Los prestatarios de IRIS pueden elegir una tasa fija durante 1–90 días, mientras otra parte aporta capital para absorber los cambios en el costo subyacente del préstamo.
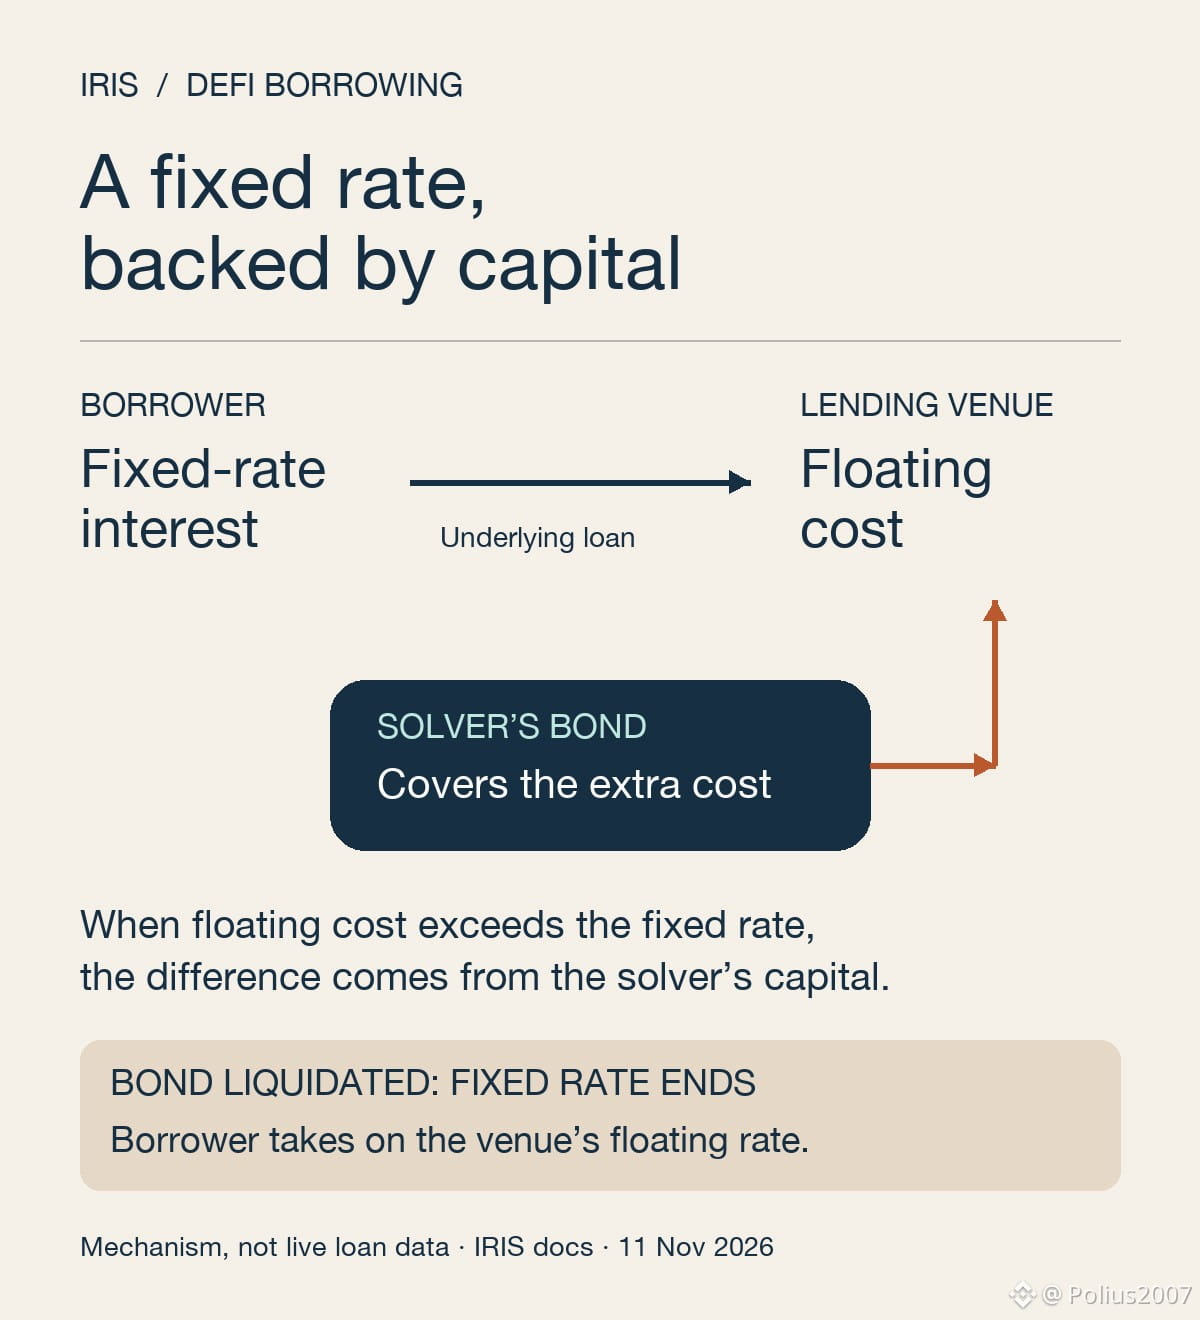
El préstamo sigue recurriendo a un mercado de tasa variable, como Spark. Un creador de mercado llamado solver cotiza la tasa fija y respalda ese préstamo concreto con un bono. Cuando el mercado cobra menos, el solver se queda con la diferencia. Cuando cobra más, la diferencia se descuenta del bono del solver.
Ese respaldo tiene un límite. La documentación de IRIS indica que, si los costos acumulados consumen una parte suficiente del bono, este puede liquidarse. Entonces, el prestatario pasa a asumir la tasa variable del mercado. Este evento no se lleva por sí mismo el colateral del prestatario; el riesgo habitual de liquidación del colateral sigue siendo independiente.
Para quien elige durante cuánto tiempo fijar el costo de un préstamo, el plazo también importa: si se paga antes, aun así se deben los intereses correspondientes al plazo completo. Una cotización a más largo plazo compromete a pagar intereses durante más tiempo; no ofrece una opción gratuita para salir antes.
Fuentes: página actual del producto de IRIS y documentación sobre préstamos, consultadas el 11 de noviembre de 2026. El diagrama muestra el mecanismo descrito en la documentación, no un préstamo activo ni tasas cotizadas.
https://iris.credit/
https://docs.iris.credit/home/user-guide/borrowing
https://docs.iris.credit/home/user-guide/solver-backing
#DeFi #Cripto
El préstamo sigue recurriendo a un mercado de tasa variable, como Spark. Un creador de mercado llamado solver cotiza la tasa fija y respalda ese préstamo concreto con un bono. Cuando el mercado cobra menos, el solver se queda con la diferencia. Cuando cobra más, la diferencia se descuenta del bono del solver.
Ese respaldo tiene un límite. La documentación de IRIS indica que, si los costos acumulados consumen una parte suficiente del bono, este puede liquidarse. Entonces, el prestatario pasa a asumir la tasa variable del mercado. Este evento no se lleva por sí mismo el colateral del prestatario; el riesgo habitual de liquidación del colateral sigue siendo independiente.
Para quien elige durante cuánto tiempo fijar el costo de un préstamo, el plazo también importa: si se paga antes, aun así se deben los intereses correspondientes al plazo completo. Una cotización a más largo plazo compromete a pagar intereses durante más tiempo; no ofrece una opción gratuita para salir antes.
Fuentes: página actual del producto de IRIS y documentación sobre préstamos, consultadas el 11 de noviembre de 2026. El diagrama muestra el mecanismo descrito en la documentación, no un préstamo activo ni tasas cotizadas.
https://iris.credit/
https://docs.iris.credit/home/user-guide/borrowing
https://docs.iris.credit/home/user-guide/solver-backing
#DeFi #Cripto