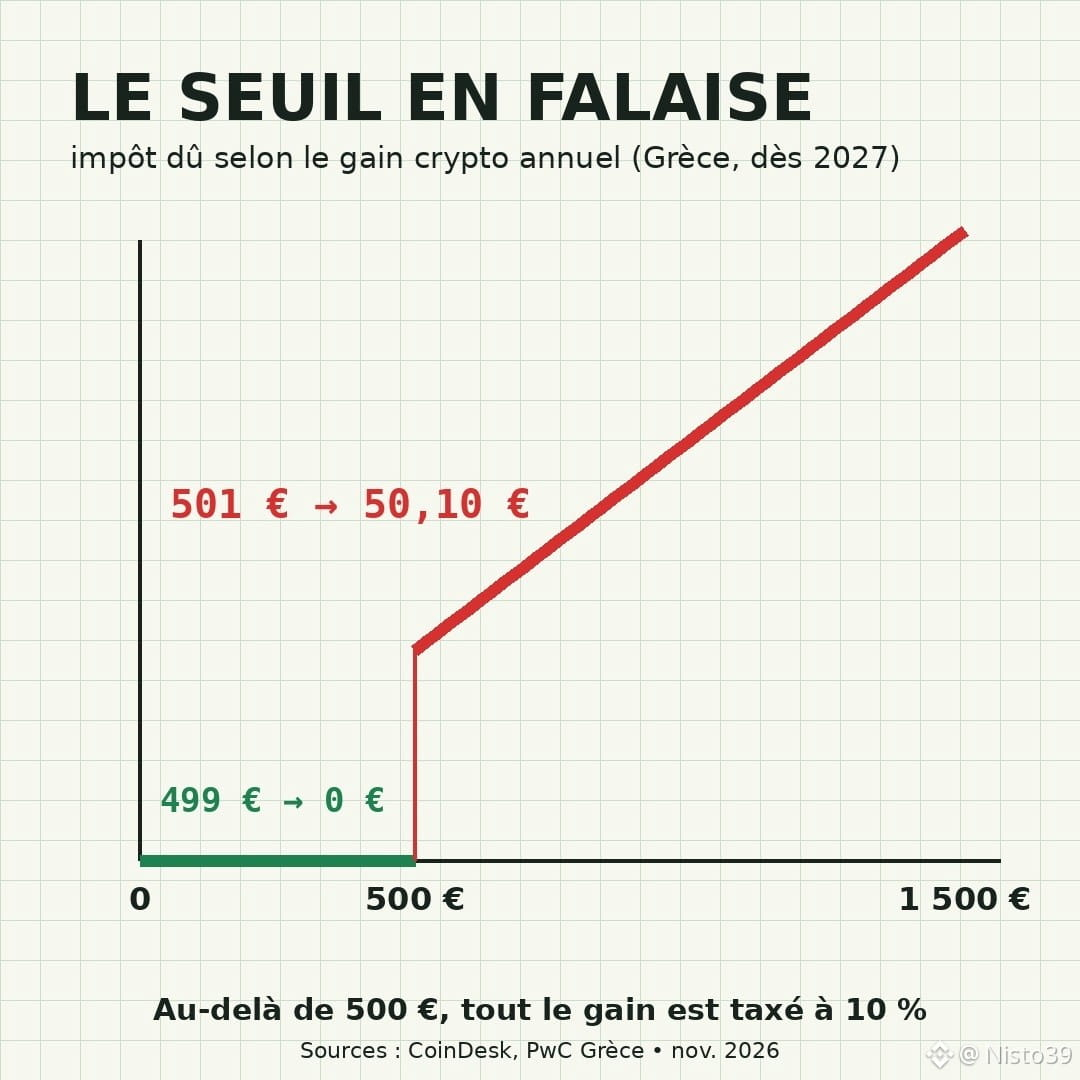
501 euros de ganancia: 50,10 € de impuestos. 499 euros: cero.
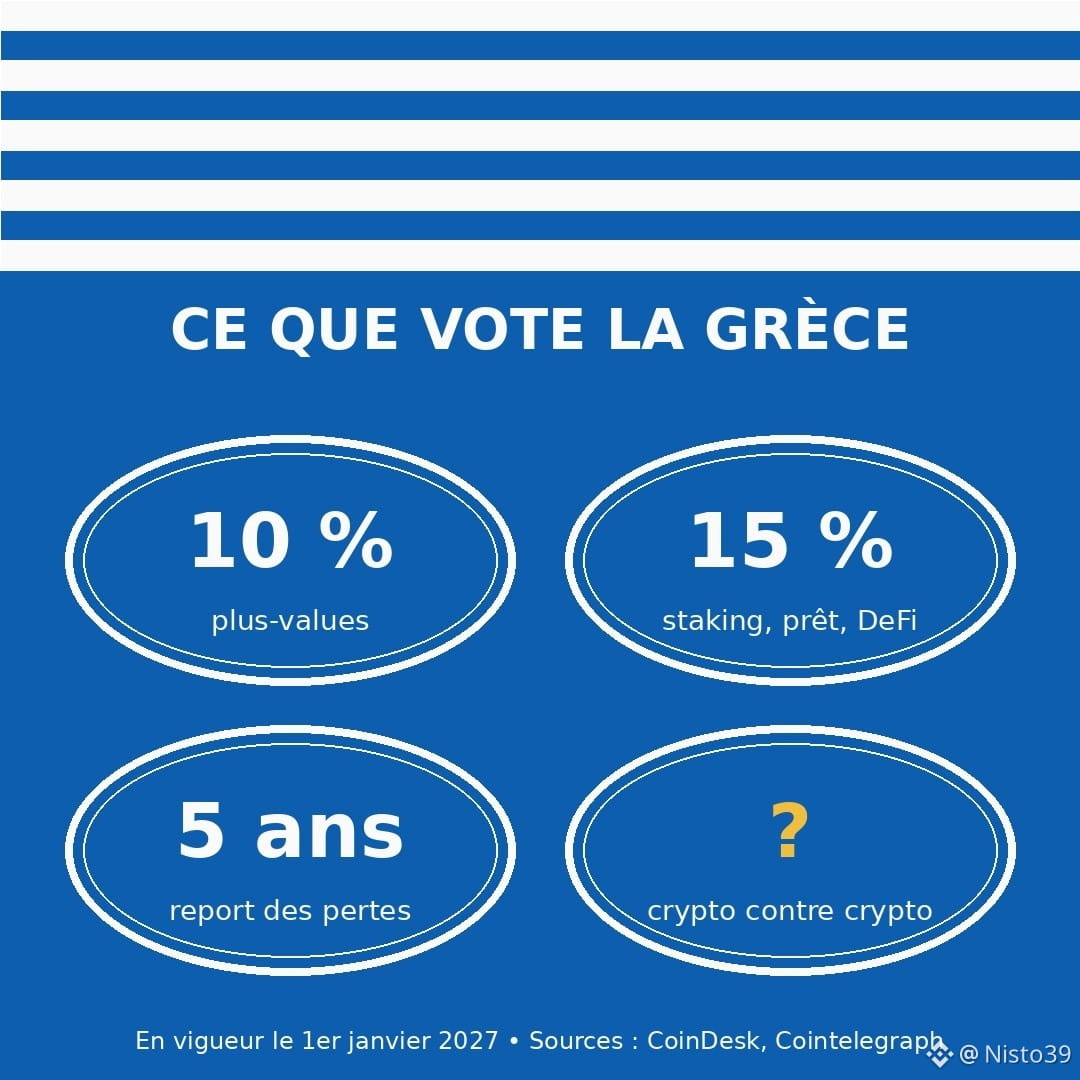
Esa es la norma que acaba de aprobar Grecia (el Parlamento, el jueves 5 de noviembre). A partir del 1 de enero de 2027, las ganancias de capital de las criptomonedas de los particulares tributarán al 10 %. Con un detalle que lo cambia todo: los 500 € exentos al año no funcionan como una franquicia. En cuanto se supera esa cantidad, tributa toda la ganancia, no solo lo que excede el límite.
El resto del texto, rápidamente:
– staking, préstamos de criptomonedas y provisión de liquidez en DeFi: 15 %, tratados como intereses (el staking consiste en bloquear los propios tokens para asegurar una red a cambio de una recompensa);
– pagar una compra con criptomonedas cuenta como una venta;
– las pérdidas superiores a 500 € se pueden compensar durante 5 años;
– 12 meses para declarar las ganancias pasadas sin penalización; el impuesto debe pagarse en un plazo de 60 días.
El punto confuso: intercambiar una criptomoneda por otra. El Ministerio de Finanzas dice que no tributa. El servicio científico del Parlamento advierte que el texto, tal como está redactado, podría incluirlo. Para quien hace operaciones de ida y vuelta $ETH / $SOL durante todo el año, no es un detalle menor.
Mi opinión: el 10 % es bajo para Europa, y el plazo para regularizar la situación es bastante inteligente. Pero un umbral abrupto lleva a hacer cálculos curiosos en diciembre: vender un poco menos, esperar hasta enero, dividir las ventas. Una franquicia sencilla habría evitado eso.
Apuesto a que esta combinación (tipo bajo, umbral, amnistía para el pasado) inspirará a otros países que quieren gravar las criptomonedas sin ahuyentarlas, incluido el nuestro.
Fuentes: CoinDesk, Cointelegraph, PwC Grecia, 5-6 de nov. de 2026. No es asesoramiento fiscal ni financiero.
¿Umbral abrupto o franquicia: cuál te parece más justo?
#Crypto #Fiscalite #Grece #CryptoNews #Staking
Esa es la norma que acaba de aprobar Grecia (el Parlamento, el jueves 5 de noviembre). A partir del 1 de enero de 2027, las ganancias de capital de las criptomonedas de los particulares tributarán al 10 %. Con un detalle que lo cambia todo: los 500 € exentos al año no funcionan como una franquicia. En cuanto se supera esa cantidad, tributa toda la ganancia, no solo lo que excede el límite.
El resto del texto, rápidamente:
– staking, préstamos de criptomonedas y provisión de liquidez en DeFi: 15 %, tratados como intereses (el staking consiste en bloquear los propios tokens para asegurar una red a cambio de una recompensa);
– pagar una compra con criptomonedas cuenta como una venta;
– las pérdidas superiores a 500 € se pueden compensar durante 5 años;
– 12 meses para declarar las ganancias pasadas sin penalización; el impuesto debe pagarse en un plazo de 60 días.
El punto confuso: intercambiar una criptomoneda por otra. El Ministerio de Finanzas dice que no tributa. El servicio científico del Parlamento advierte que el texto, tal como está redactado, podría incluirlo. Para quien hace operaciones de ida y vuelta $ETH / $SOL durante todo el año, no es un detalle menor.
Mi opinión: el 10 % es bajo para Europa, y el plazo para regularizar la situación es bastante inteligente. Pero un umbral abrupto lleva a hacer cálculos curiosos en diciembre: vender un poco menos, esperar hasta enero, dividir las ventas. Una franquicia sencilla habría evitado eso.
Apuesto a que esta combinación (tipo bajo, umbral, amnistía para el pasado) inspirará a otros países que quieren gravar las criptomonedas sin ahuyentarlas, incluido el nuestro.
Fuentes: CoinDesk, Cointelegraph, PwC Grecia, 5-6 de nov. de 2026. No es asesoramiento fiscal ni financiero.
¿Umbral abrupto o franquicia: cuál te parece más justo?
#Crypto #Fiscalite #Grece #CryptoNews #Staking