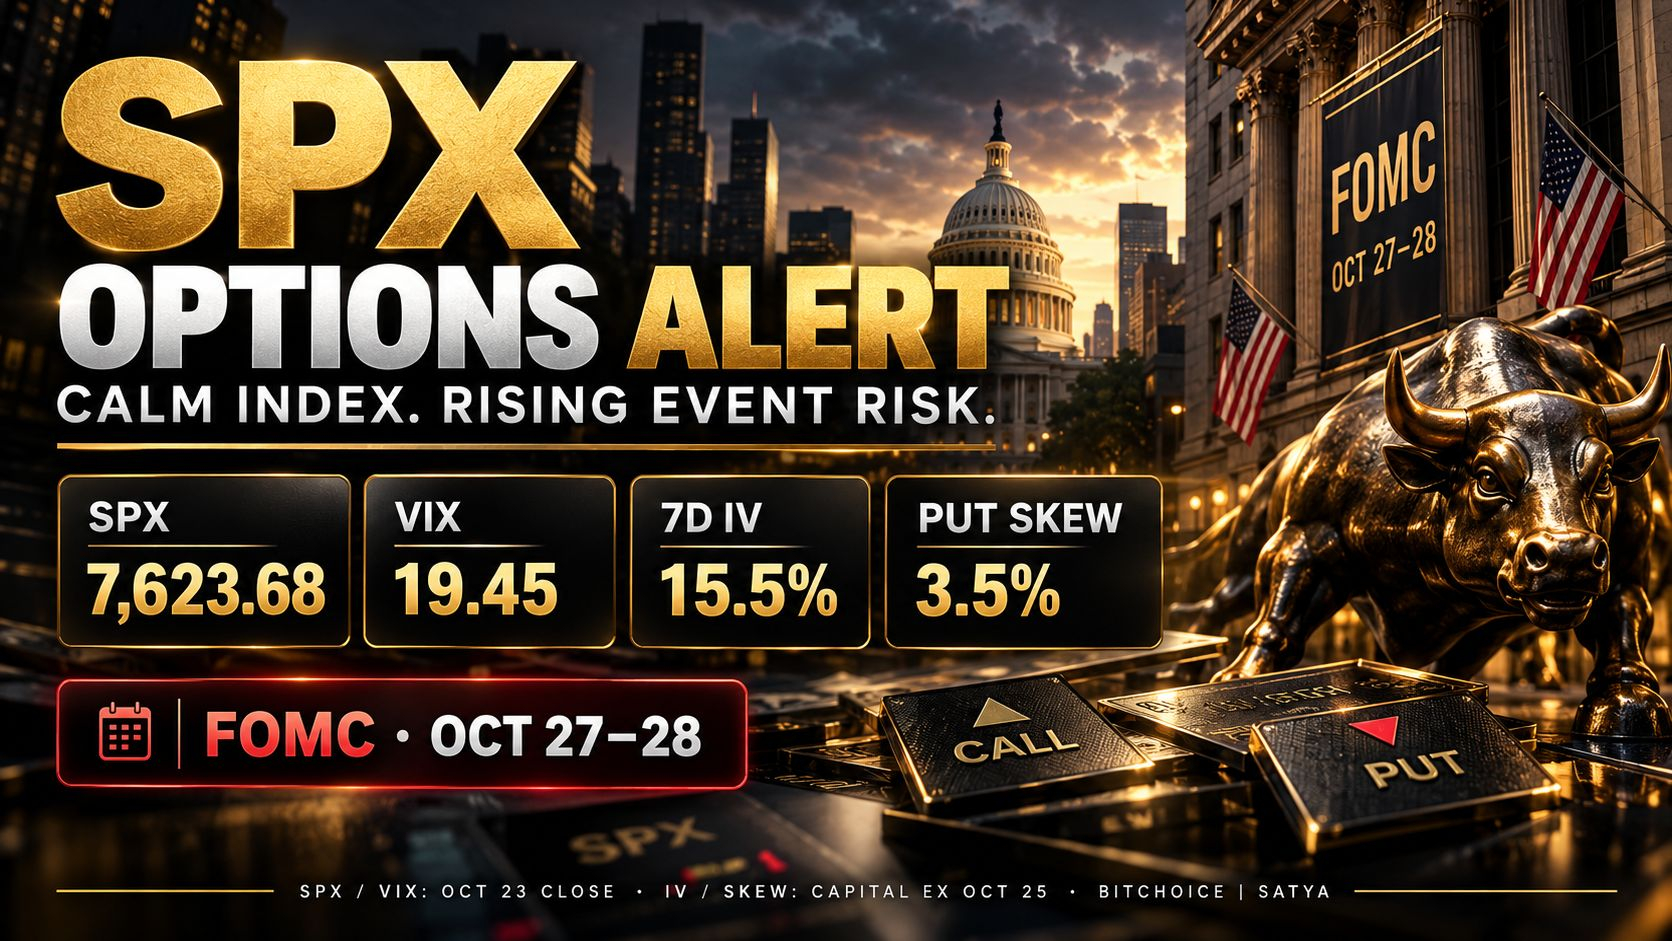
🚨ALERTA DE OPCIONES DEL SPX: EL MERCADO PARECE TRANQUILO. LAS OPCIONES DICEN OTRA COSA.
El S&P 500 cerró el viernes en 7,623.68, con una caída de aproximadamente el 0.5% en la semana.
Pero bajo la superficie, la volatilidad de las opciones a corto plazo está aumentando antes de la reunión de la Reserva Federal.
LAS CIFRAS:
• SPX: 7,623.68
• VIX: 19.45
• Volatilidad implícita a 7 días: 15.5% (+1.9 puntos porcentuales)
• Volatilidad implícita a 14 días: 15.2% (+1.1 puntos porcentuales)
• Sesgo de puts: 3.5%, frente al 4.1%
Las cifras de volatilidad implícita y sesgo provienen de la instantánea de opciones de CAPITAL EX del 25 de octubre y utilizan cálculos específicos del proveedor.
¿POR QUÉ ES IMPORTANTE?
La incertidumbre a corto plazo se está encareciendo.
El aumento de la volatilidad implícita a corto plazo sugiere que los mercados de opciones están reajustando el riesgo de eventos. No garantiza una caída del mercado.
La protección frente a las caídas está cambiando.
Un menor sesgo de puts podría reflejar una prima relativa más baja por la protección frente a las caídas, según la selección de precios de ejercicio y la metodología. No demuestra que los inversores institucionales se hayan vuelto alcistas.
La Fed es el próximo gran catalizador.
El FOMC se reúne el 27 y 28 de octubre. Su decisión y sus indicaciones podrían afectar los rendimientos de los bonos del Tesoro, el dólar estadounidense y el apetito por el riesgo.
Y los operadores de criptomonedas deberían prestar atención.
BTC y ETH no siguen directamente las opciones del SPX, pero los cambios en las expectativas de liquidez macroeconómica pueden influir en ambos mercados.
QUÉ OBSERVAR:
• ¿Se modera la volatilidad implícita a corto plazo después de la Fed?
• ¿Se mantiene elevado el VIX?
• ¿Confirman el dólar y los rendimientos de los bonos del Tesoro un cambio en el sentimiento de riesgo?
• ¿Cómo responden los volúmenes al contado de BTC y ETH?
LA GRAN PREGUNTA:
¿El mercado de opciones está descontando un repunte temporal de la volatilidad o advirtiendo de una turbulencia más amplia?
Comparte tu opinión abajo.
Fuentes: cierre del SPX/VIX del 23 de octubre; instantánea de opciones de CAPITAL EX del 25 de octubre; calendario de la Reserva Federal.
BitChoice | Satya | Análisis educativo; no constituye asesoramiento financiero.
#SPX #OptionsTrading #FOMC #Volatility #MarketAnalysis