

#sofi
sofi
44,629 visualizaciones
267 participa(n) en el debate
Populares
Novedades
·
--
Ver traducción
SOFI 币安TradFi永续(传统金融类),北京时间2026-10-27 19:05收盘5m +6.51%,北京时间2026-10-27 19:05:02观测时现价 15.38,24h额 231.31万,VWAP 14.8456 上方,RSI 85.7。短线分歧最值得看:看的是延续还是回落后的承接。
回踩能不能守住 VWAP 14.8456;你会先等延续确认,还是先防冲高回落?
注:这是传统金融类永续,非交易时段流动性与跳空风险更高;24h成交额不足500万美元,盘口偏薄,注意滑点。
#SOFI #异动警报
SOFI 币安TradFi永续(传统金融类),北京时间2026-10-27 19:05收盘5m +6.51%,北京时间2026-10-27 19:05:02观测时现价 15.38,24h额 231.31万,VWAP 14.8456 上方,RSI 85.7。短线分歧最值得看:看的是延续还是回落后的承接。
回踩能不能守住 VWAP 14.8456;你会先等延续确认,还是先防冲高回落?
注:这是传统金融类永续,非交易时段流动性与跳空风险更高;24h成交额不足500万美元,盘口偏薄,注意滑点。
#SOFI #异动警报
回踩能不能守住 VWAP 14.8456;你会先等延续确认,还是先防冲高回落?
注:这是传统金融类永续,非交易时段流动性与跳空风险更高;24h成交额不足500万美元,盘口偏薄,注意滑点。
#SOFI #异动警报
22
·
--
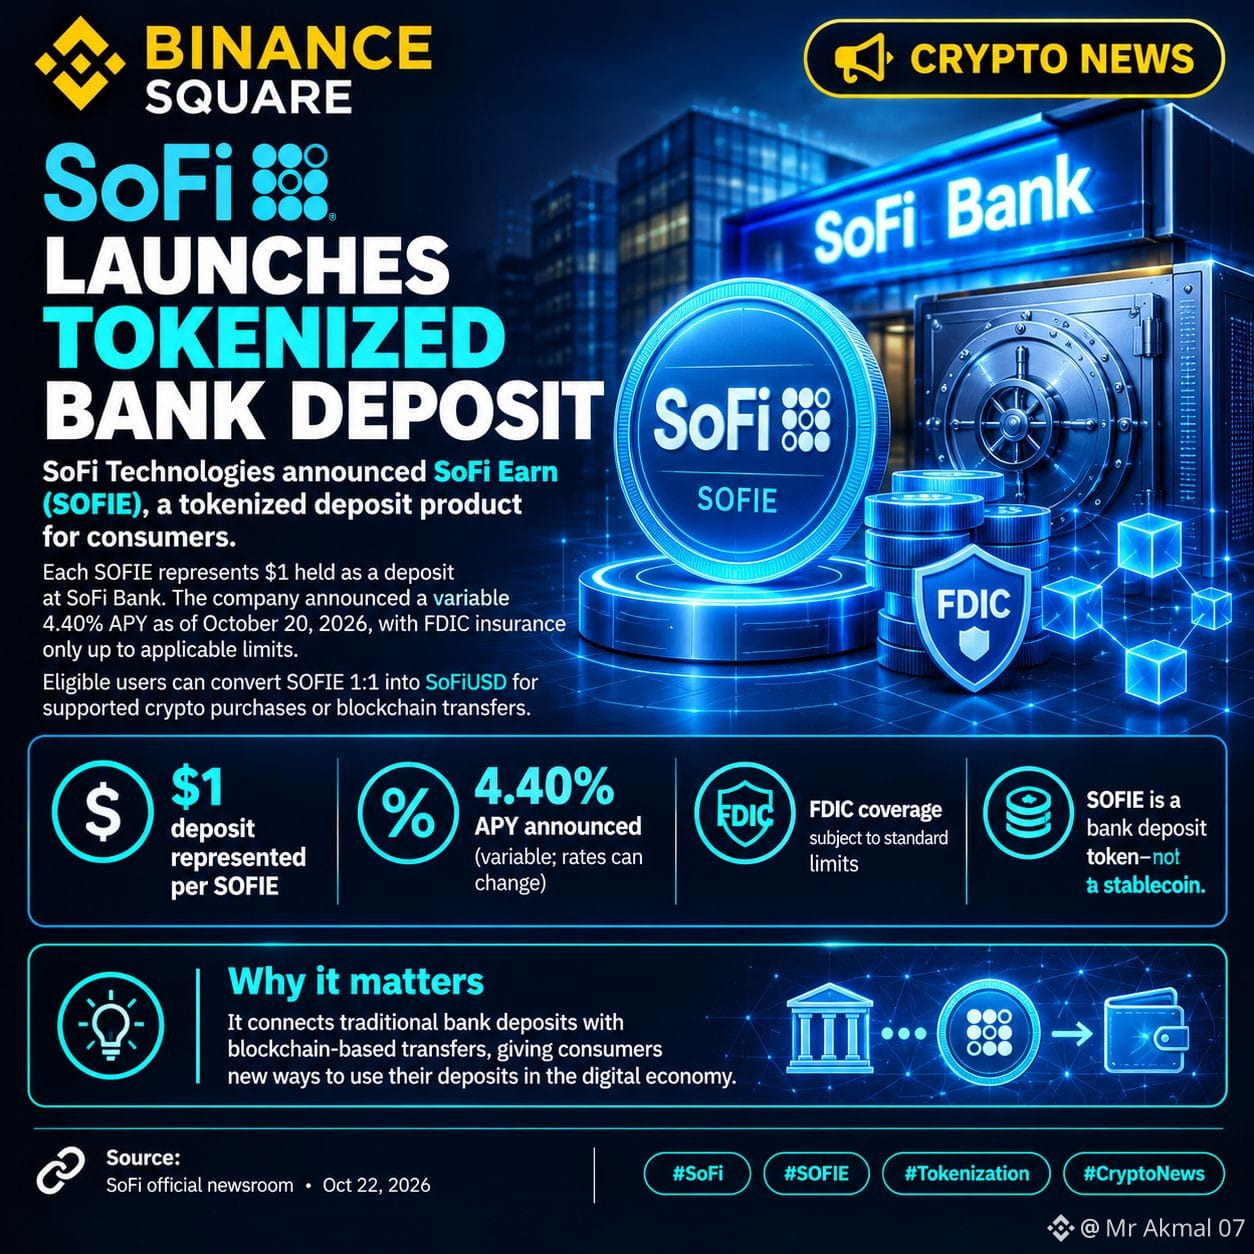
$SOFI 🚨 SOFI LANZA SOFIE: UN DEPÓSITO BANCARIO TOKENIZADO
SoFi Technologies anunció SoFi Earn (SOFIE) el 22 de octubre, presentando un depósito bancario tokenizado diseñado para conectar la banca tradicional con los pagos digitales basados en blockchain.
🔍 Aspectos destacados:
🔹 Cada SOFIE representa 1 $ depositado en SoFi Bank.
🔹 El rendimiento porcentual anual (APY) anunciado fue del 4,40 %, variable y sujeto a cambios.
🔹 Los miembros que cumplan los requisitos pueden convertir SOFIE a SoFiUSD en una proporción de 1:1.
🔹 El depósito puede acogerse al seguro de la FDIC hasta los límites aplicables.
🔹 SOFIE es un token de depósito bancario, no una stablecoin.
🌐 Por qué importa: Los depósitos tokenizados podrían ayudar a conectar la banca tradicional con la infraestructura de activos digitales, conservando la estructura jurídica de un depósito bancario.
📌 Importante: El producto se está implementando para los miembros de SoFi que cumplan los requisitos. La protección de la FDIC se aplica a los depósitos que reúnan las condiciones, conforme a las normas y los límites habituales; no cubre SoFiUSD ni otros criptoactivos.
🔗 Fuente oficial: https://www.sofi.com/newsroom/sofi-launches-sofi-earn-sofie-the-first-and-only-national-bank-issued-tokenized-deposit-for-consumers/
¿Qué opinas? ¿Se convertirán los depósitos bancarios tokenizados en una parte importante de los pagos digitales? 👇
#SoFi #blockchain #CryptoNews #BinanceSquare
{future}(SOFIUSDT)
$SOFI 🚨 SOFI LANZA SOFIE: UN DEPÓSITO BANCARIO TOKENIZADO
SoFi Technologies anunció SoFi Earn (SOFIE) el 22 de octubre, presentando un depósito bancario tokenizado diseñado para conectar la banca tradicional con los pagos digitales basados en blockchain.
🔍 Aspectos destacados:
🔹 Cada SOFIE representa 1 $ depositado en SoFi Bank.
🔹 El rendimiento porcentual anual (APY) anunciado fue del 4,40 %, variable y sujeto a cambios.
🔹 Los miembros que cumplan los requisitos pueden convertir SOFIE a SoFiUSD en una proporción de 1:1.
🔹 El depósito puede acogerse al seguro de la FDIC hasta los límites aplicables.
🔹 SOFIE es un token de depósito bancario, no una stablecoin.
🌐 Por qué importa: Los depósitos tokenizados podrían ayudar a conectar la banca tradicional con la infraestructura de activos digitales, conservando la estructura jurídica de un depósito bancario.
📌 Importante: El producto se está implementando para los miembros de SoFi que cumplan los requisitos. La protección de la FDIC se aplica a los depósitos que reúnan las condiciones, conforme a las normas y los límites habituales; no cubre SoFiUSD ni otros criptoactivos.
🔗 Fuente oficial: https://www.sofi.com/newsroom/sofi-launches-sofi-earn-sofie-the-first-and-only-national-bank-issued-tokenized-deposit-for-consumers/
¿Qué opinas? ¿Se convertirán los depósitos bancarios tokenizados en una parte importante de los pagos digitales? 👇
#SoFi #blockchain #CryptoNews #BinanceSquare
36

·
--
【Noticias del mercado】Si los depósitos bancarios pueden convertirse en tokens, ¿sigue siendo un depósito ahorrar dinero? Los depósitos tokenizados lanzados por SoFi se pueden convertir en stablecoins y ofrecen un rendimiento anual del 4,40 %. Lo importante no es la cifra en sí, sino que se están rompiendo los límites: los productos bancarios empiezan a existir en forma de tokens, lo que podría cambiar la manera de mantenerlos y canjearlos. Para los depositantes, es importante entender qué cambia y qué no. ¿Cambiarías tu depósito a este formato? Cuéntanos en los comentarios.
$BTC $ETH $USDT
#SoFi #代币化存款 #stablecoins
(Fuente: Unchained)
⚠️Aviso de riesgos: La información anterior se comparte con fines informativos sobre el mercado y no constituye asesoramiento de inversión. Toda inversión implica riesgos; actúa con cautela.
$BTC $ETH $USDT
#SoFi #代币化存款 #stablecoins
(Fuente: Unchained)
⚠️Aviso de riesgos: La información anterior se comparte con fines informativos sobre el mercado y no constituye asesoramiento de inversión. Toda inversión implica riesgos; actúa con cautela.
498

·
--
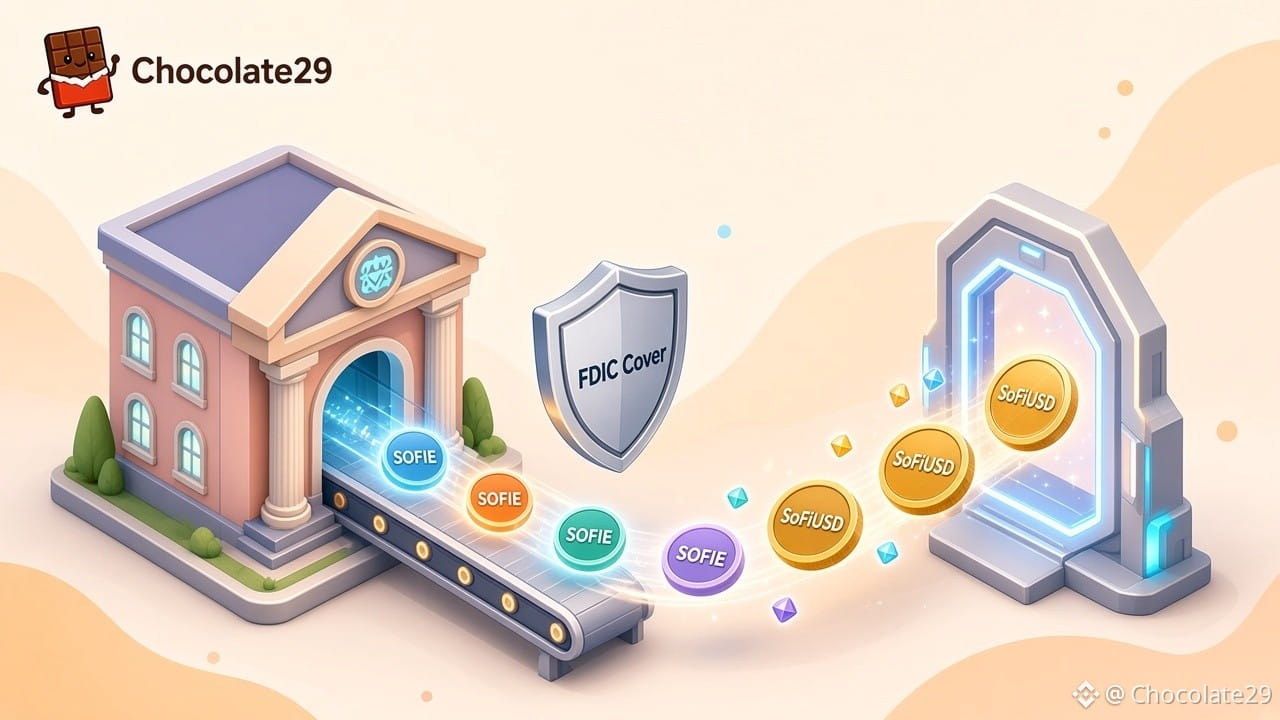
SoFi acaba de llevar a la cadena un depósito bancario para clientes particulares, con cobertura de la FDIC y rendimiento.
El 22 de octubre de 2026, SoFi Technologies lanzó SoFi Earn (SOFIE), que describió como el primer depósito tokenizado emitido por un banco nacional para consumidores de EE. UU. Cada SOFIE representa un dólar estadounidense depositado en SoFi Bank, genera un APY variable del 4,40 % (tasa al 20 de octubre de 2026) y está asegurado por la FDIC hasta los límites estándar. SoFi presenta el lanzamiento como su quinto producto relacionado con las criptomonedas en menos de un año.
SOFIE no es una stablecoin de pago. Los miembros pueden convertirlo en SoFiUSD en una proporción de 1:1 cuando quieran comprar criptomonedas en la aplicación o transferir fondos a través de redes blockchain a cualquier hora; una vez convertidos, esos dólares dejan de formar parte del producto de depósito asegurado. SoFi espera completar en noviembre de 2026 el lanzamiento para sus clientes de criptomonedas. Los depósitos bancarios tokenizados pertenecen a una categoría de riesgo distinta a la de las stablecoins de los exchanges: lee la información legal antes de depositar tu efectivo.
#SoFi #SOFIE #TokenizedDeposits #Stablecoins #Crypto
Haz tu propia investigación. Esto no es asesoramiento financiero.
{future}(SOFIUSDT)
SoFi acaba de llevar a la cadena un depósito bancario para clientes particulares, con cobertura de la FDIC y rendimiento.
El 22 de octubre de 2026, SoFi Technologies lanzó SoFi Earn (SOFIE), que describió como el primer depósito tokenizado emitido por un banco nacional para consumidores de EE. UU. Cada SOFIE representa un dólar estadounidense depositado en SoFi Bank, genera un APY variable del 4,40 % (tasa al 20 de octubre de 2026) y está asegurado por la FDIC hasta los límites estándar. SoFi presenta el lanzamiento como su quinto producto relacionado con las criptomonedas en menos de un año.
SOFIE no es una stablecoin de pago. Los miembros pueden convertirlo en SoFiUSD en una proporción de 1:1 cuando quieran comprar criptomonedas en la aplicación o transferir fondos a través de redes blockchain a cualquier hora; una vez convertidos, esos dólares dejan de formar parte del producto de depósito asegurado. SoFi espera completar en noviembre de 2026 el lanzamiento para sus clientes de criptomonedas. Los depósitos bancarios tokenizados pertenecen a una categoría de riesgo distinta a la de las stablecoins de los exchanges: lee la información legal antes de depositar tu efectivo.
#SoFi #SOFIE #TokenizedDeposits #Stablecoins #Crypto
Haz tu propia investigación. Esto no es asesoramiento financiero.

·
--
Los bancos empiezan a ir tras el dinero que se mueve alrededor de las stablecoins.
SoFi lanzó SOFIE, un depósito tokenizado que anuncia una rentabilidad anual de aproximadamente el 4,4%, con la idea de combinar el atractivo de los rendimientos de los depósitos bancarios con la liquidez on-chain. El mercado de las stablecoins sigue creciendo y los bancos no quieren limitarse a observar desde fuera.
La cifra de rentabilidad resulta atractiva, pero conviene revisar las condiciones de reembolso, las reservas y el marco regulatorio: entre un producto «similar a un depósito» y un «depósito real» hay una licencia de por medio. En los sectores de RWA y las stablecoins, el cumplimiento normativo será cada vez más una ventaja competitiva.
#SoFi #稳定币 #RWA #Tokenización
SOFIUS+7,98 %
14
·
--
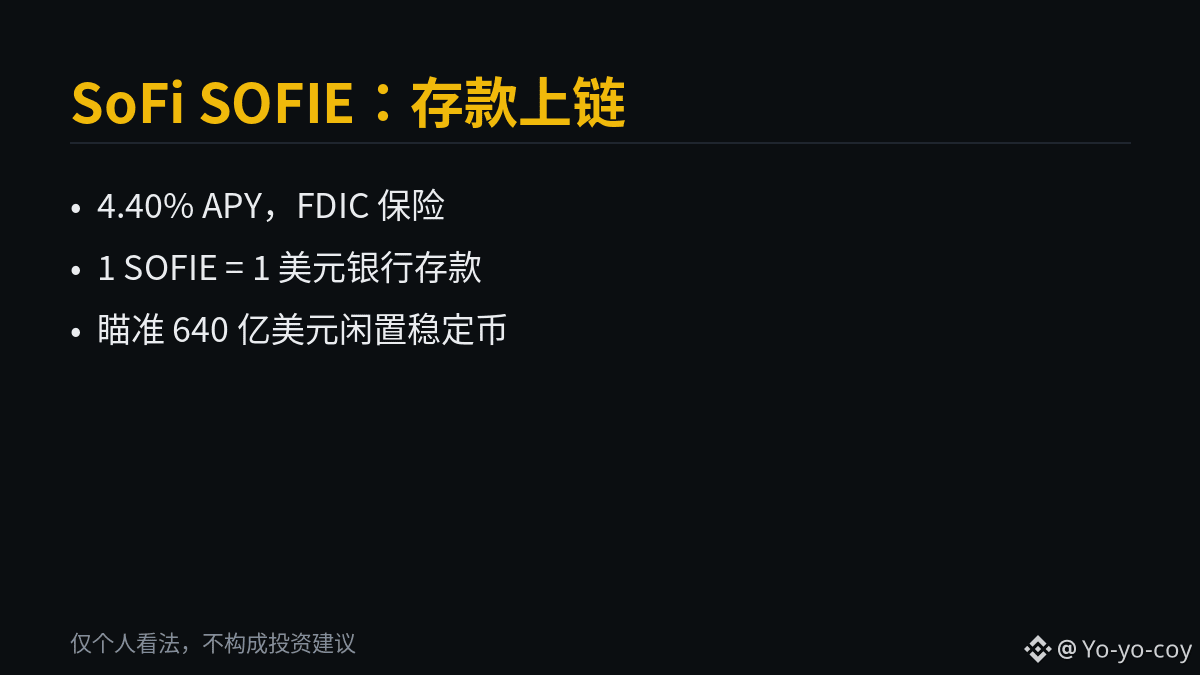
Por primera vez, un banco estadounidense convierte depósitos en tokens para venderlos a clientes minoristas: rendimiento anual del 4,40 % y seguro de la FDIC.
SoFi lanzará SoFi Earn (SOFIE) el 22 de octubre. Cada SOFIE equivale a un dólar depositado en SoFi Bank. Los titulares obtienen un rendimiento anual del 4,40 %, y los depósitos que cumplen los requisitos están cubiertos por el seguro de la FDIC, hasta un máximo de 250.000 dólares por persona. Se pueden canjear en cualquier momento, a una paridad de 1:1, por la stablecoin propia de la empresa, SoFiUSD, y luego usarse para comprar criptomonedas o realizar transferencias en cadena las 24 horas del día, los 7 días de la semana. Es la primera vez que un banco nacional de Estados Unidos emite directamente depósitos tokenizados para clientes minoristas. También es el quinto producto de criptomonedas de SoFi en menos de un año; su disponibilidad se extenderá a todos los usuarios de criptomonedas durante noviembre.
Los datos muestran que este negocio apunta al «dinero muerto» de las stablecoins: según un estudio de la Reserva Federal citado por SoFi, unos 64.000 millones de dólares —el 21,2 % del total de stablecoins en circulación— permanecen durante mucho tiempo en monederos inactivos, sin generar ni un centavo de interés. Desde el punto de vista legal, es un producto derivado de la Ley GENIUS, promulgada en julio de 2025. La ley prohíbe a los emisores de stablecoins pagar intereses a sus titulares, pero esa restricción no se aplica a los «depósitos» bancarios. Las normas de implementación propuestas por la FDIC también confirman que los depósitos tokenizados siguen siendo depósitos bancarios ordinarios.
Análisis: tras la eliminación por ley del negocio de los intereses de las stablecoins, que los bancos ocupen ese espacio con depósitos es solo el primer paso. En septiembre, 21 instituciones financieras, entre ellas Goldman Sachs, Bank of America, Citi y Deutsche Bank, anunciaron que crearían una empresa para emitir conjuntamente una criptomoneda vinculada al dólar en el primer semestre de 2027. La próxima gran oportunidad para los bancos, después de las stablecoins, será el sector de los activos del mundo real (RWA) con rendimientos que cumplan la normativa.
Fuentes: Reuters, 22/10; comunicado oficial de prensa de Business Wire, 22/10; The Block, 22/10.
Opinión personal; no constituye asesoramiento de inversión.
#SoFi #代币化存款 #RWA $USDC
1

La ley GENIUS acaba de cerrar la puerta al pago de intereses en las stablecoins, pero ese mismo día SoFi abrió una de par en par: lanzó SoFi Earn (SOFIE), el primer depósito tokenizado de un banco nacional de EE. UU. dirigido directamente a clientes minoristas. Ofrece un rendimiento anual del 4,40 % y seguro de depósitos de la FDIC; 1 SOFIE equivale a 1 dólar en una cuenta bancaria de SoFi. Puedes cambiarlo por SoFiUSD, una stablecoin, en cualquier momento y en una proporción de 1:1, para comprar criptomonedas y transferir fondos en la cadena las 24 horas del día, los 7 días de la semana. Los intereses se siguen calculando hasta el instante en que haces el cambio. Estará disponible para todos los usuarios de SoFi Crypto antes de finales de noviembre. La Reserva Federal estima que unos 64.000 millones de dólares (el 21,2 %) del mercado de las stablecoins están parados en carteras inactivas sin generar ni un céntimo: los bancos están yendo directamente a por el dinero del mundo cripto. Lo irónico es que, el día del anuncio, las acciones de SOFI cayeron un 2,4 %: Wall Street no se cree en absoluto que los bancos puedan quitarles el negocio a las plataformas cripto. #SoFi #代币化存款 #LeyGENIUS
La ley GENIUS acaba de cerrar la puerta al pago de intereses en las stablecoins, pero ese mismo día SoFi abrió una de par en par: lanzó SoFi Earn (SOFIE), el primer depósito tokenizado de un banco nacional de EE. UU. dirigido directamente a clientes minoristas. Ofrece un rendimiento anual del 4,40 % y seguro de depósitos de la FDIC; 1 SOFIE equivale a 1 dólar en una cuenta bancaria de SoFi. Puedes cambiarlo por SoFiUSD, una stablecoin, en cualquier momento y en una proporción de 1:1, para comprar criptomonedas y transferir fondos en la cadena las 24 horas del día, los 7 días de la semana. Los intereses se siguen calculando hasta el instante en que haces el cambio. Estará disponible para todos los usuarios de SoFi Crypto antes de finales de noviembre. La Reserva Federal estima que unos 64.000 millones de dólares (el 21,2 %) del mercado de las stablecoins están parados en carteras inactivas sin generar ni un céntimo: los bancos están yendo directamente a por el dinero del mundo cripto. Lo irónico es que, el día del anuncio, las acciones de SOFI cayeron un 2,4 %: Wall Street no se cree en absoluto que los bancos puedan quitarles el negocio a las plataformas cripto. #SoFi #代币化存款 #LeyGENIUS
34
·
--
SoFi lanza un token de depósito; el límite de 250.000 dólares se calcula en conjunto
SOFIE ofrece una opción con intereses para los fondos que esperan a ser usados para comprar criptomonedas, pero no añade una cobertura de depósitos de la nada. Quienes ya tengan dinero depositado en SoFi deben calcular primero el límite de cobertura en conjunto y después fijarse en el rendimiento.
El 22 de octubre, SoFi anunció el lanzamiento de SoFi Earn (SOFIE), donde cada unidad representa 1 dólar depositado en SoFi Bank. Su disponibilidad para los miembros de SoFi Crypto se irá ampliando hasta noviembre. El rendimiento anual del 4,40 % indicado en el anuncio corresponde al 20 de octubre, puede cambiar en cualquier momento y no es una tasa fija garantizada durante un año.
Es fácil pasar por alto cómo se aplica el límite de 250.000 dólares. La página oficial de ayuda de SoFi aclara que el saldo individual en SOFIE comparte el límite del seguro de la FDIC con los demás depósitos individuales en ese banco, incluidas las cuentas corrientes y de ahorro personales. Las cuentas conjuntas pertenecen a otra categoría de titularidad. Un nombre de producto adicional no significa que haya un límite adicional.
Hay otra distinción al canjear el saldo. Según el anuncio, SOFIE se puede convertir en SoFiUSD a una paridad de 1:1 y luego utilizarse para comprar criptomonedas o transferirse a billeteras externas compatibles. Sin embargo, SoFi aclara que SoFiUSD no genera intereses ni cuenta con seguro de depósitos de la FDIC. Que tengan el mismo valor nominal en dólares no significa que ofrezcan los mismos derechos ni impliquen los mismos riesgos.
Esto también responde al tema de las recompensas de las stablecoins de ayer: lo nuevo de hoy es un producto de depósito bancario, no una prueba de que los reguladores hayan aprobado un programa de recompensas para alguna stablecoin.
Durante la próxima semana, conviene observar el alcance real de la disponibilidad, la tasa vigente y las comisiones de conversión; antes de usarlo, hay que verificar la categoría de la cuenta y los saldos de productos similares. Si cambian las condiciones o la regulación sobre la cobertura o las conversiones, habrá que volver a evaluar si este producto conviene para mantener fondos ociosos. Su valor actual está en conectar los depósitos que generan intereses con las operaciones de criptomonedas, no en ofrecer cobertura de depósitos permanente a los activos mantenidos en cadena.
#稳定币 #SoFi #seguridad de los activos
51

Si no dejan que las stablecoins paguen intereses, los bancos van y lanzan por su cuenta «tokens de depósito» que sí generan intereses.
SoFi Earn se lanzó ayer: depósitos tokenizados SOFIE, con un rendimiento anual del 4,4 %, respaldados por el seguro de la FDIC y canjeables en cualquier momento, a razón de 1:1, por su propia stablecoin SoFiUSD para comprar $BTC. Es el primer banco de todo Estados Unidos que ofrece esto a inversores minoristas; el despliegue completo será en noviembre.
Vaya tela: los bancos dejan de hacer lo suyo y vienen a quitarles el negocio a los exchanges… y encima cumplen con la normativa. ¿A que fastidia?
¿Debería el dinero de los pequeños inversores quedarse en el banco y ganar un 4,4 %, o lanzarse a la cadena a apostar por hacerse rico? Voten en los comentarios: A) Me quedo con el 4,4 %; ¡qué bien vienen esos intereses! B) Lo mío son las ganancias de 100x; los intereses ni me van ni me vienen.
$ETH $SOL #SoFi #DepósitosTokenizados
Si no dejan que las stablecoins paguen intereses, los bancos van y lanzan por su cuenta «tokens de depósito» que sí generan intereses.
SoFi Earn se lanzó ayer: depósitos tokenizados SOFIE, con un rendimiento anual del 4,4 %, respaldados por el seguro de la FDIC y canjeables en cualquier momento, a razón de 1:1, por su propia stablecoin SoFiUSD para comprar $BTC . Es el primer banco de todo Estados Unidos que ofrece esto a inversores minoristas; el despliegue completo será en noviembre.
Vaya tela: los bancos dejan de hacer lo suyo y vienen a quitarles el negocio a los exchanges… y encima cumplen con la normativa. ¿A que fastidia?
¿Debería el dinero de los pequeños inversores quedarse en el banco y ganar un 4,4 %, o lanzarse a la cadena a apostar por hacerse rico? Voten en los comentarios: A) Me quedo con el 4,4 %; ¡qué bien vienen esos intereses! B) Lo mío son las ganancias de 100x; los intereses ni me van ni me vienen.
$ETH $SOL #SoFi #DepósitosTokenizados
398
·
--
¡Los bancos también lanzan «depósitos on-chain»! 🏦
SoFi lanzó SoFi Earn (SOFIE): cada token representa un depósito de 1 dólar en SoFi Bank, ofrece un rendimiento anual aproximado del 4,4 %, está protegido por el seguro de depósitos de la FDIC y también se puede canjear por la stablecoin SoFiUSD para comprar criptomonedas.
Es el primer producto de depósito tokenizado de un banco nacional y se espera que esté disponible para usuarios de criptomonedas en noviembre.
Depósitos en la cadena + seguro + intereses: el foso defensivo de las stablecoins está a punto de ser desafiado.
¿Cambiarías tus U por este tipo de token bancario?
#SoFi #RWA #稳定币 #Tokenización

·
--
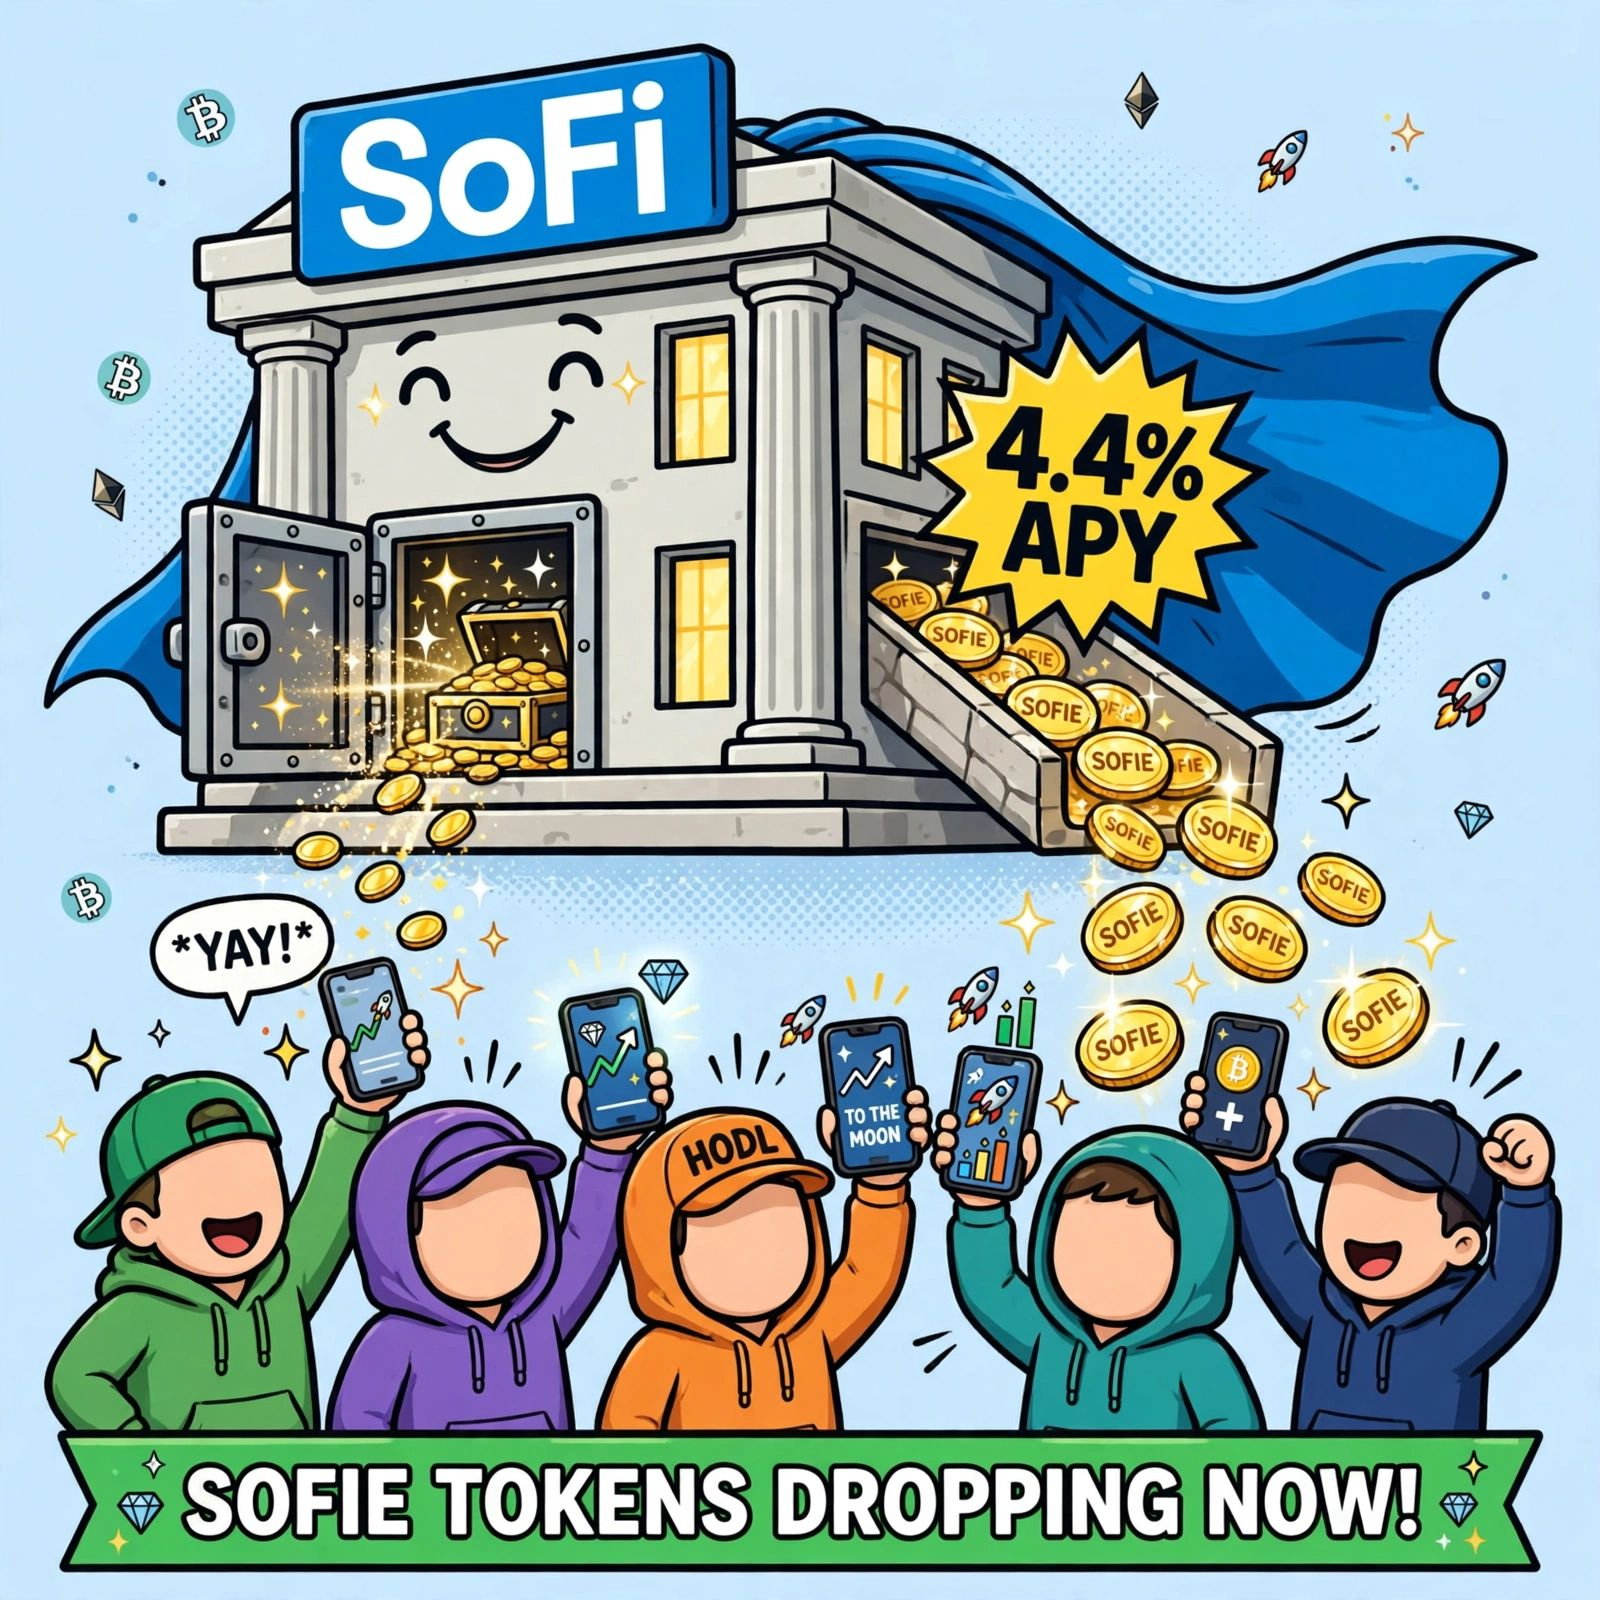
¡Brutal! El banco estadounidense SoFi se saca un as de la manga: lanza los depósitos tokenizados SOFIE, con un rendimiento anual del 4,4% y seguro de depósitos de la FDIC. Puedes convertirlos en cualquier momento, a una tasa de 1:1, en su propia stablecoin SoFiUSD para comprar y transferir criptomonedas, las 24 horas del día, los 7 días de la semana.
Lo más ingenioso es esto: la ley GENIUS prohíbe expresamente que las stablecoins paguen intereses, pero SoFi encontró la vuelta: lo que emite no es una stablecoin, sino un comprobante en cadena de un depósito bancario. En esencia, el dinero sigue en la cuenta bancaria generando intereses, y se rige por las normas bancarias.
La Reserva Federal calcula que hay 64.000 millones de dólares en stablecoins inactivas en las billeteras. Con esta jugada, SoFi claramente quiere atraer todo ese dinero ocioso. En palabras del CEO: «Demasiados activos digitales están inactivos, dormidos». #SoFi #SOFIE #代币化 #稳定币 #FDIC ¿Esto es innovación de verdad o arbitraje regulatorio?
40

SoFi Bank lanza SoFi Earn: depósitos cripto con un APY del 4,40 %, conversión a stablecoins 24/7
- SoFi Bank lanza SoFi Earn, una cuenta de depósito cripto que paga un APY del 4,40 %.
- Cuenta con seguro de la FDIC.
- Permite convertir fondos a stablecoins 24/7.
- RSS no proporciona más detalles.
#BinanceSquare #CryptoNews #SoFi #Stablecoin
$btc $eth
#vlikevn Titanbot
Fuente: CoinTelegraph
- SoFi Bank lanza SoFi Earn, una cuenta de depósito cripto que paga un APY del 4,40 %.
- Cuenta con seguro de la FDIC.
- Permite convertir fondos a stablecoins 24/7.
- RSS no proporciona más detalles.
#BinanceSquare #CryptoNews #SoFi #Stablecoin
$btc $eth
#vlikevn Titanbot
Fuente: CoinTelegraph
·
--
📰 Justo después de decir que SoFi quería combinar la banca con las criptomonedas, ahora lanza directamente un producto de depósito en stablecoins
SoFi lanzó depósitos en tokens SOFIE, que se pueden convertir en cualquier momento a SoFiUSD, y además los depósitos están asegurados. Es como añadirle un complemento cripto a la banca tradicional: quiere ganar dinero con las criptomonedas sin resultar perjudicada por sus riesgos. Para quienes creen que las criptomonedas no son seguras y que los bancos son poco flexibles, esta es una nueva opción.
¿Por qué es importante esta noticia?
SoFi quiere seguir un camino intermedio: no ser ni un banco tradicional al uso ni un proyecto puramente cripto. Las criptomonedas son volátiles y no están aseguradas; la banca tradicional ofrece seguro, pero es menos flexible. SOFIE combina las ventajas de ambos mundos y quizá aspire a convertirse en la «respuesta estándar» de las finanzas digitales. Esta iniciativa no es una simple prueba: lanzar directamente un producto que combina stablecoins y depósitos demuestra que SoFi se lo está tomando en serio y quiere ir a lo grande.
Impacto en el mercado
A corto plazo, lo principal será observar la reacción del mercado, ya que todavía no se han publicado datos concretos. A largo plazo, si el producto realmente triunfa, podría difuminar aún más los límites entre las criptomonedas y las finanzas tradicionales. Es posible que los reguladores presten más atención a este tipo de productos híbridos; no está claro si eso será bueno o malo. Históricamente ha habido pocos intentos similares, así que habrá que ver qué rumbo toma SoFi.
Estrategia de actuación
Esta noticia podría mejorar ligeramente el ánimo en torno a BTC y ETH, pero no cambiará la tendencia general. Si SoFi consigue atraer tanto a usuarios de las finanzas tradicionales como a usuarios de criptomonedas, eso sí sería significativo para todo el ecosistema de las finanzas digitales. Si solo es algo pasajero, quedará como una anécdota.
Este artículo no cuenta con el patrocinio de ningún proyecto. El autor no posee ninguno de los activos mencionados.
$BTC $ETH #BTC #ETH
⚠️ Esto no constituye asesoramiento de inversión. Las predicciones son solo orientativas.
#SoFi
157

·
--
Tus dólares ociosos también pueden generar intereses bancarios: $SOFI lanza un «depósito tokenizado»Por fin los bancos se han puesto manos a la obra con eso de que las stablecoins se quedan en la billetera sin generar intereses.
$SOFI (SoFi Technologies) anunció hoy el lanzamiento de SoFi Earn (SOFIE), que se presenta como el primer y, por ahora, único depósito tokenizado ofrecido directamente a los consumidores por un banco nacional de EE. UU. Cada SOFIE corresponde a un dólar depositado en SoFi Bank y ofrece una APY anunciada del 4,40 % (variable; información vigente al 20/10). Está cubierto por el seguro de la FDIC hasta los límites aplicables. La empresa lo deja claro: se trata de un pasivo por depósitos bancarios, no de una stablecoin de pago.
Cuando lo necesites, puedes cambiarlo 1:1 por SoFiUSD y luego comprar criptomonedas en la app o transferirlo on-chain; los intereses se calculan hasta que lo cambies. SoFiUSD en sí no está cubierto por la FDIC. El producto se está habilitando gradualmente para los miembros de SoFi Crypto; la empresa prevé completar el despliegue en noviembre.
Tus dólares ociosos también pueden generar intereses bancarios: $SOFI lanza un «depósito tokenizado»
Por fin los bancos se han puesto manos a la obra con eso de que las stablecoins se quedan en la billetera sin generar intereses.
$SOFI (SoFi Technologies) anunció hoy el lanzamiento de SoFi Earn (SOFIE), que se presenta como el primer y, por ahora, único depósito tokenizado ofrecido directamente a los consumidores por un banco nacional de EE. UU. Cada SOFIE corresponde a un dólar depositado en SoFi Bank y ofrece una APY anunciada del 4,40 % (variable; información vigente al 20/10). Está cubierto por el seguro de la FDIC hasta los límites aplicables. La empresa lo deja claro: se trata de un pasivo por depósitos bancarios, no de una stablecoin de pago.
Cuando lo necesites, puedes cambiarlo 1:1 por SoFiUSD y luego comprar criptomonedas en la app o transferirlo on-chain; los intereses se calculan hasta que lo cambies. SoFiUSD en sí no está cubierto por la FDIC. El producto se está habilitando gradualmente para los miembros de SoFi Crypto; la empresa prevé completar el despliegue en noviembre.
16

🏦 Los bancos llevan los depósitos a la cadena y pagan un 4,4% de interés. ¿USDT debería preocuparse?
SoFi lanzó hoy SoFi Earn (con nombre en clave SOFIE). Según la compañía, es el primer y único depósito tokenizado de EE. UU. emitido directamente a particulares por un banco nacional.
🔹 Cada SOFIE representa 1 dólar depositado en SoFi Bank
🔹 Tasa anual variable del 4,40%; los depósitos están asegurados por la FDIC hasta el límite aplicable
🔹 Se puede canjear 1:1 por la stablecoin propia de SoFi, SoFiUSD, para transferir en la cadena o comprar criptomonedas las 24 horas del día, los 7 días de la semana
🔹 Primero estará disponible para los usuarios de criptomonedas de SoFi; se espera que el lanzamiento completo sea en noviembre
La letra pequeña más importante: una vez que lo conviertes en SoFiUSD, dejas de recibir intereses y ya no cuenta con el seguro de la FDIC.
¿Por qué lo diseñaron así? Porque, según las normas de la ley GENIUS de EE. UU., los emisores de stablecoins no pueden pagar intereses directamente a sus titulares. El banco ha separado las funciones: los depósitos son los que «generan intereses» y las stablecoins son las que «se mueven en la cadena». Así, ambas partes cumplen con la normativa.
Mi opinión: no están intentando arrebatarle el mercado internacional a USDT, sino captar el dinero que los estadounidenses tienen «sin hacer nada» en exchanges y monederos. Para la gente común, lo único que hay que tener claro es esto: ¿lo que tienes es un depósito o una stablecoin? Aunque ambos lleven la palabra «dólar» en el nombre, las garantías son completamente distintas.
Si estás en EE. UU., ¿convertirías tus dólares ociosos en tokens bancarios para ganar un 4,4%, o los dejarías en la cadena para poder entrar en cualquier momento?👇
#稳定币 #SoFi #代币化存款 #RWA
2

RENDIMIENTO Y SEGURIDAD.
SoFi está tendiendo un puente entre la banca tradicional y las criptomonedas con el lanzamiento del token SOFIE. Este depósito tokenizado ofrece un rendimiento porcentual anual competitivo del 4,4 %, respaldado por el seguro de la FDIC, que brinda un nivel de seguridad que la mayoría de las stablecoins descentralizadas no puede igualar. Para los operadores, esto representa un paso importante en la adopción institucional de activos del mundo real y podría aportar más liquidez a los ecosistemas fintech regulados.
#SoFi #TokenizedDeposits ⠀
4

·
--
🎯 SoFi ha llevado los depósitos a la cadena y ofrece un interés del 4,4 %
📰 Un banco digital estadounidense con licencia emite directamente depósitos tokenizados, con una rentabilidad claramente anunciada. No sigue el viejo camino de las stablecoins: primero, operar dentro de la legalidad
💬 La verdad, la jugada es bastante astuta: usa su identidad bancaria y convierte la cadena en un libro contable, todo dentro del marco regulatorio. Si esto se extiende, no hace falta decir a quién le quitará el negocio
🏷️#代币化存款 #RWA #SoFi #FinanzasTradicionalesEnLaCadena
2
Con verificación
¿Un pingüino ha entrado en un banco?
SoFi acaba de poner $PENGU directamente en su app bancaria: la primera moneda que un banco con licencia federal de EE. UU. se atreve a ofrecer en su exchange. Tiene 15 millones de usuarios en todo el país, que ahora pueden comprar la moneda del pingüino sin salir de la app que usan para consultar su saldo.
¿No es surrealista? Hace dos años decías que quien compraba un NFT con un pingüino de perfil era un pardillo; hoy un banco de toda la vida pone su moneda en la sección de trading.
Pero aquí viene lo contraintuitivo: el día del anuncio, la moneda subió un 8,9 %, pero los señores y las señoras que de verdad compraron desde la app ni siquiera saben qué es Solana.
Así que ahí va la pregunta del millón: ¿si un banco se atreve a venderla, ya cuenta como un «activo convencional» o el mundo cripto acaba de encontrar una nueva hornada de incautos?
¡A votar en los comentarios! A: esto demuestra que ya llegó al gran público; $PENGU tiene el respaldo de las instituciones. B: en cuanto entra un banco, toca sospechar que estamos en la cima.
¿De qué lado estás?
$PENGU $SOL $BTC
#PENGU #SoFi #monedameme
328

·
--
🚀 $SOFI Y MASTERCARD PRESENTAN ¡UNA RED DE PAGOS CON STABLECOINS! 🟢
El dinero inteligente está tomando posiciones mientras $SOFI se asocia con Mastercard para lanzar una infraestructura de pagos respaldada por stablecoins, convirtiendo las criptomonedas de una moda especulativa en liquidez para el día a día. 🦈📊
La iniciativa aporta credibilidad institucional, abre las puertas a una avalancha de volumen de entrada y posiciona a $SOFI como puente entre las finanzas tradicionales y la economía descentralizada. ⚡💡 Se espera que el flujo de órdenes se incline al alza a medida que los comerciantes comiencen a aceptar ofertas para obtener liquidaciones instantáneas. 💬 ¿Estás listo para aprovechar esta ola de pagos o esperarás a la próxima barrida de liquidez? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #SOFI #Stablecoin #Payments #Crypto
🔥 💎
23
·
--
SoFi comienza la liquidación de stablecoins en la red de Mastercard para un programa que se espera que supere los 25 mil millones de dólares en volumen anualizado $SOFI #SOFI
SoFi comienza la liquidación de stablecoins en la red de Mastercard para un programa que se espera que supere los 25 mil millones de dólares en volumen anualizado $SOFI #SOFI
49
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
1
#EthereumDropsBelow$2300
1,814 visualizaciones
77 participa(n) en el debate
2
#BitcoinSlipsBelow$80KAgain
4,694 visualizaciones
46 participa(n) en el debate
3
#ThailandLaunchesWORPTStablecoinToQRPaymentApp
7,726 visualizaciones
210 participa(n) en el debate
4
#StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
4,317 visualizaciones
75 participa(n) en el debate
5
#BitmineAdds10452ETH
45,415 visualizaciones
659 participa(n) en el debate
6
#SouthKoreaConsidersEducationTaxOnCryptoExchanges
25,570 visualizaciones
521 participa(n) en el debate
7
#OCCUrgesCommunityBanksToEnterStablecoinPayments
19,814 visualizaciones
356 participa(n) en el debate
8
#RippleWinsFullApprovalAsNationalTrustBank
27,463 visualizaciones
347 participa(n) en el debate
9
#AkashSelectsSolanaAsMigrationTarget
12,577 visualizaciones
170 participa(n) en el debate
10
#OndoToOpenSubscriptionsForOpenAIPreIPOTokenizedNotes
721 visualizaciones
25 participa(n) en el debate