

#puntosdeventa
puntosdeventa
14 visualizaciones
3 participa(n) en el debate
Populares
Novedades

Artículo
LatinPagos: La reinvención del punto de venta en el nuevo mapa comercial venezolanoMás allá de procesar tarjetas, la firma encabezada por Rodrigo Nogueroles consolida una arquitectura transaccional que enlaza sistemas de caja, pagos multimoneda y conciliación bancaria.
Durante años, la experiencia de pago en los comercios venezolanos fue un terreno de fricciones acumuladas. Entre calculadoras auxiliares para convertir divisas a bolívares, dictado en voz alta de datos personales en el mostrador y terminales bancarios operando como islas separadas del resto del negocio, cobrar se convirtió en un proceso lento y propenso al error. En ese entorno de transición hacia la eficiencia, el punto de venta tradicional dejó de ser suficiente.
Con un volumen mensual superior a los 120 millones de dólares y más de 35.000 comercios activos, LatinPagos traza su salto hacia la emisión de instrumentos corporativos y servicios financieros integrados.
Esa transformación es la que define la marcha de LatinPagos. Rodrigo Nogueroles plantea que el objetivo de la compañía nunca fue limitarse a distribuir aparatos para transar tarjetas, sino rediseñar el punto de contacto entre el cliente y el negocio. La meta estratégica, proyectada a largo plazo, pasa por estar presentes en el instante exacto en que ocurre cualquier pago en el país, transformando el dispositivo en un concentrador omnicanal capaz de articular todas las vías de cobro posibles.
La clave de esta evolución radica en la integración con los sistemas administrativos y de gestión. En lugar de obligar al cajero a tipear dos veces el importe de una compra, el terminal se conecta directamente con los software de facturación utilizados por restaurantes, cadenas minoristas y pequeños quioscos. Al cerrar una orden en pantalla, los datos viajan de inmediato al dispositivo, lo que agiliza el despacho, reduce las colas y habilita modelos de autogestión donde el consumidor final simplemente selecciona, paga y sigue su camino.
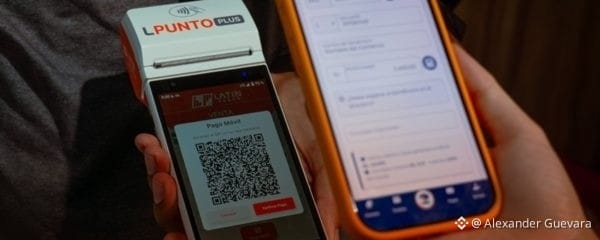
A esa sincronización se suma la versatilidad de los instrumentos de pago. La plataforma no discrimina entre tarjetas nacionales o internacionales, y ha incorporado mecanismos bidireccionales como la emisión de códigos QR dinámicos que llevan precargada la información fiscal del comercio y el monto exacto, permitiendo al comprador escanear desde su banca móvil mientras el sistema concilia la operación en tiempo real.
Desde el mismo teclado del terminal es posible además reintegrar vueltos mediante pago móvil o verificar transferencias, dejando las puertas abiertas para incorporar alternativas como esquemas de financiamiento a plazos, billeteras digitales y criptoactivos en la medida en que la normativa lo permita.
La tracción del modelo se refleja en sus números. Con más de 42.000 terminales colocados en todo el territorio nacional, LatinPagos sostiene una base activa que oscila entre los 35.000 y 36.000 comercios, una vez descontada la rotación habitual del sector. En términos transaccionales, la red procesa más de 115 millones de dólares mensuales a través de tarjetas, cifra a la que se suman entre seis y diez millones de dólares adicionales que circulan por canales móviles y códigos QR, promediando un flujo global que sobrepasa con holgura los 120 millones de dólares cada mes.
Para sostener ese ritmo, la compañía dio un paso institucional decisivo al abrir su modelo operativo. Tras haber nacido vinculada de forma cautiva a entidades como el Banco Nacional de Crédito (BNC) y Sofitasa, la plataforma migró hacia una arquitectura multibanco. Hoy en día, un mismo soporte de hardware permite al comerciante liquidar sus fondos en la institución financiera que prefiera, preservando su autonomía operativa y adaptando la solución tecnológica a la relación bancaria de su conveniencia.
La solvencia técnica de esta red se ha puesto a prueba en escenarios de tráfico masivo donde la disponibilidad del sistema es innegociable. LatinPagos opera detrás de las recargas automatizadas de tarjetas en el Metro de Caracas, procesa los pagos en los sistemas de estacionamiento de centros comerciales de alta concurrencia como la cadena Sambil, y gestiona las transacciones en máquinas expendedoras dispuestas en los terminales nacional e internacional del Aeropuerto de Maiquetía, además de su presencia en franquicias gastronómicas de atención rápida.
La hoja de ruta para el próximo ejercicio apunta a metas de expansión más ambiciosas, proyectando alcanzar los 70.000 puntos instalados y elevar la base comercial activa por encima de los 50.000 establecimientos, lo que impulsaría el volumen de procesamiento hacia los 180 millones de dólares mensuales.
Ese crecimiento vendrá acompañado de una diversificación en la oferta de valor. El terminal sumará servicios de recarga de telefonía y entretenimiento para generar ingresos adicionales al establecimiento, al tiempo que la firma prepara su incursión en el negocio de la emisión mediante tarjetas de alimentación y beneficios corporativos, esquemas de billeteras digitales y, eventualmente, tarjetas corporativas diseñadas para el financiamiento de inventario de su propia red de afiliados.
Al apalancarse sobre la infraestructura de la banca tradicional pero operando con la agilidad propia de una empresa de software, LatinPagos ilustra la madurez que empieza a exhibir el sector fintech en Venezuela: una etapa donde el valor ya no reside en colocar un punto de venta en un mostrador, sino en transformar ese pequeño dispositivo en el centro neurálgico de la actividad comercial.
#banco #LatinPagos #venezuela #fintech #puntosdeventa $BTC
LatinPagos: La reinvención del punto de venta en el nuevo mapa comercial venezolano
Más allá de procesar tarjetas, la firma encabezada por Rodrigo Nogueroles consolida una arquitectura transaccional que enlaza sistemas de caja, pagos multimoneda y conciliación bancaria.
Durante años, la experiencia de pago en los comercios venezolanos fue un terreno de fricciones acumuladas. Entre calculadoras auxiliares para convertir divisas a bolívares, dictado en voz alta de datos personales en el mostrador y terminales bancarios operando como islas separadas del resto del negocio, cobrar se convirtió en un proceso lento y propenso al error. En ese entorno de transición hacia la eficiencia, el punto de venta tradicional dejó de ser suficiente.
Con un volumen mensual superior a los 120 millones de dólares y más de 35.000 comercios activos, LatinPagos traza su salto hacia la emisión de instrumentos corporativos y servicios financieros integrados.
Esa transformación es la que define la marcha de LatinPagos. Rodrigo Nogueroles plantea que el objetivo de la compañía nunca fue limitarse a distribuir aparatos para transar tarjetas, sino rediseñar el punto de contacto entre el cliente y el negocio. La meta estratégica, proyectada a largo plazo, pasa por estar presentes en el instante exacto en que ocurre cualquier pago en el país, transformando el dispositivo en un concentrador omnicanal capaz de articular todas las vías de cobro posibles.
La clave de esta evolución radica en la integración con los sistemas administrativos y de gestión. En lugar de obligar al cajero a tipear dos veces el importe de una compra, el terminal se conecta directamente con los software de facturación utilizados por restaurantes, cadenas minoristas y pequeños quioscos. Al cerrar una orden en pantalla, los datos viajan de inmediato al dispositivo, lo que agiliza el despacho, reduce las colas y habilita modelos de autogestión donde el consumidor final simplemente selecciona, paga y sigue su camino.
A esa sincronización se suma la versatilidad de los instrumentos de pago. La plataforma no discrimina entre tarjetas nacionales o internacionales, y ha incorporado mecanismos bidireccionales como la emisión de códigos QR dinámicos que llevan precargada la información fiscal del comercio y el monto exacto, permitiendo al comprador escanear desde su banca móvil mientras el sistema concilia la operación en tiempo real.
Desde el mismo teclado del terminal es posible además reintegrar vueltos mediante pago móvil o verificar transferencias, dejando las puertas abiertas para incorporar alternativas como esquemas de financiamiento a plazos, billeteras digitales y criptoactivos en la medida en que la normativa lo permita.
La tracción del modelo se refleja en sus números. Con más de 42.000 terminales colocados en todo el territorio nacional, LatinPagos sostiene una base activa que oscila entre los 35.000 y 36.000 comercios, una vez descontada la rotación habitual del sector. En términos transaccionales, la red procesa más de 115 millones de dólares mensuales a través de tarjetas, cifra a la que se suman entre seis y diez millones de dólares adicionales que circulan por canales móviles y códigos QR, promediando un flujo global que sobrepasa con holgura los 120 millones de dólares cada mes.
Para sostener ese ritmo, la compañía dio un paso institucional decisivo al abrir su modelo operativo. Tras haber nacido vinculada de forma cautiva a entidades como el Banco Nacional de Crédito (BNC) y Sofitasa, la plataforma migró hacia una arquitectura multibanco. Hoy en día, un mismo soporte de hardware permite al comerciante liquidar sus fondos en la institución financiera que prefiera, preservando su autonomía operativa y adaptando la solución tecnológica a la relación bancaria de su conveniencia.
La solvencia técnica de esta red se ha puesto a prueba en escenarios de tráfico masivo donde la disponibilidad del sistema es innegociable. LatinPagos opera detrás de las recargas automatizadas de tarjetas en el Metro de Caracas, procesa los pagos en los sistemas de estacionamiento de centros comerciales de alta concurrencia como la cadena Sambil, y gestiona las transacciones en máquinas expendedoras dispuestas en los terminales nacional e internacional del Aeropuerto de Maiquetía, además de su presencia en franquicias gastronómicas de atención rápida.
La hoja de ruta para el próximo ejercicio apunta a metas de expansión más ambiciosas, proyectando alcanzar los 70.000 puntos instalados y elevar la base comercial activa por encima de los 50.000 establecimientos, lo que impulsaría el volumen de procesamiento hacia los 180 millones de dólares mensuales.
Ese crecimiento vendrá acompañado de una diversificación en la oferta de valor. El terminal sumará servicios de recarga de telefonía y entretenimiento para generar ingresos adicionales al establecimiento, al tiempo que la firma prepara su incursión en el negocio de la emisión mediante tarjetas de alimentación y beneficios corporativos, esquemas de billeteras digitales y, eventualmente, tarjetas corporativas diseñadas para el financiamiento de inventario de su propia red de afiliados.
Al apalancarse sobre la infraestructura de la banca tradicional pero operando con la agilidad propia de una empresa de software, LatinPagos ilustra la madurez que empieza a exhibir el sector fintech en Venezuela: una etapa donde el valor ya no reside en colocar un punto de venta en un mostrador, sino en transformar ese pequeño dispositivo en el centro neurálgico de la actividad comercial.
#banco #LatinPagos #venezuela #fintech #puntosdeventa $BTC
54
·
--
R4 unifica cobro y gestión bancaria en el punto de venta: impacto en el P2P venezolano## La banca se sube al mostrador
R4 Banco Microfinanciero acaba de anunciar una funcionalidad que, a simple vista, parece una mejora operativa más: integrar todos los servicios de su banca en línea directamente en las terminales de cobro de los comercios afiliados. Pero si se analiza con lupa, esta movida tiene un impacto mayor del que parece, sobre todo en un país donde el efectivo escasea, el dólar se ha vuelto moneda de uso cotidiano y el P2P con USDT es ya un hábito para miles de venezolanos.
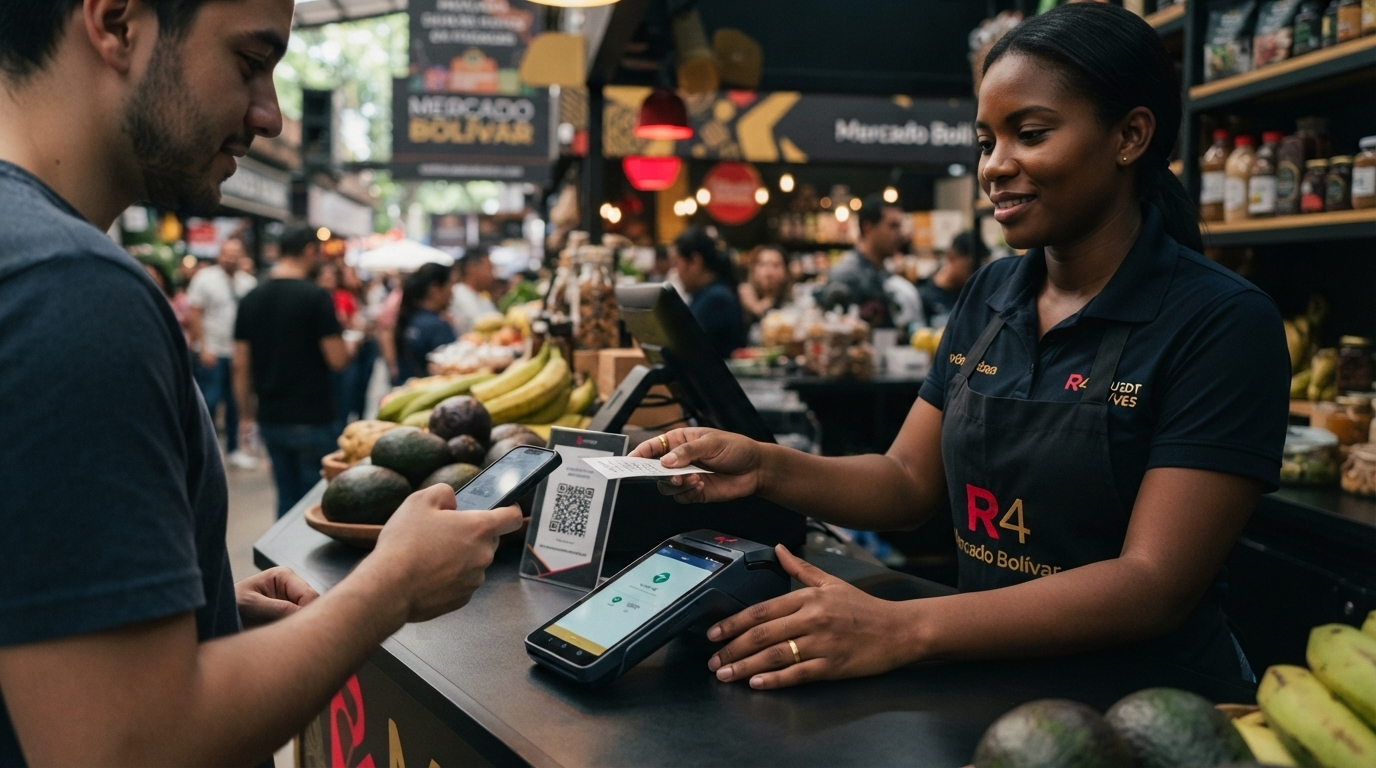
Lo que propone R4 es que el mismo dispositivo que usas para cobrar con tarjeta o pago móvil te permita además hacer transferencias, consultar saldos, gestionar tus tarjetas RIF y administrar tu operación financiera completa. Es decir, eliminar la necesidad de tener un celular o una computadora al lado para manejar la parte administrativa del negocio mientras el punto de venta solo se encarga de procesar el cobro.
### ¿Qué hay detrás de la integración?
Según el anuncio, los comercios podrán hacer operaciones como transferencias, pago móvil, consultas de estado de cuenta y administración de comercios afiliados desde terminales Sunmi y Feitan. Toda esa operativa estará protegida con claves OTP (one-time passwords), el mismo esquema de seguridad que ya usan en banca en línea, así que la preocupación por fraudes o accesos no autorizados estaría cubierta por un doble factor de autenticación.
Para R4, esto es parte de su estrategia de transformación digital. No es la primera vez que el banco lanza soluciones orientadas a negocios, como ya lo hizo con su suite de cobros o la plataforma R4 Merchant. Pero esta vez el foco está en concentrar toda la gestión en un solo hardware, reduciendo tiempos y fricciones. Para un comerciante venezolano que muchas veces tiene que atender un local, cuadrar caja y pagar proveedores, esa simplificación no es poca cosa.
## ¿Qué significa para el comercio venezolano?
En Venezuela, el comercio ha tenido que adaptarse a una economía bimonetaria, con el dólar estadounidense como referencia y el bolívar como moneda de bolsillo. Muchos negocios reciben pagos mix: parte en bolívares por pago móvil, parte en dólares en efectivo, y cada vez más en criptomonedas o P2P. La gestión financiera se vuelve un rompecabezas.
Que un banco integre todos los servicios en el punto de venta puede ser un alivio para quienes están acostumbrados a hacer malabares entre varias aplicaciones y dispositivos. El punto de venta se convierte en una mini oficina bancaria. Eso, además, podría incentivar el uso de medios electrónicos, reduciendo la dependencia del efectivo y facilitando el control de ingresos y egresos.
Pero también es una señal de que la banca tradicional está dispuesta a competir por un terreno que hasta ahora han dominado las fintech y las plataformas P2P. Los comercios que aceptan USDT suelen usar billeteras digitales y aplicaciones externas para convertir sus ganancias a bolívares o dólares. Con esta jugada, R4 no solo busca retener a sus afiliados, sino quizás atraer a quienes están manejando su operación con herramientas alternativas.
## La sombra del P2P y las criptomonedas
En el ecosistema cripto venezolano, el P2P con USDT se ha convertido en un salvavidas para muchos negocios y personas. Las tasas de cambio en el mercado paralelo suelen ser más favorables que las oficiales del BCV, y la velocidad de las transacciones es difícil de igualar desde la banca tradicional. Por eso, cualquier avance de la banca en funcionalidad y experiencia de usuario tiene que leerse como una tentativa de competir contra esa ventaja.
¿Puede esta integración de R4 quitarle mercado al P2P? No necesariamente, al menos no a corto plazo. El P2P no solo ofrece mejor tipo de cambio, sino que opera 24/7 con comisiones muchas veces más bajas. Pero si la banca logra reducir la fricción en la gestión diaria, algunos comercios podrían migrar parte de sus operaciones a canales tradicionales, sobre todo si les da una visión unificada y más seguridad a la hora de manejar su dinero.
Además, hay un factor clave: la confianza. No todos los comerciantes están cómodos con las criptomonedas. Muchos aún usan P2P porque no tienen alternativa para recibir dólares digitales o porque los bancos ponen trabas para operar con casas de cambio. Si la banca mejora sus servicios y ofrece herramientas tan sencillas como un punto de venta, podría captar a ese segmento que hoy recurre al P2P por necesidad, no por convicción.
## Impacto en el mercado USDT y la tasa de cambio
Por otro lado, este tipo de innovaciones tienen un efecto indirecto en el mercado de USDT/VES. Cuando los comercios pueden gestionar todo desde un solo dispositivo, es probable que prefieran mantener sus fondos en bolívares o en dólares bancarizados, en lugar de recurrir a una billetera cripto. Eso podría reducir temporalmente el volumen de operaciones P2P, al menos en el segmento comercio, lo que a su vez podría generar presiones sobre la tasa de cambio informal.
Sin embargo, no hay que olvidar que el P2P en Venezuela no solo lo usan los comercios: es una herramienta de remesas, de ahorro y de protección frente a la inflación. Mientras el bolívar siga perdiendo valor y el sistema financiero imponga restricciones o controles de cambio, el P2P con USDT seguirá siendo un refugio. La banca tendrá que hacer mucho más que integrar servicios en un punto de venta para cambiar esa realidad.
## ¿Hacia dónde va la digitalización bancaria en Venezuela?
Es innegable que la banca venezolana ha avanzado: hay más opciones de pago móvil, banca en línea más robusta, y ahora terminales que hacen de todo. La apuesta de R4 por centralizar la gestión en el punto de venta es un reconocimiento de que el comercio necesita soluciones integradas, y que la competencia con las fintech y el mundo cripto obliga a los bancos a innovar.
Para PitbullChain, la pregunta no es si la banca puede imitar al P2P, sino si puede ofrecer algo que el P2P no tiene: formalidad, respaldo institucional y un puente más claro hacia el sistema financiero tradicional. La respuesta no será fácil, pero cada paso como este acerca más a los bancos a un terreno que antes parecía exclusivo de las criptomonedas.
Mientras tanto, los comercios venezolanos seguirán decidiendo con su día a día: si la conveniencia de un punto de venta multipropósito les rinde más que la flexibilidad de un P2P, quizás veamos cómo parte de la operación vuelve al sistema bancario. Pero ojo: la inflación, el control de cambio y la burocracia siguen ahí, y eso no se resuelve con una actualización de software.
📊 Tasas y análisis en vivo en pitbullchain.com
$USDT #banca #puntosdeventa #P2P #USDT #Venezuela
R4 unifica cobro y gestión bancaria en el punto de venta: impacto en el P2P venezolano
## La banca se sube al mostrador
R4 Banco Microfinanciero acaba de anunciar una funcionalidad que, a simple vista, parece una mejora operativa más: integrar todos los servicios de su banca en línea directamente en las terminales de cobro de los comercios afiliados. Pero si se analiza con lupa, esta movida tiene un impacto mayor del que parece, sobre todo en un país donde el efectivo escasea, el dólar se ha vuelto moneda de uso cotidiano y el P2P con USDT es ya un hábito para miles de venezolanos.
Lo que propone R4 es que el mismo dispositivo que usas para cobrar con tarjeta o pago móvil te permita además hacer transferencias, consultar saldos, gestionar tus tarjetas RIF y administrar tu operación financiera completa. Es decir, eliminar la necesidad de tener un celular o una computadora al lado para manejar la parte administrativa del negocio mientras el punto de venta solo se encarga de procesar el cobro.
### ¿Qué hay detrás de la integración?
Según el anuncio, los comercios podrán hacer operaciones como transferencias, pago móvil, consultas de estado de cuenta y administración de comercios afiliados desde terminales Sunmi y Feitan. Toda esa operativa estará protegida con claves OTP (one-time passwords), el mismo esquema de seguridad que ya usan en banca en línea, así que la preocupación por fraudes o accesos no autorizados estaría cubierta por un doble factor de autenticación.
Para R4, esto es parte de su estrategia de transformación digital. No es la primera vez que el banco lanza soluciones orientadas a negocios, como ya lo hizo con su suite de cobros o la plataforma R4 Merchant. Pero esta vez el foco está en concentrar toda la gestión en un solo hardware, reduciendo tiempos y fricciones. Para un comerciante venezolano que muchas veces tiene que atender un local, cuadrar caja y pagar proveedores, esa simplificación no es poca cosa.
## ¿Qué significa para el comercio venezolano?
En Venezuela, el comercio ha tenido que adaptarse a una economía bimonetaria, con el dólar estadounidense como referencia y el bolívar como moneda de bolsillo. Muchos negocios reciben pagos mix: parte en bolívares por pago móvil, parte en dólares en efectivo, y cada vez más en criptomonedas o P2P. La gestión financiera se vuelve un rompecabezas.
Que un banco integre todos los servicios en el punto de venta puede ser un alivio para quienes están acostumbrados a hacer malabares entre varias aplicaciones y dispositivos. El punto de venta se convierte en una mini oficina bancaria. Eso, además, podría incentivar el uso de medios electrónicos, reduciendo la dependencia del efectivo y facilitando el control de ingresos y egresos.
Pero también es una señal de que la banca tradicional está dispuesta a competir por un terreno que hasta ahora han dominado las fintech y las plataformas P2P. Los comercios que aceptan USDT suelen usar billeteras digitales y aplicaciones externas para convertir sus ganancias a bolívares o dólares. Con esta jugada, R4 no solo busca retener a sus afiliados, sino quizás atraer a quienes están manejando su operación con herramientas alternativas.
## La sombra del P2P y las criptomonedas
En el ecosistema cripto venezolano, el P2P con USDT se ha convertido en un salvavidas para muchos negocios y personas. Las tasas de cambio en el mercado paralelo suelen ser más favorables que las oficiales del BCV, y la velocidad de las transacciones es difícil de igualar desde la banca tradicional. Por eso, cualquier avance de la banca en funcionalidad y experiencia de usuario tiene que leerse como una tentativa de competir contra esa ventaja.
¿Puede esta integración de R4 quitarle mercado al P2P? No necesariamente, al menos no a corto plazo. El P2P no solo ofrece mejor tipo de cambio, sino que opera 24/7 con comisiones muchas veces más bajas. Pero si la banca logra reducir la fricción en la gestión diaria, algunos comercios podrían migrar parte de sus operaciones a canales tradicionales, sobre todo si les da una visión unificada y más seguridad a la hora de manejar su dinero.
Además, hay un factor clave: la confianza. No todos los comerciantes están cómodos con las criptomonedas. Muchos aún usan P2P porque no tienen alternativa para recibir dólares digitales o porque los bancos ponen trabas para operar con casas de cambio. Si la banca mejora sus servicios y ofrece herramientas tan sencillas como un punto de venta, podría captar a ese segmento que hoy recurre al P2P por necesidad, no por convicción.
## Impacto en el mercado USDT y la tasa de cambio
Por otro lado, este tipo de innovaciones tienen un efecto indirecto en el mercado de USDT/VES. Cuando los comercios pueden gestionar todo desde un solo dispositivo, es probable que prefieran mantener sus fondos en bolívares o en dólares bancarizados, en lugar de recurrir a una billetera cripto. Eso podría reducir temporalmente el volumen de operaciones P2P, al menos en el segmento comercio, lo que a su vez podría generar presiones sobre la tasa de cambio informal.
Sin embargo, no hay que olvidar que el P2P en Venezuela no solo lo usan los comercios: es una herramienta de remesas, de ahorro y de protección frente a la inflación. Mientras el bolívar siga perdiendo valor y el sistema financiero imponga restricciones o controles de cambio, el P2P con USDT seguirá siendo un refugio. La banca tendrá que hacer mucho más que integrar servicios en un punto de venta para cambiar esa realidad.
## ¿Hacia dónde va la digitalización bancaria en Venezuela?
Es innegable que la banca venezolana ha avanzado: hay más opciones de pago móvil, banca en línea más robusta, y ahora terminales que hacen de todo. La apuesta de R4 por centralizar la gestión en el punto de venta es un reconocimiento de que el comercio necesita soluciones integradas, y que la competencia con las fintech y el mundo cripto obliga a los bancos a innovar.
Para PitbullChain, la pregunta no es si la banca puede imitar al P2P, sino si puede ofrecer algo que el P2P no tiene: formalidad, respaldo institucional y un puente más claro hacia el sistema financiero tradicional. La respuesta no será fácil, pero cada paso como este acerca más a los bancos a un terreno que antes parecía exclusivo de las criptomonedas.
Mientras tanto, los comercios venezolanos seguirán decidiendo con su día a día: si la conveniencia de un punto de venta multipropósito les rinde más que la flexibilidad de un P2P, quizás veamos cómo parte de la operación vuelve al sistema bancario. Pero ojo: la inflación, el control de cambio y la burocracia siguen ahí, y eso no se resuelve con una actualización de software.

📊 Tasas y análisis en vivo en pitbullchain.com
$USDT #banca #puntosdeventa #P2P #USDT #Venezuela
R4 Banco Microfinanciero acaba de anunciar una funcionalidad que, a simple vista, parece una mejora operativa más: integrar todos los servicios de su banca en línea directamente en las terminales de cobro de los comercios afiliados. Pero si se analiza con lupa, esta movida tiene un impacto mayor del que parece, sobre todo en un país donde el efectivo escasea, el dólar se ha vuelto moneda de uso cotidiano y el P2P con USDT es ya un hábito para miles de venezolanos.
Lo que propone R4 es que el mismo dispositivo que usas para cobrar con tarjeta o pago móvil te permita además hacer transferencias, consultar saldos, gestionar tus tarjetas RIF y administrar tu operación financiera completa. Es decir, eliminar la necesidad de tener un celular o una computadora al lado para manejar la parte administrativa del negocio mientras el punto de venta solo se encarga de procesar el cobro.
### ¿Qué hay detrás de la integración?
Según el anuncio, los comercios podrán hacer operaciones como transferencias, pago móvil, consultas de estado de cuenta y administración de comercios afiliados desde terminales Sunmi y Feitan. Toda esa operativa estará protegida con claves OTP (one-time passwords), el mismo esquema de seguridad que ya usan en banca en línea, así que la preocupación por fraudes o accesos no autorizados estaría cubierta por un doble factor de autenticación.
Para R4, esto es parte de su estrategia de transformación digital. No es la primera vez que el banco lanza soluciones orientadas a negocios, como ya lo hizo con su suite de cobros o la plataforma R4 Merchant. Pero esta vez el foco está en concentrar toda la gestión en un solo hardware, reduciendo tiempos y fricciones. Para un comerciante venezolano que muchas veces tiene que atender un local, cuadrar caja y pagar proveedores, esa simplificación no es poca cosa.
## ¿Qué significa para el comercio venezolano?
En Venezuela, el comercio ha tenido que adaptarse a una economía bimonetaria, con el dólar estadounidense como referencia y el bolívar como moneda de bolsillo. Muchos negocios reciben pagos mix: parte en bolívares por pago móvil, parte en dólares en efectivo, y cada vez más en criptomonedas o P2P. La gestión financiera se vuelve un rompecabezas.
Que un banco integre todos los servicios en el punto de venta puede ser un alivio para quienes están acostumbrados a hacer malabares entre varias aplicaciones y dispositivos. El punto de venta se convierte en una mini oficina bancaria. Eso, además, podría incentivar el uso de medios electrónicos, reduciendo la dependencia del efectivo y facilitando el control de ingresos y egresos.
Pero también es una señal de que la banca tradicional está dispuesta a competir por un terreno que hasta ahora han dominado las fintech y las plataformas P2P. Los comercios que aceptan USDT suelen usar billeteras digitales y aplicaciones externas para convertir sus ganancias a bolívares o dólares. Con esta jugada, R4 no solo busca retener a sus afiliados, sino quizás atraer a quienes están manejando su operación con herramientas alternativas.
## La sombra del P2P y las criptomonedas
En el ecosistema cripto venezolano, el P2P con USDT se ha convertido en un salvavidas para muchos negocios y personas. Las tasas de cambio en el mercado paralelo suelen ser más favorables que las oficiales del BCV, y la velocidad de las transacciones es difícil de igualar desde la banca tradicional. Por eso, cualquier avance de la banca en funcionalidad y experiencia de usuario tiene que leerse como una tentativa de competir contra esa ventaja.
¿Puede esta integración de R4 quitarle mercado al P2P? No necesariamente, al menos no a corto plazo. El P2P no solo ofrece mejor tipo de cambio, sino que opera 24/7 con comisiones muchas veces más bajas. Pero si la banca logra reducir la fricción en la gestión diaria, algunos comercios podrían migrar parte de sus operaciones a canales tradicionales, sobre todo si les da una visión unificada y más seguridad a la hora de manejar su dinero.
Además, hay un factor clave: la confianza. No todos los comerciantes están cómodos con las criptomonedas. Muchos aún usan P2P porque no tienen alternativa para recibir dólares digitales o porque los bancos ponen trabas para operar con casas de cambio. Si la banca mejora sus servicios y ofrece herramientas tan sencillas como un punto de venta, podría captar a ese segmento que hoy recurre al P2P por necesidad, no por convicción.
## Impacto en el mercado USDT y la tasa de cambio
Por otro lado, este tipo de innovaciones tienen un efecto indirecto en el mercado de USDT/VES. Cuando los comercios pueden gestionar todo desde un solo dispositivo, es probable que prefieran mantener sus fondos en bolívares o en dólares bancarizados, en lugar de recurrir a una billetera cripto. Eso podría reducir temporalmente el volumen de operaciones P2P, al menos en el segmento comercio, lo que a su vez podría generar presiones sobre la tasa de cambio informal.
Sin embargo, no hay que olvidar que el P2P en Venezuela no solo lo usan los comercios: es una herramienta de remesas, de ahorro y de protección frente a la inflación. Mientras el bolívar siga perdiendo valor y el sistema financiero imponga restricciones o controles de cambio, el P2P con USDT seguirá siendo un refugio. La banca tendrá que hacer mucho más que integrar servicios en un punto de venta para cambiar esa realidad.
## ¿Hacia dónde va la digitalización bancaria en Venezuela?
Es innegable que la banca venezolana ha avanzado: hay más opciones de pago móvil, banca en línea más robusta, y ahora terminales que hacen de todo. La apuesta de R4 por centralizar la gestión en el punto de venta es un reconocimiento de que el comercio necesita soluciones integradas, y que la competencia con las fintech y el mundo cripto obliga a los bancos a innovar.
Para PitbullChain, la pregunta no es si la banca puede imitar al P2P, sino si puede ofrecer algo que el P2P no tiene: formalidad, respaldo institucional y un puente más claro hacia el sistema financiero tradicional. La respuesta no será fácil, pero cada paso como este acerca más a los bancos a un terreno que antes parecía exclusivo de las criptomonedas.
Mientras tanto, los comercios venezolanos seguirán decidiendo con su día a día: si la conveniencia de un punto de venta multipropósito les rinde más que la flexibilidad de un P2P, quizás veamos cómo parte de la operación vuelve al sistema bancario. Pero ojo: la inflación, el control de cambio y la burocracia siguen ahí, y eso no se resuelve con una actualización de software.

📊 Tasas y análisis en vivo en pitbullchain.com
$USDT #banca #puntosdeventa #P2P #USDT #Venezuela
32
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
1
#CanMicrosoftDeliverOnAI
196,983 visualizaciones
1,647 participa(n) en el debate
2
#CanGoogleDefindItsCore
105,041 visualizaciones
1,195 participa(n) en el debate
3
#EarningsSeason
5.8M visualizaciones
27,559 participa(n) en el debate
4
#FOMCWatch
9.2M visualizaciones
28,884 participa(n) en el debate
5
#HKPlacesTokenizedFundSecondaryTradingUnderETFLikeFramework
181 visualizaciones
12 participa(n) en el debate
6
#USGovSellsFTXLinkedAnthropicSharesFor$627M
470 visualizaciones
21 participa(n) en el debate
7
#MoodysAssignsRLUSDA2LongTermDepositRating
1,893 visualizaciones
127 participa(n) en el debate
8
#SKHynixUnveils$45BShareholderReturns
837 visualizaciones
22 participa(n) en el debate
9
#OSMOPlansToBurn100MTokensFromCommunityPool
10,365 visualizaciones
313 participa(n) en el debate
10
#EthereumDropsBelow$2300
13,287 visualizaciones
175 participa(n) en el debate