

#capex
capex
4,595 visualizaciones
45 participa(n) en el debate
Populares
Novedades
🚨 Amazon Eleva el CapEx 2026 a 220 mil millones de dólares: la Inversión en IA alcanza un nuevo récord
Amazon ha incrementado su previsión de gasto de capital (CapEx) para 2026 de 200 mil millones de dólares a 220 mil millones de dólares, marcando uno de los mayores planes de inversión anuales de la compañía. El gasto adicional se destinará principalmente a financiar la infraestructura de IA, la expansión de la nube de AWS y centros de datos de próxima generación para satisfacer la creciente demanda de servicios de inteligencia artificial.
AmazonRaises2026CapexTo$220B #amazon #AWS #AI #CapEx #StockMarket #Inversiones #NoticiasTech #InteligenciaArtificial #ComputaciónEnLaNube #NASDAQ #Finanzas
$BAR $YGG
{future}(YGGUSDT)
🚨 Amazon Eleva el CapEx 2026 a 220 mil millones de dólares: la Inversión en IA alcanza un nuevo récord
Amazon ha incrementado su previsión de gasto de capital (CapEx) para 2026 de 200 mil millones de dólares a 220 mil millones de dólares, marcando uno de los mayores planes de inversión anuales de la compañía. El gasto adicional se destinará principalmente a financiar la infraestructura de IA, la expansión de la nube de AWS y centros de datos de próxima generación para satisfacer la creciente demanda de servicios de inteligencia artificial.
AmazonRaises2026CapexTo$220B #amazon #AWS #AI #CapEx #StockMarket #Inversiones #NoticiasTech #InteligenciaArtificial #ComputaciónEnLaNube #NASDAQ #Finanzas
$BAR $YGG
59

#NvidiaToInvest
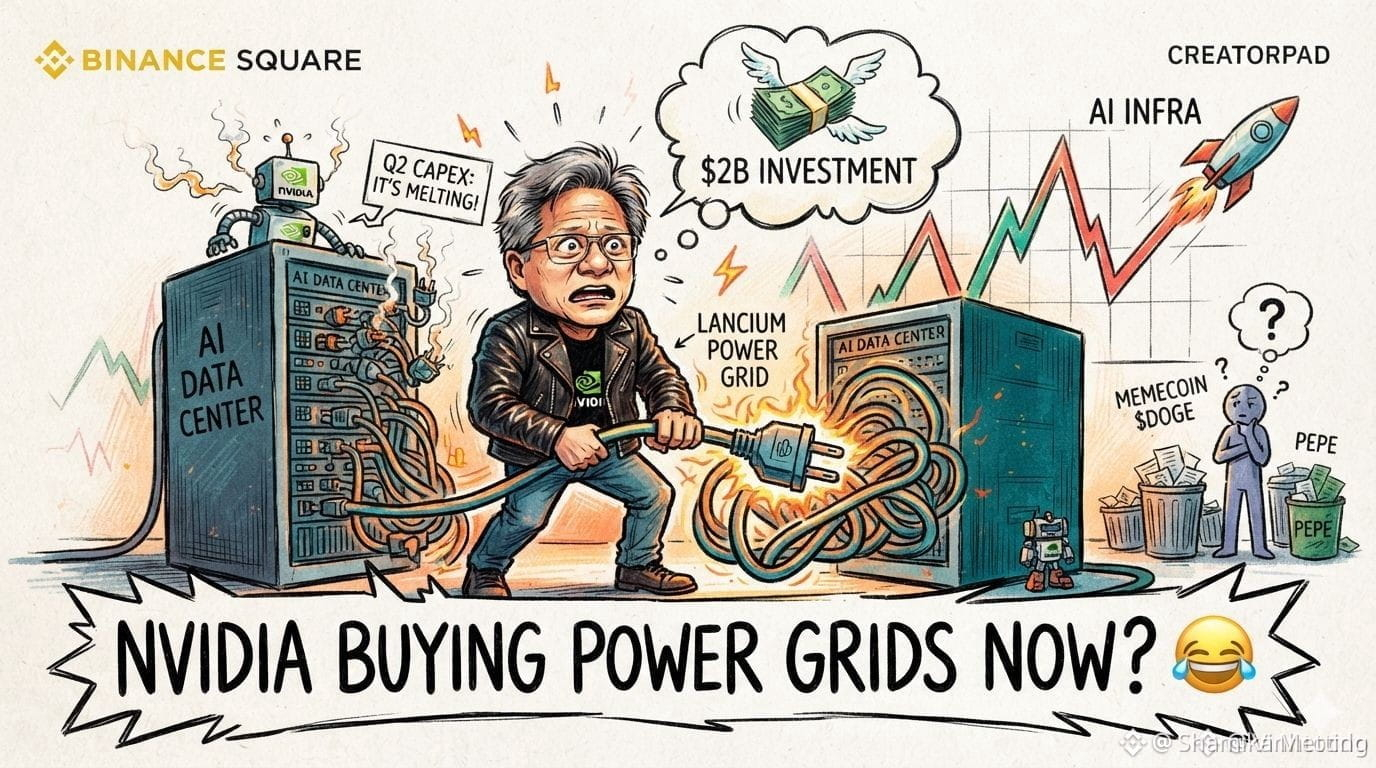
¿Observamos ahora que Nvidia compra redes eléctricas? 😂 Una inversión de 2 mil millones de dólares en Lancium significa que el gasto de las grandes empresas tecnológicas en el segundo trimestre no solo está “caliente”: ¡se está derritiendo de verdad! 🔌 Cuando las chips de IA necesitan tanta electricidad que Nvidia literalmente se ve obligada a comprar “enchufes”, sabes que ha empezado la “guerra de la infraestructura”. 🚀
¿Qué deben hacer los traders? Dejen de perseguir los memecoins muertos. Observen los sectores de infraestructura de la IA, la energía y la computación descentralizada. Sigan el dinero inteligente, pero no se lancen (FOMO) a ciegas. 📈
¡DYOR! Esto no es asesoramiento financiero.
Por favor, manténganse al tanto
#AIInfrastructure #Capex #NVIDIA
$NVDAon
{alpha}(560xa9ee28c80f960b889dfbd1902055218cba016f75)
#NvidiaToInvest
¿Observamos ahora que Nvidia compra redes eléctricas? 😂 Una inversión de 2 mil millones de dólares en Lancium significa que el gasto de las grandes empresas tecnológicas en el segundo trimestre no solo está “caliente”: ¡se está derritiendo de verdad! 🔌 Cuando las chips de IA necesitan tanta electricidad que Nvidia literalmente se ve obligada a comprar “enchufes”, sabes que ha empezado la “guerra de la infraestructura”. 🚀
¿Qué deben hacer los traders? Dejen de perseguir los memecoins muertos. Observen los sectores de infraestructura de la IA, la energía y la computación descentralizada. Sigan el dinero inteligente, pero no se lancen (FOMO) a ciegas. 📈
¡DYOR! Esto no es asesoramiento financiero.
Por favor, manténganse al tanto
#AIInfrastructure #Capex #NVIDIA
$NVDAon
1
44

·
--
📰 BlockBeats Diario 2026-09-28 | En total 2 artículos
1. Goldman Sachs estima: La «línea de recuperación» del Capex de IA a billones es de ~3000 millones de USD/año; para obtener una rentabilidad razonable se requieren ingresos de 4000-6000 millones de USD/año.
2. El crecimiento del Capex de IA pasará de ~100% en 2026 a 54% en 2027 y 12% en 2028; la fase de expansión más rápida ya ha terminado.
3. El comercio de IA pasa de «apostar por el Capex» a «mirar la rentabilidad»; el P/E a largo plazo de la infraestructura de IA ya se ha reducido de 32x a 22x.
4. OpenAI vuelve a pausar el entrenamiento del modelo más reciente mientras espera la verificación de seguridad; Anthropic también informó 4 casos de accesos no autorizados.
5. Google realizó una prueba en India del modo de IA de Gemini para comprar directamente productos de Flipkart; la entrada minorista migra hacia un cuadro de conversación con IA.
$NVDA #AI #OpenAI #英伟达 #Capex
83

·
--
El mercado ha interpretado en exceso la nota de Bloomberg sobre “vender el exceso de capacidad de cómputo”. Tras el sensacionalismo del titular, muchos creen que la demanda de infraestructura de IA tocará techo y que el gasto de capital (capex) entrará en un ciclo bajista. Pero si se lee el texto original junto con las divulgaciones posteriores, la lógica en realidad va en sentido contrario.
Meta ya ha vuelto a elevar su guía de capex para 2026, y en el lado de Google la capacidad de cómputo de Gemini destinada a suministro externo sigue restringiéndose; las grandes empresas cloud líderes no pueden conseguir suficientes aceleradores. Lo que se describe como “vender la capacidad excedente” es más un reordenamiento estructural de carteras que un exceso a nivel total. En la oferta y la demanda reales, la situación sigue relativamente ajustada.
Si lo mapeamos al retroceso de esta ola vinculada a $META , el descuento por el golpe emocional no está sincronizado con los fundamentales: el precio actual es de 2.95 USD, con una capitalización de aproximadamente 61.47 millones, y un volumen de operaciones en 24h de solo 0.317 millones de USD. Con una liquidez relativamente limitada, cualquier corrección del relato tiende a amplificarse. Cuando el relato macro vuelva del “pánico por un techo” al “desabastecimiento de capacidad de cómputo”, la elasticidad de la valoración se reflejará primero en estos valores de pequeña capitalización.
A corto plazo, conviene vigilar dos variables: en primer lugar, los cambios marginales en la guía de capex de los súper grandes; en segundo lugar, la cadencia de suministro de Gemini/los chips de diseño propio. Si cualquiera de los dos lados se inclina hacia un enfoque más “hawkish”, se abrirá la ventana para recomprar/recuperar.
#MetaDAO #AI算力 #Capex
1
33

·
--
$FET AI CAPEX EN AUMENTO A $1.4 BILLONES PODRÍA DESENCADENAR UN BOOM DE LA UTILIDAD DE LOS TOKENS 📈
Los cuellos de botella de la cadena de suministro y el aumento de la demanda de cómputo están acelerando las construcciones de los hiperescaladores, y se prevé que el gasto alcance $1.2 billones para 2027. Esto apoya directamente la tesis de tokens de infraestructura de IA descentralizada como $FET .
Las previsiones al alza de Morgan Stanley para Meta, Amazon y Google confirman que el caso alcista aún no ha tocado techo. La tasa de crecimiento anual compuesta aquí es asombrosa. ¿Estás preparado para este cambio estructural en la demanda de cómputo?
No es asesoramiento financiero. Gestiona siempre tu riesgo.
#FET #AITokens #Infrastructure #Capex
💎
89

·
--
$TSM Q2 ESTIMACIONES DE BEATS, RETRACCIÓN DE ACCIONES 3.6% 🔥
TSMC acaba de entregar un Q2 histórico con la utilidad neta subiendo 77% interanual y los ingresos disparándose 36%. Sin embargo, la acción cayó más de 4% intradía antes de cerrar en -3.6% en un intercambio de primer nivel. El retroceso ocurrió a pesar de que se elevaron las proyecciones de capex a $60-64B anuales durante los próximos tres años, una señal alcista a largo plazo. Esto parece una reacción clásica de “vende la noticia”, pero la estructura subyacente podría ofrecer una reentrada si la liquidez arrastra el precio hacia abajo. ¿Estás esperando un barrido de los mínimos recientes o entrando aquí?
No es asesoramiento financiero. Siempre gestiona tu riesgo.
#TSM #EarningsReport #Capex #SellTheNews
🔥
84

🚨 $NBIS SUPERA LA VENTA MASIVA DE LOS HIPERESCALADORES; ¡LOS FUNDAMENTOS MANDAN! 💥
📊 El reciente retraso en la capacidad de la nube de $MSFT y las perspectivas estables de gasto de capital de $GOOG revelan un vacío de liquidez que el dinero inteligente está llenando silenciosamente. La caída del precio de $NBIS carece de profundidad: no hay una presión vendedora genuina, solo una reacción refleja al ruido de los titulares. 📈 El flujo de órdenes institucionales ya está volviendo a acumularse por encima del último bloque de demanda, lo que señala un posible impulso alcista a medida que se aceleran los ciclos de gasto de capital.
💡 Con la narrativa macroeconómica alineándose —se prevé que el gasto de capital tecnológico se dispare de aquí a 2027—, $NBIS se perfila como una oportunidad de entrada de bajo riesgo y alta convicción para quienes siguen la huella institucional. 🤔 ¿Estás ajustando tu exposición a los fundamentos subyacentes o sigues persiguiendo la volatilidad superficial? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #NBIS #SmartMoney #CapEx #TechStocks #LongSetup
🦈 💎
5

·
--
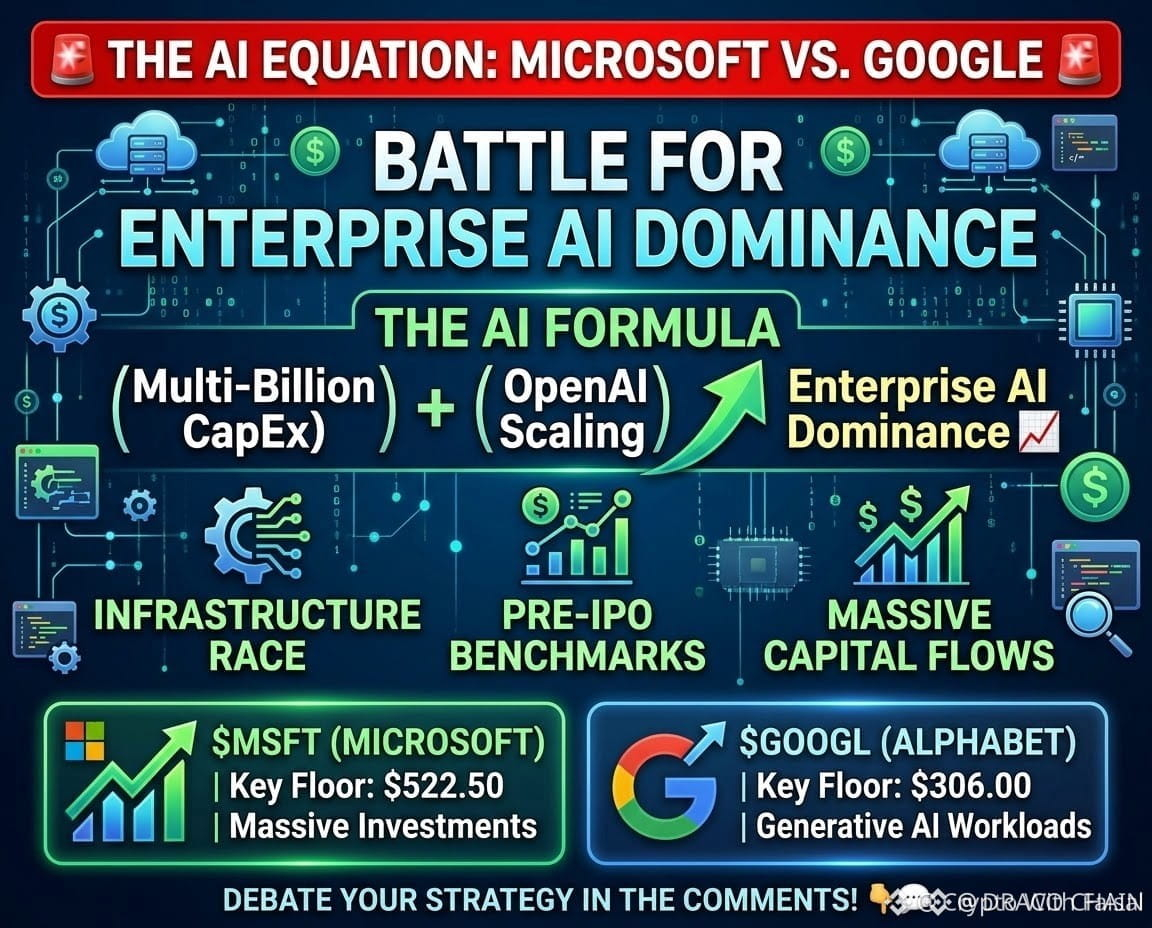
🚨 $MSFT VS $GOOGL : ¡LA GUERRA DEL CAPEX SE INTENSIFICA! 🦈
Entrada: $522.50 ⚡
📊 El capital institucional se está enfocando en el nivel de soporte de $522.50 de $MSFT , un punto ideal donde las recientes entradas de CapEx han estabilizado la presión sobre el precio. 🏦 Mientras tanto, $GOOGL merodea cerca de los $306.00, pero la narrativa dominante ahora se inclina hacia el potencial de crecimiento de la nube y la IA de Microsoft, impulsado por las favorables perspectivas de valoración de OpenAI. 💡 La concentración de liquidez en torno a estos niveles apunta a una posible reasignación institucional hacia la infraestructura de IA, con márgenes más altos.
💬 ¿Cómo estás posicionando tu exposición en la disputa por la infraestructura de IA? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre el riesgo. 🛡️
🏷️ #MSFT #AI #CapEx #LongSetup #Tech
🔥 🦈
12
·
--
🚨 $WDC IMPULSO DEL CAPEX HIPERESCALABLE REFORZADO – AUGE DE LOS CENTROS DE DATOS DE IA 🦈
📊 El director financiero de Western Digital confirma que los grandes proveedores de nube hiperescalable están asegurando inversiones de capital hasta 2031, manteniendo abundante la liquidez pese a una posible desaceleración de la IA. 📈 Los resultados trimestrales mejores de lo esperado y un aumento del 17 % en el dividendo indican confianza; sin embargo, el aumento interanual de tres veces en el capex presiona el flujo de caja libre, lo que lleva a los inversores informados a vigilar cómo se cierra la brecha entre oferta y demanda. 🏦 La reciente caída del 3 % podría ofrecer una oportunidad táctica de entrada a quienes siguen las zonas de demanda institucional.
💬 ¿Cómo se están posicionando ante el movimiento impulsado por el capex de $WDC ? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre el riesgo. 🛡️
🏷️ #WDC #Capex #AI #DataCenter #SmartMoney
🦈 ⚡
17
·
--
Alcista
#NvidiaToInvest$2BInLancium
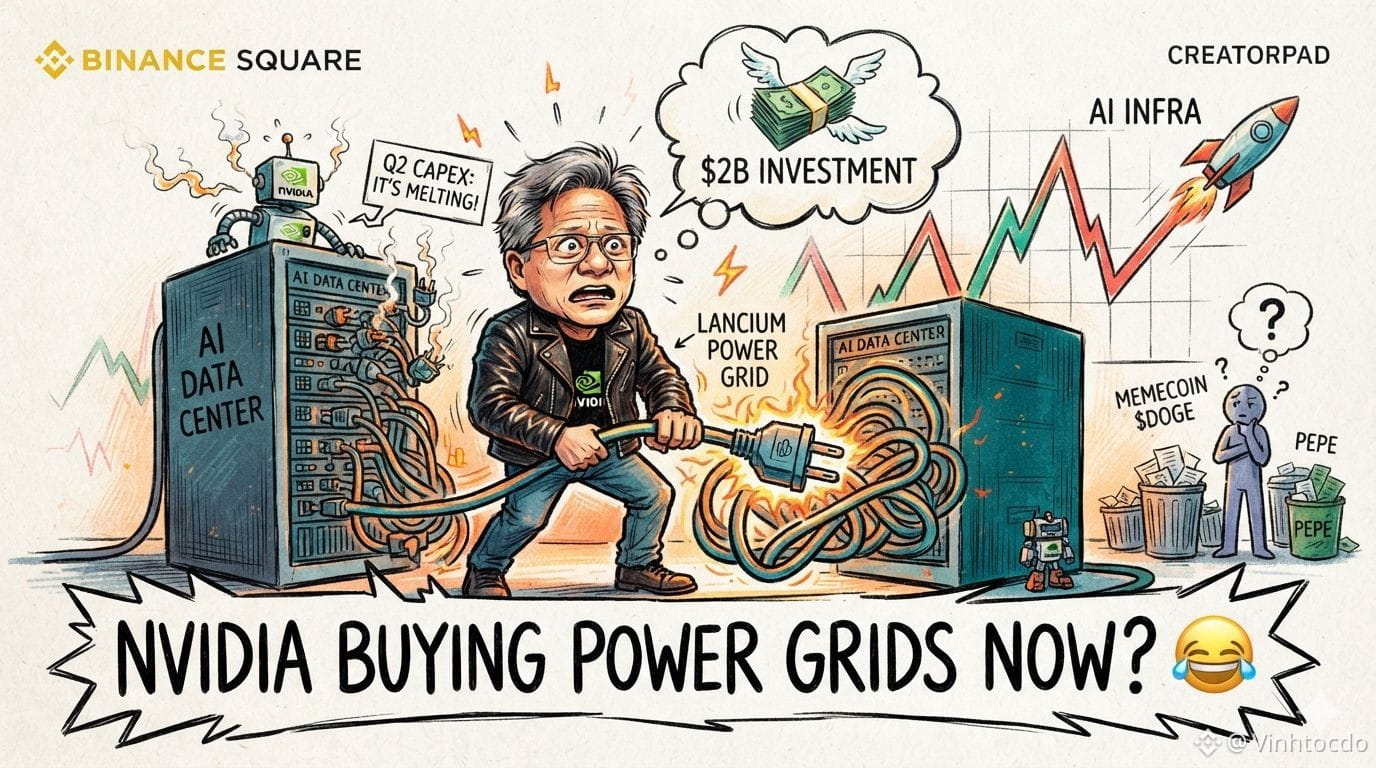
¿Nvidia comprando redes eléctricas ahora? 😂 $2B en Lancium significa que el Capex de Big Tech en el 2T no solo está caliente—¡se está derritiendo! 🔌 Cuando los chips de IA necesitan tanta energía que Nvidia literalmente tiene que comprar los enchufes, ya sabes que la guerra por la infraestructura está en marcha. 🚀
¿Qué deberían hacer los traders? Dejen de perseguir memecoins muertos. Observa los sectores de infraestructura de IA, energía y computación descentralizada. Sigue al dinero inteligente, pero ¡no te FOMOs sin pensar! 📈
Usa el código VINHTOCDO si eres nuevo aquí. 🤝
¡DYOR! Esto no es asesoramiento financiero.
#AIInfrastructure #Capex #NVIDIA #VINHTOCDO
$NVDAon
{alpha}(560xa9ee28c80f960b889dfbd1902055218cba016f75)
$NVDAB
{spot}(NVDABUSDT)
$NVDA
{future}(NVDAUSDT)
#NvidiaToInvest$2BInLancium
¿Nvidia comprando redes eléctricas ahora? 😂 $2B en Lancium significa que el Capex de Big Tech en el 2T no solo está caliente—¡se está derritiendo! 🔌 Cuando los chips de IA necesitan tanta energía que Nvidia literalmente tiene que comprar los enchufes, ya sabes que la guerra por la infraestructura está en marcha. 🚀
¿Qué deberían hacer los traders? Dejen de perseguir memecoins muertos. Observa los sectores de infraestructura de IA, energía y computación descentralizada. Sigue al dinero inteligente, pero ¡no te FOMOs sin pensar! 📈
Usa el código VINHTOCDO si eres nuevo aquí. 🤝
¡DYOR! Esto no es asesoramiento financiero.
#AIInfrastructure #Capex #NVIDIA #VINHTOCDO
$NVDAon
$NVDAB
$NVDA
2
348

·
--
🚨 $INTC PLANTANDO LAS SEMILLAS PARA UN MEGACICLO DE 2027 – ¿ES ESTE EL SIGUIENTE MOVIMIENTO? 📈
📌 El CFO de Intel acaba de señalar un enorme aumento del gasto de capital en 2027—esto no es un susurro trimestral, es una apuesta de convicción a varios años. 💡 Cuando un gigante de semiconductores fija un capex agresivo 3 años antes, está anticipándose a una ola de demanda que solo ellos ven con claridad. 💰
📊 Esto encaja con la narrativa más amplia de relocalización (reshoring) y la construcción de infraestructura para IA. El mercado quizá bostece hoy, pero el dinero inteligente acumula antes de que exploten los titulares. 🔍 ¿Estás siguiendo el flujo de órdenes a largo plazo en $INTC o lo estás descartando como ruido? 💬
⚠️ No es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #INTC #Capex #Tech #LongTerm #Semiconductors
🔥 💎
57
·
--
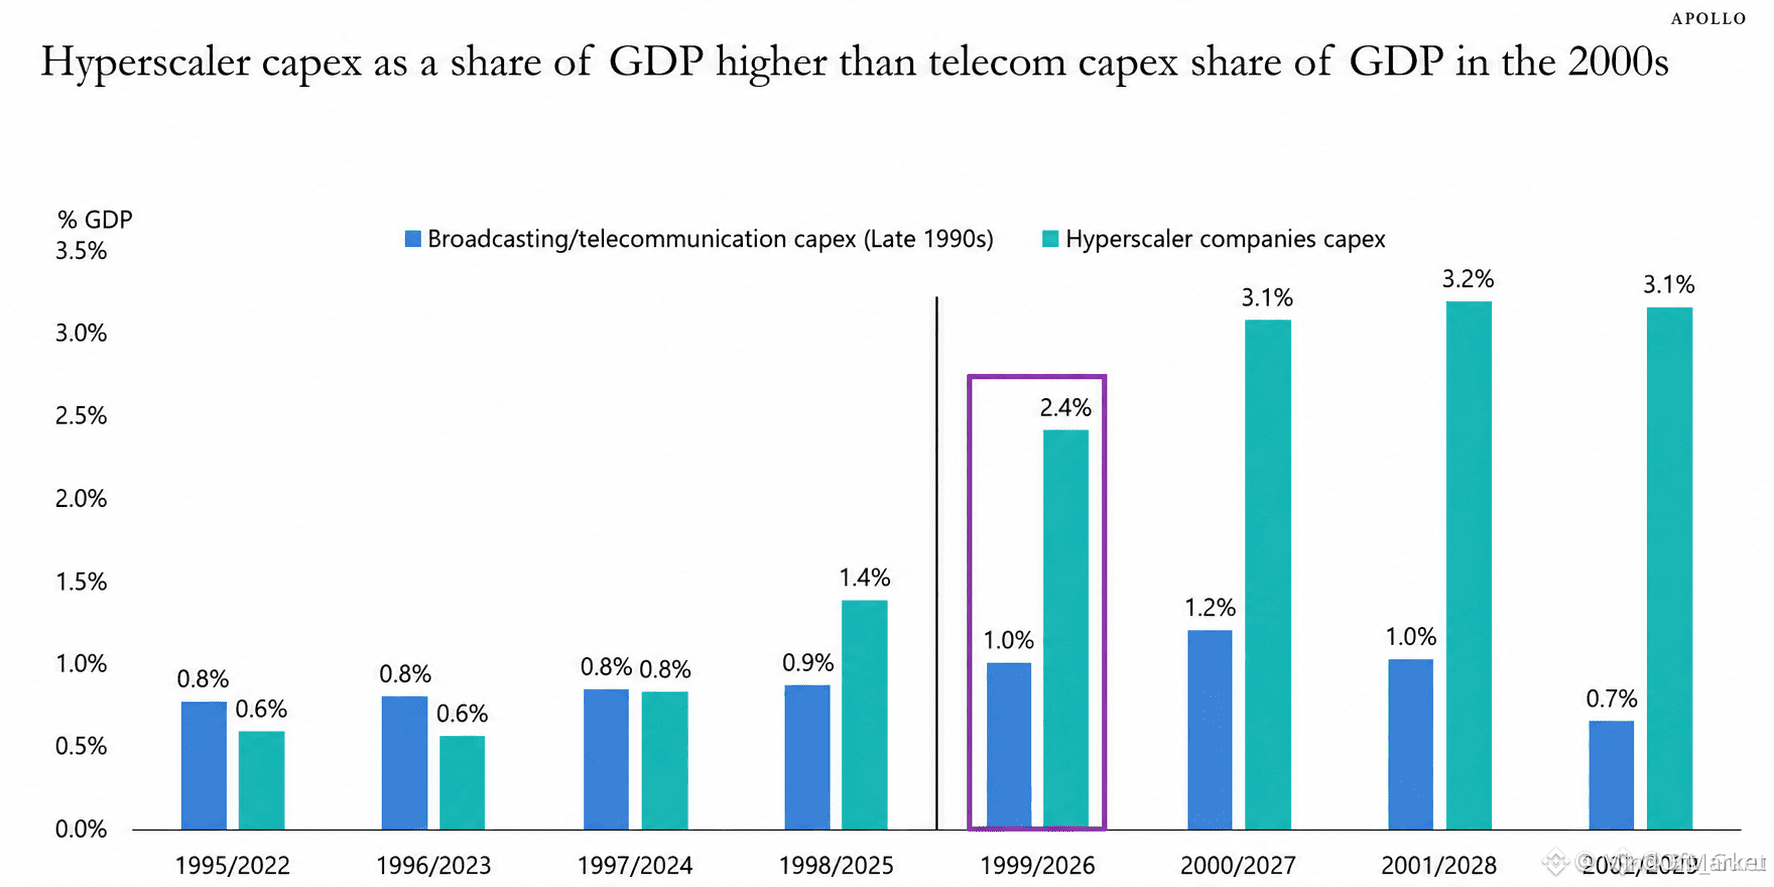
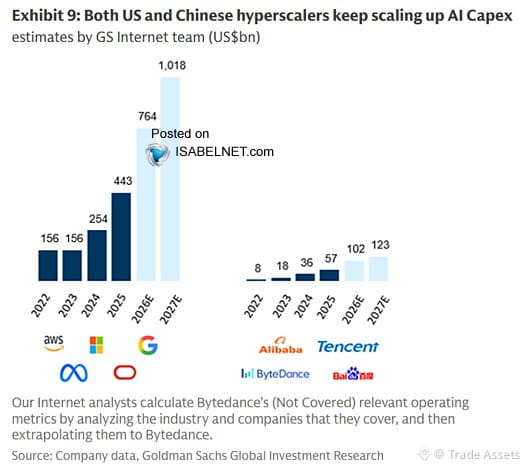
🚨 LA INVERSIÓN EN IA DE BIG TECH SUPERA EL 2,4% DEL PIB — $AMZN $GOOGL $MSFT LEAD HISTÓRICO DEL CICLO DE GASTOS 🚀
Las cifras son asombrosas. La CapEx combinada de estos cinco gigantes está lista para alcanzar el 2,4% del PIB de EE. UU., un nivel que no se ha visto en la historia moderna. Esto no es solo una carrera de gasto; es un giro estructural en la asignación de capital. 🦈 El dinero inteligente apuesta a que la infraestructura de IA definirá la próxima década de crecimiento económico.
Observa la velocidad. Centros de datos, chips, capacidad de cómputo: el respaldo físico de la carrera de la IA se está construyendo a una escala sin precedentes. 📊 Cuando la implementación de capital llega a estos extremos, reconfigura las cadenas de suministro, los mercados energéticos y las valoraciones tecnológicas. 💡 El mercado aún no ha valorado por completo las implicaciones a largo plazo de este ciclo de capex.
💬 ¿Cuál de estos gigantes tiene el balance más sólido para sostener este ritmo? 👇
⚠️ No es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #AI #TechStocks #Capex #InvestmentCycle #BigTech
🚀 💎
115
$RNDR DE PIE EN LA INTERSECCIÓN ENTRE EL CAPEX DE IA Y EL GASTO EN MEMORIA 💎
Se proyecta que el gasto en memoria supere el 30% del capex en nube para hiperescalares para 2026, convirtiéndose en el mayor costo único en los servidores para IA. Este cambio estructural tiene implicaciones para ecosistemas dependientes de GPU como Render Network.
SemiAnalysis ahora estima que la memoria superará el 40% para 2027, un cambio que aún no se ha reflejado en la mayoría de los tokens relacionados con IA. $RNDR opera en la capa de hardware, donde estas dinámicas de costos afectan directamente la economía de los nodos de cómputo.
¿Estás considerando las tendencias de costo de la memoria al evaluar oportunidades de infraestructura de IA?
No es asesoramiento financiero. Gestiona siempre tu riesgo.
#RNDR #AI #Memory #Capex #LongSetup
💎
44
·
--
⚠️ $GOOGL CAPEX SURGE SPARKS FCF CONCERN — LA CONFERENCIA DE RESULTADOS PODRÍA SACUDIR LA ESTRUCTURA 💥
📉 La trayectoria del gasto de capital de Alphabet está llamando la atención. Wall Street espera 186B USD en 2026 (5 veces los 32.3B USD gastados en 2023), mientras Morgan Stanley proyecta ~250B USD para 2027. Es una apuesta enorme por la infraestructura de IA, pero ya está apretando el flujo de caja libre: cayó 47% interanual en el 1T. 🦈
🔍 La llamada de resultados de esta noche es el verdadero punto de inflexión. Si la gerencia sube la guía u ofrece claridad sobre el gasto de 2027, espera volatilidad. El dinero inteligente vigilará barridos de liquidez por debajo de soportes clave a medida que la narrativa pase del entusiasmo por la IA a la disciplina de capital. 💬 ¿Te estás posicionando para un reajuste posterior a la publicación o esperando un “flush” estructural más claro? 👇
⚠️ No es asesoramiento financiero. Siempre gestiona tu riesgo. 🛡️
🏷️ #GOOGL #Earnings #Capex #AI #SmartMoney
🦈 📊
27

$FET BULLISH COMO MORGAN STANLEY AUMENTA SUS PREVISIONES DE CAPEX DE IA 🔥
Morgan Stanley acaba de publicar un informe enorme: se espera que las principales empresas tecnológicas gasten 1,2 billones de dólares en centros de datos de IA para 2027 — y no están frenando. Esta expansión del capex beneficia directamente a la infraestructura de IA descentralizada como $FET .
El analista afirma que los cuellos de botella de la cadena de suministro y la creciente demanda, en realidad, están acelerando las construcciones. Para las cripto, esto significa que la narrativa sobre los tokens de IA acaba de recibir un fuerte empuje fundamental. El volumen en el par de intercambio de primer nivel ya subió un 40% hoy.
¿Estás posicionado para este ciclo de infraestructura de IA?
No es asesoramiento financiero. Gestiona siempre tu riesgo.
#FET #AICrypto #Bullish #Capex #AI
🔥
69
·
--
🚨 $2T MEGA-CAP MOVIMIENTO: $MSFT $AMZN SURGE MIENTRAS LA INVERSIÓN EN IA EXIGE RETORNO 💥
📊 El “ticker” de resultados mostró el marcador institucional más claro en años: ~ $2T rotaron a través de seis nombres de mega-cap en una semana. El divisor no fue la narrativa de la IA: es si los clientes pagan ahora. $MSFT Azure logró un crecimiento del 43% con un salto récord de $450B en el market cap en un solo día; AWS registró su crecimiento más rápido en 18 trimestres, con la cartera creciendo de $364B a $496B. ⚡
Ahora el mercado está verificando con precisión la inversión en IA. $AMZN elevó el CAPEX de 2026 a $220B y aun así subió ~17%: la demanda que paga justifica el gasto. El flujo de caja libre de Meta se desplomó de $8.55B a $784M; Apple cayó ~10% por las guías de suministro; Tesla imprimió FCF negativo. 💡 El lado largo pertenece a quien monetiza la infraestructura, no solo a quien la construye. 💬 ¿Estás respaldando a los “compounders” del CAPEX o a los que no monetizan? 👇
⚠️ No es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #MSFT #AMZN #AIInfrastructure #Capex #TechStocks
🦈 📊
14
·
--
🚨 $TSLA
TSLA y la guerra por el poder de cómputo de la IA Elon Musk ha delineado una estimación crítica sobre la distribución de la capacidad de supercomputación de su ecosistema:
aproximadamente el 25% de la producción de cómputo se dedicará al desarrollo de Tesla Optimus, mientras que el 75% restante impulsará la infraestructura de chips de IA y los modelos más amplios.
📊 Perspectiva institucional:
🛢️ El cómputo es el nuevo petróleo: En la carrera de la IA, el hardware de procesamiento es el cuello de botella definitivo.
Asignar el 25% de un gran clúster exclusivamente a Optimus demuestra un compromiso agresivo con la comercialización de la robótica humanoide, con el objetivo de consolidar el cambio de Tesla de fabricante de EV a un titán de IA/Robótica.
⚖️ El dilema del accionista: El hecho de que el 75% del poder de cómputo se dirija fuera del ecosistema directo de Tesla (probablemente hacia xAI) obliga a los fondos institucionales a reevaluar cómo se distribuyen el Gasto de Capital (CapEx) y el valor en el portafolio de empresas de Musk.
💡 Táctica: El mercado ya no está valorando $TSLA en función de las cifras de entrega de vehículos, sino en su capacidad para monetizar la IA física (Optimus / Robotaxi). Esta métrica de asignación de cómputo es el verdadero indicador adelantado.
¿Crees que una asignación del 25% de cómputo es suficiente para que Tesla domine el sector de la robótica humanoide? 👇
#Tesla #TSLA #Optimus #ArtificialIntelligence #CapEx
202

🔴 $GOOG CAE 3%+ CON CAPEX ELEVADO – ESTRUCTURA BAJISTA CONFIRMADA 📉
📉 La reacción inicial del mercado es clara: el aumento de Alphabet en su previsión de capex para todo el año se está encontrando con una distribución por parte de las instituciones. Esta caída del 3%+ antes de la apertura señala un cambio de sentimiento, ya que los compromisos de gasto de capital suelen presionar los márgenes a corto plazo.
🦈 El dinero inteligente se ha estado posicionando para esta rotación. El impulso del Q2 se esperaba, pero la guía de capex crea un evento de liquidez que los vendedores están aprovechando. Vigila un posible re-test de las zonas de demanda previas si esta ruptura se extiende.
💡 La pregunta clave ahora: ¿este gap se llenará durante las horas regulares, o es el inicio de una corrección mayor? 💬 ¿Estás vendiendo en corto con la apertura o esperando un rebote para establecer posiciones cortas? 👇
⚠️ No es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #GOOG #Earnings #Bearish #StockMarket #Capex
🛡️ 📉
18
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
1
#WithdrawalsBack: 15 networks live
273 visualizaciones
19 participa(n) en el debate
2
#BinanceUpdatesProofofReservesAddresses
32,003 visualizaciones
743 participa(n) en el debate
3
#BinanceToResumePhaseOneOfWithdrawals
64,112 visualizaciones
999 participa(n) en el debate
4
#BinanceHadAlreadyCovered$6BofHackLoss
4,996 visualizaciones
97 participa(n) en el debate
5
#FBIConfirmsNorthKoreaIsResponsibleForBinanceCryptoHack
30,023 visualizaciones
111 participa(n) en el debate
6
#BinanceSAFUFundTransferCompleted7499BTC
137,370 visualizaciones
1,841 participa(n) en el debate
7
#CZDismissesClaimsBinanceHackWasPredicted
26,213 visualizaciones
416 participa(n) en el debate
8
#BinanceRecovery90% of stolen assets
267,981 visualizaciones
257 participa(n) en el debate
9
#B14gReportsUnauthorizedTransferOfAbout97MCORE
8,826 visualizaciones
154 participa(n) en el debate
10
#USSpotETHETFsPost23StraightDaysOfNetOutflows
8,473 visualizaciones
139 participa(n) en el debate