
#personalfinance
personalfinance
89,135 visualizaciones
142 participa(n) en el debate
Populares
Novedades
·
--
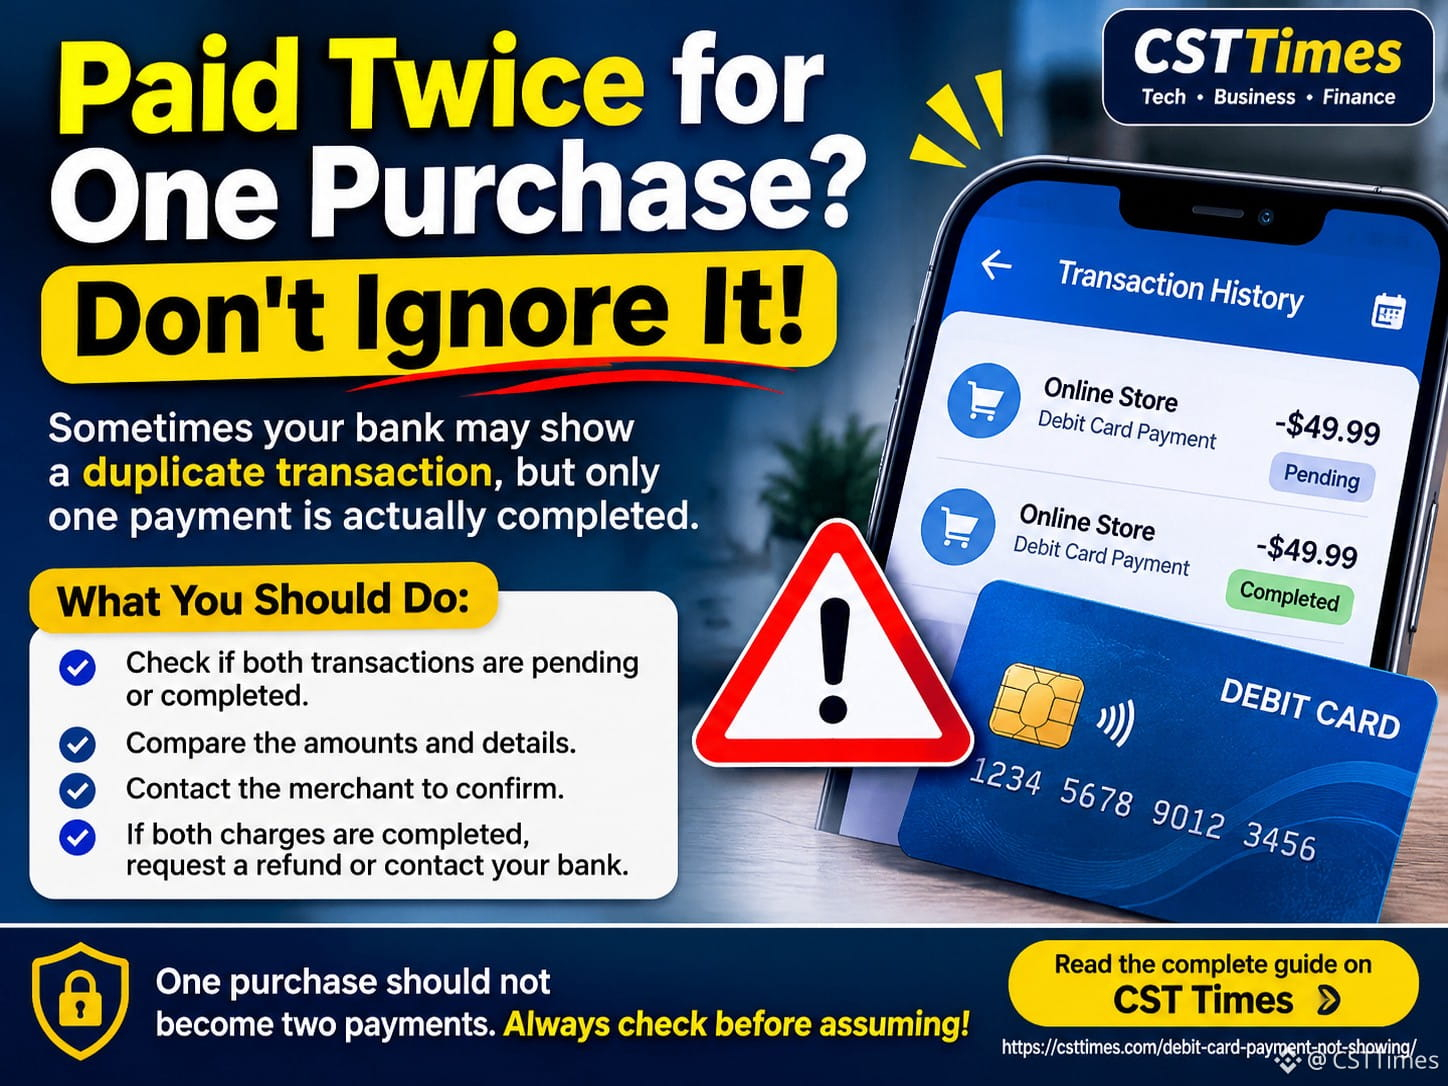
💳 ¿Pagaste dos veces por una compra? ¡No lo ignores!
Imagina que pagas algo con tu tarjeta de débito, pero tu aplicación bancaria muestra la misma transacción dos veces.
¿Significa que te han cobrado dos veces?
¡No necesariamente! A veces, los bancos muestran autorizaciones pendientes duplicadas, pero es posible que al final solo se complete un pago.
Antes de preocuparte, recuerda:
🔹 Comprueba si ambas transacciones están pendientes o completadas.
🔹 Compara los importes y los detalles de las transacciones.
🔹 Contacta con el comercio para confirmar el estado del pago.
🔹 Si ambos cargos se han completado, solicita un reembolso o contacta con tu banco.
Una compra no debería convertirse en dos pagos. ¡Compruébalo siempre antes de darlo por hecho!
Lee la guía completa en CST Times 👇
🔗 https://csttimes. com/debit-card-payment-not-showing/
#DebitCard #BankingTips #PersonalFinance #csttimes
💳 ¿Pagaste dos veces por una compra? ¡No lo ignores!
Imagina que pagas algo con tu tarjeta de débito, pero tu aplicación bancaria muestra la misma transacción dos veces.
¿Significa que te han cobrado dos veces?
¡No necesariamente! A veces, los bancos muestran autorizaciones pendientes duplicadas, pero es posible que al final solo se complete un pago.
Antes de preocuparte, recuerda:
🔹 Comprueba si ambas transacciones están pendientes o completadas.
🔹 Compara los importes y los detalles de las transacciones.
🔹 Contacta con el comercio para confirmar el estado del pago.
🔹 Si ambos cargos se han completado, solicita un reembolso o contacta con tu banco.
Una compra no debería convertirse en dos pagos. ¡Compruébalo siempre antes de darlo por hecho!
Lee la guía completa en CST Times 👇
🔗 https://csttimes. com/debit-card-payment-not-showing/
#DebitCard #BankingTips #PersonalFinance #csttimes
Imagina que pagas algo con tu tarjeta de débito, pero tu aplicación bancaria muestra la misma transacción dos veces.
¿Significa que te han cobrado dos veces?
¡No necesariamente! A veces, los bancos muestran autorizaciones pendientes duplicadas, pero es posible que al final solo se complete un pago.
Antes de preocuparte, recuerda:
🔹 Comprueba si ambas transacciones están pendientes o completadas.
🔹 Compara los importes y los detalles de las transacciones.
🔹 Contacta con el comercio para confirmar el estado del pago.
🔹 Si ambos cargos se han completado, solicita un reembolso o contacta con tu banco.
Una compra no debería convertirse en dos pagos. ¡Compruébalo siempre antes de darlo por hecho!
Lee la guía completa en CST Times 👇
🔗 https://csttimes. com/debit-card-payment-not-showing/
#DebitCard #BankingTips #PersonalFinance #csttimes
102

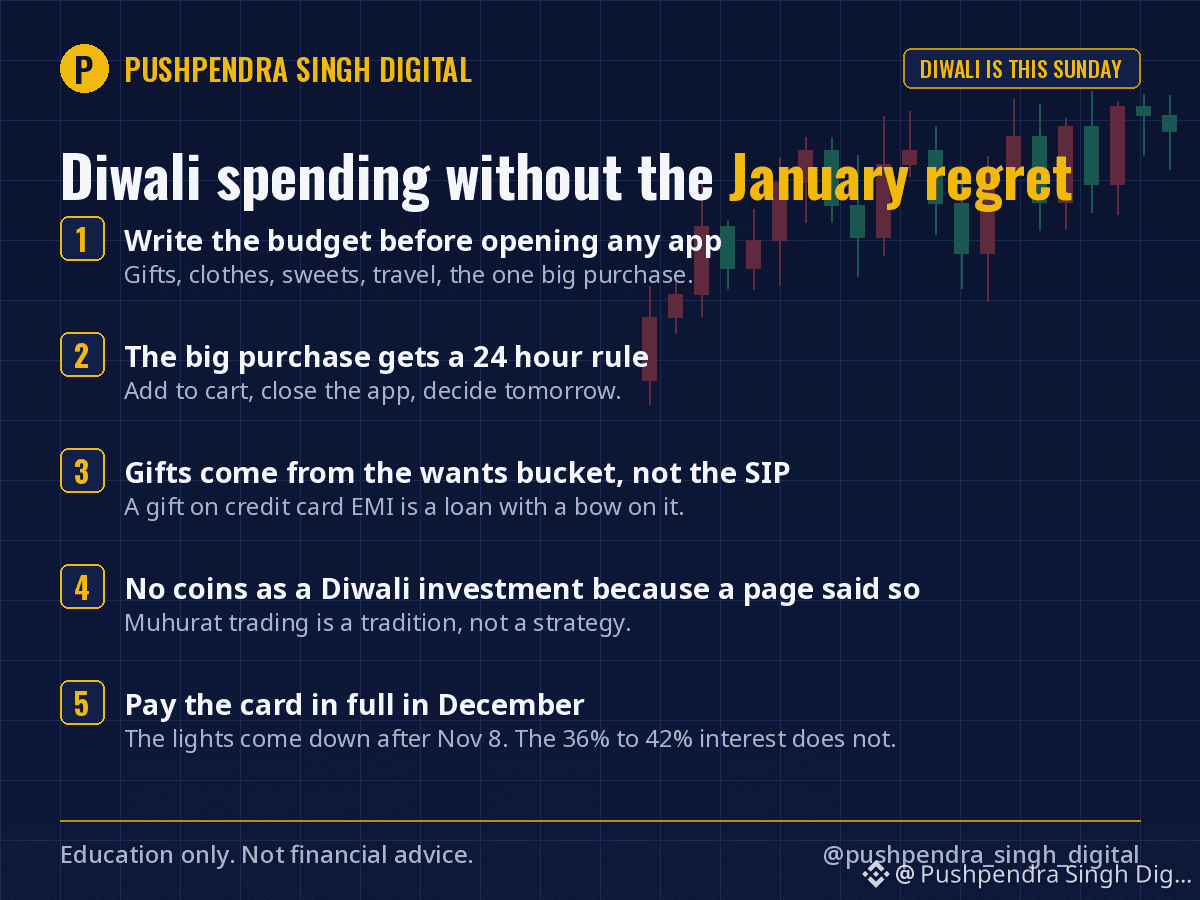
Diwali es el domingo. Las rebajas llevan semanas. Así gasto en el festival sin arrepentirme en enero.
1. Escribe el presupuesto para Diwali antes de abrir cualquier aplicación. Regalos, ropa, dulces, viajes, esa gran compra. Una cifra en papel vale más que un carrito lleno de cosas que «estaban de oferta».
2. La gran compra debe esperar 24 horas. Un teléfono, un televisor, joyas de oro, cualquier cosa que cueste más de lo que ahorras en un mes. Añádela al carrito, cierra la aplicación y decide mañana.
3. Los regalos salen del fondo para caprichos, no del SIP. Si para comprar un regalo necesitas pagarlo a plazos con la tarjeta de crédito, es un préstamo envuelto en un lazo.
4. Nada de comprar monedas nuevas como «inversión para Diwali» porque lo diga una página. Operar durante el Muhurat es una tradición, no una estrategia. Si compras algo ese día, que sea algo que habrías comprado de todas formas.
5. Paga la tarjeta por completo en diciembre. Las luces se apagan después del 8 de noviembre. Los intereses del 36 % al 42 % por dejar saldo pendiente en la tarjeta, no.
Mi regla personal para Diwali: un regalo con significado por persona, en vez de cinco pequeños, y la diferencia va al fondo 3 de la publicación del sábado. Nadie se ha quejado todavía.
¿Cuál será tu mayor gasto de Diwali este año?
Solo con fines educativos; no es asesoramiento financiero.
$BTC #Diwali #PersonalFinance #Budgeting
Diwali es el domingo. Las rebajas llevan semanas. Así gasto en el festival sin arrepentirme en enero.
1. Escribe el presupuesto para Diwali antes de abrir cualquier aplicación. Regalos, ropa, dulces, viajes, esa gran compra. Una cifra en papel vale más que un carrito lleno de cosas que «estaban de oferta».
2. La gran compra debe esperar 24 horas. Un teléfono, un televisor, joyas de oro, cualquier cosa que cueste más de lo que ahorras en un mes. Añádela al carrito, cierra la aplicación y decide mañana.
3. Los regalos salen del fondo para caprichos, no del SIP. Si para comprar un regalo necesitas pagarlo a plazos con la tarjeta de crédito, es un préstamo envuelto en un lazo.
4. Nada de comprar monedas nuevas como «inversión para Diwali» porque lo diga una página. Operar durante el Muhurat es una tradición, no una estrategia. Si compras algo ese día, que sea algo que habrías comprado de todas formas.
5. Paga la tarjeta por completo en diciembre. Las luces se apagan después del 8 de noviembre. Los intereses del 36 % al 42 % por dejar saldo pendiente en la tarjeta, no.
Mi regla personal para Diwali: un regalo con significado por persona, en vez de cinco pequeños, y la diferencia va al fondo 3 de la publicación del sábado. Nadie se ha quejado todavía.
¿Cuál será tu mayor gasto de Diwali este año?
Solo con fines educativos; no es asesoramiento financiero.
$BTC #Diwali #PersonalFinance #Budgeting
1. Escribe el presupuesto para Diwali antes de abrir cualquier aplicación. Regalos, ropa, dulces, viajes, esa gran compra. Una cifra en papel vale más que un carrito lleno de cosas que «estaban de oferta».
2. La gran compra debe esperar 24 horas. Un teléfono, un televisor, joyas de oro, cualquier cosa que cueste más de lo que ahorras en un mes. Añádela al carrito, cierra la aplicación y decide mañana.
3. Los regalos salen del fondo para caprichos, no del SIP. Si para comprar un regalo necesitas pagarlo a plazos con la tarjeta de crédito, es un préstamo envuelto en un lazo.
4. Nada de comprar monedas nuevas como «inversión para Diwali» porque lo diga una página. Operar durante el Muhurat es una tradición, no una estrategia. Si compras algo ese día, que sea algo que habrías comprado de todas formas.
5. Paga la tarjeta por completo en diciembre. Las luces se apagan después del 8 de noviembre. Los intereses del 36 % al 42 % por dejar saldo pendiente en la tarjeta, no.
Mi regla personal para Diwali: un regalo con significado por persona, en vez de cinco pequeños, y la diferencia va al fondo 3 de la publicación del sábado. Nadie se ha quejado todavía.
¿Cuál será tu mayor gasto de Diwali este año?
Solo con fines educativos; no es asesoramiento financiero.
$BTC #Diwali #PersonalFinance #Budgeting
2
809
El bono de Diwali es el dinero más fácil de malgastar del año, porque llega con una excusa para gastarlo incluida.
La única regla que funciona: decide cómo lo vas a repartir antes de que llegue el dinero. Una vez que está en la cuenta, todas las tiendas tienen un plan para él. Antes de eso, lo tienes tú.
El reparto que uso para cualquier suma grande, sea un bono o no:
Un tercio para el colchón. Fondo de emergencia si no llega a cubrir seis meses. Si el fondo está completo, el préstamo más caro, normalmente la tarjeta de crédito o un préstamo personal. Pagar una deuda con un interés del 18 % equivale a obtener un rendimiento del 18 %, garantizado y libre de impuestos. Ningún fondo ofrece eso.
Un tercio para el ahorro a largo plazo. Un fondo indexado, una aportación adicional al PPF o una compra única de Bitcoin por un importe equivalente a un mes de SIP, no como si fuera un billete de lotería. Dinero que no volverás a ver hasta que se haya duplicado.
Un tercio para Diwali. Los regalos, el viaje, eso que llevabas todo el año queriendo. Gástalo sin culpa, porque los otros dos tercios ya cumplieron su función.
El error que cometí durante años: gastarme todo el bono y decirme que el SIP cubre la inversión. El SIP cubre el sueldo. El bono era el único dinero que podría haber marcado una diferencia, y acabó en un teléfono que cambié dieciocho meses después.
¿Te llega el bono esta semana? Anota ahora las tres cantidades, antes de que llegue.
¿Cómo vas a repartir tu bono este año? ¿En tercios o de otra manera?
Solo con fines educativos; no es asesoramiento financiero.
$BTC #Diwali #PersonalFinance #MoneyHabits
El bono de Diwali es el dinero más fácil de malgastar del año, porque llega con una excusa para gastarlo incluida.
La única regla que funciona: decide cómo lo vas a repartir antes de que llegue el dinero. Una vez que está en la cuenta, todas las tiendas tienen un plan para él. Antes de eso, lo tienes tú.
El reparto que uso para cualquier suma grande, sea un bono o no:
Un tercio para el colchón. Fondo de emergencia si no llega a cubrir seis meses. Si el fondo está completo, el préstamo más caro, normalmente la tarjeta de crédito o un préstamo personal. Pagar una deuda con un interés del 18 % equivale a obtener un rendimiento del 18 %, garantizado y libre de impuestos. Ningún fondo ofrece eso.
Un tercio para el ahorro a largo plazo. Un fondo indexado, una aportación adicional al PPF o una compra única de Bitcoin por un importe equivalente a un mes de SIP, no como si fuera un billete de lotería. Dinero que no volverás a ver hasta que se haya duplicado.
Un tercio para Diwali. Los regalos, el viaje, eso que llevabas todo el año queriendo. Gástalo sin culpa, porque los otros dos tercios ya cumplieron su función.
El error que cometí durante años: gastarme todo el bono y decirme que el SIP cubre la inversión. El SIP cubre el sueldo. El bono era el único dinero que podría haber marcado una diferencia, y acabó en un teléfono que cambié dieciocho meses después.
¿Te llega el bono esta semana? Anota ahora las tres cantidades, antes de que llegue.
¿Cómo vas a repartir tu bono este año? ¿En tercios o de otra manera?
Solo con fines educativos; no es asesoramiento financiero.
$BTC #Diwali #PersonalFinance #MoneyHabits
La única regla que funciona: decide cómo lo vas a repartir antes de que llegue el dinero. Una vez que está en la cuenta, todas las tiendas tienen un plan para él. Antes de eso, lo tienes tú.
El reparto que uso para cualquier suma grande, sea un bono o no:
Un tercio para el colchón. Fondo de emergencia si no llega a cubrir seis meses. Si el fondo está completo, el préstamo más caro, normalmente la tarjeta de crédito o un préstamo personal. Pagar una deuda con un interés del 18 % equivale a obtener un rendimiento del 18 %, garantizado y libre de impuestos. Ningún fondo ofrece eso.
Un tercio para el ahorro a largo plazo. Un fondo indexado, una aportación adicional al PPF o una compra única de Bitcoin por un importe equivalente a un mes de SIP, no como si fuera un billete de lotería. Dinero que no volverás a ver hasta que se haya duplicado.
Un tercio para Diwali. Los regalos, el viaje, eso que llevabas todo el año queriendo. Gástalo sin culpa, porque los otros dos tercios ya cumplieron su función.
El error que cometí durante años: gastarme todo el bono y decirme que el SIP cubre la inversión. El SIP cubre el sueldo. El bono era el único dinero que podría haber marcado una diferencia, y acabó en un teléfono que cambié dieciocho meses después.
¿Te llega el bono esta semana? Anota ahora las tres cantidades, antes de que llegue.
¿Cómo vas a repartir tu bono este año? ¿En tercios o de otra manera?
Solo con fines educativos; no es asesoramiento financiero.
$BTC #Diwali #PersonalFinance #MoneyHabits
2
458
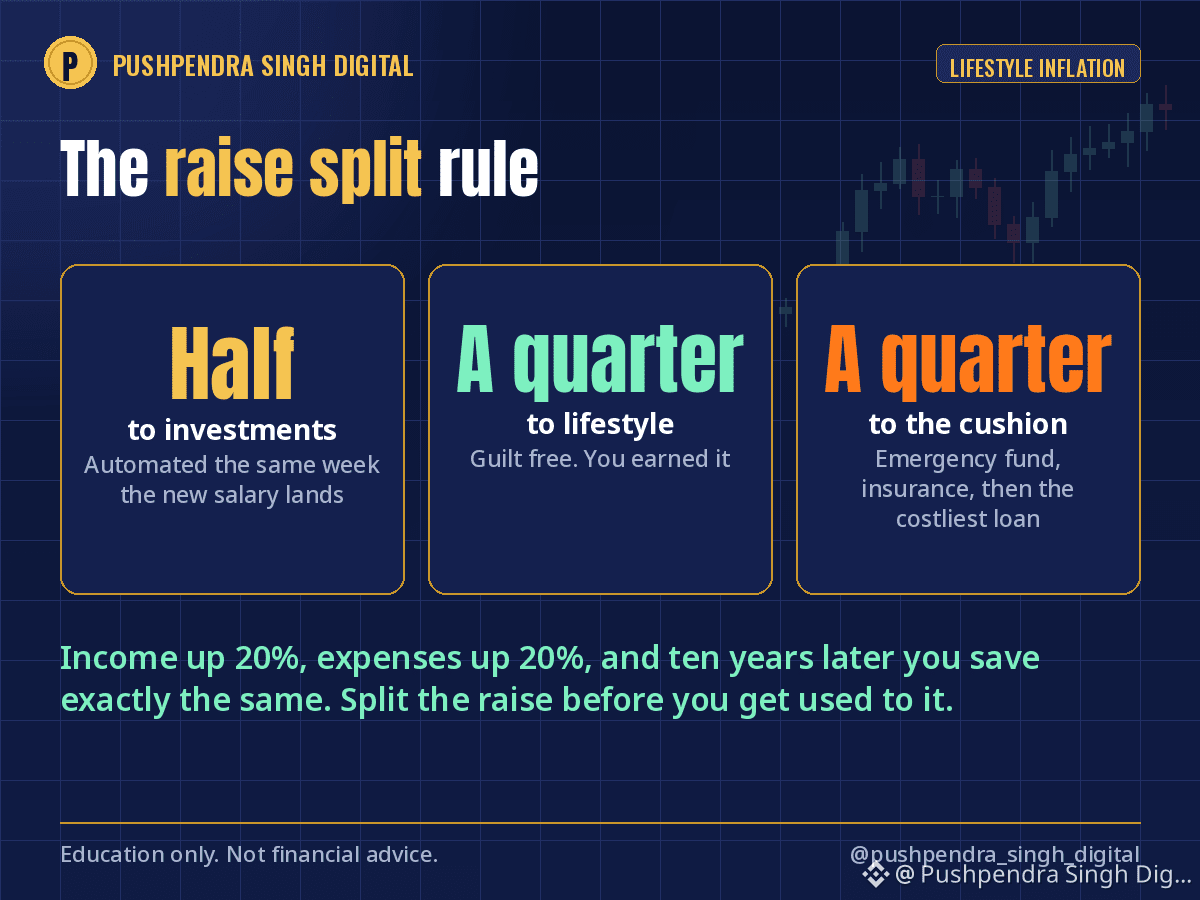
Esta temporada llegan las cartas de bonificación y de aumento salarial, y con ellas la frase más cara de las finanzas personales: "Me lo merezco."
La inflación del estilo de vida es sencilla. Los ingresos aumentan un 20 %, los gastos aumentan un 20 % y, diez años después, ganas tres veces más y ahorras exactamente lo mismo. Me pasó entre mi primer y mi tercer trabajo. Un piso más grande, la cuota del coche, un teléfono mejor cada año. Tasa de ahorro: sin cambios.
La regla que lo solucionó, la regla de repartir el aumento:
La mitad de cada aumento va a inversiones, automatizadas esa misma semana en que llega el nuevo sueldo. Aumento de la inversión periódica, aportación voluntaria al EPF, una compra mensual de Bitcoin. Nunca llega a la cuenta para gastos.
Una cuarta parte va al estilo de vida, sin culpa. Te lo has ganado.
Una cuarta parte va al fondo de seguridad: fondo de emergencia hasta que alcance para seis meses; después, mejoras en los seguros y, por último, amortizar anticipadamente el préstamo más caro.
Las cuentas a lo largo de una carrera profesional: quien ahorra la mitad de cada aumento acaba ahorrando el 40 % o más a mediados de los treinta, sin sentir nunca que se está privando de algo, porque nunca llegó a tener ese dinero.
Tu próximo aumento es el dinero más fácil que invertirás en tu vida. Todavía no te has acostumbrado a él.
¿Qué hiciste con tu último aumento?
Solo con fines educativos; no es asesoramiento financiero.
$BTC #PersonalFinance #LifestyleInflation #MoneyHabits
Esta temporada llegan las cartas de bonificación y de aumento salarial, y con ellas la frase más cara de las finanzas personales: "Me lo merezco."
La inflación del estilo de vida es sencilla. Los ingresos aumentan un 20 %, los gastos aumentan un 20 % y, diez años después, ganas tres veces más y ahorras exactamente lo mismo. Me pasó entre mi primer y mi tercer trabajo. Un piso más grande, la cuota del coche, un teléfono mejor cada año. Tasa de ahorro: sin cambios.
La regla que lo solucionó, la regla de repartir el aumento:
La mitad de cada aumento va a inversiones, automatizadas esa misma semana en que llega el nuevo sueldo. Aumento de la inversión periódica, aportación voluntaria al EPF, una compra mensual de Bitcoin. Nunca llega a la cuenta para gastos.
Una cuarta parte va al estilo de vida, sin culpa. Te lo has ganado.
Una cuarta parte va al fondo de seguridad: fondo de emergencia hasta que alcance para seis meses; después, mejoras en los seguros y, por último, amortizar anticipadamente el préstamo más caro.
Las cuentas a lo largo de una carrera profesional: quien ahorra la mitad de cada aumento acaba ahorrando el 40 % o más a mediados de los treinta, sin sentir nunca que se está privando de algo, porque nunca llegó a tener ese dinero.
Tu próximo aumento es el dinero más fácil que invertirás en tu vida. Todavía no te has acostumbrado a él.
¿Qué hiciste con tu último aumento?
Solo con fines educativos; no es asesoramiento financiero.
$BTC #PersonalFinance #LifestyleInflation #MoneyHabits
La inflación del estilo de vida es sencilla. Los ingresos aumentan un 20 %, los gastos aumentan un 20 % y, diez años después, ganas tres veces más y ahorras exactamente lo mismo. Me pasó entre mi primer y mi tercer trabajo. Un piso más grande, la cuota del coche, un teléfono mejor cada año. Tasa de ahorro: sin cambios.
La regla que lo solucionó, la regla de repartir el aumento:
La mitad de cada aumento va a inversiones, automatizadas esa misma semana en que llega el nuevo sueldo. Aumento de la inversión periódica, aportación voluntaria al EPF, una compra mensual de Bitcoin. Nunca llega a la cuenta para gastos.
Una cuarta parte va al estilo de vida, sin culpa. Te lo has ganado.
Una cuarta parte va al fondo de seguridad: fondo de emergencia hasta que alcance para seis meses; después, mejoras en los seguros y, por último, amortizar anticipadamente el préstamo más caro.
Las cuentas a lo largo de una carrera profesional: quien ahorra la mitad de cada aumento acaba ahorrando el 40 % o más a mediados de los treinta, sin sentir nunca que se está privando de algo, porque nunca llegó a tener ese dinero.
Tu próximo aumento es el dinero más fácil que invertirás en tu vida. Todavía no te has acostumbrado a él.
¿Qué hiciste con tu último aumento?
Solo con fines educativos; no es asesoramiento financiero.
$BTC #PersonalFinance #LifestyleInflation #MoneyHabits
1
4
526
He gastado más en indicadores y cursos que en libros. Los libros funcionaron mejor. Tres que cambiaron mi forma de manejar el dinero, cada uno por una razón diferente.
1. La psicología del dinero, de Morgan Housel. El libro que explicó por qué las personas inteligentes toman decisiones financieras tontas. La frase que se me quedó grabada: «La riqueza es lo que no se ve». Cambió lo que compré con mi primera gran ganancia: nada.
2. Hablemos de dinero, de Monika Halan. El libro de finanzas personales de la India más práctico que conozco. El sistema de tres cuentas, contratar un seguro de vida temporal antes de invertir, por qué la mayoría de los ULIP son un mal negocio. Si ganas en rupias, empieza por aquí, antes de leer cualquier libro sobre criptomonedas.
3. Trading en la zona, de Mark Douglas. Para cualquiera que opere en los mercados. La idea de que cada operación es una de muchas y que el resultado de una sola no significa nada curó la mitad de mis operaciones por venganza. Para la otra mitad, hizo falta llevar un diario.
Lo que ninguno me enseñó: qué moneda comprar. Lo que todos me enseñaron: cómo comportarme cuando me equivoco, que es la única habilidad que se multiplica con el tiempo.
Una regla que sigo: por cada curso o indicador que piense comprar, primero leo un libro. Normalmente, el libro es suficiente.
¿Qué libro cambió tus hábitos con el dinero? Estoy preparando mi lista de lecturas para Diwali, así que deja uno en los comentarios.
Solo con fines educativos; no es asesoramiento financiero.
$BTC #Books #PersonalFinance #TradingPsychology
He gastado más en indicadores y cursos que en libros. Los libros funcionaron mejor. Tres que cambiaron mi forma de manejar el dinero, cada uno por una razón diferente.
1. La psicología del dinero, de Morgan Housel. El libro que explicó por qué las personas inteligentes toman decisiones financieras tontas. La frase que se me quedó grabada: «La riqueza es lo que no se ve». Cambió lo que compré con mi primera gran ganancia: nada.
2. Hablemos de dinero, de Monika Halan. El libro de finanzas personales de la India más práctico que conozco. El sistema de tres cuentas, contratar un seguro de vida temporal antes de invertir, por qué la mayoría de los ULIP son un mal negocio. Si ganas en rupias, empieza por aquí, antes de leer cualquier libro sobre criptomonedas.
3. Trading en la zona, de Mark Douglas. Para cualquiera que opere en los mercados. La idea de que cada operación es una de muchas y que el resultado de una sola no significa nada curó la mitad de mis operaciones por venganza. Para la otra mitad, hizo falta llevar un diario.
Lo que ninguno me enseñó: qué moneda comprar. Lo que todos me enseñaron: cómo comportarme cuando me equivoco, que es la única habilidad que se multiplica con el tiempo.
Una regla que sigo: por cada curso o indicador que piense comprar, primero leo un libro. Normalmente, el libro es suficiente.
¿Qué libro cambió tus hábitos con el dinero? Estoy preparando mi lista de lecturas para Diwali, así que deja uno en los comentarios.
Solo con fines educativos; no es asesoramiento financiero.
$BTC #Books #PersonalFinance #TradingPsychology
1. La psicología del dinero, de Morgan Housel. El libro que explicó por qué las personas inteligentes toman decisiones financieras tontas. La frase que se me quedó grabada: «La riqueza es lo que no se ve». Cambió lo que compré con mi primera gran ganancia: nada.
2. Hablemos de dinero, de Monika Halan. El libro de finanzas personales de la India más práctico que conozco. El sistema de tres cuentas, contratar un seguro de vida temporal antes de invertir, por qué la mayoría de los ULIP son un mal negocio. Si ganas en rupias, empieza por aquí, antes de leer cualquier libro sobre criptomonedas.
3. Trading en la zona, de Mark Douglas. Para cualquiera que opere en los mercados. La idea de que cada operación es una de muchas y que el resultado de una sola no significa nada curó la mitad de mis operaciones por venganza. Para la otra mitad, hizo falta llevar un diario.
Lo que ninguno me enseñó: qué moneda comprar. Lo que todos me enseñaron: cómo comportarme cuando me equivoco, que es la única habilidad que se multiplica con el tiempo.
Una regla que sigo: por cada curso o indicador que piense comprar, primero leo un libro. Normalmente, el libro es suficiente.
¿Qué libro cambió tus hábitos con el dinero? Estoy preparando mi lista de lecturas para Diwali, así que deja uno en los comentarios.
Solo con fines educativos; no es asesoramiento financiero.
$BTC #Books #PersonalFinance #TradingPsychology
2
597
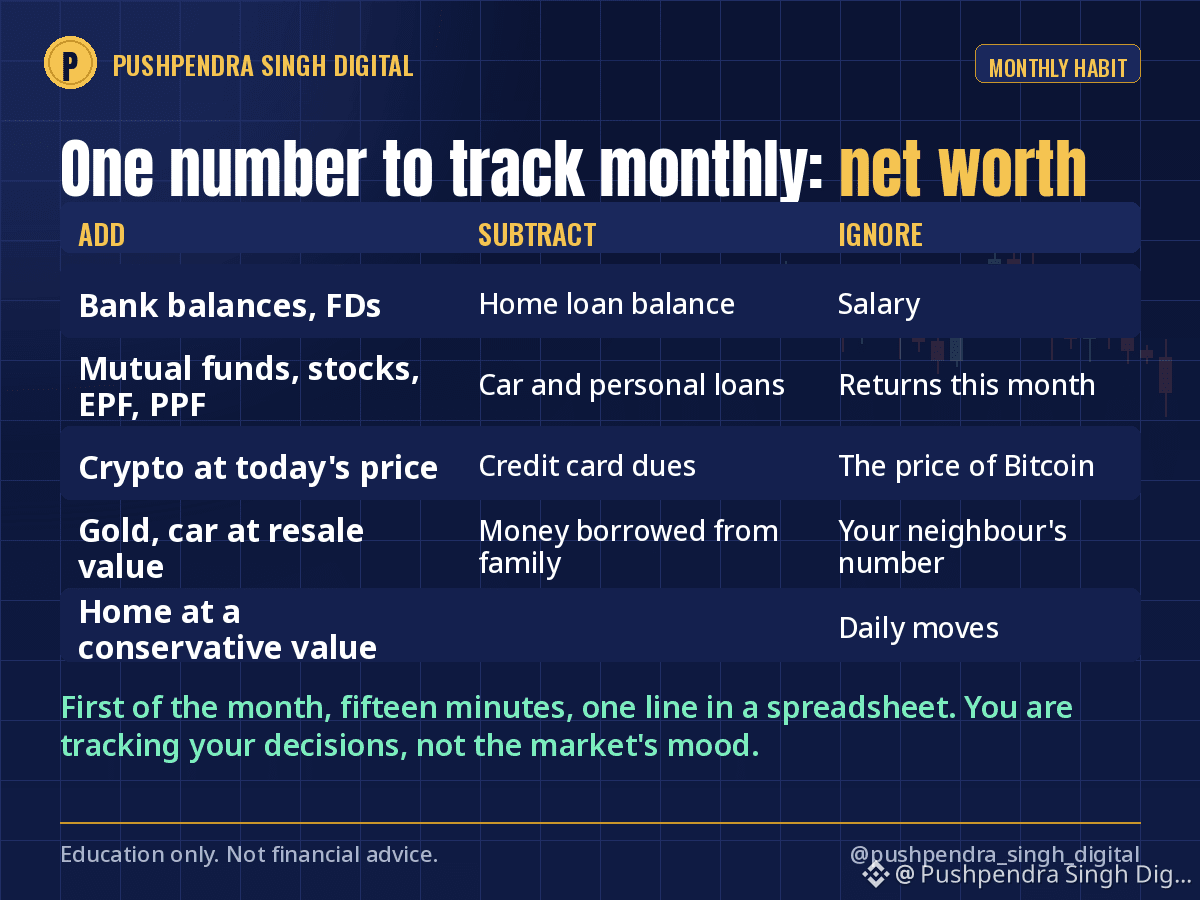
Es el primer día del mes. Si vas a llevar un registro de una sola cifra sobre tu dinero, que sea tu patrimonio neto. Todo lo que posees menos todo lo que debes. Una vez al mes, en la misma fecha, una línea en una hoja de cálculo.
Qué incluir:
Activos: saldos bancarios, depósitos a plazo fijo, fondos mutuos, acciones, EPF y PPF, criptomonedas al precio de hoy, oro, el coche a su valor de reventa, la vivienda a un valor conservador.
Pasivos: saldo de la hipoteca, préstamo del coche, préstamos personales, deudas de tarjetas de crédito, dinero prestado por familiares.
Qué dejar fuera: el salario, los rendimientos y el precio del Bitcoin. Los ingresos no son riqueza. Un rendimiento del 20 % sobre el 5 % de tu dinero es un error de redondeo.
Por qué mensualmente y no a diario: lo diario es ruido. El seguimiento mensual muestra la tendencia y, después de un año, verás qué hizo cambiar realmente la cifra. En mi caso, nunca fue una operación bursátil. Fue la tasa de ahorro y un préstamo que terminé de pagar antes de tiempo.
La parte sincera: incluir las criptomonedas al precio de hoy significa que la cifra fluctuará. La mía cayó durante tres meses después del máximo del pasado octubre y seguí anotándola. Ese es el propósito. Estás haciendo un seguimiento de tus decisiones, no del estado de ánimo del mercado.
El primer día del mes, quince minutos, una cifra. Es el hábito más discreto y con el resultado más contundente. Hoy es un buen día para empezar.
¿Sabes cuál es tu patrimonio neto hoy, con un margen de error del 10 %?
Solo con fines educativos, no es asesoramiento financiero.
$BTC #NetWorth #PersonalFinance #MoneyHabits
Es el primer día del mes. Si vas a llevar un registro de una sola cifra sobre tu dinero, que sea tu patrimonio neto. Todo lo que posees menos todo lo que debes. Una vez al mes, en la misma fecha, una línea en una hoja de cálculo.
Qué incluir:
Activos: saldos bancarios, depósitos a plazo fijo, fondos mutuos, acciones, EPF y PPF, criptomonedas al precio de hoy, oro, el coche a su valor de reventa, la vivienda a un valor conservador.
Pasivos: saldo de la hipoteca, préstamo del coche, préstamos personales, deudas de tarjetas de crédito, dinero prestado por familiares.
Qué dejar fuera: el salario, los rendimientos y el precio del Bitcoin. Los ingresos no son riqueza. Un rendimiento del 20 % sobre el 5 % de tu dinero es un error de redondeo.
Por qué mensualmente y no a diario: lo diario es ruido. El seguimiento mensual muestra la tendencia y, después de un año, verás qué hizo cambiar realmente la cifra. En mi caso, nunca fue una operación bursátil. Fue la tasa de ahorro y un préstamo que terminé de pagar antes de tiempo.
La parte sincera: incluir las criptomonedas al precio de hoy significa que la cifra fluctuará. La mía cayó durante tres meses después del máximo del pasado octubre y seguí anotándola. Ese es el propósito. Estás haciendo un seguimiento de tus decisiones, no del estado de ánimo del mercado.
El primer día del mes, quince minutos, una cifra. Es el hábito más discreto y con el resultado más contundente. Hoy es un buen día para empezar.
¿Sabes cuál es tu patrimonio neto hoy, con un margen de error del 10 %?
Solo con fines educativos, no es asesoramiento financiero.
$BTC #NetWorth #PersonalFinance #MoneyHabits
Qué incluir:
Activos: saldos bancarios, depósitos a plazo fijo, fondos mutuos, acciones, EPF y PPF, criptomonedas al precio de hoy, oro, el coche a su valor de reventa, la vivienda a un valor conservador.
Pasivos: saldo de la hipoteca, préstamo del coche, préstamos personales, deudas de tarjetas de crédito, dinero prestado por familiares.
Qué dejar fuera: el salario, los rendimientos y el precio del Bitcoin. Los ingresos no son riqueza. Un rendimiento del 20 % sobre el 5 % de tu dinero es un error de redondeo.
Por qué mensualmente y no a diario: lo diario es ruido. El seguimiento mensual muestra la tendencia y, después de un año, verás qué hizo cambiar realmente la cifra. En mi caso, nunca fue una operación bursátil. Fue la tasa de ahorro y un préstamo que terminé de pagar antes de tiempo.
La parte sincera: incluir las criptomonedas al precio de hoy significa que la cifra fluctuará. La mía cayó durante tres meses después del máximo del pasado octubre y seguí anotándola. Ese es el propósito. Estás haciendo un seguimiento de tus decisiones, no del estado de ánimo del mercado.
El primer día del mes, quince minutos, una cifra. Es el hábito más discreto y con el resultado más contundente. Hoy es un buen día para empezar.
¿Sabes cuál es tu patrimonio neto hoy, con un margen de error del 10 %?
Solo con fines educativos, no es asesoramiento financiero.
$BTC #NetWorth #PersonalFinance #MoneyHabits
3
581
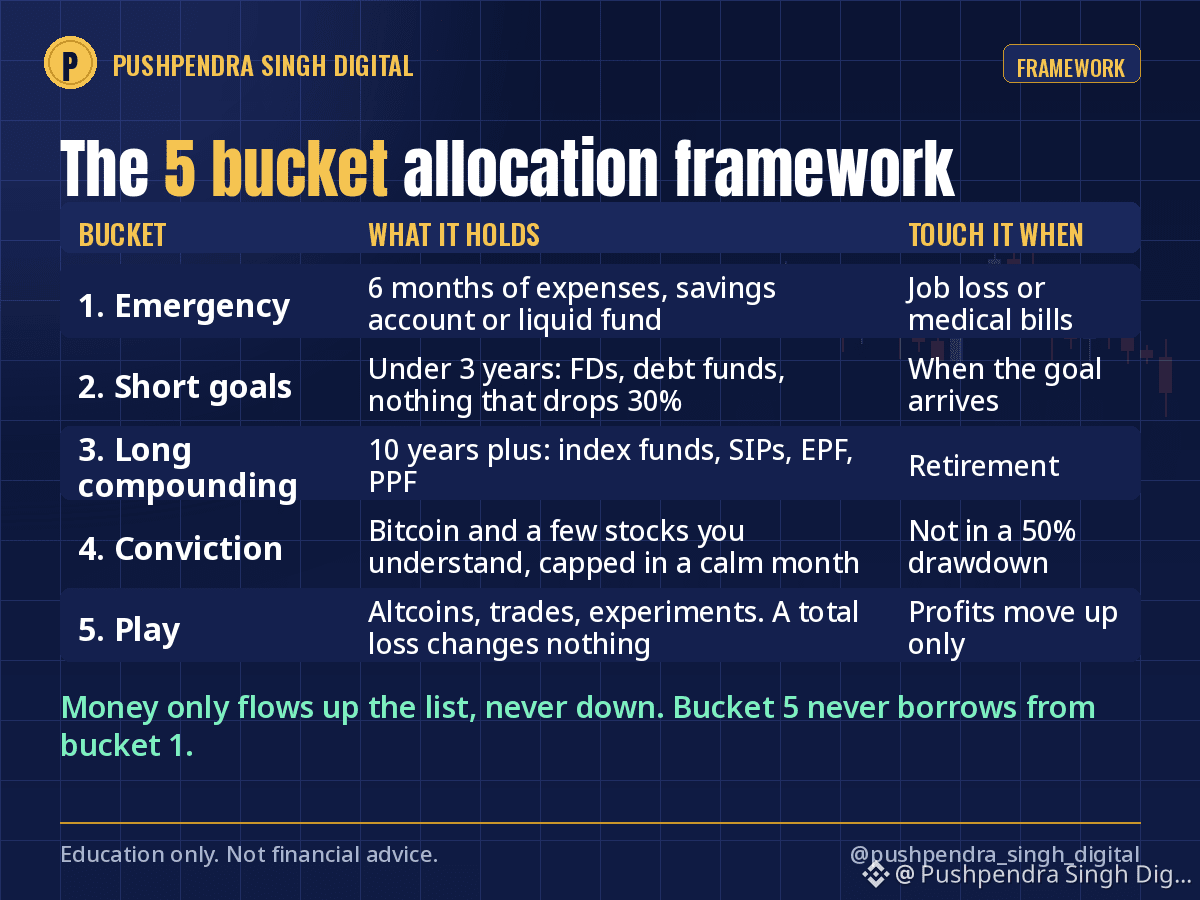
La mayoría de los problemas de dinero surgen cuando un mismo bolsillo cumple cinco funciones. Este es el sistema de cinco bolsillos que uso, por orden de prioridad.
Bolsillo 1, Emergencias: 6 meses de gastos. Cuenta de ahorros o fondo líquido. Solo se usa en caso de perder el trabajo o tener gastos médicos. No para una caída del mercado.
Bolsillo 2, Objetivos a corto plazo (menos de 3 años): el auto, la boda, el viaje de Diwali. Depósitos a plazo fijo, fondos de deuda, nada que pueda caer un 30 % en un mal mes.
Bolsillo 3, Crecimiento compuesto a largo plazo (más de 10 años): fondos indexados, SIP, EPF, PPF. El núcleo aburrido. Recibe la mayor parte del dinero y requiere la menor atención.
Bolsillo 4, Convicción: Bitcoin, algunas acciones que entiendes, dinero que puedes mantener durante una caída del 50 % sin vender. Limitado a un porcentaje que decides en un mes tranquilo, no durante una subida.
Bolsillo 5, Juego: altcoins, operaciones, experimentos. Con una cantidad tal que perder el 100 % no cambie nada en tu vida. Si crece, las ganancias pasan al bolsillo 3 o 4, nunca al revés.
La regla que hace que funcione: el dinero solo avanza en la lista, nunca retrocede. El bolsillo 5 nunca toma prestado del bolsillo 1.
Guarda esta publicación. ¿Qué bolsillo está cumpliendo demasiadas funciones en tu vida ahora mismo?
Solo con fines educativos; no es asesoramiento financiero.
$BTC #PersonalFinance #AssetAllocation #Investing
La mayoría de los problemas de dinero surgen cuando un mismo bolsillo cumple cinco funciones. Este es el sistema de cinco bolsillos que uso, por orden de prioridad.
Bolsillo 1, Emergencias: 6 meses de gastos. Cuenta de ahorros o fondo líquido. Solo se usa en caso de perder el trabajo o tener gastos médicos. No para una caída del mercado.
Bolsillo 2, Objetivos a corto plazo (menos de 3 años): el auto, la boda, el viaje de Diwali. Depósitos a plazo fijo, fondos de deuda, nada que pueda caer un 30 % en un mal mes.
Bolsillo 3, Crecimiento compuesto a largo plazo (más de 10 años): fondos indexados, SIP, EPF, PPF. El núcleo aburrido. Recibe la mayor parte del dinero y requiere la menor atención.
Bolsillo 4, Convicción: Bitcoin, algunas acciones que entiendes, dinero que puedes mantener durante una caída del 50 % sin vender. Limitado a un porcentaje que decides en un mes tranquilo, no durante una subida.
Bolsillo 5, Juego: altcoins, operaciones, experimentos. Con una cantidad tal que perder el 100 % no cambie nada en tu vida. Si crece, las ganancias pasan al bolsillo 3 o 4, nunca al revés.
La regla que hace que funcione: el dinero solo avanza en la lista, nunca retrocede. El bolsillo 5 nunca toma prestado del bolsillo 1.
Guarda esta publicación. ¿Qué bolsillo está cumpliendo demasiadas funciones en tu vida ahora mismo?
Solo con fines educativos; no es asesoramiento financiero.
$BTC #PersonalFinance #AssetAllocation #Investing
Bolsillo 1, Emergencias: 6 meses de gastos. Cuenta de ahorros o fondo líquido. Solo se usa en caso de perder el trabajo o tener gastos médicos. No para una caída del mercado.
Bolsillo 2, Objetivos a corto plazo (menos de 3 años): el auto, la boda, el viaje de Diwali. Depósitos a plazo fijo, fondos de deuda, nada que pueda caer un 30 % en un mal mes.
Bolsillo 3, Crecimiento compuesto a largo plazo (más de 10 años): fondos indexados, SIP, EPF, PPF. El núcleo aburrido. Recibe la mayor parte del dinero y requiere la menor atención.
Bolsillo 4, Convicción: Bitcoin, algunas acciones que entiendes, dinero que puedes mantener durante una caída del 50 % sin vender. Limitado a un porcentaje que decides en un mes tranquilo, no durante una subida.
Bolsillo 5, Juego: altcoins, operaciones, experimentos. Con una cantidad tal que perder el 100 % no cambie nada en tu vida. Si crece, las ganancias pasan al bolsillo 3 o 4, nunca al revés.
La regla que hace que funcione: el dinero solo avanza en la lista, nunca retrocede. El bolsillo 5 nunca toma prestado del bolsillo 1.
Guarda esta publicación. ¿Qué bolsillo está cumpliendo demasiadas funciones en tu vida ahora mismo?
Solo con fines educativos; no es asesoramiento financiero.
$BTC #PersonalFinance #AssetAllocation #Investing
5
646
¿Cuánto dinero es suficiente? Hay una fórmula, y la mayoría de las personas nunca ha hecho los cálculos para su propia vida.
Gastos anuales por 25.
Si tu familia gasta 6 lakh al año, el número es 1.5 crore. 12 lakh al año, 3 crore. 24 lakh al año, 6 crore. Invertido en una mezcla que supere la inflación, esa cantidad puede pagar tus gastos con los rendimientos sin comerse el capital. En EE. UU. se llama la regla del 4%.
El ajuste indio: nuestra inflación es más alta, así que yo uso 30 veces en lugar de 25 para mi propio número. 6 lakh al año se convierten en 1.8 crore. Más conservador, mejor sueño.
Por qué importa el número aunque estés lejos de él:
Convierte "quiero ser rico" en un objetivo con fecha.
Te muestra que el gasto es la palanca, no los rendimientos. Reducir el gasto anual en 1 lakh elimina entre 25 y 30 lakh del objetivo.
Te dice cuándo puedes dejar de asumir riesgos que no necesitas. La mayoría de las cuentas arruinadas pertenecen a personas que ya tenían suficiente y no lo sabían.
Mi propio número está escrito en la primera página de mi diario. Cada mes, la línea del patrimonio neto se acerca a él o se aleja de él, y esa es la única puntuación que llevo.
El fin de semana de Diwali es un buen momento para hacer esta suma una vez. ¿Alguna vez has calculado tu número? Comparte el múltiplo que usas, no la cantidad.
Solo con fines educativos, no es un consejo financiero.
$BTC #FinancialFreedom #PersonalFinance #FIRE
¿Cuánto dinero es suficiente? Hay una fórmula, y la mayoría de las personas nunca ha hecho los cálculos para su propia vida.
Gastos anuales por 25.
Si tu familia gasta 6 lakh al año, el número es 1.5 crore. 12 lakh al año, 3 crore. 24 lakh al año, 6 crore. Invertido en una mezcla que supere la inflación, esa cantidad puede pagar tus gastos con los rendimientos sin comerse el capital. En EE. UU. se llama la regla del 4%.
El ajuste indio: nuestra inflación es más alta, así que yo uso 30 veces en lugar de 25 para mi propio número. 6 lakh al año se convierten en 1.8 crore. Más conservador, mejor sueño.
Por qué importa el número aunque estés lejos de él:
Convierte "quiero ser rico" en un objetivo con fecha.
Te muestra que el gasto es la palanca, no los rendimientos. Reducir el gasto anual en 1 lakh elimina entre 25 y 30 lakh del objetivo.
Te dice cuándo puedes dejar de asumir riesgos que no necesitas. La mayoría de las cuentas arruinadas pertenecen a personas que ya tenían suficiente y no lo sabían.
Mi propio número está escrito en la primera página de mi diario. Cada mes, la línea del patrimonio neto se acerca a él o se aleja de él, y esa es la única puntuación que llevo.
El fin de semana de Diwali es un buen momento para hacer esta suma una vez. ¿Alguna vez has calculado tu número? Comparte el múltiplo que usas, no la cantidad.
Solo con fines educativos, no es un consejo financiero.
$BTC #FinancialFreedom #PersonalFinance #FIRE
Gastos anuales por 25.
Si tu familia gasta 6 lakh al año, el número es 1.5 crore. 12 lakh al año, 3 crore. 24 lakh al año, 6 crore. Invertido en una mezcla que supere la inflación, esa cantidad puede pagar tus gastos con los rendimientos sin comerse el capital. En EE. UU. se llama la regla del 4%.
El ajuste indio: nuestra inflación es más alta, así que yo uso 30 veces en lugar de 25 para mi propio número. 6 lakh al año se convierten en 1.8 crore. Más conservador, mejor sueño.
Por qué importa el número aunque estés lejos de él:
Convierte "quiero ser rico" en un objetivo con fecha.
Te muestra que el gasto es la palanca, no los rendimientos. Reducir el gasto anual en 1 lakh elimina entre 25 y 30 lakh del objetivo.
Te dice cuándo puedes dejar de asumir riesgos que no necesitas. La mayoría de las cuentas arruinadas pertenecen a personas que ya tenían suficiente y no lo sabían.
Mi propio número está escrito en la primera página de mi diario. Cada mes, la línea del patrimonio neto se acerca a él o se aleja de él, y esa es la única puntuación que llevo.
El fin de semana de Diwali es un buen momento para hacer esta suma una vez. ¿Alguna vez has calculado tu número? Comparte el múltiplo que usas, no la cantidad.
Solo con fines educativos, no es un consejo financiero.
$BTC #FinancialFreedom #PersonalFinance #FIRE
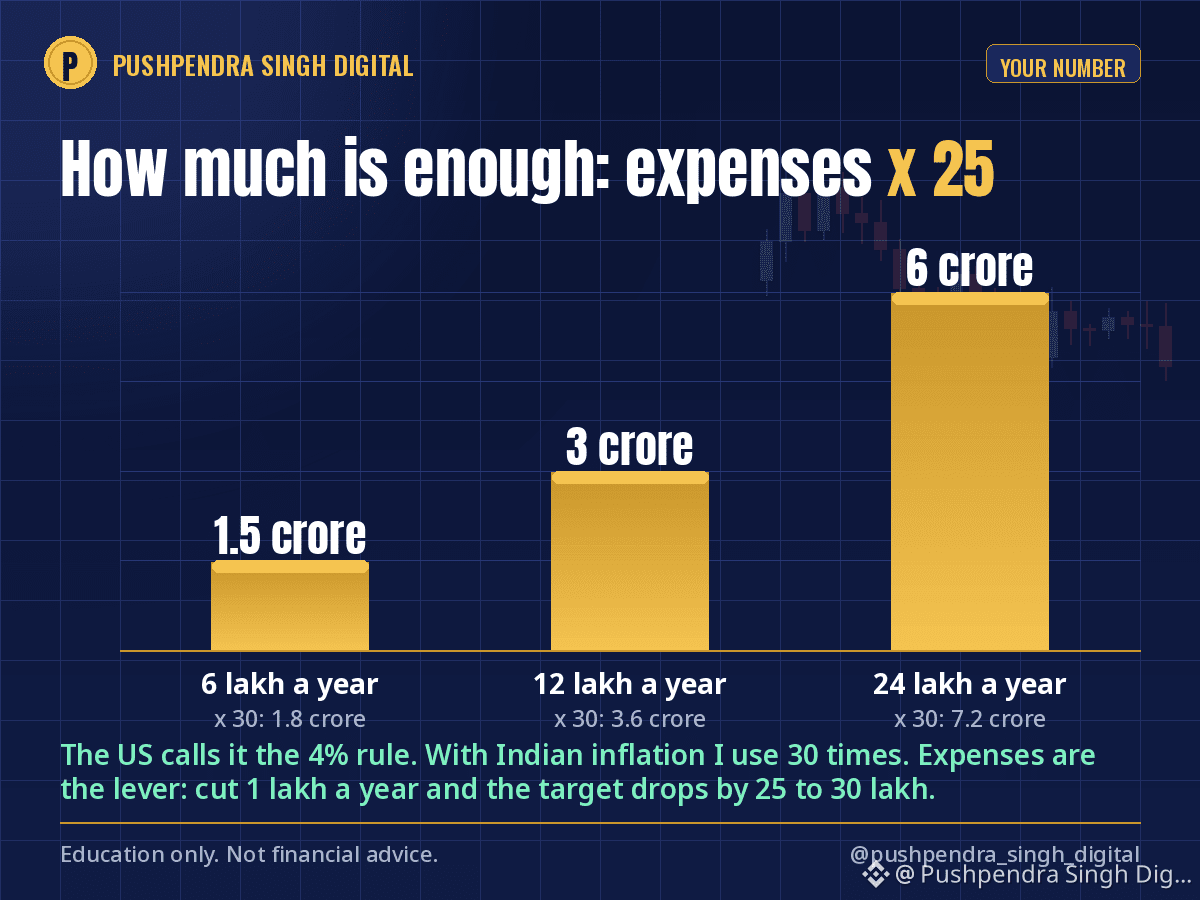
2
2
592
💰 ¡Los ricos no solo ganan dinero: le asignan una tarea a cada rupia!
La mayoría de las personas trabaja por dinero. Los inversores inteligentes aprenden a hacer que su dinero trabaje para ellos. 📈
Aquí tienes un hábito financiero sencillo que puede cambiar tu futuro:
✅ Gasta menos de lo que ganas.
✅ Ahorra antes de gastar.
✅ Invierte en lo que entiendes.
✅ Evita perseguir ganancias rápidas.
✅ Construye riqueza con paciencia y constancia.
Recuerda: no necesitas ser rico para empezar a administrar tu dinero con sensatez. Necesitas empezar a administrar tu dinero con sensatez para construir riqueza. 🚀
💬 Pregunta: Si hoy recibieras $1,000 adicionales, ¿los AHORRARÍAS, los INVERTIRÍAS o EMPEZARÍAS un negocio?
👇 ¡Comenta tu elección!
#Finanzas #MoneyDaily Mentalidad #FinancialWisdom Libertad #Investing" Inversión #wealthbuilding CreaciónDeRiqueza #PersonalFinance
$AAPLB $GOOGLB $NOKB
💰 ¡Los ricos no solo ganan dinero: le asignan una tarea a cada rupia!
La mayoría de las personas trabaja por dinero. Los inversores inteligentes aprenden a hacer que su dinero trabaje para ellos. 📈
Aquí tienes un hábito financiero sencillo que puede cambiar tu futuro:
✅ Gasta menos de lo que ganas.
✅ Ahorra antes de gastar.
✅ Invierte en lo que entiendes.
✅ Evita perseguir ganancias rápidas.
✅ Construye riqueza con paciencia y constancia.
Recuerda: no necesitas ser rico para empezar a administrar tu dinero con sensatez. Necesitas empezar a administrar tu dinero con sensatez para construir riqueza. 🚀
💬 Pregunta: Si hoy recibieras $1,000 adicionales, ¿los AHORRARÍAS, los INVERTIRÍAS o EMPEZARÍAS un negocio?
👇 ¡Comenta tu elección!
#Finanzas #MoneyDaily Mentalidad #FinancialWisdom Libertad #Investing" Inversión #wealthbuilding CreaciónDeRiqueza #PersonalFinance
$AAPLB $GOOGLB $NOKB
La mayoría de las personas trabaja por dinero. Los inversores inteligentes aprenden a hacer que su dinero trabaje para ellos. 📈
Aquí tienes un hábito financiero sencillo que puede cambiar tu futuro:
✅ Gasta menos de lo que ganas.
✅ Ahorra antes de gastar.
✅ Invierte en lo que entiendes.
✅ Evita perseguir ganancias rápidas.
✅ Construye riqueza con paciencia y constancia.
Recuerda: no necesitas ser rico para empezar a administrar tu dinero con sensatez. Necesitas empezar a administrar tu dinero con sensatez para construir riqueza. 🚀
💬 Pregunta: Si hoy recibieras $1,000 adicionales, ¿los AHORRARÍAS, los INVERTIRÍAS o EMPEZARÍAS un negocio?
👇 ¡Comenta tu elección!
#Finanzas #MoneyDaily Mentalidad #FinancialWisdom Libertad #Investing" Inversión #wealthbuilding CreaciónDeRiqueza #PersonalFinance
$AAPLB $GOOGLB $NOKB
189
·
--
Artículo
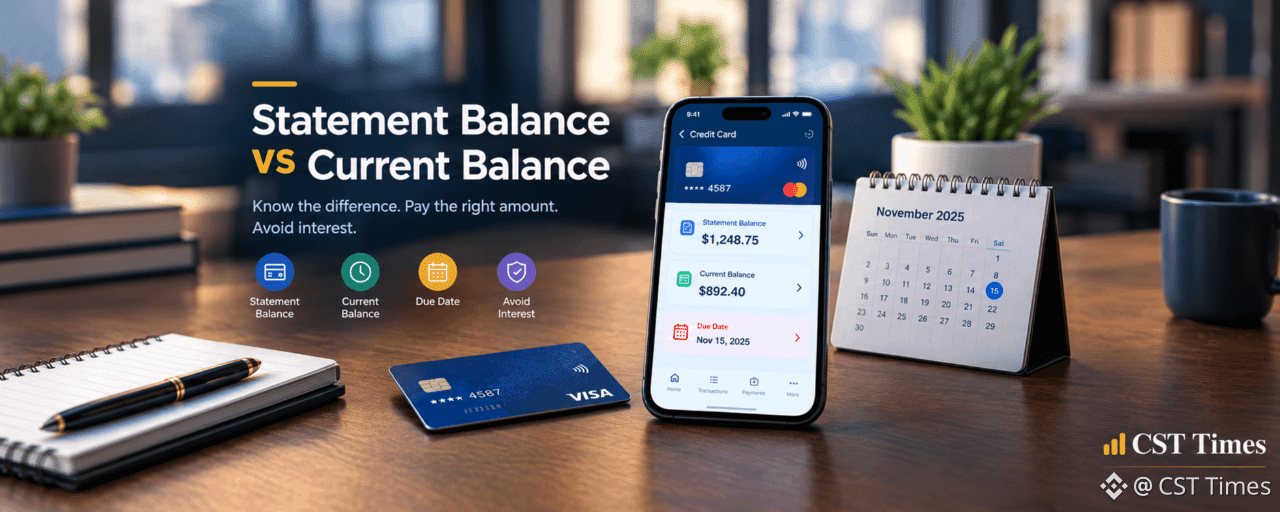
Saldo del estado de cuenta frente al saldo actual: por qué tu tarjeta de crédito muestra dos montos diferentesResumen rápido:
¿Alguna vez abriste la aplicación de tu tarjeta de crédito y notaste que el saldo de tu estado de cuenta es distinto de tu saldo actual?
Puede resultar confuso, sobre todo cuando intentas entender cuánto debes pagar realmente.
La buena noticia es que estas dos cifras cumplen funciones distintas.
¿Qué es el saldo del estado de cuenta?
El saldo del estado de cuenta es la cantidad que debías cuando terminó tu ciclo de facturación anterior. Refleja las transacciones incluidas en ese estado de cuenta.
Esta cantidad es importante porque te ayuda a entender cuánto debes pagar antes de la fecha de vencimiento. Según las condiciones de tu tarjeta y si tenías un saldo anterior, pagar a tiempo el saldo completo del estado de cuenta suele ayudarte a evitar intereses por las compras.
Saldo del estado de cuenta frente al saldo actual: por qué tu tarjeta de crédito muestra dos montos diferentes
Resumen rápido:
¿Alguna vez abriste la aplicación de tu tarjeta de crédito y notaste que el saldo de tu estado de cuenta es distinto de tu saldo actual?
Puede resultar confuso, sobre todo cuando intentas entender cuánto debes pagar realmente.
La buena noticia es que estas dos cifras cumplen funciones distintas.
¿Qué es el saldo del estado de cuenta?
El saldo del estado de cuenta es la cantidad que debías cuando terminó tu ciclo de facturación anterior. Refleja las transacciones incluidas en ese estado de cuenta.
Esta cantidad es importante porque te ayuda a entender cuánto debes pagar antes de la fecha de vencimiento. Según las condiciones de tu tarjeta y si tenías un saldo anterior, pagar a tiempo el saldo completo del estado de cuenta suele ayudarte a evitar intereses por las compras.
¿Alguna vez abriste la aplicación de tu tarjeta de crédito y notaste que el saldo de tu estado de cuenta es distinto de tu saldo actual?
Puede resultar confuso, sobre todo cuando intentas entender cuánto debes pagar realmente.
La buena noticia es que estas dos cifras cumplen funciones distintas.
¿Qué es el saldo del estado de cuenta?
El saldo del estado de cuenta es la cantidad que debías cuando terminó tu ciclo de facturación anterior. Refleja las transacciones incluidas en ese estado de cuenta.
Esta cantidad es importante porque te ayuda a entender cuánto debes pagar antes de la fecha de vencimiento. Según las condiciones de tu tarjeta y si tenías un saldo anterior, pagar a tiempo el saldo completo del estado de cuenta suele ayudarte a evitar intereses por las compras.
1
106

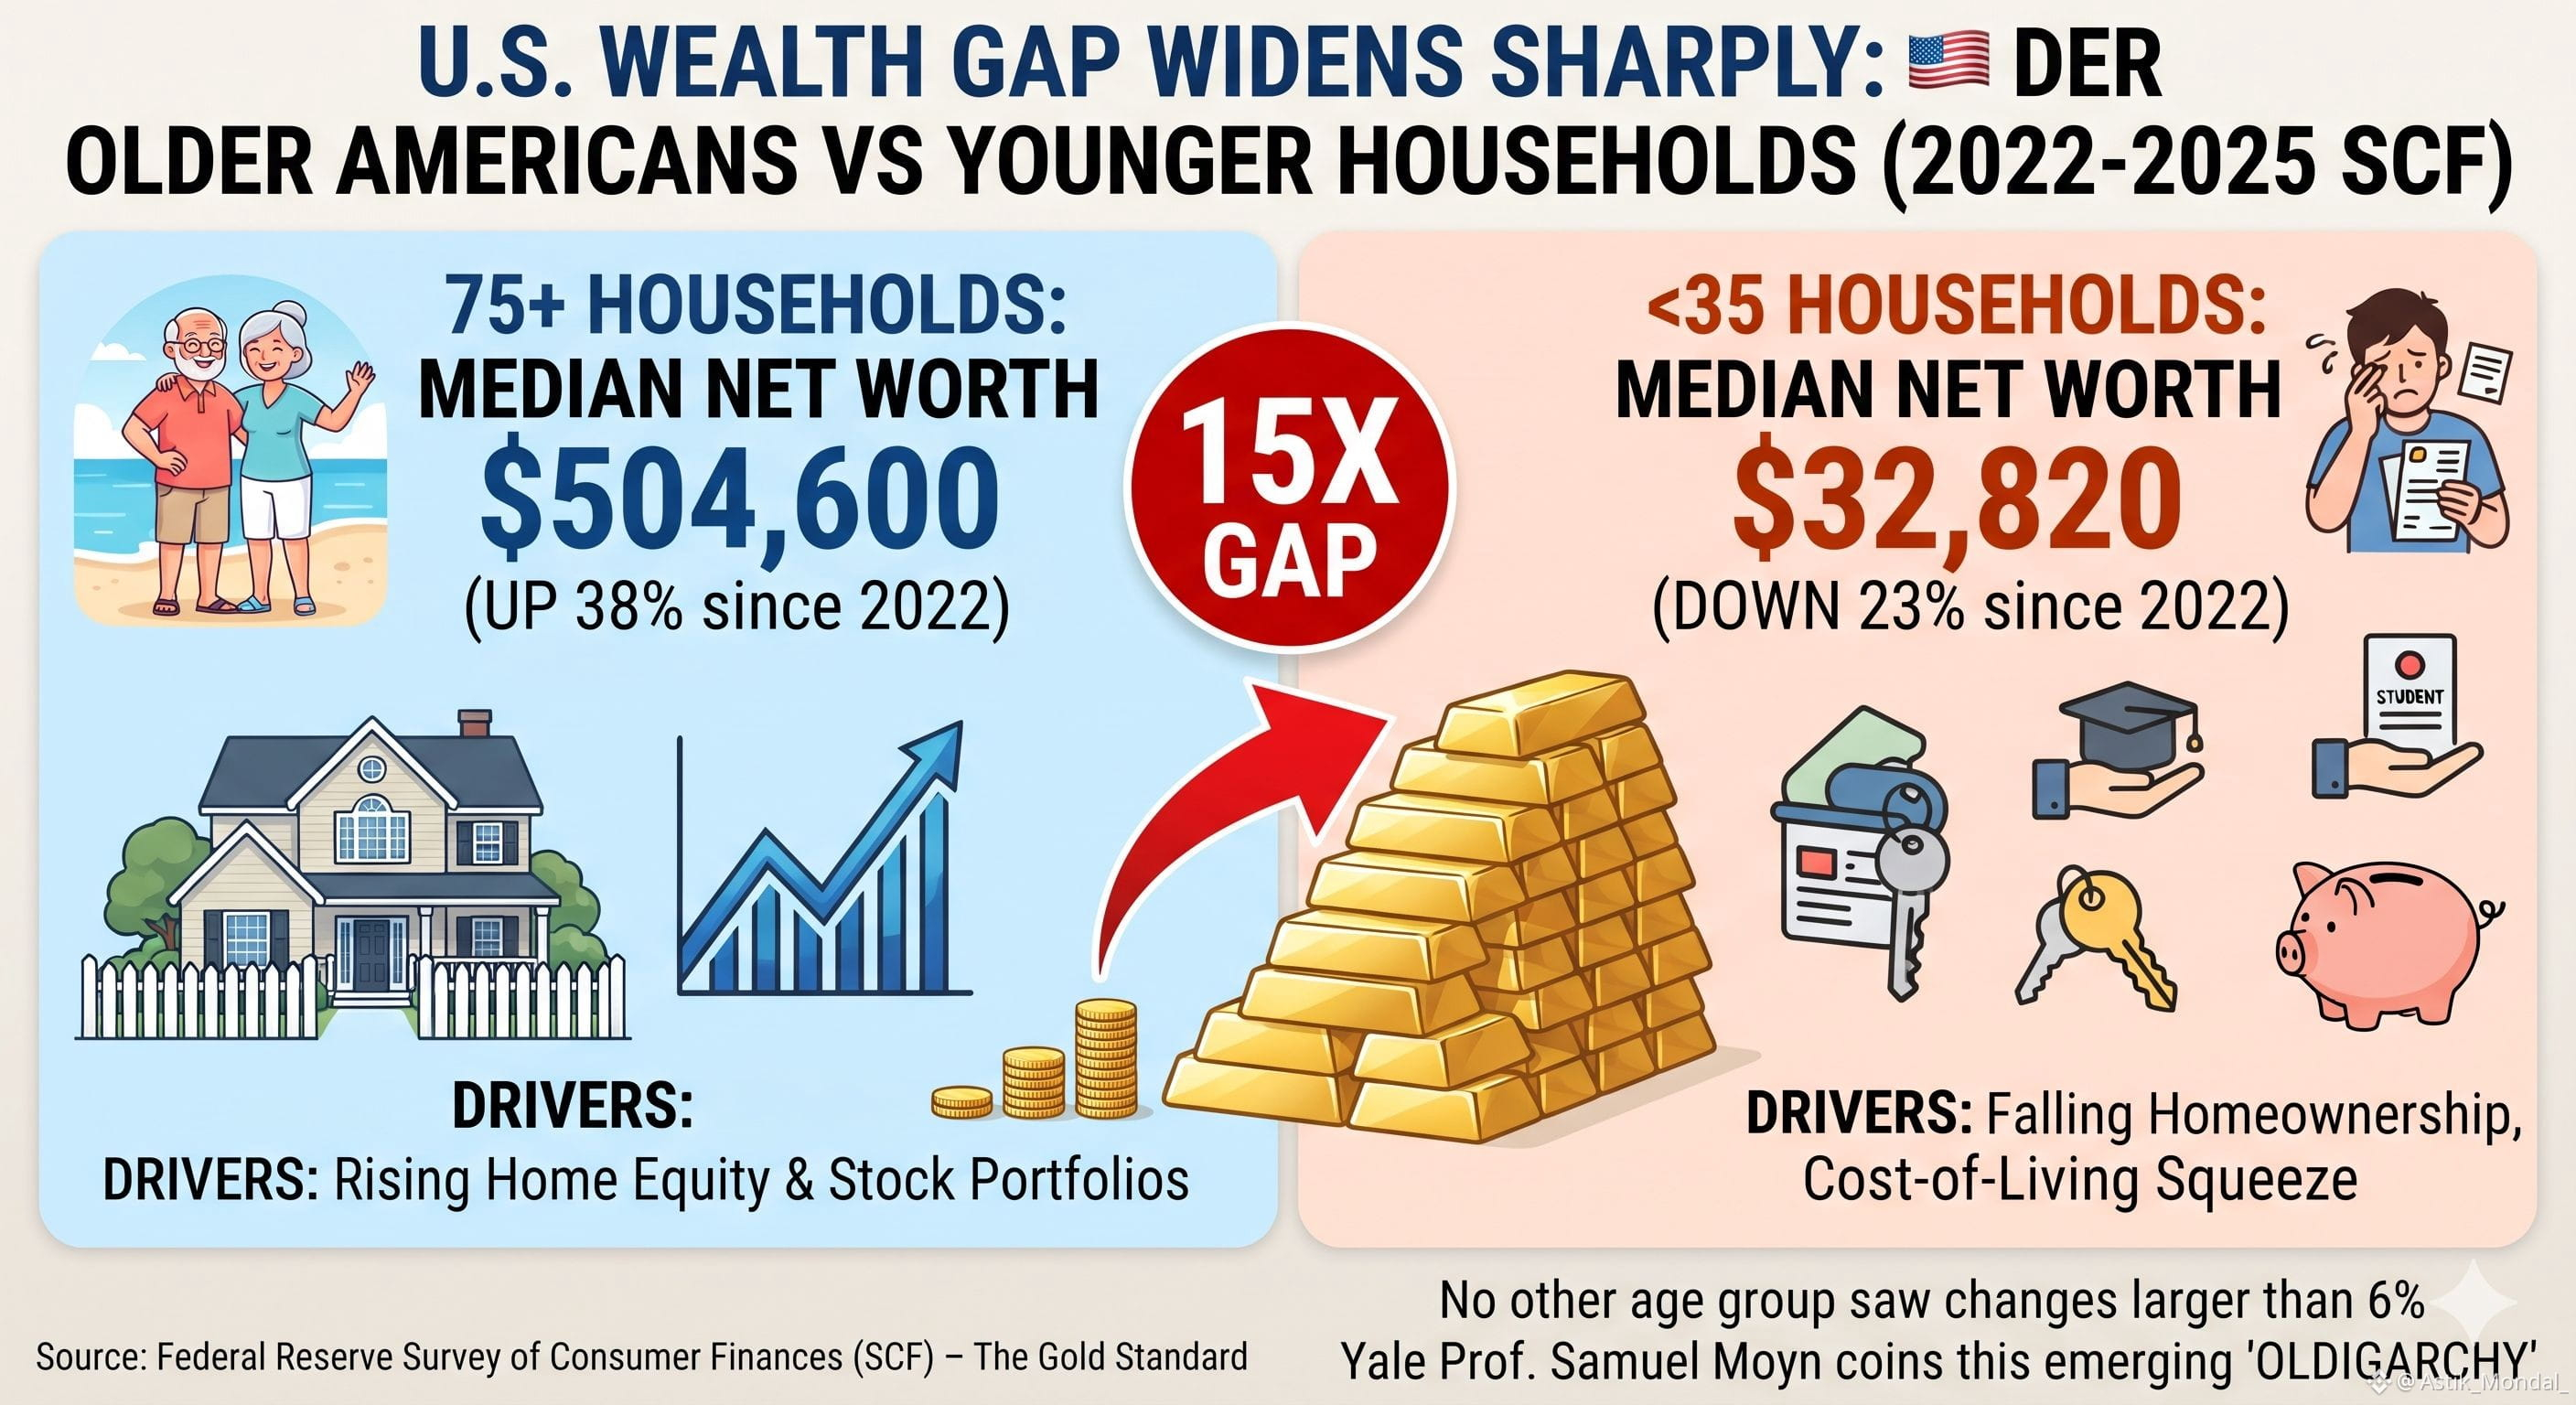
🇺🇸 ÚLTIMA HORA: Los estadounidenses mayores de 75 años tienen ahora aproximadamente 15 veces la riqueza neta mediana de los hogares encabezados por menores de 35, frente a solo 9 veces hace tres años.
La última Encuesta de Finanzas del Consumidor de la Reserva Federal, considerada el estándar de referencia para medir la riqueza de los hogares y publicada solo cada tres años, muestra que la brecha se amplió considerablemente entre 2022 y 2025. El patrimonio neto mediano de los hogares encabezados por alguien de 75 años o más aumentó cerca de un 38%, ajustado por inflación, hasta los 504.600 dólares. Mientras tanto, el patrimonio neto mediano de los hogares encabezados por menores de 35 cayó un 23%, hasta apenas 32.820 dólares.
Lo más llamativo es lo desigual que fue el cambio. En todos los demás grupos de edad, ningún grupo registró una variación superior al 6% en ninguna dirección; es decir, no se trató de un cambio económico generalizado, sino de un movimiento en direcciones opuestas entre los hogares de mayor y menor edad.
Parte de la explicación es el simple envejecimiento: el paso de los baby boomers más acomodados a los 75 años elevó la mediana del grupo de mayor edad. Pero, incluso si se analiza la misma cohorte de nacimiento a lo largo del tiempo —quienes tenían 72 años o más en 2022 y llegaron a los 75 o más en 2025—, su patrimonio neto mediano aún aumentó un 21%. El aumento del valor neto de las viviendas y de las carteras de acciones hizo gran parte del trabajo, mientras que los hogares más jóvenes, que poseen muchos menos bienes raíces y acciones y dependen más del efectivo y la deuda, se vieron presionados tanto por la caída de las tasas de propiedad de vivienda como por un costo de vida más elevado.
El profesor de Yale Samuel Moyn ha señalado estos datos como prueba de lo que llama una «oldigarchy» estadounidense emergente: una concentración generacional de la riqueza que no hace más que acelerarse.
#WealthGap #Economy #Millennials #GenZ #PersonalFinance
🇺🇸 ÚLTIMA HORA: Los estadounidenses mayores de 75 años tienen ahora aproximadamente 15 veces la riqueza neta mediana de los hogares encabezados por menores de 35, frente a solo 9 veces hace tres años.
La última Encuesta de Finanzas del Consumidor de la Reserva Federal, considerada el estándar de referencia para medir la riqueza de los hogares y publicada solo cada tres años, muestra que la brecha se amplió considerablemente entre 2022 y 2025. El patrimonio neto mediano de los hogares encabezados por alguien de 75 años o más aumentó cerca de un 38%, ajustado por inflación, hasta los 504.600 dólares. Mientras tanto, el patrimonio neto mediano de los hogares encabezados por menores de 35 cayó un 23%, hasta apenas 32.820 dólares.
Lo más llamativo es lo desigual que fue el cambio. En todos los demás grupos de edad, ningún grupo registró una variación superior al 6% en ninguna dirección; es decir, no se trató de un cambio económico generalizado, sino de un movimiento en direcciones opuestas entre los hogares de mayor y menor edad.
Parte de la explicación es el simple envejecimiento: el paso de los baby boomers más acomodados a los 75 años elevó la mediana del grupo de mayor edad. Pero, incluso si se analiza la misma cohorte de nacimiento a lo largo del tiempo —quienes tenían 72 años o más en 2022 y llegaron a los 75 o más en 2025—, su patrimonio neto mediano aún aumentó un 21%. El aumento del valor neto de las viviendas y de las carteras de acciones hizo gran parte del trabajo, mientras que los hogares más jóvenes, que poseen muchos menos bienes raíces y acciones y dependen más del efectivo y la deuda, se vieron presionados tanto por la caída de las tasas de propiedad de vivienda como por un costo de vida más elevado.
El profesor de Yale Samuel Moyn ha señalado estos datos como prueba de lo que llama una «oldigarchy» estadounidense emergente: una concentración generacional de la riqueza que no hace más que acelerarse.
#WealthGap #Economy #Millennials #GenZ #PersonalFinance
La última Encuesta de Finanzas del Consumidor de la Reserva Federal, considerada el estándar de referencia para medir la riqueza de los hogares y publicada solo cada tres años, muestra que la brecha se amplió considerablemente entre 2022 y 2025. El patrimonio neto mediano de los hogares encabezados por alguien de 75 años o más aumentó cerca de un 38%, ajustado por inflación, hasta los 504.600 dólares. Mientras tanto, el patrimonio neto mediano de los hogares encabezados por menores de 35 cayó un 23%, hasta apenas 32.820 dólares.
Lo más llamativo es lo desigual que fue el cambio. En todos los demás grupos de edad, ningún grupo registró una variación superior al 6% en ninguna dirección; es decir, no se trató de un cambio económico generalizado, sino de un movimiento en direcciones opuestas entre los hogares de mayor y menor edad.
Parte de la explicación es el simple envejecimiento: el paso de los baby boomers más acomodados a los 75 años elevó la mediana del grupo de mayor edad. Pero, incluso si se analiza la misma cohorte de nacimiento a lo largo del tiempo —quienes tenían 72 años o más en 2022 y llegaron a los 75 o más en 2025—, su patrimonio neto mediano aún aumentó un 21%. El aumento del valor neto de las viviendas y de las carteras de acciones hizo gran parte del trabajo, mientras que los hogares más jóvenes, que poseen muchos menos bienes raíces y acciones y dependen más del efectivo y la deuda, se vieron presionados tanto por la caída de las tasas de propiedad de vivienda como por un costo de vida más elevado.
El profesor de Yale Samuel Moyn ha señalado estos datos como prueba de lo que llama una «oldigarchy» estadounidense emergente: una concentración generacional de la riqueza que no hace más que acelerarse.
#WealthGap #Economy #Millennials #GenZ #PersonalFinance
1
67
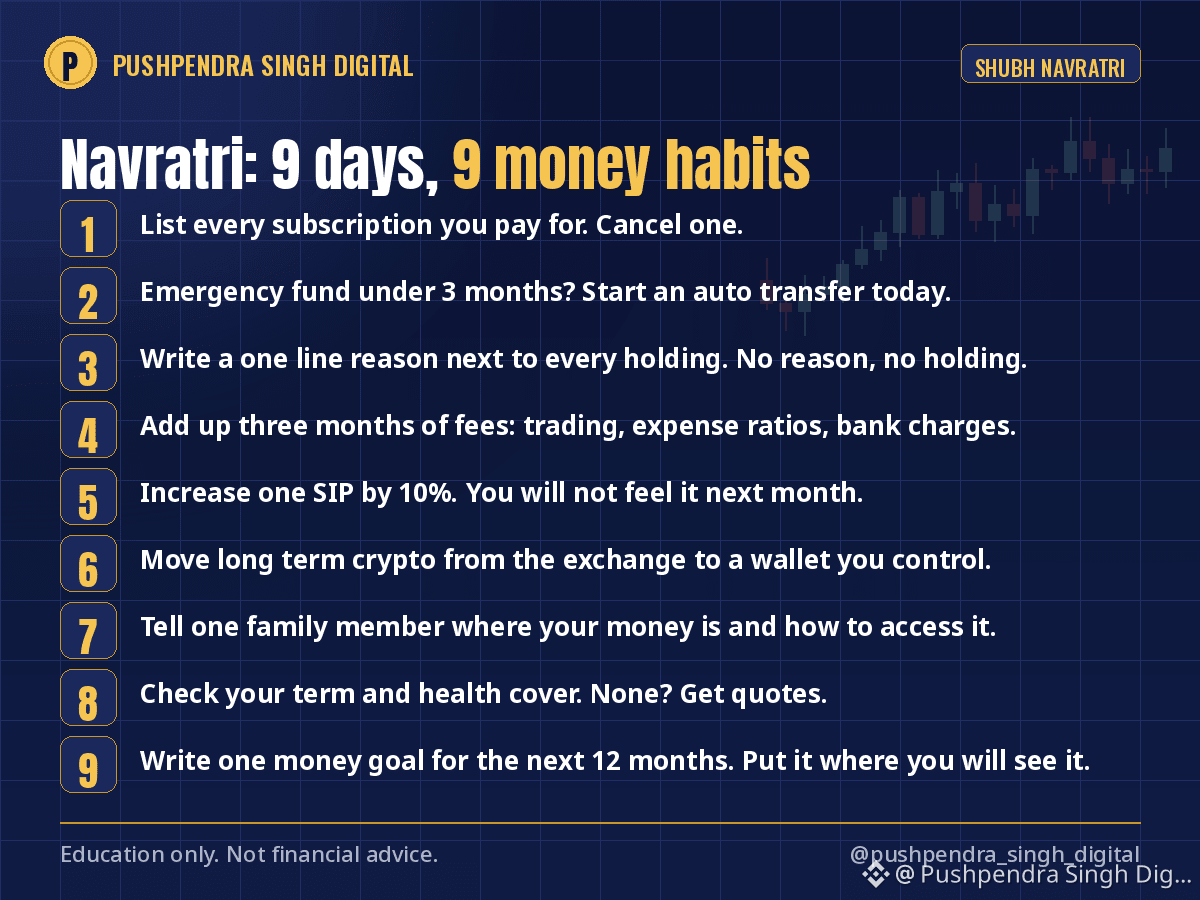
Navratri está en su recta final y Dussehra es el martes. Aquí tienes nueve hábitos financieros, uno por cada día del festival. Empieza el día que te venga bien y termina antes de Diwali. Cada uno lleva menos de diez minutos.
Día 1: Anota todas las suscripciones que pagas. Cancela una.
Día 2: Revisa tu fondo de emergencia. ¿No llega a cubrir 3 meses de gastos? Programa una transferencia automática, aunque sea pequeña.
Día 3: Abre tu cuenta demat o de inversión y escribe al lado de cada activo una razón en una sola línea. Si no hay razón, no lo mantengas.
Día 4: Suma las comisiones de los últimos tres meses: las de compraventa, los gastos de los fondos y los cargos bancarios.
Día 5: Aumenta un SIP un 10 %. No lo notarás el mes que viene.
Día 6: Pasa las criptomonedas que piensas conservar a largo plazo y que tienes en una plataforma de intercambio a una cartera que controles tú.
Día 7: Dile a un familiar dónde están tus inversiones y cómo acceder a ellas.
Día 8: Revisa tus seguros de vida y de salud. Si no tienes ninguno, pide presupuestos.
Día 9: Escribe en un papel tu objetivo financiero para los próximos 12 meses y ponlo donde puedas verlo.
Nueve días haciendo esto sirven más que nueve meses mirando gráficos.
¿Qué día te resultará más difícil? Para mí siempre es el Día 4.
Shubh Navratri. Solo con fines educativos; no es asesoramiento financiero.
$BTC #Navratri #PersonalFinance #MoneyHabits
Navratri está en su recta final y Dussehra es el martes. Aquí tienes nueve hábitos financieros, uno por cada día del festival. Empieza el día que te venga bien y termina antes de Diwali. Cada uno lleva menos de diez minutos.
Día 1: Anota todas las suscripciones que pagas. Cancela una.
Día 2: Revisa tu fondo de emergencia. ¿No llega a cubrir 3 meses de gastos? Programa una transferencia automática, aunque sea pequeña.
Día 3: Abre tu cuenta demat o de inversión y escribe al lado de cada activo una razón en una sola línea. Si no hay razón, no lo mantengas.
Día 4: Suma las comisiones de los últimos tres meses: las de compraventa, los gastos de los fondos y los cargos bancarios.
Día 5: Aumenta un SIP un 10 %. No lo notarás el mes que viene.
Día 6: Pasa las criptomonedas que piensas conservar a largo plazo y que tienes en una plataforma de intercambio a una cartera que controles tú.
Día 7: Dile a un familiar dónde están tus inversiones y cómo acceder a ellas.
Día 8: Revisa tus seguros de vida y de salud. Si no tienes ninguno, pide presupuestos.
Día 9: Escribe en un papel tu objetivo financiero para los próximos 12 meses y ponlo donde puedas verlo.
Nueve días haciendo esto sirven más que nueve meses mirando gráficos.
¿Qué día te resultará más difícil? Para mí siempre es el Día 4.
Shubh Navratri. Solo con fines educativos; no es asesoramiento financiero.
$BTC #Navratri #PersonalFinance #MoneyHabits
Día 1: Anota todas las suscripciones que pagas. Cancela una.
Día 2: Revisa tu fondo de emergencia. ¿No llega a cubrir 3 meses de gastos? Programa una transferencia automática, aunque sea pequeña.
Día 3: Abre tu cuenta demat o de inversión y escribe al lado de cada activo una razón en una sola línea. Si no hay razón, no lo mantengas.
Día 4: Suma las comisiones de los últimos tres meses: las de compraventa, los gastos de los fondos y los cargos bancarios.
Día 5: Aumenta un SIP un 10 %. No lo notarás el mes que viene.
Día 6: Pasa las criptomonedas que piensas conservar a largo plazo y que tienes en una plataforma de intercambio a una cartera que controles tú.
Día 7: Dile a un familiar dónde están tus inversiones y cómo acceder a ellas.
Día 8: Revisa tus seguros de vida y de salud. Si no tienes ninguno, pide presupuestos.
Día 9: Escribe en un papel tu objetivo financiero para los próximos 12 meses y ponlo donde puedas verlo.
Nueve días haciendo esto sirven más que nueve meses mirando gráficos.
¿Qué día te resultará más difícil? Para mí siempre es el Día 4.
Shubh Navratri. Solo con fines educativos; no es asesoramiento financiero.
$BTC #Navratri #PersonalFinance #MoneyHabits
1
180
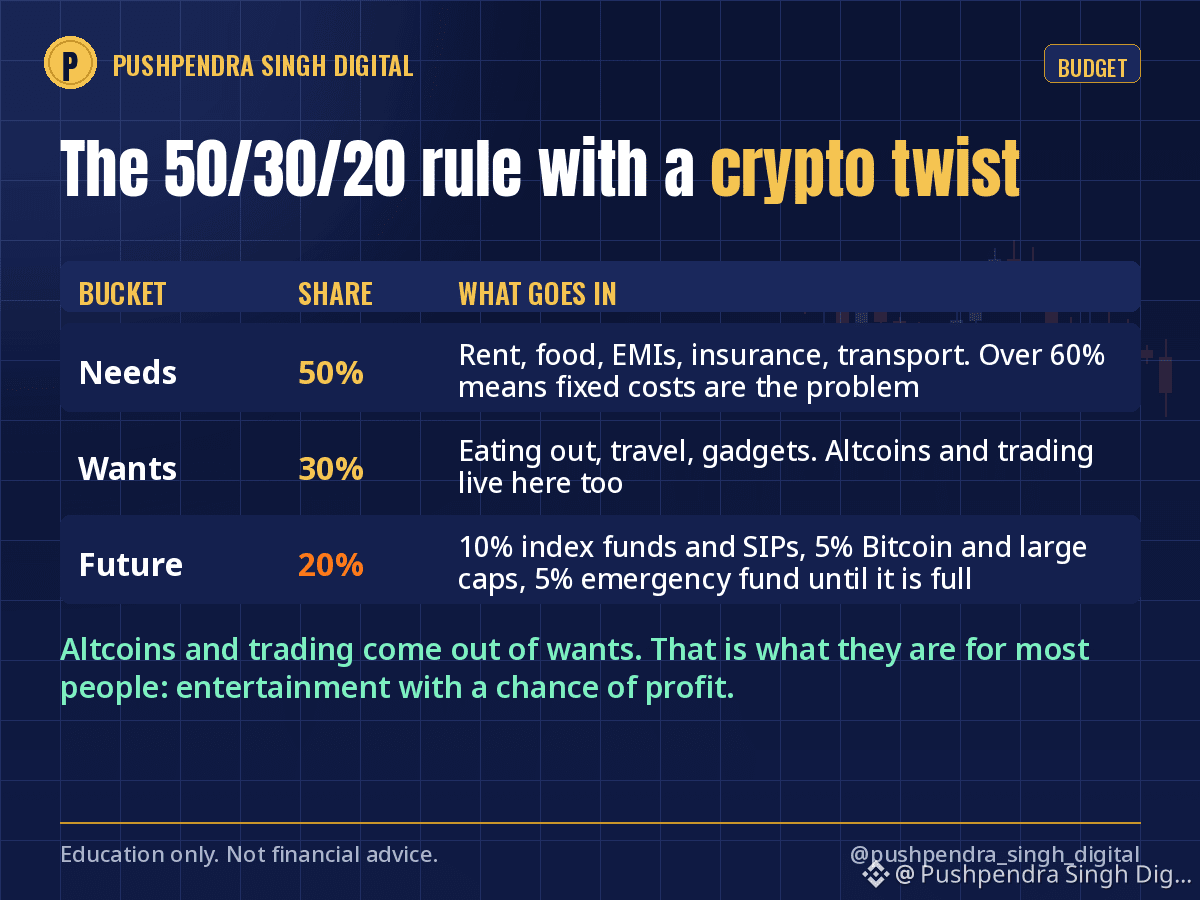
La regla 50/30/20 es el presupuesto más sencillo que conozco. Así es como la adapto para alguien que también tiene criptomonedas.
50 % necesidades: alquiler, comida, cuotas de préstamos, seguros, transporte. Si esto supera el 60 %, el problema no son tus inversiones, sino tus gastos fijos.
30 % caprichos: salir a comer, viajar, dispositivos, suscripciones. Sin culpa, siempre que no te pases del límite.
20 % futuro: aquí viene el giro.
De ese 20 %, lo reparto así:
10 % para inversiones aburridas que se acumulan: fondos indexados, EPF o PPF, SIP.
5 % para Bitcoin y criptomonedas de gran capitalización, comprados cada mes, sin intentar predecir el mercado.
5 % para el fondo de emergencia hasta que alcance el equivalente a 6 meses de gastos; después, se destina a la categoría que más lo necesite.
Las altcoins y el trading no tienen una partida presupuestaria. Salen del 30 % de caprichos, porque para la mayoría son eso: entretenimiento con posibilidad de ganar dinero.
Quizá suene duro. Pero evita que un mal mes toque el dinero que realmente construye tu vida.
¿Cómo repartes tu dinero ahora mismo, con sinceridad?
Solo con fines educativos; no es asesoramiento financiero.
$BTC #PersonalFinance #Budgeting #MoneyBasics
La regla 50/30/20 es el presupuesto más sencillo que conozco. Así es como la adapto para alguien que también tiene criptomonedas.
50 % necesidades: alquiler, comida, cuotas de préstamos, seguros, transporte. Si esto supera el 60 %, el problema no son tus inversiones, sino tus gastos fijos.
30 % caprichos: salir a comer, viajar, dispositivos, suscripciones. Sin culpa, siempre que no te pases del límite.
20 % futuro: aquí viene el giro.
De ese 20 %, lo reparto así:
10 % para inversiones aburridas que se acumulan: fondos indexados, EPF o PPF, SIP.
5 % para Bitcoin y criptomonedas de gran capitalización, comprados cada mes, sin intentar predecir el mercado.
5 % para el fondo de emergencia hasta que alcance el equivalente a 6 meses de gastos; después, se destina a la categoría que más lo necesite.
Las altcoins y el trading no tienen una partida presupuestaria. Salen del 30 % de caprichos, porque para la mayoría son eso: entretenimiento con posibilidad de ganar dinero.
Quizá suene duro. Pero evita que un mal mes toque el dinero que realmente construye tu vida.
¿Cómo repartes tu dinero ahora mismo, con sinceridad?
Solo con fines educativos; no es asesoramiento financiero.
$BTC #PersonalFinance #Budgeting #MoneyBasics
50 % necesidades: alquiler, comida, cuotas de préstamos, seguros, transporte. Si esto supera el 60 %, el problema no son tus inversiones, sino tus gastos fijos.
30 % caprichos: salir a comer, viajar, dispositivos, suscripciones. Sin culpa, siempre que no te pases del límite.
20 % futuro: aquí viene el giro.
De ese 20 %, lo reparto así:
10 % para inversiones aburridas que se acumulan: fondos indexados, EPF o PPF, SIP.
5 % para Bitcoin y criptomonedas de gran capitalización, comprados cada mes, sin intentar predecir el mercado.
5 % para el fondo de emergencia hasta que alcance el equivalente a 6 meses de gastos; después, se destina a la categoría que más lo necesite.
Las altcoins y el trading no tienen una partida presupuestaria. Salen del 30 % de caprichos, porque para la mayoría son eso: entretenimiento con posibilidad de ganar dinero.
Quizá suene duro. Pero evita que un mal mes toque el dinero que realmente construye tu vida.
¿Cómo repartes tu dinero ahora mismo, con sinceridad?
Solo con fines educativos; no es asesoramiento financiero.
$BTC #PersonalFinance #Budgeting #MoneyBasics
1
244
💰 Nos enseñaron cómo ganar un salario…
Pero casi nadie nos enseña qué hacer cuando llega el primer salario. 😅
“Salario recibido… ¿y ahora qué?”
Antes de pensar en invertir, todo principiante debería aprender algunas reglas simples de dinero 👇
1️⃣ Primero, haz un presupuesto
Saber cuánto ganas y a dónde se va. A muchas personas les sorprende cuando registran sus gastos por primera vez.
2️⃣ Crea un fondo de emergencia
Los gastos inesperados forman parte de la vida. Tener algunos ahorros para emergencias puede evitar deudas innecesarias y reducir el estrés financiero.
3️⃣ Ahorrar no es lo mismo que invertir
Ahorrar = seguridad y necesidades a corto plazo 🏦
Invertir = crecimiento y mayor riesgo 📈
Entender esta diferencia es muy importante.
4️⃣ No guardes todo tu dinero en un solo lugar
La diversificación significa repartir el riesgo entre distintos activos en lugar de depender de una sola inversión.
5️⃣ Comprende tu propia tolerancia al riesgo
Una inversión riesgosa que a otra persona le parece emocionante podría ser demasiado estresante para ti. Tus decisiones financieras deben coincidir con tus objetivos, tus ingresos y tu nivel de comodidad.
🚀 Si te interesa la cripto, empieza primero con la educación. Binance Academy ofrece materiales de aprendizaje gratuitos sobre Bitcoin, blockchain, mercados de cripto, gestión del riesgo y DYOR (Haz tu propia investigación).
Tu primer salario no es solo dinero 💡
Es tu primera oportunidad para aprender cómo funciona el dinero de verdad.
📚 Aprende primero. Investiga de forma independiente. Toma decisiones basadas en tu situación, no en el “hype” de las redes sociales.
⚠️ Solo contenido educativo. No es asesoramiento financiero.
#Binance #BinanceAcademy #LearnWithBinance #PersonalFinance #CryptoEducation
$AKE $ACE $VELVET
{future}(VELVETUSDT)
{spot}(ACEUSDT)
{future}(AKEUSDT)
💰 Nos enseñaron cómo ganar un salario…
Pero casi nadie nos enseña qué hacer cuando llega el primer salario. 😅
“Salario recibido… ¿y ahora qué?”
Antes de pensar en invertir, todo principiante debería aprender algunas reglas simples de dinero 👇
1️⃣ Primero, haz un presupuesto
Saber cuánto ganas y a dónde se va. A muchas personas les sorprende cuando registran sus gastos por primera vez.
2️⃣ Crea un fondo de emergencia
Los gastos inesperados forman parte de la vida. Tener algunos ahorros para emergencias puede evitar deudas innecesarias y reducir el estrés financiero.
3️⃣ Ahorrar no es lo mismo que invertir
Ahorrar = seguridad y necesidades a corto plazo 🏦
Invertir = crecimiento y mayor riesgo 📈
Entender esta diferencia es muy importante.
4️⃣ No guardes todo tu dinero en un solo lugar
La diversificación significa repartir el riesgo entre distintos activos en lugar de depender de una sola inversión.
5️⃣ Comprende tu propia tolerancia al riesgo
Una inversión riesgosa que a otra persona le parece emocionante podría ser demasiado estresante para ti. Tus decisiones financieras deben coincidir con tus objetivos, tus ingresos y tu nivel de comodidad.
🚀 Si te interesa la cripto, empieza primero con la educación. Binance Academy ofrece materiales de aprendizaje gratuitos sobre Bitcoin, blockchain, mercados de cripto, gestión del riesgo y DYOR (Haz tu propia investigación).
Tu primer salario no es solo dinero 💡
Es tu primera oportunidad para aprender cómo funciona el dinero de verdad.
📚 Aprende primero. Investiga de forma independiente. Toma decisiones basadas en tu situación, no en el “hype” de las redes sociales.
⚠️ Solo contenido educativo. No es asesoramiento financiero.
#Binance #BinanceAcademy #LearnWithBinance #PersonalFinance #CryptoEducation
$AKE $ACE $VELVET
Pero casi nadie nos enseña qué hacer cuando llega el primer salario. 😅
“Salario recibido… ¿y ahora qué?”
Antes de pensar en invertir, todo principiante debería aprender algunas reglas simples de dinero 👇
1️⃣ Primero, haz un presupuesto
Saber cuánto ganas y a dónde se va. A muchas personas les sorprende cuando registran sus gastos por primera vez.
2️⃣ Crea un fondo de emergencia
Los gastos inesperados forman parte de la vida. Tener algunos ahorros para emergencias puede evitar deudas innecesarias y reducir el estrés financiero.
3️⃣ Ahorrar no es lo mismo que invertir
Ahorrar = seguridad y necesidades a corto plazo 🏦
Invertir = crecimiento y mayor riesgo 📈
Entender esta diferencia es muy importante.
4️⃣ No guardes todo tu dinero en un solo lugar
La diversificación significa repartir el riesgo entre distintos activos en lugar de depender de una sola inversión.
5️⃣ Comprende tu propia tolerancia al riesgo
Una inversión riesgosa que a otra persona le parece emocionante podría ser demasiado estresante para ti. Tus decisiones financieras deben coincidir con tus objetivos, tus ingresos y tu nivel de comodidad.
🚀 Si te interesa la cripto, empieza primero con la educación. Binance Academy ofrece materiales de aprendizaje gratuitos sobre Bitcoin, blockchain, mercados de cripto, gestión del riesgo y DYOR (Haz tu propia investigación).
Tu primer salario no es solo dinero 💡
Es tu primera oportunidad para aprender cómo funciona el dinero de verdad.
📚 Aprende primero. Investiga de forma independiente. Toma decisiones basadas en tu situación, no en el “hype” de las redes sociales.
⚠️ Solo contenido educativo. No es asesoramiento financiero.
#Binance #BinanceAcademy #LearnWithBinance #PersonalFinance #CryptoEducation
$AKE $ACE $VELVET
1
414
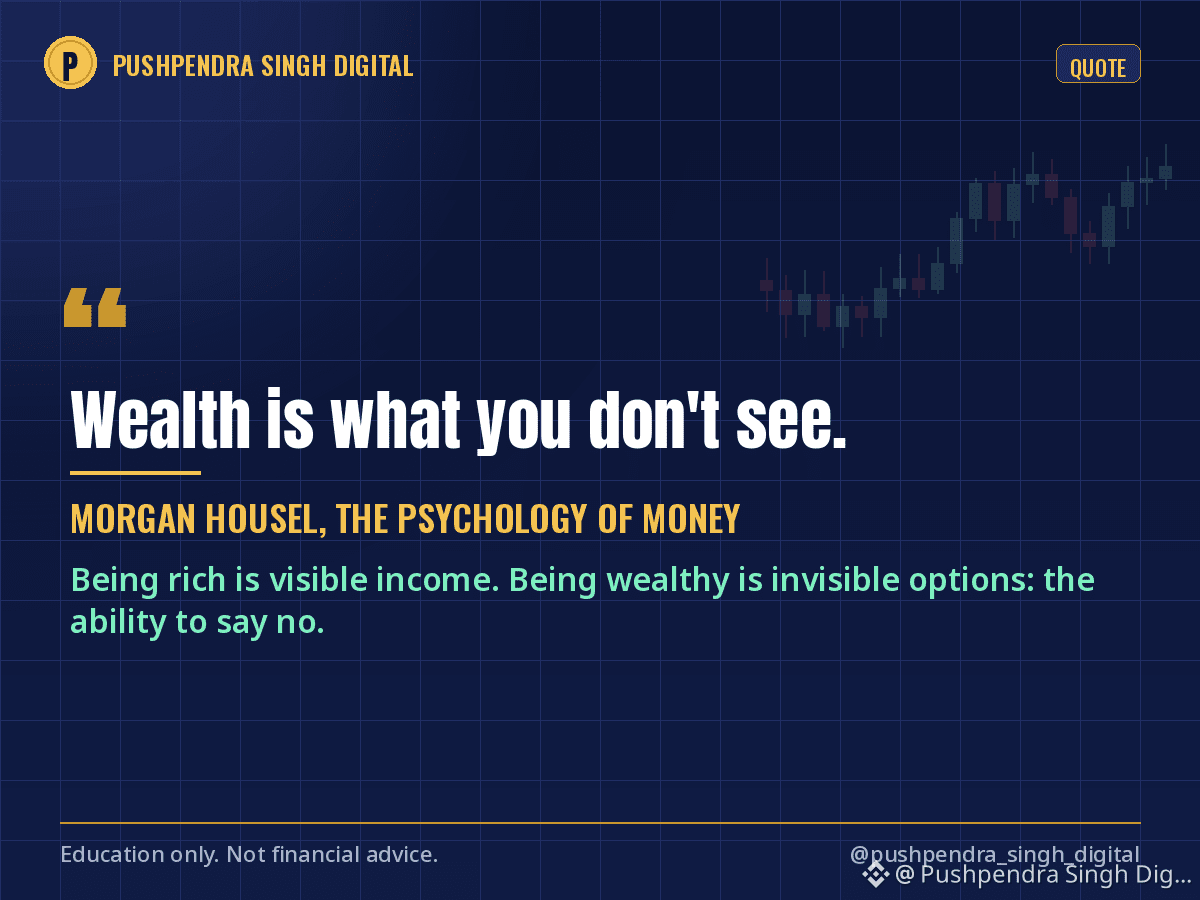
Morgan Housel escribió que la riqueza es lo que no ves. El coche que no compraste, la mejora que no hiciste, la operación que no realizaste.
Pienso en esta frase cada vez que el mercado sube.
En un mercado alcista, todos pueden ver las publicaciones de los Lamborghini. Nadie puede ver a la persona que vendió un 20 % cuando los precios subían, pagó un préstamo y dejó el resto en un fondo indexado. Esa persona no publica nada. No lo necesita.
Ser rico es tener ingresos visibles. Tener riqueza es contar con opciones invisibles: poder decirle que no a un trabajo, a un cliente o a una operación porque no necesitas ese dinero este mes.
Lo curioso es que eso invisible es lo que la mayoría de la gente realmente quiere cuando dice que quiere ser rica.
Mi regla desde que leí ese libro: dividir cada gran ganancia. Una parte va para mi yo del futuro, que aún no puede verla. Después gasto el resto sin sentir culpa.
¿Qué es algo que decidiste no comprar este año y no lamentas?
$BTC #MorganHousel #PersonalFinance #Wealth
Morgan Housel escribió que la riqueza es lo que no ves. El coche que no compraste, la mejora que no hiciste, la operación que no realizaste.
Pienso en esta frase cada vez que el mercado sube.
En un mercado alcista, todos pueden ver las publicaciones de los Lamborghini. Nadie puede ver a la persona que vendió un 20 % cuando los precios subían, pagó un préstamo y dejó el resto en un fondo indexado. Esa persona no publica nada. No lo necesita.
Ser rico es tener ingresos visibles. Tener riqueza es contar con opciones invisibles: poder decirle que no a un trabajo, a un cliente o a una operación porque no necesitas ese dinero este mes.
Lo curioso es que eso invisible es lo que la mayoría de la gente realmente quiere cuando dice que quiere ser rica.
Mi regla desde que leí ese libro: dividir cada gran ganancia. Una parte va para mi yo del futuro, que aún no puede verla. Después gasto el resto sin sentir culpa.
¿Qué es algo que decidiste no comprar este año y no lamentas?
$BTC #MorganHousel #PersonalFinance #Wealth
Pienso en esta frase cada vez que el mercado sube.
En un mercado alcista, todos pueden ver las publicaciones de los Lamborghini. Nadie puede ver a la persona que vendió un 20 % cuando los precios subían, pagó un préstamo y dejó el resto en un fondo indexado. Esa persona no publica nada. No lo necesita.
Ser rico es tener ingresos visibles. Tener riqueza es contar con opciones invisibles: poder decirle que no a un trabajo, a un cliente o a una operación porque no necesitas ese dinero este mes.
Lo curioso es que eso invisible es lo que la mayoría de la gente realmente quiere cuando dice que quiere ser rica.
Mi regla desde que leí ese libro: dividir cada gran ganancia. Una parte va para mi yo del futuro, que aún no puede verla. Después gasto el resto sin sentir culpa.
¿Qué es algo que decidiste no comprar este año y no lamentas?
$BTC #MorganHousel #PersonalFinance #Wealth
177
Dos amigos, el mismo fondo, la misma cantidad: 10.000 rupias al mes, con un rendimiento anual del 12 %.
Rahul empieza a los 25 y deja de aportar a los 35. Diez años de aportaciones SIP y luego nada. Invirtió un total de 1,2 millones de rupias.
Amit empieza a los 35 y continúa hasta los 60. Veinticinco años de aportaciones SIP. Invirtió un total de 3 millones de rupias.
A los 60:
Rahul tiene aproximadamente 46 millones de rupias.
Amit tiene aproximadamente 19 millones de rupias.
Rahul invirtió menos de la mitad del dinero y terminó con más del doble. La única diferencia son los diez años durante los que su dinero estuvo generando rendimientos compuestos antes de que Amit siquiera empezara.
No estoy diciendo que dejes de invertir a los 35. Digo que lo más caro al invertir es el año en que no empezaste. No el fondo que elegiste, ni la comisión de gestión, ni el precio de entrada.
La misma lógica se aplica a las criptomonedas. Una pequeña compra mensual de Bitcoin iniciada en 2020 superó a casi todas las operaciones ingeniosas realizadas desde entonces.
«Empezaré cuando gane más» es la frase que más cuesta. Empieza con 500 rupias si eso es lo que tienes. La cantidad puede aumentar. Los años perdidos no vuelven.
¿A qué edad empezaste y qué le dirías a tu yo más joven?
Los rendimientos pasados no garantizan rendimientos futuros. Solo con fines educativos; no constituye asesoramiento financiero.
$BTC #SIP #Compounding #PersonalFinance
Dos amigos, el mismo fondo, la misma cantidad: 10.000 rupias al mes, con un rendimiento anual del 12 %.
Rahul empieza a los 25 y deja de aportar a los 35. Diez años de aportaciones SIP y luego nada. Invirtió un total de 1,2 millones de rupias.
Amit empieza a los 35 y continúa hasta los 60. Veinticinco años de aportaciones SIP. Invirtió un total de 3 millones de rupias.
A los 60:
Rahul tiene aproximadamente 46 millones de rupias.
Amit tiene aproximadamente 19 millones de rupias.
Rahul invirtió menos de la mitad del dinero y terminó con más del doble. La única diferencia son los diez años durante los que su dinero estuvo generando rendimientos compuestos antes de que Amit siquiera empezara.
No estoy diciendo que dejes de invertir a los 35. Digo que lo más caro al invertir es el año en que no empezaste. No el fondo que elegiste, ni la comisión de gestión, ni el precio de entrada.
La misma lógica se aplica a las criptomonedas. Una pequeña compra mensual de Bitcoin iniciada en 2020 superó a casi todas las operaciones ingeniosas realizadas desde entonces.
«Empezaré cuando gane más» es la frase que más cuesta. Empieza con 500 rupias si eso es lo que tienes. La cantidad puede aumentar. Los años perdidos no vuelven.
¿A qué edad empezaste y qué le dirías a tu yo más joven?
Los rendimientos pasados no garantizan rendimientos futuros. Solo con fines educativos; no constituye asesoramiento financiero.
$BTC #SIP #Compounding #PersonalFinance
Rahul empieza a los 25 y deja de aportar a los 35. Diez años de aportaciones SIP y luego nada. Invirtió un total de 1,2 millones de rupias.
Amit empieza a los 35 y continúa hasta los 60. Veinticinco años de aportaciones SIP. Invirtió un total de 3 millones de rupias.
A los 60:
Rahul tiene aproximadamente 46 millones de rupias.
Amit tiene aproximadamente 19 millones de rupias.
Rahul invirtió menos de la mitad del dinero y terminó con más del doble. La única diferencia son los diez años durante los que su dinero estuvo generando rendimientos compuestos antes de que Amit siquiera empezara.
No estoy diciendo que dejes de invertir a los 35. Digo que lo más caro al invertir es el año en que no empezaste. No el fondo que elegiste, ni la comisión de gestión, ni el precio de entrada.
La misma lógica se aplica a las criptomonedas. Una pequeña compra mensual de Bitcoin iniciada en 2020 superó a casi todas las operaciones ingeniosas realizadas desde entonces.
«Empezaré cuando gane más» es la frase que más cuesta. Empieza con 500 rupias si eso es lo que tienes. La cantidad puede aumentar. Los años perdidos no vuelven.
¿A qué edad empezaste y qué le dirías a tu yo más joven?
Los rendimientos pasados no garantizan rendimientos futuros. Solo con fines educativos; no constituye asesoramiento financiero.
$BTC #SIP #Compounding #PersonalFinance
1
137
·
--
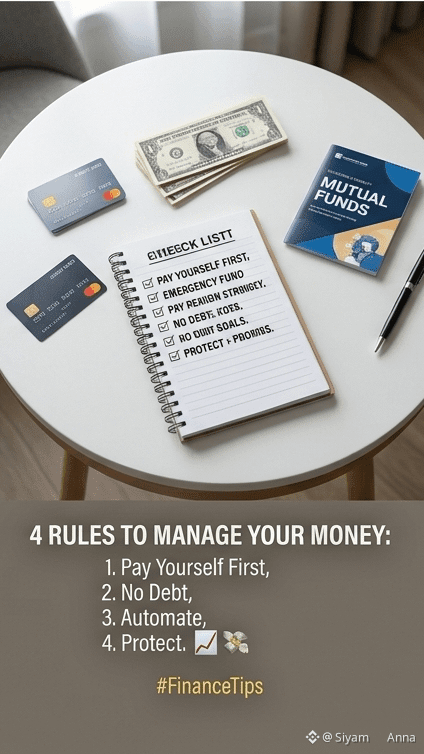
¿Te cuesta administrar tu dinero? Empieza con estas 4 reglas de oro: 📈
• Regla 1: Págate a ti primero. En cuanto te paguen, mueve tu porcentaje de ahorro fuera de la vista. Gasta lo que quede después de ahorrar.
• Regla 2: Evita la inflación de estilo de vida. No compres artículos de lujo con tarjetas de crédito o mediante EMIs solo para impresionar a los demás.
• Regla 3: Automatiza tus inversiones. Crea una SIP mensual en fondos mutuos o en fondos indexados para invertir de forma constante sin pensarlo demasiado.
• Regla 4: Protege tu lado negativo. Asegúrate de tener un seguro de Salud y un Seguro de Vida Temporal (Term Life) adecuados para salvaguardar tu patrimonio ante emergencias inesperadas.
La educación financiera no es un lujo; es una habilidad de supervivencia para una vida tranquila. 💡
#FinanceTips #SmartInvesting #PersonalFinance #MoneyHacks
$NVDAB $AAPL.US $NVDA.US
¿Te cuesta administrar tu dinero? Empieza con estas 4 reglas de oro: 📈
• Regla 1: Págate a ti primero. En cuanto te paguen, mueve tu porcentaje de ahorro fuera de la vista. Gasta lo que quede después de ahorrar.
• Regla 2: Evita la inflación de estilo de vida. No compres artículos de lujo con tarjetas de crédito o mediante EMIs solo para impresionar a los demás.
• Regla 3: Automatiza tus inversiones. Crea una SIP mensual en fondos mutuos o en fondos indexados para invertir de forma constante sin pensarlo demasiado.
• Regla 4: Protege tu lado negativo. Asegúrate de tener un seguro de Salud y un Seguro de Vida Temporal (Term Life) adecuados para salvaguardar tu patrimonio ante emergencias inesperadas.
La educación financiera no es un lujo; es una habilidad de supervivencia para una vida tranquila. 💡
#FinanceTips #SmartInvesting #PersonalFinance #MoneyHacks
$NVDAB $AAPL.US $NVDA.US
• Regla 1: Págate a ti primero. En cuanto te paguen, mueve tu porcentaje de ahorro fuera de la vista. Gasta lo que quede después de ahorrar.
• Regla 2: Evita la inflación de estilo de vida. No compres artículos de lujo con tarjetas de crédito o mediante EMIs solo para impresionar a los demás.
• Regla 3: Automatiza tus inversiones. Crea una SIP mensual en fondos mutuos o en fondos indexados para invertir de forma constante sin pensarlo demasiado.
• Regla 4: Protege tu lado negativo. Asegúrate de tener un seguro de Salud y un Seguro de Vida Temporal (Term Life) adecuados para salvaguardar tu patrimonio ante emergencias inesperadas.
La educación financiera no es un lujo; es una habilidad de supervivencia para una vida tranquila. 💡
#FinanceTips #SmartInvesting #PersonalFinance #MoneyHacks
$NVDAB $AAPL.US $NVDA.US
1
71
Personalidad ,
La frase "sin importar cómo te veas, el dinero no se fija en eso" resalta el igualador de las finanzas personales: la riqueza se acumula a través de hábitos inteligentes, planificación estratégica y disciplina financiera, sin importar la apariencia física, el trasfondo o el estatus social de una persona
#PerfectTime #PersonalFinance $BTC $BNB
Personalidad ,
La frase "sin importar cómo te veas, el dinero no se fija en eso" resalta el igualador de las finanzas personales: la riqueza se acumula a través de hábitos inteligentes, planificación estratégica y disciplina financiera, sin importar la apariencia física, el trasfondo o el estatus social de una persona
#PerfectTime #PersonalFinance $BTC $BNB
La frase "sin importar cómo te veas, el dinero no se fija en eso" resalta el igualador de las finanzas personales: la riqueza se acumula a través de hábitos inteligentes, planificación estratégica y disciplina financiera, sin importar la apariencia física, el trasfondo o el estatus social de una persona
#PerfectTime #PersonalFinance $BTC $BNB
377
3
28
377
·
--
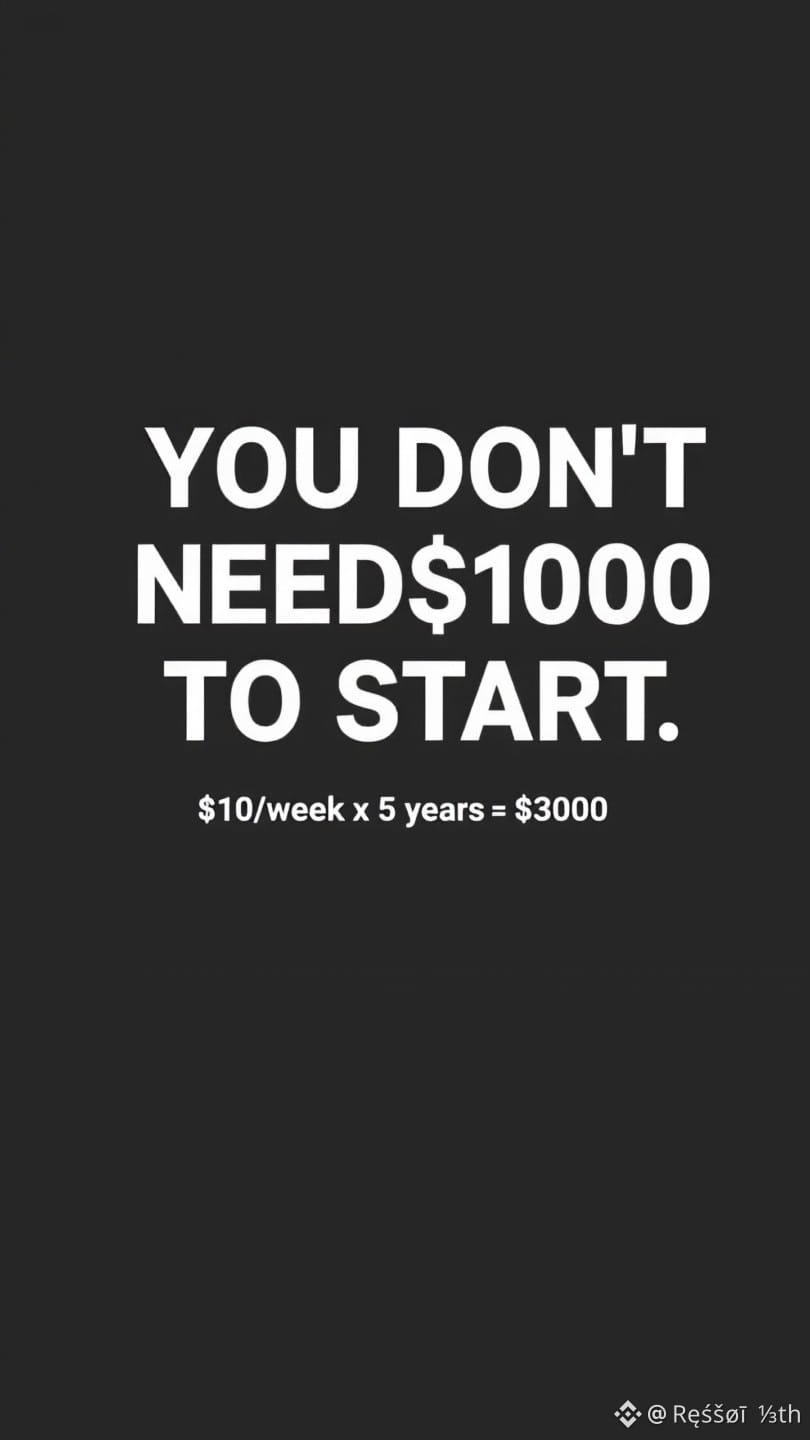
No necesitas $1000 para empezar a construir riqueza.
Yo empecé con $10/semana.
$10 x 52 semanas = $520/año
$520 x 5 años con 7% = ~ $3000
La cantidad no importa.
Lo que importa es el hábito.
Empieza feo. Empieza pequeño.
Pero empieza.
¿Cuánto podrías ahorrar esta semana? Incluso $5 cuenta 👇
#investing #MoneyTips #wealthbuilding #PersonalFinance
No necesitas $1000 para empezar a construir riqueza.
Yo empecé con $10/semana.
$10 x 52 semanas = $520/año
$520 x 5 años con 7% = ~ $3000
La cantidad no importa.
Lo que importa es el hábito.
Empieza feo. Empieza pequeño.
Pero empieza.
¿Cuánto podrías ahorrar esta semana? Incluso $5 cuenta 👇
#investing #MoneyTips #wealthbuilding #PersonalFinance
Yo empecé con $10/semana.
$10 x 52 semanas = $520/año
$520 x 5 años con 7% = ~ $3000
La cantidad no importa.
Lo que importa es el hábito.
Empieza feo. Empieza pequeño.
Pero empieza.
¿Cuánto podrías ahorrar esta semana? Incluso $5 cuenta 👇
#investing #MoneyTips #wealthbuilding #PersonalFinance
7
1
1.7k
·
--

Artículo
💰 Tu primer sueldo: ¿Qué deberías hacer realmente con él?Conseguir tu primer sueldo se siente como un hito.
Por primera vez tienes dinero que te ganaste tú mismo; y de repente, hay muchas cosas que podrías hacer con él.
Pero en lugar de preguntar “¿Qué debería comprar?”, una mejor pregunta podría ser:
“¿Cómo puedo crear mejores hábitos financieros a partir de aquí?”
1️⃣ Empieza con un presupuesto sencillo
Antes de ahorrar o invertir, entiende a dónde va tu dinero.
Enumera tus gastos esenciales:
🏠 Alquiler
🍽️ Comida
🚗 Transporte
💡 Facturas
📱 Suscripciones
💰 Tu primer sueldo: ¿Qué deberías hacer realmente con él?
Conseguir tu primer sueldo se siente como un hito.
Por primera vez tienes dinero que te ganaste tú mismo; y de repente, hay muchas cosas que podrías hacer con él.
Pero en lugar de preguntar “¿Qué debería comprar?”, una mejor pregunta podría ser:
“¿Cómo puedo crear mejores hábitos financieros a partir de aquí?”
1️⃣ Empieza con un presupuesto sencillo
Antes de ahorrar o invertir, entiende a dónde va tu dinero.
Enumera tus gastos esenciales:
🏠 Alquiler
🍽️ Comida
🚗 Transporte
💡 Facturas
📱 Suscripciones
Por primera vez tienes dinero que te ganaste tú mismo; y de repente, hay muchas cosas que podrías hacer con él.
Pero en lugar de preguntar “¿Qué debería comprar?”, una mejor pregunta podría ser:
“¿Cómo puedo crear mejores hábitos financieros a partir de aquí?”
1️⃣ Empieza con un presupuesto sencillo
Antes de ahorrar o invertir, entiende a dónde va tu dinero.
Enumera tus gastos esenciales:
🏠 Alquiler
🍽️ Comida
🚗 Transporte
💡 Facturas
📱 Suscripciones
7
137
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
1
#BTCRemainsUnderPressureAfterHawkishFOMCMinutes
57,463 visualizaciones
755 participa(n) en el debate
2
#AnthropicToDebutAfter$83IPOPricing
15,333 visualizaciones
79 participa(n) en el debate
3
#NvidiaBoardReportedlySplitOverHuang’sReturn
19,065 visualizaciones
334 participa(n) en el debate
4
#CanGTA6'sLaunchLiftTTWOShares?
10,661 visualizaciones
246 participa(n) en el debate
5
#FOMCMinutesHighlightAIDebtRisks
19,609 visualizaciones
309 participa(n) en el debate
6
#SouthKoreaPlansToLet3500ListedFirmsBuyBitcoin
19,559 visualizaciones
331 participa(n) en el debate
7
#AnthropicGrayMarketSharesPointTo22%To26%Gains
4,729 visualizaciones
67 participa(n) en el debate
8
#BitcoinSpotETFsSee$306MNetOutflows
155 visualizaciones
2 participa(n) en el debate
9
#TrumpAdministrationLaunchesProjectToCombatCybercrime
75 visualizaciones
9 participa(n) en el debate
10
#FedMinutesShowAlmostAllOfficialsExpectMoreHikes
6,674 visualizaciones
80 participa(n) en el debate