
Esta temporada llegan las cartas de bonificación y de aumento salarial, y con ellas la frase más cara de las finanzas personales: "Me lo merezco."
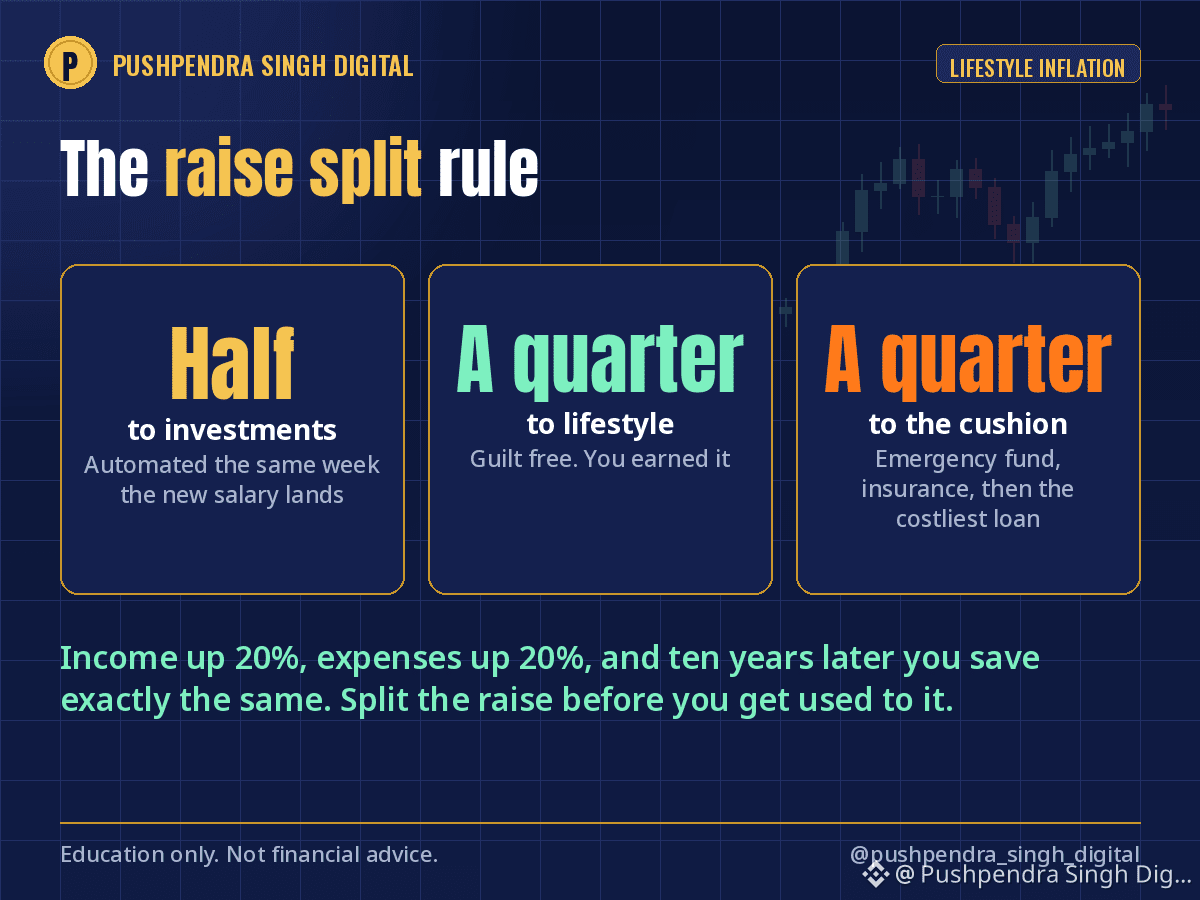
La inflación del estilo de vida es sencilla. Los ingresos aumentan un 20 %, los gastos aumentan un 20 % y, diez años después, ganas tres veces más y ahorras exactamente lo mismo. Me pasó entre mi primer y mi tercer trabajo. Un piso más grande, la cuota del coche, un teléfono mejor cada año. Tasa de ahorro: sin cambios.
La regla que lo solucionó, la regla de repartir el aumento:
La mitad de cada aumento va a inversiones, automatizadas esa misma semana en que llega el nuevo sueldo. Aumento de la inversión periódica, aportación voluntaria al EPF, una compra mensual de Bitcoin. Nunca llega a la cuenta para gastos.
Una cuarta parte va al estilo de vida, sin culpa. Te lo has ganado.
Una cuarta parte va al fondo de seguridad: fondo de emergencia hasta que alcance para seis meses; después, mejoras en los seguros y, por último, amortizar anticipadamente el préstamo más caro.
Las cuentas a lo largo de una carrera profesional: quien ahorra la mitad de cada aumento acaba ahorrando el 40 % o más a mediados de los treinta, sin sentir nunca que se está privando de algo, porque nunca llegó a tener ese dinero.
Tu próximo aumento es el dinero más fácil que invertirás en tu vida. Todavía no te has acostumbrado a él.
¿Qué hiciste con tu último aumento?
Solo con fines educativos; no es asesoramiento financiero.
$BTC #PersonalFinance #LifestyleInflation #MoneyHabits
La inflación del estilo de vida es sencilla. Los ingresos aumentan un 20 %, los gastos aumentan un 20 % y, diez años después, ganas tres veces más y ahorras exactamente lo mismo. Me pasó entre mi primer y mi tercer trabajo. Un piso más grande, la cuota del coche, un teléfono mejor cada año. Tasa de ahorro: sin cambios.
La regla que lo solucionó, la regla de repartir el aumento:
La mitad de cada aumento va a inversiones, automatizadas esa misma semana en que llega el nuevo sueldo. Aumento de la inversión periódica, aportación voluntaria al EPF, una compra mensual de Bitcoin. Nunca llega a la cuenta para gastos.
Una cuarta parte va al estilo de vida, sin culpa. Te lo has ganado.
Una cuarta parte va al fondo de seguridad: fondo de emergencia hasta que alcance para seis meses; después, mejoras en los seguros y, por último, amortizar anticipadamente el préstamo más caro.
Las cuentas a lo largo de una carrera profesional: quien ahorra la mitad de cada aumento acaba ahorrando el 40 % o más a mediados de los treinta, sin sentir nunca que se está privando de algo, porque nunca llegó a tener ese dinero.
Tu próximo aumento es el dinero más fácil que invertirás en tu vida. Todavía no te has acostumbrado a él.
¿Qué hiciste con tu último aumento?
Solo con fines educativos; no es asesoramiento financiero.
$BTC #PersonalFinance #LifestyleInflation #MoneyHabits