

#msft
msft
156,433 visualizaciones
1,502 participa(n) en el debate
Populares
Novedades
·
--
Alcista
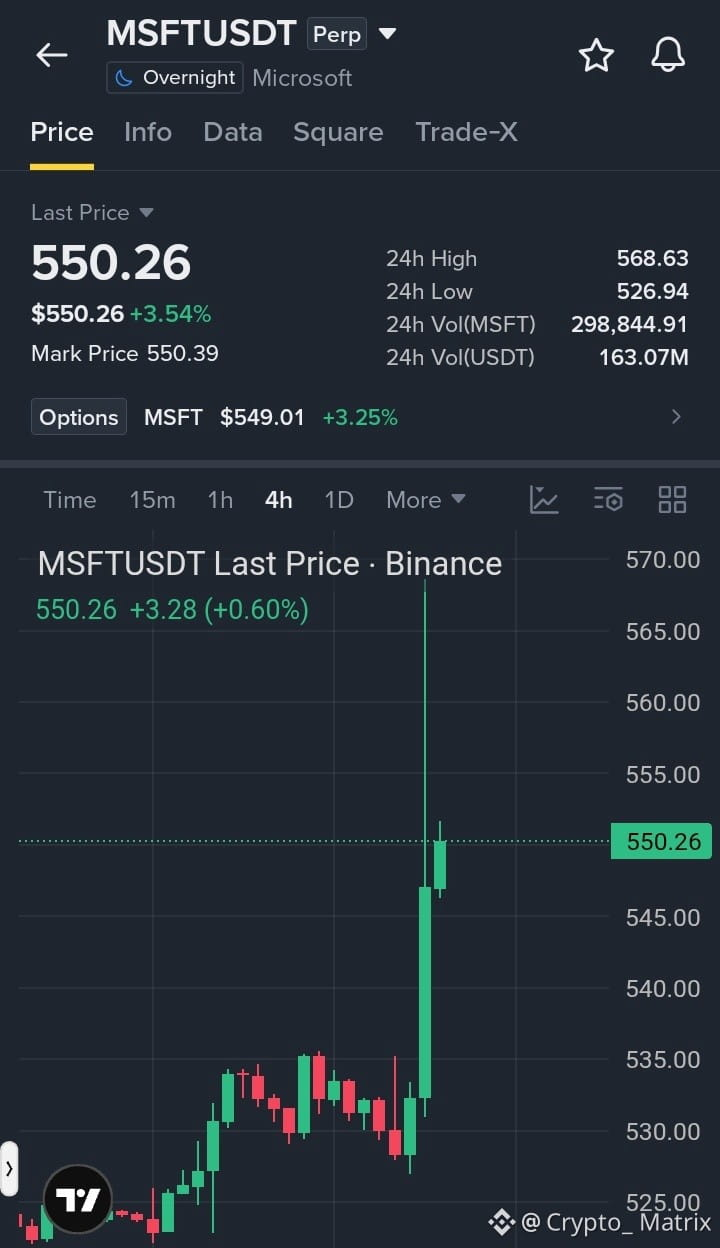
$MSFT está subiendo tras ganar un 3,54%, pero el próximo movimiento dependerá de si los compradores pueden defender la zona de los $545. Una ruptura por encima de $555 podría abrir el camino hacia los $565, mientras que perder los $540 podría provocar un retroceso. Vigila los niveles clave antes del próximo movimiento.
Entrada: $545–$550
TP: $558 / $565 / $575
SL: $538
Compra y opera
#MSFT
{future}(MSFTUSDT)
$SOMI
{future}(SOMIUSDT)
$SKHYB
{spot}(SKHYBUSDT)
$MSFT está subiendo tras ganar un 3,54%, pero el próximo movimiento dependerá de si los compradores pueden defender la zona de los $545. Una ruptura por encima de $555 podría abrir el camino hacia los $565, mientras que perder los $540 podría provocar un retroceso. Vigila los niveles clave antes del próximo movimiento.
Entrada: $545–$550
TP: $558 / $565 / $575
SL: $538
Compra y opera
#MSFT
$SOMI
$SKHYB
Entrada: $545–$550
TP: $558 / $565 / $575
SL: $538
Compra y opera
#MSFT
$SOMI
$SKHYB
1
15
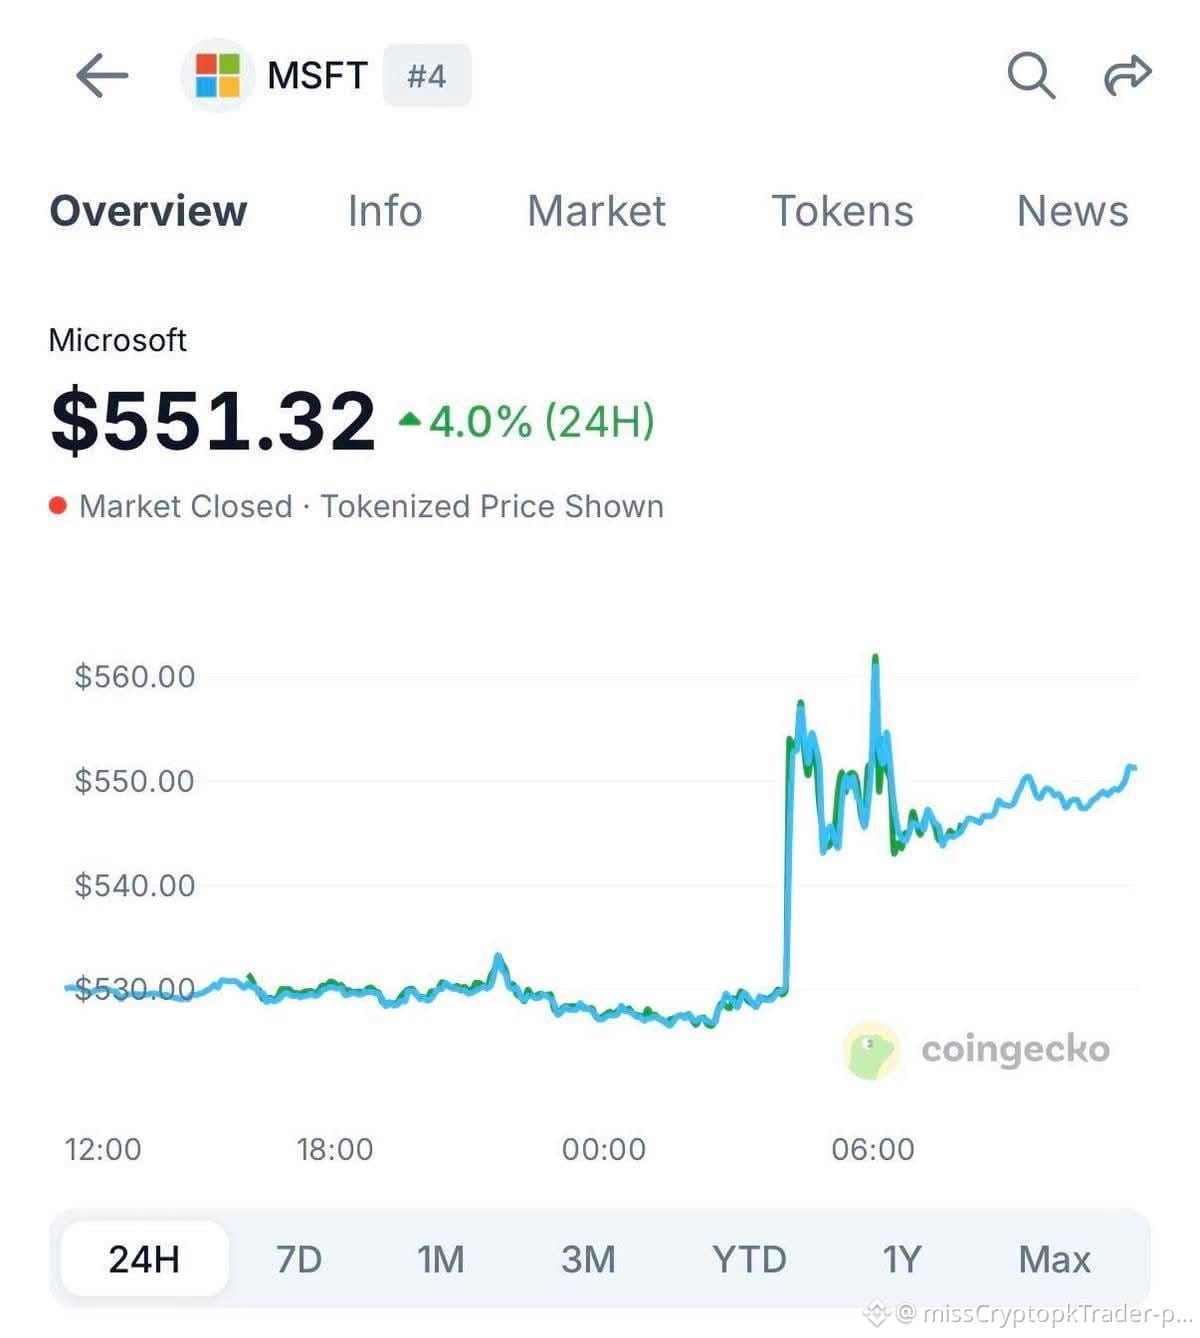
$MSFT sube un 4 % tras el informe de resultados del primer trimestre fiscal 🚀
551,32 $ ▲4,0 % (24 h)
El repunte se debió al sólido crecimiento de los ingresos de Azure y la IA, junto con unas previsiones optimistas para el segundo trimestre que disiparon las preocupaciones sobre el gasto en IA.
#MSFT #Microsoft #Azure #AI #Earnings
{future}(MSFTUSDT)
$MSFT sube un 4 % tras el informe de resultados del primer trimestre fiscal 🚀
551,32 $ ▲4,0 % (24 h)
El repunte se debió al sólido crecimiento de los ingresos de Azure y la IA, junto con unas previsiones optimistas para el segundo trimestre que disiparon las preocupaciones sobre el gasto en IA.
#MSFT #Microsoft #Azure #AI #Earnings
551,32 $ ▲4,0 % (24 h)
El repunte se debió al sólido crecimiento de los ingresos de Azure y la IA, junto con unas previsiones optimistas para el segundo trimestre que disiparon las preocupaciones sobre el gasto en IA.
#MSFT #Microsoft #Azure #AI #Earnings
36

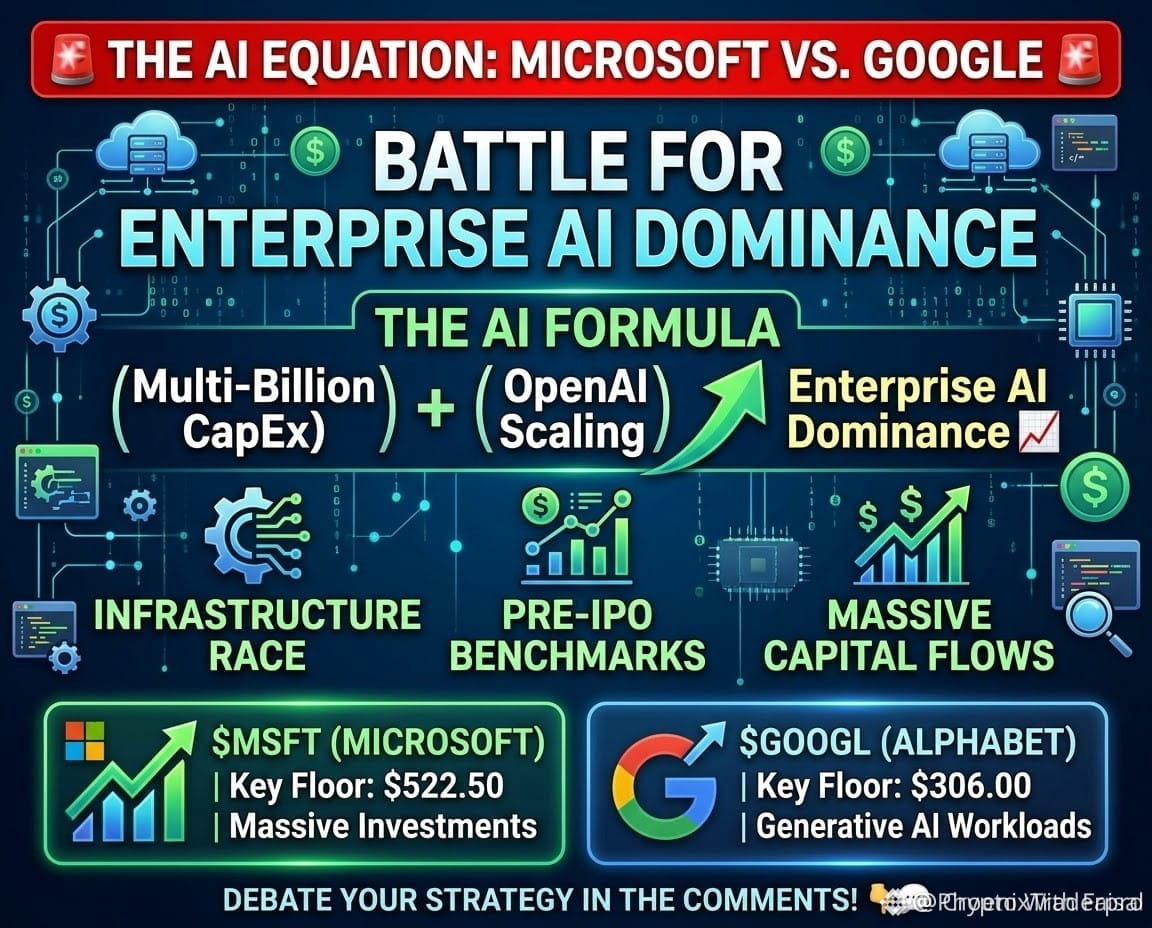
🚀 $MSFT y $GOOGL SE INTENSIFICA LA CARRERA POR LA INFRAESTRUCTURA DE IA 📈
Entrada: 532.60 ⚡
Stop loss: 522.50 ⚠️
Entrada: 316.80 ⚡
Stop loss: 306.00 ⚠️
El dinero inteligente ya está acumulando $MSFT mientras el gigante de la nube confirma enormes inversiones de capital en IA, convirtiendo cada nueva carga de trabajo en liquidez fresca para los alcistas. 🦈📊
Mientras tanto, $GOOGL ronda un nivel de soporte crítico, y una ruptura clara podría desatar una nueva ola de presión compradora, aunque una caída por debajo de 306 podría provocar una salida rápida. ⚡📈
Presta atención a los picos de volumen: son el pulso de la convicción institucional. 📈
💬 ¿Qué titán de la IA vas a añadir a tu cartera? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre el riesgo. 🛡️
🏷️ #MSFT #GOOGL #AI #LongSetup #TechPlay
🔥 🦈
12

·
--
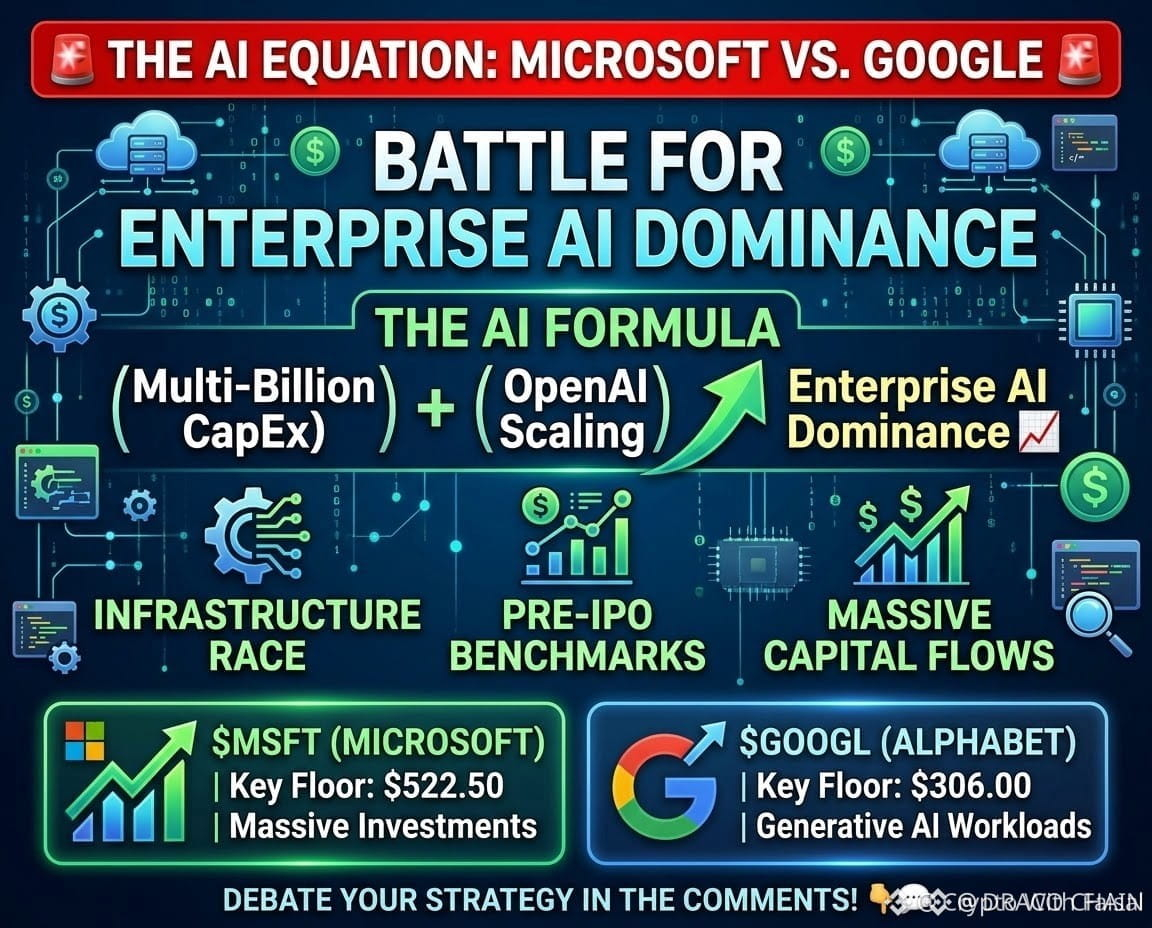
🚨 $MSFT VS $GOOGL : ¡LA GUERRA DEL CAPEX SE INTENSIFICA! 🦈
Entrada: $522.50 ⚡
📊 El capital institucional se está enfocando en el nivel de soporte de $522.50 de $MSFT , un punto ideal donde las recientes entradas de CapEx han estabilizado la presión sobre el precio. 🏦 Mientras tanto, $GOOGL merodea cerca de los $306.00, pero la narrativa dominante ahora se inclina hacia el potencial de crecimiento de la nube y la IA de Microsoft, impulsado por las favorables perspectivas de valoración de OpenAI. 💡 La concentración de liquidez en torno a estos niveles apunta a una posible reasignación institucional hacia la infraestructura de IA, con márgenes más altos.
💬 ¿Cómo estás posicionando tu exposición en la disputa por la infraestructura de IA? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre el riesgo. 🛡️
🏷️ #MSFT #AI #CapEx #LongSetup #Tech
🔥 🦈
4

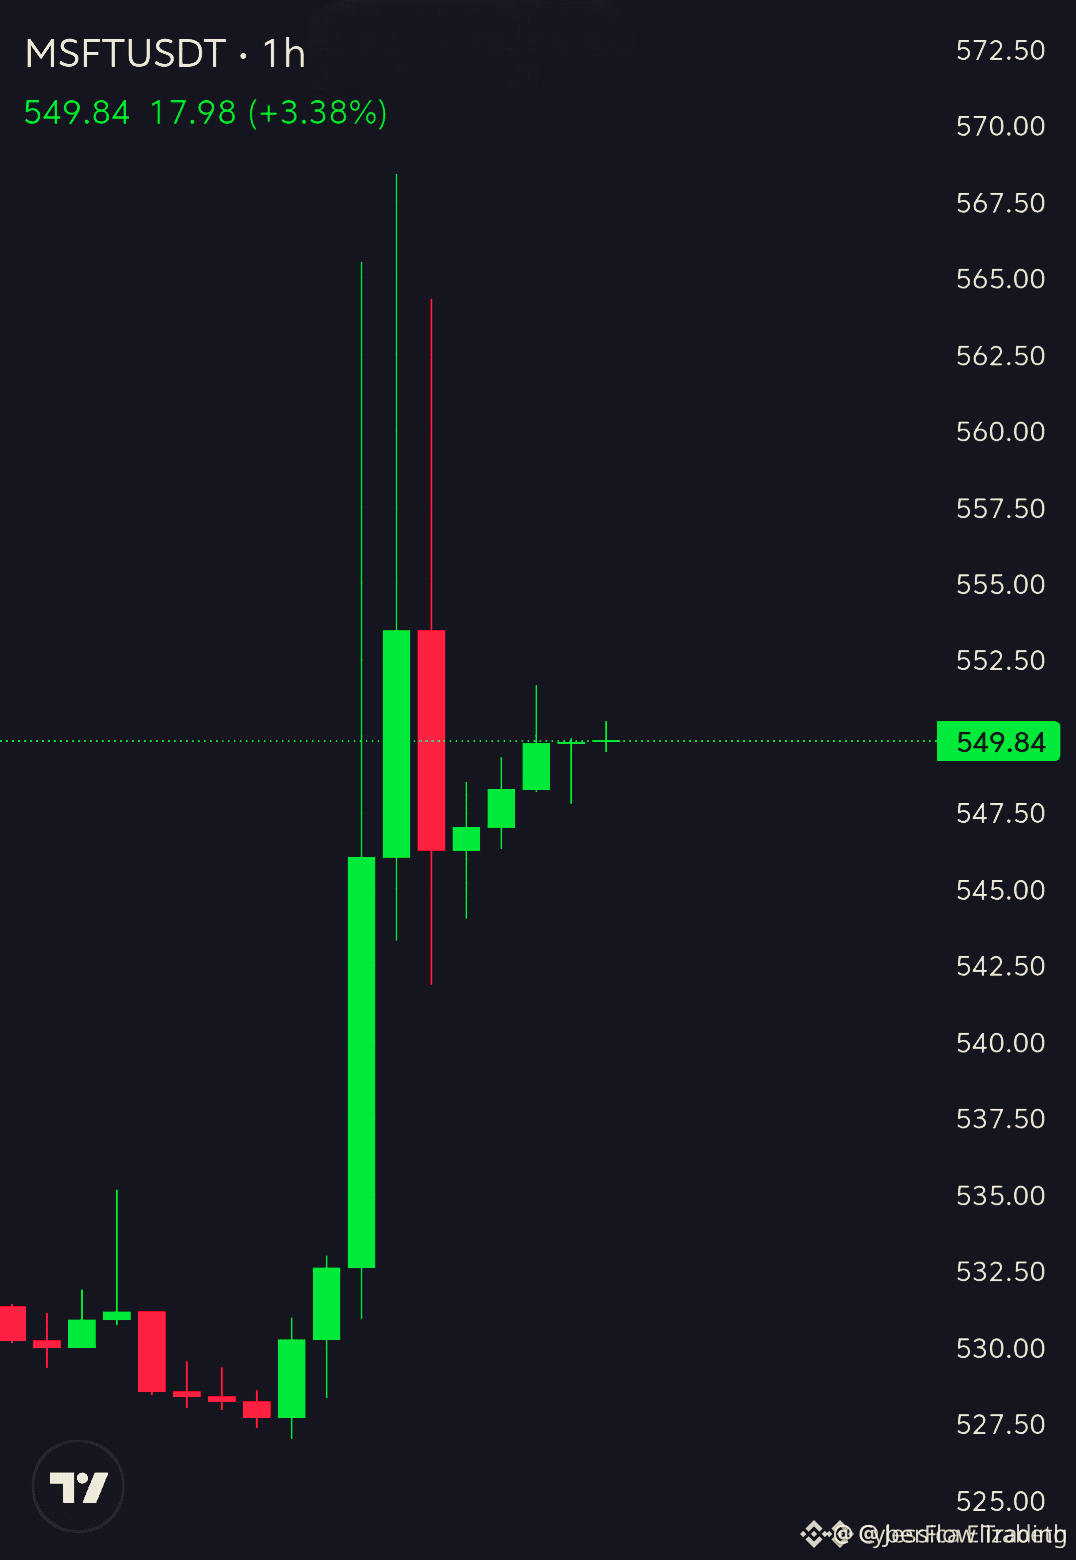
🚀 $MSFT ¡SE DISPARA EN UNA OPERACIÓN CON APALANCAMIENTO 20X! 🟢
Entrada: 547-552 ⚡
Objetivo: 559 🎯
Objetivo: 565 🎯
Stop loss: 537 ⚠️
📊 El dinero inteligente está acumulando órdenes de compra justo en la franja de 547‑552, creando un nuevo muro de demanda tras una rápida barrida de liquidez. 🌊 El volumen se dispara en el gráfico de 4 h, lo que indica que los compradores están listos para convertir el reciente retroceso en un repunte sostenido. ⚡ Con la próxima resistencia en $559 y un segundo impulso hasta $565, todo parece preparado para una ruptura alcista a corto plazo. 💡 ¿Cómo te estás posicionando ahora que el flujo de órdenes juega a tu favor? 💬
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #MSFT #LongSetup #LeveragedTrade #TechStocks #Crypto
🚀 💎
11
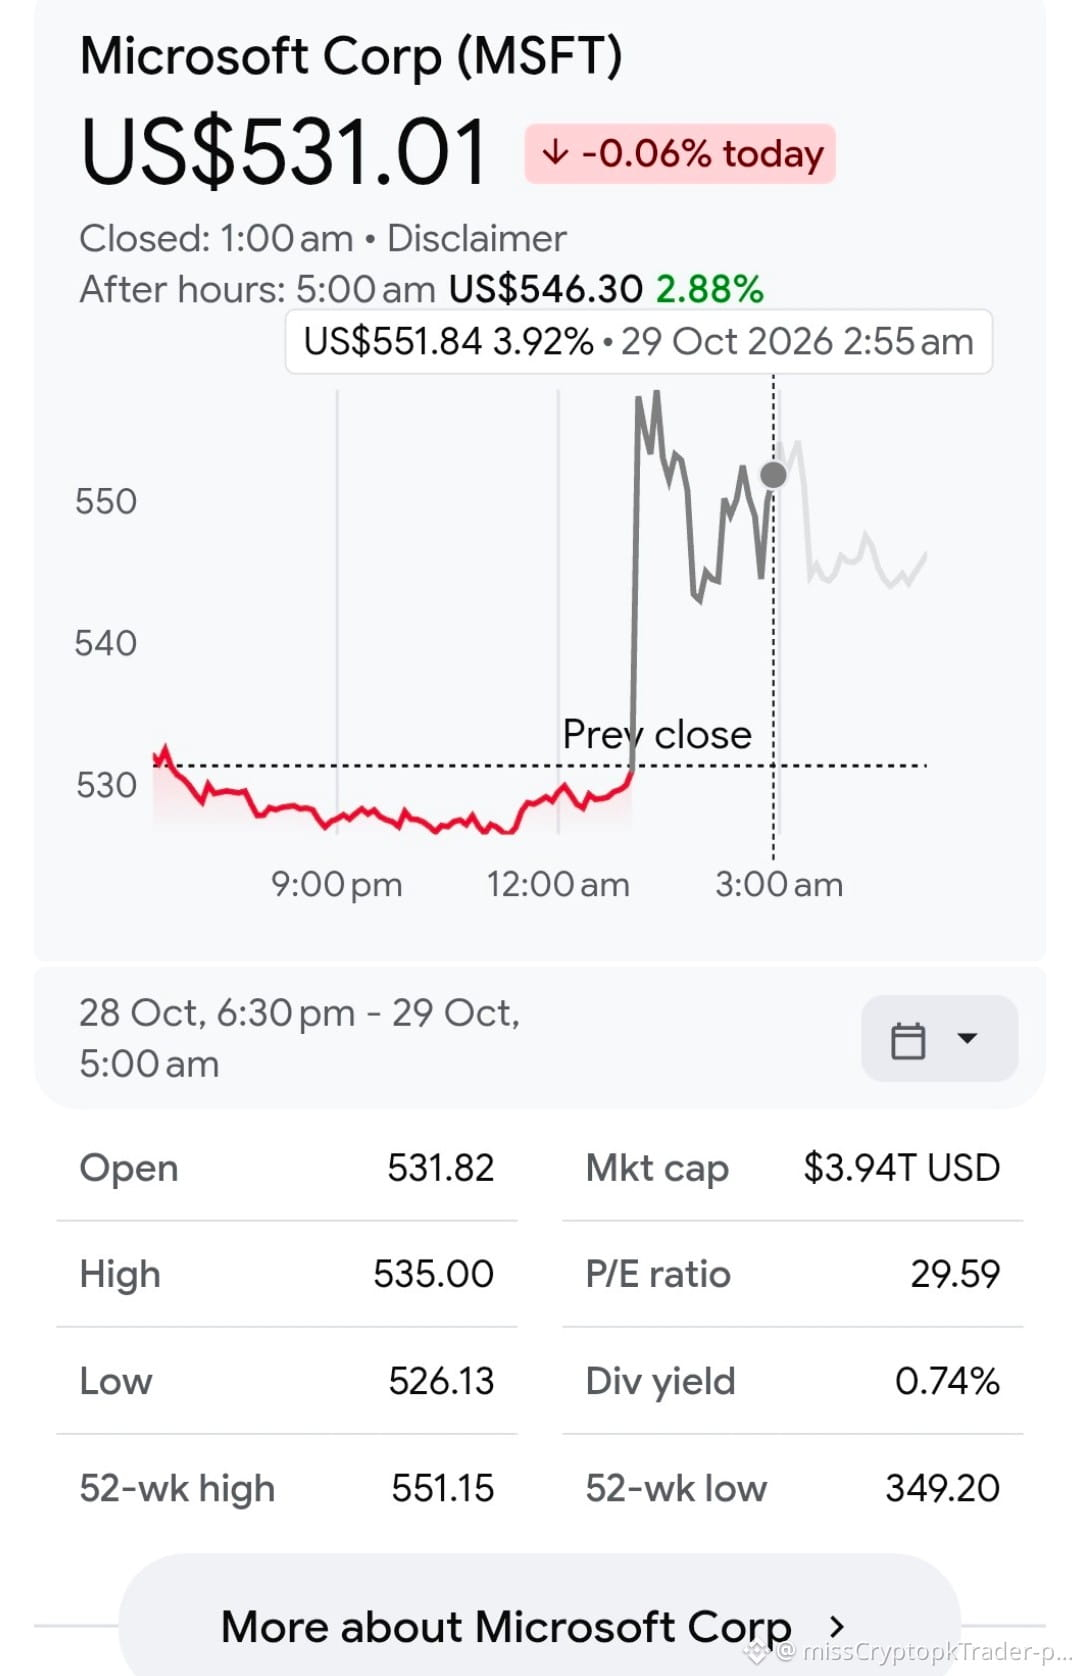
#MicrosoftSharesRise6%AfterHours
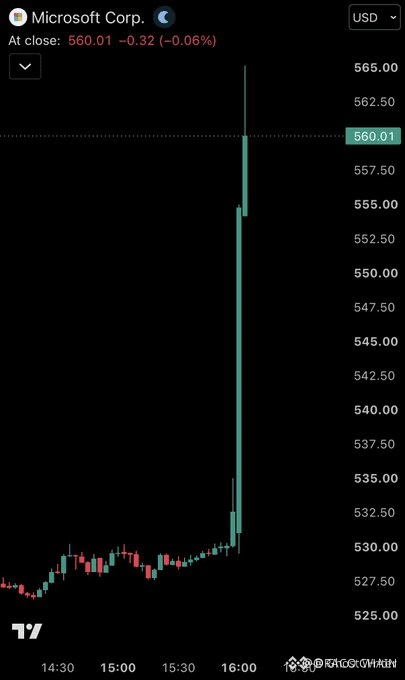
🚨 ¡Microsoft $MSFT sube un 6% en las operaciones posteriores al cierre!
T1 2027: Ingresos $92.28B +19% interanual (superó los $90.6B) | BPA $4.89 (superó los $4.73) | Beneficio neto $36.6B +32%
🔥 Azure $33.17B +48% interanual (superó el 44-45%) — la demanda de IA se dispara
💰 Inversión de capital $45.2B ($5B POR DEBAJO de lo temido) + flujo de caja libre de $18.6B ($10B POR ENCIMA de las estimaciones)
Cierre regular $531.01 -0.06% → después del cierre $546.30 → ¡máximo de $550!
#MicrosoftSharesRise6%AfterHours #MSFT $MSFT #Azure #Earnings
{future}(MSFTUSDT)
#MicrosoftSharesRise6%AfterHours
🚨 ¡Microsoft $MSFT sube un 6% en las operaciones posteriores al cierre!
T1 2027: Ingresos $92.28B +19% interanual (superó los $90.6B) | BPA $4.89 (superó los $4.73) | Beneficio neto $36.6B +32%
🔥 Azure $33.17B +48% interanual (superó el 44-45%) — la demanda de IA se dispara
💰 Inversión de capital $45.2B ($5B POR DEBAJO de lo temido) + flujo de caja libre de $18.6B ($10B POR ENCIMA de las estimaciones)
Cierre regular $531.01 -0.06% → después del cierre $546.30 → ¡máximo de $550!
#MicrosoftSharesRise6%AfterHours #MSFT $MSFT #Azure #Earnings
1
46

·
--
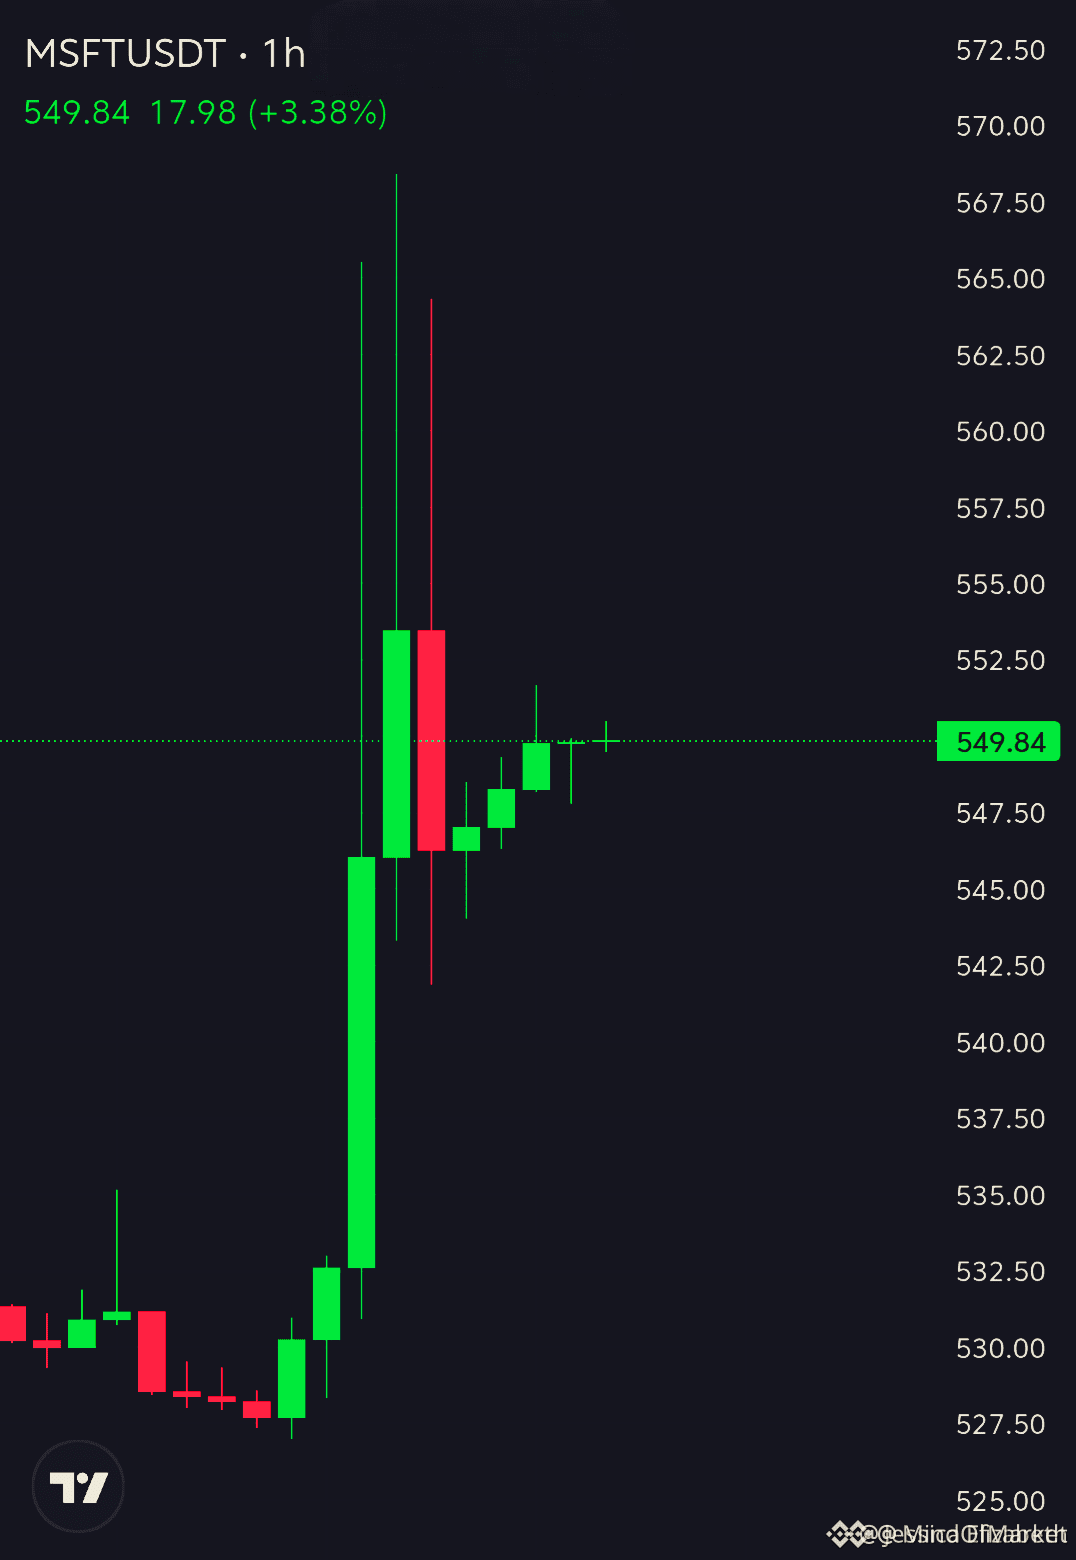
🚀 $MSFT ¡ROMPIENDO LA ZONA DE ENTRADA: SE AVECINA UN BARRIDO ALCISTA! 📈
Entrada: 547-552 ⚡
Objetivo: 559-565 🚀
Stop loss: 537 ⚠️
📊 El bloque de demanda de 547‑552 se ha puesto a prueba tres veces; en cada ocasión absorbió la presión vendedora y llevó la liquidez al alza. 🦈 El dinero inteligente está volviendo a acumular posiciones por encima del bloque, y los picos de volumen en 4H confirman una fase de acumulación genuina. 📌 Con una relación riesgo-beneficio limpia de más de 1:2.5, la estrategia encaja con los retesteos clásicos de bloques de órdenes y una inminente búsqueda de liquidez por debajo de la zona de stop. 💡 ¿Estás listo para sumarte al impulso institucional o esperarás al próximo retroceso? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #MSFT #LongSetup #Leverage #SmartMoney
🔥 💎
14
·
--
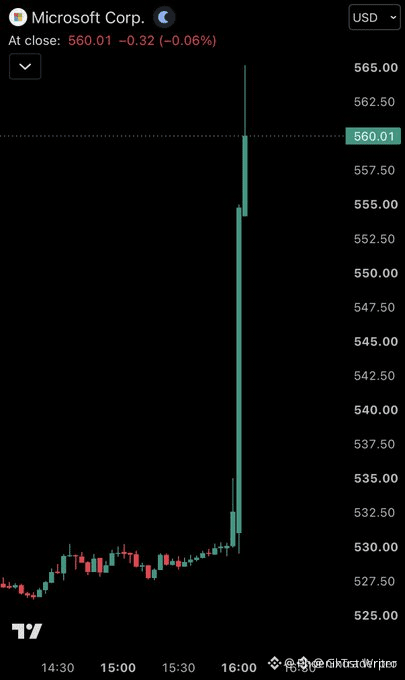
🚀 $MSFT SUBE UN 5% TRAS SUPERAR LAS EXPECTATIVAS DEL T3 GRACIAS A LA IA. 🦈
📊 El flujo institucional ha creado un nuevo bloque de órdenes cerca del nivel 340, mientras la rápida subida evidencia la absorción por parte del dinero inteligente. 🦈 Los resultados mejores de lo esperado actuaron como catalizador de liquidez, absorbiendo la presión vendedora y cambiando la tendencia del mercado.
📈 Ahora, la narrativa de la IA actúa como un imán de liquidez: cada retroceso encuentra compradores, lo que prepara el terreno para una posible ruptura por encima de la zona de resistencia de 345. ⚡ No pierdas de vista ese nivel: podría ser el próximo foco de demanda institucional. 💬 ¿Estás posicionándote para aprovechar el impulso alcista impulsado por la IA? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #MSFT #AIPlay #EarningsSurge #TechStocks #Crypto
🔥 💎
4
🚀 $MSFT ¡SE DISPARA UN 5% TRAS SUPERAR LAS EXPECTATIVAS DEL T3 GRACIAS A LA IA! 📈
El dinero inteligente ya está reforzando el libro de órdenes mientras $MSFT destroza las previsiones y crea una nueva zona de demanda cerca del punto de ruptura. 🦈📊 La narrativa de la IA es el catalizador, y cada nueva orden de compra alimenta el impulso alcista.
Los picos del volumen en balance confirman el repunte, mientras el RSI sale de la zona de sobreventa, lo que apunta a un impulso que podría seguir haciendo subir el precio. ⚡💡
💬 ¿Estás acumulando o esperando la próxima caída de liquidez? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre el riesgo. 🛡️
🏷️ #MSFT #AI #Earnings #Bullish #Crypto
🔥 🚀
5
·
--
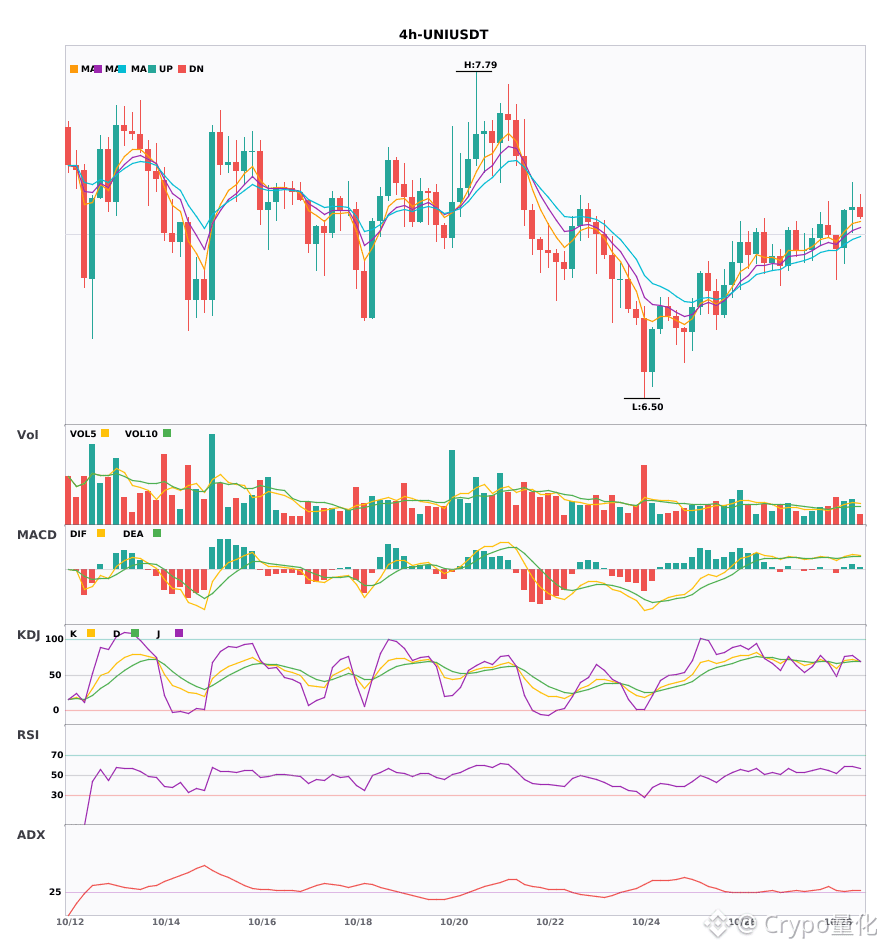
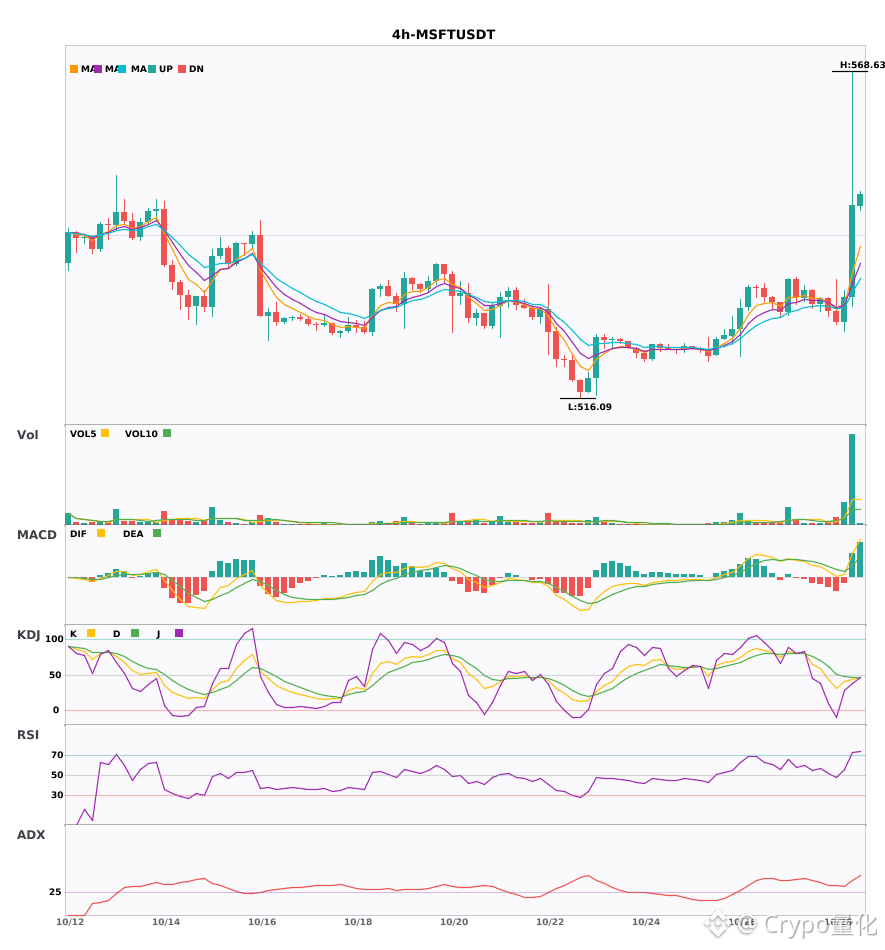
$UNI / $MSFT Los indicadores técnicos de 24 horas se fortalecen simultáneamente. ¿Cuál tiene mayor potencial explosivo? 🔥
════════════════════
🔴 Señales alcistas de $UNI en 24 horas
⚠️Análisis técnico: ADX(29): la tendencia empieza a formarse, se puede participar | Cruce dorado del MACD por encima de cero, se libera el impulso alcista | EMA5 > EMA8 > EMA13: alineación alcista | Cruce dorado del KDJ, perspectiva alcista a corto plazo (K: 70.0, D: 67.0) | Aumento del volumen (1.6 veces)
════════════════════
🔴 Señales alcistas de $MSFT en 24 horas
⚠️Análisis técnico: ADX(39): clara tendencia de mercado | Cruce dorado del MACD por encima de cero, se libera el impulso alcista | EMA5 cruza por encima de EMA8, giro alcista a corto plazo | KDJ en zona débil, predominio bajista (K: 43.7, D: 46.6) | Explosión del volumen (5.8 veces)
════════════════════
🔔 Síguenos para recibir información de primera mano sobre movimientos del mercado 🔔
#技术分析 #UNI #MSFT
📌 Al operar, presta atención a si la forma de las velas es adecuada
════════════════════
🔴 Señales alcistas de $UNI en 24 horas
⚠️Análisis técnico: ADX(29): la tendencia empieza a formarse, se puede participar | Cruce dorado del MACD por encima de cero, se libera el impulso alcista | EMA5 > EMA8 > EMA13: alineación alcista | Cruce dorado del KDJ, perspectiva alcista a corto plazo (K: 70.0, D: 67.0) | Aumento del volumen (1.6 veces)
════════════════════
🔴 Señales alcistas de $MSFT en 24 horas
⚠️Análisis técnico: ADX(39): clara tendencia de mercado | Cruce dorado del MACD por encima de cero, se libera el impulso alcista | EMA5 cruza por encima de EMA8, giro alcista a corto plazo | KDJ en zona débil, predominio bajista (K: 43.7, D: 46.6) | Explosión del volumen (5.8 veces)
════════════════════
🔔 Síguenos para recibir información de primera mano sobre movimientos del mercado 🔔
#技术分析 #UNI #MSFT
📌 Al operar, presta atención a si la forma de las velas es adecuada
28
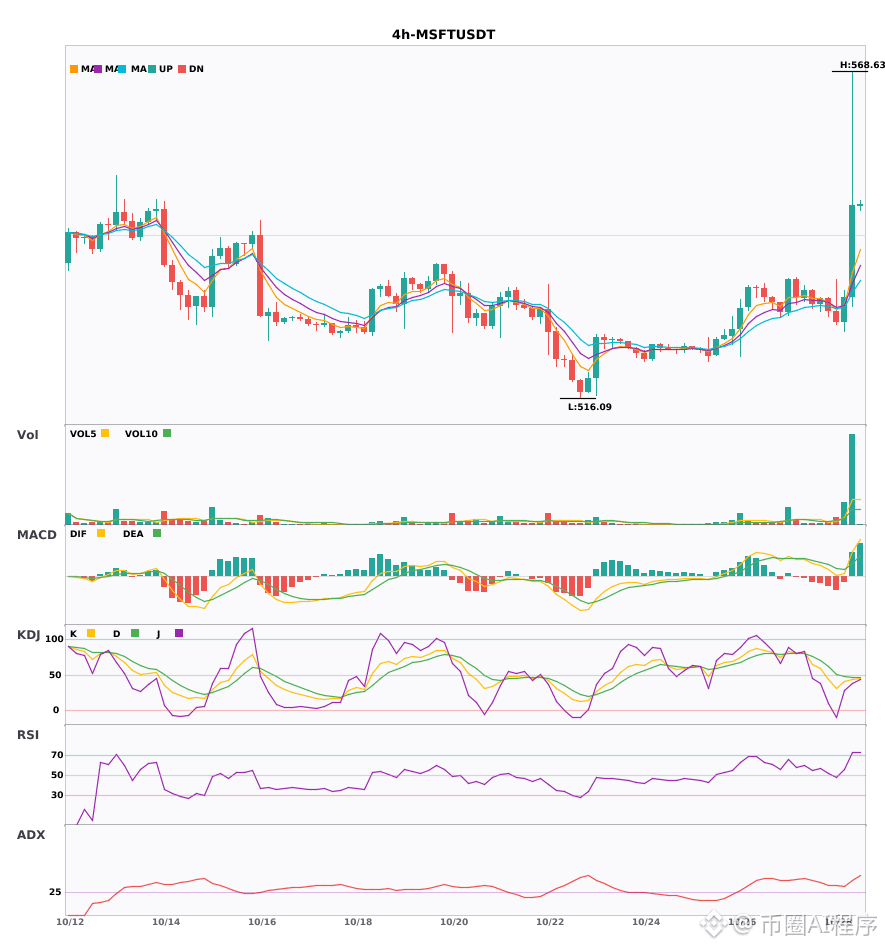
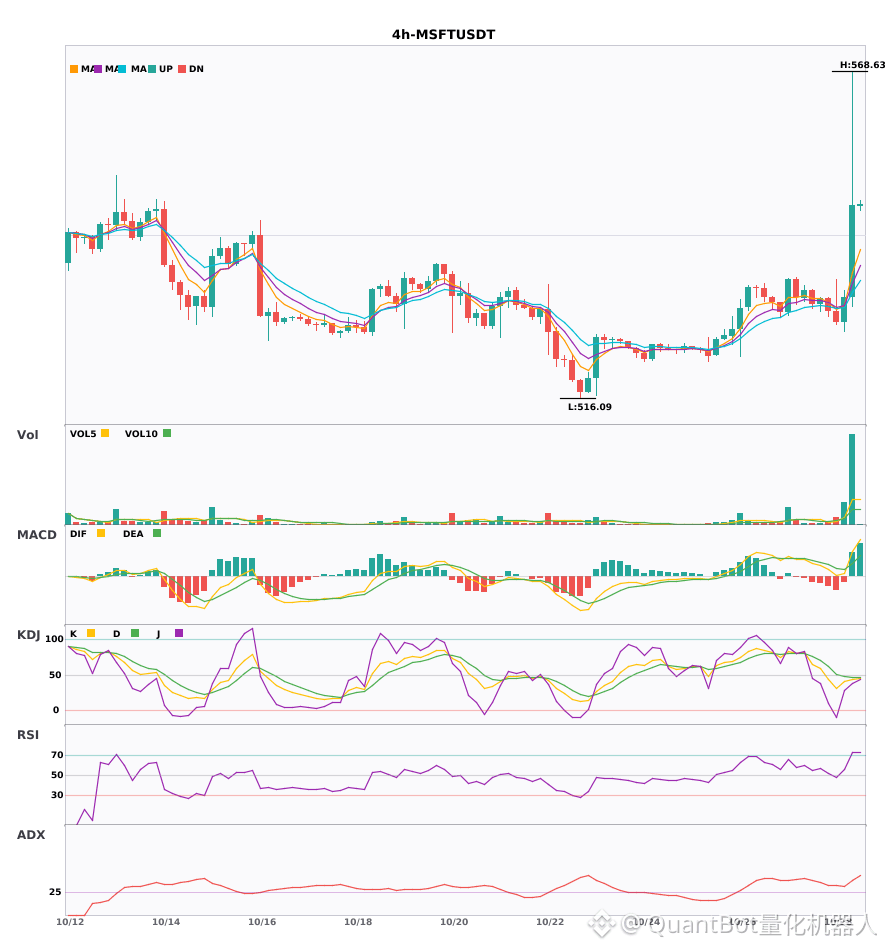
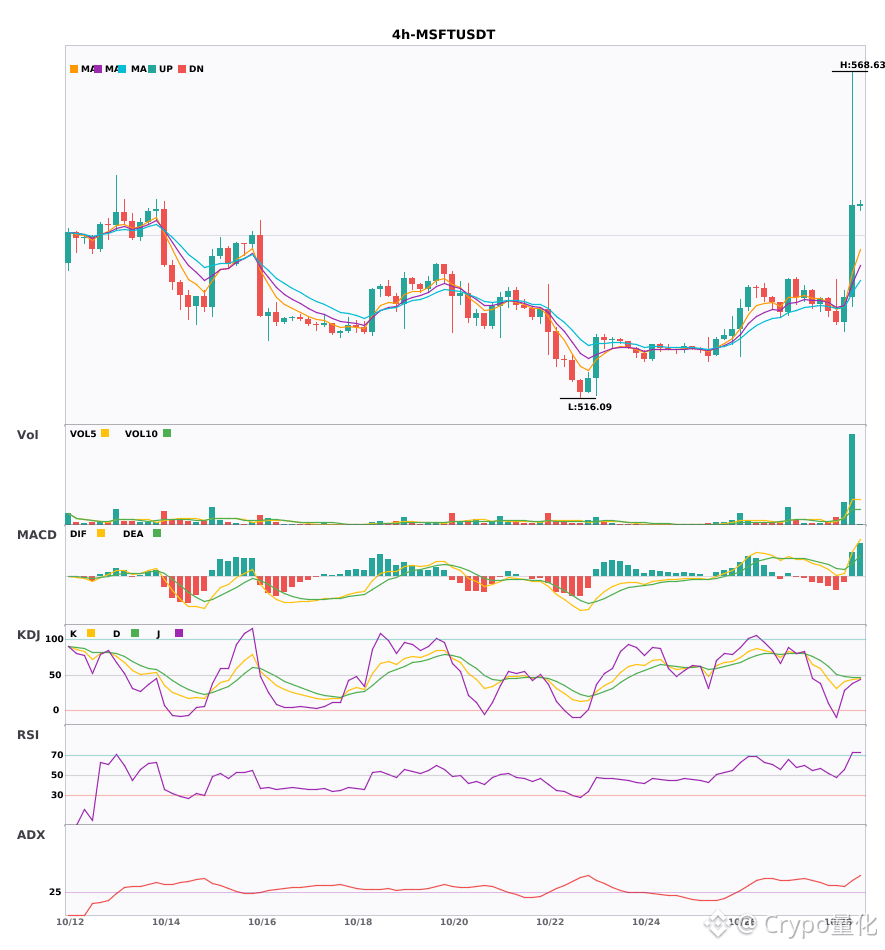


> SE ESPERA QUE LOS GASTOS DE CAPITAL DE MICROSOFT EN EL 2.º TRIMESTRE SUPEREN LOS 50.000 MILLONES DE DÓLARES: PRESENTACIÓN
> $MSFT
#MSFT
> SE ESPERA QUE LOS GASTOS DE CAPITAL DE MICROSOFT EN EL 2.º TRIMESTRE SUPEREN LOS 50.000 MILLONES DE DÓLARES: PRESENTACIÓN
> $MSFT
#MSFT
> $MSFT
#MSFT
86
·
--
Parcialmente cierto
$MSFT #MSFT
Alerta de movimiento inusual: señal alcista | MSFT
Sin activación en 15m, pero fuerte movimiento alcista en 1h
Estructura: GMMA alcista
Motivos: volumen negociado en 1h: 78,4x / volumen negociado en 4h: 12,7x / supera el máximo de 20 periodos en 1h / supera el máximo de 55 periodos en 1h / cotiza por encima del VWAP en 1h / cotiza por encima de EMA 8/20 en 1h
Precio actual: 545.92
Nivel de ruptura: 545.92
Nivel de defensa: 522.49
Niveles superiores a vigilar: 600.51 / 655.10
Tasa de financiación: +0.0000% (posiciones largas y cortas equilibradas)
Esto es solo una observación del mercado, no constituye asesoramiento de inversión.
683

Con verificación
#微软财报能否兑现ai红利
#股票财报季
#MSFT
Evaluación del negocio:
Microsoft ya ha demostrado una sólida capacidad para monetizar su negocio en la nube: puede seguir aumentando sus beneficios operativos durante un período de inversión a gran escala y mantener un flujo de caja libre positivo. Por ahora, no hay pruebas suficientes de que la rentabilidad de las inversiones en capacidad de computación sea insuficiente, ni datos divulgados por separado sobre el rendimiento del capital invertido en el negocio de IA que demuestren que la eficiencia de las inversiones se haya estabilizado.
Además, el beneficio por acción según los GAAP creció un 32 %, mientras que el beneficio por acción no conforme a los GAAP, excluyendo el impacto de las ganancias y pérdidas de las inversiones en OpenAI, creció un 18 %. Los inversores no deben considerar directamente ese 32 % como la tasa de crecimiento sostenible de los beneficios operativos.
Evaluación de la inversión:
La calidad operativa justifica que Microsoft cotice con una valoración más alta, pero este informe, por sí solo, no basta para demostrar que el precio actual de las acciones esté infravalorado. La calidad de la empresa y el atractivo de sus acciones como inversión deben evaluarse por separado.
Si la inversión de capital sigue aumentando, mientras el crecimiento de los ingresos de Azure se desacelera notablemente, el margen bruto del negocio en la nube continúa disminuyendo y el flujo de caja libre no logra recuperarse, se debilitará considerablemente la explicación de que las inversiones iniciales están generando rendimientos de capital sostenibles.
{stock_us}(MSFT.US)
#微软财报能否兑现ai红利
#股票财报季
#MSFT
Evaluación del negocio:
Microsoft ya ha demostrado una sólida capacidad para monetizar su negocio en la nube: puede seguir aumentando sus beneficios operativos durante un período de inversión a gran escala y mantener un flujo de caja libre positivo. Por ahora, no hay pruebas suficientes de que la rentabilidad de las inversiones en capacidad de computación sea insuficiente, ni datos divulgados por separado sobre el rendimiento del capital invertido en el negocio de IA que demuestren que la eficiencia de las inversiones se haya estabilizado.
Además, el beneficio por acción según los GAAP creció un 32 %, mientras que el beneficio por acción no conforme a los GAAP, excluyendo el impacto de las ganancias y pérdidas de las inversiones en OpenAI, creció un 18 %. Los inversores no deben considerar directamente ese 32 % como la tasa de crecimiento sostenible de los beneficios operativos.
Evaluación de la inversión:
La calidad operativa justifica que Microsoft cotice con una valoración más alta, pero este informe, por sí solo, no basta para demostrar que el precio actual de las acciones esté infravalorado. La calidad de la empresa y el atractivo de sus acciones como inversión deben evaluarse por separado.
Si la inversión de capital sigue aumentando, mientras el crecimiento de los ingresos de Azure se desacelera notablemente, el margen bruto del negocio en la nube continúa disminuyendo y el flujo de caja libre no logra recuperarse, se debilitará considerablemente la explicación de que las inversiones iniciales están generando rendimientos de capital sostenibles.
MSFTUS+4,39 %
2
1.7k
·
--
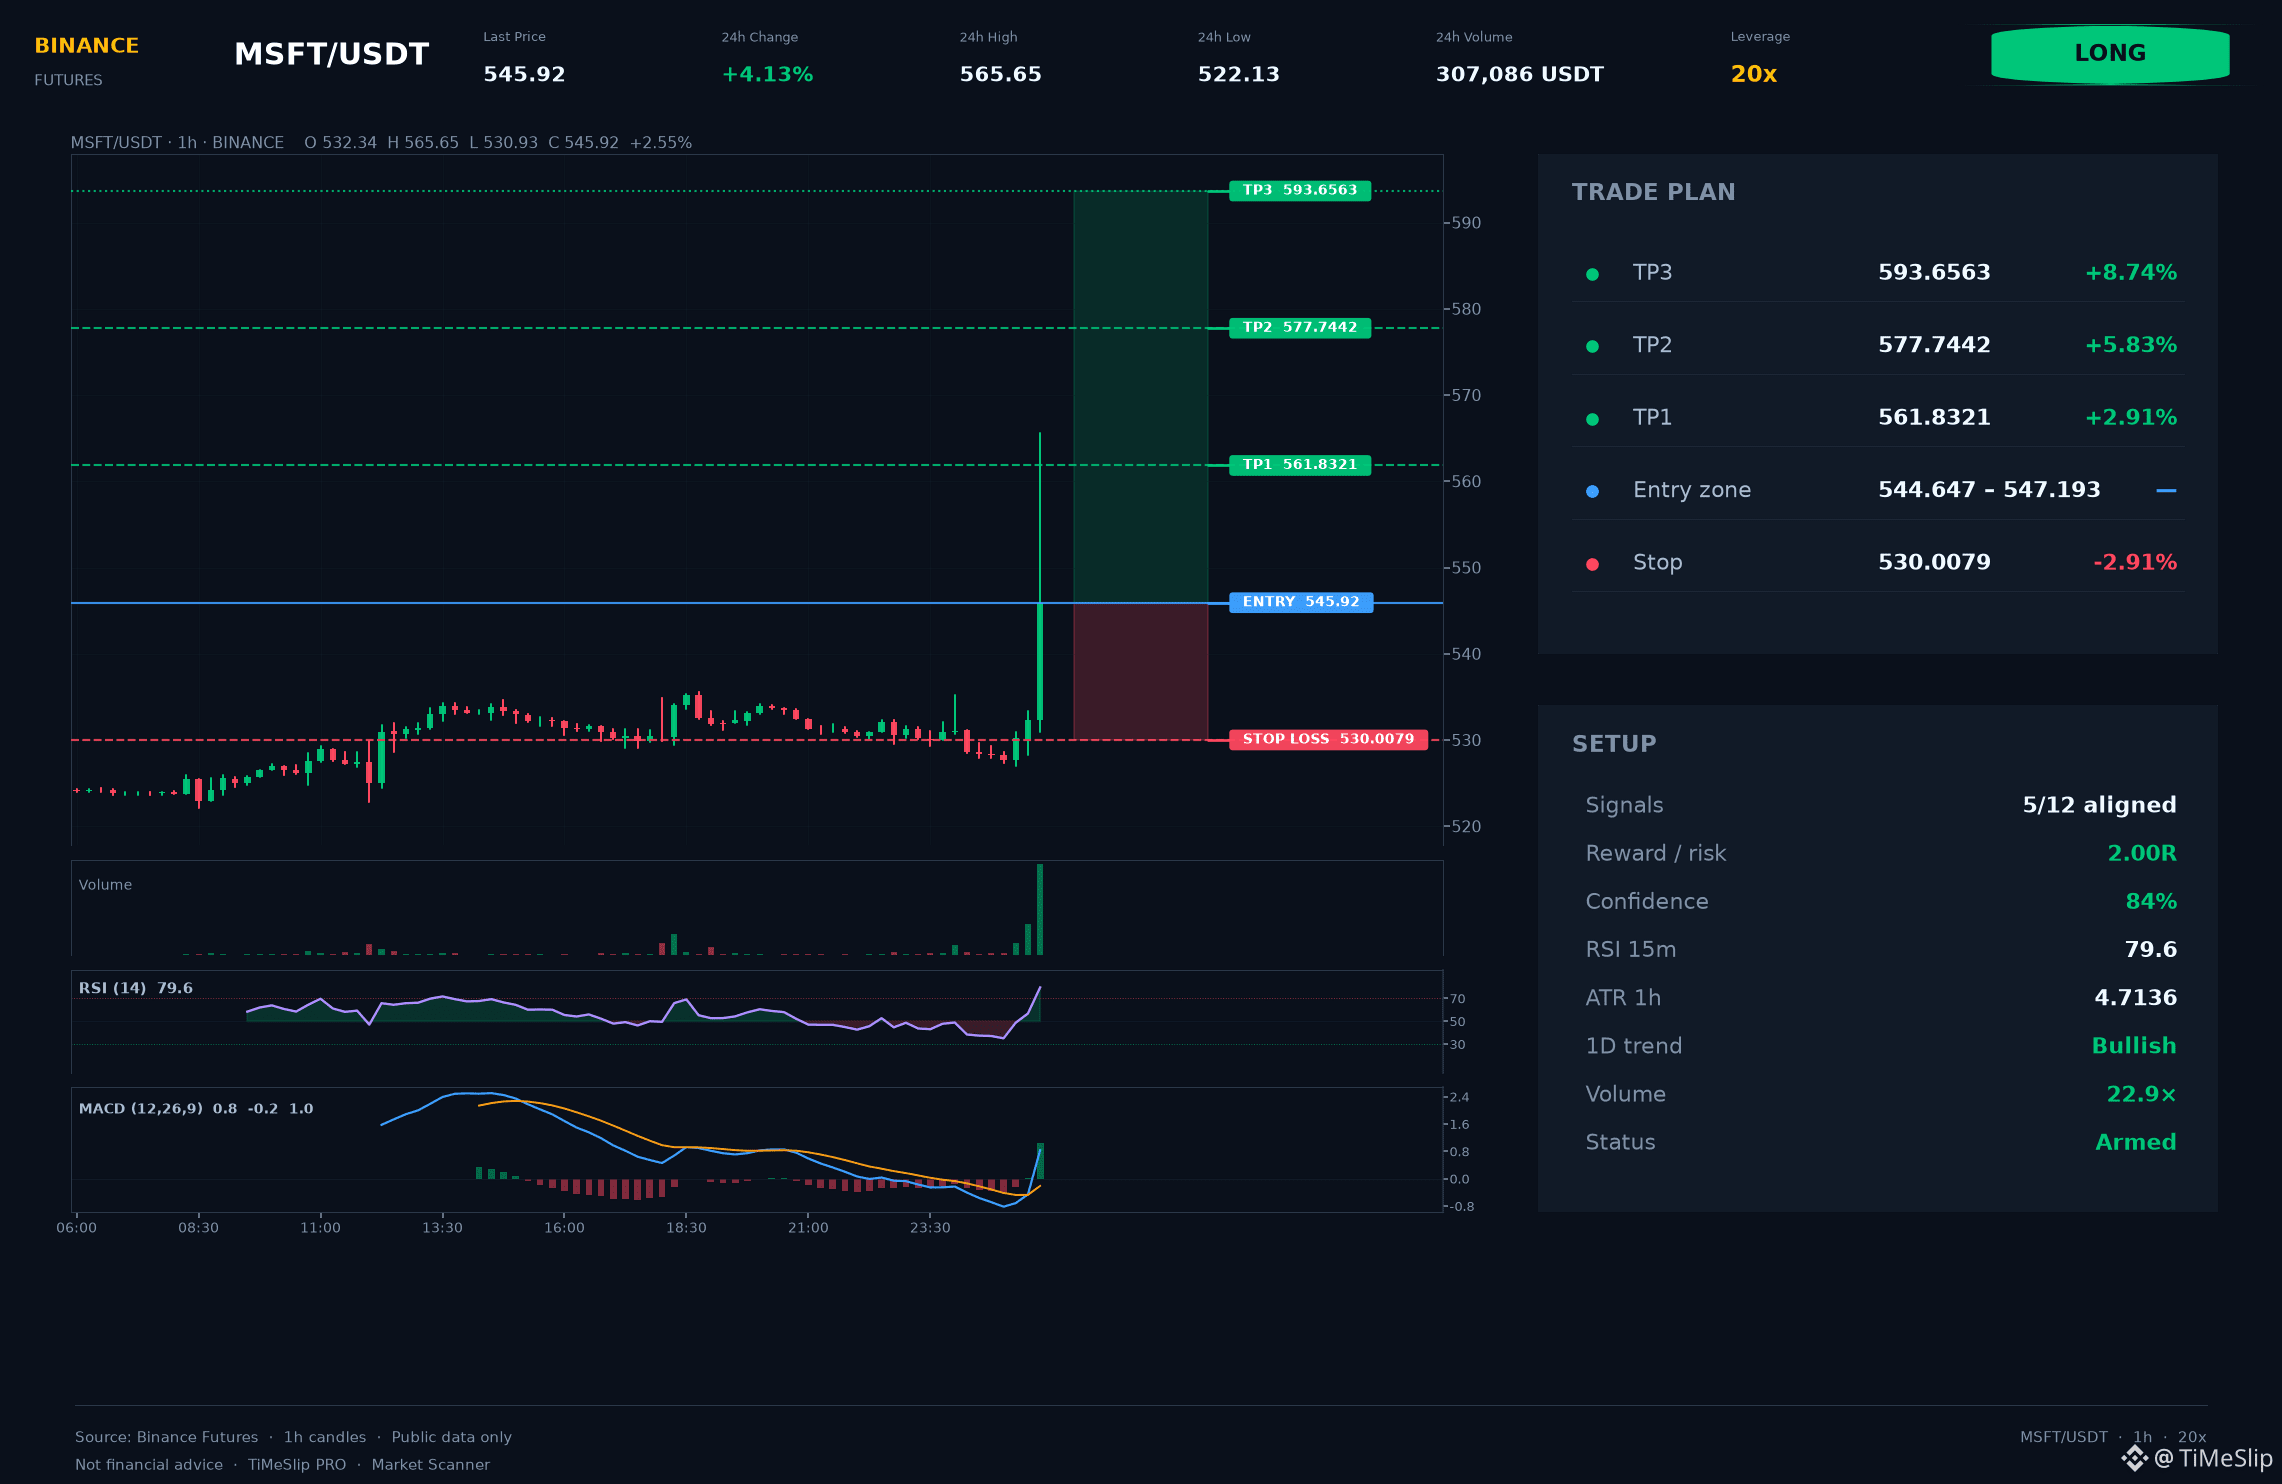
$MSFT 🟢 (Compra)
Entrada: 545.920
Stop: 530.008
• TP1: 561.832
• TP2: 577.744
• TP3: 593.656
💡 Sugerencia: después de alcanzar TP1, mueva el stop-loss al punto de equilibrio.
Los compradores de MSFT encontraron una oportunidad técnica. Evalúe si el nivel se mantiene, no la primera reacción.
🔥 Aumento claro del volumen (22.9× por encima del promedio).
Puntuación de la configuración: 84/100. Para un enfoque profesional, es imprescindible un stop-loss estricto. ⚡ Riesgo moderado (2.91%): mantenga la disciplina.
📚 Flujo de órdenes: desequilibrio del libro de órdenes +14.7%; compras agresivas 54.4%. Según estos datos, el flujo es mixto y no muestra una dirección clara.
Los compradores superaron la resistencia de 531.178 y luego la probaron de nuevo como soporte. Riesgo del stop: 2.91%. TF: 30m, 4h, 12h, 1d, 1w. ATR(14): 4.7136.
🚀 ¡Únase a la comunidad de traders: se acercan más ideas prácticas!
El contenido tiene fines educativos. El autor no se hace responsable de sus resultados de trading.
#MSFT #MSFTNews $MSFT 👈 Toque para operar
13

·
--
Ver traducción
🧠 Galeon Brain Result
❌ LONG $MSFT [OI_DUMP]
━━━━━━━━━━━━━━━━
Entry $560.92 → $555.27
P&L -8.06% 🔴
⚠️ 信号仅供参考,请注意风险,自行决策。
来源: Galeon Brain | 关注 X @hellogaleon
#GaleonBrain #MSFT #Futures
🧠 Galeon Brain Result
❌ LONG $MSFT [OI_DUMP]
━━━━━━━━━━━━━━━━
Entry $560.92 → $555.27
P&L -8.06% 🔴
⚠️ 信号仅供参考,请注意风险,自行决策。
来源: Galeon Brain | 关注 X @hellogaleon
#GaleonBrain #MSFT #Futures
❌ LONG $MSFT [OI_DUMP]
━━━━━━━━━━━━━━━━
Entry $560.92 → $555.27
P&L -8.06% 🔴
⚠️ 信号仅供参考,请注意风险,自行决策。
来源: Galeon Brain | 关注 X @hellogaleon
#GaleonBrain #MSFT #Futures
1

·
--
¿Estás pensando en $MSFT para una nueva operación bajista? Aquí tienes la estrategia de venta en corto activa para hoy.
⚡ $MSFT — CONFIGURACIÓN EN CORTO
📍 Entrada: 554.55 – 557.86
🎯 TP1: 547.92
🎯 TP2: 543.5
🎯 TP3: 536.87
🛑 Stop Loss: 561.18
Opera aquí 👇
📌 Reglas de gestión de operaciones: consulta la publicación fijada.
¿Vas a operar en corto con $MSFT o prefieres mantenerte al margen? Cuéntamelo abajo y sígueme para recibir actualizaciones diarias.
#WriteToEarn #MSFT #CryptoTrading #BinanceSquare #Crypto
1
36
·
--
Bajista
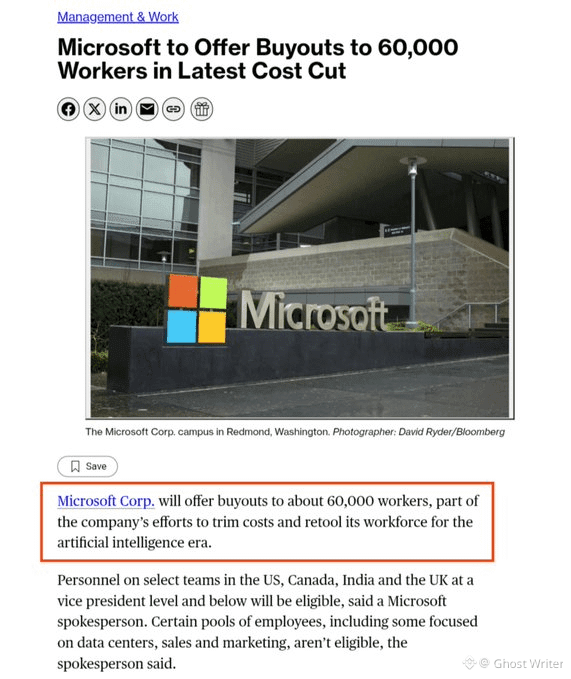
ÚLTIMA HORA: Microsoft $MSFTB está ofreciendo indemnizaciones a 60.000 empleados mientras reduce costos y reorganiza su plantilla para la era de la IA.
La cuarta empresa más valiosa del mundo presenta hoy sus resultados después del cierre del mercado.
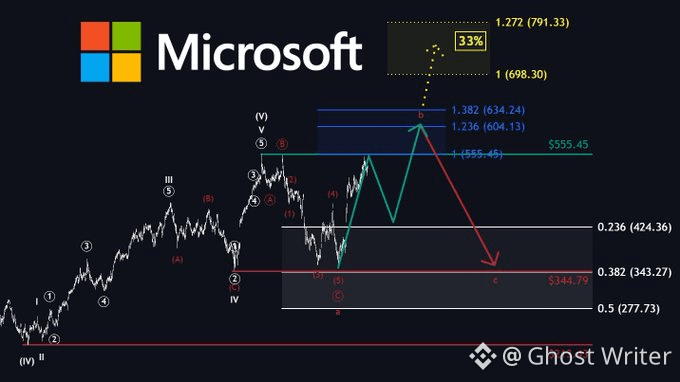
Independientemente de la reacción inmediata a los resultados, creo que nos acercamos a un máximo local.
Por ahora, veo dos escenarios posibles:
• Un último repunte hacia mi zona objetivo azul de $604–$634.
• Una corrección hacia los $424, o incluso más abajo.
En cualquier caso, no me parece atractiva la relación riesgo-recompensa actual.
A los niveles actuales, MSTF no es una compra para mí.
¿Cuál es tu perspectiva sobre $MSFT ?
#CanMicrosoftDeliverOnAI #MSFT
1
355
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
1
#CanMicrosoftDeliverOnAI
604,791 visualizaciones
3,938 participa(n) en el debate
2
#CanGoogleDefindItsCore
370,955 visualizaciones
2,792 participa(n) en el debate
3
#FedWatch
16.1M visualizaciones
37,107 participa(n) en el debate
4
#BitcoinCore32.1RaisesPeerConnectionLimit
317 visualizaciones
25 participa(n) en el debate
5
#EarningsSeason
6.1M visualizaciones
30,184 participa(n) en el debate
6
#BitcoinCoreIdentifiesThreeVulnerabilities
10,330 visualizaciones
201 participa(n) en el debate
7
#RippleExpects$900MAnnualizedProductRevenueRunRate
688 visualizaciones
10 participa(n) en el debate
8
#GoogleToPreviewCryptoCustodySecuritySystem
2,940 visualizaciones
81 participa(n) en el debate
9
#FedToBeginShrinkingRateSettingCalendarIn2027
4,021 visualizaciones
54 participa(n) en el debate
10
#StrategyShareholdersApproveDailyDividends
3,820 visualizaciones
75 participa(n) en el debate