

#cryptomacro
cryptomacro
395,398 visualizaciones
1,878 participa(n) en el debate
Populares
Novedades
·
--
El IPC de septiembre que acaba de publicar el Departamento de Trabajo de Estados Unidos subió un 3,7 % interanual, ligeramente por encima del 3,6 % que esperaba el mercado. Tras conocerse los datos de inflación, los rendimientos de los bonos del Tesoro estadounidense vivieron una montaña rusa: primero se dispararon y luego retrocedieron. El rendimiento de los bonos a 2 años alcanzó inicialmente un máximo de dos semanas, pero después todos los rendimientos cayeron.
Estos datos han generado un intenso debate porque, aunque la inflación superó las expectativas, la tendencia general sigue siendo de moderación. La probabilidad que asignaban los operadores a una próxima subida de tipos de la Reserva Federal pasó del 22 % al 40 %, para luego caer rápidamente hasta cerca del 33 %. El pulso entre alcistas y bajistas es muy intenso.
En estos momentos, los mercados financieros tradicionales atraviesan una etapa de tira y afloja entre los datos y las declaraciones de los funcionarios. Por un lado, el IPC muestra cierta persistencia; por otro, varios funcionarios de la Reserva Federal han señalado recientemente que no tienen prisa por seguir endureciendo la política monetaria. Esto hace que la evolución del índice del dólar y de los rendimientos de los bonos del Tesoro sea difícil de prever.
Para el mercado de las criptomonedas, las fuertes oscilaciones de las expectativas macroeconómicas implican que, a corto plazo, es difícil prever con claridad las condiciones de liquidez. Activos clave como $BTC siguen asimilando la incertidumbre macroeconómica en medio de la volatilidad. Habrá que prestar atención al ritmo de los flujos de capital a medida que se concreten las expectativas sobre las subidas de tipos.
#CPIWatch #InterestRates #CryptoMacro
2

·
--
Las naciones soberanas están explorando discretamente Bitcoin como activo de reserva, y los números tienen más sentido de lo que la mayoría admite.
Durante siglos, los activos de reserva han requerido tres propiedades: escasez que no se pueda fabricar, portabilidad transfronteriza sin permiso de una contraparte y divisibilidad para liquidaciones precisas. El oro cumplía dos de esas condiciones. El dólar estadounidense ofrecía portabilidad gracias a los efectos de red. Bitcoin cumple las tres a la vez y añade una cuarta: verificabilidad criptográfica sin costo.
El Salvador fue el primero en dar un paso formal. Luego Bután reveló sus reservas provenientes de la minería, mantenidas en silencio. Varios fondos soberanos han reconocido que están explorando posiciones. Estados Unidos, tras su orden ejecutiva de 2025 para crear una Reserva Estratégica de Bitcoin, legitimó el concepto al más alto nivel institucional. Lo que era marginal en 2020 ahora es una opción de diseño de políticas.
La diferencia fundamental con las entradas en ETF es que las reservas soberanas nunca se venden para cumplir objetivos de rendimiento trimestrales. Se mantienen en la base de un balance como una posición de seguro a largo plazo. Ese tipo de demanda no rota: se acumula discretamente y desaparece de forma permanente de la oferta negociable.
En cuanto a la estructura de precios, esto implica un piso lento pero estructural, que sube en cada ciclo a medida que más balances soberanos absorben la oferta. No es un catalizador a corto plazo, sino una demanda que se va acumulando bajo el mercado durante una década.
Bitcoin no está reemplazando al oro. Está empezando a ser parte de la misma conversación, en una etapa mucho más temprana de adopción.
$BTC $ETH $BNB
#Bitcoin #CryptoMacro #SovereignAdoption #DigitalGold #BinanceSquare
96

·
--
Por qué la próxima publicación del IPC importa tanto para $BNB Liquidez
Cada vez que se acerca un importante dato macroeconómico, como el Índice de Precios al Consumidor (IPC general y subyacente interanual/mensual de EE. UU.) (ventana de publicación: 12:30 UTC [6:00 p. m. IST] — Oficina de Estadísticas Laborales), las redes sociales se convierten en un juego de adivinanzas. En mi mesa, prefiero ignorar el ruido y centrarme exclusivamente en las cifras macroeconómicas reales que impulsan la liquidez institucional en BNB, cerca de 743, y BTC.
Este es el panorama macroeconómico exacto antes de la publicación:
• Dato oficial anterior: IPC general: 2.5% interanual | IPC subyacente: 3.2% interanual (0.2% mensual)
• Consenso actual de Wall Street: previsión de consenso: 2.4% interanual | IPC subyacente: 3.1% interanual (0.2% mensual)
• Ventana de volatilidad implícita del libro de órdenes: ±3.2% a ±5.5% de volatilidad implícita intradía de 1 h en los libros de órdenes de BTC y ETH
Las dos variables que sigo más de cerca ahora mismo son el IPC general interanual y mensual frente a la previsión de consenso, y los componentes persistentes de la inflación del IPC subyacente: vivienda y servicios supercore. La reacción inversa del DXY y del rendimiento de los bonos del Tesoro de EE. UU. a 10 años; históricamente, un IPC más bajo impulsa las entradas a los ETF spot de BTC.
Históricamente, los primeros 5 a 15 minutos después de la publicación del IPC están dominados por barridos algorítmicos de liquidez a ambos lados del libro. En lugar de anticiparme al dato principal, observo cómo el índice dólar (DXY), los rendimientos de los bonos de EE. UU. a 2 y 10 años, y el flujo de órdenes de los ETF spot en BNB absorben el movimiento una vez que se estabiliza la mecha inicial.
¿Cuál es tu plan para esta ventana del IPC: mantenerte al margen hasta que se disipe la incertidumbre macroeconómica o seguir en tiempo real las entradas al mercado spot? Cuéntamelo en los comentarios 👇
#BinanceSquare #CryptoMacro
1
1

·
--
Alcista
El hashtag #CPIWatch se ha convertido en un termómetro indispensable para quienes operan en el mercado de las criptomonedas. Coincide con la publicación del Índice de Precios al Consumidor (CPI) de Estados Unidos, el principal indicador de la inflación estadounidense.
En el universo cripto, la inflación ha dejado de ser un dato aislado de la economía tradicional. Cuando el CPI supera las expectativas, aumentan las expectativas de que los tipos de interés se mantengan altos, lo que drena la liquidez y presiona a los activos de riesgo como Bitcoin. Por otro lado, un CPI más bajo tiende a aliviar al mercado, impulsando los repuntes alcistas y aumentando la disposición a asumir riesgos.
Seguir el #CPIWatch es entender que el precio que aparece en pantalla no depende solo del gráfico o del código, sino también de las decisiones macroeconómicas globales.
Mi opinión: Al final, quienes intentan adivinar el CPI suelen verse arrastrados por la volatilidad del primer minuto; la clave del éxito sigue siendo la gestión del riesgo y la paciencia.
Hashtags sugeridos para la publicación:
$AAPLB $BTC $OSMO
#CryptoMacro
#tradingStrategy
#Bitcoin
2
844
·
--
El ciclo de liquidez de la Reserva Federal es uno de los factores macroeconómicos que menos se valoran en el mundo cripto.
Cuando suben las tasas reales, todos los activos de riesgo enfrentan el mismo obstáculo: aumenta la tasa de descuento de los flujos de caja futuros. Pero las criptomonedas —en especial $BTC — se enfrentan a una versión más marcada de este fenómeno. Bitcoin no paga dividendos, no genera ganancias ni ofrece cupones. Su valor presente depende casi por completo de la demanda futura, descontada por el costo de oportunidad de mantenerlo.
Esto hace que BTC sea inusualmente sensible a los puntos de inflexión de las tasas: no tanto al nivel de las tasas en sí, sino al momento en que cambia su dirección.
El mecanismo opera a través de dos canales:
1. **Expansión de la liquidez.** Los recortes de tasas expanden la oferta global de dólares. Esa liquidez marginal necesita encontrar dónde colocarse. Históricamente, los activos de riesgo —y las criptomonedas de manera desproporcionada— absorben los excedentes de liquidez al comienzo del ciclo, antes de que las narrativas dominantes se pongan al día.
2. **Debilitamiento del dólar.** Un giro de la Fed suele debilitar el índice del dólar (DXY). Bitcoin mantiene una relación inversa documentada con la fortaleza del dólar. Históricamente, un DXY más débil ha precedido a un mejor desempeño de BTC.
El ciclo no es mecánico: los desfases temporales varían mucho. Pero este marco explica por qué $ETH y $SOL suelen acelerarse semanas después de un giro, no de inmediato: la transmisión a la economía real lleva tiempo, pero los mercados cripto se anticipan.
Observa en conjunto las tendencias de la oferta monetaria M2, la dirección del DXY y la expansión de los balances de los bancos centrales de todo el mundo. El precio es lo último que confirma lo que la liquidez ya puso en marcha.
La macroeconomía precede a la narrativa. La narrativa precede al precio.
#Bitcoin #CryptoMacro #BinanceSquare #Crypto #RecortesDeTasas
185
🌊 EL DINERO INTELIGENTE REVELA QUE LA LIQUIDEZ ON-CHAIN ESTÁ AMPLIANDO TODO EL PASTEL $BTC MACRO. 📈
💡 Los pesos pesados institucionales confirman que la liquidez de los perpetuos on-chain no está canibalizando las plataformas centralizadas: está desbloqueando un nivel completamente nuevo de capital global. 📊 Como ambos entornos de trading se expanden simultáneamente, los límites del mercado se desplazan hacia afuera en lugar de disputarse las migajas de siempre, preparando el terreno para fuertes vientos a favor durante los próximos 6 a 12 meses.
🔍 La vieja estrategia pasiva ha muerto: el capital inteligente se posiciona en infraestructura que conecta la liquidez del mundo real con la cadena. 💬 ¿Estás viendo cómo la ejecución descentralizada captura el verdadero impulso de este ciclo, o siguen dominando los libros de órdenes tradicionales? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #BTC #MarketStructure #CryptoMacro #OrderFlow
🎯 🦈
7

El Servicio de Aduanas de Corea del Sur publicó el 11 de octubre los últimos datos comerciales. Las exportaciones totales de los primeros 10 días de octubre se dispararon un 102,0 % interanual, mientras que las exportaciones de semiconductores aumentaron considerablemente un 170,9 %. En el mismo período, las importaciones surcoreanas crecieron un 65,5 % interanual y se registró un superávit comercial de 3.800 millones de dólares, lo que refleja unos fundamentos sólidos.
Como indicador adelantado clave del ciclo tecnológico mundial, el crecimiento de las exportaciones surcoreanas de chips, que se duplicaron, superó ampliamente las expectativas previas del mercado. Esto no solo confirma que la demanda mundial de hardware de IA y de capacidad de procesamiento en centros de datos sigue acelerándose, sino que también refuta, con datos fundamentales, los temores de que el sector de los semiconductores haya tocado techo.
Aunque durante la sesión matinal el índice KOSPI surcoreano y SK Hynix registraron una toma de beneficios a corto plazo, unos sólidos fundamentos macroeconómicos están apuntalando los activos de riesgo mundiales. Mientras tanto, el oro al contado se mantiene en torno a los 4.200 dólares, lo que indica que, aunque el mercado asigna capital a activos refugio, sigue apostando con optimismo por los sectores de alto crecimiento.
El auge de la infraestructura mundial de capacidad de cómputo beneficia de forma tangible al mercado cripto, en especial a los tokens vinculados a la IA y a las cadenas públicas de computación de alto rendimiento. La abundancia de capital industrial y la recuperación del apetito por el riesgo podrían impulsar la salida de capital desde los sectores tecnológicos tradicionales hacia criptoactivos como $BTC.📈
#GlobalTrade #Semiconductors #CryptoMacro
El Servicio de Aduanas de Corea del Sur publicó el 11 de octubre los últimos datos comerciales. Las exportaciones totales de los primeros 10 días de octubre se dispararon un 102,0 % interanual, mientras que las exportaciones de semiconductores aumentaron considerablemente un 170,9 %. En el mismo período, las importaciones surcoreanas crecieron un 65,5 % interanual y se registró un superávit comercial de 3.800 millones de dólares, lo que refleja unos fundamentos sólidos.
Como indicador adelantado clave del ciclo tecnológico mundial, el crecimiento de las exportaciones surcoreanas de chips, que se duplicaron, superó ampliamente las expectativas previas del mercado. Esto no solo confirma que la demanda mundial de hardware de IA y de capacidad de procesamiento en centros de datos sigue acelerándose, sino que también refuta, con datos fundamentales, los temores de que el sector de los semiconductores haya tocado techo.
Aunque durante la sesión matinal el índice KOSPI surcoreano y SK Hynix registraron una toma de beneficios a corto plazo, unos sólidos fundamentos macroeconómicos están apuntalando los activos de riesgo mundiales. Mientras tanto, el oro al contado se mantiene en torno a los 4.200 dólares, lo que indica que, aunque el mercado asigna capital a activos refugio, sigue apostando con optimismo por los sectores de alto crecimiento.
El auge de la infraestructura mundial de capacidad de cómputo beneficia de forma tangible al mercado cripto, en especial a los tokens vinculados a la IA y a las cadenas públicas de computación de alto rendimiento. La abundancia de capital industrial y la recuperación del apetito por el riesgo podrían impulsar la salida de capital desde los sectores tecnológicos tradicionales hacia criptoactivos como $BTC .📈
#GlobalTrade #Semiconductors #CryptoMacro
280
·
--
La fuerza más poderosa del mundo cripto no tiene nada que ver con las cadenas de bloques.
Es la liquidez global en dólares.
Cuando los bancos centrales amplían la oferta monetaria M2 —bajando las tasas, aplicando flexibilización cuantitativa (QE) y relajando los requisitos de reservas—, el capital fluye hacia los activos de riesgo. Las criptomonedas, al ser el activo de riesgo más reactivo del planeta, amplifican ese movimiento.
Cuando la liquidez se contrae, las criptomonedas lideran las caídas.
Por eso, el máximo de 2021 se alcanzó casi exactamente cuando la M2 global tocó techo. Y por eso, a finales de 2022 se marcó el mínimo, cuando el ciclo de endurecimiento de la Fed estaba cerca de su máxima intensidad. Los halvings, las narrativas y las actualizaciones de los protocolos son amplificadores, no el motor.
El motor es la infraestructura monetaria.
Cinco aspectos que vale la pena seguir:
→ Tendencia de la oferta monetaria M2 global (¿se expande o se contrae?)
→ Rendimientos reales: las tasas reales negativas impulsan el capital hacia activos escasos como $BTC
→ Índice del dólar (DXY): históricamente, un dólar más débil se correlaciona con la fortaleza de las criptomonedas
→ Trayectoria del balance de la Fed
→ Las restricciones a los flujos de capital transfronterizos en las principales economías emergentes impulsan el volumen de las stablecoins en los canales $ETH y $BNB
Las criptomonedas no son una isla. Respiran al ritmo del sistema monetario global.
Quienes construyen se centran en el código. Quienes operan se centran en los gráficos. La ventaja es para quien siga primero el ciclo de liquidez.
$BTC $ETH $BNB
#Bitcoin #CryptoMacro #GlobalLiquidity #DeFi #CryptoInsights
36
·
--
El DXY y las criptomonedas tienen una relación que la mayoría de los traders percibe, pero pocos llegan a analizar.
Cuando el dólar se fortalece, los activos de riesgo de todo el mundo enfrentan obstáculos. El capital vuelve a refugios seguros denominados en dólares, lo que reduce la demanda marginal de activos especulativos, como $BTC, $ETH y $SOL. Lo contrario también es cierto: históricamente, un DXY a la baja ha precedido y acompañado las subidas del mercado cripto, a medida que se relajan las condiciones de liquidez en dólares y los inversores buscan alternativas con mayores rendimientos.
No es una correlación perfecta. Se rompe durante eventos específicos del sector cripto (colapsos de exchanges, aprobaciones de ETF, ciclos de halving). Pero, como indicador macroeconómico complementario, el DXY merece un lugar en cualquier marco de análisis cripto serio.
El mecanismo clave: cuando la Fed cambia de rumbo —o da señales de que lo hará—, el dólar suele debilitarse. Ese debilitamiento coincide con una expansión global del apetito por el riesgo. Las criptomonedas se sitúan en el extremo de mayor beta de ese espectro. La oferta de stablecoins empieza a expandirse. Aumentan las entradas a los exchanges. El apalancamiento se reconstruye discretamente.
La ventaja práctica: en lugar de observar obsesivamente los precios de las criptomonedas, sigue los rendimientos reales, la tendencia del índice del dólar y las señales de expansión de la M2 global. Estos se mueven primero. Los precios de las criptomonedas los siguen.
La macroeconomía no predice el momento. Pero determina el clima en el que se desarrolla cada operación.
$BTC $ETH $SOL
#CryptoMacro #Bitcoin #DXY #CryptoInvesting #CicloDeMercado
El DXY y las criptomonedas tienen una relación que la mayoría de los traders percibe, pero pocos llegan a analizar.
Cuando el dólar se fortalece, los activos de riesgo de todo el mundo enfrentan obstáculos. El capital vuelve a refugios seguros denominados en dólares, lo que reduce la demanda marginal de activos especulativos, como $BTC , $ETH y $SOL . Lo contrario también es cierto: históricamente, un DXY a la baja ha precedido y acompañado las subidas del mercado cripto, a medida que se relajan las condiciones de liquidez en dólares y los inversores buscan alternativas con mayores rendimientos.
No es una correlación perfecta. Se rompe durante eventos específicos del sector cripto (colapsos de exchanges, aprobaciones de ETF, ciclos de halving). Pero, como indicador macroeconómico complementario, el DXY merece un lugar en cualquier marco de análisis cripto serio.
El mecanismo clave: cuando la Fed cambia de rumbo —o da señales de que lo hará—, el dólar suele debilitarse. Ese debilitamiento coincide con una expansión global del apetito por el riesgo. Las criptomonedas se sitúan en el extremo de mayor beta de ese espectro. La oferta de stablecoins empieza a expandirse. Aumentan las entradas a los exchanges. El apalancamiento se reconstruye discretamente.
La ventaja práctica: en lugar de observar obsesivamente los precios de las criptomonedas, sigue los rendimientos reales, la tendencia del índice del dólar y las señales de expansión de la M2 global. Estos se mueven primero. Los precios de las criptomonedas los siguen.
La macroeconomía no predice el momento. Pero determina el clima en el que se desarrolla cada operación.
$BTC $ETH $SOL
#CryptoMacro #Bitcoin #DXY #CryptoInvesting #CicloDeMercado
1
133
·
--
La variable maestra que la mayoría de los traders de criptomonedas ignora no está en una blockchain.
Es la liquidez global en dólares.
Cada gran mercado alcista $BTC desde 2013 ha coincidido con períodos de expansión de la oferta monetaria M2 global, crecimiento del balance de la Fed o debilitamiento del índice del dólar. Cada mercado bajista brutal ha coincidido con un dólar fuerte y una contracción de la liquidez.
Así funciona el mecanismo:
Cuando los bancos centrales amplían sus balances y bajan las tasas, el capital institucional busca rendimientos. Los activos de riesgo —acciones, crédito, criptomonedas— reciben presión compradora. Las criptomonedas, situadas en el extremo más arriesgado del espectro, son las que más se benefician. $ETH Y las altcoins que prosperan en entornos de apetito por el riesgo amplifican aún más el movimiento.
Cuando la liquidez se contrae —ajuste cuantitativo, subidas de tasas, repunte del dólar—, la misma cadena se deshace en sentido inverso. Las criptomonedas se liquidan primero, más rápido y con más fuerza.
Esto significa que el gráfico más importante que puede observar un inversor en criptomonedas no es el precio. Es la dirección de la M2 global y del índice del dólar.
M2 girando al alza y DXY tocando techo → se fortalece el viento a favor de las criptomonedas.
M2 estabilizándose y DXY subiendo → vigila el tamaño de tus posiciones.
Las criptomonedas no generan su propia liquidez. Absorben el exceso de liquidez mundial con más eficiencia que cualquier otra clase de activos.
Comprende el ciclo de liquidez. Todo lo demás es ruido.
$BTC $ETH $SOL
#Bitcoin #CryptoMacro #LiquidityCycle #DollarIndex #CryptoInsights
134
·
--
$BTC actualmente se comporta como un reflejo especular de las acciones tradicionales.
Cuando las sacudidas de la política comercial mundial estremecen los mercados, $ETH y el resto del sector se mueven al unísono porque el capital institucional los trata como una única categoría de riesgo. Los criptoactivos se mueven al ritmo de las mareas macroeconómicas, en lugar de hacerlo por sus propios méritos. A diferencia de las acciones, no tenemos mecanismos de interrupción de operaciones para detener las pérdidas cuando empieza el pánico.
$BTC #CryptoMacro #MarketDynamics #Web3
106
·
--
Bitcoin tiene una crisis de identidad que nunca se resuelve: ¿es un activo de riesgo o un refugio seguro?
En 2020 se desplomó un 50 % junto con las acciones durante la caída provocada por la COVID-19. En 2022 siguió al Nasdaq a la baja mientras la Fed subía las tasas. Según esa lógica, es pura beta de apetito por el riesgo.
Pero miremos el panorama general. En la década de expansión cuantitativa global, impresión de dinero y depreciación de las monedas, $BTC se revalorizó más rápido que cualquier cobertura tradicional. Su límite de suministro está protegido criptográficamente: ningún banco central puede modificarlo. Ningún lingote de oro ni bono del Tesoro ofrece esa característica.
La respuesta honesta: Bitcoin se comporta como un activo de riesgo a corto plazo y como una cobertura macroeconómica a largo plazo.
Los operadores a corto plazo se enfrentan a liquidaciones forzosas, caídas correlacionadas y volatilidad impulsada por el sentimiento. Los tenedores a largo plazo obtienen un activo de suministro fijo, ajeno al sistema financiero tradicional, que se revaloriza a medida que se expande la base monetaria fiduciaria global.
Esta doble naturaleza no es un defecto. Refleja la coexistencia de dos tipos de compradores en un mismo activo. Los especuladores apalancados determinan el precio a corto plazo. Los ahorradores con horizontes largos establecen el suelo a largo plazo.
A medida que $ETH y $BNB maduran hasta convertirse en capas de liquidación que generan rendimiento, y los custodios institucionales respaldan una proporción mayor del suministro, es probable que disminuya la correlación a corto plazo con las acciones, como ocurrió con el oro entre 1970 y 1990.
La pregunta no es qué identidad tiene Bitcoin. La pregunta es en qué horizonte temporal estás operando.
$BTC $ETH $BNB
#Bitcoin #CryptoMacro #BTC #DigitalAssets #CryptoInsight
45
·
--
La dominancia fiscal se está convirtiendo discretamente en el argumento macroeconómico a largo plazo más sólido de Bitcoin.
La mayoría de los gobiernos del mundo desarrollado mantienen déficits persistentes, no por emergencias, sino como una situación estructural de base. Las ratios de deuda respecto al PIB están en máximos de varias generaciones. El cálculo político de recortar el gasto o subir los impuestos es más difícil que imprimir dinero o contener los tipos.
Esto es la dominancia fiscal: cuando el volumen de la deuda empieza a dictar la política monetaria, en lugar de los objetivos de inflación o empleo. Los bancos centrales pierden su independencia no mediante un comunicado de prensa, sino gradualmente, debido a la presión del mercado de bonos y a la realidad política.
Para los inversores, la implicación es incómoda: la asignación tradicional de 60/40 a bonos presupone que estos protegen durante las caídas de la renta variable. Pero si la próxima crisis es fiscal —una lenta erosión de la confianza en la deuda soberana—, los bonos y las acciones podrían caer a la vez. La cobertura que debía protegerte termina correlacionada con el problema.
$BTC no se preocupa por los balances soberanos. Su calendario de emisión está escrito en código, no en negociaciones presupuestarias. No hay ningún comité que pueda votar para ampliarlo. Ni ciclos electorales que hagan políticamente conveniente la devaluación monetaria.
Esa brecha de credibilidad —entre las promesas impresas en moneda fiduciaria y las reglas impuestas por las matemáticas— es lo que los inversores institucionales están reevaluando discretamente.
La adopción de $BTC por parte de los tesoros públicos, junto con el crecimiento de la liquidación mediante contratos inteligentes de $ETH , cuenta una historia más clara que cualquier gráfico de precios aislado. El argumento a favor de las criptomonedas no se limita a la rentabilidad: en un mundo de dominancia fiscal, ofrecen la opción de contar con un sistema monetario operativo diferente.
#Bitcoin #CryptoMacro #FiscalPolicy #DigitalAssets #BinanceSquare
25

🚨Cambio de tendencia en octubre: por qué la apertura en $87.5K es ahora el nivel más crítico de BitcoinHistóricamente, octubre es conocido por ser un mes excepcional para el ecosistema de activos digitales, con una subida mensual promedio de aproximadamente un 18,7 % desde 2013. Sin embargo, al comenzar la primera semana de octubre de 2026, el libro de órdenes institucional se enfrenta a su primera gran prueba estructural.
El principal objetivo por el que lucha el mercado en este momento es el precio de apertura anual de 2026, de $87,570.
RESISTENCIA MACRO DE OCTUBRE
[ Apertura anual: $87,570 ]
▲
🚨Cambio de tendencia en octubre: por qué la apertura en $87.5K es ahora el nivel más crítico de Bitcoin
Históricamente, octubre es conocido por ser un mes excepcional para el ecosistema de activos digitales, con una subida mensual promedio de aproximadamente un 18,7 % desde 2013. Sin embargo, al comenzar la primera semana de octubre de 2026, el libro de órdenes institucional se enfrenta a su primera gran prueba estructural.
El principal objetivo por el que lucha el mercado en este momento es el precio de apertura anual de 2026, de $87,570.
RESISTENCIA MACRO DE OCTUBRE
[ Apertura anual: $87,570 ]
▲
El principal objetivo por el que lucha el mercado en este momento es el precio de apertura anual de 2026, de $87,570.
RESISTENCIA MACRO DE OCTUBRE
[ Apertura anual: $87,570 ]
▲
111

Artículo
⚡ FinCEN retira las normas sobre billeteras mientras el capital institucional apuntala $BTC$BTC sigue manteniendo un sólido soporte estructural a medida que se profundiza la integración institucional, incluso mientras los restrictivos rendimientos soberanos imponen altas tasas mínimas de rentabilidad a los activos de riesgo.
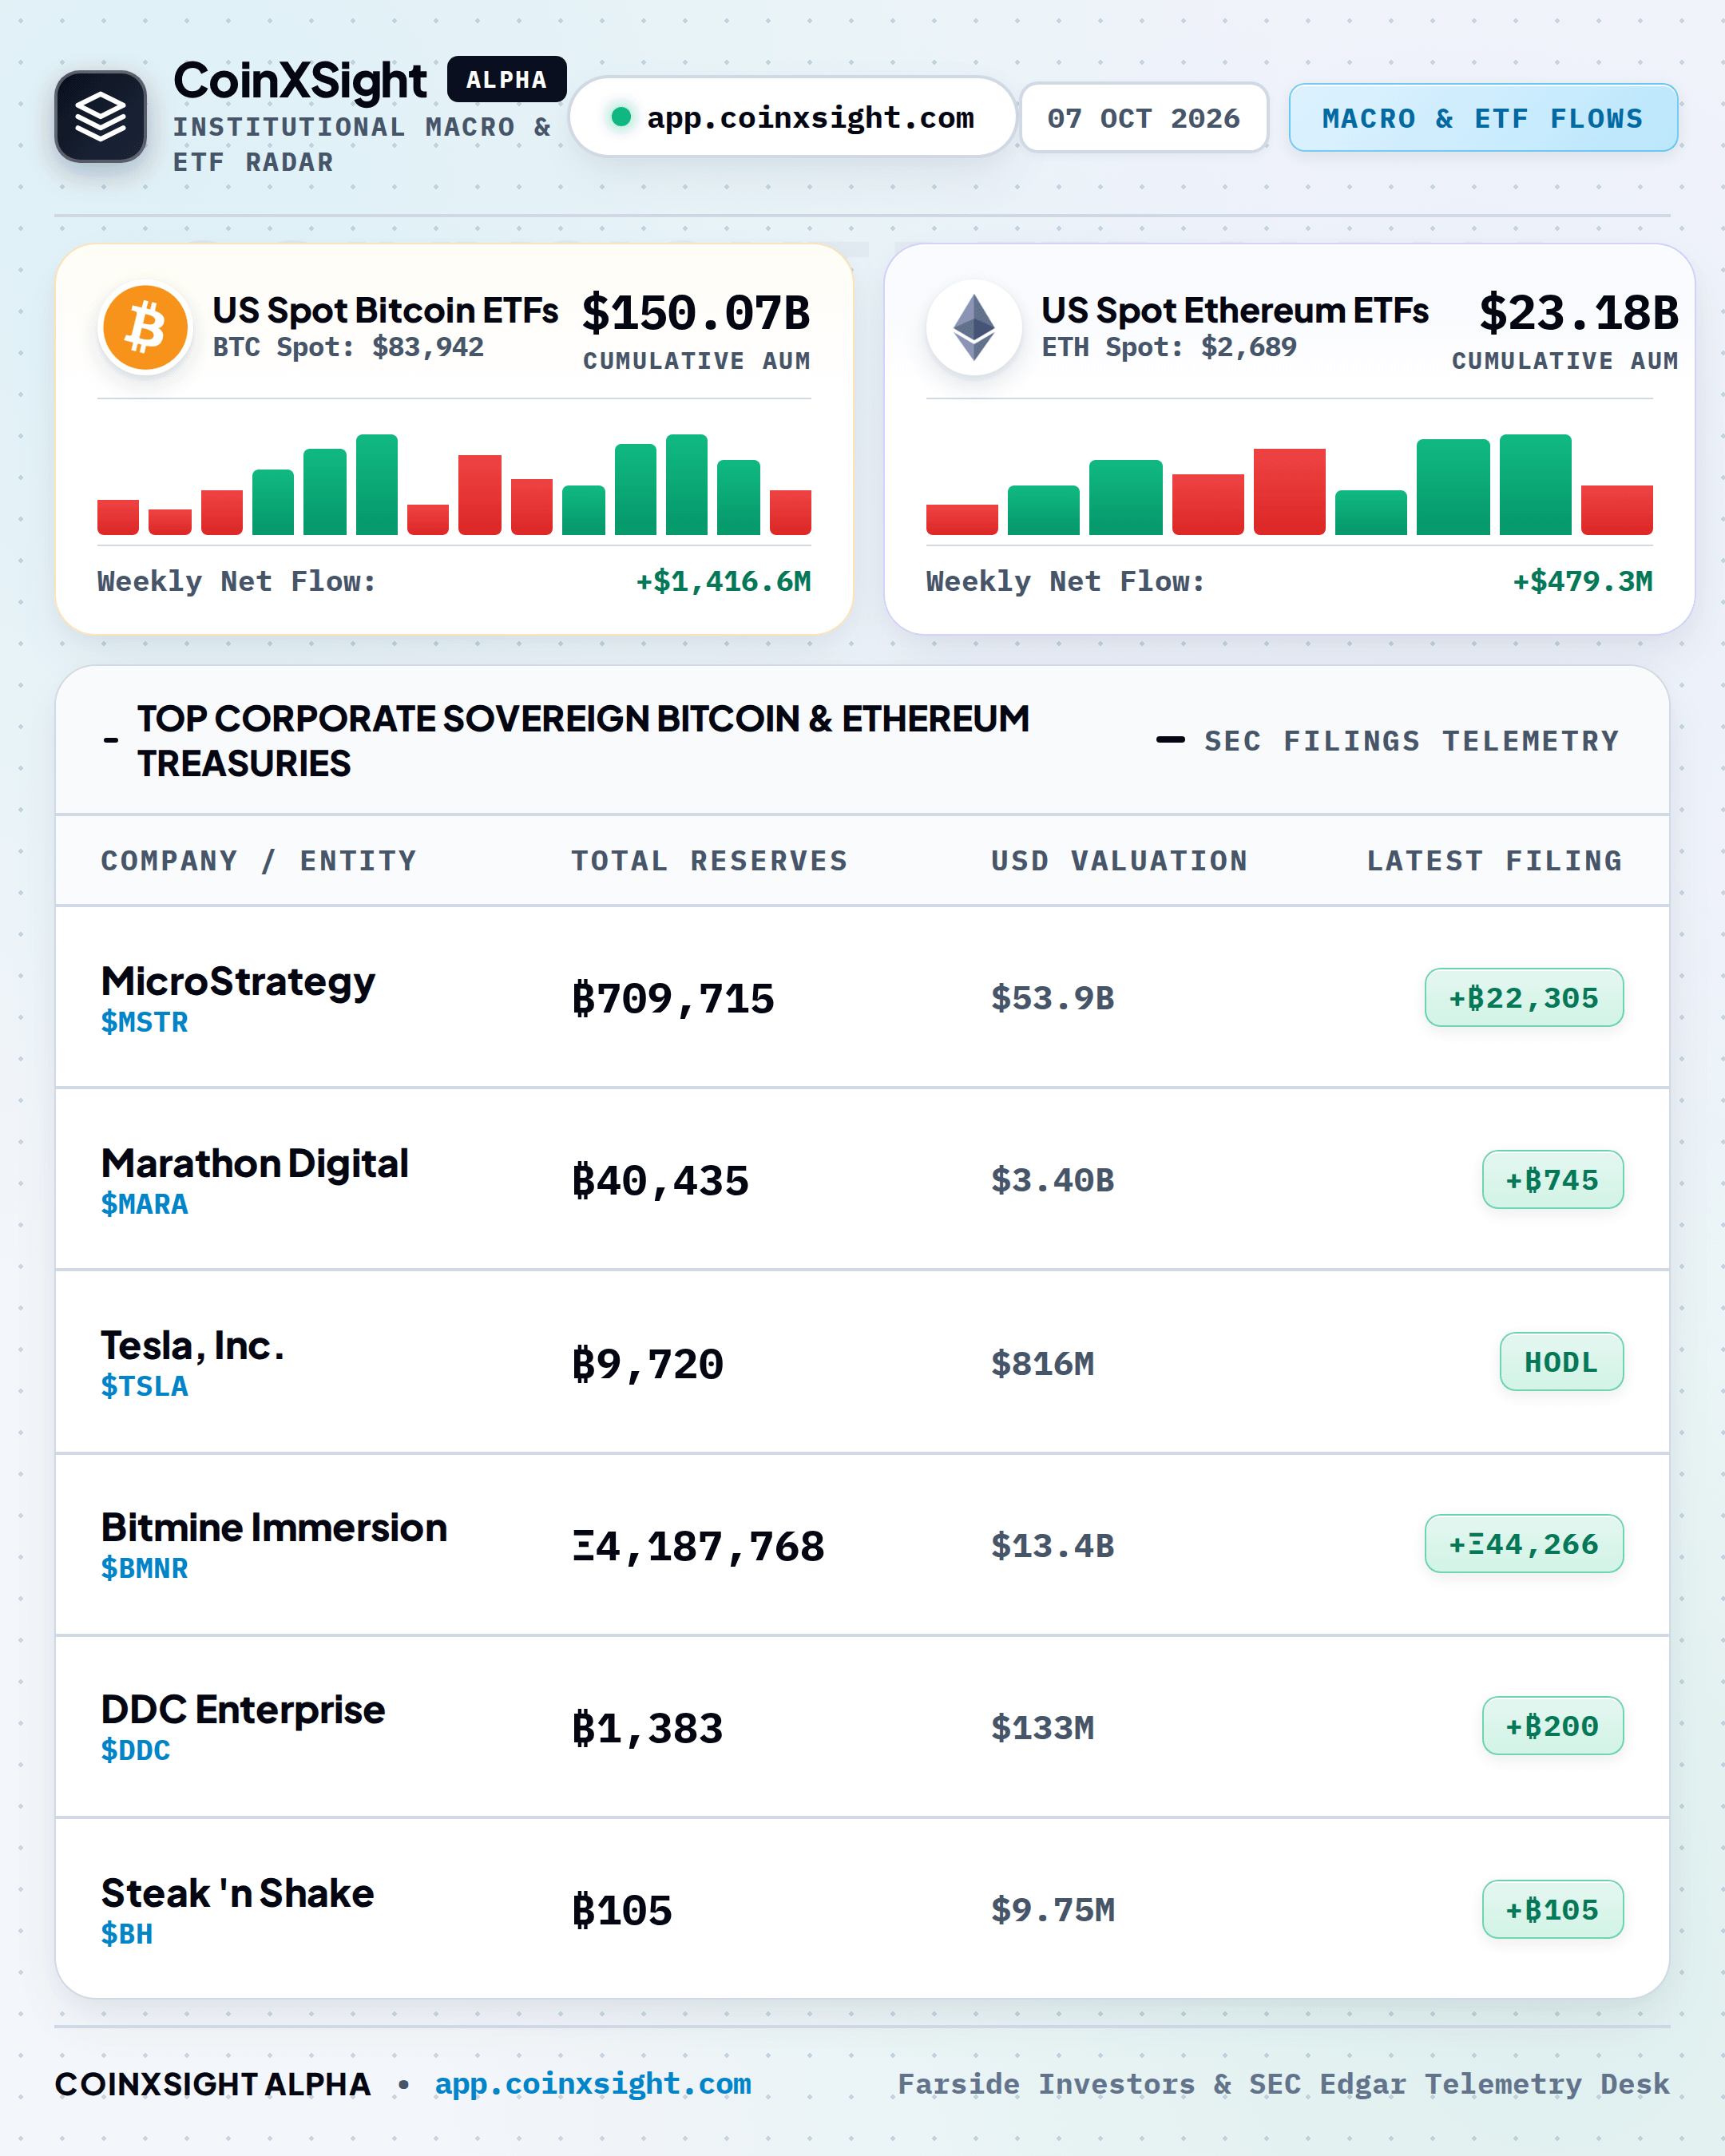
La fricción regulatoria importante está disminuyendo después de que FinCEN retirara formalmente las obligaciones de notificación propuestas para las carteras no alojadas y las normas de vigilancia de las operaciones de mezcla. Este cambio administrativo elimina un lastre persistente para los custodios cualificados, las arquitecturas institucionales de autocustodia y los mecanismos regulados de ejecución de ETF al contado.
⚡ FinCEN retira las normas sobre billeteras mientras el capital institucional apuntala $BTC
$BTC sigue manteniendo un sólido soporte estructural a medida que se profundiza la integración institucional, incluso mientras los restrictivos rendimientos soberanos imponen altas tasas mínimas de rentabilidad a los activos de riesgo.

La fricción regulatoria importante está disminuyendo después de que FinCEN retirara formalmente las obligaciones de notificación propuestas para las carteras no alojadas y las normas de vigilancia de las operaciones de mezcla. Este cambio administrativo elimina un lastre persistente para los custodios cualificados, las arquitecturas institucionales de autocustodia y los mecanismos regulados de ejecución de ETF al contado.

La fricción regulatoria importante está disminuyendo después de que FinCEN retirara formalmente las obligaciones de notificación propuestas para las carteras no alojadas y las normas de vigilancia de las operaciones de mezcla. Este cambio administrativo elimina un lastre persistente para los custodios cualificados, las arquitecturas institucionales de autocustodia y los mecanismos regulados de ejecución de ETF al contado.
94
Artículo
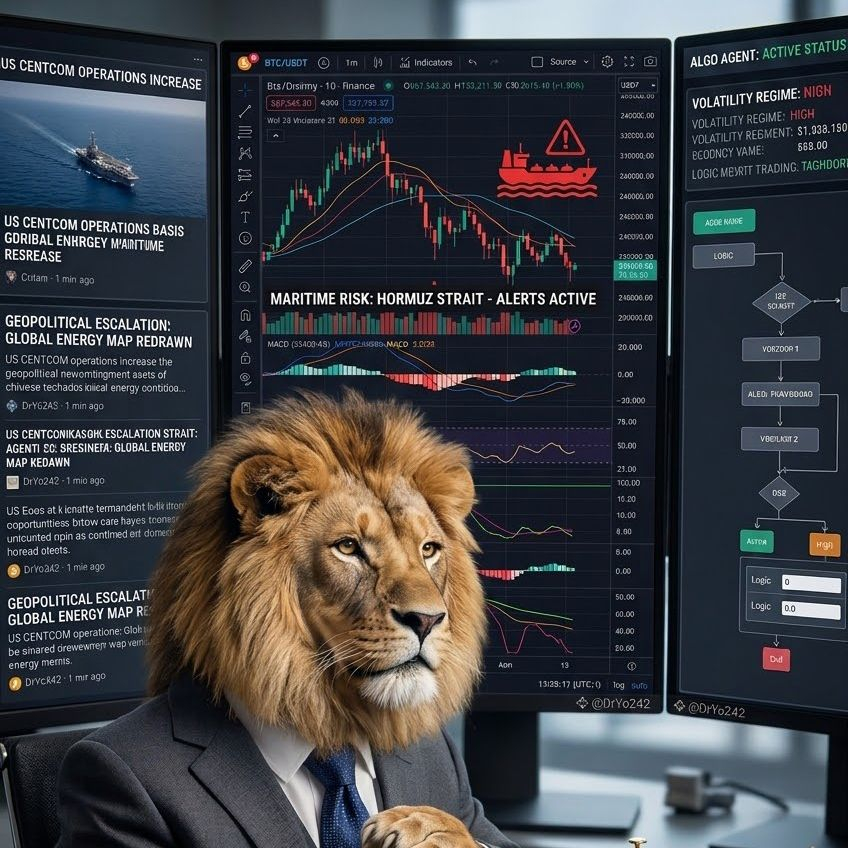
LA TRAMPA DE LOS 85 KLÍNEA 1 — Gancho impactante: BTC se atasca por debajo de 87K: ¿se cierra la trampa?
CUERPO — 3 puntos clave en viñetas:
• BTC se frena por debajo de 87K pese al rebote desde 83.5K: los ETF registraron salidas de más de 649 M$ en un día y de más de 1.000 M$ en la semana. Los institucionales salen ANTES de que entre el minorista.
• Macro tóxica: CPI +3.8%, PPI +6%, bono a 10 años al 5.28%, Fed agresiva. La liquidez se contrae, no vuelve. ETH sangra por debajo de 2.7K.
• El Fear & Greed pasa de 39 (miedo) a 71 (codicia) en 48 h. Divergencia clásica antes de una falsa ruptura. Las liquidaciones (121-187 M$) limpian el apalancamiento largo. No es un rally: es una trampa.
LA TRAMPA DE LOS 85 K
LÍNEA 1 — Gancho impactante: BTC se atasca por debajo de 87K: ¿se cierra la trampa?
CUERPO — 3 puntos clave en viñetas:
• BTC se frena por debajo de 87K pese al rebote desde 83.5K: los ETF registraron salidas de más de 649 M$ en un día y de más de 1.000 M$ en la semana. Los institucionales salen ANTES de que entre el minorista.
• Macro tóxica: CPI +3.8%, PPI +6%, bono a 10 años al 5.28%, Fed agresiva. La liquidez se contrae, no vuelve. ETH sangra por debajo de 2.7K.
• El Fear & Greed pasa de 39 (miedo) a 71 (codicia) en 48 h. Divergencia clásica antes de una falsa ruptura. Las liquidaciones (121-187 M$) limpian el apalancamiento largo. No es un rally: es una trampa.
119
Artículo
⚡ La desescalada regulatoria despeja el camino para la absorción institucional de $BTCLos balances institucionales y los giros regulatorios están reconfigurando la liquidez de los activos digitales y propiciando posicionamientos clave en $BTC, $ETH y $SOL. Los vientos macroeconómicos en contra, derivados de los persistentes rendimientos de los bonos soberanos, siguen poniendo a prueba el apetito por el riesgo especulativo; sin embargo, los factores estructurales favorables están inclinando la balanza hacia una absorción en el mercado al contado por parte de los brókeres prime.
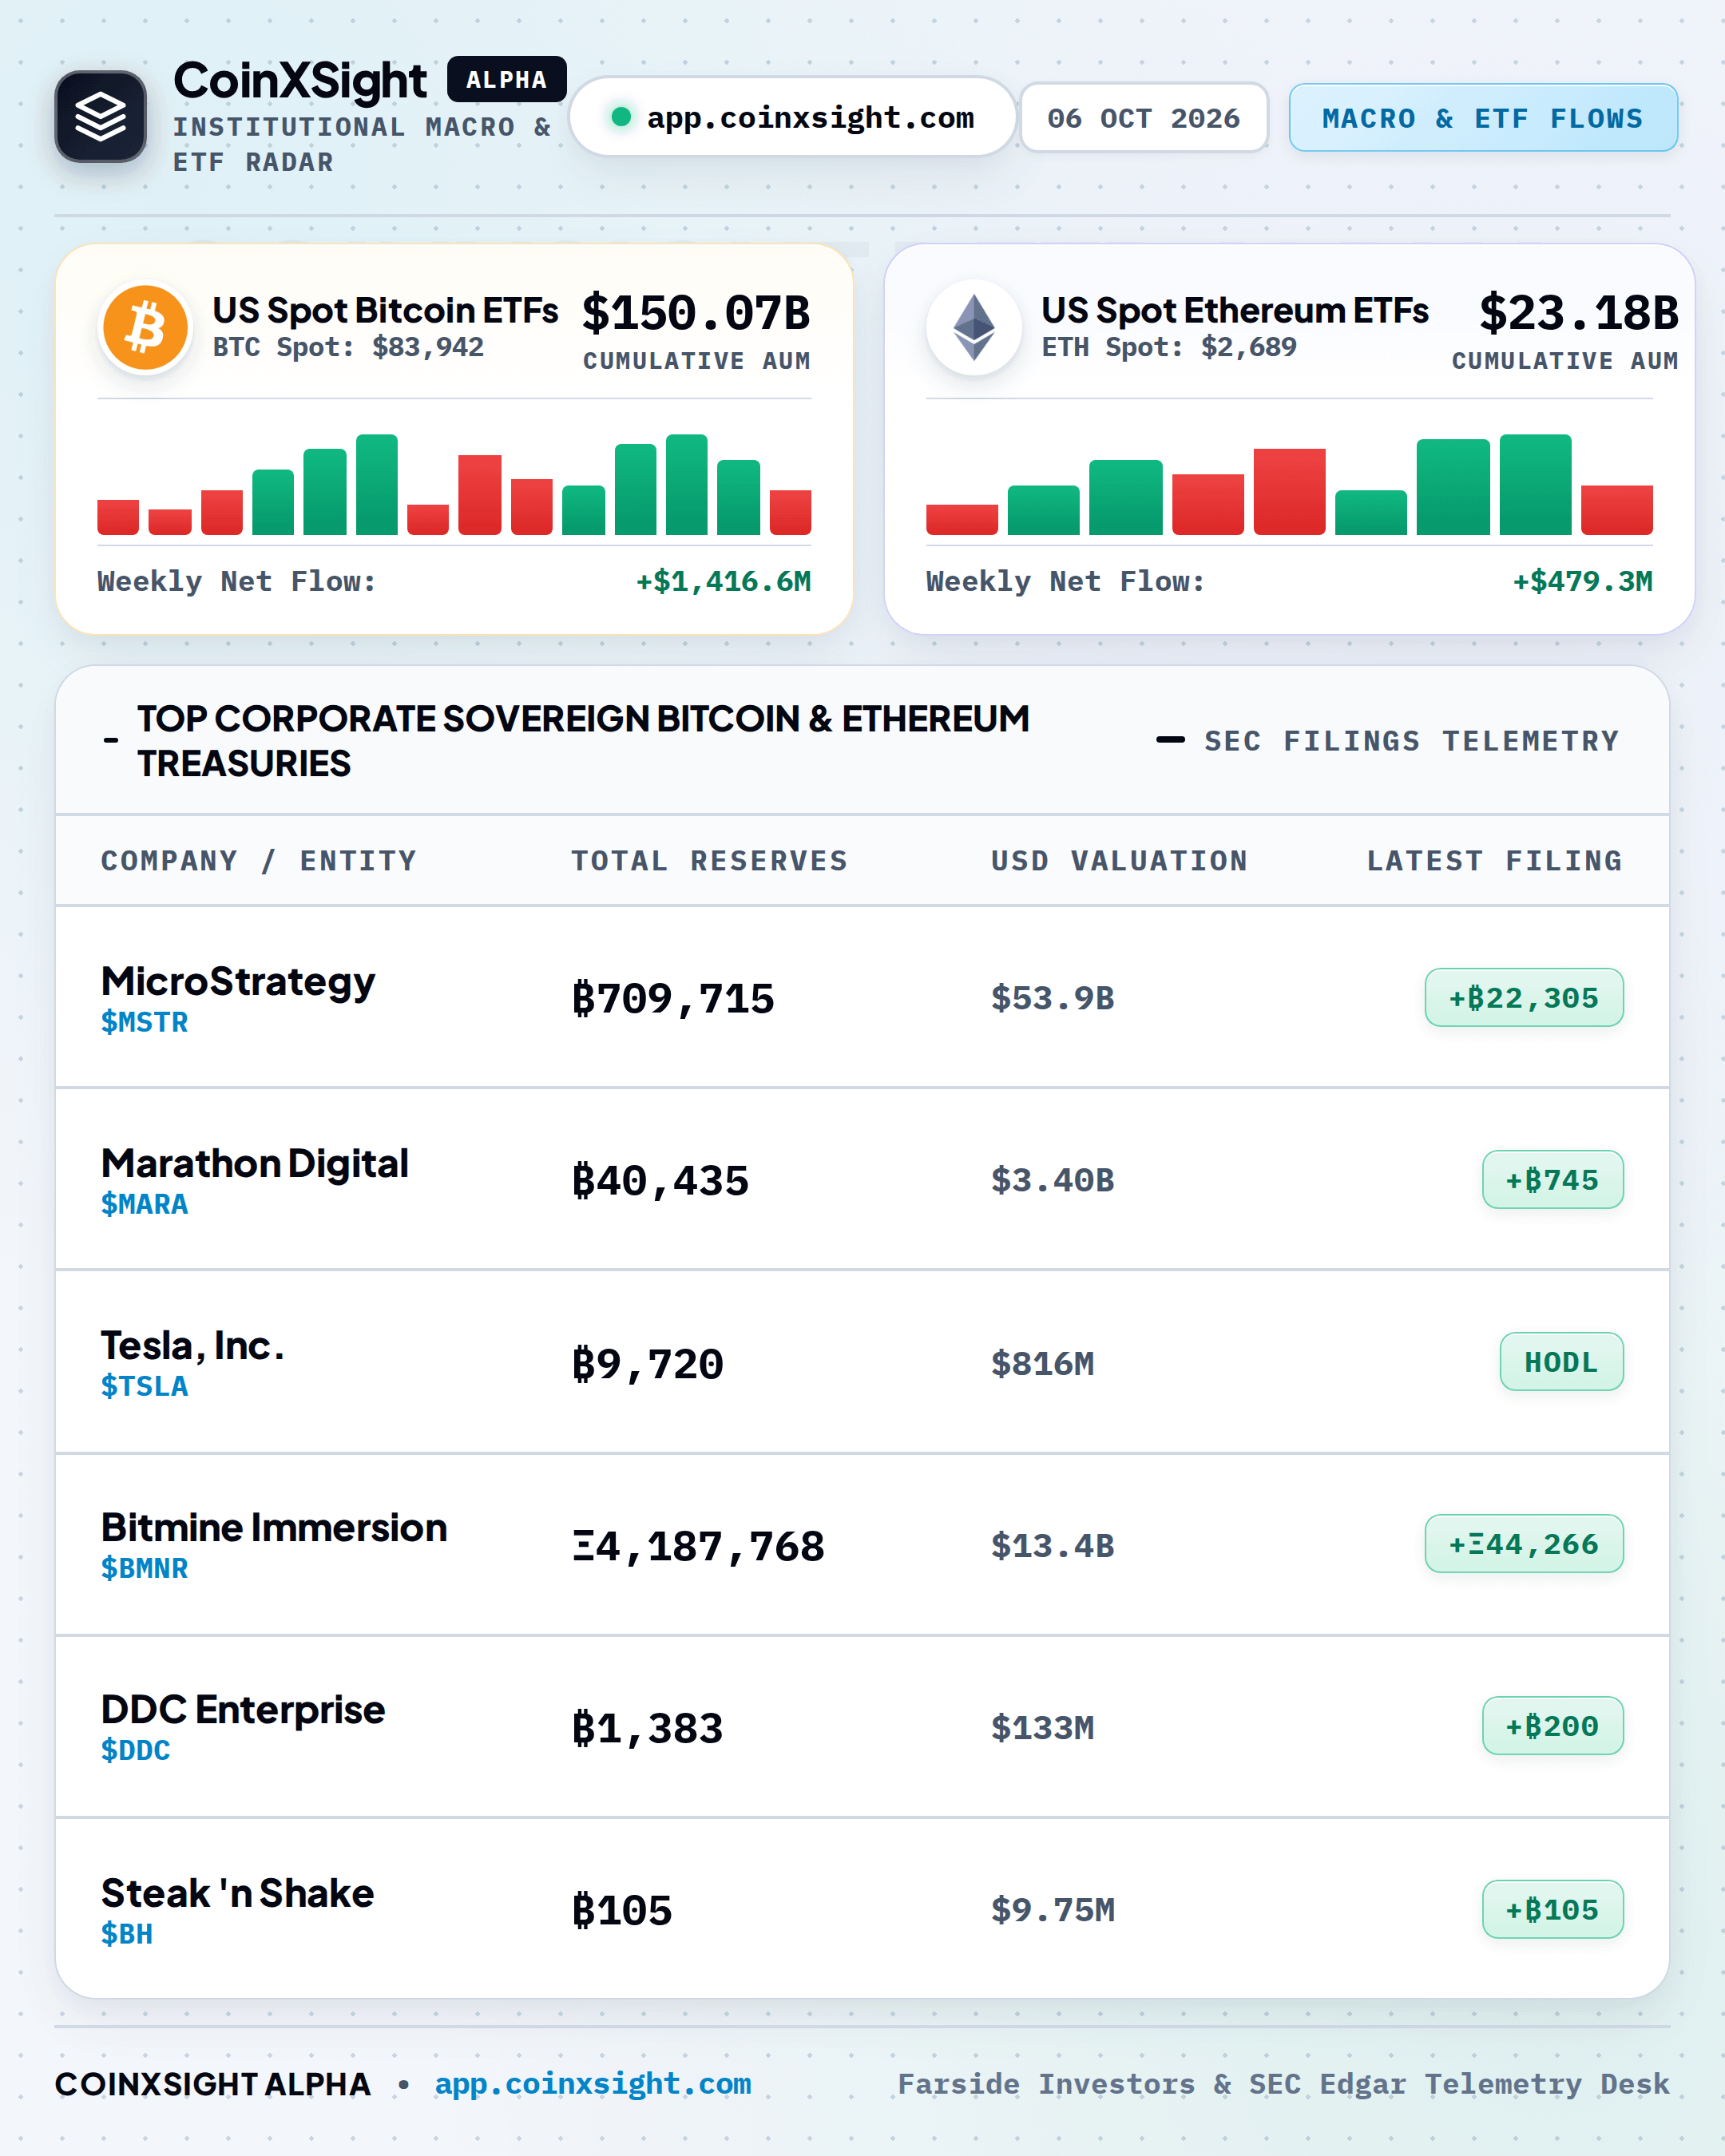
🔹 LA DESescalada REGULATORIA ANCLA EL MERCADO
La retirada formal por parte de FinCEN de las restricciones de registro de transacciones para billeteras sin custodia elimina un obstáculo regulatorio que ha pesado durante varios años sobre los custodios institucionales, la infraestructura de autocustodia y los brókeres prime de primer nivel. Junto con las arquitecturas de supervisión progresiva que estudia la CFTC y unos datos de empleo soberano menos sólidos, las expectativas macroeconómicas están dejando atrás la posibilidad de un mayor endurecimiento de la política monetaria. Aunque los elevados rendimientos de la deuda soberana mantienen tasas de rentabilidad mínima persistentemente altas para la beta del mercado en general, la expansión de los balances corporativos y los canales institucionales de compra al contado establecen una absorción duradera por parte de los compradores frente al lastre de la duración macroeconómica.
⚡ La desescalada regulatoria despeja el camino para la absorción institucional de $BTC
Los balances institucionales y los giros regulatorios están reconfigurando la liquidez de los activos digitales y propiciando posicionamientos clave en $BTC , $ETH y $SOL . Los vientos macroeconómicos en contra, derivados de los persistentes rendimientos de los bonos soberanos, siguen poniendo a prueba el apetito por el riesgo especulativo; sin embargo, los factores estructurales favorables están inclinando la balanza hacia una absorción en el mercado al contado por parte de los brókeres prime.

🔹 LA DESescalada REGULATORIA ANCLA EL MERCADO
La retirada formal por parte de FinCEN de las restricciones de registro de transacciones para billeteras sin custodia elimina un obstáculo regulatorio que ha pesado durante varios años sobre los custodios institucionales, la infraestructura de autocustodia y los brókeres prime de primer nivel. Junto con las arquitecturas de supervisión progresiva que estudia la CFTC y unos datos de empleo soberano menos sólidos, las expectativas macroeconómicas están dejando atrás la posibilidad de un mayor endurecimiento de la política monetaria. Aunque los elevados rendimientos de la deuda soberana mantienen tasas de rentabilidad mínima persistentemente altas para la beta del mercado en general, la expansión de los balances corporativos y los canales institucionales de compra al contado establecen una absorción duradera por parte de los compradores frente al lastre de la duración macroeconómica.

🔹 LA DESescalada REGULATORIA ANCLA EL MERCADO
La retirada formal por parte de FinCEN de las restricciones de registro de transacciones para billeteras sin custodia elimina un obstáculo regulatorio que ha pesado durante varios años sobre los custodios institucionales, la infraestructura de autocustodia y los brókeres prime de primer nivel. Junto con las arquitecturas de supervisión progresiva que estudia la CFTC y unos datos de empleo soberano menos sólidos, las expectativas macroeconómicas están dejando atrás la posibilidad de un mayor endurecimiento de la política monetaria. Aunque los elevados rendimientos de la deuda soberana mantienen tasas de rentabilidad mínima persistentemente altas para la beta del mercado en general, la expansión de los balances corporativos y los canales institucionales de compra al contado establecen una absorción duradera por parte de los compradores frente al lastre de la duración macroeconómica.
99
·
--
El índice del dólar DXY y las criptomonedas mantienen una relación inversa poco valorada que la mayoría de los operadores pasa por alto hasta que es demasiado tarde.
Cuando el dólar se fortalece, los activos de riesgo —incluidas las criptomonedas— enfrentan obstáculos estructurales. La liquidez global en dólares se contrae. Los mercados emergentes defienden sus monedas. El capital vuelve a activos denominados en USD. La cantidad marginal de dólares disponible para invertir en $BTC o $ETH se reduce.
Lo contrario es igual de contundente. La debilidad del dólar expande la oferta monetaria mundial medida en dólares. Las condiciones crediticias se relajan a nivel internacional. El apetito por el riesgo aumenta simultáneamente en la renta variable, las materias primas y las criptomonedas. Históricamente, las grandes rachas alcistas de las criptomonedas —2017 y 2020-2021— coincidieron estrechamente con períodos de debilidad del DXY o con su retroceso tras alcanzar máximos de varios años.
Esto no significa que las criptomonedas sean simplemente una operación apalancada sobre el DXY. Pero sí significa que las condiciones macroeconómicas de liquidez marcan el límite hasta donde puede prolongarse un repunte. Una racha alcista sostenida frente a un dólar que se fortalece estructuralmente es como nadar contra la corriente.
Qué observar:
— La dirección de la tendencia del DXY y sus niveles técnicos clave
— Los cambios en las expectativas sobre las tasas de la Fed que alteran el diferencial de rendimientos reales
— La expansión de la oferta monetaria mundial M2 medida en dólares
— La dirección de los flujos de capital de los mercados emergentes
Las mejores oportunidades en criptomonedas suelen aparecer cuando el dólar está bajo presión y la liquidez global se expande, no solo cuando el gráfico se ve bien. $SOL y las altcoins más pequeñas acusan esto con mayor intensidad en ambos sentidos.
#CryptoMacro #Bitcoin #DXY #LiquidityCycle #CryptoInsights
152

Durante la sesión bursátil estadounidense, el índice compuesto Nasdaq subió con fuerza y se acercó a la barrera de los 27.400 puntos, alcanzando un máximo histórico. Este hito pone de relieve el entusiasmo actual del mercado por el sector tecnológico y los activos de crecimiento, pero también ha suscitado preocupación por unas valoraciones excesivas.
Desde una perspectiva macroeconómica, la subida sostenida y unidireccional de las acciones estadounidenses muestra una clara desconexión respecto a las presiones sobre los fundamentos, en un contexto de tipos de interés de referencia aún elevados y perspectivas económicas inciertas. Los máximos históricos impulsados por un grupo reducido de acciones de gran ponderación suelen ocultar riesgos potenciales, como el endurecimiento de la liquidez y la desaceleración del crecimiento de los beneficios.
Para los mercados financieros en su conjunto, el persistente entusiasmo por los índices bursátiles estadounidenses ha reforzado la resistencia de los rendimientos de los bonos del Tesoro y del índice del dólar, lo que ejerce cierta presión sobre los activos defensivos y refugio. Si los próximos resultados empresariales o datos macroeconómicos no cumplen las expectativas, una corrección desde niveles elevados podría desencadenar turbulencias en cadena entre distintas clases de activos.
En el mercado de las criptomonedas, representado por $BTC , los máximos históricos de las acciones tecnológicas han brindado cierto apoyo al apetito por el riesgo a corto plazo, pero tampoco debe ignorarse el efecto de desviación de capitales provocado por los factores macroeconómicos. Mientras los fondos sigan concentrados en activos tradicionales de alta rentabilidad, los inversores deben estar atentos al riesgo de retrocesos ante un posible endurecimiento de la liquidez.
#Nasdaq #StockMarket #CryptoMacro
344
Artículo
LA TRAMPA DE LOS 86,7K — ¿Uptober = trampa?BTC 86.679 $ (+2,3%) • ETH 2.753 $ (+1,2%) • F&G 70 • Vol. 89,4 mil millones.$
• Bitcoin navega sobre el optimismo de «Uptober», pero F&G sube a 70: señal de que el retail entra en FOMO ANTES del pico. Los ETF se frenan (-94% en SOL/XRP): la liquidez institucional se retira.
• ETH +2,3%, pero sin ruptura de 2.800 $: soporte 2.675 / resistencia 2.765. El mercado cripto ronda 3,01 billones — crece por el miedo, no por convicción.
• Fed con tono más duro (10Y 5,04%). Un mal NFP y 86 K se vuelve un muro, no un trampolín.
→ ¿Aca acumulas, o esperas el retest de 83 K? Comenta. Follow para el análisis en 30 min.
LA TRAMPA DE LOS 86,7K — ¿Uptober = trampa?
BTC 86.679 $ (+2,3%) • ETH 2.753 $ (+1,2%) • F&G 70 • Vol. 89,4 mil millones.$
• Bitcoin navega sobre el optimismo de «Uptober», pero F&G sube a 70: señal de que el retail entra en FOMO ANTES del pico. Los ETF se frenan (-94% en SOL/XRP): la liquidez institucional se retira.
• ETH +2,3%, pero sin ruptura de 2.800 $: soporte 2.675 / resistencia 2.765. El mercado cripto ronda 3,01 billones — crece por el miedo, no por convicción.
• Fed con tono más duro (10Y 5,04%). Un mal NFP y 86 K se vuelve un muro, no un trampolín.
→ ¿Aca acumulas, o esperas el retest de 83 K? Comenta. Follow para el análisis en 30 min.
122
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
1
#CPIWatch
89M visualizaciones
509,916 participa(n) en el debate
2
#EthereumDropsBelow$2500
14,689 visualizaciones
154 participa(n) en el debate
3
#StriveBuys3311BTCFor$280M
10,654 visualizaciones
102 participa(n) en el debate
4
#FranceAdvancesCryptoSelfCustodyReportingProposal
2,736 visualizaciones
839 participa(n) en el debate
5
#OptimismOPRises19.98%
78,882 visualizaciones
1,178 participa(n) en el debate
6
#OpenAIEngineerArrestedOverAllegedOfficeRecording
29,999 visualizaciones
812 participa(n) en el debate
7
#GoogleReleasesGemini4ArgonAIModel
36,596 visualizaciones
701 participa(n) en el debate
8
#PRLBreaksAbove$1.90ToHitAllTimeHigh
555 visualizaciones
24 participa(n) en el debate
9
#LedgerAsksSoutheastAsiaHKResellersToHaltSales
35,406 visualizaciones
837 participa(n) en el debate
10
#USEthereumETFsSee10StraightDaysOfOutflows
58,016 visualizaciones
837 participa(n) en el debate