
Cuanto más observo las reacciones del libro de órdenes a la publicación del IPC de EE. UU. de esta semana, más me doy cuenta de que quizá estemos interpretando mal por completo este panorama macroeconómico. 🧠
Sinceramente, ayer estuve a punto de cubrir mi propia posición presa del pánico cuando se publicaron las cifras iniciales.
Todo el mundo pasó las últimas 48 horas hiperventilando por los datos generales de inflación.
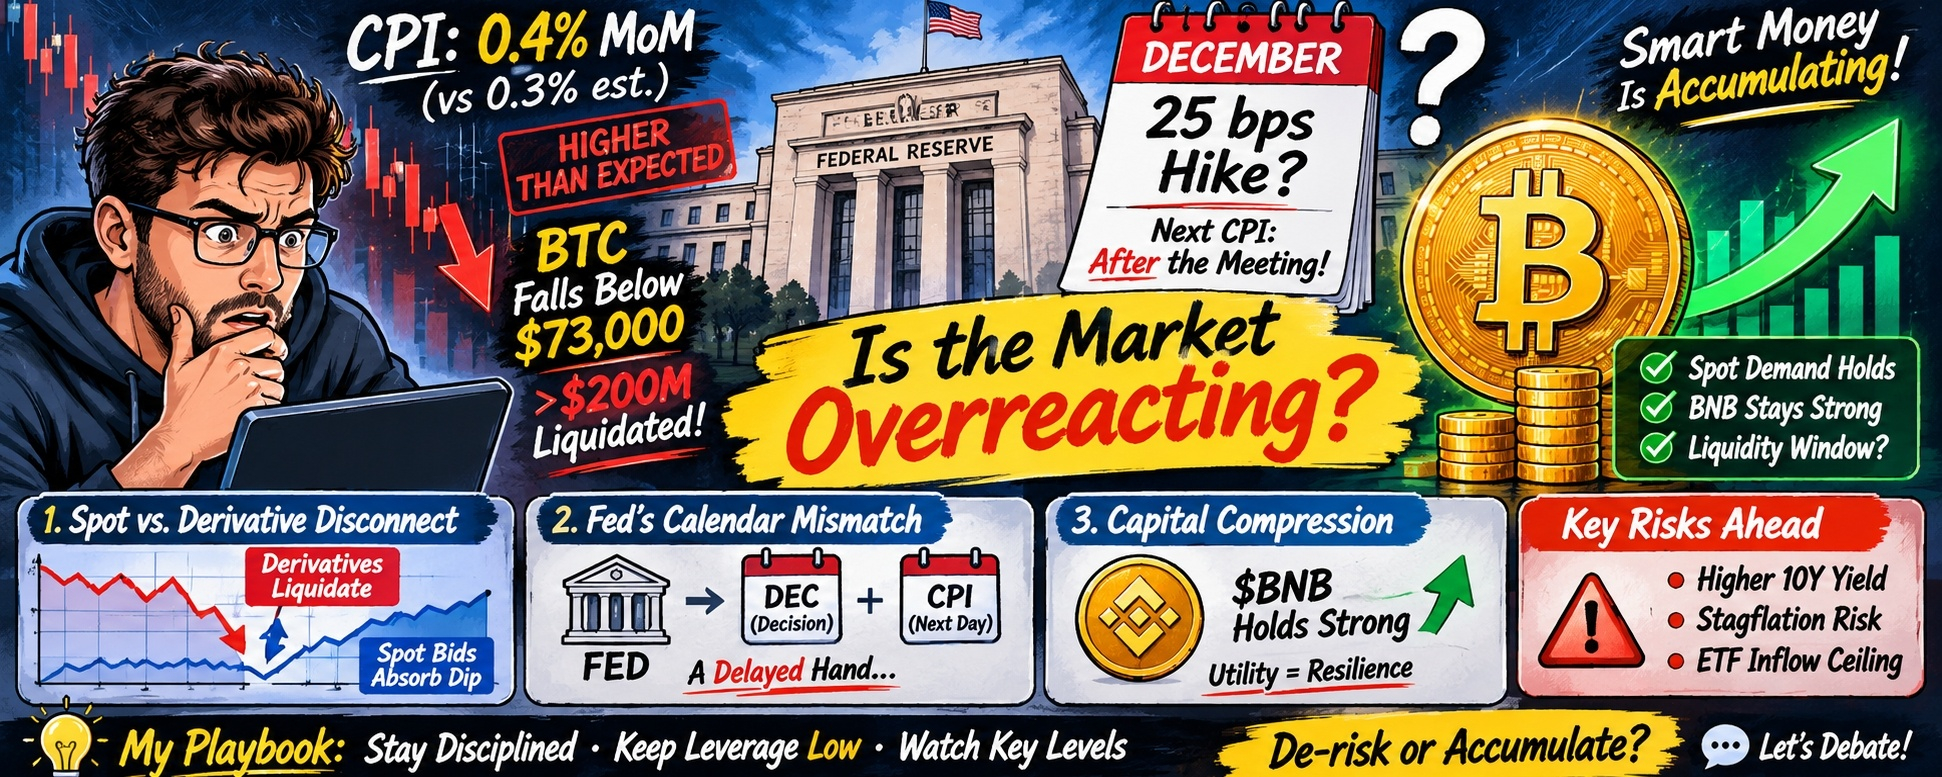
La inflación del IPC de octubre se situó en el 0,4% mensual, frente al consenso del 0,3%, y desencadenó de inmediato la habitual retirada reactiva de liquidez.
Vimos a $BTC caer por debajo de la zona de los $73,000, liquidando posiciones largas apalancadas agresivas y borrando más de $200 millones en los mercados perpetuos en cuestión de minutos.
El relato generalizado en la cronología fue inmediato: «La inflación sigue siendo persistente, la subida de tasas de la Fed en diciembre está asegurada, vendan todo». 📉
La teoría económica estándar dice que unas tasas más altas drenan la liquidez, llevan el capital hacia rendimientos sin riesgo y dejan a los activos de alta beta en la estacada.
Los mercados de tasas reajustaron rápidamente los precios de los futuros y descontaron una subida de 25 puntos básicos en diciembre, mientras empezaban a circular rumores sobre un shock de 50 puntos básicos.
...Pero aquí, mirando los gráficos de profundidad y las transferencias de billeteras calientes, algo no me cuadra de todo ese pánico.
Si te apartas un poco y observas cómo se posicionó realmente el dinero inteligente ante esta volatilidad, verás que está en marcha una dinámica de capital completamente distinta.
El mercado no está huyendo de la subida: se está adelantando al hecho de que la Reserva Federal está jugando una carta con retraso.
Observación 1: La desconexión entre el mercado al contado y los derivados
Cuando las malas noticias golpean un mercado frágil, uno espera que las liquidaciones en cascada provoquen una ruptura del suelo estructural.
Sin embargo, en cuanto se publicó el dato del IPC, las órdenes limitadas de compra por debajo de los 72.500 $ en las principales plataformas al contado absorbieron las ventas sorprendentemente rápido.
Sí, el interés abierto se desplomó y las tasas de financiación se normalizaron al instante, pero la acumulación al contado no se detuvo.
La secuencia del mecanismo estaba clara: liquidaciones de derivados ➔ repunte de la volatilidad ➔ ejecución de órdenes limitadas ➔ transferencia de saldos al contado a almacenamiento en frío. 🔄
Los operadores de derivados estaban siendo liquidados por su apalancamiento, mientras que las mesas institucionales de operaciones al contado aprovechaban discretamente el ruido para ejecutar órdenes grandes sin provocar deslizamiento.
¿Por qué? Porque una subida de tasas en diciembre ya no es una sorpresa: es un escenario previsto.
Cuando la probabilidad de un evento macroeconómico alcanza el 85 % o más, desaparece su capacidad de sorprender.
Quienes entraron en pánico por los titulares no se dieron cuenta de que el dinero inteligente trataba la volatilidad como una ventana de liquidez, no como una salida.
Observación 2: El desfase en el calendario de la Fed
Este es el paradójico mecanismo que de verdad me desconcertó cuando empecé a trazar la cronología.
La Reserva Federal se reúne a principios de diciembre para anunciar su decisión sobre las tasas de interés... pero el siguiente informe de inflación del IPC no se publica hasta el día después de la reunión.
Piensa en lo absurdo que resulta eso para quienes planifican desde los bancos centrales.
La Fed se ve obligada a tomar una decisión de política monetaria de varios billones de dólares sin conocer el próximo dato de inflación, que está a punto de publicarse.
Se ven obligados a actuar basándose en las cifras atrasadas de octubre y en los relatos que difunden los funcionarios de la Fed durante sus apariciones en los medios.
Esto crea una enorme brecha de latencia entre las decisiones de política monetaria estáticas y la valoración de activos en tiempo real, las 24 horas del día, los 7 días de la semana.
Para cuando Jerome Powell anuncie una subida de 25 puntos básicos en diciembre, la liquidez cripto ya habrá descontado el final de ese ciclo de subidas o una desaceleración del mercado laboral.
Las finanzas tradicionales se mueven al ritmo de informes mensuales atrasados; el mercado cripto incorpora el futuro en tiempo real.
Observación 3: La concentración del capital en activos de referencia
Analicé los activos de capa 1 para ver hacia dónde huyó el capital durante la caída.
Mientras las altcoins especulativas sufrían un duro golpe por las expectativas de menor liquidez, la infraestructura central se mantenía firme.
Fíjate en cómo $BNB se mantiene firmemente dentro de su rango macroeconómico a pesar de la caída generalizada del mercado.
El endurecimiento de las condiciones macroeconómicas siempre obliga a priorizar de forma drástica: el capital sale de los tokens especulativos de baja convicción y vuelve a los ecosistemas que generan comisiones.
Ver que $BNB mantiene niveles estructurales clave demuestra cómo la utilidad real del ecosistema y los ingresos del protocolo actúan como un amortiguador frente a los shocks macroeconómicos.
Los repuntes macroeconómicos no destruyen la adopción de una red de la noche a la mañana: simplemente reajustan el nivel de apalancamiento, liquidan a los operadores demasiado apalancados y dejan la oferta en manos de quienes acumulan a largo plazo.
Pero esto es lo que de verdad me preocupa... 🚨
No quiero parecer ciegamente optimista, pero se está formando un importante cuello de botella estructural.
El verdadero peligro durante las próximas seis semanas no es una sola subida de 25 puntos básicos de las tasas en diciembre.
Es la limitación que supone el atractivo de los rendimientos.
Si el rendimiento de los bonos del Tesoro estadounidense a 10 años sigue subiendo poco a poco, los retornos sin riesgo empezarán a resultar increíblemente atractivos para las tesorerías institucionales tradicionales.
Eso pone un techo difícil de superar a las entradas netas en los ETF al contado desde ahora hasta principios del primer trimestre.
Y, peor aún: si la inflación sigue siendo persistente mientras se desacelera el crecimiento económico general, entraremos en un régimen de estanflación.
Históricamente, ese es el entorno macroeconómico más difícil para que los activos especulativos logren despegar.
Si los operadores minoristas creen que «ya está descontado» significa «solo puede subir desde ya», se exponen a quedar destrozados en un mercado lateral.
Cómo estoy operando en este momento 💡
En ciclos anteriores, casi siempre me he arrepentido de vender presa del pánico mis posiciones al contado después de una caída del 5 % provocada por factores macroeconómicos.
Ahora mismo, mantengo el apalancamiento casi en cero, observo la profundidad del libro de órdenes al contado cerca de las principales zonas de soporte y sigo de cerca activos de referencia del ecosistema como BTC yBNB.
Cuando el relato del mercado pasa de «giro de la Fed» a «subida de tasas de la Fed», se producen desajustes temporales de precios en los que las relaciones riesgo-recompensa de las posiciones al contado mejoran de verdad.
La función del mercado es infligir el máximo dolor psicológico a ambos bandos antes de marcar una dirección.
Ahora mismo, la operación más concurrida en Twitter es entrar en pánico por una subida de tasas que el libro de órdenes ya ha absorbido.
Estoy dividido: una parte de mí quiere comprar esta caída con decisión, pero el techo que imponen los rendimientos del Tesoro me mantiene cauteloso.
¿Estás reduciendo el riesgo de tus posiciones al contado antes de la reunión de la Fed de diciembre o estás aprovechando este ruido macroeconómico para acumular? 🤔
Debatámoslo en los comentarios: ¿cómo estás dimensionando tu riesgo ahora mismo? 👇
#HotCPIDecemberHikePriced #CryptoMacro #MarketAnalysis #Write2Earn
Aviso: esto no es asesoramiento financiero. Investiga siempre por tu cuenta.