

Sheemo Queen
576 Publicaciones
Sheemo Queen
Denunciar
Bloquear usuario
222 Siguiendo
136 Seguidores
257 Me gusta
Publicaciones
PINNED
·
--
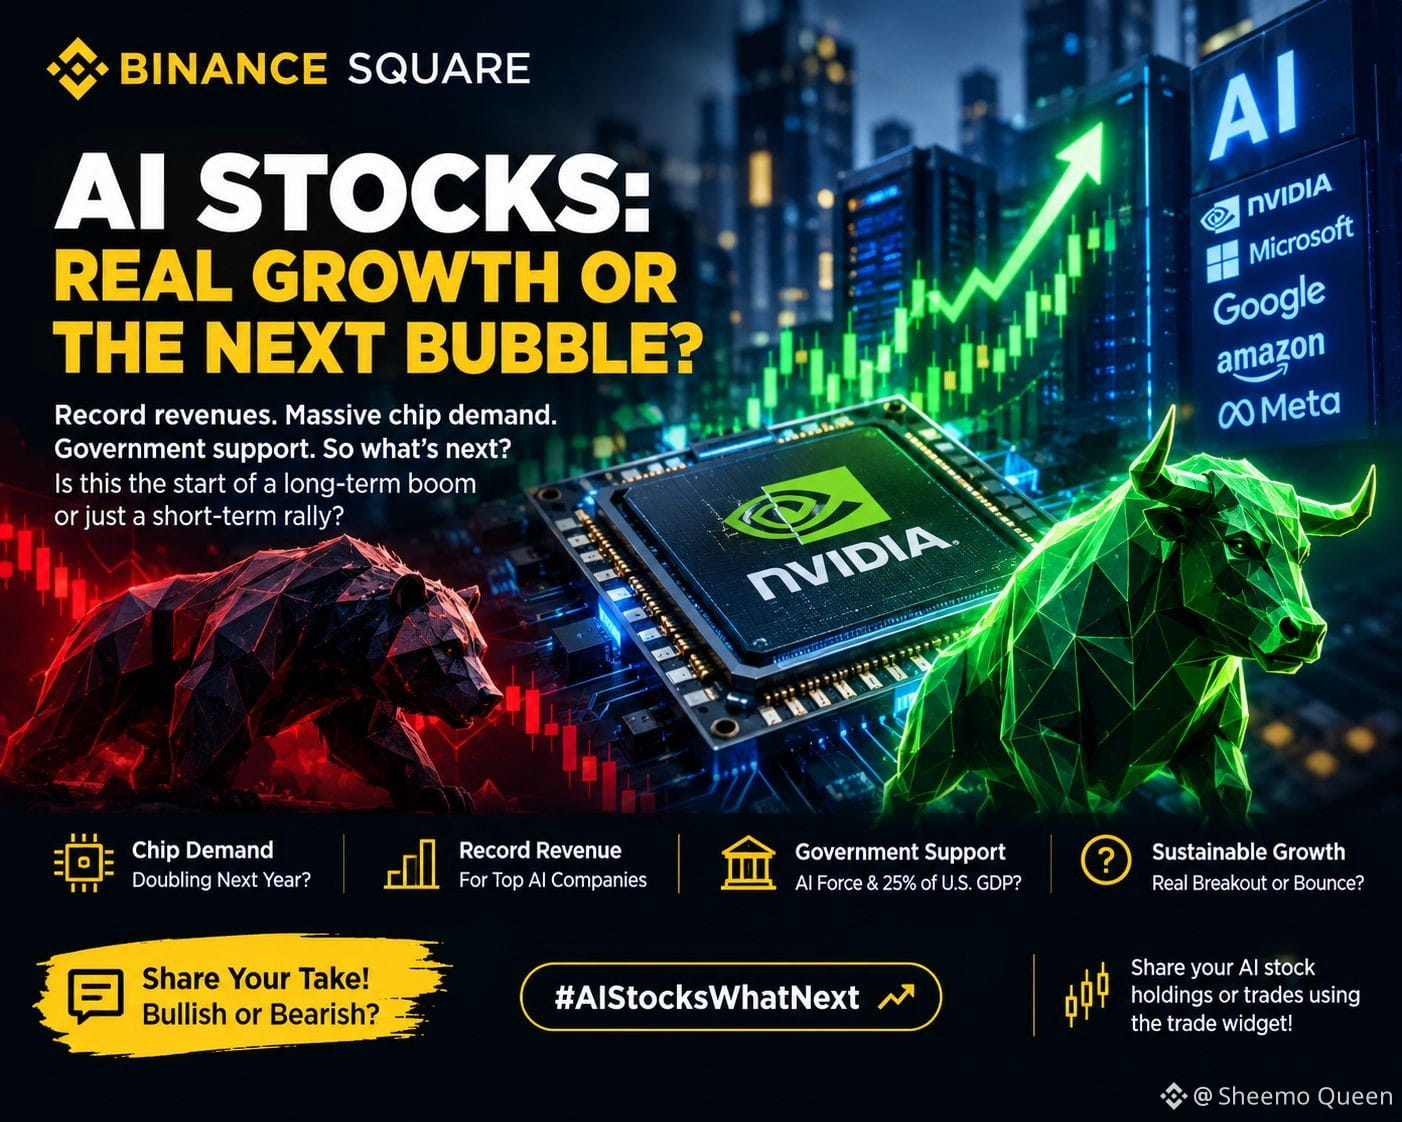
La revolución de la IA está impulsando claramente inversiones masivas en potencia de cómputo, centros de datos e infraestructura. Sin embargo, el aumento de los precios de las acciones por sí solo no garantiza rendimientos sostenibles. Los inversores deben vigilar el crecimiento de los ingresos, la rentabilidad, la valoración y si las empresas de IA pueden convertir un gasto enorme en flujo de caja a largo plazo.
El apoyo gubernamental a la IA, incluidos planes para fortalecer las capacidades de <t-2/>AI en EE. UU., podría acelerar la industria. Pero el respaldo político no elimina los riesgos del mercado ni garantiza que cada acción de IA vaya a tener éxito.
En lo personal, creo que la siguiente fase de las inversiones en IA se centrará en identificar una utilidad real, ganancias sostenibles y la infraestructura que impulsa la IA, y no solo perseguir el hype.
La oportunidad podría extenderse más allá de los fabricantes de chips hasta los centros de datos, la infraestructura energética, la computación en la nube y el software de IA.
¿Las acciones de IA están entrando en un ciclo de crecimiento a largo plazo, o las valoraciones se están adelantando a la realidad? 👀
¿Alcista o bajista? ¿Cuál es tu estrategia de inversión en IA?
#AIStocksWhatNext #AI #StockMarket #Investing #BinanceSquare
La revolución de la IA está impulsando claramente inversiones masivas en potencia de cómputo, centros de datos e infraestructura. Sin embargo, el aumento de los precios de las acciones por sí solo no garantiza rendimientos sostenibles. Los inversores deben vigilar el crecimiento de los ingresos, la rentabilidad, la valoración y si las empresas de IA pueden convertir un gasto enorme en flujo de caja a largo plazo.
El apoyo gubernamental a la IA, incluidos planes para fortalecer las capacidades de <t-2/>AI en EE. UU., podría acelerar la industria. Pero el respaldo político no elimina los riesgos del mercado ni garantiza que cada acción de IA vaya a tener éxito.
En lo personal, creo que la siguiente fase de las inversiones en IA se centrará en identificar una utilidad real, ganancias sostenibles y la infraestructura que impulsa la IA, y no solo perseguir el hype.
La oportunidad podría extenderse más allá de los fabricantes de chips hasta los centros de datos, la infraestructura energética, la computación en la nube y el software de IA.
¿Las acciones de IA están entrando en un ciclo de crecimiento a largo plazo, o las valoraciones se están adelantando a la realidad? 👀
¿Alcista o bajista? ¿Cuál es tu estrategia de inversión en IA?
#AIStocksWhatNext #AI #StockMarket #Investing #BinanceSquare
El apoyo gubernamental a la IA, incluidos planes para fortalecer las capacidades de <t-2/>AI en EE. UU., podría acelerar la industria. Pero el respaldo político no elimina los riesgos del mercado ni garantiza que cada acción de IA vaya a tener éxito.
En lo personal, creo que la siguiente fase de las inversiones en IA se centrará en identificar una utilidad real, ganancias sostenibles y la infraestructura que impulsa la IA, y no solo perseguir el hype.
La oportunidad podría extenderse más allá de los fabricantes de chips hasta los centros de datos, la infraestructura energética, la computación en la nube y el software de IA.
¿Las acciones de IA están entrando en un ciclo de crecimiento a largo plazo, o las valoraciones se están adelantando a la realidad? 👀
¿Alcista o bajista? ¿Cuál es tu estrategia de inversión en IA?
#AIStocksWhatNext #AI #StockMarket #Investing #BinanceSquare
1
2
111
·
--
La Fed aplicó la subida de 25 pb. Ahora la pregunta más grande es: ¿qué sigue?
Las tasas ya están en 3,75%–4,00%, mientras la inflación sigue elevada.
Para los mercados, el siguiente movimiento podría depender menos del alza en sí y más de cuánto tiempo permanezca vigente la política restrictiva.
📌 BTC: Podría enfrentar presión si la liquidez se ajusta aún más, pero las expectativas y la guía futura importan tanto como la subida.
📌 Acciones tecnológicas: Tasas de “más tiempo” pueden mantener la presión sobre las valoraciones de alto crecimiento.
📌 Oro: Podría seguir siendo sensible a los rendimientos reales, las expectativas de inflación y la demanda de activos defensivos.
Mi enfoque ahora no es simplemente “alcista o bajista”.
Se trata de observar las próximas señales de la Fed y gestionar el riesgo en torno a BTC, acciones y oro en consecuencia.
¿En qué estás mirando después?
#FedRateWatch
La Fed aplicó la subida de 25 pb. Ahora la pregunta más grande es: ¿qué sigue?
Las tasas ya están en 3,75%–4,00%, mientras la inflación sigue elevada.
Para los mercados, el siguiente movimiento podría depender menos del alza en sí y más de cuánto tiempo permanezca vigente la política restrictiva.
📌 BTC: Podría enfrentar presión si la liquidez se ajusta aún más, pero las expectativas y la guía futura importan tanto como la subida.
📌 Acciones tecnológicas: Tasas de “más tiempo” pueden mantener la presión sobre las valoraciones de alto crecimiento.
📌 Oro: Podría seguir siendo sensible a los rendimientos reales, las expectativas de inflación y la demanda de activos defensivos.
Mi enfoque ahora no es simplemente “alcista o bajista”.
Se trata de observar las próximas señales de la Fed y gestionar el riesgo en torno a BTC, acciones y oro en consecuencia.
¿En qué estás mirando después?
#FedRateWatch
Las tasas ya están en 3,75%–4,00%, mientras la inflación sigue elevada.
Para los mercados, el siguiente movimiento podría depender menos del alza en sí y más de cuánto tiempo permanezca vigente la política restrictiva.
📌 BTC: Podría enfrentar presión si la liquidez se ajusta aún más, pero las expectativas y la guía futura importan tanto como la subida.
📌 Acciones tecnológicas: Tasas de “más tiempo” pueden mantener la presión sobre las valoraciones de alto crecimiento.
📌 Oro: Podría seguir siendo sensible a los rendimientos reales, las expectativas de inflación y la demanda de activos defensivos.
Mi enfoque ahora no es simplemente “alcista o bajista”.
Se trata de observar las próximas señales de la Fed y gestionar el riesgo en torno a BTC, acciones y oro en consecuencia.
¿En qué estás mirando después?
#FedRateWatch
96
·
--
@Dusk_Foundation He estado pensando en la arquitectura de privacidad de Dusk como un problema de coincidencia de garantías, más que de privacidad máxima.
La distinción entre Hedger en DuskEVM y Zedger importa porque el modelo de datos subyacente establece un límite sobre lo que la privacidad realmente puede prometer. Un entorno EVM basado en cuentas lleva trazas estructurales alrededor de las cuentas y el estado, incluso cuando los detalles de las transacciones están protegidos. Una arquitectura diferente puede ofrecer garantías de anonimato más sólidas, porque parte de supuestos distintos.
Esa honestidad me resulta más interesante que una afirmación genérica de que todo es privado.
Para usuarios e instituciones, sobreestimar una garantía de privacidad puede crear su propio tipo de riesgo. El capital puede enrutarse a través de una aplicación bajo un conjunto de supuestos, solo para que los metadatos o las relaciones a nivel de cuenta sigan siendo más observables de lo esperado.
“La privacidad es más fuerte cuando la garantía coincide con la arquitectura”.
Sospecho que esta distinción es fácil de pasar por alto porque los desarrolladores a menudo valoran la compatibilidad con EVM, mientras que los usuarios sensibles a la privacidad pueden valorar más el anonimato que las herramientas familiares.
La debilidad es clara: dividir las garantías de privacidad entre Hedger y Zedger puede fragmentar los flujos de los usuarios y la liquidez. Si los usuarios deben entender los límites técnicos antes de elegir dónde transaccionar, la propia arquitectura se convierte en una fuente de fricción.
El desafío de Dusk es hacer que esas garantías diferentes sean claras sin complicar más la experiencia del usuario.
#dusk @Dusk_Foundation $DUSK $BTR $BMT
{future}(BMTUSDT)
{future}(BTRUSDT)
{future}(DUSKUSDT)
@Dusk He estado pensando en la arquitectura de privacidad de Dusk como un problema de coincidencia de garantías, más que de privacidad máxima.
La distinción entre Hedger en DuskEVM y Zedger importa porque el modelo de datos subyacente establece un límite sobre lo que la privacidad realmente puede prometer. Un entorno EVM basado en cuentas lleva trazas estructurales alrededor de las cuentas y el estado, incluso cuando los detalles de las transacciones están protegidos. Una arquitectura diferente puede ofrecer garantías de anonimato más sólidas, porque parte de supuestos distintos.
Esa honestidad me resulta más interesante que una afirmación genérica de que todo es privado.
Para usuarios e instituciones, sobreestimar una garantía de privacidad puede crear su propio tipo de riesgo. El capital puede enrutarse a través de una aplicación bajo un conjunto de supuestos, solo para que los metadatos o las relaciones a nivel de cuenta sigan siendo más observables de lo esperado.
“La privacidad es más fuerte cuando la garantía coincide con la arquitectura”.
Sospecho que esta distinción es fácil de pasar por alto porque los desarrolladores a menudo valoran la compatibilidad con EVM, mientras que los usuarios sensibles a la privacidad pueden valorar más el anonimato que las herramientas familiares.
La debilidad es clara: dividir las garantías de privacidad entre Hedger y Zedger puede fragmentar los flujos de los usuarios y la liquidez. Si los usuarios deben entender los límites técnicos antes de elegir dónde transaccionar, la propia arquitectura se convierte en una fuente de fricción.
El desafío de Dusk es hacer que esas garantías diferentes sean claras sin complicar más la experiencia del usuario.
#dusk @Dusk $DUSK $BTR $BMT
La distinción entre Hedger en DuskEVM y Zedger importa porque el modelo de datos subyacente establece un límite sobre lo que la privacidad realmente puede prometer. Un entorno EVM basado en cuentas lleva trazas estructurales alrededor de las cuentas y el estado, incluso cuando los detalles de las transacciones están protegidos. Una arquitectura diferente puede ofrecer garantías de anonimato más sólidas, porque parte de supuestos distintos.
Esa honestidad me resulta más interesante que una afirmación genérica de que todo es privado.
Para usuarios e instituciones, sobreestimar una garantía de privacidad puede crear su propio tipo de riesgo. El capital puede enrutarse a través de una aplicación bajo un conjunto de supuestos, solo para que los metadatos o las relaciones a nivel de cuenta sigan siendo más observables de lo esperado.
“La privacidad es más fuerte cuando la garantía coincide con la arquitectura”.
Sospecho que esta distinción es fácil de pasar por alto porque los desarrolladores a menudo valoran la compatibilidad con EVM, mientras que los usuarios sensibles a la privacidad pueden valorar más el anonimato que las herramientas familiares.
La debilidad es clara: dividir las garantías de privacidad entre Hedger y Zedger puede fragmentar los flujos de los usuarios y la liquidez. Si los usuarios deben entender los límites técnicos antes de elegir dónde transaccionar, la propia arquitectura se convierte en una fuente de fricción.
El desafío de Dusk es hacer que esas garantías diferentes sean claras sin complicar más la experiencia del usuario.
#dusk @Dusk $DUSK $BTR $BMT
9
7
354
·
--
Me encontré mirando los contratos XSC de Dusk como una cuestión de arquitectura de datos más que de automatización.
Las acciones corporativas tradicionales crean un problema de duplicación extraño.El mismo dividendo, split o evento de votación puede procesarse de forma independiente por múltiples intermediarios, cada uno manteniendo sus propios registros y luego comprobándolos con los de los demás después.
Con la emisión nativa, XSC puede incorporar la lógica de la acción corporativa directamente en la estructura del activo.El evento y su ejecución comparten el mismo estado subyacente, lo que significa que la red no se limita a mover instrucciones entre libros contables separados.
Eso podría cambiar dónde se ubica realmente el riesgo operativo.
“La conciliación es costosa porque el desacuerdo está integrado en la arquitectura.”
Para mí, el enfoque de inversión es la fiabilidad contable. Si cada participante puede hacer referencia al mismo resultado de ejecución, podrían necesitarse menos recursos para verificar saldos, derechos y propiedad después de que ocurra un evento. Eso podría ser potencialmente más valioso que simplemente hacer que las acciones corporativas sean más rápidas.
Creo que el mercado aún puede estar subestimando la diferencia entre tokenizar un flujo de trabajo existente y rediseñar el flujo de trabajo en torno a un activo nativo.
La debilidad también es igualmente importante: concentrar la ejecución en contratos inteligentes concentra las consecuencias de un error. Un error de codificación o un proceso de actualización mal diseñado podría afectar a cada participante que se refiera a esa misma fuente de verdad.
La prueba real es si Dusk puede hacer que la ejecución compartida sea tan responsable como eficiente.
#dusk $DUSK @Dusk_Foundation
{future}(DUSKUSDT)
Me encontré mirando los contratos XSC de Dusk como una cuestión de arquitectura de datos más que de automatización.
Las acciones corporativas tradicionales crean un problema de duplicación extraño.El mismo dividendo, split o evento de votación puede procesarse de forma independiente por múltiples intermediarios, cada uno manteniendo sus propios registros y luego comprobándolos con los de los demás después.
Con la emisión nativa, XSC puede incorporar la lógica de la acción corporativa directamente en la estructura del activo.El evento y su ejecución comparten el mismo estado subyacente, lo que significa que la red no se limita a mover instrucciones entre libros contables separados.
Eso podría cambiar dónde se ubica realmente el riesgo operativo.
“La conciliación es costosa porque el desacuerdo está integrado en la arquitectura.”
Para mí, el enfoque de inversión es la fiabilidad contable. Si cada participante puede hacer referencia al mismo resultado de ejecución, podrían necesitarse menos recursos para verificar saldos, derechos y propiedad después de que ocurra un evento. Eso podría ser potencialmente más valioso que simplemente hacer que las acciones corporativas sean más rápidas.
Creo que el mercado aún puede estar subestimando la diferencia entre tokenizar un flujo de trabajo existente y rediseñar el flujo de trabajo en torno a un activo nativo.
La debilidad también es igualmente importante: concentrar la ejecución en contratos inteligentes concentra las consecuencias de un error. Un error de codificación o un proceso de actualización mal diseñado podría afectar a cada participante que se refiera a esa misma fuente de verdad.
La prueba real es si Dusk puede hacer que la ejecución compartida sea tan responsable como eficiente.
#dusk $DUSK @Dusk
Las acciones corporativas tradicionales crean un problema de duplicación extraño.El mismo dividendo, split o evento de votación puede procesarse de forma independiente por múltiples intermediarios, cada uno manteniendo sus propios registros y luego comprobándolos con los de los demás después.
Con la emisión nativa, XSC puede incorporar la lógica de la acción corporativa directamente en la estructura del activo.El evento y su ejecución comparten el mismo estado subyacente, lo que significa que la red no se limita a mover instrucciones entre libros contables separados.
Eso podría cambiar dónde se ubica realmente el riesgo operativo.
“La conciliación es costosa porque el desacuerdo está integrado en la arquitectura.”
Para mí, el enfoque de inversión es la fiabilidad contable. Si cada participante puede hacer referencia al mismo resultado de ejecución, podrían necesitarse menos recursos para verificar saldos, derechos y propiedad después de que ocurra un evento. Eso podría ser potencialmente más valioso que simplemente hacer que las acciones corporativas sean más rápidas.
Creo que el mercado aún puede estar subestimando la diferencia entre tokenizar un flujo de trabajo existente y rediseñar el flujo de trabajo en torno a un activo nativo.
La debilidad también es igualmente importante: concentrar la ejecución en contratos inteligentes concentra las consecuencias de un error. Un error de codificación o un proceso de actualización mal diseñado podría afectar a cada participante que se refiera a esa misma fuente de verdad.
La prueba real es si Dusk puede hacer que la ejecución compartida sea tan responsable como eficiente.
#dusk $DUSK @Dusk
11
11
110
·
--
Verificado
He empezado a tratar la finalidad como una propiedad contable más que como una métrica de velocidad, y eso hace que el mecanismo de Atestación Sucinta de Dusk me resulte más interesante.
Un sistema financiero necesita saber cuándo una entrada puede dejar de ser provisional. Con finalidad probabilística, la confianza aumenta con el tiempo a medida que se acumulan más bloques. Eso puede funcionar bien para muchas transacciones cripto, pero la liquidación institucional tiene un requisito diferente: los sistemas, las contrapartes y los registros eventualmente necesitan un punto claro en el que el estado ya no esté abierto a revisiones.
El mecanismo de SA de Dusk está diseñado en torno a la votación de comités, y un bloque pasa a quedar ratificado de forma determinista después de las rondas requeridas de consenso.
Esa distinción cambia la forma en que pienso sobre el riesgo de liquidación.
“La confianza puede crecer gradualmente. La finalidad no.”
La cuestión para el inversor es si la finalidad determinista crea un valor económico medible. Si las instituciones pueden reducir los retrasos de conciliación, los colchones de colateral o la incertidumbre en torno a la transferencia de propiedad, entonces el mecanismo se convierte en parte de la utilidad financiera de la red en lugar de ser solo una especificación de consenso.
Sin embargo, existe un intercambio importante. Los sistemas basados en comités concentran los supuestos de seguridad en torno a la selección de validadores, la participación y la gobernanza. Un resultado determinista solo es tan fiable como el proceso que lo produce.
Sospecho que el mercado podría estar valorando por debajo esa distinción más amplia: para la infraestructura financiera, saber exactamente cuándo el libro está terminado podría importar tanto como saber qué tan rápido se movió.
#dusk @Dusk_Foundation $DUSK
{future}(DUSKUSDT)
He empezado a tratar la finalidad como una propiedad contable más que como una métrica de velocidad, y eso hace que el mecanismo de Atestación Sucinta de Dusk me resulte más interesante.
Un sistema financiero necesita saber cuándo una entrada puede dejar de ser provisional. Con finalidad probabilística, la confianza aumenta con el tiempo a medida que se acumulan más bloques. Eso puede funcionar bien para muchas transacciones cripto, pero la liquidación institucional tiene un requisito diferente: los sistemas, las contrapartes y los registros eventualmente necesitan un punto claro en el que el estado ya no esté abierto a revisiones.
El mecanismo de SA de Dusk está diseñado en torno a la votación de comités, y un bloque pasa a quedar ratificado de forma determinista después de las rondas requeridas de consenso.
Esa distinción cambia la forma en que pienso sobre el riesgo de liquidación.
“La confianza puede crecer gradualmente. La finalidad no.”
La cuestión para el inversor es si la finalidad determinista crea un valor económico medible. Si las instituciones pueden reducir los retrasos de conciliación, los colchones de colateral o la incertidumbre en torno a la transferencia de propiedad, entonces el mecanismo se convierte en parte de la utilidad financiera de la red en lugar de ser solo una especificación de consenso.
Sin embargo, existe un intercambio importante. Los sistemas basados en comités concentran los supuestos de seguridad en torno a la selección de validadores, la participación y la gobernanza. Un resultado determinista solo es tan fiable como el proceso que lo produce.
Sospecho que el mercado podría estar valorando por debajo esa distinción más amplia: para la infraestructura financiera, saber exactamente cuándo el libro está terminado podría importar tanto como saber qué tan rápido se movió.
#dusk @Dusk $DUSK
Un sistema financiero necesita saber cuándo una entrada puede dejar de ser provisional. Con finalidad probabilística, la confianza aumenta con el tiempo a medida que se acumulan más bloques. Eso puede funcionar bien para muchas transacciones cripto, pero la liquidación institucional tiene un requisito diferente: los sistemas, las contrapartes y los registros eventualmente necesitan un punto claro en el que el estado ya no esté abierto a revisiones.
El mecanismo de SA de Dusk está diseñado en torno a la votación de comités, y un bloque pasa a quedar ratificado de forma determinista después de las rondas requeridas de consenso.
Esa distinción cambia la forma en que pienso sobre el riesgo de liquidación.
“La confianza puede crecer gradualmente. La finalidad no.”
La cuestión para el inversor es si la finalidad determinista crea un valor económico medible. Si las instituciones pueden reducir los retrasos de conciliación, los colchones de colateral o la incertidumbre en torno a la transferencia de propiedad, entonces el mecanismo se convierte en parte de la utilidad financiera de la red en lugar de ser solo una especificación de consenso.
Sin embargo, existe un intercambio importante. Los sistemas basados en comités concentran los supuestos de seguridad en torno a la selección de validadores, la participación y la gobernanza. Un resultado determinista solo es tan fiable como el proceso que lo produce.
Sospecho que el mercado podría estar valorando por debajo esa distinción más amplia: para la infraestructura financiera, saber exactamente cuándo el libro está terminado podría importar tanto como saber qué tan rápido se movió.
#dusk @Dusk $DUSK
4
4
1k
·
--
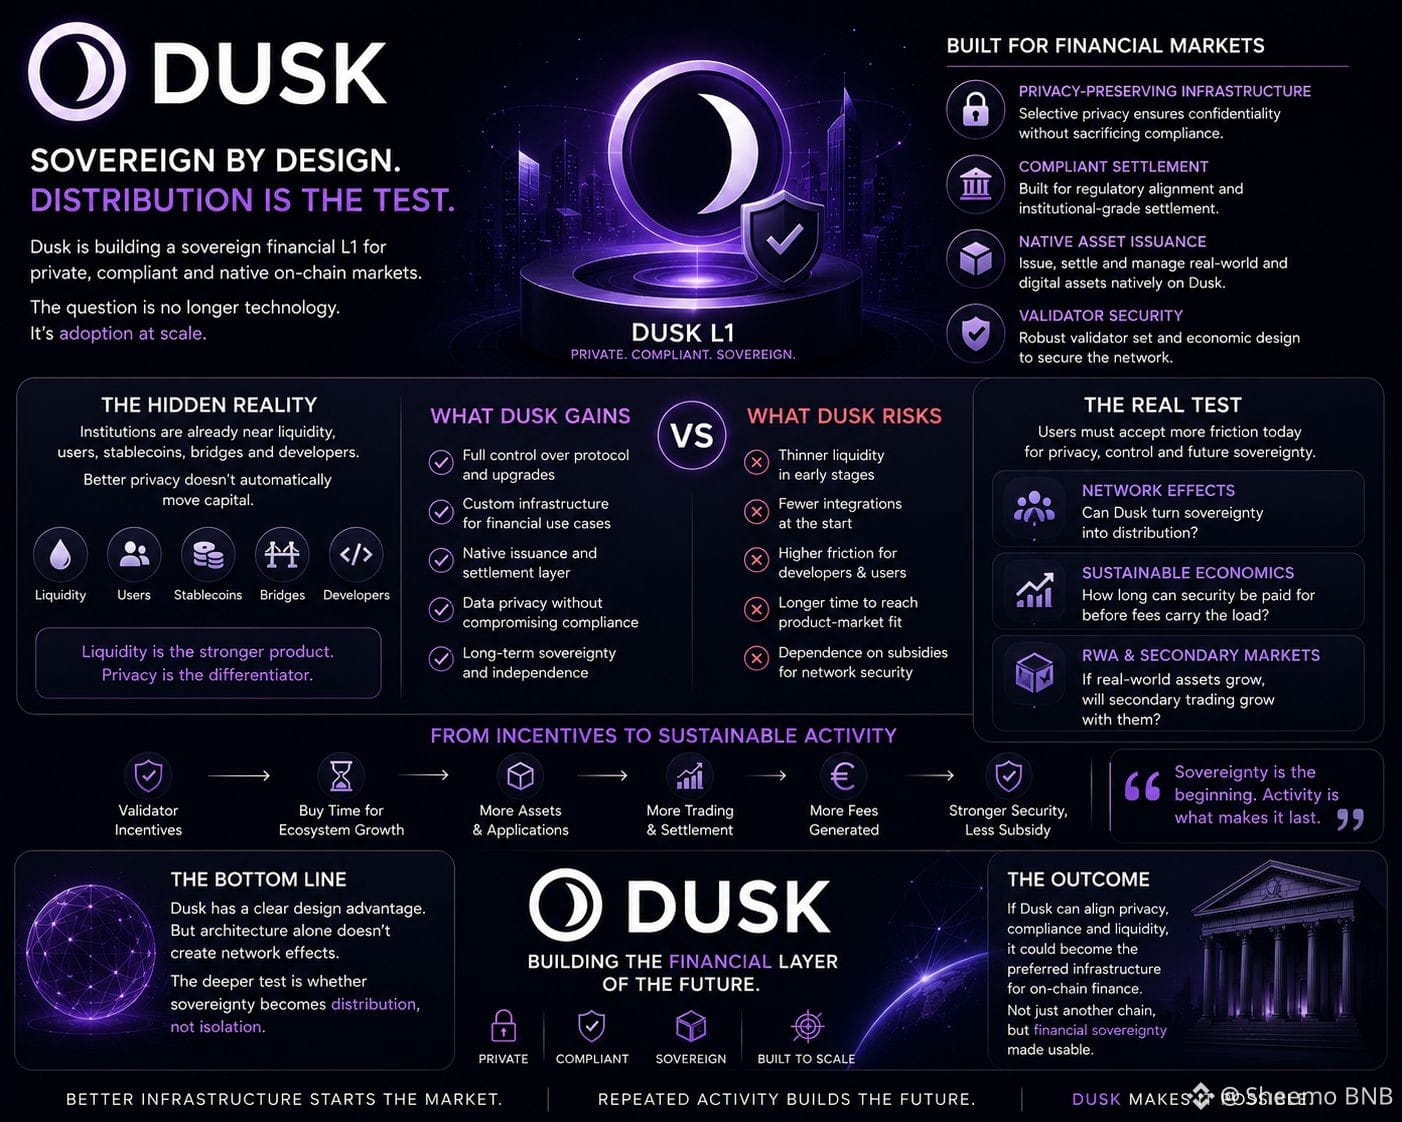
@Dusk_Foundation He estado observando el diseño soberano de DUSK para su L1 con una lente más sencilla: cada capa de independencia también crea otro problema de distribución.
Una red dedicada puede optimizar la privacidad, la liquidación conforme y la infraestructura de activos nativos sin heredar las limitaciones de otra cadena. Pero eso también significa que DUSK debe atraer la liquidez, las aplicaciones y los participantes del mercado que los ecosistemas establecidos ya agregan.
Para mí, el mecanismo importante es la emisión nativa. Si los activos regulados se emiten y se liquidan directamente en Dusk, cada nuevo activo podría crear una razón para que los participantes permanezcan dentro de la red en lugar de tratarla como una capa de ejecución temporal.
Eso cambia la economía de la adopción.
“La distribución se ve reforzada cuando la actividad crea su propia razón para quedarse.”
Lo que todavía estoy probando es si la emisión de RWA puede producir ese ciclo. La emisión primaria por sí sola podría generar cifras impresionantes mientras la liquidez secundaria sigue siendo escasa. Sin trading activo, la demanda de liquidación y los flujos de capital recurrentes, la red aún puede depender en gran medida de incentivos para sostener la seguridad y la participación.
Sospecho que el mercado puede estar enfocándose demasiado en lo que Dusk ha construido y no lo suficiente en si cada nuevo producto financiero hace que el siguiente participante sea más probable de llegar.
La arquitectura inicia el mercado. La actividad recurrente es lo que lo hace duradero.
#dusk @Dusk_Foundation $DUSK
{future}(DUSKUSDT)
$SPK
{future}(SPKUSDT)
$MORPHO
{future}(MORPHOUSDT)
@Dusk He estado observando el diseño soberano de DUSK para su L1 con una lente más sencilla: cada capa de independencia también crea otro problema de distribución.
Una red dedicada puede optimizar la privacidad, la liquidación conforme y la infraestructura de activos nativos sin heredar las limitaciones de otra cadena. Pero eso también significa que DUSK debe atraer la liquidez, las aplicaciones y los participantes del mercado que los ecosistemas establecidos ya agregan.
Para mí, el mecanismo importante es la emisión nativa. Si los activos regulados se emiten y se liquidan directamente en Dusk, cada nuevo activo podría crear una razón para que los participantes permanezcan dentro de la red en lugar de tratarla como una capa de ejecución temporal.
Eso cambia la economía de la adopción.
“La distribución se ve reforzada cuando la actividad crea su propia razón para quedarse.”
Lo que todavía estoy probando es si la emisión de RWA puede producir ese ciclo. La emisión primaria por sí sola podría generar cifras impresionantes mientras la liquidez secundaria sigue siendo escasa. Sin trading activo, la demanda de liquidación y los flujos de capital recurrentes, la red aún puede depender en gran medida de incentivos para sostener la seguridad y la participación.
Sospecho que el mercado puede estar enfocándose demasiado en lo que Dusk ha construido y no lo suficiente en si cada nuevo producto financiero hace que el siguiente participante sea más probable de llegar.
La arquitectura inicia el mercado. La actividad recurrente es lo que lo hace duradero.
#dusk @Dusk $DUSK
$SPK
$MORPHO
Una red dedicada puede optimizar la privacidad, la liquidación conforme y la infraestructura de activos nativos sin heredar las limitaciones de otra cadena. Pero eso también significa que DUSK debe atraer la liquidez, las aplicaciones y los participantes del mercado que los ecosistemas establecidos ya agregan.
Para mí, el mecanismo importante es la emisión nativa. Si los activos regulados se emiten y se liquidan directamente en Dusk, cada nuevo activo podría crear una razón para que los participantes permanezcan dentro de la red en lugar de tratarla como una capa de ejecución temporal.
Eso cambia la economía de la adopción.
“La distribución se ve reforzada cuando la actividad crea su propia razón para quedarse.”
Lo que todavía estoy probando es si la emisión de RWA puede producir ese ciclo. La emisión primaria por sí sola podría generar cifras impresionantes mientras la liquidez secundaria sigue siendo escasa. Sin trading activo, la demanda de liquidación y los flujos de capital recurrentes, la red aún puede depender en gran medida de incentivos para sostener la seguridad y la participación.
Sospecho que el mercado puede estar enfocándose demasiado en lo que Dusk ha construido y no lo suficiente en si cada nuevo producto financiero hace que el siguiente participante sea más probable de llegar.
La arquitectura inicia el mercado. La actividad recurrente es lo que lo hace duradero.
#dusk @Dusk $DUSK
$SPK
$MORPHO
7
10
178
·
--
#dusk $DUSK @Dusk_Foundation
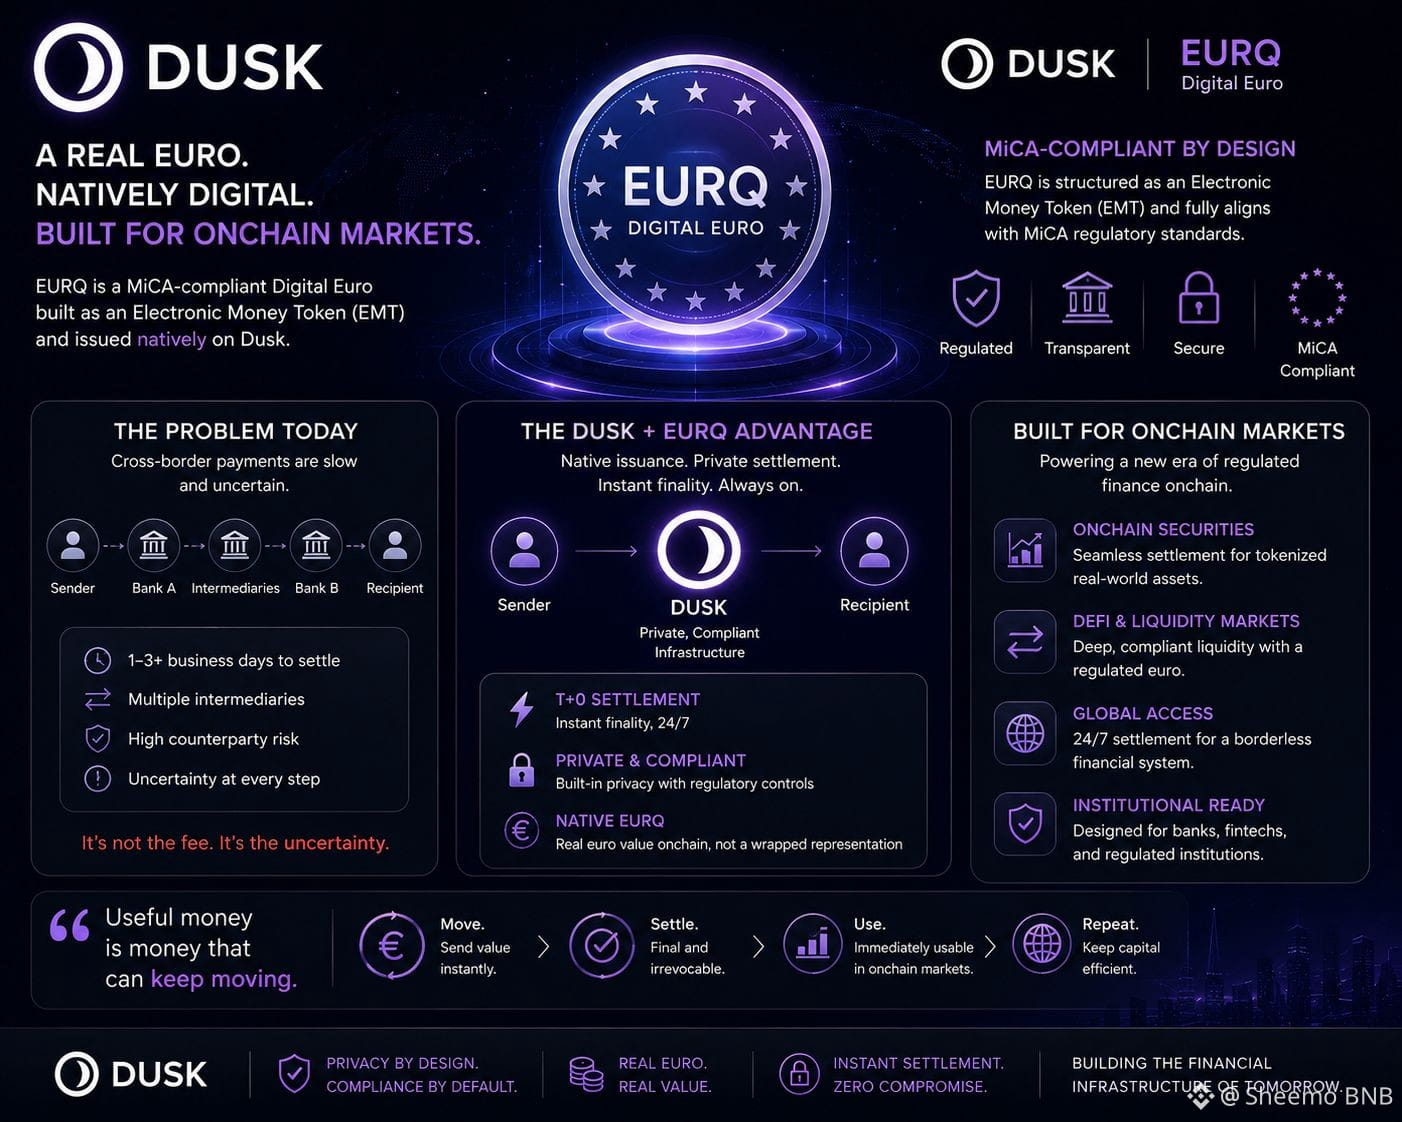
Vuelvo una y otra vez a una pregunta que ha pasado desapercibida sobre EURQ en Dusk: ¿qué hace que un activo de liquidación sea económicamente útil después de volverse compatible?
La estructura de EURQ como Token de Dinero Electrónico compatible con MiCA importa porque las instituciones no evalúan el dinero solo por la velocidad técnica. Necesitan claridad sobre la emisión, el reembolso y las reglas que rigen el activo con el que están liquidando.
Dusk añade otra capa mediante la emisión nativa y una infraestructura que preserva la privacidad. En teoría, eso crea una ruta más limpia para que la liquidez en euros regulada interactúe con valores y aplicaciones en la cadena sin depender de una representación “wrapped” que se mueve entre sistemas desconectados.
La parte que observaría como inversor es la velocidad.
“El dinero útil es el dinero que puede seguir moviéndose.”
Si EURQ puede entrar en una transacción, liquidar una obligación y volverse inmediatamente utilizable en la siguiente transacción compatible, el valor no es solo pagos más rápidos. Potencialmente, es menos capital esperando entre procesos financieros.
Aun así, la regulación no fabrica liquidez. Un activo de liquidación perfectamente compatible puede seguir siendo económicamente silencioso si los creadores de mercado, los centros de negociación y las contrapartes no canalizan de forma constante el volumen a través de él.
Sospecho que el mercado puede estar subestimando esa diferencia: la compatibilidad puede abrir la puerta, pero la actividad de liquidación repetida es lo que convierte un activo en infraestructura.
#Dusk $TUT $TRUMP
{future}(TRUMPUSDT)
{future}(TUTUSDT)
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
Vuelvo una y otra vez a una pregunta que ha pasado desapercibida sobre EURQ en Dusk: ¿qué hace que un activo de liquidación sea económicamente útil después de volverse compatible?
La estructura de EURQ como Token de Dinero Electrónico compatible con MiCA importa porque las instituciones no evalúan el dinero solo por la velocidad técnica. Necesitan claridad sobre la emisión, el reembolso y las reglas que rigen el activo con el que están liquidando.
Dusk añade otra capa mediante la emisión nativa y una infraestructura que preserva la privacidad. En teoría, eso crea una ruta más limpia para que la liquidez en euros regulada interactúe con valores y aplicaciones en la cadena sin depender de una representación “wrapped” que se mueve entre sistemas desconectados.
La parte que observaría como inversor es la velocidad.
“El dinero útil es el dinero que puede seguir moviéndose.”
Si EURQ puede entrar en una transacción, liquidar una obligación y volverse inmediatamente utilizable en la siguiente transacción compatible, el valor no es solo pagos más rápidos. Potencialmente, es menos capital esperando entre procesos financieros.
Aun así, la regulación no fabrica liquidez. Un activo de liquidación perfectamente compatible puede seguir siendo económicamente silencioso si los creadores de mercado, los centros de negociación y las contrapartes no canalizan de forma constante el volumen a través de él.
Sospecho que el mercado puede estar subestimando esa diferencia: la compatibilidad puede abrir la puerta, pero la actividad de liquidación repetida es lo que convierte un activo en infraestructura.
#Dusk $TUT $TRUMP
Vuelvo una y otra vez a una pregunta que ha pasado desapercibida sobre EURQ en Dusk: ¿qué hace que un activo de liquidación sea económicamente útil después de volverse compatible?
La estructura de EURQ como Token de Dinero Electrónico compatible con MiCA importa porque las instituciones no evalúan el dinero solo por la velocidad técnica. Necesitan claridad sobre la emisión, el reembolso y las reglas que rigen el activo con el que están liquidando.
Dusk añade otra capa mediante la emisión nativa y una infraestructura que preserva la privacidad. En teoría, eso crea una ruta más limpia para que la liquidez en euros regulada interactúe con valores y aplicaciones en la cadena sin depender de una representación “wrapped” que se mueve entre sistemas desconectados.
La parte que observaría como inversor es la velocidad.
“El dinero útil es el dinero que puede seguir moviéndose.”
Si EURQ puede entrar en una transacción, liquidar una obligación y volverse inmediatamente utilizable en la siguiente transacción compatible, el valor no es solo pagos más rápidos. Potencialmente, es menos capital esperando entre procesos financieros.
Aun así, la regulación no fabrica liquidez. Un activo de liquidación perfectamente compatible puede seguir siendo económicamente silencioso si los creadores de mercado, los centros de negociación y las contrapartes no canalizan de forma constante el volumen a través de él.
Sospecho que el mercado puede estar subestimando esa diferencia: la compatibilidad puede abrir la puerta, pero la actividad de liquidación repetida es lo que convierte un activo en infraestructura.
#Dusk $TUT $TRUMP
13
14
278
·
--
#dusk $DUSK @Dusk_Foundation
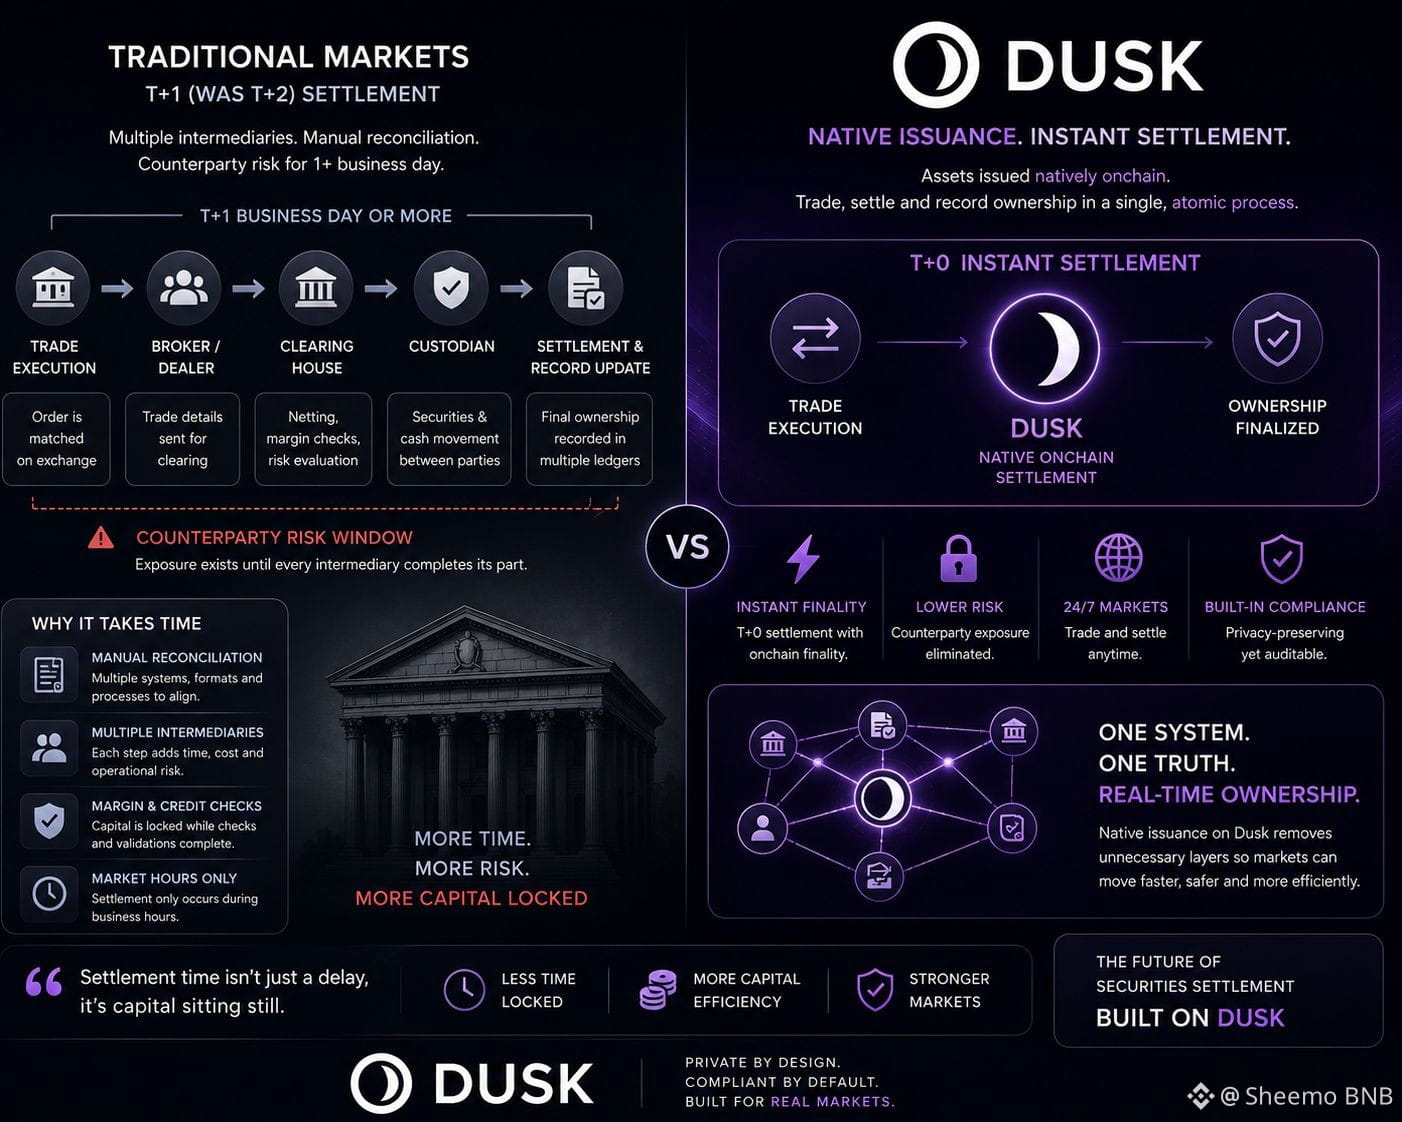
He estado pensando en el modelo de emisión nativa de Dusk desde un ángulo ligeramente diferente: la velocidad de liquidación puede importar menos que la eficiencia del balance.
Cuando un valor se emite de forma nativa en la cadena, la titularidad y la liquidación pueden ocurrir dentro del mismo sistema. Eso potencialmente elimina una capa de conciliación entre la operación y la transferencia final de la propiedad.
Para un inversor, la consecuencia interesante es qué ocurre con el capital que, de otro modo, se quedaría inmovilizado contra posiciones aún no liquidadas. La finalización más rápida podría reducir la duración de la exposición frente a la contraparte y la cantidad de garantías inmovilizadas mientras varias partes completan sus procesos.
“El tiempo de liquidación también es tiempo de asignación de capital.”
Por eso T+0 me resulta más interesante que simplemente ser más rápido que T+1 o T+2. Si la emisión nativa realmente reduce la brecha entre la ejecución y la propiedad final, podría cambiar la forma en que los mercados regulados usan la liquidez de manera eficiente.
Aun así, creo que aquí hay una incertidumbre importante. Las demoras tradicionales en la liquidación a menudo incorporan salvaguardas operativas, gestión de excepciones y comprobaciones de cumplimiento. Mover el activo a la cadena no elimina automáticamente esos requisitos.
La tesis se vuelve más sólida solo si Dusk puede hacer que el cumplimiento y la liquidación instantánea operen en el mismo flujo de trabajo en lugar de desplazar la fricción antigua a otro lugar.
#DUSK $BLESS $TUT
{future}(TUTUSDT)
{future}(BLESSUSDT)
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
He estado pensando en el modelo de emisión nativa de Dusk desde un ángulo ligeramente diferente: la velocidad de liquidación puede importar menos que la eficiencia del balance.
Cuando un valor se emite de forma nativa en la cadena, la titularidad y la liquidación pueden ocurrir dentro del mismo sistema. Eso potencialmente elimina una capa de conciliación entre la operación y la transferencia final de la propiedad.
Para un inversor, la consecuencia interesante es qué ocurre con el capital que, de otro modo, se quedaría inmovilizado contra posiciones aún no liquidadas. La finalización más rápida podría reducir la duración de la exposición frente a la contraparte y la cantidad de garantías inmovilizadas mientras varias partes completan sus procesos.
“El tiempo de liquidación también es tiempo de asignación de capital.”
Por eso T+0 me resulta más interesante que simplemente ser más rápido que T+1 o T+2. Si la emisión nativa realmente reduce la brecha entre la ejecución y la propiedad final, podría cambiar la forma en que los mercados regulados usan la liquidez de manera eficiente.
Aun así, creo que aquí hay una incertidumbre importante. Las demoras tradicionales en la liquidación a menudo incorporan salvaguardas operativas, gestión de excepciones y comprobaciones de cumplimiento. Mover el activo a la cadena no elimina automáticamente esos requisitos.
La tesis se vuelve más sólida solo si Dusk puede hacer que el cumplimiento y la liquidación instantánea operen en el mismo flujo de trabajo en lugar de desplazar la fricción antigua a otro lugar.
#DUSK $BLESS $TUT
He estado pensando en el modelo de emisión nativa de Dusk desde un ángulo ligeramente diferente: la velocidad de liquidación puede importar menos que la eficiencia del balance.
Cuando un valor se emite de forma nativa en la cadena, la titularidad y la liquidación pueden ocurrir dentro del mismo sistema. Eso potencialmente elimina una capa de conciliación entre la operación y la transferencia final de la propiedad.
Para un inversor, la consecuencia interesante es qué ocurre con el capital que, de otro modo, se quedaría inmovilizado contra posiciones aún no liquidadas. La finalización más rápida podría reducir la duración de la exposición frente a la contraparte y la cantidad de garantías inmovilizadas mientras varias partes completan sus procesos.
“El tiempo de liquidación también es tiempo de asignación de capital.”
Por eso T+0 me resulta más interesante que simplemente ser más rápido que T+1 o T+2. Si la emisión nativa realmente reduce la brecha entre la ejecución y la propiedad final, podría cambiar la forma en que los mercados regulados usan la liquidez de manera eficiente.
Aun así, creo que aquí hay una incertidumbre importante. Las demoras tradicionales en la liquidación a menudo incorporan salvaguardas operativas, gestión de excepciones y comprobaciones de cumplimiento. Mover el activo a la cadena no elimina automáticamente esos requisitos.
La tesis se vuelve más sólida solo si Dusk puede hacer que el cumplimiento y la liquidación instantánea operen en el mismo flujo de trabajo en lugar de desplazar la fricción antigua a otro lugar.
#DUSK $BLESS $TUT
15
18
452
·
--
#dusk $DUSK @Dusk_Foundation
He estado prestando más atención al orden en que un ecosistema de blockchain se vuelve útil, y Dusk ofrece un caso interesante.
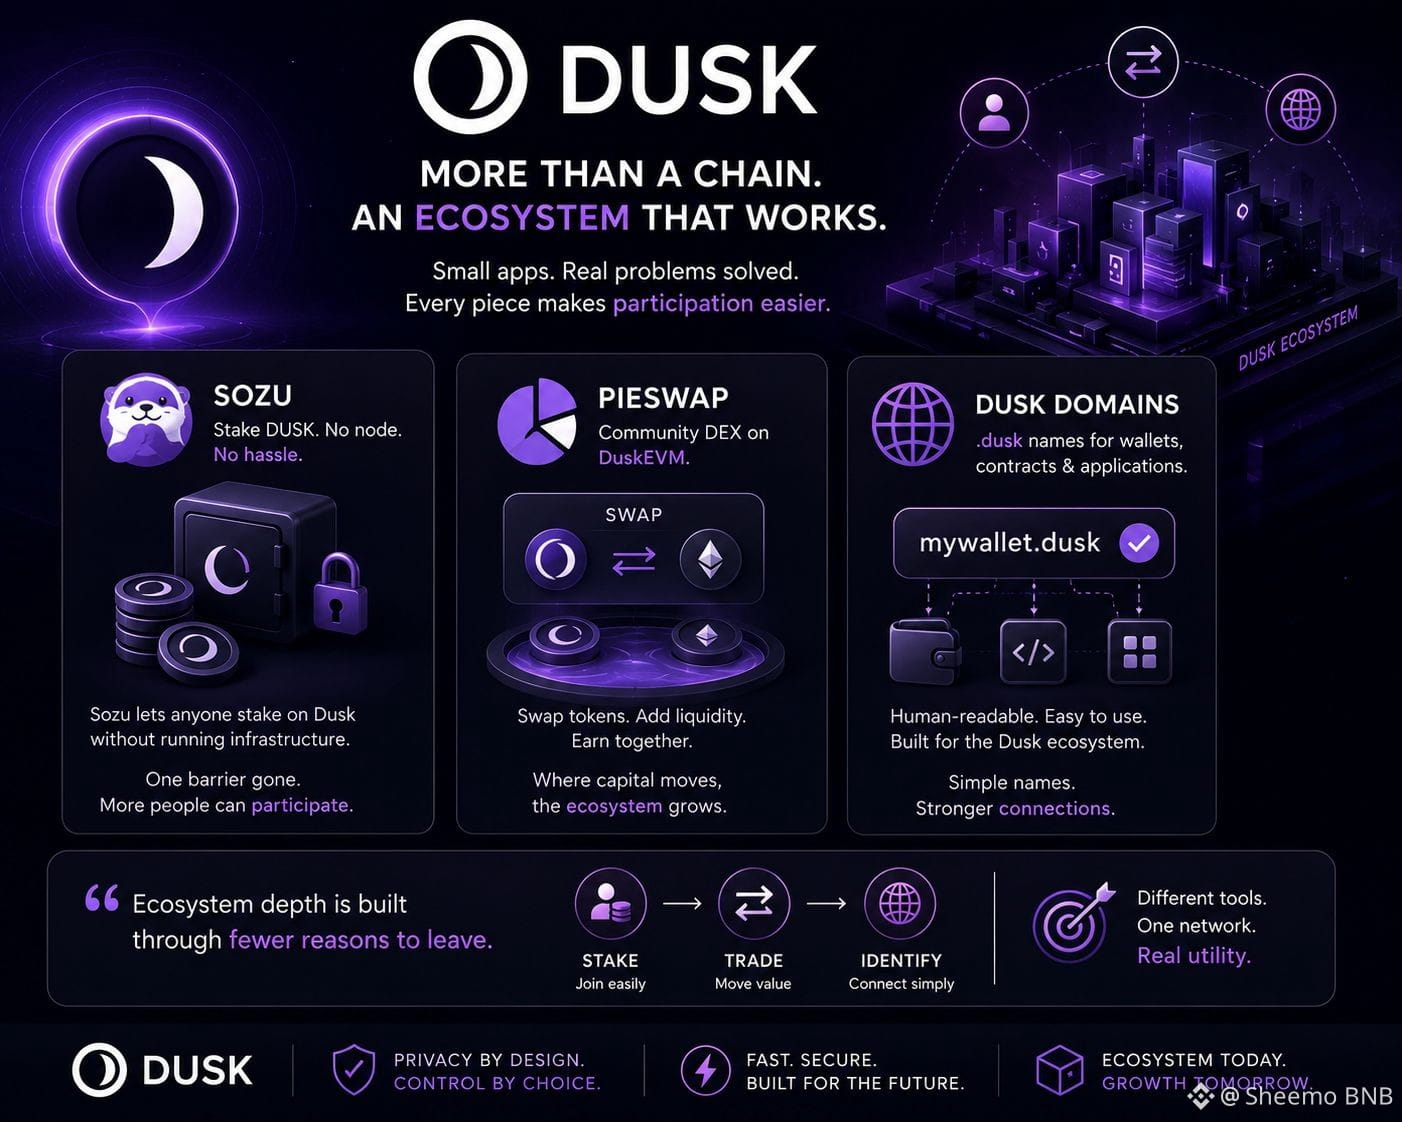
La infraestructura suele recibir atención primero, pero la participación a menudo depende de que aplicaciones más pequeñas eliminen puntos de fricción específicos. Sozu, por ejemplo, cambia la decisión de staking para los usuarios que quieren exposición a la red sin asumir la carga operativa de ejecutar infraestructura por cuenta propia.
PieSwap añade una capa diferente. Como un DEX en DuskEVM, ofrece capital a dónde moverse después de que entra en el ecosistema. Esa distinción me importa porque el capital en staking y la liquidez activa cumplen roles económicos muy diferentes.
Los Dusk Domains pueden parecer aún más pequeños, pero las identidades legibles pueden reducir la fricción entre wallets, contratos y aplicaciones.
“La profundidad del ecosistema se construye a través de menos razones para irse.”
Creo que el mercado a veces sobreestima un ecosistema al contar aplicaciones en lugar de examinar los traspasos entre ellas. La señal más fuerte es si un uso naturalmente crea una razón para usar el siguiente.
La debilidad es que la conveniencia por sí sola no garantiza la retención. Estas aplicaciones aún necesitan liquidez confiable y una demanda recurrente de los usuarios.
Si el ecosistema de Dusk puede convertir la participación en una secuencia conectada en lugar de acciones aisladas, entonces eso se vuelve una medida mucho más significativa de la utilidad de la red.
#Dusk
$ACE
$ONG
{future}(ONGUSDT)
{future}(ACEUSDT)
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
He estado prestando más atención al orden en que un ecosistema de blockchain se vuelve útil, y Dusk ofrece un caso interesante.
La infraestructura suele recibir atención primero, pero la participación a menudo depende de que aplicaciones más pequeñas eliminen puntos de fricción específicos. Sozu, por ejemplo, cambia la decisión de staking para los usuarios que quieren exposición a la red sin asumir la carga operativa de ejecutar infraestructura por cuenta propia.
PieSwap añade una capa diferente. Como un DEX en DuskEVM, ofrece capital a dónde moverse después de que entra en el ecosistema. Esa distinción me importa porque el capital en staking y la liquidez activa cumplen roles económicos muy diferentes.
Los Dusk Domains pueden parecer aún más pequeños, pero las identidades legibles pueden reducir la fricción entre wallets, contratos y aplicaciones.
“La profundidad del ecosistema se construye a través de menos razones para irse.”
Creo que el mercado a veces sobreestima un ecosistema al contar aplicaciones en lugar de examinar los traspasos entre ellas. La señal más fuerte es si un uso naturalmente crea una razón para usar el siguiente.
La debilidad es que la conveniencia por sí sola no garantiza la retención. Estas aplicaciones aún necesitan liquidez confiable y una demanda recurrente de los usuarios.
Si el ecosistema de Dusk puede convertir la participación en una secuencia conectada en lugar de acciones aisladas, entonces eso se vuelve una medida mucho más significativa de la utilidad de la red.
#Dusk
$ACE
$ONG
He estado prestando más atención al orden en que un ecosistema de blockchain se vuelve útil, y Dusk ofrece un caso interesante.
La infraestructura suele recibir atención primero, pero la participación a menudo depende de que aplicaciones más pequeñas eliminen puntos de fricción específicos. Sozu, por ejemplo, cambia la decisión de staking para los usuarios que quieren exposición a la red sin asumir la carga operativa de ejecutar infraestructura por cuenta propia.
PieSwap añade una capa diferente. Como un DEX en DuskEVM, ofrece capital a dónde moverse después de que entra en el ecosistema. Esa distinción me importa porque el capital en staking y la liquidez activa cumplen roles económicos muy diferentes.
Los Dusk Domains pueden parecer aún más pequeños, pero las identidades legibles pueden reducir la fricción entre wallets, contratos y aplicaciones.
“La profundidad del ecosistema se construye a través de menos razones para irse.”
Creo que el mercado a veces sobreestima un ecosistema al contar aplicaciones en lugar de examinar los traspasos entre ellas. La señal más fuerte es si un uso naturalmente crea una razón para usar el siguiente.
La debilidad es que la conveniencia por sí sola no garantiza la retención. Estas aplicaciones aún necesitan liquidez confiable y una demanda recurrente de los usuarios.
Si el ecosistema de Dusk puede convertir la participación en una secuencia conectada en lugar de acciones aisladas, entonces eso se vuelve una medida mucho más significativa de la utilidad de la red.
#Dusk
$ACE
$ONG
8
6
225
·
--
#dusk $DUSK @Dusk_Foundation
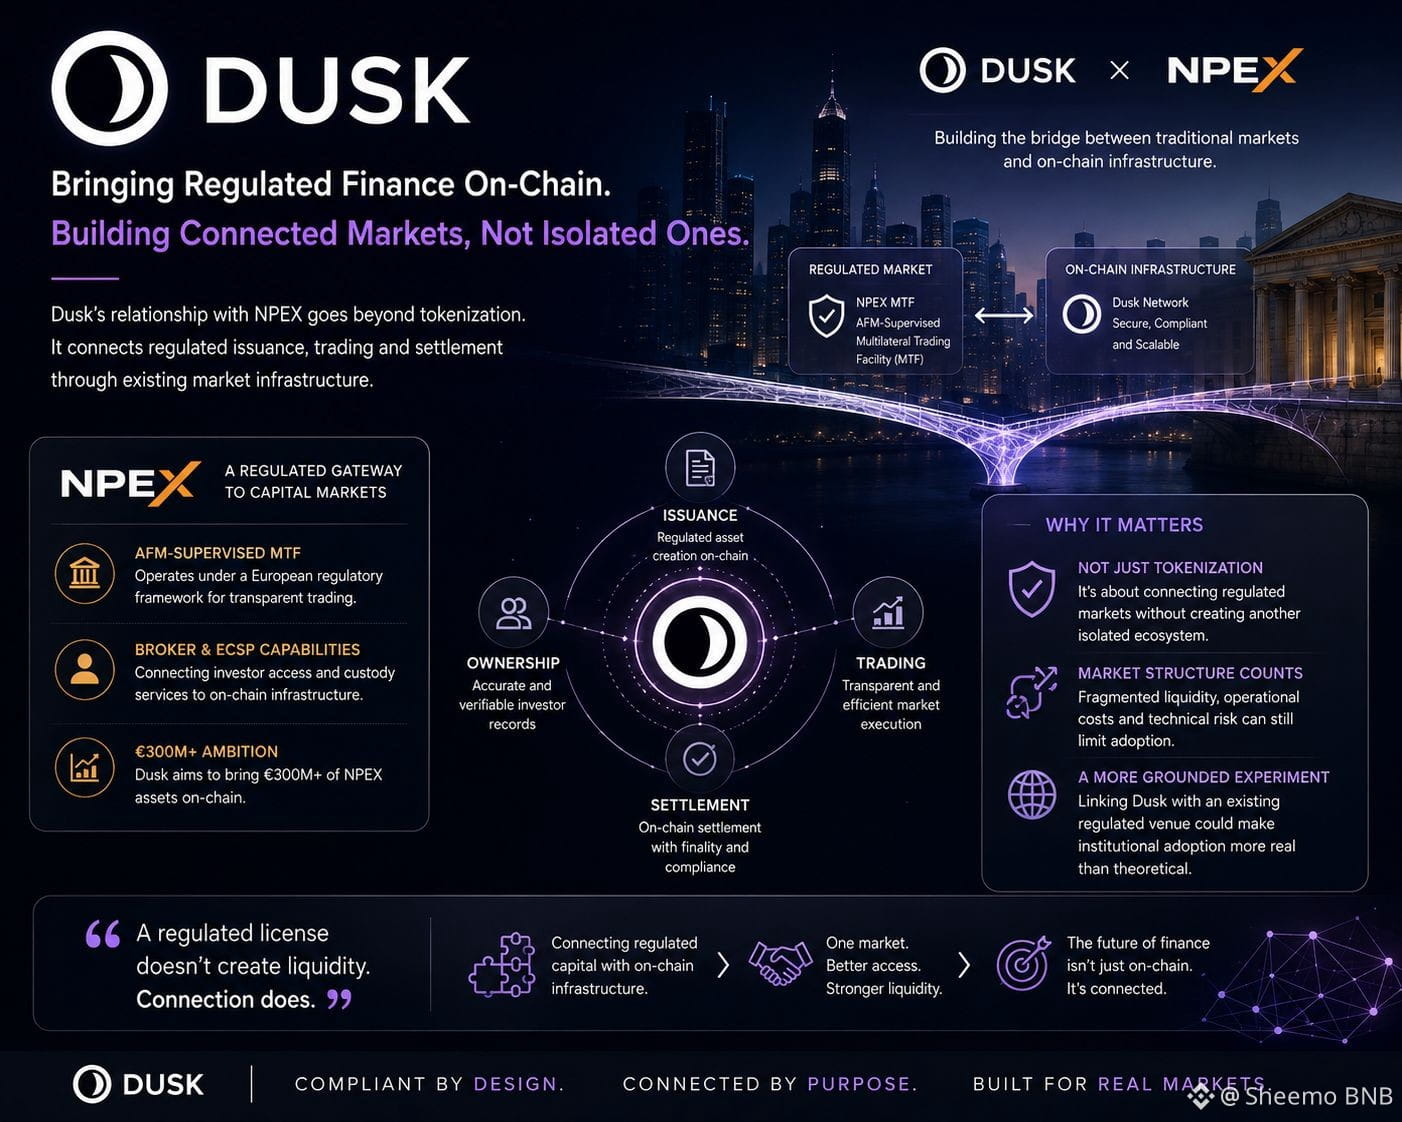
He comenzado a ver la conexión NPEX de Dusk menos como un hito de tokenización y más como una prueba de si la infraestructura onchain puede preservar la calidad de un mercado existente.
Lo interesante es que NPEX ya opera dentro de un entorno de negociación regulado. Por lo tanto, llevar valores a la cadena no es suficiente; el verdadero desafío es mantener consistentes la emisión, los registros de propiedad, la negociación y la liquidación entre sistemas.
Eso hace que la ambición de Dusk de más de 300M€ sea para mí más interesante que el titular en sí. Si los activos se mueven onchain pero la liquidez, los precios y el acceso de los inversores siguen fragmentados, la capa blockchain quizá solo agregue otra carga de conciliación.
“La tokenización solo crea valor cuando el mercado que rodea al token mejora”.
También creo que la conexión entre el Broker y el ECSP importa porque apunta a infraestructura en torno al activo, no solo a la representación del activo en sí.
La debilidad es que la integración regulada aún puede ser pesada operativamente. Los requisitos de cumplimiento, la liquidez del centro de negociación y los flujos de trabajo institucionales no desaparecen porque la liquidación se traslade a una blockchain.
Lo que voy a vigilar es si Dusk puede reducir el número de pasos desconectados entre el capital regulado y la liquidación onchain. Si lo logra, la propuesta de valor se vuelve mucho más medible que simplemente colocar valores en un libro mayor.
#DUSK $HEMI $TREE
{future}(TREEUSDT)
{future}(HEMIUSDT)
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
He comenzado a ver la conexión NPEX de Dusk menos como un hito de tokenización y más como una prueba de si la infraestructura onchain puede preservar la calidad de un mercado existente.
Lo interesante es que NPEX ya opera dentro de un entorno de negociación regulado. Por lo tanto, llevar valores a la cadena no es suficiente; el verdadero desafío es mantener consistentes la emisión, los registros de propiedad, la negociación y la liquidación entre sistemas.
Eso hace que la ambición de Dusk de más de 300M€ sea para mí más interesante que el titular en sí. Si los activos se mueven onchain pero la liquidez, los precios y el acceso de los inversores siguen fragmentados, la capa blockchain quizá solo agregue otra carga de conciliación.
“La tokenización solo crea valor cuando el mercado que rodea al token mejora”.
También creo que la conexión entre el Broker y el ECSP importa porque apunta a infraestructura en torno al activo, no solo a la representación del activo en sí.
La debilidad es que la integración regulada aún puede ser pesada operativamente. Los requisitos de cumplimiento, la liquidez del centro de negociación y los flujos de trabajo institucionales no desaparecen porque la liquidación se traslade a una blockchain.
Lo que voy a vigilar es si Dusk puede reducir el número de pasos desconectados entre el capital regulado y la liquidación onchain. Si lo logra, la propuesta de valor se vuelve mucho más medible que simplemente colocar valores en un libro mayor.
#DUSK $HEMI $TREE
He comenzado a ver la conexión NPEX de Dusk menos como un hito de tokenización y más como una prueba de si la infraestructura onchain puede preservar la calidad de un mercado existente.
Lo interesante es que NPEX ya opera dentro de un entorno de negociación regulado. Por lo tanto, llevar valores a la cadena no es suficiente; el verdadero desafío es mantener consistentes la emisión, los registros de propiedad, la negociación y la liquidación entre sistemas.
Eso hace que la ambición de Dusk de más de 300M€ sea para mí más interesante que el titular en sí. Si los activos se mueven onchain pero la liquidez, los precios y el acceso de los inversores siguen fragmentados, la capa blockchain quizá solo agregue otra carga de conciliación.
“La tokenización solo crea valor cuando el mercado que rodea al token mejora”.
También creo que la conexión entre el Broker y el ECSP importa porque apunta a infraestructura en torno al activo, no solo a la representación del activo en sí.
La debilidad es que la integración regulada aún puede ser pesada operativamente. Los requisitos de cumplimiento, la liquidez del centro de negociación y los flujos de trabajo institucionales no desaparecen porque la liquidación se traslade a una blockchain.
Lo que voy a vigilar es si Dusk puede reducir el número de pasos desconectados entre el capital regulado y la liquidación onchain. Si lo logra, la propuesta de valor se vuelve mucho más medible que simplemente colocar valores en un libro mayor.
#DUSK $HEMI $TREE
16
11
461
·
--
@Dusk_Foundation He estado observando Dusk Trade con un lente ligeramente diferente: la calidad de la liquidez que permanece después de la primera transacción.
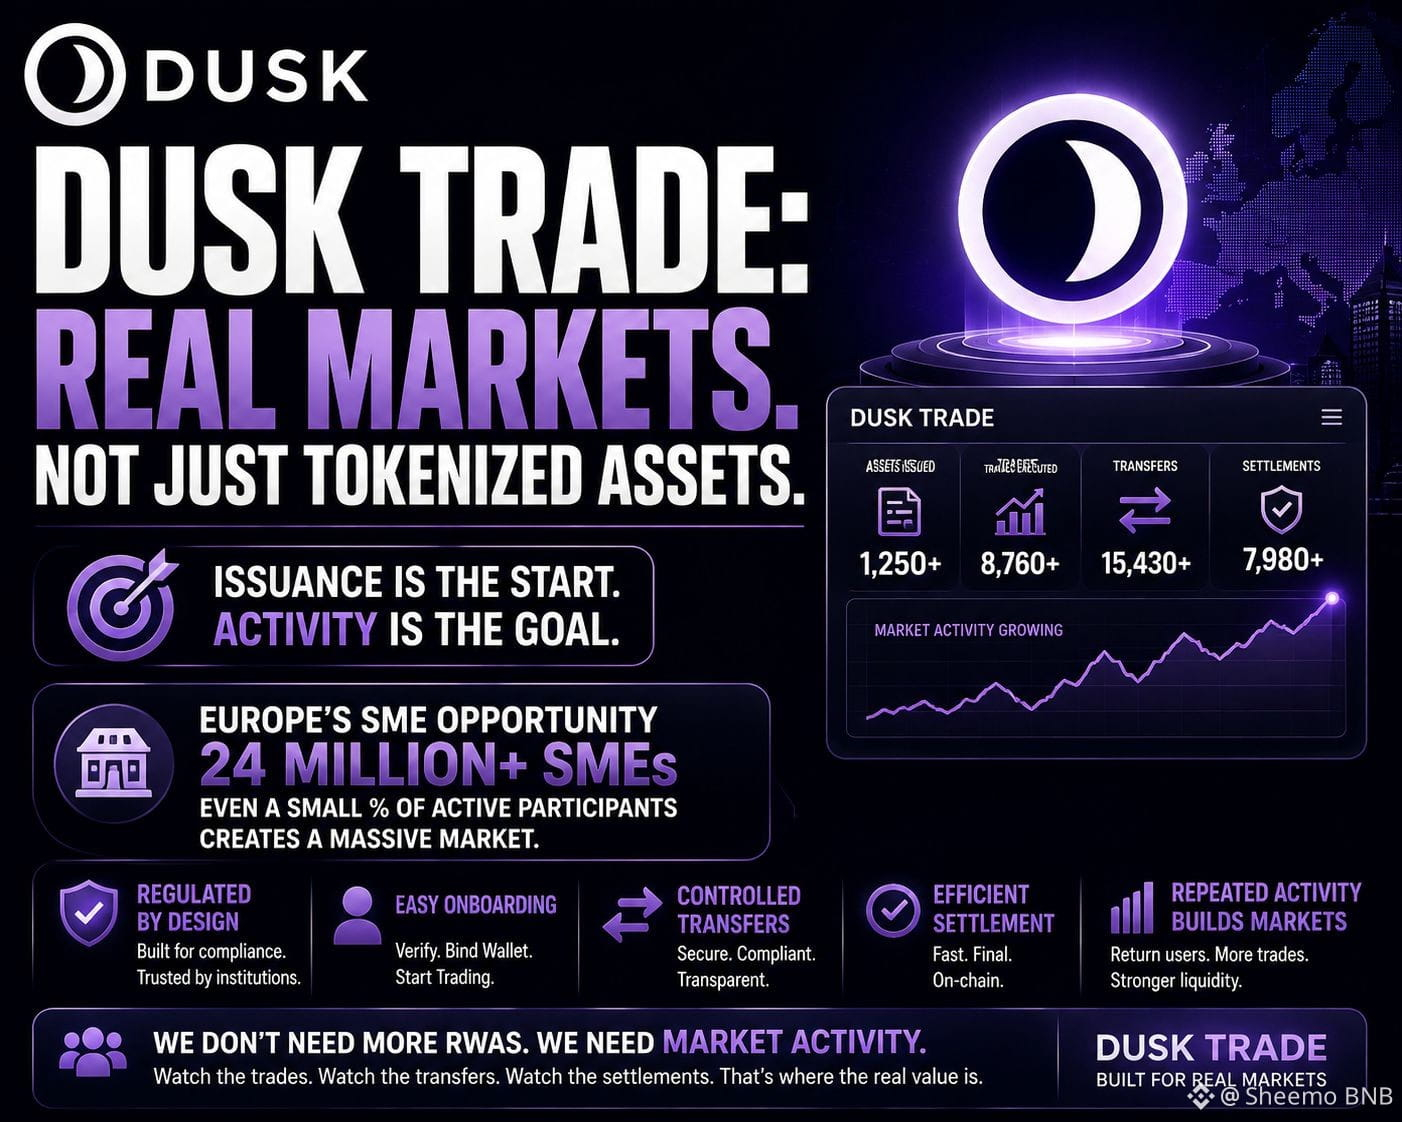
Un mercado RWA regulado puede registrar un onboarding exitoso, vinculación de billetera, transferencias controladas y liquidación, mientras aun así genera muy poco trading orgánico. Para mí, la señal más fuerte sería si los participantes empiezan a enrutar la actividad repetidamente a través del mismo mercado, porque la ejecución realmente es útil.
Eso hace importante el comportamiento en el mercado secundario. Si un activo se emite en Dusk pero los compradores rara vez regresan, la liquidez puede estar disponible técnicamente sin ser económicamente confiable. En cambio, las transferencias recurrentes entre participantes no relacionados sugerirían que la plataforma se está convirtiendo en parte de su flujo de trabajo normal, en lugar de ser un carril de emisión de una sola vez.
“La liquidez se prueba con la segunda transacción, no con la primera.”
Por lo tanto, prestaría atención a la concentración de participantes, la frecuencia de las transferencias, el volumen de liquidación y a cuánto de la actividad proviene de usuarios recurrentes en lugar de cuentas recién incorporadas.
Hay una debilidad razonable aquí: los mercados regulados tempranos naturalmente forman liquidez más lentamente porque el cumplimiento y el onboarding institucional añaden fricción. La baja rotación inicial por sí sola no me diría mucho.
Pero si Dusk Trade puede convertir el onboarding conforme en un comportamiento de mercado recurrente, eso sería una validación mucho más fuerte de la tesis de RWA que el número bruto de activos lanzados.
#dusk @Dusk_Foundation #Dusk $DUSK
{future}(DUSKUSDT)
@Dusk He estado observando Dusk Trade con un lente ligeramente diferente: la calidad de la liquidez que permanece después de la primera transacción.
Un mercado RWA regulado puede registrar un onboarding exitoso, vinculación de billetera, transferencias controladas y liquidación, mientras aun así genera muy poco trading orgánico. Para mí, la señal más fuerte sería si los participantes empiezan a enrutar la actividad repetidamente a través del mismo mercado, porque la ejecución realmente es útil.
Eso hace importante el comportamiento en el mercado secundario. Si un activo se emite en Dusk pero los compradores rara vez regresan, la liquidez puede estar disponible técnicamente sin ser económicamente confiable. En cambio, las transferencias recurrentes entre participantes no relacionados sugerirían que la plataforma se está convirtiendo en parte de su flujo de trabajo normal, en lugar de ser un carril de emisión de una sola vez.
“La liquidez se prueba con la segunda transacción, no con la primera.”
Por lo tanto, prestaría atención a la concentración de participantes, la frecuencia de las transferencias, el volumen de liquidación y a cuánto de la actividad proviene de usuarios recurrentes en lugar de cuentas recién incorporadas.
Hay una debilidad razonable aquí: los mercados regulados tempranos naturalmente forman liquidez más lentamente porque el cumplimiento y el onboarding institucional añaden fricción. La baja rotación inicial por sí sola no me diría mucho.
Pero si Dusk Trade puede convertir el onboarding conforme en un comportamiento de mercado recurrente, eso sería una validación mucho más fuerte de la tesis de RWA que el número bruto de activos lanzados.
#dusk @Dusk #Dusk $DUSK
Un mercado RWA regulado puede registrar un onboarding exitoso, vinculación de billetera, transferencias controladas y liquidación, mientras aun así genera muy poco trading orgánico. Para mí, la señal más fuerte sería si los participantes empiezan a enrutar la actividad repetidamente a través del mismo mercado, porque la ejecución realmente es útil.
Eso hace importante el comportamiento en el mercado secundario. Si un activo se emite en Dusk pero los compradores rara vez regresan, la liquidez puede estar disponible técnicamente sin ser económicamente confiable. En cambio, las transferencias recurrentes entre participantes no relacionados sugerirían que la plataforma se está convirtiendo en parte de su flujo de trabajo normal, en lugar de ser un carril de emisión de una sola vez.
“La liquidez se prueba con la segunda transacción, no con la primera.”
Por lo tanto, prestaría atención a la concentración de participantes, la frecuencia de las transferencias, el volumen de liquidación y a cuánto de la actividad proviene de usuarios recurrentes en lugar de cuentas recién incorporadas.
Hay una debilidad razonable aquí: los mercados regulados tempranos naturalmente forman liquidez más lentamente porque el cumplimiento y el onboarding institucional añaden fricción. La baja rotación inicial por sí sola no me diría mucho.
Pero si Dusk Trade puede convertir el onboarding conforme en un comportamiento de mercado recurrente, eso sería una validación mucho más fuerte de la tesis de RWA que el número bruto de activos lanzados.
#dusk @Dusk #Dusk $DUSK
17
10
99
·
--
@Dusk_Foundation Vuelvo una y otra vez a un detalle operativo en Dusk: la divulgación selectiva solo importa si reduce la cantidad de información que las instituciones necesitan intercambiar fuera del libro.
Phoenix es interesante aquí porque la privacidad no se trata simplemente de ocultar los datos de las transacciones. Puede permitir que las contrapartes prueben la información requerida para un flujo de trabajo regulado sin exponer todo lo demás. En los mercados de valores, esa distinción podría afectar la conciliación, las comprobaciones de cumplimiento y cuántas partes necesitan acceso a los mismos datos subyacentes.
Eso crea una métrica útil para el inversor: ¿cuántos pasos de verificación manual pueden desaparecer realmente?
Si un emisor, un centro de negociación, un custodio y la capa de liquidación pueden verificar de forma independiente el estado requerido a partir de la misma infraestructura, Dusk podría estar creando valor mediante menos puntos de coordinación, en lugar de simplemente transacciones más rápidas.
“La privacidad se convierte en infraestructura cuando elimina la fricción operativa.”
La debilidad es que las instituciones aún pueden mantener registros paralelos por razones legales, de control interno o de riesgo. En ese caso, Dusk podría, técnicamente, comprimir la liquidación mientras deja en gran medida intacta la carga contable que la rodea.
Así que vigilaría el flujo de trabajo, no solo el rendimiento: cuánto se elimina la conciliación, con qué frecuencia los participantes dependen del mismo estado de liquidación y si esa dependencia persiste más allá de las implantaciones piloto.
#dusk #Dusk $DUSK $GPS $TUT
{future}(DUSKUSDT)
{future}(GPSUSDT)
¿Qué es lo más importante para la adopción institucional de Dusk?
@Dusk Vuelvo una y otra vez a un detalle operativo en Dusk: la divulgación selectiva solo importa si reduce la cantidad de información que las instituciones necesitan intercambiar fuera del libro.
Phoenix es interesante aquí porque la privacidad no se trata simplemente de ocultar los datos de las transacciones. Puede permitir que las contrapartes prueben la información requerida para un flujo de trabajo regulado sin exponer todo lo demás. En los mercados de valores, esa distinción podría afectar la conciliación, las comprobaciones de cumplimiento y cuántas partes necesitan acceso a los mismos datos subyacentes.
Eso crea una métrica útil para el inversor: ¿cuántos pasos de verificación manual pueden desaparecer realmente?
Si un emisor, un centro de negociación, un custodio y la capa de liquidación pueden verificar de forma independiente el estado requerido a partir de la misma infraestructura, Dusk podría estar creando valor mediante menos puntos de coordinación, en lugar de simplemente transacciones más rápidas.
“La privacidad se convierte en infraestructura cuando elimina la fricción operativa.”
La debilidad es que las instituciones aún pueden mantener registros paralelos por razones legales, de control interno o de riesgo. En ese caso, Dusk podría, técnicamente, comprimir la liquidación mientras deja en gran medida intacta la carga contable que la rodea.
Así que vigilaría el flujo de trabajo, no solo el rendimiento: cuánto se elimina la conciliación, con qué frecuencia los participantes dependen del mismo estado de liquidación y si esa dependencia persiste más allá de las implantaciones piloto.
#dusk #Dusk $DUSK $GPS $TUT
¿Qué es lo más importante para la adopción institucional de Dusk?
Phoenix es interesante aquí porque la privacidad no se trata simplemente de ocultar los datos de las transacciones. Puede permitir que las contrapartes prueben la información requerida para un flujo de trabajo regulado sin exponer todo lo demás. En los mercados de valores, esa distinción podría afectar la conciliación, las comprobaciones de cumplimiento y cuántas partes necesitan acceso a los mismos datos subyacentes.
Eso crea una métrica útil para el inversor: ¿cuántos pasos de verificación manual pueden desaparecer realmente?
Si un emisor, un centro de negociación, un custodio y la capa de liquidación pueden verificar de forma independiente el estado requerido a partir de la misma infraestructura, Dusk podría estar creando valor mediante menos puntos de coordinación, en lugar de simplemente transacciones más rápidas.
“La privacidad se convierte en infraestructura cuando elimina la fricción operativa.”
La debilidad es que las instituciones aún pueden mantener registros paralelos por razones legales, de control interno o de riesgo. En ese caso, Dusk podría, técnicamente, comprimir la liquidación mientras deja en gran medida intacta la carga contable que la rodea.
Así que vigilaría el flujo de trabajo, no solo el rendimiento: cuánto se elimina la conciliación, con qué frecuencia los participantes dependen del mismo estado de liquidación y si esa dependencia persiste más allá de las implantaciones piloto.
#dusk #Dusk $DUSK $GPS $TUT
¿Qué es lo más importante para la adopción institucional de Dusk?
🔐 Privacy
100%
⚡ Settlement
0%
📊 Reconciliation
0%
4 Voto(s) • Votación cerrada
17
8
282
·
--
@Dusk_Foundation
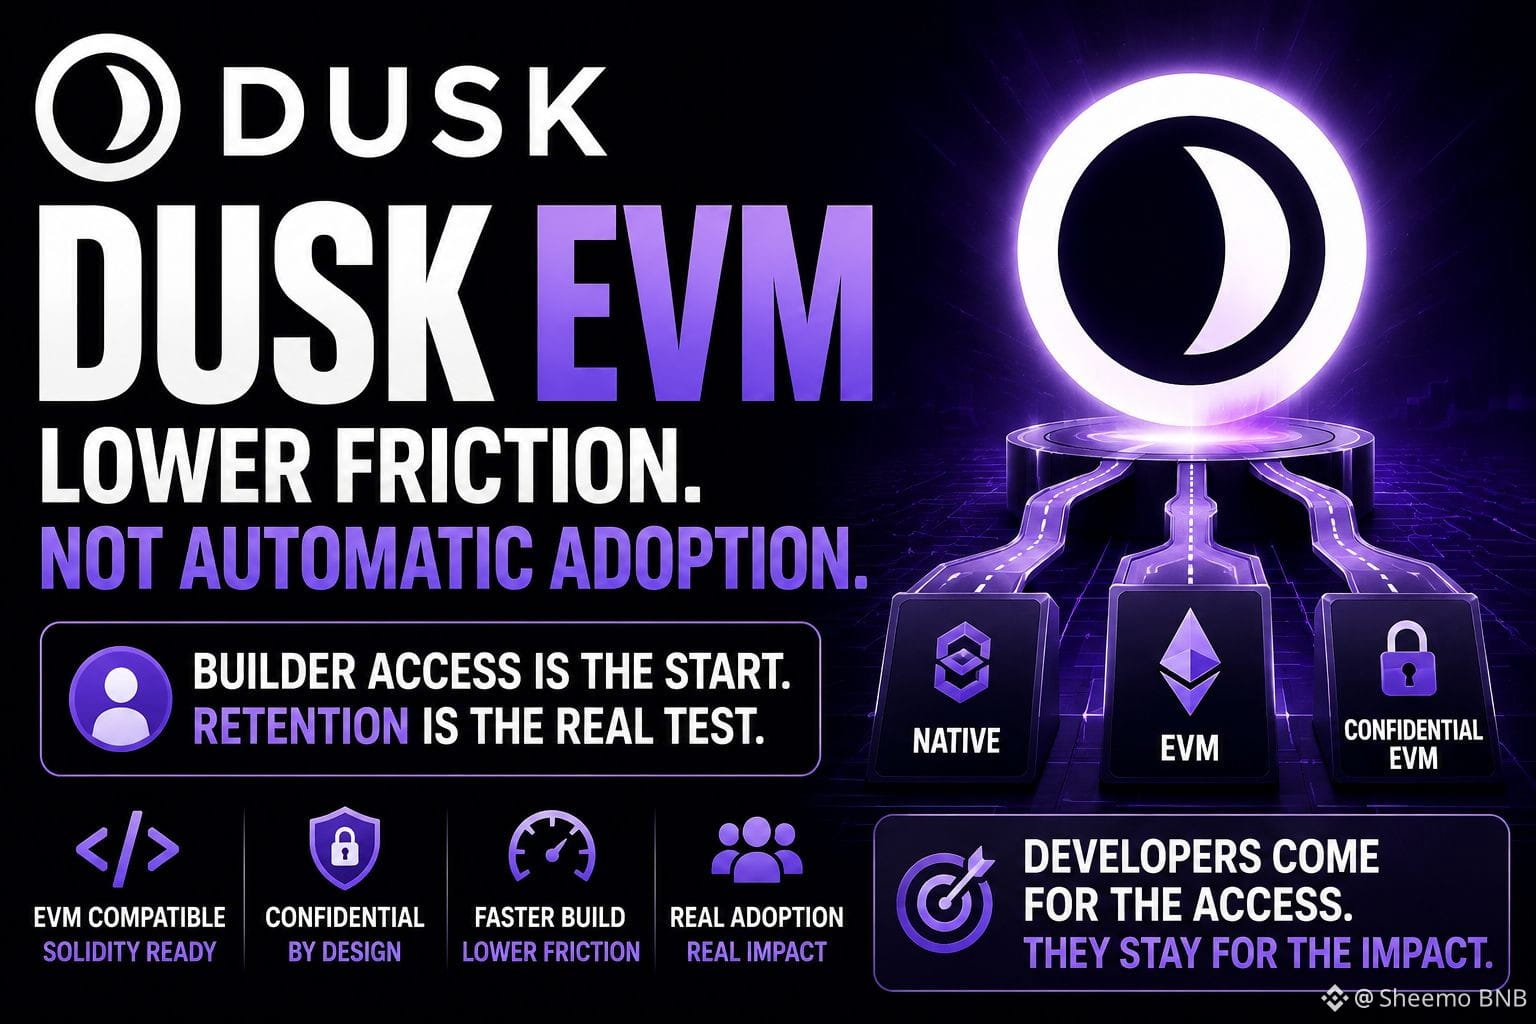
He estado observando DuskEVM menos como una herramienta de captación de desarrolladores y más como un problema de enrutamiento.
Agregar una ruta EVM le da a los equipos de Solidity un entorno de ejecución familiar, mientras que Confidential EVM agrega otra opción para aplicaciones que necesitan privacidad. Eso es útil, pero también crea un sutil problema de medición: la actividad puede distribuirse entre tres entornos de desarrollo sin producir un efecto de red más fuerte.
Para un inversor, querría saber si los usuarios y el capital realmente se mueven entre estas rutas.
Un desarrollador podría desplegar a través de EVM porque el onboarding es fácil, mientras que la verdadera ventaja de la aplicación solo aparece cuando los usuarios interactúan con transacciones confidenciales. Si esos usuarios, activos y liquidez permanecen aislados, Dusk ha aumentado la accesibilidad técnica sin necesariamente aumentar la conectividad económica.
“Más puntos de entrada solo importan cuando convergen en el mismo efecto de red.”
Esa es la métrica que vigilaría: no los despliegues por entorno, sino la frecuencia con la que las aplicaciones pasan de la experimentación al uso recurrente, y si la liquidez las sigue.
La debilidad es evidente: la infraestructura en etapas tempranas puede parecer fragmentada simplemente porque la adopción todavía se está formando. Así que no trataría la actividad separada como un fracaso por sí misma.
Pero si DuskEVM se convierte en un lugar conveniente para desplegar en lugar de un puente hacia la capa económica centrada en la privacidad de Dusk, la historia para desarrolladores será más sólida que la historia de adopción.
#dusk #Dusk $DUSK $PORTAL $APR
{future}(APRUSDT)
{future}(PORTALUSDT)
{future}(DUSKUSDT)
@Dusk
He estado observando DuskEVM menos como una herramienta de captación de desarrolladores y más como un problema de enrutamiento.
Agregar una ruta EVM le da a los equipos de Solidity un entorno de ejecución familiar, mientras que Confidential EVM agrega otra opción para aplicaciones que necesitan privacidad. Eso es útil, pero también crea un sutil problema de medición: la actividad puede distribuirse entre tres entornos de desarrollo sin producir un efecto de red más fuerte.
Para un inversor, querría saber si los usuarios y el capital realmente se mueven entre estas rutas.
Un desarrollador podría desplegar a través de EVM porque el onboarding es fácil, mientras que la verdadera ventaja de la aplicación solo aparece cuando los usuarios interactúan con transacciones confidenciales. Si esos usuarios, activos y liquidez permanecen aislados, Dusk ha aumentado la accesibilidad técnica sin necesariamente aumentar la conectividad económica.
“Más puntos de entrada solo importan cuando convergen en el mismo efecto de red.”
Esa es la métrica que vigilaría: no los despliegues por entorno, sino la frecuencia con la que las aplicaciones pasan de la experimentación al uso recurrente, y si la liquidez las sigue.
La debilidad es evidente: la infraestructura en etapas tempranas puede parecer fragmentada simplemente porque la adopción todavía se está formando. Así que no trataría la actividad separada como un fracaso por sí misma.
Pero si DuskEVM se convierte en un lugar conveniente para desplegar en lugar de un puente hacia la capa económica centrada en la privacidad de Dusk, la historia para desarrolladores será más sólida que la historia de adopción.
#dusk #Dusk $DUSK $PORTAL $APR
He estado observando DuskEVM menos como una herramienta de captación de desarrolladores y más como un problema de enrutamiento.
Agregar una ruta EVM le da a los equipos de Solidity un entorno de ejecución familiar, mientras que Confidential EVM agrega otra opción para aplicaciones que necesitan privacidad. Eso es útil, pero también crea un sutil problema de medición: la actividad puede distribuirse entre tres entornos de desarrollo sin producir un efecto de red más fuerte.
Para un inversor, querría saber si los usuarios y el capital realmente se mueven entre estas rutas.
Un desarrollador podría desplegar a través de EVM porque el onboarding es fácil, mientras que la verdadera ventaja de la aplicación solo aparece cuando los usuarios interactúan con transacciones confidenciales. Si esos usuarios, activos y liquidez permanecen aislados, Dusk ha aumentado la accesibilidad técnica sin necesariamente aumentar la conectividad económica.
“Más puntos de entrada solo importan cuando convergen en el mismo efecto de red.”
Esa es la métrica que vigilaría: no los despliegues por entorno, sino la frecuencia con la que las aplicaciones pasan de la experimentación al uso recurrente, y si la liquidez las sigue.
La debilidad es evidente: la infraestructura en etapas tempranas puede parecer fragmentada simplemente porque la adopción todavía se está formando. Así que no trataría la actividad separada como un fracaso por sí misma.
Pero si DuskEVM se convierte en un lugar conveniente para desplegar en lugar de un puente hacia la capa económica centrada en la privacidad de Dusk, la historia para desarrolladores será más sólida que la historia de adopción.
#dusk #Dusk $DUSK $PORTAL $APR
23
11
783
·
--
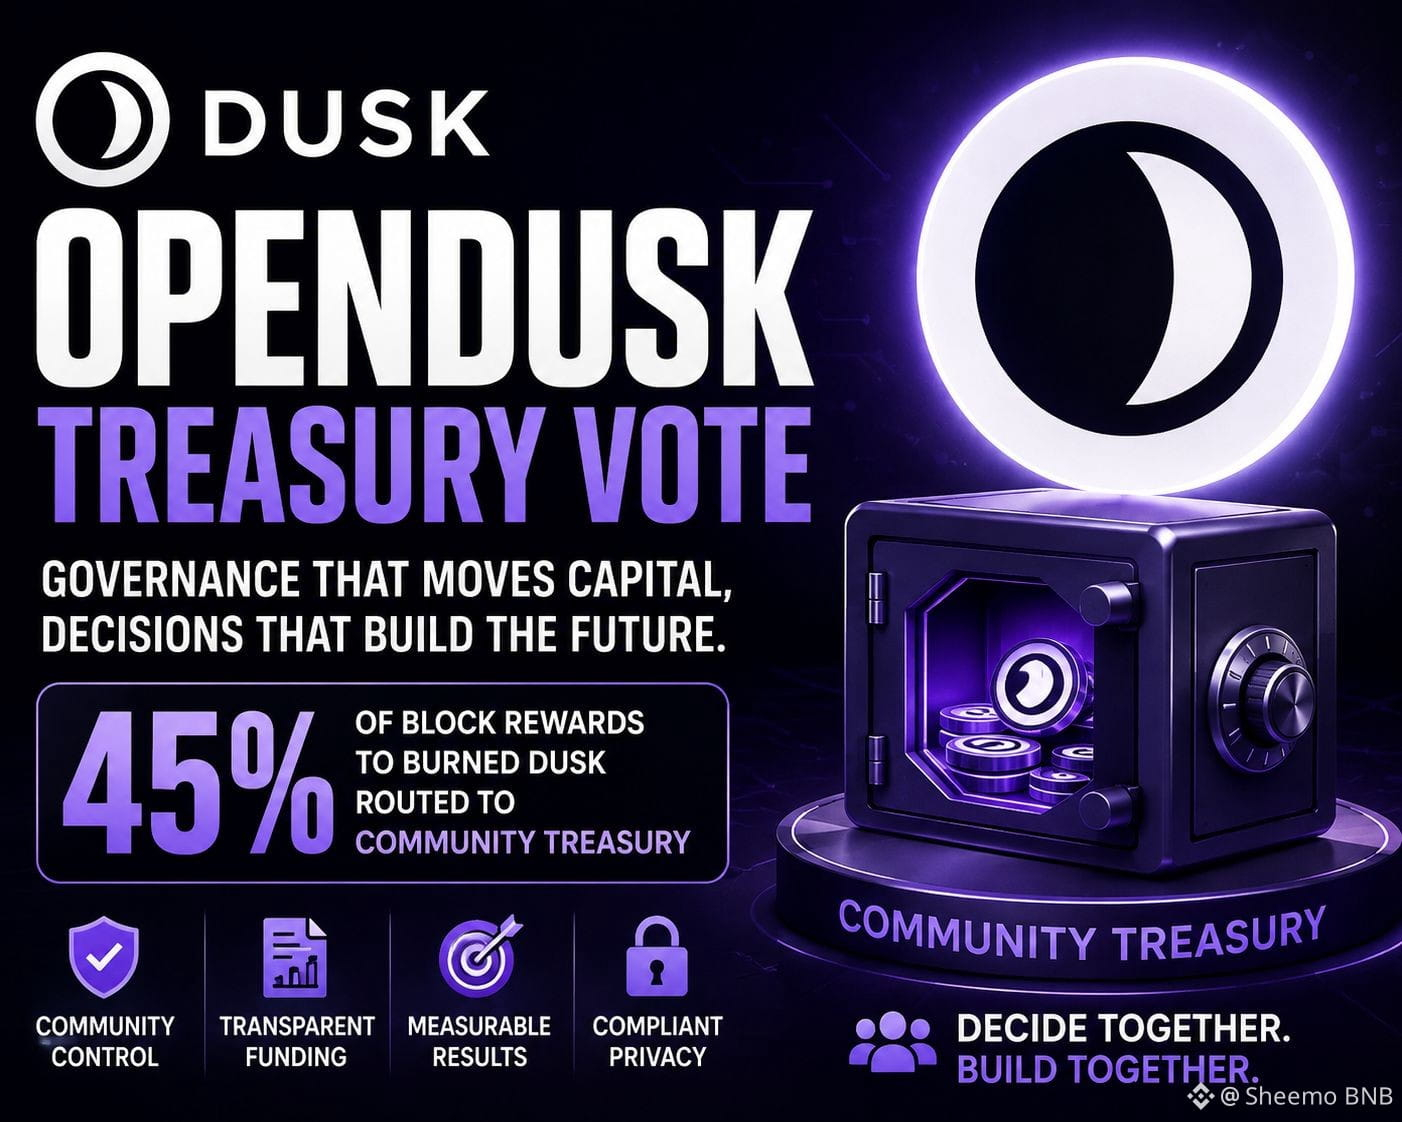
@Dusk_Foundation Un detalle que yo vigilaría en OpenDusk no es el tamaño de la tesorería, sino qué tan limpiamente puede rastrearse su gasto hasta la actividad de la red.
Si la propuesta redirige la porción de las recompensas de bloque que de otro modo se quemaría hacia una reserva controlada por la comunidad, DUSK pasa efectivamente de un resultado automático del protocolo a un capital discrecional del ecosistema. Eso cambia el problema contable.
Para Dusk, esto importa más de lo que quizá importaría para un L1 de consumo típico. La tesis está vinculada a activos regulados, privacidad y liquidación, donde los usuarios y las instituciones valoran la fiabilidad y la ejecución medible. Así que yo querría que las iniciativas financiadas mostraran una cadena clara: DUSK recibido → hito entregado → uso medible o mejora de infraestructura → demanda continuada.
“El capital solo es productivo cuando su resultado puede auditarse.”
Eso no significa que todas las subvenciones deban juzgarse por transacciones inmediatas. Las integraciones institucionales pueden requerir plazos largos, y forzar todo dentro de métricas de actividad a corto plazo podría rechazar infraestructura valiosa.
La debilidad es que la presentación de informes de tesorería aún puede verse impresionante sin demostrar valor económico. Un proyecto puede cumplir hitos, publicar paneles y consumir capital mientras añade poca demanda duradera.
Para mí, OpenDusk se vuelve significativo si hace que el desempeño de la tesorería sea más fácil de verificar que el gasto ordinario del ecosistema.
#dusk #Dusk @Dusk_Foundation $DUSK
{future}(DUSKUSDT)
$HEMI
{future}(HEMIUSDT)
$COW
{future}(COWUSDT)
@Dusk Un detalle que yo vigilaría en OpenDusk no es el tamaño de la tesorería, sino qué tan limpiamente puede rastrearse su gasto hasta la actividad de la red.
Si la propuesta redirige la porción de las recompensas de bloque que de otro modo se quemaría hacia una reserva controlada por la comunidad, DUSK pasa efectivamente de un resultado automático del protocolo a un capital discrecional del ecosistema. Eso cambia el problema contable.
Para Dusk, esto importa más de lo que quizá importaría para un L1 de consumo típico. La tesis está vinculada a activos regulados, privacidad y liquidación, donde los usuarios y las instituciones valoran la fiabilidad y la ejecución medible. Así que yo querría que las iniciativas financiadas mostraran una cadena clara: DUSK recibido → hito entregado → uso medible o mejora de infraestructura → demanda continuada.
“El capital solo es productivo cuando su resultado puede auditarse.”
Eso no significa que todas las subvenciones deban juzgarse por transacciones inmediatas. Las integraciones institucionales pueden requerir plazos largos, y forzar todo dentro de métricas de actividad a corto plazo podría rechazar infraestructura valiosa.
La debilidad es que la presentación de informes de tesorería aún puede verse impresionante sin demostrar valor económico. Un proyecto puede cumplir hitos, publicar paneles y consumir capital mientras añade poca demanda duradera.
Para mí, OpenDusk se vuelve significativo si hace que el desempeño de la tesorería sea más fácil de verificar que el gasto ordinario del ecosistema.
#dusk #Dusk @Dusk $DUSK
$HEMI
$COW
Si la propuesta redirige la porción de las recompensas de bloque que de otro modo se quemaría hacia una reserva controlada por la comunidad, DUSK pasa efectivamente de un resultado automático del protocolo a un capital discrecional del ecosistema. Eso cambia el problema contable.
Para Dusk, esto importa más de lo que quizá importaría para un L1 de consumo típico. La tesis está vinculada a activos regulados, privacidad y liquidación, donde los usuarios y las instituciones valoran la fiabilidad y la ejecución medible. Así que yo querría que las iniciativas financiadas mostraran una cadena clara: DUSK recibido → hito entregado → uso medible o mejora de infraestructura → demanda continuada.
“El capital solo es productivo cuando su resultado puede auditarse.”
Eso no significa que todas las subvenciones deban juzgarse por transacciones inmediatas. Las integraciones institucionales pueden requerir plazos largos, y forzar todo dentro de métricas de actividad a corto plazo podría rechazar infraestructura valiosa.
La debilidad es que la presentación de informes de tesorería aún puede verse impresionante sin demostrar valor económico. Un proyecto puede cumplir hitos, publicar paneles y consumir capital mientras añade poca demanda duradera.
Para mí, OpenDusk se vuelve significativo si hace que el desempeño de la tesorería sea más fácil de verificar que el gasto ordinario del ecosistema.
#dusk #Dusk @Dusk $DUSK
$HEMI
$COW
16
9
633
·
--
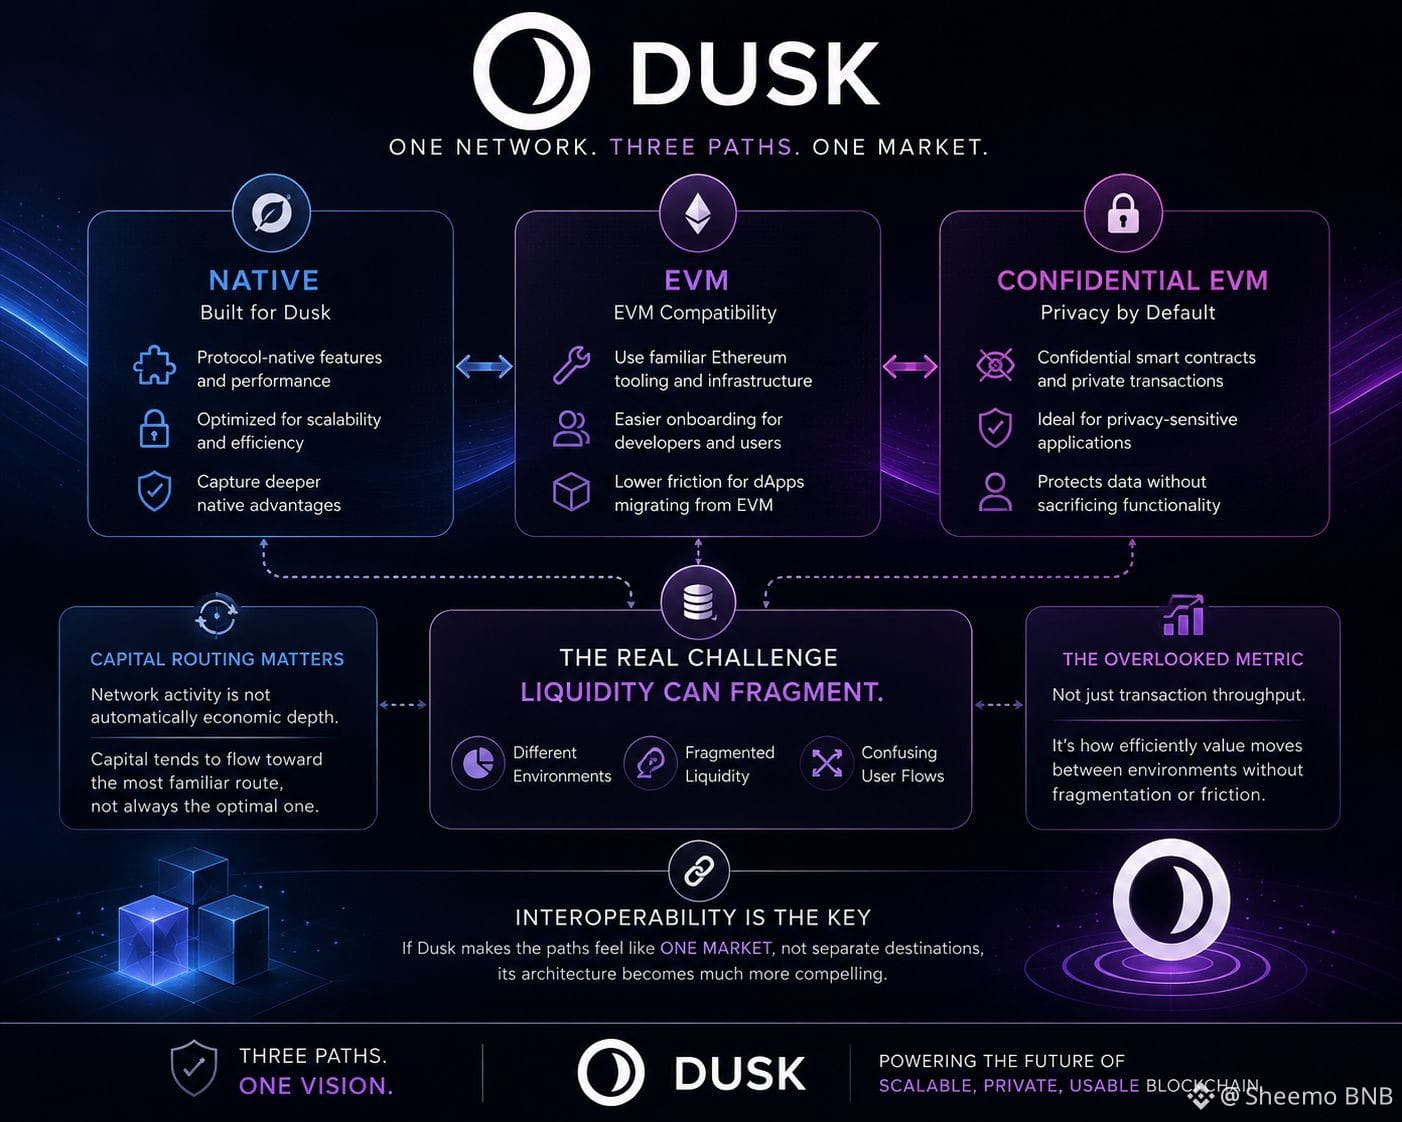
@Dusk_Foundation He estado pensando en las tres rutas de ejecución de Dusk menos como una característica para desarrolladores y más como un problema de enrutamiento de capital.
Nativo, EVM y EVM confidencial pueden atraer cada uno un tipo distinto de aplicación, pero eso también crea la posibilidad de que la liquidez quede segmentada por el entorno de ejecución.
Una aplicación de EVM puede heredar herramientas conocidas de Ethereum y facilitar el onboarding.Una aplicación sensible a la privacidad puede preferir EVM confidencial.Los contratos nativos pueden capturar posibles ventajas más profundas específicas del protocolo.La pregunta importante es qué sucede con los usuarios y el capital cuando esas preferencias divergen.
“Más opciones de ejecución también pueden significar más lugares para que la liquidez se esconda.”
Esto importa porque la actividad de la red no se traduce automáticamente en profundidad económica.Si los usuarios tienen que entender repetidamente a qué entorno pertenece una aplicación, el capital puede concentrarse en la ruta más familiar en lugar de la técnicamente óptima.
Creo que la métrica que se pasa por alto aquí no es simplemente el rendimiento de transacciones.Es cómo de eficientemente el valor puede moverse entre los entornos de Dusk sin crear liquidez fragmentada, integraciones duplicadas o flujos de usuarios confusos.
La debilidad es que tres rutas pueden convertirse en tres ecosistemas si la interoperabilidad y las herramientas no avanzan al mismo ritmo.
Si Dusk hace que las rutas se sientan como un solo mercado en lugar de destinos separados, la arquitectura se vuelve mucho más convincente para mí.
#DUSK #dusk $DUSK
{future}(DUSKUSDT)
$ACE
{future}(ACEUSDT)
@Dusk He estado pensando en las tres rutas de ejecución de Dusk menos como una característica para desarrolladores y más como un problema de enrutamiento de capital.
Nativo, EVM y EVM confidencial pueden atraer cada uno un tipo distinto de aplicación, pero eso también crea la posibilidad de que la liquidez quede segmentada por el entorno de ejecución.
Una aplicación de EVM puede heredar herramientas conocidas de Ethereum y facilitar el onboarding.Una aplicación sensible a la privacidad puede preferir EVM confidencial.Los contratos nativos pueden capturar posibles ventajas más profundas específicas del protocolo.La pregunta importante es qué sucede con los usuarios y el capital cuando esas preferencias divergen.
“Más opciones de ejecución también pueden significar más lugares para que la liquidez se esconda.”
Esto importa porque la actividad de la red no se traduce automáticamente en profundidad económica.Si los usuarios tienen que entender repetidamente a qué entorno pertenece una aplicación, el capital puede concentrarse en la ruta más familiar en lugar de la técnicamente óptima.
Creo que la métrica que se pasa por alto aquí no es simplemente el rendimiento de transacciones.Es cómo de eficientemente el valor puede moverse entre los entornos de Dusk sin crear liquidez fragmentada, integraciones duplicadas o flujos de usuarios confusos.
La debilidad es que tres rutas pueden convertirse en tres ecosistemas si la interoperabilidad y las herramientas no avanzan al mismo ritmo.
Si Dusk hace que las rutas se sientan como un solo mercado en lugar de destinos separados, la arquitectura se vuelve mucho más convincente para mí.
#DUSK #dusk $DUSK
$ACE
Nativo, EVM y EVM confidencial pueden atraer cada uno un tipo distinto de aplicación, pero eso también crea la posibilidad de que la liquidez quede segmentada por el entorno de ejecución.
Una aplicación de EVM puede heredar herramientas conocidas de Ethereum y facilitar el onboarding.Una aplicación sensible a la privacidad puede preferir EVM confidencial.Los contratos nativos pueden capturar posibles ventajas más profundas específicas del protocolo.La pregunta importante es qué sucede con los usuarios y el capital cuando esas preferencias divergen.
“Más opciones de ejecución también pueden significar más lugares para que la liquidez se esconda.”
Esto importa porque la actividad de la red no se traduce automáticamente en profundidad económica.Si los usuarios tienen que entender repetidamente a qué entorno pertenece una aplicación, el capital puede concentrarse en la ruta más familiar en lugar de la técnicamente óptima.
Creo que la métrica que se pasa por alto aquí no es simplemente el rendimiento de transacciones.Es cómo de eficientemente el valor puede moverse entre los entornos de Dusk sin crear liquidez fragmentada, integraciones duplicadas o flujos de usuarios confusos.
La debilidad es que tres rutas pueden convertirse en tres ecosistemas si la interoperabilidad y las herramientas no avanzan al mismo ritmo.
Si Dusk hace que las rutas se sientan como un solo mercado en lugar de destinos separados, la arquitectura se vuelve mucho más convincente para mí.
#DUSK #dusk $DUSK
$ACE
30
18
142
·
--
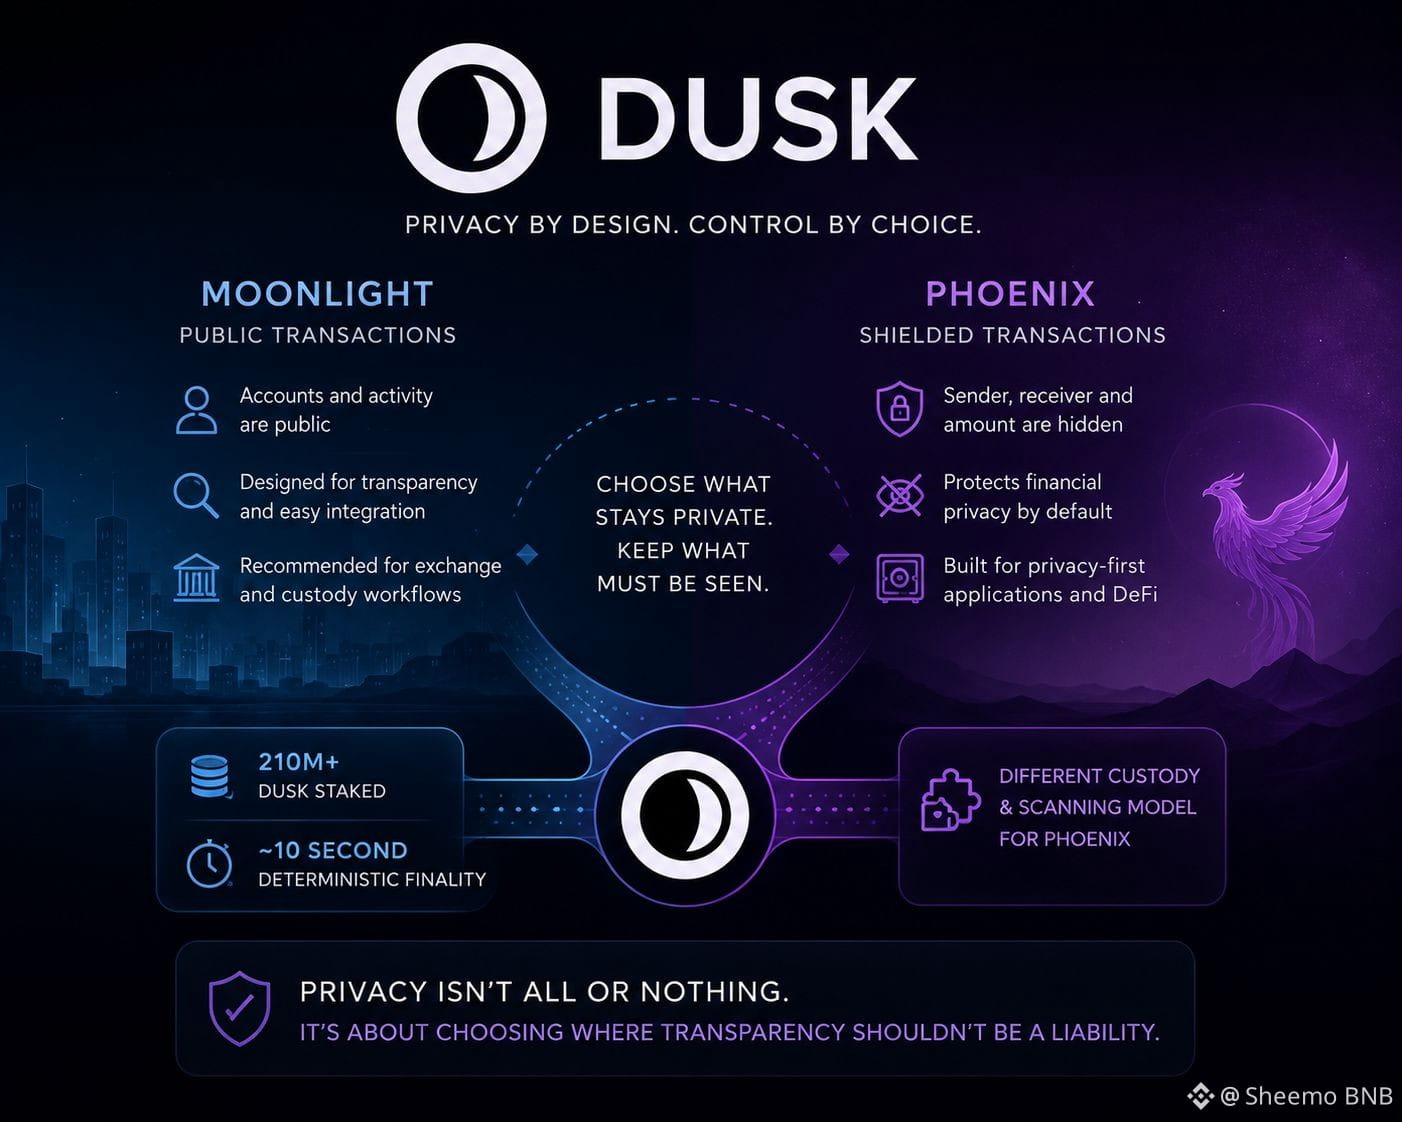
@Dusk_Foundation He empezado a ver Dusk menos como una función de privacidad y más como un problema de diseño contable.
Lo interesante es la posibilidad de pasar del modelo de cuenta pública de Moonlight a las notas protegidas de Phoenix. Eso plantea una pregunta distinta para los proveedores de capital: no solo “¿esto es privado?”, sino “¿puedo seguir conciliando a dónde fue mi capital cuando importa?”
Esto importa porque el dinero institucional rara vez opera en un solo régimen de visibilidad. Trading, custodia, liquidación y cumplimiento requieren niveles distintos de información.
Por eso, la ruta de conversión entre Moonlight y Phoenix es más importante que cualquiera de los dos modos por separado. Si cambiar entre ellos es fiable, los usuarios pueden elegir privacidad sin sacrificar de forma permanente la transparencia operativa.
“Una buena privacidad debería reducir la exposición sin reducir la rendición de cuentas.”
La debilidad es evidente: cada modelo de transacción adicional incrementa la carga operativa de las billeteras, los exchanges y los custodios. Si esas integraciones siguen siendo incómodas, los usuarios podrían optar por la ruta pública más fácil, independientemente de lo fuerte que sea Phoenix técnicamente.
Para mí, la señal de inversión es si Dusk puede hacer que la privacidad selectiva sea operativamente aburrida. Eso sería una forma de adopción mucho más sólida que la privacidad que simplemente resulta impresionante en el papel.
#DUSK #dusk $DUSK
{future}(DUSKUSDT)
@Dusk He empezado a ver Dusk menos como una función de privacidad y más como un problema de diseño contable.
Lo interesante es la posibilidad de pasar del modelo de cuenta pública de Moonlight a las notas protegidas de Phoenix. Eso plantea una pregunta distinta para los proveedores de capital: no solo “¿esto es privado?”, sino “¿puedo seguir conciliando a dónde fue mi capital cuando importa?”
Esto importa porque el dinero institucional rara vez opera en un solo régimen de visibilidad. Trading, custodia, liquidación y cumplimiento requieren niveles distintos de información.
Por eso, la ruta de conversión entre Moonlight y Phoenix es más importante que cualquiera de los dos modos por separado. Si cambiar entre ellos es fiable, los usuarios pueden elegir privacidad sin sacrificar de forma permanente la transparencia operativa.
“Una buena privacidad debería reducir la exposición sin reducir la rendición de cuentas.”
La debilidad es evidente: cada modelo de transacción adicional incrementa la carga operativa de las billeteras, los exchanges y los custodios. Si esas integraciones siguen siendo incómodas, los usuarios podrían optar por la ruta pública más fácil, independientemente de lo fuerte que sea Phoenix técnicamente.
Para mí, la señal de inversión es si Dusk puede hacer que la privacidad selectiva sea operativamente aburrida. Eso sería una forma de adopción mucho más sólida que la privacidad que simplemente resulta impresionante en el papel.
#DUSK #dusk $DUSK
Lo interesante es la posibilidad de pasar del modelo de cuenta pública de Moonlight a las notas protegidas de Phoenix. Eso plantea una pregunta distinta para los proveedores de capital: no solo “¿esto es privado?”, sino “¿puedo seguir conciliando a dónde fue mi capital cuando importa?”
Esto importa porque el dinero institucional rara vez opera en un solo régimen de visibilidad. Trading, custodia, liquidación y cumplimiento requieren niveles distintos de información.
Por eso, la ruta de conversión entre Moonlight y Phoenix es más importante que cualquiera de los dos modos por separado. Si cambiar entre ellos es fiable, los usuarios pueden elegir privacidad sin sacrificar de forma permanente la transparencia operativa.
“Una buena privacidad debería reducir la exposición sin reducir la rendición de cuentas.”
La debilidad es evidente: cada modelo de transacción adicional incrementa la carga operativa de las billeteras, los exchanges y los custodios. Si esas integraciones siguen siendo incómodas, los usuarios podrían optar por la ruta pública más fácil, independientemente de lo fuerte que sea Phoenix técnicamente.
Para mí, la señal de inversión es si Dusk puede hacer que la privacidad selectiva sea operativamente aburrida. Eso sería una forma de adopción mucho más sólida que la privacidad que simplemente resulta impresionante en el papel.
#DUSK #dusk $DUSK
12
8
341
·
--
@babylonlabs_io #baby
He empezado a prestar más atención a lo que los protocolos hacen deliberadamente imposible en lugar de a lo que hacen posible.
Las bóvedas de Bitcoin sin confianza de Babylon llamaron mi atención porque el colateral permanece nativo de Bitcoin mientras que la bóveda se crea para una aplicación específica en vez de convertirse en un activo ampliamente transferible. Ese diseño reduce el rango de resultados, pero también reduce el rango de supuestos en los que los usuarios tienen que confiar.
Desde una perspectiva de inversión, es un intercambio interesante. Un sistema con menos piezas en movimiento puede no generar el mismo nivel de componibilidad, pero puede producir una contabilidad de riesgos más limpia, porque cada activo tiene un propósito más definido desde el principio.
"Los límites de un protocolo a menudo revelan sus prioridades."
$BABY
{future}(BABYUSDT)
Por supuesto, tiene un costo. Restringir la movilidad del colateral puede reducir la eficiencia del capital y hacer que la integración con ecosistemas DeFi más amplios sea más lenta que con alternativas más flexibles. Si ese intercambio funciona depende de si los usuarios continúan valorando la seguridad predecible por encima de la máxima opcionalidad.
Podría estar pasando por alto mejoras futuras de diseño, pero parece que el mercado a menudo premia la flexibilidad antes de preguntarse si esa flexibilidad crea nuevos supuestos de confianza. Con el tiempo, los protocolos que definen sus límites con mayor claridad también pueden ser los más fáciles de evaluar para el capital con confianza.
#Babylon $HEI
{future}(HEIUSDT)
$BLESS
{future}(BLESSUSDT)
¿Qué es lo que más importa en TBV?
@BabylonLabs_io #baby
He empezado a prestar más atención a lo que los protocolos hacen deliberadamente imposible en lugar de a lo que hacen posible.
Las bóvedas de Bitcoin sin confianza de Babylon llamaron mi atención porque el colateral permanece nativo de Bitcoin mientras que la bóveda se crea para una aplicación específica en vez de convertirse en un activo ampliamente transferible. Ese diseño reduce el rango de resultados, pero también reduce el rango de supuestos en los que los usuarios tienen que confiar.
Desde una perspectiva de inversión, es un intercambio interesante. Un sistema con menos piezas en movimiento puede no generar el mismo nivel de componibilidad, pero puede producir una contabilidad de riesgos más limpia, porque cada activo tiene un propósito más definido desde el principio.
"Los límites de un protocolo a menudo revelan sus prioridades."
$BABY
Por supuesto, tiene un costo. Restringir la movilidad del colateral puede reducir la eficiencia del capital y hacer que la integración con ecosistemas DeFi más amplios sea más lenta que con alternativas más flexibles. Si ese intercambio funciona depende de si los usuarios continúan valorando la seguridad predecible por encima de la máxima opcionalidad.
Podría estar pasando por alto mejoras futuras de diseño, pero parece que el mercado a menudo premia la flexibilidad antes de preguntarse si esa flexibilidad crea nuevos supuestos de confianza. Con el tiempo, los protocolos que definen sus límites con mayor claridad también pueden ser los más fáciles de evaluar para el capital con confianza.
#Babylon $HEI
$BLESS
¿Qué es lo que más importa en TBV?
He empezado a prestar más atención a lo que los protocolos hacen deliberadamente imposible en lugar de a lo que hacen posible.
Las bóvedas de Bitcoin sin confianza de Babylon llamaron mi atención porque el colateral permanece nativo de Bitcoin mientras que la bóveda se crea para una aplicación específica en vez de convertirse en un activo ampliamente transferible. Ese diseño reduce el rango de resultados, pero también reduce el rango de supuestos en los que los usuarios tienen que confiar.
Desde una perspectiva de inversión, es un intercambio interesante. Un sistema con menos piezas en movimiento puede no generar el mismo nivel de componibilidad, pero puede producir una contabilidad de riesgos más limpia, porque cada activo tiene un propósito más definido desde el principio.
"Los límites de un protocolo a menudo revelan sus prioridades."
$BABY
Por supuesto, tiene un costo. Restringir la movilidad del colateral puede reducir la eficiencia del capital y hacer que la integración con ecosistemas DeFi más amplios sea más lenta que con alternativas más flexibles. Si ese intercambio funciona depende de si los usuarios continúan valorando la seguridad predecible por encima de la máxima opcionalidad.
Podría estar pasando por alto mejoras futuras de diseño, pero parece que el mercado a menudo premia la flexibilidad antes de preguntarse si esa flexibilidad crea nuevos supuestos de confianza. Con el tiempo, los protocolos que definen sus límites con mayor claridad también pueden ser los más fáciles de evaluar para el capital con confianza.
#Babylon $HEI
$BLESS
¿Qué es lo que más importa en TBV?
🔹 Native BTC security
100%
🔹 Clear protocol boundaries
0%
🔹 Capital efficiency
0%
2 Voto(s) • Votación cerrada
11
6
126
·
--
He encontrado que presto más atención a la coordinación del protocolo que al número de transacciones, porque a menudo es ahí donde aparecen las verdaderas limitaciones de escalabilidad.
En Babylon, la creación de bóvedas depende de recopilar las firmas requeridas antes de que el proceso pueda avanzar en la cadena. Ese paso es fácil de descartar como una carga operativa, pero creo que revela algo más importante: la infraestructura solo es tan eficiente como los participantes que se coordinan detrás de ella.
Desde la perspectiva de un inversor, la creación exitosa de una bóveda no es solo una medida de la demanda. Es evidencia de que actores independientes pueden sincronizarse de manera confiable cuando la seguridad lo exige. Eso convierte la calidad de la coordinación en una métrica pasada por alto junto a TVL o la participación en staking.
"La coordinación confiable es una forma de liquidez del protocolo."
La debilidad, por supuesto, es que cada requisito adicional de coordinación introduce otro posible cuello de botella. Si la disponibilidad de los firmantes se vuelve inconsistente, la activación se ralentiza incluso si el interés de los usuarios se mantiene alto. Eso no necesariamente es un fallo de seguridad, pero puede convertirse en una limitación para el crecimiento.
Podría estar pasando por alto parte del panorama, pero parece que el mercado presta mucha más atención a las bóvedas completadas que a la tasa de intentos fallidos o abandonados. Entender dónde se rompe la coordinación podría decirnos más sobre la resiliencia de la red a largo plazo que cualquier cifra de adopción en titulares.
#Babylon #baby @babylonlabs_io $BABY
{future}(BABYUSDT)
$CYS
{future}(CYSUSDT)
$HEI
{future}(HEIUSDT)
¿Qué es lo más importante para el crecimiento de Babylon?
He encontrado que presto más atención a la coordinación del protocolo que al número de transacciones, porque a menudo es ahí donde aparecen las verdaderas limitaciones de escalabilidad.
En Babylon, la creación de bóvedas depende de recopilar las firmas requeridas antes de que el proceso pueda avanzar en la cadena. Ese paso es fácil de descartar como una carga operativa, pero creo que revela algo más importante: la infraestructura solo es tan eficiente como los participantes que se coordinan detrás de ella.
Desde la perspectiva de un inversor, la creación exitosa de una bóveda no es solo una medida de la demanda. Es evidencia de que actores independientes pueden sincronizarse de manera confiable cuando la seguridad lo exige. Eso convierte la calidad de la coordinación en una métrica pasada por alto junto a TVL o la participación en staking.
"La coordinación confiable es una forma de liquidez del protocolo."
La debilidad, por supuesto, es que cada requisito adicional de coordinación introduce otro posible cuello de botella. Si la disponibilidad de los firmantes se vuelve inconsistente, la activación se ralentiza incluso si el interés de los usuarios se mantiene alto. Eso no necesariamente es un fallo de seguridad, pero puede convertirse en una limitación para el crecimiento.
Podría estar pasando por alto parte del panorama, pero parece que el mercado presta mucha más atención a las bóvedas completadas que a la tasa de intentos fallidos o abandonados. Entender dónde se rompe la coordinación podría decirnos más sobre la resiliencia de la red a largo plazo que cualquier cifra de adopción en titulares.
#Babylon #baby @BabylonLabs_io $BABY
$CYS
$HEI
¿Qué es lo más importante para el crecimiento de Babylon?
En Babylon, la creación de bóvedas depende de recopilar las firmas requeridas antes de que el proceso pueda avanzar en la cadena. Ese paso es fácil de descartar como una carga operativa, pero creo que revela algo más importante: la infraestructura solo es tan eficiente como los participantes que se coordinan detrás de ella.
Desde la perspectiva de un inversor, la creación exitosa de una bóveda no es solo una medida de la demanda. Es evidencia de que actores independientes pueden sincronizarse de manera confiable cuando la seguridad lo exige. Eso convierte la calidad de la coordinación en una métrica pasada por alto junto a TVL o la participación en staking.
"La coordinación confiable es una forma de liquidez del protocolo."
La debilidad, por supuesto, es que cada requisito adicional de coordinación introduce otro posible cuello de botella. Si la disponibilidad de los firmantes se vuelve inconsistente, la activación se ralentiza incluso si el interés de los usuarios se mantiene alto. Eso no necesariamente es un fallo de seguridad, pero puede convertirse en una limitación para el crecimiento.
Podría estar pasando por alto parte del panorama, pero parece que el mercado presta mucha más atención a las bóvedas completadas que a la tasa de intentos fallidos o abandonados. Entender dónde se rompe la coordinación podría decirnos más sobre la resiliencia de la red a largo plazo que cualquier cifra de adopción en titulares.
#Babylon #baby @BabylonLabs_io $BABY
$CYS
$HEI
¿Qué es lo más importante para el crecimiento de Babylon?
Reliable signer coordination
100%
Higher vault creation rate
0%
2 Voto(s) • Votación cerrada
28
25
614
·
--
#baby #Babylon @babylonlabs_io
He llegado a estar más interesado en protocolos que amplían el papel de Bitcoin sin pedir a los titulares de Bitcoin que cambien aquello en lo que fundamentalmente confían.
Por eso Babylon destaca para mí.
La verdadera innovación no es simplemente que el BTC pueda aportar seguridad más allá de su propia red. Es que el diseño intenta preservar la propiedad más fuerte de Bitcoin: la autocustodia, al tiempo que permite que su peso económico asegure ecosistemas de PoS.
Desde la perspectiva de un inversor, eso cambia el debate de "¿Cuánto rendimiento puede obtener el BTC?" a "¿Puede Bitcoin convertirse en la capa base de seguridad para una economía cripto en expansión?"
Son preguntas muy diferentes.
Si ese modelo de seguridad demuestra ser fiable, el valor no se limita a una sola aplicación. Se convierte en infraestructura que otras redes pueden decidir construir a su alrededor.
"El capital se vuelve más duradero cuando la utilidad crece sin comprometer la propiedad."
La tesis no está exenta de riesgos. La adopción, en última instancia, depende de si las cadenas PoS encuentran de forma constante una seguridad respaldada por Bitcoin más valiosa que las alternativas existentes. La tecnología sólida por sí sola no garantiza una demanda duradera.
Aun así, creo que el mercado todavía dedica demasiado tiempo a fijar precios de los incentivos y no lo suficiente a fijar el precio de la calidad del propio modelo de seguridad.
#Babylon @babylonlabs_io
#baby $BABY
{future}(BABYUSDT)
$VIC
{future}(VICUSDT)
$BICO
{future}(BICOUSDT)
¿Cuál es la mayor ventaja a largo plazo de Babylon?
#baby #Babylon @BabylonLabs_io
He llegado a estar más interesado en protocolos que amplían el papel de Bitcoin sin pedir a los titulares de Bitcoin que cambien aquello en lo que fundamentalmente confían.
Por eso Babylon destaca para mí.
La verdadera innovación no es simplemente que el BTC pueda aportar seguridad más allá de su propia red. Es que el diseño intenta preservar la propiedad más fuerte de Bitcoin: la autocustodia, al tiempo que permite que su peso económico asegure ecosistemas de PoS.
Desde la perspectiva de un inversor, eso cambia el debate de "¿Cuánto rendimiento puede obtener el BTC?" a "¿Puede Bitcoin convertirse en la capa base de seguridad para una economía cripto en expansión?"
Son preguntas muy diferentes.
Si ese modelo de seguridad demuestra ser fiable, el valor no se limita a una sola aplicación. Se convierte en infraestructura que otras redes pueden decidir construir a su alrededor.
"El capital se vuelve más duradero cuando la utilidad crece sin comprometer la propiedad."
La tesis no está exenta de riesgos. La adopción, en última instancia, depende de si las cadenas PoS encuentran de forma constante una seguridad respaldada por Bitcoin más valiosa que las alternativas existentes. La tecnología sólida por sí sola no garantiza una demanda duradera.
Aun así, creo que el mercado todavía dedica demasiado tiempo a fijar precios de los incentivos y no lo suficiente a fijar el precio de la calidad del propio modelo de seguridad.
#Babylon @BabylonLabs_io
#baby $BABY
$VIC
$BICO
¿Cuál es la mayor ventaja a largo plazo de Babylon?
He llegado a estar más interesado en protocolos que amplían el papel de Bitcoin sin pedir a los titulares de Bitcoin que cambien aquello en lo que fundamentalmente confían.
Por eso Babylon destaca para mí.
La verdadera innovación no es simplemente que el BTC pueda aportar seguridad más allá de su propia red. Es que el diseño intenta preservar la propiedad más fuerte de Bitcoin: la autocustodia, al tiempo que permite que su peso económico asegure ecosistemas de PoS.
Desde la perspectiva de un inversor, eso cambia el debate de "¿Cuánto rendimiento puede obtener el BTC?" a "¿Puede Bitcoin convertirse en la capa base de seguridad para una economía cripto en expansión?"
Son preguntas muy diferentes.
Si ese modelo de seguridad demuestra ser fiable, el valor no se limita a una sola aplicación. Se convierte en infraestructura que otras redes pueden decidir construir a su alrededor.
"El capital se vuelve más duradero cuando la utilidad crece sin comprometer la propiedad."
La tesis no está exenta de riesgos. La adopción, en última instancia, depende de si las cadenas PoS encuentran de forma constante una seguridad respaldada por Bitcoin más valiosa que las alternativas existentes. La tecnología sólida por sí sola no garantiza una demanda duradera.
Aun así, creo que el mercado todavía dedica demasiado tiempo a fijar precios de los incentivos y no lo suficiente a fijar el precio de la calidad del propio modelo de seguridad.
#Babylon @BabylonLabs_io
#baby $BABY
$VIC
$BICO
¿Cuál es la mayor ventaja a largo plazo de Babylon?
Self-custodial BTC staking
0%
Bitcoin-powered security
100%
BTCFi infrastructure growth
0%
1 Voto(s) • Votación cerrada
22
17
254
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
QNTRises39%
6,560 vistas
431 están debatiendo
🚨🔥 $QNT +40%: ¿RALLY REAL O YA DEMASIADO TARDE?
Quant acaba de convertirse en uno de los grandes protagonistas del mercado. 📈
$QNT llegó a dispararse cerca de 40% en el movimiento, alcanzando la zona de $97-$98, mientras gran parte del mercado estaba mucho más tranquilo.
¿El motivo? 👀
🏦 The Clearing House seleccionó a Quant como capa de interoperabilidad para su iniciativa de depósitos tokenizados en EE.UU.
Y esto es importante porque no estamos hablando solamente de especulación cripto: la noticia conecta directamente a Quant con infraestructura financiera institucional y con el crecimiento de la tokenización de activos.
Pero ojo ⚠️
Después de una subida tan vertical, entrar persiguiendo la vela puede ser peligroso. Los indicadores muestran un mercado extremadamente sobrecomprado y el volumen también se disparó con el movimiento.
Mi lectura:
🟢 Breakout + retest: interesante para buscar LONG
🟡 Precio extendido: esperar pullback puede tener más sentido
🔴 Pérdida de soportes: podría activar toma de ganancias
Ahora la pregunta es:
¿QNT tiene combustible para romper los $100 o primero necesita respirar? 👇
🔥 LONG QNT
⏳ ESPERO PULLBACK
🔴 SHORT QNT
$QNT #Quant #QNTRises39%
Mundo Cripto
·1 me gusta
·31 vistas
EthereumBreaksAbove$2700
892 vistas
55 están debatiendo
BitgetBreachForgedRequestsNotStolenKeys
5,320 vistas
339 están debatiendo