

#flex
flex
13,077 vistas
117 están debatiendo
Hot
Lo último

💥 $FLEX RECUPERA LOS $112 TRAS REBOTAR EN EL SOPORTE, ¡MIENTRAS LOS COMPRADORES APUNTAN A LA RESISTENCIA DE $116! ⚡
Entrada: 111.80 - 112.40 ⚡
Objetivo: 116.00 🚀
Stop loss: 110.00 ⚠️
$FLEX logró un rebote decisivo desde la zona de demanda de $107–$109 y volvió a superar los $112 con un impulso impresionante en las velas de 4H. Los compradores intervinieron con fuerza para absorber la presión vendedora y cambiaron claramente la estructura local a favor de los alcistas. 📊
Mantenerse por encima de esta zona recuperada de $112 es justo la señal necesaria para impulsar una subida directa hacia la barrera de los $116. Mientras las órdenes de compra defiendan este nivel de ruptura, la relación riesgo-beneficio de esta operación sigue siendo excepcionalmente favorable. 💡
Presta atención a activos correlacionados como $BTR y $SKR para identificar vientos favorables en el sector en general. 💬 ¿Vas a comprar en el retesteo de $112 o esperarás a que supere claramente los $114 primero? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #FLEX #LongSetup #Breakout #Crypto #Altcoins
⚡ 🎯
13

·
--
Perpetuo TradFi de FLEX en Binance (categoría de finanzas tradicionales): a las 21:35, hora de Pekín, del 28-10-2026, cerró los últimos 5 min con una caída del 5.40%. A las 21:35:02, hora de Pekín, en el momento de la observación, el precio actual era 85.12, el volumen de 24 h era de 285.35万, cotizaba por debajo del VWAP de 89.1426 y el RSI era 22.2. No te apresures a comprar en mínimos: primero controla ese impulso y espera a que la presión vendedora se agote.
¿Podrá el rebote volver a situarse por encima del VWAP de 89.1426? Solo cuenta si logra mantenerse.
Nota: se trata de un perpetuo de finanzas tradicionales; fuera del horario de negociación hay más riesgo de falta de liquidez y de brechas de precios. El volumen negociado en 24 h es inferior a 5 millones de dólares y el libro de órdenes es poco profundo; ten en cuenta el deslizamiento.
#FLEX #Alerta de movimiento brusco

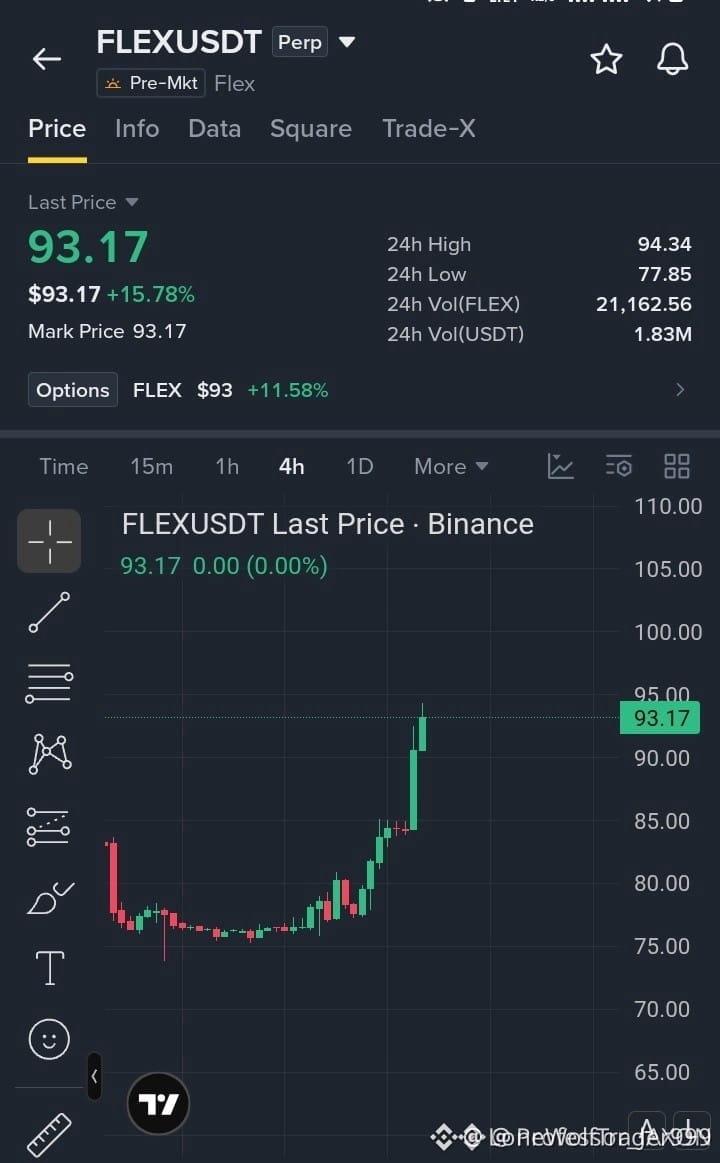
🚀 $FLEX ¡RUMBO A UNA SUBIDA POR ENCIMA DE $95—¡LOS TOROS VAN A LA CAZA! 🟢
Entrada: 90.00-92.00 ⚡
Objetivo: 95.00 / 98.00 / 102.00 🚀
Stop loss: 87.50 ⚠️
📊 Tras superar el techo de $85, el mercado está alimentando a los toros con un volumen implacable, y el precio está listo para consolidarse en la zona de entrada de $90‑$92. ⚡ Los indicadores de impulso en el gráfico de 4H están dando señales positivas, lo que apunta a que la próxima ola podría superar rápidamente los $95.
🦈 El dinero inteligente está acumulando liquidez por encima de $90, y cada subida va absorbiendo las barreras de venta, preparando el terreno para un repunte escalonado hacia $98 e incluso $102. Es probable que haya una corrección a corto plazo, así que observa el retroceso antes de comprometerte.
💬 ¿Estás listo para aprovechar el impulso o esperarás a que baje? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #FLEX #LongSetup #Breakout #Crypto
🔥 💎

·
--
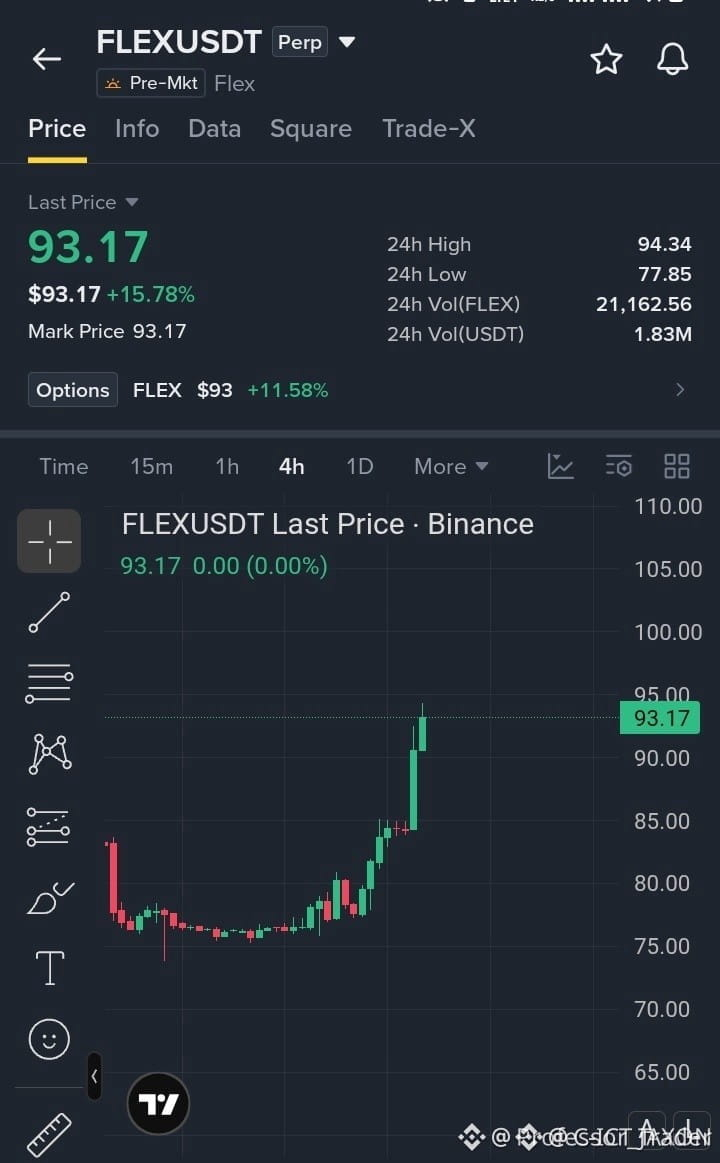
🚀 $FLEX LISTOS PARA SUPERAR LA RESISTENCIA DE $95: ¡LOS TOROS ARRASAN!
Entrada: 90.00-92.00 ⚡
Objetivo: 95.00 / 98.00 / 102.00 🚀
Stop loss: 87.50 ⚠️
El techo de $85 finalmente cedió, confirmando una nueva zona de demanda que ha estado impulsando la acumulación institucional. 📊 El volumen se disparó en el gráfico de 4 horas y el precio ahora sigue una clara cuña alcista.
Con el mercado manteniéndose por encima de $90, el próximo objetivo de liquidez se sitúa entre $95 y $98, y un impulso secundario hasta $102 sigue siendo posible si la presión compradora se mantiene. 🦈 Es probable que haya un retroceso a corto plazo hacia la zona de entrada de $90-$92, lo que ofrecería una entrada disciplinada antes de la próxima ola alcista. ⚡
💬 ¿Estás listo para aprovechar la ruptura o esperarás a que el retroceso la confirme?
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #FLEX #LongSetup #Breakout #Crypto
🚀 🔥
4

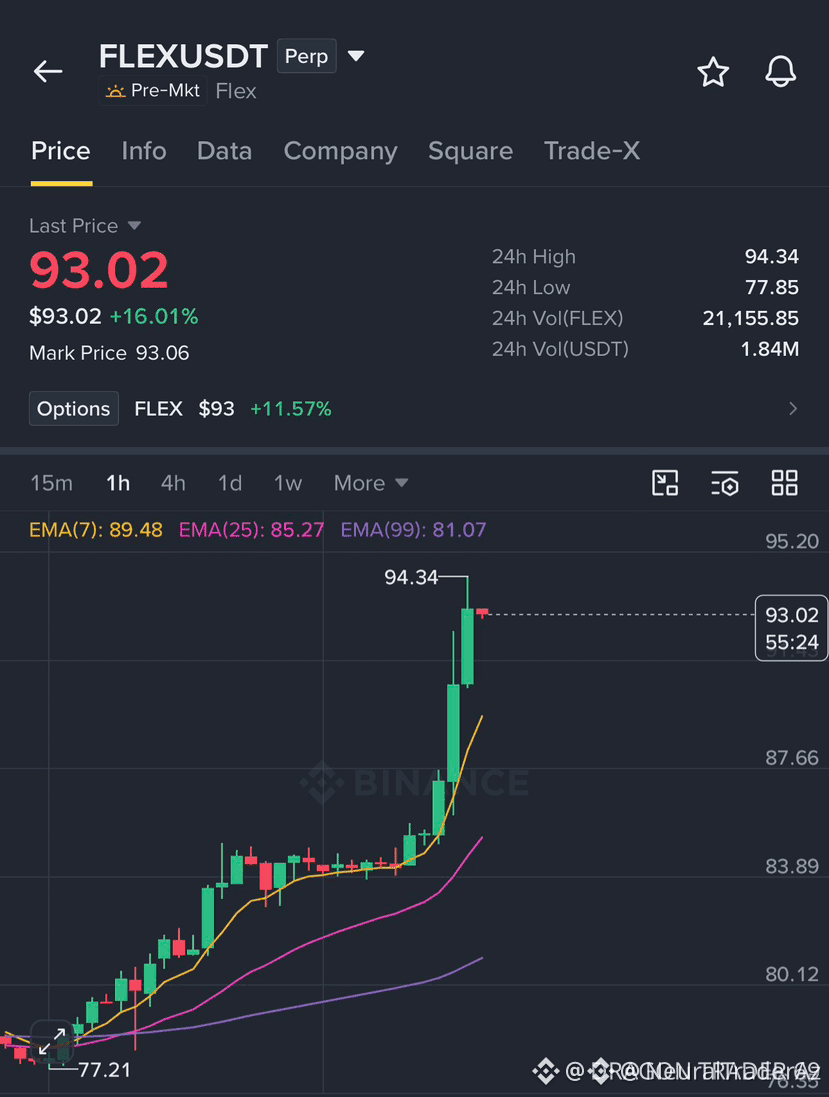
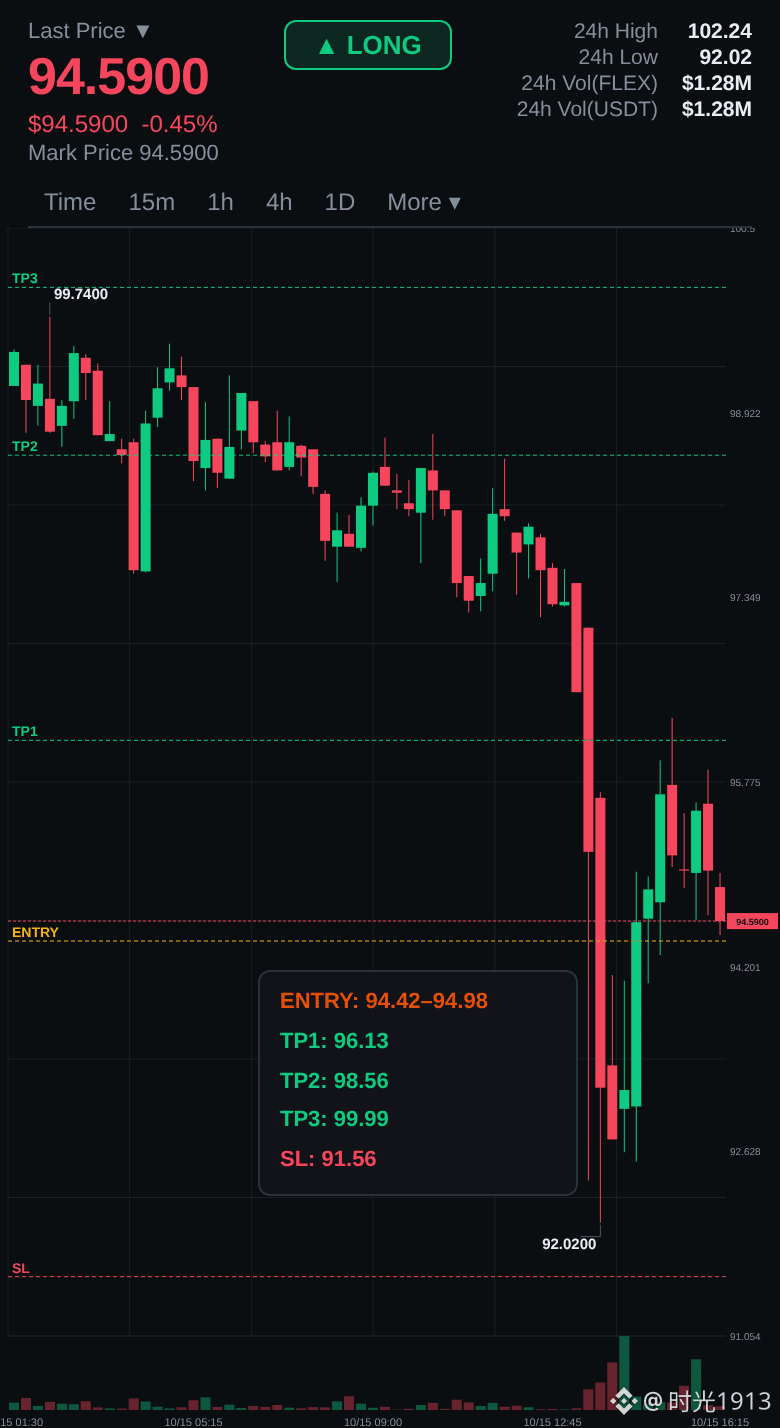
🚨 $FLEX FACES PONE A PRUEBA UNA RESISTENCIA CRÍTICA – SURGE UNA OPORTUNIDAD DE VENTA 🔴
Entrada: 93.00-94.50 ⚡
Objetivo: 90.00 🚀
Stop loss: 103.50 ⚠️
📊 El techo de 94.34 se ha convertido en un imán para la liquidez del dinero inteligente, y varias velas de absorción apuntan a una posible venta masiva. 🦈 Los vendedores institucionales están acumulando órdenes justo por encima de esta zona, listos para hacer caer el precio ante el próximo rechazo. 📌 Una ruptura clara por debajo de 94 probablemente desencadene una cascada hacia el corredor de 90-85, donde hay bloques de órdenes bajistas preparados. ⚡ La paciencia es mejor que perseguir el precio: espera a que aparezca una vela decisiva antes de entrar.
💬 ¿Crees que se está formando el rechazo o esperarás a la próxima barrida de liquidez? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre el riesgo. 🛡️
🏷️ #FLEX #ShortSetup #LiquiditySweep #Crypto
🦈 🔥
2
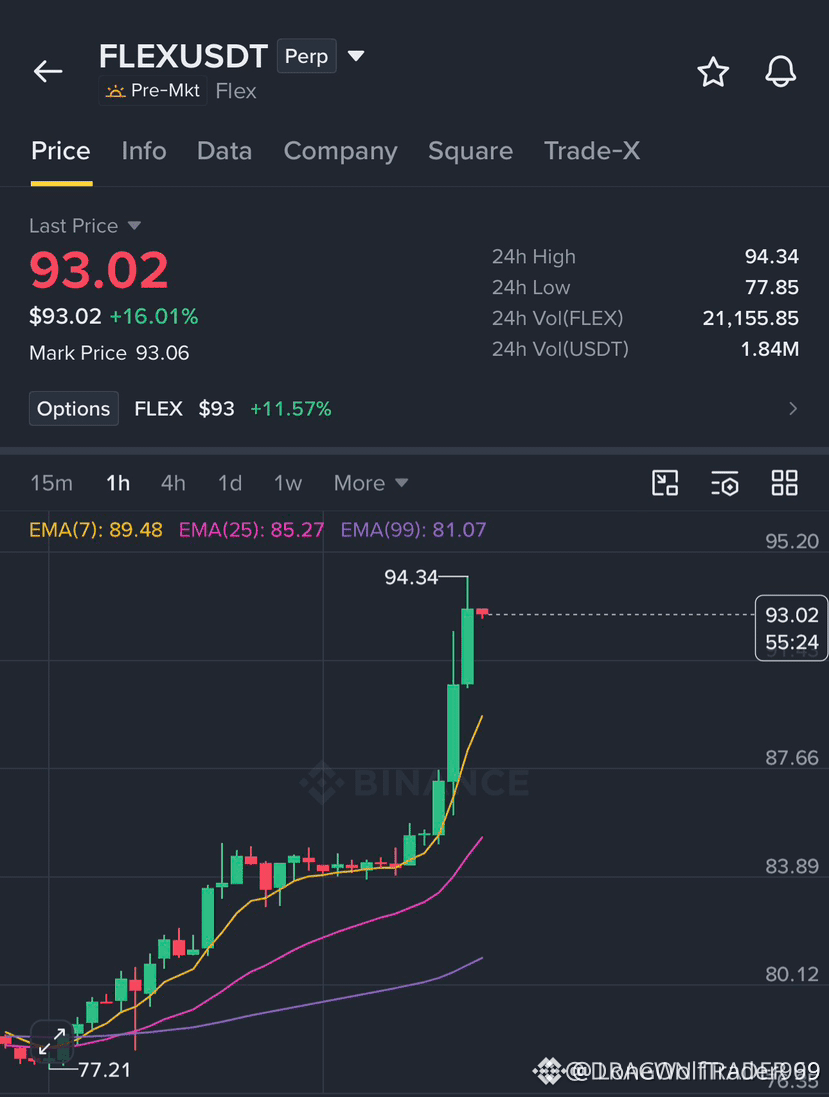
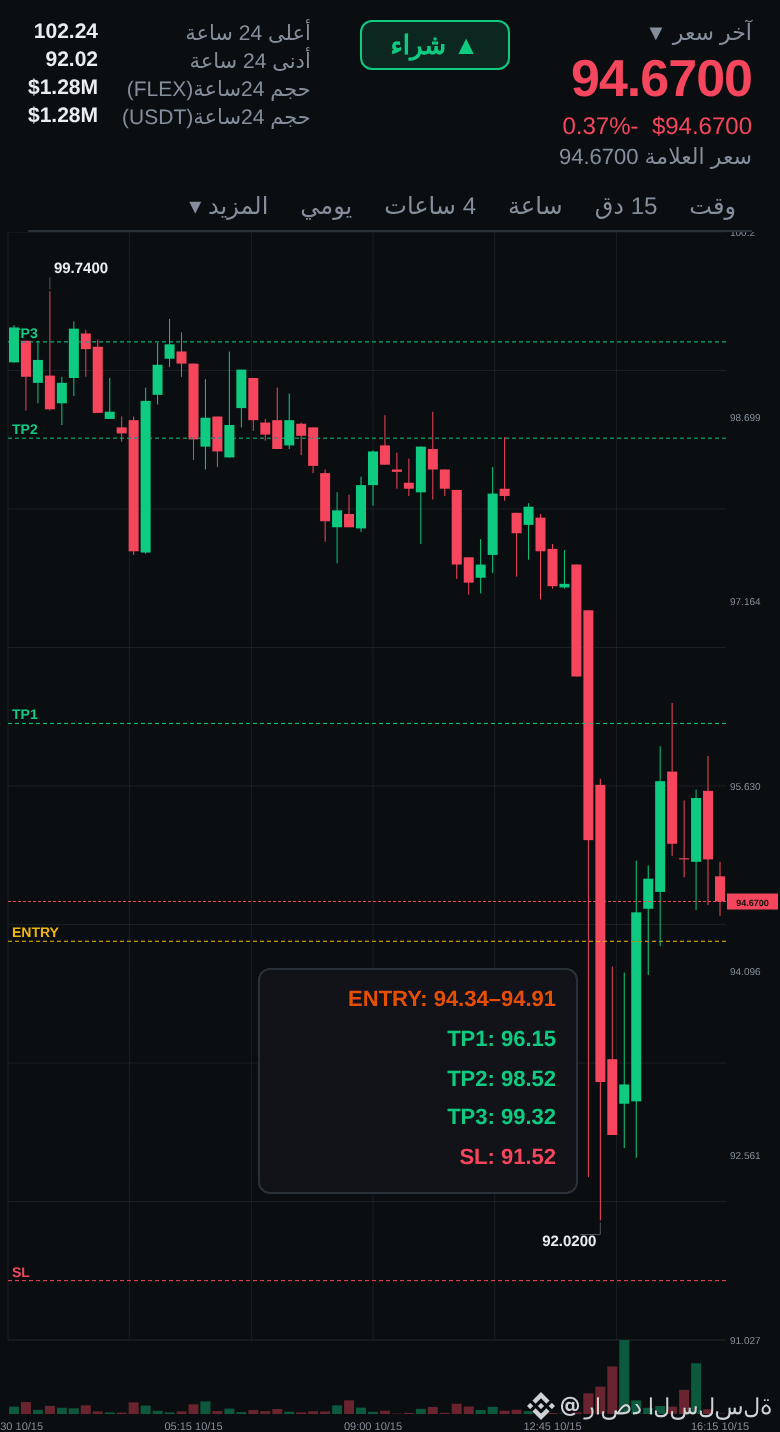
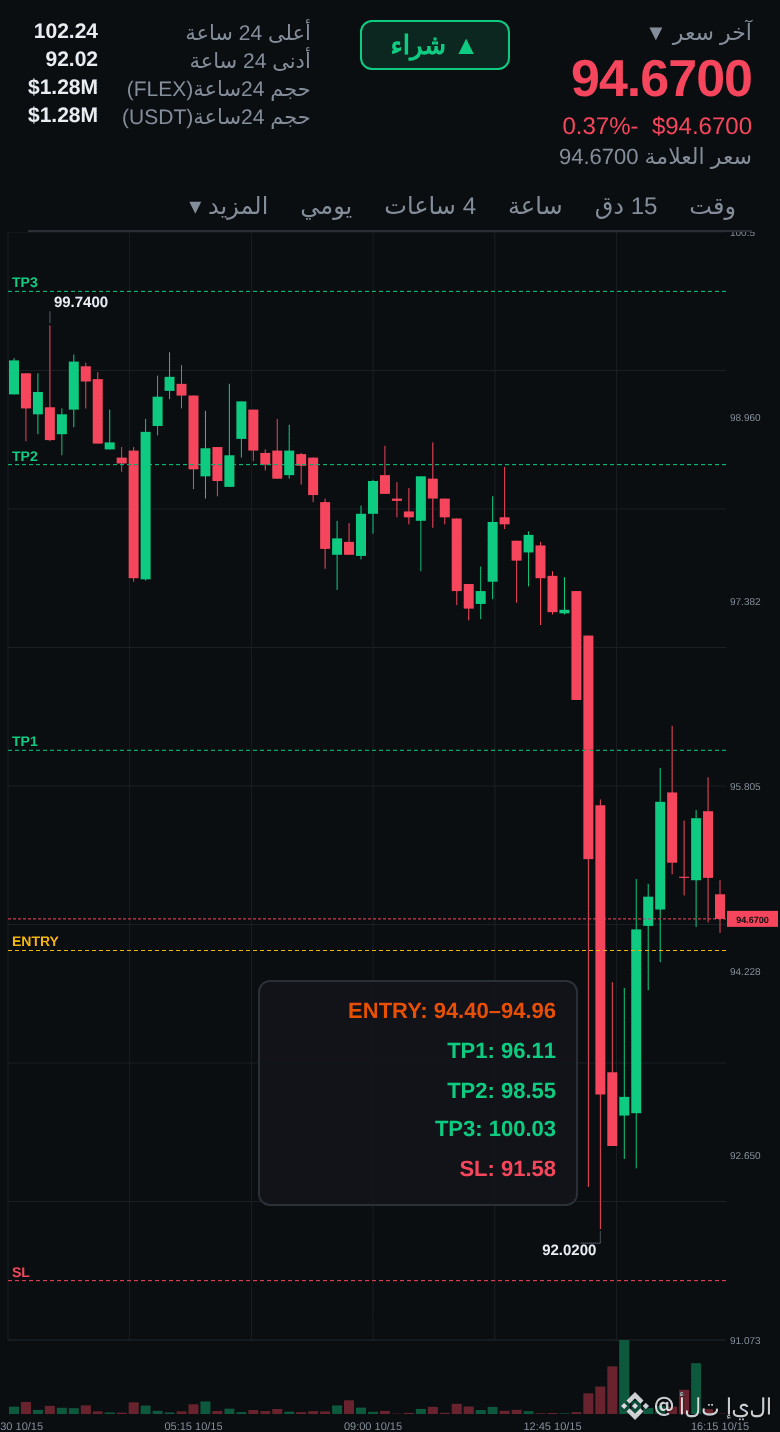
🚨 $FLEX SE CALIENTA, ¡PERO LA RESISTENCIA PODRÍA CAMBIAR EL GUIÓN! 🔴
Entrada: $93.00‑$94.50 ⚡
Objetivo: $90.00 🚀
Stop loss: $103.50 ⚠️
📊 El repunte del 18 % grita presión alcista, pero el techo de $94.34 es un muro sólido donde los grandes inversores han estado descargando liquidez. 🦈 Si los vendedores absorben las últimas órdenes de compra, veremos una rápida caída hasta la zona de $90, con la siguiente ola apuntando a $85 y un desplome final hacia $80.50. 📈 Vigila el flujo de órdenes; un rechazo claro dará luz verde para una posición corta disciplinada. 💡 ¿Estás listo para aprovechar el retroceso o esperarás a que aparezca la vela que confirme la señal? 💬
⚠️ Esto no es asesoramiento financiero. Gestiona siempre el riesgo. 🛡️
🏷️ #FLEX #ShortSetup #Crypto #Bearish #Liquidity
🔥 🦈

·
--
La tasa de financiación de $FLEX ya está en +0.1873%.
No es una cifra pequeña. Con el precio actual en 119.4100, significa que las posiciones que apuestan por una dirección están muy saturadas, tanto que hay que pagar un extra para seguir dentro.
Es como cuando se agotan las entradas para un evento popular y, si aún quieres entrar, tienes que pagar más. Cuanta más gente paga ese extra, más intenso es el sentimiento en ese lado. Pero que el sentimiento esté muy encendido no significa que la dirección sea necesariamente la correcta.
Lo que de verdad hay que tener en cuenta es que quienes entraron cuando el precio ya estaba alto concentran todo su coste en la parte superior. Si el mercado se queda lateral aunque sea un rato, serán los primeros en no poder aguantar. La tasa es un termómetro del sentimiento, y cuando la temperatura se dispara, conviene volver a mirar el riesgo.
En este punto, en lugar de dejarse llevar por el sentimiento, quizá sea mejor observar cuánto tiempo más podrá sostenerse este coste adicional.
#FLEX
167
$FLEX LARGO
La iniciativa está del lado de los compradores, que intentan desarrollar una tendencia alcista. El movimiento actual de los precios parece favorable para mantener posiciones largas, siempre que los alcistas no aflojen. La estructura del activo conserva potencial de subida, pero conviene tener en cuenta los riesgos de volatilidad local al acercarse a niveles clave.
🔹Zona de entrada: 118.12
🎯Objetivo 1: 118.67060395 (+0.47%)
🎯Objetivo 2: 119.2412079 (+0.95%)
🎯Objetivo 3: 120.09711383 (+1.67%)
❌Stop loss: 117.24409407 (-0.74%)
⚠️ Esto no es una recomendación financiera. Opera bajo tu propia responsabilidad. DYOR.
#FLEX #SenateReadiesSeptemberCLARITYActVote #BerkshireMakes19.8BNetStockPurchases 📈
$FLEX
40
$FLEX SHORT
¿Podrán los vendedores mantener la iniciativa bajo la presión actual? El instrumento mira hacia abajo mientras la iniciativa permanezca en manos de los shortistas, dispuestos a empujar las cotizaciones hacia los objetivos marcados. Lo principal es vigilar la reacción del mercado y controlar los riesgos.
🏁Entrada: 111.48
💰Objetivo 1: 110.33123117 (+1.03%)
💰Objetivo 2: 108.90246235 (+2.31%)
💰Objetivo 3: 106.75930911 (+4.23%)
🛡Protección: 113.90315324 (-2.17%)
⚠️ Esto no es una recomendación financiera. Opera bajo tu propio riesgo. DYOR.
#FLEX #Bitcoin #macro 📈
$FLEX
14
$FLEX LONG
¿Podrán los compradores desarrollar un impulso alcista? Por ahora, los toros mantienen la iniciativa, creando las condiciones para la continuación del movimiento hacia arriba y la consecución de los objetivos previstos. La presión de los vendedores parece contenida, lo que aumenta las probabilidades de un resultado favorable si se mantiene el ritmo actual de las operaciones.
🔹Zona de entrada: 123.98
🎯Objetivo 1: 124.62497743 (+0.52%)
🎯Objetivo 2: 125.54995486 (+1.27%)
🎯Objetivo 3: 126.937421 (+2.39%)
❌Stop loss: 122.31253386 (-1.34%)
⚠️ Esto no es una recomendación financiera. Opera bajo tu propia responsabilidad. DYOR.
#FLEX #RWA #AIcrypto 📈
$FLEX
60
$FLEX SHORT
1. Al inicio del movimiento, la iniciativa pasa a los vendedores que mantienen la presión inmediatamente después de la apertura de las posiciones.
2. La dinámica actual parece prometedora para una bajada, ya que por el momento los compradores no logran romper la tendencia.
3. El desarrollo del escenario depende de qué tan con confianza el mercado continúe moviéndose hacia los objetivos planificados.
🏁Entrada: 103.36
💰Objetivo 1: 102.32615509 (+1.00%)
💰Objetivo 2: 100.34231018 (+2.92%)
💰Objetivo 3: 97.36654282 (+5.80%)
🛡Protección: 107.28576736 (-3.80%)
⚠️ Esto no es una recomendación financiera. Opera bajo tu propia responsabilidad. DYOR.
#FLEX #bStocksCIS #NVDAB 📈
$FLEX
35
$FLEX LONG
¿Podrán los compradores desarrollar un escenario alcista después de mantener las posiciones iniciales? Los toros aún conservan la iniciativa, creando buenas condiciones para una subida gradual de las cotizaciones. Si se mantiene el ritmo actual sin retrocesos bruscos, el activo tiene todas las posibilidades de continuar hacia los objetivos previstos.
🔹Zona de entrada: 115.98
✅Objetivo 1: 117.83467256 (+1.60%)
✅Objetivo 2: 119.76934512 (+3.27%)
✅Objetivo 3: 122.67135395 (+5.77%)
⛔️Stop: 112.99799116 (-2.57%)
⚠️ Esto no es una recomendación financiera. Opera bajo tu propio riesgo. DYOR.
#FLEX #Crypto #Криптовалюта 📈
$FLEX
10
$FLEX 24 horas sube un 2.523% hasta 112.54; el funding se ha puesto en cero, con una posición de 2725.78 contratos. Desde la perspectiva del trading por eventos políticos, no se ve un nuevo impulso; este pequeño aumento parece más bien que los contratos se están divirtiendo por su cuenta, y el volumen también es normal. No persigo las subidas; la dirección está ligeramente sesgada a largo, pero espero un retroceso. Si el precio retrocede hasta 112.54 y no lo rompe, pruebo con una posición pequeña; si cae y rompe 112.54, cancelo la orden. De momento no doy por tomar ganancias. El funding está en cero; nadie paga costos por largos o por cortos, es decir, ambos están esperando una señal.
Etiqueta de trading: #TradFi #链上美股 #FLEX
¿Dónde crees que es más probable que se equivoque este planteamiento?
Etiqueta de trading: #TradFi #链上美股 #FLEX
¿Dónde crees que es más probable que se equivoque este planteamiento?
14
·
--
$FLEX precio actual 107.62, caída del 3.739% en 24 horas. La tasa de financiación se ha puesto en cero; contratos abiertos 2806.48, tanto largos como cortos no han aumentado posiciones.
El precio retrocede ligeramente, pero la posición abierta no cambia, lo que indica que la posición actual está aguantando con fuerza y que el dinero nuevo está en espera. El mercado necesita un catalizador.
La postura contraria es que si el sentimiento macro empeora, podría arrastrar los activos en cadena. El efecto de segundo orden es que la liquidez se queda temporalmente, pero puede ser extraída por las monedas que marquen tendencia.
Condiciones de invalidación: la tasa de financiación vuelve a ser positiva o baja de -0.0001, o si los contratos abiertos varían más del 10%.
Etiqueta de trading: #TradFi #链上美股 #FLEX
¿En qué crees que es más probable que se equivoque este conjunto de conclusiones?
8
·
--
$FLEX ha caído 4.1% en las últimas 24 horas hasta 108.02, la tasa de financiación se sitúa en -0.00003751 y la cantidad en posiciones se mantiene en 2945.90。
Esta combinación apunta a una estructura clara: los alcistas están acumulando posiciones cortas, apostando a una caída adicional. Que el precio baje y la financiación sea negativa es una forma clásica de acumulación por parte de los cortos. Los cortos están pagando a los largos, lo que indica que ya se ha formado un consenso bajista. El volumen de posiciones no se ha reducido de forma notable con la caída del precio, lo que sugiere que los cortos están construyendo gradualmente, y no cerrando en pánico por la bajada. Esto es un juicio con una sola señal; me faltan datos de grandes operaciones on-chain o de volatilidad entre mercados para cruzar la verificación, pero la estructura existente ya es suficiente para mostrar que los cortos están cobrando fuerza。
La refutación más fuerte está en esto: si el precio de $FLEX se estabiliza en este punto y rebota rápidamente por encima del punto de inicio de la caída, la estructura actual de cortos quedaría demostrada como incorrecta. Lo que más teme la acumulación de cortos es que el precio no caiga y en cambio suba; verse obligados a cortar pérdidas provocaría una presión a la inversa (short squeeze). Todavía no se ha roto el último mínimo; si alrededor de 108 se prolonga la fase de consolidación, el coste de mantener posiciones cortas seguirá acumulándose debido a la financiación negativa y podrían verse forzados a reducir antes.
El siguiente paso: si el precio sigue descendiendo, aumentará la ganancia flotante de los cortos, pero el capital marginal dispuesto a perseguir el corto será menor; si hay rebote, los cortos asumirán el coste de la primera ronda. ¿Qué está ignorando el mercado? Quizá es el propio dato de volumen de posiciones. Si el volumen de 2945.90 corresponde a un valor nominal menor de contratos, la presión real de los cortos podría no ser tan grande como parece a simple vista. No puedo confirmar las especificaciones exactas del contrato con los datos actuales, y esto afecta mi juicio sobre el tamaño absoluto de la fuerza de los cortos。
La contradicción central que observo es: el precio ya bajó, pero la tasa de financiación y la estructura de posiciones muestran que los cortos siguen aumentando. Si esto es correcto, entonces el precio necesita seguir rompiendo hacia abajo para materializar la lógica bajista. Por el contrario, si el precio se mantiene lateral en esta zona durante mucho tiempo, los cortos se verán primero consumidos por el coste de la financiación。
Mi estrategia es esperar. La táctica más agresiva sería, si el precio cae por debajo de 105 y la tasa de financiación se mantiene negativa, intentar entrar con una posición corta ligera, pero el stop debe fijarse por encima de 108.5. La opción más prudente es esperar a que la tasa de financiación pase a positiva o a que el volumen de posiciones muestre una disminución significativa; eso sería la señal de que los cortos se rinden y salen. La medida para evitar riesgos es: si el volumen de posiciones se amplifica de repente en niveles bajos, independientemente de que el precio suba o baje, retirarse primero para observar.
El mercado podría estar sobreapostando la caída a corto plazo de $FLEX; tal vez la congestión actual de cortos está subestimada。
Etiqueta de trading: #TradFi #链上美股 #FLEX
¿Crees que en qué punto es más probable que falle esta valoración?
$FLEX ha caído 4.1% en las últimas 24 horas hasta 108.02, la tasa de financiación se sitúa en -0.00003751 y la cantidad en posiciones se mantiene en 2945.90。
Esta combinación apunta a una estructura clara: los alcistas están acumulando posiciones cortas, apostando a una caída adicional. Que el precio baje y la financiación sea negativa es una forma clásica de acumulación por parte de los cortos. Los cortos están pagando a los largos, lo que indica que ya se ha formado un consenso bajista. El volumen de posiciones no se ha reducido de forma notable con la caída del precio, lo que sugiere que los cortos están construyendo gradualmente, y no cerrando en pánico por la bajada. Esto es un juicio con una sola señal; me faltan datos de grandes operaciones on-chain o de volatilidad entre mercados para cruzar la verificación, pero la estructura existente ya es suficiente para mostrar que los cortos están cobrando fuerza。
La refutación más fuerte está en esto: si el precio de $FLEX se estabiliza en este punto y rebota rápidamente por encima del punto de inicio de la caída, la estructura actual de cortos quedaría demostrada como incorrecta. Lo que más teme la acumulación de cortos es que el precio no caiga y en cambio suba; verse obligados a cortar pérdidas provocaría una presión a la inversa (short squeeze). Todavía no se ha roto el último mínimo; si alrededor de 108 se prolonga la fase de consolidación, el coste de mantener posiciones cortas seguirá acumulándose debido a la financiación negativa y podrían verse forzados a reducir antes.
El siguiente paso: si el precio sigue descendiendo, aumentará la ganancia flotante de los cortos, pero el capital marginal dispuesto a perseguir el corto será menor; si hay rebote, los cortos asumirán el coste de la primera ronda. ¿Qué está ignorando el mercado? Quizá es el propio dato de volumen de posiciones. Si el volumen de 2945.90 corresponde a un valor nominal menor de contratos, la presión real de los cortos podría no ser tan grande como parece a simple vista. No puedo confirmar las especificaciones exactas del contrato con los datos actuales, y esto afecta mi juicio sobre el tamaño absoluto de la fuerza de los cortos。
La contradicción central que observo es: el precio ya bajó, pero la tasa de financiación y la estructura de posiciones muestran que los cortos siguen aumentando. Si esto es correcto, entonces el precio necesita seguir rompiendo hacia abajo para materializar la lógica bajista. Por el contrario, si el precio se mantiene lateral en esta zona durante mucho tiempo, los cortos se verán primero consumidos por el coste de la financiación。
Mi estrategia es esperar. La táctica más agresiva sería, si el precio cae por debajo de 105 y la tasa de financiación se mantiene negativa, intentar entrar con una posición corta ligera, pero el stop debe fijarse por encima de 108.5. La opción más prudente es esperar a que la tasa de financiación pase a positiva o a que el volumen de posiciones muestre una disminución significativa; eso sería la señal de que los cortos se rinden y salen. La medida para evitar riesgos es: si el volumen de posiciones se amplifica de repente en niveles bajos, independientemente de que el precio suba o baje, retirarse primero para observar.
El mercado podría estar sobreapostando la caída a corto plazo de $FLEX ; tal vez la congestión actual de cortos está subestimada。
Etiqueta de trading: #TradFi #链上美股 #FLEX
¿Crees que en qué punto es más probable que falle esta valoración?
62
·
--
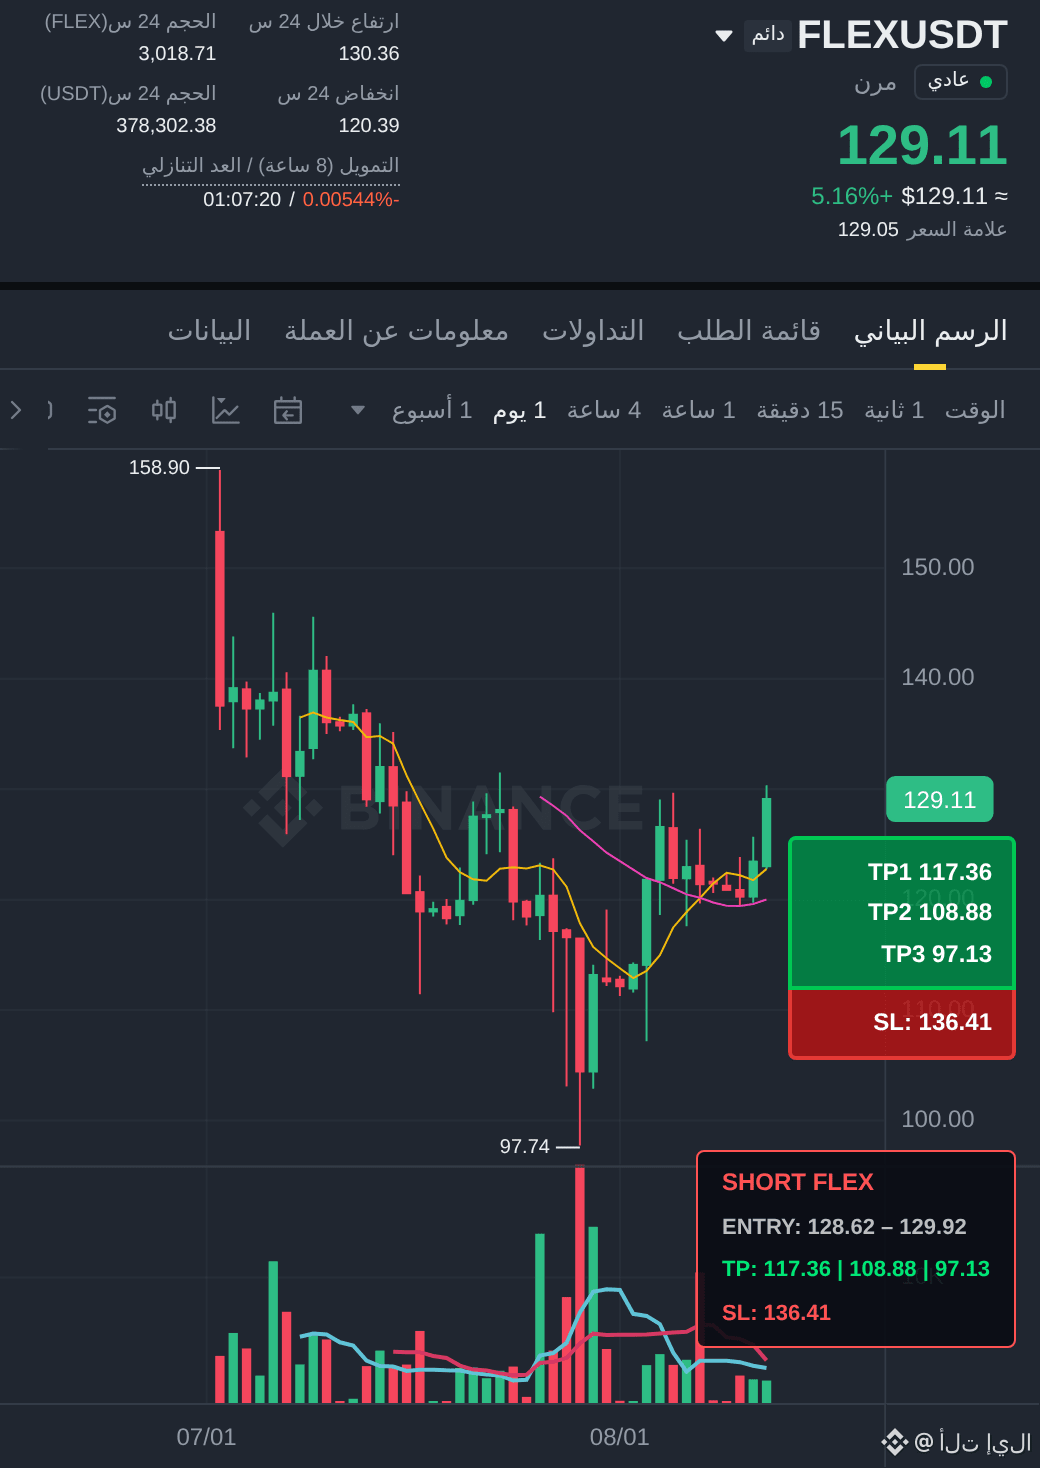
¿Sigue bajando el $FLEX ? Aquí tienes la siguiente tesis de la onda bajista
$FLEX Continuación — 📉 Vender
129.27 | RSI 82 | Volumen $356.0K
EMA20: $124.68 | EMA50: $123.14 ⚠️ Por encima de la EMA50
📉 Entrada: 128.62 – 129.92
🛑 Stop loss: 136.41
🎯 Objetivo 1: 117.36
🎯 Objetivo 2: 108.88
🎯 Objetivo 3: 97.13
La gestión del riesgo lo es todo en el cripto. El stop primero.
Aviso de entrada 👈 $FLEX 👉 Ahora mismo en directo
#FLEX #إشارات_قصيرة #استراتيجية_البيع
31
·
--
$FLEX en las últimas 24 horas cayó un 5.278%, y la cotización no tiene nada de vida. La tasa de financiación se mantiene firmemente en cero: ni los largos ni los cortos le pagan a la otra parte. Es una escena silenciosa.
Trump no ha dejado de soltar arrebatos últimamente: aranceles, “relocalización” de la industria, y una serie de golpes en combinación. En el mercado de valores de EE. UU., los valores industriales tradicionales y los de infraestructura sí reaccionan. Pero si abres el gráfico K de $FLEX , ves una tendencia que no tiene nada que ver con eso. Aquí está lo más enredado de la situación: el relato macro está gritando “operación Trump”, pero el contrato subyacente en la cadena que corresponde a ese índice de EE. UU. está expresando frialdad mediante caídas y una tasa de financiación nula.
Mi lectura es directa: el mercado está poniendo un precio incorrecto a $FLEX. O bien el capital on-chain no cree realmente que Trump pueda impulsar de forma sustancial a sus empresas componentes, o bien la liquidez de corto plazo se la está llevando algún otro foco.
Mira los datos. El precio cae y la tasa de financiación vuelve a cero. Esa combinación no es común. Normalmente, una caída viene acompañada de una tasa negativa, lo que indica que los cortos están presionando a los largos: los cortos deberían estar pagando. Pero aquí la financiación es cero, lo que muestra que las apuestas bajistas no son contundentes; no se ha formado un consenso bajista abarrotado, y los largos tampoco están siendo forzados hasta el punto de tener que pagar para rendirse.
El volumen en posición es 2722.71. El número en sí no es grande, pero junto con la financiación en cero, apunta a un mercado de baja volatilidad y poco interés. Los principales que podrían estar asumiendo el mayor costo quizá sean esos largos que esperaban una sincronía con Trump y se adelantaron a posicionarse; ahora están colgados en el aire: ni pierden mucho (porque la tasa es cero) ni ganan (porque el precio cae).
¿Cuál es la mejor contraprueba? Que la “operación Trump” en sí sea un falso pretexto: el impacto sobre la entidad real detrás de $FLEX es prácticamente nulo, y su caída es simplemente daño colateral por el encogimiento del apetito por riesgo del mercado cripto. Si esta lógica se sostiene, entonces $FLEX debería seguir al “gran pan” (BTC) después, y no hacer caso a las noticias de Washington.
El segundo efecto ya aparece. Si algún discurso o política de Trump hace que los futuros del mercado estadounidense se impulsen instantáneamente, los cortos de $FLEX serán el primer grupo al que se les obligue a recomprar (cerrar) posiciones. Porque hacer short con financiación en cero casi no tiene coste: estas posiciones suelen estar sueltas, y con un poco de viento de cambio es fácil que ocurra pánico y “pisoteo”. En cambio, si el mercado sigue desensibilizándose de la narrativa política, $FLEX podría continuar con una bajada gradual, poniendo a prueba soportes más relevantes por debajo.
Las condiciones de invalidación son claras: si el precio de $FLEX vuelve a situarse por encima de 120 y, al mismo tiempo, la tasa de financiación vuelve a ser positiva, me equivoco.
Eso significaría que el mercado empieza a pagarle (comprar) a Trump y que los largos están dispuestos a pagar para acumular; entonces toda la lógica se invierte.
Acción.
Etiqueta de trading: #TradFi #链上美股 #FLEX
¿En qué crees que esta apreciación es más probable que esté equivocada?
$FLEX en las últimas 24 horas cayó un 5.278%, y la cotización no tiene nada de vida. La tasa de financiación se mantiene firmemente en cero: ni los largos ni los cortos le pagan a la otra parte. Es una escena silenciosa.
Trump no ha dejado de soltar arrebatos últimamente: aranceles, “relocalización” de la industria, y una serie de golpes en combinación. En el mercado de valores de EE. UU., los valores industriales tradicionales y los de infraestructura sí reaccionan. Pero si abres el gráfico K de $FLEX , ves una tendencia que no tiene nada que ver con eso. Aquí está lo más enredado de la situación: el relato macro está gritando “operación Trump”, pero el contrato subyacente en la cadena que corresponde a ese índice de EE. UU. está expresando frialdad mediante caídas y una tasa de financiación nula.
Mi lectura es directa: el mercado está poniendo un precio incorrecto a $FLEX . O bien el capital on-chain no cree realmente que Trump pueda impulsar de forma sustancial a sus empresas componentes, o bien la liquidez de corto plazo se la está llevando algún otro foco.
Mira los datos. El precio cae y la tasa de financiación vuelve a cero. Esa combinación no es común. Normalmente, una caída viene acompañada de una tasa negativa, lo que indica que los cortos están presionando a los largos: los cortos deberían estar pagando. Pero aquí la financiación es cero, lo que muestra que las apuestas bajistas no son contundentes; no se ha formado un consenso bajista abarrotado, y los largos tampoco están siendo forzados hasta el punto de tener que pagar para rendirse.
El volumen en posición es 2722.71. El número en sí no es grande, pero junto con la financiación en cero, apunta a un mercado de baja volatilidad y poco interés. Los principales que podrían estar asumiendo el mayor costo quizá sean esos largos que esperaban una sincronía con Trump y se adelantaron a posicionarse; ahora están colgados en el aire: ni pierden mucho (porque la tasa es cero) ni ganan (porque el precio cae).
¿Cuál es la mejor contraprueba? Que la “operación Trump” en sí sea un falso pretexto: el impacto sobre la entidad real detrás de $FLEX es prácticamente nulo, y su caída es simplemente daño colateral por el encogimiento del apetito por riesgo del mercado cripto. Si esta lógica se sostiene, entonces $FLEX debería seguir al “gran pan” (BTC) después, y no hacer caso a las noticias de Washington.
El segundo efecto ya aparece. Si algún discurso o política de Trump hace que los futuros del mercado estadounidense se impulsen instantáneamente, los cortos de $FLEX serán el primer grupo al que se les obligue a recomprar (cerrar) posiciones. Porque hacer short con financiación en cero casi no tiene coste: estas posiciones suelen estar sueltas, y con un poco de viento de cambio es fácil que ocurra pánico y “pisoteo”. En cambio, si el mercado sigue desensibilizándose de la narrativa política, $FLEX podría continuar con una bajada gradual, poniendo a prueba soportes más relevantes por debajo.
Las condiciones de invalidación son claras: si el precio de $FLEX vuelve a situarse por encima de 120 y, al mismo tiempo, la tasa de financiación vuelve a ser positiva, me equivoco.
Eso significaría que el mercado empieza a pagarle (comprar) a Trump y que los largos están dispuestos a pagar para acumular; entonces toda la lógica se invierte.
Acción.
Etiqueta de trading: #TradFi #链上美股 #FLEX
¿En qué crees que esta apreciación es más probable que esté equivocada?
61
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
1
#WithdrawalsBack: 15 networks live
1 vistas
8 están debatiendo
2
#BinanceUpdatesProofofReservesAddresses
25,800 vistas
635 están debatiendo
3
#BinanceToResumePhaseOneOfWithdrawals
56,409 vistas
915 están debatiendo
4
#BinanceHadAlreadyCovered$6BofHackLoss
3,967 vistas
91 están debatiendo
5
#FBIConfirmsNorthKoreaIsResponsibleForBinanceCryptoHack
27,463 vistas
103 están debatiendo
6
#BinanceSAFUFundTransferCompleted7499BTC
128,204 vistas
1,784 están debatiendo
7
#CZDismissesClaimsBinanceHackWasPredicted
20,344 vistas
381 están debatiendo
8
#BinanceRecovery90% of stolen assets
261,467 vistas
252 están debatiendo
9
#YiHe:ProofOfReserves:10TokensAt100%Backing
241,653 vistas
1,441 están debatiendo
10
#BackedNotBroken:RichardTengSaysUsersBearNoLoss
80,038 vistas
747 están debatiendo