

#tokenizedstocks
tokenizedstocks
174,818 vistas
1,510 están debatiendo
Hot
Lo último
🚨 BNCB: Una de las acciones interesantes en Binance 👀
¿Has estado siguiendo **BNCB (CEA Industries Tokenized bStocks)**?
BNCB brinda a los usuarios en Binance exposición a CEA Industries a través de una seguridad tokenizada respaldada 1:1 por la acción subyacente. Se puede negociar en Binance Spot 24/7, llevando la exposición tradicional a acciones al ecosistema cripto.
📊 Algunos números a vigilar:
• Precio actual: alrededor de $5.8–$6.1
• Máximo histórico (ATH): $7.11 el 21 de sep. de 2026
• Volumen 24h: alrededor de $9M+
• Capitalización de mercado: alrededor de $18M
Binance también recientemente añadió BNCB como activo de garantía elegible para ciertos productos de Margen, lo que agrega otra capa de utilidad al token.
La pregunta interesante es:
👉 ¿Puede BNCB recuperar su máximo anterior, o el mercado necesita más tiempo para absorber la reciente volatilidad?
La estoy siguiendo de cerca. 👀
#BNCB #bStocks #TokenizedStocks #Tokenization
75
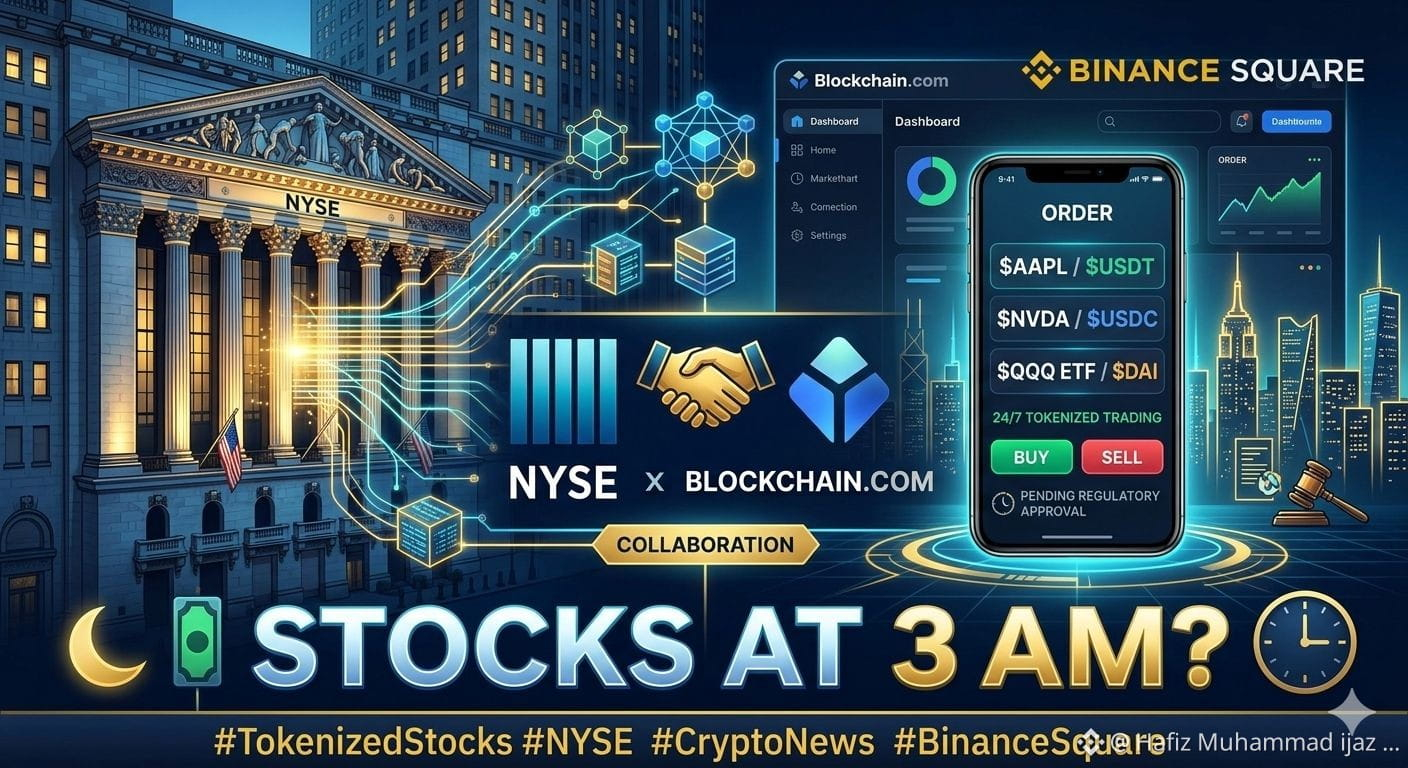
La NYSE y Blockchain.com firmaron un acuerdo para explorar el trading 24/7 de acciones tokenizadas de EE. UU. y ETFs. Aún no está en vivo: todavía necesita la aprobación regulatoria. Pero es evidente que Wall Street se está encaminando hacia onchain. ¿Tú negociarías acciones a las 3 a. m.?
#TokenizedStocks #NYSE #CryptoNews #BinanceSquare
{future}(ETHUSDT)
{future}(LINKUSDT)
{future}(AVAXUSDT)
La NYSE y Blockchain.com firmaron un acuerdo para explorar el trading 24/7 de acciones tokenizadas de EE. UU. y ETFs. Aún no está en vivo: todavía necesita la aprobación regulatoria. Pero es evidente que Wall Street se está encaminando hacia onchain. ¿Tú negociarías acciones a las 3 a. m.?
#TokenizedStocks #NYSE #CryptoNews #BinanceSquare
#TokenizedStocks #NYSE #CryptoNews #BinanceSquare
97
·
--
Alcista
🔥 $NVDAB : China podría volver a abrir la puerta a NVIDIA
Un catalizador reciente para NVIDIA: el 27 de septiembre apareció información de que China podría permitir que ByteDance y Alibaba compren nuevos chips NVIDIA RTX Pro 5500. Pekín ya ha preguntado a las empresas sobre la cantidad de GPU necesarias y los objetivos de su uso; esto podría ser una señal de preparación para la aprobación.
Esto es especialmente interesante después de las prolongadas restricciones de NVIDIA en el mercado chino. Si las compras realmente se permiten, para NVDA se abre un canal adicional de demanda por parte de grandes empresas chinas de IA.
Para los usuarios de Binance, esta noticia es directamente relevante por $NVDAB : un bStock tokenizado de NVIDIA, disponible en Binance Spot en regiones admitidas. Proporciona exposición al activo subyacente de NVIDIA, aunque legalmente no equivale a la posesión directa de una acción común de NVDA.
📈 Impulso alcista: aprobación oficial de las compras y volúmenes de pedidos concretos.
📉 Riesgo: por ahora es solo una señal de posible autorización; la decisión o las condiciones aún pueden cambiar.
¿Qué piensan: el regreso de la demanda de NVIDIA en China puede darle un nuevo impulso a $NVDAB ? 👇
#NVDAB #NVIDIA #Binance #TokenizedStocks
{spot}(NVDABUSDT)
{spot}(AAPLBUSDT)
{spot}(SPCXBUSDT)
🔥 $NVDAB : China podría volver a abrir la puerta a NVIDIA
Un catalizador reciente para NVIDIA: el 27 de septiembre apareció información de que China podría permitir que ByteDance y Alibaba compren nuevos chips NVIDIA RTX Pro 5500. Pekín ya ha preguntado a las empresas sobre la cantidad de GPU necesarias y los objetivos de su uso; esto podría ser una señal de preparación para la aprobación.
Esto es especialmente interesante después de las prolongadas restricciones de NVIDIA en el mercado chino. Si las compras realmente se permiten, para NVDA se abre un canal adicional de demanda por parte de grandes empresas chinas de IA.
Para los usuarios de Binance, esta noticia es directamente relevante por $NVDAB : un bStock tokenizado de NVIDIA, disponible en Binance Spot en regiones admitidas. Proporciona exposición al activo subyacente de NVIDIA, aunque legalmente no equivale a la posesión directa de una acción común de NVDA.
📈 Impulso alcista: aprobación oficial de las compras y volúmenes de pedidos concretos.
📉 Riesgo: por ahora es solo una señal de posible autorización; la decisión o las condiciones aún pueden cambiar.
¿Qué piensan: el regreso de la demanda de NVIDIA en China puede darle un nuevo impulso a $NVDAB ? 👇
#NVDAB #NVIDIA #Binance #TokenizedStocks
1
249

·
--
Artículo
《StockFi podría ser la próxima gran narrativa: Robinhood, Base y Raydium ya están allanando el camino》Muchos todavía están buscando la próxima Meme.
Pero últimamente me he estado enfocando cada vez más en otra dirección:
Después de tokenizar y poner las acciones en cadena, ¿quién va a “vender la pala”?
La primera fase de Tokenized Stocks resuelve “cómo llevar acciones a la cadena”.
La segunda fase de StockFi es cuando realmente se pone interesante:
Trading, préstamos, hipotecas, liquidez, índices, derivados e incluso agentes de IA que gestionan automáticamente los activos bursátiles.
Ahora ya han aparecido algunos datos dignos de destacar.
Robinhood ya ha llevado los Stock Tokens a más de 120 países y regiones; actualmente hay alrededor de 200 tipos de tokens de acciones.
El AUM de xStocks en Solana ya ha superado los 500 millones de dólares, y el volumen de trading acumulado de Stock Tokenizado de Raydium ya ha superado los 4.000 millones de dólares.
《StockFi podría ser la próxima gran narrativa: Robinhood, Base y Raydium ya están allanando el camino》
Muchos todavía están buscando la próxima Meme.
Pero últimamente me he estado enfocando cada vez más en otra dirección:
Después de tokenizar y poner las acciones en cadena, ¿quién va a “vender la pala”?
La primera fase de Tokenized Stocks resuelve “cómo llevar acciones a la cadena”.
La segunda fase de StockFi es cuando realmente se pone interesante:
Trading, préstamos, hipotecas, liquidez, índices, derivados e incluso agentes de IA que gestionan automáticamente los activos bursátiles.
Ahora ya han aparecido algunos datos dignos de destacar.
Robinhood ya ha llevado los Stock Tokens a más de 120 países y regiones; actualmente hay alrededor de 200 tipos de tokens de acciones.
El AUM de xStocks en Solana ya ha superado los 500 millones de dólares, y el volumen de trading acumulado de Stock Tokenizado de Raydium ya ha superado los 4.000 millones de dólares.
159
Ethena ha ampliado la estrategia de respaldo para su dólar sintético USDe para incluir acciones estadounidenses tokenizadas a través de bStocks de Binance. El protocolo mantendrá las acciones tokenizadas como colateral en spot y las cubrirá con posiciones cortas en futuros perpetuos de acciones de Binance, aplicando el mismo arbitraje de base delta-neutral que se utiliza para los activos cripto. El movimiento busca diversificar las fuentes de rendimiento, ya que los mercados de renta variable ofrecen una oportunidad direccionable mucho mayor.
$ENA $USDE #NewNews #CoinVahini #Ethena #USDe #TokenizedStocks
$ENA $USDE #NewNews #CoinVahini #Ethena #USDe #TokenizedStocks
235
Las acciones tokenizadas prometen comodidad de las criptomonedas 24/7, pero la realidad golpea fuerte cuando los eventos corporativos congelan tus activos digitales. A diferencia de las cripto puras, las acciones respaldadas por tokens están sujetas a reglas del mercado tradicional como dividendos y auditorías. Si un emisor detiene la negociación para revisiones trimestrales, tu liquidez desaparece al instante. Esta fricción demuestra que la adopción de RWA todavía tiene obstáculos legales que superar antes de que llegue la libertad verdadera. #RWA #TokenizedStocks #DeFi
Las acciones tokenizadas prometen comodidad de las criptomonedas 24/7, pero la realidad golpea fuerte cuando los eventos corporativos congelan tus activos digitales. A diferencia de las cripto puras, las acciones respaldadas por tokens están sujetas a reglas del mercado tradicional como dividendos y auditorías. Si un emisor detiene la negociación para revisiones trimestrales, tu liquidez desaparece al instante. Esta fricción demuestra que la adopción de RWA todavía tiene obstáculos legales que superar antes de que llegue la libertad verdadera. #RWA #TokenizedStocks #DeFi
56

·
--
¿Acciones tokenizadas podrían pausar la negociación durante 3 meses de repente? ⚠️ La combinación perfecta de acciones + cripto podría convertirse en un agujero negro. ¡Haz tu tarea antes de invertir! #代币化股票 #DeFi $UNI $AAVE
¿Las acciones tokenizadas podrían pausar la negociación durante 3 meses? ⚠️ La combinación perfecta de acciones + cripto podría convertirse en un agujero negro. ¡Haz tu tarea antes de invertir! #TokenizedStocks #DeFi $UNI $AAVE
¿Las acciones tokenizadas podrían pausar la negociación durante 3 meses? ⚠️ La combinación perfecta de acciones + cripto podría convertirse en un agujero negro. ¡Haz tu tarea antes de invertir! #TokenizedStocks #DeFi $UNI $AAVE
550
La ola de tokenización de acciones de EE. UU. arrasa el mercado cripto: BNB Chain lidera la categoría RWA; Ethena abre una nueva era de ingresos en contratos perpetuos sobre acciones de EE. UU.
I. Las acciones de EE. UU. tokenizadas impulsan un crecimiento explosivo
En septiembre de 2026, el mercado cripto global atraviesa una profunda transformación estructural. La categoría de activos del mundo real, representada por acciones de EE. UU. tokenizadas, sigue ganando temperatura y se ha convertido en el puente central que conecta las finanzas tradicionales con las finanzas descentralizadas. Según los datos más recientes, BNB Chain ha añadido este año 3.4 mil millones de dólares en valor de mercado de RWA, ocupando el primer lugar entre todas las cadenas públicas, por encima de competidores veteranos como Stellar y XRP Ledger. Lo más llamativo es que el número de tenedores de acciones tokenizadas ha pasado de aproximadamente 100.000 hace un año a 4,3 millones, y BNB Chain alberga 1,8 millones de tenedores, lo que representa la mayor cuota de la red.
Estos datos demuestran claramente que cada vez más inversores participan en el mercado de acciones de EE. UU. mediante blockchain. Desde cualquier lugar, los usuarios pueden comerciar 24/7 con activos de acciones tokenizadas, aprovechar los beneficios derivados de la volatilidad de los precios de las acciones tradicionales y, al mismo tiempo, obtener ventajas como la transparencia y la componibilidad de los activos en cadena.
II. Ethena se une a Binance para abrir una estrategia de ingresos con contratos perpetuos de acciones de EE. UU.
Una de las noticias más comentadas esta semana es que el protocolo de stablecoins Ethena anunció una colaboración con Binance para ampliar la estrategia base de USDe desde contratos perpetuos cripto hacia el ámbito de contratos perpetuos sobre acciones de EE. UU. En concreto, Ethena comprará certificados de acciones tokenizadas y, a la vez, tomará posiciones cortas en contratos perpetuos sobre acciones de EE. UU. cotizados en USDT, con el fin de capturar los ingresos por fees de financiación (funding rate) del mercado de acciones de EE. UU.
Guy Young, fundador de Ethena, afirmó que se trata de la expansión del mecanismo de fondos más importante desde el lanzamiento de USDe, y que se espera que libere una gran capacidad de ingresos. Tras el anuncio, el precio del token ENA subió de forma considerable, y el mercado expresó una gran confianza en sus perspectivas de crecimiento. Esta innovación significa que los usuarios cripto no solo pueden obtener ingresos a partir del propio activo digital, sino también compartir, de manera descentralizada, la liquidez y la eficiencia de fijación de precios del mercado de acciones de EE. UU.
III. La entrada continua de capital institucional hacia ETFs de Bitcoin
En el ámbito financiero tradicional, los ETF spot de Bitcoin en EE. UU. registraron esta semana una entrada neta de 2.390 millones de dólares, estableciendo el récord más alto de una sola semana desde 2026. Desde el 17 de septiembre, los ETF han mantenido durante siete días consecutivos entradas netas de fondos, acumulando aproximadamente 2.970 millones de dólares. IBIT, bajo BlackRock, atrajo alrededor de 970 millones de dólares de flujo neto en un solo día el 25 de septiembre, liderando todos los productos de ETF de Bitcoin. Morgan Stanley, apenas cinco meses después de que se lanzara el ETF, ya tenía 926.1 unidades de Bitcoin, con un valor de aproximadamente 779 millones de dólares. Los analistas de JPMorgan señalan que, si los cortos (short positions) de los ETF que bajan posiciones de manera pesimista se siguen cerrando, el rendimiento del Bitcoin podría superar al del oro.
IV. El entorno regulatorio se vuelve más claro
La Comisión de Bolsa y Valores de EE. UU. publicó esta semana una guía importante en la que aclara que los tokens recibos de apuestas de ETH no constituyen valores siempre que no cambien los derechos de staking ni añadan ganancias adicionales. Esta postura contrasta de forma marcada con la acción de cumplimiento contra Kraken en 2023, y aporta una certeza regulatoria significativa para los productos de staking de ETH y para los protocolos DeFi en general. Al mismo tiempo, la Reserva Federal, dentro del marco del proyecto de ley GENIUS, presentó dos propuestas regulatorias sobre stablecoins, exigiendo que los emisores respalden con reservas completas usando activos líquidos de alta calidad como letras del Tesoro a corto plazo. Esto marca que la regulación de las stablecoins en EE. UU. está acelerando su implementación.
V. Perspectivas del mercado
En conjunto, la tokenización de acciones de EE. UU., el on-chain de activos RWA, la entrada de capital institucional y la clarificación del marco regulatorio están formando una fuerza combinada poderosa. El mercado cripto está pasando gradualmente de estar impulsado por la especulación a estar impulsado por el valor, y las fronteras entre las finanzas tradicionales y las finanzas descentralizadas se difuminan cada vez más. Para los inversores, prestar atención a las plataformas y protocolos líderes en el sector de acciones de EE. UU. tokenizadas y aprovechar el periodo de beneficios en la construcción de infraestructura RWA será un tema clave en los próximos meses.
#CircleMints500MUSDCOnSolana #PolymarketBankFailureBetsDrawFDICConcern #TokenizedStocks
420
BlackRock entra en carteras de inversión on-chain y la tokenización de acciones estadounidenses vive un momento histórico
I. Los gigantes de Wall Street adoptan oficialmente las finanzas on-chain
En septiembre de 2026, el sector de activos tokenizados alcanzó un hito. El protocolo RWA Ondo Finance anunció el lanzamiento de Ondo Intelligent Portfolios, poniendo en línea de forma inmediata tres tokens de inversión on-chain que cubren exposición a acciones estadounidenses, bonos y ETF de Bitcoin, con la estrategia subyacente proporcionada por BlackRock, la mayor gestora de activos del mundo. Tras hacerse público el anuncio, el token ONDO se disparó cerca de un 30% en un solo día; el mercado reconoció la tendencia invirtiendo dinero “real”.
Esto no es un lanzamiento de producto ordinario. BlackRock, un gigante que gestiona más de 10 billones de dólares en activos, participa directamente en la oferta de estrategias para productos de carteras on-chain. Esto significa que el reconocimiento de las finanzas tradicionales a la infraestructura descentralizada pasó de la prueba a la práctica. En los últimos años hemos visto que las instituciones tradicionales emiten fondos tokenizados y que los protocolos on-chain imitan activos tradicionales, pero que una empresa como BlackRock proporcione directamente soporte de estrategia subyacente para productos on-chain es algo sin precedentes.
II. Expansión acelerada del ecosistema tokenizado de acciones estadounidenses
La entrada de BlackRock no es un hecho aislado, sino un reflejo del aumento acelerado de todo el ecosistema de acciones estadounidenses tokenizadas. Según los datos más recientes, la capitalización RWA añadida este año por BNB Chain alcanzó 3.400 millones de dólares, el primer lugar entre todas las cadenas de bloques. El número de tenedores de acciones tokenizadas pasó de aproximadamente 100.000 hace un año a 4,3 millones; de ese total, solo BNB Chain alberga 1,8 millones de tenedores, con la mayor participación.
Al mismo tiempo, el protocolo Ethena anunció su colaboración con Binance, extendiendo la estrategia de rendimiento de USDe desde contratos perpetuos cripto hasta contratos perpetuos sobre acciones estadounidenses. El enfoque concreto consiste en comprar certificados de acciones tokenizadas y, al mismo tiempo, vender en corto contratos perpetuos de acciones estadounidenses denominados en USDT, con el fin de capturar los rendimientos del diferencial (basis). El fundador de Ethena, Guy Young, señaló que esta es la expansión más importante del mecanismo de ingresos desde el lanzamiento de USDe y que podría liberar una gran capacidad de rendimientos nuevos. Tras conocerse la noticia, el token ENA subió con fuerza y la confianza del mercado aumentó de manera notable.
Estas dos pistas convergen en una tendencia clara: las acciones estadounidenses tokenizadas están pasando de experimentos en la periferia a convertirse en infraestructura financiera principal.
III. Flujos de capital institucional continúan entrando en el mercado cripto
En paralelo al calentamiento de las acciones estadounidenses tokenizadas, el capital institucional sigue comprando activamente criptoactivos. Los ETF estadounidenses spot de Bitcoin registraron entradas netas durante siete días consecutivos; el 25 de septiembre, la entrada neta del día fue de 134 millones de dólares, y el volumen acumulado ya superó los 2.800 millones. Entre ellos, el IBIT de BlackRock aportó aproximadamente 97 millones de dólares en un solo día, reafirmando una vez más su posición dominante en el mercado de ETF de BTC. El mismo día, el ETF spot de Ethereum también registró una entrada neta de 86,95 millones de dólares; ETHA y el recién lanzado ETF de staking, ETHB, lideraron las entradas de fondos.
El impulso de captación de liquidez vía ETF, detrás, responde a un crecimiento estructural de la demanda de asignación institucional. Cada vez más fondos de pensiones, fondos de cobertura y family offices están incorporando Bitcoin y Ethereum en sus marcos de asignación de activos, y esta tendencia solo se acelerará con las expectativas de que las tasas de interés toquen techo.
IV. Variantes impulsadas por el aumento de los rendimientos de la deuda pública estadounidense
Sin embargo, el mercado no es del todo optimista. El rendimiento del bono del Tesoro de EE. UU. a 30 años superó el 5,5%, y el de 10 años tocó el 5,23%, ambos máximos desde 2004. Los datos de inflación persistente, el desempeño económico sólido y las expectativas del mercado de que la Reserva Federal continúe subiendo tasas han elevado conjuntamente los costos de endeudamiento.
El entorno de altos rendimientos ejerce presión sobre los activos de riesgo. Cuando el rendimiento libre de riesgo supera el 5%, el costo de oportunidad para los activos especulativos aumenta significativamente, y los tokens DeFi de baja capitalización son los primeros en resentirlo. Según un análisis de Goldman Sachs, el mercado podría estar valorando en exceso el espacio para nuevas subidas de tasas; en la práctica, quizá solo se necesite una subida más para entrar en un ciclo de pausa. Si esta valoración es correcta, entonces el nivel actual de rendimientos altos podría ser la última ronda de pruebas de estrés; en cuanto cambien las expectativas sobre las tasas, los activos de riesgo podrían ver una corrección/recuperación de valoración.
V. El entorno regulatorio se va aclarando paso a paso
Una señal positiva a destacar es que el departamento de finanzas de la SEC de EE. UU. publicó nuevos documentos de orientación, en los que aclara que los tokens de recibos de staking de ETH no constituyen valores cuando se usan puramente como función de recibo. Esta aclaración abarca múltiples áreas, como recompra de tokens, empaquetamiento de activos y redes funcionales, delimitando con mayor claridad el marco regulatorio para los criptoactivos. La mayor claridad regulatoria, sumada a la entrada de instituciones, está ayudando a construir un entorno de desarrollo más maduro para la industria de activos tokenizados.
En conjunto, la entrada de BlackRock en carteras on-chain, el explosivo crecimiento de tenedores de acciones estadounidenses tokenizadas, la entrada continua de fondos vía ETF y la progresiva claridad regulatoria dibujan en conjunto un panorama de profunda convergencia entre las finanzas tradicionales y el mundo on-chain. A corto plazo, los rendimientos elevados de la deuda de EE. UU. podrían traer volatilidad, pero a mediano y largo plazo, la tendencia de expansión de las acciones estadounidenses tokenizadas y de la infraestructura financiera on-chain es irreversible.
#CircleMints500MUSDCOnSolana #PolymarketBankFailureBetsDrawFDICConcern #TokenizedStocks
224

La semana pasada, la SEC aprobó en silencio algo que podría cambiar la forma en que las acciones viven en la cadena.
Los traders de cripto han pasado años, o bien perdiéndose la propiedad accionaria real, o bien quemándose con sintéticos no regulados que prometían el mundo y entregaban estafas. Demasiados terminaron con tokens que seguían los precios, pero que no tenían ningún derecho legal.
Concedieron una Exención de Innovación temporal para que los centros que cumplan los requisitos puedan negociar acciones tokenizadas de EE. UU. mediante AMMs con permisos y pools de liquidez en blockchains públicas como $ETH. La configuración puede durar hasta cinco años.
Lo importante es que estos tokens tienen que representar derechos reales de los accionistas, incluidas las dividendos y la votación, no solo seguimiento de precios. Eso lo diferencia de intentos sintéticos anteriores, como $SNX , que nunca transfirieron una propiedad real.
Mirando hacia atrás, la ola de tokens de seguridad de 2018 colapsó bajo el peso regulatorio, mientras que los ETF de Bitcoin después lograron abrirse camino al envolver cripto para mercados tradicionales. Este enfoque estilo $ONDO se siente como el reverso: poner acciones reales en rieles de blockchain con controles con permisos para que la SEC pueda observar cómo se desarrolla.
¿Hacia dónde crees que va esto a partir de aquí?
#TokenizedStocks #RWA #OnchainStocks
La semana pasada, la SEC aprobó en silencio algo que podría cambiar la forma en que las acciones viven en la cadena.
Los traders de cripto han pasado años, o bien perdiéndose la propiedad accionaria real, o bien quemándose con sintéticos no regulados que prometían el mundo y entregaban estafas. Demasiados terminaron con tokens que seguían los precios, pero que no tenían ningún derecho legal.
Concedieron una Exención de Innovación temporal para que los centros que cumplan los requisitos puedan negociar acciones tokenizadas de EE. UU. mediante AMMs con permisos y pools de liquidez en blockchains públicas como $ETH . La configuración puede durar hasta cinco años.
Lo importante es que estos tokens tienen que representar derechos reales de los accionistas, incluidas las dividendos y la votación, no solo seguimiento de precios. Eso lo diferencia de intentos sintéticos anteriores, como $SNX , que nunca transfirieron una propiedad real.
Mirando hacia atrás, la ola de tokens de seguridad de 2018 colapsó bajo el peso regulatorio, mientras que los ETF de Bitcoin después lograron abrirse camino al envolver cripto para mercados tradicionales. Este enfoque estilo $ONDO se siente como el reverso: poner acciones reales en rieles de blockchain con controles con permisos para que la SEC pueda observar cómo se desarrolla.
¿Hacia dónde crees que va esto a partir de aquí?
#TokenizedStocks #RWA #OnchainStocks
168

·
--
La SEC acaba de aprobar una ventana de cinco años para negociar acciones tokenizadas de EE. UU. en blockchains públicas mediante AMM con permiso.
Muchos inversores cripto van a entrar en FOMO pensando que, por fin, podrán obtener exposición real a acciones onchain sin las molestias habituales de la intermediación bursátil. El dolor llega cuando se dan cuenta de que estos montajes aún pueden ser “rugged” mediante exploits de contratos o que toda la exención desaparezca de la noche a la mañana.
Estos tokens tienen que llevar dividendos reales y derechos de voto, no sintéticos falsos. Los centros que cumplan pueden usar pools de liquidez en cadenas como $ETH, modelados a partir de $UNI , pero con acceso con permiso que permite a los operadores controlar quién negocia. Ese control adicional suena más seguro hasta que recuerdas cuántos experimentos de DeFi con permiso han congelado fondos de los usuarios o han tenido $LINK feeds de oráculos con datos incorrectos durante el estrés del mercado.
El límite de cinco años significa que esto podría desvanecerse justo cuando la gente se acostumbra, dejando posiciones tokenizadas ilíquidas o sin valor si las acciones subyacentes no pueden canjearse de manera limpia. Hemos visto que jugadas similares en RWA se apagan cuando se endurecen las regulaciones.
¿Hacia dónde crees que se dirige este experimento cuando aparezca el primer bug o un tropiezo regulatorio?
#TokenizedStocks #RWA #DeFi
La SEC acaba de aprobar una ventana de cinco años para negociar acciones tokenizadas de EE. UU. en blockchains públicas mediante AMM con permiso.
Muchos inversores cripto van a entrar en FOMO pensando que, por fin, podrán obtener exposición real a acciones onchain sin las molestias habituales de la intermediación bursátil. El dolor llega cuando se dan cuenta de que estos montajes aún pueden ser “rugged” mediante exploits de contratos o que toda la exención desaparezca de la noche a la mañana.
Estos tokens tienen que llevar dividendos reales y derechos de voto, no sintéticos falsos. Los centros que cumplan pueden usar pools de liquidez en cadenas como $ETH , modelados a partir de $UNI , pero con acceso con permiso que permite a los operadores controlar quién negocia. Ese control adicional suena más seguro hasta que recuerdas cuántos experimentos de DeFi con permiso han congelado fondos de los usuarios o han tenido $LINK feeds de oráculos con datos incorrectos durante el estrés del mercado.
El límite de cinco años significa que esto podría desvanecerse justo cuando la gente se acostumbra, dejando posiciones tokenizadas ilíquidas o sin valor si las acciones subyacentes no pueden canjearse de manera limpia. Hemos visto que jugadas similares en RWA se apagan cuando se endurecen las regulaciones.
¿Hacia dónde crees que se dirige este experimento cuando aparezca el primer bug o un tropiezo regulatorio?
#TokenizedStocks #RWA #DeFi
50
Verificado
Ethena colabora con Binance, lleva el mecanismo de colateralización de USDe al mercado de valores tokenizados.
Ethena Labs ha ampliado recientemente el modelo de generación de rendimiento (basis trade) del token USDe hacia valores tradicionales, utilizando bStocks de Binance como activo spot y abriendo una posición corta en contratos de derivados de acciones (equity perpetuals) para cubrir el riesgo.
Esta estructura ayuda a eliminar la mayor parte de la volatilidad de los precios de las acciones, mientras que la fuente de ganancias proviene de la tasa de funding y de la diferencia entre el mercado spot y los derivados.
En la actualidad, Binance registra más de 2,9 mil millones de USD de open interest en contratos equity perpetuals, con una base de equity promedio de aproximadamente 3,56% anual durante los últimos 6 meses.
Este movimiento marca un gran avance de USDe (actualmente con una oferta de alrededor de 4,9 mil millones de USD) al reducir la dependencia del basis trade de BTC/ETH y avanzar hacia la diversificación de las fuentes de ingresos hacia activos reales (RWA) y acciones.
{spot}(ENAUSDT)
El artículo solo tiene fines informativos y de entretenimiento, no constituye asesoramiento de inversión. Si tienes USDe y recibes ganancias fluidas es porque Ethena calcula bien; pero si el mercado de valores baila y te deja sin aliento, entonces es pura cuestión de suerte, el autor no se responsabiliza.
#Ethena #Binance #USDe #CryptoNews #TokenizedStocks
Ethena colabora con Binance, lleva el mecanismo de colateralización de USDe al mercado de valores tokenizados.
Ethena Labs ha ampliado recientemente el modelo de generación de rendimiento (basis trade) del token USDe hacia valores tradicionales, utilizando bStocks de Binance como activo spot y abriendo una posición corta en contratos de derivados de acciones (equity perpetuals) para cubrir el riesgo.
Esta estructura ayuda a eliminar la mayor parte de la volatilidad de los precios de las acciones, mientras que la fuente de ganancias proviene de la tasa de funding y de la diferencia entre el mercado spot y los derivados.
En la actualidad, Binance registra más de 2,9 mil millones de USD de open interest en contratos equity perpetuals, con una base de equity promedio de aproximadamente 3,56% anual durante los últimos 6 meses.
Este movimiento marca un gran avance de USDe (actualmente con una oferta de alrededor de 4,9 mil millones de USD) al reducir la dependencia del basis trade de BTC/ETH y avanzar hacia la diversificación de las fuentes de ingresos hacia activos reales (RWA) y acciones.
El artículo solo tiene fines informativos y de entretenimiento, no constituye asesoramiento de inversión. Si tienes USDe y recibes ganancias fluidas es porque Ethena calcula bien; pero si el mercado de valores baila y te deja sin aliento, entonces es pura cuestión de suerte, el autor no se responsabiliza.
#Ethena #Binance #USDe #CryptoNews #TokenizedStocks
393
·
--
¡Impacto explosivo! ¡Bullish, Alpaca, Apex Fintech y DriveWealth se han unido! Van a impulsar acciones tokenizadas respaldadas por el emisor, conectando acciones on-chain con los registros oficiales de accionistas. ¡Esto es un gran avance tras la exención de innovación de la SEC para el trading de acciones tokenizadas, y las acciones tokenizadas están listas para despegar!
¡Movimiento masivo en activos tokenizados! Bullish, Alpaca, Apex Fintech y DriveWealth forman una coalición para promover acciones tokenizadas respaldadas por el emisor, vinculando acciones on-chain con registros oficiales. Esto es enorme tras la exención de innovación de la SEC para el trading de acciones tokenizadas.
#代币化股票 #TokenizedStocks #DeFi #Finanzas blockchain
10
·
--
Así es lo que pasó cuando la SEC abrió una puerta para las acciones tokenizadas onchain.
Todo trader conoce la frustración de ver nombres como Nvidia subir mientras su cripto queda aislada en una wallet. Cambiar entre un bróker y DeFi todavía lleva días y cuesta dinero real, y ya hay más de una persona que ha sido estafada con proyectos falsos de acciones tokenizadas que no tenían nada detrás.
Esto se parece mucho al momento del ETF de Bitcoin. Esos productos atrajeron decenas de miles de millones en meses desde que salieron. Las acciones tokenizadas podrían ir más lejos con trading 24/7 y la posibilidad de usar acciones reales como colateral DeFi. $ONDO ya demostró el modelo con tesoros tokenizados a escala. Los experimentos más serios se decantan por $ETH, y $LINK oráculos serían lo que mantiene el precio onchain fiel al cierre real.
La ola de tokens de seguridad de 2018 murió por una hostilidad regulatoria pura. Esta vez, la SEC está escribiendo las reglas en lugar de solo demandar. Esa es la diferencia que realmente importa.
¿Hacia dónde crees que esto va desde aquí?
#TokenizedStocks #RWA #OnchainFinance
Así es lo que pasó cuando la SEC abrió una puerta para las acciones tokenizadas onchain.
Todo trader conoce la frustración de ver nombres como Nvidia subir mientras su cripto queda aislada en una wallet. Cambiar entre un bróker y DeFi todavía lleva días y cuesta dinero real, y ya hay más de una persona que ha sido estafada con proyectos falsos de acciones tokenizadas que no tenían nada detrás.
Esto se parece mucho al momento del ETF de Bitcoin. Esos productos atrajeron decenas de miles de millones en meses desde que salieron. Las acciones tokenizadas podrían ir más lejos con trading 24/7 y la posibilidad de usar acciones reales como colateral DeFi. $ONDO ya demostró el modelo con tesoros tokenizados a escala. Los experimentos más serios se decantan por $ETH , y $LINK oráculos serían lo que mantiene el precio onchain fiel al cierre real.
La ola de tokens de seguridad de 2018 murió por una hostilidad regulatoria pura. Esta vez, la SEC está escribiendo las reglas en lugar de solo demandar. Esa es la diferencia que realmente importa.
¿Hacia dónde crees que esto va desde aquí?
#TokenizedStocks #RWA #OnchainFinance
139

·
--
Verificado
Artículo
Acciones tokenizadas en palabras sencillas: cómo usar acciones tokenizadas en una plataforma de criptomonedasAcciones tokenizadas en palabras sencillas: cómo usar acciones tokenizadas en una plataforma de criptomonedas
El mercado de las criptomonedas se acerca gradualmente a las finanzas tradicionales. Antes, en las plataformas cripto la atención principal se centraba en BTC, ETH y otros activos digitales; hoy, los usuarios tienen acceso a herramientas relacionadas con acciones de empresas conocidas. Una de esas áreas es bStocks.
Acciones tokenizadas en palabras sencillas: cómo usar acciones tokenizadas en una plataforma de criptomonedas
Acciones tokenizadas en palabras sencillas: cómo usar acciones tokenizadas en una plataforma de criptomonedas
El mercado de las criptomonedas se acerca gradualmente a las finanzas tradicionales. Antes, en las plataformas cripto la atención principal se centraba en BTC, ETH y otros activos digitales; hoy, los usuarios tienen acceso a herramientas relacionadas con acciones de empresas conocidas. Una de esas áreas es bStocks.
El mercado de las criptomonedas se acerca gradualmente a las finanzas tradicionales. Antes, en las plataformas cripto la atención principal se centraba en BTC, ETH y otros activos digitales; hoy, los usuarios tienen acceso a herramientas relacionadas con acciones de empresas conocidas. Una de esas áreas es bStocks.
1
275
La sombra del aumento de tasas de la Reserva Federal se cierne sobre Wall Street: el mercado de acciones estadounidenses tokenizadas entra en un giro histórico
1. Los rendimientos de los bonos del Tesoro se disparan hasta un máximo de 19 años; se extiende el pánico en el mercado
Los mercados financieros de EE. UU. atraviesan una sacudida intensa. El rendimiento de los bonos del Tesoro a 10 años sube hasta el 5,13%, el nivel más alto desde 2007. Detrás de este dato está el último informe del índice PMI, que se disparó inesperadamente hasta 58,4 puntos, muy por encima de lo esperado, mientras que funcionarios de la Reserva Federal enviaron señales marcadamente hawkish. El vicepresidente del organismo, J. W. Barr, indicó con claridad que podría ser necesario seguir subiendo las tasas para frenar las presiones inflacionarias.
A raíz de ello, los activos de riesgo sufren una presión generalizada. Bitcoin llegó a caer por debajo de los 84.000 dólares y el valor total de mercado de las criptomonedas registró un retroceso evidente. Las herramientas de futuros sobre fondos federales de la CME muestran que la probabilidad de un aumento de 25 puntos básicos por parte de la Reserva Federal en octubre ya subió a 69,7%, cifra que se incrementó de forma notable respecto a una semana atrás, lo que indica que el mercado está revalorando el camino de la política monetaria.
Datos de la comunidad en el “Plaza” reflejan que, en las últimas 24 horas, las conversaciones relacionadas con BTC alcanzaron más de 18.800 veces; las discusiones sobre SOL llegaron a más de 16.000; y BNB y ETH registraron respectivamente cerca de 10.000 y 8.000 interacciones. El sentimiento de los inversores muestra una división: posiciones alcistas y bajistas chocan con fuerza, pero el ánimo neutral de espera sigue predominando.
2. La Bolsa de Nueva York colabora con empresas blockchain: las acciones estadounidenses tokenizadas entran en la era principal
Justo cuando los mercados financieros tradicionales se agitan por las expectativas de alza de tasas, llega discretamente un anuncio con carácter histórico. El Grupo de la Bolsa de Nueva York (NYSE) firmó un memorando de entendimiento con una empresa blockchain para, a través del sistema digital alternativo de negociación que la NYSE está construyendo, ofrecer a usuarios nativos de criptomonedas operaciones con acciones estadounidenses listadas y ETF tokenizados, logrando además la liquidación on-chain 24/7.
El significado de esta colaboración es extraordinario. Se materializa poco después de las innovadoras medidas de exención lanzadas por la Comisión de Bolsa y Valores de EE. UU. (SEC), y marca que los grandes actores de las finanzas tradicionales adoptan oficialmente la tecnología blockchain para su aplicación en el ámbito de valores. Por su parte, Grayscale señaló que la infraestructura blockchain ya puede servir al mercado estadounidense de manera totalmente compatible, despejando obstáculos regulatorios para la expansión a gran escala de los valores tokenizados.
En la actualidad, los productos de acciones estadounidenses tokenizadas on-chain abarcan múltiples sectores, incluyendo ETF de mercados emergentes, acciones de biotecnología como Moderna, y acciones industriales como Lincoln Electric. Las acciones tokenizadas permiten que inversores globales eviten las limitaciones de horario de negociación impuestas por los corredores tradicionales y realicen en la cadena un intercambio punto a punto de activos bursátiles, lo cual resulta especialmente atractivo para inversores de Asia y Europa.
3. La aceleración regulatoria avanza: las reglas de estructura del mercado cripto están a punto de aparecer
Mientras tanto, el presidente de la Comisión de Comercio de Futuros de Productos Básicos de EE. UU. (CFTC), Mike Selig, declaró públicamente: “ha llegado el momento de actuar”. Anunció que la institución redactará reglas de estructura del mercado cripto usando las facultades legales existentes, cubriendo categorías de derivados como los contratos perpetuos, en lugar de esperar a la legislación del Congreso. Ya hay dos propuestas de reglas preliminares sobre la negociación de criptoactivos presentadas en la Casa Blanca para su revisión.
Esta postura indica que el marco regulatorio cripto de EE. UU. está pasando de “esperar y observar” a “construir activamente”. Para la industria, aunque reglas claras pueden aumentar los costos de cumplimiento, lo más importante es ofrecer certeza legal a los inversores institucionales, con la esperanza de atraer más capital tradicional al mercado.
Binance ha estado realizando movimientos frecuentes recientemente: lanzó el token nativo Hyperliquid HYPE y le añadió la etiqueta Seed Tag; además abrió a usuarios institucionales VIP una plataforma de emparejamiento de capital. Binance.US también incorporó en la aplicación la función de billetera autocustodiada. Estas medidas muestran que las principales plataformas de trading están impulsando su expansión de la próxima etapa en tres frentes simultáneos: producto, instituciones e infraestructura.
4. Perspectivas futuras y avisos de riesgo
Actualmente, el mercado se encuentra en un nodo complejo donde se entrelazan múltiples factores. Por un lado, los altos rendimientos de los bonos del Tesoro y las expectativas de subidas de tasas ejercen una presión sostenida sobre los activos de riesgo, y la volatilidad podría amplificarse aún más a corto plazo. Por otro lado, el avance institucional de los valores tokenizados y el esclarecimiento gradual del marco regulatorio están construyendo fundamentos favorables a largo plazo para el mercado cripto.
Las etiquetas de temas candentes en la Plaza muestran que el lanzamiento de HYPE en Binance y el aumento de la probabilidad de alza de tasas de la Reserva Federal en octubre son los dos focos principales de conversación en la comunidad: cada uno obtuvo más de 1.300 y alrededor de 380 discusiones de contenido, respectivamente. Al mismo tiempo que los inversores se enfocan en los riesgos macro a corto plazo, también deberían seguir de cerca la evolución a mediano y largo plazo de las acciones estadounidenses tokenizadas y las políticas regulatorias.
Se recomienda a los inversores mantener una cautela optimista en este entorno, controlar de manera razonable la posición, prestar atención a la tendencia de los rendimientos de los bonos del Tesoro y al impacto marginal de las declaraciones de los funcionarios de la Reserva Federal, y aprovechar las oportunidades estructurales que ofrece esta nueva vía emergente de valores tokenizados.
#BinanceWillListHyperliquid(HYPE) #FedOctoberRateHikeOddsRiseTo69.7% #TokenizedStocks
13
📈 La SEC abrió una ventana para acciones tokenizadas
La SEC otorgó cinco años de concesiones condicionadas a las plataformas que negocian acciones tokenizadas de EE. UU. Las acciones en blockchain salen del “sandbox”.
#RWA #TokenizedStocks #SEC #NFA
📈 La SEC abrió una ventana para acciones tokenizadas
La SEC otorgó cinco años de concesiones condicionadas a las plataformas que negocian acciones tokenizadas de EE. UU. Las acciones en blockchain salen del “sandbox”.
#RWA #TokenizedStocks #SEC #NFA
La SEC otorgó cinco años de concesiones condicionadas a las plataformas que negocian acciones tokenizadas de EE. UU. Las acciones en blockchain salen del “sandbox”.
#RWA #TokenizedStocks #SEC #NFA
41
Las expectativas de alzas de la Reserva Federal se disparan, las acciones estadounidenses tokenizadas irrumpen en medio de la adversidad y Wall Street vive una revolución silenciosa
1. Los rendimientos de los bonos del Tesoro marcan un máximo de diecinueve años y el mercado cripto sufre presión
A finales de septiembre, los mercados financieros mundiales recibieron un duro golpe. El rendimiento de los bonos del Tesoro de EE. UU. a diez años superó el 5,13%, alcanzando el nivel más alto de los últimos diecinueve años. Detrás de este dato se superponen la presión inflacionaria persistente y las señales de tono más restrictivo (halcón) por parte de la Reserva Federal. El gobernador de la Fed, Balle, advirtió públicamente que en el futuro podría ser necesario seguir subiendo las tasas para llevar la inflación de vuelta al rango objetivo.
El mercado reaccionó rápidamente. Según datos de la Chicago Mercantile Exchange, la probabilidad de que la Reserva Federal suba las tasas 25 puntos básicos en octubre ya se ha elevado al 69,7%; una cifra que la semana anterior aún era inferior al 50%. Como resultado, el precio de Bitcoin cayó por debajo del umbral de los 84.000 dólares, y todo el mercado cripto liquidó más de quinientos millones de dólares en un periodo de veinticuatro horas.
Para los inversores, que los rendimientos de los bonos del Tesoro sigan en aumento implica una mayor rentabilidad sin riesgo, lo que aumenta la presión de salida de capitales sobre los activos de riesgo. Sin embargo, en medio de esta tormenta macroeconómica, un área inesperada está emergiendo al revés.
2. NYSE se alía con empresas blockchain y las acciones estadounidenses tokenizadas toman velocidad
Justo cuando el mercado se sumía en el pánico, el Grupo de la Bolsa de Nueva York (NYSE) y una empresa blockchain firmaron un memorando de entendimiento de carácter histórico. Ambas partes planean ofrecer, a través del sistema digital de negociación alternativo que la NYSE está construyendo, un servicio de negociación 24/7 de acciones estadounidenses listadas tokenizadas y fondos cotizados (ETFs) para inversores nativos cripto.
El significado de esta colaboración no es menor. La NYSE, como una de las bolsas de valores más tradicionales y autorizadas del mundo, al abrazar proactivamente la tecnología blockchain, marca que los valores tokenizados están pasando de los márgenes al mercado principal. Antes, la Comisión de Valores y Bolsa de EE. UU. (SEC) ya había presentado un marco innovador de exenciones para valores tokenizados, y la plataforma descentralizada Uniswap, en la red Base, también ha superado los 300 millones de dólares en volumen de negociación de acciones tokenizadas.
Al mismo tiempo, en la plataforma Web3 de Binance, los productos de acciones estadounidenses tokenizadas continúan diversificándose, abarcando varios sectores desde empresas tecnológicas hasta compañías de salud. Los inversores pueden mantener y negociar activos bursátiles tradicionales mediante métodos on-chain, disfrutando de liquidez 24/7 y de umbrales de acceso más bajos. Esta fusión profunda entre las finanzas tradicionales y las finanzas descentralizadas está redefiniendo la forma futura del comercio de acciones.
3. BlackRock capta 1.000 millones de dólares en cuatro días y la confianza institucional no cambia
Aunque el entorno macro está cargado de incertidumbre, el ETF de Bitcoin spot de BlackRock registró en solo cuatro días más de mil millones de dólares en entradas netas. Este dato deja claro que la confianza de los inversores institucionales en la asignación a cripto a largo plazo no se ha visto sacudida por la volatilidad de corto plazo.
Lo más destacable, además, es que un informe de investigación reciente de BlackRock señala que la demanda de agentes de IA por canales de pago programables 24/7 hará que los activos digitales se conviertan en un motor de crecimiento que el mercado está infravalorando. Esta visión une de forma profunda el relato de la inteligencia artificial con los activos cripto, trazando un panorama imaginativo para las perspectivas del mercado en 2027.
En cuanto al flujo de capitales, Bitcoin sigue siendo el activo del que más se habla en la plaza: en las últimas 24 horas, las menciones superaron las 18.000. A continuación, SOL y BNB registran casi 16.000 y más de 9.000 conversaciones, respectivamente. El sentimiento general de la comunidad se inclina hacia la neutralidad, pero las voces alcistas aún superan ligeramente a las bajistas.
4. Perspectivas para el futuro: dolor a corto plazo y oportunidades a largo plazo coexistiendo
Actualmente, el mercado está en un punto de cruce clave. A corto plazo, la postura más halcón de la Reserva Federal y el continuo aumento de los rendimientos de los bonos del Tesoro seguirán ejerciendo presión sobre los activos de riesgo. Si en octubre realmente se concretan las subidas de tasas según lo previsto, el mercado podría atravesar otra ronda de ajustes.
Pero a largo plazo, la aceleración en la adopción de valores tokenizados, la entrada continua de fondos institucionales y la integración profunda entre inteligencia artificial y tecnología blockchain están construyendo unos fundamentos más sólidos para toda la industria. La entrada de la NYSE es especialmente significativa: indica que los grandes actores de las finanzas tradicionales ya no están a la espera, sino que comienzan a planificar activamente infraestructuras blockchain.
Para el inversor común, mantener la calma en medio de la volatilidad y enfocarse en oportunidades estructurales quizá sea más importante que perseguir las subidas y bajadas de corto plazo. El auge de las acciones estadounidenses tokenizadas está abriendo una nueva ventana de acceso al mercado global de capitales para más personas.
#FedOctoberRateHikeOddsRiseTo69.7% #BinanceWillListHyperliquid(HYPE) #TokenizedStocks
2
·
--
Acciones tokenizadas (como las bStocks de Binance) brindan exposición al precio de acciones reales en la blockchain, pero **no** son una propiedad accionaria real.
**Riesgos principales:**
- No hay propiedad legal, derechos de voto ni protecciones completas para accionistas
- Alto riesgo de contraparte y custodia (dependiendo de los emisores y custodios)
- Problemas de liquidez y desviaciones de precio, especialmente fuera del horario de mercado
- Incertidumbre regulatoria y posibles listados (delistings)
- Riesgos de contratos inteligentes, oráculos y operativos
**Conclusión:** Convenientes para operar 24/7 y con acceso fraccionado, pero con un riesgo significativamente mayor que mantener acciones mediante un bróker tradicional.
#TokenizedStocks
#bStocks
#CryptoRisks
#RWA
#Binance
40
·
--
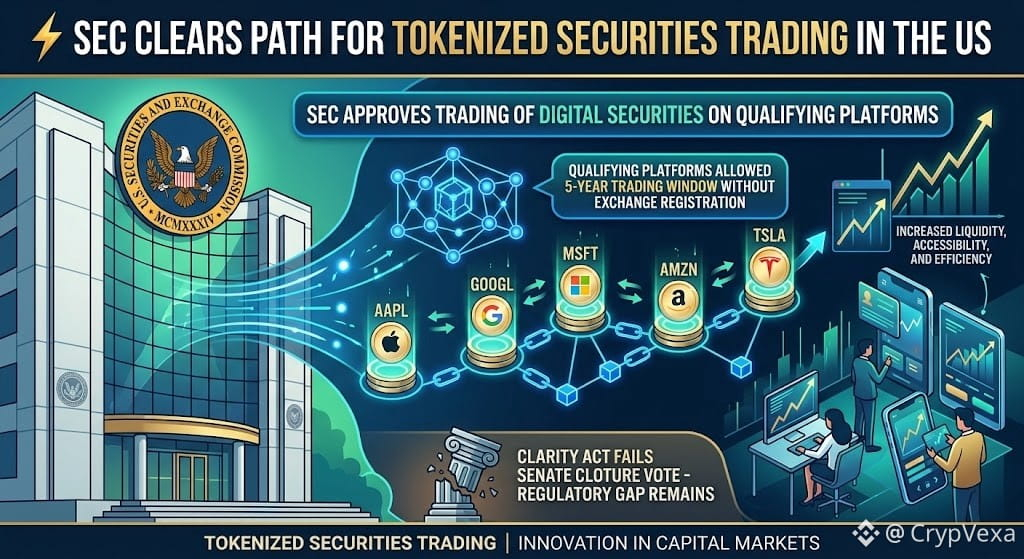
⚡ La SEC abre camino para la negociación de acciones tokenizadas
🇺🇸 La SEC ha concedido un alivio temporal y condicionado que permite que ciertas acciones estadounidenses tokenizadas se negocien en plataformas on-chain aprobadas sin que esas plataformas sean tratadas como bolsas tradicionales bajo la exención.
⏳ El alivio durará 5 años, con límites y condiciones de protección al inversor.
📉 La medida llega después de que el Congreso no lograra avanzar la Ley CLARITY, dejando sin resolver una legislación más amplia para el mercado cripto.
🌐 Los valores tokenizados se están acercando a la infraestructura principal del mercado de EE. UU.
👀 ¿Podrían las acciones tokenizadas convertirse en un gran puente entre Wall Street y blockchain?
#Tokenization #TokenizedStocks #SEC #CryptoNews
1
61
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
1
#UKFCAWinsCourtOrderToRecover851400Pounds
0 vistas
1 están debatiendo
2
#ChainlinkLaunchesCCIP2WithEnterpriseVerification
4,998 vistas
319 están debatiendo
3
#GoldFallsTo$4144
3,311 vistas
87 están debatiendo
4
#QNTFallsOver40%FromMorningHigh
28,782 vistas
736 están debatiendo
5
#USDTAdds845900HoldersInPast7Days
213 vistas
55 están debatiendo
6
#KospiFalls2.7%SamsungSKHynixDropOver5%
5,760 vistas
331 están debatiendo
7
#BitgetCEOConfirms$388MStolenInHack
2,351 vistas
35 están debatiendo
8
#BTCFallsBelow$83000
15,770 vistas
130 están debatiendo
9
#BitgetDetailsSecurityIncidentTimeline
16,792 vistas
480 están debatiendo
10
#BitcoinSpotETFs$2.39BWeeklyNetInflow
6,605 vistas
30 están debatiendo