

#bondmarket
bondmarket
98,578 vistas
359 están debatiendo
Hot
Lo último
·
--
En la última subasta de bonos del gobierno japonés a 40 años, la demanda del mercado se disparó hasta alcanzar su nivel más alto desde 2020. La tasa de licitación fue de 3,1 veces con un rendimiento del 4,23%, muy por encima del promedio de 2,67 veces en los últimos 12 meses.
Este atractivo refleja la preocupación por el hecho de que el gobernador del BOJ, Kazuo Ueda, aún no haya presentado una hoja de ruta de endurecimiento concreta. Los inversionistas prevén que el BOJ podría verse obligado a subir las tasas de manera más agresiva en el futuro para compensar el retraso actual.
Los rendimientos internos atractivos impulsarán el regreso de capitales japoneses en lugar de que se inviertan en el extranjero. Esta tendencia amenaza de forma directa las posiciones de yen carry trade, presionando la liquidez global.
En cuanto a las criptomonedas, el riesgo de un endurecimiento del flujo de dinero podría frenar el impulso alcista de $BTC. Los inversores deberían mantener la cautela ante los próximos pasos de política desde Tokio.
#BankOfJapan #BondMarket #MacroEconomy
En la última subasta de bonos del gobierno japonés a 40 años, la demanda del mercado se disparó hasta alcanzar su nivel más alto desde 2020. La tasa de licitación fue de 3,1 veces con un rendimiento del 4,23%, muy por encima del promedio de 2,67 veces en los últimos 12 meses.
Este atractivo refleja la preocupación por el hecho de que el gobernador del BOJ, Kazuo Ueda, aún no haya presentado una hoja de ruta de endurecimiento concreta. Los inversionistas prevén que el BOJ podría verse obligado a subir las tasas de manera más agresiva en el futuro para compensar el retraso actual.
Los rendimientos internos atractivos impulsarán el regreso de capitales japoneses en lugar de que se inviertan en el extranjero. Esta tendencia amenaza de forma directa las posiciones de yen carry trade, presionando la liquidez global.
En cuanto a las criptomonedas, el riesgo de un endurecimiento del flujo de dinero podría frenar el impulso alcista de $BTC . Los inversores deberían mantener la cautela ante los próximos pasos de política desde Tokio.
#BankOfJapan #BondMarket #MacroEconomy
164

El rendimiento del bono gubernamental japonés a 10 años (JGB) se disparó 8 puntos básicos hasta alcanzar el 3,055%, su nivel más alto desde septiembre de 1996. Este extraordinario salto representa un hito de varias décadas, señalando que los mercados mundiales de deuda soberana están atravesando un cambio estructural de régimen.
Este avance es relevante porque refleja la intensificación de la normalización de la política monetaria japonesa después de décadas de medidas de alivio agresivas y tipos ultrabajos. A medida que las fuerzas inflacionarias internas echan raíces, la deuda japonesa se reprecifica con rapidez, alterando el referente global para los rendimientos libres de riesgo.
En las finanzas tradicionales, unos rendimientos más altos de los JGB ejercen presión al alza sobre los bonos del Tesoro de EE. UU. y los bonos europeos, a la vez que reavivan las preocupaciones por la reversión del histórico carry trade del yen. Unos rendimientos internos atractivos incentivan a los grandes inversores institucionales japoneses a repatriar capital al país, lo que efectivamente desvía liquidez global.
Para las criptomonedas, el endurecimiento de las condiciones de liquidez global y los elevados rendimientos soberanos actúan como vientos en contra para el apetito especulativo por el riesgo, manteniendo presión sobre $BTC a corto plazo. A medida que el capital macro se reasigna, los activos digitales probablemente enfrenten una volatilidad mayor hasta que los mercados de bonos encuentren una base estable.
#JapanYields #MacroEconomy #BondMarket
59
BOE MANTIENE LA TASA DE INTERÉS, DETIENE LA VENTA DE BONOS A LARGO PLAZO
El Banco Central de Inglaterra (BoE) acaba de tomar una decisión importante para reducir la presión sobre el mercado financiero.
Mantener la tasa de interés: BoE decidió mantener el nivel de la tasa en 3,75%, con un resultado de votación de 6–3.
Detener la venta de bonos a largo plazo: Un movimiento decisivo que ayuda a aliviar la tensión en el mercado de bonos.
Reacción del mercado: El mercado de bonos se incrementó de inmediato; el rendimiento de los bonos del gobierno británico a 30 años bajó aproximadamente 12 pb, y al mismo tiempo se enfrió la ola de aumento de rendimientos a nivel global.
Orientación de la política: BoE está aceptando priorizar la estabilidad del mercado de bonos, aunque el problema de la inflación aún no se ha enfriado por completo.
{spot}(BTCUSDT)
{spot}(XAUTUSDT)
La información anterior solo refleja una actualización de la evolución macroeconómica global. En absoluto constituye asesoramiento de inversión ni una predicción para «apostar» por el tipo de cambio. Si ya escuchaste esta noticia y te lanzaste a «bailar» con bonos o divisas, y terminas quemando tu cuenta, ad quisiera disculparse por no poder ayudarte a salvar tu monedero; solo puedo aplaudir con tristeza de todos modos.
#BankOfEngland #InterestRates #BondMarket #GlobalEconomy #MacroNews
BOE MANTIENE LA TASA DE INTERÉS, DETIENE LA VENTA DE BONOS A LARGO PLAZO
El Banco Central de Inglaterra (BoE) acaba de tomar una decisión importante para reducir la presión sobre el mercado financiero.
Mantener la tasa de interés: BoE decidió mantener el nivel de la tasa en 3,75%, con un resultado de votación de 6–3.
Detener la venta de bonos a largo plazo: Un movimiento decisivo que ayuda a aliviar la tensión en el mercado de bonos.
Reacción del mercado: El mercado de bonos se incrementó de inmediato; el rendimiento de los bonos del gobierno británico a 30 años bajó aproximadamente 12 pb, y al mismo tiempo se enfrió la ola de aumento de rendimientos a nivel global.
Orientación de la política: BoE está aceptando priorizar la estabilidad del mercado de bonos, aunque el problema de la inflación aún no se ha enfriado por completo.
La información anterior solo refleja una actualización de la evolución macroeconómica global. En absoluto constituye asesoramiento de inversión ni una predicción para «apostar» por el tipo de cambio. Si ya escuchaste esta noticia y te lanzaste a «bailar» con bonos o divisas, y terminas quemando tu cuenta, ad quisiera disculparse por no poder ayudarte a salvar tu monedero; solo puedo aplaudir con tristeza de todos modos.
#BankOfEngland #InterestRates #BondMarket #GlobalEconomy #MacroNews
436

El jueves, los rendimientos de los principales bonos soberanos globales registraron un pequeño retroceso tras una presión continua, lo que brindó al mercado un breve respiro. Antes de eso, la Reserva Federal anunció oficialmente una subida de tipos, lo que provocó que el rendimiento del bono del Tesoro estadounidense a 10 años cayera ligeramente 3 puntos básicos hasta el 4,99%, poniendo fin a la racha alcista de ocho días consecutivos. Al mismo tiempo, el rendimiento de los bonos del Estado australianos bajó 3 puntos básicos, mientras que el de los bonos japoneses descendió ligeramente menos de 1 punto básico. Los operadores globales están muy atentos a la próxima decisión de tipos más reciente que el Banco de Japón publicará el viernes.
Desde la perspectiva de la pugna macro, este retroceso de los rendimientos parece más una corrección técnica que una reversión de tendencia. La trayectoria de endurecimiento de la Reserva Federal y las expectativas de relajación del mercado siguen presentando discrepancias profundas. Los análisis de instituciones como Laffer Tengler Investments y Vantage Global Prime señalan que una simple calma de la volatilidad a corto plazo no puede resolver de raíz la persistencia de la inflación, el enorme volumen de emisiones de bonos del Tesoro y las preocupaciones por el déficit fiscal. La sombra a largo plazo de los rendimientos de la parte larga de la curva que se mantienen en niveles elevados todavía no se ha disipado.
En los mercados financieros tradicionales, aunque el rendimiento del bono del Tesoro a 10 años de EE. UU. cruzó brevemente el umbral del 5%, el entorno financiero en general no ha cambiado de forma sustancial hacia la relajación. El alto nivel del dólar y de los rendimientos libres de riesgo sigue presionando las valoraciones de los activos de riesgo. La fijación de precios en el mercado de bonos para un endurecimiento adicional sugiere que el costo de los préstamos se mantendrá alto por más tiempo; además, el endurecimiento de las condiciones crediticias seguirá limitando la liquidez macro global.
Para el mercado de criptomonedas, la tensión de las condiciones de liquidez macro sigue siendo el factor principal que presiona a la baja. Aunque la pausa en el alza de los rendimientos ofrece una ventana a corto plazo para que activos de riesgo como $BTC se estabilicen, bajo las restricciones duales de la salida de liquidez y el tono más hawkish de la Reserva Federal, el impulso del rebote podría verse limitado. Si, en el futuro, la decisión del Banco de Japón desencadena una nueva ronda de ventas en el mercado de divisas o en el de bonos, los activos cripto aún deberán prevenir el riesgo de un segundo retroceso provocado por la transmisión de la liquidez.
#Fed #BondMarket #MacroEconomy
47

·
--
La secretaria del Tesoro de Estados Unidos, Janet Yellen, comparecerá esta noche a las 22:00 ante la Comisión de Servicios Financieros de la Cámara de Representantes para testificar sobre el «Informe anual sobre la situación del sistema financiero internacional». En un momento especialmente sensible, con el rendimiento de los bonos del Tesoro a 10 años ya superando el 5%, todas las miradas del mercado se centran en los próximos pasos del Tesoro.
Esta comparecencia ha despertado tanta atención porque el núcleo está en el plan de emisión de deuda del Tesoro y su estrategia de gestión de la deuda. El mercado observa de cerca si Yellen emitirá nuevas señales sobre cómo controlar el déficit fiscal, ajustar el calendario de emisión de los bonos del Tesoro y el ritmo de recompra. Esto está directamente relacionado con si las expectativas del mercado sobre un entorno de tipos de interés altos por mucho tiempo necesitan modificarse.
Desde la perspectiva de los activos macro, si Yellen transmite señales relativamente moderadas y tranquilizadoras sobre un mercado de bonos estable y el control del déficit, la presión alcista sobre los rendimientos de los bonos del Tesoro a largo plazo podría aliviarse; por el contrario, si la intención de expansión fiscal es evidente o existe una mayor tolerancia a mantener tipos de interés altos, los rendimientos de los bonos del Tesoro y el índice del dólar podrían enfrentar una nueva ronda de volatilidad, que a su vez influiría en el oro y en el desempeño de las acciones estadounidenses.
Para el mercado de las criptomonedas, los elevados tipos de interés libres de riesgo siguen poniendo a prueba el entorno de liquidez. Los inversores mantienen una postura de espera; el desempeño de activos de riesgo como $BTC dependerá de cambios sutiles en las expectativas de liquidez posteriores a la comparecencia, y en el corto plazo el mercado podría mantener un escenario de movimientos en ambos sentidos. 👀
#JanetYellen #BondMarket #InterestRates
105
·
--
En medio de una intensa volatilidad en los mercados mundiales de bonos, los rendimientos de los bonos del Estado de EE. UU. y Japón han vuelto a marcar recientemente máximos de varios años. Los datos muestran que el rendimiento del Treasury a 10 años de EE. UU. ya ha superado el 5,02%, alcanzando su nivel más alto desde 2007; en paralelo, el rendimiento del bono del Estado japonés a 5 años subió hasta un máximo histórico de 2,315%, el rendimiento a 30 años aumentó 5,5 puntos básicos hasta el 4,12% y el rendimiento a 10 años también tocó a principios de este mes el nivel del 3% más alto desde 1996.
Tras esta ronda de ventas masivas en los mercados globales de bonos hay varios impulsores. Por un lado, la situación geopolítica en Oriente Medio ha impulsado los precios mundiales de la energía; las acciones previas de EE. UU. provocaron perturbaciones en las cadenas de suministro y acentuaron las preocupaciones por la inflación. Por otro lado, las empresas han estimulado la actividad económica con grandes inversiones en la emisión de bonos en el sector de la IA; además, Japón planea elevar su gasto de defensa al 3%–3,5% del PIB para alinearse con la OTAN, y las expectativas de que el gobierno ampliará el volumen de emisión de deuda han impulsado los costos de financiación de los plazos largos.
Para los mercados financieros tradicionales, el regreso del rendimiento de los bonos del Tesoro de EE. UU. por encima del 5% implica que el retorno de los activos sin riesgo aumenta de forma considerable, y que el entorno de liquidez global se ve aún más presionado. El dólar y los costos de endeudamiento se mantienen elevados, lo que no solo reduce el margen de valoración de los mercados de renta variable, sino que también coloca la sostenibilidad de la deuda soberana en el centro de atención.
En cuanto al mercado cripto, un endurecimiento de la liquidez macro suele limitar el ritmo de entrada de capital nuevo, pero las expectativas de alta inflación y el componente intrínseco de la aversión al riesgo geopolítico se entrelazan, haciendo que el mercado discrepe sobre la asignación de activos como $BTC . A corto plazo, el rumbo del mercado es más propenso a verse afectado por las oscilaciones de los tipos de interés macro y la pugna de flujos de capital podría mantenerse en la normalidad.
#US10Y #BondMarket #MacroEconomy
6

Esta semana, los mercados de deuda soberana a nivel global mostraron señales técnicas clave. La subasta de bonos del Estado japoneses a 20 años realizada por el Ministerio de Finanzas de Japón registró una demanda sólida: la relación de pujas llegó a 4,01, muy por encima del valor anterior (3,98) y también del promedio de 12 meses (3,73). Al mismo tiempo, los diferenciales en la parte final de la curva se estrecharon hasta 0,15, lo que refleja que la capacidad de absorción por parte de la demanda compradora se mantiene firme. En paralelo, el Banco Central de India retiró 1 billón de rupias (aprox. 1050 millones de dólares) de liquidez desde el sistema bancario mediante la venta de bonos gubernamentales, lo que impulsó un salto de 13 puntos básicos en el rendimiento a 5 años y de 6 puntos básicos en el de 10 años. En cuanto a la geopolítica, el ministro de Defensa alemán, Boris Pistorius, y el secretario de Defensa de Estados Unidos, Lloyd Austin, celebraron en Washington negociaciones de cooperación en materia de defensa, impulsando la materialización de capacidades industriales de defensa a escala local en Europa.
Desde el punto de vista macro-técnico, aunque la situación en Oriente Medio reciente elevó el precio del petróleo y genera riesgos de inflación importada, y aunque el rendimiento del Tesoro de EE. UU. a 10 años llegó a superar temporalmente el umbral psicológico clave del 5,0%, las respuestas de demanda de los principales participantes económicos indican que la presión vendedora en el tramo de tasas se acerca a su límite. Los datos de la subasta de bonos del Japón a 20 años superaron las expectativas del mercado, demostrando directamente que, en el rango de tasas elevado, la intención de entrada de capital para posiciones a largo plazo es extremadamente fuerte. Aunque el Banco Central de India ejecutó una retirada de liquidez de nivel histórico para controlar la inflación, esto es un ajuste defensivo y no cambia la lógica subyacente de que la liquidez global se estabiliza en niveles de soporte.
En los mercados financieros tradicionales, los resultados de la subasta japonesa impulsaron rápidamente el estrechamiento de la caída en los futuros de bonos, conteniendo con fuerza la ola de ventas masivas por pánico en la deuda global. La curva de rendimientos se detuvo y revirtió en la zona de resistencias clave, lo que sugiere que la presión de la tasa libre de riesgo sobre la valoración de los activos con riesgo está disminuyendo en el margen. El índice dólar y el rendimiento de los bonos del Tesoro en niveles extremadamente altos muestran señales de agotamiento de la inercia: los indicadores técnicos presentan indicios de divergencia en la parte superior (top divergence), abriendo un margen de respiro para que el corto realice recompras en los mercados bursátiles globales y de materias primas.
Para el mercado de criptomonedas, el hecho de que el rendimiento de los bonos soberanos alcance su máximo y se estabilice es el catalizador con mayor fuerza para la recuperación del apetito por riesgo. A medida que el riesgo de un alza extrema de las tasas se mitiga de forma efectiva, la inquietud por liquidez en el plano macro prácticamente se ha despejado. En el aspecto técnico, $BTC mantiene firmemente las medias móviles clave de soporte, y la estructura del “suelo” de liquidez del mercado ya se ha consolidado. Una vez que se confirme la tendencia bajista en el tramo de tasas, el capital de asignación excedente acelerará su flujo hacia los activos cripto y empujará la cotización a entrar en un nuevo ciclo de ruptura y alza.📈
#BondMarket #MacroEconomy #CryptoTrading
54
Los rendimientos de los bonos del gobierno del Reino Unido alcanzaron hoy niveles históricos, ya que el rendimiento del Gilt a 30 años subió 2 puntos básicos hasta rozar el 5,9506%, marcando su nivel más alto desde marzo de 1998.
Este empuje agresivo hacia máximos de varias décadas señala preocupaciones arraigadas sobre la estabilidad fiscal a largo plazo y la inflación persistente. Los inversores exigen una prima de riesgo significativamente más alta para mantener deuda soberana a largo plazo, reflejando el escepticismo sobre las trayectorias del endeudamiento soberano y los caminos de flexibilización monetaria del banco central.
El aumento de los rendimientos a largo plazo en los principales indicadores globales ajusta las condiciones financieras en general, elevando los costos de endeudamiento de las empresas y presionando las valoraciones orientadas al riesgo. Los rendimientos más altos libres de riesgo hacen más atractivo el ingreso fijo, mientras drenan liquidez de las acciones y las materias primas.
Para el mercado cripto, la presión sostenida en los bonos soberanos de larga duración crea un freno de liquidez para activos de riesgo como $BTC. En el corto plazo, la preservación del capital domina el sentimiento de los inversores, aunque una angustia persistente en la deuda soberana podría, a la postre, fortalecer la narrativa de los activos descentralizados con límite duro como coberturas macro.
#GiltYields #MacroEconomy #BondMarket
Los rendimientos de los bonos del gobierno del Reino Unido alcanzaron hoy niveles históricos, ya que el rendimiento del Gilt a 30 años subió 2 puntos básicos hasta rozar el 5,9506%, marcando su nivel más alto desde marzo de 1998.
Este empuje agresivo hacia máximos de varias décadas señala preocupaciones arraigadas sobre la estabilidad fiscal a largo plazo y la inflación persistente. Los inversores exigen una prima de riesgo significativamente más alta para mantener deuda soberana a largo plazo, reflejando el escepticismo sobre las trayectorias del endeudamiento soberano y los caminos de flexibilización monetaria del banco central.
El aumento de los rendimientos a largo plazo en los principales indicadores globales ajusta las condiciones financieras en general, elevando los costos de endeudamiento de las empresas y presionando las valoraciones orientadas al riesgo. Los rendimientos más altos libres de riesgo hacen más atractivo el ingreso fijo, mientras drenan liquidez de las acciones y las materias primas.
Para el mercado cripto, la presión sostenida en los bonos soberanos de larga duración crea un freno de liquidez para activos de riesgo como $BTC . En el corto plazo, la preservación del capital domina el sentimiento de los inversores, aunque una angustia persistente en la deuda soberana podría, a la postre, fortalecer la narrativa de los activos descentralizados con límite duro como coberturas macro.
#GiltYields #MacroEconomy #BondMarket
9


LOS OPERADORES DE BONOS AHORA APUESTAN A UN RENDIMIENTO DEL 5% A 10 AÑOS
El mercado de Treasuries de EE. UU. acaba de registrar una operación de opciones por un tamaño aproximado de $14M, apostando a que el rendimiento del 10Y podría superar el 5% mientras continúe la liquidación de bonos.
Mientras tanto, el rendimiento del 30Y ha subido hasta el 5,35%, su nivel más alto desde 2007. El alza del precio del petróleo está incrementando la preocupación por la inflación, lo que obliga a los inversores a reforzar los coberturas del riesgo de tipos de interés.
Según la estructura de la operación mencionada, si el rendimiento del 10Y llega a aproximadamente 5,1%, la posición quedaría en equilibrio; en 5,2%, las ganancias podrían alcanzar alrededor de $15M.
Mi punto de vista: que el 5% en el Treasury a 10 años ya no es una cifra inalcanzable si la inflación y el petróleo siguen ejerciendo presión. Y si los rendimientos de largo plazo realmente rompen al alza, esto no será solo una historia para operadores de bonos que valoran acciones: tanto el USD como el cripto tendrán que reaccionar.
5% Treasury yield. That’s when risk assets start sweating.
¿Crees que el 10Y realmente superará el 5% en esta ronda, o el mercado de bonos se está cubriendo en exceso?
#Treasury #bondmarket #bitcoin

112
TRUMP ACABA DE LANZAR OTRO TORNILLO AL MERCADO DE BONOS
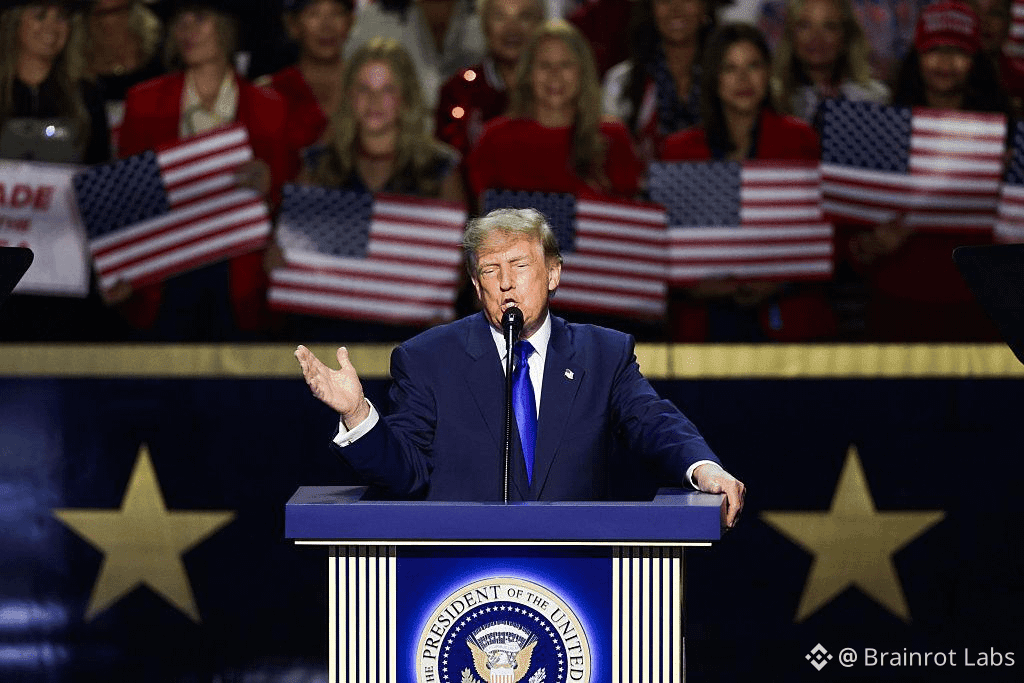
El presidente Trump acaba de ofrecer un compromiso de 5.000 dólares para cada ciudadano estadounidense si el Partido Republicano gana las elecciones de medio mandato, pero no dio detalles sobre cómo se implementaría.
El momento es bastante sensible: el mercado se prepara para la subasta de Treasury a 30 años por 22.000 millones de dólares el jueves, con bonos con vencimiento en 2056.
El rendimiento del Treasury a 30Y actualmente está cerca de los máximos desde la crisis financiera global, mientras los inversores ya están preocupados por el déficit presupuestario y la disciplina fiscal de Estados Unidos.
Mi punto de vista: los 5.000 dólares suenan muy atractivos para quienes los recibirían, pero para el mercado de bonos la primera pregunta será “¿de dónde sale el dinero?”.
Si el mercado empieza a valorar más presión fiscal y subidas de inflación, es posible que los rendimientos a largo plazo sigan bajo presión.
Y por si fuera poco, el CPI de EE. UU. también está a punto de publicarse, lo que significa que el mercado de Treasury tiene que manejar a la vez el tema fiscal y el de la inflación.
¿5.000 dólares para cada estadounidense? Los traders de bonos acaban de encontrar otra razón para preguntar “¿quién lo está pagando?”.
¿Qué opinas: la subasta de Treasury 30Y de 22B de hoy se absorberá bien, o los rendimientos seguirán presionados al alza?
#BrainrotCrypto #Treasury #bondmarket #TRUMP
48

LOS RENDIMIENTOS DE LOS BONOS GLOBALES ESTÁN EXPLOTANDO A MÁXIMOS DE VARIAS DÉCADAS Y $BTC IS VIGILANDO 🚨 💣
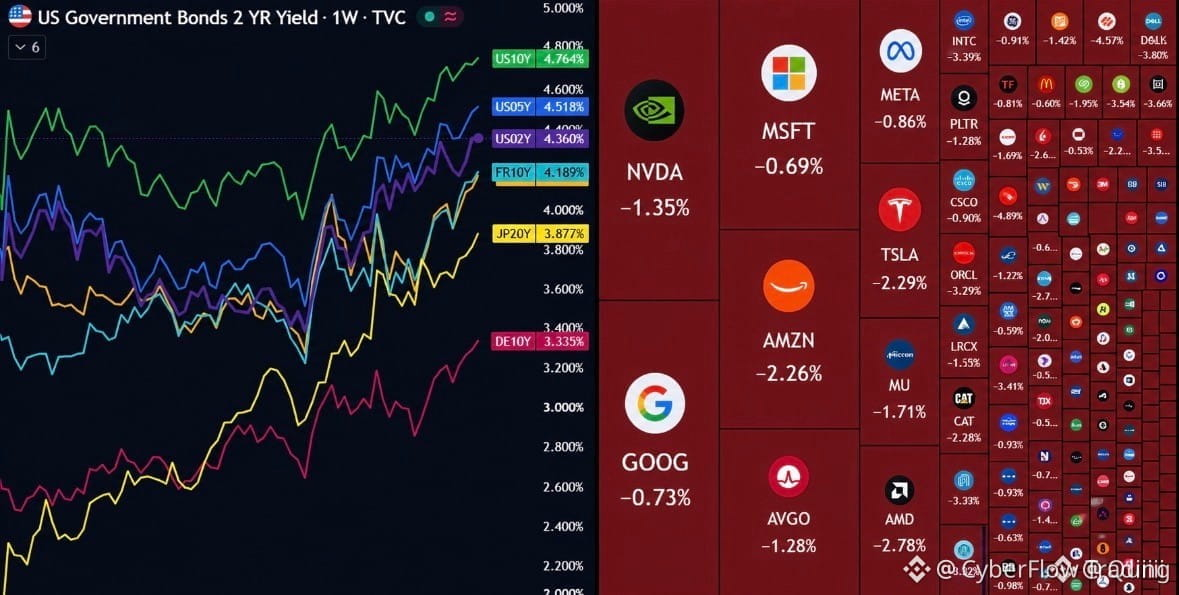
Los mercados de deuda soberana están atravesando un enorme cambio tectónico mientras los rendimientos globales alcanzan picos de varias décadas. Los rendimientos de los bonos del Tesoro de EE. UU. a 10 años se disparan hasta el 4,79% junto con los rendimientos a 5 años de Japón, que imprimen máximos de 31 años en 2,26%, lo que señala una fuerte recalibración del capital global. 📊
Cuando la deuda global sangra con tanta violencia, la liquidez aprieta las carteras de finanzas tradicionales y obliga al capital institucional a recalibrar sus activos de riesgo. 💡 Observa de cerca cómo esta volatilidad macro se filtra en los pools de liquidez cripto mientras el dinero inteligente cambia de posición. 📈
💬 ¿Estás cubriendo tu cartera ahora o esperando el desahogo definitivo de la volatilidad? 👇
⚠️ No es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #BTC #Macro #BondMarket #Crypto
⚡ 💎
14
·
--
Alcista
🚨 ÚLTIMA HORA: El Tesoro de EE. UU. acaba de DOUBLAR el tamaño de su recompra de deuda 📈
De $2B ➡️ $4B+ por operación, a partir del 9 de septiembre, con el objetivo de bonos de largo plazo (10-30 años) después de que los rendimientos subieran a niveles no vistos desde 2007 🇺🇸
¿Esto es una señal de que el mercado de bonos está bajo más presión de la que dicen los titulares? 👀
Los alcistas dicen: el apoyo a la liquidez = estabilización inteligente 🐂
Los bajistas dicen: la Fed/Tesoro están sosteniendo en silencio un mercado tambaleante 🐻
¿De qué lado estás? Deja tu opinión abajo 👇
#Treasury #BondMarket #Macro
$NVDA
{future}(NVDAUSDT)
$SPCX
{future}(SPCXUSDT)
$BTC
{future}(BTCUSDT)
🚨 ÚLTIMA HORA: El Tesoro de EE. UU. acaba de DOUBLAR el tamaño de su recompra de deuda 📈
De $2B ➡️ $4B+ por operación, a partir del 9 de septiembre, con el objetivo de bonos de largo plazo (10-30 años) después de que los rendimientos subieran a niveles no vistos desde 2007 🇺🇸
¿Esto es una señal de que el mercado de bonos está bajo más presión de la que dicen los titulares? 👀
Los alcistas dicen: el apoyo a la liquidez = estabilización inteligente 🐂
Los bajistas dicen: la Fed/Tesoro están sosteniendo en silencio un mercado tambaleante 🐻
¿De qué lado estás? Deja tu opinión abajo 👇
#Treasury #BondMarket #Macro
$NVDA
$SPCX
$BTC
1
128
·
--
Estados Unidos duplicó sus recompras de bonos. Oro y Bitcoin despegaron.
El Tesoro aumentó el tamaño de sus recompras de deuda de 2.000 millones de dólares a al menos 4.000 millones por operación el 19 de agosto, después de que el rendimiento del bono a 30 años tocara el 5,34% — el más alto desde 2007 (CNBC, TheStreet). Bloomberg informó que los bonos largos borraron toda la subida de la recompra en un solo día.
Entonces, ¿qué: cuando un gobierno interviene para limitar sus propios costos de endeudamiento y el mercado le devuelve la jugada directamente dentro de 24 horas, eso no es calma: dice que los déficits y la oferta siguen mandando. El capital rota hacia activos sin emisor. Los futuros del oro +1,44% a 4.637 USD/onza y el BTC +7% en la misma cinta.
La operación: una oferta de devaluación, no una apuesta de “risk-on”. $BTC leads it, $ETH rides the same liquidity, $XAUT es la expresión más pura.
¿Un bono largo al 5,34% convierte a Bitcoin en cobertura, o solo en otro activo de riesgo?
#Write2Earn #Bitcoin #CryptoNews #BondMarket #Macro
No es asesoramiento financiero. Infórmate por tu cuenta (DYOR).
1
92
·
--
La próxima gran jugada de la SEBI: Préstamos, Setu y tokenización de bonos
1. 3 iniciativas principales: rediseño de SLB, portal Setu y piloto de tokenización de bonos corporativos.
2. SLB: La SEBI busca mejorar la formación de precios y conectar los mercados de contado y derivados.
3. Setu: Un portal digital para registros, solicitudes, pagos de tarifas y cumplimiento.
4. Tokenización de bonos: El piloto utilizará tecnología de registro distribuido para representar bonos corporativos de forma digital.
5. IA/ML: La SEBI está usando analítica avanzada para identificar manipulación del mercado y fraude basado en redes.
6. Ciberseguridad: La SEBI está preparando a los mercados para riesgos emergentes de la era cuántica.
2025-26: La SEBI introdujo varias reformas orientadas a una mayor simplificación y digitalización.
El mercado de valores de India se está moviendo hacia una infraestructura digital más profunda, activos tokenizados y regulación impulsada por la tecnología.
#SEBI #tokenisation #bondmarket #fintech
106

·
--
EL ACUERDO DE BONOS RÉCORD DE 4.750 M$ DE AMD — LA CARRERA DE LA IA ACABA DE VOLVERSE MÁS CARA 💰🔥
AMD acaba de lanzar un bono de 4.750 M$ en cuatro tramos: su mayor emisión de deuda en USD hasta la fecha. El tramo a 10 años se ajustó 25 pb por debajo de la guía, una señal clara de que las instituciones tienen hambre de exposición a la IA. 📊
Esto no es una contracción de liquidez: con 13,1 B$ en caja y un estatus de alta calidad (investment grade), AMD pide prestado para tener opciones: aceleradores de IA, escala en centros de datos y la apuesta de 5.000 M$ por Anthropic. 💳
El ciclo de capex para IA sigue ampliándose. Se proyecta que los ingresos superen los 51.000 M$ (crecimiento del 47%), y esta emisión eclipsa la nota de 1.500 M$ que colocó en marzo pasado: el sector ha entrado en una fase persistente de expansión de capital. La pregunta: ¿a qué precio se descuenta completamente esta historia? ¿Entrarías en $AMD on una corrección estructural, o esperarías confirmación? 👇
⚠️ No es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ $AMD #AIInfrastructure #BondMarket #Semiconductor #InstitutionalFlow
🧠💼
65
·
--
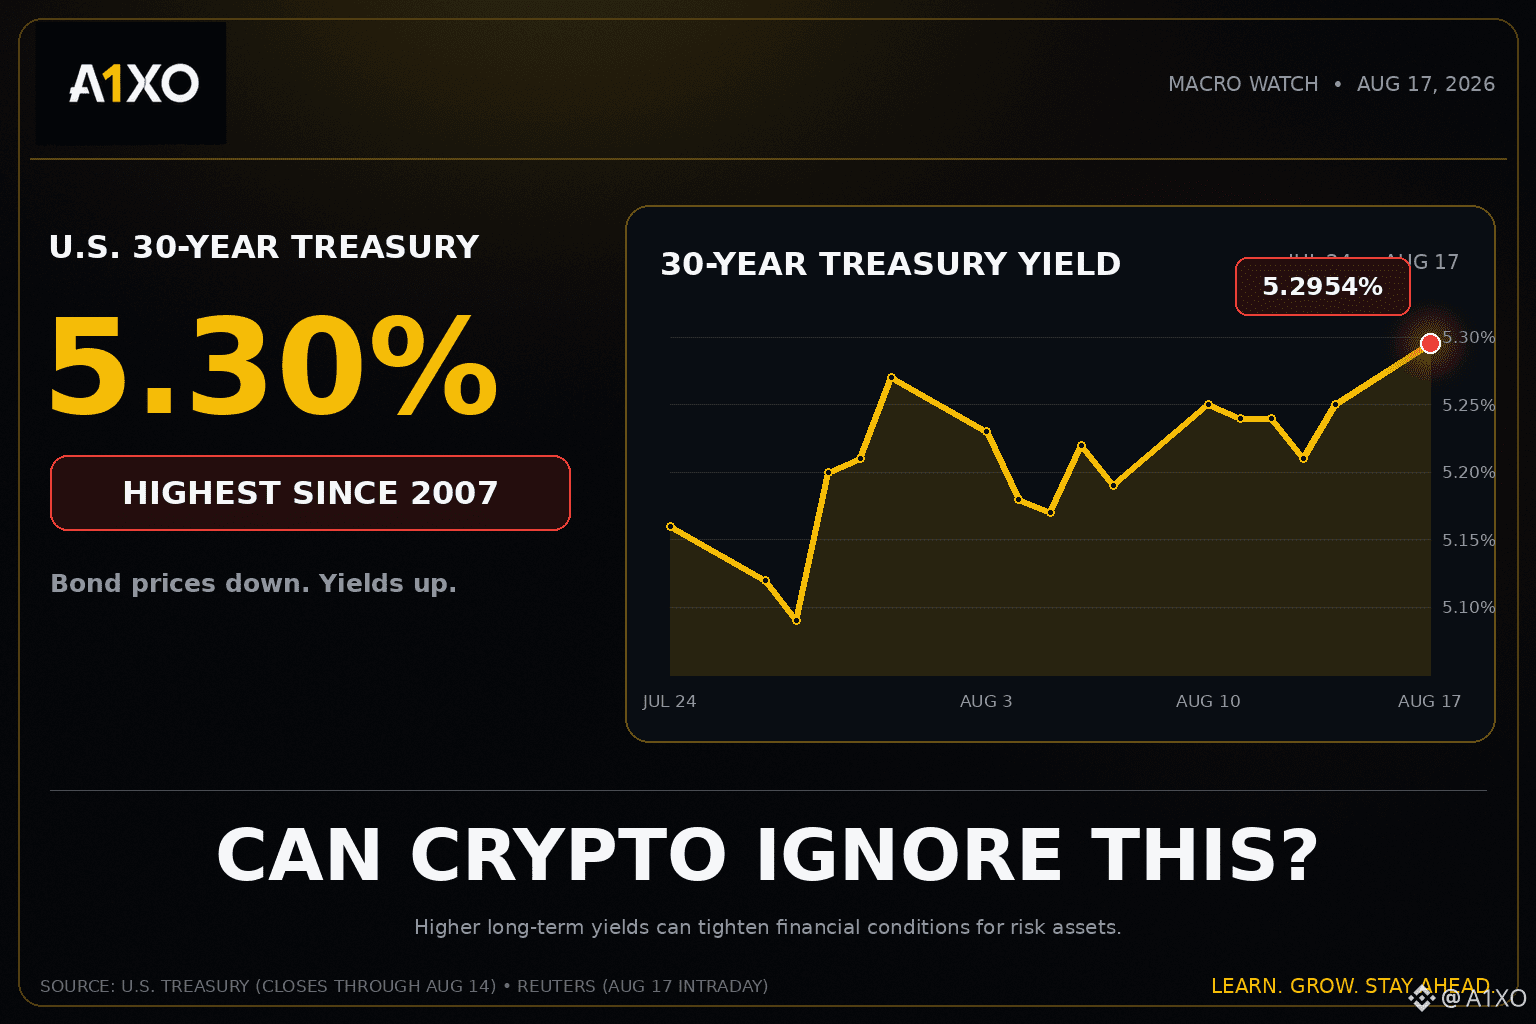
Todo el mundo mira los gráficos de las criptomonedas.
Yo estoy mirando esto. 👀
El rendimiento de EE. UU. a 30 años: 5.3%, el más alto desde 2007.
¿Cuánto tiempo pueden los activos de riesgo ignorarlo?
#Bitcoin #Crypto #BondMarket #TreasuryYields #A1XO
Todo el mundo mira los gráficos de las criptomonedas.
Yo estoy mirando esto. 👀
El rendimiento de EE. UU. a 30 años: 5.3%, el más alto desde 2007.
¿Cuánto tiempo pueden los activos de riesgo ignorarlo?
#Bitcoin #Crypto #BondMarket #TreasuryYields #A1XO
Yo estoy mirando esto. 👀
El rendimiento de EE. UU. a 30 años: 5.3%, el más alto desde 2007.
¿Cuánto tiempo pueden los activos de riesgo ignorarlo?
#Bitcoin #Crypto #BondMarket #TreasuryYields #A1XO
151

·
--
$TLT OPCIONES DATOS DESTELLOS SEÑAL ALCISTA ANTES DE LA DECISIÓN DE LA FED 🚨
📊 El ETF de bonos del Tesoro iShares 20+ Year ha visto que su ratio put/call cae a 0.63 — el nivel más bajo desde mayo — con el volumen de negociación de calls disparándose a 171,000 contratos. Eso es el triple de la actividad en puts. 💡 Esto no es una euforia minorista aleatoria; las instituciones se están posicionando para un posible “rally por subidas de tipos”.
⚡ Citadel Securities predice una subida de tipos inesperada esta semana. ¿La lógica? Si el presidente de la Fed, Kevin Wash, sube con decisión, las expectativas de inflación a largo plazo podrían desplomarse, impulsando a la baja los rendimientos a largo plazo y al alza los precios de los bonos. 🦈 Eso también podría encender un rally de alivio en acciones tecnológicas sensibles a las tasas como $QQQ .
💬 ¿Crees que la Fed realmente va a subir, o es una trampa de liquidez para obligar a los cortos a cubrir? 👇
⚠️ No es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ $TLT $QQQ #Fed #BondMarket #Nasdaq
📊 🔍
TLTETF+0,34%
QQQETF+0,07%
72
·
--
🚨 ÚLTIMA HORA 🚨
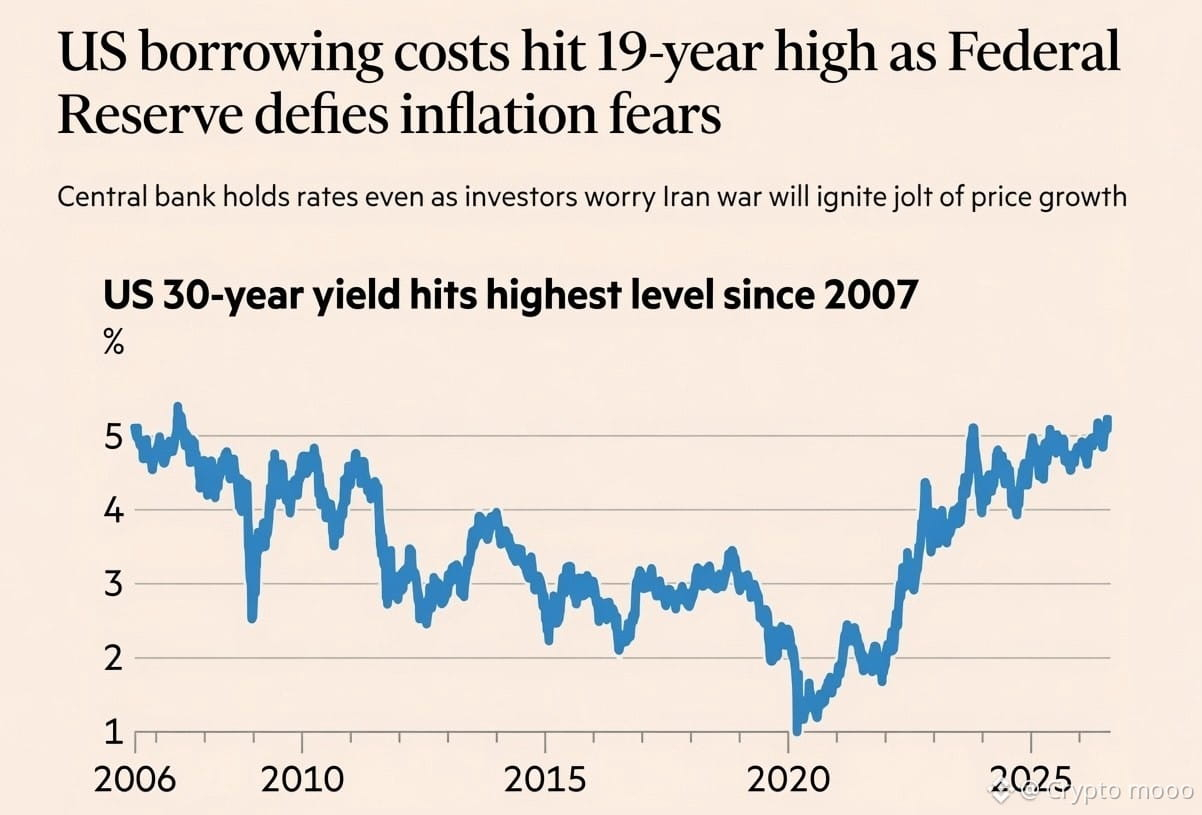
Los rendimientos de los bonos del Tesoro de EE. UU. a 30 años han alcanzado su nivel más alto desde 2007, empujando los costos de endeudamiento a un máximo de 19 años. El mercado de bonos señala una preocupación creciente por la inflación persistente, el aumento de la deuda pública y la trayectoria de la política monetaria de la Reserva Federal. Estos elevados rendimientos siguen ajustando la liquidez en los mercados de activos de riesgo, incluido $BTC.
#Macro #BondMarket #TreasuryYields
$DOGE $ETH
Fuente: Elaborado
🚨 ÚLTIMA HORA 🚨
Los rendimientos de los bonos del Tesoro de EE. UU. a 30 años han alcanzado su nivel más alto desde 2007, empujando los costos de endeudamiento a un máximo de 19 años. El mercado de bonos señala una preocupación creciente por la inflación persistente, el aumento de la deuda pública y la trayectoria de la política monetaria de la Reserva Federal. Estos elevados rendimientos siguen ajustando la liquidez en los mercados de activos de riesgo, incluido $BTC .
#Macro #BondMarket #TreasuryYields
$DOGE $ETH
Fuente: Elaborado
3
·
--
Bajista
#us2yearyieldfalls14bpsbiggestdropsincefebruary
🚨 EL MERCADO DE BONOS SE DESPLOMA: El rendimiento del US a 2 años cae 14 pb en la mayor caída desde febrero! 📉🇺🇸
¡El sistema financiero global acaba de sentir un cambio sísmico masivo! En una impresionante reversión que tomó a Wall Street completamente por sorpresa, el rendimiento de los Treasury de EE. UU. a 2 años se desplomó 14 puntos básicos, registrando su mayor caída de un solo día desde febrero! 💥🏛️
Cuando el mercado de bonos se mueve tan rápido, significa que gigantes institucionales están redirigiendo rápidamente billones de dólares. Aquí tienes tu desglose urgente para traders sobre qué significa este enorme desplome de rendimientos para las criptomonedas y los mercados:
⚡ Dentro del pánico en el mercado de bonos
La gran caída del rendimiento: El rendimiento a 2 años —que es el indicador más sensible y absoluto de hacia dónde llevará la Reserva Federal las tasas de interés— acaba de romper su nivel de soporte local.
El giro repentino: Este enorme crash de 14 pb significa que los traders de bonos están apostando agresivamente a que la Fed tendrá que recortar las tasas de interés mucho más rápido y antes de lo esperado para salvar la economía.
Carrera hacia activos refugio: El gran dinero está entrando en pánico por las acciones y corriendo hacia los bonos, impulsando los precios de los bonos y haciendo caer los rendimientos en línea recta hacia abajo.
🧠 Por qué esto es un combustible de cohete MASIVO para las criptos
Esto es una BANDERA VERDE histórica para el mercado cripto. Cuando los rendimientos de los bonos caen con tanta fuerza, envían una sacudida masiva de liquidez directamente a los activos de riesgo:
1️⃣ La muerte de los rendimientos del efectivo: A medida que los rendimientos de los treasury se desploman, tener efectivo o bonos se vuelve mucho menos rentable para grandes fondos. Esto obliga a los inversores institucionales a rotar el capital hacia activos de alto crecimiento como Bitcoin (BTC) y Ethereum (ETH).
2️⃣ Caída inminente del DXY: Un rendimiento en caída destruye la fortaleza del Índice del Dólar de EE. UU. (DXY). Históricamente, un DXY a la baja es el gatillo exacto necesario para encender una carrera alcista explosiva y vertical en cripto. 🚀
3️⃣ Carga de squeeze de altcoins: Menores rendimientos significan capital más barato. Los sectores de alta beta, especialmente los tokens de la narrativa de IA (FET, NEAR, RNDR), siempre experimentan enormes repuntes por squeezes alcistas cuando la liquidez macro se afloja
#bondmarket #FedRateCuts #MacroEconomics
1
1
2.6k

·
--
Artículo
Goldman Sachs: La Emisión Global de Bonos Cayó 16% la Semana PasadaSegún datos de Goldman Sachs, la emisión global de bonos cayó un 16% la semana pasada en comparación con el mismo período del año anterior. A pesar de este descenso reciente, la emisión total acumulada en lo que va de este año se mantiene un 9% por encima del mismo período en 2025, lo que indica resiliencia en los mercados de bonos pese a la volatilidad reciente.
La emisión de bonos corporativos con grado de inversión registró un aumento significativo del 60%, lo que refleja el apetito continuo de los inversionistas por títulos de deuda de mayor calidad en medio de condiciones económicas inciertas. En cambio, la emisión de bonos de alto rendimiento cayó con fuerza un 41% y la emisión de préstamos apalancados prácticamente se agotó, desplomándose un 88%, lo que pone de manifiesto un enfoque cauteloso de los inversionistas hacia instrumentos de deuda más riesgosos.
Goldman Sachs: La Emisión Global de Bonos Cayó 16% la Semana Pasada
Según datos de Goldman Sachs, la emisión global de bonos cayó un 16% la semana pasada en comparación con el mismo período del año anterior. A pesar de este descenso reciente, la emisión total acumulada en lo que va de este año se mantiene un 9% por encima del mismo período en 2025, lo que indica resiliencia en los mercados de bonos pese a la volatilidad reciente.
La emisión de bonos corporativos con grado de inversión registró un aumento significativo del 60%, lo que refleja el apetito continuo de los inversionistas por títulos de deuda de mayor calidad en medio de condiciones económicas inciertas. En cambio, la emisión de bonos de alto rendimiento cayó con fuerza un 41% y la emisión de préstamos apalancados prácticamente se agotó, desplomándose un 88%, lo que pone de manifiesto un enfoque cauteloso de los inversionistas hacia instrumentos de deuda más riesgosos.
La emisión de bonos corporativos con grado de inversión registró un aumento significativo del 60%, lo que refleja el apetito continuo de los inversionistas por títulos de deuda de mayor calidad en medio de condiciones económicas inciertas. En cambio, la emisión de bonos de alto rendimiento cayó con fuerza un 41% y la emisión de préstamos apalancados prácticamente se agotó, desplomándose un 88%, lo que pone de manifiesto un enfoque cauteloso de los inversionistas hacia instrumentos de deuda más riesgosos.
23
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
1
#EtherGains70.9%InQ3
43,218 vistas
554 están debatiendo
2
#TreasuryLetsStatesFileStablecoinCertificationsEarly
1,104 vistas
22 están debatiendo
3
#US10YearYieldNears5.3%
78,762 vistas
732 están debatiendo
4
#DollarIndexHitsHighestSinceMay2025
14,282 vistas
332 están debatiendo
5
#USWeeklyJoblessClaimsFallTo197000
17,326 vistas
328 están debatiendo
6
#BitcoinETFsTake$6.34BillionInQ3
5,680 vistas
56 están debatiendo
7
#KoreaProposesTokenizingStocksAndBonds
47,933 vistas
650 están debatiendo
8
#MetaMaskExitsLidoValidatorsAfterSecurityIncident
138,927 vistas
1,381 están debatiendo
9
#MicronBeatsEarningsLiftsGuidance
70,593 vistas
1,002 están debatiendo
10
#CFTCSubmitsTwoEventContractRulesToWhiteHouse
48,073 vistas
762 están debatiendo