

CRYPTO_BOY_09
259 Publicaciones
CRYPTO_BOY_09
Denunciar
Bloquear usuario
Market Updates • Airdrops • Campaigns • Web3 Hunter | Helping You Earn Together | DYOR
148 Siguiendo
105 Seguidores
253 Me gusta
Publicaciones
Todo
Citas
PINNED
Parcialmente cierto
#TermMax
Casi cierro la pestaña, tbh. Luego vi el número de TVL y me quedé scrolleando, jajaja
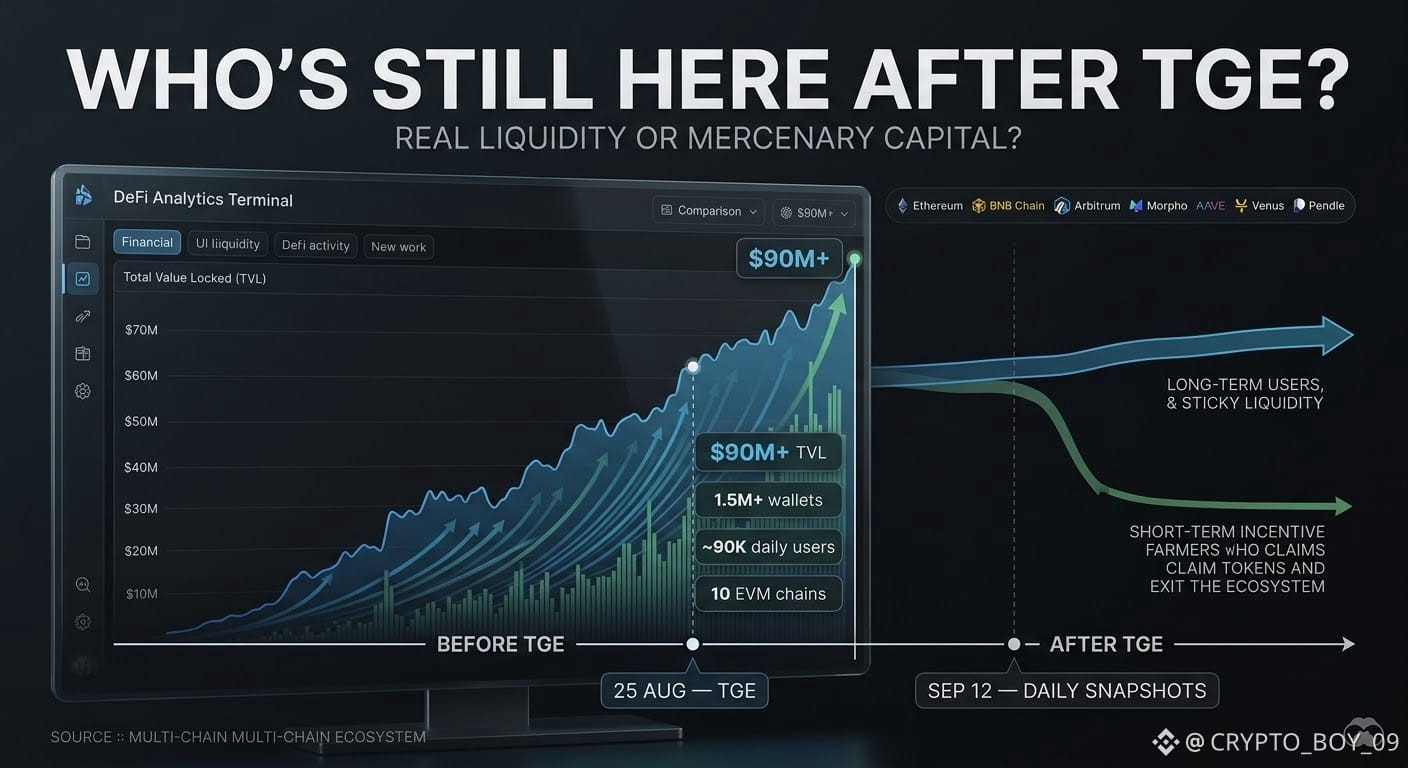
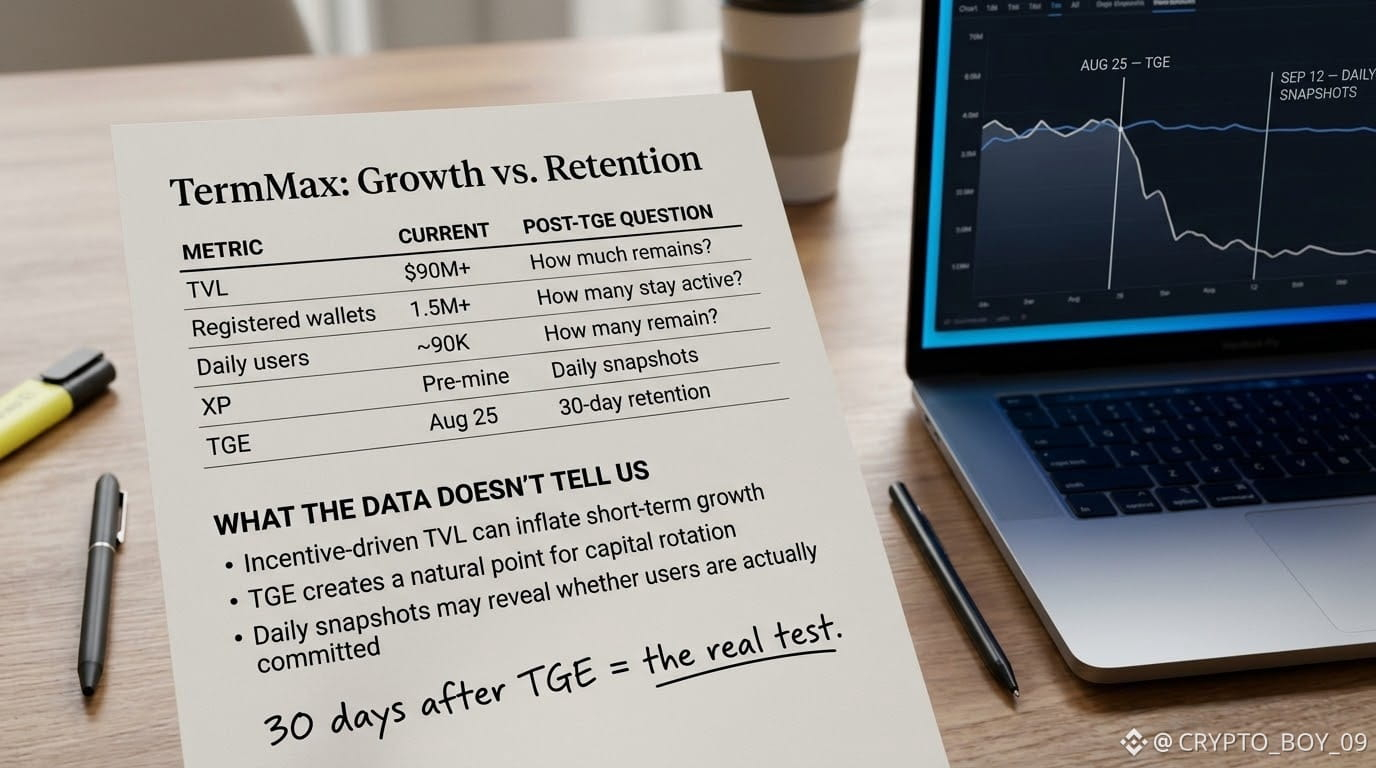
Al parecer, TermMax ya está con $90M+ de TVL, con 1.5M+ billeteras registradas y alrededor de 90K usuarios diarios. La Mainnet solo se lanzó en abril de 2025, así que el crecimiento ha sido bastante rápido.
También está activo en aproximadamente 10 cadenas EVM — Ethereum, BNB Chain, Arbitrum, etc. — y ya se integró con Morpho, Aave, Venus & Pendle. Esas son las integraciones que realmente importan.
Y luego vi la fecha: el TGE es el 25 de agosto. así que sí, básicamente faltan unos días.
Lo que más me llamó la atención que el TVL, sin embargo, es lo que pasa después del pre-mine.
El pre-mine terminó el 11 de agosto, y cualquier XP que tuvieras para entonces queda bloqueada. Bastante estándar.
Pero a partir del 12 de septiembre, el nuevo sistema de XP empieza a usar snapshots diarios. Así que ya no puedes aparecer una vez, farmear y desaparecer. En realidad necesitas seguir manteniendo la posición para que cuente.
Yo personalmente sigo en modo de esperar y ver.
Que el TVL suba es lo fácil cuando los incentivos están activos y un airdrop/TGE está a la vuelta de la esquina. La prueba real viene después del TGE, cuando el XP se convierta en un token realmente negociable.
Ahí descubriremos si la liquidez de verdad se quedó o si solo fue capital mercenario farmeando los incentivos.
Un mes después del TGE, esa es la cifra que voy a vigilar:
quién sigue aquí, y quién solo reclamó y se fue?
@termmax $AAVE $MORPHO $BOME
#TermMax
Casi cierro la pestaña, tbh. Luego vi el número de TVL y me quedé scrolleando, jajaja
Al parecer, TermMax ya está con $90M+ de TVL, con 1.5M+ billeteras registradas y alrededor de 90K usuarios diarios. La Mainnet solo se lanzó en abril de 2025, así que el crecimiento ha sido bastante rápido.
También está activo en aproximadamente 10 cadenas EVM — Ethereum, BNB Chain, Arbitrum, etc. — y ya se integró con Morpho, Aave, Venus & Pendle. Esas son las integraciones que realmente importan.
Y luego vi la fecha: el TGE es el 25 de agosto. así que sí, básicamente faltan unos días.
Lo que más me llamó la atención que el TVL, sin embargo, es lo que pasa después del pre-mine.
El pre-mine terminó el 11 de agosto, y cualquier XP que tuvieras para entonces queda bloqueada. Bastante estándar.
Pero a partir del 12 de septiembre, el nuevo sistema de XP empieza a usar snapshots diarios. Así que ya no puedes aparecer una vez, farmear y desaparecer. En realidad necesitas seguir manteniendo la posición para que cuente.
Yo personalmente sigo en modo de esperar y ver.
Que el TVL suba es lo fácil cuando los incentivos están activos y un airdrop/TGE está a la vuelta de la esquina. La prueba real viene después del TGE, cuando el XP se convierta en un token realmente negociable.
Ahí descubriremos si la liquidez de verdad se quedó o si solo fue capital mercenario farmeando los incentivos.
Un mes después del TGE, esa es la cifra que voy a vigilar:
quién sigue aquí, y quién solo reclamó y se fue?
@TermMax $AAVE $MORPHO $BOME
13
12
369
PINNED
Parcialmente cierto
No pude dormir anoche 😨, eran como las 2 a. m., así que estaba desplazándome cuando se abrió la página de $DUSK Trade. Pensé que lo revisaría durante 5 minutos.
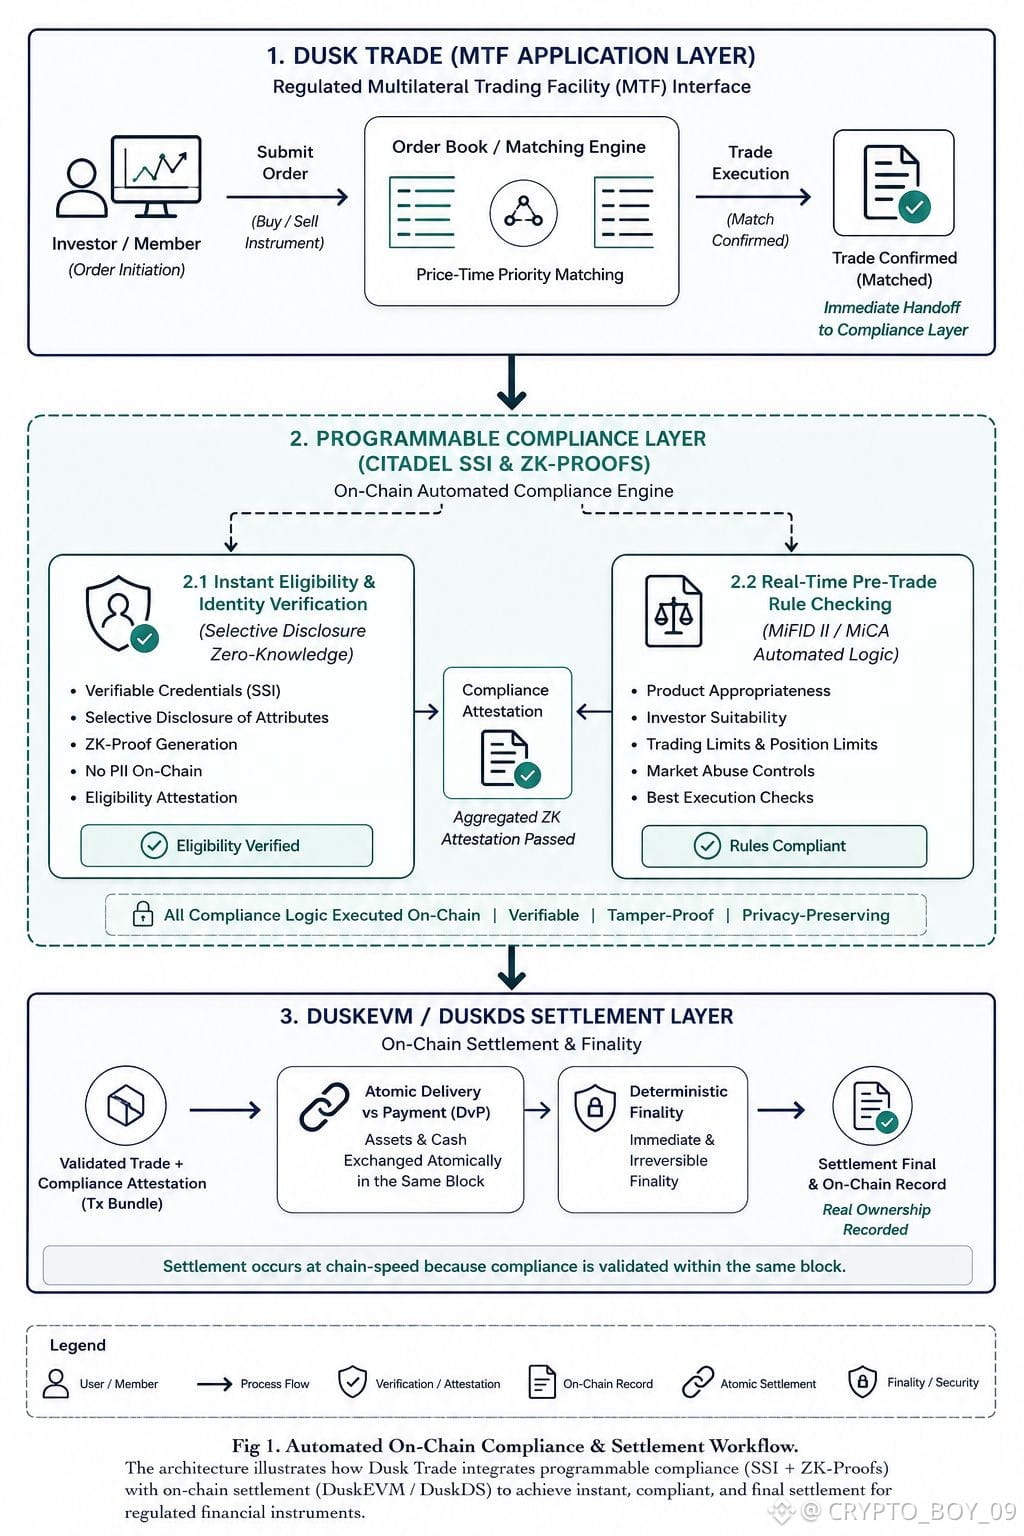
Por lo que entiendo, Dusk Trade es una capa neobroker sobre DuskEVM, diseñada para operar como un MTF regulado y una plataforma de inversión de acuerdo con las regulaciones de la UE. Activos como MMFs, ETFs y bonos se están llevando a la cadena a través de ella, con liquidación instantánea y propiedad real.
Ahora bien, aquí está lo que me molestó un poco. A todos nos emociona cuando escuchamos «liquidación instantánea», pero la pregunta real no es si la liquidación es rápida o lenta. Si un MTF funciona dentro de un marco regulado, ¿puede simplemente dejar de lado sus obligaciones de cumplimiento por el bien de la velocidad? No puede.
Así que el verdadero desafío no es solo la liquidación rápida. Es hacer que las comprobaciones de elegibilidad, la verificación de inversores y la notificación regulatoria avancen a la misma velocidad que la cadena.
Y eso me hace preguntarme: hasta que el cumplimiento en sí no se automatice y se haga en la cadena, ¿no es «liquidación instantánea» solo parte de la historia?
@Dusk_Foundation $DUSK #dusk
No pude dormir anoche 😨, eran como las 2 a. m., así que estaba desplazándome cuando se abrió la página de $DUSK Trade. Pensé que lo revisaría durante 5 minutos.
Por lo que entiendo, Dusk Trade es una capa neobroker sobre DuskEVM, diseñada para operar como un MTF regulado y una plataforma de inversión de acuerdo con las regulaciones de la UE. Activos como MMFs, ETFs y bonos se están llevando a la cadena a través de ella, con liquidación instantánea y propiedad real.
Ahora bien, aquí está lo que me molestó un poco. A todos nos emociona cuando escuchamos «liquidación instantánea», pero la pregunta real no es si la liquidación es rápida o lenta. Si un MTF funciona dentro de un marco regulado, ¿puede simplemente dejar de lado sus obligaciones de cumplimiento por el bien de la velocidad? No puede.
Así que el verdadero desafío no es solo la liquidación rápida. Es hacer que las comprobaciones de elegibilidad, la verificación de inversores y la notificación regulatoria avancen a la misma velocidad que la cadena.
Y eso me hace preguntarme: hasta que el cumplimiento en sí no se automatice y se haga en la cadena, ¿no es «liquidación instantánea» solo parte de la historia?
@Dusk $DUSK #dusk
30
1
19
473
Verificado
Cuando fui a abrir ayer una nueva cuenta bancaria, el formulario me pidió elegir entre una cuenta de ahorro o una cuenta corriente. Mismo banco, pero distintas formas de usarlo.
Me hizo pensar en cómo solemos ver las transacciones en blockchain: o todo es público, o todo es privado. No hay un punto medio real.
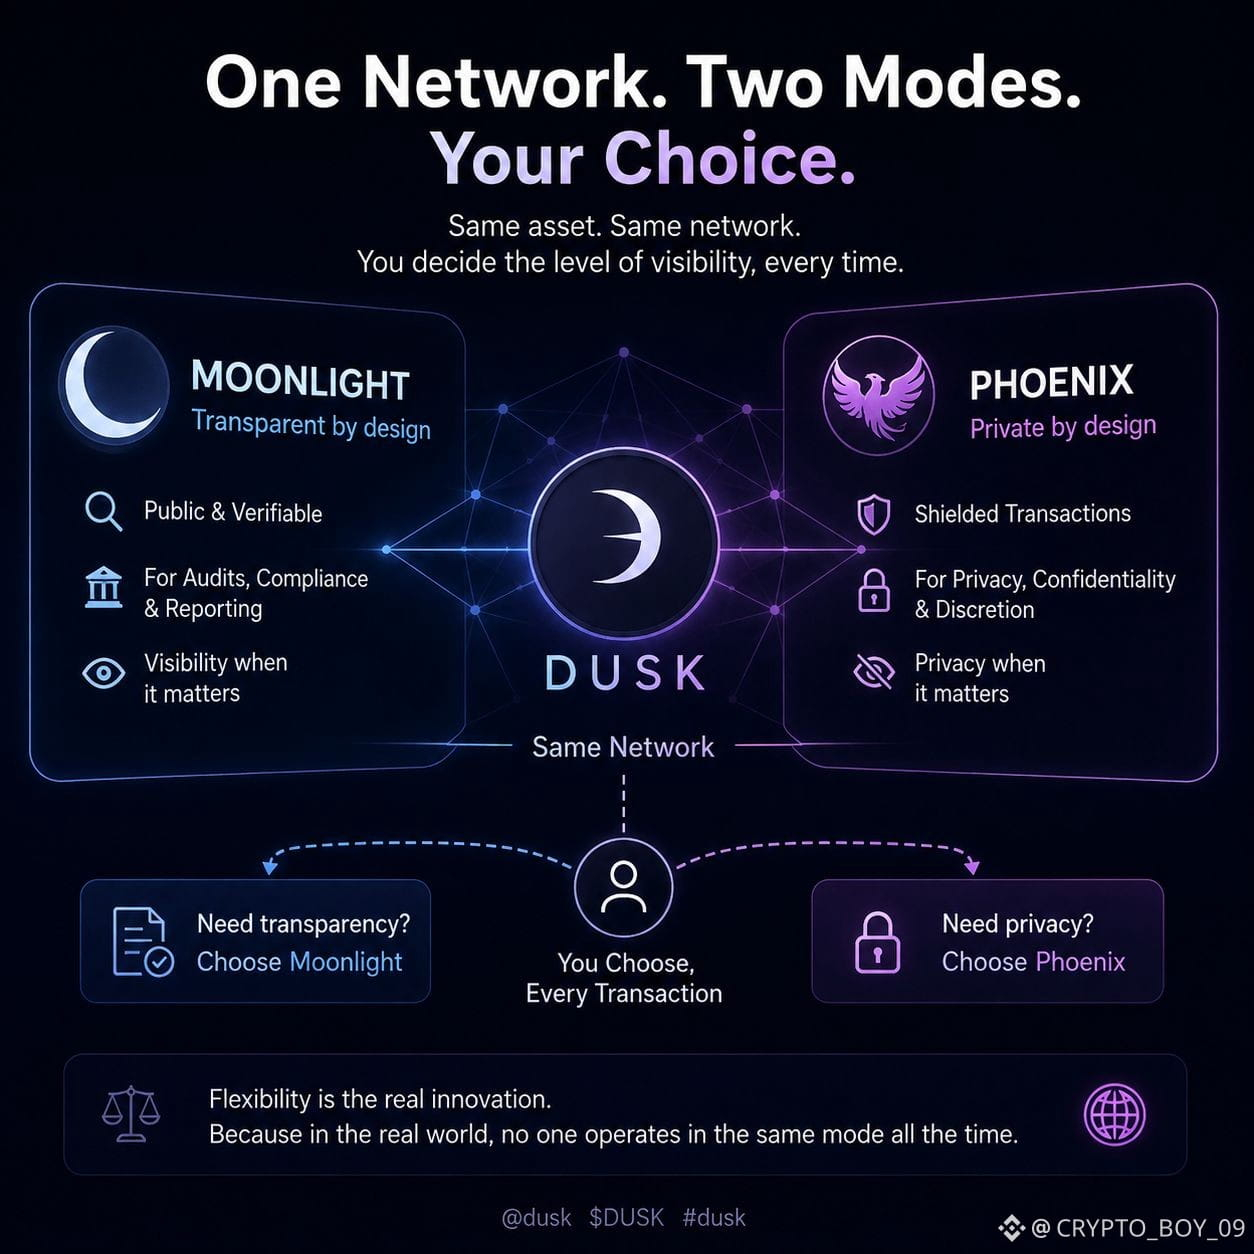
La configuración de Moonlight y Phoenix de Dusk me hizo verlo de otra manera.
Moonlight es para transacciones públicas y transparentes, donde la visibilidad importa: por ejemplo, informes institucionales o auditorías.
Phoenix está protegido, para los casos en los que los detalles de la transacción no deberían exponerse.
Ambos funcionan en la misma red, y el usuario puede elegir el modo en función de cada transacción.
Al principio, suena a solo dos opciones por comodidad.
Pero la idea más grande es la flexibilidad.
El mismo activo. La misma red. Pero la privacidad no es un ajuste permanente. Tú decides qué nivel de visibilidad necesitas cada vez que haces una transacción.
Esto importa muchísimo para las instituciones, porque en el mundo real ninguna entidad opera todo el tiempo en el mismo modo. A veces se necesita transparencia. A veces no.
Es una elección de diseño pequeña, pero podría ser una grande para cómo funciona la privacidad on-chain.
La pregunta es: ¿más cadenas se moverán hacia este tipo de privacidad basada en la elección, o al final ganará un solo valor predeterminado — totalmente público o totalmente privado?
@Dusk_Foundation $DUSK #dusk
Cuando fui a abrir ayer una nueva cuenta bancaria, el formulario me pidió elegir entre una cuenta de ahorro o una cuenta corriente. Mismo banco, pero distintas formas de usarlo.
Me hizo pensar en cómo solemos ver las transacciones en blockchain: o todo es público, o todo es privado. No hay un punto medio real.
La configuración de Moonlight y Phoenix de Dusk me hizo verlo de otra manera.
Moonlight es para transacciones públicas y transparentes, donde la visibilidad importa: por ejemplo, informes institucionales o auditorías.
Phoenix está protegido, para los casos en los que los detalles de la transacción no deberían exponerse.
Ambos funcionan en la misma red, y el usuario puede elegir el modo en función de cada transacción.
Al principio, suena a solo dos opciones por comodidad.
Pero la idea más grande es la flexibilidad.
El mismo activo. La misma red. Pero la privacidad no es un ajuste permanente. Tú decides qué nivel de visibilidad necesitas cada vez que haces una transacción.
Esto importa muchísimo para las instituciones, porque en el mundo real ninguna entidad opera todo el tiempo en el mismo modo. A veces se necesita transparencia. A veces no.
Es una elección de diseño pequeña, pero podría ser una grande para cómo funciona la privacidad on-chain.
La pregunta es: ¿más cadenas se moverán hacia este tipo de privacidad basada en la elección, o al final ganará un solo valor predeterminado — totalmente público o totalmente privado?
@Dusk $DUSK #dusk
1
2
90
#dusk $DUSK @Dusk_Foundation
Anoche, una amiga y yo estábamos dividiendo nuestros gastos compartidos. Ella dijo algo simple: "todo entre nosotros se mantiene transparente, pero ninguno de los dos explica sus gastos personales al otro".
Esa frase se me quedó grabada más tiempo del que debería.
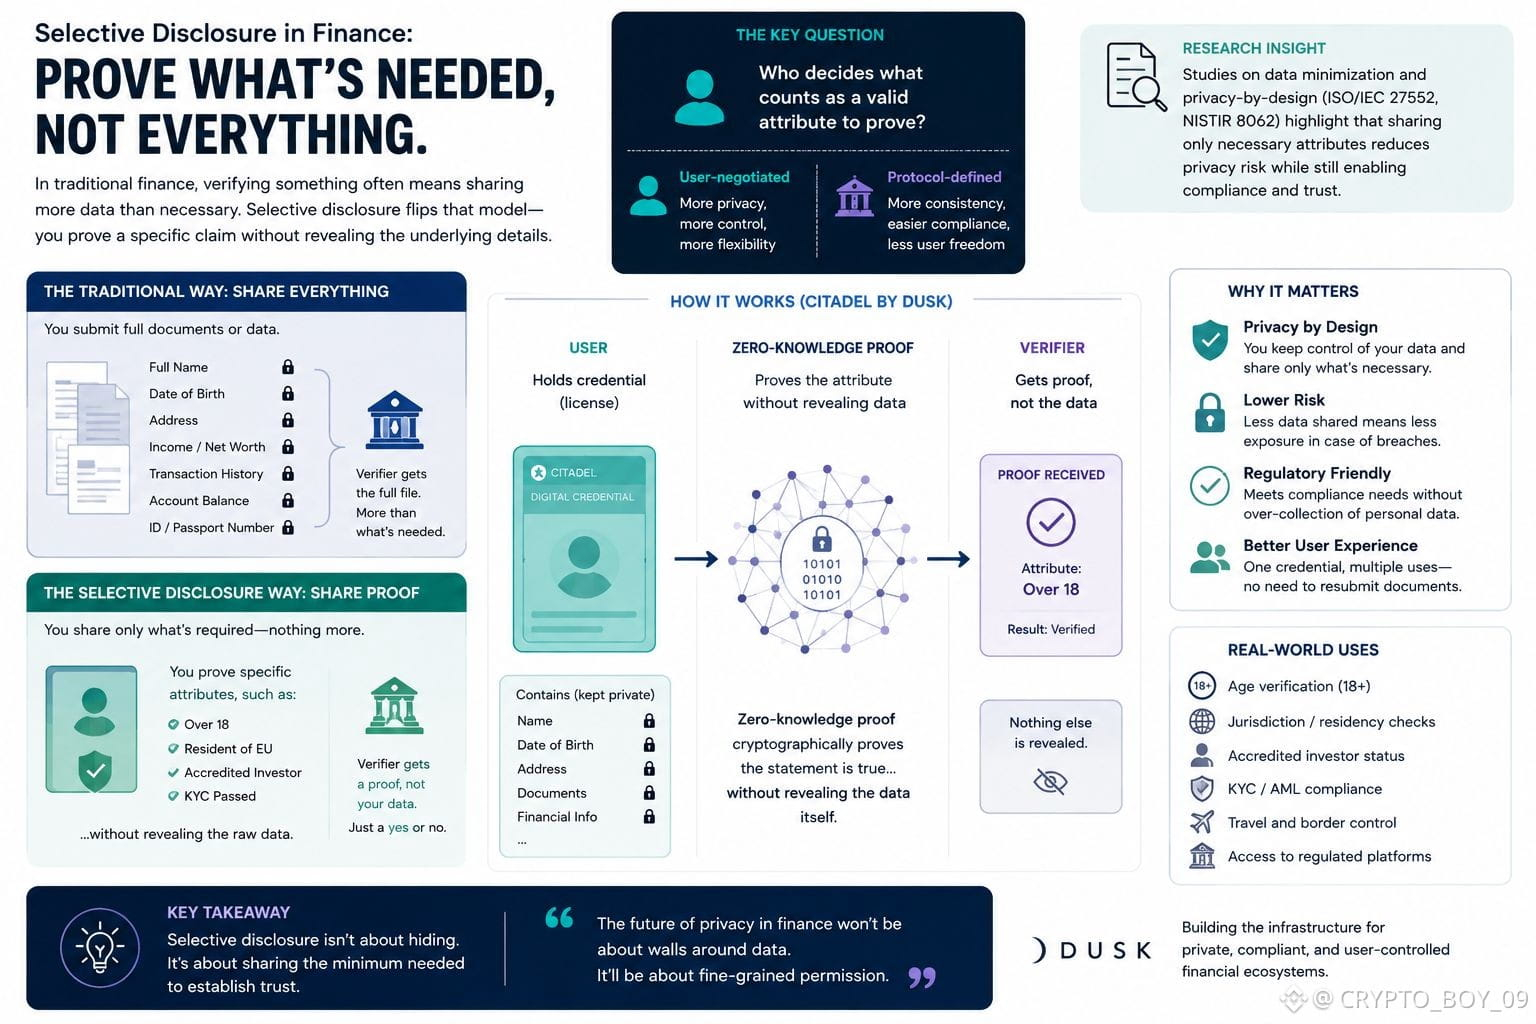
Solemos tratar la privacidad y la transparencia como opuestos en las finanzas: o todo es visible, o nada lo es. Al observar con más detalle @dusk, esa división no se sostiene tan limpiamente como parece.
Tomemos Citadel, la capa de identidad de Dusk. Un usuario solicita una licencia una vez y luego la usa para probar un atributo específico —por ejemplo, cumplir un umbral de edad o estar dentro de cierta jurisdicción— sin entregar cada vez los documentos subyacentes. El verificador obtiene una prueba, no un archivo.
Esa es una clase distinta de privacidad que solo ocultar saldos. Es decidir, atributo por atributo, qué es lo que realmente necesita salir de tus manos.
Lo que me lleva a la pregunta real: ¿quién define qué cuenta como un atributo válido para probar en primer lugar? ¿Se negocia con el usuario o se fija antes de que el usuario tenga voz?
Esa respuesta importa más que si los datos están ocultos o a la vista. Determina si la "divulgación selectiva" es realmente selectiva o si solo es un permiso disfrazado.
$TUT $CATI
{future}(PROMUSDT)
{future}(DUSKUSDT)
{future}(BTCUSDT)
#dusk $DUSK @Dusk
Anoche, una amiga y yo estábamos dividiendo nuestros gastos compartidos. Ella dijo algo simple: "todo entre nosotros se mantiene transparente, pero ninguno de los dos explica sus gastos personales al otro".
Esa frase se me quedó grabada más tiempo del que debería.
Solemos tratar la privacidad y la transparencia como opuestos en las finanzas: o todo es visible, o nada lo es. Al observar con más detalle @dusk, esa división no se sostiene tan limpiamente como parece.
Tomemos Citadel, la capa de identidad de Dusk. Un usuario solicita una licencia una vez y luego la usa para probar un atributo específico —por ejemplo, cumplir un umbral de edad o estar dentro de cierta jurisdicción— sin entregar cada vez los documentos subyacentes. El verificador obtiene una prueba, no un archivo.
Esa es una clase distinta de privacidad que solo ocultar saldos. Es decidir, atributo por atributo, qué es lo que realmente necesita salir de tus manos.
Lo que me lleva a la pregunta real: ¿quién define qué cuenta como un atributo válido para probar en primer lugar? ¿Se negocia con el usuario o se fija antes de que el usuario tenga voz?
Esa respuesta importa más que si los datos están ocultos o a la vista. Determina si la "divulgación selectiva" es realmente selectiva o si solo es un permiso disfrazado.
$TUT $CATI
4
2
140
#dusk @Dusk_Foundation $DUSK
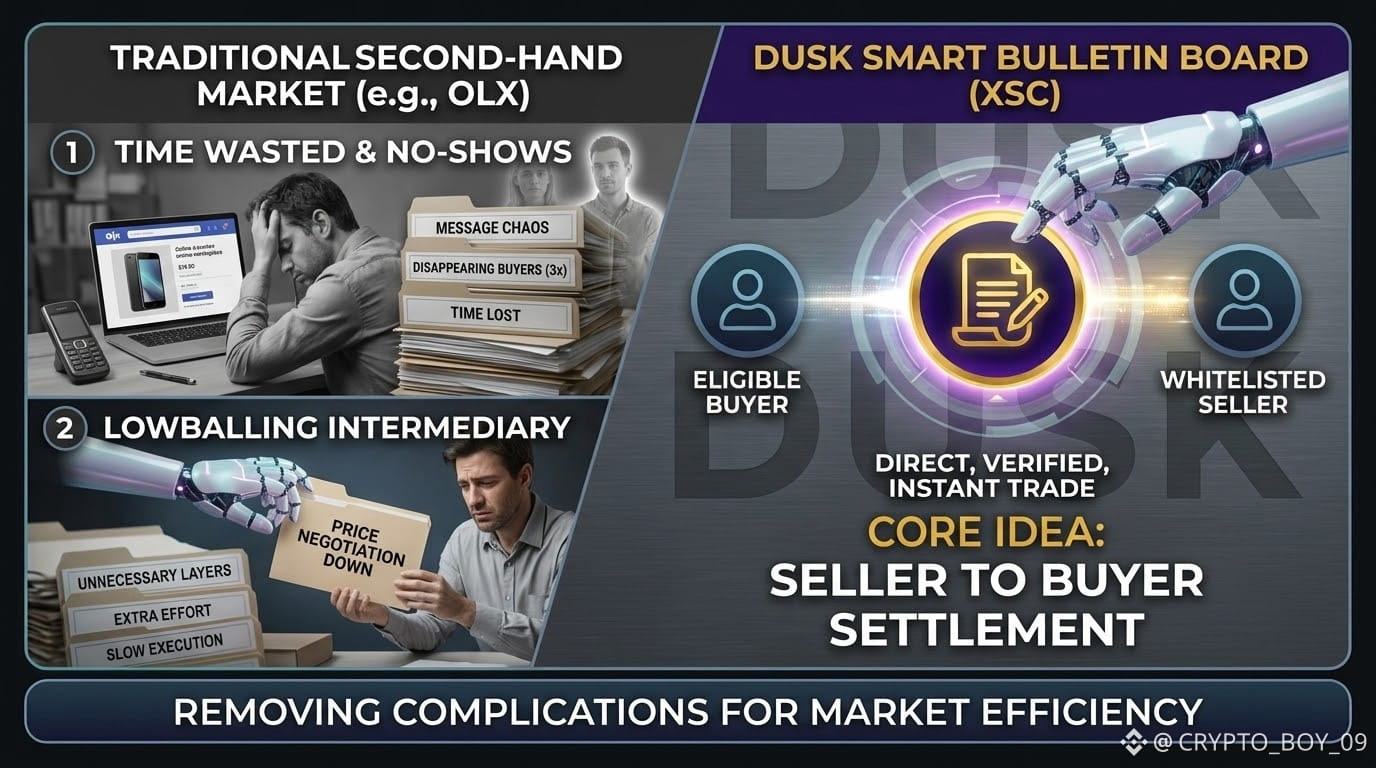
Ayer pasé la mayor parte del día intentando vender mi teléfono en OLX.
3 personas me escribieron y desaparecieron.
Por fin apareció un tipo... solo para negociar el precio a la baja.
Esa experiencia me hizo pensar de otra forma en algo que leí hoy en la documentación de Dusk: el Smart Bulletin Board.
La idea es simple:
Los compradores y vendedores elegibles se conectan directamente, acuerdan un precio y cierran la operación mediante un contrato XSC.
Sin intermediario en medio.
Sin capas innecesarias.
Sin esperar a que varias partes procesen la transacción.
No es un mercado abierto. Los participantes están verificados y en lista blanca, así que el cumplimiento sigue importando.
Pero la operación real puede volverse mucho más directa.
Y eso plantea una pregunta interesante:
Si un comprador y un vendedor pueden encontrarse, acordar un precio y liquidar casi al instante...
¿cuánta de la capa tradicional de intermediación realmente necesitamos?
Quizá eliminar al intermediario haga que los mercados sean más eficientes.
O quizá descubramos que los brokers aportaban más valor en liquidez y descubrimiento de precios del que creíamos.
De cualquier modo, el Smart Bulletin Board es una de esas funciones de Dusk que suena simple al principio...
hasta que empiezas a pensar en lo que podría significar para los mercados del mundo real.
{future}(DUSKUSDT)
$TUT
{future}(TUTUSDT)
$TRUMP
{future}(TRUMPUSDT)
#dusk @Dusk $DUSK
Ayer pasé la mayor parte del día intentando vender mi teléfono en OLX.
3 personas me escribieron y desaparecieron.
Por fin apareció un tipo... solo para negociar el precio a la baja.
Esa experiencia me hizo pensar de otra forma en algo que leí hoy en la documentación de Dusk: el Smart Bulletin Board.
La idea es simple:
Los compradores y vendedores elegibles se conectan directamente, acuerdan un precio y cierran la operación mediante un contrato XSC.
Sin intermediario en medio.
Sin capas innecesarias.
Sin esperar a que varias partes procesen la transacción.
No es un mercado abierto. Los participantes están verificados y en lista blanca, así que el cumplimiento sigue importando.
Pero la operación real puede volverse mucho más directa.
Y eso plantea una pregunta interesante:
Si un comprador y un vendedor pueden encontrarse, acordar un precio y liquidar casi al instante...
¿cuánta de la capa tradicional de intermediación realmente necesitamos?
Quizá eliminar al intermediario haga que los mercados sean más eficientes.
O quizá descubramos que los brokers aportaban más valor en liquidez y descubrimiento de precios del que creíamos.
De cualquier modo, el Smart Bulletin Board es una de esas funciones de Dusk que suena simple al principio...
hasta que empiezas a pensar en lo que podría significar para los mercados del mundo real.
$TUT
$TRUMP
1
253
Verificado
#dusk $DUSK @Dusk_Foundation
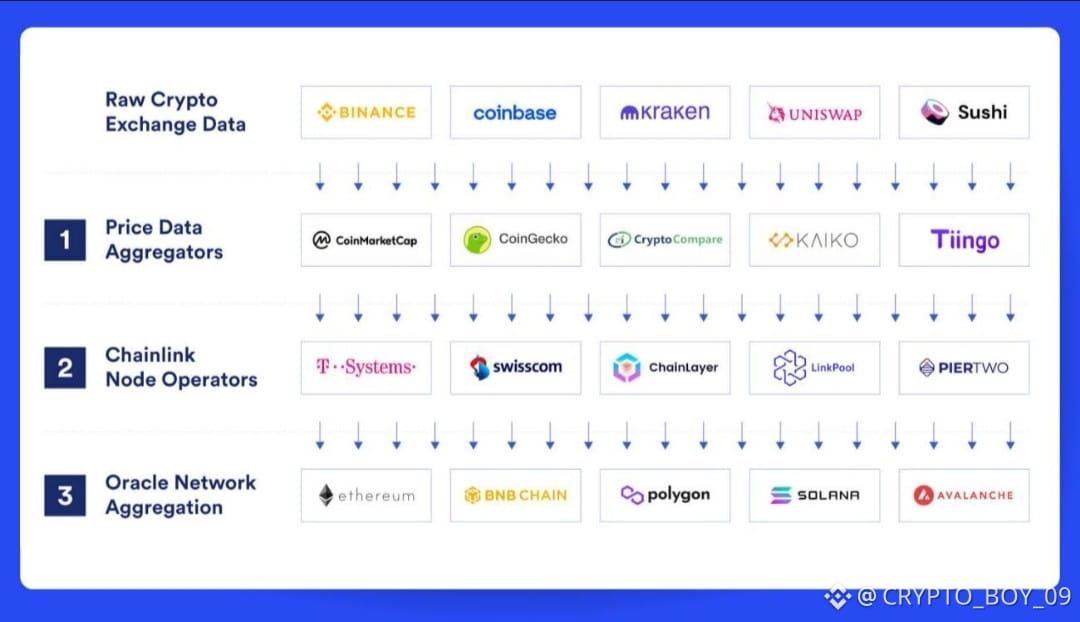
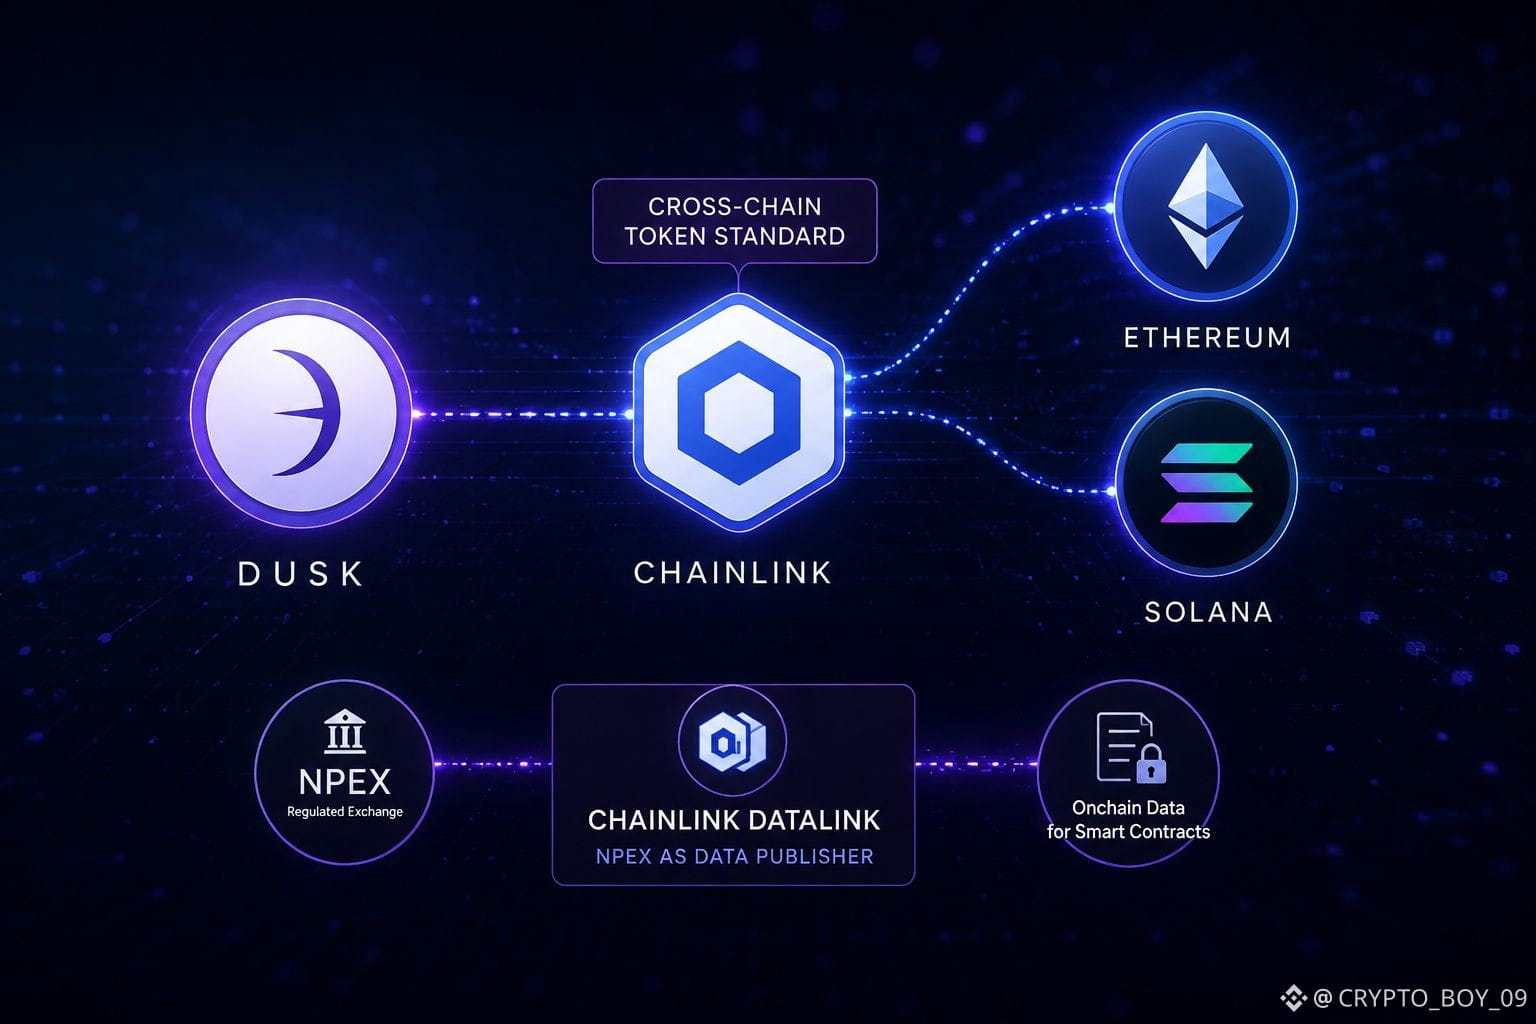
Estaba revisando las asociaciones recientes de Dusk y, honestamente, casi me salté la de Chainlink porque, a primera vista, solo parecía otra integración. Pero cuanto más lo pensaba, más interesante se volvía. DUSK básicamente vive en una sola cadena ahora mismo, y eso está por cambiar. Con Chainlink, DUSK puede moverse de forma nativa a Ethereum y Solana mediante el estándar Cross-Chain Token. Y creo que la palabra “nativamente” importa aquí. No es solo una versión envuelta que está en algún lugar de un puente. El token real puede moverse entre cadenas.
La segunda parte me llamó aún más la atención. NPEX, el exchange regulado con el que trabaja Dusk, se está convirtiendo en un publicador de datos mediante Chainlink DataLink. Así, los precios reales de los exchanges y la actividad pueden enviarse onchain directamente desde una fuente regulada. Sin scraping, sin conjeturas, sin depender de fuentes de datos aleatorias.
He visto muchas asociaciones que se ven impresionantes en el papel pero que en realidad no cambian mucho. Esta me parece diferente porque, básicamente, es infraestructura. Nada vistoso, nada diseñado solo para titulares, pero hace que el ecosistema sea más fácil de conectar y construir.
Y honestamente, creo que ese tipo de “plomería” puede terminar siendo más importante que las funciones de las que todos hablan. Ahora me interesa saber qué lado se convierte en el desbloqueo más grande: si DUSK puede moverse entre cadenas con más libertad, o si los datos de mercado regulados se vuelven disponibles para que los smart contracts se puedan construir de verdad.
{spot}(DUSKUSDT)
{future}(TRUMPUSDT)
{future}(BTCUSDT)
Esa es la parte que voy a vigilar.
$AVAX $MAGMA
#dusk $DUSK @Dusk
Estaba revisando las asociaciones recientes de Dusk y, honestamente, casi me salté la de Chainlink porque, a primera vista, solo parecía otra integración. Pero cuanto más lo pensaba, más interesante se volvía. DUSK básicamente vive en una sola cadena ahora mismo, y eso está por cambiar. Con Chainlink, DUSK puede moverse de forma nativa a Ethereum y Solana mediante el estándar Cross-Chain Token. Y creo que la palabra “nativamente” importa aquí. No es solo una versión envuelta que está en algún lugar de un puente. El token real puede moverse entre cadenas.
La segunda parte me llamó aún más la atención. NPEX, el exchange regulado con el que trabaja Dusk, se está convirtiendo en un publicador de datos mediante Chainlink DataLink. Así, los precios reales de los exchanges y la actividad pueden enviarse onchain directamente desde una fuente regulada. Sin scraping, sin conjeturas, sin depender de fuentes de datos aleatorias.
He visto muchas asociaciones que se ven impresionantes en el papel pero que en realidad no cambian mucho. Esta me parece diferente porque, básicamente, es infraestructura. Nada vistoso, nada diseñado solo para titulares, pero hace que el ecosistema sea más fácil de conectar y construir.
Y honestamente, creo que ese tipo de “plomería” puede terminar siendo más importante que las funciones de las que todos hablan. Ahora me interesa saber qué lado se convierte en el desbloqueo más grande: si DUSK puede moverse entre cadenas con más libertad, o si los datos de mercado regulados se vuelven disponibles para que los smart contracts se puedan construir de verdad.
Esa es la parte que voy a vigilar.
$AVAX $MAGMA
3
2
318
#TermMax
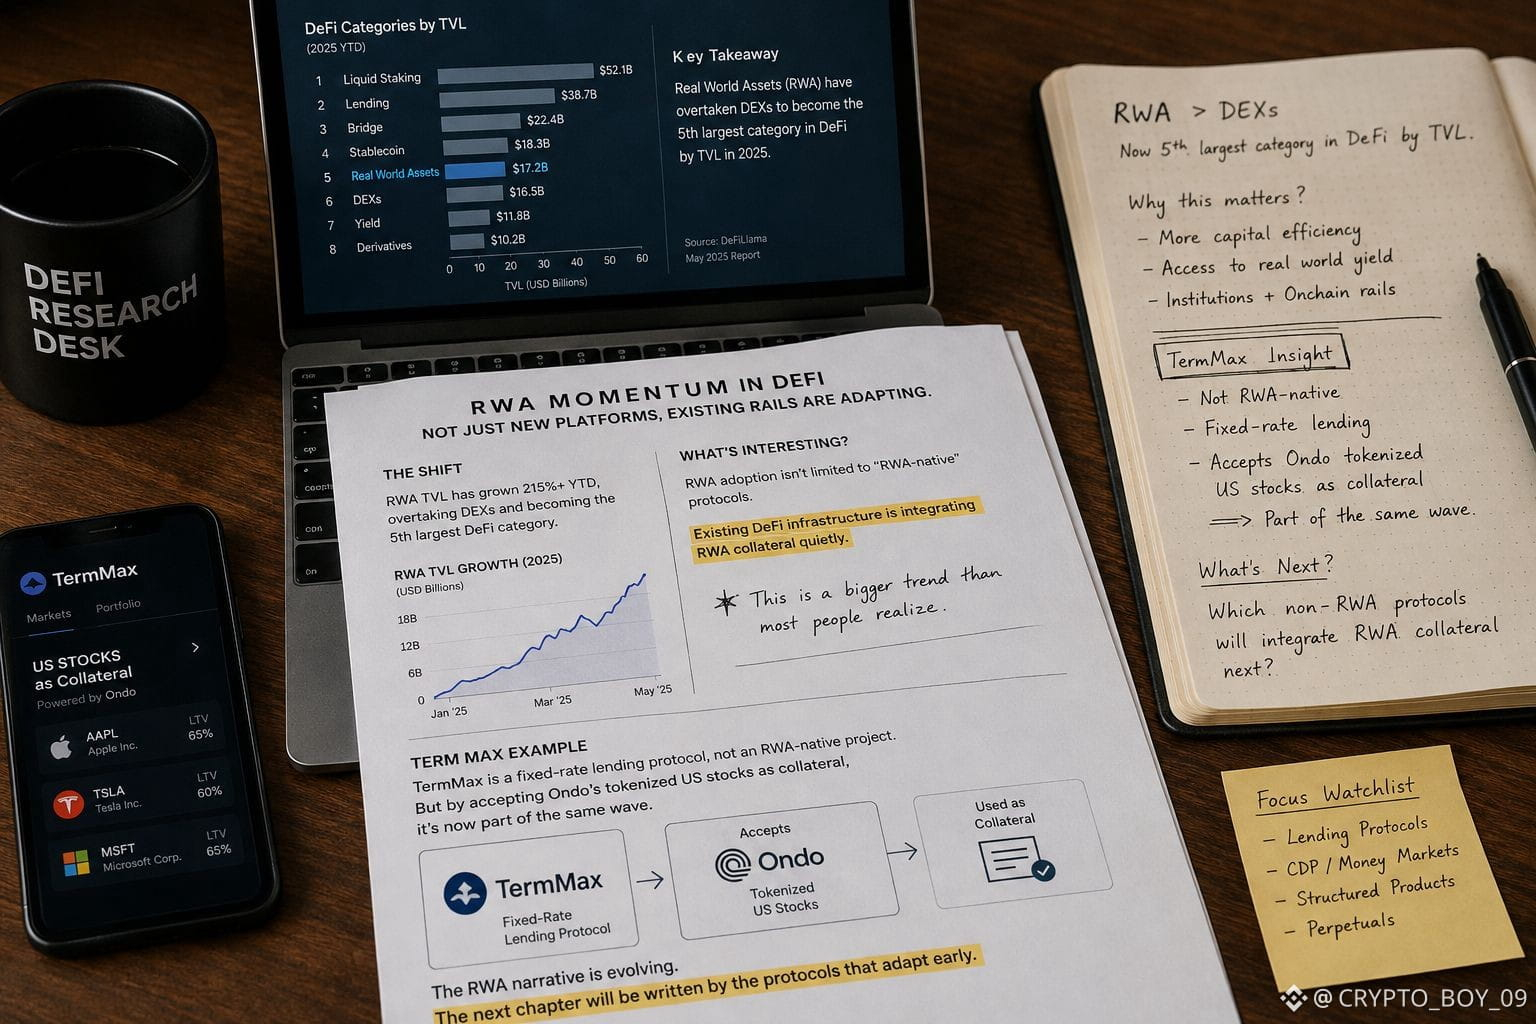
La semana pasada vi un informe que decía que los RWA han superado a los DEX este año y que ahora son la quinta categoría más grande en DeFi por TVL.
No pensé mucho en eso al principio.
Luego me topé con lo que está haciendo TermMax.
TermMax no es un protocolo nativo de RWA. Es una plataforma de préstamos con tasa fija. Pero cuando empezó a aceptar como garantía las acciones tokenizadas de Ondo, en cierto modo quedó arrastrado de todos modos por la misma tendencia de RWA.
Y, honestamente, esa es la parte que me pareció interesante.
La historia de los RWA quizá no sea solo sobre protocolos nuevos creados específicamente alrededor de los RWA. También podría tratarse de infraestructura DeFi existente que lentamente va incorporando activos del mundo real a los productos que la gente ya usa.
Me hace preguntarme cuántos otros protocolos “no-RWA” empezarán a hacer lo mismo en silencio.
¿Y cuáles llegarán demasiado tarde?
@termmax #termmax
$PEOPLE $ONG
{future}(ONGUSDT)
{future}(PEOPLEUSDT)
#TermMax
La semana pasada vi un informe que decía que los RWA han superado a los DEX este año y que ahora son la quinta categoría más grande en DeFi por TVL.
No pensé mucho en eso al principio.
Luego me topé con lo que está haciendo TermMax.
TermMax no es un protocolo nativo de RWA. Es una plataforma de préstamos con tasa fija. Pero cuando empezó a aceptar como garantía las acciones tokenizadas de Ondo, en cierto modo quedó arrastrado de todos modos por la misma tendencia de RWA.
Y, honestamente, esa es la parte que me pareció interesante.
La historia de los RWA quizá no sea solo sobre protocolos nuevos creados específicamente alrededor de los RWA. También podría tratarse de infraestructura DeFi existente que lentamente va incorporando activos del mundo real a los productos que la gente ya usa.
Me hace preguntarme cuántos otros protocolos “no-RWA” empezarán a hacer lo mismo en silencio.
¿Y cuáles llegarán demasiado tarde?
@TermMax #termmax
$PEOPLE $ONG
6
7
469
Para ser honesto, al principio me confundió un poco la parte de “EVM compatible” de Dusk.
Supuse que simplemente significaba: toma tu código en Solidity, haz unos cuantos cambios y listo.
Luego investigué más a fondo en DuskEVM.
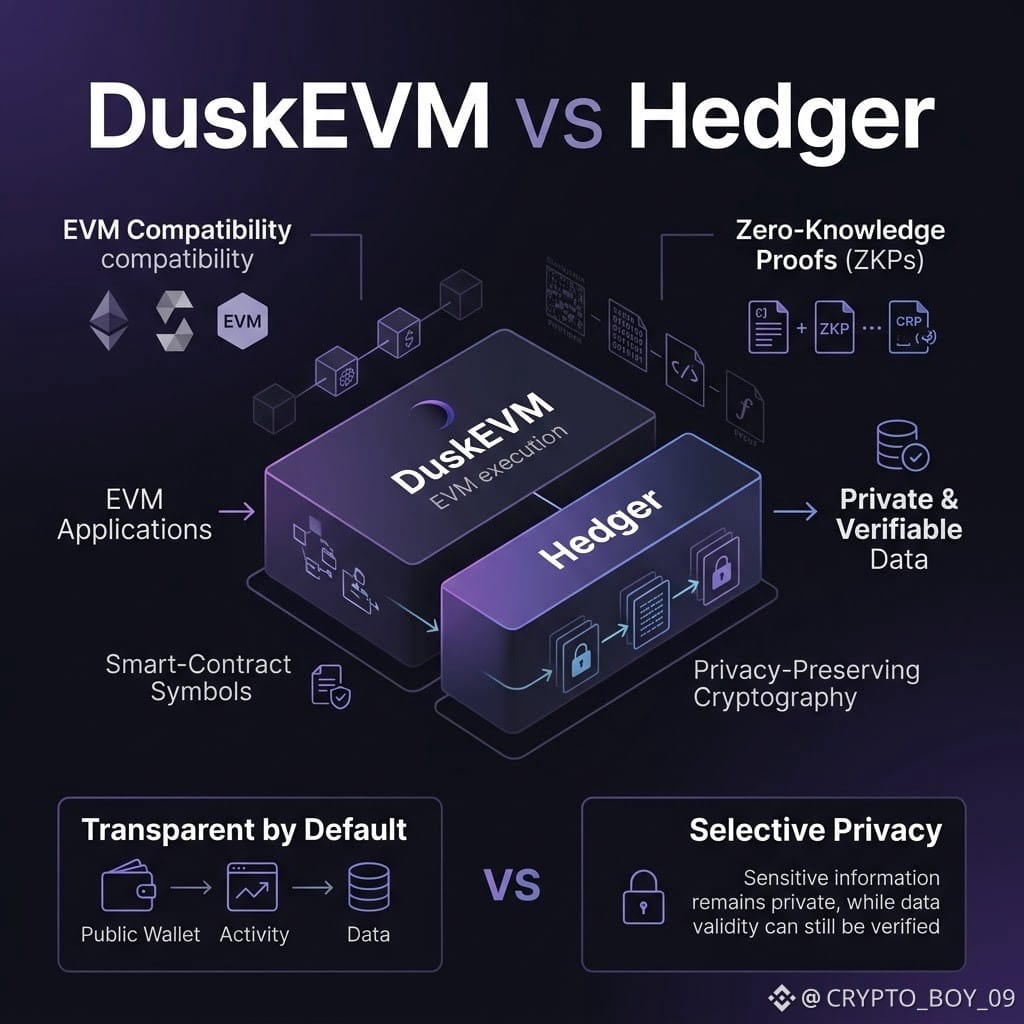
El lado de la EVM es familiar: Solidity, las herramientas de desarrollo existentes y una ruta más sencilla para creadores que vienen desde Ethereum.
Pero Dusk añade algo que no esperaba: Hedger, un módulo de privacidad diseñado para la capa de la EVM.
Usa criptografía que preserva la privacidad y pruebas de conocimiento cero para ayudar a que las aplicaciones mantengan privada cierta información, mientras que aun así permite que se verifique.
Ahí es donde DuskEVM se vuelve interesante.
En la mayoría de las cadenas EVM, la privacidad suele ser una idea secundaria. Las carteras, los saldos y la actividad de los contratos, en general, son transparentes por defecto.
Dusk toma un enfoque diferente: los desarrolladores pueden elegir dónde hace falta la privacidad de verdad.
Y eso plantea una pregunta interesante:
Si los desarrolladores finalmente tienen la opción de incorporar privacidad en partes específicas de una aplicación para EVM, ¿realmente la usarán?
¿O ya se ha convertido en la norma la transparencia por defecto?
@Dusk_Foundation #dusk $DUSK
$METAB $ONG
{future}(ONGUSDT)
{spot}(DUSKUSDT)
Para ser honesto, al principio me confundió un poco la parte de “EVM compatible” de Dusk.
Supuse que simplemente significaba: toma tu código en Solidity, haz unos cuantos cambios y listo.
Luego investigué más a fondo en DuskEVM.
El lado de la EVM es familiar: Solidity, las herramientas de desarrollo existentes y una ruta más sencilla para creadores que vienen desde Ethereum.
Pero Dusk añade algo que no esperaba: Hedger, un módulo de privacidad diseñado para la capa de la EVM.
Usa criptografía que preserva la privacidad y pruebas de conocimiento cero para ayudar a que las aplicaciones mantengan privada cierta información, mientras que aun así permite que se verifique.
Ahí es donde DuskEVM se vuelve interesante.
En la mayoría de las cadenas EVM, la privacidad suele ser una idea secundaria. Las carteras, los saldos y la actividad de los contratos, en general, son transparentes por defecto.
Dusk toma un enfoque diferente: los desarrolladores pueden elegir dónde hace falta la privacidad de verdad.
Y eso plantea una pregunta interesante:
Si los desarrolladores finalmente tienen la opción de incorporar privacidad en partes específicas de una aplicación para EVM, ¿realmente la usarán?
¿O ya se ha convertido en la norma la transparencia por defecto?
@Dusk #dusk $DUSK
$METAB $ONG
3
3
111
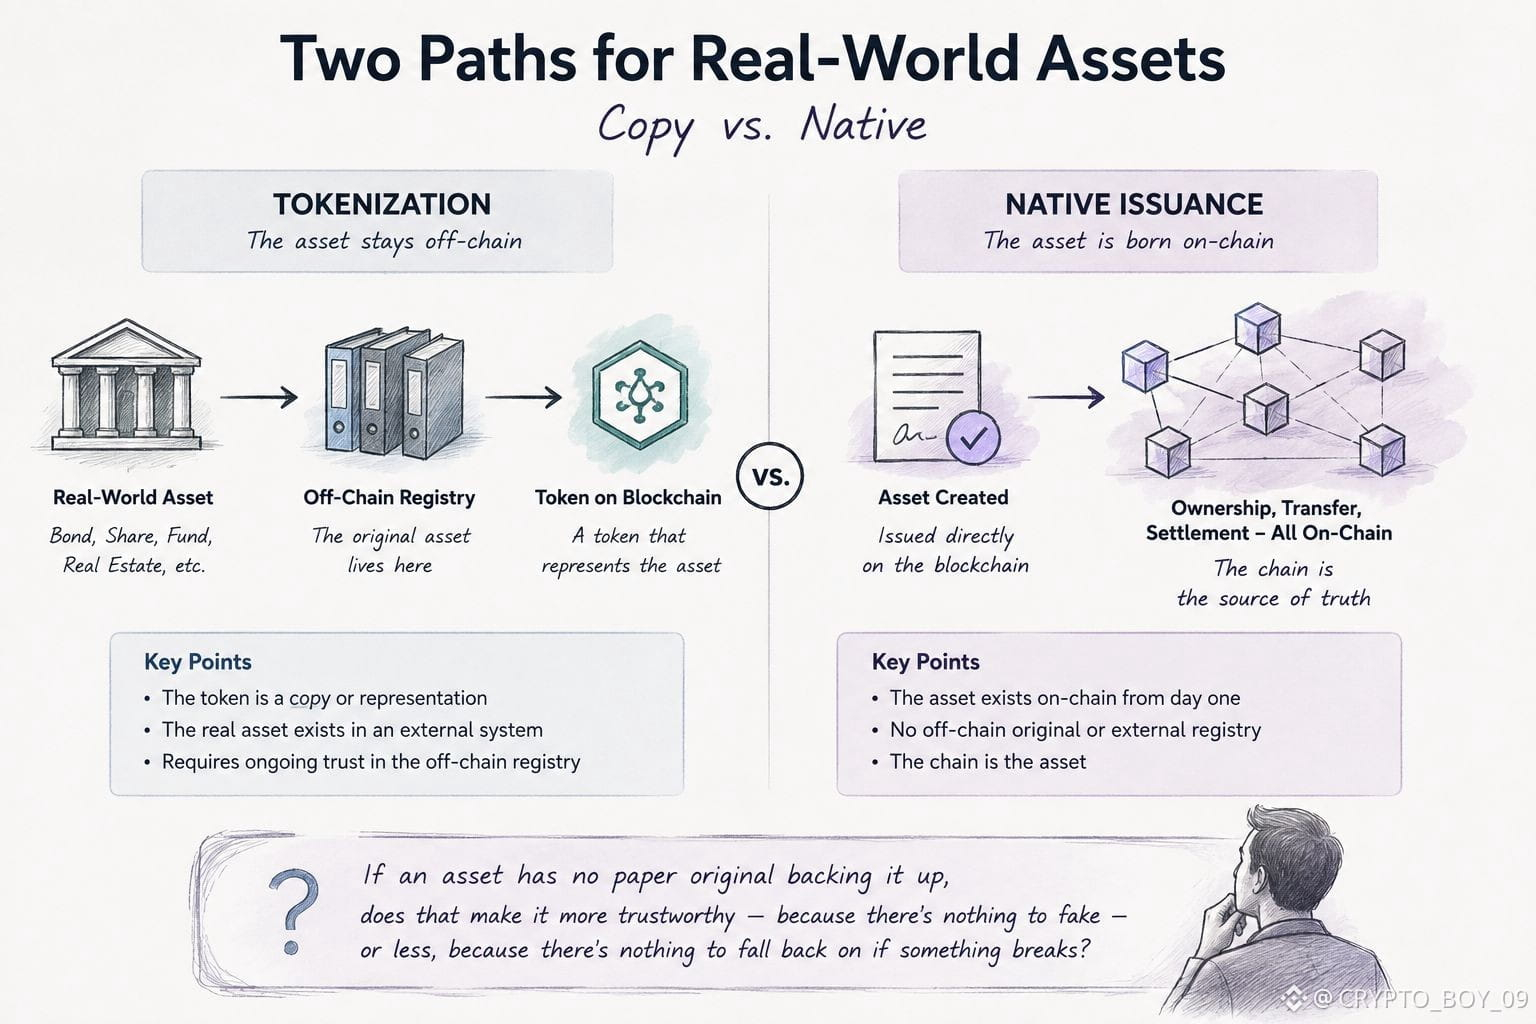
Antes creía que tokenizar un activo básicamente significaba ponerlo en una blockchain.
Luego empecé a profundizar en la documentación de Dusk y me di cuenta de que en realidad hay una diferencia bastante importante entre la tokenización y la emisión nativa.
Con la tokenización, el activo ya existe en algún otro lugar. Digamos que es un bono o una participación que está en un registro existente. Creas un token en cadena que lo representa, pero el activo original sigue estando fuera de la cadena.
La emisión nativa es diferente.
El activo se crea en cadena desde el principio. No hay otro “original” guardado en algún sitio que el token necesite representar. La propiedad, las transferencias y el propio activo pueden vivir en el mismo sistema.
Y sinceramente, esa distinción me hizo pensar.
Un enfoque básicamente agrega una capa de blockchain al sistema financiero existente. El otro intenta que la blockchain forme parte de la infraestructura financiera real.
Ahí es donde encuentro interesante a Dusk.
Pero todavía me queda una pregunta:
Si no hay papel ni un original fuera de la cadena al que recurrir, ¿eso hace que un activo sea más confiable porque hay menos margen para el desajuste —o menos confiable porque no existe un respaldo tradicional cuando algo sale mal?
@Dusk_Foundation #dusk $DUSK
{spot}(DUSKUSDT)
$HEMI $RE
Antes creía que tokenizar un activo básicamente significaba ponerlo en una blockchain.
Luego empecé a profundizar en la documentación de Dusk y me di cuenta de que en realidad hay una diferencia bastante importante entre la tokenización y la emisión nativa.
Con la tokenización, el activo ya existe en algún otro lugar. Digamos que es un bono o una participación que está en un registro existente. Creas un token en cadena que lo representa, pero el activo original sigue estando fuera de la cadena.
La emisión nativa es diferente.
El activo se crea en cadena desde el principio. No hay otro “original” guardado en algún sitio que el token necesite representar. La propiedad, las transferencias y el propio activo pueden vivir en el mismo sistema.
Y sinceramente, esa distinción me hizo pensar.
Un enfoque básicamente agrega una capa de blockchain al sistema financiero existente. El otro intenta que la blockchain forme parte de la infraestructura financiera real.
Ahí es donde encuentro interesante a Dusk.
Pero todavía me queda una pregunta:
Si no hay papel ni un original fuera de la cadena al que recurrir, ¿eso hace que un activo sea más confiable porque hay menos margen para el desajuste —o menos confiable porque no existe un respaldo tradicional cuando algo sale mal?
@Dusk #dusk $DUSK
$HEMI $RE
20
9
610
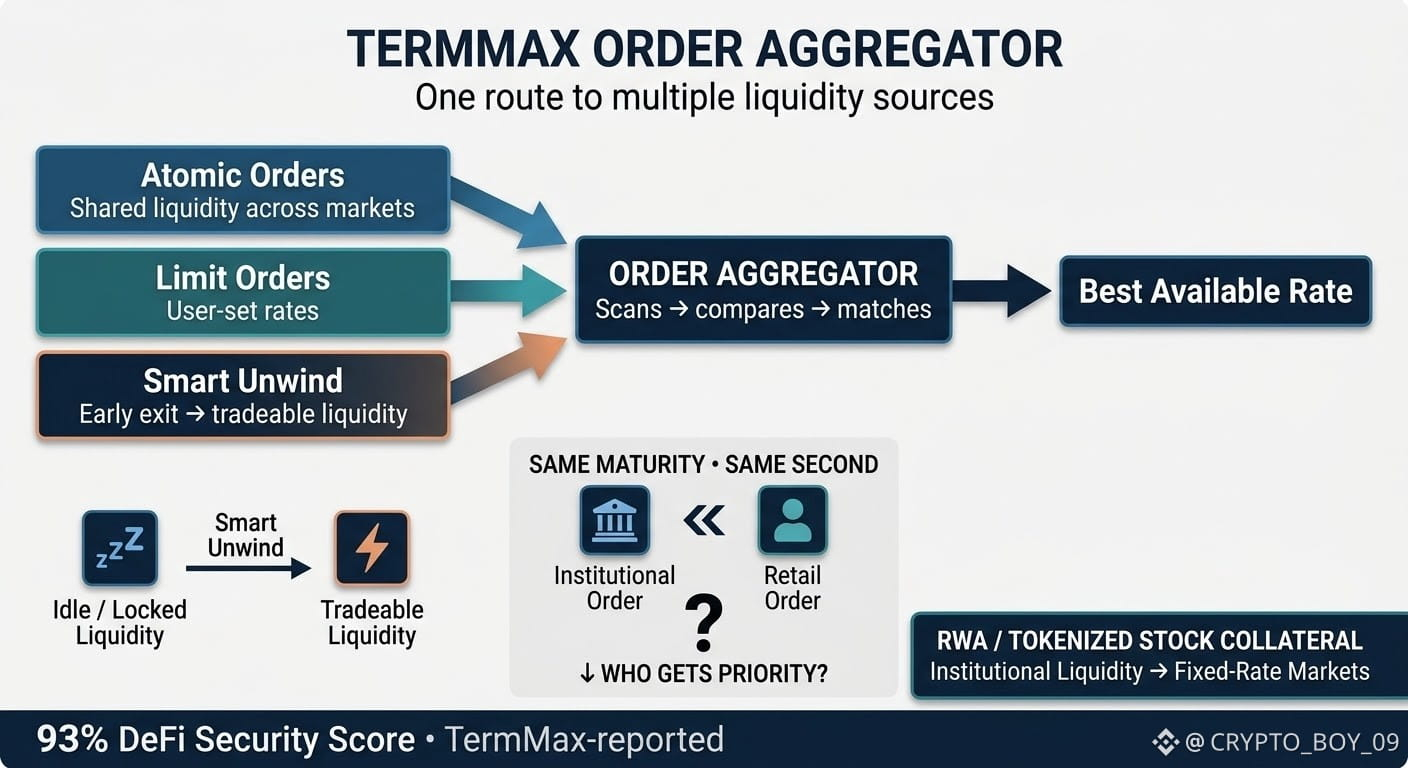
Estaba revisando un mercado de USDC a las 3 AM y pensando 🧐: ¿por qué tarda tanto solo en averiguar cuál es la mejor tasa?
Luego probé el Order Aggregator de #TermMax y finalmente entendí qué es lo que realmente está haciendo.
En lugar de revisar todo por separado, trae liquidez de tres fuentes diferentes a un solo lugar:
1- Órdenes Atómicas listas para usar
2- Órdenes límite colocadas por otros usuarios
3- Posiciones de Smart Unwind en las que alguien se está saliendo antes del vencimiento
Normalmente, tendrías que encontrarlas por separado, y a veces lidiar con varias transacciones. Aquí, todo está disponible de una sola vez.
La parte que más me pareció interesante es Smart Unwind.
Alguna liquidez, de otro modo, se quedaría ahí hasta el vencimiento, básicamente “durmiendo”. Agregar esa liquidez significa que el capital que parecía atascado puede volverse utilizable de nuevo.
Dicho esto, no asumo que la automatización sin problemas siempre seguirá igual. Cuando los mercados están tranquilos, la optimización es fácil. La prueba real llega cuando todos quieren el mismo vencimiento y la liquidez se vuelve ajustada.
Y ahora que el colateral institucional, como las acciones tokenizadas, está entrando en juego, con una puntuación de seguridad comparable a Aave V3, esto empieza a sentirse como algo más que un simple experimento.
Así que la pregunta no es si es inteligente combinar tres fuentes de liquidez. Lo es.
La pregunta real es: cuando una gran orden institucional y mi pequeña orden quieren la misma liquidez en exactamente el mismo segundo, ¿quién obtiene prioridad?
@termmax #TermMax
$RICE $BTW $ACE
Estaba revisando un mercado de USDC a las 3 AM y pensando 🧐: ¿por qué tarda tanto solo en averiguar cuál es la mejor tasa?
Luego probé el Order Aggregator de #TermMax y finalmente entendí qué es lo que realmente está haciendo.
En lugar de revisar todo por separado, trae liquidez de tres fuentes diferentes a un solo lugar:
1- Órdenes Atómicas listas para usar
2- Órdenes límite colocadas por otros usuarios
3- Posiciones de Smart Unwind en las que alguien se está saliendo antes del vencimiento
Normalmente, tendrías que encontrarlas por separado, y a veces lidiar con varias transacciones. Aquí, todo está disponible de una sola vez.
La parte que más me pareció interesante es Smart Unwind.
Alguna liquidez, de otro modo, se quedaría ahí hasta el vencimiento, básicamente “durmiendo”. Agregar esa liquidez significa que el capital que parecía atascado puede volverse utilizable de nuevo.
Dicho esto, no asumo que la automatización sin problemas siempre seguirá igual. Cuando los mercados están tranquilos, la optimización es fácil. La prueba real llega cuando todos quieren el mismo vencimiento y la liquidez se vuelve ajustada.
Y ahora que el colateral institucional, como las acciones tokenizadas, está entrando en juego, con una puntuación de seguridad comparable a Aave V3, esto empieza a sentirse como algo más que un simple experimento.
Así que la pregunta no es si es inteligente combinar tres fuentes de liquidez. Lo es.
La pregunta real es: cuando una gran orden institucional y mi pequeña orden quieren la misma liquidez en exactamente el mismo segundo, ¿quién obtiene prioridad?
@TermMax #TermMax
$RICE $BTW $ACE
10
10
512
Verificado
Volví del hospital tarde anoche 🤒. No podía dormir, así que terminé rebuscando en los documentos de Duck.
Una sola línea me dejó en blanco.😲
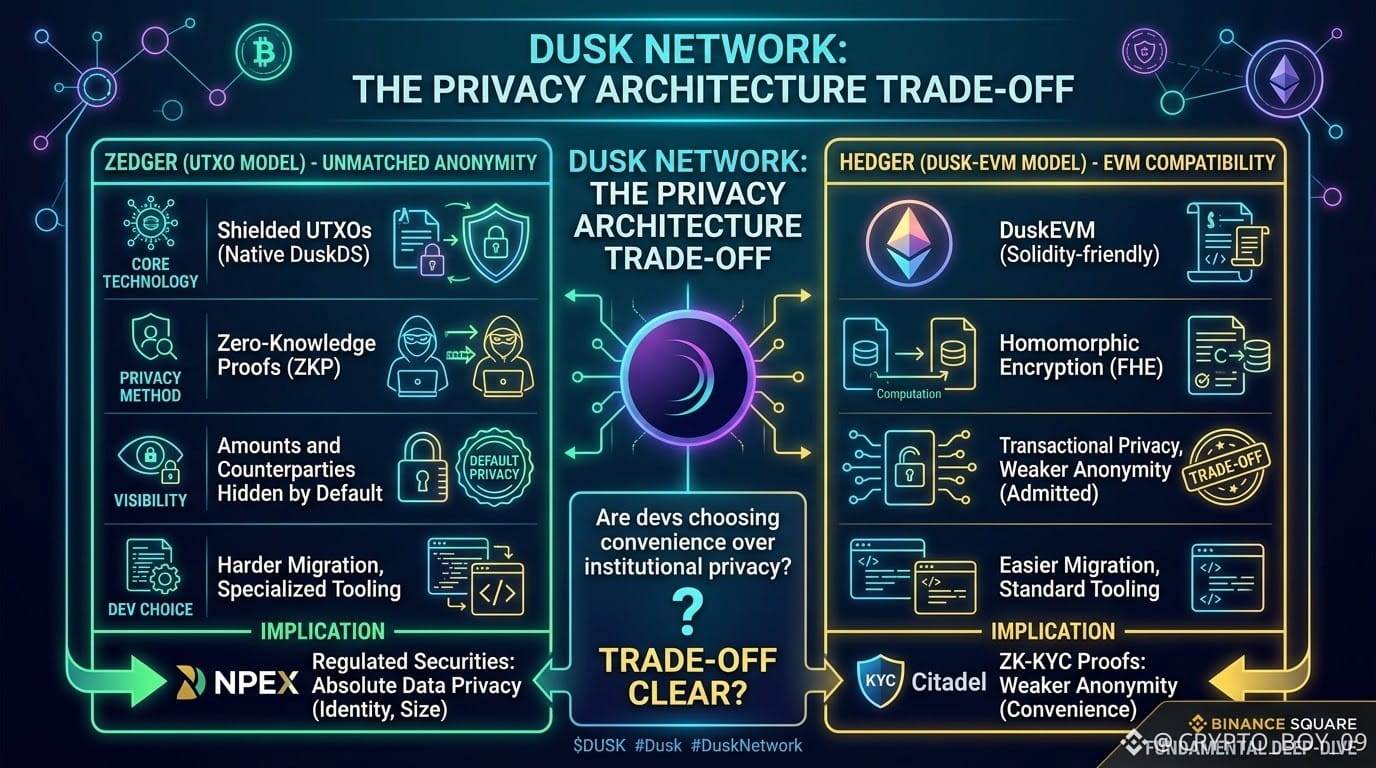
Directo desde el anuncio del propio Hedger de Dusk: el modelo basado en cuentas de la EVM no puede igualar la anonimidad que ofrece Zedger.
Parece algo pequeño. No lo es.
Zedger funciona de forma nativa en DuskDS — UTXOs blindados, pruebas ZK, importes y contrapartes ocultos de forma predeterminada. No se necesita una capa adicional.
Hedger funciona en DuskEVM. Compatible con Solidity, más fácil para migrar desde Ethereum. Pero incluso con cifrado homomórfico, Dusk lo reconoce: no ofrece la misma anonimidad que Zedger.
Eso no es solo una elección de herramientas para desarrolladores.
NPEX está construyendo infraestructura regulada de valores con esto. La identidad del inversor, el tamaño de la transacción, las contrapartes — exactamente el tipo de privacidad de datos que importa.
Citadel añade otra pieza a la misma historia: demostrar que eres elegible sin entregar toda tu identidad.
Así que esto es lo que sigo preguntándome:
Cuando un desarrollador elige Hedger por conveniencia, ¿también está eligiendo un modelo de privacidad más débil para los usuarios institucionales — y alguien deja esa compensación realmente clara?
@Dusk_Foundation #Dusk $DUSK
Volví del hospital tarde anoche 🤒. No podía dormir, así que terminé rebuscando en los documentos de Duck.
Una sola línea me dejó en blanco.😲
Directo desde el anuncio del propio Hedger de Dusk: el modelo basado en cuentas de la EVM no puede igualar la anonimidad que ofrece Zedger.
Parece algo pequeño. No lo es.
Zedger funciona de forma nativa en DuskDS — UTXOs blindados, pruebas ZK, importes y contrapartes ocultos de forma predeterminada. No se necesita una capa adicional.
Hedger funciona en DuskEVM. Compatible con Solidity, más fácil para migrar desde Ethereum. Pero incluso con cifrado homomórfico, Dusk lo reconoce: no ofrece la misma anonimidad que Zedger.
Eso no es solo una elección de herramientas para desarrolladores.
NPEX está construyendo infraestructura regulada de valores con esto. La identidad del inversor, el tamaño de la transacción, las contrapartes — exactamente el tipo de privacidad de datos que importa.
Citadel añade otra pieza a la misma historia: demostrar que eres elegible sin entregar toda tu identidad.
Así que esto es lo que sigo preguntándome:
Cuando un desarrollador elige Hedger por conveniencia, ¿también está eligiendo un modelo de privacidad más débil para los usuarios institucionales — y alguien deja esa compensación realmente clara?
@Dusk #Dusk $DUSK
9
8
122
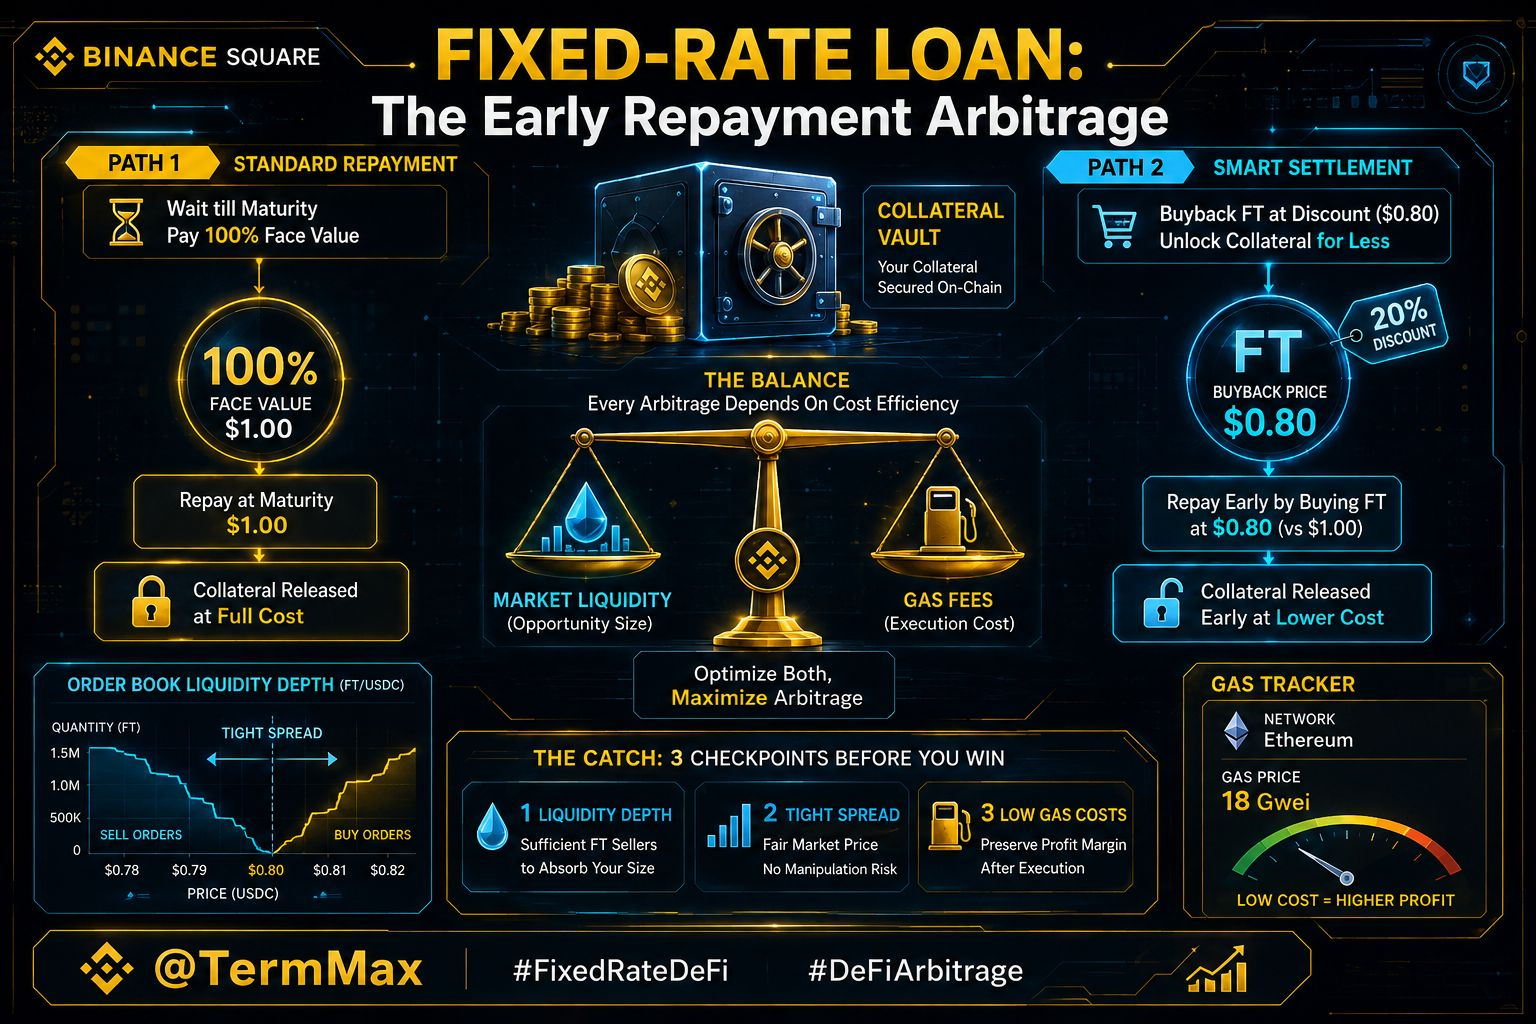
Antes asumía que un préstamo de tasa fija solo tenía un único final: esperar hasta el vencimiento, devolver el monto total y listo.
Luego me topé con algo interesante en #TermMax
Antes del vencimiento, el FT — el token que representa la deuda — puede cotizar por debajo de su valor nominal en el mercado abierto. Así que un prestatario no necesariamente está atado a una sola opción:
Esperar y devolver todo.
O recomprar el FT con descuento y usarlo para liquidar la misma deuda por menos.
Ambos caminos liberan la garantía de la misma manera. Lo único que cambia es el costo.
Supongamos que el FT está cotizando a $0.80 por dólar. Si hay suficiente liquidez, comprarlo de vuelta y usarlo para liquidar la deuda podría costar bastante menos que pagar al valor nominal.
Pero hay un problema.
Ese descuento solo importa si realmente puedes conseguirlo. Necesitas suficientes vendedores, un spread razonable y un gas lo bastante bajo para que el ahorro sobreviva la ejecución.
Así que la pregunta real no es si esta función existe.
Es con qué frecuencia el mercado realmente le ofrece a los prestatarios un descuento lo bastante bueno como para que valga la pena el pago anticipado.
#TermMax @termmax
Antes asumía que un préstamo de tasa fija solo tenía un único final: esperar hasta el vencimiento, devolver el monto total y listo.
Luego me topé con algo interesante en #TermMax
Antes del vencimiento, el FT — el token que representa la deuda — puede cotizar por debajo de su valor nominal en el mercado abierto. Así que un prestatario no necesariamente está atado a una sola opción:
Esperar y devolver todo.
O recomprar el FT con descuento y usarlo para liquidar la misma deuda por menos.
Ambos caminos liberan la garantía de la misma manera. Lo único que cambia es el costo.
Supongamos que el FT está cotizando a $0.80 por dólar. Si hay suficiente liquidez, comprarlo de vuelta y usarlo para liquidar la deuda podría costar bastante menos que pagar al valor nominal.
Pero hay un problema.
Ese descuento solo importa si realmente puedes conseguirlo. Necesitas suficientes vendedores, un spread razonable y un gas lo bastante bajo para que el ahorro sobreviva la ejecución.
Así que la pregunta real no es si esta función existe.
Es con qué frecuencia el mercado realmente le ofrece a los prestatarios un descuento lo bastante bueno como para que valga la pena el pago anticipado.
#TermMax @TermMax
12
7
94
Son casi las 3 a.m.; probablemente debería estar durmiendo, pero, de alguna manera, terminé leyendo sobre la asociación de Dusk con Chainlink.
Lo que me llamó la atención fue bastante simple: Dusk no parece estar construyendo una cadena y luego esperar a que los bancos descubran qué hacer con ella.
Está trabajando con instituciones con licencia en la UE y con Chainlink para llevar actividad real de los mercados financieros onchain. Y creo que eso es un asunto mucho más grande que solo poner tokens en una blockchain.
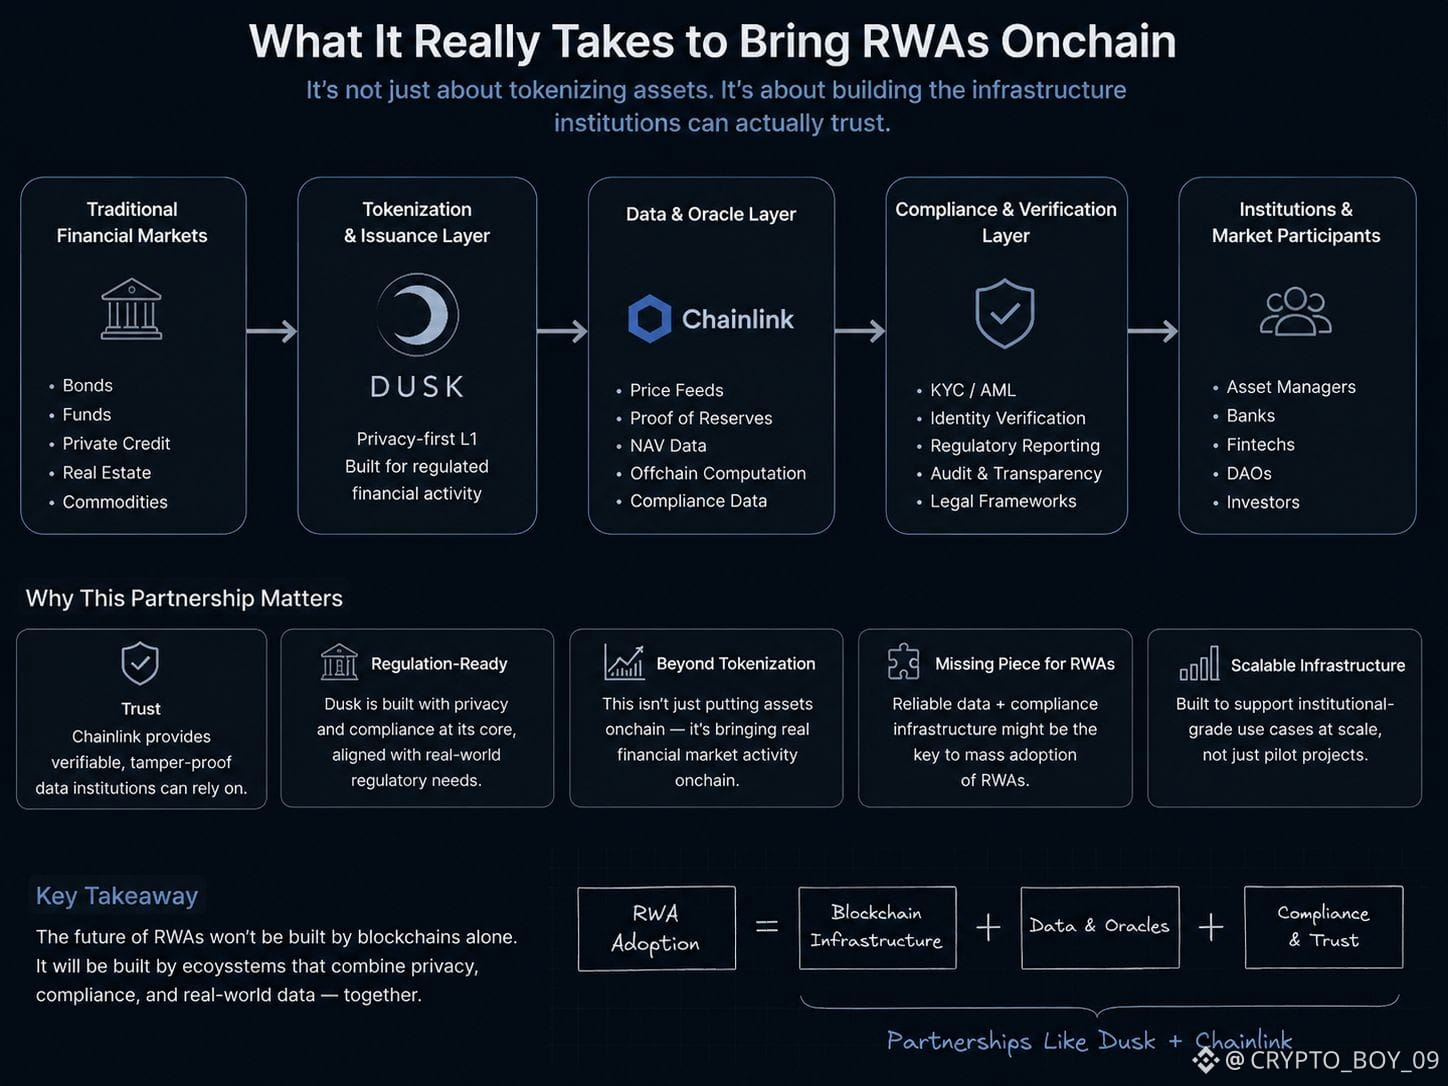
Porque cuando la gente habla sobre RWAs, es fácil centrarse en el token en sí. Pero los activos regulados necesitan mucho más que eso. Las instituciones necesitan datos confiables, cumplimiento, verificación e infraestructura en la que realmente puedan confiar.
Ahí es donde esta asociación se vuelve interesante para mí.
Todos siguen diciendo “TradFi está llegando onchain”, pero quizá la parte más difícil nunca fue la propia blockchain. Quizá fue construir toda la infraestructura alrededor de ella para que las instituciones reguladas realmente puedan usarla.
Ahora me pregunto: ¿las asociaciones como esta son de las piezas que faltaban para que las RWAs realmente escalen?
@Dusk_Foundation $DUSK #dusk
Son casi las 3 a.m.; probablemente debería estar durmiendo, pero, de alguna manera, terminé leyendo sobre la asociación de Dusk con Chainlink.
Lo que me llamó la atención fue bastante simple: Dusk no parece estar construyendo una cadena y luego esperar a que los bancos descubran qué hacer con ella.
Está trabajando con instituciones con licencia en la UE y con Chainlink para llevar actividad real de los mercados financieros onchain. Y creo que eso es un asunto mucho más grande que solo poner tokens en una blockchain.
Porque cuando la gente habla sobre RWAs, es fácil centrarse en el token en sí. Pero los activos regulados necesitan mucho más que eso. Las instituciones necesitan datos confiables, cumplimiento, verificación e infraestructura en la que realmente puedan confiar.
Ahí es donde esta asociación se vuelve interesante para mí.
Todos siguen diciendo “TradFi está llegando onchain”, pero quizá la parte más difícil nunca fue la propia blockchain. Quizá fue construir toda la infraestructura alrededor de ella para que las instituciones reguladas realmente puedan usarla.
Ahora me pregunto: ¿las asociaciones como esta son de las piezas que faltaban para que las RWAs realmente escalen?
@Dusk $DUSK #dusk
16
6
174
Verificado
Es gracioso cómo “tasa fija” suena aburrida al principio. 😅
Pero cuanto más miro el préstamo en DeFi, más creo que la previsibilidad está infravalorada.
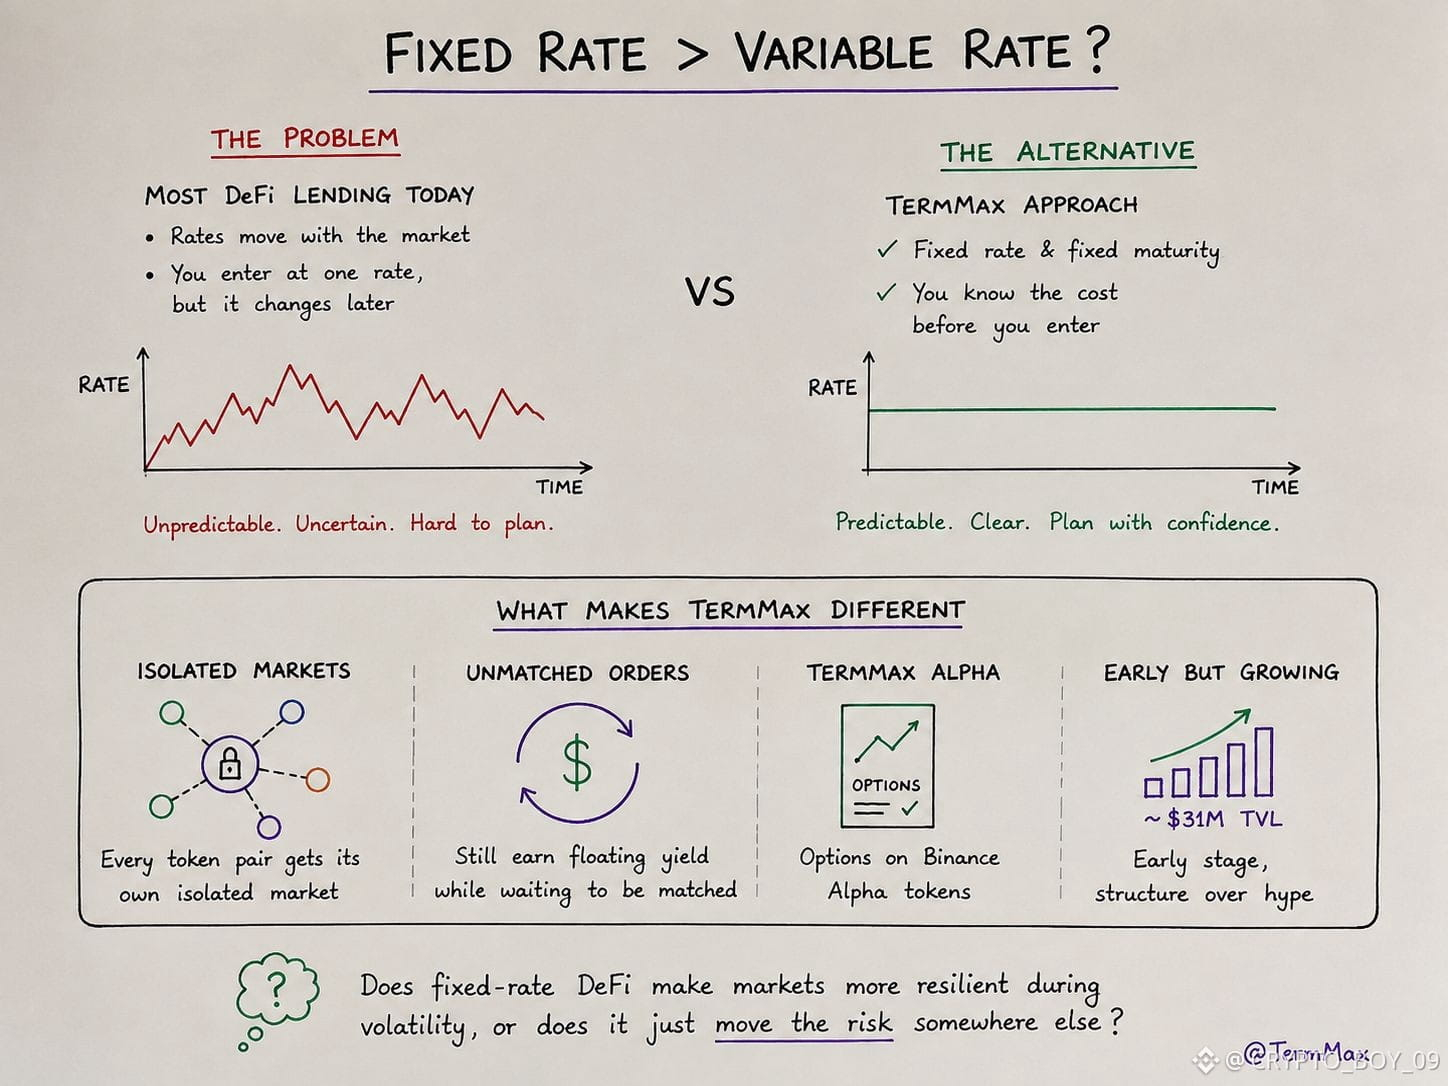
La mayoría de las tasas de préstamo se mueven con el mercado. Entras en una posición pensando que conoces el costo, y luego la tasa cambia y básicamente tienes que ajustarte sobre la marcha.
Eso fue lo que me hizo mirar más de cerca @termmax
La idea es bastante sencilla: conoces la tasa y el vencimiento antes de entrar en la posición. TermMax también usa mercados aislados para diferentes pares de tokens en lugar de poner todo en un solo pool compartido.
Lo que me pareció interesante es que las órdenes no emparejadas aún pueden ganar rendimiento variable mientras esperan ser igualadas. Así que el capital no necesariamente tiene que quedarse ocioso.
También está TermMax Alpha, que añade opciones sobre los tokens de Binance Alpha.
Todavía es temprano, con alrededor de $31M de TVL, pero la estructura es lo que captó mi atención más que el número en sí.
La pregunta sobre la que todavía estoy pensando:
¿El DeFi con tasa fija hace realmente los mercados más resilientes durante la volatilidad, o simplemente traslada el riesgo a otro lugar?
#TermMax
Es gracioso cómo “tasa fija” suena aburrida al principio. 😅
Pero cuanto más miro el préstamo en DeFi, más creo que la previsibilidad está infravalorada.
La mayoría de las tasas de préstamo se mueven con el mercado. Entras en una posición pensando que conoces el costo, y luego la tasa cambia y básicamente tienes que ajustarte sobre la marcha.
Eso fue lo que me hizo mirar más de cerca @TermMax
La idea es bastante sencilla: conoces la tasa y el vencimiento antes de entrar en la posición. TermMax también usa mercados aislados para diferentes pares de tokens en lugar de poner todo en un solo pool compartido.
Lo que me pareció interesante es que las órdenes no emparejadas aún pueden ganar rendimiento variable mientras esperan ser igualadas. Así que el capital no necesariamente tiene que quedarse ocioso.
También está TermMax Alpha, que añade opciones sobre los tokens de Binance Alpha.
Todavía es temprano, con alrededor de $31M de TVL, pero la estructura es lo que captó mi atención más que el número en sí.
La pregunta sobre la que todavía estoy pensando:
¿El DeFi con tasa fija hace realmente los mercados más resilientes durante la volatilidad, o simplemente traslada el riesgo a otro lugar?
#TermMax
17
2
9
74
Verificado
Todavía creo que la mayoría de la gente está interpretando mal el diseño de privacidad de Dusk. ❌😵
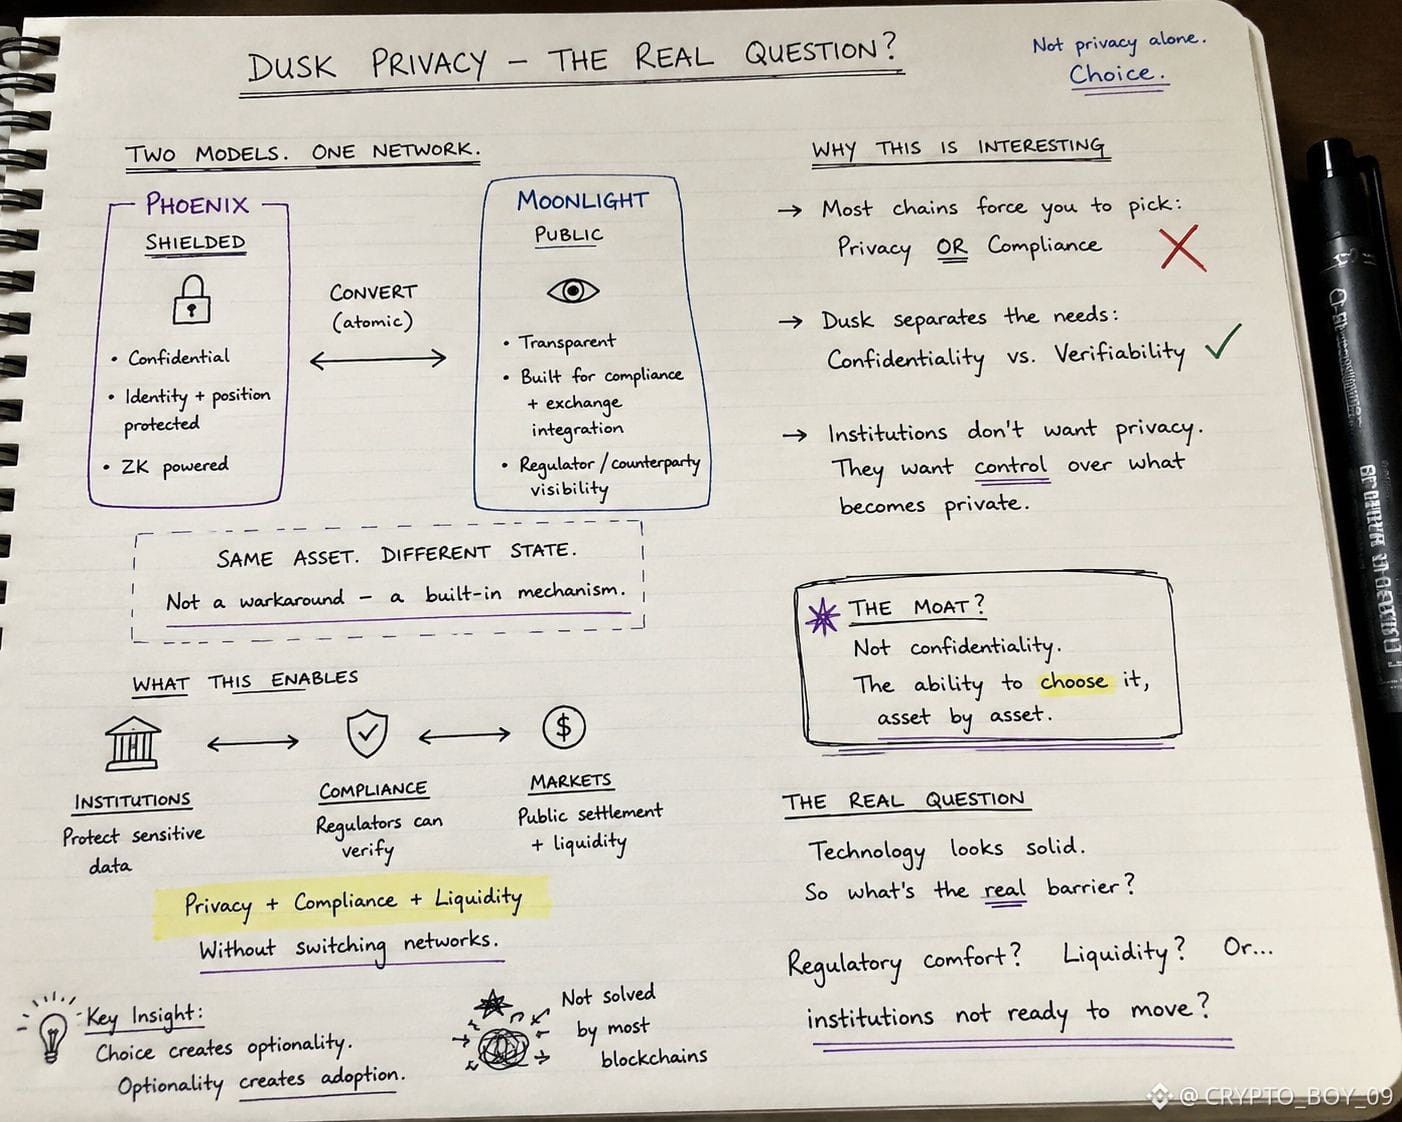
Noté algo en sus notas de ingeniería que al principio no me cuadró: no hay un solo modelo de privacidad. Hay dos.
Phoenix, protegido. Moonlight, público. Y una función de conversión que mueve un activo entre ellos: no es un atajo, es un mecanismo construido de verdad.
Esta es la parte que me generó la tensión: la propia documentación de Dusk dice que Moonlight, el modelo público, es el que está diseñado para cumplimiento e integración con intercambio. No Phoenix, el protegido.
Eso es lo contrario de lo que esperaba. Si estás construyendo para finanzas reguladas, ¿no debería el modelo protegido ser el "serio"?
Pero tal vez ese instinto es incorrecto.
Un banco no necesita que se oculte cada transacción. Necesita proteger la identidad y los datos de posición de los inversores — mientras reguladores y contrapartes todavía pueden verificar lo que está pasando. Son dos necesidades distintas, y la mayoría de las blockchains solo resuelve una.
Dusk parece estar apostando a que las instituciones no quieren privacidad. Quieren control sobre lo que pasa a ser privado.
Si eso es cierto, el foso ya no es la confidencialidad. La confidencialidad ahora es común. El foso es poder elegirla, activo por activo, sin tener que cambiar de redes.
No creo que la tecnología sea lo que todavía está en duda aquí.
Entonces, ¿qué es realmente lo que está en juego: la comodidad regulatoria, la liquidez, o simplemente que las instituciones no están listas para cambiar la infraestructura en la que ya han invertido años construyéndola?
@Dusk_Foundation #dusk $DUSK
Todavía creo que la mayoría de la gente está interpretando mal el diseño de privacidad de Dusk. ❌😵
Noté algo en sus notas de ingeniería que al principio no me cuadró: no hay un solo modelo de privacidad. Hay dos.
Phoenix, protegido. Moonlight, público. Y una función de conversión que mueve un activo entre ellos: no es un atajo, es un mecanismo construido de verdad.
Esta es la parte que me generó la tensión: la propia documentación de Dusk dice que Moonlight, el modelo público, es el que está diseñado para cumplimiento e integración con intercambio. No Phoenix, el protegido.
Eso es lo contrario de lo que esperaba. Si estás construyendo para finanzas reguladas, ¿no debería el modelo protegido ser el "serio"?
Pero tal vez ese instinto es incorrecto.
Un banco no necesita que se oculte cada transacción. Necesita proteger la identidad y los datos de posición de los inversores — mientras reguladores y contrapartes todavía pueden verificar lo que está pasando. Son dos necesidades distintas, y la mayoría de las blockchains solo resuelve una.
Dusk parece estar apostando a que las instituciones no quieren privacidad. Quieren control sobre lo que pasa a ser privado.
Si eso es cierto, el foso ya no es la confidencialidad. La confidencialidad ahora es común. El foso es poder elegirla, activo por activo, sin tener que cambiar de redes.
No creo que la tecnología sea lo que todavía está en duda aquí.
Entonces, ¿qué es realmente lo que está en juego: la comodidad regulatoria, la liquidez, o simplemente que las instituciones no están listas para cambiar la infraestructura en la que ya han invertido años construyéndola?
@Dusk #dusk $DUSK
38
1
14
158
Verificado
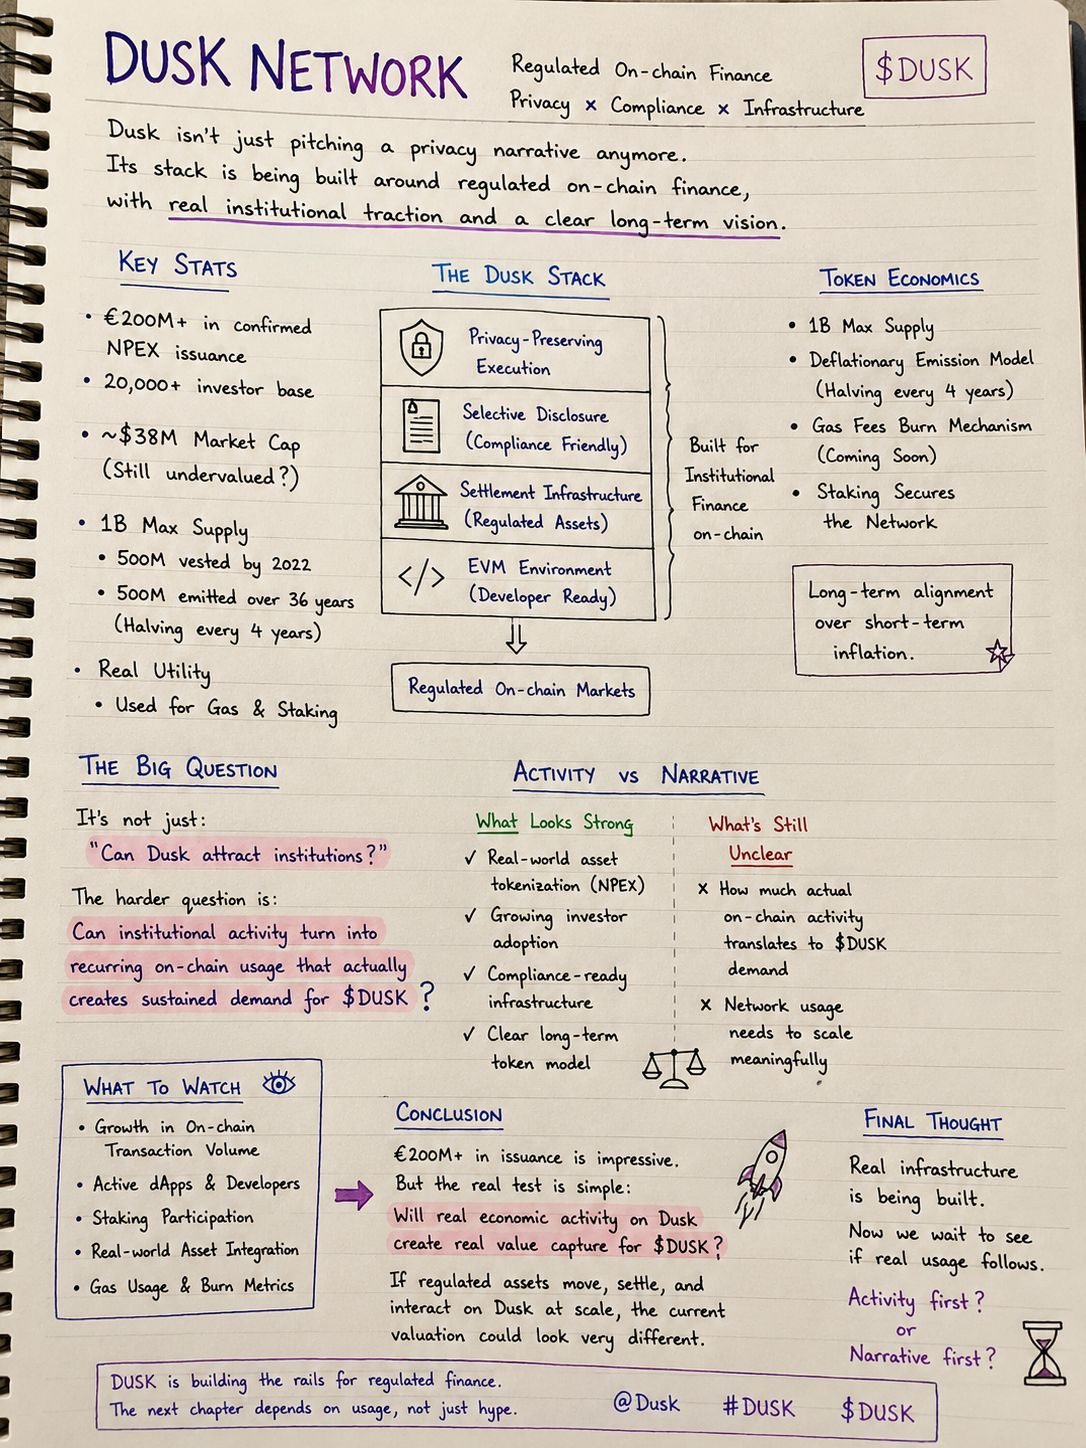
Aún estoy pensando que el mercado puede estar subestimando lo que $DUSK en realidad está construyendo. 💹
Esto ya no es solo una narrativa de “blockchain de privacidad”.
Dusk se está posicionando como infraestructura para las finanzas on-chain reguladas ~ combinando privacidad, divulgación selectiva, liquidación determinista, ejecución ZK y un entorno EVM.
Y las señales institucionales se están volviendo más difíciles de ignorar.
NPEX ya ha superado los 217M€ en financiación con 20K+ inversores activos, mientras que Dusk actualmente destaca 300M€+ en emisión confirmada y 50K+ de alcance de inversores en todo su ecosistema.
DUSK también tiene utilidad de protocolo real: gas + staking, con un suministro máximo de 1B y emisiones diseñadas para reducirse a la mitad cada 4 años durante 36 años.
Pero aquí es donde estoy mirando de cerca:
¿La actividad institucional se convertirá en actividad on-chain recurrente y, en última instancia, generará una demanda real para $DUSK ?
Porque la emisión es una señal fuerte.
El uso es la prueba.
Si los activos regulados empiezan a moverse, liquidarse e interactuar en Dusk a gran escala, la economía del token podría volverse mucho más interesante.
Pero si la adopción crece sin una demanda significativa de DUSK, la tesis de la infraestructura podría ser más sólida que la tesis del token.
Entonces, ¿qué viene primero? 🤔
¿El uso real de la red se pone al día con la narrativa o la narrativa sigue avanzando por delante de la captura de valor del token?
@Dusk_Foundation #dusk $DUSK
Aún estoy pensando que el mercado puede estar subestimando lo que $DUSK en realidad está construyendo. 💹
Esto ya no es solo una narrativa de “blockchain de privacidad”.
Dusk se está posicionando como infraestructura para las finanzas on-chain reguladas ~ combinando privacidad, divulgación selectiva, liquidación determinista, ejecución ZK y un entorno EVM.
Y las señales institucionales se están volviendo más difíciles de ignorar.
NPEX ya ha superado los 217M€ en financiación con 20K+ inversores activos, mientras que Dusk actualmente destaca 300M€+ en emisión confirmada y 50K+ de alcance de inversores en todo su ecosistema.
DUSK también tiene utilidad de protocolo real: gas + staking, con un suministro máximo de 1B y emisiones diseñadas para reducirse a la mitad cada 4 años durante 36 años.
Pero aquí es donde estoy mirando de cerca:
¿La actividad institucional se convertirá en actividad on-chain recurrente y, en última instancia, generará una demanda real para $DUSK ?
Porque la emisión es una señal fuerte.
El uso es la prueba.
Si los activos regulados empiezan a moverse, liquidarse e interactuar en Dusk a gran escala, la economía del token podría volverse mucho más interesante.
Pero si la adopción crece sin una demanda significativa de DUSK, la tesis de la infraestructura podría ser más sólida que la tesis del token.
Entonces, ¿qué viene primero? 🤔
¿El uso real de la red se pone al día con la narrativa o la narrativa sigue avanzando por delante de la captura de valor del token?
@Dusk #dusk $DUSK
24
6
106
Sigo pensando que Dusk se está considerando de forma demasiado limitada cuando la gente la llama una blockchain de privacidad.
La pregunta más interesante para mí es: ¿quién debería poder ver qué?
( @Dusk_Foundation $DUSK #dusk )
Eso se volvió más claro cuando miré los modelos de transacción de Dusk.
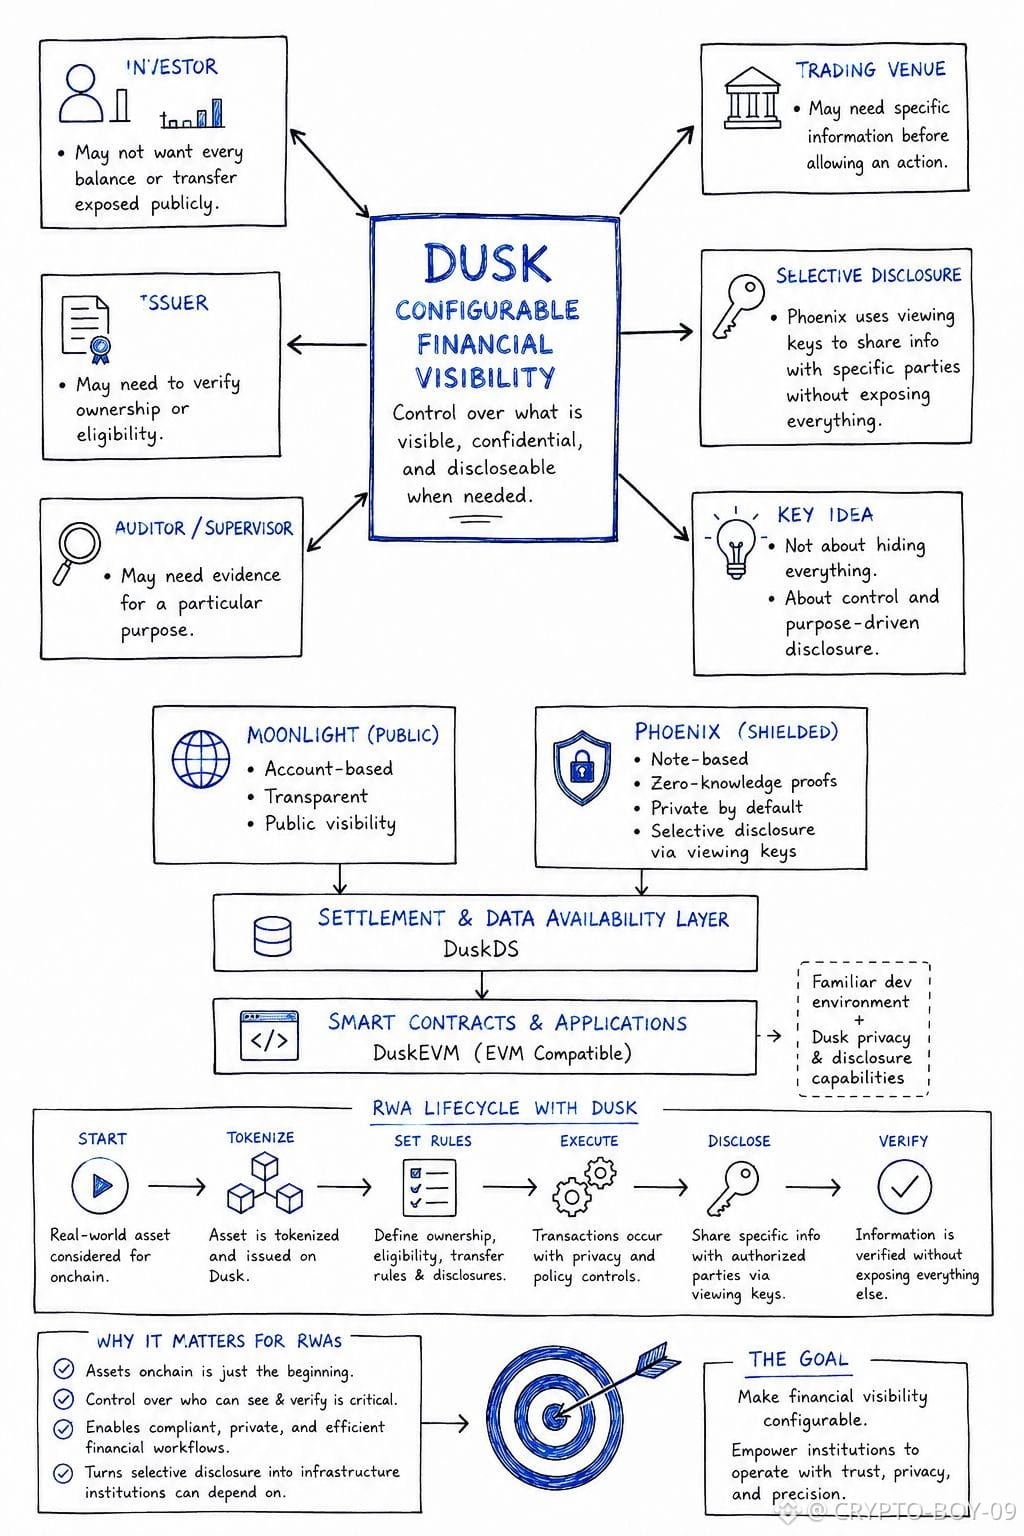
Moonlight es público y basado en cuentas, mientras que Phoenix está protegido y basado en notas, usando pruebas de conocimiento cero para proteger los detalles de las transacciones. Ambos se asientan en DuskDS, pero le dan a los observadores niveles de visibilidad muy diferentes.
Y eso importa cuando empiezas a hablar de mercados financieros.
Un inversor quizá no quiera que cada saldo o transferencia se exponga públicamente. Un emisor puede necesitar verificar la propiedad o la elegibilidad, mientras que un auditor o un centro de negociación quizá solo necesite información específica.
Las claves de visualización de Phoenix hacen posible la divulgación selectiva: la información se puede compartir con una parte concreta sin hacer que la actividad subyacente sea pública para todos.
Eso me hace mirar el modelo de privacidad de Dusk de manera diferente.
No se trata realmente de ocultarlo todo. Se trata de controlar qué se mantiene privado, qué se vuelve visible y qué puede divulgarse cuando hace falta.
Luego, DuskEVM añade otra capa, proporcionando a los desarrolladores un entorno EVM familiar mientras que DuskDS se encarga del asentamiento y la disponibilidad de datos.
Eso hace que la pregunta sobre RWA sea más interesante:
¿Quién puede poseer el activo?
¿Quién puede transferirlo?
¿Qué se mantiene privado?
¿Qué necesita verificarse?
La tecnología es una cosa. La prueba más difícil es si las instituciones realmente crean flujos de trabajo a su alrededor.
¿Puede Dusk convertir la divulgación selectiva de una capacidad criptográfica en infraestructura de la que las instituciones financieras dependan de verdad ?
Sigo pensando que Dusk se está considerando de forma demasiado limitada cuando la gente la llama una blockchain de privacidad.
La pregunta más interesante para mí es: ¿quién debería poder ver qué?
( @Dusk $DUSK #dusk )
Eso se volvió más claro cuando miré los modelos de transacción de Dusk.
Moonlight es público y basado en cuentas, mientras que Phoenix está protegido y basado en notas, usando pruebas de conocimiento cero para proteger los detalles de las transacciones. Ambos se asientan en DuskDS, pero le dan a los observadores niveles de visibilidad muy diferentes.
Y eso importa cuando empiezas a hablar de mercados financieros.
Un inversor quizá no quiera que cada saldo o transferencia se exponga públicamente. Un emisor puede necesitar verificar la propiedad o la elegibilidad, mientras que un auditor o un centro de negociación quizá solo necesite información específica.
Las claves de visualización de Phoenix hacen posible la divulgación selectiva: la información se puede compartir con una parte concreta sin hacer que la actividad subyacente sea pública para todos.
Eso me hace mirar el modelo de privacidad de Dusk de manera diferente.
No se trata realmente de ocultarlo todo. Se trata de controlar qué se mantiene privado, qué se vuelve visible y qué puede divulgarse cuando hace falta.
Luego, DuskEVM añade otra capa, proporcionando a los desarrolladores un entorno EVM familiar mientras que DuskDS se encarga del asentamiento y la disponibilidad de datos.
Eso hace que la pregunta sobre RWA sea más interesante:
¿Quién puede poseer el activo?
¿Quién puede transferirlo?
¿Qué se mantiene privado?
¿Qué necesita verificarse?
La tecnología es una cosa. La prueba más difícil es si las instituciones realmente crean flujos de trabajo a su alrededor.
¿Puede Dusk convertir la divulgación selectiva de una capacidad criptográfica en infraestructura de la que las instituciones financieras dependan de verdad ?
2
1
84
Pasé la velada leyendo el whitepaper de Dusk en serio, en lugar de solo ojear el enfoque de marketing, y hubo una cosa que destacó que no había visto discutida mucho: ejecutan dos modelos de transacciones completamente separados lado a lado, no solo uno.
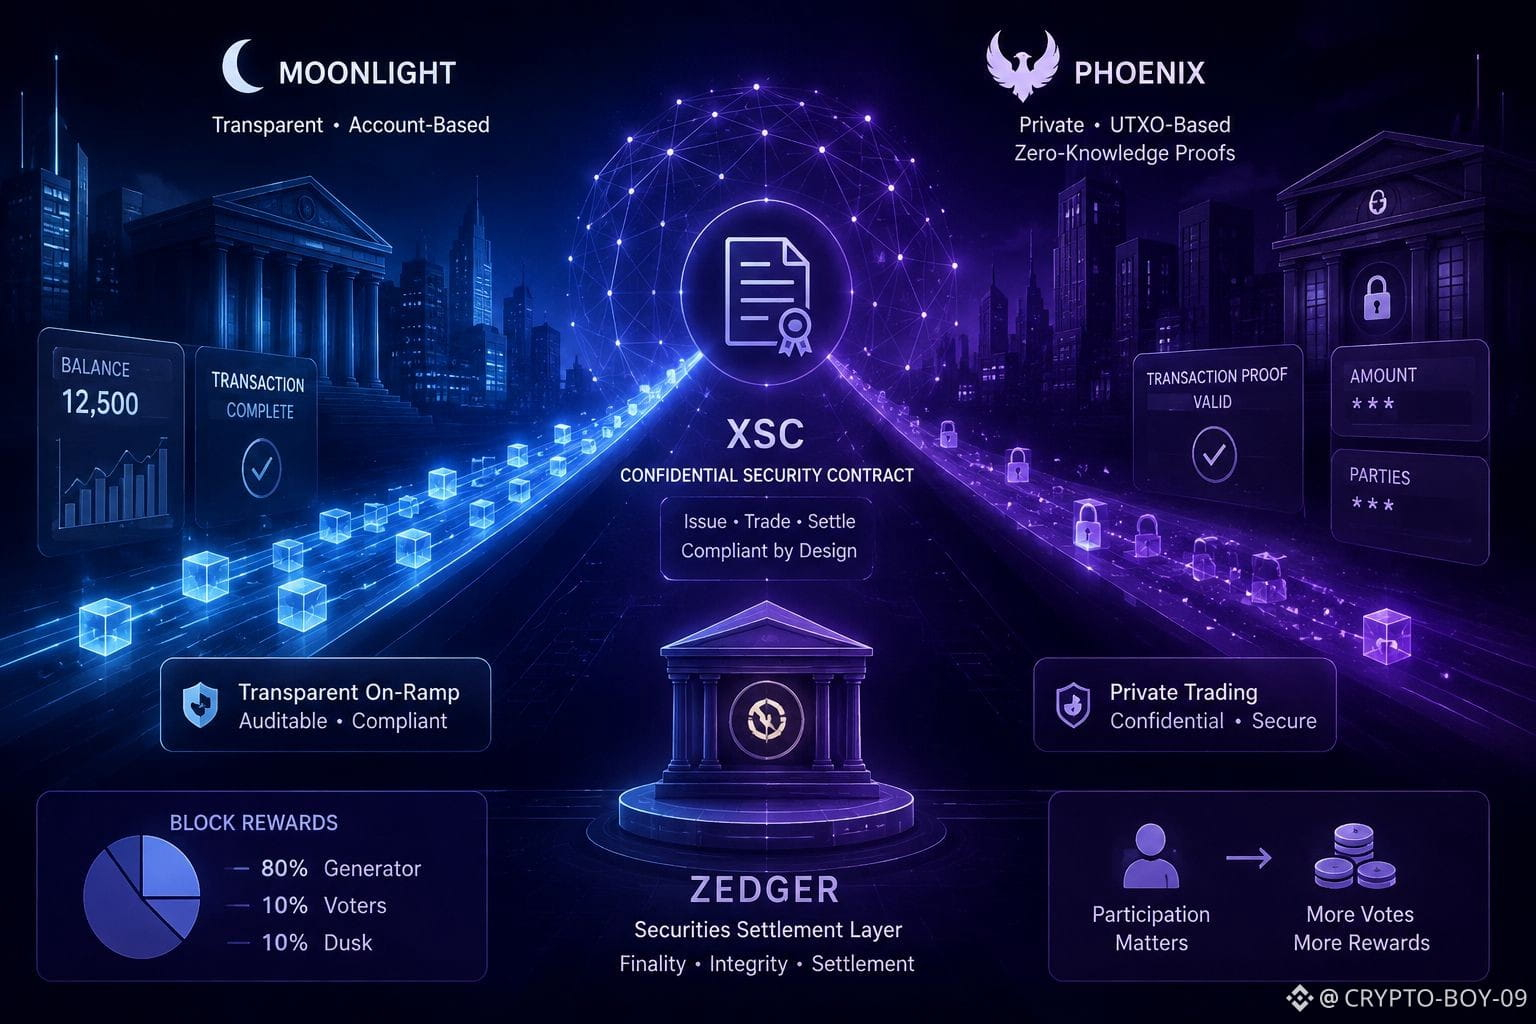
Moonlight es transparente y está basado en cuentas, básicamente estilo Ethereum, donde los saldos son públicos y fáciles de auditar. Phoenix es el privado, basado en UTXO como Bitcoin pero envuelto en pruebas de conocimiento cero, de modo que la red verifica que una transacción es válida sin ver nunca los importes ni las partes involucradas.
Lo que me hizo pensar fue por qué molestarse en construir ambos en lugar de ir directamente a la privacidad total como Monero o Zcash. Mi suposición tras leerlo es que los reguladores necesitan un «acceso» que sea totalmente visible, mientras que la actividad real de trading puede mantenerse privada con Phoenix. Ese sistema de doble modelo también es lo que hace posible el estándar XSC (Confidential Security Contract): la capa que permite que los tokens de seguridad y las RWA se emitan y se liquiden manteniendo, aun así, los requisitos de auditoría.
También hay un detalle de incentivos que no esperaba: las recompensas de bloque se reparten 80% para el generador, 10% para los votantes, 10% para la propia Dusk, y la recompensa del generador escala con cuántos votos deciden incluir. Está básicamente diseñado para que saltarse la participación te cueste dinero.
Aún no estoy del todo seguro de cómo Zedger (su capa de liquidación de valores) encaja con los contratos XSC en un flujo de trading en vivo. Si alguien lo ha probado en testnet, me interesa saber cómo se siente realmente cambiar entre lo transparente y lo ofuscado en la práctica.
@Dusk_Foundation $DUSK #dusk
Pasé la velada leyendo el whitepaper de Dusk en serio, en lugar de solo ojear el enfoque de marketing, y hubo una cosa que destacó que no había visto discutida mucho: ejecutan dos modelos de transacciones completamente separados lado a lado, no solo uno.
Moonlight es transparente y está basado en cuentas, básicamente estilo Ethereum, donde los saldos son públicos y fáciles de auditar. Phoenix es el privado, basado en UTXO como Bitcoin pero envuelto en pruebas de conocimiento cero, de modo que la red verifica que una transacción es válida sin ver nunca los importes ni las partes involucradas.
Lo que me hizo pensar fue por qué molestarse en construir ambos en lugar de ir directamente a la privacidad total como Monero o Zcash. Mi suposición tras leerlo es que los reguladores necesitan un «acceso» que sea totalmente visible, mientras que la actividad real de trading puede mantenerse privada con Phoenix. Ese sistema de doble modelo también es lo que hace posible el estándar XSC (Confidential Security Contract): la capa que permite que los tokens de seguridad y las RWA se emitan y se liquiden manteniendo, aun así, los requisitos de auditoría.
También hay un detalle de incentivos que no esperaba: las recompensas de bloque se reparten 80% para el generador, 10% para los votantes, 10% para la propia Dusk, y la recompensa del generador escala con cuántos votos deciden incluir. Está básicamente diseñado para que saltarse la participación te cueste dinero.
Aún no estoy del todo seguro de cómo Zedger (su capa de liquidación de valores) encaja con los contratos XSC en un flujo de trading en vivo. Si alguien lo ha probado en testnet, me interesa saber cómo se siente realmente cambiar entre lo transparente y lo ofuscado en la práctica.
@Dusk $DUSK #dusk
1
1
59
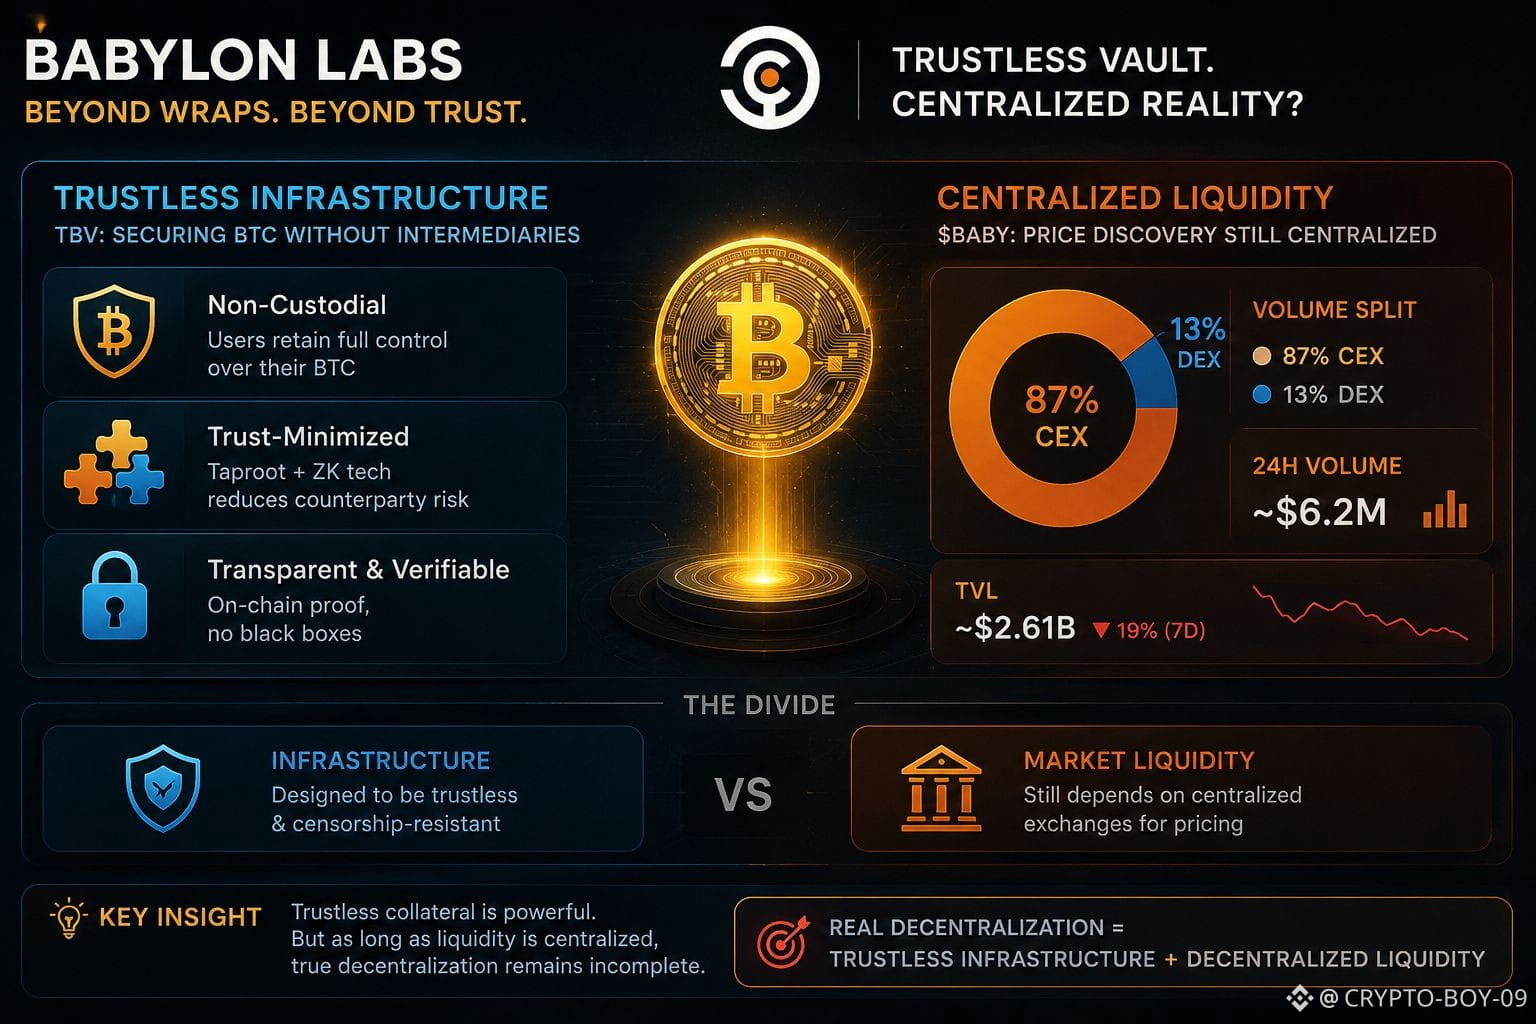
Sumergiéndome en @babylonlabs_io hoy y su propuesta de Trustless Bitcoin Vault — esencialmente colateral de BTC sin puente diseñado para eliminar riesgos de activos envueltos para $BABY .
Decidí mirar datos en vivo en lugar del relato:
Estado de TVL: ~2.61B bloqueados (bajando ~19% en los últimos 7 días según DefiLlama).
Volumen 24h: ~6.2M total.
Distribución de volumen: 87% CEX vs 13% DEX.
Aquí está la ironía:
Un protocolo diseñado para eliminar intermediarios de confianza depende en gran medida de exchanges centralizados para, en la práctica, fijar el precio y negociar su propio token nativo.
Para ser justos, la mecánica de TBV es independiente de la liquidez del token — la arquitectura de bóveda Taproot + ZK se sostiene por sí sola. Pero muestra una división clara: la Infra puede ser realmente sin confianza mientras que la liquidez del mercado sigue completamente centralizada.
¿Dónde crees que importa más el “trustlessness” — en la arquitectura del colateral o en el precio de la liquidez?
#baby #bitcoin #defi
Sumergiéndome en @BabylonLabs_io hoy y su propuesta de Trustless Bitcoin Vault — esencialmente colateral de BTC sin puente diseñado para eliminar riesgos de activos envueltos para $BABY .
Decidí mirar datos en vivo en lugar del relato:
Estado de TVL: ~2.61B bloqueados (bajando ~19% en los últimos 7 días según DefiLlama).
Volumen 24h: ~6.2M total.
Distribución de volumen: 87% CEX vs 13% DEX.
Aquí está la ironía:
Un protocolo diseñado para eliminar intermediarios de confianza depende en gran medida de exchanges centralizados para, en la práctica, fijar el precio y negociar su propio token nativo.
Para ser justos, la mecánica de TBV es independiente de la liquidez del token — la arquitectura de bóveda Taproot + ZK se sostiene por sí sola. Pero muestra una división clara: la Infra puede ser realmente sin confianza mientras que la liquidez del mercado sigue completamente centralizada.
¿Dónde crees que importa más el “trustlessness” — en la arquitectura del colateral o en el precio de la liquidez?
#baby #bitcoin #defi
16
6
123
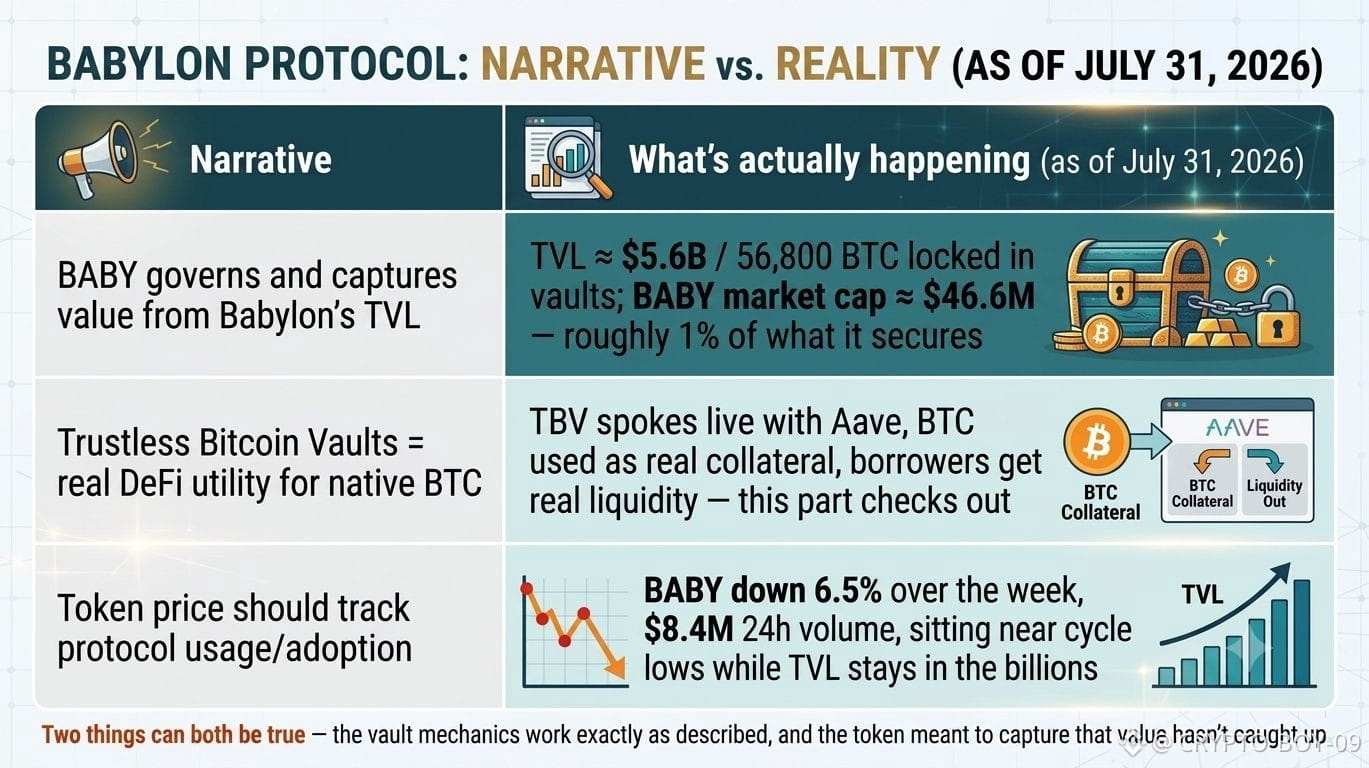
El Paradoja de Babilonia: Seguridad de Bóveda de Multi-Billones vs. una Capitalización de Mercado de $46M
Pasé un tiempo leyendo hoy las mecánicas de la Bóveda Sin Confianza de @babylonlabs_io .
Técnicamente, la configuración es de primer nivel:
Seguridad nativa de BTC: Bitcoin se bloquea directamente vía Taproot—sin riesgos de puente envuelto, sin salir de L1.
Utilidad real: Los protocolos conectados (como Aave) reciben colateral real mientras los prestatarios obtienen liquidez sólida.
El protocolo hace exactamente lo que promete en el papel. Pero luego miras las métricas del token:
Revisión de la Realidad del Mercado:
$BABY Precio: $0.0116 (-6.5% 7d)
Capitalización de mercado: ~$46.6M
Volumen 24h: ~$8.4M
Capital bloqueado: ~56,800 BTC sentados en bóvedas trabajando on-chain.
Aquí está la brecha enorme: Un token de gobernanza que ancla miles de millones en Bitcoin bloqueado se está negociando a aproximadamente 1% del valor total que asegura.
Esto no es un fallo técnico—el sistema funciona bien. Es una cuestión estructural. Los depositantes y los protocolos obtienen utilidad instantánea, pero los holders de $BABY se quedan esperando mecanismos de acumulación de valor (burns, expansión de BSN, distribución de comisiones) para ponerse al día.
Es como hacer funcionar un motor de alta gama mientras el indicador del tablero se queda atorado en bajo.
¿Esta brecha de valoración es solo una ineficiencia temporal del mercado, o una realidad estructural para los tokens de restaking?
Déjame saber qué piensas abajo 👇
#DeFi #Bitcoin #baby
El Paradoja de Babilonia: Seguridad de Bóveda de Multi-Billones vs. una Capitalización de Mercado de $46M
Pasé un tiempo leyendo hoy las mecánicas de la Bóveda Sin Confianza de @BabylonLabs_io .
Técnicamente, la configuración es de primer nivel:
Seguridad nativa de BTC: Bitcoin se bloquea directamente vía Taproot—sin riesgos de puente envuelto, sin salir de L1.
Utilidad real: Los protocolos conectados (como Aave) reciben colateral real mientras los prestatarios obtienen liquidez sólida.
El protocolo hace exactamente lo que promete en el papel. Pero luego miras las métricas del token:
Revisión de la Realidad del Mercado:
$BABY Precio: $0.0116 (-6.5% 7d)
Capitalización de mercado: ~$46.6M
Volumen 24h: ~$8.4M
Capital bloqueado: ~56,800 BTC sentados en bóvedas trabajando on-chain.
Aquí está la brecha enorme: Un token de gobernanza que ancla miles de millones en Bitcoin bloqueado se está negociando a aproximadamente 1% del valor total que asegura.
Esto no es un fallo técnico—el sistema funciona bien. Es una cuestión estructural. Los depositantes y los protocolos obtienen utilidad instantánea, pero los holders de $BABY se quedan esperando mecanismos de acumulación de valor (burns, expansión de BSN, distribución de comisiones) para ponerse al día.
Es como hacer funcionar un motor de alta gama mientras el indicador del tablero se queda atorado en bajo.
¿Esta brecha de valoración es solo una ineficiencia temporal del mercado, o una realidad estructural para los tokens de restaking?
Déjame saber qué piensas abajo 👇
#DeFi #Bitcoin #baby
5
4
111
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
BNBSurpasses$790
11,486 vistas
89 están debatiendo
$BNB plan estratégico largo -> ENFOCAR AHORA
BNB ha creado 2 mínimos fuertes después de eliminar la liquidez interna
Espero un movimiento hacia el máximo de la oscilación $815-$830 y busco una compra en un retesteo de la caja verde
#BNBSurpasses$790 #bnb
Ghost Writer
·4 me gusta
·5.6k vistas
ZamaRises15.99%ToIntradayHigh$0.09
6,281 vistas
75 están debatiendo
BitcoinSpotETFsDraw$6.34BInflowsInQ3
3,865 vistas
63 están debatiendo