
#bonds
bonds
155,819 vistas
586 están debatiendo
Hot
Lo último
·
--
El organismo de competencia de Corea del Sur acaba de imponer la mayor multa de su historia: unos 1.200 millones de dólares a 15 operadores de bonos del Estado.
• 15 operadores primarios multados con 1,6266 billones de wones (unos 1.200 millones de dólares) por colusión en subastas de bonos entre 2020 y 2023
• La mayor multa impuesta por el regulador en un solo caso, por encima de los 1,03 billones de wones a Qualcomm en 2016
• Se compartió información sobre las ofertas en 150 subastas, y se acordaron los rendimientos o los volúmenes en 145
Por qué importa: Los rendimientos de los bonos sirven de referencia para fijar el precio de otros activos, y Corea es un mercado importante de criptomonedas.
Fuente: Yonhap (decisión de la Comisión de Comercio Justo de Corea)
Esto no es asesoramiento financiero.
💬 ¿Deberían los mercados de criptomonedas estar sujetos al mismo escrutinio sobre la integridad de las subastas que los bonos?
#SouthKorea #Bonds #Regulación
El organismo de competencia de Corea del Sur acaba de imponer la mayor multa de su historia: unos 1.200 millones de dólares a 15 operadores de bonos del Estado.
• 15 operadores primarios multados con 1,6266 billones de wones (unos 1.200 millones de dólares) por colusión en subastas de bonos entre 2020 y 2023
• La mayor multa impuesta por el regulador en un solo caso, por encima de los 1,03 billones de wones a Qualcomm en 2016
• Se compartió información sobre las ofertas en 150 subastas, y se acordaron los rendimientos o los volúmenes en 145
Por qué importa: Los rendimientos de los bonos sirven de referencia para fijar el precio de otros activos, y Corea es un mercado importante de criptomonedas.
Fuente: Yonhap (decisión de la Comisión de Comercio Justo de Corea)
Esto no es asesoramiento financiero.
💬 ¿Deberían los mercados de criptomonedas estar sujetos al mismo escrutinio sobre la integridad de las subastas que los bonos?
#SouthKorea #Bonds #Regulación
• 15 operadores primarios multados con 1,6266 billones de wones (unos 1.200 millones de dólares) por colusión en subastas de bonos entre 2020 y 2023
• La mayor multa impuesta por el regulador en un solo caso, por encima de los 1,03 billones de wones a Qualcomm en 2016
• Se compartió información sobre las ofertas en 150 subastas, y se acordaron los rendimientos o los volúmenes en 145
Por qué importa: Los rendimientos de los bonos sirven de referencia para fijar el precio de otros activos, y Corea es un mercado importante de criptomonedas.
Fuente: Yonhap (decisión de la Comisión de Comercio Justo de Corea)
Esto no es asesoramiento financiero.
💬 ¿Deberían los mercados de criptomonedas estar sujetos al mismo escrutinio sobre la integridad de las subastas que los bonos?
#SouthKorea #Bonds #Regulación
1
#TradFiForBeginners 💵 Bonos: ¡La inversión que muchos principiantes pasan por alto!
Un bono es básicamente un préstamo que un inversor concede a un gobierno o a una empresa.
Así es como funciona:
1️⃣ Una organización emite un bono.
2️⃣ Los inversores lo compran.
3️⃣ El emisor puede pagar intereses periódicos.
4️⃣ Por lo general, el importe original se devuelve al vencimiento, sujeto a la capacidad de pago del emisor.
📌 Los bonos pueden generar ingresos, pero también conllevan riesgos, como el impago y el riesgo de tipos de interés.
🔥 Comprender los bonos te aporta otra pieza importante del rompecabezas financiero.
#TradFiForBeginners #Bonds #InvestmentEducation #Finance $UVXY $GNS $HIMS
#TradFiForBeginners 💵 Bonos: ¡La inversión que muchos principiantes pasan por alto!
Un bono es básicamente un préstamo que un inversor concede a un gobierno o a una empresa.
Así es como funciona:
1️⃣ Una organización emite un bono.
2️⃣ Los inversores lo compran.
3️⃣ El emisor puede pagar intereses periódicos.
4️⃣ Por lo general, el importe original se devuelve al vencimiento, sujeto a la capacidad de pago del emisor.
📌 Los bonos pueden generar ingresos, pero también conllevan riesgos, como el impago y el riesgo de tipos de interés.
🔥 Comprender los bonos te aporta otra pieza importante del rompecabezas financiero.
#TradFiForBeginners #Bonds #InvestmentEducation #Finance $UVXY $GNS $HIMS
Un bono es básicamente un préstamo que un inversor concede a un gobierno o a una empresa.
Así es como funciona:
1️⃣ Una organización emite un bono.
2️⃣ Los inversores lo compran.
3️⃣ El emisor puede pagar intereses periódicos.
4️⃣ Por lo general, el importe original se devuelve al vencimiento, sujeto a la capacidad de pago del emisor.
📌 Los bonos pueden generar ingresos, pero también conllevan riesgos, como el impago y el riesgo de tipos de interés.
🔥 Comprender los bonos te aporta otra pieza importante del rompecabezas financiero.
#TradFiForBeginners #Bonds #InvestmentEducation #Finance $UVXY $GNS $HIMS
389
·
--
Verificado
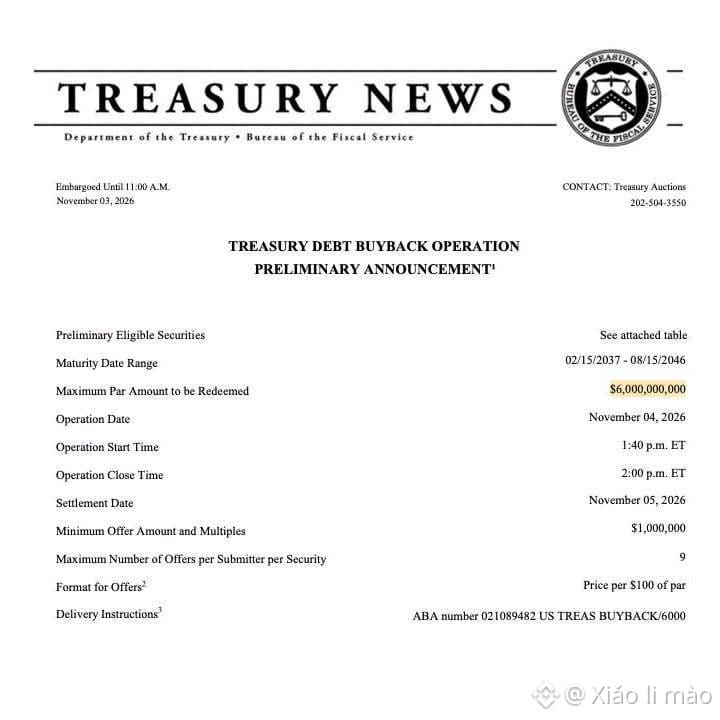
El Tesoro vuelve con otra recompra, y el momento elegido dice mucho.
El jueves se recomprarán hasta 6.000 millones de dólares en deuda pública a largo plazo. La misma estrategia de antes: recomprar los bonos antiguos e ilíquidos que nadie quiere negociar y esperar que el extremo largo de la curva deje de dar señales de alarma.
Esto es lo importante. Esta ronda de recompras se prolonga hasta el 4 de noviembre. Las elecciones de medio mandato son el 3 de noviembre. Nadie debería ignorar esa coincidencia.
El programa se duplicó en agosto y el límite por operación alcanzó los 6.000 millones de dólares en septiembre. Pero los rendimientos no reaccionaron precisamente como se esperaba. De hecho, el rendimiento de los bonos a 10 años subió después de que se anunciara el monto, porque los operadores querían más.
Así que la verdadera pregunta no es si 6.000 millones de dólares es mucho. Es si esto supone un apoyo a la liquidez o una supresión de los rendimientos en año electoral. Bessent ha dicho abiertamente que quiere reducir los costos de endeudamiento. El calendario hace imposible no ver la lectura política.
Presten atención también al anuncio trimestral de refinanciación del 4 de noviembre. Entonces sabremos si el Tesoro cambia la emisión o simplemente sigue poniendo parches en el extremo largo con recompras.
$AGT $Q $IDOL #Treasury #Bonds #Yields #Midterms
{future}(IDOLUSDT)
{future}(QUSDT)
El Tesoro vuelve con otra recompra, y el momento elegido dice mucho.
El jueves se recomprarán hasta 6.000 millones de dólares en deuda pública a largo plazo. La misma estrategia de antes: recomprar los bonos antiguos e ilíquidos que nadie quiere negociar y esperar que el extremo largo de la curva deje de dar señales de alarma.
Esto es lo importante. Esta ronda de recompras se prolonga hasta el 4 de noviembre. Las elecciones de medio mandato son el 3 de noviembre. Nadie debería ignorar esa coincidencia.
El programa se duplicó en agosto y el límite por operación alcanzó los 6.000 millones de dólares en septiembre. Pero los rendimientos no reaccionaron precisamente como se esperaba. De hecho, el rendimiento de los bonos a 10 años subió después de que se anunciara el monto, porque los operadores querían más.
Así que la verdadera pregunta no es si 6.000 millones de dólares es mucho. Es si esto supone un apoyo a la liquidez o una supresión de los rendimientos en año electoral. Bessent ha dicho abiertamente que quiere reducir los costos de endeudamiento. El calendario hace imposible no ver la lectura política.
Presten atención también al anuncio trimestral de refinanciación del 4 de noviembre. Entonces sabremos si el Tesoro cambia la emisión o simplemente sigue poniendo parches en el extremo largo con recompras.
$AGT $Q $IDOL #Treasury #Bonds #Yields #Midterms
El jueves se recomprarán hasta 6.000 millones de dólares en deuda pública a largo plazo. La misma estrategia de antes: recomprar los bonos antiguos e ilíquidos que nadie quiere negociar y esperar que el extremo largo de la curva deje de dar señales de alarma.
Esto es lo importante. Esta ronda de recompras se prolonga hasta el 4 de noviembre. Las elecciones de medio mandato son el 3 de noviembre. Nadie debería ignorar esa coincidencia.
El programa se duplicó en agosto y el límite por operación alcanzó los 6.000 millones de dólares en septiembre. Pero los rendimientos no reaccionaron precisamente como se esperaba. De hecho, el rendimiento de los bonos a 10 años subió después de que se anunciara el monto, porque los operadores querían más.
Así que la verdadera pregunta no es si 6.000 millones de dólares es mucho. Es si esto supone un apoyo a la liquidez o una supresión de los rendimientos en año electoral. Bessent ha dicho abiertamente que quiere reducir los costos de endeudamiento. El calendario hace imposible no ver la lectura política.
Presten atención también al anuncio trimestral de refinanciación del 4 de noviembre. Entonces sabremos si el Tesoro cambia la emisión o simplemente sigue poniendo parches en el extremo largo con recompras.
$AGT $Q $IDOL #Treasury #Bonds #Yields #Midterms
2
1.4k
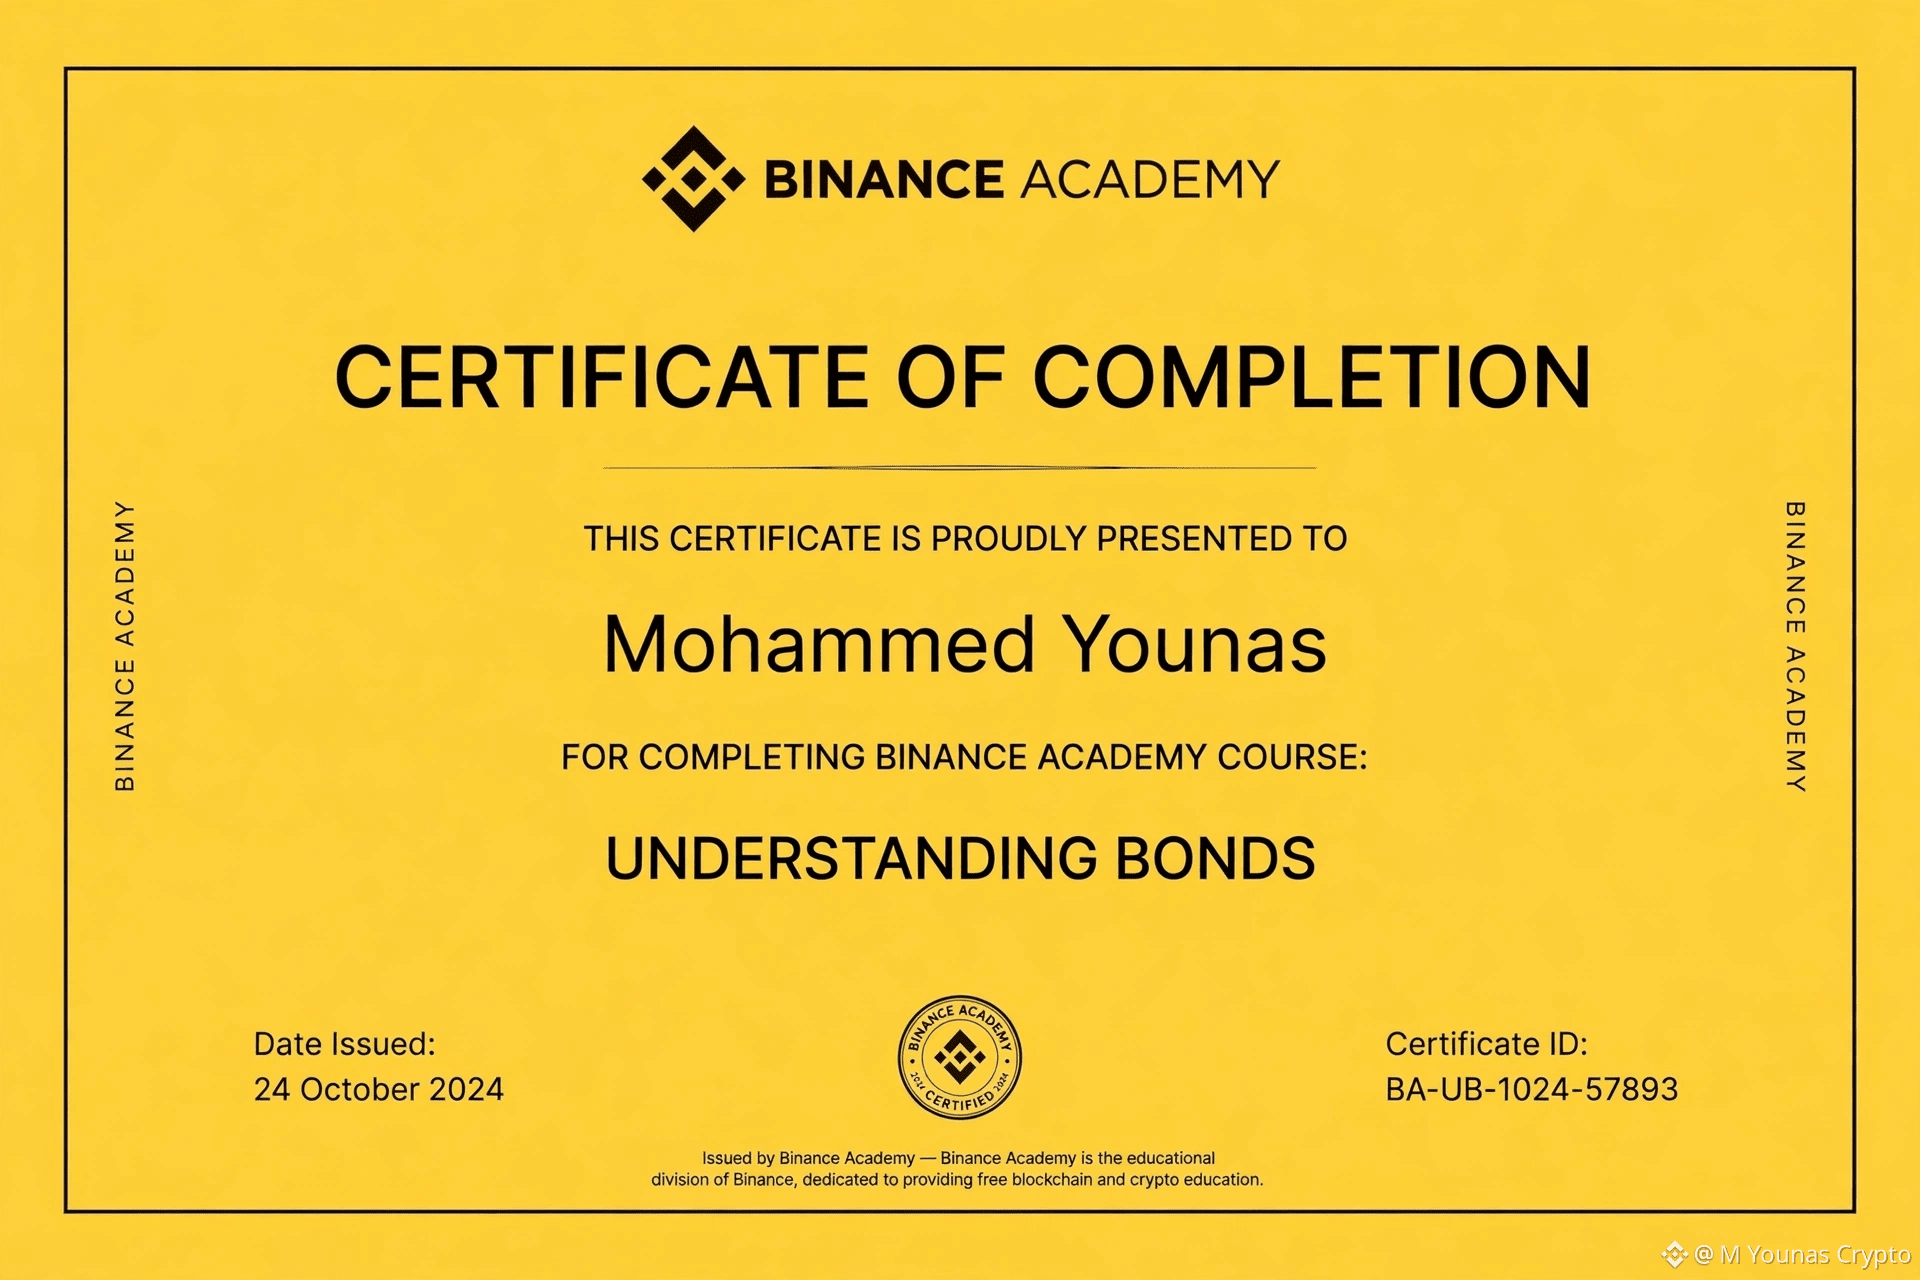
¡Gracias a Dios! 🎓
He completado el curso «Comprender los bonos» de Binance Academy.
Certificado de finalización - 24 de octubre de 2024
ID: BA-UB-1024-57893
Además de las criptomonedas, también es muy importante entender las finanzas tradicionales. Comprender el mercado de bonos ayuda mucho en el trading y la inversión.
¡El viaje de aprendizaje continúa! 📚
#BinanceAcademy #BinanceSquare #CryptoEducation #Bonds #MYounasCrypto
¡Gracias a Dios! 🎓
He completado el curso «Comprender los bonos» de Binance Academy.
Certificado de finalización - 24 de octubre de 2024
ID: BA-UB-1024-57893
Además de las criptomonedas, también es muy importante entender las finanzas tradicionales. Comprender el mercado de bonos ayuda mucho en el trading y la inversión.
¡El viaje de aprendizaje continúa! 📚
#BinanceAcademy #BinanceSquare #CryptoEducation #Bonds #MYounasCrypto
He completado el curso «Comprender los bonos» de Binance Academy.
Certificado de finalización - 24 de octubre de 2024
ID: BA-UB-1024-57893
Además de las criptomonedas, también es muy importante entender las finanzas tradicionales. Comprender el mercado de bonos ayuda mucho en el trading y la inversión.
¡El viaje de aprendizaje continúa! 📚
#BinanceAcademy #BinanceSquare #CryptoEducation #Bonds #MYounasCrypto
2
63

🚨 ENORME: El Tesoro de EE. UU. acaba de recomprar 6.000 MILLONES DE DÓLARES de su propia deuda, elevando el total de octubre a 26.080 MILLONES DE DÓLARES.
El 27 de octubre, el Tesoro se centró en bonos a los que les quedaban entre 20 y 30 años hasta su vencimiento y aceptó el máximo de 6.000 millones de dólares de los 10.750 millones ofrecidos, en seis de las 35 emisiones elegibles. Pagó entre 52 y 71 centavos por dólar por los bonos antiguos con cupones bajos, unos 3.800 millones de dólares en efectivo. Fue la cuarta operación que alcanzó su límite máximo.
El Tesoro denomina estas operaciones apoyo a la liquidez, cuyo objetivo es ayudar a los intermediarios a deshacerse de bonos antiguos con poca negociación y mejorar las condiciones de negociación. El programa se amplió en agosto, cuando el Tesoro anunció que al menos duplicaría las recompras de bonos a largo plazo, hasta 4.000 millones de dólares o más por operación.
La reacción del mercado ha sido moderada. El rendimiento de los bonos a 10 años alcanzó el 5,342 % el 1 de octubre, su nivel más alto desde abril de 2002, mientras el Tesoro agotaba su límite, y los rendimientos a largo plazo no han bajado claramente en los días en que las recompras alcanzaron el máximo. Bitcoin no subió el 7 % que había ganado tras el anuncio de agosto y cayó por debajo de los 80.000 dólares, porque esta vez era algo ampliamente esperado.
Ahora todas las miradas se dirigen al anuncio trimestral de refinanciación del 4 de noviembre, cuando el Tesoro dará más detalles sobre el tamaño de las futuras recompras.
A 6.000 millones de dólares por operación, las recompras son fontanería financiera, no política económica. Sigue siendo una incógnita si bastarán para estabilizar un mercado preocupado por la oferta.
#Treasury #Bonds #Fed #Markets #Economy
$BTC $SOL $CL
🚨 ENORME: El Tesoro de EE. UU. acaba de recomprar 6.000 MILLONES DE DÓLARES de su propia deuda, elevando el total de octubre a 26.080 MILLONES DE DÓLARES.
El 27 de octubre, el Tesoro se centró en bonos a los que les quedaban entre 20 y 30 años hasta su vencimiento y aceptó el máximo de 6.000 millones de dólares de los 10.750 millones ofrecidos, en seis de las 35 emisiones elegibles. Pagó entre 52 y 71 centavos por dólar por los bonos antiguos con cupones bajos, unos 3.800 millones de dólares en efectivo. Fue la cuarta operación que alcanzó su límite máximo.
El Tesoro denomina estas operaciones apoyo a la liquidez, cuyo objetivo es ayudar a los intermediarios a deshacerse de bonos antiguos con poca negociación y mejorar las condiciones de negociación. El programa se amplió en agosto, cuando el Tesoro anunció que al menos duplicaría las recompras de bonos a largo plazo, hasta 4.000 millones de dólares o más por operación.
La reacción del mercado ha sido moderada. El rendimiento de los bonos a 10 años alcanzó el 5,342 % el 1 de octubre, su nivel más alto desde abril de 2002, mientras el Tesoro agotaba su límite, y los rendimientos a largo plazo no han bajado claramente en los días en que las recompras alcanzaron el máximo. Bitcoin no subió el 7 % que había ganado tras el anuncio de agosto y cayó por debajo de los 80.000 dólares, porque esta vez era algo ampliamente esperado.
Ahora todas las miradas se dirigen al anuncio trimestral de refinanciación del 4 de noviembre, cuando el Tesoro dará más detalles sobre el tamaño de las futuras recompras.
A 6.000 millones de dólares por operación, las recompras son fontanería financiera, no política económica. Sigue siendo una incógnita si bastarán para estabilizar un mercado preocupado por la oferta.
#Treasury #Bonds #Fed #Markets #Economy
$BTC $SOL $CL
El 27 de octubre, el Tesoro se centró en bonos a los que les quedaban entre 20 y 30 años hasta su vencimiento y aceptó el máximo de 6.000 millones de dólares de los 10.750 millones ofrecidos, en seis de las 35 emisiones elegibles. Pagó entre 52 y 71 centavos por dólar por los bonos antiguos con cupones bajos, unos 3.800 millones de dólares en efectivo. Fue la cuarta operación que alcanzó su límite máximo.
El Tesoro denomina estas operaciones apoyo a la liquidez, cuyo objetivo es ayudar a los intermediarios a deshacerse de bonos antiguos con poca negociación y mejorar las condiciones de negociación. El programa se amplió en agosto, cuando el Tesoro anunció que al menos duplicaría las recompras de bonos a largo plazo, hasta 4.000 millones de dólares o más por operación.
La reacción del mercado ha sido moderada. El rendimiento de los bonos a 10 años alcanzó el 5,342 % el 1 de octubre, su nivel más alto desde abril de 2002, mientras el Tesoro agotaba su límite, y los rendimientos a largo plazo no han bajado claramente en los días en que las recompras alcanzaron el máximo. Bitcoin no subió el 7 % que había ganado tras el anuncio de agosto y cayó por debajo de los 80.000 dólares, porque esta vez era algo ampliamente esperado.
Ahora todas las miradas se dirigen al anuncio trimestral de refinanciación del 4 de noviembre, cuando el Tesoro dará más detalles sobre el tamaño de las futuras recompras.
A 6.000 millones de dólares por operación, las recompras son fontanería financiera, no política económica. Sigue siendo una incógnita si bastarán para estabilizar un mercado preocupado por la oferta.
#Treasury #Bonds #Fed #Markets #Economy
$BTC $SOL $CL
1
209
·
--
El bono del Tesoro estadounidense a 10 años cotizó por debajo del 5% el jueves por primera vez desde el 23 de septiembre; en esa misma sesión, el contrato de diciembre $BZ cerró con una subida del 4,00%, en 113,17. Normalmente cabría esperar que un movimiento del petróleo de esa magnitud empujara los rendimientos al alza, ya que la energía incide directamente en los datos de inflación... esta vez, la demanda de bonos de larga duración vino de Europa.
El rendimiento del bono francés a 10 años alcanzó el 5,142%, su nivel más alto desde 2002 y por encima del de los bonos del Tesoro estadounidense por primera vez desde 2013. El diferencial con el Bund se situó en 176 puntos básicos y los CDS franceses a 5 años superaron los 100 puntos básicos por primera vez desde octubre de 2012. Creo que ese dinero está fluyendo hacia los bonos del Tesoro estadounidense ante el temor a una crisis crediticia europea, y durante una sesión pesó más que el impulso del petróleo. La Fed está en período de silencio hasta el día 29, así que nada de esto se debió a declaraciones suyas.
$BTC cayó un 3,59% ese mismo día, algo que no cabría esperar basándose únicamente en el panorama de las tasas para un activo sin flujo de caja.
Estoy atento a si el rendimiento a 10 años puede mantenerse por debajo del 5% hasta la reunión del FOMC del 27 y 28 de octubre, mientras el Brent mantiene esta demanda.
#Bonds #Treasuries #Macro #Bitcoin
El bono del Tesoro estadounidense a 10 años cotizó por debajo del 5% el jueves por primera vez desde el 23 de septiembre; en esa misma sesión, el contrato de diciembre $BZ cerró con una subida del 4,00%, en 113,17. Normalmente cabría esperar que un movimiento del petróleo de esa magnitud empujara los rendimientos al alza, ya que la energía incide directamente en los datos de inflación... esta vez, la demanda de bonos de larga duración vino de Europa.
El rendimiento del bono francés a 10 años alcanzó el 5,142%, su nivel más alto desde 2002 y por encima del de los bonos del Tesoro estadounidense por primera vez desde 2013. El diferencial con el Bund se situó en 176 puntos básicos y los CDS franceses a 5 años superaron los 100 puntos básicos por primera vez desde octubre de 2012. Creo que ese dinero está fluyendo hacia los bonos del Tesoro estadounidense ante el temor a una crisis crediticia europea, y durante una sesión pesó más que el impulso del petróleo. La Fed está en período de silencio hasta el día 29, así que nada de esto se debió a declaraciones suyas.
$BTC cayó un 3,59% ese mismo día, algo que no cabría esperar basándose únicamente en el panorama de las tasas para un activo sin flujo de caja.
Estoy atento a si el rendimiento a 10 años puede mantenerse por debajo del 5% hasta la reunión del FOMC del 27 y 28 de octubre, mientras el Brent mantiene esta demanda.
#Bonds #Treasuries #Macro #Bitcoin
El rendimiento del bono francés a 10 años alcanzó el 5,142%, su nivel más alto desde 2002 y por encima del de los bonos del Tesoro estadounidense por primera vez desde 2013. El diferencial con el Bund se situó en 176 puntos básicos y los CDS franceses a 5 años superaron los 100 puntos básicos por primera vez desde octubre de 2012. Creo que ese dinero está fluyendo hacia los bonos del Tesoro estadounidense ante el temor a una crisis crediticia europea, y durante una sesión pesó más que el impulso del petróleo. La Fed está en período de silencio hasta el día 29, así que nada de esto se debió a declaraciones suyas.
$BTC cayó un 3,59% ese mismo día, algo que no cabría esperar basándose únicamente en el panorama de las tasas para un activo sin flujo de caja.
Estoy atento a si el rendimiento a 10 años puede mantenerse por debajo del 5% hasta la reunión del FOMC del 27 y 28 de octubre, mientras el Brent mantiene esta demanda.
#Bonds #Treasuries #Macro #Bitcoin
441
·
--
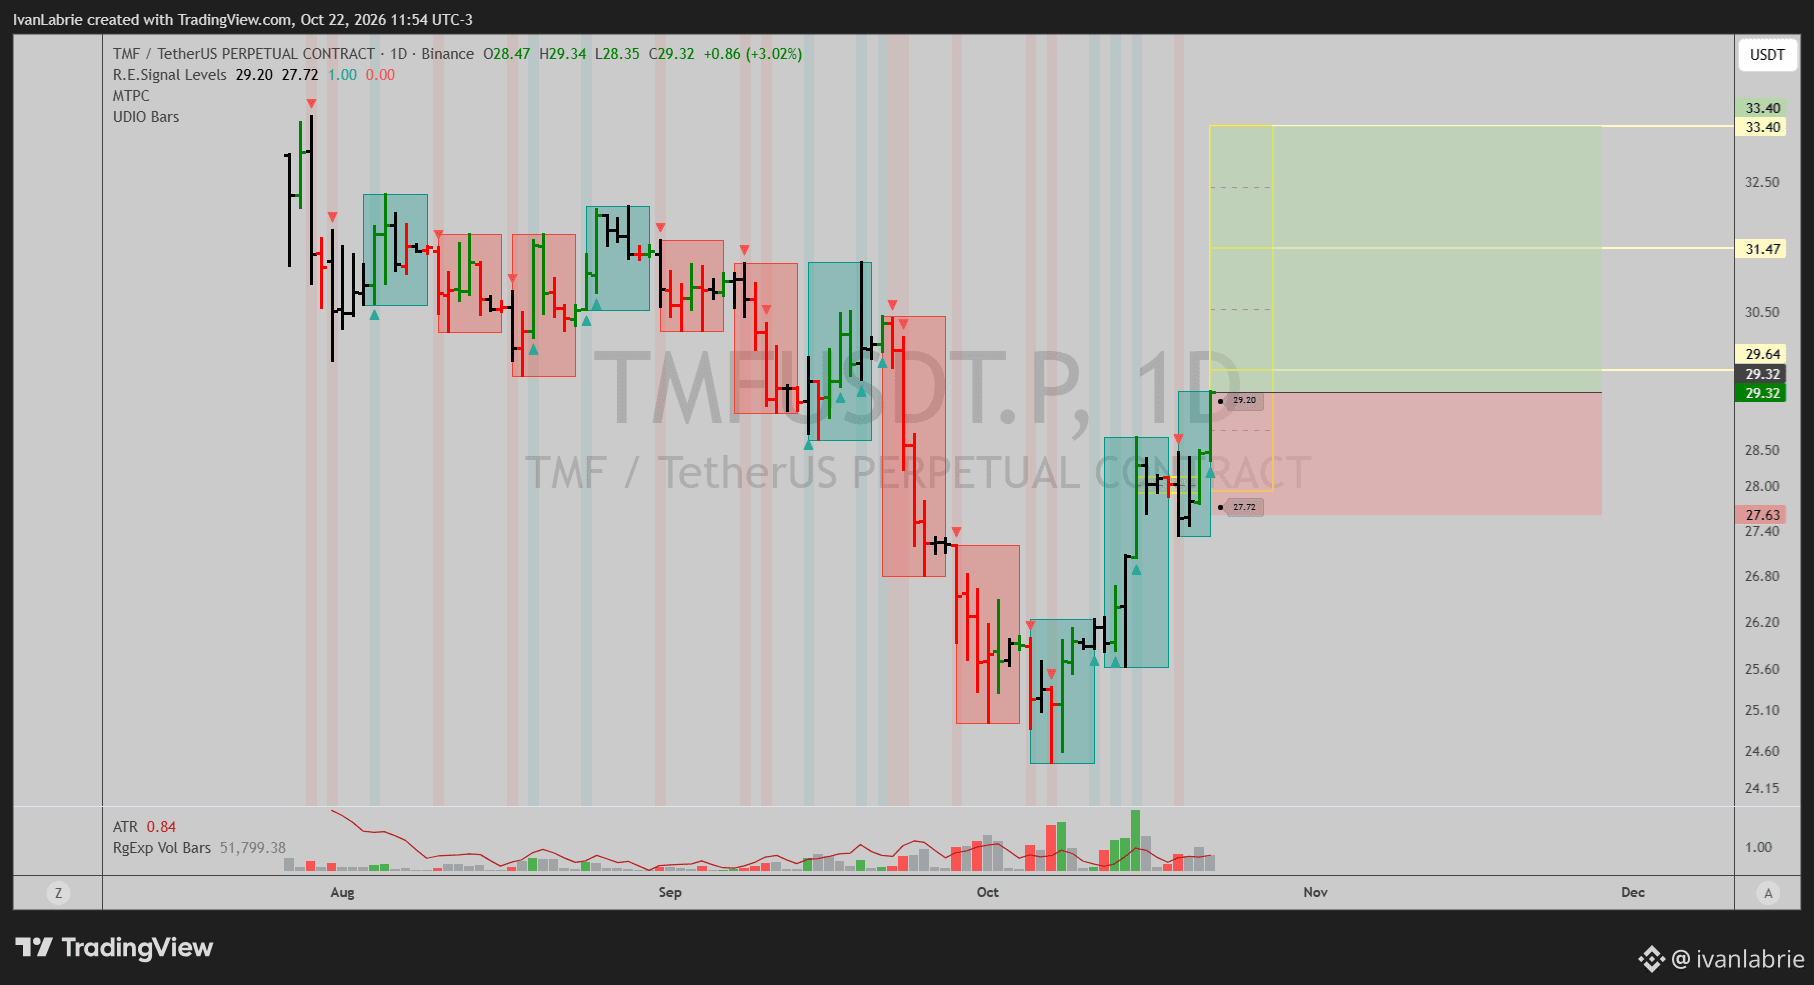
Idea de compra de TMF a precio de mercado, 29,33 en el contrato perpetuo, gráfico diario. TMF es un fondo apalancado 3x que replica posiciones largas en bonos del Tesoro con vencimientos superiores a 20 años, y los bonos a largo plazo están repuntando mientras los mercados adoptan una postura de aversión al riesgo.
El stop está en 27,63. Los objetivos son 29,64, 31,47 y 33,40. El primero está cerca; el movimiento más importante está en los otros dos.
Eso supone aproximadamente un +1,1 %, +7,3 % y +13,9 % hasta los objetivos, frente a alrededor de un 5,8 % hasta el stop. También sirve como cobertura para otras posiciones de apetito por el riesgo. Arriesgaría entre el 1 % y el 2 % del capital hasta el stop y calcularía el tamaño de la posición en función de ello.
$TMF
#TMF #Bonds #TradeIdea
Idea de compra de TMF a precio de mercado, 29,33 en el contrato perpetuo, gráfico diario. TMF es un fondo apalancado 3x que replica posiciones largas en bonos del Tesoro con vencimientos superiores a 20 años, y los bonos a largo plazo están repuntando mientras los mercados adoptan una postura de aversión al riesgo.
El stop está en 27,63. Los objetivos son 29,64, 31,47 y 33,40. El primero está cerca; el movimiento más importante está en los otros dos.
Eso supone aproximadamente un +1,1 %, +7,3 % y +13,9 % hasta los objetivos, frente a alrededor de un 5,8 % hasta el stop. También sirve como cobertura para otras posiciones de apetito por el riesgo. Arriesgaría entre el 1 % y el 2 % del capital hasta el stop y calcularía el tamaño de la posición en función de ello.
$TMF
#TMF #Bonds #TradeIdea
El stop está en 27,63. Los objetivos son 29,64, 31,47 y 33,40. El primero está cerca; el movimiento más importante está en los otros dos.
Eso supone aproximadamente un +1,1 %, +7,3 % y +13,9 % hasta los objetivos, frente a alrededor de un 5,8 % hasta el stop. También sirve como cobertura para otras posiciones de apetito por el riesgo. Arriesgaría entre el 1 % y el 2 % del capital hasta el stop y calcularía el tamaño de la posición en función de ello.
$TMF
#TMF #Bonds #TradeIdea
113
·
--
Hoy se ha producido un movimiento de gran magnitud en el mercado europeo de deuda. El rendimiento de los bonos franceses a 10 años acaba de alcanzar el 5 %, su nivel más alto desde julio de 2002. Al mismo tiempo, el indicador que mide el riesgo de crédito de la deuda francesa se ha acercado a los 160 puntos básicos, marcando un máximo histórico de casi 15 años.
La gravedad de esta oleada de ventas ha superado claramente las expectativas habituales de muchas instituciones. Como segunda economía central de la eurozona, Francia afronta unos costes de endeudamiento soberano que se han disparado hasta niveles no vistos en más de dos décadas, lo que refleja la preocupación del mercado por la salud fiscal de Europa y la sostenibilidad de su deuda.
En los mercados financieros tradicionales, los elevados rendimientos de la deuda soberana de los países centrales suelen empujar al alza los tipos de interés globales libres de riesgo y ejercer una presión considerable sobre la valoración de los activos en euros y de las acciones. En medio de la subida de los tipos y la reevaluación del riesgo soberano, el capital suele tender a reducir la liquidez y adoptar una postura defensiva y de observación.
En cuanto al mercado de las criptomonedas, el mantenimiento de unos costes de financiación macroeconómicos elevados sigue presionando la liquidez del mercado, por lo que el sentimiento especulativo a corto plazo podría mantenerse cauteloso. Sin embargo, la creciente exposición de los riesgos de la deuda soberana denominada en monedas fiduciarias tradicionales también lleva a algunos inversores a seguir prestando atención al valor de cobertura a largo plazo de los activos no soberanos. Habrá que observar cómo evoluciona la pugna en torno a la liquidez macroeconómica. $BTC
#Bonds #MacroEconomy #Eurozone
Hoy se ha producido un movimiento de gran magnitud en el mercado europeo de deuda. El rendimiento de los bonos franceses a 10 años acaba de alcanzar el 5 %, su nivel más alto desde julio de 2002. Al mismo tiempo, el indicador que mide el riesgo de crédito de la deuda francesa se ha acercado a los 160 puntos básicos, marcando un máximo histórico de casi 15 años.
La gravedad de esta oleada de ventas ha superado claramente las expectativas habituales de muchas instituciones. Como segunda economía central de la eurozona, Francia afronta unos costes de endeudamiento soberano que se han disparado hasta niveles no vistos en más de dos décadas, lo que refleja la preocupación del mercado por la salud fiscal de Europa y la sostenibilidad de su deuda.
En los mercados financieros tradicionales, los elevados rendimientos de la deuda soberana de los países centrales suelen empujar al alza los tipos de interés globales libres de riesgo y ejercer una presión considerable sobre la valoración de los activos en euros y de las acciones. En medio de la subida de los tipos y la reevaluación del riesgo soberano, el capital suele tender a reducir la liquidez y adoptar una postura defensiva y de observación.
En cuanto al mercado de las criptomonedas, el mantenimiento de unos costes de financiación macroeconómicos elevados sigue presionando la liquidez del mercado, por lo que el sentimiento especulativo a corto plazo podría mantenerse cauteloso. Sin embargo, la creciente exposición de los riesgos de la deuda soberana denominada en monedas fiduciarias tradicionales también lleva a algunos inversores a seguir prestando atención al valor de cobertura a largo plazo de los activos no soberanos. Habrá que observar cómo evoluciona la pugna en torno a la liquidez macroeconómica. $BTC
#Bonds #MacroEconomy #Eurozone
La gravedad de esta oleada de ventas ha superado claramente las expectativas habituales de muchas instituciones. Como segunda economía central de la eurozona, Francia afronta unos costes de endeudamiento soberano que se han disparado hasta niveles no vistos en más de dos décadas, lo que refleja la preocupación del mercado por la salud fiscal de Europa y la sostenibilidad de su deuda.
En los mercados financieros tradicionales, los elevados rendimientos de la deuda soberana de los países centrales suelen empujar al alza los tipos de interés globales libres de riesgo y ejercer una presión considerable sobre la valoración de los activos en euros y de las acciones. En medio de la subida de los tipos y la reevaluación del riesgo soberano, el capital suele tender a reducir la liquidez y adoptar una postura defensiva y de observación.
En cuanto al mercado de las criptomonedas, el mantenimiento de unos costes de financiación macroeconómicos elevados sigue presionando la liquidez del mercado, por lo que el sentimiento especulativo a corto plazo podría mantenerse cauteloso. Sin embargo, la creciente exposición de los riesgos de la deuda soberana denominada en monedas fiduciarias tradicionales también lleva a algunos inversores a seguir prestando atención al valor de cobertura a largo plazo de los activos no soberanos. Habrá que observar cómo evoluciona la pugna en torno a la liquidez macroeconómica. $BTC
#Bonds #MacroEconomy #Eurozone
7
·
--
Los mercados financieros europeos acaban de registrar una gran volatilidad, ya que el rendimiento de los bonos soberanos franceses a 10 años alcanzó el 5 %, su nivel más alto desde julio de 2002. Al mismo tiempo, la prima de riesgo de los bonos franceses se acercó a los 160 puntos básicos, marcando un máximo de los últimos 15 años.
Este movimiento refleja la creciente presión de la deuda pública y la inestabilidad política en la segunda economía más grande de la eurozona. El aumento de los costes de endeudamiento de Francia, por encima de lo previsto, está avivando la preocupación por la fragmentación financiera en la UE.
El fuerte repunte de los rendimientos de los bonos ejerce una presión negativa sobre el euro y eleva los costes de capital en todo el mundo. El apetito por el riesgo de los grandes flujos de capital se reduce, lo que obliga a los fondos de inversión a reestructurar sus carteras para protegerse frente a los riesgos macroeconómicos.
En el mercado cripto, la generalización de la cautela podría ralentizar a corto plazo las entradas de capital en $BTC y otros activos de riesgo. Los inversores deberían seguir de cerca la evolución de la liquidez global antes de abrir grandes posiciones apalancadas. 📊
#Bonds #MacroEconomy #Eurozone
Los mercados financieros europeos acaban de registrar una gran volatilidad, ya que el rendimiento de los bonos soberanos franceses a 10 años alcanzó el 5 %, su nivel más alto desde julio de 2002. Al mismo tiempo, la prima de riesgo de los bonos franceses se acercó a los 160 puntos básicos, marcando un máximo de los últimos 15 años.
Este movimiento refleja la creciente presión de la deuda pública y la inestabilidad política en la segunda economía más grande de la eurozona. El aumento de los costes de endeudamiento de Francia, por encima de lo previsto, está avivando la preocupación por la fragmentación financiera en la UE.
El fuerte repunte de los rendimientos de los bonos ejerce una presión negativa sobre el euro y eleva los costes de capital en todo el mundo. El apetito por el riesgo de los grandes flujos de capital se reduce, lo que obliga a los fondos de inversión a reestructurar sus carteras para protegerse frente a los riesgos macroeconómicos.
En el mercado cripto, la generalización de la cautela podría ralentizar a corto plazo las entradas de capital en $BTC y otros activos de riesgo. Los inversores deberían seguir de cerca la evolución de la liquidez global antes de abrir grandes posiciones apalancadas. 📊
#Bonds #MacroEconomy #Eurozone
Este movimiento refleja la creciente presión de la deuda pública y la inestabilidad política en la segunda economía más grande de la eurozona. El aumento de los costes de endeudamiento de Francia, por encima de lo previsto, está avivando la preocupación por la fragmentación financiera en la UE.
El fuerte repunte de los rendimientos de los bonos ejerce una presión negativa sobre el euro y eleva los costes de capital en todo el mundo. El apetito por el riesgo de los grandes flujos de capital se reduce, lo que obliga a los fondos de inversión a reestructurar sus carteras para protegerse frente a los riesgos macroeconómicos.
En el mercado cripto, la generalización de la cautela podría ralentizar a corto plazo las entradas de capital en $BTC y otros activos de riesgo. Los inversores deberían seguir de cerca la evolución de la liquidez global antes de abrir grandes posiciones apalancadas. 📊
#Bonds #MacroEconomy #Eurozone
1
243
El secretario del Tesoro de Estados Unidos, Scott Bessent, declaró públicamente el martes que no espera que las turbulencias en los mercados de bonos provocadas por el repunte de los rendimientos de la deuda francesa tengan efectos de contagio en los mercados mundiales. Recientemente, las primas de riesgo de la deuda soberana francesa han aumentado de forma significativa debido a la intensificación de las protestas y a las presiones sobre el déficit fiscal, lo que ha generado preocupación por la liquidez entre los inversores europeos y mundiales.
Desde la perspectiva de los fundamentos macroeconómicos, la situación de Francia se considera una disputa fiscal y política localizada, y no una crisis sistémica de deuda soberana. Bessent señaló claramente que los fondos están saliendo de los activos vulnerables europeos para buscar refugio en los bonos del Tesoro estadounidense. Esto ha interrumpido eficazmente la cadena de contagio de una posible crisis de liquidez y ha disipado el temor del mercado a una repetición de la crisis de la deuda europea.
Desde el punto de vista técnico, las curvas de rendimiento de los bonos soberanos mundiales no muestran una inversión generalizada ni un aumento descontrolado, y las compras de activos refugio han proporcionado un sólido respaldo a los precios de los bonos del Tesoro estadounidense. El índice del dólar se ha mantenido firme gracias al retorno de la liquidez, pero esto no ha provocado una contracción del crédito transfronterizo. En general, las condiciones financieras siguen dentro de un rango relativamente acomodaticio y estable.
En cuanto a los criptoactivos, el hecho de que los riesgos geopolíticos y soberanos localizados no hayan derivado en una liquidación generalizada por falta de liquidez es, por el contrario, una señal positiva de recuperación del apetito por el riesgo. A medida que las declaraciones de altos cargos han calmado eficazmente el pánico del mercado, activos digitales clave como $BTC han demostrado una resistencia excepcional a las caídas. El impulso para comprar en las bajadas es sólido y la tendencia alcista general se mantiene intacta.
#MacroEconomics #Bonds #CryptoLiquidity
El secretario del Tesoro de Estados Unidos, Scott Bessent, declaró públicamente el martes que no espera que las turbulencias en los mercados de bonos provocadas por el repunte de los rendimientos de la deuda francesa tengan efectos de contagio en los mercados mundiales. Recientemente, las primas de riesgo de la deuda soberana francesa han aumentado de forma significativa debido a la intensificación de las protestas y a las presiones sobre el déficit fiscal, lo que ha generado preocupación por la liquidez entre los inversores europeos y mundiales.
Desde la perspectiva de los fundamentos macroeconómicos, la situación de Francia se considera una disputa fiscal y política localizada, y no una crisis sistémica de deuda soberana. Bessent señaló claramente que los fondos están saliendo de los activos vulnerables europeos para buscar refugio en los bonos del Tesoro estadounidense. Esto ha interrumpido eficazmente la cadena de contagio de una posible crisis de liquidez y ha disipado el temor del mercado a una repetición de la crisis de la deuda europea.
Desde el punto de vista técnico, las curvas de rendimiento de los bonos soberanos mundiales no muestran una inversión generalizada ni un aumento descontrolado, y las compras de activos refugio han proporcionado un sólido respaldo a los precios de los bonos del Tesoro estadounidense. El índice del dólar se ha mantenido firme gracias al retorno de la liquidez, pero esto no ha provocado una contracción del crédito transfronterizo. En general, las condiciones financieras siguen dentro de un rango relativamente acomodaticio y estable.
En cuanto a los criptoactivos, el hecho de que los riesgos geopolíticos y soberanos localizados no hayan derivado en una liquidación generalizada por falta de liquidez es, por el contrario, una señal positiva de recuperación del apetito por el riesgo. A medida que las declaraciones de altos cargos han calmado eficazmente el pánico del mercado, activos digitales clave como $BTC han demostrado una resistencia excepcional a las caídas. El impulso para comprar en las bajadas es sólido y la tendencia alcista general se mantiene intacta.
#MacroEconomics #Bonds #CryptoLiquidity
Desde la perspectiva de los fundamentos macroeconómicos, la situación de Francia se considera una disputa fiscal y política localizada, y no una crisis sistémica de deuda soberana. Bessent señaló claramente que los fondos están saliendo de los activos vulnerables europeos para buscar refugio en los bonos del Tesoro estadounidense. Esto ha interrumpido eficazmente la cadena de contagio de una posible crisis de liquidez y ha disipado el temor del mercado a una repetición de la crisis de la deuda europea.
Desde el punto de vista técnico, las curvas de rendimiento de los bonos soberanos mundiales no muestran una inversión generalizada ni un aumento descontrolado, y las compras de activos refugio han proporcionado un sólido respaldo a los precios de los bonos del Tesoro estadounidense. El índice del dólar se ha mantenido firme gracias al retorno de la liquidez, pero esto no ha provocado una contracción del crédito transfronterizo. En general, las condiciones financieras siguen dentro de un rango relativamente acomodaticio y estable.
En cuanto a los criptoactivos, el hecho de que los riesgos geopolíticos y soberanos localizados no hayan derivado en una liquidación generalizada por falta de liquidez es, por el contrario, una señal positiva de recuperación del apetito por el riesgo. A medida que las declaraciones de altos cargos han calmado eficazmente el pánico del mercado, activos digitales clave como $BTC han demostrado una resistencia excepcional a las caídas. El impulso para comprar en las bajadas es sólido y la tendencia alcista general se mantiene intacta.
#MacroEconomics #Bonds #CryptoLiquidity
260
El rendimiento del bono del Tesoro estadounidense de referencia a 10 años siguió bajando 11 puntos básicos en la última sesión, y actualmente cotiza cerca del 5,08 %. Desde el punto de vista de la estructura del mercado, los rendimientos de los bonos del Tesoro a largo plazo muestran claras señales técnicas de haber alcanzado un techo y de estar corrigiendo, tras el aumento del volumen registrado en los niveles elevados anteriores.
Esta evolución refleja que el mercado está incorporando gradualmente las expectativas sobre el punto final de la política restrictiva y las presiones sobre la economía. La prima de los tipos libres de riesgo, impulsada por la subida sostenida de los rendimientos, está siendo absorbida por las compras de los alcistas. En cuanto a los indicadores técnicos, se ha corregido la sobrecompra del RSI y la línea de tendencia bajista ha confirmado un punto de inflexión local.
En los mercados financieros tradicionales, la bajada de los tipos de referencia ha reducido directamente la presión sobre las valoraciones; el impulso alcista del índice del dólar se ha debilitado y la lógica de valoración de los activos globales vuelve a inclinarse hacia una mayor preferencia por el riesgo. Las expectativas de una mayor liquidez derivadas de la caída de los tipos ofrecen respaldo para un repunte de la renta variable y las materias primas.
En el ámbito de las criptomonedas, la caída de los rendimientos libres de riesgo impulsará significativamente el apetito por el riesgo, y es posible que los fondos pasen de los productos de renta fija a activos de beta elevada. A medida que disminuye la presión sobre la liquidez, el mercado cripto, encabezado por $BTC , está construyendo un sólido soporte de base y cuenta con el impulso técnico necesario para una nueva ruptura al alza.📈
#Bonds #TreasuryYields #CryptoMarket
El rendimiento del bono del Tesoro estadounidense de referencia a 10 años siguió bajando 11 puntos básicos en la última sesión, y actualmente cotiza cerca del 5,08 %. Desde el punto de vista de la estructura del mercado, los rendimientos de los bonos del Tesoro a largo plazo muestran claras señales técnicas de haber alcanzado un techo y de estar corrigiendo, tras el aumento del volumen registrado en los niveles elevados anteriores.
Esta evolución refleja que el mercado está incorporando gradualmente las expectativas sobre el punto final de la política restrictiva y las presiones sobre la economía. La prima de los tipos libres de riesgo, impulsada por la subida sostenida de los rendimientos, está siendo absorbida por las compras de los alcistas. En cuanto a los indicadores técnicos, se ha corregido la sobrecompra del RSI y la línea de tendencia bajista ha confirmado un punto de inflexión local.
En los mercados financieros tradicionales, la bajada de los tipos de referencia ha reducido directamente la presión sobre las valoraciones; el impulso alcista del índice del dólar se ha debilitado y la lógica de valoración de los activos globales vuelve a inclinarse hacia una mayor preferencia por el riesgo. Las expectativas de una mayor liquidez derivadas de la caída de los tipos ofrecen respaldo para un repunte de la renta variable y las materias primas.
En el ámbito de las criptomonedas, la caída de los rendimientos libres de riesgo impulsará significativamente el apetito por el riesgo, y es posible que los fondos pasen de los productos de renta fija a activos de beta elevada. A medida que disminuye la presión sobre la liquidez, el mercado cripto, encabezado por $BTC , está construyendo un sólido soporte de base y cuenta con el impulso técnico necesario para una nueva ruptura al alza.📈
#Bonds #TreasuryYields #CryptoMarket
Esta evolución refleja que el mercado está incorporando gradualmente las expectativas sobre el punto final de la política restrictiva y las presiones sobre la economía. La prima de los tipos libres de riesgo, impulsada por la subida sostenida de los rendimientos, está siendo absorbida por las compras de los alcistas. En cuanto a los indicadores técnicos, se ha corregido la sobrecompra del RSI y la línea de tendencia bajista ha confirmado un punto de inflexión local.
En los mercados financieros tradicionales, la bajada de los tipos de referencia ha reducido directamente la presión sobre las valoraciones; el impulso alcista del índice del dólar se ha debilitado y la lógica de valoración de los activos globales vuelve a inclinarse hacia una mayor preferencia por el riesgo. Las expectativas de una mayor liquidez derivadas de la caída de los tipos ofrecen respaldo para un repunte de la renta variable y las materias primas.
En el ámbito de las criptomonedas, la caída de los rendimientos libres de riesgo impulsará significativamente el apetito por el riesgo, y es posible que los fondos pasen de los productos de renta fija a activos de beta elevada. A medida que disminuye la presión sobre la liquidez, el mercado cripto, encabezado por $BTC , está construyendo un sólido soporte de base y cuenta con el impulso técnico necesario para una nueva ruptura al alza.📈
#Bonds #TreasuryYields #CryptoMarket
131
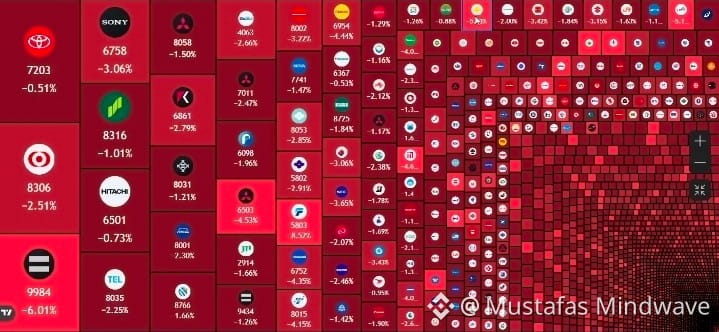
🚨 LIQUIDACIÓN DEL MERCADO: 🇯🇵 Las acciones japonesas enfrentaron una nueva presión hoy mientras la caída del mercado de bonos global continuaba afectando los activos de riesgo en todo el mundo. 📉👀
El aumento de los rendimientos de los bonos está endureciendo las condiciones financieras y aumentando los temores sobre: ⚠️ Costos de endeudamiento más altos
⚠️ Crecimiento económico más lento
⚠️ Presiones inflacionarias persistentes
⚠️ Estrés en la valoración de acciones y acciones tecnológicas
Los analistas estiman que trillones de yenes en valor de mercado fueron borrados durante la última caída del mercado mientras los inversores reducían su exposición a activos sensibles al riesgo.
El mercado de bonos sigue siendo el principal impulsor macroeconómico que influye en las acciones, Bitcoin, cripto y el sentimiento financiero global. 🔥
📌 Sigue para las últimas actualizaciones sobre bonos, acciones, Bitcoin, cripto y los mercados financieros globales.
#bitcoin #Crypto #Japan #Bonds #BinanceSquare
🚨 LIQUIDACIÓN DEL MERCADO: 🇯🇵 Las acciones japonesas enfrentaron una nueva presión hoy mientras la caída del mercado de bonos global continuaba afectando los activos de riesgo en todo el mundo. 📉👀
El aumento de los rendimientos de los bonos está endureciendo las condiciones financieras y aumentando los temores sobre: ⚠️ Costos de endeudamiento más altos
⚠️ Crecimiento económico más lento
⚠️ Presiones inflacionarias persistentes
⚠️ Estrés en la valoración de acciones y acciones tecnológicas
Los analistas estiman que trillones de yenes en valor de mercado fueron borrados durante la última caída del mercado mientras los inversores reducían su exposición a activos sensibles al riesgo.
El mercado de bonos sigue siendo el principal impulsor macroeconómico que influye en las acciones, Bitcoin, cripto y el sentimiento financiero global. 🔥
📌 Sigue para las últimas actualizaciones sobre bonos, acciones, Bitcoin, cripto y los mercados financieros globales.
#bitcoin #Crypto #Japan #Bonds #BinanceSquare
El aumento de los rendimientos de los bonos está endureciendo las condiciones financieras y aumentando los temores sobre: ⚠️ Costos de endeudamiento más altos
⚠️ Crecimiento económico más lento
⚠️ Presiones inflacionarias persistentes
⚠️ Estrés en la valoración de acciones y acciones tecnológicas
Los analistas estiman que trillones de yenes en valor de mercado fueron borrados durante la última caída del mercado mientras los inversores reducían su exposición a activos sensibles al riesgo.
El mercado de bonos sigue siendo el principal impulsor macroeconómico que influye en las acciones, Bitcoin, cripto y el sentimiento financiero global. 🔥
📌 Sigue para las últimas actualizaciones sobre bonos, acciones, Bitcoin, cripto y los mercados financieros globales.
#bitcoin #Crypto #Japan #Bonds #BinanceSquare
24
🚨 Alerta macro
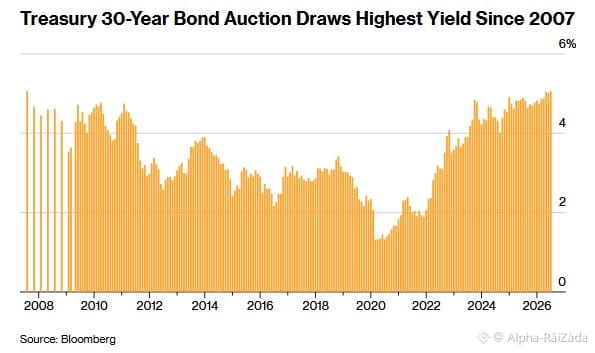
La subasta del Bono del Tesoro de EE. UU. a 30 años se adjudicó en 5.058%—el mayor rendimiento desde el periodo previo a la crisis financiera global de 2008.
📊 Los rendimientos más altos de los bonos pueden endurecer las condiciones financieras y aumentar la presión sobre activos de riesgo como el $BTC y las acciones.
👀 Los mercados observarán si los rendimientos continúan subiendo o si empiezan a aliviarse en las próximas semanas.
$BTC #Macro #Bonds #Crypto #BinanceSquare 📉
🚨 Alerta macro
La subasta del Bono del Tesoro de EE. UU. a 30 años se adjudicó en 5.058%—el mayor rendimiento desde el periodo previo a la crisis financiera global de 2008.
📊 Los rendimientos más altos de los bonos pueden endurecer las condiciones financieras y aumentar la presión sobre activos de riesgo como el $BTC y las acciones.
👀 Los mercados observarán si los rendimientos continúan subiendo o si empiezan a aliviarse en las próximas semanas.
$BTC #Macro #Bonds #Crypto #BinanceSquare 📉
La subasta del Bono del Tesoro de EE. UU. a 30 años se adjudicó en 5.058%—el mayor rendimiento desde el periodo previo a la crisis financiera global de 2008.
📊 Los rendimientos más altos de los bonos pueden endurecer las condiciones financieras y aumentar la presión sobre activos de riesgo como el $BTC y las acciones.
👀 Los mercados observarán si los rendimientos continúan subiendo o si empiezan a aliviarse en las próximas semanas.
$BTC #Macro #Bonds #Crypto #BinanceSquare 📉
30
·
--
🚨SPACEX PLANEA RECAUDAR $25B EN BONOS — ¿QUÉ IMPLICA ESTO PARA NUESTRO MERCADO?
SpaceX, la compañía aeroespacial de Elon Musk, está preparando una emisión de bonos de alta calidad por un valor de $25 mil millones. No es un movimiento menor — podría ser uno de los mayores esfuerzos de recaudación de fondos en la historia de las empresas tecnológicas privadas.
Cabe destacar que SpaceX está eligiendo bonos en lugar de una IPO o nueva equidad. Esto indica que buscan una gran liquidez sin diluir la propiedad. Los fondos probablemente se destinen al desarrollo de Starship, expansión de satélites Starlink e infraestructura para misiones a Marte a largo plazo.
¿Impacto en el mercado? Cuando una empresa del tamaño de SpaceX saca $25 mil millones del mercado de bonos, aleja liquidez de otros instrumentos. Los inversores institucionales que normalmente asignan a activos de riesgo — incluyendo cripto — pueden rotar temporalmente hacia los bonos de SpaceX que ofrecen rendimientos competitivos respaldados por un nombre poderoso.
Observa la acción del precio de BTC y ETH en las próximas 2–3 semanas. Cuando la liquidez global cambia, cripto siempre lo siente primero.
No es asesoría financiera. Siempre DYOR.
Sigue a @CoinbroNews para la próxima actualización. 🚀
#SpaceX #Elon #Bonds #Crypto #SpaceXLosesOver600BInThreeDays $SPCXB $BTC
🚨SPACEX PLANEA RECAUDAR $25B EN BONOS — ¿QUÉ IMPLICA ESTO PARA NUESTRO MERCADO?
SpaceX, la compañía aeroespacial de Elon Musk, está preparando una emisión de bonos de alta calidad por un valor de $25 mil millones. No es un movimiento menor — podría ser uno de los mayores esfuerzos de recaudación de fondos en la historia de las empresas tecnológicas privadas.
Cabe destacar que SpaceX está eligiendo bonos en lugar de una IPO o nueva equidad. Esto indica que buscan una gran liquidez sin diluir la propiedad. Los fondos probablemente se destinen al desarrollo de Starship, expansión de satélites Starlink e infraestructura para misiones a Marte a largo plazo.
¿Impacto en el mercado? Cuando una empresa del tamaño de SpaceX saca $25 mil millones del mercado de bonos, aleja liquidez de otros instrumentos. Los inversores institucionales que normalmente asignan a activos de riesgo — incluyendo cripto — pueden rotar temporalmente hacia los bonos de SpaceX que ofrecen rendimientos competitivos respaldados por un nombre poderoso.
Observa la acción del precio de BTC y ETH en las próximas 2–3 semanas. Cuando la liquidez global cambia, cripto siempre lo siente primero.
No es asesoría financiera. Siempre DYOR.
Sigue a @CoinbroNews para la próxima actualización. 🚀
#SpaceX #Elon #Bonds #Crypto #SpaceXLosesOver600BInThreeDays $SPCXB $BTC
SpaceX, la compañía aeroespacial de Elon Musk, está preparando una emisión de bonos de alta calidad por un valor de $25 mil millones. No es un movimiento menor — podría ser uno de los mayores esfuerzos de recaudación de fondos en la historia de las empresas tecnológicas privadas.
Cabe destacar que SpaceX está eligiendo bonos en lugar de una IPO o nueva equidad. Esto indica que buscan una gran liquidez sin diluir la propiedad. Los fondos probablemente se destinen al desarrollo de Starship, expansión de satélites Starlink e infraestructura para misiones a Marte a largo plazo.
¿Impacto en el mercado? Cuando una empresa del tamaño de SpaceX saca $25 mil millones del mercado de bonos, aleja liquidez de otros instrumentos. Los inversores institucionales que normalmente asignan a activos de riesgo — incluyendo cripto — pueden rotar temporalmente hacia los bonos de SpaceX que ofrecen rendimientos competitivos respaldados por un nombre poderoso.
Observa la acción del precio de BTC y ETH en las próximas 2–3 semanas. Cuando la liquidez global cambia, cripto siempre lo siente primero.
No es asesoría financiera. Siempre DYOR.
Sigue a @CoinbroNews para la próxima actualización. 🚀
#SpaceX #Elon #Bonds #Crypto #SpaceXLosesOver600BInThreeDays $SPCXB $BTC
128
·
--
Se ha informado de que el Banco de Inglaterra está preparando una pausa en la venta de bonos públicos a largo plazo antes de que el ministro de Finanzas británico, Jeremy Hunt, presente el 28 de octubre su primer proyecto de presupuesto. Según revela The Daily Telegraph, el Banco de Inglaterra planea detener la venta de bonos a 20 y 30 años acumulados durante la crisis financiera anterior, con el fin de aliviar la presión sobre el Tesoro que provoca el aumento de los costes de endeudamiento.
La clave está en las enormes pérdidas fiscales. Los economistas calculan que, desde que se inició en 2022 la venta de esta deuda a largo plazo, se ha provocado una pérdida de aproximadamente 22.000 millones de libras para los contribuyentes británicos. En el contexto actual de una retirada generalizada de bonos a escala mundial, detener este tipo de ventas con descuento podría ahorrar al Tesoro alrededor de 2.500 millones de libras al año, otorgando cierto margen de maniobra de políticas al nuevo ministro de Finanzas, aunque también hace que las reglas presupuestarias para equilibrar el gasto ordinario se vuelvan más complejas.
Desde la perspectiva tradicional de los mercados macro, el ajuste en el ritmo de la reducción del balance del banco central afecta directamente el equilibrio entre oferta y demanda en el mercado de bonos. Pausar la venta de bonos del tramo largo ayuda a aliviar de manera temporal la presión al alza sobre los rendimientos del tramo largo y, en cierta medida, estabiliza el sentimiento del mercado sobre la solvencia soberana del Reino Unido; asimismo, el juego de liquidez entre el dólar y la libra podría experimentar algunos ajustes.
Para el mercado cripto, esto refleja el dilema real al que se enfrentan los principales bancos centrales entre el endurecimiento de la liquidez y la capacidad fiscal de soportar la situación. Aunque esto no implica un giro completo hacia la relajación, la reducción de la presión por la venta en el tramo largo podría permitir que el entorno general de liquidez se suavice ligeramente. Los inversores en criptomonedas pueden seguir observando la respuesta dinámica de los mercados de bonos de las principales economías y valorar de forma racional los cambios estructurales en el flujo de fondos. $BTC
#BankOfEngland #Bonds #MacroEconomy
Se ha informado de que el Banco de Inglaterra está preparando una pausa en la venta de bonos públicos a largo plazo antes de que el ministro de Finanzas británico, Jeremy Hunt, presente el 28 de octubre su primer proyecto de presupuesto. Según revela The Daily Telegraph, el Banco de Inglaterra planea detener la venta de bonos a 20 y 30 años acumulados durante la crisis financiera anterior, con el fin de aliviar la presión sobre el Tesoro que provoca el aumento de los costes de endeudamiento.
La clave está en las enormes pérdidas fiscales. Los economistas calculan que, desde que se inició en 2022 la venta de esta deuda a largo plazo, se ha provocado una pérdida de aproximadamente 22.000 millones de libras para los contribuyentes británicos. En el contexto actual de una retirada generalizada de bonos a escala mundial, detener este tipo de ventas con descuento podría ahorrar al Tesoro alrededor de 2.500 millones de libras al año, otorgando cierto margen de maniobra de políticas al nuevo ministro de Finanzas, aunque también hace que las reglas presupuestarias para equilibrar el gasto ordinario se vuelvan más complejas.
Desde la perspectiva tradicional de los mercados macro, el ajuste en el ritmo de la reducción del balance del banco central afecta directamente el equilibrio entre oferta y demanda en el mercado de bonos. Pausar la venta de bonos del tramo largo ayuda a aliviar de manera temporal la presión al alza sobre los rendimientos del tramo largo y, en cierta medida, estabiliza el sentimiento del mercado sobre la solvencia soberana del Reino Unido; asimismo, el juego de liquidez entre el dólar y la libra podría experimentar algunos ajustes.
Para el mercado cripto, esto refleja el dilema real al que se enfrentan los principales bancos centrales entre el endurecimiento de la liquidez y la capacidad fiscal de soportar la situación. Aunque esto no implica un giro completo hacia la relajación, la reducción de la presión por la venta en el tramo largo podría permitir que el entorno general de liquidez se suavice ligeramente. Los inversores en criptomonedas pueden seguir observando la respuesta dinámica de los mercados de bonos de las principales economías y valorar de forma racional los cambios estructurales en el flujo de fondos. $BTC
#BankOfEngland #Bonds #MacroEconomy
La clave está en las enormes pérdidas fiscales. Los economistas calculan que, desde que se inició en 2022 la venta de esta deuda a largo plazo, se ha provocado una pérdida de aproximadamente 22.000 millones de libras para los contribuyentes británicos. En el contexto actual de una retirada generalizada de bonos a escala mundial, detener este tipo de ventas con descuento podría ahorrar al Tesoro alrededor de 2.500 millones de libras al año, otorgando cierto margen de maniobra de políticas al nuevo ministro de Finanzas, aunque también hace que las reglas presupuestarias para equilibrar el gasto ordinario se vuelvan más complejas.
Desde la perspectiva tradicional de los mercados macro, el ajuste en el ritmo de la reducción del balance del banco central afecta directamente el equilibrio entre oferta y demanda en el mercado de bonos. Pausar la venta de bonos del tramo largo ayuda a aliviar de manera temporal la presión al alza sobre los rendimientos del tramo largo y, en cierta medida, estabiliza el sentimiento del mercado sobre la solvencia soberana del Reino Unido; asimismo, el juego de liquidez entre el dólar y la libra podría experimentar algunos ajustes.
Para el mercado cripto, esto refleja el dilema real al que se enfrentan los principales bancos centrales entre el endurecimiento de la liquidez y la capacidad fiscal de soportar la situación. Aunque esto no implica un giro completo hacia la relajación, la reducción de la presión por la venta en el tramo largo podría permitir que el entorno general de liquidez se suavice ligeramente. Los inversores en criptomonedas pueden seguir observando la respuesta dinámica de los mercados de bonos de las principales economías y valorar de forma racional los cambios estructurales en el flujo de fondos. $BTC
#BankOfEngland #Bonds #MacroEconomy
78
·
--
Hoy el mercado de bonos japonés ha recibido una nueva dinámica. Impulsado por las expectativas del mercado de que el Banco de Japón suba las tasas de interés, el rendimiento de los bonos del gobierno japonés a largo plazo ha registrado un aumento. El rendimiento de referencia del bono japonés a 10 años subió 0,5 puntos básicos y cerró en 2,990%. Además del repunte de las expectativas de política monetaria interna, los datos de inflación del consumo de Estados Unidos, más firmes de lo previsto, elevaron los rendimientos de los bonos del Tesoro estadounidense, lo que también tuvo un efecto de arrastre sobre el mercado de deuda japonés.
La clave detrás de este movimiento radica en que, a finales de esta semana, tanto la Reserva Federal como el Banco de Japón celebrarán reuniones decisivas sobre tipos de interés. En este momento, el mercado no solo está atento a las decisiones de política de ambos bancos centrales, sino que también sigue de cerca la evolución de la situación en Irán y la posible volatilidad de los precios de la energía. En medio de múltiples incertidumbres macroeconómicas entrelazadas, la pugna de expectativas entre los inversores se vuelve cada vez más intensa.
Desde una perspectiva más amplia de los mercados financieros, el rendimiento de los bonos japoneses acercándose a niveles clave refleja que el costo global del endeudamiento sigue bajo presión de reajuste. A medida que cambian los diferenciales de tipos entre EE. UU. y Japón y las tensiones geopolíticas alteran los precios de las materias primas, la volatilidad del mercado de divisas y los flujos de liquidez global también podrían verse afectados por reacciones en cadena.
Para el mercado cripto, la trayectoria de las tasas de interés de los principales bancos centrales del mundo es un barómetro de la liquidez de los flujos de capital. El aumento de los rendimientos de los bonos japoneses suele ir acompañado de una posible reconfiguración del carry trade en yenes, mientras que a corto plazo las noticias macroeconómicas se acumulan; los activos de riesgo, incluido $BTC , se encuentran en una fase de espera y asimilación de información, y la evolución futura todavía requiere observar una mayor claridad en las condiciones macro de financiación.
#BOJ #InterestRates #Bonds #MacroEconomics
Hoy el mercado de bonos japonés ha recibido una nueva dinámica. Impulsado por las expectativas del mercado de que el Banco de Japón suba las tasas de interés, el rendimiento de los bonos del gobierno japonés a largo plazo ha registrado un aumento. El rendimiento de referencia del bono japonés a 10 años subió 0,5 puntos básicos y cerró en 2,990%. Además del repunte de las expectativas de política monetaria interna, los datos de inflación del consumo de Estados Unidos, más firmes de lo previsto, elevaron los rendimientos de los bonos del Tesoro estadounidense, lo que también tuvo un efecto de arrastre sobre el mercado de deuda japonés.
La clave detrás de este movimiento radica en que, a finales de esta semana, tanto la Reserva Federal como el Banco de Japón celebrarán reuniones decisivas sobre tipos de interés. En este momento, el mercado no solo está atento a las decisiones de política de ambos bancos centrales, sino que también sigue de cerca la evolución de la situación en Irán y la posible volatilidad de los precios de la energía. En medio de múltiples incertidumbres macroeconómicas entrelazadas, la pugna de expectativas entre los inversores se vuelve cada vez más intensa.
Desde una perspectiva más amplia de los mercados financieros, el rendimiento de los bonos japoneses acercándose a niveles clave refleja que el costo global del endeudamiento sigue bajo presión de reajuste. A medida que cambian los diferenciales de tipos entre EE. UU. y Japón y las tensiones geopolíticas alteran los precios de las materias primas, la volatilidad del mercado de divisas y los flujos de liquidez global también podrían verse afectados por reacciones en cadena.
Para el mercado cripto, la trayectoria de las tasas de interés de los principales bancos centrales del mundo es un barómetro de la liquidez de los flujos de capital. El aumento de los rendimientos de los bonos japoneses suele ir acompañado de una posible reconfiguración del carry trade en yenes, mientras que a corto plazo las noticias macroeconómicas se acumulan; los activos de riesgo, incluido $BTC , se encuentran en una fase de espera y asimilación de información, y la evolución futura todavía requiere observar una mayor claridad en las condiciones macro de financiación.
#BOJ #InterestRates #Bonds #MacroEconomics
La clave detrás de este movimiento radica en que, a finales de esta semana, tanto la Reserva Federal como el Banco de Japón celebrarán reuniones decisivas sobre tipos de interés. En este momento, el mercado no solo está atento a las decisiones de política de ambos bancos centrales, sino que también sigue de cerca la evolución de la situación en Irán y la posible volatilidad de los precios de la energía. En medio de múltiples incertidumbres macroeconómicas entrelazadas, la pugna de expectativas entre los inversores se vuelve cada vez más intensa.
Desde una perspectiva más amplia de los mercados financieros, el rendimiento de los bonos japoneses acercándose a niveles clave refleja que el costo global del endeudamiento sigue bajo presión de reajuste. A medida que cambian los diferenciales de tipos entre EE. UU. y Japón y las tensiones geopolíticas alteran los precios de las materias primas, la volatilidad del mercado de divisas y los flujos de liquidez global también podrían verse afectados por reacciones en cadena.
Para el mercado cripto, la trayectoria de las tasas de interés de los principales bancos centrales del mundo es un barómetro de la liquidez de los flujos de capital. El aumento de los rendimientos de los bonos japoneses suele ir acompañado de una posible reconfiguración del carry trade en yenes, mientras que a corto plazo las noticias macroeconómicas se acumulan; los activos de riesgo, incluido $BTC , se encuentran en una fase de espera y asimilación de información, y la evolución futura todavía requiere observar una mayor claridad en las condiciones macro de financiación.
#BOJ #InterestRates #Bonds #MacroEconomics
63
·
--
El Departamento del Tesoro de EE. UU. completó el 8 de octubre una subasta de bonos del Tesoro a 30 años, en la que la tasa adjudicada se disparó con fuerza hasta el 5,618%, muy por encima del 5,308% de la subasta anterior. Al mismo tiempo, la relación de ofertas pasó de 2,61 veces en la ocasión anterior a 2,54 veces, lo que muestra una demanda claramente más débil de los bonos estadounidenses de vencimiento largo.
Este resultado refleja que las preocupaciones del mercado por la persistencia de la inflación a largo plazo y por la expansión del déficit fiscal están intensificándose. En un contexto de enfriamiento de la demanda, los inversores exigen una prima de riesgo más alta, lo que termina por desmentir por completo las expectativas optimistas de una relajación de liquidez a corto plazo.
El alza generalizada de los rendimientos de los bonos del Tesoro elevará aún más la tasa de retorno libre de riesgo para toda la sociedad y ejercerá una presión sustancial sobre la valoración de los activos de riesgo. El fuerte incremento de los rendimientos de vencimiento largo está impulsando la fortaleza del índice del dólar y, a la vez, genera una presión persistente de contracción de la liquidez para los mercados bursátiles y para los mercados financieros con alto apalancamiento.
En cuanto al mercado cripto, el elevado nivel de las tasas libres de riesgo debilita de forma significativa la disposición a asignar capital a activos de alta volatilidad. Si los tipos de vencimiento largo se mantienen en los niveles actuales, los activos cripto liderados por $BTC enfrentarán a corto plazo el doble riesgo de retirada de liquidez y presión sobre las valoraciones.🏛️
#USDT #Bonds #MacroEconomy
El Departamento del Tesoro de EE. UU. completó el 8 de octubre una subasta de bonos del Tesoro a 30 años, en la que la tasa adjudicada se disparó con fuerza hasta el 5,618%, muy por encima del 5,308% de la subasta anterior. Al mismo tiempo, la relación de ofertas pasó de 2,61 veces en la ocasión anterior a 2,54 veces, lo que muestra una demanda claramente más débil de los bonos estadounidenses de vencimiento largo.
Este resultado refleja que las preocupaciones del mercado por la persistencia de la inflación a largo plazo y por la expansión del déficit fiscal están intensificándose. En un contexto de enfriamiento de la demanda, los inversores exigen una prima de riesgo más alta, lo que termina por desmentir por completo las expectativas optimistas de una relajación de liquidez a corto plazo.
El alza generalizada de los rendimientos de los bonos del Tesoro elevará aún más la tasa de retorno libre de riesgo para toda la sociedad y ejercerá una presión sustancial sobre la valoración de los activos de riesgo. El fuerte incremento de los rendimientos de vencimiento largo está impulsando la fortaleza del índice del dólar y, a la vez, genera una presión persistente de contracción de la liquidez para los mercados bursátiles y para los mercados financieros con alto apalancamiento.
En cuanto al mercado cripto, el elevado nivel de las tasas libres de riesgo debilita de forma significativa la disposición a asignar capital a activos de alta volatilidad. Si los tipos de vencimiento largo se mantienen en los niveles actuales, los activos cripto liderados por $BTC enfrentarán a corto plazo el doble riesgo de retirada de liquidez y presión sobre las valoraciones.🏛️
#USDT #Bonds #MacroEconomy
Este resultado refleja que las preocupaciones del mercado por la persistencia de la inflación a largo plazo y por la expansión del déficit fiscal están intensificándose. En un contexto de enfriamiento de la demanda, los inversores exigen una prima de riesgo más alta, lo que termina por desmentir por completo las expectativas optimistas de una relajación de liquidez a corto plazo.
El alza generalizada de los rendimientos de los bonos del Tesoro elevará aún más la tasa de retorno libre de riesgo para toda la sociedad y ejercerá una presión sustancial sobre la valoración de los activos de riesgo. El fuerte incremento de los rendimientos de vencimiento largo está impulsando la fortaleza del índice del dólar y, a la vez, genera una presión persistente de contracción de la liquidez para los mercados bursátiles y para los mercados financieros con alto apalancamiento.
En cuanto al mercado cripto, el elevado nivel de las tasas libres de riesgo debilita de forma significativa la disposición a asignar capital a activos de alta volatilidad. Si los tipos de vencimiento largo se mantienen en los niveles actuales, los activos cripto liderados por $BTC enfrentarán a corto plazo el doble riesgo de retirada de liquidez y presión sobre las valoraciones.🏛️
#USDT #Bonds #MacroEconomy
21
·
--
Alcista
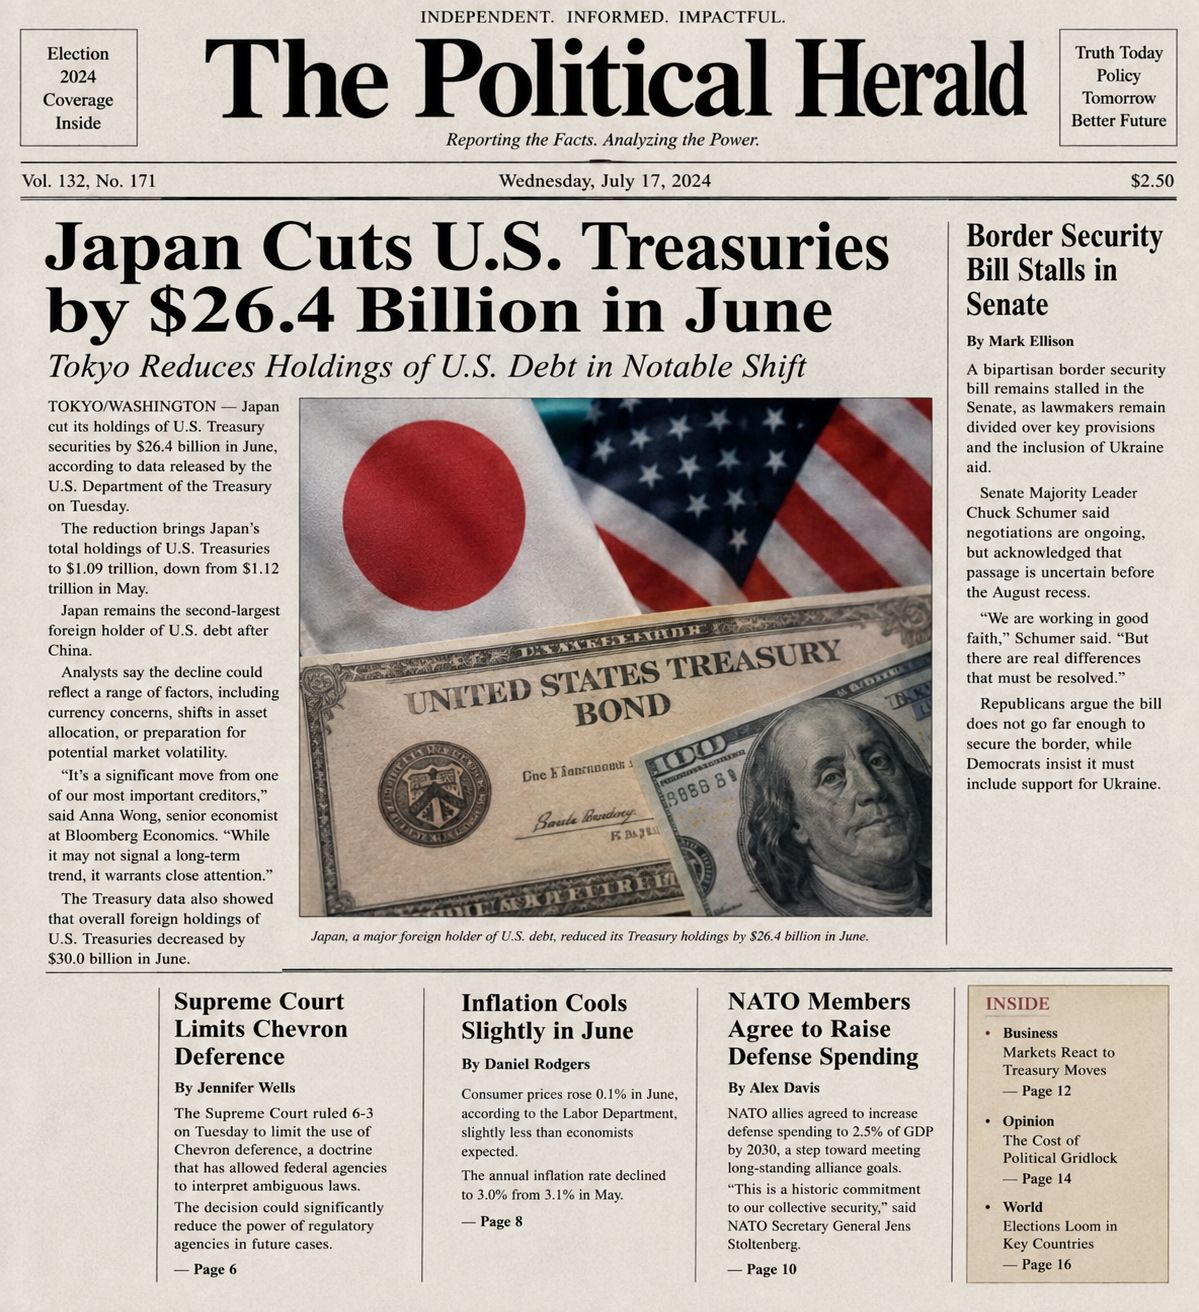
🇯🇵💰 Japón reduce los U.S. Treasuries en 26,4 mil millones de dólares en junio
Japón redujo sus tenencias de valores del Tesoro de EE. UU. en 26,4 mil millones de dólares en junio. 📉🇺🇸
Es un movimiento notable de uno de los mayores tenedores extranjeros de deuda de EE. UU. ¿Esto podría señalar un cambio en la asignación de activos de Japón, o simplemente un reequilibrio de cartera?
👀 Los traders estarán atentos a si las ventas continúan en los próximos meses.
#Japan #USTreasuries #USDebt #Bonds
$BTC
$ETH
$BNB
{spot}(BNBUSDT)
{spot}(ETHUSDT)
{spot}(BTCUSDT)
🇯🇵💰 Japón reduce los U.S. Treasuries en 26,4 mil millones de dólares en junio
Japón redujo sus tenencias de valores del Tesoro de EE. UU. en 26,4 mil millones de dólares en junio. 📉🇺🇸
Es un movimiento notable de uno de los mayores tenedores extranjeros de deuda de EE. UU. ¿Esto podría señalar un cambio en la asignación de activos de Japón, o simplemente un reequilibrio de cartera?
👀 Los traders estarán atentos a si las ventas continúan en los próximos meses.
#Japan #USTreasuries #USDebt #Bonds
$BTC
$ETH
$BNB
Japón redujo sus tenencias de valores del Tesoro de EE. UU. en 26,4 mil millones de dólares en junio. 📉🇺🇸
Es un movimiento notable de uno de los mayores tenedores extranjeros de deuda de EE. UU. ¿Esto podría señalar un cambio en la asignación de activos de Japón, o simplemente un reequilibrio de cartera?
👀 Los traders estarán atentos a si las ventas continúan en los próximos meses.
#Japan #USTreasuries #USDebt #Bonds
$BTC
$ETH
$BNB
1
89
🚨 EL MERCADO DE BONOS DE JAPÓN ESTÁ LANZANDO UNA ADVERTENCIA MAYOR AL MUNDO ENTERO.
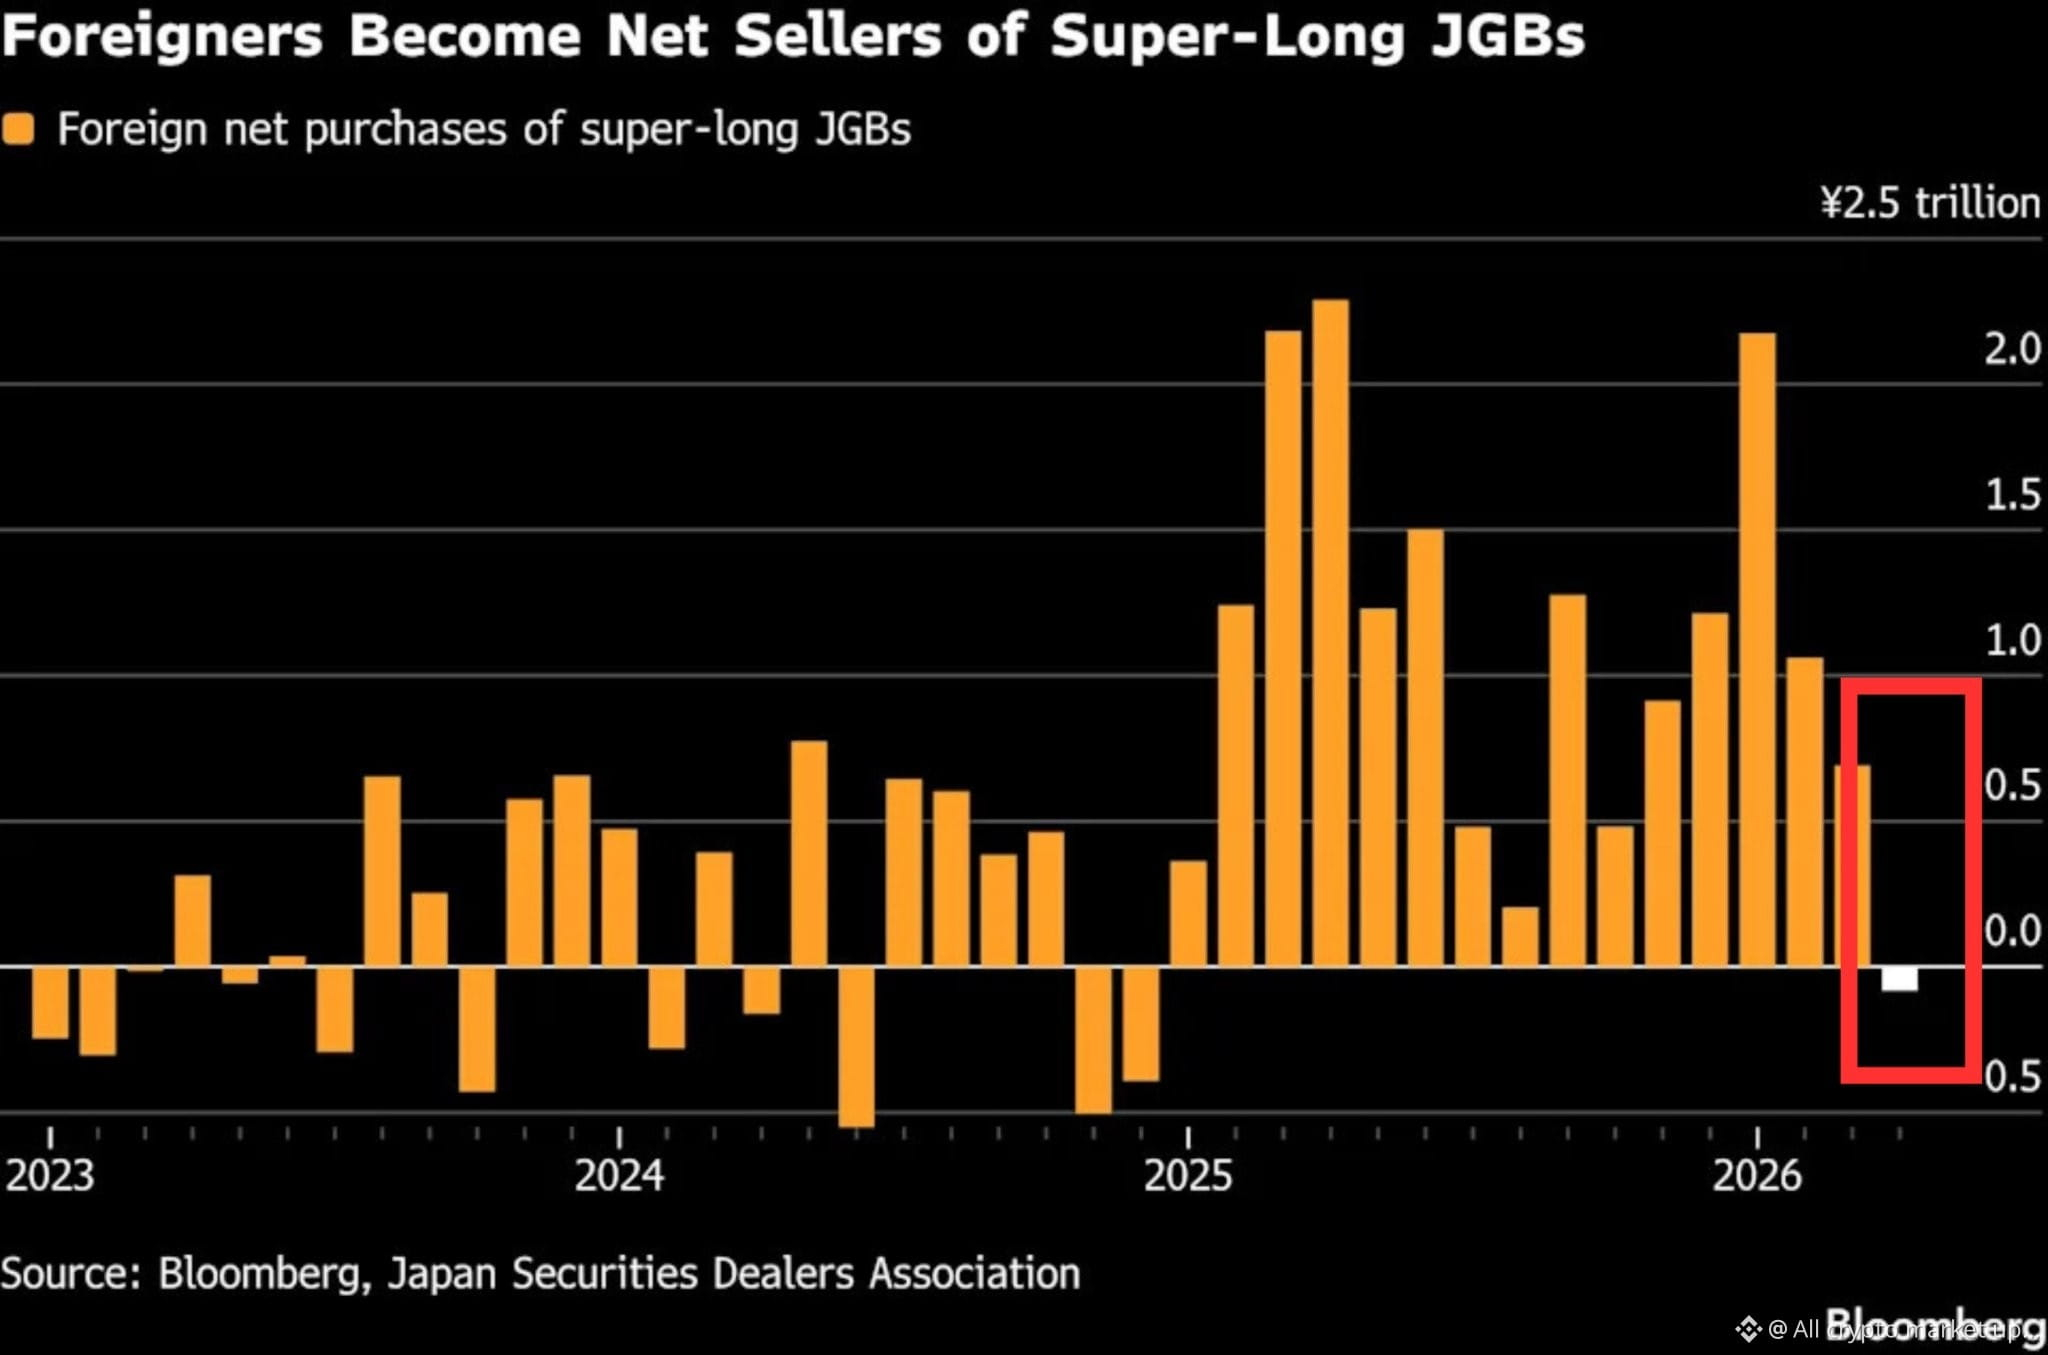
Por primera vez desde finales de 2024, los inversores extranjeros están vendiendo los bonos gubernamentales super-largos de Japón en lugar de comprarlos.
⚠️ Eso importa porque los inversores extranjeros se convirtieron en la mayor fuerza que apoyaba el mercado de deuda de Japón en 2025 después de comprar un récord de ¥13.4 BILLONES en bonos de largo plazo.
Ahora ese apoyo está desapareciendo.
📈 Los rendimientos de los bonos de Japón están explotando al alza:
🇯🇵 Rendimiento a 10 años: 2.55% — el más alto desde 1999
🇯🇵 Rendimiento a 20 años: 3.55% — máximo en varias décadas
🇯🇵 Rendimiento a 40 años: 4.39% — el más alto en más de 30 años
Una subasta débil de bonos japoneses ya provocó una venta sincronizada en los mercados de bonos de EE. UU., Reino Unido y Europa a principios de este año.
🔥 Aquí está el porqué de que esto sea peligroso:
Japón posee más de $1 BILLÓN en bonos del Tesoro de EE. UU.
A medida que los rendimientos japoneses se vuelven atractivos nuevamente, los inversores pueden vender bonos de EE. UU. y llevar el dinero de vuelta a casa en Japón.
Eso empuja los rendimientos de EE. UU. aún más alto.
El rendimiento a 30 años de EE. UU. ya está por encima del 5.18%, su nivel más alto desde 2007.
⚠️ Los rendimientos en aumento amenazan todo:
📉 Acciones
📉 Valuaciones de IA
📉 Bienes raíces
📉 Cripto
📉 Liquidez global
Todo el boom de la IA depende en gran medida de un financiamiento a largo plazo barato.
Si los mercados de bonos de Japón y EE. UU. se quiebran al mismo tiempo, el costo de financiar el futuro explota al alza.
🌍 En cada crisis global anterior, el mercado de bonos de Japón actuó como un ancla estable.
Esta vez, tanto los mercados de bonos de Japón como los de EE. UU. están bajo presión simultáneamente.
Puede que no quede ningún ancla segura.
#Japan #Bonds #Markets #Stocks #Economy $BTC $ETH $BNB
🚨 EL MERCADO DE BONOS DE JAPÓN ESTÁ LANZANDO UNA ADVERTENCIA MAYOR AL MUNDO ENTERO.
Por primera vez desde finales de 2024, los inversores extranjeros están vendiendo los bonos gubernamentales super-largos de Japón en lugar de comprarlos.
⚠️ Eso importa porque los inversores extranjeros se convirtieron en la mayor fuerza que apoyaba el mercado de deuda de Japón en 2025 después de comprar un récord de ¥13.4 BILLONES en bonos de largo plazo.
Ahora ese apoyo está desapareciendo.
📈 Los rendimientos de los bonos de Japón están explotando al alza:
🇯🇵 Rendimiento a 10 años: 2.55% — el más alto desde 1999
🇯🇵 Rendimiento a 20 años: 3.55% — máximo en varias décadas
🇯🇵 Rendimiento a 40 años: 4.39% — el más alto en más de 30 años
Una subasta débil de bonos japoneses ya provocó una venta sincronizada en los mercados de bonos de EE. UU., Reino Unido y Europa a principios de este año.
🔥 Aquí está el porqué de que esto sea peligroso:
Japón posee más de $1 BILLÓN en bonos del Tesoro de EE. UU.
A medida que los rendimientos japoneses se vuelven atractivos nuevamente, los inversores pueden vender bonos de EE. UU. y llevar el dinero de vuelta a casa en Japón.
Eso empuja los rendimientos de EE. UU. aún más alto.
El rendimiento a 30 años de EE. UU. ya está por encima del 5.18%, su nivel más alto desde 2007.
⚠️ Los rendimientos en aumento amenazan todo:
📉 Acciones
📉 Valuaciones de IA
📉 Bienes raíces
📉 Cripto
📉 Liquidez global
Todo el boom de la IA depende en gran medida de un financiamiento a largo plazo barato.
Si los mercados de bonos de Japón y EE. UU. se quiebran al mismo tiempo, el costo de financiar el futuro explota al alza.
🌍 En cada crisis global anterior, el mercado de bonos de Japón actuó como un ancla estable.
Esta vez, tanto los mercados de bonos de Japón como los de EE. UU. están bajo presión simultáneamente.
Puede que no quede ningún ancla segura.
#Japan #Bonds #Markets #Stocks #Economy $BTC $ETH $BNB
Por primera vez desde finales de 2024, los inversores extranjeros están vendiendo los bonos gubernamentales super-largos de Japón en lugar de comprarlos.
⚠️ Eso importa porque los inversores extranjeros se convirtieron en la mayor fuerza que apoyaba el mercado de deuda de Japón en 2025 después de comprar un récord de ¥13.4 BILLONES en bonos de largo plazo.
Ahora ese apoyo está desapareciendo.
📈 Los rendimientos de los bonos de Japón están explotando al alza:
🇯🇵 Rendimiento a 10 años: 2.55% — el más alto desde 1999
🇯🇵 Rendimiento a 20 años: 3.55% — máximo en varias décadas
🇯🇵 Rendimiento a 40 años: 4.39% — el más alto en más de 30 años
Una subasta débil de bonos japoneses ya provocó una venta sincronizada en los mercados de bonos de EE. UU., Reino Unido y Europa a principios de este año.
🔥 Aquí está el porqué de que esto sea peligroso:
Japón posee más de $1 BILLÓN en bonos del Tesoro de EE. UU.
A medida que los rendimientos japoneses se vuelven atractivos nuevamente, los inversores pueden vender bonos de EE. UU. y llevar el dinero de vuelta a casa en Japón.
Eso empuja los rendimientos de EE. UU. aún más alto.
El rendimiento a 30 años de EE. UU. ya está por encima del 5.18%, su nivel más alto desde 2007.
⚠️ Los rendimientos en aumento amenazan todo:
📉 Acciones
📉 Valuaciones de IA
📉 Bienes raíces
📉 Cripto
📉 Liquidez global
Todo el boom de la IA depende en gran medida de un financiamiento a largo plazo barato.
Si los mercados de bonos de Japón y EE. UU. se quiebran al mismo tiempo, el costo de financiar el futuro explota al alza.
🌍 En cada crisis global anterior, el mercado de bonos de Japón actuó como un ancla estable.
Esta vez, tanto los mercados de bonos de Japón como los de EE. UU. están bajo presión simultáneamente.
Puede que no quede ningún ancla segura.
#Japan #Bonds #Markets #Stocks #Economy $BTC $ETH $BNB
168
·
--
Alcista
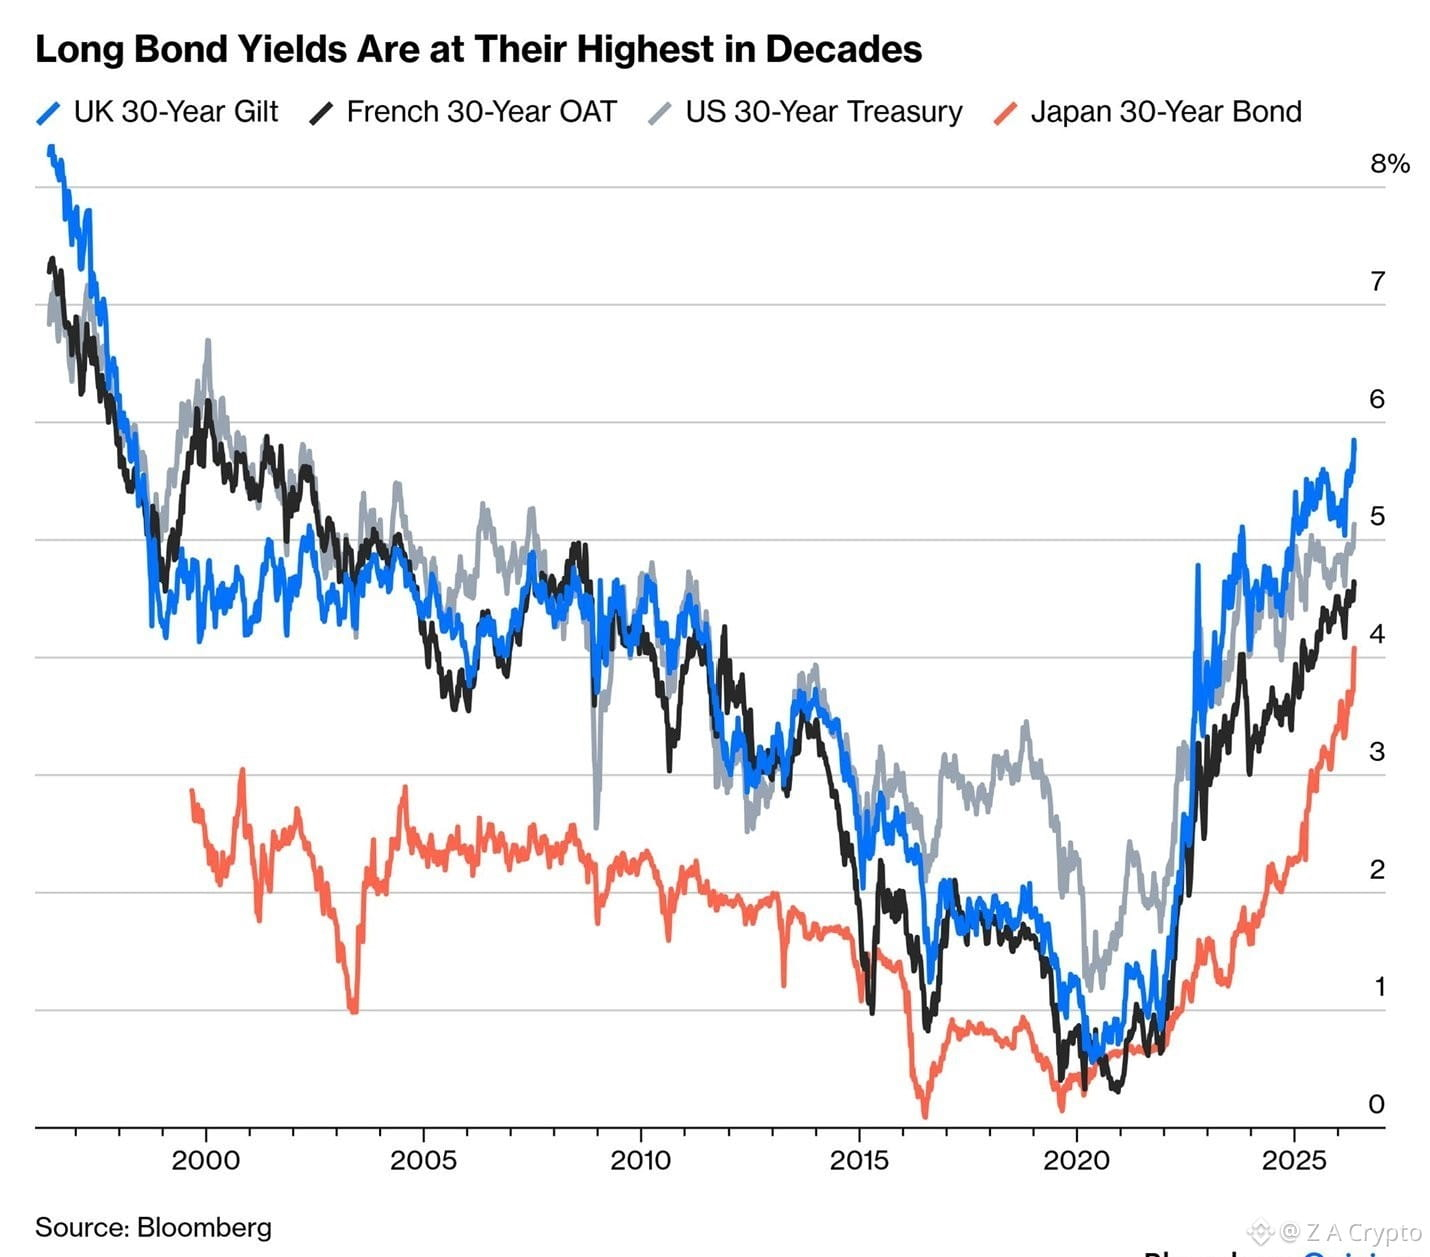
Los rendimientos de bonos globales están alcanzando máximos de varias décadas 📈
Los bonos a 30 años del Reino Unido, EE. UU., Francia y Japón están en auge a medida que las tasas de interés más altas remodelan los mercados globales. El aumento de los rendimientos podría significar una liquidez más ajustada, costos de endeudamiento más altos y más volatilidad en el horizonte. Los mercados están entrando en una nueva era de dinero caro.
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$SOL
{future}(SOLUSDT)
#Bonds #Macro #EconomyUpdate"
Los rendimientos de bonos globales están alcanzando máximos de varias décadas 📈
Los bonos a 30 años del Reino Unido, EE. UU., Francia y Japón están en auge a medida que las tasas de interés más altas remodelan los mercados globales. El aumento de los rendimientos podría significar una liquidez más ajustada, costos de endeudamiento más altos y más volatilidad en el horizonte. Los mercados están entrando en una nueva era de dinero caro.
$BTC
$ETH
$SOL
#Bonds #Macro #EconomyUpdate"
Los bonos a 30 años del Reino Unido, EE. UU., Francia y Japón están en auge a medida que las tasas de interés más altas remodelan los mercados globales. El aumento de los rendimientos podría significar una liquidez más ajustada, costos de endeudamiento más altos y más volatilidad en el horizonte. Los mercados están entrando en una nueva era de dinero caro.
$BTC
$ETH
$SOL
#Bonds #Macro #EconomyUpdate"
1
122
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
1
#A Packed Week of Earnings and Data Tests Markets
21,303 vistas
176 están debatiendo
2
#AnthropicIPOTestsInvestorAppetiteForAI
18,845 vistas
418 están debatiendo
3
#HuangReportedlyConsidersReturnToNvidia
41,227 vistas
574 están debatiendo
4
#MUFGSMFGMizuhoPlanYenBackedStablecoin
156 vistas
17 están debatiendo
5
#HKMAAndSwiftExploreTokenizedDepositInteroperability
0 vistas
0 están debatiendo
6
#CryptoSelloffTriggersMultipleWhaleLiquidations
332,334 vistas
2,618 están debatiendo
7
#BitcoinSpotETFsPost$1.065BOutflowsForThirdStraightWeek
4,287 vistas
88 están debatiendo
8
#About64000BitcoinMiningMachinesReportedlyHijacked
33,071 vistas
385 están debatiendo
9
#USSpotXRPETFsSeeLargestWeeklyOutflowIn8Months
254,587 vistas
1,992 están debatiendo
10
#WillFOMCMinutesReinforceRateHikeExpectations?
97,477 vistas
1,022 están debatiendo