

Herculis Gold Coin XAUH
100 Beiträge

Herculis Gold Coin XAUH
Melden
Nutzer blockieren
XAUH is a payment crypto token fully backed by LBMA-certified fine gold bullion (999.9 purity), refined in Switzerland and listed on DEX and CEX.
4 Following
32 Follower
143 Like gegeben
Beiträge
Alle
Zitierungen
Videos
Übersetzung ansehen
$XAUH is now available on ChangeNOW!
A major step forward in expanding global access to tokenized physical gold.
ChangeNOW, operating since 2017, has built a global crypto ecosystem serving:
10M+ users worldwide 175 countries
5,000+ API partners
50,000+ exchanges every day
CghangeNow, this global infrastructure provides another gateway to $XAUH— a digital asset backed 1:1 by 1 gram of Swiss LBMA 999.9 fine gold, securely stored and insured in Switzerland.
Physical gold backing 24/7 digital access.
Easy crypto swaps.
Greater global accessibility.
The ChangeNOW ecosystem supports 1,000+ crypto assets, while its listing infrastructure connects assets with thousands of partners and millions of users.
Physical gold.
Digital mobility.
Global access.
5
Übersetzung ansehen
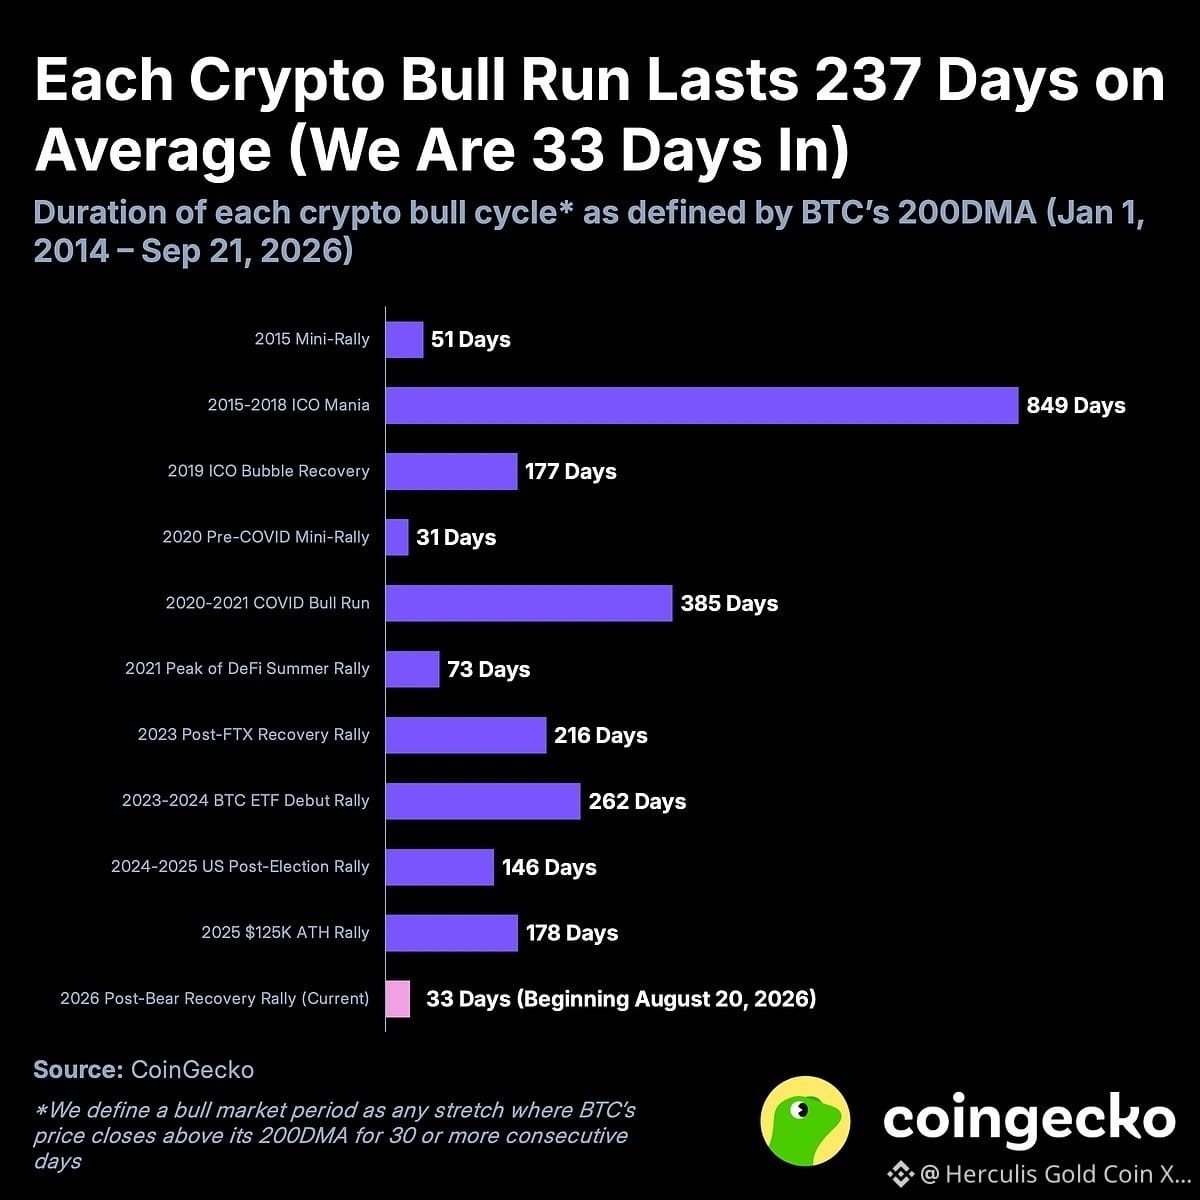
Bitcoin climbed as high as $87,158 on last week, up more than 25% since the latest bull cycle began on August 20, 2026. Historical data shows that Bitcoin bull cycles have lasted 169 days on average when excluding one unusually long cycle, with BTC gaining +130.5% from start to peak on average. This is Bitcoin's 11th bull market since 2014. Bitcoin closed above its 200-day moving average on August 20, bringing the 2025–2026 bear market to an end after 290 days. Using the inverse the bear market definition, we consider Bitcoin to be in a bull cycle when it trades above its 200-day moving average for at least 30 consecutive days. Across nine completed cycles since 2014, Bitcoin rose an average of +130.5% from the start of each bull cycle to its peak, excluding the extreme 2015–2018 rally.
Bitcoin climbed as high as $87,158 on last week, up more than 25% since the latest bull cycle began on August 20, 2026. Historical data shows that Bitcoin bull cycles have lasted 169 days on average when excluding one unusually long cycle, with BTC gaining +130.5% from start to peak on average. This is Bitcoin's 11th bull market since 2014. Bitcoin closed above its 200-day moving average on August 20, bringing the 2025–2026 bear market to an end after 290 days. Using the inverse the bear market definition, we consider Bitcoin to be in a bull cycle when it trades above its 200-day moving average for at least 30 consecutive days. Across nine completed cycles since 2014, Bitcoin rose an average of +130.5% from the start of each bull cycle to its peak, excluding the extreme 2015–2018 rally.
1
104
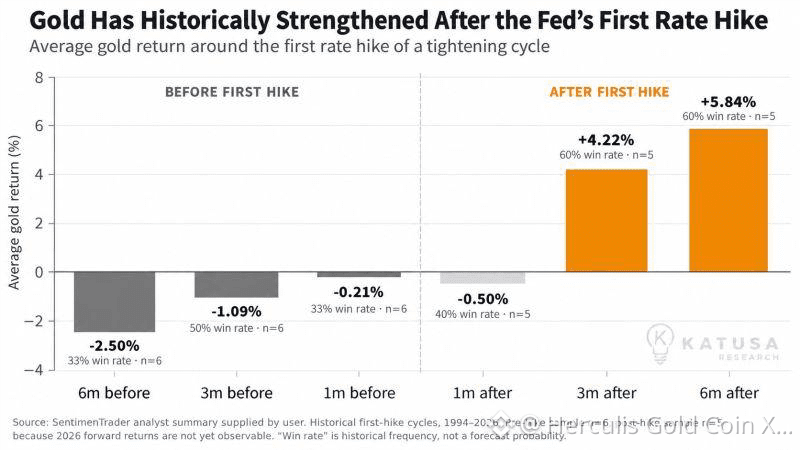
Gold hat sich historisch gesehen nach der ersten Zinserhöhung der Fed gestärkt.
Das Verhältnis von Gold zu geldpolitischer Straffung wird häufig missverstanden. Die gängige Meinung besagt, dass höhere Zinsen automatisch negativ für Gold sein müssten. Die Geschichte erzählt jedoch eine differenziertere Geschichte.
Wie die Grafik zeigt, hat Gold in den Monaten vor der ersten Zinserhöhung der US-Notenbank Fed in der Vergangenheit typischerweise nachgegeben, während die Märkte die verschärften geldpolitischen Bedingungen im Voraus einpreisen. Doch nach der ersten Erhöhung hat sich das Muster tendenziell umgekehrt.
In den in der Grafik dargestellten historischen Straffungszyklen:
6 Monate vor der ersten Erhöhung: Gold im Durchschnitt −2,50% 3 Monate vor: −1,09% 1 Monat vor: −0,21% 1 Monat nach: −0,50% 3 Monate nach: +4,22% 6 Monate nach: +5,84%
Der entscheidende Punkt ist, dass die Märkte vorausblickend sind. Sobald die Fed die Zinsen tatsächlich anhebt, könnte ein erheblicher Teil der Erwartungen an eine Straffung bereits im Goldpreis eingepreist sein.
1
148
Die Kaufkraft des Geldes zu erhalten ist schwer. Eine einfache Tasse Kaffee erzählt die Geschichte. Wenn ein Kaffee im Januar 2002 1,00 € gekostet hat, hätte dieser gleiche Euro bis Juli 2026 ungefähr auf 1,69 € wachsen müssen, um seine Kaufkraft zu bewahren – basierend auf der Eurostat-Darstellung zum Euroraum-HVPI. Das ist die stille Wirkung der Inflation: Ihr Kontostand kann gleich bleiben, während der Betrag, den Sie sich damit kaufen können, nach und nach sinkt. Für Anleger ist die Lehre klar. Wohlstand zu bewahren bedeutet nicht nur, nominale Verluste zu vermeiden – es geht darum, Renditen zu erzielen, die die Kaufkraft über die Zeit schützen.
Die Kaufkraft des Geldes zu erhalten ist schwer. Eine einfache Tasse Kaffee erzählt die Geschichte. Wenn ein Kaffee im Januar 2002 1,00 € gekostet hat, hätte dieser gleiche Euro bis Juli 2026 ungefähr auf 1,69 € wachsen müssen, um seine Kaufkraft zu bewahren – basierend auf der Eurostat-Darstellung zum Euroraum-HVPI. Das ist die stille Wirkung der Inflation: Ihr Kontostand kann gleich bleiben, während der Betrag, den Sie sich damit kaufen können, nach und nach sinkt. Für Anleger ist die Lehre klar. Wohlstand zu bewahren bedeutet nicht nur, nominale Verluste zu vermeiden – es geht darum, Renditen zu erzielen, die die Kaufkraft über die Zeit schützen.
1
341
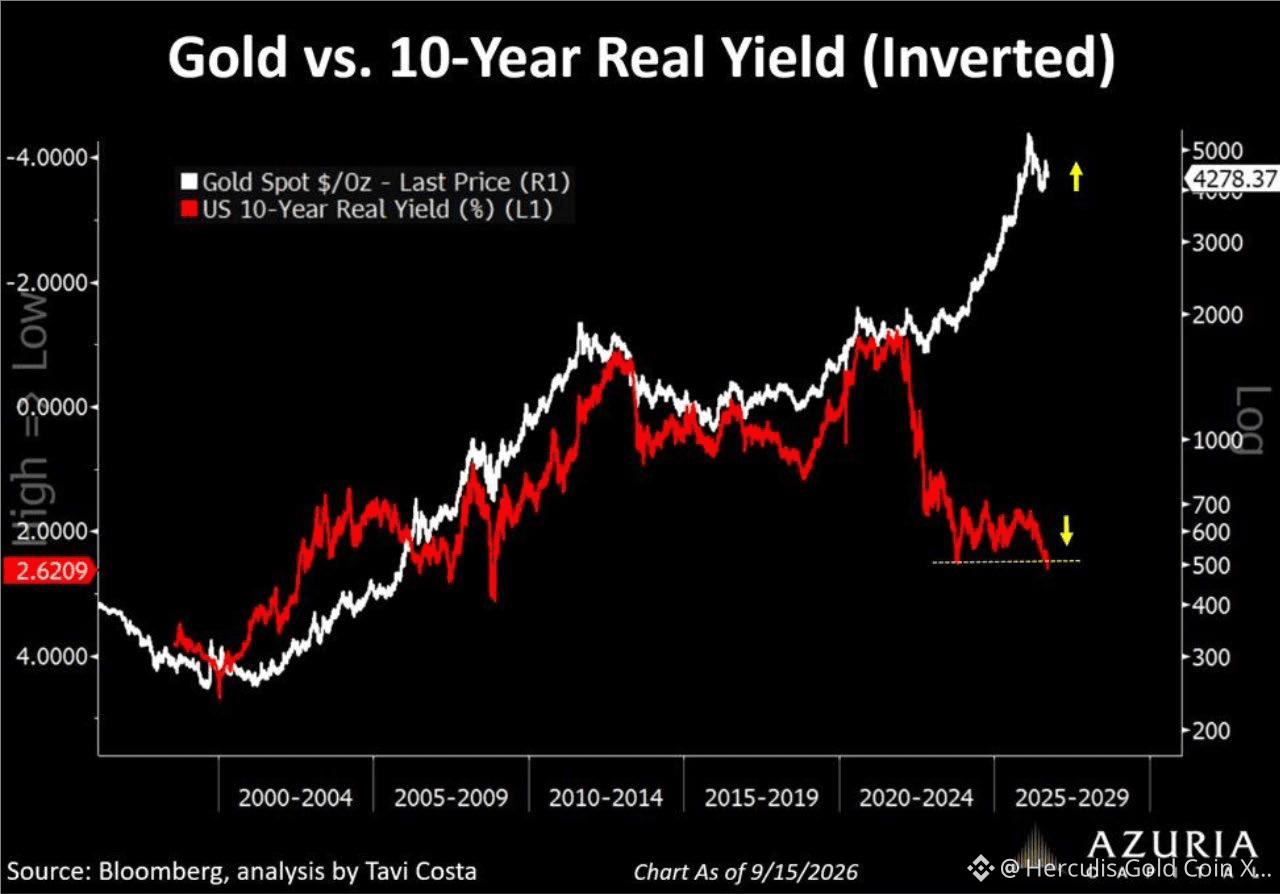
Seit Jahrzehnten war die Regel einfach: Steigende reale Zinsen bedeuteten fallende Goldpreise. Diese Beziehung funktionierte, weil Staatsanleihen als ultimatives Sicherheiteninstrument dienten – politisch neutral und finanziell liquide. Seit der Einfrierung russischer Reserven im Jahr 2022 ist diese Neutralität verschwunden. Ein in Dollar denominiertes Asset ist nicht mehr nur ein Anspruch auf die USA; es ist auch ein Anspruch, der dem US-Recht unterliegt.
Gold wird daher nicht mehr ausschließlich als Absicherung gegen Inflation gekauft. Es wird als Sicherheit erworben, ohne Sanktionsrisiko. Deshalb kann Gold zusammen mit den realen Zinssätzen steigen. Das ist kein Korrelation-Ausreißer. Es ist eine Neubewertung des politischen Risikos, das in Devisenreserven eingebettet ist.
Und niemand versteht diese Verschiebung besser als Peking. Chinas offiziell gemeldete Bestände an Staatsanleihen sind im Juli auf 618 Milliarden US-Dollar gefallen – der niedrigste Stand seit August 2008. Das sind weniger als von mehr als 1.300 Milliarden US-Dollar, die sie im November 2013 am Höhepunkt gehalten hatten.
China betreibt keinen dramatischen Ausverkauf, weil es kein Interesse daran hat, das Asset zu entwerten, von dem es sich trennt. Es orchestriert einen langsamen, disziplinierten und strategischen Wandel hin zu Gold, Schwellen für Agencies Bonds, bestimmten Realwerten und seinem eigenen Finanzökosystem. Anleger sollten diesem Beispiel folgen.
China setzt nicht darauf, dass die USA plötzlich kollabieren; es schützt sich vor der schrittweisen Erosion des Privilegs der USA. Es verkauft keinen Preis. Es verkauft eine Abhängigkeit.
1
163
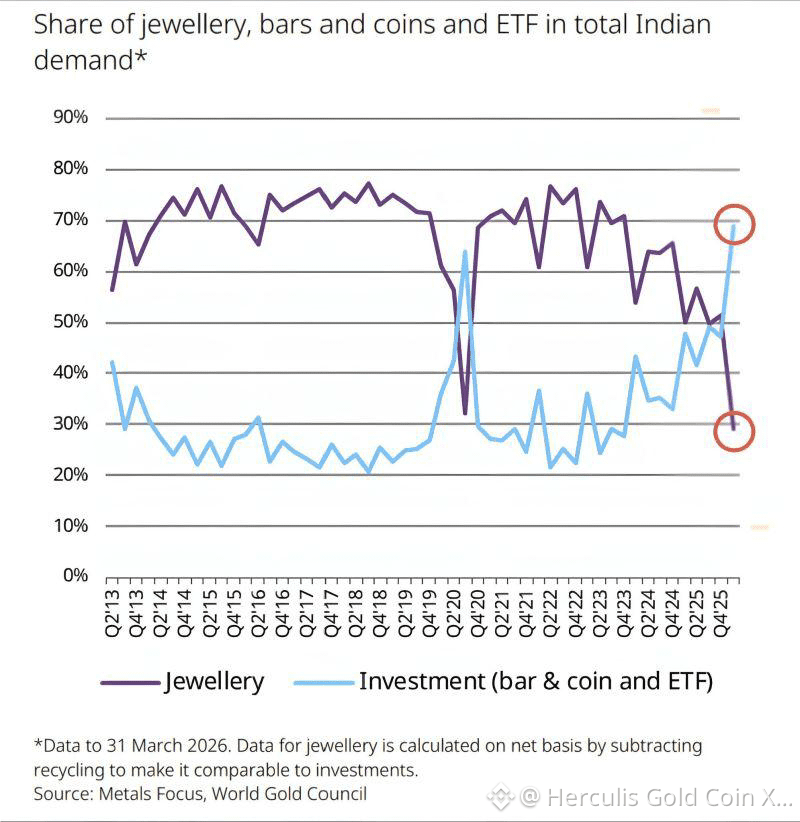
Indiens Beziehung zu Gold verändert sich: Anlage löst Schmuck ab
Seit Generationen steht Indien für Goldschmuck. Doch die neuesten Daten deuten auf eine wichtige Wende hin: Inder kaufen Gold zunehmend als Geldanlage – nicht nur als Schmuck.
Im 1. Quartal 2026 erreichte die Nachfrage nach Anlagen in Form von Goldbarren, -münzen und ETFs 82 Tonnen; das sind 54% mehr als im Vorjahr. Demgegenüber lag die Nachfrage nach Schmuck bei 66 Tonnen. Auf der in der Grafik verwendeten vergleichbaren Nettobasis entfielen nahezu 70% der indischen Goldnachfrage auf Anlagen, während der Schmuckanteil auf rund 30% sank – sein niedrigster Anteil in den Daten des World Gold Council, die bis ins Jahr 2000 zurückreichen.
Der physische Markt sticht besonders hervor. Inder kauften 62 Tonnen an Barren und Münzen – 34% mehr als im Vorjahr (YoY) und das stärkste erste Quartal seit 2013. Gold-ETFs legten weitere 20 Tonnen zu; bis Ende März erreichten die ETF-Bestände 115 Tonnen.
Das ist mehr als nur eine Änderung darin, wie Inder Gold kaufen. Es ist eine Veränderung darin, warum sie es besitzen.
Das stärkt unsere langfristig bullische Einschätzung von Gold. Indien ist einer der größten Goldmärkte der Welt, und eine strukturelle Verlagerung von Schmuck hin zu Barren, Münzen, ETFs und digitalen Formen von Gold könnte dazu führen, dass die Nachfrage zunehmend anlagegetrieben ist und nach oben preisempfindlicher wird.
Wir würden eine strategische Goldallokation von 5–10% in diversifizierten Portfolios beibehalten und bei bedeutenden Preisrücksetzern Positionen aufbauen, statt schnellen Kursanstiegen hinterherzulaufen.
Die größere Botschaft der Grafik ist unmissverständlich: Gold in Indien entwickelt sich von etwas, das man trägt, zu etwas, in das man investiert.
1
169
Übersetzung ansehen
Worried that US stocks are in a bubble? A bubble can keep inflating for months, sometimes years. Calling it a bubble tells you very little about how much upside is left before it bursts. That is the uncomfortable part of the investment decision. Take the Nasdaq-100. Since the beginning of 2020, it had gained around 233% (as of 10 September 2026 COB). Over the equivalent period starting in 1991, the gain was around 450%. And the 1990s rally was far from finished. From that point in September 1997, the index rose another 327% before reaching its March 2000 peak. Then it lost 83% by October 2002.
Worried that US stocks are in a bubble? A bubble can keep inflating for months, sometimes years. Calling it a bubble tells you very little about how much upside is left before it bursts. That is the uncomfortable part of the investment decision. Take the Nasdaq-100. Since the beginning of 2020, it had gained around 233% (as of 10 September 2026 COB). Over the equivalent period starting in 1991, the gain was around 450%. And the 1990s rally was far from finished. From that point in September 1997, the index rose another 327% before reaching its March 2000 peak. Then it lost 83% by October 2002.
1
112
Taiwan Semiconductor Manufacturing Company (TSMC) stellt inzwischen einen außergewöhnlichen Anteil von 41,4 % an der gesamten Marktkapitalisierung der Taiwan Stock Exchange.
Die Entwicklung ist bemerkenswert: Der Anteil von TSMC am taiwanesischen Aktienmarkt stieg von 16,3 % im Jahr 2016 auf 22,7 % im Jahr 2019, 28,9 % im Jahr 2021, 38,3 % im Jahr 2025 und ungefähr 41,4 % bis August 2026.
TSMC steht im Zentrum des globalen Semiconductor-Ökosystems und gehört zu den wichtigsten Profiteuren des Booms der KI-Infrastruktur.
1
1
250
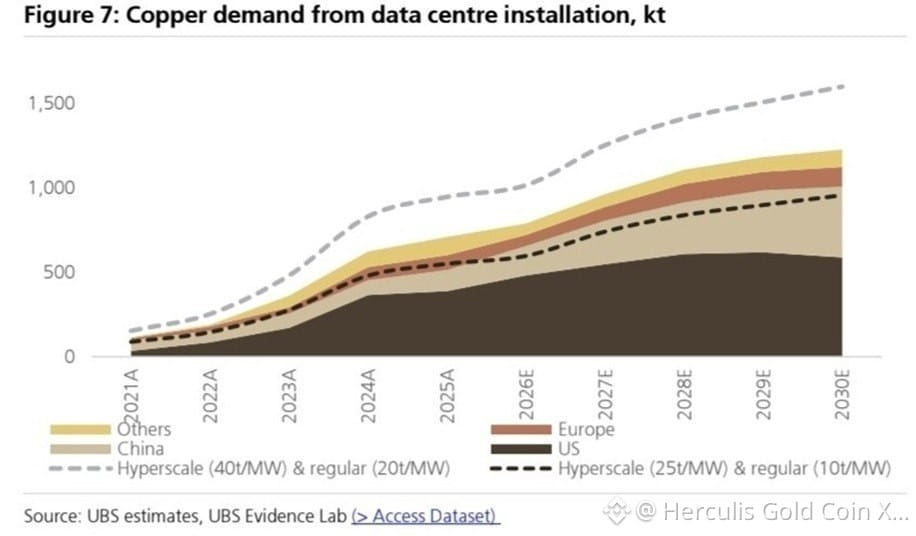
Laut UBS dürfte die Kupfernachfrage aus Rechenzentren bis 2030 deutlich ansteigen, da die rasante Ausweitung der KI-Infrastruktur eine weitere große Quelle des Verbrauchs zu einem ohnehin angespannten Markt hinzufügt.
Gleichzeitig scheint das Zeitalter von leicht zugänglichem, kostengünstigem Kupfer zu Ende zu gehen. Viele neue Lagerstätten befinden sich in abgelegenen Regionen, in extremen Tiefen oder enthalten Erze geringerer Qualität, wodurch die künftige Förderung zunehmend teurer wird. Neue Bergbauprojekte werden voraussichtlich auch nicht in der Lage sein, den natürlichen Rückgang der Förderung aus bestehenden Minen vollständig auszugleichen, was anhaltenden Druck auf die globale Versorgung erzeugt.
Die Kupferpreise haben auf dieses Straffungsumfeld bereits reagiert und zuletzt Rekordniveaus von rund 14.800 US-Dollar pro Tonne erreicht.
Doch die langfristige Investitionsthese reicht weit über KI hinaus. Vor dem Hintergrund einer stagnierenden Angebotsentwicklung steigt der Kupferverbrauch weiter im Zuge der globalen Energiewende – einschließlich erneuerbarer Energien, Elektrofahrzeuge und massiver Investitionen in Stromnetze – während die explosive Expansion von KI-Rechenzentren eine zusätzliche Quelle struktureller Nachfrage schafft.
Wir bleiben über einen Anlagehorizont von 3 bis 5 Jahren strukturell bullisch in Bezug auf Kupfer, würden nach der jüngsten Bewegung auf Rekordhöhen jedoch davon absehen, dem Metall auf den aktuellen Preisen aggressiv hinterherzulaufen.
Unter den Aktien würden wir qualitativ hochwertige Produzenten bevorzugen, die über große bestehende Reserven verfügen, relativ niedrige Produktionskosten haben und ihre Förderung ausweiten können, ohne sich ausschließlich auf Greenfield-Projekte verlassen zu müssen. Freeport-McMoRan, BHP, Rio Tinto, Antofagasta und Lundin Mining sind dabei besonders interessante Kandidaten für eine weiterführende Analyse.
1
143
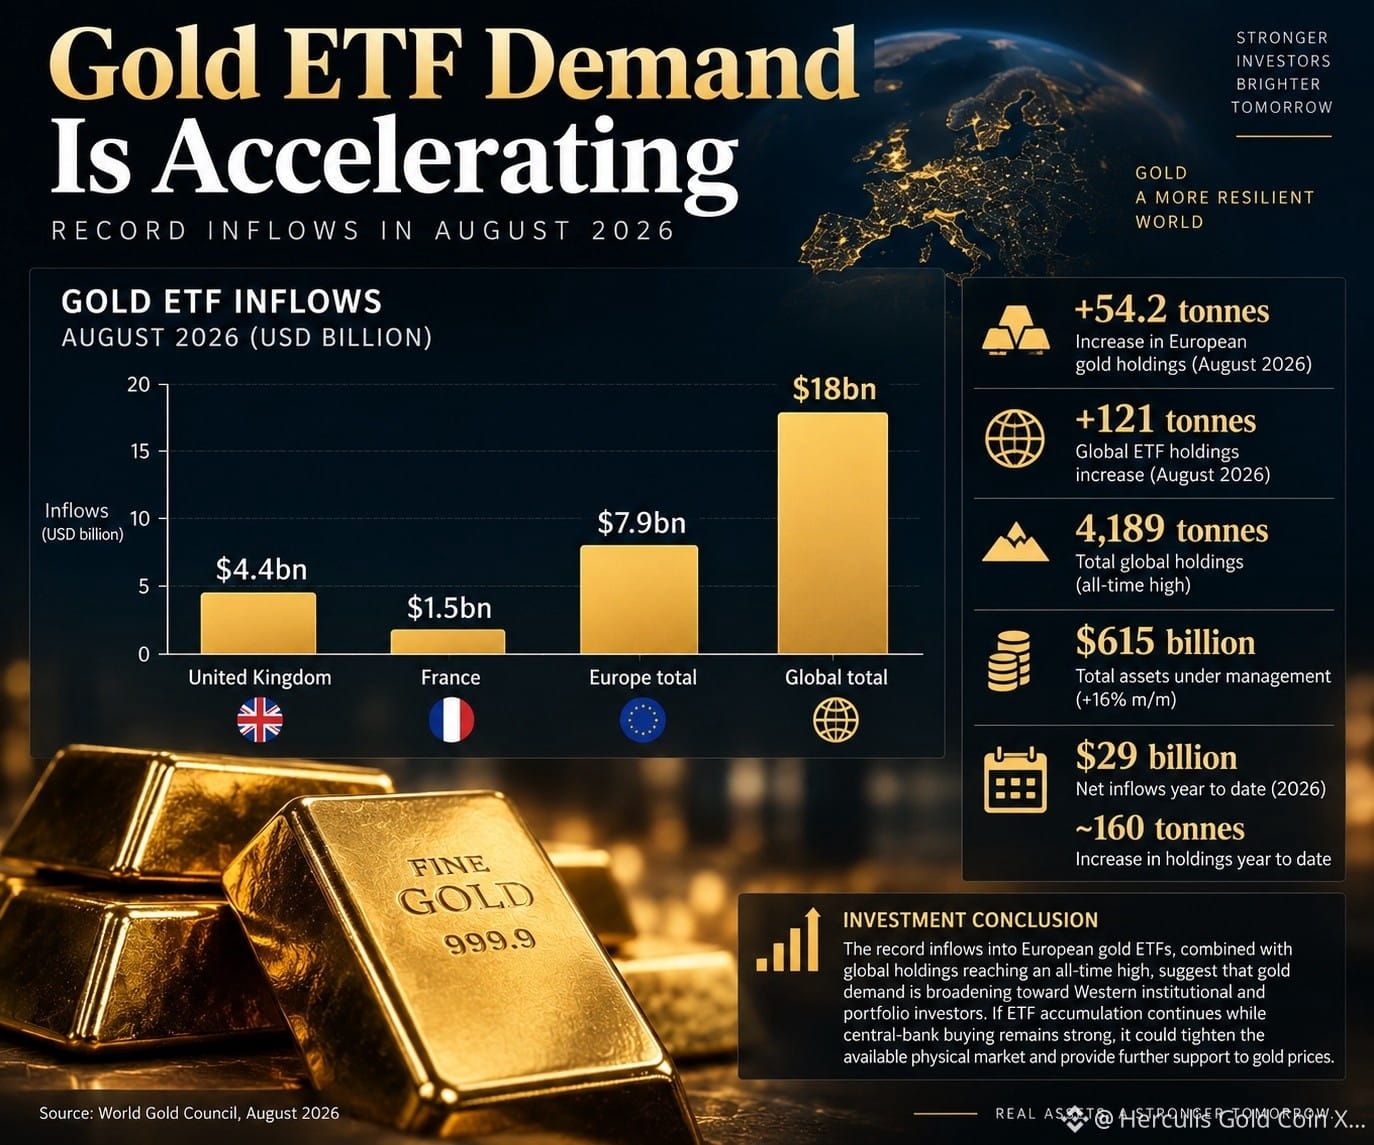
Europäische Gold-ETFs verzeichneten einen Rekord von 7,9 Milliarden US-Dollar
Europäische börsengehandelte Fonds, die durch physisches Gold gedeckt sind, zogen im August 2026 einen Rekord von 7,9 Milliarden US-Dollar an und erhöhten ihre Goldbestände um 54,2 Tonnen, wie aus einem Bericht des World Gold Council (WGC) hervorgeht. Das Vereinigte Königreich stellte den größten Anteil der Zuflüsse: 4,4 Milliarden US-Dollar. Damit war es der zweitgrößte monatliche Zufluss des Landes, der je verzeichnet wurde. Französische Fonds zogen 1,5 Milliarden US-Dollar an.
Weltweit verzeichneten Gold-ETFs im August 18 Milliarden US-Dollar an Zuflüssen – der zweitgrößte monatliche Zufluss in US-Dollar seit Beginn der Aufzeichnungen, wie die Organisation mitteilte. Gestützt durch starke Investoren-Zuflüsse und steigende Goldpreise stiegen die gesamten Assets under Management im Monatsverlauf um 16% auf 615 Milliarden US-Dollar.
Die globalen Gold-ETF-Bestände nahmen um 121 Tonnen zu und erreichten mit 4.189 Tonnen einen neuen Allzeithöchststand. Seit Jahresbeginn haben Gold-ETFs 29 Milliarden US-Dollar an Nettozuflüssen gewonnen und ihre physischen Goldbestände um etwa 160 Tonnen erhöht. Die Rekordzuflüsse in europäische Gold-ETFs, kombiniert mit globalen Beständen auf einem Allzeithöchststand, deuten darauf hin, dass die Goldnachfrage sich über Zentralbanken und asiatische Investoren hinaus hin zu westlichen institutionellen und Portfolio-Investoren ausweitet.
Das ist ein wichtiges strukturelles Signal: Wenn die ETF-Ansammlung weitergeht, während die Käufe der Zentralbanken stark bleiben, könnte die zusätzliche Investitionsnachfrage das verfügbare physische Marktangebot verknappen und die Goldpreise weiter stützen.
1
189
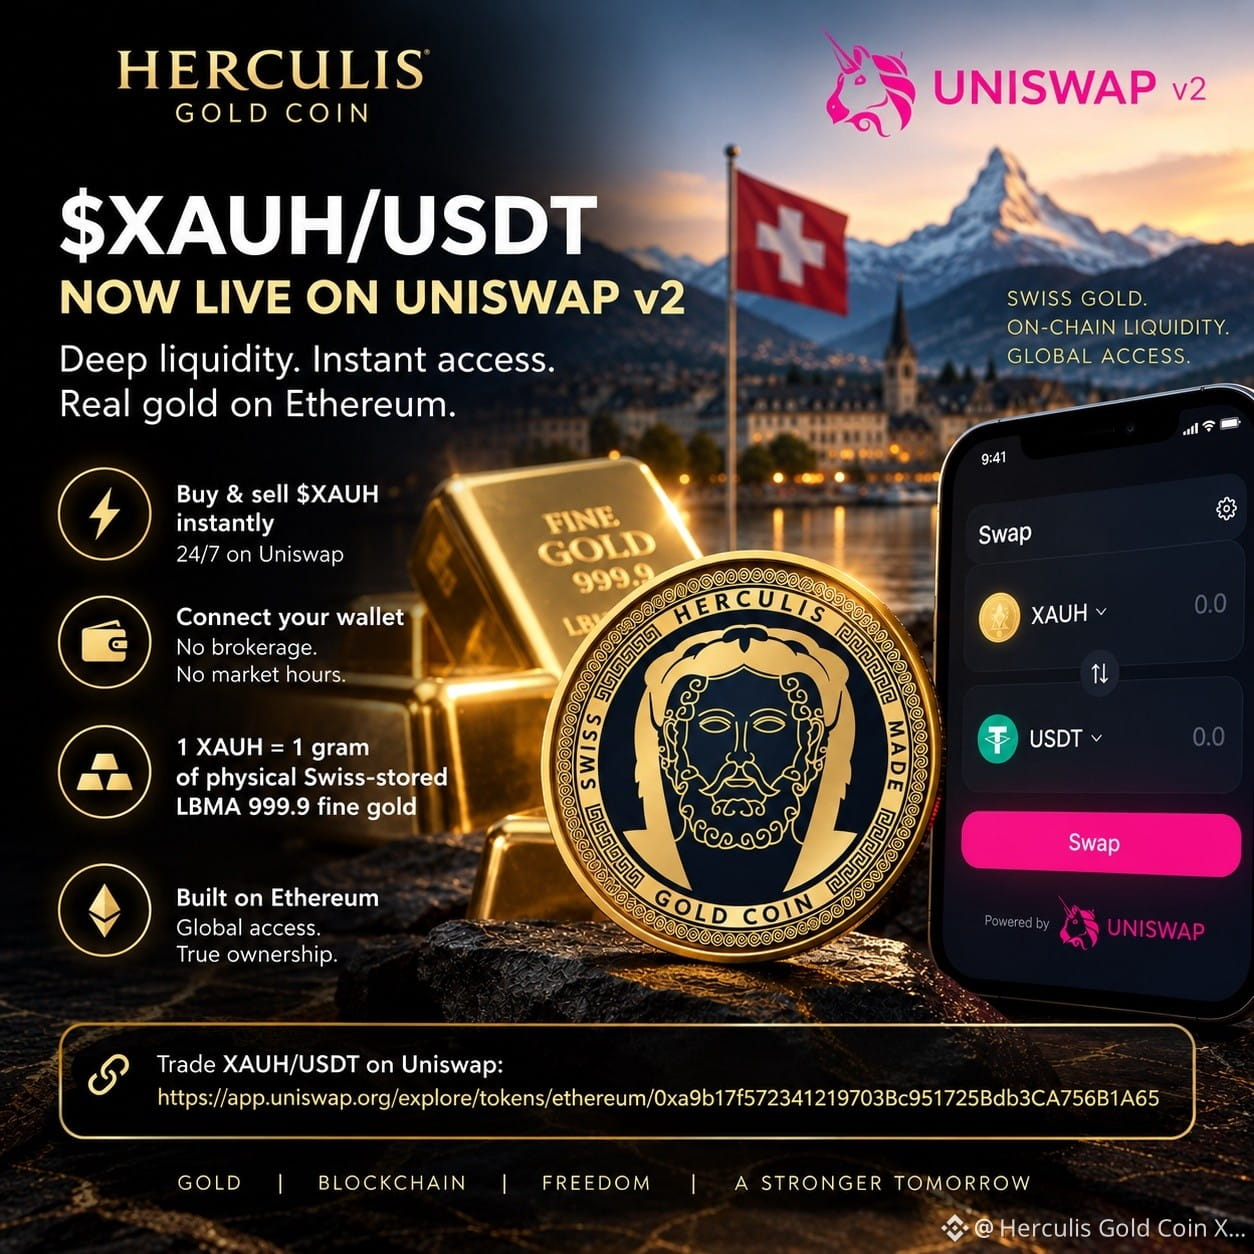
🚀 Ein weiterer Meilenstein für die Herculis Gold Coin ($XAUH).
Wir freuen uns, die Einführung des XAUH/USDT-Liquiditätspools auf Uniswap v2 bekannt zu geben. So bringen wir tiefe On-Chain-Liquidität für $XAUH auf Ethereum.
Ethereum-Investoren können nun $XAUH sofort auf Uniswap kaufen und verkaufen – direkt aus ihren eigenen Wallets, 24/7.
🪙 1 XAUH = 1 Gramm physisches, in der Schweiz gelagertes LBMA 999,9 Feingold
Keine traditionelle Vermittlung. Keine Einschränkungen zu Handelszeiten. Einfach Wallet verbinden und über das Ethereum-Ökosystem auf physisches Gold zugreifen.
🔗 Handel mit XAUH/USDT auf Uniswap:
Schweizer Gold. On-Chain-Liquidität. Globale Verfügbarkeit.
$XAUH #Gold #RWA #Tokenisierung #Ethereum #Uniswap #DeFi
1
68
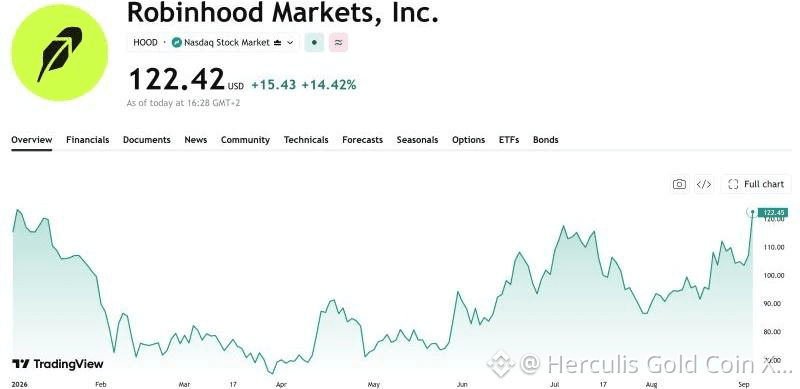
Robinhood hat einen richtig starken Tag.
$HOOD stieg um 13 %, nachdem die Robinhood Chain ihre bisherigen Rekorde gebrochen und am 2. September bei etwa 4 Millionen US-Dollar Onchain-Umsatz mehr erzielt hat als jede andere Blockchain an diesem Tag. Die Ambition: Aktien, ETFs, private Vermögenswerte und andere reale Vermögenswerte onchain bringen – mit 24/7-Handel, Self-Custody, Lending und der Integration in dezentrale Finanzen. Morgan Stanley hat $HOOD gerade auf „Overweight“ hochgestuft und ein Kursziel von 150 US-Dollar gesetzt, während Scotiabank die Coverage mit der Bewertung „Sector Outperform“ aufgenommen hat. Robinhood entwickelt sich zunehmend von einem Retail-Brokerage zu einer vertikal integrierten Onchain-Finfrastrukturplattform für Finanzen. Wenn es der Robinhood Chain gelingt, bedeutende Volumina an Aktien, ETFs und privaten Vermögenswerten onchain zu bewegen, könnte $HOOD die Ökonomie über Handel, Tokenisierung, Verwahrung, Lending und Abwicklung hinweg einfangen. $HOOD bietet einen der klarsten Public-Equity-Setups auf die Konvergenz von traditionellem Finanzwesen, Tokenisierung und Krypto-Infrastruktur.
$HOOD stieg um 13 %, nachdem die Robinhood Chain ihre bisherigen Rekorde gebrochen und am 2. September bei etwa 4 Millionen US-Dollar Onchain-Umsatz mehr erzielt hat als jede andere Blockchain an diesem Tag. Die Ambition: Aktien, ETFs, private Vermögenswerte und andere reale Vermögenswerte onchain bringen – mit 24/7-Handel, Self-Custody, Lending und der Integration in dezentrale Finanzen. Morgan Stanley hat $HOOD gerade auf „Overweight“ hochgestuft und ein Kursziel von 150 US-Dollar gesetzt, während Scotiabank die Coverage mit der Bewertung „Sector Outperform“ aufgenommen hat. Robinhood entwickelt sich zunehmend von einem Retail-Brokerage zu einer vertikal integrierten Onchain-Finfrastrukturplattform für Finanzen. Wenn es der Robinhood Chain gelingt, bedeutende Volumina an Aktien, ETFs und privaten Vermögenswerten onchain zu bewegen, könnte $HOOD die Ökonomie über Handel, Tokenisierung, Verwahrung, Lending und Abwicklung hinweg einfangen. $HOOD bietet einen der klarsten Public-Equity-Setups auf die Konvergenz von traditionellem Finanzwesen, Tokenisierung und Krypto-Infrastruktur.
1
168
Übersetzung ansehen
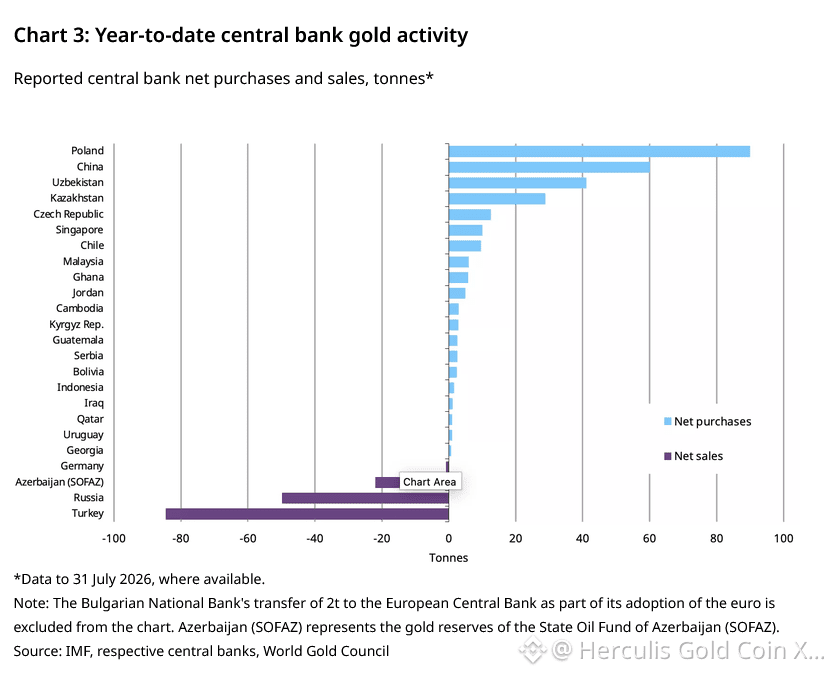
Central banks remain positive in July with net buying of 23t.
- The National Bank of Poland continued its gold accumulation streak, with 8t purchased this month. The country has accumulated 640t of gold – against its target of 700t – or approximately 28% of its total reserves.
- In its 21st consecutive month of buying the Central Bank of China added 20t to its gold reserves in July. China has added 60t to its gold reserves y-t-d. China’s official gold reserves now stand at 8% of total reserves, or around 2,366t.
- The Central Bank of Uzbekistan sold 1t this month; its y-t-d gold purchases stand at 40t. Uzbekistan’s gold now stands at 87% of total reserves, or about 431t.
- The Czech National Bank also bought 2t of gold this month in its 41st consecutive month of net buying. The central bank has bought 12t y-t-d, bringing its gold holdings to 6% of its total reserves, or 84t.
- The National Bank of Kazakhstan (NBK) bought 1t of gold this month. On a y-t-d basis the NBK has accumulated 29t of gold and is one of the top five gold accumulators globally. Kazakhstan’s gold holdings stand at 75% of its total reserves.
- The Central Bank of Russia continued its net sales in July, offloading a further 6t of gold. Russia has sold 50t of gold y-t-d, lowering its total gold holdings to 2,277t.
- The Central Bank of the Republic of Turkey sold 1t of gold this month, bringing its total sales so far this year to 85t.
1
4
·
--
Bullisch
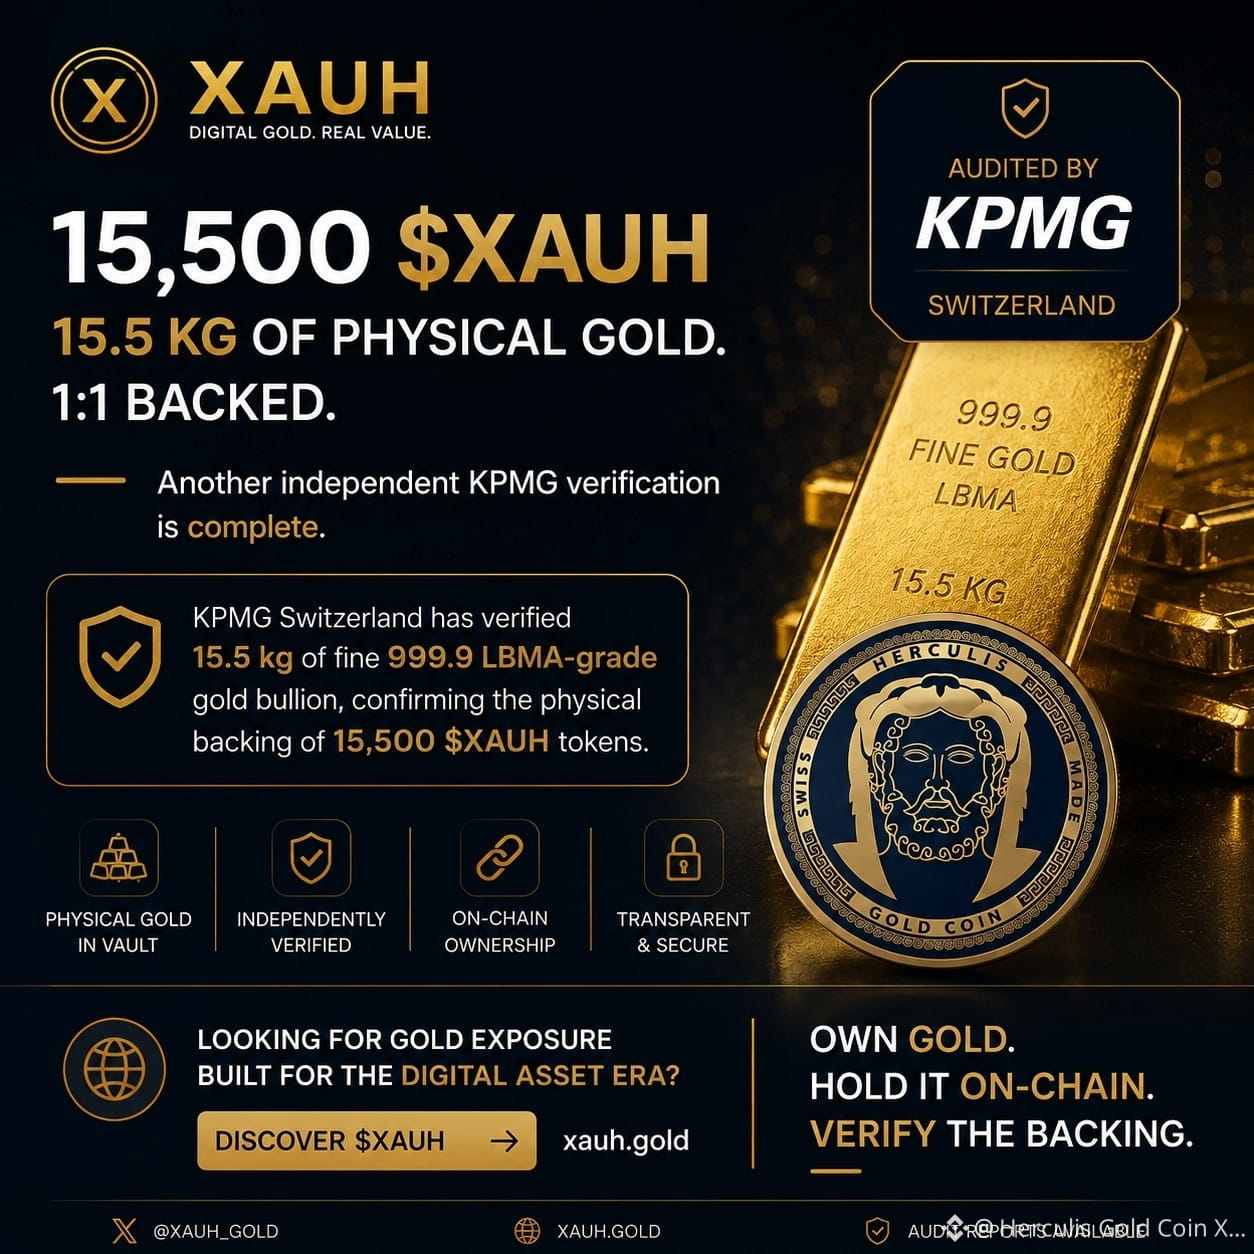
🥇 15.500 $XAUH. 15,5 KG PHYSISCHES GOLD. 1:1 BESICHERT.
Eine weitere unabhängige KPMG-Prüfung ist abgeschlossen.
KPMG Schweiz hat 15,5 kg Feingold mit einem Reinheitsgrad von 999,9 (LBMA-Standard) verifiziert und damit die physische Absicherung von 15.500 $XAUH-Tokens bestätigt.
Der vollständige KPMG-Auditbericht ist unter www.xauh.gold verfügbar
Keine algorithmische Absicherung.
Keine synthetische Exponierung.
Keine Zusagen.
1 $XAUH = 1 Gramm physisches Gold.
On-Chain-Eigentum. Physische Goldbesicherung. Unabhängig verifiziert.
Echtes Gold. Echte Reserven. On-Chain. 🔗🥇
Suchen Sie nach einer Gold-Exponierung, die für das digitale Zeitalter entwickelt wurde?
Entdecken Sie $XAUH → xauh.gold
Besitzen Sie Gold. Halten Sie es on-chain. Verifizieren Sie die Besicherung.
1
100
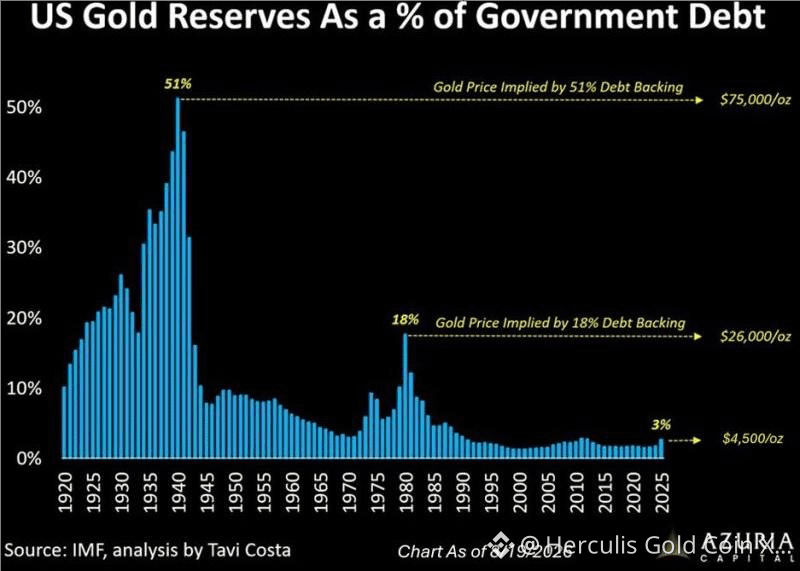
Das Diagramm bezieht sich auf den Marktwert der US-Goldreserven im Verhältnis zur Staatsverschuldung – nicht darauf, dass US-Staatsanleihen im wörtlichen Sinn „durch Gold gedeckt“ wären. Der zugrunde liegende Kontrast ist jedoch auffallend: Die offiziellen US-Goldbestände liegen weiterhin bei rund 8.133 Tonnen, während der Schuldenbestand sich enorm ausgeweitet hat.
Der entscheidende Punkt ist nicht, dass die USA zu einem Goldstandard zurückkehren müssten. Es geht um die enorme Divergenz zwischen einem nahezu konstanten Bestand an staatlichem Gold und einem exponentiell wachsenden Bestand an staatlichen Verbindlichkeiten. Die USA können kein zusätzliches Gold herstellen, um eine zusätzliche Verschuldung auszugleichen.
Das schafft einen asymmetrischen Anpassungsmechanismus: Wenn das Vertrauen in staatliche Schuldtitel nachlässt, muss die Menge des US-Golds nicht steigen – der Dollarpreis dieses festen Goldbestands kann die Anpassung übernehmen. Das Diagramm veranschaulicht das Ausmaß: Eine Wiederherstellung der rund 18% Gold-zu-Schulden-Bewertung, die um 1980 zu beobachten war, würde Gold in der Größenordnung von etwa 26.000 USD pro Unze bedeuten, während eine Annäherung an das außergewöhnliche Verhältnis aus der Zeit des Zweiten Weltkriegs ungefähr 75.000 USD pro Unze implizieren würde. Das sind Bewertungsszenarien, keine Preisprognosen. Eine ähnliche historische Analyse verortet das Verhältnis der frühen 1940er-Jahre bei etwa 51%.
Das Investment-Argument für Gold geht daher über Erwartungen hinsichtlich Inflation oder Zinsen hinaus. Gold steht zunehmend als Absicherung gegen die Ausweitung staatlicher Bilanzen und gegen eine monetäre Verwässerung. Da der Nenner – die Staatsverschuldung – weiter wächst, während der US-Goldbestand im Wesentlichen unverändert bleibt, könnte sogar eine bescheidene strategische Neubewertung des Goldes im Verhältnis zu staatlichen Verbindlichkeiten deutlich höhere Preise stützen.
1
127
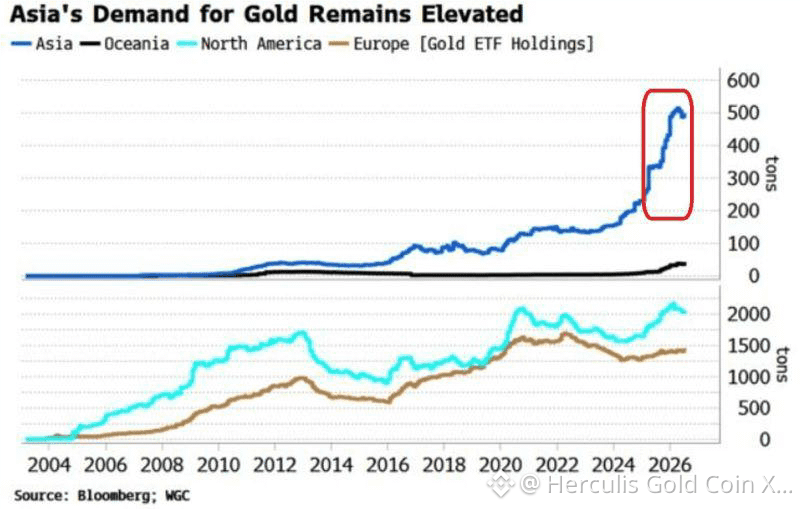
Die Goldnachfrage in Asien bleibt außergewöhnlich stark.
Die Bestände asiatischer Gold-ETFs haben sich im vergangenen Jahr mehr als verdoppelt und erstmals in diesem Jahrhundert die Marke von 500 Tonnen überschritten – angetrieben vor allem durch China. Im Gegensatz dazu sind die Gold-ETF-Bestände in Nordamerika und Europa weitgehend stabil geblieben. Was sich jedoch ändert, ist die Nachfrage der Anleger. Asiatische Investoren, insbesondere in China, akkumulieren Gold in einem beschleunigten Tempo.
Was diesen Schritt besonders wichtig macht, ist sein Umfang und seine Geschwindigkeit: Die Bestände asiatischer ETFs erholen sich nicht nur – sie durchbrechen entschieden ihren vorherigen historischen Bereich. Dies deutet auf eine strukturelle Neuausrichtung hin zu Gold hin, die zunehmend von Privatanlegern getragen wird, neben bereits starkem Bedarf der Zentralbanken.
Die Beschleunigung der asiatischen Nachfrage fügt dem Gold-Bullenmarkt eine weitere strukturelle Säule hinzu. Wenn chinesische und breitere asiatische Allokationen weiterhin auf ein Niveau zusteuern, das dem Westen entspricht, während die westlichen ETF-Bestände lediglich stabil bleiben, könnte die daraus resultierende zusätzliche Nachfrage den physischen Markt spürbar verknappen. Daher bleiben wir strategisch bullisch für Gold und würden bedeutende Kurskorrekturen als Gelegenheiten zum Aufstocken betrachten – nicht als eine Umkehr des langfristigen Trends.
1
147
Übersetzung ansehen
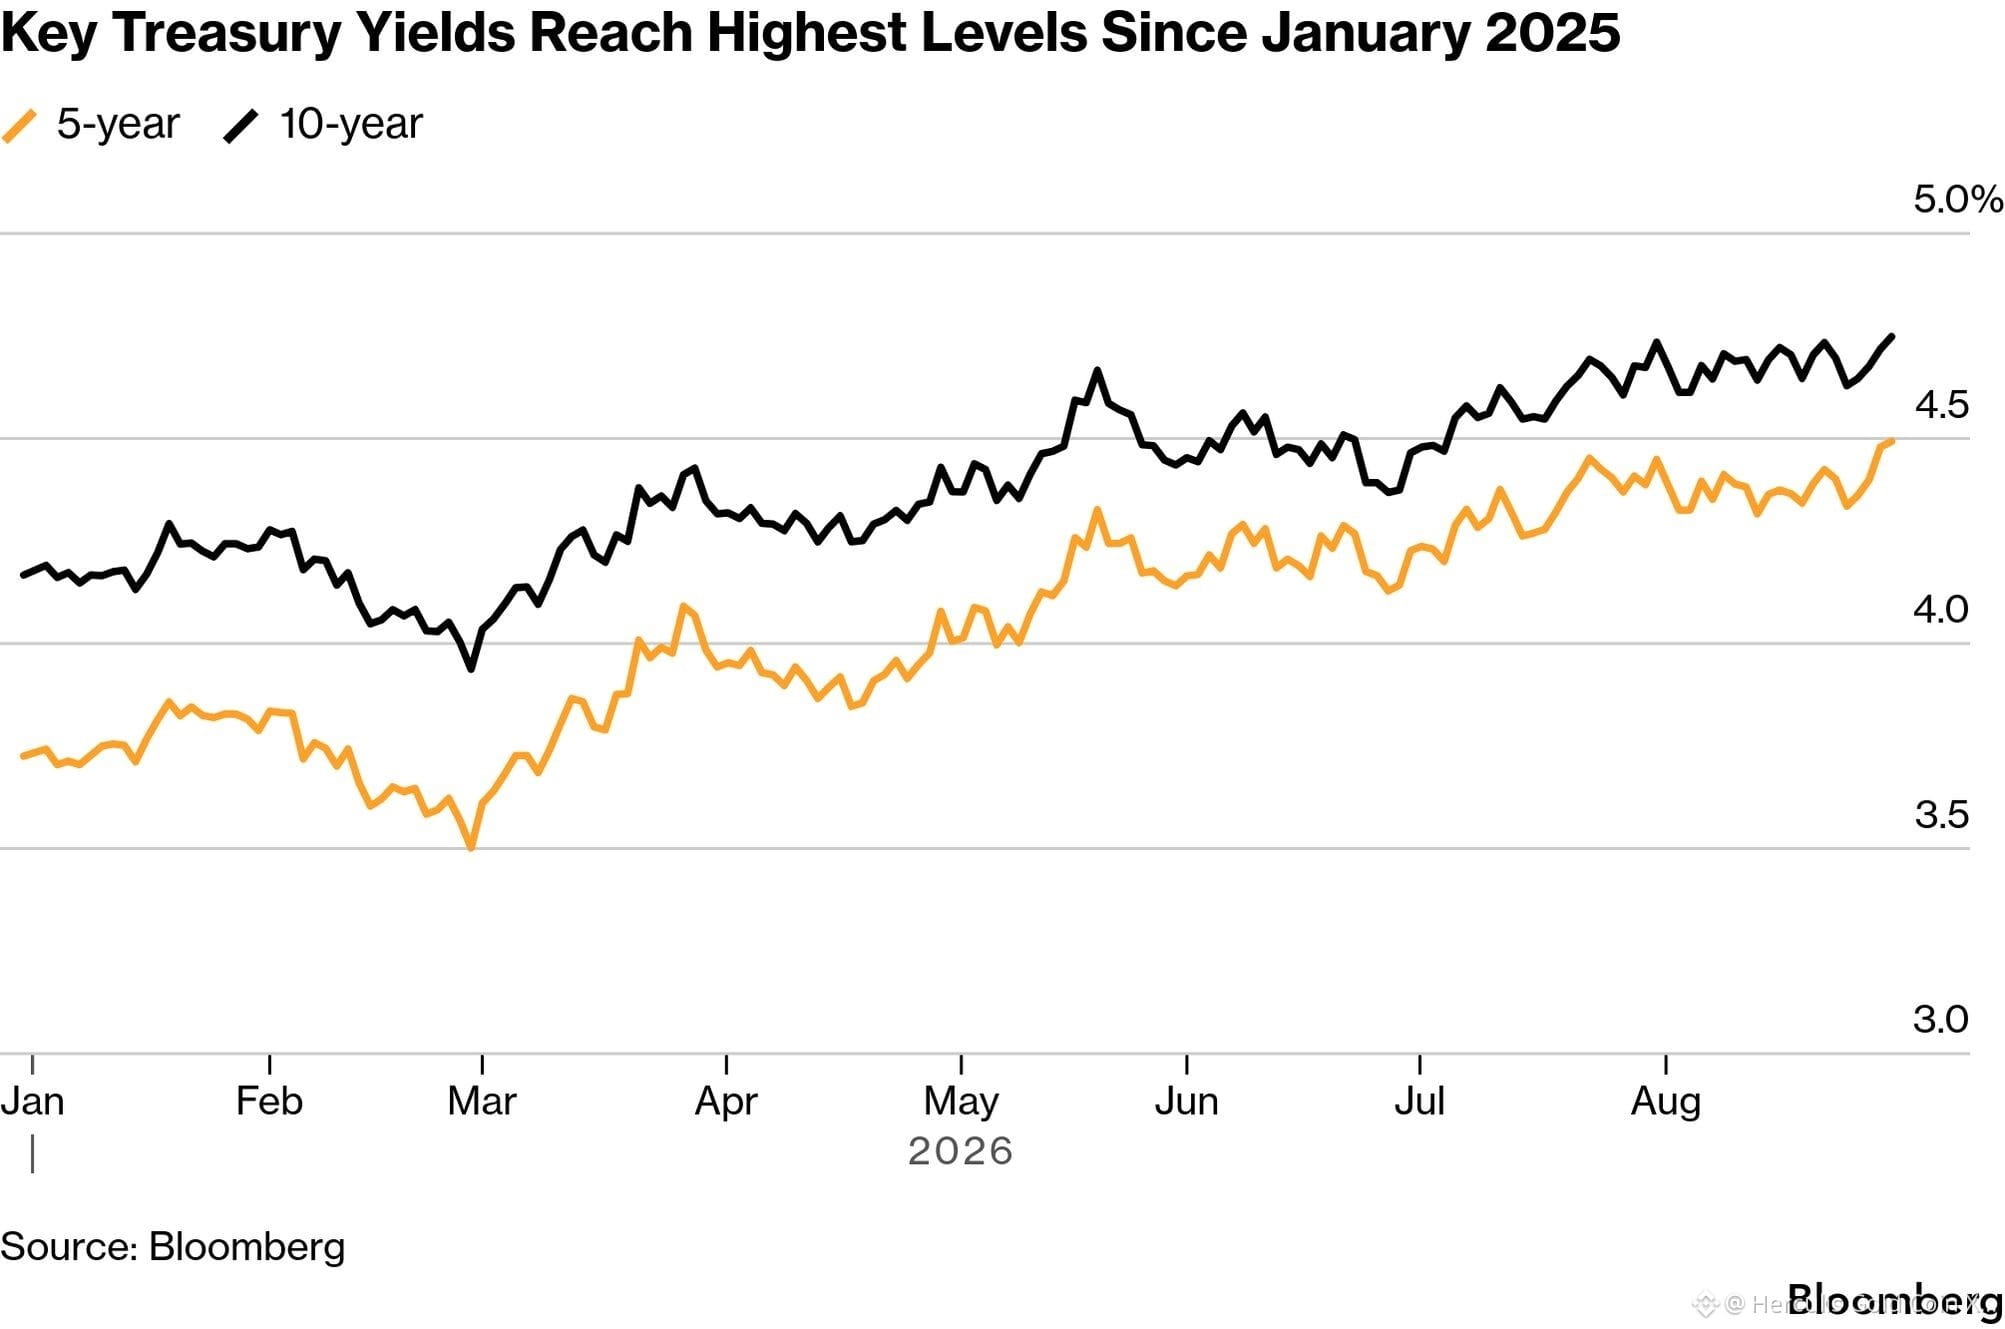
Yields for the US 10-year Treasury topped 4.75% on Monday for the first time since January 2025 following a spike in oil prices tied to renewed fighting around the Strait of Hormuz and the stalemate in the six-month US-Israel war with Iran.
Five-year yields are also hitting their highest level since early last year while 30-year yields, the subject of much discussion in the aftermath of the US exceeding $40 trillion in debt, surpassed last week’s highs.
In parallel,
- the 10-year Japanese JGB has hit 3% for the first time since 1996,
- Australian bonds are back at their 2011 levels,
- And Europe is following suit:
o France at 4.16%, the highest since 2008;
o Germany at 3.31%, the highest since 2011;
o Italy at 4.15%;
o Spain at 3.76%;
o Portugal at 3.67%.
The bond market does not necessarily signal an imminent crisis. It points to something more specific and more troubling. The inflation, budget deficits, war, artificial intelligence, and the erosion of political credibility must now all be financed simultaneously.
Welcome to the war of attrition on capital. Who wins?
1
2
Übersetzung ansehen
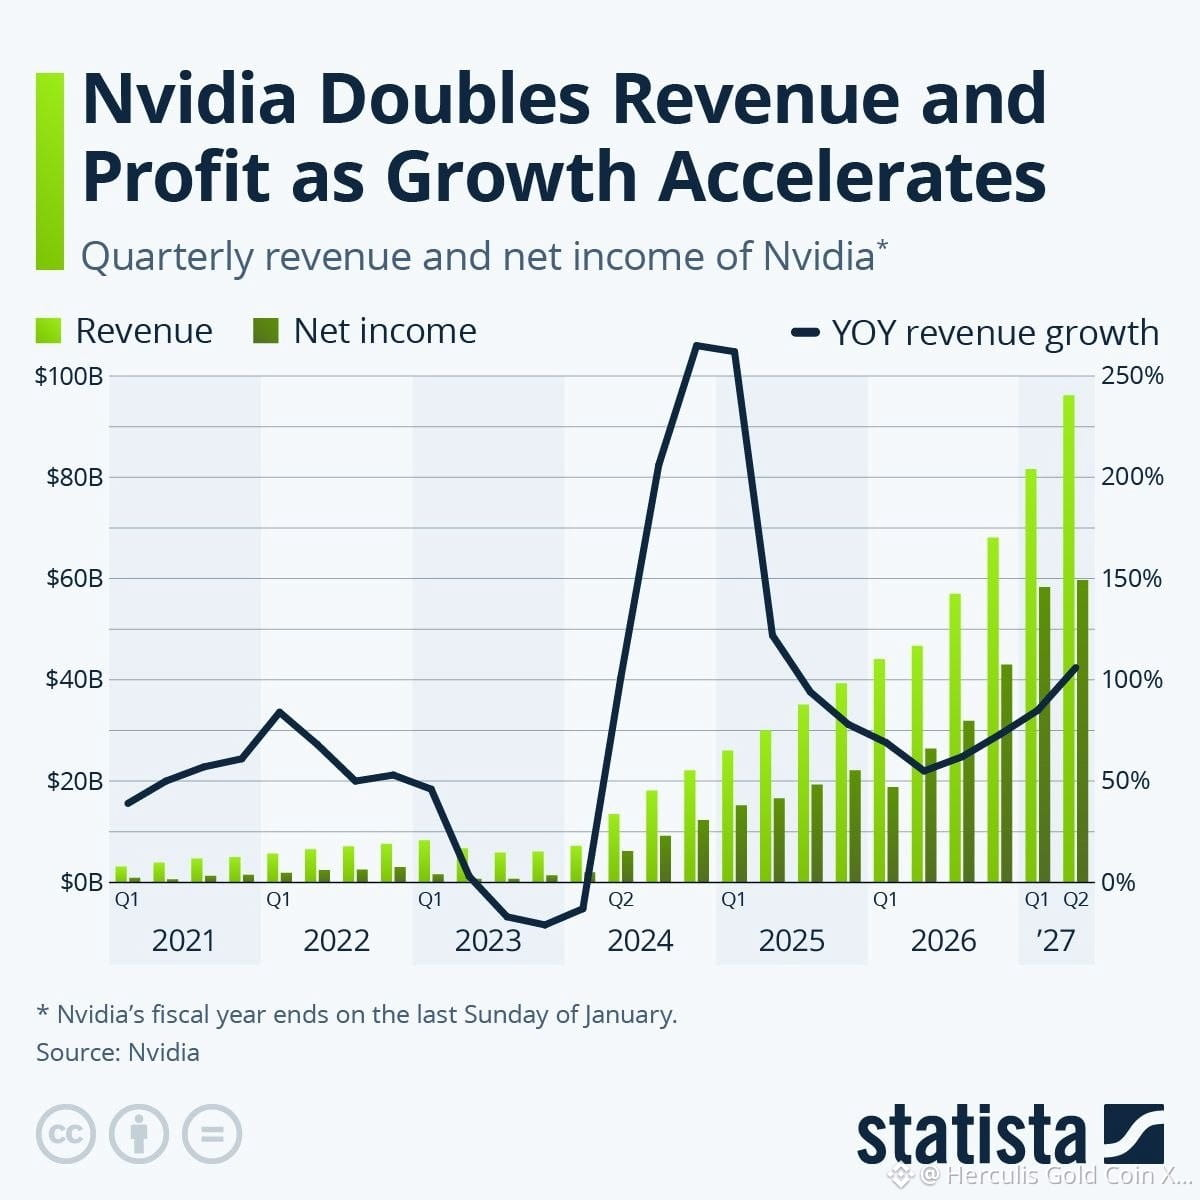
For the three months ended July 26, Nvidia’s revenue rose 106% year over year to $96.2 billion, exceeding both its own forecast of $91 billion and analysts’ expectations.
Net income more than doubled to $59.7 billion, putting Nvidia firmly on track to become the world’s first company with annual net profit exceeding $200 billion.
The most remarkable feature is not simply 106% revenue growth, but the economics behind it: Nvidia maintained a 75% gross margin while generating $59.7 billion of quarterly net income. Data Center revenue reached $89.0 billion, up 117% YoY. This combination of hyper-growth, exceptional margins and relatively low capital intensity makes Nvidia increasingly resemble a highly scalable AI infrastructure platform rather than a conventional semiconductor manufacturer.
Nvidia remains one of the highest-quality structural exposures to global AI infrastructure spending.
Nvidia is no longer merely selling the chips behind the AI revolution—it is capturing an extraordinary share of the economic value being created by it.
1
130
🏆 Ein weiterer wichtiger Meilenstein für die Herculis-Goldmünze ($XAUH)!
Wir freuen uns, bekannt zu geben, dass $XAUH jetzt bei CoinGecko gelistet ist, einer der führenden unabhängigen Krypto-Datenplattformen der Welt.
Diese Notierung bietet Anlegern mehr Sichtbarkeit, Transparenz und Zugang zu Marktdaten zu $XAUH, einschließlich Echtzeit-Preis, Marktkapitalisierung, Handelsvolumen, verfügbaren Börsen, Liquidität und weiteren wichtigen Kennzahlen.
Für $XAUH stellt das CoinGecko-Listing einen weiteren bedeutenden Schritt dar, um ein transparentes und weltweit zugängliches Ökosystem für tokenisiertes physisches Gold aufzubauen – und verbindet die Sicherheit von Schweizer physischem Gold mit der Effizienz und Zugänglichkeit der Blockchain-Technologie.
Physisches Gold. Digitale Eigentümerschaft. Globale Zugänglichkeit. $XAUH.
1
75
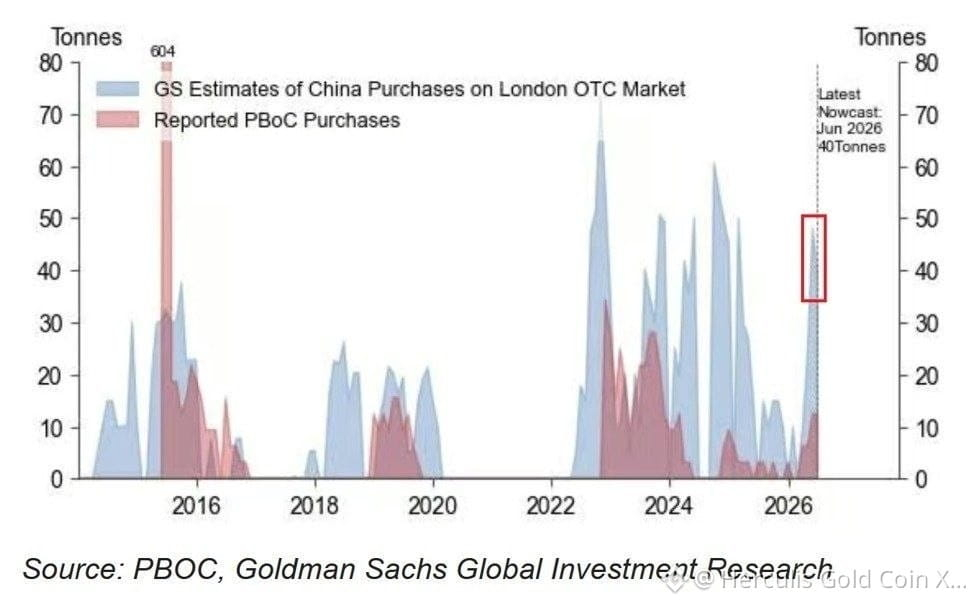
Im Juni kaufte China über den Londoner außerbörslichen (OTC-)Markt mehr als 40 Tonnen Gold und tätigte damit seine zweitgrößte monatliche Kaufaktion seit Beginn von 2025.
Dies lag 167% über den offiziellen Zahlen, die von der People’s Bank of China (PBoC) veröffentlicht wurden. Dort wurden Goldkäufe von 15 Tonnen im Juni gemeldet.
Es wird außerdem geschätzt, dass China im Mai zusätzlich etwa 48 Tonnen Gold über den OTC-Markt gekauft hat—380% mehr als der offiziell gemeldete Kauf der Zentralbank von 10 Tonnen.
In der Zwischenzeit erhöhte die PBoC im Juli ihre Goldreserven offiziell um 20 Tonnen, was ihrem größten monatlichen Ankauf seit Oktober 2023 entspricht.
Seit Jahresbeginn hat China seine Goldreserven offiziell um 60 Tonnen erhöht und damit seinen Gesamtbestand auf einen Rekordwert von 2.366 Tonnen gebracht.
Damit kaufte China allein in Mai und Juni ungefähr 88 Tonnen Gold über den OTC-Markt—mehr als die Menge, die offiziell für das gesamte bisherige Jahr gemeldet wurde. Dies deutet darauf hin, dass China deutlich mehr Gold erwirbt, als in seinen offiziellen Daten widergespiegelt wird.
1
65
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
ZcashETFPostsFirstWeeklyOutflow$93.6M
44,078 Aufrufe
138 Kommentare
#ZcashETFPostsFirstWeeklyOutflow$93.6M
Der erste wöchentliche Abfluss des Zcash-ETFs in Höhe von 93,6 Millionen US-Dollar signalisiert nachlassende Nachfrage bei Anlegern und möglicherweise Gewinnmitnahmen. Das könnte kurzfristig Druck auf den ZEC-Preis ausüben und die Stimmung bei kryptowährungen mit Fokus auf Privatsphäre belasten. Händler sollten die Unterstützungszonen sowie weitere Mittelzuflüsse/-abflüsse im Blick behalten, bevor sie Positionen eingehen.
Eram Trading Lab
·1 Likes
·141 Aufrufe
GreekPoliceBustCryptoScamRingArrest17
110,863 Aufrufe
824 Kommentare
BitcoinRejectedAt$87K
138,312 Aufrufe
195 Kommentare