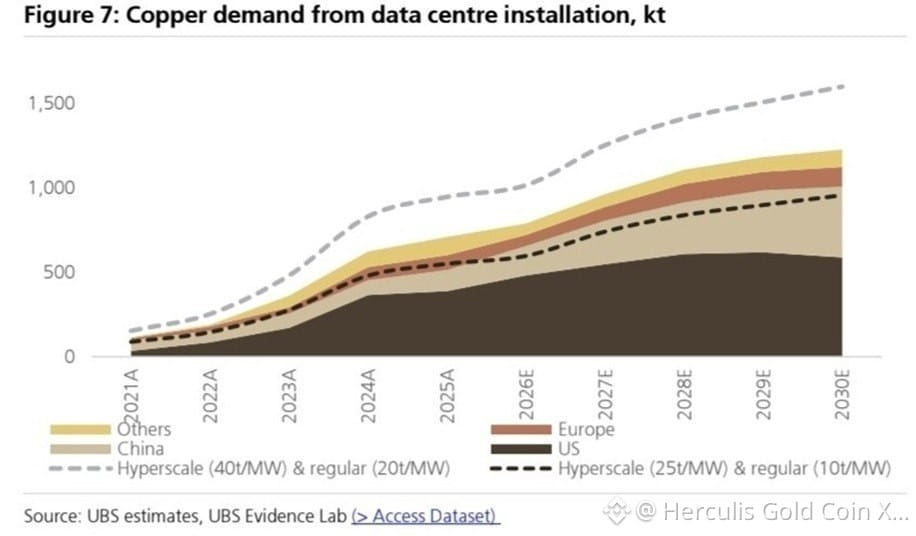
Laut UBS dürfte die Kupfernachfrage aus Rechenzentren bis 2030 deutlich ansteigen, da die rasante Ausweitung der KI-Infrastruktur eine weitere große Quelle des Verbrauchs zu einem ohnehin angespannten Markt hinzufügt.
Gleichzeitig scheint das Zeitalter von leicht zugänglichem, kostengünstigem Kupfer zu Ende zu gehen. Viele neue Lagerstätten befinden sich in abgelegenen Regionen, in extremen Tiefen oder enthalten Erze geringerer Qualität, wodurch die künftige Förderung zunehmend teurer wird. Neue Bergbauprojekte werden voraussichtlich auch nicht in der Lage sein, den natürlichen Rückgang der Förderung aus bestehenden Minen vollständig auszugleichen, was anhaltenden Druck auf die globale Versorgung erzeugt.
Die Kupferpreise haben auf dieses Straffungsumfeld bereits reagiert und zuletzt Rekordniveaus von rund 14.800 US-Dollar pro Tonne erreicht.
Doch die langfristige Investitionsthese reicht weit über KI hinaus. Vor dem Hintergrund einer stagnierenden Angebotsentwicklung steigt der Kupferverbrauch weiter im Zuge der globalen Energiewende – einschließlich erneuerbarer Energien, Elektrofahrzeuge und massiver Investitionen in Stromnetze – während die explosive Expansion von KI-Rechenzentren eine zusätzliche Quelle struktureller Nachfrage schafft.
Wir bleiben über einen Anlagehorizont von 3 bis 5 Jahren strukturell bullisch in Bezug auf Kupfer, würden nach der jüngsten Bewegung auf Rekordhöhen jedoch davon absehen, dem Metall auf den aktuellen Preisen aggressiv hinterherzulaufen.
Unter den Aktien würden wir qualitativ hochwertige Produzenten bevorzugen, die über große bestehende Reserven verfügen, relativ niedrige Produktionskosten haben und ihre Förderung ausweiten können, ohne sich ausschließlich auf Greenfield-Projekte verlassen zu müssen. Freeport-McMoRan, BHP, Rio Tinto, Antofagasta und Lundin Mining sind dabei besonders interessante Kandidaten für eine weiterführende Analyse.
Gleichzeitig scheint das Zeitalter von leicht zugänglichem, kostengünstigem Kupfer zu Ende zu gehen. Viele neue Lagerstätten befinden sich in abgelegenen Regionen, in extremen Tiefen oder enthalten Erze geringerer Qualität, wodurch die künftige Förderung zunehmend teurer wird. Neue Bergbauprojekte werden voraussichtlich auch nicht in der Lage sein, den natürlichen Rückgang der Förderung aus bestehenden Minen vollständig auszugleichen, was anhaltenden Druck auf die globale Versorgung erzeugt.
Die Kupferpreise haben auf dieses Straffungsumfeld bereits reagiert und zuletzt Rekordniveaus von rund 14.800 US-Dollar pro Tonne erreicht.
Doch die langfristige Investitionsthese reicht weit über KI hinaus. Vor dem Hintergrund einer stagnierenden Angebotsentwicklung steigt der Kupferverbrauch weiter im Zuge der globalen Energiewende – einschließlich erneuerbarer Energien, Elektrofahrzeuge und massiver Investitionen in Stromnetze – während die explosive Expansion von KI-Rechenzentren eine zusätzliche Quelle struktureller Nachfrage schafft.
Wir bleiben über einen Anlagehorizont von 3 bis 5 Jahren strukturell bullisch in Bezug auf Kupfer, würden nach der jüngsten Bewegung auf Rekordhöhen jedoch davon absehen, dem Metall auf den aktuellen Preisen aggressiv hinterherzulaufen.
Unter den Aktien würden wir qualitativ hochwertige Produzenten bevorzugen, die über große bestehende Reserven verfügen, relativ niedrige Produktionskosten haben und ihre Förderung ausweiten können, ohne sich ausschließlich auf Greenfield-Projekte verlassen zu müssen. Freeport-McMoRan, BHP, Rio Tinto, Antofagasta und Lundin Mining sind dabei besonders interessante Kandidaten für eine weiterführende Analyse.