

Strange Mage
25 Beiträge
Strange Mage
Melden
Nutzer blockieren
4 Following
2 Follower
2 Like gegeben
Beiträge
·
--
Mich an bStocks hat am meisten nicht die eigentliche Tokenisierung von Aktien interessiert, sondern das, was mit den Dividenden passiert. Hier gibt es keine herkömmliche Ausschüttung in bar auf das Konto. Wenn zum Beispiel ein Unternehmen eine Dividende zahlt, wird deren Nettobetrag wieder in denselben bStock reinvestiert — also nimmt die Anzahl der wirtschaftlichen Exposition nach und nach zu. Binance hat solche Ausschüttungen bereits separat für Qualcomm, PayPal, Alphabet, Corning und Goldman Sachs angekündigt.
Für mich ist das ein interessanter Punkt, weil bStocks über eine bloße Rendite durch steigende Aktienkurse hinausgehen. Hier entsteht etwas, das eher einer automatischen Reinvestition von Erträgen ähnelt, aber in einem tokenisierten Format.
Noch spannender ist, dass Binance die Umwandlung von bStocks und den zugrunde liegenden Aktien in beide Richtungen ermöglicht, und dass das Produkt selbst bereits $100 Mio AUM überschritten hat.
Daher würde ich bStocks nicht danach bewerten, wie viele neue Ticker hinzukommen, sondern danach, wie gut dieses Modell für langfristiges Ansammeln funktioniert. Genau das, so denke ich, wird der echte Produkttest sein.
#bStocksCIS #Binance #RWA #TradFi #Investing
Mich an bStocks hat am meisten nicht die eigentliche Tokenisierung von Aktien interessiert, sondern das, was mit den Dividenden passiert. Hier gibt es keine herkömmliche Ausschüttung in bar auf das Konto. Wenn zum Beispiel ein Unternehmen eine Dividende zahlt, wird deren Nettobetrag wieder in denselben bStock reinvestiert — also nimmt die Anzahl der wirtschaftlichen Exposition nach und nach zu. Binance hat solche Ausschüttungen bereits separat für Qualcomm, PayPal, Alphabet, Corning und Goldman Sachs angekündigt.
Für mich ist das ein interessanter Punkt, weil bStocks über eine bloße Rendite durch steigende Aktienkurse hinausgehen. Hier entsteht etwas, das eher einer automatischen Reinvestition von Erträgen ähnelt, aber in einem tokenisierten Format.
Noch spannender ist, dass Binance die Umwandlung von bStocks und den zugrunde liegenden Aktien in beide Richtungen ermöglicht, und dass das Produkt selbst bereits $100 Mio AUM überschritten hat.
Daher würde ich bStocks nicht danach bewerten, wie viele neue Ticker hinzukommen, sondern danach, wie gut dieses Modell für langfristiges Ansammeln funktioniert. Genau das, so denke ich, wird der echte Produkttest sein.
#bStocksCIS #Binance #RWA #TradFi #Investing
Für mich ist das ein interessanter Punkt, weil bStocks über eine bloße Rendite durch steigende Aktienkurse hinausgehen. Hier entsteht etwas, das eher einer automatischen Reinvestition von Erträgen ähnelt, aber in einem tokenisierten Format.
Noch spannender ist, dass Binance die Umwandlung von bStocks und den zugrunde liegenden Aktien in beide Richtungen ermöglicht, und dass das Produkt selbst bereits $100 Mio AUM überschritten hat.
Daher würde ich bStocks nicht danach bewerten, wie viele neue Ticker hinzukommen, sondern danach, wie gut dieses Modell für langfristiges Ansammeln funktioniert. Genau das, so denke ich, wird der echte Produkttest sein.
#bStocksCIS #Binance #RWA #TradFi #Investing
60
·
--
In letzter Zeit schaue ich mir bStocks nicht mehr nur als „tokenisierte Aktien“ an, sondern als Experiment, wie weit man TradFi und Krypto miteinander verbinden kann. Und die Zahlen sind hier spannend: bStocks wurden erst im Juni 2026 gestartet, und bereits am 2. September hat Binance weitere 4 Instrumente hinzugefügt – CrowdStrike, Moderna, Seagate und ProShares UltraPro Short QQQ. Dabei wurden sie sofort nicht nur im Spot integriert, sondern auch in Trading-Bots und als Margin-Sicherheit.
Für mich ist das wichtiger als das bloße Erweitern der Liste der Assets. bStocks entwickeln sich nach und nach zu einer Infrastruktur, in der Aktien kryptowährungsähnliche Eigenschaften bekommen: Handel rund um die Uhr, Übertragung in eine Wallet und Nutzung in einer On-Chain-Umgebung. Gleichzeitig ist die angegebene Besicherung 1:1 mit echten Aktien.
Aber es gibt einen entscheidenden Haken: bStocks sind nicht selbst die Aktien und verleihen weder Stimmrechte noch direktes Eigentum an dem Unternehmen.
Darum sehe ich den zentralen Wert von bStocks nicht darin, den Aktienmarkt zu ersetzen, sondern darin, ihn zu einem Teil des Krypto-Ökosystems zu machen.
#bStocksCIS #Binance #RWA #TradFi #Crypto
In letzter Zeit schaue ich mir bStocks nicht mehr nur als „tokenisierte Aktien“ an, sondern als Experiment, wie weit man TradFi und Krypto miteinander verbinden kann. Und die Zahlen sind hier spannend: bStocks wurden erst im Juni 2026 gestartet, und bereits am 2. September hat Binance weitere 4 Instrumente hinzugefügt – CrowdStrike, Moderna, Seagate und ProShares UltraPro Short QQQ. Dabei wurden sie sofort nicht nur im Spot integriert, sondern auch in Trading-Bots und als Margin-Sicherheit.
Für mich ist das wichtiger als das bloße Erweitern der Liste der Assets. bStocks entwickeln sich nach und nach zu einer Infrastruktur, in der Aktien kryptowährungsähnliche Eigenschaften bekommen: Handel rund um die Uhr, Übertragung in eine Wallet und Nutzung in einer On-Chain-Umgebung. Gleichzeitig ist die angegebene Besicherung 1:1 mit echten Aktien.
Aber es gibt einen entscheidenden Haken: bStocks sind nicht selbst die Aktien und verleihen weder Stimmrechte noch direktes Eigentum an dem Unternehmen.
Darum sehe ich den zentralen Wert von bStocks nicht darin, den Aktienmarkt zu ersetzen, sondern darin, ihn zu einem Teil des Krypto-Ökosystems zu machen.
#bStocksCIS #Binance #RWA #TradFi #Crypto
Für mich ist das wichtiger als das bloße Erweitern der Liste der Assets. bStocks entwickeln sich nach und nach zu einer Infrastruktur, in der Aktien kryptowährungsähnliche Eigenschaften bekommen: Handel rund um die Uhr, Übertragung in eine Wallet und Nutzung in einer On-Chain-Umgebung. Gleichzeitig ist die angegebene Besicherung 1:1 mit echten Aktien.
Aber es gibt einen entscheidenden Haken: bStocks sind nicht selbst die Aktien und verleihen weder Stimmrechte noch direktes Eigentum an dem Unternehmen.
Darum sehe ich den zentralen Wert von bStocks nicht darin, den Aktienmarkt zu ersetzen, sondern darin, ihn zu einem Teil des Krypto-Ökosystems zu machen.
#bStocksCIS #Binance #RWA #TradFi #Crypto
109
·
--
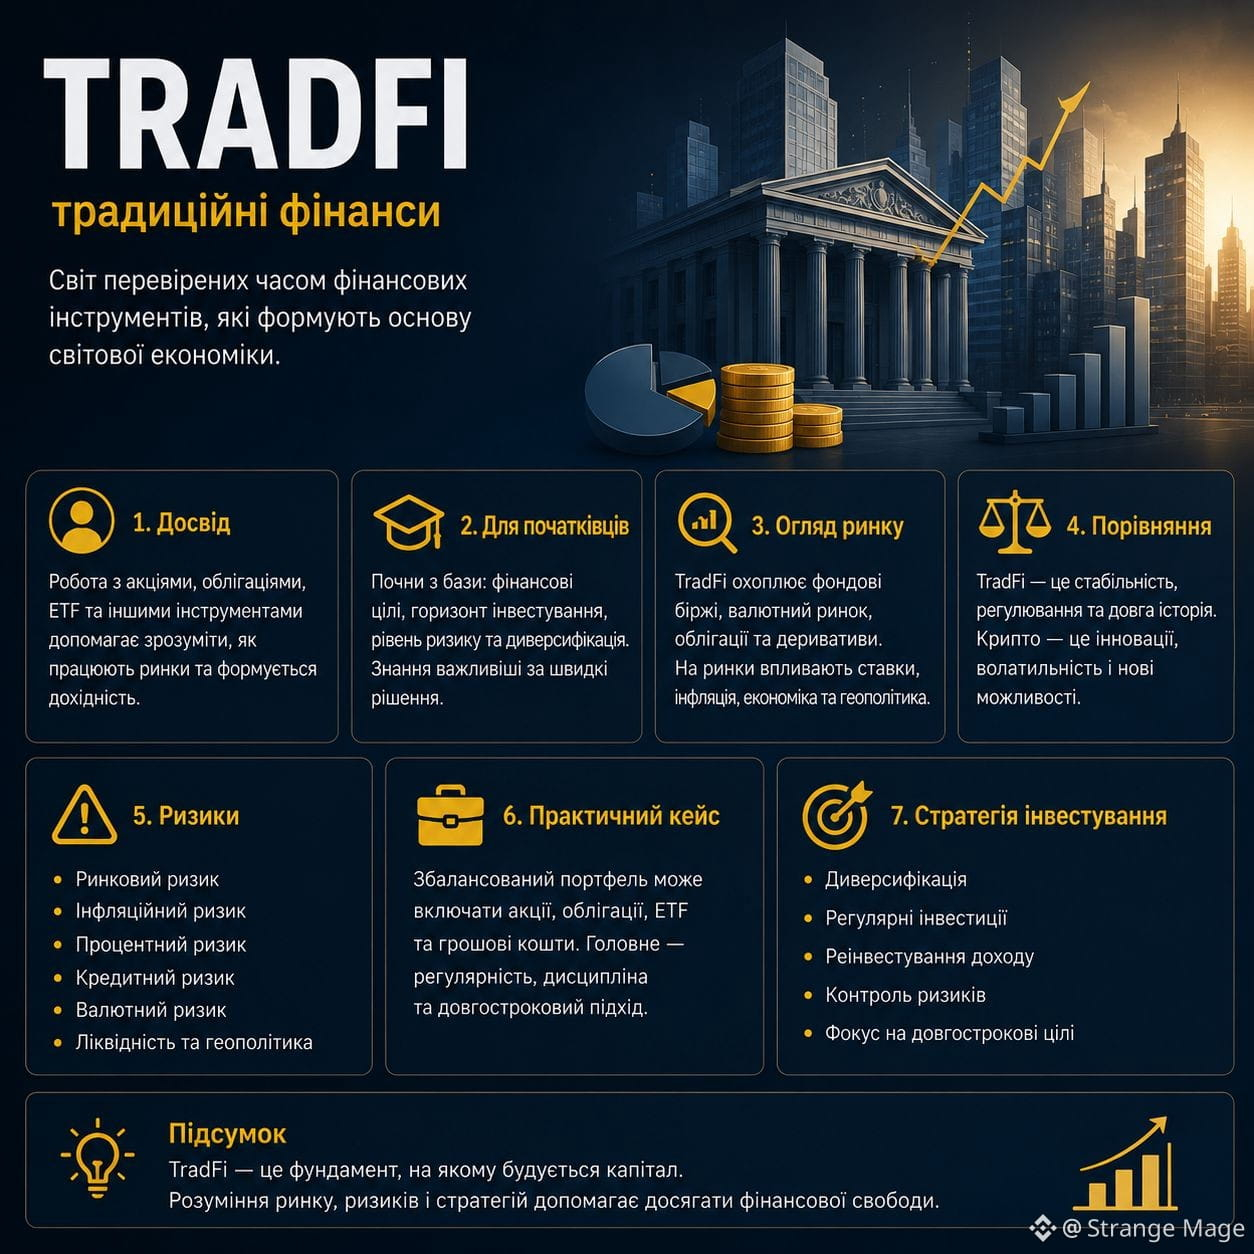
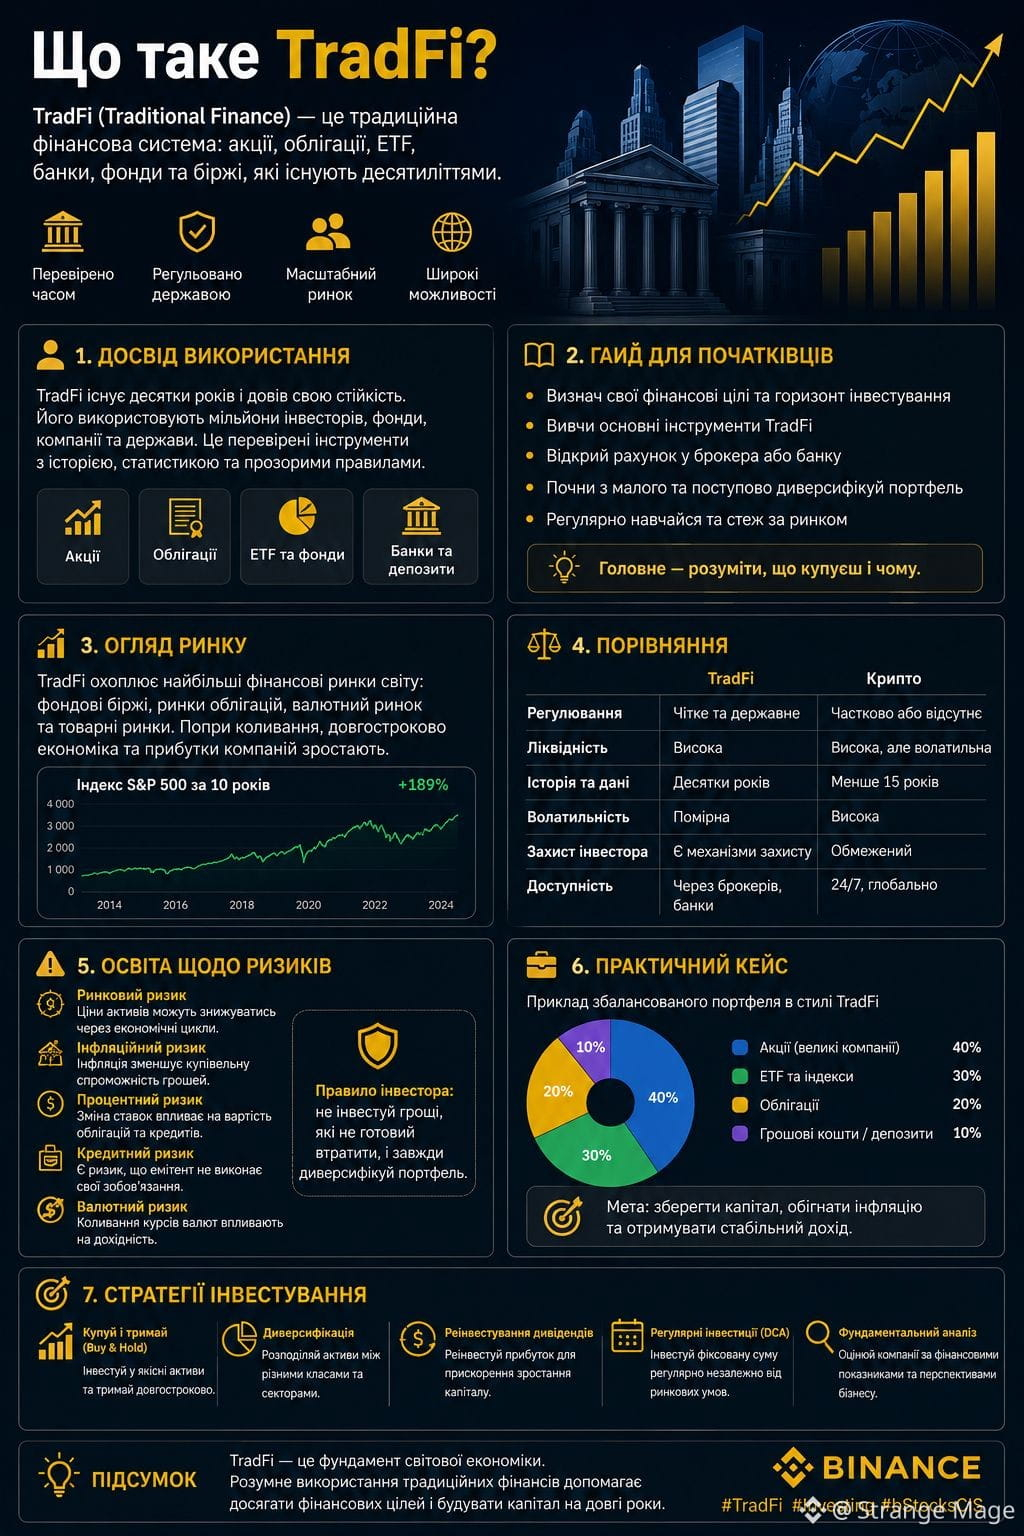
Je mehr ich mich in TradFi einarbeite, desto besser verstehe ich, dass es nicht nur die „alten Finanzen“ sind, die Krypto ersetzen will. Tatsächlich ist es ein riesiges System mit Jahrzehnten an Geschichte, in dem jedes Instrument seine eigene Rolle hat.
Eigene Erfahrung. Am interessantesten finde ich für mich Aktien, ETFs und Anleihen. Sie bieten unterschiedliche Möglichkeiten, mit Kapital zu arbeiten, daher ergibt es keinen Sinn, TradFi nur anhand der potenziellen Rendite zu bewerten.
Für Einsteiger würde ich nicht mit der Suche nach „der besten Aktie“ beginnen, sondern mit dem Verständnis der Ziele: Laufzeit, tragbares Risiko und die notwendige Liquidität. Ohne das lässt sich selbst ein gutes Asset leicht in eine schlechte Investition verwandeln.
Wenn man auf den Markt blickt, bleibt TradFi das Fundament der Weltwirtschaft. Zinssätze, Inflation, Unternehmensberichte und die Entscheidungen der Zentralbanken wirken sich direkt auf den Wert von Vermögenswerten aus.
Die Risiken verschwinden nirgendwo: Marktabschwünge, Inflation, Kreditrisiko, Zinsänderungen und Währungsschwankungen können das Ergebnis erheblich beeinflussen.
Meine Strategie sind Diversifikation, regelmäßige Investitionen und ein langfristiger Zeithorizont. TradFi ist dann besonders interessant, wenn man es nicht zum Raten des nächsten Pumps nutzt, sondern für die systematische Erschaffung von Kapital.
#TradFi #Investing #RWA #Binance #bStocksCIS
Je mehr ich mich in TradFi einarbeite, desto besser verstehe ich, dass es nicht nur die „alten Finanzen“ sind, die Krypto ersetzen will. Tatsächlich ist es ein riesiges System mit Jahrzehnten an Geschichte, in dem jedes Instrument seine eigene Rolle hat.
Eigene Erfahrung. Am interessantesten finde ich für mich Aktien, ETFs und Anleihen. Sie bieten unterschiedliche Möglichkeiten, mit Kapital zu arbeiten, daher ergibt es keinen Sinn, TradFi nur anhand der potenziellen Rendite zu bewerten.
Für Einsteiger würde ich nicht mit der Suche nach „der besten Aktie“ beginnen, sondern mit dem Verständnis der Ziele: Laufzeit, tragbares Risiko und die notwendige Liquidität. Ohne das lässt sich selbst ein gutes Asset leicht in eine schlechte Investition verwandeln.
Wenn man auf den Markt blickt, bleibt TradFi das Fundament der Weltwirtschaft. Zinssätze, Inflation, Unternehmensberichte und die Entscheidungen der Zentralbanken wirken sich direkt auf den Wert von Vermögenswerten aus.
Die Risiken verschwinden nirgendwo: Marktabschwünge, Inflation, Kreditrisiko, Zinsänderungen und Währungsschwankungen können das Ergebnis erheblich beeinflussen.
Meine Strategie sind Diversifikation, regelmäßige Investitionen und ein langfristiger Zeithorizont. TradFi ist dann besonders interessant, wenn man es nicht zum Raten des nächsten Pumps nutzt, sondern für die systematische Erschaffung von Kapital.
#TradFi #Investing #RWA #Binance #bStocksCIS
Eigene Erfahrung. Am interessantesten finde ich für mich Aktien, ETFs und Anleihen. Sie bieten unterschiedliche Möglichkeiten, mit Kapital zu arbeiten, daher ergibt es keinen Sinn, TradFi nur anhand der potenziellen Rendite zu bewerten.
Für Einsteiger würde ich nicht mit der Suche nach „der besten Aktie“ beginnen, sondern mit dem Verständnis der Ziele: Laufzeit, tragbares Risiko und die notwendige Liquidität. Ohne das lässt sich selbst ein gutes Asset leicht in eine schlechte Investition verwandeln.
Wenn man auf den Markt blickt, bleibt TradFi das Fundament der Weltwirtschaft. Zinssätze, Inflation, Unternehmensberichte und die Entscheidungen der Zentralbanken wirken sich direkt auf den Wert von Vermögenswerten aus.
Die Risiken verschwinden nirgendwo: Marktabschwünge, Inflation, Kreditrisiko, Zinsänderungen und Währungsschwankungen können das Ergebnis erheblich beeinflussen.
Meine Strategie sind Diversifikation, regelmäßige Investitionen und ein langfristiger Zeithorizont. TradFi ist dann besonders interessant, wenn man es nicht zum Raten des nächsten Pumps nutzt, sondern für die systematische Erschaffung von Kapital.
#TradFi #Investing #RWA #Binance #bStocksCIS
1
90
·
--
In letzter Zeit habe ich mich entschieden, mich etwas tiefer mit genau TradFi zu beschäftigen, denn früher habe ich traditionelle Finanzen als etwas wahrgenommen, das getrennt von Krypto existiert. Aber je mehr ich mir den Markt anschaue, desto interessanter wird ihre Kombination.
Wenn man es einfach erklärt, ist TradFi die vertraute Finanzwelt: Aktien, Anleihen, ETFs, Banken und Wertpapierbörsen. Für Einsteiger ist vor allem wichtig, zuerst zu verstehen, wie jedes Instrument funktioniert, und erst dann über Rentabilität nachzudenken.
Aus Sicht des Marktes ist es derzeit besonders spannend zu beobachten, wie TradFi nach und nach mit der Blockchain und RWA interagiert. Das sieht nicht mehr so aus, als wären das zwei völlig getrennte Welten.
Wenn man TradFi mit Krypto vergleicht, gefallen mir hier vor allem die besser nachvollziehbare regulatorische Grundlage und die Historie vieler Assets. Aber das bedeutet nicht, dass es keine Risiken gibt. Es bleiben Marktrisiken, Inflation, Zinssätze, Währungsschwankungen und das Risiko eines einzelnen Unternehmens.
Praktisch gesehen würde ich nicht darauf setzen, nur auf einen einzigen Sektor zu setzen. Zum Beispiel kann man ein Portfolio aufteilen: in Aktien, ETFs, Anleihen und einen Teil Krypto-Assets.
Für mich persönlich ist TradFi keine Alternative zu Krypto, sondern ein weiteres Instrument zur Diversifikation. Wichtig ist nur zu verstehen, was genau man kauft und welches Risiko man bereit ist einzugehen.
#TradFi #RWA #Investing #Binance #bStocksCIS
In letzter Zeit habe ich mich entschieden, mich etwas tiefer mit genau TradFi zu beschäftigen, denn früher habe ich traditionelle Finanzen als etwas wahrgenommen, das getrennt von Krypto existiert. Aber je mehr ich mir den Markt anschaue, desto interessanter wird ihre Kombination.
Wenn man es einfach erklärt, ist TradFi die vertraute Finanzwelt: Aktien, Anleihen, ETFs, Banken und Wertpapierbörsen. Für Einsteiger ist vor allem wichtig, zuerst zu verstehen, wie jedes Instrument funktioniert, und erst dann über Rentabilität nachzudenken.
Aus Sicht des Marktes ist es derzeit besonders spannend zu beobachten, wie TradFi nach und nach mit der Blockchain und RWA interagiert. Das sieht nicht mehr so aus, als wären das zwei völlig getrennte Welten.
Wenn man TradFi mit Krypto vergleicht, gefallen mir hier vor allem die besser nachvollziehbare regulatorische Grundlage und die Historie vieler Assets. Aber das bedeutet nicht, dass es keine Risiken gibt. Es bleiben Marktrisiken, Inflation, Zinssätze, Währungsschwankungen und das Risiko eines einzelnen Unternehmens.
Praktisch gesehen würde ich nicht darauf setzen, nur auf einen einzigen Sektor zu setzen. Zum Beispiel kann man ein Portfolio aufteilen: in Aktien, ETFs, Anleihen und einen Teil Krypto-Assets.
Für mich persönlich ist TradFi keine Alternative zu Krypto, sondern ein weiteres Instrument zur Diversifikation. Wichtig ist nur zu verstehen, was genau man kauft und welches Risiko man bereit ist einzugehen.
#TradFi #RWA #Investing #Binance #bStocksCIS
Wenn man es einfach erklärt, ist TradFi die vertraute Finanzwelt: Aktien, Anleihen, ETFs, Banken und Wertpapierbörsen. Für Einsteiger ist vor allem wichtig, zuerst zu verstehen, wie jedes Instrument funktioniert, und erst dann über Rentabilität nachzudenken.
Aus Sicht des Marktes ist es derzeit besonders spannend zu beobachten, wie TradFi nach und nach mit der Blockchain und RWA interagiert. Das sieht nicht mehr so aus, als wären das zwei völlig getrennte Welten.
Wenn man TradFi mit Krypto vergleicht, gefallen mir hier vor allem die besser nachvollziehbare regulatorische Grundlage und die Historie vieler Assets. Aber das bedeutet nicht, dass es keine Risiken gibt. Es bleiben Marktrisiken, Inflation, Zinssätze, Währungsschwankungen und das Risiko eines einzelnen Unternehmens.
Praktisch gesehen würde ich nicht darauf setzen, nur auf einen einzigen Sektor zu setzen. Zum Beispiel kann man ein Portfolio aufteilen: in Aktien, ETFs, Anleihen und einen Teil Krypto-Assets.
Für mich persönlich ist TradFi keine Alternative zu Krypto, sondern ein weiteres Instrument zur Diversifikation. Wichtig ist nur zu verstehen, was genau man kauft und welches Risiko man bereit ist einzugehen.
#TradFi #RWA #Investing #Binance #bStocksCIS
77
·
--
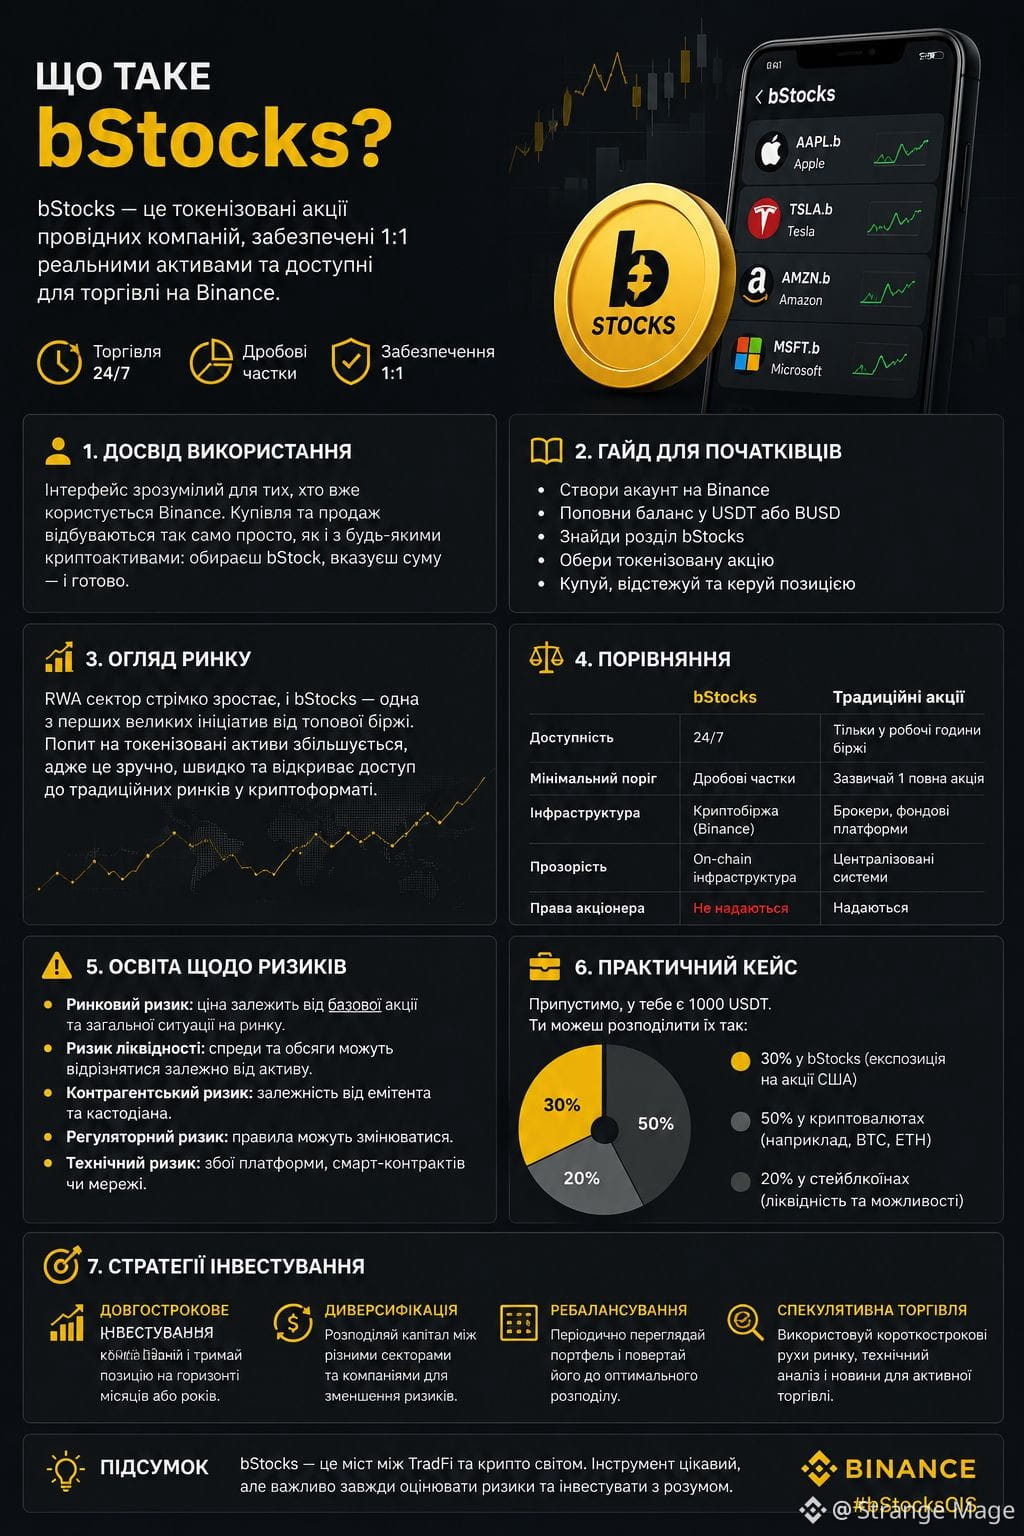
Ich habe beschlossen, bStocks nicht als weitere „Krypto-Fischchen“ zu betrachten, sondern als ein Instrument, das den Ansatz für die Arbeit mit traditionellen Vermögenswerten potenziell verändern kann.
Ich starte mit meinem eigenen Eindruck: Am besten gefallen hat mir die Möglichkeit, in einer vertrauten Krypto-Umgebung Zugang zu einer Exposure an den Aktienmarkt zu erhalten. Auch für Einsteiger ist die Logik verständlich: Man wählt einen tokenisierten Vermögenswert, sieht, an welchen Basiswert er gekoppelt ist, und bewertet erst danach die Risiken.
Wenn man den Markt breiter betrachtet, entwickelt sich RWA derzeit aktiv, und bStocks passen gut zu diesem Trend. Im Vergleich zum gewöhnlichen Handel mit Aktien ist für mich der zentrale Vorteil die Flexibilität der Krypto-Infrastruktur. Das bedeutet jedoch nicht, dass keine Risiken bestehen: Der Preis hängt immer noch vom Basiswert ab; außerdem gibt es Risiken in Bezug auf Liquidität, den Kontrahenten, Regulierung und die Plattform selbst.
Ein praktisches Beispiel ist einfach: Anstatt das gesamte Kapital nur in Krypto zu halten, kann ein Teil zur Exposure am traditionellen Markt über bStocks genutzt werden. Ich würde sie vor allem als zusätzlichen Baustein zur Diversifizierung betrachten, nicht als Ersatz für Aktien oder als garantierten Weg, Geld zu verdienen.
#bStocksCIS #Binance #RWA #TradFi
Ich habe beschlossen, bStocks nicht als weitere „Krypto-Fischchen“ zu betrachten, sondern als ein Instrument, das den Ansatz für die Arbeit mit traditionellen Vermögenswerten potenziell verändern kann.
Ich starte mit meinem eigenen Eindruck: Am besten gefallen hat mir die Möglichkeit, in einer vertrauten Krypto-Umgebung Zugang zu einer Exposure an den Aktienmarkt zu erhalten. Auch für Einsteiger ist die Logik verständlich: Man wählt einen tokenisierten Vermögenswert, sieht, an welchen Basiswert er gekoppelt ist, und bewertet erst danach die Risiken.
Wenn man den Markt breiter betrachtet, entwickelt sich RWA derzeit aktiv, und bStocks passen gut zu diesem Trend. Im Vergleich zum gewöhnlichen Handel mit Aktien ist für mich der zentrale Vorteil die Flexibilität der Krypto-Infrastruktur. Das bedeutet jedoch nicht, dass keine Risiken bestehen: Der Preis hängt immer noch vom Basiswert ab; außerdem gibt es Risiken in Bezug auf Liquidität, den Kontrahenten, Regulierung und die Plattform selbst.
Ein praktisches Beispiel ist einfach: Anstatt das gesamte Kapital nur in Krypto zu halten, kann ein Teil zur Exposure am traditionellen Markt über bStocks genutzt werden. Ich würde sie vor allem als zusätzlichen Baustein zur Diversifizierung betrachten, nicht als Ersatz für Aktien oder als garantierten Weg, Geld zu verdienen.
#bStocksCIS #Binance #RWA #TradFi
Ich starte mit meinem eigenen Eindruck: Am besten gefallen hat mir die Möglichkeit, in einer vertrauten Krypto-Umgebung Zugang zu einer Exposure an den Aktienmarkt zu erhalten. Auch für Einsteiger ist die Logik verständlich: Man wählt einen tokenisierten Vermögenswert, sieht, an welchen Basiswert er gekoppelt ist, und bewertet erst danach die Risiken.
Wenn man den Markt breiter betrachtet, entwickelt sich RWA derzeit aktiv, und bStocks passen gut zu diesem Trend. Im Vergleich zum gewöhnlichen Handel mit Aktien ist für mich der zentrale Vorteil die Flexibilität der Krypto-Infrastruktur. Das bedeutet jedoch nicht, dass keine Risiken bestehen: Der Preis hängt immer noch vom Basiswert ab; außerdem gibt es Risiken in Bezug auf Liquidität, den Kontrahenten, Regulierung und die Plattform selbst.
Ein praktisches Beispiel ist einfach: Anstatt das gesamte Kapital nur in Krypto zu halten, kann ein Teil zur Exposure am traditionellen Markt über bStocks genutzt werden. Ich würde sie vor allem als zusätzlichen Baustein zur Diversifizierung betrachten, nicht als Ersatz für Aktien oder als garantierten Weg, Geld zu verdienen.
#bStocksCIS #Binance #RWA #TradFi
75
·
--
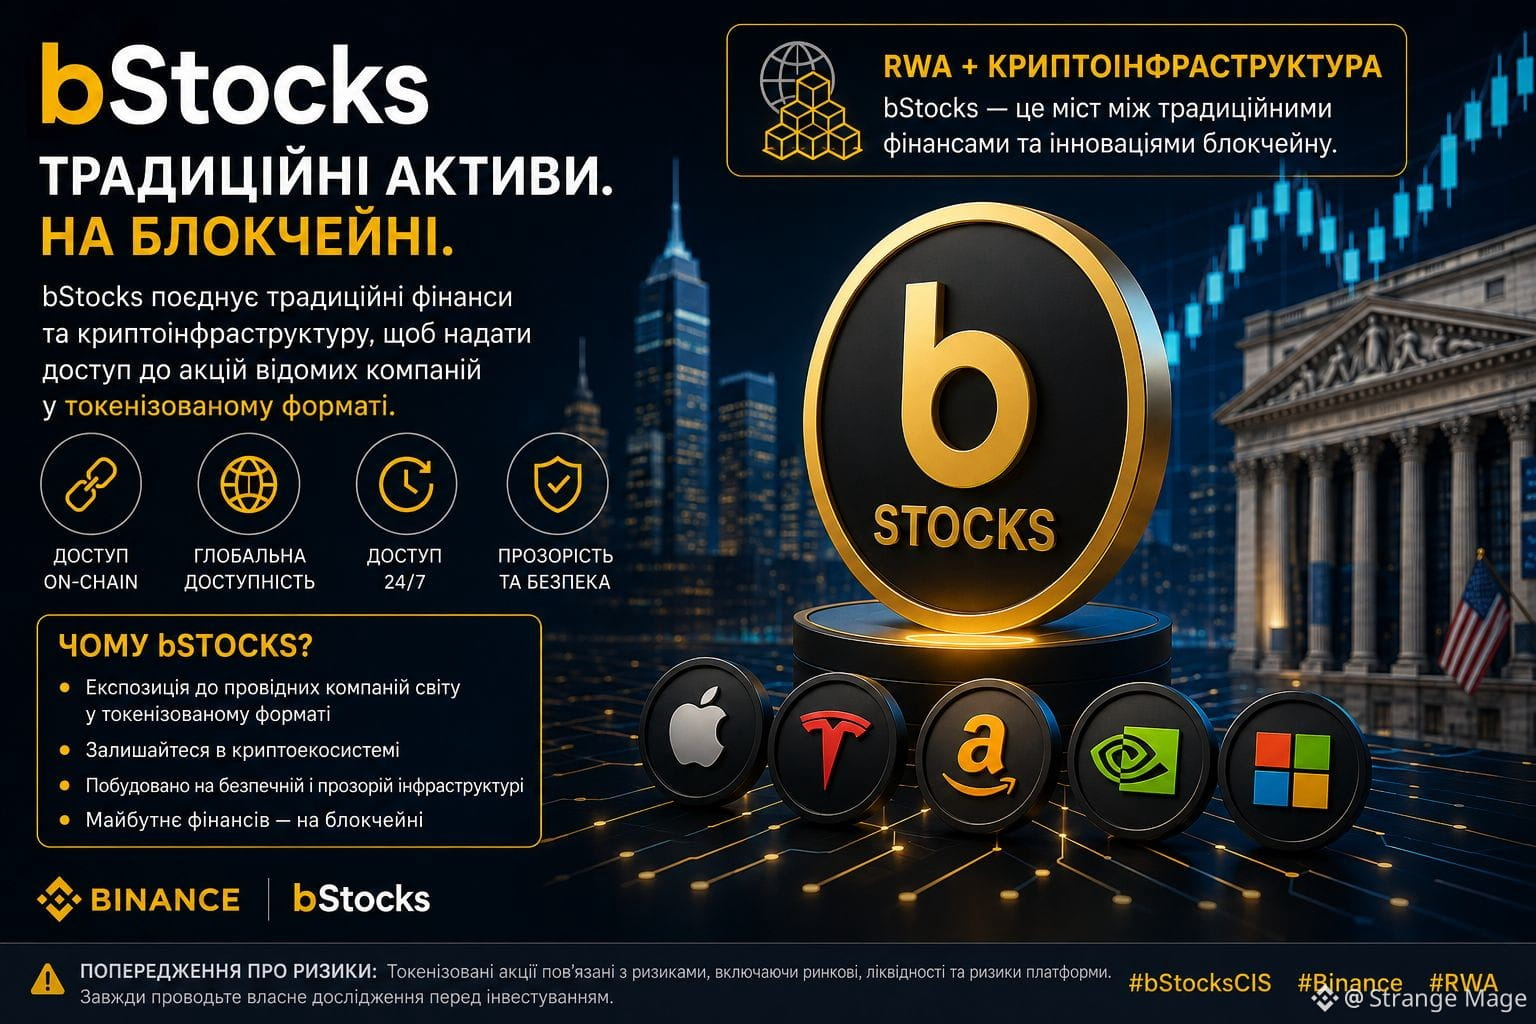
In letzter Zeit schaue ich immer häufiger in Richtung bStocks, weil das für mich eine der interessantesten Möglichkeiten ist, traditionelle Finanzanlagen mit Krypto-Infrastruktur zu verbinden.
Wenn ich es ganz einfach erklären soll: Die Idee von bStocks ist, über ein tokenisiertes Format eine Exposition gegenüber bekannten Unternehmen zu bekommen, ohne vollständig aus dem Kryptomarkt herauszugehen. Für mich ist der größte Vorteil die Bequemlichkeit. Man muss nicht ständig zwischen verschiedenen Plattformen wechseln, wenn man bereits daran gewöhnt ist, mit Krypto-Assets zu arbeiten.
Aber ich würde bStocks nicht als „einfache Art, Geld zu verdienen“ betrachten. Die Risiken verschwinden nirgendwo: Der Preis dieses Assets kann zusammen mit dem zugrunde liegenden Markt fallen, es gibt Risiken in Bezug auf Liquidität, Bedingungen des konkreten Produkts und der Plattform selbst. Deshalb würde ich vor dem Kauf unbedingt prüfen, was genau hinter dem jeweiligen Token steckt und welche Bedingungen für dessen Nutzung gelten.
Persönlich gefällt mir vor allem das Konzept selbst: RWA + Krypto-Infrastruktur. Wenn die Tokenisierung traditioneller Assets weiter voranschreitet, könnten bStocks durchaus zu einer der interessanten Richtungen dieses Marktes werden.
#bStocksCIS #Binance #RWA
In letzter Zeit schaue ich immer häufiger in Richtung bStocks, weil das für mich eine der interessantesten Möglichkeiten ist, traditionelle Finanzanlagen mit Krypto-Infrastruktur zu verbinden.
Wenn ich es ganz einfach erklären soll: Die Idee von bStocks ist, über ein tokenisiertes Format eine Exposition gegenüber bekannten Unternehmen zu bekommen, ohne vollständig aus dem Kryptomarkt herauszugehen. Für mich ist der größte Vorteil die Bequemlichkeit. Man muss nicht ständig zwischen verschiedenen Plattformen wechseln, wenn man bereits daran gewöhnt ist, mit Krypto-Assets zu arbeiten.
Aber ich würde bStocks nicht als „einfache Art, Geld zu verdienen“ betrachten. Die Risiken verschwinden nirgendwo: Der Preis dieses Assets kann zusammen mit dem zugrunde liegenden Markt fallen, es gibt Risiken in Bezug auf Liquidität, Bedingungen des konkreten Produkts und der Plattform selbst. Deshalb würde ich vor dem Kauf unbedingt prüfen, was genau hinter dem jeweiligen Token steckt und welche Bedingungen für dessen Nutzung gelten.
Persönlich gefällt mir vor allem das Konzept selbst: RWA + Krypto-Infrastruktur. Wenn die Tokenisierung traditioneller Assets weiter voranschreitet, könnten bStocks durchaus zu einer der interessanten Richtungen dieses Marktes werden.
#bStocksCIS #Binance #RWA
Wenn ich es ganz einfach erklären soll: Die Idee von bStocks ist, über ein tokenisiertes Format eine Exposition gegenüber bekannten Unternehmen zu bekommen, ohne vollständig aus dem Kryptomarkt herauszugehen. Für mich ist der größte Vorteil die Bequemlichkeit. Man muss nicht ständig zwischen verschiedenen Plattformen wechseln, wenn man bereits daran gewöhnt ist, mit Krypto-Assets zu arbeiten.
Aber ich würde bStocks nicht als „einfache Art, Geld zu verdienen“ betrachten. Die Risiken verschwinden nirgendwo: Der Preis dieses Assets kann zusammen mit dem zugrunde liegenden Markt fallen, es gibt Risiken in Bezug auf Liquidität, Bedingungen des konkreten Produkts und der Plattform selbst. Deshalb würde ich vor dem Kauf unbedingt prüfen, was genau hinter dem jeweiligen Token steckt und welche Bedingungen für dessen Nutzung gelten.
Persönlich gefällt mir vor allem das Konzept selbst: RWA + Krypto-Infrastruktur. Wenn die Tokenisierung traditioneller Assets weiter voranschreitet, könnten bStocks durchaus zu einer der interessanten Richtungen dieses Marktes werden.
#bStocksCIS #Binance #RWA
98
·
--
Der Kryptomarkt sieht gerade ziemlich interessant aus. BTC hält sich bei rund 78.000 $, und nach einem starken August hat sich der Markt etwas abgekühlt. Aber die Nachfrage von institutionellen Anlegern ist nicht verschwunden. Spot-BTC-ETFs verzeichneten in der letzten Augustwoche etwa 900 Mio. $ an Zuflüssen, während ETH weiterhin ebenfalls Kapital anzieht.
Persönlich denke ich, dass das Wichtigste im Moment nicht darin besteht, jeder Kerze hinterherzulaufen. Der Markt wird reifer, also beobachte ich eher die Liquidität, die ETF-Flows und die makroökonomischen Bedingungen als kurzfristige Preisbewegungen.
#btc $BTC
Der Kryptomarkt sieht gerade ziemlich interessant aus. BTC hält sich bei rund 78.000 $, und nach einem starken August hat sich der Markt etwas abgekühlt. Aber die Nachfrage von institutionellen Anlegern ist nicht verschwunden. Spot-BTC-ETFs verzeichneten in der letzten Augustwoche etwa 900 Mio. $ an Zuflüssen, während ETH weiterhin ebenfalls Kapital anzieht.
Persönlich denke ich, dass das Wichtigste im Moment nicht darin besteht, jeder Kerze hinterherzulaufen. Der Markt wird reifer, also beobachte ich eher die Liquidität, die ETF-Flows und die makroökonomischen Bedingungen als kurzfristige Preisbewegungen.
#btc $BTC
Persönlich denke ich, dass das Wichtigste im Moment nicht darin besteht, jeder Kerze hinterherzulaufen. Der Markt wird reifer, also beobachte ich eher die Liquidität, die ETF-Flows und die makroökonomischen Bedingungen als kurzfristige Preisbewegungen.
#btc $BTC
84
·
--
Ich habe beschlossen, mir @termmax nicht als ein weiteres DeFi-Protokoll anzusehen, sondern anhand seiner tatsächlichen Ökonomie.
Der aktuelle TVL liegt bei rund 32,1 Mio. US-Dollar, davon entfallen 22,1 Mio. US-Dollar auf aktive Kredite – ungefähr 69 % des TVL werden aktiv ausgeliehen. Das Protokoll hat in den letzten 30 Tagen etwa 17.000 US-Dollar an Gebühren generiert, während die kumulierten Gebühren inzwischen 381.000 US-Dollar überschritten haben.
Der größte Vorteil ist das Modell mit festen Zinssätzen: Kreditnehmer kennen ihre Kapitalkosten im Voraus, was die Berechnung der Rendite aus der Strategie deutlich vereinfacht. TermMax kombiniert das außerdem mit One-Click-Leverage und Vaults, wodurch komplexere Strategien leichter umzusetzen sind.
Aber es gibt auch Schwächen. Etwa 95 % des TVL sind immer noch auf Ethereum konzentriert, sodass das Protokoll stark von einem einzigen Netzwerk abhängig bleibt. Leverage entfernt außerdem kein Risiko – es verstärkt sowohl Gewinne als auch Verluste.
Mein Fazit: TermMax wirkt interessanter als Infrastruktur für berechnete Strategien, statt als simples Yield-Farming-Platform. Wenn die Liquidität weiter über Chains hinweg wächst, könnte sein Modell mit festen Zinssätzen in DeFi zu einer deutlich stärkeren Nische werden.
#termmax @termmax $BTC
Was denkt ihr über TermMax?
Ich habe beschlossen, mir @TermMax nicht als ein weiteres DeFi-Protokoll anzusehen, sondern anhand seiner tatsächlichen Ökonomie.
Der aktuelle TVL liegt bei rund 32,1 Mio. US-Dollar, davon entfallen 22,1 Mio. US-Dollar auf aktive Kredite – ungefähr 69 % des TVL werden aktiv ausgeliehen. Das Protokoll hat in den letzten 30 Tagen etwa 17.000 US-Dollar an Gebühren generiert, während die kumulierten Gebühren inzwischen 381.000 US-Dollar überschritten haben.
Der größte Vorteil ist das Modell mit festen Zinssätzen: Kreditnehmer kennen ihre Kapitalkosten im Voraus, was die Berechnung der Rendite aus der Strategie deutlich vereinfacht. TermMax kombiniert das außerdem mit One-Click-Leverage und Vaults, wodurch komplexere Strategien leichter umzusetzen sind.
Aber es gibt auch Schwächen. Etwa 95 % des TVL sind immer noch auf Ethereum konzentriert, sodass das Protokoll stark von einem einzigen Netzwerk abhängig bleibt. Leverage entfernt außerdem kein Risiko – es verstärkt sowohl Gewinne als auch Verluste.
Mein Fazit: TermMax wirkt interessanter als Infrastruktur für berechnete Strategien, statt als simples Yield-Farming-Platform. Wenn die Liquidität weiter über Chains hinweg wächst, könnte sein Modell mit festen Zinssätzen in DeFi zu einer deutlich stärkeren Nische werden.
#termmax @TermMax $BTC
Was denkt ihr über TermMax?
Der aktuelle TVL liegt bei rund 32,1 Mio. US-Dollar, davon entfallen 22,1 Mio. US-Dollar auf aktive Kredite – ungefähr 69 % des TVL werden aktiv ausgeliehen. Das Protokoll hat in den letzten 30 Tagen etwa 17.000 US-Dollar an Gebühren generiert, während die kumulierten Gebühren inzwischen 381.000 US-Dollar überschritten haben.
Der größte Vorteil ist das Modell mit festen Zinssätzen: Kreditnehmer kennen ihre Kapitalkosten im Voraus, was die Berechnung der Rendite aus der Strategie deutlich vereinfacht. TermMax kombiniert das außerdem mit One-Click-Leverage und Vaults, wodurch komplexere Strategien leichter umzusetzen sind.
Aber es gibt auch Schwächen. Etwa 95 % des TVL sind immer noch auf Ethereum konzentriert, sodass das Protokoll stark von einem einzigen Netzwerk abhängig bleibt. Leverage entfernt außerdem kein Risiko – es verstärkt sowohl Gewinne als auch Verluste.
Mein Fazit: TermMax wirkt interessanter als Infrastruktur für berechnete Strategien, statt als simples Yield-Farming-Platform. Wenn die Liquidität weiter über Chains hinweg wächst, könnte sein Modell mit festen Zinssätzen in DeFi zu einer deutlich stärkeren Nische werden.
#termmax @TermMax $BTC
Was denkt ihr über TermMax?
🚀 Strong DeFi infrastructure
0%
📈 High-growth potential
100%
⚠️ Too much risk
0%
🤔 Need more data
0%
1 Stimmen • Abstimmung beendet
82
·
--
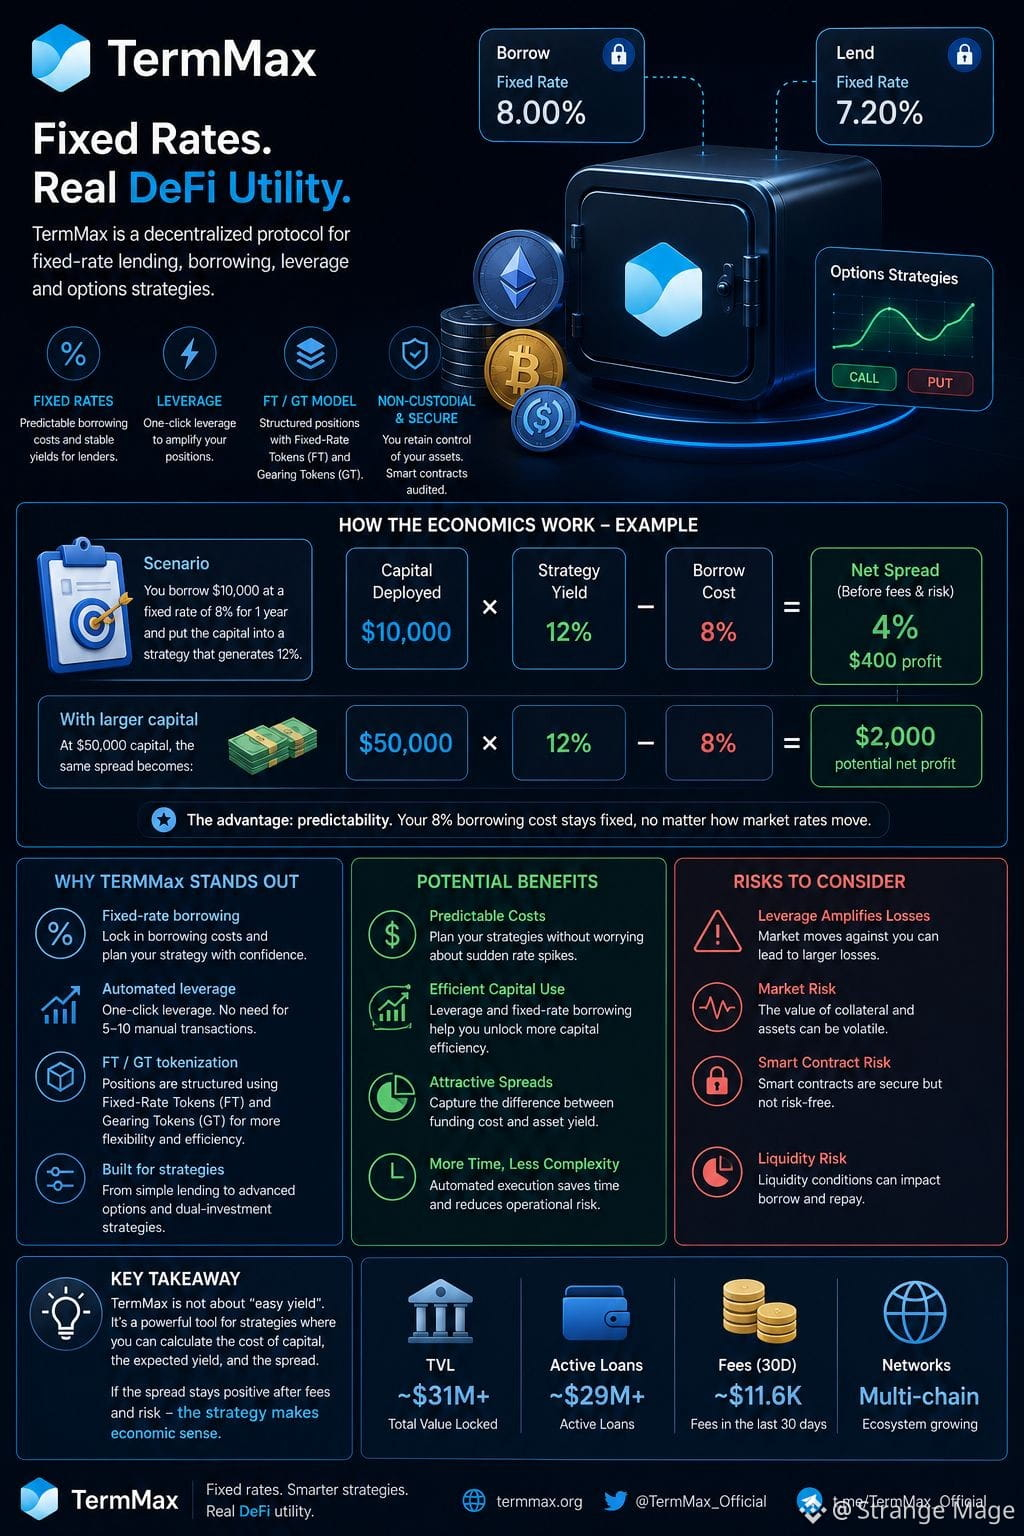
Ich habe tiefer in @termmax gegraben, und der interessante Teil ist, wie die Ökonomie funktioniert. Stell dir vor, man leiht sich 10.000 $ zu einem festen Zinssatz von 8 % für ein Jahr und steckt das Kapital in eine Anlagestrategie, die 12 % erwirtschaftet. Die Bruttorendite läge bei 1.200 $, während die Kreditkosten 800 $ betragen — das hinterlässt 400 $, also 4 % netto, bevor Gebühren und Marktrisiko berücksichtigt werden. Mit 50.000 $ wird die gleiche Spanne zu 2.000 $.
Der entscheidende Vorteil ist die Planbarkeit: Die 8 % Kreditkosten springen nicht plötzlich mit den Marktzinsen. TermMax automatisiert zudem den Leverage, statt dass man 5–10 manuelle Transaktionen benötigt, während FT/GT-Tokens festverzinsliche und gehedgte Positionen mit Hebelstruktur aufbauen.
Der Haken ist offensichtlich: Leverage verstärkt auch Verluste. Deshalb würde ich TermMax nicht als „leicht verdientes Einkommen“ betrachten. Ich sehe es als Werkzeug für Strategien, bei denen die Spanne zwischen Finanzierungskosten und der Rendite des Assets im Voraus berechnet wird. Wenn diese Spanne nach Gebühren und Risiko weiterhin positiv bleibt, ergibt das Modell wirtschaftlich Sinn.
#termmax @termmax $BTC
Ich habe tiefer in @TermMax gegraben, und der interessante Teil ist, wie die Ökonomie funktioniert. Stell dir vor, man leiht sich 10.000 $ zu einem festen Zinssatz von 8 % für ein Jahr und steckt das Kapital in eine Anlagestrategie, die 12 % erwirtschaftet. Die Bruttorendite läge bei 1.200 $, während die Kreditkosten 800 $ betragen — das hinterlässt 400 $, also 4 % netto, bevor Gebühren und Marktrisiko berücksichtigt werden. Mit 50.000 $ wird die gleiche Spanne zu 2.000 $.
Der entscheidende Vorteil ist die Planbarkeit: Die 8 % Kreditkosten springen nicht plötzlich mit den Marktzinsen. TermMax automatisiert zudem den Leverage, statt dass man 5–10 manuelle Transaktionen benötigt, während FT/GT-Tokens festverzinsliche und gehedgte Positionen mit Hebelstruktur aufbauen.
Der Haken ist offensichtlich: Leverage verstärkt auch Verluste. Deshalb würde ich TermMax nicht als „leicht verdientes Einkommen“ betrachten. Ich sehe es als Werkzeug für Strategien, bei denen die Spanne zwischen Finanzierungskosten und der Rendite des Assets im Voraus berechnet wird. Wenn diese Spanne nach Gebühren und Risiko weiterhin positiv bleibt, ergibt das Modell wirtschaftlich Sinn.
#termmax @TermMax $BTC
Der entscheidende Vorteil ist die Planbarkeit: Die 8 % Kreditkosten springen nicht plötzlich mit den Marktzinsen. TermMax automatisiert zudem den Leverage, statt dass man 5–10 manuelle Transaktionen benötigt, während FT/GT-Tokens festverzinsliche und gehedgte Positionen mit Hebelstruktur aufbauen.
Der Haken ist offensichtlich: Leverage verstärkt auch Verluste. Deshalb würde ich TermMax nicht als „leicht verdientes Einkommen“ betrachten. Ich sehe es als Werkzeug für Strategien, bei denen die Spanne zwischen Finanzierungskosten und der Rendite des Assets im Voraus berechnet wird. Wenn diese Spanne nach Gebühren und Risiko weiterhin positiv bleibt, ergibt das Modell wirtschaftlich Sinn.
#termmax @TermMax $BTC
99
·
--
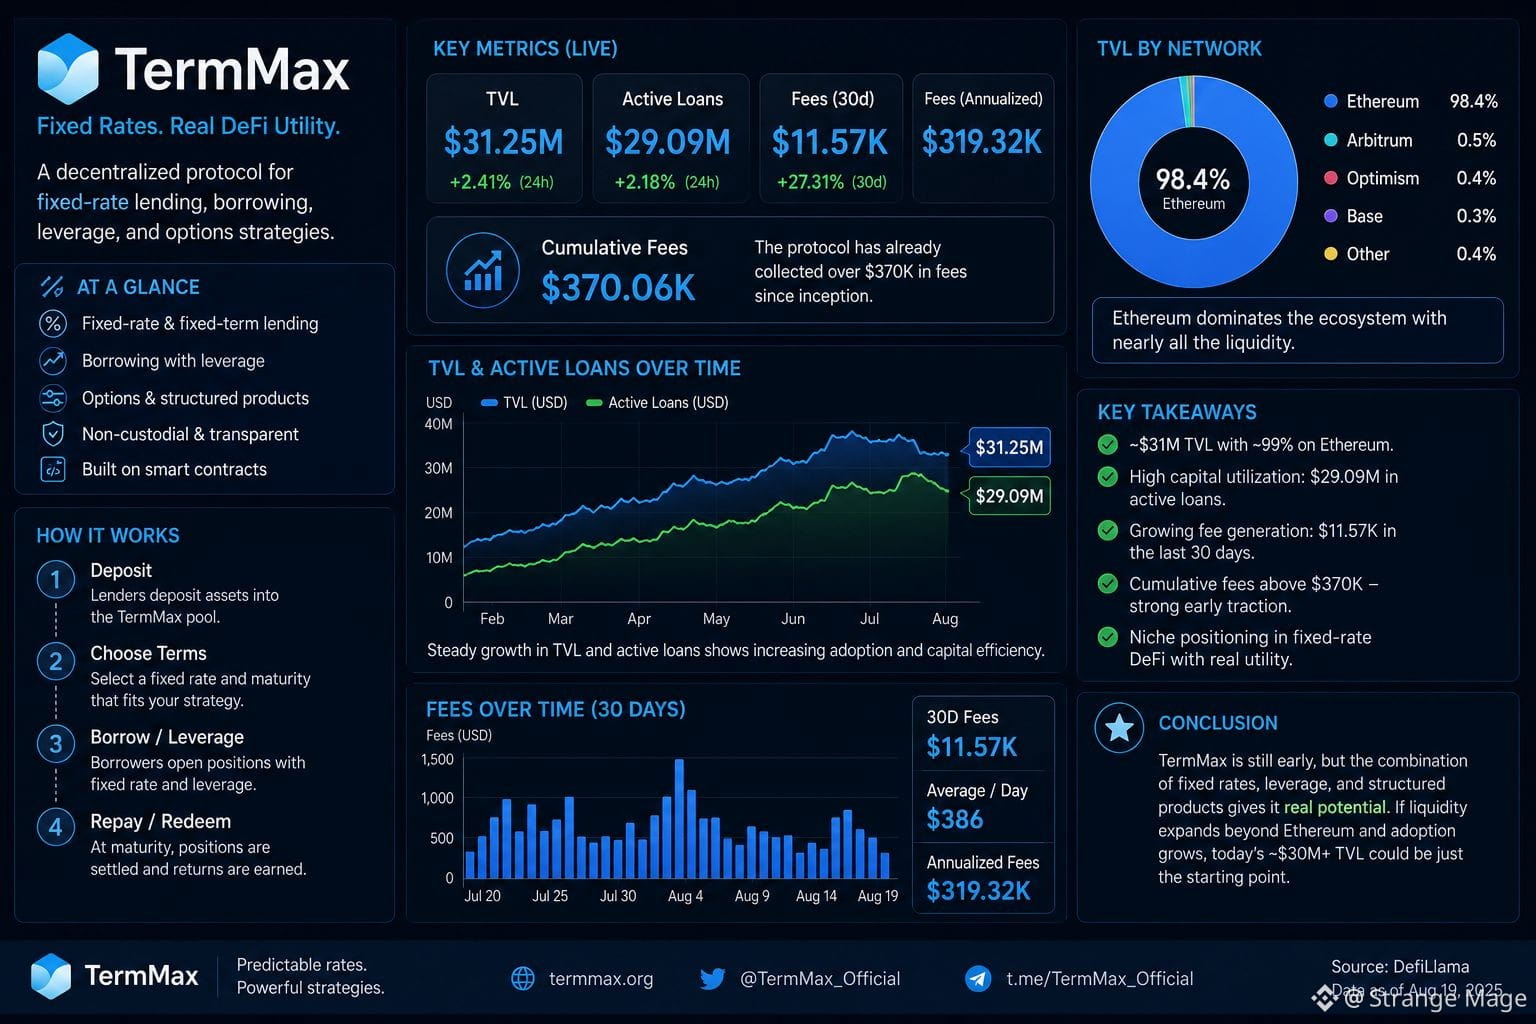
Ich habe tiefer in @termmax geschaut, und die Zahlen beginnen, die These interessanter zu machen.
Der aktuelle TVL liegt bei etwa 31,25 Mio. $, während Ethereum etwa 98,4 % des Kapitals ausmacht. Diese Konzentration ist sowohl eine Stärke als auch ein Risiko: Ethereum bietet tiefe Liquidität, aber zukünftiges Wachstum wird von einer erfolgreichen Expansion auf andere Netzwerke abhängen. TermMax hat außerdem in den letzten 30 Tagen rund 11,6 Tsd. $ an Gebühren generiert, mit jährlichen Gebühren nahe 320 Tsd. $.
Mein Fazit: Das Protokoll ist nach wie vor klein, aber die Kombination aus Festzins-Krediten, Borrowing und Leverage verschafft ihm eine klare Nische. Wenn sich die Liquidität über Ethereum hinaus diversifiziert, während die Gebührengenerierung weiter wächst, könnte das aktuelle Ausmaß eher ein früher Stadium als eine Einschränkung sein.
#termmax @termmax
Ich habe tiefer in @TermMax geschaut, und die Zahlen beginnen, die These interessanter zu machen.
Der aktuelle TVL liegt bei etwa 31,25 Mio. $, während Ethereum etwa 98,4 % des Kapitals ausmacht. Diese Konzentration ist sowohl eine Stärke als auch ein Risiko: Ethereum bietet tiefe Liquidität, aber zukünftiges Wachstum wird von einer erfolgreichen Expansion auf andere Netzwerke abhängen. TermMax hat außerdem in den letzten 30 Tagen rund 11,6 Tsd. $ an Gebühren generiert, mit jährlichen Gebühren nahe 320 Tsd. $.
Mein Fazit: Das Protokoll ist nach wie vor klein, aber die Kombination aus Festzins-Krediten, Borrowing und Leverage verschafft ihm eine klare Nische. Wenn sich die Liquidität über Ethereum hinaus diversifiziert, während die Gebührengenerierung weiter wächst, könnte das aktuelle Ausmaß eher ein früher Stadium als eine Einschränkung sein.
#termmax @TermMax
Der aktuelle TVL liegt bei etwa 31,25 Mio. $, während Ethereum etwa 98,4 % des Kapitals ausmacht. Diese Konzentration ist sowohl eine Stärke als auch ein Risiko: Ethereum bietet tiefe Liquidität, aber zukünftiges Wachstum wird von einer erfolgreichen Expansion auf andere Netzwerke abhängen. TermMax hat außerdem in den letzten 30 Tagen rund 11,6 Tsd. $ an Gebühren generiert, mit jährlichen Gebühren nahe 320 Tsd. $.
Mein Fazit: Das Protokoll ist nach wie vor klein, aber die Kombination aus Festzins-Krediten, Borrowing und Leverage verschafft ihm eine klare Nische. Wenn sich die Liquidität über Ethereum hinaus diversifiziert, während die Gebührengenerierung weiter wächst, könnte das aktuelle Ausmaß eher ein früher Stadium als eine Einschränkung sein.
#termmax @TermMax
85
·
--
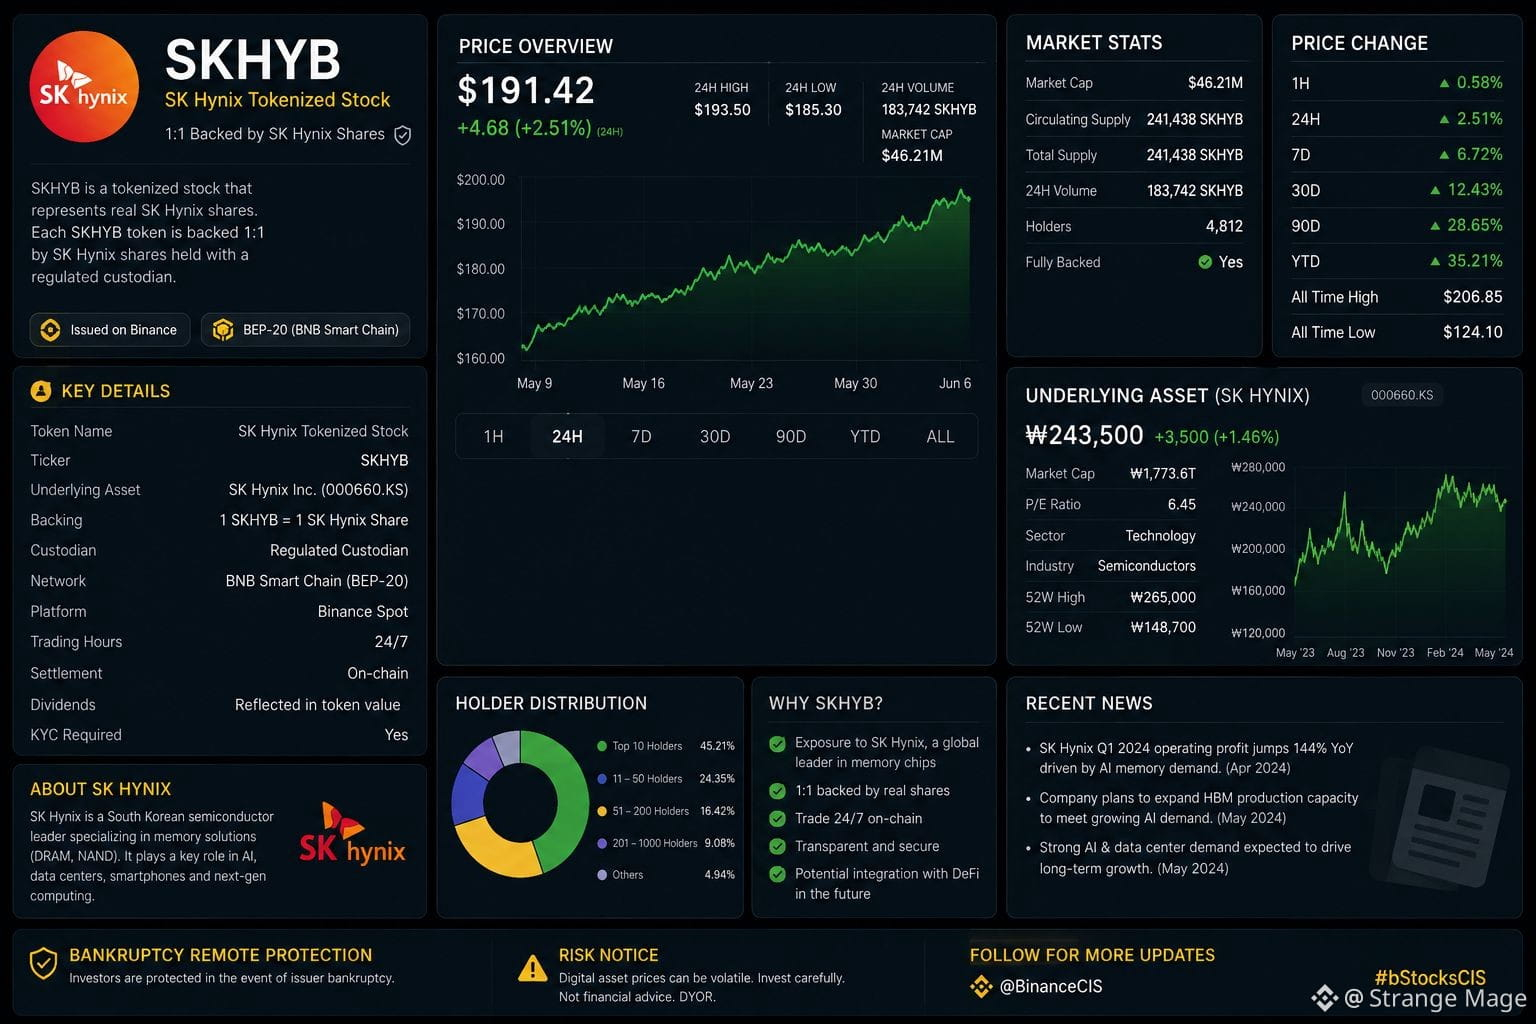
Ich beobachte SKHYB schon seit einiger Zeit und ganz ehrlich: Das ist die Art von RWA, die ich viel interessanter finde als irgendein weiterer zufälliger Krypto-Token.
SKHYB gibt dir über einen tokenisierten Security-Titel auf Binance Zugang zu SK Hynix. Was daran besonders spannend ist: Jeder Token ist 1:1 durch echte, an einer US-Börse gelistete SK-Hynix-Aktien abgesichert, die bei einem regulierten Verwahrer gehalten werden. Er handelt 24/7 auf Binance Spot, läuft als BEP-20-Token auf BNB Smart Chain und kann sogar zu einer kompatiblen Wallet ausgezahlt werden.
Für mich ist die größere Story die Kombination aus traditionellen Wertpapieren und Blockchain-Infrastruktur. Du bekommst Zugang zu einem Unternehmen, das eng mit dem KI- und dem Semiconductor-Boom verbunden ist – aber eben in einem On-Chain-Format.
Natürlich ist SKHYB nicht dasselbe wie der direkte Besitz von SK-Hynix-Aktien, und es gibt weiterhin regulatorische-, Liquiditäts- und Smart-Contract-Risiken.
Trotzdem ist genau das der Grund, warum ich den RWA-Bereich genauer im Blick habe. Traditionelle Assets werden langsam programmierbar.
@BinanceCIS #bStocksCİS $SKHYB
Ich beobachte SKHYB schon seit einiger Zeit und ganz ehrlich: Das ist die Art von RWA, die ich viel interessanter finde als irgendein weiterer zufälliger Krypto-Token.
SKHYB gibt dir über einen tokenisierten Security-Titel auf Binance Zugang zu SK Hynix. Was daran besonders spannend ist: Jeder Token ist 1:1 durch echte, an einer US-Börse gelistete SK-Hynix-Aktien abgesichert, die bei einem regulierten Verwahrer gehalten werden. Er handelt 24/7 auf Binance Spot, läuft als BEP-20-Token auf BNB Smart Chain und kann sogar zu einer kompatiblen Wallet ausgezahlt werden.
Für mich ist die größere Story die Kombination aus traditionellen Wertpapieren und Blockchain-Infrastruktur. Du bekommst Zugang zu einem Unternehmen, das eng mit dem KI- und dem Semiconductor-Boom verbunden ist – aber eben in einem On-Chain-Format.
Natürlich ist SKHYB nicht dasselbe wie der direkte Besitz von SK-Hynix-Aktien, und es gibt weiterhin regulatorische-, Liquiditäts- und Smart-Contract-Risiken.
Trotzdem ist genau das der Grund, warum ich den RWA-Bereich genauer im Blick habe. Traditionelle Assets werden langsam programmierbar.
@BinanceCIS #bStocksCİS $SKHYB
SKHYB gibt dir über einen tokenisierten Security-Titel auf Binance Zugang zu SK Hynix. Was daran besonders spannend ist: Jeder Token ist 1:1 durch echte, an einer US-Börse gelistete SK-Hynix-Aktien abgesichert, die bei einem regulierten Verwahrer gehalten werden. Er handelt 24/7 auf Binance Spot, läuft als BEP-20-Token auf BNB Smart Chain und kann sogar zu einer kompatiblen Wallet ausgezahlt werden.
Für mich ist die größere Story die Kombination aus traditionellen Wertpapieren und Blockchain-Infrastruktur. Du bekommst Zugang zu einem Unternehmen, das eng mit dem KI- und dem Semiconductor-Boom verbunden ist – aber eben in einem On-Chain-Format.
Natürlich ist SKHYB nicht dasselbe wie der direkte Besitz von SK-Hynix-Aktien, und es gibt weiterhin regulatorische-, Liquiditäts- und Smart-Contract-Risiken.
Trotzdem ist genau das der Grund, warum ich den RWA-Bereich genauer im Blick habe. Traditionelle Assets werden langsam programmierbar.
@BinanceCIS #bStocksCİS $SKHYB
1
99
·
--
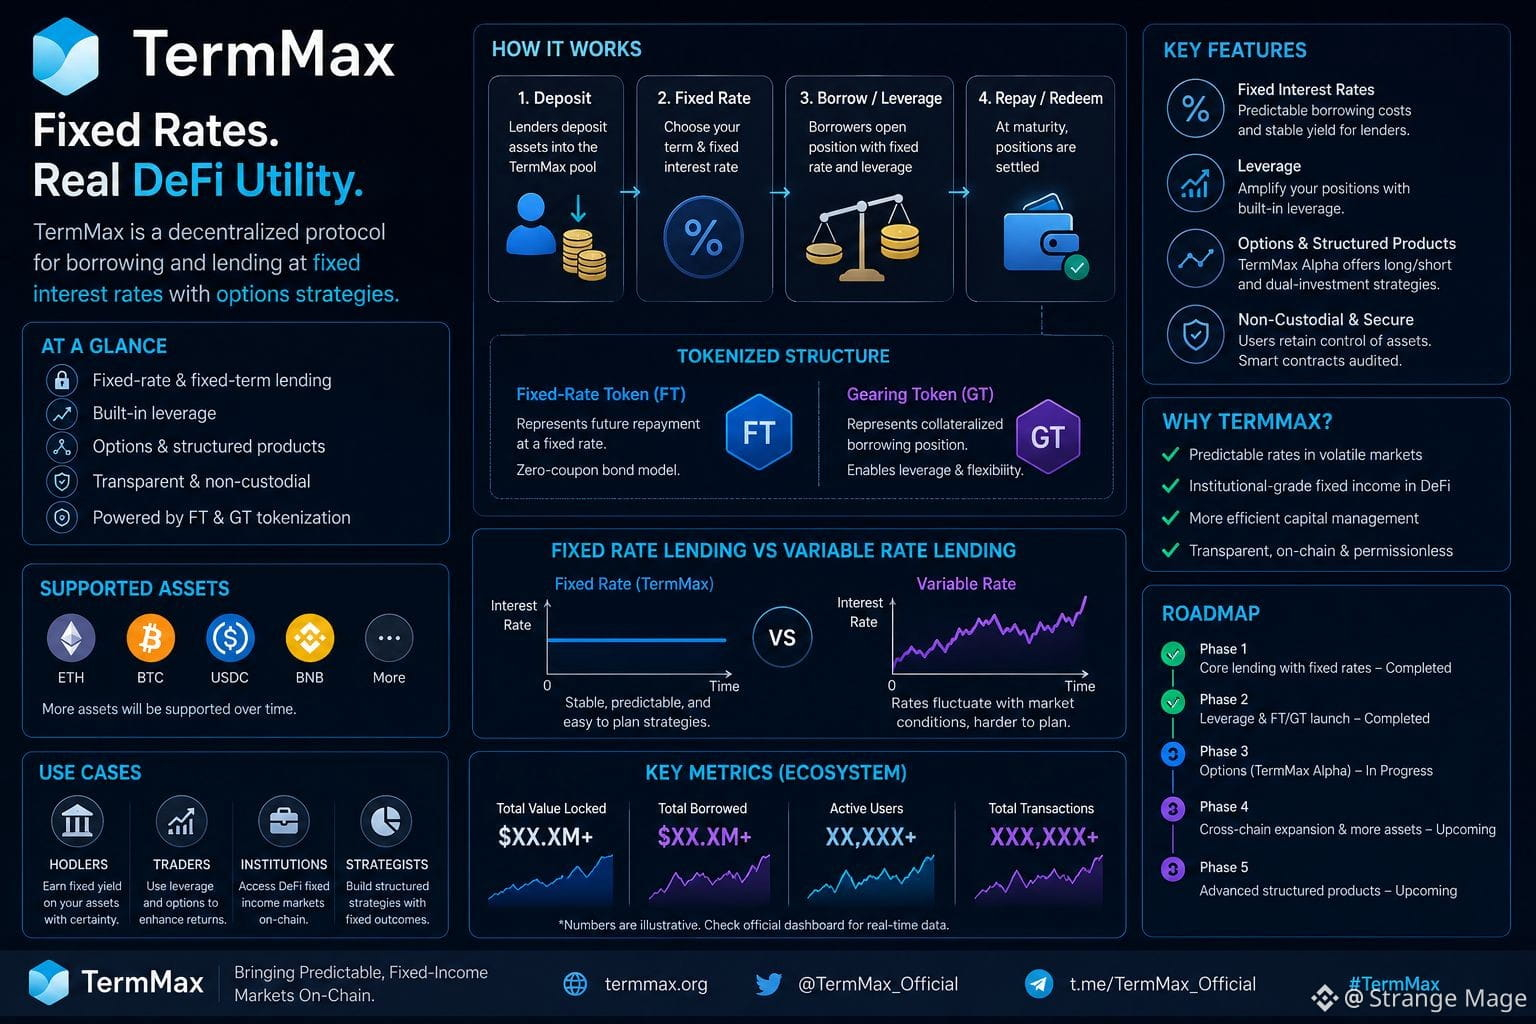
Ich habe mir @termmax genauer angesehen, und was hier interessant ist, ist, dass das Projekt nicht versucht, einfach nur ein weiteres Lending-Protokoll mit einer leicht anderen Schnittstelle zu sein.
Die Kernidee ist einfach, aber wichtig: DeFi-Kredite und -Kredite mit festen Zinssätzen und festen Laufzeiten. Statt ständig mit variablen Zinssätzen umzugehen, macht TermMax den Kreditnehmern die Borrowing-Kosten oder die erwartete Rendite für eine definierte Laufzeit im Voraus transparent. Für mich ist das einer der Bereiche, in denen DeFi noch viel weiterentwickelt werden kann. Planbarkeit ist entscheidend, wenn man eine Strategie aufbaut, statt lediglich kurzfristige Rendite zu „farmen“.
Besonders interessant fand ich bei meiner Recherche die zugrunde liegende Token-Struktur. TermMax verwendet Fixed-Rate Tokens (FTs), um zukünftige Rückzahlungsverpflichtungen abzubilden, während Gearing Tokens (GTs) einzelne besicherte Kreditpositionen repräsentieren. Das basiert auf einem Zero-Coupon-Bond-Modell und schafft eine flexiblere Möglichkeit, den Kapitalbetrag und die festen Rückzahlungsbestandteile einer Position voneinander zu trennen.
Ein weiterer Aspekt, der meine Aufmerksamkeit geweckt hat, ist der Leverage. TermMax ist darauf ausgelegt, Strategien zu vereinfachen, die normalerweise mehrere Transaktionen über verschiedene DeFi-Protokolle hinweg erfordern.
Und dann gibt es TermMax Alpha, das Long/Short-Produkte und Dual-Investment-Strategien ergänzt. Das macht das Ökosystem spannender, weil das Protokoll sich über einfaches Lending hinaus in Richtung strukturierter Finanzprodukte und Exposure ähnlich Optionen entwickelt.
Natürlich beseitigen feste Zinssätze kein DeFi-Risiko. Smart Contracts, Schwankungen der Sicherheiten, Liquidität und Bedingungen rund um die Laufzeit spielen weiterhin eine Rolle. Aber mir gefällt die Richtung: mehr planbare Mechaniken für festverzinsliche Assets in eine On-Chain-Umgebung zu bringen.
Je tiefer ich in TermMax eintauche, desto mehr sehe ich es als Infrastruktur für eine andere Art von DeFi – weniger darauf ausgerichtet, ständig wechselnden Zinssätzen hinterherzulaufen, und mehr darauf, strukturierte, planbare Finanzmärkte aufzubauen.
#termmax @termmax
Ich habe mir @TermMax genauer angesehen, und was hier interessant ist, ist, dass das Projekt nicht versucht, einfach nur ein weiteres Lending-Protokoll mit einer leicht anderen Schnittstelle zu sein.
Die Kernidee ist einfach, aber wichtig: DeFi-Kredite und -Kredite mit festen Zinssätzen und festen Laufzeiten. Statt ständig mit variablen Zinssätzen umzugehen, macht TermMax den Kreditnehmern die Borrowing-Kosten oder die erwartete Rendite für eine definierte Laufzeit im Voraus transparent. Für mich ist das einer der Bereiche, in denen DeFi noch viel weiterentwickelt werden kann. Planbarkeit ist entscheidend, wenn man eine Strategie aufbaut, statt lediglich kurzfristige Rendite zu „farmen“.
Besonders interessant fand ich bei meiner Recherche die zugrunde liegende Token-Struktur. TermMax verwendet Fixed-Rate Tokens (FTs), um zukünftige Rückzahlungsverpflichtungen abzubilden, während Gearing Tokens (GTs) einzelne besicherte Kreditpositionen repräsentieren. Das basiert auf einem Zero-Coupon-Bond-Modell und schafft eine flexiblere Möglichkeit, den Kapitalbetrag und die festen Rückzahlungsbestandteile einer Position voneinander zu trennen.
Ein weiterer Aspekt, der meine Aufmerksamkeit geweckt hat, ist der Leverage. TermMax ist darauf ausgelegt, Strategien zu vereinfachen, die normalerweise mehrere Transaktionen über verschiedene DeFi-Protokolle hinweg erfordern.
Und dann gibt es TermMax Alpha, das Long/Short-Produkte und Dual-Investment-Strategien ergänzt. Das macht das Ökosystem spannender, weil das Protokoll sich über einfaches Lending hinaus in Richtung strukturierter Finanzprodukte und Exposure ähnlich Optionen entwickelt.
Natürlich beseitigen feste Zinssätze kein DeFi-Risiko. Smart Contracts, Schwankungen der Sicherheiten, Liquidität und Bedingungen rund um die Laufzeit spielen weiterhin eine Rolle. Aber mir gefällt die Richtung: mehr planbare Mechaniken für festverzinsliche Assets in eine On-Chain-Umgebung zu bringen.
Je tiefer ich in TermMax eintauche, desto mehr sehe ich es als Infrastruktur für eine andere Art von DeFi – weniger darauf ausgerichtet, ständig wechselnden Zinssätzen hinterherzulaufen, und mehr darauf, strukturierte, planbare Finanzmärkte aufzubauen.
#termmax @TermMax
Die Kernidee ist einfach, aber wichtig: DeFi-Kredite und -Kredite mit festen Zinssätzen und festen Laufzeiten. Statt ständig mit variablen Zinssätzen umzugehen, macht TermMax den Kreditnehmern die Borrowing-Kosten oder die erwartete Rendite für eine definierte Laufzeit im Voraus transparent. Für mich ist das einer der Bereiche, in denen DeFi noch viel weiterentwickelt werden kann. Planbarkeit ist entscheidend, wenn man eine Strategie aufbaut, statt lediglich kurzfristige Rendite zu „farmen“.
Besonders interessant fand ich bei meiner Recherche die zugrunde liegende Token-Struktur. TermMax verwendet Fixed-Rate Tokens (FTs), um zukünftige Rückzahlungsverpflichtungen abzubilden, während Gearing Tokens (GTs) einzelne besicherte Kreditpositionen repräsentieren. Das basiert auf einem Zero-Coupon-Bond-Modell und schafft eine flexiblere Möglichkeit, den Kapitalbetrag und die festen Rückzahlungsbestandteile einer Position voneinander zu trennen.
Ein weiterer Aspekt, der meine Aufmerksamkeit geweckt hat, ist der Leverage. TermMax ist darauf ausgelegt, Strategien zu vereinfachen, die normalerweise mehrere Transaktionen über verschiedene DeFi-Protokolle hinweg erfordern.
Und dann gibt es TermMax Alpha, das Long/Short-Produkte und Dual-Investment-Strategien ergänzt. Das macht das Ökosystem spannender, weil das Protokoll sich über einfaches Lending hinaus in Richtung strukturierter Finanzprodukte und Exposure ähnlich Optionen entwickelt.
Natürlich beseitigen feste Zinssätze kein DeFi-Risiko. Smart Contracts, Schwankungen der Sicherheiten, Liquidität und Bedingungen rund um die Laufzeit spielen weiterhin eine Rolle. Aber mir gefällt die Richtung: mehr planbare Mechaniken für festverzinsliche Assets in eine On-Chain-Umgebung zu bringen.
Je tiefer ich in TermMax eintauche, desto mehr sehe ich es als Infrastruktur für eine andere Art von DeFi – weniger darauf ausgerichtet, ständig wechselnden Zinssätzen hinterherzulaufen, und mehr darauf, strukturierte, planbare Finanzmärkte aufzubauen.
#termmax @TermMax
89
·
--
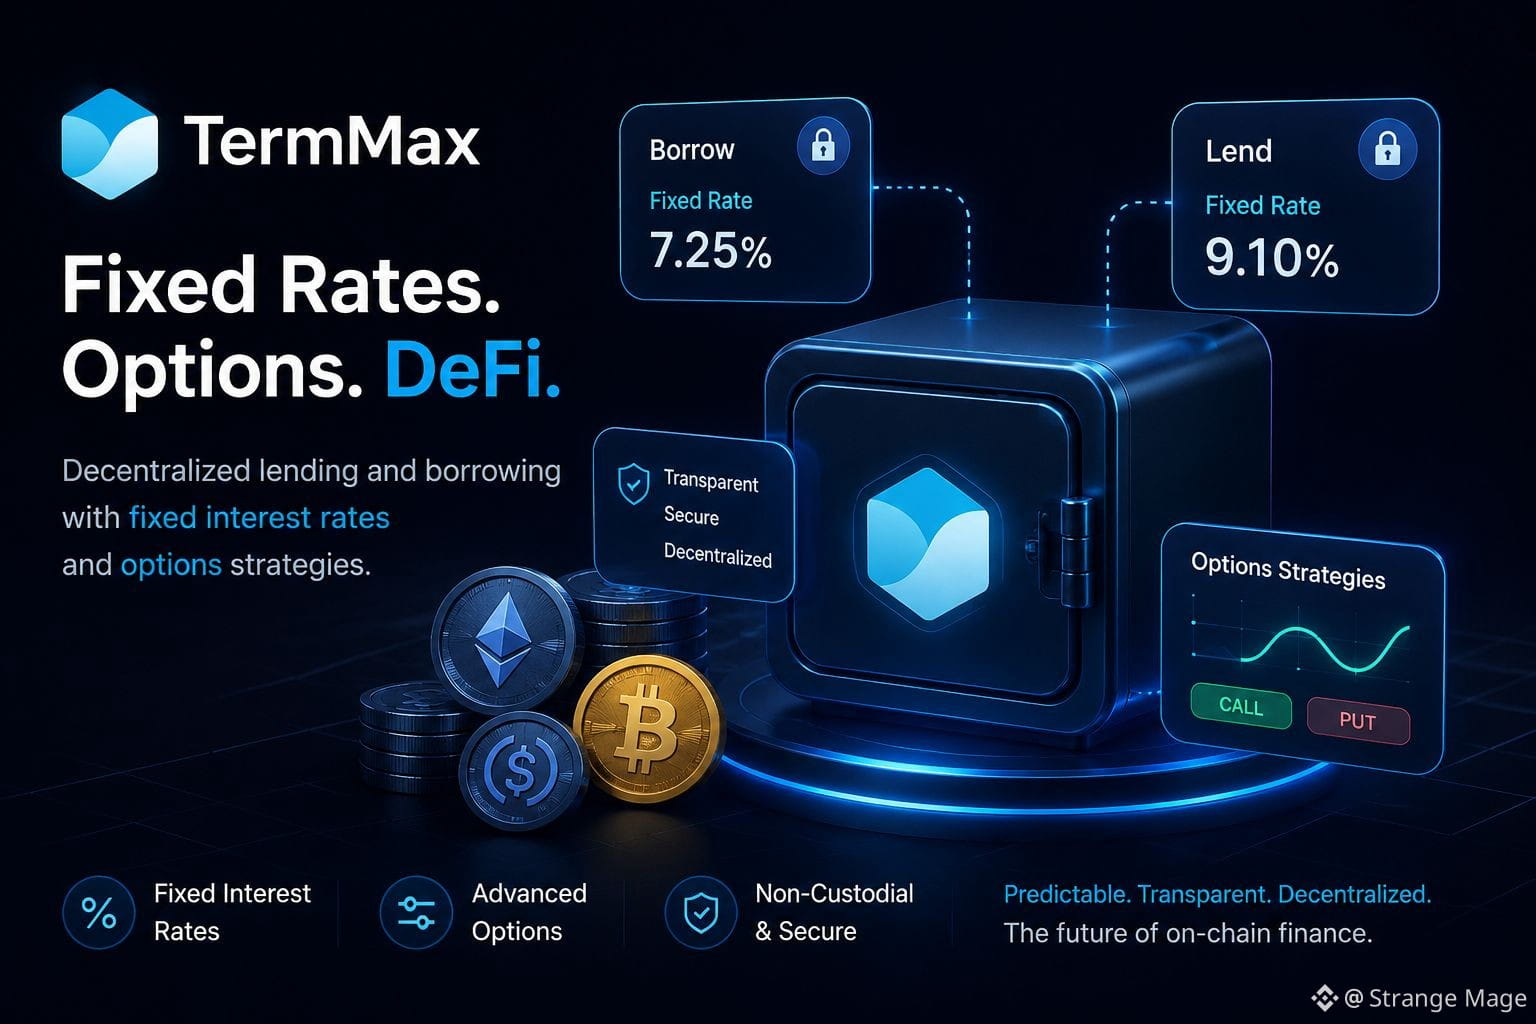
Im Krypto-Bereich sind die meisten vertrauten Kredit- und Borrowing-Tools eng mit variablen Zinssätzen verbunden — sie beeinflussen die Kreditkosten und werden von hoher Marktvolatilität geprägt. Deshalb finde ich das Konzept hinter TermMax interessant: ein dezentralisiertes Protokoll, das auf das Ausleihen und Aufnehmen zu festen Zinssätzen ausgerichtet ist und gleichzeitig Optionen unterstützt.
Der Kern der Idee ist recht einfach: Vorab festgelegte Laufzeiten können Finanzstrategien planbarer machen. Wenn ein Nutzer Vermögenswerte aufnimmt, ermöglicht ein fester Zinssatz, die Kosten der Kreditaufnahme im Voraus zu kennen, anstatt den Schwankungen der Marktzinsen ausgesetzt zu sein. Für Kreditgeber kann das einen klareren Rahmen bieten, um potenzielle Renditen abzuschätzen — statt ständig auf sich ändernde Bedingungen reagieren zu müssen.
Was TermMax besonders interessant macht, ist die Kombination aus Festzins-Kreditvergabe und Optionen. Optionen können zusätzliche Möglichkeiten bieten, Risiken zu steuern und Strategien rund um mögliche Preisbewegungen aufzubauen. Dadurch wirkt TermMax wie mehr als nur ein weiteres
DeFi-Kreditprotokoll — es zielt darauf ab, mehrere finanzielle Mechanismen in einer einzigen dezentralen Infrastruktur zusammenzubringen.
Meiner Ansicht nach könnte Planbarkeit für DeFi künftig eine immer wichtigere Richtung werden. Je mehr Tools Nutzer haben, um die Kosten des Kapitals, potenzielle Renditen und das Risiko-Exposure im Voraus zu planen, desto näher kommt dezentrale Finanzierung dem Unterstützen ausgefeilterer Finanzstrategien, die man traditionell in konventionellen Märkten findet.
Natürlich bringen diese Produkte auch Risiken mit. Krypto-Volatilität, Liquidationen, Risiken von Smart Contracts und die Komplexität von Optionsstrategien erfordern eine sorgfältige Abwägung, bevor man irgendein Protokoll nutzt.
Für mich ist das Interessante nicht nur das Konzept an sich, sondern auch zu beobachten, wie sich die Infrastruktur von TermMax und reale Anwendungsfälle im Laufe der Zeit entwickeln.
Ich werde TermMax auf jeden Fall im Blick behalten und erkunden, wie Festzins-Kreditvergabe und Optionen die Möglichkeiten innerhalb von DeFi erweitern.
#termmax @termmax
Im Krypto-Bereich sind die meisten vertrauten Kredit- und Borrowing-Tools eng mit variablen Zinssätzen verbunden — sie beeinflussen die Kreditkosten und werden von hoher Marktvolatilität geprägt. Deshalb finde ich das Konzept hinter TermMax interessant: ein dezentralisiertes Protokoll, das auf das Ausleihen und Aufnehmen zu festen Zinssätzen ausgerichtet ist und gleichzeitig Optionen unterstützt.
Der Kern der Idee ist recht einfach: Vorab festgelegte Laufzeiten können Finanzstrategien planbarer machen. Wenn ein Nutzer Vermögenswerte aufnimmt, ermöglicht ein fester Zinssatz, die Kosten der Kreditaufnahme im Voraus zu kennen, anstatt den Schwankungen der Marktzinsen ausgesetzt zu sein. Für Kreditgeber kann das einen klareren Rahmen bieten, um potenzielle Renditen abzuschätzen — statt ständig auf sich ändernde Bedingungen reagieren zu müssen.
Was TermMax besonders interessant macht, ist die Kombination aus Festzins-Kreditvergabe und Optionen. Optionen können zusätzliche Möglichkeiten bieten, Risiken zu steuern und Strategien rund um mögliche Preisbewegungen aufzubauen. Dadurch wirkt TermMax wie mehr als nur ein weiteres
DeFi-Kreditprotokoll — es zielt darauf ab, mehrere finanzielle Mechanismen in einer einzigen dezentralen Infrastruktur zusammenzubringen.
Meiner Ansicht nach könnte Planbarkeit für DeFi künftig eine immer wichtigere Richtung werden. Je mehr Tools Nutzer haben, um die Kosten des Kapitals, potenzielle Renditen und das Risiko-Exposure im Voraus zu planen, desto näher kommt dezentrale Finanzierung dem Unterstützen ausgefeilterer Finanzstrategien, die man traditionell in konventionellen Märkten findet.
Natürlich bringen diese Produkte auch Risiken mit. Krypto-Volatilität, Liquidationen, Risiken von Smart Contracts und die Komplexität von Optionsstrategien erfordern eine sorgfältige Abwägung, bevor man irgendein Protokoll nutzt.
Für mich ist das Interessante nicht nur das Konzept an sich, sondern auch zu beobachten, wie sich die Infrastruktur von TermMax und reale Anwendungsfälle im Laufe der Zeit entwickeln.
Ich werde TermMax auf jeden Fall im Blick behalten und erkunden, wie Festzins-Kreditvergabe und Optionen die Möglichkeiten innerhalb von DeFi erweitern.
#termmax @TermMax
Der Kern der Idee ist recht einfach: Vorab festgelegte Laufzeiten können Finanzstrategien planbarer machen. Wenn ein Nutzer Vermögenswerte aufnimmt, ermöglicht ein fester Zinssatz, die Kosten der Kreditaufnahme im Voraus zu kennen, anstatt den Schwankungen der Marktzinsen ausgesetzt zu sein. Für Kreditgeber kann das einen klareren Rahmen bieten, um potenzielle Renditen abzuschätzen — statt ständig auf sich ändernde Bedingungen reagieren zu müssen.
Was TermMax besonders interessant macht, ist die Kombination aus Festzins-Kreditvergabe und Optionen. Optionen können zusätzliche Möglichkeiten bieten, Risiken zu steuern und Strategien rund um mögliche Preisbewegungen aufzubauen. Dadurch wirkt TermMax wie mehr als nur ein weiteres
DeFi-Kreditprotokoll — es zielt darauf ab, mehrere finanzielle Mechanismen in einer einzigen dezentralen Infrastruktur zusammenzubringen.
Meiner Ansicht nach könnte Planbarkeit für DeFi künftig eine immer wichtigere Richtung werden. Je mehr Tools Nutzer haben, um die Kosten des Kapitals, potenzielle Renditen und das Risiko-Exposure im Voraus zu planen, desto näher kommt dezentrale Finanzierung dem Unterstützen ausgefeilterer Finanzstrategien, die man traditionell in konventionellen Märkten findet.
Natürlich bringen diese Produkte auch Risiken mit. Krypto-Volatilität, Liquidationen, Risiken von Smart Contracts und die Komplexität von Optionsstrategien erfordern eine sorgfältige Abwägung, bevor man irgendein Protokoll nutzt.
Für mich ist das Interessante nicht nur das Konzept an sich, sondern auch zu beobachten, wie sich die Infrastruktur von TermMax und reale Anwendungsfälle im Laufe der Zeit entwickeln.
Ich werde TermMax auf jeden Fall im Blick behalten und erkunden, wie Festzins-Kreditvergabe und Optionen die Möglichkeiten innerhalb von DeFi erweitern.
#termmax @TermMax
75
·
--
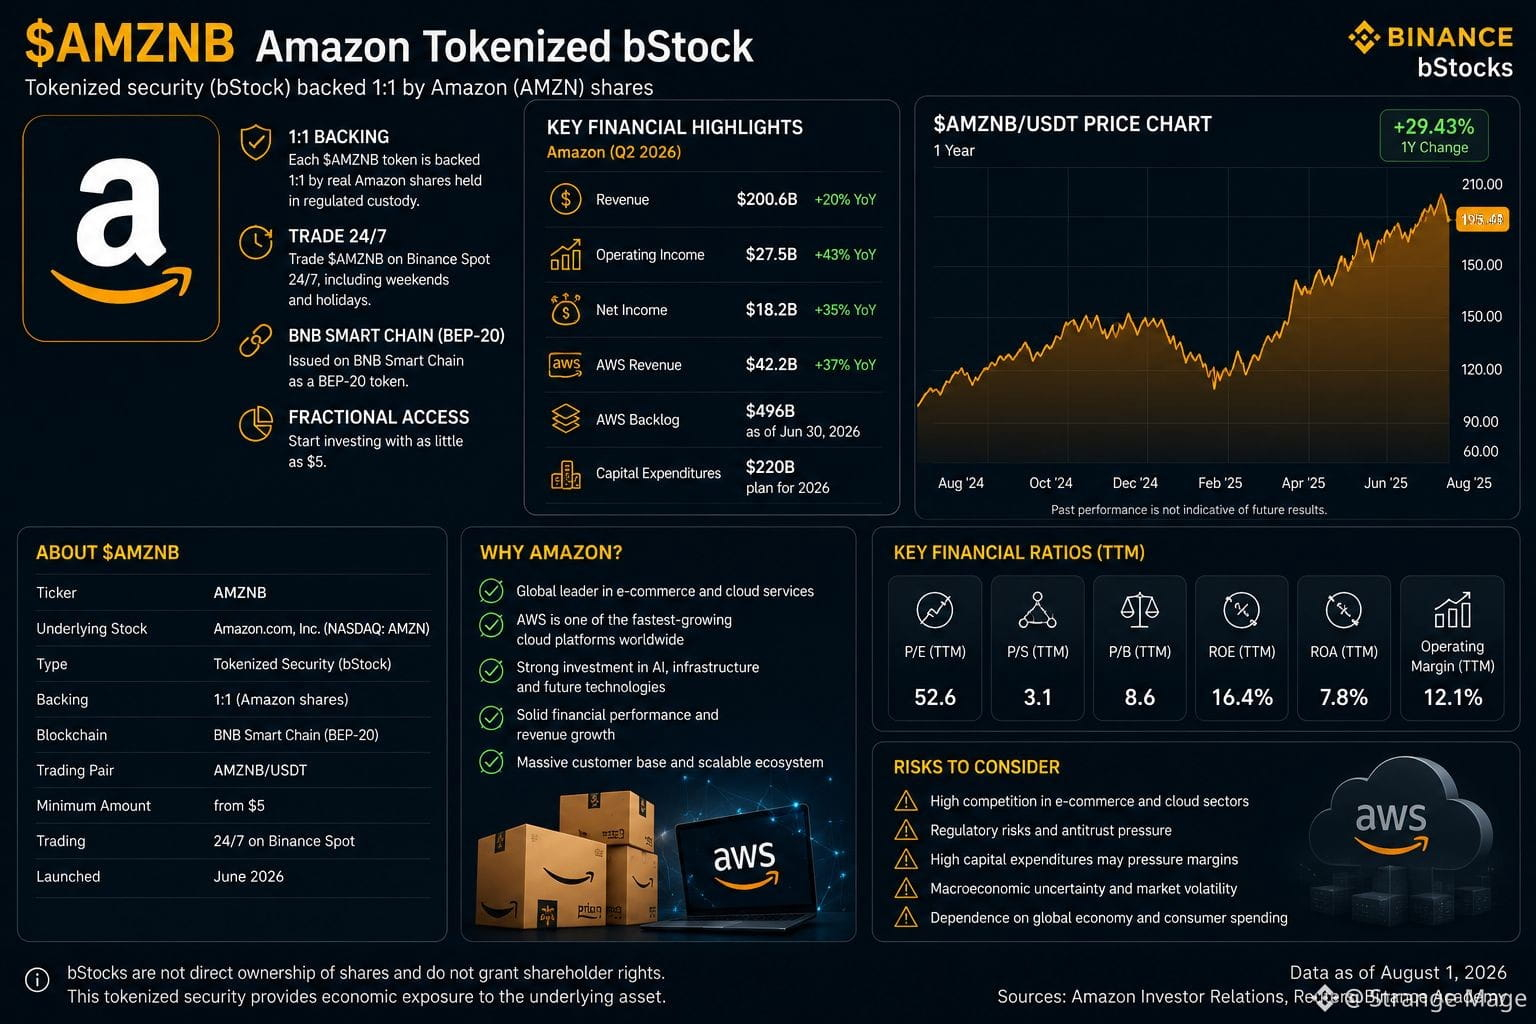
Diesmal habe ich beschlossen, mir $AMZNB genauer anzusehen – ein tokenisiertes Asset, das mit Amazon verknüpft ist. Je mehr ich über bStocks lerne, desto mehr gefällt mir die Idee selbst: Einblicke in ein großes Unternehmen zu erhalten und dabei innerhalb der Krypto-Infrastruktur zu bleiben, mit der ich bereits vertraut bin.
Amazon ist heute natürlich viel mehr als nur ein Online-Marktplatz.
Das Unternehmen hat mehrere wichtige Geschäftsbereiche, darunter E-Commerce, AWS, Werbung, Abonnements, Logistik und nun einen zunehmend starken Fokus auf künstliche Intelligenz. Besonders beeindruckt hat mich sein aktuelles Ergebnis: In Q2 2026 steigerte Amazon den Umsatz um 20 % im Jahresvergleich auf 200,6 Mrd. USD, während das operative Ergebnis um 43 % auf 27,5 Mrd. USD stieg. Gleichzeitig wuchs der AWS-Umsatz um 37 % auf 42,2 Mrd. USD.
Und genau hier ist AMZNB für mich als RWA-Produkt interessant. Anstatt Amazon ausschließlich als eine traditionelle Aktie zu betrachten, kann man sich über ein tokenisiertes Format an seiner Performance beteiligen. bStocks werden rund um die Uhr auf Binance Spot gehandelt, als BEP-20-Tokens auf BNB Smart Chain ausgegeben und sind 1:1 durch die entsprechenden US-Aktien abgesichert. Auch ein Bruchteilzugang ist ab 5 USD verfügbar.
Was ich besonders spannend finde, ist, dass Amazon riesige Summen in KI-Infrastruktur investiert, während AWS weiterhin ein starkes Wachstum zeigt. Das Unternehmen hat seinen Investitionsausgaben-Plan für 2026 auf 220 Mrd. USD angehoben, während sein AWS-Backlog inzwischen 496 Mrd. USD erreicht hat. Das zeigt, wie ernst Amazon sein Engagement für Cloud und KI inzwischen nimmt – auch wenn solch massive Ausgaben den Free Cashflow zusätzlich belasten können.
Deshalb betrachte ich $AMZNB nicht als „Amazon-Krypto“, sondern als ein spannendes Experiment an der Schnittstelle von traditionellem Finanzwesen und Web3. Wenn RWA weiterhin in diesem Tempo voranschreitet, ist es durchaus möglich, dass dieser Format-Typ in ein paar Jahren gar nicht mehr ungewöhnlich wirken wird.
#bstockscis @BinanceCIS $AMZNB
Diesmal habe ich beschlossen, mir $AMZNB genauer anzusehen – ein tokenisiertes Asset, das mit Amazon verknüpft ist. Je mehr ich über bStocks lerne, desto mehr gefällt mir die Idee selbst: Einblicke in ein großes Unternehmen zu erhalten und dabei innerhalb der Krypto-Infrastruktur zu bleiben, mit der ich bereits vertraut bin.
Amazon ist heute natürlich viel mehr als nur ein Online-Marktplatz.
Das Unternehmen hat mehrere wichtige Geschäftsbereiche, darunter E-Commerce, AWS, Werbung, Abonnements, Logistik und nun einen zunehmend starken Fokus auf künstliche Intelligenz. Besonders beeindruckt hat mich sein aktuelles Ergebnis: In Q2 2026 steigerte Amazon den Umsatz um 20 % im Jahresvergleich auf 200,6 Mrd. USD, während das operative Ergebnis um 43 % auf 27,5 Mrd. USD stieg. Gleichzeitig wuchs der AWS-Umsatz um 37 % auf 42,2 Mrd. USD.
Und genau hier ist AMZNB für mich als RWA-Produkt interessant. Anstatt Amazon ausschließlich als eine traditionelle Aktie zu betrachten, kann man sich über ein tokenisiertes Format an seiner Performance beteiligen. bStocks werden rund um die Uhr auf Binance Spot gehandelt, als BEP-20-Tokens auf BNB Smart Chain ausgegeben und sind 1:1 durch die entsprechenden US-Aktien abgesichert. Auch ein Bruchteilzugang ist ab 5 USD verfügbar.
Was ich besonders spannend finde, ist, dass Amazon riesige Summen in KI-Infrastruktur investiert, während AWS weiterhin ein starkes Wachstum zeigt. Das Unternehmen hat seinen Investitionsausgaben-Plan für 2026 auf 220 Mrd. USD angehoben, während sein AWS-Backlog inzwischen 496 Mrd. USD erreicht hat. Das zeigt, wie ernst Amazon sein Engagement für Cloud und KI inzwischen nimmt – auch wenn solch massive Ausgaben den Free Cashflow zusätzlich belasten können.
Deshalb betrachte ich $AMZNB nicht als „Amazon-Krypto“, sondern als ein spannendes Experiment an der Schnittstelle von traditionellem Finanzwesen und Web3. Wenn RWA weiterhin in diesem Tempo voranschreitet, ist es durchaus möglich, dass dieser Format-Typ in ein paar Jahren gar nicht mehr ungewöhnlich wirken wird.
#bstockscis @BinanceCIS $AMZNB
Amazon ist heute natürlich viel mehr als nur ein Online-Marktplatz.
Das Unternehmen hat mehrere wichtige Geschäftsbereiche, darunter E-Commerce, AWS, Werbung, Abonnements, Logistik und nun einen zunehmend starken Fokus auf künstliche Intelligenz. Besonders beeindruckt hat mich sein aktuelles Ergebnis: In Q2 2026 steigerte Amazon den Umsatz um 20 % im Jahresvergleich auf 200,6 Mrd. USD, während das operative Ergebnis um 43 % auf 27,5 Mrd. USD stieg. Gleichzeitig wuchs der AWS-Umsatz um 37 % auf 42,2 Mrd. USD.
Und genau hier ist AMZNB für mich als RWA-Produkt interessant. Anstatt Amazon ausschließlich als eine traditionelle Aktie zu betrachten, kann man sich über ein tokenisiertes Format an seiner Performance beteiligen. bStocks werden rund um die Uhr auf Binance Spot gehandelt, als BEP-20-Tokens auf BNB Smart Chain ausgegeben und sind 1:1 durch die entsprechenden US-Aktien abgesichert. Auch ein Bruchteilzugang ist ab 5 USD verfügbar.
Was ich besonders spannend finde, ist, dass Amazon riesige Summen in KI-Infrastruktur investiert, während AWS weiterhin ein starkes Wachstum zeigt. Das Unternehmen hat seinen Investitionsausgaben-Plan für 2026 auf 220 Mrd. USD angehoben, während sein AWS-Backlog inzwischen 496 Mrd. USD erreicht hat. Das zeigt, wie ernst Amazon sein Engagement für Cloud und KI inzwischen nimmt – auch wenn solch massive Ausgaben den Free Cashflow zusätzlich belasten können.
Deshalb betrachte ich $AMZNB nicht als „Amazon-Krypto“, sondern als ein spannendes Experiment an der Schnittstelle von traditionellem Finanzwesen und Web3. Wenn RWA weiterhin in diesem Tempo voranschreitet, ist es durchaus möglich, dass dieser Format-Typ in ein paar Jahren gar nicht mehr ungewöhnlich wirken wird.
#bstockscis @BinanceCIS $AMZNB
73
·
--
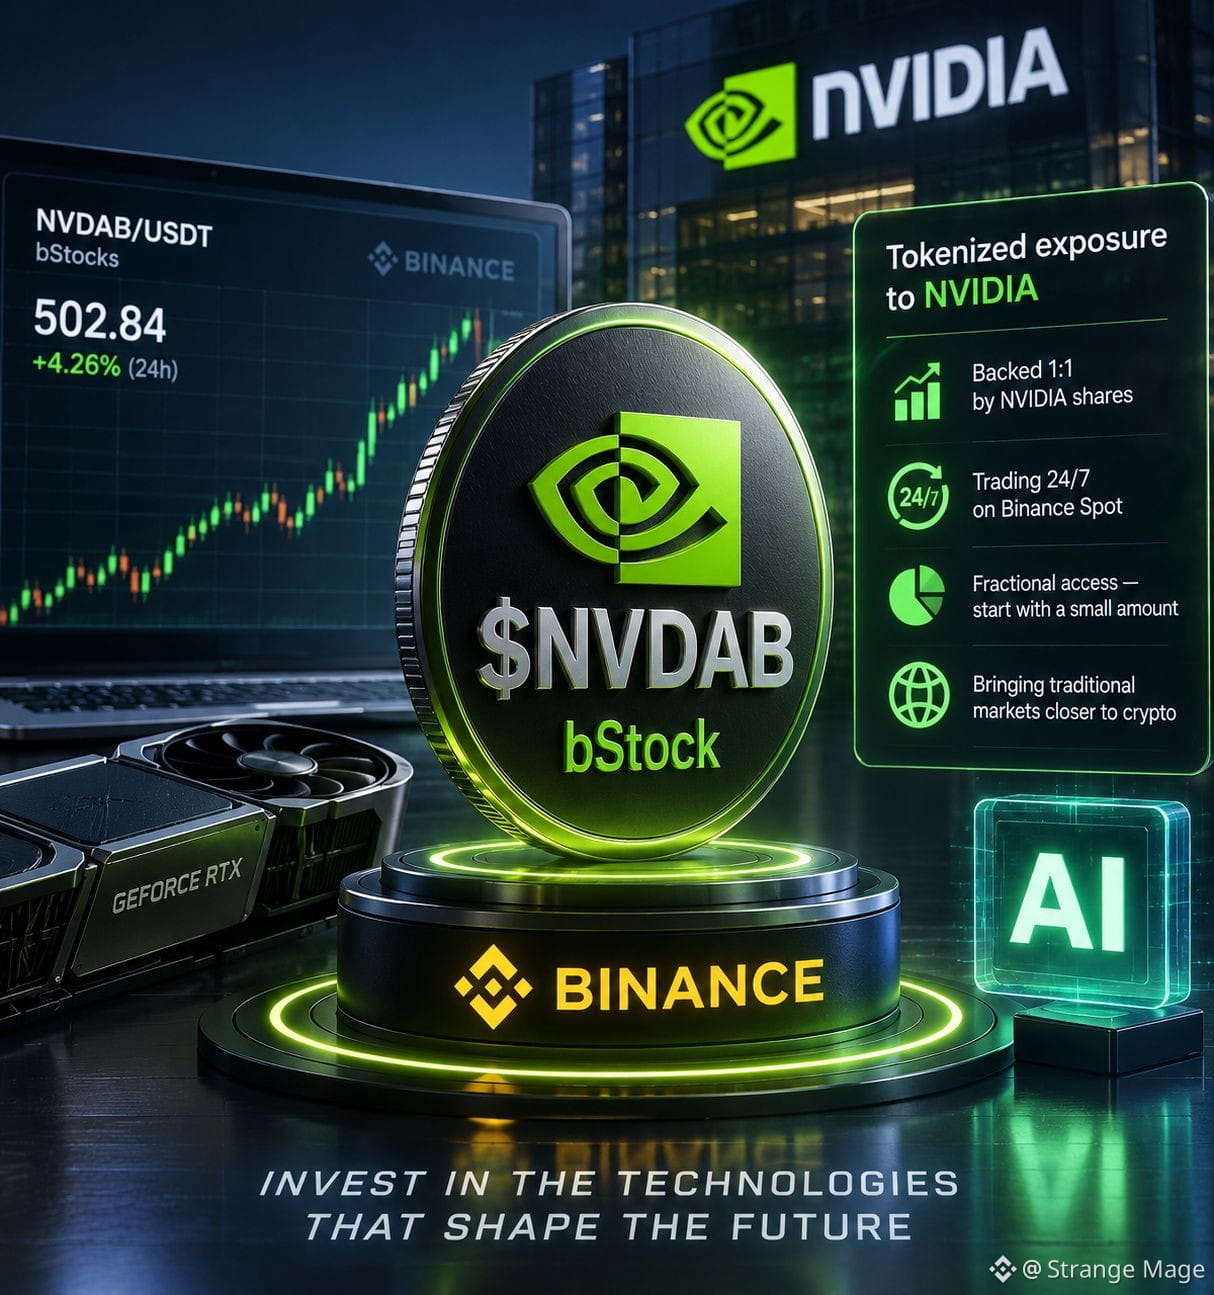
In den letzten Monaten habe ich einen Teil meines Krypto-Portfolios in RWA (Real-World Assets) verlagert. Ich möchte meine ehrlichen Erfahrungen mit $NVDAB teilen – einer tokenisierten Version von NVIDIA-Aktien.
Warum braucht ein Krypto-Investor NVIDIA-Aktien?
Lange Zeit war es eine große Herausforderung, Gewinne aus Stablecoins herauszunehmen und in den traditionellen KI-Sektor zu überführen: Banküberweisungen, Gebühren und das Warten von Tagen auf die Abwicklung. $NVDAB löst das komplett.
Wichtige Vorteile für mich:
Handel rund um die Uhr: Du kannst direkt aus einem Web3-Wallet kaufen, ohne auf die Marktzeiten der NASDAQ warten zu müssen.
Bruchteilseigentum: Du kannst mit praktisch jedem beliebigen Betrag in das Asset einsteigen.
DeFi-Integration: Der Token kann als Sicherheit in Kreditprotokollen genutzt oder zu Liquiditätspools hinzugefügt werden.
Worauf du achten solltest
Während NVDAB eine wirtschaftliche Beteiligung an der Kursentwicklung von NVIDIA-Aktien bietet, gewährt es dir keine direkten Stimmrechte wie ein traditioneller Aktionär. Außerdem gelten Smart-Contract- und regulatorische Risiken.
Fazit: Es ist eine hervorragende Brücke zwischen dem traditionellen Aktienmarkt und der Bequemlichkeit des Krypto-Ökosystems.
#bstockscis @BinanceCIS $NVDAB
In den letzten Monaten habe ich einen Teil meines Krypto-Portfolios in RWA (Real-World Assets) verlagert. Ich möchte meine ehrlichen Erfahrungen mit $NVDAB teilen – einer tokenisierten Version von NVIDIA-Aktien.
Warum braucht ein Krypto-Investor NVIDIA-Aktien?
Lange Zeit war es eine große Herausforderung, Gewinne aus Stablecoins herauszunehmen und in den traditionellen KI-Sektor zu überführen: Banküberweisungen, Gebühren und das Warten von Tagen auf die Abwicklung. $NVDAB löst das komplett.
Wichtige Vorteile für mich:
Handel rund um die Uhr: Du kannst direkt aus einem Web3-Wallet kaufen, ohne auf die Marktzeiten der NASDAQ warten zu müssen.
Bruchteilseigentum: Du kannst mit praktisch jedem beliebigen Betrag in das Asset einsteigen.
DeFi-Integration: Der Token kann als Sicherheit in Kreditprotokollen genutzt oder zu Liquiditätspools hinzugefügt werden.
Worauf du achten solltest
Während NVDAB eine wirtschaftliche Beteiligung an der Kursentwicklung von NVIDIA-Aktien bietet, gewährt es dir keine direkten Stimmrechte wie ein traditioneller Aktionär. Außerdem gelten Smart-Contract- und regulatorische Risiken.
Fazit: Es ist eine hervorragende Brücke zwischen dem traditionellen Aktienmarkt und der Bequemlichkeit des Krypto-Ökosystems.
#bstockscis @BinanceCIS $NVDAB
Warum braucht ein Krypto-Investor NVIDIA-Aktien?
Lange Zeit war es eine große Herausforderung, Gewinne aus Stablecoins herauszunehmen und in den traditionellen KI-Sektor zu überführen: Banküberweisungen, Gebühren und das Warten von Tagen auf die Abwicklung. $NVDAB löst das komplett.
Wichtige Vorteile für mich:
Handel rund um die Uhr: Du kannst direkt aus einem Web3-Wallet kaufen, ohne auf die Marktzeiten der NASDAQ warten zu müssen.
Bruchteilseigentum: Du kannst mit praktisch jedem beliebigen Betrag in das Asset einsteigen.
DeFi-Integration: Der Token kann als Sicherheit in Kreditprotokollen genutzt oder zu Liquiditätspools hinzugefügt werden.
Worauf du achten solltest
Während NVDAB eine wirtschaftliche Beteiligung an der Kursentwicklung von NVIDIA-Aktien bietet, gewährt es dir keine direkten Stimmrechte wie ein traditioneller Aktionär. Außerdem gelten Smart-Contract- und regulatorische Risiken.
Fazit: Es ist eine hervorragende Brücke zwischen dem traditionellen Aktienmarkt und der Bequemlichkeit des Krypto-Ökosystems.
#bstockscis @BinanceCIS $NVDAB
1
87
·
--
Je tiefer ich in bStocks eintauche, desto mehr erkenne ich, dass die Unternehmen hinter diesen Assets genauso interessant sein können wie die Technologie selbst. Diesmal habe ich mir $SKHYB und SK Hynix noch einmal genauer angesehen.
Ehrlich gesagt habe ich vorher nicht viel Aufmerksamkeit auf SK Hynix gerichtet. Bei den meisten Börsen-Diskussionen rund um KI stehen normalerweise NVIDIA, AMD oder andere Namen im Fokus, die Kryptonutzer häufiger kennen. Aber je mehr ich über die Halbleiterindustrie lese, desto schwerer wird es, Unternehmen wie SK Hynix zu ignorieren.
Was $SKHYB für mich interessant macht, ist die Verbindung zur Story rund um die KI-Infrastruktur. SK Hynix ist einer der wichtigsten Hersteller von Speichermodulen und ein führender Anbieter von High Bandwidth Memory (HBM), einem wichtigen Bestandteil für KI-Beschleuniger. Anstatt also nur auf die Unternehmen zu schauen, die KI-Chips entwickeln, ist es spannend, auch jene Firmen zu betrachten, die einen Teil der Hardware liefern, auf die diese Systeme angewiesen sind.
Das bStocks-Format fügt noch eine weitere interessante Ebene hinzu. SKHYB ist ein tokenisiertes Wertpapier, das 1:1 durch echte, in den USA gelistete SK-Hynix-Aktien abgesichert ist, die mit regulierter Verwahrung gehalten werden. Es wird rund um die Uhr im Binance Spot-Handel gehandelt und als BEP-20-Token auf BNB Smart Chain ausgegeben.
Natürlich würde ich SKHYB nicht einfach als irgendeinen weiteren Krypto-Token behandeln. Es bietet zwar eine wirtschaftliche Partizipation an der zugrunde liegenden Aktie, ist aber keine direkte Eigentümerschaft an SK-Hynix-Aktien und vermittelt auch nicht die üblichen Stimmrechte von Aktionären. Diese Unterscheidung ist wichtig.
Für mich ist genau deshalb der RWA-Sektor so spannend, den man im Blick behalten sollte. Es geht nicht darum, traditionelle Aktien über Nacht zu ersetzen. Es geht darum, eine weitere Möglichkeit zu schaffen, mit traditionellen Assets zu interagieren – mithilfe einer Infrastruktur, die Kryptonutzer bereits verstehen.
@BinanceCIS #bstockscis $SKHYB
Was denkt ihr über SKHYB und die Idee, über bStocks ein Exposure gegenüber Halbleiterunternehmen zu bekommen?
Je tiefer ich in bStocks eintauche, desto mehr erkenne ich, dass die Unternehmen hinter diesen Assets genauso interessant sein können wie die Technologie selbst. Diesmal habe ich mir $SKHYB und SK Hynix noch einmal genauer angesehen.
Ehrlich gesagt habe ich vorher nicht viel Aufmerksamkeit auf SK Hynix gerichtet. Bei den meisten Börsen-Diskussionen rund um KI stehen normalerweise NVIDIA, AMD oder andere Namen im Fokus, die Kryptonutzer häufiger kennen. Aber je mehr ich über die Halbleiterindustrie lese, desto schwerer wird es, Unternehmen wie SK Hynix zu ignorieren.
Was $SKHYB für mich interessant macht, ist die Verbindung zur Story rund um die KI-Infrastruktur. SK Hynix ist einer der wichtigsten Hersteller von Speichermodulen und ein führender Anbieter von High Bandwidth Memory (HBM), einem wichtigen Bestandteil für KI-Beschleuniger. Anstatt also nur auf die Unternehmen zu schauen, die KI-Chips entwickeln, ist es spannend, auch jene Firmen zu betrachten, die einen Teil der Hardware liefern, auf die diese Systeme angewiesen sind.
Das bStocks-Format fügt noch eine weitere interessante Ebene hinzu. SKHYB ist ein tokenisiertes Wertpapier, das 1:1 durch echte, in den USA gelistete SK-Hynix-Aktien abgesichert ist, die mit regulierter Verwahrung gehalten werden. Es wird rund um die Uhr im Binance Spot-Handel gehandelt und als BEP-20-Token auf BNB Smart Chain ausgegeben.
Natürlich würde ich SKHYB nicht einfach als irgendeinen weiteren Krypto-Token behandeln. Es bietet zwar eine wirtschaftliche Partizipation an der zugrunde liegenden Aktie, ist aber keine direkte Eigentümerschaft an SK-Hynix-Aktien und vermittelt auch nicht die üblichen Stimmrechte von Aktionären. Diese Unterscheidung ist wichtig.
Für mich ist genau deshalb der RWA-Sektor so spannend, den man im Blick behalten sollte. Es geht nicht darum, traditionelle Aktien über Nacht zu ersetzen. Es geht darum, eine weitere Möglichkeit zu schaffen, mit traditionellen Assets zu interagieren – mithilfe einer Infrastruktur, die Kryptonutzer bereits verstehen.
@BinanceCIS #bstockscis $SKHYB
Was denkt ihr über SKHYB und die Idee, über bStocks ein Exposure gegenüber Halbleiterunternehmen zu bekommen?
Ehrlich gesagt habe ich vorher nicht viel Aufmerksamkeit auf SK Hynix gerichtet. Bei den meisten Börsen-Diskussionen rund um KI stehen normalerweise NVIDIA, AMD oder andere Namen im Fokus, die Kryptonutzer häufiger kennen. Aber je mehr ich über die Halbleiterindustrie lese, desto schwerer wird es, Unternehmen wie SK Hynix zu ignorieren.
Was $SKHYB für mich interessant macht, ist die Verbindung zur Story rund um die KI-Infrastruktur. SK Hynix ist einer der wichtigsten Hersteller von Speichermodulen und ein führender Anbieter von High Bandwidth Memory (HBM), einem wichtigen Bestandteil für KI-Beschleuniger. Anstatt also nur auf die Unternehmen zu schauen, die KI-Chips entwickeln, ist es spannend, auch jene Firmen zu betrachten, die einen Teil der Hardware liefern, auf die diese Systeme angewiesen sind.
Das bStocks-Format fügt noch eine weitere interessante Ebene hinzu. SKHYB ist ein tokenisiertes Wertpapier, das 1:1 durch echte, in den USA gelistete SK-Hynix-Aktien abgesichert ist, die mit regulierter Verwahrung gehalten werden. Es wird rund um die Uhr im Binance Spot-Handel gehandelt und als BEP-20-Token auf BNB Smart Chain ausgegeben.
Natürlich würde ich SKHYB nicht einfach als irgendeinen weiteren Krypto-Token behandeln. Es bietet zwar eine wirtschaftliche Partizipation an der zugrunde liegenden Aktie, ist aber keine direkte Eigentümerschaft an SK-Hynix-Aktien und vermittelt auch nicht die üblichen Stimmrechte von Aktionären. Diese Unterscheidung ist wichtig.
Für mich ist genau deshalb der RWA-Sektor so spannend, den man im Blick behalten sollte. Es geht nicht darum, traditionelle Aktien über Nacht zu ersetzen. Es geht darum, eine weitere Möglichkeit zu schaffen, mit traditionellen Assets zu interagieren – mithilfe einer Infrastruktur, die Kryptonutzer bereits verstehen.
@BinanceCIS #bstockscis $SKHYB
Was denkt ihr über SKHYB und die Idee, über bStocks ein Exposure gegenüber Halbleiterunternehmen zu bekommen?
Already hold bStocks
67%
Want to try
33%
Just watching
0%
Prefer regular stocks
0%
3 Stimmen • Abstimmung beendet
292
·
--
Diesmal habe ich beschlossen, $CRCLB genauer anzusehen – eine tokenisierte Sicherheit, die mit Circle Internet Group verbunden ist. Ehrlich gesagt hat mich dieser Fall besonders interessiert, weil Circle genau an der Schnittstelle zwischen traditionellem Finanzwesen und Krypto sitzt.
Die meisten kennen Circle vermutlich wegen USDC. $CRCLB ist daher ein ziemlich spannendes Beispiel dafür, wie ein Unternehmen aus der Krypto-Branche auch Teil der RWA-Story werden kann.
💡 Was mir am bStocks-Konzept hier gefällt, ist das Format. Anstatt sich mit einem traditionellen Brokerage-Setup zu beschäftigen, können berechtigte Nutzer über eine tokenisierte Sicherheit Zugriff auf die zugrunde liegende Aktie erhalten und sie rund um die Uhr auf Binance Spot handeln. bStocks sind 1:1 durch entsprechende US-Aktien gedeckt, die bei einem regulierten Verwahrer gehalten werden.
Für jemanden, der bereits den Großteil seiner Zeit in Krypto verbringt, wirkt dieses Setup ziemlich naheliegend. Man kann Krypto-Assets und tokenisierte Aktienexponierung im selben Ökosystem haben, statt ständig zwischen verschiedenen Plattformen hin- und herzuwechseln.
Gleichzeitig würde ich CRCLB nicht wie einen normalen Krypto-Token behandeln. Es ist weder USDC, noch ist es direktes Eigentum an Circle-Aktien. Es steht für eine Exponierung gegenüber der zugrunde liegenden Aktie. Daher lohnt es sich, die Struktur und die Risiken zu verstehen, bevor man kauft.
Persönlich finde ich, dass genau hier RWA spannend wird. Wenn mehr Unternehmen, die mit Krypto und traditionellem Finanzwesen verbunden sind, in tokenisierter Form verfügbar werden, könnte der Unterschied zwischen den beiden Märkten deutlich kleiner werden.
$CRCLB #bStocksCİS @BinanceCIS
Würdest du tatsächlich in Erwägung ziehen, CRCLB deinem Portfolio hinzuzufügen?
Diesmal habe ich beschlossen, $CRCLB genauer anzusehen – eine tokenisierte Sicherheit, die mit Circle Internet Group verbunden ist. Ehrlich gesagt hat mich dieser Fall besonders interessiert, weil Circle genau an der Schnittstelle zwischen traditionellem Finanzwesen und Krypto sitzt.
Die meisten kennen Circle vermutlich wegen USDC. $CRCLB ist daher ein ziemlich spannendes Beispiel dafür, wie ein Unternehmen aus der Krypto-Branche auch Teil der RWA-Story werden kann.
💡 Was mir am bStocks-Konzept hier gefällt, ist das Format. Anstatt sich mit einem traditionellen Brokerage-Setup zu beschäftigen, können berechtigte Nutzer über eine tokenisierte Sicherheit Zugriff auf die zugrunde liegende Aktie erhalten und sie rund um die Uhr auf Binance Spot handeln. bStocks sind 1:1 durch entsprechende US-Aktien gedeckt, die bei einem regulierten Verwahrer gehalten werden.
Für jemanden, der bereits den Großteil seiner Zeit in Krypto verbringt, wirkt dieses Setup ziemlich naheliegend. Man kann Krypto-Assets und tokenisierte Aktienexponierung im selben Ökosystem haben, statt ständig zwischen verschiedenen Plattformen hin- und herzuwechseln.
Gleichzeitig würde ich CRCLB nicht wie einen normalen Krypto-Token behandeln. Es ist weder USDC, noch ist es direktes Eigentum an Circle-Aktien. Es steht für eine Exponierung gegenüber der zugrunde liegenden Aktie. Daher lohnt es sich, die Struktur und die Risiken zu verstehen, bevor man kauft.
Persönlich finde ich, dass genau hier RWA spannend wird. Wenn mehr Unternehmen, die mit Krypto und traditionellem Finanzwesen verbunden sind, in tokenisierter Form verfügbar werden, könnte der Unterschied zwischen den beiden Märkten deutlich kleiner werden.
$CRCLB #bStocksCİS @BinanceCIS
Würdest du tatsächlich in Erwägung ziehen, CRCLB deinem Portfolio hinzuzufügen?
Die meisten kennen Circle vermutlich wegen USDC. $CRCLB ist daher ein ziemlich spannendes Beispiel dafür, wie ein Unternehmen aus der Krypto-Branche auch Teil der RWA-Story werden kann.
💡 Was mir am bStocks-Konzept hier gefällt, ist das Format. Anstatt sich mit einem traditionellen Brokerage-Setup zu beschäftigen, können berechtigte Nutzer über eine tokenisierte Sicherheit Zugriff auf die zugrunde liegende Aktie erhalten und sie rund um die Uhr auf Binance Spot handeln. bStocks sind 1:1 durch entsprechende US-Aktien gedeckt, die bei einem regulierten Verwahrer gehalten werden.
Für jemanden, der bereits den Großteil seiner Zeit in Krypto verbringt, wirkt dieses Setup ziemlich naheliegend. Man kann Krypto-Assets und tokenisierte Aktienexponierung im selben Ökosystem haben, statt ständig zwischen verschiedenen Plattformen hin- und herzuwechseln.
Gleichzeitig würde ich CRCLB nicht wie einen normalen Krypto-Token behandeln. Es ist weder USDC, noch ist es direktes Eigentum an Circle-Aktien. Es steht für eine Exponierung gegenüber der zugrunde liegenden Aktie. Daher lohnt es sich, die Struktur und die Risiken zu verstehen, bevor man kauft.
Persönlich finde ich, dass genau hier RWA spannend wird. Wenn mehr Unternehmen, die mit Krypto und traditionellem Finanzwesen verbunden sind, in tokenisierter Form verfügbar werden, könnte der Unterschied zwischen den beiden Märkten deutlich kleiner werden.
$CRCLB #bStocksCİS @BinanceCIS
Würdest du tatsächlich in Erwägung ziehen, CRCLB deinem Portfolio hinzuzufügen?
Already use bStocks
100%
Want to try them
0%
Just watching
0%
Prefer regular stocks
0%
1 Stimmen • Abstimmung beendet
317
·
--
Nachdem ich mir $MUB angesehen hatte, wollte ich etwas ganz anderes ausprobieren. Deshalb habe ich dieses Mal genauer auf $SPCXB geschaut – und auf die ganze Idee, durch ein tokenisiertes Format SpaceX-Exposure zu bekommen.
🚀 Was hat meine Aufmerksamkeit erregt?
SpaceX ist natürlich eines dieser Unternehmen, von denen fast jeder in der Krypto-Welt schon gehört hat. Zwischen Raketen, Starlink und der gesamten Raumfahrtindustrie passiert rund um das Unternehmen sehr viel. Was ich daran interessant finde, ist, wie sich traditionelle Beteiligungs-Exposures nun mit der Infrastruktur verbinden lassen, die Krypto-User bereits kennen.
⏰ Der 24/7-Aspekt ist wahrscheinlich das Ungewöhnlichste im Vergleich zum traditionellen Aktienhandel.
Im Krypto-Bereich sind wir es gewohnt, dass Märkte die ganze Zeit geöffnet sind. Man muss nicht auf Montagmorgen warten oder prüfen, ob der US-Markt gerade geöffnet ist. Wenn tokenisierte Wertpapiere in einem ähnlichen Umfeld verfügbar sind, fühlt sich das gesamte Konzept für Krypto-User viel natürlicher an.
💰 Außerdem gefällt mir, dass bStocks einen Bruchteilzugang ermöglichen. So muss man nicht zwingend mit einer riesigen Position starten, nur um zu testen, wie das Format funktioniert.
Natürlich gibt es eine wichtige Unterscheidung: Ein bStock ist nicht dasselbe wie das direkte Besitzen von Anteilen an dem zugrunde liegenden Unternehmen. Binance beschreibt bStocks als tokenisierte Wertpapiere, die 1:1 durch die entsprechenden US-Aktien abgesichert sind – statt durch direktes Aktienbesitz.
Für mich ist die größere Frage, wohin RWA von hier aus geht. Wenn mehr große Unternehmen über tokenisierte Wertpapiere verfügbar werden, könnte die Trennlinie zwischen traditionellem Finanzwesen und Web3 deutlich schmaler werden.
@BinanceCIS #bStocksCIS $SPCXB
Was denkst du über $SPCXB und tokenisierte Aktien im Allgemeinen?
Nachdem ich mir $MUB angesehen hatte, wollte ich etwas ganz anderes ausprobieren. Deshalb habe ich dieses Mal genauer auf $SPCXB geschaut – und auf die ganze Idee, durch ein tokenisiertes Format SpaceX-Exposure zu bekommen.
🚀 Was hat meine Aufmerksamkeit erregt?
SpaceX ist natürlich eines dieser Unternehmen, von denen fast jeder in der Krypto-Welt schon gehört hat. Zwischen Raketen, Starlink und der gesamten Raumfahrtindustrie passiert rund um das Unternehmen sehr viel. Was ich daran interessant finde, ist, wie sich traditionelle Beteiligungs-Exposures nun mit der Infrastruktur verbinden lassen, die Krypto-User bereits kennen.
⏰ Der 24/7-Aspekt ist wahrscheinlich das Ungewöhnlichste im Vergleich zum traditionellen Aktienhandel.
Im Krypto-Bereich sind wir es gewohnt, dass Märkte die ganze Zeit geöffnet sind. Man muss nicht auf Montagmorgen warten oder prüfen, ob der US-Markt gerade geöffnet ist. Wenn tokenisierte Wertpapiere in einem ähnlichen Umfeld verfügbar sind, fühlt sich das gesamte Konzept für Krypto-User viel natürlicher an.
💰 Außerdem gefällt mir, dass bStocks einen Bruchteilzugang ermöglichen. So muss man nicht zwingend mit einer riesigen Position starten, nur um zu testen, wie das Format funktioniert.
Natürlich gibt es eine wichtige Unterscheidung: Ein bStock ist nicht dasselbe wie das direkte Besitzen von Anteilen an dem zugrunde liegenden Unternehmen. Binance beschreibt bStocks als tokenisierte Wertpapiere, die 1:1 durch die entsprechenden US-Aktien abgesichert sind – statt durch direktes Aktienbesitz.
Für mich ist die größere Frage, wohin RWA von hier aus geht. Wenn mehr große Unternehmen über tokenisierte Wertpapiere verfügbar werden, könnte die Trennlinie zwischen traditionellem Finanzwesen und Web3 deutlich schmaler werden.
@BinanceCIS #bStocksCIS $SPCXB
Was denkst du über $SPCXB und tokenisierte Aktien im Allgemeinen?
🚀 Was hat meine Aufmerksamkeit erregt?
SpaceX ist natürlich eines dieser Unternehmen, von denen fast jeder in der Krypto-Welt schon gehört hat. Zwischen Raketen, Starlink und der gesamten Raumfahrtindustrie passiert rund um das Unternehmen sehr viel. Was ich daran interessant finde, ist, wie sich traditionelle Beteiligungs-Exposures nun mit der Infrastruktur verbinden lassen, die Krypto-User bereits kennen.
⏰ Der 24/7-Aspekt ist wahrscheinlich das Ungewöhnlichste im Vergleich zum traditionellen Aktienhandel.
Im Krypto-Bereich sind wir es gewohnt, dass Märkte die ganze Zeit geöffnet sind. Man muss nicht auf Montagmorgen warten oder prüfen, ob der US-Markt gerade geöffnet ist. Wenn tokenisierte Wertpapiere in einem ähnlichen Umfeld verfügbar sind, fühlt sich das gesamte Konzept für Krypto-User viel natürlicher an.
💰 Außerdem gefällt mir, dass bStocks einen Bruchteilzugang ermöglichen. So muss man nicht zwingend mit einer riesigen Position starten, nur um zu testen, wie das Format funktioniert.
Natürlich gibt es eine wichtige Unterscheidung: Ein bStock ist nicht dasselbe wie das direkte Besitzen von Anteilen an dem zugrunde liegenden Unternehmen. Binance beschreibt bStocks als tokenisierte Wertpapiere, die 1:1 durch die entsprechenden US-Aktien abgesichert sind – statt durch direktes Aktienbesitz.
Für mich ist die größere Frage, wohin RWA von hier aus geht. Wenn mehr große Unternehmen über tokenisierte Wertpapiere verfügbar werden, könnte die Trennlinie zwischen traditionellem Finanzwesen und Web3 deutlich schmaler werden.
@BinanceCIS #bStocksCIS $SPCXB
Was denkst du über $SPCXB und tokenisierte Aktien im Allgemeinen?
Already using bStocks
100%
Want to try them
0%
Just watching for now
0%
Not interested yet
0%
2 Stimmen • Abstimmung beendet
384
·
--
Diesmal habe ich mich entschieden, über Tesla und NVIDIA hinauszuschauen und mir MUB anzusehen — ein bStock, der an Micron gekoppelt ist. Und ehrlich gesagt hat mich diese Option aus einem anderen Grund besonders angesprochen.
🧠 Warum MUB?
Micron ist in einem Teil des Chipmarkts aktiv, der mit dem Wachstum der KI-Infrastruktur besonders interessant geworden ist. Speicherchips sind ein ziemlich wichtiger Bestandteil der gesamten Geschichte, daher war ich neugierig zu sehen, wie es sich anfühlt, über das bStocks-Format einen Investment-Exposure auf ein Unternehmen wie Micron zu bekommen.
⏰ Der 24/7-Handelsbereich ist vermutlich das Ungewöhnlichste im Vergleich zu klassischen Aktien.
Bei Krypto sind wir schon daran gewöhnt, dass Märkte die ganze Zeit geöffnet sind. Man muss nicht auf Montagmorgen warten oder sich Sorgen machen, ob der US-Markt gerade offen ist. Tokenisierte Aktien-Exposure auf eine ähnliche Weise funktionieren zu lassen, ergibt tatsächlich sehr viel Sinn — vor allem, wenn man nicht in den USA lebt.
💰 Was ich außerdem mag, ist der Bruchteilzugang. Man braucht nicht unbedingt viel Geld, um einfach zu starten und zu sehen, wie das Ganze funktioniert.
Natürlich ist $MUB nicht einfach irgendeine weitere Krypto-Münze, und es zu halten ist nicht dasselbe wie, Micron-Aktien direkt zu besitzen. bStocks sind tokenisierte Wertpapiere, die 1:1 durch die zugrunde liegenden Aktien abgesichert sind — deshalb finde ich es wichtig, zu verstehen, was du tatsächlich kaufst, bevor du einfach einsteigst.
#bstockscis @BinanceCIS $MUB
Ich bin gespannt, was ihr denkt:
Würdet ihr $MUB — oder andere bStocks — tatsächlich als Teil eures Portfolios nutzen?
Diesmal habe ich mich entschieden, über Tesla und NVIDIA hinauszuschauen und mir MUB anzusehen — ein bStock, der an Micron gekoppelt ist. Und ehrlich gesagt hat mich diese Option aus einem anderen Grund besonders angesprochen.
🧠 Warum MUB?
Micron ist in einem Teil des Chipmarkts aktiv, der mit dem Wachstum der KI-Infrastruktur besonders interessant geworden ist. Speicherchips sind ein ziemlich wichtiger Bestandteil der gesamten Geschichte, daher war ich neugierig zu sehen, wie es sich anfühlt, über das bStocks-Format einen Investment-Exposure auf ein Unternehmen wie Micron zu bekommen.
⏰ Der 24/7-Handelsbereich ist vermutlich das Ungewöhnlichste im Vergleich zu klassischen Aktien.
Bei Krypto sind wir schon daran gewöhnt, dass Märkte die ganze Zeit geöffnet sind. Man muss nicht auf Montagmorgen warten oder sich Sorgen machen, ob der US-Markt gerade offen ist. Tokenisierte Aktien-Exposure auf eine ähnliche Weise funktionieren zu lassen, ergibt tatsächlich sehr viel Sinn — vor allem, wenn man nicht in den USA lebt.
💰 Was ich außerdem mag, ist der Bruchteilzugang. Man braucht nicht unbedingt viel Geld, um einfach zu starten und zu sehen, wie das Ganze funktioniert.
Natürlich ist $MUB nicht einfach irgendeine weitere Krypto-Münze, und es zu halten ist nicht dasselbe wie, Micron-Aktien direkt zu besitzen. bStocks sind tokenisierte Wertpapiere, die 1:1 durch die zugrunde liegenden Aktien abgesichert sind — deshalb finde ich es wichtig, zu verstehen, was du tatsächlich kaufst, bevor du einfach einsteigst.
#bstockscis @BinanceCIS $MUB
Ich bin gespannt, was ihr denkt:
Würdet ihr $MUB — oder andere bStocks — tatsächlich als Teil eures Portfolios nutzen?
🧠 Warum MUB?
Micron ist in einem Teil des Chipmarkts aktiv, der mit dem Wachstum der KI-Infrastruktur besonders interessant geworden ist. Speicherchips sind ein ziemlich wichtiger Bestandteil der gesamten Geschichte, daher war ich neugierig zu sehen, wie es sich anfühlt, über das bStocks-Format einen Investment-Exposure auf ein Unternehmen wie Micron zu bekommen.
⏰ Der 24/7-Handelsbereich ist vermutlich das Ungewöhnlichste im Vergleich zu klassischen Aktien.
Bei Krypto sind wir schon daran gewöhnt, dass Märkte die ganze Zeit geöffnet sind. Man muss nicht auf Montagmorgen warten oder sich Sorgen machen, ob der US-Markt gerade offen ist. Tokenisierte Aktien-Exposure auf eine ähnliche Weise funktionieren zu lassen, ergibt tatsächlich sehr viel Sinn — vor allem, wenn man nicht in den USA lebt.
💰 Was ich außerdem mag, ist der Bruchteilzugang. Man braucht nicht unbedingt viel Geld, um einfach zu starten und zu sehen, wie das Ganze funktioniert.
Natürlich ist $MUB nicht einfach irgendeine weitere Krypto-Münze, und es zu halten ist nicht dasselbe wie, Micron-Aktien direkt zu besitzen. bStocks sind tokenisierte Wertpapiere, die 1:1 durch die zugrunde liegenden Aktien abgesichert sind — deshalb finde ich es wichtig, zu verstehen, was du tatsächlich kaufst, bevor du einfach einsteigst.
#bstockscis @BinanceCIS $MUB
Ich bin gespannt, was ihr denkt:
Würdet ihr $MUB — oder andere bStocks — tatsächlich als Teil eures Portfolios nutzen?
Yes, I use bStocks
50%
Interested, but watching
50%
I prefer regular stocks
0%
Not interested yet
0%
4 Stimmen • Abstimmung beendet
217
·
--
Ich hatte ehrlich gesagt nicht viel Aufmerksamkeit auf SK Hynix gerichtet, aber nachdem ich $SKHYB bei Binance gesehen hatte, begann ich, das Unternehmen aus einem anderen Blickwinkel zu betrachten.
SK Hynix ist ein wichtiger Akteur im Halbleiter- und Speicherbereich – insbesondere, weil die Nachfrage nach HBM-Chips für die KI-Infrastruktur wächst. Was mich daran besonders interessiert, ist, dass es diesem traditionellen Unternehmen eine Form verleiht, die für Krypto-Nutzer bereits verständlich ist.
Der 24/7-Handelsaspekt ist wahrscheinlich das, was ich am spannendsten finde. Wir sind es gewohnt, dass Krypto-Märkte die ganze Zeit geöffnet sind, daher wirkt es ziemlich natürlich, dass eine tokenisierte Aktienexposition in ähnlicher Weise funktioniert.
Natürlich ist das nicht dasselbe wie der direkte Besitz von SK-Hynix-Aktien und es verleiht dir keine normalen Stimmrechte als Aktionär. Es handelt sich um ein tokenisiertes Wertpapier, das 1:1 durch die zugrunde liegenden Aktien abgesichert ist – daher lohnt es sich, die Struktur zu verstehen, bevor man einsteigt.
Persönlich finde ich, dass es genau hier ist, wo RWA wirklich interessant wird. Wenn mehr Unternehmen aus unterschiedlichen Branchen in diesem Format verfügbar werden, könnte die Grenze zwischen traditionellen Märkten und Web3 deutlich weniger stark werden.
Glaubst du, dass $SKHYB und ähnliche bStocks tokenisierte Aktien zu einem normalen Bestandteil des Krypto-Ökosystems machen können?
$SKHYB #bstockscis @BinanceCIS
Ich hatte ehrlich gesagt nicht viel Aufmerksamkeit auf SK Hynix gerichtet, aber nachdem ich $SKHYB bei Binance gesehen hatte, begann ich, das Unternehmen aus einem anderen Blickwinkel zu betrachten.
SK Hynix ist ein wichtiger Akteur im Halbleiter- und Speicherbereich – insbesondere, weil die Nachfrage nach HBM-Chips für die KI-Infrastruktur wächst. Was mich daran besonders interessiert, ist, dass es diesem traditionellen Unternehmen eine Form verleiht, die für Krypto-Nutzer bereits verständlich ist.
Der 24/7-Handelsaspekt ist wahrscheinlich das, was ich am spannendsten finde. Wir sind es gewohnt, dass Krypto-Märkte die ganze Zeit geöffnet sind, daher wirkt es ziemlich natürlich, dass eine tokenisierte Aktienexposition in ähnlicher Weise funktioniert.
Natürlich ist das nicht dasselbe wie der direkte Besitz von SK-Hynix-Aktien und es verleiht dir keine normalen Stimmrechte als Aktionär. Es handelt sich um ein tokenisiertes Wertpapier, das 1:1 durch die zugrunde liegenden Aktien abgesichert ist – daher lohnt es sich, die Struktur zu verstehen, bevor man einsteigt.
Persönlich finde ich, dass es genau hier ist, wo RWA wirklich interessant wird. Wenn mehr Unternehmen aus unterschiedlichen Branchen in diesem Format verfügbar werden, könnte die Grenze zwischen traditionellen Märkten und Web3 deutlich weniger stark werden.
Glaubst du, dass $SKHYB und ähnliche bStocks tokenisierte Aktien zu einem normalen Bestandteil des Krypto-Ökosystems machen können?
$SKHYB #bstockscis @BinanceCIS
SK Hynix ist ein wichtiger Akteur im Halbleiter- und Speicherbereich – insbesondere, weil die Nachfrage nach HBM-Chips für die KI-Infrastruktur wächst. Was mich daran besonders interessiert, ist, dass es diesem traditionellen Unternehmen eine Form verleiht, die für Krypto-Nutzer bereits verständlich ist.
Der 24/7-Handelsaspekt ist wahrscheinlich das, was ich am spannendsten finde. Wir sind es gewohnt, dass Krypto-Märkte die ganze Zeit geöffnet sind, daher wirkt es ziemlich natürlich, dass eine tokenisierte Aktienexposition in ähnlicher Weise funktioniert.
Natürlich ist das nicht dasselbe wie der direkte Besitz von SK-Hynix-Aktien und es verleiht dir keine normalen Stimmrechte als Aktionär. Es handelt sich um ein tokenisiertes Wertpapier, das 1:1 durch die zugrunde liegenden Aktien abgesichert ist – daher lohnt es sich, die Struktur zu verstehen, bevor man einsteigt.
Persönlich finde ich, dass es genau hier ist, wo RWA wirklich interessant wird. Wenn mehr Unternehmen aus unterschiedlichen Branchen in diesem Format verfügbar werden, könnte die Grenze zwischen traditionellen Märkten und Web3 deutlich weniger stark werden.
Glaubst du, dass $SKHYB und ähnliche bStocks tokenisierte Aktien zu einem normalen Bestandteil des Krypto-Ökosystems machen können?
$SKHYB #bstockscis @BinanceCIS
88
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
CircleMints500MUSDCOnSolana
127,154 Aufrufe
2,477 Kommentare
#circlemints500musdconsolana
🚨 CIRCLE MINTS $500M USDC AUF SOLANA — LIQUIDITY-SIGNAL ZUM BEOBACHTEN
Circle hat insgesamt 500 Millionen USDC auf Solana in zwei Transaktionen geprägt, wobei jede Transaktion 250 Millionen USDC erzeugt.
Die Aktivität unterstreicht die anhaltende Nachfrage nach in US-Dollar denominiertem Liquiditätsbedarf auf Solana, wo USDC von Circle nativ unterstützt wird.
WICHTIGE DETAILS
• 500 Mio. USD USDC geprägt
• Aufgeteilt in 2 × 250 Mio. USD Transaktionen
• Netzwerk: Solana
• USDC ist der dollarunterlegte Stablecoin von Circle
• Die neueste Aktivität fand um den 25.–26. Sept. 2026 herum statt
WARUM DAS WICHTIG IST
Große Stablecoin-Prägungen können die Menge an Liquidität erhöhen, die für Handel, DeFi, Zahlungen und andere On-Chain-Aktivitäten verfügbar ist.
Eine Prägung bedeutet jedoch nicht automatisch, dass 500 Mio. USD in die Krypto-Märkte eingegangen sind oder dass das Kapital sofort in SOL fließt. Circle erklärt, dass auf Solana vorgeprägtes USDC gehalten werden kann, bevor es zur Zirkulation freigegeben wird.
Für Trader ist daher die entscheidende Frage, was als Nächstes passiert:
Wird sich das neu erzeugte USDC in Richtung Börsen, DeFi-Protokolle oder andere Solana-basierte Anwendungen bewegen?
Vorerst ist die Prägung selbst bestätigt — das Ziel der Liquidität bleibt der Teil, den es zu beobachten gilt.
$AMP $RARE $QNT
顾清妍
·1 Likes
·3.8k Aufrufe
PolymarketBankFailureBetsDrawFDICConcern
115,261 Aufrufe
2,060 Kommentare
BlackRockBuildsTokenizedPortfoliosForOndo
111,414 Aufrufe
1,470 Kommentare