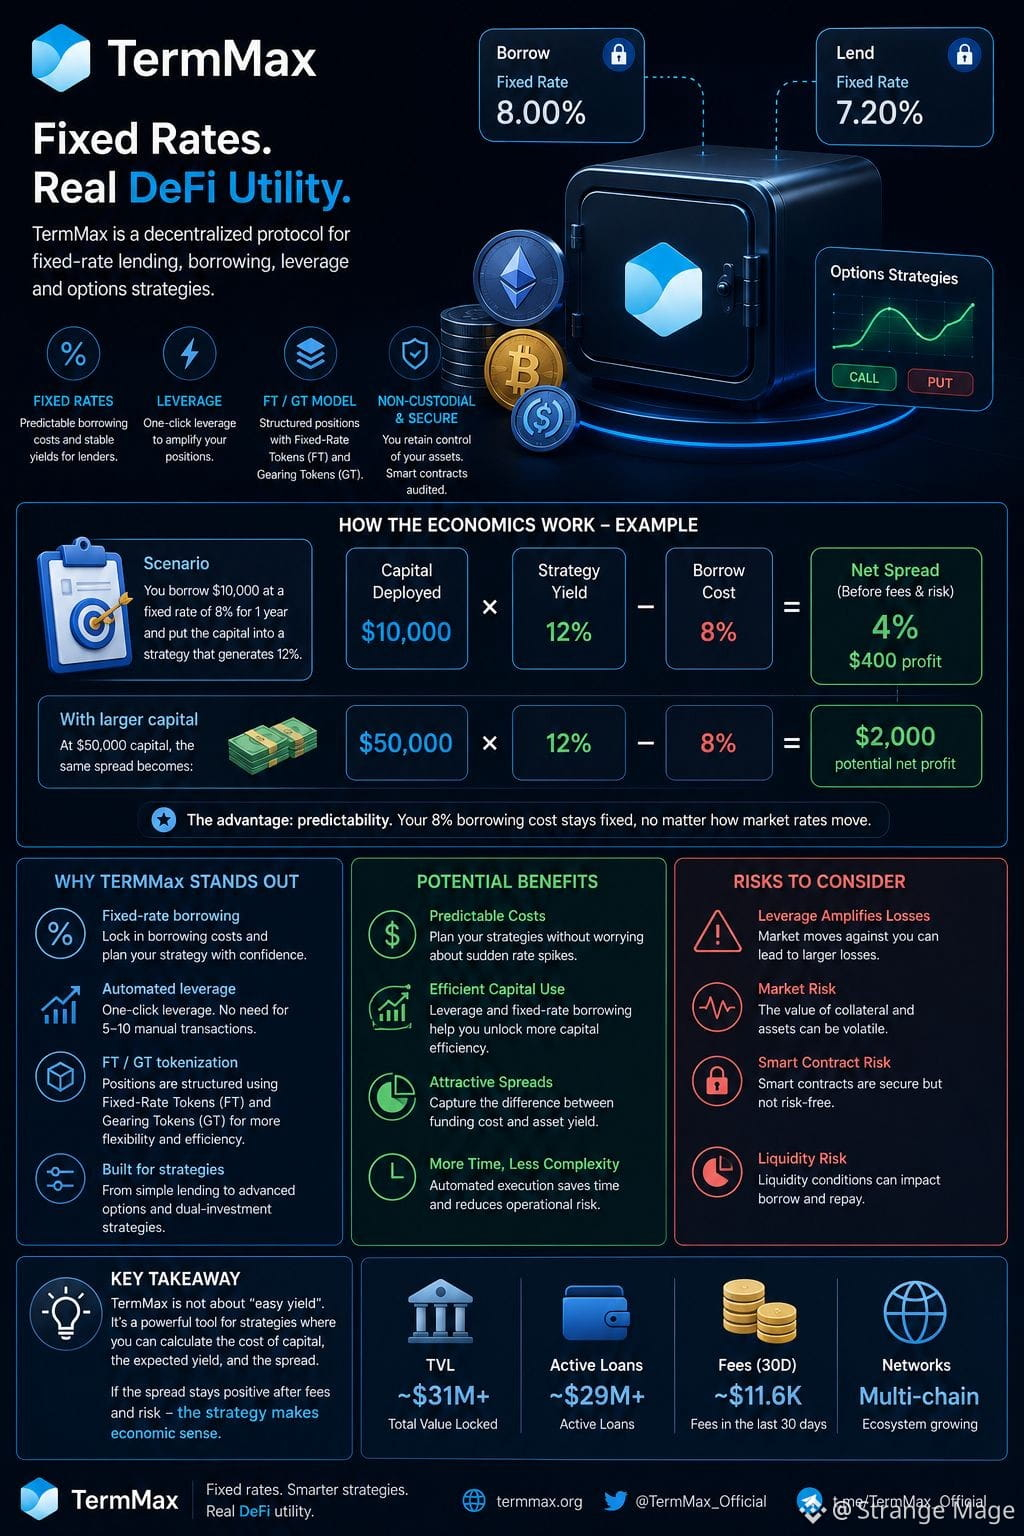
Ich habe tiefer in @TermMax gegraben, und der interessante Teil ist, wie die Ökonomie funktioniert. Stell dir vor, man leiht sich 10.000 $ zu einem festen Zinssatz von 8 % für ein Jahr und steckt das Kapital in eine Anlagestrategie, die 12 % erwirtschaftet. Die Bruttorendite läge bei 1.200 $, während die Kreditkosten 800 $ betragen — das hinterlässt 400 $, also 4 % netto, bevor Gebühren und Marktrisiko berücksichtigt werden. Mit 50.000 $ wird die gleiche Spanne zu 2.000 $.
Der entscheidende Vorteil ist die Planbarkeit: Die 8 % Kreditkosten springen nicht plötzlich mit den Marktzinsen. TermMax automatisiert zudem den Leverage, statt dass man 5–10 manuelle Transaktionen benötigt, während FT/GT-Tokens festverzinsliche und gehedgte Positionen mit Hebelstruktur aufbauen.
Der Haken ist offensichtlich: Leverage verstärkt auch Verluste. Deshalb würde ich TermMax nicht als „leicht verdientes Einkommen“ betrachten. Ich sehe es als Werkzeug für Strategien, bei denen die Spanne zwischen Finanzierungskosten und der Rendite des Assets im Voraus berechnet wird. Wenn diese Spanne nach Gebühren und Risiko weiterhin positiv bleibt, ergibt das Modell wirtschaftlich Sinn.
#termmax @TermMax $BTC
Der entscheidende Vorteil ist die Planbarkeit: Die 8 % Kreditkosten springen nicht plötzlich mit den Marktzinsen. TermMax automatisiert zudem den Leverage, statt dass man 5–10 manuelle Transaktionen benötigt, während FT/GT-Tokens festverzinsliche und gehedgte Positionen mit Hebelstruktur aufbauen.
Der Haken ist offensichtlich: Leverage verstärkt auch Verluste. Deshalb würde ich TermMax nicht als „leicht verdientes Einkommen“ betrachten. Ich sehe es als Werkzeug für Strategien, bei denen die Spanne zwischen Finanzierungskosten und der Rendite des Assets im Voraus berechnet wird. Wenn diese Spanne nach Gebühren und Risiko weiterhin positiv bleibt, ergibt das Modell wirtschaftlich Sinn.
#termmax @TermMax $BTC