

BlockchainBaller 01
98 Beiträge
BlockchainBaller 01
Melden
Nutzer blockieren
23 Following
14 Follower
17 Like gegeben
Beiträge
Alle
Zitierungen
#termmax @termmax
ZAHL VON GELD-ADRESSEN UND TVL-DATEN WIRD NICHT ALS EINZIGES MASS FÜR DIE NATÜRLICHKEIT DES KAPITALFLUSSES VERSTANDEN.
Die Zahl von 1,5 Millionen Wallets, die auf TermMax registriert sind, wenn man sie durch den TVL-Meilenstein von 90 Millionen USD teilt, ergibt im Durchschnitt etwa 60 USD pro Wallet. Das ist kein Hinweis auf ein Scheitern im Bereich der Nutzergewinnung (User Acquisition), sondern spiegelt deutlich den Engpass bei der tatsächlichen Aktivierung (User Activation) wider.
Der eigentliche Wert liegt nicht in der Anzahl der Wallet-Adressen, die erstellt werden, um Airdrops zu erhalten oder Tests zu machen, sondern in der Frage: Wie viele Kapitalströme eröffnen tatsächlich Positionen, halten geduldig bis zur Fälligkeit, und verpflichten das Kapital dann erneut für den nächsten Zyklus?
Das ist viel wichtiger als die Geschichte der festen Gesamtemission von 1 Milliarde Token $TMX. Ein nicht-inflationäres Tokenomics-Modell macht die Berechnung der Knappheit einfach, aber die „Nachfrage“ (Demand) ist die schwierigste Aufgabe.
Diese Analogie zeigt sich auch bei der Multi-Chain-Expansion:
Die Oberfläche der Skalierung: Wenn man auf 10 EVM-Ketten erscheint, wirkt das wie eine breite Abdeckung, aber ein durchschnittlicher TVL von 9 Millionen USD pro Chain ist eine relativ dünne Zahl. Märkte mit festen Zinssätzen benötigen eine größere Liquiditätstiefe (Liquidity Depth) an einigen wenigen wichtigen Stellen, statt dass man Portfolios auf zu viele Netzwerke fragmentiert.
Quote von ungenutztem Kapital (Idle Capital Ratio): Wenn ein großer Anteil der Vermögenswerte in den Vaults weiterhin über Aave, Morpho oder Venus umgeleitet werden muss, um die Basisrendite zu erzielen, anstatt direkt mit den festen Term-Märkten von TermMax zu matchen, ist das dann eine Optimierung des Cashflows – oder ein Zeichen dafür, dass die lokale Kreditnachfrage (Native Borrow Demand) noch nicht ausreichend „dicht“ ist?
$BTC
{future}(BTCUSDT)
#termmax @TermMax
ZAHL VON GELD-ADRESSEN UND TVL-DATEN WIRD NICHT ALS EINZIGES MASS FÜR DIE NATÜRLICHKEIT DES KAPITALFLUSSES VERSTANDEN.
Die Zahl von 1,5 Millionen Wallets, die auf TermMax registriert sind, wenn man sie durch den TVL-Meilenstein von 90 Millionen USD teilt, ergibt im Durchschnitt etwa 60 USD pro Wallet. Das ist kein Hinweis auf ein Scheitern im Bereich der Nutzergewinnung (User Acquisition), sondern spiegelt deutlich den Engpass bei der tatsächlichen Aktivierung (User Activation) wider.
Der eigentliche Wert liegt nicht in der Anzahl der Wallet-Adressen, die erstellt werden, um Airdrops zu erhalten oder Tests zu machen, sondern in der Frage: Wie viele Kapitalströme eröffnen tatsächlich Positionen, halten geduldig bis zur Fälligkeit, und verpflichten das Kapital dann erneut für den nächsten Zyklus?
Das ist viel wichtiger als die Geschichte der festen Gesamtemission von 1 Milliarde Token $TMX. Ein nicht-inflationäres Tokenomics-Modell macht die Berechnung der Knappheit einfach, aber die „Nachfrage“ (Demand) ist die schwierigste Aufgabe.
Diese Analogie zeigt sich auch bei der Multi-Chain-Expansion:
Die Oberfläche der Skalierung: Wenn man auf 10 EVM-Ketten erscheint, wirkt das wie eine breite Abdeckung, aber ein durchschnittlicher TVL von 9 Millionen USD pro Chain ist eine relativ dünne Zahl. Märkte mit festen Zinssätzen benötigen eine größere Liquiditätstiefe (Liquidity Depth) an einigen wenigen wichtigen Stellen, statt dass man Portfolios auf zu viele Netzwerke fragmentiert.
Quote von ungenutztem Kapital (Idle Capital Ratio): Wenn ein großer Anteil der Vermögenswerte in den Vaults weiterhin über Aave, Morpho oder Venus umgeleitet werden muss, um die Basisrendite zu erzielen, anstatt direkt mit den festen Term-Märkten von TermMax zu matchen, ist das dann eine Optimierung des Cashflows – oder ein Zeichen dafür, dass die lokale Kreditnachfrage (Native Borrow Demand) noch nicht ausreichend „dicht“ ist?
$BTC
227
#dusk $DUSK @Dusk_Foundation
DER UNTERSCHIED ZWISCHEN MOONLIGHT UND PHOENIX IST NICHT NUR EINE FRAGE DER ANZEIGE, SONDERN EINE FRAGE DER RECHNUNGSLOGIK.
Nach dem Testen eines Wechsels von $DUSK zwischen zwei Modellen lässt mich vor allem nicht die Verarbeitungsgeschwindigkeit nachdenken, sondern die völlig andere Natur der Kontotypen, die du gerade in der Hand hast.
Moonlight (Account-Based Model): Funktioniert ähnlich wie der Mechanismus von EVM oder MetaMask. Du hast einen konkreten Saldo, eine klare Historie und jeder kann die öffentlichen Geldflüsse nachverfolgen. Es vermittelt ein vertrautes und für Nutzer traditioneller Krypto-Umgebungen absolut sicheres Gefühl.
Phoenix (UTXO/Note-Based Model): Es gibt auf der Chain keinen Begriff von einem „angezeigten Kontostand“. Das Geld, das du tatsächlich besitzt, ist im Grunde eine Sammlung kryptografischer „Scheine“ (notes), die die Wallet automatisch berechnet und bündelt.
Diese Abwägung bringt eine sehr große Hürde mit sich: Behavioral Friction.
Über ein ganzes Jahrzehnt hinweg hat die Krypto-Branche die Nutzer trainiert, eine Standardreaktion zu haben: Sobald die Überweisung erfolgt ist, öffnet man automatisch den Block Explorer, um den TxID zu prüfen und sich damit sicher zu fühlen. Wenn du aber auf Phoenix eine Transaktion ausführst und den Code im Explorer einfügst, erhältst du als Ergebnis nur eine hübsche, runde Null – alle Informationen sind vollständig verschlüsselt.
Dieser Moment der Verunsicherung ist der Preis der Privatsphäre. Du verlangst Anonymität, suchst aber gleichzeitig nach öffentlicher Transparenz – zwei Konzepte, die sich von Natur aus gegenseitig aufheben.
Für das Dusk-Ökosystem stellt sich eine große Frage: Wie viele Nutzer bleiben bei Moonlight, nicht weil sie Privatsphäre ablehnen, sondern schlicht, weil Moonlight das Einzige ist, das sie genug verstehen, um sich sicher zu fühlen?
#dusk $DUSK @Dusk
DER UNTERSCHIED ZWISCHEN MOONLIGHT UND PHOENIX IST NICHT NUR EINE FRAGE DER ANZEIGE, SONDERN EINE FRAGE DER RECHNUNGSLOGIK.
Nach dem Testen eines Wechsels von $DUSK zwischen zwei Modellen lässt mich vor allem nicht die Verarbeitungsgeschwindigkeit nachdenken, sondern die völlig andere Natur der Kontotypen, die du gerade in der Hand hast.
Moonlight (Account-Based Model): Funktioniert ähnlich wie der Mechanismus von EVM oder MetaMask. Du hast einen konkreten Saldo, eine klare Historie und jeder kann die öffentlichen Geldflüsse nachverfolgen. Es vermittelt ein vertrautes und für Nutzer traditioneller Krypto-Umgebungen absolut sicheres Gefühl.
Phoenix (UTXO/Note-Based Model): Es gibt auf der Chain keinen Begriff von einem „angezeigten Kontostand“. Das Geld, das du tatsächlich besitzt, ist im Grunde eine Sammlung kryptografischer „Scheine“ (notes), die die Wallet automatisch berechnet und bündelt.
Diese Abwägung bringt eine sehr große Hürde mit sich: Behavioral Friction.
Über ein ganzes Jahrzehnt hinweg hat die Krypto-Branche die Nutzer trainiert, eine Standardreaktion zu haben: Sobald die Überweisung erfolgt ist, öffnet man automatisch den Block Explorer, um den TxID zu prüfen und sich damit sicher zu fühlen. Wenn du aber auf Phoenix eine Transaktion ausführst und den Code im Explorer einfügst, erhältst du als Ergebnis nur eine hübsche, runde Null – alle Informationen sind vollständig verschlüsselt.
Dieser Moment der Verunsicherung ist der Preis der Privatsphäre. Du verlangst Anonymität, suchst aber gleichzeitig nach öffentlicher Transparenz – zwei Konzepte, die sich von Natur aus gegenseitig aufheben.
Für das Dusk-Ökosystem stellt sich eine große Frage: Wie viele Nutzer bleiben bei Moonlight, nicht weil sie Privatsphäre ablehnen, sondern schlicht, weil Moonlight das Einzige ist, das sie genug verstehen, um sich sicher zu fühlen?
50
#binancep2pantoan @Binance_Vietnam
DAS UNGLEICHGEWICHT IN DER ERKENNUNGSWERKZEUGEN IST EIN BEACHTLICHES DESIGN-DEFIZIT AUF BINANCE P2P.
Wenn man sich die Ad Terms (Handelsbedingungen) der Händler genauer ansieht, fällt es nicht schwer, Anforderungen zur Kategorisierung zu entdecken wie: „Neue Kunden möchten bitte ihre Telefonnummer/ihre Ausweisnummer (CCCD) hinterlassen, Stammkunden können normal handeln.“ Theoretisch klingt diese risikobasierte Segmentierung sehr plausibel. Betrachtet man sie jedoch aus der Perspektive der technischen Infrastruktur, handelt es sich dabei wiederum um einen völlig prozessorientierten Ablauf ohne unterstützende Tools.
Binance P2P stellt Händlern umfassende öffentliche Kennzahlen zur Verfügung, um Käufer einzuschätzen: Abschlussquote (completion rate), Gesamtzahl der Orders, durchschnittliche Zahlungsdauer. Das System bietet jedoch keinerlei Mechanismen zur Erkennung von Beziehungen (relationship-level data) zwischen zwei konkreten Konten.
Ohne Label „Stammkunde“, ohne automatisch angezeigte Korrespondenz-Handelshistorie (Counterparty Trading History) und ohne separate, zwischen Käufer und Verkäufer desselben Paares angesammelte Vertrauenspunkte wird die Kategorie „Neue Kunden“ oder „Stammkunden“ vollständig dem Bauchgefühl des Händlers überlassen:
Die Abhängigkeit von der persönlichen Erinnerung: Ein Händler, der täglich hunderte Bestellungen bearbeitet, kann unmöglich alle Bezeichnungen oder Kontonamen der einzelnen Stammkunden im Kopf behalten.
Inkonsistente Kriterien: Um auf Nummer sicher zu gehen, muss der Händler eine strenge Kontrollmethode anwenden (z. B. das Erfordernis einer Telefonnummer oder zusätzliche Verifizierung) für jeden, bei dem er „nicht sicher ist, ob er ihn schon einmal getroffen hat“ – selbst wenn dieser Käufer zuvor bereits zehnmal mit ihm gehandelt haben könnte.
#binancep2pantoan @Binance Vietnam
DAS UNGLEICHGEWICHT IN DER ERKENNUNGSWERKZEUGEN IST EIN BEACHTLICHES DESIGN-DEFIZIT AUF BINANCE P2P.
Wenn man sich die Ad Terms (Handelsbedingungen) der Händler genauer ansieht, fällt es nicht schwer, Anforderungen zur Kategorisierung zu entdecken wie: „Neue Kunden möchten bitte ihre Telefonnummer/ihre Ausweisnummer (CCCD) hinterlassen, Stammkunden können normal handeln.“ Theoretisch klingt diese risikobasierte Segmentierung sehr plausibel. Betrachtet man sie jedoch aus der Perspektive der technischen Infrastruktur, handelt es sich dabei wiederum um einen völlig prozessorientierten Ablauf ohne unterstützende Tools.
Binance P2P stellt Händlern umfassende öffentliche Kennzahlen zur Verfügung, um Käufer einzuschätzen: Abschlussquote (completion rate), Gesamtzahl der Orders, durchschnittliche Zahlungsdauer. Das System bietet jedoch keinerlei Mechanismen zur Erkennung von Beziehungen (relationship-level data) zwischen zwei konkreten Konten.
Ohne Label „Stammkunde“, ohne automatisch angezeigte Korrespondenz-Handelshistorie (Counterparty Trading History) und ohne separate, zwischen Käufer und Verkäufer desselben Paares angesammelte Vertrauenspunkte wird die Kategorie „Neue Kunden“ oder „Stammkunden“ vollständig dem Bauchgefühl des Händlers überlassen:
Die Abhängigkeit von der persönlichen Erinnerung: Ein Händler, der täglich hunderte Bestellungen bearbeitet, kann unmöglich alle Bezeichnungen oder Kontonamen der einzelnen Stammkunden im Kopf behalten.
Inkonsistente Kriterien: Um auf Nummer sicher zu gehen, muss der Händler eine strenge Kontrollmethode anwenden (z. B. das Erfordernis einer Telefonnummer oder zusätzliche Verifizierung) für jeden, bei dem er „nicht sicher ist, ob er ihn schon einmal getroffen hat“ – selbst wenn dieser Käufer zuvor bereits zehnmal mit ihm gehandelt haben könnte.
58
#termmax @termmax
FESTE ZINSKURSE CHUNGEN KEIN RISIKO AUS, SONDERN BENENNEN ES NUR UM.
In den traditionellen DeFi-Kreditprotokollen leben Kreditgeber mit dem Volatilitätsrisiko: Die Zinssätze können jederzeit einbrechen und zwingen sie, den Markt fortlaufend zu überwachen, um ihr Kapital umzuschichten. Doch sobald man das TermMax-Modell betritt, bei dem die Rendite fest bepreist und beim Minting sofort „eingefroren“ wird, hat sich die finanzielle Kernlogik des Problems grundlegend verändert.
Das Vorab-Fixieren der Rendite verlagert die Fragestellung vom Risiko zum Zeitpunkt hin zum Risiko der Opportunitätskosten (Opportunity Cost Risk).
Wenn Kreditgeber ihre Position in einen festen APY eingefroren haben, nehmen sie sich selbst die Möglichkeit, eine Aufwärtswelle vollständig mitzunehmen, falls das allgemeine Zinsniveau des Marktes später plötzlich stark anzieht.
Bei einem Modell mit variablen Zinsen: Du nimmst das Risiko geringerer Rendite in Kauf, um dafür Flexibilität zu erhalten, wenn der Markt nach oben geht.
Bei einem Modell mit festen Zinsen: Du kaufst dir die Sicherheit der Cashflows – mit der Fähigkeit, in einer boomenden Wachstumsphase maximalen Profit zu erzielen.
In einem stark zyklischen und mit Tagesgeschwindigkeit schwankenden Markt wie Web3 sind Opportunitätskosten nie nur ein abstraktes Konzept. Wenn Kapital bei einem Zins von 8 % gebunden ist, während andere volatile Pools innerhalb einer Woche auf 18 %–20 % springen, wirkt sich das unmittelbar auf die relative Rendite (relative return) der Investoren aus.
Das Risiko ist jedoch immer relativ. Für Finanzinstitute oder Fondsmanager, die in der Planung von Cashflows absolut präzise sein müssen, ist diese Sicherheit den Tausch voll und ganz wert.TermMax
#termmax @TermMax
FESTE ZINSKURSE CHUNGEN KEIN RISIKO AUS, SONDERN BENENNEN ES NUR UM.
In den traditionellen DeFi-Kreditprotokollen leben Kreditgeber mit dem Volatilitätsrisiko: Die Zinssätze können jederzeit einbrechen und zwingen sie, den Markt fortlaufend zu überwachen, um ihr Kapital umzuschichten. Doch sobald man das TermMax-Modell betritt, bei dem die Rendite fest bepreist und beim Minting sofort „eingefroren“ wird, hat sich die finanzielle Kernlogik des Problems grundlegend verändert.
Das Vorab-Fixieren der Rendite verlagert die Fragestellung vom Risiko zum Zeitpunkt hin zum Risiko der Opportunitätskosten (Opportunity Cost Risk).
Wenn Kreditgeber ihre Position in einen festen APY eingefroren haben, nehmen sie sich selbst die Möglichkeit, eine Aufwärtswelle vollständig mitzunehmen, falls das allgemeine Zinsniveau des Marktes später plötzlich stark anzieht.
Bei einem Modell mit variablen Zinsen: Du nimmst das Risiko geringerer Rendite in Kauf, um dafür Flexibilität zu erhalten, wenn der Markt nach oben geht.
Bei einem Modell mit festen Zinsen: Du kaufst dir die Sicherheit der Cashflows – mit der Fähigkeit, in einer boomenden Wachstumsphase maximalen Profit zu erzielen.
In einem stark zyklischen und mit Tagesgeschwindigkeit schwankenden Markt wie Web3 sind Opportunitätskosten nie nur ein abstraktes Konzept. Wenn Kapital bei einem Zins von 8 % gebunden ist, während andere volatile Pools innerhalb einer Woche auf 18 %–20 % springen, wirkt sich das unmittelbar auf die relative Rendite (relative return) der Investoren aus.
Das Risiko ist jedoch immer relativ. Für Finanzinstitute oder Fondsmanager, die in der Planung von Cashflows absolut präzise sein müssen, ist diese Sicherheit den Tausch voll und ganz wert.TermMax
64
Übersetzung ansehen
#termmax @termmax
KHOẢNG THỜI GIAN VESTING DÀI CHƯA PHẢI LÀ BẰNG CHỨNG CHO SỰ PHÁT TRIỂN BỀN VỮNG.
Nhìn vào bảng phân bổ tokenomics cho sự kiện TGE của $TMX, con số 290 triệu $TMX (chiếm 29% tổng cung) dành cho phát triển hệ sinh thái được trả dần trong 48 tháng trông rất ấn tượng. Nó tạo cảm giác giao thức có một "đường băng" rất dài để kích thích thanh khoản và duy trì sức hút.
Nhưng lịch trình phân phối 48 tháng thực chất chỉ cho thấy quỹ thời gian mà dự án có thể bơm token ra thị trường, chứ không đảm bảo nhu cầu tự thân của người dùng sẽ sống sót sau khi lượng token đó cạn đi.
Điều mà một con số 48 tháng không thể tiết lộ là: TermMax sẽ dùng khoảng thời gian này để xây dựng thói quen vay/cho vay lãi suất cố định thực sự, hay chỉ đơn thuần là dùng $TMX làm "tiền trợ cấp" để kéo dài sự tồn tại của hoạt động on-chain?
Sự tham gia nhờ incentive (thưởng token) chỉ chứng minh dự án có sức hút ngắn hạn. Bằng chứng thuyết phục hơn phải đến từ vòng lặp tái sử dụng vốn (capital rotation) khi ưu đãi giảm dần:
Hành vi của người vay (Borrowers): Nhu cầu vay lãi suất cố định biến động ra sao khi APY thưởng từ $TMX bị thu hẹp?
Tỷ lệ giữ chân dòng vốn (Capital Retention): Khi các vị thế nợ cố định đến thời điểm đáo hạn (maturity), người cho vay có tiếp tục quay lại gia hạn hay sẽ rút vốn sang giao thức khác có APY cao hơn?
Một thị trường lãi suất cố định có quy mô khiêm tốn nhưng dòng vốn liên tục xoay vòng tự nhiên sẽ đáng tin cậy hơn nhiều so với một TVL khổng lồ nhưng chỉ sống nhờ lượng phân bổ 290 triệu $TMX.
#termmax @TermMax
KHOẢNG THỜI GIAN VESTING DÀI CHƯA PHẢI LÀ BẰNG CHỨNG CHO SỰ PHÁT TRIỂN BỀN VỮNG.
Nhìn vào bảng phân bổ tokenomics cho sự kiện TGE của $TMX, con số 290 triệu $TMX (chiếm 29% tổng cung) dành cho phát triển hệ sinh thái được trả dần trong 48 tháng trông rất ấn tượng. Nó tạo cảm giác giao thức có một "đường băng" rất dài để kích thích thanh khoản và duy trì sức hút.
Nhưng lịch trình phân phối 48 tháng thực chất chỉ cho thấy quỹ thời gian mà dự án có thể bơm token ra thị trường, chứ không đảm bảo nhu cầu tự thân của người dùng sẽ sống sót sau khi lượng token đó cạn đi.
Điều mà một con số 48 tháng không thể tiết lộ là: TermMax sẽ dùng khoảng thời gian này để xây dựng thói quen vay/cho vay lãi suất cố định thực sự, hay chỉ đơn thuần là dùng $TMX làm "tiền trợ cấp" để kéo dài sự tồn tại của hoạt động on-chain?
Sự tham gia nhờ incentive (thưởng token) chỉ chứng minh dự án có sức hút ngắn hạn. Bằng chứng thuyết phục hơn phải đến từ vòng lặp tái sử dụng vốn (capital rotation) khi ưu đãi giảm dần:
Hành vi của người vay (Borrowers): Nhu cầu vay lãi suất cố định biến động ra sao khi APY thưởng từ $TMX bị thu hẹp?
Tỷ lệ giữ chân dòng vốn (Capital Retention): Khi các vị thế nợ cố định đến thời điểm đáo hạn (maturity), người cho vay có tiếp tục quay lại gia hạn hay sẽ rút vốn sang giao thức khác có APY cao hơn?
Một thị trường lãi suất cố định có quy mô khiêm tốn nhưng dòng vốn liên tục xoay vòng tự nhiên sẽ đáng tin cậy hơn nhiều so với một TVL khổng lồ nhưng chỉ sống nhờ lượng phân bổ 290 triệu $TMX.
46
#dusk $DUSK @Dusk_Foundation
SCHÖNE ZAHL DER BEWEISERZEUGUNGSZEIT (PROOF GENERATION TIME) – ABER NOCH NICHT DIE ECHTE TRANSAKTIONSGESCHWINDIGKEIT.
Viele sind begeistert, wenn sie die kryptografischen Kennzahlen auf der Client-Seite sehen: Hedger auf DuskEVM kann ZK-Proofs in unter 2 Sekunden erzeugen. Das ist zweifellos ein beeindruckender Fortschritt bei der Algorithmus-Optimierung und zeigt, dass Nutzer nicht minutenlang auf ihrem Gerät warten müssen, nur um einen Sicherheitsnachweis zu erzeugen.
Doch eine einzelne Zahl in der ersten Phase spiegelt niemals vollständig das Erlebnis des gesamten Prozesses wider.
Die lokale Erstellung eines ZK-Proofs (local proof) unter 2 Sekunden löst lediglich die Engstelle auf dem Client (client-side bottleneck). Sie sagt uns nicht, wie lange die End-to-End-Abwicklung einer sicheren Transaktion insgesamt dauert, wenn sie alle Glieder der Kette durchläuft:
Beweisverifikation (Proof Verification): Wie lange brauchen die Nodes im Netzwerk, um die Gültigkeit dieses Beweises zu prüfen?
Silosing und Aufnahme in den Block (Sequencing & Inclusion Latency): Wie lange muss die geheime Transaktion in der Warteschlange stehen, bevor sie in einen Block aufgenommen wird?
Ausführung & Finalität (Execution & Finality): Wie viele Sekunden dauert es insgesamt, bis der gesamte private Status (state) auf der Chain aktualisiert und endgültig festgeschrieben (settle) ist?
Privatanwender und Finanzinstitutionen erleben kein System anhand der Geschwindigkeit desjenigen, der den Beweis erzeugt (prover). Sie erleben die Gesamtlatenz von dem Moment an, in dem sie auf "Senden" klicken, bis die Transaktion endgültig abgeschlossen ist – und diese kann nicht rückgängig gemacht werden.
Daher liegt der Maßstab, mit dem der technische Fortschritt von Dusk bewertet wird, nicht nur in der Zahl "unter 2 Sekunden" im Labor. Die tatsächlichen Signale, die die Betriebsfähigkeit bestimmen,
#dusk $DUSK @Dusk
SCHÖNE ZAHL DER BEWEISERZEUGUNGSZEIT (PROOF GENERATION TIME) – ABER NOCH NICHT DIE ECHTE TRANSAKTIONSGESCHWINDIGKEIT.
Viele sind begeistert, wenn sie die kryptografischen Kennzahlen auf der Client-Seite sehen: Hedger auf DuskEVM kann ZK-Proofs in unter 2 Sekunden erzeugen. Das ist zweifellos ein beeindruckender Fortschritt bei der Algorithmus-Optimierung und zeigt, dass Nutzer nicht minutenlang auf ihrem Gerät warten müssen, nur um einen Sicherheitsnachweis zu erzeugen.
Doch eine einzelne Zahl in der ersten Phase spiegelt niemals vollständig das Erlebnis des gesamten Prozesses wider.
Die lokale Erstellung eines ZK-Proofs (local proof) unter 2 Sekunden löst lediglich die Engstelle auf dem Client (client-side bottleneck). Sie sagt uns nicht, wie lange die End-to-End-Abwicklung einer sicheren Transaktion insgesamt dauert, wenn sie alle Glieder der Kette durchläuft:
Beweisverifikation (Proof Verification): Wie lange brauchen die Nodes im Netzwerk, um die Gültigkeit dieses Beweises zu prüfen?
Silosing und Aufnahme in den Block (Sequencing & Inclusion Latency): Wie lange muss die geheime Transaktion in der Warteschlange stehen, bevor sie in einen Block aufgenommen wird?
Ausführung & Finalität (Execution & Finality): Wie viele Sekunden dauert es insgesamt, bis der gesamte private Status (state) auf der Chain aktualisiert und endgültig festgeschrieben (settle) ist?
Privatanwender und Finanzinstitutionen erleben kein System anhand der Geschwindigkeit desjenigen, der den Beweis erzeugt (prover). Sie erleben die Gesamtlatenz von dem Moment an, in dem sie auf "Senden" klicken, bis die Transaktion endgültig abgeschlossen ist – und diese kann nicht rückgängig gemacht werden.
Daher liegt der Maßstab, mit dem der technische Fortschritt von Dusk bewertet wird, nicht nur in der Zahl "unter 2 Sekunden" im Labor. Die tatsächlichen Signale, die die Betriebsfähigkeit bestimmen,
64
Übersetzung ansehen
#binancep2pantoan @Binance_Vietnam
"HỦY LỆNH P2P" TRÊN SÀN KHÔNG CÓ NGHĨA LÀ LÒNG VÒNG DÒNG TIỀN TRONG NGÂN HÀNG ĐƯỢC "LÀM SẠCH".
Nhiều người nghĩ đơn giản: Khi có sự cố (chuyển thừa tiền, sai nội dung, hoặc không muốn giao dịch nữa), chỉ cần bấm "Hủy lệnh" trên Binance P2P rồi chuyển tiền lại cho nhau là xong. Tất cả trở về vạch xuất phát.
Nhưng ngân hàng không hoạt động như vậy.
Mỗi cái nhấn nút "Chuyển tiền" trong App ngân hàng là một dấu vết tài chính không thể đảo ngược. Hệ thống giám sát rủi ro của ngân hàng (Anti-Money Laundering - AML) không xem lệnh hoàn lại của bạn là nút "Undo". Họ ghi nhận đó là hai giao dịch độc lập: một chiều đi và một chiều về.
Lần chuyển thứ nhất: Tài khoản của bạn nhận/gửi một khoản tiền từ một bên P2P.
Lần chuyển thứ hai (Hoàn tiền): Bạn chủ động chuyển một khoản tiền ngược lại.
Nếu không có sự liên kết rõ ràng, trong mắt hệ thống quản lý rủi ro ngân hàng, đây trông không khác gì một hành vi luân chuyển dòng tiền bất thường (layering) hoặc cho mượn tài khoản ngân hàng.
Đặc biệt, nếu tài khoản đối ứng (bên P2P kia) bị dính bẩn hay nằm trong danh sách đen điều tra sau đó, việc bạn tự ý hoàn tiền mà không qua quy trình chuẩn có thể kéo luôn tài khoản ngân hàng của bạn vào danh sách liên đới, dẫn đến rủi ro bị đóng băng tài khoản (Bank Freeze).
Vì vậy, tôi không bao giờ coi việc "tự hoàn tiền riêng" là một giải pháp tiện tay:
Mọi thỏa thuận hoàn tiền phải nằm trong P2P Chat: Phải có tin nhắn rõ ràng xác nhận từ cả hai bên, kèm Mã đơn hàng (Order ID), lý do hoàn tiền và bằng chứng giao dịch ban đầu.
#binancep2pantoan @Binance Vietnam
"HỦY LỆNH P2P" TRÊN SÀN KHÔNG CÓ NGHĨA LÀ LÒNG VÒNG DÒNG TIỀN TRONG NGÂN HÀNG ĐƯỢC "LÀM SẠCH".
Nhiều người nghĩ đơn giản: Khi có sự cố (chuyển thừa tiền, sai nội dung, hoặc không muốn giao dịch nữa), chỉ cần bấm "Hủy lệnh" trên Binance P2P rồi chuyển tiền lại cho nhau là xong. Tất cả trở về vạch xuất phát.
Nhưng ngân hàng không hoạt động như vậy.
Mỗi cái nhấn nút "Chuyển tiền" trong App ngân hàng là một dấu vết tài chính không thể đảo ngược. Hệ thống giám sát rủi ro của ngân hàng (Anti-Money Laundering - AML) không xem lệnh hoàn lại của bạn là nút "Undo". Họ ghi nhận đó là hai giao dịch độc lập: một chiều đi và một chiều về.
Lần chuyển thứ nhất: Tài khoản của bạn nhận/gửi một khoản tiền từ một bên P2P.
Lần chuyển thứ hai (Hoàn tiền): Bạn chủ động chuyển một khoản tiền ngược lại.
Nếu không có sự liên kết rõ ràng, trong mắt hệ thống quản lý rủi ro ngân hàng, đây trông không khác gì một hành vi luân chuyển dòng tiền bất thường (layering) hoặc cho mượn tài khoản ngân hàng.
Đặc biệt, nếu tài khoản đối ứng (bên P2P kia) bị dính bẩn hay nằm trong danh sách đen điều tra sau đó, việc bạn tự ý hoàn tiền mà không qua quy trình chuẩn có thể kéo luôn tài khoản ngân hàng của bạn vào danh sách liên đới, dẫn đến rủi ro bị đóng băng tài khoản (Bank Freeze).
Vì vậy, tôi không bao giờ coi việc "tự hoàn tiền riêng" là một giải pháp tiện tay:
Mọi thỏa thuận hoàn tiền phải nằm trong P2P Chat: Phải có tin nhắn rõ ràng xác nhận từ cả hai bên, kèm Mã đơn hàng (Order ID), lý do hoàn tiền và bằng chứng giao dịch ban đầu.
84
Gestern, als ich mit meiner Freundin Kelly noch einmal die Geschäftsbücher durchging, standen wir vor einer ganz konkreten Aufgabe: Ihr Projekt, einen Fashion-Store zu eröffnen, benötigt ungefähr 10.000 USD. Obwohl sie bereits 6.000 USD aus eigener Ersparnis angesammelt hat, braucht sie trotzdem noch 4.000 USD zusätzlich als Betriebskapital.
Am meisten macht Kelly nicht die Aufnahme eines Kredits selbst Sorgen, sondern das Risiko von Zinsschwankungen. Im Einzelhandel sind Kapitalkosten, die nicht fest kalkuliert sind, sofort in der Lage, jeden Plan für den Cashflow zu durchkreuzen. Sie befürchtet, dass bei einem starken Anstieg der variablen Zinsen die Gewinnmargen des Stores abgewürgt werden, bevor er überhaupt die Gewinnschwelle erreicht.
Ich beruhigte sie mit dem Hinweis, dass wir in modernen Finanzmärkten – und besonders im On-Chain-Bereich – bereits eine Lösung für genau dieses Problem haben: TermMax.
Was mich bei TermMax am meisten beeindruckt, ist die klare Ausrichtung auf die größte Schwäche des traditionellen DeFi: die Umstellung von variabel verzinsten auf fest verzinste Konditionen (Fixed-Rate Lending). Für jemanden wie Kelly, der im Handel arbeitet, bedeutet die Festschreibung der Kapitalkosten über einen festgelegten Zeitraum absolute finanzielle Planbarkeit.
Doch erst die Infrastruktur hinter TermMax macht den eigentlichen Unterschied:
FT- & XT-Struktur: Klare Trennung von Schuldverpflichtungen und Ansprüchen nach Laufzeit – das macht die Abwicklung von Sicherheitenpositionen deutlich flexibler.
Range-Order-AMM & Order-Aggregator: Optimierung der Liquidität rund um die gewünschten Zinsbereiche und Bündelung von Kapitalquellen, um den Nutzern die bestmöglichen Ausführungspreise zu bieten.
Atomic Orders & Smart Unwind: Minimierung von Liquiditätsfragmentierung #termmax @termmax
Gestern, als ich mit meiner Freundin Kelly noch einmal die Geschäftsbücher durchging, standen wir vor einer ganz konkreten Aufgabe: Ihr Projekt, einen Fashion-Store zu eröffnen, benötigt ungefähr 10.000 USD. Obwohl sie bereits 6.000 USD aus eigener Ersparnis angesammelt hat, braucht sie trotzdem noch 4.000 USD zusätzlich als Betriebskapital.
Am meisten macht Kelly nicht die Aufnahme eines Kredits selbst Sorgen, sondern das Risiko von Zinsschwankungen. Im Einzelhandel sind Kapitalkosten, die nicht fest kalkuliert sind, sofort in der Lage, jeden Plan für den Cashflow zu durchkreuzen. Sie befürchtet, dass bei einem starken Anstieg der variablen Zinsen die Gewinnmargen des Stores abgewürgt werden, bevor er überhaupt die Gewinnschwelle erreicht.
Ich beruhigte sie mit dem Hinweis, dass wir in modernen Finanzmärkten – und besonders im On-Chain-Bereich – bereits eine Lösung für genau dieses Problem haben: TermMax.
Was mich bei TermMax am meisten beeindruckt, ist die klare Ausrichtung auf die größte Schwäche des traditionellen DeFi: die Umstellung von variabel verzinsten auf fest verzinste Konditionen (Fixed-Rate Lending). Für jemanden wie Kelly, der im Handel arbeitet, bedeutet die Festschreibung der Kapitalkosten über einen festgelegten Zeitraum absolute finanzielle Planbarkeit.
Doch erst die Infrastruktur hinter TermMax macht den eigentlichen Unterschied:
FT- & XT-Struktur: Klare Trennung von Schuldverpflichtungen und Ansprüchen nach Laufzeit – das macht die Abwicklung von Sicherheitenpositionen deutlich flexibler.
Range-Order-AMM & Order-Aggregator: Optimierung der Liquidität rund um die gewünschten Zinsbereiche und Bündelung von Kapitalquellen, um den Nutzern die bestmöglichen Ausführungspreise zu bieten.
Atomic Orders & Smart Unwind: Minimierung von Liquiditätsfragmentierung #termmax @TermMax
59
Übersetzung ansehen
#dusk $DUSK @Dusk_Foundation
Trưa nay, khi ngồi cà phê với một đồng nghiệp cũ làm trong mảng pháp lý ngân hàng, chúng tôi vô tình cuốn vào tranh luận về lý do các quỹ lớn vẫn e dè với DeFi. Anh ấy bảo: *"Giới tài chính không sợ rủi ro kỹ thuật, họ sợ sự minh bạch tuyệt đối."* Câu nói đó ám ảnh tôi suốt chặng đường về.
Tôi mở lại whitepaper của **Dusk Network** để đào sâu hơn về cơ chế **Hedger** và **DuskEVM**. Trước đây, tôi luôn mang tư duy đơn giản của một retail trader: riêng tư nghĩa là "ẩn danh", là giấu đi địa chỉ ví và số dư giao dịch. Tôi từng tin chỉ cần EVM-compatibility để dev dễ mang dApp sang là đủ để một Layer-1 bứt phá.
Nhưng khi nhìn dưới góc độ của Real-World Assets (RWA), bức tranh hoàn toàn khác.
Một tổ chức phát hành trái phiếu hay cổ phiếu doanh nghiệp trên on-chain không thể phơi bày toàn bộ danh sách cổ đông, luồng tiền hay chiến lược thương mại cho đối thủ xem. Nhưng ngược lại, họ cũng không thể dùng một hệ thống hoàn toàn tối đen (dark pool) – nơi cơ quan quản lý không thể kiểm tra nghĩa vụ thuế hay tiêu chuẩn chống rửa tiền (AML/KYC).
Đó là lúc tôi thấy sự tinh tế trong kiến trúc của DuskEVM:
* **Mã hóa đồng cấu (Homomorphic Encryption):** Cho phép tính toán trực tiếp trên dữ liệu đã mã hóa mà không cần giải mã. Số dư hay giá trị lệnh được giữ kín đối với mạng lưới public.
* **Tích hợp ZK-Proofs:** Giúp doanh nghiệp tạo ra một chứng minh toán học rằng họ *"đã tuân thủ đúng quy định"* mà không cần tiết lộ *"dữ liệu bên trong là gì"*.
DuskEVM không đơn thuần là bê nguyên bản Ethereum Virtual Machine sang một blockchain.
#dusk $DUSK @Dusk
Trưa nay, khi ngồi cà phê với một đồng nghiệp cũ làm trong mảng pháp lý ngân hàng, chúng tôi vô tình cuốn vào tranh luận về lý do các quỹ lớn vẫn e dè với DeFi. Anh ấy bảo: *"Giới tài chính không sợ rủi ro kỹ thuật, họ sợ sự minh bạch tuyệt đối."* Câu nói đó ám ảnh tôi suốt chặng đường về.
Tôi mở lại whitepaper của **Dusk Network** để đào sâu hơn về cơ chế **Hedger** và **DuskEVM**. Trước đây, tôi luôn mang tư duy đơn giản của một retail trader: riêng tư nghĩa là "ẩn danh", là giấu đi địa chỉ ví và số dư giao dịch. Tôi từng tin chỉ cần EVM-compatibility để dev dễ mang dApp sang là đủ để một Layer-1 bứt phá.
Nhưng khi nhìn dưới góc độ của Real-World Assets (RWA), bức tranh hoàn toàn khác.
Một tổ chức phát hành trái phiếu hay cổ phiếu doanh nghiệp trên on-chain không thể phơi bày toàn bộ danh sách cổ đông, luồng tiền hay chiến lược thương mại cho đối thủ xem. Nhưng ngược lại, họ cũng không thể dùng một hệ thống hoàn toàn tối đen (dark pool) – nơi cơ quan quản lý không thể kiểm tra nghĩa vụ thuế hay tiêu chuẩn chống rửa tiền (AML/KYC).
Đó là lúc tôi thấy sự tinh tế trong kiến trúc của DuskEVM:
* **Mã hóa đồng cấu (Homomorphic Encryption):** Cho phép tính toán trực tiếp trên dữ liệu đã mã hóa mà không cần giải mã. Số dư hay giá trị lệnh được giữ kín đối với mạng lưới public.
* **Tích hợp ZK-Proofs:** Giúp doanh nghiệp tạo ra một chứng minh toán học rằng họ *"đã tuân thủ đúng quy định"* mà không cần tiết lộ *"dữ liệu bên trong là gì"*.
DuskEVM không đơn thuần là bê nguyên bản Ethereum Virtual Machine sang một blockchain.
80
#binancep2pantoan @Binance_Vietnam
Der P2P-Index ist nicht falsch, aber unsere Art, ihn zu lesen, kann sehr leicht danebenliegen.
Wenn man nur auf den Titel „Top Merchant“ oder auf die hohe Anzahl an Orders schaut, übersieht man schnell das Gesamtbild. Ein Merchant, der pro Monat ein paar Tausend Orders mit kleinen Beträgen von 10–50 USD abwickelt, kann optisch einwandfrei aussehen – aber nicht unbedingt ist seine Abwicklung reibungsloser oder sein Kontorisiko geringer als bei einem Merchant, der nur 50 Orders pro Monat macht, dafür aber mit Tickets von 5.000–20.000 USD.
Statt nach einem einzelnen „schlechten“ KPI zu suchen, um ihn auszuschließen, ist es entscheidend, Unstimmigkeiten zwischen den Zahlen zu erkennen:
Hohe Completion Rate, aber zu strenge/ungewöhnliche Ad Terms: Forderungen nach Überweisung von einem Drittanbieter-Konto, das Foto von CCCD (Ausweis) zusammen mit dem Gesicht bei kleinen Transaktionen, oder die klare Angabe „erst nach 30 Minuten Coins freigeben“. Diese zeitliche Nichtübereinstimmung deutet darauf hin, dass sie Probleme mit der Liquidität haben oder dass das Bankkonto eingeschränkt wurde.
Große Gesamtzahl an Transaktionen (Total Trades), aber 30-Tage-Orders nahezu bei 0: Ein Merchant, der zuvor sehr stark aktiv war, stoppt plötzlich und startet Ads neu, könnte gerade eine Phase erlebt haben, in der das Konto eingefroren wurde (bank freeze) oder ein längerer Disput vorlag.
Kürzlich häufen sich Negative Feedbacks: 5-Sterne-Bewertungen aus der Vergangenheit können die Gesamtpunktzahl „stützen“, aber 3–5 negative Rückmeldungen in den letzten Tagen wegen „langsamer Überweisungen“ oder „falscher Inhalt“ sind ein klares Risiko-Signal für die aktuelle Situation.
Das Lesen des Profiles ist nur ein Schritt zum Filtern (filter). Die echte Sicherheit liegt in der Betriebskonsequenz im P2P-Chat:
Überweise niemals Geld, wenn der Name des Bankkontoinhabers des Empfängers nicht zu 100% mit dem Namen übereinstimmt, der bei KYC auf Binance verifiziert wurde.
Bewahre immer die Bankbelege/ausgefüllten Kontoauszüge mit Referenzcode (Ref ID) der P2P-Order auf.
#binancep2pantoan @Binance Vietnam
Der P2P-Index ist nicht falsch, aber unsere Art, ihn zu lesen, kann sehr leicht danebenliegen.
Wenn man nur auf den Titel „Top Merchant“ oder auf die hohe Anzahl an Orders schaut, übersieht man schnell das Gesamtbild. Ein Merchant, der pro Monat ein paar Tausend Orders mit kleinen Beträgen von 10–50 USD abwickelt, kann optisch einwandfrei aussehen – aber nicht unbedingt ist seine Abwicklung reibungsloser oder sein Kontorisiko geringer als bei einem Merchant, der nur 50 Orders pro Monat macht, dafür aber mit Tickets von 5.000–20.000 USD.
Statt nach einem einzelnen „schlechten“ KPI zu suchen, um ihn auszuschließen, ist es entscheidend, Unstimmigkeiten zwischen den Zahlen zu erkennen:
Hohe Completion Rate, aber zu strenge/ungewöhnliche Ad Terms: Forderungen nach Überweisung von einem Drittanbieter-Konto, das Foto von CCCD (Ausweis) zusammen mit dem Gesicht bei kleinen Transaktionen, oder die klare Angabe „erst nach 30 Minuten Coins freigeben“. Diese zeitliche Nichtübereinstimmung deutet darauf hin, dass sie Probleme mit der Liquidität haben oder dass das Bankkonto eingeschränkt wurde.
Große Gesamtzahl an Transaktionen (Total Trades), aber 30-Tage-Orders nahezu bei 0: Ein Merchant, der zuvor sehr stark aktiv war, stoppt plötzlich und startet Ads neu, könnte gerade eine Phase erlebt haben, in der das Konto eingefroren wurde (bank freeze) oder ein längerer Disput vorlag.
Kürzlich häufen sich Negative Feedbacks: 5-Sterne-Bewertungen aus der Vergangenheit können die Gesamtpunktzahl „stützen“, aber 3–5 negative Rückmeldungen in den letzten Tagen wegen „langsamer Überweisungen“ oder „falscher Inhalt“ sind ein klares Risiko-Signal für die aktuelle Situation.
Das Lesen des Profiles ist nur ein Schritt zum Filtern (filter). Die echte Sicherheit liegt in der Betriebskonsequenz im P2P-Chat:
Überweise niemals Geld, wenn der Name des Bankkontoinhabers des Empfängers nicht zu 100% mit dem Namen übereinstimmt, der bei KYC auf Binance verifiziert wurde.
Bewahre immer die Bankbelege/ausgefüllten Kontoauszüge mit Referenzcode (Ref ID) der P2P-Order auf.
73
#termmax @termmax
Festzins-Kreditvergabe in DeFi: Wenn ein fixer Zinssatz mehr ist als nur eine APY-Geschichte 📈⏳
Früher, als wir über Lending in DeFi nachdachten, hatten die meisten von uns eine einfache Vorstellung: Vermögenswerte hinterlegen ➡️ Zinsen mit schwankendem Zinssatz (Variable Rate) erhalten ➡️ Bei hoher APY einzahlen, bei sinkender APY wieder abziehen.
Doch sobald man sich tiefer mit den Mechanismen der Fixed-Rate Lending (Kredite mit festem Zinssatz) bei Protokollen wie TermMax befasst, hat sich mein Blick komplett verändert.
Ein Fixzins ist nicht nur das „Einfrieren einer schönen APY-Zahl“. Im Kern geht es darum, Kreditvergaben von einem gemeinsamen Liquiditätspool in einen Finanzvertrag mit klar definiertem Laufzeitende (Maturity) zwischen Kapitalgeber und Kapitalnehmer zu überführen.
Das ermöglicht eine präzise Planbarkeit der Cashflows — etwas, das Fonds und professionelle Investoren zwingend benötigen.
Allerdings hat jede Lösung zwei Seiten: Wenn Kapital über die Zeit gebunden wird, ist die größte Hürde die Liquidität (Liquidity).
Wenn man sich für den Variablen Zinssatz entscheidet: Man kann das Kapital jederzeit abziehen (sofern der Pool genug Liquidität hat).
Wenn man sich für den Fixzins entscheidet: Man kennt den Gewinn exakt, steht aber vor dem Risiko, dass das Kapital blockiert ist, falls man es dringend vor dem Fälligkeitstermin benötigt.
Genau deshalb wurden Mechanismen wie Smart Unwind (TermMax V2) entwickelt — um das vorzeitige Schließen einer Position zu ermöglichen, ohne die Struktur des festen Zinssatzes zu zerstören. Es zeigt: Fixed-rate in DeFi ist nicht nur ein Wettrennen um Rendite (Yield), sondern ein Wettrennen um die Optimierung der Liquidität (Liquidity Management).
Selbstkritik: Ein fixer Zinssatz ist sehr schwer, um das klassische Variable-Rate-Modell vollständig zu ersetzen (z. B. Aave oder Compound)
#termmax @TermMax
Festzins-Kreditvergabe in DeFi: Wenn ein fixer Zinssatz mehr ist als nur eine APY-Geschichte 📈⏳
Früher, als wir über Lending in DeFi nachdachten, hatten die meisten von uns eine einfache Vorstellung: Vermögenswerte hinterlegen ➡️ Zinsen mit schwankendem Zinssatz (Variable Rate) erhalten ➡️ Bei hoher APY einzahlen, bei sinkender APY wieder abziehen.
Doch sobald man sich tiefer mit den Mechanismen der Fixed-Rate Lending (Kredite mit festem Zinssatz) bei Protokollen wie TermMax befasst, hat sich mein Blick komplett verändert.
Ein Fixzins ist nicht nur das „Einfrieren einer schönen APY-Zahl“. Im Kern geht es darum, Kreditvergaben von einem gemeinsamen Liquiditätspool in einen Finanzvertrag mit klar definiertem Laufzeitende (Maturity) zwischen Kapitalgeber und Kapitalnehmer zu überführen.
Das ermöglicht eine präzise Planbarkeit der Cashflows — etwas, das Fonds und professionelle Investoren zwingend benötigen.
Allerdings hat jede Lösung zwei Seiten: Wenn Kapital über die Zeit gebunden wird, ist die größte Hürde die Liquidität (Liquidity).
Wenn man sich für den Variablen Zinssatz entscheidet: Man kann das Kapital jederzeit abziehen (sofern der Pool genug Liquidität hat).
Wenn man sich für den Fixzins entscheidet: Man kennt den Gewinn exakt, steht aber vor dem Risiko, dass das Kapital blockiert ist, falls man es dringend vor dem Fälligkeitstermin benötigt.
Genau deshalb wurden Mechanismen wie Smart Unwind (TermMax V2) entwickelt — um das vorzeitige Schließen einer Position zu ermöglichen, ohne die Struktur des festen Zinssatzes zu zerstören. Es zeigt: Fixed-rate in DeFi ist nicht nur ein Wettrennen um Rendite (Yield), sondern ein Wettrennen um die Optimierung der Liquidität (Liquidity Management).
Selbstkritik: Ein fixer Zinssatz ist sehr schwer, um das klassische Variable-Rate-Modell vollständig zu ersetzen (z. B. Aave oder Compound)
1
47
#dusk $DUSK @Dusk_Foundation
Früher dachte ich, dass die Öffentliche Adresse (Public Address) und die Geschirmte Adresse (Shielded Address) nur zwei getrennte Funktionsoptionen in einer Wallet-App sind.
Doch als ich mir genauer ansah, wie @Dusk sie über die Profil-Struktur innerhalb derselben Seed Phrase miteinander verbindet, wurde es erst wirklich stimmig:
1 Mnemonic (Seed Phrase) ➡️ Erstellt separate Profile.
Jedes Profil ➡️ Besitzt parallel sowohl 1 Öffentliche Adresse als auch 1 Geschirmte Adresse.
Dieses Design löst ganz konkret das reale Problem: Privatsphäre muss nicht zwangsläufig bedeuten, dass wirklich alles zu 100% verborgen ist.
Im alltäglichen Finanzleben haben wir ständig Bedarf zur Aufteilung:
Öffentliche Seite (Public side): Für Transaktionen, die Transparenz erfordern, für den Nachweis der Geldquelle, für die Interaktion mit rechtlich konformen Anwendungen oder für öffentliches Bezahlen.
Geschirmte Seite (Shielded side): Zum Schutz des persönlichen Vermögensstands, für interne Transaktionen oder für sensible Geschäfts-Geldflüsse vor den Blicken Dritter.
Anstatt den Nutzern abzuverlangen, sich für „entweder vollständig transparent oder vollständig anonym“ zu entscheiden, macht die Integration beider Optionen innerhalb desselben Profils das Vermögensmanagement viel flexibler und natürlicher.
Selbst-Rebuttal: Auch wenn der Architektur-Mechanismus theoretisch sehr elegant ist, liegt die größte Hürde letztlich in der Nutzererfahrung (UX). Wenn das Umschalten zwischen Public- und Shielded-Adresse zu kompliziert ist oder hohe Gas-Kosten verursacht, könnten normale Nutzer die Shielded-Funktion möglicherweise scheuen.
#dusk $DUSK @Dusk
Früher dachte ich, dass die Öffentliche Adresse (Public Address) und die Geschirmte Adresse (Shielded Address) nur zwei getrennte Funktionsoptionen in einer Wallet-App sind.
Doch als ich mir genauer ansah, wie @Dusk sie über die Profil-Struktur innerhalb derselben Seed Phrase miteinander verbindet, wurde es erst wirklich stimmig:
1 Mnemonic (Seed Phrase) ➡️ Erstellt separate Profile.
Jedes Profil ➡️ Besitzt parallel sowohl 1 Öffentliche Adresse als auch 1 Geschirmte Adresse.
Dieses Design löst ganz konkret das reale Problem: Privatsphäre muss nicht zwangsläufig bedeuten, dass wirklich alles zu 100% verborgen ist.
Im alltäglichen Finanzleben haben wir ständig Bedarf zur Aufteilung:
Öffentliche Seite (Public side): Für Transaktionen, die Transparenz erfordern, für den Nachweis der Geldquelle, für die Interaktion mit rechtlich konformen Anwendungen oder für öffentliches Bezahlen.
Geschirmte Seite (Shielded side): Zum Schutz des persönlichen Vermögensstands, für interne Transaktionen oder für sensible Geschäfts-Geldflüsse vor den Blicken Dritter.
Anstatt den Nutzern abzuverlangen, sich für „entweder vollständig transparent oder vollständig anonym“ zu entscheiden, macht die Integration beider Optionen innerhalb desselben Profils das Vermögensmanagement viel flexibler und natürlicher.
Selbst-Rebuttal: Auch wenn der Architektur-Mechanismus theoretisch sehr elegant ist, liegt die größte Hürde letztlich in der Nutzererfahrung (UX). Wenn das Umschalten zwischen Public- und Shielded-Adresse zu kompliziert ist oder hohe Gas-Kosten verursacht, könnten normale Nutzer die Shielded-Funktion möglicherweise scheuen.
64
#binancep2pantoan @Binance_Vietnam
P2P-Geldmangel überweisen: Wann verhandeln und wann sofort einen Appeal öffnen? 💸⚡
Neulich habe ich 1.863,2 USDT auf Binance P2P an einen vertrauenswürdigen Händler verkauft (15k+ Bestellungen, Erfolgsquote 95,7%). Als ich jedoch in der Bank-App nachgesehen habe, fehlte beim tatsächlich erhaltenen Betrag ein kleiner Teil im Vergleich zum Auftragswert.
Anstatt sofort in Panik einen Appeal zu eröffnen, bin ich Schritt für Schritt vorgegangen:
Status unverändert lassen: Auf keinen Fall USDT freigeben, solange das Geld noch nicht vollständig eingetroffen ist.
Direkt über den P2P-Chat schreiben: Den fehlenden Betrag klar mitteilen – inklusive Bild von der Kontostandsänderung.
Einstellung des Gegenübers bewerten: Der Händler hat den Fehler sofort akzeptiert, die fehlende Summe innerhalb weniger Minuten zusätzlich überwiesen und höflich darum gebeten, keinen Appeal zu öffnen, damit das Konto nicht beeinträchtigt wird.
Letzter Abgleich: In der Bank-App prüfen und bestätigen, dass der Gesamtbetrag erhalten = Auftragswert ➡️ dann USDT freigeben.
💡 Fazit zum Umgang mit Payment Mismatch:
Fall VERHANDLUNG: Kleiner Fehler, der sich durch Missverständnis erklärt, Kooperation vom Gegenüber, schnelle und proaktive Reaktion – und die fehlende Summe wird direkt im P2P-Chat sofort nachüberwiesen.
Fall APPEAL SOFORT ÖFFNEN: Größerer Fehlbetrag, der Händler ignoriert das Problem/ändert die Begründung, drängt auf das Freigeben der Coins, bevor das Geld nachgezahlt wird, oder Kontoinformationen passen nicht überein.
Nicht nur auf Screenshots oder leere Versprechen verlassen — Crypto nur freigeben, wenn die Zahl in der Bank-App exakt den richtigen Punkt erreicht! 🛡️
(Hinweis: Wenn du ein Newbie bist, ist der sicherste Weg, sofort Binance Support zu kontaktieren, um Hilfe zu erhalten!)
#BinanceP2P #P2PSafety #CryptoSecurity #BinanceSquare
#binancep2pantoan @Binance Vietnam
P2P-Geldmangel überweisen: Wann verhandeln und wann sofort einen Appeal öffnen? 💸⚡
Neulich habe ich 1.863,2 USDT auf Binance P2P an einen vertrauenswürdigen Händler verkauft (15k+ Bestellungen, Erfolgsquote 95,7%). Als ich jedoch in der Bank-App nachgesehen habe, fehlte beim tatsächlich erhaltenen Betrag ein kleiner Teil im Vergleich zum Auftragswert.
Anstatt sofort in Panik einen Appeal zu eröffnen, bin ich Schritt für Schritt vorgegangen:
Status unverändert lassen: Auf keinen Fall USDT freigeben, solange das Geld noch nicht vollständig eingetroffen ist.
Direkt über den P2P-Chat schreiben: Den fehlenden Betrag klar mitteilen – inklusive Bild von der Kontostandsänderung.
Einstellung des Gegenübers bewerten: Der Händler hat den Fehler sofort akzeptiert, die fehlende Summe innerhalb weniger Minuten zusätzlich überwiesen und höflich darum gebeten, keinen Appeal zu öffnen, damit das Konto nicht beeinträchtigt wird.
Letzter Abgleich: In der Bank-App prüfen und bestätigen, dass der Gesamtbetrag erhalten = Auftragswert ➡️ dann USDT freigeben.
💡 Fazit zum Umgang mit Payment Mismatch:
Fall VERHANDLUNG: Kleiner Fehler, der sich durch Missverständnis erklärt, Kooperation vom Gegenüber, schnelle und proaktive Reaktion – und die fehlende Summe wird direkt im P2P-Chat sofort nachüberwiesen.
Fall APPEAL SOFORT ÖFFNEN: Größerer Fehlbetrag, der Händler ignoriert das Problem/ändert die Begründung, drängt auf das Freigeben der Coins, bevor das Geld nachgezahlt wird, oder Kontoinformationen passen nicht überein.
Nicht nur auf Screenshots oder leere Versprechen verlassen — Crypto nur freigeben, wenn die Zahl in der Bank-App exakt den richtigen Punkt erreicht! 🛡️
(Hinweis: Wenn du ein Newbie bist, ist der sicherste Weg, sofort Binance Support zu kontaktieren, um Hilfe zu erhalten!)
#BinanceP2P #P2PSafety #CryptoSecurity #BinanceSquare
70
Lies die Sicherheitsdaten von @Dusk_Foundation : Retail sieht „Risiko“, Organisationen lesen „das große Bild“ 📊🔒
Wenn der Markt die Nachricht erhält, dass ein Infrastrukturprojekt wie @Dusk einen Bug-Bounty-Index von 0 hat, reagieren zwei Anlegergruppen sofort nach zwei entgegengesetzten Szenarien.
Retail-Perspektive: Die 0 wird sofort als rotes Warnsignal 🚩 etikettiert – „Das Projekt ist nicht sicher“, „Es gibt keinen Prüfer für Geldprämien“, „Hohe Risiken – also Abstand halten“. So werden die Kennzahlen im Sinne einer „isolierten Schlussfolgerung“ gelesen.
Organisationssicht (Institutional & RWA): Ein großer Fonds trifft selten Entscheidungen über Desinvestitionen oder Investitionen, nur basierend auf einer einzelnen Kennzahl. Er betrachtet diese 0 in einem Gesamtdossier (Full Audit Profile):
Wer steht hinter dem unabhängigen Audit (Kudelski, Trail of Bits...)?
Gibt es in der Betriebs-/Historie von Mainnet/Testnet Hinweise auf schwerwiegende Vorfälle?
Wie gut decken Transparenz von Codebase und Roadmap zukünftige Sicherheitslücken ab?
Mit denselben realen Daten, aber dem Abstand in der Interpretation (Interpretation Gap) zwischen Individuen und Organisationen entsteht eine Preisvolatilität, die manchmal nicht die tatsächliche technische Risikobasis widerspiegelt.
Bei $DUSK ist die Tatsache, dass der Bug-Bounty-Index nicht umgesetzt ist. Aber seine Bedeutung hängt vollständig davon ab, ob er neben Schweigen gesetzt wird oder neben einer Roadmap für ein Sicherheits-Upgrade mit klaren Zusagen.
Selbstreflexion: Diese Analyse ist eine Perspektive, die auf der Risikomanagement-Theorie von Investmentfonds basiert. In der Praxis gilt jedoch: Wenn es keine konkreten, öffentlichen Sicherheits-Roadmaps von Dusk gibt, bleibt die Bewertung, wie Organisationen denken, eine Annahme und erfordert zusätzlich verifizierbare Daten direkt vom Projekt. #dusk
Lies die Sicherheitsdaten von @Dusk : Retail sieht „Risiko“, Organisationen lesen „das große Bild“ 📊🔒
Wenn der Markt die Nachricht erhält, dass ein Infrastrukturprojekt wie @Dusk einen Bug-Bounty-Index von 0 hat, reagieren zwei Anlegergruppen sofort nach zwei entgegengesetzten Szenarien.
Retail-Perspektive: Die 0 wird sofort als rotes Warnsignal 🚩 etikettiert – „Das Projekt ist nicht sicher“, „Es gibt keinen Prüfer für Geldprämien“, „Hohe Risiken – also Abstand halten“. So werden die Kennzahlen im Sinne einer „isolierten Schlussfolgerung“ gelesen.
Organisationssicht (Institutional & RWA): Ein großer Fonds trifft selten Entscheidungen über Desinvestitionen oder Investitionen, nur basierend auf einer einzelnen Kennzahl. Er betrachtet diese 0 in einem Gesamtdossier (Full Audit Profile):
Wer steht hinter dem unabhängigen Audit (Kudelski, Trail of Bits...)?
Gibt es in der Betriebs-/Historie von Mainnet/Testnet Hinweise auf schwerwiegende Vorfälle?
Wie gut decken Transparenz von Codebase und Roadmap zukünftige Sicherheitslücken ab?
Mit denselben realen Daten, aber dem Abstand in der Interpretation (Interpretation Gap) zwischen Individuen und Organisationen entsteht eine Preisvolatilität, die manchmal nicht die tatsächliche technische Risikobasis widerspiegelt.
Bei $DUSK ist die Tatsache, dass der Bug-Bounty-Index nicht umgesetzt ist. Aber seine Bedeutung hängt vollständig davon ab, ob er neben Schweigen gesetzt wird oder neben einer Roadmap für ein Sicherheits-Upgrade mit klaren Zusagen.
Selbstreflexion: Diese Analyse ist eine Perspektive, die auf der Risikomanagement-Theorie von Investmentfonds basiert. In der Praxis gilt jedoch: Wenn es keine konkreten, öffentlichen Sicherheits-Roadmaps von Dusk gibt, bleibt die Bewertung, wie Organisationen denken, eine Annahme und erfordert zusätzlich verifizierbare Daten direkt vom Projekt. #dusk
36
Binance Square
Berufung auf Binance P2P einlegen: Nicht nur darum, Geld zurückzufordern, sondern das System „zu trainieren“ 🤖⚖️
Jedes Mal, wenn wir einen Antrag auf Einspruch (Appeal) auf Binance P2P einreichen, denken wir meist zuerst an das unmittelbare Ziel: den feststeckenden Betrag zurückzubekommen oder einen Streitfall zu klären.
Doch aus der Perspektive von Daten und dem Betrieb des Systems betrachtet, wird jede abgeschlossene Berufung zu einem wertvollen „Input-Datensatz“, um ein Sicherheits-KI-System zu trainieren.
Schauen wir uns an, was hinter einem erfolgreichen Einspruch passiert:
Verhaltensmuster werden gespeichert: der Zeitpunkt des Klicks, die Bearbeitungsdauer bzw. Zeit, wie lange der Antrag in der Warteschleife bleibt, sowie die Häufigkeit des Wechsels von Bankkonten.
Sprachmuster: Schlüsselwörter zur Dringlichkeits-/Erpressungsaufforderung, wie man das Gespräch in andere Chat-Kanäle lenkt, und Strukturen von Nachrichten, die seriöse Händler imitieren.
Finanzmuster: Verknüpfte Bankkonten, Veränderungen im Geldfluss mit auffälligen Hinweisen.
Wenn ein Betrugsszenario mit „Betrug bestätigen“ markiert wird, werden alle Spuren daraus zu einer Lernlektion für das System, um es automatisch zu erkennen. Das ist der Grund, warum viele P2P-Betrugsmaschen, die eine Zeit lang besonders laut und verbreitet waren, nach und nach eingedämmt werden – nicht weil die Betrüger plötzlich „braver“ geworden sind, sondern weil das System sich durch tausende Einspruchsfälle zuvor bereits „immunisiert“ hat.
Jedes Mal, wenn du hartnäckig Beweise sammelst, einen Bildschirmvideo-Clip aufnimmst und ehrlich meldest, schützt du nicht nur dein eigenes Vermögen. Du trägst still und heimlich dazu bei, eine sichere Verbindungsstelle für die gesamte Community zu schaffen.
Selbstreflexion: Das ist eine ableitende Perspektive, basierend darauf, wie große Technologieplattformen ihre KI-/Machine-Learning-Modelle optimieren. In der Praxis haben wir noch keine exakten Zahlen dazu, wie viel Prozent der Appeal-Daten in ein automatisches Modell einfließen,
@Binance_Vietnam #BinanceP2PAnToan
Binance Square
Berufung auf Binance P2P einlegen: Nicht nur darum, Geld zurückzufordern, sondern das System „zu trainieren“ 🤖⚖️
Jedes Mal, wenn wir einen Antrag auf Einspruch (Appeal) auf Binance P2P einreichen, denken wir meist zuerst an das unmittelbare Ziel: den feststeckenden Betrag zurückzubekommen oder einen Streitfall zu klären.
Doch aus der Perspektive von Daten und dem Betrieb des Systems betrachtet, wird jede abgeschlossene Berufung zu einem wertvollen „Input-Datensatz“, um ein Sicherheits-KI-System zu trainieren.
Schauen wir uns an, was hinter einem erfolgreichen Einspruch passiert:
Verhaltensmuster werden gespeichert: der Zeitpunkt des Klicks, die Bearbeitungsdauer bzw. Zeit, wie lange der Antrag in der Warteschleife bleibt, sowie die Häufigkeit des Wechsels von Bankkonten.
Sprachmuster: Schlüsselwörter zur Dringlichkeits-/Erpressungsaufforderung, wie man das Gespräch in andere Chat-Kanäle lenkt, und Strukturen von Nachrichten, die seriöse Händler imitieren.
Finanzmuster: Verknüpfte Bankkonten, Veränderungen im Geldfluss mit auffälligen Hinweisen.
Wenn ein Betrugsszenario mit „Betrug bestätigen“ markiert wird, werden alle Spuren daraus zu einer Lernlektion für das System, um es automatisch zu erkennen. Das ist der Grund, warum viele P2P-Betrugsmaschen, die eine Zeit lang besonders laut und verbreitet waren, nach und nach eingedämmt werden – nicht weil die Betrüger plötzlich „braver“ geworden sind, sondern weil das System sich durch tausende Einspruchsfälle zuvor bereits „immunisiert“ hat.
Jedes Mal, wenn du hartnäckig Beweise sammelst, einen Bildschirmvideo-Clip aufnimmst und ehrlich meldest, schützt du nicht nur dein eigenes Vermögen. Du trägst still und heimlich dazu bei, eine sichere Verbindungsstelle für die gesamte Community zu schaffen.
Selbstreflexion: Das ist eine ableitende Perspektive, basierend darauf, wie große Technologieplattformen ihre KI-/Machine-Learning-Modelle optimieren. In der Praxis haben wir noch keine exakten Zahlen dazu, wie viel Prozent der Appeal-Daten in ein automatisches Modell einfließen,
@Binance Vietnam #BinanceP2PAnToan
29
#binancep2pantoan @Binance_Vietnam
Beiträge optimieren im Binance-Square- / Feed-Stil:
Wenn Professionalität kopiert wird: Wie sich Erkennungszeichen von P2P-Betrügern verändert haben? 💬🎭
Früher machte die Community oft den Tipp zum einfachen Erkennen von P2P-Scams kursiv: „Nachlässige Kommunikation, Rechtschreibfehler, unprofessionelle Formulierungen.“
Doch heutzutage sind diese äußeren Anzeichen nahezu vollständig wirkungslos.
Die Betrüger treten heutzutage nicht mehr unprofessionell auf. Sie kopieren – wörtlich – standardisierte Nachrichtenvorlagen, die korrekt, höflich und mit höchster Fachterminologie aus Texten seriöser Händler übernommen wurden, die es schon seit Jahren gibt. Von der Begrüßung über die Überweisungsanleitung bis hin zur Art, wie sie Kunden beruhigen… alles ist so perfekt, dass man mit bloßem Auge anhand des Geschriebenen keine Unstimmigkeiten erkennen kann.
„Höflichkeit“ oder „Professionalität“ im P2P-Chat steht mittlerweile nicht mehr für Vertrauenswürdigkeit.
Das zwingt uns zu einem Perspektivwechsel im Wachsamkeitsdenken: Nicht danach beurteilen, „WIE sie es sagen“, sondern „WIE sie handeln“.
Worte: „Keine Sorge, ich habe die Überweisung in exakt der richtigen Summe gemacht. Bitte prüf nach und gib mir dann bitte die Coins frei.“
Tatsächliches Handeln: Bank-App öffnen ➡️ Kein Geld eingegangen ➡️ Name des Überweisers stimmt nicht überein ❌
Alle Gesprächsszenarien lassen sich nach nur einer Copy-und-Paste-Aktion „nachahmen“. Die tatsächlichen Kontostand-Änderungen in der Bank-App und die verifizierten Angaben zum Inhaber lassen sich jedoch nicht fälschen.
Selbstwiderlegung: Das ist ein endloser Wettrüstungs-Lauf. Jeder „Trick zum Erkennen“ oder jedes äußere Anzeichen, das breit geteilt wird, wird schnell von den Tätern analysiert und „umgangen“. Es gibt keine dauerhaft stabile Formel zur rein formalen Prüfung.
#binancep2pantoan @Binance Vietnam
Beiträge optimieren im Binance-Square- / Feed-Stil:
Wenn Professionalität kopiert wird: Wie sich Erkennungszeichen von P2P-Betrügern verändert haben? 💬🎭
Früher machte die Community oft den Tipp zum einfachen Erkennen von P2P-Scams kursiv: „Nachlässige Kommunikation, Rechtschreibfehler, unprofessionelle Formulierungen.“
Doch heutzutage sind diese äußeren Anzeichen nahezu vollständig wirkungslos.
Die Betrüger treten heutzutage nicht mehr unprofessionell auf. Sie kopieren – wörtlich – standardisierte Nachrichtenvorlagen, die korrekt, höflich und mit höchster Fachterminologie aus Texten seriöser Händler übernommen wurden, die es schon seit Jahren gibt. Von der Begrüßung über die Überweisungsanleitung bis hin zur Art, wie sie Kunden beruhigen… alles ist so perfekt, dass man mit bloßem Auge anhand des Geschriebenen keine Unstimmigkeiten erkennen kann.
„Höflichkeit“ oder „Professionalität“ im P2P-Chat steht mittlerweile nicht mehr für Vertrauenswürdigkeit.
Das zwingt uns zu einem Perspektivwechsel im Wachsamkeitsdenken: Nicht danach beurteilen, „WIE sie es sagen“, sondern „WIE sie handeln“.
Worte: „Keine Sorge, ich habe die Überweisung in exakt der richtigen Summe gemacht. Bitte prüf nach und gib mir dann bitte die Coins frei.“
Tatsächliches Handeln: Bank-App öffnen ➡️ Kein Geld eingegangen ➡️ Name des Überweisers stimmt nicht überein ❌
Alle Gesprächsszenarien lassen sich nach nur einer Copy-und-Paste-Aktion „nachahmen“. Die tatsächlichen Kontostand-Änderungen in der Bank-App und die verifizierten Angaben zum Inhaber lassen sich jedoch nicht fälschen.
Selbstwiderlegung: Das ist ein endloser Wettrüstungs-Lauf. Jeder „Trick zum Erkennen“ oder jedes äußere Anzeichen, das breit geteilt wird, wird schnell von den Tätern analysiert und „umgangen“. Es gibt keine dauerhaft stabile Formel zur rein formalen Prüfung.
13
#dusk $DUSK
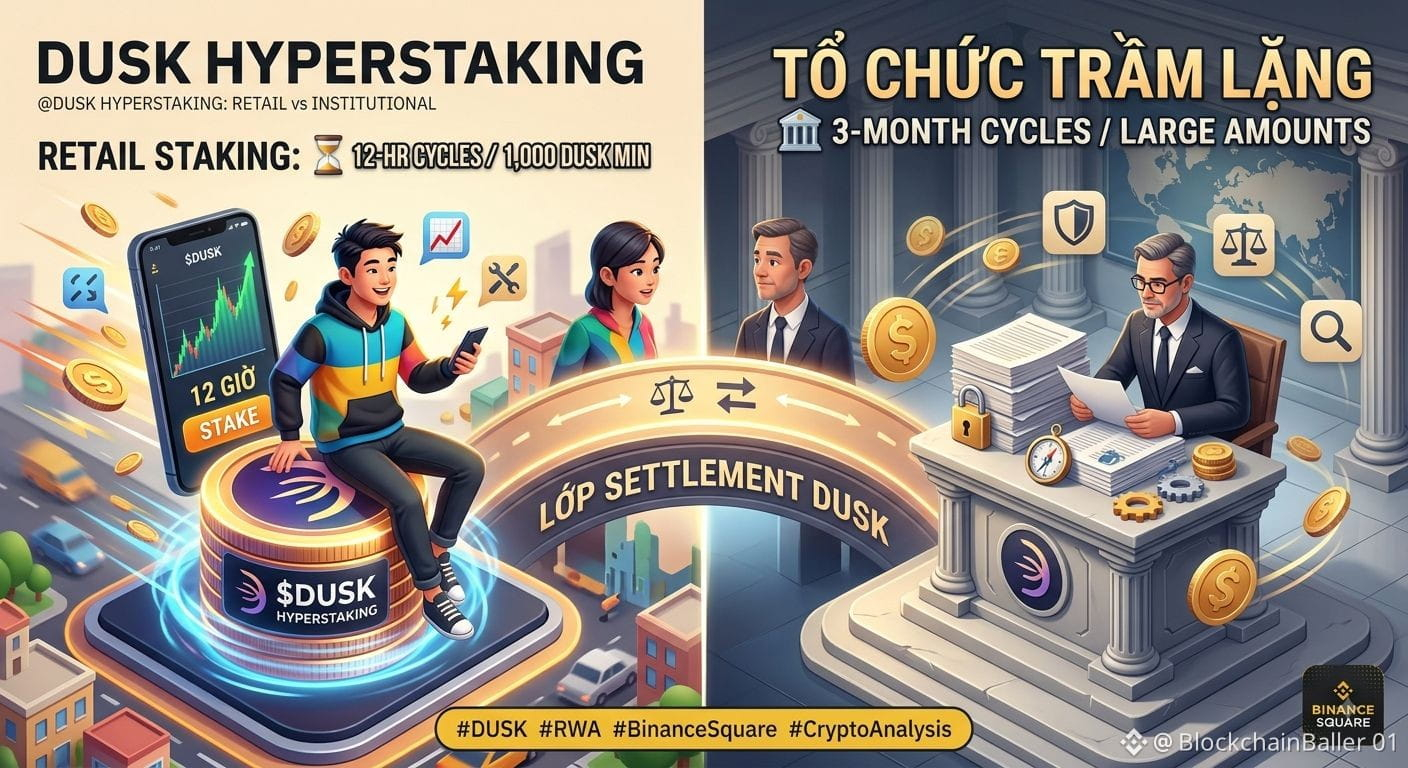
# Schau dir das Hyperstaking von @Dusk_Foundation an: Sind es dynamische Retail-Nutzer oder stille Organisationen? ⏳🏦
Wenn man sich das **Hyperstaking**-Mechanismus auf @Dusk genauer anschaut — mit einer minimalen Stake-Schwelle von nur **1.000 DUSK** und einem extrem kurzen Fälligkeitszyklus (~12 Stunden) — fällt mir ein spannender Abstand zwischen **praktischem Betrieb** und **langfristigem Narrative** auf.
Das zentrale Narrative von Dusk dreht sich stets um *Institutional \u0026 RWA* (Institutionen \u0026 reale Vermögenswerte). Doch das aktuelle Produktdesign spiegelt sehr deutlich wider, welche Nutzergruppe tatsächlich bedient wird:
1. **Taktung von 12 Stunden:** Ein großes Finanzinstitut arbeitet nach Prozessen, deren Freigabe Wochen oder sogar Monate dauert. Die 12-Stunden-Fälligkeitsphase ist komplett darauf optimiert, Flexibilität für **Einzelpersonen (Retail)** zu schaffen — für alle, die schnelle Rendite maximieren und sofort Kapital abziehen möchten.
2. **Plattform ab 1.000 DUSK:** Eine sehr "weiche" Einstiegshürde — weit offen für die Community, statt eine eigene Filterwand nur für große Fonds zu errichten.
**Ist das schlecht?** Ganz sicher ist es KEINES.
In der Phase, in der institutionelles Kapital noch zusätzliche Zeit braucht, um die rechtlichen Rahmenbedingungen weiter zu vervollkommnen (z. B. durch Tests über NPEX), ist der Aufbau einer Liquidity-Schicht \u0026 eines reibungslos laufenden Retail-Produkts ein extrem realistischer Schritt, um sicherzustellen, dass das Netzwerk stets "lebt".
Allerdings ist die Frage hier: **Können zwei Nutzergruppen — die eine nach STUNDEN arbeitet, die andere nach QUARTALEN — friedlich auf derselben Settlement-Schicht zusammenleben, ohne das Ökosystem in zwei entgegengesetzte Richtungen zu ziehen?**
$AKE
#dusk $DUSK
# Schau dir das Hyperstaking von @Dusk an: Sind es dynamische Retail-Nutzer oder stille Organisationen? ⏳🏦
Wenn man sich das **Hyperstaking**-Mechanismus auf @Dusk genauer anschaut — mit einer minimalen Stake-Schwelle von nur **1.000 DUSK** und einem extrem kurzen Fälligkeitszyklus (~12 Stunden) — fällt mir ein spannender Abstand zwischen **praktischem Betrieb** und **langfristigem Narrative** auf.
Das zentrale Narrative von Dusk dreht sich stets um *Institutional \u0026 RWA* (Institutionen \u0026 reale Vermögenswerte). Doch das aktuelle Produktdesign spiegelt sehr deutlich wider, welche Nutzergruppe tatsächlich bedient wird:
1. **Taktung von 12 Stunden:** Ein großes Finanzinstitut arbeitet nach Prozessen, deren Freigabe Wochen oder sogar Monate dauert. Die 12-Stunden-Fälligkeitsphase ist komplett darauf optimiert, Flexibilität für **Einzelpersonen (Retail)** zu schaffen — für alle, die schnelle Rendite maximieren und sofort Kapital abziehen möchten.
2. **Plattform ab 1.000 DUSK:** Eine sehr "weiche" Einstiegshürde — weit offen für die Community, statt eine eigene Filterwand nur für große Fonds zu errichten.
**Ist das schlecht?** Ganz sicher ist es KEINES.
In der Phase, in der institutionelles Kapital noch zusätzliche Zeit braucht, um die rechtlichen Rahmenbedingungen weiter zu vervollkommnen (z. B. durch Tests über NPEX), ist der Aufbau einer Liquidity-Schicht \u0026 eines reibungslos laufenden Retail-Produkts ein extrem realistischer Schritt, um sicherzustellen, dass das Netzwerk stets "lebt".
Allerdings ist die Frage hier: **Können zwei Nutzergruppen — die eine nach STUNDEN arbeitet, die andere nach QUARTALEN — friedlich auf derselben Settlement-Schicht zusammenleben, ohne das Ökosystem in zwei entgegengesetzte Richtungen zu ziehen?**
$AKE
1
484
#binancep2pantoan @Binance_Vietnam
**Timing-Falle im P2P: Warum greifen Betrüger immer genau „30 Sekunden nach dem Klick auf „Als bezahlt markiert““ an? ⏱️⚡**
Warum tauchen solche Szenarien mit Druckausübung, Drängen oder gefälschten Rechnungen immer **direkt nachdem** der Käufer auf die Schaltfläche *„Als bezahlt markiert“* geklickt hat auf – und nicht schon vorher?
Denn das ist der Moment, in dem der **Verkäufer psychologisch am verwundbarsten** ist:
1. Das Geld in der Bank-App ist noch nicht sichtbar als Gutschrift ❌
2. Der P2P-Countdown beginnt zu laufen ⏳
3. Die P2P-Chat-Nachrichtenleuchte geht los und es prasseln Nachrichten: *„Hey, ich brauche das dringend“, „Die Plattform droht gleich mit Sanktionen…“*
Die Täter verkaufen nicht nur **eine Lüge**, sie **nutzen auch den Zeitdruck (Timing)** aus. Sie wissen, dass du befürchtest, dass eine Beschwerde eingereicht wird, und dass du den Druck schnell lösen willst. Deshalb entsteht der Gedanke: *„Vielleicht ist die Bank einfach nur langsam—klick und gib die Coins frei, dann ist es erledigt.“*
💡 **So brichst du die Timing-Falle:**
Wenn die Betrüger wollen, dass du immer schneller handelst, dann bleib selbst **10 Sekunden lang bewusst langsamer**.
Öffne die Bank-App ➡️ Prüfe die tatsächliche Kontobewegung/den Kontostand ➡️ Überprüfe den Namen des Überweisenden (auf den Kontoinhaber bezogen). Wenn kein Geld da ist = **Gib unter keinen Umständen Coins frei**, egal ob der Countdown läuft oder ob sie dich drängen!
*Den Besitz zu schützen bedeutet manchmal nur, einen kühlen Kopf genau in dem Moment zu bewahren, in dem der andere dich am meisten in Panik versetzen will.* 🛡️
#BinanceP2P #P2PSicherheit #CryptoSecurity #BinanceSquare
#binancep2pantoan @Binance Vietnam
**Timing-Falle im P2P: Warum greifen Betrüger immer genau „30 Sekunden nach dem Klick auf „Als bezahlt markiert““ an? ⏱️⚡**
Warum tauchen solche Szenarien mit Druckausübung, Drängen oder gefälschten Rechnungen immer **direkt nachdem** der Käufer auf die Schaltfläche *„Als bezahlt markiert“* geklickt hat auf – und nicht schon vorher?
Denn das ist der Moment, in dem der **Verkäufer psychologisch am verwundbarsten** ist:
1. Das Geld in der Bank-App ist noch nicht sichtbar als Gutschrift ❌
2. Der P2P-Countdown beginnt zu laufen ⏳
3. Die P2P-Chat-Nachrichtenleuchte geht los und es prasseln Nachrichten: *„Hey, ich brauche das dringend“, „Die Plattform droht gleich mit Sanktionen…“*
Die Täter verkaufen nicht nur **eine Lüge**, sie **nutzen auch den Zeitdruck (Timing)** aus. Sie wissen, dass du befürchtest, dass eine Beschwerde eingereicht wird, und dass du den Druck schnell lösen willst. Deshalb entsteht der Gedanke: *„Vielleicht ist die Bank einfach nur langsam—klick und gib die Coins frei, dann ist es erledigt.“*
💡 **So brichst du die Timing-Falle:**
Wenn die Betrüger wollen, dass du immer schneller handelst, dann bleib selbst **10 Sekunden lang bewusst langsamer**.
Öffne die Bank-App ➡️ Prüfe die tatsächliche Kontobewegung/den Kontostand ➡️ Überprüfe den Namen des Überweisenden (auf den Kontoinhaber bezogen). Wenn kein Geld da ist = **Gib unter keinen Umständen Coins frei**, egal ob der Countdown läuft oder ob sie dich drängen!
*Den Besitz zu schützen bedeutet manchmal nur, einen kühlen Kopf genau in dem Moment zu bewahren, in dem der andere dich am meisten in Panik versetzen will.* 🛡️
#BinanceP2P #P2PSicherheit #CryptoSecurity #BinanceSquare
54
#dusk $DUSK @Dusk_Foundation
Binance Square / Feed:
Privatsphäre beim nativen RWA-Emission: Das fehlende Puzzle oder eine Frage von Leben und Tod? 🛡️🔒
Wenn man über RWA (Real World Assets) spricht, preist die Masse vor allem Transparenz und die Nachverfolgbarkeit der Blockchain. Doch wenn man genauer darüber nachdenkt: Ist absolute Transparenz wirklich das, was Finanzinstitutionen wollen?
Die übliche Intuition sagt, dass es gut ist, alles offenzulegen. Aber bei Unternehmensanleihen oder SME-Anteilen:
Möchtest du, dass dein Wettbewerber ganz genau weiß, wer wie viele Anteile deines Unternehmens hält?
Sind große Investoren (Whales/Institutions) bereit, ihr komplettes Portfolio, die Größenordnung ihrer Beteiligungen und ihre Handelshistorie für das ganze Internet sichtbar zu machen?
Die Antwort ist eindeutig: NEIN. Kein traditionelles Finanzsystem akzeptiert, so zu funktionieren, wie in einem „gläsernen Aquarium“ – vollständig öffentlich.
Genau deshalb ist die technische Architektur hinter Native Issuance so entscheidend.
Eine spezialisierte Layer 1 wie @Dusk löst nicht nur das Problem der Ausgabe von Vermögenswerten, sondern muss auch die Aufgabe der selektiven Privatsphäre (Selective Privacy) lösen:
Standardmäßig: Eigentums- und persönliche Transaktionsdaten sind geschützt und werden nicht öffentlich auf dem Public Ledger offengelegt.
Erweiterung (On-demand): Bietet die Möglichkeit, Informationen für Aufsichtsbehörden (Auditor/Regulator) zugänglich zu machen, um Compliance (Compliance/KYC/AML) bei Bedarf zu gewährleisten.
Ohne diese passende Privacy-Schicht wird Native Issuance für immer nur Theorie bleiben. Echte Vermögenswerte können nicht wirklich auf die Chain gelangen, wenn Unternehmen und Investoren für ihre minimale Privatsphäre einen Preis zahlen müssen.
#dusk $DUSK @Dusk
Binance Square / Feed:
Privatsphäre beim nativen RWA-Emission: Das fehlende Puzzle oder eine Frage von Leben und Tod? 🛡️🔒
Wenn man über RWA (Real World Assets) spricht, preist die Masse vor allem Transparenz und die Nachverfolgbarkeit der Blockchain. Doch wenn man genauer darüber nachdenkt: Ist absolute Transparenz wirklich das, was Finanzinstitutionen wollen?
Die übliche Intuition sagt, dass es gut ist, alles offenzulegen. Aber bei Unternehmensanleihen oder SME-Anteilen:
Möchtest du, dass dein Wettbewerber ganz genau weiß, wer wie viele Anteile deines Unternehmens hält?
Sind große Investoren (Whales/Institutions) bereit, ihr komplettes Portfolio, die Größenordnung ihrer Beteiligungen und ihre Handelshistorie für das ganze Internet sichtbar zu machen?
Die Antwort ist eindeutig: NEIN. Kein traditionelles Finanzsystem akzeptiert, so zu funktionieren, wie in einem „gläsernen Aquarium“ – vollständig öffentlich.
Genau deshalb ist die technische Architektur hinter Native Issuance so entscheidend.
Eine spezialisierte Layer 1 wie @Dusk löst nicht nur das Problem der Ausgabe von Vermögenswerten, sondern muss auch die Aufgabe der selektiven Privatsphäre (Selective Privacy) lösen:
Standardmäßig: Eigentums- und persönliche Transaktionsdaten sind geschützt und werden nicht öffentlich auf dem Public Ledger offengelegt.
Erweiterung (On-demand): Bietet die Möglichkeit, Informationen für Aufsichtsbehörden (Auditor/Regulator) zugänglich zu machen, um Compliance (Compliance/KYC/AML) bei Bedarf zu gewährleisten.
Ohne diese passende Privacy-Schicht wird Native Issuance für immer nur Theorie bleiben. Echte Vermögenswerte können nicht wirklich auf die Chain gelangen, wenn Unternehmen und Investoren für ihre minimale Privatsphäre einen Preis zahlen müssen.
74
#dusk $DUSK @Dusk_Foundation
Ihr Analysebeitrag ist sehr praktisch, logisch und geht direkt an den finanziellen Kern, ohne bei dem „Aufblasen“ (Hype) der Technologie stehenzubleiben. Unten finden Sie einen Artikel, der im ähnlichen Stil umgeschrieben wurde — kurz, prägnant, behält die persönliche Gegenposition bei, erweitert sie jedoch um einen vergleichbaren Aspekt: Die Anwendung von Native Issuance im Markt für Gewerbeimmobilien (Commercial Real Estate, CRE) oder für Private-Equity-Fonds.
Gedanken zu Native Issuance: Was blockiert wirklich den Kapitalfluss von Private-Equity-Fonds? 🏢⚡
Wenn man darüber nachdenkt, warum Privatanleger oder mittelständische Unternehmen nur schwer Zugang zum Private-Equity-Markt (PE) bekommen, lautet die Antwort in der Regel nicht: „Weil es noch keine so reibungslos funktionierende Crypto-Anwendung gibt“.
Die eigentliche Hürde liegt in den Betriebskosten und der Anzahl der Zwischenschritte (intermediaries): von der Anwaltskanzlei, die die Unterlagen erstellt, über Gutachter, die Verwahrstelle (custodian bank), die Einheit zur Verwaltung des Anlegerregisters (transfer agent) bis hin zu den Vertriebspartnern. Jede dieser Ketten braucht wöchentlich Zeit und verursacht Kosten in der Größenordnung von zigtausenden USD — sodass kleinere Fonds schlicht „nicht lohnen“, um ein Fenster für das Profil von Anlegern mit kleinerem Kapitalvolumen zu öffnen.
Viele RWA-Projekte (Real World Assets) stehen heute lediglich auf der Stufe „klassischer Tokenization“: Sie verpacken einen bereits vorhandenen Fonds, schießen ein Bild des Vermögens auf die Blockchain und fügen dann noch eine Token-Schicht darüber. Ergebnis? Die alten Vermittlungsschichten bleiben unverändert, die Kosten sinken nicht — es kommt lediglich noch eine zusätzliche Technologieführungsgebühr hinzu.
Der Ansatz von Native Issuance (originäre Emission on-chain), dem spezialisierte Layer-1-Infrastrukturen wie @Dusk nachjagen, verfolgt
#dusk $DUSK @Dusk
Ihr Analysebeitrag ist sehr praktisch, logisch und geht direkt an den finanziellen Kern, ohne bei dem „Aufblasen“ (Hype) der Technologie stehenzubleiben. Unten finden Sie einen Artikel, der im ähnlichen Stil umgeschrieben wurde — kurz, prägnant, behält die persönliche Gegenposition bei, erweitert sie jedoch um einen vergleichbaren Aspekt: Die Anwendung von Native Issuance im Markt für Gewerbeimmobilien (Commercial Real Estate, CRE) oder für Private-Equity-Fonds.
Gedanken zu Native Issuance: Was blockiert wirklich den Kapitalfluss von Private-Equity-Fonds? 🏢⚡
Wenn man darüber nachdenkt, warum Privatanleger oder mittelständische Unternehmen nur schwer Zugang zum Private-Equity-Markt (PE) bekommen, lautet die Antwort in der Regel nicht: „Weil es noch keine so reibungslos funktionierende Crypto-Anwendung gibt“.
Die eigentliche Hürde liegt in den Betriebskosten und der Anzahl der Zwischenschritte (intermediaries): von der Anwaltskanzlei, die die Unterlagen erstellt, über Gutachter, die Verwahrstelle (custodian bank), die Einheit zur Verwaltung des Anlegerregisters (transfer agent) bis hin zu den Vertriebspartnern. Jede dieser Ketten braucht wöchentlich Zeit und verursacht Kosten in der Größenordnung von zigtausenden USD — sodass kleinere Fonds schlicht „nicht lohnen“, um ein Fenster für das Profil von Anlegern mit kleinerem Kapitalvolumen zu öffnen.
Viele RWA-Projekte (Real World Assets) stehen heute lediglich auf der Stufe „klassischer Tokenization“: Sie verpacken einen bereits vorhandenen Fonds, schießen ein Bild des Vermögens auf die Blockchain und fügen dann noch eine Token-Schicht darüber. Ergebnis? Die alten Vermittlungsschichten bleiben unverändert, die Kosten sinken nicht — es kommt lediglich noch eine zusätzliche Technologieführungsgebühr hinzu.
Der Ansatz von Native Issuance (originäre Emission on-chain), dem spezialisierte Layer-1-Infrastrukturen wie @Dusk nachjagen, verfolgt
2
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
ZcashETFPostsFirstWeeklyOutflow$93.6M
35 Aufrufe
15 Kommentare
ZCASH-ETF-UPDATE
Der Zcash-ETF verzeichnete seit dem Start im August erstmals einen wöchentlichen Nettoabfluss.
Anleger zogen 93,6 Mio. $ ab, da <a>$ZEC </a> in Richtung 1.300 $ fiel. Grayscale’s ZCSH hatte zwei Wochen zuvor 98,2 Mio. $ angezogen, doch laut SoSoValue wurden seit dem 22. September keine täglichen Nettozuflüsse mehr erfasst.
ZEC lag am 3. Oktober bei etwa 1.308 $, ein Rückgang von rund 17,5% für die Woche und etwa 23% im Vergleich zu seinem jüngsten Hoch bei 1.690 $.
$ZEC
Vicky-143
·0 Likes
·136 Aufrufe
GreekPoliceBustCryptoScamRingArrest17
103 Aufrufe
39 Kommentare
BitcoinRejectedAt$87K
46,633 Aufrufe
84 Kommentare