
Perseverancia_
450 Beiträge
Perseverancia_
Melden
Nutzer blockieren
Standard ISO20022
XRP XLM XDC HBAR QNT VELO ALGO IOTA XVG SHX
Big Reset, New World Financial System
52 Following
152 Follower
1.2K+ Like gegeben
Beiträge
Alle
Zitierungen
·
--
Bullisch
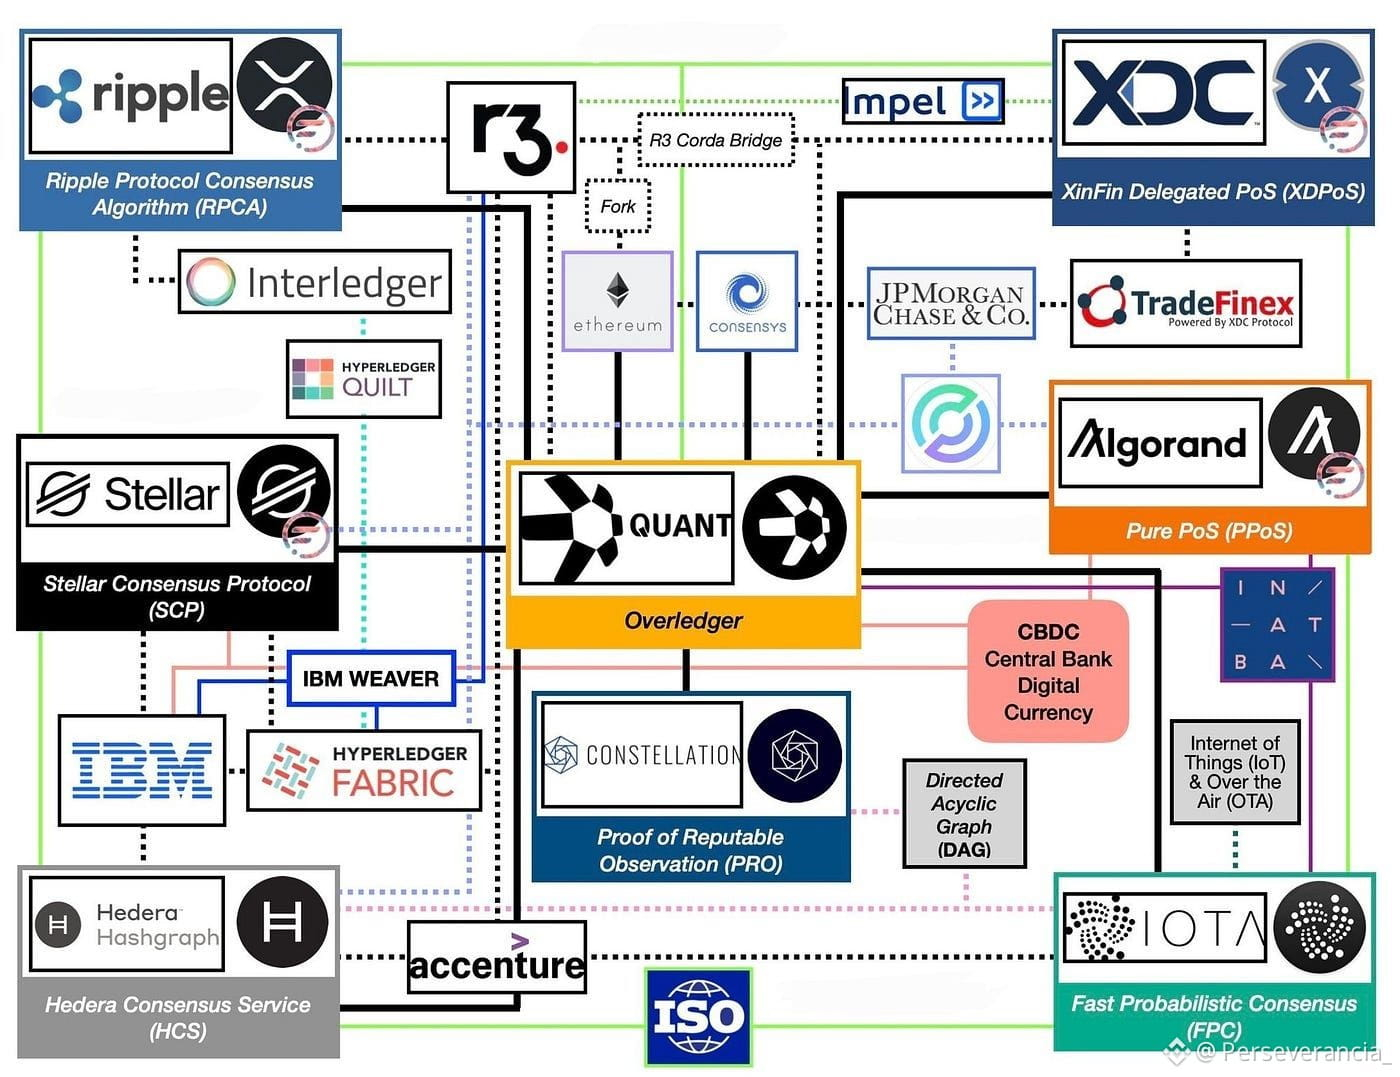
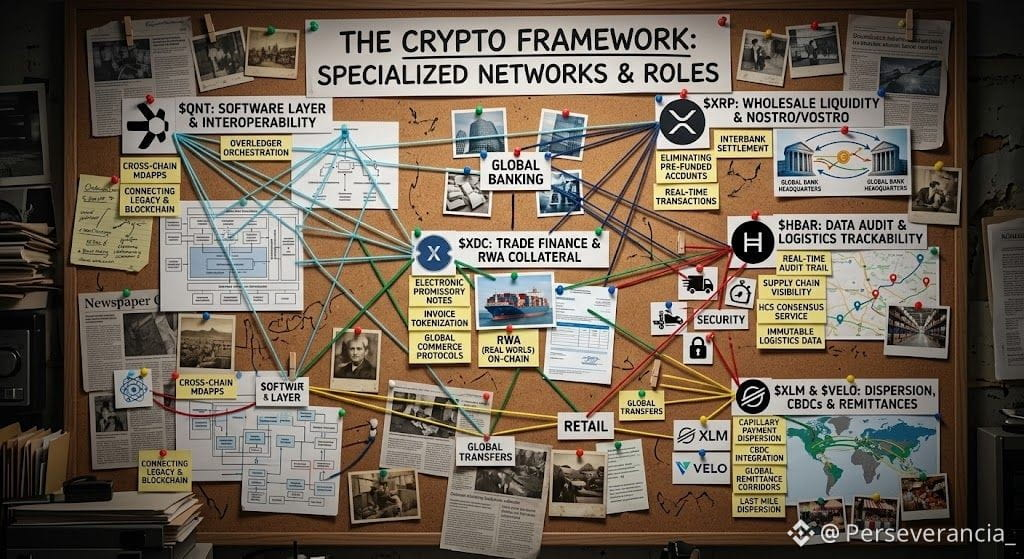
Der größte Fehler ist, diese Finanzkarte anzusehen und nur XRP zu sehen.
Während der Retail-Markt Zeit mit maximalistischen Debatten darüber verliert, nur einen einzigen Token zu verteidigen, platziert institutionelles Kapital ein Multi-Chain-Interoperabilitätsnetzwerk, in dem jedes Protokoll eine spezialisierte und ergänzende Funktion erfüllt.
Sehen Sie sich die komplette Architektur des Diagramms an:
Der Einheitsstandard: ISO 20022
Steht am unteren Rand des Diagramms. Dabei handelt es sich nicht um eine Kryptowährung, sondern um den globalen Messaging-Standard, der Banken, private Netzwerke und verteilte Buchhaltungen dazu verpflichtet, exakt dieselbe Sprache für Datenaustausch zu sprechen.
Die Interoperabilitäts- und Orchestrierungsschicht
Quant Network ($QNT ): Funktioniert als zentrales Betriebssystem (Overledger) und verbindet öffentliche Chains, private DLTs (R3 Corda, Hyperledger Fabric) sowie Bankensysteme – ohne verwundbare Brücken.
Interledger Protocol (ILP) & IBM Weaver: Routing-Module, um Wert und Informationen zwischen Netzwerken zu transportieren – agnostisch gegenüber der jeweiligen Technologie.
Betriebliche Spezialisierung je Netzwerk
$XRP (Ripple): Entwickelt für massive Liquidität und sofortige grenzüberschreitende Zahlungen (RPCA).
XLM (Stellar): Schienen für die Tokenisierung realer Vermögenswerte (RWA) und die Anbindung von Retail-Zahlungen (SCP + IBM).
#XDC Network: Direkter Fokus auf die Finanzierung des internationalen Handels – verbindet das öffentliche Netzwerk mit R3 Corda und Plattformen wie JPMorgan.
#HBAR (Hedera Hashgraph): Transaktionsregister und Ordnung von Unternehmensdaten mit extrem hoher Geschwindigkeit (HCS + durch globale Größen abgesichert).
$IOTA / Constellation: Optimierte Strukturen eines gerichteten azyklischen Graphen (DAG) für das Internet der Dinge (IoT), Nachverfolgbarkeit von Lieferketten und Mikrodaten.
#ALGO (Algorand): Hochgeschwindigkeits-Layer für die Abwicklung und Infrastruktur, die für die Emission von Digitalen Zentralbankwährungen (CBDCs) entwickelt wurde.
💡 Fazit: Maximalismus ist eine Falle. Das neue Finanzsystem wird nicht auf einer einzigen „Gewinner“-Chain basieren, sondern auf einem verbundenen Mosaik, in dem ISO 20022 die universelle Sprache ist.
Der größte Fehler ist, diese Finanzkarte anzusehen und nur XRP zu sehen.
Während der Retail-Markt Zeit mit maximalistischen Debatten darüber verliert, nur einen einzigen Token zu verteidigen, platziert institutionelles Kapital ein Multi-Chain-Interoperabilitätsnetzwerk, in dem jedes Protokoll eine spezialisierte und ergänzende Funktion erfüllt.
Sehen Sie sich die komplette Architektur des Diagramms an:
Der Einheitsstandard: ISO 20022
Steht am unteren Rand des Diagramms. Dabei handelt es sich nicht um eine Kryptowährung, sondern um den globalen Messaging-Standard, der Banken, private Netzwerke und verteilte Buchhaltungen dazu verpflichtet, exakt dieselbe Sprache für Datenaustausch zu sprechen.
Die Interoperabilitäts- und Orchestrierungsschicht
Quant Network ($QNT ): Funktioniert als zentrales Betriebssystem (Overledger) und verbindet öffentliche Chains, private DLTs (R3 Corda, Hyperledger Fabric) sowie Bankensysteme – ohne verwundbare Brücken.
Interledger Protocol (ILP) & IBM Weaver: Routing-Module, um Wert und Informationen zwischen Netzwerken zu transportieren – agnostisch gegenüber der jeweiligen Technologie.
Betriebliche Spezialisierung je Netzwerk
$XRP (Ripple): Entwickelt für massive Liquidität und sofortige grenzüberschreitende Zahlungen (RPCA).
XLM (Stellar): Schienen für die Tokenisierung realer Vermögenswerte (RWA) und die Anbindung von Retail-Zahlungen (SCP + IBM).
#XDC Network: Direkter Fokus auf die Finanzierung des internationalen Handels – verbindet das öffentliche Netzwerk mit R3 Corda und Plattformen wie JPMorgan.
#HBAR (Hedera Hashgraph): Transaktionsregister und Ordnung von Unternehmensdaten mit extrem hoher Geschwindigkeit (HCS + durch globale Größen abgesichert).
$IOTA / Constellation: Optimierte Strukturen eines gerichteten azyklischen Graphen (DAG) für das Internet der Dinge (IoT), Nachverfolgbarkeit von Lieferketten und Mikrodaten.
#ALGO (Algorand): Hochgeschwindigkeits-Layer für die Abwicklung und Infrastruktur, die für die Emission von Digitalen Zentralbankwährungen (CBDCs) entwickelt wurde.
💡 Fazit: Maximalismus ist eine Falle. Das neue Finanzsystem wird nicht auf einer einzigen „Gewinner“-Chain basieren, sondern auf einem verbundenen Mosaik, in dem ISO 20022 die universelle Sprache ist.
Während der Retail-Markt Zeit mit maximalistischen Debatten darüber verliert, nur einen einzigen Token zu verteidigen, platziert institutionelles Kapital ein Multi-Chain-Interoperabilitätsnetzwerk, in dem jedes Protokoll eine spezialisierte und ergänzende Funktion erfüllt.
Sehen Sie sich die komplette Architektur des Diagramms an:
Der Einheitsstandard: ISO 20022
Steht am unteren Rand des Diagramms. Dabei handelt es sich nicht um eine Kryptowährung, sondern um den globalen Messaging-Standard, der Banken, private Netzwerke und verteilte Buchhaltungen dazu verpflichtet, exakt dieselbe Sprache für Datenaustausch zu sprechen.
Die Interoperabilitäts- und Orchestrierungsschicht
Quant Network ($QNT ): Funktioniert als zentrales Betriebssystem (Overledger) und verbindet öffentliche Chains, private DLTs (R3 Corda, Hyperledger Fabric) sowie Bankensysteme – ohne verwundbare Brücken.
Interledger Protocol (ILP) & IBM Weaver: Routing-Module, um Wert und Informationen zwischen Netzwerken zu transportieren – agnostisch gegenüber der jeweiligen Technologie.
Betriebliche Spezialisierung je Netzwerk
$XRP (Ripple): Entwickelt für massive Liquidität und sofortige grenzüberschreitende Zahlungen (RPCA).
XLM (Stellar): Schienen für die Tokenisierung realer Vermögenswerte (RWA) und die Anbindung von Retail-Zahlungen (SCP + IBM).
#XDC Network: Direkter Fokus auf die Finanzierung des internationalen Handels – verbindet das öffentliche Netzwerk mit R3 Corda und Plattformen wie JPMorgan.
#HBAR (Hedera Hashgraph): Transaktionsregister und Ordnung von Unternehmensdaten mit extrem hoher Geschwindigkeit (HCS + durch globale Größen abgesichert).
$IOTA / Constellation: Optimierte Strukturen eines gerichteten azyklischen Graphen (DAG) für das Internet der Dinge (IoT), Nachverfolgbarkeit von Lieferketten und Mikrodaten.
#ALGO (Algorand): Hochgeschwindigkeits-Layer für die Abwicklung und Infrastruktur, die für die Emission von Digitalen Zentralbankwährungen (CBDCs) entwickelt wurde.
💡 Fazit: Maximalismus ist eine Falle. Das neue Finanzsystem wird nicht auf einer einzigen „Gewinner“-Chain basieren, sondern auf einem verbundenen Mosaik, in dem ISO 20022 die universelle Sprache ist.
2
2
1.7k
Der Schuss ging nach hinten los
Als die Demokratische Fraktion versuchte, dem Lobby der Regionalbanken zu gefallen, indem sie den CLARITY Act blockierte, verpasste sie die Chance, Schutzklauseln aufzunehmen, und ließ dem Exekutivorgan freie Hand, die Regulierung auf administrativem Weg vorzunehmen.
Die Exekutive übernahm die einseitige Kontrolle: Die gemeinsame Erklärung von Paul Atkins (SEC) und Michael Selig (CFTC) bestätigte, dass die Marktregulierung unter den bestehenden gesetzlichen Befugnissen der Behörden voranschreiten wird, ohne auf den Senat zu warten.
Verlust von Verhandlungsmacht: In den parlamentarischen Verhandlungen konnte die Opposition Grenzen für die Verwahrung, strenge Audits oder ein explizites Veto gegen Renditen in digitalen Dollar einfordern. Indem sie die Debatte einfrohren, verloren sie jede Fähigkeit, die endgültige Regulierung mitzugestalten.
Das unlösbare Dilemma der Regionalbanken
Reales Risiko der Abwanderung von Einlagen: Die große Besorgnis der Community Banks war, gesetzlich ein Renditeverbot (Yield) bei Stablecoins durchzusetzen, um zu verhindern, dass Liquidität abwandert. Ohne diese gesetzliche Schranke konkurrieren traditionelle Geschäftseinlagen direkt mit digitalen Produkten, die die Rendite der US-Treasury Bonds in unelastischer Weise weitergeben.
Um Kapitalabflüsse hin zu den Exchanges zu verhindern, sind die regionalen Institute gezwungen, die Zinsen zu erhöhen, die sie für täglich fällige Einlagen zahlen, wodurch ihre Refinanzierungskosten steigen und ihre Kreditmarge sinkt.
Die Position der Exchanges und von Wall Street: Die großen Plattformen und Investmentfonds haben nun keinen Grund mehr, im Kongress Zugeständnisse zu machen. Der Exekutivweg bietet ihnen Rechtssicherheit, Safe Harbor und die Erlaubnis, tokenisiertes Sicherheitenmaterial zu verwenden, ohne sich den Beschränkungen des traditionellen Bankensektors zu unterwerfen.
Sie versuchten, den Prozess im Kongress einzufrieren, um das traditionelle Bankmodell zu schützen, doch am Ende lösten sie das schlimmste Szenario für die Regionalinstitute aus: eine beschleunigte Migration hin zur digitalen Liquidität, direkt über den Exekutivweg reguliert.
Der Schuss ging nach hinten los
Als die Demokratische Fraktion versuchte, dem Lobby der Regionalbanken zu gefallen, indem sie den CLARITY Act blockierte, verpasste sie die Chance, Schutzklauseln aufzunehmen, und ließ dem Exekutivorgan freie Hand, die Regulierung auf administrativem Weg vorzunehmen.
Die Exekutive übernahm die einseitige Kontrolle: Die gemeinsame Erklärung von Paul Atkins (SEC) und Michael Selig (CFTC) bestätigte, dass die Marktregulierung unter den bestehenden gesetzlichen Befugnissen der Behörden voranschreiten wird, ohne auf den Senat zu warten.
Verlust von Verhandlungsmacht: In den parlamentarischen Verhandlungen konnte die Opposition Grenzen für die Verwahrung, strenge Audits oder ein explizites Veto gegen Renditen in digitalen Dollar einfordern. Indem sie die Debatte einfrohren, verloren sie jede Fähigkeit, die endgültige Regulierung mitzugestalten.
Das unlösbare Dilemma der Regionalbanken
Reales Risiko der Abwanderung von Einlagen: Die große Besorgnis der Community Banks war, gesetzlich ein Renditeverbot (Yield) bei Stablecoins durchzusetzen, um zu verhindern, dass Liquidität abwandert. Ohne diese gesetzliche Schranke konkurrieren traditionelle Geschäftseinlagen direkt mit digitalen Produkten, die die Rendite der US-Treasury Bonds in unelastischer Weise weitergeben.
Um Kapitalabflüsse hin zu den Exchanges zu verhindern, sind die regionalen Institute gezwungen, die Zinsen zu erhöhen, die sie für täglich fällige Einlagen zahlen, wodurch ihre Refinanzierungskosten steigen und ihre Kreditmarge sinkt.
Die Position der Exchanges und von Wall Street: Die großen Plattformen und Investmentfonds haben nun keinen Grund mehr, im Kongress Zugeständnisse zu machen. Der Exekutivweg bietet ihnen Rechtssicherheit, Safe Harbor und die Erlaubnis, tokenisiertes Sicherheitenmaterial zu verwenden, ohne sich den Beschränkungen des traditionellen Bankensektors zu unterwerfen.
Sie versuchten, den Prozess im Kongress einzufrieren, um das traditionelle Bankmodell zu schützen, doch am Ende lösten sie das schlimmste Szenario für die Regionalinstitute aus: eine beschleunigte Migration hin zur digitalen Liquidität, direkt über den Exekutivweg reguliert.
Als die Demokratische Fraktion versuchte, dem Lobby der Regionalbanken zu gefallen, indem sie den CLARITY Act blockierte, verpasste sie die Chance, Schutzklauseln aufzunehmen, und ließ dem Exekutivorgan freie Hand, die Regulierung auf administrativem Weg vorzunehmen.
Die Exekutive übernahm die einseitige Kontrolle: Die gemeinsame Erklärung von Paul Atkins (SEC) und Michael Selig (CFTC) bestätigte, dass die Marktregulierung unter den bestehenden gesetzlichen Befugnissen der Behörden voranschreiten wird, ohne auf den Senat zu warten.
Verlust von Verhandlungsmacht: In den parlamentarischen Verhandlungen konnte die Opposition Grenzen für die Verwahrung, strenge Audits oder ein explizites Veto gegen Renditen in digitalen Dollar einfordern. Indem sie die Debatte einfrohren, verloren sie jede Fähigkeit, die endgültige Regulierung mitzugestalten.
Das unlösbare Dilemma der Regionalbanken
Reales Risiko der Abwanderung von Einlagen: Die große Besorgnis der Community Banks war, gesetzlich ein Renditeverbot (Yield) bei Stablecoins durchzusetzen, um zu verhindern, dass Liquidität abwandert. Ohne diese gesetzliche Schranke konkurrieren traditionelle Geschäftseinlagen direkt mit digitalen Produkten, die die Rendite der US-Treasury Bonds in unelastischer Weise weitergeben.
Um Kapitalabflüsse hin zu den Exchanges zu verhindern, sind die regionalen Institute gezwungen, die Zinsen zu erhöhen, die sie für täglich fällige Einlagen zahlen, wodurch ihre Refinanzierungskosten steigen und ihre Kreditmarge sinkt.
Die Position der Exchanges und von Wall Street: Die großen Plattformen und Investmentfonds haben nun keinen Grund mehr, im Kongress Zugeständnisse zu machen. Der Exekutivweg bietet ihnen Rechtssicherheit, Safe Harbor und die Erlaubnis, tokenisiertes Sicherheitenmaterial zu verwenden, ohne sich den Beschränkungen des traditionellen Bankensektors zu unterwerfen.
Sie versuchten, den Prozess im Kongress einzufrieren, um das traditionelle Bankmodell zu schützen, doch am Ende lösten sie das schlimmste Szenario für die Regionalinstitute aus: eine beschleunigte Migration hin zur digitalen Liquidität, direkt über den Exekutivweg reguliert.
17
3.5k
Der Wahlfaktor
Für Demokraten, die in Staaten antreten, in denen der Technologie- und Finanzsektor direkt Arbeitsplätze schafft, stellt das Festhalten an einer Blockade im Senat ein hohes Risiko dar.
Wichtige demokratische Senatoren, die 2026 neu kandidieren, und ihr Kontext
Jon Ossoff (Georgia): Zentrale Laufbahn in einem umkämpften Bundesstaat. Atlanta ist ein Zentrum für Finanzinnovationen und für den Abbau digitaler Vermögenswerte. Ossoff braucht die Stimmen der moderaten und unabhängigen Wähler, um wiedergewählt zu werden; deshalb wird es für ihn politisch direkt teuer, als „anti-innovation“ gebrandmarkt zu werden.(Hat NEIN gestimmt)
John Hickenlooper (Colorado): Colorado gehört zu den blockchain-freundlichsten und progressivsten Bundesstaaten in den USA. Hickenlooper orientiert sich tendenziell eher an unternehmensfreundlichen Positionen als an den radikaleren Teilen seiner Partei.(Hat NEIN gestimmt)
Mark Warner (Virginia): Schwergewicht in den Ausschüssen für Finanzen und Geheimdienste. In Virginia befindet sich die größte Infrastruktur an Rechenzentren und Tech-Firmen des Landes, was Warner dazu zwingt, Regulierung und finanzielle Wettbewerbsfähigkeit auszubalancieren.(Hat NEIN gestimmt)
Der vakante Sitz der Bänke von Gary Peters (Michigan): Da er nicht zur Wiederwahl in einem umkämpften Staat antritt, sind die demokratische Vorwahl und die anschließende Allgemeinwahl in Michigan fruchtbarer Boden für Kandidaten, die sich ausdrücklich an die Industrie anlehnen.(Hat NEIN gestimmt)
Cory Booker (New Jersey): Steht für einen Staat, der eng mit Wall Street verbunden ist und in dem viel Risikokapital sowie Fintech-Unternehmen konzentriert sind. Er zeigt sich oft offen für technologische Entwicklung, trotz der harten Linie seiner Fraktion.(Hat NEIN gestimmt)
Chris Coons (Delaware): Delaware ist die juristische Unternehmenshauptstadt der USA. Coons vertritt direkt die Interessen des Unternehmens- und Institutionensektors, der klare Regeln für die Tokenisierung von Vermögenswerten sucht.(Hat NEIN gestimmt)
Wählt im November klug
Der Wahlfaktor
Für Demokraten, die in Staaten antreten, in denen der Technologie- und Finanzsektor direkt Arbeitsplätze schafft, stellt das Festhalten an einer Blockade im Senat ein hohes Risiko dar.
Wichtige demokratische Senatoren, die 2026 neu kandidieren, und ihr Kontext
Jon Ossoff (Georgia): Zentrale Laufbahn in einem umkämpften Bundesstaat. Atlanta ist ein Zentrum für Finanzinnovationen und für den Abbau digitaler Vermögenswerte. Ossoff braucht die Stimmen der moderaten und unabhängigen Wähler, um wiedergewählt zu werden; deshalb wird es für ihn politisch direkt teuer, als „anti-innovation“ gebrandmarkt zu werden.(Hat NEIN gestimmt)
John Hickenlooper (Colorado): Colorado gehört zu den blockchain-freundlichsten und progressivsten Bundesstaaten in den USA. Hickenlooper orientiert sich tendenziell eher an unternehmensfreundlichen Positionen als an den radikaleren Teilen seiner Partei.(Hat NEIN gestimmt)
Mark Warner (Virginia): Schwergewicht in den Ausschüssen für Finanzen und Geheimdienste. In Virginia befindet sich die größte Infrastruktur an Rechenzentren und Tech-Firmen des Landes, was Warner dazu zwingt, Regulierung und finanzielle Wettbewerbsfähigkeit auszubalancieren.(Hat NEIN gestimmt)
Der vakante Sitz der Bänke von Gary Peters (Michigan): Da er nicht zur Wiederwahl in einem umkämpften Staat antritt, sind die demokratische Vorwahl und die anschließende Allgemeinwahl in Michigan fruchtbarer Boden für Kandidaten, die sich ausdrücklich an die Industrie anlehnen.(Hat NEIN gestimmt)
Cory Booker (New Jersey): Steht für einen Staat, der eng mit Wall Street verbunden ist und in dem viel Risikokapital sowie Fintech-Unternehmen konzentriert sind. Er zeigt sich oft offen für technologische Entwicklung, trotz der harten Linie seiner Fraktion.(Hat NEIN gestimmt)
Chris Coons (Delaware): Delaware ist die juristische Unternehmenshauptstadt der USA. Coons vertritt direkt die Interessen des Unternehmens- und Institutionensektors, der klare Regeln für die Tokenisierung von Vermögenswerten sucht.(Hat NEIN gestimmt)
Wählt im November klug
Für Demokraten, die in Staaten antreten, in denen der Technologie- und Finanzsektor direkt Arbeitsplätze schafft, stellt das Festhalten an einer Blockade im Senat ein hohes Risiko dar.
Wichtige demokratische Senatoren, die 2026 neu kandidieren, und ihr Kontext
Jon Ossoff (Georgia): Zentrale Laufbahn in einem umkämpften Bundesstaat. Atlanta ist ein Zentrum für Finanzinnovationen und für den Abbau digitaler Vermögenswerte. Ossoff braucht die Stimmen der moderaten und unabhängigen Wähler, um wiedergewählt zu werden; deshalb wird es für ihn politisch direkt teuer, als „anti-innovation“ gebrandmarkt zu werden.(Hat NEIN gestimmt)
John Hickenlooper (Colorado): Colorado gehört zu den blockchain-freundlichsten und progressivsten Bundesstaaten in den USA. Hickenlooper orientiert sich tendenziell eher an unternehmensfreundlichen Positionen als an den radikaleren Teilen seiner Partei.(Hat NEIN gestimmt)
Mark Warner (Virginia): Schwergewicht in den Ausschüssen für Finanzen und Geheimdienste. In Virginia befindet sich die größte Infrastruktur an Rechenzentren und Tech-Firmen des Landes, was Warner dazu zwingt, Regulierung und finanzielle Wettbewerbsfähigkeit auszubalancieren.(Hat NEIN gestimmt)
Der vakante Sitz der Bänke von Gary Peters (Michigan): Da er nicht zur Wiederwahl in einem umkämpften Staat antritt, sind die demokratische Vorwahl und die anschließende Allgemeinwahl in Michigan fruchtbarer Boden für Kandidaten, die sich ausdrücklich an die Industrie anlehnen.(Hat NEIN gestimmt)
Cory Booker (New Jersey): Steht für einen Staat, der eng mit Wall Street verbunden ist und in dem viel Risikokapital sowie Fintech-Unternehmen konzentriert sind. Er zeigt sich oft offen für technologische Entwicklung, trotz der harten Linie seiner Fraktion.(Hat NEIN gestimmt)
Chris Coons (Delaware): Delaware ist die juristische Unternehmenshauptstadt der USA. Coons vertritt direkt die Interessen des Unternehmens- und Institutionensektors, der klare Regeln für die Tokenisierung von Vermögenswerten sucht.(Hat NEIN gestimmt)
Wählt im November klug
3
588
·
--
Bullisch
Das Fenster der Gelegenheit bleibt offen
Die Blockade im Kongress nicht als Scheitern zu sehen, sondern als ein Fenster für asymmetrische Akkumulation, während der Exekutivpfad voranschreitet, ist genau die Lesart, die institutionelles Kapital von der Panik des Kleinanlegers trennt.
Worte von denen, die es wissen:
Warren Buffett: „Sei gierig, wenn die anderen Angst haben“.
Man muss beobachten, wie die mediale Erzählung von der Ablehnung im Senat dominiert wird, während die operative Gewissheit über SEC und CFTC unversehrt bleibt. Ein Asset mit Abschlag zu kaufen, der durch politischen Lärm ausgelöst wurde, ist die Definition von Sicherheitsmarge.
Peter Lynch: „Sieh dir die Geschäftsdaten an, nicht die Nachrichten“.
Man sollte die fundamentalen Kennzahlen im Blick behalten: Das $XRP -Netzwerk verarbeitet Dutzende Millionen Transaktionen täglich, während die Stellar-Pipeline $XLM s internationale Allianzen trägt. Das „Produkt“ funktioniert; der vom Bildschirm abgekoppelte Preis ist nur ein Geschenk des Marktes.
Aristoteles Onassis: „Das Geheimnis des Geschäfts besteht darin, etwas zu wissen, das sonst niemand weiß“.
Onassis kaufte seine Flotte zu Schleuderpreisen, als alle glaubten, der Welthandel sei zum Stillstand gekommen. Zu wissen, dass Institutionen grenzüberschreitende Liquidität brauchen und dass die exekutiven Direktiven bereits den Weg gezeichnet haben, ist der Wettbewerbsvorteil.
Das Fenster der Gelegenheit bleibt offen
Die Blockade im Kongress nicht als Scheitern zu sehen, sondern als ein Fenster für asymmetrische Akkumulation, während der Exekutivpfad voranschreitet, ist genau die Lesart, die institutionelles Kapital von der Panik des Kleinanlegers trennt.
Worte von denen, die es wissen:
Warren Buffett: „Sei gierig, wenn die anderen Angst haben“.
Man muss beobachten, wie die mediale Erzählung von der Ablehnung im Senat dominiert wird, während die operative Gewissheit über SEC und CFTC unversehrt bleibt. Ein Asset mit Abschlag zu kaufen, der durch politischen Lärm ausgelöst wurde, ist die Definition von Sicherheitsmarge.
Peter Lynch: „Sieh dir die Geschäftsdaten an, nicht die Nachrichten“.
Man sollte die fundamentalen Kennzahlen im Blick behalten: Das $XRP -Netzwerk verarbeitet Dutzende Millionen Transaktionen täglich, während die Stellar-Pipeline $XLM s internationale Allianzen trägt. Das „Produkt“ funktioniert; der vom Bildschirm abgekoppelte Preis ist nur ein Geschenk des Marktes.
Aristoteles Onassis: „Das Geheimnis des Geschäfts besteht darin, etwas zu wissen, das sonst niemand weiß“.
Onassis kaufte seine Flotte zu Schleuderpreisen, als alle glaubten, der Welthandel sei zum Stillstand gekommen. Zu wissen, dass Institutionen grenzüberschreitende Liquidität brauchen und dass die exekutiven Direktiven bereits den Weg gezeichnet haben, ist der Wettbewerbsvorteil.
Die Blockade im Kongress nicht als Scheitern zu sehen, sondern als ein Fenster für asymmetrische Akkumulation, während der Exekutivpfad voranschreitet, ist genau die Lesart, die institutionelles Kapital von der Panik des Kleinanlegers trennt.
Worte von denen, die es wissen:
Warren Buffett: „Sei gierig, wenn die anderen Angst haben“.
Man muss beobachten, wie die mediale Erzählung von der Ablehnung im Senat dominiert wird, während die operative Gewissheit über SEC und CFTC unversehrt bleibt. Ein Asset mit Abschlag zu kaufen, der durch politischen Lärm ausgelöst wurde, ist die Definition von Sicherheitsmarge.
Peter Lynch: „Sieh dir die Geschäftsdaten an, nicht die Nachrichten“.
Man sollte die fundamentalen Kennzahlen im Blick behalten: Das $XRP -Netzwerk verarbeitet Dutzende Millionen Transaktionen täglich, während die Stellar-Pipeline $XLM s internationale Allianzen trägt. Das „Produkt“ funktioniert; der vom Bildschirm abgekoppelte Preis ist nur ein Geschenk des Marktes.
Aristoteles Onassis: „Das Geheimnis des Geschäfts besteht darin, etwas zu wissen, das sonst niemand weiß“.
Onassis kaufte seine Flotte zu Schleuderpreisen, als alle glaubten, der Welthandel sei zum Stillstand gekommen. Zu wissen, dass Institutionen grenzüberschreitende Liquidität brauchen und dass die exekutiven Direktiven bereits den Weg gezeichnet haben, ist der Wettbewerbsvorteil.
4
762
Das Treffen von John Thune mit der demokratischen Fraktion
Der Mehrheitsführer im Senat, John Thune, führte direkte Verhandlungen mit demokratischen Senatoren, um die für Dienstag, den 15. September, angesetzte Abstimmung über ein Verfahrensvotum (Cloture) zu ermöglichen. Der Schwerpunkt der Diskussion liegt nicht auf der technischen Umsetzbarkeit des Gesetzes, sondern auf drei konkreten Punkten: der Aufnahme von Ethikklauseln, die Geschäfte oder Kryptobeteiligungen im Weißen Haus regeln (einschließlich Anteilen an World Liberty Financial), Grenzen für die Rendite (Yield) bei Stablecoins sowie dem Verantwortungsrahmen für DeFi-Operatoren.
Das Treffen von John Thune mit der demokratischen Fraktion
Der Mehrheitsführer im Senat, John Thune, führte direkte Verhandlungen mit demokratischen Senatoren, um die für Dienstag, den 15. September, angesetzte Abstimmung über ein Verfahrensvotum (Cloture) zu ermöglichen. Der Schwerpunkt der Diskussion liegt nicht auf der technischen Umsetzbarkeit des Gesetzes, sondern auf drei konkreten Punkten: der Aufnahme von Ethikklauseln, die Geschäfte oder Kryptobeteiligungen im Weißen Haus regeln (einschließlich Anteilen an World Liberty Financial), Grenzen für die Rendite (Yield) bei Stablecoins sowie dem Verantwortungsrahmen für DeFi-Operatoren.
Der Mehrheitsführer im Senat, John Thune, führte direkte Verhandlungen mit demokratischen Senatoren, um die für Dienstag, den 15. September, angesetzte Abstimmung über ein Verfahrensvotum (Cloture) zu ermöglichen. Der Schwerpunkt der Diskussion liegt nicht auf der technischen Umsetzbarkeit des Gesetzes, sondern auf drei konkreten Punkten: der Aufnahme von Ethikklauseln, die Geschäfte oder Kryptobeteiligungen im Weißen Haus regeln (einschließlich Anteilen an World Liberty Financial), Grenzen für die Rendite (Yield) bei Stablecoins sowie dem Verantwortungsrahmen für DeFi-Operatoren.
4
1.1k
Auswirkungen der Einstufung als „Digital Commodity“
Die Definition eines Assets als digitale Commodity im Rahmen des CLARITY-Gesetzes verändert den rechtlichen und operativen Status des Tokens:
* Wechsel von der SEC zur CFTC: Die Aufsicht durch die Securities and Exchange Commission (SEC) entfällt und wird der Commodity Futures Trading Commission (CFTC) übertragen. Die CFTC reguliert Rohstoffe und Waren (wie Gold, Energie oder Weizen). Ihr Fokus liegt auf der Markttransparenz und nicht darauf, Emittenten so zu regulieren, als wären sie börsennotierte Unternehmen.
* Ende von Klagen wegen „nicht registrierter Wertpapiere“: Das Asset gilt nicht mehr als Investmentvertrag (security). Entwickler und Institutionen haben nicht mehr das Risiko, dafür verfolgt zu werden, Wertpapiere ohne vorherige Registrierung auszugeben oder zu handeln.
* Institutionelle und kommerzielle Integration: Ermöglicht es Exchanges, Banken und Investmentfonds, das Asset in Spot- und Derivatemärkten sofort und rechtmäßig zu listen und zu verwahren, ohne die rechtliche Unsicherheit, die die Einführung von starkem Kapital bremst.
* Anerkennung von Dezentralisierung und Nutzen: Unterstellt rechtlich, dass der Wert des Tokens aus der Nutzung, dem Angebot und der Nachfrage innerhalb des Netzwerks entsteht (seine Funktion als Infrastruktur oder digitaler Treibstoff) und nicht aus dem Aufwand einer zentralisierten, als Unternehmen organisierten Entität.
Auswirkungen der Einstufung als „Digital Commodity“
Die Definition eines Assets als digitale Commodity im Rahmen des CLARITY-Gesetzes verändert den rechtlichen und operativen Status des Tokens:
* Wechsel von der SEC zur CFTC: Die Aufsicht durch die Securities and Exchange Commission (SEC) entfällt und wird der Commodity Futures Trading Commission (CFTC) übertragen. Die CFTC reguliert Rohstoffe und Waren (wie Gold, Energie oder Weizen). Ihr Fokus liegt auf der Markttransparenz und nicht darauf, Emittenten so zu regulieren, als wären sie börsennotierte Unternehmen.
* Ende von Klagen wegen „nicht registrierter Wertpapiere“: Das Asset gilt nicht mehr als Investmentvertrag (security). Entwickler und Institutionen haben nicht mehr das Risiko, dafür verfolgt zu werden, Wertpapiere ohne vorherige Registrierung auszugeben oder zu handeln.
* Institutionelle und kommerzielle Integration: Ermöglicht es Exchanges, Banken und Investmentfonds, das Asset in Spot- und Derivatemärkten sofort und rechtmäßig zu listen und zu verwahren, ohne die rechtliche Unsicherheit, die die Einführung von starkem Kapital bremst.
* Anerkennung von Dezentralisierung und Nutzen: Unterstellt rechtlich, dass der Wert des Tokens aus der Nutzung, dem Angebot und der Nachfrage innerhalb des Netzwerks entsteht (seine Funktion als Infrastruktur oder digitaler Treibstoff) und nicht aus dem Aufwand einer zentralisierten, als Unternehmen organisierten Entität.
Die Definition eines Assets als digitale Commodity im Rahmen des CLARITY-Gesetzes verändert den rechtlichen und operativen Status des Tokens:
* Wechsel von der SEC zur CFTC: Die Aufsicht durch die Securities and Exchange Commission (SEC) entfällt und wird der Commodity Futures Trading Commission (CFTC) übertragen. Die CFTC reguliert Rohstoffe und Waren (wie Gold, Energie oder Weizen). Ihr Fokus liegt auf der Markttransparenz und nicht darauf, Emittenten so zu regulieren, als wären sie börsennotierte Unternehmen.
* Ende von Klagen wegen „nicht registrierter Wertpapiere“: Das Asset gilt nicht mehr als Investmentvertrag (security). Entwickler und Institutionen haben nicht mehr das Risiko, dafür verfolgt zu werden, Wertpapiere ohne vorherige Registrierung auszugeben oder zu handeln.
* Institutionelle und kommerzielle Integration: Ermöglicht es Exchanges, Banken und Investmentfonds, das Asset in Spot- und Derivatemärkten sofort und rechtmäßig zu listen und zu verwahren, ohne die rechtliche Unsicherheit, die die Einführung von starkem Kapital bremst.
* Anerkennung von Dezentralisierung und Nutzen: Unterstellt rechtlich, dass der Wert des Tokens aus der Nutzung, dem Angebot und der Nachfrage innerhalb des Netzwerks entsteht (seine Funktion als Infrastruktur oder digitaler Treibstoff) und nicht aus dem Aufwand einer zentralisierten, als Unternehmen organisierten Entität.
2
753
Der tatsächliche Stimmenvorsprung im demokratischen Lager
Die Analyse zur Zersplitterung des demokratischen Wählerstimmenblocks ist korrekt und entspricht der parlamentarischen Dynamik:
* Vorgeschichte mit zweiparteilichem Rückhalt: Im Repräsentantenhaus wurde das Gesetz bereits mit der Zustimmung von 78 Demokraten verabschiedet. Darüber hinaus haben sich in den Ausschüssen des Senats mehrere demokratische Abgeordnete aktiv an der Ausarbeitung des Textes beteiligt.
* Druck der Bundesstaaten mit Tech-Industrien: Demokratische Senatoren, die Bundesstaaten mit Finanzzentren, Innovationsstandorten oder kompetitiven Wahlprozessen vertreten, stehen unter dem Druck ihrer eigenen Bezirke, Rechtssicherheit zu schaffen und die Abwanderung von Krypto-Unternehmen ins Ausland zu verhindern.
* Der eigentliche Vorsprung: Wenn die Republikaner über 53 Fraktionen verfügen, benötigen sie zwischen 7 und 9 demokratische Stimmen, um die für das Überwinden des Filibusters (cloture) erforderlichen 60 Stimmen zu erreichen. Da es bereits Senatoren der Opposition gibt, die bereit sind, dafür zu stimmen (wie Ruben Gallego oder Angela Alsobrooks), reduziert sich die reale Lücke auf eine Gruppe von 2 bis 4 entscheidenden „Swing“-Senatoren. Ihre aktuelle Position spiegelt eine Verhandlungstaktik wider, um die Verabschiedung der Ethik-Änderung durchzusetzen, bevor sie das finale Okay geben.
Der tatsächliche Stimmenvorsprung im demokratischen Lager
Die Analyse zur Zersplitterung des demokratischen Wählerstimmenblocks ist korrekt und entspricht der parlamentarischen Dynamik:
* Vorgeschichte mit zweiparteilichem Rückhalt: Im Repräsentantenhaus wurde das Gesetz bereits mit der Zustimmung von 78 Demokraten verabschiedet. Darüber hinaus haben sich in den Ausschüssen des Senats mehrere demokratische Abgeordnete aktiv an der Ausarbeitung des Textes beteiligt.
* Druck der Bundesstaaten mit Tech-Industrien: Demokratische Senatoren, die Bundesstaaten mit Finanzzentren, Innovationsstandorten oder kompetitiven Wahlprozessen vertreten, stehen unter dem Druck ihrer eigenen Bezirke, Rechtssicherheit zu schaffen und die Abwanderung von Krypto-Unternehmen ins Ausland zu verhindern.
* Der eigentliche Vorsprung: Wenn die Republikaner über 53 Fraktionen verfügen, benötigen sie zwischen 7 und 9 demokratische Stimmen, um die für das Überwinden des Filibusters (cloture) erforderlichen 60 Stimmen zu erreichen. Da es bereits Senatoren der Opposition gibt, die bereit sind, dafür zu stimmen (wie Ruben Gallego oder Angela Alsobrooks), reduziert sich die reale Lücke auf eine Gruppe von 2 bis 4 entscheidenden „Swing“-Senatoren. Ihre aktuelle Position spiegelt eine Verhandlungstaktik wider, um die Verabschiedung der Ethik-Änderung durchzusetzen, bevor sie das finale Okay geben.
Die Analyse zur Zersplitterung des demokratischen Wählerstimmenblocks ist korrekt und entspricht der parlamentarischen Dynamik:
* Vorgeschichte mit zweiparteilichem Rückhalt: Im Repräsentantenhaus wurde das Gesetz bereits mit der Zustimmung von 78 Demokraten verabschiedet. Darüber hinaus haben sich in den Ausschüssen des Senats mehrere demokratische Abgeordnete aktiv an der Ausarbeitung des Textes beteiligt.
* Druck der Bundesstaaten mit Tech-Industrien: Demokratische Senatoren, die Bundesstaaten mit Finanzzentren, Innovationsstandorten oder kompetitiven Wahlprozessen vertreten, stehen unter dem Druck ihrer eigenen Bezirke, Rechtssicherheit zu schaffen und die Abwanderung von Krypto-Unternehmen ins Ausland zu verhindern.
* Der eigentliche Vorsprung: Wenn die Republikaner über 53 Fraktionen verfügen, benötigen sie zwischen 7 und 9 demokratische Stimmen, um die für das Überwinden des Filibusters (cloture) erforderlichen 60 Stimmen zu erreichen. Da es bereits Senatoren der Opposition gibt, die bereit sind, dafür zu stimmen (wie Ruben Gallego oder Angela Alsobrooks), reduziert sich die reale Lücke auf eine Gruppe von 2 bis 4 entscheidenden „Swing“-Senatoren. Ihre aktuelle Position spiegelt eine Verhandlungstaktik wider, um die Verabschiedung der Ethik-Änderung durchzusetzen, bevor sie das finale Okay geben.
2
183
·
--
Bullisch
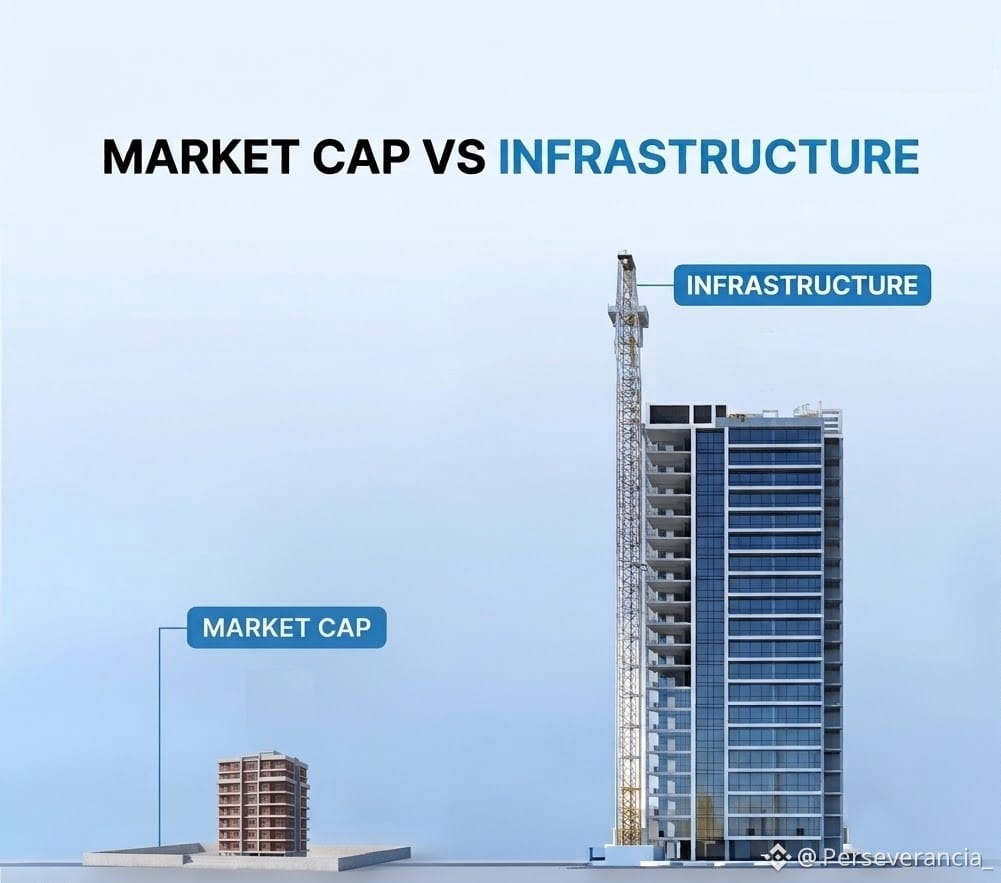
Marktkapitalisierung vs. Infrastruktur
Man begeht häufig einen methodischen Fehler, wenn traditionelle Kennzahlen für Aktienrendite (Marktkapitalisierung = Preis × Umlaufmenge) auf ein Infrastruktur- und Zahlungsfluss-Asset angewendet werden:
Austauschgleichung ($MV = PT$): Der Wert eines Zahlungsnetzwerks hängt von der Umlaufgeschwindigkeit des Geldes ($V$) und dem Transaktionsvolumen ($T$) ab, nicht von der statischen Kapitalisierung.
Kapitalisierung ist nicht „eingesperrte“ Liquidität: Bei einem spekulativen Asset oder einem Wertspeicher wie $BTC (für HODL ausgelegt) spiegelt die Marktkapitalisierung Knappheit und spekulative Nachfrage wider.
Für einen Abwicklungs-Schienen wie $XRP erfüllen die Tokens eine Funktion als vorübergehende Brücke in Sekunden. Die Fähigkeit globaler Bankliquidität mit der Marktkapitalisierung eines Unternehmens oder einer rein monetären Kryptowährung zu messen, ist ein enormer Kategorienfehler.
Marktkapitalisierung vs. Infrastruktur
Man begeht häufig einen methodischen Fehler, wenn traditionelle Kennzahlen für Aktienrendite (Marktkapitalisierung = Preis × Umlaufmenge) auf ein Infrastruktur- und Zahlungsfluss-Asset angewendet werden:
Austauschgleichung ($MV = PT$): Der Wert eines Zahlungsnetzwerks hängt von der Umlaufgeschwindigkeit des Geldes ($V$) und dem Transaktionsvolumen ($T$) ab, nicht von der statischen Kapitalisierung.
Kapitalisierung ist nicht „eingesperrte“ Liquidität: Bei einem spekulativen Asset oder einem Wertspeicher wie $BTC (für HODL ausgelegt) spiegelt die Marktkapitalisierung Knappheit und spekulative Nachfrage wider.
Für einen Abwicklungs-Schienen wie $XRP erfüllen die Tokens eine Funktion als vorübergehende Brücke in Sekunden. Die Fähigkeit globaler Bankliquidität mit der Marktkapitalisierung eines Unternehmens oder einer rein monetären Kryptowährung zu messen, ist ein enormer Kategorienfehler.
Man begeht häufig einen methodischen Fehler, wenn traditionelle Kennzahlen für Aktienrendite (Marktkapitalisierung = Preis × Umlaufmenge) auf ein Infrastruktur- und Zahlungsfluss-Asset angewendet werden:
Austauschgleichung ($MV = PT$): Der Wert eines Zahlungsnetzwerks hängt von der Umlaufgeschwindigkeit des Geldes ($V$) und dem Transaktionsvolumen ($T$) ab, nicht von der statischen Kapitalisierung.
Kapitalisierung ist nicht „eingesperrte“ Liquidität: Bei einem spekulativen Asset oder einem Wertspeicher wie $BTC (für HODL ausgelegt) spiegelt die Marktkapitalisierung Knappheit und spekulative Nachfrage wider.
Für einen Abwicklungs-Schienen wie $XRP erfüllen die Tokens eine Funktion als vorübergehende Brücke in Sekunden. Die Fähigkeit globaler Bankliquidität mit der Marktkapitalisierung eines Unternehmens oder einer rein monetären Kryptowährung zu messen, ist ein enormer Kategorienfehler.
3
2
159
·
--
Bullisch
Sacar al retail es el objetivo
Die Vertreibung des Retail-Investors (Shakeout) ist eine klassische Phase beim Repositionieren von Vermögenswerten mit institutionellem Nutzen.
Damit ein Asset als Schiene für globale Liquidität funktioniert, müssen institutionelles Kapital und Market Maker in der Lage sein, die größte Menge an Float zu angespannten Preisen anzusammeln. Extreme Volatilität und lange Konsolidierungszyklen zielen darauf ab, die Geduld des Retail-Segments zu zermürben.
Ziffern mit 2 Stellen stellen eine technische und psychologische Schwelle dar, bei der die Liquidität der Tokens beginnt, grenzüberschreitende Zahlungen zu absorbieren, ohne unverhältnismäßigen Slippage im Orderbuch zu verursachen.
$XRP $XLM $HBAR #XDC #QNT
Sacar al retail es el objetivo
Die Vertreibung des Retail-Investors (Shakeout) ist eine klassische Phase beim Repositionieren von Vermögenswerten mit institutionellem Nutzen.
Damit ein Asset als Schiene für globale Liquidität funktioniert, müssen institutionelles Kapital und Market Maker in der Lage sein, die größte Menge an Float zu angespannten Preisen anzusammeln. Extreme Volatilität und lange Konsolidierungszyklen zielen darauf ab, die Geduld des Retail-Segments zu zermürben.
Ziffern mit 2 Stellen stellen eine technische und psychologische Schwelle dar, bei der die Liquidität der Tokens beginnt, grenzüberschreitende Zahlungen zu absorbieren, ohne unverhältnismäßigen Slippage im Orderbuch zu verursachen.
$XRP $XLM $HBAR #XDC #QNT
Die Vertreibung des Retail-Investors (Shakeout) ist eine klassische Phase beim Repositionieren von Vermögenswerten mit institutionellem Nutzen.
Damit ein Asset als Schiene für globale Liquidität funktioniert, müssen institutionelles Kapital und Market Maker in der Lage sein, die größte Menge an Float zu angespannten Preisen anzusammeln. Extreme Volatilität und lange Konsolidierungszyklen zielen darauf ab, die Geduld des Retail-Segments zu zermürben.
Ziffern mit 2 Stellen stellen eine technische und psychologische Schwelle dar, bei der die Liquidität der Tokens beginnt, grenzüberschreitende Zahlungen zu absorbieren, ohne unverhältnismäßigen Slippage im Orderbuch zu verursachen.
$XRP $XLM $HBAR #XDC #QNT
4
761
·
--
Bullisch
David Schwartz «Ehrlich gesagt, muss ich sagen, dass ein plötzlicher Anstieg von XRP meiner Ansicht nach eher wahrscheinlich ist als das Gegenteil»
Warum XRP BTC schnell übertreffen kann, liegt in der Natur des Assets: Der Unterschied liegt im Wert-Aufnahme-Mechanismus jeder einzelnen Kette.
Bitcoin: Sein Wachstum ist linear und hängt vom spekulativen oder Reserve-Kapitalzufluss ab (ETFs, Käufe im Retail-Bereich, Unternehmenskäufe). Damit der Preis steigt, muss fortlaufend frisches Kapital von jemandem eingebracht werden.
$XRP : Seine Wertaufnahme ist systemisch und unelastisch. Wenn Finanzinstitute, Liquidatoren von grenzüberschreitenden Zahlungen und die Migration zum ISO-20022-Standard die Nutzung des Assets als Sicherheit und Liquiditätsbrücke aktivieren, hängt die Nachfrage nicht vom Marktgefühl ab oder davon, ob der Retail „kaufen will“. Sie hängt vom weltweiten Handelsvolumen ab, das das Netzwerk pro Sekunde verarbeiten muss—und führt dadurch aus operativer Notwendigkeit zu einer schnellen Neubewertung der Werte.
David Schwartz «Ehrlich gesagt, muss ich sagen, dass ein plötzlicher Anstieg von XRP meiner Ansicht nach eher wahrscheinlich ist als das Gegenteil»
Warum XRP BTC schnell übertreffen kann, liegt in der Natur des Assets: Der Unterschied liegt im Wert-Aufnahme-Mechanismus jeder einzelnen Kette.
Bitcoin: Sein Wachstum ist linear und hängt vom spekulativen oder Reserve-Kapitalzufluss ab (ETFs, Käufe im Retail-Bereich, Unternehmenskäufe). Damit der Preis steigt, muss fortlaufend frisches Kapital von jemandem eingebracht werden.
$XRP : Seine Wertaufnahme ist systemisch und unelastisch. Wenn Finanzinstitute, Liquidatoren von grenzüberschreitenden Zahlungen und die Migration zum ISO-20022-Standard die Nutzung des Assets als Sicherheit und Liquiditätsbrücke aktivieren, hängt die Nachfrage nicht vom Marktgefühl ab oder davon, ob der Retail „kaufen will“. Sie hängt vom weltweiten Handelsvolumen ab, das das Netzwerk pro Sekunde verarbeiten muss—und führt dadurch aus operativer Notwendigkeit zu einer schnellen Neubewertung der Werte.
Warum XRP BTC schnell übertreffen kann, liegt in der Natur des Assets: Der Unterschied liegt im Wert-Aufnahme-Mechanismus jeder einzelnen Kette.
Bitcoin: Sein Wachstum ist linear und hängt vom spekulativen oder Reserve-Kapitalzufluss ab (ETFs, Käufe im Retail-Bereich, Unternehmenskäufe). Damit der Preis steigt, muss fortlaufend frisches Kapital von jemandem eingebracht werden.
$XRP : Seine Wertaufnahme ist systemisch und unelastisch. Wenn Finanzinstitute, Liquidatoren von grenzüberschreitenden Zahlungen und die Migration zum ISO-20022-Standard die Nutzung des Assets als Sicherheit und Liquiditätsbrücke aktivieren, hängt die Nachfrage nicht vom Marktgefühl ab oder davon, ob der Retail „kaufen will“. Sie hängt vom weltweiten Handelsvolumen ab, das das Netzwerk pro Sekunde verarbeiten muss—und führt dadurch aus operativer Notwendigkeit zu einer schnellen Neubewertung der Werte.
1
7
1.1k
·
--
Bullisch
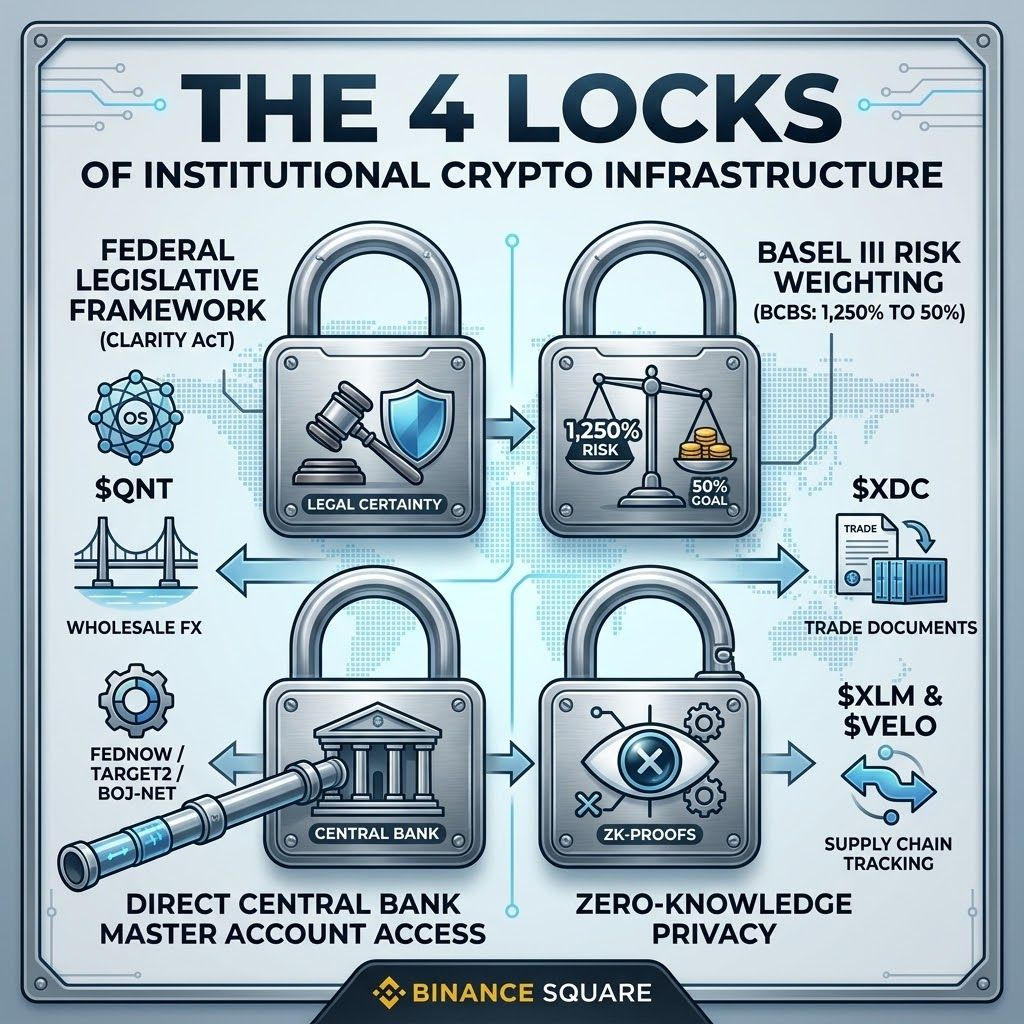
🔒 Die 4 Schlösser der institutionellen Infrastruktur
Im Back-End des globalen Finanzsystems werden die vier Bedingungen konfiguriert, damit das institutionelle Kapital den Schalter für die massive Einführung aktiviert.
1. Rahmen für Bundesgesetzgebung (CLARITY Act)
Damit große Finanzinstitute mit rechtlicher Sicherheit operieren können, ist die endgültige Verabschiedung des Gesetzes zur Marktstruktur in den USA erforderlich. Dieser Rahmen schützt Entwickler und ermöglicht es Banken, digitale Nutzwerte in ihre operative Infrastruktur zu integrieren, ohne das Risiko administrativer Sanktionen.
2. Risikogewichtung nach Basel III (BCBS: 1.250% vs. 20%-50%)
Dies ist das strengste wirtschaftliche Hindernis der Bank für Internationalen Zahlungsausgleich. Im Rahmen des „Group 2“-Schemas verlangt die Straf-Risikogewichtung von 1.250%, dass ein Bankinstitut 1 $ Eigenkapital für jeweils 1 $ Exposition in digitalen Vermögenswerten reserviert. Das macht Verwahrung im Bilanzbestand teuer und verhindert sie. Die von der internationalen Bankenwelt geforderte Neuzuordnung in den Bereich von 20% bis 50% für qualifizierte Liquidationstokens ist der Schlüssel, der die Liquidität im Bilanzbestand freischaltet.
3. Direkter Zugang zu Hauptkonten der Zentralbank
DLT-Infrastrukturplattformen benötigen eine direkte Anbindung an die Systeme für die Bruttoabwicklung in Echtzeit (RTGS) der Zentralbanken (z. B. FedNow, BOJ-NET oder TARGET2). Dadurch kann das Primärgeld sofort in tokenisierte Vermögenswerte umgewandelt und gegen diese getauscht werden.
4. Institutionelle Privatsphäre mit Zero-Knowledge-Tests
Große börsenfähige Banken können Abwicklungen auf öffentlichen Netzwerken nicht durchführen, ohne Beträge, Identitäten oder Strategien gegenüber direkten Wettbewerbern offenzulegen. Die Integration von Zero-Knowledge-Kryptografie ermöglicht es, die strikte Einhaltung der KYC-/AML-Vorschriften unveränderbar zu prüfen und zu validieren – und garantiert zugleich das Bankgeheimnis.
Sobald diese vier Schlösser gelöst sind, wird die institutionelle Liquidität in eine kleine Gruppe interoperabler Netzwerke unter dem ISO-20022-Standard fließen: $QNT $XRP XDC $HBAR XLM
🔒 Die 4 Schlösser der institutionellen Infrastruktur
Im Back-End des globalen Finanzsystems werden die vier Bedingungen konfiguriert, damit das institutionelle Kapital den Schalter für die massive Einführung aktiviert.
1. Rahmen für Bundesgesetzgebung (CLARITY Act)
Damit große Finanzinstitute mit rechtlicher Sicherheit operieren können, ist die endgültige Verabschiedung des Gesetzes zur Marktstruktur in den USA erforderlich. Dieser Rahmen schützt Entwickler und ermöglicht es Banken, digitale Nutzwerte in ihre operative Infrastruktur zu integrieren, ohne das Risiko administrativer Sanktionen.
2. Risikogewichtung nach Basel III (BCBS: 1.250% vs. 20%-50%)
Dies ist das strengste wirtschaftliche Hindernis der Bank für Internationalen Zahlungsausgleich. Im Rahmen des „Group 2“-Schemas verlangt die Straf-Risikogewichtung von 1.250%, dass ein Bankinstitut 1 $ Eigenkapital für jeweils 1 $ Exposition in digitalen Vermögenswerten reserviert. Das macht Verwahrung im Bilanzbestand teuer und verhindert sie. Die von der internationalen Bankenwelt geforderte Neuzuordnung in den Bereich von 20% bis 50% für qualifizierte Liquidationstokens ist der Schlüssel, der die Liquidität im Bilanzbestand freischaltet.
3. Direkter Zugang zu Hauptkonten der Zentralbank
DLT-Infrastrukturplattformen benötigen eine direkte Anbindung an die Systeme für die Bruttoabwicklung in Echtzeit (RTGS) der Zentralbanken (z. B. FedNow, BOJ-NET oder TARGET2). Dadurch kann das Primärgeld sofort in tokenisierte Vermögenswerte umgewandelt und gegen diese getauscht werden.
4. Institutionelle Privatsphäre mit Zero-Knowledge-Tests
Große börsenfähige Banken können Abwicklungen auf öffentlichen Netzwerken nicht durchführen, ohne Beträge, Identitäten oder Strategien gegenüber direkten Wettbewerbern offenzulegen. Die Integration von Zero-Knowledge-Kryptografie ermöglicht es, die strikte Einhaltung der KYC-/AML-Vorschriften unveränderbar zu prüfen und zu validieren – und garantiert zugleich das Bankgeheimnis.
Sobald diese vier Schlösser gelöst sind, wird die institutionelle Liquidität in eine kleine Gruppe interoperabler Netzwerke unter dem ISO-20022-Standard fließen: $QNT $XRP XDC $HBAR XLM
Im Back-End des globalen Finanzsystems werden die vier Bedingungen konfiguriert, damit das institutionelle Kapital den Schalter für die massive Einführung aktiviert.
1. Rahmen für Bundesgesetzgebung (CLARITY Act)
Damit große Finanzinstitute mit rechtlicher Sicherheit operieren können, ist die endgültige Verabschiedung des Gesetzes zur Marktstruktur in den USA erforderlich. Dieser Rahmen schützt Entwickler und ermöglicht es Banken, digitale Nutzwerte in ihre operative Infrastruktur zu integrieren, ohne das Risiko administrativer Sanktionen.
2. Risikogewichtung nach Basel III (BCBS: 1.250% vs. 20%-50%)
Dies ist das strengste wirtschaftliche Hindernis der Bank für Internationalen Zahlungsausgleich. Im Rahmen des „Group 2“-Schemas verlangt die Straf-Risikogewichtung von 1.250%, dass ein Bankinstitut 1 $ Eigenkapital für jeweils 1 $ Exposition in digitalen Vermögenswerten reserviert. Das macht Verwahrung im Bilanzbestand teuer und verhindert sie. Die von der internationalen Bankenwelt geforderte Neuzuordnung in den Bereich von 20% bis 50% für qualifizierte Liquidationstokens ist der Schlüssel, der die Liquidität im Bilanzbestand freischaltet.
3. Direkter Zugang zu Hauptkonten der Zentralbank
DLT-Infrastrukturplattformen benötigen eine direkte Anbindung an die Systeme für die Bruttoabwicklung in Echtzeit (RTGS) der Zentralbanken (z. B. FedNow, BOJ-NET oder TARGET2). Dadurch kann das Primärgeld sofort in tokenisierte Vermögenswerte umgewandelt und gegen diese getauscht werden.
4. Institutionelle Privatsphäre mit Zero-Knowledge-Tests
Große börsenfähige Banken können Abwicklungen auf öffentlichen Netzwerken nicht durchführen, ohne Beträge, Identitäten oder Strategien gegenüber direkten Wettbewerbern offenzulegen. Die Integration von Zero-Knowledge-Kryptografie ermöglicht es, die strikte Einhaltung der KYC-/AML-Vorschriften unveränderbar zu prüfen und zu validieren – und garantiert zugleich das Bankgeheimnis.
Sobald diese vier Schlösser gelöst sind, wird die institutionelle Liquidität in eine kleine Gruppe interoperabler Netzwerke unter dem ISO-20022-Standard fließen: $QNT $XRP XDC $HBAR XLM
2
204
·
--
Bullisch
Warum der Markt in eine geringe Anzahl von Netzwerken konvergieren wird
Der Regulierung- und Governance-Funnel: Weder die BIS noch der IWF oder die großen Zentralbanken werden ihre Systeme mit anonymen Projekten verbinden, ohne regulierte Knoten oder mit instabilen Governance-Modellen. Netzwerke wie XRP, XDC, HBAR oder XLM verfügen über Unternehmens-Governance-Räte, ISO-20022-Compliance und direkte rechtliche Kompatibilität.
Spezialisierung durch funktionales Monopol:
$QNT behält die Software- und Interoperabilitätsschicht zwischen den Netzwerken.
$XRP absorbiert die Liquidität des Interbanken-Großhandels und die Nostro-/Vostro-Konten.
$XDC monopolisiert die Wechsel/Orders für den Außenhandel, Außenhandelsrechnungen und RWA-Sicherheiten.
$HBAR stellt die Datenprüfung in Echtzeit und die logistische Nachverfolgbarkeit sicher.
$XLM und$VELO dominieren die kapillare Verteilung von Zahlungen, CBDCs und Remittance-Korridore.
Warum der Markt in eine geringe Anzahl von Netzwerken konvergieren wird
Der Regulierung- und Governance-Funnel: Weder die BIS noch der IWF oder die großen Zentralbanken werden ihre Systeme mit anonymen Projekten verbinden, ohne regulierte Knoten oder mit instabilen Governance-Modellen. Netzwerke wie XRP, XDC, HBAR oder XLM verfügen über Unternehmens-Governance-Räte, ISO-20022-Compliance und direkte rechtliche Kompatibilität.
Spezialisierung durch funktionales Monopol:
$QNT behält die Software- und Interoperabilitätsschicht zwischen den Netzwerken.
$XRP absorbiert die Liquidität des Interbanken-Großhandels und die Nostro-/Vostro-Konten.
$XDC monopolisiert die Wechsel/Orders für den Außenhandel, Außenhandelsrechnungen und RWA-Sicherheiten.
$HBAR stellt die Datenprüfung in Echtzeit und die logistische Nachverfolgbarkeit sicher.
$XLM und$VELO dominieren die kapillare Verteilung von Zahlungen, CBDCs und Remittance-Korridore.
Der Regulierung- und Governance-Funnel: Weder die BIS noch der IWF oder die großen Zentralbanken werden ihre Systeme mit anonymen Projekten verbinden, ohne regulierte Knoten oder mit instabilen Governance-Modellen. Netzwerke wie XRP, XDC, HBAR oder XLM verfügen über Unternehmens-Governance-Räte, ISO-20022-Compliance und direkte rechtliche Kompatibilität.
Spezialisierung durch funktionales Monopol:
$QNT behält die Software- und Interoperabilitätsschicht zwischen den Netzwerken.
$XRP absorbiert die Liquidität des Interbanken-Großhandels und die Nostro-/Vostro-Konten.
$XDC monopolisiert die Wechsel/Orders für den Außenhandel, Außenhandelsrechnungen und RWA-Sicherheiten.
$HBAR stellt die Datenprüfung in Echtzeit und die logistische Nachverfolgbarkeit sicher.
$XLM und$VELO dominieren die kapillare Verteilung von Zahlungen, CBDCs und Remittance-Korridore.
3
280
·
--
Bullisch
Verifiziert
Die Einführung der Ripple-Technologie, XRP und der Stablecoin RLUSD auf dem japanischen Markt folgt drei Faktoren einer systemischen Dringlichkeit
Zusammenbruch des traditionellen Bankmodells aufgrund des demografischen Alterns: Mit einer rückläufigen Bevölkerung und einem ausgeprägten Mangel an Arbeitskräften im Finanz- und Verwaltungssektor muss Japan seine Infrastruktur für inländische und grenzüberschreitende Interbanken-Zahlungen vollständig automatisieren, um seine globale Wettbewerbsfähigkeit zu erhalten.
Die offizielle regulatorische Brücke (JFSA und SBI): Weit davon entfernt, eine kurzfristige Auflage zu sein, hat Japan über ein Jahrzehnt hinweg das weltweit fortschrittlichste Rechtsrahmenwerk für digitale Assets durch sein Payment-Services-Gesetz aufgebaut. Nach der offiziellen Genehmigung durch die JFSA begann die Stablecoin $RLUSD com formell über SBI VC Trade zu operieren und wurde damit zu einem regulierten Kanal für institutionelle Abwicklung und Außenhandel.
Beherrschung des Zahlungsnetzwerks und Tokenisierung von Assets: Über SBI Ripple Asia erlebt Japan nicht nur Entwicklungen, sondern setzt sie massenhaft um: von den SBI-Remittance-Kanälen bis hin zur Nutzung $XRP für Überweisungen sowie zur Tokenisierung von Zahlungsmarkt-Assets in Billionenhöhe und von Unternehmensanleihen im Netzwerk (XRPL).
Die Dringlichkeit Japans entsteht nicht aus Panik, sondern aus der Notwendigkeit, seine finanziellen Schienen zu modernisieren, bevor die Kosten für die Aufrechterhaltung des korrespondierenden Systems der 90er-Jahre seine exportorientierte Wirtschaft ersticken.
Die Einführung der Ripple-Technologie, XRP und der Stablecoin RLUSD auf dem japanischen Markt folgt drei Faktoren einer systemischen Dringlichkeit
Zusammenbruch des traditionellen Bankmodells aufgrund des demografischen Alterns: Mit einer rückläufigen Bevölkerung und einem ausgeprägten Mangel an Arbeitskräften im Finanz- und Verwaltungssektor muss Japan seine Infrastruktur für inländische und grenzüberschreitende Interbanken-Zahlungen vollständig automatisieren, um seine globale Wettbewerbsfähigkeit zu erhalten.
Die offizielle regulatorische Brücke (JFSA und SBI): Weit davon entfernt, eine kurzfristige Auflage zu sein, hat Japan über ein Jahrzehnt hinweg das weltweit fortschrittlichste Rechtsrahmenwerk für digitale Assets durch sein Payment-Services-Gesetz aufgebaut. Nach der offiziellen Genehmigung durch die JFSA begann die Stablecoin $RLUSD com formell über SBI VC Trade zu operieren und wurde damit zu einem regulierten Kanal für institutionelle Abwicklung und Außenhandel.
Beherrschung des Zahlungsnetzwerks und Tokenisierung von Assets: Über SBI Ripple Asia erlebt Japan nicht nur Entwicklungen, sondern setzt sie massenhaft um: von den SBI-Remittance-Kanälen bis hin zur Nutzung $XRP für Überweisungen sowie zur Tokenisierung von Zahlungsmarkt-Assets in Billionenhöhe und von Unternehmensanleihen im Netzwerk (XRPL).
Die Dringlichkeit Japans entsteht nicht aus Panik, sondern aus der Notwendigkeit, seine finanziellen Schienen zu modernisieren, bevor die Kosten für die Aufrechterhaltung des korrespondierenden Systems der 90er-Jahre seine exportorientierte Wirtschaft ersticken.
Zusammenbruch des traditionellen Bankmodells aufgrund des demografischen Alterns: Mit einer rückläufigen Bevölkerung und einem ausgeprägten Mangel an Arbeitskräften im Finanz- und Verwaltungssektor muss Japan seine Infrastruktur für inländische und grenzüberschreitende Interbanken-Zahlungen vollständig automatisieren, um seine globale Wettbewerbsfähigkeit zu erhalten.
Die offizielle regulatorische Brücke (JFSA und SBI): Weit davon entfernt, eine kurzfristige Auflage zu sein, hat Japan über ein Jahrzehnt hinweg das weltweit fortschrittlichste Rechtsrahmenwerk für digitale Assets durch sein Payment-Services-Gesetz aufgebaut. Nach der offiziellen Genehmigung durch die JFSA begann die Stablecoin $RLUSD com formell über SBI VC Trade zu operieren und wurde damit zu einem regulierten Kanal für institutionelle Abwicklung und Außenhandel.
Beherrschung des Zahlungsnetzwerks und Tokenisierung von Assets: Über SBI Ripple Asia erlebt Japan nicht nur Entwicklungen, sondern setzt sie massenhaft um: von den SBI-Remittance-Kanälen bis hin zur Nutzung $XRP für Überweisungen sowie zur Tokenisierung von Zahlungsmarkt-Assets in Billionenhöhe und von Unternehmensanleihen im Netzwerk (XRPL).
Die Dringlichkeit Japans entsteht nicht aus Panik, sondern aus der Notwendigkeit, seine finanziellen Schienen zu modernisieren, bevor die Kosten für die Aufrechterhaltung des korrespondierenden Systems der 90er-Jahre seine exportorientierte Wirtschaft ersticken.
2
5
607
·
--
Bullisch
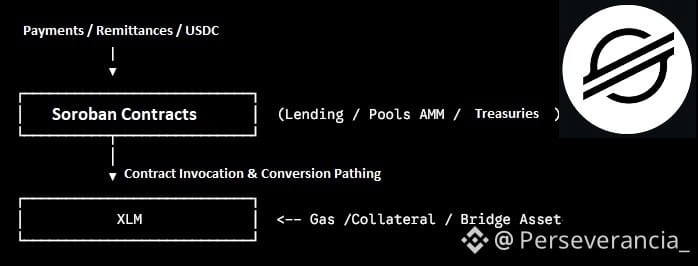
Soroban: Die Schicht für intelligente Verträge
Bevor Soroban bereitgestellt wurde, verarbeitete Stellar ausschließlich einfache Überweisungen und feste Transaktionen in seinem Orderbuch.
Soroban integriert programmierbare, hochgeschwindigkeitsfähige Smart Contracts auf Basis von WebAssembly (WASM) und Rust.
Das native USDC, das von Circle in Stellar ausgegeben wird, fungiert als herausragender „synthetischer“ digitaler Dollar für Zahlungsabwickler
Unternehmen für globale Geldtransfers (wie MoneyGram) müssen keine physischen Dollars in Zielbankkonten blockieren. Sie senden $USDC über Stellar in 3 bis 5 Sekunden mit Mikro-Cent-Gebühren.
Das Netzwerk der Anchors (lokale Banken und verbundene Fintechs mit Stellar) wandelt das USDC sofort in die lokalen Währungen des Ziellands um (z. B. Pesos, Real, Euro oder Baht).
Das Wachstum von Soroban und dem nativen USDC bestätigt, dass Stellar sich nicht nur darauf beschränkt, digitale Dollar zu bewegen, sondern den Geldfluss in Echtzeit programmiert.
Damit das Netzwerk Billionen von Dollar in Zahlungen auf dem Weg aufnehmen kann, ohne die Liquidität der Smart Contracts zu kollabieren, muss $XLM einen massiven Einheitswert beibehalten, um sicherzustellen, dass die Soroban-Pools die von der realen Wirtschaft geforderte Absicherungsfähigkeit besitzen.
Soroban: Die Schicht für intelligente Verträge
Bevor Soroban bereitgestellt wurde, verarbeitete Stellar ausschließlich einfache Überweisungen und feste Transaktionen in seinem Orderbuch.
Soroban integriert programmierbare, hochgeschwindigkeitsfähige Smart Contracts auf Basis von WebAssembly (WASM) und Rust.
Das native USDC, das von Circle in Stellar ausgegeben wird, fungiert als herausragender „synthetischer“ digitaler Dollar für Zahlungsabwickler
Unternehmen für globale Geldtransfers (wie MoneyGram) müssen keine physischen Dollars in Zielbankkonten blockieren. Sie senden $USDC über Stellar in 3 bis 5 Sekunden mit Mikro-Cent-Gebühren.
Das Netzwerk der Anchors (lokale Banken und verbundene Fintechs mit Stellar) wandelt das USDC sofort in die lokalen Währungen des Ziellands um (z. B. Pesos, Real, Euro oder Baht).
Das Wachstum von Soroban und dem nativen USDC bestätigt, dass Stellar sich nicht nur darauf beschränkt, digitale Dollar zu bewegen, sondern den Geldfluss in Echtzeit programmiert.
Damit das Netzwerk Billionen von Dollar in Zahlungen auf dem Weg aufnehmen kann, ohne die Liquidität der Smart Contracts zu kollabieren, muss $XLM einen massiven Einheitswert beibehalten, um sicherzustellen, dass die Soroban-Pools die von der realen Wirtschaft geforderte Absicherungsfähigkeit besitzen.
Bevor Soroban bereitgestellt wurde, verarbeitete Stellar ausschließlich einfache Überweisungen und feste Transaktionen in seinem Orderbuch.
Soroban integriert programmierbare, hochgeschwindigkeitsfähige Smart Contracts auf Basis von WebAssembly (WASM) und Rust.
Das native USDC, das von Circle in Stellar ausgegeben wird, fungiert als herausragender „synthetischer“ digitaler Dollar für Zahlungsabwickler
Unternehmen für globale Geldtransfers (wie MoneyGram) müssen keine physischen Dollars in Zielbankkonten blockieren. Sie senden $USDC über Stellar in 3 bis 5 Sekunden mit Mikro-Cent-Gebühren.
Das Netzwerk der Anchors (lokale Banken und verbundene Fintechs mit Stellar) wandelt das USDC sofort in die lokalen Währungen des Ziellands um (z. B. Pesos, Real, Euro oder Baht).
Das Wachstum von Soroban und dem nativen USDC bestätigt, dass Stellar sich nicht nur darauf beschränkt, digitale Dollar zu bewegen, sondern den Geldfluss in Echtzeit programmiert.
Damit das Netzwerk Billionen von Dollar in Zahlungen auf dem Weg aufnehmen kann, ohne die Liquidität der Smart Contracts zu kollabieren, muss $XLM einen massiven Einheitswert beibehalten, um sicherzustellen, dass die Soroban-Pools die von der realen Wirtschaft geforderte Absicherungsfähigkeit besitzen.
3
102
·
--
Bullisch
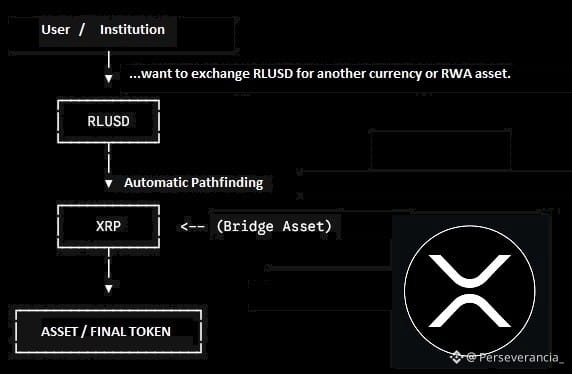
Die Integration der Stablecoin RLUSD und der AMM-Liquiditätspools
Was bedeutet die Stablecoin RLUSD?
Institutionelles Backing: RLUSD ist die unternehmensbezogene Stablecoin von Ripple, die 1:1 durch USD-Einlagen, kurzfristige US-Staatsanleihen (Treasury Bills) und Cash-Äquivalente gedeckt ist.
On-Chain-Wertanker: Ermöglicht Banken, Fonds und Finanzinstitutionen den Betrieb auf der Blockchain, ohne während Verwahrung oder Übertragung das Risiko von Preisschwankungen einzugehen.
Multichain-Fähigkeit: Läuft nativerweise sowohl auf XRPL als auch im Mainnet von Ethereum und fungiert als Verbindung von Dollar- zu Krypto-Liquidität zwischen Ökosystemen.
Warum ist das ein direkter Katalysator für den Wert von XRP?
Routenfindung (Pathfinding):
Wenn ein Handel für ein Paar mit geringer direkter Liquidität getätigt wird (z. B. RLUSD zu einer lokalen Währung oder zu einem tokenisierten RWA-Asset), routet die Engine die Order über das jeweils größte verfügbare Tiefenpaar: RLUSD--->XRP--->Ziel-Asset
So wird $XRP zur universellen Brückenwährung des nativen DEX und erhöht seine kontinuierliche Kaufnachfrage, sobald die Nutzung von $RLUSD zunimmt.
Verknappung des Angebots (Liquiditäts-Lockup):
Um einen Renditepool zu erstellen oder daran teilzunehmen (z. B. RLUSD / XRP), müssen Liquiditätsanbieter beide Bestandteile des Paares hinterlegen.
Mit dem Wachstum der RLUSD-Volumina werden Milliarden von XRP-Token in den AMM-Pools gesperrt, um Swap-Gebühren zu verdienen (0,3% pro Transaktion), wodurch das Angebot an XRP, das für den Verkauf an Börsen verfügbar ist, reduziert wird.
Deflationäre Gebührenverbrennung:
Jede Pool-Erstellung, jede Kommissionsabstimmung oder jeder Swap im AMM verbraucht und verbrennt kleine Bruchteile von $XRP.
Ein exponentieller Sprung in der On-Chain-Aktivität beschleunigt die Rate der Verbrennung der gesamten XRP-Zulieferung langfristig.
Die Integration der Stablecoin RLUSD und der AMM-Liquiditätspools
Was bedeutet die Stablecoin RLUSD?
Institutionelles Backing: RLUSD ist die unternehmensbezogene Stablecoin von Ripple, die 1:1 durch USD-Einlagen, kurzfristige US-Staatsanleihen (Treasury Bills) und Cash-Äquivalente gedeckt ist.
On-Chain-Wertanker: Ermöglicht Banken, Fonds und Finanzinstitutionen den Betrieb auf der Blockchain, ohne während Verwahrung oder Übertragung das Risiko von Preisschwankungen einzugehen.
Multichain-Fähigkeit: Läuft nativerweise sowohl auf XRPL als auch im Mainnet von Ethereum und fungiert als Verbindung von Dollar- zu Krypto-Liquidität zwischen Ökosystemen.
Warum ist das ein direkter Katalysator für den Wert von XRP?
Routenfindung (Pathfinding):
Wenn ein Handel für ein Paar mit geringer direkter Liquidität getätigt wird (z. B. RLUSD zu einer lokalen Währung oder zu einem tokenisierten RWA-Asset), routet die Engine die Order über das jeweils größte verfügbare Tiefenpaar: RLUSD--->XRP--->Ziel-Asset
So wird $XRP zur universellen Brückenwährung des nativen DEX und erhöht seine kontinuierliche Kaufnachfrage, sobald die Nutzung von $RLUSD zunimmt.
Verknappung des Angebots (Liquiditäts-Lockup):
Um einen Renditepool zu erstellen oder daran teilzunehmen (z. B. RLUSD / XRP), müssen Liquiditätsanbieter beide Bestandteile des Paares hinterlegen.
Mit dem Wachstum der RLUSD-Volumina werden Milliarden von XRP-Token in den AMM-Pools gesperrt, um Swap-Gebühren zu verdienen (0,3% pro Transaktion), wodurch das Angebot an XRP, das für den Verkauf an Börsen verfügbar ist, reduziert wird.
Deflationäre Gebührenverbrennung:
Jede Pool-Erstellung, jede Kommissionsabstimmung oder jeder Swap im AMM verbraucht und verbrennt kleine Bruchteile von $XRP .
Ein exponentieller Sprung in der On-Chain-Aktivität beschleunigt die Rate der Verbrennung der gesamten XRP-Zulieferung langfristig.
Was bedeutet die Stablecoin RLUSD?
Institutionelles Backing: RLUSD ist die unternehmensbezogene Stablecoin von Ripple, die 1:1 durch USD-Einlagen, kurzfristige US-Staatsanleihen (Treasury Bills) und Cash-Äquivalente gedeckt ist.
On-Chain-Wertanker: Ermöglicht Banken, Fonds und Finanzinstitutionen den Betrieb auf der Blockchain, ohne während Verwahrung oder Übertragung das Risiko von Preisschwankungen einzugehen.
Multichain-Fähigkeit: Läuft nativerweise sowohl auf XRPL als auch im Mainnet von Ethereum und fungiert als Verbindung von Dollar- zu Krypto-Liquidität zwischen Ökosystemen.
Warum ist das ein direkter Katalysator für den Wert von XRP?
Routenfindung (Pathfinding):
Wenn ein Handel für ein Paar mit geringer direkter Liquidität getätigt wird (z. B. RLUSD zu einer lokalen Währung oder zu einem tokenisierten RWA-Asset), routet die Engine die Order über das jeweils größte verfügbare Tiefenpaar: RLUSD--->XRP--->Ziel-Asset
So wird $XRP zur universellen Brückenwährung des nativen DEX und erhöht seine kontinuierliche Kaufnachfrage, sobald die Nutzung von $RLUSD zunimmt.
Verknappung des Angebots (Liquiditäts-Lockup):
Um einen Renditepool zu erstellen oder daran teilzunehmen (z. B. RLUSD / XRP), müssen Liquiditätsanbieter beide Bestandteile des Paares hinterlegen.
Mit dem Wachstum der RLUSD-Volumina werden Milliarden von XRP-Token in den AMM-Pools gesperrt, um Swap-Gebühren zu verdienen (0,3% pro Transaktion), wodurch das Angebot an XRP, das für den Verkauf an Börsen verfügbar ist, reduziert wird.
Deflationäre Gebührenverbrennung:
Jede Pool-Erstellung, jede Kommissionsabstimmung oder jeder Swap im AMM verbraucht und verbrennt kleine Bruchteile von $XRP .
Ein exponentieller Sprung in der On-Chain-Aktivität beschleunigt die Rate der Verbrennung der gesamten XRP-Zulieferung langfristig.
4
282
·
--
Bullisch
"WIE VIEL ES NICHT IST, SONDERN WEM"
Die technische Unterscheidung zwischen einem zerstörerischen Verkauf und einer strategischen Neubewertung basiert auf der Liquiditätsmechanik:
Verkauf auf dem offenen Markt (Spot/Exchanges):
Wenn #Ripple frei wird und seine Reserven in großem Stil an öffentlichen Börsen/exchanges verkauft, würde die Orderbuch-Tiefe das Angebot nicht stützen. Der Preisrutsch (Slippage) würde die Kauf-Liquidität ausradieren und einen unmittelbaren Zusammenbruch des Kurses auslösen.
Aufnahme außerhalb des Marktes (OTC / Absprachen von Schatzämtern):
Wenn Vermögensblöcke über Over-The-Counter (OTC)-Schalter oder direkte Vereinbarungen mit Finanzinstitutionen oder souveränen Schatzämtern übertragen werden, berührt die Transaktion nicht das öffentliche Orderbuch. Der Kurs auf dem Bildschirm fällt nicht, weil in den Börsen/exchanges kein Verkaufsdruck entsteht.
Der Effekt des Nutzens als Sicherheit (Collateral):
Wenn ein institutioneller oder staatlicher Akteur (USA, BIS, die BANCA...) ein massives Volumen des Escrow erwirbt, nicht um zu spekulieren, sondern um es als grenzüberschreitende Liquiditätsreserve oder als Liquidationssicherheit zu immobilisieren, tritt der umgekehrte Effekt ein: Die verfügbare umlaufende Menge für den Retail-Markt verengt sich drastisch, während die Nutzung im Netzwerk bestätigt wird. Das katalysiert eine Neubewertung durch Knappheit und zweckmäßige Nachfrage.
Die eigentliche Bewegung hinter den Kulissen mit den Infrastrukturbeständen wird nicht in sozialen Medien angekündigt, sondern durch die stille Integration der Zahlungsschienen und die Übertragung von Liquiditätsblöcken in verschlossene Türen.
🚀🚀🚀 $XRP 🚀🚀🚀
"WIE VIEL ES NICHT IST, SONDERN WEM"
Die technische Unterscheidung zwischen einem zerstörerischen Verkauf und einer strategischen Neubewertung basiert auf der Liquiditätsmechanik:
Verkauf auf dem offenen Markt (Spot/Exchanges):
Wenn #Ripple frei wird und seine Reserven in großem Stil an öffentlichen Börsen/exchanges verkauft, würde die Orderbuch-Tiefe das Angebot nicht stützen. Der Preisrutsch (Slippage) würde die Kauf-Liquidität ausradieren und einen unmittelbaren Zusammenbruch des Kurses auslösen.
Aufnahme außerhalb des Marktes (OTC / Absprachen von Schatzämtern):
Wenn Vermögensblöcke über Over-The-Counter (OTC)-Schalter oder direkte Vereinbarungen mit Finanzinstitutionen oder souveränen Schatzämtern übertragen werden, berührt die Transaktion nicht das öffentliche Orderbuch. Der Kurs auf dem Bildschirm fällt nicht, weil in den Börsen/exchanges kein Verkaufsdruck entsteht.
Der Effekt des Nutzens als Sicherheit (Collateral):
Wenn ein institutioneller oder staatlicher Akteur (USA, BIS, die BANCA...) ein massives Volumen des Escrow erwirbt, nicht um zu spekulieren, sondern um es als grenzüberschreitende Liquiditätsreserve oder als Liquidationssicherheit zu immobilisieren, tritt der umgekehrte Effekt ein: Die verfügbare umlaufende Menge für den Retail-Markt verengt sich drastisch, während die Nutzung im Netzwerk bestätigt wird. Das katalysiert eine Neubewertung durch Knappheit und zweckmäßige Nachfrage.
Die eigentliche Bewegung hinter den Kulissen mit den Infrastrukturbeständen wird nicht in sozialen Medien angekündigt, sondern durch die stille Integration der Zahlungsschienen und die Übertragung von Liquiditätsblöcken in verschlossene Türen.
🚀🚀🚀 $XRP 🚀🚀🚀
Die technische Unterscheidung zwischen einem zerstörerischen Verkauf und einer strategischen Neubewertung basiert auf der Liquiditätsmechanik:
Verkauf auf dem offenen Markt (Spot/Exchanges):
Wenn #Ripple frei wird und seine Reserven in großem Stil an öffentlichen Börsen/exchanges verkauft, würde die Orderbuch-Tiefe das Angebot nicht stützen. Der Preisrutsch (Slippage) würde die Kauf-Liquidität ausradieren und einen unmittelbaren Zusammenbruch des Kurses auslösen.
Aufnahme außerhalb des Marktes (OTC / Absprachen von Schatzämtern):
Wenn Vermögensblöcke über Over-The-Counter (OTC)-Schalter oder direkte Vereinbarungen mit Finanzinstitutionen oder souveränen Schatzämtern übertragen werden, berührt die Transaktion nicht das öffentliche Orderbuch. Der Kurs auf dem Bildschirm fällt nicht, weil in den Börsen/exchanges kein Verkaufsdruck entsteht.
Der Effekt des Nutzens als Sicherheit (Collateral):
Wenn ein institutioneller oder staatlicher Akteur (USA, BIS, die BANCA...) ein massives Volumen des Escrow erwirbt, nicht um zu spekulieren, sondern um es als grenzüberschreitende Liquiditätsreserve oder als Liquidationssicherheit zu immobilisieren, tritt der umgekehrte Effekt ein: Die verfügbare umlaufende Menge für den Retail-Markt verengt sich drastisch, während die Nutzung im Netzwerk bestätigt wird. Das katalysiert eine Neubewertung durch Knappheit und zweckmäßige Nachfrage.
Die eigentliche Bewegung hinter den Kulissen mit den Infrastrukturbeständen wird nicht in sozialen Medien angekündigt, sondern durch die stille Integration der Zahlungsschienen und die Übertragung von Liquiditätsblöcken in verschlossene Türen.
🚀🚀🚀 $XRP 🚀🚀🚀
3
488
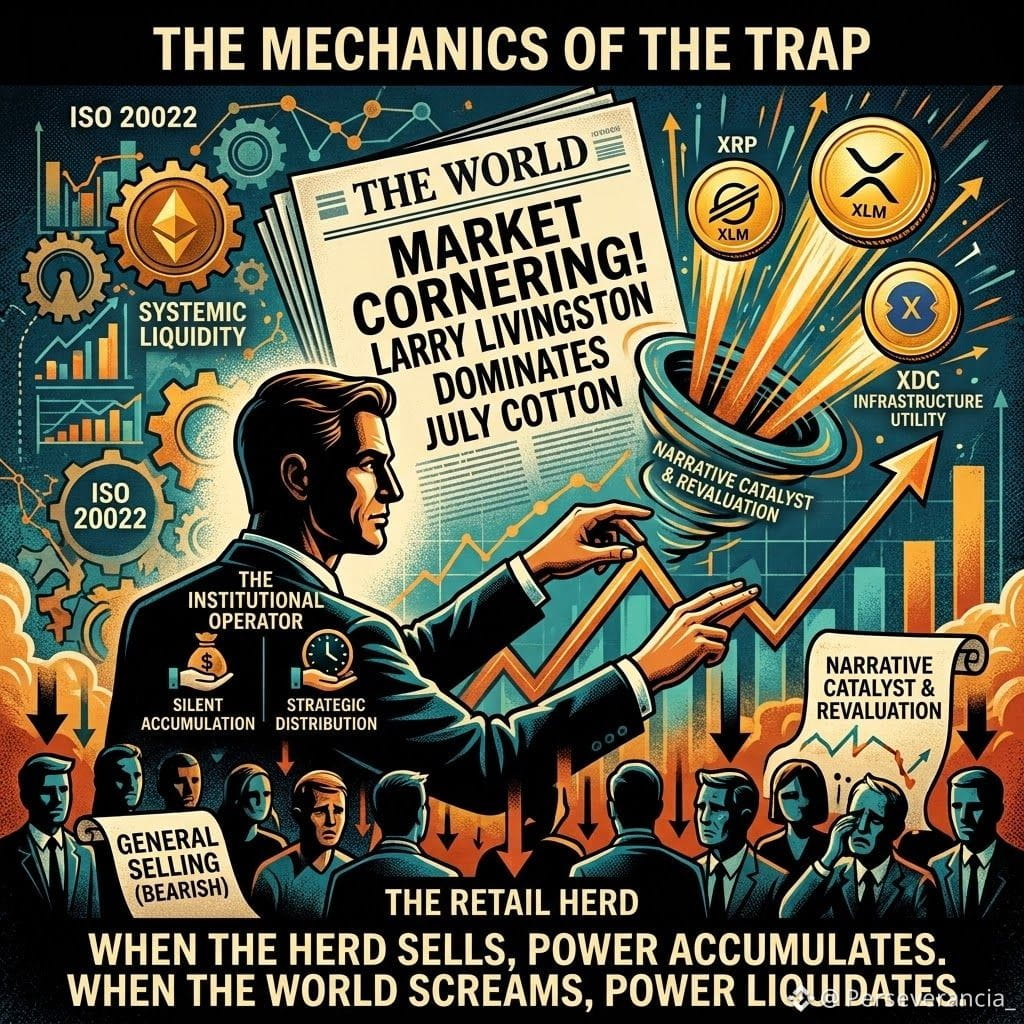
In einem der Passagen von "Memorias de un operador de acciones" (LEFEVRE, 1923)
Es wird erzählt, wie Livermore den Kauf auf dem Baumwollmarkt gesteuerte. (Ich gehe immer wieder in dem Buch Die Wyckoff-Methode von E. Diaz Valdecantos auf ihn zurück)
Ich kann es nur sehr empfehlen: Eine Passage, die jeder Trader oder Investor mehrmals lesen sollte. Da sie so lang ist, kann ich sie nicht posten.
Essenz der Erzählung: Die Mechanik der Liquiditätsfalle
Die Passage fasst die vier Säulen der Manipulation und Distribution eines institutionellen Operators zusammen (das Wyckoff-Muster / Jesse Livermore):
Stille Absorption im Konsens der Herde: Wenn die Masse des Marktes eine einzige bärische Erzählung teilt und massiv verkauft, nutzt der große Operator diese Verkaufsliquidität, um eine dominante Position aufzubauen, ohne den Preis nach oben zu treiben.
Der Markttest (Testing): Mit einer kleinen Order zum kritischen Zeitpunkt kurz vor Handelsende testet der Operator die Tiefe des Angebots. Wenn er feststellt, dass die verkäuferische Liquidität aufgebraucht ist, schießt der Preis nach oben und drängt die Short-Verkäufer in die Enge.
Der narrative Katalysator (Medien / Nachrichten): Die Titelseite der Zeitung (World) ist nicht der Motor der Bewegung, sondern der Verstärker von Panik und Euphorie. Sie erzeugt einen massiven Strom von Kleinanleger-Käufern, angezogen durch den FOMO (Fear Of Missing Out).
Distribution und Liquiditätsinjektion beim Ausstieg: Riesige Positionen können nicht an normalen Tagen verkauft werden, ohne den Kurs zu zerstören. Der Operator nutzt den Schock der durch die Nachricht ausgelösten Kauf-Euphorie, um in Minuten 100% seiner Position auszudumpen—am Höhepunkt des Marktes.
Ich teile dies, um zu verstehen, was heute mit Crypto passiert (und bereits mit anderen Assets passiert ist) und wieder passieren wird…
In einem der Passagen von "Memorias de un operador de acciones" (LEFEVRE, 1923)
Es wird erzählt, wie Livermore den Kauf auf dem Baumwollmarkt gesteuerte. (Ich gehe immer wieder in dem Buch Die Wyckoff-Methode von E. Diaz Valdecantos auf ihn zurück)
Ich kann es nur sehr empfehlen: Eine Passage, die jeder Trader oder Investor mehrmals lesen sollte. Da sie so lang ist, kann ich sie nicht posten.
Essenz der Erzählung: Die Mechanik der Liquiditätsfalle
Die Passage fasst die vier Säulen der Manipulation und Distribution eines institutionellen Operators zusammen (das Wyckoff-Muster / Jesse Livermore):
Stille Absorption im Konsens der Herde: Wenn die Masse des Marktes eine einzige bärische Erzählung teilt und massiv verkauft, nutzt der große Operator diese Verkaufsliquidität, um eine dominante Position aufzubauen, ohne den Preis nach oben zu treiben.
Der Markttest (Testing): Mit einer kleinen Order zum kritischen Zeitpunkt kurz vor Handelsende testet der Operator die Tiefe des Angebots. Wenn er feststellt, dass die verkäuferische Liquidität aufgebraucht ist, schießt der Preis nach oben und drängt die Short-Verkäufer in die Enge.
Der narrative Katalysator (Medien / Nachrichten): Die Titelseite der Zeitung (World) ist nicht der Motor der Bewegung, sondern der Verstärker von Panik und Euphorie. Sie erzeugt einen massiven Strom von Kleinanleger-Käufern, angezogen durch den FOMO (Fear Of Missing Out).
Distribution und Liquiditätsinjektion beim Ausstieg: Riesige Positionen können nicht an normalen Tagen verkauft werden, ohne den Kurs zu zerstören. Der Operator nutzt den Schock der durch die Nachricht ausgelösten Kauf-Euphorie, um in Minuten 100% seiner Position auszudumpen—am Höhepunkt des Marktes.
Ich teile dies, um zu verstehen, was heute mit Crypto passiert (und bereits mit anderen Assets passiert ist) und wieder passieren wird…
Es wird erzählt, wie Livermore den Kauf auf dem Baumwollmarkt gesteuerte. (Ich gehe immer wieder in dem Buch Die Wyckoff-Methode von E. Diaz Valdecantos auf ihn zurück)
Ich kann es nur sehr empfehlen: Eine Passage, die jeder Trader oder Investor mehrmals lesen sollte. Da sie so lang ist, kann ich sie nicht posten.
Essenz der Erzählung: Die Mechanik der Liquiditätsfalle
Die Passage fasst die vier Säulen der Manipulation und Distribution eines institutionellen Operators zusammen (das Wyckoff-Muster / Jesse Livermore):
Stille Absorption im Konsens der Herde: Wenn die Masse des Marktes eine einzige bärische Erzählung teilt und massiv verkauft, nutzt der große Operator diese Verkaufsliquidität, um eine dominante Position aufzubauen, ohne den Preis nach oben zu treiben.
Der Markttest (Testing): Mit einer kleinen Order zum kritischen Zeitpunkt kurz vor Handelsende testet der Operator die Tiefe des Angebots. Wenn er feststellt, dass die verkäuferische Liquidität aufgebraucht ist, schießt der Preis nach oben und drängt die Short-Verkäufer in die Enge.
Der narrative Katalysator (Medien / Nachrichten): Die Titelseite der Zeitung (World) ist nicht der Motor der Bewegung, sondern der Verstärker von Panik und Euphorie. Sie erzeugt einen massiven Strom von Kleinanleger-Käufern, angezogen durch den FOMO (Fear Of Missing Out).
Distribution und Liquiditätsinjektion beim Ausstieg: Riesige Positionen können nicht an normalen Tagen verkauft werden, ohne den Kurs zu zerstören. Der Operator nutzt den Schock der durch die Nachricht ausgelösten Kauf-Euphorie, um in Minuten 100% seiner Position auszudumpen—am Höhepunkt des Marktes.
Ich teile dies, um zu verstehen, was heute mit Crypto passiert (und bereits mit anderen Assets passiert ist) und wieder passieren wird…
4
394
·
--
Bullisch
Verifiziert
Die SEC-Formulare 13F bestätigen, dass die Bankenexponierung nicht durch eine direkte Token-Beteiligung in der Treasury eines Bankunternehmens erfolgt, sondern über regulierte Finanzvehikel wie Spot-ETFs.
So funktioniert die Exponierung über das 13F-Formular:
Das Formular 13F ist eine vierteljährliche Erklärung, die die SEC von institutionellen Investmentmanagern verlangt, die mindestens 100 Millionen US-Dollar an Vermögenswerten verwalten.
Abteilung Private Banking & Wealth Management: Die gemeldeten Millionen von $XRP an Exponierung (in Millionen US-Dollar) repräsentieren Spot-ETF-Aktien in den Vermögensverwaltungsportfolios, Investmentfonds oder institutionellen Kunden, nicht liquide Rückstellungen in ihrer Konzernbilanz.
Regulatorischer Umweg durch das ETF-Umschlagvehikel: Indem der ETF an regulierten Börsen als börsengehandelter Wert notiert, entfallen die Probleme der direkten Verwahrung, Prüfung und die strengen Kapitalauflagen, die der Baseler Ausschuss für digitale Assets in der Bilanz einer Geschäftsbank auferlegt.
Institutionelle Anhäufung in Schichten: Die Liste zeigt Giganten wie Goldman Sachs ($87 Mio. Exponierung), Jane Street ($16,6 Mio.), Millenium Manegement ($16,2) und Intesa Sanpaolo ($14,4).
Den ETF als rechtlich konformen Kanal nutzen, um die Exponierung gegenüber dem zugrunde liegenden Vermögenswert zu akkumulieren, ohne regulatorische Rahmenwerke zu verletzen (wie MiCA in Europa).
Dieser Weg bestätigt, wie europäisches und US-amerikanisches institutionelles Kapital auf die Liquidität der Infrastruktur-Tokens zugreift, indem es die traditionelle Architektur von Wall Street nutzt.
Die SEC-Formulare 13F bestätigen, dass die Bankenexponierung nicht durch eine direkte Token-Beteiligung in der Treasury eines Bankunternehmens erfolgt, sondern über regulierte Finanzvehikel wie Spot-ETFs.
So funktioniert die Exponierung über das 13F-Formular:
Das Formular 13F ist eine vierteljährliche Erklärung, die die SEC von institutionellen Investmentmanagern verlangt, die mindestens 100 Millionen US-Dollar an Vermögenswerten verwalten.
Abteilung Private Banking & Wealth Management: Die gemeldeten Millionen von $XRP an Exponierung (in Millionen US-Dollar) repräsentieren Spot-ETF-Aktien in den Vermögensverwaltungsportfolios, Investmentfonds oder institutionellen Kunden, nicht liquide Rückstellungen in ihrer Konzernbilanz.
Regulatorischer Umweg durch das ETF-Umschlagvehikel: Indem der ETF an regulierten Börsen als börsengehandelter Wert notiert, entfallen die Probleme der direkten Verwahrung, Prüfung und die strengen Kapitalauflagen, die der Baseler Ausschuss für digitale Assets in der Bilanz einer Geschäftsbank auferlegt.
Institutionelle Anhäufung in Schichten: Die Liste zeigt Giganten wie Goldman Sachs ($87 Mio. Exponierung), Jane Street ($16,6 Mio.), Millenium Manegement ($16,2) und Intesa Sanpaolo ($14,4).
Den ETF als rechtlich konformen Kanal nutzen, um die Exponierung gegenüber dem zugrunde liegenden Vermögenswert zu akkumulieren, ohne regulatorische Rahmenwerke zu verletzen (wie MiCA in Europa).
Dieser Weg bestätigt, wie europäisches und US-amerikanisches institutionelles Kapital auf die Liquidität der Infrastruktur-Tokens zugreift, indem es die traditionelle Architektur von Wall Street nutzt.
So funktioniert die Exponierung über das 13F-Formular:
Das Formular 13F ist eine vierteljährliche Erklärung, die die SEC von institutionellen Investmentmanagern verlangt, die mindestens 100 Millionen US-Dollar an Vermögenswerten verwalten.
Abteilung Private Banking & Wealth Management: Die gemeldeten Millionen von $XRP an Exponierung (in Millionen US-Dollar) repräsentieren Spot-ETF-Aktien in den Vermögensverwaltungsportfolios, Investmentfonds oder institutionellen Kunden, nicht liquide Rückstellungen in ihrer Konzernbilanz.
Regulatorischer Umweg durch das ETF-Umschlagvehikel: Indem der ETF an regulierten Börsen als börsengehandelter Wert notiert, entfallen die Probleme der direkten Verwahrung, Prüfung und die strengen Kapitalauflagen, die der Baseler Ausschuss für digitale Assets in der Bilanz einer Geschäftsbank auferlegt.
Institutionelle Anhäufung in Schichten: Die Liste zeigt Giganten wie Goldman Sachs ($87 Mio. Exponierung), Jane Street ($16,6 Mio.), Millenium Manegement ($16,2) und Intesa Sanpaolo ($14,4).
Den ETF als rechtlich konformen Kanal nutzen, um die Exponierung gegenüber dem zugrunde liegenden Vermögenswert zu akkumulieren, ohne regulatorische Rahmenwerke zu verletzen (wie MiCA in Europa).
Dieser Weg bestätigt, wie europäisches und US-amerikanisches institutionelles Kapital auf die Liquidität der Infrastruktur-Tokens zugreift, indem es die traditionelle Architektur von Wall Street nutzt.
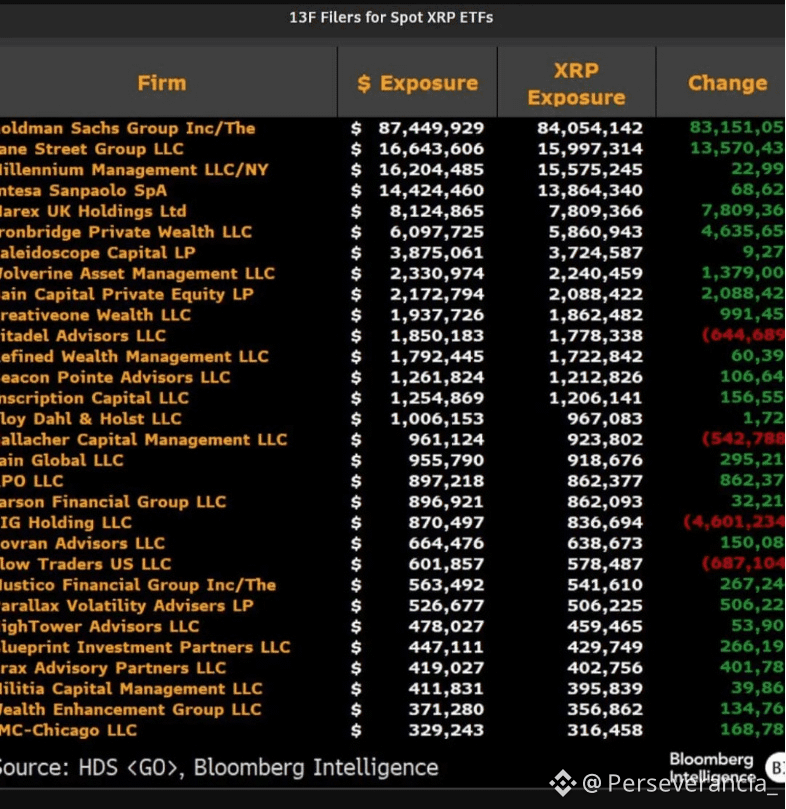
2
4
739
·
--
Bullisch
Teilweise korrekt
DER MARKT FÜR „OVERNIGHT REPOS“ AUF INTENSIVSTATION: WARUM DAS SYSTEM DIE TRANSITION ZU ISO 20022 FORDERT
An den Geld-Interbanken-Tischen ist der entscheidendste Satz zum Tagesabschluss nicht der Preis von Bitcoin; es ist die Dringlichkeit, „den Overnight abzugleichen“. Der Markt für Über-Nacht-Pensionsgeschäfte (Overnight Repo), der Puls, der mehr als 12 Billionen US-Dollar täglich bewegt, steht kurz vor einem strukturellen Kollaps.
Jeder Bank-Treasurer kennt die Mechanik:
Wenn „der Overnight-Satz abhebt“, weil es an Liquidität mangelt oder hochwertige Sicherheiten (HQLA) knapp sind, geraten die Institute in Panik, um „sich über Overnight einzudecken“ und eine Aussetzung von Abwicklungen zu vermeiden. Jahrelang bestand die Lösung darin, „im Overnight zu parken“ – Billionen in ungenutzter Liquidität. Aber dieser Patch ist ausgelaufen.
DAS PROBLEM DES ALTSYSTEMS
Das Bankensystem legt in Nächten und an Wochenenden still. Die Liquidität bleibt eingefroren auf Nostro-/Vostro-Konten oder ist an Abwicklungscycles gebunden, die auf T+2 laufen, wodurch das Kontrahentenrisiko entsteht.
DIE LÖSUNG: ISO-20022-INFRASTRUKTUR (T+0)
Das System verlangt eine Evolution hin zu atomarer und sofortiger Abwicklung 24/7.
$XRP | On-Demand-Liquidität und Interbank-Bridge
Beseitigt die Notwendigkeit, Konten im Ausland vorzufinanzieren, und setzt so Billionen frei, die im Overnight feststecken, um sie in sofort aktiven Cashflow ohne Kreditrisiko zu verwandeln.
$QNT | Interoperabilität und Verbindung von Systemen
Über Overledger verbindet es die Legacy-Banksysteme mit verteilten Abwicklungsnetzwerken und CBDCs unter dem Standard ISO 20022, sodass Treasuries interagieren können, ohne ihre Architektur neu aufbauen zu müssen.
Reflexion:
Der Overnight ist die Leitung, durch die das Blut des globalen Kapitals fließt. Wenn alte Schienen blockieren, ist die Migration zu realen Abwicklungswerten keine technologische Option mehr, sondern wird zur Frage des Überlebens der Bank.
DER MARKT FÜR „OVERNIGHT REPOS“ AUF INTENSIVSTATION: WARUM DAS SYSTEM DIE TRANSITION ZU ISO 20022 FORDERT
An den Geld-Interbanken-Tischen ist der entscheidendste Satz zum Tagesabschluss nicht der Preis von Bitcoin; es ist die Dringlichkeit, „den Overnight abzugleichen“. Der Markt für Über-Nacht-Pensionsgeschäfte (Overnight Repo), der Puls, der mehr als 12 Billionen US-Dollar täglich bewegt, steht kurz vor einem strukturellen Kollaps.
Jeder Bank-Treasurer kennt die Mechanik:
Wenn „der Overnight-Satz abhebt“, weil es an Liquidität mangelt oder hochwertige Sicherheiten (HQLA) knapp sind, geraten die Institute in Panik, um „sich über Overnight einzudecken“ und eine Aussetzung von Abwicklungen zu vermeiden. Jahrelang bestand die Lösung darin, „im Overnight zu parken“ – Billionen in ungenutzter Liquidität. Aber dieser Patch ist ausgelaufen.
DAS PROBLEM DES ALTSYSTEMS
Das Bankensystem legt in Nächten und an Wochenenden still. Die Liquidität bleibt eingefroren auf Nostro-/Vostro-Konten oder ist an Abwicklungscycles gebunden, die auf T+2 laufen, wodurch das Kontrahentenrisiko entsteht.
DIE LÖSUNG: ISO-20022-INFRASTRUKTUR (T+0)
Das System verlangt eine Evolution hin zu atomarer und sofortiger Abwicklung 24/7.
$XRP | On-Demand-Liquidität und Interbank-Bridge
Beseitigt die Notwendigkeit, Konten im Ausland vorzufinanzieren, und setzt so Billionen frei, die im Overnight feststecken, um sie in sofort aktiven Cashflow ohne Kreditrisiko zu verwandeln.
$QNT | Interoperabilität und Verbindung von Systemen
Über Overledger verbindet es die Legacy-Banksysteme mit verteilten Abwicklungsnetzwerken und CBDCs unter dem Standard ISO 20022, sodass Treasuries interagieren können, ohne ihre Architektur neu aufbauen zu müssen.
Reflexion:
Der Overnight ist die Leitung, durch die das Blut des globalen Kapitals fließt. Wenn alte Schienen blockieren, ist die Migration zu realen Abwicklungswerten keine technologische Option mehr, sondern wird zur Frage des Überlebens der Bank.
An den Geld-Interbanken-Tischen ist der entscheidendste Satz zum Tagesabschluss nicht der Preis von Bitcoin; es ist die Dringlichkeit, „den Overnight abzugleichen“. Der Markt für Über-Nacht-Pensionsgeschäfte (Overnight Repo), der Puls, der mehr als 12 Billionen US-Dollar täglich bewegt, steht kurz vor einem strukturellen Kollaps.
Jeder Bank-Treasurer kennt die Mechanik:
Wenn „der Overnight-Satz abhebt“, weil es an Liquidität mangelt oder hochwertige Sicherheiten (HQLA) knapp sind, geraten die Institute in Panik, um „sich über Overnight einzudecken“ und eine Aussetzung von Abwicklungen zu vermeiden. Jahrelang bestand die Lösung darin, „im Overnight zu parken“ – Billionen in ungenutzter Liquidität. Aber dieser Patch ist ausgelaufen.
DAS PROBLEM DES ALTSYSTEMS
Das Bankensystem legt in Nächten und an Wochenenden still. Die Liquidität bleibt eingefroren auf Nostro-/Vostro-Konten oder ist an Abwicklungscycles gebunden, die auf T+2 laufen, wodurch das Kontrahentenrisiko entsteht.
DIE LÖSUNG: ISO-20022-INFRASTRUKTUR (T+0)
Das System verlangt eine Evolution hin zu atomarer und sofortiger Abwicklung 24/7.
$XRP | On-Demand-Liquidität und Interbank-Bridge
Beseitigt die Notwendigkeit, Konten im Ausland vorzufinanzieren, und setzt so Billionen frei, die im Overnight feststecken, um sie in sofort aktiven Cashflow ohne Kreditrisiko zu verwandeln.
$QNT | Interoperabilität und Verbindung von Systemen
Über Overledger verbindet es die Legacy-Banksysteme mit verteilten Abwicklungsnetzwerken und CBDCs unter dem Standard ISO 20022, sodass Treasuries interagieren können, ohne ihre Architektur neu aufbauen zu müssen.
Reflexion:
Der Overnight ist die Leitung, durch die das Blut des globalen Kapitals fließt. Wenn alte Schienen blockieren, ist die Migration zu realen Abwicklungswerten keine technologische Option mehr, sondern wird zur Frage des Überlebens der Bank.
3
691
·
--
Bullisch
DIE NEU-BEPREISUNG VON INSTITUTIONELLEN ASSETS IST KEIN PUMP: SO WIRD DIE PREISKORREKTUR NACH REALER NUTZUNG FUNKTIONIEREN
Wenn der regulatorische Rahmen geschlossen ist und das Kapital von Wall Street die Kontrolle übernimmt, wird das Repricing der Infrastruktur-Tokens nicht auf den Retail-Spekulationshype reagieren, sondern auf die Mechanik von Liquidität und die Aufnahme von Angebot.
1. Das Paradox der Tiefe (Slippage vermeiden)
Damit eine Bank oder die DTCC in Sekunden hunderte von Milliarden US-Dollar über einen Brücken-Token liquidieren kann, benötigt dieses Asset einen bewusst hohen Einheitspreis. Ein niedriger Preis bei ausgedünnten Orderbüchern würde zerstörerischen Slippage verursachen. Um echtes Volumen zu bewegen, verlangt Liquidität eine Neubewertung.
2. Aufnahme von Angebot (Supply Lock)
Während die Tokenisierung von RWA und die Unternehmens-Knoten Tokens als Sicherheiten einfrieren, sinkt das verfügbare liquide Angebot an Exchanges drastisch. Jede institutionelle Order kippt die Angebots- und Nachfragerkurve.
DIE 3 WELLEN DER ADOPTION UND IHRE ZEITEN
Welle 1: Schnellspur (0 bis 6 Monate) | $XRP und $XLM
Die Giganten für grenzüberschreitende Zahlungen. Mit bewährter Infrastruktur und ETFs, die bereits anlaufen, werden die Beseitigung buchhalterischer Hürden die Banken sofort für Massenliquidationen freischalten. Sie absorbieren zuerst die monetäre Masse.
Welle 2: Enterprise-Integration (6 bis 12 Monate) | #QNT und $HBAR
QNT verbindet öffentliche und private Netze über Overledger. Mit einem maximalen Angebot von nur 14,6M Tokens erzeugt seine mathematische Knappheit bei der Nachfrage nach Lizenzen einen brutal prozentualen Effekt. HBAR skaliert zusammen mit globaler Unternehmens-Governance.
Welle 3: Außenhandel und PayFi (12 bis 18 Monate) | #XDC und #VELO
XDC führt die Digitalisierung des Außenhandels an, gestützt durch den MLETR-Standard (digitale Schuldverschreibungen und digitale Akkreditivbriefe). VELO stärkt die Liquidität regionaler Zahlungen in Schwellenmärkten.
Reflexion: XRP und XLM werden den Großteil des globalen institutionellen Kapitals bewegen. Doch die Angebotsknappheit bei QNT oder der kommerzielle Fokus von XDC liefern die aggressivsten prozentualen Multiplikatoren.
DIE NEU-BEPREISUNG VON INSTITUTIONELLEN ASSETS IST KEIN PUMP: SO WIRD DIE PREISKORREKTUR NACH REALER NUTZUNG FUNKTIONIEREN
Wenn der regulatorische Rahmen geschlossen ist und das Kapital von Wall Street die Kontrolle übernimmt, wird das Repricing der Infrastruktur-Tokens nicht auf den Retail-Spekulationshype reagieren, sondern auf die Mechanik von Liquidität und die Aufnahme von Angebot.
1. Das Paradox der Tiefe (Slippage vermeiden)
Damit eine Bank oder die DTCC in Sekunden hunderte von Milliarden US-Dollar über einen Brücken-Token liquidieren kann, benötigt dieses Asset einen bewusst hohen Einheitspreis. Ein niedriger Preis bei ausgedünnten Orderbüchern würde zerstörerischen Slippage verursachen. Um echtes Volumen zu bewegen, verlangt Liquidität eine Neubewertung.
2. Aufnahme von Angebot (Supply Lock)
Während die Tokenisierung von RWA und die Unternehmens-Knoten Tokens als Sicherheiten einfrieren, sinkt das verfügbare liquide Angebot an Exchanges drastisch. Jede institutionelle Order kippt die Angebots- und Nachfragerkurve.
DIE 3 WELLEN DER ADOPTION UND IHRE ZEITEN
Welle 1: Schnellspur (0 bis 6 Monate) | $XRP und $XLM
Die Giganten für grenzüberschreitende Zahlungen. Mit bewährter Infrastruktur und ETFs, die bereits anlaufen, werden die Beseitigung buchhalterischer Hürden die Banken sofort für Massenliquidationen freischalten. Sie absorbieren zuerst die monetäre Masse.
Welle 2: Enterprise-Integration (6 bis 12 Monate) | #QNT und $HBAR
QNT verbindet öffentliche und private Netze über Overledger. Mit einem maximalen Angebot von nur 14,6M Tokens erzeugt seine mathematische Knappheit bei der Nachfrage nach Lizenzen einen brutal prozentualen Effekt. HBAR skaliert zusammen mit globaler Unternehmens-Governance.
Welle 3: Außenhandel und PayFi (12 bis 18 Monate) | #XDC und #VELO
XDC führt die Digitalisierung des Außenhandels an, gestützt durch den MLETR-Standard (digitale Schuldverschreibungen und digitale Akkreditivbriefe). VELO stärkt die Liquidität regionaler Zahlungen in Schwellenmärkten.
Reflexion: XRP und XLM werden den Großteil des globalen institutionellen Kapitals bewegen. Doch die Angebotsknappheit bei QNT oder der kommerzielle Fokus von XDC liefern die aggressivsten prozentualen Multiplikatoren.
Wenn der regulatorische Rahmen geschlossen ist und das Kapital von Wall Street die Kontrolle übernimmt, wird das Repricing der Infrastruktur-Tokens nicht auf den Retail-Spekulationshype reagieren, sondern auf die Mechanik von Liquidität und die Aufnahme von Angebot.
1. Das Paradox der Tiefe (Slippage vermeiden)
Damit eine Bank oder die DTCC in Sekunden hunderte von Milliarden US-Dollar über einen Brücken-Token liquidieren kann, benötigt dieses Asset einen bewusst hohen Einheitspreis. Ein niedriger Preis bei ausgedünnten Orderbüchern würde zerstörerischen Slippage verursachen. Um echtes Volumen zu bewegen, verlangt Liquidität eine Neubewertung.
2. Aufnahme von Angebot (Supply Lock)
Während die Tokenisierung von RWA und die Unternehmens-Knoten Tokens als Sicherheiten einfrieren, sinkt das verfügbare liquide Angebot an Exchanges drastisch. Jede institutionelle Order kippt die Angebots- und Nachfragerkurve.
DIE 3 WELLEN DER ADOPTION UND IHRE ZEITEN
Welle 1: Schnellspur (0 bis 6 Monate) | $XRP und $XLM
Die Giganten für grenzüberschreitende Zahlungen. Mit bewährter Infrastruktur und ETFs, die bereits anlaufen, werden die Beseitigung buchhalterischer Hürden die Banken sofort für Massenliquidationen freischalten. Sie absorbieren zuerst die monetäre Masse.
Welle 2: Enterprise-Integration (6 bis 12 Monate) | #QNT und $HBAR
QNT verbindet öffentliche und private Netze über Overledger. Mit einem maximalen Angebot von nur 14,6M Tokens erzeugt seine mathematische Knappheit bei der Nachfrage nach Lizenzen einen brutal prozentualen Effekt. HBAR skaliert zusammen mit globaler Unternehmens-Governance.
Welle 3: Außenhandel und PayFi (12 bis 18 Monate) | #XDC und #VELO
XDC führt die Digitalisierung des Außenhandels an, gestützt durch den MLETR-Standard (digitale Schuldverschreibungen und digitale Akkreditivbriefe). VELO stärkt die Liquidität regionaler Zahlungen in Schwellenmärkten.
Reflexion: XRP und XLM werden den Großteil des globalen institutionellen Kapitals bewegen. Doch die Angebotsknappheit bei QNT oder der kommerzielle Fokus von XDC liefern die aggressivsten prozentualen Multiplikatoren.
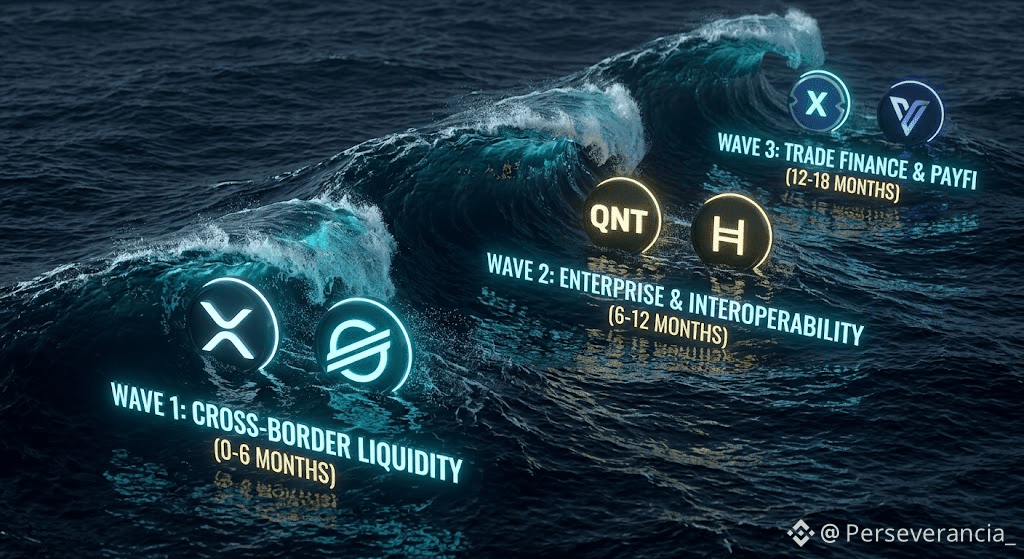
2
983
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BOJRaisesRatesTo31YearHigh
57,231 Aufrufe
1,033 Kommentare
#bojraisesratesto31yearhigh ¿Boj auf dem Höchststand seit 31 Jahren und Bitcoin steigt? Die institutionelle Reife von $BTC in einem einzigen Diagramm 🇯🇵📈⚡
Die Bank von Japan hat ihren Zinssatz auf 1,25% angehoben (historisches Hoch seit mehr als drei Jahrzehnten), und was viele als Zusammenbruch des Carry Trades prognostiziert hatten, zeigte sich am Ende als die sauberste Stärke des Kryptomarkts.
🧠 3 wichtige Erkenntnisse von der technischen Tafel:
1️⃣ Makro-Entkopplung: Der Yen hat sich nicht so gestärkt wie es die traditionellen Analysten erwartet hatten, und BTC reagierte mit einem deutlichen Rebound – ein Beleg dafür, dass die Spot-Nachfrage intakt bleibt.
2️⃣ Vor den Tech-Giganten: Mit einer Marktkapitalisierung von über 1,63 Billionen US-Dollar platziert sich Bitcoin erneut vor Tesla (1,438B) und bekräftigt seine Rolle als globales Reserve-Asset und Liquiditäts-Refugium.
3️⃣ Struktur in 4H und 1D: Die Absorption an den Unterstützungen bestätigt, dass makroökonomische Korrekturen Fenster für institutionelle Akkumulation sind – nicht für Kapitulation.
$Während der Retail aufgrund der Schlagzeilen zu den Zinssätzen in Panik gerät, folgt das professionelle Management weiter der realen Liquidität. 💎🛡️
💬 Debatte für die Community: Sehen Sie in dieser Entkopplung die Bestätigung, dass der letzte Abschnitt des bullischen Zyklus hin zu neuen Allzeithochs begonnen hat – oder wird die globale Liquidität die Unterstützungen noch einmal auf die Probe stellen? Postet eure Analyse unten! 👇🔥
#bojraisesratesto31yearhigh #MacroEconomy #Trading #BinanceSquare
Jacktraders
·1 Likes
·3.7k Aufrufe
BuffettStepsDownAsBerkshireChairman
24,155 Aufrufe
473 Kommentare
XRPExchangeReservesHitSevenYearLow
30,053 Aufrufe
448 Kommentare