Der Schuss ging nach hinten los
Als die Demokratische Fraktion versuchte, dem Lobby der Regionalbanken zu gefallen, indem sie den CLARITY Act blockierte, verpasste sie die Chance, Schutzklauseln aufzunehmen, und ließ dem Exekutivorgan freie Hand, die Regulierung auf administrativem Weg vorzunehmen.
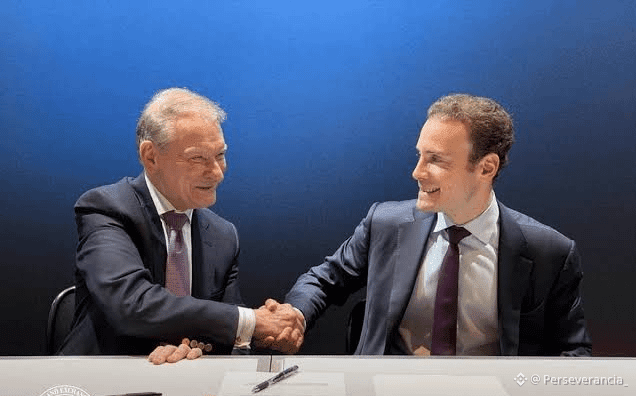
Die Exekutive übernahm die einseitige Kontrolle: Die gemeinsame Erklärung von Paul Atkins (SEC) und Michael Selig (CFTC) bestätigte, dass die Marktregulierung unter den bestehenden gesetzlichen Befugnissen der Behörden voranschreiten wird, ohne auf den Senat zu warten.
Verlust von Verhandlungsmacht: In den parlamentarischen Verhandlungen konnte die Opposition Grenzen für die Verwahrung, strenge Audits oder ein explizites Veto gegen Renditen in digitalen Dollar einfordern. Indem sie die Debatte einfrohren, verloren sie jede Fähigkeit, die endgültige Regulierung mitzugestalten.
Das unlösbare Dilemma der Regionalbanken
Reales Risiko der Abwanderung von Einlagen: Die große Besorgnis der Community Banks war, gesetzlich ein Renditeverbot (Yield) bei Stablecoins durchzusetzen, um zu verhindern, dass Liquidität abwandert. Ohne diese gesetzliche Schranke konkurrieren traditionelle Geschäftseinlagen direkt mit digitalen Produkten, die die Rendite der US-Treasury Bonds in unelastischer Weise weitergeben.
Um Kapitalabflüsse hin zu den Exchanges zu verhindern, sind die regionalen Institute gezwungen, die Zinsen zu erhöhen, die sie für täglich fällige Einlagen zahlen, wodurch ihre Refinanzierungskosten steigen und ihre Kreditmarge sinkt.
Die Position der Exchanges und von Wall Street: Die großen Plattformen und Investmentfonds haben nun keinen Grund mehr, im Kongress Zugeständnisse zu machen. Der Exekutivweg bietet ihnen Rechtssicherheit, Safe Harbor und die Erlaubnis, tokenisiertes Sicherheitenmaterial zu verwenden, ohne sich den Beschränkungen des traditionellen Bankensektors zu unterwerfen.
Sie versuchten, den Prozess im Kongress einzufrieren, um das traditionelle Bankmodell zu schützen, doch am Ende lösten sie das schlimmste Szenario für die Regionalinstitute aus: eine beschleunigte Migration hin zur digitalen Liquidität, direkt über den Exekutivweg reguliert.
Als die Demokratische Fraktion versuchte, dem Lobby der Regionalbanken zu gefallen, indem sie den CLARITY Act blockierte, verpasste sie die Chance, Schutzklauseln aufzunehmen, und ließ dem Exekutivorgan freie Hand, die Regulierung auf administrativem Weg vorzunehmen.
Die Exekutive übernahm die einseitige Kontrolle: Die gemeinsame Erklärung von Paul Atkins (SEC) und Michael Selig (CFTC) bestätigte, dass die Marktregulierung unter den bestehenden gesetzlichen Befugnissen der Behörden voranschreiten wird, ohne auf den Senat zu warten.
Verlust von Verhandlungsmacht: In den parlamentarischen Verhandlungen konnte die Opposition Grenzen für die Verwahrung, strenge Audits oder ein explizites Veto gegen Renditen in digitalen Dollar einfordern. Indem sie die Debatte einfrohren, verloren sie jede Fähigkeit, die endgültige Regulierung mitzugestalten.
Das unlösbare Dilemma der Regionalbanken
Reales Risiko der Abwanderung von Einlagen: Die große Besorgnis der Community Banks war, gesetzlich ein Renditeverbot (Yield) bei Stablecoins durchzusetzen, um zu verhindern, dass Liquidität abwandert. Ohne diese gesetzliche Schranke konkurrieren traditionelle Geschäftseinlagen direkt mit digitalen Produkten, die die Rendite der US-Treasury Bonds in unelastischer Weise weitergeben.
Um Kapitalabflüsse hin zu den Exchanges zu verhindern, sind die regionalen Institute gezwungen, die Zinsen zu erhöhen, die sie für täglich fällige Einlagen zahlen, wodurch ihre Refinanzierungskosten steigen und ihre Kreditmarge sinkt.
Die Position der Exchanges und von Wall Street: Die großen Plattformen und Investmentfonds haben nun keinen Grund mehr, im Kongress Zugeständnisse zu machen. Der Exekutivweg bietet ihnen Rechtssicherheit, Safe Harbor und die Erlaubnis, tokenisiertes Sicherheitenmaterial zu verwenden, ohne sich den Beschränkungen des traditionellen Bankensektors zu unterwerfen.
Sie versuchten, den Prozess im Kongress einzufrieren, um das traditionelle Bankmodell zu schützen, doch am Ende lösten sie das schlimmste Szenario für die Regionalinstitute aus: eine beschleunigte Migration hin zur digitalen Liquidität, direkt über den Exekutivweg reguliert.