

蛋挞太好吃
20 Beiträge
蛋挞太好吃
Melden
Nutzer blockieren
30 Following
1 Follower
0 Like gegeben
Beiträge
·
--
Übersetzung ansehen
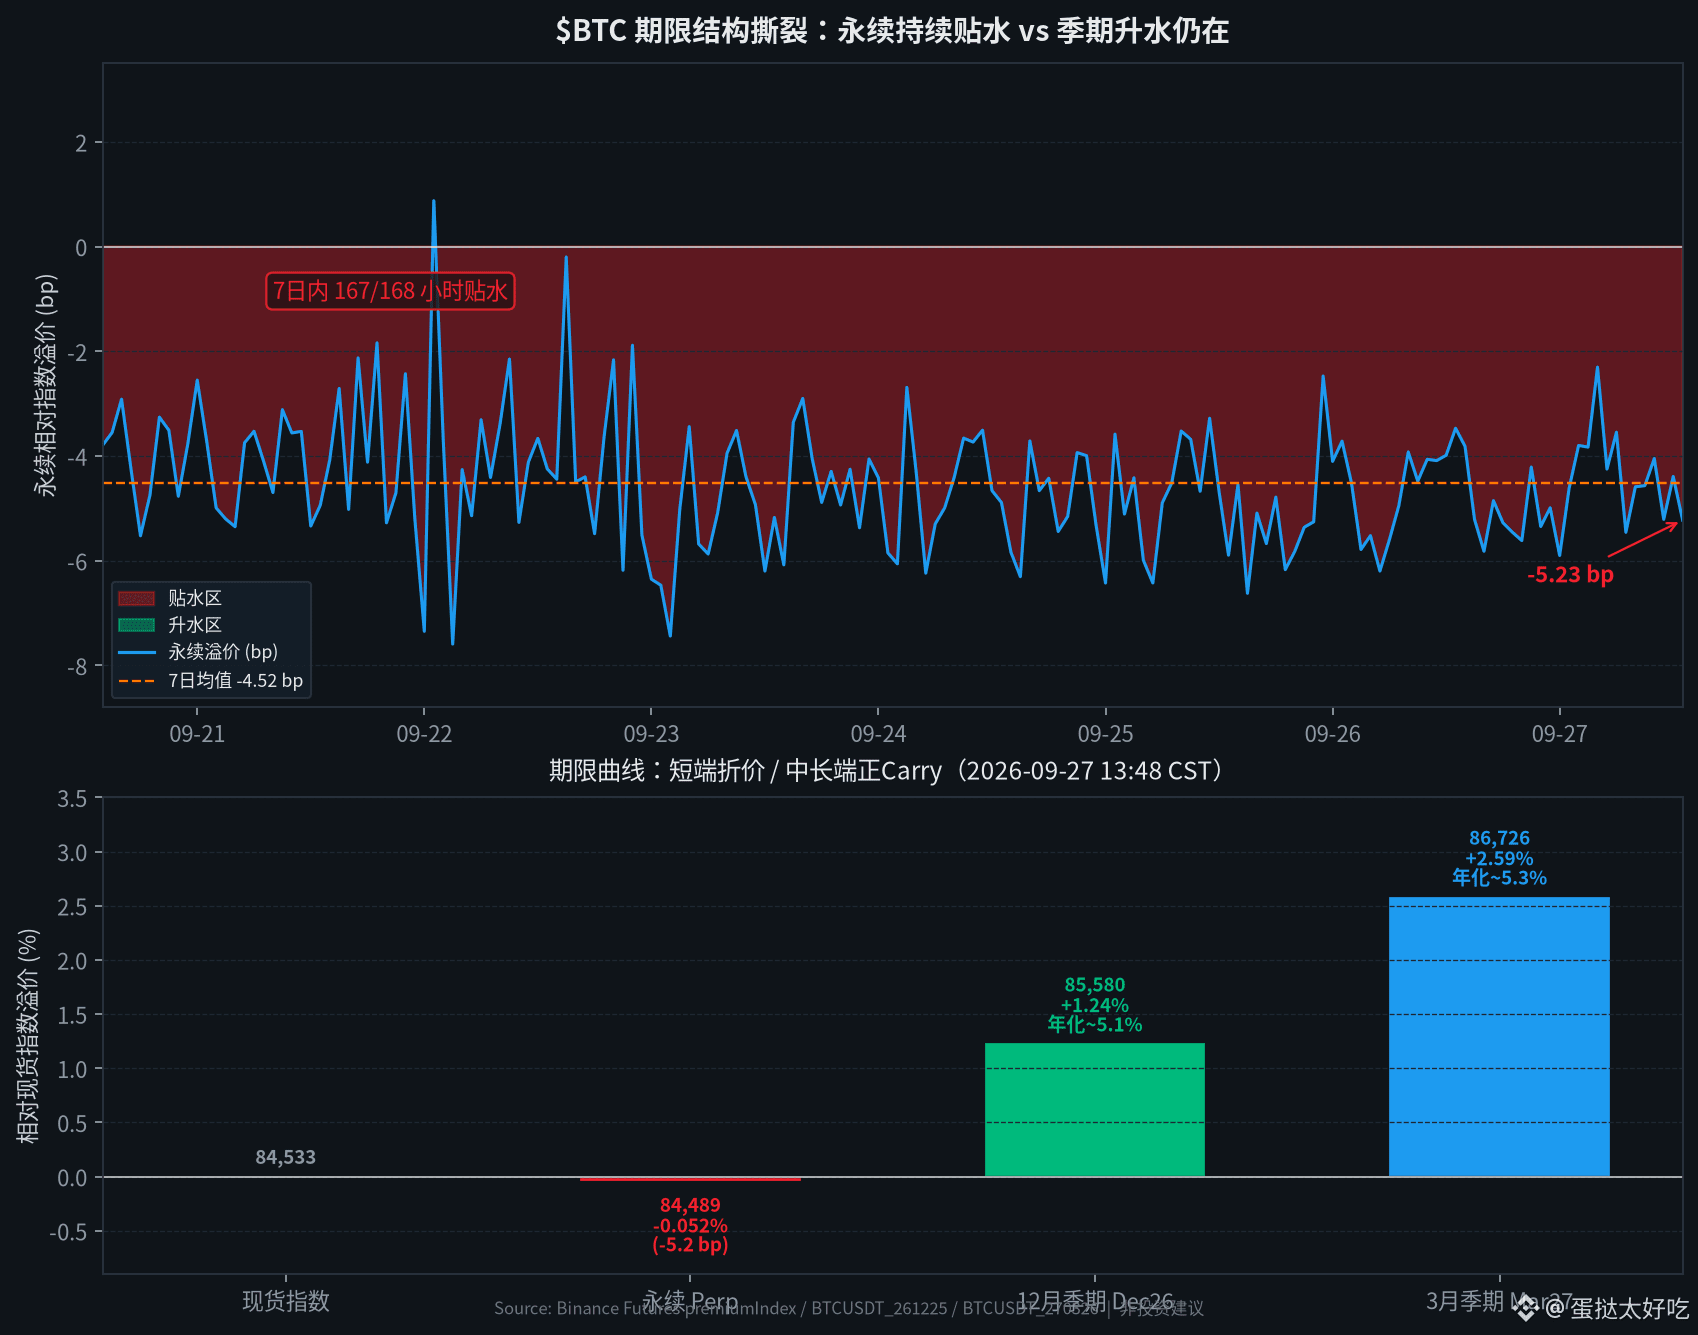
$BTC永续贴水了整整一周,季期却还在给约5%年化升水——同一条曲线在讲两件相反的事。
过去7天168根1H溢价,有167根为负,均值约-4.5bp,此刻永续相对指数约-5.2bp;资金费率在零附近来回,最近一期才+0.0047%。但12月季期BTCUSDT_261225相对指数仍有+1.24%(折合年化约5.1%),3月合约约+2.6%/年化5.3%。
短端没人愿意为多头付溢价,中长端却还在定价正carry。接下来盯两点:贴水是否继续加深、季期升水会不会被砸扁。前者说明短线杠杆更冷,后者才是风险偏好真转弱。
你会拿季期多+永续空去吃这个正基差,还是把贴水当成下行前兆?
$BTC #基差 #合约
$BTC 永续贴水了整整一周,季期却还在给约5%年化升水——同一条曲线在讲两件相反的事。
过去7天168根1H溢价,有167根为负,均值约-4.5bp,此刻永续相对指数约-5.2bp;资金费率在零附近来回,最近一期才+0.0047%。但12月季期BTCUSDT_261225相对指数仍有+1.24%(折合年化约5.1%),3月合约约+2.6%/年化5.3%。
短端没人愿意为多头付溢价,中长端却还在定价正carry。接下来盯两点:贴水是否继续加深、季期升水会不会被砸扁。前者说明短线杠杆更冷,后者才是风险偏好真转弱。
你会拿季期多+永续空去吃这个正基差,还是把贴水当成下行前兆?
$BTC #基差 #合约
过去7天168根1H溢价,有167根为负,均值约-4.5bp,此刻永续相对指数约-5.2bp;资金费率在零附近来回,最近一期才+0.0047%。但12月季期BTCUSDT_261225相对指数仍有+1.24%(折合年化约5.1%),3月合约约+2.6%/年化5.3%。
短端没人愿意为多头付溢价,中长端却还在定价正carry。接下来盯两点:贴水是否继续加深、季期升水会不会被砸扁。前者说明短线杠杆更冷,后者才是风险偏好真转弱。
你会拿季期多+永续空去吃这个正基差,还是把贴水当成下行前兆?
$BTC #基差 #合约
78
·
--
Übersetzung ansehen
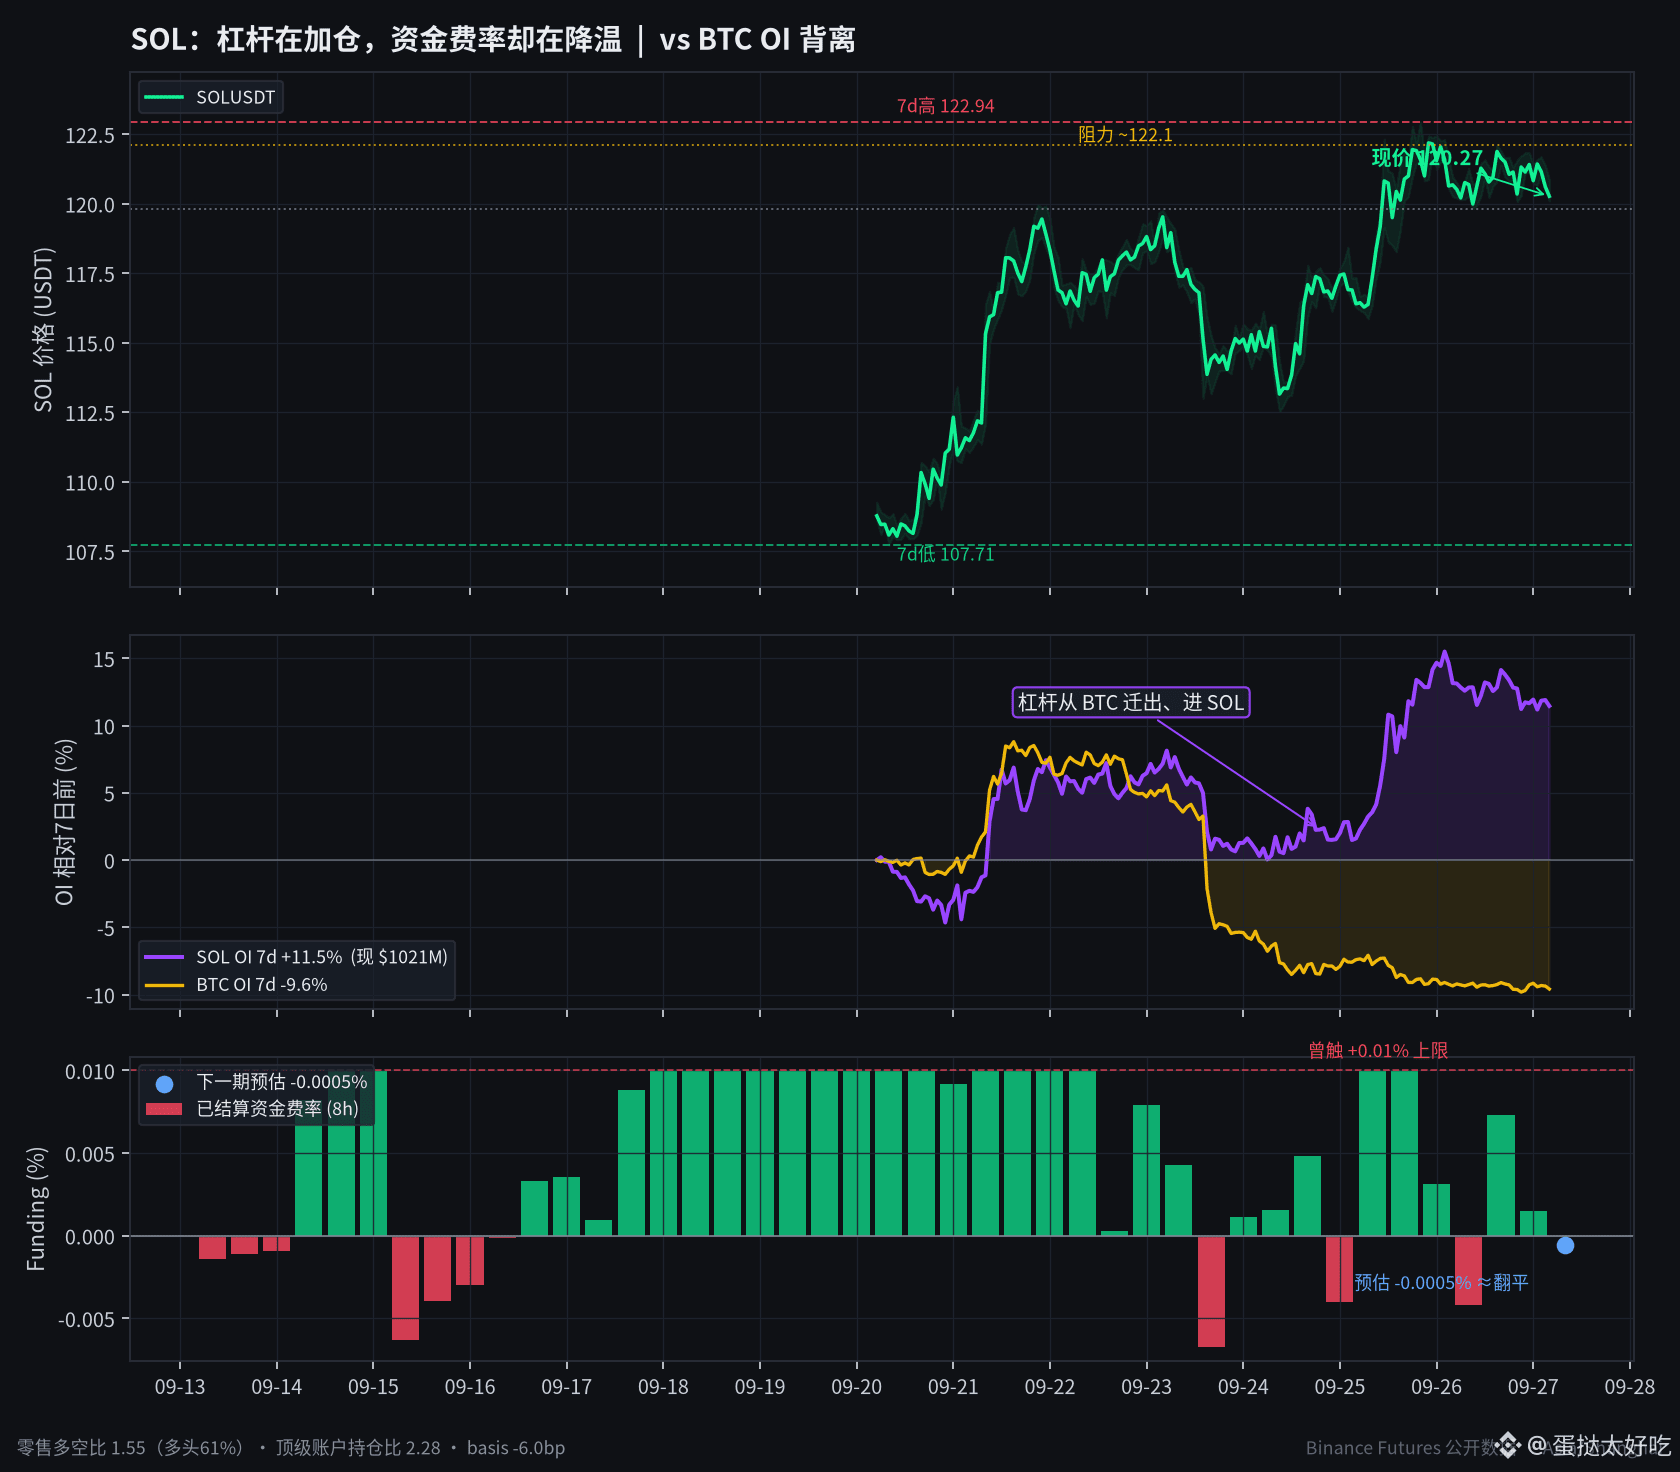
周末大家盯着 BTC 去杠杆,其实杠杆在往 $SOL 搬。
Binance 永续:SOL 未平仓 7 天 +11.5% 到约 $10.2 亿,同期 BTC OI -9.6%。价格卡在 120 附近横着,持仓却在涨——不是平仓,是换标的加仓。
更拧巴的是费率:25–26 号连着摸到 +0.01% 上限,多头很贵;最新一期已降到 +0.0015%,下一期预估翻平甚至微负(-0.0005%)。零售多空比 1.55(多头约 61%),远没 ETH 那种挤兑感,但顶级账户持仓比到了 2.28,大户比散户更偏多。
杠杆迁入 + 费率降温 = 多头成本在下降,但上方 122.1 / 7 日高 122.94 是硬阻力;站不住就容易变成“有仓没行情”。basis 仍贴水约 6bp,周末盘薄,别只看价格。
你觉得 SOL 这波是真轮动,还是 BTC 去杠杆时的副产物?
$SOL $BTC #SOL #合约数据 #资金费率
周末大家盯着 BTC 去杠杆,其实杠杆在往 $SOL 搬。
Binance 永续:SOL 未平仓 7 天 +11.5% 到约 $10.2 亿,同期 BTC OI -9.6%。价格卡在 120 附近横着,持仓却在涨——不是平仓,是换标的加仓。
更拧巴的是费率:25–26 号连着摸到 +0.01% 上限,多头很贵;最新一期已降到 +0.0015%,下一期预估翻平甚至微负(-0.0005%)。零售多空比 1.55(多头约 61%),远没 ETH 那种挤兑感,但顶级账户持仓比到了 2.28,大户比散户更偏多。
杠杆迁入 + 费率降温 = 多头成本在下降,但上方 122.1 / 7 日高 122.94 是硬阻力;站不住就容易变成“有仓没行情”。basis 仍贴水约 6bp,周末盘薄,别只看价格。
你觉得 SOL 这波是真轮动,还是 BTC 去杠杆时的副产物?
$SOL $BTC #SOL #合约数据 #资金费率
Binance 永续:SOL 未平仓 7 天 +11.5% 到约 $10.2 亿,同期 BTC OI -9.6%。价格卡在 120 附近横着,持仓却在涨——不是平仓,是换标的加仓。
更拧巴的是费率:25–26 号连着摸到 +0.01% 上限,多头很贵;最新一期已降到 +0.0015%,下一期预估翻平甚至微负(-0.0005%)。零售多空比 1.55(多头约 61%),远没 ETH 那种挤兑感,但顶级账户持仓比到了 2.28,大户比散户更偏多。
杠杆迁入 + 费率降温 = 多头成本在下降,但上方 122.1 / 7 日高 122.94 是硬阻力;站不住就容易变成“有仓没行情”。basis 仍贴水约 6bp,周末盘薄,别只看价格。
你觉得 SOL 这波是真轮动,还是 BTC 去杠杆时的副产物?
$SOL $BTC #SOL #合约数据 #资金费率
245
·
--
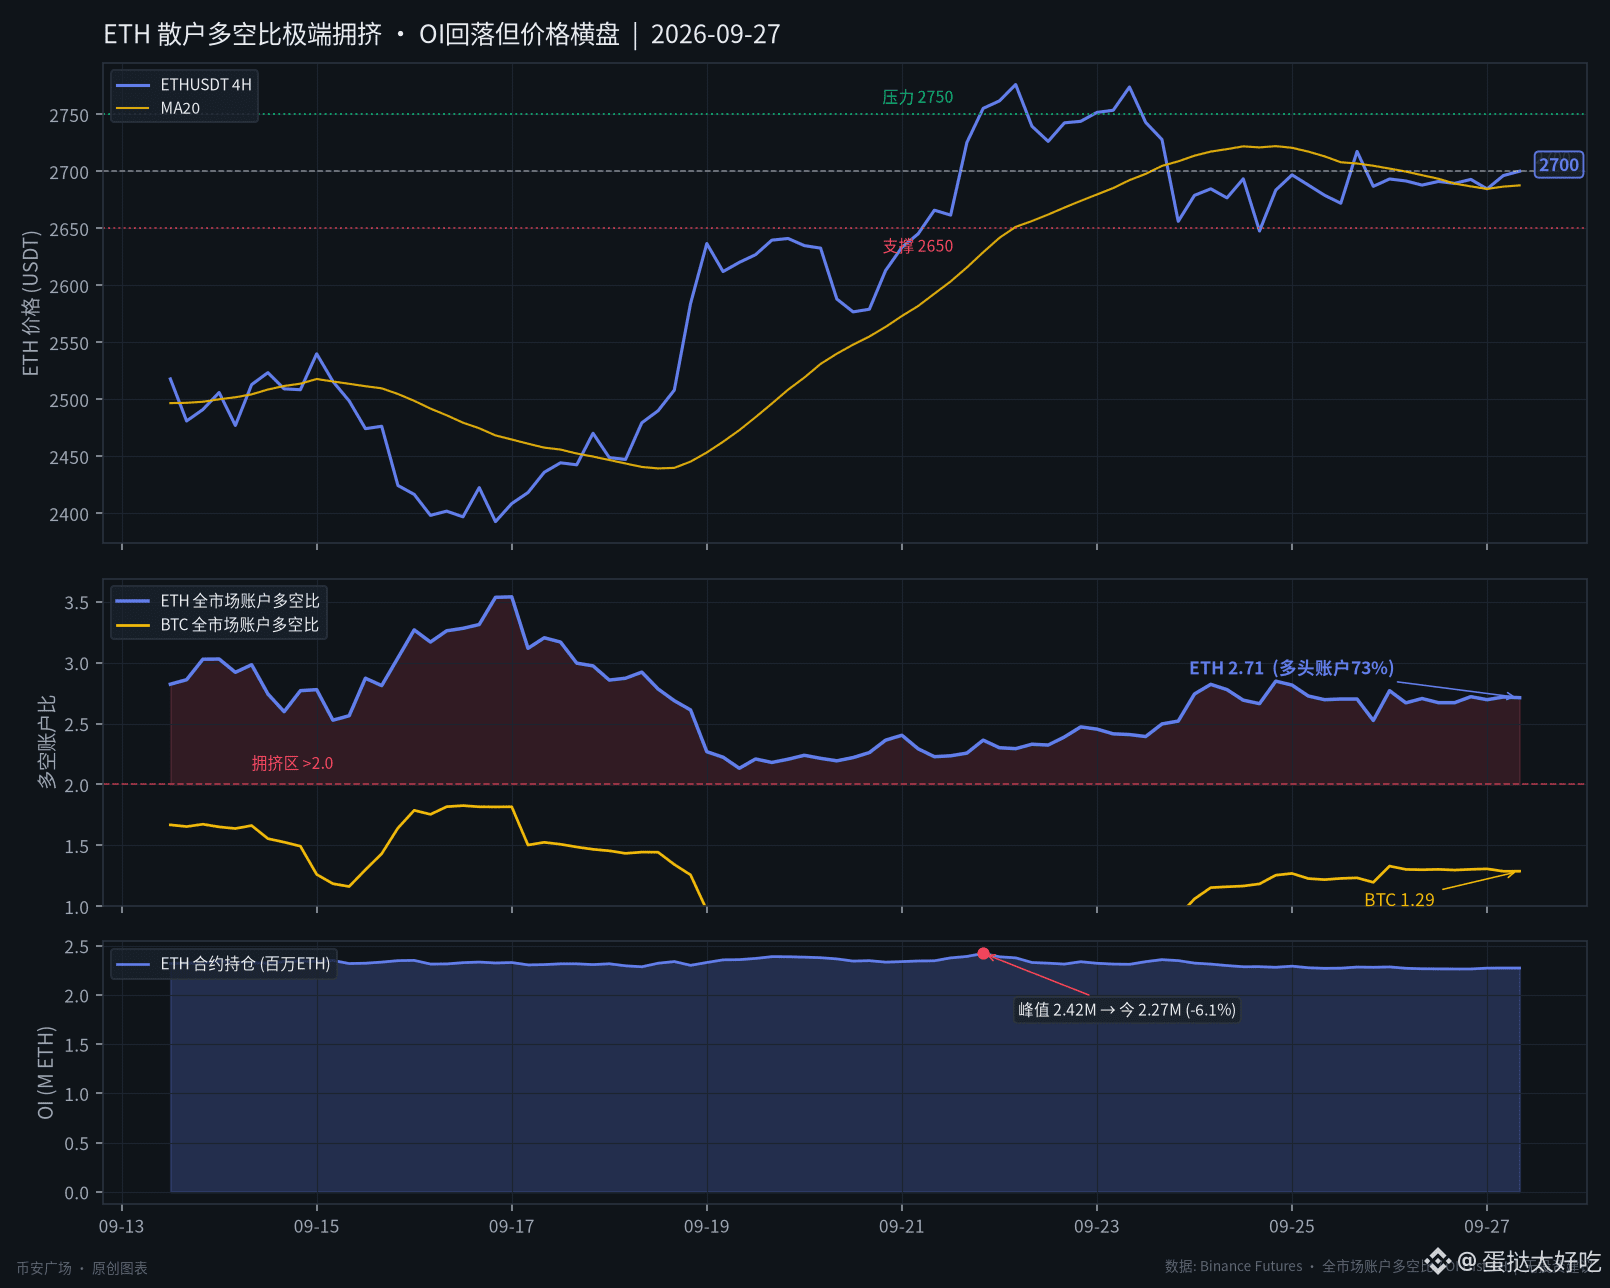
Bei BTC ist das Kräfteverhältnis zwischen Long und Short schon ziemlich ausgewaschen. Aber bei ETH sind die Privatanleger immer noch einseitig.
Im Krypto-Spot/Market-Konto liegt das Long/Short-Verhältnis von $ETH derzeit bei 2,71: Long-Accounts machen 73% aus. Im vergangenen Monat lag der Großteil der Zeit meistens oberhalb der überfüllten Linie um 2,0. Zum Vergleich: Bei $BTC liegt derselbe Wert nur bei 1,29, Long-Accounts sind etwa 56%. Auf beiden Seiten liegt der Unterschied damit bei über dem Doppelten.
Noch interessanter: Die großen Player machen das nicht so. Bei den Top-Trader-Konten für ETH liegt das Long/Short-Verhältnis ungefähr bei 1,55, und das Positionsverhältnis bei etwa 1,63 — nicht annähernd so aggressiv wie die Privatanleger. Die Preise bewegen sich die letzten Tage um die 2700 herum; das OI ist von seinem Hoch in der Wochenmitte von 2,42 Mio. ETH auf 2,27 Mio. ETH gefallen, also um 6,1%. Das Verhältnis aus aktivem Kaufen/Verkaufen ist in den letzten zwei Tagen sogar noch leicht verkaufsseitig. In „menschlichen Worten“: Die Positionen werden reduziert, die Richtung aber nicht geändert — und die Privatanleger sind immer noch hart im „Dead Long“.
Auch die Funding Fees sind nicht völlig aus dem Ruder geraten. Bei den letzten Abrechnungen liegt sie zuletzt ungefähr bei 0,0057% pro 8 Stunden; annualisiert ist das im einstelligen Bereich. Das heißt: die Kosten durch den Leverage sind nicht hoch. Aber dass es so überfüllt ist, ist an sich schon ein Risiko. Meine Einschätzung: 2650 ist die Linie, die man am Wochenende unbedingt halten sollte. Wenn sie bricht, kann das leicht eine Long-Short-Chain-Reaktion auslösen; und wenn sich der Bereich über 2750 nicht mit Volumen stabilisiert, jage ich das nicht — ich gehe nicht hinterher mit Long. Glaubst du, dass diese Runde zuerst nochmal die Privatanleger „auswäscht“ oder dass es direkt nach oben durchbricht und die Shorts plattmacht?
$ETH $BTC #ETH #多空比 #合约持仓
Bei BTC ist das Kräfteverhältnis zwischen Long und Short schon ziemlich ausgewaschen. Aber bei ETH sind die Privatanleger immer noch einseitig.
Im Krypto-Spot/Market-Konto liegt das Long/Short-Verhältnis von $ETH derzeit bei 2,71: Long-Accounts machen 73% aus. Im vergangenen Monat lag der Großteil der Zeit meistens oberhalb der überfüllten Linie um 2,0. Zum Vergleich: Bei $BTC liegt derselbe Wert nur bei 1,29, Long-Accounts sind etwa 56%. Auf beiden Seiten liegt der Unterschied damit bei über dem Doppelten.
Noch interessanter: Die großen Player machen das nicht so. Bei den Top-Trader-Konten für ETH liegt das Long/Short-Verhältnis ungefähr bei 1,55, und das Positionsverhältnis bei etwa 1,63 — nicht annähernd so aggressiv wie die Privatanleger. Die Preise bewegen sich die letzten Tage um die 2700 herum; das OI ist von seinem Hoch in der Wochenmitte von 2,42 Mio. ETH auf 2,27 Mio. ETH gefallen, also um 6,1%. Das Verhältnis aus aktivem Kaufen/Verkaufen ist in den letzten zwei Tagen sogar noch leicht verkaufsseitig. In „menschlichen Worten“: Die Positionen werden reduziert, die Richtung aber nicht geändert — und die Privatanleger sind immer noch hart im „Dead Long“.
Auch die Funding Fees sind nicht völlig aus dem Ruder geraten. Bei den letzten Abrechnungen liegt sie zuletzt ungefähr bei 0,0057% pro 8 Stunden; annualisiert ist das im einstelligen Bereich. Das heißt: die Kosten durch den Leverage sind nicht hoch. Aber dass es so überfüllt ist, ist an sich schon ein Risiko. Meine Einschätzung: 2650 ist die Linie, die man am Wochenende unbedingt halten sollte. Wenn sie bricht, kann das leicht eine Long-Short-Chain-Reaktion auslösen; und wenn sich der Bereich über 2750 nicht mit Volumen stabilisiert, jage ich das nicht — ich gehe nicht hinterher mit Long. Glaubst du, dass diese Runde zuerst nochmal die Privatanleger „auswäscht“ oder dass es direkt nach oben durchbricht und die Shorts plattmacht?
$ETH $BTC #ETH #多空比 #合约持仓
Im Krypto-Spot/Market-Konto liegt das Long/Short-Verhältnis von $ETH derzeit bei 2,71: Long-Accounts machen 73% aus. Im vergangenen Monat lag der Großteil der Zeit meistens oberhalb der überfüllten Linie um 2,0. Zum Vergleich: Bei $BTC liegt derselbe Wert nur bei 1,29, Long-Accounts sind etwa 56%. Auf beiden Seiten liegt der Unterschied damit bei über dem Doppelten.
Noch interessanter: Die großen Player machen das nicht so. Bei den Top-Trader-Konten für ETH liegt das Long/Short-Verhältnis ungefähr bei 1,55, und das Positionsverhältnis bei etwa 1,63 — nicht annähernd so aggressiv wie die Privatanleger. Die Preise bewegen sich die letzten Tage um die 2700 herum; das OI ist von seinem Hoch in der Wochenmitte von 2,42 Mio. ETH auf 2,27 Mio. ETH gefallen, also um 6,1%. Das Verhältnis aus aktivem Kaufen/Verkaufen ist in den letzten zwei Tagen sogar noch leicht verkaufsseitig. In „menschlichen Worten“: Die Positionen werden reduziert, die Richtung aber nicht geändert — und die Privatanleger sind immer noch hart im „Dead Long“.
Auch die Funding Fees sind nicht völlig aus dem Ruder geraten. Bei den letzten Abrechnungen liegt sie zuletzt ungefähr bei 0,0057% pro 8 Stunden; annualisiert ist das im einstelligen Bereich. Das heißt: die Kosten durch den Leverage sind nicht hoch. Aber dass es so überfüllt ist, ist an sich schon ein Risiko. Meine Einschätzung: 2650 ist die Linie, die man am Wochenende unbedingt halten sollte. Wenn sie bricht, kann das leicht eine Long-Short-Chain-Reaktion auslösen; und wenn sich der Bereich über 2750 nicht mit Volumen stabilisiert, jage ich das nicht — ich gehe nicht hinterher mit Long. Glaubst du, dass diese Runde zuerst nochmal die Privatanleger „auswäscht“ oder dass es direkt nach oben durchbricht und die Shorts plattmacht?
$ETH $BTC #ETH #多空比 #合约持仓
307
·
--
Viele schauen auf die Wochenend-Amplitude von weniger als 1%, aber mich interessiert vielmehr, wie stark die Hebelpositionen bereits „ausgespült“ wurden.
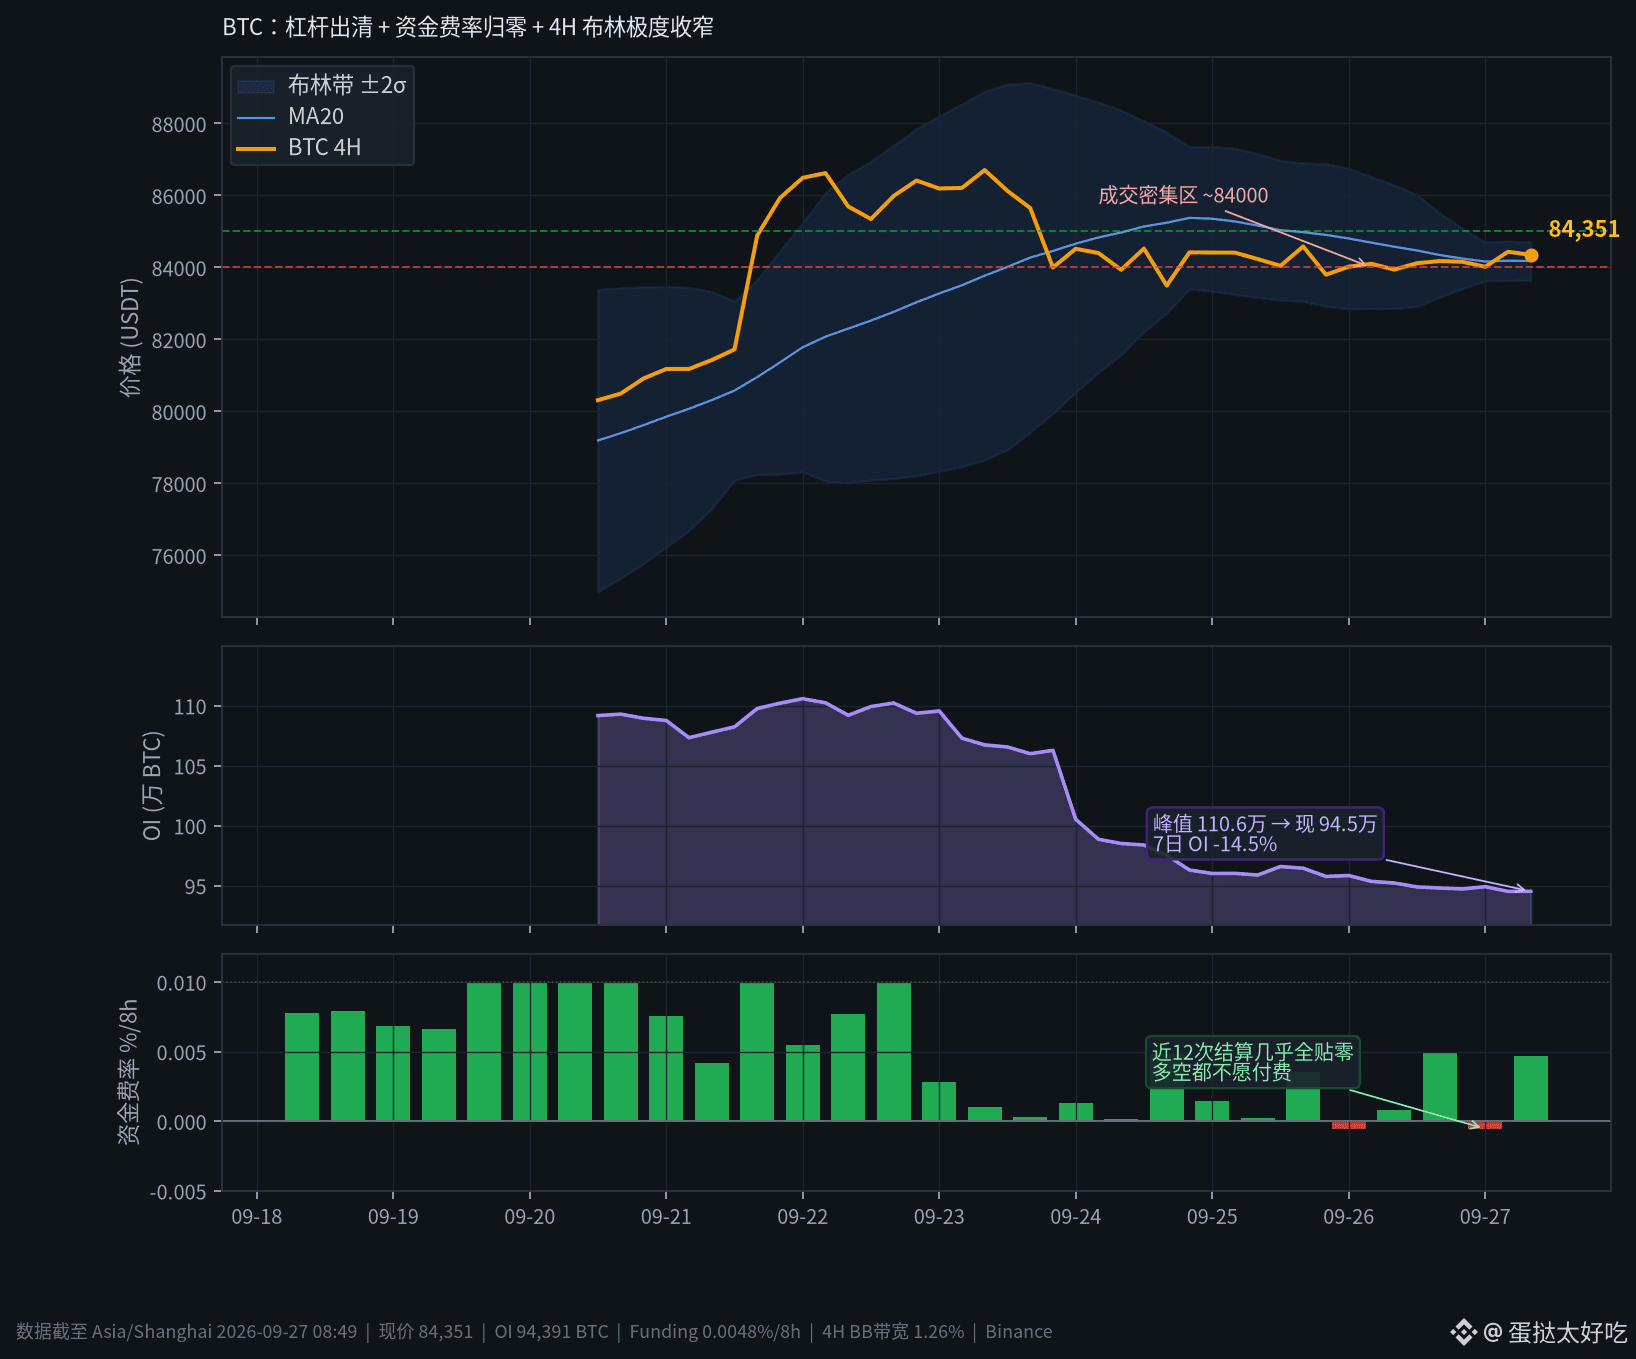
Bei Binance stiegen die BTC-Futures-Open-Interest-Bestände am 22. September auf etwa 110.600 BTC, inzwischen sind es rund 94.500 BTC. In einer Woche wurden damit etwa 14,5% gekappt – der Nominalwert ist grob von 8,8 auf etwa 8,0 Milliarden USD gefallen. Und wie steht es um den Preis? Der bewegt sich weiterhin um 84.000 herum und ist nicht mit den Positionen in sich zusammengebrochen. Das zeigt: In den letzten Tagen wurde vor allem das Long-Short-Hebelungleichgewicht „zerlegt“, nicht dass der Spotmarkt kollektiv aussteigt.
Noch deutlicher macht das die Funding-Rate. In den letzten 12 Abrechnungen lag der absolute Wert praktisch durchgehend innerhalb von 0,005%. Auch bei der gerade abgerechneten Runde waren es nur 0,0048%/8 Stunden – hochgerechnet etwa 5% p.a. Der Basis-Spreiz war zudem leicht im Discount, um ein paar Basispunkte. Übersetzt in normales Deutsch: Die Bullen wollen nicht dafür zahlen, um Long zu gehen, und die Bären wollen auch nicht dafür zahlen, um Short zu gehen – beide Seiten warten.
Die 4-Stunden-Bollinger-Band-Bandbreite liegt aktuell nur bei 1,26%. Der Median der letzten 60 Kerzen lag dagegen bei etwa 7,6% – typische Volatilitätskompression. Der dichteste Bereich der Umsätze der letzten 30 Tage drückt genau in die Gegend um 84.000. Darüber bei 85.000 gibt es ebenfalls spürbaren Verkaufsdruck.
Mein Eindruck: Der Markt wirkt im Vergleich zur Vorwoche deutlich „aufgeräumter“, aber die Richtung ist noch nicht klar gewählt. Wirklich Aussagekräftig wird es erst bei einem Volumen-Ausbruch über 85.000 – oder wenn es unter 83.000 fällt, dann schauen wir, ob man punktuell wieder einsteigen will. In so einem komprimierten Zustand am Wochenende kann schon irgendein Katalysator nächste Woche rund um PCE und Non-Farm (CPI/Jobs) die Bandbreite sofort wieder aufreißen. Meinst du, es wird zuerst nach oben gedrückt, oder erst nach unten „durchgewaschen“?
$BTC $ETH #BTC #合约持仓 # Funding-Rate
Viele schauen auf die Wochenend-Amplitude von weniger als 1%, aber mich interessiert vielmehr, wie stark die Hebelpositionen bereits „ausgespült“ wurden.
Bei Binance stiegen die BTC-Futures-Open-Interest-Bestände am 22. September auf etwa 110.600 BTC, inzwischen sind es rund 94.500 BTC. In einer Woche wurden damit etwa 14,5% gekappt – der Nominalwert ist grob von 8,8 auf etwa 8,0 Milliarden USD gefallen. Und wie steht es um den Preis? Der bewegt sich weiterhin um 84.000 herum und ist nicht mit den Positionen in sich zusammengebrochen. Das zeigt: In den letzten Tagen wurde vor allem das Long-Short-Hebelungleichgewicht „zerlegt“, nicht dass der Spotmarkt kollektiv aussteigt.
Noch deutlicher macht das die Funding-Rate. In den letzten 12 Abrechnungen lag der absolute Wert praktisch durchgehend innerhalb von 0,005%. Auch bei der gerade abgerechneten Runde waren es nur 0,0048%/8 Stunden – hochgerechnet etwa 5% p.a. Der Basis-Spreiz war zudem leicht im Discount, um ein paar Basispunkte. Übersetzt in normales Deutsch: Die Bullen wollen nicht dafür zahlen, um Long zu gehen, und die Bären wollen auch nicht dafür zahlen, um Short zu gehen – beide Seiten warten.
Die 4-Stunden-Bollinger-Band-Bandbreite liegt aktuell nur bei 1,26%. Der Median der letzten 60 Kerzen lag dagegen bei etwa 7,6% – typische Volatilitätskompression. Der dichteste Bereich der Umsätze der letzten 30 Tage drückt genau in die Gegend um 84.000. Darüber bei 85.000 gibt es ebenfalls spürbaren Verkaufsdruck.
Mein Eindruck: Der Markt wirkt im Vergleich zur Vorwoche deutlich „aufgeräumter“, aber die Richtung ist noch nicht klar gewählt. Wirklich Aussagekräftig wird es erst bei einem Volumen-Ausbruch über 85.000 – oder wenn es unter 83.000 fällt, dann schauen wir, ob man punktuell wieder einsteigen will. In so einem komprimierten Zustand am Wochenende kann schon irgendein Katalysator nächste Woche rund um PCE und Non-Farm (CPI/Jobs) die Bandbreite sofort wieder aufreißen. Meinst du, es wird zuerst nach oben gedrückt, oder erst nach unten „durchgewaschen“?
$BTC $ETH #BTC #合约持仓 # Funding-Rate
Bei Binance stiegen die BTC-Futures-Open-Interest-Bestände am 22. September auf etwa 110.600 BTC, inzwischen sind es rund 94.500 BTC. In einer Woche wurden damit etwa 14,5% gekappt – der Nominalwert ist grob von 8,8 auf etwa 8,0 Milliarden USD gefallen. Und wie steht es um den Preis? Der bewegt sich weiterhin um 84.000 herum und ist nicht mit den Positionen in sich zusammengebrochen. Das zeigt: In den letzten Tagen wurde vor allem das Long-Short-Hebelungleichgewicht „zerlegt“, nicht dass der Spotmarkt kollektiv aussteigt.
Noch deutlicher macht das die Funding-Rate. In den letzten 12 Abrechnungen lag der absolute Wert praktisch durchgehend innerhalb von 0,005%. Auch bei der gerade abgerechneten Runde waren es nur 0,0048%/8 Stunden – hochgerechnet etwa 5% p.a. Der Basis-Spreiz war zudem leicht im Discount, um ein paar Basispunkte. Übersetzt in normales Deutsch: Die Bullen wollen nicht dafür zahlen, um Long zu gehen, und die Bären wollen auch nicht dafür zahlen, um Short zu gehen – beide Seiten warten.
Die 4-Stunden-Bollinger-Band-Bandbreite liegt aktuell nur bei 1,26%. Der Median der letzten 60 Kerzen lag dagegen bei etwa 7,6% – typische Volatilitätskompression. Der dichteste Bereich der Umsätze der letzten 30 Tage drückt genau in die Gegend um 84.000. Darüber bei 85.000 gibt es ebenfalls spürbaren Verkaufsdruck.
Mein Eindruck: Der Markt wirkt im Vergleich zur Vorwoche deutlich „aufgeräumter“, aber die Richtung ist noch nicht klar gewählt. Wirklich Aussagekräftig wird es erst bei einem Volumen-Ausbruch über 85.000 – oder wenn es unter 83.000 fällt, dann schauen wir, ob man punktuell wieder einsteigen will. In so einem komprimierten Zustand am Wochenende kann schon irgendein Katalysator nächste Woche rund um PCE und Non-Farm (CPI/Jobs) die Bandbreite sofort wieder aufreißen. Meinst du, es wird zuerst nach oben gedrückt, oder erst nach unten „durchgewaschen“?
$BTC $ETH #BTC #合约持仓 # Funding-Rate
387
·
--
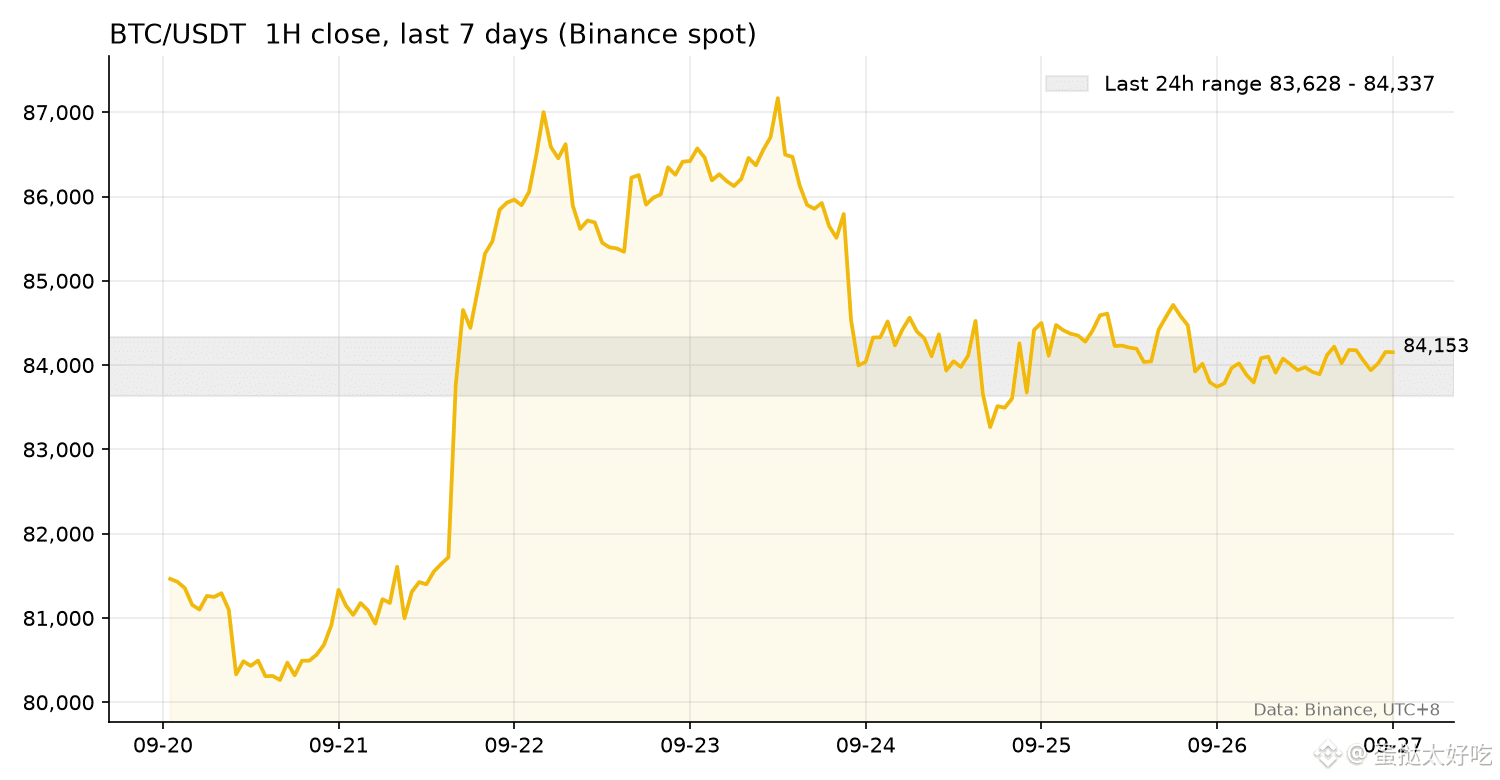
Ich habe am Wochenende in der frühen Morgenzeit kurz aufs Board geschaut: $BTC ist in den letzten 24 Stunden zwischen 83628 und 84337 hin und her geschwankt, die Schwankungsbreite lag unter 1% – deutlich „regelmäßiger“ als beim täglichen Ein- und Ausstempeln.
Wenn ich zurückblicke, war diese Woche tatsächlich ziemlich spannend. Am Montag hat der ETF-Geldzufluss zusammen mit dem Long-/Short-Zusammenbruch die Kurse bis nahe 87400 durchgeschoben. Am Mittwoch sind dann die Renditen von US-Staatsanleihen (10 Jahre) über 5% gestiegen und wurden schnell wieder auf 84000 zurückgeprügelt. Danach wurde das Ganze im Wesentlichen um diese Zone herum „ausgebügelt“.
Ich persönlich achte auf zwei Dinge besonders. Erstens: Der ETF hatte diese Woche einen Nettozufluss von 2,39 Milliarden US-Dollar – das ist die größte Woche des Jahres. Allerdings nimmt die tägliche Menge seit Montag (knapp 1 Milliarde) kontinuierlich ab und liegt am Freitag bei etwa 130 Millionen. Die Kaufseite wirkt also deutlich schwächer. Zweitens: Die Rendite der 10-jährigen US-Staatsanleihe liegt bereits über 5,2%. In so einem Umfeld kann BTC dennoch seitwärts halten – das ist eigentlich nicht schlecht.
Der Hebel wurde in den letzten Tagen ebenfalls ziemlich abgebaut. In mehreren großen Häusern sind die Kontraktbestände um ungefähr 1,7 Milliarden US-Dollar zurückgegangen, und das Orderbook ist im Vergleich zu der Zeit davor „aufgeräumter“.
Meine Einschätzung: Am Wochenende dürfte es sehr wahrscheinlich eng seitwärts weitergehen. Die echte Richtung sehe ich eher erst nächste Woche – am 30. (PCE) und am 2. Oktober (Nonfarm Payrolls). Oberhalb von 84000 bis 85000 lastet ziemlich viel Verkaufsdruck. Solange es nicht sauber darüber steht, jage ich nichts hinterher. Wenn es unter 83000 fällt, überlege ich, ob ich dann ein paar Positionen nachkaufen sollte. $ETH ist ähnlich: Bei etwa 2690 passiert weitgehend nichts.
#BTC #US-Anleihenrendite
Ich habe am Wochenende in der frühen Morgenzeit kurz aufs Board geschaut: $BTC ist in den letzten 24 Stunden zwischen 83628 und 84337 hin und her geschwankt, die Schwankungsbreite lag unter 1% – deutlich „regelmäßiger“ als beim täglichen Ein- und Ausstempeln.
Wenn ich zurückblicke, war diese Woche tatsächlich ziemlich spannend. Am Montag hat der ETF-Geldzufluss zusammen mit dem Long-/Short-Zusammenbruch die Kurse bis nahe 87400 durchgeschoben. Am Mittwoch sind dann die Renditen von US-Staatsanleihen (10 Jahre) über 5% gestiegen und wurden schnell wieder auf 84000 zurückgeprügelt. Danach wurde das Ganze im Wesentlichen um diese Zone herum „ausgebügelt“.
Ich persönlich achte auf zwei Dinge besonders. Erstens: Der ETF hatte diese Woche einen Nettozufluss von 2,39 Milliarden US-Dollar – das ist die größte Woche des Jahres. Allerdings nimmt die tägliche Menge seit Montag (knapp 1 Milliarde) kontinuierlich ab und liegt am Freitag bei etwa 130 Millionen. Die Kaufseite wirkt also deutlich schwächer. Zweitens: Die Rendite der 10-jährigen US-Staatsanleihe liegt bereits über 5,2%. In so einem Umfeld kann BTC dennoch seitwärts halten – das ist eigentlich nicht schlecht.
Der Hebel wurde in den letzten Tagen ebenfalls ziemlich abgebaut. In mehreren großen Häusern sind die Kontraktbestände um ungefähr 1,7 Milliarden US-Dollar zurückgegangen, und das Orderbook ist im Vergleich zu der Zeit davor „aufgeräumter“.
Meine Einschätzung: Am Wochenende dürfte es sehr wahrscheinlich eng seitwärts weitergehen. Die echte Richtung sehe ich eher erst nächste Woche – am 30. (PCE) und am 2. Oktober (Nonfarm Payrolls). Oberhalb von 84000 bis 85000 lastet ziemlich viel Verkaufsdruck. Solange es nicht sauber darüber steht, jage ich nichts hinterher. Wenn es unter 83000 fällt, überlege ich, ob ich dann ein paar Positionen nachkaufen sollte. $ETH ist ähnlich: Bei etwa 2690 passiert weitgehend nichts.
#BTC #US-Anleihenrendite
Wenn ich zurückblicke, war diese Woche tatsächlich ziemlich spannend. Am Montag hat der ETF-Geldzufluss zusammen mit dem Long-/Short-Zusammenbruch die Kurse bis nahe 87400 durchgeschoben. Am Mittwoch sind dann die Renditen von US-Staatsanleihen (10 Jahre) über 5% gestiegen und wurden schnell wieder auf 84000 zurückgeprügelt. Danach wurde das Ganze im Wesentlichen um diese Zone herum „ausgebügelt“.
Ich persönlich achte auf zwei Dinge besonders. Erstens: Der ETF hatte diese Woche einen Nettozufluss von 2,39 Milliarden US-Dollar – das ist die größte Woche des Jahres. Allerdings nimmt die tägliche Menge seit Montag (knapp 1 Milliarde) kontinuierlich ab und liegt am Freitag bei etwa 130 Millionen. Die Kaufseite wirkt also deutlich schwächer. Zweitens: Die Rendite der 10-jährigen US-Staatsanleihe liegt bereits über 5,2%. In so einem Umfeld kann BTC dennoch seitwärts halten – das ist eigentlich nicht schlecht.
Der Hebel wurde in den letzten Tagen ebenfalls ziemlich abgebaut. In mehreren großen Häusern sind die Kontraktbestände um ungefähr 1,7 Milliarden US-Dollar zurückgegangen, und das Orderbook ist im Vergleich zu der Zeit davor „aufgeräumter“.
Meine Einschätzung: Am Wochenende dürfte es sehr wahrscheinlich eng seitwärts weitergehen. Die echte Richtung sehe ich eher erst nächste Woche – am 30. (PCE) und am 2. Oktober (Nonfarm Payrolls). Oberhalb von 84000 bis 85000 lastet ziemlich viel Verkaufsdruck. Solange es nicht sauber darüber steht, jage ich nichts hinterher. Wenn es unter 83000 fällt, überlege ich, ob ich dann ein paar Positionen nachkaufen sollte. $ETH ist ähnlich: Bei etwa 2690 passiert weitgehend nichts.
#BTC #US-Anleihenrendite
287
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
StrategyStriveAdd2305BitcoinThisWeek
7,391 Aufrufe
295 Kommentare
🔥 2.305 BTC in einer Woche — Beobachte $BTC
Die Bitcoin-Reserven von Unternehmen wachsen weiter.
Strategie + Streben haben weitere 2.305 $BTC hinzugefügt und ihre gemeldeten Gesamtbestände auf etwa 872K BTC erhöht.
Das garantiert nicht, wohin der Preis als Nächstes geht — aber es zeigt, warum das feste Angebot von Bitcoin ein zentraler Bestandteil der Anlagediskussion bleibt.
Spot $BTC. Echtes Eigentum. Kein Leverage nötig. 📊🟠
#strategystriveadd2305bitcointhisweek
CryptoMahibaloch
·1 Likes
·1.5k Aufrufe
TrumpRejectsIranHormuzReopening
12,272 Aufrufe
357 Kommentare
CircleTetherFreezeBitgetHackerWallet
34,528 Aufrufe
516 Kommentare