
浪漫土狗
718 Beiträge
浪漫土狗
Melden
Nutzer blockieren
只会参加币安的简单撸毛,复杂的我也不会啊
121 Following
686 Follower
1.0K+ Like gegeben
Beiträge
Alle
Zitierungen
Live
·
--
Der Support von euch Brüdern ist der Hammer – ich spendiere euch ein kleines rotes Kuvert (´・ω・ʃƪ)🧧
Der Support von euch Brüdern ist der Hammer – ich spendiere euch ein kleines rotes Kuvert (´・ω・ʃƪ)🧧

感谢兄弟们的关注
Von 浪漫土狗
Vollständig beansprucht
27
3
73
134
·
--
#币安神算子 Heute habe ich bei dieser Runde richtig draufgezahlt – in einem einzigen Zug war alles weg! Gott, rette mich!
#币安神算子 Heute habe ich bei dieser Runde richtig draufgezahlt – in einem einzigen Zug war alles weg! Gott, rette mich!
3
·
--
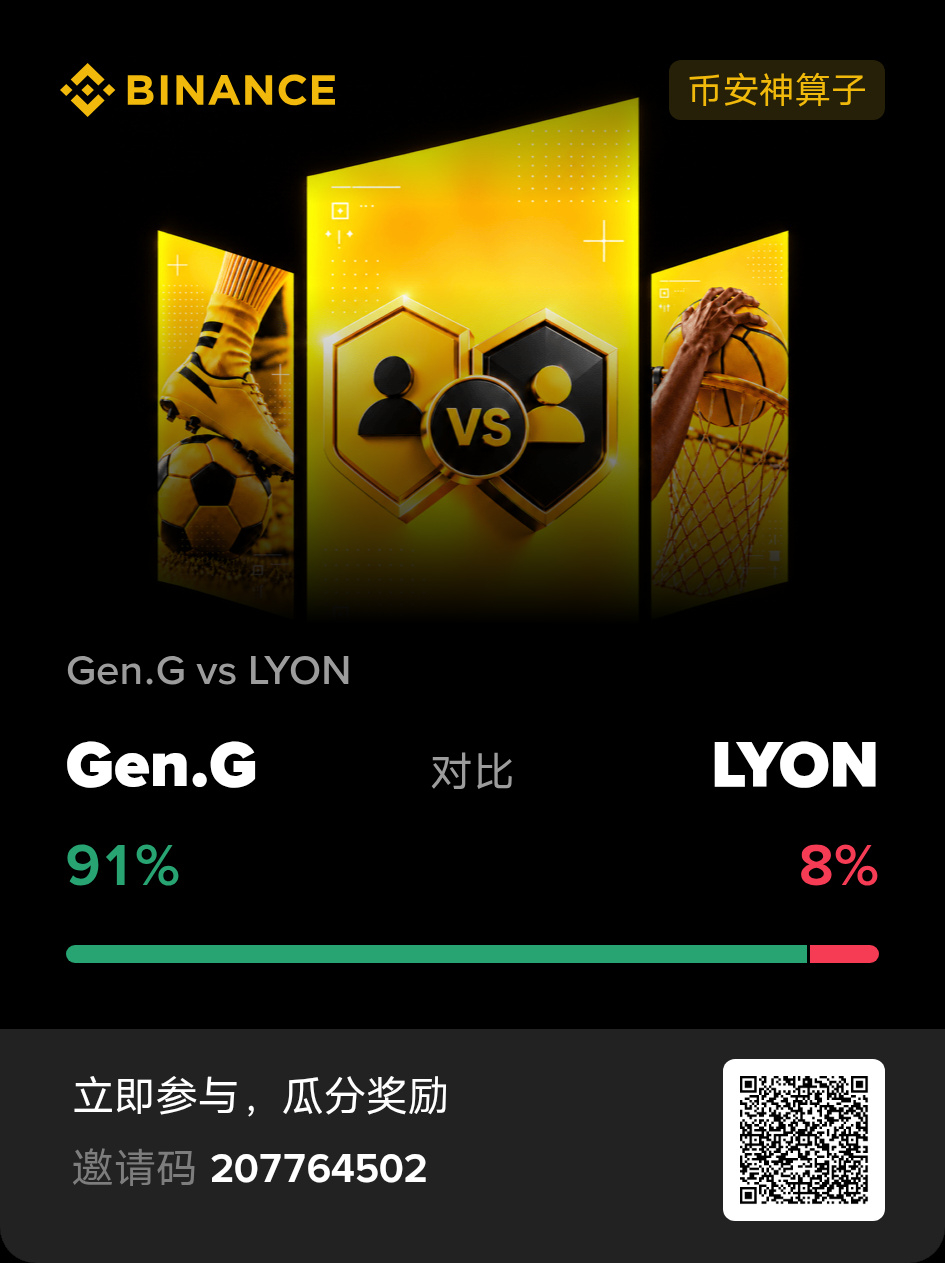
#币安神算子 Leute, was zockt ihr in letzter Zeit? Was lohnt sich? Ich finde, Gen ist ziemlich sicher – ein garantierter Mindestgewinn.
#币安神算子 Leute, was zockt ihr in letzter Zeit? Was lohnt sich? Ich finde, Gen ist ziemlich sicher – ein garantierter Mindestgewinn.
4
·
--
#币安神算子 Jungs, wagen wir einen Versuch? Ich habe in letzter Zeit richtig abgeräumt. Gibt's heute Abend eine Chance?
#币安神算子 Jungs, wagen wir einen Versuch? Ich habe in letzter Zeit richtig abgeräumt. Gibt's heute Abend eine Chance?
6
·
--
#币安神算子 Leute, gibt es heute Abend eine Chance, groß abzuräumen? Bei diesem Löwen sehe ich 7 % und habe das Gefühl, dass ein großer Gewinn drin ist.
#币安神算子 Leute, gibt es heute Abend eine Chance, groß abzuräumen? Bei diesem Löwen sehe ich 7 % und habe das Gefühl, dass ein großer Gewinn drin ist.
6
·
--
#币安神算子 Wer gewinnt dieses Spiel eigentlich? Kann mir jemand helfen? Ich schaffe es nicht einmal unter die ersten Zehntausend!
#币安神算子 Wer gewinnt dieses Spiel eigentlich? Kann mir jemand helfen? Ich schaffe es nicht einmal unter die ersten Zehntausend!
·
--
#币安神算子 Warum kann ich die Aufgabe immer noch nicht abschließen, obwohl ich so viele Zeichen geschrieben habe? Wo liegt das Problem? Muss ich mehr schreiben?
#币安神算子 Warum kann ich die Aufgabe immer noch nicht abschließen, obwohl ich so viele Zeichen geschrieben habe? Wo liegt das Problem? Muss ich mehr schreiben?
11
·
--
#币安神算子 Leute, auf geht’s, auf geht’s, auf geht’s! Wie sollen wir heute Abend voten? Ich finde, Liquid ist unglaublich stark.
#币安神算子 Leute, auf geht’s, auf geht’s, auf geht’s! Wie sollen wir heute Abend voten? Ich finde, Liquid ist unglaublich stark.
4
·
--
#币安神算子 Sieh mir zu, wie ich als Underdog mein Schicksal wende! Ich kann doch wohl einen richtig großen Gewinn abräumen!
#币安神算子 Sieh mir zu, wie ich als Underdog mein Schicksal wende! Ich kann doch wohl einen richtig großen Gewinn abräumen!
13
·
--
#币安神算子 Welches ist besser? Es sieht nicht nach einer großen Überraschung aus. T1 kann doch unmöglich verlieren, oder?
#币安神算子 Welches ist besser? Es sieht nicht nach einer großen Überraschung aus. T1 kann doch unmöglich verlieren, oder?
9
·
--
#币安神算子 Leute, was machen wir? Auf T1 zu tippen scheint doch ziemlich sicher zu sein, oder?
#币安神算子 Leute, was machen wir? Auf T1 zu tippen scheint doch ziemlich sicher zu sein, oder?
·
--
#币安神算子 Diese Aktion ist wirklich klasse. Im Bärenmarkt kann man auch mal etwas Einsatz drauflegen und jeden Tag ein bisschen spielen – keine schlechte Idee.
#币安神算子 Diese Aktion ist wirklich klasse. Im Bärenmarkt kann man auch mal etwas Einsatz drauflegen und jeden Tag ein bisschen spielen – keine schlechte Idee.
2
·
--
#币安神算子 , die Konkurrenz ist echt hart. Ich muss mehrere große Runden hintereinander gewinnen, sonst wird das nichts.
#币安神算子 , die Konkurrenz ist echt hart. Ich muss mehrere große Runden hintereinander gewinnen, sonst wird das nichts.
70
·
--
#币安神算子 ist noch nicht in der Rangliste. Hoffentlich bekomme ich diese Woche noch den letzten Preis 🥺
#币安神算子 ist noch nicht in der Rangliste. Hoffentlich bekomme ich diese Woche noch den letzten Preis 🥺
61
·
--
#币安神算子 ist gestern auf null gefallen. Heute hole ich es wieder rein. Kannst du mir wenigstens eine Mahlzeit spendieren?
#币安神算子 ist gestern auf null gefallen. Heute hole ich es wieder rein. Kannst du mir wenigstens eine Mahlzeit spendieren?
3
·
--
#币安神算子 Diese Aktion ist wohl ein Lichtblick im Bärenmarkt; man braucht kein Startkapital.
#币安神算子 Diese Aktion ist wohl ein Lichtblick im Bärenmarkt; man braucht kein Startkapital.
77
·
--
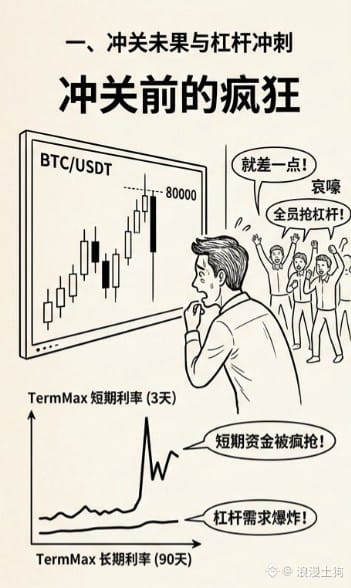
Heute Nachmittag ist BTC auf 79.500 gestiegen. Es fehlten nur 500 Dollar bis zur Marke von 80.000, dann ist es wieder zurückgegangen. In der Gruppe heulten alle „nur noch ein bisschen“ – aber ich finde das ziemlich normal. Denn als ich heute Morgen die Zinsangebote von TermMax gescannt habe, ist mir aufgefallen, dass die kurzfristigen Kredit-Zinsen viel stärker ansteigen als die langfristigen. Für 3-Tage-Laufzeiten sind die Zinsen deutlich höher als für 90 Tage. Dieses Signal kenne ich nur zu gut: Kurzfristiges Kapital wird gerade wild umworben. Das heißt, alle stürmen mit Leverage durch diese Hürde – nach dieser Welle muss es sich vermutlich erst einmal wieder einpendeln.
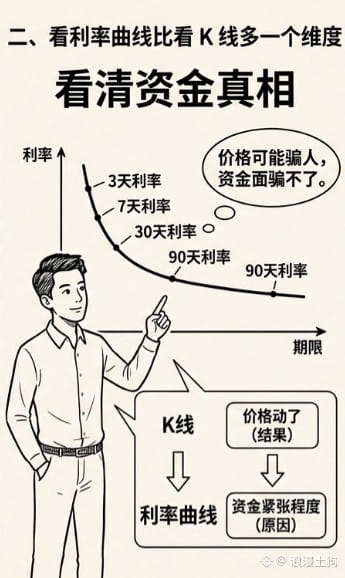
Das ist das, was ich heute sagen wollte: Auf die Zinskurve zu schauen ist eine zusätzliche Dimension neben dem Betrachten der K-Linie. Die K-Linie zeigt dir, dass sich der Preis bewegt. Die Zinsen zeigen dir, wie angespannt das Kapital gerade ist. Der Preis kann lügen, der Geldfluss nicht. Auf TermMax ist für jede Laufzeit der Zins ganz offen ausgezeichnet: 3 Tage, 7 Tage, 30 Tage, 90 Tage – wenn man sie nebeneinander legt, bekommt man eine Art Echtzeit-Übersicht der Marktstimmung. Wenn die kurzfristigen Zinsen stark nach oben schießen, deutet das auf explodierende Leverage-Nachfrage und eine überhitzte Lage hin. Umgekehrt bleiben die langfristigen Zinsen oft relativ stabil – das bedeutet, dass große Gelder nicht in Panik geraten sind, sondern nur beobachten. Diese Struktur gab es zuletzt damals im November letzten Jahres an dem Hoch – und was danach passiert ist, wissen wir alle.
Ich habe mir das Wissen damit erarbeitet, dass ich erst Verluste gemacht habe. Früher habe ich nur K-Linie und Handelsvolumen betrachtet: Bottom-Fishing im halben Berg gemacht, Top-Fishing erst kurz vor dem Abheben. Dann habe ich verstanden: Der Preis ist das Ergebnis, das Kapital ist die Ursache. Die Zinskurve legt dir die Ursache direkt vor Augen. TermMax ist für mich aktuell das intuitivste Fenster: Andere haben entweder keine klar erkennbare Laufzeitstruktur oder die Zinsen sind in einer Menge Parameter versteckt. Bei denen liegt einfach eine klare, eindeutige Kurve dort vor dir.
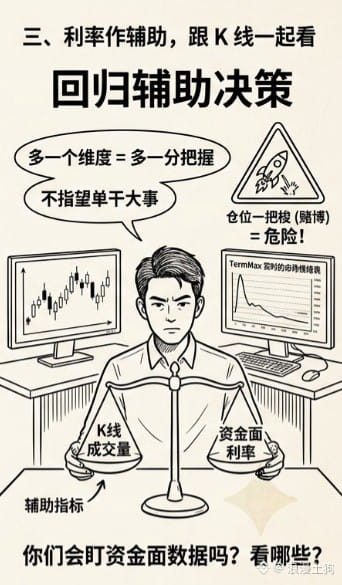
Natürlich ist das kein Kristallball. Die Zinskurve zeigt dir, wie angespannt das Kapital gerade ist – sie bedeutet nicht, dass morgen zwingend etwas steigt oder fällt. Ich habe heute Morgen gesehen, dass die kurzfristigen Zinsen nach oben schossen, und ich kann nicht beweisen, dass der Anstieg auf 80.000 sicher scheitern wird – nur, dass die Wahrscheinlichkeit dafür etwas höher ist. Außerdem gibt es das Thema Stichprobengröße: Die TermMax-Zinsen spiegeln vor allem Angebot und Nachfrage innerhalb der eigenen Plattform wider. Ob das exakt mit dem gesamten Markt übereinstimmt, muss man noch beobachten. Am schlimmsten ist es, wenn jemand die Zins-Signale wie ein göttliches Urteil nimmt und dann mit einer einzigen Position alles reinschiebt – das ist keine Analyse, sondern Glücksspiel.
Meine eigene Anwendung: Die Zinskurve als Hilfsindikator betrachten und zusammen mit der K-Linie lesen. Eine zusätzliche Dimension gibt dir ein Stück mehr Sicherheit – aber ich erwarte nicht, dass sie allein große Dinge „handelt“.
Achtet ihr im Alltag neben dem Preis auch auf Daten zur Liquidität/Geldfluss-Seite? Welche schaut ihr euch an? #termmax @termmax
Heute Nachmittag ist BTC auf 79.500 gestiegen. Es fehlten nur 500 Dollar bis zur Marke von 80.000, dann ist es wieder zurückgegangen. In der Gruppe heulten alle „nur noch ein bisschen“ – aber ich finde das ziemlich normal. Denn als ich heute Morgen die Zinsangebote von TermMax gescannt habe, ist mir aufgefallen, dass die kurzfristigen Kredit-Zinsen viel stärker ansteigen als die langfristigen. Für 3-Tage-Laufzeiten sind die Zinsen deutlich höher als für 90 Tage. Dieses Signal kenne ich nur zu gut: Kurzfristiges Kapital wird gerade wild umworben. Das heißt, alle stürmen mit Leverage durch diese Hürde – nach dieser Welle muss es sich vermutlich erst einmal wieder einpendeln.
Das ist das, was ich heute sagen wollte: Auf die Zinskurve zu schauen ist eine zusätzliche Dimension neben dem Betrachten der K-Linie. Die K-Linie zeigt dir, dass sich der Preis bewegt. Die Zinsen zeigen dir, wie angespannt das Kapital gerade ist. Der Preis kann lügen, der Geldfluss nicht. Auf TermMax ist für jede Laufzeit der Zins ganz offen ausgezeichnet: 3 Tage, 7 Tage, 30 Tage, 90 Tage – wenn man sie nebeneinander legt, bekommt man eine Art Echtzeit-Übersicht der Marktstimmung. Wenn die kurzfristigen Zinsen stark nach oben schießen, deutet das auf explodierende Leverage-Nachfrage und eine überhitzte Lage hin. Umgekehrt bleiben die langfristigen Zinsen oft relativ stabil – das bedeutet, dass große Gelder nicht in Panik geraten sind, sondern nur beobachten. Diese Struktur gab es zuletzt damals im November letzten Jahres an dem Hoch – und was danach passiert ist, wissen wir alle.
Ich habe mir das Wissen damit erarbeitet, dass ich erst Verluste gemacht habe. Früher habe ich nur K-Linie und Handelsvolumen betrachtet: Bottom-Fishing im halben Berg gemacht, Top-Fishing erst kurz vor dem Abheben. Dann habe ich verstanden: Der Preis ist das Ergebnis, das Kapital ist die Ursache. Die Zinskurve legt dir die Ursache direkt vor Augen. TermMax ist für mich aktuell das intuitivste Fenster: Andere haben entweder keine klar erkennbare Laufzeitstruktur oder die Zinsen sind in einer Menge Parameter versteckt. Bei denen liegt einfach eine klare, eindeutige Kurve dort vor dir.
Natürlich ist das kein Kristallball. Die Zinskurve zeigt dir, wie angespannt das Kapital gerade ist – sie bedeutet nicht, dass morgen zwingend etwas steigt oder fällt. Ich habe heute Morgen gesehen, dass die kurzfristigen Zinsen nach oben schossen, und ich kann nicht beweisen, dass der Anstieg auf 80.000 sicher scheitern wird – nur, dass die Wahrscheinlichkeit dafür etwas höher ist. Außerdem gibt es das Thema Stichprobengröße: Die TermMax-Zinsen spiegeln vor allem Angebot und Nachfrage innerhalb der eigenen Plattform wider. Ob das exakt mit dem gesamten Markt übereinstimmt, muss man noch beobachten. Am schlimmsten ist es, wenn jemand die Zins-Signale wie ein göttliches Urteil nimmt und dann mit einer einzigen Position alles reinschiebt – das ist keine Analyse, sondern Glücksspiel.
Meine eigene Anwendung: Die Zinskurve als Hilfsindikator betrachten und zusammen mit der K-Linie lesen. Eine zusätzliche Dimension gibt dir ein Stück mehr Sicherheit – aber ich erwarte nicht, dass sie allein große Dinge „handelt“.
Achtet ihr im Alltag neben dem Preis auch auf Daten zur Liquidität/Geldfluss-Seite? Welche schaut ihr euch an? #termmax @TermMax
Das ist das, was ich heute sagen wollte: Auf die Zinskurve zu schauen ist eine zusätzliche Dimension neben dem Betrachten der K-Linie. Die K-Linie zeigt dir, dass sich der Preis bewegt. Die Zinsen zeigen dir, wie angespannt das Kapital gerade ist. Der Preis kann lügen, der Geldfluss nicht. Auf TermMax ist für jede Laufzeit der Zins ganz offen ausgezeichnet: 3 Tage, 7 Tage, 30 Tage, 90 Tage – wenn man sie nebeneinander legt, bekommt man eine Art Echtzeit-Übersicht der Marktstimmung. Wenn die kurzfristigen Zinsen stark nach oben schießen, deutet das auf explodierende Leverage-Nachfrage und eine überhitzte Lage hin. Umgekehrt bleiben die langfristigen Zinsen oft relativ stabil – das bedeutet, dass große Gelder nicht in Panik geraten sind, sondern nur beobachten. Diese Struktur gab es zuletzt damals im November letzten Jahres an dem Hoch – und was danach passiert ist, wissen wir alle.
Ich habe mir das Wissen damit erarbeitet, dass ich erst Verluste gemacht habe. Früher habe ich nur K-Linie und Handelsvolumen betrachtet: Bottom-Fishing im halben Berg gemacht, Top-Fishing erst kurz vor dem Abheben. Dann habe ich verstanden: Der Preis ist das Ergebnis, das Kapital ist die Ursache. Die Zinskurve legt dir die Ursache direkt vor Augen. TermMax ist für mich aktuell das intuitivste Fenster: Andere haben entweder keine klar erkennbare Laufzeitstruktur oder die Zinsen sind in einer Menge Parameter versteckt. Bei denen liegt einfach eine klare, eindeutige Kurve dort vor dir.
Natürlich ist das kein Kristallball. Die Zinskurve zeigt dir, wie angespannt das Kapital gerade ist – sie bedeutet nicht, dass morgen zwingend etwas steigt oder fällt. Ich habe heute Morgen gesehen, dass die kurzfristigen Zinsen nach oben schossen, und ich kann nicht beweisen, dass der Anstieg auf 80.000 sicher scheitern wird – nur, dass die Wahrscheinlichkeit dafür etwas höher ist. Außerdem gibt es das Thema Stichprobengröße: Die TermMax-Zinsen spiegeln vor allem Angebot und Nachfrage innerhalb der eigenen Plattform wider. Ob das exakt mit dem gesamten Markt übereinstimmt, muss man noch beobachten. Am schlimmsten ist es, wenn jemand die Zins-Signale wie ein göttliches Urteil nimmt und dann mit einer einzigen Position alles reinschiebt – das ist keine Analyse, sondern Glücksspiel.
Meine eigene Anwendung: Die Zinskurve als Hilfsindikator betrachten und zusammen mit der K-Linie lesen. Eine zusätzliche Dimension gibt dir ein Stück mehr Sicherheit – aber ich erwarte nicht, dass sie allein große Dinge „handelt“.
Achtet ihr im Alltag neben dem Preis auch auf Daten zur Liquidität/Geldfluss-Seite? Welche schaut ihr euch an? #termmax @TermMax
448
·
--
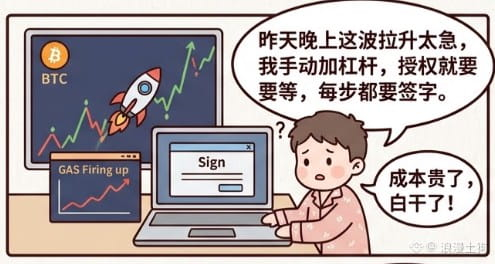
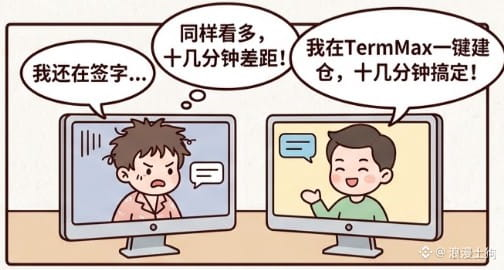
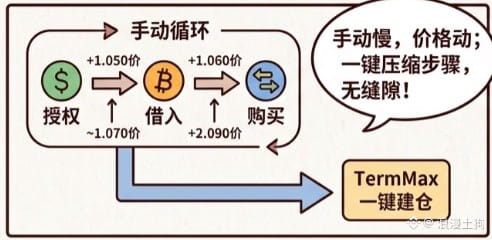
Gestern Abend kam dieser Anstieg viel zu schnell. Gegen acht Uhr abends fing BTC gerade erst richtig an zu pushen, und ich wollte gerade eine gehebelte Position nachlegen – wie aus alten Gewohnheiten per Protokoll manuell eine zyklische Abwicklung starten. Ergebnis: Schon die erste Autorisierung hat allein zwei Minuten zur Bestätigung gebraucht, danach musste ich bei jedem Schritt auf die Wallet-Popups zum Unterschreiben achten. Als ich in den dritten Durchlauf kam, war der Preis schon um einiges höher als in dem Moment, in dem ich angefangen habe. Die Position wurde zwar gebaut, aber die Eröffnungskosten sind mir dadurch brutal ein paar Prozentpunkte teurer geworden – von dem Plus der heutigen Nacht ist ein guter Teil am Ende umsonst gewesen.
Später hat man in der Gruppe erst erfahren, dass ein anderer Typ zur gleichen Zeit reingegangen ist. Der hat auf TermMax einfach nur einmal geklickt und „One-Click“-Eröffnung gemacht – eine einzige Transaktion, fertig. Während ich noch unterschrieben habe, war seine Position bereits gelandet. Gleiche Richtung, gleiches Vorgehen – und was er im Vergleich zu mir weniger als Gewinn eingebüßt hat, sind diese Minuten Abstand von etwa ein paar Zehn.
Wo beim manuellen Zyklus die Zeit verloren geht, das wissen Leute, die das schon mal gespielt haben: Jeder Schritt braucht eine On-Chain-Bestätigung, und zwischen den Schritten bewegt sich der Preis. Von dem Moment, in dem du die U geliehen bekommst, bis zu dem Zeitpunkt, an dem du kaufst, geht der ganze dazwischen liegende Teil buchstäblich auf deine Kosten. Wenn der Markt sonst eher träge ist, ist ein bisschen langsamer kein Problem – aber heute Abend, bei so einem Taktungstempo, wo sich das Bild in wenigen Minuten ändert, ist man mit manuellem Vorgehen praktisch die ganze Zeit ungeschützt im Freien. Eine One-Click-Eröffnung packt die komplette Abfolge in genau eine Transaktion: Entweder passiert alles gleichzeitig, oder alles rollt wieder zurück – dazwischen gibt es keine Lücke, in die der Preis reinlaufen kann.
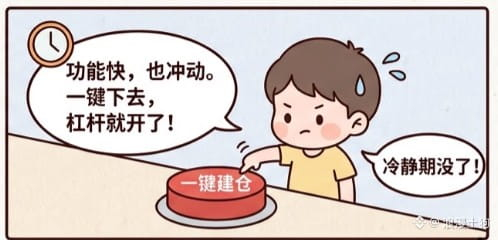
Aber schnell ist schnell – es gibt da ein paar Dinge, die man klar sagen muss. One-Click löst das Problem der Langsamkeit, nicht das der Slippage. Der Kauf-Schritt läuft immer noch über Market-Orders. Wenn die Volatilität stark ist, wird der Ausführungskurs trotzdem abweichen. Was die Verpackung komprimiert, sind die Schritte – aber die Marktbewegung eliminiert sie nicht. Und außerdem: Heute Abend blockiert offenbar das ganze Netz. Gas springt mit steigenden Vielfachen, und wenn eine große Transaktion stecken bleibt oder fehlschlägt, ist auch das Wiederholen nicht gerade günstig. Der Punkt, der am leichtesten übersehen wird, ist: Je schneller die Funktion, desto eher wird der Mensch impulsiv. Früher war das manuelle Vorgehen zwar langsam – aber es hat dir immerhin diese zehn, fünfzehn Minuten der Abkühlphase gegeben. Jetzt ist dein Finger schneller als dein Gehirn: One-Click drücken, und der Hebel ist sofort aktiviert – ohne jeden Puffer für Reue.
Die richtige Nutzung ist also: Positionsplan vorher durchdenken. Wenn es dann wirklich ansteht, spart es dir Zeit – aber trifft nicht die Entscheidung für dich.
Heute Abend: Wurden eure Positionen vorher aufgebaut oder habt ihr erst kurzfristig hinterhergejagt? #termmax @termmax
Gestern Abend kam dieser Anstieg viel zu schnell. Gegen acht Uhr abends fing BTC gerade erst richtig an zu pushen, und ich wollte gerade eine gehebelte Position nachlegen – wie aus alten Gewohnheiten per Protokoll manuell eine zyklische Abwicklung starten. Ergebnis: Schon die erste Autorisierung hat allein zwei Minuten zur Bestätigung gebraucht, danach musste ich bei jedem Schritt auf die Wallet-Popups zum Unterschreiben achten. Als ich in den dritten Durchlauf kam, war der Preis schon um einiges höher als in dem Moment, in dem ich angefangen habe. Die Position wurde zwar gebaut, aber die Eröffnungskosten sind mir dadurch brutal ein paar Prozentpunkte teurer geworden – von dem Plus der heutigen Nacht ist ein guter Teil am Ende umsonst gewesen.
Später hat man in der Gruppe erst erfahren, dass ein anderer Typ zur gleichen Zeit reingegangen ist. Der hat auf TermMax einfach nur einmal geklickt und „One-Click“-Eröffnung gemacht – eine einzige Transaktion, fertig. Während ich noch unterschrieben habe, war seine Position bereits gelandet. Gleiche Richtung, gleiches Vorgehen – und was er im Vergleich zu mir weniger als Gewinn eingebüßt hat, sind diese Minuten Abstand von etwa ein paar Zehn.
Wo beim manuellen Zyklus die Zeit verloren geht, das wissen Leute, die das schon mal gespielt haben: Jeder Schritt braucht eine On-Chain-Bestätigung, und zwischen den Schritten bewegt sich der Preis. Von dem Moment, in dem du die U geliehen bekommst, bis zu dem Zeitpunkt, an dem du kaufst, geht der ganze dazwischen liegende Teil buchstäblich auf deine Kosten. Wenn der Markt sonst eher träge ist, ist ein bisschen langsamer kein Problem – aber heute Abend, bei so einem Taktungstempo, wo sich das Bild in wenigen Minuten ändert, ist man mit manuellem Vorgehen praktisch die ganze Zeit ungeschützt im Freien. Eine One-Click-Eröffnung packt die komplette Abfolge in genau eine Transaktion: Entweder passiert alles gleichzeitig, oder alles rollt wieder zurück – dazwischen gibt es keine Lücke, in die der Preis reinlaufen kann.
Aber schnell ist schnell – es gibt da ein paar Dinge, die man klar sagen muss. One-Click löst das Problem der Langsamkeit, nicht das der Slippage. Der Kauf-Schritt läuft immer noch über Market-Orders. Wenn die Volatilität stark ist, wird der Ausführungskurs trotzdem abweichen. Was die Verpackung komprimiert, sind die Schritte – aber die Marktbewegung eliminiert sie nicht. Und außerdem: Heute Abend blockiert offenbar das ganze Netz. Gas springt mit steigenden Vielfachen, und wenn eine große Transaktion stecken bleibt oder fehlschlägt, ist auch das Wiederholen nicht gerade günstig. Der Punkt, der am leichtesten übersehen wird, ist: Je schneller die Funktion, desto eher wird der Mensch impulsiv. Früher war das manuelle Vorgehen zwar langsam – aber es hat dir immerhin diese zehn, fünfzehn Minuten der Abkühlphase gegeben. Jetzt ist dein Finger schneller als dein Gehirn: One-Click drücken, und der Hebel ist sofort aktiviert – ohne jeden Puffer für Reue.
Die richtige Nutzung ist also: Positionsplan vorher durchdenken. Wenn es dann wirklich ansteht, spart es dir Zeit – aber trifft nicht die Entscheidung für dich.
Heute Abend: Wurden eure Positionen vorher aufgebaut oder habt ihr erst kurzfristig hinterhergejagt? #termmax @TermMax
Später hat man in der Gruppe erst erfahren, dass ein anderer Typ zur gleichen Zeit reingegangen ist. Der hat auf TermMax einfach nur einmal geklickt und „One-Click“-Eröffnung gemacht – eine einzige Transaktion, fertig. Während ich noch unterschrieben habe, war seine Position bereits gelandet. Gleiche Richtung, gleiches Vorgehen – und was er im Vergleich zu mir weniger als Gewinn eingebüßt hat, sind diese Minuten Abstand von etwa ein paar Zehn.
Wo beim manuellen Zyklus die Zeit verloren geht, das wissen Leute, die das schon mal gespielt haben: Jeder Schritt braucht eine On-Chain-Bestätigung, und zwischen den Schritten bewegt sich der Preis. Von dem Moment, in dem du die U geliehen bekommst, bis zu dem Zeitpunkt, an dem du kaufst, geht der ganze dazwischen liegende Teil buchstäblich auf deine Kosten. Wenn der Markt sonst eher träge ist, ist ein bisschen langsamer kein Problem – aber heute Abend, bei so einem Taktungstempo, wo sich das Bild in wenigen Minuten ändert, ist man mit manuellem Vorgehen praktisch die ganze Zeit ungeschützt im Freien. Eine One-Click-Eröffnung packt die komplette Abfolge in genau eine Transaktion: Entweder passiert alles gleichzeitig, oder alles rollt wieder zurück – dazwischen gibt es keine Lücke, in die der Preis reinlaufen kann.
Aber schnell ist schnell – es gibt da ein paar Dinge, die man klar sagen muss. One-Click löst das Problem der Langsamkeit, nicht das der Slippage. Der Kauf-Schritt läuft immer noch über Market-Orders. Wenn die Volatilität stark ist, wird der Ausführungskurs trotzdem abweichen. Was die Verpackung komprimiert, sind die Schritte – aber die Marktbewegung eliminiert sie nicht. Und außerdem: Heute Abend blockiert offenbar das ganze Netz. Gas springt mit steigenden Vielfachen, und wenn eine große Transaktion stecken bleibt oder fehlschlägt, ist auch das Wiederholen nicht gerade günstig. Der Punkt, der am leichtesten übersehen wird, ist: Je schneller die Funktion, desto eher wird der Mensch impulsiv. Früher war das manuelle Vorgehen zwar langsam – aber es hat dir immerhin diese zehn, fünfzehn Minuten der Abkühlphase gegeben. Jetzt ist dein Finger schneller als dein Gehirn: One-Click drücken, und der Hebel ist sofort aktiviert – ohne jeden Puffer für Reue.
Die richtige Nutzung ist also: Positionsplan vorher durchdenken. Wenn es dann wirklich ansteht, spart es dir Zeit – aber trifft nicht die Entscheidung für dich.
Heute Abend: Wurden eure Positionen vorher aufgebaut oder habt ihr erst kurzfristig hinterhergejagt? #termmax @TermMax
345
·
--
Vor ein paar Tagen hat jemand in der Gruppe einen Screenshot gepostet: Ein neues Protokoll mit 20% APY auf Einlagen. Kann man da „reinstürzen“? Ich hab geantwortet: Erstmal nicht fragen, ob man rein kann—erstmal fragen, woher diese 20% kommen. Niemand konnte es beantworten. Über die Jahre habe ich zu viele solcher High-Yield-Sachen gesehen: Wenn man sie auseinanderlegt, sind das alles eigene Token, die per Subventionen gedruckt werden. Sobald die Subventionen stoppen, fällt die Rendite direkt auf null. Woher die Erträge kommen—ob sauber oder nicht—ist wichtiger als die schiere Zahl.
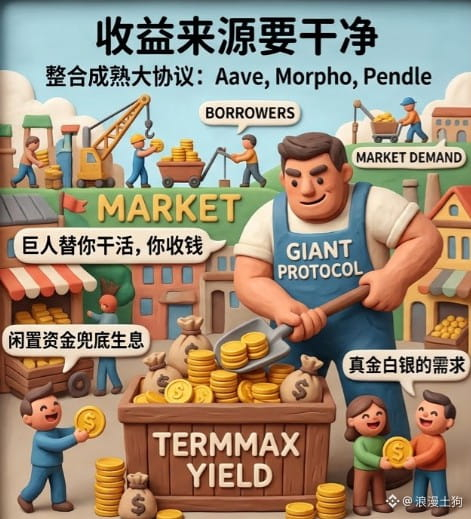
Und genau mit dieser „Skepsis“ hab ich mir auch die Ertragsstruktur von TermMax angeschaut. Meine erste Reaktion war: Wer zahlt eigentlich die Zinsen? Danach habe ich gesehen, dass der Weg ziemlich ordentlich ist. TermMax macht Integrationen mit Aave, Morpho und Pendle. Überschüssiges, im Protokoll noch nicht gematchtes Kapital wird automatisch zu diesen etablierten Plattformen geroutet, wo es Zinsen gibt. Bei Aave und Morpho zahlen echte Kreditnehmer die Zinsen. Bei Pendle kommt der Ertrag aus der Spanne zwischen festen Rendite-Assets—das sind echte, greifbare Nachfragewerte im Markt.
Der Vorteil dieser Integration: Die Rendite hat einen Boden. Selbst wenn der eigene Matching-Markt von TermMax gerade kühl ist, liegt dein Geld nicht einfach herum—es bekommt trotzdem die variablen Zinsen aus den reifen großen Protokollen ab. Eine Einlage, mehrere Quellen der Rendite: Der Riese arbeitet für dich, und du bekommst dein Geld.
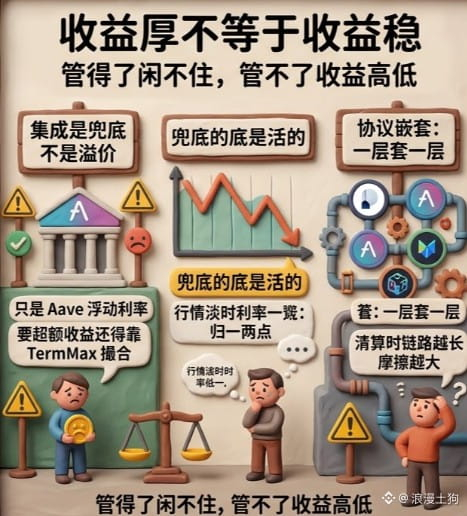
Aber „hoch“ heißt nicht automatisch „stabil“. Da gibt es ein paar Punkte, die du klar haben musst. Erstens: Die Integration ist ein Sicherheitsnetz, keine Premium-Quote. Das, was die freien Mittel an Aave-festem variablen Zins bekommen, könntest du im Grunde auch direkt bei Aave einzahlen—da bekommst du es genauso. Der echte „Überschuss“ hängt dann daran, dass TermMax selbst mit seinen festen Zins-Sätzen tatsächlich genug Matching zustande bringt—wenn dort kein Volumen da ist, helfen selbst viele zusätzliche Integrationen nicht viel. Zweitens: Dieser Boden ist nicht tot, sondern lebendig. Wenn die Zinslage bei Aave flach wird, fällt sie um ein bis zwei Prozentpunkte—und wenn es wirklich so weit kommt, ist das Sicherheitsnetz durch die Integration auch nur noch ein trostloses Nichts. Drittens: Integrationen wie bei Pendle lassen das Sicherungsvermögen zu PT-ähnlichen zinstragenden Tokens werden. Du legst eine Vermögensschicht in eine Protokollschicht—und wenn es zur Liquidation kommt, je länger die Kette, desto größer die Reibung.
Darum musst du die Integration richtig einordnen: Sie sorgt dafür, dass dein Geld nicht stillsteht, aber sie garantiert nicht automatisch hohe Renditen. Wenn du mehr verdienen willst, zählt am Ende die Tiefe des Matching-Markts selbst.
Schaut ihr beim Einlagestellen die Quellen der Rendite nach, oder steigt ihr einfach nur nach dem APY-Zahlwert ein. #termmax @termmax
Vor ein paar Tagen hat jemand in der Gruppe einen Screenshot gepostet: Ein neues Protokoll mit 20% APY auf Einlagen. Kann man da „reinstürzen“? Ich hab geantwortet: Erstmal nicht fragen, ob man rein kann—erstmal fragen, woher diese 20% kommen. Niemand konnte es beantworten. Über die Jahre habe ich zu viele solcher High-Yield-Sachen gesehen: Wenn man sie auseinanderlegt, sind das alles eigene Token, die per Subventionen gedruckt werden. Sobald die Subventionen stoppen, fällt die Rendite direkt auf null. Woher die Erträge kommen—ob sauber oder nicht—ist wichtiger als die schiere Zahl.
Und genau mit dieser „Skepsis“ hab ich mir auch die Ertragsstruktur von TermMax angeschaut. Meine erste Reaktion war: Wer zahlt eigentlich die Zinsen? Danach habe ich gesehen, dass der Weg ziemlich ordentlich ist. TermMax macht Integrationen mit Aave, Morpho und Pendle. Überschüssiges, im Protokoll noch nicht gematchtes Kapital wird automatisch zu diesen etablierten Plattformen geroutet, wo es Zinsen gibt. Bei Aave und Morpho zahlen echte Kreditnehmer die Zinsen. Bei Pendle kommt der Ertrag aus der Spanne zwischen festen Rendite-Assets—das sind echte, greifbare Nachfragewerte im Markt.
Der Vorteil dieser Integration: Die Rendite hat einen Boden. Selbst wenn der eigene Matching-Markt von TermMax gerade kühl ist, liegt dein Geld nicht einfach herum—es bekommt trotzdem die variablen Zinsen aus den reifen großen Protokollen ab. Eine Einlage, mehrere Quellen der Rendite: Der Riese arbeitet für dich, und du bekommst dein Geld.
Aber „hoch“ heißt nicht automatisch „stabil“. Da gibt es ein paar Punkte, die du klar haben musst. Erstens: Die Integration ist ein Sicherheitsnetz, keine Premium-Quote. Das, was die freien Mittel an Aave-festem variablen Zins bekommen, könntest du im Grunde auch direkt bei Aave einzahlen—da bekommst du es genauso. Der echte „Überschuss“ hängt dann daran, dass TermMax selbst mit seinen festen Zins-Sätzen tatsächlich genug Matching zustande bringt—wenn dort kein Volumen da ist, helfen selbst viele zusätzliche Integrationen nicht viel. Zweitens: Dieser Boden ist nicht tot, sondern lebendig. Wenn die Zinslage bei Aave flach wird, fällt sie um ein bis zwei Prozentpunkte—und wenn es wirklich so weit kommt, ist das Sicherheitsnetz durch die Integration auch nur noch ein trostloses Nichts. Drittens: Integrationen wie bei Pendle lassen das Sicherungsvermögen zu PT-ähnlichen zinstragenden Tokens werden. Du legst eine Vermögensschicht in eine Protokollschicht—und wenn es zur Liquidation kommt, je länger die Kette, desto größer die Reibung.
Darum musst du die Integration richtig einordnen: Sie sorgt dafür, dass dein Geld nicht stillsteht, aber sie garantiert nicht automatisch hohe Renditen. Wenn du mehr verdienen willst, zählt am Ende die Tiefe des Matching-Markts selbst.
Schaut ihr beim Einlagestellen die Quellen der Rendite nach, oder steigt ihr einfach nur nach dem APY-Zahlwert ein. #termmax @TermMax
Und genau mit dieser „Skepsis“ hab ich mir auch die Ertragsstruktur von TermMax angeschaut. Meine erste Reaktion war: Wer zahlt eigentlich die Zinsen? Danach habe ich gesehen, dass der Weg ziemlich ordentlich ist. TermMax macht Integrationen mit Aave, Morpho und Pendle. Überschüssiges, im Protokoll noch nicht gematchtes Kapital wird automatisch zu diesen etablierten Plattformen geroutet, wo es Zinsen gibt. Bei Aave und Morpho zahlen echte Kreditnehmer die Zinsen. Bei Pendle kommt der Ertrag aus der Spanne zwischen festen Rendite-Assets—das sind echte, greifbare Nachfragewerte im Markt.
Der Vorteil dieser Integration: Die Rendite hat einen Boden. Selbst wenn der eigene Matching-Markt von TermMax gerade kühl ist, liegt dein Geld nicht einfach herum—es bekommt trotzdem die variablen Zinsen aus den reifen großen Protokollen ab. Eine Einlage, mehrere Quellen der Rendite: Der Riese arbeitet für dich, und du bekommst dein Geld.
Aber „hoch“ heißt nicht automatisch „stabil“. Da gibt es ein paar Punkte, die du klar haben musst. Erstens: Die Integration ist ein Sicherheitsnetz, keine Premium-Quote. Das, was die freien Mittel an Aave-festem variablen Zins bekommen, könntest du im Grunde auch direkt bei Aave einzahlen—da bekommst du es genauso. Der echte „Überschuss“ hängt dann daran, dass TermMax selbst mit seinen festen Zins-Sätzen tatsächlich genug Matching zustande bringt—wenn dort kein Volumen da ist, helfen selbst viele zusätzliche Integrationen nicht viel. Zweitens: Dieser Boden ist nicht tot, sondern lebendig. Wenn die Zinslage bei Aave flach wird, fällt sie um ein bis zwei Prozentpunkte—und wenn es wirklich so weit kommt, ist das Sicherheitsnetz durch die Integration auch nur noch ein trostloses Nichts. Drittens: Integrationen wie bei Pendle lassen das Sicherungsvermögen zu PT-ähnlichen zinstragenden Tokens werden. Du legst eine Vermögensschicht in eine Protokollschicht—und wenn es zur Liquidation kommt, je länger die Kette, desto größer die Reibung.
Darum musst du die Integration richtig einordnen: Sie sorgt dafür, dass dein Geld nicht stillsteht, aber sie garantiert nicht automatisch hohe Renditen. Wenn du mehr verdienen willst, zählt am Ende die Tiefe des Matching-Markts selbst.
Schaut ihr beim Einlagestellen die Quellen der Rendite nach, oder steigt ihr einfach nur nach dem APY-Zahlwert ein. #termmax @TermMax
1
223
·
--
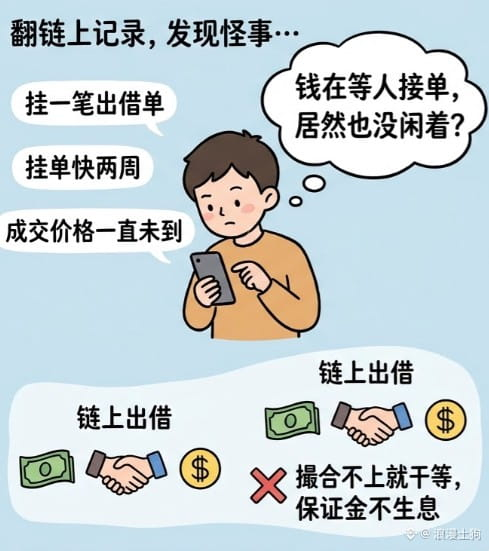
Vor ein paar Tagen bin ich bei der Durchsicht von On-Chain-Aufzeichnungen auf etwas Merkwürdiges gestoßen. Ich hatte auf TermMax eine Kreditvergabe-Order platziert – der Preis kam nicht zustande, die Order lag fast zwei Wochen offen. In dieser Zeit gab es jedoch jeden Tag Erträge.
Das Geld war gewissermaßen in den Pausen zwischen der Übernahme durch einen anderen Teilnehmer nicht untätig.
Für mich war diese Erfahrung ziemlich neu. Ich spiele seit Jahren mit Limit-Orders: Das Kapital in einer ausstehenden Order ist dann totes Geld. Im Orderbuch bei niedrigen Preisen zu liegen und auf jemanden zu warten, der die Order trifft, ist normal – dass ein halber Monat verstreicht und nicht成交 ist, kommt oft vor. Das Geld liegt dabei einfach als Margin und erwirtschaftet keinen Zins.
On-Chain-Kreditvergabe ist im Grunde genauso: Eine ausstehende Kreditvergabe-Order bleibt offen und man wartet, bis sie gematcht wird.
Nur wer es schafft, so lange zu warten, hat überhaupt das Recht, mit dem Limit-Order-Kapital zu verdienen – das ist fast schon eine versteckte Kostenposition.
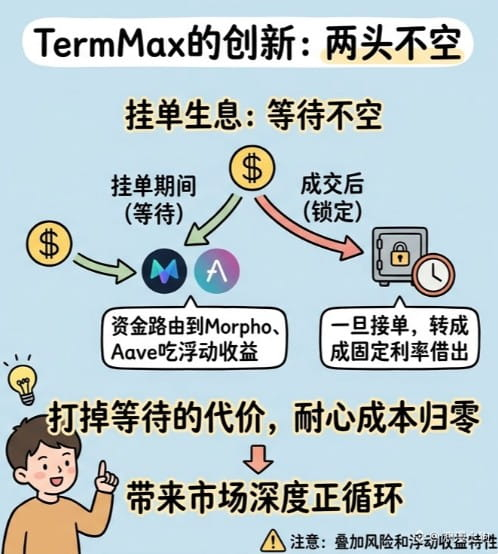
Die Vorgehensweise ist im Grunde nicht kompliziert. Solange die Einzahlungs-Order nicht gematcht wird, routet das Protokoll das Geld automatisch zu etablierten Kreditplattformen wie Morpho und Aave, um dort den variablen Ertrag mitzunehmen. Sobald jemand die Order übernimmt, wird das Kapital herausgezogen und als Darlehen mit festem Zinssatz ausgegeben. Während der Wartezeit verdient man also variabel, bei erfolgreichem Match verdient man fest – beides ist abgedeckt.
Der starke Punkt dieses Designs ist, dass es die Kosten des Wartens ausgleicht. Die größte Schwäche des Orderbuch-Modells ist der Liquiditäts-„Cold-Start“: Niemand möchte echtes Geld dafür einsetzen, eine Order lange offen zu halten, denn Untätigkeit bedeutet Verlust. Jetzt verzinst sich die Order selbst – die Geduldskosten werden praktisch auf null gesetzt. Dadurch gibt es natürlich mehr Kapital, das bereit ist, im Orderbuch zu liegen. Das ist eine positive Rückkopplungsschleife für die gesamte Markttiefe. Ehrlich gesagt macht mich das Vorgehen mehr nachdenklich positiv als sogar der Ertrag selbst.
Aber es gibt zwei Risikoebenen, die man auseinandernehmen muss. Erstens: Wenn das Geld in andere Plattformen geroutet wird, vergrößert sich das Risiko-Exposure um eine zusätzliche Schicht. Du glaubst vielleicht, dass du nur das Risiko eines TermMax-Protokolls trägst – tatsächlich übernimmst du das kumulierte Risiko aus TermMax plus den darunterliegenden Kreditplattformen. Wenn in irgendeiner Vertragsschicht etwas schiefgeht, wirkt sich das auf alles aus.
Zweitens: Während der Zeit der ausstehenden Order bekommt man variable Erträge. Dieser Teil ist nicht fest abgesperrt. Was man „sieht, ist, was man bekommt“ – also die Berechnung beginnt erst in dem Moment, in dem das Matching erfolgreich ist. Verwechsel nicht den kompletten Zeitraumsertrag mit einem festen Gesamtbetrag.
Außerdem wird das Kapital aus der Basisplattform zurückgezogen und dann erneut gematcht. Dazwischen gibt es einen Ausführungszeitpunkt. In extremen Marktphasen kann es zu Reibungsverlusten kommen – ob das so ist, muss man anhand von On-Chain-Tests verifizieren.
Was machst du normalerweise mit dem Geld, das bei dir offen wartet, bis es gematcht wird – wartest du einfach durch, oder suchst du einen anderen Weg?
#termmax @termmax
Vor ein paar Tagen bin ich bei der Durchsicht von On-Chain-Aufzeichnungen auf etwas Merkwürdiges gestoßen. Ich hatte auf TermMax eine Kreditvergabe-Order platziert – der Preis kam nicht zustande, die Order lag fast zwei Wochen offen. In dieser Zeit gab es jedoch jeden Tag Erträge.
Das Geld war gewissermaßen in den Pausen zwischen der Übernahme durch einen anderen Teilnehmer nicht untätig.
Für mich war diese Erfahrung ziemlich neu. Ich spiele seit Jahren mit Limit-Orders: Das Kapital in einer ausstehenden Order ist dann totes Geld. Im Orderbuch bei niedrigen Preisen zu liegen und auf jemanden zu warten, der die Order trifft, ist normal – dass ein halber Monat verstreicht und nicht成交 ist, kommt oft vor. Das Geld liegt dabei einfach als Margin und erwirtschaftet keinen Zins.
On-Chain-Kreditvergabe ist im Grunde genauso: Eine ausstehende Kreditvergabe-Order bleibt offen und man wartet, bis sie gematcht wird.
Nur wer es schafft, so lange zu warten, hat überhaupt das Recht, mit dem Limit-Order-Kapital zu verdienen – das ist fast schon eine versteckte Kostenposition.
Die Vorgehensweise ist im Grunde nicht kompliziert. Solange die Einzahlungs-Order nicht gematcht wird, routet das Protokoll das Geld automatisch zu etablierten Kreditplattformen wie Morpho und Aave, um dort den variablen Ertrag mitzunehmen. Sobald jemand die Order übernimmt, wird das Kapital herausgezogen und als Darlehen mit festem Zinssatz ausgegeben. Während der Wartezeit verdient man also variabel, bei erfolgreichem Match verdient man fest – beides ist abgedeckt.
Der starke Punkt dieses Designs ist, dass es die Kosten des Wartens ausgleicht. Die größte Schwäche des Orderbuch-Modells ist der Liquiditäts-„Cold-Start“: Niemand möchte echtes Geld dafür einsetzen, eine Order lange offen zu halten, denn Untätigkeit bedeutet Verlust. Jetzt verzinst sich die Order selbst – die Geduldskosten werden praktisch auf null gesetzt. Dadurch gibt es natürlich mehr Kapital, das bereit ist, im Orderbuch zu liegen. Das ist eine positive Rückkopplungsschleife für die gesamte Markttiefe. Ehrlich gesagt macht mich das Vorgehen mehr nachdenklich positiv als sogar der Ertrag selbst.
Aber es gibt zwei Risikoebenen, die man auseinandernehmen muss. Erstens: Wenn das Geld in andere Plattformen geroutet wird, vergrößert sich das Risiko-Exposure um eine zusätzliche Schicht. Du glaubst vielleicht, dass du nur das Risiko eines TermMax-Protokolls trägst – tatsächlich übernimmst du das kumulierte Risiko aus TermMax plus den darunterliegenden Kreditplattformen. Wenn in irgendeiner Vertragsschicht etwas schiefgeht, wirkt sich das auf alles aus.
Zweitens: Während der Zeit der ausstehenden Order bekommt man variable Erträge. Dieser Teil ist nicht fest abgesperrt. Was man „sieht, ist, was man bekommt“ – also die Berechnung beginnt erst in dem Moment, in dem das Matching erfolgreich ist. Verwechsel nicht den kompletten Zeitraumsertrag mit einem festen Gesamtbetrag.
Außerdem wird das Kapital aus der Basisplattform zurückgezogen und dann erneut gematcht. Dazwischen gibt es einen Ausführungszeitpunkt. In extremen Marktphasen kann es zu Reibungsverlusten kommen – ob das so ist, muss man anhand von On-Chain-Tests verifizieren.
Was machst du normalerweise mit dem Geld, das bei dir offen wartet, bis es gematcht wird – wartest du einfach durch, oder suchst du einen anderen Weg?
#termmax @TermMax
Das Geld war gewissermaßen in den Pausen zwischen der Übernahme durch einen anderen Teilnehmer nicht untätig.
Für mich war diese Erfahrung ziemlich neu. Ich spiele seit Jahren mit Limit-Orders: Das Kapital in einer ausstehenden Order ist dann totes Geld. Im Orderbuch bei niedrigen Preisen zu liegen und auf jemanden zu warten, der die Order trifft, ist normal – dass ein halber Monat verstreicht und nicht成交 ist, kommt oft vor. Das Geld liegt dabei einfach als Margin und erwirtschaftet keinen Zins.
On-Chain-Kreditvergabe ist im Grunde genauso: Eine ausstehende Kreditvergabe-Order bleibt offen und man wartet, bis sie gematcht wird.
Nur wer es schafft, so lange zu warten, hat überhaupt das Recht, mit dem Limit-Order-Kapital zu verdienen – das ist fast schon eine versteckte Kostenposition.
Die Vorgehensweise ist im Grunde nicht kompliziert. Solange die Einzahlungs-Order nicht gematcht wird, routet das Protokoll das Geld automatisch zu etablierten Kreditplattformen wie Morpho und Aave, um dort den variablen Ertrag mitzunehmen. Sobald jemand die Order übernimmt, wird das Kapital herausgezogen und als Darlehen mit festem Zinssatz ausgegeben. Während der Wartezeit verdient man also variabel, bei erfolgreichem Match verdient man fest – beides ist abgedeckt.
Der starke Punkt dieses Designs ist, dass es die Kosten des Wartens ausgleicht. Die größte Schwäche des Orderbuch-Modells ist der Liquiditäts-„Cold-Start“: Niemand möchte echtes Geld dafür einsetzen, eine Order lange offen zu halten, denn Untätigkeit bedeutet Verlust. Jetzt verzinst sich die Order selbst – die Geduldskosten werden praktisch auf null gesetzt. Dadurch gibt es natürlich mehr Kapital, das bereit ist, im Orderbuch zu liegen. Das ist eine positive Rückkopplungsschleife für die gesamte Markttiefe. Ehrlich gesagt macht mich das Vorgehen mehr nachdenklich positiv als sogar der Ertrag selbst.
Aber es gibt zwei Risikoebenen, die man auseinandernehmen muss. Erstens: Wenn das Geld in andere Plattformen geroutet wird, vergrößert sich das Risiko-Exposure um eine zusätzliche Schicht. Du glaubst vielleicht, dass du nur das Risiko eines TermMax-Protokolls trägst – tatsächlich übernimmst du das kumulierte Risiko aus TermMax plus den darunterliegenden Kreditplattformen. Wenn in irgendeiner Vertragsschicht etwas schiefgeht, wirkt sich das auf alles aus.
Zweitens: Während der Zeit der ausstehenden Order bekommt man variable Erträge. Dieser Teil ist nicht fest abgesperrt. Was man „sieht, ist, was man bekommt“ – also die Berechnung beginnt erst in dem Moment, in dem das Matching erfolgreich ist. Verwechsel nicht den kompletten Zeitraumsertrag mit einem festen Gesamtbetrag.
Außerdem wird das Kapital aus der Basisplattform zurückgezogen und dann erneut gematcht. Dazwischen gibt es einen Ausführungszeitpunkt. In extremen Marktphasen kann es zu Reibungsverlusten kommen – ob das so ist, muss man anhand von On-Chain-Tests verifizieren.
Was machst du normalerweise mit dem Geld, das bei dir offen wartet, bis es gematcht wird – wartest du einfach durch, oder suchst du einen anderen Weg?
#termmax @TermMax
167
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
HuangExitNvidiaStrategyInFocus
99,683 Aufrufe
1,095 Kommentare
AKTIEN | Nvidias Jensen Huang tritt zurück, Colette Kress zur Interims-CEO ernannt
Binance News
·27 Likes
·36.9k Aufrufe
AnthropicRejectsIPODelayValuationinQuestion
705,749 Aufrufe
5,333 Kommentare
HedgeFundsCMEBitcoinNetShortsFall89%
0 Aufrufe
8 Kommentare