Vor ein paar Tagen hat jemand in der Gruppe einen Screenshot gepostet: Ein neues Protokoll mit 20% APY auf Einlagen. Kann man da „reinstürzen“? Ich hab geantwortet: Erstmal nicht fragen, ob man rein kann—erstmal fragen, woher diese 20% kommen. Niemand konnte es beantworten. Über die Jahre habe ich zu viele solcher High-Yield-Sachen gesehen: Wenn man sie auseinanderlegt, sind das alles eigene Token, die per Subventionen gedruckt werden. Sobald die Subventionen stoppen, fällt die Rendite direkt auf null. Woher die Erträge kommen—ob sauber oder nicht—ist wichtiger als die schiere Zahl.
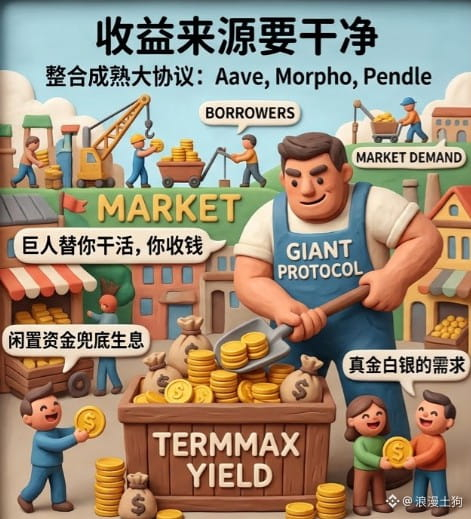
Und genau mit dieser „Skepsis“ hab ich mir auch die Ertragsstruktur von TermMax angeschaut. Meine erste Reaktion war: Wer zahlt eigentlich die Zinsen? Danach habe ich gesehen, dass der Weg ziemlich ordentlich ist. TermMax macht Integrationen mit Aave, Morpho und Pendle. Überschüssiges, im Protokoll noch nicht gematchtes Kapital wird automatisch zu diesen etablierten Plattformen geroutet, wo es Zinsen gibt. Bei Aave und Morpho zahlen echte Kreditnehmer die Zinsen. Bei Pendle kommt der Ertrag aus der Spanne zwischen festen Rendite-Assets—das sind echte, greifbare Nachfragewerte im Markt.
Der Vorteil dieser Integration: Die Rendite hat einen Boden. Selbst wenn der eigene Matching-Markt von TermMax gerade kühl ist, liegt dein Geld nicht einfach herum—es bekommt trotzdem die variablen Zinsen aus den reifen großen Protokollen ab. Eine Einlage, mehrere Quellen der Rendite: Der Riese arbeitet für dich, und du bekommst dein Geld.
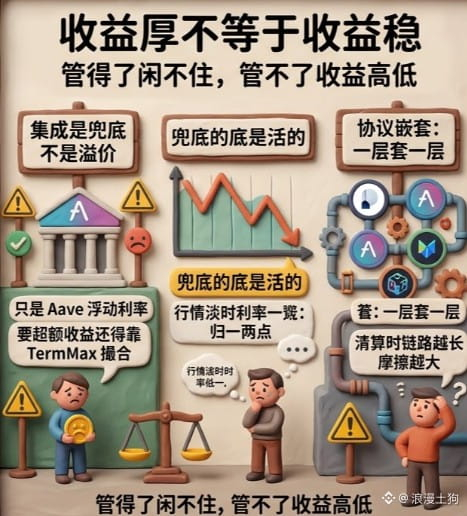
Aber „hoch“ heißt nicht automatisch „stabil“. Da gibt es ein paar Punkte, die du klar haben musst. Erstens: Die Integration ist ein Sicherheitsnetz, keine Premium-Quote. Das, was die freien Mittel an Aave-festem variablen Zins bekommen, könntest du im Grunde auch direkt bei Aave einzahlen—da bekommst du es genauso. Der echte „Überschuss“ hängt dann daran, dass TermMax selbst mit seinen festen Zins-Sätzen tatsächlich genug Matching zustande bringt—wenn dort kein Volumen da ist, helfen selbst viele zusätzliche Integrationen nicht viel. Zweitens: Dieser Boden ist nicht tot, sondern lebendig. Wenn die Zinslage bei Aave flach wird, fällt sie um ein bis zwei Prozentpunkte—und wenn es wirklich so weit kommt, ist das Sicherheitsnetz durch die Integration auch nur noch ein trostloses Nichts. Drittens: Integrationen wie bei Pendle lassen das Sicherungsvermögen zu PT-ähnlichen zinstragenden Tokens werden. Du legst eine Vermögensschicht in eine Protokollschicht—und wenn es zur Liquidation kommt, je länger die Kette, desto größer die Reibung.
Darum musst du die Integration richtig einordnen: Sie sorgt dafür, dass dein Geld nicht stillsteht, aber sie garantiert nicht automatisch hohe Renditen. Wenn du mehr verdienen willst, zählt am Ende die Tiefe des Matching-Markts selbst.
Schaut ihr beim Einlagestellen die Quellen der Rendite nach, oder steigt ihr einfach nur nach dem APY-Zahlwert ein. #termmax @TermMax
Und genau mit dieser „Skepsis“ hab ich mir auch die Ertragsstruktur von TermMax angeschaut. Meine erste Reaktion war: Wer zahlt eigentlich die Zinsen? Danach habe ich gesehen, dass der Weg ziemlich ordentlich ist. TermMax macht Integrationen mit Aave, Morpho und Pendle. Überschüssiges, im Protokoll noch nicht gematchtes Kapital wird automatisch zu diesen etablierten Plattformen geroutet, wo es Zinsen gibt. Bei Aave und Morpho zahlen echte Kreditnehmer die Zinsen. Bei Pendle kommt der Ertrag aus der Spanne zwischen festen Rendite-Assets—das sind echte, greifbare Nachfragewerte im Markt.
Der Vorteil dieser Integration: Die Rendite hat einen Boden. Selbst wenn der eigene Matching-Markt von TermMax gerade kühl ist, liegt dein Geld nicht einfach herum—es bekommt trotzdem die variablen Zinsen aus den reifen großen Protokollen ab. Eine Einlage, mehrere Quellen der Rendite: Der Riese arbeitet für dich, und du bekommst dein Geld.
Aber „hoch“ heißt nicht automatisch „stabil“. Da gibt es ein paar Punkte, die du klar haben musst. Erstens: Die Integration ist ein Sicherheitsnetz, keine Premium-Quote. Das, was die freien Mittel an Aave-festem variablen Zins bekommen, könntest du im Grunde auch direkt bei Aave einzahlen—da bekommst du es genauso. Der echte „Überschuss“ hängt dann daran, dass TermMax selbst mit seinen festen Zins-Sätzen tatsächlich genug Matching zustande bringt—wenn dort kein Volumen da ist, helfen selbst viele zusätzliche Integrationen nicht viel. Zweitens: Dieser Boden ist nicht tot, sondern lebendig. Wenn die Zinslage bei Aave flach wird, fällt sie um ein bis zwei Prozentpunkte—und wenn es wirklich so weit kommt, ist das Sicherheitsnetz durch die Integration auch nur noch ein trostloses Nichts. Drittens: Integrationen wie bei Pendle lassen das Sicherungsvermögen zu PT-ähnlichen zinstragenden Tokens werden. Du legst eine Vermögensschicht in eine Protokollschicht—und wenn es zur Liquidation kommt, je länger die Kette, desto größer die Reibung.
Darum musst du die Integration richtig einordnen: Sie sorgt dafür, dass dein Geld nicht stillsteht, aber sie garantiert nicht automatisch hohe Renditen. Wenn du mehr verdienen willst, zählt am Ende die Tiefe des Matching-Markts selbst.
Schaut ihr beim Einlagestellen die Quellen der Rendite nach, oder steigt ihr einfach nur nach dem APY-Zahlwert ein. #termmax @TermMax