
Adan Dhillon
9.7k Beiträge
Adan Dhillon
Melden
Nutzer blockieren
Trade eröffnen
Regelmäßiger Trader
10.5 Monate
892 Following
2.9K+ Follower
3.6K+ Like gegeben
Beiträge
Portfolio
Alle
Zitierungen
Live
·
--
$LAPTOP – Wenn Politik, Memes und Krypto aufeinandertreffen
Ich muss ehrlich sein – ich habe schon viele Meme-Coin-Launches gesehen, aber dieser hier ist wirklich anders. Hunter Biden macht aus einer der umstrittensten politischen Geschichten der letzten Dekade eine Kryptowährung.
$LAPTOP startet morgen im Base-Netzwerk von Coinbase, und allein die Tokenomics sind es wert, genauer hinzusehen. Die gesamte Angebotsmenge beträgt 1 Milliarde Token, davon 30% für das Gründungsteam (für sechs Monate gesperrt, danach über zwei Jahre freigegeben). Aber hier kommt der Dreh- und Angelpunkt – 20% des Angebots sind für Airdrops an Personen reserviert, die Geld mit Trumps Memecoin verloren haben, außerdem an Bidens Substack-Abonnenten und an eine Mailingliste, die von dem Videojournalisten Andrew Callaghan betrieben wird.
Die Vorgeschichte ist hart. $TRUMP wurde im Januar 2025 gelauncht, erreichte einen Höchststand von 73,43 US-Dollar und wird nun bei etwa 2,25 US-Dollar gehandelt – das ist ein Rückgang von 97% gegenüber dem Allzeithoch. Nansen-Daten zeigen, dass 988.905 Wallets insgesamt 3,81 Milliarden US-Dollar an Verlusten tragen. In der Zwischenzeit legte Donald Trump 636 Millionen US-Dollar an persönlichem Einkommen aus dem Token offen. Etwa 5.000 Wallets haben Gewinne gemacht. Der Rest hat das Payday des Präsidenten mitfinanziert.
Auch der Burn-Mechanismus ist erwähnenswert. Bis zu 30% der Token könnten zerstört werden, wenn bestimmte Ereignisse eintreten – darunter ein demokratischer Sieg im Jahr 2028, Bitcoin, das ein neues Allzeithoch erreicht, oder wenn die Bewertung von $LAPTOP die von $TRUMP übertrifft.
Was das Ganze noch interessanter macht, ist der Zeitpunkt. Falsche $LAPTOP-Token sind bereits auf Solana, BNB Chain und TON aufgetaucht und handeln dort mit einem Volumen von fast 7 Millionen US-Dollar. Die offizielle Contract-Adresse wurde noch nicht einmal veröffentlicht.
Bias: Neutral – reines Spekulationsspiel
Launch Date: 9. September 2026
Chain: Base (Coinbase Layer 2)
Supply: 1 Milliarde Token
Die Frage, die ich mir stelle, ist, ob das ein echter Versuch ist, eine Community aufzubauen, oder nur wieder ein weiterer politischer Meme Coin, der gepumpt und abverkauft wird. Der $TRUMP Airdrop ist ein cleverer Marketing-Hook, aber mit 30% gesperrt und 20% für Insidern reserviert, sind die Risiken real.
Wie siehst du das – hältst du $LAPTOP für ein legitimes Projekt oder nur für eine weitere politische Geldabschöpfung?
$TRUMP
#Write2Earn
$LAPTOP – Wenn Politik, Memes und Krypto aufeinandertreffen
Ich muss ehrlich sein – ich habe schon viele Meme-Coin-Launches gesehen, aber dieser hier ist wirklich anders. Hunter Biden macht aus einer der umstrittensten politischen Geschichten der letzten Dekade eine Kryptowährung.
$LAPTOP startet morgen im Base-Netzwerk von Coinbase, und allein die Tokenomics sind es wert, genauer hinzusehen. Die gesamte Angebotsmenge beträgt 1 Milliarde Token, davon 30% für das Gründungsteam (für sechs Monate gesperrt, danach über zwei Jahre freigegeben). Aber hier kommt der Dreh- und Angelpunkt – 20% des Angebots sind für Airdrops an Personen reserviert, die Geld mit Trumps Memecoin verloren haben, außerdem an Bidens Substack-Abonnenten und an eine Mailingliste, die von dem Videojournalisten Andrew Callaghan betrieben wird.
Die Vorgeschichte ist hart. $TRUMP wurde im Januar 2025 gelauncht, erreichte einen Höchststand von 73,43 US-Dollar und wird nun bei etwa 2,25 US-Dollar gehandelt – das ist ein Rückgang von 97% gegenüber dem Allzeithoch. Nansen-Daten zeigen, dass 988.905 Wallets insgesamt 3,81 Milliarden US-Dollar an Verlusten tragen. In der Zwischenzeit legte Donald Trump 636 Millionen US-Dollar an persönlichem Einkommen aus dem Token offen. Etwa 5.000 Wallets haben Gewinne gemacht. Der Rest hat das Payday des Präsidenten mitfinanziert.
Auch der Burn-Mechanismus ist erwähnenswert. Bis zu 30% der Token könnten zerstört werden, wenn bestimmte Ereignisse eintreten – darunter ein demokratischer Sieg im Jahr 2028, Bitcoin, das ein neues Allzeithoch erreicht, oder wenn die Bewertung von $LAPTOP die von $TRUMP übertrifft.
Was das Ganze noch interessanter macht, ist der Zeitpunkt. Falsche $LAPTOP-Token sind bereits auf Solana, BNB Chain und TON aufgetaucht und handeln dort mit einem Volumen von fast 7 Millionen US-Dollar. Die offizielle Contract-Adresse wurde noch nicht einmal veröffentlicht.
Bias: Neutral – reines Spekulationsspiel
Launch Date: 9. September 2026
Chain: Base (Coinbase Layer 2)
Supply: 1 Milliarde Token
Die Frage, die ich mir stelle, ist, ob das ein echter Versuch ist, eine Community aufzubauen, oder nur wieder ein weiterer politischer Meme Coin, der gepumpt und abverkauft wird. Der $TRUMP Airdrop ist ein cleverer Marketing-Hook, aber mit 30% gesperrt und 20% für Insidern reserviert, sind die Risiken real.
Wie siehst du das – hältst du $LAPTOP für ein legitimes Projekt oder nur für eine weitere politische Geldabschöpfung?
$TRUMP
#Write2Earn
Ich muss ehrlich sein – ich habe schon viele Meme-Coin-Launches gesehen, aber dieser hier ist wirklich anders. Hunter Biden macht aus einer der umstrittensten politischen Geschichten der letzten Dekade eine Kryptowährung.
$LAPTOP startet morgen im Base-Netzwerk von Coinbase, und allein die Tokenomics sind es wert, genauer hinzusehen. Die gesamte Angebotsmenge beträgt 1 Milliarde Token, davon 30% für das Gründungsteam (für sechs Monate gesperrt, danach über zwei Jahre freigegeben). Aber hier kommt der Dreh- und Angelpunkt – 20% des Angebots sind für Airdrops an Personen reserviert, die Geld mit Trumps Memecoin verloren haben, außerdem an Bidens Substack-Abonnenten und an eine Mailingliste, die von dem Videojournalisten Andrew Callaghan betrieben wird.
Die Vorgeschichte ist hart. $TRUMP wurde im Januar 2025 gelauncht, erreichte einen Höchststand von 73,43 US-Dollar und wird nun bei etwa 2,25 US-Dollar gehandelt – das ist ein Rückgang von 97% gegenüber dem Allzeithoch. Nansen-Daten zeigen, dass 988.905 Wallets insgesamt 3,81 Milliarden US-Dollar an Verlusten tragen. In der Zwischenzeit legte Donald Trump 636 Millionen US-Dollar an persönlichem Einkommen aus dem Token offen. Etwa 5.000 Wallets haben Gewinne gemacht. Der Rest hat das Payday des Präsidenten mitfinanziert.
Auch der Burn-Mechanismus ist erwähnenswert. Bis zu 30% der Token könnten zerstört werden, wenn bestimmte Ereignisse eintreten – darunter ein demokratischer Sieg im Jahr 2028, Bitcoin, das ein neues Allzeithoch erreicht, oder wenn die Bewertung von $LAPTOP die von $TRUMP übertrifft.
Was das Ganze noch interessanter macht, ist der Zeitpunkt. Falsche $LAPTOP-Token sind bereits auf Solana, BNB Chain und TON aufgetaucht und handeln dort mit einem Volumen von fast 7 Millionen US-Dollar. Die offizielle Contract-Adresse wurde noch nicht einmal veröffentlicht.
Bias: Neutral – reines Spekulationsspiel
Launch Date: 9. September 2026
Chain: Base (Coinbase Layer 2)
Supply: 1 Milliarde Token
Die Frage, die ich mir stelle, ist, ob das ein echter Versuch ist, eine Community aufzubauen, oder nur wieder ein weiterer politischer Meme Coin, der gepumpt und abverkauft wird. Der $TRUMP Airdrop ist ein cleverer Marketing-Hook, aber mit 30% gesperrt und 20% für Insidern reserviert, sind die Risiken real.
Wie siehst du das – hältst du $LAPTOP für ein legitimes Projekt oder nur für eine weitere politische Geldabschöpfung?
$TRUMP
#Write2Earn
81
·
--
$SPCXB steigt weiter, um 2,3 % auf 153,53 nach oben — und die Struktur ist wunderschön. Wir haben den Widerstand bei 151 mit Volumen durchbrochen und testen jetzt das Hoch bei 154,58. Die Bewegung von 145,32 war sauber: höhere Tiefs, stetiger Kaufdruck, und jeder Rücksetzer wird gekauft.
Was mir aufgefallen ist, ist die Marke bei 147,63. Dort hat sich der Widerstand zu Unterstützung gedreht, und wir haben ihn perfekt gehalten. Das Orderbuch bei 51-49 ist ausgeglichen, was mir zeigt, dass das echte Akkumulation ist — nicht Retail, das hinterherläuft.
Die Spanne weitet sich aus: 154,58 als Widerstand, 145,32 als Unterstützung. Wir sind im oberen Quadranten, und der Momentum-Aufbau ist im Gange. Ein Ausbruch über 154,58 mit Volumen eröffnet 156,00 und 158,00. Wenn 151,00 fällt, testen wir 147,63 erneut.
Für Longs möchte ich einen sauberen Bruch über 154,58 sehen, gefolgt von einem Retest. Einstieg bei einem Pullback auf 152,50-153,00, Stop bei 151,00, Ziele bei 156,00 und 158,00. Die Ungültigmachung ist der Verlust von 151,00.
SPCXX zeigt hier echte Stärke. Der Ausbruch war sauber, das Volumen ist solide, und die Struktur ist bullisch. Aber ich jage nicht bei 153,53 — ich will erst sehen, dass der Break bei 154,58 passiert.
Würdest du beim Ausbruch einsteigen oder auf den Retest warten?
#ZcashRises45%WeeklyToHighestSince2016 #CanadaToImpose15%To50%TariffsOnUSGoods #SaudiHaltsSouthernEnergySitesAfterAttacks #Write2Earn #Write2Earn!
$SPCXB steigt weiter, um 2,3 % auf 153,53 nach oben — und die Struktur ist wunderschön. Wir haben den Widerstand bei 151 mit Volumen durchbrochen und testen jetzt das Hoch bei 154,58. Die Bewegung von 145,32 war sauber: höhere Tiefs, stetiger Kaufdruck, und jeder Rücksetzer wird gekauft.
Was mir aufgefallen ist, ist die Marke bei 147,63. Dort hat sich der Widerstand zu Unterstützung gedreht, und wir haben ihn perfekt gehalten. Das Orderbuch bei 51-49 ist ausgeglichen, was mir zeigt, dass das echte Akkumulation ist — nicht Retail, das hinterherläuft.
Die Spanne weitet sich aus: 154,58 als Widerstand, 145,32 als Unterstützung. Wir sind im oberen Quadranten, und der Momentum-Aufbau ist im Gange. Ein Ausbruch über 154,58 mit Volumen eröffnet 156,00 und 158,00. Wenn 151,00 fällt, testen wir 147,63 erneut.
Für Longs möchte ich einen sauberen Bruch über 154,58 sehen, gefolgt von einem Retest. Einstieg bei einem Pullback auf 152,50-153,00, Stop bei 151,00, Ziele bei 156,00 und 158,00. Die Ungültigmachung ist der Verlust von 151,00.
SPCXX zeigt hier echte Stärke. Der Ausbruch war sauber, das Volumen ist solide, und die Struktur ist bullisch. Aber ich jage nicht bei 153,53 — ich will erst sehen, dass der Break bei 154,58 passiert.
Würdest du beim Ausbruch einsteigen oder auf den Retest warten?
#ZcashRises45%WeeklyToHighestSince2016 #CanadaToImpose15%To50%TariffsOnUSGoods #SaudiHaltsSouthernEnergySitesAfterAttacks #Write2Earn #Write2Earn!
Was mir aufgefallen ist, ist die Marke bei 147,63. Dort hat sich der Widerstand zu Unterstützung gedreht, und wir haben ihn perfekt gehalten. Das Orderbuch bei 51-49 ist ausgeglichen, was mir zeigt, dass das echte Akkumulation ist — nicht Retail, das hinterherläuft.
Die Spanne weitet sich aus: 154,58 als Widerstand, 145,32 als Unterstützung. Wir sind im oberen Quadranten, und der Momentum-Aufbau ist im Gange. Ein Ausbruch über 154,58 mit Volumen eröffnet 156,00 und 158,00. Wenn 151,00 fällt, testen wir 147,63 erneut.
Für Longs möchte ich einen sauberen Bruch über 154,58 sehen, gefolgt von einem Retest. Einstieg bei einem Pullback auf 152,50-153,00, Stop bei 151,00, Ziele bei 156,00 und 158,00. Die Ungültigmachung ist der Verlust von 151,00.
SPCXX zeigt hier echte Stärke. Der Ausbruch war sauber, das Volumen ist solide, und die Struktur ist bullisch. Aber ich jage nicht bei 153,53 — ich will erst sehen, dass der Break bei 154,58 passiert.
Würdest du beim Ausbruch einsteigen oder auf den Retest warten?
#ZcashRises45%WeeklyToHighestSince2016 #CanadaToImpose15%To50%TariffsOnUSGoods #SaudiHaltsSouthernEnergySitesAfterAttacks #Write2Earn #Write2Earn!
82
·
--
Ich beobachte AMZNX seit ein paar Tagen und ehrlich gesagt ist das der langweiligste Chart, den ich seit einiger Zeit gesehen habe.
AMZNX wird bei 256.71 gehandelt, heute -0.37%, und steckt in einer engen Spanne zwischen 255.15 und 258.67. Das Handelsvolumen liegt nur bei 113.69K – fast nichts. Das Orderbuch ist flach, und es gibt keine echte Richtung.
Der Basiswert, den es abbildet – Amazon – ist ein 1,8-Billionen-Dollar-Koloß. Das Unternehmen meldete im letzten Quartal 158 Milliarden Dollar Umsatz, wobei AWS und Werbung das Wachstum antreiben. Der Markt rotiert gerade in Richtung Tech, und Amazons Fundamentaldaten sind solide. Aber AMZNX? Tot.
Technisch gesehen zeigt der Chart eine extreme Kompression – so etwas geht normalerweise einem Ausbruch voraus. Der Kurs ist zwischen 255.15 und 258.67 festgenagelt, und das Volumen trocknet aus. Dieses Muster ist oft der Vorläufer für eine große Bewegung, aber bei diesem geringen Umsatz vertraue ich dem Ausbruch nicht, bis ich Volumen sehe.
Bias: Neutral – noch kein klarer Trade
Wichtige Unterstützung: 255.15
Wichtiger Widerstand: 258.67
Bullischer Trigger: Ein 1h-Schlusskurs über 258.67 mit Volumen
Bärischer Trigger: Ein Breakdown unter 255.15 mit Akzeptanz
Ich kaufe nicht auf dem aktuellen Niveau. Das Chance-Risiko-Verhältnis funktioniert für mich nicht, und das niedrige Handelsvolumen macht das zu einem Spiel mit hohem Risiko. Ich warte lieber auf einen sauberen Ausbruch mit Volumen.
Wie siehst du das – ist AMZNX für dich ein legitimer Weg, um Amazon-Exposure zu bekommen, oder ist die geringe Liquidität ein Dealbreaker? Ich neige eher zur zweiten Option, aber ich bin gespannt, ob du es anders siehst.
$AMZNB
#write2earn
Ich beobachte AMZNX seit ein paar Tagen und ehrlich gesagt ist das der langweiligste Chart, den ich seit einiger Zeit gesehen habe.
AMZNX wird bei 256.71 gehandelt, heute -0.37%, und steckt in einer engen Spanne zwischen 255.15 und 258.67. Das Handelsvolumen liegt nur bei 113.69K – fast nichts. Das Orderbuch ist flach, und es gibt keine echte Richtung.
Der Basiswert, den es abbildet – Amazon – ist ein 1,8-Billionen-Dollar-Koloß. Das Unternehmen meldete im letzten Quartal 158 Milliarden Dollar Umsatz, wobei AWS und Werbung das Wachstum antreiben. Der Markt rotiert gerade in Richtung Tech, und Amazons Fundamentaldaten sind solide. Aber AMZNX? Tot.
Technisch gesehen zeigt der Chart eine extreme Kompression – so etwas geht normalerweise einem Ausbruch voraus. Der Kurs ist zwischen 255.15 und 258.67 festgenagelt, und das Volumen trocknet aus. Dieses Muster ist oft der Vorläufer für eine große Bewegung, aber bei diesem geringen Umsatz vertraue ich dem Ausbruch nicht, bis ich Volumen sehe.
Bias: Neutral – noch kein klarer Trade
Wichtige Unterstützung: 255.15
Wichtiger Widerstand: 258.67
Bullischer Trigger: Ein 1h-Schlusskurs über 258.67 mit Volumen
Bärischer Trigger: Ein Breakdown unter 255.15 mit Akzeptanz
Ich kaufe nicht auf dem aktuellen Niveau. Das Chance-Risiko-Verhältnis funktioniert für mich nicht, und das niedrige Handelsvolumen macht das zu einem Spiel mit hohem Risiko. Ich warte lieber auf einen sauberen Ausbruch mit Volumen.
Wie siehst du das – ist AMZNX für dich ein legitimer Weg, um Amazon-Exposure zu bekommen, oder ist die geringe Liquidität ein Dealbreaker? Ich neige eher zur zweiten Option, aber ich bin gespannt, ob du es anders siehst.
$AMZNB
#write2earn
AMZNX wird bei 256.71 gehandelt, heute -0.37%, und steckt in einer engen Spanne zwischen 255.15 und 258.67. Das Handelsvolumen liegt nur bei 113.69K – fast nichts. Das Orderbuch ist flach, und es gibt keine echte Richtung.
Der Basiswert, den es abbildet – Amazon – ist ein 1,8-Billionen-Dollar-Koloß. Das Unternehmen meldete im letzten Quartal 158 Milliarden Dollar Umsatz, wobei AWS und Werbung das Wachstum antreiben. Der Markt rotiert gerade in Richtung Tech, und Amazons Fundamentaldaten sind solide. Aber AMZNX? Tot.
Technisch gesehen zeigt der Chart eine extreme Kompression – so etwas geht normalerweise einem Ausbruch voraus. Der Kurs ist zwischen 255.15 und 258.67 festgenagelt, und das Volumen trocknet aus. Dieses Muster ist oft der Vorläufer für eine große Bewegung, aber bei diesem geringen Umsatz vertraue ich dem Ausbruch nicht, bis ich Volumen sehe.
Bias: Neutral – noch kein klarer Trade
Wichtige Unterstützung: 255.15
Wichtiger Widerstand: 258.67
Bullischer Trigger: Ein 1h-Schlusskurs über 258.67 mit Volumen
Bärischer Trigger: Ein Breakdown unter 255.15 mit Akzeptanz
Ich kaufe nicht auf dem aktuellen Niveau. Das Chance-Risiko-Verhältnis funktioniert für mich nicht, und das niedrige Handelsvolumen macht das zu einem Spiel mit hohem Risiko. Ich warte lieber auf einen sauberen Ausbruch mit Volumen.
Wie siehst du das – ist AMZNX für dich ein legitimer Weg, um Amazon-Exposure zu bekommen, oder ist die geringe Liquidität ein Dealbreaker? Ich neige eher zur zweiten Option, aber ich bin gespannt, ob du es anders siehst.
$AMZNB
#write2earn
22
·
--
Ich beobachte AMZNX seit ein paar Tagen und ehrlich gesagt ist das das langweiligste Chart, das ich seit einiger Zeit gesehen habe.
AMZNX wird bei 256,71 gehandelt, heute -0,37%, und steckt in einer engen Spanne zwischen 255,15 und 258,67 fest. Das Handelsvolumen liegt nur bei 113,69K – das ist fast nichts. Das Orderbuch ist flach, und es gibt keine echte Richtung.
Die Aktie, der es folgt – Amazon – ist ein 1,8 Billionen-Dollar-Konzern. Das Unternehmen hat im letzten Quartal 158 Milliarden Dollar Umsatz gemeldet, angetrieben von AWS und Werbung. Der Markt rotiert gerade in Tech, und Amazons Fundamentaldaten sind solide. Aber AMZNX? Es ist tot.
Technisch zeigt der Chart eine extreme Kompression – die Art, die normalerweise einem Ausbruch vorausgeht. Der Kurs ist zwischen 255,15 und 258,67 festgenagelt, und das Volumen trocknet aus. Dieses Muster ist oft ein Vorbote für eine große Bewegung, aber bei so niedrigem Umsatz vertraue ich dem Ausbruch erst, wenn ich Volumen sehe.
Bias: Neutral – noch kein klarer Trade
Wichtige Unterstützung: 255,15
Wichtiger Widerstand: 258,67
Bullisher Auslöser: Ein 1h-Close über 258,67 mit Volumen
Bärischer Auslöser: Ein Breakdown unter 255,15 mit Akzeptanz
Ich kaufe nicht auf dem aktuellen Niveau. Das Chance/Risiko funktioniert für mich nicht, und das geringe Handelsvolumen macht das zu einem High-Risk-Setup. Ich warte lieber auf einen sauberen Ausbruch mit Volumen.
Wie siehst du das – hältst du AMZNX für eine legitime Möglichkeit, Amazon-Exposure zu bekommen, oder ist die geringe Liquidität ein Dealbreaker? Ich neige eher zum Letzteren, aber ich bin gespannt, ob du es anders siehst.
$AMZNB
#write2earn
Ich beobachte AMZNX seit ein paar Tagen und ehrlich gesagt ist das das langweiligste Chart, das ich seit einiger Zeit gesehen habe.
AMZNX wird bei 256,71 gehandelt, heute -0,37%, und steckt in einer engen Spanne zwischen 255,15 und 258,67 fest. Das Handelsvolumen liegt nur bei 113,69K – das ist fast nichts. Das Orderbuch ist flach, und es gibt keine echte Richtung.
Die Aktie, der es folgt – Amazon – ist ein 1,8 Billionen-Dollar-Konzern. Das Unternehmen hat im letzten Quartal 158 Milliarden Dollar Umsatz gemeldet, angetrieben von AWS und Werbung. Der Markt rotiert gerade in Tech, und Amazons Fundamentaldaten sind solide. Aber AMZNX? Es ist tot.
Technisch zeigt der Chart eine extreme Kompression – die Art, die normalerweise einem Ausbruch vorausgeht. Der Kurs ist zwischen 255,15 und 258,67 festgenagelt, und das Volumen trocknet aus. Dieses Muster ist oft ein Vorbote für eine große Bewegung, aber bei so niedrigem Umsatz vertraue ich dem Ausbruch erst, wenn ich Volumen sehe.
Bias: Neutral – noch kein klarer Trade
Wichtige Unterstützung: 255,15
Wichtiger Widerstand: 258,67
Bullisher Auslöser: Ein 1h-Close über 258,67 mit Volumen
Bärischer Auslöser: Ein Breakdown unter 255,15 mit Akzeptanz
Ich kaufe nicht auf dem aktuellen Niveau. Das Chance/Risiko funktioniert für mich nicht, und das geringe Handelsvolumen macht das zu einem High-Risk-Setup. Ich warte lieber auf einen sauberen Ausbruch mit Volumen.
Wie siehst du das – hältst du AMZNX für eine legitime Möglichkeit, Amazon-Exposure zu bekommen, oder ist die geringe Liquidität ein Dealbreaker? Ich neige eher zum Letzteren, aber ich bin gespannt, ob du es anders siehst.
$AMZNB
#write2earn
AMZNX wird bei 256,71 gehandelt, heute -0,37%, und steckt in einer engen Spanne zwischen 255,15 und 258,67 fest. Das Handelsvolumen liegt nur bei 113,69K – das ist fast nichts. Das Orderbuch ist flach, und es gibt keine echte Richtung.
Die Aktie, der es folgt – Amazon – ist ein 1,8 Billionen-Dollar-Konzern. Das Unternehmen hat im letzten Quartal 158 Milliarden Dollar Umsatz gemeldet, angetrieben von AWS und Werbung. Der Markt rotiert gerade in Tech, und Amazons Fundamentaldaten sind solide. Aber AMZNX? Es ist tot.
Technisch zeigt der Chart eine extreme Kompression – die Art, die normalerweise einem Ausbruch vorausgeht. Der Kurs ist zwischen 255,15 und 258,67 festgenagelt, und das Volumen trocknet aus. Dieses Muster ist oft ein Vorbote für eine große Bewegung, aber bei so niedrigem Umsatz vertraue ich dem Ausbruch erst, wenn ich Volumen sehe.
Bias: Neutral – noch kein klarer Trade
Wichtige Unterstützung: 255,15
Wichtiger Widerstand: 258,67
Bullisher Auslöser: Ein 1h-Close über 258,67 mit Volumen
Bärischer Auslöser: Ein Breakdown unter 255,15 mit Akzeptanz
Ich kaufe nicht auf dem aktuellen Niveau. Das Chance/Risiko funktioniert für mich nicht, und das geringe Handelsvolumen macht das zu einem High-Risk-Setup. Ich warte lieber auf einen sauberen Ausbruch mit Volumen.
Wie siehst du das – hältst du AMZNX für eine legitime Möglichkeit, Amazon-Exposure zu bekommen, oder ist die geringe Liquidität ein Dealbreaker? Ich neige eher zum Letzteren, aber ich bin gespannt, ob du es anders siehst.
$AMZNB
#write2earn
35
·
--
BNB-Grinding höher, +0,75% auf 750,5, und die Struktur ist sauber. Wir haben seit dem Tief bei 733 höhere Tiefs gebildet, und jetzt testen wir den Widerstand bei 761,3. Die 4H-Kerzen sind konsistent — klein, stetig, keine größere Zurückweisung.
Was mir aufgefallen ist, ist die Marke 733. Das war der Support, der mehrfach gehalten hat, und jetzt haben wir ihn zur Grundlage für diese Bewegung gemacht. Das Order-Book ist ausgeglichen bei 49-51, was mir zeigt, dass kein extremes Druckverhalten in die eine oder andere Richtung vorliegt. Das deutet auf gesundes Ansammeln hin.
Die entscheidende Marke ist 761,3. Ein Ausbruch darüber mit Volumen eröffnet 770 und 780. Verliert 745 und wir testen erneut 733. Ich achte auf einen sauberen 4H-Schluss über 761,3 mit Volumen.
Für die Entries würde ich einen Ausbruch mit anschließendem Retest wollen. Entry bei einem Pullback auf 750–755, Stop 740, Ziele 770 und 780. Invalidierung ist ein Verlust von 740.
BNB zeigt hier eine ruhige Stärke. Der Trend ist aufwärts, die Struktur ist solide und das Volumen ist konsistent. Aber ich jage nicht bei 750,5 — ich möchte erst sehen, dass 761,3 zuerst bricht.
Würdet ihr beim Ausbruch einsteigen oder auf den Retest warten?
$BNB
#Write2Earn! #bnb
BNB-Grinding höher, +0,75% auf 750,5, und die Struktur ist sauber. Wir haben seit dem Tief bei 733 höhere Tiefs gebildet, und jetzt testen wir den Widerstand bei 761,3. Die 4H-Kerzen sind konsistent — klein, stetig, keine größere Zurückweisung.
Was mir aufgefallen ist, ist die Marke 733. Das war der Support, der mehrfach gehalten hat, und jetzt haben wir ihn zur Grundlage für diese Bewegung gemacht. Das Order-Book ist ausgeglichen bei 49-51, was mir zeigt, dass kein extremes Druckverhalten in die eine oder andere Richtung vorliegt. Das deutet auf gesundes Ansammeln hin.
Die entscheidende Marke ist 761,3. Ein Ausbruch darüber mit Volumen eröffnet 770 und 780. Verliert 745 und wir testen erneut 733. Ich achte auf einen sauberen 4H-Schluss über 761,3 mit Volumen.
Für die Entries würde ich einen Ausbruch mit anschließendem Retest wollen. Entry bei einem Pullback auf 750–755, Stop 740, Ziele 770 und 780. Invalidierung ist ein Verlust von 740.
BNB zeigt hier eine ruhige Stärke. Der Trend ist aufwärts, die Struktur ist solide und das Volumen ist konsistent. Aber ich jage nicht bei 750,5 — ich möchte erst sehen, dass 761,3 zuerst bricht.
Würdet ihr beim Ausbruch einsteigen oder auf den Retest warten?
$BNB
#Write2Earn! #bnb
Was mir aufgefallen ist, ist die Marke 733. Das war der Support, der mehrfach gehalten hat, und jetzt haben wir ihn zur Grundlage für diese Bewegung gemacht. Das Order-Book ist ausgeglichen bei 49-51, was mir zeigt, dass kein extremes Druckverhalten in die eine oder andere Richtung vorliegt. Das deutet auf gesundes Ansammeln hin.
Die entscheidende Marke ist 761,3. Ein Ausbruch darüber mit Volumen eröffnet 770 und 780. Verliert 745 und wir testen erneut 733. Ich achte auf einen sauberen 4H-Schluss über 761,3 mit Volumen.
Für die Entries würde ich einen Ausbruch mit anschließendem Retest wollen. Entry bei einem Pullback auf 750–755, Stop 740, Ziele 770 und 780. Invalidierung ist ein Verlust von 740.
BNB zeigt hier eine ruhige Stärke. Der Trend ist aufwärts, die Struktur ist solide und das Volumen ist konsistent. Aber ich jage nicht bei 750,5 — ich möchte erst sehen, dass 761,3 zuerst bricht.
Würdet ihr beim Ausbruch einsteigen oder auf den Retest warten?
$BNB
#Write2Earn! #bnb
71
·
--
DOGE steckt fest. Kurs bei 0.09016, kaum Bewegung, die Spanne ist eng — 0.09185 als Top, 0.08868 als Boden. Die 4H-Kerzen sind winzig, das Volumen ist schwach bei 12M, und das Orderbook ist ausgeglichen bei 52-48. Keine klare Überzeugung in die eine oder andere Richtung.
Wir stecken seit Tagen in dieser Range. Jeder Versuch, 0.09185 zu durchbrechen, wird abgelehnt, jeder Rücksetzer auf 0.08868 wird gekauft. Der durchschnittliche Verkauf bei 0.08920 sagt mir, dass Verkäufer auf genau dieses Niveau setzen.
Wichtige Levels: 0.09185 Widerstand, 0.08868 Unterstützung. Ein Ausbruch darüber mit Volumen öffnet 0.09250 und 0.09350. Wenn 0.08868 fällt, testen wir erneut 0.08772.
Ich trade das nicht. Die Range ist zu eng, das Volumen zu niedrig und es gibt keinen Schwung. Ich warte lieber auf einen sauberen Ausbruch oder Breakdown, bevor ich mich entscheide.
Trade-st du diese Range oder wartest du auf den Bruch?
$DOGE
#USIranTradeTankerStrikesEscalate #ZcashRises45%WeeklyToHighestSince2016 #IMFSaysElSalvadorBTCNoPublicFunds #Write2Earrn
DOGE steckt fest. Kurs bei 0.09016, kaum Bewegung, die Spanne ist eng — 0.09185 als Top, 0.08868 als Boden. Die 4H-Kerzen sind winzig, das Volumen ist schwach bei 12M, und das Orderbook ist ausgeglichen bei 52-48. Keine klare Überzeugung in die eine oder andere Richtung.
Wir stecken seit Tagen in dieser Range. Jeder Versuch, 0.09185 zu durchbrechen, wird abgelehnt, jeder Rücksetzer auf 0.08868 wird gekauft. Der durchschnittliche Verkauf bei 0.08920 sagt mir, dass Verkäufer auf genau dieses Niveau setzen.
Wichtige Levels: 0.09185 Widerstand, 0.08868 Unterstützung. Ein Ausbruch darüber mit Volumen öffnet 0.09250 und 0.09350. Wenn 0.08868 fällt, testen wir erneut 0.08772.
Ich trade das nicht. Die Range ist zu eng, das Volumen zu niedrig und es gibt keinen Schwung. Ich warte lieber auf einen sauberen Ausbruch oder Breakdown, bevor ich mich entscheide.
Trade-st du diese Range oder wartest du auf den Bruch?
$DOGE
#USIranTradeTankerStrikesEscalate #ZcashRises45%WeeklyToHighestSince2016 #IMFSaysElSalvadorBTCNoPublicFunds #Write2Earrn
Wir stecken seit Tagen in dieser Range. Jeder Versuch, 0.09185 zu durchbrechen, wird abgelehnt, jeder Rücksetzer auf 0.08868 wird gekauft. Der durchschnittliche Verkauf bei 0.08920 sagt mir, dass Verkäufer auf genau dieses Niveau setzen.
Wichtige Levels: 0.09185 Widerstand, 0.08868 Unterstützung. Ein Ausbruch darüber mit Volumen öffnet 0.09250 und 0.09350. Wenn 0.08868 fällt, testen wir erneut 0.08772.
Ich trade das nicht. Die Range ist zu eng, das Volumen zu niedrig und es gibt keinen Schwung. Ich warte lieber auf einen sauberen Ausbruch oder Breakdown, bevor ich mich entscheide.
Trade-st du diese Range oder wartest du auf den Bruch?
$DOGE
#USIranTradeTankerStrikesEscalate #ZcashRises45%WeeklyToHighestSince2016 #IMFSaysElSalvadorBTCNoPublicFunds #Write2Earrn
111
·
--
Solana liegt heute 2,51 % im Minus und notiert bei 101,99. Der Rücksetzer kommt nach der starken Bewegung über 104,00 gestern. Die 24-Stunden-Spanne liegt bei 100,20 bis 105,92, und der Kurs konsolidiert derzeit nahe der Mitte dieser Spanne. Das Orderbuch zeigt auf den aktuellen Niveaus eine ausgewogene Verteilung, was auf Unentschlossenheit hindeutet.
Der Kontext hier ist wichtig. Solana gehört in diesem Jahr zu den stärkeren Layer-1-Performern, und das Ökosystem wächst weiter, trotz der breiteren Marktherausforderungen. Die täglichen aktiven Adressen des Netzwerks sind stabil bei etwa 1,5 Millionen geblieben, und die Entwickleraktivität hat sogar zugenommen: Mehr als 2.500 monatlich aktive Entwickler tragen zum Ökosystem bei. Das jüngste Firedancer-Upgrade hat die Netzwerkleistung deutlich verbessert, die Latenz verringert und den Durchsatz erhöht.
Technisch zeigt der Chart einen gesunden Rücksetzer nach einer starken Bewegung. Der Kurs testet derzeit die Unterstützung bei 101,00, die mit der jüngsten Ausbruchszone zusammenfällt. Das Niveau von 105,92 ist der entscheidende Widerstand, und ein Ausbruch darüber würde die Fortsetzung bestätigen. Die EMAs sind weiterhin bullish — EMA7 über EMA14 über EMA28 — was darauf hindeutet, dass der Aufwärtstrend intakt bleibt.
Bias: Bullish über 101,00, aber vorsichtig
Einstiegszone: 100,50 – 101,50 nach Ablehnung/Bestätigung
Trigger: Ein bullishes Umkehrsignal oder die Rückeroberung von 101,50 nach einem Dip
Stop / Ungültigkeit: Unter 98,20 — falls das bricht, ist die bullishe Struktur invalid
TP1: 105,92 (24h-Hoch)
TP2: 108,00 — das nächste große Widerstandsniveau
R:R: ~2,5:1 aus der Einstiegszone
Ich beobachte das Niveau von 101,00 genau. Wenn der Kurs darüber hält und ein Umkehrsignal zeigt, würde ich einen Long-Trade mit engem Stop unter 100,20 in Betracht ziehen. Wenn wir jedoch mit Volumen unter 100,20 fallen, würde ich an der Seitenlinie bleiben und auf ein besseres Setup warten.
Meine bullishe These ändert sich, wenn der Kurs unter 100,20 fällt und beginnt, tiefere Niveaus zu akzeptieren — das würde die Struktur in ein Breakdown-Szenario verschieben.
Wie siehst du das — ist das ein gesunder Rücksetzer vor dem nächsten Aufwärtsimpuls oder der Beginn einer tieferen Korrektur?
$SOL #SolanaStrong #Write2Earn!
Solana liegt heute 2,51 % im Minus und notiert bei 101,99. Der Rücksetzer kommt nach der starken Bewegung über 104,00 gestern. Die 24-Stunden-Spanne liegt bei 100,20 bis 105,92, und der Kurs konsolidiert derzeit nahe der Mitte dieser Spanne. Das Orderbuch zeigt auf den aktuellen Niveaus eine ausgewogene Verteilung, was auf Unentschlossenheit hindeutet.
Der Kontext hier ist wichtig. Solana gehört in diesem Jahr zu den stärkeren Layer-1-Performern, und das Ökosystem wächst weiter, trotz der breiteren Marktherausforderungen. Die täglichen aktiven Adressen des Netzwerks sind stabil bei etwa 1,5 Millionen geblieben, und die Entwickleraktivität hat sogar zugenommen: Mehr als 2.500 monatlich aktive Entwickler tragen zum Ökosystem bei. Das jüngste Firedancer-Upgrade hat die Netzwerkleistung deutlich verbessert, die Latenz verringert und den Durchsatz erhöht.
Technisch zeigt der Chart einen gesunden Rücksetzer nach einer starken Bewegung. Der Kurs testet derzeit die Unterstützung bei 101,00, die mit der jüngsten Ausbruchszone zusammenfällt. Das Niveau von 105,92 ist der entscheidende Widerstand, und ein Ausbruch darüber würde die Fortsetzung bestätigen. Die EMAs sind weiterhin bullish — EMA7 über EMA14 über EMA28 — was darauf hindeutet, dass der Aufwärtstrend intakt bleibt.
Bias: Bullish über 101,00, aber vorsichtig
Einstiegszone: 100,50 – 101,50 nach Ablehnung/Bestätigung
Trigger: Ein bullishes Umkehrsignal oder die Rückeroberung von 101,50 nach einem Dip
Stop / Ungültigkeit: Unter 98,20 — falls das bricht, ist die bullishe Struktur invalid
TP1: 105,92 (24h-Hoch)
TP2: 108,00 — das nächste große Widerstandsniveau
R:R: ~2,5:1 aus der Einstiegszone
Ich beobachte das Niveau von 101,00 genau. Wenn der Kurs darüber hält und ein Umkehrsignal zeigt, würde ich einen Long-Trade mit engem Stop unter 100,20 in Betracht ziehen. Wenn wir jedoch mit Volumen unter 100,20 fallen, würde ich an der Seitenlinie bleiben und auf ein besseres Setup warten.
Meine bullishe These ändert sich, wenn der Kurs unter 100,20 fällt und beginnt, tiefere Niveaus zu akzeptieren — das würde die Struktur in ein Breakdown-Szenario verschieben.
Wie siehst du das — ist das ein gesunder Rücksetzer vor dem nächsten Aufwärtsimpuls oder der Beginn einer tieferen Korrektur?
$SOL #SolanaStrong #Write2Earn!
Der Kontext hier ist wichtig. Solana gehört in diesem Jahr zu den stärkeren Layer-1-Performern, und das Ökosystem wächst weiter, trotz der breiteren Marktherausforderungen. Die täglichen aktiven Adressen des Netzwerks sind stabil bei etwa 1,5 Millionen geblieben, und die Entwickleraktivität hat sogar zugenommen: Mehr als 2.500 monatlich aktive Entwickler tragen zum Ökosystem bei. Das jüngste Firedancer-Upgrade hat die Netzwerkleistung deutlich verbessert, die Latenz verringert und den Durchsatz erhöht.
Technisch zeigt der Chart einen gesunden Rücksetzer nach einer starken Bewegung. Der Kurs testet derzeit die Unterstützung bei 101,00, die mit der jüngsten Ausbruchszone zusammenfällt. Das Niveau von 105,92 ist der entscheidende Widerstand, und ein Ausbruch darüber würde die Fortsetzung bestätigen. Die EMAs sind weiterhin bullish — EMA7 über EMA14 über EMA28 — was darauf hindeutet, dass der Aufwärtstrend intakt bleibt.
Bias: Bullish über 101,00, aber vorsichtig
Einstiegszone: 100,50 – 101,50 nach Ablehnung/Bestätigung
Trigger: Ein bullishes Umkehrsignal oder die Rückeroberung von 101,50 nach einem Dip
Stop / Ungültigkeit: Unter 98,20 — falls das bricht, ist die bullishe Struktur invalid
TP1: 105,92 (24h-Hoch)
TP2: 108,00 — das nächste große Widerstandsniveau
R:R: ~2,5:1 aus der Einstiegszone
Ich beobachte das Niveau von 101,00 genau. Wenn der Kurs darüber hält und ein Umkehrsignal zeigt, würde ich einen Long-Trade mit engem Stop unter 100,20 in Betracht ziehen. Wenn wir jedoch mit Volumen unter 100,20 fallen, würde ich an der Seitenlinie bleiben und auf ein besseres Setup warten.
Meine bullishe These ändert sich, wenn der Kurs unter 100,20 fällt und beginnt, tiefere Niveaus zu akzeptieren — das würde die Struktur in ein Breakdown-Szenario verschieben.
Wie siehst du das — ist das ein gesunder Rücksetzer vor dem nächsten Aufwärtsimpuls oder der Beginn einer tieferen Korrektur?
$SOL #SolanaStrong #Write2Earn!
87
·
--
ETH ist wieder nahe bei ~$2,4K, und die Rebound-These wird erneut getestet. 👀
Der entscheidende Punkt ist nicht der Anstieg von ~$2.412 — sondern ob ETH die Zone um ~$2.500 zurückerobern und halten kann.
Oberhalb von $2.500 können Käufer Widerstand in Unterstützung verwandeln und ~$2.515–$2.533 wieder öffnen. Fällt ~$2.412 verloren, schwächt sich die Erholungsstruktur deutlich ab.
Der Markt braucht keinen weiteren Docht nach oben.
Er braucht den Beweis, dass Käufer bereit sind, die Rückeroberung zu verteidigen.
$ETH #ARBRises30%OnRobinhoodChainRevenue
ETH ist wieder nahe bei ~$2,4K, und die Rebound-These wird erneut getestet. 👀
Der entscheidende Punkt ist nicht der Anstieg von ~$2.412 — sondern ob ETH die Zone um ~$2.500 zurückerobern und halten kann.
Oberhalb von $2.500 können Käufer Widerstand in Unterstützung verwandeln und ~$2.515–$2.533 wieder öffnen. Fällt ~$2.412 verloren, schwächt sich die Erholungsstruktur deutlich ab.
Der Markt braucht keinen weiteren Docht nach oben.
Er braucht den Beweis, dass Käufer bereit sind, die Rückeroberung zu verteidigen.
$ETH #ARBRises30%OnRobinhoodChainRevenue
Der entscheidende Punkt ist nicht der Anstieg von ~$2.412 — sondern ob ETH die Zone um ~$2.500 zurückerobern und halten kann.
Oberhalb von $2.500 können Käufer Widerstand in Unterstützung verwandeln und ~$2.515–$2.533 wieder öffnen. Fällt ~$2.412 verloren, schwächt sich die Erholungsstruktur deutlich ab.
Der Markt braucht keinen weiteren Docht nach oben.
Er braucht den Beweis, dass Käufer bereit sind, die Rückeroberung zu verteidigen.
$ETH #ARBRises30%OnRobinhoodChainRevenue
147
·
--
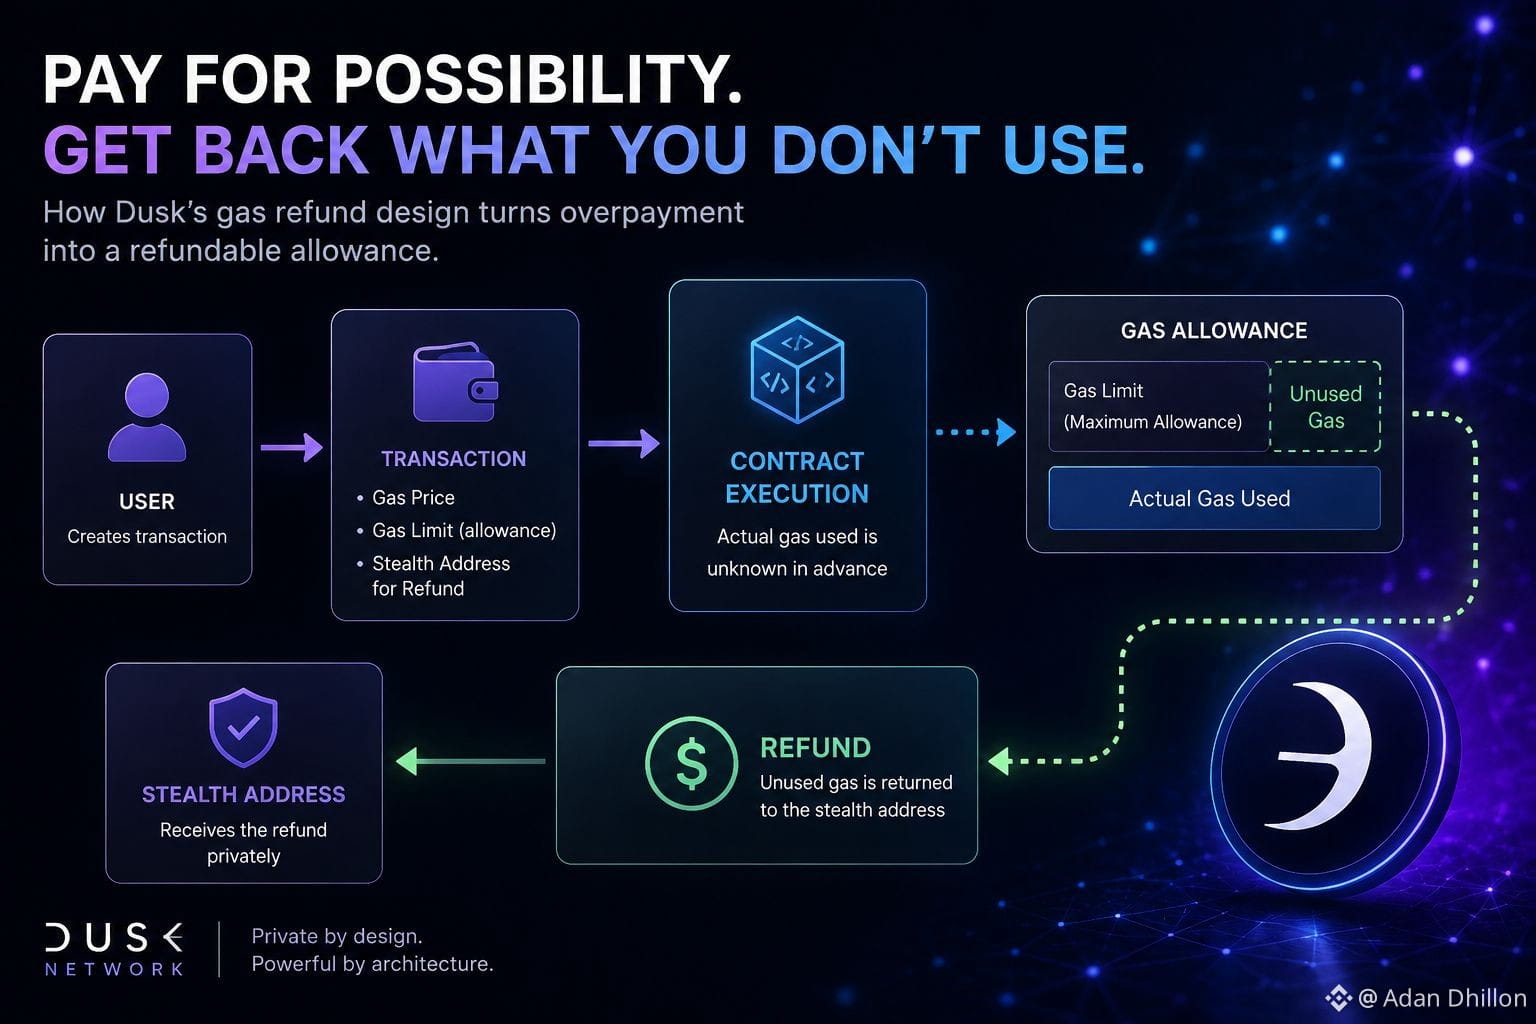
Zunächst nahm ich an, dass die Bezahlung für die Ausführung von Verträgen auf Dusk bedeutet, ein Gasbudget festzulegen und einfach zu akzeptieren, welcher Anteil davon verbraucht wird. Doch je mehr ich mich damit befasste, desto mehr fiel mir der Rückerstattungsweg auf. Die Gebühr einer Transaktion wird aus Gaspreis und Gaslimit festgelegt, doch Dusk enthält außerdem eine Tarnadresse für die Rückgabe ungenutzten Gases. Das Gaslimit ist also nicht einfach ein Kostenpunkt; es ähnelt eher einer vorübergehenden Zuteilung. Das Netzwerk kann Raum für eine Ausführung reservieren, deren endgültiger Gasverbrauch im Voraus nicht bekannt ist, und dann zurückgeben, was nicht benötigt wurde. Was mir auffällt, ist die kleine Verantwortung, die dadurch rund um die Rückerstattung entsteht: Die Transaktion legt fest, wohin diese ungenutzte Zuteilung gehen soll. Vielleicht ist das einfach eine praktische Art, mit unsicheren Ausführungskosten umzugehen. Dadurch fühlt sich das Budgetieren von Rechenleistung weniger an wie das Bezahlen einer festen Rechnung und mehr wie das Setzen einer erstattbaren Obergrenze für Arbeit. Vielleicht ist also die leisere Frage: Wer sollte das Risiko der Ungewissheit tragen, wenn Rechenleistung nicht im Voraus exakt bepreist werden kann?
#dusk $DUSK @Dusk_Foundation
Zunächst nahm ich an, dass die Bezahlung für die Ausführung von Verträgen auf Dusk bedeutet, ein Gasbudget festzulegen und einfach zu akzeptieren, welcher Anteil davon verbraucht wird. Doch je mehr ich mich damit befasste, desto mehr fiel mir der Rückerstattungsweg auf. Die Gebühr einer Transaktion wird aus Gaspreis und Gaslimit festgelegt, doch Dusk enthält außerdem eine Tarnadresse für die Rückgabe ungenutzten Gases. Das Gaslimit ist also nicht einfach ein Kostenpunkt; es ähnelt eher einer vorübergehenden Zuteilung. Das Netzwerk kann Raum für eine Ausführung reservieren, deren endgültiger Gasverbrauch im Voraus nicht bekannt ist, und dann zurückgeben, was nicht benötigt wurde. Was mir auffällt, ist die kleine Verantwortung, die dadurch rund um die Rückerstattung entsteht: Die Transaktion legt fest, wohin diese ungenutzte Zuteilung gehen soll. Vielleicht ist das einfach eine praktische Art, mit unsicheren Ausführungskosten umzugehen. Dadurch fühlt sich das Budgetieren von Rechenleistung weniger an wie das Bezahlen einer festen Rechnung und mehr wie das Setzen einer erstattbaren Obergrenze für Arbeit. Vielleicht ist also die leisere Frage: Wer sollte das Risiko der Ungewissheit tragen, wenn Rechenleistung nicht im Voraus exakt bepreist werden kann?
#dusk $DUSK @Dusk
#dusk $DUSK @Dusk
85
·
--
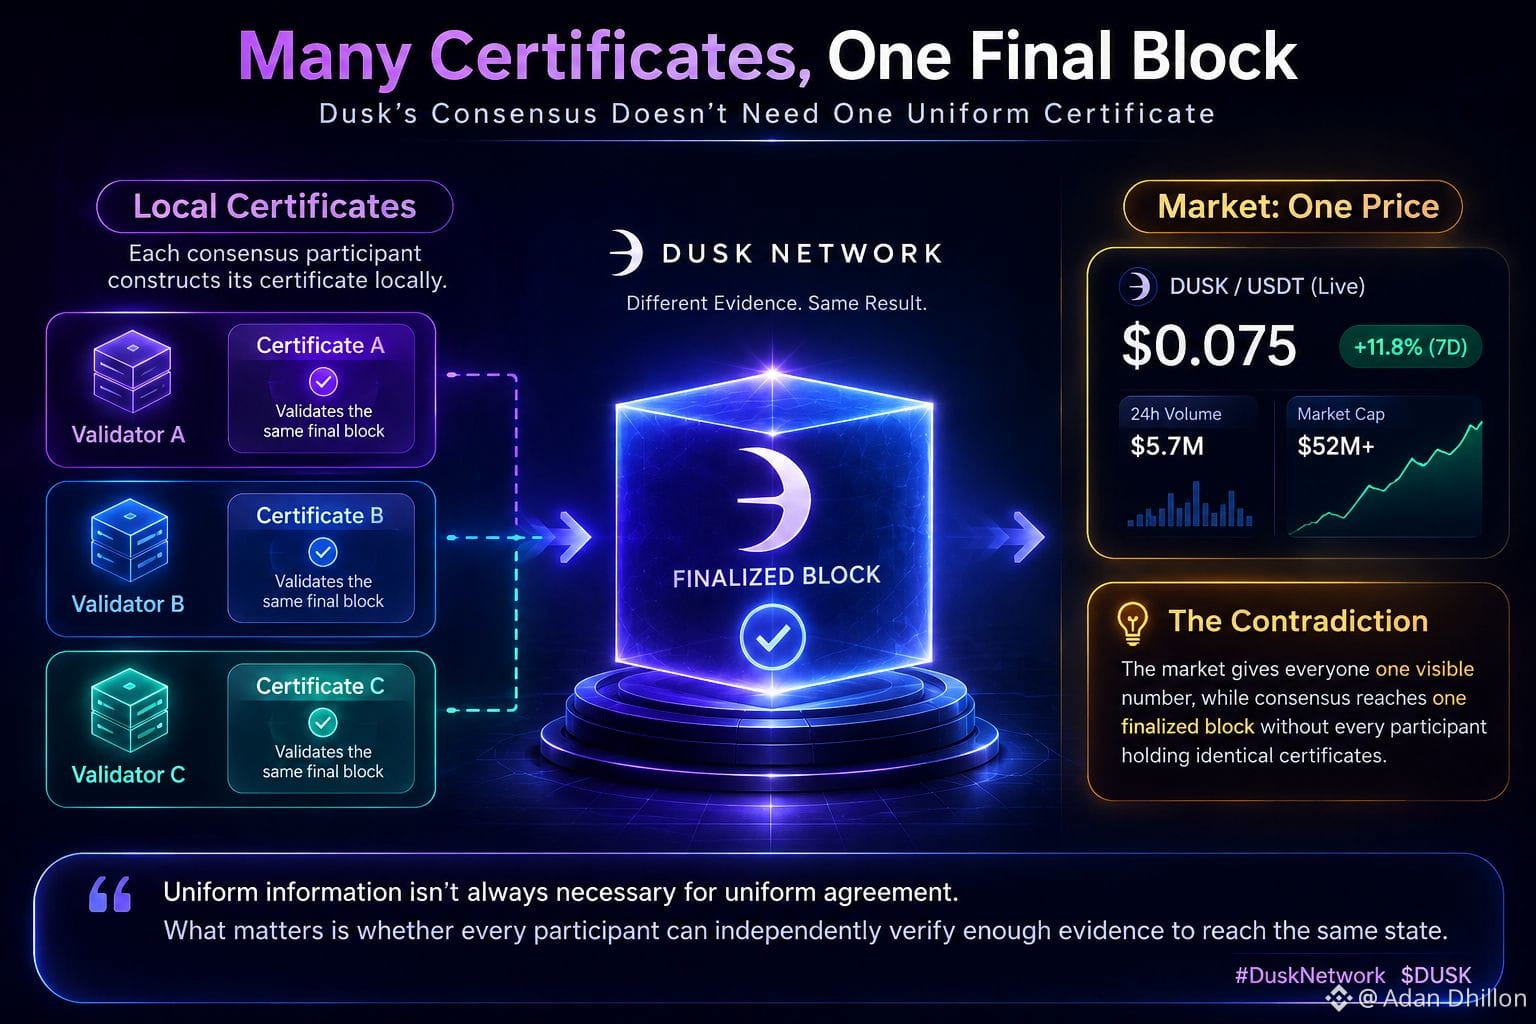
Zunächst nahm ich an, Dusk’s Konsensnachweise müssten einheitlich sein, damit das Netzwerk einem finalisierten Block zustimmt. Doch je genauer ich hinsah, desto stärker stach das Design der lokalen Zertifikate hervor. Die Konsens-Teilnehmer von Dusk erstellen Zertifikate lokal, also gibt es kein einziges einheitliches Zertifikat für eine Runde. Das klingt nach einem kleinen Implementierungsdetail, schafft aber einen interessanten Kontrast dazu, wie DUSK handelt: Der Markt gibt allen einen sichtbaren Preis, während Konsens zu einem gemeinsamen Ergebnis gelangen kann, ohne dass jeder Teilnehmer identische Beweise hält. Die beiden Systeme lösen sehr unterschiedliche Koordinationsprobleme. Das eine verdichtet viele Meinungen zu einer gemeinsamen Zahl; das andere erlaubt lokal erzeugte Beweise, einen gemeinsamen finalisierten Zustand zu stützen. Diese beiden Ideen hatte ich vorher nie wirklich miteinander verknüpft. Vielleicht ist einheitliche Information nicht immer notwendig, um einheitliche Zustimmung zu erreichen. Entscheidend könnte sein, ob jeder Teilnehmer unabhängig verifizieren kann, dass seine lokalen Beweise dasselbe Ergebnis unterstützen. Die leisere Frage ist also, ob dezentralisierte Systeme alle dieselben Beweise sehen müssen oder nur genug Beweise, um denselben Zustand zu erreichen?
#dusk $DUSK @Dusk_Foundation
Zunächst nahm ich an, Dusk’s Konsensnachweise müssten einheitlich sein, damit das Netzwerk einem finalisierten Block zustimmt. Doch je genauer ich hinsah, desto stärker stach das Design der lokalen Zertifikate hervor. Die Konsens-Teilnehmer von Dusk erstellen Zertifikate lokal, also gibt es kein einziges einheitliches Zertifikat für eine Runde. Das klingt nach einem kleinen Implementierungsdetail, schafft aber einen interessanten Kontrast dazu, wie DUSK handelt: Der Markt gibt allen einen sichtbaren Preis, während Konsens zu einem gemeinsamen Ergebnis gelangen kann, ohne dass jeder Teilnehmer identische Beweise hält. Die beiden Systeme lösen sehr unterschiedliche Koordinationsprobleme. Das eine verdichtet viele Meinungen zu einer gemeinsamen Zahl; das andere erlaubt lokal erzeugte Beweise, einen gemeinsamen finalisierten Zustand zu stützen. Diese beiden Ideen hatte ich vorher nie wirklich miteinander verknüpft. Vielleicht ist einheitliche Information nicht immer notwendig, um einheitliche Zustimmung zu erreichen. Entscheidend könnte sein, ob jeder Teilnehmer unabhängig verifizieren kann, dass seine lokalen Beweise dasselbe Ergebnis unterstützen. Die leisere Frage ist also, ob dezentralisierte Systeme alle dieselben Beweise sehen müssen oder nur genug Beweise, um denselben Zustand zu erreichen?
#dusk $DUSK @Dusk
#dusk $DUSK @Dusk
77
·
--
Zunächst nahm ich an, dass eine Blockchain-Transaktion im Grunde dasselbe Objekt ist, vom Moment an, in dem ein Nutzer sie sendet, bis sie das Ledger erreicht. Doch je genauer ich mir Dusk’s Transaktionsverarbeitung ansah, desto stärker fiel mir die Trennung zwischen eingehenden Transaktionen und kanonischen Ledger-Transaktionen auf. Rusk kann Transaktionen an der Netzwerkgrenze empfangen, sie normalisieren und sie dann kanonisieren, bevor sie in einen Block übernommen werden. Was meine Aufmerksamkeit erregt hat, ist der Kontrast zum Markt rund um DUSK. Der Token kann von Händlern ständig neu bepreist werden, während das Protokoll selbst versucht, Mehrdeutigkeit darüber zu beseitigen, wie Transaktionsdaten dargestellt werden, bevor sie Teil des Ledgers werden. Das sind zwei sehr unterschiedliche Arten von Aktivität rund um dasselbe Netzwerk: Der Markt verändert fortlaufend seine Sicht auf Wert, während das Protokoll versucht, die Interpretation von Transaktionen weniger davon abhängig zu machen, wie die Daten angekommen sind. Vielleicht ist dieser Unterschied leicht zu übersehen. Die leisere Frage ist also, ob ein verlässliches Ledger ebenso sehr von der Kontrolle der Darstellung abhängt wie von der Konsensfindung?
#dusk $DUSK @Dusk_Foundation
Was ist für eine zuverlässige Blockchain wichtiger?
Zunächst nahm ich an, dass eine Blockchain-Transaktion im Grunde dasselbe Objekt ist, vom Moment an, in dem ein Nutzer sie sendet, bis sie das Ledger erreicht. Doch je genauer ich mir Dusk’s Transaktionsverarbeitung ansah, desto stärker fiel mir die Trennung zwischen eingehenden Transaktionen und kanonischen Ledger-Transaktionen auf. Rusk kann Transaktionen an der Netzwerkgrenze empfangen, sie normalisieren und sie dann kanonisieren, bevor sie in einen Block übernommen werden. Was meine Aufmerksamkeit erregt hat, ist der Kontrast zum Markt rund um DUSK. Der Token kann von Händlern ständig neu bepreist werden, während das Protokoll selbst versucht, Mehrdeutigkeit darüber zu beseitigen, wie Transaktionsdaten dargestellt werden, bevor sie Teil des Ledgers werden. Das sind zwei sehr unterschiedliche Arten von Aktivität rund um dasselbe Netzwerk: Der Markt verändert fortlaufend seine Sicht auf Wert, während das Protokoll versucht, die Interpretation von Transaktionen weniger davon abhängig zu machen, wie die Daten angekommen sind. Vielleicht ist dieser Unterschied leicht zu übersehen. Die leisere Frage ist also, ob ein verlässliches Ledger ebenso sehr von der Kontrolle der Darstellung abhängt wie von der Konsensfindung?
#dusk $DUSK @Dusk
Was ist für eine zuverlässige Blockchain wichtiger?
#dusk $DUSK @Dusk
Was ist für eine zuverlässige Blockchain wichtiger?
Consensus
0%
Transaction Normalization
0%
Data Representation
0%
All Three
0%
0 Stimmen • Abstimmung beendet
87
·
--
Zunächst nahm ich an, dass das Transaktionsformat von Dusk größtenteils eine Implementierungsdetailsache sei, um die sich Nutzer nie kümmern müssten. Aber je mehr ich mir Boreas ansah, desto interessanter wurde die Frage nach der Timings. Dusk trennt heute Transaktionen, die sich an Clients richten, ihre kanonische In-Memory-Darstellung und die Ledger-Repräsentation, die in Blöcken festgeschrieben wird—mit versionsbewusstem Decoding und Regeln für historisches Replay. Der Grund ist subtil: Unterschiedliche Knoten dürfen dieselben Transaktionsbytes nicht unterschiedlich interpretieren. Was meine Aufmerksamkeit geweckt hat, ist der scheinbare Widerspruch zur Marktsituation gerade jetzt. DUSK wird um etwa 0,073 $ gehandelt, während das Netzwerk gerade einen Protokollwechsel durchlaufen hat—genau dafür entwickelt, die Ausführung und das Replay deterministisch zu halten, über verschiedene Regel-Epochen hinweg. Die eine Seite bewegt sich von Minute zu Minute; die andere sorgt bewusst dafür, dass alte und neue Zustandsübergänge miteinander übereinstimmen. Das bringt mich zum Nachdenken, ob der weniger sichtbare Teil eines Protokoll-Updates tatsächlich die schwierigere Zusage ist: nicht, neues Verhalten hinzuzufügen, sondern sicherzustellen, dass sich jeder Knoten darauf einigt, was das alte Verhalten bedeutet hat. Wenn die Aufmerksamkeit des Markts schneller wandert als die Protokollhistorie nachkommen kann—was bedeutet dann „Konsistenz“ wirklich?
#DUSK $DUSK @Dusk_Foundation #dusk
Was ist nach einem Protokoll-Upgrade wichtiger?
Zunächst nahm ich an, dass das Transaktionsformat von Dusk größtenteils eine Implementierungsdetailsache sei, um die sich Nutzer nie kümmern müssten. Aber je mehr ich mir Boreas ansah, desto interessanter wurde die Frage nach der Timings. Dusk trennt heute Transaktionen, die sich an Clients richten, ihre kanonische In-Memory-Darstellung und die Ledger-Repräsentation, die in Blöcken festgeschrieben wird—mit versionsbewusstem Decoding und Regeln für historisches Replay. Der Grund ist subtil: Unterschiedliche Knoten dürfen dieselben Transaktionsbytes nicht unterschiedlich interpretieren. Was meine Aufmerksamkeit geweckt hat, ist der scheinbare Widerspruch zur Marktsituation gerade jetzt. DUSK wird um etwa 0,073 $ gehandelt, während das Netzwerk gerade einen Protokollwechsel durchlaufen hat—genau dafür entwickelt, die Ausführung und das Replay deterministisch zu halten, über verschiedene Regel-Epochen hinweg. Die eine Seite bewegt sich von Minute zu Minute; die andere sorgt bewusst dafür, dass alte und neue Zustandsübergänge miteinander übereinstimmen. Das bringt mich zum Nachdenken, ob der weniger sichtbare Teil eines Protokoll-Updates tatsächlich die schwierigere Zusage ist: nicht, neues Verhalten hinzuzufügen, sondern sicherzustellen, dass sich jeder Knoten darauf einigt, was das alte Verhalten bedeutet hat. Wenn die Aufmerksamkeit des Markts schneller wandert als die Protokollhistorie nachkommen kann—was bedeutet dann „Konsistenz“ wirklich?
#DUSK $DUSK @Dusk #dusk
Was ist nach einem Protokoll-Upgrade wichtiger?
#DUSK $DUSK @Dusk #dusk
Was ist nach einem Protokoll-Upgrade wichtiger?
A) New features
0%
B) State consistency
0%
C) Both equally
0%
D) Not sure
0%
0 Stimmen • Abstimmung beendet
1
1
90
·
--
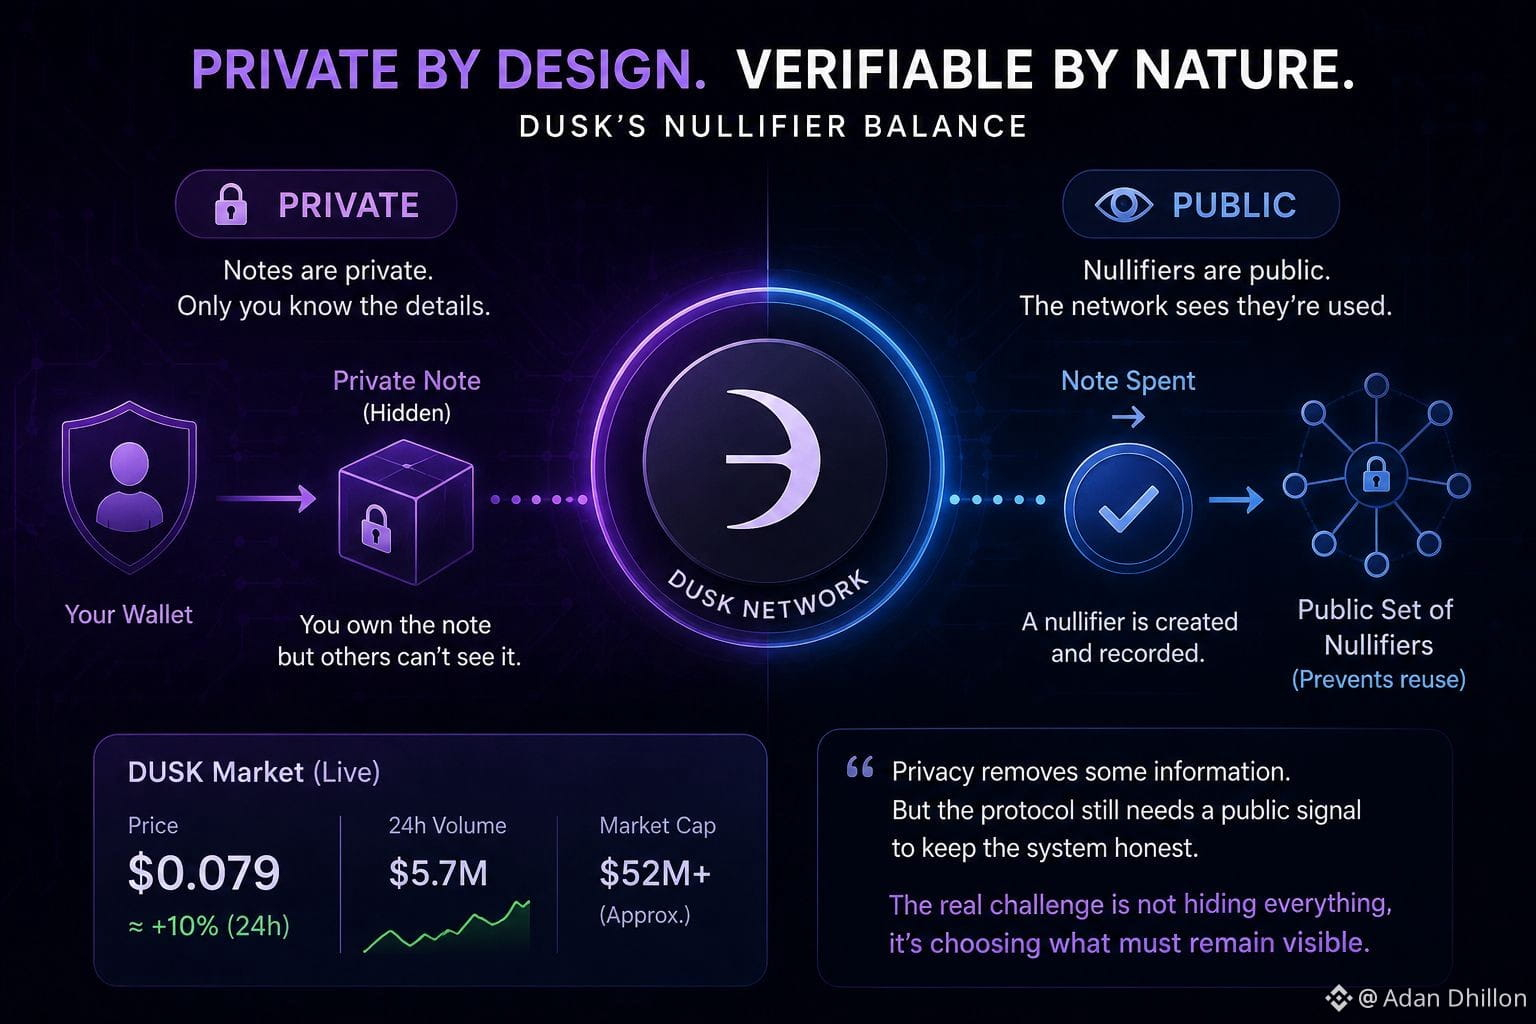
Zunächst ging ich davon aus, dass Dusk’ Datenschutzmodell vor allem darauf abzielt, einzelne Transaktionen schwerer inspizierbar zu machen. Doch je mehr ich mir Phoenix ansah, desto mehr brachte mich das Nullifier-Design auf eine andere Grenze. Eine ausgegebene Notiz kann privat bleiben, während ihr Nullifier in einer öffentlichen Menge geführt wird, sodass derselbe Output nicht erneut ausgegeben werden kann. Was meine Aufmerksamkeit geweckt hat, ist die Trennung zwischen dem privaten Gegenstand, der ausgegeben wird, und dem kleinen Stück an Informationen, das benötigt wird, um zu beweisen, dass er bereits verbraucht wurde. Das Netzwerk muss die Notiz selbst nicht offenlegen, um diese Regel durchzusetzen. Das schafft einen interessanten Kontrast: Datenschutz nimmt zwar einige Transaktionsinformationen weg, aber das Protokoll benötigt dennoch ein dauerhaftes öffentliches Signal, um Wiederverwendung zu verhindern. Vielleicht ist genau dort die Grenze, die private Transaktionssysteme ziehen müssen. Man kann die Asset-Historie verbergen, aber man braucht etwas, das das Netzwerk als bereits verwendet erkennen kann. Also ist die leise Frage, ob Finanzdatenschutz wirklich darum geht, Aktivität zu verbergen, oder darum, sorgfältig zu entscheiden, welche Teile der Aktivität beobachtbar bleiben müssen?
$DUSK @Dusk_Foundation #dusk
Zunächst ging ich davon aus, dass Dusk’ Datenschutzmodell vor allem darauf abzielt, einzelne Transaktionen schwerer inspizierbar zu machen. Doch je mehr ich mir Phoenix ansah, desto mehr brachte mich das Nullifier-Design auf eine andere Grenze. Eine ausgegebene Notiz kann privat bleiben, während ihr Nullifier in einer öffentlichen Menge geführt wird, sodass derselbe Output nicht erneut ausgegeben werden kann. Was meine Aufmerksamkeit geweckt hat, ist die Trennung zwischen dem privaten Gegenstand, der ausgegeben wird, und dem kleinen Stück an Informationen, das benötigt wird, um zu beweisen, dass er bereits verbraucht wurde. Das Netzwerk muss die Notiz selbst nicht offenlegen, um diese Regel durchzusetzen. Das schafft einen interessanten Kontrast: Datenschutz nimmt zwar einige Transaktionsinformationen weg, aber das Protokoll benötigt dennoch ein dauerhaftes öffentliches Signal, um Wiederverwendung zu verhindern. Vielleicht ist genau dort die Grenze, die private Transaktionssysteme ziehen müssen. Man kann die Asset-Historie verbergen, aber man braucht etwas, das das Netzwerk als bereits verwendet erkennen kann. Also ist die leise Frage, ob Finanzdatenschutz wirklich darum geht, Aktivität zu verbergen, oder darum, sorgfältig zu entscheiden, welche Teile der Aktivität beobachtbar bleiben müssen?
$DUSK @Dusk #dusk
$DUSK @Dusk #dusk
3
2
82
·
--
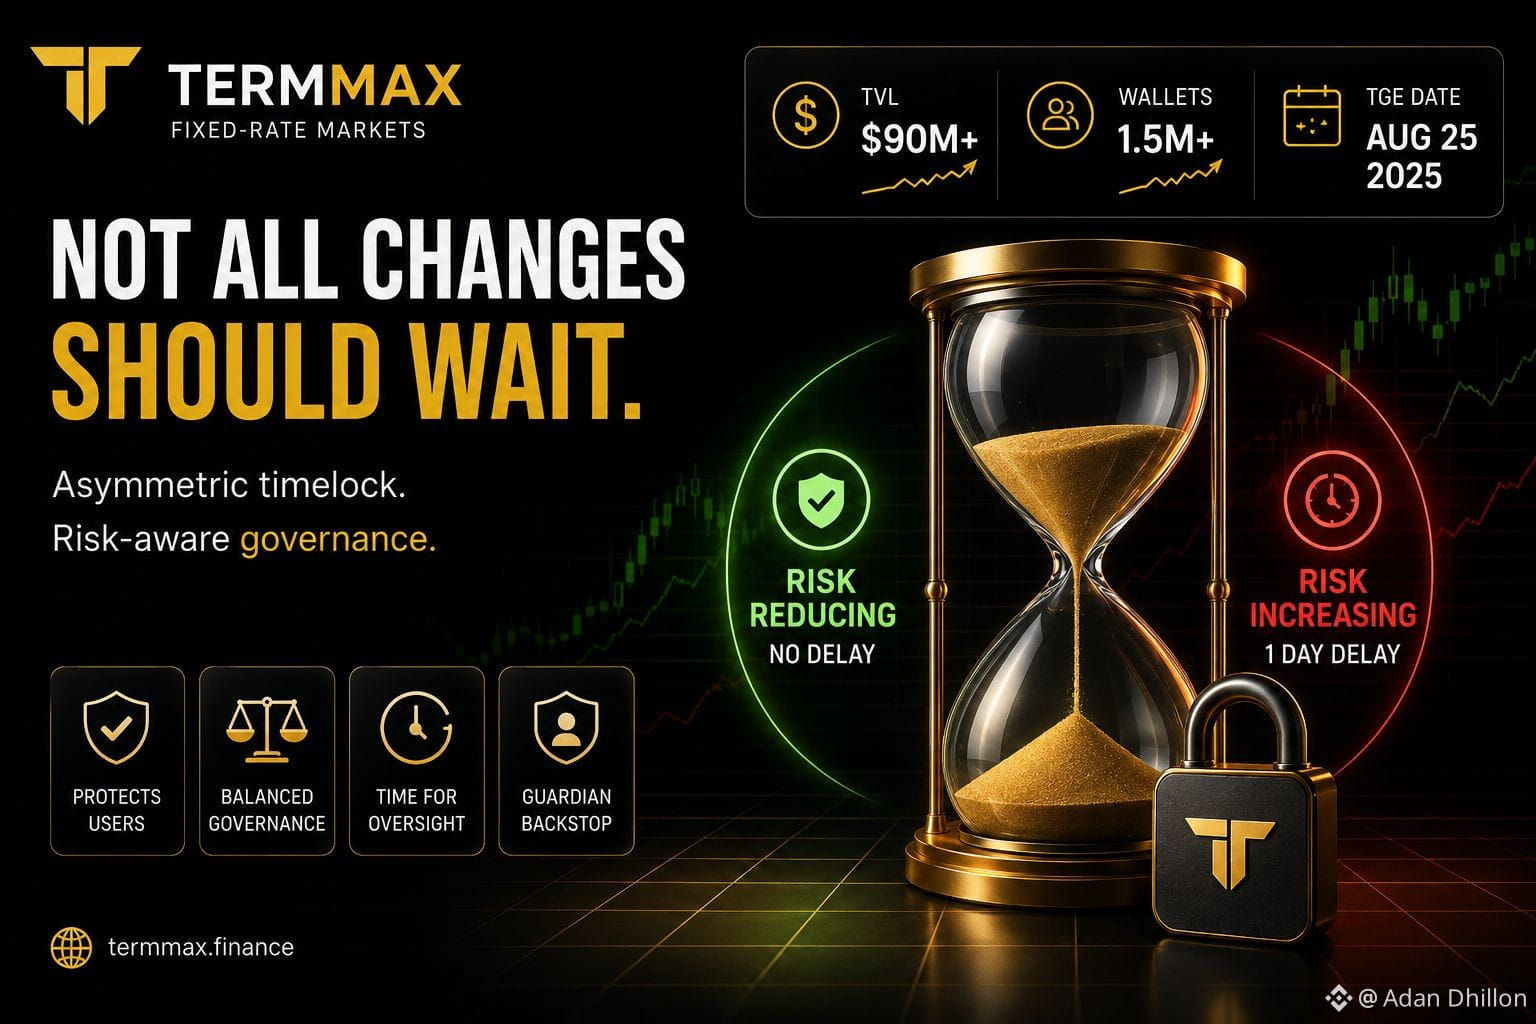
Zunächst nahm ich an, dass der Timelock von TermMax nur eine einfache Sicherheitsverzögerung bei Änderungen an den Vaults ist. Doch als ich den Mechanismus mit dem verglich, wo das Protokoll sich heute befindet, fiel mir ein weniger offensichtlicher Widerspruch auf. TermMax meldet mittlerweile $90M+ TVL und 1,5M+ registrierte Wallets, aber TMX ist in die Live-Marktphase noch nicht eingetreten, bis zum August 25 TGE. Das macht das Governance-Design für mich noch spannender. Die Vault-Regeln behandeln nicht jede Änderung gleich: risikoreduzierende Änderungen können ohne die normale Wartezeit erfolgen, während Änderungen wie das Hinzufügen eines Marktes, das Erhöhen von Gebühren, das Verkürzen des Timelocks oder das Ändern des Guardian eine eintägige Verzögerung auslösen. Das Protokoll kann also schnell reagieren, wenn es die Kontrollen verschärft, muss sich aber selbst ausbremsen, wenn es die Befugnisse oder die Exposition ausweitet. Ich hatte das anfangs als einfache Sicherheitsfunktion gelesen. Jetzt wirkt es eher wie eine Wette darauf, in welche Richtung Reibung gehört. Da bereits echtes Kapital im System sitzt, bevor der Token live geht, fühlt sich diese Unterscheidung weniger theoretisch an. Also vielleicht lautet die Frage nicht, ob TermMax einen Timelock hat, sondern ob seine Vorstellung von „Risiko“ mit dem übereinstimmt, worauf der Markt tatsächlich achten wird?
#termmax @termmax
Zunächst nahm ich an, dass der Timelock von TermMax nur eine einfache Sicherheitsverzögerung bei Änderungen an den Vaults ist. Doch als ich den Mechanismus mit dem verglich, wo das Protokoll sich heute befindet, fiel mir ein weniger offensichtlicher Widerspruch auf. TermMax meldet mittlerweile $90M+ TVL und 1,5M+ registrierte Wallets, aber TMX ist in die Live-Marktphase noch nicht eingetreten, bis zum August 25 TGE. Das macht das Governance-Design für mich noch spannender. Die Vault-Regeln behandeln nicht jede Änderung gleich: risikoreduzierende Änderungen können ohne die normale Wartezeit erfolgen, während Änderungen wie das Hinzufügen eines Marktes, das Erhöhen von Gebühren, das Verkürzen des Timelocks oder das Ändern des Guardian eine eintägige Verzögerung auslösen. Das Protokoll kann also schnell reagieren, wenn es die Kontrollen verschärft, muss sich aber selbst ausbremsen, wenn es die Befugnisse oder die Exposition ausweitet. Ich hatte das anfangs als einfache Sicherheitsfunktion gelesen. Jetzt wirkt es eher wie eine Wette darauf, in welche Richtung Reibung gehört. Da bereits echtes Kapital im System sitzt, bevor der Token live geht, fühlt sich diese Unterscheidung weniger theoretisch an. Also vielleicht lautet die Frage nicht, ob TermMax einen Timelock hat, sondern ob seine Vorstellung von „Risiko“ mit dem übereinstimmt, worauf der Markt tatsächlich achten wird?
#termmax @TermMax
#termmax @TermMax
70
·
--
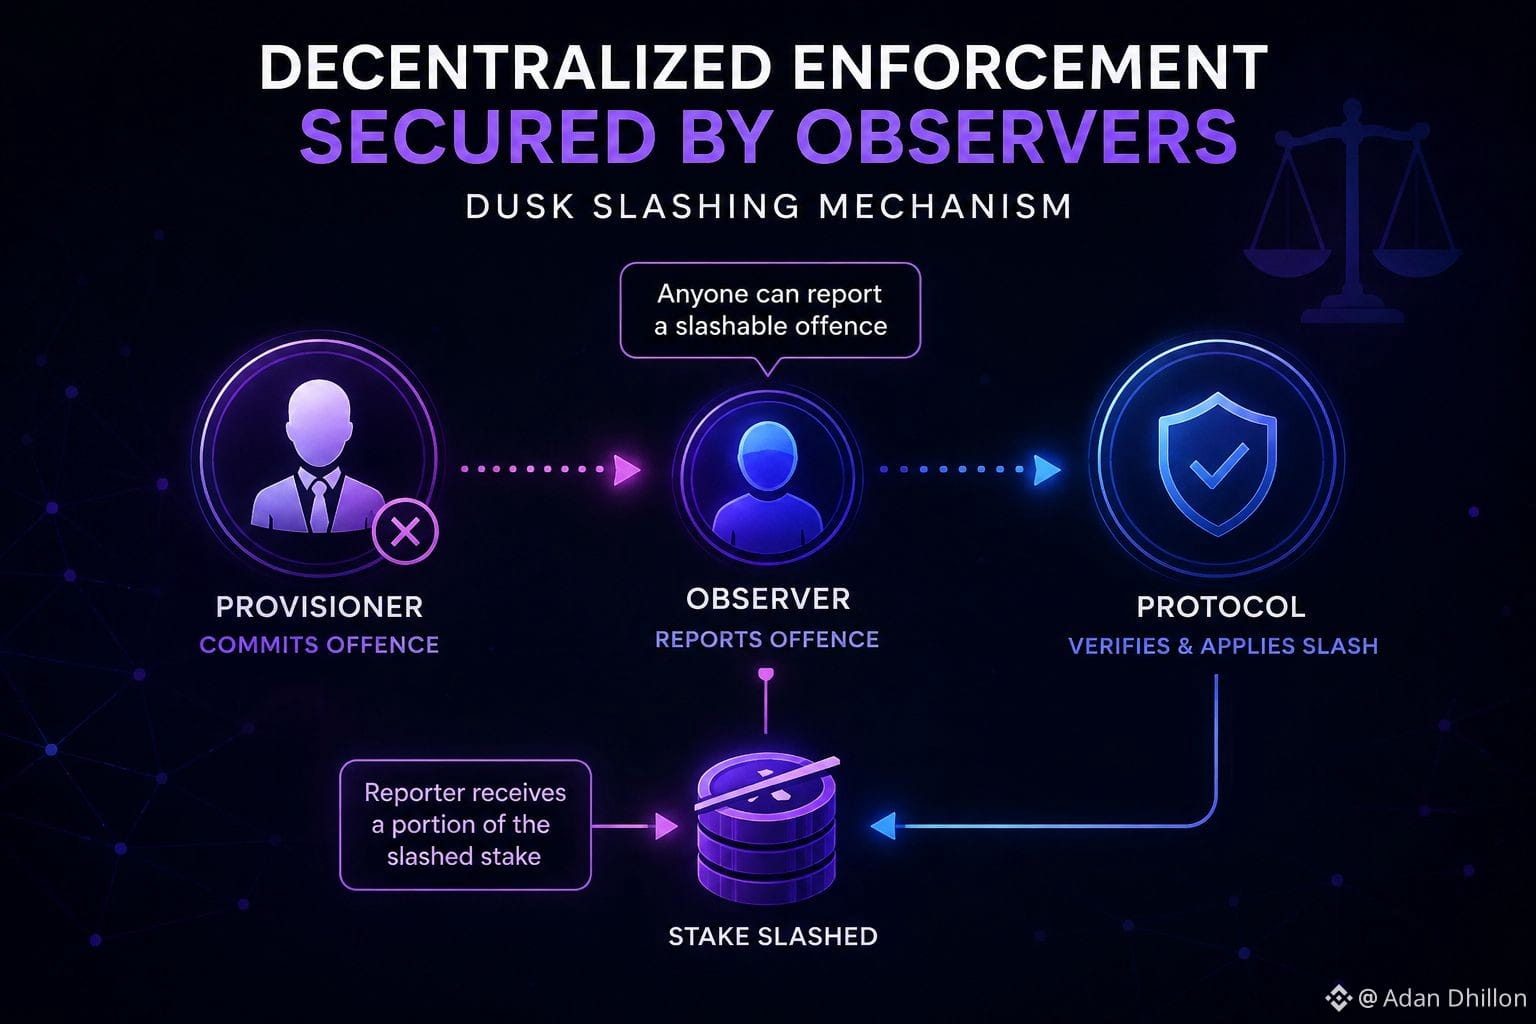
Zuerst nahm ich an, dass Dusk’s schneidender Mechanismus vor allem dazu dient, Provisioner zu bestrafen, die gegen die Regeln verstoßen. Aber je genauer ich hinsah, desto stärker fiel mir die berichtende Seite ins Auge. Ein slashbarer Verstoß kann von einem anderen Protokoll-Teilnehmer gemeldet werden, und der Meldende kann einen Teil des Anteils erhalten, der widerrufen wird. Was meine Aufmerksamkeit erregte, ist, dass die Durchsetzung daher von mehr abhängt als nur von der Strafe selbst. Jemand muss das Verhalten noch bemerken und den Verstoß in den Durchsetzungsprozess des Protokolls einbringen. Die Belohnung gibt diesem Beobachter zwar einen Grund, dies zu tun, schafft aber zugleich eine stille Abhängigkeit davon, dass Teilnehmer darauf achten, was andere tun. Ich hatte zuvor nicht wirklich darüber nachgedacht, wie es sich aus Sicht des Beobachters um Slashing handelt. Vielleicht ist das einfach der Preis dafür, dass Fehlverhalten auch über das Komitee selbst hinaus entdeckbar gemacht wird. Dadurch fühlt sich der Durchsetzungsprozess weniger wie eine einzelne Regel an und mehr wie eine Beziehung zwischen dem Akteur, der überwacht wird, und den Teilnehmern, die die Überwachung übernehmen. Die leise, entscheidende Frage ist also, ob dezentrale Durchsetzung genauso stark von den Anreizen der Beobachter abhängt wie von der Strafe, der Validierer ausgesetzt sind?
#dusk $DUSK @Dusk_Foundation
Zuerst nahm ich an, dass Dusk’s schneidender Mechanismus vor allem dazu dient, Provisioner zu bestrafen, die gegen die Regeln verstoßen. Aber je genauer ich hinsah, desto stärker fiel mir die berichtende Seite ins Auge. Ein slashbarer Verstoß kann von einem anderen Protokoll-Teilnehmer gemeldet werden, und der Meldende kann einen Teil des Anteils erhalten, der widerrufen wird. Was meine Aufmerksamkeit erregte, ist, dass die Durchsetzung daher von mehr abhängt als nur von der Strafe selbst. Jemand muss das Verhalten noch bemerken und den Verstoß in den Durchsetzungsprozess des Protokolls einbringen. Die Belohnung gibt diesem Beobachter zwar einen Grund, dies zu tun, schafft aber zugleich eine stille Abhängigkeit davon, dass Teilnehmer darauf achten, was andere tun. Ich hatte zuvor nicht wirklich darüber nachgedacht, wie es sich aus Sicht des Beobachters um Slashing handelt. Vielleicht ist das einfach der Preis dafür, dass Fehlverhalten auch über das Komitee selbst hinaus entdeckbar gemacht wird. Dadurch fühlt sich der Durchsetzungsprozess weniger wie eine einzelne Regel an und mehr wie eine Beziehung zwischen dem Akteur, der überwacht wird, und den Teilnehmern, die die Überwachung übernehmen. Die leise, entscheidende Frage ist also, ob dezentrale Durchsetzung genauso stark von den Anreizen der Beobachter abhängt wie von der Strafe, der Validierer ausgesetzt sind?
#dusk $DUSK @Dusk
#dusk $DUSK @Dusk
6
3
82
·
--
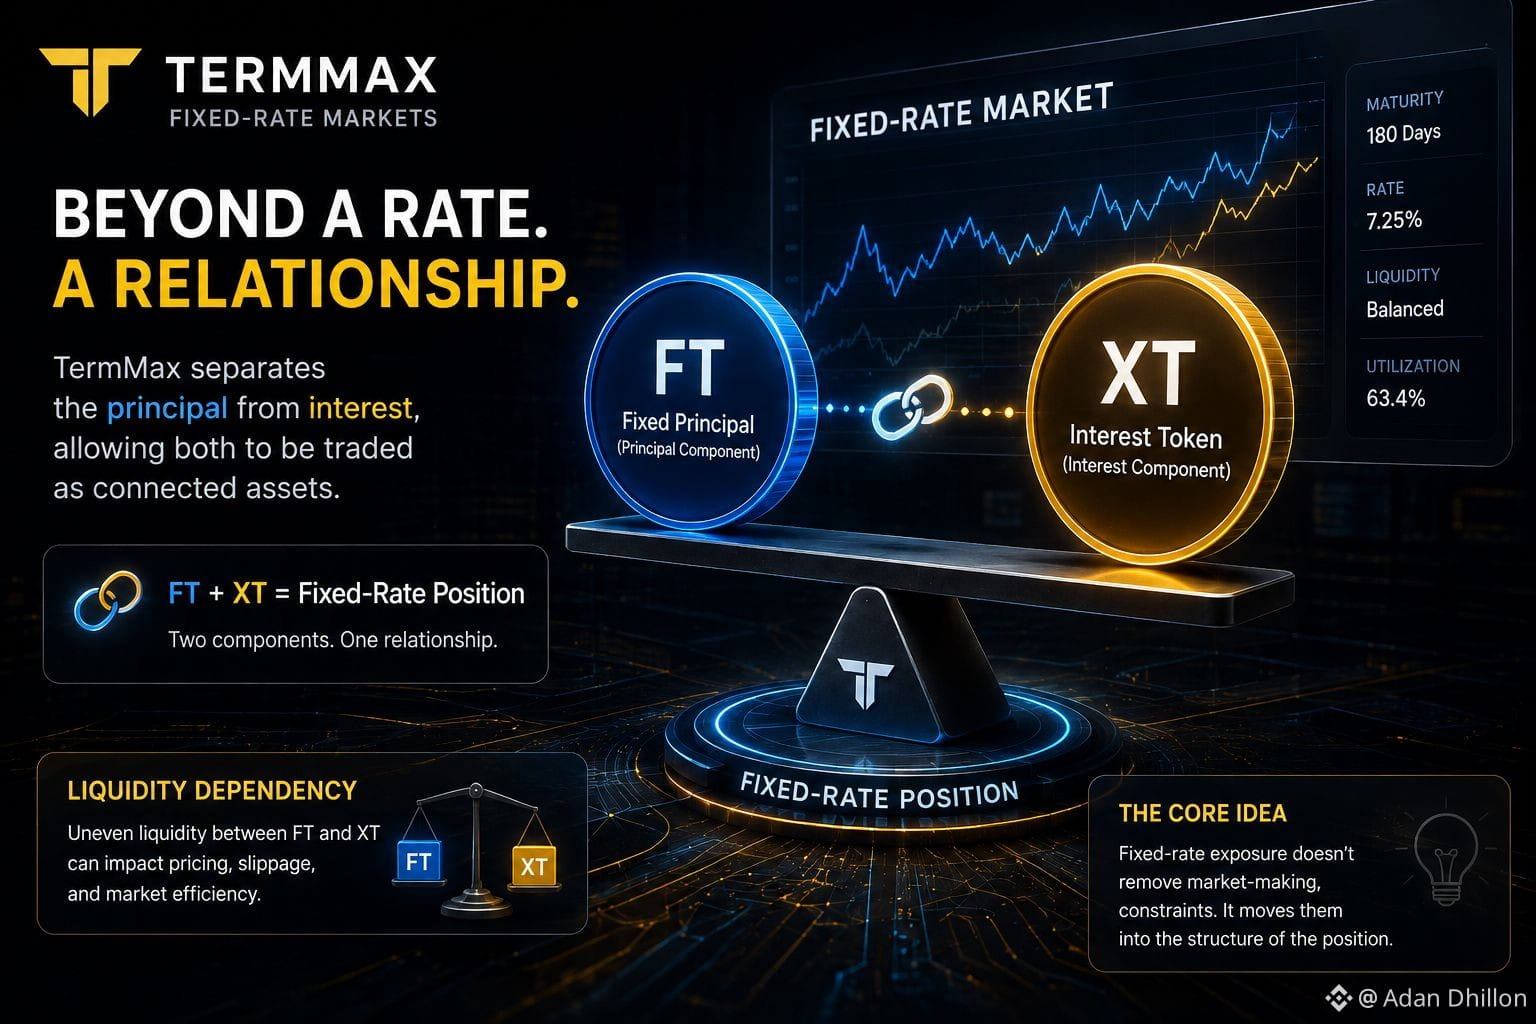
Zunächst ging ich davon aus, dass der festverzinsliche Markt von TermMax vor allem dazu dient, die Kreditkosten planbar zu machen. Doch je genauer ich mir seine FT/XT-Struktur ansah, desto mehr fiel mir auf, dass der Zinssatz nicht wirklich als eigenständige Zahl behandelt wird. TermMax trennt den Kapital- vom Zinsanteil, sodass beide als zusammengehörige Teile derselben Position gehandelt werden können. Was dabei mein Interesse geweckt hat, ist die Abhängigkeit, die das für die Liquidität erzeugt. Ein Trader wählt nicht nur einen Zinssatz. Er betritt einen Markt, in dem die Ökonomie dieses Zinssatzes über die Beziehung zwischen zwei Vermögenswerten ausgedrückt wird. Wenn die Liquidität zwischen ihnen ungleich wird, kann es schwieriger werden, die Position sauber zu bewerten oder zu handeln. Das Spannende ist: Eine Festzins-Exposure nimmt die Market-Making-Einschränkungen nicht weg. Es scheint, als würden einige davon in die Struktur der Position selbst verlagert. Vielleicht ist das einfach der Preis dafür, dass Laufzeit und Zins expliziter werden. Vielleicht lautet die eigentliche Frage also nicht, ob der Zinssatz fix ist, sondern wie gut der Markt diesen fixen Zinssatz tragen kann.
#termmax @termmax
Zunächst ging ich davon aus, dass der festverzinsliche Markt von TermMax vor allem dazu dient, die Kreditkosten planbar zu machen. Doch je genauer ich mir seine FT/XT-Struktur ansah, desto mehr fiel mir auf, dass der Zinssatz nicht wirklich als eigenständige Zahl behandelt wird. TermMax trennt den Kapital- vom Zinsanteil, sodass beide als zusammengehörige Teile derselben Position gehandelt werden können. Was dabei mein Interesse geweckt hat, ist die Abhängigkeit, die das für die Liquidität erzeugt. Ein Trader wählt nicht nur einen Zinssatz. Er betritt einen Markt, in dem die Ökonomie dieses Zinssatzes über die Beziehung zwischen zwei Vermögenswerten ausgedrückt wird. Wenn die Liquidität zwischen ihnen ungleich wird, kann es schwieriger werden, die Position sauber zu bewerten oder zu handeln. Das Spannende ist: Eine Festzins-Exposure nimmt die Market-Making-Einschränkungen nicht weg. Es scheint, als würden einige davon in die Struktur der Position selbst verlagert. Vielleicht ist das einfach der Preis dafür, dass Laufzeit und Zins expliziter werden. Vielleicht lautet die eigentliche Frage also nicht, ob der Zinssatz fix ist, sondern wie gut der Markt diesen fixen Zinssatz tragen kann.
#termmax @TermMax
#termmax @TermMax
3
4
75
·
--
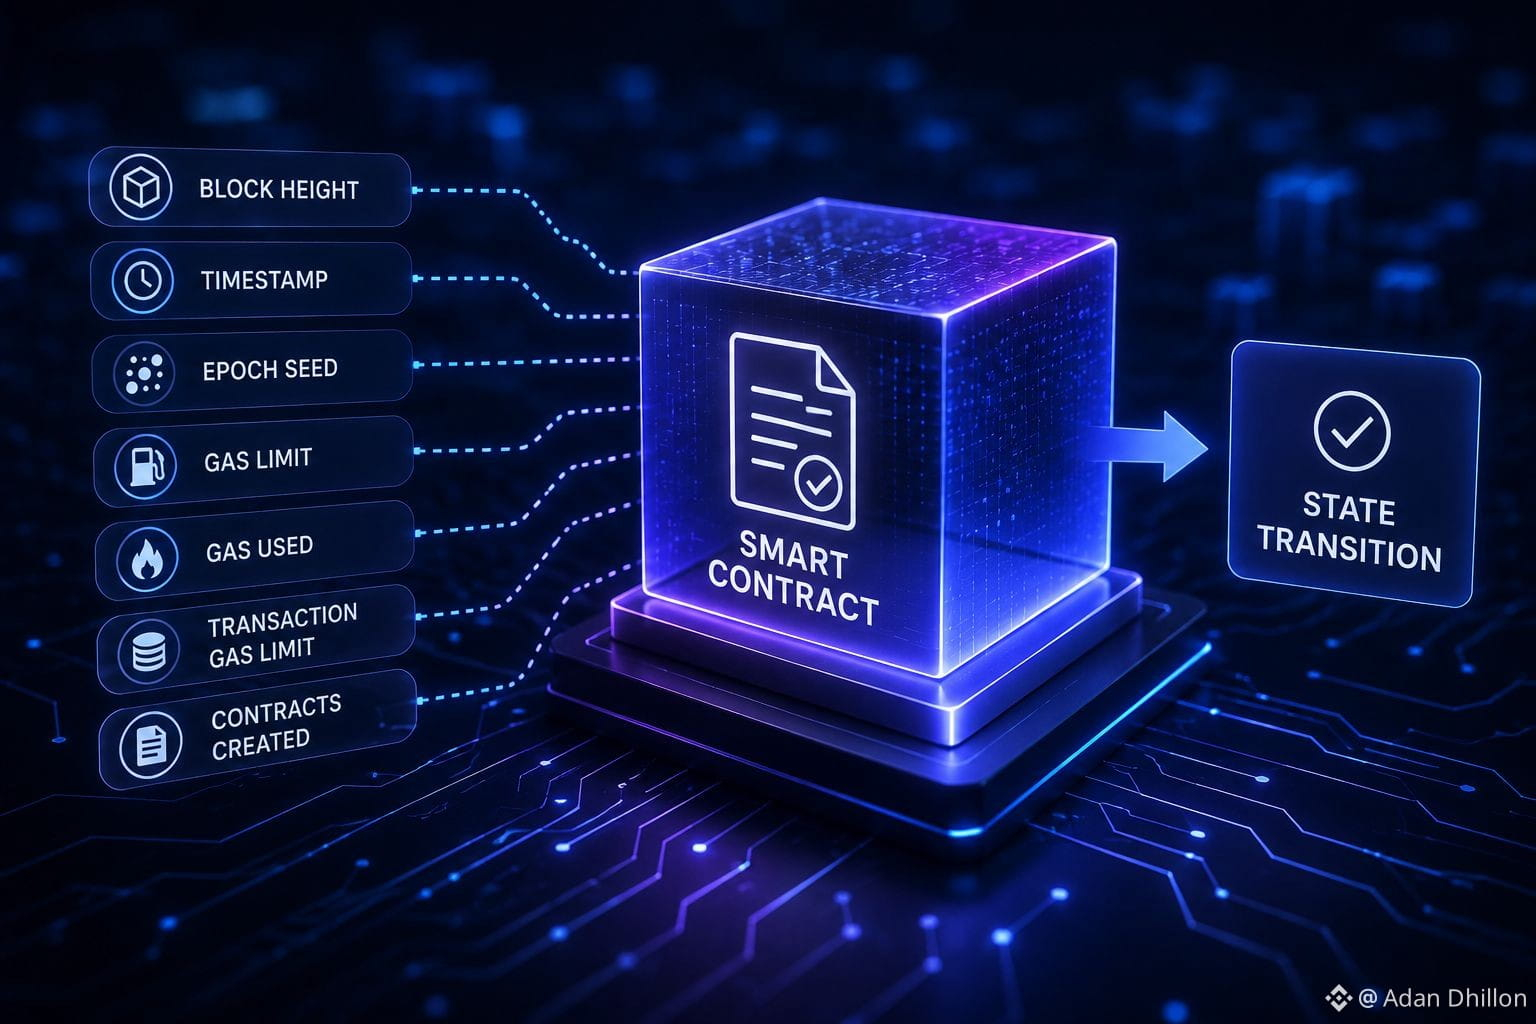
Zunächst nahm ich an, dass die Ausführung von Dusk’s Vertrag hauptsächlich vom Vertragscode und von der ihn aufrufenden Transaktion abhängt. Je genauer ich mir jedoch den Ausführungskontext der Rusk VM ansah, desto deutlicher trat der umgebende Blockzustand in den Vordergrund. Ein Zustandsübergang funktioniert nicht allein mit dem Vertragszustand. Er erhält außerdem die aktuelle Blockhöhe, den Zeitstempel, den Epoch-Seed, das Block-Gaslimit, das bereits verbrauchte Gas, die im Block erstellten Verträge sowie das eigene Gaslimit der Transaktion. Was mir auffiel, ist, dass die Vertragseausführung dadurch an den Zustand des Blocks gebunden ist, in dem sie ausgeführt wird. Der Vertrag arbeitet nicht isoliert vom aktuellen Kontext des Netzwerks. Das lässt eine kleine Abhängigkeit zurück, die ich bisher nicht wirklich berücksichtigt hatte: Allgemeine Berechnungen müssen sowohl mit dem Vertragszustand als auch mit den Grenzen des Blocks, in dem sie stattfinden, konsistent bleiben. Vielleicht ist das einfach notwendig für eine begrenzte Ausführung, aber es macht die Ausführungsgrenze der VM weniger in sich geschlossen, als ich zuerst angenommen hatte. Also stellt sich vielleicht die ruhigere Frage, von wie starkem Ausmaß das Verhalten eines Vertrags vom Blockkontext abhängen sollte, der eine Transaktion umgibt.
#dusk $DUSK @Dusk_Foundation
Zunächst nahm ich an, dass die Ausführung von Dusk’s Vertrag hauptsächlich vom Vertragscode und von der ihn aufrufenden Transaktion abhängt. Je genauer ich mir jedoch den Ausführungskontext der Rusk VM ansah, desto deutlicher trat der umgebende Blockzustand in den Vordergrund. Ein Zustandsübergang funktioniert nicht allein mit dem Vertragszustand. Er erhält außerdem die aktuelle Blockhöhe, den Zeitstempel, den Epoch-Seed, das Block-Gaslimit, das bereits verbrauchte Gas, die im Block erstellten Verträge sowie das eigene Gaslimit der Transaktion. Was mir auffiel, ist, dass die Vertragseausführung dadurch an den Zustand des Blocks gebunden ist, in dem sie ausgeführt wird. Der Vertrag arbeitet nicht isoliert vom aktuellen Kontext des Netzwerks. Das lässt eine kleine Abhängigkeit zurück, die ich bisher nicht wirklich berücksichtigt hatte: Allgemeine Berechnungen müssen sowohl mit dem Vertragszustand als auch mit den Grenzen des Blocks, in dem sie stattfinden, konsistent bleiben. Vielleicht ist das einfach notwendig für eine begrenzte Ausführung, aber es macht die Ausführungsgrenze der VM weniger in sich geschlossen, als ich zuerst angenommen hatte. Also stellt sich vielleicht die ruhigere Frage, von wie starkem Ausmaß das Verhalten eines Vertrags vom Blockkontext abhängen sollte, der eine Transaktion umgibt.
#dusk $DUSK @Dusk
#dusk $DUSK @Dusk
9
6
262
·
--
Zunächst ging ich davon aus, dass das Festzinsmodell von TermMax vor allem darauf abzielt, Unsicherheit für Kreditnehmer und Kreditgeber zu reduzieren. Aber je genauer ich hinsah, desto spannender wurde die ungenutzte Liquidität. In der Whitepaper-Beschreibung wird ein Design erläutert, bei dem ungenutzte Mittel in externe Märkte mit variablem Zinssatz wie Aave, Morpho und Venus investiert werden können, statt einfach inaktiv zu bleiben. Was dabei mein Interesse geweckt hat, ist die dadurch entstehende Grenze: Die Position für Nutzer kann als Festzins ausgestaltet sein, während ein Teil des Kapitals, das diesen Markt stützt, andernorts weiterhin Bedingungen mit variablem Zinssatz ausgesetzt ist. Das bedeutet, dass die Festzinszusage nicht zwangsläufig heißt, dass das gesamte System die Floating Rates verlassen hat. Es bedeutet vielmehr, dass die Exponierung in einen anderen Teil der Architektur verlagert wurde. Das scheint ein plausibler Weg zu sein, um Kapital in Arbeit zu halten, aber es lässt TermMax zugleich von externen Protokollen abhängig werden—von deren Liquidität und von ihren eigenen Risikobetrachtungen. Vielleicht ist diese Abhängigkeit unvermeidlich, wenn Festzinsmärkte eine effiziente Kapitalauslastung benötigen. Damit bleibt die ruhigere Frage: Wie viel Stabilität mit Festzins kann es geben, wenn die Liquidität darunter weiterhin in DeFi mit variablem Zinssatz lebt?
#termmax @termmax $MUBARAK
Zunächst ging ich davon aus, dass das Festzinsmodell von TermMax vor allem darauf abzielt, Unsicherheit für Kreditnehmer und Kreditgeber zu reduzieren. Aber je genauer ich hinsah, desto spannender wurde die ungenutzte Liquidität. In der Whitepaper-Beschreibung wird ein Design erläutert, bei dem ungenutzte Mittel in externe Märkte mit variablem Zinssatz wie Aave, Morpho und Venus investiert werden können, statt einfach inaktiv zu bleiben. Was dabei mein Interesse geweckt hat, ist die dadurch entstehende Grenze: Die Position für Nutzer kann als Festzins ausgestaltet sein, während ein Teil des Kapitals, das diesen Markt stützt, andernorts weiterhin Bedingungen mit variablem Zinssatz ausgesetzt ist. Das bedeutet, dass die Festzinszusage nicht zwangsläufig heißt, dass das gesamte System die Floating Rates verlassen hat. Es bedeutet vielmehr, dass die Exponierung in einen anderen Teil der Architektur verlagert wurde. Das scheint ein plausibler Weg zu sein, um Kapital in Arbeit zu halten, aber es lässt TermMax zugleich von externen Protokollen abhängig werden—von deren Liquidität und von ihren eigenen Risikobetrachtungen. Vielleicht ist diese Abhängigkeit unvermeidlich, wenn Festzinsmärkte eine effiziente Kapitalauslastung benötigen. Damit bleibt die ruhigere Frage: Wie viel Stabilität mit Festzins kann es geben, wenn die Liquidität darunter weiterhin in DeFi mit variablem Zinssatz lebt?
#termmax @TermMax $MUBARAK
#termmax @TermMax $MUBARAK
7
2
158
·
--
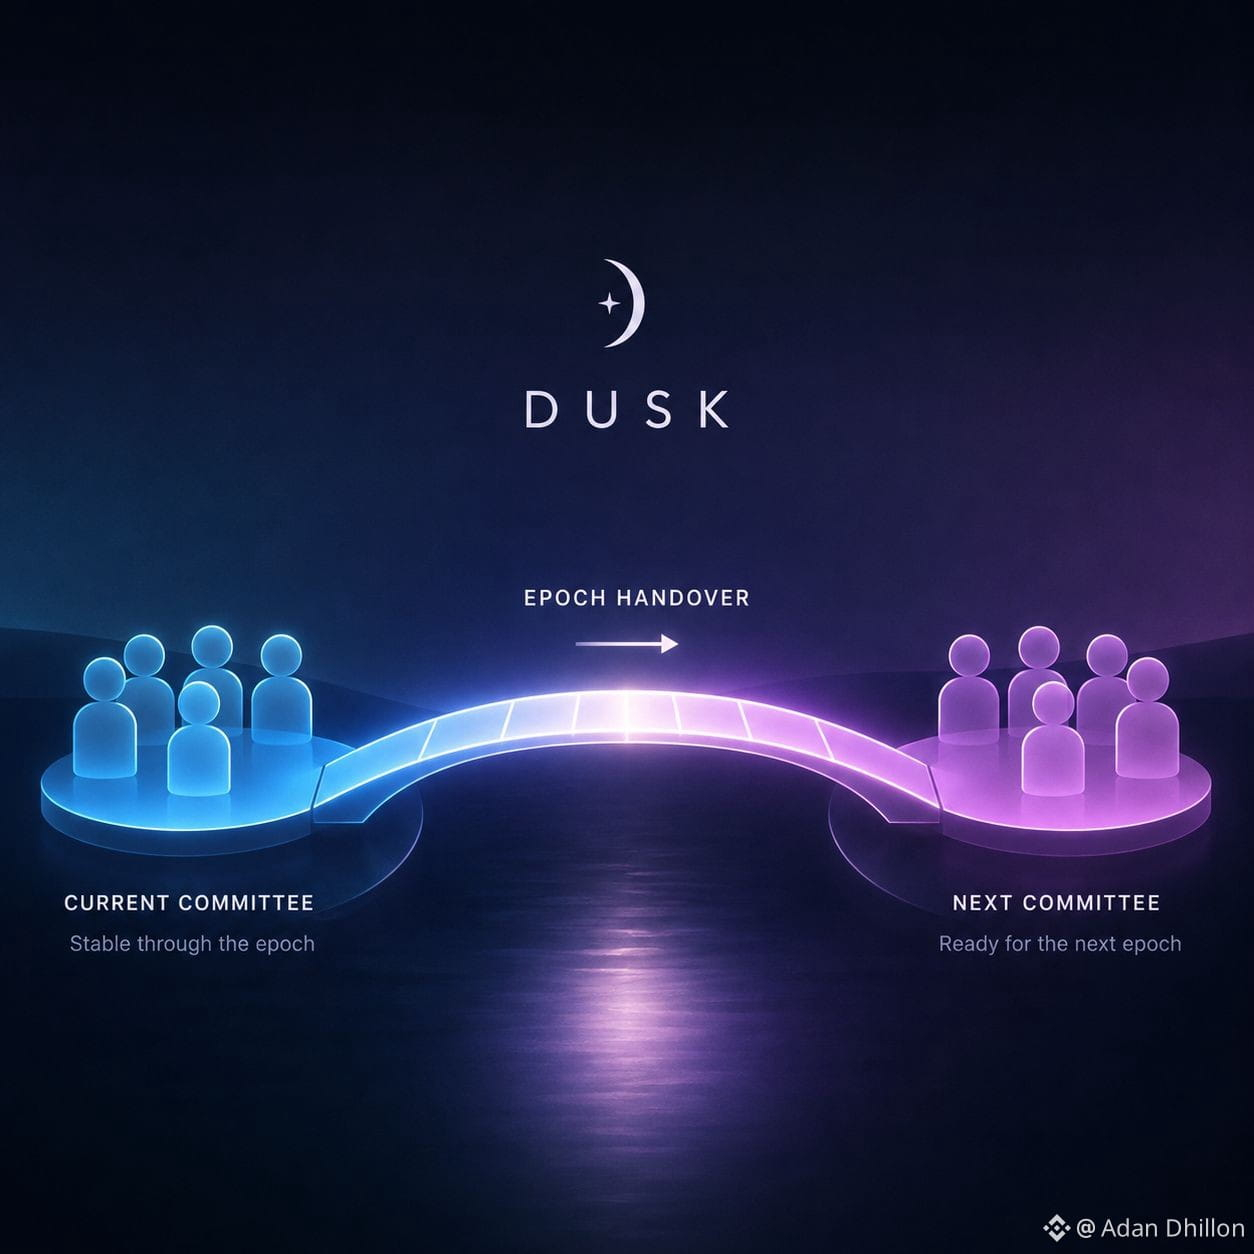
Zunächst nahm ich an, dass Dusk’s Konsenskomitees effektiv von einem Block zum nächsten gewechselt werden. Doch je genauer ich hinsah, desto deutlicher trat die Epochengrenze hervor. Dusk hält die Generator- und Provisioner-Sets über eine Epoch unverändert, während in dieser Zeit derselbe Epoch-Seed verwendet wird. Was meine Aufmerksamkeit erregte, ist, dass die Komiteewahl damit keine frische Koordinationsaufgabe für jede Runde ist. Es gibt eine Phase, in der das Netzwerk seine Konsenskontexte bewusst stabil hält. Das scheint die Fluktuation zu verringern, bedeutet aber auch, dass der Übergang zwischen Epochs zu einem eigenen kleinen Koordinationspunkt wird. Schließlich muss das alte Teilnehmerset einem neuen weichen, ohne dass diese Änderung selbst zur Quelle von Unsicherheit wird. Vielleicht ist das einfach der Trade-off, dass Komitees über mehrere Runden hinweg stabil bleiben. Das hat mich dazu gebracht, die Komiteerotation weniger als Auswahlproblem zu betrachten, sondern eher als Handover-Problem. Vielleicht geht es also nicht darum, wie Dusk das nächste Komitee auswählt, sondern darum, wie sauber ein dezentralisiertes Netzwerk von einem vertrauenswürdigen Kontext in einen anderen wechseln kann?
#dusk $DUSK @Dusk_Foundation
Zunächst nahm ich an, dass Dusk’s Konsenskomitees effektiv von einem Block zum nächsten gewechselt werden. Doch je genauer ich hinsah, desto deutlicher trat die Epochengrenze hervor. Dusk hält die Generator- und Provisioner-Sets über eine Epoch unverändert, während in dieser Zeit derselbe Epoch-Seed verwendet wird. Was meine Aufmerksamkeit erregte, ist, dass die Komiteewahl damit keine frische Koordinationsaufgabe für jede Runde ist. Es gibt eine Phase, in der das Netzwerk seine Konsenskontexte bewusst stabil hält. Das scheint die Fluktuation zu verringern, bedeutet aber auch, dass der Übergang zwischen Epochs zu einem eigenen kleinen Koordinationspunkt wird. Schließlich muss das alte Teilnehmerset einem neuen weichen, ohne dass diese Änderung selbst zur Quelle von Unsicherheit wird. Vielleicht ist das einfach der Trade-off, dass Komitees über mehrere Runden hinweg stabil bleiben. Das hat mich dazu gebracht, die Komiteerotation weniger als Auswahlproblem zu betrachten, sondern eher als Handover-Problem. Vielleicht geht es also nicht darum, wie Dusk das nächste Komitee auswählt, sondern darum, wie sauber ein dezentralisiertes Netzwerk von einem vertrauenswürdigen Kontext in einen anderen wechseln kann?
#dusk $DUSK @Dusk
#dusk $DUSK @Dusk
11
3
86
·
--
Zunächst nahm ich an, dass das Verschieben von DUSK in die Ausführung von Verträgen lediglich eine Frage der Übertragung eines Saldos ist.
Dann änderte die Crossover-Details diese Sichtweise.
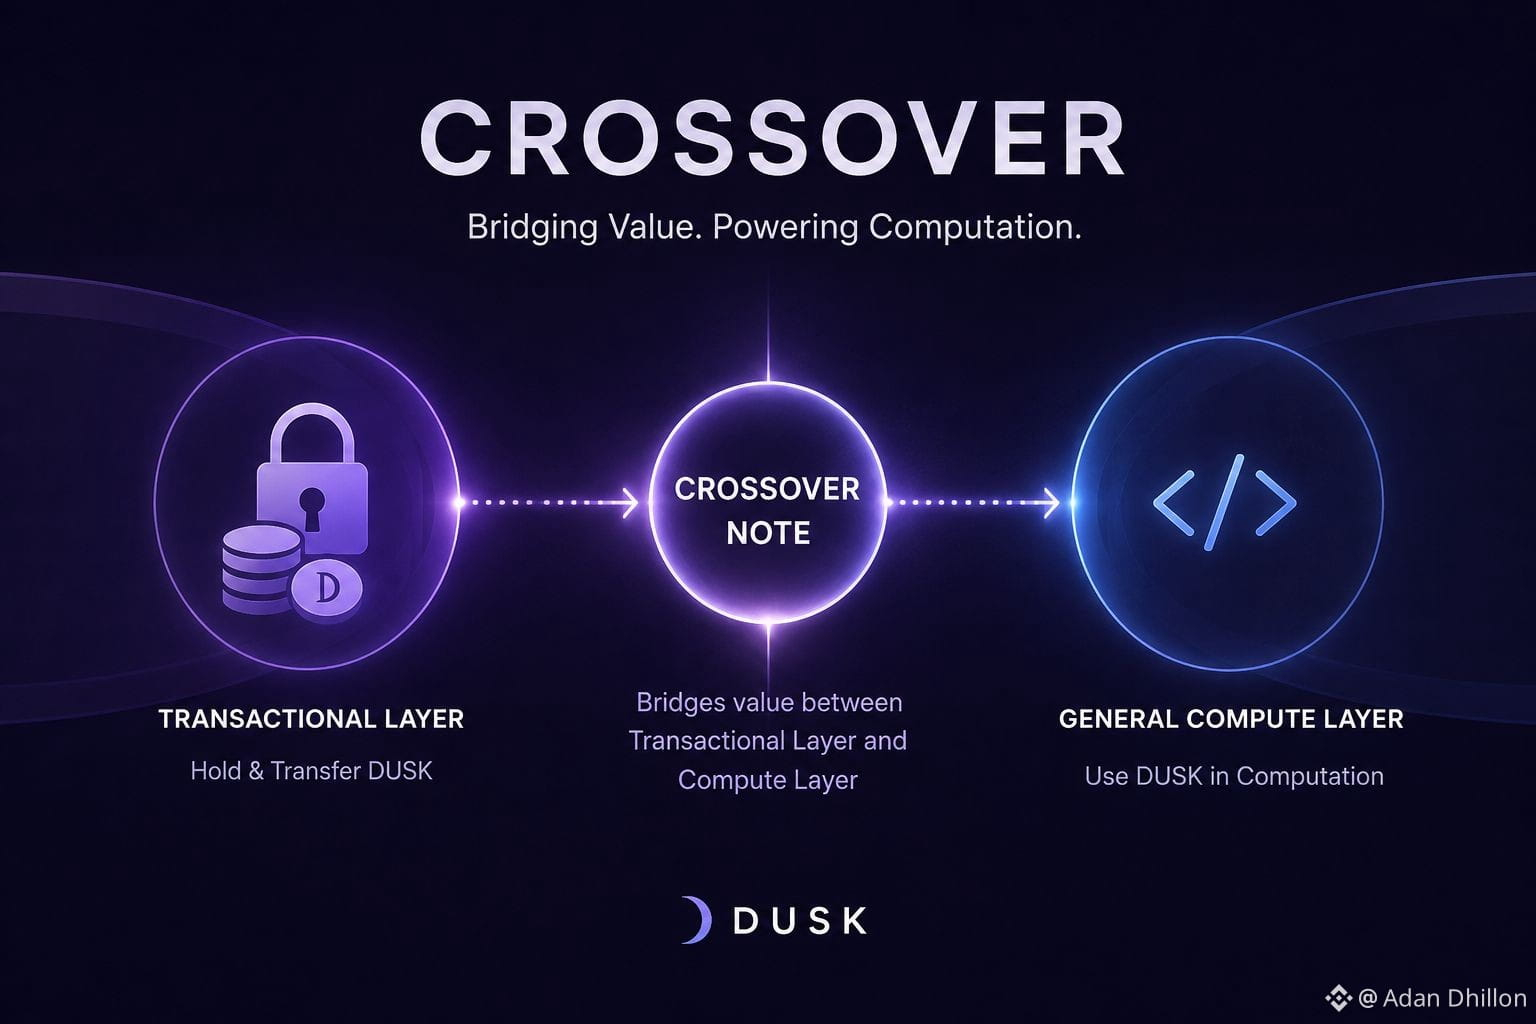
Im Transaktionsmodell von Dusk ist Crossover ein konkreter Hinweis, der die transaktionale Ebene mit der allgemeinen Compute-Ebene verbindet. Die Grenze zwischen dem Halten von DUSK und der Bereitstellung für die Berechnung ist also nicht abstrakt—dahinter steckt eine explizite Transaktionslogik.
Was ich interessant finde, ist, dass diese Brücke nicht für jede Transaktion erforderlich ist. Eine normale Übertragung kann innerhalb der transaktionalen Ebene bleiben, während eine Transaktion, die Berechnung benötigt, explizit einen Wert über diese Grenze hinweg mitführen kann.
Diese Trennung scheint bewusst zu sein. Sie verhindert, dass gewöhnliche Übertragungen von Berechnungen abhängig werden, die sie nicht brauchen, und gibt Anwendungen stattdessen einen definierten Mechanismus, um Wert in die Compute-Umgebung zu verlagern.
Aber sie wirft auch eine spannende Designfrage auf: Wenn Anwendungen zunehmend auf beide Ebenen angewiesen sind—macht diese explizite Grenze das System leichter nachvollziehbar, oder wird sie zu einem weiteren Koordinationspunkt, den Entwickler verwalten müssen?
Dieses kleine Detail zu Crossover sagt eine Menge darüber aus, wie Dusk die Wertbewegung von der Berechnung trennt.
#dusk $DUSK @Dusk_Foundation
Zunächst nahm ich an, dass das Verschieben von DUSK in die Ausführung von Verträgen lediglich eine Frage der Übertragung eines Saldos ist.
Dann änderte die Crossover-Details diese Sichtweise.
Im Transaktionsmodell von Dusk ist Crossover ein konkreter Hinweis, der die transaktionale Ebene mit der allgemeinen Compute-Ebene verbindet. Die Grenze zwischen dem Halten von DUSK und der Bereitstellung für die Berechnung ist also nicht abstrakt—dahinter steckt eine explizite Transaktionslogik.
Was ich interessant finde, ist, dass diese Brücke nicht für jede Transaktion erforderlich ist. Eine normale Übertragung kann innerhalb der transaktionalen Ebene bleiben, während eine Transaktion, die Berechnung benötigt, explizit einen Wert über diese Grenze hinweg mitführen kann.
Diese Trennung scheint bewusst zu sein. Sie verhindert, dass gewöhnliche Übertragungen von Berechnungen abhängig werden, die sie nicht brauchen, und gibt Anwendungen stattdessen einen definierten Mechanismus, um Wert in die Compute-Umgebung zu verlagern.
Aber sie wirft auch eine spannende Designfrage auf: Wenn Anwendungen zunehmend auf beide Ebenen angewiesen sind—macht diese explizite Grenze das System leichter nachvollziehbar, oder wird sie zu einem weiteren Koordinationspunkt, den Entwickler verwalten müssen?
Dieses kleine Detail zu Crossover sagt eine Menge darüber aus, wie Dusk die Wertbewegung von der Berechnung trennt.
#dusk $DUSK @Dusk
Dann änderte die Crossover-Details diese Sichtweise.
Im Transaktionsmodell von Dusk ist Crossover ein konkreter Hinweis, der die transaktionale Ebene mit der allgemeinen Compute-Ebene verbindet. Die Grenze zwischen dem Halten von DUSK und der Bereitstellung für die Berechnung ist also nicht abstrakt—dahinter steckt eine explizite Transaktionslogik.
Was ich interessant finde, ist, dass diese Brücke nicht für jede Transaktion erforderlich ist. Eine normale Übertragung kann innerhalb der transaktionalen Ebene bleiben, während eine Transaktion, die Berechnung benötigt, explizit einen Wert über diese Grenze hinweg mitführen kann.
Diese Trennung scheint bewusst zu sein. Sie verhindert, dass gewöhnliche Übertragungen von Berechnungen abhängig werden, die sie nicht brauchen, und gibt Anwendungen stattdessen einen definierten Mechanismus, um Wert in die Compute-Umgebung zu verlagern.
Aber sie wirft auch eine spannende Designfrage auf: Wenn Anwendungen zunehmend auf beide Ebenen angewiesen sind—macht diese explizite Grenze das System leichter nachvollziehbar, oder wird sie zu einem weiteren Koordinationspunkt, den Entwickler verwalten müssen?
Dieses kleine Detail zu Crossover sagt eine Menge darüber aus, wie Dusk die Wertbewegung von der Berechnung trennt.
#dusk $DUSK @Dusk
12
7
73
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BOJRaisesRatesTo31YearHigh
26,586 Aufrufe
683 Kommentare
Bitcoin rückt wieder ins Rampenlicht, da der Makrodruck die Krypto-Nachfrage nicht durchbrechen kann
Fatima_Tariq
·10 Likes
·5.4k Aufrufe
BuffettStepsDownAsBerkshireChairman
7,938 Aufrufe
272 Kommentare
XRPExchangeReservesHitSevenYearLow
11,960 Aufrufe
295 Kommentare