

公鎏渊私海胆Bran Brandon后开仓
135 Beiträge

公鎏渊私海胆Bran Brandon后开仓
Melden
Nutzer blockieren
1 Following
11 Follower
10 Like gegeben
Beiträge
Wallet-Vorschlag zurückgezogen – wo bleiben die Einsparungen?
Die US-amerikanische FinCEN-Website führte am 5. Oktober eine Rückzugsmitteilung auf. Am 6. Oktober stellte das Federal Register klar, dass ein Vorschlag zu Wallet-Transaktionen aus dem Jahr 2020 zurückgezogen wird und nicht weiterverfolgt werden soll.
Ursprünglich sollten Banken und Geldtransferdienstleister bei bestimmten Transaktionen, etwa mit nicht verwahrten Wallets, zusätzliche Aufzeichnungs-, Kundenidentifizierungs- und Meldepflichten erfüllen. Entscheidend ist die Formulierung „sollten verpflichtet werden“: Zurückgezogen wurde diesmal ein Vorschlag. Daraus lässt sich nicht ableiten, dass sämtliche Vorschriften für Wallets oder Identitätsprüfungen aufgehoben wurden.
Aus geschäftlicher Sicht interessiert mich vor allem, wie viel Budget Unternehmen ursprünglich für Entwicklung, Personal und Prozesse im Hinblick auf mögliche künftige Regeln zurückstellen mussten. Eine potenzielle zusätzliche Belastung weniger könnte die Unsicherheit bei der Anbindung von Angeboten für selbstverwahrte Wallets verringern. Doch dieses Geld wurde nicht unbedingt bereits ausgegeben – und wird auch nicht automatisch zu Kapital für den Kauf von Coins.
Um die Auswirkungen der Politik einzuschätzen, müssen wir daher weiter nach Belegen suchen: Haben Dienstleister ihre Pläne zur Anbindung angepasst? Wurde das Produktangebot ausgeweitet? Hat die tatsächliche Nutzung durch Kunden zugenommen? Gibt es nur eine Mitteilung, aber keine geschäftlichen Veränderungen, kann man erwartete Vorteile nicht vorzeitig als realisierte Gewinne verbuchen.
Auch bei der Nutzung von Wallets für BTC, ETH oder USDC muss man nach den tatsächlich angebotenen Diensten und den jeweils geltenden Vorschriften unterscheiden. Diese Nachricht allein erlaubt keine pauschale Aussage über alle Transaktionen.
Das zweite Bild ist eine Archivaufnahme eines Hardware-Wallets. Es veranschaulicht lediglich das Thema Selbstverwahrung und stellt keine Empfehlung oder Billigung durch den Hersteller oder eine Aufsichtsbehörde dar.
$BTC $ETH $USDC
Klick auf mein Profilbild, um mein Live-Trading mit Handelssignalen anzusehen.
262
Welche Art von Risiko soll Solanas gleichzeitige Abwicklung von Geld und Vermögenswerten eigentlich lösen?
Der Käufer hat bereits bezahlt, aber der Verkäufer hat den Vermögenswert noch nicht geliefert. Dieses Abwicklungsrisiko ist etwas anderes als ein Kursrückgang nach dem Kauf.
Die Solana Foundation hat am 6. Oktober ein quelloffenes DvP-Programm veröffentlicht, also ein Verfahren zur Zug-um-Zug-Abwicklung. Es ist so konzipiert, dass beide Seiten der Abwicklung entweder gemeinsam abgeschlossen werden oder gemeinsam scheitern. Außerdem bietet es unabhängige Verwahrung und zeitliche Beschränkungen. Gleichzeitig sucht die Foundation weiterhin frühe Teilnehmer für die Zeit vor dem offiziellen Produktivstart. Daraus lässt sich nicht schließen, dass Institutionen bereits vollständig angebunden sind.
JPMorgan hat Anforderungen an die Wertpapierabwicklung beigesteuert. In der offiziellen Mitteilung wird ausdrücklich klargestellt, dass das Unternehmen das Programm weder entwickelt noch betreibt oder garantiert.
Mich interessiert vor allem, wie lange Kapital gebunden ist: Wenn sich die Wartezeit bei der Abwicklung verkürzt, könnten Institutionen weniger Reservekapital für Transaktionen vorhalten müssen. Wie viel sich tatsächlich einsparen lässt, hängt jedoch davon ab, ob der Vermögenswert geliefert werden kann, ob das Geld bereitsteht und wie die konkreten Geschäftsabläufe aussehen.
Nehmen wir als Beispiel den Tausch von USDC gegen einen On-Chain-Vermögenswert: Selbst wenn der Tausch gleichzeitig erfolgreich abgeschlossen wird, ist damit nicht garantiert, dass der Vermögenswert morgen nicht an Wert verliert oder der Emittent ihn jederzeit einlösen kann. Eine atomare Abwicklung ersetzt keine Prüfung des Vermögenswerts.
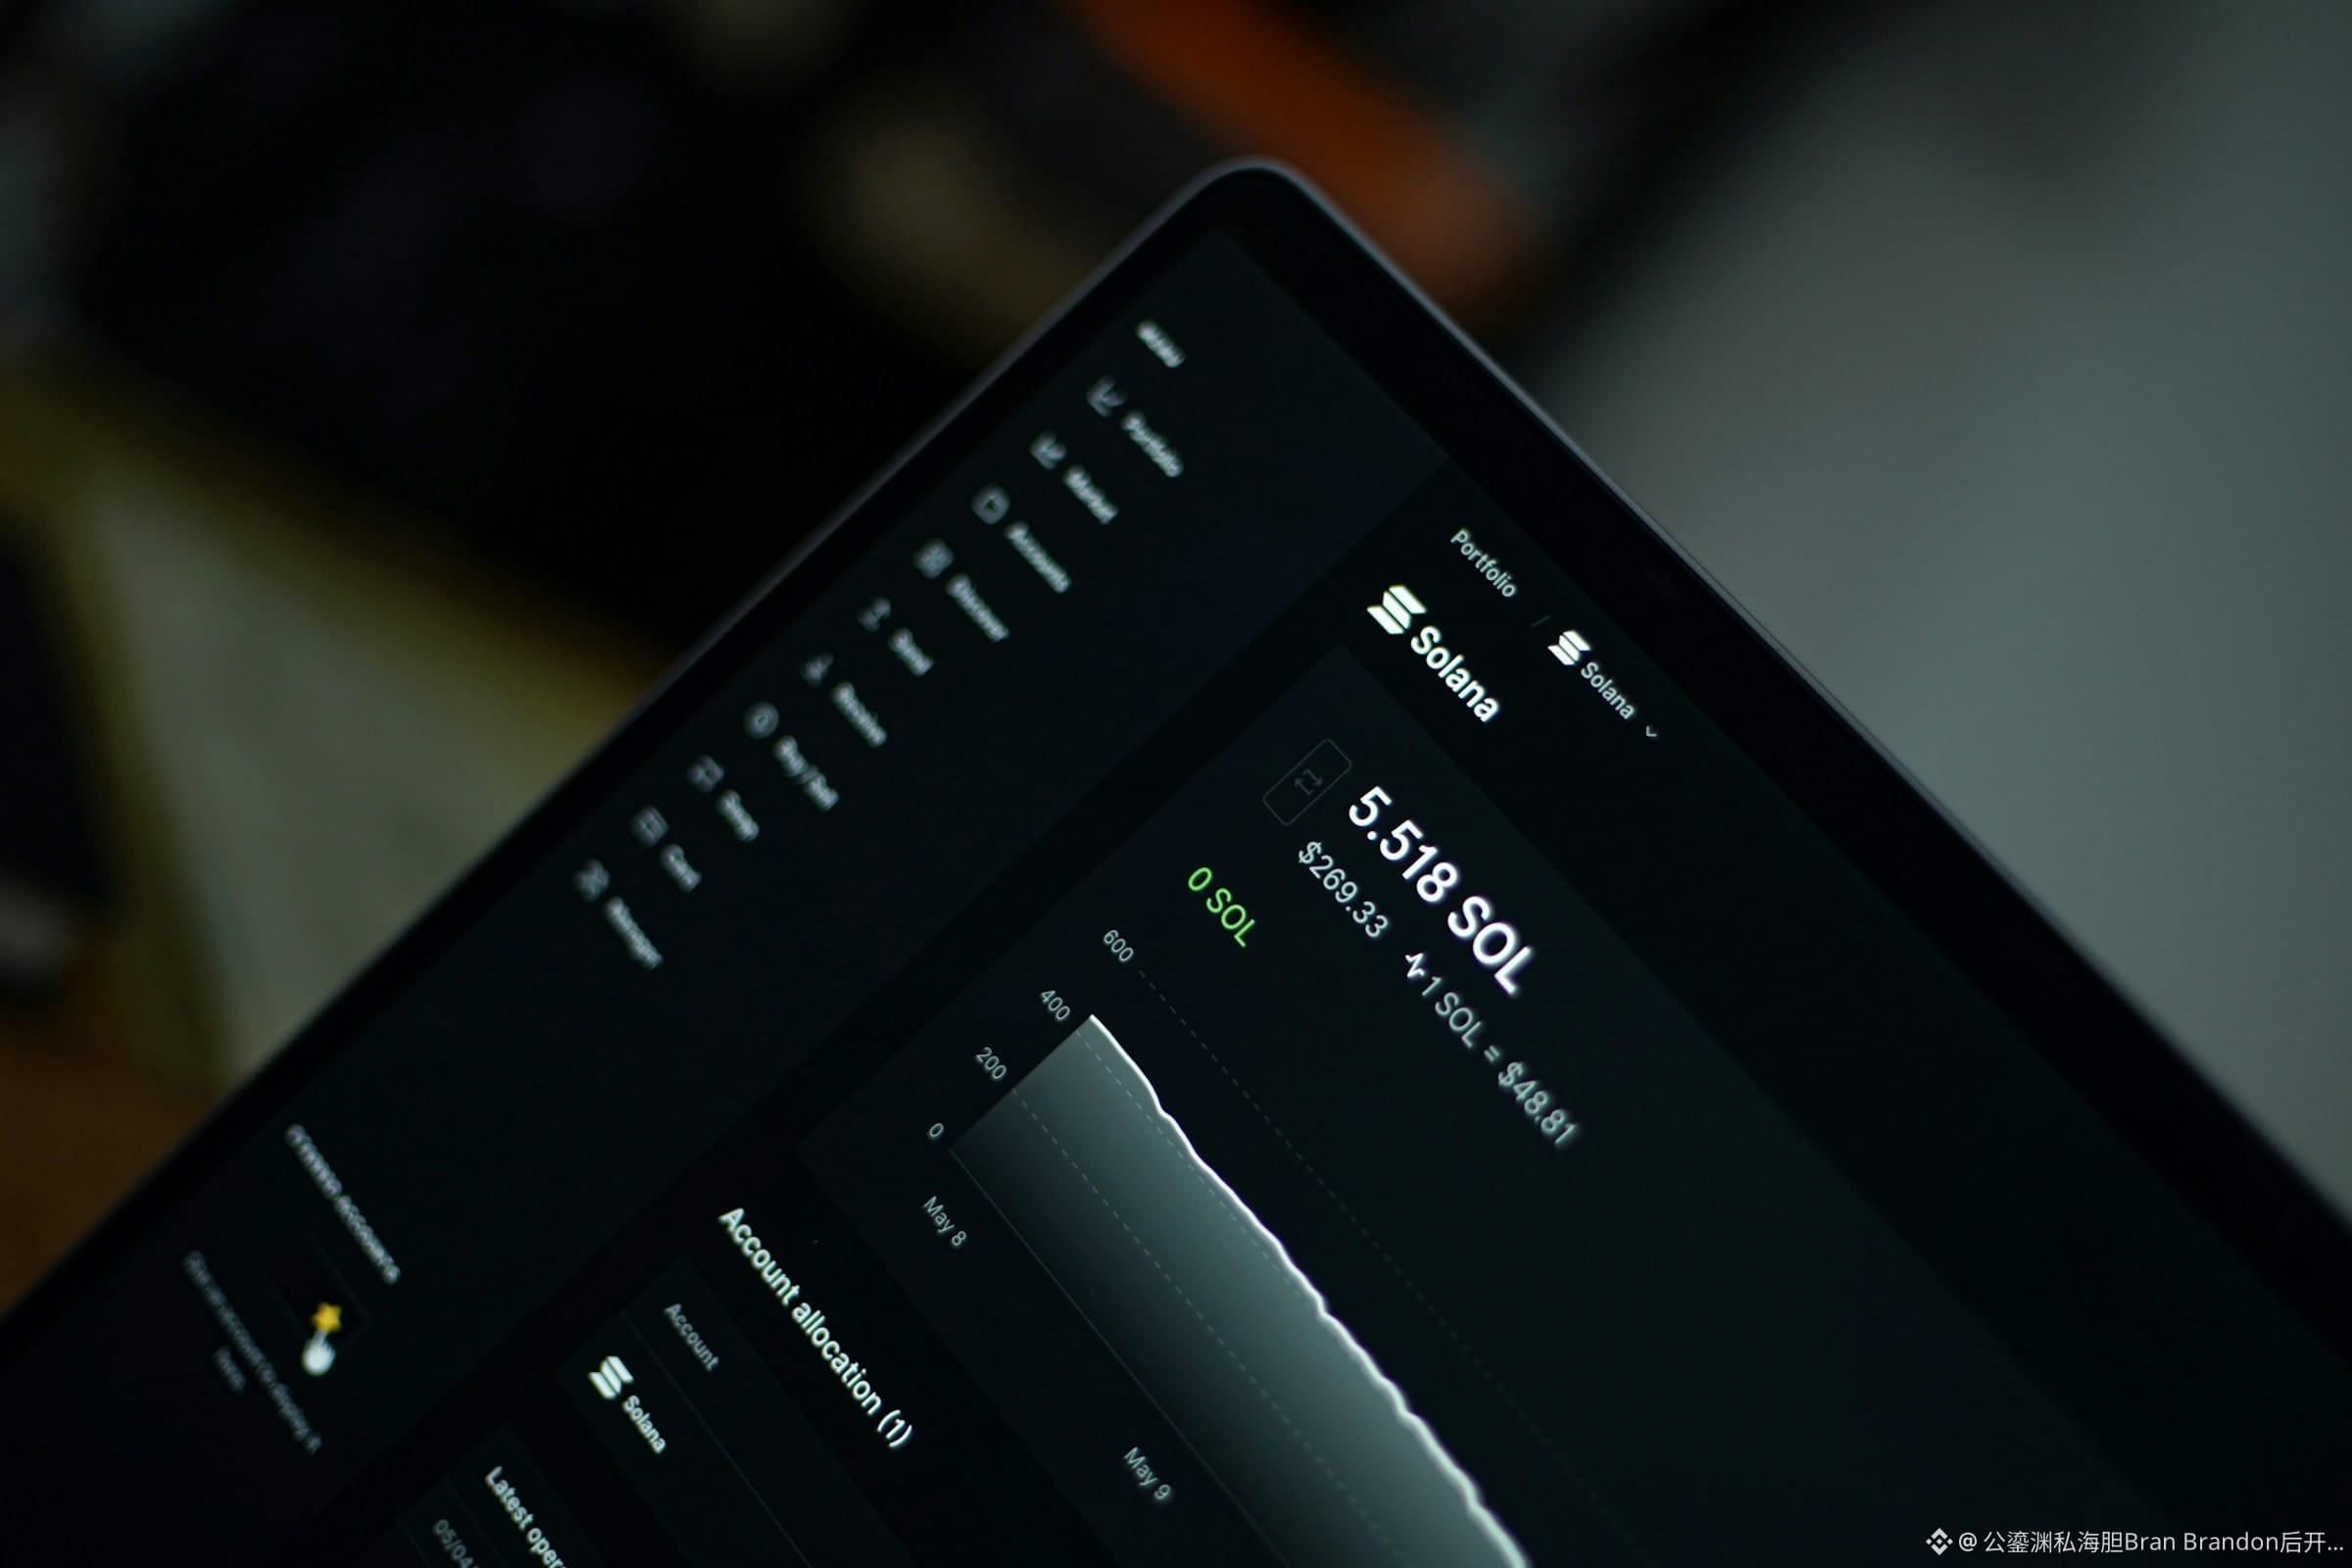
Beim Vergleich der institutionellen Abwicklungsökosysteme von SOL und ETH würde ich die tatsächliche Nutzung und den Umgang mit fehlgeschlagenen Abwicklungen getrennt prüfen. Das zweite Bild zeigt eine historische Momentaufnahme von Solana-Wallet-Daten. Die Kontostände und die Kurve auf dem Bildschirm entsprechen nicht den aktuellen Marktdaten.
$SOL $USDC $ETH #InstitutionellesKapital
Tippe auf mein Profilbild, um meine Live-Trades mit Signalen anzusehen.
271
Die Strategie stieg um 8 % – warum hat man mit dem investierten Geld trotzdem Verlust gemacht?
Rechnen wir es mit rein hypothetischen Zahlen durch. Gebühren bleiben unberücksichtigt; die Rechnung stellt keine tatsächliche Live-Performance dar.
Anfangs werden 100 investiert. In der ersten Phase gibt es 20 % Gewinn, das Konto wächst auf 120. Nach dem Gewinn werden weitere 880 eingezahlt, sodass das Konto nun 1.000 beträgt. In der zweiten Phase verliert es 10 % und am Ende bleiben 900. Insgesamt wurden 980 investiert – tatsächlich sind also 80 verloren gegangen.
Fügt man hingegen die Renditen der Strategie aus beiden Phasen zusammen, ergibt 1,2 mal 0,9 gleich 1,08. Die zeitgewichtete Rendite beträgt weiterhin plus 8 %. Beides kann gleichzeitig zutreffen: In der Phase mit Kursgewinnen war weniger Geld investiert, in der Verlustphase mehr.
Laut den Erläuterungen zum GIPS-Performance-Standard dient die zeitgewichtete Methode dazu, die Auswirkungen externer Zu- und Abflüsse auszuklammern, damit sich die Leistung des Managements besser beurteilen lässt. Wer dagegen Zeitpunkt und Höhe der Einzahlungen berücksichtigt, beantwortet die Frage, was mit dem eigenen Geld passiert ist. Für diese beiden Fragen lässt sich nicht dieselbe Prozentzahl verwenden.
Wenn ich mir also die Aufzeichnungen zu BTC-, ETH- und SOL-Strategien ansehe, notiere ich auch Datum und Betrag jeder Einzahlung und Auszahlung und prüfe anschließend meinen persönlichen Nettogewinn oder -verlust. Eine beeindruckende Kurve bedeutet nicht automatisch, dass man mit einer Einzahlung zu einem beliebigen Zeitpunkt dieselbe Rendite erzielt hätte.
Das ist keine Rechtfertigung für Verluste. Die Strategie-Performance muss anhand echter und vollständiger Aufzeichnungen beurteilt werden, und die persönliche Rendite muss anhand der eigenen Kontobewegungen berechnet werden. Die Abbildung zeigt eine historische Finanzberechnung; die angezeigten Kurse sind nicht live.
$BTC $ETH $SOL #交易认知
Tippe auf mein Profilbild, um die Live-Aufzeichnungen zum Signalhandel anzusehen.
287
BTC hat die Schwelle doch überschritten – warum kann man mit einem Prognosekontrakt trotzdem verlieren?
Wer sieht, dass eine Kerze einen bestimmten Kurs überschreitet, und deshalb annimmt, der Kontrakt auf „über dieser Schwelle“ sei bereits gewonnen, könnte etwas vorschnell urteilen.
Ich habe einen abgelaufenen BTC-Kontrakt von Robinhood geprüft: Der Verfallszeitpunkt war der 5. Oktober um 1 Uhr nachts US-Ostküsten-Sommerzeit. Laut den Regeln auf der Seite werden die 60 Kurswerte des Echtzeitindex von CF Benchmarks aus der letzten Minute vor dem Verfall gemittelt. Dieser Durchschnitt ist der endgültige Bewertungskurs.
Entscheidend ist also nicht, ob der Kurs an der Börse, die du beobachtest, in einer bestimmten Sekunde kurz über die Schwelle gestiegen ist.
Ein rein hypothetisches Beispiel: Gibt es innerhalb einer Minute nur einen kurzen Ausschlag über die Schwelle und liegen die übrigen Messwerte darunter, kann der Durchschnitt trotzdem unter dem erforderlichen Wert bleiben. Umgekehrt beweist auch ein etwas niedrigerer letzter Handel für sich genommen nicht, dass der Durchschnitt der gesamten Zeitspanne unter der Schwelle lag.
Für dein Kapital sind der Kauf eines Kontrakts mit einer bestimmten Abrechnungsbedingung und der Kauf der Coins selbst zwei unterschiedliche Risiken. Wenn du ähnliche Produkte rund um BTC, ETH oder SOL untersuchst, solltest du Datenquelle, Zeitzone, Messzeitraum und die Bedingungen „berührt“ oder „bei Verfall über“ jeweils genau prüfen. Für verschiedene Kontrakte gelten nicht automatisch dieselben Regeln.
Meine Einschätzung: Kläre zuerst, was als Gewinn zählt, und überlege erst danach, wie optimistisch du bist. Hier erläutere ich die Abrechnungsmethode, bewerte aber weder das Ergebnis dieses Kontrakts noch behandle ich die auf der Seite angezeigten Kurse als tatsächliche Gewinnwahrscheinlichkeit.
$BTC $ETH $SOL #Handelsverständnis
Tippe auf mein Profilbild, um meine Live-Trades mit Handelssignalen anzusehen
235
OPEC+ lässt die Förderquoten unverändert – heißt das, dass nicht mehr Öl auf den Markt kommt?
Wer Nachrichten über Rohöl liest, kann „Förderregelung bleibt bestehen“ leicht als „das tatsächliche Angebot ändert sich nicht“ verstehen. Zwischen diesen beiden Aussagen liegen jedoch mehrere Schritte: Förderung, Transport und Lieferung.
OPEC gab am 4. Oktober bekannt, dass die sieben an der Sitzung teilnehmenden Länder beschlossen haben, die geforderte Fördermenge für November auf dem Niveau vom September 2026 zu belassen. Dabei geht es um Fördervorgaben – nicht um eine Garantie für die tatsächliche Produktion aller Ölfelder.
Ein rein hypothetisches Beispiel: Die Quote liegt dauerhaft bei 100 Barrel. Eine Zeit lang werden aus irgendeinem Grund nur 80 Barrel gefördert, später steigt die Produktion wieder auf 90 Barrel. Die Quote wurde nicht erhöht, die tatsächliche Fördermenge aber schon – um 10 Barrel. Umgekehrt bedeutet eine auf dem Papier erlaubte Förderung nicht, dass das Öl bereits auf Schiffe verladen oder in eine Raffinerie geliefert wurde.
Deshalb würde ich die weitere Entwicklung in mehreren Schritten beobachten: Wie stark erholt sich die tatsächliche Fördermenge? Können die Verladungen für den Export Schritt halten? Verändern sich die kommerziellen Lagerbestände? Wer allein aus den drei Worten „keine Fördersteigerung“ schließt, dass der Ölpreis sicher steigt, übersieht leicht, dass sich das Angebot bereits erholen könnte.
Der Zusammenhang mit BTC, ETH und SOL besteht darin, dass Energiepreise sich auf die Inflation, die Zinserwartungen und die Risikobereitschaft auswirken. Selbst wenn der Ölpreis fällt, muss man unterscheiden, ob sich das Angebot verbessert oder die Nachfrage nachlässt. Ersteres könnte den Kostendruck lindern, Letzteres könnte mit Sorgen um das Wachstum einhergehen. Beides lässt sich nicht in dieselbe Richtung einordnen.
Das zweite Bild ist ein Archivfoto einer US-Raffinerie und zeigt nicht den Ort der Sitzung.
#原油 #Makro
$BTC $ETH $SOL
Klicke auf mein Profilbild, um meine Live-Trades mit Signalen anzusehen
280
ETH soll skalieren – warum könnten manche Vorgänge trotzdem teurer werden?
Wer aus einer höheren Transaktionskapazität schließt, dass alle Vorgänge auf der Blockchain günstiger werden, übersieht leicht eine andere Seite dieser Änderung.
Laut einer Mitteilung der Ethereum Foundation soll Glamsterdam am 6. Oktober um 21:53:36 Uhr Pekinger Zeit auf dem Sepolia-Testnetz aktiviert werden. Bei der heutigen Überprüfung am Morgen standen die Termine für Hoodi und das Mainnet noch nicht fest. Der Testnet-Plan darf also nicht so dargestellt werden, als wäre das Mainnet bereits aktualisiert worden.
Einerseits verbessert das Upgrade die Blockproduktion und -validierung, damit Nodes effizienter arbeiten. Andererseits werden die Ressourcenkosten neu berechnet: Vorgänge, die On-Chain-Zustände erstellen, werden separat erfasst und höher bepreist. Skalierung betrifft die Frage, wie viel verarbeitet werden kann; die Neubepreisung betrifft, wer welche Ressourcen beansprucht. Beides kann gleichzeitig geschehen.
Mich interessieren die tatsächlichen Kosten für Anwendungen. Verträge, die häufig neue Zustände erstellen, sind möglicherweise anders betroffen als Verträge, die hauptsächlich vorhandene Daten auslesen. Die Entwickler wurden außerdem aufgefordert, fest codierte Gas-Limits und damit verbundene Annahmen zu überprüfen. Die Kosten vor und nach dem Upgrade lassen sich nicht anhand eines einzigen Durchschnittswerts beurteilen.
Wenn ich ETH beobachte und mit Smart-Contract-Netzwerken wie SOL und BNB vergleiche, stelle ich gleichartige Vorgänge unter vergleichbaren Auslastungsbedingungen gegenüber und schaue anschließend, ob die Nutzer die Netzwerke weiterhin nutzen. Eine höhere technische Kapazität ist es wert, verfolgt zu werden, senkt aber nicht automatisch die Kosten für jede Anwendung und lässt sich auch nicht vorab in Kursgewinne umrechnen.
Das Bild zeigt eine ETH-Gedenkmünze.
$ETH $SOL $BNB
Klicke auf mein Profilbild, um meine Live-Trades mit Handelssignalen anzusehen
1
575
Die Fed öffnet der KI einen Datenzugang – werden dadurch die Schlussfolgerungen für den Handel verlässlicher?
Eine KI kann schnell eine ansprechende Grafik erstellen. Doch woher die Zahlen darin stammen, ist oft wichtiger als eine noch so flüssige Interpretation.
Fed-Gouverneur Waller erklärte in seiner Rede auf der FRED-Konferenz am 1. Oktober, dass FRED Datenkonnektoren eingeführt hat, die KI-Systeme anbinden und Agenten den Abruf von Wirtschaftsdaten erleichtern. Zugleich warnte er, dass KI Quellen falsch zuordnen, Annahmen verschleiern oder Korrelationen als Kausalzusammenhänge darstellen kann.
Dabei wird leicht eine wichtige Ebene übersehen: FRED bündelt und verbreitet Daten, doch viele davon werden ursprünglich von anderen Stellen erhoben. Dass eine KI auf FRED zugreift, bedeutet nicht, dass all diese Zahlen von der Fed erstellt wurden – und erst recht nicht, dass die Fed die daraus abgeleiteten Handelsentscheidungen des Modells gutheißt.
Meine Einschätzung: Je einfacher der Datenzugang wird, desto wichtiger ist es, die Quellen im Analyseprozess festzuhalten. Wer eine KI-generierte Makroanalyse zu BTC, ETH oder SOL liest, sollte zumindest nachfragen können: Welche Institution ist die ursprüngliche Quelle? Bis zu welchem Datum reichen die Daten? Welche Einheit wird verwendet? Und warum lassen sich die beiden Kurven in der Grafik überhaupt miteinander vergleichen?
Steigen zum Beispiel zwei Indikatoren gleichzeitig, lässt sich daraus zunächst nur schließen, dass sie sich gemeinsam verändern. Um zu behaupten, der eine habe den Kurs der Kryptowährung beeinflusst, muss man zusätzlich den Übertragungsmechanismus erklären sowie gemeinsame Einflussfaktoren und zeitliche Verschiebungen ausschließen.
Der Konnektor verbessert den Schritt der Datensuche. Ob die Schlussfolgerungen belastbar sind, hängt weiterhin von den anschließenden Überlegungen und Prüfungen ab.
Das Bild zeigt ein Archivfoto des Fed-Gebäudes, nicht den Veranstaltungsort der Konferenz.
$BTC $ETH $SOL
Tippe auf mein Profilbild, um meine Live-Trades einzusehen
457
Amazon soll Chips verkaufen – warum könnte die Rechenleistung trotzdem unverändert bleiben?
„Nvidia-Chips verkaufen“ klingt, als würden sich die großen KI-Unternehmen zurückziehen. Doch an wen die Geräte verkauft werden und wer sie anschließend weiter nutzt, entscheidet darüber, wie diese Meldung zu verstehen ist.
Reuters berichtete am 2. Oktober unter Berufung auf die Financial Times, dass Amazon darüber diskutiert, Chips im Wert von rund 8 Milliarden US-Dollar in eine Zweckgesellschaft einzubringen und sie anschließend zurückzumieten. Der Bericht beruft sich auf informierte Kreise. Es handelt sich also weder um ein abgeschlossenes Geschäft noch um eine von beiden Seiten offiziell bestätigte Bestellung.
Würde diese Struktur umgesetzt, änderten sich zunächst die Eigentumsverhältnisse und der Zahlungsrhythmus. Der Verkauf der Geräte könnte Liquidität freisetzen, während ihre weitere Nutzung zur Zahlung von Miete führen würde. Die Chips könnten weiterhin in denselben Rechenzentren zum Einsatz kommen. Den Verkaufspreis direkt als Rückgang des Bedarfs an Rechenleistung zu interpretieren, wäre daher falsch.
Mich interessiert vor allem: Wie lange läuft der Mietvertrag, wie wird die Miete festgelegt, wer trägt nach einer Erneuerung der Geräte den Verlust ihres Restwerts, und entstehen bei einem vorzeitigen Ausstieg zusätzliche Kosten? Wenn man heute Geld zurückerhält, dafür aber langfristig höhere Zahlungsverpflichtungen eingeht, muss man trotzdem die gesamten Finanzierungskosten berechnen, um festzustellen, ob die Finanzierung tatsächlich günstiger ist.
Allein aus der Gründung einer Zweckgesellschaft lässt sich auch nicht schließen, dass sämtliche Verbindlichkeiten verschwunden sind. Die bilanzielle Behandlung hängt von der endgültigen Kontrolle und den vertraglichen Vereinbarungen ab.
Wer die Rechenleistungsnarrative rund um RENDER, FET und NEAR untersucht, sollte ebenfalls zwischen einem Eigentümerwechsel und einer tatsächlichen Nachfrage nach Rechenleistung unterscheiden. In dem Bericht über Amazon wird keine Beteiligung der genannten Projekte angekündigt. Ordnet den Tokens also nicht einfach Geschäfte zu.
$RENDER $FET $NEAR
Klick auf mein Profilbild, um meine Live-Trades anzusehen
472
Mehr Datenschutz, aber Google verlagert das Training stattdessen auf Server
Wenn es um Privacy-AI geht, ist die intuitive Vorstellung bei vielen: Daten verlassen das Handy nicht, und in der Cloud gibt es weniger Geschäft. Doch mit neuen technischen Ansätzen muss das nicht in diese Richtung gehen.
Google Research stellte am 2. Oktober ein System für das nächste Zeitalter des föderierten Lernens vor: Die Geräte verschlüsseln zunächst Trainingsdaten, bevor sie in eine geschützte Serverumgebung hochgeladen werden, die nach vorher autorisierten Regeln betrieben wird. Gboard nutzt es bereits, um ein Next-Word-Prediction-Modell für Englisch und Japanisch bereitzustellen.
Der Satz aus dem offiziellen Artikel, der für Trader am meisten Beachtung verdient, lautet: Der Trainings-Engpass verlagert sich von der Geräteverfügbarkeit und der Rechenleistung auf dem Smartphone hin zu den geschützten Rechenressourcen auf dem Server. Er bedeutet nicht, dass alle Mobiltelefondaten frei an Cloud-Anbieter übergeben werden können, und er verspricht auch keine absolute Sicherheit.
Meine Interpretation ist: Den Datenschutz schützen und die Berechnung dauerhaft lokal lassen, sind zwei getrennte Designfragen, die man unabhängig voneinander angehen kann. Das Handy macht möglicherweise einen Teil weniger, der Server entsprechend einen Teil mehr; wenn man nicht schon allein an die vier Worte „Edge-AI“ denkt und daraus ableitet, dass der Cloud-Bedarf nur sinken könne.
Doch dieser Fortschritt lässt sich noch nicht direkt in zusätzliche Chip-Bestellungen umrechnen. Es gilt weiterhin, den Umfang der Einführung zu beobachten, die tatsächliche Trainingsmenge sowie wie viele Ressourcen das neue Vorhaben pro Aufgabe verbraucht.
Dasselbe gilt für die AI-Erzählungen rund um RENDER, FET, NEAR usw.: Erst prüfen, wo die Aufgabe wirklich ausgeführt wird und wer dafür abrechnen kann. Googles Forschung hat nicht angekündigt, dass diese Projekte beteiligt sind; sie kann keine Token-Claim-Orders ersetzen.
Der Bedarf an Rechenleistung ist nicht verschwunden—möglicherweise hat sich nur der Engpass verlagert.
$RENDER $FET $NEAR
Klick auf mein Profil, um Live-Käufe mit Order zu sehen
521
Wird ein Server beim Ausscheiden einfach zu Schrott? Microsofts alte Rechnung sollte neu berechnet werden
Wenn man über Investitionen in KI spricht, lieben viele zu zählen, wie viele neue Geräte gekauft wurden. Wo die alten Geräte hingehen, nachdem sie das Rechenzentrum verlassen haben, beeinflusst ebenfalls die Kosten in diesem Geschäft.
In einem offiziellen Artikel vom 30. September hat Microsoft offengelegt, dass im vergangenen Jahr die Wiederverwendung und das Recycling ausgedienter Server und Komponenten eine Quote von 92% erreichten. Ganze Systeme können in Labore oder Lehrszenarien weiterverwendet oder an qualifizierte Käufer verkauft werden; einzelne Bauteile wiederum können als Ersatzteile genutzt werden.
Doch 92% bedeuten nicht, dass 92% des Einkaufspreises zurückgeholt wurden. Wie viele Geräte tatsächlich abgewickelt wurden und wie viel Bargeld am Ende zurückkommt, sind völlig unterschiedliche Zahlen.
Meine Einschätzung ist: Ein Geräteausfall bzw. das Ausscheiden muss nicht automatisch bedeuten, dass der Wert auf null fällt. Aber den Restwert kann man auch nicht einfach aus dem Bauch heraus ausmalen: Es muss berücksichtigt werden, ob es Käufer gibt, wie viel das Zerlegen und das Löschen von Daten kostet und ob ein weiterer Betrieb wirtschaftlich sinnvoll ist.
Dass eine Maschine noch läuft, heißt nicht, dass es sich lohnt, die teuersten Rechenzentrums- und Stromressourcen weiterhin dafür zu blockieren. Wenn man sie an einen Ort mit geringerer Auslastung verlegt und weiter Dienste bereitstellt, kann das vernünftiger sein als ein hartes Festhalten am ursprünglichen Standort. Das ist eine Kostenanalyse – keine von Microsoft vorgelegte Gewinnprognose.
Bei Narrativen rund um RENDER, FIL, AR und ähnliche, die Rechen- oder Speicherressourcen betreffen, stelle ich mir ebenfalls die Frage, wohin die Hardware nach dem Update geht. Man kann die Erfahrungen von Cloud-Anbietern nicht einfach direkt auf Token-Preissteigerungen umrechnen.
Neue Maschinen kauft man nach Budget; wie man alte Maschinen aus dem Betrieb nimmt, verlangt den Blick auf die komplette Rechnung.
$RENDER $FIL $AR
Klicken Sie auf mein Profil, um ein Live-Konto mit Trades zu sehen
1k
Ist 100 Milliarden mehr Marktkapitalisierung im Kryptomarkt gleichbedeutend mit 100 Milliarden neuem Geld?
„Wie stark die Marktkapitalisierung gestiegen ist“ und „wie viel neues Geld hineingeflossen ist“ klingen nach derselben Sache, sind aber zwei völlig unterschiedliche Rechnungen.
Heute habe ich die Berechnungsmethoden der Binance Academy und von CoinMarketCap abgeglichen: Die grundlegende Formel für die Marktkapitalisierung im Umlauf lautet Referenzpreis mal umlaufende Menge. Sie misst den Wert zum aktuellen Preis – nicht, wie viel Bargeld auf Konten liegt.
Ein rein hypothetisches Beispiel: Von einem Coin sind 100 Millionen Stück im Umlauf. Steigt der Referenzpreis von 10 auf 11 US-Dollar, erhöht sich die Marktkapitalisierung um 100 Millionen US-Dollar. Dafür müssen aber nicht alle 100 Millionen Coins einmal den Besitzer wechseln. Und erst recht muss niemand tatsächlich 100 Millionen US-Dollar aufbringen, damit sich dieser rechnerische Wert ändert.
Umgekehrt gilt dasselbe: „100 Millionen US-Dollar verpufft“ bedeutet nicht, dass jemand tatsächlich 100 Millionen US-Dollar vollständig abgezogen hat. Sinkt der Preis, werden zahlreiche Positionen neu bewertet, mit denen gar nicht gehandelt wurde. Wie viel sich bei einem konzentrierten Verkauf im Durchschnitt erzielen lässt, hängt außerdem von der Kaufnachfrage und dem Handelsverlauf ab.
Wenn ich also die Kapitalströme bei BTC, ETH und BNB betrachte, unterscheide ich zwischen Veränderungen der Marktkapitalisierung, tatsächlich ausgeführten Trades, Zu- und Abflüssen von Fonds sowie On-Chain-Transfers. Jeder dieser Punkte kann nützlich sein, aber keiner darf als Ersatz für einen anderen herhalten. Und erst recht lässt sich daraus kein „Einstiegsvolumen der großen Marktteilnehmer“ ableiten.
Die Marktkapitalisierung kann helfen, die Größe von Vermögenswerten zu vergleichen. Um zu beurteilen, ob die Käufe anhalten, braucht man jedoch entsprechende Belege für Kapitalflüsse und Handelsumsätze.
Mehr angezeigtes Vermögen bedeutet nicht, dass sich im Markt genauso viel zusätzliches Bargeld befindet.
$BTC $ETH $BNB
Klicke auf mein Profilbild, um meine Live-Trades mit Signalen anzusehen
425
Die KI gibt nur 1 Dollar aus – warum müssen vorher 5 Dollar reserviert werden?
Das ist eine hypothetische Rechnung, erklärt aber zwei Beträge, die bei Zahlungen von KI-Agenten leicht verwechselt werden: wie viel ausgegeben werden darf und wie viel tatsächlich ausgegeben wurde.
zkAPI, das die Ethereum Foundation am 1. Oktober vorgestellt hat, ermöglicht es, Serviceguthaben mit ETH oder USDC im Voraus zu bezahlen und anschließend kurzlebige API-Schlüssel mit einem Ausgabenlimit in US-Dollar anzufordern. Laut dem offiziellen Design wird nach Ablauf des Schlüssels anhand signierter Nutzungsnachweise der tatsächliche Verbrauch abgerechnet – das gesamte reservierte Limit wird also nicht einfach eingezogen.
Angenommen, es werden 5 Dollar reserviert, aber nur 1 Dollar verbraucht. Die 5 Dollar stehen für die Autorisierung und die Bereitstellung des Guthabens; nur der 1 Dollar ist der tatsächliche Verbrauch für diesen Service. Wer beides als Umsatz zusammenrechnet oder den gesamten reservierten Betrag als KI-Nachfrage wertet, könnte das Geschäft überschätzen.
Mich interessiert eher: Wie lange dauert es, bis das Guthaben abgerechnet ist? Wie viel Budget wird gebunden, wenn mehrere Aufgaben gleichzeitig laufen? Und finden tatsächlich fortlaufend Zahlungen statt? Diese Faktoren beeinflussen den Kapitalumschlag und sagen mehr über die Geschäftsbilanz aus als die bloße Zahl der Aufrufe.
Auch bei KI-Projekten wie FET lässt sich diese Checkliste anwenden. Das bedeutet jedoch weder, dass FET an zkAPI beteiligt ist, noch, dass steigende KI-Zahlungen zwangsläufig den zugehörigen Tokenkurs antreiben. Die Projektbeziehung, die Zuordnung der Einnahmen und die Wertabschöpfung durch den Token müssen jeweils separat überprüft werden.
Das Budget legt fest, welche Ausgaben zulässig sind. Die Rechnung zeigt, was tatsächlich ausgegeben wurde.
$ETH $USDC $FET
Tippe auf mein Profilbild, um meine Live-Trades mit Handelssignalen anzusehen.
1
355
Wird ein altes Backup automatisch sicher, wenn das Wallet aktualisiert wird?
Viele verwechseln „Software aktualisieren“ mit „Backup erstellen“. Erst wenn sie ihre Guthaben wiederherstellen müssen, merken sie, dass sie noch eine alte Datei gespeichert haben.
Heute habe ich die offiziellen Versionshinweise von Electrum überprüft: Version 4.8.2, veröffentlicht am 11. September, behebt ein Backup-Problem. Bei einigen älteren Backups, die nicht deterministische Lightning-Schlüssel verwendeten und zugleich Anchor-Kanäle betrafen, fehlten wichtige Schlüsselinformationen, die zum Abrufen von On-Chain-Guthaben nach dem Schließen eines Kanals erforderlich sind. Electrum fordert betroffene Nutzer auf, ihre Backups erneut zu exportieren.
Das Problem betrifft bestimmte Wallets und Kanalbedingungen. Es wirkt sich nicht auf alle BTC-Wallets aus und bedeutet auch nicht, dass Gelder gestohlen wurden.
Was mich daran besonders beunruhigt: Das Programm auf dem Computer lässt sich aktualisieren, aber die alte Sicherungskopie auf dem USB-Stick wird dadurch nicht automatisch überschrieben. Trader prüfen täglich die Kurse, halten aber leicht „Ich habe schon einmal ein Backup gemacht“ für eine Garantie, die für immer gilt.
Für meine BTC, ETH und SOL prüfe ich jeweils die Wiederherstellungsanforderungen des verwendeten Wallets. Die Verfahren verschiedener Netzwerke und Wallets sollte man nicht einfach miteinander gleichsetzen. Der aktuelle Electrum-Fall betrifft das BTC-Lightning-Netzwerk und bedeutet nicht, dass bei ETH oder SOL dieselbe Schwachstelle besteht.
Prüfe zuerst, ob die betroffenen Bedingungen auf dich zutreffen und wie der offizielle Wiederherstellungsprozess aussieht. Erstelle dann wie vorgeschrieben ein neues Backup und bewahre es sicher auf. Um die Wiederherstellbarkeit zu überprüfen, musst du deine Wiederherstellungsphrase auch nicht an eine Website, den Kundendienst oder Fremde weitergeben.
Nur weil eine Datei gespeichert ist, heißt das nicht, dass sich die Guthaben damit auch sicher wiederherstellen lassen.
$BTC $ETH $SOL
Tippe auf mein Profilbild, um meine Live-Trades mit Signalen anzusehen
341
【Der Volatilitätsindex will auch nachhaltig werden – warum kann man BTC-Arbitrage nicht einfach kopieren?】
Futures mit Laufzeit (Perpetuals) haben die Krypto-Welt in Richtung Wall Street verlassen. Am leichtesten zu übersehen ist dabei, ob es darunter überhaupt einen handelbaren Spot gibt.
CoinDesk verwies am 2. Oktober auf eine Meldung von Bloomberg: Die Cboe prüfe derzeit VIX-Perpetual-Futures. Das Projekt steckt noch in einem frühen Stadium; es gibt weder Vertragsdetails noch Antragsunterlagen. Forschen heißt nicht, dass es bereits gelistet ist.
Der VIX geht aus den Optionspreisen auf den S&P 500 hervor und spiegelt die Erwartungen des Markts an zukünftige Volatilität wider. Er ist ein berechneter Index – man kann nicht wie bei BTC, ETH oder SOL einfach einen Spot erwerben, ihn in die Wallet legen und fertig.
Warum ist das wichtig? Beim Spot- und Kontrakt-Preis-Differenzhandel in Krypto kannst du zumindest beide „Beine“ separat beobachten. Beim VIX muss der Market Maker mit den entsprechenden Optionen oder anderen Derivaten absichern; das macht Preisverfolgung und Risikoabgleich deutlich komplexer.
Daher bedeutet die Abschaffung des Verfallsdatums nicht, dass die Haltedkosten verschwinden. Wenn künftig ein Funding-Rate-Mechanismus verwendet wird, kommt es darauf an, wie der Kontrakt zurück in den Referenzwert gezogen wird. Und wie man mit Abweichungen umgeht, wenn sich das Marktgeschehen stark verändert.
Ich werde erst die Vertragsbedingungen abwarten und dann darüber sprechen, ob er sich besser zum Hedging eignet. Man kann nicht einfach, nur weil da „Perpetual“ steht, die vertrauten Krypto-Strategien 1:1 übernehmen.
Bei Verträgen mit gleichem Namen kann es darunter durchaus ein völlig anderes Geschäft sein.
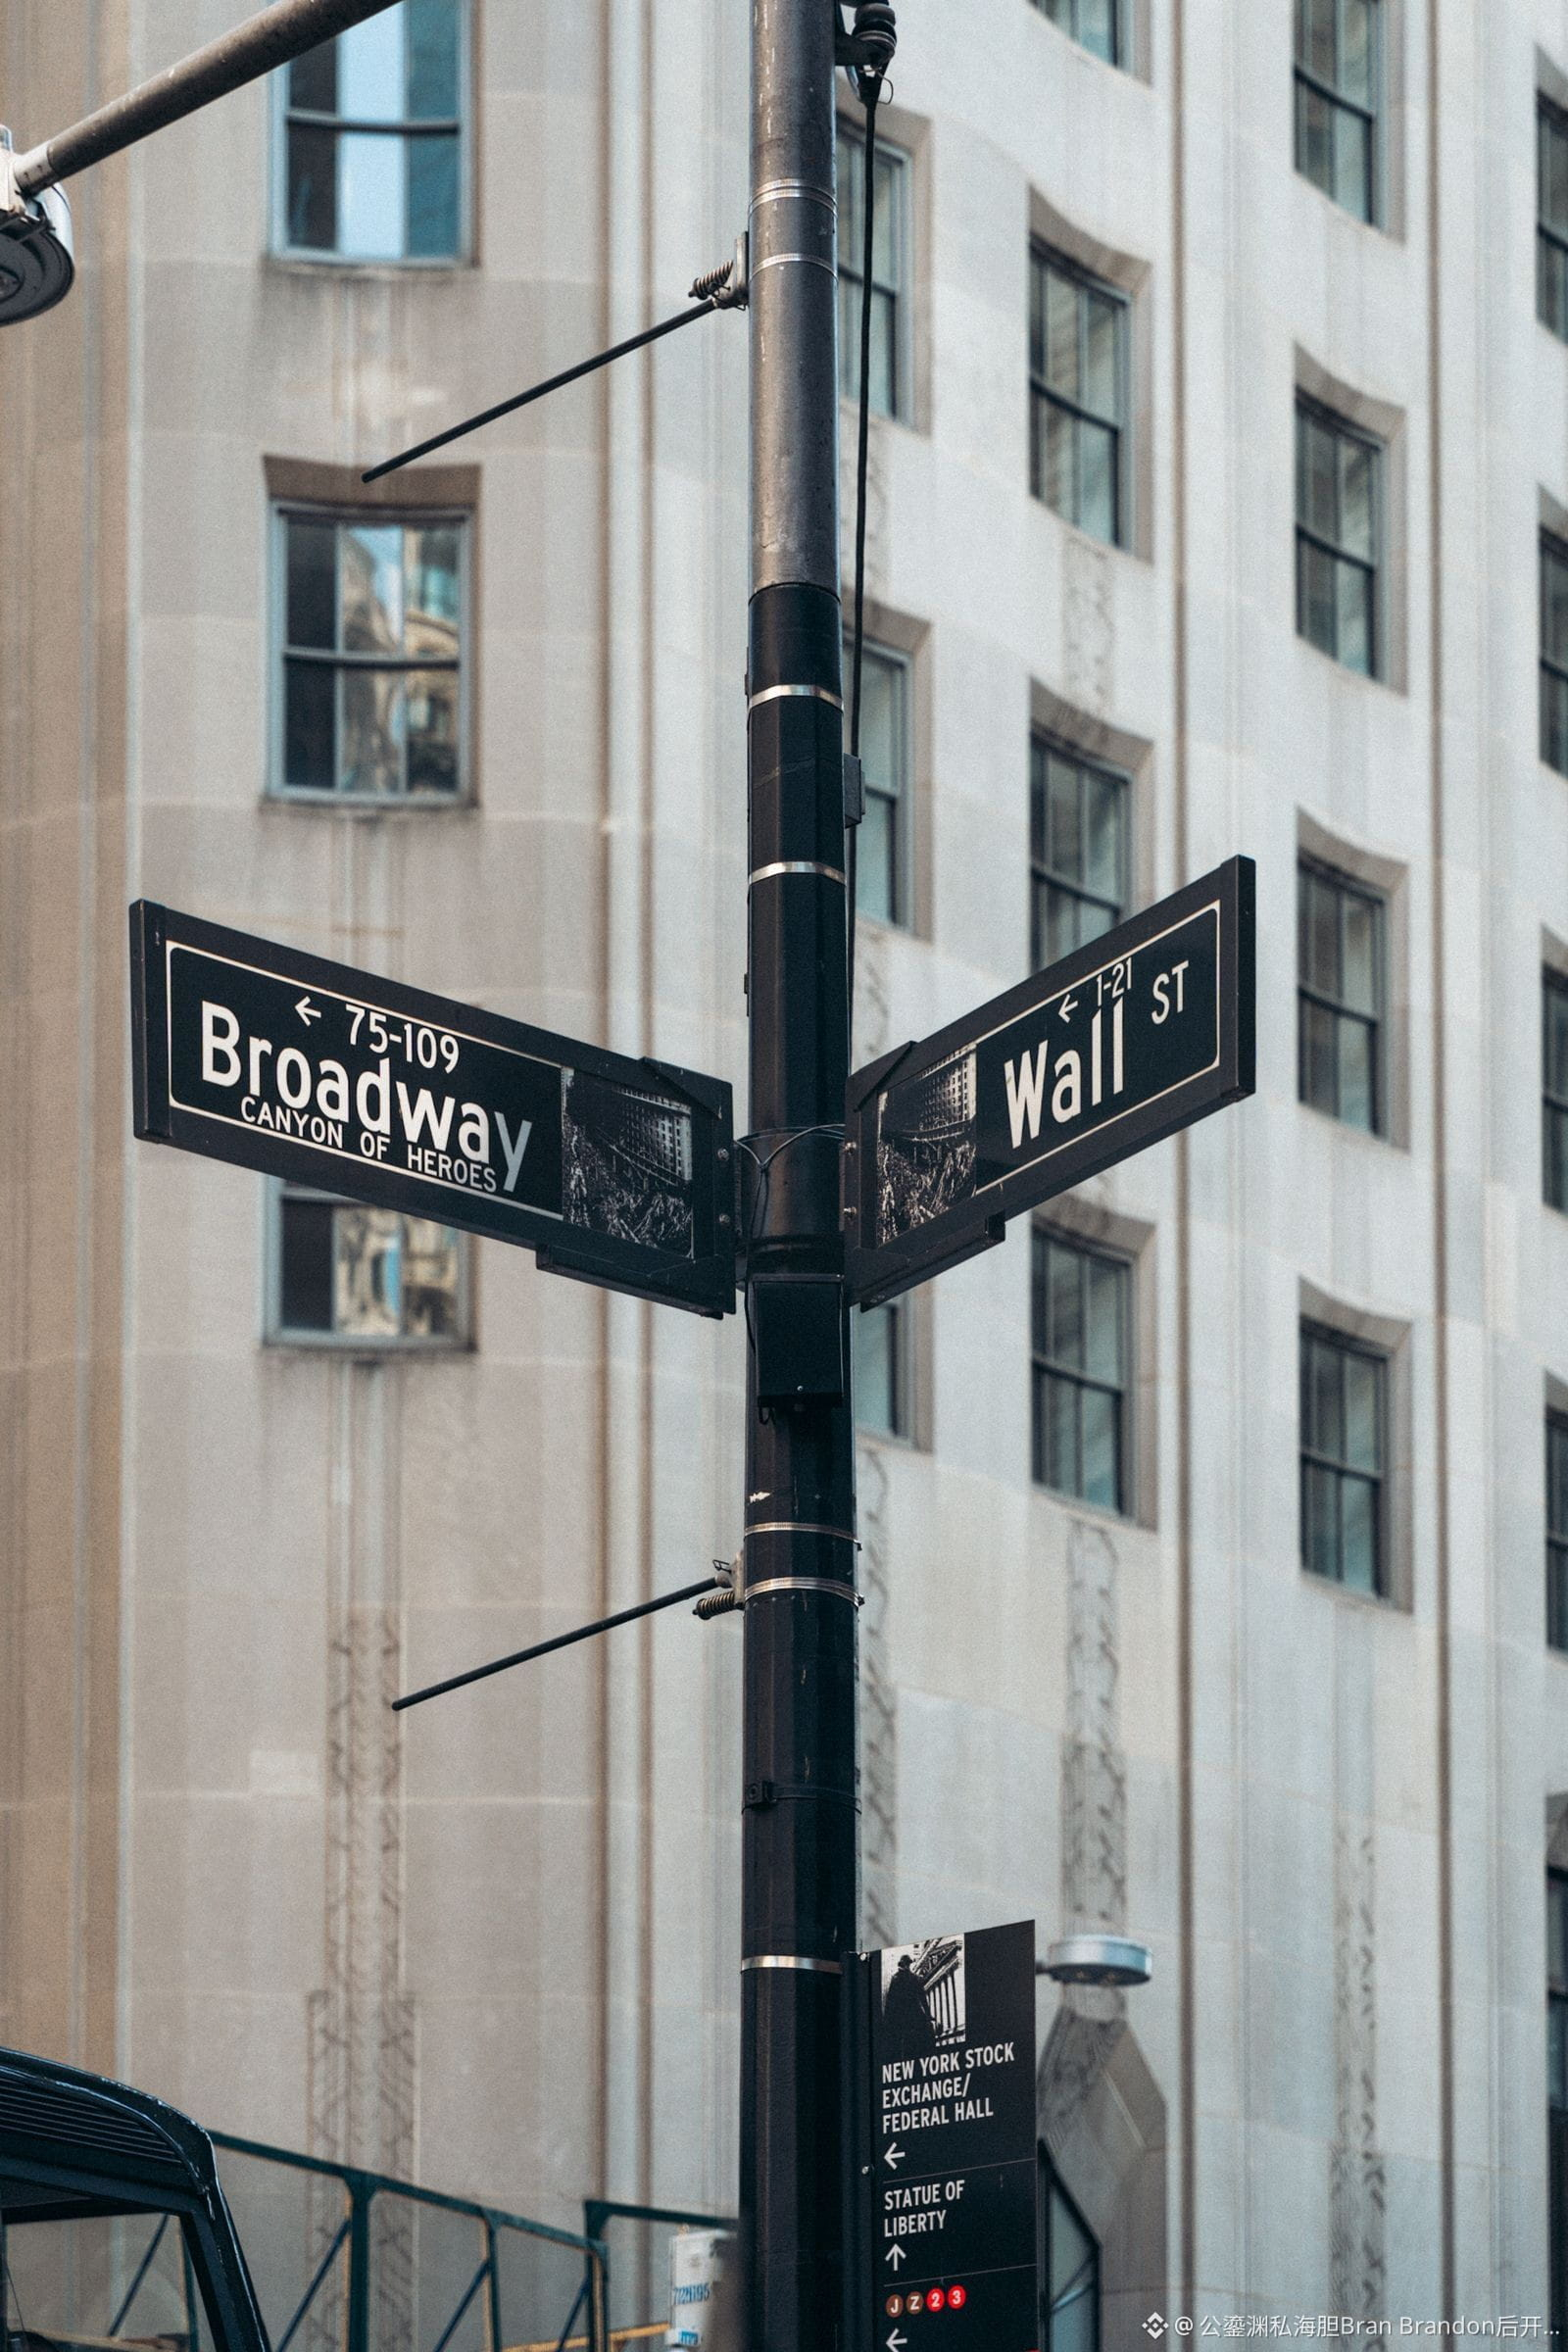
Das Bild zeigt eine Archivaufnahme von der Straßenszene in der Wall Street.
$BTC $ETH $SOL #Transaktionsmechanismus
Klick auf mein Profilbild, um einen laufenden Echtgeld-Trade mit Orders zu sehen
476
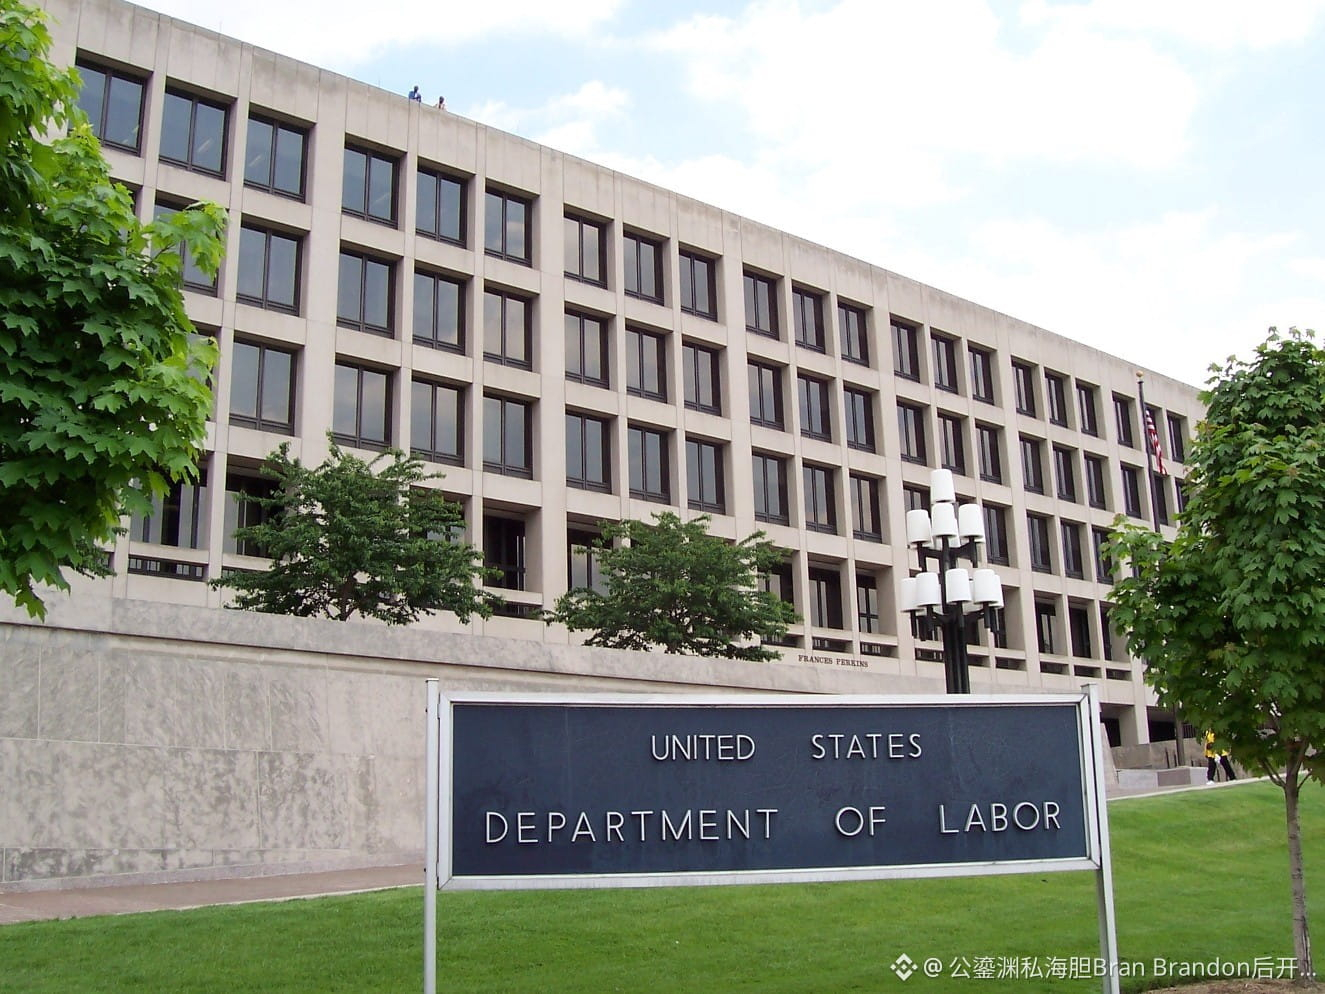
【Arbeitslosenquote gestiegen – warum kann man das nicht einfach als mehr Entlassungen verstehen?】
Heute Abend stieg die Arbeitslosenquote in den USA auf 4,2%. Wenn man nur diese eine Zeile betrachtet, erzählt man die Geschichte sehr leicht so: Unternehmensentlassungen beschleunigen, und die Wirtschaft steht unmittelbar vor Problemen.
Doch in der vom US Bureau of Labor Statistics aktualisierten Haushaltsumfrage für September stieg die Erwerbsbeteiligungsquote von 61,6% auf 61,8%, und auch die Zahl der Beschäftigten nahm zu. Wenn die Zahl der Menschen im Erwerbsleben schneller wächst, kann die Zahl der Arbeitslosen dennoch steigen. Diese Dinge widersprechen sich nicht.
Menschen, die vorher nicht zur Erwerbsbevölkerung zählten, beginnen aktiv, Arbeit zu suchen, haben aber möglicherweise zunächst noch keinen Job gefunden. Dann können sie in die Arbeitslosenstatistik gelangen. Dass die Arbeitslosenquote steigt, kann sowohl den Wegfall von Stellen widerspiegeln als auch den Effekt, dass mehr Menschen wieder Arbeit suchen. Man kann sie nicht einfach als „Entlassungszähler“ verwenden.
Es gibt noch eine Falle: Die Haushaltsumfrage erfasst Personen, während die Erhebung der außerlandwirtschaftlichen Betriebe Stellen erfasst. Diese zwei Tabellen kann man nicht direkt gegeneinander aufrechnen.
Für BTC, ETH und SOL würde ich das in zwei Szenarien aufteilen: Wenn sich das Arbeitskräfteangebot verbessert und die Beschäftigung weiterhin Nachfrage aufnehmen kann, könnte sich der Lohndruck abmildern; wenn Unternehmen jedoch nicht genug einstellen können, türmt sich die Arbeitslosigkeit weiter auf, und das Kapital müsste neu bewertet werden – dann wächst das Risiko.
Als Nächstes gilt es, die Daten zu Einstellungen und die Dauer der Arbeitslosigkeit gegeneinander zu prüfen und dann zu sehen, wie Zinsen und risikobehaftete Assets reagieren. Ein Aufschwung der Beteiligungsquote innerhalb eines Monats reicht nicht aus, um der Wirtschaft Entwarnung zu geben.
Genauso wie die Arbeitslosenquote steigen kann, kann das dahinterliegende Geld in völlig unterschiedliche Richtungen fließen.
$BTC $ETH $SOL #Nicht-Landwirtschafts-Daten
Tippe auf mein Profil, um Live-Trades mit Einzelposten zu sehen
508
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BinanceLaunchesBinanceIntelligence
355,654 Aufrufe
2,884 Kommentare
#BinanceLaunchesBinanceIntelligence
📢 Was ist Binance Intelligence?
$NVDAB
$BTC
$AAPLB
Binance hat Binance Intelligence offiziell gestartet – eine neue Plattform, die Nutzerinnen und Nutzern Einblicke in den Markt in Echtzeit, datengestützte Analysen und intelligentere Entscheidungshilfen bietet.
Wichtige Funktionen:
- 📊 Kryptomarktdaten in Echtzeit – aktuelle Trends, Kursbewegungen & Markttiefe
- 🧠 KI-gestützte Analysen – intelligente Prognosen & Mustererkennung
- 📰 Nachrichten & Auswirkungsverfolgung – wie Ereignisse den Markt bewegen
- 📈 Portfolioanalysen – Überblick über die Performance & Risikomanagement
- 🔍 Umfassende Recherchetools – umfassende Daten für fundierte Handelsentscheidungen
#BinanceLaunchesBinanceIntelligence
#BinanceSquareFamily
#BinanceLaunchesBinanceIntelligence
#BinanceIntelligence
#Binance
Hawk Manan 1
·0 Likes
·151 Aufrufe
BitcoinTargets2026OpenAt$87570
1,610 Aufrufe
60 Kommentare
BitcoinRejectedAt$87KThirdTime
1,729 Aufrufe
50 Kommentare