
密讯
1.7k Beiträge
密讯
Melden
Nutzer blockieren
币圈宏观大白话|不喊单|只聊看懂行情
300 Following
254 Follower
334 Like gegeben
Beiträge
Alle
Zitierungen
Videos
·
--
Übersetzung ansehen
纳指暴跌5%与英伟达重挫14%下,AI短剧爆火与角色脸谱化
纳指单日跌幅突破5%、英伟达股价重挫14%的剧烈震荡,将市场情绪从AI叙事的高潮瞬间推入流动性紧缩的恐慌深渊。当科技巨头的估值锚点发生剧烈位移,风险资产不再享有无差别的流动性溢价,而是被迫进入基于基本面与杠杆结构的残酷出清阶段。比特币跌破6万美元关口并非孤立事件,而是全球风险偏好急剧收缩、美元流动性瞬间收紧后的必然映射。在这一背景下,AI短剧与漫剧的火爆看似是内容产业的独立现象,实则与宏观金融冲击形成了微妙的共振:一方面,AI生成内容(AIGC)的低边际成本特性使其在资本寒冬中成为少数能维持正现金流的“防御性”数字资产;另一方面,当投资者从英伟达等硬件巨头撤资时,部分资金并未完全离场,而是寻找具有强消费属性且估值尚未完全泡沫化的AI应用端进行对冲。然而,这种对冲逻辑极其脆弱,因为AI应用端的估值最终仍需依赖底层算力成本的下降与用户付费意愿的持续验证,而当前的市场恐慌恰恰动摇了这一验证链条的根基。
事实层面,本轮跨市场金融冲击呈现出极端的联动效应。纳斯达克指数跌幅超过5%,作为AI算力核心标的的英伟达股价单日下跌14%,这一跌幅直接击穿了短期技术支撑位,引发了量化交易策略的连锁平仓。与此同时,比特币价格跌破6万美元整数关口,这一关键心理价位的失守标志着加密市场与美股科技板块的联动性达到新高,表明在极端风险规避模式下,BTC已不再具备独立的避险属性,而是作为高贝塔值的科技成长股被重新定价。黄金价格濒临3500美元的高位,虽然传统上黄金被视为避险资产,但在本轮冲击中,其上涨更多反映了对法定货币信用动摇的深层焦虑,而非单纯的对冲需求。此外,Anthropic采用非同寻常的IPO流程令部分银行家不满,这一细节揭示了一级市场向二级市场传导过程中的摩擦成本正在上升,资本市场的定价机制在极端波动下出现扭曲。在内容领域,AI短剧与漫剧的火爆伴随着角色视觉同质化的问题,多数观众反馈角色脸部特征高度雷同,这种“视觉疲劳”现象揭示了当前AIGC技术在个性化表达上的瓶颈,尽管其情感表达细腻度优于部分真人影视,但缺乏灵魂的独特性限制了其长期商业价值的上限。
对于定价与风险偏好的影响,本轮冲击的核心在于打破了“AI概念=无限增长”的线性预期。英伟达14%的跌幅不仅是个股问题,更是整个AI硬件产业链估值模型的修正信号,意味着市场开始对AI资本开支的回报率提出严厉质疑。比特币跌破6万美元,进一步确认了加密市场已深度嵌入全球宏观流动性周期,其价格发现机制不再由链上数据单独主导,而是受制于美联储政策预期与全球美元流动性的边际变化。在板块轮动上,资金正从高估值的AI硬件端向具备实际现金流的应用端短暂转移,但这种转移是防御性的而非进攻性的。AI短剧与漫剧的火爆,本质上是内容创作者在算力成本相对可控、人力成本高昂的背景下,利用AI工具进行“降本增效”的结果。然而,角色脸谱化的问题暴露了AI生成内容在差异化竞争上的劣势,这种同质化将导致用户留存率下降,进而削弱广告主与订阅用户的付费意愿。因此,AI应用端的估值溢价正在被快速压缩,市场不再为“AI概念”买单,而是为“AI带来的实际利润”定价。黄金逼近3500美元则暗示了法币体系的信用裂痕正在扩大,这种宏观不确定性将长期压制风险资产的估值上限,使得BTC等数字资产在短期内难以重现牛市初期的流动性驱动行情。
接下来的关注点应聚焦于流动性指标与AI应用端的实际财务数据。首先,需密切监测美元指数与美债收益率的联动关系,特别是10年期美债收益率是否因避险情绪升温而进一步下行,这将直接影响全球风险资产的估值分母。其次,关注加密市场中的稳定币流出情况,若USDT等主流稳定币在交易所的余额出现显著下降,表明机构资金正在加速撤离,这将加剧BTC的抛压。在AI板块,需观察英伟达等核心标的的成交量变化,若下跌伴随放量,则意味着机构仍在持续减仓,调整尚未结束。对于AI短剧与漫剧,应关注头部平台的用户留存率与付费转化率数据,特别是角色定制化功能的推出能否有效缓解视觉疲劳问题,这将决定AI内容能否从“流量红利”转向“利润红利”。此外,Anthropic IPO流程的后续进展也是重要风向标,若其估值大幅低于预期或发行受阻,将反映一级市场对AI高估值标的的接受度下降,进而影响二级市场对AI概念股的定价信心。最终,本轮跨市场冲击的止跌信号,需等待宏观流动性压力的缓解以及AI产业链基本面的实质性改善,在此之前,市场将维持高波动、低容错率的交易环境。
关注我,下一篇盘面速读不错过。
纳指暴跌5%与英伟达重挫14%下,AI短剧爆火与角色脸谱化
纳指单日跌幅突破5%、英伟达股价重挫14%的剧烈震荡,将市场情绪从AI叙事的高潮瞬间推入流动性紧缩的恐慌深渊。当科技巨头的估值锚点发生剧烈位移,风险资产不再享有无差别的流动性溢价,而是被迫进入基于基本面与杠杆结构的残酷出清阶段。比特币跌破6万美元关口并非孤立事件,而是全球风险偏好急剧收缩、美元流动性瞬间收紧后的必然映射。在这一背景下,AI短剧与漫剧的火爆看似是内容产业的独立现象,实则与宏观金融冲击形成了微妙的共振:一方面,AI生成内容(AIGC)的低边际成本特性使其在资本寒冬中成为少数能维持正现金流的“防御性”数字资产;另一方面,当投资者从英伟达等硬件巨头撤资时,部分资金并未完全离场,而是寻找具有强消费属性且估值尚未完全泡沫化的AI应用端进行对冲。然而,这种对冲逻辑极其脆弱,因为AI应用端的估值最终仍需依赖底层算力成本的下降与用户付费意愿的持续验证,而当前的市场恐慌恰恰动摇了这一验证链条的根基。
事实层面,本轮跨市场金融冲击呈现出极端的联动效应。纳斯达克指数跌幅超过5%,作为AI算力核心标的的英伟达股价单日下跌14%,这一跌幅直接击穿了短期技术支撑位,引发了量化交易策略的连锁平仓。与此同时,比特币价格跌破6万美元整数关口,这一关键心理价位的失守标志着加密市场与美股科技板块的联动性达到新高,表明在极端风险规避模式下,BTC已不再具备独立的避险属性,而是作为高贝塔值的科技成长股被重新定价。黄金价格濒临3500美元的高位,虽然传统上黄金被视为避险资产,但在本轮冲击中,其上涨更多反映了对法定货币信用动摇的深层焦虑,而非单纯的对冲需求。此外,Anthropic采用非同寻常的IPO流程令部分银行家不满,这一细节揭示了一级市场向二级市场传导过程中的摩擦成本正在上升,资本市场的定价机制在极端波动下出现扭曲。在内容领域,AI短剧与漫剧的火爆伴随着角色视觉同质化的问题,多数观众反馈角色脸部特征高度雷同,这种“视觉疲劳”现象揭示了当前AIGC技术在个性化表达上的瓶颈,尽管其情感表达细腻度优于部分真人影视,但缺乏灵魂的独特性限制了其长期商业价值的上限。
对于定价与风险偏好的影响,本轮冲击的核心在于打破了“AI概念=无限增长”的线性预期。英伟达14%的跌幅不仅是个股问题,更是整个AI硬件产业链估值模型的修正信号,意味着市场开始对AI资本开支的回报率提出严厉质疑。比特币跌破6万美元,进一步确认了加密市场已深度嵌入全球宏观流动性周期,其价格发现机制不再由链上数据单独主导,而是受制于美联储政策预期与全球美元流动性的边际变化。在板块轮动上,资金正从高估值的AI硬件端向具备实际现金流的应用端短暂转移,但这种转移是防御性的而非进攻性的。AI短剧与漫剧的火爆,本质上是内容创作者在算力成本相对可控、人力成本高昂的背景下,利用AI工具进行“降本增效”的结果。然而,角色脸谱化的问题暴露了AI生成内容在差异化竞争上的劣势,这种同质化将导致用户留存率下降,进而削弱广告主与订阅用户的付费意愿。因此,AI应用端的估值溢价正在被快速压缩,市场不再为“AI概念”买单,而是为“AI带来的实际利润”定价。黄金逼近3500美元则暗示了法币体系的信用裂痕正在扩大,这种宏观不确定性将长期压制风险资产的估值上限,使得BTC等数字资产在短期内难以重现牛市初期的流动性驱动行情。
接下来的关注点应聚焦于流动性指标与AI应用端的实际财务数据。首先,需密切监测美元指数与美债收益率的联动关系,特别是10年期美债收益率是否因避险情绪升温而进一步下行,这将直接影响全球风险资产的估值分母。其次,关注加密市场中的稳定币流出情况,若USDT等主流稳定币在交易所的余额出现显著下降,表明机构资金正在加速撤离,这将加剧BTC的抛压。在AI板块,需观察英伟达等核心标的的成交量变化,若下跌伴随放量,则意味着机构仍在持续减仓,调整尚未结束。对于AI短剧与漫剧,应关注头部平台的用户留存率与付费转化率数据,特别是角色定制化功能的推出能否有效缓解视觉疲劳问题,这将决定AI内容能否从“流量红利”转向“利润红利”。此外,Anthropic IPO流程的后续进展也是重要风向标,若其估值大幅低于预期或发行受阻,将反映一级市场对AI高估值标的的接受度下降,进而影响二级市场对AI概念股的定价信心。最终,本轮跨市场冲击的止跌信号,需等待宏观流动性压力的缓解以及AI产业链基本面的实质性改善,在此之前,市场将维持高波动、低容错率的交易环境。
关注我,下一篇盘面速读不错过。
纳指单日跌幅突破5%、英伟达股价重挫14%的剧烈震荡,将市场情绪从AI叙事的高潮瞬间推入流动性紧缩的恐慌深渊。当科技巨头的估值锚点发生剧烈位移,风险资产不再享有无差别的流动性溢价,而是被迫进入基于基本面与杠杆结构的残酷出清阶段。比特币跌破6万美元关口并非孤立事件,而是全球风险偏好急剧收缩、美元流动性瞬间收紧后的必然映射。在这一背景下,AI短剧与漫剧的火爆看似是内容产业的独立现象,实则与宏观金融冲击形成了微妙的共振:一方面,AI生成内容(AIGC)的低边际成本特性使其在资本寒冬中成为少数能维持正现金流的“防御性”数字资产;另一方面,当投资者从英伟达等硬件巨头撤资时,部分资金并未完全离场,而是寻找具有强消费属性且估值尚未完全泡沫化的AI应用端进行对冲。然而,这种对冲逻辑极其脆弱,因为AI应用端的估值最终仍需依赖底层算力成本的下降与用户付费意愿的持续验证,而当前的市场恐慌恰恰动摇了这一验证链条的根基。
事实层面,本轮跨市场金融冲击呈现出极端的联动效应。纳斯达克指数跌幅超过5%,作为AI算力核心标的的英伟达股价单日下跌14%,这一跌幅直接击穿了短期技术支撑位,引发了量化交易策略的连锁平仓。与此同时,比特币价格跌破6万美元整数关口,这一关键心理价位的失守标志着加密市场与美股科技板块的联动性达到新高,表明在极端风险规避模式下,BTC已不再具备独立的避险属性,而是作为高贝塔值的科技成长股被重新定价。黄金价格濒临3500美元的高位,虽然传统上黄金被视为避险资产,但在本轮冲击中,其上涨更多反映了对法定货币信用动摇的深层焦虑,而非单纯的对冲需求。此外,Anthropic采用非同寻常的IPO流程令部分银行家不满,这一细节揭示了一级市场向二级市场传导过程中的摩擦成本正在上升,资本市场的定价机制在极端波动下出现扭曲。在内容领域,AI短剧与漫剧的火爆伴随着角色视觉同质化的问题,多数观众反馈角色脸部特征高度雷同,这种“视觉疲劳”现象揭示了当前AIGC技术在个性化表达上的瓶颈,尽管其情感表达细腻度优于部分真人影视,但缺乏灵魂的独特性限制了其长期商业价值的上限。
对于定价与风险偏好的影响,本轮冲击的核心在于打破了“AI概念=无限增长”的线性预期。英伟达14%的跌幅不仅是个股问题,更是整个AI硬件产业链估值模型的修正信号,意味着市场开始对AI资本开支的回报率提出严厉质疑。比特币跌破6万美元,进一步确认了加密市场已深度嵌入全球宏观流动性周期,其价格发现机制不再由链上数据单独主导,而是受制于美联储政策预期与全球美元流动性的边际变化。在板块轮动上,资金正从高估值的AI硬件端向具备实际现金流的应用端短暂转移,但这种转移是防御性的而非进攻性的。AI短剧与漫剧的火爆,本质上是内容创作者在算力成本相对可控、人力成本高昂的背景下,利用AI工具进行“降本增效”的结果。然而,角色脸谱化的问题暴露了AI生成内容在差异化竞争上的劣势,这种同质化将导致用户留存率下降,进而削弱广告主与订阅用户的付费意愿。因此,AI应用端的估值溢价正在被快速压缩,市场不再为“AI概念”买单,而是为“AI带来的实际利润”定价。黄金逼近3500美元则暗示了法币体系的信用裂痕正在扩大,这种宏观不确定性将长期压制风险资产的估值上限,使得BTC等数字资产在短期内难以重现牛市初期的流动性驱动行情。
接下来的关注点应聚焦于流动性指标与AI应用端的实际财务数据。首先,需密切监测美元指数与美债收益率的联动关系,特别是10年期美债收益率是否因避险情绪升温而进一步下行,这将直接影响全球风险资产的估值分母。其次,关注加密市场中的稳定币流出情况,若USDT等主流稳定币在交易所的余额出现显著下降,表明机构资金正在加速撤离,这将加剧BTC的抛压。在AI板块,需观察英伟达等核心标的的成交量变化,若下跌伴随放量,则意味着机构仍在持续减仓,调整尚未结束。对于AI短剧与漫剧,应关注头部平台的用户留存率与付费转化率数据,特别是角色定制化功能的推出能否有效缓解视觉疲劳问题,这将决定AI内容能否从“流量红利”转向“利润红利”。此外,Anthropic IPO流程的后续进展也是重要风向标,若其估值大幅低于预期或发行受阻,将反映一级市场对AI高估值标的的接受度下降,进而影响二级市场对AI概念股的定价信心。最终,本轮跨市场冲击的止跌信号,需等待宏观流动性压力的缓解以及AI产业链基本面的实质性改善,在此之前,市场将维持高波动、低容错率的交易环境。
关注我,下一篇盘面速读不错过。
355
·
--
Übersetzung ansehen
纳指崩5%英伟达跌14%,BTC失守6万,黄金逼3500,跨市场冲击何时休
纳斯达克指数单日跌幅突破5%,权重股英伟达更是重挫14%,这一极端行情标志着全球风险偏好遭遇了断崖式的修正。在这种宏观背景下,比特币价格失守6万美元的关键心理与技术支撑位,而黄金价格则逼近3500美元的高位震荡区间。这种跨资产类别的剧烈波动并非孤立事件,而是流动性紧缩预期与科技股估值泡沫破裂共振的结果。对于风险资产交易者而言,当前市场正处于从“成长股驱动”向“防御性资产避险”切换的关键节点。比特币作为高贝塔系数的数字资产,其价格波动幅度显著大于传统股票,但在本轮冲击中,其与传统风险资产的相关性并未出现背离,反而呈现出同跌特征,这印证了在极端宏观压力下,流动性枯竭对风险资产的无差别打击。黄金临近3500美元虽显示避险情绪升温,但并未完全替代比特币的流动性吸纳功能,两者在定价逻辑上存在微妙错位:黄金受实际利率和地缘政治驱动,而比特币更敏感于美元流动性边际变化及投机性资金流向。
从具体市场数据来看,纳斯达克指数超过5%的跌幅中,英伟达14%的暴跌起到了核心拖累作用,直接引发了科技板块的连锁反应。比特币跌破6万美元,显示出多头防御线的失守,而黄金在3500美元附近的高位徘徊,表明传统避险资产依然受到追捧,但并未出现恐慌性飙升,反映出市场对通胀和地缘风险的定价相对平稳,主要矛盾集中在流动性层面。尽管特斯拉发布了FSD v15的全新可视化界面,马斯克宣称其驾驶能力已超越人类,这一技术进展属于基本面利好,但在当前市场情绪下,并未对特斯拉股价或相关科技板块形成有效支撑,反而凸显了市场在宏观利空面前对基本面的暂时性忽视。结合比特币跌破6万美元的事实,可以推断近期现货ETF端可能出现了显著的净赎回压力,因为机构投资者通常通过ETF渠道进行大规模调仓,这种资金流出直接加剧了现货市场的抛压。美联储路径对比特币定价的影响在此刻被放大,市场正在重新评估利率维持高位的时间长度,任何关于降息预期推迟的信号都会进一步压缩风险资产的估值空间。
本轮跨市场金融冲击的核心在于风险溢价的急剧上升,而非单纯的资产重估。比特币跌破6万美元并非独立的技术性破位,而是纳指大跌5%和英伟达暴跌14%所引发的系统性流动性收缩的外在表现。当科技巨头如英伟达遭遇14%的抛售时,意味着成长股估值模型中的折现率假设发生了不利变化,这种变化迅速传导至加密市场。比特币作为全球流动性最充裕的风险资产之一,在缺乏新增买盘的情况下,首先承受了获利盘和解套盘的抛压。黄金濒临3500美元的高位,说明避险需求存在,但并未出现“股债双杀”后的极端避险模式,这表明市场尚有余力维持一定的交易活跃度,只是方向发生了逆转。对于持有比特币现货ETF的机构而言,当前的资金流压力测试至关重要,若ETF持续净流出,将形成负反馈循环:价格下跌导致保证金追加,进而引发更多抛售。马斯克关于FSD v15超越人类驾驶能力的言论,在宏观层面显得微不足道,它无法抵消美联储政策路径不确定性带来的估值压力。市场参与者正在剥离“叙事溢价”,回归到对现金流和流动性的硬约束分析中。比特币的定价逻辑暂时从“数字黄金”退回到“高风险投机资产”,其波动率溢价大幅上升,任何试图抄底的行为都面临极高的不确定性,因为流动性陷阱尚未解除。
接下来的观察重点应聚焦于比特币现货ETF的资金流变化及其与纳指期货基差的关系。如果ETF资金流出速度放缓,且纳指跌幅收窄,可能预示短期抛压释放完毕;反之,若ETF出现连续大额赎回,且英伟达等权重股继续下跌,则比特币可能测试更低的关键支撑位。美联储路径的边际变化是决定性变量,需密切关注近期经济数据对降息预期的修正幅度。黄金价格能否站稳3500美元上方,将反映避险情绪的持续性,若黄金上涨而比特币继续下跌,说明资金更倾向于传统避险资产,加密市场将面临长期的资金流出压力。此外,需监控特斯拉FSD v15发布后的市场反应,若科技股整体企稳,比特币有望跟随反弹;若科技股继续领跌,比特币的弱势格局将延续。交易者应警惕杠杆清算引发的连锁反应,特别是在比特币6万美元关口附近的期权到期日,Gamma效应可能放大价格波动。当前阶段,保持流动性管理优先于方向性押注,避免在宏观不确定性消除前过度暴露于高波动资产。市场正在经历一次深刻的去杠杆过程,直到流动性边际改善或基本面出现强劲反转信号,跨市场金融冲击的底部尚未确认。
关注我,下一篇盘面速读不错过。
纳指崩5%英伟达跌14%,BTC失守6万,黄金逼3500,跨市场冲击何时休
纳斯达克指数单日跌幅突破5%,权重股英伟达更是重挫14%,这一极端行情标志着全球风险偏好遭遇了断崖式的修正。在这种宏观背景下,比特币价格失守6万美元的关键心理与技术支撑位,而黄金价格则逼近3500美元的高位震荡区间。这种跨资产类别的剧烈波动并非孤立事件,而是流动性紧缩预期与科技股估值泡沫破裂共振的结果。对于风险资产交易者而言,当前市场正处于从“成长股驱动”向“防御性资产避险”切换的关键节点。比特币作为高贝塔系数的数字资产,其价格波动幅度显著大于传统股票,但在本轮冲击中,其与传统风险资产的相关性并未出现背离,反而呈现出同跌特征,这印证了在极端宏观压力下,流动性枯竭对风险资产的无差别打击。黄金临近3500美元虽显示避险情绪升温,但并未完全替代比特币的流动性吸纳功能,两者在定价逻辑上存在微妙错位:黄金受实际利率和地缘政治驱动,而比特币更敏感于美元流动性边际变化及投机性资金流向。
从具体市场数据来看,纳斯达克指数超过5%的跌幅中,英伟达14%的暴跌起到了核心拖累作用,直接引发了科技板块的连锁反应。比特币跌破6万美元,显示出多头防御线的失守,而黄金在3500美元附近的高位徘徊,表明传统避险资产依然受到追捧,但并未出现恐慌性飙升,反映出市场对通胀和地缘风险的定价相对平稳,主要矛盾集中在流动性层面。尽管特斯拉发布了FSD v15的全新可视化界面,马斯克宣称其驾驶能力已超越人类,这一技术进展属于基本面利好,但在当前市场情绪下,并未对特斯拉股价或相关科技板块形成有效支撑,反而凸显了市场在宏观利空面前对基本面的暂时性忽视。结合比特币跌破6万美元的事实,可以推断近期现货ETF端可能出现了显著的净赎回压力,因为机构投资者通常通过ETF渠道进行大规模调仓,这种资金流出直接加剧了现货市场的抛压。美联储路径对比特币定价的影响在此刻被放大,市场正在重新评估利率维持高位的时间长度,任何关于降息预期推迟的信号都会进一步压缩风险资产的估值空间。
本轮跨市场金融冲击的核心在于风险溢价的急剧上升,而非单纯的资产重估。比特币跌破6万美元并非独立的技术性破位,而是纳指大跌5%和英伟达暴跌14%所引发的系统性流动性收缩的外在表现。当科技巨头如英伟达遭遇14%的抛售时,意味着成长股估值模型中的折现率假设发生了不利变化,这种变化迅速传导至加密市场。比特币作为全球流动性最充裕的风险资产之一,在缺乏新增买盘的情况下,首先承受了获利盘和解套盘的抛压。黄金濒临3500美元的高位,说明避险需求存在,但并未出现“股债双杀”后的极端避险模式,这表明市场尚有余力维持一定的交易活跃度,只是方向发生了逆转。对于持有比特币现货ETF的机构而言,当前的资金流压力测试至关重要,若ETF持续净流出,将形成负反馈循环:价格下跌导致保证金追加,进而引发更多抛售。马斯克关于FSD v15超越人类驾驶能力的言论,在宏观层面显得微不足道,它无法抵消美联储政策路径不确定性带来的估值压力。市场参与者正在剥离“叙事溢价”,回归到对现金流和流动性的硬约束分析中。比特币的定价逻辑暂时从“数字黄金”退回到“高风险投机资产”,其波动率溢价大幅上升,任何试图抄底的行为都面临极高的不确定性,因为流动性陷阱尚未解除。
接下来的观察重点应聚焦于比特币现货ETF的资金流变化及其与纳指期货基差的关系。如果ETF资金流出速度放缓,且纳指跌幅收窄,可能预示短期抛压释放完毕;反之,若ETF出现连续大额赎回,且英伟达等权重股继续下跌,则比特币可能测试更低的关键支撑位。美联储路径的边际变化是决定性变量,需密切关注近期经济数据对降息预期的修正幅度。黄金价格能否站稳3500美元上方,将反映避险情绪的持续性,若黄金上涨而比特币继续下跌,说明资金更倾向于传统避险资产,加密市场将面临长期的资金流出压力。此外,需监控特斯拉FSD v15发布后的市场反应,若科技股整体企稳,比特币有望跟随反弹;若科技股继续领跌,比特币的弱势格局将延续。交易者应警惕杠杆清算引发的连锁反应,特别是在比特币6万美元关口附近的期权到期日,Gamma效应可能放大价格波动。当前阶段,保持流动性管理优先于方向性押注,避免在宏观不确定性消除前过度暴露于高波动资产。市场正在经历一次深刻的去杠杆过程,直到流动性边际改善或基本面出现强劲反转信号,跨市场金融冲击的底部尚未确认。
关注我,下一篇盘面速读不错过。
纳斯达克指数单日跌幅突破5%,权重股英伟达更是重挫14%,这一极端行情标志着全球风险偏好遭遇了断崖式的修正。在这种宏观背景下,比特币价格失守6万美元的关键心理与技术支撑位,而黄金价格则逼近3500美元的高位震荡区间。这种跨资产类别的剧烈波动并非孤立事件,而是流动性紧缩预期与科技股估值泡沫破裂共振的结果。对于风险资产交易者而言,当前市场正处于从“成长股驱动”向“防御性资产避险”切换的关键节点。比特币作为高贝塔系数的数字资产,其价格波动幅度显著大于传统股票,但在本轮冲击中,其与传统风险资产的相关性并未出现背离,反而呈现出同跌特征,这印证了在极端宏观压力下,流动性枯竭对风险资产的无差别打击。黄金临近3500美元虽显示避险情绪升温,但并未完全替代比特币的流动性吸纳功能,两者在定价逻辑上存在微妙错位:黄金受实际利率和地缘政治驱动,而比特币更敏感于美元流动性边际变化及投机性资金流向。
从具体市场数据来看,纳斯达克指数超过5%的跌幅中,英伟达14%的暴跌起到了核心拖累作用,直接引发了科技板块的连锁反应。比特币跌破6万美元,显示出多头防御线的失守,而黄金在3500美元附近的高位徘徊,表明传统避险资产依然受到追捧,但并未出现恐慌性飙升,反映出市场对通胀和地缘风险的定价相对平稳,主要矛盾集中在流动性层面。尽管特斯拉发布了FSD v15的全新可视化界面,马斯克宣称其驾驶能力已超越人类,这一技术进展属于基本面利好,但在当前市场情绪下,并未对特斯拉股价或相关科技板块形成有效支撑,反而凸显了市场在宏观利空面前对基本面的暂时性忽视。结合比特币跌破6万美元的事实,可以推断近期现货ETF端可能出现了显著的净赎回压力,因为机构投资者通常通过ETF渠道进行大规模调仓,这种资金流出直接加剧了现货市场的抛压。美联储路径对比特币定价的影响在此刻被放大,市场正在重新评估利率维持高位的时间长度,任何关于降息预期推迟的信号都会进一步压缩风险资产的估值空间。
本轮跨市场金融冲击的核心在于风险溢价的急剧上升,而非单纯的资产重估。比特币跌破6万美元并非独立的技术性破位,而是纳指大跌5%和英伟达暴跌14%所引发的系统性流动性收缩的外在表现。当科技巨头如英伟达遭遇14%的抛售时,意味着成长股估值模型中的折现率假设发生了不利变化,这种变化迅速传导至加密市场。比特币作为全球流动性最充裕的风险资产之一,在缺乏新增买盘的情况下,首先承受了获利盘和解套盘的抛压。黄金濒临3500美元的高位,说明避险需求存在,但并未出现“股债双杀”后的极端避险模式,这表明市场尚有余力维持一定的交易活跃度,只是方向发生了逆转。对于持有比特币现货ETF的机构而言,当前的资金流压力测试至关重要,若ETF持续净流出,将形成负反馈循环:价格下跌导致保证金追加,进而引发更多抛售。马斯克关于FSD v15超越人类驾驶能力的言论,在宏观层面显得微不足道,它无法抵消美联储政策路径不确定性带来的估值压力。市场参与者正在剥离“叙事溢价”,回归到对现金流和流动性的硬约束分析中。比特币的定价逻辑暂时从“数字黄金”退回到“高风险投机资产”,其波动率溢价大幅上升,任何试图抄底的行为都面临极高的不确定性,因为流动性陷阱尚未解除。
接下来的观察重点应聚焦于比特币现货ETF的资金流变化及其与纳指期货基差的关系。如果ETF资金流出速度放缓,且纳指跌幅收窄,可能预示短期抛压释放完毕;反之,若ETF出现连续大额赎回,且英伟达等权重股继续下跌,则比特币可能测试更低的关键支撑位。美联储路径的边际变化是决定性变量,需密切关注近期经济数据对降息预期的修正幅度。黄金价格能否站稳3500美元上方,将反映避险情绪的持续性,若黄金上涨而比特币继续下跌,说明资金更倾向于传统避险资产,加密市场将面临长期的资金流出压力。此外,需监控特斯拉FSD v15发布后的市场反应,若科技股整体企稳,比特币有望跟随反弹;若科技股继续领跌,比特币的弱势格局将延续。交易者应警惕杠杆清算引发的连锁反应,特别是在比特币6万美元关口附近的期权到期日,Gamma效应可能放大价格波动。当前阶段,保持流动性管理优先于方向性押注,避免在宏观不确定性消除前过度暴露于高波动资产。市场正在经历一次深刻的去杠杆过程,直到流动性边际改善或基本面出现强劲反转信号,跨市场金融冲击的底部尚未确认。
关注我,下一篇盘面速读不错过。
141
·
--
Artikel
Übersetzung ansehen
纳指跌5%币破6万:AI重构估值,传统科技股被残酷再校准当前全球风险资产市场正经历一场剧烈的定价逻辑重构,这种动荡并非源于单一经济数据的恶化,而是宏观流动性预期与科技股估值锚点发生剧烈碰撞的结果。在纳斯达克指数单日跌幅超过5%、英伟达股价重挫14%的背景下,传统科技股的估值体系正在被残酷地再校准。与此同时,比特币价格跌破6万美元的关键心理关口,黄金价格则在逼近3500美元高位后出现动能衰竭迹象,这种跨资产类别的同步下跌揭示了一个核心矛盾:市场正同时承受流动性紧缩预期与风险偏好坍塌的双重挤压。在这种极端撕裂的市场环境中,数学界关于“AI完成黎曼猜想”的讨论,特别是陶哲轩博客下出现的“数学变成F1赛车,不进AI车队都看不到后尾灯”这一评论,已超越学术趣闻的范畴,成为观察当前市场情绪的一个极端切片。这句比喻精准地捕捉到了资本市场对于“非AI原生”资产的排斥心理,即在当前的风险资产定价体系中,任何无法被纳入AI叙事、无法展示指数级效率提升逻辑的资产,正在经历系统性的去杠杆过程。这种去杠杆不仅发生在股票端,更深刻地体现在加密市场内部,比特币作为曾经被视为“数字黄金”或“对冲通胀”的资产,其属性正在被重新定义为“高贝塔的科技成长股”。当英伟达这样的AI核心硬件标的下跌14%时,比特币跌破6万美元便不再是孤立事件,而是整个风险资产组合中风险溢价飙升的必然结果。黄金逼近3500美元却未能提供足够的避险支撑,反而出现获利了结压力,进一步印证了当前市场具有显著的流动性危机属性,而非单纯的避险驱动。在这种环境下,AI是否真的完成了黎曼猜想,或者数学家是否提供了无AI的证明,对于宏观定价而言已无关紧要。重要的是,市场叙事已经彻底转向:AI不再是辅助工具,而是资产存活的唯一法则。任何试图脱离这一主线、仅凭传统金融逻辑或纯数学美感存在的资产,都在面临被边缘化的风险。这种叙事转变直接影响了资金流向,使得那些无法展示AI赋能潜力的板块,无论其基本面多么扎实,都难以获得估值溢价。
从事实层面拆解,本轮冲击的核心数据点清晰且残酷。纳斯达克指数跌幅超过5%,这一幅度在近期市场中极为罕见,直接反映了大型科技股估值的收缩。英伟达作为AI硬件的绝对龙头,其14%的单日跌幅具有标志性意义,它意味着市场对AI资本开支回报率的最乐观预期正在被修正,或者至少是市场对于AI板块拥挤交易的极度恐惧。比特币价格跌破6万美元,这一关键心理关口的失守,标志着加密市场与美股科技板块的高相关性再次被强化,而非其独立的避险属性。黄金价格逼近3500美元,虽然处于高位,但上涨动能的衰竭暗示了获利了结的压力。此外,相关线索中提到“美元飙升重挫金银等资产”,以及“Anthropic上市未能扭转板块表现”,这些事实进一步勾勒出宏观背景:美元指数的强势回归正在压制所有以美元计价的非美资产,而即便头部AI公司如Anthropic的上市动作,也无法阻止整个AI板块的回调趋势。时间点上,11月21日和22日的市场表现显示,这种冲击并非一日之功,而是持续发酵的过程。监管层面关于“AI代理或让银行存款分钟级流出”的讨论,虽然尚未形成最终政策,但已经构成了市场对于金融系统稳定性的潜在担忧,这种担忧加剧了流动性收紧的预期。所有这些数据点共同指向一个结论:当前的市场下跌是系统性风险释放,而非个别行业的调整。
对于定价和风险偏好而言,这一事件的含义深远且直接。首先,风险偏好处于极低的压缩状态。当连黄金这样的传统避险资产都难以独善其身,且比特币跟随科技股下跌时,说明市场缺乏明确的“安全港”。在这种环境下,投资者的行为模式从“寻找超额收益”转向“降低波动率”,这导致资金从高贝塔资产流向现金或短期国债,从而加剧了这些资产的抛压。其次,板块轮动逻辑发生根本性变化。过去,市场可能在AI硬件、AI软件、传统金融之间进行轮动,但现在,只有那些能够直接证明AI带来效率提升或成本降低的标的才能维持估值。在金融语境下,如果一种资产不能证明自己是AI基础设施的一部分,或者受益于AI带来的生产力革命,它就会被视为“旧经济”,从而遭受估值折价。这种折价在加密市场表现为比特币与纳指的相关性增强,在贵金属市场表现为黄金的避险属性被美元流动性主导。最后,对于稳定币和交易所而言,这种宏观冲击带来了双重影响。一方面,风险资产下跌导致链上活动减少,交易量下滑,直接冲击交易所收入;另一方面,美元走强和利率预期上升,使得稳定币的持有成本相对降低,可能吸引部分避险资金,但这种吸引力远不足以抵消整体市场情绪低迷带来的流出压力。因此,加密市场正在经历一次“去叙事化”的过程,即剥离掉所有非AI相关的炒作元素,回归到纯粹的流动性和风险偏好驱动。
接下来,市场参与者需要密切关注几个关键指标和口径。第一,是美元指数的走势及其对全球流动性的影响。如果美元继续飙升,将对非美资产形成持续压制,尤其是黄金和比特币。需要观察美联储官员的表态,以及美国国债收益率曲线的变化,特别是10年期美债收益率是否突破关键阻力位,这将直接影响风险资产的估值上限。第二,是AI板块内部的分化情况。虽然英伟达下跌14%,但需要观察其他AI核心标的的表现,以及AI应用层公司的股价反应。如果下跌仅限于硬件端,而应用端保持坚挺,可能意味着市场在进行结构性调整,而非全面崩盘;反之,如果全板块普跌,则表明市场对AI商业模式的信心正在动摇。第三,是加密市场的链上数据与衍生品持仓。关注比特币的资金费率、未平仓合约量以及交易所净流入流出情况。如果资金费率持续为负,且大量多头仓位被清算,可能意味着下跌趋势尚未结束。同时,观察以太坊等公链的Gas费和活跃地址数,以判断链上真实需求是否也在萎缩。第四,是监管政策的落地情况。关于AI代理导致银行存款流出的监管讨论,如果最终出台限制交易限额或加强合规要求,将对金融科技和加密交易所产生直接影响,可能引发新一轮的合规成本上升和流动性收紧。最后,需要关注全球央行的货币政策协调。如果其他主要央行跟随美联储收紧政策,全球流动性将进一步枯竭,这对所有风险资产都是利空。反之,如果欧洲央行或日本央行释放宽松信号,可能提供一定的对冲空间。综上所述,当前市场的核心矛盾在于AI叙事的拥挤度与流动性收紧预期的冲突,投资者需要在这一冲突中寻找新的平衡点,而非简单地抄底或止损。
关注我,下一篇盘面速读不错过。
纳指跌5%币破6万:AI重构估值,传统科技股被残酷再校准
当前全球风险资产市场正经历一场剧烈的定价逻辑重构,这种动荡并非源于单一经济数据的恶化,而是宏观流动性预期与科技股估值锚点发生剧烈碰撞的结果。在纳斯达克指数单日跌幅超过5%、英伟达股价重挫14%的背景下,传统科技股的估值体系正在被残酷地再校准。与此同时,比特币价格跌破6万美元的关键心理关口,黄金价格则在逼近3500美元高位后出现动能衰竭迹象,这种跨资产类别的同步下跌揭示了一个核心矛盾:市场正同时承受流动性紧缩预期与风险偏好坍塌的双重挤压。在这种极端撕裂的市场环境中,数学界关于“AI完成黎曼猜想”的讨论,特别是陶哲轩博客下出现的“数学变成F1赛车,不进AI车队都看不到后尾灯”这一评论,已超越学术趣闻的范畴,成为观察当前市场情绪的一个极端切片。这句比喻精准地捕捉到了资本市场对于“非AI原生”资产的排斥心理,即在当前的风险资产定价体系中,任何无法被纳入AI叙事、无法展示指数级效率提升逻辑的资产,正在经历系统性的去杠杆过程。这种去杠杆不仅发生在股票端,更深刻地体现在加密市场内部,比特币作为曾经被视为“数字黄金”或“对冲通胀”的资产,其属性正在被重新定义为“高贝塔的科技成长股”。当英伟达这样的AI核心硬件标的下跌14%时,比特币跌破6万美元便不再是孤立事件,而是整个风险资产组合中风险溢价飙升的必然结果。黄金逼近3500美元却未能提供足够的避险支撑,反而出现获利了结压力,进一步印证了当前市场具有显著的流动性危机属性,而非单纯的避险驱动。在这种环境下,AI是否真的完成了黎曼猜想,或者数学家是否提供了无AI的证明,对于宏观定价而言已无关紧要。重要的是,市场叙事已经彻底转向:AI不再是辅助工具,而是资产存活的唯一法则。任何试图脱离这一主线、仅凭传统金融逻辑或纯数学美感存在的资产,都在面临被边缘化的风险。这种叙事转变直接影响了资金流向,使得那些无法展示AI赋能潜力的板块,无论其基本面多么扎实,都难以获得估值溢价。
从事实层面拆解,本轮冲击的核心数据点清晰且残酷。纳斯达克指数跌幅超过5%,这一幅度在近期市场中极为罕见,直接反映了大型科技股估值的收缩。英伟达作为AI硬件的绝对龙头,其14%的单日跌幅具有标志性意义,它意味着市场对AI资本开支回报率的最乐观预期正在被修正,或者至少是市场对于AI板块拥挤交易的极度恐惧。比特币价格跌破6万美元,这一关键心理关口的失守,标志着加密市场与美股科技板块的高相关性再次被强化,而非其独立的避险属性。黄金价格逼近3500美元,虽然处于高位,但上涨动能的衰竭暗示了获利了结的压力。此外,相关线索中提到“美元飙升重挫金银等资产”,以及“Anthropic上市未能扭转板块表现”,这些事实进一步勾勒出宏观背景:美元指数的强势回归正在压制所有以美元计价的非美资产,而即便头部AI公司如Anthropic的上市动作,也无法阻止整个AI板块的回调趋势。时间点上,11月21日和22日的市场表现显示,这种冲击并非一日之功,而是持续发酵的过程。监管层面关于“AI代理或让银行存款分钟级流出”的讨论,虽然尚未形成最终政策,但已经构成了市场对于金融系统稳定性的潜在担忧,这种担忧加剧了流动性收紧的预期。所有这些数据点共同指向一个结论:当前的市场下跌是系统性风险释放,而非个别行业的调整。
对于定价和风险偏好而言,这一事件的含义深远且直接。首先,风险偏好处于极低的压缩状态。当连黄金这样的传统避险资产都难以独善其身,且比特币跟随科技股下跌时,说明市场缺乏明确的“安全港”。在这种环境下,投资者的行为模式从“寻找超额收益”转向“降低波动率”,这导致资金从高贝塔资产流向现金或短期国债,从而加剧了这些资产的抛压。其次,板块轮动逻辑发生根本性变化。过去,市场可能在AI硬件、AI软件、传统金融之间进行轮动,但现在,只有那些能够直接证明AI带来效率提升或成本降低的标的才能维持估值。在金融语境下,如果一种资产不能证明自己是AI基础设施的一部分,或者受益于AI带来的生产力革命,它就会被视为“旧经济”,从而遭受估值折价。这种折价在加密市场表现为比特币与纳指的相关性增强,在贵金属市场表现为黄金的避险属性被美元流动性主导。最后,对于稳定币和交易所而言,这种宏观冲击带来了双重影响。一方面,风险资产下跌导致链上活动减少,交易量下滑,直接冲击交易所收入;另一方面,美元走强和利率预期上升,使得稳定币的持有成本相对降低,可能吸引部分避险资金,但这种吸引力远不足以抵消整体市场情绪低迷带来的流出压力。因此,加密市场正在经历一次“去叙事化”的过程,即剥离掉所有非AI相关的炒作元素,回归到纯粹的流动性和风险偏好驱动。
接下来,市场参与者需要密切关注几个关键指标和口径。第一,是美元指数的走势及其对全球流动性的影响。如果美元继续飙升,将对非美资产形成持续压制,尤其是黄金和比特币。需要观察美联储官员的表态,以及美国国债收益率曲线的变化,特别是10年期美债收益率是否突破关键阻力位,这将直接影响风险资产的估值上限。第二,是AI板块内部的分化情况。虽然英伟达下跌14%,但需要观察其他AI核心标的的表现,以及AI应用层公司的股价反应。如果下跌仅限于硬件端,而应用端保持坚挺,可能意味着市场在进行结构性调整,而非全面崩盘;反之,如果全板块普跌,则表明市场对AI商业模式的信心正在动摇。第三,是加密市场的链上数据与衍生品持仓。关注比特币的资金费率、未平仓合约量以及交易所净流入流出情况。如果资金费率持续为负,且大量多头仓位被清算,可能意味着下跌趋势尚未结束。同时,观察以太坊等公链的Gas费和活跃地址数,以判断链上真实需求是否也在萎缩。第四,是监管政策的落地情况。关于AI代理导致银行存款流出的监管讨论,如果最终出台限制交易限额或加强合规要求,将对金融科技和加密交易所产生直接影响,可能引发新一轮的合规成本上升和流动性收紧。最后,需要关注全球央行的货币政策协调。如果其他主要央行跟随美联储收紧政策,全球流动性将进一步枯竭,这对所有风险资产都是利空。反之,如果欧洲央行或日本央行释放宽松信号,可能提供一定的对冲空间。综上所述,当前市场的核心矛盾在于AI叙事的拥挤度与流动性收紧预期的冲突,投资者需要在这一冲突中寻找新的平衡点,而非简单地抄底或止损。
关注我,下一篇盘面速读不错过。
从事实层面拆解,本轮冲击的核心数据点清晰且残酷。纳斯达克指数跌幅超过5%,这一幅度在近期市场中极为罕见,直接反映了大型科技股估值的收缩。英伟达作为AI硬件的绝对龙头,其14%的单日跌幅具有标志性意义,它意味着市场对AI资本开支回报率的最乐观预期正在被修正,或者至少是市场对于AI板块拥挤交易的极度恐惧。比特币价格跌破6万美元,这一关键心理关口的失守,标志着加密市场与美股科技板块的高相关性再次被强化,而非其独立的避险属性。黄金价格逼近3500美元,虽然处于高位,但上涨动能的衰竭暗示了获利了结的压力。此外,相关线索中提到“美元飙升重挫金银等资产”,以及“Anthropic上市未能扭转板块表现”,这些事实进一步勾勒出宏观背景:美元指数的强势回归正在压制所有以美元计价的非美资产,而即便头部AI公司如Anthropic的上市动作,也无法阻止整个AI板块的回调趋势。时间点上,11月21日和22日的市场表现显示,这种冲击并非一日之功,而是持续发酵的过程。监管层面关于“AI代理或让银行存款分钟级流出”的讨论,虽然尚未形成最终政策,但已经构成了市场对于金融系统稳定性的潜在担忧,这种担忧加剧了流动性收紧的预期。所有这些数据点共同指向一个结论:当前的市场下跌是系统性风险释放,而非个别行业的调整。
对于定价和风险偏好而言,这一事件的含义深远且直接。首先,风险偏好处于极低的压缩状态。当连黄金这样的传统避险资产都难以独善其身,且比特币跟随科技股下跌时,说明市场缺乏明确的“安全港”。在这种环境下,投资者的行为模式从“寻找超额收益”转向“降低波动率”,这导致资金从高贝塔资产流向现金或短期国债,从而加剧了这些资产的抛压。其次,板块轮动逻辑发生根本性变化。过去,市场可能在AI硬件、AI软件、传统金融之间进行轮动,但现在,只有那些能够直接证明AI带来效率提升或成本降低的标的才能维持估值。在金融语境下,如果一种资产不能证明自己是AI基础设施的一部分,或者受益于AI带来的生产力革命,它就会被视为“旧经济”,从而遭受估值折价。这种折价在加密市场表现为比特币与纳指的相关性增强,在贵金属市场表现为黄金的避险属性被美元流动性主导。最后,对于稳定币和交易所而言,这种宏观冲击带来了双重影响。一方面,风险资产下跌导致链上活动减少,交易量下滑,直接冲击交易所收入;另一方面,美元走强和利率预期上升,使得稳定币的持有成本相对降低,可能吸引部分避险资金,但这种吸引力远不足以抵消整体市场情绪低迷带来的流出压力。因此,加密市场正在经历一次“去叙事化”的过程,即剥离掉所有非AI相关的炒作元素,回归到纯粹的流动性和风险偏好驱动。
接下来,市场参与者需要密切关注几个关键指标和口径。第一,是美元指数的走势及其对全球流动性的影响。如果美元继续飙升,将对非美资产形成持续压制,尤其是黄金和比特币。需要观察美联储官员的表态,以及美国国债收益率曲线的变化,特别是10年期美债收益率是否突破关键阻力位,这将直接影响风险资产的估值上限。第二,是AI板块内部的分化情况。虽然英伟达下跌14%,但需要观察其他AI核心标的的表现,以及AI应用层公司的股价反应。如果下跌仅限于硬件端,而应用端保持坚挺,可能意味着市场在进行结构性调整,而非全面崩盘;反之,如果全板块普跌,则表明市场对AI商业模式的信心正在动摇。第三,是加密市场的链上数据与衍生品持仓。关注比特币的资金费率、未平仓合约量以及交易所净流入流出情况。如果资金费率持续为负,且大量多头仓位被清算,可能意味着下跌趋势尚未结束。同时,观察以太坊等公链的Gas费和活跃地址数,以判断链上真实需求是否也在萎缩。第四,是监管政策的落地情况。关于AI代理导致银行存款流出的监管讨论,如果最终出台限制交易限额或加强合规要求,将对金融科技和加密交易所产生直接影响,可能引发新一轮的合规成本上升和流动性收紧。最后,需要关注全球央行的货币政策协调。如果其他主要央行跟随美联储收紧政策,全球流动性将进一步枯竭,这对所有风险资产都是利空。反之,如果欧洲央行或日本央行释放宽松信号,可能提供一定的对冲空间。综上所述,当前市场的核心矛盾在于AI叙事的拥挤度与流动性收紧预期的冲突,投资者需要在这一冲突中寻找新的平衡点,而非简单地抄底或止损。
关注我,下一篇盘面速读不错过。
375
·
--
Im Trend-Feed häufen sich Meldungen über mehrere Großinvestoren, die bei Kursrückgängen kaufen, während Bitcoin sich erholt und wieder über 60.000 US-Dollar steigt. In der offiziellen Einleitung heißt es, dass Großinvestoren wie Abraxas Capital bei Kursrückgängen BTC kaufen und Bitcoin zeitweise wieder die Marke von 60.000 US-Dollar erreicht hat. Am Markt geschah diese Erholung gestern Abend. In der Stunde ab 21 Uhr stieg der Kurs von 58865 auf 60930 und schloss bei 60558; das Handelsvolumen lag bei etwa 247 Millionen U. Das war die volumenstärkste Kerze dieser Aufwärtsbewegung. Um 22 Uhr erreichte der Kurs kurzzeitig 60996. Heute Morgen bewegte er sich weiterhin um 60.000 bis 60.600, das Volumen ging deutlich zurück. Die Kerze um 10 Uhr gab die 60.000er-Marke wieder preis, das Tief lag bei 59416 und das Handelsvolumen bei etwa 65 Millionen U. Um 13 Uhr ging es weiter abwärts, bis auf ein Tief von 58768. Derzeit pendelt der Kurs um 59.000. ETH lag heute Morgen noch bei etwa 1685, jetzt bei ungefähr 1659; um 13 Uhr erreichte der Kurs ein Tief von 1648. SOL fiel von 70,3 auf 68,9. Der Fear-and-Greed-Index liegt bei 7 – weiterhin extreme Angst. Zunächst bleibt abzuwarten, ob der Kurs sich von 58768 erholen und die Marke von 60.000 wieder halten kann und ob das Volumen mithält.
{spot}(BTCUSDT)
#多名巨鲸逢低买入,比特币回升突破6万美元
Im Trend-Feed häufen sich Meldungen über mehrere Großinvestoren, die bei Kursrückgängen kaufen, während Bitcoin sich erholt und wieder über 60.000 US-Dollar steigt. In der offiziellen Einleitung heißt es, dass Großinvestoren wie Abraxas Capital bei Kursrückgängen BTC kaufen und Bitcoin zeitweise wieder die Marke von 60.000 US-Dollar erreicht hat. Am Markt geschah diese Erholung gestern Abend. In der Stunde ab 21 Uhr stieg der Kurs von 58865 auf 60930 und schloss bei 60558; das Handelsvolumen lag bei etwa 247 Millionen U. Das war die volumenstärkste Kerze dieser Aufwärtsbewegung. Um 22 Uhr erreichte der Kurs kurzzeitig 60996. Heute Morgen bewegte er sich weiterhin um 60.000 bis 60.600, das Volumen ging deutlich zurück. Die Kerze um 10 Uhr gab die 60.000er-Marke wieder preis, das Tief lag bei 59416 und das Handelsvolumen bei etwa 65 Millionen U. Um 13 Uhr ging es weiter abwärts, bis auf ein Tief von 58768. Derzeit pendelt der Kurs um 59.000. ETH lag heute Morgen noch bei etwa 1685, jetzt bei ungefähr 1659; um 13 Uhr erreichte der Kurs ein Tief von 1648. SOL fiel von 70,3 auf 68,9. Der Fear-and-Greed-Index liegt bei 7 – weiterhin extreme Angst. Zunächst bleibt abzuwarten, ob der Kurs sich von 58768 erholen und die Marke von 60.000 wieder halten kann und ob das Volumen mithält.
#多名巨鲸逢低买入,比特币回升突破6万美元
#多名巨鲸逢低买入,比特币回升突破6万美元
147
·
--
Übersetzung ansehen
午间刷到先放一边
午间刷到先放一边
Kalilkalilkai
·
--
BTC erholt sich in V-Form um 8,6 Prozent, Liquidationszone der Long-Positionen geräumt – der US-Börsenstart am Montag wird zur Bewährungsprobe
Der BTC-Kurs stürzte gestern um 14:00 Uhr (Pekinger Zeit) auf 55.130 US-Dollar ab – den niedrigsten Stand seit September 2024. Das 24-Stunden-Hoch lag bei 60.996 US-Dollar. Jetzt liegt er bei etwa $BTC 59.800 US-Dollar. Vom Tief aus gerechnet entspricht das einer Erholung von rund 8,6 Prozent; der Kurs hat sich wieder der Marke von 60.000 US-Dollar angenähert.
Das Liquidationsvolumen dieser Welle ist beträchtlich. CoinDesk zufolge, das sich auf Daten von CoinGlass beruft, wurden innerhalb von 24 Stunden Positionen im Wert von rund 1,8 Milliarden US-Dollar liquidiert, davon etwa 1,3 Milliarden US-Dollar an Long-Positionen. Glassnode zufolge wurde damit eine Zone mit einer hohen Konzentration von Long-Liquidationen bei 59.000–62.000 US-Dollar geräumt, die das Unternehmen seit Monaten verfolgt hatte. Der CryptoQuant-Analyst Darkfost bezeichnete den Vorgang als „extreme Kapitulation“: Die realisierten Verluste der vergangenen sieben Tage überstiegen 11,3 Milliarden US-Dollar.
Das Liquidationsvolumen dieser Welle ist beträchtlich. CoinDesk zufolge, das sich auf Daten von CoinGlass beruft, wurden innerhalb von 24 Stunden Positionen im Wert von rund 1,8 Milliarden US-Dollar liquidiert, davon etwa 1,3 Milliarden US-Dollar an Long-Positionen. Glassnode zufolge wurde damit eine Zone mit einer hohen Konzentration von Long-Liquidationen bei 59.000–62.000 US-Dollar geräumt, die das Unternehmen seit Monaten verfolgt hatte. Der CryptoQuant-Analyst Darkfost bezeichnete den Vorgang als „extreme Kapitulation“: Die realisierten Verluste der vergangenen sieben Tage überstiegen 11,3 Milliarden US-Dollar.
4
·
--
Übersetzung ansehen
这帖我先收进口袋
这帖我先收进口袋

老k
·
--
Das Ministerium für Staatssicherheit warnt: „Viele von uns sind bereits präzise anvisierte Zielscheiben“
Im Kern geht es bei der aktuellen Warnung des Ministeriums für Staatssicherheit nicht um einen einzelnen Fall, sondern um eine strukturelle Entwicklung: Ausländische Datenbanken mit personenbezogenen Informationen haben sich von vereinzelten Datenlecks zu einer Infrastrukturebene der grenzüberschreitenden legalen und illegalen Schattenwirtschaft entwickelt. Sie dienen zugleich der Datenspeicherung, der Monetarisierung durch Suchabfragen, der Abwicklung von Zahlungen und als „Munitionslager“ für nachgelagerte Straftaten. Diese Einschätzung lässt sich aus mehreren Blickwinkeln aufschlüsseln.
Industrialisierung und Technisierung der kriminellen Kette: vom „Datendiebstahl“ zum „Datenbetrieb“
Der Bericht des Ministeriums für Staatssicherheit fasst die Arbeitsteilung mit den Worten „illegale Beschaffung am Anfang, Weiterverkauf über mehrere Zwischenstufen in der Mitte und gewinnbringende Verwertung am Ende“ zusammen. Das bedeutet, dass die Effizienz von Straftaten mit personenbezogenen Daten nicht mehr auf den technischen Fähigkeiten einzelner Hacker beruht, sondern auf einer arbeitsteiligen Produktionskette. Die Datendiebe nutzen Skripte und Webcrawler, um Informationen massenhaft abzugreifen. Die Täter, die gezielt Opfer suchen, entwickeln Lockangebote wie „hoch bezahlte Stellen“ oder „Informationen zum Aufenthaltsort von Prominenten“, um Arbeitssuchende, ältere Menschen und Fans anzulocken. Am Ende der Kette entstehen standardisierte Dienstleistungen wie die Abfrage von Informationen, illegale Überwachung und Belästigung durch „Doxing“. Die Datenbanken selbst erzeugen nicht sämtliche Daten: Ein großer Teil stammt aus veralteten Informationen, die sich über Jahre durch sogenanntes Credential Stuffing oder massenhafte Datenlecks angesammelt haben. Präzise Echtzeitdaten lassen sich oft nur mit Unterstützung von „Insidern“ beschaffen. Das zeigt, dass die entscheidende Fähigkeit der kriminellen Kette nicht in einem einzelnen Datendiebstahl liegt, sondern darin, verstreute und historische Datenlecks zu verwertbaren Vermögenswerten aufzubereiten, die durchsuchbar, bepreisbar und wiederholt verkäuflich sind.
Industrialisierung und Technisierung der kriminellen Kette: vom „Datendiebstahl“ zum „Datenbetrieb“
Der Bericht des Ministeriums für Staatssicherheit fasst die Arbeitsteilung mit den Worten „illegale Beschaffung am Anfang, Weiterverkauf über mehrere Zwischenstufen in der Mitte und gewinnbringende Verwertung am Ende“ zusammen. Das bedeutet, dass die Effizienz von Straftaten mit personenbezogenen Daten nicht mehr auf den technischen Fähigkeiten einzelner Hacker beruht, sondern auf einer arbeitsteiligen Produktionskette. Die Datendiebe nutzen Skripte und Webcrawler, um Informationen massenhaft abzugreifen. Die Täter, die gezielt Opfer suchen, entwickeln Lockangebote wie „hoch bezahlte Stellen“ oder „Informationen zum Aufenthaltsort von Prominenten“, um Arbeitssuchende, ältere Menschen und Fans anzulocken. Am Ende der Kette entstehen standardisierte Dienstleistungen wie die Abfrage von Informationen, illegale Überwachung und Belästigung durch „Doxing“. Die Datenbanken selbst erzeugen nicht sämtliche Daten: Ein großer Teil stammt aus veralteten Informationen, die sich über Jahre durch sogenanntes Credential Stuffing oder massenhafte Datenlecks angesammelt haben. Präzise Echtzeitdaten lassen sich oft nur mit Unterstützung von „Insidern“ beschaffen. Das zeigt, dass die entscheidende Fähigkeit der kriminellen Kette nicht in einem einzelnen Datendiebstahl liegt, sondern darin, verstreute und historische Datenlecks zu verwertbaren Vermögenswerten aufzubereiten, die durchsuchbar, bepreisbar und wiederholt verkäuflich sind.
9
·
--
Artikel
Übersetzung ansehen
地缘冲突未压反推?比特币逆势破6万,日内涨2.53%波斯湾海域的紧张局势与加密资产市场的强劲走势,构成了一组极具张力的宏观对照。当伊朗军方宣称其防空系统在波斯湾上空击中一架美军F-16战斗机并迫使其紧急降落时,传统风险资产市场通常遵循避险逻辑,表现为美元走强、黄金上涨及股票下跌。然而,今日的市场表现彻底颠覆了这一常规剧本:比特币(BTC)不仅未受地缘冲击压制,反而强势突破60,000美元的关键心理关口,日内涨幅达到2.53%;以太坊(ETH)的表现更为激进,价格一举站上1,700美元,日内飙升5.24%。这种“地缘冲突升级”与“主流加密币种普涨”并存的罕见现象,揭示了当前市场定价机制的核心矛盾。投资者并未将此次军事摩擦解读为系统性危机或全面战争的开端,而是将其视为一次有限的地缘噪音。市场正在用真金白银投票,赌注在于美联储的流动性宽松预期不会因地缘动荡而逆转,且全球资本并未大规模回流美元现金避险。在这一背景下,比特币的角色定位发生了微妙偏移:它不再单纯扮演“数字黄金”的避险替代品,而是重新回归其高贝塔(High Beta)风险资产的本质,对宏观流动性潮汐及美元信用变量做出极致敏感的反应。
从盘面具体事实来看,今日的价格突破具有显著的结构性意义。比特币成功站上60,000美元,这一价位在2021年周期高点后长期作为强阻力位,此次突破意味着多头动能在日内交易中占据绝对主导,2.53%的涨幅在现货市场属于显著放量信号,表明买盘承接有力。更为关键的是以太坊的表现,5.24%的涨幅显著高于比特币,这种ETH/BTC汇率的潜在走强暗示资金并未仅仅停留在比特币的相对安全性上,而是开始向更广泛的加密生态和高波动性资产扩散。这种资金流向的变化,显示出极强的风险偏好回升特征。在地缘政治背景方面,伊朗军方提及的具体细节如“波斯湾上空”、“击中”、“F-16”等,构成了市场情绪的外部冲击源,但市场并未因此崩盘,反而在随后或同步时段推高了主流币价格。这一事实本身就是对传统“避险逻辑”的有力反驳,表明当前驱动市场的核心变量已从“地缘安全”切换至“宏观流动性预期”。此外,比特币现货ETF的资金流向构成了支撑这一轮上涨的底层逻辑框架,尽管快讯未提供具体的净流入数值,但机构资金在场内持续运作的背景,为这种地缘动荡下的逆势上涨提供了必要的流动性承接,证明上涨并非仅由散户情绪驱动。
这一轮上涨对定价机制和风险偏好板块产生了深远影响,打破了传统的地缘冲突定价模型。在传统金融市场中,中东局势升级通常伴随原油飙升、美元走强及美股下跌,而加密市场却出现BTC和ETH双双大涨,这说明投资者正在将此次事件解读为“有限冲突”而非“系统性危机”。如果市场担忧的是全面战争导致的全球供应链断裂或美元体系动摇,比特币作为非主权货币的避险属性应当被强化,但以太坊高达5.24%的涨幅表明,资金更倾向于将其视为高弹性科技股或风险资产,而非纯粹的避险工具。这意味着,当前的上涨动力并非来自对法币体系的彻底不信任,而是来自对美联储可能维持宽松政策以对冲经济下行风险的预期。板块内部出现了明显的风险偏好扩散,ETH涨幅显著高于BTC,通常被视为风险偏好提升的标志,即资金从相对安全的BTC流向波动性更大、潜在收益更高的ETH及其他山寨币。这种结构性的资金流动暗示市场认为当前的地缘风险不会持续发酵至阻碍科技成长股或风险资产的估值扩张。对于稳定币和交易所而言,这种波动性意味着交易量的激增和杠杆资金的活跃,在60,000美元关口突破后,多头获利了结与空头止损可能交织,但整体趋势向上,表明市场愿意在不确定性中承担更高的风险敞口,以博取更大的资本增值。
接下来,市场参与者需要密切关注几个关键指标以验证这一逻辑的可持续性。首先,比特币现货ETF的每日资金流向数据至关重要。如果未来几日的ETF净流入保持正值,甚至出现加速流入,则证明机构资金正在利用地缘动荡带来的波动性进行建仓,这将巩固60,000美元上方的支撑;反之,如果ETF出现大幅净流出,则说明今日上涨仅为散户情绪驱动,缺乏机构背书,回调风险极高。其次,美联储官员的后续表态及利率期货市场的定价是长期定价锚。尽管地缘冲突是短期变量,但美联储路径才是核心。如果美联储在通胀数据或因冲突导致的油价波动中展现出鸽派倾向,维持降息预期,那么比特币的上涨逻辑将得到强化;若美联储因油价上涨而重提通胀风险,鹰派言论可能引发流动性收紧预期,从而压制币价。第三,需观察地缘政治事件的后续升级程度。若冲突局限于单次事件且双方迅速降温,市场将迅速回归宏观交易主线;若冲突升级为持续交火,油价飙升可能引发全球滞胀担忧,届时风险资产可能面临剧烈回调,因为滞胀环境通常对高估值成长资产不利。第四,ETH/BTC汇率走势是风险偏好的风向标。若ETH继续跑赢BTC,表明风险偏好仍在扩张;若ETH涨幅收窄甚至转跌,则表明市场风险偏好正在收缩,资金可能回流至BTC或稳定币避险。最后,需留意全球股市(特别是纳斯达克指数)与比特币的联动性。若美股在F-16事件后依然维持强势,则确认了“地缘风险可控”的市场共识;若美股大幅下挫,则加密市场可能跟随出现补跌。交易员应摒弃单纯的地缘政治叙事,转而聚焦于流动性预期与资金流向的微观结构变化,这才是决定比特币能否站稳60,000美元上方、以太坊能否挑战1,700美元上方阻力的真正关键。
关注我,下一篇盘面速读不错过。
地缘冲突未压反推?比特币逆势破6万,日内涨2.53%
波斯湾海域的紧张局势与加密资产市场的强劲走势,构成了一组极具张力的宏观对照。当伊朗军方宣称其防空系统在波斯湾上空击中一架美军F-16战斗机并迫使其紧急降落时,传统风险资产市场通常遵循避险逻辑,表现为美元走强、黄金上涨及股票下跌。然而,今日的市场表现彻底颠覆了这一常规剧本:比特币(BTC)不仅未受地缘冲击压制,反而强势突破60,000美元的关键心理关口,日内涨幅达到2.53%;以太坊(ETH)的表现更为激进,价格一举站上1,700美元,日内飙升5.24%。这种“地缘冲突升级”与“主流加密币种普涨”并存的罕见现象,揭示了当前市场定价机制的核心矛盾。投资者并未将此次军事摩擦解读为系统性危机或全面战争的开端,而是将其视为一次有限的地缘噪音。市场正在用真金白银投票,赌注在于美联储的流动性宽松预期不会因地缘动荡而逆转,且全球资本并未大规模回流美元现金避险。在这一背景下,比特币的角色定位发生了微妙偏移:它不再单纯扮演“数字黄金”的避险替代品,而是重新回归其高贝塔(High Beta)风险资产的本质,对宏观流动性潮汐及美元信用变量做出极致敏感的反应。
从盘面具体事实来看,今日的价格突破具有显著的结构性意义。比特币成功站上60,000美元,这一价位在2021年周期高点后长期作为强阻力位,此次突破意味着多头动能在日内交易中占据绝对主导,2.53%的涨幅在现货市场属于显著放量信号,表明买盘承接有力。更为关键的是以太坊的表现,5.24%的涨幅显著高于比特币,这种ETH/BTC汇率的潜在走强暗示资金并未仅仅停留在比特币的相对安全性上,而是开始向更广泛的加密生态和高波动性资产扩散。这种资金流向的变化,显示出极强的风险偏好回升特征。在地缘政治背景方面,伊朗军方提及的具体细节如“波斯湾上空”、“击中”、“F-16”等,构成了市场情绪的外部冲击源,但市场并未因此崩盘,反而在随后或同步时段推高了主流币价格。这一事实本身就是对传统“避险逻辑”的有力反驳,表明当前驱动市场的核心变量已从“地缘安全”切换至“宏观流动性预期”。此外,比特币现货ETF的资金流向构成了支撑这一轮上涨的底层逻辑框架,尽管快讯未提供具体的净流入数值,但机构资金在场内持续运作的背景,为这种地缘动荡下的逆势上涨提供了必要的流动性承接,证明上涨并非仅由散户情绪驱动。
这一轮上涨对定价机制和风险偏好板块产生了深远影响,打破了传统的地缘冲突定价模型。在传统金融市场中,中东局势升级通常伴随原油飙升、美元走强及美股下跌,而加密市场却出现BTC和ETH双双大涨,这说明投资者正在将此次事件解读为“有限冲突”而非“系统性危机”。如果市场担忧的是全面战争导致的全球供应链断裂或美元体系动摇,比特币作为非主权货币的避险属性应当被强化,但以太坊高达5.24%的涨幅表明,资金更倾向于将其视为高弹性科技股或风险资产,而非纯粹的避险工具。这意味着,当前的上涨动力并非来自对法币体系的彻底不信任,而是来自对美联储可能维持宽松政策以对冲经济下行风险的预期。板块内部出现了明显的风险偏好扩散,ETH涨幅显著高于BTC,通常被视为风险偏好提升的标志,即资金从相对安全的BTC流向波动性更大、潜在收益更高的ETH及其他山寨币。这种结构性的资金流动暗示市场认为当前的地缘风险不会持续发酵至阻碍科技成长股或风险资产的估值扩张。对于稳定币和交易所而言,这种波动性意味着交易量的激增和杠杆资金的活跃,在60,000美元关口突破后,多头获利了结与空头止损可能交织,但整体趋势向上,表明市场愿意在不确定性中承担更高的风险敞口,以博取更大的资本增值。
接下来,市场参与者需要密切关注几个关键指标以验证这一逻辑的可持续性。首先,比特币现货ETF的每日资金流向数据至关重要。如果未来几日的ETF净流入保持正值,甚至出现加速流入,则证明机构资金正在利用地缘动荡带来的波动性进行建仓,这将巩固60,000美元上方的支撑;反之,如果ETF出现大幅净流出,则说明今日上涨仅为散户情绪驱动,缺乏机构背书,回调风险极高。其次,美联储官员的后续表态及利率期货市场的定价是长期定价锚。尽管地缘冲突是短期变量,但美联储路径才是核心。如果美联储在通胀数据或因冲突导致的油价波动中展现出鸽派倾向,维持降息预期,那么比特币的上涨逻辑将得到强化;若美联储因油价上涨而重提通胀风险,鹰派言论可能引发流动性收紧预期,从而压制币价。第三,需观察地缘政治事件的后续升级程度。若冲突局限于单次事件且双方迅速降温,市场将迅速回归宏观交易主线;若冲突升级为持续交火,油价飙升可能引发全球滞胀担忧,届时风险资产可能面临剧烈回调,因为滞胀环境通常对高估值成长资产不利。第四,ETH/BTC汇率走势是风险偏好的风向标。若ETH继续跑赢BTC,表明风险偏好仍在扩张;若ETH涨幅收窄甚至转跌,则表明市场风险偏好正在收缩,资金可能回流至BTC或稳定币避险。最后,需留意全球股市(特别是纳斯达克指数)与比特币的联动性。若美股在F-16事件后依然维持强势,则确认了“地缘风险可控”的市场共识;若美股大幅下挫,则加密市场可能跟随出现补跌。交易员应摒弃单纯的地缘政治叙事,转而聚焦于流动性预期与资金流向的微观结构变化,这才是决定比特币能否站稳60,000美元上方、以太坊能否挑战1,700美元上方阻力的真正关键。
关注我,下一篇盘面速读不错过。
从盘面具体事实来看,今日的价格突破具有显著的结构性意义。比特币成功站上60,000美元,这一价位在2021年周期高点后长期作为强阻力位,此次突破意味着多头动能在日内交易中占据绝对主导,2.53%的涨幅在现货市场属于显著放量信号,表明买盘承接有力。更为关键的是以太坊的表现,5.24%的涨幅显著高于比特币,这种ETH/BTC汇率的潜在走强暗示资金并未仅仅停留在比特币的相对安全性上,而是开始向更广泛的加密生态和高波动性资产扩散。这种资金流向的变化,显示出极强的风险偏好回升特征。在地缘政治背景方面,伊朗军方提及的具体细节如“波斯湾上空”、“击中”、“F-16”等,构成了市场情绪的外部冲击源,但市场并未因此崩盘,反而在随后或同步时段推高了主流币价格。这一事实本身就是对传统“避险逻辑”的有力反驳,表明当前驱动市场的核心变量已从“地缘安全”切换至“宏观流动性预期”。此外,比特币现货ETF的资金流向构成了支撑这一轮上涨的底层逻辑框架,尽管快讯未提供具体的净流入数值,但机构资金在场内持续运作的背景,为这种地缘动荡下的逆势上涨提供了必要的流动性承接,证明上涨并非仅由散户情绪驱动。
这一轮上涨对定价机制和风险偏好板块产生了深远影响,打破了传统的地缘冲突定价模型。在传统金融市场中,中东局势升级通常伴随原油飙升、美元走强及美股下跌,而加密市场却出现BTC和ETH双双大涨,这说明投资者正在将此次事件解读为“有限冲突”而非“系统性危机”。如果市场担忧的是全面战争导致的全球供应链断裂或美元体系动摇,比特币作为非主权货币的避险属性应当被强化,但以太坊高达5.24%的涨幅表明,资金更倾向于将其视为高弹性科技股或风险资产,而非纯粹的避险工具。这意味着,当前的上涨动力并非来自对法币体系的彻底不信任,而是来自对美联储可能维持宽松政策以对冲经济下行风险的预期。板块内部出现了明显的风险偏好扩散,ETH涨幅显著高于BTC,通常被视为风险偏好提升的标志,即资金从相对安全的BTC流向波动性更大、潜在收益更高的ETH及其他山寨币。这种结构性的资金流动暗示市场认为当前的地缘风险不会持续发酵至阻碍科技成长股或风险资产的估值扩张。对于稳定币和交易所而言,这种波动性意味着交易量的激增和杠杆资金的活跃,在60,000美元关口突破后,多头获利了结与空头止损可能交织,但整体趋势向上,表明市场愿意在不确定性中承担更高的风险敞口,以博取更大的资本增值。
接下来,市场参与者需要密切关注几个关键指标以验证这一逻辑的可持续性。首先,比特币现货ETF的每日资金流向数据至关重要。如果未来几日的ETF净流入保持正值,甚至出现加速流入,则证明机构资金正在利用地缘动荡带来的波动性进行建仓,这将巩固60,000美元上方的支撑;反之,如果ETF出现大幅净流出,则说明今日上涨仅为散户情绪驱动,缺乏机构背书,回调风险极高。其次,美联储官员的后续表态及利率期货市场的定价是长期定价锚。尽管地缘冲突是短期变量,但美联储路径才是核心。如果美联储在通胀数据或因冲突导致的油价波动中展现出鸽派倾向,维持降息预期,那么比特币的上涨逻辑将得到强化;若美联储因油价上涨而重提通胀风险,鹰派言论可能引发流动性收紧预期,从而压制币价。第三,需观察地缘政治事件的后续升级程度。若冲突局限于单次事件且双方迅速降温,市场将迅速回归宏观交易主线;若冲突升级为持续交火,油价飙升可能引发全球滞胀担忧,届时风险资产可能面临剧烈回调,因为滞胀环境通常对高估值成长资产不利。第四,ETH/BTC汇率走势是风险偏好的风向标。若ETH继续跑赢BTC,表明风险偏好仍在扩张;若ETH涨幅收窄甚至转跌,则表明市场风险偏好正在收缩,资金可能回流至BTC或稳定币避险。最后,需留意全球股市(特别是纳斯达克指数)与比特币的联动性。若美股在F-16事件后依然维持强势,则确认了“地缘风险可控”的市场共识;若美股大幅下挫,则加密市场可能跟随出现补跌。交易员应摒弃单纯的地缘政治叙事,转而聚焦于流动性预期与资金流向的微观结构变化,这才是决定比特币能否站稳60,000美元上方、以太坊能否挑战1,700美元上方阻力的真正关键。
关注我,下一篇盘面速读不错过。
1
·
--
Übersetzung ansehen
比特币逆势破6万涨2.53%,地缘冲突下风险资产定价逻辑生变
波斯湾上空的硝烟与交易终端上跳动的绿色K线,构成了当前风险资产市场最割裂的视觉图景。一边是地缘政治冲突骤然升级,伊朗军方宣称在波斯湾上空击中一架美军F-16战斗机并迫使其紧急降落,这种级别的军事摩擦通常被视为全球避险情绪的剧烈触发器,传统逻辑下应当引发资金向黄金或美元现金的疯狂逃逸。然而,另一边的数据流却呈现出完全相反的定价行为:比特币价格强势突破60000美元大关,日内涨幅达到2.53%;作为高贝塔资产的以太坊更是表现激进,价格涨穿1700美元,日内涨幅高达5.24%。这种“地缘风险升温”与“加密资产大涨”的背离,并非市场逻辑的失效,而是当前宏观叙事下风险偏好定价权重的重新分配。对于风险资产交易者而言,这不再是简单的避险资产切换,而是流动性预期与地缘政治溢价在加密板块内部的复杂博弈。
从事实层面梳理,本次行情的核心驱动因子清晰可见。市场最直观的信号来自价格突破:比特币成功站上60000美元这一关键心理与技术阻力位,日内累计上涨2.53%。与此同时,以太坊的表现显著强于比特币,其价格突破1700美元整数关口,日内涨幅录得5.24%,显示出资金在风险资产内部更倾向于追逐高波动性标的。这种强弱分化并非孤立现象,而是伴随着宏观背景中的重大地缘事件。伊朗军方正式宣称,其防空导弹系统在波斯湾空域击中了一架美军F-16战斗机,导致该战机被迫紧急降落。这一事件打破了此前中东局势相对缓和的表象,将军事冲突的风险等级推升至新的高度。在资产端,除了上述两大主流币种的剧烈波动外,市场并未出现其他显著的链上异常或交易所突发事故报告,资金流向主要体现为现货市场的买盘推动。值得注意的是,尽管地缘政治风险激增,但并未观察到传统避险资产(如黄金)在短线内出现压倒性的涨幅优势来压制加密市场,反而加密资产成为了资金承接地缘不确定性溢出的主要容器之一。
深入剖析这一现象背后的定价逻辑,必须摒弃“地缘冲突必然导致风险资产下跌”的线性思维。在当前宏观语境下,比特币与以太坊的上涨更多反映了市场对“流动性宽松预期”的押注,而非单纯的避险需求。当军事冲突发生在波斯湾这一非核心金融枢纽区域,且未直接威胁到全球主要支付清算体系或能源供应链的即时断裂时,市场倾向于将其解读为局部政治噪音,而非系统性金融危机的前兆。在这种认知下,资金并未大规模撤离风险资产,反而因为地缘政治带来的不确定性,加速了从传统高波动股票向具备“数字黄金”叙事和去中心化属性的加密资产转移。以太坊5.24%的涨幅显著高于比特币的2.53%,暗示着投机性资金正在利用这一窗口期进行高贝塔套利,试图在短期波动中获取超额收益。这种定价机制表明,当前加密市场的风险偏好并未因地缘政治而收缩,反而在宏观利率预期尚未完全收紧的真空期内,展现出独立于传统避险逻辑的扩张性。对于持有者而言,这意味着当前的上涨并非基于基本面价值的重估,而是基于风险溢价的重定价,其脆弱性在于一旦地缘局势进一步恶化至影响全球能源价格或引发更广泛的制裁连锁反应,这种基于流动性预期的支撑将迅速瓦解。
接下来的市场观察重点,不应再局限于K线的短期波动,而应聚焦于资金流的结构性变化与宏观政策的联动反应。首先,需密切追踪比特币现货ETF的资金流向数据。在地缘政治紧张时期,机构资金的行为模式往往比散户更为保守且具指向性。如果ETF在价格突破60000美元后出现明显的净流入,特别是来自传统金融巨头的买单,这将证实机构正在利用地缘动荡作为配置“非主权信用资产”的契机;反之,若价格上涨伴随ETF资金净流出,则表明当前涨势主要由杠杆资金和散户投机推动,泡沫破裂的风险极高。其次,美联储的政策路径仍是决定加密资产估值锚的核心变量。尽管地缘政治是短期催化剂,但长期定价权仍掌握在美元流动性手中。需关注美联储官员在后续讲话中是否因中东局势引发的通胀担忧(如油价上涨预期)而调整降息节奏。若地缘冲突推高能源价格,进而强化美联储维持高利率更长时间的立场,那么当前基于“流动性宽松”预期的加密资产上涨逻辑将面临根本性挑战。此外,还需留意以太坊生态内的链上活动数据,特别是Layer 2网络的活跃地址数和Gas费变化,以验证5.24%的涨幅是否由真实的链上需求驱动,还是纯粹的现货市场情绪宣泄。最后,波斯湾局势的后续演变将是最大的黑天鹅变量。若冲突仅限于单次军事摩擦且双方迅速降级,当前涨势可能延续;但若演变为持续性的空中打击或封锁霍尔木兹海峡,全球风险资产将进入真正的避险模式,届时比特币能否守住60000美元关口,将取决于其是否被市场最终认定为“避险资产”还是“高贝塔风险资产”。在这一临界点到来之前,保持对资金流与宏观利率预期的双重监控,是应对当前复杂局面的唯一理性策略。
关注我,下一篇盘面速读不错过。
比特币逆势破6万涨2.53%,地缘冲突下风险资产定价逻辑生变
波斯湾上空的硝烟与交易终端上跳动的绿色K线,构成了当前风险资产市场最割裂的视觉图景。一边是地缘政治冲突骤然升级,伊朗军方宣称在波斯湾上空击中一架美军F-16战斗机并迫使其紧急降落,这种级别的军事摩擦通常被视为全球避险情绪的剧烈触发器,传统逻辑下应当引发资金向黄金或美元现金的疯狂逃逸。然而,另一边的数据流却呈现出完全相反的定价行为:比特币价格强势突破60000美元大关,日内涨幅达到2.53%;作为高贝塔资产的以太坊更是表现激进,价格涨穿1700美元,日内涨幅高达5.24%。这种“地缘风险升温”与“加密资产大涨”的背离,并非市场逻辑的失效,而是当前宏观叙事下风险偏好定价权重的重新分配。对于风险资产交易者而言,这不再是简单的避险资产切换,而是流动性预期与地缘政治溢价在加密板块内部的复杂博弈。
从事实层面梳理,本次行情的核心驱动因子清晰可见。市场最直观的信号来自价格突破:比特币成功站上60000美元这一关键心理与技术阻力位,日内累计上涨2.53%。与此同时,以太坊的表现显著强于比特币,其价格突破1700美元整数关口,日内涨幅录得5.24%,显示出资金在风险资产内部更倾向于追逐高波动性标的。这种强弱分化并非孤立现象,而是伴随着宏观背景中的重大地缘事件。伊朗军方正式宣称,其防空导弹系统在波斯湾空域击中了一架美军F-16战斗机,导致该战机被迫紧急降落。这一事件打破了此前中东局势相对缓和的表象,将军事冲突的风险等级推升至新的高度。在资产端,除了上述两大主流币种的剧烈波动外,市场并未出现其他显著的链上异常或交易所突发事故报告,资金流向主要体现为现货市场的买盘推动。值得注意的是,尽管地缘政治风险激增,但并未观察到传统避险资产(如黄金)在短线内出现压倒性的涨幅优势来压制加密市场,反而加密资产成为了资金承接地缘不确定性溢出的主要容器之一。
深入剖析这一现象背后的定价逻辑,必须摒弃“地缘冲突必然导致风险资产下跌”的线性思维。在当前宏观语境下,比特币与以太坊的上涨更多反映了市场对“流动性宽松预期”的押注,而非单纯的避险需求。当军事冲突发生在波斯湾这一非核心金融枢纽区域,且未直接威胁到全球主要支付清算体系或能源供应链的即时断裂时,市场倾向于将其解读为局部政治噪音,而非系统性金融危机的前兆。在这种认知下,资金并未大规模撤离风险资产,反而因为地缘政治带来的不确定性,加速了从传统高波动股票向具备“数字黄金”叙事和去中心化属性的加密资产转移。以太坊5.24%的涨幅显著高于比特币的2.53%,暗示着投机性资金正在利用这一窗口期进行高贝塔套利,试图在短期波动中获取超额收益。这种定价机制表明,当前加密市场的风险偏好并未因地缘政治而收缩,反而在宏观利率预期尚未完全收紧的真空期内,展现出独立于传统避险逻辑的扩张性。对于持有者而言,这意味着当前的上涨并非基于基本面价值的重估,而是基于风险溢价的重定价,其脆弱性在于一旦地缘局势进一步恶化至影响全球能源价格或引发更广泛的制裁连锁反应,这种基于流动性预期的支撑将迅速瓦解。
接下来的市场观察重点,不应再局限于K线的短期波动,而应聚焦于资金流的结构性变化与宏观政策的联动反应。首先,需密切追踪比特币现货ETF的资金流向数据。在地缘政治紧张时期,机构资金的行为模式往往比散户更为保守且具指向性。如果ETF在价格突破60000美元后出现明显的净流入,特别是来自传统金融巨头的买单,这将证实机构正在利用地缘动荡作为配置“非主权信用资产”的契机;反之,若价格上涨伴随ETF资金净流出,则表明当前涨势主要由杠杆资金和散户投机推动,泡沫破裂的风险极高。其次,美联储的政策路径仍是决定加密资产估值锚的核心变量。尽管地缘政治是短期催化剂,但长期定价权仍掌握在美元流动性手中。需关注美联储官员在后续讲话中是否因中东局势引发的通胀担忧(如油价上涨预期)而调整降息节奏。若地缘冲突推高能源价格,进而强化美联储维持高利率更长时间的立场,那么当前基于“流动性宽松”预期的加密资产上涨逻辑将面临根本性挑战。此外,还需留意以太坊生态内的链上活动数据,特别是Layer 2网络的活跃地址数和Gas费变化,以验证5.24%的涨幅是否由真实的链上需求驱动,还是纯粹的现货市场情绪宣泄。最后,波斯湾局势的后续演变将是最大的黑天鹅变量。若冲突仅限于单次军事摩擦且双方迅速降级,当前涨势可能延续;但若演变为持续性的空中打击或封锁霍尔木兹海峡,全球风险资产将进入真正的避险模式,届时比特币能否守住60000美元关口,将取决于其是否被市场最终认定为“避险资产”还是“高贝塔风险资产”。在这一临界点到来之前,保持对资金流与宏观利率预期的双重监控,是应对当前复杂局面的唯一理性策略。
关注我,下一篇盘面速读不错过。
波斯湾上空的硝烟与交易终端上跳动的绿色K线,构成了当前风险资产市场最割裂的视觉图景。一边是地缘政治冲突骤然升级,伊朗军方宣称在波斯湾上空击中一架美军F-16战斗机并迫使其紧急降落,这种级别的军事摩擦通常被视为全球避险情绪的剧烈触发器,传统逻辑下应当引发资金向黄金或美元现金的疯狂逃逸。然而,另一边的数据流却呈现出完全相反的定价行为:比特币价格强势突破60000美元大关,日内涨幅达到2.53%;作为高贝塔资产的以太坊更是表现激进,价格涨穿1700美元,日内涨幅高达5.24%。这种“地缘风险升温”与“加密资产大涨”的背离,并非市场逻辑的失效,而是当前宏观叙事下风险偏好定价权重的重新分配。对于风险资产交易者而言,这不再是简单的避险资产切换,而是流动性预期与地缘政治溢价在加密板块内部的复杂博弈。
从事实层面梳理,本次行情的核心驱动因子清晰可见。市场最直观的信号来自价格突破:比特币成功站上60000美元这一关键心理与技术阻力位,日内累计上涨2.53%。与此同时,以太坊的表现显著强于比特币,其价格突破1700美元整数关口,日内涨幅录得5.24%,显示出资金在风险资产内部更倾向于追逐高波动性标的。这种强弱分化并非孤立现象,而是伴随着宏观背景中的重大地缘事件。伊朗军方正式宣称,其防空导弹系统在波斯湾空域击中了一架美军F-16战斗机,导致该战机被迫紧急降落。这一事件打破了此前中东局势相对缓和的表象,将军事冲突的风险等级推升至新的高度。在资产端,除了上述两大主流币种的剧烈波动外,市场并未出现其他显著的链上异常或交易所突发事故报告,资金流向主要体现为现货市场的买盘推动。值得注意的是,尽管地缘政治风险激增,但并未观察到传统避险资产(如黄金)在短线内出现压倒性的涨幅优势来压制加密市场,反而加密资产成为了资金承接地缘不确定性溢出的主要容器之一。
深入剖析这一现象背后的定价逻辑,必须摒弃“地缘冲突必然导致风险资产下跌”的线性思维。在当前宏观语境下,比特币与以太坊的上涨更多反映了市场对“流动性宽松预期”的押注,而非单纯的避险需求。当军事冲突发生在波斯湾这一非核心金融枢纽区域,且未直接威胁到全球主要支付清算体系或能源供应链的即时断裂时,市场倾向于将其解读为局部政治噪音,而非系统性金融危机的前兆。在这种认知下,资金并未大规模撤离风险资产,反而因为地缘政治带来的不确定性,加速了从传统高波动股票向具备“数字黄金”叙事和去中心化属性的加密资产转移。以太坊5.24%的涨幅显著高于比特币的2.53%,暗示着投机性资金正在利用这一窗口期进行高贝塔套利,试图在短期波动中获取超额收益。这种定价机制表明,当前加密市场的风险偏好并未因地缘政治而收缩,反而在宏观利率预期尚未完全收紧的真空期内,展现出独立于传统避险逻辑的扩张性。对于持有者而言,这意味着当前的上涨并非基于基本面价值的重估,而是基于风险溢价的重定价,其脆弱性在于一旦地缘局势进一步恶化至影响全球能源价格或引发更广泛的制裁连锁反应,这种基于流动性预期的支撑将迅速瓦解。
接下来的市场观察重点,不应再局限于K线的短期波动,而应聚焦于资金流的结构性变化与宏观政策的联动反应。首先,需密切追踪比特币现货ETF的资金流向数据。在地缘政治紧张时期,机构资金的行为模式往往比散户更为保守且具指向性。如果ETF在价格突破60000美元后出现明显的净流入,特别是来自传统金融巨头的买单,这将证实机构正在利用地缘动荡作为配置“非主权信用资产”的契机;反之,若价格上涨伴随ETF资金净流出,则表明当前涨势主要由杠杆资金和散户投机推动,泡沫破裂的风险极高。其次,美联储的政策路径仍是决定加密资产估值锚的核心变量。尽管地缘政治是短期催化剂,但长期定价权仍掌握在美元流动性手中。需关注美联储官员在后续讲话中是否因中东局势引发的通胀担忧(如油价上涨预期)而调整降息节奏。若地缘冲突推高能源价格,进而强化美联储维持高利率更长时间的立场,那么当前基于“流动性宽松”预期的加密资产上涨逻辑将面临根本性挑战。此外,还需留意以太坊生态内的链上活动数据,特别是Layer 2网络的活跃地址数和Gas费变化,以验证5.24%的涨幅是否由真实的链上需求驱动,还是纯粹的现货市场情绪宣泄。最后,波斯湾局势的后续演变将是最大的黑天鹅变量。若冲突仅限于单次军事摩擦且双方迅速降级,当前涨势可能延续;但若演变为持续性的空中打击或封锁霍尔木兹海峡,全球风险资产将进入真正的避险模式,届时比特币能否守住60000美元关口,将取决于其是否被市场最终认定为“避险资产”还是“高贝塔风险资产”。在这一临界点到来之前,保持对资金流与宏观利率预期的双重监控,是应对当前复杂局面的唯一理性策略。
关注我,下一篇盘面速读不错过。
407
·
--
Artikel
Nasdaq verliert 5 %, Nvidia 14 % – Gold und BTC ebenfalls im Minus: Wann endet die Liquiditätsverknappung?Die globalen Finanzmärkte erleben derzeit einen seltenen, anlageklassenübergreifenden Kursrückgang. Das zentrale Merkmal ist dabei nicht die Neubewertung eines einzelnen Sektors, sondern eine systemische Verknappung der Liquidität unter extremem Druck. Anders als bei früheren Panikphasen, in denen Kapital in sichere Anlagen wie Gold oder US-Staatsanleihen floss, fallen diesmal Aktien, Kryptowährungen, Edelmetalle und sogar Industriemetalle gleichzeitig, während der US-Dollar und die Renditen von US-Staatsanleihen sinken (also die Anleihekurse steigen) – eine ungewöhnliche Kombination. Dieser Rückgang, bei dem es „keine Käufer gibt“, macht eines deutlich: Das Kapital wandert nicht zwischen Anlageklassen, sondern wird direkt aus Risikoanlagen abgezogen und in Bargeld oder hochliquide Reserven zurückgeführt. Bitcoin etwa galt lange als Anlage mit geringer Korrelation zu anderen Vermögenswerten, korreliert zuletzt jedoch nahezu perfekt mit US-Technologieaktien. Das ist vor allem auf die Kettenreaktionen des Hebelmechanismus zurückzuführen. Wenn Konten mit hoch bewerteten KI-Aktien und Kryptoanlagen Nachschussforderungen erhalten, verkaufen Anleger bevorzugt die liquidesten Vermögenswerte, die rund um die Uhr zu Geld gemacht werden können, statt Gold mit höheren Haltekosten oder weniger liquide Sachwerte abzustoßen. James Butterfill, Forschungsleiter bei CoinShares, erklärte, der Rückgang am Kryptomarkt sei vor allem durch eine Liquiditätskrise infolge der Verkäufe von KI-Aktien ausgelöst worden und nicht durch eine Verschlechterung der Fundamentaldaten innerhalb der Branche. Das bedeutet: Wird dieselbe Sicherheit über Rückkaufgeschäfte, Margin und Futures dreifach gehebelt, können bei einem erstarkenden US-Dollar oder steigenden Finanzierungskosten die daraus folgenden Zwangsverkäufe die Kaufkraft auf dem Papier augenblicklich zunichtemachen. Dieses Kapital fließt zudem nicht automatisch in andere Anlageklassen. Der aktuelle Markt ist daher keine einfache Sektorrotation, sondern ein Liquiditätsabbau durch den Abbau von Fremdfinanzierung, angetrieben von einem starken US-Dollar und steigenden Realzinsen. Auch der leichte Gegenanstieg der Ölpreise bestätigt diese Einschätzung: Wäre die Ursache die Angst vor einem Nachfrageeinbruch, müsste der Ölpreis stärker fallen. Seine relative Widerstandsfähigkeit deutet jedoch darauf hin, dass vor allem die verschärften Finanzierungsbedingungen und nicht ein Einbruch der wirtschaftlichen Fundamentaldaten ausschlaggebend sind.
Nasdaq verliert 5 %, Nvidia 14 % – Gold und BTC ebenfalls im Minus: Wann endet die Liquiditätsverknappung?
Die globalen Finanzmärkte erleben derzeit einen seltenen, anlageklassenübergreifenden Kursrückgang. Das zentrale Merkmal ist dabei nicht die Neubewertung eines einzelnen Sektors, sondern eine systemische Verknappung der Liquidität unter extremem Druck. Anders als bei früheren Panikphasen, in denen Kapital in sichere Anlagen wie Gold oder US-Staatsanleihen floss, fallen diesmal Aktien, Kryptowährungen, Edelmetalle und sogar Industriemetalle gleichzeitig, während der US-Dollar und die Renditen von US-Staatsanleihen sinken (also die Anleihekurse steigen) – eine ungewöhnliche Kombination. Dieser Rückgang, bei dem es „keine Käufer gibt“, macht eines deutlich: Das Kapital wandert nicht zwischen Anlageklassen, sondern wird direkt aus Risikoanlagen abgezogen und in Bargeld oder hochliquide Reserven zurückgeführt. Bitcoin etwa galt lange als Anlage mit geringer Korrelation zu anderen Vermögenswerten, korreliert zuletzt jedoch nahezu perfekt mit US-Technologieaktien. Das ist vor allem auf die Kettenreaktionen des Hebelmechanismus zurückzuführen. Wenn Konten mit hoch bewerteten KI-Aktien und Kryptoanlagen Nachschussforderungen erhalten, verkaufen Anleger bevorzugt die liquidesten Vermögenswerte, die rund um die Uhr zu Geld gemacht werden können, statt Gold mit höheren Haltekosten oder weniger liquide Sachwerte abzustoßen. James Butterfill, Forschungsleiter bei CoinShares, erklärte, der Rückgang am Kryptomarkt sei vor allem durch eine Liquiditätskrise infolge der Verkäufe von KI-Aktien ausgelöst worden und nicht durch eine Verschlechterung der Fundamentaldaten innerhalb der Branche. Das bedeutet: Wird dieselbe Sicherheit über Rückkaufgeschäfte, Margin und Futures dreifach gehebelt, können bei einem erstarkenden US-Dollar oder steigenden Finanzierungskosten die daraus folgenden Zwangsverkäufe die Kaufkraft auf dem Papier augenblicklich zunichtemachen. Dieses Kapital fließt zudem nicht automatisch in andere Anlageklassen. Der aktuelle Markt ist daher keine einfache Sektorrotation, sondern ein Liquiditätsabbau durch den Abbau von Fremdfinanzierung, angetrieben von einem starken US-Dollar und steigenden Realzinsen. Auch der leichte Gegenanstieg der Ölpreise bestätigt diese Einschätzung: Wäre die Ursache die Angst vor einem Nachfrageeinbruch, müsste der Ölpreis stärker fallen. Seine relative Widerstandsfähigkeit deutet jedoch darauf hin, dass vor allem die verschärften Finanzierungsbedingungen und nicht ein Einbruch der wirtschaftlichen Fundamentaldaten ausschlaggebend sind.
130
·
--
Bitcoin fällt unter 56.000 US-Dollar und verliert im Tagesverlauf über 5 %: von On-Chain-Narrativen hin zur Abbildung makroökonomischer Liquidität
Die globalen Märkte für Risikoanlagen durchlaufen derzeit eine heftige Phase des Deleveraging. Als zentrales Anlageobjekt mit hohem Beta hat sich die Logik der Bitcoin-Kursschwankungen deutlich verschoben. Früher hing die Preisbildung am Kryptomarkt stärker von Narrativen rund um das On-Chain-Ökosystem, technologischen Weiterentwicklungen oder marginalen Veränderungen der regulatorischen Erwartungen ab. Inzwischen ist die Entwicklung von Bitcoin tief in den Rahmen makroökonomischer Liquiditätserwartungen eingebettet und bildet die Ströme makroökonomischen Kapitals unmittelbar ab. Da der US-Dollar-Index angesichts des wechselhaften geldpolitischen Kurses der US-Notenbank auf hohem Niveau schwankt und geopolitische Unsicherheiten die Risikowahrnehmung verzerren, wird die ohnehin vergleichsweise fragile Liquiditätstiefe des Kryptomarkts rasch abgezogen. Der jüngste Fall von Bitcoin unter die Marke von 56.000 US-Dollar ist kein isolierter technischer Durchbruch nach unten, sondern das zwangsläufige Ergebnis einer Neubewertung der „Risikoprämie“ im globalen makroökonomischen Narrativ. Da es an klaren Zuflüssen zusätzlicher Mittel mangelt und die makroökonomische Unsicherheit weiter zunimmt, reagiert der Markt extrem empfindlich auf jedes negative Signal. Dadurch weist die Preisfindung die nichtlinearen Merkmale eines Kurseinbruchs auf. Diese Entwicklung zeigt, dass die Kontrolle über den Markt derzeit vollständig bei makroökonomischen Hedgefonds und trendfolgenden Algorithmen liegt. Die Stimmung von Kleinanlegern und der fundamentale Wert spielen bei der kurzfristigen Preisbildung praktisch keine Rolle mehr. Der Markt ist in eine von makroökonomischen Variablen bestimmte Phase des „De-Risking“ eingetreten.
Mit Blick auf die konkrete Marktentwicklung und die Kapitalströme durchbrach der Bitcoin-Kurs im Tagesverlauf rasch die wichtige Unterstützung bei 56.000 US-Dollar und verlor mehr als 5 %. Dieser Rückgang ist besonders ungewöhnlich, da es zuletzt weder bedeutende Protokoll-Upgrades noch positive regulatorische Impulse gab. Zugleich bilden negative Narrative über die chinesische Wirtschaft in der internationalen Öffentlichkeit – etwa die Beschwörung einer „Deflationsfalle“ oder die Dramatisierung eines „China-Schocks 2.0“ – trotz ihres vorrangigen Bezugs zur traditionellen Wirtschaft einen wichtigen Hintergrund für die weltweit sinkende Risikobereitschaft. Die darin zum Ausdruck kommenden pessimistischen Erwartungen beeinflussen indirekt die Bewertung von Vermögenswerten in verbundenen Volkswirtschaften. Noch wichtiger ist, dass Bitcoin-Spot-ETFs als wichtigster Kanal für institutionelles Kapital in den Kryptomarkt in Phasen gehäufter makroökonomischer Belastungen eine deutlich prozyklische Entwicklung zeigen. Wenn der makroökonomische Ausblick unklar ist, neigen Institutionen dazu, ETF-Anteile zurückzugeben, um Gewinne zu sichern oder ihr Risiko zu reduzieren, statt gegen den Trend nachzukaufen. Der Einfluss des geldpolitischen Kurses der US-Notenbank auf die Bitcoin-Bewertung tritt derzeit verstärkt zutage. Da die Erwartungen hinsichtlich Zeitpunkt und Umfang von Zinssenkungen immer wieder schwanken, bleiben die Realzinsen hoch. Dadurch steigen die Opportunitätskosten für das zinslose Asset Bitcoin erheblich, was die Kaufbereitschaft weiter dämpft. Diese kollektive Verhaltensänderung institutioneller Anleger verstärkt den Verkaufsdruck und beschleunigt den Kursrückgang, da es an ausreichender Nachfrage fehlt.
Der jüngste Kurseinbruch nach dem Durchbrechen der Unterstützung legt die fragile Verbindung zwischen dem Kryptomarkt und den makroökonomischen Fundamentaldaten offen und zwingt die Marktteilnehmer zugleich dazu, ihre Definition von „Risikoanlagen“ neu zu justieren. Bitcoin gilt nicht länger nur als „digitales Gold“ oder inflationsgeschütztes Asset. Unter dem doppelten Druck von Rezessionserwartungen und einer Liquiditätsverknappung machen seine starken Kursschwankungen ihn zu einer der ersten Risikoanlagen, die Institutionen aus ihren Absicherungsportfolios streichen. Der Verlust der Marke von 56.000 US-Dollar bedeutet, dass viele gehebelte Long-Positionen, die in dieser Spanne eröffnet wurden, unter Druck geraten und zwangsliquidiert werden könnten. Diese Kettenreaktion verstärkt die Abwärtsdynamik. Auf Sektorebene weisen Ethereum und andere Altcoins mit hoher Marktkapitalisierung üblicherweise ein noch höheres Beta auf und verlieren oft stärker als Bitcoin. Das spiegelt wider, dass Kapital bei einem drastischen Rückgang der Risikobereitschaft aus risikoreichen und stark schwankenden Anlagen abgezogen wird und in Bargeld oder traditionelle sichere Anlagen zurückfließt. Diese Kapitalbewegungen beruhen nicht auf einer Neubewertung der Blockchain-Technologie, sondern werden ausschließlich von der makroökonomischen Liquidität angetrieben. Zwar vertreten manche die Ansicht, der Kryptomarkt sei unabhängig; das aktuelle Ereignis zeigt jedoch, dass in einem von globalen makroökonomischen Narrativen bestimmten Marktumfeld Kursanstiege ohne Unterstützung durch endogene Wachstumskräfte makroökonomischen Belastungen kaum standhalten können. Bitcoin wird in diesem Prozess wieder als hochvolatiles makroökonomisches Derivat statt als unabhängiges monetäres Netzwerk eingeordnet. Sein Bewertungsanker verlagert sich von der On-Chain-Aktivität hin zur makroökonomischen Zinskurve.
Bei der weiteren Marktbeobachtung sollte der Fokus auf einigen zentralen Faktoren liegen. Erstens sind die täglichen Nettozuflüsse und -abflüsse der Bitcoin-Spot-ETFs der direkteste Indikator für die Haltung institutioneller Anleger. Sollten die ETFs anhaltende Nettoabflüsse verzeichnen, die einen erheblichen Anteil des durchschnittlichen täglichen Handelsvolumens übersteigen, deutet dies darauf hin, dass Institutionen weiterhin eine defensive Strategie verfolgen und einer kurzfristigen Erholung die fundamentale Unterstützung fehlt. Zweitens sollten die öffentlichen Äußerungen von Vertretern der US-Notenbank sowie die Veröffentlichung makroökonomischer Daten genau verfolgt werden. Jedes unklare Signal zum Zinspfad könnte übermäßige Marktreaktionen auslösen und damit die Erwartungen an die Realzinsen beeinflussen. Darüber hinaus gilt es, große On-Chain-Transfers und die Nettozuflüsse zu Börsen im Blick zu behalten, um festzustellen, ob Panikverkäufe oder Verkäufe mit hohen Verlusten durch Großanleger stattfinden. Sollten On-Chain-Daten zeigen, dass langfristige Halter in großem Umfang Coins auf Börsen transferieren, könnte dies auf weitere Abwärtsrisiken hindeuten. Gleichzeitig sollten die geldpolitischen Entwicklungen bei den großen Zentralbanken weltweit beobachtet werden, insbesondere das Zusammenspiel zwischen dem US-Dollar-Index und der Rendite zehnjähriger US-Staatsanleihen, da der Bitcoin-Kurs deutlich negativ mit den Realzinsen korreliert. Schließlich sollten die in den Hintergrundinformationen erwähnten Narrative zur chinesischen Wirtschaft, auch wenn sie hauptsächlich den traditionellen makroökonomischen Bereich betreffen, Anlass zur Wachsamkeit geben: Befürchtungen um globale Lieferketten und Erwartungen einer Verschärfung von Handelskonflikten könnten die allgemeine Bewertungsbasis für globale Risikoanlagen beeinflussen und sich so indirekt auf den Kryptomarkt übertragen. Unter den aktuellen Bedingungen ist bei dem Versuch, aufgrund technischer Anzeichen einer überverkauften Marktlage den Tiefpunkt zu kaufen, äußerste Vorsicht geboten. Ein Wendepunkt bei der makroökonomischen Liquidität ist noch nicht in Sicht, und der Markt befindet sich weiterhin in einer frühen Phase des Risikoabbaus. Anleger sollten daher makroökonomische Variablen aufmerksam verfolgen, statt sich allein auf optimistische Erwartungen aus On-Chain-Daten zu verlassen.
Folge mir, damit du den nächsten schnellen Marktüberblick nicht verpasst.
Bitcoin fällt unter 56.000 US-Dollar und verliert im Tagesverlauf über 5 %: von On-Chain-Narrativen hin zur Abbildung makroökonomischer Liquidität
Die globalen Märkte für Risikoanlagen durchlaufen derzeit eine heftige Phase des Deleveraging. Als zentrales Anlageobjekt mit hohem Beta hat sich die Logik der Bitcoin-Kursschwankungen deutlich verschoben. Früher hing die Preisbildung am Kryptomarkt stärker von Narrativen rund um das On-Chain-Ökosystem, technologischen Weiterentwicklungen oder marginalen Veränderungen der regulatorischen Erwartungen ab. Inzwischen ist die Entwicklung von Bitcoin tief in den Rahmen makroökonomischer Liquiditätserwartungen eingebettet und bildet die Ströme makroökonomischen Kapitals unmittelbar ab. Da der US-Dollar-Index angesichts des wechselhaften geldpolitischen Kurses der US-Notenbank auf hohem Niveau schwankt und geopolitische Unsicherheiten die Risikowahrnehmung verzerren, wird die ohnehin vergleichsweise fragile Liquiditätstiefe des Kryptomarkts rasch abgezogen. Der jüngste Fall von Bitcoin unter die Marke von 56.000 US-Dollar ist kein isolierter technischer Durchbruch nach unten, sondern das zwangsläufige Ergebnis einer Neubewertung der „Risikoprämie“ im globalen makroökonomischen Narrativ. Da es an klaren Zuflüssen zusätzlicher Mittel mangelt und die makroökonomische Unsicherheit weiter zunimmt, reagiert der Markt extrem empfindlich auf jedes negative Signal. Dadurch weist die Preisfindung die nichtlinearen Merkmale eines Kurseinbruchs auf. Diese Entwicklung zeigt, dass die Kontrolle über den Markt derzeit vollständig bei makroökonomischen Hedgefonds und trendfolgenden Algorithmen liegt. Die Stimmung von Kleinanlegern und der fundamentale Wert spielen bei der kurzfristigen Preisbildung praktisch keine Rolle mehr. Der Markt ist in eine von makroökonomischen Variablen bestimmte Phase des „De-Risking“ eingetreten.
Mit Blick auf die konkrete Marktentwicklung und die Kapitalströme durchbrach der Bitcoin-Kurs im Tagesverlauf rasch die wichtige Unterstützung bei 56.000 US-Dollar und verlor mehr als 5 %. Dieser Rückgang ist besonders ungewöhnlich, da es zuletzt weder bedeutende Protokoll-Upgrades noch positive regulatorische Impulse gab. Zugleich bilden negative Narrative über die chinesische Wirtschaft in der internationalen Öffentlichkeit – etwa die Beschwörung einer „Deflationsfalle“ oder die Dramatisierung eines „China-Schocks 2.0“ – trotz ihres vorrangigen Bezugs zur traditionellen Wirtschaft einen wichtigen Hintergrund für die weltweit sinkende Risikobereitschaft. Die darin zum Ausdruck kommenden pessimistischen Erwartungen beeinflussen indirekt die Bewertung von Vermögenswerten in verbundenen Volkswirtschaften. Noch wichtiger ist, dass Bitcoin-Spot-ETFs als wichtigster Kanal für institutionelles Kapital in den Kryptomarkt in Phasen gehäufter makroökonomischer Belastungen eine deutlich prozyklische Entwicklung zeigen. Wenn der makroökonomische Ausblick unklar ist, neigen Institutionen dazu, ETF-Anteile zurückzugeben, um Gewinne zu sichern oder ihr Risiko zu reduzieren, statt gegen den Trend nachzukaufen. Der Einfluss des geldpolitischen Kurses der US-Notenbank auf die Bitcoin-Bewertung tritt derzeit verstärkt zutage. Da die Erwartungen hinsichtlich Zeitpunkt und Umfang von Zinssenkungen immer wieder schwanken, bleiben die Realzinsen hoch. Dadurch steigen die Opportunitätskosten für das zinslose Asset Bitcoin erheblich, was die Kaufbereitschaft weiter dämpft. Diese kollektive Verhaltensänderung institutioneller Anleger verstärkt den Verkaufsdruck und beschleunigt den Kursrückgang, da es an ausreichender Nachfrage fehlt.
Der jüngste Kurseinbruch nach dem Durchbrechen der Unterstützung legt die fragile Verbindung zwischen dem Kryptomarkt und den makroökonomischen Fundamentaldaten offen und zwingt die Marktteilnehmer zugleich dazu, ihre Definition von „Risikoanlagen“ neu zu justieren. Bitcoin gilt nicht länger nur als „digitales Gold“ oder inflationsgeschütztes Asset. Unter dem doppelten Druck von Rezessionserwartungen und einer Liquiditätsverknappung machen seine starken Kursschwankungen ihn zu einer der ersten Risikoanlagen, die Institutionen aus ihren Absicherungsportfolios streichen. Der Verlust der Marke von 56.000 US-Dollar bedeutet, dass viele gehebelte Long-Positionen, die in dieser Spanne eröffnet wurden, unter Druck geraten und zwangsliquidiert werden könnten. Diese Kettenreaktion verstärkt die Abwärtsdynamik. Auf Sektorebene weisen Ethereum und andere Altcoins mit hoher Marktkapitalisierung üblicherweise ein noch höheres Beta auf und verlieren oft stärker als Bitcoin. Das spiegelt wider, dass Kapital bei einem drastischen Rückgang der Risikobereitschaft aus risikoreichen und stark schwankenden Anlagen abgezogen wird und in Bargeld oder traditionelle sichere Anlagen zurückfließt. Diese Kapitalbewegungen beruhen nicht auf einer Neubewertung der Blockchain-Technologie, sondern werden ausschließlich von der makroökonomischen Liquidität angetrieben. Zwar vertreten manche die Ansicht, der Kryptomarkt sei unabhängig; das aktuelle Ereignis zeigt jedoch, dass in einem von globalen makroökonomischen Narrativen bestimmten Marktumfeld Kursanstiege ohne Unterstützung durch endogene Wachstumskräfte makroökonomischen Belastungen kaum standhalten können. Bitcoin wird in diesem Prozess wieder als hochvolatiles makroökonomisches Derivat statt als unabhängiges monetäres Netzwerk eingeordnet. Sein Bewertungsanker verlagert sich von der On-Chain-Aktivität hin zur makroökonomischen Zinskurve.
Bei der weiteren Marktbeobachtung sollte der Fokus auf einigen zentralen Faktoren liegen. Erstens sind die täglichen Nettozuflüsse und -abflüsse der Bitcoin-Spot-ETFs der direkteste Indikator für die Haltung institutioneller Anleger. Sollten die ETFs anhaltende Nettoabflüsse verzeichnen, die einen erheblichen Anteil des durchschnittlichen täglichen Handelsvolumens übersteigen, deutet dies darauf hin, dass Institutionen weiterhin eine defensive Strategie verfolgen und einer kurzfristigen Erholung die fundamentale Unterstützung fehlt. Zweitens sollten die öffentlichen Äußerungen von Vertretern der US-Notenbank sowie die Veröffentlichung makroökonomischer Daten genau verfolgt werden. Jedes unklare Signal zum Zinspfad könnte übermäßige Marktreaktionen auslösen und damit die Erwartungen an die Realzinsen beeinflussen. Darüber hinaus gilt es, große On-Chain-Transfers und die Nettozuflüsse zu Börsen im Blick zu behalten, um festzustellen, ob Panikverkäufe oder Verkäufe mit hohen Verlusten durch Großanleger stattfinden. Sollten On-Chain-Daten zeigen, dass langfristige Halter in großem Umfang Coins auf Börsen transferieren, könnte dies auf weitere Abwärtsrisiken hindeuten. Gleichzeitig sollten die geldpolitischen Entwicklungen bei den großen Zentralbanken weltweit beobachtet werden, insbesondere das Zusammenspiel zwischen dem US-Dollar-Index und der Rendite zehnjähriger US-Staatsanleihen, da der Bitcoin-Kurs deutlich negativ mit den Realzinsen korreliert. Schließlich sollten die in den Hintergrundinformationen erwähnten Narrative zur chinesischen Wirtschaft, auch wenn sie hauptsächlich den traditionellen makroökonomischen Bereich betreffen, Anlass zur Wachsamkeit geben: Befürchtungen um globale Lieferketten und Erwartungen einer Verschärfung von Handelskonflikten könnten die allgemeine Bewertungsbasis für globale Risikoanlagen beeinflussen und sich so indirekt auf den Kryptomarkt übertragen. Unter den aktuellen Bedingungen ist bei dem Versuch, aufgrund technischer Anzeichen einer überverkauften Marktlage den Tiefpunkt zu kaufen, äußerste Vorsicht geboten. Ein Wendepunkt bei der makroökonomischen Liquidität ist noch nicht in Sicht, und der Markt befindet sich weiterhin in einer frühen Phase des Risikoabbaus. Anleger sollten daher makroökonomische Variablen aufmerksam verfolgen, statt sich allein auf optimistische Erwartungen aus On-Chain-Daten zu verlassen.
Folge mir, damit du den nächsten schnellen Marktüberblick nicht verpasst.
Die globalen Märkte für Risikoanlagen durchlaufen derzeit eine heftige Phase des Deleveraging. Als zentrales Anlageobjekt mit hohem Beta hat sich die Logik der Bitcoin-Kursschwankungen deutlich verschoben. Früher hing die Preisbildung am Kryptomarkt stärker von Narrativen rund um das On-Chain-Ökosystem, technologischen Weiterentwicklungen oder marginalen Veränderungen der regulatorischen Erwartungen ab. Inzwischen ist die Entwicklung von Bitcoin tief in den Rahmen makroökonomischer Liquiditätserwartungen eingebettet und bildet die Ströme makroökonomischen Kapitals unmittelbar ab. Da der US-Dollar-Index angesichts des wechselhaften geldpolitischen Kurses der US-Notenbank auf hohem Niveau schwankt und geopolitische Unsicherheiten die Risikowahrnehmung verzerren, wird die ohnehin vergleichsweise fragile Liquiditätstiefe des Kryptomarkts rasch abgezogen. Der jüngste Fall von Bitcoin unter die Marke von 56.000 US-Dollar ist kein isolierter technischer Durchbruch nach unten, sondern das zwangsläufige Ergebnis einer Neubewertung der „Risikoprämie“ im globalen makroökonomischen Narrativ. Da es an klaren Zuflüssen zusätzlicher Mittel mangelt und die makroökonomische Unsicherheit weiter zunimmt, reagiert der Markt extrem empfindlich auf jedes negative Signal. Dadurch weist die Preisfindung die nichtlinearen Merkmale eines Kurseinbruchs auf. Diese Entwicklung zeigt, dass die Kontrolle über den Markt derzeit vollständig bei makroökonomischen Hedgefonds und trendfolgenden Algorithmen liegt. Die Stimmung von Kleinanlegern und der fundamentale Wert spielen bei der kurzfristigen Preisbildung praktisch keine Rolle mehr. Der Markt ist in eine von makroökonomischen Variablen bestimmte Phase des „De-Risking“ eingetreten.
Mit Blick auf die konkrete Marktentwicklung und die Kapitalströme durchbrach der Bitcoin-Kurs im Tagesverlauf rasch die wichtige Unterstützung bei 56.000 US-Dollar und verlor mehr als 5 %. Dieser Rückgang ist besonders ungewöhnlich, da es zuletzt weder bedeutende Protokoll-Upgrades noch positive regulatorische Impulse gab. Zugleich bilden negative Narrative über die chinesische Wirtschaft in der internationalen Öffentlichkeit – etwa die Beschwörung einer „Deflationsfalle“ oder die Dramatisierung eines „China-Schocks 2.0“ – trotz ihres vorrangigen Bezugs zur traditionellen Wirtschaft einen wichtigen Hintergrund für die weltweit sinkende Risikobereitschaft. Die darin zum Ausdruck kommenden pessimistischen Erwartungen beeinflussen indirekt die Bewertung von Vermögenswerten in verbundenen Volkswirtschaften. Noch wichtiger ist, dass Bitcoin-Spot-ETFs als wichtigster Kanal für institutionelles Kapital in den Kryptomarkt in Phasen gehäufter makroökonomischer Belastungen eine deutlich prozyklische Entwicklung zeigen. Wenn der makroökonomische Ausblick unklar ist, neigen Institutionen dazu, ETF-Anteile zurückzugeben, um Gewinne zu sichern oder ihr Risiko zu reduzieren, statt gegen den Trend nachzukaufen. Der Einfluss des geldpolitischen Kurses der US-Notenbank auf die Bitcoin-Bewertung tritt derzeit verstärkt zutage. Da die Erwartungen hinsichtlich Zeitpunkt und Umfang von Zinssenkungen immer wieder schwanken, bleiben die Realzinsen hoch. Dadurch steigen die Opportunitätskosten für das zinslose Asset Bitcoin erheblich, was die Kaufbereitschaft weiter dämpft. Diese kollektive Verhaltensänderung institutioneller Anleger verstärkt den Verkaufsdruck und beschleunigt den Kursrückgang, da es an ausreichender Nachfrage fehlt.
Der jüngste Kurseinbruch nach dem Durchbrechen der Unterstützung legt die fragile Verbindung zwischen dem Kryptomarkt und den makroökonomischen Fundamentaldaten offen und zwingt die Marktteilnehmer zugleich dazu, ihre Definition von „Risikoanlagen“ neu zu justieren. Bitcoin gilt nicht länger nur als „digitales Gold“ oder inflationsgeschütztes Asset. Unter dem doppelten Druck von Rezessionserwartungen und einer Liquiditätsverknappung machen seine starken Kursschwankungen ihn zu einer der ersten Risikoanlagen, die Institutionen aus ihren Absicherungsportfolios streichen. Der Verlust der Marke von 56.000 US-Dollar bedeutet, dass viele gehebelte Long-Positionen, die in dieser Spanne eröffnet wurden, unter Druck geraten und zwangsliquidiert werden könnten. Diese Kettenreaktion verstärkt die Abwärtsdynamik. Auf Sektorebene weisen Ethereum und andere Altcoins mit hoher Marktkapitalisierung üblicherweise ein noch höheres Beta auf und verlieren oft stärker als Bitcoin. Das spiegelt wider, dass Kapital bei einem drastischen Rückgang der Risikobereitschaft aus risikoreichen und stark schwankenden Anlagen abgezogen wird und in Bargeld oder traditionelle sichere Anlagen zurückfließt. Diese Kapitalbewegungen beruhen nicht auf einer Neubewertung der Blockchain-Technologie, sondern werden ausschließlich von der makroökonomischen Liquidität angetrieben. Zwar vertreten manche die Ansicht, der Kryptomarkt sei unabhängig; das aktuelle Ereignis zeigt jedoch, dass in einem von globalen makroökonomischen Narrativen bestimmten Marktumfeld Kursanstiege ohne Unterstützung durch endogene Wachstumskräfte makroökonomischen Belastungen kaum standhalten können. Bitcoin wird in diesem Prozess wieder als hochvolatiles makroökonomisches Derivat statt als unabhängiges monetäres Netzwerk eingeordnet. Sein Bewertungsanker verlagert sich von der On-Chain-Aktivität hin zur makroökonomischen Zinskurve.
Bei der weiteren Marktbeobachtung sollte der Fokus auf einigen zentralen Faktoren liegen. Erstens sind die täglichen Nettozuflüsse und -abflüsse der Bitcoin-Spot-ETFs der direkteste Indikator für die Haltung institutioneller Anleger. Sollten die ETFs anhaltende Nettoabflüsse verzeichnen, die einen erheblichen Anteil des durchschnittlichen täglichen Handelsvolumens übersteigen, deutet dies darauf hin, dass Institutionen weiterhin eine defensive Strategie verfolgen und einer kurzfristigen Erholung die fundamentale Unterstützung fehlt. Zweitens sollten die öffentlichen Äußerungen von Vertretern der US-Notenbank sowie die Veröffentlichung makroökonomischer Daten genau verfolgt werden. Jedes unklare Signal zum Zinspfad könnte übermäßige Marktreaktionen auslösen und damit die Erwartungen an die Realzinsen beeinflussen. Darüber hinaus gilt es, große On-Chain-Transfers und die Nettozuflüsse zu Börsen im Blick zu behalten, um festzustellen, ob Panikverkäufe oder Verkäufe mit hohen Verlusten durch Großanleger stattfinden. Sollten On-Chain-Daten zeigen, dass langfristige Halter in großem Umfang Coins auf Börsen transferieren, könnte dies auf weitere Abwärtsrisiken hindeuten. Gleichzeitig sollten die geldpolitischen Entwicklungen bei den großen Zentralbanken weltweit beobachtet werden, insbesondere das Zusammenspiel zwischen dem US-Dollar-Index und der Rendite zehnjähriger US-Staatsanleihen, da der Bitcoin-Kurs deutlich negativ mit den Realzinsen korreliert. Schließlich sollten die in den Hintergrundinformationen erwähnten Narrative zur chinesischen Wirtschaft, auch wenn sie hauptsächlich den traditionellen makroökonomischen Bereich betreffen, Anlass zur Wachsamkeit geben: Befürchtungen um globale Lieferketten und Erwartungen einer Verschärfung von Handelskonflikten könnten die allgemeine Bewertungsbasis für globale Risikoanlagen beeinflussen und sich so indirekt auf den Kryptomarkt übertragen. Unter den aktuellen Bedingungen ist bei dem Versuch, aufgrund technischer Anzeichen einer überverkauften Marktlage den Tiefpunkt zu kaufen, äußerste Vorsicht geboten. Ein Wendepunkt bei der makroökonomischen Liquidität ist noch nicht in Sicht, und der Markt befindet sich weiterhin in einer frühen Phase des Risikoabbaus. Anleger sollten daher makroökonomische Variablen aufmerksam verfolgen, statt sich allein auf optimistische Erwartungen aus On-Chain-Daten zu verlassen.
Folge mir, damit du den nächsten schnellen Marktüberblick nicht verpasst.
62
·
--
Die Trendthemen sind voll von Meldungen, dass Bitcoin unter 60.000 gefallen ist. Kann sich der Kurs kurzfristig stabilisieren und erholen? In der offiziellen Einleitung heißt es, dass IBIT mit Abflüssen von 541 Millionen US-Dollar einen Rekord verzeichnete und Bitcoin zum ersten Mal seit Juli unter 60.000 fiel. Am Markt war die Marke gestern Abend bereits durchbrochen worden. Um 23 Uhr lag der Kurs noch bei etwa 61.700; in dieser Stunde fiel er auf ein Tief von 59.388. Das Handelsvolumen betrug rund 361 Millionen U – das höchste Stundenvolumen in diesem Zeitraum. Um Mitternacht ging es weiter abwärts: Um 2 Uhr wurde ein Tief von 58.055 erreicht, um 3 Uhr fiel der Kurs auf 57.778. Heute Morgen setzte ab 5 Uhr eine Erholung ein, der Höchststand lag bei 59.410. Die Marke von 60.000 wurde nicht zurückerobert. Aktuell pendelt der Kurs um 59.000. ETH entwickelte sich noch schwächer und fiel im selben Zeitraum auf ein Tief von 1.581. Aktuell liegt der Kurs bei etwa 1.625, rund 6 % niedriger als vor 24 Stunden. SOL fiel auf etwa 68,7. Der Fear-and-Greed-Index auf dem Plaza sank von 10 gestern Abend auf 7 – weiterhin extreme Angst. Nun gilt es zu beobachten, ob das Volumen den Kurs zwischen 57.778 und 60.000 weiter begleitet.
#比特币跌破6万美元,短期能否企稳反弹?
{spot}(BTCUSDT)
Die Trendthemen sind voll von Meldungen, dass Bitcoin unter 60.000 gefallen ist. Kann sich der Kurs kurzfristig stabilisieren und erholen? In der offiziellen Einleitung heißt es, dass IBIT mit Abflüssen von 541 Millionen US-Dollar einen Rekord verzeichnete und Bitcoin zum ersten Mal seit Juli unter 60.000 fiel. Am Markt war die Marke gestern Abend bereits durchbrochen worden. Um 23 Uhr lag der Kurs noch bei etwa 61.700; in dieser Stunde fiel er auf ein Tief von 59.388. Das Handelsvolumen betrug rund 361 Millionen U – das höchste Stundenvolumen in diesem Zeitraum. Um Mitternacht ging es weiter abwärts: Um 2 Uhr wurde ein Tief von 58.055 erreicht, um 3 Uhr fiel der Kurs auf 57.778. Heute Morgen setzte ab 5 Uhr eine Erholung ein, der Höchststand lag bei 59.410. Die Marke von 60.000 wurde nicht zurückerobert. Aktuell pendelt der Kurs um 59.000. ETH entwickelte sich noch schwächer und fiel im selben Zeitraum auf ein Tief von 1.581. Aktuell liegt der Kurs bei etwa 1.625, rund 6 % niedriger als vor 24 Stunden. SOL fiel auf etwa 68,7. Der Fear-and-Greed-Index auf dem Plaza sank von 10 gestern Abend auf 7 – weiterhin extreme Angst. Nun gilt es zu beobachten, ob das Volumen den Kurs zwischen 57.778 und 60.000 weiter begleitet.
#比特币跌破6万美元,短期能否企稳反弹?
#比特币跌破6万美元,短期能否企稳反弹?
100
·
--
US-Anleiherenditen fallen um 10 Basispunkte, Bitcoin fällt erneut unter 60.000 US-Dollar
Die kleinen Schwankungen der makroökonomischen Zinsen werden vom Markt überinterpretiert, während die Kursentwicklung von Bitcoin ein völlig gegenteiliges Signal sendet. Im jüngsten Handelszeitraum fiel die Rendite der 10-jährigen US-Staatsanleihe deutlich um 10 Basispunkte und lag am Ende bei 4,95 %. Eigentlich hätte diese Veränderung als Gelegenheit für Risikoanlagen zur Verschnaufpause gelten müssen, denn theoretisch senkt ein Rückgang des nominalen Zinssatzes die Opportunitätskosten für das Halten unverzinster Vermögenswerte und stützt damit High-Beta-Assets wie Bitcoin. Die Realität ist jedoch brutal: Bitcoin erholte sich nicht nur nicht, sondern fiel erneut unter die wichtige psychologische Marke von 60.000 US-Dollar – erstmals seit Juli. Dieses Auseinanderlaufen von „fallenden Zinsen, fallendem Coin-Preis“ zeigt eine tiefgreifende Veränderung der aktuellen Marktbewertungslogik: Der reine Trade auf Zinssenkungserwartungen funktioniert nicht mehr; makroökonomische Unsicherheit, geopolitische Risiken und das Ringen um Liquidität dominieren die kurzfristige Entwicklung. Das Renditeniveau von 4,95 % liegt weiterhin historisch hoch, was bedeutet, dass sich das makroökonomische Liquiditätsumfeld noch nicht wirklich gelockert hat und die Neubewertung des geldpolitischen Pfads der Fed weiterhin von starken Meinungsunterschieden geprägt ist. Vor diesem Hintergrund ist der Rückgang von Bitcoin nicht die direkte Reaktion auf ein negatives Zinsumfeld, sondern die Bestätigung einer sinkenden allgemeinen Risikobereitschaft. Wer weiterhin an einem linearen Denken nach dem Motto „Zinssenkung = positiv“ festhält, läuft in dem derzeit volatilen Markt leicht in eine passive Lage.
Auf der Ebene der konkreten Fakten ist die Kerndatenlage zwar begrenzt, aber eindeutig. Erstens ist das Unterschreiten der Marke von 60.000 US-Dollar bei Bitcoin kein Zufall; es markiert das Ende einer in den vergangenen Monaten oberhalb von 60.000 US-Dollar gehaltenen Seitwärtsbalance. Die zeitliche Einordnung ist entscheidend, denn sie zeigt, dass sich die Marktstimmung rasch von einer relativ stabilen bullischen oder seitwärts gerichteten Struktur zu einer von Bären dominierten oder noch tieferen Konsolidierungsphase verschoben hat. Zweitens bildet der Rückgang der Rendite 10-jähriger US-Staatsanleihen um 10 Basispunkte auf 4,95 % das Kernbild des aktuellen Marktschnappschusses. Wichtig ist, dass in den vorliegenden Informationen weder konkrete Handelsvolumina für Bitcoin noch die Entwicklung von Ethereum oder anderen Altcoins genannt werden; ebenso fehlen exakte Zahlen zu Nettozuflüssen oder -abflüssen bei Spot-ETFs. Daher muss sich die Analyse streng auf die Wechselwirkung zwischen Bitcoin und den makroökonomischen Zinsen beschränken und darf die Entwicklung einzelner Assets nicht vorschnell auf den gesamten Kryptosektor ausdehnen. Zwar werden im Material der „Fed-Pfad“ und „ETF-Kapitalflüsse“ erwähnt, jedoch keine konkreten Äußerungen von Entscheidungsträgern oder aktuellen Flussdaten zitiert. Das bedeutet, dass wir weder von massiven institutionellen Rücknahmen noch von klaren geldpolitischen Lockerungssignalen der Fed ausgehen dürfen. Jede Interpretation, die ein „könnte beeinflussen“ als „ist bereits eingetreten“ liest, entbehrt der faktischen Grundlage. Das Signal ist klar: Die makroökonomische Liquidität liefert nicht genug Aufwärtskraft, während der technische Bruch den Abwärtsraum geöffnet hat; der Markt testet die Unterstützungsstärke unterhalb von 60.000 US-Dollar.
Diese Faktenkombination hat weitreichende und komplexe Folgen für die Preisbildungsmechanik und die Risikobereitschaft. Wenn Bitcoin unter 60.000 US-Dollar fällt, gilt das technisch oft als Verlust einer wichtigen Allokationszone institutioneller Mittel und der psychologischen Verteidigungslinie privater Anleger. Nach einem Bruch können Stop-Loss-Orders im automatisierten Handel ausgelöst werden und den kurzfristigen Verkaufsdruck verstärken, was einen negativen Feedback-Kreislauf erzeugt. Gleichzeitig zeigt der Rückgang der 10-jährigen US-Renditen, dass der Anleihemarkt Inflations- oder Wachstumserwartungen neu bepreist. Wenn der Zinsrückgang aus Sorgen über eine wirtschaftliche Abschwächung resultiert, also einem sogenannten „Recession Trade“, dann ist der Rückgang von Risikoassets plausibel, da Kapital eher in Bargeld oder kurzfristige Staatsanleihen fließt. Wenn der Zinsrückgang hingegen auf sinkende Inflationserwartungen und die Erwartung schnellerer Zinssenkungen der Fed zurückzuführen ist, also ein „Easing Trade“, dann wirkt der Rückgang von Bitcoin anormal; dies könnte darauf hindeuten, dass es innerhalb des Kryptomarktes spezifischen Verkaufsdruck gibt, etwa durch Gewinnmitnahmen großer Halter, Liquidationen gehebelter Positionen oder sich zuspitzende regulatorische Sorgen. Da uns aktuelle ETF-Flussdaten fehlen, lässt sich nicht sicher sagen, ob Institutionen systematisch Mittel abziehen oder Privatanleger panisch verkaufen. Aus makroökonomischer Sicht bleibt das Renditeniveau von 4,95 % jedoch hoch, wodurch die Opportunitätskosten für das Halten von Bitcoin nicht deutlich sinken; das begrenzt seine Bewertungsspielräume als „digitales Gold“ oder als High-Beta-Technologie-Asset. Für Händler von Risikoanlagen lautet das Signal derzeit: Makro-Gegenwind und technischer Bruch verstärken sich gegenseitig, jede Erholung trifft auf überhängende Altlasten und makroökonomische Unsicherheit, und der Markt durchläuft einen tiefgreifenden Stresstest.
Der Fokus der kommenden Zeit sollte auf einigen Schlüsselsignalen und Echtzeitindikatoren liegen. Erstens gilt es, die Stabilisierung von Bitcoin unterhalb von 60.000 US-Dollar genau zu beobachten, insbesondere die Volumenentwicklung auf 4-Stunden- und Tagesbasis. Wenn der Bruch von sinkendem Volumen begleitet wird, könnte das auf eine Erschöpfung des Verkaufsdrucks hinweisen und Raum für eine technische Gegenbewegung bieten; fällt der Kurs hingegen mit steigendem Volumen, bestätigt dies eine Trendwende und mahnt zur Vorsicht vor weiteren Rückgängen in Richtung 55.000 oder sogar 52.000 US-Dollar. Zweitens sollte die weitere Entwicklung der 10-jährigen US-Staatsanleiherendite verfolgt werden. Fällt die Rendite weiter unter 4,90 %, muss beurteilt werden, ob dies durch schwache Inflationsdaten oder durch eine Verschlechterung der Konjunkturdaten getrieben wird. Ersteres könnte Risikoanlagen begünstigen, letzteres wäre negativ. Anleger sollten CPI-, PPI- und Nonfarm-Payroll-Daten heranziehen, um die makroökonomische Bedeutung der Zinsbewegung richtig einzuordnen und sich nicht von einer einzelnen Zahl täuschen zu lassen. Drittens sollten trotz der fehlenden ETF-Daten die täglichen Nettozuflüsse und -abflüsse von Bitcoin-Spot-ETFs in Echtzeit verfolgt werden. Das ist der direkteste Indikator für die Haltung institutionellen Kapitals. Anhaltende Nettoabflüsse würden eine defensive Stimmung der Institutionen bestätigen; Nettozuflüsse könnten hingegen auf Käufe bei Rücksetzern hindeuten und dem Kurs eine Bodenbildung ermöglichen. Schließlich sind die späteren Äußerungen von Fed-Mitgliedern sowie Änderungen im Dot Plot zu beachten. Der Markt passt seine Erwartungen an den Zeitpunkt einer Zinssenkung derzeit fortlaufend an; jede Andeutung von „higher for longer“ oder einer „früheren Zinssenkung“ wird Risikoassets stark bewegen. Außerdem sollte der US-Dollar-Index (DXY) im Blick behalten werden, da ein stärkerer Dollar Bitcoin in US-Dollar-Bewertung meist unter Druck setzt. Insgesamt befindet sich der Markt derzeit in einer Phase, in der makroökonomischer Gegenwind und technischer Bruch zusammenwirken. Anleger sollten vorsichtig bleiben, nicht blind in einen unklaren Trend hinein „den Dip kaufen“ und stattdessen den Kampf um die 60.000-US-Dollar-Marke sowie die Veröffentlichung makroökonomischer Daten genau beobachten, um Risiko und Ertrag rational abzuwägen.
Folgt mir, damit ihr den nächsten schnellen Markt-Read nicht verpasst.
US-Anleiherenditen fallen um 10 Basispunkte, Bitcoin fällt erneut unter 60.000 US-Dollar
Die kleinen Schwankungen der makroökonomischen Zinsen werden vom Markt überinterpretiert, während die Kursentwicklung von Bitcoin ein völlig gegenteiliges Signal sendet. Im jüngsten Handelszeitraum fiel die Rendite der 10-jährigen US-Staatsanleihe deutlich um 10 Basispunkte und lag am Ende bei 4,95 %. Eigentlich hätte diese Veränderung als Gelegenheit für Risikoanlagen zur Verschnaufpause gelten müssen, denn theoretisch senkt ein Rückgang des nominalen Zinssatzes die Opportunitätskosten für das Halten unverzinster Vermögenswerte und stützt damit High-Beta-Assets wie Bitcoin. Die Realität ist jedoch brutal: Bitcoin erholte sich nicht nur nicht, sondern fiel erneut unter die wichtige psychologische Marke von 60.000 US-Dollar – erstmals seit Juli. Dieses Auseinanderlaufen von „fallenden Zinsen, fallendem Coin-Preis“ zeigt eine tiefgreifende Veränderung der aktuellen Marktbewertungslogik: Der reine Trade auf Zinssenkungserwartungen funktioniert nicht mehr; makroökonomische Unsicherheit, geopolitische Risiken und das Ringen um Liquidität dominieren die kurzfristige Entwicklung. Das Renditeniveau von 4,95 % liegt weiterhin historisch hoch, was bedeutet, dass sich das makroökonomische Liquiditätsumfeld noch nicht wirklich gelockert hat und die Neubewertung des geldpolitischen Pfads der Fed weiterhin von starken Meinungsunterschieden geprägt ist. Vor diesem Hintergrund ist der Rückgang von Bitcoin nicht die direkte Reaktion auf ein negatives Zinsumfeld, sondern die Bestätigung einer sinkenden allgemeinen Risikobereitschaft. Wer weiterhin an einem linearen Denken nach dem Motto „Zinssenkung = positiv“ festhält, läuft in dem derzeit volatilen Markt leicht in eine passive Lage.
Auf der Ebene der konkreten Fakten ist die Kerndatenlage zwar begrenzt, aber eindeutig. Erstens ist das Unterschreiten der Marke von 60.000 US-Dollar bei Bitcoin kein Zufall; es markiert das Ende einer in den vergangenen Monaten oberhalb von 60.000 US-Dollar gehaltenen Seitwärtsbalance. Die zeitliche Einordnung ist entscheidend, denn sie zeigt, dass sich die Marktstimmung rasch von einer relativ stabilen bullischen oder seitwärts gerichteten Struktur zu einer von Bären dominierten oder noch tieferen Konsolidierungsphase verschoben hat. Zweitens bildet der Rückgang der Rendite 10-jähriger US-Staatsanleihen um 10 Basispunkte auf 4,95 % das Kernbild des aktuellen Marktschnappschusses. Wichtig ist, dass in den vorliegenden Informationen weder konkrete Handelsvolumina für Bitcoin noch die Entwicklung von Ethereum oder anderen Altcoins genannt werden; ebenso fehlen exakte Zahlen zu Nettozuflüssen oder -abflüssen bei Spot-ETFs. Daher muss sich die Analyse streng auf die Wechselwirkung zwischen Bitcoin und den makroökonomischen Zinsen beschränken und darf die Entwicklung einzelner Assets nicht vorschnell auf den gesamten Kryptosektor ausdehnen. Zwar werden im Material der „Fed-Pfad“ und „ETF-Kapitalflüsse“ erwähnt, jedoch keine konkreten Äußerungen von Entscheidungsträgern oder aktuellen Flussdaten zitiert. Das bedeutet, dass wir weder von massiven institutionellen Rücknahmen noch von klaren geldpolitischen Lockerungssignalen der Fed ausgehen dürfen. Jede Interpretation, die ein „könnte beeinflussen“ als „ist bereits eingetreten“ liest, entbehrt der faktischen Grundlage. Das Signal ist klar: Die makroökonomische Liquidität liefert nicht genug Aufwärtskraft, während der technische Bruch den Abwärtsraum geöffnet hat; der Markt testet die Unterstützungsstärke unterhalb von 60.000 US-Dollar.
Diese Faktenkombination hat weitreichende und komplexe Folgen für die Preisbildungsmechanik und die Risikobereitschaft. Wenn Bitcoin unter 60.000 US-Dollar fällt, gilt das technisch oft als Verlust einer wichtigen Allokationszone institutioneller Mittel und der psychologischen Verteidigungslinie privater Anleger. Nach einem Bruch können Stop-Loss-Orders im automatisierten Handel ausgelöst werden und den kurzfristigen Verkaufsdruck verstärken, was einen negativen Feedback-Kreislauf erzeugt. Gleichzeitig zeigt der Rückgang der 10-jährigen US-Renditen, dass der Anleihemarkt Inflations- oder Wachstumserwartungen neu bepreist. Wenn der Zinsrückgang aus Sorgen über eine wirtschaftliche Abschwächung resultiert, also einem sogenannten „Recession Trade“, dann ist der Rückgang von Risikoassets plausibel, da Kapital eher in Bargeld oder kurzfristige Staatsanleihen fließt. Wenn der Zinsrückgang hingegen auf sinkende Inflationserwartungen und die Erwartung schnellerer Zinssenkungen der Fed zurückzuführen ist, also ein „Easing Trade“, dann wirkt der Rückgang von Bitcoin anormal; dies könnte darauf hindeuten, dass es innerhalb des Kryptomarktes spezifischen Verkaufsdruck gibt, etwa durch Gewinnmitnahmen großer Halter, Liquidationen gehebelter Positionen oder sich zuspitzende regulatorische Sorgen. Da uns aktuelle ETF-Flussdaten fehlen, lässt sich nicht sicher sagen, ob Institutionen systematisch Mittel abziehen oder Privatanleger panisch verkaufen. Aus makroökonomischer Sicht bleibt das Renditeniveau von 4,95 % jedoch hoch, wodurch die Opportunitätskosten für das Halten von Bitcoin nicht deutlich sinken; das begrenzt seine Bewertungsspielräume als „digitales Gold“ oder als High-Beta-Technologie-Asset. Für Händler von Risikoanlagen lautet das Signal derzeit: Makro-Gegenwind und technischer Bruch verstärken sich gegenseitig, jede Erholung trifft auf überhängende Altlasten und makroökonomische Unsicherheit, und der Markt durchläuft einen tiefgreifenden Stresstest.
Der Fokus der kommenden Zeit sollte auf einigen Schlüsselsignalen und Echtzeitindikatoren liegen. Erstens gilt es, die Stabilisierung von Bitcoin unterhalb von 60.000 US-Dollar genau zu beobachten, insbesondere die Volumenentwicklung auf 4-Stunden- und Tagesbasis. Wenn der Bruch von sinkendem Volumen begleitet wird, könnte das auf eine Erschöpfung des Verkaufsdrucks hinweisen und Raum für eine technische Gegenbewegung bieten; fällt der Kurs hingegen mit steigendem Volumen, bestätigt dies eine Trendwende und mahnt zur Vorsicht vor weiteren Rückgängen in Richtung 55.000 oder sogar 52.000 US-Dollar. Zweitens sollte die weitere Entwicklung der 10-jährigen US-Staatsanleiherendite verfolgt werden. Fällt die Rendite weiter unter 4,90 %, muss beurteilt werden, ob dies durch schwache Inflationsdaten oder durch eine Verschlechterung der Konjunkturdaten getrieben wird. Ersteres könnte Risikoanlagen begünstigen, letzteres wäre negativ. Anleger sollten CPI-, PPI- und Nonfarm-Payroll-Daten heranziehen, um die makroökonomische Bedeutung der Zinsbewegung richtig einzuordnen und sich nicht von einer einzelnen Zahl täuschen zu lassen. Drittens sollten trotz der fehlenden ETF-Daten die täglichen Nettozuflüsse und -abflüsse von Bitcoin-Spot-ETFs in Echtzeit verfolgt werden. Das ist der direkteste Indikator für die Haltung institutionellen Kapitals. Anhaltende Nettoabflüsse würden eine defensive Stimmung der Institutionen bestätigen; Nettozuflüsse könnten hingegen auf Käufe bei Rücksetzern hindeuten und dem Kurs eine Bodenbildung ermöglichen. Schließlich sind die späteren Äußerungen von Fed-Mitgliedern sowie Änderungen im Dot Plot zu beachten. Der Markt passt seine Erwartungen an den Zeitpunkt einer Zinssenkung derzeit fortlaufend an; jede Andeutung von „higher for longer“ oder einer „früheren Zinssenkung“ wird Risikoassets stark bewegen. Außerdem sollte der US-Dollar-Index (DXY) im Blick behalten werden, da ein stärkerer Dollar Bitcoin in US-Dollar-Bewertung meist unter Druck setzt. Insgesamt befindet sich der Markt derzeit in einer Phase, in der makroökonomischer Gegenwind und technischer Bruch zusammenwirken. Anleger sollten vorsichtig bleiben, nicht blind in einen unklaren Trend hinein „den Dip kaufen“ und stattdessen den Kampf um die 60.000-US-Dollar-Marke sowie die Veröffentlichung makroökonomischer Daten genau beobachten, um Risiko und Ertrag rational abzuwägen.
Folgt mir, damit ihr den nächsten schnellen Markt-Read nicht verpasst.
Die kleinen Schwankungen der makroökonomischen Zinsen werden vom Markt überinterpretiert, während die Kursentwicklung von Bitcoin ein völlig gegenteiliges Signal sendet. Im jüngsten Handelszeitraum fiel die Rendite der 10-jährigen US-Staatsanleihe deutlich um 10 Basispunkte und lag am Ende bei 4,95 %. Eigentlich hätte diese Veränderung als Gelegenheit für Risikoanlagen zur Verschnaufpause gelten müssen, denn theoretisch senkt ein Rückgang des nominalen Zinssatzes die Opportunitätskosten für das Halten unverzinster Vermögenswerte und stützt damit High-Beta-Assets wie Bitcoin. Die Realität ist jedoch brutal: Bitcoin erholte sich nicht nur nicht, sondern fiel erneut unter die wichtige psychologische Marke von 60.000 US-Dollar – erstmals seit Juli. Dieses Auseinanderlaufen von „fallenden Zinsen, fallendem Coin-Preis“ zeigt eine tiefgreifende Veränderung der aktuellen Marktbewertungslogik: Der reine Trade auf Zinssenkungserwartungen funktioniert nicht mehr; makroökonomische Unsicherheit, geopolitische Risiken und das Ringen um Liquidität dominieren die kurzfristige Entwicklung. Das Renditeniveau von 4,95 % liegt weiterhin historisch hoch, was bedeutet, dass sich das makroökonomische Liquiditätsumfeld noch nicht wirklich gelockert hat und die Neubewertung des geldpolitischen Pfads der Fed weiterhin von starken Meinungsunterschieden geprägt ist. Vor diesem Hintergrund ist der Rückgang von Bitcoin nicht die direkte Reaktion auf ein negatives Zinsumfeld, sondern die Bestätigung einer sinkenden allgemeinen Risikobereitschaft. Wer weiterhin an einem linearen Denken nach dem Motto „Zinssenkung = positiv“ festhält, läuft in dem derzeit volatilen Markt leicht in eine passive Lage.
Auf der Ebene der konkreten Fakten ist die Kerndatenlage zwar begrenzt, aber eindeutig. Erstens ist das Unterschreiten der Marke von 60.000 US-Dollar bei Bitcoin kein Zufall; es markiert das Ende einer in den vergangenen Monaten oberhalb von 60.000 US-Dollar gehaltenen Seitwärtsbalance. Die zeitliche Einordnung ist entscheidend, denn sie zeigt, dass sich die Marktstimmung rasch von einer relativ stabilen bullischen oder seitwärts gerichteten Struktur zu einer von Bären dominierten oder noch tieferen Konsolidierungsphase verschoben hat. Zweitens bildet der Rückgang der Rendite 10-jähriger US-Staatsanleihen um 10 Basispunkte auf 4,95 % das Kernbild des aktuellen Marktschnappschusses. Wichtig ist, dass in den vorliegenden Informationen weder konkrete Handelsvolumina für Bitcoin noch die Entwicklung von Ethereum oder anderen Altcoins genannt werden; ebenso fehlen exakte Zahlen zu Nettozuflüssen oder -abflüssen bei Spot-ETFs. Daher muss sich die Analyse streng auf die Wechselwirkung zwischen Bitcoin und den makroökonomischen Zinsen beschränken und darf die Entwicklung einzelner Assets nicht vorschnell auf den gesamten Kryptosektor ausdehnen. Zwar werden im Material der „Fed-Pfad“ und „ETF-Kapitalflüsse“ erwähnt, jedoch keine konkreten Äußerungen von Entscheidungsträgern oder aktuellen Flussdaten zitiert. Das bedeutet, dass wir weder von massiven institutionellen Rücknahmen noch von klaren geldpolitischen Lockerungssignalen der Fed ausgehen dürfen. Jede Interpretation, die ein „könnte beeinflussen“ als „ist bereits eingetreten“ liest, entbehrt der faktischen Grundlage. Das Signal ist klar: Die makroökonomische Liquidität liefert nicht genug Aufwärtskraft, während der technische Bruch den Abwärtsraum geöffnet hat; der Markt testet die Unterstützungsstärke unterhalb von 60.000 US-Dollar.
Diese Faktenkombination hat weitreichende und komplexe Folgen für die Preisbildungsmechanik und die Risikobereitschaft. Wenn Bitcoin unter 60.000 US-Dollar fällt, gilt das technisch oft als Verlust einer wichtigen Allokationszone institutioneller Mittel und der psychologischen Verteidigungslinie privater Anleger. Nach einem Bruch können Stop-Loss-Orders im automatisierten Handel ausgelöst werden und den kurzfristigen Verkaufsdruck verstärken, was einen negativen Feedback-Kreislauf erzeugt. Gleichzeitig zeigt der Rückgang der 10-jährigen US-Renditen, dass der Anleihemarkt Inflations- oder Wachstumserwartungen neu bepreist. Wenn der Zinsrückgang aus Sorgen über eine wirtschaftliche Abschwächung resultiert, also einem sogenannten „Recession Trade“, dann ist der Rückgang von Risikoassets plausibel, da Kapital eher in Bargeld oder kurzfristige Staatsanleihen fließt. Wenn der Zinsrückgang hingegen auf sinkende Inflationserwartungen und die Erwartung schnellerer Zinssenkungen der Fed zurückzuführen ist, also ein „Easing Trade“, dann wirkt der Rückgang von Bitcoin anormal; dies könnte darauf hindeuten, dass es innerhalb des Kryptomarktes spezifischen Verkaufsdruck gibt, etwa durch Gewinnmitnahmen großer Halter, Liquidationen gehebelter Positionen oder sich zuspitzende regulatorische Sorgen. Da uns aktuelle ETF-Flussdaten fehlen, lässt sich nicht sicher sagen, ob Institutionen systematisch Mittel abziehen oder Privatanleger panisch verkaufen. Aus makroökonomischer Sicht bleibt das Renditeniveau von 4,95 % jedoch hoch, wodurch die Opportunitätskosten für das Halten von Bitcoin nicht deutlich sinken; das begrenzt seine Bewertungsspielräume als „digitales Gold“ oder als High-Beta-Technologie-Asset. Für Händler von Risikoanlagen lautet das Signal derzeit: Makro-Gegenwind und technischer Bruch verstärken sich gegenseitig, jede Erholung trifft auf überhängende Altlasten und makroökonomische Unsicherheit, und der Markt durchläuft einen tiefgreifenden Stresstest.
Der Fokus der kommenden Zeit sollte auf einigen Schlüsselsignalen und Echtzeitindikatoren liegen. Erstens gilt es, die Stabilisierung von Bitcoin unterhalb von 60.000 US-Dollar genau zu beobachten, insbesondere die Volumenentwicklung auf 4-Stunden- und Tagesbasis. Wenn der Bruch von sinkendem Volumen begleitet wird, könnte das auf eine Erschöpfung des Verkaufsdrucks hinweisen und Raum für eine technische Gegenbewegung bieten; fällt der Kurs hingegen mit steigendem Volumen, bestätigt dies eine Trendwende und mahnt zur Vorsicht vor weiteren Rückgängen in Richtung 55.000 oder sogar 52.000 US-Dollar. Zweitens sollte die weitere Entwicklung der 10-jährigen US-Staatsanleiherendite verfolgt werden. Fällt die Rendite weiter unter 4,90 %, muss beurteilt werden, ob dies durch schwache Inflationsdaten oder durch eine Verschlechterung der Konjunkturdaten getrieben wird. Ersteres könnte Risikoanlagen begünstigen, letzteres wäre negativ. Anleger sollten CPI-, PPI- und Nonfarm-Payroll-Daten heranziehen, um die makroökonomische Bedeutung der Zinsbewegung richtig einzuordnen und sich nicht von einer einzelnen Zahl täuschen zu lassen. Drittens sollten trotz der fehlenden ETF-Daten die täglichen Nettozuflüsse und -abflüsse von Bitcoin-Spot-ETFs in Echtzeit verfolgt werden. Das ist der direkteste Indikator für die Haltung institutionellen Kapitals. Anhaltende Nettoabflüsse würden eine defensive Stimmung der Institutionen bestätigen; Nettozuflüsse könnten hingegen auf Käufe bei Rücksetzern hindeuten und dem Kurs eine Bodenbildung ermöglichen. Schließlich sind die späteren Äußerungen von Fed-Mitgliedern sowie Änderungen im Dot Plot zu beachten. Der Markt passt seine Erwartungen an den Zeitpunkt einer Zinssenkung derzeit fortlaufend an; jede Andeutung von „higher for longer“ oder einer „früheren Zinssenkung“ wird Risikoassets stark bewegen. Außerdem sollte der US-Dollar-Index (DXY) im Blick behalten werden, da ein stärkerer Dollar Bitcoin in US-Dollar-Bewertung meist unter Druck setzt. Insgesamt befindet sich der Markt derzeit in einer Phase, in der makroökonomischer Gegenwind und technischer Bruch zusammenwirken. Anleger sollten vorsichtig bleiben, nicht blind in einen unklaren Trend hinein „den Dip kaufen“ und stattdessen den Kampf um die 60.000-US-Dollar-Marke sowie die Veröffentlichung makroökonomischer Daten genau beobachten, um Risiko und Ertrag rational abzuwägen.
Folgt mir, damit ihr den nächsten schnellen Markt-Read nicht verpasst.
208
·
--
Artikel
Eingehende Analyse der globalen Finanzmärkte: 20. November 2026Zeitpunkt der Analyse: 20. November 2026|Untersuchungsbereich: globale Makroökonomie, wichtige Kapitalmärkte, Geldpolitik, Technologiebranche, Finanzrisiken und die Marktentwicklung der kommenden 6–12 Monate.
Zunächst möchte ich eine zentrale Einschätzung geben:
Die globalen Finanzmärkte stehen derzeit nicht vor einem einzelnen Problem wie einer wirtschaftlichen Rezession oder lediglich überhöhten Bewertungen von US-Technologieaktien. Vielmehr treten zunehmend deutliche strukturelle Widersprüche zwischen globalem Wirtschaftswachstum, Inflation, Zinssätzen, Kapitalrenditen und Vermögensbewertungen zutage.
Der Markt bewegt sich derzeit weg von der Entwicklung der vergangenen Zeit:
Wachstum durch KI;
Bewertungen durch Zinssenkungen;
Eingehende Analyse der globalen Finanzmärkte: 20. November 2026
Zeitpunkt der Analyse: 20. November 2026|Untersuchungsbereich: globale Makroökonomie, wichtige Kapitalmärkte, Geldpolitik, Technologiebranche, Finanzrisiken und die Marktentwicklung der kommenden 6–12 Monate.
Zunächst möchte ich eine zentrale Einschätzung geben:
Die globalen Finanzmärkte stehen derzeit nicht vor einem einzelnen Problem wie einer wirtschaftlichen Rezession oder lediglich überhöhten Bewertungen von US-Technologieaktien. Vielmehr treten zunehmend deutliche strukturelle Widersprüche zwischen globalem Wirtschaftswachstum, Inflation, Zinssätzen, Kapitalrenditen und Vermögensbewertungen zutage.
Der Markt bewegt sich derzeit weg von der Entwicklung der vergangenen Zeit:
Wachstum durch KI;
Bewertungen durch Zinssenkungen;
Zunächst möchte ich eine zentrale Einschätzung geben:
Die globalen Finanzmärkte stehen derzeit nicht vor einem einzelnen Problem wie einer wirtschaftlichen Rezession oder lediglich überhöhten Bewertungen von US-Technologieaktien. Vielmehr treten zunehmend deutliche strukturelle Widersprüche zwischen globalem Wirtschaftswachstum, Inflation, Zinssätzen, Kapitalrenditen und Vermögensbewertungen zutage.
Der Markt bewegt sich derzeit weg von der Entwicklung der vergangenen Zeit:
Wachstum durch KI;
Bewertungen durch Zinssenkungen;
120
·
--
Bitcoin fällt innerhalb einer Woche von 80.000 auf 62.000 US-Dollar: Straffere Geldpolitik und Liquidationen gehebelter Positionen lösen systemische Korrektur aus
In der vergangenen Woche erlebte der globale Kryptomarkt eine schwere Liquiditätskrise und einen tiefgreifenden Vertrauenswandel. Der Bitcoin-Kurs stürzte rasch von seinem Höchststand von über 80.000 US-Dollar ab und fiel zeitweise unter die Marke von 62.000 US-Dollar – ein Mehrmonatstief. Der Ausverkauf war nicht auf einen einzelnen negativen Faktor zurückzuführen, sondern auf eine systemische Korrektur, die durch das Zusammenwirken mehrerer Faktoren ausgelöst wurde: eine straffere Geldpolitik, anhaltende Kapitalabflüsse institutioneller Anleger, ein Sicherheitsvorfall bei einer führenden Kryptobörse sowie die massenhafte Liquidation gehebelter Positionen. Für die Marktteilnehmer ist dies nicht nur ein Kursrückgang, sondern auch eine tiefgreifende Neubewertung der Preisbildungslogik für Risikoanlagen.
Die zentralen Fakten hinter dem Kurseinbruch sind eindeutig und ernüchternd. Erstens kam es auf der Preisseite zu einem Absturz. Bitcoin fiel im Tagesverlauf des 14. November auf ein Tief von rund 63.400 US-Dollar. Bis zum Mittag des 20. November sank der Schlusskurs weiter auf etwa 61.780 US-Dollar. Gegenüber dem im Oktober 2025 erreichten Allzeithoch von rund 126.000 US-Dollar beträgt der Rückgang inzwischen mehr als 50 Prozent. Der Kursverfall griff stark auf andere Anlagen über: Ethereum fiel von seinem Höchststand im August 2025 bei 4.752,4 US-Dollar auf 1.748 US-Dollar – ein Minus von rund zwei Dritteln. Auch führende Anlagen wie BNB, XRP und Solana verzeichneten gleichzeitig deutliche Verluste. Zweitens wurden Liquidationen gehebelter Positionen zu einem entscheidenden Beschleuniger des Abwärtstrends. Laut Daten von CoinGlass belief sich das Liquidationsvolumen am Montag marktweit auf mehr als 1,9 Milliarden US-Dollar; über 310.000 Anleger wurden zwangsliquidiert, mehr als 90 Prozent davon waren Long-Anleger. Diese negative Rückkopplung – „Kursrückgang, Liquidationen, mehr Verkaufsdruck, weiterer Kursrückgang“ – verstärkte die Marktvolatilität erheblich.
Gleichzeitig verschärfte sich die Lage bei den institutionellen Kapitalströmen und sorgte für zusätzlichen Gegenwind. Seit Anfang November verzeichnen US-amerikanische Spot-Bitcoin-ETFs anhaltende Nettoabflüsse. Daten von SoSoValue zufolge beliefen sich die kumulierten Abflüsse in den zwei Wochen bis zum 14. November auf rund 2,35 Milliarden US-Dollar. In der dritten Woche, vom 15. bis zum 19. November, stiegen sie weiter auf 1,121 Milliarden US-Dollar; die durchschnittlichen täglichen Abflüsse erhöhten sich auf 280 Millionen US-Dollar. Besonders am 17., 18. und 19. November betrugen die Abflüsse an einem einzigen Tag jeweils 240 Millionen, 310 Millionen und 580 Millionen US-Dollar. Das zeigt, dass institutionelle Anleger, die zuvor eine wichtige Stütze der Bitcoin-Nachfrage waren, nicht nur ihre Zukäufe eingestellt haben, sondern sich sogar beschleunigt zurückziehen. Außerdem wurde Binance, die weltweit größte Handelsplattform, am 29. Oktober Opfer eines Diebstahls von rund 6,3 Milliarden US-Dollar aus einer Hot Wallet. Binance versprach, den gesamten Schaden zu tragen, und hatte bis zum 14. November bereits rund 95 Prozent der betroffenen Vermögenswerte ersetzt. Dennoch erschütterte der Vorfall das Marktvertrauen erheblich. Bloomberg verwies unter Berufung auf Daten von Talos darauf, dass die Orderbuchtiefe von Bitcoin im Bereich von einem Prozent über und unter dem Mittelkurs nach dem Vorfall um rund 38 Prozent niedriger lag als zuvor. Dies deutet auf eine deutliche Austrocknung der Marktliquidität hin: Schon geringe Verkaufsvolumina können starke Kursschwankungen auslösen.
Auch der makroökonomische Druck darf nicht unterschätzt werden. Der Leitzins der US-Notenbank liegt weiterhin in einer Spanne von 3,75 bis 4 Prozent, während die Markterwartungen für eine Zinserhöhung im Dezember deutlich gestiegen sind. Die Wahrscheinlichkeit einer Erhöhung um 0,25 Prozentpunkte wird auf bis zu 99,1 Prozent geschätzt. Angesichts des Inflationsdrucks und der zunehmenden Unsicherheit bei den Energiepreisen werden auf US-Dollar lautende Vermögenswerte attraktiver. Bitcoin hingegen wirft keine Zinsen ab und verfügt über keine festen Cashflows; als Anlage mit hoher Volatilität verliert er daher relativ an Attraktivität. Zugleich nimmt die Korrelation zwischen Bitcoin und traditionellen Technologiewerten zu. Dadurch verliert Bitcoin an Bedeutung als sicherer Hafen, während sein Charakter als Risikoanlage stärker hervortritt. So schloss das am 19. November börsennotierte KI-Unternehmen Anthropic bei 97,17 US-Dollar – 12,9 Prozent unter dem Eröffnungskurs von 111,50 US-Dollar. Der Bewertungsdruck bei Technologiewerten überträgt sich unmittelbar auf den Kryptomarkt und verstärkt den Abzug von Kapital aus risikoreichen Anlagen. Darüber hinaus wenden sich einige Bitcoin-Mining-Unternehmen dem Geschäft mit KI-Rechenleistung zu und verkaufen ihre Bitcoin-Bestände, um Kapital zu beschaffen. Dadurch schwindet auch die stützende Rolle der Miner als langfristige Bitcoin-Halter.
Der Markt befindet sich derzeit in einer entscheidenden Beobachtungsphase. Anleger sollten drei zentrale Signale genau verfolgen: Erstens, ob die US-amerikanischen Spot-Bitcoin-ETFs den Trend der Mittelabflüsse umkehren und wieder anhaltende Nettozuflüsse verzeichnen können. Dies würde die veränderte Haltung institutioneller Anleger unmittelbar widerspiegeln. Zweitens, ob sich beim geldpolitischen Kurs der US-Notenbank im Dezember Anzeichen einer Entspannung zeigen. Veränderungen der Zinserwartungen wirken sich direkt auf die globale Liquiditätslage aus. Drittens, ob Bitcoin im Bereich von 60.000 US-Dollar erneut eine tragfähige technische Unterstützung aufbauen kann. Zu beachten ist, dass eine technische Unterstützungsmarke nicht zwangsläufig den endgültigen Tiefpunkt darstellt. Bei ausgetrockneter Liquidität und erschüttertem Vertrauen kann der Kurs weiter fallen. Dieser Absturz legt eine ernüchternde Realität offen: Wenn sich die globale Liquidität verknappt, institutionelles Kapital abzieht und gehebelte Positionen abgebaut werden, kehrt sich die Logik der zusätzlichen Kapitalzuflüsse, die den Bitcoin-Anstieg zuvor getragen hat, um. Das eigentliche Risiko für Bitcoin liegt nicht in der Höhe des Tagesverlusts, sondern darin, ob der Markt diese hochriskante Anlage weiterhin mit stetiger Liquidität versorgen will. Fehlen neue Käufer, kann schon eine geringfügige negative Nachricht eine neue Verkaufswelle auslösen. Anleger sollten deshalb derzeit ihre Hebelwirkung reduzieren, die Entwicklung der Fundamentaldaten beobachten und irrationale Entscheidungen in emotional aufgeladenen Marktphasen vermeiden. Die künftige Kursentwicklung wird davon abhängen, wann sich der makroökonomische Kurs ändert und ob institutionelle Anleger wieder einsteigen. Bis dahin wird eine hohe Marktvolatilität die Regel bleiben.
Folgen Sie mir, damit Sie die nächste Kurzübersicht zum Marktgeschehen nicht verpassen.
Bitcoin fällt innerhalb einer Woche von 80.000 auf 62.000 US-Dollar: Straffere Geldpolitik und Liquidationen gehebelter Positionen lösen systemische Korrektur aus
In der vergangenen Woche erlebte der globale Kryptomarkt eine schwere Liquiditätskrise und einen tiefgreifenden Vertrauenswandel. Der Bitcoin-Kurs stürzte rasch von seinem Höchststand von über 80.000 US-Dollar ab und fiel zeitweise unter die Marke von 62.000 US-Dollar – ein Mehrmonatstief. Der Ausverkauf war nicht auf einen einzelnen negativen Faktor zurückzuführen, sondern auf eine systemische Korrektur, die durch das Zusammenwirken mehrerer Faktoren ausgelöst wurde: eine straffere Geldpolitik, anhaltende Kapitalabflüsse institutioneller Anleger, ein Sicherheitsvorfall bei einer führenden Kryptobörse sowie die massenhafte Liquidation gehebelter Positionen. Für die Marktteilnehmer ist dies nicht nur ein Kursrückgang, sondern auch eine tiefgreifende Neubewertung der Preisbildungslogik für Risikoanlagen.
Die zentralen Fakten hinter dem Kurseinbruch sind eindeutig und ernüchternd. Erstens kam es auf der Preisseite zu einem Absturz. Bitcoin fiel im Tagesverlauf des 14. November auf ein Tief von rund 63.400 US-Dollar. Bis zum Mittag des 20. November sank der Schlusskurs weiter auf etwa 61.780 US-Dollar. Gegenüber dem im Oktober 2025 erreichten Allzeithoch von rund 126.000 US-Dollar beträgt der Rückgang inzwischen mehr als 50 Prozent. Der Kursverfall griff stark auf andere Anlagen über: Ethereum fiel von seinem Höchststand im August 2025 bei 4.752,4 US-Dollar auf 1.748 US-Dollar – ein Minus von rund zwei Dritteln. Auch führende Anlagen wie BNB, XRP und Solana verzeichneten gleichzeitig deutliche Verluste. Zweitens wurden Liquidationen gehebelter Positionen zu einem entscheidenden Beschleuniger des Abwärtstrends. Laut Daten von CoinGlass belief sich das Liquidationsvolumen am Montag marktweit auf mehr als 1,9 Milliarden US-Dollar; über 310.000 Anleger wurden zwangsliquidiert, mehr als 90 Prozent davon waren Long-Anleger. Diese negative Rückkopplung – „Kursrückgang, Liquidationen, mehr Verkaufsdruck, weiterer Kursrückgang“ – verstärkte die Marktvolatilität erheblich.
Gleichzeitig verschärfte sich die Lage bei den institutionellen Kapitalströmen und sorgte für zusätzlichen Gegenwind. Seit Anfang November verzeichnen US-amerikanische Spot-Bitcoin-ETFs anhaltende Nettoabflüsse. Daten von SoSoValue zufolge beliefen sich die kumulierten Abflüsse in den zwei Wochen bis zum 14. November auf rund 2,35 Milliarden US-Dollar. In der dritten Woche, vom 15. bis zum 19. November, stiegen sie weiter auf 1,121 Milliarden US-Dollar; die durchschnittlichen täglichen Abflüsse erhöhten sich auf 280 Millionen US-Dollar. Besonders am 17., 18. und 19. November betrugen die Abflüsse an einem einzigen Tag jeweils 240 Millionen, 310 Millionen und 580 Millionen US-Dollar. Das zeigt, dass institutionelle Anleger, die zuvor eine wichtige Stütze der Bitcoin-Nachfrage waren, nicht nur ihre Zukäufe eingestellt haben, sondern sich sogar beschleunigt zurückziehen. Außerdem wurde Binance, die weltweit größte Handelsplattform, am 29. Oktober Opfer eines Diebstahls von rund 6,3 Milliarden US-Dollar aus einer Hot Wallet. Binance versprach, den gesamten Schaden zu tragen, und hatte bis zum 14. November bereits rund 95 Prozent der betroffenen Vermögenswerte ersetzt. Dennoch erschütterte der Vorfall das Marktvertrauen erheblich. Bloomberg verwies unter Berufung auf Daten von Talos darauf, dass die Orderbuchtiefe von Bitcoin im Bereich von einem Prozent über und unter dem Mittelkurs nach dem Vorfall um rund 38 Prozent niedriger lag als zuvor. Dies deutet auf eine deutliche Austrocknung der Marktliquidität hin: Schon geringe Verkaufsvolumina können starke Kursschwankungen auslösen.
Auch der makroökonomische Druck darf nicht unterschätzt werden. Der Leitzins der US-Notenbank liegt weiterhin in einer Spanne von 3,75 bis 4 Prozent, während die Markterwartungen für eine Zinserhöhung im Dezember deutlich gestiegen sind. Die Wahrscheinlichkeit einer Erhöhung um 0,25 Prozentpunkte wird auf bis zu 99,1 Prozent geschätzt. Angesichts des Inflationsdrucks und der zunehmenden Unsicherheit bei den Energiepreisen werden auf US-Dollar lautende Vermögenswerte attraktiver. Bitcoin hingegen wirft keine Zinsen ab und verfügt über keine festen Cashflows; als Anlage mit hoher Volatilität verliert er daher relativ an Attraktivität. Zugleich nimmt die Korrelation zwischen Bitcoin und traditionellen Technologiewerten zu. Dadurch verliert Bitcoin an Bedeutung als sicherer Hafen, während sein Charakter als Risikoanlage stärker hervortritt. So schloss das am 19. November börsennotierte KI-Unternehmen Anthropic bei 97,17 US-Dollar – 12,9 Prozent unter dem Eröffnungskurs von 111,50 US-Dollar. Der Bewertungsdruck bei Technologiewerten überträgt sich unmittelbar auf den Kryptomarkt und verstärkt den Abzug von Kapital aus risikoreichen Anlagen. Darüber hinaus wenden sich einige Bitcoin-Mining-Unternehmen dem Geschäft mit KI-Rechenleistung zu und verkaufen ihre Bitcoin-Bestände, um Kapital zu beschaffen. Dadurch schwindet auch die stützende Rolle der Miner als langfristige Bitcoin-Halter.
Der Markt befindet sich derzeit in einer entscheidenden Beobachtungsphase. Anleger sollten drei zentrale Signale genau verfolgen: Erstens, ob die US-amerikanischen Spot-Bitcoin-ETFs den Trend der Mittelabflüsse umkehren und wieder anhaltende Nettozuflüsse verzeichnen können. Dies würde die veränderte Haltung institutioneller Anleger unmittelbar widerspiegeln. Zweitens, ob sich beim geldpolitischen Kurs der US-Notenbank im Dezember Anzeichen einer Entspannung zeigen. Veränderungen der Zinserwartungen wirken sich direkt auf die globale Liquiditätslage aus. Drittens, ob Bitcoin im Bereich von 60.000 US-Dollar erneut eine tragfähige technische Unterstützung aufbauen kann. Zu beachten ist, dass eine technische Unterstützungsmarke nicht zwangsläufig den endgültigen Tiefpunkt darstellt. Bei ausgetrockneter Liquidität und erschüttertem Vertrauen kann der Kurs weiter fallen. Dieser Absturz legt eine ernüchternde Realität offen: Wenn sich die globale Liquidität verknappt, institutionelles Kapital abzieht und gehebelte Positionen abgebaut werden, kehrt sich die Logik der zusätzlichen Kapitalzuflüsse, die den Bitcoin-Anstieg zuvor getragen hat, um. Das eigentliche Risiko für Bitcoin liegt nicht in der Höhe des Tagesverlusts, sondern darin, ob der Markt diese hochriskante Anlage weiterhin mit stetiger Liquidität versorgen will. Fehlen neue Käufer, kann schon eine geringfügige negative Nachricht eine neue Verkaufswelle auslösen. Anleger sollten deshalb derzeit ihre Hebelwirkung reduzieren, die Entwicklung der Fundamentaldaten beobachten und irrationale Entscheidungen in emotional aufgeladenen Marktphasen vermeiden. Die künftige Kursentwicklung wird davon abhängen, wann sich der makroökonomische Kurs ändert und ob institutionelle Anleger wieder einsteigen. Bis dahin wird eine hohe Marktvolatilität die Regel bleiben.
Folgen Sie mir, damit Sie die nächste Kurzübersicht zum Marktgeschehen nicht verpassen.
In der vergangenen Woche erlebte der globale Kryptomarkt eine schwere Liquiditätskrise und einen tiefgreifenden Vertrauenswandel. Der Bitcoin-Kurs stürzte rasch von seinem Höchststand von über 80.000 US-Dollar ab und fiel zeitweise unter die Marke von 62.000 US-Dollar – ein Mehrmonatstief. Der Ausverkauf war nicht auf einen einzelnen negativen Faktor zurückzuführen, sondern auf eine systemische Korrektur, die durch das Zusammenwirken mehrerer Faktoren ausgelöst wurde: eine straffere Geldpolitik, anhaltende Kapitalabflüsse institutioneller Anleger, ein Sicherheitsvorfall bei einer führenden Kryptobörse sowie die massenhafte Liquidation gehebelter Positionen. Für die Marktteilnehmer ist dies nicht nur ein Kursrückgang, sondern auch eine tiefgreifende Neubewertung der Preisbildungslogik für Risikoanlagen.
Die zentralen Fakten hinter dem Kurseinbruch sind eindeutig und ernüchternd. Erstens kam es auf der Preisseite zu einem Absturz. Bitcoin fiel im Tagesverlauf des 14. November auf ein Tief von rund 63.400 US-Dollar. Bis zum Mittag des 20. November sank der Schlusskurs weiter auf etwa 61.780 US-Dollar. Gegenüber dem im Oktober 2025 erreichten Allzeithoch von rund 126.000 US-Dollar beträgt der Rückgang inzwischen mehr als 50 Prozent. Der Kursverfall griff stark auf andere Anlagen über: Ethereum fiel von seinem Höchststand im August 2025 bei 4.752,4 US-Dollar auf 1.748 US-Dollar – ein Minus von rund zwei Dritteln. Auch führende Anlagen wie BNB, XRP und Solana verzeichneten gleichzeitig deutliche Verluste. Zweitens wurden Liquidationen gehebelter Positionen zu einem entscheidenden Beschleuniger des Abwärtstrends. Laut Daten von CoinGlass belief sich das Liquidationsvolumen am Montag marktweit auf mehr als 1,9 Milliarden US-Dollar; über 310.000 Anleger wurden zwangsliquidiert, mehr als 90 Prozent davon waren Long-Anleger. Diese negative Rückkopplung – „Kursrückgang, Liquidationen, mehr Verkaufsdruck, weiterer Kursrückgang“ – verstärkte die Marktvolatilität erheblich.
Gleichzeitig verschärfte sich die Lage bei den institutionellen Kapitalströmen und sorgte für zusätzlichen Gegenwind. Seit Anfang November verzeichnen US-amerikanische Spot-Bitcoin-ETFs anhaltende Nettoabflüsse. Daten von SoSoValue zufolge beliefen sich die kumulierten Abflüsse in den zwei Wochen bis zum 14. November auf rund 2,35 Milliarden US-Dollar. In der dritten Woche, vom 15. bis zum 19. November, stiegen sie weiter auf 1,121 Milliarden US-Dollar; die durchschnittlichen täglichen Abflüsse erhöhten sich auf 280 Millionen US-Dollar. Besonders am 17., 18. und 19. November betrugen die Abflüsse an einem einzigen Tag jeweils 240 Millionen, 310 Millionen und 580 Millionen US-Dollar. Das zeigt, dass institutionelle Anleger, die zuvor eine wichtige Stütze der Bitcoin-Nachfrage waren, nicht nur ihre Zukäufe eingestellt haben, sondern sich sogar beschleunigt zurückziehen. Außerdem wurde Binance, die weltweit größte Handelsplattform, am 29. Oktober Opfer eines Diebstahls von rund 6,3 Milliarden US-Dollar aus einer Hot Wallet. Binance versprach, den gesamten Schaden zu tragen, und hatte bis zum 14. November bereits rund 95 Prozent der betroffenen Vermögenswerte ersetzt. Dennoch erschütterte der Vorfall das Marktvertrauen erheblich. Bloomberg verwies unter Berufung auf Daten von Talos darauf, dass die Orderbuchtiefe von Bitcoin im Bereich von einem Prozent über und unter dem Mittelkurs nach dem Vorfall um rund 38 Prozent niedriger lag als zuvor. Dies deutet auf eine deutliche Austrocknung der Marktliquidität hin: Schon geringe Verkaufsvolumina können starke Kursschwankungen auslösen.
Auch der makroökonomische Druck darf nicht unterschätzt werden. Der Leitzins der US-Notenbank liegt weiterhin in einer Spanne von 3,75 bis 4 Prozent, während die Markterwartungen für eine Zinserhöhung im Dezember deutlich gestiegen sind. Die Wahrscheinlichkeit einer Erhöhung um 0,25 Prozentpunkte wird auf bis zu 99,1 Prozent geschätzt. Angesichts des Inflationsdrucks und der zunehmenden Unsicherheit bei den Energiepreisen werden auf US-Dollar lautende Vermögenswerte attraktiver. Bitcoin hingegen wirft keine Zinsen ab und verfügt über keine festen Cashflows; als Anlage mit hoher Volatilität verliert er daher relativ an Attraktivität. Zugleich nimmt die Korrelation zwischen Bitcoin und traditionellen Technologiewerten zu. Dadurch verliert Bitcoin an Bedeutung als sicherer Hafen, während sein Charakter als Risikoanlage stärker hervortritt. So schloss das am 19. November börsennotierte KI-Unternehmen Anthropic bei 97,17 US-Dollar – 12,9 Prozent unter dem Eröffnungskurs von 111,50 US-Dollar. Der Bewertungsdruck bei Technologiewerten überträgt sich unmittelbar auf den Kryptomarkt und verstärkt den Abzug von Kapital aus risikoreichen Anlagen. Darüber hinaus wenden sich einige Bitcoin-Mining-Unternehmen dem Geschäft mit KI-Rechenleistung zu und verkaufen ihre Bitcoin-Bestände, um Kapital zu beschaffen. Dadurch schwindet auch die stützende Rolle der Miner als langfristige Bitcoin-Halter.
Der Markt befindet sich derzeit in einer entscheidenden Beobachtungsphase. Anleger sollten drei zentrale Signale genau verfolgen: Erstens, ob die US-amerikanischen Spot-Bitcoin-ETFs den Trend der Mittelabflüsse umkehren und wieder anhaltende Nettozuflüsse verzeichnen können. Dies würde die veränderte Haltung institutioneller Anleger unmittelbar widerspiegeln. Zweitens, ob sich beim geldpolitischen Kurs der US-Notenbank im Dezember Anzeichen einer Entspannung zeigen. Veränderungen der Zinserwartungen wirken sich direkt auf die globale Liquiditätslage aus. Drittens, ob Bitcoin im Bereich von 60.000 US-Dollar erneut eine tragfähige technische Unterstützung aufbauen kann. Zu beachten ist, dass eine technische Unterstützungsmarke nicht zwangsläufig den endgültigen Tiefpunkt darstellt. Bei ausgetrockneter Liquidität und erschüttertem Vertrauen kann der Kurs weiter fallen. Dieser Absturz legt eine ernüchternde Realität offen: Wenn sich die globale Liquidität verknappt, institutionelles Kapital abzieht und gehebelte Positionen abgebaut werden, kehrt sich die Logik der zusätzlichen Kapitalzuflüsse, die den Bitcoin-Anstieg zuvor getragen hat, um. Das eigentliche Risiko für Bitcoin liegt nicht in der Höhe des Tagesverlusts, sondern darin, ob der Markt diese hochriskante Anlage weiterhin mit stetiger Liquidität versorgen will. Fehlen neue Käufer, kann schon eine geringfügige negative Nachricht eine neue Verkaufswelle auslösen. Anleger sollten deshalb derzeit ihre Hebelwirkung reduzieren, die Entwicklung der Fundamentaldaten beobachten und irrationale Entscheidungen in emotional aufgeladenen Marktphasen vermeiden. Die künftige Kursentwicklung wird davon abhängen, wann sich der makroökonomische Kurs ändert und ob institutionelle Anleger wieder einsteigen. Bis dahin wird eine hohe Marktvolatilität die Regel bleiben.
Folgen Sie mir, damit Sie die nächste Kurzübersicht zum Marktgeschehen nicht verpassen.
71
·
--
Diese Information zunächst einmal speichern
Diese Information zunächst einmal speichern


风寻
·
--
Krypto-Morgenbrief · 20. November
In den vergangenen 24 Stunden herrschte an den Kryptomärkten weiterhin „extreme Angst“. Bitcoin fiel erneut unter 62.000 US-Dollar und erreichte den niedrigsten Stand seit Juli. Laut CoinGecko lag Bitcoin (BTC) heute Vormittag (gegen 8:30 Uhr Pekinger Zeit, Asia/Shanghai) bei etwa 62.050 US-Dollar, ein Minus von rund 1,2 % binnen 24 Stunden. Ethereum (ETH) notierte bei etwa 1.756 US-Dollar, ebenfalls rund 1,2 % im Minus; Solana (SOL) lag bei etwa 73 US-Dollar, ein Rückgang um rund 0,6 %. Der Fear & Greed Index von Alternative.me stand bei 10. Bitcoin hat in der vergangenen Woche rund 13 % verloren. Sollte die Woche mit Verlusten schließen, wäre es der siebte Wochenrückgang in Folge – die zweitlängste Verlustserie auf Wochenbasis seit dem neunwöchigen Rückgang im Jahr 2022.
4
·
--
Schau es dir später noch mal an.
Schau es dir später noch mal an.
痞子范
·
--
62,000 unterschritten – der Verkaufsdruck kommt nicht aus der Kryptowelt
62,000 unterschritten – der Verkaufsdruck kommt nicht aus der Kryptowelt
Kernaussage
Stand 20. November, 8:12 Uhr: BTC notiert bei 62,056, ein Minus von 1.10 % in 24 Stunden. Vom Niveau 62,746 ging es um 690 Punkte nach unten. Gestern Nacht lag das Tief bei 61,428 – der Boden bei 62,000 wurde um 578 Punkte unterschritten. Die Tageskerze schloss bei 61,986.73, 19 Punkte unter dem Tief vom 16. November bei 62,006. Heute Morgen eröffnete der Kurs bei 62,056 und kletterte wieder 50 Punkte über den alten Boden.
Wie der Durchbruch zustande kam, ist interessanter als der Durchbruch selbst. Vom Hoch am 19. November um 21 Uhr bei 64,080 bis zum Tief heute Morgen um 5 Uhr bei 61,428 fiel der Kurs innerhalb von acht Stunden um 2,652 Punkte. In dieser Phase waren die aggressiven Verkäufe nicht dominant: Das Verhältnis von aggressivem Kauf- zu Verkaufsvolumen lag am 20. November um 0 Uhr bei 0.989 und um 4 Uhr bei 1.0034 – Käufer und Verkäufer waren nahezu ausgeglichen. Das Tagesvolumen betrug 1.251 Mrd., 40 % weniger als am 13. November mit 2.05 Mrd. und am 14. November mit 2.154 Mrd. Der Kurs fiel um 2,650 Punkte, ohne dass mehr Verkaufsaufträge auf den Markt kamen – die Kaufaufträge im Orderbuch verschwanden.
Kernaussage
Stand 20. November, 8:12 Uhr: BTC notiert bei 62,056, ein Minus von 1.10 % in 24 Stunden. Vom Niveau 62,746 ging es um 690 Punkte nach unten. Gestern Nacht lag das Tief bei 61,428 – der Boden bei 62,000 wurde um 578 Punkte unterschritten. Die Tageskerze schloss bei 61,986.73, 19 Punkte unter dem Tief vom 16. November bei 62,006. Heute Morgen eröffnete der Kurs bei 62,056 und kletterte wieder 50 Punkte über den alten Boden.
Wie der Durchbruch zustande kam, ist interessanter als der Durchbruch selbst. Vom Hoch am 19. November um 21 Uhr bei 64,080 bis zum Tief heute Morgen um 5 Uhr bei 61,428 fiel der Kurs innerhalb von acht Stunden um 2,652 Punkte. In dieser Phase waren die aggressiven Verkäufe nicht dominant: Das Verhältnis von aggressivem Kauf- zu Verkaufsvolumen lag am 20. November um 0 Uhr bei 0.989 und um 4 Uhr bei 1.0034 – Käufer und Verkäufer waren nahezu ausgeglichen. Das Tagesvolumen betrug 1.251 Mrd., 40 % weniger als am 13. November mit 2.05 Mrd. und am 14. November mit 2.154 Mrd. Der Kurs fiel um 2,650 Punkte, ohne dass mehr Verkaufsaufträge auf den Markt kamen – die Kaufaufträge im Orderbuch verschwanden.
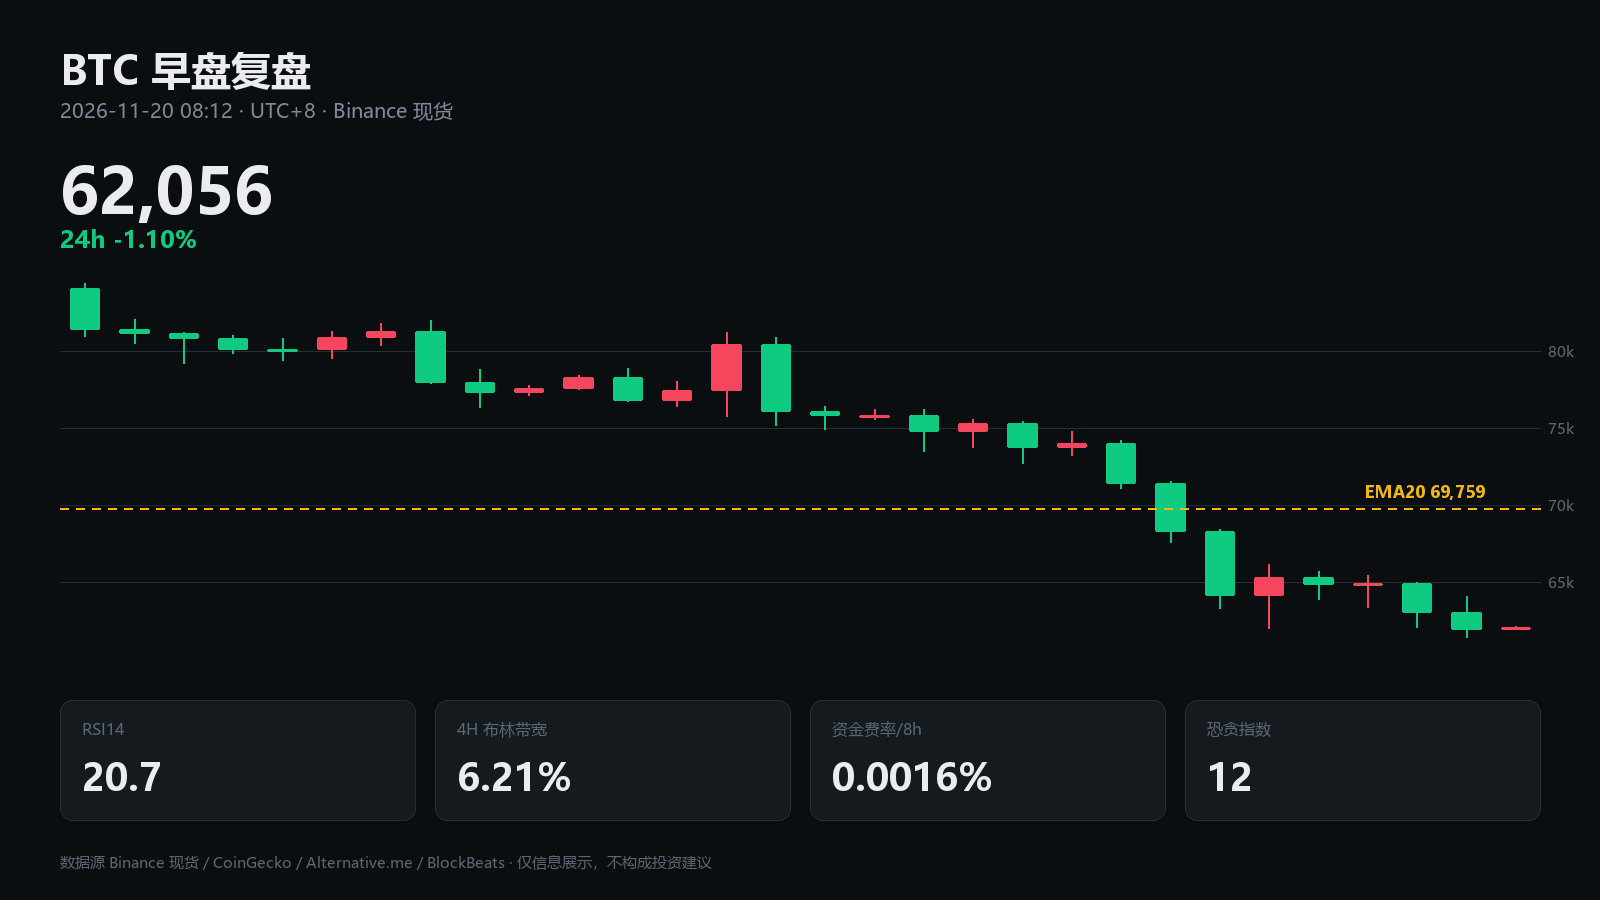
3
·
--
Wenn ich beim Scrollen darauf stoße, notiere ich es erst einmal.
Wenn ich beim Scrollen darauf stoße, notiere ich es erst einmal.
魔王区块链
·
--
Die letzten BTC verkaufen und in KI investieren – ist das ein Wandel oder eine Notoperation?
Einleitung: Beim Durchsehen der Nachrichten heute Morgen fiel mir eine Konstellation auf, die wie ein Spiegelbild wirkt. Ein börsennotiertes Mining-Unternehmen hat seine letzten 211 $BTC verkauft und steckt das Geld in ein KI-Rechenzentrum; auf der anderen Seite zeigen die 13F-Daten, dass die institutionellen Bestände an US-Spot-Bitcoin-ETPs einen historischen Höchststand erreicht haben. $BTC notiert derzeit bei rund 61,900 US-Dollar – ein Viermonatstief.
Zuerst zum Unternehmen, das seine Coins verkauft hat. In einer am 19. November bei der SEC eingereichten Meldung bestätigte Hyperscale Data, seine letzten 211 $BTC verkauft zu haben. Die Bilanz sieht schlecht aus: 17 Millionen US-Dollar an uneingeschränkten liquiden Mitteln, 231 Millionen an kurzfristigen Verbindlichkeiten und weitere 74,8 Millionen, die bis März aufgebracht werden müssen. Das Management schrieb ausdrücklich, es gebe „erhebliche Zweifel an der Fortführung des Geschäftsbetriebs“. Der Vertrag über 1,2 Milliarden US-Dollar mit einem KI-Kunden kommt nur zustande, wenn dieser zweimal eine Verlängerungsoption um jeweils fünf Jahre ausübt. Die ersten 10 Megawatt sollen erst im Dezember geliefert werden, und die Ausgabe von Aktien zum Marktpreis wurde ebenfalls ausgesetzt.
Zuerst zum Unternehmen, das seine Coins verkauft hat. In einer am 19. November bei der SEC eingereichten Meldung bestätigte Hyperscale Data, seine letzten 211 $BTC verkauft zu haben. Die Bilanz sieht schlecht aus: 17 Millionen US-Dollar an uneingeschränkten liquiden Mitteln, 231 Millionen an kurzfristigen Verbindlichkeiten und weitere 74,8 Millionen, die bis März aufgebracht werden müssen. Das Management schrieb ausdrücklich, es gebe „erhebliche Zweifel an der Fortführung des Geschäftsbetriebs“. Der Vertrag über 1,2 Milliarden US-Dollar mit einem KI-Kunden kommt nur zustande, wenn dieser zweimal eine Verlängerungsoption um jeweils fünf Jahre ausübt. Die ersten 10 Megawatt sollen erst im Dezember geliefert werden, und die Ausgabe von Aktien zum Marktpreis wurde ebenfalls ausgesetzt.
4
·
--
Wenn du es mittags siehst, leg es erst einmal beiseite.
Wenn du es mittags siehst, leg es erst einmal beiseite.
超人不会飞2020
·
--
Nvidias ganze Show ist ziemlich schräg
Q3-Umsatz 115,8 Milliarden, Q4-Ausblick 130 Milliarden, ziemlich explosiv, aber der Aktienkurs hält trotzdem nicht stand, die 150-Dollar-Marke wurde einfach durchbrochen. Der Markt stimmt mit den Füßen ab.
Der Kernwiderspruch liegt nicht bei Huang selbst, sondern in dem Mund des Vorstands
Harvey Jones sagte in der Bilanzkonferenz mit aller Entschlossenheit: „Rücktritt einstimmig akzeptiert, keine Rückkehr in Betracht gezogen“, und dann berichtete Semafor, dass drei der zehn Vorstandsmitglieder Huang zurückholen wollten. Drei sind keine Mehrheit, aber das Wort „einstimmig“ ist damit bereits zerbrochen. Wenn man nach außen so hart auftritt und intern die Differenzen nicht im Griff hat, denken Investoren: Du bringst nicht einmal deinen eigenen Vorstand unter Kontrolle, warum sollte ich dir glauben, dass du ein Unternehmen von der Größenordnung Nvidias managen kannst.
Huang selbst ist klug: Solange es im Interesse der Aktionäre, Mitarbeiter und des Unternehmens ist, bin ich bereit zurückzukehren. Das klingt weich, schiebt den Ball aber zurück an den Vorstand und lässt die Tür offen.
Auf Seiten des Nachfolgers ist es dagegen peinlich: Rene Haas von Arm soll die Sorge haben, „zu diesem Zeitpunkt aufzusteigen, wirke, als würde man auf der Welle zurückkehren, die Huang zurückfordert“. Unter den Unterzeichnern sind mehr als zehntausend, die sich als aktuelle Mitarbeiter ausgeben — sitzt man da oben dann wirklich stabil?
Taiwans TSMC handelt auffälliger als die Worte der Analysten
Nur eine Woche nachdem Huang zurückgetreten war, zog TSMC die Kundenkredite an, und Überbestellungen müssen nun im Voraus bar bezahlt werden. TSMC ist das Unternehmen, das die reale Nachfrage nach KI-Chips am besten kennt; es hat keinen Grund, gerade zu diesem Zeitpunkt so etwas zu tun. Wenn es das trotzdem tut, bedeutet das, dass es neu bewertet: Ist Nvidia nach dem Verlust von Jensen Huang noch denselben Kreditrahmen wert? Vertrauen in der Lieferkette entsteht immer über Menschen — wenn die Person wechselt, müssen auch die Zahlungsziele neu verhandelt werden.
Kurzfristig ist das Geschäft noch stabil, aber die Risse kommen in den nächsten zwei bis drei Quartalen
Ich denke, wir sollten in Zukunft auf zwei Signale besonders achten:
Ob Kunden beginnen, in Verträge „Schlüsselpersonen-Klauseln“ aufzunehmen, und ob TSMCs Zahlungsziele weiter strenger werden. Wenn beides gleichzeitig auftaucht, geht es nicht mehr um Governance-Streit — dann bewertet das gesamte Ökosystem Nvidia neu.
Dann ist es nicht mehr wichtig, ob im Vorstand drei oder fünf Stimmen dagegen sind. $NVDAB
#英伟达董事会曝分歧,三名董事支持黄仁勋回归
Q3-Umsatz 115,8 Milliarden, Q4-Ausblick 130 Milliarden, ziemlich explosiv, aber der Aktienkurs hält trotzdem nicht stand, die 150-Dollar-Marke wurde einfach durchbrochen. Der Markt stimmt mit den Füßen ab.
Der Kernwiderspruch liegt nicht bei Huang selbst, sondern in dem Mund des Vorstands
Harvey Jones sagte in der Bilanzkonferenz mit aller Entschlossenheit: „Rücktritt einstimmig akzeptiert, keine Rückkehr in Betracht gezogen“, und dann berichtete Semafor, dass drei der zehn Vorstandsmitglieder Huang zurückholen wollten. Drei sind keine Mehrheit, aber das Wort „einstimmig“ ist damit bereits zerbrochen. Wenn man nach außen so hart auftritt und intern die Differenzen nicht im Griff hat, denken Investoren: Du bringst nicht einmal deinen eigenen Vorstand unter Kontrolle, warum sollte ich dir glauben, dass du ein Unternehmen von der Größenordnung Nvidias managen kannst.
Huang selbst ist klug: Solange es im Interesse der Aktionäre, Mitarbeiter und des Unternehmens ist, bin ich bereit zurückzukehren. Das klingt weich, schiebt den Ball aber zurück an den Vorstand und lässt die Tür offen.
Auf Seiten des Nachfolgers ist es dagegen peinlich: Rene Haas von Arm soll die Sorge haben, „zu diesem Zeitpunkt aufzusteigen, wirke, als würde man auf der Welle zurückkehren, die Huang zurückfordert“. Unter den Unterzeichnern sind mehr als zehntausend, die sich als aktuelle Mitarbeiter ausgeben — sitzt man da oben dann wirklich stabil?
Taiwans TSMC handelt auffälliger als die Worte der Analysten
Nur eine Woche nachdem Huang zurückgetreten war, zog TSMC die Kundenkredite an, und Überbestellungen müssen nun im Voraus bar bezahlt werden. TSMC ist das Unternehmen, das die reale Nachfrage nach KI-Chips am besten kennt; es hat keinen Grund, gerade zu diesem Zeitpunkt so etwas zu tun. Wenn es das trotzdem tut, bedeutet das, dass es neu bewertet: Ist Nvidia nach dem Verlust von Jensen Huang noch denselben Kreditrahmen wert? Vertrauen in der Lieferkette entsteht immer über Menschen — wenn die Person wechselt, müssen auch die Zahlungsziele neu verhandelt werden.
Kurzfristig ist das Geschäft noch stabil, aber die Risse kommen in den nächsten zwei bis drei Quartalen
Ich denke, wir sollten in Zukunft auf zwei Signale besonders achten:
Ob Kunden beginnen, in Verträge „Schlüsselpersonen-Klauseln“ aufzunehmen, und ob TSMCs Zahlungsziele weiter strenger werden. Wenn beides gleichzeitig auftaucht, geht es nicht mehr um Governance-Streit — dann bewertet das gesamte Ökosystem Nvidia neu.
Dann ist es nicht mehr wichtig, ob im Vorstand drei oder fünf Stimmen dagegen sind. $NVDAB
#英伟达董事会曝分歧,三名董事支持黄仁勋回归
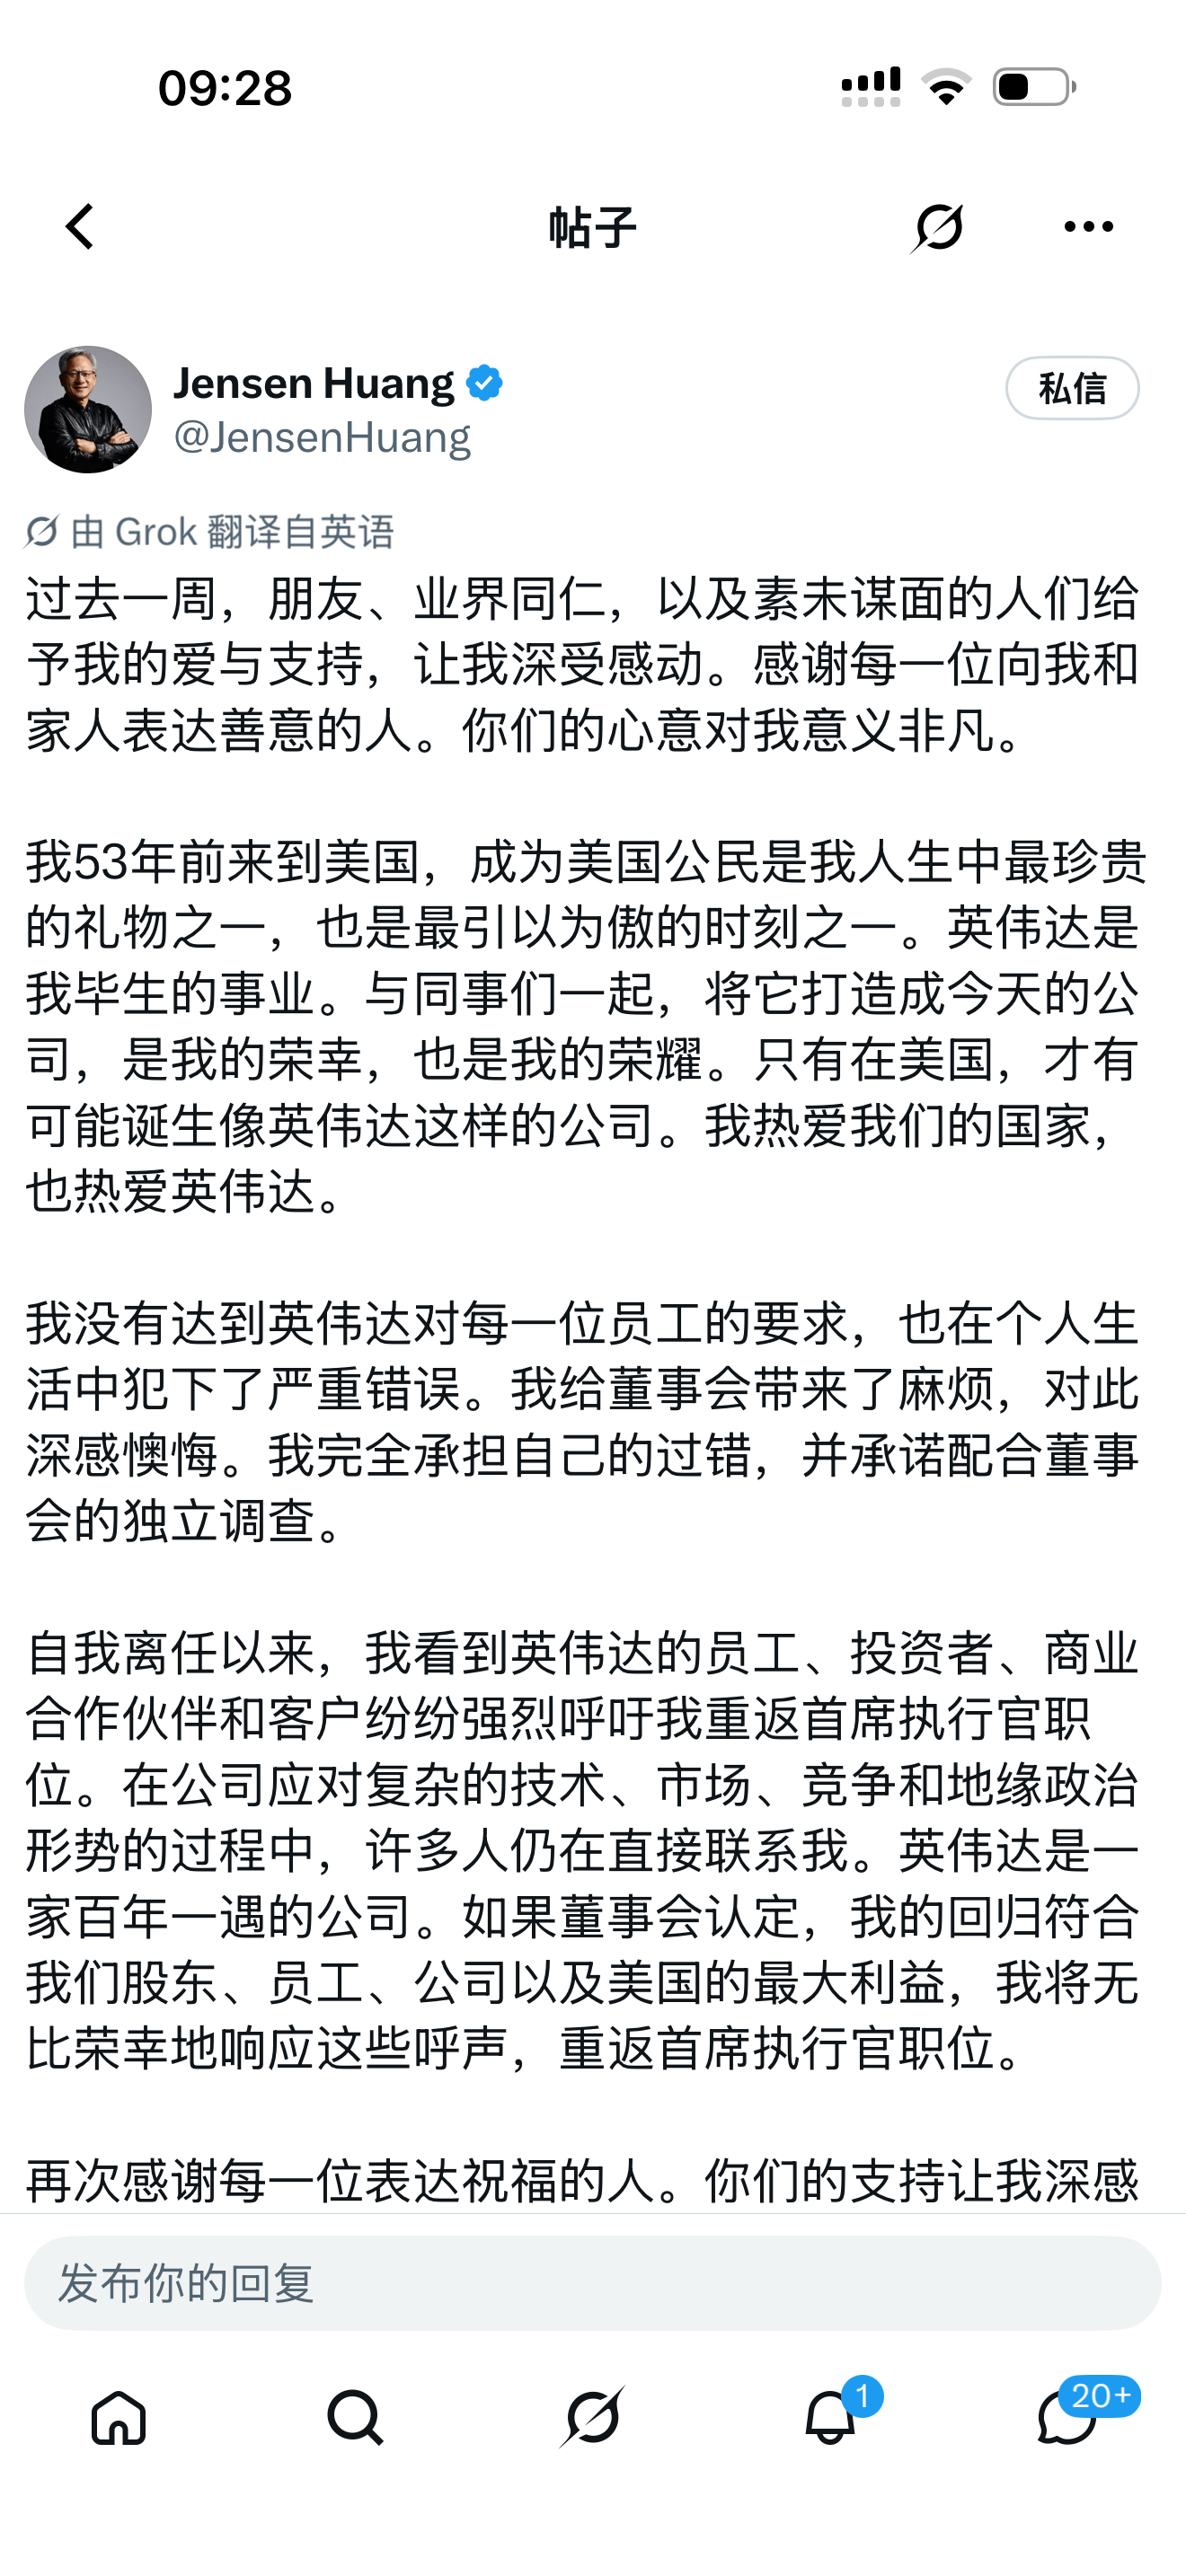
4
·
--
Diesen Beitrag halte ich erst einmal fest.
Diesen Beitrag halte ich erst einmal fest.
K线人生飞哥
·
--
Die großen Ereignisse im aktuellen makroökonomischen Umfeld
1. Wird die Demokratische Partei Musk untersuchen? Das wäre der zweite große Knall nach Huang Renxun*
2. Nachdem srtc+ aus dem Index geflogen ist, tritt der von MSCI+ festgelegte Zeitpunkt am 30. November nach Börsenschluss in Kraft
3. Am 10. Dezember: Ausmaß der Zinserhöhung
4. Am 11. Dezember: Haushaltsmittel, Stillstand der Regierung
5. Bank of America: Die Fed wird voraussichtlich im Dezember sowie im Januar und März des nächsten Jahres in Folge die Zinsen erhöhen
Bei dieser schwachen makroökonomischen Lage fallen derzeit im Grunde alle Finanzmärkte weltweit 📉. Deshalb werden die Zeiten von jetzt bis Januar nicht besonders leicht. Sicher ist jedoch: Ob US-Aktien, A-Aktien, Kryptowährungen oder Gold – in den nächsten drei Monaten wird dieser Zyklus seinen Tiefpunkt erreichen. Heißt es jetzt, den Dip zu kaufen oder in Panik zu geraten? Ob du in den nächsten drei Jahren einen Klassenunterschied zu den Menschen in deinem Umfeld aufbaust, hängt davon ab, was du in diesen Monaten tust.
1. Wird die Demokratische Partei Musk untersuchen? Das wäre der zweite große Knall nach Huang Renxun*
2. Nachdem srtc+ aus dem Index geflogen ist, tritt der von MSCI+ festgelegte Zeitpunkt am 30. November nach Börsenschluss in Kraft
3. Am 10. Dezember: Ausmaß der Zinserhöhung
4. Am 11. Dezember: Haushaltsmittel, Stillstand der Regierung
5. Bank of America: Die Fed wird voraussichtlich im Dezember sowie im Januar und März des nächsten Jahres in Folge die Zinsen erhöhen
Bei dieser schwachen makroökonomischen Lage fallen derzeit im Grunde alle Finanzmärkte weltweit 📉. Deshalb werden die Zeiten von jetzt bis Januar nicht besonders leicht. Sicher ist jedoch: Ob US-Aktien, A-Aktien, Kryptowährungen oder Gold – in den nächsten drei Monaten wird dieser Zyklus seinen Tiefpunkt erreichen. Heißt es jetzt, den Dip zu kaufen oder in Panik zu geraten? Ob du in den nächsten drei Jahren einen Klassenunterschied zu den Menschen in deinem Umfeld aufbaust, hängt davon ab, was du in diesen Monaten tust.
1
·
--
Die Trendthemen sind voll von Anthropic: Der Börsengang mit Rekordbewertung – sind 1,5 Billionen US-Dollar Marktkapitalisierung gerechtfertigt? In der offiziellen Ankündigung wird ein Eröffnungskurs von 105 US-Dollar genannt, bei einer Bewertung von bis zu 1,9 Billionen US-Dollar. Gestern lag der Ausgabepreis noch bei 83 US-Dollar. Am Markt eröffnete ANTB heute früh um 2 Uhr bei 110 und damit deutlich über dem genannten Kurs. Doch innerhalb der ersten Stunde sackte der Kurs direkt auf 92,98 ab. Das Handelsvolumen lag bei rund 3,39 Millionen USDT – die umsatzstärkste Stunde seit dem Börsengang. Um 3 Uhr erholte sich der Kurs kurz und erreichte ein Hoch von 99,62, schaffte es aber weder zurück auf 105 noch auf 110. Jetzt pendelt er um 92 und liegt innerhalb von 24 Stunden rund 16 % im Minus. In der Stunde um 9 Uhr heute früh fiel er sogar auf ein neues Tief von 90,82. Auch der Gesamtmarkt zeigt sich schwach: BTC fiel heute früh um 9 Uhr auf ein Tief von 61.290 und liegt jetzt bei etwa 61.500. Der Fear-and-Greed-Index auf dem Platz ist auf 10 gesunken – weiterhin extreme Angst. Zunächst bleibt abzuwarten, ob die 90,82 halten und ob es oberhalb von 99,62 wieder genug Volumen gibt.
#Anthropic创纪录上市,1.5万亿美元市值合理吗?
{spot}(ANTBUSDT)
Die Trendthemen sind voll von Anthropic: Der Börsengang mit Rekordbewertung – sind 1,5 Billionen US-Dollar Marktkapitalisierung gerechtfertigt? In der offiziellen Ankündigung wird ein Eröffnungskurs von 105 US-Dollar genannt, bei einer Bewertung von bis zu 1,9 Billionen US-Dollar. Gestern lag der Ausgabepreis noch bei 83 US-Dollar. Am Markt eröffnete ANTB heute früh um 2 Uhr bei 110 und damit deutlich über dem genannten Kurs. Doch innerhalb der ersten Stunde sackte der Kurs direkt auf 92,98 ab. Das Handelsvolumen lag bei rund 3,39 Millionen USDT – die umsatzstärkste Stunde seit dem Börsengang. Um 3 Uhr erholte sich der Kurs kurz und erreichte ein Hoch von 99,62, schaffte es aber weder zurück auf 105 noch auf 110. Jetzt pendelt er um 92 und liegt innerhalb von 24 Stunden rund 16 % im Minus. In der Stunde um 9 Uhr heute früh fiel er sogar auf ein neues Tief von 90,82. Auch der Gesamtmarkt zeigt sich schwach: BTC fiel heute früh um 9 Uhr auf ein Tief von 61.290 und liegt jetzt bei etwa 61.500. Der Fear-and-Greed-Index auf dem Platz ist auf 10 gesunken – weiterhin extreme Angst. Zunächst bleibt abzuwarten, ob die 90,82 halten und ob es oberhalb von 99,62 wieder genug Volumen gibt.
#Anthropic创纪录上市,1.5万亿美元市值合理吗?
#Anthropic创纪录上市,1.5万亿美元市值合理吗?
99
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BTCReboundsAbove$60KAmidWhaleDipBuying
87,462 Aufrufe
386 Kommentare
Abraxas Capital und andere Großanleger kaufen den BTC-Kursrückgang, während Bitcoin kurzzeitig wieder 60.000 US-Dollar erreicht
Binance News
·36 Likes
·83.3k Aufrufe
SolanaSets2027RoadmapToDoubleComputeCapacity
72,115 Aufrufe
1,116 Kommentare
CaliforniaNvidiaProbeExaminesPotentialCriminalViolations
19,625 Aufrufe
157 Kommentare