
YETI_YIELDS
58 Beiträge
YETI_YIELDS
Melden
Nutzer blockieren
🐻COLD DATA. WARM TAKES. crypto trader & blogger — I hibernate through bear markets
8 Following
0 Follower
36 Like gegeben
Beiträge
·
--
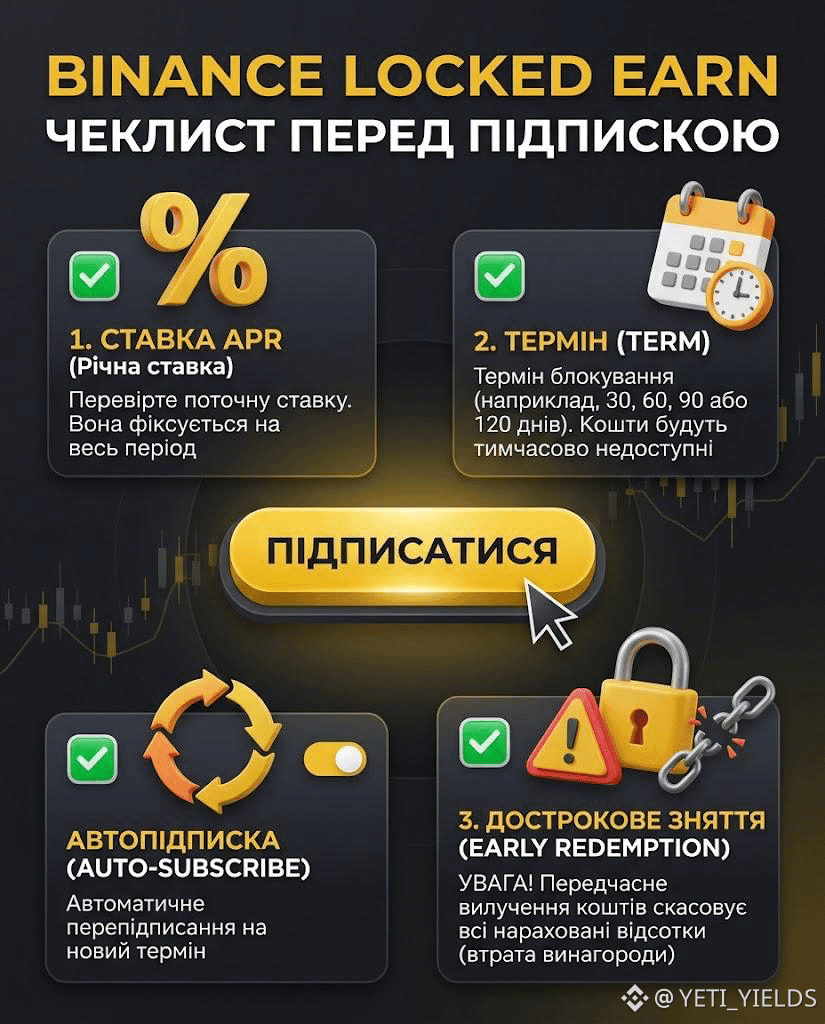
Krypto in Locked Earn werfen und es vergessen – normale Sache, aber nur, wenn du vorher die Regeln gelesen hast und nicht einfach blind auf „Weiter“ geklickt. 🔒
Hier ist meine persönliche Checkliste, bevor ich mich bei irgendeinem Locked Product anmelde 🗓️
Laufzeit der Einzahlung. Stelle sicher, dass dir diese Assets während der gesamten Laufzeit ganz sicher nicht gebraucht werden.
Art des APR. Viele denken, dass der Zinssatz fest eingefroren ist. Das stimmt nicht! Wenn in der Beschreibung kein Hinweis „Fixed Rate“ steht, hat die Börse das Recht, den APR während der Staking-Laufzeit anzupassen 📊
Regeln für Early Redemption. Wenn ein unvorhersehbares Ereignis eintritt und du das Geld dringend brauchst – dann wird bei einem vorzeitigen Ausstieg bei dir einfach ALLE ausgezahlten Zinsen vollständig einbehalten ⚠️ Außerdem werden die Gelder selbst nicht sofort zurück auf den Spot übertragen, sondern innerhalb von bis zu 72 Stunden.
Achte außerdem besonders auf die Funktion Auto-Subscribe 🔄 Sie verlängert deine Einzahlung automatisch auf einen neuen Zyklus, nachdem die Laufzeit abgelaufen ist. Wenn du vergessen hast, sie auszuschalten, werden die Coins erneut für denselben Zeitraum gesperrt – und du musst wieder von vorn warten.
Mein Ansatz: Wenn es auch nur den kleinsten Zweifel bezüglich der Laufzeiten gibt, wähle ich Flexible. In Locked sollte man nur mit dem Kapital einsteigen, das ganz entspannt „auf lange Sicht“ bereitliegt 👆
@Binance_Ukraine #bstock #earn
Krypto in Locked Earn werfen und es vergessen – normale Sache, aber nur, wenn du vorher die Regeln gelesen hast und nicht einfach blind auf „Weiter“ geklickt. 🔒
Hier ist meine persönliche Checkliste, bevor ich mich bei irgendeinem Locked Product anmelde 🗓️
Laufzeit der Einzahlung. Stelle sicher, dass dir diese Assets während der gesamten Laufzeit ganz sicher nicht gebraucht werden.
Art des APR. Viele denken, dass der Zinssatz fest eingefroren ist. Das stimmt nicht! Wenn in der Beschreibung kein Hinweis „Fixed Rate“ steht, hat die Börse das Recht, den APR während der Staking-Laufzeit anzupassen 📊
Regeln für Early Redemption. Wenn ein unvorhersehbares Ereignis eintritt und du das Geld dringend brauchst – dann wird bei einem vorzeitigen Ausstieg bei dir einfach ALLE ausgezahlten Zinsen vollständig einbehalten ⚠️ Außerdem werden die Gelder selbst nicht sofort zurück auf den Spot übertragen, sondern innerhalb von bis zu 72 Stunden.
Achte außerdem besonders auf die Funktion Auto-Subscribe 🔄 Sie verlängert deine Einzahlung automatisch auf einen neuen Zyklus, nachdem die Laufzeit abgelaufen ist. Wenn du vergessen hast, sie auszuschalten, werden die Coins erneut für denselben Zeitraum gesperrt – und du musst wieder von vorn warten.
Mein Ansatz: Wenn es auch nur den kleinsten Zweifel bezüglich der Laufzeiten gibt, wähle ich Flexible. In Locked sollte man nur mit dem Kapital einsteigen, das ganz entspannt „auf lange Sicht“ bereitliegt 👆
@Binance_Ukraine #bstock #earn
Hier ist meine persönliche Checkliste, bevor ich mich bei irgendeinem Locked Product anmelde 🗓️
Laufzeit der Einzahlung. Stelle sicher, dass dir diese Assets während der gesamten Laufzeit ganz sicher nicht gebraucht werden.
Art des APR. Viele denken, dass der Zinssatz fest eingefroren ist. Das stimmt nicht! Wenn in der Beschreibung kein Hinweis „Fixed Rate“ steht, hat die Börse das Recht, den APR während der Staking-Laufzeit anzupassen 📊
Regeln für Early Redemption. Wenn ein unvorhersehbares Ereignis eintritt und du das Geld dringend brauchst – dann wird bei einem vorzeitigen Ausstieg bei dir einfach ALLE ausgezahlten Zinsen vollständig einbehalten ⚠️ Außerdem werden die Gelder selbst nicht sofort zurück auf den Spot übertragen, sondern innerhalb von bis zu 72 Stunden.
Achte außerdem besonders auf die Funktion Auto-Subscribe 🔄 Sie verlängert deine Einzahlung automatisch auf einen neuen Zyklus, nachdem die Laufzeit abgelaufen ist. Wenn du vergessen hast, sie auszuschalten, werden die Coins erneut für denselben Zeitraum gesperrt – und du musst wieder von vorn warten.
Mein Ansatz: Wenn es auch nur den kleinsten Zweifel bezüglich der Laufzeiten gibt, wähle ich Flexible. In Locked sollte man nur mit dem Kapital einsteigen, das ganz entspannt „auf lange Sicht“ bereitliegt 👆
@Binance_Ukraine #bstock #earn
99
·
--
#termmax @termmax
Ich hätte nicht erwartet, dass der „Optionsmarkt“ in einer TermMax-Ankündigung auftaucht, aber die physische Lieferung scheint eine Tür zu öffnen, die ich bisher noch nicht verbunden hatte: Covered-Call-ähnliche Strategien für Inhaber von Stock-Tokens. 📞
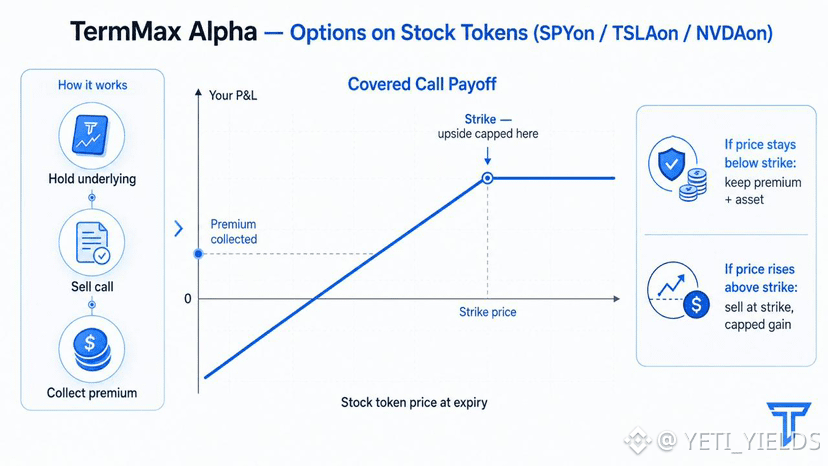
Die Logikkette, Schritt für Schritt: Physische Lieferung bedeutet, dass Sicherheiten als Asset geliefert werden können, statt auf dem offenen Markt zwangsverkauft zu werden. Genau derselbe zugrunde liegende Mechanismus — Abwicklung im tatsächlichen Asset statt aus einem Markthandel in Cash — ist strukturell auch das, was ein Optionskontrakt zum Laufzeitende braucht. 🔄 Das Call/Put-Produkt von TermMax Alpha ging zuerst auf der BNB Chain für Binance-Alpha-Token live; die aktuelle App listet jetzt auch Call- und Put-Märkte direkt für Stock-Token selbst (SPYon, TSLAon, NVDAon und andere), inklusive Kursen (Strikes), Laufzeiten und angezeigter Liquidität direkt dort.
Ein Covered Call, ganz einfach erklärt: Du hältst das zugrunde liegende Asset, verkaufst jemandem das Recht, es bei einem festgelegten Preis bis zu einem festgelegten Datum von dir zu kaufen, und kassierst eine Prämie dafür, diese Verpflichtung einzugehen. 💵 Wenn das Asset unter diesem Strike bleibt, behältst du die Prämie und das Asset. Wenn es darüber steigt, verkaufst du zum Strike — gedeckeltes Upside-Potenzial, aber die Rendite wird in jedem Fall vereinnahmt. Übertragen auf Inhaber tokenisierter Aktien bedeutet das Rendite auf Assets, die ansonsten einfach dort liegen würden, während sie auf Kurssteigerungen warten. 🎯
Das ist wesentlich komplexer als ein einfacher, fest verzinster Kredit — Optionen haben ihr eigenes Risikoprofil (das gedeckelte Upside ist der offensichtlichste Interessenkonflikt), das man verstehen sollte, bevor man „TermMax hat jetzt Optionen“ nur als weiteres Yield-Feature betrachtet. ☝️
Gedecktes Upside für eine garantierte Prämie — oder volles Upside bei null Rendite, während du wartest: Welche Option würdest du tatsächlich bei einem Stock-Token wählen, das du langfristig hältst? 🎲
@termmax #TermMax
#termmax @TermMax
Ich hätte nicht erwartet, dass der „Optionsmarkt“ in einer TermMax-Ankündigung auftaucht, aber die physische Lieferung scheint eine Tür zu öffnen, die ich bisher noch nicht verbunden hatte: Covered-Call-ähnliche Strategien für Inhaber von Stock-Tokens. 📞
Die Logikkette, Schritt für Schritt: Physische Lieferung bedeutet, dass Sicherheiten als Asset geliefert werden können, statt auf dem offenen Markt zwangsverkauft zu werden. Genau derselbe zugrunde liegende Mechanismus — Abwicklung im tatsächlichen Asset statt aus einem Markthandel in Cash — ist strukturell auch das, was ein Optionskontrakt zum Laufzeitende braucht. 🔄 Das Call/Put-Produkt von TermMax Alpha ging zuerst auf der BNB Chain für Binance-Alpha-Token live; die aktuelle App listet jetzt auch Call- und Put-Märkte direkt für Stock-Token selbst (SPYon, TSLAon, NVDAon und andere), inklusive Kursen (Strikes), Laufzeiten und angezeigter Liquidität direkt dort.
Ein Covered Call, ganz einfach erklärt: Du hältst das zugrunde liegende Asset, verkaufst jemandem das Recht, es bei einem festgelegten Preis bis zu einem festgelegten Datum von dir zu kaufen, und kassierst eine Prämie dafür, diese Verpflichtung einzugehen. 💵 Wenn das Asset unter diesem Strike bleibt, behältst du die Prämie und das Asset. Wenn es darüber steigt, verkaufst du zum Strike — gedeckeltes Upside-Potenzial, aber die Rendite wird in jedem Fall vereinnahmt. Übertragen auf Inhaber tokenisierter Aktien bedeutet das Rendite auf Assets, die ansonsten einfach dort liegen würden, während sie auf Kurssteigerungen warten. 🎯
Das ist wesentlich komplexer als ein einfacher, fest verzinster Kredit — Optionen haben ihr eigenes Risikoprofil (das gedeckelte Upside ist der offensichtlichste Interessenkonflikt), das man verstehen sollte, bevor man „TermMax hat jetzt Optionen“ nur als weiteres Yield-Feature betrachtet. ☝️
Gedecktes Upside für eine garantierte Prämie — oder volles Upside bei null Rendite, während du wartest: Welche Option würdest du tatsächlich bei einem Stock-Token wählen, das du langfristig hältst? 🎲
@TermMax #TermMax
Ich hätte nicht erwartet, dass der „Optionsmarkt“ in einer TermMax-Ankündigung auftaucht, aber die physische Lieferung scheint eine Tür zu öffnen, die ich bisher noch nicht verbunden hatte: Covered-Call-ähnliche Strategien für Inhaber von Stock-Tokens. 📞
Die Logikkette, Schritt für Schritt: Physische Lieferung bedeutet, dass Sicherheiten als Asset geliefert werden können, statt auf dem offenen Markt zwangsverkauft zu werden. Genau derselbe zugrunde liegende Mechanismus — Abwicklung im tatsächlichen Asset statt aus einem Markthandel in Cash — ist strukturell auch das, was ein Optionskontrakt zum Laufzeitende braucht. 🔄 Das Call/Put-Produkt von TermMax Alpha ging zuerst auf der BNB Chain für Binance-Alpha-Token live; die aktuelle App listet jetzt auch Call- und Put-Märkte direkt für Stock-Token selbst (SPYon, TSLAon, NVDAon und andere), inklusive Kursen (Strikes), Laufzeiten und angezeigter Liquidität direkt dort.
Ein Covered Call, ganz einfach erklärt: Du hältst das zugrunde liegende Asset, verkaufst jemandem das Recht, es bei einem festgelegten Preis bis zu einem festgelegten Datum von dir zu kaufen, und kassierst eine Prämie dafür, diese Verpflichtung einzugehen. 💵 Wenn das Asset unter diesem Strike bleibt, behältst du die Prämie und das Asset. Wenn es darüber steigt, verkaufst du zum Strike — gedeckeltes Upside-Potenzial, aber die Rendite wird in jedem Fall vereinnahmt. Übertragen auf Inhaber tokenisierter Aktien bedeutet das Rendite auf Assets, die ansonsten einfach dort liegen würden, während sie auf Kurssteigerungen warten. 🎯
Das ist wesentlich komplexer als ein einfacher, fest verzinster Kredit — Optionen haben ihr eigenes Risikoprofil (das gedeckelte Upside ist der offensichtlichste Interessenkonflikt), das man verstehen sollte, bevor man „TermMax hat jetzt Optionen“ nur als weiteres Yield-Feature betrachtet. ☝️
Gedecktes Upside für eine garantierte Prämie — oder volles Upside bei null Rendite, während du wartest: Welche Option würdest du tatsächlich bei einem Stock-Token wählen, das du langfristig hältst? 🎲
@TermMax #TermMax
237
·
--
#termmax @termmax
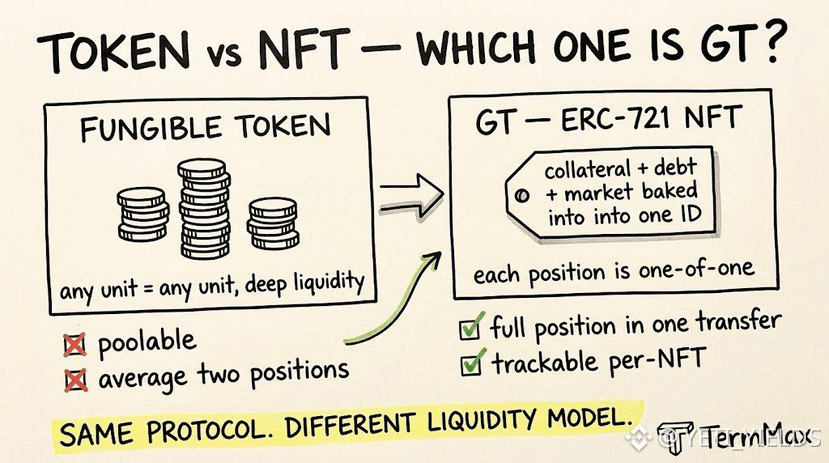
Ich habe GT anfangs beiläufig als ein weiteres ERC-20-ähnliches Token wie FT und XT eingeordnet — bis ich es tatsächlich nachgeschaut habe: Das stimmt nicht. GT ist ein ERC-721, also ein nicht fungibler Token (NFT). Diese eine Designentscheidung verändert mehr, als es zunächst klingt. 🎴
Ein fungibler Token bedeutet: Jede Einheit ist austauschbar — 100 USDC sind 100 USDC, egal aus wessen Wallet sie stammen. Ein NFT bedeutet: Jede GT ist ein eigenes, unterscheidbares Objekt — deine konkrete gehebelte Position mit ihrem eigenen Sicherheitenbetrag, Schuldenbetrag und Markparametern, die in genau diese eine Token-ID eingebrannt sind. #️⃣
Praktische Konsequenzen: Du kannst zwei GT-Positionen nicht „zusammenmitteln“, wie du zwei Tranchen eines fungiblen Tokens zusammenlegen könntest — jede GT ist ihr eigener, eigenständiger Datensatz. Du kannst eine komplette gehebelte Position in einem einzigen NFT-Transfer an jemand anderen übertragen — Sicherheiten, Schulden und alles — ohne vorher irgendetwas aufzulösen. 🔁 Und weil jede Position ein einzigartiges Token ist, kann eine Schnittstelle, die auf TermMax basiert, deine exakte Positionshistorie pro NFT nachverfolgen und anzeigen, statt sie aus einer Ansammlung austauschbarer Salden rekonstruieren zu müssen.
Grobe Vorstellung, wie groß der Trade-off ist: Zwei GT-Positionen mit identischen Sicherheiten-/Schuldenquoten verschmelzen trotzdem nicht zu einer einzigen, liquiden Einheit, wie 50 USDC + 50 USDC = 100 USDC. Wenn du eine konkrete GT verkaufst, musst du einen Käufer finden, der genau diese Kombination haben will — realistisch also ein kleinerer Pool an Gegenparteien als in einem fungiblen Markt mit derselben Gesamtsumme. Genau deshalb wirkt das sekundäre GT-Volumen gegenüber FT/XT auf den meisten Märkten heute oft „dünner“. 📈
Wusstest du, dass GT vorher schon ein NFT war, oder hast du angenommen, es funktioniere wie jeder andere Token in deiner Wallet? 💬 Würdest du tatsächlich eine GT-Position auf einem Sekundärmarkt handeln wollen, oder ist „Halten bis zum Close“ immer noch der Plan?
@termmax #TermMax
#termmax @TermMax
Ich habe GT anfangs beiläufig als ein weiteres ERC-20-ähnliches Token wie FT und XT eingeordnet — bis ich es tatsächlich nachgeschaut habe: Das stimmt nicht. GT ist ein ERC-721, also ein nicht fungibler Token (NFT). Diese eine Designentscheidung verändert mehr, als es zunächst klingt. 🎴
Ein fungibler Token bedeutet: Jede Einheit ist austauschbar — 100 USDC sind 100 USDC, egal aus wessen Wallet sie stammen. Ein NFT bedeutet: Jede GT ist ein eigenes, unterscheidbares Objekt — deine konkrete gehebelte Position mit ihrem eigenen Sicherheitenbetrag, Schuldenbetrag und Markparametern, die in genau diese eine Token-ID eingebrannt sind. #️⃣
Praktische Konsequenzen: Du kannst zwei GT-Positionen nicht „zusammenmitteln“, wie du zwei Tranchen eines fungiblen Tokens zusammenlegen könntest — jede GT ist ihr eigener, eigenständiger Datensatz. Du kannst eine komplette gehebelte Position in einem einzigen NFT-Transfer an jemand anderen übertragen — Sicherheiten, Schulden und alles — ohne vorher irgendetwas aufzulösen. 🔁 Und weil jede Position ein einzigartiges Token ist, kann eine Schnittstelle, die auf TermMax basiert, deine exakte Positionshistorie pro NFT nachverfolgen und anzeigen, statt sie aus einer Ansammlung austauschbarer Salden rekonstruieren zu müssen.
Grobe Vorstellung, wie groß der Trade-off ist: Zwei GT-Positionen mit identischen Sicherheiten-/Schuldenquoten verschmelzen trotzdem nicht zu einer einzigen, liquiden Einheit, wie 50 USDC + 50 USDC = 100 USDC. Wenn du eine konkrete GT verkaufst, musst du einen Käufer finden, der genau diese Kombination haben will — realistisch also ein kleinerer Pool an Gegenparteien als in einem fungiblen Markt mit derselben Gesamtsumme. Genau deshalb wirkt das sekundäre GT-Volumen gegenüber FT/XT auf den meisten Märkten heute oft „dünner“. 📈
Wusstest du, dass GT vorher schon ein NFT war, oder hast du angenommen, es funktioniere wie jeder andere Token in deiner Wallet? 💬 Würdest du tatsächlich eine GT-Position auf einem Sekundärmarkt handeln wollen, oder ist „Halten bis zum Close“ immer noch der Plan?
@TermMax #TermMax
Ich habe GT anfangs beiläufig als ein weiteres ERC-20-ähnliches Token wie FT und XT eingeordnet — bis ich es tatsächlich nachgeschaut habe: Das stimmt nicht. GT ist ein ERC-721, also ein nicht fungibler Token (NFT). Diese eine Designentscheidung verändert mehr, als es zunächst klingt. 🎴
Ein fungibler Token bedeutet: Jede Einheit ist austauschbar — 100 USDC sind 100 USDC, egal aus wessen Wallet sie stammen. Ein NFT bedeutet: Jede GT ist ein eigenes, unterscheidbares Objekt — deine konkrete gehebelte Position mit ihrem eigenen Sicherheitenbetrag, Schuldenbetrag und Markparametern, die in genau diese eine Token-ID eingebrannt sind. #️⃣
Praktische Konsequenzen: Du kannst zwei GT-Positionen nicht „zusammenmitteln“, wie du zwei Tranchen eines fungiblen Tokens zusammenlegen könntest — jede GT ist ihr eigener, eigenständiger Datensatz. Du kannst eine komplette gehebelte Position in einem einzigen NFT-Transfer an jemand anderen übertragen — Sicherheiten, Schulden und alles — ohne vorher irgendetwas aufzulösen. 🔁 Und weil jede Position ein einzigartiges Token ist, kann eine Schnittstelle, die auf TermMax basiert, deine exakte Positionshistorie pro NFT nachverfolgen und anzeigen, statt sie aus einer Ansammlung austauschbarer Salden rekonstruieren zu müssen.
Grobe Vorstellung, wie groß der Trade-off ist: Zwei GT-Positionen mit identischen Sicherheiten-/Schuldenquoten verschmelzen trotzdem nicht zu einer einzigen, liquiden Einheit, wie 50 USDC + 50 USDC = 100 USDC. Wenn du eine konkrete GT verkaufst, musst du einen Käufer finden, der genau diese Kombination haben will — realistisch also ein kleinerer Pool an Gegenparteien als in einem fungiblen Markt mit derselben Gesamtsumme. Genau deshalb wirkt das sekundäre GT-Volumen gegenüber FT/XT auf den meisten Märkten heute oft „dünner“. 📈
Wusstest du, dass GT vorher schon ein NFT war, oder hast du angenommen, es funktioniere wie jeder andere Token in deiner Wallet? 💬 Würdest du tatsächlich eine GT-Position auf einem Sekundärmarkt handeln wollen, oder ist „Halten bis zum Close“ immer noch der Plan?
@TermMax #TermMax
5
4
94
·
--
#termmax @termmax
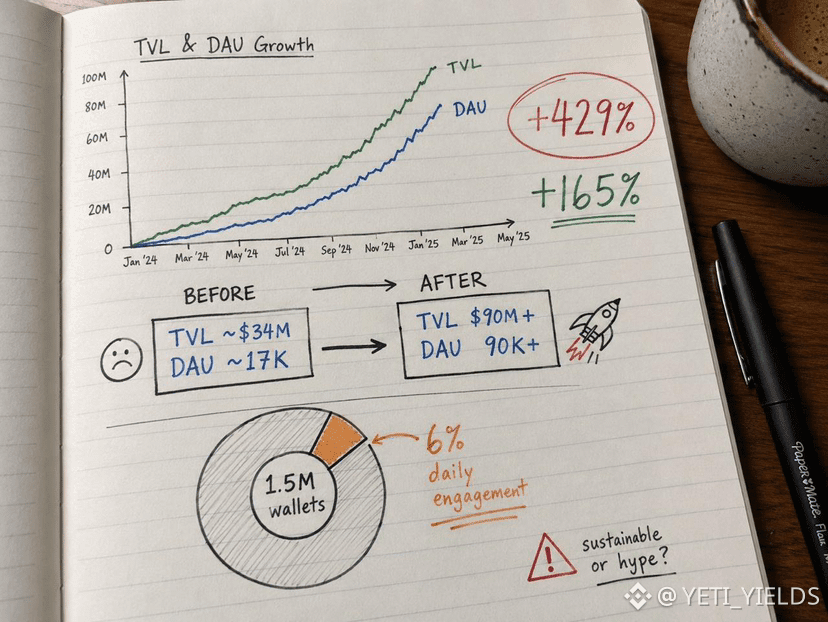
Ich bin zurückgegangen und habe TermMax’ Zahlen von vor ein paar Wochen mit dem verglichen, was sie gerade veröffentlicht haben, und die Wachstumskurve ist steiler, als ich erwartet hatte. 📈 Tatsächliche Rechnung vor/nachher.
Ein aktueller Snapshot zeigte TVL im Bereich von 30–40 Mio. $ bei ungefähr 17K täglichen aktiven Nutzern. TermMax’ eigene Zahlen diese Woche: TVL über 90 Mio. $, tägliche aktive Nutzer über 90K und 1,5M+ registrierte Wallets. 🧮
Unter Verwendung von 34M als früheren Mittelpunkt: (90−34)/34 ≈ 165% TVL-Wachstum — TVL ist ungefähr 2,6x gestiegen. Das DAU-Wachstum ist noch deutlicher: (90.000−17.000)/17.000 ≈ 429% — tägliche Aktive sind über dasselbe grobe Zeitfenster hinweg um mehr als 5x gestiegen. 🚀
Noch eine Rechnung lohnt sich: 90K tägliche Aktive gegenüber 1,5M registrierten Wallets ergibt eine 6% tägliche Engagement-Rate. Zur Einordnung: Viele DeFi-Protokolle sehen Daily-Active-zu-Total-Registered-Ratios deutlich unter diesem Wert, sobald die anfängliche Hype-Phase abklingt — 6% deutet darauf hin, dass ein bedeutender Anteil der registrierten Wallets regelmäßig auftaucht, nicht nur kurz Ansprüche geltend macht und dann wieder verschwindet. 📊
Allein die Wachstumszahlen sagen dir nicht, ob das nachhaltig ist oder eher TGE-Hype getrieben — es lohnt sich zu prüfen, ob das DAU irgendwo in der Nähe von 90K bleibt, einen Monat nach dem 25. August, wenn es keine Punkte mehr zu farmen gibt. ⚠️
Liest sich ein 5x DAU-Wachstum für dich wie organische Nachfrage, oder sorgt die zeitliche Nähe direkt vor einem bestätigten TGE dafür, dass du einen Teil davon als Farming-Aktivität abwerten willst?
Wirst du diese gleichen Zahlen einen Monat nach dem TGE erneut prüfen, um zu sehen, was übrig bleibt?
@termmax #TermMax
#termmax @TermMax
Ich bin zurückgegangen und habe TermMax’ Zahlen von vor ein paar Wochen mit dem verglichen, was sie gerade veröffentlicht haben, und die Wachstumskurve ist steiler, als ich erwartet hatte. 📈 Tatsächliche Rechnung vor/nachher.
Ein aktueller Snapshot zeigte TVL im Bereich von 30–40 Mio. $ bei ungefähr 17K täglichen aktiven Nutzern. TermMax’ eigene Zahlen diese Woche: TVL über 90 Mio. $, tägliche aktive Nutzer über 90K und 1,5M+ registrierte Wallets. 🧮
Unter Verwendung von 34M als früheren Mittelpunkt: (90−34)/34 ≈ 165% TVL-Wachstum — TVL ist ungefähr 2,6x gestiegen. Das DAU-Wachstum ist noch deutlicher: (90.000−17.000)/17.000 ≈ 429% — tägliche Aktive sind über dasselbe grobe Zeitfenster hinweg um mehr als 5x gestiegen. 🚀
Noch eine Rechnung lohnt sich: 90K tägliche Aktive gegenüber 1,5M registrierten Wallets ergibt eine 6% tägliche Engagement-Rate. Zur Einordnung: Viele DeFi-Protokolle sehen Daily-Active-zu-Total-Registered-Ratios deutlich unter diesem Wert, sobald die anfängliche Hype-Phase abklingt — 6% deutet darauf hin, dass ein bedeutender Anteil der registrierten Wallets regelmäßig auftaucht, nicht nur kurz Ansprüche geltend macht und dann wieder verschwindet. 📊
Allein die Wachstumszahlen sagen dir nicht, ob das nachhaltig ist oder eher TGE-Hype getrieben — es lohnt sich zu prüfen, ob das DAU irgendwo in der Nähe von 90K bleibt, einen Monat nach dem 25. August, wenn es keine Punkte mehr zu farmen gibt. ⚠️
Liest sich ein 5x DAU-Wachstum für dich wie organische Nachfrage, oder sorgt die zeitliche Nähe direkt vor einem bestätigten TGE dafür, dass du einen Teil davon als Farming-Aktivität abwerten willst?
Wirst du diese gleichen Zahlen einen Monat nach dem TGE erneut prüfen, um zu sehen, was übrig bleibt?
@TermMax #TermMax
Ich bin zurückgegangen und habe TermMax’ Zahlen von vor ein paar Wochen mit dem verglichen, was sie gerade veröffentlicht haben, und die Wachstumskurve ist steiler, als ich erwartet hatte. 📈 Tatsächliche Rechnung vor/nachher.
Ein aktueller Snapshot zeigte TVL im Bereich von 30–40 Mio. $ bei ungefähr 17K täglichen aktiven Nutzern. TermMax’ eigene Zahlen diese Woche: TVL über 90 Mio. $, tägliche aktive Nutzer über 90K und 1,5M+ registrierte Wallets. 🧮
Unter Verwendung von 34M als früheren Mittelpunkt: (90−34)/34 ≈ 165% TVL-Wachstum — TVL ist ungefähr 2,6x gestiegen. Das DAU-Wachstum ist noch deutlicher: (90.000−17.000)/17.000 ≈ 429% — tägliche Aktive sind über dasselbe grobe Zeitfenster hinweg um mehr als 5x gestiegen. 🚀
Noch eine Rechnung lohnt sich: 90K tägliche Aktive gegenüber 1,5M registrierten Wallets ergibt eine 6% tägliche Engagement-Rate. Zur Einordnung: Viele DeFi-Protokolle sehen Daily-Active-zu-Total-Registered-Ratios deutlich unter diesem Wert, sobald die anfängliche Hype-Phase abklingt — 6% deutet darauf hin, dass ein bedeutender Anteil der registrierten Wallets regelmäßig auftaucht, nicht nur kurz Ansprüche geltend macht und dann wieder verschwindet. 📊
Allein die Wachstumszahlen sagen dir nicht, ob das nachhaltig ist oder eher TGE-Hype getrieben — es lohnt sich zu prüfen, ob das DAU irgendwo in der Nähe von 90K bleibt, einen Monat nach dem 25. August, wenn es keine Punkte mehr zu farmen gibt. ⚠️
Liest sich ein 5x DAU-Wachstum für dich wie organische Nachfrage, oder sorgt die zeitliche Nähe direkt vor einem bestätigten TGE dafür, dass du einen Teil davon als Farming-Aktivität abwerten willst?
Wirst du diese gleichen Zahlen einen Monat nach dem TGE erneut prüfen, um zu sehen, was übrig bleibt?
@TermMax #TermMax
2
79
·
--
#bstockscis @BinanceCIS
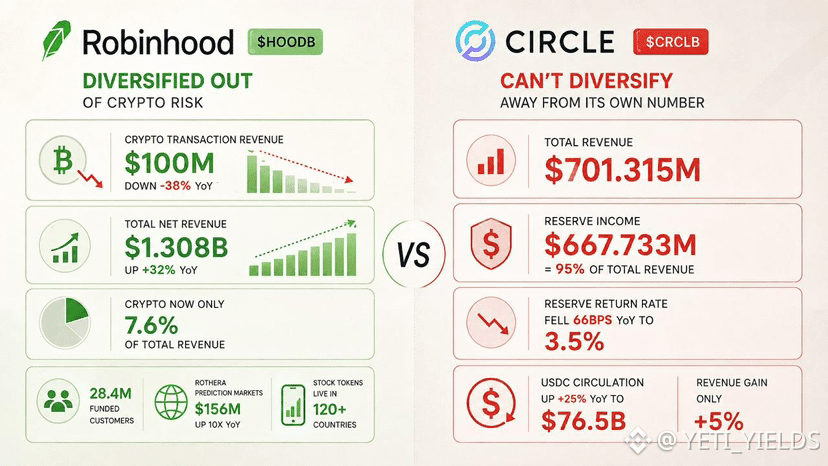
#bstockscis Beide werden unter „crypto-naher Fintech“ abgelegt. Ihre tatsächliche Exposition gegenüber Krypto könnte nicht unterschiedlicher sein.
Robinhood hat sich diversifiziert aus 📉➡️📈 Krypto-Transaktionsumsatz: 100 Mio. $, -38% YoY. Gesamt-Nettoerlös: 1,308 Mrd. $, +32% YoY. Rechne die Aufteilung: Krypto macht jetzt nur noch 7,6% des gesamten Buchs aus. Was das Wachstum stattdessen trägt – 28,4 Mio. finanzierte Kunden, Rothera-Vorhersagemärkte bei 156 Mio. $ (10x YoY), Stock Tokens live in 120+ Ländern. Krypto war früher die Schlagzeile. Jetzt ist es ein Rundungsfehler neben allem, was HOOD sonst aufgebaut hat.
Circle kann sich von seiner Zahl nicht wegdiversifizieren 🔒 Gesamterlös 701,315 Mio. $ und 667,733 Mio. $ davon – 95% – sind Reserve-Einnahmen, die aus den Vermögenswerten hinter USDC erzielt werden. Die Rendite der Reserven ist bereits um 66 Basispunkte YoY auf 3,5% gefallen. Die USDC-Umlaufmenge wuchs +25% YoY auf 76,5 Mrd. $ und dennoch brachte sie nur einen 5%-Umsatzzuwachs, weil die Kompression des Satzes den Großteil des Volumenwachstums aufgefressen hat. Das ist kein Geschäft, bei dem man eine Position für Krypto-Exposition kürzen könnte – die Exposition ist die gesamte Gewinn-und-Verlust-Rechnung.
Gleicher Branchentag, entgegengesetztes strukturelles Risiko: HOOD hat sich dafür entschieden, kein Krypto mehr zu brauchen, um zu wachsen. Das gesamte Modell von Circle braucht, dass die Fed mitspielt. 🏛️
Welche Struktur würdest du lieber in einem Zyklus fallender Zinsen halten – ein Unternehmen mit Optionen oder eines, das darauf setzt, dass die wichtigste Erlösquelle bei den aktuellen Zinssätzen bleibt? Bin gespannt auf deine Sicht. 🧵
@BinanceCIS #bStocksCİS $HOODB $CRCLB
{spot}(HOODBUSDT)
{spot}(CRCLBUSDT)
#bstockscis @BinanceCIS
#bstockscis Beide werden unter „crypto-naher Fintech“ abgelegt. Ihre tatsächliche Exposition gegenüber Krypto könnte nicht unterschiedlicher sein.
Robinhood hat sich diversifiziert aus 📉➡️📈 Krypto-Transaktionsumsatz: 100 Mio. $, -38% YoY. Gesamt-Nettoerlös: 1,308 Mrd. $, +32% YoY. Rechne die Aufteilung: Krypto macht jetzt nur noch 7,6% des gesamten Buchs aus. Was das Wachstum stattdessen trägt – 28,4 Mio. finanzierte Kunden, Rothera-Vorhersagemärkte bei 156 Mio. $ (10x YoY), Stock Tokens live in 120+ Ländern. Krypto war früher die Schlagzeile. Jetzt ist es ein Rundungsfehler neben allem, was HOOD sonst aufgebaut hat.
Circle kann sich von seiner Zahl nicht wegdiversifizieren 🔒 Gesamterlös 701,315 Mio. $ und 667,733 Mio. $ davon – 95% – sind Reserve-Einnahmen, die aus den Vermögenswerten hinter USDC erzielt werden. Die Rendite der Reserven ist bereits um 66 Basispunkte YoY auf 3,5% gefallen. Die USDC-Umlaufmenge wuchs +25% YoY auf 76,5 Mrd. $ und dennoch brachte sie nur einen 5%-Umsatzzuwachs, weil die Kompression des Satzes den Großteil des Volumenwachstums aufgefressen hat. Das ist kein Geschäft, bei dem man eine Position für Krypto-Exposition kürzen könnte – die Exposition ist die gesamte Gewinn-und-Verlust-Rechnung.
Gleicher Branchentag, entgegengesetztes strukturelles Risiko: HOOD hat sich dafür entschieden, kein Krypto mehr zu brauchen, um zu wachsen. Das gesamte Modell von Circle braucht, dass die Fed mitspielt. 🏛️
Welche Struktur würdest du lieber in einem Zyklus fallender Zinsen halten – ein Unternehmen mit Optionen oder eines, das darauf setzt, dass die wichtigste Erlösquelle bei den aktuellen Zinssätzen bleibt? Bin gespannt auf deine Sicht. 🧵
@BinanceCIS #bStocksCİS $HOODB $CRCLB
#bstockscis Beide werden unter „crypto-naher Fintech“ abgelegt. Ihre tatsächliche Exposition gegenüber Krypto könnte nicht unterschiedlicher sein.
Robinhood hat sich diversifiziert aus 📉➡️📈 Krypto-Transaktionsumsatz: 100 Mio. $, -38% YoY. Gesamt-Nettoerlös: 1,308 Mrd. $, +32% YoY. Rechne die Aufteilung: Krypto macht jetzt nur noch 7,6% des gesamten Buchs aus. Was das Wachstum stattdessen trägt – 28,4 Mio. finanzierte Kunden, Rothera-Vorhersagemärkte bei 156 Mio. $ (10x YoY), Stock Tokens live in 120+ Ländern. Krypto war früher die Schlagzeile. Jetzt ist es ein Rundungsfehler neben allem, was HOOD sonst aufgebaut hat.
Circle kann sich von seiner Zahl nicht wegdiversifizieren 🔒 Gesamterlös 701,315 Mio. $ und 667,733 Mio. $ davon – 95% – sind Reserve-Einnahmen, die aus den Vermögenswerten hinter USDC erzielt werden. Die Rendite der Reserven ist bereits um 66 Basispunkte YoY auf 3,5% gefallen. Die USDC-Umlaufmenge wuchs +25% YoY auf 76,5 Mrd. $ und dennoch brachte sie nur einen 5%-Umsatzzuwachs, weil die Kompression des Satzes den Großteil des Volumenwachstums aufgefressen hat. Das ist kein Geschäft, bei dem man eine Position für Krypto-Exposition kürzen könnte – die Exposition ist die gesamte Gewinn-und-Verlust-Rechnung.
Gleicher Branchentag, entgegengesetztes strukturelles Risiko: HOOD hat sich dafür entschieden, kein Krypto mehr zu brauchen, um zu wachsen. Das gesamte Modell von Circle braucht, dass die Fed mitspielt. 🏛️
Welche Struktur würdest du lieber in einem Zyklus fallender Zinsen halten – ein Unternehmen mit Optionen oder eines, das darauf setzt, dass die wichtigste Erlösquelle bei den aktuellen Zinssätzen bleibt? Bin gespannt auf deine Sicht. 🧵
@BinanceCIS #bStocksCİS $HOODB $CRCLB
1
1
78
·
--
@termmax #TermMax
Die 80$-Option „smart repayment“ spart tatsächlich
Stimme: Erst die Zahlen, dann der Kreditnehmer
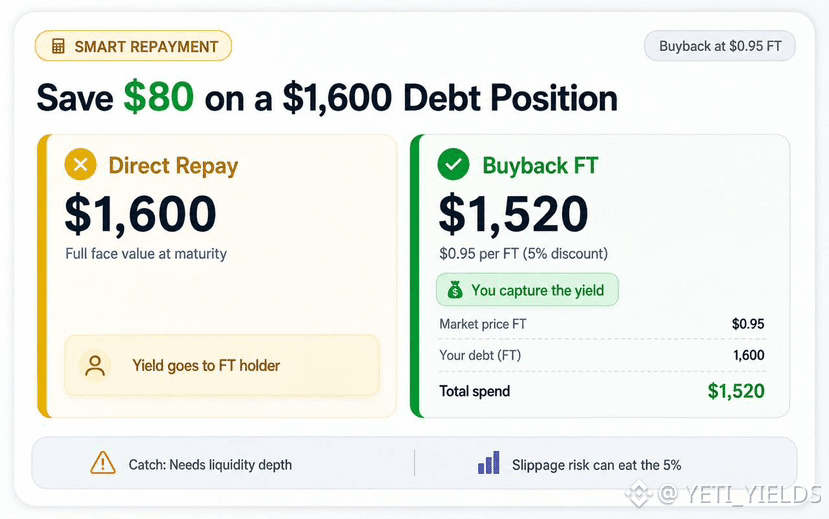
Ich habe die Zahlen zur Option „smart repayment“ in den Borrower-Docs von TermMax durchgerechnet, statt daran vorbeizulesen. Denn 80$ gespart ist nicht nichts, wenn die Mechanik tatsächlich so funktioniert, wie beschrieben.
Beispiel aus den Docs: Alice sperrt 2 ETH, leiht sich dagegen aus und ihre GT-Records weisen bei Fälligkeit 1.600 USDC als Schulden aus. Zwei Möglichkeiten, sie zu schließen. Option 1: 1.600 USDC direkt zurückzahlen. Option 2: 1.600 FT vom offenen Markt zu einem Abschlag zurückkaufen – sagen wir 0,95$ pro FT – sodass statt 1.600 nur 1.520 USDC ausgegeben werden. 💵
Das sind 80$ Ersparnis auf eine 1.600$-Position – genau 5% –, weil genau das ein 0,95$-FT-Preis bedeutet: die Marktbepreisung bei einer festen Rendite, die der Abschlag bereits einpreist. Schulden mit Abschlag zurückzukaufen ist im Grunde, diese Rendite selbst einzusacken, statt sie für denjenigen zu lassen, der den FT bis zur Fälligkeit hält. 🔄
Der Haken: Das funktioniert nur, wenn FTs tatsächlich unter dem Nennwert gehandelt werden, sobald du zurückzahlen willst, und wenn es genug Liquiditätstiefe gibt, um deine vollen 1.600 zurückzukaufen, ohne dass du den Preis während des Kaufs merklich gegen dich selbst bewegst.
📊 Dünne Liquidität genau im falschen Moment kann einen Teil oder sogar alles dieser 5% zunichtemachen.
Würdest du tatsächlich den FT-Preis beobachten und deine Rückzahlung daran ausrichten, oder ist eine direkte Rückzahlung einfacher – auch wenn es ein bisschen mehr kostet? 🤔 Hat jemand so einen echten Buyback-Abschlag gesehen – wie groß war er?
@termmax #TermMax
@TermMax #TermMax
Die 80$-Option „smart repayment“ spart tatsächlich
Stimme: Erst die Zahlen, dann der Kreditnehmer
Ich habe die Zahlen zur Option „smart repayment“ in den Borrower-Docs von TermMax durchgerechnet, statt daran vorbeizulesen. Denn 80$ gespart ist nicht nichts, wenn die Mechanik tatsächlich so funktioniert, wie beschrieben.
Beispiel aus den Docs: Alice sperrt 2 ETH, leiht sich dagegen aus und ihre GT-Records weisen bei Fälligkeit 1.600 USDC als Schulden aus. Zwei Möglichkeiten, sie zu schließen. Option 1: 1.600 USDC direkt zurückzahlen. Option 2: 1.600 FT vom offenen Markt zu einem Abschlag zurückkaufen – sagen wir 0,95$ pro FT – sodass statt 1.600 nur 1.520 USDC ausgegeben werden. 💵
Das sind 80$ Ersparnis auf eine 1.600$-Position – genau 5% –, weil genau das ein 0,95$-FT-Preis bedeutet: die Marktbepreisung bei einer festen Rendite, die der Abschlag bereits einpreist. Schulden mit Abschlag zurückzukaufen ist im Grunde, diese Rendite selbst einzusacken, statt sie für denjenigen zu lassen, der den FT bis zur Fälligkeit hält. 🔄
Der Haken: Das funktioniert nur, wenn FTs tatsächlich unter dem Nennwert gehandelt werden, sobald du zurückzahlen willst, und wenn es genug Liquiditätstiefe gibt, um deine vollen 1.600 zurückzukaufen, ohne dass du den Preis während des Kaufs merklich gegen dich selbst bewegst.
📊 Dünne Liquidität genau im falschen Moment kann einen Teil oder sogar alles dieser 5% zunichtemachen.
Würdest du tatsächlich den FT-Preis beobachten und deine Rückzahlung daran ausrichten, oder ist eine direkte Rückzahlung einfacher – auch wenn es ein bisschen mehr kostet? 🤔 Hat jemand so einen echten Buyback-Abschlag gesehen – wie groß war er?
@TermMax #TermMax
Die 80$-Option „smart repayment“ spart tatsächlich
Stimme: Erst die Zahlen, dann der Kreditnehmer
Ich habe die Zahlen zur Option „smart repayment“ in den Borrower-Docs von TermMax durchgerechnet, statt daran vorbeizulesen. Denn 80$ gespart ist nicht nichts, wenn die Mechanik tatsächlich so funktioniert, wie beschrieben.
Beispiel aus den Docs: Alice sperrt 2 ETH, leiht sich dagegen aus und ihre GT-Records weisen bei Fälligkeit 1.600 USDC als Schulden aus. Zwei Möglichkeiten, sie zu schließen. Option 1: 1.600 USDC direkt zurückzahlen. Option 2: 1.600 FT vom offenen Markt zu einem Abschlag zurückkaufen – sagen wir 0,95$ pro FT – sodass statt 1.600 nur 1.520 USDC ausgegeben werden. 💵
Das sind 80$ Ersparnis auf eine 1.600$-Position – genau 5% –, weil genau das ein 0,95$-FT-Preis bedeutet: die Marktbepreisung bei einer festen Rendite, die der Abschlag bereits einpreist. Schulden mit Abschlag zurückzukaufen ist im Grunde, diese Rendite selbst einzusacken, statt sie für denjenigen zu lassen, der den FT bis zur Fälligkeit hält. 🔄
Der Haken: Das funktioniert nur, wenn FTs tatsächlich unter dem Nennwert gehandelt werden, sobald du zurückzahlen willst, und wenn es genug Liquiditätstiefe gibt, um deine vollen 1.600 zurückzukaufen, ohne dass du den Preis während des Kaufs merklich gegen dich selbst bewegst.
📊 Dünne Liquidität genau im falschen Moment kann einen Teil oder sogar alles dieser 5% zunichtemachen.
Würdest du tatsächlich den FT-Preis beobachten und deine Rückzahlung daran ausrichten, oder ist eine direkte Rückzahlung einfacher – auch wenn es ein bisschen mehr kostet? 🤔 Hat jemand so einen echten Buyback-Abschlag gesehen – wie groß war er?
@TermMax #TermMax
1
98
·
--
#termmax @termmax
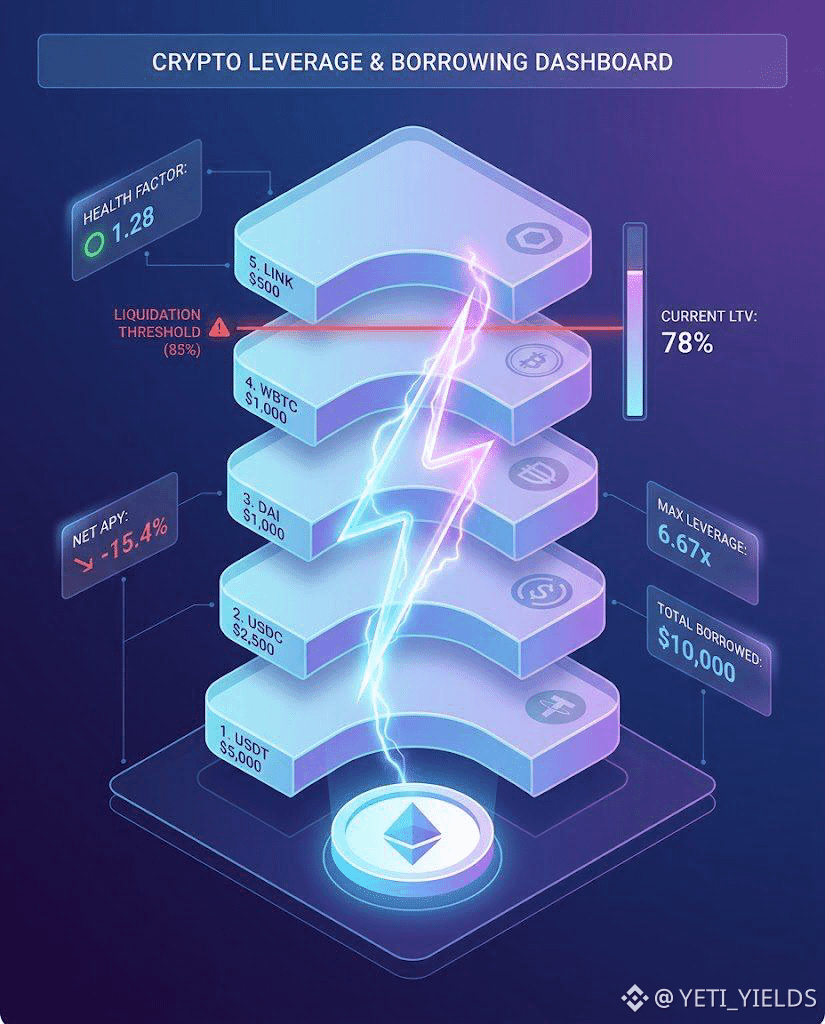
Habe die Leverage-Berechnung für TermMax' Gearing Token gemacht, bevor ich ihn wirklich genutzt habe, weil „One-Click Leverage“ so eine Formulierung ist, die erst dann etwas bedeutet, wenn man den Multiplikator sieht. ⚙️
MLTV (maximaler Loan-to-Value) auf einem Markt sagt dir, wie viel du gegen ein Sicherheiten-Asset ausleihen kannst. In den Docs steht das Beispiel: 1 ETH bei 1.000 $ stützt bis zu 800 USDC Schulden bei MLTV 0,8 ab. 🔢
Der entscheidende Teil, wenn du GT zum Loopen nutzt: Die maximale theoretische Leverage aus einem MLTV ist nicht die MLTV-Zahl selbst, sondern 1 / (1 − MLTV). Bei 0,8 ist das 1 / 0,2 = 5x. 🚀
Also 1.000 $ Startkapital, bis zur mathematischen Grenze bei MLTV 0,8 ge-loopt, können bis zu 5.000 $ an Sicherheiten-Exposure kontrollieren — davon 4.000 $ geliehen. GT macht dieses Loopen automatisch in einer Transaktion per Flash Loan, statt dass du es manuell fünfmal hintereinander machst (leihen → tauschen → einzahlen). ⚡
5x ist aber keine kostenlose Leverage — es ist 5x sowohl bei der Upside als auch beim Liquidationsrisiko, und der feste Borrow-Zins, den du beim Einstieg fixiert hast, ist der eine Kostenpunkt, der sich nicht gegen dich bewegt, selbst wenn der Markt hässlich wird. 📊
Wenn das MLTV auf einem Markt statt 0,8 bei 0,9 läge, springt die maximale Leverage auf 1/(1−0,9) = 10x — würde TermMax MLTV jemals so hoch auf volatilen Sicherheiten pushen, oder fühlt sich 0,8 schon wie die Decke für ein Fixed-Rate-Produkt an? 🎯 Welche Leverage fährst du tatsächlich über GT — nahe am theoretischen Maximum oder deutlich darunter?
@termmax #TermMax
#termmax @TermMax
Habe die Leverage-Berechnung für TermMax' Gearing Token gemacht, bevor ich ihn wirklich genutzt habe, weil „One-Click Leverage“ so eine Formulierung ist, die erst dann etwas bedeutet, wenn man den Multiplikator sieht. ⚙️
MLTV (maximaler Loan-to-Value) auf einem Markt sagt dir, wie viel du gegen ein Sicherheiten-Asset ausleihen kannst. In den Docs steht das Beispiel: 1 ETH bei 1.000 $ stützt bis zu 800 USDC Schulden bei MLTV 0,8 ab. 🔢
Der entscheidende Teil, wenn du GT zum Loopen nutzt: Die maximale theoretische Leverage aus einem MLTV ist nicht die MLTV-Zahl selbst, sondern 1 / (1 − MLTV). Bei 0,8 ist das 1 / 0,2 = 5x. 🚀
Also 1.000 $ Startkapital, bis zur mathematischen Grenze bei MLTV 0,8 ge-loopt, können bis zu 5.000 $ an Sicherheiten-Exposure kontrollieren — davon 4.000 $ geliehen. GT macht dieses Loopen automatisch in einer Transaktion per Flash Loan, statt dass du es manuell fünfmal hintereinander machst (leihen → tauschen → einzahlen). ⚡
5x ist aber keine kostenlose Leverage — es ist 5x sowohl bei der Upside als auch beim Liquidationsrisiko, und der feste Borrow-Zins, den du beim Einstieg fixiert hast, ist der eine Kostenpunkt, der sich nicht gegen dich bewegt, selbst wenn der Markt hässlich wird. 📊
Wenn das MLTV auf einem Markt statt 0,8 bei 0,9 läge, springt die maximale Leverage auf 1/(1−0,9) = 10x — würde TermMax MLTV jemals so hoch auf volatilen Sicherheiten pushen, oder fühlt sich 0,8 schon wie die Decke für ein Fixed-Rate-Produkt an? 🎯 Welche Leverage fährst du tatsächlich über GT — nahe am theoretischen Maximum oder deutlich darunter?
@TermMax #TermMax
Habe die Leverage-Berechnung für TermMax' Gearing Token gemacht, bevor ich ihn wirklich genutzt habe, weil „One-Click Leverage“ so eine Formulierung ist, die erst dann etwas bedeutet, wenn man den Multiplikator sieht. ⚙️
MLTV (maximaler Loan-to-Value) auf einem Markt sagt dir, wie viel du gegen ein Sicherheiten-Asset ausleihen kannst. In den Docs steht das Beispiel: 1 ETH bei 1.000 $ stützt bis zu 800 USDC Schulden bei MLTV 0,8 ab. 🔢
Der entscheidende Teil, wenn du GT zum Loopen nutzt: Die maximale theoretische Leverage aus einem MLTV ist nicht die MLTV-Zahl selbst, sondern 1 / (1 − MLTV). Bei 0,8 ist das 1 / 0,2 = 5x. 🚀
Also 1.000 $ Startkapital, bis zur mathematischen Grenze bei MLTV 0,8 ge-loopt, können bis zu 5.000 $ an Sicherheiten-Exposure kontrollieren — davon 4.000 $ geliehen. GT macht dieses Loopen automatisch in einer Transaktion per Flash Loan, statt dass du es manuell fünfmal hintereinander machst (leihen → tauschen → einzahlen). ⚡
5x ist aber keine kostenlose Leverage — es ist 5x sowohl bei der Upside als auch beim Liquidationsrisiko, und der feste Borrow-Zins, den du beim Einstieg fixiert hast, ist der eine Kostenpunkt, der sich nicht gegen dich bewegt, selbst wenn der Markt hässlich wird. 📊
Wenn das MLTV auf einem Markt statt 0,8 bei 0,9 läge, springt die maximale Leverage auf 1/(1−0,9) = 10x — würde TermMax MLTV jemals so hoch auf volatilen Sicherheiten pushen, oder fühlt sich 0,8 schon wie die Decke für ein Fixed-Rate-Produkt an? 🎯 Welche Leverage fährst du tatsächlich über GT — nahe am theoretischen Maximum oder deutlich darunter?
@TermMax #TermMax
84
·
--
#bstockscis @BinanceCIS
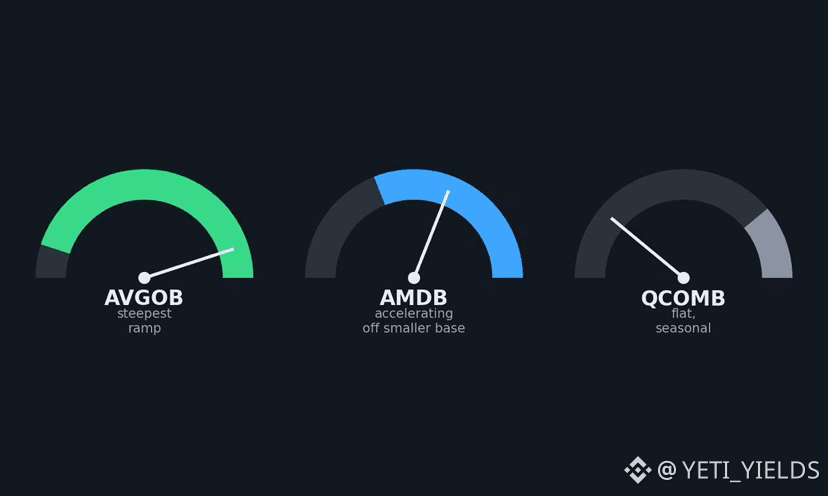
AVGOB, AMDB, QCOMB — drei „Chip-Aktien“, drei völlig unterschiedliche Wachstumstakte. 🔬 Ich habe den Vergleich richtig durchgeführt, statt alle drei über einen Kamm zu scheren — so macht es die meiste Berichterstattung, und das verdeckt mehr, als es offenlegt.
Der jüngste Quartalsbericht von Broadcom: 22,2 Mrd. US-Dollar Umsatz, +48% im Jahresvergleich, und für das nächste Quartal wird ein Ausblick auf ungefähr 29,4 Mrd. US-Dollar gegeben — allein das bedeutet schon einen Sprung von 32% gegenüber dem Vorquartal, angetrieben fast ausschließlich durch KI-Netzwerkkomponenten und Nachfrage nach Custom-Silicon von sechs stark konzentrierten Kunden. 🚀 AMDB hat derweil ein frisches Kursziel von 1.250 US-Dollar von Baird erhalten — als Ausdruck der Überzeugung, dass AMD die Inferenz-Preis-Leistungs-Lücke gegenüber Nvidia schließt — eine These zum Marktanteil in einem wachsenden Markt, nicht eine reine Substitutions-These. ⚔️ QCOMB läuft dagegen nach einem komplett anderen Takt: Mobil-Chip-Volumina und Lizenzerlöse hängen an den globalen Zykluszahlen bei Handy-Auslieferungen — saisonal und über mehrere Quartale hinweg, statt nach einer Beschleunigung durch KI-Capex. 📱
Richtet man die drei Wachstumskurven übereinander, ist die von AVGOB aktuell bei weitem am steilsten, die von AMDB beschleunigt von einer kleineren Basis und dahinter steht echte Analystenüberzeugung, während QCOMB im Vergleich ziemlich flach ist — nicht weil Qualcomm ein schlechteres Geschäft wäre, sondern weil es auf eine völlig andere Nachfragefrage antwortet. 🧮
Wenn du nur eine der drei Wachstumsgeschichten halten könntest: Welche bekommt das Gewicht — und macht es überhaupt noch Sinn, „Halbleiter-Exposure“ als einzelne These zu behandeln, wenn diese Takte so unterschiedlich sind?
#bStocksCIS @BinanceCIS $AVGOB $AMDB $QCOMB
{spot}(AVGOBUSDT)
{spot}(AMDBUSDT)
{spot}(QCOMBUSDT)
#bstockscis @BinanceCIS
AVGOB, AMDB, QCOMB — drei „Chip-Aktien“, drei völlig unterschiedliche Wachstumstakte. 🔬 Ich habe den Vergleich richtig durchgeführt, statt alle drei über einen Kamm zu scheren — so macht es die meiste Berichterstattung, und das verdeckt mehr, als es offenlegt.
Der jüngste Quartalsbericht von Broadcom: 22,2 Mrd. US-Dollar Umsatz, +48% im Jahresvergleich, und für das nächste Quartal wird ein Ausblick auf ungefähr 29,4 Mrd. US-Dollar gegeben — allein das bedeutet schon einen Sprung von 32% gegenüber dem Vorquartal, angetrieben fast ausschließlich durch KI-Netzwerkkomponenten und Nachfrage nach Custom-Silicon von sechs stark konzentrierten Kunden. 🚀 AMDB hat derweil ein frisches Kursziel von 1.250 US-Dollar von Baird erhalten — als Ausdruck der Überzeugung, dass AMD die Inferenz-Preis-Leistungs-Lücke gegenüber Nvidia schließt — eine These zum Marktanteil in einem wachsenden Markt, nicht eine reine Substitutions-These. ⚔️ QCOMB läuft dagegen nach einem komplett anderen Takt: Mobil-Chip-Volumina und Lizenzerlöse hängen an den globalen Zykluszahlen bei Handy-Auslieferungen — saisonal und über mehrere Quartale hinweg, statt nach einer Beschleunigung durch KI-Capex. 📱
Richtet man die drei Wachstumskurven übereinander, ist die von AVGOB aktuell bei weitem am steilsten, die von AMDB beschleunigt von einer kleineren Basis und dahinter steht echte Analystenüberzeugung, während QCOMB im Vergleich ziemlich flach ist — nicht weil Qualcomm ein schlechteres Geschäft wäre, sondern weil es auf eine völlig andere Nachfragefrage antwortet. 🧮
Wenn du nur eine der drei Wachstumsgeschichten halten könntest: Welche bekommt das Gewicht — und macht es überhaupt noch Sinn, „Halbleiter-Exposure“ als einzelne These zu behandeln, wenn diese Takte so unterschiedlich sind?
#bStocksCIS @BinanceCIS $AVGOB $AMDB $QCOMB
AVGOB, AMDB, QCOMB — drei „Chip-Aktien“, drei völlig unterschiedliche Wachstumstakte. 🔬 Ich habe den Vergleich richtig durchgeführt, statt alle drei über einen Kamm zu scheren — so macht es die meiste Berichterstattung, und das verdeckt mehr, als es offenlegt.
Der jüngste Quartalsbericht von Broadcom: 22,2 Mrd. US-Dollar Umsatz, +48% im Jahresvergleich, und für das nächste Quartal wird ein Ausblick auf ungefähr 29,4 Mrd. US-Dollar gegeben — allein das bedeutet schon einen Sprung von 32% gegenüber dem Vorquartal, angetrieben fast ausschließlich durch KI-Netzwerkkomponenten und Nachfrage nach Custom-Silicon von sechs stark konzentrierten Kunden. 🚀 AMDB hat derweil ein frisches Kursziel von 1.250 US-Dollar von Baird erhalten — als Ausdruck der Überzeugung, dass AMD die Inferenz-Preis-Leistungs-Lücke gegenüber Nvidia schließt — eine These zum Marktanteil in einem wachsenden Markt, nicht eine reine Substitutions-These. ⚔️ QCOMB läuft dagegen nach einem komplett anderen Takt: Mobil-Chip-Volumina und Lizenzerlöse hängen an den globalen Zykluszahlen bei Handy-Auslieferungen — saisonal und über mehrere Quartale hinweg, statt nach einer Beschleunigung durch KI-Capex. 📱
Richtet man die drei Wachstumskurven übereinander, ist die von AVGOB aktuell bei weitem am steilsten, die von AMDB beschleunigt von einer kleineren Basis und dahinter steht echte Analystenüberzeugung, während QCOMB im Vergleich ziemlich flach ist — nicht weil Qualcomm ein schlechteres Geschäft wäre, sondern weil es auf eine völlig andere Nachfragefrage antwortet. 🧮
Wenn du nur eine der drei Wachstumsgeschichten halten könntest: Welche bekommt das Gewicht — und macht es überhaupt noch Sinn, „Halbleiter-Exposure“ als einzelne These zu behandeln, wenn diese Takte so unterschiedlich sind?
#bStocksCIS @BinanceCIS $AVGOB $AMDB $QCOMB
100
·
--
#bstockscis @BinanceCIS
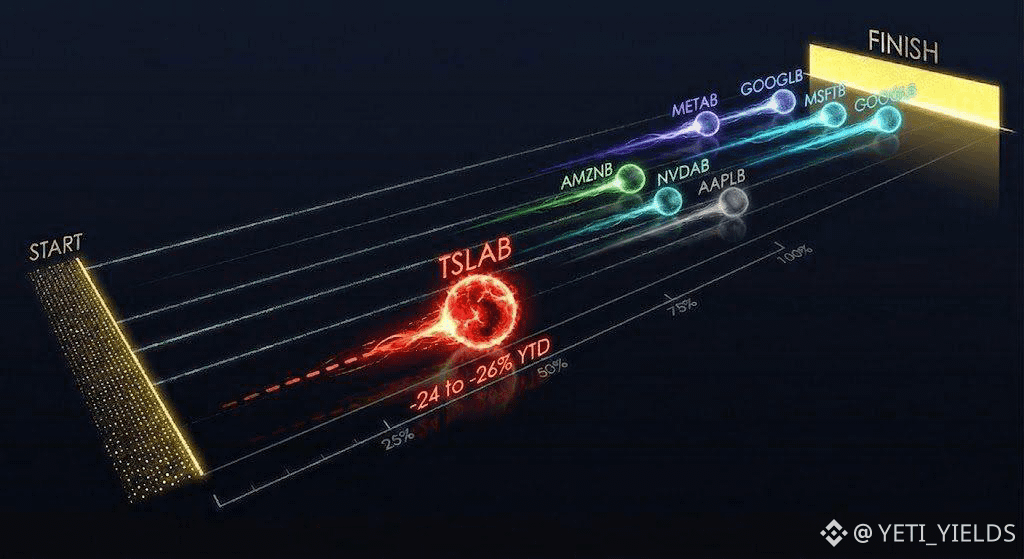
TSLAB gilt Berichten zufolge dieses Jahr als der schwächste Wert der „Magnificent Seven“-Gruppe – laut jüngsten Erhebungen irgendwo im Bereich von -24% bis -26% im Jahresverlauf – und wenn man alle sieben zusammen als ein einziges Bündel betrachtet, verschleiert das, wie unterschiedlich das Jahr für jeden einzelnen Namen tatsächlich gelaufen ist📉📈
Ein 25%iger Rücksetzer bei einem einzelnen Titel innerhalb eines Korbs, den die meisten als „den Mega-Cap-Tech-Trade“ behandeln, bedeutet, dass die gemischte Rendite dieses Korbs spürbar unter das gedrückt wird, was die anderen sechs Namen allein zeigen würden – eine Lücke, die nur dann sichtbar wird, wenn man die individuelle Performance wirklich aufdröselt, statt sich auf „Big Tech läuft doch gut“ zu verlassen. METAB und GOOGLB haben sich im Allgemeinen dank der Robustheit bei den Werbeeinnahmen bzw. der Nachfrage nach AI-Clouds jeweils relativ gut gehalten; MSFTB stützte sich dabei auf die Stärke im Enterprise-Cloud-Geschäft. Gleiche Gruppenbezeichnung, sehr unterschiedliches Jahr – und der konkrete Nachteil von TSLAB ist groß genug, um für jeden relevant zu sein, der einen gemischten Korb hält, ohne zu merken, wie ungleich die Schmerzen tatsächlich verteilt sind.
Wenn du für den Rest von 2026 exakt einen Magnificent Seven bStock halten müsstest – welchen?
🔥 TSLAB
⭐️ METAB
✨ MSFTB
🌕 GOOGLB
@BinanceCIS $TSLAB $METAB $MSFTB $GOOGLB #bStocksCIS
#bstockscis @BinanceCIS
TSLAB gilt Berichten zufolge dieses Jahr als der schwächste Wert der „Magnificent Seven“-Gruppe – laut jüngsten Erhebungen irgendwo im Bereich von -24% bis -26% im Jahresverlauf – und wenn man alle sieben zusammen als ein einziges Bündel betrachtet, verschleiert das, wie unterschiedlich das Jahr für jeden einzelnen Namen tatsächlich gelaufen ist📉📈
Ein 25%iger Rücksetzer bei einem einzelnen Titel innerhalb eines Korbs, den die meisten als „den Mega-Cap-Tech-Trade“ behandeln, bedeutet, dass die gemischte Rendite dieses Korbs spürbar unter das gedrückt wird, was die anderen sechs Namen allein zeigen würden – eine Lücke, die nur dann sichtbar wird, wenn man die individuelle Performance wirklich aufdröselt, statt sich auf „Big Tech läuft doch gut“ zu verlassen. METAB und GOOGLB haben sich im Allgemeinen dank der Robustheit bei den Werbeeinnahmen bzw. der Nachfrage nach AI-Clouds jeweils relativ gut gehalten; MSFTB stützte sich dabei auf die Stärke im Enterprise-Cloud-Geschäft. Gleiche Gruppenbezeichnung, sehr unterschiedliches Jahr – und der konkrete Nachteil von TSLAB ist groß genug, um für jeden relevant zu sein, der einen gemischten Korb hält, ohne zu merken, wie ungleich die Schmerzen tatsächlich verteilt sind.
Wenn du für den Rest von 2026 exakt einen Magnificent Seven bStock halten müsstest – welchen?
🔥 TSLAB
⭐️ METAB
✨ MSFTB
🌕 GOOGLB
@BinanceCIS $TSLAB $METAB $MSFTB $GOOGLB #bStocksCIS
TSLAB gilt Berichten zufolge dieses Jahr als der schwächste Wert der „Magnificent Seven“-Gruppe – laut jüngsten Erhebungen irgendwo im Bereich von -24% bis -26% im Jahresverlauf – und wenn man alle sieben zusammen als ein einziges Bündel betrachtet, verschleiert das, wie unterschiedlich das Jahr für jeden einzelnen Namen tatsächlich gelaufen ist📉📈
Ein 25%iger Rücksetzer bei einem einzelnen Titel innerhalb eines Korbs, den die meisten als „den Mega-Cap-Tech-Trade“ behandeln, bedeutet, dass die gemischte Rendite dieses Korbs spürbar unter das gedrückt wird, was die anderen sechs Namen allein zeigen würden – eine Lücke, die nur dann sichtbar wird, wenn man die individuelle Performance wirklich aufdröselt, statt sich auf „Big Tech läuft doch gut“ zu verlassen. METAB und GOOGLB haben sich im Allgemeinen dank der Robustheit bei den Werbeeinnahmen bzw. der Nachfrage nach AI-Clouds jeweils relativ gut gehalten; MSFTB stützte sich dabei auf die Stärke im Enterprise-Cloud-Geschäft. Gleiche Gruppenbezeichnung, sehr unterschiedliches Jahr – und der konkrete Nachteil von TSLAB ist groß genug, um für jeden relevant zu sein, der einen gemischten Korb hält, ohne zu merken, wie ungleich die Schmerzen tatsächlich verteilt sind.
Wenn du für den Rest von 2026 exakt einen Magnificent Seven bStock halten müsstest – welchen?
🔥 TSLAB
⭐️ METAB
✨ MSFTB
🌕 GOOGLB
@BinanceCIS $TSLAB $METAB $MSFTB $GOOGLB #bStocksCIS
2
76
·
--
Verifiziert
#bstockscis @BinanceCIS
Während ASTSB die Analystenmeinung spaltete, machte ALABB das Gegenteil🚀
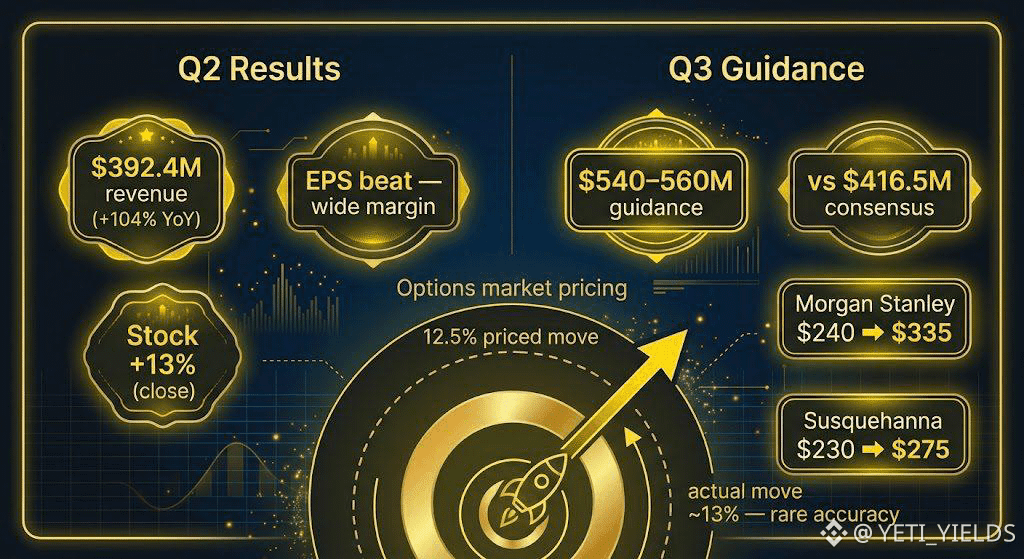
Astera Labs meldete für Q2 einen Umsatz von 392,4 Mio. $, mehr als das Doppelte im Vergleich zum gleichen Quartal des Vorjahres — ein Plus von 104% — und übertraf die EPS-Schätzungen deutlich.
Die Aktie sprang zum Handelsschluss um 13%. Die Q3-Prognose lag deutlich über dem, was Analysten eingepreist hatten: 540–560 Mio. $ Umsatz in der Guidance gegenüber einer Konsensschätzung von 416,5 Mio. $. Morgan Stanley erhöhte in derselben Woche sein Kursziel von 240 $ auf 335 $. Susquehanna ging von 230 $ auf 275📈
Der Optionsmarkt hatte eine Kursbewegung nach den Earnings von rund 12,5% eingepreist — die tatsächliche Bewegung lag sehr nah an diesem Bereich, was ein seltener Fall ist, in dem der Derivatemarkt es wirklich ziemlich genau trifft.
Ist ein so sauberes Quartal für dich ein Grund, ALABB zu kaufen, oder wartest du auf das nächste, um den Trend zu bestätigen?
$ALABB @BinanceCIS #bStocksCIS
{spot}(ALABBUSDT)
#bstockscis @BinanceCIS
Während ASTSB die Analystenmeinung spaltete, machte ALABB das Gegenteil🚀
Astera Labs meldete für Q2 einen Umsatz von 392,4 Mio. $, mehr als das Doppelte im Vergleich zum gleichen Quartal des Vorjahres — ein Plus von 104% — und übertraf die EPS-Schätzungen deutlich.
Die Aktie sprang zum Handelsschluss um 13%. Die Q3-Prognose lag deutlich über dem, was Analysten eingepreist hatten: 540–560 Mio. $ Umsatz in der Guidance gegenüber einer Konsensschätzung von 416,5 Mio. $. Morgan Stanley erhöhte in derselben Woche sein Kursziel von 240 $ auf 335 $. Susquehanna ging von 230 $ auf 275📈
Der Optionsmarkt hatte eine Kursbewegung nach den Earnings von rund 12,5% eingepreist — die tatsächliche Bewegung lag sehr nah an diesem Bereich, was ein seltener Fall ist, in dem der Derivatemarkt es wirklich ziemlich genau trifft.
Ist ein so sauberes Quartal für dich ein Grund, ALABB zu kaufen, oder wartest du auf das nächste, um den Trend zu bestätigen?
$ALABB @BinanceCIS #bStocksCIS
Während ASTSB die Analystenmeinung spaltete, machte ALABB das Gegenteil🚀
Astera Labs meldete für Q2 einen Umsatz von 392,4 Mio. $, mehr als das Doppelte im Vergleich zum gleichen Quartal des Vorjahres — ein Plus von 104% — und übertraf die EPS-Schätzungen deutlich.
Die Aktie sprang zum Handelsschluss um 13%. Die Q3-Prognose lag deutlich über dem, was Analysten eingepreist hatten: 540–560 Mio. $ Umsatz in der Guidance gegenüber einer Konsensschätzung von 416,5 Mio. $. Morgan Stanley erhöhte in derselben Woche sein Kursziel von 240 $ auf 335 $. Susquehanna ging von 230 $ auf 275📈
Der Optionsmarkt hatte eine Kursbewegung nach den Earnings von rund 12,5% eingepreist — die tatsächliche Bewegung lag sehr nah an diesem Bereich, was ein seltener Fall ist, in dem der Derivatemarkt es wirklich ziemlich genau trifft.
Ist ein so sauberes Quartal für dich ein Grund, ALABB zu kaufen, oder wartest du auf das nächste, um den Trend zu bestätigen?
$ALABB @BinanceCIS #bStocksCIS
12
5
146
·
--
Verifiziert
#bstockscis @BinanceCIS
Niemand spricht über CBRSB, und ich verstehe wirklich nicht, warum — angesichts der Story dahinter. 🤯
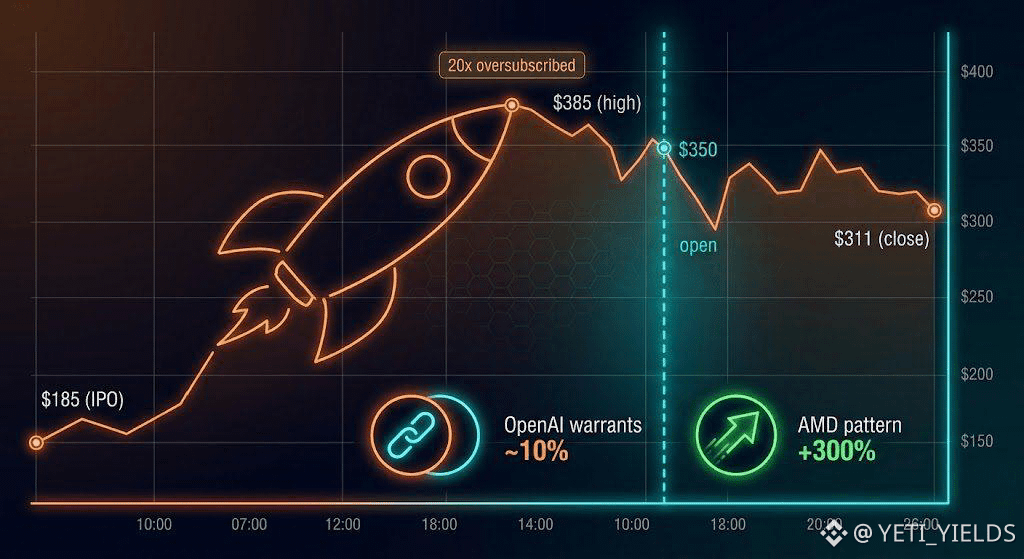
Cerebras hat sein IPO im Mai zu 185 US-Dollar bepreist — das größte US-Listing in fast fünf Jahren, Orderbuch fast 20-mal überzeichnet. Es eröffnete bei 350 US-Dollar, erreichte im Tagesverlauf ein Hoch von 385 US-Dollar und schloss Tag eins bei 311,07 US-Dollar — etwa 68% im Plus. Tag zwei: runter um ungefähr 10%. Die Marktkapitalisierung schwankte bis auf 70 Mrd. US-Dollar bei einem Unternehmen, das direkt mit Nvidia um KI-Inferenz-Chips konkurriert. 🎢
$CBRSB
Das, was bei mir wirklich hängen blieb: OpenAI hält Optionsscheine im Wert von bis zu 10% an Cerebras — Berichten zufolge rund 5 Mrd. US-Dollar beim IPO-Mittelwert — fast die Hälfte dessen, was Cerebras mit dem Deal selbst einnehmen könnte. Es ist dasselbe zirkuläre Spielbuch, das OpenAI letztes Jahr im Oktober mit AMD abgespielt hat, und die Aktien von AMD haben sich seit dem öffentlichen Bekanntwerden dieser Ankündigung ungefähr verdreifacht. 🔁
Wenn dieses Muster auch nur halbwegs für Cerebras gilt, dann sitzt CBRSB auf einer ganz anderen Art von Upside-Story als die meisten Menschen erkennen, die daran vorbeiscrollen.
Ist CBRSB bei dir überhaupt auf dem Radar gewesen, bevor das kam — oder ist die IPO-Nachricht komplett an dir vorbeigegangen?
@BinanceCIS #bStocksCIS
{spot}(CBRSBUSDT)
#bstockscis @BinanceCIS
Niemand spricht über CBRSB, und ich verstehe wirklich nicht, warum — angesichts der Story dahinter. 🤯
Cerebras hat sein IPO im Mai zu 185 US-Dollar bepreist — das größte US-Listing in fast fünf Jahren, Orderbuch fast 20-mal überzeichnet. Es eröffnete bei 350 US-Dollar, erreichte im Tagesverlauf ein Hoch von 385 US-Dollar und schloss Tag eins bei 311,07 US-Dollar — etwa 68% im Plus. Tag zwei: runter um ungefähr 10%. Die Marktkapitalisierung schwankte bis auf 70 Mrd. US-Dollar bei einem Unternehmen, das direkt mit Nvidia um KI-Inferenz-Chips konkurriert. 🎢
$CBRSB
Das, was bei mir wirklich hängen blieb: OpenAI hält Optionsscheine im Wert von bis zu 10% an Cerebras — Berichten zufolge rund 5 Mrd. US-Dollar beim IPO-Mittelwert — fast die Hälfte dessen, was Cerebras mit dem Deal selbst einnehmen könnte. Es ist dasselbe zirkuläre Spielbuch, das OpenAI letztes Jahr im Oktober mit AMD abgespielt hat, und die Aktien von AMD haben sich seit dem öffentlichen Bekanntwerden dieser Ankündigung ungefähr verdreifacht. 🔁
Wenn dieses Muster auch nur halbwegs für Cerebras gilt, dann sitzt CBRSB auf einer ganz anderen Art von Upside-Story als die meisten Menschen erkennen, die daran vorbeiscrollen.
Ist CBRSB bei dir überhaupt auf dem Radar gewesen, bevor das kam — oder ist die IPO-Nachricht komplett an dir vorbeigegangen?
@BinanceCIS #bStocksCIS
Niemand spricht über CBRSB, und ich verstehe wirklich nicht, warum — angesichts der Story dahinter. 🤯
Cerebras hat sein IPO im Mai zu 185 US-Dollar bepreist — das größte US-Listing in fast fünf Jahren, Orderbuch fast 20-mal überzeichnet. Es eröffnete bei 350 US-Dollar, erreichte im Tagesverlauf ein Hoch von 385 US-Dollar und schloss Tag eins bei 311,07 US-Dollar — etwa 68% im Plus. Tag zwei: runter um ungefähr 10%. Die Marktkapitalisierung schwankte bis auf 70 Mrd. US-Dollar bei einem Unternehmen, das direkt mit Nvidia um KI-Inferenz-Chips konkurriert. 🎢
$CBRSB
Das, was bei mir wirklich hängen blieb: OpenAI hält Optionsscheine im Wert von bis zu 10% an Cerebras — Berichten zufolge rund 5 Mrd. US-Dollar beim IPO-Mittelwert — fast die Hälfte dessen, was Cerebras mit dem Deal selbst einnehmen könnte. Es ist dasselbe zirkuläre Spielbuch, das OpenAI letztes Jahr im Oktober mit AMD abgespielt hat, und die Aktien von AMD haben sich seit dem öffentlichen Bekanntwerden dieser Ankündigung ungefähr verdreifacht. 🔁
Wenn dieses Muster auch nur halbwegs für Cerebras gilt, dann sitzt CBRSB auf einer ganz anderen Art von Upside-Story als die meisten Menschen erkennen, die daran vorbeiscrollen.
Ist CBRSB bei dir überhaupt auf dem Radar gewesen, bevor das kam — oder ist die IPO-Nachricht komplett an dir vorbeigegangen?
@BinanceCIS #bStocksCIS
11
7
89
·
--
#bstockscis @BinanceCIS
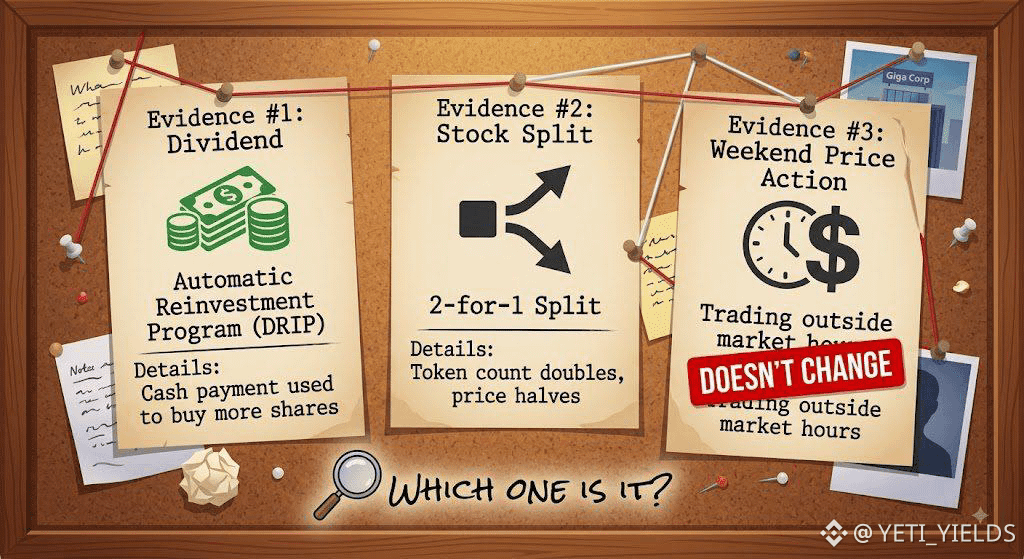
Ich habe mich bei einem Kontostand eingeloggt, der sich verändert hatte, obwohl ich noch kein einziges Ding gehandelt hatte. Passiert öfter, als viele erwarten🔍
Wie sich herausstellte, gibt es dafür eine echte, kurze Liste an Gründen: Eine Dividende wurde ausgezahlt und automatisch reinvestiert, ein Aktiensplit hat die angezeigte Anzahl nach oben oder unten angepasst oder die Kursbewegungen am Wochenende haben die Marke verschoben, während der zugrunde liegende Markt geschlossen war. Nur die ersten beiden verändern tatsächlich deine Token-Anzahl. Der dritte Punkt ändert nur, was dieser gleiche Wert dann wert ist – die Anzeige deines Kontostands sieht identisch aus, der darunter angezeigte Dollarwert jedoch nicht.
Es ist gut zu wissen, welche dieser drei Situationen du vor dir hast, bevor du in der Transaktionshistorie nach etwas suchst, das dort gar nicht auftauchen wird. 🕵️
Mit welchen dieser Punkte bist du selbst schon mal in Kontakt gekommen?
@BinanceCIS #bStocksCIS
#bstockscis @BinanceCIS
Ich habe mich bei einem Kontostand eingeloggt, der sich verändert hatte, obwohl ich noch kein einziges Ding gehandelt hatte. Passiert öfter, als viele erwarten🔍
Wie sich herausstellte, gibt es dafür eine echte, kurze Liste an Gründen: Eine Dividende wurde ausgezahlt und automatisch reinvestiert, ein Aktiensplit hat die angezeigte Anzahl nach oben oder unten angepasst oder die Kursbewegungen am Wochenende haben die Marke verschoben, während der zugrunde liegende Markt geschlossen war. Nur die ersten beiden verändern tatsächlich deine Token-Anzahl. Der dritte Punkt ändert nur, was dieser gleiche Wert dann wert ist – die Anzeige deines Kontostands sieht identisch aus, der darunter angezeigte Dollarwert jedoch nicht.
Es ist gut zu wissen, welche dieser drei Situationen du vor dir hast, bevor du in der Transaktionshistorie nach etwas suchst, das dort gar nicht auftauchen wird. 🕵️
Mit welchen dieser Punkte bist du selbst schon mal in Kontakt gekommen?
@BinanceCIS #bStocksCIS
Ich habe mich bei einem Kontostand eingeloggt, der sich verändert hatte, obwohl ich noch kein einziges Ding gehandelt hatte. Passiert öfter, als viele erwarten🔍
Wie sich herausstellte, gibt es dafür eine echte, kurze Liste an Gründen: Eine Dividende wurde ausgezahlt und automatisch reinvestiert, ein Aktiensplit hat die angezeigte Anzahl nach oben oder unten angepasst oder die Kursbewegungen am Wochenende haben die Marke verschoben, während der zugrunde liegende Markt geschlossen war. Nur die ersten beiden verändern tatsächlich deine Token-Anzahl. Der dritte Punkt ändert nur, was dieser gleiche Wert dann wert ist – die Anzeige deines Kontostands sieht identisch aus, der darunter angezeigte Dollarwert jedoch nicht.
Es ist gut zu wissen, welche dieser drei Situationen du vor dir hast, bevor du in der Transaktionshistorie nach etwas suchst, das dort gar nicht auftauchen wird. 🕵️
Mit welchen dieser Punkte bist du selbst schon mal in Kontakt gekommen?
@BinanceCIS #bStocksCIS
12
7
86
·
--
#bstockscis @BinanceCIS
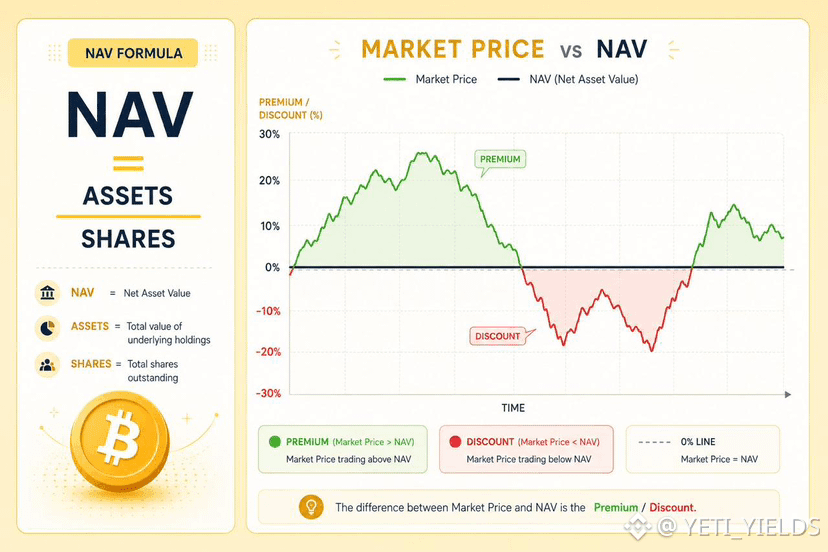
MSTRB und BMNRB halten beide echte Reserven in ihren Bilanzen — bei dem einen Bitcoin, beim anderen die zugehörigen Treasury-Assets — und beide können mit einem Aufschlag oder Abschlag gegenüber dem gehandelt werden, was diese Reserven tatsächlich wert sind. So kommt diese Lücke zustande.
Wenn der Aktienkurs eines Unternehmens über dem Pro-Aktie-Wert seiner Bilanzbestände liegt, nennt man das ein Handeln mit Aufschlag auf den NAV — also die Marktpreisbildung für etwas zusätzlich zu den reinen Vermögenswerten, wie z. B. die künftige Fähigkeit zur Kapitalaufnahme oder die Erfolgsbilanz des Managements. 📈
Handelt man darunter, ist das ein Abschlag auf den NAV — der Markt sagt: Die Assets sind mehr wert, als die Aktie derzeit einpreist. Keiner dieser Zustände ist dauerhaft, und die Lücke selbst kann volatiler sein als das zugrunde liegende Reserve-Asset. 📉
Wenn sich MSTRB oder BMNRB bewegt, ist das also nicht immer nur „Bitcoin ist gestiegen/gesunken“ — manchmal expandiert oder schrumpft genau dieser Aufschlag bzw. Abschlag ganz für sich. 🔄
Prüfst du den NAV-Aufschlag/-abschlag tatsächlich, bevor du bei solchen Namen handelst, oder schaust du nur auf den Token-Preis und reagierst?
@BinanceCIS #bStocksCİS $BMNRB $BMNRB
{spot}(BMNRBUSDT)
{spot}(MSTRBUSDT)
#bstockscis @BinanceCIS
MSTRB und BMNRB halten beide echte Reserven in ihren Bilanzen — bei dem einen Bitcoin, beim anderen die zugehörigen Treasury-Assets — und beide können mit einem Aufschlag oder Abschlag gegenüber dem gehandelt werden, was diese Reserven tatsächlich wert sind. So kommt diese Lücke zustande.
Wenn der Aktienkurs eines Unternehmens über dem Pro-Aktie-Wert seiner Bilanzbestände liegt, nennt man das ein Handeln mit Aufschlag auf den NAV — also die Marktpreisbildung für etwas zusätzlich zu den reinen Vermögenswerten, wie z. B. die künftige Fähigkeit zur Kapitalaufnahme oder die Erfolgsbilanz des Managements. 📈
Handelt man darunter, ist das ein Abschlag auf den NAV — der Markt sagt: Die Assets sind mehr wert, als die Aktie derzeit einpreist. Keiner dieser Zustände ist dauerhaft, und die Lücke selbst kann volatiler sein als das zugrunde liegende Reserve-Asset. 📉
Wenn sich MSTRB oder BMNRB bewegt, ist das also nicht immer nur „Bitcoin ist gestiegen/gesunken“ — manchmal expandiert oder schrumpft genau dieser Aufschlag bzw. Abschlag ganz für sich. 🔄
Prüfst du den NAV-Aufschlag/-abschlag tatsächlich, bevor du bei solchen Namen handelst, oder schaust du nur auf den Token-Preis und reagierst?
@BinanceCIS #bStocksCİS $BMNRB $BMNRB
MSTRB und BMNRB halten beide echte Reserven in ihren Bilanzen — bei dem einen Bitcoin, beim anderen die zugehörigen Treasury-Assets — und beide können mit einem Aufschlag oder Abschlag gegenüber dem gehandelt werden, was diese Reserven tatsächlich wert sind. So kommt diese Lücke zustande.
Wenn der Aktienkurs eines Unternehmens über dem Pro-Aktie-Wert seiner Bilanzbestände liegt, nennt man das ein Handeln mit Aufschlag auf den NAV — also die Marktpreisbildung für etwas zusätzlich zu den reinen Vermögenswerten, wie z. B. die künftige Fähigkeit zur Kapitalaufnahme oder die Erfolgsbilanz des Managements. 📈
Handelt man darunter, ist das ein Abschlag auf den NAV — der Markt sagt: Die Assets sind mehr wert, als die Aktie derzeit einpreist. Keiner dieser Zustände ist dauerhaft, und die Lücke selbst kann volatiler sein als das zugrunde liegende Reserve-Asset. 📉
Wenn sich MSTRB oder BMNRB bewegt, ist das also nicht immer nur „Bitcoin ist gestiegen/gesunken“ — manchmal expandiert oder schrumpft genau dieser Aufschlag bzw. Abschlag ganz für sich. 🔄
Prüfst du den NAV-Aufschlag/-abschlag tatsächlich, bevor du bei solchen Namen handelst, oder schaust du nur auf den Token-Preis und reagierst?
@BinanceCIS #bStocksCİS $BMNRB $BMNRB
6
4
63
·
--
#bStocksCIS
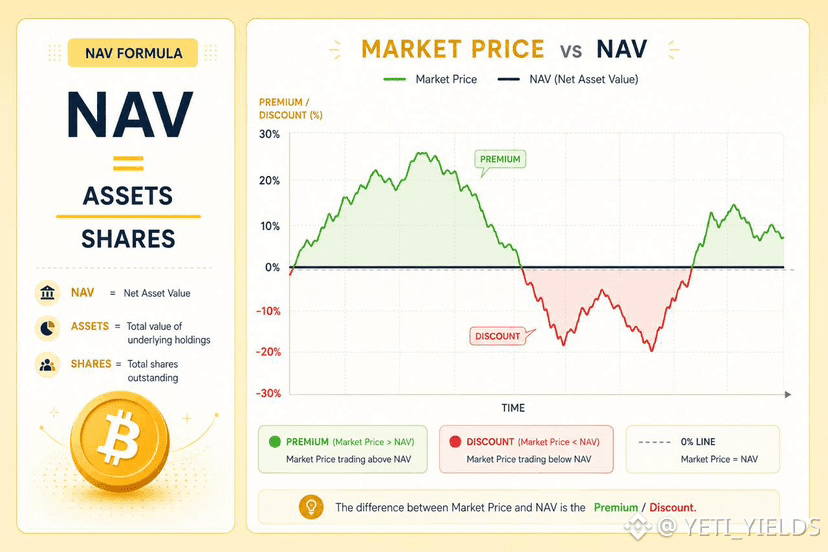
MSTRB und BMNRB halten beide echte Reserven in ihren Bilanzen — einmal Bitcoin und das andere Mal die zugehörigen Treasury-Assets — und beide können mit einem Auf- oder Abschlag gegenüber dem gehandelt werden, was diese Reserven tatsächlich wert sind. So entsteht diese Lücke.
Wenn der Aktienkurs eines Unternehmens über dem pro Aktie ausgewiesenen Wert seiner Bilanzbestände liegt, nennt man das Handel mit einem Aufschlag auf den NAV — also dass der Markt neben den reinen Vermögenswerten noch etwas einpreist, etwa die Fähigkeit zur künftigen Kapitalaufnahme oder die Erfolgsbilanz des Managements. 📈
Liegt der Kurs unter diesem Wert, ist das ein Abschlag auf den NAV — der Markt signalisiert, dass die Assets mehr wert sind, als die Aktie aktuell dafür bezahlt. Keiner dieser Zustände ist dauerhaft, und die Lücke selbst kann volatiler sein als das zugrunde liegende Reserve-Asset. 📉
Wenn sich also MSTRB oder BMNRB bewegt, ist das nicht immer nur „Bitcoin ist gestiegen/ gefallen“ — manchmal ist es, dass sich der Auf- oder Abschlag selbst ausdehnt oder wieder verengt. 🔄
Prüfst du vor dem Handeln von Namen wie diesen tatsächlich den NAV-Auf- oder Abschlag, oder schaust du nur auf die Kursbewegung des Tokens und reagierst?
@BinanceCIS #bStocksCIS $MSTRB $BMNRB
{spot}(MSTRBUSDT)
{spot}(BMNRBUSDT)
#bStocksCIS
MSTRB und BMNRB halten beide echte Reserven in ihren Bilanzen — einmal Bitcoin und das andere Mal die zugehörigen Treasury-Assets — und beide können mit einem Auf- oder Abschlag gegenüber dem gehandelt werden, was diese Reserven tatsächlich wert sind. So entsteht diese Lücke.
Wenn der Aktienkurs eines Unternehmens über dem pro Aktie ausgewiesenen Wert seiner Bilanzbestände liegt, nennt man das Handel mit einem Aufschlag auf den NAV — also dass der Markt neben den reinen Vermögenswerten noch etwas einpreist, etwa die Fähigkeit zur künftigen Kapitalaufnahme oder die Erfolgsbilanz des Managements. 📈
Liegt der Kurs unter diesem Wert, ist das ein Abschlag auf den NAV — der Markt signalisiert, dass die Assets mehr wert sind, als die Aktie aktuell dafür bezahlt. Keiner dieser Zustände ist dauerhaft, und die Lücke selbst kann volatiler sein als das zugrunde liegende Reserve-Asset. 📉
Wenn sich also MSTRB oder BMNRB bewegt, ist das nicht immer nur „Bitcoin ist gestiegen/ gefallen“ — manchmal ist es, dass sich der Auf- oder Abschlag selbst ausdehnt oder wieder verengt. 🔄
Prüfst du vor dem Handeln von Namen wie diesen tatsächlich den NAV-Auf- oder Abschlag, oder schaust du nur auf die Kursbewegung des Tokens und reagierst?
@BinanceCIS #bStocksCIS $MSTRB $BMNRB
MSTRB und BMNRB halten beide echte Reserven in ihren Bilanzen — einmal Bitcoin und das andere Mal die zugehörigen Treasury-Assets — und beide können mit einem Auf- oder Abschlag gegenüber dem gehandelt werden, was diese Reserven tatsächlich wert sind. So entsteht diese Lücke.
Wenn der Aktienkurs eines Unternehmens über dem pro Aktie ausgewiesenen Wert seiner Bilanzbestände liegt, nennt man das Handel mit einem Aufschlag auf den NAV — also dass der Markt neben den reinen Vermögenswerten noch etwas einpreist, etwa die Fähigkeit zur künftigen Kapitalaufnahme oder die Erfolgsbilanz des Managements. 📈
Liegt der Kurs unter diesem Wert, ist das ein Abschlag auf den NAV — der Markt signalisiert, dass die Assets mehr wert sind, als die Aktie aktuell dafür bezahlt. Keiner dieser Zustände ist dauerhaft, und die Lücke selbst kann volatiler sein als das zugrunde liegende Reserve-Asset. 📉
Wenn sich also MSTRB oder BMNRB bewegt, ist das nicht immer nur „Bitcoin ist gestiegen/ gefallen“ — manchmal ist es, dass sich der Auf- oder Abschlag selbst ausdehnt oder wieder verengt. 🔄
Prüfst du vor dem Handeln von Namen wie diesen tatsächlich den NAV-Auf- oder Abschlag, oder schaust du nur auf die Kursbewegung des Tokens und reagierst?
@BinanceCIS #bStocksCIS $MSTRB $BMNRB
6
3
156
·
--
@BinanceCIS #bStocksCIS
Amazon ist immer noch Amazon. Microsoft ist immer noch Microsoft. Was ändert sich also wirklich, wenn du $AMZNB oder $MSFTB handelst?
🌐Die eigentliche Transformation liegt nicht in den zugrunde liegenden Unternehmen – sondern in der Marktinfrastruktur rund um sie. Wir beobachten, wie sich traditionelle Kapitalmärkte in Echtzeit mit DeFi-Infrastruktur vermischen. Du nimmst die liquidesten Aktien der Welt und rüstest sie mit kryptonativen Fähigkeiten auf: 24/7-Handel ohne Börsenfeiertage, Fraktionierter Zugang ab 5 $ und die Möglichkeit, Tokens in deine Self-Custody-Wallet zu ziehen – via BNB Smart Chain. Die zugrunde liegenden Unternehmen bleiben traditionell, aber die Zugangsschicht wird grenzlos, flexibel und programmierbar.
$GOOGLB
{spot}(GOOGLBUSDT)
Welche Infrastrukturfunktion von bStocks ist der größte Game-Changer für deinen Workflow?
@BinanceCIS #bStocksCIS
Amazon ist immer noch Amazon. Microsoft ist immer noch Microsoft. Was ändert sich also wirklich, wenn du $AMZNB oder $MSFTB handelst?
🌐Die eigentliche Transformation liegt nicht in den zugrunde liegenden Unternehmen – sondern in der Marktinfrastruktur rund um sie. Wir beobachten, wie sich traditionelle Kapitalmärkte in Echtzeit mit DeFi-Infrastruktur vermischen. Du nimmst die liquidesten Aktien der Welt und rüstest sie mit kryptonativen Fähigkeiten auf: 24/7-Handel ohne Börsenfeiertage, Fraktionierter Zugang ab 5 $ und die Möglichkeit, Tokens in deine Self-Custody-Wallet zu ziehen – via BNB Smart Chain. Die zugrunde liegenden Unternehmen bleiben traditionell, aber die Zugangsschicht wird grenzlos, flexibel und programmierbar.
$GOOGLB
Welche Infrastrukturfunktion von bStocks ist der größte Game-Changer für deinen Workflow?
Amazon ist immer noch Amazon. Microsoft ist immer noch Microsoft. Was ändert sich also wirklich, wenn du $AMZNB oder $MSFTB handelst?
🌐Die eigentliche Transformation liegt nicht in den zugrunde liegenden Unternehmen – sondern in der Marktinfrastruktur rund um sie. Wir beobachten, wie sich traditionelle Kapitalmärkte in Echtzeit mit DeFi-Infrastruktur vermischen. Du nimmst die liquidesten Aktien der Welt und rüstest sie mit kryptonativen Fähigkeiten auf: 24/7-Handel ohne Börsenfeiertage, Fraktionierter Zugang ab 5 $ und die Möglichkeit, Tokens in deine Self-Custody-Wallet zu ziehen – via BNB Smart Chain. Die zugrunde liegenden Unternehmen bleiben traditionell, aber die Zugangsschicht wird grenzlos, flexibel und programmierbar.
$GOOGLB
Welche Infrastrukturfunktion von bStocks ist der größte Game-Changer für deinen Workflow?
Fractional investing ($5 min.)
100%
On-chain self-custody options
0%
24/7 liquidity
0%
1 Stimmen • Abstimmung beendet
167
·
--
#bstockscis $NOKB
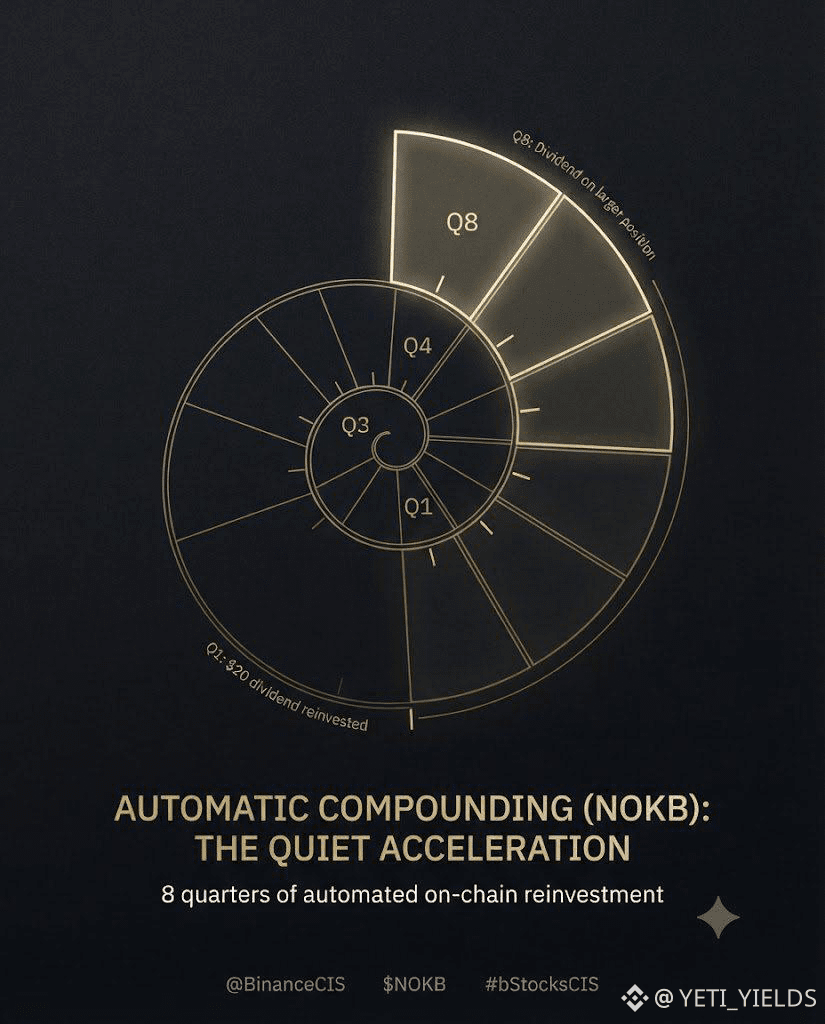
bin eine echte Zahl auf NOKB durchgerechnet, statt nur zu sagen „Der Multiplier reinvestiert Dividenden“ und weiterzumachen, weil der Satz mehr bedeutet, sobald man sieht, wie das Ganze sich vervielfacht. 🧮
Ausgangspunkt 🧾: Die bestätigte Ausschüttung betrug 0,02 $ je Aktie, reinvestiert über den Multiplier statt als Cash ausgezahlt. Stell dir vor, du hältst 1.000 NOKB und Nokia zahlt weiterhin in dieser Größenordnung ungefähr jedes Quartal aus – keine Garantie, nur eine Modellannahme, um die Rechnung greifbar zu machen.
Quartal 1 📅: 20 $ an Dividende werden in mehr NOKB zum Kurs dieses Quartals reinvestiert. Quartal 2: die gleiche prozentuale Ausschüttung, aber jetzt berechnet auf eine leicht größere Position, weil die Reinvestition aus Q1 dort bereits weiterläuft. Lass dieses Muster über 2 Jahre laufen – 8 Quartale – und du sammelst nicht nur 8 gleichbleibende Auszahlungen ein, sondern eine Auszahlung auf eine Position, die von Quartal zu Quartal still und leise durch die frühere Auszahlung wächst. Bei einer Dividende von 0,02 $/Aktie ist der Effekt in absoluten Dollarbeträgen zwar klein – aber der Mechanismus ist identisch mit dem, wie ernsthafte langfristige Dividendenverzinsung überall sonst funktioniert: nur eben automatisiert on-chain, statt dass du jedes Mal manuell reinvestieren musst.
Die Zahl, die hier wirklich zählt, ist nicht die 0,02 $. 🔑 Entscheidend ist, dass niemand daran denken muss, damit die Verzinsung passiert.
Würdest du tatsächlich etwas wie NOKB 2+ Jahre halten, um diesen Effekt wirken zu lassen ⏳, oder ist das zu langsam für das Spiel, wie du bStocks nutzt? 🏃
@BinanceCIS #bStocksCİS
{spot}(NOKBUSDT)
#bstockscis $NOKB
bin eine echte Zahl auf NOKB durchgerechnet, statt nur zu sagen „Der Multiplier reinvestiert Dividenden“ und weiterzumachen, weil der Satz mehr bedeutet, sobald man sieht, wie das Ganze sich vervielfacht. 🧮
Ausgangspunkt 🧾: Die bestätigte Ausschüttung betrug 0,02 $ je Aktie, reinvestiert über den Multiplier statt als Cash ausgezahlt. Stell dir vor, du hältst 1.000 NOKB und Nokia zahlt weiterhin in dieser Größenordnung ungefähr jedes Quartal aus – keine Garantie, nur eine Modellannahme, um die Rechnung greifbar zu machen.
Quartal 1 📅: 20 $ an Dividende werden in mehr NOKB zum Kurs dieses Quartals reinvestiert. Quartal 2: die gleiche prozentuale Ausschüttung, aber jetzt berechnet auf eine leicht größere Position, weil die Reinvestition aus Q1 dort bereits weiterläuft. Lass dieses Muster über 2 Jahre laufen – 8 Quartale – und du sammelst nicht nur 8 gleichbleibende Auszahlungen ein, sondern eine Auszahlung auf eine Position, die von Quartal zu Quartal still und leise durch die frühere Auszahlung wächst. Bei einer Dividende von 0,02 $/Aktie ist der Effekt in absoluten Dollarbeträgen zwar klein – aber der Mechanismus ist identisch mit dem, wie ernsthafte langfristige Dividendenverzinsung überall sonst funktioniert: nur eben automatisiert on-chain, statt dass du jedes Mal manuell reinvestieren musst.
Die Zahl, die hier wirklich zählt, ist nicht die 0,02 $. 🔑 Entscheidend ist, dass niemand daran denken muss, damit die Verzinsung passiert.
Würdest du tatsächlich etwas wie NOKB 2+ Jahre halten, um diesen Effekt wirken zu lassen ⏳, oder ist das zu langsam für das Spiel, wie du bStocks nutzt? 🏃
@BinanceCIS #bStocksCİS
bin eine echte Zahl auf NOKB durchgerechnet, statt nur zu sagen „Der Multiplier reinvestiert Dividenden“ und weiterzumachen, weil der Satz mehr bedeutet, sobald man sieht, wie das Ganze sich vervielfacht. 🧮
Ausgangspunkt 🧾: Die bestätigte Ausschüttung betrug 0,02 $ je Aktie, reinvestiert über den Multiplier statt als Cash ausgezahlt. Stell dir vor, du hältst 1.000 NOKB und Nokia zahlt weiterhin in dieser Größenordnung ungefähr jedes Quartal aus – keine Garantie, nur eine Modellannahme, um die Rechnung greifbar zu machen.
Quartal 1 📅: 20 $ an Dividende werden in mehr NOKB zum Kurs dieses Quartals reinvestiert. Quartal 2: die gleiche prozentuale Ausschüttung, aber jetzt berechnet auf eine leicht größere Position, weil die Reinvestition aus Q1 dort bereits weiterläuft. Lass dieses Muster über 2 Jahre laufen – 8 Quartale – und du sammelst nicht nur 8 gleichbleibende Auszahlungen ein, sondern eine Auszahlung auf eine Position, die von Quartal zu Quartal still und leise durch die frühere Auszahlung wächst. Bei einer Dividende von 0,02 $/Aktie ist der Effekt in absoluten Dollarbeträgen zwar klein – aber der Mechanismus ist identisch mit dem, wie ernsthafte langfristige Dividendenverzinsung überall sonst funktioniert: nur eben automatisiert on-chain, statt dass du jedes Mal manuell reinvestieren musst.
Die Zahl, die hier wirklich zählt, ist nicht die 0,02 $. 🔑 Entscheidend ist, dass niemand daran denken muss, damit die Verzinsung passiert.
Würdest du tatsächlich etwas wie NOKB 2+ Jahre halten, um diesen Effekt wirken zu lassen ⏳, oder ist das zu langsam für das Spiel, wie du bStocks nutzt? 🏃
@BinanceCIS #bStocksCİS
9
134
·
--
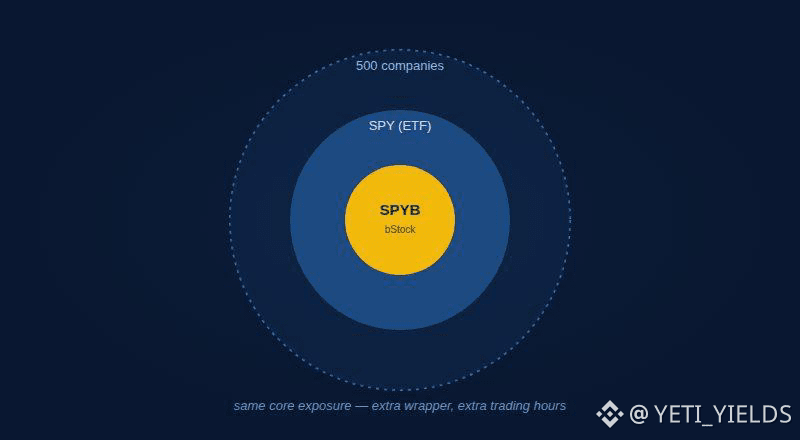
#bStocksCİS Kurzer Check: Weißt du wirklich, was du in der Hand hast, wenn du SPYB kaufst? 🧐
Es ist nicht „der S&P 500“. Es ist ein bStock, der 1:1 durch Anteile von SPY gedeckt ist – und SPY ist selbst ein ETF, der die 500 Unternehmen hält. 📦 Also hast du drei Ebenen: die 500 Unternehmen, verpackt in SPY, verpackt in SPYB. Jede Ebene fügt ein wenig Struktur hinzu, aber verändert nicht die Kern-Exposure – du reitest weiterhin den Index, nur eben über eine zusätzliche Hülle, die zufällig auch am Wochenende gehandelt wird. 🗓️
Kurze Umfrage – weißt du, dass SPYB den ETF SPY nachbildet, nicht den Index direkt? 👇
1️⃣ Ja, natürlich
2️⃣ Daran habe ich nie gedacht
3️⃣ Wirklich nicht gewusst
4️⃣ Halte kein SPYB
@BinanceCIS $SPYB #bStocksCIS
{spot}(SPYBUSDT)
#bStocksCİS Kurzer Check: Weißt du wirklich, was du in der Hand hast, wenn du SPYB kaufst? 🧐
Es ist nicht „der S&P 500“. Es ist ein bStock, der 1:1 durch Anteile von SPY gedeckt ist – und SPY ist selbst ein ETF, der die 500 Unternehmen hält. 📦 Also hast du drei Ebenen: die 500 Unternehmen, verpackt in SPY, verpackt in SPYB. Jede Ebene fügt ein wenig Struktur hinzu, aber verändert nicht die Kern-Exposure – du reitest weiterhin den Index, nur eben über eine zusätzliche Hülle, die zufällig auch am Wochenende gehandelt wird. 🗓️
Kurze Umfrage – weißt du, dass SPYB den ETF SPY nachbildet, nicht den Index direkt? 👇
1️⃣ Ja, natürlich
2️⃣ Daran habe ich nie gedacht
3️⃣ Wirklich nicht gewusst
4️⃣ Halte kein SPYB
@BinanceCIS $SPYB #bStocksCIS
Es ist nicht „der S&P 500“. Es ist ein bStock, der 1:1 durch Anteile von SPY gedeckt ist – und SPY ist selbst ein ETF, der die 500 Unternehmen hält. 📦 Also hast du drei Ebenen: die 500 Unternehmen, verpackt in SPY, verpackt in SPYB. Jede Ebene fügt ein wenig Struktur hinzu, aber verändert nicht die Kern-Exposure – du reitest weiterhin den Index, nur eben über eine zusätzliche Hülle, die zufällig auch am Wochenende gehandelt wird. 🗓️
Kurze Umfrage – weißt du, dass SPYB den ETF SPY nachbildet, nicht den Index direkt? 👇
1️⃣ Ja, natürlich
2️⃣ Daran habe ich nie gedacht
3️⃣ Wirklich nicht gewusst
4️⃣ Halte kein SPYB
@BinanceCIS $SPYB #bStocksCIS
104
·
--
Nicht genug Leute sprechen über ASMLB, gemessen daran, was ASML eigentlich macht.
Sie bauen die Lithografie-Maschinen, die die Chips herstellen, welche im Grunde jede KI-Erzählung antreiben, die gerade alle handeln. Sie liegen vor NVDAB, vor AMDB – im Grunde vor der gesamten Semiconductor-Story. 🔬
Wenn du insgesamt optimistisch gegenüber KI-Infrastruktur bist und nur die Chip-Designer hältst, verpasst du das Unternehmen, das die Ausrüstung liefert, ohne die diese Chip-Designer nicht arbeiten können.
Hältst du irgendetwas upstream in der Lieferkette oder größtenteils die „offensichtlichen“ KI-Namen? 1) Ja, ASMLB oder ähnlich 2) Nur die offensichtlichen Namen (NVDAB etc.) 3) Die Lieferketten-Perspektive nicht bedacht 4) Gar nicht in den KI-Trade
@BinanceCIS $ASMLB #bStocksCIS
{spot}(ASMLBUSDT)
Nicht genug Leute sprechen über ASMLB, gemessen daran, was ASML eigentlich macht.
Sie bauen die Lithografie-Maschinen, die die Chips herstellen, welche im Grunde jede KI-Erzählung antreiben, die gerade alle handeln. Sie liegen vor NVDAB, vor AMDB – im Grunde vor der gesamten Semiconductor-Story. 🔬
Wenn du insgesamt optimistisch gegenüber KI-Infrastruktur bist und nur die Chip-Designer hältst, verpasst du das Unternehmen, das die Ausrüstung liefert, ohne die diese Chip-Designer nicht arbeiten können.
Hältst du irgendetwas upstream in der Lieferkette oder größtenteils die „offensichtlichen“ KI-Namen? 1) Ja, ASMLB oder ähnlich 2) Nur die offensichtlichen Namen (NVDAB etc.) 3) Die Lieferketten-Perspektive nicht bedacht 4) Gar nicht in den KI-Trade
@BinanceCIS $ASMLB #bStocksCIS
Sie bauen die Lithografie-Maschinen, die die Chips herstellen, welche im Grunde jede KI-Erzählung antreiben, die gerade alle handeln. Sie liegen vor NVDAB, vor AMDB – im Grunde vor der gesamten Semiconductor-Story. 🔬
Wenn du insgesamt optimistisch gegenüber KI-Infrastruktur bist und nur die Chip-Designer hältst, verpasst du das Unternehmen, das die Ausrüstung liefert, ohne die diese Chip-Designer nicht arbeiten können.
Hältst du irgendetwas upstream in der Lieferkette oder größtenteils die „offensichtlichen“ KI-Namen? 1) Ja, ASMLB oder ähnlich 2) Nur die offensichtlichen Namen (NVDAB etc.) 3) Die Lieferketten-Perspektive nicht bedacht 4) Gar nicht in den KI-Trade
@BinanceCIS $ASMLB #bStocksCIS
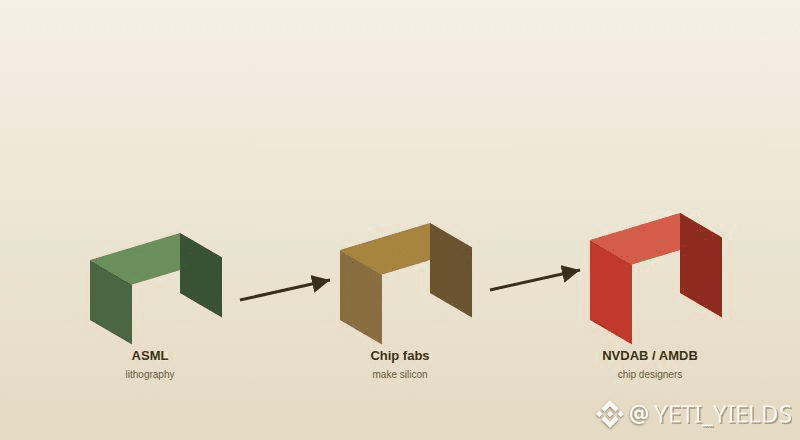
78
·
--
Wenn du dich für GENAU eine Aktie entscheiden müsstest 👇
@BinanceCIS #bStocksCIS
Wenn du dich für GENAU eine Aktie entscheiden müsstest 👇
@BinanceCIS #bStocksCIS
@BinanceCIS #bStocksCIS
🚀 NVDA
0%
⚡ TSLA
0%
🎬📱 NFLX / NOK
0%
0 Stimmen • Abstimmung beendet
63
·
--
#bstockscis 🌱 Gen Z sind 44% der bStocks-Trading — Das ist kein kleines Detail
Frühe Plattformdaten zeigen, dass Gen Z 44% der bStocks-Handelsaktivität ausmachen 📱. Für ein Produkt, das im Kern darauf ausgerichtet ist, auf traditionelle Aktien zuzugreifen — Nvidia, Tesla, Netflix, Nokia — ist diese Zielgruppe eine seltsame Verschiebung, wenn man davon ausgeht, dass Aktieninvesting etwas ist, in das man später erst einsteigt.
Mein Eindruck: Das ist nicht wirklich „junges Publikum, das Aktien entdeckt“. Es sind eher kryptowährungsaffine Nutzer, die mit dem Traden auf Binance bereits vertraut waren und nun Aktienexposure bekommen, ohne die App zu verlassen oder ein Brokerkonto zu eröffnen, das sie ohnehin nie eröffnen wollten. Die Zielgruppe folgt der Plattform, nicht der Anlageklasse.
Wenn das stimmt, ist die spannende Frage nicht, ob bStocks mehr Gen Z-Nutzer „konvertieren“ — sie sind bereits die größte Gruppe. Sondern ob ältere, traditionell brokerbasierte Anleger jemals in die andere Richtung wechseln.
Wo stehst du — hat dich bStocks zu Aktien gebracht, oder deine bestehende Aktiengewohnheit zu Binance? 👇
@BinanceCIS #bStocksCIS
#bstockscis 🌱 Gen Z sind 44% der bStocks-Trading — Das ist kein kleines Detail
Frühe Plattformdaten zeigen, dass Gen Z 44% der bStocks-Handelsaktivität ausmachen 📱. Für ein Produkt, das im Kern darauf ausgerichtet ist, auf traditionelle Aktien zuzugreifen — Nvidia, Tesla, Netflix, Nokia — ist diese Zielgruppe eine seltsame Verschiebung, wenn man davon ausgeht, dass Aktieninvesting etwas ist, in das man später erst einsteigt.
Mein Eindruck: Das ist nicht wirklich „junges Publikum, das Aktien entdeckt“. Es sind eher kryptowährungsaffine Nutzer, die mit dem Traden auf Binance bereits vertraut waren und nun Aktienexposure bekommen, ohne die App zu verlassen oder ein Brokerkonto zu eröffnen, das sie ohnehin nie eröffnen wollten. Die Zielgruppe folgt der Plattform, nicht der Anlageklasse.
Wenn das stimmt, ist die spannende Frage nicht, ob bStocks mehr Gen Z-Nutzer „konvertieren“ — sie sind bereits die größte Gruppe. Sondern ob ältere, traditionell brokerbasierte Anleger jemals in die andere Richtung wechseln.
Wo stehst du — hat dich bStocks zu Aktien gebracht, oder deine bestehende Aktiengewohnheit zu Binance? 👇
@BinanceCIS #bStocksCIS
Frühe Plattformdaten zeigen, dass Gen Z 44% der bStocks-Handelsaktivität ausmachen 📱. Für ein Produkt, das im Kern darauf ausgerichtet ist, auf traditionelle Aktien zuzugreifen — Nvidia, Tesla, Netflix, Nokia — ist diese Zielgruppe eine seltsame Verschiebung, wenn man davon ausgeht, dass Aktieninvesting etwas ist, in das man später erst einsteigt.
Mein Eindruck: Das ist nicht wirklich „junges Publikum, das Aktien entdeckt“. Es sind eher kryptowährungsaffine Nutzer, die mit dem Traden auf Binance bereits vertraut waren und nun Aktienexposure bekommen, ohne die App zu verlassen oder ein Brokerkonto zu eröffnen, das sie ohnehin nie eröffnen wollten. Die Zielgruppe folgt der Plattform, nicht der Anlageklasse.
Wenn das stimmt, ist die spannende Frage nicht, ob bStocks mehr Gen Z-Nutzer „konvertieren“ — sie sind bereits die größte Gruppe. Sondern ob ältere, traditionell brokerbasierte Anleger jemals in die andere Richtung wechseln.
Wo stehst du — hat dich bStocks zu Aktien gebracht, oder deine bestehende Aktiengewohnheit zu Binance? 👇
@BinanceCIS #bStocksCIS
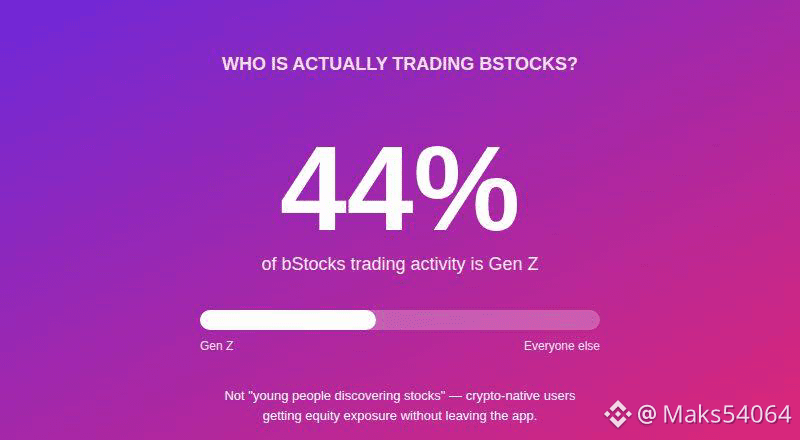
112
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
AIStocksWhatNext
1.1M Aufrufe
7,293 Kommentare
Teile & gewinne Traffic-Rewards in unserer angesagten Hashtag-Kampagne
✨Thema: Welche anderen Investitionsmöglichkeiten gibt es noch, während KI-Aktien weiter steigen?
👉So machst du mit:
Veröffentliche einen kurzen Beitrag oder Artikel mit dem Hashtag #AIStocksWhatNext
Teile, ob du bullisch oder bärisch bist, und poste deine KI-Aktienbestände oder Trades – die Nutzung des Trade-Widgets kann deine Berechtigung verbessern.
Du kannst deinen Beitrag auch stärken, indem du Daten oder Diagramme teilst und KI-generierte Bilder vermeidest.
✍️Erstelle Inhalte basierend auf den folgenden Blickwinkeln:
- Nvidia sagt, dass sich der Chip-Umsatz im nächsten Jahr verdoppeln wird, und die führenden KI-Unternehmen erreichen weiterhin Rekordumsätze – der Rechenaufwand dahinter ist ebenso beeindruckend. Verläuft die Nachfrage nach KI wirklich gerade erst so richtig, oder geht es nur noch eine Weile weiter? KI-Aktien steigen derzeit branchenweit. Ist das ein echter Ausbruch oder nur ein kurzfristiger Rückprall?
- Branchenführer fordern dazu auf, die Entwicklung von KI zu verlangsamen, während Trump plant, eine „AI Force“ aufzubauen, und behauptet, KI könne in der Zukunft 25% des US-BIP ausmachen. Auf welcher Seite stehst du? Wird staatliche Unterstützung ein langfristiger Gewinn für KI-Aktien sein?
- Kaufst du KI-Aktien? Teile deinen KI-bezogenen Trade/deine Bestände mit unserem Trade-Sharing-Widget.
⏰Kampagnenzeitraum:
- 2026-09-22 7:00 - 2026-09-24 4:00 UTC
🎁Belohnung:
- Qualifizierte Beiträge, die die oben genannten Richtlinien einhalten und mehr als 100 Wörter enthalten, werden überprüft und können möglicherweise einen zufälligen Traffic-Boost von 500 bis 3.000 Views erhalten. Du erhältst eine Benachrichtigung von deiner Feed-Sekretärin, wenn dein Beitrag ausgewählt wurde.
- Erhalte die Chance, dass dein Artikel auf Binance Square Official vorgestellt wird
Brauchst du Ideen für deinen Beitrag? Besuche die Thema-Seite #AIStocksWhatNext oder die Square Guide on How to Post for Better Reach.
Binance Square Official
·624 Likes
·1.9M Aufrufe
US10YTreasuryYieldHits19YearHigh
186 Aufrufe
18 Kommentare
SpotBitcoinETFsInflow$2.31BInFourDays
48 Aufrufe
11 Kommentare