

币圈传奇交易员 牢大
417 Beiträge
币圈传奇交易员 牢大
Melden
Nutzer blockieren
多年币圈交易经验 聚焦美股 区块链内容 擅长交易心理 基本面分析 关注我 获取更多市场深层信息 助你交易盈利
25 Following
119 Follower
671 Like gegeben
Beiträge
Alle
Videos
PINNED
·
--
Übersetzung ansehen
如果有想要和我交流的兄弟
可以扫这个二维码加我币安好友
我想告诉各位我这个天才交易员还远远没有到达退役的时候
灵魂仍在燃烧🚀🚀🚀
如果有想要和我交流的兄弟
可以扫这个二维码加我币安好友
我想告诉各位我这个天才交易员还远远没有到达退役的时候
灵魂仍在燃烧🚀🚀🚀
可以扫这个二维码加我币安好友
我想告诉各位我这个天才交易员还远远没有到达退役的时候
灵魂仍在燃烧🚀🚀🚀
3
25
·
--
1.6k
·
--
Bärisch
Übersetzung ansehen
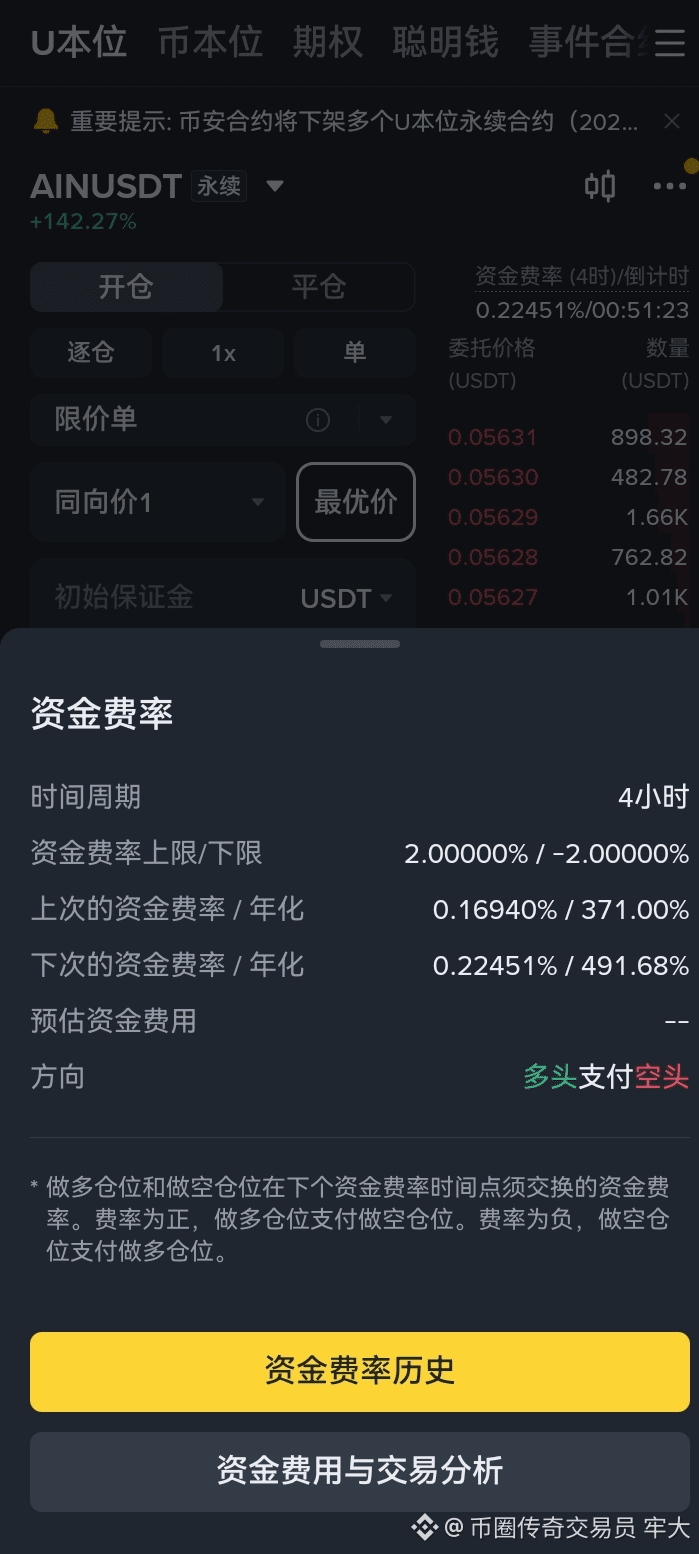
$AIN 兄弟们,这个空单费率你确定不开空?吃一波资费就回本了
剩下的都是盈利。
听牢大我一句劝,这货不能多,随时可能腰斩。
{future}(AINUSDT)
$AIN 兄弟们,这个空单费率你确定不开空?吃一波资费就回本了
剩下的都是盈利。
听牢大我一句劝,这货不能多,随时可能腰斩。
剩下的都是盈利。
听牢大我一句劝,这货不能多,随时可能腰斩。
296
·
--
Bullisch
Übersetzung ansehen
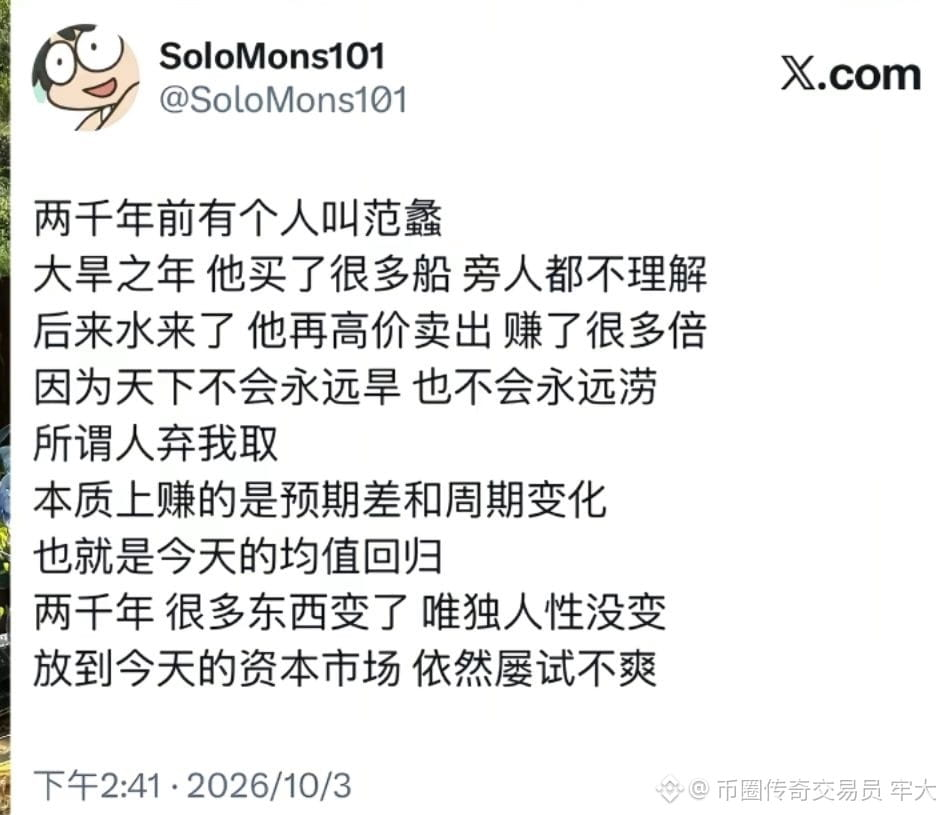
加密货币是周期性极强的风险资产
我觉得周期和预期差值得各位深刻思考
市场会变,但是人性不变
买在无人问津处 卖在人声鼎沸时
$BTC
加密货币是周期性极强的风险资产
我觉得周期和预期差值得各位深刻思考
市场会变,但是人性不变
买在无人问津处 卖在人声鼎沸时
$BTC
我觉得周期和预期差值得各位深刻思考
市场会变,但是人性不变
买在无人问津处 卖在人声鼎沸时
$BTC
2
3
342
·
--
Bullisch
Das „Brennstoff“-Phänomen dieses ZEC-Anstiegs ist offenbar versiegt: Grayscale ZCSH verzeichnete zum ersten Mal seit Wochen etwa 93,6 Millionen USD Nettoabflüsse. Das zeigt, dass sich institutionelles Zusatzkapital zurückzieht, und das Risiko einer kurzfristigen Lockerung der Einsatz-/Chancenebenen deutlich steigt.
Seit dem Start von ZCSH am 25. August hatte der anfängliche kumulierte Nettozufluss zeitweise rund 271 Millionen USD erreicht – das ist der zentrale Liquiditätsmotor dieser Neubewertung im Privacy-Coin-Sektor. Aber in der letzten Woche ist es von Nettozufluss auf Nettoabfluss umgeschwenkt, und zwar in nicht unerheblichem Umfang. Das ist kein gewöhnliches Pullback, sondern ein Signal, dass sich die Kapitalstruktur verändert.
Worauf man jetzt achten sollte
- Ob ZCSH nächste Woche weiter Abflüsse hat: Wenn es zu fortlaufenden Nettoabflüssen kommt, bedeutet das, dass Institutionen sich aus Cashing-Outs zurückziehen – nicht nur ein einwöchiges Auf und Ab.
- Ob das ZEC-Volumen weiter schrumpft: Das Handelsvolumen ist zuletzt bereits vom Hochpunkt zurückgegangen. Schwäche bei der Stärke/Volumenkraft deutet darauf hin, dass „Höher-Kaufen“-Kapital nicht nachkommt.
- Ob im Bereich 1.270–1.330 wieder Volumen zur Übernahme/Abfederung kommt: Erst wenn dort mit Volumen ein Stopp des Abwärtsimpulses gelingt, ist das ein Signal, dass die Bullen die Offensive neu organisieren.
- ETF-Größenentwicklung: ZCSH hatte zuvor ein verwaltetes Vermögen von knapp 1 Milliarde USD, doch ein erheblicher Teil davon stammt aus dem ZEC-Preisanstieg und einer Neubewertung der bestehenden Bestände – nicht komplett aus neuem Cash-Zufluss.
Meine Einschätzung
Dieser ZEC-Anstieg beruht auf der dreifachen Resonanz aus „ETF-konformer Kanal + Angebotsverknappung + Short-Squeeze“. Doch jetzt ist die erste Komponente – das Zusatz-/Incremental-Kapital – ins Wanken geraten.
Wenn ZCSH nächste Woche wieder Nettozuflüsse verzeichnet, dann war der Abfluss in dieser Runde nur ein Turnover der Gewinnmitnahmen, und danach gibt es weiterhin Chancen. Wenn es hingegen weiter Abflüsse bleiben, sollte man vorsichtig sein: Dann wechselt die Kursbewegung von „institutioneller Unterstützung/Push“ zu „Leverage-Kämpfen“, und die Volatilität wird spürbar zunehmen.
Kurzfristig nicht vorschnell hinterherjagen: Erst wenn die Kapitalflüsse wieder ins Positive drehen, ist ein Einstieg meist stabiler.
#Zcash现货ETF首现周度净流出9360万美元 #zec #zcash
$ZEC
{future}(ZECUSDT)
Das „Brennstoff“-Phänomen dieses ZEC-Anstiegs ist offenbar versiegt: Grayscale ZCSH verzeichnete zum ersten Mal seit Wochen etwa 93,6 Millionen USD Nettoabflüsse. Das zeigt, dass sich institutionelles Zusatzkapital zurückzieht, und das Risiko einer kurzfristigen Lockerung der Einsatz-/Chancenebenen deutlich steigt.
Seit dem Start von ZCSH am 25. August hatte der anfängliche kumulierte Nettozufluss zeitweise rund 271 Millionen USD erreicht – das ist der zentrale Liquiditätsmotor dieser Neubewertung im Privacy-Coin-Sektor. Aber in der letzten Woche ist es von Nettozufluss auf Nettoabfluss umgeschwenkt, und zwar in nicht unerheblichem Umfang. Das ist kein gewöhnliches Pullback, sondern ein Signal, dass sich die Kapitalstruktur verändert.
Worauf man jetzt achten sollte
- Ob ZCSH nächste Woche weiter Abflüsse hat: Wenn es zu fortlaufenden Nettoabflüssen kommt, bedeutet das, dass Institutionen sich aus Cashing-Outs zurückziehen – nicht nur ein einwöchiges Auf und Ab.
- Ob das ZEC-Volumen weiter schrumpft: Das Handelsvolumen ist zuletzt bereits vom Hochpunkt zurückgegangen. Schwäche bei der Stärke/Volumenkraft deutet darauf hin, dass „Höher-Kaufen“-Kapital nicht nachkommt.
- Ob im Bereich 1.270–1.330 wieder Volumen zur Übernahme/Abfederung kommt: Erst wenn dort mit Volumen ein Stopp des Abwärtsimpulses gelingt, ist das ein Signal, dass die Bullen die Offensive neu organisieren.
- ETF-Größenentwicklung: ZCSH hatte zuvor ein verwaltetes Vermögen von knapp 1 Milliarde USD, doch ein erheblicher Teil davon stammt aus dem ZEC-Preisanstieg und einer Neubewertung der bestehenden Bestände – nicht komplett aus neuem Cash-Zufluss.
Meine Einschätzung
Dieser ZEC-Anstieg beruht auf der dreifachen Resonanz aus „ETF-konformer Kanal + Angebotsverknappung + Short-Squeeze“. Doch jetzt ist die erste Komponente – das Zusatz-/Incremental-Kapital – ins Wanken geraten.
Wenn ZCSH nächste Woche wieder Nettozuflüsse verzeichnet, dann war der Abfluss in dieser Runde nur ein Turnover der Gewinnmitnahmen, und danach gibt es weiterhin Chancen. Wenn es hingegen weiter Abflüsse bleiben, sollte man vorsichtig sein: Dann wechselt die Kursbewegung von „institutioneller Unterstützung/Push“ zu „Leverage-Kämpfen“, und die Volatilität wird spürbar zunehmen.
Kurzfristig nicht vorschnell hinterherjagen: Erst wenn die Kapitalflüsse wieder ins Positive drehen, ist ein Einstieg meist stabiler.
#Zcash现货ETF首现周度净流出9360万美元 #zec #zcash
$ZEC
2
465
·
--
Artikel
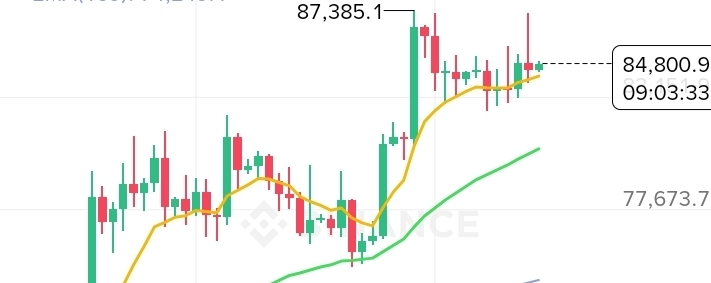
4 Uhr morgens: Bitcoin4 Uhr morgens: BTC ist wieder gefallen.
Die meisten schauen sich Kerzen an. Ich schaue auf das Verhalten. Wer wird gerade herausgeschüttelt, wer tut so, als wäre er ruhig, wer wartet wirklich — das siehst du schnell.
Bitcoin ist keine Aktie. Es ist kein Gold. Es ist ein Markt ohne Schiedsrichter. Keine Schlussglocke. Niemand, der kommt, um dich zu retten. Wenn du damit klarkommst, bleibst du. Wenn nicht, bist du weg.
Jeder redet ständig über ETFs, Halvings, Zinssenkungen, Institutionen. Klingt sauber. Aber der Preis bewegt sich nicht wegen Schlagzeilen. Er bewegt sich, weil von wem er noch gehalten wird. Die Leute, die in der Schmerzphase eingestiegen sind und nicht verkauft haben — sind sie noch da?
4 Uhr morgens: Bitcoin
4 Uhr morgens: BTC ist wieder gefallen.
Die meisten schauen sich Kerzen an. Ich schaue auf das Verhalten. Wer wird gerade herausgeschüttelt, wer tut so, als wäre er ruhig, wer wartet wirklich — das siehst du schnell.
Bitcoin ist keine Aktie. Es ist kein Gold. Es ist ein Markt ohne Schiedsrichter. Keine Schlussglocke. Niemand, der kommt, um dich zu retten. Wenn du damit klarkommst, bleibst du. Wenn nicht, bist du weg.
Jeder redet ständig über ETFs, Halvings, Zinssenkungen, Institutionen. Klingt sauber. Aber der Preis bewegt sich nicht wegen Schlagzeilen. Er bewegt sich, weil von wem er noch gehalten wird. Die Leute, die in der Schmerzphase eingestiegen sind und nicht verkauft haben — sind sie noch da?
2
26
·
--
Bullisch
Übersetzung ansehen
#美联储10月加息概率降至17%
10月加息概率降到17%,但别急着喊“转向”
市场现在给10月加息的定价已经降到17%左右,维持不变概率接近83%—86%。
这不是情绪反转,是数据把交易员的预期重新拉回来了。
真正驱动这次重定价的,是两份关键数据。
先是8月核心PCE低于预期,核心通胀同比3.0%,低于市场预期的3.3%。
然后是10月2日公布的9月非农:新增就业仅2.9万人,远低于预期的8.4万—9万人;失业率从4.1%升到4.2%;薪资同比3.0%,环比仅0.1%;7月和8月还合计下修了约6万个岗位。
这两组数据叠加在一起,说明一件事:劳动力市场没有崩,但也不再支持“必须马上再加息”的叙事。工资压力放缓,美联储短期连续加息的紧迫性下降。
但这里有一个容易被忽略的细节:10月暂停,不等于加息周期结束。
目前市场仍然把12月视为更可能的下一个窗口。12月加息25个基点的概率仍在60%—68%附近。
也就是说,交易员现在买的是跳过10月,而不是今年彻底安全。
更关键的是,美联储内部没有统一。纽约联储主席威廉姆斯、副主席杰斐逊释放观望信号,但达拉斯联储主席洛根等鹰派仍认为需收紧。
这意味着政策路径仍数据依赖。
盯三个变量:
1. 10月CPI/PCE:只要通胀再反弹,17%会迅速回到40%甚至更高。
2. 10—11月就业数据:如果就业继续走弱,市场才会开始认真交易“年内结束加息”。
3. 能源价格与地缘风险:油价一旦重新上行,通胀叙事会立刻复活。
这份弱非农短期是利好。美债收益率下行,美股期指和黄金在数据公布后同步走强。
但别把这次反弹理解成流动性转向。它更像是在高利率环境里,市场争取到的一段喘息窗口。
现在不是宽松,是暂停 不是反转,是数据给了风险资产一个暂时抬头的机会。
真正的方向,还要等下一份通胀和就业报告来确认。
$BTC
{future}(BTCUSDT)
#美联储10月加息概率降至17%
10月加息概率降到17%,但别急着喊“转向”
市场现在给10月加息的定价已经降到17%左右,维持不变概率接近83%—86%。
这不是情绪反转,是数据把交易员的预期重新拉回来了。
真正驱动这次重定价的,是两份关键数据。
先是8月核心PCE低于预期,核心通胀同比3.0%,低于市场预期的3.3%。
然后是10月2日公布的9月非农:新增就业仅2.9万人,远低于预期的8.4万—9万人;失业率从4.1%升到4.2%;薪资同比3.0%,环比仅0.1%;7月和8月还合计下修了约6万个岗位。
这两组数据叠加在一起,说明一件事:劳动力市场没有崩,但也不再支持“必须马上再加息”的叙事。工资压力放缓,美联储短期连续加息的紧迫性下降。
但这里有一个容易被忽略的细节:10月暂停,不等于加息周期结束。
目前市场仍然把12月视为更可能的下一个窗口。12月加息25个基点的概率仍在60%—68%附近。
也就是说,交易员现在买的是跳过10月,而不是今年彻底安全。
更关键的是,美联储内部没有统一。纽约联储主席威廉姆斯、副主席杰斐逊释放观望信号,但达拉斯联储主席洛根等鹰派仍认为需收紧。
这意味着政策路径仍数据依赖。
盯三个变量:
1. 10月CPI/PCE:只要通胀再反弹,17%会迅速回到40%甚至更高。
2. 10—11月就业数据:如果就业继续走弱,市场才会开始认真交易“年内结束加息”。
3. 能源价格与地缘风险:油价一旦重新上行,通胀叙事会立刻复活。
这份弱非农短期是利好。美债收益率下行,美股期指和黄金在数据公布后同步走强。
但别把这次反弹理解成流动性转向。它更像是在高利率环境里,市场争取到的一段喘息窗口。
现在不是宽松,是暂停 不是反转,是数据给了风险资产一个暂时抬头的机会。
真正的方向,还要等下一份通胀和就业报告来确认。
$BTC
2
600
·
--
Übersetzung ansehen
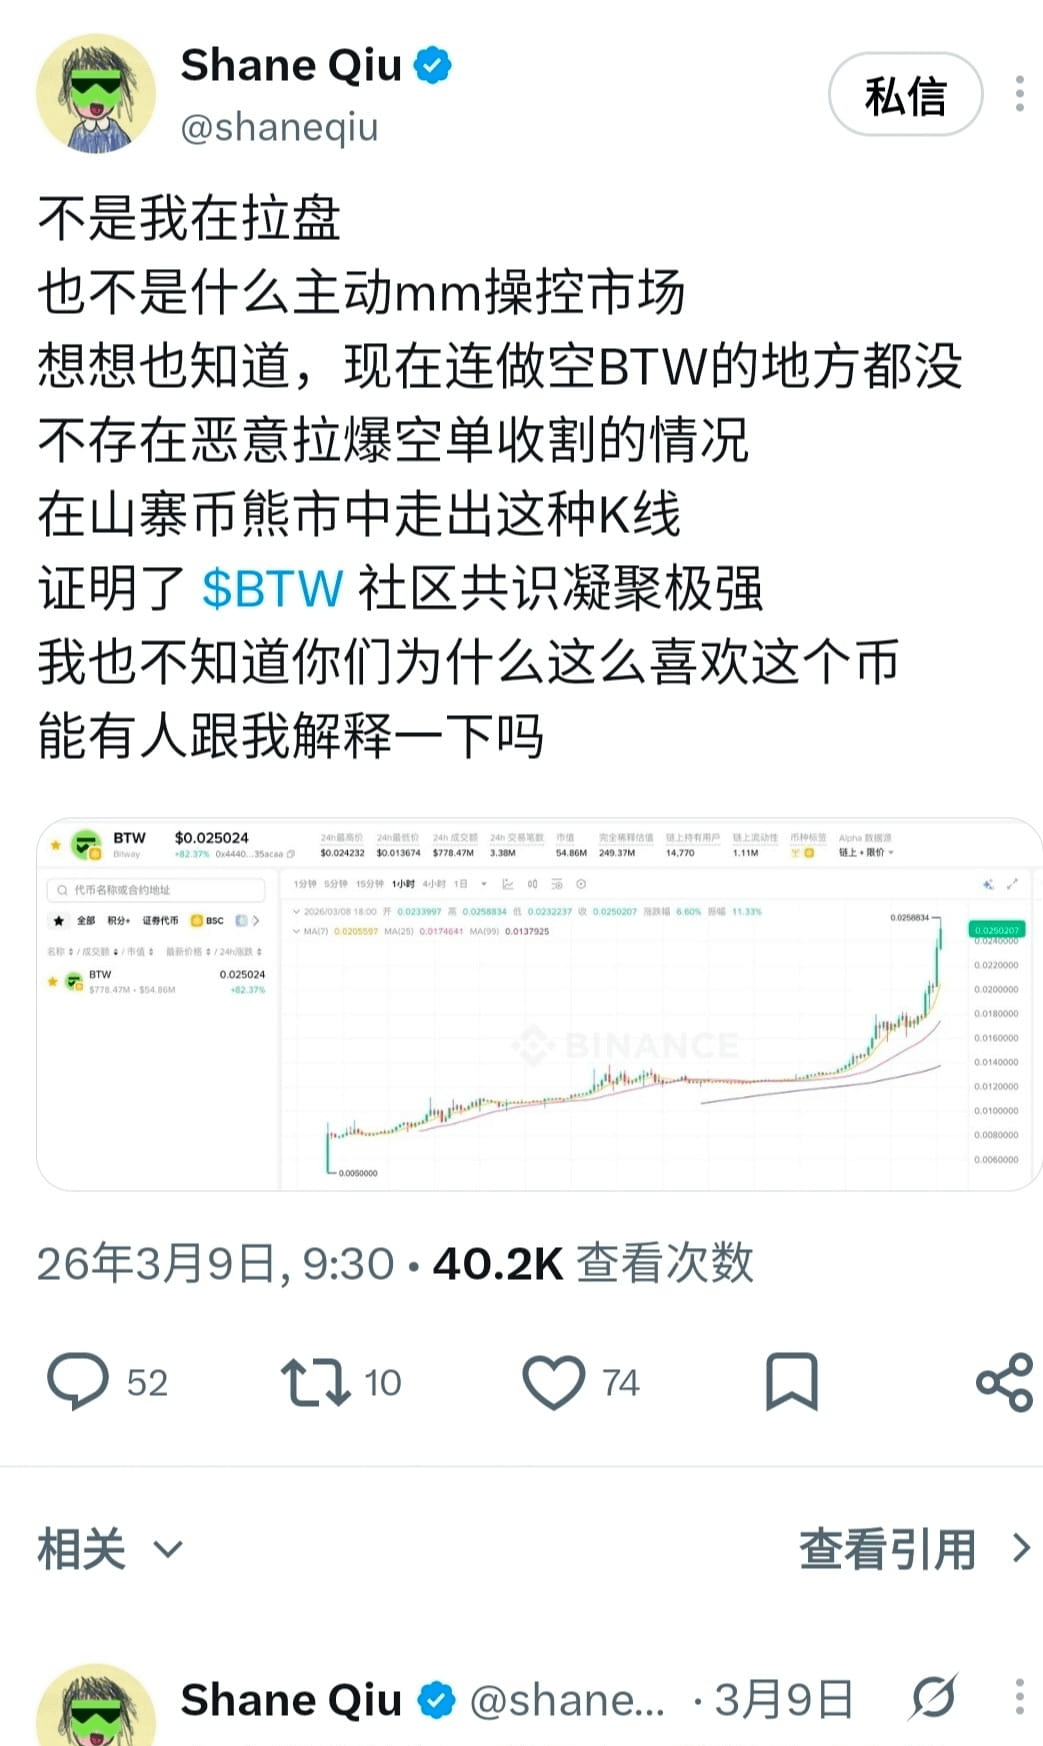
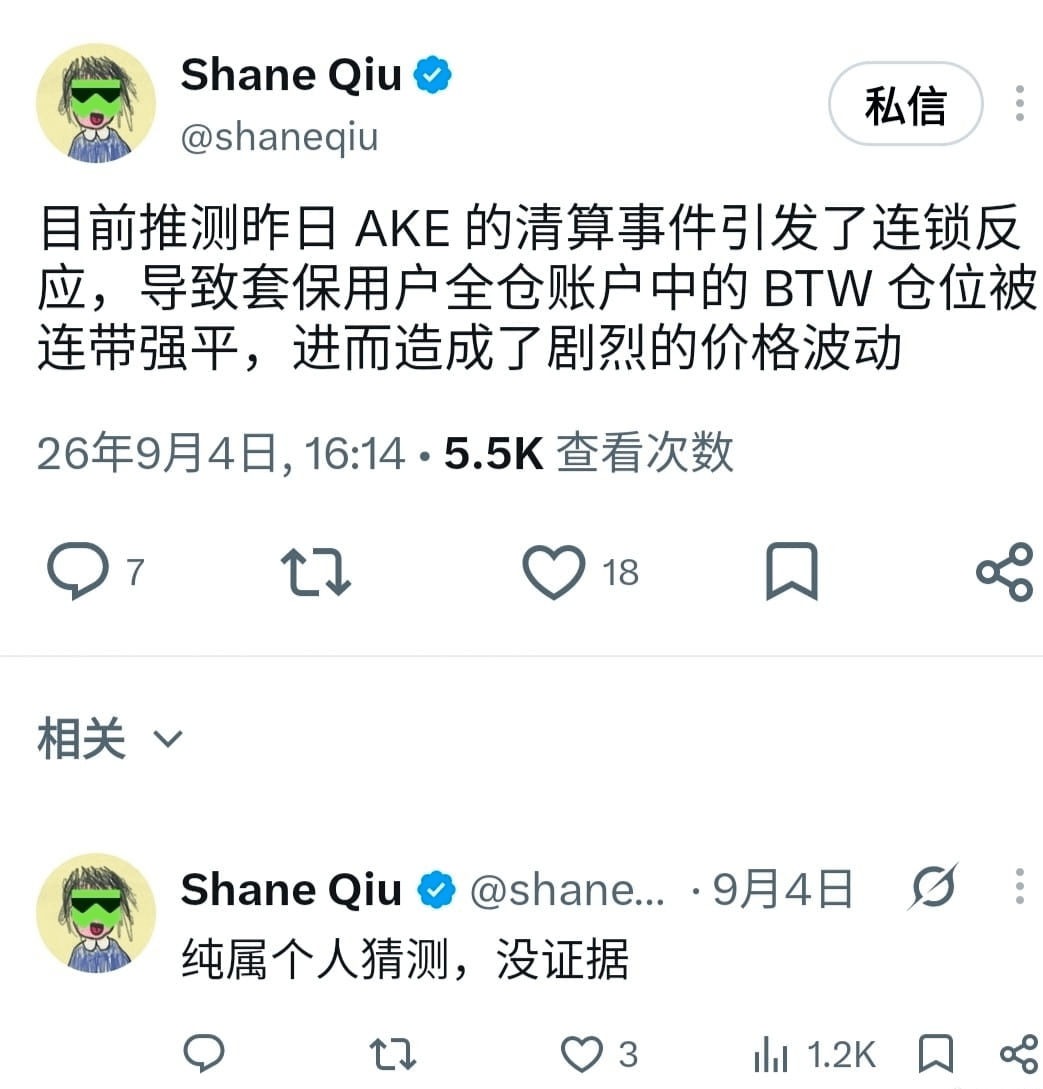
这btw创始人叽里咕噜说啥呢
莫名其妙的
朋友们,能听懂吗
$BTW
{future}(BTWUSDT)
这btw创始人叽里咕噜说啥呢
莫名其妙的
朋友们,能听懂吗
$BTW
莫名其妙的
朋友们,能听懂吗
$BTW
2
312
·
--
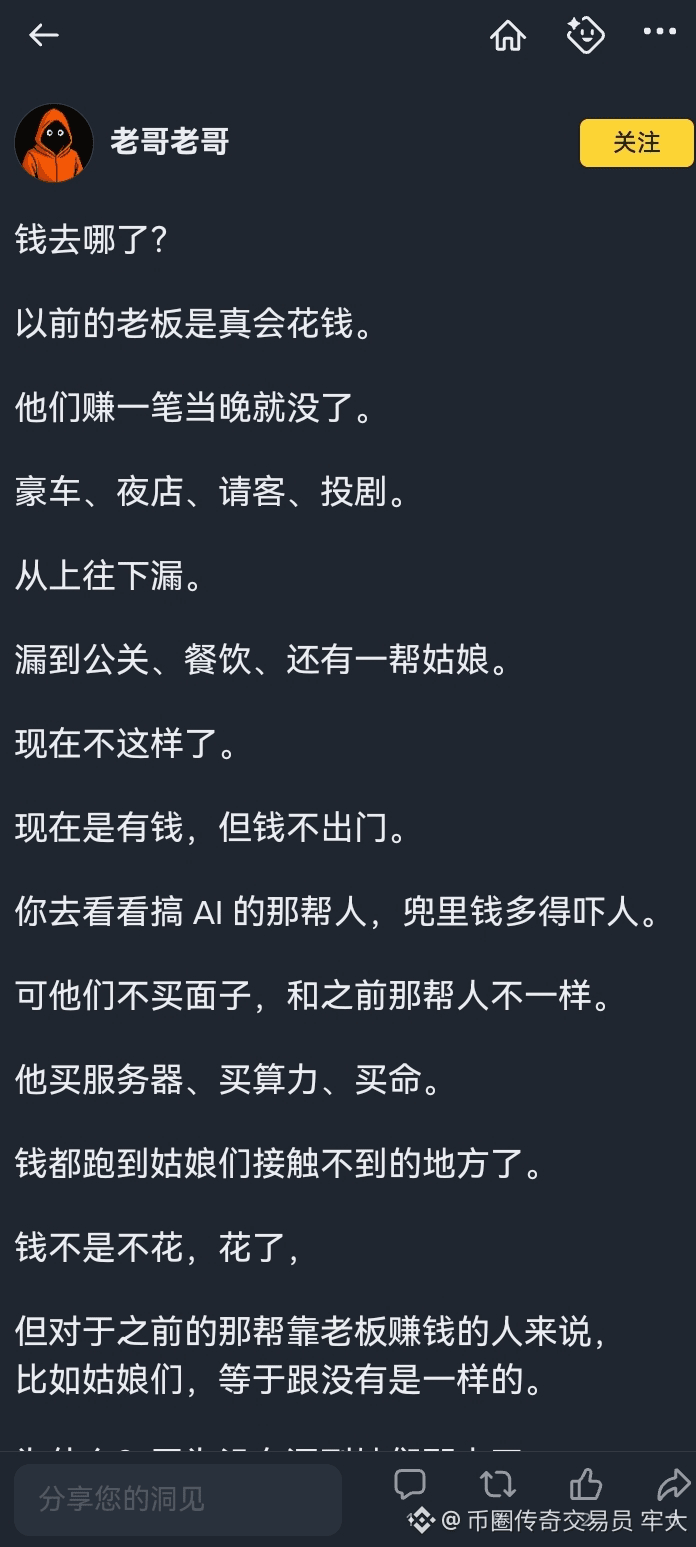
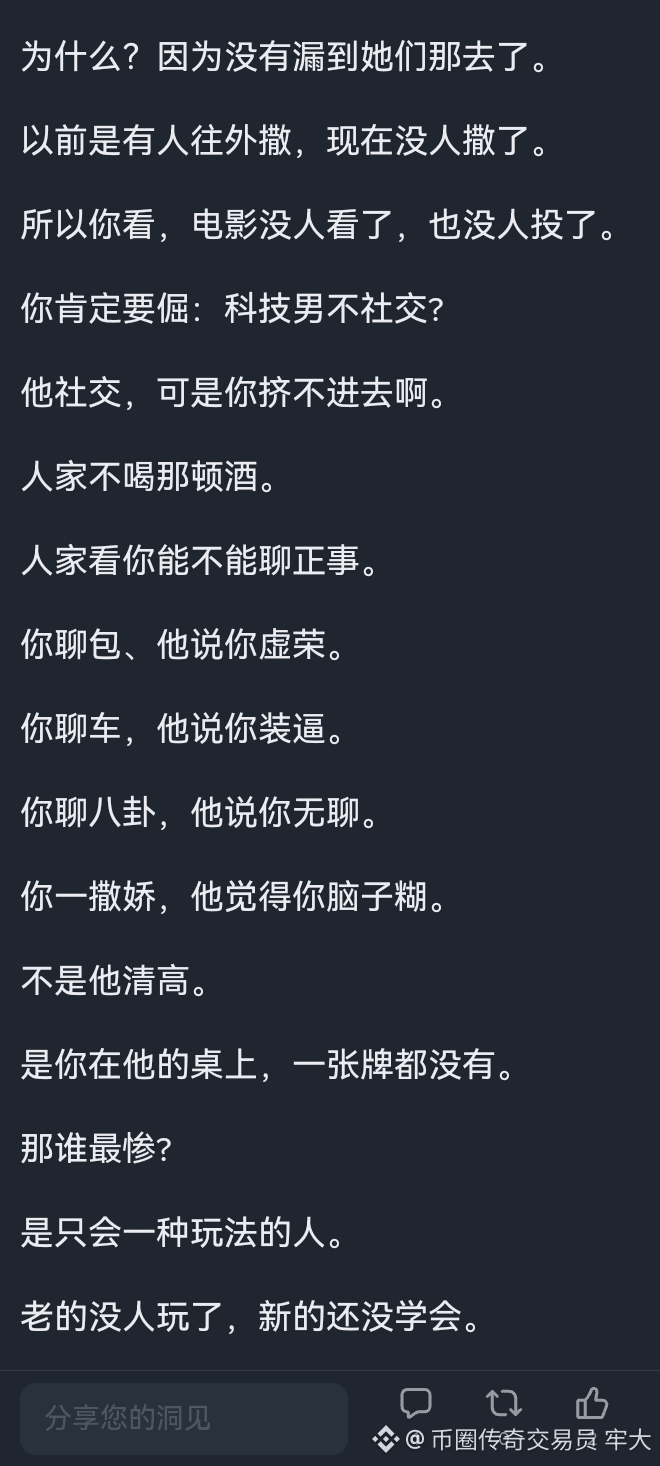
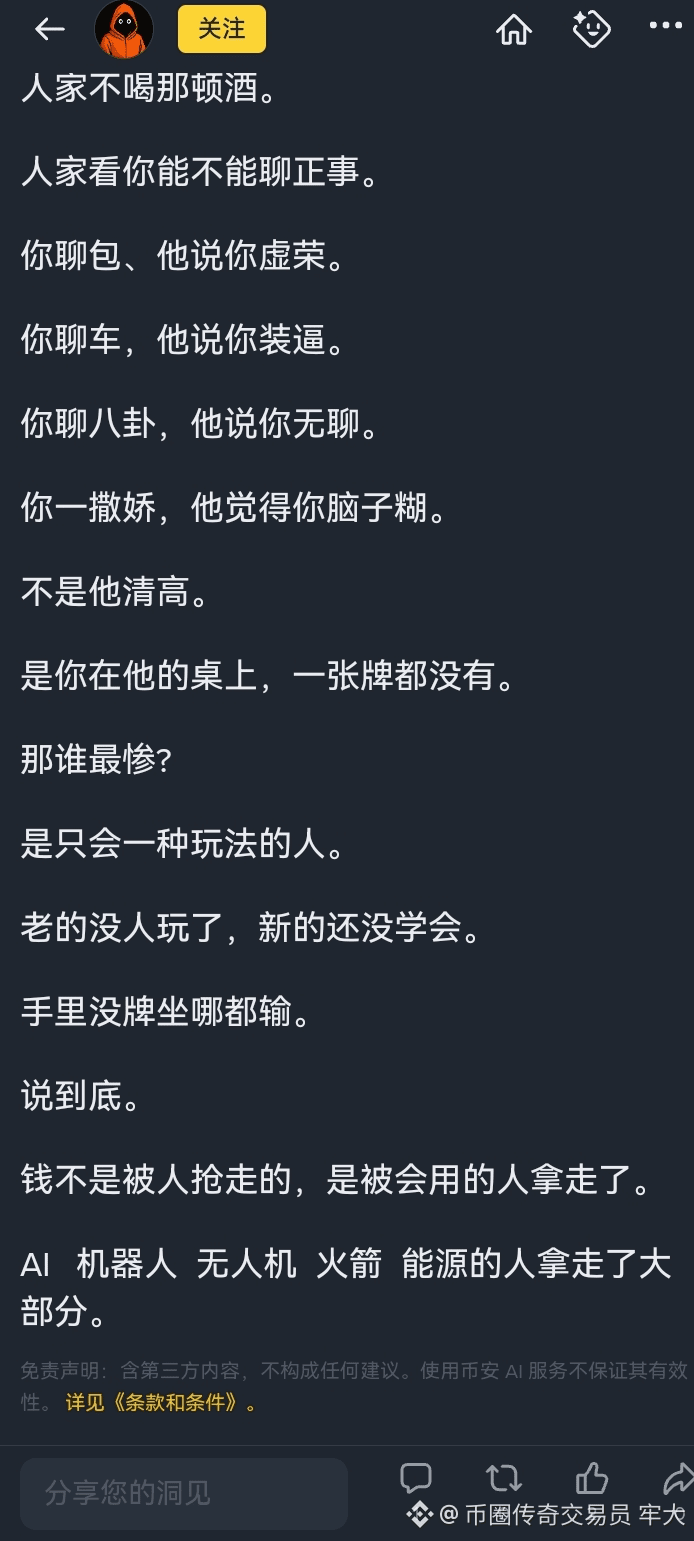
Wie, der Technik-Boss führt also kein verschwenderisches Leben?
Der Technik-Boss braucht also keine Frauen?
Der Technik-Boss weiß nur, in Technologie zu investieren?
Der Technik-Boss hat bestimmt etwas Unterschiedliches zu den traditionellen Bossen.
Was diese alten Bossarten so in den Dingen beibringen und so darauf achten, wird auf jeden Fall irgendwann untergehen.
Aber das heißt nicht, dass der Technik-Boss überirdisch und makellos ist, dass er so und so sein kann.
Auch der Technik-Boss ist ein Mensch. Er möchte auch große Fische und feines Fleisch essen, mit dem Jachtboot fahren, in einer großen Villa wohnen, in einem schicken Wagen sitzen.
Er möchte auch mit Frauen zusammenkommen.
Server kaufen, Rechenleistung beschaffen, Technologie machen – das ist die Sache des Unternehmens.
Die Angelegenheiten des Chefs sind die Angelegenheiten des Chefs.
$BTC
2
764
·
--
Bullisch
Übersetzung ansehen
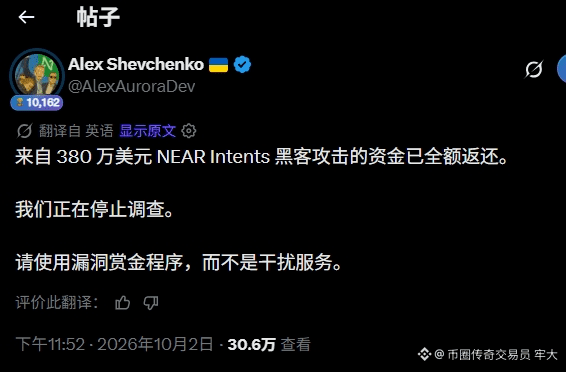
NEAR Intents 380万美元黑客攻击始末:资金全额返还,白帽精神获倡导
2026年10月1日,NEAR Protocol生态内的跨链交互组件NEAR Intents遭遇黑客攻击,约380万美元资金被盗。攻击者利用其Omni存取款层与主合约交互的逻辑漏洞实施盗窃,项目方随即暂停服务控制风险。
事发后,NEAR Intents总经理Alex Shevchenko迅速响应,通过链上分析锁定攻击者身份,并在社交媒体发布“最后通牒”:公示比特币、BNB/以太坊、Solana三个退款地址,警告这是攻击者通过“负责任披露”获得宽大处理的最后窗口期。
不到48小时,攻击者提前屈服,全额退还380万美元。10月2日晚,Shevchenko确认资金归还并宣布停止调查,同时呼吁:“请使用漏洞赏金程序,而不是干扰服务。”
此次事件不仅挽回了损失,更成为Web3安全领域的正面案例:项目方通过技术威慑与价值观引导,将潜在恶意攻击者转化为生态建设者,强化了“白帽黑客”通过正规渠道报告漏洞获奖励的行业共识,为Intent-centric架构的安全演进提供了实践经验。
继续看多,这是基本面项目方诚意和能力的体现。
$NEAR
{future}(NEARUSDT)
NEAR Intents 380万美元黑客攻击始末:资金全额返还,白帽精神获倡导
2026年10月1日,NEAR Protocol生态内的跨链交互组件NEAR Intents遭遇黑客攻击,约380万美元资金被盗。攻击者利用其Omni存取款层与主合约交互的逻辑漏洞实施盗窃,项目方随即暂停服务控制风险。
事发后,NEAR Intents总经理Alex Shevchenko迅速响应,通过链上分析锁定攻击者身份,并在社交媒体发布“最后通牒”:公示比特币、BNB/以太坊、Solana三个退款地址,警告这是攻击者通过“负责任披露”获得宽大处理的最后窗口期。
不到48小时,攻击者提前屈服,全额退还380万美元。10月2日晚,Shevchenko确认资金归还并宣布停止调查,同时呼吁:“请使用漏洞赏金程序,而不是干扰服务。”
此次事件不仅挽回了损失,更成为Web3安全领域的正面案例:项目方通过技术威慑与价值观引导,将潜在恶意攻击者转化为生态建设者,强化了“白帽黑客”通过正规渠道报告漏洞获奖励的行业共识,为Intent-centric架构的安全演进提供了实践经验。
继续看多,这是基本面项目方诚意和能力的体现。
$NEAR
3
318
·
--
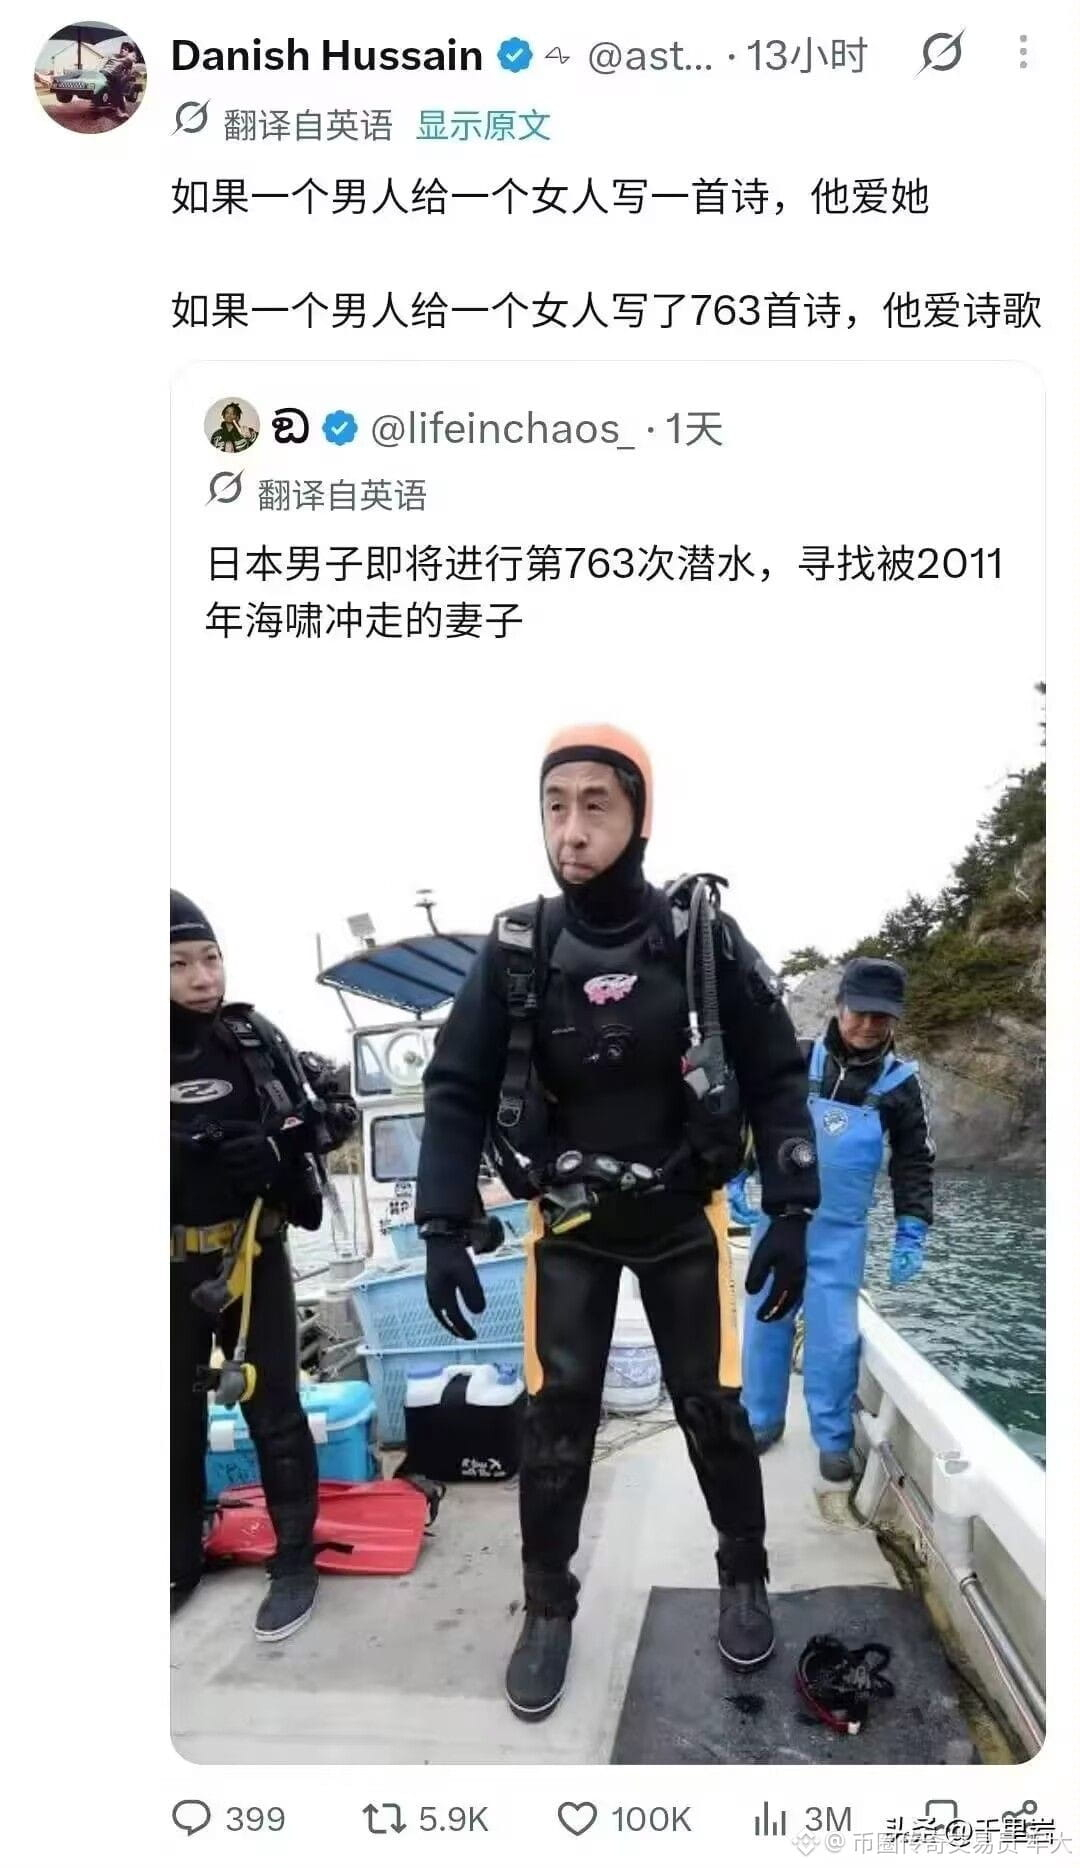
Wenn ein Mann für eine Frau 763 Mal ins Wasser getaucht ist, liebt er das Tauchen.
$ETH
Wenn ein Mann für eine Frau 763 Mal ins Wasser getaucht ist, liebt er das Tauchen.
$ETH
$ETH
3
1.4k
·
--
Bullisch
Teilweise korrekt
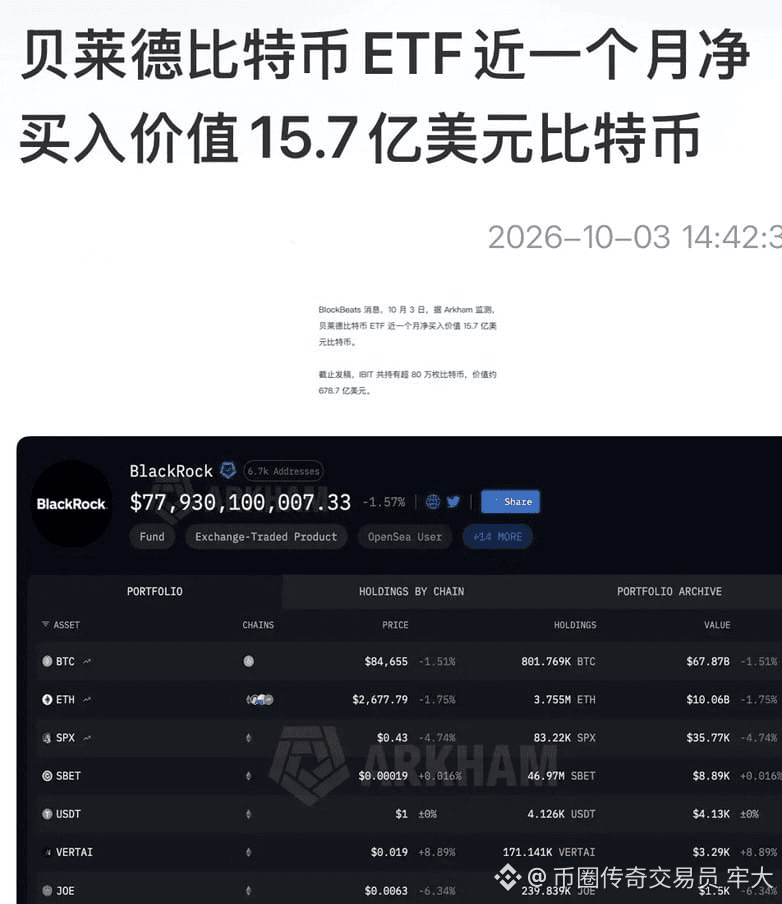
Die führende US-Institution BlackRock hat bereits alles auf Long gesetzt,
Brüder, wartet auf einen Rücksetzer bis es sich stabilisiert hat, und verpasst die Gelegenheit nicht,
packt die Sachen, bereitet das Einsteigen vor.
$BTC
{future}(BTCUSDT)
Die führende US-Institution BlackRock hat bereits alles auf Long gesetzt,
Brüder, wartet auf einen Rücksetzer bis es sich stabilisiert hat, und verpasst die Gelegenheit nicht,
packt die Sachen, bereitet das Einsteigen vor.
$BTC
Brüder, wartet auf einen Rücksetzer bis es sich stabilisiert hat, und verpasst die Gelegenheit nicht,
packt die Sachen, bereitet das Einsteigen vor.
$BTC
2
2
68
·
--
Bullisch
Übersetzung ansehen
#SEC批准3倍杠杆比特币以太坊ETP
$ETH
3倍比特币/以太坊ETP,追的是单日3倍收益,不是长期3倍。靠CME期货实现,每天重置基准。涨2%它涨6%,跌3%它跌9%。
绕开了SEC的200%杠杆限制——走的是"商品池"结构,归CFTC管,不归SEC的1940年法案管。
波动损耗,比特币震荡一年回到原点,现货不亏,3倍ETP可能腰斩。它天生适合短线,不适合拿着不动。
信号意义大于产品本身。 监管从堵变成疏,高杠杆正在被合规化。接下来3倍SOL、3倍XRP、反向3倍都会来。
$BTC
#SEC批准3倍杠杆比特币以太坊ETP
$ETH
3倍比特币/以太坊ETP,追的是单日3倍收益,不是长期3倍。靠CME期货实现,每天重置基准。涨2%它涨6%,跌3%它跌9%。
绕开了SEC的200%杠杆限制——走的是"商品池"结构,归CFTC管,不归SEC的1940年法案管。
波动损耗,比特币震荡一年回到原点,现货不亏,3倍ETP可能腰斩。它天生适合短线,不适合拿着不动。
信号意义大于产品本身。 监管从堵变成疏,高杠杆正在被合规化。接下来3倍SOL、3倍XRP、反向3倍都会来。
$BTC
$ETH
3倍比特币/以太坊ETP,追的是单日3倍收益,不是长期3倍。靠CME期货实现,每天重置基准。涨2%它涨6%,跌3%它跌9%。
绕开了SEC的200%杠杆限制——走的是"商品池"结构,归CFTC管,不归SEC的1940年法案管。
波动损耗,比特币震荡一年回到原点,现货不亏,3倍ETP可能腰斩。它天生适合短线,不适合拿着不动。
信号意义大于产品本身。 监管从堵变成疏,高杠杆正在被合规化。接下来3倍SOL、3倍XRP、反向3倍都会来。
$BTC
2
232
·
--
Bärisch
Starlink macht Geld. Im zweiten Quartal 4,29 Mrd. Umsatz, 1,66 Mrd. Gewinn, 12 Mio. Nutzer. Der ARPU sank von 85 auf 66 – das zeigt, dass es mit Preissenkungen Größe aufbaut – von „High-End-Breitband“ zu „globaler Basisinfrastruktur“. Dieser Zug ist richtig, aber kurzfristig werden die Gewinne gedrückt. Vergiss Starshield nicht: Im zweiten Quartal erhielt es über 6 Mrd. US-Dollar an Verträgen mit der US-Regierung – genau da steckt der wahre stille Geldregen.
$SPCX
AI verbrennt Geld. Der Umsatz liegt bei 2,56 Mrd., im Jahresvergleich +247%, aber der Verlust beträgt 1,26 Mrd. Kunden sind u. a. Anthropic und Google; es wurden 14,1 Mrd. nicht kündbare Verträge abgeschlossen. Klingt mächtig, oder? Aber im zweiten Quartal belaufen sich die Investitionsausgaben auf 18,3 Mrd., davon fließen 15,8 Mrd. in AI. Das bisschen Geld, das Starlink verdient, reicht nicht, um das aufzufüllen. Das Management sagt: Die neue Rechenleistung amortisiert sich innerhalb eines Jahres – wenn das wirklich klappt, dann ist das die Fliehkraft eines „Flywheels“; wenn nicht, ist es ein Fass ohne Boden.
Die Rakete legt den Weg aus. Im zweiten Quartal 960 Mio. Umsatz, 540 Mio. Verlust. Die Rakete selbst verdient kein Geld, aber sie bestimmt, wie schnell die anderen beiden Beine laufen können. Starship erreicht im September erstmals die Umlaufbahn und setzt 26 V3-Satelliten aus. Die Bandbreite einer einzelnen V3 entspricht dem Zehnfachen der V2, und die Stückkosten für den Start wurden um das 18-Fache gesenkt. Das ist die eigentliche Ass-Karte: Starship ist nicht dafür da, Raketen zu starten – sondern um Starlink- und AI-Satelliten in den Orbit zu bringen.
Also sieh: Es geht nicht darum, ob die Firma stirbt, sondern ob sie die Profitabilität durchläuft, bevor der Cash verbraucht ist – und wie schnell das Verbrennen von Geld gelingt.
Mit einer Marktkapitalisierung von fast 2 Billionen hat der Markt das Wachstum bereits eingepreist. Als Nächstes kommt es auf zwei Zahlen an: die Rückzahlungsdauer der AI-Investitionen und die Startfrequenz von Starship.
Wenn diese beiden Punkte durchgerechnet werden können, dann ist die Story plausibel. Wenn nicht, dann ist es eben eine andere Geschichte.
Ich persönlich bin weiterhin eher auf der Seite, dass es nicht aufgeht – aber das ändert nichts daran, dass die Welt ohne Wunder nicht auskommt. Schließlich ist es, das Universum zu erschließen, immer noch viel zu romantisch.
$SPCXB
{spot}(SPCXBUSDT)
Starlink macht Geld. Im zweiten Quartal 4,29 Mrd. Umsatz, 1,66 Mrd. Gewinn, 12 Mio. Nutzer. Der ARPU sank von 85 auf 66 – das zeigt, dass es mit Preissenkungen Größe aufbaut – von „High-End-Breitband“ zu „globaler Basisinfrastruktur“. Dieser Zug ist richtig, aber kurzfristig werden die Gewinne gedrückt. Vergiss Starshield nicht: Im zweiten Quartal erhielt es über 6 Mrd. US-Dollar an Verträgen mit der US-Regierung – genau da steckt der wahre stille Geldregen.
$SPCX
AI verbrennt Geld. Der Umsatz liegt bei 2,56 Mrd., im Jahresvergleich +247%, aber der Verlust beträgt 1,26 Mrd. Kunden sind u. a. Anthropic und Google; es wurden 14,1 Mrd. nicht kündbare Verträge abgeschlossen. Klingt mächtig, oder? Aber im zweiten Quartal belaufen sich die Investitionsausgaben auf 18,3 Mrd., davon fließen 15,8 Mrd. in AI. Das bisschen Geld, das Starlink verdient, reicht nicht, um das aufzufüllen. Das Management sagt: Die neue Rechenleistung amortisiert sich innerhalb eines Jahres – wenn das wirklich klappt, dann ist das die Fliehkraft eines „Flywheels“; wenn nicht, ist es ein Fass ohne Boden.
Die Rakete legt den Weg aus. Im zweiten Quartal 960 Mio. Umsatz, 540 Mio. Verlust. Die Rakete selbst verdient kein Geld, aber sie bestimmt, wie schnell die anderen beiden Beine laufen können. Starship erreicht im September erstmals die Umlaufbahn und setzt 26 V3-Satelliten aus. Die Bandbreite einer einzelnen V3 entspricht dem Zehnfachen der V2, und die Stückkosten für den Start wurden um das 18-Fache gesenkt. Das ist die eigentliche Ass-Karte: Starship ist nicht dafür da, Raketen zu starten – sondern um Starlink- und AI-Satelliten in den Orbit zu bringen.
Also sieh: Es geht nicht darum, ob die Firma stirbt, sondern ob sie die Profitabilität durchläuft, bevor der Cash verbraucht ist – und wie schnell das Verbrennen von Geld gelingt.
Mit einer Marktkapitalisierung von fast 2 Billionen hat der Markt das Wachstum bereits eingepreist. Als Nächstes kommt es auf zwei Zahlen an: die Rückzahlungsdauer der AI-Investitionen und die Startfrequenz von Starship.
Wenn diese beiden Punkte durchgerechnet werden können, dann ist die Story plausibel. Wenn nicht, dann ist es eben eine andere Geschichte.
Ich persönlich bin weiterhin eher auf der Seite, dass es nicht aufgeht – aber das ändert nichts daran, dass die Welt ohne Wunder nicht auskommt. Schließlich ist es, das Universum zu erschließen, immer noch viel zu romantisch.
$SPCXB
2
217
·
--
Bullisch
Übersetzung ansehen
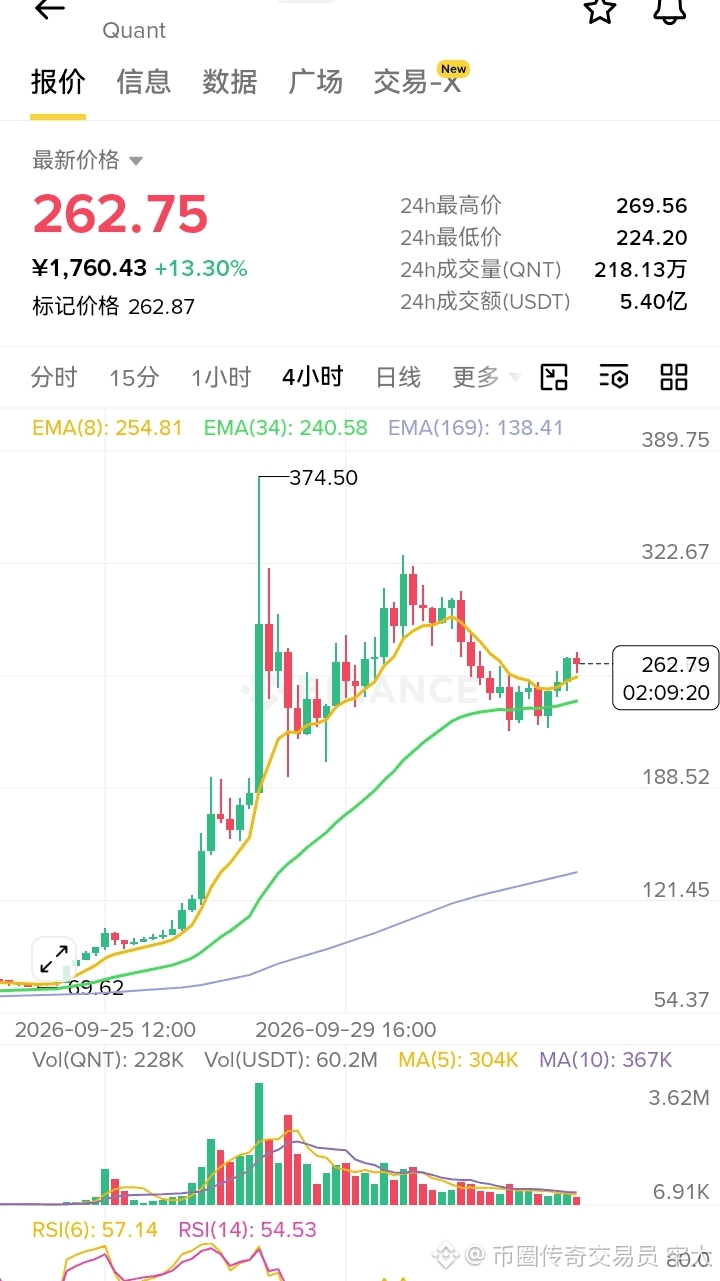
$QNT 这个走势我可以稳稳地推荐你们做多
并且能够看到300左右
止损可以放在240
安心做多,这把就能赢
之前老外说$QNT 这玩意能冲上1000美元
现在来看也不是没有可能
或许是下一个$ZEC
$QNT 这个走势我可以稳稳地推荐你们做多
并且能够看到300左右
止损可以放在240
安心做多,这把就能赢
之前老外说$QNT 这玩意能冲上1000美元
现在来看也不是没有可能
或许是下一个$ZEC
并且能够看到300左右
止损可以放在240
安心做多,这把就能赢
之前老外说$QNT 这玩意能冲上1000美元
现在来看也不是没有可能
或许是下一个$ZEC
2
417
·
--
Bärisch
Übersetzung ansehen
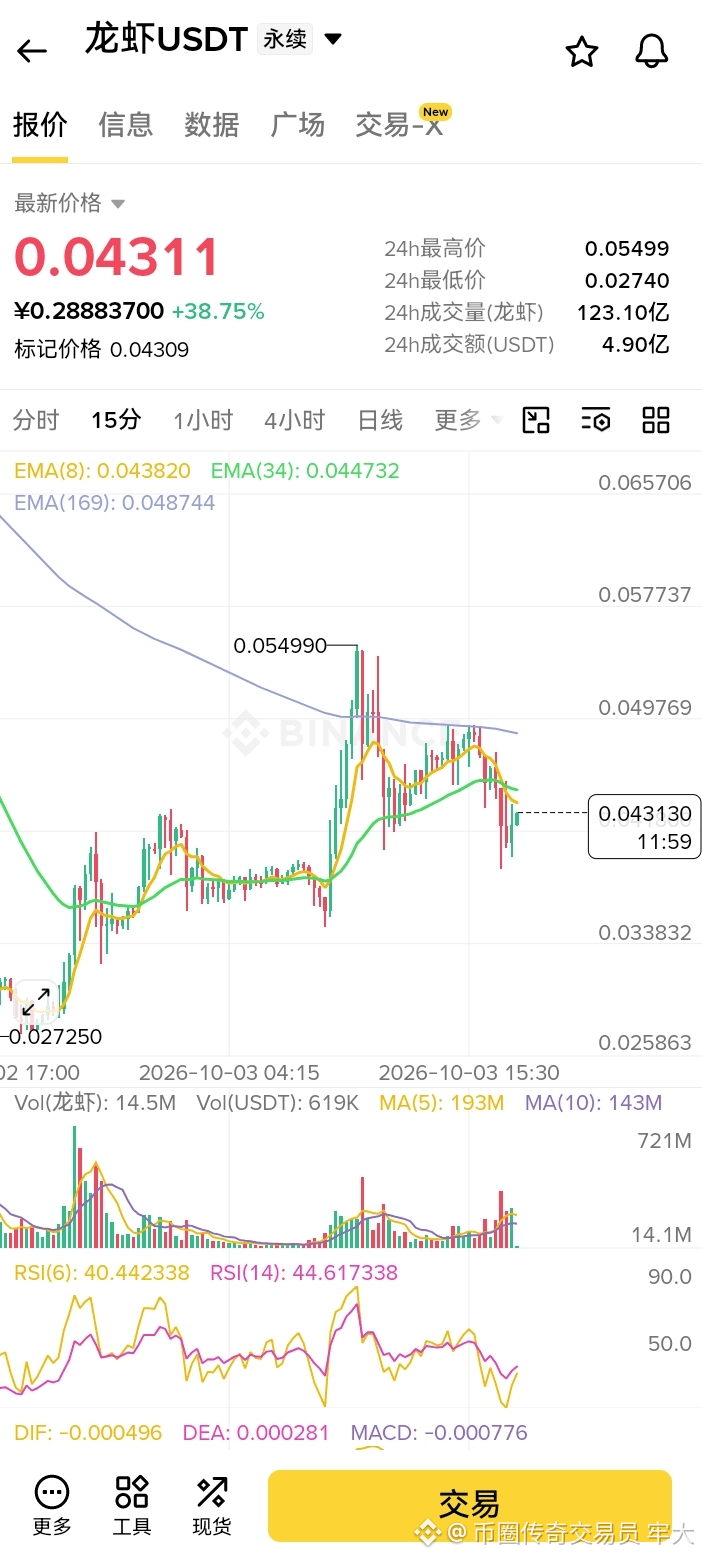
你知道我要说什么朋友
龙虾就是个垃圾meme
我在这就是来提醒你不要开单的
我敢保证你开龙虾的单子绝对没把握
除非你有内幕,你是庄家
否则你就别玩这玩意
$龙虾
{future}(龙虾USDT)
你知道我要说什么朋友
龙虾就是个垃圾meme
我在这就是来提醒你不要开单的
我敢保证你开龙虾的单子绝对没把握
除非你有内幕,你是庄家
否则你就别玩这玩意
$龙虾
龙虾就是个垃圾meme
我在这就是来提醒你不要开单的
我敢保证你开龙虾的单子绝对没把握
除非你有内幕,你是庄家
否则你就别玩这玩意
$龙虾
1
267
·
--
1
3
2.2k
·
--
Bärisch
Übersetzung ansehen
或许夸张的喊单大师可以赢一次
但我想,赢第二次的机会微乎其微
bro ,别把那些叙事放在心上
我们做我们做的事情就好
$PEPE
{spot}(PEPEUSDT)
或许夸张的喊单大师可以赢一次
但我想,赢第二次的机会微乎其微
bro ,别把那些叙事放在心上
我们做我们做的事情就好
$PEPE
但我想,赢第二次的机会微乎其微
bro ,别把那些叙事放在心上
我们做我们做的事情就好
$PEPE
2
332
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BNBSurpasses$790
9,579 Aufrufe
80 Kommentare
$BNB strategischer Langzeitplan -> JETZT FOKUS
BNB hat 2 starke Tiefs geschaffen, nachdem internes Liquiditätsniveau aufgeräumt wurde
Ich erwarte eine Bewegung in Richtung Swing High bei $815-$830 und suche einen Long-Einstieg bei einem Retest der grünen Box
#BNBSurpasses$790 #bnb
Ghost Writer
·4 Likes
·4.6k Aufrufe
ZamaRises15.99%ToIntradayHigh$0.09
3,760 Aufrufe
70 Kommentare
BitcoinSpotETFsDraw$6.34BInflowsInQ3
3,373 Aufrufe
56 Kommentare