
Tonisha Piazza HoZw
12 Beiträge

Tonisha Piazza HoZw
Melden
Nutzer blockieren
3 Following
1 Follower
1 Like gegeben
Beiträge
Verstande das Wichtigste für mich: Man muss nicht sofort in die kompliziertesten Produkte wie Dual Investment oder Staking einsteigen, um „fortgeschritten“ zu wirken; man kann ganz ruhig mit dem Einfachsten anfangen. Flexible hat mir bereits das Gefühl gegeben, dass das Geld nicht einfach nur nutzlos herumliegt. Aktien über Nest Trading schaue ich mir momentan nur an; vielleicht wird das das nächste Thema für eine eigene Recherche, denn dort gibt es schon eine andere Mechanik mit Broker und Verwahrung, da muss man sich separat einarbeiten.
Wenn jemand genauso gerade erst anfängt: Scheut euch nicht, nach einfachen Dingen zu fragen. Ich selbst hatte monatelang Angst, sogar diesen Bereich in der App zu öffnen.
Verstande das Wichtigste für mich: Man muss nicht sofort in die kompliziertesten Produkte wie Dual Investment oder Staking einsteigen, um „fortgeschritten“ zu wirken; man kann ganz ruhig mit dem Einfachsten anfangen. Flexible hat mir bereits das Gefühl gegeben, dass das Geld nicht einfach nur nutzlos herumliegt. Aktien über Nest Trading schaue ich mir momentan nur an; vielleicht wird das das nächste Thema für eine eigene Recherche, denn dort gibt es schon eine andere Mechanik mit Broker und Verwahrung, da muss man sich separat einarbeiten.
Wenn jemand genauso gerade erst anfängt: Scheut euch nicht, nach einfachen Dingen zu fragen. Ich selbst hatte monatelang Angst, sogar diesen Bereich in der App zu öffnen.
Wenn jemand genauso gerade erst anfängt: Scheut euch nicht, nach einfachen Dingen zu fragen. Ich selbst hatte monatelang Angst, sogar diesen Bereich in der App zu öffnen.
95
Kleiner Lebenshacks, den ich ausprobieren möchte – ohne erfundene Zahlen, weil ich niemanden in die Irre führen will. Einfach eine ehrliche Idee, wie ich mir das vorstelle.
Jeden Monat eine kleine Summe beiseitelegen, so wie für einen Kaffee, den ich nicht kaufe, und sie in Flexible stecken, statt dass sie einfach auf der Karte liegt und sich in Kleinigkeiten auflöst – wie Lieferungen und impulsive Einkäufe. Ein Teil, den ich in den nächsten paar Monaten ganz sicher nicht anfasse, soll dagegen in Locked auf einen ganz konkreten Zeitraum gelegt werden, um den Unterschied beim echten Zinssatz aus eigener Erfahrung zu vergleichen – und nicht fremden Zahlen aus dem Internet zu glauben.
Ich denke, in etwa zwei Monaten wird es schon etwas zum Vergleichen geben, das ich dann ehrlich erzählen kann: Hat es für mich funktioniert oder nicht?
Kleiner Lebenshacks, den ich ausprobieren möchte – ohne erfundene Zahlen, weil ich niemanden in die Irre führen will. Einfach eine ehrliche Idee, wie ich mir das vorstelle.
Jeden Monat eine kleine Summe beiseitelegen, so wie für einen Kaffee, den ich nicht kaufe, und sie in Flexible stecken, statt dass sie einfach auf der Karte liegt und sich in Kleinigkeiten auflöst – wie Lieferungen und impulsive Einkäufe. Ein Teil, den ich in den nächsten paar Monaten ganz sicher nicht anfasse, soll dagegen in Locked auf einen ganz konkreten Zeitraum gelegt werden, um den Unterschied beim echten Zinssatz aus eigener Erfahrung zu vergleichen – und nicht fremden Zahlen aus dem Internet zu glauben.
Ich denke, in etwa zwei Monaten wird es schon etwas zum Vergleichen geben, das ich dann ehrlich erzählen kann: Hat es für mich funktioniert oder nicht?
Jeden Monat eine kleine Summe beiseitelegen, so wie für einen Kaffee, den ich nicht kaufe, und sie in Flexible stecken, statt dass sie einfach auf der Karte liegt und sich in Kleinigkeiten auflöst – wie Lieferungen und impulsive Einkäufe. Ein Teil, den ich in den nächsten paar Monaten ganz sicher nicht anfasse, soll dagegen in Locked auf einen ganz konkreten Zeitraum gelegt werden, um den Unterschied beim echten Zinssatz aus eigener Erfahrung zu vergleichen – und nicht fremden Zahlen aus dem Internet zu glauben.
Ich denke, in etwa zwei Monaten wird es schon etwas zum Vergleichen geben, das ich dann ehrlich erzählen kann: Hat es für mich funktioniert oder nicht?
784
Ich ertappe mich dabei, dass ich die ganze Zeit nur Gutes über Earn schreibe, und das ist ehrlich gesagt nicht richtig, denn jedes Finanzinstrument hat auch Nachteile.
Also lasst uns die Ängste ehrlich ansprechen.
Erstens: Earn ist keine Bank. Wenn mit der Plattform etwas schiefgeht, gibt es überhaupt keine staatliche Einlagensicherung wie bei einem Deposit. Zweitens: Auch bei Flexible gibt es Auszahlungs-Limits, das heißt, „jederzeit abheben“ ist nicht immer ganz wörtlich „jederzeit“, vor allem dann nicht, wenn alle gleichzeitig ihr Geld abziehen wollen. Drittens: Der Zinssatz ist nicht für immer fest garantiert. Er kann sich ändern, je nachdem, was in einem bestimmten Moment auf dem Markt passiert.
Ich schreibe das nicht, um jemanden zu verängstigen. Eigentlich würde ich mir nur wünschen, dass mir das jemand so ganz direkt gesagt hätte, bevor ich angefangen habe – und nicht erst, nachdem ich das Geld bereits investiert und dann angefangen habe zu googeln.
Ich ertappe mich dabei, dass ich die ganze Zeit nur Gutes über Earn schreibe, und das ist ehrlich gesagt nicht richtig, denn jedes Finanzinstrument hat auch Nachteile.
Also lasst uns die Ängste ehrlich ansprechen.
Erstens: Earn ist keine Bank. Wenn mit der Plattform etwas schiefgeht, gibt es überhaupt keine staatliche Einlagensicherung wie bei einem Deposit. Zweitens: Auch bei Flexible gibt es Auszahlungs-Limits, das heißt, „jederzeit abheben“ ist nicht immer ganz wörtlich „jederzeit“, vor allem dann nicht, wenn alle gleichzeitig ihr Geld abziehen wollen. Drittens: Der Zinssatz ist nicht für immer fest garantiert. Er kann sich ändern, je nachdem, was in einem bestimmten Moment auf dem Markt passiert.
Ich schreibe das nicht, um jemanden zu verängstigen. Eigentlich würde ich mir nur wünschen, dass mir das jemand so ganz direkt gesagt hätte, bevor ich angefangen habe – und nicht erst, nachdem ich das Geld bereits investiert und dann angefangen habe zu googeln.
Also lasst uns die Ängste ehrlich ansprechen.
Erstens: Earn ist keine Bank. Wenn mit der Plattform etwas schiefgeht, gibt es überhaupt keine staatliche Einlagensicherung wie bei einem Deposit. Zweitens: Auch bei Flexible gibt es Auszahlungs-Limits, das heißt, „jederzeit abheben“ ist nicht immer ganz wörtlich „jederzeit“, vor allem dann nicht, wenn alle gleichzeitig ihr Geld abziehen wollen. Drittens: Der Zinssatz ist nicht für immer fest garantiert. Er kann sich ändern, je nachdem, was in einem bestimmten Moment auf dem Markt passiert.
Ich schreibe das nicht, um jemanden zu verängstigen. Eigentlich würde ich mir nur wünschen, dass mir das jemand so ganz direkt gesagt hätte, bevor ich angefangen habe – und nicht erst, nachdem ich das Geld bereits investiert und dann angefangen habe zu googeln.
230
Und hat das noch jemand bemerkt, dass Binance jetzt irgendwie sehr aktiv über Aktien spricht? Am Anfang dachte ich, das sei so eine komische Werbung, die mir ständig angezeigt wird
Nein, das ist wirklich so: Dieses Jahr haben sie den Zugang zu über 7000 Aktien und ETFs amerikanischer Unternehmen für Menschen außerhalb der USA freigeschaltet. Kaufen kann man sogar mit Krypto wie $USDC oder $USDT , und die Orders werden von einem separaten, regulierten Broker ausgeführt, nicht direkt von Binance selbst. Und dann haben sie noch #bstocks hinzugefügt: das ist, wenn man die gekaufte Aktie in einen Token auf der Blockchain umwandeln kann, und diesen Token kann man dann separat von der Börse in sein eigenes Wallet ausrollen
Ehrlich gesagt verstehe ich noch nicht ganz, warum man für irgendeinen Tokenisieren einer Aktie macht, anstatt sie einfach als normale Position zu halten—wahrscheinlich ist das eher für diejenigen, die es später in irgendwelchen anderen Krypto-Sachen verwenden wollen. Spannend zu beobachten, wohin das alles führt
Und hat das noch jemand bemerkt, dass Binance jetzt irgendwie sehr aktiv über Aktien spricht? Am Anfang dachte ich, das sei so eine komische Werbung, die mir ständig angezeigt wird
Nein, das ist wirklich so: Dieses Jahr haben sie den Zugang zu über 7000 Aktien und ETFs amerikanischer Unternehmen für Menschen außerhalb der USA freigeschaltet. Kaufen kann man sogar mit Krypto wie $USDC oder $USDT , und die Orders werden von einem separaten, regulierten Broker ausgeführt, nicht direkt von Binance selbst. Und dann haben sie noch #bstocks hinzugefügt: das ist, wenn man die gekaufte Aktie in einen Token auf der Blockchain umwandeln kann, und diesen Token kann man dann separat von der Börse in sein eigenes Wallet ausrollen
Ehrlich gesagt verstehe ich noch nicht ganz, warum man für irgendeinen Tokenisieren einer Aktie macht, anstatt sie einfach als normale Position zu halten—wahrscheinlich ist das eher für diejenigen, die es später in irgendwelchen anderen Krypto-Sachen verwenden wollen. Spannend zu beobachten, wohin das alles führt
Nein, das ist wirklich so: Dieses Jahr haben sie den Zugang zu über 7000 Aktien und ETFs amerikanischer Unternehmen für Menschen außerhalb der USA freigeschaltet. Kaufen kann man sogar mit Krypto wie $USDC oder $USDT , und die Orders werden von einem separaten, regulierten Broker ausgeführt, nicht direkt von Binance selbst. Und dann haben sie noch #bstocks hinzugefügt: das ist, wenn man die gekaufte Aktie in einen Token auf der Blockchain umwandeln kann, und diesen Token kann man dann separat von der Börse in sein eigenes Wallet ausrollen
Ehrlich gesagt verstehe ich noch nicht ganz, warum man für irgendeinen Tokenisieren einer Aktie macht, anstatt sie einfach als normale Position zu halten—wahrscheinlich ist das eher für diejenigen, die es später in irgendwelchen anderen Krypto-Sachen verwenden wollen. Spannend zu beobachten, wohin das alles führt
131
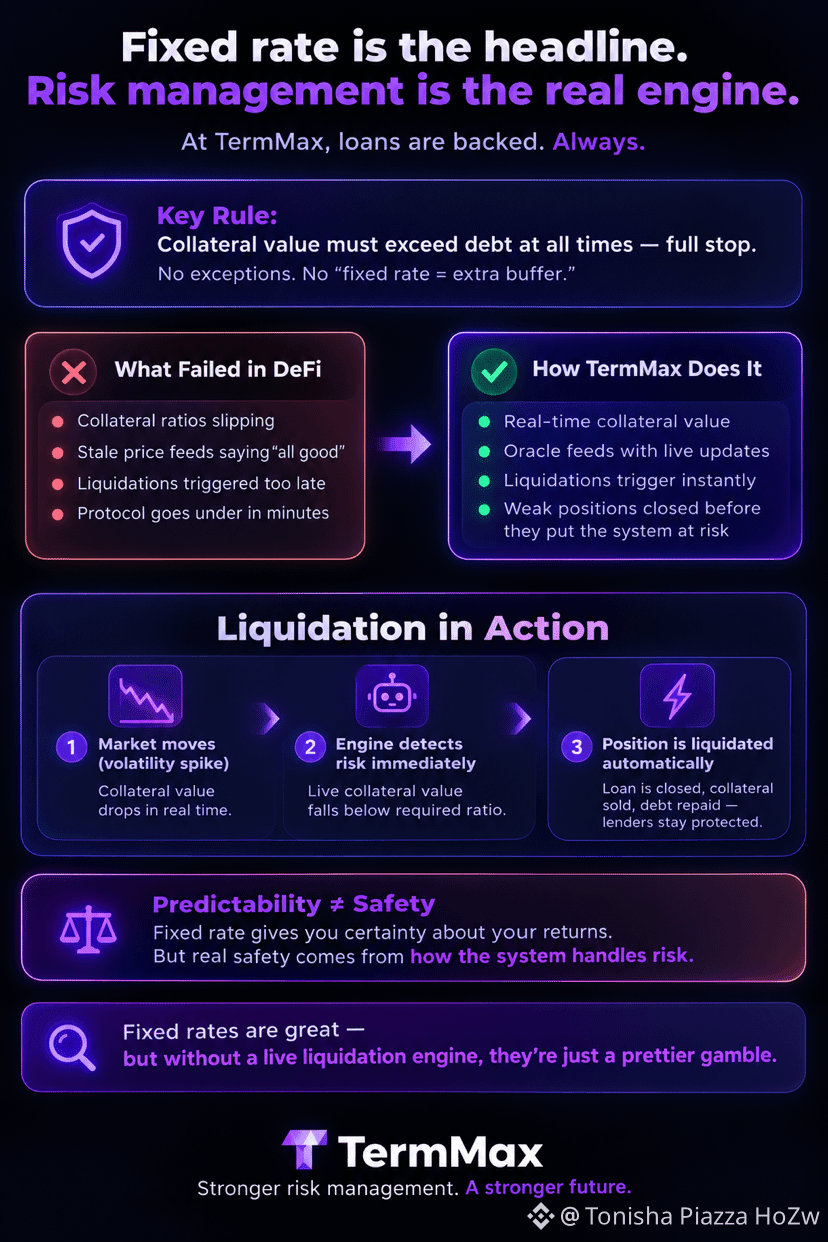
#termmax grub durch TermMax' Audit-Berichte, speziell auf der Suche nach dem langweiligen Teil: Liquidations-Logik unter Stress. Denn historisch gesehen bricht DeFi-Kreditvergabe genau dort, nicht in den Schlagzeilen-Mechaniken, über die alle reden. Die meisten Protokoll-Kollapsse lassen sich auf denselben Fehler zurückführen: stille Verschiebungen der Sicherheitenquoten, während ein veralteter Preisfeed allen weiter vorgaukelte, dass alles in Ordnung sei.
TermMax' Regel ist bewusst unglamourös: Der Wert der Sicherheiten muss zu jeder Zeit über der Schuld liegen, ganz einfach. Keine feste Zins-Ausnahme, die herausgeschnitzt wurde, um die dünnere Deckung zu kompensieren. Was meine Aufmerksamkeit wirklich gefesselt hat, war nicht die Regel selbst – jedes Lending-Protokoll behauptet irgendeine Variante davon. Es ging vielmehr darum, wie Liquidationen auf den Echtzeit-Wert der Sicherheiten reagieren, statt auf einen nachlaufenden Feed. Genau dieses Mechanismus-Design ist bei mehreren Protokollen in den letzten Jahren während schneller Drawdowns mehrfach gescheitert.
Fixed Rate wird hier als das zentrale Feature vermarktet, aber die darunterliegende Liquidations-Engine macht die eigentliche Schwerarbeit und hält die Kreditgeber am Ende über Wasser. Vorhersehbarkeit ohne solides Risikomanagement ist nur eine schickere Art, Geld langsamer zu verlieren. @termmax hat hier eigentlich jemand live zugesehen, wie eine Liquidation während einer echten Volatilitäts-Spitze abläuft? Mich würde interessieren, wie das in der Realität im Vergleich zur Theorie aussah.
#termmax grub durch TermMax' Audit-Berichte, speziell auf der Suche nach dem langweiligen Teil: Liquidations-Logik unter Stress. Denn historisch gesehen bricht DeFi-Kreditvergabe genau dort, nicht in den Schlagzeilen-Mechaniken, über die alle reden. Die meisten Protokoll-Kollapsse lassen sich auf denselben Fehler zurückführen: stille Verschiebungen der Sicherheitenquoten, während ein veralteter Preisfeed allen weiter vorgaukelte, dass alles in Ordnung sei.
TermMax' Regel ist bewusst unglamourös: Der Wert der Sicherheiten muss zu jeder Zeit über der Schuld liegen, ganz einfach. Keine feste Zins-Ausnahme, die herausgeschnitzt wurde, um die dünnere Deckung zu kompensieren. Was meine Aufmerksamkeit wirklich gefesselt hat, war nicht die Regel selbst – jedes Lending-Protokoll behauptet irgendeine Variante davon. Es ging vielmehr darum, wie Liquidationen auf den Echtzeit-Wert der Sicherheiten reagieren, statt auf einen nachlaufenden Feed. Genau dieses Mechanismus-Design ist bei mehreren Protokollen in den letzten Jahren während schneller Drawdowns mehrfach gescheitert.
Fixed Rate wird hier als das zentrale Feature vermarktet, aber die darunterliegende Liquidations-Engine macht die eigentliche Schwerarbeit und hält die Kreditgeber am Ende über Wasser. Vorhersehbarkeit ohne solides Risikomanagement ist nur eine schickere Art, Geld langsamer zu verlieren. @TermMax hat hier eigentlich jemand live zugesehen, wie eine Liquidation während einer echten Volatilitäts-Spitze abläuft? Mich würde interessieren, wie das in der Realität im Vergleich zur Theorie aussah.
TermMax' Regel ist bewusst unglamourös: Der Wert der Sicherheiten muss zu jeder Zeit über der Schuld liegen, ganz einfach. Keine feste Zins-Ausnahme, die herausgeschnitzt wurde, um die dünnere Deckung zu kompensieren. Was meine Aufmerksamkeit wirklich gefesselt hat, war nicht die Regel selbst – jedes Lending-Protokoll behauptet irgendeine Variante davon. Es ging vielmehr darum, wie Liquidationen auf den Echtzeit-Wert der Sicherheiten reagieren, statt auf einen nachlaufenden Feed. Genau dieses Mechanismus-Design ist bei mehreren Protokollen in den letzten Jahren während schneller Drawdowns mehrfach gescheitert.
Fixed Rate wird hier als das zentrale Feature vermarktet, aber die darunterliegende Liquidations-Engine macht die eigentliche Schwerarbeit und hält die Kreditgeber am Ende über Wasser. Vorhersehbarkeit ohne solides Risikomanagement ist nur eine schickere Art, Geld langsamer zu verlieren. @TermMax hat hier eigentlich jemand live zugesehen, wie eine Liquidation während einer echten Volatilitäts-Spitze abläuft? Mich würde interessieren, wie das in der Realität im Vergleich zur Theorie aussah.
105
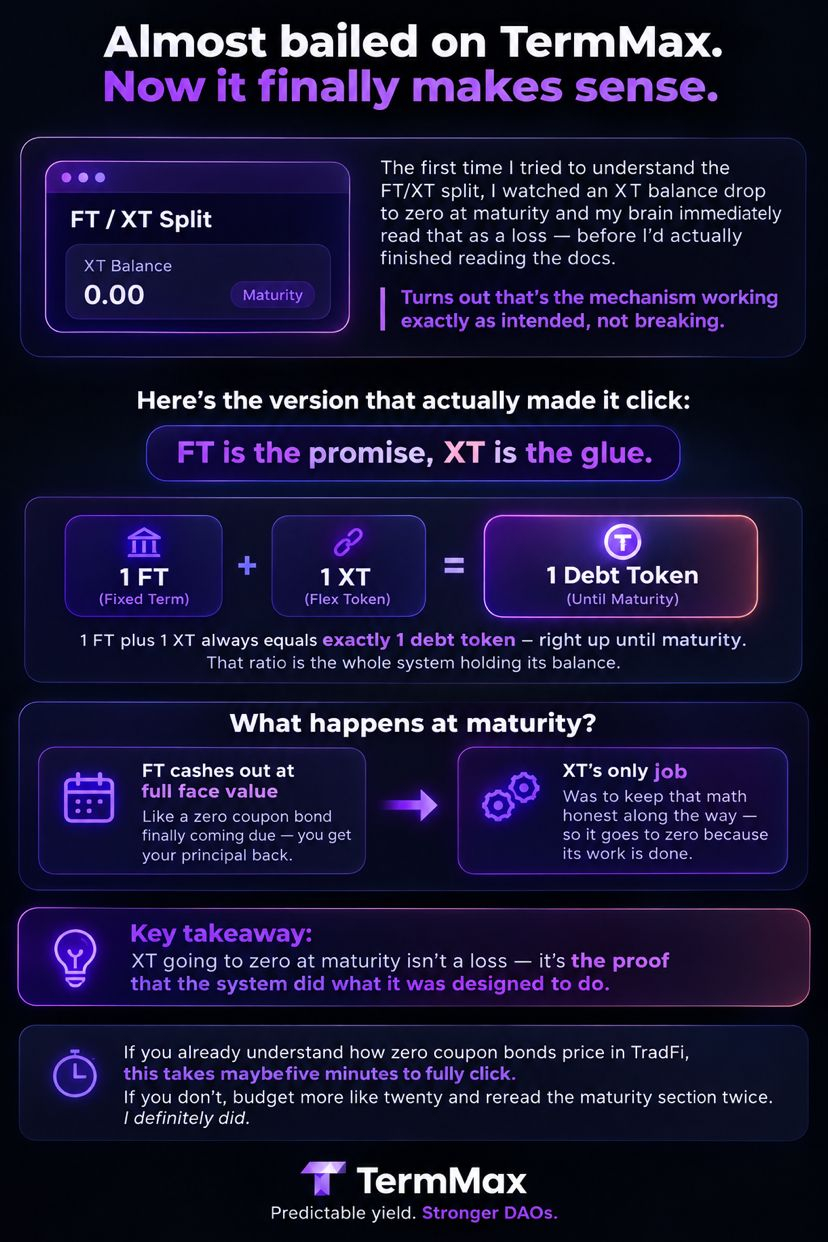
#termmax fast hätte ich den Tab auf TermMax geschlossen, das erste Mal, als ich versuchte, die Aufteilung FT/XT zu verstehen. Ich sah, wie ein XT-Saldo bis zur Fälligkeit auf null fiel, und mein Gehirn las das sofort als Verlust, bevor ich überhaupt fertig war, die Dokus zu lesen. Stellt sich heraus: Das ist genau der Mechanismus, der so funktionieren soll, nicht etwas, das kaputt ist.
hier ist die Version, bei der es wirklich klick gemacht hat: FT ist die Zusage, XT ist der Kleber. 1 FT plus 1 XT ergibt bis zur Fälligkeit immer genau 1 Debt-Token. Dieses Verhältnis ist das ganze System, das sein Gleichgewicht hält. Sobald die Fälligkeit eintritt, wird das FT zum vollen Nennwert ausgezahlt – wie eine Zero-Coupon-Anleihe, die endlich fällig wird – und XT hat nur die Aufgabe, diese Rechnung während des Weges ehrlich zu halten. Deshalb geht es auf null, weil seine Arbeit getan ist, nicht weil „Wert“ verschwunden ist.
wenn du schon verstehst, wie Zero-Coupon-Bonds in TradFi bepreist werden, dann dauert es vielleicht fünf Minuten, bis das vollständig klickt. wenn nicht, plane eher zwanzig ein und lies den Abschnitt zur Fälligkeit zweimal, ich habe es definitiv so gemacht. @termmax wie viele Leute sind wohl früh vom Protokoll abgesprungen, nur weil sie diesen XT-Saldo falsch verstanden haben – so wie ich es fast auch getan habe
#termmax fast hätte ich den Tab auf TermMax geschlossen, das erste Mal, als ich versuchte, die Aufteilung FT/XT zu verstehen. Ich sah, wie ein XT-Saldo bis zur Fälligkeit auf null fiel, und mein Gehirn las das sofort als Verlust, bevor ich überhaupt fertig war, die Dokus zu lesen. Stellt sich heraus: Das ist genau der Mechanismus, der so funktionieren soll, nicht etwas, das kaputt ist.
hier ist die Version, bei der es wirklich klick gemacht hat: FT ist die Zusage, XT ist der Kleber. 1 FT plus 1 XT ergibt bis zur Fälligkeit immer genau 1 Debt-Token. Dieses Verhältnis ist das ganze System, das sein Gleichgewicht hält. Sobald die Fälligkeit eintritt, wird das FT zum vollen Nennwert ausgezahlt – wie eine Zero-Coupon-Anleihe, die endlich fällig wird – und XT hat nur die Aufgabe, diese Rechnung während des Weges ehrlich zu halten. Deshalb geht es auf null, weil seine Arbeit getan ist, nicht weil „Wert“ verschwunden ist.
wenn du schon verstehst, wie Zero-Coupon-Bonds in TradFi bepreist werden, dann dauert es vielleicht fünf Minuten, bis das vollständig klickt. wenn nicht, plane eher zwanzig ein und lies den Abschnitt zur Fälligkeit zweimal, ich habe es definitiv so gemacht. @TermMax wie viele Leute sind wohl früh vom Protokoll abgesprungen, nur weil sie diesen XT-Saldo falsch verstanden haben – so wie ich es fast auch getan habe
hier ist die Version, bei der es wirklich klick gemacht hat: FT ist die Zusage, XT ist der Kleber. 1 FT plus 1 XT ergibt bis zur Fälligkeit immer genau 1 Debt-Token. Dieses Verhältnis ist das ganze System, das sein Gleichgewicht hält. Sobald die Fälligkeit eintritt, wird das FT zum vollen Nennwert ausgezahlt – wie eine Zero-Coupon-Anleihe, die endlich fällig wird – und XT hat nur die Aufgabe, diese Rechnung während des Weges ehrlich zu halten. Deshalb geht es auf null, weil seine Arbeit getan ist, nicht weil „Wert“ verschwunden ist.
wenn du schon verstehst, wie Zero-Coupon-Bonds in TradFi bepreist werden, dann dauert es vielleicht fünf Minuten, bis das vollständig klickt. wenn nicht, plane eher zwanzig ein und lies den Abschnitt zur Fälligkeit zweimal, ich habe es definitiv so gemacht. @TermMax wie viele Leute sind wohl früh vom Protokoll abgesprungen, nur weil sie diesen XT-Saldo falsch verstanden haben – so wie ich es fast auch getan habe
99
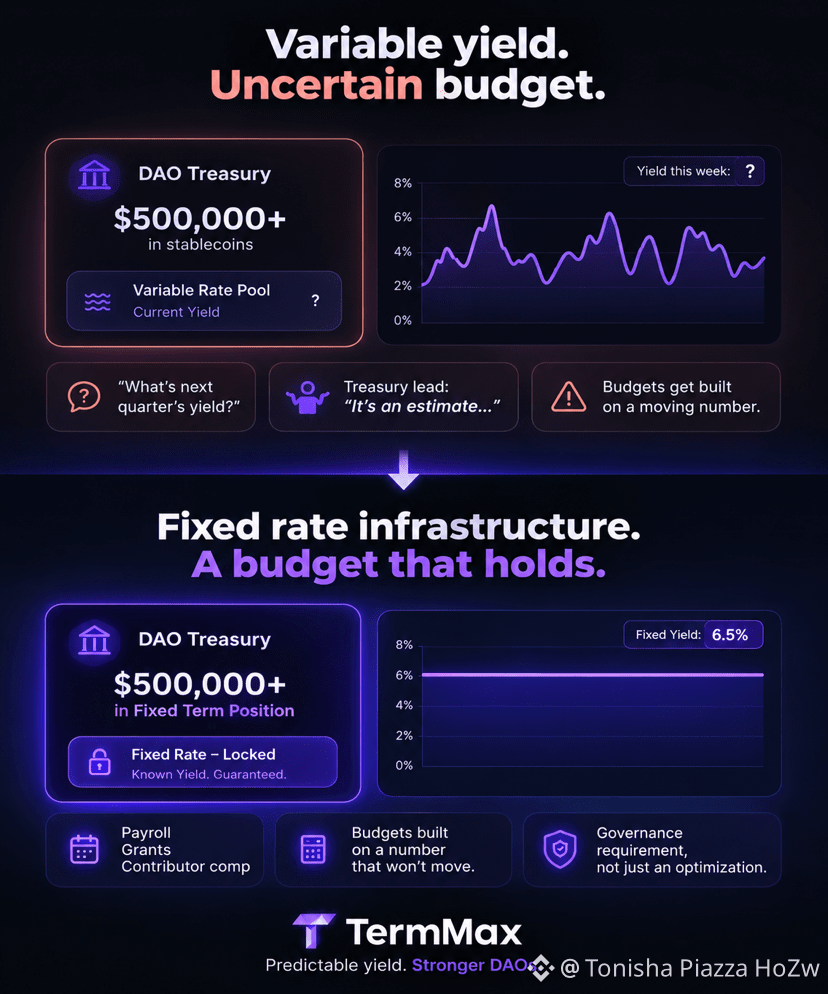
#termmax hatte in der letzten Woche ganz still ein paar DAO-Treasury-Dashboards aus reiner Neugier geprüft, und das gleiche Muster tauchte fast jedes Mal wieder auf: sechs oder sieben Stellen in Stablecoins, die in einem variabel verzinsten Pool geparkt sind und das einbringen, was der Pool diese Woche gerade auszahlt. Frag den Treasury-Lead, wie die Rendite für das nächste Quartal aussieht, und du bekommst meistens ein Schulterzucken, das als Schätzung verkleidet ist.
Das ist kein Renditeproblem, sondern ein Budgetproblem – und genau diese Lücke sollte TermMax schließen. Treasury-Stables in eine feste Laufzeit-Position zu sperren, sorgt dafür, dass die Zahl nicht mehr geraten wird, sondern zu einer Position in der Planung wird. Gehalt, Grants, Vergütungen für Contributor – all das wird auf einer Größe aufgebaut, die nicht mehr unter dir wegrutschen kann, weil die Nutzungskurve von jemand anderem über Nacht verschoben wurde.
Individuelle Yield-Farmer können sich Volatilität leisten; sie antworten niemandem außer sich selbst. Ein DAO-Treasury hingegen steht Token-Holdern gegenüber, die erwarten, dass das Budget, über das sie abgestimmt haben, auch tatsächlich Bestand hat. Daher fühlt sich feste Rate-Infrastruktur weniger wie eine Optimierung an und mehr wie eine Governance-Anforderung, die diese ganze Zeit über gefehlt hat. @termmax wirklich überrascht, dass noch nicht mehr Treasuries diese Bewegung gemacht haben – hat irgendwer schon mal gesehen, dass ein DAO das in großem Maßstab so umsetzt?
#termmax hatte in der letzten Woche ganz still ein paar DAO-Treasury-Dashboards aus reiner Neugier geprüft, und das gleiche Muster tauchte fast jedes Mal wieder auf: sechs oder sieben Stellen in Stablecoins, die in einem variabel verzinsten Pool geparkt sind und das einbringen, was der Pool diese Woche gerade auszahlt. Frag den Treasury-Lead, wie die Rendite für das nächste Quartal aussieht, und du bekommst meistens ein Schulterzucken, das als Schätzung verkleidet ist.
Das ist kein Renditeproblem, sondern ein Budgetproblem – und genau diese Lücke sollte TermMax schließen. Treasury-Stables in eine feste Laufzeit-Position zu sperren, sorgt dafür, dass die Zahl nicht mehr geraten wird, sondern zu einer Position in der Planung wird. Gehalt, Grants, Vergütungen für Contributor – all das wird auf einer Größe aufgebaut, die nicht mehr unter dir wegrutschen kann, weil die Nutzungskurve von jemand anderem über Nacht verschoben wurde.
Individuelle Yield-Farmer können sich Volatilität leisten; sie antworten niemandem außer sich selbst. Ein DAO-Treasury hingegen steht Token-Holdern gegenüber, die erwarten, dass das Budget, über das sie abgestimmt haben, auch tatsächlich Bestand hat. Daher fühlt sich feste Rate-Infrastruktur weniger wie eine Optimierung an und mehr wie eine Governance-Anforderung, die diese ganze Zeit über gefehlt hat. @TermMax wirklich überrascht, dass noch nicht mehr Treasuries diese Bewegung gemacht haben – hat irgendwer schon mal gesehen, dass ein DAO das in großem Maßstab so umsetzt?
Das ist kein Renditeproblem, sondern ein Budgetproblem – und genau diese Lücke sollte TermMax schließen. Treasury-Stables in eine feste Laufzeit-Position zu sperren, sorgt dafür, dass die Zahl nicht mehr geraten wird, sondern zu einer Position in der Planung wird. Gehalt, Grants, Vergütungen für Contributor – all das wird auf einer Größe aufgebaut, die nicht mehr unter dir wegrutschen kann, weil die Nutzungskurve von jemand anderem über Nacht verschoben wurde.
Individuelle Yield-Farmer können sich Volatilität leisten; sie antworten niemandem außer sich selbst. Ein DAO-Treasury hingegen steht Token-Holdern gegenüber, die erwarten, dass das Budget, über das sie abgestimmt haben, auch tatsächlich Bestand hat. Daher fühlt sich feste Rate-Infrastruktur weniger wie eine Optimierung an und mehr wie eine Governance-Anforderung, die diese ganze Zeit über gefehlt hat. @TermMax wirklich überrascht, dass noch nicht mehr Treasuries diese Bewegung gemacht haben – hat irgendwer schon mal gesehen, dass ein DAO das in großem Maßstab so umsetzt?
76
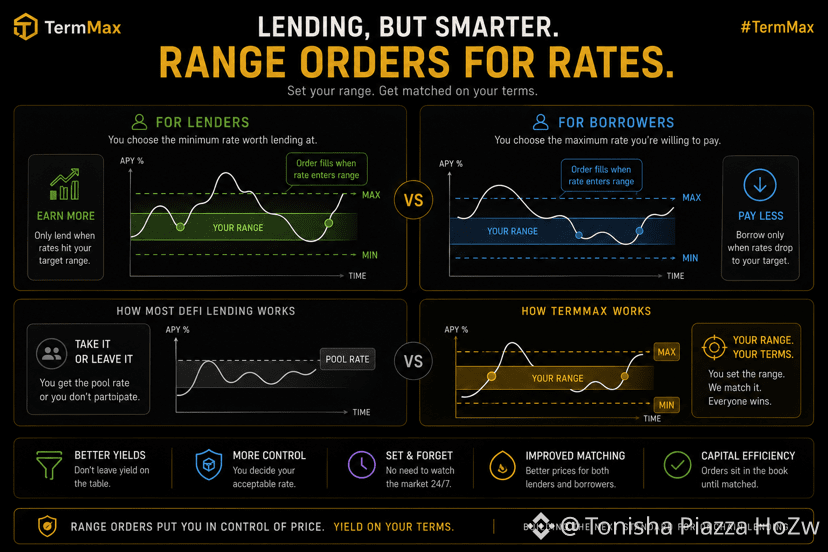
#termmax range orders auf einem Kreditprotokoll klingt beim ersten Mal, wenn man es hört, immer noch wie ein seltsamer Satz, aber genau das ermöglicht TermMax beiden Seiten: Statt einfach jede beliebige Zahl zu akzeptieren, die der Markt an dem Tag gerade anbietet, kannst du bestimmte Zinsbänder festlegen.
für Kreditgeber bedeutet das, eine Order zu platzieren, die nur dann ausgeführt wird, wenn die Zinsen einen Level erreichen, den du wirklich als lohnenswert erachtest – ähnlich wie eine Limit-Order an einer Spot-Börse, nur dass hier die Rendite statt eines Assets bepreist wird. Für Kreditnehmer funktioniert das spiegelbildlich: Setze den maximalen Zinssatz, den du zu zahlen bereit bist, und lass die Order liegen, bis die Marktbedingungen einen Kreditgeber finden, der sie erfüllt. Keine der beiden Seiten muss den Markt ständig im Blick behalten oder sich mit dem aktuellen Durchschnitt begnügen.
Das ist ein Maß an Preiskontrolle, das die meisten Lending-Pools in DeFi überhaupt nicht bieten: Entweder du nimmst den Pool-Zinssatz oder du nimmst nicht teil. @termmax benutzt du tatsächlich Range-Orders oder nimmst du einfach den laufenden Zinssatz, wenn du einzahlst?
#termmax range orders auf einem Kreditprotokoll klingt beim ersten Mal, wenn man es hört, immer noch wie ein seltsamer Satz, aber genau das ermöglicht TermMax beiden Seiten: Statt einfach jede beliebige Zahl zu akzeptieren, die der Markt an dem Tag gerade anbietet, kannst du bestimmte Zinsbänder festlegen.
für Kreditgeber bedeutet das, eine Order zu platzieren, die nur dann ausgeführt wird, wenn die Zinsen einen Level erreichen, den du wirklich als lohnenswert erachtest – ähnlich wie eine Limit-Order an einer Spot-Börse, nur dass hier die Rendite statt eines Assets bepreist wird. Für Kreditnehmer funktioniert das spiegelbildlich: Setze den maximalen Zinssatz, den du zu zahlen bereit bist, und lass die Order liegen, bis die Marktbedingungen einen Kreditgeber finden, der sie erfüllt. Keine der beiden Seiten muss den Markt ständig im Blick behalten oder sich mit dem aktuellen Durchschnitt begnügen.
Das ist ein Maß an Preiskontrolle, das die meisten Lending-Pools in DeFi überhaupt nicht bieten: Entweder du nimmst den Pool-Zinssatz oder du nimmst nicht teil. @TermMax benutzt du tatsächlich Range-Orders oder nimmst du einfach den laufenden Zinssatz, wenn du einzahlst?
für Kreditgeber bedeutet das, eine Order zu platzieren, die nur dann ausgeführt wird, wenn die Zinsen einen Level erreichen, den du wirklich als lohnenswert erachtest – ähnlich wie eine Limit-Order an einer Spot-Börse, nur dass hier die Rendite statt eines Assets bepreist wird. Für Kreditnehmer funktioniert das spiegelbildlich: Setze den maximalen Zinssatz, den du zu zahlen bereit bist, und lass die Order liegen, bis die Marktbedingungen einen Kreditgeber finden, der sie erfüllt. Keine der beiden Seiten muss den Markt ständig im Blick behalten oder sich mit dem aktuellen Durchschnitt begnügen.
Das ist ein Maß an Preiskontrolle, das die meisten Lending-Pools in DeFi überhaupt nicht bieten: Entweder du nimmst den Pool-Zinssatz oder du nimmst nicht teil. @TermMax benutzt du tatsächlich Range-Orders oder nimmst du einfach den laufenden Zinssatz, wenn du einzahlst?
90
Verifiziert
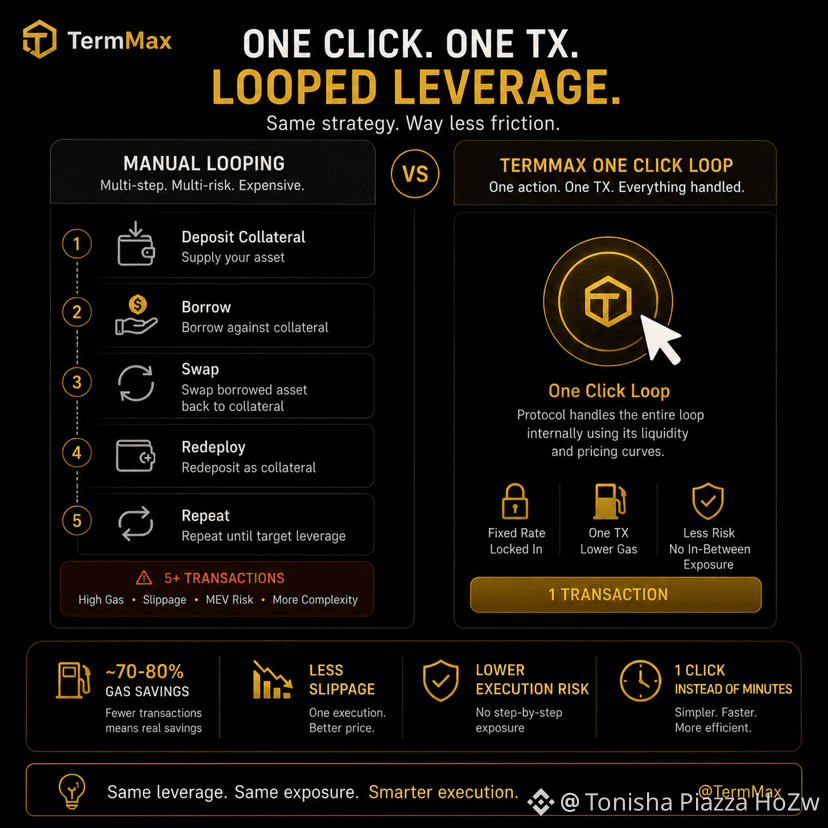
#termmax one click leverage looping ist die Funktion, die mir wirklich geholfen hat, zu verstehen, was TermMax ersetzt. Normalerweise bedeutet der Aufbau einer gehebelten Position, dass man Sicherheiten hinterlegt, sich Geld leiht, das geliehene Asset wieder in die Sicherheiten tauscht, die Sicherheiten erneut einzahlt und das Ganze wiederholt: Jeder Schritt ist dabei seine eigene Transaktion, seine eigene Gasgebühr, sein eigener Slippage-Effekt und birgt jeweils die eigene Chance, zwischendurch überrollt (front run) zu werden.
TermMax reduziert diese gesamte Abfolge zu einer einzigen Aktion. Das Protokoll übernimmt das Loopen intern mithilfe seiner eigenen Liquidität und Preiskurven, sodass das, was früher fünf separate Transaktionen über zwei oder drei verschiedene Protokolle erforderte, jetzt in einem Klick passiert – mit einem festgelegten Satz, der vorab für die gesamte Position gesperrt ist. Die Gas-Ersparnis allein ist bereits beträchtlich, aber der größere Gewinn ist die Beseitigung sämtlicher Ausführungsrisiken, die früher zwischen jedem manuellen Schritt lagen.
Ich habe versucht, eine ähnliche, geloopte Position manuell auf einem anderen Protokoll nachzubauen, nur um die tatsächliche Reibung direkt nebeneinander zu vergleichen, und der Unterschied in beiden Punkten – Kosten und mentaler Aufwand – war größer als erwartet. @termmax hat irgendjemand hier die tatsächliche APY-Differenz verglichen zwischen manuellem Loopen und der Nutzung dieses direkt?
#termmax one click leverage looping ist die Funktion, die mir wirklich geholfen hat, zu verstehen, was TermMax ersetzt. Normalerweise bedeutet der Aufbau einer gehebelten Position, dass man Sicherheiten hinterlegt, sich Geld leiht, das geliehene Asset wieder in die Sicherheiten tauscht, die Sicherheiten erneut einzahlt und das Ganze wiederholt: Jeder Schritt ist dabei seine eigene Transaktion, seine eigene Gasgebühr, sein eigener Slippage-Effekt und birgt jeweils die eigene Chance, zwischendurch überrollt (front run) zu werden.
TermMax reduziert diese gesamte Abfolge zu einer einzigen Aktion. Das Protokoll übernimmt das Loopen intern mithilfe seiner eigenen Liquidität und Preiskurven, sodass das, was früher fünf separate Transaktionen über zwei oder drei verschiedene Protokolle erforderte, jetzt in einem Klick passiert – mit einem festgelegten Satz, der vorab für die gesamte Position gesperrt ist. Die Gas-Ersparnis allein ist bereits beträchtlich, aber der größere Gewinn ist die Beseitigung sämtlicher Ausführungsrisiken, die früher zwischen jedem manuellen Schritt lagen.
Ich habe versucht, eine ähnliche, geloopte Position manuell auf einem anderen Protokoll nachzubauen, nur um die tatsächliche Reibung direkt nebeneinander zu vergleichen, und der Unterschied in beiden Punkten – Kosten und mentaler Aufwand – war größer als erwartet. @TermMax hat irgendjemand hier die tatsächliche APY-Differenz verglichen zwischen manuellem Loopen und der Nutzung dieses direkt?
TermMax reduziert diese gesamte Abfolge zu einer einzigen Aktion. Das Protokoll übernimmt das Loopen intern mithilfe seiner eigenen Liquidität und Preiskurven, sodass das, was früher fünf separate Transaktionen über zwei oder drei verschiedene Protokolle erforderte, jetzt in einem Klick passiert – mit einem festgelegten Satz, der vorab für die gesamte Position gesperrt ist. Die Gas-Ersparnis allein ist bereits beträchtlich, aber der größere Gewinn ist die Beseitigung sämtlicher Ausführungsrisiken, die früher zwischen jedem manuellen Schritt lagen.
Ich habe versucht, eine ähnliche, geloopte Position manuell auf einem anderen Protokoll nachzubauen, nur um die tatsächliche Reibung direkt nebeneinander zu vergleichen, und der Unterschied in beiden Punkten – Kosten und mentaler Aufwand – war größer als erwartet. @TermMax hat irgendjemand hier die tatsächliche APY-Differenz verglichen zwischen manuellem Loopen und der Nutzung dieses direkt?
94
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
USPPIMissMayEaseBTCPressure
39,719 Aufrufe
702 Kommentare
US-Erzeugerpreise steigen im Oktober im Jahresvergleich um 6,5 % und liegen damit leicht unter der Prognose von 6,6 %
Binance News
·17 Likes
·16.8k Aufrufe
BitcoinCoreDisclosesTorTrafficVulnerability
15,102 Aufrufe
358 Kommentare
WhatWillDriveCryptoandStocks’NextRebound?
149,477 Aufrufe
1,578 Kommentare