
明天可以暴富吗
330 Beiträge
明天可以暴富吗
Melden
Nutzer blockieren
73 Following
584 Follower
416 Like gegeben
Beiträge
Alle
Zitierungen
·
--
Schick den Menschen, die mich unterstützen, einen roten Umschlag 🧧
Schick den Menschen, die mich unterstützen, einen roten Umschlag 🧧

感谢兄弟关注我
Von 明天可以暴富吗
Vollständig beansprucht
46
6
94
190
·
--
·
--
·
--
2
·
--
·
--
86
·
--
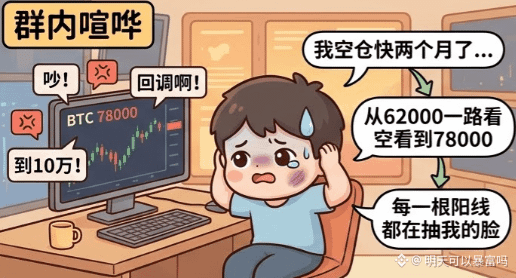
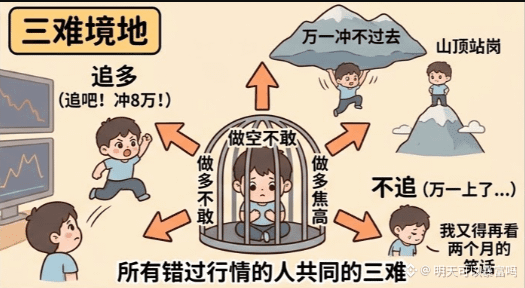
Heute hat BTC den ganzen Tag bei 78000 geschwankt, und in meiner Gruppe wird schon wieder gestritten. Die mit Null-Position schreien: „Warte auf den Rücksetzer.“ Die mit voller Position schreien: „Sehe die 100.000.“ Ich habe in der Mitte kein Wort gesagt. Weil ich seit fast zwei Monaten leer bin: Von 62000 an bis hoch auf 78000 war ich pessimistisch – jede grüne Kerze hat mir ins Gesicht geschlagen.
Dieses Gefühl ist zu vertraut. Verfolgen? Über 79000 liegt die Schwelle von 80.000 – und wenn der Ausbruch nicht durchkommt und wieder zurückgeschlagen wird, bin ich derjenige, der oben am Gipfel Dienst schiebt. Nicht verfolgen? Und wenn diese Bewegung doch wirklich auf 80.000 geht, darf ich noch zwei Monate lang wieder dem Spott zuschauen. Short trau ich mich nicht, Long macht mir wegen Höhenangst Angst – und Leer-Position-Anxiety ist auch dabei. Das sind wohl die drei Schwierigkeiten, die alle gemeinsam haben, die einen Move verpasst haben.
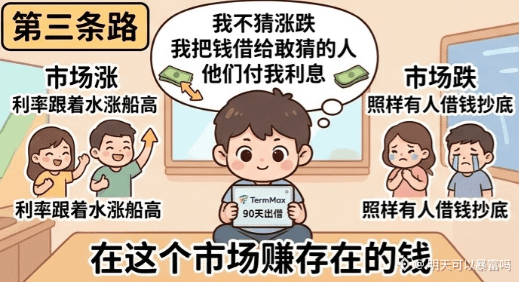
Neulich hielt ich diesen Zustand nicht mehr aus und habe die Perspektive gewechselt. Wenn ich mich nicht traue, die Richtung zu wetten, kann ich dann nicht auch am Markt teilnehmen, ohne auf die Richtung zu setzen? Also habe ich einen Teil meiner U in TermMax gegeben, als Darlehen mit 90 Tagen Laufzeit. Die Logik ist simpel: Ich rate nicht über steig/ fallend, ich leihe demjenigen, der es wagt, mein Geld – und sie zahlen mir Zinsen. Steigt der Markt, dann gibt es mehr Kreditnehmer und meine Zinsen steigen mit. Fällt der Markt, muss trotzdem jemand Geld leihen, um am Tief zuzugreifen – auch dann bekomme ich meine Zinsen. Die Richtung ist deren Sache, ich verdiene an dem Geld, das es in diesem Markt selbst gibt.
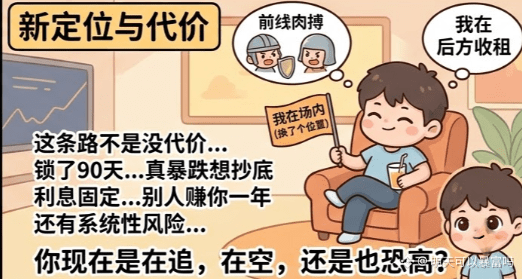
Nachdem ich diese Positionierung klar hatte, fiel mir plötzlich eine Last von der Seele. Ich muss nicht mehr jeden Tag grübeln, ob ich hinterherlaufen soll, weil ich schon im Markt bin – nur an einer anderen Stelle. Während andere vorne im Nahkampf schieben und kämpfen, kassiere ich hinten die Miete. Die Rendite ist natürlich nicht so hoch wie bei denen, die richtig lagen, aber sie ist besser als nur mit offenen Augen untätig in der Leere zu sitzen. Und noch wichtiger: Ich bin wieder aktiv dabei, von einem Zuschauer zurück zu einem Spieler.
Aber die unangenehme Wahrheit muss gesagt werden: Diese Route ist nicht ohne Kosten. Wenn du Geld rausleihst und es für 90 Tage bindest, und zwischendurch kommt es zu einem heftigen Crash, um nachzukaufen, ist das Geld nicht in deiner Hand – und du musst einfach nur ungeduldig zuschauen. Die Zinsen sind fix: Wenn die Kurse wirklich verrückt spielen, kannst du zusehen, wie andere innerhalb eines Tages das verdienen, wofür du ein Jahr brauchst – ganz ohne jede Regung geht das nicht. Und außerdem: Wenn der Kreditnehmer echte systemische Risiken auslöst, dann hängen Zinsen und Kapital gemeinsam in der Luft – egal wie gut das Mechanismus-„Auffangnetz“ auch ist, ist das nicht zu 100% abgesichert.
Also ist das keine perfekte Lösung, sondern ein Kompromiss, der Menschen mit Höhenangst ermöglicht, ruhig zu schlafen. Du musst nicht zwingend zwischen „nachjagen“ und „shorten“ wählen – es gibt noch einen dritten Weg: der Gläubiger des Marktes.
Du bist gerade am Nachjagen, bist Short oder bist du auch so wie ich mit Höhenangst beschäftigt?
#termmax @termmax
Heute hat BTC den ganzen Tag bei 78000 geschwankt, und in meiner Gruppe wird schon wieder gestritten. Die mit Null-Position schreien: „Warte auf den Rücksetzer.“ Die mit voller Position schreien: „Sehe die 100.000.“ Ich habe in der Mitte kein Wort gesagt. Weil ich seit fast zwei Monaten leer bin: Von 62000 an bis hoch auf 78000 war ich pessimistisch – jede grüne Kerze hat mir ins Gesicht geschlagen.
Dieses Gefühl ist zu vertraut. Verfolgen? Über 79000 liegt die Schwelle von 80.000 – und wenn der Ausbruch nicht durchkommt und wieder zurückgeschlagen wird, bin ich derjenige, der oben am Gipfel Dienst schiebt. Nicht verfolgen? Und wenn diese Bewegung doch wirklich auf 80.000 geht, darf ich noch zwei Monate lang wieder dem Spott zuschauen. Short trau ich mich nicht, Long macht mir wegen Höhenangst Angst – und Leer-Position-Anxiety ist auch dabei. Das sind wohl die drei Schwierigkeiten, die alle gemeinsam haben, die einen Move verpasst haben.
Neulich hielt ich diesen Zustand nicht mehr aus und habe die Perspektive gewechselt. Wenn ich mich nicht traue, die Richtung zu wetten, kann ich dann nicht auch am Markt teilnehmen, ohne auf die Richtung zu setzen? Also habe ich einen Teil meiner U in TermMax gegeben, als Darlehen mit 90 Tagen Laufzeit. Die Logik ist simpel: Ich rate nicht über steig/ fallend, ich leihe demjenigen, der es wagt, mein Geld – und sie zahlen mir Zinsen. Steigt der Markt, dann gibt es mehr Kreditnehmer und meine Zinsen steigen mit. Fällt der Markt, muss trotzdem jemand Geld leihen, um am Tief zuzugreifen – auch dann bekomme ich meine Zinsen. Die Richtung ist deren Sache, ich verdiene an dem Geld, das es in diesem Markt selbst gibt.
Nachdem ich diese Positionierung klar hatte, fiel mir plötzlich eine Last von der Seele. Ich muss nicht mehr jeden Tag grübeln, ob ich hinterherlaufen soll, weil ich schon im Markt bin – nur an einer anderen Stelle. Während andere vorne im Nahkampf schieben und kämpfen, kassiere ich hinten die Miete. Die Rendite ist natürlich nicht so hoch wie bei denen, die richtig lagen, aber sie ist besser als nur mit offenen Augen untätig in der Leere zu sitzen. Und noch wichtiger: Ich bin wieder aktiv dabei, von einem Zuschauer zurück zu einem Spieler.
Aber die unangenehme Wahrheit muss gesagt werden: Diese Route ist nicht ohne Kosten. Wenn du Geld rausleihst und es für 90 Tage bindest, und zwischendurch kommt es zu einem heftigen Crash, um nachzukaufen, ist das Geld nicht in deiner Hand – und du musst einfach nur ungeduldig zuschauen. Die Zinsen sind fix: Wenn die Kurse wirklich verrückt spielen, kannst du zusehen, wie andere innerhalb eines Tages das verdienen, wofür du ein Jahr brauchst – ganz ohne jede Regung geht das nicht. Und außerdem: Wenn der Kreditnehmer echte systemische Risiken auslöst, dann hängen Zinsen und Kapital gemeinsam in der Luft – egal wie gut das Mechanismus-„Auffangnetz“ auch ist, ist das nicht zu 100% abgesichert.
Also ist das keine perfekte Lösung, sondern ein Kompromiss, der Menschen mit Höhenangst ermöglicht, ruhig zu schlafen. Du musst nicht zwingend zwischen „nachjagen“ und „shorten“ wählen – es gibt noch einen dritten Weg: der Gläubiger des Marktes.
Du bist gerade am Nachjagen, bist Short oder bist du auch so wie ich mit Höhenangst beschäftigt?
#termmax @TermMax
Dieses Gefühl ist zu vertraut. Verfolgen? Über 79000 liegt die Schwelle von 80.000 – und wenn der Ausbruch nicht durchkommt und wieder zurückgeschlagen wird, bin ich derjenige, der oben am Gipfel Dienst schiebt. Nicht verfolgen? Und wenn diese Bewegung doch wirklich auf 80.000 geht, darf ich noch zwei Monate lang wieder dem Spott zuschauen. Short trau ich mich nicht, Long macht mir wegen Höhenangst Angst – und Leer-Position-Anxiety ist auch dabei. Das sind wohl die drei Schwierigkeiten, die alle gemeinsam haben, die einen Move verpasst haben.
Neulich hielt ich diesen Zustand nicht mehr aus und habe die Perspektive gewechselt. Wenn ich mich nicht traue, die Richtung zu wetten, kann ich dann nicht auch am Markt teilnehmen, ohne auf die Richtung zu setzen? Also habe ich einen Teil meiner U in TermMax gegeben, als Darlehen mit 90 Tagen Laufzeit. Die Logik ist simpel: Ich rate nicht über steig/ fallend, ich leihe demjenigen, der es wagt, mein Geld – und sie zahlen mir Zinsen. Steigt der Markt, dann gibt es mehr Kreditnehmer und meine Zinsen steigen mit. Fällt der Markt, muss trotzdem jemand Geld leihen, um am Tief zuzugreifen – auch dann bekomme ich meine Zinsen. Die Richtung ist deren Sache, ich verdiene an dem Geld, das es in diesem Markt selbst gibt.
Nachdem ich diese Positionierung klar hatte, fiel mir plötzlich eine Last von der Seele. Ich muss nicht mehr jeden Tag grübeln, ob ich hinterherlaufen soll, weil ich schon im Markt bin – nur an einer anderen Stelle. Während andere vorne im Nahkampf schieben und kämpfen, kassiere ich hinten die Miete. Die Rendite ist natürlich nicht so hoch wie bei denen, die richtig lagen, aber sie ist besser als nur mit offenen Augen untätig in der Leere zu sitzen. Und noch wichtiger: Ich bin wieder aktiv dabei, von einem Zuschauer zurück zu einem Spieler.
Aber die unangenehme Wahrheit muss gesagt werden: Diese Route ist nicht ohne Kosten. Wenn du Geld rausleihst und es für 90 Tage bindest, und zwischendurch kommt es zu einem heftigen Crash, um nachzukaufen, ist das Geld nicht in deiner Hand – und du musst einfach nur ungeduldig zuschauen. Die Zinsen sind fix: Wenn die Kurse wirklich verrückt spielen, kannst du zusehen, wie andere innerhalb eines Tages das verdienen, wofür du ein Jahr brauchst – ganz ohne jede Regung geht das nicht. Und außerdem: Wenn der Kreditnehmer echte systemische Risiken auslöst, dann hängen Zinsen und Kapital gemeinsam in der Luft – egal wie gut das Mechanismus-„Auffangnetz“ auch ist, ist das nicht zu 100% abgesichert.
Also ist das keine perfekte Lösung, sondern ein Kompromiss, der Menschen mit Höhenangst ermöglicht, ruhig zu schlafen. Du musst nicht zwingend zwischen „nachjagen“ und „shorten“ wählen – es gibt noch einen dritten Weg: der Gläubiger des Marktes.
Du bist gerade am Nachjagen, bist Short oder bist du auch so wie ich mit Höhenangst beschäftigt?
#termmax @TermMax
1
340
·
--
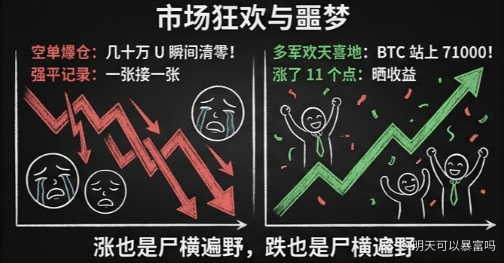
Heute hat diese große „Bull“-Kerze bei BTC wieder alle, die gehalten haben, buchstäblich auf Glut gegrillt. Innerhalb eines Tages 11 Prozent, rauf über 72.000—und ich starre auf mein Konto, und dieses Gewissensgerangel kommt wieder hoch. Verkaufen? Ich habe Angst, dass es weitergeht und ich es „zu früh“ verkaufe. Nicht verkaufen? Ich habe Angst vor einem Rücksetzer, und hier sieht es auch nicht gerade niedrig aus. Steigt es, will ich verkaufen; verkaufe ich nicht, habe ich wieder Angst—das ist für Halter immer der Knoten, der sich nie lösen lässt.
Diese Qual kenne ich nur zu gut. 2023 habe ich genau so eine Nummer schon mal durchgezogen: BTC stieg auf knapp über 30.000, ich hatte Angst vor einem Rücksetzer und habe die Hälfte verkauft, um Gewinne mitzunehmen—und am Ende hat es sich die ganze Zeit nach oben durchgezogen bis auf 45.000. Zurückkaufen wollte ich, aber ich hatte einfach keinen Mut, es wirklich zu tun; nicht kaufen machte mich hingegen jeden Tag fertig. Dieses Gefühl ist schlimmer als ein Verlust.
Neulich, als ich auf TermMax BTC als Sicherheit verpfändet und mir dafür eine USDC geliehen habe, habe ich erst gemerkt: Neben „verkaufen“ und „tot halten“ gibt es noch einen dritten Weg.
Die Logik ist ganz einfach. Die Coins sind im Protokoll als Sicherheit hinterlegt, aber es sind immer noch deine. Wenn der Kurs steigt, profitierst du genauso. Die geliehenen U hältst du in der Hand: Wenn der Kurs wirklich zurücksetzt, hast du Geld, um nachzukaufen; wenn er nicht zurücksetzt, hast du auch nicht wirklich etwas verloren—du zahlst im Grunde nur Zinsen. Kurz gesagt: Du zahlst ein bisschen Zins, bekommst dafür eine Chance, die in beide Richtungen flexibel ist.
An dieser aktuellen Bewegung sieht man den Nutzen: Heute ging es um 11 Prozent nach oben, die geliehenen U habe ich keinen einzigen Cent angerührt—und ich habe den Kursanstieg trotzdem zu 100 Prozent mitgenommen. Gleichzeitig habe ich noch Cash in der Hand; wenn es wirklich fällt, kann ich jederzeit nachlegen. Das ist im Vergleich zu damals, als es bei 30.001 fast „rausgeflogen“ ist, wirklich eine andere Welt.
Aber das ist auch nicht einfach so geschenkt. Geld leihen heißt: Zinsen zahlen. Wenn der Kurs seitwärts läuft oder nur langsam nach unten rutscht, sind die Zinsen reiner Aufwand—die Position blutet jeden Tag ein bisschen. Diese Kosten muss man akzeptieren. Außerdem gibt es bei der Verpfändung eine Liquidationslinie. Bei BTC ist die Volatilität brutal: Wenn es hart nach unten geht, macht die Liquidationslinie keine Gefühlsduselei. Bitte setz die Beleihungsquote niemals bis an den Grenzwert. Und dann noch „Nachkaufen“: Das klingt leicht, aber in der echten Situation, wenn es wirklich nach unten rauscht—traust du dich dann, nachzulegen? Wie viel? Das ist ein Test der menschlichen Natur. Glaub nicht, dass du mit U in der Hand automatisch immer die richtige Entscheidung triffst.
Mein eigenes Vorgehen: Die geliehenen U lasse ich die meiste Zeit einfach liegen, als Reservegeschütz. Wenn der Markt wirklich eine Gelegenheit gibt, dann bekommt dieses Geld erst seinen Sinn. In der Praxis ist es, als würde man sich Ruhe erkaufen.
Habt ihr BTC schon mal „zu früh“ verkauft und es danach weiter steigen sehen? Wie habt ihr es am Ende gelöst? #termmax @termmax
Heute hat diese große „Bull“-Kerze bei BTC wieder alle, die gehalten haben, buchstäblich auf Glut gegrillt. Innerhalb eines Tages 11 Prozent, rauf über 72.000—und ich starre auf mein Konto, und dieses Gewissensgerangel kommt wieder hoch. Verkaufen? Ich habe Angst, dass es weitergeht und ich es „zu früh“ verkaufe. Nicht verkaufen? Ich habe Angst vor einem Rücksetzer, und hier sieht es auch nicht gerade niedrig aus. Steigt es, will ich verkaufen; verkaufe ich nicht, habe ich wieder Angst—das ist für Halter immer der Knoten, der sich nie lösen lässt.
Diese Qual kenne ich nur zu gut. 2023 habe ich genau so eine Nummer schon mal durchgezogen: BTC stieg auf knapp über 30.000, ich hatte Angst vor einem Rücksetzer und habe die Hälfte verkauft, um Gewinne mitzunehmen—und am Ende hat es sich die ganze Zeit nach oben durchgezogen bis auf 45.000. Zurückkaufen wollte ich, aber ich hatte einfach keinen Mut, es wirklich zu tun; nicht kaufen machte mich hingegen jeden Tag fertig. Dieses Gefühl ist schlimmer als ein Verlust.
Neulich, als ich auf TermMax BTC als Sicherheit verpfändet und mir dafür eine USDC geliehen habe, habe ich erst gemerkt: Neben „verkaufen“ und „tot halten“ gibt es noch einen dritten Weg.
Die Logik ist ganz einfach. Die Coins sind im Protokoll als Sicherheit hinterlegt, aber es sind immer noch deine. Wenn der Kurs steigt, profitierst du genauso. Die geliehenen U hältst du in der Hand: Wenn der Kurs wirklich zurücksetzt, hast du Geld, um nachzukaufen; wenn er nicht zurücksetzt, hast du auch nicht wirklich etwas verloren—du zahlst im Grunde nur Zinsen. Kurz gesagt: Du zahlst ein bisschen Zins, bekommst dafür eine Chance, die in beide Richtungen flexibel ist.
An dieser aktuellen Bewegung sieht man den Nutzen: Heute ging es um 11 Prozent nach oben, die geliehenen U habe ich keinen einzigen Cent angerührt—und ich habe den Kursanstieg trotzdem zu 100 Prozent mitgenommen. Gleichzeitig habe ich noch Cash in der Hand; wenn es wirklich fällt, kann ich jederzeit nachlegen. Das ist im Vergleich zu damals, als es bei 30.001 fast „rausgeflogen“ ist, wirklich eine andere Welt.
Aber das ist auch nicht einfach so geschenkt. Geld leihen heißt: Zinsen zahlen. Wenn der Kurs seitwärts läuft oder nur langsam nach unten rutscht, sind die Zinsen reiner Aufwand—die Position blutet jeden Tag ein bisschen. Diese Kosten muss man akzeptieren. Außerdem gibt es bei der Verpfändung eine Liquidationslinie. Bei BTC ist die Volatilität brutal: Wenn es hart nach unten geht, macht die Liquidationslinie keine Gefühlsduselei. Bitte setz die Beleihungsquote niemals bis an den Grenzwert. Und dann noch „Nachkaufen“: Das klingt leicht, aber in der echten Situation, wenn es wirklich nach unten rauscht—traust du dich dann, nachzulegen? Wie viel? Das ist ein Test der menschlichen Natur. Glaub nicht, dass du mit U in der Hand automatisch immer die richtige Entscheidung triffst.
Mein eigenes Vorgehen: Die geliehenen U lasse ich die meiste Zeit einfach liegen, als Reservegeschütz. Wenn der Markt wirklich eine Gelegenheit gibt, dann bekommt dieses Geld erst seinen Sinn. In der Praxis ist es, als würde man sich Ruhe erkaufen.
Habt ihr BTC schon mal „zu früh“ verkauft und es danach weiter steigen sehen? Wie habt ihr es am Ende gelöst? #termmax @TermMax
Diese Qual kenne ich nur zu gut. 2023 habe ich genau so eine Nummer schon mal durchgezogen: BTC stieg auf knapp über 30.000, ich hatte Angst vor einem Rücksetzer und habe die Hälfte verkauft, um Gewinne mitzunehmen—und am Ende hat es sich die ganze Zeit nach oben durchgezogen bis auf 45.000. Zurückkaufen wollte ich, aber ich hatte einfach keinen Mut, es wirklich zu tun; nicht kaufen machte mich hingegen jeden Tag fertig. Dieses Gefühl ist schlimmer als ein Verlust.
Neulich, als ich auf TermMax BTC als Sicherheit verpfändet und mir dafür eine USDC geliehen habe, habe ich erst gemerkt: Neben „verkaufen“ und „tot halten“ gibt es noch einen dritten Weg.
Die Logik ist ganz einfach. Die Coins sind im Protokoll als Sicherheit hinterlegt, aber es sind immer noch deine. Wenn der Kurs steigt, profitierst du genauso. Die geliehenen U hältst du in der Hand: Wenn der Kurs wirklich zurücksetzt, hast du Geld, um nachzukaufen; wenn er nicht zurücksetzt, hast du auch nicht wirklich etwas verloren—du zahlst im Grunde nur Zinsen. Kurz gesagt: Du zahlst ein bisschen Zins, bekommst dafür eine Chance, die in beide Richtungen flexibel ist.
An dieser aktuellen Bewegung sieht man den Nutzen: Heute ging es um 11 Prozent nach oben, die geliehenen U habe ich keinen einzigen Cent angerührt—und ich habe den Kursanstieg trotzdem zu 100 Prozent mitgenommen. Gleichzeitig habe ich noch Cash in der Hand; wenn es wirklich fällt, kann ich jederzeit nachlegen. Das ist im Vergleich zu damals, als es bei 30.001 fast „rausgeflogen“ ist, wirklich eine andere Welt.
Aber das ist auch nicht einfach so geschenkt. Geld leihen heißt: Zinsen zahlen. Wenn der Kurs seitwärts läuft oder nur langsam nach unten rutscht, sind die Zinsen reiner Aufwand—die Position blutet jeden Tag ein bisschen. Diese Kosten muss man akzeptieren. Außerdem gibt es bei der Verpfändung eine Liquidationslinie. Bei BTC ist die Volatilität brutal: Wenn es hart nach unten geht, macht die Liquidationslinie keine Gefühlsduselei. Bitte setz die Beleihungsquote niemals bis an den Grenzwert. Und dann noch „Nachkaufen“: Das klingt leicht, aber in der echten Situation, wenn es wirklich nach unten rauscht—traust du dich dann, nachzulegen? Wie viel? Das ist ein Test der menschlichen Natur. Glaub nicht, dass du mit U in der Hand automatisch immer die richtige Entscheidung triffst.
Mein eigenes Vorgehen: Die geliehenen U lasse ich die meiste Zeit einfach liegen, als Reservegeschütz. Wenn der Markt wirklich eine Gelegenheit gibt, dann bekommt dieses Geld erst seinen Sinn. In der Praxis ist es, als würde man sich Ruhe erkaufen.
Habt ihr BTC schon mal „zu früh“ verkauft und es danach weiter steigen sehen? Wie habt ihr es am Ende gelöst? #termmax @TermMax
1
112
·
--
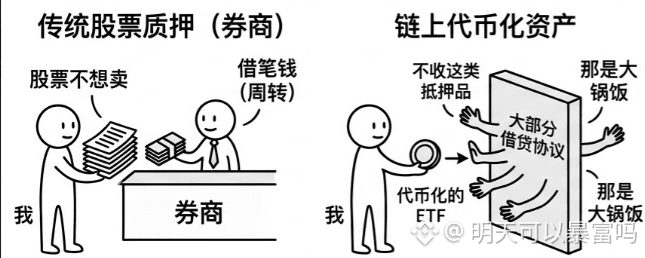
Wer mit Aktien handelt, hat bestimmt schon mal Börsenkredite genutzt, also sich beim Broker Geld geliehen und dafür seine Aktien als Sicherheit hinterlegt. Die Aktien will man nicht verkaufen: Man verpfändet sie beim Broker, leiht sich kurz etwas Geld zur Überbrückung, hält die Position unverändert und partizipiert weiter an Kursanstiegen. Das ist im Aktien-Universum eine Standard-Operation.
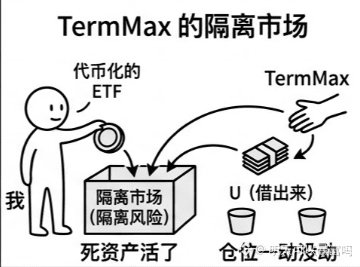
Neulich wollte ich im On-Chain-Bereich etwas Ähnliches machen. Ich hatte ein paar tokenisierte ETFs in der Hand und wollte sie verpfänden, um ein bisschen U herauszuziehen. Ich hab lange gesucht und bin fast nirgendwo fündig geworden. Die meisten Kreditprotokolle nehmen solche Sicherheiten gar nicht. Wenn doch, dann nur in so einem Sammelbecken-Setup: Alle faulen Kredite werden in einen Topf geworfen, egal, wer welchen Schaden verursacht hat. Am Ende hat es im isolierten Markt von TermMax geklappt: Tokens als Sicherheit eingezahlt, U ausgeliehen, die Position blieb dabei komplett unverändert.
Ganz ehrlich: Die Bedeutung dieser Sache ist größer als der konkrete Betrag, den ich mir geliehen habe. Tokenisierte Aktien gewinnen zwar immer mehr an Volumen, aber sobald diese Assets on-chain sind, werden sie im Grunde „eingefroren“—man kann nur halten und auf steigende Kurse warten. Durch Verpfändung und Kreditvergabe werden diese toten Assets wieder „lebendig“. Das ist ein Spiel, das der Aktienmarkt schon seit Jahren spielt, aber auf der Blockchain fängt es jetzt erst an.
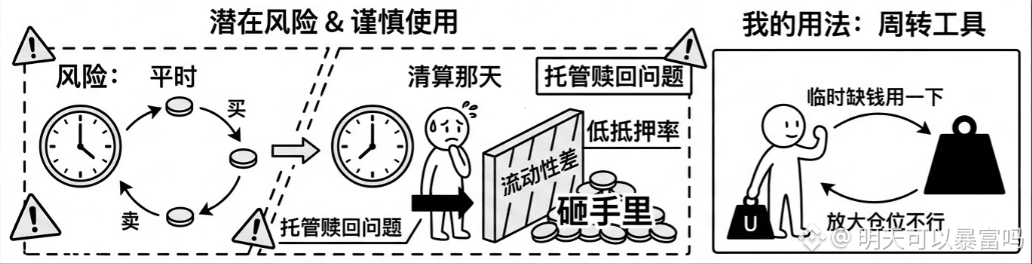
Aber man muss auch das Schlechte klar aussprechen: Diese Art von Sicherheiten ist überhaupt nicht dasselbe wie ETH. Das größte Problem ist die Liquidität—im Alltag, wenn du kaufst oder verkaufst, ist das noch okay. Aber am Tag einer echten Liquidation: Wer soll dann den Posten abnehmen? Wenn man nicht liquidieren kann, greift die Regel der physischen Abwicklung, und dann fällt das Ganze dem Kreditgeber ab. Dann hast du eine Ladung schwer verkäuflicher tokenisierter Aktien-Assets in der Hand—das ist einfach brutal unangenehm. Außerdem hängt das Ganze am Ende mit der realen Welt zusammen: Verwahrung, Compliance, Rücknahme/Redemption—wenn an irgendeiner Stelle etwas schiefgeht, „funktioniert“ der On-Chain-Preis sofort nicht mehr. Dazu kommt: Die Beleihungsquote ist niedrig. Für denselben Wert bekommst du deutlich weniger Kredit als bei gängigen Coins.
Meine Nutzung ist ganz simpel: Ich behandle es als reines Umschlag- bzw. Umlaufmittel. Wenn man kurzfristig Geld braucht, ist das praktisch. Wenn man damit die Position vergrößern will, dann lieber nicht.
Habt ihr tokenisierte Aktien-ETFs in euren Händen? Hat jemand sie schon mal verpfändet? #termmax @termmax
Wer mit Aktien handelt, hat bestimmt schon mal Börsenkredite genutzt, also sich beim Broker Geld geliehen und dafür seine Aktien als Sicherheit hinterlegt. Die Aktien will man nicht verkaufen: Man verpfändet sie beim Broker, leiht sich kurz etwas Geld zur Überbrückung, hält die Position unverändert und partizipiert weiter an Kursanstiegen. Das ist im Aktien-Universum eine Standard-Operation.
Neulich wollte ich im On-Chain-Bereich etwas Ähnliches machen. Ich hatte ein paar tokenisierte ETFs in der Hand und wollte sie verpfänden, um ein bisschen U herauszuziehen. Ich hab lange gesucht und bin fast nirgendwo fündig geworden. Die meisten Kreditprotokolle nehmen solche Sicherheiten gar nicht. Wenn doch, dann nur in so einem Sammelbecken-Setup: Alle faulen Kredite werden in einen Topf geworfen, egal, wer welchen Schaden verursacht hat. Am Ende hat es im isolierten Markt von TermMax geklappt: Tokens als Sicherheit eingezahlt, U ausgeliehen, die Position blieb dabei komplett unverändert.
Ganz ehrlich: Die Bedeutung dieser Sache ist größer als der konkrete Betrag, den ich mir geliehen habe. Tokenisierte Aktien gewinnen zwar immer mehr an Volumen, aber sobald diese Assets on-chain sind, werden sie im Grunde „eingefroren“—man kann nur halten und auf steigende Kurse warten. Durch Verpfändung und Kreditvergabe werden diese toten Assets wieder „lebendig“. Das ist ein Spiel, das der Aktienmarkt schon seit Jahren spielt, aber auf der Blockchain fängt es jetzt erst an.
Aber man muss auch das Schlechte klar aussprechen: Diese Art von Sicherheiten ist überhaupt nicht dasselbe wie ETH. Das größte Problem ist die Liquidität—im Alltag, wenn du kaufst oder verkaufst, ist das noch okay. Aber am Tag einer echten Liquidation: Wer soll dann den Posten abnehmen? Wenn man nicht liquidieren kann, greift die Regel der physischen Abwicklung, und dann fällt das Ganze dem Kreditgeber ab. Dann hast du eine Ladung schwer verkäuflicher tokenisierter Aktien-Assets in der Hand—das ist einfach brutal unangenehm. Außerdem hängt das Ganze am Ende mit der realen Welt zusammen: Verwahrung, Compliance, Rücknahme/Redemption—wenn an irgendeiner Stelle etwas schiefgeht, „funktioniert“ der On-Chain-Preis sofort nicht mehr. Dazu kommt: Die Beleihungsquote ist niedrig. Für denselben Wert bekommst du deutlich weniger Kredit als bei gängigen Coins.
Meine Nutzung ist ganz simpel: Ich behandle es als reines Umschlag- bzw. Umlaufmittel. Wenn man kurzfristig Geld braucht, ist das praktisch. Wenn man damit die Position vergrößern will, dann lieber nicht.
Habt ihr tokenisierte Aktien-ETFs in euren Händen? Hat jemand sie schon mal verpfändet? #termmax @TermMax
Neulich wollte ich im On-Chain-Bereich etwas Ähnliches machen. Ich hatte ein paar tokenisierte ETFs in der Hand und wollte sie verpfänden, um ein bisschen U herauszuziehen. Ich hab lange gesucht und bin fast nirgendwo fündig geworden. Die meisten Kreditprotokolle nehmen solche Sicherheiten gar nicht. Wenn doch, dann nur in so einem Sammelbecken-Setup: Alle faulen Kredite werden in einen Topf geworfen, egal, wer welchen Schaden verursacht hat. Am Ende hat es im isolierten Markt von TermMax geklappt: Tokens als Sicherheit eingezahlt, U ausgeliehen, die Position blieb dabei komplett unverändert.
Ganz ehrlich: Die Bedeutung dieser Sache ist größer als der konkrete Betrag, den ich mir geliehen habe. Tokenisierte Aktien gewinnen zwar immer mehr an Volumen, aber sobald diese Assets on-chain sind, werden sie im Grunde „eingefroren“—man kann nur halten und auf steigende Kurse warten. Durch Verpfändung und Kreditvergabe werden diese toten Assets wieder „lebendig“. Das ist ein Spiel, das der Aktienmarkt schon seit Jahren spielt, aber auf der Blockchain fängt es jetzt erst an.
Aber man muss auch das Schlechte klar aussprechen: Diese Art von Sicherheiten ist überhaupt nicht dasselbe wie ETH. Das größte Problem ist die Liquidität—im Alltag, wenn du kaufst oder verkaufst, ist das noch okay. Aber am Tag einer echten Liquidation: Wer soll dann den Posten abnehmen? Wenn man nicht liquidieren kann, greift die Regel der physischen Abwicklung, und dann fällt das Ganze dem Kreditgeber ab. Dann hast du eine Ladung schwer verkäuflicher tokenisierter Aktien-Assets in der Hand—das ist einfach brutal unangenehm. Außerdem hängt das Ganze am Ende mit der realen Welt zusammen: Verwahrung, Compliance, Rücknahme/Redemption—wenn an irgendeiner Stelle etwas schiefgeht, „funktioniert“ der On-Chain-Preis sofort nicht mehr. Dazu kommt: Die Beleihungsquote ist niedrig. Für denselben Wert bekommst du deutlich weniger Kredit als bei gängigen Coins.
Meine Nutzung ist ganz simpel: Ich behandle es als reines Umschlag- bzw. Umlaufmittel. Wenn man kurzfristig Geld braucht, ist das praktisch. Wenn man damit die Position vergrößern will, dann lieber nicht.
Habt ihr tokenisierte Aktien-ETFs in euren Händen? Hat jemand sie schon mal verpfändet? #termmax @TermMax
1
1
246
·
--
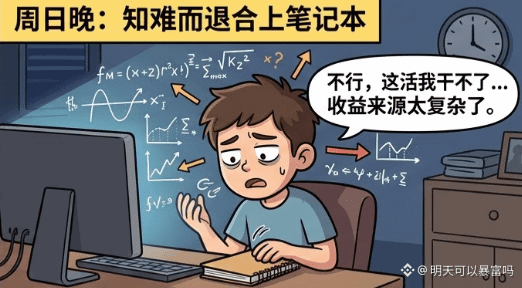
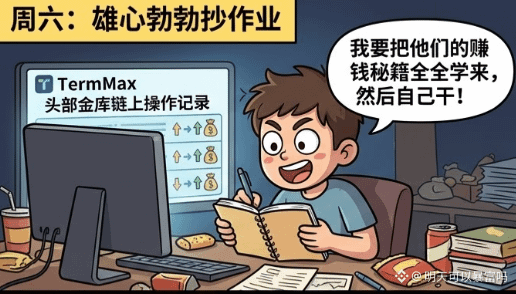
Ich habe an einem Wochenende die On-Chain-Abläufe mehrerer Top-Krypto-Tresore bei TermMax durchforstet. Eigentlich wollte ich nur abschreiben und herausfinden, wie Curator wirklich Geld verdient, um es dann selbst zu machen. Nach dem Lesen habe ich das Notizbuch wieder zugeklappt—das ist nichts für mich. Ich werde mein Geld lieber ganz brav einzahlen.
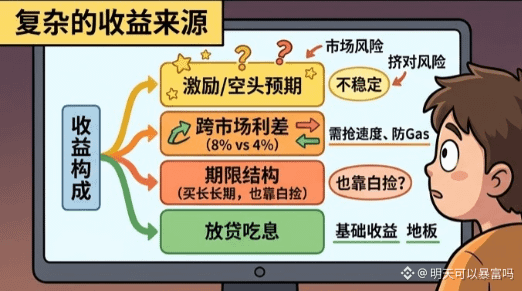
Ihre Ertragsquellen sind viel komplexer, als ich dachte. Gleiche Menge USDC: In Markt A ist die Nachfrage nach Krediten stark, der Zinssatz kann 8% betragen. In Markt B ist es ruhig, dort gibt es nur 4%. Die Differenz zwischen diesen beiden Märkten—diese vier Prozentpunkte—ist dann der Cross-Market-Zinspuffer. Das Geld wird von der „niedrigen“ in die „hohe“ Seite verschoben, und man verdient scheinbar „einfach so“. Ein weiteres Beispiel: die Zinsstruktur über die Laufzeiten. Der Ertrag für Tickets mit 30 Tagen Laufzeit unterscheidet sich vom Ertrag mit 90 Tagen. Wenn die Kurve steil ist, lohnt es sich, den Long-End zu kaufen und zu halten. Je näher das Fälligkeitsdatum rückt, desto stärker konvergiert der Preis wieder Richtung Nennwert—und die Zwischenstrecke als Carry/Riding-Gewinn ist ebenfalls im Prinzip „gratis“.
Aber das, was man versteht, und das, was man tatsächlich hinbekommt, sind zwei verschiedene Dinge. Wie lange das Zinsdifferenz-Fenster offen ist, weiß niemand—vielleicht schließt es sich schon nach ein paar Stunden. Jemand muss das den ganzen Tag im Blick behalten. Umschichtungen kosten Gas. Bei kleinem Kapital muss man ein paar Mal hin und her jonglieren—und am Ende geht der Gewinn an die Miner. Dieses Geld ist im Kern Geld für Skalierung, Geld für Geschwindigkeit, Geld für Tools; für Privatanleger sind davon alle drei Sorten eigentlich nicht drin.
Deshalb hat der Tresor-Ertrag tatsächlich einen höheren „Goldgehalt“ als nur das reine Einsammeln von Zinsen aus der Kreditvergabe. Kreditvergabe ist das Fundament, die Zinsdifferenzen und die Laufzeitstruktur sind der obere Teil. Genau deshalb können die Leistungen verschiedener Curators bei gleicher USDC-Einlage deutlich auseinandergehen.
Je vielfältiger die Ertragsquellen, desto mehr muss man sie auseinandernehmen. Gibt es mehr Strategien, gibt es auch mehr Stellen, an denen es schiefgehen kann. Cross-Market-Zinsdifferenzen bedeuten gleichzeitig, dass man Risiken aus mehreren Märkten ausgesetzt ist—wenn in einem Pool etwas nicht stimmt, trifft es alle. Außerdem wird die Zinsdifferenz „abgeschliffen“: Alle Curators starren auf dieselben Chancen. Wenn der Handel überfüllt ist, ist der heutige Extra-Ertrag morgen nur noch der Durchschnitt. Je reifer eine „Rennstrecke“ wird, desto weniger bleibt von diesem Anteil übrig. Und dann ist da noch die ganz praktische Ebene: In den bisherigen Performance-Zahlen—wie viel davon ist wirklich Zinsdifferenz, und wie viel wurde durch Erwartungsanreize von Short-Seite aufgebaut? Vor dem 25. August, dem TGE, kann dir das niemand beantworten.
Darum schaue ich mir bei Tresoren jetzt nur noch eine Sache an: die Ertragszusammensetzung. Kreditvergabe füllt die Basis mit Zinsen; die Zinsdifferenz macht sie dicker; Anreizpunkte sind nur die Dekoration. In diesen drei Ebenen ist es „weiter oben“ jeweils instabiler. Wenn mir jemand nur eine Gesamt-APR nennt und keine Details liefert, rühre ich das gar nicht an.
Willst du lieber niedrigere Erträge sehen, die du verstehst, oder höhere Erträge, die du nicht verstehst
#termmax @termmax
Ich habe an einem Wochenende die On-Chain-Abläufe mehrerer Top-Krypto-Tresore bei TermMax durchforstet. Eigentlich wollte ich nur abschreiben und herausfinden, wie Curator wirklich Geld verdient, um es dann selbst zu machen. Nach dem Lesen habe ich das Notizbuch wieder zugeklappt—das ist nichts für mich. Ich werde mein Geld lieber ganz brav einzahlen.
Ihre Ertragsquellen sind viel komplexer, als ich dachte. Gleiche Menge USDC: In Markt A ist die Nachfrage nach Krediten stark, der Zinssatz kann 8% betragen. In Markt B ist es ruhig, dort gibt es nur 4%. Die Differenz zwischen diesen beiden Märkten—diese vier Prozentpunkte—ist dann der Cross-Market-Zinspuffer. Das Geld wird von der „niedrigen“ in die „hohe“ Seite verschoben, und man verdient scheinbar „einfach so“. Ein weiteres Beispiel: die Zinsstruktur über die Laufzeiten. Der Ertrag für Tickets mit 30 Tagen Laufzeit unterscheidet sich vom Ertrag mit 90 Tagen. Wenn die Kurve steil ist, lohnt es sich, den Long-End zu kaufen und zu halten. Je näher das Fälligkeitsdatum rückt, desto stärker konvergiert der Preis wieder Richtung Nennwert—und die Zwischenstrecke als Carry/Riding-Gewinn ist ebenfalls im Prinzip „gratis“.
Aber das, was man versteht, und das, was man tatsächlich hinbekommt, sind zwei verschiedene Dinge. Wie lange das Zinsdifferenz-Fenster offen ist, weiß niemand—vielleicht schließt es sich schon nach ein paar Stunden. Jemand muss das den ganzen Tag im Blick behalten. Umschichtungen kosten Gas. Bei kleinem Kapital muss man ein paar Mal hin und her jonglieren—und am Ende geht der Gewinn an die Miner. Dieses Geld ist im Kern Geld für Skalierung, Geld für Geschwindigkeit, Geld für Tools; für Privatanleger sind davon alle drei Sorten eigentlich nicht drin.
Deshalb hat der Tresor-Ertrag tatsächlich einen höheren „Goldgehalt“ als nur das reine Einsammeln von Zinsen aus der Kreditvergabe. Kreditvergabe ist das Fundament, die Zinsdifferenzen und die Laufzeitstruktur sind der obere Teil. Genau deshalb können die Leistungen verschiedener Curators bei gleicher USDC-Einlage deutlich auseinandergehen.
Je vielfältiger die Ertragsquellen, desto mehr muss man sie auseinandernehmen. Gibt es mehr Strategien, gibt es auch mehr Stellen, an denen es schiefgehen kann. Cross-Market-Zinsdifferenzen bedeuten gleichzeitig, dass man Risiken aus mehreren Märkten ausgesetzt ist—wenn in einem Pool etwas nicht stimmt, trifft es alle. Außerdem wird die Zinsdifferenz „abgeschliffen“: Alle Curators starren auf dieselben Chancen. Wenn der Handel überfüllt ist, ist der heutige Extra-Ertrag morgen nur noch der Durchschnitt. Je reifer eine „Rennstrecke“ wird, desto weniger bleibt von diesem Anteil übrig. Und dann ist da noch die ganz praktische Ebene: In den bisherigen Performance-Zahlen—wie viel davon ist wirklich Zinsdifferenz, und wie viel wurde durch Erwartungsanreize von Short-Seite aufgebaut? Vor dem 25. August, dem TGE, kann dir das niemand beantworten.
Darum schaue ich mir bei Tresoren jetzt nur noch eine Sache an: die Ertragszusammensetzung. Kreditvergabe füllt die Basis mit Zinsen; die Zinsdifferenz macht sie dicker; Anreizpunkte sind nur die Dekoration. In diesen drei Ebenen ist es „weiter oben“ jeweils instabiler. Wenn mir jemand nur eine Gesamt-APR nennt und keine Details liefert, rühre ich das gar nicht an.
Willst du lieber niedrigere Erträge sehen, die du verstehst, oder höhere Erträge, die du nicht verstehst
#termmax @TermMax
Ihre Ertragsquellen sind viel komplexer, als ich dachte. Gleiche Menge USDC: In Markt A ist die Nachfrage nach Krediten stark, der Zinssatz kann 8% betragen. In Markt B ist es ruhig, dort gibt es nur 4%. Die Differenz zwischen diesen beiden Märkten—diese vier Prozentpunkte—ist dann der Cross-Market-Zinspuffer. Das Geld wird von der „niedrigen“ in die „hohe“ Seite verschoben, und man verdient scheinbar „einfach so“. Ein weiteres Beispiel: die Zinsstruktur über die Laufzeiten. Der Ertrag für Tickets mit 30 Tagen Laufzeit unterscheidet sich vom Ertrag mit 90 Tagen. Wenn die Kurve steil ist, lohnt es sich, den Long-End zu kaufen und zu halten. Je näher das Fälligkeitsdatum rückt, desto stärker konvergiert der Preis wieder Richtung Nennwert—und die Zwischenstrecke als Carry/Riding-Gewinn ist ebenfalls im Prinzip „gratis“.
Aber das, was man versteht, und das, was man tatsächlich hinbekommt, sind zwei verschiedene Dinge. Wie lange das Zinsdifferenz-Fenster offen ist, weiß niemand—vielleicht schließt es sich schon nach ein paar Stunden. Jemand muss das den ganzen Tag im Blick behalten. Umschichtungen kosten Gas. Bei kleinem Kapital muss man ein paar Mal hin und her jonglieren—und am Ende geht der Gewinn an die Miner. Dieses Geld ist im Kern Geld für Skalierung, Geld für Geschwindigkeit, Geld für Tools; für Privatanleger sind davon alle drei Sorten eigentlich nicht drin.
Deshalb hat der Tresor-Ertrag tatsächlich einen höheren „Goldgehalt“ als nur das reine Einsammeln von Zinsen aus der Kreditvergabe. Kreditvergabe ist das Fundament, die Zinsdifferenzen und die Laufzeitstruktur sind der obere Teil. Genau deshalb können die Leistungen verschiedener Curators bei gleicher USDC-Einlage deutlich auseinandergehen.
Je vielfältiger die Ertragsquellen, desto mehr muss man sie auseinandernehmen. Gibt es mehr Strategien, gibt es auch mehr Stellen, an denen es schiefgehen kann. Cross-Market-Zinsdifferenzen bedeuten gleichzeitig, dass man Risiken aus mehreren Märkten ausgesetzt ist—wenn in einem Pool etwas nicht stimmt, trifft es alle. Außerdem wird die Zinsdifferenz „abgeschliffen“: Alle Curators starren auf dieselben Chancen. Wenn der Handel überfüllt ist, ist der heutige Extra-Ertrag morgen nur noch der Durchschnitt. Je reifer eine „Rennstrecke“ wird, desto weniger bleibt von diesem Anteil übrig. Und dann ist da noch die ganz praktische Ebene: In den bisherigen Performance-Zahlen—wie viel davon ist wirklich Zinsdifferenz, und wie viel wurde durch Erwartungsanreize von Short-Seite aufgebaut? Vor dem 25. August, dem TGE, kann dir das niemand beantworten.
Darum schaue ich mir bei Tresoren jetzt nur noch eine Sache an: die Ertragszusammensetzung. Kreditvergabe füllt die Basis mit Zinsen; die Zinsdifferenz macht sie dicker; Anreizpunkte sind nur die Dekoration. In diesen drei Ebenen ist es „weiter oben“ jeweils instabiler. Wenn mir jemand nur eine Gesamt-APR nennt und keine Details liefert, rühre ich das gar nicht an.
Willst du lieber niedrigere Erträge sehen, die du verstehst, oder höhere Erträge, die du nicht verstehst
#termmax @TermMax
164
·
--
Am Sonntag habe ich meine Lesezeichen durchgeschaut und eine Wettbewerbsübersicht zu AI-On-Chain-„Trajektorien“ gefunden, die ich vor etwa einem halben Jahr abgetippt hatte. Die Anzahl der von den einzelnen Projekten gehosteten Modelle reichte von zweistellig bis dreistellig. Nebenbei habe ich das On-Chain-Panel von @OpenGradient geöffnet: Der Model Hub hat bereits über 4500 Modelle gehostet – mehrere Male so viel wie alle Punkte zusammen in dieser damaligen Tabelle. Ich habe mich nicht gleich ausgiebig gewundert, sondern wollte sehen, ob dieses Volumen wirklich Last trägt oder ob nur viele leere Dateien im System herumliegen, die nie aufgerufen wurden.
Ich habe eine Arbeitswoche mit fünf Tagen gewählt und die am jeweiligen Tag tatsächlich aufgerufenen Modelle aus dem Model Hub anhand von vier Dimensionen herausgezogen: Gewichtshash, Verteilung der Hosting-Knoten, die Scheduling-Logs der Capability-Routing-Middleware sowie die Quittungen der Verification Layer. An jedem der fünf Tage habe ich zwölf Stichproben gezogen – insgesamt 60 Datensätze. Jedes Mal habe ich Upload-Zeitpunkt, Latenz beim ersten Aufruf und die Signatur der Quittung in einer Tabelle Zeile für Zeile gegengeprüft. Das Ergebnis war ziemlich sauber: Von den über 4500 Modellen hatten in der letzten Woche ein beträchtlicher Teil tatsächlich echten Traffic; selbst die Long-Tail-Modelle konnten durch Cold-Starts hochgezogen werden.
In der öffentlichen Diskussion geht es bei den gehosteten Modellzahlen fast ausschließlich um den Vergleich der Menge. Der Unterschied, den OpenGradient tatsächlich nachvollziehbar macht, ist jedoch eher nüchtern: Das Volumen wird nicht durch das Stapeln von Upload-Zählern erzeugt. Jede Gewichtung wird in Walrus in Scheiben geschnitten gespeichert, beim Aufruf von der Capability-Routing-Middleware nach Verfügbarkeit wieder zusammengesetzt und anschließend von der Verification Layer abgestempelt. Das „Hängen“ an das System erfordert die Bindung von Speicherkapazität; der Aufruf hinterlässt in der Quittung eine Spur. Der Aufwand für das „Refreshen von Daten“ ist sogar höher als das eigentliche „Arbeiten“. 4500 sind eine reale Menge an tragbarer Last – keine einzige Zeile in einer Tabelle.
Auch die Kennzahlen müssen anders sein. Ich schaue nicht darauf, wie viele Modelle OpenGradient kumulativ gehostet hat, sondern auf eine nicht-konsensfähige Kennzahl: der Anteil der Modelle, die mindestens einmal pro Woche zu einem echten, bezahlten Aufruf führen und dabei in der Verification Layer eine Quittung hinterlassen. Das Erste misst die Aufnahme in den Bestand; das Zweite misst, ob diese Hosting-Schicht wirklich von Entwicklerinnen und Entwicklern genutzt wird.
Wenn $OPG nur als Matching-Gebühr für einen einzelnen Modellaufruf dient, ist es eher eine Art Token zur Abrechnung von Aufrufen; aber falls die zukünftige Hosting-Kapazität darauf als Sicherheit basiert, Cold-Start-Anreize, das Ausstellen von Quittungen, Long-Tail-Profit-Sharing und sogar Strafzahlungen für „Zombie-Modelle“ um diese Einheit herum als geschlossener Kreis funktionieren, dann ist es nicht mehr nur Abrechnungs-Token, sondern ein Kapazitätskredit-Asset für dieses Modell-Hosting-Netzwerk.
Noch keine voreiligen Schlüsse. Der Vorteil durch das Volumen zählt erst, wenn er im Long-Tail wiederholt verifiziert wird. Ich möchte weiter die OpenGradient-Mainnet- und die darauf folgenden Stichproben ansehen, die die Modellanbieter bei der Integration übergeben.
#opg
Am Sonntag habe ich meine Lesezeichen durchgeschaut und eine Wettbewerbsübersicht zu AI-On-Chain-„Trajektorien“ gefunden, die ich vor etwa einem halben Jahr abgetippt hatte. Die Anzahl der von den einzelnen Projekten gehosteten Modelle reichte von zweistellig bis dreistellig. Nebenbei habe ich das On-Chain-Panel von @OpenGradient geöffnet: Der Model Hub hat bereits über 4500 Modelle gehostet – mehrere Male so viel wie alle Punkte zusammen in dieser damaligen Tabelle. Ich habe mich nicht gleich ausgiebig gewundert, sondern wollte sehen, ob dieses Volumen wirklich Last trägt oder ob nur viele leere Dateien im System herumliegen, die nie aufgerufen wurden.
Ich habe eine Arbeitswoche mit fünf Tagen gewählt und die am jeweiligen Tag tatsächlich aufgerufenen Modelle aus dem Model Hub anhand von vier Dimensionen herausgezogen: Gewichtshash, Verteilung der Hosting-Knoten, die Scheduling-Logs der Capability-Routing-Middleware sowie die Quittungen der Verification Layer. An jedem der fünf Tage habe ich zwölf Stichproben gezogen – insgesamt 60 Datensätze. Jedes Mal habe ich Upload-Zeitpunkt, Latenz beim ersten Aufruf und die Signatur der Quittung in einer Tabelle Zeile für Zeile gegengeprüft. Das Ergebnis war ziemlich sauber: Von den über 4500 Modellen hatten in der letzten Woche ein beträchtlicher Teil tatsächlich echten Traffic; selbst die Long-Tail-Modelle konnten durch Cold-Starts hochgezogen werden.
In der öffentlichen Diskussion geht es bei den gehosteten Modellzahlen fast ausschließlich um den Vergleich der Menge. Der Unterschied, den OpenGradient tatsächlich nachvollziehbar macht, ist jedoch eher nüchtern: Das Volumen wird nicht durch das Stapeln von Upload-Zählern erzeugt. Jede Gewichtung wird in Walrus in Scheiben geschnitten gespeichert, beim Aufruf von der Capability-Routing-Middleware nach Verfügbarkeit wieder zusammengesetzt und anschließend von der Verification Layer abgestempelt. Das „Hängen“ an das System erfordert die Bindung von Speicherkapazität; der Aufruf hinterlässt in der Quittung eine Spur. Der Aufwand für das „Refreshen von Daten“ ist sogar höher als das eigentliche „Arbeiten“. 4500 sind eine reale Menge an tragbarer Last – keine einzige Zeile in einer Tabelle.
Auch die Kennzahlen müssen anders sein. Ich schaue nicht darauf, wie viele Modelle OpenGradient kumulativ gehostet hat, sondern auf eine nicht-konsensfähige Kennzahl: der Anteil der Modelle, die mindestens einmal pro Woche zu einem echten, bezahlten Aufruf führen und dabei in der Verification Layer eine Quittung hinterlassen. Das Erste misst die Aufnahme in den Bestand; das Zweite misst, ob diese Hosting-Schicht wirklich von Entwicklerinnen und Entwicklern genutzt wird.
Wenn $OPG nur als Matching-Gebühr für einen einzelnen Modellaufruf dient, ist es eher eine Art Token zur Abrechnung von Aufrufen; aber falls die zukünftige Hosting-Kapazität darauf als Sicherheit basiert, Cold-Start-Anreize, das Ausstellen von Quittungen, Long-Tail-Profit-Sharing und sogar Strafzahlungen für „Zombie-Modelle“ um diese Einheit herum als geschlossener Kreis funktionieren, dann ist es nicht mehr nur Abrechnungs-Token, sondern ein Kapazitätskredit-Asset für dieses Modell-Hosting-Netzwerk.
Noch keine voreiligen Schlüsse. Der Vorteil durch das Volumen zählt erst, wenn er im Long-Tail wiederholt verifiziert wird. Ich möchte weiter die OpenGradient-Mainnet- und die darauf folgenden Stichproben ansehen, die die Modellanbieter bei der Integration übergeben.
#opg
Ich habe eine Arbeitswoche mit fünf Tagen gewählt und die am jeweiligen Tag tatsächlich aufgerufenen Modelle aus dem Model Hub anhand von vier Dimensionen herausgezogen: Gewichtshash, Verteilung der Hosting-Knoten, die Scheduling-Logs der Capability-Routing-Middleware sowie die Quittungen der Verification Layer. An jedem der fünf Tage habe ich zwölf Stichproben gezogen – insgesamt 60 Datensätze. Jedes Mal habe ich Upload-Zeitpunkt, Latenz beim ersten Aufruf und die Signatur der Quittung in einer Tabelle Zeile für Zeile gegengeprüft. Das Ergebnis war ziemlich sauber: Von den über 4500 Modellen hatten in der letzten Woche ein beträchtlicher Teil tatsächlich echten Traffic; selbst die Long-Tail-Modelle konnten durch Cold-Starts hochgezogen werden.
In der öffentlichen Diskussion geht es bei den gehosteten Modellzahlen fast ausschließlich um den Vergleich der Menge. Der Unterschied, den OpenGradient tatsächlich nachvollziehbar macht, ist jedoch eher nüchtern: Das Volumen wird nicht durch das Stapeln von Upload-Zählern erzeugt. Jede Gewichtung wird in Walrus in Scheiben geschnitten gespeichert, beim Aufruf von der Capability-Routing-Middleware nach Verfügbarkeit wieder zusammengesetzt und anschließend von der Verification Layer abgestempelt. Das „Hängen“ an das System erfordert die Bindung von Speicherkapazität; der Aufruf hinterlässt in der Quittung eine Spur. Der Aufwand für das „Refreshen von Daten“ ist sogar höher als das eigentliche „Arbeiten“. 4500 sind eine reale Menge an tragbarer Last – keine einzige Zeile in einer Tabelle.
Auch die Kennzahlen müssen anders sein. Ich schaue nicht darauf, wie viele Modelle OpenGradient kumulativ gehostet hat, sondern auf eine nicht-konsensfähige Kennzahl: der Anteil der Modelle, die mindestens einmal pro Woche zu einem echten, bezahlten Aufruf führen und dabei in der Verification Layer eine Quittung hinterlassen. Das Erste misst die Aufnahme in den Bestand; das Zweite misst, ob diese Hosting-Schicht wirklich von Entwicklerinnen und Entwicklern genutzt wird.
Wenn $OPG nur als Matching-Gebühr für einen einzelnen Modellaufruf dient, ist es eher eine Art Token zur Abrechnung von Aufrufen; aber falls die zukünftige Hosting-Kapazität darauf als Sicherheit basiert, Cold-Start-Anreize, das Ausstellen von Quittungen, Long-Tail-Profit-Sharing und sogar Strafzahlungen für „Zombie-Modelle“ um diese Einheit herum als geschlossener Kreis funktionieren, dann ist es nicht mehr nur Abrechnungs-Token, sondern ein Kapazitätskredit-Asset für dieses Modell-Hosting-Netzwerk.
Noch keine voreiligen Schlüsse. Der Vorteil durch das Volumen zählt erst, wenn er im Long-Tail wiederholt verifiziert wird. Ich möchte weiter die OpenGradient-Mainnet- und die darauf folgenden Stichproben ansehen, die die Modellanbieter bei der Integration übergeben.
#opg
4500+ 模型,还说啥呢冲!
100%
调用是不是真实付费的?
0%
1 Stimmen • Abstimmung beendet
3
1
142
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
HuangExitNvidiaStrategyInFocus
99,683 Aufrufe
1,088 Kommentare
AKTIEN | Nvidias Jensen Huang tritt zurück, Colette Kress zur Interims-CEO ernannt
Binance News
·26 Likes
·36.8k Aufrufe
AnthropicRejectsIPODelayValuationinQuestion
705,749 Aufrufe
5,333 Kommentare
HedgeFundsCMEBitcoinNetShortsFall89%
0 Aufrufe
3 Kommentare