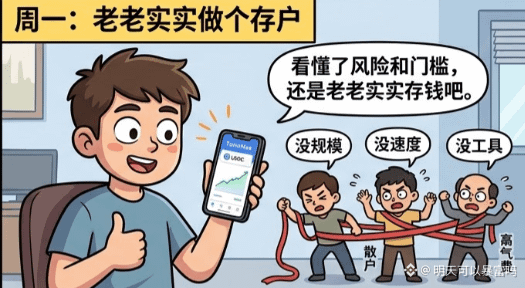
Ich habe an einem Wochenende die On-Chain-Abläufe mehrerer Top-Krypto-Tresore bei TermMax durchforstet. Eigentlich wollte ich nur abschreiben und herausfinden, wie Curator wirklich Geld verdient, um es dann selbst zu machen. Nach dem Lesen habe ich das Notizbuch wieder zugeklappt—das ist nichts für mich. Ich werde mein Geld lieber ganz brav einzahlen.
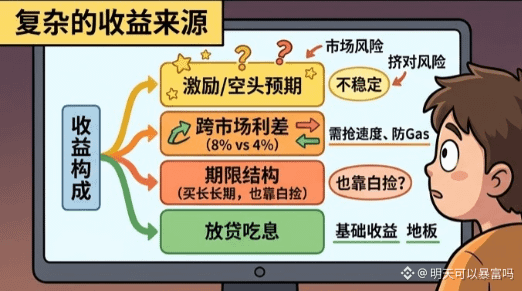
Ihre Ertragsquellen sind viel komplexer, als ich dachte. Gleiche Menge USDC: In Markt A ist die Nachfrage nach Krediten stark, der Zinssatz kann 8% betragen. In Markt B ist es ruhig, dort gibt es nur 4%. Die Differenz zwischen diesen beiden Märkten—diese vier Prozentpunkte—ist dann der Cross-Market-Zinspuffer. Das Geld wird von der „niedrigen“ in die „hohe“ Seite verschoben, und man verdient scheinbar „einfach so“. Ein weiteres Beispiel: die Zinsstruktur über die Laufzeiten. Der Ertrag für Tickets mit 30 Tagen Laufzeit unterscheidet sich vom Ertrag mit 90 Tagen. Wenn die Kurve steil ist, lohnt es sich, den Long-End zu kaufen und zu halten. Je näher das Fälligkeitsdatum rückt, desto stärker konvergiert der Preis wieder Richtung Nennwert—und die Zwischenstrecke als Carry/Riding-Gewinn ist ebenfalls im Prinzip „gratis“.
Aber das, was man versteht, und das, was man tatsächlich hinbekommt, sind zwei verschiedene Dinge. Wie lange das Zinsdifferenz-Fenster offen ist, weiß niemand—vielleicht schließt es sich schon nach ein paar Stunden. Jemand muss das den ganzen Tag im Blick behalten. Umschichtungen kosten Gas. Bei kleinem Kapital muss man ein paar Mal hin und her jonglieren—und am Ende geht der Gewinn an die Miner. Dieses Geld ist im Kern Geld für Skalierung, Geld für Geschwindigkeit, Geld für Tools; für Privatanleger sind davon alle drei Sorten eigentlich nicht drin.
Deshalb hat der Tresor-Ertrag tatsächlich einen höheren „Goldgehalt“ als nur das reine Einsammeln von Zinsen aus der Kreditvergabe. Kreditvergabe ist das Fundament, die Zinsdifferenzen und die Laufzeitstruktur sind der obere Teil. Genau deshalb können die Leistungen verschiedener Curators bei gleicher USDC-Einlage deutlich auseinandergehen.
Je vielfältiger die Ertragsquellen, desto mehr muss man sie auseinandernehmen. Gibt es mehr Strategien, gibt es auch mehr Stellen, an denen es schiefgehen kann. Cross-Market-Zinsdifferenzen bedeuten gleichzeitig, dass man Risiken aus mehreren Märkten ausgesetzt ist—wenn in einem Pool etwas nicht stimmt, trifft es alle. Außerdem wird die Zinsdifferenz „abgeschliffen“: Alle Curators starren auf dieselben Chancen. Wenn der Handel überfüllt ist, ist der heutige Extra-Ertrag morgen nur noch der Durchschnitt. Je reifer eine „Rennstrecke“ wird, desto weniger bleibt von diesem Anteil übrig. Und dann ist da noch die ganz praktische Ebene: In den bisherigen Performance-Zahlen—wie viel davon ist wirklich Zinsdifferenz, und wie viel wurde durch Erwartungsanreize von Short-Seite aufgebaut? Vor dem 25. August, dem TGE, kann dir das niemand beantworten.
Darum schaue ich mir bei Tresoren jetzt nur noch eine Sache an: die Ertragszusammensetzung. Kreditvergabe füllt die Basis mit Zinsen; die Zinsdifferenz macht sie dicker; Anreizpunkte sind nur die Dekoration. In diesen drei Ebenen ist es „weiter oben“ jeweils instabiler. Wenn mir jemand nur eine Gesamt-APR nennt und keine Details liefert, rühre ich das gar nicht an.
Willst du lieber niedrigere Erträge sehen, die du verstehst, oder höhere Erträge, die du nicht verstehst
#termmax @TermMax
Ihre Ertragsquellen sind viel komplexer, als ich dachte. Gleiche Menge USDC: In Markt A ist die Nachfrage nach Krediten stark, der Zinssatz kann 8% betragen. In Markt B ist es ruhig, dort gibt es nur 4%. Die Differenz zwischen diesen beiden Märkten—diese vier Prozentpunkte—ist dann der Cross-Market-Zinspuffer. Das Geld wird von der „niedrigen“ in die „hohe“ Seite verschoben, und man verdient scheinbar „einfach so“. Ein weiteres Beispiel: die Zinsstruktur über die Laufzeiten. Der Ertrag für Tickets mit 30 Tagen Laufzeit unterscheidet sich vom Ertrag mit 90 Tagen. Wenn die Kurve steil ist, lohnt es sich, den Long-End zu kaufen und zu halten. Je näher das Fälligkeitsdatum rückt, desto stärker konvergiert der Preis wieder Richtung Nennwert—und die Zwischenstrecke als Carry/Riding-Gewinn ist ebenfalls im Prinzip „gratis“.
Aber das, was man versteht, und das, was man tatsächlich hinbekommt, sind zwei verschiedene Dinge. Wie lange das Zinsdifferenz-Fenster offen ist, weiß niemand—vielleicht schließt es sich schon nach ein paar Stunden. Jemand muss das den ganzen Tag im Blick behalten. Umschichtungen kosten Gas. Bei kleinem Kapital muss man ein paar Mal hin und her jonglieren—und am Ende geht der Gewinn an die Miner. Dieses Geld ist im Kern Geld für Skalierung, Geld für Geschwindigkeit, Geld für Tools; für Privatanleger sind davon alle drei Sorten eigentlich nicht drin.
Deshalb hat der Tresor-Ertrag tatsächlich einen höheren „Goldgehalt“ als nur das reine Einsammeln von Zinsen aus der Kreditvergabe. Kreditvergabe ist das Fundament, die Zinsdifferenzen und die Laufzeitstruktur sind der obere Teil. Genau deshalb können die Leistungen verschiedener Curators bei gleicher USDC-Einlage deutlich auseinandergehen.
Je vielfältiger die Ertragsquellen, desto mehr muss man sie auseinandernehmen. Gibt es mehr Strategien, gibt es auch mehr Stellen, an denen es schiefgehen kann. Cross-Market-Zinsdifferenzen bedeuten gleichzeitig, dass man Risiken aus mehreren Märkten ausgesetzt ist—wenn in einem Pool etwas nicht stimmt, trifft es alle. Außerdem wird die Zinsdifferenz „abgeschliffen“: Alle Curators starren auf dieselben Chancen. Wenn der Handel überfüllt ist, ist der heutige Extra-Ertrag morgen nur noch der Durchschnitt. Je reifer eine „Rennstrecke“ wird, desto weniger bleibt von diesem Anteil übrig. Und dann ist da noch die ganz praktische Ebene: In den bisherigen Performance-Zahlen—wie viel davon ist wirklich Zinsdifferenz, und wie viel wurde durch Erwartungsanreize von Short-Seite aufgebaut? Vor dem 25. August, dem TGE, kann dir das niemand beantworten.
Darum schaue ich mir bei Tresoren jetzt nur noch eine Sache an: die Ertragszusammensetzung. Kreditvergabe füllt die Basis mit Zinsen; die Zinsdifferenz macht sie dicker; Anreizpunkte sind nur die Dekoration. In diesen drei Ebenen ist es „weiter oben“ jeweils instabiler. Wenn mir jemand nur eine Gesamt-APR nennt und keine Details liefert, rühre ich das gar nicht an.
Willst du lieber niedrigere Erträge sehen, die du verstehst, oder höhere Erträge, die du nicht verstehst
#termmax @TermMax