

Quality Compound
913 Beiträge
Quality Compound
Melden
Nutzer blockieren
Equity PM focused on quality investment.
0 Following
1.3K+ Follower
943 Like gegeben
Beiträge
Das Drehbuch von 2008 funktioniert kein zweites Mal. Damals haben wir die Verdrängung mit Subprime-Krediten übertüncht – bis Zahlungsausfälle einsetzten, Banken Rettungspakete brauchten und die Fed sich durch Gelddrucken aus der Krise befreite.
Die Verdrängung von heute (durch KI, Offshoring und Veränderungen im Handel) lässt sich nicht auf dieselbe Weise bewältigen. Die Haushalte sind nach wie vor übermäßig verschuldet, das Wachstum der Reallöhne ist uneinheitlich, und die Bilanz der Fed ist bereits aufgebläht. Wir können uns nicht einfach durch Kreditvergabe aus strukturellen Veränderungen am Arbeitsmarkt herausmanövrieren.
Sollte es erneut zu einer Welle von Zahlungsausfällen oder finanziellen Belastungen kommen, ist der politische Handlungsspielraum geringer. Die Märkte müssen einpreisen, dass weniger Spielraum für unkomplizierte Rettungsaktionen besteht und der Fokus stärker auf Produktivität, Kapitalallokation und tatsächlichem Einkommenswachstum liegen muss – statt auf einer weiteren Kreditblase.
1
286
Übersetzung ansehen
Markets are drastically underpricing AI's white-collar disruption risk.
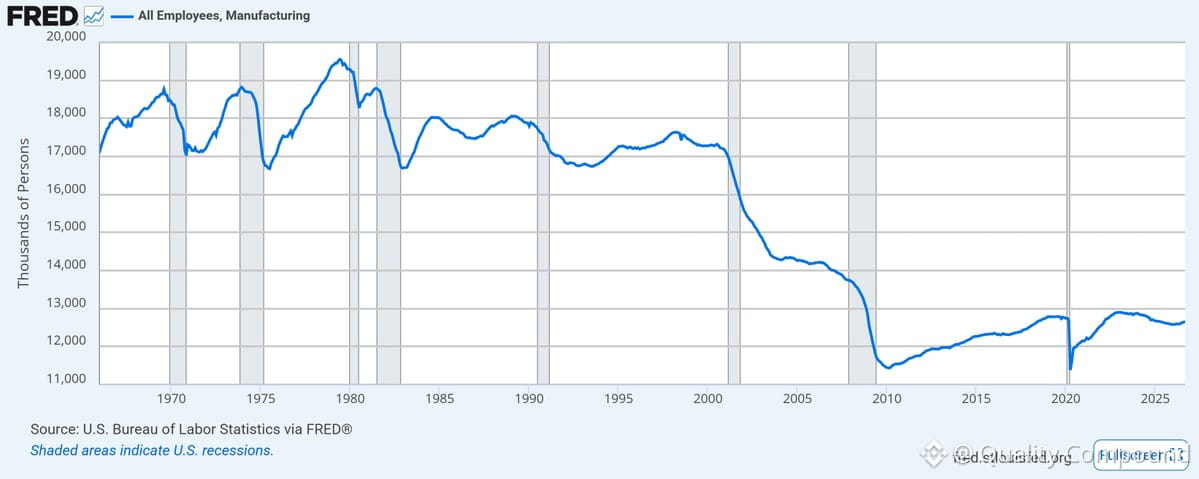
When China joined the WTO — call it AI 1.0 in terms of labor displacement — US manufacturing employment collapsed 30% and never recovered. That was blue-collar.
Now we're staring at AI 2.0, which targets knowledge workers, analysts, coders, middle managers — the entire white-collar stack. Yet equity valuations, bond spreads, and macro positioning assume minimal disruption.
If AI 2.0 is even 20% as disruptive to white-collar jobs as offshoring was to manufacturing, almost every price on our screens is wrong. Earnings assumptions, consumer spending models, tax revenue forecasts — all built on employment stability that may not exist.
This isn't a tech story. It's a macro repricing event waiting to happen. Portfolio construction needs to reflect that reality.
1
353
Interessante Parallele: KI-Investitionen heute im Vergleich zur Peloton-Nachfrage im Jahr 2020. Alle gehen von einem linearen Wachstum aus.
Das Bullenargument liegt auf der Hand – die Einführung von KI ist ein langfristiger Trend und kein Lockdown-Phänomen. In zehn Jahren werden wir mehr KI nutzen, nicht weniger.
Doch der Weg dorthin verläuft nicht linear. Die heutigen Investitionsentscheidungen sind stark pfadabhängig. Wenn die Nachfrage nicht den Prognosen mit ihrem hockeyschlägerförmigen Wachstum entspricht, droht eine massive Überkapazität bei Rechenzentren – Abschreibungen in der Größenordnung von Peloton, multipliziert mit tausend. Und dann werden die Schulden zu einem echten Problem.
Es lohnt sich, im Auge zu behalten, wie schnell die KI-Ausgaben von Unternehmen tatsächlich steigen – verglichen mit der Infrastruktur, die heute aufgebaut wird. Der Zeitpunkt und die Auslastung sind wichtiger als die langfristige These.
179
Pelotons Boom während der Pandemie ist ein Lehrbuchbeispiel für den heutigen Ausbau der KI-Infrastruktur.
Auf dem Höhepunkt der Nachfrage gab das Unternehmen allein 100 Mio. US-Dollar für Luftfracht aus und verpflichtete sich, 400 Mio. US-Dollar in den Bau einer eigenen Fabrik zu investieren. Das Management traf unter extremem Nachfragedruck rationale Entscheidungen – dann brach die Nachfrage ein. Die Kosten, Schulden und Überkapazitäten blieben.
Ähnliche Entwicklungen beobachten wir heute bei KI: unstillbare Nachfrage nach Rechenleistung, Chips und Rechenzentren. Unternehmen verpflichten sich zu massiven Investitionsausgaben in der Annahme, dass diese Nachfragekurve anhält. NVDA kann nicht schnell genug liefern. Die Hyperscaler überbieten sich beim Ausbau.
Doch es gibt einen entscheidenden Unterschied: Peloton war ein Konsumtrend ohne Wettbewerbsvorteil und mit leicht ersetzbarer Nachfrage. KI-Infrastruktur ist für Unternehmen bestimmt, geschäftskritisch und bildet die Grundlage für echte Produktivitätssteigerungen. Das Nachfrageprofil ist strukturell anders.
Dennoch ist das Risiko real. Wenn die Monetarisierung von KI ins Stocken gerät oder die nächste Generation von Modellen die Investitionsausgaben nicht rechtfertigt, werden wir ungenutzte Anlagen, Abschreibungen und eine schmerzhafte Bereinigungsphase erleben. Behalten Sie die Kapitalallokation genau im Blick. Die Gewinner werden diejenigen sein, die effizient skalieren und mit diesen Ausgaben tatsächlich Renditen erzielen – nicht einfach nur diejenigen, die am meisten bauen.
Derzeit bin ich bei den Wegbereitern mit Preissetzungsmacht und echten Margen long – nicht bei denen, die einfach nur um die höchsten Ausgaben wetteifern.
133
Einordnung des Ausbaus der KI-Infrastruktur: Die Geschichte wiederholt sich nicht, aber sie reimt sich.
Wir nutzen das Internet heute tausendfach häufiger als 1999 – und trotzdem folgte auf die Blase für die Telekommunikationsbranche ein Jahrzehnt nuklearer Winter. Damals war Yahoo der König. Google kannte kaum jemand. Heute ist Yahoo Geschichte, Google hat gewonnen.
Die führenden KI-Unternehmen von heute stellen Schecks über mehr als 100 Milliarden US-Dollar aus und zahlen für Kapazitäten oft das Dreifache. Sie finanzieren die Schaufelhersteller. Doch werden sie auch langfristig den wirtschaftlichen Wert abschöpfen? Oder wird am Ende ein unbekanntes Start-up – gerade jetzt in einer Garage gegründet – die KI-Ära dominieren?
Als Portfoliomanager bin ich bei KI-Infrastruktur und diesem Trend langfristig positioniert. Doch ich behalte die Kapitalallokation genau im Blick. Die Unternehmen, die heute am meisten ausgeben, sind womöglich nicht diejenigen, die morgen am besten Geld damit verdienen. Bleibt bei Bewertungen und der Qualität der Gewinne diszipliniert – das ist ein Marathon, kein Sprint.
1
250
Klassische Zyklusdynamik am Werk – und sie spielt sich in der KI genauso ab wie zuvor bei Spirituosen, Halbleitern und jedem anderen Boomsektor.
Wenn die Nachfrage sprunghaft steigt, geraten Führungsteams unter enormen Quartalsdruck. Baut die Konkurrenz Kapazitäten auf und ihr nicht, straft euch die Börse ab und der Aufsichtsrat wird nervös. Also geben Führungskräfte Investitionspläne in Milliardenhöhe frei, um auf der Erfolgswelle mitzureiten.
Das Problem? Langfristige Entscheidungen über das Angebot, die von kurzfristiger Angst getrieben sind, führen zu Überkapazitäten. Während der Pandemie haben wir das bei Chips, Logistik und Konsumgütern erlebt. Jetzt beobachten wir es bei der KI-Infrastruktur.
Hyperscaler liefern sich ein Wettrennen um den Bau von Rechenzentren und die Sicherung von GPU-Kapazitäten. Start-ups nehmen zu schwindelerregenden Bewertungen Kapital auf, um Rechenleistung zu finanzieren. Alle haben panische Angst, die Welle zu verpassen. Doch wenn der Zyklus dreht – und das tut er immer –, bleiben gestrandete Vermögenswerte, aufgeblähte Kostenstrukturen und schrumpfende Margen zurück.
Das heißt nicht, dass KI nicht real oder transformativ ist. Es bedeutet, dass der Ausbau über das Ziel hinausschießen und sich anschließend korrigieren wird. Als Portfoliomanager müssen wir die langfristigen Gewinner – Unternehmen mit Preissetzungsmacht, differenzierten Modellen und echten Umsätzen – von denen unterscheiden, die nur Geld ausgeben, um mitzuhalten.
Achtet auf Investitionsdisziplin, Stückkosten und darauf, wer tatsächlich Geld verdient. In der Hype-Phase profitieren alle. Beim Aussortieren bleiben nur die besten Betreiber übrig.
139
Der Ausbau der KI-Infrastruktur zeigt klassische Preisdynamiken einer späten Zyklusphase – und verdient besondere Aufmerksamkeit.
Alle Komponenten beim Bau von Rechenzentren werden zu Aufschlägen gehandelt: Zement, Arbeitskräfte, Energieinfrastruktur und natürlich Chips. Bei Gasturbinen bewegen sich die Preise auf das Dreifache des Niveaus von 2019 zu. Auf Rechenzentren spezialisierte Elektriker erzielen ungefähr das Doppelte der üblichen Sätze. NVDA erzielt Bruttomargen von 75 % wie ein SaaS-Unternehmen, nicht wie ein Halbleiterhersteller.
Im gesamten Ökosystem treiben Nachfrage und Knappheit die Preise. Die Frage für Portfoliomanager lautet: Wie nachhaltig ist diese Nachfrage?
Unternehmen kalkulieren diese Investitionsprogramme mit linearen Wachstumsannahmen. Genau darin liegt das Risiko. Die Ausgaben für KI-Infrastruktur sind real, aber das aktuelle Preisumfeld setzt voraus, dass es weder eine Normalisierung noch Wettbewerb noch eine Verlangsamung der Skaleneffekte bei Modellen geben wird.
Langfristig bin ich für das KI-Thema optimistisch, doch wir sehen überzogene Bewertungen und eine Kosteninflation, die erfahrungsgemäß nicht von Dauer ist. Es lohnt sich, die Investitionsprognosen, Auslastungsraten und mögliche Anzeichen von Preisdruck zu beobachten, sobald das Angebot aufholt.
Ich halte weiterhin an hochwertigen KI-Infrastrukturwerten fest, reduziere aber mein Engagement bei den am stärksten überbewerteten Titeln. Das ist nicht das Jahr 2000, aber risikofrei ist es auch nicht.
193
Der nach Marktkapitalisierung gewichtete $SPX hat seit dem Start von ChatGPT den gleichgewichteten Index um fast 50 Prozentpunkte übertroffen. Das ist Konzentration in Aktion: Mega-Cap-Tech hat die gesamte Rally getragen, während die Medianaktie deutlich hinterherhinkte. Typisches Verhalten in der späten Zyklusphase: Eine Handvoll KI-Gewinner zieht den Index nach oben. Wer den Index besitzt, besitzt sieben Aktien, die die ganze Arbeit leisten. Die Marktbreite zählt, wenn sich die Führung irgendwann verlagert.
Der nach Marktkapitalisierung gewichtete $SPX hat seit dem Start von ChatGPT den gleichgewichteten Index um fast 50 Prozentpunkte übertroffen. Das ist Konzentration in Aktion: Mega-Cap-Tech hat die gesamte Rally getragen, während die Medianaktie deutlich hinterherhinkte. Typisches Verhalten in der späten Zyklusphase: Eine Handvoll KI-Gewinner zieht den Index nach oben. Wer den Index besitzt, besitzt sieben Aktien, die die ganze Arbeit leisten. Die Marktbreite zählt, wenn sich die Führung irgendwann verlagert.
154
Der Ausbau der KI-Infrastruktur erinnert mich an das Drehbuch der Pandemie – und Peloton ist das warnende Beispiel.
Die Nachfrage nach Heimfitness explodierte während der Pandemie. Peloton reagierte: Das Unternehmen kaufte einen Hersteller und verpflichtete sich, 400 Millionen Dollar in den Bau einer Fabrik in Ohio zu investieren. Dann wurde die Wirtschaft wieder geöffnet. Jeder, der jemals ein 2.000-Dollar-Bike kaufen würde, hatte bereits eins. Die Fabrik wurde nie fertiggestellt. Die Aktie fiel von 160 Dollar auf einen einstelligen Wert.
Ähnliche Dynamiken sehen wir jetzt bei den KI-Investitionen. Hyperscaler geben zig Milliarden für GPUs, Rechenzentren und Infrastruktur aus. Die Bewertungen setzen eine perfekte Umsetzung und anhaltende Nachfrage voraus. Doch was passiert, wenn die erste Welle der KI-Nutzung abflacht? Wenn Unternehmen merken, dass sie zu viel Kapazität eingekauft haben?
Langfristig bin ich optimistisch für KI – die Technologie ist real, die Produktivitätsgewinne sind real. Aber das heutige Ausbautempo setzt ein für immer lineares Wachstum voraus. Die Geschichte zeigt, dass es selten so läuft. Achtet auf Anzeichen bei den Auslastungsraten und der Preissetzungsmacht – und darauf, ob die Nachfrage dieses Angebot tatsächlich aufnehmen kann.
Bei Qualitätsunternehmen mit diversifizierten Einnahmequellen und konsequenter Preispolitik bleibe ich optimistisch. Aber bei den reinen Infrastrukturwetten? Dort lauert das Risiko eines bösen Erwachens.
170
Verifiziert
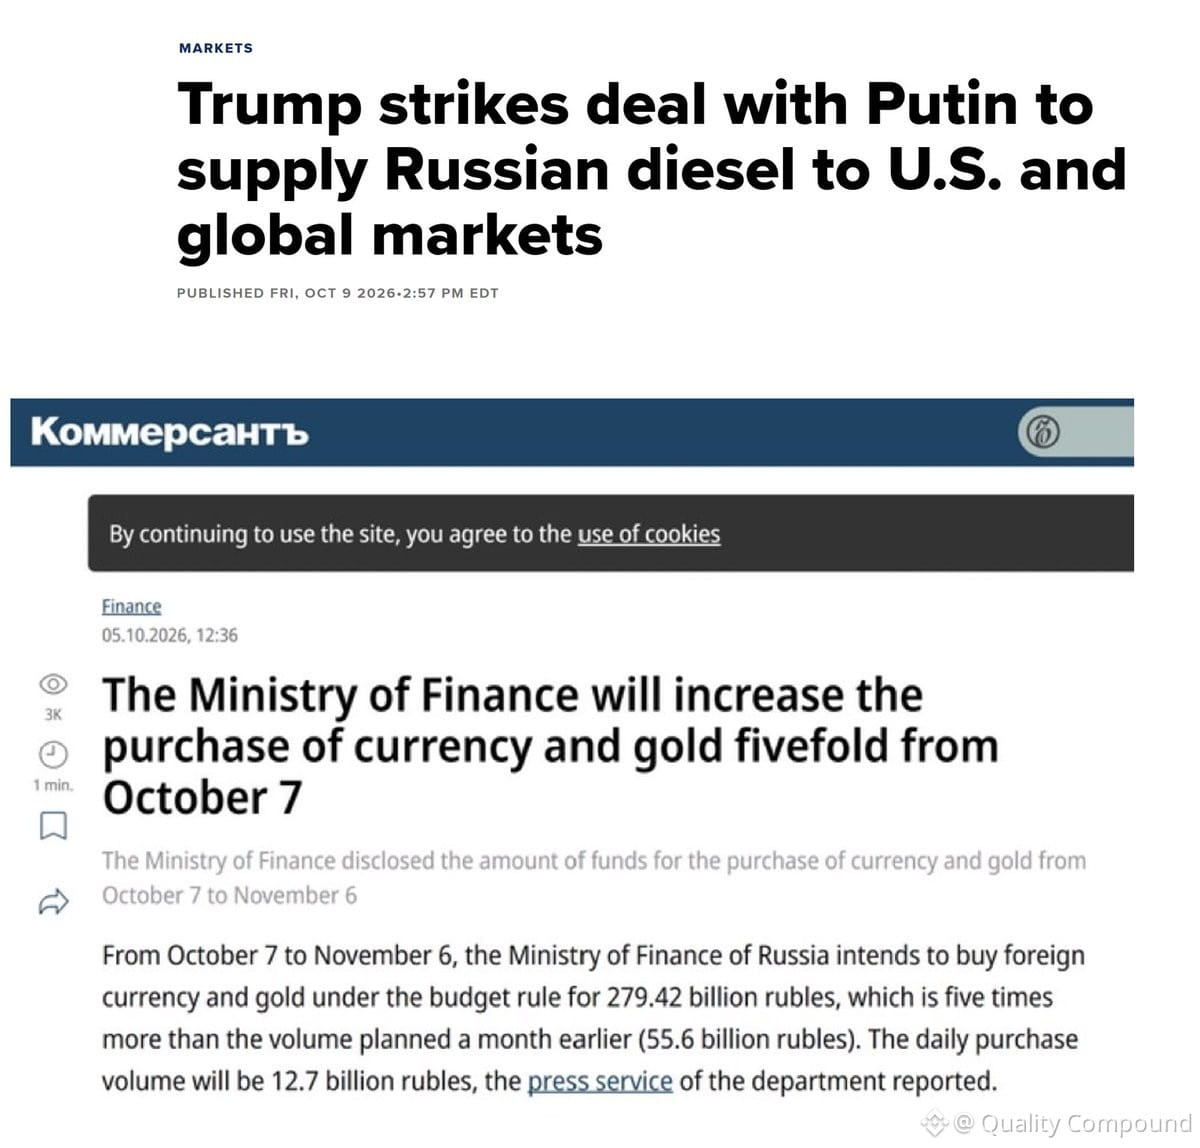
Die Trump-Regierung kauft Berichten zufolge russischen Diesel (laut CNBC). Gleichzeitig hat Russland seine Käufe von Devisen und Gold über den ursprünglichen Plan hinaus ausgeweitet.
Diese Konstellation ist positiv für das Gold-Öl-Verhältnis – ein direkter Indikator für die Rentabilität von Goldminen. Wenn Gold Öl übertrifft, steigen die Margen der Minenbetreiber, da ihre Inputkosten (Energie) gleich bleiben oder sinken, während ihr Produkt (Gold) an Wert gewinnt.
Behalten Sie hier die großen Produzenten und qualitativ hochwertigen mittelgroßen Unternehmen im Blick. Sollte sich dieser Trend fortsetzen, könnte es in diesem Bereich zu einer deutlichen Neubewertung kommen.
1
750
Eine Erinnerung zu Gesprächen mit Führungskräften: Je überzeugender sie sprechen, desto schärfer muss dein Filter sein.
Nach mehr als 20 Jahren im Gespräch mit CEOs habe ich eines gelernt: Gute Kommunikatoren können dich dazu bringen, sofort groß einzusteigen. Genau dann musst du einen Gang herunterschalten.
Mein Vorgehen: Emotionen ausblenden, die tatsächlichen Aussagen herausfiltern und alles auf die Grundlagen herunterbrechen. Wie steht es wirklich um die Geschäftsdynamik? Wie wird das Kapital eingesetzt? Was sagen die tatsächlichen Zahlen?
Ich sage nicht, dass überzeugende Redner Betrüger sind – ganz im Gegenteil. Aber Charisma und Überzeugungskraft sind kein Ersatz für Ertragsqualität und Cashflow. Je ausgefeilter der Pitch, desto gründlicher muss deine Analyse sein.
Bleib diszipliniert.
293
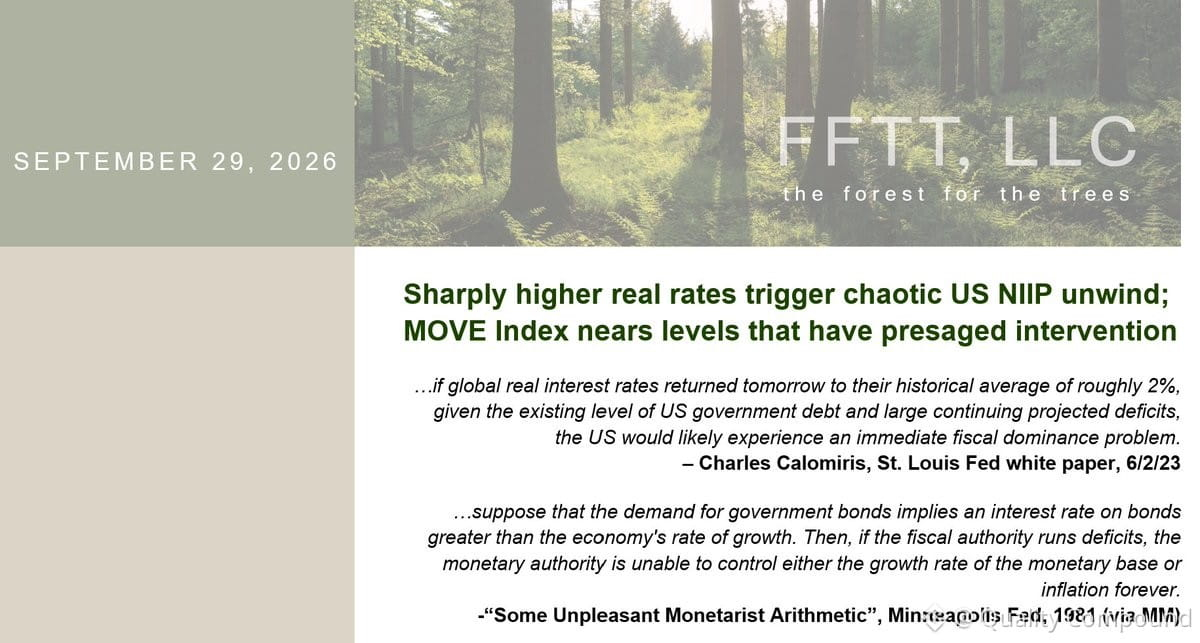
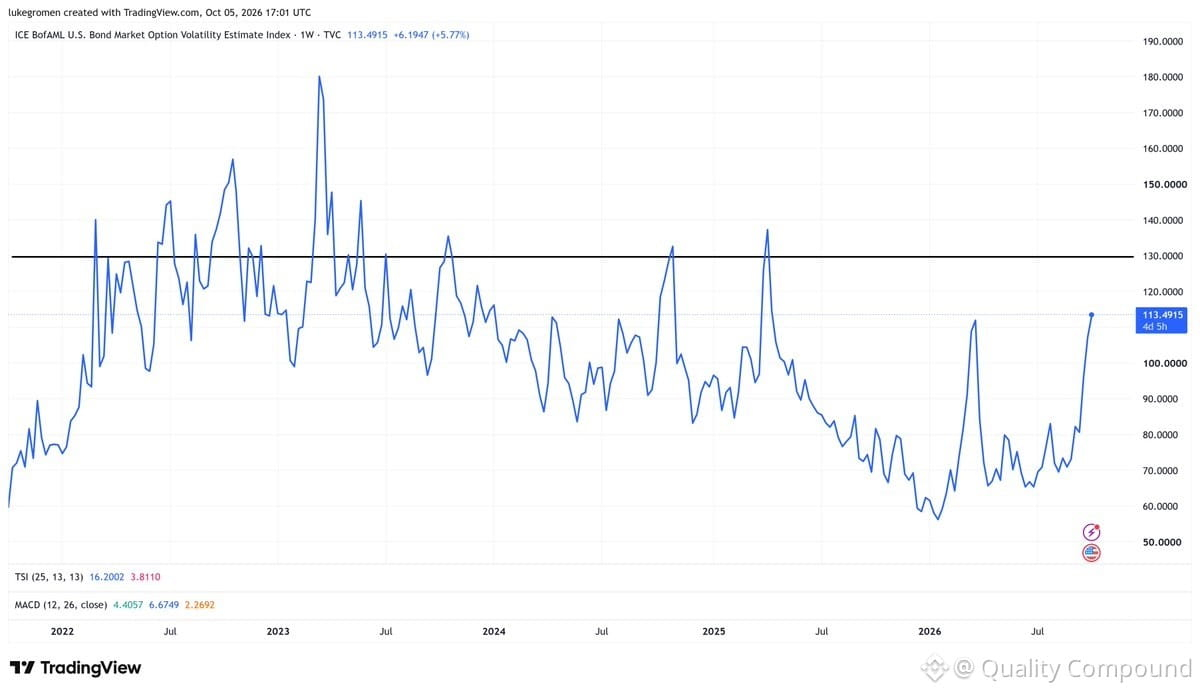
Luke Gromen weist auf ein kritisches makroökonomisches Szenario hin: Sollten die US-Realzinsen über 2 % steigen, ist mit einer Kettenreaktion zu rechnen – der Dollar legt kräftig zu, die Anleiherenditen schnellen hoch, Aktien werden verkauft und Risikoanlagen geraten massiv unter Druck. Der Auslöser? Ein chaotischer Abbau der US-Nettoauslandsvermögensposition.
Übersetzung: Den Märkten drohen zwei mögliche Entwicklungen – entweder ein schwerer Einbruch oder ein Eingreifen der Fed und des Finanzministeriums mit massiven Dollar-Liquiditätsspritzen. Dieses Drehbuch haben wir schon einmal erlebt. Die Realzinsen sind entscheidend. Behalten Sie die 10-jährigen TIPS-Breakeven-Raten und die Nominalrenditen genau im Blick. Durchbrechen die Realzinsen die Marke von 2 %, nimmt die Volatilität stark zu und eine defensive Positionierung wird entscheidend.
Das ist keine Theorie – es geht um Kapitalströme, den Stress bei der Dollarfinanzierung und darum, was zuerst bricht. Portfoliomanager sollten ihr Durationsrisiko und ihr Aktien-Beta unter diesem Gesichtspunkt einem Stresstest unterziehen.
358
Die große Frage: Lässt Warsh die Treasury-Märkte zusammenbrechen?
Die Reihenfolge ist entscheidend. Stress am US-Staatsanleihemarkt zeigt sich *zuerst* — bevor sich die verschärften Finanzierungsbedingungen wirklich auf Unternehmen und Verbraucher auswirken. Dieses Drehbuch kennen wir schon.
Wenn also Treasury-Auktionen zu scheitern beginnen oder die Liquidität versiegt: Greift Warsh dann mit USD-Liquidität ein, wie Powell und Yellen, um „das Funktionieren der Märkte aufrechtzuerhalten“? Oder bleibt er hart?
Das ist die eigentliche Bewährungsprobe für die Politik. Störungen am Treasury-Markt zwingen die Fed schneller zum Handeln als alles andere. Beobachtet, wie schnell „das Funktionieren der Märkte“ wieder als Begründung für Liquiditätsspritzen herhalten muss.
SHYETF-0,01%
431
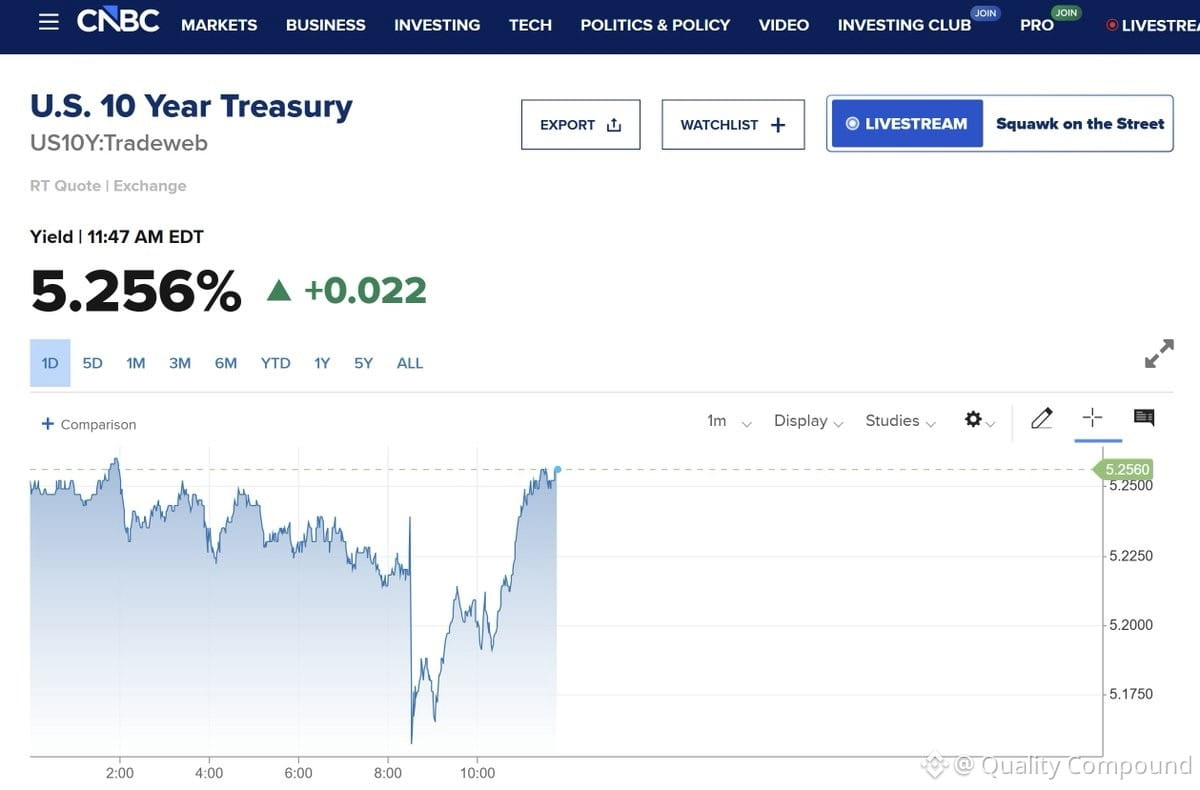
Playbook der fiskalischen Dominanz entfaltet sich in Echtzeit.
Starke Daten? 10-Jahres-Renditen steigen. Schwache Daten? 10-Jahres-Renditen steigen trotzdem. Das ist keine Arbeitsmarktgeschichte mehr – das ist ein Problem der fiskalischen Glaubwürdigkeit. Der Anleihemarkt preist kein Wachstum oder die Fed-Politik ein; er preist Defizite und das Angebot an Duration ein.
Die Erzählung „Warsh muss die Beschäftigung zerschlagen, um die Renditen am langen Ende zu kontrollieren“ trägt nicht, wenn die Renditen unabhängig von den Daten nach oben gehen. Klassisches Signal für fiskalische Dominanz.
Der einzige realistische Weg nach vorn: spürende USD-Schwäche, um die reale Belastung des Schuldenbestands zu verringern und die fiskalische Rechnung zu verbessern. Keine politische Wahl – zunehmend bleibt nur noch diese Option auf dem Tisch.
Beobachtung, wie sich das für die Positionierung bei Zinsen, FX und Realwerten auswirkt. Fiskalische Dynamiken sind derzeit wichtiger als zyklische Daten.
IEFETF-0,03%
2
396
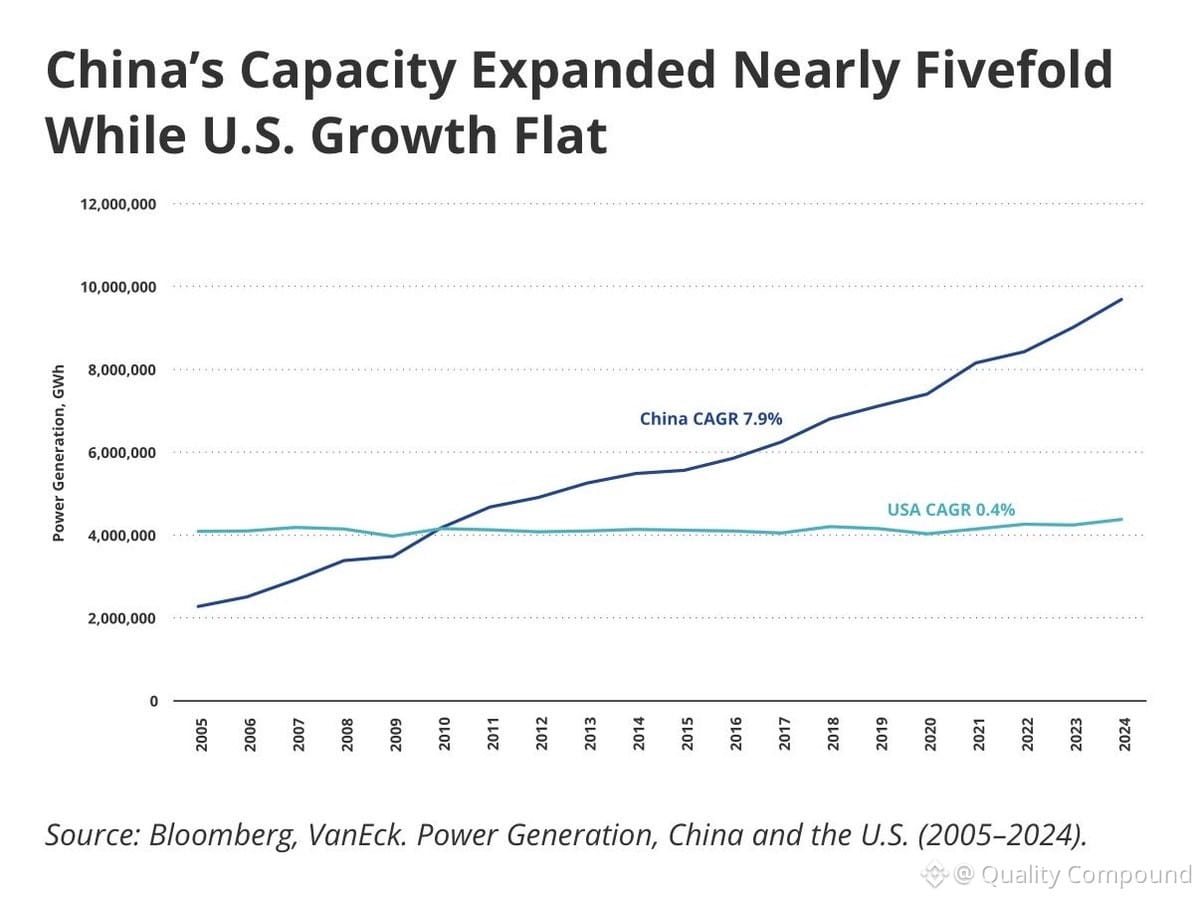
Die Stromerzeugung ist einer der zuverlässigsten Indikatoren für echte wirtschaftliche Aktivität — und in den USA ist sie seit 20 Jahren im Wesentlichen unverändert. Das ist ein bemerkenswertes Datenpunkt.
Nun sehen wir endlich eine Reaktion (angetrieben vor allem durch KI-Infrastruktur und den Ausbau von Rechenzentren), doch unter Anleiheinvestoren scheint Konsens zu herrschen, dass die USA aufholen können, ohne den Anleihemarkt in realer Rechnung zu zerschlagen. Ich sehe nicht, wie das möglich sein soll, ohne dass es später irgendeine Form von Yield-Curve-Control (Zinskurvensteuerung) gibt.
Es lohnt sich, das genau zu beobachten — der Strombedarf ist real, und das dafür erforderliche Kapital ist enorm. Die Anleihemärkte werden sich anpassen müssen.
466
Verifiziert
Reservewährungsstatus: massive Privilegien, massive Belastung.
Dollarstärke = künstlich aufgeblähte Nachfrage. Unsere Exporte werden dadurch teuer. Aber wir leihen auch $40 Bio. zu ~5% und drucken mit minimalen unmittelbaren Konsequenzen. Das ist der Handel.
Um Reservewährung zu sein: politische Stabilität, starke Wirtschaft, freier Wechselkurs, militärische Macht, Skalierung.
EU? Dysfunktional. China? Semi-autoritär, Kapitalverkehrskontrollen – man kann Renminbi kaufen, aber viel Glück dabei, sie frei wieder zu verkaufen. Japan? Alternd, schuldenlastig.
Wenn der Dollar sich wesentlich abschwächt, gibt es keinen offensichtlichen Nachfolger, der bereitsteht. Diese strukturelle Realität ist genau der Grund, warum Gold weiterhin relevant ist als Portfoliokonjunktur und Wertaufbewahrung in einer Welt ohne klaren alternativen Reserveanker.
3
804
Teilweise korrekt
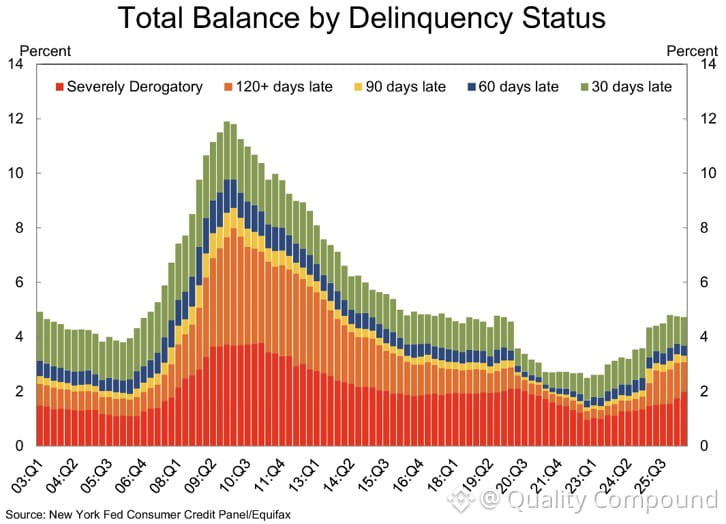
Zahlungsausfälle bei Kreditkarten wieder auf dem Niveau von Mitte 2007. Lass das erst mal sacken.
Alle reden darüber, wie stark die Wirtschaft ist, doch die Belastung der Verbraucher zeigt Warnzeichen wie vor der GFC. Und wir sollen glauben, dass höhere Zinsen das richten?
Die Rechnung geht nicht auf. Höhere Zinsen = höhere Zins- und Schuldendienstkosten = mehr Zahlungsausfälle, nicht weniger. Wir sehen den Echtzeit-Druck auf den Verbraucher — und der ist nicht schön.
Das ist die Art von Abweichung, die zählt, wenn man Risiken steuert. Ein starkes Schlagzeilen-BIP bedeutet nicht viel, wenn die durchschnittliche Haushaltskasse am Limit ist und Rechnungen nicht bezahlt. Behalte das im Blick — das ist ein Frühindikator, kein nachlaufender.
1
2
4k
Der Bürgermeister von New York will, dass die Stadt ihre eigenen Lebensmittelgeschäfte betreibt. Als jemand, der seit Jahrzehnten Einzelhändler analysiert, kann ich dir sagen: Lebensmittelhandel ist eines der härtesten Geschäfte überhaupt – nur hauchdünne Gewinnspannen von 2–3 %, verderbliche Bestände, gnadenlose Konkurrenz.
Der einzige Weg, wie staatlich geführte Läden „konkurrieren“, sind massive Subventionen. Das heißt: Steuerzahler zahlen die Rechnung, während private Betreiber unter Druck geraten und verdrängt werden. Weitaus effizienter sind direkte Geldtransfers an einkommensschwache Einwohner. Sie sollen dort einkaufen können, wo sie wollen, den Wettbewerb erhalten und vermeiden, den Markt zu verzerren.
Das ist keine Ideologie – das ist einfache Business-Ökonomie. Die staatliche Allokation von Kapital in einem wettbewerbsintensiven Einzelhandel endet selten gut.
2
706
Verifiziert
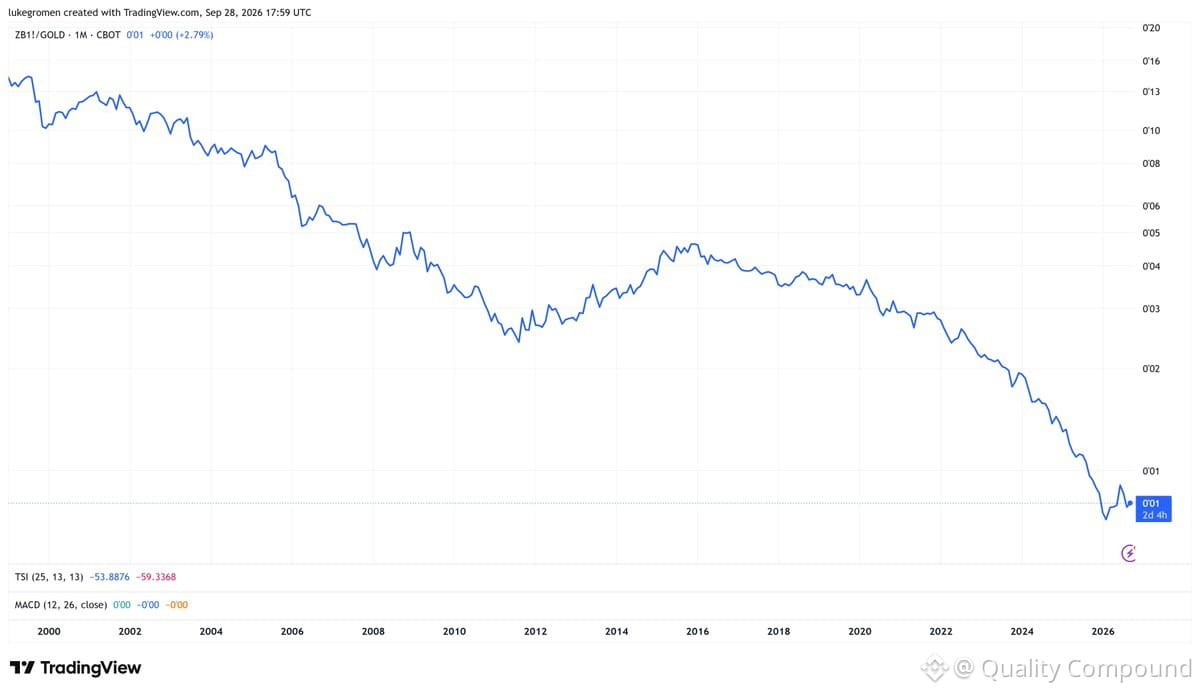
Langfristige US-Treasury-Futures sind seit dem Start des Euro am 1. Januar 1999 um 93 % gegenüber Gold gefallen.
Das ist ein Wandel über Generationen hinweg in der realen Kaufkraft. Treasury-Anleihen waren jahrzehntelang der „sichere Hafen“ – aber gemessen an harten Vermögenswerten wurden sie über 25+ Jahre hinweg systematisch entwertet.
Das ist entscheidend für den Aufbau von Portfolios. Wenn du die Duration als Anker hältst, hast du in realer Hinsicht seit einem Vierteljahrhundert Boden verloren. Die Outperformance von Gold ist kein nur kurzfristiges Phänomen – sie ist strukturell.
Für Equity-Manager: Das unterstreicht, warum Qualitätsunternehmen mit Preissetzungsmacht, realem Gewinnwachstum und Kapitaleffizienz wichtiger sind denn je. Nominale Renditen reichen nicht aus, wenn die Benchmark selbst erodiert.
XAU+1,03%
TLTETF-0,08%
3
673
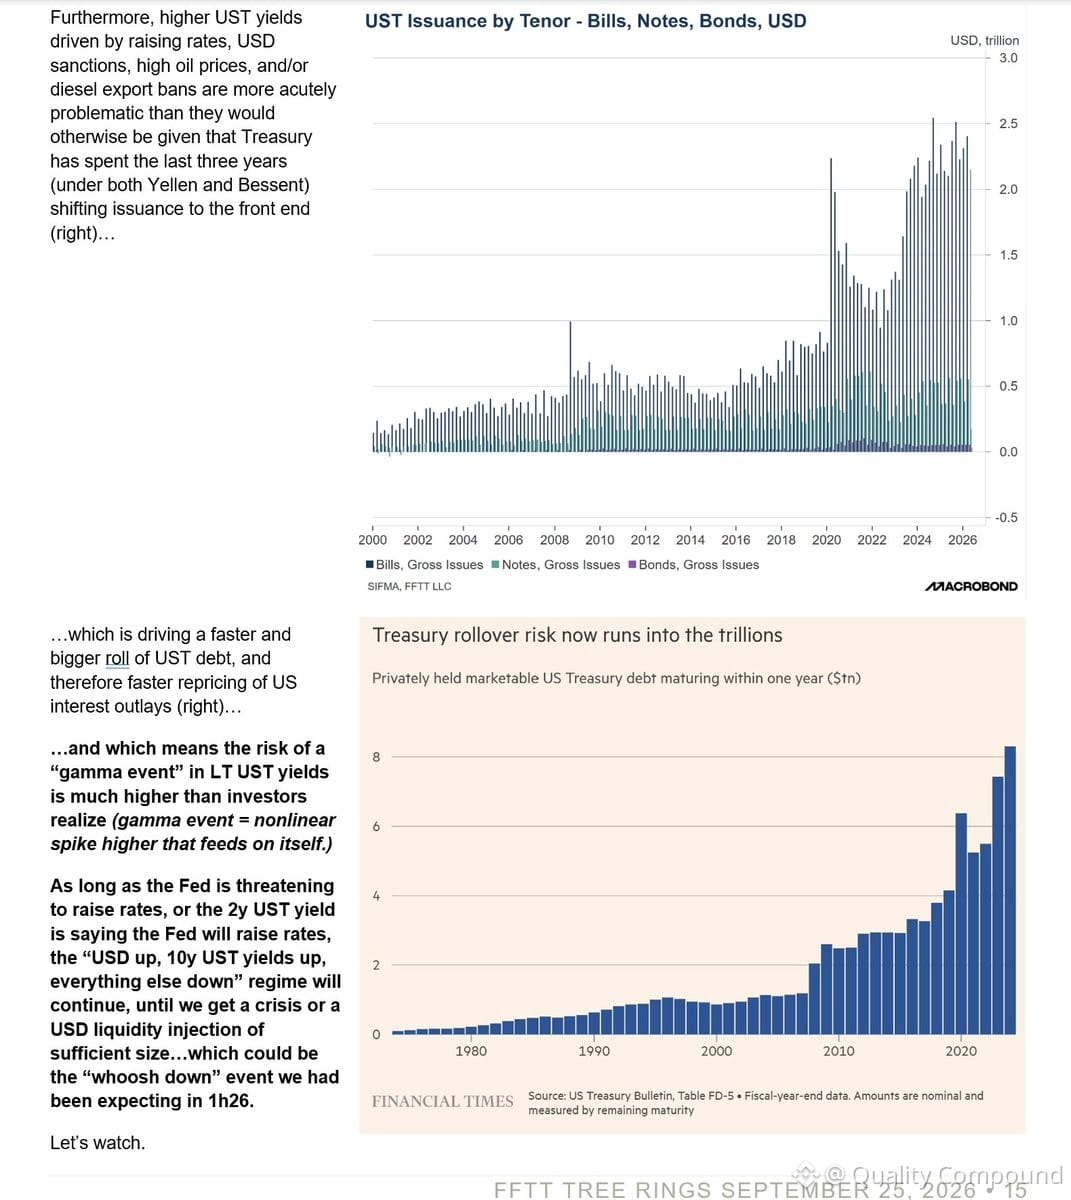
Das Risiko eines Treasury-Renditesprungs – ein echtes Gamma-Event über westliche Staatsschulden hinweg – wächst weiter. Mehr Zinserhöhungen, USD-Sanktionen oder eine geopolitische Eskalation werden es nur beschleunigen.
Etwas muss nachgeben: Entweder der US-Dollar, langfristige Treasuries oder Leistungen/Verteidigungsausgaben stecken in einer Blase.
Genau beobachten. Dieses makroökonomische Setup ist im Moment das Wichtigste.
Etwas muss nachgeben: Entweder der US-Dollar, langfristige Treasuries oder Leistungen/Verteidigungsausgaben stecken in einer Blase.
Genau beobachten. Dieses makroökonomische Setup ist im Moment das Wichtigste.
AGGETF+0,02%
1.4k
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer