

链上老张
290 Beiträge
链上老张
Melden
Nutzer blockieren
大家好,我是老张,一个普通的加密投资者。
平时喜欢看看新闻、翻翻数据,研究研究币圈的项目。
每天整理早报、晚报,分享值得关注的新闻和市场动态,也会聊聊一些代币的基本面。
尽量把复杂的东西说简单点,不喊单,不吹牛,也不装老师。
大家一起交流,多点参考,少点冲动。
谢谢关注!
Trade eröffnen
Hochfrequenz-Trader
3.3 Jahre
17 Following
458 Follower
480 Like gegeben
Beiträge
Portfolio
Alle
Zitierungen
·
--
Übersetzung ansehen
PEPE我其实一直挺看好的,孙哥买之前就想买点,可惜资金都在别的币上,一直没腾出钱来。现在涨了,只能先看看了😂 不过话说回来,就算当时买了,估计也就买个几千U,赚点钱还行,想靠这个暴富也没那么容易😂
PEPE我其实一直挺看好的,孙哥买之前就想买点,可惜资金都在别的币上,一直没腾出钱来。现在涨了,只能先看看了😂 不过话说回来,就算当时买了,估计也就买个几千U,赚点钱还行,想靠这个暴富也没那么容易😂
链上老张
·
--
PEPE ist um 85 % gefallen, der Großteil des Angebots ist bereits im Umlauf: Wenn der Bullenmarkt zurückkehrt, warum könnte es dann mehr Potenzial als DOGE haben?
Der aktuelle PEPE-Preis liegt etwa bei:
0.00000403 US-Dollar
Allzeithoch:
0.00002803 US-Dollar
ist bereits vom Hoch gefallen:
etwa 85,6%.
Derzeitige Umlaufmarktkapitalisierung etwa:
1,7 Milliarden US-Dollar
24-Stunden-Handelsvolumen etwa:
164 Millionen US-Dollar.
Obwohl er stark gefallen ist, ist PEPE immer noch eine führende MEME-Münze mit einer Marktkapitalisierung von mehreren Milliarden US-Dollar und einem täglichen Handelsvolumen von über 100 Millionen US-Dollar.
„Was für eine Technologie hat es eigentlich?“
Denn ehrlich gesagt hat es im Grunde keine komplexe Technologiegeschichte.
Was wirklich wert ist, untersucht zu werden:
Warum ist eine MEME-Münze mit fast keinem realen Geschäft, nach mehreren starken Rückgängen, für den Markt immer noch mit 1,7 Milliarden US-Dollar bewertet?
72
·
--
Übersetzung ansehen
10月28日晚报|BTC ETF资金回流,USDC反超USDT,26家美股公司反对代币化今晚精选4条消息。
1️⃣ BTC ETF连续两天净流入,机构资金开始回来了?
根据Farside最新统计:
10月26日,美国现货BTC ETF净流入约1.10亿美元。
10月27日,再次净流入约1.76亿美元。
两个交易日合计流入约2.86亿美元。
其中,10月27日贝莱德IBIT流入约1.515亿美元,富达FBTC流入约2450万美元。
这是一个相对积极的变化。
因为上周四、周五,BTC ETF曾连续两天流出约7.74亿美元。
现在重新出现净流入,至少说明部分机构资金仍然愿意在当前价格附近配置比特币。
不过,连续两天流入还不能证明机构资金已经全面转向。
真正值得关注的是,未来几个交易日能否保持持续净流入,以及BTC能否进一步站稳8万美元上方。
2️⃣ 美联储凌晨公布利率决定,真正需要关注什么?
美联储10月27日至28日的议息会议即将结束。
北京时间10月29日凌晨2点公布利率决定,2点30分召开新闻发布会。
市场目前普遍预计维持利率不变。
但真正重要的,可能不是这次有没有加息,而是美联储对未来政策的表态。
10月28日,美元指数在102.40附近,10年期美债收益率升至约5.01%。
这说明市场对利率前景仍然比较敏感。
如果美联储释放12月可能继续加息的信号,美债收益率可能进一步受到支撑,对股市和加密资产形成压力。
反过来,如果政策表态没有预期中那么强硬,风险资产也可能获得一定喘息空间。
另外,10月29日晚间还将公布美国GDP和PCE通胀数据。
因此,未来24小时宏观消息比较集中,短线波动风险需要特别注意。
3️⃣ USDC在欧洲反超USDT,稳定币竞争格局要变了?
根据加密数据机构Kaiko最新报告:
2024年1月,USDC在欧元稳定币交易市场的份额只有约10%。
如今已经提高至56%。
而且USDC相关欧元交易对的订单簿深度,比USDT高出约40%。
这意味着在欧洲部分交易市场,USDC已经取得明显优势。
为什么会出现这种变化?
主要与欧盟MiCA加密监管框架有关。
随着交易所逐步限制部分不符合当地监管要求的稳定币,更多交易需求转向USDC。
不过需要分清楚:
USDC反超USDT,指的是与欧元配对的稳定币交易市场,并不是全球稳定币总市场。
从全球流通规模来看,USDT仍然明显领先USDC。
这件事真正值得关注的是:
未来稳定币竞争,可能不再只是比拼发行规模,还要比拼监管合规、交易深度和金融机构采用程度。
对于Circle这样的稳定币发行商来说,合规优势可能帮助它进一步扩大市场份额。
但市场份额增长能否转化为更多利润,还需要结合储备收益、分销成本和实际业务数据判断。
4️⃣ 26家美国公司反对股票代币化,RWA发展遇到阻力了吗?
最近美股代币化领域又出现一个值得关注的变化。
根据OKX与洲际交易所ICE相关合资平台OKXICE在10月26日更新的公告:
已经有26家美国上市公司,对自己的股票在该平台进行代币化交易提出异议。
其中包括:
微软、谷歌母公司Alphabet、英特尔、IBM、甲骨文,以及西部数据等公司。
为什么这些公司会反对?
因为股票代币化涉及股东权益、交易规则、流动性、投资者保护等问题。
对于上市公司而言,即使区块链能够提高交易效率,也不意味着它们愿意自己的股票未经充分协调就进入新的交易场所。
不过需要注意:
这些公司反对的是特定平台的第三方股票代币化安排,并不代表美国全面禁止股票代币化,也不代表所有相关代币化股票都要下架。
这件事说明,RWA未来的发展不仅需要区块链技术,还需要解决发行人授权、监管合规和投资者权益等现实问题。
所以,不能因为某个平台宣布支持股票上链,就认为相关业务一定能够顺利大规模落地。
真正能够长期发展的项目,需要同时具备技术能力、合规渠道和真实用户需求。
10月28日晚报|BTC ETF资金回流,USDC反超USDT,26家美股公司反对代币化
今晚精选4条消息。
1️⃣ BTC ETF连续两天净流入,机构资金开始回来了?
根据Farside最新统计:
10月26日,美国现货BTC ETF净流入约1.10亿美元。
10月27日,再次净流入约1.76亿美元。
两个交易日合计流入约2.86亿美元。
其中,10月27日贝莱德IBIT流入约1.515亿美元,富达FBTC流入约2450万美元。
这是一个相对积极的变化。
因为上周四、周五,BTC ETF曾连续两天流出约7.74亿美元。
现在重新出现净流入,至少说明部分机构资金仍然愿意在当前价格附近配置比特币。
不过,连续两天流入还不能证明机构资金已经全面转向。
真正值得关注的是,未来几个交易日能否保持持续净流入,以及BTC能否进一步站稳8万美元上方。
2️⃣ 美联储凌晨公布利率决定,真正需要关注什么?
美联储10月27日至28日的议息会议即将结束。
北京时间10月29日凌晨2点公布利率决定,2点30分召开新闻发布会。
市场目前普遍预计维持利率不变。
但真正重要的,可能不是这次有没有加息,而是美联储对未来政策的表态。
10月28日,美元指数在102.40附近,10年期美债收益率升至约5.01%。
这说明市场对利率前景仍然比较敏感。
如果美联储释放12月可能继续加息的信号,美债收益率可能进一步受到支撑,对股市和加密资产形成压力。
反过来,如果政策表态没有预期中那么强硬,风险资产也可能获得一定喘息空间。
另外,10月29日晚间还将公布美国GDP和PCE通胀数据。
因此,未来24小时宏观消息比较集中,短线波动风险需要特别注意。
3️⃣ USDC在欧洲反超USDT,稳定币竞争格局要变了?
根据加密数据机构Kaiko最新报告:
2024年1月,USDC在欧元稳定币交易市场的份额只有约10%。
如今已经提高至56%。
而且USDC相关欧元交易对的订单簿深度,比USDT高出约40%。
这意味着在欧洲部分交易市场,USDC已经取得明显优势。
为什么会出现这种变化?
主要与欧盟MiCA加密监管框架有关。
随着交易所逐步限制部分不符合当地监管要求的稳定币,更多交易需求转向USDC。
不过需要分清楚:
USDC反超USDT,指的是与欧元配对的稳定币交易市场,并不是全球稳定币总市场。
从全球流通规模来看,USDT仍然明显领先USDC。
这件事真正值得关注的是:
未来稳定币竞争,可能不再只是比拼发行规模,还要比拼监管合规、交易深度和金融机构采用程度。
对于Circle这样的稳定币发行商来说,合规优势可能帮助它进一步扩大市场份额。
但市场份额增长能否转化为更多利润,还需要结合储备收益、分销成本和实际业务数据判断。
4️⃣ 26家美国公司反对股票代币化,RWA发展遇到阻力了吗?
最近美股代币化领域又出现一个值得关注的变化。
根据OKX与洲际交易所ICE相关合资平台OKXICE在10月26日更新的公告:
已经有26家美国上市公司,对自己的股票在该平台进行代币化交易提出异议。
其中包括:
微软、谷歌母公司Alphabet、英特尔、IBM、甲骨文,以及西部数据等公司。
为什么这些公司会反对?
因为股票代币化涉及股东权益、交易规则、流动性、投资者保护等问题。
对于上市公司而言,即使区块链能够提高交易效率,也不意味着它们愿意自己的股票未经充分协调就进入新的交易场所。
不过需要注意:
这些公司反对的是特定平台的第三方股票代币化安排,并不代表美国全面禁止股票代币化,也不代表所有相关代币化股票都要下架。
这件事说明,RWA未来的发展不仅需要区块链技术,还需要解决发行人授权、监管合规和投资者权益等现实问题。
所以,不能因为某个平台宣布支持股票上链,就认为相关业务一定能够顺利大规模落地。
真正能够长期发展的项目,需要同时具备技术能力、合规渠道和真实用户需求。
1
154
·
--
Übersetzung ansehen
10月28日早报|BTC争夺8万美元,Robinhood加密收入暴跌55%,纳指100正式上链昨晚美股表现相对强势,但加密市场仍然偏弱,BTC继续围绕8万美元震荡。
与此同时,Robinhood公布了一份很有意思的财报:公司整体收入创下新高,但加密货币业务收入却同比下降55%。
传统金融机构则继续推进资产上链,纳斯达克100指数也迎来了新的代币化基金。
今天精选4条值得关注的消息。
1️⃣ BTC还在8万美元附近,ETF资金有没有恢复?
10月27日,比特币盘中再次跌破8万美元,随后出现反弹,但整体仍然没有走出明确方向。
从已确认的ETF数据来看:
10月22日,美国现货比特币ETF净流出约6.36亿美元。
10月23日,净流出约1.38亿美元。
10月26日,重新录得约1.10亿美元净流入,主要来自贝莱德IBIT。
截至本次核实时,10月27日的完整资金数据尚未确认,不能将其当成已经公布的结果。
这说明机构资金并没有持续单向撤离,但最近流入、流出切换比较频繁。
真正值得关注的是,ETF能否重新形成连续净流入。
对于BTC来说,8万美元附近的价格争夺仍然重要,但单纯站上某个价格,不代表市场已经重新转强。
还需要结合ETF资金、成交量和宏观环境一起判断。
2️⃣ 美联储今晚议息,BTC会不会迎来大波动?
美联储10月27日至28日的议息会议即将结束。
北京时间10月29日凌晨2点公布利率决定,凌晨2点30分举行新闻发布会。
目前市场普遍预计本次暂时维持利率不变。
但真正重要的不是这次有没有加息,而是美联储对未来利率路径的判断。
如果释放12月可能继续加息的信号,美元和美债收益率可能获得支撑,对BTC等风险资产形成压力。
反过来,如果政策表态没有市场预期中那么强硬,风险偏好可能有所改善。
另外,北京时间10月29日晚8点30分,美国还将公布第三季度GDP初值和9月PCE通胀数据。
PCE是美联储非常关注的通胀指标。
如果经济增长强劲、通胀又持续偏高,市场可能进一步降低未来降息的预期。
所以未来两天,宏观消息可能成为加密市场的重要波动来源。
3️⃣ Robinhood整体收入创新高,为什么加密业务却暴跌55%?
10月27日,Robinhood公布2026年第三季度财报。
几组数据很值得关注:
公司季度总收入约14.24亿美元,同比增长12%,创历史新高。
其中,加密货币交易收入只有1.2亿美元,同比下降55%。
但期权业务收入达到3.99亿美元,同比增长31%。
预测市场相关收入约1.73亿美元,同比增长超过6倍。
这组数据反映出一个非常明显的变化。
Robinhood整体业务仍然在增长,但加密货币交易已经不是推动公司增长的主要来源。
用户的交易需求正在向期权、预测市场等其他产品扩展。
对于加密行业来说,这也说明交易所的经营表现,不能只看加密货币价格。
即使BTC仍然处于较高价格区间,如果用户交易意愿下降,平台手续费收入也可能明显缩水。
而对于COIN、HOOD等交易平台股票,未来值得关注的是收入来源能否更加多元化。
4️⃣ 纳斯达克100指数正式上链,RWA又有新进展?
10月27日,全球资产管理公司Janus Henderson宣布与Centrifuge合作,推出名为JQQQ的链上基金。
这只基金获得纳斯达克指数授权,目标是提供纳斯达克100指数相关的投资敞口。
简单理解:
过去投资者通常通过传统证券账户购买纳指100相关基金。
现在,部分符合条件的投资者也能够通过区块链基础设施参与类似的投资产品。
这只基金使用Centrifuge提供的资产代币化技术,并在Stellar网络上发行。
不过需要注意,它目前仅面向符合要求的投资者,并不是普通用户随时可以买卖的开放式山寨币。
为什么这件事值得关注?
因为RWA,也就是现实世界资产代币化,正在从稳定币、美债基金逐渐扩展到股票指数等传统金融产品。
未来如果更多基金进入区块链,链上资产管理、托管、结算和抵押借贷的需求都有可能增长。
但对相关代币来说,仍然需要分清楚:
项目获得机构合作,不代表治理代币一定能获得收入分配。
真正值得研究的是,这些实际业务最终能为相关协议创造多少手续费,以及收入能否传导给代币。
最后总结一下。
当前加密市场有一个比较明显的矛盾。
短期来看,BTC依然受到宏观利率预期和资金情绪压制。
Robinhood的财报也反映出,加密交易需求并没有随着行业发展而持续高速增长。
但另一方面,传统金融机构正在加快进入链上金融领域。
从稳定币到代币化美股,再到纳斯达克100指数基金,区块链正在逐渐成为金融产品的新型基础设施。
这意味着行业长期发展与代币短期价格,可能出现明显分化。
未来值得持续关注的,除了BTC能不能重新走强,还有哪些项目真正获得了用户、创造了收入,并且能够把价值传导给自己的代币。
短期重点看美联储和ETF资金,长期则要看真实业务与价值捕获。
#BTC #ETH #COIN #CFG
10月28日早报|BTC争夺8万美元,Robinhood加密收入暴跌55%,纳指100正式上链
昨晚美股表现相对强势,但加密市场仍然偏弱,BTC继续围绕8万美元震荡。
与此同时,Robinhood公布了一份很有意思的财报:公司整体收入创下新高,但加密货币业务收入却同比下降55%。
传统金融机构则继续推进资产上链,纳斯达克100指数也迎来了新的代币化基金。
今天精选4条值得关注的消息。
1️⃣ BTC还在8万美元附近,ETF资金有没有恢复?
10月27日,比特币盘中再次跌破8万美元,随后出现反弹,但整体仍然没有走出明确方向。
从已确认的ETF数据来看:
10月22日,美国现货比特币ETF净流出约6.36亿美元。
10月23日,净流出约1.38亿美元。
10月26日,重新录得约1.10亿美元净流入,主要来自贝莱德IBIT。
截至本次核实时,10月27日的完整资金数据尚未确认,不能将其当成已经公布的结果。
这说明机构资金并没有持续单向撤离,但最近流入、流出切换比较频繁。
真正值得关注的是,ETF能否重新形成连续净流入。
对于BTC来说,8万美元附近的价格争夺仍然重要,但单纯站上某个价格,不代表市场已经重新转强。
还需要结合ETF资金、成交量和宏观环境一起判断。
2️⃣ 美联储今晚议息,BTC会不会迎来大波动?
美联储10月27日至28日的议息会议即将结束。
北京时间10月29日凌晨2点公布利率决定,凌晨2点30分举行新闻发布会。
目前市场普遍预计本次暂时维持利率不变。
但真正重要的不是这次有没有加息,而是美联储对未来利率路径的判断。
如果释放12月可能继续加息的信号,美元和美债收益率可能获得支撑,对BTC等风险资产形成压力。
反过来,如果政策表态没有市场预期中那么强硬,风险偏好可能有所改善。
另外,北京时间10月29日晚8点30分,美国还将公布第三季度GDP初值和9月PCE通胀数据。
PCE是美联储非常关注的通胀指标。
如果经济增长强劲、通胀又持续偏高,市场可能进一步降低未来降息的预期。
所以未来两天,宏观消息可能成为加密市场的重要波动来源。
3️⃣ Robinhood整体收入创新高,为什么加密业务却暴跌55%?
10月27日,Robinhood公布2026年第三季度财报。
几组数据很值得关注:
公司季度总收入约14.24亿美元,同比增长12%,创历史新高。
其中,加密货币交易收入只有1.2亿美元,同比下降55%。
但期权业务收入达到3.99亿美元,同比增长31%。
预测市场相关收入约1.73亿美元,同比增长超过6倍。
这组数据反映出一个非常明显的变化。
Robinhood整体业务仍然在增长,但加密货币交易已经不是推动公司增长的主要来源。
用户的交易需求正在向期权、预测市场等其他产品扩展。
对于加密行业来说,这也说明交易所的经营表现,不能只看加密货币价格。
即使BTC仍然处于较高价格区间,如果用户交易意愿下降,平台手续费收入也可能明显缩水。
而对于COIN、HOOD等交易平台股票,未来值得关注的是收入来源能否更加多元化。
4️⃣ 纳斯达克100指数正式上链,RWA又有新进展?
10月27日,全球资产管理公司Janus Henderson宣布与Centrifuge合作,推出名为JQQQ的链上基金。
这只基金获得纳斯达克指数授权,目标是提供纳斯达克100指数相关的投资敞口。
简单理解:
过去投资者通常通过传统证券账户购买纳指100相关基金。
现在,部分符合条件的投资者也能够通过区块链基础设施参与类似的投资产品。
这只基金使用Centrifuge提供的资产代币化技术,并在Stellar网络上发行。
不过需要注意,它目前仅面向符合要求的投资者,并不是普通用户随时可以买卖的开放式山寨币。
为什么这件事值得关注?
因为RWA,也就是现实世界资产代币化,正在从稳定币、美债基金逐渐扩展到股票指数等传统金融产品。
未来如果更多基金进入区块链,链上资产管理、托管、结算和抵押借贷的需求都有可能增长。
但对相关代币来说,仍然需要分清楚:
项目获得机构合作,不代表治理代币一定能获得收入分配。
真正值得研究的是,这些实际业务最终能为相关协议创造多少手续费,以及收入能否传导给代币。
最后总结一下。
当前加密市场有一个比较明显的矛盾。
短期来看,BTC依然受到宏观利率预期和资金情绪压制。
Robinhood的财报也反映出,加密交易需求并没有随着行业发展而持续高速增长。
但另一方面,传统金融机构正在加快进入链上金融领域。
从稳定币到代币化美股,再到纳斯达克100指数基金,区块链正在逐渐成为金融产品的新型基础设施。
这意味着行业长期发展与代币短期价格,可能出现明显分化。
未来值得持续关注的,除了BTC能不能重新走强,还有哪些项目真正获得了用户、创造了收入,并且能够把价值传导给自己的代币。
短期重点看美联储和ETF资金,长期则要看真实业务与价值捕获。
#BTC #ETH #COIN #CFG
2
342
·
--
Übersetzung ansehen
10月27日晚报|BTC争夺8万美元,Strategy暂停买币,Ripple银行获批今天加密市场依然没有走出明显方向,BTC继续围绕8万美元震荡。
不过,行业层面出现了几条值得关注的消息。
今晚重点关注4件事。
1️⃣ BTC继续争夺8万美元,美联储会议会不会改变行情?
10月27日,比特币盘中一度跌至7.95万美元附近,随后继续围绕8万美元反复震荡。
近期市场明显偏谨慎。
一方面,前几个交易日比特币ETF出现较大规模资金流出。
另一方面,美联储10月27日至28日召开议息会议,市场正在等待最新政策信号。
目前市场普遍预期此次维持利率不变。
但真正值得关注的不是维持利率本身,而是美联储对未来通胀和利率路径的判断。
北京时间10月29日凌晨2点公布利率决定。
如果美联储释放更强硬的信号,美债收益率和美元可能受到支撑,对BTC等风险资产形成压力。
反过来,如果表态没有预期中那么鹰派,市场情绪也可能有所改善。
短期来看,BTC能否真正站稳8万美元,以及ETF资金能否恢复持续流入,仍然是重要观察信号。
2️⃣ Strategy暂停购买BTC,反而花2亿美元回购股票?
10月26日,Strategy向美国SEC提交最新公告。
数据显示,10月19日至25日期间,公司没有买入或卖出任何BTC。
目前仍持有848,517枚BTC。
累计买入成本约640.2亿美元,平均成本约75,446美元。
不过,Strategy并不是完全停止了资本运作。
公司同期花费约2.049亿美元,回购了约206.85万股STRC优先股。
注意,这次回购的是STRC优先股,并不是MSTR普通股。
为什么不继续买BTC,反而回购自家优先股?
这背后其实涉及资金管理。
对于一家拥有大量BTC,同时发行了不同类型证券的公司来说,资金不一定永远只用于买币。
当管理层认为回购某类证券更有利于改善资本结构时,也可能优先选择回购。
这不等于Strategy已经改变长期持有BTC的方向。
但释放出一个值得关注的信号:
比特币财库公司的投资价值,不能只看持币数量,还要看融资成本、资本结构,以及每股对应的资产价值。
3️⃣ Ripple获得美国国家信托银行最终批准,对XRP算利好吗?
10月26日,Ripple正式宣布,其国家信托银行Ripple National Trust Bank获得美国货币监理署(OCC)最终批准。
这条消息的意义不小。
简单来说,Ripple获得了在美国联邦监管框架下开展特定信托和数字资产托管业务的资格。
未来这家信托银行主要负责:
管理RLUSD稳定币相关储备资产。
为RLUSD持有人提供储备资产信托安排。
向机构客户提供数字资产托管服务。
不过要注意,它不是普通商业银行,不能因此理解成可以像传统银行一样吸收存款、开展贷款业务。
而且获得最终批准,不代表所有规划中的业务都已经正式运营。
为什么值得关注?
因为稳定币正在逐渐融入传统金融基础设施。
如果未来更多金融机构愿意使用RLUSD,Ripple在支付、托管和机构服务方面可能获得更多商业机会。
但对于XRP持有人来说,还有一个问题需要分清楚:
Ripple公司的业务发展,并不等于这些收入会直接分配给XRP代币持有人。
所以这是Ripple商业发展上的积极进展,但不能简单把它等同于XRP代币价值捕获能力已经提高。
4️⃣ Coinbase将限制部分稳定币,USDT、DAI也在名单里?
根据Coinbase官方公告,欧洲经济区用户需要在10月30日前,处理账户中受到MiCA监管限制的稳定币。
涉及USDT、DAI、USDS等多种资产。
超过截止日期仍留在Coinbase账户中的相关资产,将按照平台规则自动转换为USDC或其他支持的资产。
这里需要特别强调:
这项安排针对Coinbase服务的欧洲经济区客户,不代表全球所有交易所都禁止USDT,也不代表这些稳定币已经失去锚定价值。
为什么这件事值得关注?
因为稳定币竞争正在从单纯比拼市值、交易量,逐渐转向发行资质、储备管理和监管合规。
未来谁能获得更多机构采用、进入更多合规支付渠道,谁就可能拥有更大的发展空间。
但监管合规本身也有成本。
稳定币规模增长,不一定意味着相关治理代币能够同步受益。
真正需要研究的,还是发行商怎么赚钱,以及收入最终归属于谁。
最后总结一下。
今天的几条消息,其实反映出加密行业两个不同方向。
短期来看,BTC仍然受到宏观利率预期和资金情绪影响。
长期来看,Strategy正在更加灵活地管理资本结构,Ripple继续进入传统金融监管体系,稳定币市场的合规门槛也在提高。
这些变化说明,加密行业正在逐步进入更加重视真实业务、资本效率和监管合规的阶段。
不过,行业长期发展不代表短期币价一定上涨。
接下来市场最重要的观察点,仍然是美联储利率决定、ETF资金流向,以及BTC能否重新站稳关键价格区域。
真正值得关注的,不只是下一根K线怎么走,而是资金环境和行业基本面有没有发生实质性变化。
#BTC #MSTR #XRP #USDC
10月27日晚报|BTC争夺8万美元,Strategy暂停买币,Ripple银行获批
今天加密市场依然没有走出明显方向,BTC继续围绕8万美元震荡。
不过,行业层面出现了几条值得关注的消息。
今晚重点关注4件事。
1️⃣ BTC继续争夺8万美元,美联储会议会不会改变行情?
10月27日,比特币盘中一度跌至7.95万美元附近,随后继续围绕8万美元反复震荡。
近期市场明显偏谨慎。
一方面,前几个交易日比特币ETF出现较大规模资金流出。
另一方面,美联储10月27日至28日召开议息会议,市场正在等待最新政策信号。
目前市场普遍预期此次维持利率不变。
但真正值得关注的不是维持利率本身,而是美联储对未来通胀和利率路径的判断。
北京时间10月29日凌晨2点公布利率决定。
如果美联储释放更强硬的信号,美债收益率和美元可能受到支撑,对BTC等风险资产形成压力。
反过来,如果表态没有预期中那么鹰派,市场情绪也可能有所改善。
短期来看,BTC能否真正站稳8万美元,以及ETF资金能否恢复持续流入,仍然是重要观察信号。
2️⃣ Strategy暂停购买BTC,反而花2亿美元回购股票?
10月26日,Strategy向美国SEC提交最新公告。
数据显示,10月19日至25日期间,公司没有买入或卖出任何BTC。
目前仍持有848,517枚BTC。
累计买入成本约640.2亿美元,平均成本约75,446美元。
不过,Strategy并不是完全停止了资本运作。
公司同期花费约2.049亿美元,回购了约206.85万股STRC优先股。
注意,这次回购的是STRC优先股,并不是MSTR普通股。
为什么不继续买BTC,反而回购自家优先股?
这背后其实涉及资金管理。
对于一家拥有大量BTC,同时发行了不同类型证券的公司来说,资金不一定永远只用于买币。
当管理层认为回购某类证券更有利于改善资本结构时,也可能优先选择回购。
这不等于Strategy已经改变长期持有BTC的方向。
但释放出一个值得关注的信号:
比特币财库公司的投资价值,不能只看持币数量,还要看融资成本、资本结构,以及每股对应的资产价值。
3️⃣ Ripple获得美国国家信托银行最终批准,对XRP算利好吗?
10月26日,Ripple正式宣布,其国家信托银行Ripple National Trust Bank获得美国货币监理署(OCC)最终批准。
这条消息的意义不小。
简单来说,Ripple获得了在美国联邦监管框架下开展特定信托和数字资产托管业务的资格。
未来这家信托银行主要负责:
管理RLUSD稳定币相关储备资产。
为RLUSD持有人提供储备资产信托安排。
向机构客户提供数字资产托管服务。
不过要注意,它不是普通商业银行,不能因此理解成可以像传统银行一样吸收存款、开展贷款业务。
而且获得最终批准,不代表所有规划中的业务都已经正式运营。
为什么值得关注?
因为稳定币正在逐渐融入传统金融基础设施。
如果未来更多金融机构愿意使用RLUSD,Ripple在支付、托管和机构服务方面可能获得更多商业机会。
但对于XRP持有人来说,还有一个问题需要分清楚:
Ripple公司的业务发展,并不等于这些收入会直接分配给XRP代币持有人。
所以这是Ripple商业发展上的积极进展,但不能简单把它等同于XRP代币价值捕获能力已经提高。
4️⃣ Coinbase将限制部分稳定币,USDT、DAI也在名单里?
根据Coinbase官方公告,欧洲经济区用户需要在10月30日前,处理账户中受到MiCA监管限制的稳定币。
涉及USDT、DAI、USDS等多种资产。
超过截止日期仍留在Coinbase账户中的相关资产,将按照平台规则自动转换为USDC或其他支持的资产。
这里需要特别强调:
这项安排针对Coinbase服务的欧洲经济区客户,不代表全球所有交易所都禁止USDT,也不代表这些稳定币已经失去锚定价值。
为什么这件事值得关注?
因为稳定币竞争正在从单纯比拼市值、交易量,逐渐转向发行资质、储备管理和监管合规。
未来谁能获得更多机构采用、进入更多合规支付渠道,谁就可能拥有更大的发展空间。
但监管合规本身也有成本。
稳定币规模增长,不一定意味着相关治理代币能够同步受益。
真正需要研究的,还是发行商怎么赚钱,以及收入最终归属于谁。
最后总结一下。
今天的几条消息,其实反映出加密行业两个不同方向。
短期来看,BTC仍然受到宏观利率预期和资金情绪影响。
长期来看,Strategy正在更加灵活地管理资本结构,Ripple继续进入传统金融监管体系,稳定币市场的合规门槛也在提高。
这些变化说明,加密行业正在逐步进入更加重视真实业务、资本效率和监管合规的阶段。
不过,行业长期发展不代表短期币价一定上涨。
接下来市场最重要的观察点,仍然是美联储利率决定、ETF资金流向,以及BTC能否重新站稳关键价格区域。
真正值得关注的,不只是下一根K线怎么走,而是资金环境和行业基本面有没有发生实质性变化。
#BTC #MSTR #XRP #USDC
192
·
--
Übersetzung ansehen
为什么普通人越来越努力,却越来越不敢消费了?为什么普通人越来越努力,却越来越不敢消费了?
小时候怕成绩落后,长大后怕找不到工作,中年怕失业、怕房贷断供,老了又担心养老金不够、看病花钱。
很多普通人似乎一辈子都在努力,却很少真正放松下来。
这背后,其实藏着一个值得关注的经济问题。
1️⃣ 为什么大家努力工作,却不敢花钱?
国家统计局数据显示,2026年前三季度,全国居民人均可支配收入同比名义增长5.3%,人均消费支出增长3.6%。
同期社会消费品零售总额仅增长1.1%。
可以看出,经济在增长,消费需求仍有待进一步释放。
原因并不难理解。
年轻人担心失业,中年人背着房贷、养育和养老负担,老年人担心医疗支出。
当未来存在不确定性时,很多家庭宁愿多存一点钱,也不愿意轻易增加消费。
2️⃣ 如果越来越多人选择低消费,经济会怎样?
一个年轻人不买房、不买车、不结婚,可能只是个人选择。
但如果大量家庭同时压缩开支,影响就会逐渐传导到整个经济体系。
消费减少,企业订单可能下降;企业利润承压,就可能减少招聘和投资;就业和收入预期转弱,又会进一步抑制消费。
这就是经济中值得警惕的需求疲弱循环。
3️⃣ 为什么这也值得投资者关注?
投资股票,最终离不开企业盈利。
企业想要持续增长,不仅需要生产能力,还需要有人购买产品和服务。
如果消费需求不足,即使企业生产效率不断提高,也可能面临利润增长压力。
而对于BTC等加密资产,情况又有所不同。
加密市场更多受到全球流动性、美元利率、ETF资金流向和风险偏好的影响。
国内消费疲弱,并不意味着BTC一定下跌,但理解经济增长与市场流动性之间的关系,对投资者仍然很重要。
4️⃣ 真正需要解决的是什么?
经济增长需要消费,但消费不能只靠鼓励。
普通人敢不敢花钱,很大程度上取决于收入是否稳定、就业是否有保障,以及住房、医疗、教育和养老负担是否可控。
当人们对未来更有信心,自然更愿意消费、投资,也更有底气规划家庭生活。
经济发展的意义,不应该只是数字不断增长,还应该让更多普通人分享到发展的成果。
为什么普通人越来越努力,却越来越不敢消费了?
为什么普通人越来越努力,却越来越不敢消费了?
小时候怕成绩落后,长大后怕找不到工作,中年怕失业、怕房贷断供,老了又担心养老金不够、看病花钱。
很多普通人似乎一辈子都在努力,却很少真正放松下来。
这背后,其实藏着一个值得关注的经济问题。
1️⃣ 为什么大家努力工作,却不敢花钱?
国家统计局数据显示,2026年前三季度,全国居民人均可支配收入同比名义增长5.3%,人均消费支出增长3.6%。
同期社会消费品零售总额仅增长1.1%。
可以看出,经济在增长,消费需求仍有待进一步释放。
原因并不难理解。
年轻人担心失业,中年人背着房贷、养育和养老负担,老年人担心医疗支出。
当未来存在不确定性时,很多家庭宁愿多存一点钱,也不愿意轻易增加消费。
2️⃣ 如果越来越多人选择低消费,经济会怎样?
一个年轻人不买房、不买车、不结婚,可能只是个人选择。
但如果大量家庭同时压缩开支,影响就会逐渐传导到整个经济体系。
消费减少,企业订单可能下降;企业利润承压,就可能减少招聘和投资;就业和收入预期转弱,又会进一步抑制消费。
这就是经济中值得警惕的需求疲弱循环。
3️⃣ 为什么这也值得投资者关注?
投资股票,最终离不开企业盈利。
企业想要持续增长,不仅需要生产能力,还需要有人购买产品和服务。
如果消费需求不足,即使企业生产效率不断提高,也可能面临利润增长压力。
而对于BTC等加密资产,情况又有所不同。
加密市场更多受到全球流动性、美元利率、ETF资金流向和风险偏好的影响。
国内消费疲弱,并不意味着BTC一定下跌,但理解经济增长与市场流动性之间的关系,对投资者仍然很重要。
4️⃣ 真正需要解决的是什么?
经济增长需要消费,但消费不能只靠鼓励。
普通人敢不敢花钱,很大程度上取决于收入是否稳定、就业是否有保障,以及住房、医疗、教育和养老负担是否可控。
当人们对未来更有信心,自然更愿意消费、投资,也更有底气规划家庭生活。
经济发展的意义,不应该只是数字不断增长,还应该让更多普通人分享到发展的成果。
184
·
--
Verifiziert
Artikel
Übersetzung ansehen
CZ现身纳斯达克!BNC正式敲钟,BNB财库公司迎来新阶段10月26日,BNB财库公司BNB Standard Corporation(纳斯达克代码:BNC)正式在纽约纳斯达克举行开市敲钟仪式。
币安创始人CZ也出席了现场活动。
这次敲钟并不是BNC首次上市,而是为了庆祝公司正式更名,以及新任CEO上任。
值得关注的是,BNC近期动作明显加快。
从管理层调整、品牌升级,到计划运营BNB Chain验证节点,公司正在逐步明确未来的发展方向。
1️⃣ CZ现身纳斯达克,释放了什么信号?
对于BNB生态来说,这次活动具有一定的象征意义。
BNC作为一家以BNB为核心财库资产的美股上市公司,正在尝试让更多传统金融投资者了解BNB。
而CZ亲自到场,无疑进一步提高了这次活动的关注度。
在现场交流中,CZ还谈到了BNB Chain未来在AI代理、跨境支付等领域的发展机会。
当然,CZ出席不代表币安直接为BNC提供担保或股价支持。
但从品牌曝光和生态联系来看,这次活动对BNC是一个积极进展。
2️⃣ 新任CEO为什么值得关注?
10月19日,BNC正式任命Alex Odagiu为CEO。
他的履历比较有意思。
此前曾在高盛工作,后来加入YZi Labs,并担任投资合伙人,长期接触BNB Chain生态项目。
这意味着新任CEO不仅熟悉传统金融,也对BNB生态有较深了解。
对于一家以BNB为核心资产的上市公司而言,这样的管理层背景具有一定优势。
更重要的是,新管理层已经提出了比较明确的经营目标。
3️⃣ BNC未来准备怎么发展?
公司目前主要有两个方向。
第一,持续提高每股对应的BNB持有量。
这比单纯增加BNB总持仓更有意义。
因为对于普通股东来说,真正重要的是每持有一股BNC,背后对应多少BNB资产。
如果公司能够在控制股份稀释的同时提高每股BNB数量,就有机会创造长期股东价值。
第二,计划运营自己的BNB Chain验证节点。
简单理解,就是让公司持有的BNB不仅作为财库资产,还能参与区块链网络运行,争取获得额外收益。
这也是一个值得关注的变化。
BNC正在尝试从单纯持有BNB,逐步发展为参与BNB Chain生态运营的公司。
当然,验证节点目前仍处于计划阶段,未来收益需要等正式运营后才能验证。
4️⃣ BNC目前持有多少BNB?
根据公司官方财库看板:
截至2026年7月31日,公司披露持有515,544枚BNB。
按10月26日晚间BNB价格计算,持仓价值约3.81亿美元。
BNC也是目前公开上市公司中规模最大的BNB财库持有者。
如果未来BNB Chain生态继续发展,BNB的应用需求和资产价值进一步提高,BNC有机会从持有的BNB资产中受益。
不过,BNC毕竟是一家上市公司,其股票表现还会受到经营成本、融资和股份稀释等因素影响。
5️⃣ BNC目前的估值有没有吸引力?
这一点比较值得研究。
根据BNC官方财库看板,截至10月26日:
公司调整后净资产约3.80亿美元。
稀释后每股调整净资产约7.19美元。
而当日BNC股价收于约5.33美元。
按照公司披露的计算口径,股价相当于每股调整净资产的0.74倍。
也就是说,存在约26%的折价。
从这个角度看,当前估值确实具有一定研究吸引力。
当然,调整后净资产属于非GAAP指标,并不代表投资者能够直接按这个价格兑现资产。
但如果未来BNB表现改善、公司治理更加稳定、每股BNB资产持续增长,那么这种估值折价也可能迎来修复机会。
6️⃣ 这次敲钟,对BNC和BNB算不算利好?
综合来看,这次敲钟是一个比较积极的信号。
首先,BNC通过纳斯达克公开活动获得了更多传统金融市场的关注。
其次,新任CEO拥有传统金融和BNB生态的双重背景,有利于公司推进后续战略。
第三,验证节点计划表明公司正在探索持币之外的实际经营收入。
最后,BNC目前按公司口径仍存在一定净资产折价,未来如果经营改善,可能提供额外的估值修复空间。
当然,公司的长期发展不能仅靠CZ出席活动,也不能只靠BNB上涨。
真正重要的是未来能否持续增加每股BNB资产,创造稳定收益,并提高市场对公司治理和资本配置能力的信任。
整体来看,BNC正在从一家单纯持有BNB的上市公司,向更加深入参与BNB生态的财库运营公司发展。
这条发展路径如果能够逐步兑现,未来值得关注的就不只是BNB价格上涨带来的资产增值,还有公司自身经营能力提升所创造的价值。
对长期看好BNB生态的投资者来说,BNC无疑是一个值得持续跟踪的上市公司。
#BNB #BNC
CZ现身纳斯达克!BNC正式敲钟,BNB财库公司迎来新阶段
10月26日,BNB财库公司BNB Standard Corporation(纳斯达克代码:BNC)正式在纽约纳斯达克举行开市敲钟仪式。
币安创始人CZ也出席了现场活动。
这次敲钟并不是BNC首次上市,而是为了庆祝公司正式更名,以及新任CEO上任。
值得关注的是,BNC近期动作明显加快。
从管理层调整、品牌升级,到计划运营BNB Chain验证节点,公司正在逐步明确未来的发展方向。
1️⃣ CZ现身纳斯达克,释放了什么信号?
对于BNB生态来说,这次活动具有一定的象征意义。
BNC作为一家以BNB为核心财库资产的美股上市公司,正在尝试让更多传统金融投资者了解BNB。
而CZ亲自到场,无疑进一步提高了这次活动的关注度。
在现场交流中,CZ还谈到了BNB Chain未来在AI代理、跨境支付等领域的发展机会。
当然,CZ出席不代表币安直接为BNC提供担保或股价支持。
但从品牌曝光和生态联系来看,这次活动对BNC是一个积极进展。
2️⃣ 新任CEO为什么值得关注?
10月19日,BNC正式任命Alex Odagiu为CEO。
他的履历比较有意思。
此前曾在高盛工作,后来加入YZi Labs,并担任投资合伙人,长期接触BNB Chain生态项目。
这意味着新任CEO不仅熟悉传统金融,也对BNB生态有较深了解。
对于一家以BNB为核心资产的上市公司而言,这样的管理层背景具有一定优势。
更重要的是,新管理层已经提出了比较明确的经营目标。
3️⃣ BNC未来准备怎么发展?
公司目前主要有两个方向。
第一,持续提高每股对应的BNB持有量。
这比单纯增加BNB总持仓更有意义。
因为对于普通股东来说,真正重要的是每持有一股BNC,背后对应多少BNB资产。
如果公司能够在控制股份稀释的同时提高每股BNB数量,就有机会创造长期股东价值。
第二,计划运营自己的BNB Chain验证节点。
简单理解,就是让公司持有的BNB不仅作为财库资产,还能参与区块链网络运行,争取获得额外收益。
这也是一个值得关注的变化。
BNC正在尝试从单纯持有BNB,逐步发展为参与BNB Chain生态运营的公司。
当然,验证节点目前仍处于计划阶段,未来收益需要等正式运营后才能验证。
4️⃣ BNC目前持有多少BNB?
根据公司官方财库看板:
截至2026年7月31日,公司披露持有515,544枚BNB。
按10月26日晚间BNB价格计算,持仓价值约3.81亿美元。
BNC也是目前公开上市公司中规模最大的BNB财库持有者。
如果未来BNB Chain生态继续发展,BNB的应用需求和资产价值进一步提高,BNC有机会从持有的BNB资产中受益。
不过,BNC毕竟是一家上市公司,其股票表现还会受到经营成本、融资和股份稀释等因素影响。
5️⃣ BNC目前的估值有没有吸引力?
这一点比较值得研究。
根据BNC官方财库看板,截至10月26日:
公司调整后净资产约3.80亿美元。
稀释后每股调整净资产约7.19美元。
而当日BNC股价收于约5.33美元。
按照公司披露的计算口径,股价相当于每股调整净资产的0.74倍。
也就是说,存在约26%的折价。
从这个角度看,当前估值确实具有一定研究吸引力。
当然,调整后净资产属于非GAAP指标,并不代表投资者能够直接按这个价格兑现资产。
但如果未来BNB表现改善、公司治理更加稳定、每股BNB资产持续增长,那么这种估值折价也可能迎来修复机会。
6️⃣ 这次敲钟,对BNC和BNB算不算利好?
综合来看,这次敲钟是一个比较积极的信号。
首先,BNC通过纳斯达克公开活动获得了更多传统金融市场的关注。
其次,新任CEO拥有传统金融和BNB生态的双重背景,有利于公司推进后续战略。
第三,验证节点计划表明公司正在探索持币之外的实际经营收入。
最后,BNC目前按公司口径仍存在一定净资产折价,未来如果经营改善,可能提供额外的估值修复空间。
当然,公司的长期发展不能仅靠CZ出席活动,也不能只靠BNB上涨。
真正重要的是未来能否持续增加每股BNB资产,创造稳定收益,并提高市场对公司治理和资本配置能力的信任。
整体来看,BNC正在从一家单纯持有BNB的上市公司,向更加深入参与BNB生态的财库运营公司发展。
这条发展路径如果能够逐步兑现,未来值得关注的就不只是BNB价格上涨带来的资产增值,还有公司自身经营能力提升所创造的价值。
对长期看好BNB生态的投资者来说,BNC无疑是一个值得持续跟踪的上市公司。
#BNB #BNC
1
2
980
·
--
Verifiziert
DYDX ist um 98 % eingebrochen, und 75 % der Einnahmen wurden für Aktienrückkäufe verwendet. Warum beträgt der Marktwert jetzt nur noch 90 Millionen Dollar?dYdX, einst eine führende dezentrale Smart-Contract-Börse, befindet sich nun in einer etwas schwierigen Lage.
Der Preis von DYDX ist von einem Höchststand von etwa 4,52 US-Dollar im Jahr 2024 auf aktuell etwa 0,105 US-Dollar gefallen, ein Rückgang von fast 98 %.
Aktuell beträgt die Umlaufkapitalisierung nur etwa 90 Millionen US-Dollar, die vollständig verwässerte Bewertung liegt bei etwa 100 Millionen US-Dollar.
Allerdings wurde der Betrieb nicht eingestellt und es werden weiterhin Handelsvolumen und Gebühreneinnahmen generiert. 75 % der Netto-Protokolleinnahmen werden für den Rückkauf von DYDX verwendet.
Noch bemerkenswerter ist jedoch, dass das ursprüngliche Entwicklerteam im Juli 2026 eine Partnerschaft mit Robinhood einging, um eine neue dezentrale Börse namens Arcus zu gründen.
Das alte Projekt läuft noch, aber das Entwicklerteam hat ein neues Produkt auf den Markt gebracht.
DYDX ist um 98 % eingebrochen, und 75 % der Einnahmen wurden für Aktienrückkäufe verwendet. Warum beträgt der Marktwert jetzt nur noch 90 Millionen Dollar?
dYdX, einst eine führende dezentrale Smart-Contract-Börse, befindet sich nun in einer etwas schwierigen Lage.
Der Preis von DYDX ist von einem Höchststand von etwa 4,52 US-Dollar im Jahr 2024 auf aktuell etwa 0,105 US-Dollar gefallen, ein Rückgang von fast 98 %.
Aktuell beträgt die Umlaufkapitalisierung nur etwa 90 Millionen US-Dollar, die vollständig verwässerte Bewertung liegt bei etwa 100 Millionen US-Dollar.
Allerdings wurde der Betrieb nicht eingestellt und es werden weiterhin Handelsvolumen und Gebühreneinnahmen generiert. 75 % der Netto-Protokolleinnahmen werden für den Rückkauf von DYDX verwendet.
Noch bemerkenswerter ist jedoch, dass das ursprüngliche Entwicklerteam im Juli 2026 eine Partnerschaft mit Robinhood einging, um eine neue dezentrale Börse namens Arcus zu gründen.
Das alte Projekt läuft noch, aber das Entwicklerteam hat ein neues Produkt auf den Markt gebracht.
4
5
2.2k
·
--
Übersetzung ansehen
Anthropic准备上市了!这家公司到底是做什么的,凭什么估值这么高?10月26日,美国人工智能公司Anthropic正式向美国证券交易委员会(SEC)提交上市申请。
计划登陆纳斯达克,股票代码为ANT。
这家公司可能不少人还比较陌生,但它有一个非常知名的竞争对手,就是ChatGPT背后的OpenAI。
更值得关注的是,Anthropic在今年5月融资时,估值已经达到9650亿美元,而近期市场讨论的IPO估值甚至达到1.5万亿美元左右。
一家成立仅5年的AI公司,凭什么能获得这么高的估值?
1️⃣ Anthropic到底是做什么的?
Anthropic成立于2021年,总部位于美国旧金山。
创始人Dario Amodei、Daniela Amodei等人此前都曾在OpenAI工作。
它最知名的产品叫Claude,是一款与ChatGPT类似的人工智能助手。
Claude可以回答问题、写文章、分析文件、处理数据,也可以帮助程序员编写代码。
尤其是旗下的Claude Code,在AI编程领域已经拥有较强的竞争力。
简单理解:
OpenAI有ChatGPT,Anthropic有Claude。
两家公司都在争夺AI大模型市场,只是Anthropic更加突出企业应用、编程工具以及AI安全研究。
2️⃣ Anthropic到底靠什么赚钱?
主要有三个收入来源。
第一,个人会员订阅。
用户付费使用Claude的高级功能。
第二,企业AI服务。
企业可以使用Claude处理内部文件、开发软件、分析数据和自动化业务流程。
第三,开发者接口收费。
其他公司可以把Claude模型接入自己的产品,按照实际使用量付费。
真正值得关注的是企业市场。
相比个人聊天工具,企业一旦将AI接入日常工作流程,可能形成更稳定、持续的付费需求。
3️⃣ Anthropic现在收入有多高?
根据最新公开的上市文件:
2024年全年营收约3.86亿美元。
2025年全年营收约45.9亿美元。
2026年上半年营收已经达到约162.9亿美元。
增长速度相当惊人。
不过,收入增长快,不代表已经实现盈利。
2026年上半年,Anthropic仍然录得约6.93亿美元的经营亏损。
原因也不难理解。
训练先进AI模型,需要大量高性能芯片、电力、数据中心和研发人员。
用户越多,推理服务也需要消耗更多算力。
因此,AI公司面临的一个重要问题是:
收入能够快速增长,但算力投入和运营成本同样非常高。
4️⃣ Anthropic为什么能获得这么高的估值?
主要有三个原因。
首先,是收入增长速度非常快。
其次,是AI未来可能进入几乎所有行业,包括软件开发、金融、医疗、制造业和企业管理。
最后,是Anthropic背后拥有亚马逊、谷歌等重要投资者和合作伙伴。
对于大型科技公司来说,AI模型不仅是一款软件,也可能成为未来云计算和企业服务的重要基础设施。
不过,9650亿美元是今年5月融资时的估值,并不是最终IPO发行估值。
目前上市发行价格、发行股份数量还没有确定。
5️⃣ Anthropic上市为什么值得关注?
因为它可能成为资本市场给AI大模型公司定价的重要参考。
过去普通投资者很难直接投资OpenAI、Anthropic这样的未上市企业。
如果Anthropic成功上市,投资者就能通过公开市场参与。
但真正值得研究的问题也随之出现:
AI公司的收入能否继续高速增长?
大规模算力投入最终能不能形成稳定利润?
随着OpenAI、谷歌等竞争对手不断推出新模型,Anthropic能否长期保持竞争优势?
这些问题,比上市当天股价能涨多少更重要。
6️⃣ Anthropic估值这么高,还有投资机会吗?
从商业发展来看,Anthropic已经证明AI不仅可以吸引用户,也能够形成非常可观的实际收入。
这与一些只有概念、缺乏商业模式的科技项目存在明显区别。
但公司发展前景好,不代表股票在任何价格都值得购买。
如果未来上市估值达到1.5万亿美元,市场实际上已经提前计入了相当高的增长预期。
一旦收入增速下降,或者算力成本持续高企,即使公司业务仍然增长,股价也可能面临调整。
Anthropic上市真正值得关注的,不只是又多了一家AI科技巨头,而是资本市场终于有机会更直接地检验:AI大模型究竟能创造多少收入,又能留下多少利润。
这可能也是未来整个AI行业需要回答的核心问题。
#Anthropic #Claude #OpenAI #AI
Anthropic准备上市了!这家公司到底是做什么的,凭什么估值这么高?
10月26日,美国人工智能公司Anthropic正式向美国证券交易委员会(SEC)提交上市申请。
计划登陆纳斯达克,股票代码为ANT。
这家公司可能不少人还比较陌生,但它有一个非常知名的竞争对手,就是ChatGPT背后的OpenAI。
更值得关注的是,Anthropic在今年5月融资时,估值已经达到9650亿美元,而近期市场讨论的IPO估值甚至达到1.5万亿美元左右。
一家成立仅5年的AI公司,凭什么能获得这么高的估值?
1️⃣ Anthropic到底是做什么的?
Anthropic成立于2021年,总部位于美国旧金山。
创始人Dario Amodei、Daniela Amodei等人此前都曾在OpenAI工作。
它最知名的产品叫Claude,是一款与ChatGPT类似的人工智能助手。
Claude可以回答问题、写文章、分析文件、处理数据,也可以帮助程序员编写代码。
尤其是旗下的Claude Code,在AI编程领域已经拥有较强的竞争力。
简单理解:
OpenAI有ChatGPT,Anthropic有Claude。
两家公司都在争夺AI大模型市场,只是Anthropic更加突出企业应用、编程工具以及AI安全研究。
2️⃣ Anthropic到底靠什么赚钱?
主要有三个收入来源。
第一,个人会员订阅。
用户付费使用Claude的高级功能。
第二,企业AI服务。
企业可以使用Claude处理内部文件、开发软件、分析数据和自动化业务流程。
第三,开发者接口收费。
其他公司可以把Claude模型接入自己的产品,按照实际使用量付费。
真正值得关注的是企业市场。
相比个人聊天工具,企业一旦将AI接入日常工作流程,可能形成更稳定、持续的付费需求。
3️⃣ Anthropic现在收入有多高?
根据最新公开的上市文件:
2024年全年营收约3.86亿美元。
2025年全年营收约45.9亿美元。
2026年上半年营收已经达到约162.9亿美元。
增长速度相当惊人。
不过,收入增长快,不代表已经实现盈利。
2026年上半年,Anthropic仍然录得约6.93亿美元的经营亏损。
原因也不难理解。
训练先进AI模型,需要大量高性能芯片、电力、数据中心和研发人员。
用户越多,推理服务也需要消耗更多算力。
因此,AI公司面临的一个重要问题是:
收入能够快速增长,但算力投入和运营成本同样非常高。
4️⃣ Anthropic为什么能获得这么高的估值?
主要有三个原因。
首先,是收入增长速度非常快。
其次,是AI未来可能进入几乎所有行业,包括软件开发、金融、医疗、制造业和企业管理。
最后,是Anthropic背后拥有亚马逊、谷歌等重要投资者和合作伙伴。
对于大型科技公司来说,AI模型不仅是一款软件,也可能成为未来云计算和企业服务的重要基础设施。
不过,9650亿美元是今年5月融资时的估值,并不是最终IPO发行估值。
目前上市发行价格、发行股份数量还没有确定。
5️⃣ Anthropic上市为什么值得关注?
因为它可能成为资本市场给AI大模型公司定价的重要参考。
过去普通投资者很难直接投资OpenAI、Anthropic这样的未上市企业。
如果Anthropic成功上市,投资者就能通过公开市场参与。
但真正值得研究的问题也随之出现:
AI公司的收入能否继续高速增长?
大规模算力投入最终能不能形成稳定利润?
随着OpenAI、谷歌等竞争对手不断推出新模型,Anthropic能否长期保持竞争优势?
这些问题,比上市当天股价能涨多少更重要。
6️⃣ Anthropic估值这么高,还有投资机会吗?
从商业发展来看,Anthropic已经证明AI不仅可以吸引用户,也能够形成非常可观的实际收入。
这与一些只有概念、缺乏商业模式的科技项目存在明显区别。
但公司发展前景好,不代表股票在任何价格都值得购买。
如果未来上市估值达到1.5万亿美元,市场实际上已经提前计入了相当高的增长预期。
一旦收入增速下降,或者算力成本持续高企,即使公司业务仍然增长,股价也可能面临调整。
Anthropic上市真正值得关注的,不只是又多了一家AI科技巨头,而是资本市场终于有机会更直接地检验:AI大模型究竟能创造多少收入,又能留下多少利润。
这可能也是未来整个AI行业需要回答的核心问题。
#Anthropic #Claude #OpenAI #AI
323
·
--
Übersetzung ansehen
10月27日早报,BTC徘徊8万美元,Bitmine大举回购股票,美联储议息在即昨晚美股有所反弹,但BTC仍然在8万美元附近震荡,市场情绪并没有明显改善。
今天挑4条值得关注的消息,既有短期行情,也有可能影响加密行业长期发展的变化。
1️⃣ BTC仍在8万美元附近,市场到底在担心什么?
10月26日,比特币一度跌至7.94万美元附近,随后反复争夺8万美元关口。
过去一周,BTC曾上涨至8.48万美元附近,但随后又回吐涨幅。
主要压力来自宏观市场。
一方面,投资者担心AI相关股票估值过高,风险偏好有所下降。
另一方面,美联储本周议息,市场也在重新评估未来的利率走向。
ETF资金同样值得关注。
10月22日,美国现货比特币ETF净流出约6.36亿美元,23日又流出约1.38亿美元。
短短两个交易日,资金流出接近7.74亿美元。
不过,ETF资金此前也出现过明显流入,不能仅凭两天数据就判断机构全面撤离。
我认为现在最重要的,还是观察BTC能否重新站稳8万美元,以及ETF是否恢复持续净流入。
2️⃣ Bitmine买了600多万枚ETH,为什么又开始回购自己的股票?
10月26日,Bitmine公布最新持仓数据。
截至10月25日,公司持有约605.19万枚ETH,占以太坊总供应量约4.95%。
过去一周,Bitmine又购买了10452枚ETH。
但更值得注意的是,公司同期回购了204万股自家股票,花费约4590万美元。
2026年以来,Bitmine累计回购股票金额已达到约4亿美元。
为什么要这样做?
简单来说,如果管理层认为自家公司股票相对于所持资产的价值偏低,那么回购股票也可能成为一种提高现有股东每股资产权益的方式。
不过,是否真正划算,还要看股票价格相对于净资产价值是折价还是溢价,以及公司是否存在继续增发股份等因素。
这和直接购买ETH是两种不同的资本配置方式。
我觉得这也是研究加密财库公司时值得关注的变化:除了看它买了多少币,还要看管理层怎样使用资金,能不能真正为股东创造价值。
3️⃣ 美国稳定币监管又有新进展,为什么值得长期关注?
美国货币监理署(OCC)10月21日正式发布实施《GENIUS法案》的相关最终规则。
主要涉及稳定币发行人的储备资产、赎回机制、风险管理、信息披露和监管要求。
规则计划于2027年1月18日生效。
注意,这是规则已经正式发布,不代表所有稳定币发行商都已经获得许可,也不代表所有实施细节已经完成。
这件事的意义在于:
稳定币正在逐渐从加密市场内部使用的交易工具,走向更规范的金融支付体系。
未来如果银行、支付机构和更多企业使用稳定币,相关基础设施的需求可能进一步增长。
但对投资者来说,还要分清楚:
稳定币行业发展得好,不代表所有相关代币都会因此受益。
最终仍然要看具体项目的商业模式,以及创造的收入能不能真正传导给代币。
4️⃣ 美联储今晚开始议息,市场真正要等什么?
美联储将在10月27日至28日召开议息会议。
北京时间10月29日凌晨2点公布利率决定,随后举行新闻发布会。
目前市场普遍预计此次维持利率不变。
但真正值得关注的,是美联储对未来通胀和利率路径的判断。
如果美联储释放出12月仍有可能加息的信号,美债收益率和美元可能受到支撑,风险资产也容易承压。
反过来,如果政策表态没有市场担心的那么强硬,也可能给股市和币市带来一定缓和空间。
本周还有美国第三季度GDP和9月PCE通胀数据,以及Coinbase第三季度财报。
这些信息叠加在一起,可能影响市场对未来流动性和加密行业经营情况的判断。
10月27日早报,BTC徘徊8万美元,Bitmine大举回购股票,美联储议息在即
昨晚美股有所反弹,但BTC仍然在8万美元附近震荡,市场情绪并没有明显改善。
今天挑4条值得关注的消息,既有短期行情,也有可能影响加密行业长期发展的变化。
1️⃣ BTC仍在8万美元附近,市场到底在担心什么?
10月26日,比特币一度跌至7.94万美元附近,随后反复争夺8万美元关口。
过去一周,BTC曾上涨至8.48万美元附近,但随后又回吐涨幅。
主要压力来自宏观市场。
一方面,投资者担心AI相关股票估值过高,风险偏好有所下降。
另一方面,美联储本周议息,市场也在重新评估未来的利率走向。
ETF资金同样值得关注。
10月22日,美国现货比特币ETF净流出约6.36亿美元,23日又流出约1.38亿美元。
短短两个交易日,资金流出接近7.74亿美元。
不过,ETF资金此前也出现过明显流入,不能仅凭两天数据就判断机构全面撤离。
我认为现在最重要的,还是观察BTC能否重新站稳8万美元,以及ETF是否恢复持续净流入。
2️⃣ Bitmine买了600多万枚ETH,为什么又开始回购自己的股票?
10月26日,Bitmine公布最新持仓数据。
截至10月25日,公司持有约605.19万枚ETH,占以太坊总供应量约4.95%。
过去一周,Bitmine又购买了10452枚ETH。
但更值得注意的是,公司同期回购了204万股自家股票,花费约4590万美元。
2026年以来,Bitmine累计回购股票金额已达到约4亿美元。
为什么要这样做?
简单来说,如果管理层认为自家公司股票相对于所持资产的价值偏低,那么回购股票也可能成为一种提高现有股东每股资产权益的方式。
不过,是否真正划算,还要看股票价格相对于净资产价值是折价还是溢价,以及公司是否存在继续增发股份等因素。
这和直接购买ETH是两种不同的资本配置方式。
我觉得这也是研究加密财库公司时值得关注的变化:除了看它买了多少币,还要看管理层怎样使用资金,能不能真正为股东创造价值。
3️⃣ 美国稳定币监管又有新进展,为什么值得长期关注?
美国货币监理署(OCC)10月21日正式发布实施《GENIUS法案》的相关最终规则。
主要涉及稳定币发行人的储备资产、赎回机制、风险管理、信息披露和监管要求。
规则计划于2027年1月18日生效。
注意,这是规则已经正式发布,不代表所有稳定币发行商都已经获得许可,也不代表所有实施细节已经完成。
这件事的意义在于:
稳定币正在逐渐从加密市场内部使用的交易工具,走向更规范的金融支付体系。
未来如果银行、支付机构和更多企业使用稳定币,相关基础设施的需求可能进一步增长。
但对投资者来说,还要分清楚:
稳定币行业发展得好,不代表所有相关代币都会因此受益。
最终仍然要看具体项目的商业模式,以及创造的收入能不能真正传导给代币。
4️⃣ 美联储今晚开始议息,市场真正要等什么?
美联储将在10月27日至28日召开议息会议。
北京时间10月29日凌晨2点公布利率决定,随后举行新闻发布会。
目前市场普遍预计此次维持利率不变。
但真正值得关注的,是美联储对未来通胀和利率路径的判断。
如果美联储释放出12月仍有可能加息的信号,美债收益率和美元可能受到支撑,风险资产也容易承压。
反过来,如果政策表态没有市场担心的那么强硬,也可能给股市和币市带来一定缓和空间。
本周还有美国第三季度GDP和9月PCE通胀数据,以及Coinbase第三季度财报。
这些信息叠加在一起,可能影响市场对未来流动性和加密行业经营情况的判断。
2
1
747
·
--
Übersetzung ansehen
10月26日晚报|BTC跌破8万美元,ETF资金撤出,本周美联储又要决定利率了今天币圈整体表现偏弱,比特币盘中再次跌破8万美元。
但这次市场担心的不只是币圈自身的问题,还有美联储政策、美国科技股回调,以及机构资金的变化。
今晚重点关注4件事。
1️⃣ BTC再次跌破8万美元,为什么市场突然变弱?
10月26日,比特币盘中一度跌破7.93万美元,随后有所反弹,在8万美元附近反复震荡。
ETH、SOL、XRP等主流代币也普遍承压。
这轮下跌并没有特别明确的单一利空。
更重要的原因是,市场正在降低风险偏好。
近期美国AI相关科技股承压,投资者开始担心AI投资规模过大、未来盈利能否跟上。
而比特币虽然被称为数字黄金,但在实际交易中,仍然经常和科技股一起受到市场风险情绪影响。
所以现在不能只盯着BTC自己的K线,还要看看纳斯达克、美债收益率和美元的变化。
2️⃣ 比特币ETF两天流出超7.7亿美元,机构不买了吗?
根据最新统计,上周四和周五,美国现货比特币ETF合计净流出约7.72亿美元。
但有意思的是,上周前三个交易日又曾流入超过10亿美元。
也就是说,资金并不是一直撤离,而是流入和流出之间切换得非常快。
这说明什么?
至少说明,目前机构资金对比特币的态度仍然比较谨慎。
行情稍微反弹,就有资金进场;市场风险一上升,又会出现明显赎回。
当然,两天净流出不等于机构全面看空。
真正值得关注的是,未来几个交易日ETF能不能重新恢复持续净流入。
如果资金流入恢复,对BTC企稳会更有帮助。
3️⃣ 美联储本周议息,真正要关注的是加不加息吗?
美联储将在10月27日至28日召开议息会议,北京时间10月29日凌晨公布利率决定。
目前市场普遍预计,美联储这次会暂时维持利率不变。
但我觉得,真正重要的可能不是这一次是否加息。
而是美联储主席沃什会不会释放12月份继续加息的信号。
因为美国通胀压力仍然比较明显。
如果美联储认为通胀还没有得到控制,那么未来利率就可能继续维持高位,甚至进一步上调。
这对加密市场并不友好。
毕竟利率越高,资金成本越高,风险资产通常越容易受到压制。
另外,10月29日还将公布美国第三季度GDP初值及9月PCE通胀数据。
所以本周宏观消息比较集中,市场波动可能会明显加大。
4️⃣ Coinbase本周公布财报,为什么值得币圈关注?
Coinbase官方已经确认,将在10月29日美股收盘后公布2026年第三季度财报。
这也是本周值得关注的一件事。
因为Coinbase不仅是一家美国上市的加密交易所,也参与机构托管、稳定币和衍生品等业务。
财报可以帮助我们观察美国加密行业的真实经营情况。
交易业务收入有没有增长?
机构业务表现怎么样?
稳定币相关收入能不能持续?
尤其在币价波动较大的环境下,交易平台究竟能创造多少收入,比单纯看股价涨跌更有研究意义。
如果Coinbase的经营数据仍然保持韧性,至少说明加密行业的基本业务需求并没有因为行情调整而消失。
但具体好坏,还需要等财报公布后再判断。
目前市场面临的最大问题,可能不是某一个币有没有利好,而是整体资金环境仍然偏紧。
BTC在8万美元附近反复争夺,ETF资金流向不稳定,美联储又即将公布利率决定。
几件事叠加在一起,短期出现震荡并不奇怪。
现在更关注三个信号:
BTC能否重新站稳8万美元并继续向上突破。
ETF能否恢复持续净流入。
美联储是否释放更偏鹰派的政策信号。
如果这几个因素逐步改善,市场情绪也有机会恢复。
反过来,如果资金继续撤出、利率预期进一步上升,那么短期仍需要保持谨慎。
对普通投资者来说,重要的不是猜中每一次涨跌,而是看清楚影响市场的主要因素有没有真正发生变化。
以上仅代表个人观点和市场研究,不构成投资建议。市场有风险,请独立判断。
#BTC #ETH #SOL #COIN
10月26日晚报|BTC跌破8万美元,ETF资金撤出,本周美联储又要决定利率了
今天币圈整体表现偏弱,比特币盘中再次跌破8万美元。
但这次市场担心的不只是币圈自身的问题,还有美联储政策、美国科技股回调,以及机构资金的变化。
今晚重点关注4件事。
1️⃣ BTC再次跌破8万美元,为什么市场突然变弱?
10月26日,比特币盘中一度跌破7.93万美元,随后有所反弹,在8万美元附近反复震荡。
ETH、SOL、XRP等主流代币也普遍承压。
这轮下跌并没有特别明确的单一利空。
更重要的原因是,市场正在降低风险偏好。
近期美国AI相关科技股承压,投资者开始担心AI投资规模过大、未来盈利能否跟上。
而比特币虽然被称为数字黄金,但在实际交易中,仍然经常和科技股一起受到市场风险情绪影响。
所以现在不能只盯着BTC自己的K线,还要看看纳斯达克、美债收益率和美元的变化。
2️⃣ 比特币ETF两天流出超7.7亿美元,机构不买了吗?
根据最新统计,上周四和周五,美国现货比特币ETF合计净流出约7.72亿美元。
但有意思的是,上周前三个交易日又曾流入超过10亿美元。
也就是说,资金并不是一直撤离,而是流入和流出之间切换得非常快。
这说明什么?
至少说明,目前机构资金对比特币的态度仍然比较谨慎。
行情稍微反弹,就有资金进场;市场风险一上升,又会出现明显赎回。
当然,两天净流出不等于机构全面看空。
真正值得关注的是,未来几个交易日ETF能不能重新恢复持续净流入。
如果资金流入恢复,对BTC企稳会更有帮助。
3️⃣ 美联储本周议息,真正要关注的是加不加息吗?
美联储将在10月27日至28日召开议息会议,北京时间10月29日凌晨公布利率决定。
目前市场普遍预计,美联储这次会暂时维持利率不变。
但我觉得,真正重要的可能不是这一次是否加息。
而是美联储主席沃什会不会释放12月份继续加息的信号。
因为美国通胀压力仍然比较明显。
如果美联储认为通胀还没有得到控制,那么未来利率就可能继续维持高位,甚至进一步上调。
这对加密市场并不友好。
毕竟利率越高,资金成本越高,风险资产通常越容易受到压制。
另外,10月29日还将公布美国第三季度GDP初值及9月PCE通胀数据。
所以本周宏观消息比较集中,市场波动可能会明显加大。
4️⃣ Coinbase本周公布财报,为什么值得币圈关注?
Coinbase官方已经确认,将在10月29日美股收盘后公布2026年第三季度财报。
这也是本周值得关注的一件事。
因为Coinbase不仅是一家美国上市的加密交易所,也参与机构托管、稳定币和衍生品等业务。
财报可以帮助我们观察美国加密行业的真实经营情况。
交易业务收入有没有增长?
机构业务表现怎么样?
稳定币相关收入能不能持续?
尤其在币价波动较大的环境下,交易平台究竟能创造多少收入,比单纯看股价涨跌更有研究意义。
如果Coinbase的经营数据仍然保持韧性,至少说明加密行业的基本业务需求并没有因为行情调整而消失。
但具体好坏,还需要等财报公布后再判断。
目前市场面临的最大问题,可能不是某一个币有没有利好,而是整体资金环境仍然偏紧。
BTC在8万美元附近反复争夺,ETF资金流向不稳定,美联储又即将公布利率决定。
几件事叠加在一起,短期出现震荡并不奇怪。
现在更关注三个信号:
BTC能否重新站稳8万美元并继续向上突破。
ETF能否恢复持续净流入。
美联储是否释放更偏鹰派的政策信号。
如果这几个因素逐步改善,市场情绪也有机会恢复。
反过来,如果资金继续撤出、利率预期进一步上升,那么短期仍需要保持谨慎。
对普通投资者来说,重要的不是猜中每一次涨跌,而是看清楚影响市场的主要因素有没有真正发生变化。
以上仅代表个人观点和市场研究,不构成投资建议。市场有风险,请独立判断。
#BTC #ETH #SOL #COIN
213
·
--
Artikel
Übersetzung ansehen
长鑫拒绝苹果内存订单,背后可能是全球存储行业一个重要变化10月25日,据科技媒体Wccftech报道,中国内存厂商长鑫存储(CXMT)近期不仅拒绝了苹果的采购报价,还未接受一家海外服务器制造商的DDR5内存订单。
这条消息挺有意思。
以前不少中国制造企业想进入苹果供应链,往往愿意通过降价来争取订单。
但这次,长鑫似乎不太愿意这么做。
为什么?
因为现在的情况可能变了:不是没有客户,而是产能有限,订单需要做选择。
不过先说明,目前这仍是媒体报道,并非长鑫官方确认的拒单决定。
1️⃣ 苹果为什么想采购长鑫的内存?
主要有两个原因。
一个是降低采购成本,另一个是分散供应链风险。
过去苹果的内存主要依赖三星、SK海力士和美光等供应商。
但随着AI服务器需求增长,全球存储厂商正在把更多资源投入利润更高的产品,尤其是HBM高带宽内存。
这会影响传统DRAM内存的供需平衡。
苹果如果能够增加长鑫这样的供应商,不仅多了一个采购渠道,在与其他供应商谈判时也更有底气。
所以苹果考虑长鑫,并不完全是因为价格便宜,也有保障供应的考虑。
2️⃣ 长鑫为什么敢拒绝苹果?
根据此前韩媒报道,苹果希望以更低价格采购长鑫的移动内存,但长鑫并不愿意提供明显低于三星、SK海力士的报价。
而10月25日的新报道进一步提到,长鑫还拒绝了海外服务器客户的采购需求。
分析人士认为,原因可能是中国本土客户已经消化了大量产能。
这背后其实是一个很简单的商业逻辑。
假设你经营一家工厂,每个月只能生产100万件产品。
国内客户已经愿意按正常价格买走95万件。
这时候一家国际大客户过来,要求你降价供货,还希望获得稳定的大批量产能。
你一定要接吗?
未必。
对于产能紧张的企业而言,订单再大,也要考虑利润、现有客户关系,以及未来的长期布局。
所以我觉得,长鑫拒绝低价订单如果属实,未必是单纯的态度问题,更可能是一种正常的商业选择。
3️⃣ 这意味着中国内存已经追上三星和美光了吗?
我觉得还不能这么理解。
长鑫近年来在DDR5、LPDDR等产品上取得了进展,已经逐渐具备参与国际市场竞争的能力。
但存储芯片不是只有一种。
普通DRAM、手机低功耗内存和AI服务器使用的HBM,对工艺、性能、良率和封装的要求并不相同。
尤其是HBM,目前三星、SK海力士和美光仍然具有明显优势。
长鑫在部分产品上具备竞争力,不代表所有技术都已经达到国际领先水平。
能够拒绝客户,说明可能有更强的议价能力;但真正的技术竞争力,最终还要看产品性能、良率、成本和规模化交付能力。
4️⃣ 这件事对美光、三星和SK海力士意味着什么?
这里可能出现一个比较有意思的局面。
一方面,长鑫不断扩大产能,长期来看会增加全球DRAM供应,对传统存储巨头形成竞争压力。
但另一方面,如果长鑫新增产能优先满足国内市场,而不是大量向全球市场低价供货,那么短期对国际DRAM价格的冲击可能没有想象中那么大。
与此同时,AI服务器带来的HBM需求仍然在消耗全球存储行业的资本和制造资源。
所以不能简单认为:
中国内存产能增加,三星和美光就一定会跌。
真正需要关注的是长鑫新增产能投向哪里,以及全球DRAM供需什么时候从紧张转向宽松。
5️⃣ 长鑫优先供应国内客户,对中国科技企业有什么意义?
我觉得这可能才是这条消息最值得关注的地方。
对于华为、小米、联想等中国企业来说,内存不只是采购价格的问题。
还涉及供应稳定性、技术配套,以及未来国际贸易环境变化带来的不确定性。
如果国内能够建立稳定、具有竞争力的DRAM供应体系,就意味着本土电子产业链多了一种选择。
但国产替代不等于完全不用国外产品。
在部分高端内存领域,中国厂商仍然需要追赶。
更合理的发展路径,是先在具备竞争力的产品上扩大供应,再逐步向高端市场突破。
6️⃣ 长鑫未来真正需要解决的是什么?
在我看来,长鑫现在面临的可能不是单纯有没有订单,而是能否把需求转化成长期竞争力。
主要看三个方面。
第一,产能扩张能不能跟上需求。
第二,良率和成本能不能持续改善。
第三,能不能在HBM等高端产品上缩小与国际龙头的差距。
还有一个容易被忽略的问题。
存储芯片是典型的周期性行业。
今天产能紧张,不代表三年后仍然紧张。
如果全球厂商同时大规模扩产,未来也可能出现供应过剩、价格下跌的情况。
所以需求旺盛是好事,但盲目扩产同样存在风险。
7️⃣ 这条消息真正释放了什么信号?
我个人认为,最值得关注的,不是长鑫有没有拒绝苹果,而是中国存储产业正在逐渐形成自己的客户基础和供应体系。
过去,中国企业更多依靠价格优势参与全球竞争。
现在,部分具有技术能力和规模优势的企业,开始有机会在产能分配、产品定价和客户选择上拥有更多主动权。
当然,这种主动权能维持多久,最终还是要靠技术、成本和产品质量,而不是依靠一时的供需紧张。
如果长鑫能够把当前的订单需求转化为持续的技术投入和规模优势,那么它对全球存储行业的影响,可能远不止争取几个国际大客户。
不过也没必要因为这条新闻,就断言三星、SK海力士和美光的竞争优势已经被打破。
全球存储市场很大,技术更新也非常快。
长鑫真正的挑战,可能才刚刚开始。
以上仅代表个人观点和行业研究,不构成投资建议。市场有风险,请独立判断。
#苹果 #长鑫存储 #美光 #半导体
长鑫拒绝苹果内存订单,背后可能是全球存储行业一个重要变化
10月25日,据科技媒体Wccftech报道,中国内存厂商长鑫存储(CXMT)近期不仅拒绝了苹果的采购报价,还未接受一家海外服务器制造商的DDR5内存订单。
这条消息挺有意思。
以前不少中国制造企业想进入苹果供应链,往往愿意通过降价来争取订单。
但这次,长鑫似乎不太愿意这么做。
为什么?
因为现在的情况可能变了:不是没有客户,而是产能有限,订单需要做选择。
不过先说明,目前这仍是媒体报道,并非长鑫官方确认的拒单决定。
1️⃣ 苹果为什么想采购长鑫的内存?
主要有两个原因。
一个是降低采购成本,另一个是分散供应链风险。
过去苹果的内存主要依赖三星、SK海力士和美光等供应商。
但随着AI服务器需求增长,全球存储厂商正在把更多资源投入利润更高的产品,尤其是HBM高带宽内存。
这会影响传统DRAM内存的供需平衡。
苹果如果能够增加长鑫这样的供应商,不仅多了一个采购渠道,在与其他供应商谈判时也更有底气。
所以苹果考虑长鑫,并不完全是因为价格便宜,也有保障供应的考虑。
2️⃣ 长鑫为什么敢拒绝苹果?
根据此前韩媒报道,苹果希望以更低价格采购长鑫的移动内存,但长鑫并不愿意提供明显低于三星、SK海力士的报价。
而10月25日的新报道进一步提到,长鑫还拒绝了海外服务器客户的采购需求。
分析人士认为,原因可能是中国本土客户已经消化了大量产能。
这背后其实是一个很简单的商业逻辑。
假设你经营一家工厂,每个月只能生产100万件产品。
国内客户已经愿意按正常价格买走95万件。
这时候一家国际大客户过来,要求你降价供货,还希望获得稳定的大批量产能。
你一定要接吗?
未必。
对于产能紧张的企业而言,订单再大,也要考虑利润、现有客户关系,以及未来的长期布局。
所以我觉得,长鑫拒绝低价订单如果属实,未必是单纯的态度问题,更可能是一种正常的商业选择。
3️⃣ 这意味着中国内存已经追上三星和美光了吗?
我觉得还不能这么理解。
长鑫近年来在DDR5、LPDDR等产品上取得了进展,已经逐渐具备参与国际市场竞争的能力。
但存储芯片不是只有一种。
普通DRAM、手机低功耗内存和AI服务器使用的HBM,对工艺、性能、良率和封装的要求并不相同。
尤其是HBM,目前三星、SK海力士和美光仍然具有明显优势。
长鑫在部分产品上具备竞争力,不代表所有技术都已经达到国际领先水平。
能够拒绝客户,说明可能有更强的议价能力;但真正的技术竞争力,最终还要看产品性能、良率、成本和规模化交付能力。
4️⃣ 这件事对美光、三星和SK海力士意味着什么?
这里可能出现一个比较有意思的局面。
一方面,长鑫不断扩大产能,长期来看会增加全球DRAM供应,对传统存储巨头形成竞争压力。
但另一方面,如果长鑫新增产能优先满足国内市场,而不是大量向全球市场低价供货,那么短期对国际DRAM价格的冲击可能没有想象中那么大。
与此同时,AI服务器带来的HBM需求仍然在消耗全球存储行业的资本和制造资源。
所以不能简单认为:
中国内存产能增加,三星和美光就一定会跌。
真正需要关注的是长鑫新增产能投向哪里,以及全球DRAM供需什么时候从紧张转向宽松。
5️⃣ 长鑫优先供应国内客户,对中国科技企业有什么意义?
我觉得这可能才是这条消息最值得关注的地方。
对于华为、小米、联想等中国企业来说,内存不只是采购价格的问题。
还涉及供应稳定性、技术配套,以及未来国际贸易环境变化带来的不确定性。
如果国内能够建立稳定、具有竞争力的DRAM供应体系,就意味着本土电子产业链多了一种选择。
但国产替代不等于完全不用国外产品。
在部分高端内存领域,中国厂商仍然需要追赶。
更合理的发展路径,是先在具备竞争力的产品上扩大供应,再逐步向高端市场突破。
6️⃣ 长鑫未来真正需要解决的是什么?
在我看来,长鑫现在面临的可能不是单纯有没有订单,而是能否把需求转化成长期竞争力。
主要看三个方面。
第一,产能扩张能不能跟上需求。
第二,良率和成本能不能持续改善。
第三,能不能在HBM等高端产品上缩小与国际龙头的差距。
还有一个容易被忽略的问题。
存储芯片是典型的周期性行业。
今天产能紧张,不代表三年后仍然紧张。
如果全球厂商同时大规模扩产,未来也可能出现供应过剩、价格下跌的情况。
所以需求旺盛是好事,但盲目扩产同样存在风险。
7️⃣ 这条消息真正释放了什么信号?
我个人认为,最值得关注的,不是长鑫有没有拒绝苹果,而是中国存储产业正在逐渐形成自己的客户基础和供应体系。
过去,中国企业更多依靠价格优势参与全球竞争。
现在,部分具有技术能力和规模优势的企业,开始有机会在产能分配、产品定价和客户选择上拥有更多主动权。
当然,这种主动权能维持多久,最终还是要靠技术、成本和产品质量,而不是依靠一时的供需紧张。
如果长鑫能够把当前的订单需求转化为持续的技术投入和规模优势,那么它对全球存储行业的影响,可能远不止争取几个国际大客户。
不过也没必要因为这条新闻,就断言三星、SK海力士和美光的竞争优势已经被打破。
全球存储市场很大,技术更新也非常快。
长鑫真正的挑战,可能才刚刚开始。
以上仅代表个人观点和行业研究,不构成投资建议。市场有风险,请独立判断。
#苹果 #长鑫存储 #美光 #半导体
125
·
--
Verifiziert
Übersetzung ansehen
GMX跌了90%,市值只剩不到1亿美元,这个老牌交易所还有机会吗?GMX曾经是去中心化合约交易所的代表性项目,2023年币价最高超过90美元。
如今价格只有8美元左右,流通市值约8800万美元,较历史高点跌去90%以上。
但它并没有停止运营,仍然有真实交易量和手续费收入,而且历史上还花费过2000多万美元回购代币。
这就有点值得研究了。
一个有真实业务、有收入、也有回购机制的项目,为什么代币价格还是跌得这么惨?
我重新翻了GMX官方文档、治理论坛和DeFiLlama的数据,聊聊我的一些看法。
1️⃣ GMX到底是做什么的?
GMX是一个去中心化合约交易所,主要提供BTC、ETH等加密资产的杠杆交易服务。
简单来说,就是让用户连接自己的钱包,在链上交易合约,不需要把资产存进传统中心化交易所的账户。
GMX早期主要在Arbitrum和Avalanche生态发展,后来逐步拓展产品和其他链。
它与Hyperliquid有一个比较明显的区别。
GMX主要依靠流动性池等机制提供交易流动性,而Hyperliquid更接近传统交易所的订单簿模式。
GMX曾经是这个赛道的重要玩家,但如今行业竞争格局已经发生很大变化。
2️⃣ GMX现在还有多少真实业务?
先看几组数据。
截至2026年10月26日前后:
GMX协议锁仓价值约2.4亿美元。
2026年9月,DeFiLlama统计的GMX全协议:
手续费约472万美元。
协议收入约193万美元。
其中,按平台统计口径归属于代币持有人的收入约109万美元。
这里必须区分几个概念。
手续费,是交易者向平台支付的费用。
协议收入,是按统计规则计入协议一侧的收入。
代币持有人收入,是按协议分配机制归属于代币持有人的部分,不代表持币者已经实际收到现金。
尤其GMX目前存在回购奖励暂停分发的安排。
所以不能简单认为,协议赚了193万美元,GMX持有人就能分走193万美元。
另外,GMX在2026年10月的协议收入明显上升,但其中受到Solana业务统计口径变化的影响,不能直接理解成原有合约业务突然出现爆发式增长。
不过,这些数据至少说明:
GMX并不是一个已经完全没有交易量、没有收入的项目。
3️⃣ GMX业务是在增长,还是继续衰退?
如果只看最近一个月,很容易误判。
不妨把时间拉长一点。
根据DeFiLlama的历史手续费数据:
2024年12月:约1197万美元。
2025年4月:约1941万美元。
2025年10月:约249万美元。
2026年3月:约467万美元。
2026年6月:约482万美元。
2026年9月:约472万美元。
可以看到,GMX经历过明显的业务下滑。
但从2025年底的低谷到2026年,手续费收入又出现了一定程度的恢复。
我觉得应该客观看待:
它没有完全失去业务竞争力,但距离曾经的高峰仍有很大差距。
更值得担心的是锁仓资金。
2023年底,GMX协议锁仓价值约6.16亿美元。
到2026年10月下旬,已经降至约2.4亿美元。
缩水超过60%。
当然,锁仓价值也受加密资产价格、资金流动和统计范围影响,不能直接等同用户流失。
但对于交易所而言,流动性和交易深度非常重要。
如果资金长期流向竞争对手,GMX未来的手续费增长也会受到影响。
4️⃣ GMX历史上回购了2000多万美元,为什么币价还在跌?
这是我研究GMX时最关注的问题之一。
根据CoinGecko发布的2025年代币回购研究报告,当时统计的GMX回购数据为:
累计回购金额约2086万美元。
累计回购约133万枚GMX。
相当于当时总供应量的约12.9%。
平均每月回购金额约224万美元。
注意,这些是2025年研究报告统计时的历史数据,不是2026年最新累计回购金额。
从这个角度看,GMX的回购并不是停留在公告上的数字,确实发生过实际购买。
那为什么价格还是跌?
原因并不复杂。
回购确实能够创造买盘,但价格最终取决于市场整体供需。
假设协议一年回购2000万美元GMX,但市场上其他持有人因为业务前景、竞争压力等原因卖出更多,币价一样可能下跌。
而且GMX回购的代币并不是直接销毁。
所以回购不等于供应量永久减少。
我觉得GMX给普通投资者最大的启示就是:回购很重要,但如果业务增长跟不上,单靠回购不一定能支撑币价。
5️⃣ GMX赚的钱,到底能给GMX代币带来什么价值?
GMX代币主要有两个用途。
一个是参与协议治理。
另一个是通过质押参与协议手续费回购奖励的分配机制。
按照GMX官方当前规则:
来自杠杆交易、清算、借贷和兑换等相关业务的部分手续费,会按27%的比例用于从市场回购GMX。
比如,假设符合分配规则的手续费有100万美元。
理论上就会有27万美元用于回购GMX。
不过,GMX目前有一个非常特殊的安排。
回购的GMX奖励暂时不向质押者发放,而是在金库中累积。
根据目前官方规则,要等GMX价格达到90美元,才会恢复分发累积奖励。
这意味着:
协议可能仍在购买GMX,但质押者目前不能直接领取这些累积回购奖励。
这里存在一个值得思考的问题。
如果GMX长期无法回到90美元,那么这部分累积奖励何时才能真正分配给持有人?
未来治理是否会调整规则?
这也是我觉得GMX代币价值捕获机制中,目前最值得关注的不确定性之一。
6️⃣ GMX供应量怎么样?会不会不断增发?
根据CoinGecko和GMX官方数据:
当前流通量约1069万枚。
当前总供应量约1069万枚。
预计最大供应量约1325万枚。
需要注意,1325万枚属于官方预计上限,并非绝对不可修改的硬性上限,未来超出这一数量需要经过治理批准。
GMX历史上也存在esGMX等激励代币安排,需要考虑相关代币的释放和转换规则。
因此,不能简单说GMX永远不会增发。
但相比一些还有大量团队和投资机构代币等待解锁的项目,GMX当前流通量与已发行总量较为接近。
对我来说,研究GMX供应量最重要的不是只看最大供应量,而是看未来新增供应速度,与协议实际回购速度之间的关系。
7️⃣ GMX最近又准备推出什么新的回购机制?
2026年10月21日,GMX治理论坛发布了一个值得关注的新安排。
计划从10月28日起,将Solana业务在完成GT代币回购后剩余的相关协议收入,用于回购GMX。
买回来的GMX将加入质押奖励池。
简单理解:
未来如果GMX的Solana业务做大,除了原来的业务,Solana也可能成为GMX回购资金的新来源。
但这里要分清:
GT代币回购不等于GMX回购。
只有完成GT回购之后,真正剩余并用于购买GMX的部分,才能算作GMX新增回购需求。
而且截至10月26日,这项安排尚未到计划生效日期,不能写成已经执行并产生效果。
我认为这是一个积极的机制变化。
但最终利好有多大,还要看Solana业务实际能产生多少可用于GMX回购的收入。
8️⃣ 为什么GMX准备让质押解除等待180天?
这是最新安排中争议比较大的部分。
同一份10月21日治理论坛公告还提出:
计划从10月28日起,对Arbitrum和Avalanche上的GMX、esGMX质押实行180天的解除等待期。
而且涉及新老质押仓位。
什么意思?
假设你以前就已经质押GMX一年。
新规则正式执行后,你提出解除质押申请,仍然需要再等待180天才能提取。
之前已经质押的时间不能抵扣。
从项目角度看,这可能有助于提高长期质押的稳定性,减少资金频繁进出。
但从投资者角度看,问题也很明显。
如果未来市场出现重大变化,质押者可能需要等待半年才能退出。
尤其在目前累积奖励尚未正常分发的情况下,新的等待期会进一步影响资金流动性。
治理论坛中也出现了相关质疑。
所以我觉得,这项变化既不能简单理解成利好,也不能完全当成利空。
它有利于长期锁定资金,却可能降低一部分投资者参与质押的意愿。
9️⃣ GMX面对Hyperliquid,还有什么竞争优势?
这是GMX未来能否真正翻身的核心问题。
目前去中心化合约交易领域竞争非常激烈。
Hyperliquid已经建立起明显的交易规模和流动性优势,Lighter、Aster等新平台也在争夺交易者。
对于经常交易合约的人来说,最重要的往往不是代币估值,而是交易体验。
例如:
交易深度够不够?
滑点大不大?
手续费高不高?
下单成交快不快?
资金是否安全?
谁能提供更好的交易体验,谁就更容易吸引交易者。
GMX的优势在于已经运营多年,拥有自己的流动性池机制、产品经验和生态基础。
但它也面临一个很现实的问题:
老牌交易所不代表一定能重新成为龙头。
尤其在流动性和用户逐渐向头部平台集中的情况下,重新争夺市场份额并不容易。
另外,GMX在2025年曾发生V1流动性池安全事件,涉及约4200万美元资产,后来大部分资金得到追回。
这件事也提醒我们,去中心化交易所仍然面临智能合约和资金安全风险。
🔟 GMX市值不到1亿美元,到底算不算便宜?
目前GMX流通市值约8800万美元。
如果只看一个拥有真实收入、历史上执行过较大规模回购的协议,这个估值确实值得研究。
但不能简单拿市值除以协议收入,就说它只有几倍市盈率。
因为协议收入不等于净利润,更不等于GMX持有人能够实际收到的收入。
我认为真正值得计算的是:
GMX未来一年能够实际回购多少美元的代币?
这些回购代币最终如何分配?
如果业务恢复增长,回购规模能否同步增加?
举个假设例子。
如果GMX未来一年实际使用500万美元回购代币。
按照8800万美元市值计算,对应年度回购金额约为市值的5.7%。
如果实际回购达到1000万美元,就相当于当前市值的约11.4%。
但这只是帮助理解估值的情景测算,不是目前已经实现的年度回购率,更不是投资者能够直接拿到的收益率。
如果业务持续萎缩,回购资金也可能下降。
所以GMX到底便不便宜,不能只看它从90美元跌到了8美元。
还需要判断未来几年的收入和回购能力。
我个人对GMX的看法是:
它没有死,也不是完全没有基本面的老项目。
有真实业务、有手续费收入、有实际执行过的回购机制,这些都值得肯定。
但它面临的竞争也确实很激烈,锁仓资金明显缩水,质押奖励分发和退出规则又存在值得关注的问题。
如果未来交易量能够企稳,Solana业务带来更多收入,实际GMX回购持续扩大,那么市场可能重新评估它的代币价值。
反过来,如果市场份额持续被新交易所抢走,再低的市值,也可能成为价值陷阱。
所以我现在更愿意把GMX看成一个需要验证业务恢复和代币价值捕获的老牌DeFi项目,而不是简单把它当成一个跌了90%的超跌币。
毕竟,投资最重要的不是它以前值多少钱,而是未来究竟还能创造多少价值。
以上仅代表个人观点和项目研究,不构成投资建议。市场有风险,请独立判断。
#GMX #HYPE
GMX跌了90%,市值只剩不到1亿美元,这个老牌交易所还有机会吗?
GMX曾经是去中心化合约交易所的代表性项目,2023年币价最高超过90美元。
如今价格只有8美元左右,流通市值约8800万美元,较历史高点跌去90%以上。
但它并没有停止运营,仍然有真实交易量和手续费收入,而且历史上还花费过2000多万美元回购代币。
这就有点值得研究了。
一个有真实业务、有收入、也有回购机制的项目,为什么代币价格还是跌得这么惨?
我重新翻了GMX官方文档、治理论坛和DeFiLlama的数据,聊聊我的一些看法。
1️⃣ GMX到底是做什么的?
GMX是一个去中心化合约交易所,主要提供BTC、ETH等加密资产的杠杆交易服务。
简单来说,就是让用户连接自己的钱包,在链上交易合约,不需要把资产存进传统中心化交易所的账户。
GMX早期主要在Arbitrum和Avalanche生态发展,后来逐步拓展产品和其他链。
它与Hyperliquid有一个比较明显的区别。
GMX主要依靠流动性池等机制提供交易流动性,而Hyperliquid更接近传统交易所的订单簿模式。
GMX曾经是这个赛道的重要玩家,但如今行业竞争格局已经发生很大变化。
2️⃣ GMX现在还有多少真实业务?
先看几组数据。
截至2026年10月26日前后:
GMX协议锁仓价值约2.4亿美元。
2026年9月,DeFiLlama统计的GMX全协议:
手续费约472万美元。
协议收入约193万美元。
其中,按平台统计口径归属于代币持有人的收入约109万美元。
这里必须区分几个概念。
手续费,是交易者向平台支付的费用。
协议收入,是按统计规则计入协议一侧的收入。
代币持有人收入,是按协议分配机制归属于代币持有人的部分,不代表持币者已经实际收到现金。
尤其GMX目前存在回购奖励暂停分发的安排。
所以不能简单认为,协议赚了193万美元,GMX持有人就能分走193万美元。
另外,GMX在2026年10月的协议收入明显上升,但其中受到Solana业务统计口径变化的影响,不能直接理解成原有合约业务突然出现爆发式增长。
不过,这些数据至少说明:
GMX并不是一个已经完全没有交易量、没有收入的项目。
3️⃣ GMX业务是在增长,还是继续衰退?
如果只看最近一个月,很容易误判。
不妨把时间拉长一点。
根据DeFiLlama的历史手续费数据:
2024年12月:约1197万美元。
2025年4月:约1941万美元。
2025年10月:约249万美元。
2026年3月:约467万美元。
2026年6月:约482万美元。
2026年9月:约472万美元。
可以看到,GMX经历过明显的业务下滑。
但从2025年底的低谷到2026年,手续费收入又出现了一定程度的恢复。
我觉得应该客观看待:
它没有完全失去业务竞争力,但距离曾经的高峰仍有很大差距。
更值得担心的是锁仓资金。
2023年底,GMX协议锁仓价值约6.16亿美元。
到2026年10月下旬,已经降至约2.4亿美元。
缩水超过60%。
当然,锁仓价值也受加密资产价格、资金流动和统计范围影响,不能直接等同用户流失。
但对于交易所而言,流动性和交易深度非常重要。
如果资金长期流向竞争对手,GMX未来的手续费增长也会受到影响。
4️⃣ GMX历史上回购了2000多万美元,为什么币价还在跌?
这是我研究GMX时最关注的问题之一。
根据CoinGecko发布的2025年代币回购研究报告,当时统计的GMX回购数据为:
累计回购金额约2086万美元。
累计回购约133万枚GMX。
相当于当时总供应量的约12.9%。
平均每月回购金额约224万美元。
注意,这些是2025年研究报告统计时的历史数据,不是2026年最新累计回购金额。
从这个角度看,GMX的回购并不是停留在公告上的数字,确实发生过实际购买。
那为什么价格还是跌?
原因并不复杂。
回购确实能够创造买盘,但价格最终取决于市场整体供需。
假设协议一年回购2000万美元GMX,但市场上其他持有人因为业务前景、竞争压力等原因卖出更多,币价一样可能下跌。
而且GMX回购的代币并不是直接销毁。
所以回购不等于供应量永久减少。
我觉得GMX给普通投资者最大的启示就是:回购很重要,但如果业务增长跟不上,单靠回购不一定能支撑币价。
5️⃣ GMX赚的钱,到底能给GMX代币带来什么价值?
GMX代币主要有两个用途。
一个是参与协议治理。
另一个是通过质押参与协议手续费回购奖励的分配机制。
按照GMX官方当前规则:
来自杠杆交易、清算、借贷和兑换等相关业务的部分手续费,会按27%的比例用于从市场回购GMX。
比如,假设符合分配规则的手续费有100万美元。
理论上就会有27万美元用于回购GMX。
不过,GMX目前有一个非常特殊的安排。
回购的GMX奖励暂时不向质押者发放,而是在金库中累积。
根据目前官方规则,要等GMX价格达到90美元,才会恢复分发累积奖励。
这意味着:
协议可能仍在购买GMX,但质押者目前不能直接领取这些累积回购奖励。
这里存在一个值得思考的问题。
如果GMX长期无法回到90美元,那么这部分累积奖励何时才能真正分配给持有人?
未来治理是否会调整规则?
这也是我觉得GMX代币价值捕获机制中,目前最值得关注的不确定性之一。
6️⃣ GMX供应量怎么样?会不会不断增发?
根据CoinGecko和GMX官方数据:
当前流通量约1069万枚。
当前总供应量约1069万枚。
预计最大供应量约1325万枚。
需要注意,1325万枚属于官方预计上限,并非绝对不可修改的硬性上限,未来超出这一数量需要经过治理批准。
GMX历史上也存在esGMX等激励代币安排,需要考虑相关代币的释放和转换规则。
因此,不能简单说GMX永远不会增发。
但相比一些还有大量团队和投资机构代币等待解锁的项目,GMX当前流通量与已发行总量较为接近。
对我来说,研究GMX供应量最重要的不是只看最大供应量,而是看未来新增供应速度,与协议实际回购速度之间的关系。
7️⃣ GMX最近又准备推出什么新的回购机制?
2026年10月21日,GMX治理论坛发布了一个值得关注的新安排。
计划从10月28日起,将Solana业务在完成GT代币回购后剩余的相关协议收入,用于回购GMX。
买回来的GMX将加入质押奖励池。
简单理解:
未来如果GMX的Solana业务做大,除了原来的业务,Solana也可能成为GMX回购资金的新来源。
但这里要分清:
GT代币回购不等于GMX回购。
只有完成GT回购之后,真正剩余并用于购买GMX的部分,才能算作GMX新增回购需求。
而且截至10月26日,这项安排尚未到计划生效日期,不能写成已经执行并产生效果。
我认为这是一个积极的机制变化。
但最终利好有多大,还要看Solana业务实际能产生多少可用于GMX回购的收入。
8️⃣ 为什么GMX准备让质押解除等待180天?
这是最新安排中争议比较大的部分。
同一份10月21日治理论坛公告还提出:
计划从10月28日起,对Arbitrum和Avalanche上的GMX、esGMX质押实行180天的解除等待期。
而且涉及新老质押仓位。
什么意思?
假设你以前就已经质押GMX一年。
新规则正式执行后,你提出解除质押申请,仍然需要再等待180天才能提取。
之前已经质押的时间不能抵扣。
从项目角度看,这可能有助于提高长期质押的稳定性,减少资金频繁进出。
但从投资者角度看,问题也很明显。
如果未来市场出现重大变化,质押者可能需要等待半年才能退出。
尤其在目前累积奖励尚未正常分发的情况下,新的等待期会进一步影响资金流动性。
治理论坛中也出现了相关质疑。
所以我觉得,这项变化既不能简单理解成利好,也不能完全当成利空。
它有利于长期锁定资金,却可能降低一部分投资者参与质押的意愿。
9️⃣ GMX面对Hyperliquid,还有什么竞争优势?
这是GMX未来能否真正翻身的核心问题。
目前去中心化合约交易领域竞争非常激烈。
Hyperliquid已经建立起明显的交易规模和流动性优势,Lighter、Aster等新平台也在争夺交易者。
对于经常交易合约的人来说,最重要的往往不是代币估值,而是交易体验。
例如:
交易深度够不够?
滑点大不大?
手续费高不高?
下单成交快不快?
资金是否安全?
谁能提供更好的交易体验,谁就更容易吸引交易者。
GMX的优势在于已经运营多年,拥有自己的流动性池机制、产品经验和生态基础。
但它也面临一个很现实的问题:
老牌交易所不代表一定能重新成为龙头。
尤其在流动性和用户逐渐向头部平台集中的情况下,重新争夺市场份额并不容易。
另外,GMX在2025年曾发生V1流动性池安全事件,涉及约4200万美元资产,后来大部分资金得到追回。
这件事也提醒我们,去中心化交易所仍然面临智能合约和资金安全风险。
🔟 GMX市值不到1亿美元,到底算不算便宜?
目前GMX流通市值约8800万美元。
如果只看一个拥有真实收入、历史上执行过较大规模回购的协议,这个估值确实值得研究。
但不能简单拿市值除以协议收入,就说它只有几倍市盈率。
因为协议收入不等于净利润,更不等于GMX持有人能够实际收到的收入。
我认为真正值得计算的是:
GMX未来一年能够实际回购多少美元的代币?
这些回购代币最终如何分配?
如果业务恢复增长,回购规模能否同步增加?
举个假设例子。
如果GMX未来一年实际使用500万美元回购代币。
按照8800万美元市值计算,对应年度回购金额约为市值的5.7%。
如果实际回购达到1000万美元,就相当于当前市值的约11.4%。
但这只是帮助理解估值的情景测算,不是目前已经实现的年度回购率,更不是投资者能够直接拿到的收益率。
如果业务持续萎缩,回购资金也可能下降。
所以GMX到底便不便宜,不能只看它从90美元跌到了8美元。
还需要判断未来几年的收入和回购能力。
我个人对GMX的看法是:
它没有死,也不是完全没有基本面的老项目。
有真实业务、有手续费收入、有实际执行过的回购机制,这些都值得肯定。
但它面临的竞争也确实很激烈,锁仓资金明显缩水,质押奖励分发和退出规则又存在值得关注的问题。
如果未来交易量能够企稳,Solana业务带来更多收入,实际GMX回购持续扩大,那么市场可能重新评估它的代币价值。
反过来,如果市场份额持续被新交易所抢走,再低的市值,也可能成为价值陷阱。
所以我现在更愿意把GMX看成一个需要验证业务恢复和代币价值捕获的老牌DeFi项目,而不是简单把它当成一个跌了90%的超跌币。
毕竟,投资最重要的不是它以前值多少钱,而是未来究竟还能创造多少价值。
以上仅代表个人观点和项目研究,不构成投资建议。市场有风险,请独立判断。
#GMX #HYPE
2
233
·
--
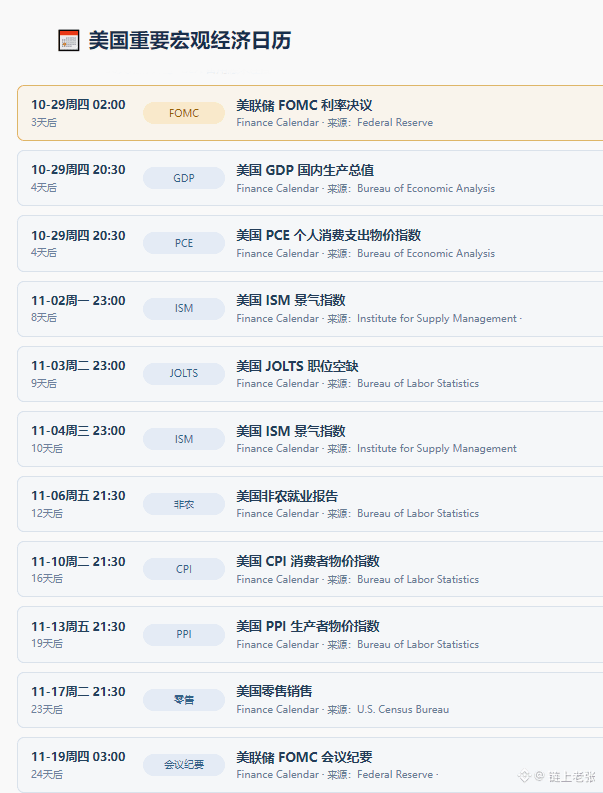
Ab dieser Woche dürfte es an den Märkten wieder lebhaft zugehen. 😂
Ein Blick auf den anstehenden US-Wirtschaftskalender zeigt: Fed-Zinsentscheid, BIP, PCE, Arbeitsmarktbericht und Verbraucherpreise – eins nach dem anderen.
All diese Daten beeinflussen die Markterwartungen für künftige Zinserhöhungen und -senkungen. Auch BTC und US-Aktien könnten entsprechend schwanken.
Besonders bei der Fed-Sitzung diese Woche geht es nicht nur darum, ob der Leitzins unverändert bleibt – auch Powells Aussagen sind wichtig.
Die Märkte waren zuletzt ohnehin schon wechselhaft. Vermutlich wird es auch in nächster Zeit nicht gerade ruhig.
Beobachtet die Konjunkturdaten also weiterhin aufmerksam und handelt lieber nicht überstürzt. 😄
Die genauen Veröffentlichungstermine richten sich nach dem jeweils aktuellen offiziellen Kalender.
#BTC #ETH
838
·
--
Übersetzung ansehen
10月26日早报|BTC又守在8万美元,本周这几件大事值得关注早上好,今天是10月26日,星期一。
新的一周开始了,BTC还在8万美元附近徘徊。
这周有美联储议息、美国经济数据,还有几家科技巨头公布财报。
我觉得接下来的行情,可能不只是币圈自己说了算。
1️⃣ BTC还在8万美元附近,市场有点纠结
上周BTC从8.4万美元附近一路回落,周末还一度跌破8万美元。
今天早上又在8万美元附近震荡。
这说明目前多空双方还是有分歧。
有人觉得跌了不少,可以慢慢买了。
也有人担心宏观环境不好,行情可能继续调整。
我觉得8万美元值得关注,但也没必要把它当成绝对不能跌破的位置。
2️⃣ ETF上周净流入3亿美元,但有个细节
根据Farside数据,上周美国比特币现货ETF暂计净流入约3.01亿美元。
不过,贝莱德IBIT一只基金就净流入约5.66亿美元。
这意味着其他基金合计反而在净流出。
而且周四、周五连续两天出现资金流出。
所以,不能只看ETF一周净流入,就认为所有机构都在买。
市场资金还是有分歧的。
周五还有个别基金数据未完整公布,最终结果可能略有调整。
3️⃣ 本周美联储议息,为什么币圈也要关注?
10月27日至28日,美联储将召开议息会议。
现在市场普遍预期这次维持利率不变。
但比起这次加不加息,我更关注美联储对未来利率的态度。
举个例子。
如果美联储认为通胀仍然太高,未来需要继续维持较高利率,市场可能就会担心资金环境继续偏紧。
而BTC、美股这些风险资产,都可能受到影响。
当然,美联储态度偏强硬,也不代表币价一定下跌,还要看市场之前已经预期了多少。
4️⃣ 微软、谷歌、亚马逊财报也来了
本周三和周四,微软、谷歌母公司Alphabet、亚马逊将陆续公布财报。
最近美股投资者很关心一个问题:
科技巨头每年花这么多钱建设AI数据中心,到底能赚回来多少?
这其实跟我们研究加密项目挺像的。
项目有技术、有用户、有投资,不代表最后一定赚钱。
如果财报表现超出预期,可能改善科技股情绪。
如果AI投入越来越大,但利润没有跟上,市场也可能继续承压。
另外,本周四美国还将公布第三季度GDP初值,以及9月份PCE通胀数据。
这些都可能影响市场对未来利率的判断。
10月26日早报|BTC又守在8万美元,本周这几件大事值得关注
早上好,今天是10月26日,星期一。
新的一周开始了,BTC还在8万美元附近徘徊。
这周有美联储议息、美国经济数据,还有几家科技巨头公布财报。
我觉得接下来的行情,可能不只是币圈自己说了算。
1️⃣ BTC还在8万美元附近,市场有点纠结
上周BTC从8.4万美元附近一路回落,周末还一度跌破8万美元。
今天早上又在8万美元附近震荡。
这说明目前多空双方还是有分歧。
有人觉得跌了不少,可以慢慢买了。
也有人担心宏观环境不好,行情可能继续调整。
我觉得8万美元值得关注,但也没必要把它当成绝对不能跌破的位置。
2️⃣ ETF上周净流入3亿美元,但有个细节
根据Farside数据,上周美国比特币现货ETF暂计净流入约3.01亿美元。
不过,贝莱德IBIT一只基金就净流入约5.66亿美元。
这意味着其他基金合计反而在净流出。
而且周四、周五连续两天出现资金流出。
所以,不能只看ETF一周净流入,就认为所有机构都在买。
市场资金还是有分歧的。
周五还有个别基金数据未完整公布,最终结果可能略有调整。
3️⃣ 本周美联储议息,为什么币圈也要关注?
10月27日至28日,美联储将召开议息会议。
现在市场普遍预期这次维持利率不变。
但比起这次加不加息,我更关注美联储对未来利率的态度。
举个例子。
如果美联储认为通胀仍然太高,未来需要继续维持较高利率,市场可能就会担心资金环境继续偏紧。
而BTC、美股这些风险资产,都可能受到影响。
当然,美联储态度偏强硬,也不代表币价一定下跌,还要看市场之前已经预期了多少。
4️⃣ 微软、谷歌、亚马逊财报也来了
本周三和周四,微软、谷歌母公司Alphabet、亚马逊将陆续公布财报。
最近美股投资者很关心一个问题:
科技巨头每年花这么多钱建设AI数据中心,到底能赚回来多少?
这其实跟我们研究加密项目挺像的。
项目有技术、有用户、有投资,不代表最后一定赚钱。
如果财报表现超出预期,可能改善科技股情绪。
如果AI投入越来越大,但利润没有跟上,市场也可能继续承压。
另外,本周四美国还将公布第三季度GDP初值,以及9月份PCE通胀数据。
这些都可能影响市场对未来利率的判断。
98
·
--
Übersetzung ansehen
GMX准备启动新回购,但质押退出要等180天,这操作有点意思!官方计划从10月28日开始,把Solana业务中扣除GT回购后剩余的协议收入,用来回购GMX。
与此同时,Arbitrum和Avalanche上的GMX、esGMX质押用户,以后申请退出,可能需要等180天。
一个是回购,一个是锁定半年。
这两个变化放在一起,我觉得有点意思。
1️⃣ 为什么要回购GMX?
其实很好理解。
假设你开了一家生意不错的公司,每年赚到一部分钱。
你决定拿其中一部分,到市场上买回自己的股份。
这就相当于回购。
GMX也是一样。
如果Solana上的交易业务持续产生收入,就有机会形成对GMX的实际买入需求。
不过有个细节:
这次买回来的GMX,是准备放进质押奖励池,而不是直接销毁。
所以不能把回购理解成通缩。
另外,具体能回购多少,还是要看Solana业务实际赚了多少钱。
2️⃣ 为什么解除质押要等180天?
举个例子。
假设你质押了1000枚GMX。
以后突然想卖掉,不能直接解除质押后马上卖出。
而是需要先提出申请,再等待180天才能取回。
而且,以前已经质押了多久,不计入这180天。
简单理解,就是把质押退出的门槛提高了。
好处是可能减少短期流通和集中抛售,让参与者更愿意长期持有。
但坏处也很明显。
如果市场突然大跌,你的币还在等待解锁,可能无法及时卖出。
对长期参与者来说,这种机制可能有一定吸引力。
但对喜欢灵活操作的人来说,就未必是好事。
3️⃣ 对GMX到底是利好还是利空?
我觉得要分开看。
回购如果真正执行,而且能长期持续,对代币需求是积极的。
但180天的退出等待期,会降低质押资产的流动性。
尤其需要注意,这次计划也覆盖已有的相关质押仓位,并不只是新参与的用户。
所以,不能因为看到回购两个字,就直接认定是大利好。
更需要观察回购金额、实际执行情况,以及用户是否愿意接受新的退出规则。
以上仅代表个人观点和项目研究,不构成投资建议。市场有风险,请独立判断。
#GMX #SOL
GMX准备启动新回购,但质押退出要等180天,这操作有点意思!
官方计划从10月28日开始,把Solana业务中扣除GT回购后剩余的协议收入,用来回购GMX。
与此同时,Arbitrum和Avalanche上的GMX、esGMX质押用户,以后申请退出,可能需要等180天。
一个是回购,一个是锁定半年。
这两个变化放在一起,我觉得有点意思。
1️⃣ 为什么要回购GMX?
其实很好理解。
假设你开了一家生意不错的公司,每年赚到一部分钱。
你决定拿其中一部分,到市场上买回自己的股份。
这就相当于回购。
GMX也是一样。
如果Solana上的交易业务持续产生收入,就有机会形成对GMX的实际买入需求。
不过有个细节:
这次买回来的GMX,是准备放进质押奖励池,而不是直接销毁。
所以不能把回购理解成通缩。
另外,具体能回购多少,还是要看Solana业务实际赚了多少钱。
2️⃣ 为什么解除质押要等180天?
举个例子。
假设你质押了1000枚GMX。
以后突然想卖掉,不能直接解除质押后马上卖出。
而是需要先提出申请,再等待180天才能取回。
而且,以前已经质押了多久,不计入这180天。
简单理解,就是把质押退出的门槛提高了。
好处是可能减少短期流通和集中抛售,让参与者更愿意长期持有。
但坏处也很明显。
如果市场突然大跌,你的币还在等待解锁,可能无法及时卖出。
对长期参与者来说,这种机制可能有一定吸引力。
但对喜欢灵活操作的人来说,就未必是好事。
3️⃣ 对GMX到底是利好还是利空?
我觉得要分开看。
回购如果真正执行,而且能长期持续,对代币需求是积极的。
但180天的退出等待期,会降低质押资产的流动性。
尤其需要注意,这次计划也覆盖已有的相关质押仓位,并不只是新参与的用户。
所以,不能因为看到回购两个字,就直接认定是大利好。
更需要观察回购金额、实际执行情况,以及用户是否愿意接受新的退出规则。
以上仅代表个人观点和项目研究,不构成投资建议。市场有风险,请独立判断。
#GMX #SOL
507
·
--
Teilweise korrekt
Welche Veränderungen bringt das Upgrade nach der AERO-Fusion für das Geschäft und das Token-Ökonomiemodell?Das Projekt hat gerade ein größeres Upgrade abgeschlossen.
Am 21. Oktober (US-Zeit) fusionierten Aerodrome und Velodrome offiziell und führten das neue Aero ein.
Zuvor war das Projekt vor allem im Base- und Optimism-Ökosystem aktiv. Nun wurde es auf sieben Blockchains ausgeweitet.
Offiziellen Daten zufolge beliefen sich die kumulierten Einnahmen der zugehörigen Protokolle aus dem Handel bis zum 25. Oktober auf rund 581 Millionen US-Dollar. Das kumulierte Handelsvolumen lag bei über 490 Milliarden US-Dollar.
Das ist längst kein Projekt mehr, das nur auf einem Konzept beruht und keine realen Geschäftsaktivitäten vorweisen kann.
Bei näherer Betrachtung stieß ich jedoch auf eine Frage, über die es sich lohnt, nachzudenken:
AERO kann tatsächlich Einnahmen erzielen und verfügt über einen Rückkaufmechanismus. Gleichzeitig werden jedoch weiterhin neue Token ausgegeben.
Welche Veränderungen bringt das Upgrade nach der AERO-Fusion für das Geschäft und das Token-Ökonomiemodell?
Das Projekt hat gerade ein größeres Upgrade abgeschlossen.
Am 21. Oktober (US-Zeit) fusionierten Aerodrome und Velodrome offiziell und führten das neue Aero ein.
Zuvor war das Projekt vor allem im Base- und Optimism-Ökosystem aktiv. Nun wurde es auf sieben Blockchains ausgeweitet.
Offiziellen Daten zufolge beliefen sich die kumulierten Einnahmen der zugehörigen Protokolle aus dem Handel bis zum 25. Oktober auf rund 581 Millionen US-Dollar. Das kumulierte Handelsvolumen lag bei über 490 Milliarden US-Dollar.
Das ist längst kein Projekt mehr, das nur auf einem Konzept beruht und keine realen Geschäftsaktivitäten vorweisen kann.
Bei näherer Betrachtung stieß ich jedoch auf eine Frage, über die es sich lohnt, nachzudenken:
AERO kann tatsächlich Einnahmen erzielen und verfügt über einen Rückkaufmechanismus. Gleichzeitig werden jedoch weiterhin neue Token ausgegeben.
1
1
662
·
--
Übersetzung ansehen
10月25日早报 BTC又到8万美元关口,贝莱德还在买,下周有大事!早上好,今天是10月25日,星期日。
最近行情确实有点磨人,BTC又回到了8万美元附近。
不过,周末看到几组数据,我觉得挺值得聊聊。
1️⃣ BTC又在考验8万美元,市场到底怎么了?
10月24日,BTC收盘约8.02万美元,盘中一度跌破8万美元。
前几天还在8.4万美元附近,现在又跌回来了。
Coinbase最新机构研究也特别提到,8万至8.2万美元是近期值得关注的价格区域。
但支撑位不是保险箱,跌到了就一定反弹。
目前市场还在担心通胀、利率和资金流动性,短期确实比较纠结。
2️⃣ ETF上周还有资金流入,为什么BTC还是跌?
根据Farside最新统计,上周比特币现货ETF暂计净流入约3.01亿美元。
但有个细节很有意思。
贝莱德IBIT一只基金就净流入约5.66亿美元。
也就是说,除贝莱德以外,其他基金合计反而净流出了约2.65亿美元。
周五还有个别基金数据未补齐,最终数字可能调整。
这说明什么?
不是所有机构都在抢着买BTC。
有的资金在进,有的资金在出,只是贝莱德的买盘比较强。
所以以后看ETF,不能只看总流入多少,还要看看究竟是谁在买。
3️⃣ Coinbase发现一个变化:买BTC的主力正在改变
根据Coinbase10月23日的机构报告:
今年上半年,上市公司比特币财库曾经是重要买家。
但从8月开始,ETF的买入规模明显超过企业财库。
简单理解:
以前是一些上市公司大量买BTC放进资产负债表。
现在更多买盘来自ETF投资者。
这其实挺值得关注。
因为ETF每天都有资金流入流出,机构和普通投资者都可能根据市场情况调整仓位。
所以BTC未来能不能走强,我觉得持续的资金需求比一两天的新闻更重要。
4️⃣ 下周美联储和科技巨头财报都来了
10月27日至28日:美联储议息会议。
10月28日:微软、谷歌母公司Alphabet公布财报。
10月29日:亚马逊公布财报。
另外,美国还将公布GDP、PCE等重要经济数据。
为什么币圈也要看这些?
举个例子。
如果科技巨头的AI投入很大,但利润增长不及预期,美股可能承压。
如果通胀又比较高,市场可能进一步担心美联储维持高利率甚至加息。
BTC虽然是加密资产,但现在和全球风险资产的资金情绪仍有联系。
所以,下周可能不只是币圈自己的事情。
整体来看,我觉得最近市场还没有走出明显方向。
有ETF资金支持,但买盘并不均衡。
BTC仍在关键价格区域附近反复。
下周又有美联储和重要财报。
我个人还是倾向于多观察,少因为短期涨跌就频繁改变计划。
毕竟周末休息两天,市场不会因为我们少交易几笔,就不给机会了。😂
以上仅代表个人观点和项目研究,不构成投资建议。市场有风险,请独立判断。
#BTC #ETH
10月25日早报 BTC又到8万美元关口,贝莱德还在买,下周有大事!
早上好,今天是10月25日,星期日。
最近行情确实有点磨人,BTC又回到了8万美元附近。
不过,周末看到几组数据,我觉得挺值得聊聊。
1️⃣ BTC又在考验8万美元,市场到底怎么了?
10月24日,BTC收盘约8.02万美元,盘中一度跌破8万美元。
前几天还在8.4万美元附近,现在又跌回来了。
Coinbase最新机构研究也特别提到,8万至8.2万美元是近期值得关注的价格区域。
但支撑位不是保险箱,跌到了就一定反弹。
目前市场还在担心通胀、利率和资金流动性,短期确实比较纠结。
2️⃣ ETF上周还有资金流入,为什么BTC还是跌?
根据Farside最新统计,上周比特币现货ETF暂计净流入约3.01亿美元。
但有个细节很有意思。
贝莱德IBIT一只基金就净流入约5.66亿美元。
也就是说,除贝莱德以外,其他基金合计反而净流出了约2.65亿美元。
周五还有个别基金数据未补齐,最终数字可能调整。
这说明什么?
不是所有机构都在抢着买BTC。
有的资金在进,有的资金在出,只是贝莱德的买盘比较强。
所以以后看ETF,不能只看总流入多少,还要看看究竟是谁在买。
3️⃣ Coinbase发现一个变化:买BTC的主力正在改变
根据Coinbase10月23日的机构报告:
今年上半年,上市公司比特币财库曾经是重要买家。
但从8月开始,ETF的买入规模明显超过企业财库。
简单理解:
以前是一些上市公司大量买BTC放进资产负债表。
现在更多买盘来自ETF投资者。
这其实挺值得关注。
因为ETF每天都有资金流入流出,机构和普通投资者都可能根据市场情况调整仓位。
所以BTC未来能不能走强,我觉得持续的资金需求比一两天的新闻更重要。
4️⃣ 下周美联储和科技巨头财报都来了
10月27日至28日:美联储议息会议。
10月28日:微软、谷歌母公司Alphabet公布财报。
10月29日:亚马逊公布财报。
另外,美国还将公布GDP、PCE等重要经济数据。
为什么币圈也要看这些?
举个例子。
如果科技巨头的AI投入很大,但利润增长不及预期,美股可能承压。
如果通胀又比较高,市场可能进一步担心美联储维持高利率甚至加息。
BTC虽然是加密资产,但现在和全球风险资产的资金情绪仍有联系。
所以,下周可能不只是币圈自己的事情。
整体来看,我觉得最近市场还没有走出明显方向。
有ETF资金支持,但买盘并不均衡。
BTC仍在关键价格区域附近反复。
下周又有美联储和重要财报。
我个人还是倾向于多观察,少因为短期涨跌就频繁改变计划。
毕竟周末休息两天,市场不会因为我们少交易几笔,就不给机会了。😂
以上仅代表个人观点和项目研究,不构成投资建议。市场有风险,请独立判断。
#BTC #ETH
254
·
--
Verifiziert
Übersetzung ansehen
XRP下周有大事!华尔街金融巨头齐聚纽约,这次会有什么惊喜?XRP下周要迎来一场大活动!华尔街金融机构都来了,这次会有什么新消息?
Ripple将在10月27日至29日,在纽约举办Swell 2026大会。
这次阵容还挺大。
除了Ripple自己的高管,还有BNY、Robinhood、Coinbase、巴克莱银行等金融机构的代表参与。
按照官方介绍,预计有超过1500名参会者、100多位演讲嘉宾。
主要讨论稳定币、RWA、跨境支付,以及传统金融如何使用区块链。
我觉得有几个地方值得关注。
1️⃣ 为什么Ripple这么重视传统金融?
其实Ripple一直想做的,就是让银行和金融机构之间转账更方便。
举个例子。
一家美国企业要给日本供应商付款100万美元。
传统跨境支付可能涉及多家银行、外汇兑换和不同国家的结算系统。
Ripple希望利用区块链技术,减少其中一些步骤,提高资金流转效率。
不过,这类业务可以采用不同的技术和资产安排,并不是每笔交易都必须购买XRP。
2️⃣ 银行采用Ripple技术,是不是就利好XRP?
我觉得要分开看。
假设一家银行使用Ripple提供的软件服务,每年支付100万美元服务费。
这对Ripple公司是好事。
但如果银行没有直接使用XRP作为流动性资产,就不一定产生相应的XRP买入需求。
反过来,如果越来越多的支付场景真正需要使用XRP作为中间兑换资产,才可能增加它的实际需求。
所以不能简单理解成:
Ripple合作银行越多,XRP就一定涨得越多。
3️⃣ XRP有没有销毁机制?
有。
XRP Ledger上的交易需要支付少量XRP手续费,这部分手续费会永久销毁。
但目前普通交易的手续费非常低。
举个例子。
按照常见的最低手续费计算,10万笔普通交易大约只销毁1枚XRP。
所以不能因为网络交易量增加,就认为XRP马上会出现大规模通缩。
真正值得关注的,还是网络使用量、实际资金需求和整体代币供需关系。
4️⃣ 下周大会值得期待什么?
我个人更关注三件事。
有没有新的银行和金融机构实际采用相关产品?
RLUSD稳定币和XRP Ledger的业务有没有新的进展?
这些新业务最终能不能为XRP创造更多真实需求?
当然,大会可能公布新合作,也可能只是介绍已有成果。
我觉得XRP是个挺有意思的老项目。
这么多年一直在推动传统金融与区块链结合,现在稳定币、RWA和机构金融又成了热门方向。
但对普通投资者来说,还是应该把Ripple公司的业务发展和XRP代币的价值分开研究。
下周大会可以关注,但没必要因为一个会议就提前认定币价一定上涨。
不知道大家怎么看,XRP未来最大的机会,是跨境支付,还是RWA和稳定币?
以上仅代表个人观点和项目研究,不构成投资建议。
XRP下周有大事!华尔街金融巨头齐聚纽约,这次会有什么惊喜?
XRP下周要迎来一场大活动!华尔街金融机构都来了,这次会有什么新消息?
Ripple将在10月27日至29日,在纽约举办Swell 2026大会。
这次阵容还挺大。
除了Ripple自己的高管,还有BNY、Robinhood、Coinbase、巴克莱银行等金融机构的代表参与。
按照官方介绍,预计有超过1500名参会者、100多位演讲嘉宾。
主要讨论稳定币、RWA、跨境支付,以及传统金融如何使用区块链。
我觉得有几个地方值得关注。
1️⃣ 为什么Ripple这么重视传统金融?
其实Ripple一直想做的,就是让银行和金融机构之间转账更方便。
举个例子。
一家美国企业要给日本供应商付款100万美元。
传统跨境支付可能涉及多家银行、外汇兑换和不同国家的结算系统。
Ripple希望利用区块链技术,减少其中一些步骤,提高资金流转效率。
不过,这类业务可以采用不同的技术和资产安排,并不是每笔交易都必须购买XRP。
2️⃣ 银行采用Ripple技术,是不是就利好XRP?
我觉得要分开看。
假设一家银行使用Ripple提供的软件服务,每年支付100万美元服务费。
这对Ripple公司是好事。
但如果银行没有直接使用XRP作为流动性资产,就不一定产生相应的XRP买入需求。
反过来,如果越来越多的支付场景真正需要使用XRP作为中间兑换资产,才可能增加它的实际需求。
所以不能简单理解成:
Ripple合作银行越多,XRP就一定涨得越多。
3️⃣ XRP有没有销毁机制?
有。
XRP Ledger上的交易需要支付少量XRP手续费,这部分手续费会永久销毁。
但目前普通交易的手续费非常低。
举个例子。
按照常见的最低手续费计算,10万笔普通交易大约只销毁1枚XRP。
所以不能因为网络交易量增加,就认为XRP马上会出现大规模通缩。
真正值得关注的,还是网络使用量、实际资金需求和整体代币供需关系。
4️⃣ 下周大会值得期待什么?
我个人更关注三件事。
有没有新的银行和金融机构实际采用相关产品?
RLUSD稳定币和XRP Ledger的业务有没有新的进展?
这些新业务最终能不能为XRP创造更多真实需求?
当然,大会可能公布新合作,也可能只是介绍已有成果。
我觉得XRP是个挺有意思的老项目。
这么多年一直在推动传统金融与区块链结合,现在稳定币、RWA和机构金融又成了热门方向。
但对普通投资者来说,还是应该把Ripple公司的业务发展和XRP代币的价值分开研究。
下周大会可以关注,但没必要因为一个会议就提前认定币价一定上涨。
不知道大家怎么看,XRP未来最大的机会,是跨境支付,还是RWA和稳定币?
以上仅代表个人观点和项目研究,不构成投资建议。
1
1.1k
·
--
Übersetzung ansehen
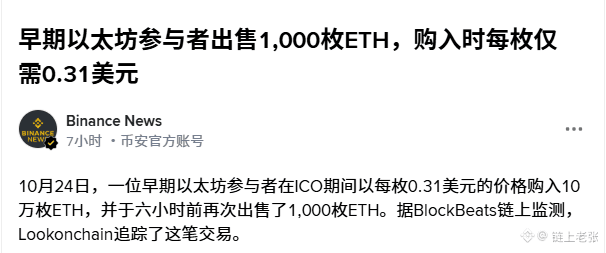
0.31美元买的ETH,现在还在卖😂
当年买了10万枚,最近又卖出1000枚。
真佩服这些老玩家,居然能拿这么多年。
换成我,估计涨个3倍就早早卖飞了😂
0.31美元买的ETH,现在还在卖😂
当年买了10万枚,最近又卖出1000枚。
真佩服这些老玩家,居然能拿这么多年。
换成我,估计涨个3倍就早早卖飞了😂
当年买了10万枚,最近又卖出1000枚。
真佩服这些老玩家,居然能拿这么多年。
换成我,估计涨个3倍就早早卖飞了😂
488
·
--
Verifiziert
Ein großes ZEC-Upgrade steht bevor! Dreifache Geschwindigkeit, 60 % der Gebühren aus dem Umlauf – was steckt dahinter?Kürzlich habe ich eine Meldung zu Zcash (ZEC) gesehen, über die es sich meiner Meinung nach zu sprechen lohnt.
Das Zcash-Entwicklungsteam hat bereits einen voraussichtlichen Termin für das nächste große Upgrade, NU7, festgelegt: um den 5. November 2026.
Am 22. Oktober hat auch die Zcash Foundation offizielle Node-Software veröffentlicht, die dieses Upgrade unterstützt.
Diesmal gibt es zwei sehr interessante Änderungen.
Zum einen wird die Blockerzeugung dreimal so schnell.
Zum anderen werden 60 % der Transaktionsgebühren vorübergehend aus dem Umlauf genommen.
Der zweite Punkt wird jedoch besonders leicht missverstanden.
1️⃣ Wie viel schneller wird ZEC nach dem Upgrade tatsächlich?
Bisher erzeugte Zcash im Durchschnitt alle 75 Sekunden einen neuen Block.
Ein großes ZEC-Upgrade steht bevor! Dreifache Geschwindigkeit, 60 % der Gebühren aus dem Umlauf – was steckt dahinter?
Kürzlich habe ich eine Meldung zu Zcash (ZEC) gesehen, über die es sich meiner Meinung nach zu sprechen lohnt.
Das Zcash-Entwicklungsteam hat bereits einen voraussichtlichen Termin für das nächste große Upgrade, NU7, festgelegt: um den 5. November 2026.
Am 22. Oktober hat auch die Zcash Foundation offizielle Node-Software veröffentlicht, die dieses Upgrade unterstützt.
Diesmal gibt es zwei sehr interessante Änderungen.
Zum einen wird die Blockerzeugung dreimal so schnell.
Zum anderen werden 60 % der Transaktionsgebühren vorübergehend aus dem Umlauf genommen.
Der zweite Punkt wird jedoch besonders leicht missverstanden.
1️⃣ Wie viel schneller wird ZEC nach dem Upgrade tatsächlich?
Bisher erzeugte Zcash im Durchschnitt alle 75 Sekunden einen neuen Block.
2
1
1.8k
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
CanMicrosoftDeliverOnAI
309,020 Aufrufe
2,448 Kommentare
Berichtssaison, Session 3: Übertreffen Google und Microsoft die Gewinnerwartungen?
Binance Square Official
·124 Likes
·58k Aufrufe
CanGoogleDefindItsCore
179,081 Aufrufe
1,727 Kommentare
EarningsSeason
5.8M Aufrufe
28,464 Kommentare