

老李迫击炮
489 Beiträge
老李迫击炮
Melden
Nutzer blockieren
金融科班出身,持证券/期货/基金投资分析证书,技术图表流派,善于宏观分析,精研趋势与周期,擅长套利交易和预判行情高低点。07年涉猎全球股市、商品期货等传统金融行业,16年进入加密市场,曾受邀参加华尔街大师罗杰斯经济论坛。
2 Following
158 Follower
569 Like gegeben
Beiträge
·
--
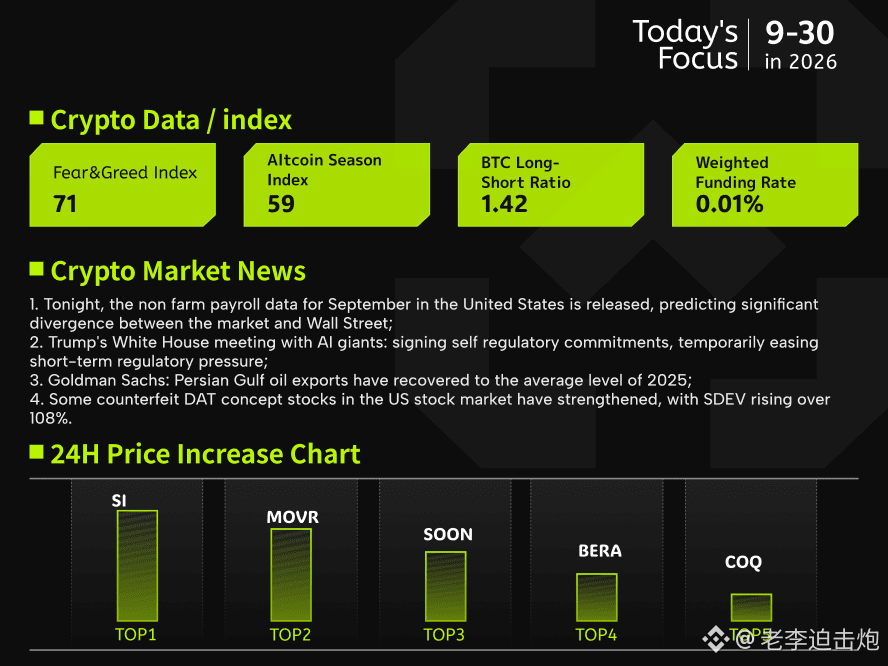
【30. September: Globale Marktinfos und Datenanalyse】
1、Heute Nacht erscheinen die US-Daten zu den Non-Farm-Payrolls für September; die Erwartungen des Marktes und von Wall Street gehen deutlich auseinander;
2、Trump trifft im Weißen Haus #AI große Unternehmen: Unterzeichnung einer Selbstverpflichtung, kurzfristiger Aufsichtsdruck wird vorerst gelindert;
3、Goldman Sachs: Das Erdöl-Exportvolumen aus dem Persischen Golf hat sich wieder auf das durchschnittliche Niveau von 2025 eingependelt;
4、Teile von US-Aktien mit „Altcoin“-DAT-Ideen legen zu, #SDEV steigt um mehr als 108 %.
Da die Veröffentlichung der Non-Farm-Daten kurz bevorsteht, ist die Markterwartung stark gespalten. Prognose- Handelsplattformen zeigen: Händler halten die Wahrscheinlichkeit für zusätzlich geschaffene Jobs von über 90.000 bzw. 100.000 bei jeweils nahe 60 % und 50 %—deutlich höher als das, was die Wall Street erwartet. Goldman Sachs und die US-Bank stimmen dagegen eher vorsichtig: Sie prognostizieren jeweils nur 80.000 bzw. 60.000 neue Stellen; einzelne Institute liegen sogar unter den Markterwartungen. Die optimistische Stimmung und die Einschätzungen der Investmentbankier stehen damit in deutlichem Kontrast. In Kombination mit der Tatsache, dass ein Vertreter der New Yorker Fed die Dringlichkeit von Zinserhöhungen herunterspielt, ist die Marktwette auf eine Zinserhöhung im nächsten Monat von 70 % auf 50 % zurückgegangen. Der Beschäftigungsbericht dürfte damit zum zentralen Variablen werden, die die Lage aufbricht.
Auch der Kryptomarkt sendet komplexe Signale. #BTC schließt über dem 365-Tage-Durchschnittskurs und bestätigt damit den Start eines neuen Bullenmarkts; nachdem jedoch das 8,74-US-Dollar-Monatshoch erreicht wurde, schwächte sich der Aufwärtsimpuls. Mehrere Kennzahlen deuten auf ein erhöhtes Risiko für eine Korrektur hin. Kurzfristige Trader weisen eine steigende On-Chain-Quote nicht realisierter Gewinne aus—seit Dezember 2024 ist dies der höchste Stand, wodurch der Verkaufsdruck zur Gewinnmitnahme zunimmt. Der realisierte Gewinn am Monatsende September hat zudem einen neuen Rekord innerhalb des Jahres erreicht; auch bei Altcoins zeigen sich Verkaufszeichen. Sollte die Kursentwicklung nach unten gehen, bilden die drei gleitenden Durchschnitte bei 80.000, 71.000 und 67.000 US-Dollar gestaffelte Unterstützungen. Solange wichtige Bereiche nicht unterschritten werden, ist diese Korrektur eher als gesundes Konsolidieren innerhalb eines jungen Bullenmarkts zu werten—nicht als Trendwende.
1
196
·
--
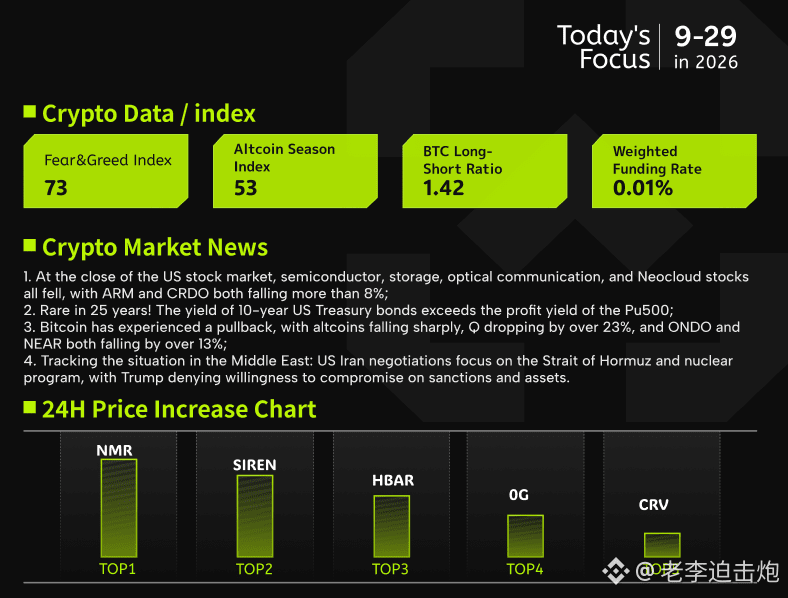
【29. September Globale Markt-News und Datenanalyse】
1、US-Aktien schlossen: Halbleiter-, Speicher-, Optik-Kommunikations- und Neocloud-Aktien fielen allesamt, #ARM und #CRDO rutschten jeweils um mehr als 8% ab;
2、Selten seit 25 Jahren! Rendite der 10-jährigen US-Staatsanleihen überholt die Gewinnrendite des S&P 500;
3、#BTC korrigiert nach unten: Altcoins brechen deutlich ein, Q fällt um über 23%, ONDO und NEAR jeweils um mehr als 13%}
4、Lage im Nahen Osten im Blick: US-Iran-Gespräche mit Fokus auf die Straße von Hormus und das Nuklearprogramm, Trump bestreitet, dass er bei Sanktionen und Vermögensvorhaben Zugeständnisse machen wolle.
Die drei großen US-Indizes schlossen allesamt tiefer: Dow, S&P 500 und Nasdaq fielen um 0,67%, 0,77% bzw. 0,92%, die Risikoaversion ist deutlich spürbar. Halbleiter-, Speicher-, Optik-Kommunikations- und Neocloud-Sektoren lagen nahezu durchgehend im Minus. Arm, Qualcomm, Intel, Marvell (u. a.) führten die Abschläge an, während Nvidia gegen den Trend leicht ins Plus schloss. Parallel dazu durchbrach die Rendite 10-jähriger US-Staatsanleihen die 5%-Marke und stieg auf über 5,2%, ein Rekord seit 2007, und liegt mittlerweile sogar über der Gewinnrendite des S&P. Damit steigt die Attraktivität von Anleihen relativ zu Eigenkapital auf rund den höchsten Stand seit etwa 25 Jahren – und wird zu einer Kernvariablen, die Risikoassets belastet.
Aus dem Kryptomarkt: Dass die Renditen der US-Staatsanleihen so hoch sind, übt vor allem auf der Bewertungsseite Druck aus. Bitcoin rutschte auf rund 83.000 USD zurück. Bei Altcoins wird der Rückzug durch den höheren Leverage und das Fehlen zusätzlicher Zuflüsse verstärkt. Die Mittel konzentrieren sich deutlich stärker auf kapitalkräftigere, als sicherer geltende „Top“-Assets. Der aktuelle Rücksetzer kommt dem Bereinigen von Positionen vor Veröffentlichung von Daten näher und stellt noch keinen Trendwechsel dar. Wenn die Renditen ihren Höhepunkt erreicht haben und wieder fallen, dürften die Sorgen um Haushaltsdefizit, Inflation und die hawkische Haltung der US-Notenbank Fed nachlassen. Die Aufspaltung zwischen Bitcoin und Altcoins könnte sich dann fortsetzen – und ob Bitcoin die entscheidenden Unterstützungsmarken halten kann, wird ein wichtiges Signal dafür sein, ob dieser Rücksetzer bereits beendet ist und ob sich daraus heraus Risikoassets wieder erholen können.
459
·
--
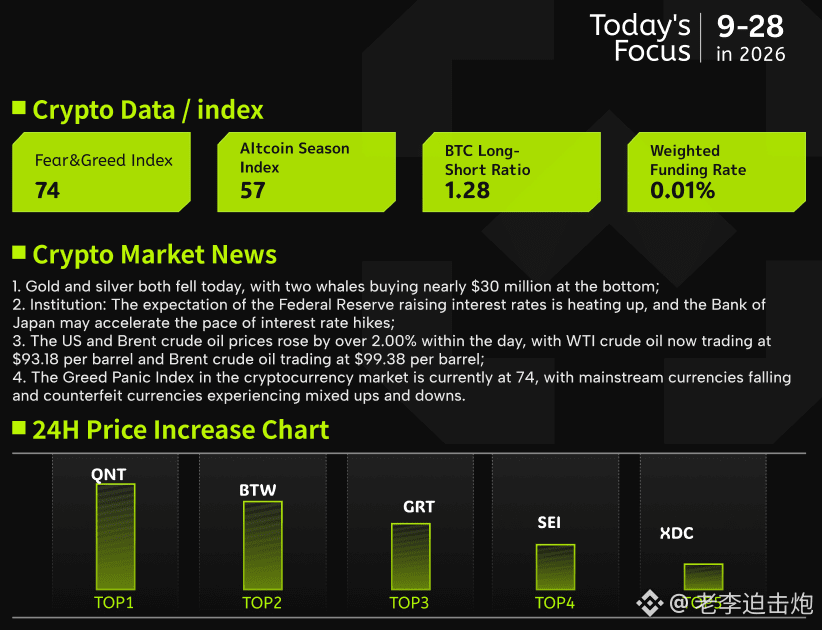
【28. September Globale Marktinformationen und Datenanalyse】
1、#黄金 Silber heute sowohl bei Gold- als auch bei Silberpreisen nach unten; 2 „Riesenkäufer“ decken sich mit fast 30 Millionen USD ein;
2、Institutionen: Die Erwartung an weitere Zinserhöhungen durch die Fed heizt sich auf; die BoJ könnte die Zinserhöhungstakte beschleunigen;
3、US- und Brent-Öl steigen innerhalb des Tages um über 2,00 %; #WTI Rohöl notiert derzeit bei 93,18 USD/Barrel, Brent-Rohöl bei 99,38 USD/Barrel;
4、Der Gier- und Angstindex im Krypto-Markt liegt heute bei 74; die großen Coins fallen zurück, während sich die Altcoins in beide Richtungen abwechselnd bewegen.
Es gibt Einschätzungen, dass die Zinserhöhung der Fed im September eher eine absichernde, vorbeugende Maßnahme ist. Ziel ist es, die zuvor erfolgten drei Zinssenkungen wieder zurückzunehmen und die Inflation in den Zielkorridor zu bringen – nicht jedoch, einen tiefgreifenden Straffungszyklus wie in den Jahren 2022 bis 2023 zu wiederholen. Allerdings können Zinserhöhungen weder externe Schocks wie Krieg und Energiepreise abmildern, noch andere Bereiche der Wirtschaft ausbremsen; sie bergen zudem das Risiko, eine Stagflation zu begünstigen. Der Markt bleibt dabei vorsichtig.
Auch die internen Signale im Krypto-Markt sind eher bearisch. Die Futures-Nachfrage nach Bitcoin ist von 164.000 Coins in einem steilen Sturz auf 3.000 gefallen; die Spot-Nachfrage verharrt weiterhin bei -174.000 Coins im negativen Bereich. Die ETF-Mittel sind zwar stark, doch können sie nicht gegen die Schwäche der Gesamtnachfrage ankämpfen: Die kumulierte Nachfrage der letzten 30 Tage liegt bei -171.000 Coins. Alarmierend ist zudem, dass der Preis in den vergangenen 15 Tagen von 74.000 auf 84.000 USD gestiegen ist und damit eine fragile Struktur zeigt: „Nachfrage-Entkopplung, Preissteigerung“. Der Stimmungsindex 74 kommt bereits nahe an die extreme Gier heran. Derzeit #BTC fällt auf 83.000 USD zurück – das bedeutet, dass bei einer weiteren makroökonomischen Straffung oder einer Schrumpfung der Liquidität das Risiko groß ist, dass die Anstiege ohne echte Kaufnachfrage weitgehend zurückgegeben werden. Auch die Rotation bei Altcoin-Sektoren, die rauf und runter geht, bestätigt, dass die Mittel auf hohem Niveau um Positionen ringen statt mit trendstarker Kaufzunahme aufzustocken.
1
996
·
--
【23. September Globale Marktinformationen und Datenanalyse】
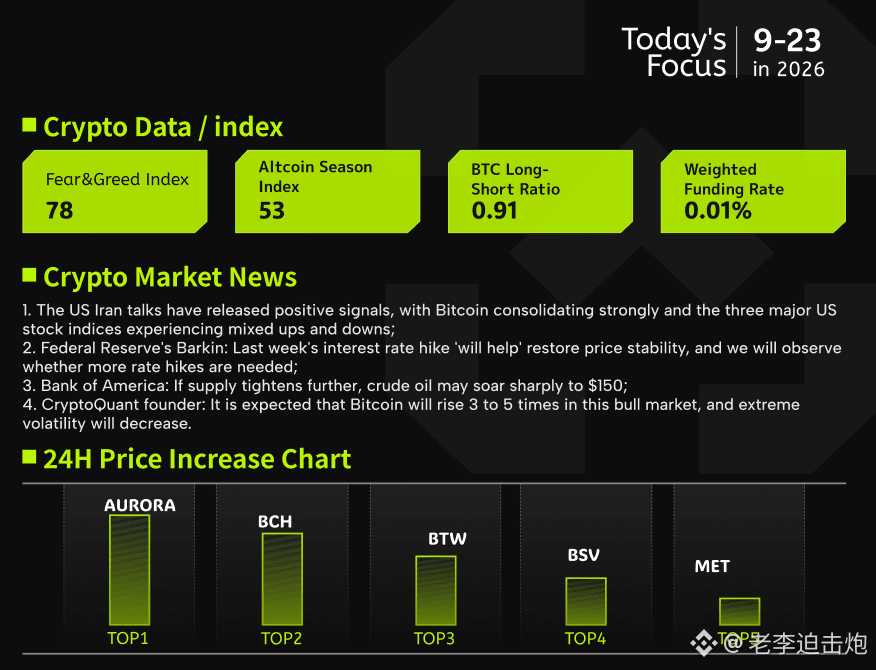
1, Das Treffen zwischen den USA und dem Iran sendet positive Signale: Bitcoin konsolidiert stark, während die drei großen US-Aktienindizes im Auf und Ab verlaufen;
2, Fed-Vorsitzender Balgins: Die Zinserhöhung der vergangenen Woche „wird helfen“, die Preisstabilität wiederherzustellen; er beobachtet, ob weitere Zinserhöhungen nötig sind;
3, BofA: Wenn sich die Angebotslage weiter verengt, könnte Rohöl stark nach oben schießen und auf 150 US-Dollar steigen;
4, CryptoQuant-Gründer: Erwartet, dass #BTC in diesem Bullenzyklus um das 3- bis 5-fache steigen wird; extreme Volatilität dürfte abnehmen.
Die jüngsten Aussagen des Fed-Beamten Balgins: Der Rückgang der Inflation sei nicht von heute auf morgen zu erreichen. Angebotsschocks hätten sich von vorübergehenden Störungen zu anhaltendem Druck entwickelt. Hohe Preise könnten sich langfristig verfestigen und in die Erwartungen durchwirken. Er erkennt an, dass Zinserhöhungen helfen, die Preisentwicklung zu dämpfen, deutet jedoch keinen Spielraum für den weiteren Kurs an; zudem kommt das seltene direkte Zusammentreffen von USA und Iran im UN-Rahmen: Beide Seiten sagen, dass die Gespräche positiv verliefen. Während die US-Aktienmärkte uneinheitlich reagieren und der Nasdaq weiter neue Hochs markiert, konsolidiert Bitcoin in der Nähe von 86.000 US-Dollar auf hohem Niveau. Privacy-Coins #zec durchbrechen dagegen kraftvoll neue Hochs der jüngsten Zeit.
Auch die On-Chain-Daten zeigen, dass sich der Markt von „explosivem Anstieg“ zu „stabil“ verlagert: Die Beteiligung von Institutionen vertieft sich, und der Anteil von heißem Geld sinkt. Die aktuelle Marktphase dürfte möglicherweise nur den Faktor 3 bis 5 statt einer 10-fachen Parabel durchlaufen. Auch der nachfolgende Bärenmarkt dürfte milder ausfallen, da extreme Schwankungen beidseitig gedämpft werden – die Extremwerte an Hoch- und Tiefpunkten laufen zusammen. Der MVRV fällt dauerhaft nicht unter 1; die reale Marktkapitalisierung steigt weiter an. Frühere „Riesen-Wale“ beenden das Abwerfen von Beständen und bauen in tieferen Kursbereichen Positionen auf. Das deutet darauf hin, dass langfristiges Kapital beschleunigt zufließt. Insgesamt betrachtet: Die tendenziell hawkische Haltung Balgins könnte kurzfristig die Risikoappetit drücken und die Volatilität im Kryptomarkt verstärken. Gleichzeitig sorgen die hartnäckige Inflation und die wiederholten Änderungen der politischen Ausrichtung für mehr Widerstandskraft – und stärken im Gegenzug das langfristige Narrativ von Bitcoin als Wertaufbewahrung und als Geldfunktion. Sein Risiko-Ertrags-Profil reift derzeit Schritt für Schritt.
1
378
·
--
【22. September Globale Marktinformationen und Datenanalyse】
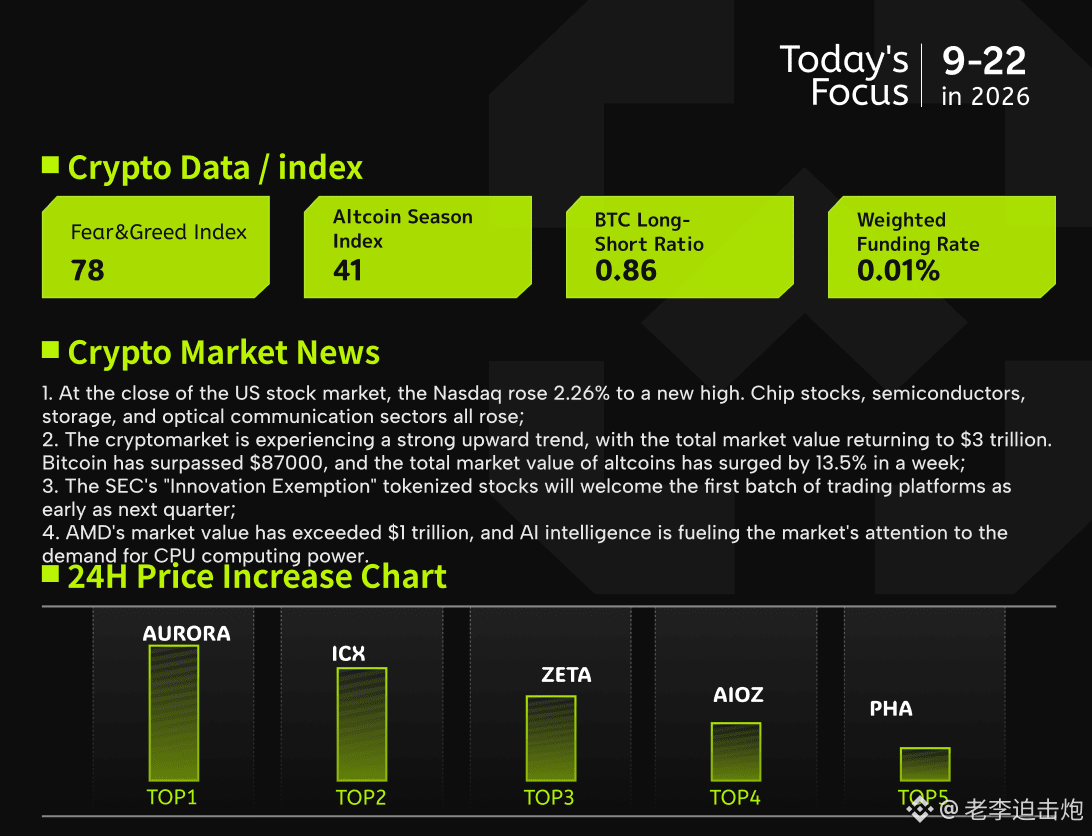
1, Die US-Aktien: der Nasdaq 2,26% im Plus und erreicht erneut ein Allzeithoch; #Meta wird zur beliebtesten US-Aktie, der Kurs steigt deutlich; Chip-, Halbleiter-, Speicher- und Optokommunikations-Sektoren legen allesamt zu;
2, Der Kryptomarkt verläuft stark nach oben: die Gesamtmarktkapitalisierung rückt wieder auf 3 Billionen US-Dollar vor; Bitcoin durchbricht 87.000 US-Dollar; die Gesamtmarktkapitalisierung der Altcoins schießt innerhalb einer Woche um 13,5% nach oben;
3, Die US-SEC „Innovations-Ausnahme“: tokenisierte Aktien könnten bereits im nächsten Quartal die ersten Handelssysteme erhalten;
4, #AMD : Marktkapitalisierung überschreitet erstmals die 1-Billionen-US-Dollar-Marke; die Aufmerksamkeit des Marktes richtet sich erneut auf den Bedarf an CPU-Rechenleistung für KI-Intelligent Agents.
US-Aktien beenden den Handel stark: Nasdaq, S&P 500 und Dow Jones steigen gemeinsam, wobei der Nasdaq erneut ein neues Rekordhoch erreicht. Besonders stark zeigen sich die Chip-Aktien: AMD springt am Tag fast um ein Zehntel nach oben, erstmals über die Schwelle von einer Billion Marktkapitalisierung; damit wird AMD zum vierten US-Halbleiter-Riesen, der dieses Niveau erreicht. Meta steigt um mehr als 11%, nachdem der KI-Assistent des Unternehmens an den Start gegangen ist und schnell an Popularität gewinnt: Die App verzeichnete in fünf Tagen über 700.000 Downloads und führt die Charts der App-Stores an. Der Markt ist sich weitgehend einig, dass KI gerade von der Trainingsphase in Richtung Inferenz und KI-gestützte Umsetzung übergeht, wodurch die Erwartungen an die Nachfrage nach Server-CPUs und allgemeiner Rechenleistung weiter nach oben angepasst werden.
Parallel dazu zieht auch der Kryptomarkt kräftig an: #BTC klettert auf über 87.000 US-Dollar; Ethereum durchbricht 2.800 US-Dollar; die Gesamtmarktkapitalisierung erholt sich innerhalb von 24 Stunden um über 5% und rückt wieder über die 3-Billionen-US-Dollar-Marke; der Fear-and-Greed-Index steigt auf ein Hoch nahe dem Stand des letzten Monats, die Stimmung kehrt in den Bereich „extreme Gier“ zurück. Besonders zu beachten ist: Die KI-Erzählung „spillt“ in andere Risikoanlagen und liefert ihnen gemeinsamen Rückenwind. US-Technologieaktien, der Bereich Computing/Leistung und Kryptoanlagen entwickeln sich in die gleiche Richtung, was die lebhafte Jagd des Kapitals nach der Leitlinie „KI + aufstrebende Vermögenswerte“ widerspiegelt. Das verwaltete Volumen von Bitcoin-Spot-ETFs liegt wieder über 100 Milliarden US-Dollar; das zeigt, dass die Bereitschaft institutioneller Anleger zuordnen zuzulegen zunimmt. Das liefert zusätzliche Liquidität und Stimmungssupport für den Aufwärtstrend von BTC. Kurzfristig könnte die Stärke anhalten, jedoch bleibt das Risiko eines Rücksetzers nach Überhitzung der Stimmung zu beobachten.
1
197
·
--
【20. September Globales Markt-Update und Datenanalyse】
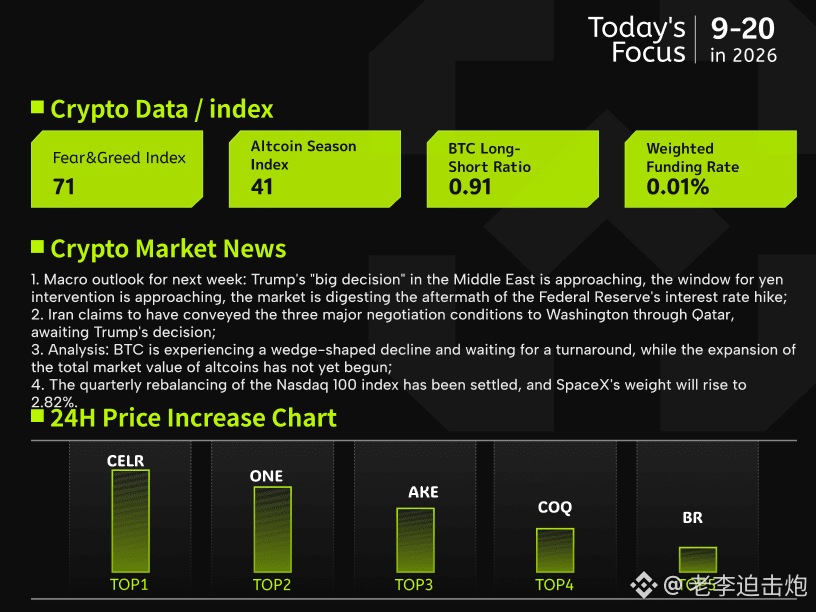
1、Makroausblick für nächste Woche: #TRUMP Die „große Entscheidung“ im Nahen Osten steht bevor, das Zeitfenster für Interventionen am Yen rückt näher; der Markt verarbeitet die Nachwirkungen der Fed-Zinsanhebungen weiter.
2、Iran: Man habe über Katar drei zentrale Verhandlungsbedingungen an Washington übermittelt und wartet nun auf die Entscheidung von Trump.
3、Analyse: #BTC Ein abwärtsgerichtetes Keilmuster wird enger komprimiert und wartet auf einen Richtungswechsel; die Gesamtmarktkapitalisierung der Altcoins expandiert bisher noch nicht.
4、Nasdaq-100-Index: Das quartalsweise Rebalancing steht fest, #SpaceX Gewicht steigt auf 2,82%.
Die globalen Märkte verarbeiten derzeit Schritt für Schritt die Nachwirkungen der ersten Fed-Zinsanhebung seit 2023. Erwartete „höhere und längere“ Zinsen verändern die Bewertungslogik verschiedener Vermögenswerte. Geopolitisch steht Trump während des UN-Gipfels im Gespräch mit den Golfstaaten; damit rückt ein entscheidender Knotenpunkt für die Entwicklung der Iran-Politik näher. Zusätzlich ertönen erneut Luftschutzwarnungen in der Hauptstadt Saudi-Arabiens, wodurch sich Risikoprämien und die Reparatur der Rohölversorgung weiterhin gegenseitig aufziehen. In Japan sorgt hingegen der „Silver-Week“-Feiertags-Longweekend dafür, dass die Liquidität dünner ist und der Yen unter Druck gerät; Spekulationen über mögliche politische Eingriffe nehmen zu. Das Nasdaq-100-Rebalancing greift am 21. September; das SpaceX-Gewicht steigt dabei deutlich von 1,28% auf 2,82%. Damit wird es zunehmend mit der Marktkapitalisierung von über zwei Billionen US-Dollar abgestimmt.
Für den Kryptomarkt treffen die doppelte Ungewissheit aus Makro und Geopolitik genau die technische Konstellation von Bitcoin. BTC baut innerhalb eines Aufwärtstrendkanals ein absteigendes Keilmuster auf. Bei einem effektiven Ausbruch und dem Halten über der oberen Trendlinie ist ein Angriff auf 84.000 bis 90.000 US-Dollar möglich. Andernfalls könnte zunächst ein Rücklauf auf 72.000 bis 74.000 US-Dollar erfolgen, um die Liquidität „auszuspülen“, bevor der nächste Aufwärtsimpuls startet. Solange die Richtung nicht klar ist, sollte man nicht vorschnell darauf setzen. Sobald BTC ein neues Allzeithoch erreicht, könnte Kapital von ETH in Richtung mittelkleinerer Altcoins sowie Meme-Tokens überlaufen und eine Rotation der Sektoren auslösen. Die gesamte Kryptomarkt-Kapitalisierung könnte dann einen Anlauf auf 10 bis 12 Billionen US-Dollar nehmen; in den kommenden sechs Monaten werden Volatilität und Chancen nebeneinander bestehen.
2
278
·
--
【17. September Globale Marktinformationen und Datenanalyse】
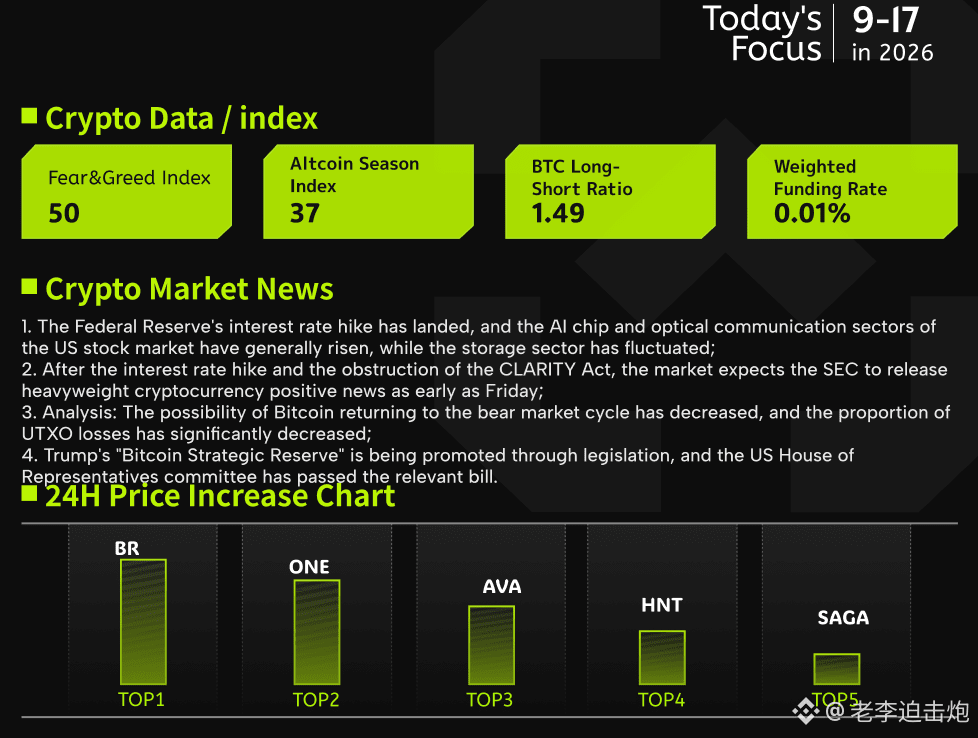
1、#FOMC Zinserhöhung umgesetz: US-AI-Chips und der Sektor für optische Kommunikation verzeichnen einen allgemeinen Aufschwung; die Speicherbranche entwickelt sich uneinheitlich.
2、Nach dem Aufeinandertreffen von Zinserhöhung und dem Widerstand gegen den „#CLARITY “-Gesetzentwurf erwartet der Markt, dass die SEC spätestens am Freitag eine starke Krypto-freundliche Nachricht herausgibt.
3、Analyse: Die Wahrscheinlichkeit, dass Bitcoin in einen Bärenmarkt-Zyklus zurückkehrt, sinkt; der Anteil verlustreicher UTXO-Positionen geht deutlich zurück.
4、Der Gesetzentwurf zur Verfolgung von Trumps „#BTC “ Strategic Reserve wird vorangetrieben; der zuständige Ausschuss im US-Repräsentantenhaus hat den relevanten Gesetzentwurf gebilligt.
Die US-Notenbank hat auf der geldpolitischen Sitzung im September einstimmig beschlossen, die Zinsen um 25 Basispunkte anzuheben. Damit wird der Zielkorridor des Leitzinses auf 3,75 %–4 % erhöht – das ist die erste Straffung der Geldpolitik seit Mitte 2023. Aus der veröffentlichten Zinsprojektion (Dot-Plot) geht hervor, dass die meisten Ratsmitglieder weiterhin geneigt sind, den Zinssatz innerhalb des laufenden Jahres mindestens ein weiteres Mal anzuheben. Die Markterwartung für den durchschnittlichen „Zinsmittelpunkt“ der kommenden zwei Jahre bleibt im Wesentlichen unverändert. Nach der beschlossenen Zinserhöhung sanken die wichtigsten US-Aktienindizes zum Handelsschluss. Der Dow Jones gab über 1 % deutlich nach. Chips und KI-nahe Sektoren wie optische Kommunikation zeigten sich dagegen relativ widerstandsfähig – teils sogar entgegen dem Trend nach oben. Die Kursentwicklung bei börsennotierten Unternehmen mit Blockchain-Bezug hingegen war deutlich von Verkaufsdruck geprägt; bei mehreren Werten lagen die Rückgänge zwischen 3 % und 7 %.
Traditionell reagieren Krypto-Assets sehr stark auf Zinsbewegungen. Diesmal folgten sie jedoch nicht dem Abwärtstrend der US-Aktienmärkte, sondern zeigten stattdessen – angetrieben von Bitcoin – eine kleine Erholung. Das widerspricht der klassischen Logik vergangener Phasen, in denen „Zinserhöhung = negativer Impuls“. Da in dieser Runde sowohl die geldpolitische Straffung als auch das Scheitern/der Widerstand gegen das CLARITY-Gesetz zwei große Negativfaktoren waren, waren diese vor der Umsetzung bereits weitgehend im Markt eingepreist. Das „Eintreten“ der Negativnachrichten nach der finalen Entscheidung erzeugte vielmehr den Effekt „Das Schlimmste bleibt aus – der Stiefel landet (Boot/Meister wird ausgezogen)“. Der Markt beginnt zu erwarten, dass die Aufsicht ihre Haltung ändert: Es heißt, die SEC und die CFTC könnten die Ausarbeitung von Regeln für digitale Vermögenswerte beschleunigen und möglicherweise sogar innovative Ausnahme- bzw. Erleichterungsmaßnahmen einführen. Das eröffnet dem Kapital neue Möglichkeiten für Fantasie und Erwartung. Auch Daten aus der On-Chain-Welt senden positive Signale: Der Anteil verlustbringender Positionen sinkt kontinuierlich. Veränderungen der Einsatz-/Chip-Strukturen in ähnlichen historischen Phasen deuten häufig darauf hin, dass sich der Marktantrieb verstärkt. Das spricht dafür, dass Bitcoin möglicherweise gerade aus dem Sumpf des Bärenmarkts heraus in Richtung eines neuen Aufwärtszyklus „auftankt“.
1
215
·
--
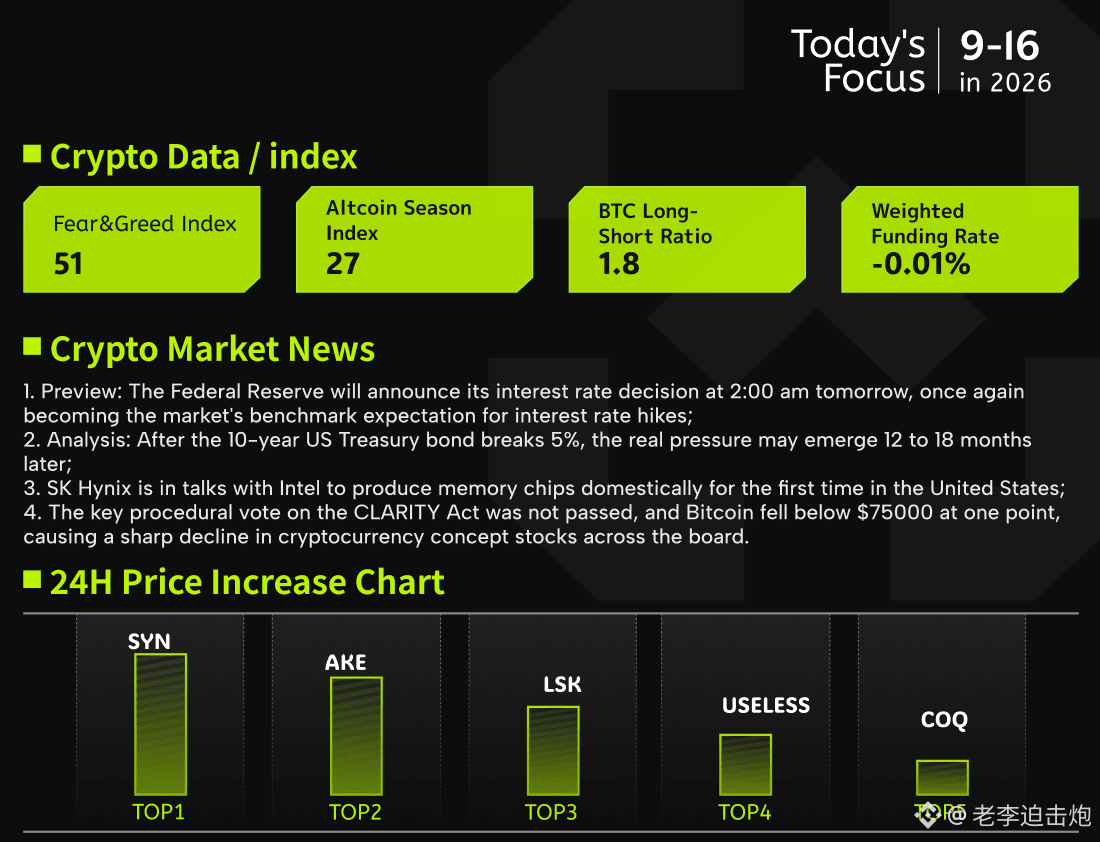
【16. September Globale Markt-News und Datenanalyse】
1、Vorschau: #fomc wird in der Nacht von morgen früh um 2 Uhr den Zinsbeschluss veröffentlichen; erneute Zinserhöhungen werden erneut zum Markt-Benchmark-Szenario erwartet;
2、Analyse: Nachdem die US-Staatsanleihen (10 Jahre) die Marke von 5% durchbrochen haben, könnte der eigentliche Druck erst nach 12 bis 18 Monaten sichtbar werden;
3、SK Hynix führt Gespräche mit Intel; geplant ist, erstmals in den USA selbst Speicherchips zu produzieren;
4、Bei der Schlüssel-Abstimmung im Prozess zum „#CLARITY -Gesetz“ wurde keine Zustimmung erteilt. Bitcoin fiel zeitweise unter 75.000 USD; die Aktien im Kryptosektor gaben insgesamt deutlich nach.
Um zwei Uhr nachts wird die US-Notenbank den Zinsbeschluss veröffentlichen, und der Vorsitzende Wash wird anschließend eine Pressekonferenz abhalten. Derzeit zeigt CME-Daten, dass die Wahrscheinlichkeit für Zinserhöhungen um 25 Basispunkte im Markt bereits bei 95% liegt; auch die vom Markt erwartete Wahrscheinlichkeit liegt bei bis zu 88% – Zinserhöhungen sind damit zu einem Basisszenario geworden. Allerdings gehen die Meinungen institutioneller Anleger auseinander: ING tendiert dazu, dies als eine „Neukalibrierung“ und nicht als Startpunkt einer fortlaufenden Zinserhöhung zu sehen, während Daiwa Securities erwartet, dass es im laufenden Jahr und in der frühen Phase des nächsten Jahres insgesamt drei Zinserhöhungen geben wird. Gleichzeitig wurde der „CLARITY Act“ im prozeduralen Votum im Senat mit 49 zu 50 Stimmen knapp verfehlt und scheiterte an der 60-Stimmen-Hürde; kurzfristig kann er nicht in die offizielle Beratung gelangen. Infolgedessen fiel Bitcoin zeitweise unter 75.000 USD; die gesamte Marktkapitalisierung von Krypto schrumpfte um etwa 4%.
Die Kernwirkung dieser Sitzung für BTC hängt davon ab, ob sich die geldpolitische Reaktionsfunktion tatsächlich umdreht – falls der Markt annimmt, dass die Fed von „nur wenn die Daten es erzwingen, wird gestrafft“ zu „tendenziell wird erhöht, außer Daten verhindern es“ übergeht, wird die Erwartung einer sich verengenden Liquidität Krypto-Assets mit hoher Volatilität wie diese unter Druck setzen. Auch ein festerer US-Dollar und steigende Renditen von US-Staatsanleihen wirken als negativer Faktor auf Bitcoin. Kurzfristig sind Zinserhöhungen bereits in beträchtlichem Umfang eingepreist; nach dem „Abklingen der Nachricht“ könnte es zu einem „Bad news already in“-ähnlichen Rebound kommen. Falls jedoch die Pressekonferenz Signale für aufeinanderfolgende Zinserhöhungen oder noch aggressivere Zins-Punktdiagramme (Dot-Plot) liefert, und zusätzlich durch das Scheitern des Gesetzes regulatorische Positivfaktoren weiter abgeschwächt werden, wird die Unterstützung unterhalb von #BTC auf die Probe gestellt; ob die Erholung kräftig ausfällt, bleibt fraglich. Insgesamt handelt es sich bei diesem Ereignis eher um einen richtungsgebenden als um einen stark quantitativen Schock; entscheidende Variablen sind die Formulierungen in den Aussagen nach der Sitzung und das Dot-Plot.
1
204
·
--
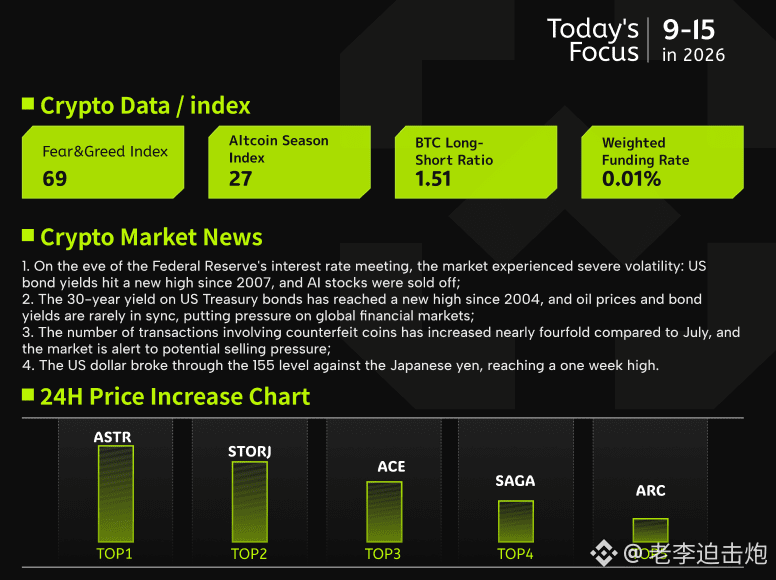
【15. September: AstralX – globale Marktinformationen und Datenanalyse】
1、#美联储 : Heftige Marktschwankungen vor der Zinsentscheidung: US-Staatsanleiherenditen erreichen den höchsten Stand seit 2007, KI-Aktien werden verkauft;
2、Die Rendite 30-jähriger US-Staatsanleihen erreicht den höchsten Stand seit 2004. Ölpreise und US-Anleiherenditen bewegen sich ungewöhnlich synchron, die globalen Finanzmärkte geraten unter Druck;
3、Die Zahl der Zuflüsse von Altcoins zu Börsen ist gegenüber Juli um fast das Vierfache gestiegen – der Markt ist auf möglichen Verkaufsdruck gefasst;
4、Der Dollar steigt gegenüber dem Yen über die Marke von 155 und erreicht damit den höchsten Stand seit einer Woche.
Die US-Notenbank beginnt am Dienstag ihre zweitägige Zinssitzung. Allgemein wird erwartet, dass sie am Mittwoch den Leitzins um 25 Basispunkte senkt. Die Wahrscheinlichkeit einer weiteren Senkung im Dezember ist auf 75 % gestiegen. Da die Inflation jedoch weiterhin über dem Zielwert von 2 % liegt, gerät Fed-Chef Warsh unter Druck. Gleichzeitig kletterte die Rendite zehnjähriger US-Staatsanleihen über 5 % und erreichte den höchsten Stand seit 2007. Sowohl Brent als auch WTI überschritten die Marke von 100 US-Dollar. Die rollierende Einmonatskorrelation zwischen Ölpreisen und US-Anleiherenditen stieg auf 0,96 – den höchsten Wert seit Juni 2019. KI-Aktien wurden am Montag verkauft, wobei Nvidia die Verluste anführte. Ein Telefonat Trumps mit Jensen Huang, in dem Trump die Sorgen als „Betrug“ bezeichnete, konnte die Kurse zum Handelsschluss dennoch nicht stabilisieren. Analysten warnen vor dem Risiko eines Bärenmarkts bei Anleihen und empfehlen, in Sachwerte wie Gold, Kupfer und Immobilien zu investieren.
Für den Kryptomarkt stehen der Zinsentscheid und die verfahrensbezogene Abstimmung über den CLARITY Act bevor. In den vergangenen sieben Tagen flossen durchschnittlich 31.800 Altcoin-Transaktionen zu Börsen – etwa viermal so viele wie die 8.300 im Juli. Ein großer Zustrom von Token zu Börsen deutet oft auf möglichen Verkaufsdruck hin. Zusammen mit dem Anstieg der Marktkapitalisierung von Total 3 um mehr als 136 Milliarden US-Dollar könnten Anleger auf dem aktuellen Niveau Gewinne mitnehmen, was #BTC kurzfristig etwas belasten könnte. Sollten sich die geopolitischen Spannungen entspannen und die Sorgen vor hohen Zinsen nachlassen, könnte sich die Stimmung bei Risikoanlagen wieder aufhellen.
218
·
--
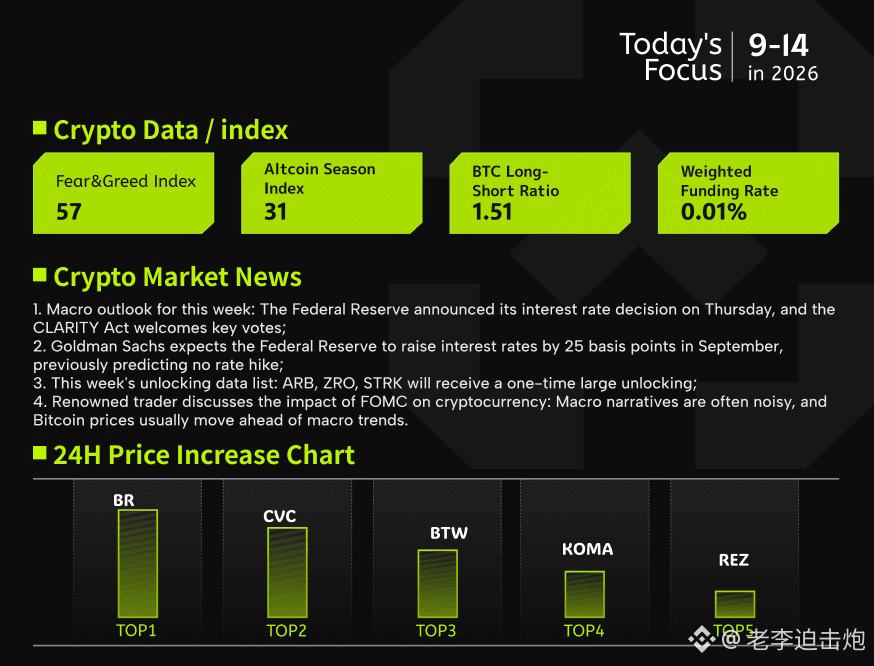
【14. September Globale Marktinformationen und Datenanalyse】
1. Makro-Ausblick der Woche: Die US-Notenbank (Fed) wird am Donnerstag ihren Zinsentscheid veröffentlichen; der Gesetzentwurf „<#CLARITY 法案>“ erhält eine entscheidende Abstimmung.
2. Goldman Sachs erwartet, dass die Fed im September um 25 Basispunkte anhebt – zuvor war man noch von einer Zinserhöhung abgesehen.
3. Übersicht zu den freigeschalteten Daten in dieser Woche: ARB, ZRO und STRK stehen vor einem einmaligen, großen Unlock.
4. Einschätzung eines bekannten Traders zu „#fomc “ und dessen Einfluss auf Krypto: Makro-Narrative seien meist Rauschen; der Bitcoin-Kurs bewege sich typischerweise schon vor den makroökonomischen Trends.
Diese Woche beginnt weltweit eine Phase mit geballten Zentralbank-Entscheidungen. Die Ergebnisse der Fed-Sitzung sowie die wirtschaftlichen Erwartungen werden nacheinander ebenso umgesetzt wie die aufeinanderfolgenden Aussagen der Zentralbanken in Großbritannien und Japan. Gleichzeitig erhöht auch die prozedurale Abstimmung des US-Gesetzgebers über den neuen Gesetzentwurf sowie die Diskussion der Aufsichtsbehörden über 24-Stunden-Handel die Aufmerksamkeit des Marktes. Zu solchen makroökonomischen Themen gibt es die Ansicht, dass sie größtenteils nur Störfaktoren sind – Bitcoin bewegt sich oft schon dann, wenn die Logik noch nicht klar ist. Wenn sich dann im Mainstream ein Konsens herausbildet, ist die Kursbewegung meist bereits zu einem großen Teil abgeschlossen. Die Korrelation ist naturgemäß zeitverzögert: Sobald die meisten es verstanden haben, hat sich der Markt oft schon weiterbewegt.
Was den jüngsten Bitcoin-Verlauf betrifft: Der Preis schwankt wiederholt, testet mehrfach frühere Tiefs und räumt Long-Positionen ab. Ziel ist es, den Hebel abzubauen und das Vertrauen der Longs zu erschüttern. Solche „Low-Sweeps“ werden häufig als Vorbereitung für bullishen Druck angesehen. Nachdem der letzte Abwärtstest ein lokales Tief markiert hat, dreht der Kurs oftmals in Richtung aufwärts gerichteter Expansion. Insgesamt betrachtet gilt: Selbst wenn die wöchentlichen Zentralbank-Sitzungen kurzfristige Volatilität auslösen, könnten die verzögerten Eigenschaften des makroökonomischen Rauschens und die durch das Schwankungs- und Bereinigungs-„Washout“ bereinigten Hebel weiterhin dazu führen, dass sich für „#BTC “ nach wiederholten Konsolidierungen Antriebsenergie für einen erneuten Aufwärtslauf aufstaut.
1
294
·
--
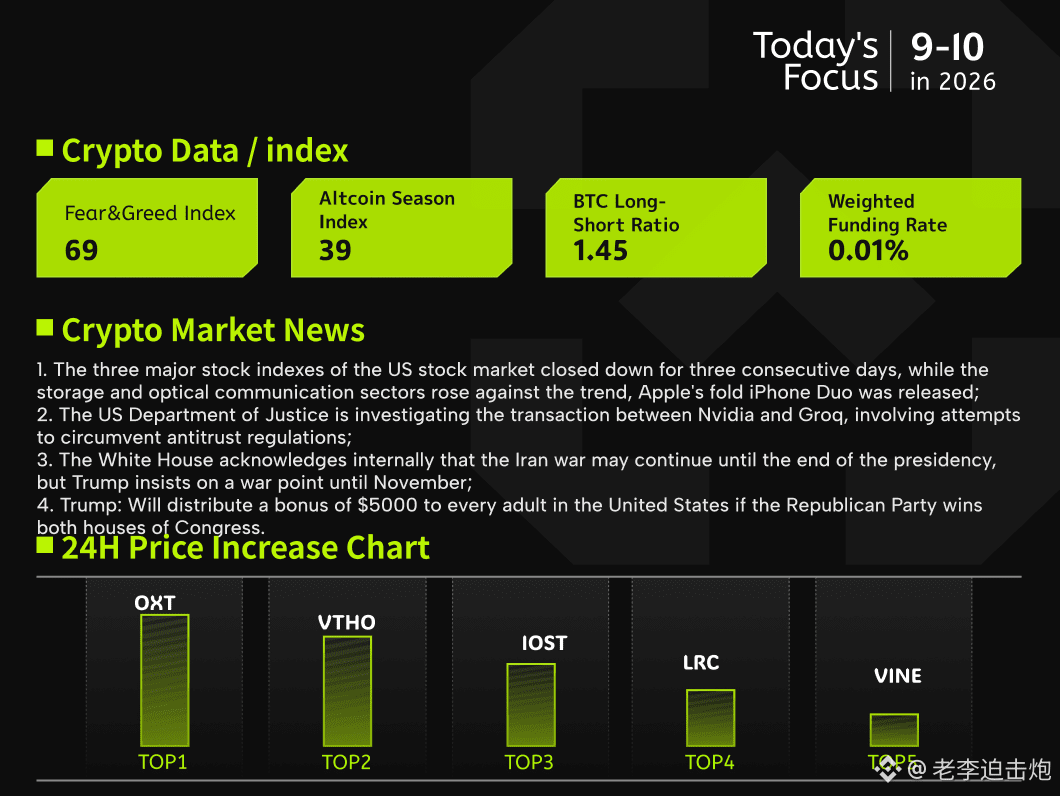
【10. September Globale Marktinformationen und Datenanalyse】
1, US-Aktienbörsen: Die drei wichtigsten Indizes fallen zum dritten Mal in Folge; die Sektoren Speicher und optische Kommunikation steigen gegen den Trend. Apple veröffentlicht das faltbare iPhone-Modell iPhone Duo;
2, US-Justizministerium untersucht Transaktionen zwischen Nvidia und Groq. Es geht um den Versuch, Kartellrecht zu umgehen;
3, Im Weißen Haus wird intern eingeräumt, dass der Iran-Krieg möglicherweise bis zum Ende der Amtszeit des Präsidenten andauern könnte. Trump besteht jedoch darauf, dass der Krieg bis November beendet sein wird;
4, Trump: Er wird jedem erwachsenen US-Bürger eine Dividende von 5.000 US-Dollar auszahlen, wenn die Republikaner bei den Wahlen sowohl für das Repräsentantenhaus als auch den Senat gewinnen.
Gestern Nacht schlossen die drei US-Leitindizes insgesamt im Minus; der Markt war insgesamt eher schwach. Auf dem Kurszettel: Krypto-bezogene Aktien tendierten überwiegend nach unten, während Speicher- und Optik-Kommunikationsaktien gegen den Trend stark performten. Apple fiel um 0,28 % und veröffentlichte das erste faltbare Gerät des Unternehmens: #iPhoneDuo . Auf Einzelaktienebene zeigte sich bei Speicherchips eine gemischte Entwicklung: Seagate fiel um 2,04 %, Western Digital und SanDisk stiegen jeweils, Micron legte um 2,75 % zu. Unter den Chip-Herstellern lag AMD mit dem stärksten Anstieg vorn; Nvidia und Broadcom hingegen gaben nach. Im Bereich der optischen Kommunikation schlossen die meisten Werte im Plus; Maviel Technology führte mit über 4 %. Krypto-nahe Unternehmen drehten insgesamt ins Grün, und die Rückgänge bei Strategy, Coinbase und Circle lagen jeweils bei mehr als zwei Prozentpunkten.
Obwohl der Bitcoin in letzter Zeit um knapp 45 % zurückgesprungen ist, ist die Grundlage für den weiteren Anstieg nicht stabil. Daten zeigen, dass die Marktaquidität weiterhin schwach ist: Dem Kassamarkt folgt zu wenig Kaufinteresse. Die kumulierte Differenz des gehandelten Volumens bleibt weiterhin im neutralen Bereich. Das deutet darauf hin, dass die aktuelle Rally mehr durch Gelder aus dem Terminmarkt getrieben wird als durch Nachfrage aus dem Kassamarkt. Gleichzeitig hat sich der Zufluss von Stablecoins über CEX-Kanäle deutlich abgekühlt. Am Beispiel Binance: Die Stablecoin-Reserven sind von ihrem Hoch um etwa 7,0 Milliarden US-Dollar zurückgegangen. Es fehlt an kontinuierlichem zusätzlichem Kapital; dadurch ist es für Bitcoin schwer, einen weiteren geradlinigen Höhenflug fortzusetzen. Was sowohl das Kursbild als auch die technische Lage angeht, bleibt die Entwicklung von #BTC eher optimistisch. Die runde Marke von 80.000 US-Dollar ist der entscheidende Faktor im Duell zwischen Bullen und Bären. Nur wenn es zu einem effektiven Ausbruch mit Volumen kommt, bedeutet das, dass die Liquidität wirklich zurückkehrt und der Markt weiteren Auftrieb bekommt. Andernfalls könnte sich die Position immer wieder hin und her bewegen; kurzfristig bleibt die Gefahr eines Rücksetzers nach einem Anstieg zu beachten.
1
318
·
--
【9. September Globale Marktinformationen und Datenanalyse】
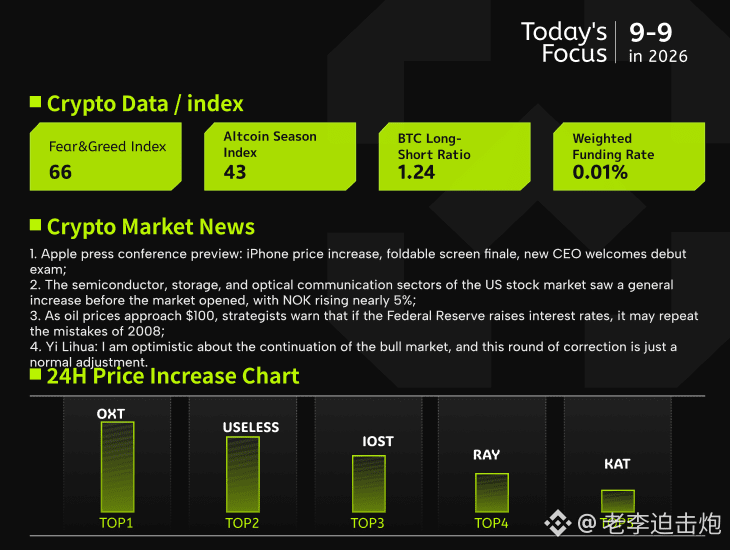
1. Vorausschau auf die Apple-Keynote: #iPhone Preisanstieg, faltbares Display als letzter Höhepunkt, neuer CEO steht vor seinem ersten großen Test;
2. In der US-Börse vor Handelsbeginn steigen Halbleiter-, Speicher- und Glasfaser-Komponenten überwiegend, #NOK legt um fast 5% zu;
3. Ölpreise nähern sich der 100-Dollar-Marke, Analysten warnen: Wenn die US-Notenbank (Fed) erneut Zinsen anhebt oder eine Wiederholung von 2008 droht;
4. Yi Li Hua: Positives Signal für die Fortsetzung des Bullenmarkt-Trends; diese Korrektur in dieser Runde sei nur eine normale Anpassung.
Die Stimmung in den US-Tech-Sektoren vor Handelsbeginn ist eher positiv: Halbleiter-, Speicher- und Glasfaser-Komponenten entwickeln sich leicht fester, NOK steigt um fast 5%. Das von Apple für den 10. September in den frühen Morgenstunden angekündigte neue Produkt steht im Mittelpunkt: Beim faltbaren iPhone wird ein Startpreis von 2000 US-Dollar erwartet, mit dem A20 Pro-Chip und einem selbst entwickelten Modem. Die Reife der Lieferkette sowie Technologien wie die Biegung/Faltenbildung treiben diese Produktkategorie in Richtung Marktreife; zugleich testet die Keynote auch die Steuerungskompetenz des neuen CEO. Auf der anderen Seite sorgt die Annäherung der Ölpreise an die 100-Dollar-Schwelle für Sorgen über die Geldpolitik der Fed: Falls sie Energieeffekte fälschlich als zu starke Nachfrage interpretiert und anhebt, oder damit einen Politikfehler im Stil von 2008 wiederholt.
Makro- und Tech-Leitlinien beeinflussen den Kryptomarkt eher indirekt; entscheidend sind vor allem die Auswirkungen der Fed-Sitzung und der Inflationsdaten auf die Bewertung von Risikoassets. Derzeit befindet sich #BTC in einer Seitwärtsbewegung auf hohem Niveau im Bereich von 76.000 bis 82.000 US-Dollar; das ist eine normale Konsolidierung im Zuge des Aufwärtstrends. Der Widerstand liegt bei etwa 82.000 US-Dollar, die Long-Struktur wurde noch nicht zerstört. Wenn die Konsolidierungszone verteidigt werden kann und gleichzeitig Liquidität sowie die Tech-Stimmung wieder mitziehen, könnte sich das Aufwärtsmomentum in der Folge fortsetzen. Kurzfristig ist es daher sinnvoll, den Tageslinien-Kern (Intraday-/Tageszentrum) abzuwarten.
1
201
·
--
【8. September – Globale Marktinfos und Datenanalyse】
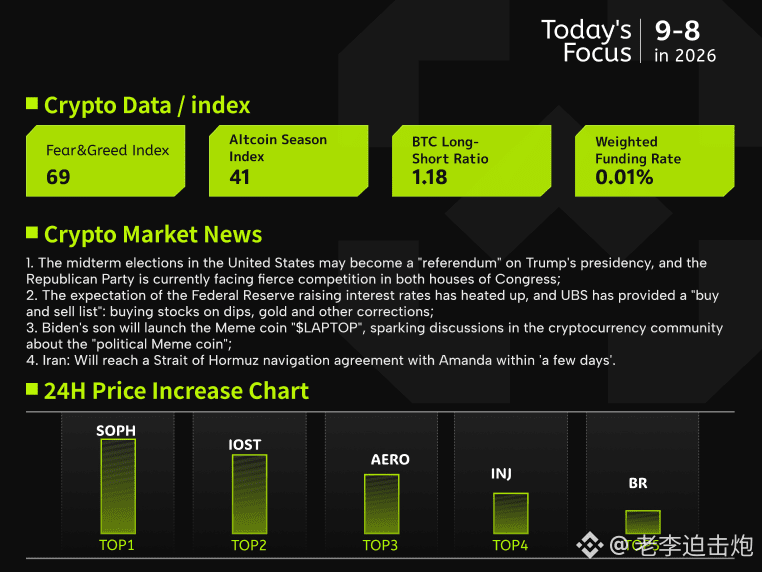
1. Die US-Zwischenwahlen könnten für die Trump-Regierung zu einer Art „Volksabstimmung“ werden; die Republikaner stehen derzeit in beiden Kammern des Kongresses vor einem harten Wettbewerb.
2. Die Erwartungen an weitere Zinserhöhungen durch die Fed nehmen zu. UBS nennt eine „Kauf- und Verkaufsliste“: Aktien bei Rücksetzern kaufen, Gold und anderes bei Korrekturen.
3. Biden-John Jr. will den Meme-Coin LAPTOP auf den Markt bringen. In der Krypto-Szene wird eifrig über „politische Meme-Coins“ diskutiert.
4. Iran: Man werde „innerhalb weniger Tage“ eine Vereinbarung zur Schifffahrt in der Straße von Hormus mit Oman treffen.
Die US-Nonfarm-Payrolls im August stiegen um 162.000, deutlich über der Erwartung von 55.000. Das ist der stärkste Wert seit März; die Arbeitslosenquote bleibt bei 4,1 %. Nach Veröffentlichung der Daten stieg die Marktpreisbasis für eine Fed-Zinserhöhung im September um 25 Basispunkte auf rund 60 %. UBS weist darauf hin, dass sich die Auswirkungen auf das Portfolio stark unterscheiden, je nachdem, ob die Straffung aus einer konjunkturellen Stärke oder aus einer hartnäckigen Inflation resultiert; zugleich bleibt UBS bei Aktien bullisch und bevorzugt Themen wie KI, Energie-Ressourcen und Langlebigkeit. Im Anleihebereich wechselt man hingegen hin zu längerfristigen, qualitativ hochwertigen Produkten mit einem guten Preis-Leistungs-Verhältnis.
Angesichts einer Phase, in der starke Wirtschaft und Straffung zusammenfallen, geht UBS davon aus, dass der US-Dollar seine Stärke fortsetzen könnte; daher empfiehlt man, bei einer Stärke die Dollar-Positionen zu reduzieren. Kurzfristig dürften Gold durch reale Zinsen und den starken Dollar unter Druck stehen; deshalb sollte man nach einem Rücksetzer neu zukaufen/zuordnen. Im Krypto-Markt zeigt eine Analyse: Jede neue Hochphase des Bitcoin-Zyklus wird kürzer; anhand der vorherigen Schätzung wäre spätestens im Februar 2028 das Hoch erreicht gewesen. In diesem Zyklus erfolgt der Tiefpunkt jedoch etwa drei bis vier Monate früher. Ein neues Allzeithoch könnte demnach bereits Ende des 4. Quartals 2027 erreicht werden; im November stehen die Chancen, dass Bitcoin die Marke von 126.000 US-Dollar übersteigt. Falls die Zinserhöhungen eher durch Wachstum als durch eine Stagnations-/Hochinflationslage getrieben werden, könnte ein festerer Dollar die Risikobereitschaft zwar zeitweise dämpfen; beim BTC kämen Rücksetzer jedoch früher und der Zyklus-Tempo ist schneller. Mittel- bis langfristig ergibt sich dadurch sogar eine stärkere Neubewertung und mehr Aufwärts-„Upside“-Potenzial.
1
115
·
--
Übersetzung ansehen
【9月4日 全球市场资讯与数据分析】
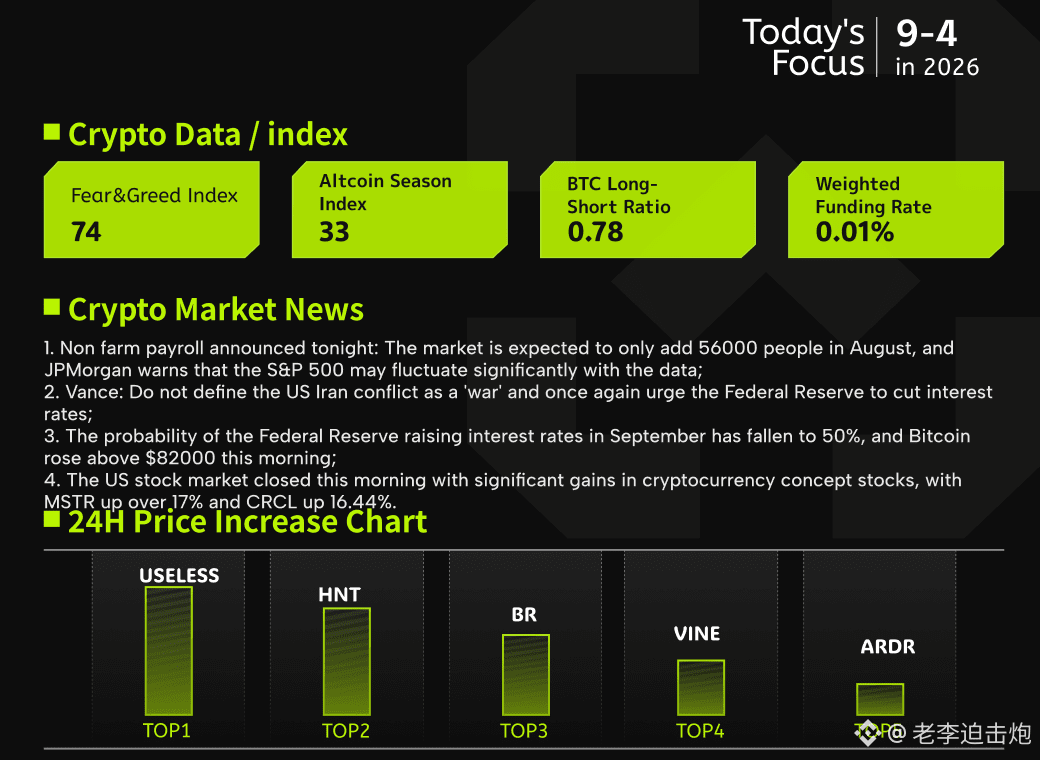
1、#非农 今晚揭晓:市场预计8月仅增5.6万人,摩根大通警示标普500或随数据大幅波动;
2、万斯:不将美伊冲突定义为「战争」,再次敦促美联储降息;
3、#FOMC 9月加息概率回落至50%,比特币今晨一度拉升突破8.2万美元;
4、美股今晨收盘加密概念股大幅上涨,MSTR涨超17%,CRCL涨16.44%。
今晚将公布最新的非农数据,市场预期新增就业约5.6万,失业率稳定在4.1%附近。机构普遍认为劳动力市场呈现"稳中偏弱"格局,数据走软未必立即推动政策转向,决策层目光仍集中在通胀走向上。摩根大通的推演显示,就业若显著超预期,美股或承压下挫;反之则可能小幅回升,足见该数据已成为影响九月政策预期的关键变量。美联储近期多位官员措辞温和,暗示就业暂非决策主战场,但在通胀尚未有效回落前,政策收紧的可能性依然存在。
对加密市场而言,非农结果将通过美元走势与风险偏好传导至#BTC 。前期ETF资金首现净流出后币价不跌反涨,突破8.2万美元,表现出一定短线韧性,江卓尔据此高位清仓并转向做空,认为盘整时间偏短、上攻动能不足。其给出的剧本显示行情或先回落至7万至7.2万区间再震荡蓄势,操作上宜紧盯8.3万至8.4万阻力带,并以8.23万作为关键止损参考,在数据落地与政策预期反复修正中把握好买卖节奏。
1
2
653
·
--
Übersetzung ansehen
【9月2日 全球市场资讯与数据分析】
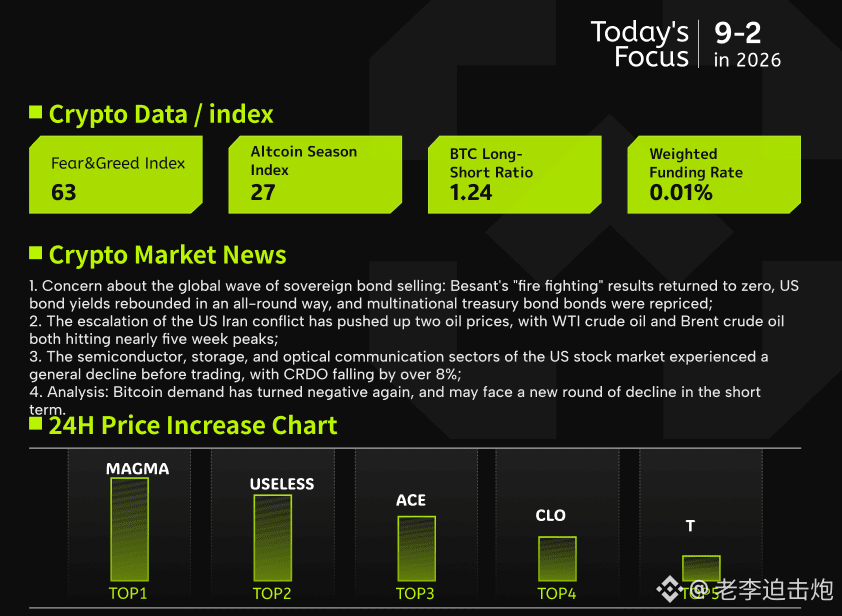
1、关注全球主权债抛售潮:贝森特「救火」成果归零,美债收益率全面回升,多国国债重定价;
2、美伊冲突再度升级,推升两油上涨,WTI 原油和布伦特原油均创近五周峰值;
3、美股盘前半导体、存储及光通信板块普跌,#CRDO 跌超8%;
4、分析:比特币需求再次转负,短期或面临新一轮下跌。
美伊冲突再度激化,双方相互袭击令霍尔木兹海峡供应中断风险升温,#WTI 与布伦特原油24小时分别上涨约4.8%与4.7%,双双触及近五周高位。与此同时,全球债市同步承压:美债30年期收益率重回5.27%,10年期创2025年1月以来最高,日本10年期自1996年以来首次升破3%。贝森特扩大美债回购的安抚效果迅速消退,市场对美联储本月加息概率的定价已达七成。
油价与长端利率同步走高正压缩货币政策宽松空间,推升通胀与融资成本预期,令全球风险资产普遍承压。对加密市场而言,这构成典型的利空组合——流动性收紧、风险偏好回落,资金转向避险。现货比特币ETF单日净流出2.365亿美元,叠加 #BTC 表观需求转负、短期持有者持续获利了结,机构情绪明显走弱,价格结构趋疲。若地缘与利率压力延续,BTC短期存在进一步回调风险;不过市场方向仍未完全明朗,投资者需谨慎持仓、关注需求能否企稳。
1
268
·
--
Übersetzung ansehen
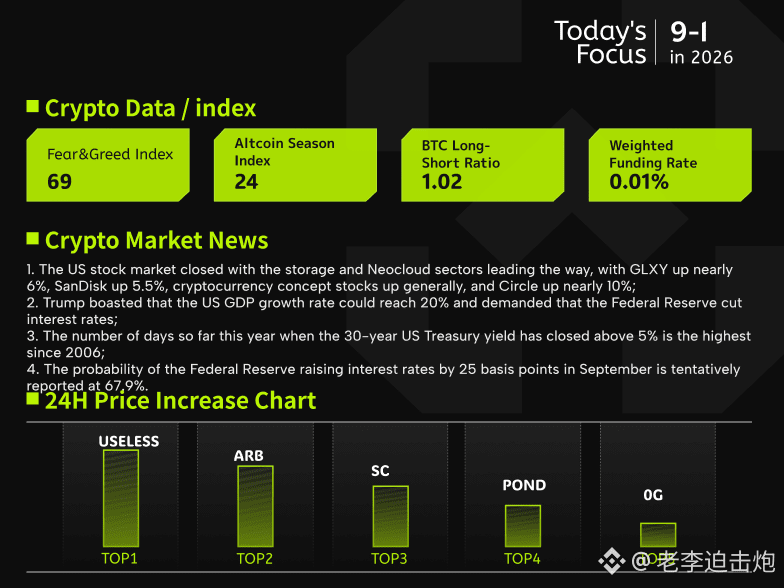
【9月1日 全球市场资讯与数据分析】
1、美股收盘存储及Neocloud板块表现居前,#GLXY 涨近6%、闪迪涨5.5%,加密概念股普涨,Circle涨近10%;
2、特朗普豪言美国GDP增速或达20%,并要求美联储降息;
3、今年迄今30年期美债收益率收于5%以上的天数创2006年以来之最;
4、#fomc 9月加息25个基点概率暂报67.9%。
美股三大指数同步收跌,道指、标普500与纳指分别回调约0.7%、0.33%和0.12%,整体承压。板块之间冷暖不均,存储与半导体相对强势,闪迪、美光等领涨,而西部数据、希捷走弱;Neocloud与光通信板块则内部分化明显。与大盘形成反差的是加密货币概念股普遍上扬,Circle、BitMine、Coinbase等涨幅居前。与此同时,30年期美债收益率站上5%的天数刷新自2006年以来的纪录,财政赤字与企业发债潮令市场对未来数周保持警惕。
从加密市场来看,宏观环境趋紧下 #BTC 仍能稳守7.71万美元上方,尽管鹰派讲话使其从8.1万美元高位回落,但买盘更多由现货与ETF驱动而非杠杆,上周BTC现货ETF净流入近10亿美元,以太坊产品亦连续多日净流入,显示资金韧性较强。不过PCE通胀与高额赤字使9月加息概率升至57%,收益率高位将持续压制风险偏好,短期上涨空间受限;若后续资金流入动能得以延续,则说明加密市场的潜在需求依旧稳固。
1
162
·
--
Übersetzung ansehen
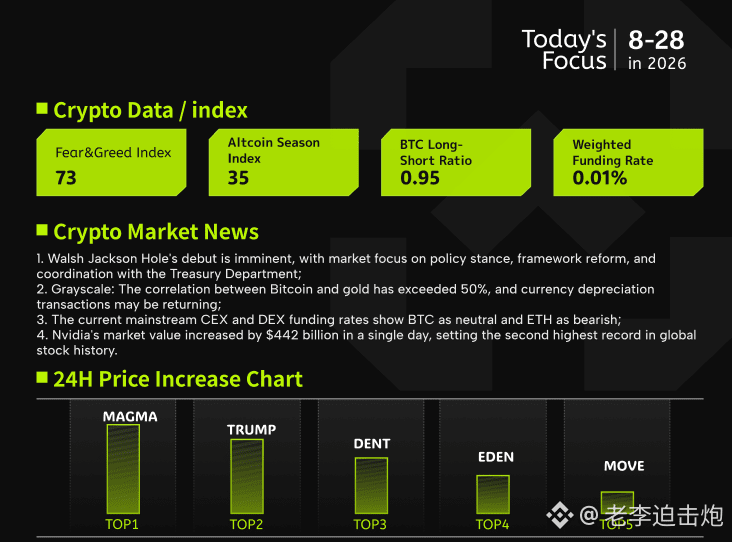
【8月28日 全球市场资讯与数据分析】
1、沃什杰克逊霍尔首秀,市场聚焦政策立场、框架改革及财政部协调;
2、灰度:#BTC 与黄金相关性突破50%,货币贬值交易或正在回归;
3、当前主流CEX、DEX资金费率显示BTC处于中性,ETH偏空;
4、英伟达市值单日增加4420亿美元,创全球个股历史第二高纪录。
英伟达新财季交出962亿美元营收,同比翻倍有余,数据中心业务独占近九成,且公司预计下一财年仍有望增长约七成,远超华尔街对AI资本开支见顶的担忧。财报落地后,高盛、花旗、摩根大通及Bernstein等多家投行集体上调目标价,其中Bernstein最高看至400美元。周四英伟达股价涨逾8%,单日市值扩容超过4400亿美元,直逼微软此前创下的纪录,总市值约5.5万亿美元。市场后续将聚焦Rubin平台量产、毛利率走势及中国区数据中心复苏等变量。
对加密市场而言,英伟达的强劲指引强化了AI叙事对整体风险偏好的支撑,但更值得玩味的是资金的转向信号。灰度数据显示,比特币与纳指的90日相关性已从60%回落至33%,与黄金的相关性则升至50%以上,或说明市场正重估比特币的稀缺性与储值属性。在美债突破40万亿美元、财政赤字持续恶化的背景下,比特币作为总量固定2100万枚的资产,其比肩黄金的对冲功能有望获得更多认可,短期或迎来更有利的定价窗口。
374
·
--
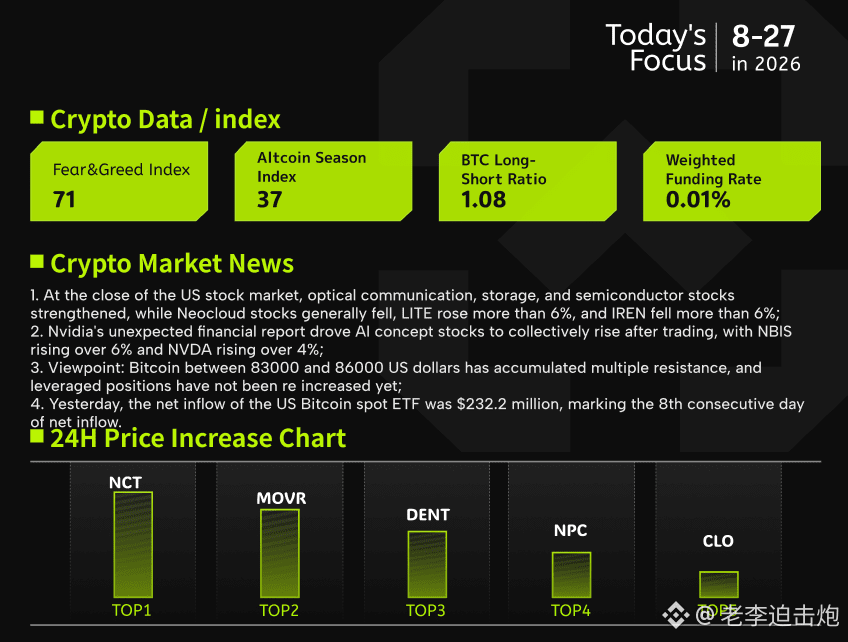
【27. August Globale Marktinfos und Datenanalyse】
1, US-Schluss: Aktien aus dem Bereich Glasfaser-/Optokommunikation, Speicher und Halbleiter legten zu; Neocloud-Aktien fielen generell; LITE stieg um über 6 %, IREN fiel um über 6 %;
2, Nvidia lieferte besser als erwartet und zog AI-bezogene Aktien nach Börsenschluss insgesamt an; NBIS stieg um über 6 %, NVDA um über 4 %;
3, Einschätzung: Bitcoin bündelt sich zwischen 83.000 und 86.000 US-Dollar und trifft dabei auf mehrere Widerstände; der Anteil der gehebelt positionierten Bestände wurde noch nicht erneut aufgestockt;
4, Gestern: US-Spot-Bitcoin-ETFs verzeichneten Nettozuflüsse von 232,2 Mio. US-Dollar; in Folge sind es bereits 8 Tage mit Nettozuflüssen.
Über Nacht entwickelten sich die US-Aktien in den Sektoren Glasfaser-/Optokommunikation, Speicher und Halbleiter insgesamt fest, während Neocloud-ähnliche Technologiewerte insgesamt zurückgingen. Auf Einzeltitelebene: Lumentum führte das Feld bei den Optokommunikationswerten an; Ciena und Corning legten ebenfalls überdurchschnittlich zu. Western Digital und Seagate trieben den Speicher-Sektor nach oben; bei den Halbleitern stiegen Arm, Marvell und Qualcomm insgesamt deutlich, während Nvidia leicht nachgab. Im Gegensatz dazu gerieten IREN, Nebius und andere Neocloud-Targets im Allgemeinen unter Druck. Nach Börsenschluss stützte Nvidias Bericht besser als erwartet die AI-Werte; Nebius und Nvidia zogen dadurch deutlich an.
Aus Sicht der On-Chain-Daten: Während dieser Phase der Bitcoin-Reparatur/Erholung verzeichneten die US-Spot-ETFs in einer Woche einen Nettozufluss in Rekordhöhe für das Jahr 2026; zudem sinken die Bestände an den Börsen weiter, und alle Gruppen von gehaltenen Vermögenswerten stocken ihre Bestände auf. Gleichzeitig wurde bei den Futures das Open Interest gemäß dem Bitcoin-Äquivalent reduziert, und die Finanzierungssätze blieben stabil; das deutet darauf hin, dass der Hebel nicht erneut aufgestapelt wurde, und die Qualität des Anstiegs im Großen und Ganzen gesund ist. Strukturell betrachtet: 83.000 bis 86.000 US-Dollar ist der obere, zentrale Widerstandsbereich. In der Nähe von 80.800 bis 82.300 US-Dollar sammeln sich zudem Druck durch Custody-Kosten sowie den Gamma-Umschlag. Unten liegen die kurzfristigen Kosten bei rund 70.000 US-Dollar; 62.000 bis 65.000 US-Dollar bilden eine wesentlich solidere Unterseite. Der implizite Optionsbereich für die September-Fälligkeit liegt in der mittleren Spanne zwischen 69.000 und 89.700 US-Dollar; der Markt könnte daher weiterhin in einer Seitwärts-/Schwankungsphase verharren. Insgesamt gilt: Wenn die ETF-Mittelzuflüsse anhalten und der Bitcoin-Kurs über 83.300 US-Dollar stabil bleibt, ist damit zu rechnen, dass die Angebotswand schrittweise abgebaut wird und die Erholung nachhaltiger wird. Sollte der Kurs jedoch unter 70.000 US-Dollar fallen, wird zuerst der Bereich 62.000 bis 65.000 US-Dollar auf die Probe gestellt; und fällt er unter 62.900 US-Dollar, könnte dies darauf hindeuten, dass die laufende Reparatur/Erholung im Wesentlichen bereits beendet ist.
1
166
·
--
Übersetzung ansehen
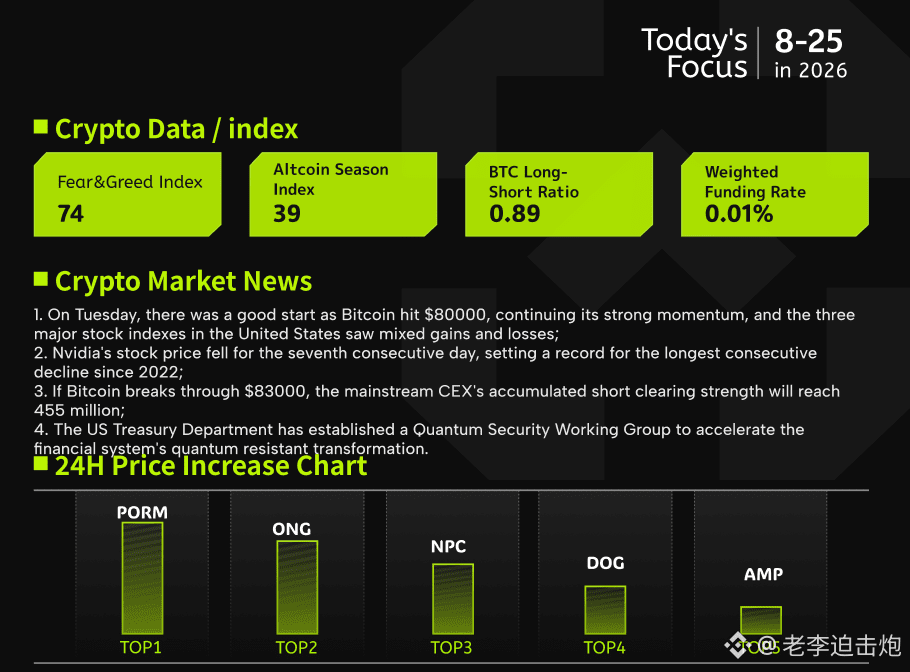
【8月25日 全球市场资讯与数据分析】
1、周二开门红,比特币触及8万美元延续强势,美股三大股指涨跌互现;
2、英伟达股价连续第七天下跌,创2022年以来最长连跌纪录;
3、若比特币突破8.3万美元,主流CEX累计空单清算强度将达4.55亿;
4、美国财政部成立量子安全工作组,加速金融系统抗量子转型。
美国财长贝森特周一宣布启动新一轮制裁「经济弃儿行动」,意在将伊朗进一步逐出全球经贸体系,并警告任何继续与其往来的国家及企业都可能被牵连。美伊对抗已延续近半年,此前美方以军事施压与长期制裁双管齐下,但霍尔木兹海峡开放与核计划限制两大议题仍未获突破。股市方面,道指微涨、标普及纳指收跌,半导体股跌幅居前。
加密市场则逆势走强,比特币时隔101天重回8万美元,一周涨近三成。值得注意的是,本轮上涨并非杠杆驱动——以比特币计价的未平仓合约降至月内低位,价格却在去杠杆背景下续创新高,与「杠杆拉涨后回落」的常见剧本相悖,显示买盘更偏现货,或由长期资金加持。同时地缘制裁与避险情绪升温,有望强化比特币「数字黄金」的避险叙事,吸引资金持续流入;不过上方8.3万与下方7.9万附近仍聚集巨额清算盘,短线波动料将明显放大,追高需谨慎。
1
254
·
--
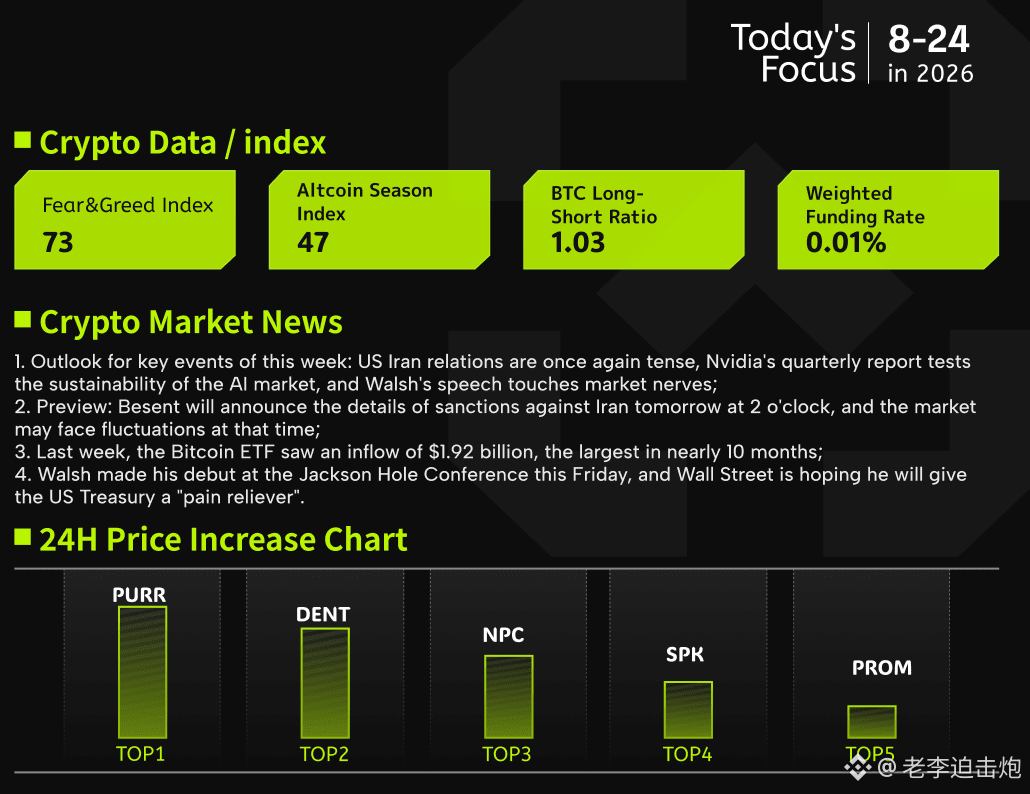
【24. August Globale Marktinformationen und Datenanalyse】
1. Schwerpunkt der Woche: Die Lage zwischen den USA und dem Iran verschärft sich erneut, der Nvidia-Quartalsbericht stellt die Belastbarkeit der KI-Rallye auf die Probe, und Woshs Rede wirkt sich auf die Nerven des Marktes aus;
2. Vorschau: Bessent wird morgen um 2 Uhr die Details zu den Sanktionen gegen den Iran bekanntgeben, und der Markt könnte daraufhin in Bewegung geraten;
3. Bitcoin-ETFs verzeichneten in der Vorwoche Zuflüsse von 1,92 Milliarden US-Dollar, das entspricht dem größten Volumen seit rund 10 Monaten;
4. Woshs Premierauftritt am Freitag auf dem Jackson-Hole-Treffen: Die Wall Street hofft, dass er den US-Staatsanleihen „Schmerzmittel“ gibt.
In der vergangenen Woche zeigte der Markt eine deutliche Differenzierung: Geopolitische Spannungen trieben die Nachfrage nach Absicherung, Gold blieb stabil über 4600 US-Dollar, und der Ölpreis rutschte aufgrund von Erwartungsrücknahmen nach unten; US-Aktien mit Wachstumsfokus lagen vorn und fielen im Zuge der Korrektur zurück, während Hongkonger Aktien aus dem Zyklus- und dem Infrastruktur-Sektor entgegen dem Trend von Kapital angezogen wurden – besonders auffällig waren die strukturellen Merkmale der Kursbewegung. Gleichzeitig durchbrach #BTC unabhängig eine starke Dynamik: Die Nettozuflüsse in Spot-ETFs betrugen innerhalb einer Woche 1,92 Milliarden US-Dollar und markierten den höchsten Stand seit zehn Monaten; der Kursanstieg der Coins lag wöchentlich bei etwa 23% – dem größten Ein-Wochen-Plus der letzten drei Jahre.
Der Kern der aktuellen Erholung liegt in der Neubewertung der Liquiditätserwartungen und der Vermögensallokation. Zwar störten die Spannungen zwischen den USA und dem Iran den Ölpreis, doch die Ölversorgung wurde faktisch nicht unterbrochen; die Risiken blieben weitgehend auf der Stimmungsebene. Gleichzeitig schwächt sich der US-Dollar mittelfristig, die Präferenz für knappe Assets im KI-Zeitalter nimmt zu, und zudem hat sich das Kursverhältnis von BTC zu Gold wieder zugunsten von Bitcoin gedreht – zusammen schaffen sie ein Gegenwind-freies Umfeld für Bitcoin. Wenn die Zuflüsse zu den ETFs im weiteren Verlauf anhalten, könnte diese Markterholung eine gewisse Kontinuität aufweisen; dennoch ist weiterhin Vorsicht geboten, da geopolitische Ereignisse kurzfristige Kursausschläge verstärken können.
1
121
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
ADAGains10%Above$0.27
11,538 Aufrufe
162 Kommentare
$ADA legt heute kräftig zu und steigt um mehr als 10 Prozent auf etwa 027. Damit erreicht die Aktie ein neues 90-Tage-Hoch.
Auch das Handelsvolumen ist auf über 1 Milliarde gestiegen und deutet auf eine rege Marktaktivität hin.
Der Kursanstieg erfolgt, während $ADA seine Erholung von den Tiefständen im Juni fortsetzt und sich die jüngste technische Struktur zunehmend bullischer entwickelt.
Die Zone zwischen 027 und 028 ist nun entscheidend. Ein anhaltender Ausbruch könnte den Weg zu höheren Widerstandsniveaus ebnen.
Nach einem derart starken Tagesanstieg könnte die Volatilität jedoch weiterhin hoch bleiben.
#ADAGains10%Above$0.27 #crypto #ADA #Cardano #crypto #Write2Earn
AbdullahAbid_7
·0 Likes
·332 Aufrufe
ETHUp70%InQ3ButLiquidityFalls
130,272 Aufrufe
962 Kommentare
EthStakingExitQueueHits2026High
46,339 Aufrufe
701 Kommentare