
Gabbbar
17 Beiträge
Gabbbar
Melden
Nutzer blockieren
Hochfrequenz-Trader
5.7 Jahre
38 Following
13 Follower
2 Like gegeben
Beiträge
·
--
Übersetzung ansehen
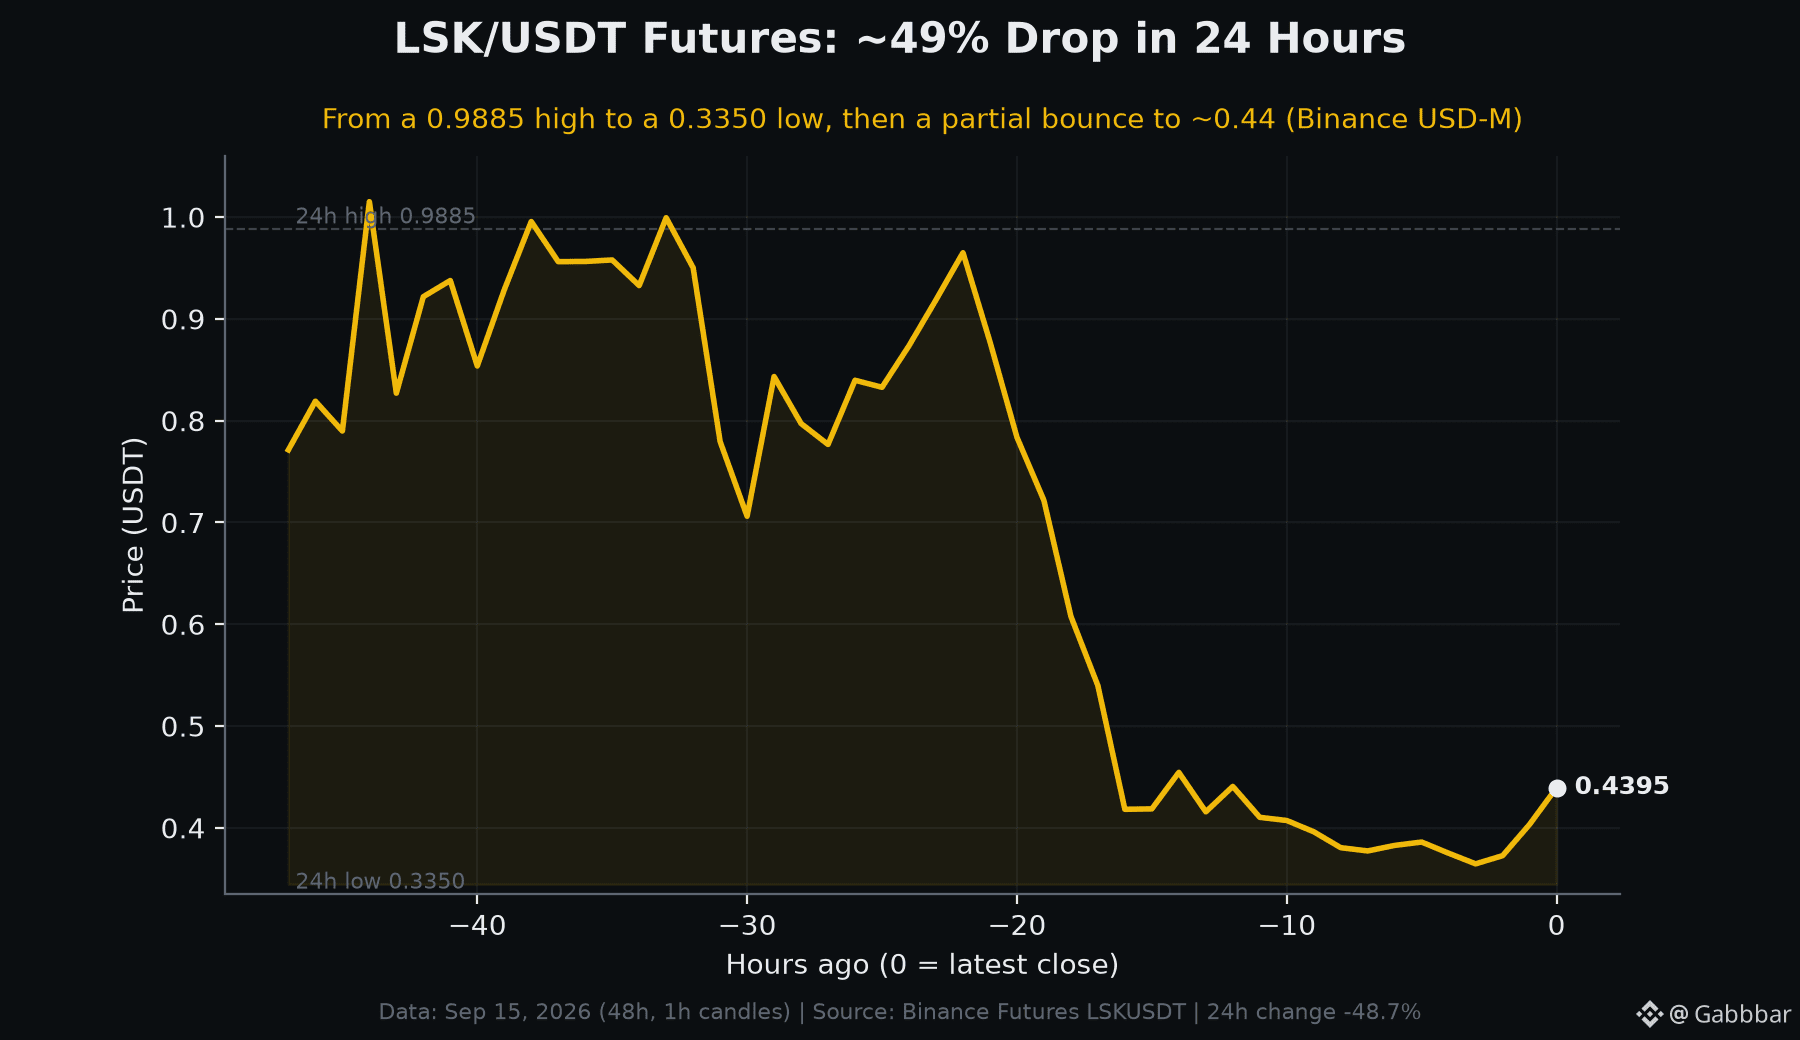
A token can trade below its own 24-hour average price and still be up on the hour. That was LSK/USDT perpetual futures on Binance on September 15, 2026: the pair changed hands around 0.4366, well under its 24h volume-weighted average of about 0.5115 -- yet was ticking higher off the lows as the session closed.
The 24h picture (Binance USD-M, LSKUSDT):
- Last price: ~0.4366
- 24h change: -48.7%
- 24h high: 0.9885
- 24h low: 0.3350
- 24h volume: ~2.67B LSK (~1.36B USDT notional)
The hourly candles tell the story of a two-stage move. LSK spent the first half of the window chopping between roughly 0.70 and 1.00, even printing a brief spike toward 1.15. Then, over a handful of hours, it broke down hard -- sliding from the high-0.70s to a 0.3350 low, a drop of more than 50% from the intraday top. Since that low it has bounced modestly back toward 0.44.
Two things worth flagging for anyone reading futures data. First, volume: ~1.36B USDT of turnover in a day on a mid-cap perp signals a genuine liquidation-and-repricing event, not a quiet drift. Second, the gap between last price and the 24h VWAP (~0.51) shows most of the day's trading happened at higher levels than where price sits now -- a reminder that "24h change" compresses a very uneven session into one number.
When a perp drops ~49% in a day then bounces, which data point tells you more about what's next: the size of the volume spike, or where price is relative to its VWAP?
#LSK #Futures #CryptoTrading
A token can trade below its own 24-hour average price and still be up on the hour. That was LSK/USDT perpetual futures on Binance on September 15, 2026: the pair changed hands around 0.4366, well under its 24h volume-weighted average of about 0.5115 -- yet was ticking higher off the lows as the session closed.
The 24h picture (Binance USD-M, LSKUSDT):
- Last price: ~0.4366
- 24h change: -48.7%
- 24h high: 0.9885
- 24h low: 0.3350
- 24h volume: ~2.67B LSK (~1.36B USDT notional)
The hourly candles tell the story of a two-stage move. LSK spent the first half of the window chopping between roughly 0.70 and 1.00, even printing a brief spike toward 1.15. Then, over a handful of hours, it broke down hard -- sliding from the high-0.70s to a 0.3350 low, a drop of more than 50% from the intraday top. Since that low it has bounced modestly back toward 0.44.
Two things worth flagging for anyone reading futures data. First, volume: ~1.36B USDT of turnover in a day on a mid-cap perp signals a genuine liquidation-and-repricing event, not a quiet drift. Second, the gap between last price and the 24h VWAP (~0.51) shows most of the day's trading happened at higher levels than where price sits now -- a reminder that "24h change" compresses a very uneven session into one number.
When a perp drops ~49% in a day then bounces, which data point tells you more about what's next: the size of the volume spike, or where price is relative to its VWAP?
#LSK #Futures #CryptoTrading
The 24h picture (Binance USD-M, LSKUSDT):
- Last price: ~0.4366
- 24h change: -48.7%
- 24h high: 0.9885
- 24h low: 0.3350
- 24h volume: ~2.67B LSK (~1.36B USDT notional)
The hourly candles tell the story of a two-stage move. LSK spent the first half of the window chopping between roughly 0.70 and 1.00, even printing a brief spike toward 1.15. Then, over a handful of hours, it broke down hard -- sliding from the high-0.70s to a 0.3350 low, a drop of more than 50% from the intraday top. Since that low it has bounced modestly back toward 0.44.
Two things worth flagging for anyone reading futures data. First, volume: ~1.36B USDT of turnover in a day on a mid-cap perp signals a genuine liquidation-and-repricing event, not a quiet drift. Second, the gap between last price and the 24h VWAP (~0.51) shows most of the day's trading happened at higher levels than where price sits now -- a reminder that "24h change" compresses a very uneven session into one number.
When a perp drops ~49% in a day then bounces, which data point tells you more about what's next: the size of the volume spike, or where price is relative to its VWAP?
#LSK #Futures #CryptoTrading
131
·
--
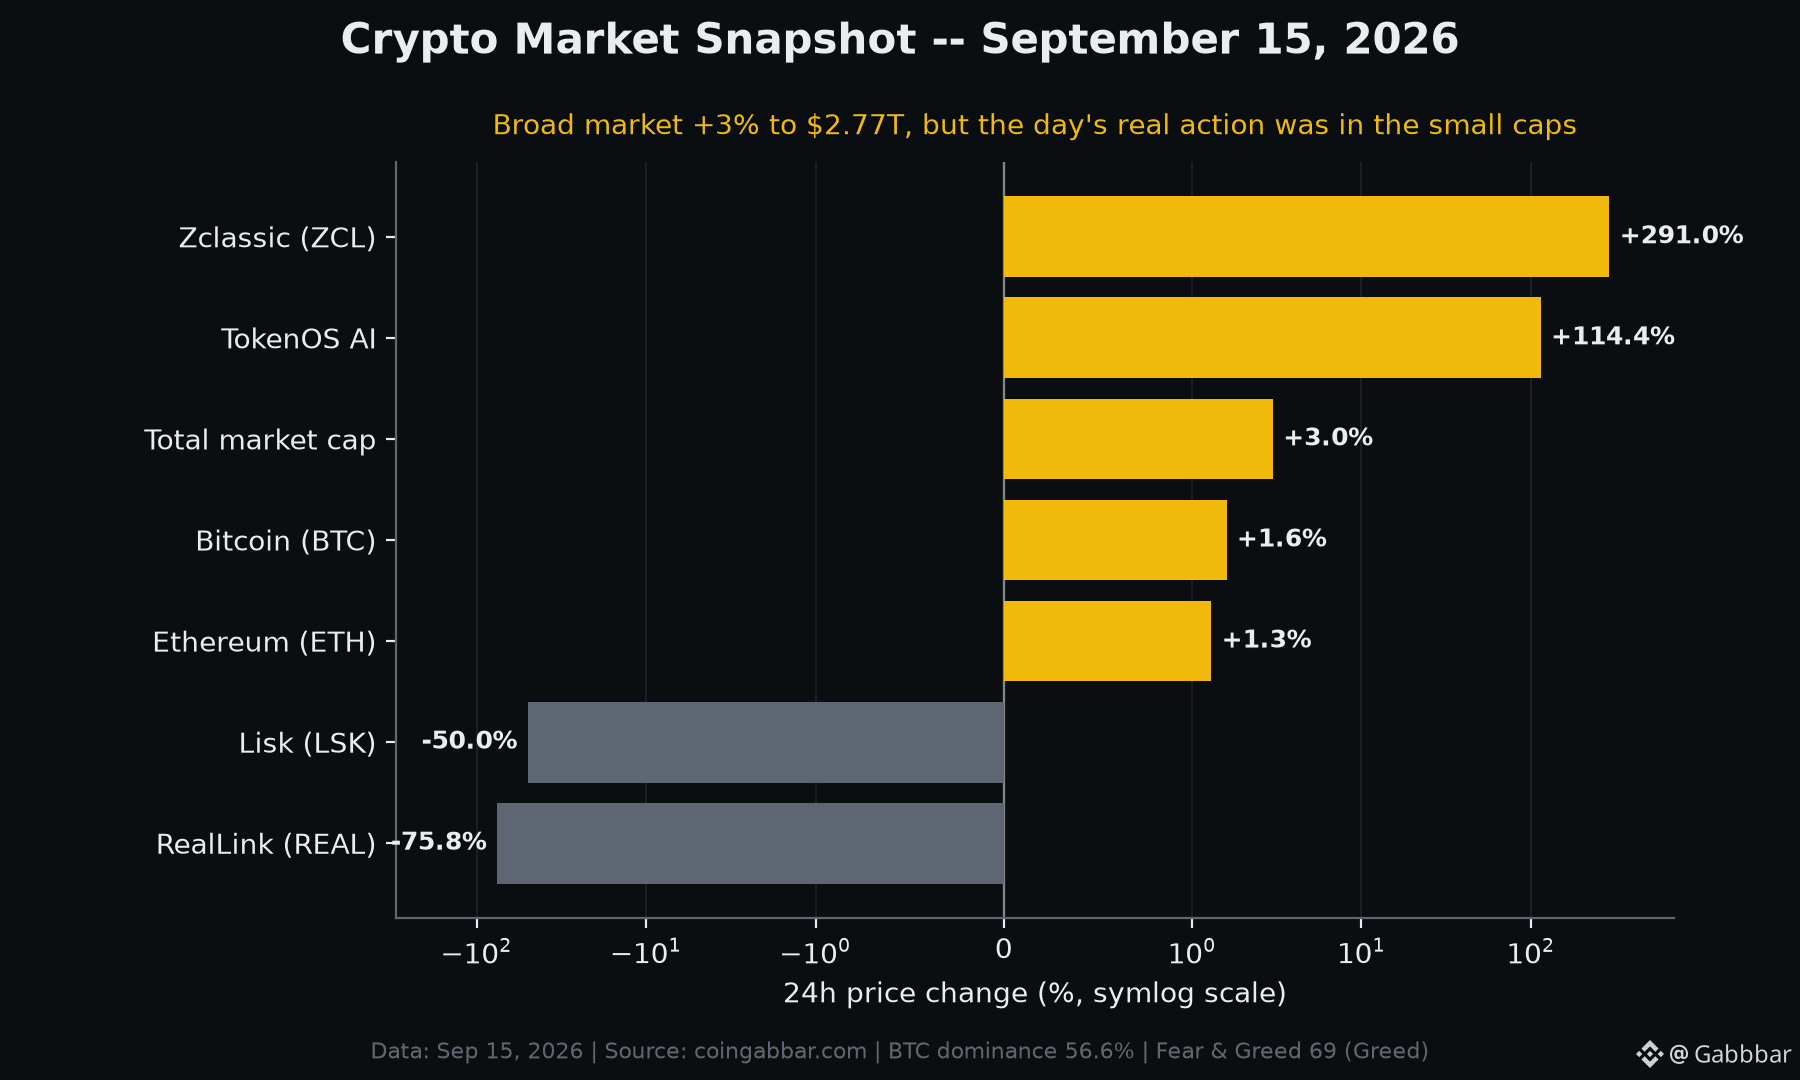
Ein grüner Tag auf Indexebene kann eine Spanne von 366 Prozentpunkten darunter verbergen. Am 15. September 2026 stieg die gesamte Krypto-Marktkapitalisierung um etwa 3 % auf 2,77 Billionen US-Dollar – eine ruhige, insgesamt positive Sitzung an der Oberfläche. Doch die eigentliche Geschichte des Tages war die Streuung zwischen den großen Coins und den Small Caps.
Die großen Coins bewegten sich nur moderat:
- Gesamtmarktkapitalisierung: 2,77 Bio. US-Dollar (+3,0 %)
- Bitcoin: 77.983,80 US-Dollar (+1,6 %)
- Ethereum: 2.514,02 US-Dollar (+1,3 %)
- 24h-Volumen: 91,8 Mrd. US-Dollar
Struktur des Marktes an diesem Tag:
- BTC-Dominanz: 56,6 %
- ETH-Dominanz: 11,1 %
- Fear & Greed Index: 69 (Gier)
Nun die Ausläufer. Unter den auffälligen Verlierern/ Gewinnern am 15. September soll Zclassic (ZCL) um etwa +291 % gestiegen sein und TokenOS AI ungefähr +114 %, während RealLink (REAL) um etwa -75,8 % fiel und Lisk (LSK) um rund -50 %. Das ist eine Spanne von mehr als 366 Prozentpunkten zwischen dem größten Gewinner und dem größten Verlierer in einem einzigen 24-Stunden-Fenster – an einem Tag, an dem die Schlagzeile nur ein ruhiges +3 % war.
Das ist ein wiederkehrendes Muster, das man sich verinnerlichen sollte: Ein Greed-Wert und ein steigender Gesamt-Total-Cap beschreiben den Durchschnitt, nicht die Verteilung. Unter einem stabil dominanten BTC-Markt können illiquide Small Caps dennoch innerhalb von Stunden dreistellige Ausschläge in beide Richtungen hinlegen.
Wenn du ein Markt-Update liest: Prüfst du dann die Schlagzeilenänderung der Marktkapitalisierung, die Fear & Greed-Zahl oder die Spanne zwischen den besten und schlechtesten Performern des Tages – und welche dieser Kennzahlen sagt dir tatsächlich am meisten über das Risiko?
#CryptoMarket #Bitcoin #Ethereum
Ein grüner Tag auf Indexebene kann eine Spanne von 366 Prozentpunkten darunter verbergen. Am 15. September 2026 stieg die gesamte Krypto-Marktkapitalisierung um etwa 3 % auf 2,77 Billionen US-Dollar – eine ruhige, insgesamt positive Sitzung an der Oberfläche. Doch die eigentliche Geschichte des Tages war die Streuung zwischen den großen Coins und den Small Caps.
Die großen Coins bewegten sich nur moderat:
- Gesamtmarktkapitalisierung: 2,77 Bio. US-Dollar (+3,0 %)
- Bitcoin: 77.983,80 US-Dollar (+1,6 %)
- Ethereum: 2.514,02 US-Dollar (+1,3 %)
- 24h-Volumen: 91,8 Mrd. US-Dollar
Struktur des Marktes an diesem Tag:
- BTC-Dominanz: 56,6 %
- ETH-Dominanz: 11,1 %
- Fear & Greed Index: 69 (Gier)
Nun die Ausläufer. Unter den auffälligen Verlierern/ Gewinnern am 15. September soll Zclassic (ZCL) um etwa +291 % gestiegen sein und TokenOS AI ungefähr +114 %, während RealLink (REAL) um etwa -75,8 % fiel und Lisk (LSK) um rund -50 %. Das ist eine Spanne von mehr als 366 Prozentpunkten zwischen dem größten Gewinner und dem größten Verlierer in einem einzigen 24-Stunden-Fenster – an einem Tag, an dem die Schlagzeile nur ein ruhiges +3 % war.
Das ist ein wiederkehrendes Muster, das man sich verinnerlichen sollte: Ein Greed-Wert und ein steigender Gesamt-Total-Cap beschreiben den Durchschnitt, nicht die Verteilung. Unter einem stabil dominanten BTC-Markt können illiquide Small Caps dennoch innerhalb von Stunden dreistellige Ausschläge in beide Richtungen hinlegen.
Wenn du ein Markt-Update liest: Prüfst du dann die Schlagzeilenänderung der Marktkapitalisierung, die Fear & Greed-Zahl oder die Spanne zwischen den besten und schlechtesten Performern des Tages – und welche dieser Kennzahlen sagt dir tatsächlich am meisten über das Risiko?
#CryptoMarket #Bitcoin #Ethereum
Die großen Coins bewegten sich nur moderat:
- Gesamtmarktkapitalisierung: 2,77 Bio. US-Dollar (+3,0 %)
- Bitcoin: 77.983,80 US-Dollar (+1,6 %)
- Ethereum: 2.514,02 US-Dollar (+1,3 %)
- 24h-Volumen: 91,8 Mrd. US-Dollar
Struktur des Marktes an diesem Tag:
- BTC-Dominanz: 56,6 %
- ETH-Dominanz: 11,1 %
- Fear & Greed Index: 69 (Gier)
Nun die Ausläufer. Unter den auffälligen Verlierern/ Gewinnern am 15. September soll Zclassic (ZCL) um etwa +291 % gestiegen sein und TokenOS AI ungefähr +114 %, während RealLink (REAL) um etwa -75,8 % fiel und Lisk (LSK) um rund -50 %. Das ist eine Spanne von mehr als 366 Prozentpunkten zwischen dem größten Gewinner und dem größten Verlierer in einem einzigen 24-Stunden-Fenster – an einem Tag, an dem die Schlagzeile nur ein ruhiges +3 % war.
Das ist ein wiederkehrendes Muster, das man sich verinnerlichen sollte: Ein Greed-Wert und ein steigender Gesamt-Total-Cap beschreiben den Durchschnitt, nicht die Verteilung. Unter einem stabil dominanten BTC-Markt können illiquide Small Caps dennoch innerhalb von Stunden dreistellige Ausschläge in beide Richtungen hinlegen.
Wenn du ein Markt-Update liest: Prüfst du dann die Schlagzeilenänderung der Marktkapitalisierung, die Fear & Greed-Zahl oder die Spanne zwischen den besten und schlechtesten Performern des Tages – und welche dieser Kennzahlen sagt dir tatsächlich am meisten über das Risiko?
#CryptoMarket #Bitcoin #Ethereum
1
266
·
--
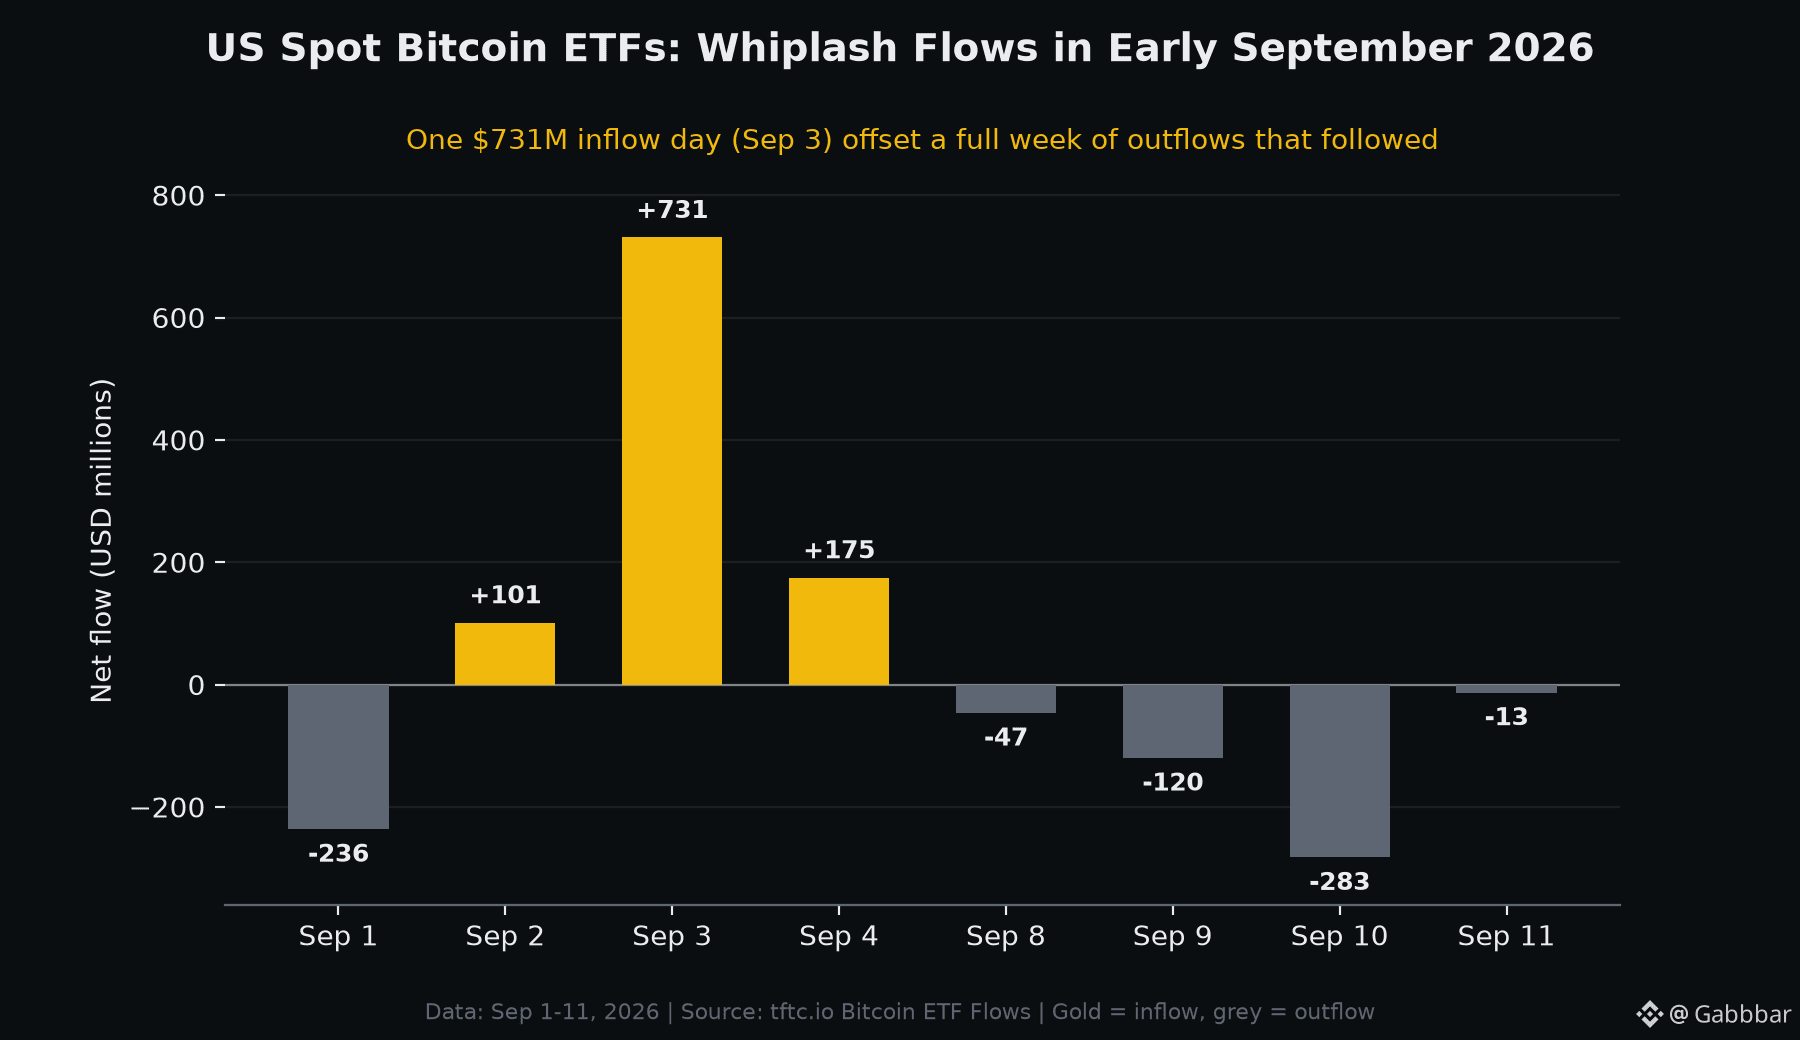
Ein einziger Handelstag hat die meiste Arbeit erledigt. Am 3. September 2026 flossen US-Spot-Bitcoin-ETFs in einer einzigen Sitzung 730,9 Millionen US-Dollar ein – die größte tägliche Nettozufuhr seit Januar 2026. Doch wenn man auf die elf Tage rundherum zurückblickt, ergibt sich ein deutlich unübersichtlicheres Bild als eine einzige grüne Säule vermuten lässt.
Hier ist die vollständige Abfolge Anfang September (Nettoflüsse, USD):
- 1. Sep: -236,5 Mio. $ (Abfluss)
- 2. Sep: +101,1 Mio. $
- 3. Sep: +730,9 Mio. $
- 4. Sep: +174,6 Mio. $
- 8. Sep: -46,6 Mio. $
- 9. Sep: -120,2 Mio. $
- 10. Sep: -282,6 Mio. $
- 11. Sep: -13,3 Mio. $
Wenn man alles zusammenzählt, ergibt sich für die acht Handelstage netto ungefähr +307 Mio. $. Mit anderen Worten: Die gesamte Phase war nur positiv, weil es diesen einen Spike am 3. Sep gab – in jeder Sitzung danach ging Geld wieder ab.
Eine Konzentrations-Detailinformation, die es wert ist zu erwähnen: Am 3. Sep hat allein BlackRocks IBIT etwa 454 Mio. $ eingesammelt – mehr als 60 % des gesamten Geldes, das an diesem Tag in den Sektor floss. ARKB (~138 Mio. $) und FBTC (~74 Mio. $) nahmen den Großteil des Restes. Tagesgesamtsummen werden zunehmend von einem oder zwei Fonds angetrieben.
Zum Kontext: Kombinierte US-Bitcoin-ETF-Nettovermögen lagen Anfang September 2026 bei rund 103,34 Milliarden US-Dollar – etwa 6,3 % der gesamten Marktkapitalisierung von Bitcoin.
Die wichtigste Erkenntnis ist nicht die Richtung, sondern die Streuung: Schlagzeilen zu den täglichen ETF-Flow-Werten können sich innerhalb weniger Tage von einem Rekordeinfluss bis zu einem wochenlangen Abfluss bewegen. Wenn Sie eine einzelne Tageszahl zum Mittelzufluss sehen – welches Zeitfenster ist dann richtig, um die institutionelle Nachfrage zu beurteilen: ein Tag, eine Woche oder ein Monat?
#Bitcoin #BitcoinETF #CryptoNews
Ein einziger Handelstag hat die meiste Arbeit erledigt. Am 3. September 2026 flossen US-Spot-Bitcoin-ETFs in einer einzigen Sitzung 730,9 Millionen US-Dollar ein – die größte tägliche Nettozufuhr seit Januar 2026. Doch wenn man auf die elf Tage rundherum zurückblickt, ergibt sich ein deutlich unübersichtlicheres Bild als eine einzige grüne Säule vermuten lässt.
Hier ist die vollständige Abfolge Anfang September (Nettoflüsse, USD):
- 1. Sep: -236,5 Mio. $ (Abfluss)
- 2. Sep: +101,1 Mio. $
- 3. Sep: +730,9 Mio. $
- 4. Sep: +174,6 Mio. $
- 8. Sep: -46,6 Mio. $
- 9. Sep: -120,2 Mio. $
- 10. Sep: -282,6 Mio. $
- 11. Sep: -13,3 Mio. $
Wenn man alles zusammenzählt, ergibt sich für die acht Handelstage netto ungefähr +307 Mio. $. Mit anderen Worten: Die gesamte Phase war nur positiv, weil es diesen einen Spike am 3. Sep gab – in jeder Sitzung danach ging Geld wieder ab.
Eine Konzentrations-Detailinformation, die es wert ist zu erwähnen: Am 3. Sep hat allein BlackRocks IBIT etwa 454 Mio. $ eingesammelt – mehr als 60 % des gesamten Geldes, das an diesem Tag in den Sektor floss. ARKB (~138 Mio. $) und FBTC (~74 Mio. $) nahmen den Großteil des Restes. Tagesgesamtsummen werden zunehmend von einem oder zwei Fonds angetrieben.
Zum Kontext: Kombinierte US-Bitcoin-ETF-Nettovermögen lagen Anfang September 2026 bei rund 103,34 Milliarden US-Dollar – etwa 6,3 % der gesamten Marktkapitalisierung von Bitcoin.
Die wichtigste Erkenntnis ist nicht die Richtung, sondern die Streuung: Schlagzeilen zu den täglichen ETF-Flow-Werten können sich innerhalb weniger Tage von einem Rekordeinfluss bis zu einem wochenlangen Abfluss bewegen. Wenn Sie eine einzelne Tageszahl zum Mittelzufluss sehen – welches Zeitfenster ist dann richtig, um die institutionelle Nachfrage zu beurteilen: ein Tag, eine Woche oder ein Monat?
#Bitcoin #BitcoinETF #CryptoNews
Hier ist die vollständige Abfolge Anfang September (Nettoflüsse, USD):
- 1. Sep: -236,5 Mio. $ (Abfluss)
- 2. Sep: +101,1 Mio. $
- 3. Sep: +730,9 Mio. $
- 4. Sep: +174,6 Mio. $
- 8. Sep: -46,6 Mio. $
- 9. Sep: -120,2 Mio. $
- 10. Sep: -282,6 Mio. $
- 11. Sep: -13,3 Mio. $
Wenn man alles zusammenzählt, ergibt sich für die acht Handelstage netto ungefähr +307 Mio. $. Mit anderen Worten: Die gesamte Phase war nur positiv, weil es diesen einen Spike am 3. Sep gab – in jeder Sitzung danach ging Geld wieder ab.
Eine Konzentrations-Detailinformation, die es wert ist zu erwähnen: Am 3. Sep hat allein BlackRocks IBIT etwa 454 Mio. $ eingesammelt – mehr als 60 % des gesamten Geldes, das an diesem Tag in den Sektor floss. ARKB (~138 Mio. $) und FBTC (~74 Mio. $) nahmen den Großteil des Restes. Tagesgesamtsummen werden zunehmend von einem oder zwei Fonds angetrieben.
Zum Kontext: Kombinierte US-Bitcoin-ETF-Nettovermögen lagen Anfang September 2026 bei rund 103,34 Milliarden US-Dollar – etwa 6,3 % der gesamten Marktkapitalisierung von Bitcoin.
Die wichtigste Erkenntnis ist nicht die Richtung, sondern die Streuung: Schlagzeilen zu den täglichen ETF-Flow-Werten können sich innerhalb weniger Tage von einem Rekordeinfluss bis zu einem wochenlangen Abfluss bewegen. Wenn Sie eine einzelne Tageszahl zum Mittelzufluss sehen – welches Zeitfenster ist dann richtig, um die institutionelle Nachfrage zu beurteilen: ein Tag, eine Woche oder ein Monat?
#Bitcoin #BitcoinETF #CryptoNews
62
·
--
Übersetzung ansehen
Bitcoin dominance is one of the most quoted numbers in crypto — and one of the least consistent.
Check three trackers right now and you might see 57%, 59%, and 60%. None of them is wrong. They're answering slightly different questions.
The formula is simple: BTC market cap ÷ total crypto market cap × 100.
The argument is over what goes in the denominator.
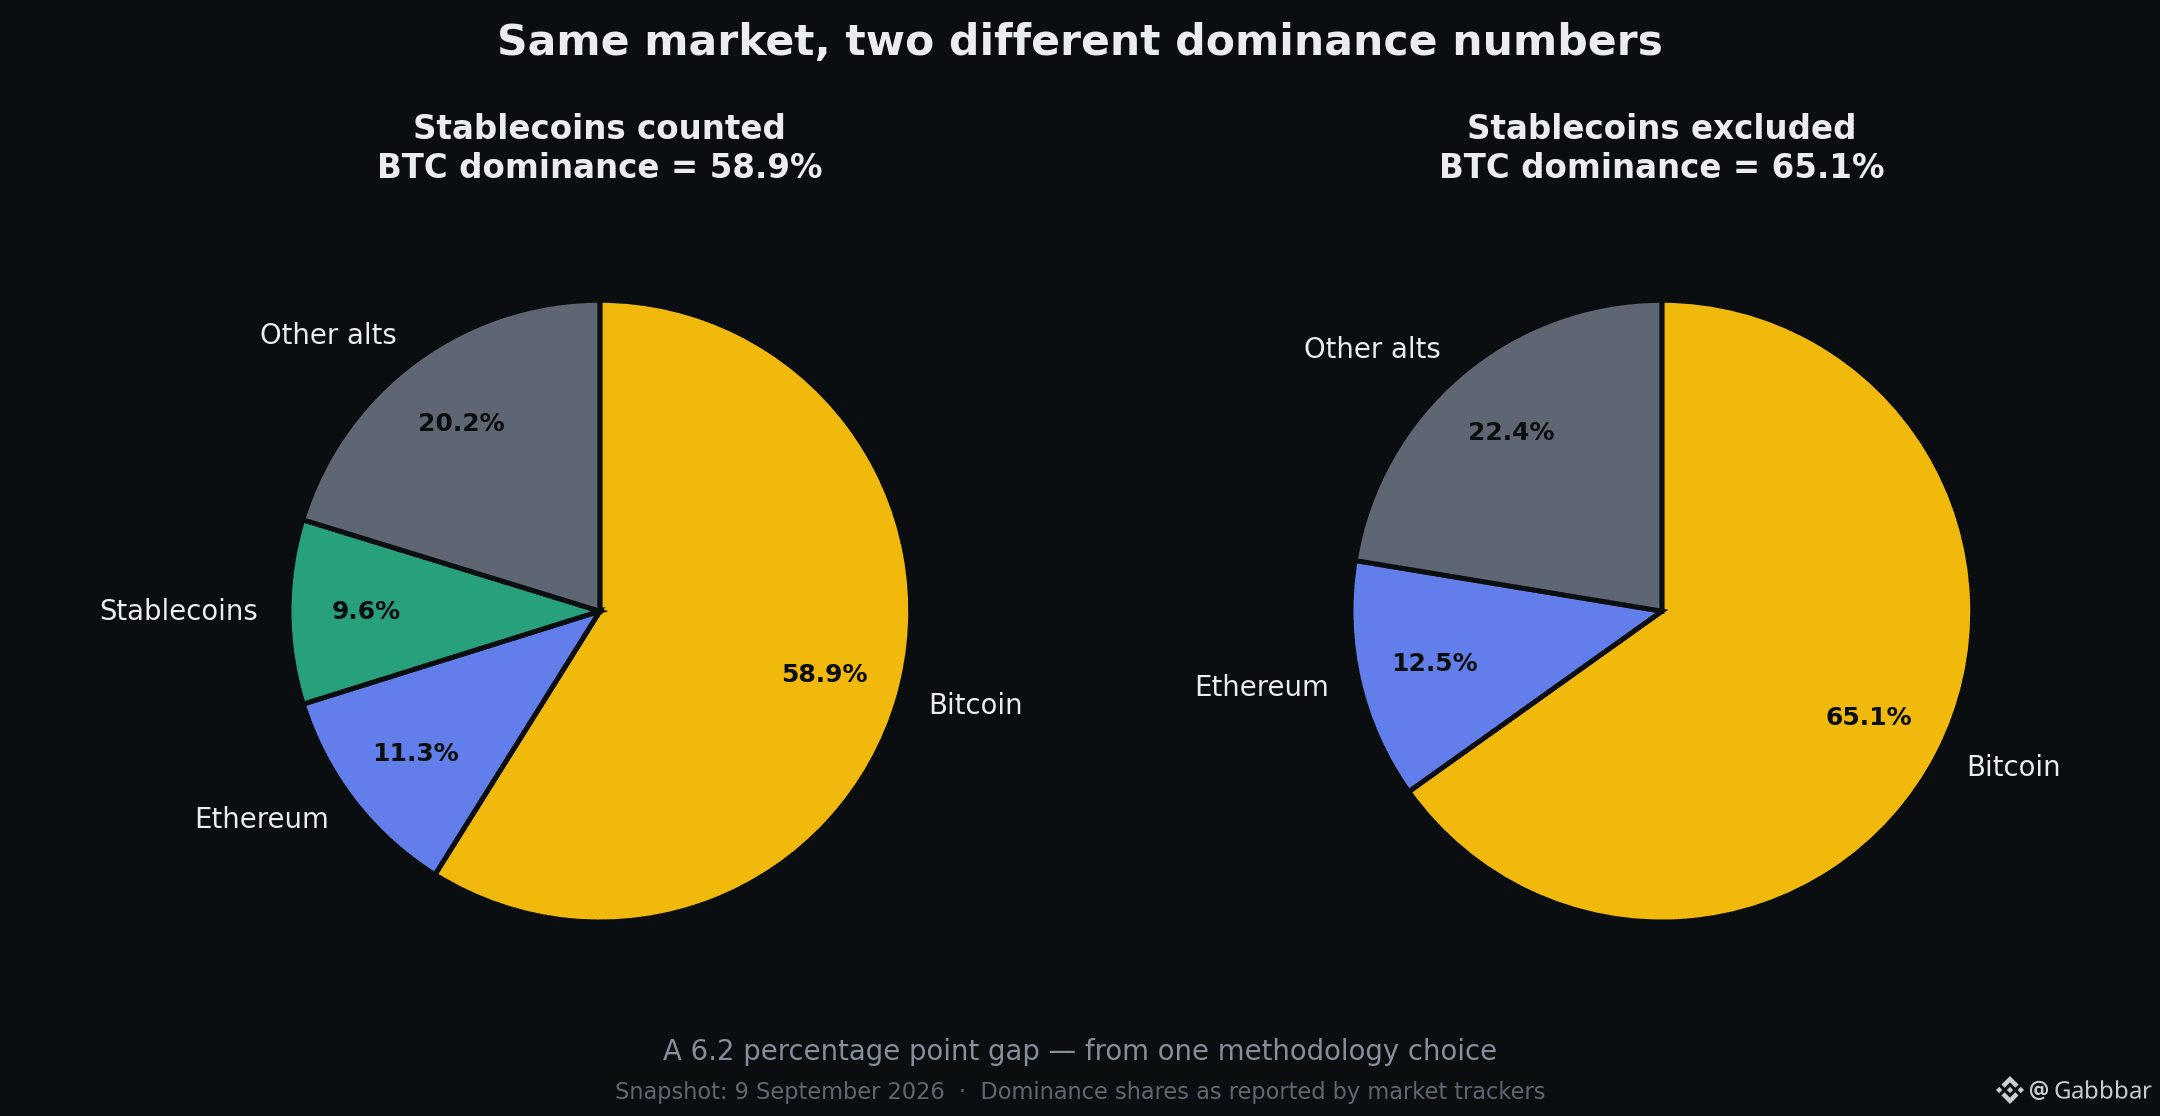
Stablecoins now sit near 10% of the total crypto market. Include them and BTC dominance reads ~58.9%. Exclude them and the same market reads ~65.1%.
Same day. Same market. A 6.2 point gap.
The case for excluding them: stablecoins aren't competing with Bitcoin for capital. They're parked cash — sideline money waiting to be deployed.
The case for including them: that parked cash is still capital sitting inside crypto, and where it sits tells you something about positioning.
One practical consequence worth knowing: BTC dominance can rise while Bitcoin falls, if altcoins are falling faster. Dominance measures share, not price.
So next time a dominance chart gets quoted at you, the useful question isn't "is this bullish" — it's "what's in the denominator?"
#Bitcoin #BTC #CryptoEducation
Bitcoin dominance is one of the most quoted numbers in crypto — and one of the least consistent.
Check three trackers right now and you might see 57%, 59%, and 60%. None of them is wrong. They're answering slightly different questions.
The formula is simple: BTC market cap ÷ total crypto market cap × 100.
The argument is over what goes in the denominator.
Stablecoins now sit near 10% of the total crypto market. Include them and BTC dominance reads ~58.9%. Exclude them and the same market reads ~65.1%.
Same day. Same market. A 6.2 point gap.
The case for excluding them: stablecoins aren't competing with Bitcoin for capital. They're parked cash — sideline money waiting to be deployed.
The case for including them: that parked cash is still capital sitting inside crypto, and where it sits tells you something about positioning.
One practical consequence worth knowing: BTC dominance can rise while Bitcoin falls, if altcoins are falling faster. Dominance measures share, not price.
So next time a dominance chart gets quoted at you, the useful question isn't "is this bullish" — it's "what's in the denominator?"
#Bitcoin #BTC #CryptoEducation
Check three trackers right now and you might see 57%, 59%, and 60%. None of them is wrong. They're answering slightly different questions.
The formula is simple: BTC market cap ÷ total crypto market cap × 100.
The argument is over what goes in the denominator.
Stablecoins now sit near 10% of the total crypto market. Include them and BTC dominance reads ~58.9%. Exclude them and the same market reads ~65.1%.
Same day. Same market. A 6.2 point gap.
The case for excluding them: stablecoins aren't competing with Bitcoin for capital. They're parked cash — sideline money waiting to be deployed.
The case for including them: that parked cash is still capital sitting inside crypto, and where it sits tells you something about positioning.
One practical consequence worth knowing: BTC dominance can rise while Bitcoin falls, if altcoins are falling faster. Dominance measures share, not price.
So next time a dominance chart gets quoted at you, the useful question isn't "is this bullish" — it's "what's in the denominator?"
#Bitcoin #BTC #CryptoEducation
140
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BitcoinReboundsTo$79K
22,458 Aufrufe
206 Kommentare
🚨 $BTC steigt weiter.
Bitcoin handelt bei etwa 78.804 $ und liegt damit ungefähr 1,9 % im Plus, nachdem die Marke von 78K zurückerobert wurde. Die nächste zu beobachtende Zone ist das Tageshoch im Intraday-Bereich nahe 78.905 $.
Ein klarer Ausbruch über diese Marke könnte den Weg in Richtung 79K–80K ebnen. Wenn BTC abgewiesen wird, liegt der Support bei etwa 78.300 $ und danach bei 77.975 $.
Die Bullen haben Momentum, aber BTC muss über 78K bleiben.
#Bitcoin #BTC #CryptoTrading #CryptoMarket #CryptoAnalysis
PulseON
·18 Likes
·18.2k Aufrufe
BitcoinSpotETFsNetInflow$160M
618 Aufrufe
45 Kommentare
SouthKoreaCryptoTaxDelayPetitionTops50000
15,224 Aufrufe
420 Kommentare