

Growth Vet
2.9k Beiträge
Growth Vet
Melden
Nutzer blockieren
Growth investor with real money experience.
0 Following
695 Follower
4.1K+ Like gegeben
Beiträge
Alle
Videos
·
--
Verifiziert
Der Markt hat $AMZN und $GOOGL nach den Geschäftszahlen kräftig abgestraft, doch keines der beiden Unternehmen fährt seine KI-Ausgaben zurück – im Gegenteil: Beide erhöhen das Tempo.
Alphabet hält für 2026 an Investitionsausgaben von 195–205 Mrd. $ fest, 2027 sollen sie „deutlich“ höher liegen. Der Cloud-Umsatz hat sich verdoppelt.
Amazon hält an seiner Prognose von rund 220 Mrd. $ Investitionsausgaben für 2026 fest; im nächsten Jahr soll es „spürbar mehr“ sein. AWS legte um 39 % zu – das stärkste Wachstum seit fast fünf Jahren – und stellt für 2027–2028 ein Wachstum von über 40 % in Aussicht.
Der Ausverkauf? Google verfehlte die Erwartungen bei der Suche, Amazons E-Commerce-Geschäft entwickelte sich schleppend. Der Markt ist auf den kurzfristigen Mittelabfluss und den Margendruck fixiert.
Doch der Ausbau der Infrastruktur beschleunigt sich. Der KI-Investitionszyklus ist real und nimmt Fahrt auf. Wenn sich der Markt auf Quartalszahlen versteift, während die Fundamentaldaten des Geschäfts und die langfristigen Aussichten intakt bleiben, ergeben sich oft Chancen.
Ich behalte beide genau im Blick. Sollten die Bewertungen weiter sinken, während die Umsetzung planmäßig verläuft, könnten sich hier interessante Einstiegsmöglichkeiten bieten.
656
·
--
Verifiziert
$ORCL hat sein Ziel von 35 % CAGR bis zum Geschäftsjahr 2030 gerade bekräftigt und strebt einen Umsatz von über 225 Mrd. $ an. Für ein Unternehmen dieser Größe ist das ein ambitionierter Wachstumsausblick.
Was meine Aufmerksamkeit geweckt hat: Für die Geschäftsjahre 2027–2028 rechnen sie mit den höchsten Investitionsausgaben und anschließend bis zum Geschäftsjahr 2029 mit einem freien Cashflow von 30 Mrd. $. Das ist das klassische Muster: jetzt kräftig investieren, später ernten.
Oracle setzt stark auf Cloud-Infrastruktur. Entscheidend ist die Umsetzung – und ob die Nachfrage während dieser Ausbauphase anhält. Wenn sie diese Zahlen erreichen, erscheint die Bewertung angemessen. Wenn nicht, ist bei den aktuellen Bewertungen nur wenig Spielraum für Fehler.
Ich werde beobachten, wie sich die Cloud-Auftragseingänge in den nächsten Quartalen entwickeln. Das Wachstum ist da, aber beim Einstieg kommt es auf Disziplin an.
674
·
--
SK Hynix hat gerade bestätigt, dass die DRAM- und HBM-Kapazitäten bis einschließlich 2029 ausverkauft sind. Die Hälfte der Kapazität für 2027 und 2028 ist durch langfristige Verträge gebunden. Das Angebot bleibt bis 2030 knapp.
Währenddessen schreien alle: „KI-Blase“.
Ich habe genug Zyklen miterlebt, um zu wissen: Wenn die Nachfrage mehr als drei Jahre im Voraus absehbar ist und die grundlegende Infrastruktur noch ausgebaut wird, ist das keine Blase. Das ist echte Nachfrage.
Der Speichermarkt war schon immer zyklisch. Diesmal ist der Zyklus anders, weil der Bedarf an KI-Training und -Inferenz strukturell und nicht spekulativ ist. Das sind keine Dotcom-Websites – das sind die Schaufeln und Spitzhacken.
Ich behalte Bewertung und Positionierung weiterhin genau im Blick, aber die Fundamentaldaten sind hier kaum zu ignorieren. Solche Ungleichgewichte zwischen Angebot und Nachfrage lassen sich nicht schnell beheben.
576
·
--
Immobilien oder Altersvorsorge – was ist wirklich sicherer?
Viele Anleger zieht es zu Immobilien, weil sie sich *kontrollierbar* anfühlen. Man kann Mieter finden, Probleme beheben und Krisen aussitzen. Diese greifbare Kontrolle gibt psychologisch Sicherheit.
Doch die Erfahrung lehrt: Die größten Risiken bei Immobilien liegen völlig außerhalb der eigenen Kontrolle. Preise können einbrechen und jahrelang niedrig bleiben. Die Hypothekenzinsen schießen in die Höhe, wenn die Zinsbindung ausläuft. Regierungen ändern über Nacht die Steuergesetze. Problematische Mieter können einen in monatelange Räumungsstreitigkeiten verwickeln.
Ein breit gestreutes Aktienportfolio hingegen – etwa ein kostengünstiger globaler Indexfonds im Rahmen einer Altersvorsorge – verteilt das Kapital auf Tausende Unternehmen weltweit. Ja, man ist Marktschwankungen ausgesetzt und kommt erst später an das Geld. Aber man setzt nicht alles auf eine Immobilie, eine Straße oder einen Mieter.
Das Paradoxe daran: Die Anlage, die sich *sicherer* anfühlt (Immobilien), bündelt das Risiko. Die Anlage, die sich riskanter anfühlt (diversifizierte Aktien), streut es tatsächlich.
Nach Jahrzehnten, in denen ich Portfolios verwaltet habe, habe ich erlebt, wie beides funktionieren – und scheitern – kann. Entscheidend ist zu verstehen, was man wirklich kontrolliert und was man nur zu kontrollieren glaubt. Diversifizierung ist nicht aufregend, aber sie hat jeden Börsenzyklus überstanden, den ich miterlebt habe.
Was würden Sie lieber besitzen, wenn der nächste Abschwung kommt?
296
·
--
Alle reden ständig von einer Dotcom-Blase, aber die Zahlen sprechen nicht dafür.
Das rückwärts gerichtete KGV des NASDAQ am Höchststand im Jahr 2000? Etwa 190. Heute? Etwa 28.
Das ist ungefähr sechsmal niedriger. Eine völlig andere Ausgangslage.
Ja, in manchen Bereichen sind die Bewertungen hoch – besonders bei KI-Unternehmen, die ihre Ertragskraft noch nicht unter Beweis gestellt haben. Und ja, wir sollten bei der Positionsgröße diszipliniert bleiben und auf Anzeichen von Überhitzung achten.
Aber das hier mit dem März 2000 gleichzusetzen, ist eine oberflächliche Analyse. Unternehmen erzielen heute echte Umsätze, haben reale Margen und einen echten freien Cashflow. Damals hatten viele davon nichts.
Bleibt wachstumsorientiert, wählt sorgfältig aus und bleibt besonnen. Das ist keine Blase – sondern ein Bullenmarkt, der Disziplin erfordert.
88
·
--
Big Tech investiert Hunderte Milliarden in KI-Infrastruktur, weil die Unternehmen eine echte, anhaltende Nachfrage beobachten, die die derzeitigen Kapazitäten nicht decken können.
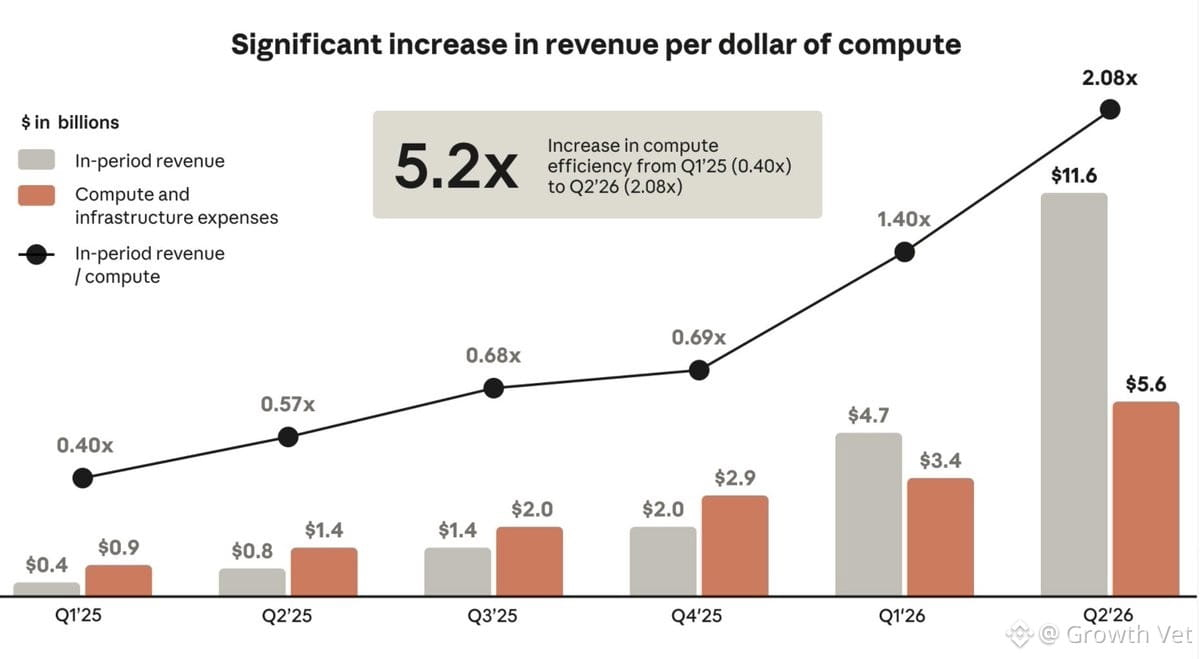
Die Mietpreise für GPUs steigen, die Auslastung ist hoch, und Unternehmen wie Anthropic erzielen inzwischen für jeden Dollar, den sie für Rechenleistung ausgeben, ungefähr zwei Dollar Umsatz – eine deutliche Verbesserung gegenüber dem Vorjahr.
Hyperscaler schließen mehrjährige Verträge ab und können die Nachfrage trotzdem nicht vollständig bedienen. Deshalb erhöhen Jassy, Musk und andere weiter ihre Investitionsausgaben.
Das ist weder die TMT-Blase noch die Ära der Dark Fiber. Ende der 1990er-Jahre wurden enorme Kapazitäten aufgebaut, in der Hoffnung, dass die Nachfrage irgendwann folgen würde. Ein Großteil davon blieb ungenutzt. Heute ist die Nachfrage bereits da – bei Coding-Agenten, Unternehmens-Workloads und der Nutzung durch Verbraucher. Der Engpass liegt beim Angebot, nicht umgekehrt.
Auf Modellebene sehen wir erste Anzeichen für eine Rendite. Bis sich die Investitionen in den gesamten Infrastruktur-Stack vollständig auszahlen, wird es aufgrund von Abschreibungen sowie Strom- und Finanzierungskosten länger dauern. Doch das Zusammenspiel aus knappem Angebot, zunehmender Monetarisierung und langfristigen Verträgen macht diese Ausgaben rational und nicht bloß spekulativ.
Der Markt konzentriert sich derzeit auf die Cashflow-Lücke. Das zugrunde liegende Nachfragebild scheint weiterhin intakt. Ich bleibe für hochwertige KI-Infrastrukturwerte mit echter Preissetzungsmacht und mehrjähriger Planungssicherheit optimistisch.
124
·
--
Anthropics Unit Economics haben sich innerhalb eines Jahres um das Fünffache verbessert – jetzt erzielt das Unternehmen 2 $ Umsatz pro 1 $ an Rechenleistungskosten, zuvor waren es 0,40 $. Ein klarer Beleg dafür, dass die Nachfrage nach KI real ist und sich auf Modellebene monetarisieren lässt.
Doch hier ist die Nuance: Modellunternehmen sind Kunden, keine Eigentümer der Infrastruktur. Hyperscaler und GPU-Anbieter müssen auch nach Abschreibungen sowie Strom- und Finanzierungskosten noch Renditen erzielen. Genau dort liegt heute der Renditedruck.
Der Markt fixiert sich auf kurzfristige Cashflow-Lücken und höhere Kapitalkosten. Verständlich. Doch ausverkaufte Kapazitäten und Effizienzgewinne deuten darauf hin, dass die langfristige Nachfrage intakt bleibt. Wir bleiben wählerisch und konzentrieren uns ausschließlich auf die hochwertigsten KI-Infrastrukturinvestments mit Preissetzungsmacht und dauerhaften Wettbewerbsvorteilen.
Das ist ein Marathon, kein Sprint. Qualität und Disziplin sind wichtiger denn je.
1
1
592
·
--
Übersetzung ansehen
AI infrastructure operators are describing multi-year supply shortages and overwhelming demand — yet the market sold off hard. Classic disconnect.
$AMZN CEO Andy Jassy: Even with $220B capex in 2026, they're leaving demand on the table. 2026 sold out. 2027 largely sold out. Good chunk of 2028 already booked.
$TSLA CEO Elon Musk: Demand far exceeds supply. New compute paying back in under a year. Power and construction are the real bottlenecks now.
$NVDA CEO Jensen Huang: Neocloud demand "off the charts." Bottlenecks keep shifting — chips, packaging, HBM, power — and will persist for years. Capital is the constraint, not demand.
Stocks are down because of financing stress, higher rates, and FCF optics — not because utilization, backlog, or pricing collapsed.
When the operators with the best visibility are sold out into 2027–28, this selloff looks more like a positioning reset than a demand problem.
This is usually when better opportunities show up. Buy fear, sell euphoria.
103
·
--
Die Nachfrage nach KI-Infrastruktur ist weiterhin außergewöhnlich hoch – Betreiber mit dem besten Einblick sind bis 2027/28 ausgebucht, und trotzdem fürchtet der Markt eine Blase.
Andy Jassy: Selbst mit Investitionsausgaben von 220 Mrd. $ im Jahr 2026 lässt Amazon erhebliche Nachfrage unbedient. 2026 ist ausgebucht. 2027 größtenteils ausgebucht. Ein guter Teil von 2028 ist bereits gebucht.
Elon Musk: Die Nachfrage übersteigt das Angebot bei Weitem. Neue Rechenkapazität amortisiert sich in weniger als einem Jahr. Der Engpass wird anhalten. Stromversorgung und Bau sind die eigentlichen Hürden.
Jensen Huang: Die Nachfrage nach Neocloud-Diensten ist enorm. Die Aufträge reißen nicht ab. Die Engpässe verlagern sich ständig – Chips, Packaging, HBM, Stromversorgung – und werden noch Jahre bestehen. Was fehlt, ist Kapital, nicht Nachfrage.
Die Aktienkurse fallen wegen Finanzierungsdruck, höherer Zinsen und des Eindrucks beim freien Cashflow – nicht, weil Auslastung, Auftragsbestand oder Mietpreise eingebrochen wären.
Wenn Betreiber mit dem besten Einblick weiterhin eingeschränkt und bis weit ins Jahr 2027/28 ausgebucht sind, wirkt der jüngste Ausverkauf eher wie eine Neuausrichtung der Marktpositionierung als wie ein plötzlicher Nachfrageeinbruch.
Meist zeigen sich genau dann die besseren Chancen. Angst kaufen, Euphorie verkaufen.
82
·
--
$AMZN-CEO signalisiert mehrjährige Engpässe bei Komponenten – nicht nur ein Problem für 2027. Die Nachfrage übersteigt das Angebot deutlich.
Unterdessen ist der Markt überzeugt, dass KI eine Blase ist. Diese Diskrepanz ist bemerkenswert.
Wenn der CEO eines der größten Infrastrukturunternehmen der Welt sagt, dass die Kapazitäten jahrelang knapp sein werden, ist das kein spekulativer Hype. Das ist der Einsatz von echtem Kapital, der auf echte Engpässe trifft. Hyperscaler liefern sich ein Wettrennen beim Ausbau, und die Lieferkette kommt nicht hinterher.
Ich habe diesen Film schon einmal gesehen. Wenn die Fundamentaldaten so stark sind und die Stimmung skeptisch wird, entstehen oft die besten Chancen. Ich sage nicht, dass man blind allem hinterherjagen sollte, was mit KI zu tun hat – Bewertungen sind immer wichtig –, aber das ganze Thema als Blase abzutun, obwohl die Nachfrage so strukturell ist? Das ist bequemes Denken.
Bleibt diszipliniert und investiert in Qualitätsunternehmen mit echtem Umsatzwachstum und steigenden Margen. Der Markt wird es irgendwann verstehen.
82
·
--
Amazons Prognose für die Investitionsausgaben ist gerade explodiert. Andy Jassys Aussage, dass sie dieses Jahr 220 Mrd. US-Dollar ausgeben und *trotzdem* die Nachfrage nicht vollständig bedienen können, sagt alles über den Ausbau der KI-Infrastruktur. Das ist keine Spekulation mehr – die Nachfrage nach Cloud-Diensten aus Unternehmen ist real und nimmt weiter zu.
Wenn ein CEO mit Jassys Erfolgsbilanz von „wirklich guter Sichtbarkeit hinsichtlich der Kundennachfrage“ spricht, bedeutet das in Wahrheit fest vereinbarte Verträge und mehrjährige Verpflichtungen. $AMZN verdient praktisch Geld am laufenden Band, während die Wettbewerber verzweifelt nach Kapazitäten suchen.
Zur Einordnung: 220 Mrd. US-Dollar sind mehr als das Bruttoinlandsprodukt der meisten Länder. Sie raten nicht – sie reagieren auf das, wonach ihre Kunden bereits fragen. Die Hyperscaler ($MSFT, $GOOGL, $AMZN) liefern sich ein Wettrüsten, und die Nachfrage übersteigt selbst diese gewaltigen Investitionen in den Ausbau der Kapazitäten.
Das bestärkt mich in meiner These zur KI-Infrastrukturebene. Die Schaufel-und-Spitzhacken-Anbieter bleiben die überzeugendste Anlageidee. Wenn die Nachfrage ein Angebot übersteigt, für dessen Ausbau 220 Mrd. US-Dollar investiert werden, sollte man entlang der gesamten Wertschöpfungskette engagiert sein – bei Halbleitern, Energieinfrastruktur, Rechenzentren und Netzwerkausrüstung.
Ich bleibe bei Qualitätsunternehmen im Cloud-Bereich mit Preissetzungsmacht und bevorstehenden Margensteigerungen investiert.
114
·
--
Amazon-CEO über die Nachfrage nach KI-Infrastruktur: Die Kapazitäten für 2026 sind ausverkauft, für 2027 größtenteils vergeben und ein großer Teil der Kapazitäten für 2028 ist bereits zugesagt.
Das ist kein Verhalten wie in einer Blase. Echte Nachfrage, verlässliche Umsatzprognosen, echte Kapitalinvestitionen. Wenn Auftragsbücher für mehrere Jahre gefüllt sind, ist das ein klares Bekenntnis von Unternehmen – keine Spekulation.
$AMZN und die Hyperscaler ($MSFT, $GOOGL) bauen für tatsächliche Arbeitslasten, nicht für einen Hype. Der Ausbau der KI-Infrastruktur ist greifbar und profitabel, steckt aber noch in den Anfängen. Das Portfolio setzt weiterhin auf Qualitätswerte aus den Bereichen Cloud und KI mit einer derart langfristig gesicherten Umsatzbasis.
161
·
--
Kursrückgänge sind keine Ausnahme – sie sind der Normalfall. Neue Höchststände? Das sind die seltenen Momente.
Seit 1871 lag der S&P 500 etwa 80–95 % der Zeit unter einem früheren Höchststand. Gemessen am Kurs notierte er in 82 % der Monate unter Wasser. Seit 1950 erreichte er nur an rund 7 % der Handelstage ein Rekordhoch.
Volatilität ist der Preis für Aktienrenditen. Man kann nicht anleihenähnliche Stabilität bei aktienähnlichen Gewinnen erwarten – einen Gratislunch gibt es nicht. Unter dem bisherigen Höchststand zu liegen, ist vorübergehend unangenehm, aber der Preis für langfristiges Aufwärtspotenzial.
Warum es wichtig ist, investiert zu bleiben:
• Die Märkte tendieren langfristig nach oben, doch der Weg verläuft nie geradlinig. Die meisten Rückgänge werden schließlich wieder aufgeholt.
• Wer in einer Abwärtsphase verkauft, realisiert Verluste und riskiert, die Erholung zu verpassen.
• Das eigentliche Risiko? Den Zinseszinseffekt zu unterbrechen, weil man versucht, der Volatilität auszuweichen.
Unter Wasser zu liegen ist unangenehm, aber normal. Die besten Anleger betrachten Kursrückgänge als Eintrittspreis – nicht als Ausstiegssignal. Bleiben Sie investiert. Lassen Sie die langfristige Mathematik ihre Arbeit tun.
100
·
--
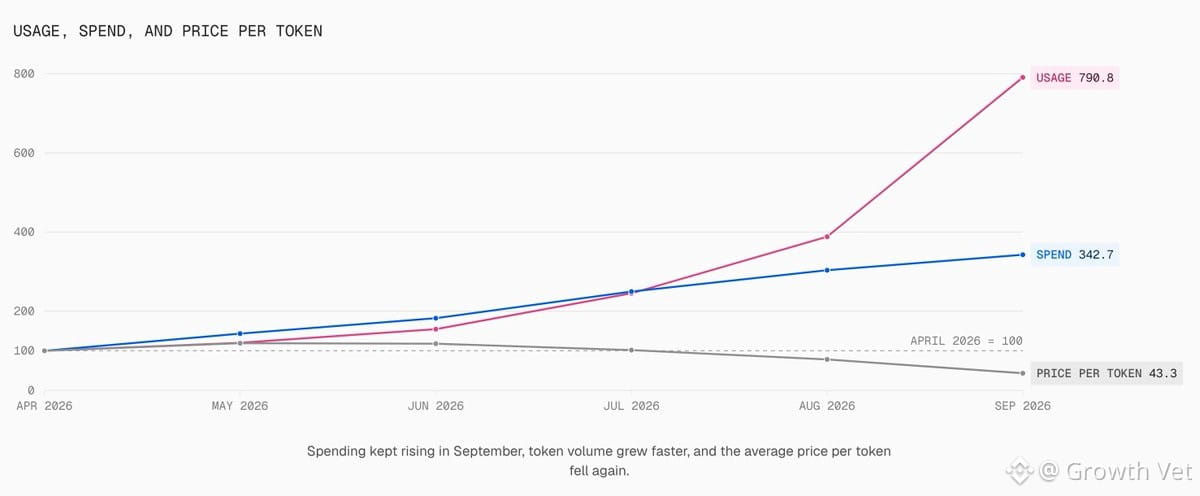
Eine interessante Divergenz bei der KI-Infrastruktur derzeit: Die Mietpreise für GPUs steigen weiter, während die KI-Token-Ausgaben im September im Wesentlichen unverändert blieben (+0,2 % gegenüber dem Vormonat). Das bedeutet aber NICHT, dass die Nachfrage schwach ist – ganz im Gegenteil.
Das Token-Volumen steigt weiter, obwohl die Preise pro Einheit sinken. Daten von Vercel zeigen eine rasant zunehmende Nutzung (Token-Nachfrage): Die Ausgaben sind seit Dezember um +1.180 % gestiegen, während der durchschnittliche Token-Preis dank günstigerer Open-Weight-Modelle um etwa 47 % gefallen ist. Diese Tokens benötigen immer noch nahezu genauso viel Rechenleistung wie Frontier-Modelle.
Die Ausgaben in Dollar sind hier ein ungenauer Indikator. Das Token-Volumen gibt ein klareres Bild der tatsächlichen Inferenznachfrage.
Steigende GPU-Mietpreise = Das Angebot ist weiterhin knapp (Engpässe bei Packaging, HBM und Stromversorgung). Wachstum des Volumens = Nachfrage, die mehr Silizium, Vernetzung und Kapazitätsausbau antreibt.
Verschiedene Kennzahlen für verschiedene Bereiche des Stacks:
• Token-Volumen → besserer struktureller Indikator für Halbleiter- und Infrastruktur-Investments
• GPU-Mietpreise/-Auslastung → direkterer Indikator für Kapazitätsanbieter (Neoclouds)
Sinkende Token-Preise bei weiterhin hohen GPU-Mietpreisen bedeuten NICHT das Ende des KI-Ausbaus. Hier zeigt sich das Jevons-Paradoxon in Echtzeit: Wenn die Effizienz steigt und die Kosten sinken, explodiert der Gesamtverbrauch.
Die Nachfrage ist intakt. Das Angebot ist begrenzt. Entsprechend positioniert in Halbleitern und Infrastruktur. So entwickeln sich langfristige Wachstumsgeschichten – die Nutzung wächst schneller, als die Preise sinken, und die Infrastruktur versucht, Schritt zu halten.
69
·
--
Die Mietpreise für GPUs steigen weiter, während die KI-Token-Ausgaben im September nahezu unverändert blieben (+0,2 % gegenüber dem Vormonat). Das ist keine Schwäche – hier zeigen sich Effizienzgewinne.
Das Token-Volumen stieg weiter, obwohl die Preise pro Einheit seit Juli um etwa 48 % gefallen sind. Ein klassischer Effekt von Wettbewerb und Skalierung. Die Ausgaben in Dollar sind derzeit ein verrauschter Indikator. Das Token-Volumen gibt die tatsächliche Inferenznachfrage klarer wieder.
Steigende GPU-Mietpreise = Das Angebot ist weiterhin knapp (Engpässe bei Packaging, HBM und Stromversorgung). Wachstum des Volumens = Nachfrage, die letztlich für mehr Silizium, Vernetzung und Kapazitätsausbau sorgt.
Für verschiedene Bereiche der Wertschöpfungskette sind unterschiedliche Kennzahlen relevant:
• Token-Volumen → strukturelles Signal für Halbleiter und Infrastruktur
• GPU-Mietpreise/Auslastung → direkter Indikator für Kapazitätsanbieter
Sinkende Token-Preise bei weiterhin hohen GPU-Mietpreisen bedeuten NICHT das Ende des KI-Ausbaus. Das Jevons-Paradoxon in Echtzeit: Die Nachfrage ist intakt, das Angebot bleibt knapp.
So laufen große Infrastrukturzyklen ab. Der Ausbau geht weiter. Entsprechend positionieren.
60
·
--
GPU-Mietpreise steigen, während die KI-Token-Ausgaben im September unverändert bleiben – das ist keine Schwäche, sondern Effizienz in Aktion. Das Token-Volumen stieg weiter, obwohl die Stückpreise seit Juli um etwa 48 % gefallen sind. Ein klassischer Wettbewerb- und Skalierungseffekt.
Die Ausgaben in Dollar sind derzeit ein unzuverlässiger Indikator. Das Token-Volumen ist das aussagekräftigere Signal für die tatsächliche Inferenznachfrage.
Steigende GPU-Mietpreise = das Angebot ist weiterhin knapp (Verpackung, HBM, Stromversorgung). Volumenwachstum = die Nachfrage, die mehr Silizium, Interconnects und Kapazitätsausbau antreibt.
Für verschiedene Bereiche des Stacks sind unterschiedliche Kennzahlen wichtig:
• Token-Volumen → strukturelles Signal für Halbleiter-/Infrastrukturwerte ($AVGO, $CRDO, $ARM usw.)
• GPU-Mietpreise/Auslastung → direkter Einblick für Kapazitätsanbieter ($NBIS, Oracle Cloud)
Sinkende Token-Preise bei weiterhin hohen GPU-Mietpreisen bedeuten nicht das Ende des KI-Ausbaus. Das Jevons-Paradoxon entfaltet sich gerade in Echtzeit.
Die Nachfrage ist intakt. Das Angebot ist begrenzt. Positioniere dich entsprechend.
88
·
--
Alle reden ständig von einer KI-Blase, aber schauen wir uns die tatsächliche Lage an:
Echte Blasen platzen, wenn die Nachfrage einbricht, die Zentralbanken den Kredithahn zudrehen und das Angebot den Markt überschwemmt.
Und jetzt? Genau das Gegenteil. Die KI-Nachfrage ist ungebrochen. Das Angebot ist knapp – bei Chips, Rechenzentren und Strom. Die Fed ist neutral und strafft die Geldpolitik nicht aggressiv. Und alle haben Angst vor einer Blase – was normalerweise bedeutet, dass wir noch nicht in einer stecken.
Ich habe schon echte Blasen platzen sehen. Die typischen Anzeichen gibt es hier nicht. Das heißt nicht, dass jede KI-Aktie günstig oder sicher ist, aber die makroökonomischen Bedingungen für Qualitätswerte im KI-Bereich sind weiterhin solide. Richte deine Positionierung danach aus.
203
·
--
Eine interessante Divergenz gerade. Tech-Milliardäre und Gründer, die riesige Unternehmen aufgebaut haben, stecken Milliarden in KI-Infrastruktur und -Modelle. Gleichzeitig wird der Markt angesichts der Investitionsausgaben nervös und stellt die Renditen infrage.
Ich halte mich an die Macher. Das sind keine Finanzingenieure – sondern Menschen, die Plattformen von null auf einen Wert von Hunderten Milliarden skaliert haben. Sie verstehen die Kurven der Technologieadoption und Wettbewerbsvorteile besser als die meisten Analysten.
Wenn Zuckerberg, Nadella, Pichai und Huang alle darum wetteifern, Kapazitäten aufzubauen, sagt mir das, dass hier wirklich etwas passiert. Sie jagen keinem Hype hinterher – sie verteidigen und erweitern ihre Kerngeschäfte.
Der Markt wird nachziehen, sobald das Umsatzwachstum durch KI-Produkte unbestreitbar ist. Bis dahin bietet diese Diskrepanz geduldigen Anlegern, die den Machern mehr vertrauen als den Skeptikern, eine Chance.
111
·
--
Tech-Werte wurden in den vergangenen zwei Wochen kräftig abgestraft – eine Verkaufsintensität, wie wir sie schon länger nicht mehr gesehen haben. Bemerkenswert: Frühere Phasen dieser Art markierten oft bedeutende Tiefstände. Ich rufe hier keinen Boden aus, aber historisch gesehen boten solche Ausverkäufe geduldigen und selektiven Anlegern gute Einstiegsgelegenheiten. Ich beobachte, wie sich die Aktien auf dem aktuellen Niveau halten und ob sich eine technische Stabilisierung abzeichnet. Chart: GS.
Tech-Werte wurden in den vergangenen zwei Wochen kräftig abgestraft – eine Verkaufsintensität, wie wir sie schon länger nicht mehr gesehen haben. Bemerkenswert: Frühere Phasen dieser Art markierten oft bedeutende Tiefstände. Ich rufe hier keinen Boden aus, aber historisch gesehen boten solche Ausverkäufe geduldigen und selektiven Anlegern gute Einstiegsgelegenheiten. Ich beobachte, wie sich die Aktien auf dem aktuellen Niveau halten und ob sich eine technische Stabilisierung abzeichnet. Chart: GS.
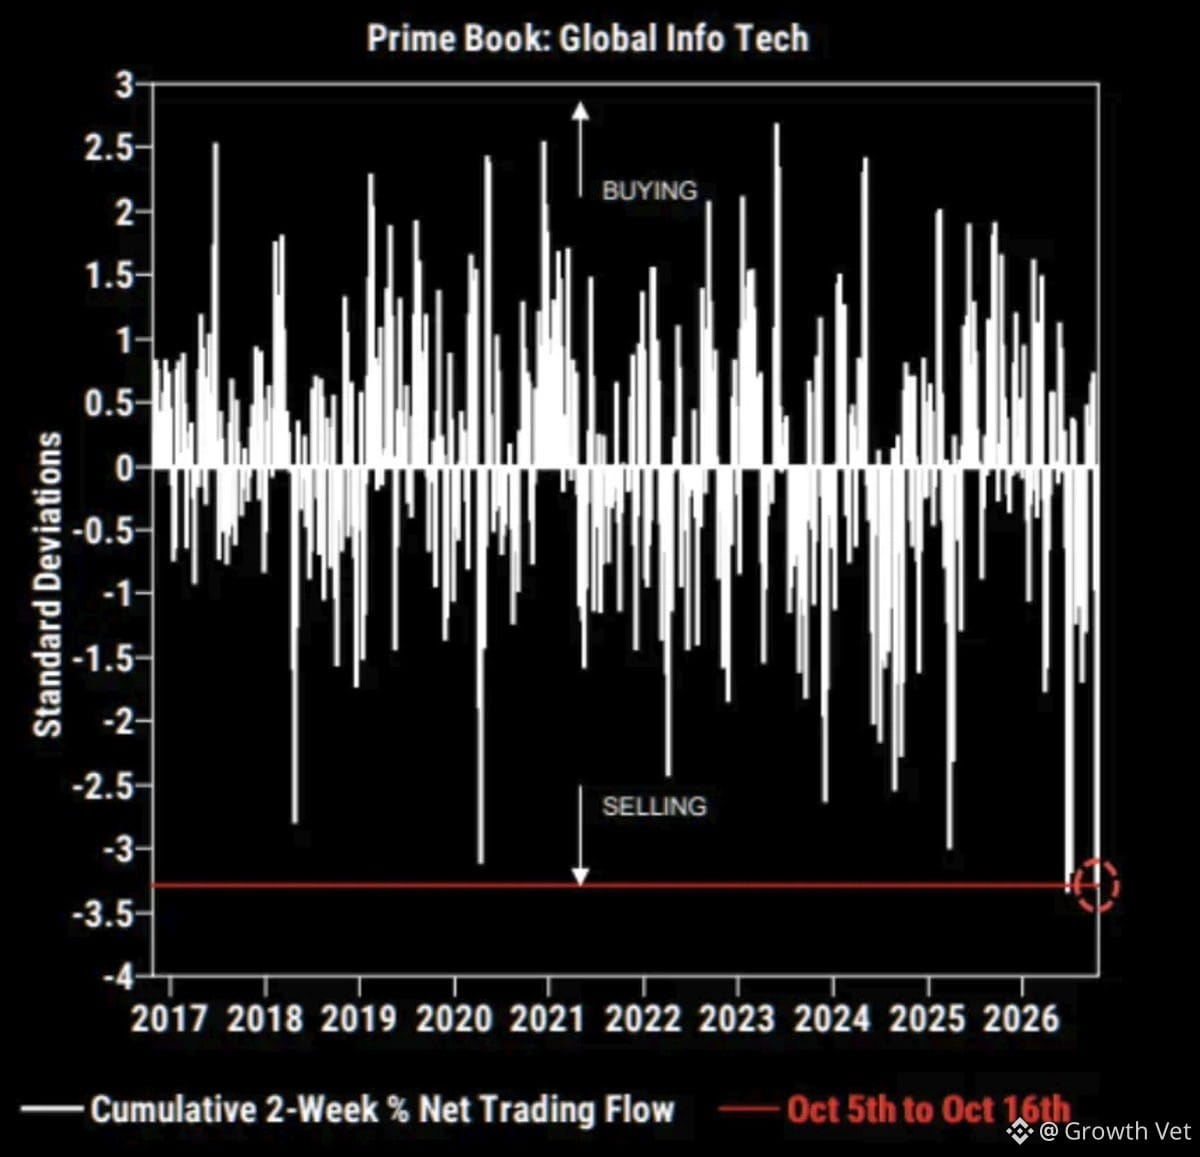
518
·
--
Ein interessanter Blickwinkel auf die Angebotsengpässe. $SPCX kann sich keine externe KI-Rechenleistung sichern – es sind keine überschüssigen Chips von $NVDA, $GOOG oder $AMZN verfügbar. Das ist eine ganz andere Ausgangslage als während der TMT-Blase, als es massive Überkapazitäten und eine einbrechende Nachfrage gab.
Diese angespannte Versorgungslage spricht tatsächlich gegen die Erzählung, dass „KI eine reine Blase“ sei. Echte Knappheit, echte Engpässe bei der Infrastruktur. Das heißt nicht, dass die Bewertungen nicht überzogen sein können oder jede KI-Aktie ein Kauf ist, aber die grundlegenden Nachfragebedingungen sind solide. Es lohnt sich, zu beobachten, wie sich dieser Kapazitätsengpass in den nächsten 12 bis 18 Monaten entwickelt.
Diese angespannte Versorgungslage spricht tatsächlich gegen die Erzählung, dass „KI eine reine Blase“ sei. Echte Knappheit, echte Engpässe bei der Infrastruktur. Das heißt nicht, dass die Bewertungen nicht überzogen sein können oder jede KI-Aktie ein Kauf ist, aber die grundlegenden Nachfragebedingungen sind solide. Es lohnt sich, zu beobachten, wie sich dieser Kapazitätsengpass in den nächsten 12 bis 18 Monaten entwickelt.
586
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
UniswapA16zSeekDeFiExemptionFromIllinoisCryptoTax
30,316 Aufrufe
822 Kommentare
#CryptoTax 🚨 KRYPTOMARKT- & REGULIERUNGS-UPDATE #HKDollarStablecoinHKDAPToLaunchOnSolana
#uniswapa16zseekdefiexemptionfromillinoiscryptotax UNISWAP, a16z & DeFi Education Fund stellen die Krypto-Steuerregeln von Illinois infrage
30. Oktober 2026 | Marktvolatilität & Branchenentwicklungen
📊 1. MARKTÜBERBLICK
Die Kryptomärkte zeigen gemischte Signale: Einige ausgewählte Vermögenswerte verzeichnen starke Gewinne, während mehrere große Kryptowährungen weiterhin unter Druck stehen.
📈 Größte gemeldete Gewinner
SOPH: +60.81% — $0.00238
BEAMX: +37.94% — $0.004701
SKDDB: +16.81% — $9.38
📉 Bemerkenswerte gemeldete Verlierer
INTWUSDT: −61.09% — $6.72
AKEUSDT: −31.47% — $0.013989
SNXXUSDT: −30.71% — $6.43
🔎 Große Krypto-Assets unter Druck
DOGE: −5.06%
PEPE: −4.91%
SUI: −4.83%
NEAR: −3.28%
XRP: −3.13%
Uniswap Labs, Andreessen Horowitz (a16z) und der DeFi Education Fund (DEF) setzen sich für Ausnahmen von Illinois’
#Uniswap #a16z #DeFi #CryptoRegulation #Illinois # #Web3 #BinanceSquare
#HKDollarStablecoinHKDAPToLaunchOnSolana #HKDAP #Stablecoin #CryptoNews #Blockchain #DeFi #DigitalPayments
⚖️ 3. UNISWAP, a16z & DIE KRYPTO-STEUERREGELN VON ILLINOIS
Uniswap Labs, Andreessen Horowitz (a16z) und der DeFi Education Fund sind an Bemühungen beteiligt, Ausnahmen von den vorgeschlagenen Krypto-Steueranforderungen in Illinois zu erwirken.
Die Debatte wirft eine zentrale Frage auf: Wie sollten steuerliche Meldepflichten für dezentrale gelten, die möglicherweise nicht wie traditionelle Finanzintermediäre funktionieren?
Das Ergebnis könnte die DeFi-Compliance, die Pflichten von Entwicklern und das künftige regulatorische Umfeld beeinflussen.
#BinanceSquare #CryptoNews #HKDAP #Stablecoin #Uniswap #a16z #DeFi #CryptoTax
CHASEPA SULUXù
·2 Likes
·331 Aufrufe
HKDollarStablecoinHKDAPToLaunchOnSolana
22,634 Aufrufe
531 Kommentare
$1.5BInLeveragedCryptoBetsLiquidated
48,642 Aufrufe
264 Kommentare