

FOMO港美股
400 Beiträge
FOMO港美股
Melden
Nutzer blockieren
关注港股与美股的重要财报、行业热点和交易主线,持续更新一图读懂、主题梳理和核心信息拆解。
19 Following
371 Follower
571 Like gegeben
Beiträge
Alle
Zitierungen
Videos
PINNED
·
--
Verifiziert
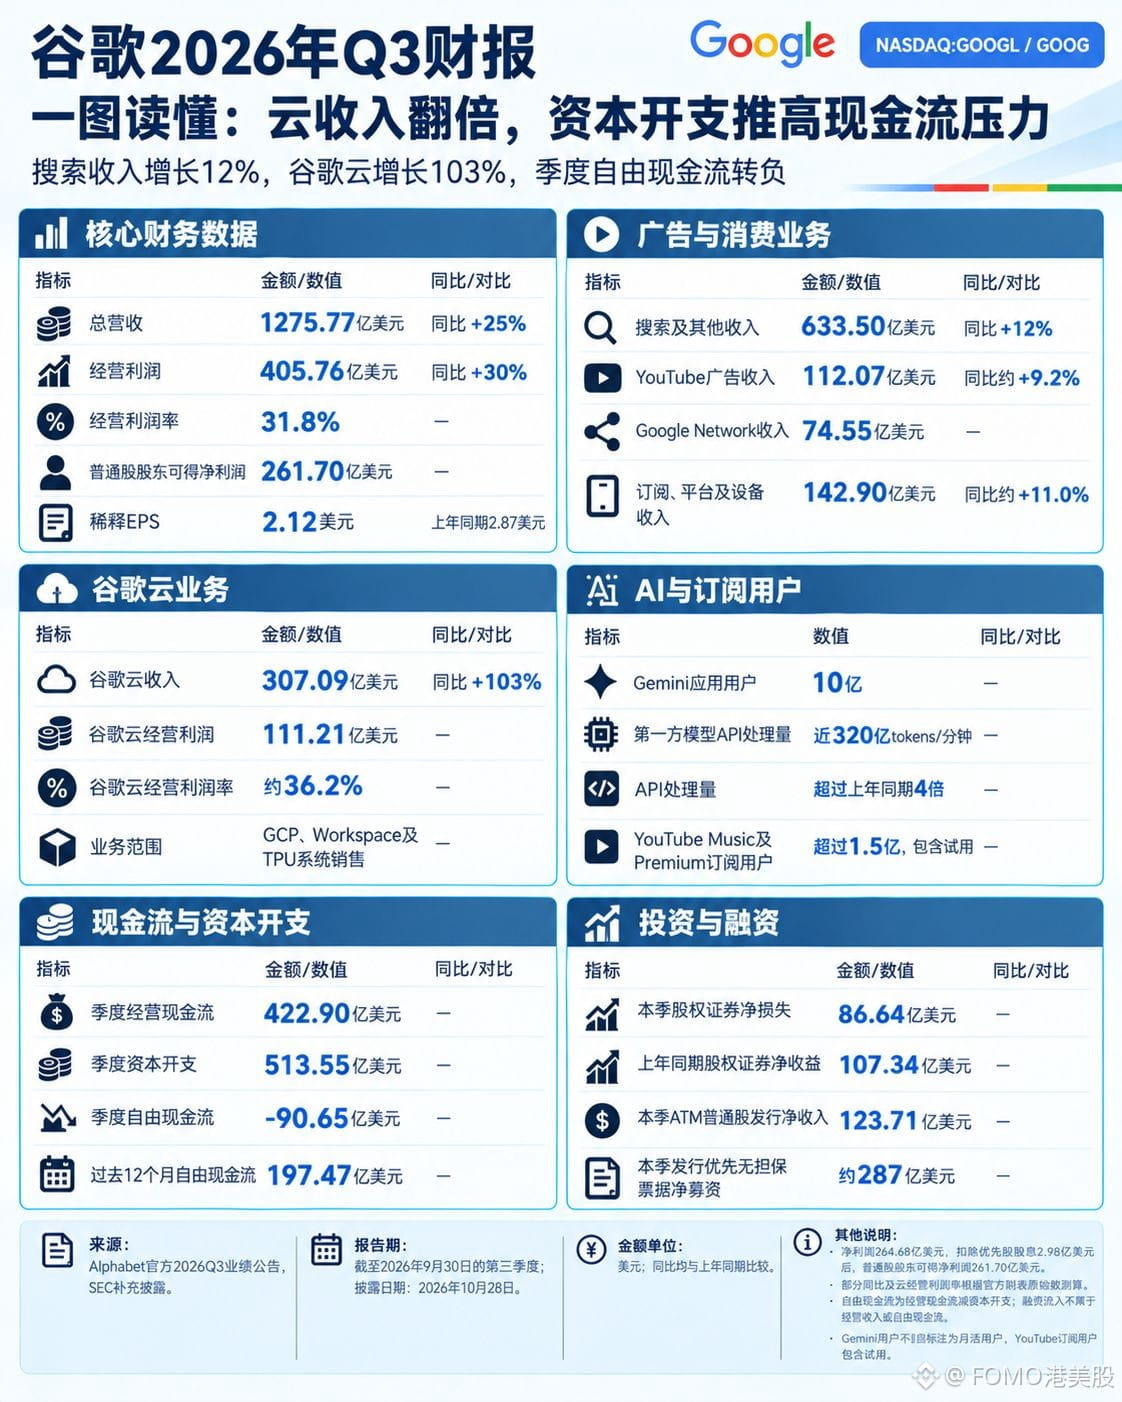
【US-Börsenbericht · Google】
Alphabet $GOOGLB : Q3-Umsatz von 127,577 Mrd. US-Dollar, +25 % gegenüber dem Vorjahr; operativer Gewinn von 40,576 Mrd., +30 %, operative Marge 31,8 %. Der Nettogewinn betrug lediglich 26,468 Mrd., ein Rückgang von 24,3 %.
Der operative Gewinn lag 9,364 Mrd. über dem Vorjahreswert, der Nettogewinn jedoch 8,511 Mrd. darunter. Die Differenz stammt aus dem nicht operativen Bereich: Wertpapiere brachten in diesem Quartal einen Verlust von 8,664 Mrd., während sie im Vorjahreszeitraum einen Gewinn von 10,734 Mrd. erzielten – eine Schwankung von 19,398 Mrd. Ohne diesen Posten hätte der Nettogewinn aus dem Kerngeschäft bei rund 42,6 Mrd. gelegen.
Das Cloud-Geschäft ist real. Der Umsatz betrug 30,709 Mrd., ein Plus von 103 %; der operative Gewinn lag bei 11,121 Mrd., die Marge bei 36,2 %. Damit entfielen bereits 27,4 % des operativen Konzerngewinns auf die Cloud.
Beim Cash wird es eng. Die Investitionsausgaben beliefen sich im Quartal auf 51,355 Mrd. – 40,3 % des Umsatzes und das 1,67-Fache des Cloud-Umsatzes. Der operative Cashflow von 42,290 Mrd. reichte nicht aus; der freie Cashflow lag bei −9,065 Mrd. Im selben Zeitraum gab das Unternehmen neue Aktien im Wert von 12,371 Mrd. und Anleihen im Wert von 28,7 Mrd. aus.
Die Cloud erwirtschaftete 11,1 Mrd., die Investitionsausgaben lagen bei 51,3 Mrd. Für Rechenleistung wird erst bezahlt, später kommt das Geld herein. Nachbörslich fiel die Aktie $GOOGL um fast 10 %.
{spot}(GOOGLBUSDT)
#谷歌财报能否守住基本盘 #BStocks #股票财报季
【US-Börsenbericht · Google】
Alphabet $GOOGLB : Q3-Umsatz von 127,577 Mrd. US-Dollar, +25 % gegenüber dem Vorjahr; operativer Gewinn von 40,576 Mrd., +30 %, operative Marge 31,8 %. Der Nettogewinn betrug lediglich 26,468 Mrd., ein Rückgang von 24,3 %.
Der operative Gewinn lag 9,364 Mrd. über dem Vorjahreswert, der Nettogewinn jedoch 8,511 Mrd. darunter. Die Differenz stammt aus dem nicht operativen Bereich: Wertpapiere brachten in diesem Quartal einen Verlust von 8,664 Mrd., während sie im Vorjahreszeitraum einen Gewinn von 10,734 Mrd. erzielten – eine Schwankung von 19,398 Mrd. Ohne diesen Posten hätte der Nettogewinn aus dem Kerngeschäft bei rund 42,6 Mrd. gelegen.
Das Cloud-Geschäft ist real. Der Umsatz betrug 30,709 Mrd., ein Plus von 103 %; der operative Gewinn lag bei 11,121 Mrd., die Marge bei 36,2 %. Damit entfielen bereits 27,4 % des operativen Konzerngewinns auf die Cloud.
Beim Cash wird es eng. Die Investitionsausgaben beliefen sich im Quartal auf 51,355 Mrd. – 40,3 % des Umsatzes und das 1,67-Fache des Cloud-Umsatzes. Der operative Cashflow von 42,290 Mrd. reichte nicht aus; der freie Cashflow lag bei −9,065 Mrd. Im selben Zeitraum gab das Unternehmen neue Aktien im Wert von 12,371 Mrd. und Anleihen im Wert von 28,7 Mrd. aus.
Die Cloud erwirtschaftete 11,1 Mrd., die Investitionsausgaben lagen bei 51,3 Mrd. Für Rechenleistung wird erst bezahlt, später kommt das Geld herein. Nachbörslich fiel die Aktie $GOOGL um fast 10 %.
#谷歌财报能否守住基本盘 #BStocks #股票财报季
4
7
19k
PINNED
·
--
Angepinnter Beitrag|FOMO: Was es bei den wichtigsten Updates zu US- und Hongkong-Aktien gibt
Hier ist FOMO US- und Hongkong-Aktien.
Dieser Account konzentriert sich vor allem auf US-Aktien, Hongkong-Aktien, Tech-Aktien-Gewinnberichte sowie den Zusammenhang zwischen BTC, makroökonomischer Liquidität und traditionellen Märkten.
Ich werde kontinuierlich mehrere Arten von Inhalten aktualisieren:
1. Wichtige Unternehmens-Gewinnberichte und Kernkennzahlen im Detail
2. Thematische Leitlinien in den Bereichen US-Tech, Halbleiter, KI usw.
3. Markt-Hotspots, ETFs mit großen Beständen und Veränderungen der institutionellen Positionen
4. Marktbeobachtungen zu BTC sowie zu US-Aktien, Zinsen, USD, Gold und weiteren Assets
5. Verfolgung von BStock- und aktienbezogenen Marktthemen
Ich versuche, es mit möglichst kurzen Texten und Tabellen klar zu machen:
1. Woran der Markt gerade gerade handelt
2. Welche Daten oder Ereignisse danach noch überprüft werden müssen
Wenn du dich auch für US-Aktien, Tech-Aktien, BTC und Markt-Hotspots interessierst, folge gerne und lass uns gemeinsam nachverfolgen.
Einladung zum Binance-Handel: [FOMOBSTOCK](https://www.bsmkweb.cc/register?ref=FOMOBSTOCK)
Handel ist mit Risiken verbunden. Bitte entscheide entsprechend deiner eigenen Situation.
Angepinnter Beitrag|FOMO: Was es bei den wichtigsten Updates zu US- und Hongkong-Aktien gibt
Hier ist FOMO US- und Hongkong-Aktien.
Dieser Account konzentriert sich vor allem auf US-Aktien, Hongkong-Aktien, Tech-Aktien-Gewinnberichte sowie den Zusammenhang zwischen BTC, makroökonomischer Liquidität und traditionellen Märkten.
Ich werde kontinuierlich mehrere Arten von Inhalten aktualisieren:
1. Wichtige Unternehmens-Gewinnberichte und Kernkennzahlen im Detail
2. Thematische Leitlinien in den Bereichen US-Tech, Halbleiter, KI usw.
3. Markt-Hotspots, ETFs mit großen Beständen und Veränderungen der institutionellen Positionen
4. Marktbeobachtungen zu BTC sowie zu US-Aktien, Zinsen, USD, Gold und weiteren Assets
5. Verfolgung von BStock- und aktienbezogenen Marktthemen
Ich versuche, es mit möglichst kurzen Texten und Tabellen klar zu machen:
1. Woran der Markt gerade gerade handelt
2. Welche Daten oder Ereignisse danach noch überprüft werden müssen
Wenn du dich auch für US-Aktien, Tech-Aktien, BTC und Markt-Hotspots interessierst, folge gerne und lass uns gemeinsam nachverfolgen.
Einladung zum Binance-Handel: FOMOBSTOCK
Handel ist mit Risiken verbunden. Bitte entscheide entsprechend deiner eigenen Situation.
1
400
·
--
Verifiziert
Übersetzung ansehen
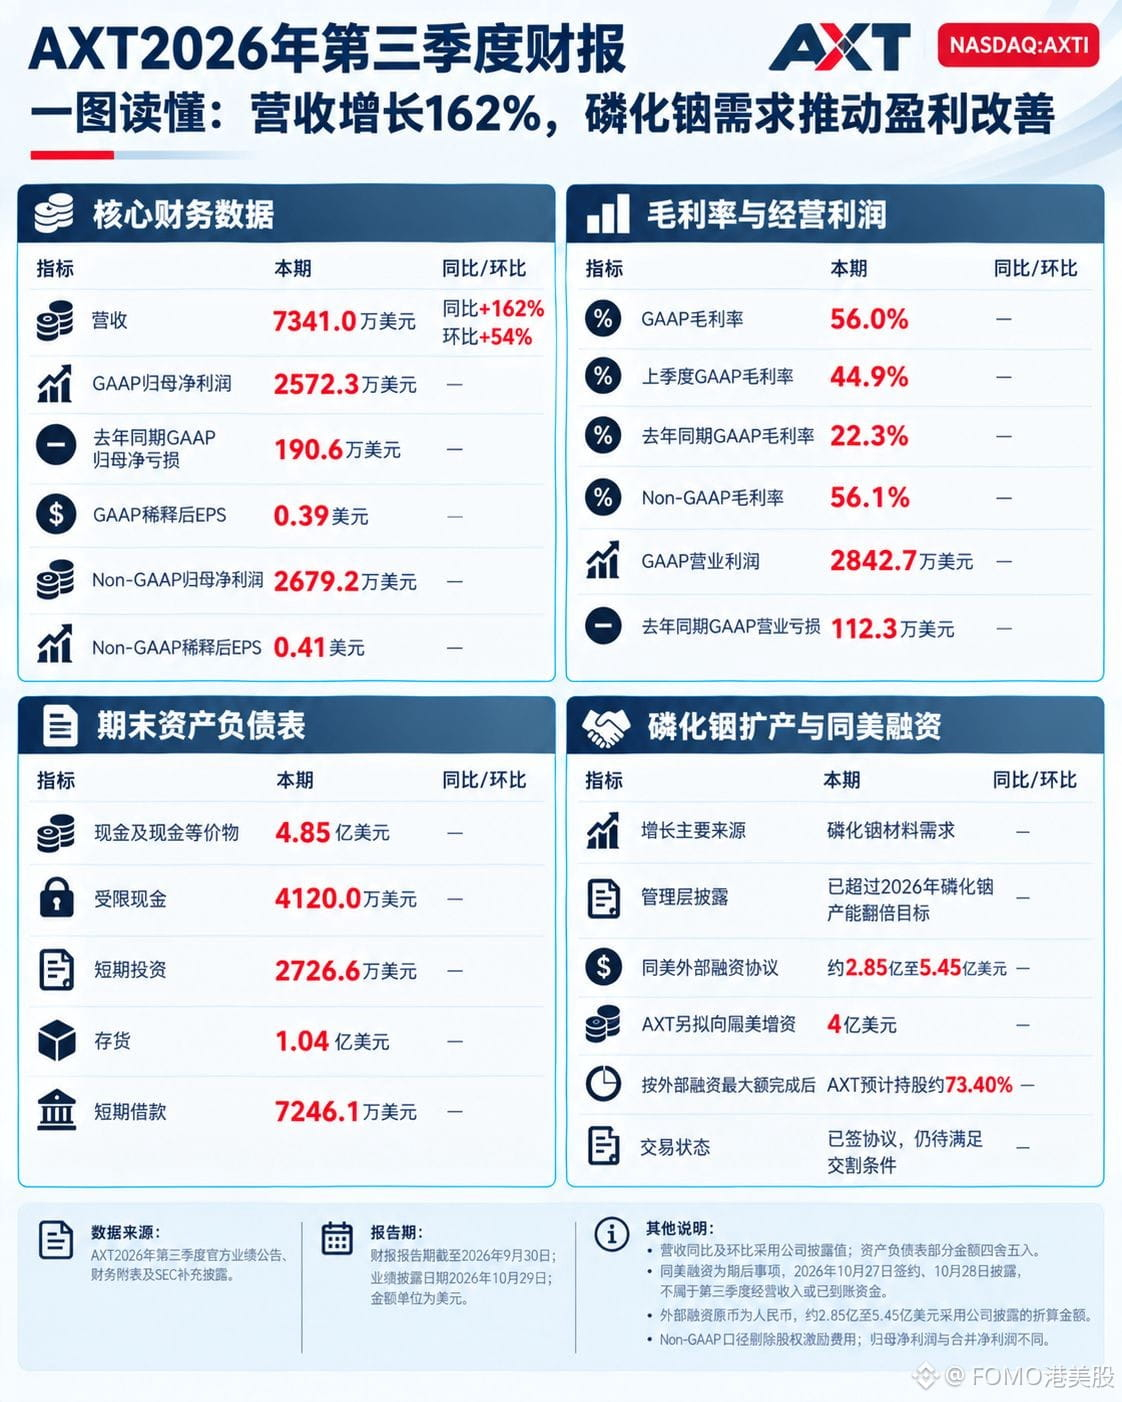
【美股财报 · AXT】
AXT $AXTIB Q3 营收 7341 万美元、同比 162%、环比 54%;GAAP 归母净利 2572.3 万,去年同期亏 190.6 万,EPS 0.39。毛利率 56.0%,去年 22.3%。
改善发生在主营。GAAP 营业利润 2842.7 万,去年亏 112.3 万,摆动 2955 万。磷化铟需求是主因,公司称已超年初产能翻倍目标。但公告没单列磷化铟收入,不能把全部增长改写成 AI 收入。
真正的问题在钱。这季赚 2572 万,却要对同美增资 4 亿美元,是净利的 15.6 倍、手上现金的 82.5%。同期外部投资者拟投 2.85 到 5.45 亿,上限是这季净利的 21 倍。
利润这季已经证明了,产能要下几季才见。变量是交割:条件没走完,钱不算到账。
{spot}(AXTIBUSDT)
#AXT #BStocks #股票财报季
【美股财报 · AXT】
AXT $AXTIB Q3 营收 7341 万美元、同比 162%、环比 54%;GAAP 归母净利 2572.3 万,去年同期亏 190.6 万,EPS 0.39。毛利率 56.0%,去年 22.3%。
改善发生在主营。GAAP 营业利润 2842.7 万,去年亏 112.3 万,摆动 2955 万。磷化铟需求是主因,公司称已超年初产能翻倍目标。但公告没单列磷化铟收入,不能把全部增长改写成 AI 收入。
真正的问题在钱。这季赚 2572 万,却要对同美增资 4 亿美元,是净利的 15.6 倍、手上现金的 82.5%。同期外部投资者拟投 2.85 到 5.45 亿,上限是这季净利的 21 倍。
利润这季已经证明了,产能要下几季才见。变量是交割:条件没走完,钱不算到账。
#AXT #BStocks #股票财报季
1
2k
·
--
Verifiziert
Übersetzung ansehen
谷歌 $GOOGLB 昨夜跌 12.64%,报 283.82美元。这是 2004 年上市以来最大单日跌幅,比 2020 年 3 月熔断、2008 年雷曼之后都更深。
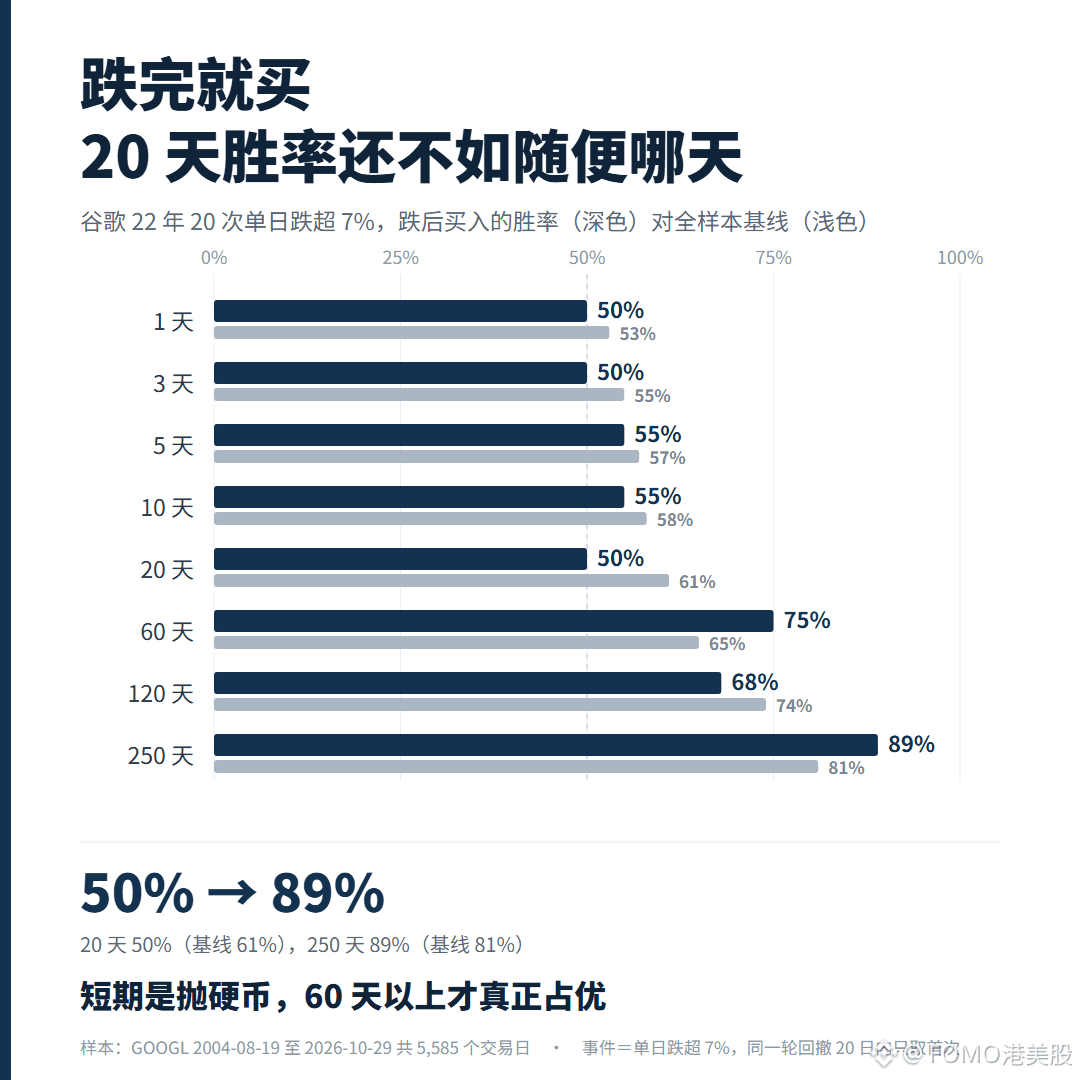
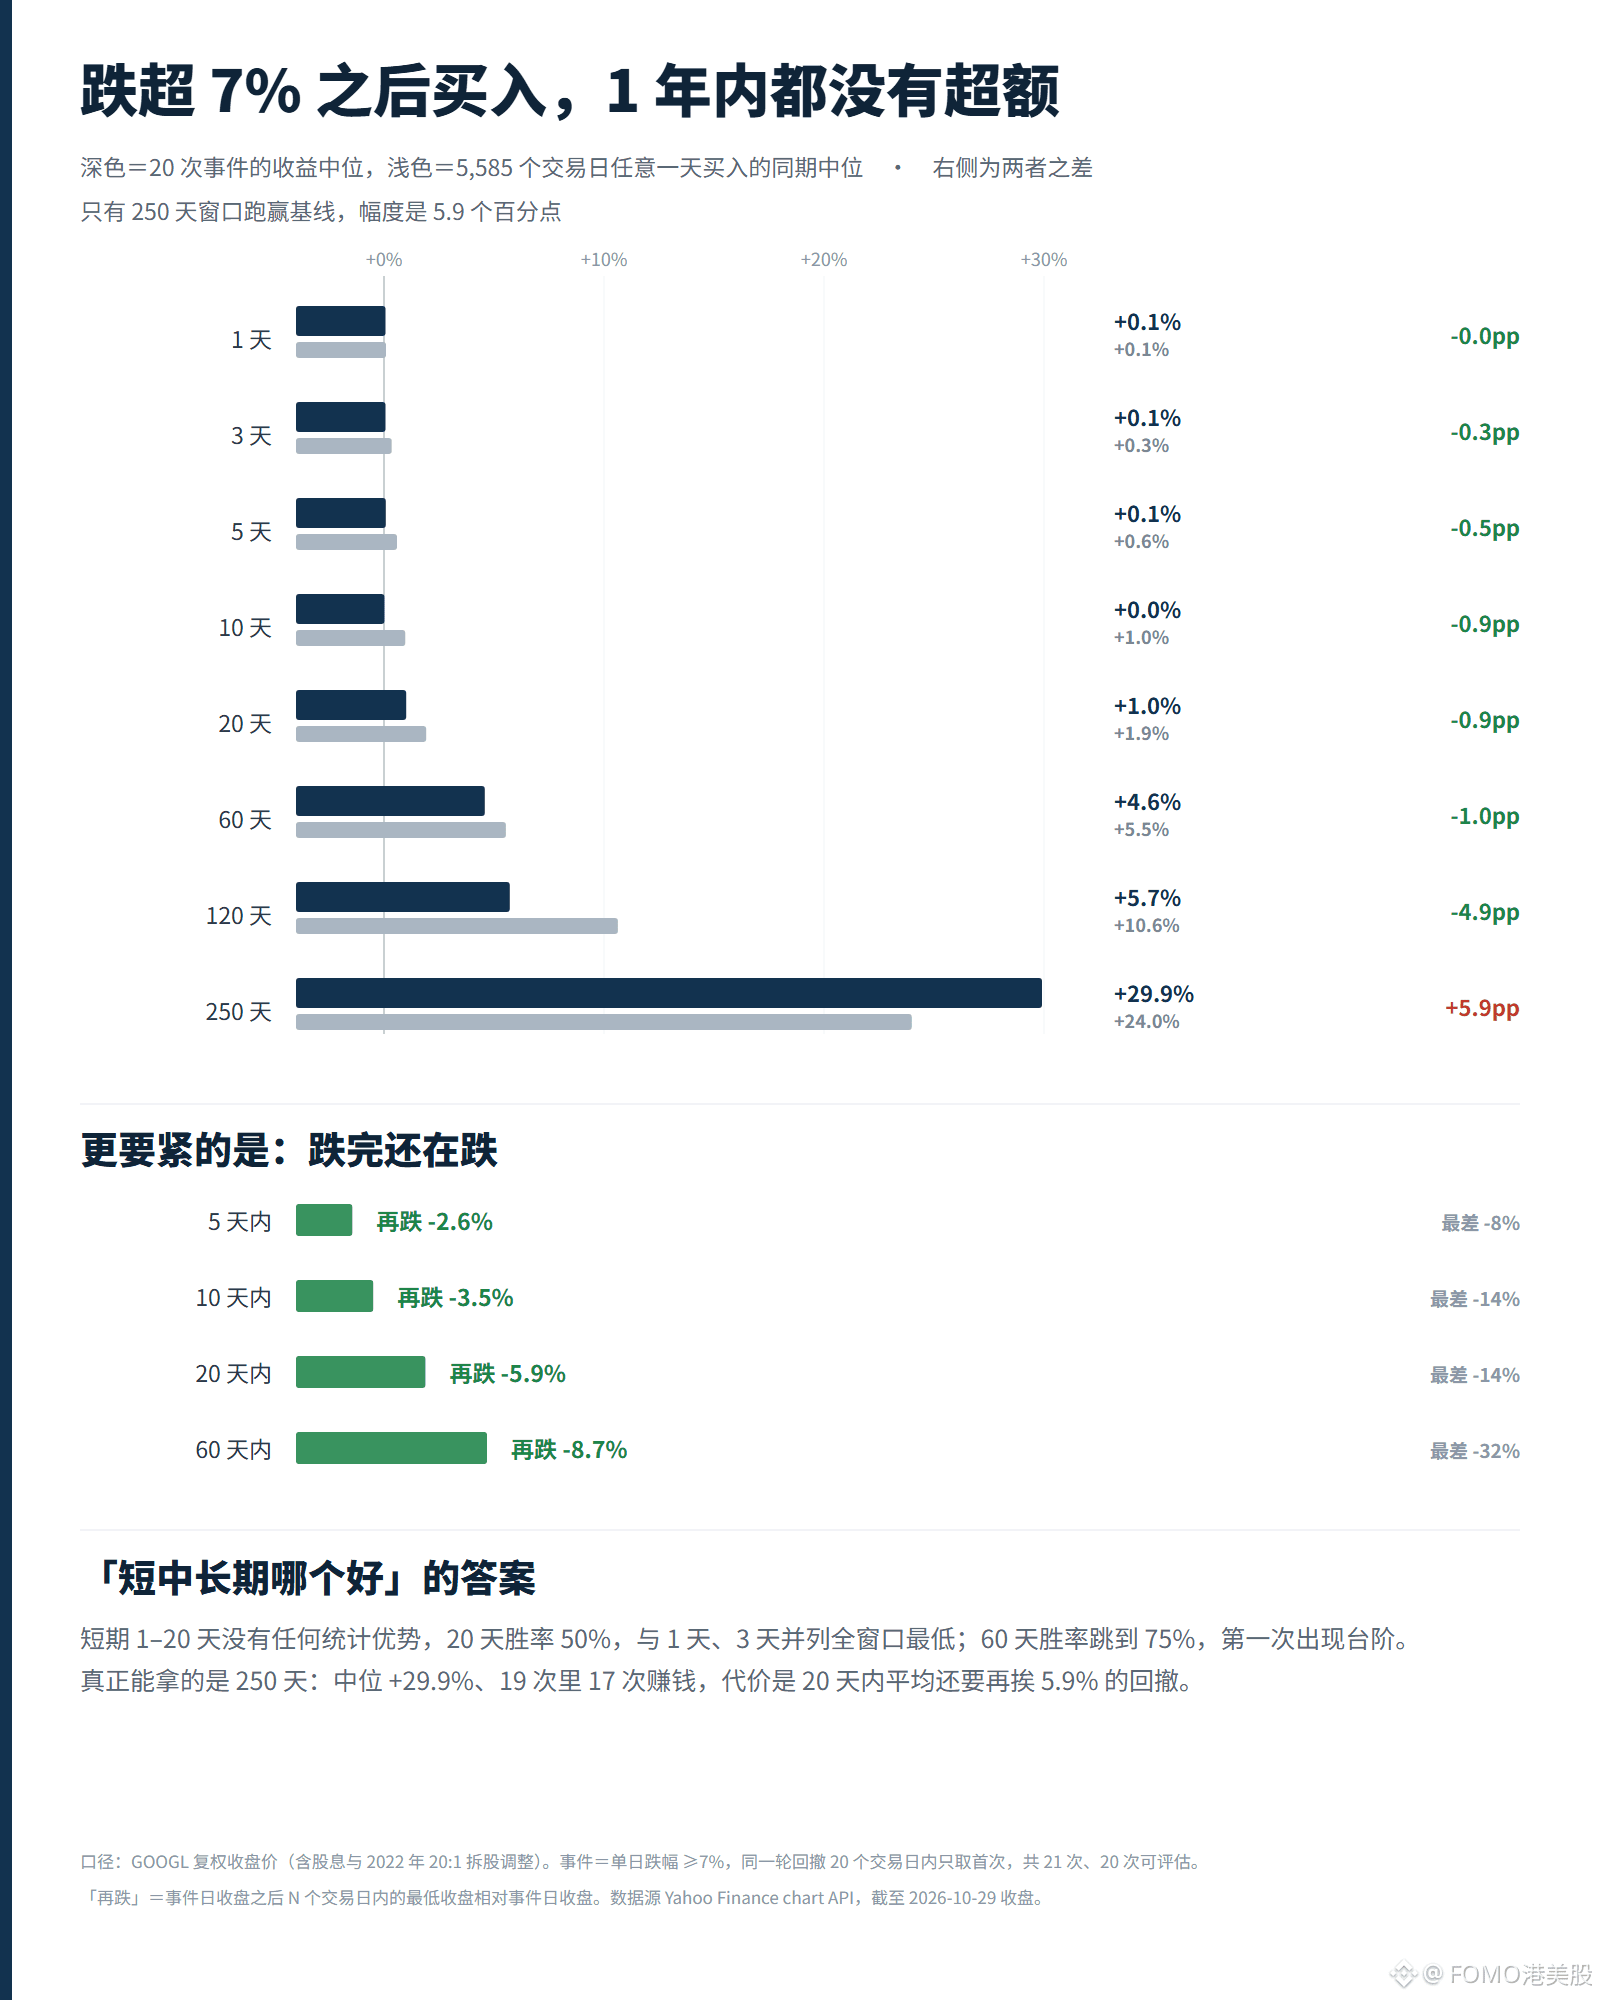
22 年 5,585 个交易日,跌超 10% 只有 3 次,样本不够。门槛放到 7%:21 次事件、20 次可评估。跌后 1 到 20 天收益中位 +0.1%,胜率 50%,随便哪天买入是 53% 到 61%。20 天胜率 50%,全窗口最低。跌完就买=抛硬币。
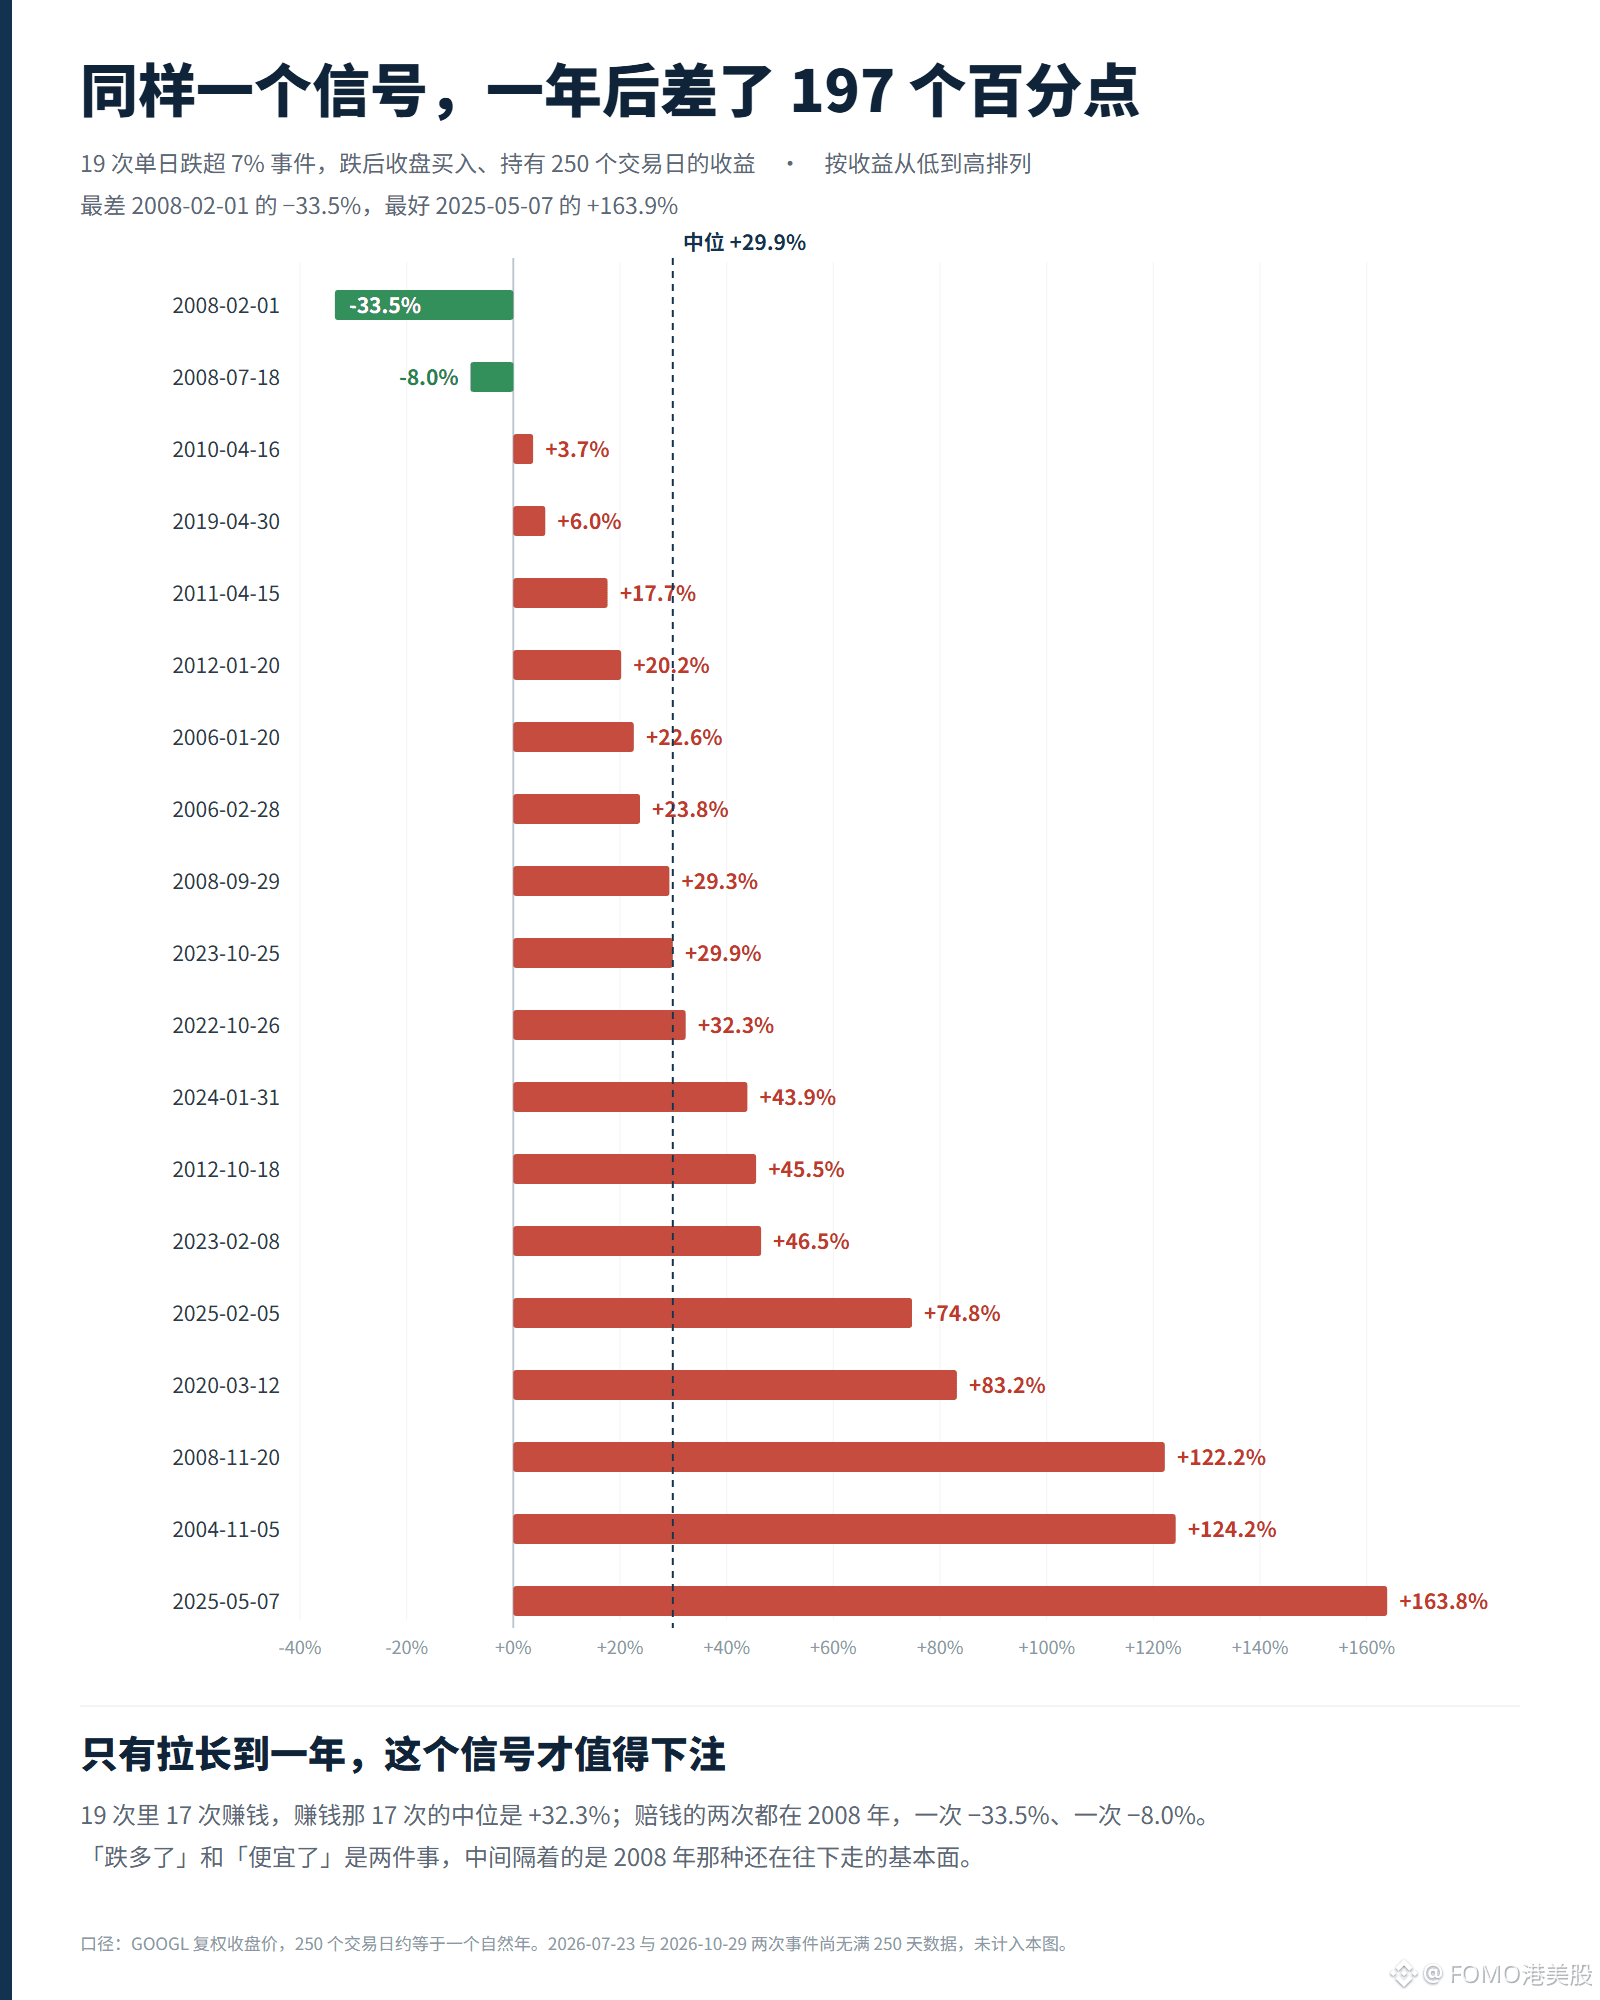
台阶在 60 天,胜率 75%;250 天 89%,中位 +29.9%,19 次里 17 次赚钱。代价是 20 天内平均再挨 5.9% 回撤,20 次里 18 次都创了更低收盘。
变量不是跌幅,是搜索广告的货币化率能不能止住。Q3 搜索收入 +12%、低于预期 15 亿美元,管理层承认 AI 模式货币化率更低;同期资本支出 513.6 亿,2027 年还要超过 3000 亿。跌 7% 和跌 13% 在历史数据里没区别,区别在这两条线往哪走。
#谷歌 #BStocks #币安神算子
2
1
2.2k
·
--
Verifiziert
【US-Börsenbericht · SanDisk】
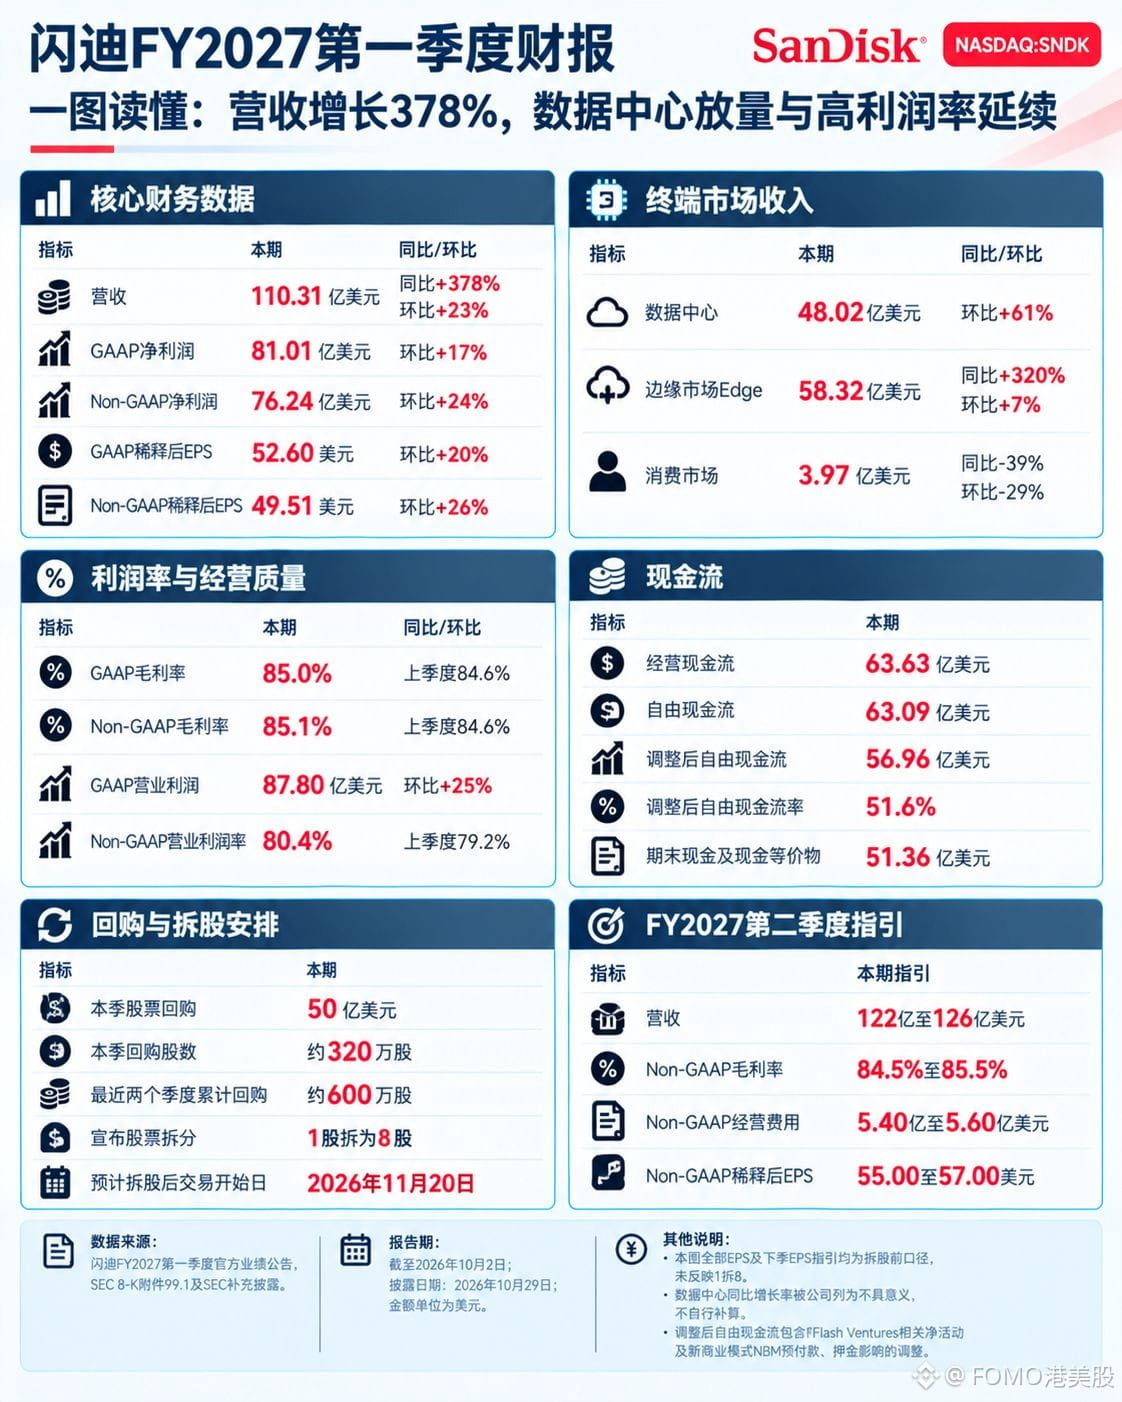
SanDisk $SNDKB erzielte im Q1 des Geschäftsjahres 2027 einen Umsatz von 11,031 Milliarden US-Dollar, ein Plus von 378 % gegenüber dem Vorjahr. Der GAAP-Nettogewinn lag bei 8,101 Milliarden, die Nettomarge bei 73,4 % und die Bruttomarge bei 85,0 %. Die Kosten machten lediglich 4,7 Prozentpunkte aus.
Betrachtet man nur die Zuwächse: Das Rechenzentrumsgeschäft erreichte 4,802 Milliarden, ein Plus von 61 % gegenüber dem Vorquartal; sein Umsatzanteil stieg auf 43,5 %, nach 33,3 % im Vorquartal. Edge erzielte 5,832 Milliarden, ein Plus von 320 % gegenüber dem Vorjahr, aber nur 7 % gegenüber dem Vorquartal. Das Geschäft mit Verbrauchern brachte 397 Millionen ein, ein Rückgang von 39 % gegenüber dem Vorjahr. Zusammen legten die drei Segmente gegenüber dem Vorquartal um 2,039 Milliarden zu; 89 % davon entfielen auf Rechenzentren.
Doch die Prognose deutet auf einen Höhepunkt hin. Die Bruttomarge steigt nicht weiter; der Mittelwert für das nächste Quartal liegt bei 85,0 % und damit praktisch unverändert.
Die Umsatzprognose liegt bei 12,2 bis 12,6 Milliarden, ein Plus von 12,4 % gegenüber dem Vorquartal. Das Volumen kann noch steigen, der Preis bewegt sich nicht mehr.
In diesem Quartal kaufte das Unternehmen Aktien im Wert von 5 Milliarden US-Dollar zurück: rund 3,2 Millionen Stück zu einem Durchschnittspreis von 1.562 US-Dollar, beziehungsweise 195 US-Dollar nach dem Aktiensplit. Die beiden Cashflow-Kennzahlen entwickelten sich gegenläufig: Der reguläre FCF lag bei 6,309 Milliarden, 10,9 % weniger als im Vorquartal; der bereinigte FCF bei 5,696 Milliarden, 13,1 % mehr. EPS und Prognose beziehen sich auf Werte vor dem Aktiensplit. Ab dem 20. November wird nach einem Split im Verhältnis 1 zu 8 gehandelt.
#闪迪 #BStocks #股票财报季
1.1k
·
--
Übersetzung ansehen
【美股财报 · 亚马逊】
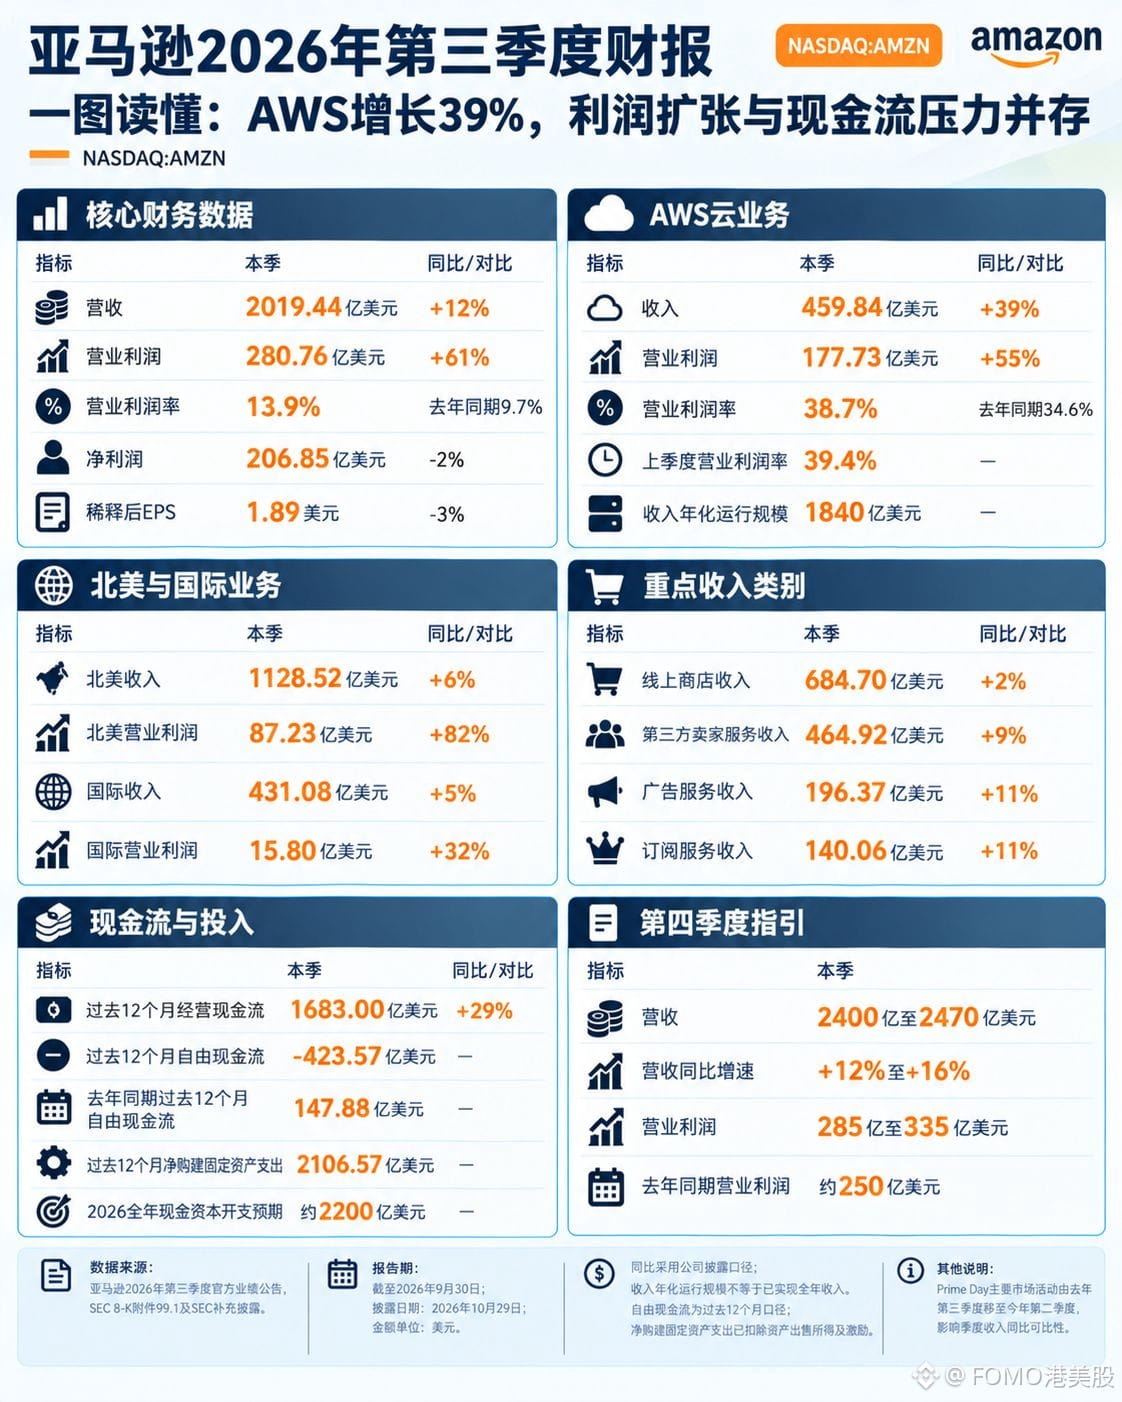
亚马逊 $AMZNB Q3 营收 2019.44 亿美元,同比 12%,营业利润 280.76 亿,同比 61%,利润率 13.9%,去年同期 9.7%,历史新高。
净利 206.85 亿,−2%,因为去年同期含 Anthropic 95 亿税前收益。
AWS 459.84 亿,同比 39%,营业利润 177.73 亿,占公司 63.3%;但利润率 38.7%,环比下降 0.7 个点。零售在追:北美营业利润 87.23 亿,+82%,国际 15.80 亿,+32%,两块合计占 36.7%。
钱不够花。capex 占经营现金流 1.25 倍。
过去 12 个月经营现金流 1683 亿,+29%,净购建固定资产 2106.57 亿,自由现金流 −423.57 亿,去年同期净流入 147.88 亿。Q4 指引收入 2400 到 2470 亿,营业利润 285 到 335 亿,中值 310 对应同比 +24%,比本季的 +61% 明显减速,因为折旧开始上表,去年四季度基数也高。
$AMZN 盘后也下跌超10%。资本开支成科技巨头公司财报中最令人担忧的点。
{spot}(AMZNBUSDT)
#亚马逊 #BStocks #股票财报季
【美股财报 · 亚马逊】
亚马逊 $AMZNB Q3 营收 2019.44 亿美元,同比 12%,营业利润 280.76 亿,同比 61%,利润率 13.9%,去年同期 9.7%,历史新高。
净利 206.85 亿,−2%,因为去年同期含 Anthropic 95 亿税前收益。
AWS 459.84 亿,同比 39%,营业利润 177.73 亿,占公司 63.3%;但利润率 38.7%,环比下降 0.7 个点。零售在追:北美营业利润 87.23 亿,+82%,国际 15.80 亿,+32%,两块合计占 36.7%。
钱不够花。capex 占经营现金流 1.25 倍。
过去 12 个月经营现金流 1683 亿,+29%,净购建固定资产 2106.57 亿,自由现金流 −423.57 亿,去年同期净流入 147.88 亿。Q4 指引收入 2400 到 2470 亿,营业利润 285 到 335 亿,中值 310 对应同比 +24%,比本季的 +61% 明显减速,因为折旧开始上表,去年四季度基数也高。
$AMZN 盘后也下跌超10%。资本开支成科技巨头公司财报中最令人担忧的点。
#亚马逊 #BStocks #股票财报季
321
·
--
Verifiziert
【US-Aktienbericht · Intel】
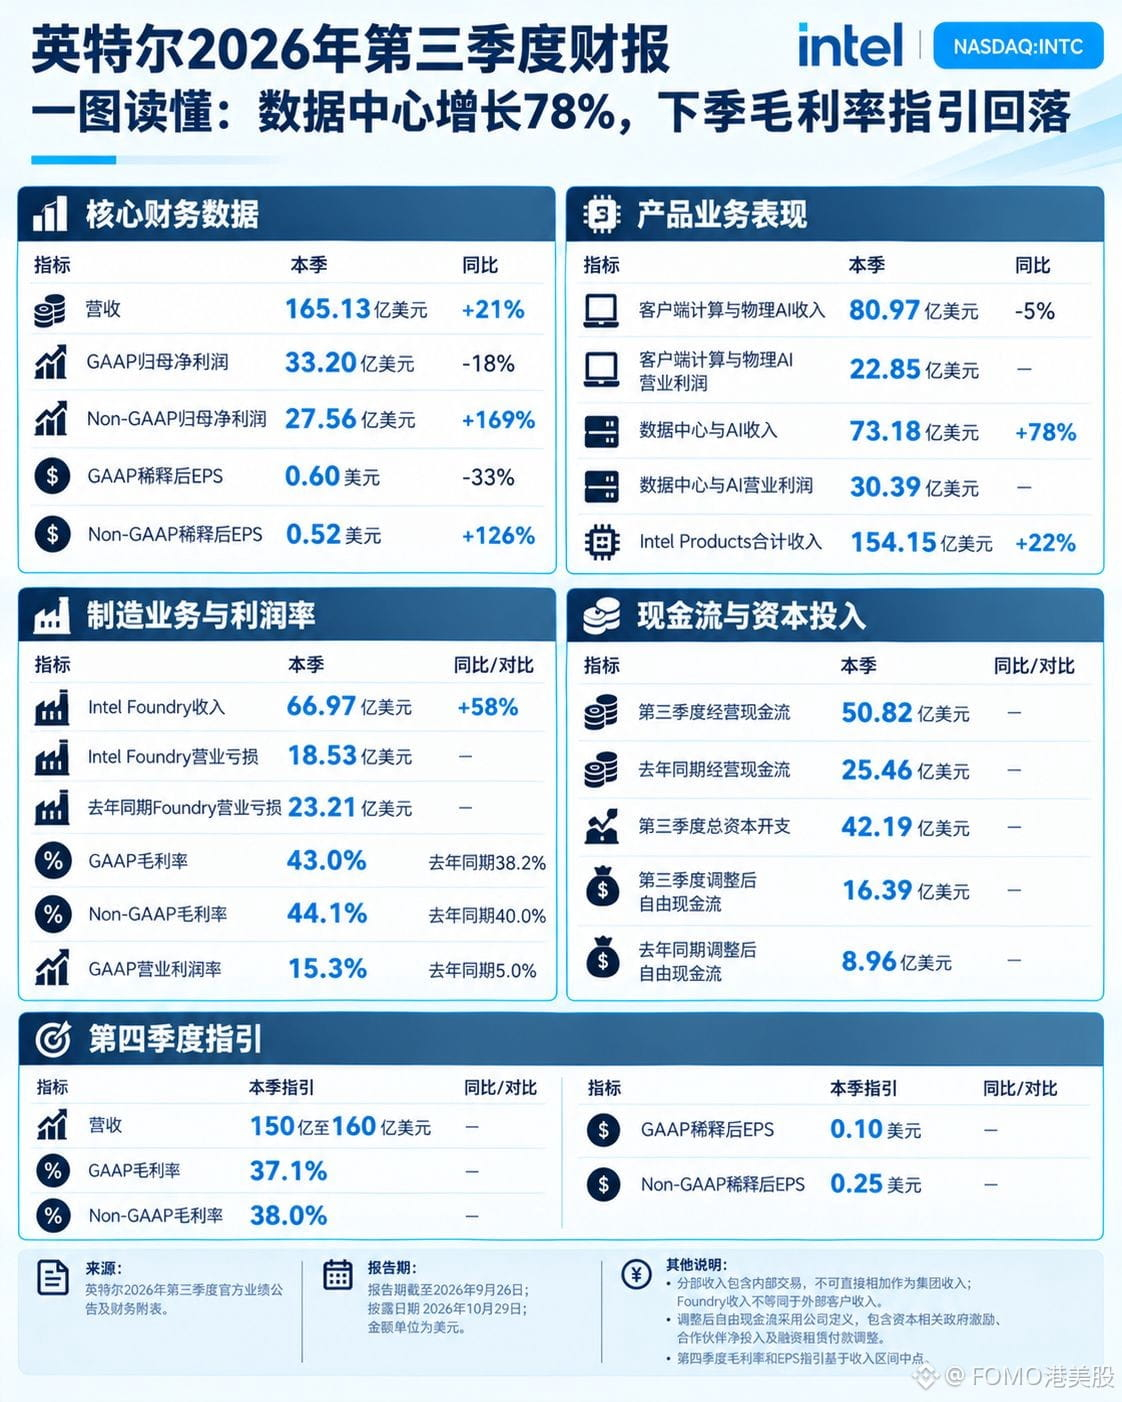
Intel $INTCB erzielte im Q3 einen Umsatz von 16,513 Milliarden US-Dollar, 21 % mehr als im Vorjahr. Der GAAP-Betriebsgewinn lag bei 2,522 Milliarden, gegenüber 683 Millionen im Vorjahresquartal. Der GAAP-Nettogewinn sank jedoch um 18 % auf 3,320 Milliarden; der Gewinn je Aktie lag bei 0,60 US-Dollar, ein Minus von 33 %.
Das Datacenter-Geschäft stützte die Ergebnisse. Der Bereich Data Center und AI erzielte einen Umsatz von 7,318 Milliarden, 78 % mehr als im Vorjahr, und einen Betriebsgewinn von 3,039 Milliarden – mehr als der Konzern insgesamt mit 2,522 Milliarden. Das Client-Geschäft kam auf 8,097 Milliarden Umsatz, 5 % weniger als im Vorjahr, und 2,285 Milliarden Betriebsgewinn. Das Foundry-Geschäft machte 1,853 Milliarden Verlust. Zusammengenommen belasteten Client und Foundry das Nettoergebnis.
Diese Margen lassen sich nicht fortschreiben. Für Q4 stellt Intel einen Umsatz von 15 bis 16 Milliarden in Aussicht, ein sequenzieller Rückgang von 6,1 %. Die GAAP-Bruttomarge soll bei 37,1 % liegen, 5,9 Prozentpunkte unter den 43,0 % des laufenden Quartals. Die EPS-Prognose liegt bei 0,10 US-Dollar – das Management rechnet also nicht damit, dass dieses Niveau anhält.
Noch ein kontraintuitiver Punkt: Der GAAP-Nettogewinn lag sogar 564 Millionen über dem Non-GAAP-Nettogewinn.
$INTC fiel nachbörslich um mehr als 20 %.
{spot}(INTCBUSDT)
#英特尔 #BStocks #半导体
【US-Aktienbericht · Intel】
Intel $INTCB erzielte im Q3 einen Umsatz von 16,513 Milliarden US-Dollar, 21 % mehr als im Vorjahr. Der GAAP-Betriebsgewinn lag bei 2,522 Milliarden, gegenüber 683 Millionen im Vorjahresquartal. Der GAAP-Nettogewinn sank jedoch um 18 % auf 3,320 Milliarden; der Gewinn je Aktie lag bei 0,60 US-Dollar, ein Minus von 33 %.
Das Datacenter-Geschäft stützte die Ergebnisse. Der Bereich Data Center und AI erzielte einen Umsatz von 7,318 Milliarden, 78 % mehr als im Vorjahr, und einen Betriebsgewinn von 3,039 Milliarden – mehr als der Konzern insgesamt mit 2,522 Milliarden. Das Client-Geschäft kam auf 8,097 Milliarden Umsatz, 5 % weniger als im Vorjahr, und 2,285 Milliarden Betriebsgewinn. Das Foundry-Geschäft machte 1,853 Milliarden Verlust. Zusammengenommen belasteten Client und Foundry das Nettoergebnis.
Diese Margen lassen sich nicht fortschreiben. Für Q4 stellt Intel einen Umsatz von 15 bis 16 Milliarden in Aussicht, ein sequenzieller Rückgang von 6,1 %. Die GAAP-Bruttomarge soll bei 37,1 % liegen, 5,9 Prozentpunkte unter den 43,0 % des laufenden Quartals. Die EPS-Prognose liegt bei 0,10 US-Dollar – das Management rechnet also nicht damit, dass dieses Niveau anhält.
Noch ein kontraintuitiver Punkt: Der GAAP-Nettogewinn lag sogar 564 Millionen über dem Non-GAAP-Nettogewinn.
$INTC fiel nachbörslich um mehr als 20 %.
#英特尔 #BStocks #半导体
540
·
--
Verifiziert
【US-Aktienbericht · ServiceNow】
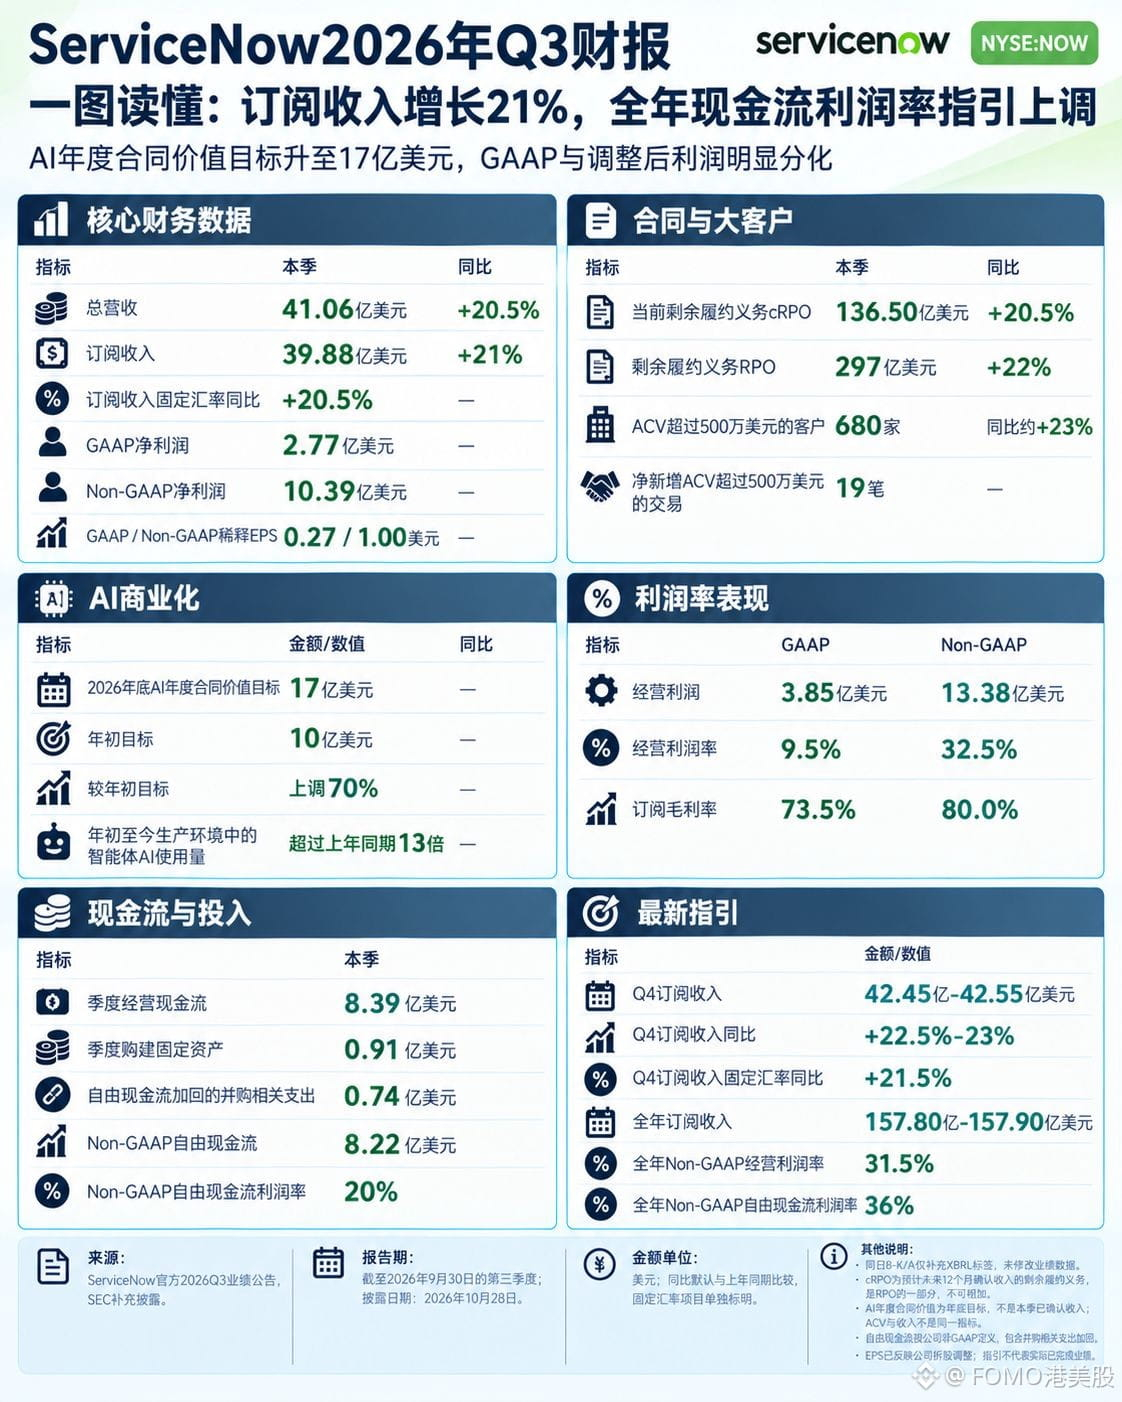
ServiceNow $NOW Q3 Umsatz 4,106 Mrd. US-Dollar, plus 20,5 % im Jahresvergleich, Abonnements 3,988 Mrd., plus 21 %. Im selben Quartal betrug der GAAP-Nettogewinn nur 277 Mio., minus 44,8 % im Jahresvergleich, während der Non-GAAP-Wert 1,039 Mrd. erreichte, plus 4,7 %.
Der Unterschied liegt in den Anpassungsposten. Das GAAP-Betriebsergebnis lag bei 385 Mio., das Non-GAAP-Betriebsergebnis bei 1,338 Mrd.; die 953 Mio. dazwischen entsprechen 23,2 % des Umsatzes und sind vor allem auf aktienbasierte Vergütung zurückzuführen. Auch die Bruttomarge der Abonnements sinkt: GAAP 73,5 %, Non-GAAP 80,0 %, beide unter dem Vorjahreswert.
Das Ziel für KI-Verträge wurde von 1 Mrd. auf 1,7 Mrd. angehoben; 1,7 Mrd. entsprechen nur 10,8 % der jährlichen Abonnements.
Auf der Vertragsseite sieht es noch okay aus: cRPO 13,650 Mrd., plus 20,5 % im Jahresvergleich; gesamtes RPO 29,7 Mrd., plus 22 %; 680 Kunden mit mehr als 5 Mio. US-Dollar, plus 23 %.
Der Cashflow passt nicht dazu. Der freie Cashflow lag in diesem Quartal bei 822 Mio., die Marge bei 20 %; das Jahresziel liegt bei 36 % — 16 Prozentpunkte müssen im Q4 auf einen Schlag aufgeholt werden.
Im Handelsverlauf fiel $NOW um mehr als 25 %.
{future}(NOWUSDT)
#ServiceNow #BStocks #股票财报季
【US-Aktienbericht · ServiceNow】
ServiceNow $NOW Q3 Umsatz 4,106 Mrd. US-Dollar, plus 20,5 % im Jahresvergleich, Abonnements 3,988 Mrd., plus 21 %. Im selben Quartal betrug der GAAP-Nettogewinn nur 277 Mio., minus 44,8 % im Jahresvergleich, während der Non-GAAP-Wert 1,039 Mrd. erreichte, plus 4,7 %.
Der Unterschied liegt in den Anpassungsposten. Das GAAP-Betriebsergebnis lag bei 385 Mio., das Non-GAAP-Betriebsergebnis bei 1,338 Mrd.; die 953 Mio. dazwischen entsprechen 23,2 % des Umsatzes und sind vor allem auf aktienbasierte Vergütung zurückzuführen. Auch die Bruttomarge der Abonnements sinkt: GAAP 73,5 %, Non-GAAP 80,0 %, beide unter dem Vorjahreswert.
Das Ziel für KI-Verträge wurde von 1 Mrd. auf 1,7 Mrd. angehoben; 1,7 Mrd. entsprechen nur 10,8 % der jährlichen Abonnements.
Auf der Vertragsseite sieht es noch okay aus: cRPO 13,650 Mrd., plus 20,5 % im Jahresvergleich; gesamtes RPO 29,7 Mrd., plus 22 %; 680 Kunden mit mehr als 5 Mio. US-Dollar, plus 23 %.
Der Cashflow passt nicht dazu. Der freie Cashflow lag in diesem Quartal bei 822 Mio., die Marge bei 20 %; das Jahresziel liegt bei 36 % — 16 Prozentpunkte müssen im Q4 auf einen Schlag aufgeholt werden.
Im Handelsverlauf fiel $NOW um mehr als 25 %.
#ServiceNow #BStocks #股票财报季
838
·
--
Könnt ihr noch die Daten und K-Liniendiagramme der zuletzt gelisteten Alpha-Airdrop-Token ergänzen, um die zuvor veröffentlichten Datendiagramme zu belegen?
1. $AXIS – am 21. Oktober gelistet. Der Höchstpreis wurde am 24. erreicht: 0,39 u. Am Tag der Listung wurde im Bereich von 0,27–0,33 u verkauft. Der aktuelle Preis liegt bei 0,14 u und damit mehr als 50 % unter dem stabilen Preisbereich zum Handelsstart.
2. $DNA – am 16. Oktober gelistet. Der Höchstpreis wurde am 17. erreicht: 0,32 u. Am Tag der Listung wurde im Bereich von 0,2–0,3 u verkauft. Der aktuelle Preis liegt bei 0,17 u und damit fast 50 % unter dem Höchststand sowie unter dem Verkaufsbereich des Airdrops am ersten Handelstag.
3. $CT – am 30. September gelistet. Der Höchstpreis wurde am 2. Oktober erreicht: 0,63 u. Am Tag der Listung wurde im Bereich von 0,25–0,45 u verkauft. Der aktuelle Preis liegt bei 0,13 u und damit ebenfalls deutlich unter dem Bereich am ersten Handelstag.
Zusammenfassend lässt sich sagen, dass Alpha-Airdrop-Token kurzfristig, innerhalb von drei Tagen, je nach Projekt (Token-Verteilung, Projektmanagement, Aufmerksamkeit usw.) eine Weile gehalten werden können. Bei längerer Haltedauer ist es jedoch in jedem Fall besser, bereits am ersten Handelstag zu verkaufen.
#币安Alpha #山寨币
FOMO港美股
·
--
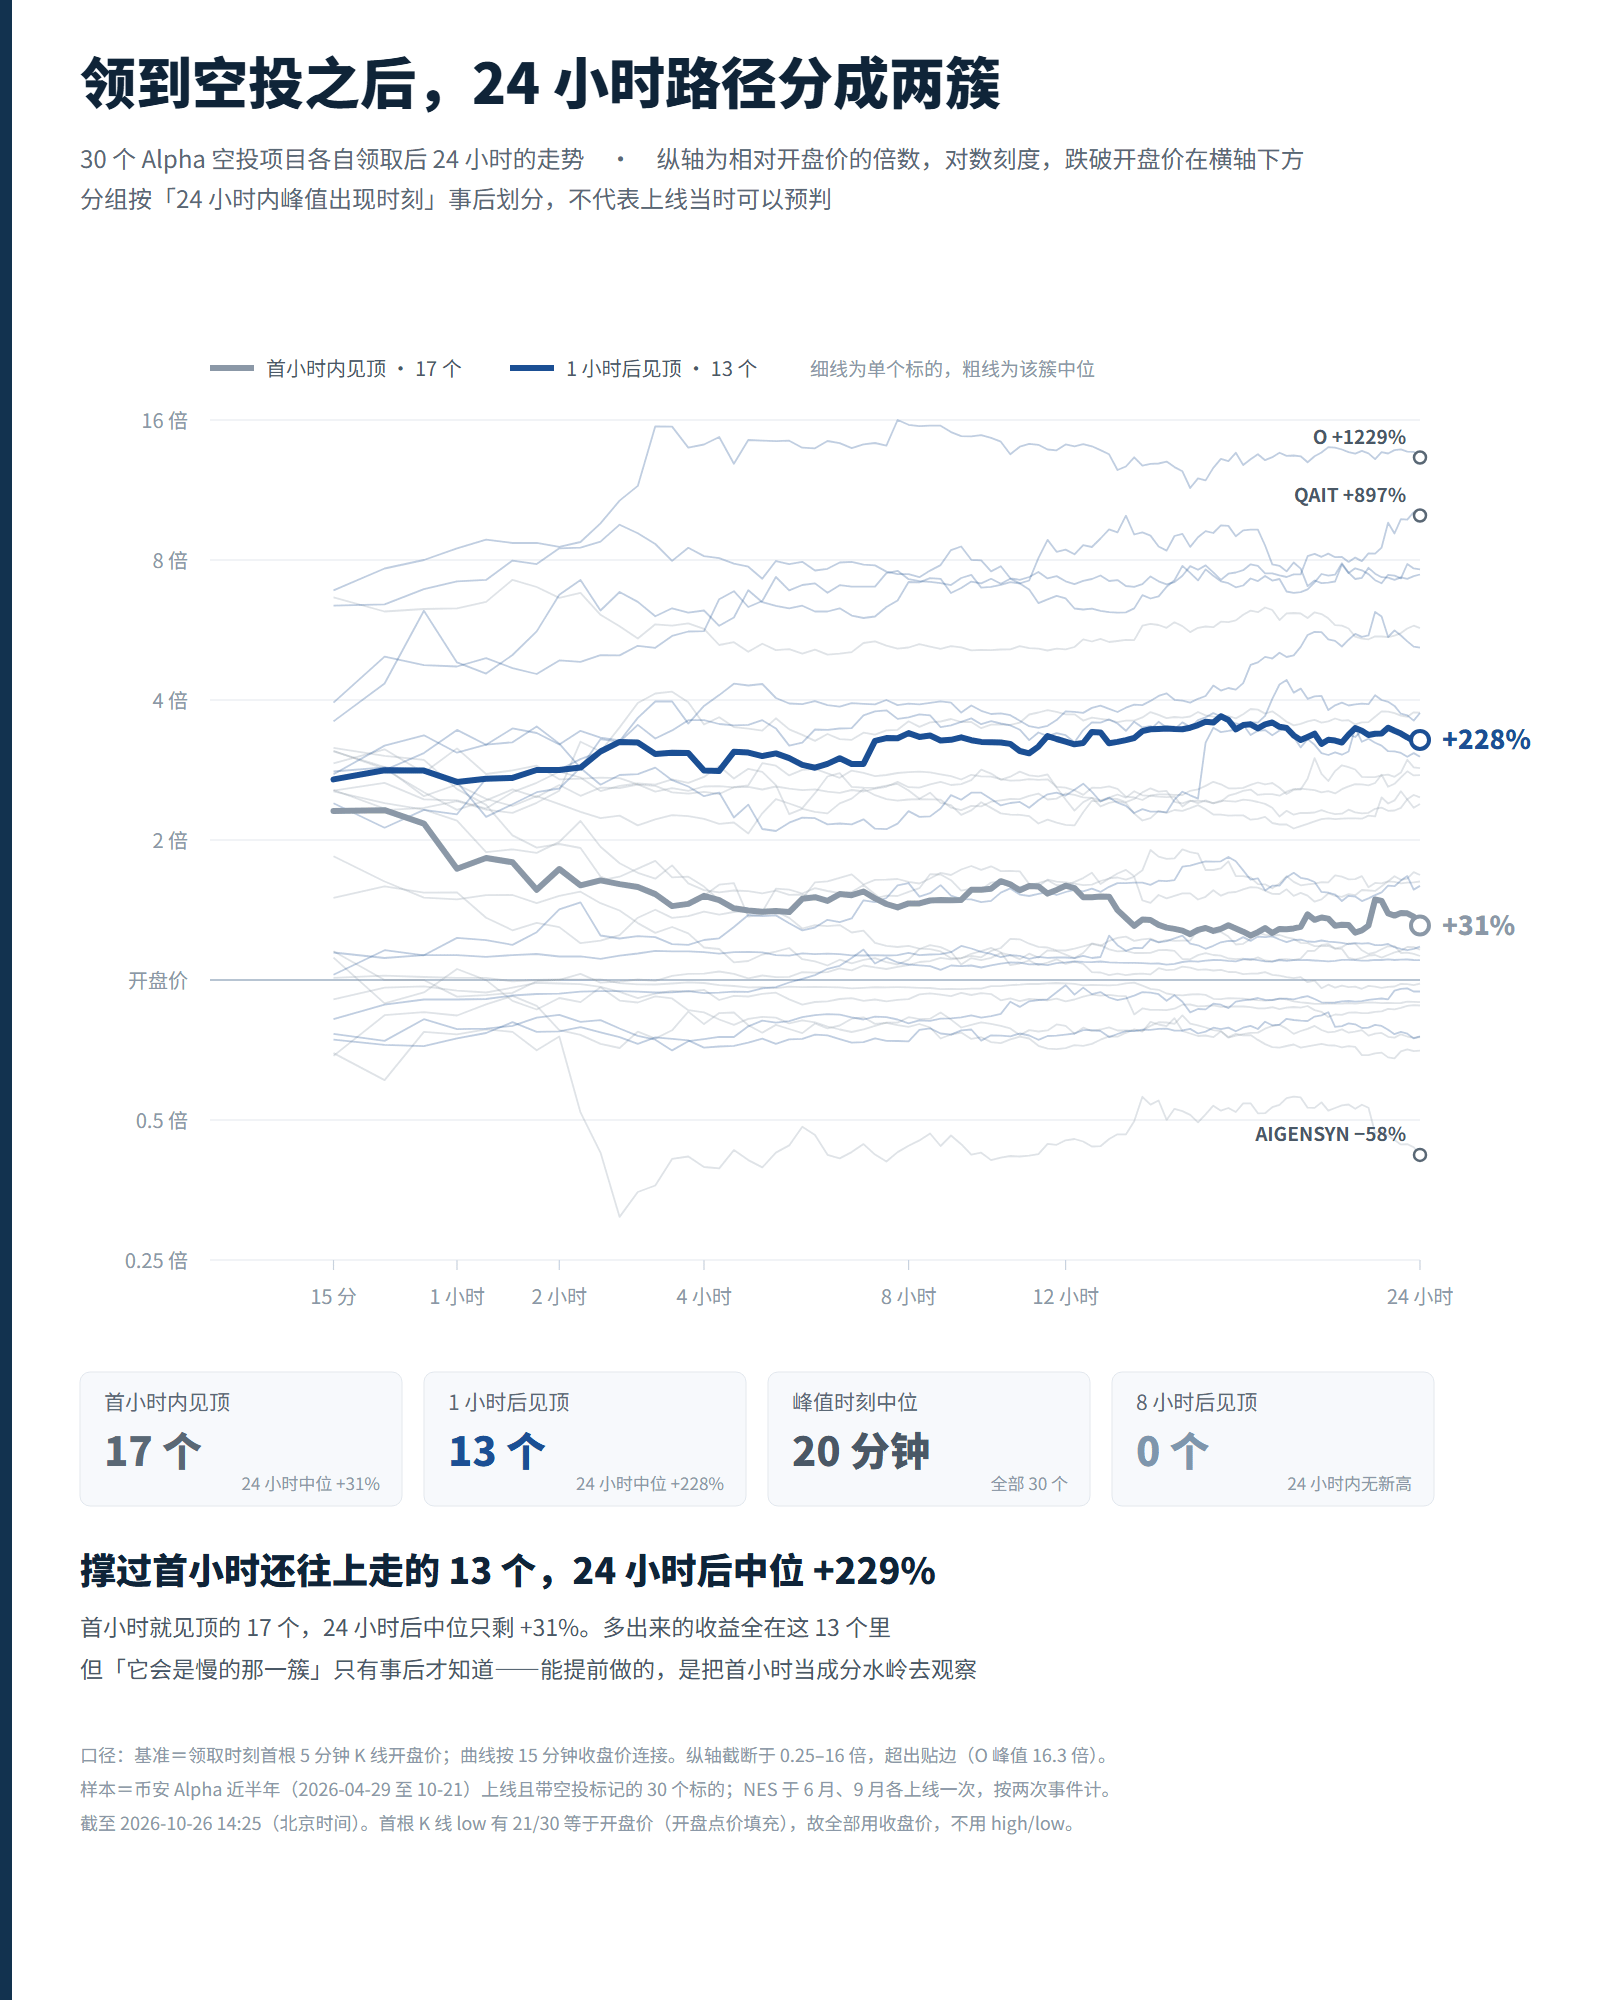
Nach dem Airdrop ist der Höchststand im Median schon nach 10 Minuten erreicht
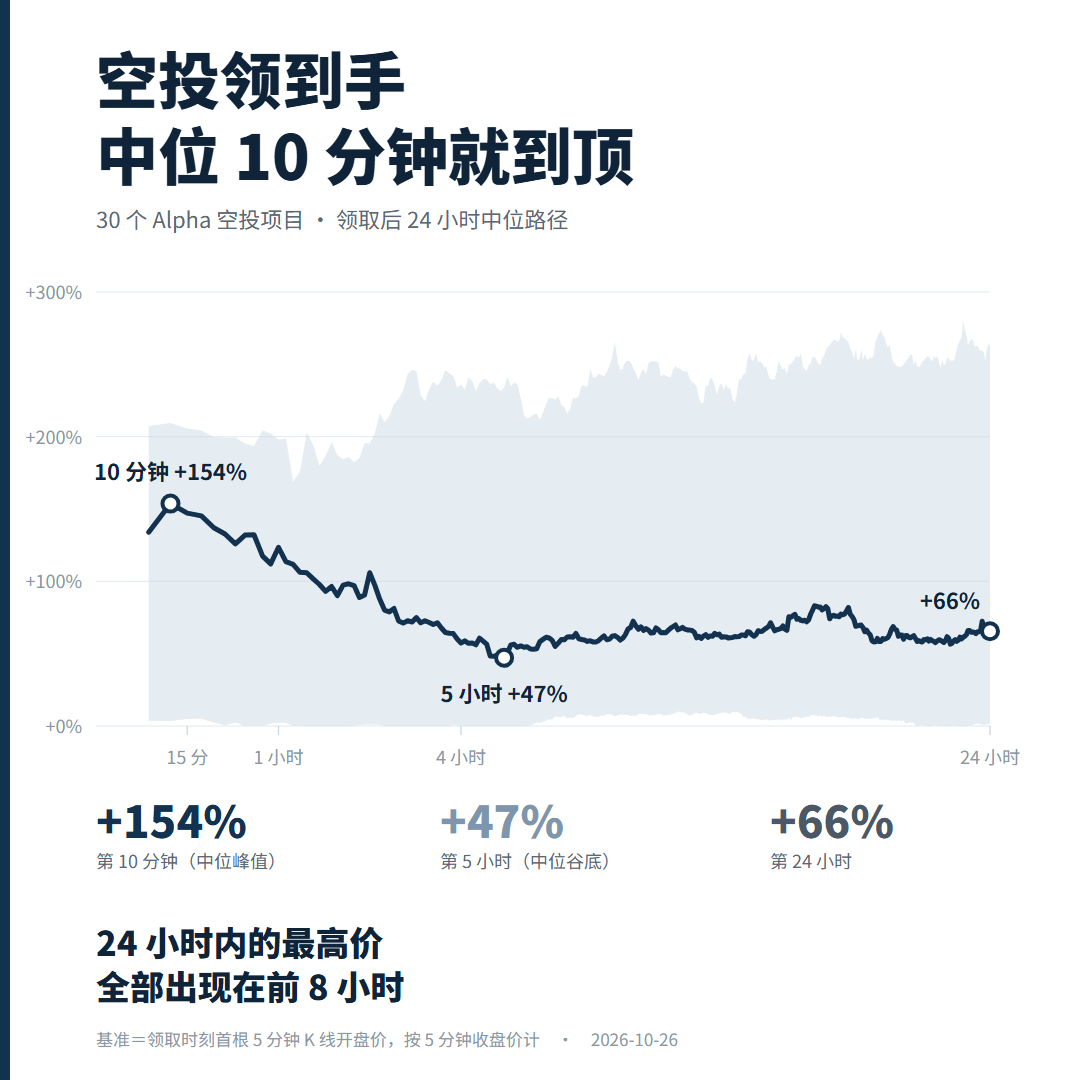
Im vorherigen Teil ging es bei den Airdrops von Binance-Alpha-Token nur um die Kurse nach 1 Stunde, 24 Stunden und 7 Tagen. Diesmal wurde die Stichprobe von 18 auf 30 Token erweitert und der Zeitraum auf ein halbes Jahr ausgedehnt. Dafür wurden sämtliche 5-Minuten-Kerzen ausgewertet. Von 47 Neuzugängen bei Alpha hatten 30 einen Airdrop. Gemessen am Eröffnungskurs der ersten 5-Minuten-Kerze zum Zeitpunkt des Claimens wurde der Höchststand im Median nach 10 Minuten erreicht (+154 %). Nach 5 Stunden lag der Zuwachs nur noch bei +47 %, nach 24 Stunden wieder bei +66 %.
Der Höchststand wurde schneller erreicht als erwartet. 12 Token erreichten ihn bereits innerhalb der ersten 5 Minuten, 17 schafften es nicht über die erste Stunde hinaus. Bei allen 30 lag der Höchstkurs innerhalb der ersten 8 Stunden; danach gab es kein neues Hoch mehr.
Die stärksten Kursanstiege verzeichneten hingegen die Spätstarter. $AXIS wurde am 21. Oktober gelistet und lag nach der ersten Stunde bei +530 %, nach 24 Stunden bei +471 %. $DNA erreichte seinen Höchststand von +687 % nach 4 Stunden und lag nach 24 Stunden immer noch bei +644 %. $QAIT kam nach 24 Stunden auf +897 %. Gegenbeispiele waren AIGENSYN mit −58 % sowie SHARE und NES, die direkt zum Handelsstart unter den Ausgabepreis fielen.
Bei den 17 Token, die schon in der ersten Stunde ihren Höchststand erreicht hatten, lag der Zuwachs nach 24 Stunden im Median nur noch bei +31 %. Die 13 Token, die auch nach der ersten Stunde weiter stiegen, kamen im Median auf +229 %. Wer zur zweiten Gruppe gehören würde, ließ sich allerdings erst im Nachhinein erkennen.
#币安Alpha #山寨币 #币安
3
1.2k
·
--
Verifiziert
【US-Unternehmensergebnisse · Microsoft】
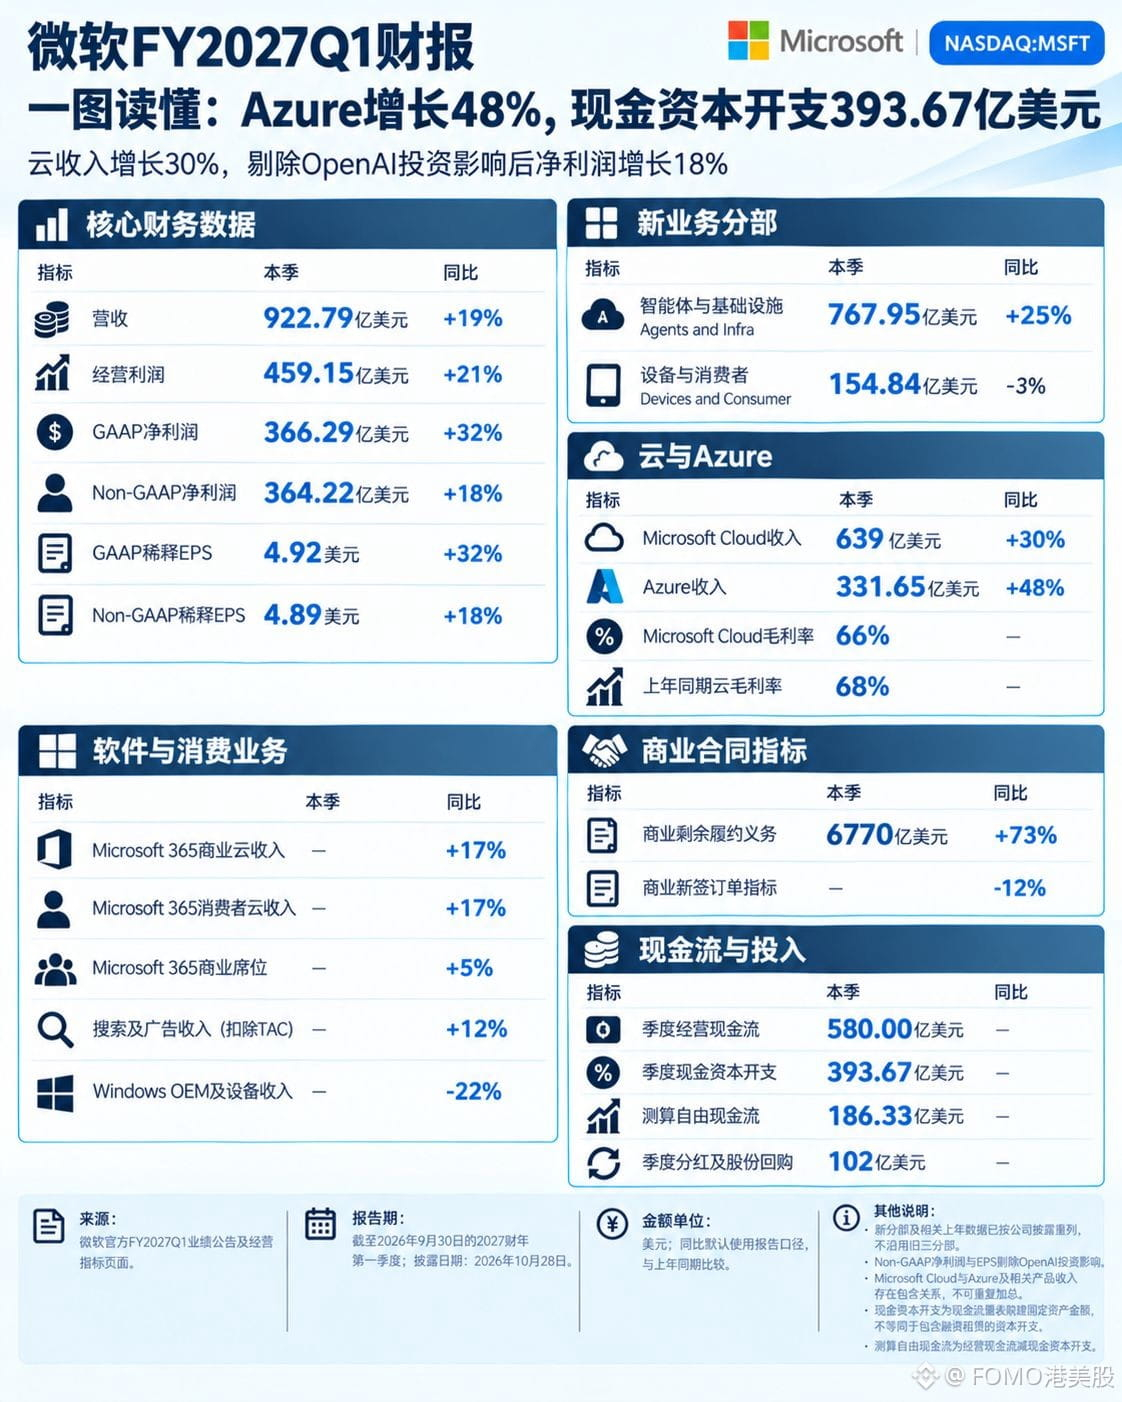
Microsoft $MSFTB : Umsatz im 1. Quartal des Geschäftsjahres 2027 von 92,279 Mrd. US-Dollar, plus 19 % gegenüber dem Vorjahr; Betriebsergebnis von 45,915 Mrd., plus 21 %.
Der GAAP-Nettogewinn von 36,629 Mrd., plus 32 % gegenüber dem Vorjahr, sieht am besten aus – doch der Vergleich wird durch die OpenAI-Investition verzerrt. Der GAAP-Nettogewinn lag um 8,880 Mrd. höher, der Non-GAAP-Nettogewinn nur um 5,556 Mrd. In diesem Quartal verbuchte die OpenAI-Investition einen Nettogewinn von 207 Mio.; im Vorjahreszeitraum war es ein Nettoverlust von 3,086 Mrd. – eine Veränderung um 3,293 Mrd. Das tatsächliche Wachstum liegt bei 18 %.
Azure erzielte 33,165 Mrd. Umsatz, plus 48 % gegenüber dem Vorjahr; auf Jahresbasis sind das 132,66 Mrd. Die Bruttomarge der Cloud lag jedoch bei 66 %, gegenüber 68 % im Vorjahreszeitraum.
Noch wichtiger ist die Entwicklung: Die verbleibenden Leistungsverpflichtungen im Commercial-Bereich beliefen sich auf 677 Mrd., plus 73 % gegenüber dem Vorjahr, während die Neuaufträge um 12 % zurückgingen. Der Auftragsbestand wächst, die Neuaufträge schrumpfen. Die Investitionsausgaben betrugen 39,367 Mrd. – 67,9 % des operativen Cashflows von 58 Mrd. Der freie Cashflow lag bei 18,633 Mrd., entsprechend 20,2 % des Umsatzes.
Je schneller Azure wächst, desto später schlägt die Abschreibung zu.
{spot}(MSFTBUSDT)
#微软财报能否兑现ai红利 #BStocks #股票财报季
【US-Unternehmensergebnisse · Microsoft】
Microsoft $MSFTB : Umsatz im 1. Quartal des Geschäftsjahres 2027 von 92,279 Mrd. US-Dollar, plus 19 % gegenüber dem Vorjahr; Betriebsergebnis von 45,915 Mrd., plus 21 %.
Der GAAP-Nettogewinn von 36,629 Mrd., plus 32 % gegenüber dem Vorjahr, sieht am besten aus – doch der Vergleich wird durch die OpenAI-Investition verzerrt. Der GAAP-Nettogewinn lag um 8,880 Mrd. höher, der Non-GAAP-Nettogewinn nur um 5,556 Mrd. In diesem Quartal verbuchte die OpenAI-Investition einen Nettogewinn von 207 Mio.; im Vorjahreszeitraum war es ein Nettoverlust von 3,086 Mrd. – eine Veränderung um 3,293 Mrd. Das tatsächliche Wachstum liegt bei 18 %.
Azure erzielte 33,165 Mrd. Umsatz, plus 48 % gegenüber dem Vorjahr; auf Jahresbasis sind das 132,66 Mrd. Die Bruttomarge der Cloud lag jedoch bei 66 %, gegenüber 68 % im Vorjahreszeitraum.
Noch wichtiger ist die Entwicklung: Die verbleibenden Leistungsverpflichtungen im Commercial-Bereich beliefen sich auf 677 Mrd., plus 73 % gegenüber dem Vorjahr, während die Neuaufträge um 12 % zurückgingen. Der Auftragsbestand wächst, die Neuaufträge schrumpfen. Die Investitionsausgaben betrugen 39,367 Mrd. – 67,9 % des operativen Cashflows von 58 Mrd. Der freie Cashflow lag bei 18,633 Mrd., entsprechend 20,2 % des Umsatzes.
Je schneller Azure wächst, desto später schlägt die Abschreibung zu.
#微软财报能否兑现ai红利 #BStocks #股票财报季
4
8.1k
·
--
Verifiziert
【Makro · FOMC】
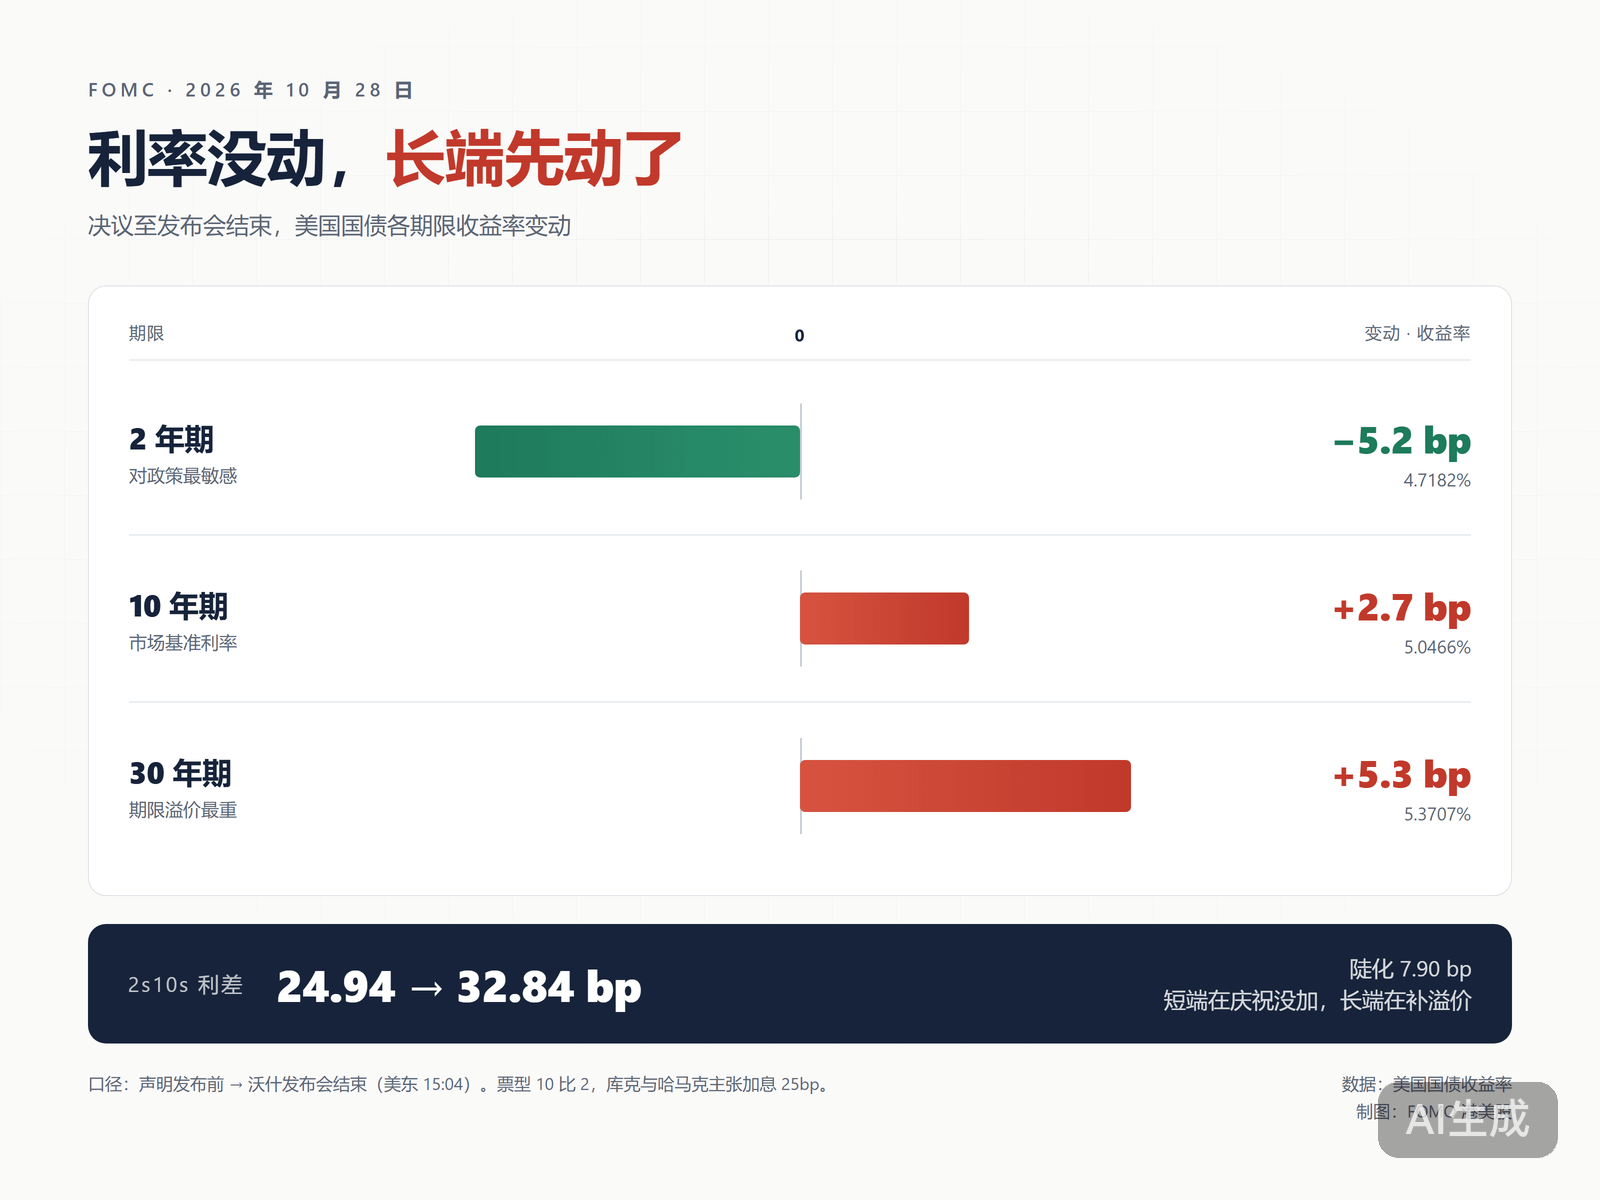
Die US-Notenbank beließ am 28. Oktober den Leitzins bei 3,75 %–4,00 %. Die Abstimmung endete mit 10 zu 2 Stimmen. Dagegen stimmten Gouverneurin Cook und Cleveland-Fed-Präsidentin Hammack; beide wollten den Zins um weitere 25 Basispunkte anheben. Im September war die Zinserhöhung noch einstimmig mit 12 zu 0 Stimmen beschlossen worden.
Niemand wollte die Zinsen senken – manchen ging es nur nicht weit genug.
Die Marktreaktion fiel gegenteilig aus. Nach dem Beschluss gab der Dollar gegenüber allen wichtigen Währungen nach. Die Rendite zweijähriger US-Staatsanleihen sank von 4,7702 % auf 4,7182 %, ein Minus von 5,2 Basispunkten. Die Rendite zehnjähriger Papiere stieg dagegen um 2,7 Basispunkte, die dreißigjähriger um 5,3 Basispunkte. Die 2s10s-Kurve versteilte sich um 7,9 Basispunkte. Das kurze Ende feierte, dass es keine Erhöhung gab; am langen Ende wurde eine höhere Laufzeitprämie eingepreist. Der Nasdaq schloss an diesem Tag zudem 0,19 % höher.
Warsh formulierte es sehr technisch: Die Energie- und damit verbundenen Preise seien in den vergangenen Wochen wieder gestiegen. „Unsere Aufgabe ist es sicherzustellen, dass relative Preisänderungen in bestimmten Sektoren nicht auf die gesamte Wirtschaft übergreifen.“ Im Dezember wird es auf die Kern-PCE-Zahl ankommen. Im August lag sie bei 3,0 %, die Kerninflation nach CPI im September bei 2,6 %. Nach der Sitzung bezifferte der Markt die Wahrscheinlichkeit einer Zinserhöhung im Dezember auf 82 %.
Nebenbei wurde auch der Sitzungskalender geändert: 2027 wird bei nur sieben der acht Sitzungen abgestimmt; bei der verbleibenden Sitzung geht es ausschließlich um Strategie. 2028 sinkt die Zahl der Sitzungen auf sechs. Weniger Hinweise zu geben, ist selbst ein Hinweis.
#美联储将于2027年起缩减议息会议 #FOMC会议
544
·
--
Verifiziert
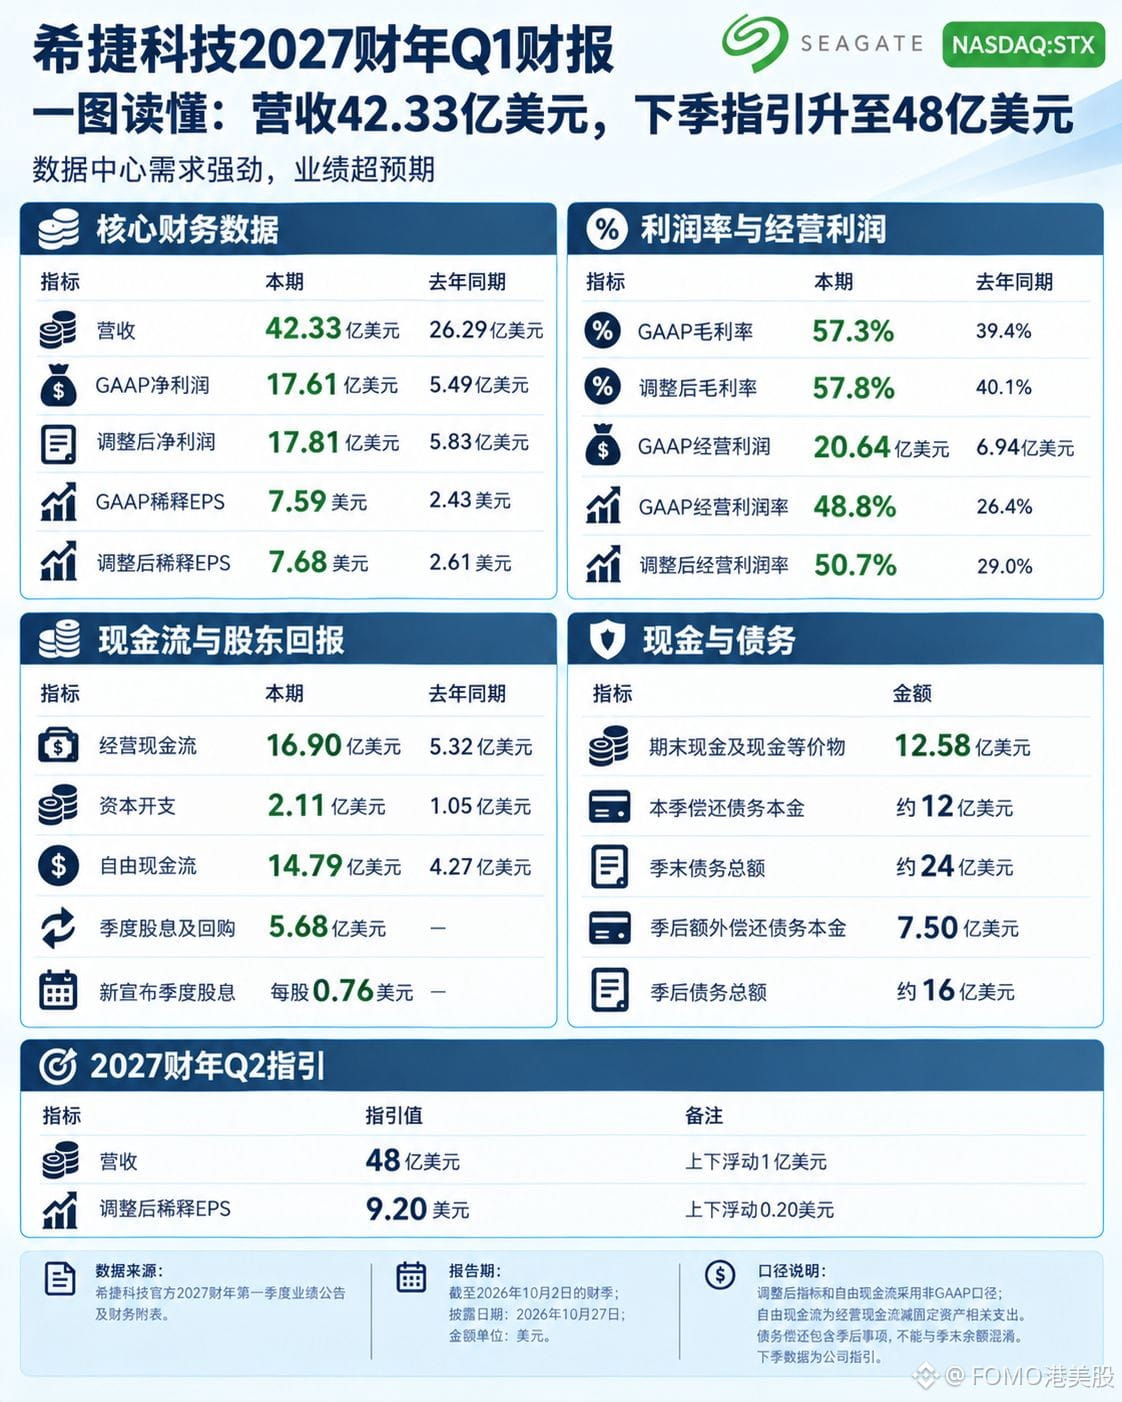
Seagate Technology $STXB 2027: Im ersten Quartal des Geschäftsjahres lag der Umsatz bei 42.33 亿美元, 61 % über dem Vorjahreswert. Der GAAP-Nettogewinn betrug 17.61 亿美元, ein Plus von 221 %. Die Bruttomarge lag bei 57.3 %, verglichen mit 39.4 % im Vorjahresquartal. Das Geschäftsjahrquartal endete am 2. Oktober; es handelt sich nicht um das erste Quartal des Kalenderjahres.
Die Margen stiegen schneller als der Umsatz: Die operative Marge lag bei 48.8 %, gegenüber 26.4 % im Vorjahr. Dieselbe Produktionskapazität wurde zu höheren Preisen verkauft.
Diese Gewinnsteigerung wurde nicht durch Investitionen erkauft. Die Investitionsausgaben beliefen sich in diesem Quartal auf lediglich 2.11 亿美元, also 5.0 % des Umsatzes, gegenüber 4.0 % im Vorjahr – die Kapazitäten waren bereits aufgebaut. Der freie Cashflow betrug 14.79 亿美元, beziehungsweise 35 % des Umsatzes, und wird für Schuldentilgung und Aktienrückkäufe verwendet: Zum Quartalsende beliefen sich die Schulden auf 24 亿美元; danach wurden weitere 7.5 亿美元 zurückgezahlt. Zieht man die liquiden Mittel von 12.58 亿美元 ab, bleiben nur 3.4 亿美元 Nettoschulden.
Für das nächste Quartal stellt das Unternehmen einen Umsatz von 48 亿美元 und einen bereinigten Gewinn je Aktie von 9.20 in Aussicht – 13 % beziehungsweise 20 % mehr als in diesem Quartal. Die Nachfrage nach Speicherlösungen mit hoher Kapazität ist real, doch die Bruttomarge von 58 % ist ein preisbedingter Effekt dieses Zyklus und kein Kostenvorteil. Es gibt nur eine entscheidende Variable: Wann hören die Festplattenpreise auf zu steigen?
{spot}(STXBUSDT)
#希捷科技 #BStocks #股票财报季
Seagate Technology $STXB 2027: Im ersten Quartal des Geschäftsjahres lag der Umsatz bei 42.33 亿美元, 61 % über dem Vorjahreswert. Der GAAP-Nettogewinn betrug 17.61 亿美元, ein Plus von 221 %. Die Bruttomarge lag bei 57.3 %, verglichen mit 39.4 % im Vorjahresquartal. Das Geschäftsjahrquartal endete am 2. Oktober; es handelt sich nicht um das erste Quartal des Kalenderjahres.
Die Margen stiegen schneller als der Umsatz: Die operative Marge lag bei 48.8 %, gegenüber 26.4 % im Vorjahr. Dieselbe Produktionskapazität wurde zu höheren Preisen verkauft.
Diese Gewinnsteigerung wurde nicht durch Investitionen erkauft. Die Investitionsausgaben beliefen sich in diesem Quartal auf lediglich 2.11 亿美元, also 5.0 % des Umsatzes, gegenüber 4.0 % im Vorjahr – die Kapazitäten waren bereits aufgebaut. Der freie Cashflow betrug 14.79 亿美元, beziehungsweise 35 % des Umsatzes, und wird für Schuldentilgung und Aktienrückkäufe verwendet: Zum Quartalsende beliefen sich die Schulden auf 24 亿美元; danach wurden weitere 7.5 亿美元 zurückgezahlt. Zieht man die liquiden Mittel von 12.58 亿美元 ab, bleiben nur 3.4 亿美元 Nettoschulden.
Für das nächste Quartal stellt das Unternehmen einen Umsatz von 48 亿美元 und einen bereinigten Gewinn je Aktie von 9.20 in Aussicht – 13 % beziehungsweise 20 % mehr als in diesem Quartal. Die Nachfrage nach Speicherlösungen mit hoher Kapazität ist real, doch die Bruttomarge von 58 % ist ein preisbedingter Effekt dieses Zyklus und kein Kostenvorteil. Es gibt nur eine entscheidende Variable: Wann hören die Festplattenpreise auf zu steigen?
#希捷科技 #BStocks #股票财报季
1.3k
·
--
【US-Unternehmenszahlen · Boeing】
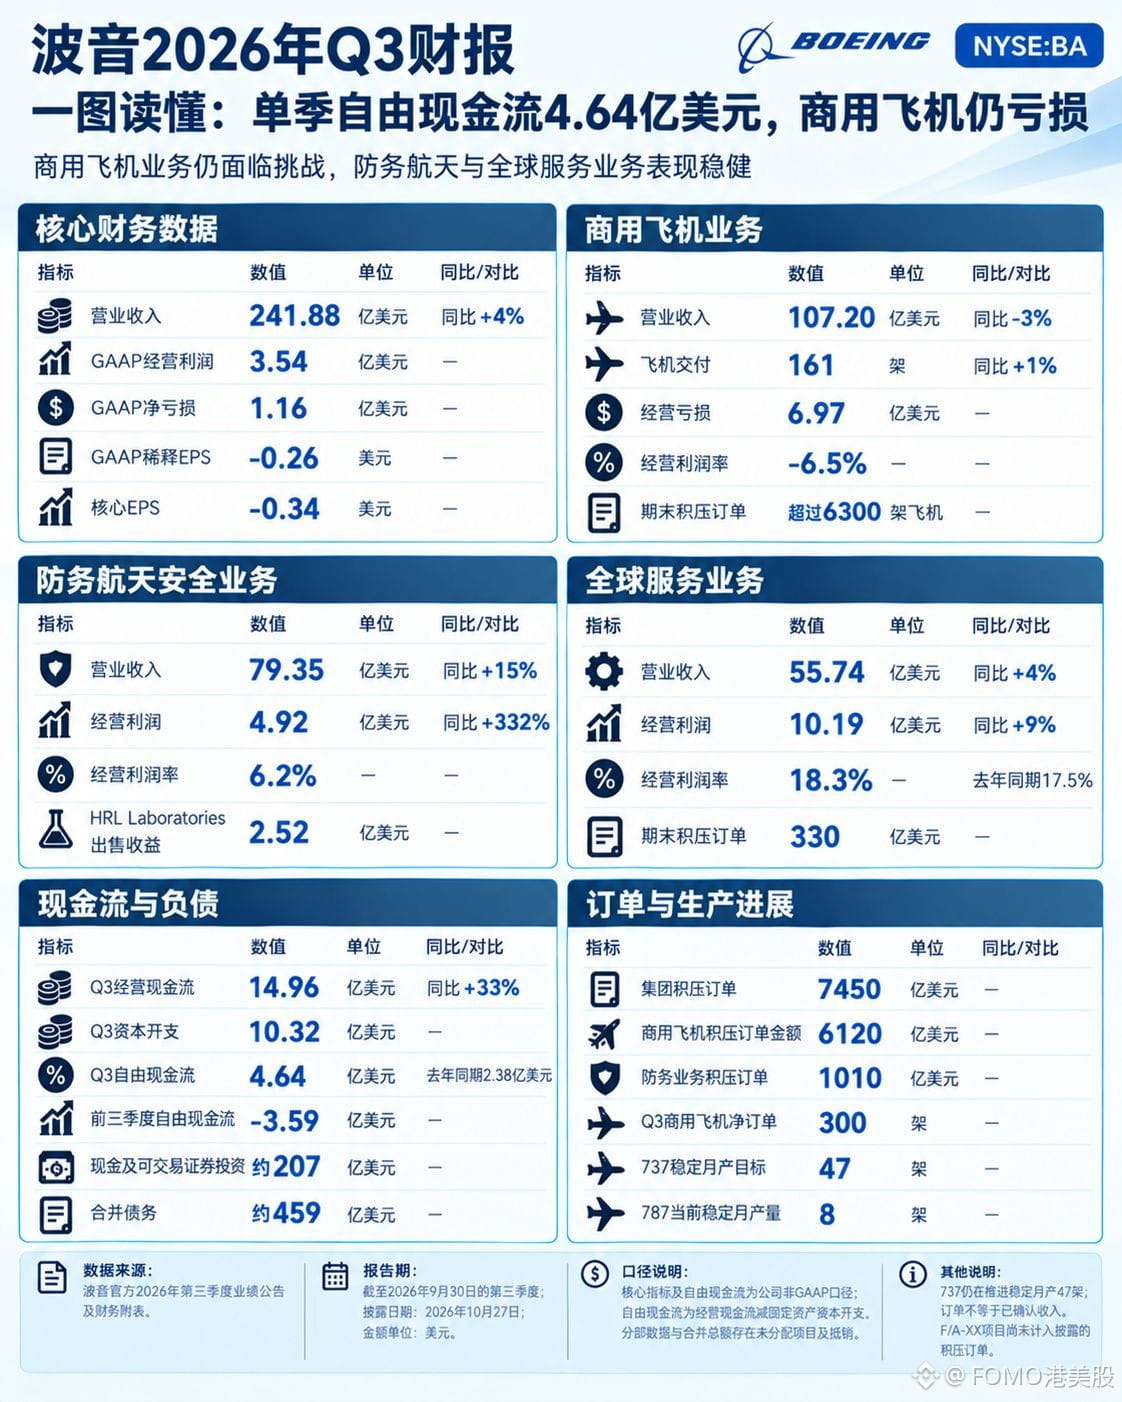
Boeing $BA.US Q3: Umsatz von 24,188 Mrd. US-Dollar, +4 % gegenüber dem Vorjahr, operativer Gewinn von 354 Mio. US-Dollar. Im Vorjahreszeitraum hatte es noch einen Verlust von 4,781 Mrd. US-Dollar gegeben. Alles hat sich ins Positive gedreht.
Bei den Verkehrsflugzeugen sieht es anders aus. Die Auslieferungen stiegen um gerade einmal 1 % auf 161 Maschinen, der Umsatz sank dagegen um 3 % auf 10,720 Mrd. US-Dollar. Der operative Verlust lag bei 697 Mio. US-Dollar, die Marge bei −6,5 %. Bei 161 Maschinen und einem Umsatz von 10,720 Mrd. US-Dollar ergibt sich ein Durchschnittspreis von 66,58 Mio. US-Dollar pro Maschine. Im Vorjahreszeitraum waren es 159 Maschinen und 11,052 Mrd. US-Dollar, also 69,34 Mio. pro Maschine – 4 % weniger binnen eines Jahres. Die 737-Produktion wird auf 47 Maschinen pro Monat hochgefahren, bei der 787 sind es nur 8. Verkauft werden kleinere Flugzeuge, der Stückpreis geht also naturgemäß zurück.
Beim Verteidigungsgeschäft ist ein Abschlag angebracht. Der Umsatz lag bei 7,935 Mrd. US-Dollar (+15 %), der operative Gewinn bei 492 Mio. US-Dollar und die Marge bei 6,2 %. Darin enthalten sind 252 Mio. US-Dollar aus dem Verkauf der HRL Laboratories. Rechnet man diesen Betrag heraus, bleiben nur 240 Mio. US-Dollar und eine Marge von 3,0 % – weniger als die Hälfte des ausgewiesenen Werts. Beim Cashflow gibt es dagegen Anlass zur Hoffnung: Der kumulierte freie Cashflow der ersten drei Quartale lag bei −359 Mio. US-Dollar. Erwirtschaftet Boeing im Q4 359 Mio. US-Dollar, wäre der Wert für das Gesamtjahr positiv. Die 464 Mio. US-Dollar im Q3 wurden erzielt, nachdem bereits 700 Mio. US-Dollar für einen Vergleich gezahlt worden waren.
{stock_us}(BA.US)
#波音 #BStocks #美股财报季来袭
【US-Unternehmenszahlen · Boeing】
Boeing $BA.US Q3: Umsatz von 24,188 Mrd. US-Dollar, +4 % gegenüber dem Vorjahr, operativer Gewinn von 354 Mio. US-Dollar. Im Vorjahreszeitraum hatte es noch einen Verlust von 4,781 Mrd. US-Dollar gegeben. Alles hat sich ins Positive gedreht.
Bei den Verkehrsflugzeugen sieht es anders aus. Die Auslieferungen stiegen um gerade einmal 1 % auf 161 Maschinen, der Umsatz sank dagegen um 3 % auf 10,720 Mrd. US-Dollar. Der operative Verlust lag bei 697 Mio. US-Dollar, die Marge bei −6,5 %. Bei 161 Maschinen und einem Umsatz von 10,720 Mrd. US-Dollar ergibt sich ein Durchschnittspreis von 66,58 Mio. US-Dollar pro Maschine. Im Vorjahreszeitraum waren es 159 Maschinen und 11,052 Mrd. US-Dollar, also 69,34 Mio. pro Maschine – 4 % weniger binnen eines Jahres. Die 737-Produktion wird auf 47 Maschinen pro Monat hochgefahren, bei der 787 sind es nur 8. Verkauft werden kleinere Flugzeuge, der Stückpreis geht also naturgemäß zurück.
Beim Verteidigungsgeschäft ist ein Abschlag angebracht. Der Umsatz lag bei 7,935 Mrd. US-Dollar (+15 %), der operative Gewinn bei 492 Mio. US-Dollar und die Marge bei 6,2 %. Darin enthalten sind 252 Mio. US-Dollar aus dem Verkauf der HRL Laboratories. Rechnet man diesen Betrag heraus, bleiben nur 240 Mio. US-Dollar und eine Marge von 3,0 % – weniger als die Hälfte des ausgewiesenen Werts. Beim Cashflow gibt es dagegen Anlass zur Hoffnung: Der kumulierte freie Cashflow der ersten drei Quartale lag bei −359 Mio. US-Dollar. Erwirtschaftet Boeing im Q4 359 Mio. US-Dollar, wäre der Wert für das Gesamtjahr positiv. Die 464 Mio. US-Dollar im Q3 wurden erzielt, nachdem bereits 700 Mio. US-Dollar für einen Vergleich gezahlt worden waren.
#波音 #BStocks #美股财报季来袭
BAUS-0,92%
431
·
--
Verifiziert
【US-Bilanzvorschau · Microsoft】
Schauen wir uns nun Microsoft an $MSFTB . Heute nach Börsenschluss (am 29. um 4 Uhr morgens Pekinger Zeit) veröffentlicht das Unternehmen die Ergebnisse für Q1 des Geschäftsjahres 2027. Der Schlusskurs gestern lag bei 531,33 US-Dollar. Seit Jahresbeginn ist die Aktie um rund 10 % gestiegen, seit dem letzten Quartalsbericht im Juli sogar um 40 %. Der Markt erwartet einen Umsatz von 90,7 Milliarden, einen Gewinn je Aktie von 4,72 und ein Azure-Wachstum von 45 %; die eigene Prognose des Unternehmens liegt bei 89,85 bis 90,95 Milliarden.
Der Rückenwind zeigt sich zunächst bei den Verträgen. Die Zahl der bezahlten Copilot-Lizenzen hat die Marke von 30 Millionen überschritten. Die kommerziellen verbleibenden Leistungsverpflichtungen belaufen sich auf 678 Milliarden, ihre gewichtete durchschnittliche Laufzeit beträgt jedoch nur 2,3 Jahre. In den kommenden zwölf Monaten werden davon nur rund 30 % als Umsatz verbucht.
Unterzeichnete Verträge sind noch keine Umsätze – entscheidend ist, wann sie verbucht werden. Noch genauer sollte man auf die Rechnungslegungsmethoden achten: Ab dem Geschäftsjahr 2027 wird die Nutzungsdauer für die Abschreibung von Rechenzentren von 15 auf 25 Jahre verlängert. Ein Teil der Leasingverträge wird zudem nicht mehr als Finanzierungsleasing, sondern als Operating-Leasing behandelt. Dadurch sinken die Investitionsausgaben im Kalenderjahr 2026 von rund 190 auf 175 Milliarden. Die Ausgaben in diesem Quartal liegen weiterhin bei über 50 Milliarden. Es wird also nicht weniger Geld ausgegeben – es belastet nur die Bücher weniger.
Vor der Veröffentlichung wage ich keine Prognose zur Kursrichtung. Sollte das Azure-Wachstum an den unteren Rand der Spanne von 44 % fallen und zugleich die Ausgaben über 50 Milliarden liegen, dürfte sich die KI-Rechnung zuerst in der Gewinn- und Verlustrechnung niederschlagen. Erst wenn das Wachstum über 45 % liegt und die Bruttomarge im Cloud-Geschäft nicht weiter sinkt, wäre der Rückenwind tatsächlich bestätigt. Morgan Stanley erwartet, dass die Bruttomarge in diesem Jahr dennoch um 2 Prozentpunkte auf 65,8 % zurückgeht.
#微软财报能否兑现AI红利 #BStocks #股票财报季
{spot}(MSFTBUSDT)
【US-Bilanzvorschau · Microsoft】
Schauen wir uns nun Microsoft an $MSFTB . Heute nach Börsenschluss (am 29. um 4 Uhr morgens Pekinger Zeit) veröffentlicht das Unternehmen die Ergebnisse für Q1 des Geschäftsjahres 2027. Der Schlusskurs gestern lag bei 531,33 US-Dollar. Seit Jahresbeginn ist die Aktie um rund 10 % gestiegen, seit dem letzten Quartalsbericht im Juli sogar um 40 %. Der Markt erwartet einen Umsatz von 90,7 Milliarden, einen Gewinn je Aktie von 4,72 und ein Azure-Wachstum von 45 %; die eigene Prognose des Unternehmens liegt bei 89,85 bis 90,95 Milliarden.
Der Rückenwind zeigt sich zunächst bei den Verträgen. Die Zahl der bezahlten Copilot-Lizenzen hat die Marke von 30 Millionen überschritten. Die kommerziellen verbleibenden Leistungsverpflichtungen belaufen sich auf 678 Milliarden, ihre gewichtete durchschnittliche Laufzeit beträgt jedoch nur 2,3 Jahre. In den kommenden zwölf Monaten werden davon nur rund 30 % als Umsatz verbucht.
Unterzeichnete Verträge sind noch keine Umsätze – entscheidend ist, wann sie verbucht werden. Noch genauer sollte man auf die Rechnungslegungsmethoden achten: Ab dem Geschäftsjahr 2027 wird die Nutzungsdauer für die Abschreibung von Rechenzentren von 15 auf 25 Jahre verlängert. Ein Teil der Leasingverträge wird zudem nicht mehr als Finanzierungsleasing, sondern als Operating-Leasing behandelt. Dadurch sinken die Investitionsausgaben im Kalenderjahr 2026 von rund 190 auf 175 Milliarden. Die Ausgaben in diesem Quartal liegen weiterhin bei über 50 Milliarden. Es wird also nicht weniger Geld ausgegeben – es belastet nur die Bücher weniger.
Vor der Veröffentlichung wage ich keine Prognose zur Kursrichtung. Sollte das Azure-Wachstum an den unteren Rand der Spanne von 44 % fallen und zugleich die Ausgaben über 50 Milliarden liegen, dürfte sich die KI-Rechnung zuerst in der Gewinn- und Verlustrechnung niederschlagen. Erst wenn das Wachstum über 45 % liegt und die Bruttomarge im Cloud-Geschäft nicht weiter sinkt, wäre der Rückenwind tatsächlich bestätigt. Morgan Stanley erwartet, dass die Bruttomarge in diesem Jahr dennoch um 2 Prozentpunkte auf 65,8 % zurückgeht.
#微软财报能否兑现AI红利 #BStocks #股票财报季
2
10.4k
·
--
Teilweise korrekt
【US-Quartalszahlen im Ausblick · Google】
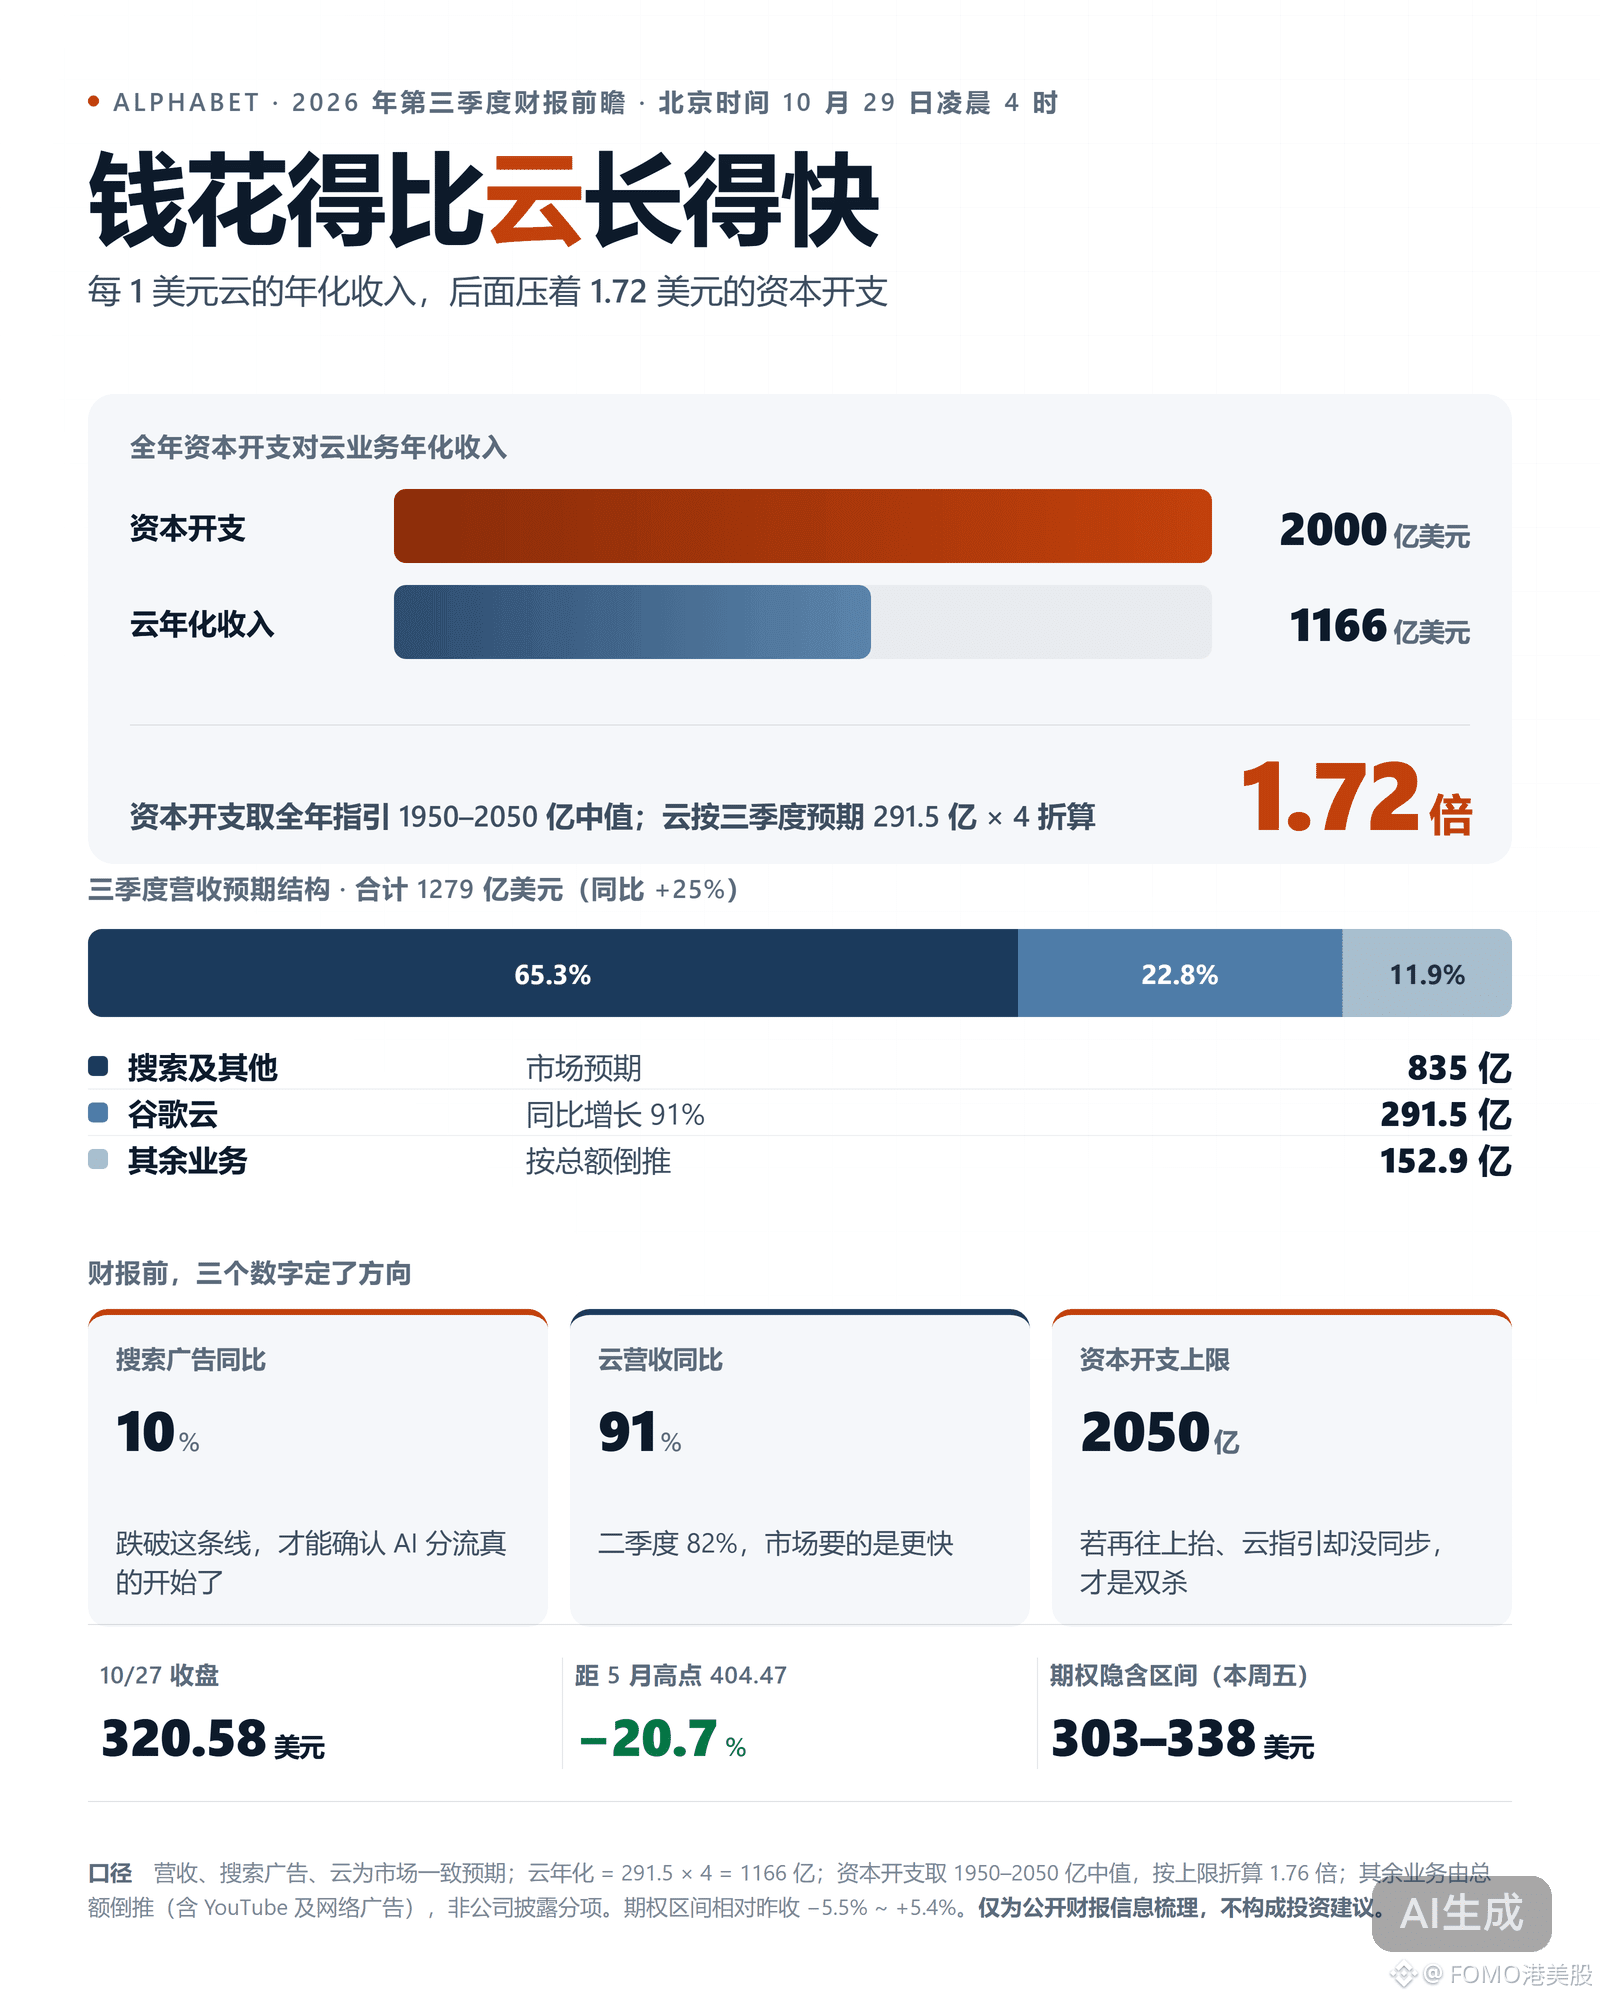
Alphabet $GOOGLB veröffentlicht heute nach Börsenschluss (am 29. um 4 Uhr morgens Pekinger Zeit) die Q3-Zahlen. Der letzte Schlusskurs lag bei 320,58 US-Dollar. Der Markt erwartet einen Umsatz von 127,9 Mrd. US-Dollar (plus 25 % gegenüber dem Vorjahr), einen Gewinn je Aktie von 2,96 bis 3,01 US-Dollar und Cloud-Umsätze von 29,15 Mrd. US-Dollar (plus 91 % gegenüber dem Vorjahr).
Die Optionspreise spiegeln eine erwartete Kursschwankung von rund 6 % bis diesen Freitag wider; die Spanne liegt bei 303 bis 338 US-Dollar. Die Aktie notiert weiterhin 21 % unter ihrem Mai-Hoch von 404 US-Dollar und hat seit Jahresbeginn nur 2 % zugelegt. Doch Googles Kerngeschäft liegt nicht hier. Für Suchmaschinenwerbung wird ein Umsatz von 83,5 Mrd. US-Dollar erwartet, das entspricht 65 % des Gesamtumsatzes. Die Cloud-Umsätze von 29,15 Mrd. US-Dollar machen dagegen nur 23 % aus. Das Cloud-Wachstum gegenüber dem Vorjahr hat sich von 82 % auf 91 % beschleunigt – die Nachfrage ist also tatsächlich vorhanden. Doch im zweiten Quartal sank das Wachstum der Werbeeinblendungen im Netzwerk auf 12 %: Erste Anzeichen einer Abwanderung sind bereits zu erkennen.
Der finanzielle Druck kommt von der anderen Seite. Die Capex-Prognose für das Gesamtjahr liegt bei 195 bis 205 Mrd. US-Dollar, mit einem Mittelwert von 200 Mrd. US-Dollar. Das ist das 1,72-Fache des annualisierten Cloud-Umsatzes von 116,6 Mrd. US-Dollar.
Vor den Quartalszahlen rate ich nicht auf die Richtung. Es genügt, zwei Zahlen im Auge zu behalten: Fällt das Wachstum der Suchmaschinenwerbung gegenüber dem Vorjahr unter 10 %, bedeutet das, dass die Abwanderung wirklich begonnen hat. Wird die Obergrenze der Capex-Prognose über 205 Mrd. US-Dollar hinaus angehoben, ohne dass die Cloud-Prognose entsprechend steigt, wäre das ein doppelter Schlag.
Es ist günstiger, mit Positionsänderungen zu warten, bis diese beiden Zahlen vorliegen, als jetzt auf die Richtung zu spekulieren.
{spot}(GOOGLBUSDT)
#谷歌财报能否守住基本盘 #BStocks #股票财报季
【US-Quartalszahlen im Ausblick · Google】
Alphabet $GOOGLB veröffentlicht heute nach Börsenschluss (am 29. um 4 Uhr morgens Pekinger Zeit) die Q3-Zahlen. Der letzte Schlusskurs lag bei 320,58 US-Dollar. Der Markt erwartet einen Umsatz von 127,9 Mrd. US-Dollar (plus 25 % gegenüber dem Vorjahr), einen Gewinn je Aktie von 2,96 bis 3,01 US-Dollar und Cloud-Umsätze von 29,15 Mrd. US-Dollar (plus 91 % gegenüber dem Vorjahr).
Die Optionspreise spiegeln eine erwartete Kursschwankung von rund 6 % bis diesen Freitag wider; die Spanne liegt bei 303 bis 338 US-Dollar. Die Aktie notiert weiterhin 21 % unter ihrem Mai-Hoch von 404 US-Dollar und hat seit Jahresbeginn nur 2 % zugelegt. Doch Googles Kerngeschäft liegt nicht hier. Für Suchmaschinenwerbung wird ein Umsatz von 83,5 Mrd. US-Dollar erwartet, das entspricht 65 % des Gesamtumsatzes. Die Cloud-Umsätze von 29,15 Mrd. US-Dollar machen dagegen nur 23 % aus. Das Cloud-Wachstum gegenüber dem Vorjahr hat sich von 82 % auf 91 % beschleunigt – die Nachfrage ist also tatsächlich vorhanden. Doch im zweiten Quartal sank das Wachstum der Werbeeinblendungen im Netzwerk auf 12 %: Erste Anzeichen einer Abwanderung sind bereits zu erkennen.
Der finanzielle Druck kommt von der anderen Seite. Die Capex-Prognose für das Gesamtjahr liegt bei 195 bis 205 Mrd. US-Dollar, mit einem Mittelwert von 200 Mrd. US-Dollar. Das ist das 1,72-Fache des annualisierten Cloud-Umsatzes von 116,6 Mrd. US-Dollar.
Vor den Quartalszahlen rate ich nicht auf die Richtung. Es genügt, zwei Zahlen im Auge zu behalten: Fällt das Wachstum der Suchmaschinenwerbung gegenüber dem Vorjahr unter 10 %, bedeutet das, dass die Abwanderung wirklich begonnen hat. Wird die Obergrenze der Capex-Prognose über 205 Mrd. US-Dollar hinaus angehoben, ohne dass die Cloud-Prognose entsprechend steigt, wäre das ein doppelter Schlag.
Es ist günstiger, mit Positionsänderungen zu warten, bis diese beiden Zahlen vorliegen, als jetzt auf die Richtung zu spekulieren.
#谷歌财报能否守住基本盘 #BStocks #股票财报季
1
3
2.8k
·
--
Verifiziert
【US-Börsenbericht · Coca-Cola】
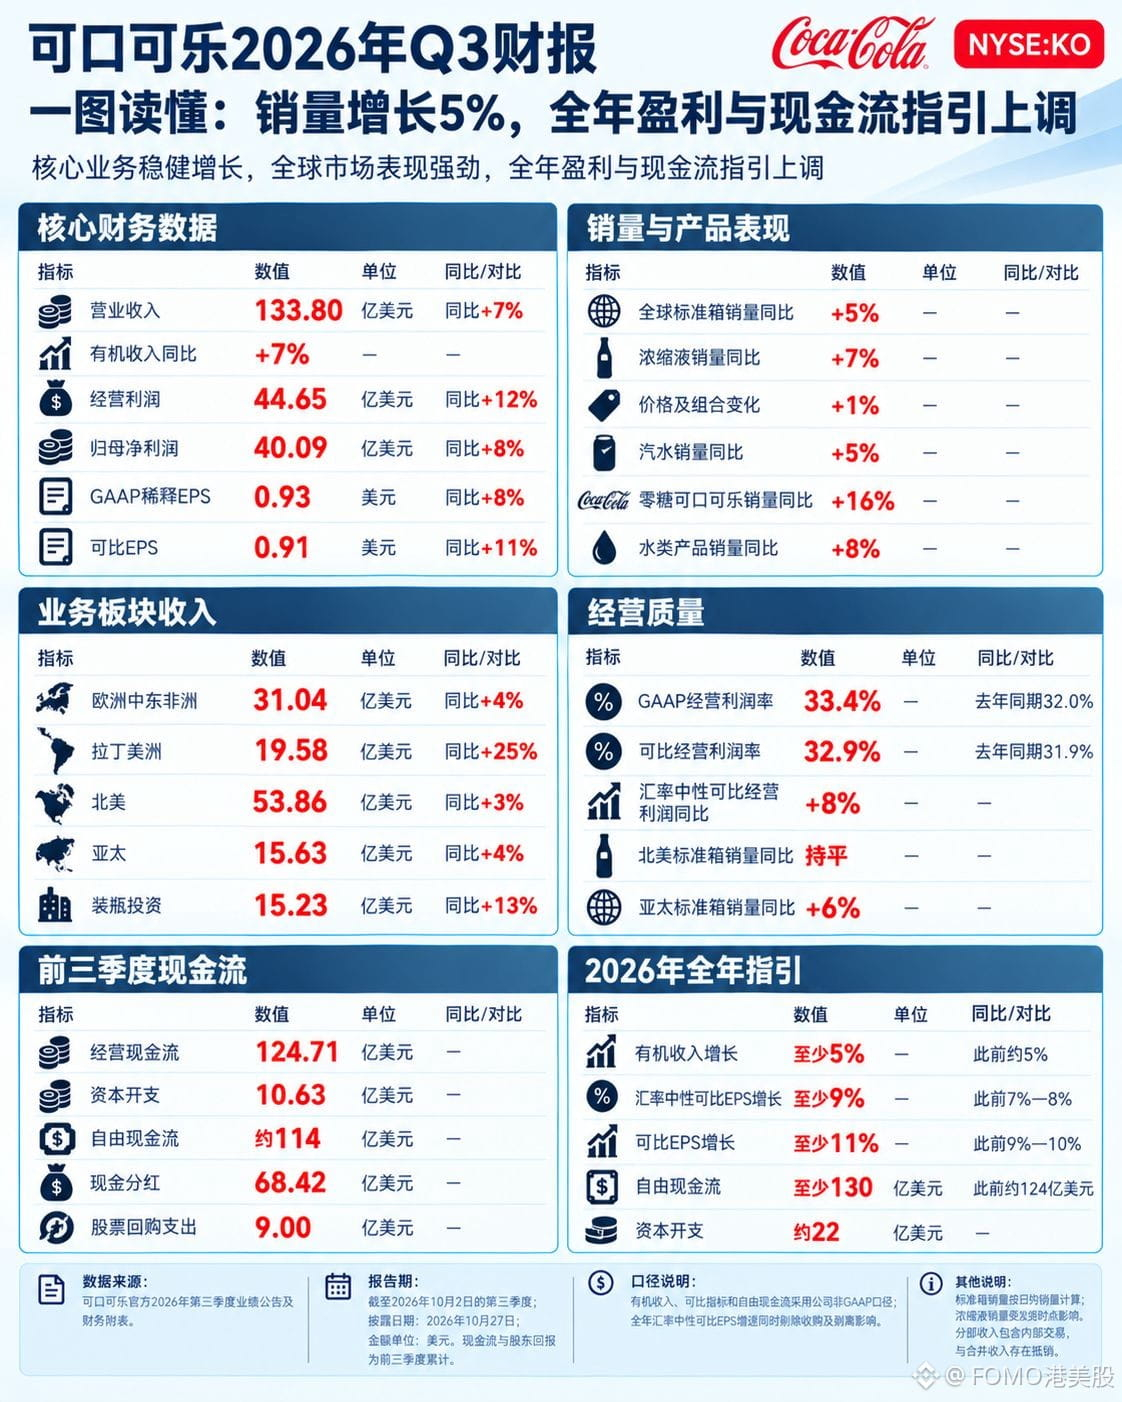
Coca-Cola $KO Q3: Umsatz von 13,38 Mrd. US-Dollar, ein Plus von 7 % gegenüber dem Vorjahr; organisch +7 %, operativer Gewinn 4,465 Mrd. US-Dollar, +12 %. Die Qualität des Wachstums hat sich verändert: Das weltweite Absatzvolumen in Standardkisten stieg um 5 %, Preis und Produktmix steuerten nur 1 Prozentpunkt bei. In den vergangenen Jahren trieb das Unternehmen seinen Umsatz vor allem durch Preiserhöhungen an; in diesem Quartal kam das Wachstum aus höheren Absatzmengen.
Das Problem liegt beim Hebel. Währungsbereinigt stieg der operative Gewinn nur um 8 %, während der organische Umsatz um 7 % zunahm – ein Faktor von 1,14. Das Absatzvolumen legte um 5 Prozentpunkte zu, der Gewinn aber nur um 8 %: Das Wachstum selbst ist nicht profitabel.
In den Regionen gibt es zwei unterschiedliche Strategien. In Nordamerika stieg der Umsatz um 3 %, während das Absatzvolumen unverändert blieb – das Wachstum kam ganz von den Preisen. Im Asien-Pazifik-Raum legte das Absatzvolumen um 6 % zu, doch Preis und Produktmix sanken um 2 %: Hier wurde Wachstum durch niedrigere Preise erkauft. In Lateinamerika entfielen von den organischen +16 % nur 6 Prozentpunkte auf das Absatzvolumen. Coca-Cola Zero Sugar war mit +16 % das einzige Produkt, das wirklich herausstach; Wasser legte um 8 % zu, Sportgetränke gingen um 3 % zurück. Wenn die Preise im nächsten Jahr erneut nur 1 Prozentpunkt beitragen, wird das Umsatzwachstum allein dem Absatz folgen – ohne den Puffer von Preiserhöhungen.
{future}(KOUSDT)
#可口可乐 #BStocks #股票财报季
【US-Börsenbericht · Coca-Cola】
Coca-Cola $KO Q3: Umsatz von 13,38 Mrd. US-Dollar, ein Plus von 7 % gegenüber dem Vorjahr; organisch +7 %, operativer Gewinn 4,465 Mrd. US-Dollar, +12 %. Die Qualität des Wachstums hat sich verändert: Das weltweite Absatzvolumen in Standardkisten stieg um 5 %, Preis und Produktmix steuerten nur 1 Prozentpunkt bei. In den vergangenen Jahren trieb das Unternehmen seinen Umsatz vor allem durch Preiserhöhungen an; in diesem Quartal kam das Wachstum aus höheren Absatzmengen.
Das Problem liegt beim Hebel. Währungsbereinigt stieg der operative Gewinn nur um 8 %, während der organische Umsatz um 7 % zunahm – ein Faktor von 1,14. Das Absatzvolumen legte um 5 Prozentpunkte zu, der Gewinn aber nur um 8 %: Das Wachstum selbst ist nicht profitabel.
In den Regionen gibt es zwei unterschiedliche Strategien. In Nordamerika stieg der Umsatz um 3 %, während das Absatzvolumen unverändert blieb – das Wachstum kam ganz von den Preisen. Im Asien-Pazifik-Raum legte das Absatzvolumen um 6 % zu, doch Preis und Produktmix sanken um 2 %: Hier wurde Wachstum durch niedrigere Preise erkauft. In Lateinamerika entfielen von den organischen +16 % nur 6 Prozentpunkte auf das Absatzvolumen. Coca-Cola Zero Sugar war mit +16 % das einzige Produkt, das wirklich herausstach; Wasser legte um 8 % zu, Sportgetränke gingen um 3 % zurück. Wenn die Preise im nächsten Jahr erneut nur 1 Prozentpunkt beitragen, wird das Umsatzwachstum allein dem Absatz folgen – ohne den Puffer von Preiserhöhungen.
#可口可乐 #BStocks #股票财报季
2
5k
·
--
Verifiziert
#fomc会议
【Fed · FOMC-Ausblick】
Die Fed gibt ihren Beschluss am 28. Oktober bekannt (am 29. Oktober um 2 Uhr morgens Pekinger Zeit). Die Wahrscheinlichkeit, dass der Leitzins bei 3,75 %–4,00 % bleibt, liegt bei 90 %. Es gibt weder ein Dotplot noch Wirtschaftsprognosen.
Entscheidend sind die Gegenstimmen. Die Zinserhöhung im September wurde einstimmig mit 12 zu 0 Stimmen beschlossen. Jetzt eine Pause einzulegen bedeutet, dass zwangsläufig jemand, der damals dafür gestimmt hat, anderer Meinung ist. Einige Institute rechnen mit einer bis drei Gegenstimmen, die sich für eine Zinserhöhung aussprechen.
Die Stimmenzahl ist der springende Punkt: CME preist eine Zinserhöhung im Dezember mit einer Wahrscheinlichkeit von 70 bis 80 % ein. Ein weiteres Detail ist, wie die Erklärung die Energiepreise einordnet: Die Verbraucherpreise stiegen im September im Jahresvergleich um 3,7 %, die Kerninflation lag jedoch nur bei 2,6 % – die Differenz von 1,1 Prozentpunkten geht fast vollständig auf Benzin zurück. Wird das den Energiepreisen zugeschrieben, bleibt die Tür für Dezember offen; heißt es nur, die Inflation sei weiterhin hoch, ist eine Zinserhöhung im Dezember so gut wie sicher. Warsh wird kaum viele Hinweise geben: Er plädiert dafür, die Forward Guidance abzuschaffen, doch der Ausschuss ist ihm nicht gefolgt. Seit September haben 16 Vertreter der Fed an 59 öffentlichen Veranstaltungen teilgenommen.
Die nächsten Tage folgen Schlag auf Schlag. In der Nacht zum 29. Oktober kommt der Beschluss, am selben Abend folgen das BIP für das dritte Quartal und die PCE-Inflationsdaten für September, am 3. November die Zwischenwahlen und am 9. Dezember die nächste Sitzung. Die Kern-PCE-Inflation lag im August bereits bei 3,0 %. Liegt dieser Wert im September weiterhin über 3 %, ist eine Zinserhöhung im Dezember unvermeidlich; fällt er unter 2,8 %, dürfte die Pause bis ins nächste Jahr dauern.
1
8.7k
·
--
Verifiziert
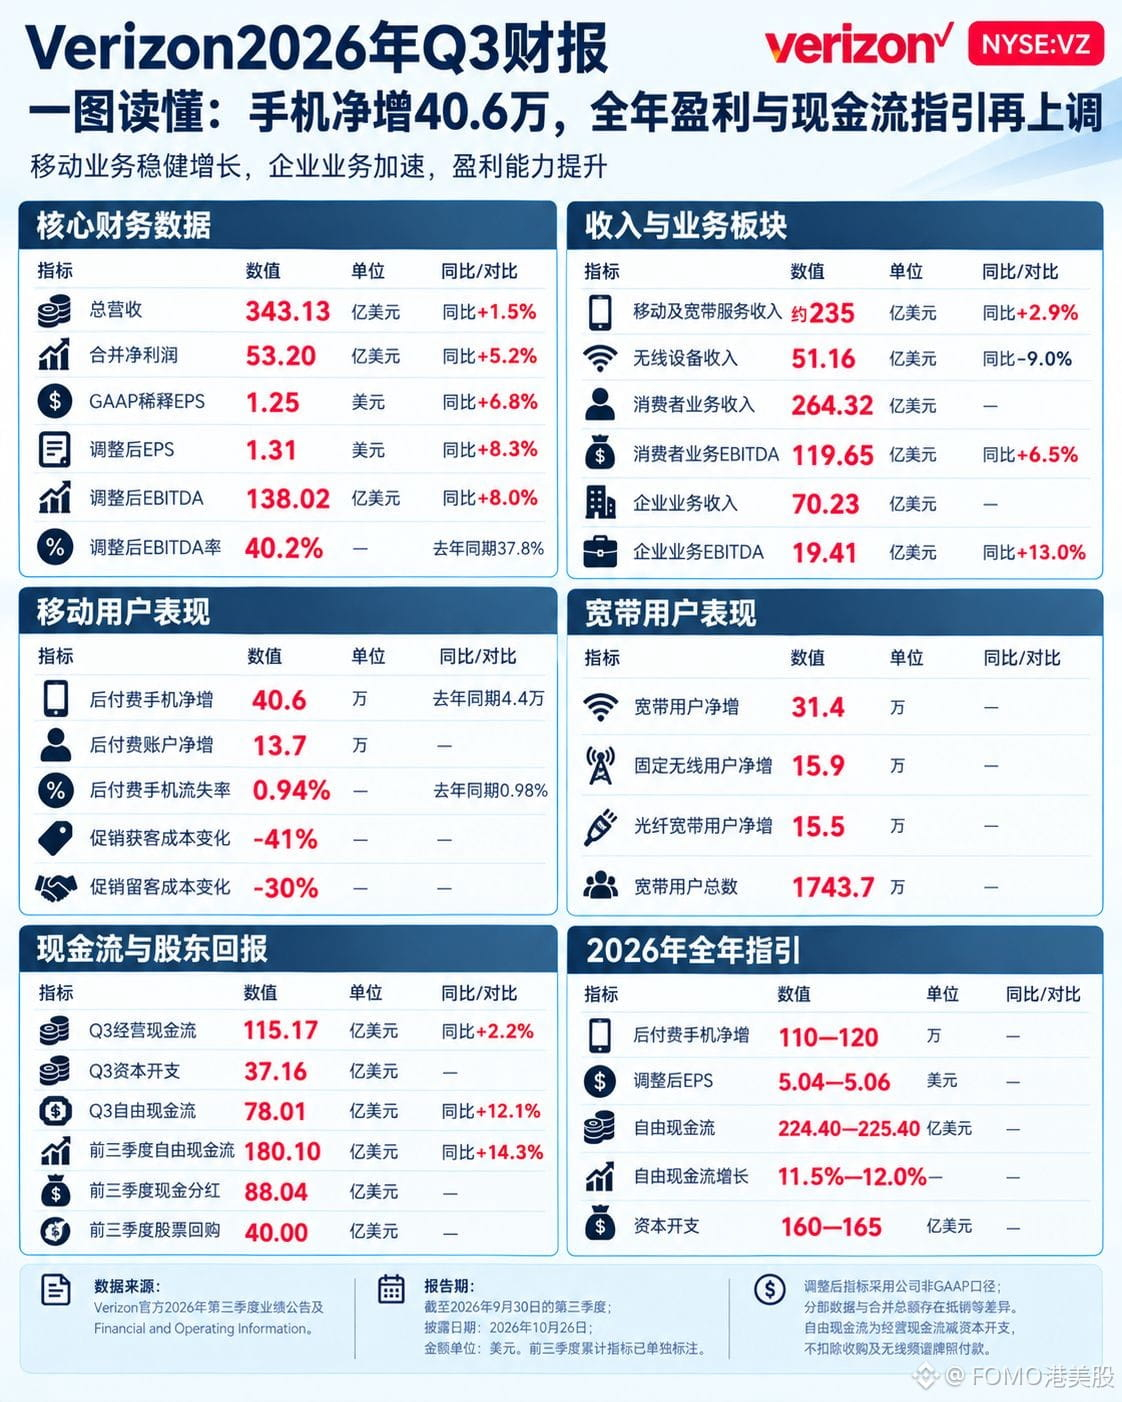
Verizon $VZ.US Q3 erzielte einen Umsatz von 34,313 Mrd. US-Dollar, ein Plus von 1,5 % gegenüber dem Vorjahr. Das bereinigte EPS lag bei 1,31 US-Dollar und stieg um 8,3 %. Die bereinigte EBITDA-Marge erhöhte sich von 37,8 % im Vorjahresquartal auf 40,2 %. Der Umsatz stieg nur um 1,5 %, der Gewinn dagegen um acht Prozentpunkte.
Die eigentliche Veränderung zeigt sich bei den Kunden. Bei den Postpaid-Mobilfunkkunden lag der Nettozuwachs bei 406.000, gegenüber nur 44.000 im Vorjahresquartal. Die Kündigungsrate sank von 0,98 % auf 0,94 %. Gleichzeitig gingen die Kosten für die Kundengewinnung durch Werbeaktionen um 41 % und die Kosten für die Kundenbindung um 30 % zurück. Weniger ausgeben und mehr Kunden gewinnen – das ging in diesem Quartal auf.
Doch in der Cashflow-Prognose steckt eine versteckte Zahl. Die Prognose für den freien Cashflow im Gesamtjahr liegt bei 22,440–22,540 Mrd. US-Dollar. In den ersten drei Quartalen wurden bereits 18,010 Mrd. erzielt, sodass im vierten Quartal nur noch 4,43–4,53 Mrd. hinzukommen müssen. Allein im dritten Quartal waren es 7,801 Mrd. Das bedeutet: In der angehobenen Prognose steckt implizit ein Rückgang des freien Cashflows im vierten Quartal von mehr als 40 % gegenüber dem Vorquartal. Die Investitionsausgaben für das Gesamtjahr bleiben unverändert bei 16–16,5 Mrd. US-Dollar; wahrscheinlich wird ein großer Teil der Ausgaben ins vierte Quartal verlagert. Die Prognose ist realistisch – ob sie aufgeht, hängt davon ab, ob dieser Punkt im vierten Quartal erfüllt wird.
{stock_us}(VZ.US)
#Verizon #BStocks #股票财报季
Verizon $VZ.US Q3 erzielte einen Umsatz von 34,313 Mrd. US-Dollar, ein Plus von 1,5 % gegenüber dem Vorjahr. Das bereinigte EPS lag bei 1,31 US-Dollar und stieg um 8,3 %. Die bereinigte EBITDA-Marge erhöhte sich von 37,8 % im Vorjahresquartal auf 40,2 %. Der Umsatz stieg nur um 1,5 %, der Gewinn dagegen um acht Prozentpunkte.
Die eigentliche Veränderung zeigt sich bei den Kunden. Bei den Postpaid-Mobilfunkkunden lag der Nettozuwachs bei 406.000, gegenüber nur 44.000 im Vorjahresquartal. Die Kündigungsrate sank von 0,98 % auf 0,94 %. Gleichzeitig gingen die Kosten für die Kundengewinnung durch Werbeaktionen um 41 % und die Kosten für die Kundenbindung um 30 % zurück. Weniger ausgeben und mehr Kunden gewinnen – das ging in diesem Quartal auf.
Doch in der Cashflow-Prognose steckt eine versteckte Zahl. Die Prognose für den freien Cashflow im Gesamtjahr liegt bei 22,440–22,540 Mrd. US-Dollar. In den ersten drei Quartalen wurden bereits 18,010 Mrd. erzielt, sodass im vierten Quartal nur noch 4,43–4,53 Mrd. hinzukommen müssen. Allein im dritten Quartal waren es 7,801 Mrd. Das bedeutet: In der angehobenen Prognose steckt implizit ein Rückgang des freien Cashflows im vierten Quartal von mehr als 40 % gegenüber dem Vorquartal. Die Investitionsausgaben für das Gesamtjahr bleiben unverändert bei 16–16,5 Mrd. US-Dollar; wahrscheinlich wird ein großer Teil der Ausgaben ins vierte Quartal verlagert. Die Prognose ist realistisch – ob sie aufgeht, hängt davon ab, ob dieser Punkt im vierten Quartal erfüllt wird.
#Verizon #BStocks #股票财报季
VZUS+3,05%
1.3k
·
--
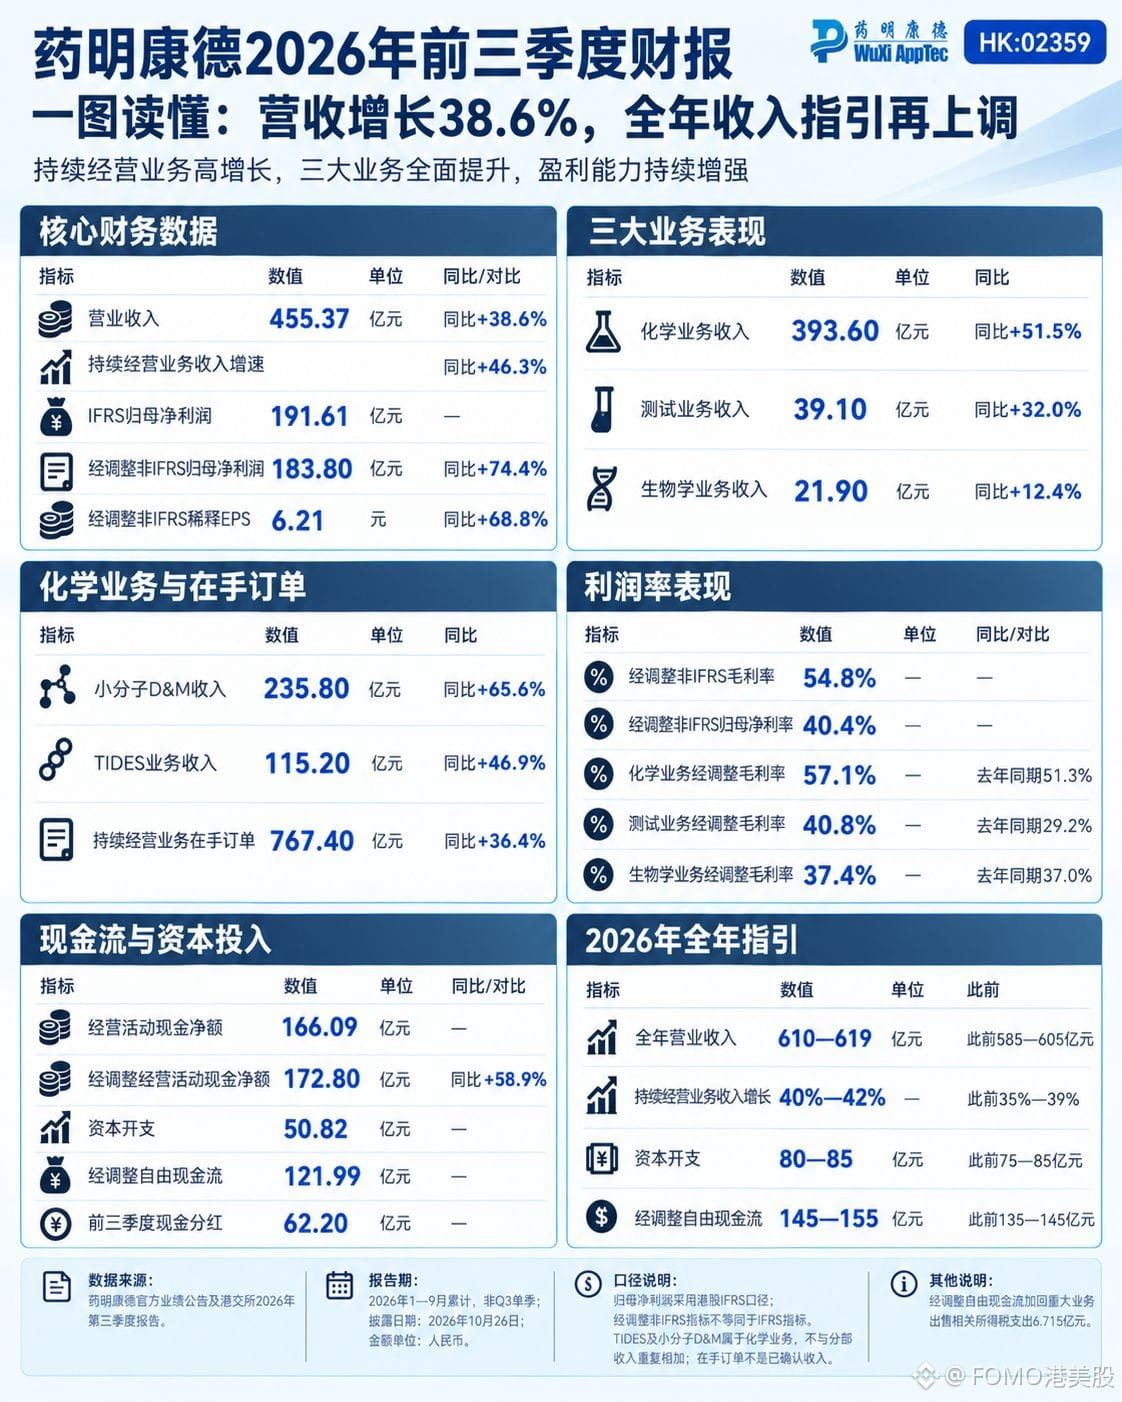
WuXi AppTec erzielte in den ersten drei Quartalen einen Umsatz von 45,537 Mrd. Yuan, 38,6 % mehr als im Vorjahreszeitraum. Der bereinigte Non-IFRS-Nettogewinn, der den Anteilseignern der Muttergesellschaft zuzurechnen ist, belief sich auf 18,380 Mrd. Yuan und stieg um 74,4 %. Das Gewinnwachstum war damit fast doppelt so hoch wie das Umsatzwachstum. Die Umsatzprognose für das Gesamtjahr wurde von 58,5–60,5 Mrd. auf 61–61,9 Mrd. Yuan angehoben.
Das Wachstum stammt größtenteils aus einem Bereich: Das Chemiegeschäft setzte 39,360 Mrd. Yuan um, 51,5 % mehr als im Vorjahreszeitraum. Davon entfielen 23,580 Mrd. Yuan auf Small Molecules D&M (plus 65,6 %) und 11,520 Mrd. Yuan auf TIDES (plus 46,9 %). Die bereinigte Bruttomarge des Chemiegeschäfts stieg von 51,3 % auf 57,1 %.
Eine Kennzahl entwickelte sich jedoch gegenläufig: Der Auftragsbestand lag bei 76,740 Mrd. Yuan und damit 36,4 % über dem Vorjahreszeitraum. Das war weniger als das Wachstum des Umsatzes aus fortgeführten Geschäftsbereichen (46,3 %) und auch weniger als das Wachstum des Gesamtumsatzes (38,6 %) – in diesem Quartal blieb der Auftragsbestand hinter dem Umsatzwachstum zurück. Die Anhebung der Prognose beruht auf der Erfüllung der Lieferungen im laufenden Zeitraum, nicht auf einem weiteren Anwachsen des Auftragsbestands. Im vierten Quartal müssen 15,46 bis 16,36 Mrd. Yuan umgesetzt werden, um zumindest die Untergrenze zu erreichen. Der bereinigte freie Cashflow betrug 12,199 Mrd. Yuan, die Dividende 6,220 Mrd. Yuan – genau die Hälfte davon. Der Auftragsbestand ist die einzige rückläufige Kennzahl und verdient mehr Aufmerksamkeit als die Frage, wie viel im vierten Quartal ausgeliefert wird.
#药明康德 #港股财报 #股票财报季
349
·
--
【US-Aktien: Quartalszahlen · Celestica】
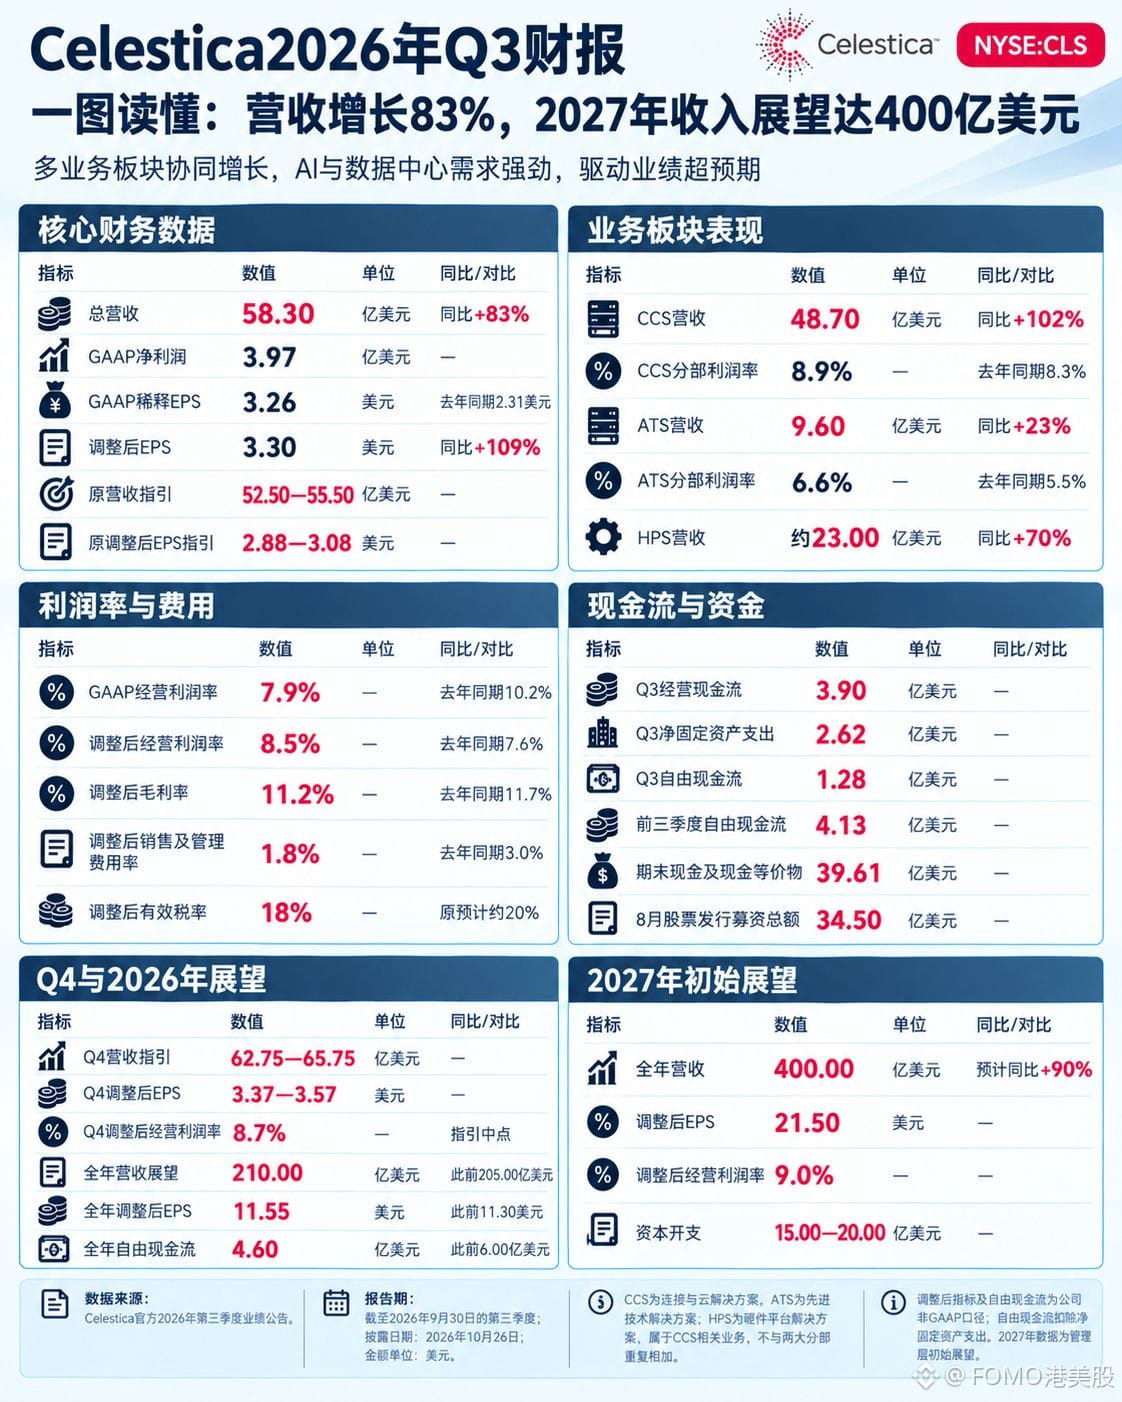
Celestica $CLS.US erzielte im Q3 einen Umsatz von 5,83 Mrd. US-Dollar, 83 % mehr als im Vorjahr und über der zuvor genannten Prognosespanne von 5,25 bis 5,55 Mrd. US-Dollar. Auch das bereinigte EPS von 3,30 US-Dollar lag über der bisherigen Obergrenze der Prognose von 3,08 US-Dollar. Die Umsatzprognose für 2027 liegt bei 40 Mrd. US-Dollar – fast doppelt so viel wie die 21 Mrd. in diesem Jahr.
Das Wachstum stammt fast vollständig aus den Bereichen Konnektivität und Cloud. Der Umsatz von CCS belief sich auf 4,87 Mrd. US-Dollar, ein Plus von 102 % im Jahresvergleich; ATS erzielte 960 Mio. US-Dollar, 23 % mehr.
Der Gewinn wurde durch eine Verteilung der Kosten auf höhere Umsätze gesteigert. Die bereinigte operative Marge erreichte mit 8,5 % einen Rekordwert, während die Bruttomarge von 11,7 % auf 11,2 % sank. Die geringere Kostenbelastung je Umsatzdollar trieb den Gewinn nach oben. Der Cashflow zog jedoch nicht mit: Die Prognose für den freien Cashflow im Gesamtjahr wurde von 600 Mio. auf 460 Mio. US-Dollar gesenkt. Als Grund nannte das Unternehmen, dass es im Vorgriff auf 2027 Betriebskapital vorfinanziert. Der freie Cashflow entspricht nur 2,2 % des Umsatzes von 21 Mrd. US-Dollar, während das bereinigte EPS bei 11,55 US-Dollar liegt. Die Gewinn- und Verlustrechnung entwickelt sich schneller als der Cashflow – während einer Kapazitätserweiterung ist das üblich. Im kommenden Jahr wird vor allem entscheidend sein, wann das gebundene Betriebskapital wieder freigesetzt wird; das Umsatzwachstum ist dagegen zweitrangig.
{stock_us}(CLS.US)
Nachbörslich stieg die Aktie um mehr als 16 %.
#Celestica #BStocks #股票财报季
【US-Aktien: Quartalszahlen · Celestica】
Celestica $CLS.US erzielte im Q3 einen Umsatz von 5,83 Mrd. US-Dollar, 83 % mehr als im Vorjahr und über der zuvor genannten Prognosespanne von 5,25 bis 5,55 Mrd. US-Dollar. Auch das bereinigte EPS von 3,30 US-Dollar lag über der bisherigen Obergrenze der Prognose von 3,08 US-Dollar. Die Umsatzprognose für 2027 liegt bei 40 Mrd. US-Dollar – fast doppelt so viel wie die 21 Mrd. in diesem Jahr.
Das Wachstum stammt fast vollständig aus den Bereichen Konnektivität und Cloud. Der Umsatz von CCS belief sich auf 4,87 Mrd. US-Dollar, ein Plus von 102 % im Jahresvergleich; ATS erzielte 960 Mio. US-Dollar, 23 % mehr.
Der Gewinn wurde durch eine Verteilung der Kosten auf höhere Umsätze gesteigert. Die bereinigte operative Marge erreichte mit 8,5 % einen Rekordwert, während die Bruttomarge von 11,7 % auf 11,2 % sank. Die geringere Kostenbelastung je Umsatzdollar trieb den Gewinn nach oben. Der Cashflow zog jedoch nicht mit: Die Prognose für den freien Cashflow im Gesamtjahr wurde von 600 Mio. auf 460 Mio. US-Dollar gesenkt. Als Grund nannte das Unternehmen, dass es im Vorgriff auf 2027 Betriebskapital vorfinanziert. Der freie Cashflow entspricht nur 2,2 % des Umsatzes von 21 Mrd. US-Dollar, während das bereinigte EPS bei 11,55 US-Dollar liegt. Die Gewinn- und Verlustrechnung entwickelt sich schneller als der Cashflow – während einer Kapazitätserweiterung ist das üblich. Im kommenden Jahr wird vor allem entscheidend sein, wann das gebundene Betriebskapital wieder freigesetzt wird; das Umsatzwachstum ist dagegen zweitrangig.
Nachbörslich stieg die Aktie um mehr als 16 %.
#Celestica #BStocks #股票财报季
CLSUS-8,23%
285
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
UniswapA16zSeekDeFiExemptionFromIllinoisCryptoTax
9,418 Aufrufe
445 Kommentare
#uniswapa16zseekdefiexemptionfromillinoiscryptotax
⚖️ STEUERKAMPF: UNISWAP UND A16Z STELLEN SICH GEGEN DIE STEUER IN ILLINOIS!
Der Kampf: Uniswap Labs und a16z setzen sich für eine vollständige Befreiung von DeFi von der Kryptowährungssteuer in Illinois ein.
Das Gesetz: Das Gesetz des Bundesstaats zur Besteuerung digitaler Vermögenswerte sieht eine umstrittene Steuer von 0,2 % auf Kryptowährungstransaktionen vor.
Das Problem: Smart Contracts haben keine zentralen Vermittler. Dadurch wird die Einhaltung der Vorschriften nahezu unmöglich und die lokale Web3-Innovation gefährdet.
Was auf dem Spiel steht: Branchenverbände üben aktiv Druck aus und kämpfen vor Gericht, um das Gesetz vor seinem Inkrafttreten zu stoppen.
💬 UND JETZT IHR: Werden Steuern auf Bundesstaatsebene Krypto-Entwickler vertreiben? Sagt uns eure Meinung! 👇
„KLICKT UNTEN AUF DAS GELBE MÜNZEN-ETIKETT, UM ZUR GEWÜNSCHTEN HANDELSSEITE ZU GELANGEN UND MIT DEM HANDEL LOSZULEGEN“
$IDOL
$SOPH
$BIRB
Jacob trade
·1 Likes
·736 Aufrufe
HKDollarStablecoinHKDAPToLaunchOnSolana
5,534 Aufrufe
256 Kommentare
$1.5BInLeveragedCryptoBetsLiquidated
20,565 Aufrufe
203 Kommentare