

奔跑财经-FinaceRun
7.9k Beiträge

奔跑财经-FinaceRun
 Square Verified+
Melden
Nutzer blockieren
区块链深度服务媒体

原创之星

Level 1 Creator

BTC Halter
Gelegenheitstrader
5.8 Jahre
31 Following
31.9K+ Follower
86.7K+ Like gegeben
2 Abzeichen
Beiträge
Alle
Zitierungen
Videos
Übersetzung ansehen
加拿大政府发布稳定币监管草案 拟禁止发行方向持有者支付收益
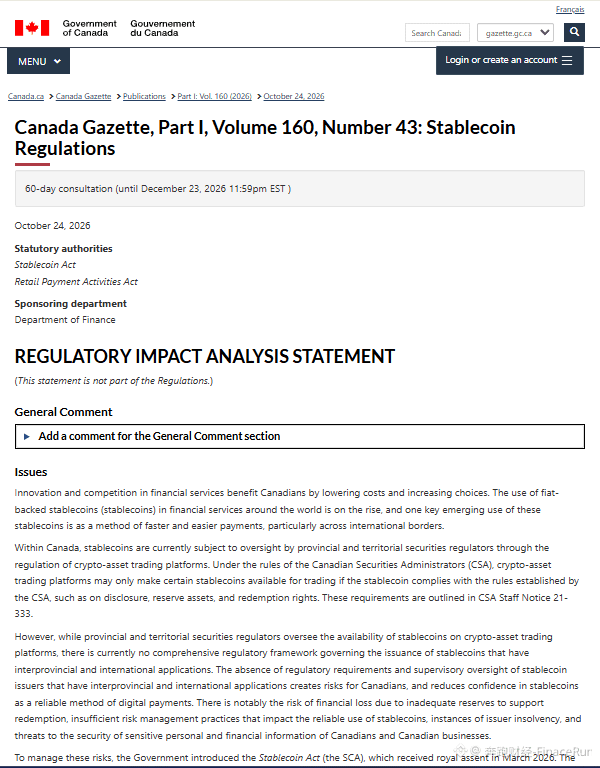
10月27日讯,加拿大政府近日在官网上公布了《稳定币条例》(Stablecoin Regulations)草案,并启动了为期60天的公众咨询,意见征集截止到12月23日。
草案中最受关注的条款,是对收益支付的明确禁止。按照文本要求,稳定币发行方不得直接、也不得通过第三方,向持有者支付利息或其他形式的收益;
不过,与使用行为挂钩的奖励不在禁止之列。这一设计将稳定币明确框定为支支付工具而非生息产品,也构成整份草案监管取向的落脚点。
此外,条件在储备与托管环节同样设定了硬性门槛。非银行发行方需配置不低于流通规模的储备资产,并交由加拿大境内合格托管机构存管,以保障储备与流通币量足额匹配。
针对用户退出通道,规则同样清晰。发行方需在 3 个工作日内完成兑付,不得设最低赎回门槛,手续费上限为 1%。这也意味着无论金额大小,持有者都能以低成本在时效内退出。
从立法进度看,这份草案承担的是落实加拿大今年通过的《稳定币法》(Stablecoin Act)落地执行的角色,整套规定计划于2027年秋季正式生效。
不过,生效前还有最后一道程序。各方在60天咨询期内提交的意见反馈,或将决定最终文本在细节上的调整与走向。
#加拿大稳定币 #稳定币监管
132
Übersetzung ansehen
Galaxy 调研:超千万枚比特币归属无法确认,自托管体量依旧庞大
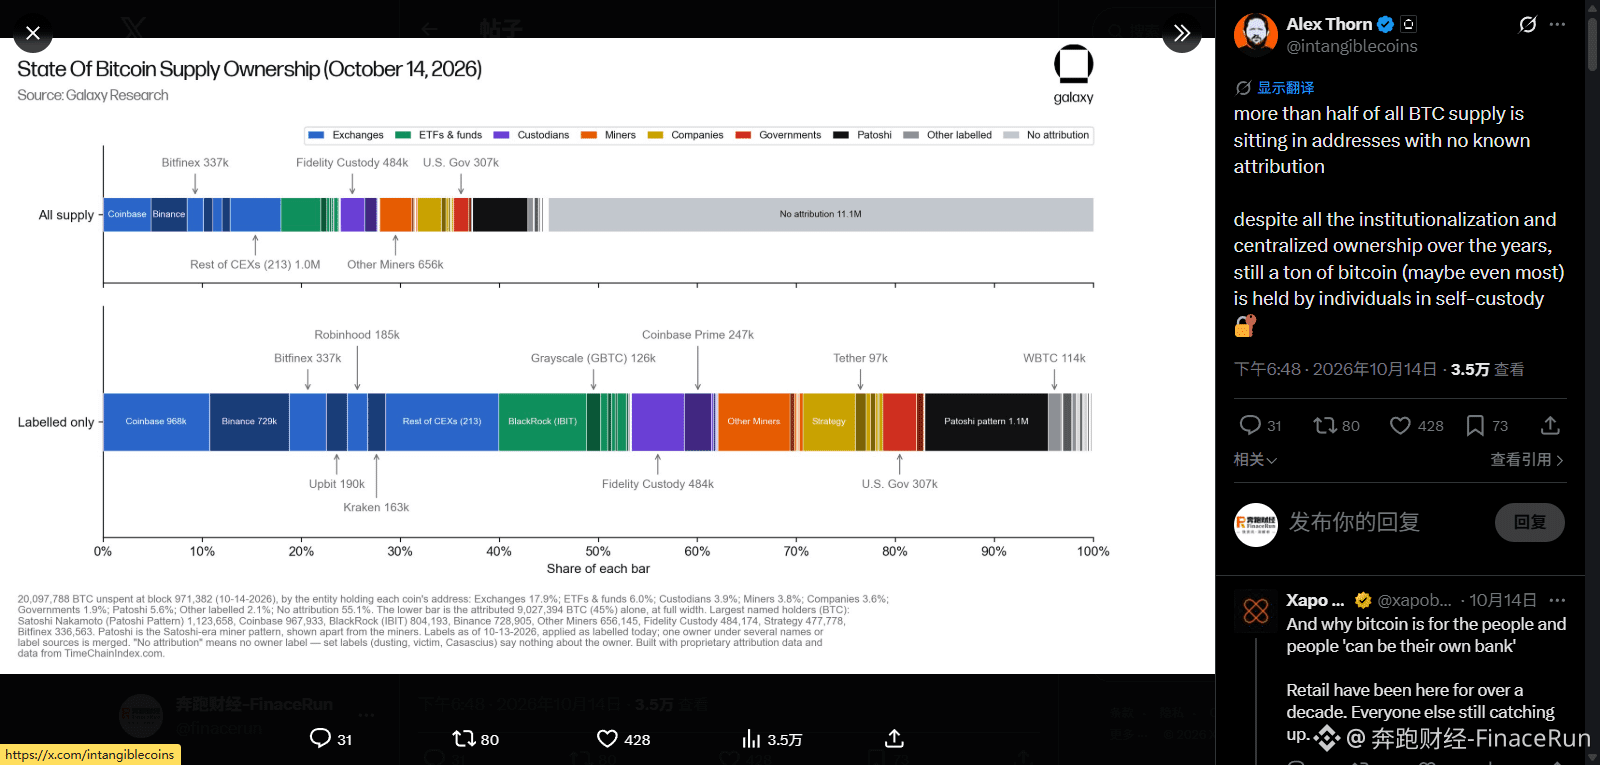
10 月 26 日,据 Galaxy Research 十月比特币持仓调研报告,尽管华尔街机构大举入场、比特币现货 ETF 持续扩容,市场依旧无法确定超 1,110 万枚比特币的实际归属,占比特币流通总供给的 55%。
这份数据统计中,仅有 45% 的比特币可以对应到明确主体,包含交易所、贝莱德等 ETF 产品、美国政府以及中本聪早期挖矿产出的持仓。
而那1,110万枚归属不明的比特币,成分较为复杂。其中一部分是密钥丢失、持有人离世等造成的永久丢失币,以及比特币网络早期挖矿产出的老币;
另一部分则是尚未被链上分析标记的机构资金,包括部分基金、场外交易商,以及采用多地址分散托管的持仓资产。
Galaxy 研究主管 Alex Thorn 表示,该数据反映出尽管比特币历经多年的机构化与中心化,仍有超一半供应量存放在无法识别的地址中,可能大部分比特币仍掌握在个人手中。
不过报告也指出,这一解读也有有其局限性。目前无法精准区分这批55%的筹码构成中,个人持有者、匿名机构与永久丢失币各自的占比。
你怎么看,你认为这批归属不明的比特币,更多是普通用户自托管,还是已经永久丢失?评论区留下你的观点!
#BTC筹码分析
378
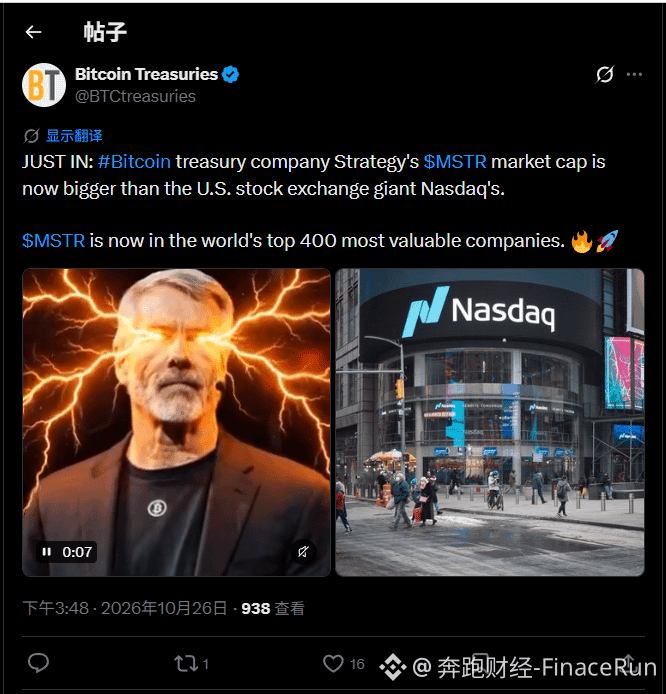
MSTR übertrifft Nasdaq bei der Marktkapitalisierung und steigt unter die 400 wertvollsten börsennotierten Unternehmen weltweit auf
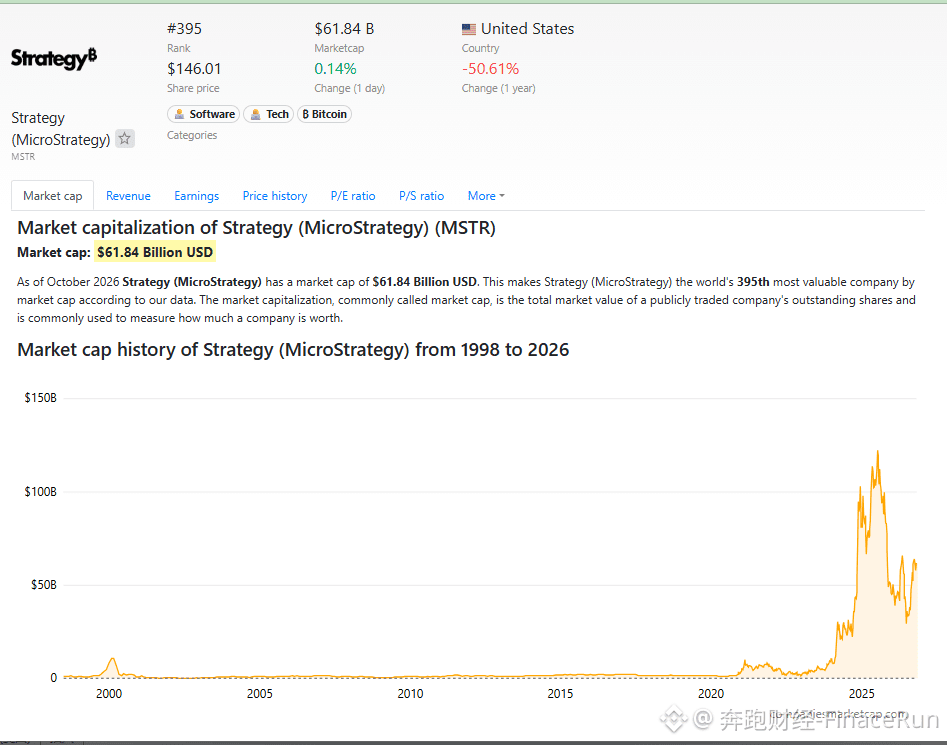
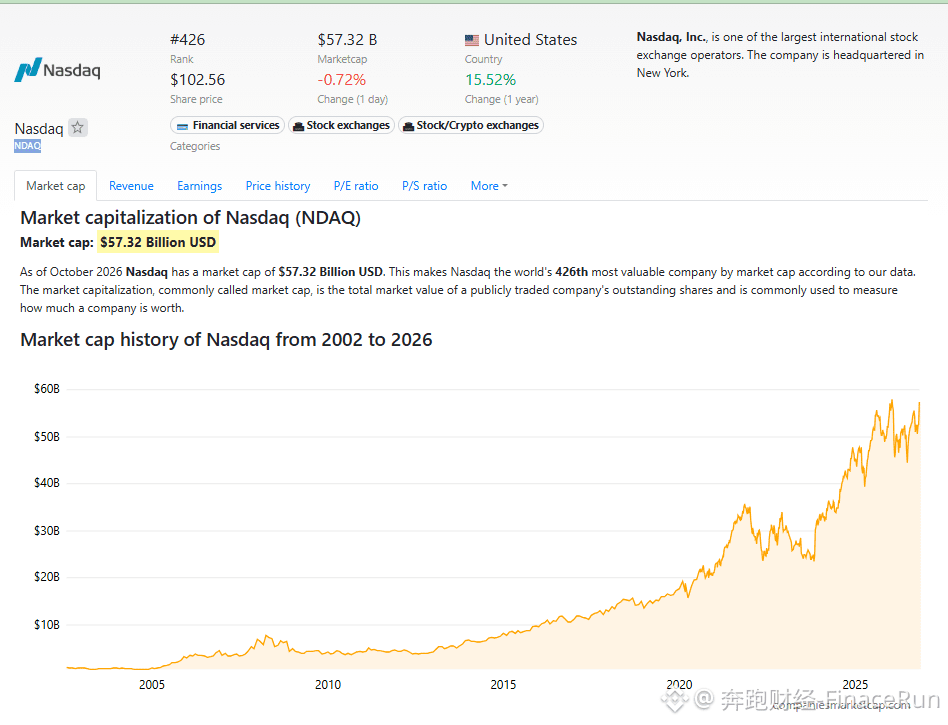
Am 26. Oktober schrieb Bitcoin Treasuries auf der Plattform X, dass die Marktkapitalisierung von Strategy-Tochter MSTR inzwischen die des US-Börsenriesen Nasdaq übertroffen habe. Damit gehört MSTR nun zu den 400 Unternehmen mit der höchsten Marktkapitalisierung weltweit.
Der Beitrag nannte zwar keine konkreten Zahlen, doch laut der globalen Echtzeit-Rangliste von Companiesmarketcap beläuft sich die aktuelle Marktkapitalisierung von MSTR auf rund 61,84 Milliarden US-Dollar. Damit belegt das Unternehmen unter den börsennotierten Unternehmen weltweit Platz 395.
Nasdaq (NDAQ) kommt derzeit auf eine Marktkapitalisierung von rund 57,32 Milliarden US-Dollar und liegt in der globalen Rangliste auf Platz 426. Der Unterschied zwischen den beiden Unternehmen beträgt damit rund 4,5 Milliarden US-Dollar.
Bemerkenswert ist, dass die Geschäftsgrundlagen der beiden Unternehmen grundverschieden sind – das macht die Umkehrung bei der Marktkapitalisierung besonders symbolträchtig:
Der Aktienkurs von MSTR ist eng an die Entwicklung von Bitcoin gekoppelt. Die zentrale Strategie besteht darin, kontinuierlich Bitcoin zuzukaufen und dadurch die Bewertung des Unternehmens zu steigern.
Nasdaq hingegen ist ein etablierter Anbieter von Infrastrukturdienstleistungen für den Wertpapierhandel, der seit vielen Jahren tätig ist. Das Unternehmen erzielt über den Wertpapierhandel auf seiner Plattform nachhaltige Cashflows aus dem traditionellen Finanzsektor.
Dass MSTR Nasdaq in der Rangliste nun überholt hat, ist daher ein greifbares Zeichen dafür, dass Krypto-Assets endgültig im Mainstream des Kapitalmarkts angekommen sind.
Was meinst du: Wenn die Marktkapitalisierung eines Unternehmens, das Bitcoin hält, die der Börse übersteigt, an der es selbst notiert ist – ist das ein Beleg für die Stärke seiner Bitcoin-Position oder ist die Bewertung des Marktes schlicht zu verrückt?
Und wartest du noch darauf, dass der Bitcoin-Preis auf ein vernünftigeres Niveau zurückkehrt, oder bist du bereits eingestiegen?
#MSTR
1
291
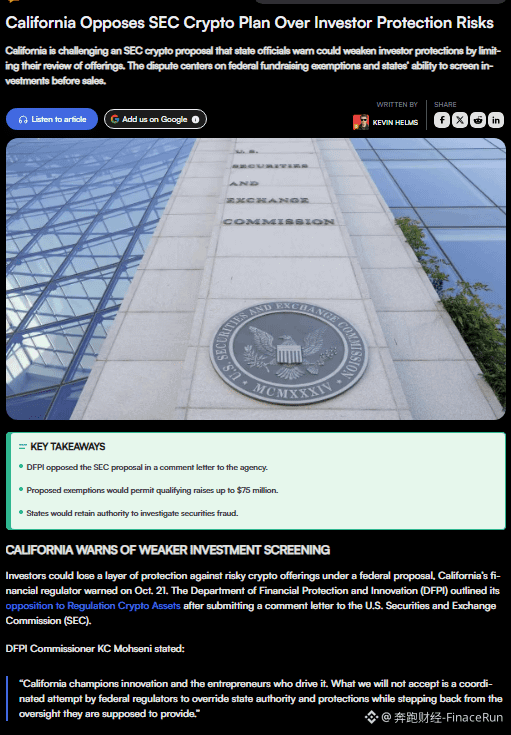
Kalifornien spricht sich öffentlich gegen den SEC-Vorschlag zu Krypto-Assets aus: Sorge vor einer Aushöhlung der Regulierung auf Ebene der Bundesstaaten und einem schwächeren Anlegerschutz
26. Oktober – Das kalifornische Department of Financial Protection and Innovation (DFPI) hat der SEC offiziell ein Stellungnahmeschreiben vorgelegt und sich öffentlich gegen deren Regulierungsvorschlag „Regulation Crypto Assets“ ausgesprochen. Die Behörde befürchtet, dass der Vorschlag den Schutz von Kleinanlegern schwächen würde.
Dem SEC-Regulierungsvorschlag zufolge könnten berechtigte Emittenten entweder eine Ausnahme für Start-ups in Anspruch nehmen (bis zu 5 Millionen US-Dollar innerhalb von vier Jahren) oder eine Ausnahme für Krypto-Finanzierungen (bis zu 7,5 Millionen US-Dollar innerhalb von zwölf Monaten). In beiden Fällen wären sie verpflichtet, Finanzberichte vorzulegen und regelmäßig Bericht zu erstatten.
Im Zentrum der Kontroverse steht jedoch die Abgrenzung zwischen bundesrechtlichen Ausnahmen für Kapitalbeschaffungen und den Prüfungsbefugnissen der Bundesstaaten. Die kalifornische Aufsichtsbehörde ist der Ansicht, dass der SEC-Vorschlag durch bundesrechtliche Ausnahmeregelungen die Befugnisse der Bundesstaaten zur Wertpapierregistrierung und zur Prüfung der Eignung von Emittenten aushöhlen würde.
Das Stellungnahmeschreiben weist darauf hin, dass Kalifornien dadurch auch die Möglichkeit verlieren würde, Krypto-Assets vor ihrer Ausgabe präventiv zu prüfen. Damit würde eine wichtige Schutzmaßnahme gegen Risiken wegfallen, was Betrug im Kryptobereich weiter begünstigen könnte.
Der DFPI-Kommissar KC Mohseni erklärte, Kalifornien unterstütze Innovationen in der Kryptobranche, könne jedoch nicht akzeptieren, dass eine Bundesaufsichtsbehörde die Zuständigkeiten der Bundesstaaten umgehe und zugleich ihre eigene Aufsichtspflicht schwäche.
Die Aufsichtsbehörde warnte außerdem, dass die Auswirkungen der Regelung möglicherweise nicht auf Krypto-Assets beschränkt blieben, sondern sich auch auf andere Arten von Anlageprodukten ausweiten könnten.
Den vorliegenden Daten zufolge ist die Zahl der Krypto-Betrugsfälle in Kalifornien im Jahresvergleich um 30 % gestiegen. Die Aufsichtsbehörde betonte, dass die Prüfmechanismen der Bundesstaaten bei der Bekämpfung von Kryptobetrug eine unersetzliche Rolle spielten.
Insgesamt macht Kaliforniens öffentlicher Widerstand auch interne Konflikte innerhalb der US-Aufsicht deutlich. Auf Bundesebene soll das Verfahren zur Krypto-Finanzierung vereinfacht werden, während die Aufsichtsbehörden der Bundesstaaten stärker auf präventive Risikokontrollen setzen. Die unterschiedlichen Interessen könnten die Umsetzung dieser Kryptoregelung erschweren.
Glaubst du, dass Kaliforniens Widerstand dazu führen wird, dass die neuen SEC-Regeln für Krypto überarbeitet werden müssen, oder werden sie vollständig umgesetzt? Sollte die SEC mit ihren neuen Regeln zur Krypto-Finanzierung den Aufsichtsbehörden der Bundesstaaten einen Spielraum für präventive Risikokontrollen lassen?
#加密监管
246
Verifiziert
Fed und Bank of Japan beraten diese Woche nacheinander über die Zinsen: Märkte erwarten, dass beide im Oktober stillhalten – eine Zinserhöhung zum Jahresende gilt bereits als gemeinsamer Konsens
Wie am 26. Oktober bekannt wurde, werden die beiden wichtigsten Zentralbanken der Welt diese Woche nacheinander ihre Zinsentscheidungen bekannt geben. Die Einschätzung der Märkte zu ihrem geldpolitischen Kurs wird zunehmend einheitlich: Kurzfristig dürften sie abwarten und vor Jahresende noch einmal die Zinsen anheben.
Was die Fed betrifft, erwartet Goldman Sachs, dass sie bei ihrer Zinsentscheidung im Oktober auf eine Zinserhöhung verzichten wird. Im Dezember könnte sie jedoch die letzte Zinserhöhung dieses Zyklus vornehmen.
Goldman Sachs weist zugleich darauf hin, dass die jüngste Verschärfung der Finanzierungsbedingungen nicht als Signal dafür missverstanden werden sollte, dass der Zinserhöhungszyklus kurz vor dem Ende steht: Seit September hat sich der Index der Finanzierungsbedingungen lediglich um rund 30 Basispunkte verschärft – zu wenig, um weitere Zinserhöhungen überflüssig zu machen.
Mit Blick auf die Inflationsaussichten erwartet Goldman Sachs, dass sich die Inflation in den USA 2027 verbessern wird, wenn die Auswirkungen von Zöllen, Energieschocks und dem Preisdruck im Zusammenhang mit KI allmählich nachlassen. Im Basisszenario wird die Fed im März 2027 die Zinsen nicht anheben.
Die Analyse merkt jedoch auch an, dass sich der künftige geldpolitische Kurs ändern könnte, falls eine Eskalation der Lage im Nahen Osten die Ölpreise weiter steigen lässt und der Inflationsdruck anhält.
Unterdessen kommt auch die Bank of Japan am 29. und 30. Oktober zu einer geldpolitischen Sitzung zusammen. Die Märkte erwarten, dass die Zinsen auch bei dieser Sitzung unverändert bleiben.
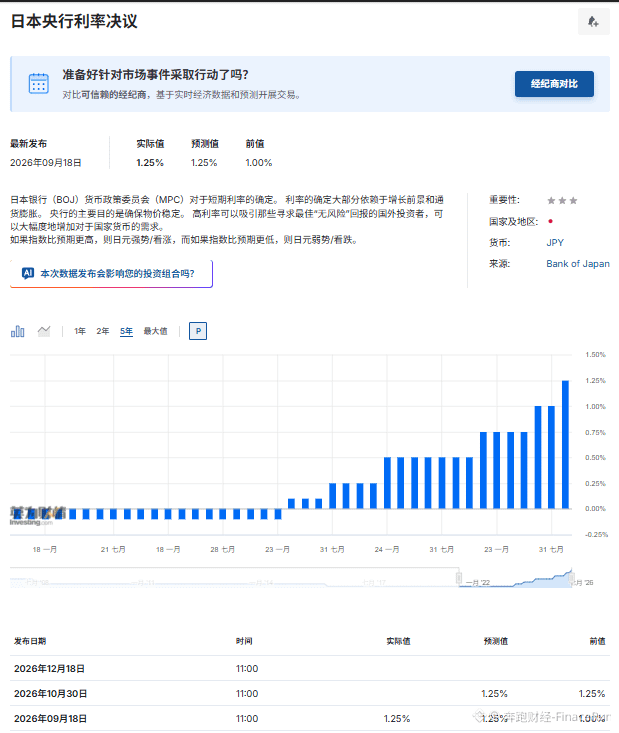
Einer Umfrage der Nachrichtenagentur NQN von Nikkei QUICK zufolge, die vom 14. bis zum 20. Oktober unter Beobachtern der Geldpolitik der Bank of Japan durchgeführt wurde, rechnen alle Befragten damit, dass die Bank ihren Leitzins unverändert bei derzeit 1,25 % belässt.
Was den Zeitpunkt der nächsten Zinserhöhung betrifft, erwarten mehr als 80 % der Befragten, dass sie im Dezember erfolgt. Das bedeutet, dass sich trotz eines voraussichtlichen Stillhaltens in dieser Woche am Markt bereits ein Konsens über eine weitere Straffung der Geldpolitik durch die Bank of Japan zum Jahresende gebildet hat.
Zusammenfassend lässt sich sagen, dass die beiden Zentralbanken aus unterschiedlichen Gründen vorerst nicht handeln: Die Fed muss einen Ausgleich zwischen sinkender Inflation und einer Verschärfung der Finanzierungsbedingungen finden, während die Bank of Japan vor allem den positiven Kreislauf aus Löhnen und Preisen im Blick hat.
Was den kurzfristigen Zinskurs betrifft, ist die Einschätzung der Märkte für beide Zentralbanken jedoch dieselbe: „im Oktober einmal pausieren und zum Jahresende wieder handeln“.
#美联储 #日本央行
1.8k
Übersetzung ansehen
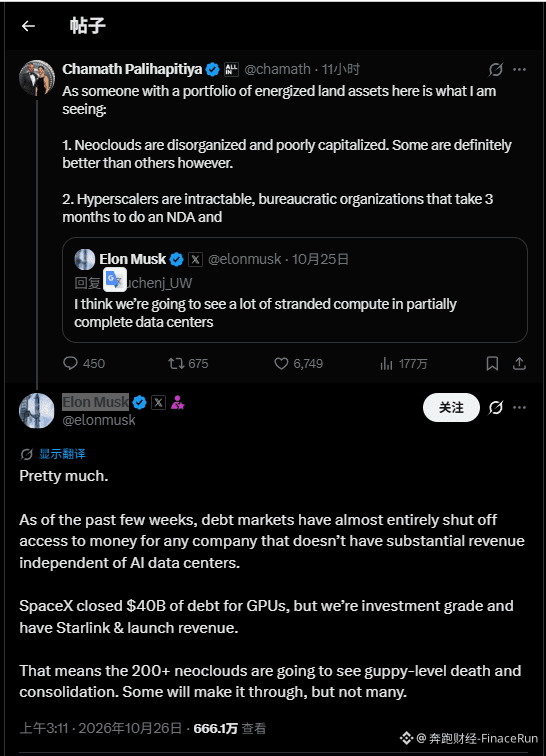
马斯克:SpaceX完成400亿美元GPU债务融资 直言200多家新云厂商将大规模出局
10月26日讯,SpaceX首席执行官 Elon Musk 在 X 平台回帖称,公司已完成400亿美元债务融资,资金将用于采购驱动AI工作负载的GPU。
他强调,SpaceX之所以能拿下这笔资金,靠的是自身投资级信用评级,以及星链卫星互联网和火箭发射业务带来的持续收入。
在融资意图上,马斯克称这笔资金主要为可赎回债务,对应2027年第一、二季度交付的GPU采购款,或将对本季度业绩影响有限。
此前彭博社报道,该融资拟通过特殊目的载体(SPV)操作,不计入SpaceX资产负债表,以保住投资级评级;
信贷环境收紧之下,马斯克对算力云行业做出预判称,近几周债务市场已基本只向拥有AI数据中心之外独立营收的企业敞开融资大门;
这也意味着,200多家新型算力云厂商(neocloud)或将迎大规模出清与整合,最终仅少数能够存活下来。
具体来说,新型算力云厂商想扩张却没有资金和组织能力兑现;而超大规模厂商有资金却卡组织臃肿、流程官僚、极难推进的局面,这也使得多家同行的IPO计划已陷入停滞。
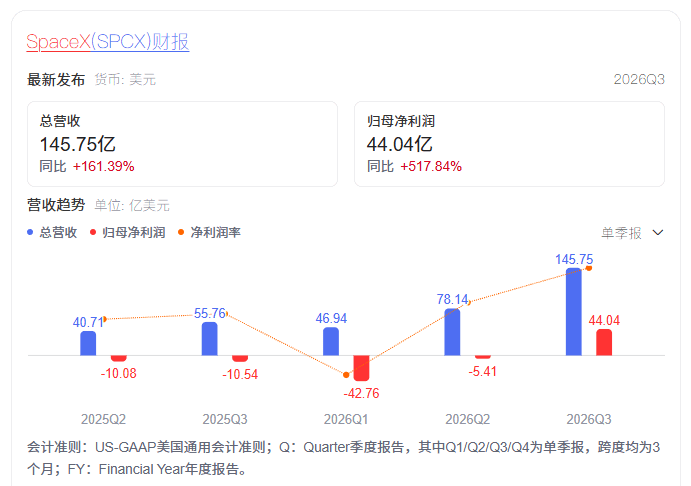
而他的底气则来自刚披露的季度财报,SpaceX第三季度营收同比增长161%至145.8亿美元,其中AI业务的首次盈利以及多元化布局,正是SpaceX与纯算力租赁企业拉开差距的关键。
整体来看,目前市场的分歧在于,有人认为是泡沫出清,也有人视作行业优胜劣汰。但可以确定的是,AI 算力竞赛的核心,已经从抢芯片,转向融资能力与偿债实力。
#SpaceX融资
1
541
Teilweise korrekt
Eine Woche voller wichtiger Zentralbankentscheidungen: Fed-Beschluss steht an, Tech-Giganten legen geballt ihre Zahlen vor
26. Oktober – Diese Woche steht ganz im Zeichen der Zentralbanken: Der Zinsentscheid der US-Notenbank Fed, mehrere wichtige US-Konjunkturdaten sowie die Zinsentscheidungen der Europäischen Zentralbank und der Bank of Japan stehen an. Gleichzeitig beginnt an den US-Börsen eine besonders intensive Phase der Berichtssaison.
Konkret gibt das FOMC der Fed am Donnerstag um 02:00 Uhr Pekinger Zeit seinen Zinsentscheid bekannt. Um 02:30 Uhr hält Fed-Chef Warsh eine Pressekonferenz zur Geldpolitik ab.
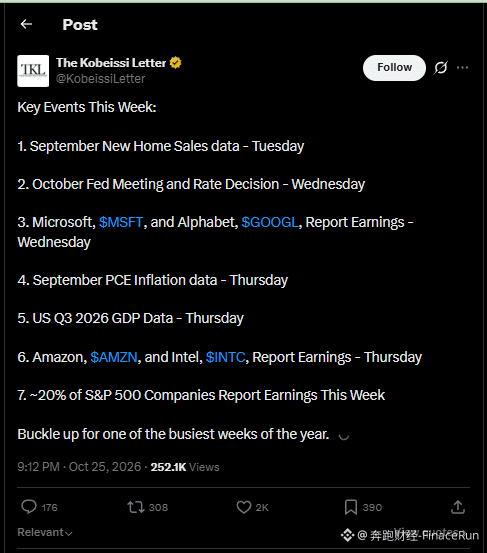
Am selben Abend veröffentlicht die US-Regierung um 20:30 Uhr die erste Schätzung des annualisierten realen BIP-Wachstums im dritten Quartal, den PCE-Preisindex für September, die wöchentlichen Erstanträge auf Arbeitslosenhilfe sowie die persönlichen Ausgaben im September.
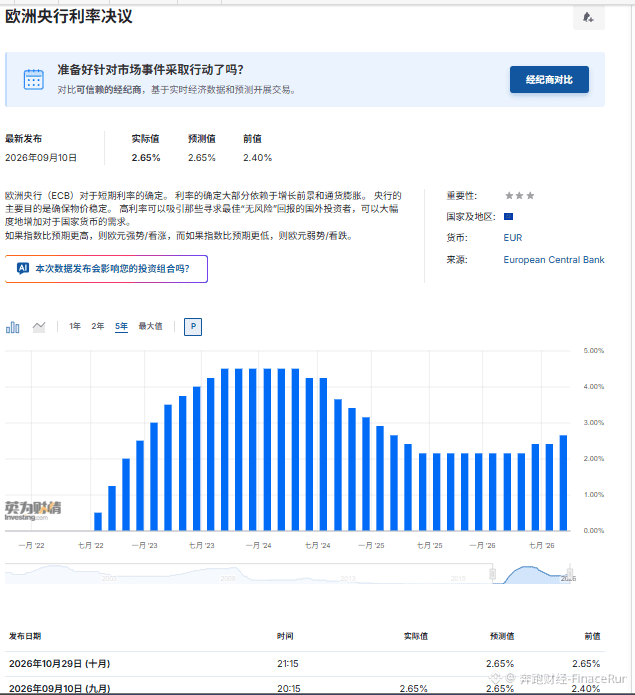
Ebenfalls am Donnerstag gibt die EZB um 21:15 Uhr ihren Zinsentscheid bekannt; um 21:45 Uhr hält Präsidentin Lagarde eine Pressekonferenz. Am Freitag veröffentlicht die Bank of Japan um 11:00 Uhr ihren Zinsentscheid. Um 14:30 Uhr gibt Präsident Kazuo Ueda eine Pressekonferenz.
Neben der Geldpolitik der Zentralbanken und den Konjunkturdaten ist diese Woche auch die geschäftigste Phase der laufenden US-Berichtssaison: Rund 20 Prozent der Unternehmen im S&P 500 legen ihre Geschäftszahlen vor.
Nach Börsenschluss am Mittwoch veröffentlichen Microsoft und die Google-Muttergesellschaft Alphabet ihre Ergebnisse. Am Donnerstag stehen die Zahlen von Amazon und Intel nach Börsenschluss an.
Zusammenfassend werden die Zinsentscheidungen der Zentralbanken und die Unternehmenszahlen in dieser Woche geballt veröffentlicht. Die Entwicklung des US-Dollars, der US-Staatsanleihen und verschiedener Risikoanlagen wird in hohem Maße von den geldpolitischen Signalen der Zentralbanken und den Geschäftsausblicken der Tech-Giganten abhängen.
#美联储
1
657
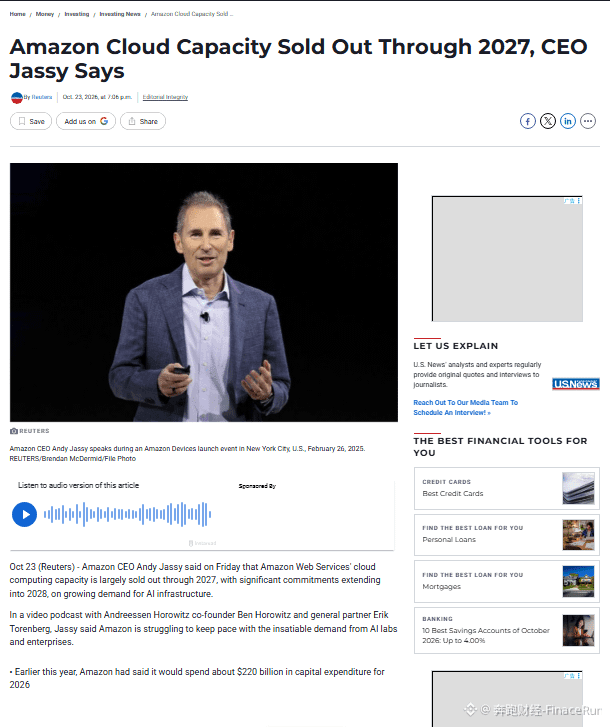
Amazon-CEO: AWS-Cloud-Rechenkapazitäten bis 2027 ausgebucht, einige Aufträge reichen bereits bis 2028
24. Oktober – Wie Amazon-CEO Andy Jassy mitteilte, sind die Cloud-Rechenkapazitäten von Amazon Web Services (AWS) aufgrund der anhaltend steigenden Nachfrage nach KI-Infrastruktur bis Ende 2027 weitgehend ausgebucht. Zahlreiche Aufträge reichen bereits bis ins Jahr 2028.
Jassy äußerte sich dazu am Freitag in einem Videopodcast-Gespräch. Daran nahmen auch Ben Horowitz, Mitgründer von a16z, und der General Partner Erik Torenberg teil.
Jassy erklärte außerdem, dass die Nachfrage nach Rechenleistung sowohl in den KI-Laboren von AWS als auch bei Unternehmenskunden weiterhin sehr hoch sei. Das Team arbeite mit Hochdruck daran, die Kapazitäten auszubauen und so die Aufträge des Marktes bedienen zu können.
Amazon plant zwar, 2026 rund 220 Milliarden US-Dollar in den Ausbau der Infrastruktur zu investieren, doch Jassy deutete an, dass damit noch nicht die Obergrenze erreicht sei. Seiner Ansicht nach handelt es sich bei den höheren Investitionen nicht um ineffiziente Ausgaben, sondern um einen notwendigen Kapazitätsausbau, um mit den Aufträgen Schritt zu halten.
Er ergänzte, dass AWS einen Teil seiner Rechenkapazitäten für bedarfsgesteuerte Angebote wie den Inferenzdienst Bedrock und EC2 reservieren werde. Nicht die gesamte Kapazität sei durch langfristige Verträge gebunden.
Unterdessen richtet sich der Blick des Marktes auf Amazons Quartalsbericht für das dritte Quartal, der am 29. Oktober veröffentlicht werden soll. Die Wachstumszahlen von AWS, das Tempo der Infrastrukturinvestitionen und die Pläne für einen weiteren Kapazitätsausbau dürften bei der Ergebnispräsentation besonders im Fokus stehen.
Zusammenfassend lässt sich sagen, dass Kunden von AWS sich Rechenkapazitäten frühzeitig vertraglich sichern – ein direkter Beleg für die strukturelle Knappheit des KI-Rechenangebots. Die enormen Investitionen bringen jedoch auch Herausforderungen bei der Umsetzung mit sich, etwa bei der Lieferung von Chips und der Stromversorgung. Ob AWS seine Zusagen auch künftig zuverlässig erfüllen kann, wird der Markt weiter aufmerksam verfolgen.
#AI算力紧缺
916
Analyst: Wöchentliche Kapitalzuflüsse in Bitcoin-Spot-ETFs – Kapitalflüsse seit Jahresbeginn drehen von negativ auf positiv
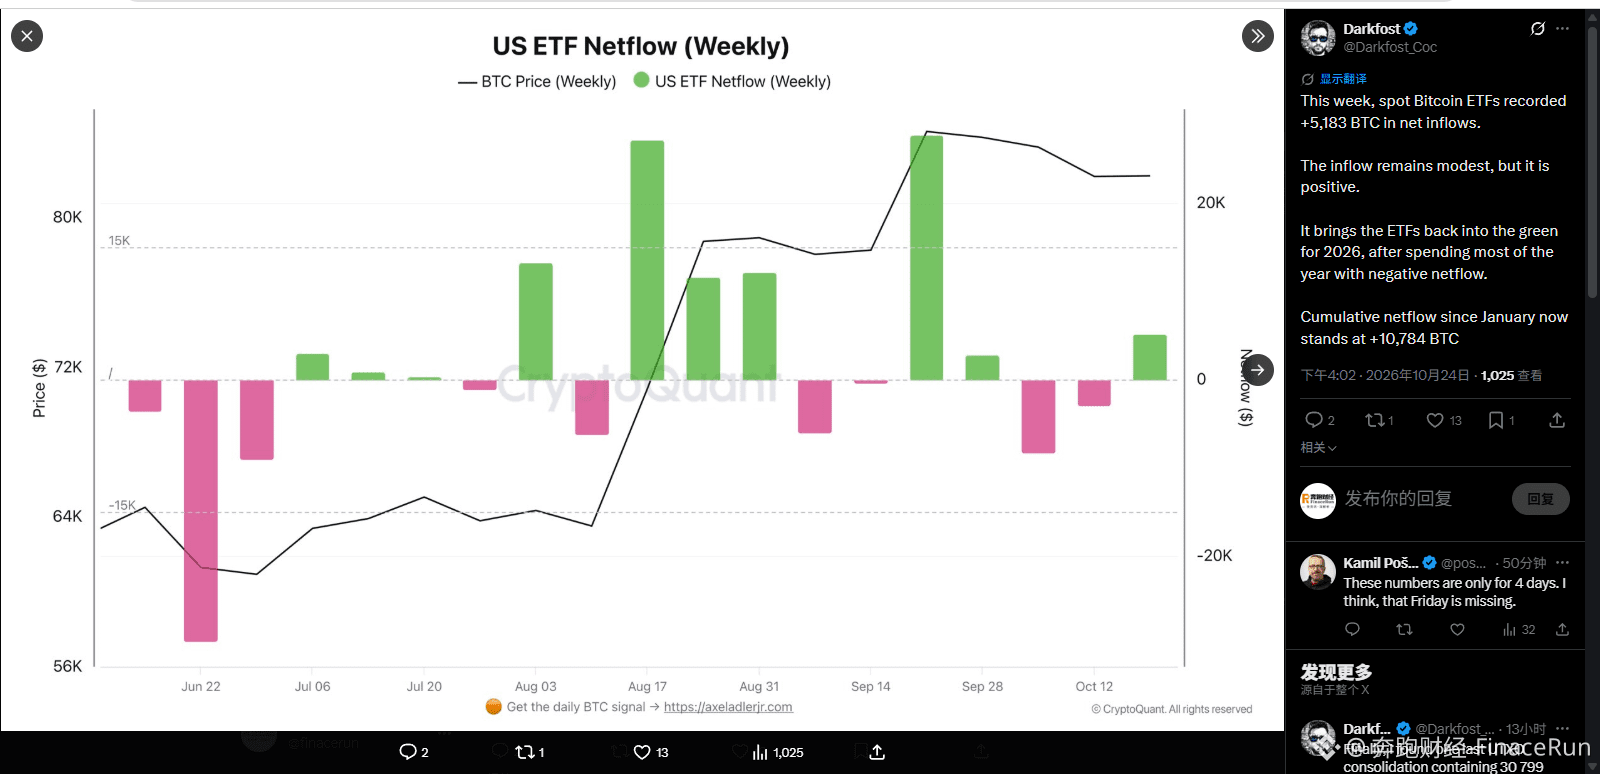
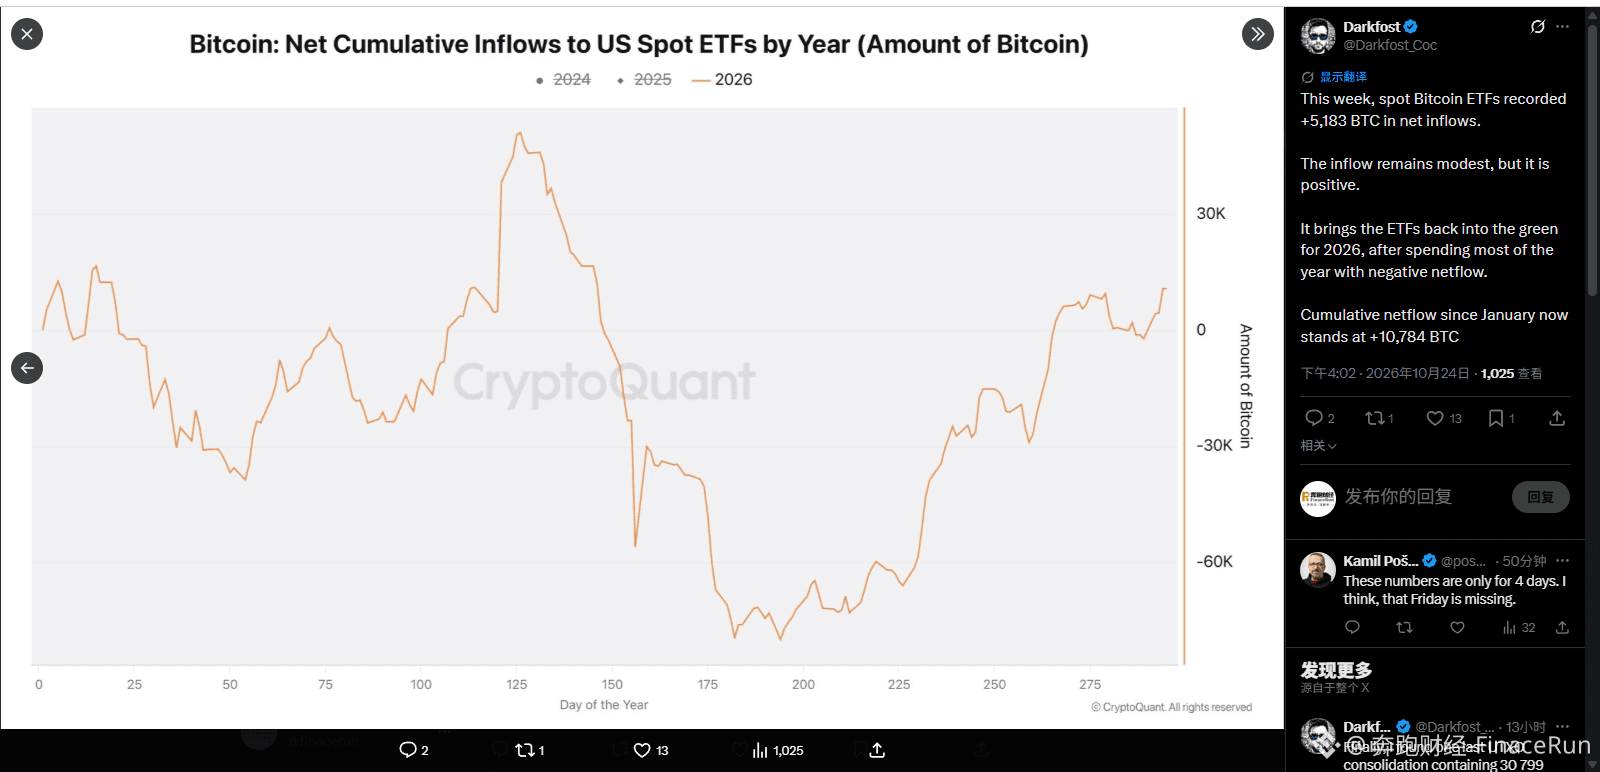
24. Oktober – Der Analyst Darkfost erklärte in einem Beitrag, dass Bitcoin-Spot-ETFs in dieser Woche Nettozuflüsse von +5.183 BTC verzeichneten. Obwohl dieser Zufluss nicht besonders groß ausfiel, markiert er eine entscheidende Wende bei den Kapitalflüssen der ETFs im laufenden Jahr.
Konkret konnten Bitcoin-Spot-ETFs nach überwiegend negativen Nettozuflüssen im Jahr 2026 in dieser Woche die seit Jahresbeginn kumulierten Nettoabflüsse endlich umkehren.
Der Analyse zufolge belaufen sich die kumulierten Nettozuflüsse dieser ETFs seit Januar auf 10.784 Bitcoin. Zu beachten ist jedoch, dass die aktuellen Daten nur die ersten vier Tage dieser Woche abdecken; die Daten für Freitag sind noch nicht enthalten.
Einige Marktteilnehmer sind allerdings der Ansicht, dass die Wende der ETF-Kapitalflüsse von negativ zu positiv zwar einen marginalen Rückenwind für die Kapitalmärkte darstellt. Die Daten zeigen jedoch lediglich, dass die ETF-Zuflüsse einen Wendepunkt erreicht haben. Ob sich die Marktentwicklung fortsetzt, hängt davon ab, wie stark die Mittelzuflüsse in den kommenden Handelstagen ausfallen.
Zum Schluss: Ist die Rückkehr der ETF-Zuflüsse in den positiven Bereich Ihrer Meinung nach ein beachtenswertes bullisches Signal? Und könnte sie für die weitere Kursentwicklung von Bitcoin eine Stütze durch Kaufdruck bieten?
#比特币ETF
860
Angesichts zunehmender geopolitischer Risiken hat Arthur Hayes seine Positionen verkauft und Gewinne mitgenommen. Erst wenn die Signale klarer sind, will er einen Wiedereinstieg erwägen
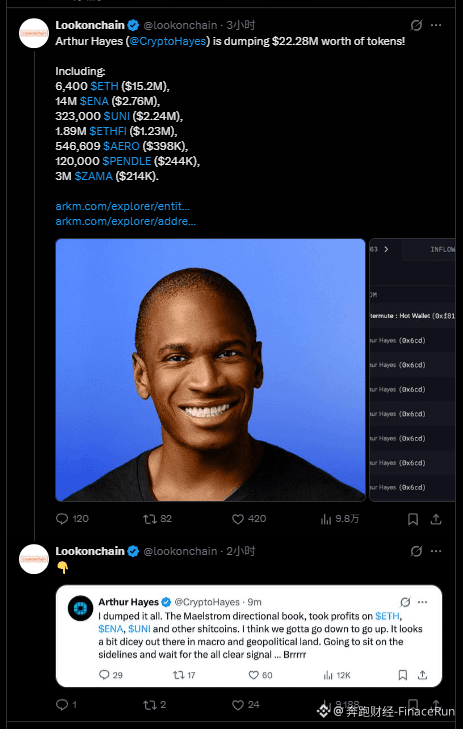
24. Oktober – Die On-Chain-Datenplattform Lookonchain meldet, dass Arthur Hayes, Mitgründer von BitMEX und Chief Investment Officer des Maelstrom-Fonds, verschiedene Altcoins im Gesamtwert von rund 22,28 Millionen US-Dollar verkauft hat.
Zu den verkauften Vermögenswerten gehören 6.400 ETH (rund 15,2 Millionen US-Dollar), 14 Millionen ENA (2,76 Millionen US-Dollar), 323.000 UNI (2,24 Millionen US-Dollar) sowie weitere Altcoins wie ETHFI, AERO, PENDLE und ZAMA.
Hayes selbst schrieb, dass er sein richtungsorientiertes Portfolio inzwischen vollständig aufgelöst und bei ETH, ENA, UNI und den übrigen Altcoins Gewinne mitgenommen habe.
Hayes zufolge nehmen die Unsicherheiten rund um die makroökonomische Lage und die geopolitische Situation derzeit zu. Wahrscheinlich müsse sich der Markt zunächst korrigieren, bevor eine neue Aufwärtsbewegung einsetzen könne.
Auf Grundlage dieser Einschätzung will er vorerst abwarten und erst dann wieder einsteigen, wenn der Markt ein „umfassend klares Signal“ sendet.
Was haltet ihr davon, dass Hayes seine Altcoins vollständig verkauft hat? Ist das wohlüberlegtes Handeln nach dem Motto „Erst muss es fallen, bevor es stark steigen kann“ – oder eine übertriebene Reaktion auf die makroökonomischen Risiken? Diskutiert eure Einschätzung in den Kommentaren.
#ArthurHayes清仓获利
892
Bloomberg-Stratege: BTC und andere Vermögenswerte steigen zunächst stark und geben dann nach – Abwärtsrisiken könnten sich bis zum Jahresende fortsetzen
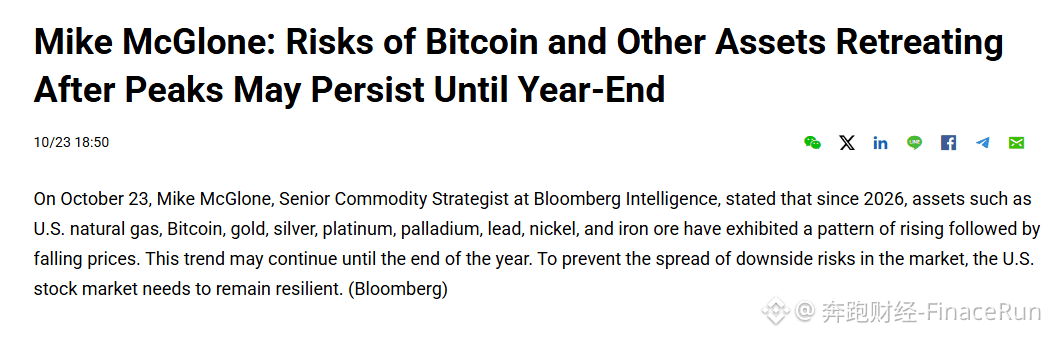
23. Oktober – Mike McGlone, leitender Rohstoffstratege bei Bloomberg Intelligence, erklärte, dass US-Erdgas, Bitcoin, Gold, Silber, Platin, Palladium, Blei, Nickel, Eisenerz und andere Vermögenswerte im Jahr 2026 zunächst stark gestiegen und anschließend wieder zurückgefallen seien.
Seiner Einschätzung nach könnte das Rückschlagsrisiko nach dem starken Anstieg dieser Vermögenswerte bis zum Jahresende anhalten. Um eine weitere Ausweitung der Abwärtsrisiken zu verhindern, müsse der US-Aktienmarkt widerstandsfähig bleiben.
McGlone zufolge zeigten diese Vermögenswerte in diesem Jahr ein auffallend einheitliches Muster: Sie erreichten einen Höchststand und gaben anschließend nach. Von US-Erdgas und Industriemetallen über Edelmetalle bis hin zu Bitcoin verzeichneten sie nahezu zeitgleich einen Rückgang nach einem kräftigen Anstieg.
Bitcoin, ein typischer Risikoaktivposten mit hohem Beta, entwickelte sich in diesem Jahr jedoch ähnlich wie Rohstoffe und Edelmetalle. Er folgte durchgehend der allgemeinen Risikobereitschaft am Markt und schlug keinen eigenständigen Kurs ein.
Das bedeutet auch: Sollten sich Anzeichen einer Schwäche am US-Aktienmarkt zeigen, könnte die sinkende Risikobereitschaft über die wechselseitigen Marktverflechtungen weitergegeben werden und den Abwärtsdruck auf Bitcoin und andere Vermögenswerte verstärken. Deshalb betrachtet McGlone den US-Aktienmarkt als entscheidende Einflussgröße.
#比特币年内行情观点
792
Wall-Street-Miner setzen auf KI-Rechenleistung und drosseln das BTC-Mining – private und ausländische Miner schließen die Hashrate-Lücke
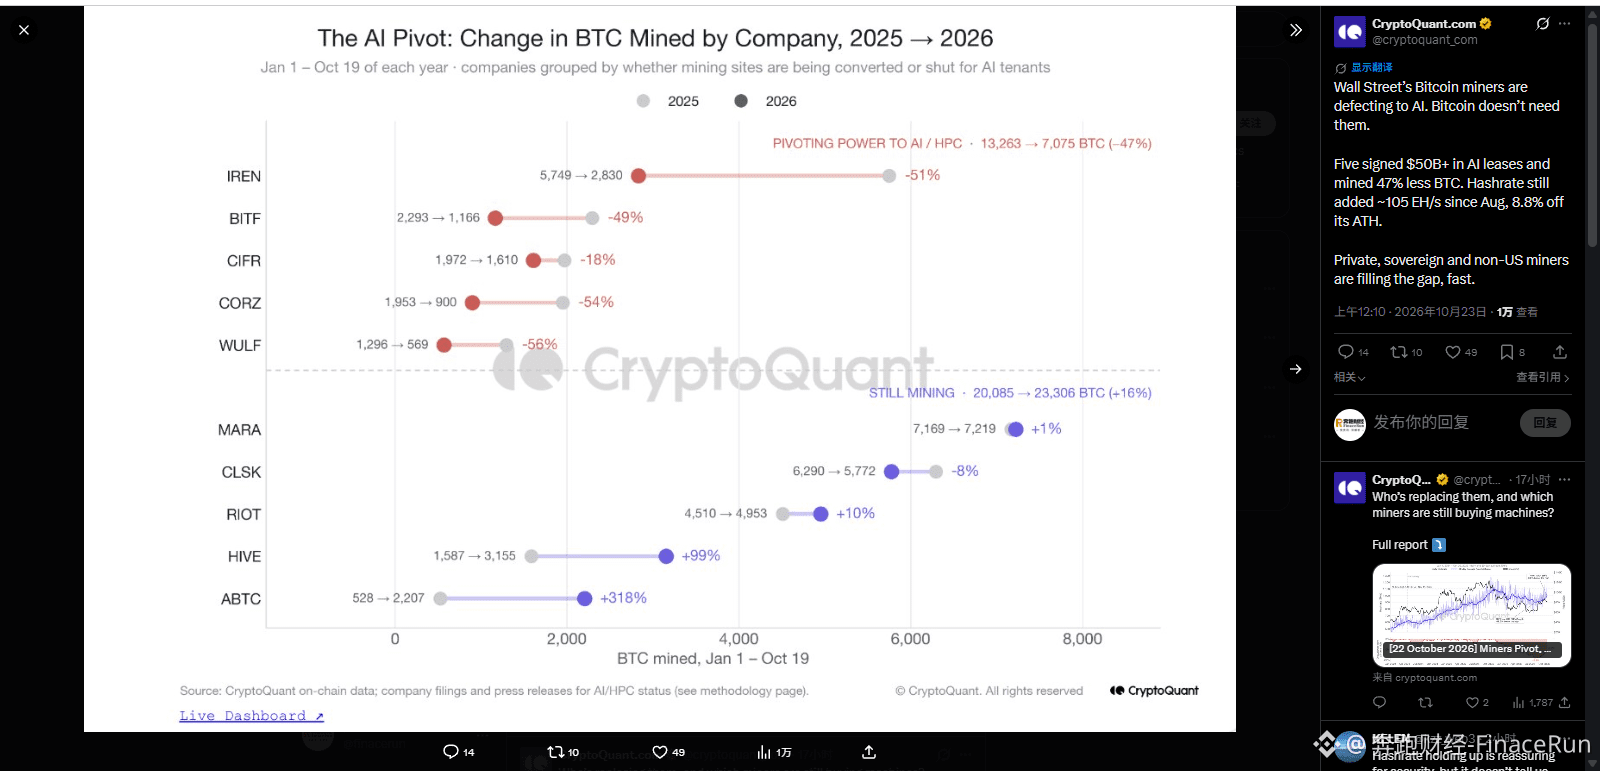
Am 23. Oktober zeigen die neuesten Daten der On-Chain-Analyseplattform CryptoQuant, dass börsennotierte Bitcoin-Miner an der Wall Street ihre Rechenleistung in großem Umfang auf KI und Hochleistungsrechnen verlagern. Private, staatsnahe und nichtamerikanische Miner füllen diese Lücke dagegen rasch.
Die Mining-Daten der Unternehmen bestätigen diesen Wandel. KI-Rechenleistung-Mietverträge, die fünf Miner abgeschlossen haben, ließen ihre Bitcoin-Produktion seit Jahresbeginn im Vergleich zum Vorjahreszeitraum von 13.263 auf 7.075 BTC sinken – ein Rückgang um 47 %.
Bei IREN sank die Produktion um 51 %, bei BITF um 49 %, bei CORZ um 54 %, bei WULF um 56 % und bei CIFR um 18 %. Diese fünf Unternehmen haben KI-Mietverträge im Gesamtwert von über 50 Milliarden US-Dollar abgeschlossen und tauschen Rechenleistung gegen stabile Cashflows.
Unternehmen, die weiterhin stark auf das Mining setzen, konnten ihre Produktion im selben Zeitraum hingegen entgegen dem Trend steigern. Bei sechs Minern, die am Mining festhielten, stieg die Gesamtproduktion von 20.085 auf 23.306 BTC – ein Plus von 16 % gegenüber dem Vorjahr.
Bei MARA blieb die Produktion weitgehend unverändert und stieg um 1 %. RIOT legte um 10 %, HIVE um 99 % und ABTC sogar um 318 % zu. CLSK war die einzige Aktie dieser Gruppe, deren Produktion zurückging – um 8 %.
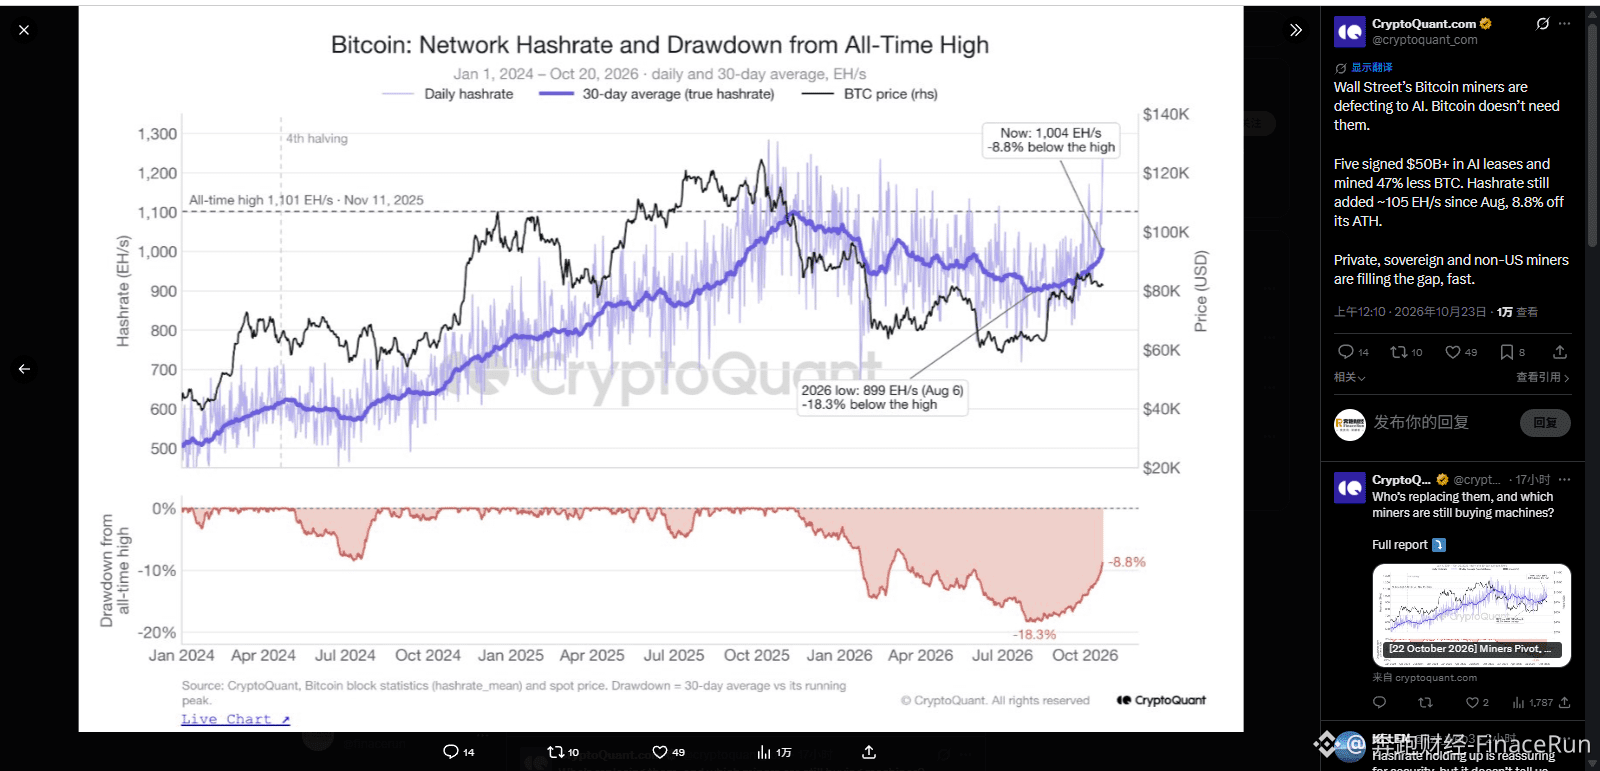
Obwohl börsennotierte Miner ihre Rechenleistung inzwischen auf KI ausrichten, ist die Hashrate des gesamten Bitcoin-Netzwerks dank des Engagements privater und staatsnaher, nicht börsennotierter Akteure nicht gesunken. Stattdessen zeigt sie sich bemerkenswert widerstandsfähig.
Den Daten zufolge erreichte die Hashrate des Bitcoin-Netzwerks am 11. November des vergangenen Jahres mit 1.101 EH/s einen historischen Höchststand. Am 6. August dieses Jahres fiel sie zeitweise auf 899 EH/s, hatte sich bis zum 20. Oktober jedoch auf 1.004 EH/s erholt – nur 8,8 % unter dem Höchstwert.
Analysten zufolge ist die Netto-Hashrate des Netzwerks seit August um rund 105 EH/s gestiegen. Den größten Beitrag dazu leisten private Mining-Farmen, Miner mit staatsnahem Hintergrund sowie Miner außerhalb der USA.
Zusammenfassend lässt sich sagen, dass hinter dem aktuellen Wandel in der Bitcoin-Mining-Branche im Kern der Wettbewerb um Stromressourcen zwischen dem Bitcoin-Mining und dem KI-Rechensektor steht.
Ob die Hashrate des gesamten Bitcoin-Netzwerks auch künftig widerstandsfähig bleibt, hängt weiterhin davon ab, wie schnell neue Miner Kapital investieren und ob sie ihren Kostenvorteil bei den Strompreisen dauerhaft halten können.
#比特币挖矿算力
1
566
Analyse: Brent-Öl hält sich über 100 US-Dollar – makroökonomischer Druck könnte das Aufwärtspotenzial von Bitcoin begrenzen
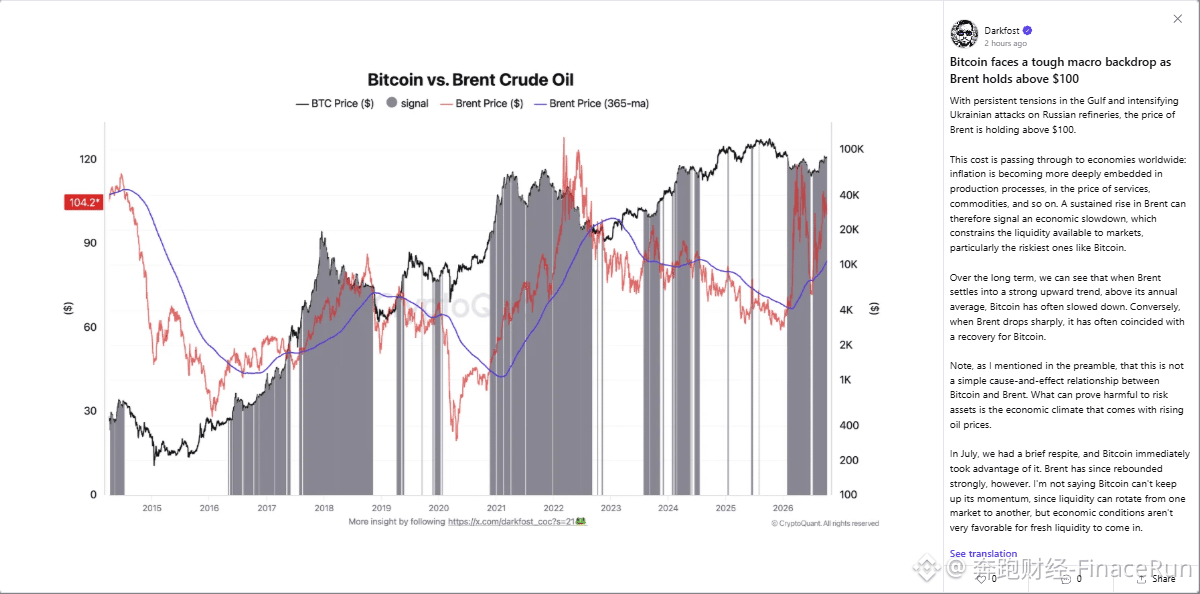
Am 23. Oktober erklärte der CryptoQuant-Analyst Darkfost in einem Beitrag, dass der Brent-Ölpreis infolge der anhaltenden Spannungen in der Golfregion und der verstärkten ukrainischen Angriffe auf russische Raffinerien über 100 US-Dollar pro Barrel geblieben sei.
Seiner Ansicht nach schränkt das makroökonomische Umfeld, das durch die hohen Ölpreise geprägt wird, das Aufwärtspotenzial von Bitcoin ein. Konkret verteuert ein Anstieg der Ölpreise die Produktion, Dienstleistungen und Rohstoffe und verstärkt so den Inflationsdruck in der Wirtschaft.
Zudem könnten steigende Ölpreise auf eine konjunkturelle Abschwächung hindeuten. Dies würde die Marktliquidität nach und nach verknappen. Als Erste würden dann häufig Mittel abgezogen, die in risikoreiche Anlagen wie Bitcoin fließen.
Auch der langfristige historische Verlauf bestätigt dieses Muster. Wenn Brent-Öl in einen starken Aufwärtstrend eintritt und dauerhaft über seinem Jahresdurchschnitt liegt, verliert BTC häufig an Schwung. Umgekehrt kann sich Bitcoin in Phasen stark fallender Ölpreise leichter erholen.
Er betonte jedoch ausdrücklich, dass kein direkter kausaler Zusammenhang zwischen dem Ölpreis und BTC besteht. Entscheidend für Risikoanlagen sei das makroökonomische Umfeld, das mit hohen Ölpreisen einhergeht – nicht der Ölpreis selbst.
Die Marktentwicklung im Juli dieses Jahres liefert dafür einen deutlichen Beleg. Damals gingen die Ölpreise vorübergehend zurück, woraufhin sich für BTC ein Zeitfenster für Kursgewinne öffnete. Anschließend erholte sich der Brent-Ölpreis jedoch kräftig.
Abschließend merkte der Analyst an, dass Kapital zwar weiterhin zwischen Märkten rotieren und den Aufwärtstrend von BTC stützen könne, das derzeitige makroökonomische Umfeld aber keine Voraussetzung für anhaltende Zuflüsse neuer Liquidität biete.
Zusammengefasst: Der Ölpreis ist lediglich ein Beobachtungsindikator – Inflation und Liquidität sind die zentralen Faktoren. Solange die Ölpreise hoch bleiben, muss BTC auf eine Entspannung des makroökonomischen Drucks warten, um seinen Aufwärtstrend fortzusetzen.
Angesichts der hohen Ölpreise und der wachsenden Erwartungen einer geldpolitischen Straffung: Würdest du deine Position halten und abwarten, bei Kursrückgängen zukaufen oder vorerst aussteigen? Teile deine Strategie gern in den Kommentaren.
#布伦特原油突破100美元
284
Verifiziert
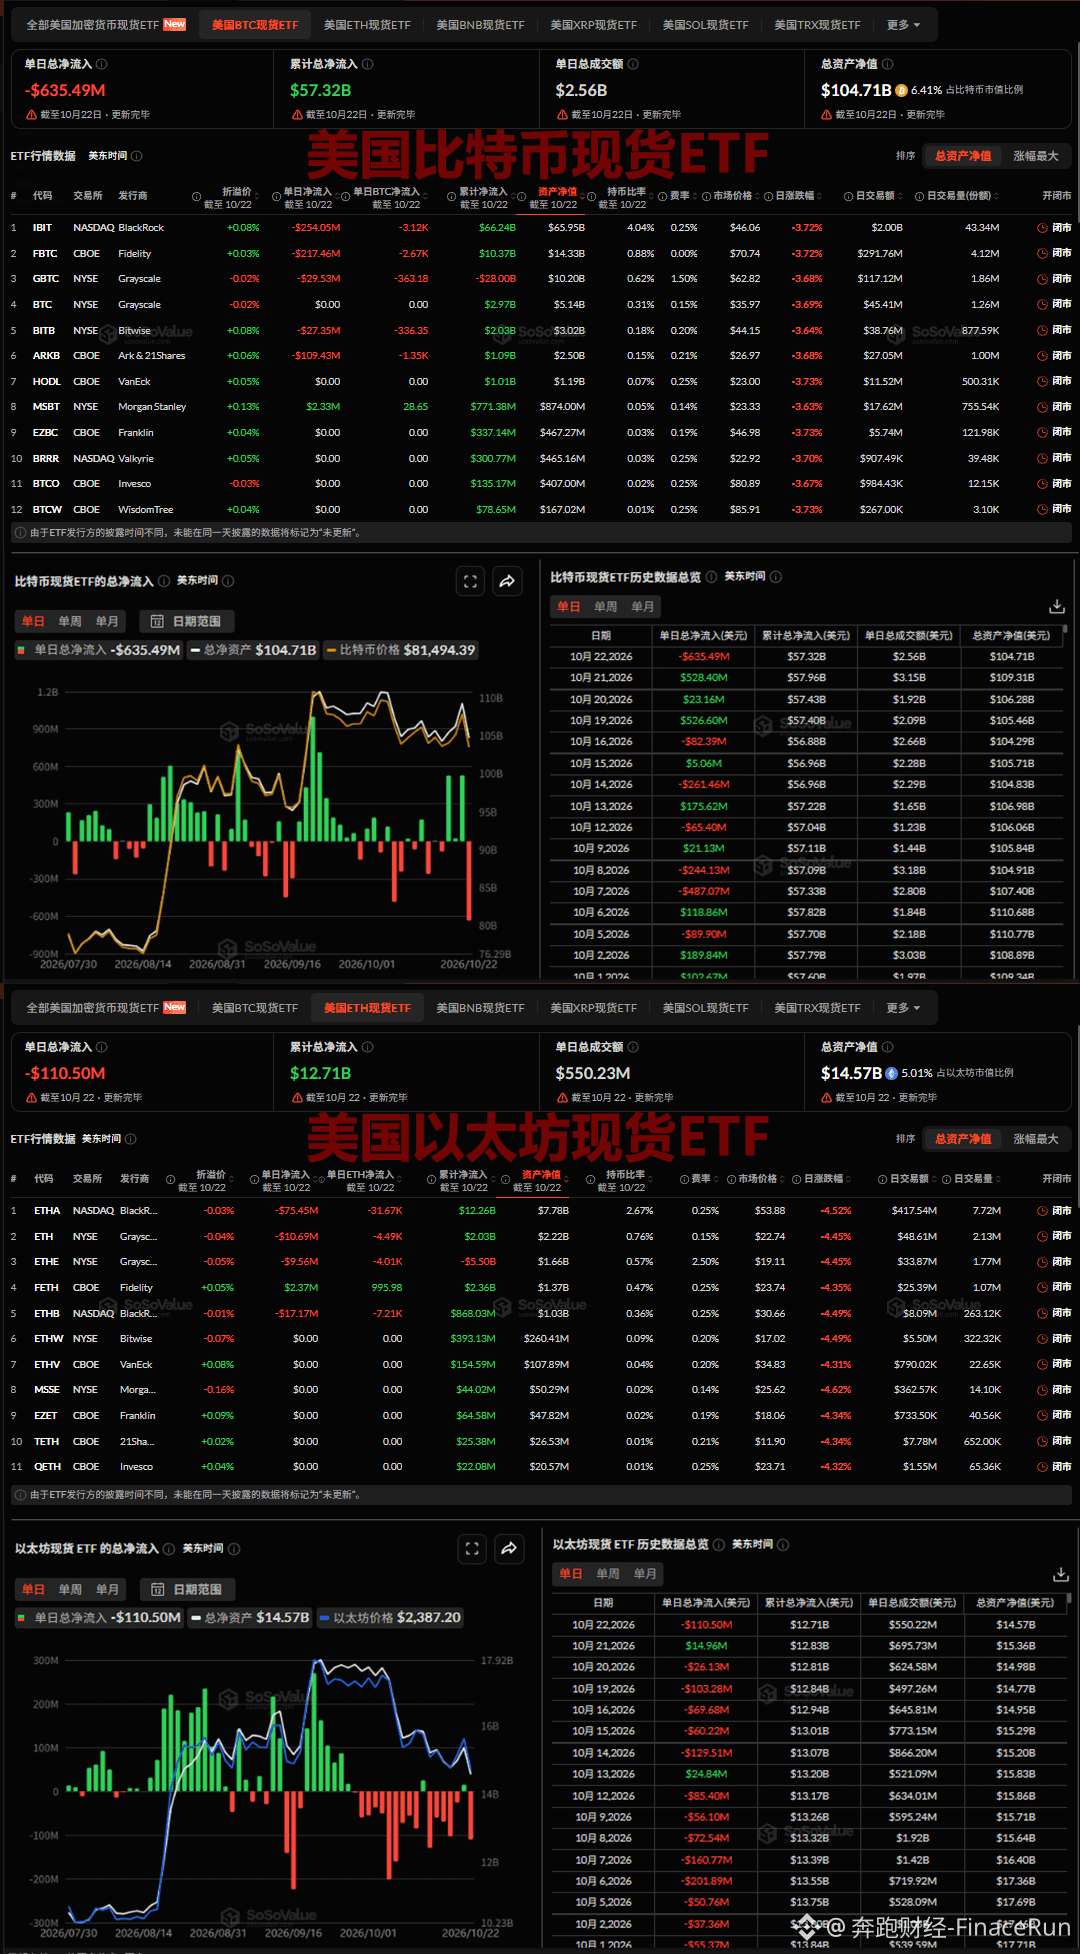
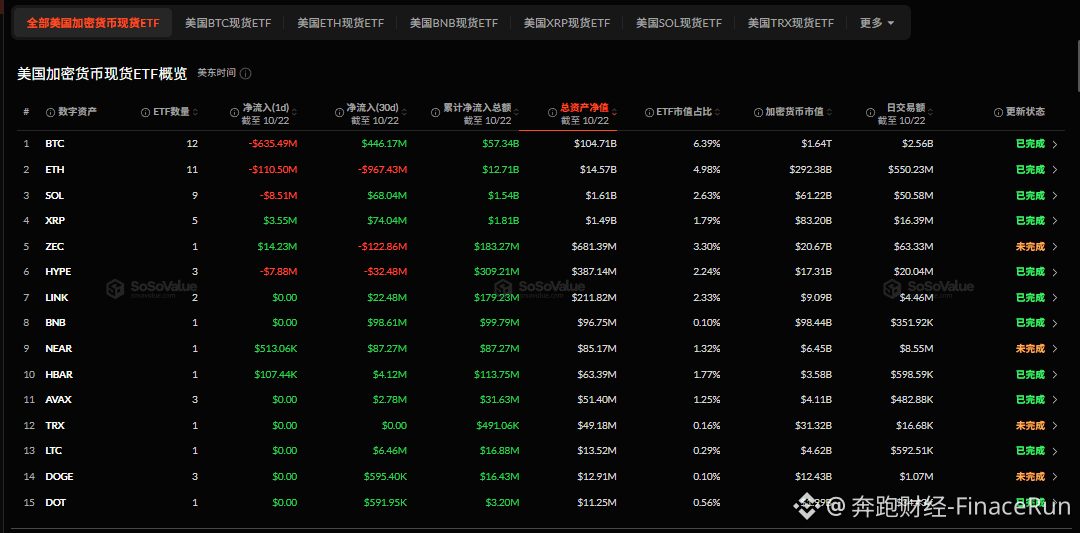
BTC- und ETH-Spot-ETFs verzeichneten am Donnerstag gemeinsam Nettoabflüsse; kumulierte Nettozuflüsse belaufen sich auf fast 746 Mio. US-Dollar
23. Oktober – Laut Daten von SoSoValue verzeichneten US-amerikanische BTC-Spot-ETFs gestern mit 635 Mio. US-Dollar erstmals in dieser Woche insgesamt Nettoabflüsse;
BlackRocks IBIT, Fidelitys FBTC und ARK 21Shares’ ARKB verzeichneten mit 254 Mio. US-Dollar (rund 3.120 BTC), 217 Mio. US-Dollar (rund 2.670 BTC) beziehungsweise 109 Mio. US-Dollar (rund 1.350 BTC) die drei größten Nettoabflüsse des gestrigen Tages;
Danach folgten Grayscales GBTC und Bitwises BITB mit täglichen Nettoabflüssen von 29,53 Mio. US-Dollar (363,18 BTC) beziehungsweise 27,35 Mio. US-Dollar (336,35 BTC);
Morgan Stanleys MSBT war mit 2,33 Mio. US-Dollar (28,65 BTC) der einzige BTC-ETF, der gestern insgesamt Nettozuflüsse verzeichnete;
Der Nettoinventarwert aller Bitcoin-Spot-ETFs beträgt derzeit 104,71 Mrd. US-Dollar. Das entspricht 6,41 % der gesamten Bitcoin-Marktkapitalisierung. Die kumulierten Nettozuflüsse belaufen sich auf 57,32 Mrd. US-Dollar.
Am selben Tag verzeichneten US-amerikanische Ethereum-Spot-ETFs mit knapp 111 Mio. US-Dollar zum dritten Mal in dieser Woche insgesamt Nettoabflüsse;
BlackRocks ETHA und ETHB verzeichneten mit 75,45 Mio. US-Dollar (rund 31.670 ETH) beziehungsweise 17,17 Mio. US-Dollar (rund 7.210 ETH) die größten beziehungsweise zweitgrößten Nettoabflüsse des gestrigen Tages;
Danach folgten Grayscales ETH und ETHE mit täglichen Nettoabflüssen von 10,69 Mio. US-Dollar (rund 4.490 ETH) beziehungsweise 9,56 Mio. US-Dollar (rund 4.010 ETH);
Fidelitys FETH war mit 2,37 Mio. US-Dollar (995,98 ETH) der einzige ETH-ETF, der gestern Nettozuflüsse verzeichnete;
Der Nettoinventarwert aller Ethereum-Spot-ETFs beträgt derzeit 14,57 Mrd. US-Dollar. Das entspricht 5,01 % der gesamten Ethereum-Marktkapitalisierung. Die kumulierten Nettozuflüsse belaufen sich auf 12,71 Mrd. US-Dollar.
#比特币ETF #以太坊ETF
1
583
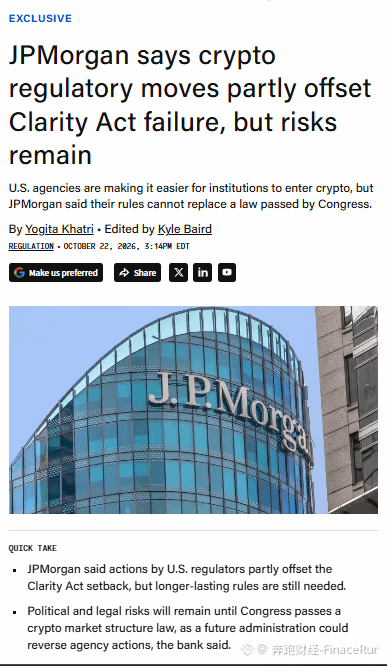
JPMorgan: Neue Regulierung gleicht die Folgen des Rückschlags für den Clarity Act teilweise aus, doch Risiken durch politische Kehrtwenden und Marktprämien bleiben bestehen
23. Oktober: Laut einem aktuellen Bericht von JPMorgan haben die Maßnahmen, die US-Aufsichtsbehörden nach und nach auf den Weg gebracht haben, die negativen Folgen des Rückschlags für den Clarity Act (Klarheitsgesetz) weitgehend ausgeglichen, obwohl der Senat im vergangenen Monat nicht in der Lage war, das Gesetz voranzubringen.
Der Bericht warnt jedoch zugleich, dass die politischen und rechtlichen Risiken für die Branche damit nicht beseitigt sind. Bis der Kongress ein umfassendes Gesetz zur Marktstruktur für Kryptowährungen verabschiedet, kann die Branche ihren Betrieb nur mithilfe fragmentierter Regulierungsmaßnahmen aufrechterhalten. Die Risikoprämien dürften daher weiterhin hoch bleiben.
Den Analysten von JPMorgan zufolge können die von den Aufsichtsbehörden erlassenen Verwaltungsvorschriften kurzfristig institutionelle Gelder in den Kryptomarkt lenken. Maßnahmen auf Verwaltungsebene können jedoch rückgängig gemacht werden und sind kein Ersatz für ein Gesetz des Kongresses.
Derzeit kann die Branche ihren Betrieb nur mithilfe fragmentierter Regulierungsdokumente aufrechterhalten. Denn sollte die Regierungspartei im Weißen Haus wechseln, könnten diese Regulierungsmaßnahmen innerhalb von nur zwei Jahren wieder aufgehoben werden.
Der Analyse zufolge wird der Markt deshalb bis zur Verabschiedung eines umfassenden Gesetzes zur Marktstruktur für Kryptowährungen durch den Kongress weiterhin mit einer hohen Risikoprämie belastet sein.
Dem Bericht zufolge ist es in diesem Jahr praktisch ausgeschlossen, dass der Clarity Act verabschiedet wird. Wahrscheinlich wird er erst 2027 erneut geprüft.
Der Bericht nennt mehrere wichtige regulatorische Entwicklungen, die kurzfristig institutionelle Akteure zur Beteiligung am Krypto-Ökosystem ermutigen könnten. Konkret hat die SEC eine fünfjährige „Innovationsausnahme“ für tokenisierte Wertpapiere eingeführt und klare betriebliche Regeln für Token-Rechte und Handelsplattformen festgelegt.
Die CFTC prüft, ob auf regulierten Plattformen gehebelter Kryptohandel angeboten werden kann, um das derzeitige, fragmentierte System bundesstaatlicher Lizenzen zu ersetzen. Die Planung befindet sich jedoch noch in einem frühen Stadium, sodass eine umfassende Umsetzung kurzfristig schwierig sein dürfte.
Die OCC unterstellt unterdessen Dienstleistungen wie die Verwahrung digitaler Vermögenswerte und das Reserve-Management der Bundesaufsicht. So können Kryptounternehmen mit geringeren regulatorischen Kosten eine bundesweite Banklizenz erhalten.
Gleichzeitig holt das Financial Accounting Standards Board (FASB) Stellungnahmen zu einem Vorschlag ein, der es Unternehmen ermöglichen würde, bestimmte Stablecoins als Zahlungsmitteläquivalente in der Bilanz auszuweisen.
Wird die Regelung eingeführt, könnte dies den Einsatz von Stablecoins bei Unternehmenszahlungen und im Liquiditätsmanagement ausweiten. Die Frist für Stellungnahmen endet am 19. November.
#摩根大通 #ClarityAct
936
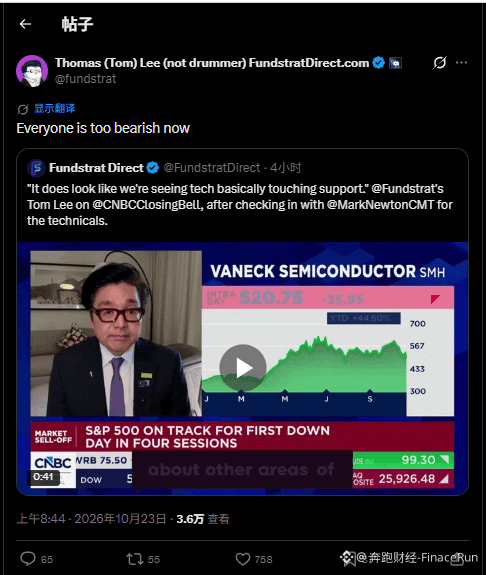
Tom Lee: Die Marktstimmung ist derzeit übermäßig pessimistisch, Technologieaktien haben im Wesentlichen ihren Unterstützungsbereich erreicht
23. Oktober – Tom Lee, Chief Investment Officer von Fundstrat, sagte in einer CNBC-Sendung, die allgemeine Marktstimmung sei derzeit zu pessimistisch. Seiner Ansicht nach habe der Technologiesektor im Wesentlichen seinen Unterstützungsbereich erreicht.
Die jüngsten Verkäufe am Markt haben Technologie- und Halbleiteraktien deutlich unter Druck gesetzt. Nach einer Einschätzung gemeinsam mit Mark Newton, dem technischen Analysten seines Teams, sei man jedoch zu dem Schluss gekommen, dass der Pessimismus übertrieben sei.
Lee zufolge befürchtet der Markt derzeit, dass die Investitionen in KI zu hoch ausfallen. Die anhaltenden technologischen Durchbrüche und die disziplinierende Wirkung eines weiterhin rationalen Anleihemarkts seien jedoch vielmehr Anzeichen für einen gesünderen Investitionszyklus. Eine Korrektur der Bewertungen bedeute daher nicht, dass der KI-Boom seinen Höhepunkt erreicht habe.
Zugleich warnte er, dass ein breiter Ausverkauf aus Sorge um KI auch Krypto- und andere damit verbundene Vermögenswerte treffen würde – nicht nur Technologieaktien.
Zusammenfassend bietet Tom Lees Einschätzung eine konträre Perspektive auf die Panikstimmung: Der Pessimismus sei übertrieben, der Technologiesektor habe seinen Unterstützungsbereich erreicht, die Fortschritte bei KI hielten an und die Disziplin am Anleihemarkt sei intakt. Das bedeute, dass die langfristige Wachstumslogik des KI-Booms weiterhin nicht widerlegt sei.
Für den Kryptomarkt ist diese optimistische Einschätzung jedoch nur bedingt relevant. Denn wenn die Risikobereitschaft nachlässt, fallen Kryptoanlagen üblicherweise stärker als Technologieaktien. „Technologieaktien stabilisieren sich“ ≠ „Kryptoanlagen sind sicher“ – zwischen beiden besteht eine zeitverzögerte Übertragung, zudem werden Kryptoanlagen mit einem Abschlag gehandelt.
Ob die Korrektur eine Gelegenheit zum Einstieg bietet, hängt letztlich weiterhin davon ab, wie sehr Anleger an die langfristige KI-Erzählung glauben und ob ihre Portfolios kurzfristige Schwankungen verkraften können. Fehlt eine dieser Voraussetzungen, sollte man nicht vorschnell aufstocken.
#科技股
2
1.4k
Deribit-Daten: BTC- und ETH-Optionen im Wert von fast 1,5 Milliarden US-Dollar laufen diesen Freitag aus
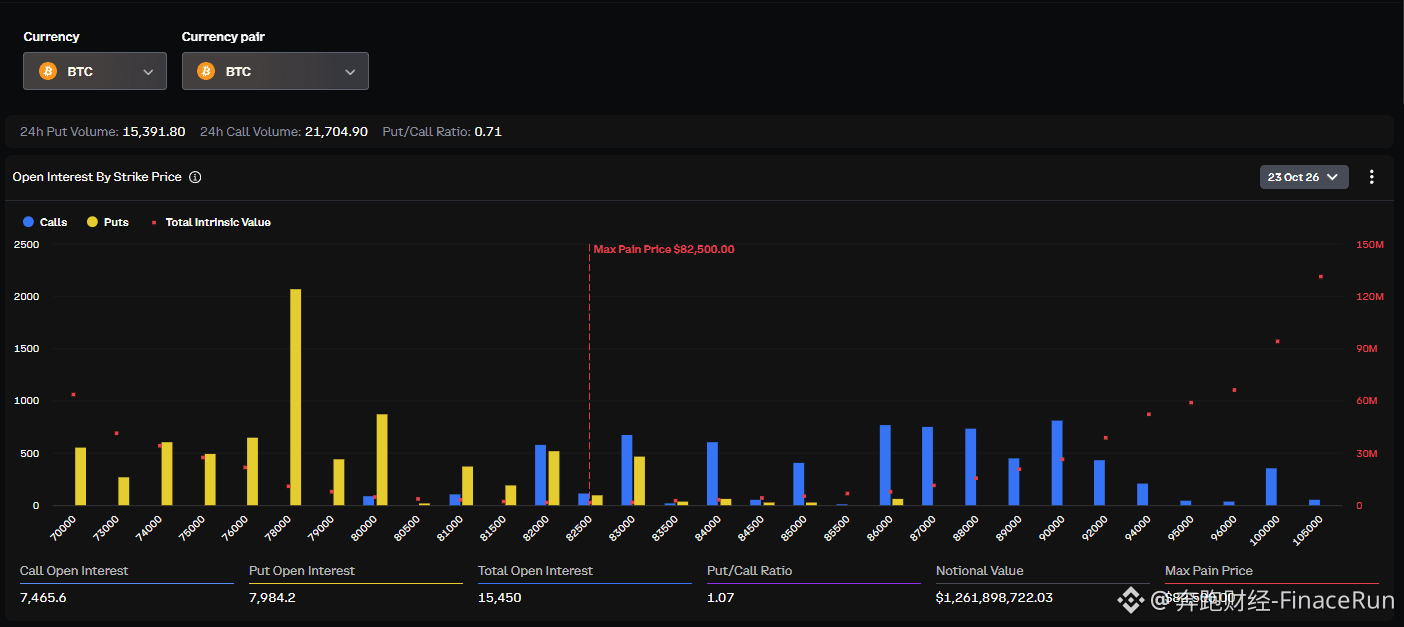
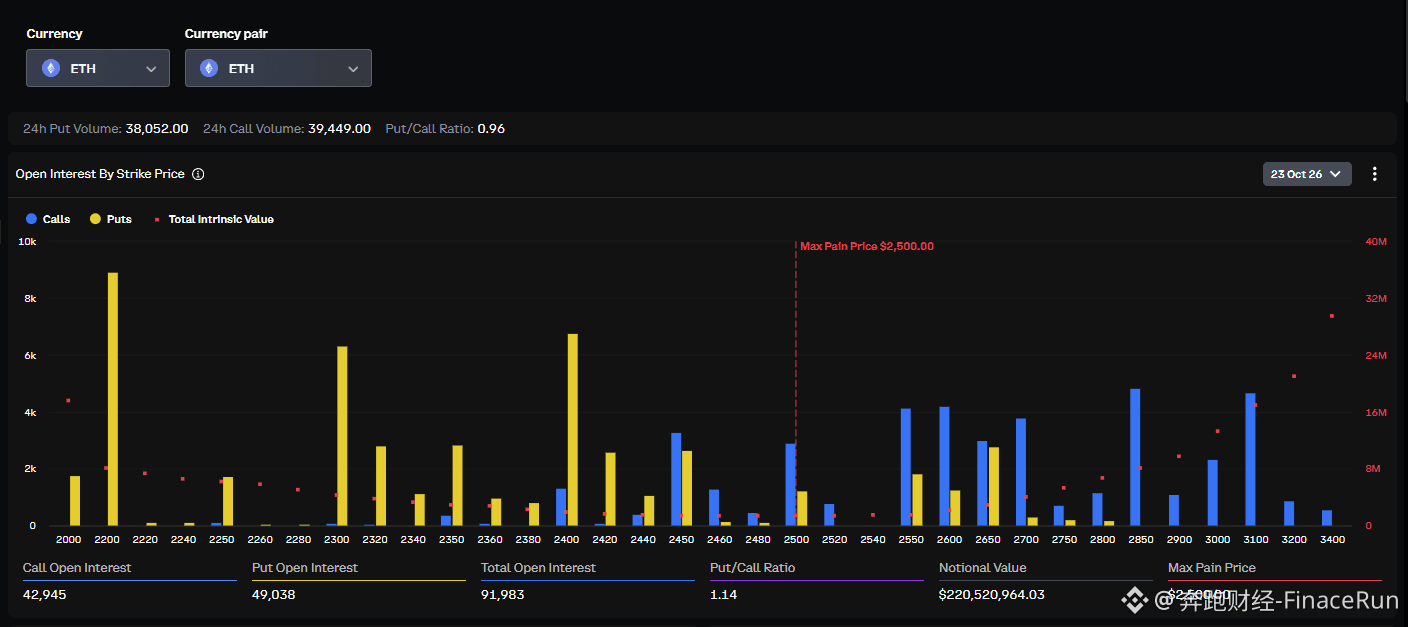
Am 22. Oktober: Laut offiziellen Daten von Deribit laufen BTC- und ETH-Optionen im Wert von rund 1,482 Milliarden US-Dollar diesen Freitag (morgen um 16:00 Uhr) aus.
Darunter haben BTC-Optionen einen Nominalwert von rund 1,262 Milliarden US-Dollar, ein Put/Call-Verhältnis von 1,07 und einen Max-Pain-Preis von 82.500 US-Dollar. Die Stimmung am Optionsmarkt zum Verfall ist insgesamt bearish;
Derzeit liegt der BTC-Marktpreis unter 82.000 US-Dollar und damit unter dem Max-Pain-Preis der auslaufenden Optionen. Sollte der BTC-Marktpreis in diesem Zeitraum die Marke von 82.000 US-Dollar nicht halten können, ist die Stimmung am Optionsmarkt zum Verfall insgesamt eher bearish;
Am selben Tag haben die auslaufenden ETH-Optionen einen Nominalwert von rund 221 Millionen US-Dollar, ein Put/Call-Verhältnis von 1,14 und einen Max-Pain-Preis von 2.500 US-Dollar. Auch die Stimmung zum Verfall ist insgesamt bearish.
Derzeit liegt der ETH-Marktpreis unter 2.450 US-Dollar und damit unter dem Max-Pain-Preis der auslaufenden Optionen. Sollte der ETH-Marktpreis in diesem Zeitraum die Marke von 2.450 US-Dollar nicht halten können, ist die Stimmung am Optionsmarkt zum Verfall ebenfalls insgesamt eher bearish;
Zusammenfassend lässt sich sagen, dass sowohl der BTC- als auch der ETH-Optionsmarkt von Bären dominiert wird. Da die Spotpreise beider Assets nahe an ihren Max-Pain-Niveaus liegen, steht der Derivatemarkt kurzfristig unter Druck. Kurzfristig orientierte Trader sollten das Risikomanagement im Blick behalten.
#期权交割日
300
Verifiziert
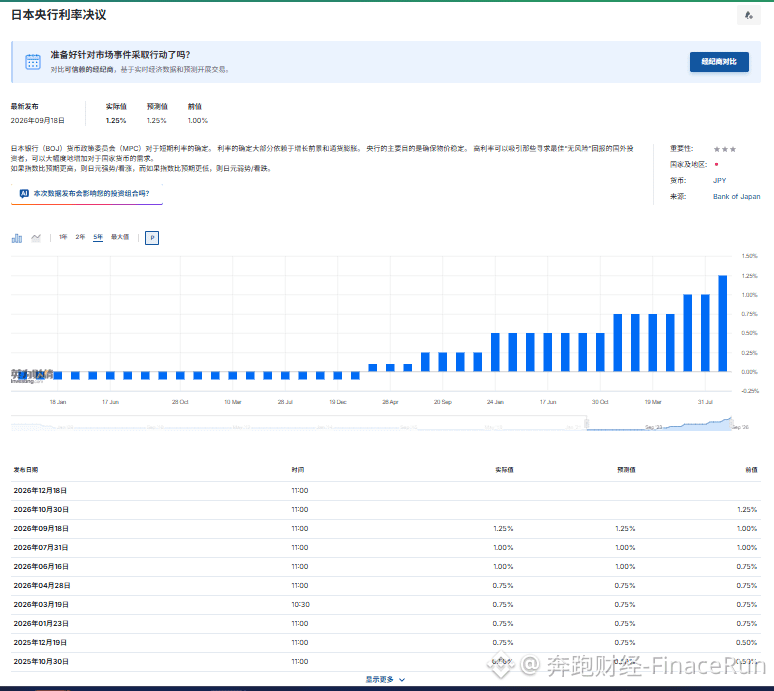
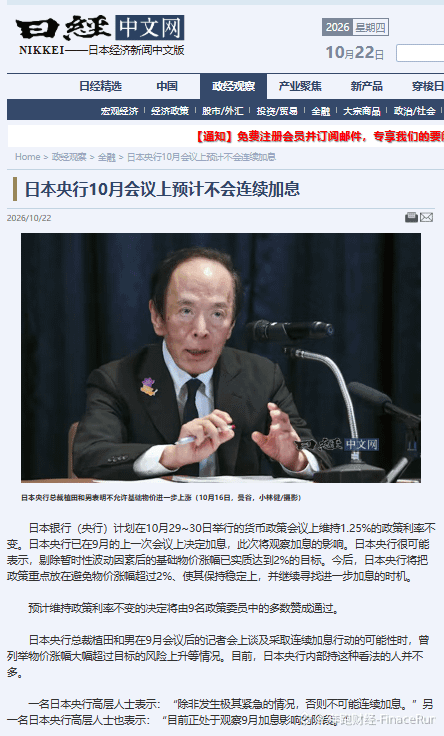
Nikkei: Bank of Japan dürfte den Leitzins bei ihrer Sitzung im Oktober unverändert bei 1,25 % belassen
Laut einem Bericht der Nikkei vom 22. Oktober tendiert die Bank of Japan dazu, den Leitzins bei ihrer geldpolitischen Sitzung am 29. und 30. Oktober unverändert bei 1,25 % zu belassen.
Bemerkenswert ist, dass die Bank of Japan erst im September eine Zinserhöhung vorgenommen hat. Mit der nun geplanten Zinspause will sie prüfen, ob sich die vorherige Zinserhöhung verzögert auf die heimische Wirtschaft und die Preise auswirkt.
Dem Bericht zufolge dürfte die Bank of Japan erklären, dass die zugrunde liegende Inflation – ohne vorübergehende Schwankungen – ihr Ziel von 2 % im Wesentlichen bereits erreicht hat.
Die Bank of Japan wird sich künftig darauf konzentrieren, einen weiteren Anstieg der Inflation zu verhindern und die Preise in der Nähe des Zielwerts zu stabilisieren. Zugleich wird sie die Inflationsdaten weiter beobachten und auf einen geeigneten Zeitpunkt warten, um eine erneute Zinserhöhung in Erwägung zu ziehen.
Am Markt wird allgemein erwartet, dass der Leitzins bei diesem Beschluss unverändert bleibt. Eine Zinspause bedeutet jedoch keine Nachlässigkeit: Der Inflationsdruck durch die Ölpreise besteht weiterhin, und eine übermäßige Teuerung zu verhindern bleibt ein zentraler Schwerpunkt der Geldpolitik der Bank of Japan.
Analysten zufolge dürfte die Bank of Japan in ihrem nach der Sitzung veröffentlichten Ausblick auf Wirtschaft und Preise weiterhin auf Aufwärtsrisiken für die Inflation hinweisen und sich damit Spielraum für spätere Zinserhöhungen bewahren. Sollten die Daten weiter steigen, könnte der Dezember ein mögliches Zeitfenster für eine Zinserhöhung sein.
Zusammenfassend gilt: Die vorstehenden Einschätzungen sind ein Marktausblick vor der Sitzung und stellen nicht den endgültigen Beschluss dar. Selbst wenn die Bank of Japan diesmal abwartet, bedeutet das nicht, dass der Straffungszyklus damit beendet ist.
Denn die durch die Ölpreise bedingte hartnäckige Inflation und die Schwankungen des Yen-Wechselkurses bleiben entscheidende Faktoren für den weiteren geldpolitischen Kurs.
#日本央行10月利率决议
494
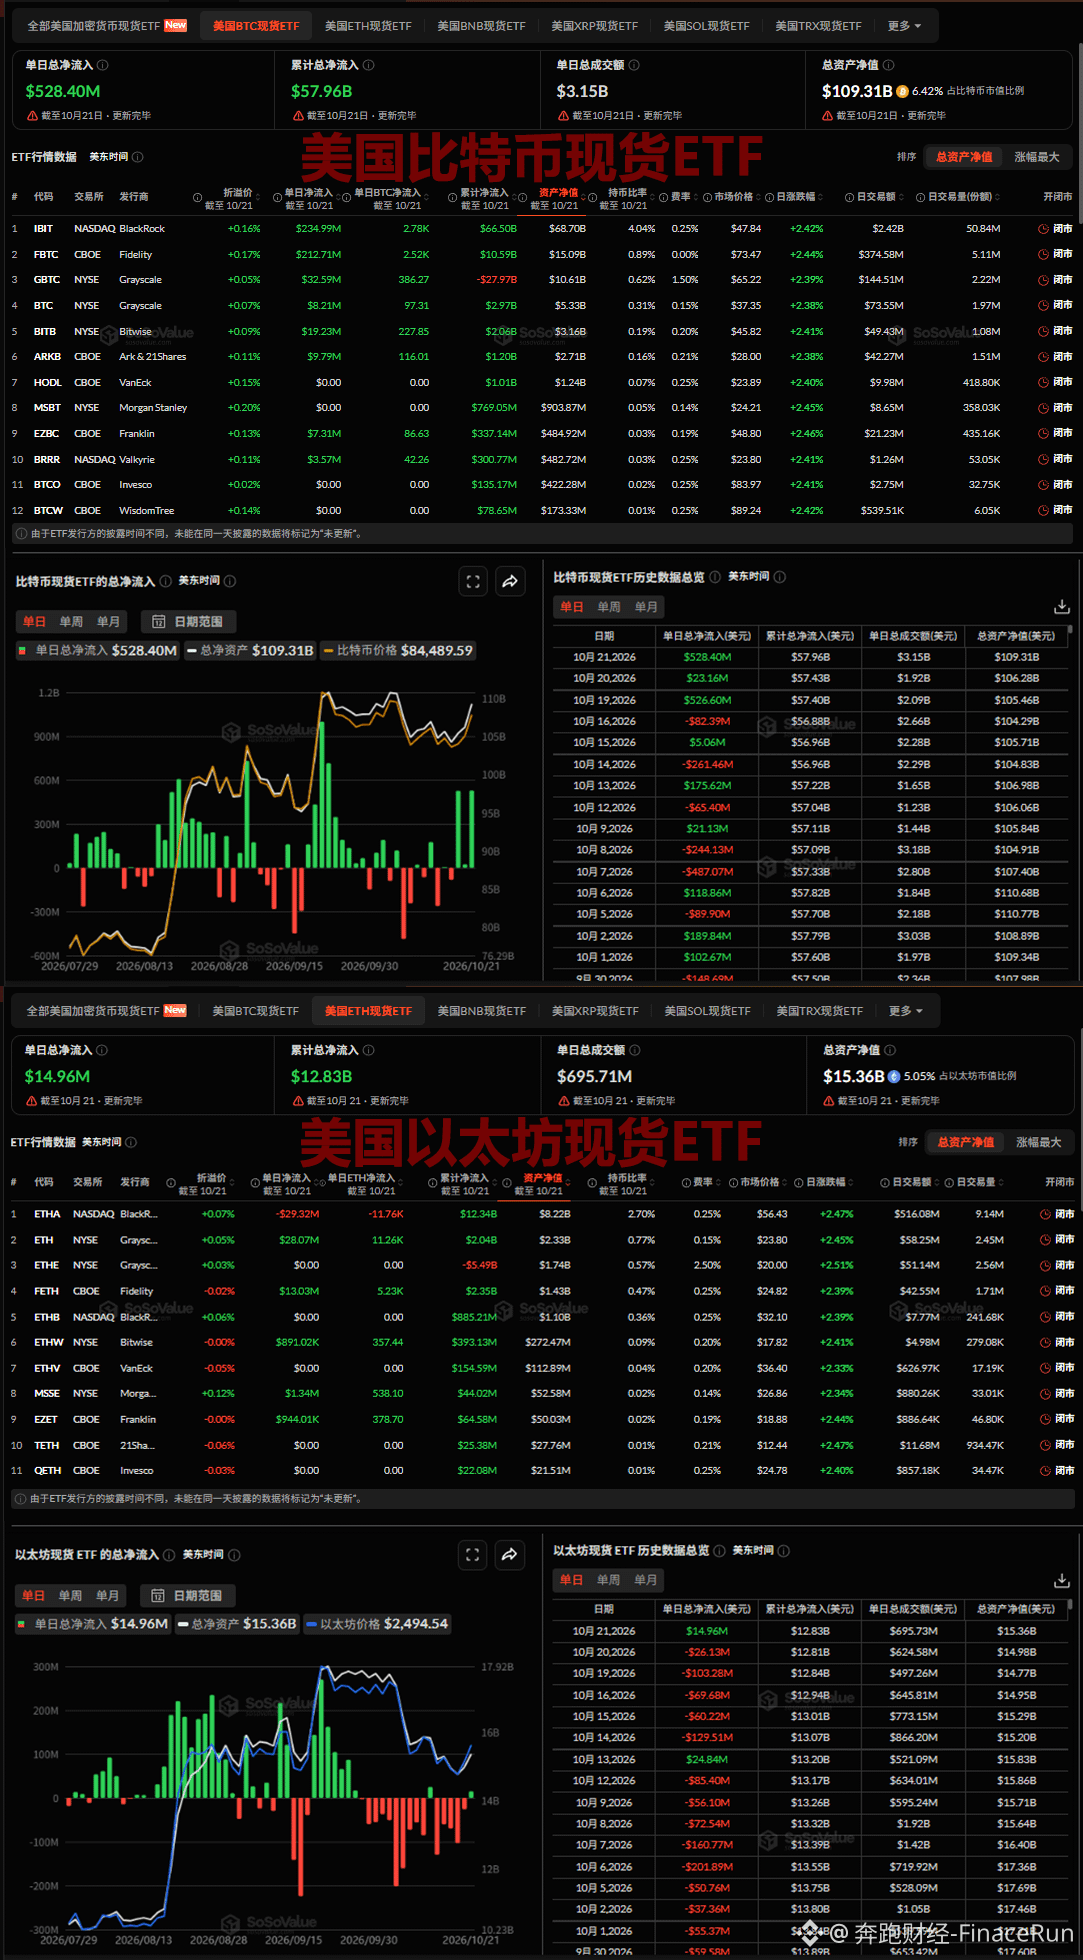
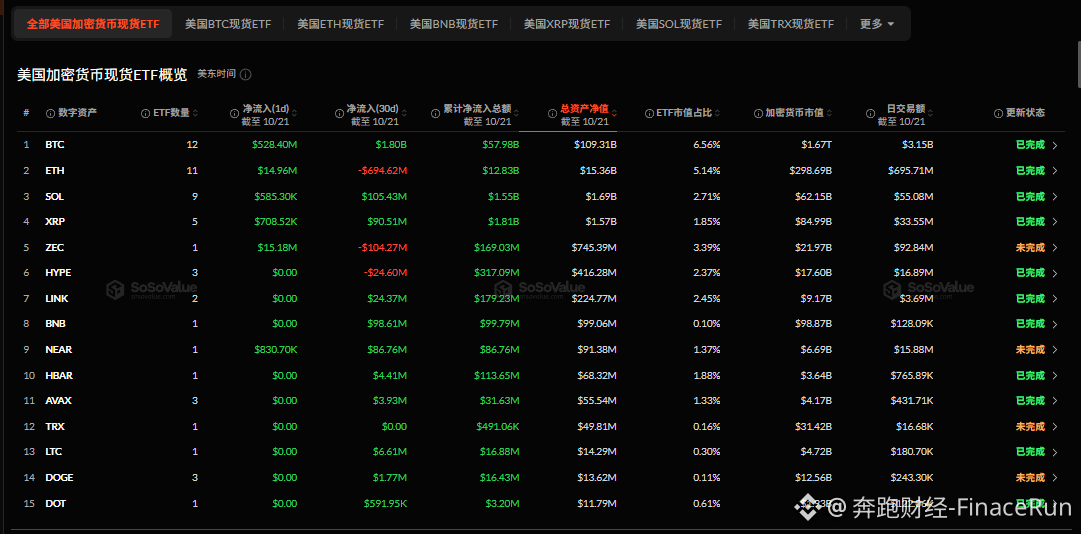
BTC- und ETH-Spot-ETFs verzeichnen am Mittwoch zusammen Nettozuflüsse von über 543 Millionen US-Dollar
Nachrichten vom 22. Oktober: Daten von SoSoValue zufolge verzeichneten US-amerikanische BTC-Spot-ETFs gestern mit 528 Millionen US-Dollar den dritten Tag in Folge Nettozuflüsse. Dabei verzeichnete kein einziger BTC-ETF an diesem Tag Nettoabflüsse.
BlackRocks IBIT und Fidelitys FBTC belegten mit Nettozuflüssen von knapp 235 Millionen US-Dollar (rund 2.780 BTC) beziehungsweise 213 Millionen US-Dollar (rund 2.520 BTC) die ersten beiden Plätze.
Grayscales GBTC und Bitwise’ BITB verzeichneten tägliche Nettozuflüsse von 32,59 Millionen US-Dollar (386,27 BTC) beziehungsweise 19,23 Millionen US-Dollar (227,85 BTC).
Ark&21Shares’ ARKB und Grayscales BTC verzeichneten tägliche Nettozuflüsse von 9,79 Millionen US-Dollar (116,01 BTC) beziehungsweise 8,21 Millionen US-Dollar (97,31 BTC).
Franklins EZBC und Valkyries BRRR verzeichneten tägliche Nettozuflüsse von 7,31 Millionen US-Dollar (86,63 BTC) beziehungsweise 3,57 Millionen US-Dollar (42,26 BTC).
Zum aktuellen Zeitpunkt beläuft sich der Nettoinventarwert der Bitcoin-Spot-ETFs auf 109,31 Milliarden US-Dollar, was 6,42 % der gesamten Bitcoin-Marktkapitalisierung entspricht. Die kumulierten Nettozuflüsse betragen 57,96 Milliarden US-Dollar.
Am selben Tag verzeichneten US-amerikanische Ethereum-Spot-ETFs mit Nettozuflüssen von 14,96 Millionen US-Dollar erstmals wieder Zuflüsse, nachdem sie fünf Tage in Folge Nettoabflüsse verbucht hatten.
Grayscales ETH und Fidelitys FETH verzeichneten tägliche Nettozuflüsse von 28,07 Millionen US-Dollar (rund 11.260 ETH) beziehungsweise 13,03 Millionen US-Dollar (rund 5.230 ETH).
Es folgten Morgan Stanleys MSSE, Franklins EZET und Bitwise’ ETHW mit täglichen Nettozuflüssen von 1,34 Millionen US-Dollar (538,10 ETH), 940.000 US-Dollar (378,70 ETH) beziehungsweise 890.000 US-Dollar (357,44 ETH).
BlackRocks ETHA war hingegen mit Nettoabflüssen von 29,32 Millionen US-Dollar (rund 11.760 ETH) der einzige ETH-ETF, der gestern Mittelabflüsse verzeichnete.
Zum aktuellen Zeitpunkt beläuft sich der Nettoinventarwert der Ethereum-Spot-ETFs auf 15,36 Milliarden US-Dollar, was 5,05 % der gesamten Ethereum-Marktkapitalisierung entspricht. Die kumulierten Nettozuflüsse betragen 12,83 Milliarden US-Dollar.
#比特币ETF #以太坊ETF
1
258
Teilweise korrekt
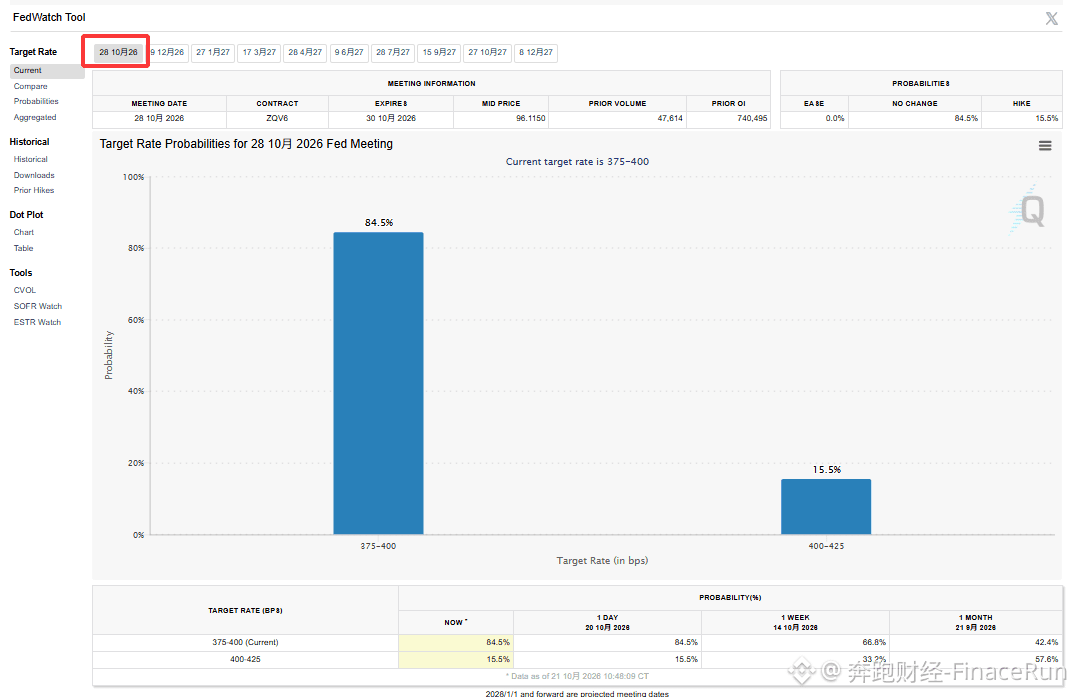
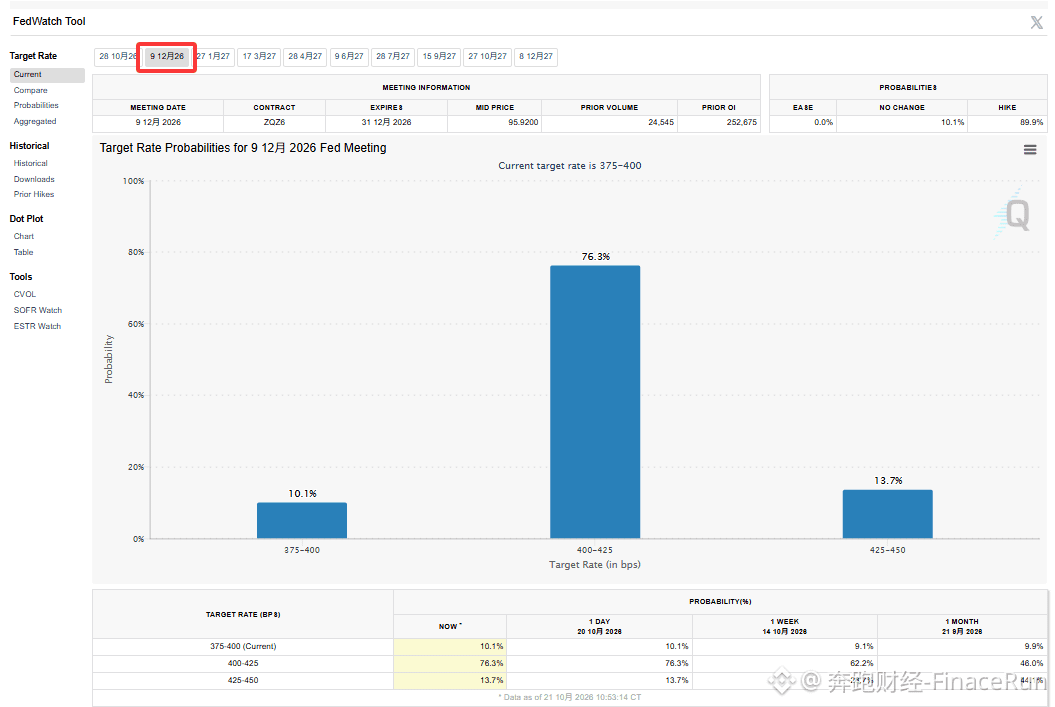
CME FedWatch: Markt erwartet überwiegend, dass die Fed im Oktober stillhält; im Dezember könnte sie die Zinsen um mindestens 25 Basispunkte anheben
22. Oktober – Laut den aktuellen Preisen für Zinsfutures von CME FedWatch liegt die Wahrscheinlichkeit, dass die US-Notenbank die Zinsen bei ihrer Sitzung im Oktober unverändert lässt, nach vorherrschender Markterwartung bei 84,5 Prozent. Die Wahrscheinlichkeit einer Zinserhöhung um 25 Basispunkte beträgt 15,5 Prozent;
Mit Blick auf den Dezember ändern sich die Markterwartungen deutlich: Die Wahrscheinlichkeit, dass die Zinsen unverändert bleiben, liegt nur bei 10,1 Prozent. Eine Zinserhöhung um 25 Basispunkte wird mit einer Wahrscheinlichkeit von 76,3 Prozent erwartet; außerdem halten es 13,7 Prozent für möglich, dass die Zinsen insgesamt um 50 Basispunkte angehoben werden.
Insgesamt spiegeln die aktuellen Zinsfutures den Marktkonsens wider: Im Oktober dürfte die Fed eher abwarten, doch für dieses Jahr werden weiterhin deutliche Zinserhöhungen erwartet. Der Druck, die Geldpolitik zu straffen, ist also nicht verschwunden.
Glaubst du, dass die Fed die Markterwartungen erfüllt und im Oktober die Zinsen stabil hält, bevor sie sie im Dezember anhebt? Teile deine Einschätzung in den Kommentaren!
#ZinserwartungenDerFed
22. Oktober – Laut den aktuellen Preisen für Zinsfutures von CME FedWatch liegt die Wahrscheinlichkeit, dass die US-Notenbank die Zinsen bei ihrer Sitzung im Oktober unverändert lässt, nach vorherrschender Markterwartung bei 84,5 Prozent. Die Wahrscheinlichkeit einer Zinserhöhung um 25 Basispunkte beträgt 15,5 Prozent;
Mit Blick auf den Dezember ändern sich die Markterwartungen deutlich: Die Wahrscheinlichkeit, dass die Zinsen unverändert bleiben, liegt nur bei 10,1 Prozent. Eine Zinserhöhung um 25 Basispunkte wird mit einer Wahrscheinlichkeit von 76,3 Prozent erwartet; außerdem halten es 13,7 Prozent für möglich, dass die Zinsen insgesamt um 50 Basispunkte angehoben werden.
Insgesamt spiegeln die aktuellen Zinsfutures den Marktkonsens wider: Im Oktober dürfte die Fed eher abwarten, doch für dieses Jahr werden weiterhin deutliche Zinserhöhungen erwartet. Der Druck, die Geldpolitik zu straffen, ist also nicht verschwunden.
Glaubst du, dass die Fed die Markterwartungen erfüllt und im Oktober die Zinsen stabil hält, bevor sie sie im Dezember anhebt? Teile deine Einschätzung in den Kommentaren!
#美联储利率预期
22. Oktober – Laut den aktuellen Preisen für Zinsfutures von CME FedWatch liegt die Wahrscheinlichkeit, dass die US-Notenbank die Zinsen bei ihrer Sitzung im Oktober unverändert lässt, nach vorherrschender Markterwartung bei 84,5 Prozent. Die Wahrscheinlichkeit einer Zinserhöhung um 25 Basispunkte beträgt 15,5 Prozent;
Mit Blick auf den Dezember ändern sich die Markterwartungen deutlich: Die Wahrscheinlichkeit, dass die Zinsen unverändert bleiben, liegt nur bei 10,1 Prozent. Eine Zinserhöhung um 25 Basispunkte wird mit einer Wahrscheinlichkeit von 76,3 Prozent erwartet; außerdem halten es 13,7 Prozent für möglich, dass die Zinsen insgesamt um 50 Basispunkte angehoben werden.
Insgesamt spiegeln die aktuellen Zinsfutures den Marktkonsens wider: Im Oktober dürfte die Fed eher abwarten, doch für dieses Jahr werden weiterhin deutliche Zinserhöhungen erwartet. Der Druck, die Geldpolitik zu straffen, ist also nicht verschwunden.
Glaubst du, dass die Fed die Markterwartungen erfüllt und im Oktober die Zinsen stabil hält, bevor sie sie im Dezember anhebt? Teile deine Einschätzung in den Kommentaren!
#ZinserwartungenDerFed
22. Oktober – Laut den aktuellen Preisen für Zinsfutures von CME FedWatch liegt die Wahrscheinlichkeit, dass die US-Notenbank die Zinsen bei ihrer Sitzung im Oktober unverändert lässt, nach vorherrschender Markterwartung bei 84,5 Prozent. Die Wahrscheinlichkeit einer Zinserhöhung um 25 Basispunkte beträgt 15,5 Prozent;
Mit Blick auf den Dezember ändern sich die Markterwartungen deutlich: Die Wahrscheinlichkeit, dass die Zinsen unverändert bleiben, liegt nur bei 10,1 Prozent. Eine Zinserhöhung um 25 Basispunkte wird mit einer Wahrscheinlichkeit von 76,3 Prozent erwartet; außerdem halten es 13,7 Prozent für möglich, dass die Zinsen insgesamt um 50 Basispunkte angehoben werden.
Insgesamt spiegeln die aktuellen Zinsfutures den Marktkonsens wider: Im Oktober dürfte die Fed eher abwarten, doch für dieses Jahr werden weiterhin deutliche Zinserhöhungen erwartet. Der Druck, die Geldpolitik zu straffen, ist also nicht verschwunden.
Glaubst du, dass die Fed die Markterwartungen erfüllt und im Oktober die Zinsen stabil hält, bevor sie sie im Dezember anhebt? Teile deine Einschätzung in den Kommentaren!
#美联储利率预期
642
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BinancePick
3.3M Aufrufe
160,753 Kommentare
Mach bei #Gewinnsaison mit: Prognostiziere Unternehmensergebnisse auf Binance Pick und teile deine Meinung auf Binance Square!
Binance Square Official
·417 Likes
·344.4k Aufrufe
EarningsSeason
5.4M Aufrufe
26,482 Kommentare
StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
6 Aufrufe
4 Kommentare