

S H A H_
2.1k Beiträge
S H A H_
Melden
Nutzer blockieren
Building knowledge in crypto | Sharing alpha, insights & trends. NFA DYOR
Trade eröffnen
Gelegenheitstrader
3.6 Jahre
355 Following
1.0K+ Follower
2.6K+ Like gegeben
Beiträge
Portfolio
Alle
Zitierungen
Live
PINNED
·
--
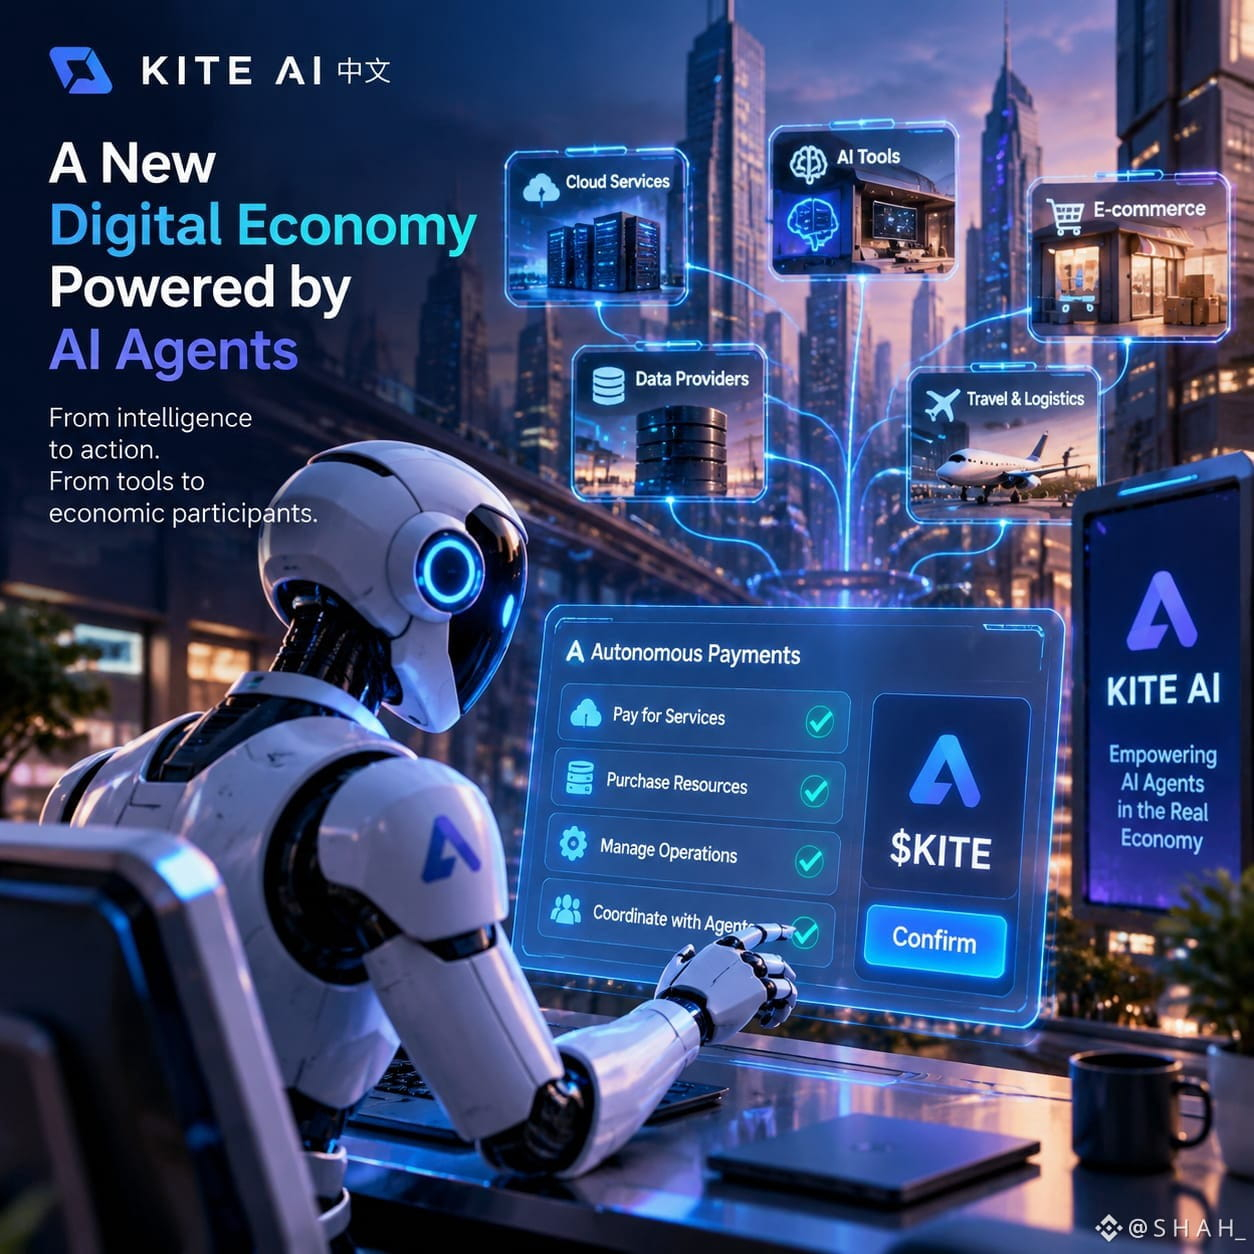
Was passiert, wenn KI nicht länger nur ein Werkzeug ist, sondern selbst zu einem wirtschaftlichen Akteur wird?
Das ist ein Wandel, den man im Auge behalten sollte.
Stell dir eine Zukunft vor, in der KI-Agenten eigenständig Dienstleistungen kaufen, für Rechenressourcen bezahlen, sich mit anderen Agenten abstimmen und Geschäftsabläufe verwalten können.
Damit diese Zukunft Wirklichkeit werden kann, braucht KI mehr als nur Intelligenz. Sie benötigt Zugang zu Finanzinfrastrukturen.
Genau dieses spannende Gebiet erkundet @GoKiteAI .
Die größere Chance sehe ich nicht nur in automatisierten Zahlungen, sondern darin, eine Wirtschaft zu ermöglichen, in der Software-Agenten miteinander interagieren, Werte austauschen und mit minimalem menschlichem Eingreifen Dienstleistungen schaffen können.
Spannend wird es zu entdecken, welche völlig neuen Geschäftsmodelle entstehen, sobald Maschinen am Handel teilnehmen können.
Vielleicht entwickeln wir nicht einfach nur intelligentere Anwendungen.
Wir legen den Grundstein für eine neue Art digitaler Marktplätze.
Ich bin gespannt, was Entwickler auf Kite aufbauen.
#KiteBBW $KITE
Was passiert, wenn KI nicht länger nur ein Werkzeug ist, sondern selbst zu einem wirtschaftlichen Akteur wird?
Das ist ein Wandel, den man im Auge behalten sollte.
Stell dir eine Zukunft vor, in der KI-Agenten eigenständig Dienstleistungen kaufen, für Rechenressourcen bezahlen, sich mit anderen Agenten abstimmen und Geschäftsabläufe verwalten können.
Damit diese Zukunft Wirklichkeit werden kann, braucht KI mehr als nur Intelligenz. Sie benötigt Zugang zu Finanzinfrastrukturen.
Genau dieses spannende Gebiet erkundet @KITE AI 中文 .
Die größere Chance sehe ich nicht nur in automatisierten Zahlungen, sondern darin, eine Wirtschaft zu ermöglichen, in der Software-Agenten miteinander interagieren, Werte austauschen und mit minimalem menschlichem Eingreifen Dienstleistungen schaffen können.
Spannend wird es zu entdecken, welche völlig neuen Geschäftsmodelle entstehen, sobald Maschinen am Handel teilnehmen können.
Vielleicht entwickeln wir nicht einfach nur intelligentere Anwendungen.
Wir legen den Grundstein für eine neue Art digitaler Marktplätze.
Ich bin gespannt, was Entwickler auf Kite aufbauen.
#KiteBBW $KITE
1
102
·
--
Verifiziert
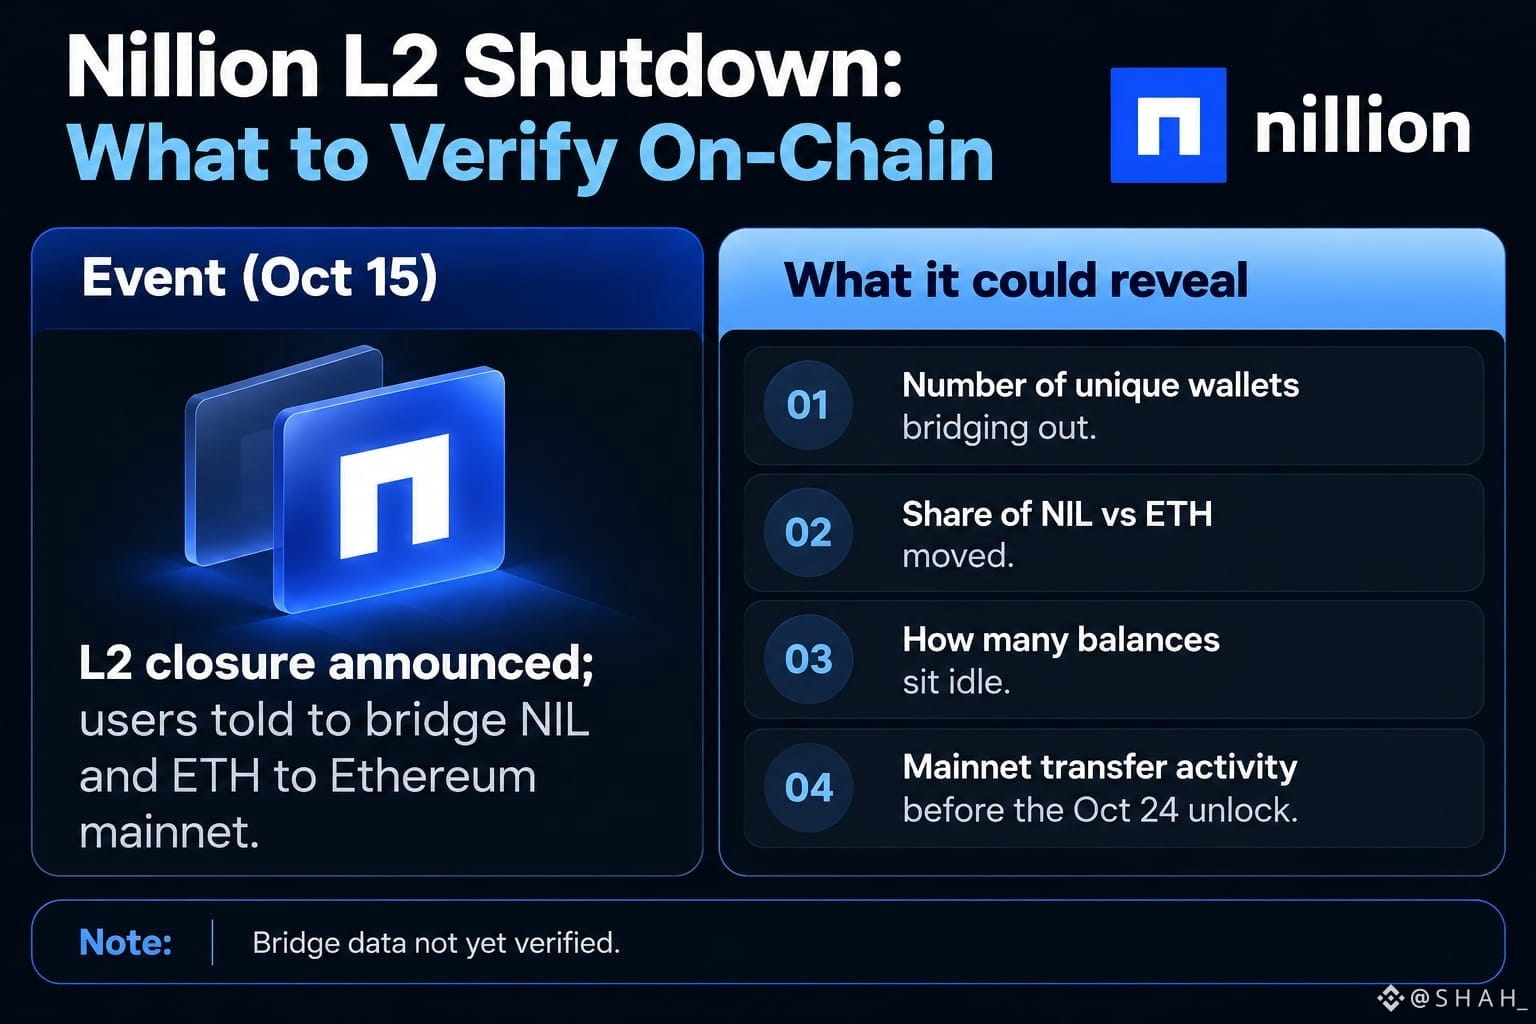
Das Interessanteste in dieser Woche war kein Launch. Es war eine Abschaltung.
Am 15. Okt. gab @nillionnetwork bekannt, dass sein L2 eingestellt wird, und bat die Nutzer, ihre NIL und ETH auf das Ethereum-Mainnet zu übertragen.
Doch genau das macht die Sache interessant: Dusk und Covenants sind jetzt auf dem Mainnet live. Das könnte also ein Schritt sein, alles zusammenzuführen, statt sich einfach zurückzuziehen.
Ich denke, die Bridge-Daten sind einen Blick wert. Wie viele Wallets werden ihre Gelder auf Ethereum übertragen, und wie viele bleiben bis zur Schließung auf dem L2? Diese Zahlen könnten uns zeigen, wie aktiv die Nutzer das Projekt verfolgen.
Natürlich könnte ich mich irren. Vielleicht hat das L2 einfach nicht genug Aktivität angezogen, um den Weiterbetrieb zu rechtfertigen. Ohne die Transaktionshistorie zu prüfen, ist es noch zu früh für eine Schlussfolgerung.
Eines habe ich gelernt: Nachrichten über die Einstellung eines Projekts können manchmal mehr verraten als Launch-Ankündigungen.
Ich werde mir die Bridge-Daten in ein paar Tagen noch einmal ansehen und schauen, was die Zahlen aussagen. Im Moment ist es nur eine Theorie.
#nil $NIL @nillionnetwork
Das Interessanteste in dieser Woche war kein Launch. Es war eine Abschaltung.
Am 15. Okt. gab @Nillion bekannt, dass sein L2 eingestellt wird, und bat die Nutzer, ihre NIL und ETH auf das Ethereum-Mainnet zu übertragen.
Doch genau das macht die Sache interessant: Dusk und Covenants sind jetzt auf dem Mainnet live. Das könnte also ein Schritt sein, alles zusammenzuführen, statt sich einfach zurückzuziehen.
Ich denke, die Bridge-Daten sind einen Blick wert. Wie viele Wallets werden ihre Gelder auf Ethereum übertragen, und wie viele bleiben bis zur Schließung auf dem L2? Diese Zahlen könnten uns zeigen, wie aktiv die Nutzer das Projekt verfolgen.
Natürlich könnte ich mich irren. Vielleicht hat das L2 einfach nicht genug Aktivität angezogen, um den Weiterbetrieb zu rechtfertigen. Ohne die Transaktionshistorie zu prüfen, ist es noch zu früh für eine Schlussfolgerung.
Eines habe ich gelernt: Nachrichten über die Einstellung eines Projekts können manchmal mehr verraten als Launch-Ankündigungen.
Ich werde mir die Bridge-Daten in ein paar Tagen noch einmal ansehen und schauen, was die Zahlen aussagen. Im Moment ist es nur eine Theorie.
#nil $NIL @Nillion
29
29
5.1k
·
--
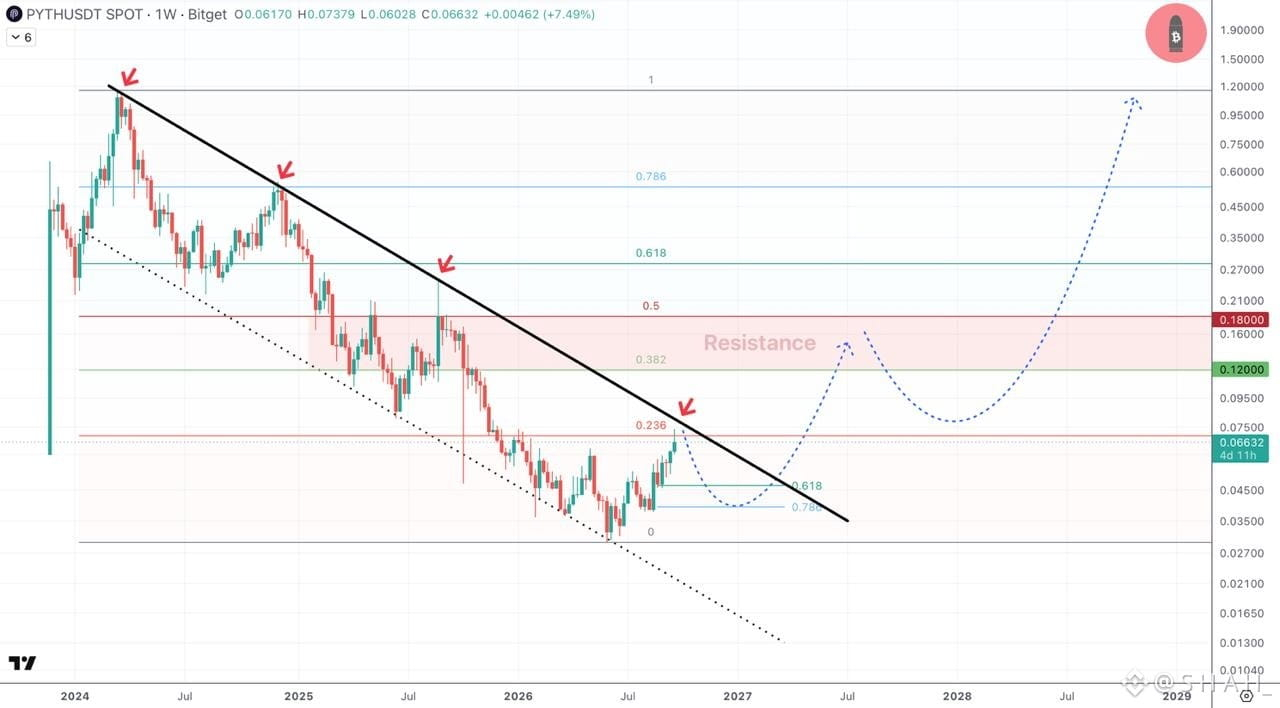
$PYTH Macro-Diagramm
$PYTH steht hier vor einem Widerstand und ich würde mich nicht wundern, wenn es zu einer Rücksetzerbewegung auf $0.04-0.05 kommt, bevor dieser riesige abwärtsgerichtete Kanal nach oben ausbricht 📈
🔨 Großer Widerstand/Ziel 1 - $0.12-0.18
🎯 Meine wichtigsten Ziele sind $0.5 - $1 - $1.8
$PYTH steht hier vor einem Widerstand und ich würde mich nicht wundern, wenn es zu einer Rücksetzerbewegung auf $0.04-0.05 kommt, bevor dieser riesige abwärtsgerichtete Kanal nach oben ausbricht 📈
🔨 Großer Widerstand/Ziel 1 - $0.12-0.18
🎯 Meine wichtigsten Ziele sind $0.5 - $1 - $1.8
2
116
·
--
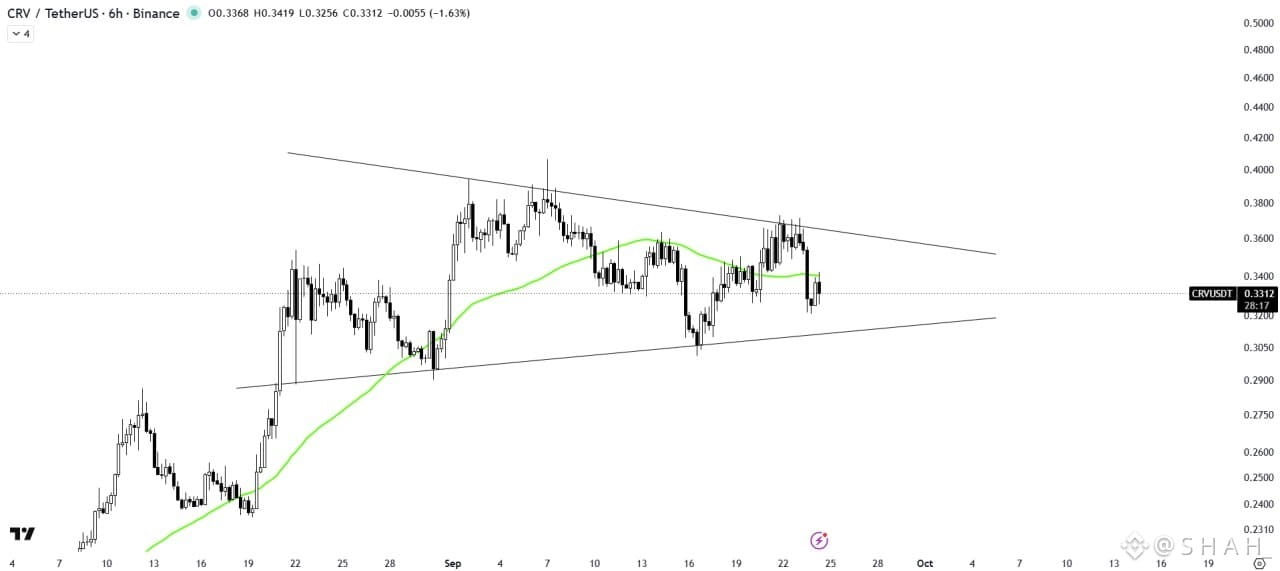
$CRV /USDT ANALYSE
CRV konsolidiert innerhalb des symmetrischen Dreiecks-Musters und handelt derzeit unterhalb der 50MA.
Die 50MA fungiert als wichtiger Widerstandsbereich oberhalb der aktuellen Kursbewegung.
Wir müssen auf einen soliden Ausbruch oder einen Breakdown warten, um die nächste Richtung bestätigt zu sehen.
2
96
·
--
Bärisch
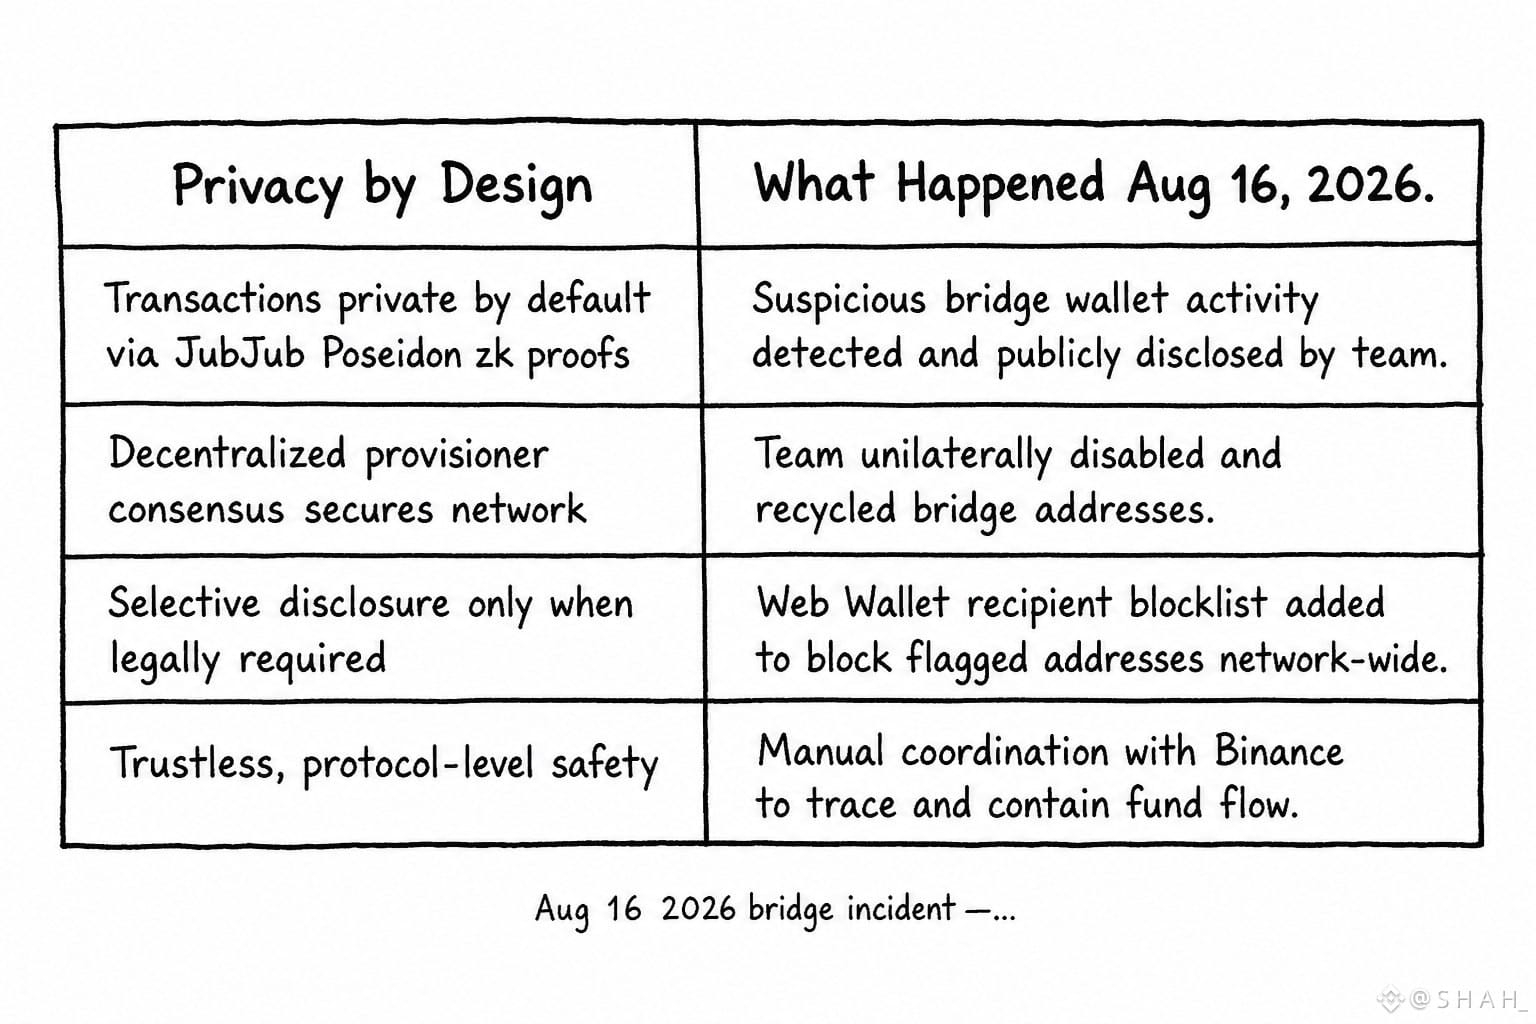
Implementierung der Dusk-JubJub-Kurve für eine CreatorPad-Aufgabe, und ehrlich gesagt war nicht die Krypto-Teil das, was bei mir hängen blieb. Es war etwas Danebenliegendes – der Vorfall mit der Bridge vom 16. August.
Kurzer Kontext: #Dusk hat verdächtige Aktivitäten in einer Team-verwalteten Bridge-Wallet erkannt, die Bridge-Services pausiert, die kompromittierten Adressen recycelt und eine Web-Wallet-Empfänger-Blockliste ausgerollt. Alles innerhalb von Stunden. @DuskFoundation hat sich mit Binance koordiniert, sobald ein Teil des Ablaufs deren Plattform berührte. Ganz normale, standardmäßige Incident-Response.
Das ist eine Kette, die um „private by default“ herum gebaut ist, prüfbar wenn nötig, speziell mit JubJub Poseidon, damit Transaktionen keine Metadaten leaken. Und die Behebung für ein reales Sicherheitsereignis war ein zentralisiertes Blocklist-Adress-Recycling – entschieden und umgesetzt durch das Team. Nicht Governance. Nicht irgendein On-Chain-Slashing-Mechanismus, der durch Provisioner ausgelöst wurde. Einfach das Team, schnell unterwegs, genau das getan, was ein Custodian tun würde.
Keine Kritik – tatsächlich eher beruhigend in Bezug auf die Geschwindigkeit. Aber es ist ein klares Beispiel für die Lücke zwischen dem datenschutzfreundlichen Protokoll als Pitch und dem zentralisierten Ops-Team mit Notfall-Hebel(n) als eigentlichem Sicherheitsnetz in der Praxis. $DUSK price hat kaum gezuckt, was dir sagt, dass der Markt es genauso gelesen hat wie ich.
Ab wann wird diese Ops-Schicht On-Chain formalisiert, oder bleibt sie einfach eine stille Annahme, mit der alle zufrieden sind, solange es gut geht – bis es nicht mehr so ist?
@Dusk_Foundation $DUSK #dusk
Implementierung der Dusk-JubJub-Kurve für eine CreatorPad-Aufgabe, und ehrlich gesagt war nicht die Krypto-Teil das, was bei mir hängen blieb. Es war etwas Danebenliegendes – der Vorfall mit der Bridge vom 16. August.
Kurzer Kontext: #Dusk hat verdächtige Aktivitäten in einer Team-verwalteten Bridge-Wallet erkannt, die Bridge-Services pausiert, die kompromittierten Adressen recycelt und eine Web-Wallet-Empfänger-Blockliste ausgerollt. Alles innerhalb von Stunden. @DuskFoundation hat sich mit Binance koordiniert, sobald ein Teil des Ablaufs deren Plattform berührte. Ganz normale, standardmäßige Incident-Response.
Das ist eine Kette, die um „private by default“ herum gebaut ist, prüfbar wenn nötig, speziell mit JubJub Poseidon, damit Transaktionen keine Metadaten leaken. Und die Behebung für ein reales Sicherheitsereignis war ein zentralisiertes Blocklist-Adress-Recycling – entschieden und umgesetzt durch das Team. Nicht Governance. Nicht irgendein On-Chain-Slashing-Mechanismus, der durch Provisioner ausgelöst wurde. Einfach das Team, schnell unterwegs, genau das getan, was ein Custodian tun würde.
Keine Kritik – tatsächlich eher beruhigend in Bezug auf die Geschwindigkeit. Aber es ist ein klares Beispiel für die Lücke zwischen dem datenschutzfreundlichen Protokoll als Pitch und dem zentralisierten Ops-Team mit Notfall-Hebel(n) als eigentlichem Sicherheitsnetz in der Praxis. $DUSK price hat kaum gezuckt, was dir sagt, dass der Markt es genauso gelesen hat wie ich.
Ab wann wird diese Ops-Schicht On-Chain formalisiert, oder bleibt sie einfach eine stille Annahme, mit der alle zufrieden sind, solange es gut geht – bis es nicht mehr so ist?
@Dusk $DUSK #dusk
1
2
103
·
--
Vom Bug-Bounty-Ansatz bis zu 24/7-Monitoring: Eine Sache, die bei mir hängen geblieben ist… TermMax-Setup für die Sicherheit – und ich wäre fast an der Zahl vorbeigegangen, die wirklich zählt.
TVL liegt gerade bei 31,22 Mio. $, ist in den letzten 30 Tagen um 7,2 % gefallen, während die Gebühren bei rund 19,9 Tsd. $ stabil geblieben sind. Kleines Protokoll, ruhiger Abfluss.
Niemand gerät in Panik, niemand twittert darüber. Auch die Bug-Bounty-Deckel begrenzen kritische Auszahlungen auf 50.000 $, berechnet als 10 % der Mittel, die zum Zeitpunkt der Einreichung direkt gefährdet sind.
Also skaliert die Belohnung ganz wörtlich damit, wie viel an diesem Tag tatsächlich im Pool steckt… das heißt: Der Anreiz, zu melden, sinkt, wenn die TVL abfließt – nicht steigt. Genau das Gegenteil dessen, was man sich bei so einem langsamen Abbluten wünschen würde.
Zusammen mit der 24/7-On-Chain-Monitoring-Schicht von Hypernative wirkt es weniger wie „immer alles im Blick“ und mehr wie „Überwachung proportional zum, was noch übrig ist“. Kein eindeutiges Red Flag, eher… eine Design-Detailsache, die nicht in der Marketing-Story auftaucht und mich immer wieder auf diese 7,2 %-Zahl starren ließ.
Verringert eine sinkende TVL stillschweigend euer eigenes Sicherheitsbudget, ohne dass es jemand ankündigt?
@termmax #TermMax
Vom Bug-Bounty-Ansatz bis zu 24/7-Monitoring: Eine Sache, die bei mir hängen geblieben ist… TermMax-Setup für die Sicherheit – und ich wäre fast an der Zahl vorbeigegangen, die wirklich zählt.
TVL liegt gerade bei 31,22 Mio. $, ist in den letzten 30 Tagen um 7,2 % gefallen, während die Gebühren bei rund 19,9 Tsd. $ stabil geblieben sind. Kleines Protokoll, ruhiger Abfluss.
Niemand gerät in Panik, niemand twittert darüber. Auch die Bug-Bounty-Deckel begrenzen kritische Auszahlungen auf 50.000 $, berechnet als 10 % der Mittel, die zum Zeitpunkt der Einreichung direkt gefährdet sind.
Also skaliert die Belohnung ganz wörtlich damit, wie viel an diesem Tag tatsächlich im Pool steckt… das heißt: Der Anreiz, zu melden, sinkt, wenn die TVL abfließt – nicht steigt. Genau das Gegenteil dessen, was man sich bei so einem langsamen Abbluten wünschen würde.
Zusammen mit der 24/7-On-Chain-Monitoring-Schicht von Hypernative wirkt es weniger wie „immer alles im Blick“ und mehr wie „Überwachung proportional zum, was noch übrig ist“. Kein eindeutiges Red Flag, eher… eine Design-Detailsache, die nicht in der Marketing-Story auftaucht und mich immer wieder auf diese 7,2 %-Zahl starren ließ.
Verringert eine sinkende TVL stillschweigend euer eigenes Sicherheitsbudget, ohne dass es jemand ankündigt?
@TermMax #TermMax
1
2
73
·
--
Dusk’s Bridge-Infra, halb in der Erwartung, die übliche zk = nicht nachverfolgbar-Marketing-Schleife zu sehen – und dann direkt in den Vorfall vom 16. August gelaufen.
Das Team bemerkte verdächtige Aktivitäten in Bezug auf eine Wallet, die mit Bridge-Ops verknüpft ist, schaltete die betroffenen Adressen ab und brachte nahezu sofort eine Web-Wallet-Recipient-Blocklist aus.
Der ganze Pitch lautet „privat standardmäßig, rechenschaftspflichtig wenn nötig“. Klingt nett auf einer Landingpage. Aber live dabei zuzusehen war etwas anderes.
Die Blocklist war kein optionales Compliance-Modul, das man später für Institutionen irgendwo versteckt – sie ging schnell live und funktionierte als echte betriebliche Sicherheits-Ventil.
Selektive Offenlegung ist hier nicht nur ein regulatorischer Haken, sie ist das, was es ihnen ermöglichte, ein akutes Problem einzudämmen, ohne die gesamte Kette einzufrieren.
Hat mich ehrlich gesagt kurz innehalten lassen.
Ich bin mit der Annahme reingegangen, dass nachvollziehbare Privatsphäre größtenteils eine Geschichte für Banken und RWA-Emittenten in der Zukunft ist – das Advanced-Tier-Feature, das bisher niemand wirklich anfasst. Stellt sich heraus: Es ist auch einfach… Hygiene in der Infrastruktur. Default-User profitieren davon, ob sie es bemerken oder nicht.
Ich grüble immer noch darüber: Wenn die Rechenschaftsebene es ist, was dich bei einem Vorfall rettet – ist „Privatsphäre standardmäßig“ wirklich das große Feature, oder macht das darunterliegende Audit-Trail die eigentliche Arbeit?
@Dusk_Foundation $DUSK #dusk
Dusk’s Bridge-Infra, halb in der Erwartung, die übliche zk = nicht nachverfolgbar-Marketing-Schleife zu sehen – und dann direkt in den Vorfall vom 16. August gelaufen.
Das Team bemerkte verdächtige Aktivitäten in Bezug auf eine Wallet, die mit Bridge-Ops verknüpft ist, schaltete die betroffenen Adressen ab und brachte nahezu sofort eine Web-Wallet-Recipient-Blocklist aus.
Der ganze Pitch lautet „privat standardmäßig, rechenschaftspflichtig wenn nötig“. Klingt nett auf einer Landingpage. Aber live dabei zuzusehen war etwas anderes.
Die Blocklist war kein optionales Compliance-Modul, das man später für Institutionen irgendwo versteckt – sie ging schnell live und funktionierte als echte betriebliche Sicherheits-Ventil.
Selektive Offenlegung ist hier nicht nur ein regulatorischer Haken, sie ist das, was es ihnen ermöglichte, ein akutes Problem einzudämmen, ohne die gesamte Kette einzufrieren.
Hat mich ehrlich gesagt kurz innehalten lassen.
Ich bin mit der Annahme reingegangen, dass nachvollziehbare Privatsphäre größtenteils eine Geschichte für Banken und RWA-Emittenten in der Zukunft ist – das Advanced-Tier-Feature, das bisher niemand wirklich anfasst. Stellt sich heraus: Es ist auch einfach… Hygiene in der Infrastruktur. Default-User profitieren davon, ob sie es bemerken oder nicht.
Ich grüble immer noch darüber: Wenn die Rechenschaftsebene es ist, was dich bei einem Vorfall rettet – ist „Privatsphäre standardmäßig“ wirklich das große Feature, oder macht das darunterliegende Audit-Trail die eigentliche Arbeit?
@Dusk $DUSK #dusk
1
2
80
·
--
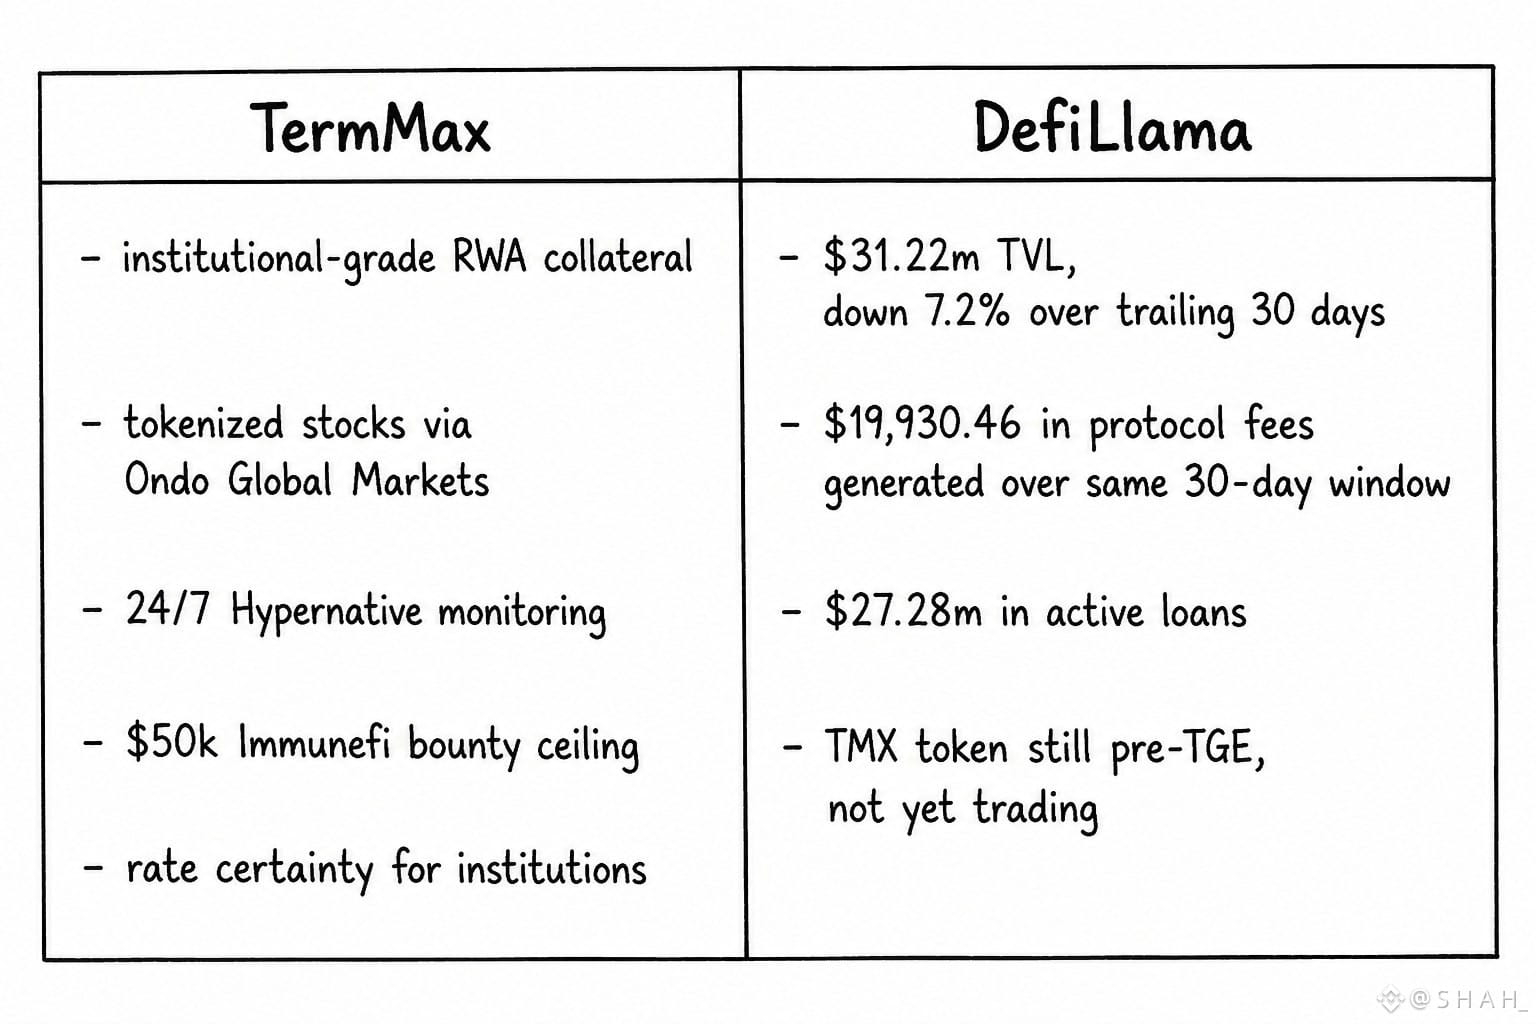
TermMax tauchte ständig in meinem Feed auf als 24/7 überwacht, bug-bounty-unterstützt – also habe ich mich schließlich mit den echten Zahlen hingesetzt statt mit dem Pitch.
TVL bei rund 31,22 Mio. $ und um 7,2 % über die letzten 30 Tage gefallen. Gebühren, die in genau diesem Zeitraum generiert wurden? 19.930,46 $. Echte Protokolleinnahmen, nicht durch Anreize aufgebläht.
Das ist der Punkt, der bei mir hängen blieb. Alle RWA-Headlines sprechen davon, tokenisierte Aktien als Sicherheit zu nutzen: institutionelle Zinsklarheit. Die Ondo-Integration steht auf einer Gebührenbasis, die ehrlich gesagt eher bescheiden ist.
Der Security-Stack: Hypernative beobachtet in Echtzeit, Immunefi-Bounty bis zu 50.000 $, zeitverzögerte Änderungen. Das ist tatsächlich für Skalierung gebaut, die noch nicht ganz da ist. Infrastruktur voraus für die Nutzung – nicht Nutzung, die die Infrastruktur bestätigt.
Ich hatte kurz einen Zweifel beim Scrollen: Ich fragte mich, ob ich nur einen TVL-Dip als Rückgang lese, obwohl es vielleicht einfach nur ruhige Saison ist.
Vielleicht ist das die eigentliche Lektion: Security-first-Design wird für die Institutionen gebaut, die zugesichert sind, während die heutigen Fee-Einnahmen dir zeigen, wer tatsächlich hier ist.
Wie das Verhältnis Fee zu TVL aussieht, sobald der Flow der tokenisierten Equity-Kollaterale wirklich on-chain auftaucht.
@termmax #TermMax
TermMax tauchte ständig in meinem Feed auf als 24/7 überwacht, bug-bounty-unterstützt – also habe ich mich schließlich mit den echten Zahlen hingesetzt statt mit dem Pitch.
TVL bei rund 31,22 Mio. $ und um 7,2 % über die letzten 30 Tage gefallen. Gebühren, die in genau diesem Zeitraum generiert wurden? 19.930,46 $. Echte Protokolleinnahmen, nicht durch Anreize aufgebläht.
Das ist der Punkt, der bei mir hängen blieb. Alle RWA-Headlines sprechen davon, tokenisierte Aktien als Sicherheit zu nutzen: institutionelle Zinsklarheit. Die Ondo-Integration steht auf einer Gebührenbasis, die ehrlich gesagt eher bescheiden ist.
Der Security-Stack: Hypernative beobachtet in Echtzeit, Immunefi-Bounty bis zu 50.000 $, zeitverzögerte Änderungen. Das ist tatsächlich für Skalierung gebaut, die noch nicht ganz da ist. Infrastruktur voraus für die Nutzung – nicht Nutzung, die die Infrastruktur bestätigt.
Ich hatte kurz einen Zweifel beim Scrollen: Ich fragte mich, ob ich nur einen TVL-Dip als Rückgang lese, obwohl es vielleicht einfach nur ruhige Saison ist.
Vielleicht ist das die eigentliche Lektion: Security-first-Design wird für die Institutionen gebaut, die zugesichert sind, während die heutigen Fee-Einnahmen dir zeigen, wer tatsächlich hier ist.
Wie das Verhältnis Fee zu TVL aussieht, sobald der Flow der tokenisierten Equity-Kollaterale wirklich on-chain auftaucht.
@TermMax #TermMax
56
25
335
·
--
Bullisch
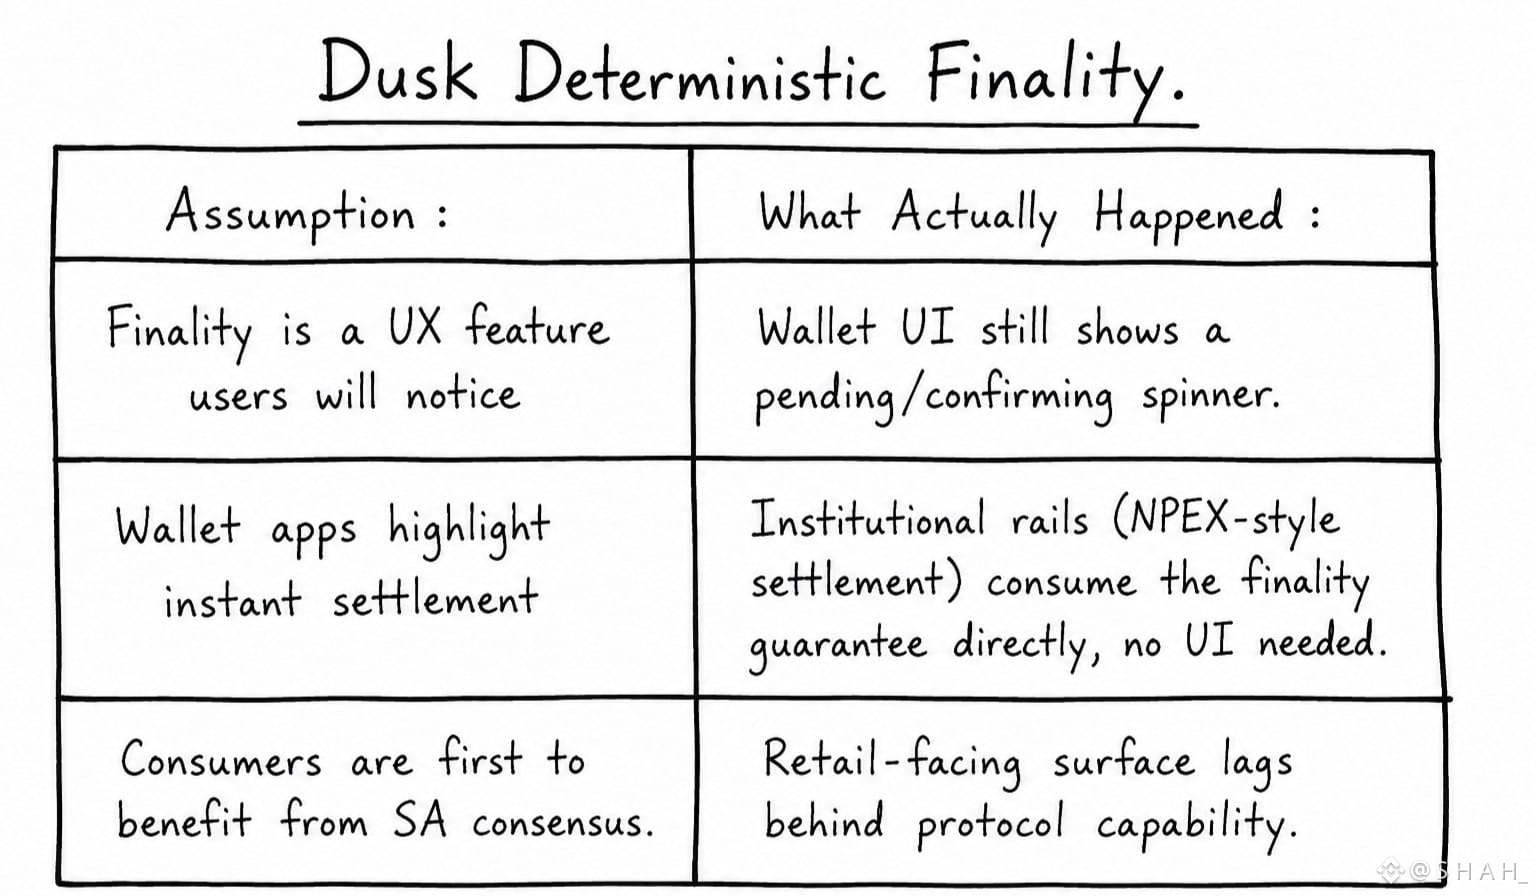
Dämmerung-Explorer nach dem Netzwerk-Update vom 15. August auf dusk.network – nichts Auffälliges, nur die üblichen Produkt-Updates, aber es hat mich dazu gebracht, wirklich nachzuschauen, was „deterministische Finalität“ auf dieser Kette bedeutet, statt einfach dem Begriff zu nicken.
SA-Consensus finalisiert einen Block in einer Runde, kein Warten auf sechs Bestätigungen, kein probabilistisches „wird wahrscheinlich so bleiben“, wie man es von PoW-Ketten kennt. Das ist kein Marketing-Text, das ist einfach so, wie der Blockproduzenten-Flow gerade jetzt im Mainnet funktioniert. Aber die Wallet-UI, durch die ich geklickt habe, zeigt trotzdem noch einen kleinen Pending-Spinner, bevor sie sich einpendelt – genau das Muster, das man auf jeder Kette sieht.
Also hat das Protokoll bereits die Garantie, die Institutionen für die Abwicklung wirklich brauchen: NPEX-artige tokenisierte Wertpapiere wollen nirgendwo in der Nähe probabilistische Finalität, aber die für den Retail-Nutzer sichtbare Oberfläche hat noch nicht mit der Werbung aufgeholt.
Die realen Nutzer, die zuerst profitieren, sind nicht die, die auf den Wallet-Button tippen. Es sind die Backend-Abwicklungs-Schienen. Irgendwie komisch, dass die spektakulärste technische Eigenschaft die ist, die in der Standard-Erfahrung am wenigsten sichtbar ist.
Hat noch jemand bemerkt, welche Features für Institutionen leise an den Start gehen, bevor sie jemals in der Consumer-App auftauchen?
@Dusk_Foundation $DUSK #dusk
Dämmerung-Explorer nach dem Netzwerk-Update vom 15. August auf dusk.network – nichts Auffälliges, nur die üblichen Produkt-Updates, aber es hat mich dazu gebracht, wirklich nachzuschauen, was „deterministische Finalität“ auf dieser Kette bedeutet, statt einfach dem Begriff zu nicken.
SA-Consensus finalisiert einen Block in einer Runde, kein Warten auf sechs Bestätigungen, kein probabilistisches „wird wahrscheinlich so bleiben“, wie man es von PoW-Ketten kennt. Das ist kein Marketing-Text, das ist einfach so, wie der Blockproduzenten-Flow gerade jetzt im Mainnet funktioniert. Aber die Wallet-UI, durch die ich geklickt habe, zeigt trotzdem noch einen kleinen Pending-Spinner, bevor sie sich einpendelt – genau das Muster, das man auf jeder Kette sieht.
Also hat das Protokoll bereits die Garantie, die Institutionen für die Abwicklung wirklich brauchen: NPEX-artige tokenisierte Wertpapiere wollen nirgendwo in der Nähe probabilistische Finalität, aber die für den Retail-Nutzer sichtbare Oberfläche hat noch nicht mit der Werbung aufgeholt.
Die realen Nutzer, die zuerst profitieren, sind nicht die, die auf den Wallet-Button tippen. Es sind die Backend-Abwicklungs-Schienen. Irgendwie komisch, dass die spektakulärste technische Eigenschaft die ist, die in der Standard-Erfahrung am wenigsten sichtbar ist.
Hat noch jemand bemerkt, welche Features für Institutionen leise an den Start gehen, bevor sie jemals in der Consumer-App auftauchen?
@Dusk $DUSK #dusk
43
15
326
·
--
Bullisch
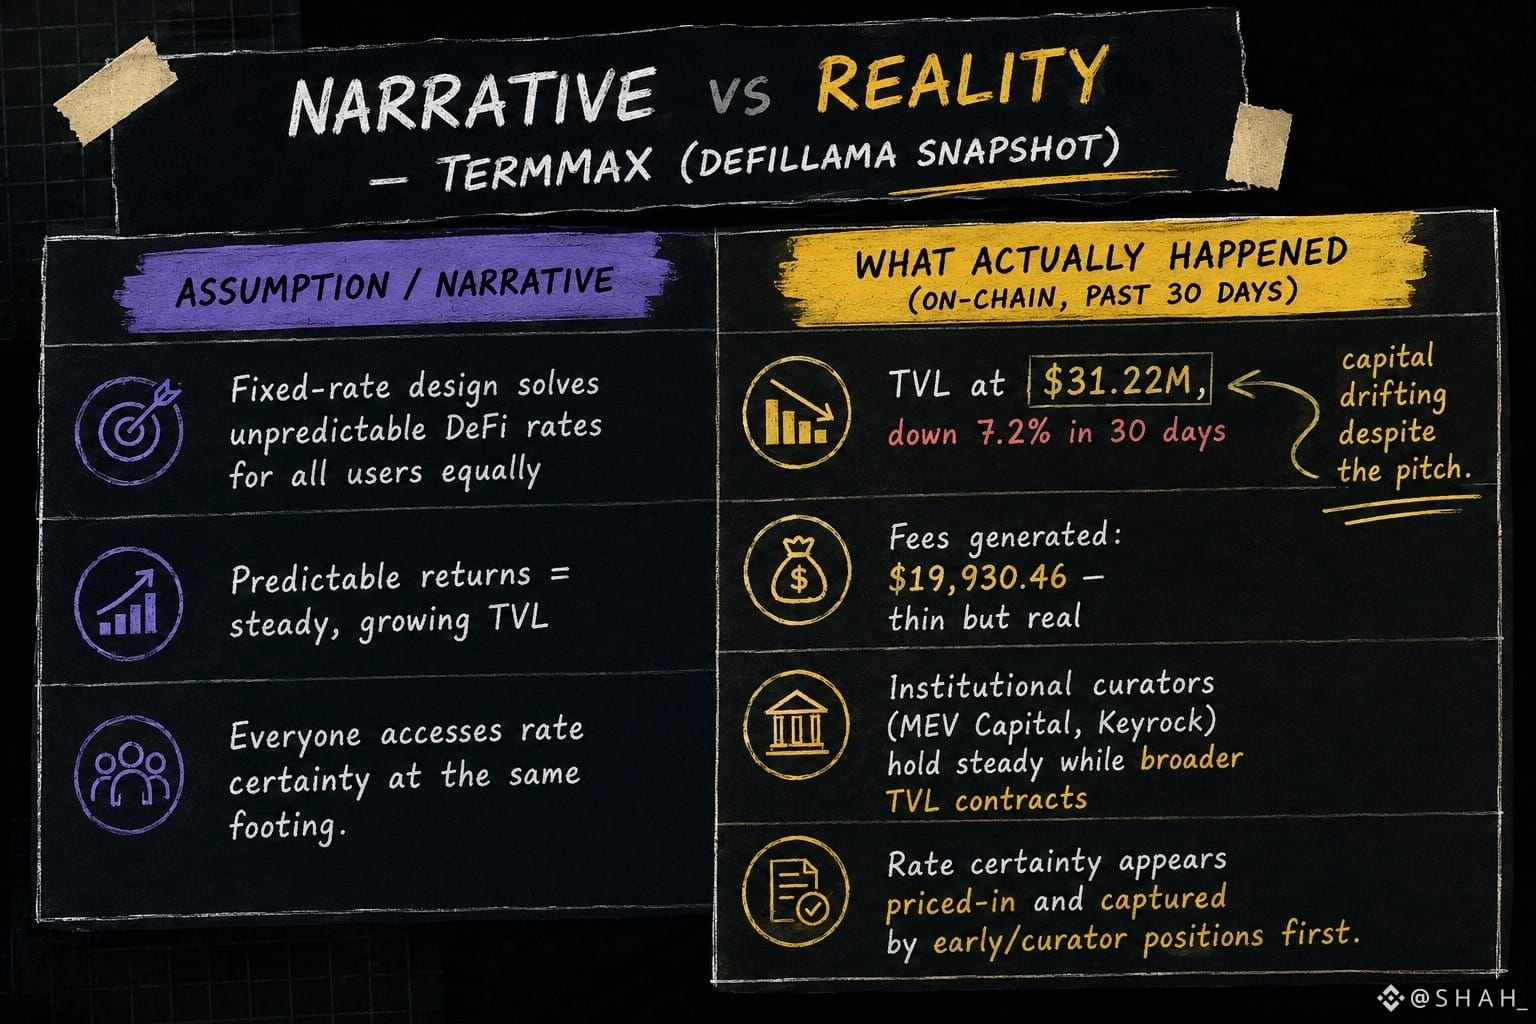
@termmax pulled up die DefiLlama nur, um zur Sicherheit zu prüfen, dass der Fixsatz wirklich alles löst – Pitch. TVL liegt gerade bei 31,22 Mio. $, runter 7,2 % in den letzten 30 Tagen. Gebühren, die in demselben Zeitraum generiert wurden: 19.930,46 $. Kleine Zahlen. Reale Zahlen aber, nicht Marketing-Text.
Das Protokolldesign ist tatsächlich clever: Zero-Coupon-FIT/XT-Split, Curator-Vaults, Timelock bei Änderungen am Risiko… alles funktioniert wie beworben.
Aber wenn man zusieht, wie der TVL langsam aber stetig abblutet, während Curators wie MEV Capital und Keyrock ihre Allokationen stabil halten, erzählt das eine andere Geschichte als der „für alle vorhersehbare Sätze“-Narrativ.
Die Sicherheit wird eingepreist und von denen abgegriffen, die schon positioniert sind: institutionelle Curators, Vault-Manager, bevor es bis zum Retail-Depositor durchtrickelt, der auf der Earn-Seite scrollt.
Erinnert mich irgendwie an jedes festverzinsliche Produkt im echten Leben, ehrlich. Der feste Teil ist nur für den festgelegt, der zuerst dort war.
Nicht bearish, nicht bullish – nur eine Anmerkung zur Lücke zwischen „wir haben unvorhersehbare Sätze gelöst“ und „TVL findet trotzdem noch seinen Boden“.
Schaut sonst noch jemand, wohin diese 7,2 % tatsächlich gegangen sind, oder lese ich zu viel in einen einzelnen Dashboard-Snapshot hinein?
@termmax #TermMax
@TermMax pulled up die DefiLlama nur, um zur Sicherheit zu prüfen, dass der Fixsatz wirklich alles löst – Pitch. TVL liegt gerade bei 31,22 Mio. $, runter 7,2 % in den letzten 30 Tagen. Gebühren, die in demselben Zeitraum generiert wurden: 19.930,46 $. Kleine Zahlen. Reale Zahlen aber, nicht Marketing-Text.
Das Protokolldesign ist tatsächlich clever: Zero-Coupon-FIT/XT-Split, Curator-Vaults, Timelock bei Änderungen am Risiko… alles funktioniert wie beworben.
Aber wenn man zusieht, wie der TVL langsam aber stetig abblutet, während Curators wie MEV Capital und Keyrock ihre Allokationen stabil halten, erzählt das eine andere Geschichte als der „für alle vorhersehbare Sätze“-Narrativ.
Die Sicherheit wird eingepreist und von denen abgegriffen, die schon positioniert sind: institutionelle Curators, Vault-Manager, bevor es bis zum Retail-Depositor durchtrickelt, der auf der Earn-Seite scrollt.
Erinnert mich irgendwie an jedes festverzinsliche Produkt im echten Leben, ehrlich. Der feste Teil ist nur für den festgelegt, der zuerst dort war.
Nicht bearish, nicht bullish – nur eine Anmerkung zur Lücke zwischen „wir haben unvorhersehbare Sätze gelöst“ und „TVL findet trotzdem noch seinen Boden“.
Schaut sonst noch jemand, wohin diese 7,2 % tatsächlich gegangen sind, oder lese ich zu viel in einen einzelnen Dashboard-Snapshot hinein?
@TermMax #TermMax
43
21
334
·
--
Bullisch
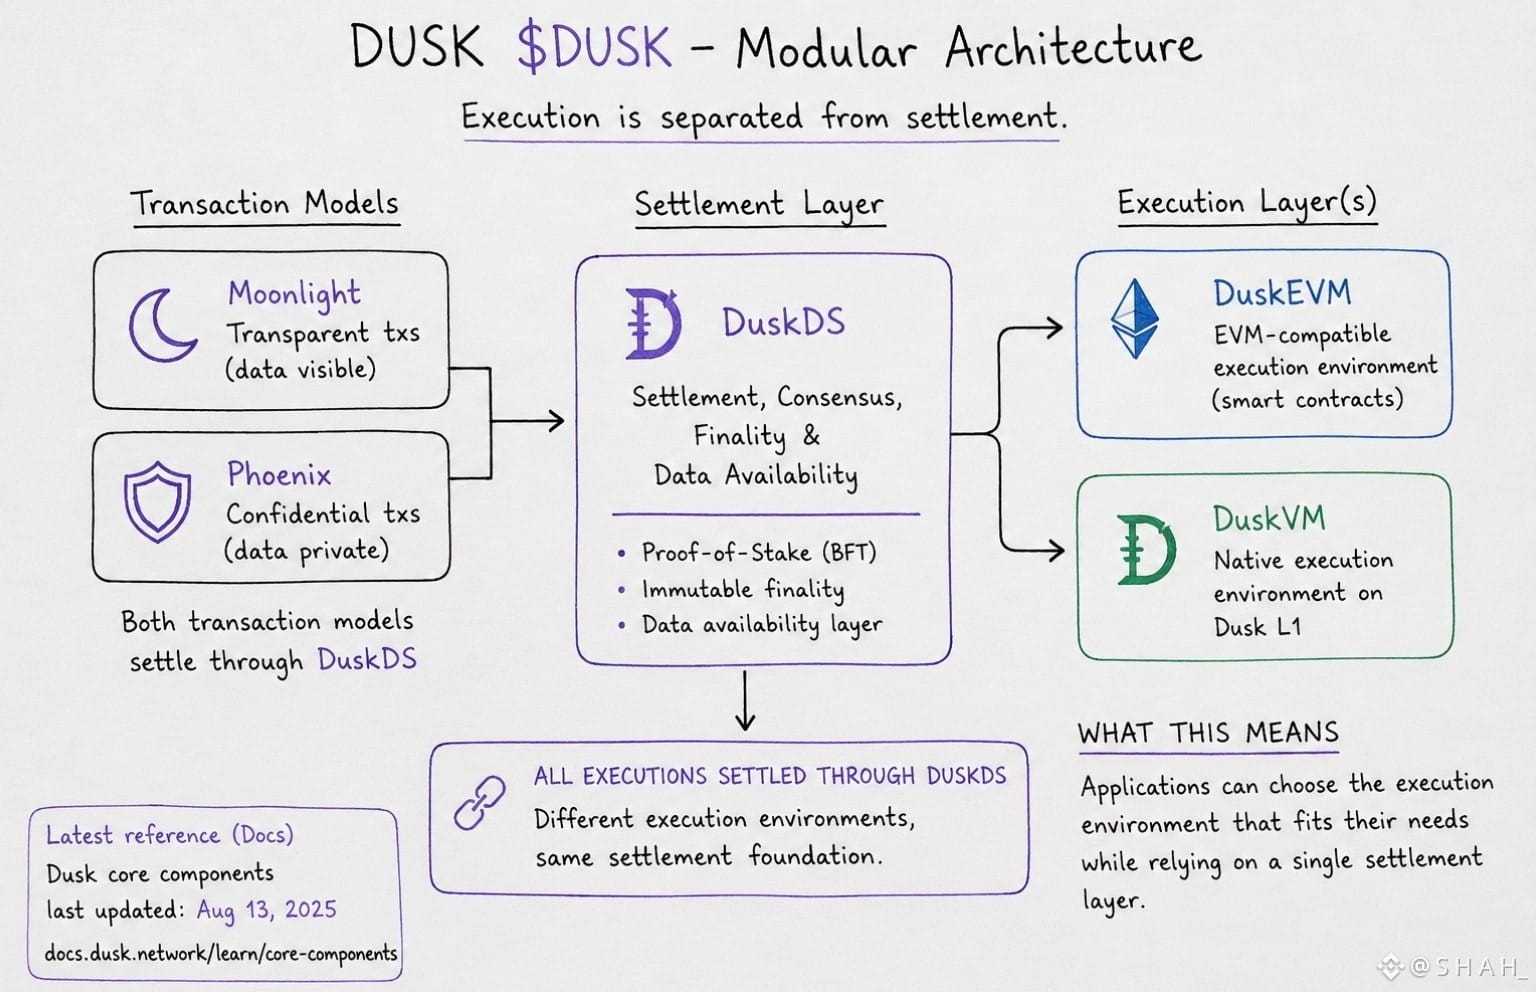
@Dusk_Foundation Während ich merkte, dass das modulare Bit nicht nur darum geht, mehr Komponenten zu haben. $DUSK Es trennt tatsächlich den Ort, an dem Abrechnung stattfindet, von dem Ort, an dem Ausführung stattfindet, und das verändert, wie ich über die Chain denke.
Während ich die neuesten Dusk-Dokumente prüfte, hielt ich immer wieder inne und verglich DuskDS mit DuskEVM. DuskDS übernimmt Konsens, Finalität und Datenverfügbarkeit, während DuskEVM die EVM-Ausführungsschicht ist, die über sie abrechnet.
DuskVM ist eine weitere Ausführungsumgebung direkt auf dem L1. Das Interessante daran ist, dass sie alle auf dieselbe Abrechnungsgrundlage setzen können, statt jede Anwendung in ein einziges Ausführungsmodell zu zwingen.
Zuerst las ich das als standardmäßige Sprache für modulare Architektur und hätte es beinahe übergangen. Dann schaute ich genauer darauf, wie Dusk mit echten Transaktionen umgeht: Moonlight und Phoenix zahlen beide über DuskDS ab, während die Ausführung von Smart Contracts auch anderswo sitzen kann. Dadurch fühlte sich die Trennung viel praktischer an, als das Diagramm vermuten lässt.
Trotzdem bin ich neugierig auf den Trade-off. Wenn Anwendungen zwischen diesen Ausführungsumgebungen zu wechseln beginnen, reduziert die Modularität dann tatsächlich die Komplexität für Builder – oder verlagert sie nur diese Komplexität in die Schnittstellen zwischen ihnen…
@Dusk_Foundation $DUSK #dusk
@Dusk Während ich merkte, dass das modulare Bit nicht nur darum geht, mehr Komponenten zu haben. $DUSK Es trennt tatsächlich den Ort, an dem Abrechnung stattfindet, von dem Ort, an dem Ausführung stattfindet, und das verändert, wie ich über die Chain denke.
Während ich die neuesten Dusk-Dokumente prüfte, hielt ich immer wieder inne und verglich DuskDS mit DuskEVM. DuskDS übernimmt Konsens, Finalität und Datenverfügbarkeit, während DuskEVM die EVM-Ausführungsschicht ist, die über sie abrechnet.
DuskVM ist eine weitere Ausführungsumgebung direkt auf dem L1. Das Interessante daran ist, dass sie alle auf dieselbe Abrechnungsgrundlage setzen können, statt jede Anwendung in ein einziges Ausführungsmodell zu zwingen.
Zuerst las ich das als standardmäßige Sprache für modulare Architektur und hätte es beinahe übergangen. Dann schaute ich genauer darauf, wie Dusk mit echten Transaktionen umgeht: Moonlight und Phoenix zahlen beide über DuskDS ab, während die Ausführung von Smart Contracts auch anderswo sitzen kann. Dadurch fühlte sich die Trennung viel praktischer an, als das Diagramm vermuten lässt.
Trotzdem bin ich neugierig auf den Trade-off. Wenn Anwendungen zwischen diesen Ausführungsumgebungen zu wechseln beginnen, reduziert die Modularität dann tatsächlich die Komplexität für Builder – oder verlagert sie nur diese Komplexität in die Schnittstellen zwischen ihnen…
@Dusk $DUSK #dusk
25
13
260
·
--
Bullisch
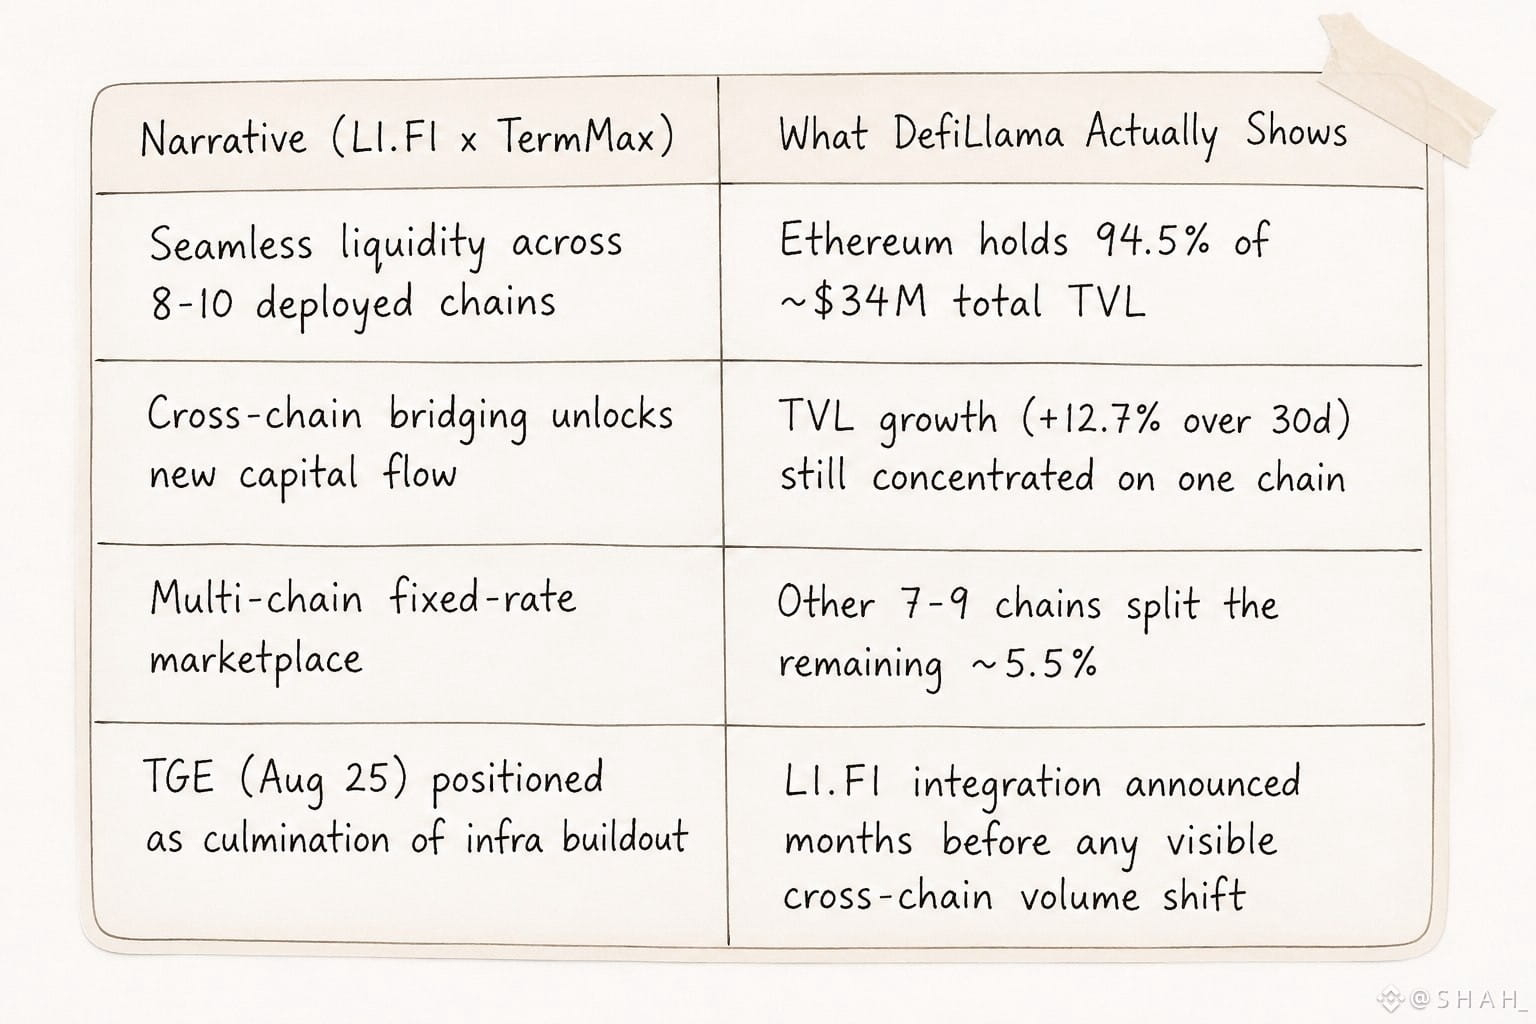
Die LI.FI-Integration von TermMax für die Aufgabe – mit der Erwartung, dass die Cross-Chain-Story auch in den Zahlen auftaucht. Passiert ist das nicht wirklich. @termmax ist mittlerweile auf so etwas wie 8–10 Chains live, und LI.FI soll die „Rohrleitung“ sein, die es TMX-Liquidität ermöglicht, frei zwischen ihnen zu wechseln.
Aber ich hab DefiLlama aufgerufen und nur kurz geschaut … Ethereum allein hält aktuell 94,5 % des TVL des Protokolls von rund 34 Mio. US-Dollar. Zehn Chains sind deployed, aber eine Chain macht im Grunde die ganze Arbeit.
Die Bridge ist vorhanden, das SDK ist eingebunden, und das Marketing-Deck verspricht nahtlosen Multi-Chain-Zugang – aber Nutzer machen davon bisher offenbar noch keinen Gebrauch, zumindest nicht in der Form.
Kapitalpools, die immer gebündelt sind. Hat mich zweifeln lassen, ob „cross-chain-ready“ und „cross-chain genutzt“ überhaupt dieselbe Aussage sind – das sind sie offensichtlich nicht.
Auch zeitlich ist das ziemlich wild: Das TGE wurde gerade für den 25. August bestätigt. Daher läuft diese ganze LI.FI-„Rohrleitungs“-Diskussion wörtlich Tage ab, bevor der Token live geht – nicht danach.
Es wirkt, als würde die Infrastruktur gebaut, bevor das Liquiditäts-Event eintritt, statt darauf zu reagieren. Entweder cleveres Timing oder eine Wette darauf, dass das Bridging tatsächlich angenommen wird, sobald TMX-Incentives greifen.
Werden Cross-Chain-Tools jemals genutzt, bevor es einen Grund gibt, umzuziehen – oder muss der Grund immer zuerst da sein?
@termmax #TermMax
Die LI.FI-Integration von TermMax für die Aufgabe – mit der Erwartung, dass die Cross-Chain-Story auch in den Zahlen auftaucht. Passiert ist das nicht wirklich. @TermMax ist mittlerweile auf so etwas wie 8–10 Chains live, und LI.FI soll die „Rohrleitung“ sein, die es TMX-Liquidität ermöglicht, frei zwischen ihnen zu wechseln.
Aber ich hab DefiLlama aufgerufen und nur kurz geschaut … Ethereum allein hält aktuell 94,5 % des TVL des Protokolls von rund 34 Mio. US-Dollar. Zehn Chains sind deployed, aber eine Chain macht im Grunde die ganze Arbeit.
Die Bridge ist vorhanden, das SDK ist eingebunden, und das Marketing-Deck verspricht nahtlosen Multi-Chain-Zugang – aber Nutzer machen davon bisher offenbar noch keinen Gebrauch, zumindest nicht in der Form.
Kapitalpools, die immer gebündelt sind. Hat mich zweifeln lassen, ob „cross-chain-ready“ und „cross-chain genutzt“ überhaupt dieselbe Aussage sind – das sind sie offensichtlich nicht.
Auch zeitlich ist das ziemlich wild: Das TGE wurde gerade für den 25. August bestätigt. Daher läuft diese ganze LI.FI-„Rohrleitungs“-Diskussion wörtlich Tage ab, bevor der Token live geht – nicht danach.
Es wirkt, als würde die Infrastruktur gebaut, bevor das Liquiditäts-Event eintritt, statt darauf zu reagieren. Entweder cleveres Timing oder eine Wette darauf, dass das Bridging tatsächlich angenommen wird, sobald TMX-Incentives greifen.
Werden Cross-Chain-Tools jemals genutzt, bevor es einen Grund gibt, umzuziehen – oder muss der Grund immer zuerst da sein?
@TermMax #TermMax
74
29
381
·
--
Bullisch
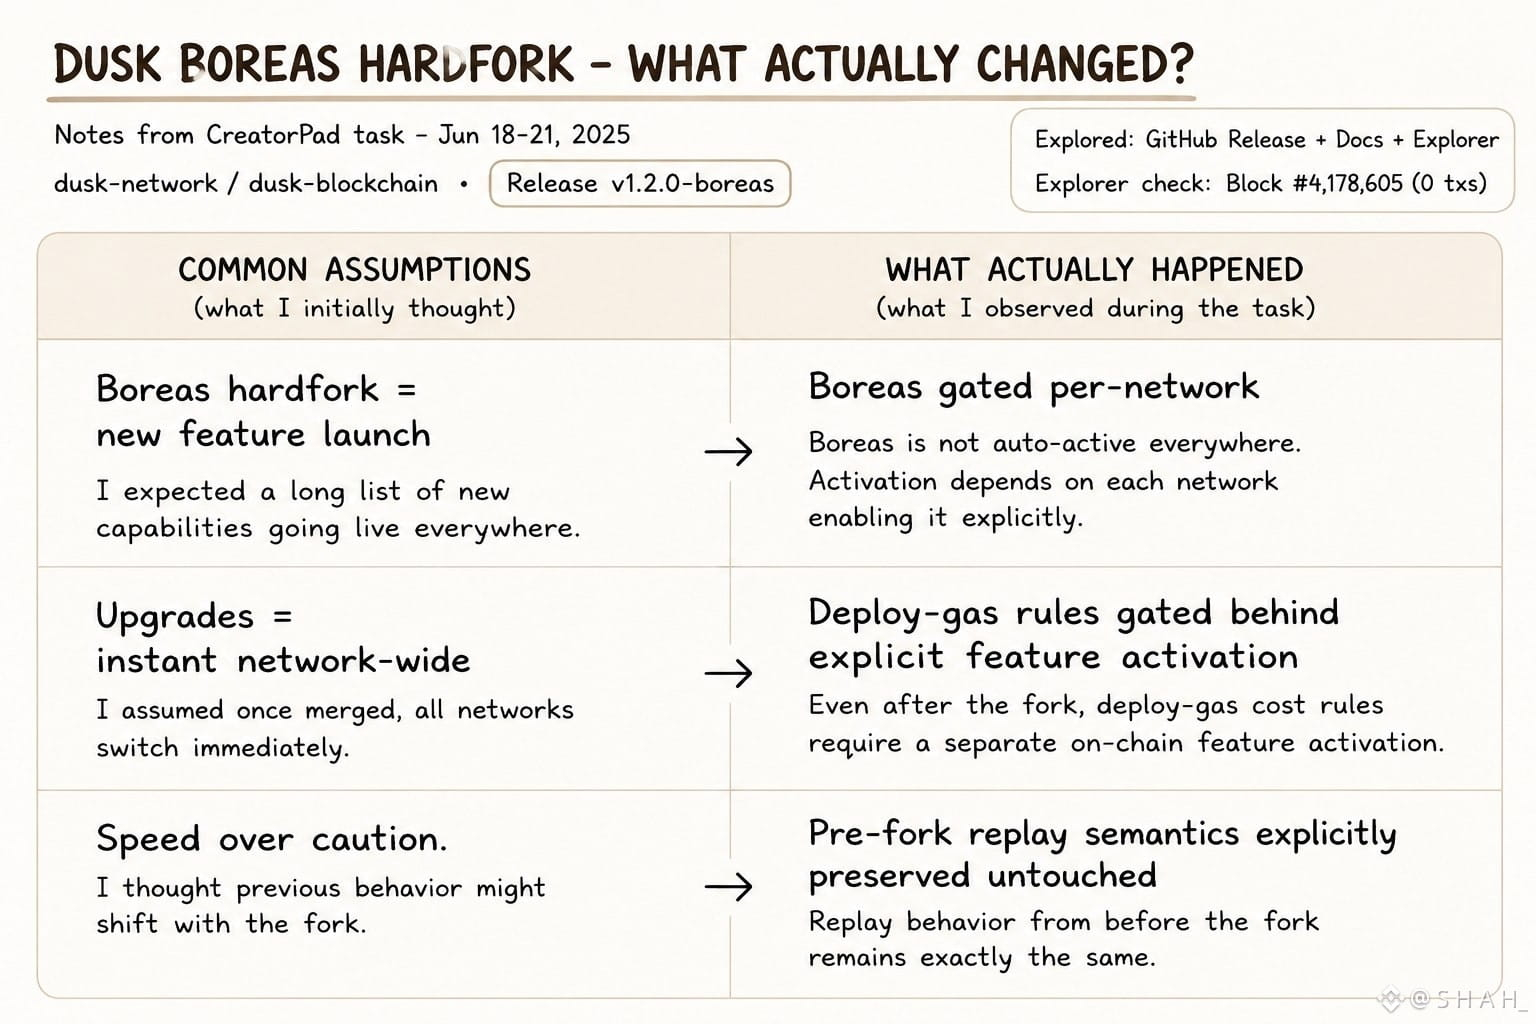
$DUSK Release-Notes für den Rusk-Client und eine Zeile gestoppt
Die Aktivierungen der Hardfork-Host-Abfrage für Boreas wurden verlinkt und separat für Mainnet, Testnet und Devnet/Localnet aktiviert sowie dahintergeschaltet. Die Deploy-Gas-Regeln wurden hinter einer Feature-Aktivierung gekapselt, sodass das Pre-Fork-Replay unangetastet bleibt.
So etwas verschifft man nicht, indem man es einfach nur schnell macht. Man verschifft etwas entweder, weil man es mutig testet – oder weil man Angst hat, es zu kaputtzumachen.
Das Team behandelt die Kontinuität des Chain-States wie etwas Heiliges: Die Pre-Fork-Replay-Semantik kann sich buchstäblich nicht verschieben, selbst wenn darunter neue Pricing-Logik aktiviert wird. Devnet bekommt Boreas ab Genesis, Mainnet nicht.
Die Lücke zwischen den Umgebungen ist die eigentliche Produkt-Roadmap – nicht der Ankündigungs-Thread. Die meisten Projekte, in die ich während CreatorPad-Tasks reingestochen habe, lieben laute Upgrades.
@Dusk_Foundation macht offenbar das Gegenteil: Es schichtet Aktivierungs-Gates so, als würde es für Auditoren bauen, die den Diff lesen, nicht für Investoren, die den Tweet lesen.
Privacy- und Compliance-First-Positionierung passt endlich zu echtem Commit-Verhalten… oder lese ich zu viel Absicht in das, was am Ende einfach sorgfältige Engineering-Hygiene ist?
Wie auch immer: Wann hast du das letzte Mal geprüft, ob die Release Notes eines Projekts zu seinem Marketing gepasst haben?😵
@Dusk_Foundation $DUSK #dusk
$DUSK Release-Notes für den Rusk-Client und eine Zeile gestoppt
Die Aktivierungen der Hardfork-Host-Abfrage für Boreas wurden verlinkt und separat für Mainnet, Testnet und Devnet/Localnet aktiviert sowie dahintergeschaltet. Die Deploy-Gas-Regeln wurden hinter einer Feature-Aktivierung gekapselt, sodass das Pre-Fork-Replay unangetastet bleibt.
So etwas verschifft man nicht, indem man es einfach nur schnell macht. Man verschifft etwas entweder, weil man es mutig testet – oder weil man Angst hat, es zu kaputtzumachen.
Das Team behandelt die Kontinuität des Chain-States wie etwas Heiliges: Die Pre-Fork-Replay-Semantik kann sich buchstäblich nicht verschieben, selbst wenn darunter neue Pricing-Logik aktiviert wird. Devnet bekommt Boreas ab Genesis, Mainnet nicht.
Die Lücke zwischen den Umgebungen ist die eigentliche Produkt-Roadmap – nicht der Ankündigungs-Thread. Die meisten Projekte, in die ich während CreatorPad-Tasks reingestochen habe, lieben laute Upgrades.
@Dusk macht offenbar das Gegenteil: Es schichtet Aktivierungs-Gates so, als würde es für Auditoren bauen, die den Diff lesen, nicht für Investoren, die den Tweet lesen.
Privacy- und Compliance-First-Positionierung passt endlich zu echtem Commit-Verhalten… oder lese ich zu viel Absicht in das, was am Ende einfach sorgfältige Engineering-Hygiene ist?
Wie auch immer: Wann hast du das letzte Mal geprüft, ob die Release Notes eines Projekts zu seinem Marketing gepasst haben?😵
@Dusk $DUSK #dusk
8
9
255
·
--
Bullisch
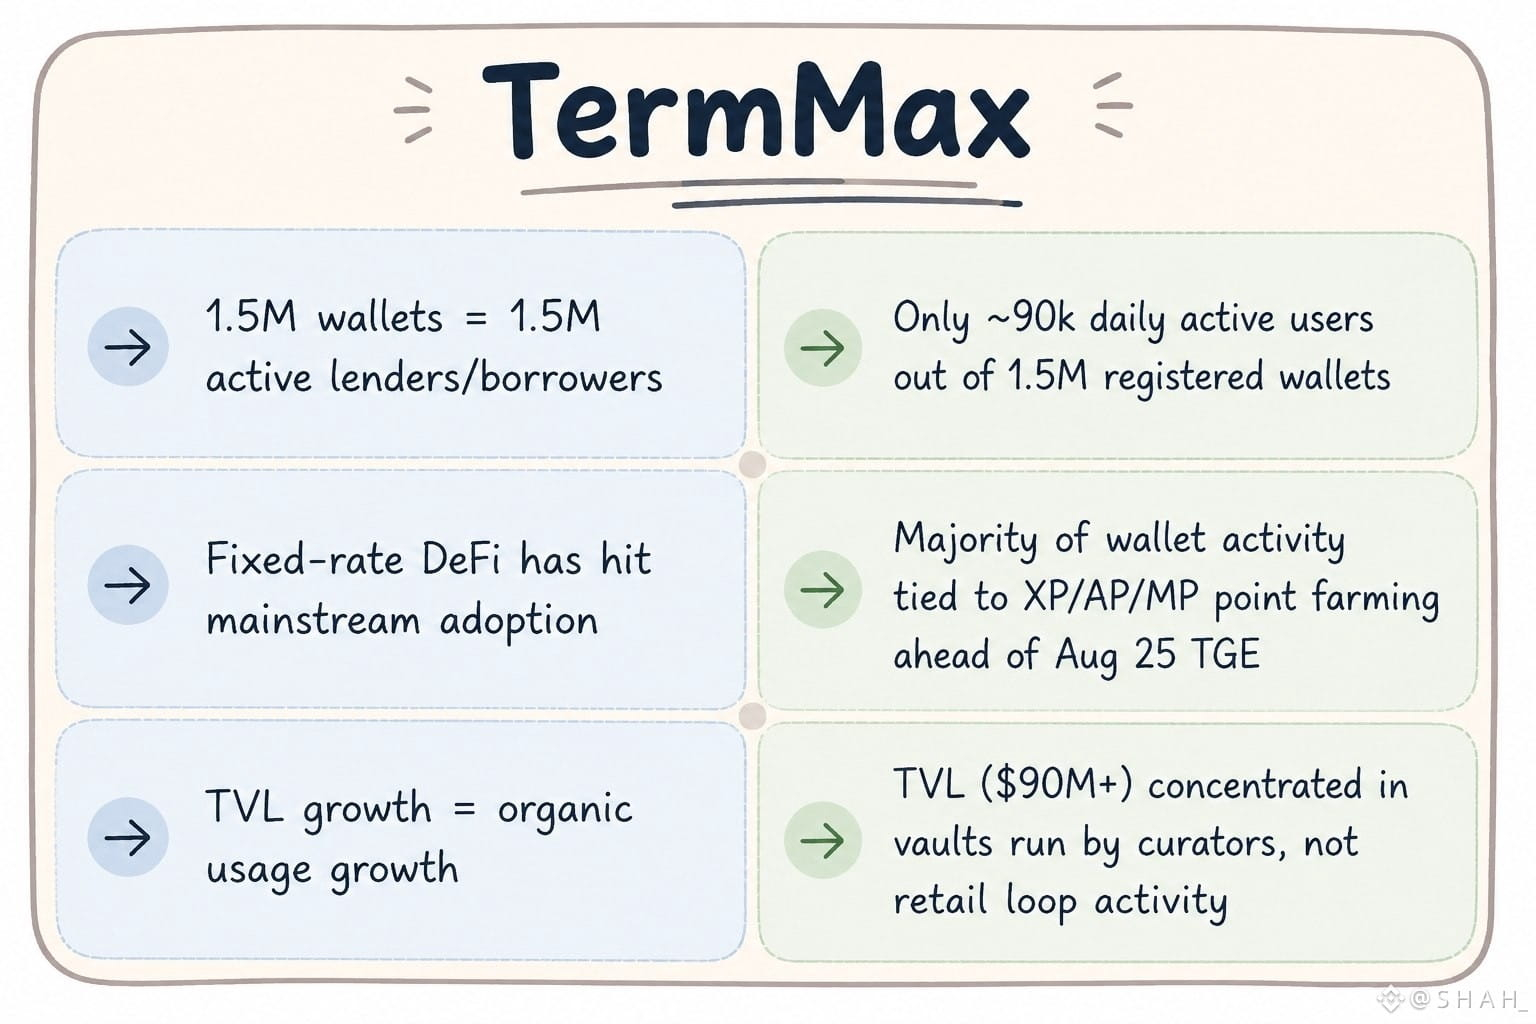
TGE für TermMax wurde gerade bestätigt und registrierte Wallets: über 1,5 Millionen. Täglich aktive Nutzer: rund 90k. Diese Lücke saß länger mit mir herum, als ich erwartet hatte.
Alle halten eine XP/AP/MP-Position und warten darauf, nach dem TGE zu claimen, klar, aber nur ein Bruchteil eröffnet tatsächlich einen Markt und fixiert dabei Tag für Tag einen festen Satz.
Die TVL liegt über 90 Mio. USD über zehn EVM-Chains hinweg, eingesetzt zusammen mit Morpho, Aave, Venus und Pendle-Integrationen – die Infrastruktur funktioniert wirklich. Es ist nur so, dass die meisten Nutzer für das Token da waren, nicht für die Zinskurve.
Die Mechaniken FT/XT/GT sind für die Kreditvergabe mit festem Zinssatz wirklich elegant, aber die Akzeptanz sieht gerade eher nach Positionierung für einen Airdrop aus als danach, dass Leute Term Loans für die Gewissheit von Erträgen verlängern – genau so sehen Protokolle vor dem TGE typischerweise aus.
Die Frage ist, ob diese 90k stabil bleiben oder steigen, sobald das Claim-Event vorbei ist und die Farming-Crowd abzieht… verfolgt das jemand dieses Verhältnis nach dem TGE?
@termmax #TermMax
TGE für TermMax wurde gerade bestätigt und registrierte Wallets: über 1,5 Millionen. Täglich aktive Nutzer: rund 90k. Diese Lücke saß länger mit mir herum, als ich erwartet hatte.
Alle halten eine XP/AP/MP-Position und warten darauf, nach dem TGE zu claimen, klar, aber nur ein Bruchteil eröffnet tatsächlich einen Markt und fixiert dabei Tag für Tag einen festen Satz.
Die TVL liegt über 90 Mio. USD über zehn EVM-Chains hinweg, eingesetzt zusammen mit Morpho, Aave, Venus und Pendle-Integrationen – die Infrastruktur funktioniert wirklich. Es ist nur so, dass die meisten Nutzer für das Token da waren, nicht für die Zinskurve.
Die Mechaniken FT/XT/GT sind für die Kreditvergabe mit festem Zinssatz wirklich elegant, aber die Akzeptanz sieht gerade eher nach Positionierung für einen Airdrop aus als danach, dass Leute Term Loans für die Gewissheit von Erträgen verlängern – genau so sehen Protokolle vor dem TGE typischerweise aus.
Die Frage ist, ob diese 90k stabil bleiben oder steigen, sobald das Claim-Event vorbei ist und die Farming-Crowd abzieht… verfolgt das jemand dieses Verhältnis nach dem TGE?
@TermMax #TermMax
21
16
211
·
--
Bullisch
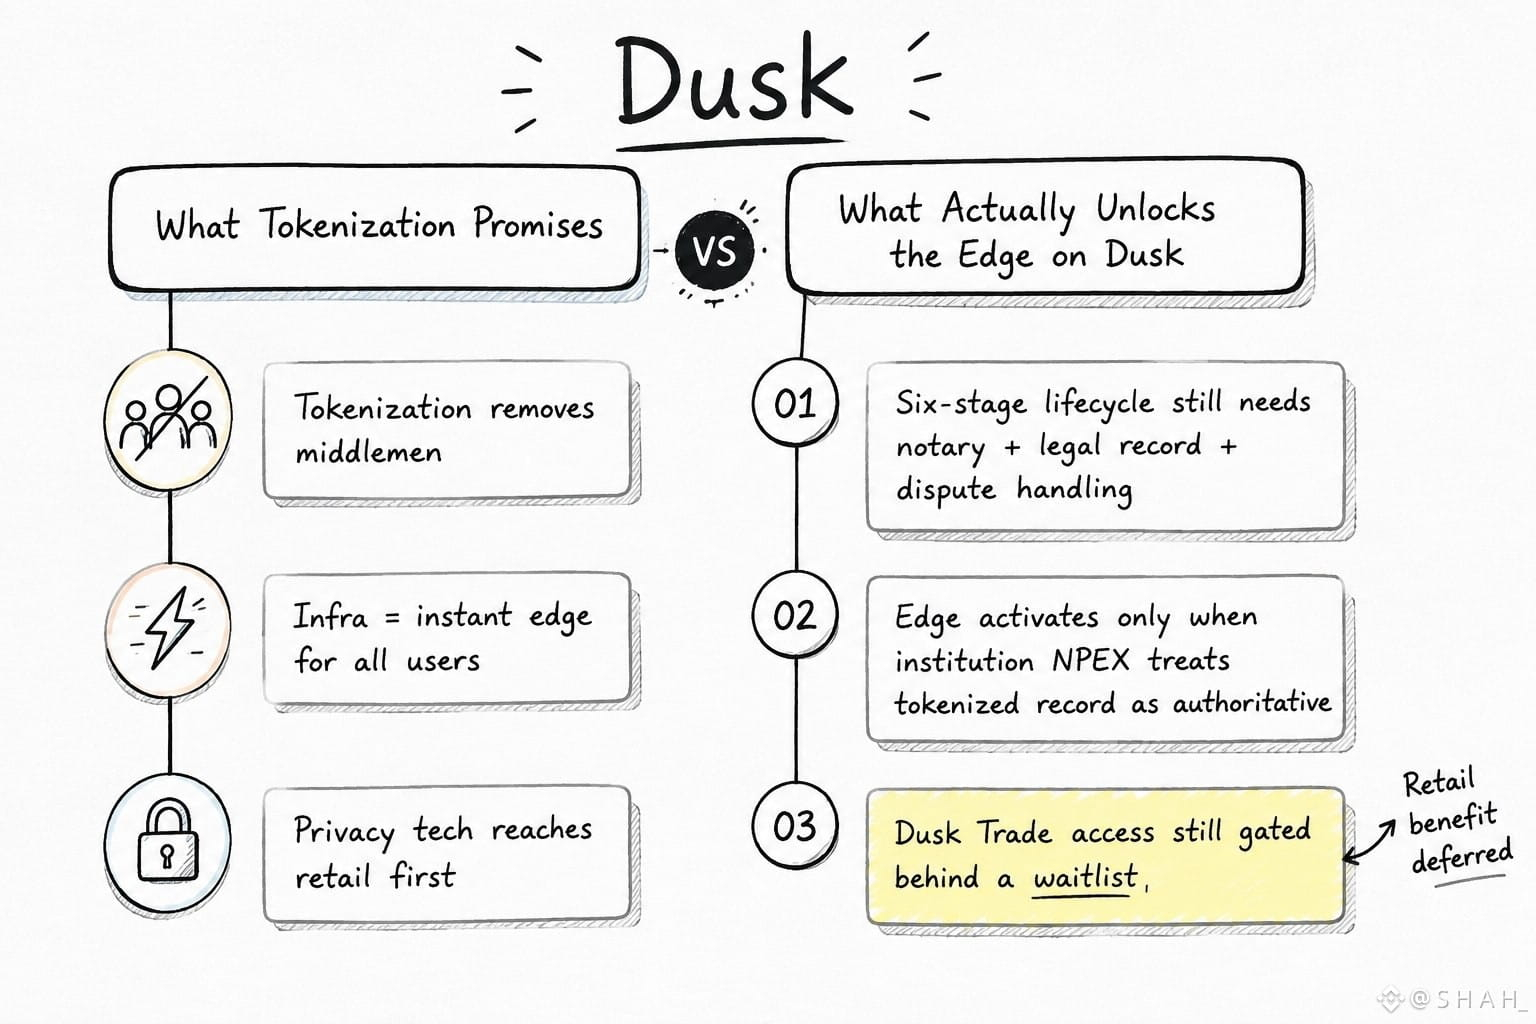
Dusk’s eigener Beitrag statt der üblichen Preis-Charts, und ein Detail blieb mir aus dem 15. August-Post auf tokenisierte SME im Kopf: Dort wird eine Tabelle zum sechs-stufigen Ownership-Lifecycle beschrieben, und ganz offen steht darin, was Tokenisierung nicht behebt. Notarielle Urkunden, Streitbeilegung, rechtliche Erklärungs- bzw. Nachweisbefugnis – all das ist weiterhin da. Immer noch menschlich.
Das ist der Teil, der bei mir hängen blieb. Der Pitch ist zwar „infrastructure edge“, aber wenn man die tatsächliche Before/After-Tabelle liest, aktiviert sich der Vorsprung erst, wenn eine Institution wie NPEX einsteigt und zustimmt, den tokenisierten Datensatz als verbindlich/ maßgeblich zu behandeln. Retail bekommt das nicht als erstes – die Dusk Trade-Warteliste ist nach wie vor… eine Warteliste. Die Infrastruktur ist real, das selektive Disclosure für Regulierer ist tatsächlich anders als die übliche „Privacy-Coin“-Rahmung, aber es ist zuerst für die NPEX-Seite des Tisches gebaut, und alle anderen später.
Hat mich sogar mitten im Snack kurz stoppen lassen, ehrlich. Die meisten L1s-Market-Infrastrukturen wirken wie etwas, das man sofort spürt. Dusk’s Version ist eher eine Compliance-Schiene, die still darunter liegt und darauf wartet, dass andere Institutionen entscheiden, ob sie wirklich vertrauenswürdig genug ist, um darauf zu verweisen.
Hmm. Ist ein langfristiger Vorteil noch ein Vorteil, wenn die Leute, für die er gebaut wurde, nicht diejenigen sind, die den Token am ersten Tag halten?
@Dusk_Foundation $DUSK #dusk
Dusk’s eigener Beitrag statt der üblichen Preis-Charts, und ein Detail blieb mir aus dem 15. August-Post auf tokenisierte SME im Kopf: Dort wird eine Tabelle zum sechs-stufigen Ownership-Lifecycle beschrieben, und ganz offen steht darin, was Tokenisierung nicht behebt. Notarielle Urkunden, Streitbeilegung, rechtliche Erklärungs- bzw. Nachweisbefugnis – all das ist weiterhin da. Immer noch menschlich.
Das ist der Teil, der bei mir hängen blieb. Der Pitch ist zwar „infrastructure edge“, aber wenn man die tatsächliche Before/After-Tabelle liest, aktiviert sich der Vorsprung erst, wenn eine Institution wie NPEX einsteigt und zustimmt, den tokenisierten Datensatz als verbindlich/ maßgeblich zu behandeln. Retail bekommt das nicht als erstes – die Dusk Trade-Warteliste ist nach wie vor… eine Warteliste. Die Infrastruktur ist real, das selektive Disclosure für Regulierer ist tatsächlich anders als die übliche „Privacy-Coin“-Rahmung, aber es ist zuerst für die NPEX-Seite des Tisches gebaut, und alle anderen später.
Hat mich sogar mitten im Snack kurz stoppen lassen, ehrlich. Die meisten L1s-Market-Infrastrukturen wirken wie etwas, das man sofort spürt. Dusk’s Version ist eher eine Compliance-Schiene, die still darunter liegt und darauf wartet, dass andere Institutionen entscheiden, ob sie wirklich vertrauenswürdig genug ist, um darauf zu verweisen.
Hmm. Ist ein langfristiger Vorteil noch ein Vorteil, wenn die Leute, für die er gebaut wurde, nicht diejenigen sind, die den Token am ersten Tag halten?
@Dusk $DUSK #dusk
4
2
87
·
--
Bärisch
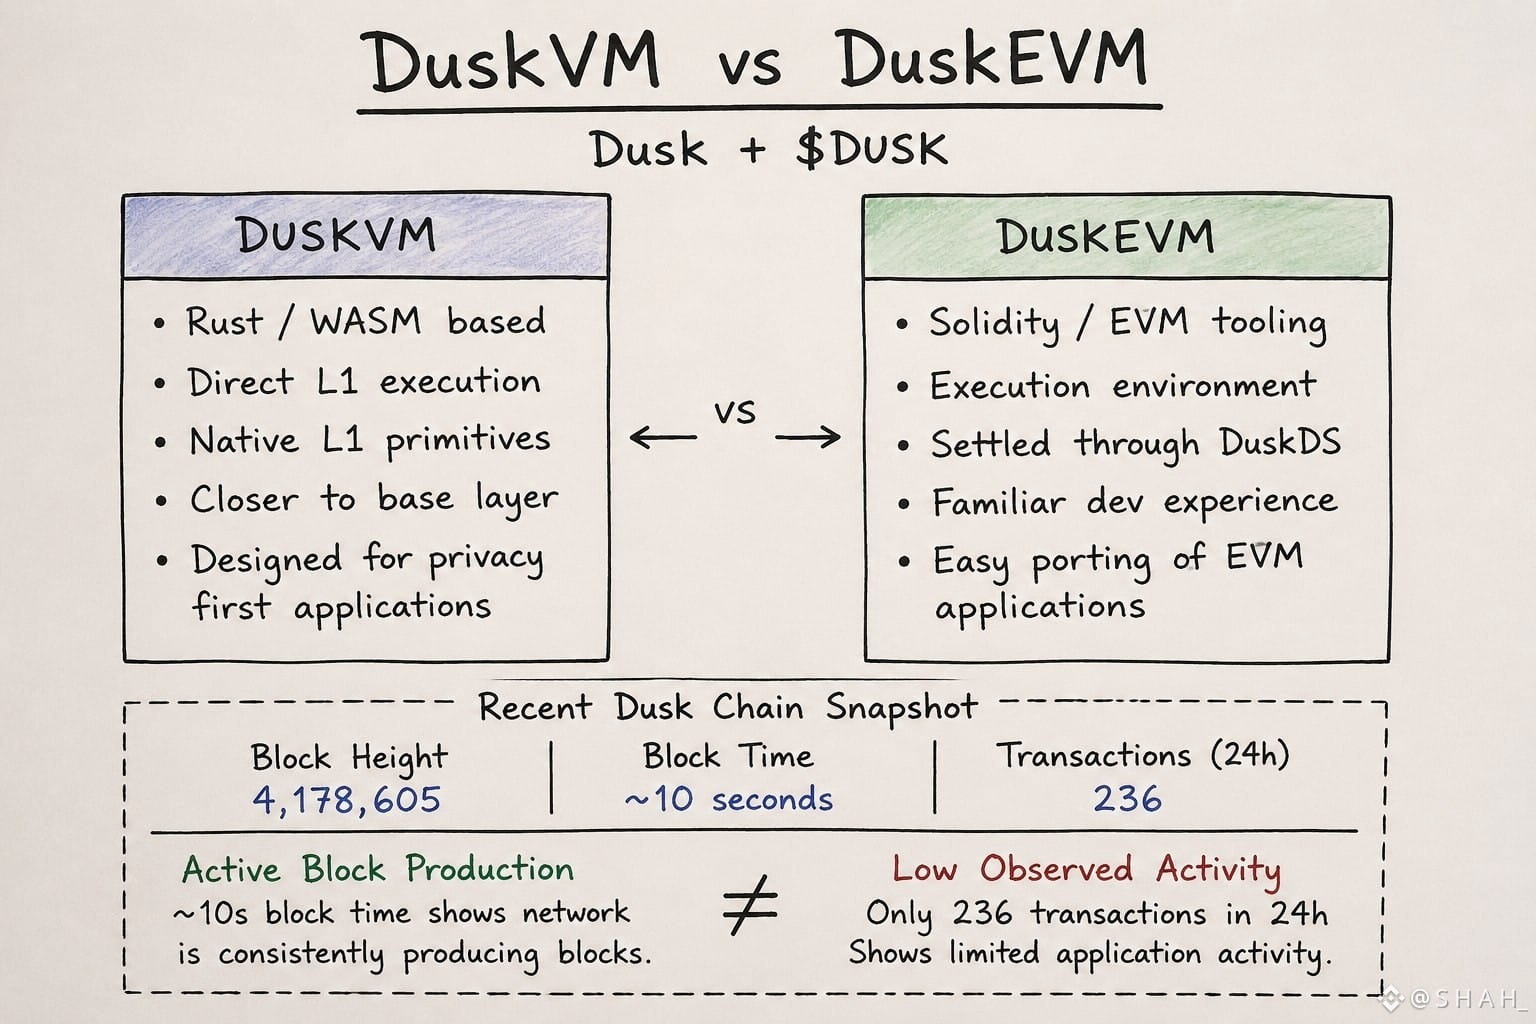
Ich bin beim Split „DuskVM vs. DuskEVM“ kurz stehen geblieben, weil er auf dem Papier einfacher wirkt, sich aber anders anfühlt, sobald man zurückverfolgt, was wirklich wo läuft.
Während der Aufgabe habe ich die Dusk-Chain geprüft und Block #4,178,605 gesehen, bei dem das Netzwerk weiterhin Blöcke um die 10-Sekunden-Marke produziert, während in 24 Stunden nur 236 Transaktionen erfasst wurden. Dieser Kontrast ist mir im Kopf geblieben.
@Dusk_Foundation behandelt DuskVM und DuskEVM nicht wirklich als zwei Versionen derselben Sache. DuskVM ist native Rust/WASM-Ausführung direkt auf der L1, während DuskEVM als EVM-Ausführungsumgebung dasteht, die über DuskDS verankert ist.
Der praktische Unterschied ist das, was mich aufgehalten hat. DuskVM gibt dir die tiefere Anbindung an native L1-Primitiven, während DuskEVM Entwicklern den vertrauten Solidity-EVM-Weg bietet.
Zunächst dachte ich, dass die EVM-Schicht ganz natürlich zum offensichtlichen Aktivitätszentrum werden würde, aber die aktuellen Kettenzahlen haben mich etwas langsamer machen lassen. Ein ausgelasteter Blockproduzent bedeutet nicht automatisch, dass auch die Anwendungsnutzung stark ausgelastet ist.
Ich frage mich immer noch, ob DuskEVM irgendwann dort ankommt, wo die meisten Anwendungsaktivitäten tatsächlich „landen“, oder ob die native VM die wichtigeren Workloads näher an der Basisschicht hält…
@Dusk_Foundation $DUSK #dusk
Ich bin beim Split „DuskVM vs. DuskEVM“ kurz stehen geblieben, weil er auf dem Papier einfacher wirkt, sich aber anders anfühlt, sobald man zurückverfolgt, was wirklich wo läuft.
Während der Aufgabe habe ich die Dusk-Chain geprüft und Block #4,178,605 gesehen, bei dem das Netzwerk weiterhin Blöcke um die 10-Sekunden-Marke produziert, während in 24 Stunden nur 236 Transaktionen erfasst wurden. Dieser Kontrast ist mir im Kopf geblieben.
@Dusk behandelt DuskVM und DuskEVM nicht wirklich als zwei Versionen derselben Sache. DuskVM ist native Rust/WASM-Ausführung direkt auf der L1, während DuskEVM als EVM-Ausführungsumgebung dasteht, die über DuskDS verankert ist.
Der praktische Unterschied ist das, was mich aufgehalten hat. DuskVM gibt dir die tiefere Anbindung an native L1-Primitiven, während DuskEVM Entwicklern den vertrauten Solidity-EVM-Weg bietet.
Zunächst dachte ich, dass die EVM-Schicht ganz natürlich zum offensichtlichen Aktivitätszentrum werden würde, aber die aktuellen Kettenzahlen haben mich etwas langsamer machen lassen. Ein ausgelasteter Blockproduzent bedeutet nicht automatisch, dass auch die Anwendungsnutzung stark ausgelastet ist.
Ich frage mich immer noch, ob DuskEVM irgendwann dort ankommt, wo die meisten Anwendungsaktivitäten tatsächlich „landen“, oder ob die native VM die wichtigeren Workloads näher an der Basisschicht hält…
@Dusk $DUSK #dusk
2
77
·
--
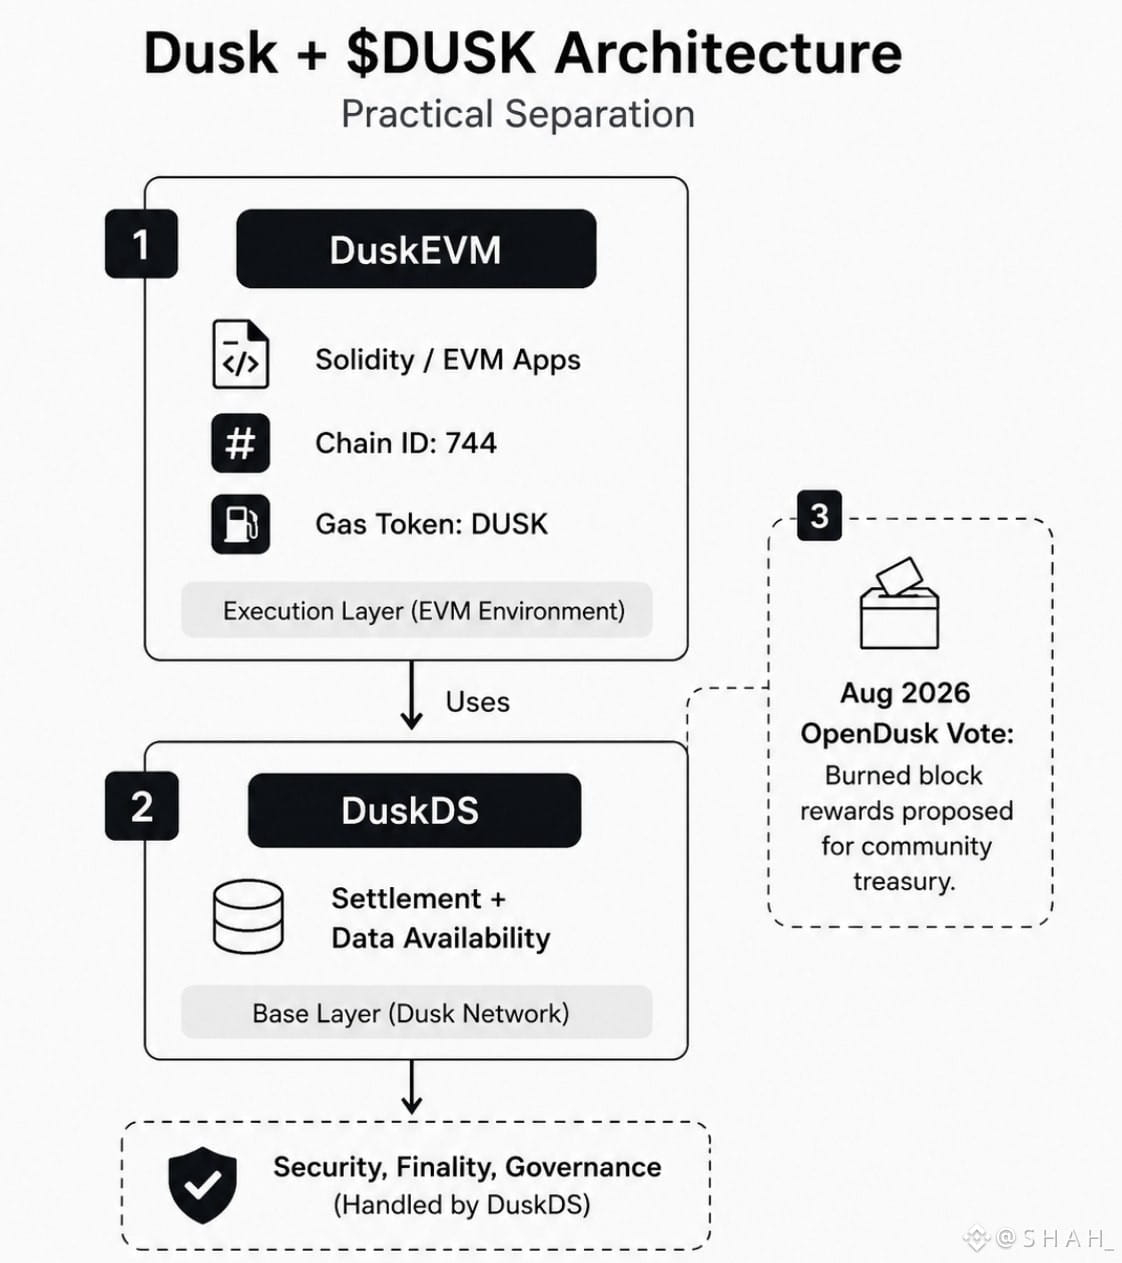
Das hat mich beim Graben in DuskEVM nicht der EVM-Teil selbst aufgehalten. Es war die Stelle, an der die Ausführung tatsächlich sitzt.
Ich habe mir @DuskNetwork angesehen. Die aktuellen Dokus zeigen, dass DuskEVM die Chain-ID 744 nutzt und DUSK als natives Gas-Token. Während DuskDS Settlement und Datenverfügbarkeit übernimmt. Diese Trennung klingt auf dem Papier sauber, aber sie hat meine Sicht auf das Netzwerk verändert: Die EVM-Umgebung ersetzt nicht die Basisschicht von Dusk; sie liegt vielmehr darüber.
Was mich zum Innehalten gebracht hat, war die jüngste OpenDusk-Governance-Aktivität.
Die August-Abstimmung befasst sich damit, ob verbrannte Block Rewards in eine Community-Treasury fließen sollen, während DuskEVM als Anwendungsschicht positioniert wird. Es ergibt sich also ein spannender Kontrast: Governance und Settlement bleiben an DuskDS gebunden, während Entwickler die vertraute Solidity/EVM-Umgebung darüber bekommen.
Ursprünglich dachte ich, dass EVM auf Dusk vor allem eine einfachere Bereitstellung bedeutet. Nach der Nachverfolgung der Architektur bin ich mir weniger sicher, dass das der entscheidende Punkt ist.
Die eigentliche Frage für mich ist, ob Entwickler diese Trennung in der Praxis wirklich nutzen oder ob DuskEVM größtenteils weiterhin nur eine Kompatibilitätsschicht bleibt, während die tiefergehende Aktivität auf DuskDS stattfindet…
@Dusk_Foundation $DUSK #dusk
Das hat mich beim Graben in DuskEVM nicht der EVM-Teil selbst aufgehalten. Es war die Stelle, an der die Ausführung tatsächlich sitzt.
Ich habe mir @DuskNetwork angesehen. Die aktuellen Dokus zeigen, dass DuskEVM die Chain-ID 744 nutzt und DUSK als natives Gas-Token. Während DuskDS Settlement und Datenverfügbarkeit übernimmt. Diese Trennung klingt auf dem Papier sauber, aber sie hat meine Sicht auf das Netzwerk verändert: Die EVM-Umgebung ersetzt nicht die Basisschicht von Dusk; sie liegt vielmehr darüber.
Was mich zum Innehalten gebracht hat, war die jüngste OpenDusk-Governance-Aktivität.
Die August-Abstimmung befasst sich damit, ob verbrannte Block Rewards in eine Community-Treasury fließen sollen, während DuskEVM als Anwendungsschicht positioniert wird. Es ergibt sich also ein spannender Kontrast: Governance und Settlement bleiben an DuskDS gebunden, während Entwickler die vertraute Solidity/EVM-Umgebung darüber bekommen.
Ursprünglich dachte ich, dass EVM auf Dusk vor allem eine einfachere Bereitstellung bedeutet. Nach der Nachverfolgung der Architektur bin ich mir weniger sicher, dass das der entscheidende Punkt ist.
Die eigentliche Frage für mich ist, ob Entwickler diese Trennung in der Praxis wirklich nutzen oder ob DuskEVM größtenteils weiterhin nur eine Kompatibilitätsschicht bleibt, während die tiefergehende Aktivität auf DuskDS stattfindet…
@Dusk $DUSK #dusk
7
2
104
·
--
Bullisch
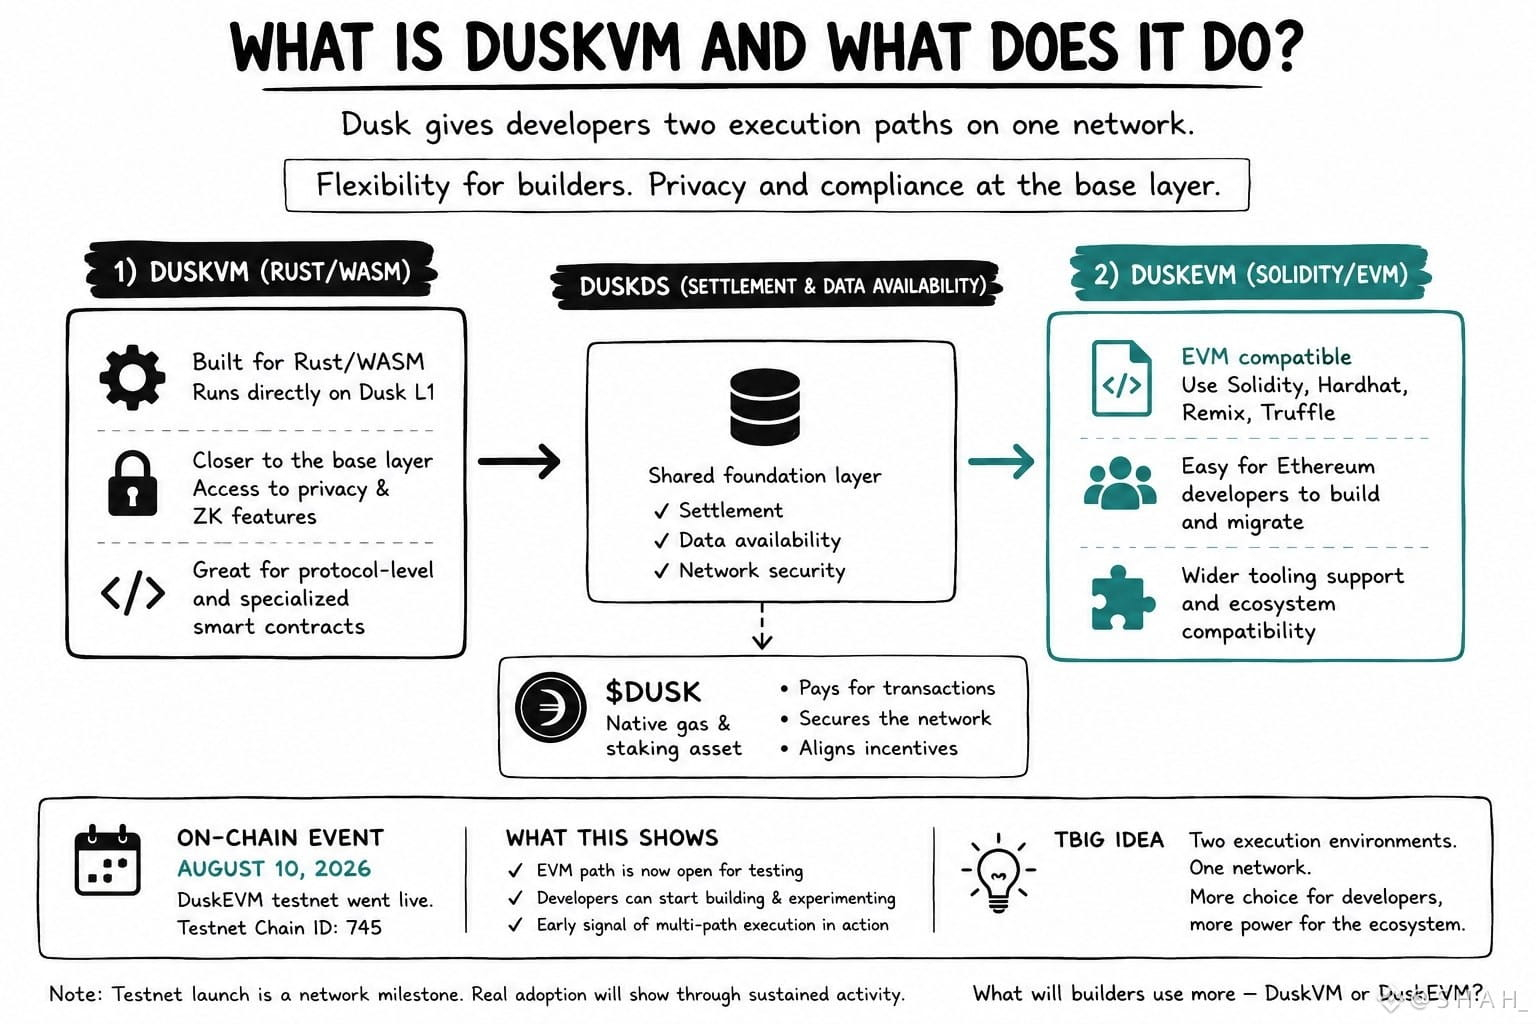
DuskVM ist wahrscheinlich wichtiger, als es auf den ersten Blick wirkt.
Ich habe mich in Dusk’s Ausführungsebene vertieft, und eine Sache ist mir besonders aufgefallen:
Dusk zwingt nicht jeden Entwickler in die EVM.
DuskVM führt Rust/WASM Smart Contracts direkt auf der Dusk L1 aus, während DuskEVM Entwicklern den SolidityEVM-Weg eröffnet. Diese Trennung ist interessant, weil die beiden Umgebungen unterschiedliche Probleme lösen.
Am 10. August ging dann das DuskEVM-Testnetz live und öffnete die EVM-kompatible Seite für Solidity- und Hardhat-basiertes Testing.
Was ich hier besonders spannend finde, ist die Architektur:
DuskVM → direkte L1-Ausführung
Rust/WASM → Protokoll-Ebene und spezialisierte Contracts
Privacy/ZK-Zugriff → näher an der Basisschicht
DuskEVM → vertrautes Ethereum-Tooling
$DUSK → natives Gas- und Staking-Asset
Meine erste Reaktion war tatsächlich: Warum zwei Ausführungspfade bauen?
Die Antwort scheint eher Flexibilität zu sein als Kompatibilität um ihrer selbst willen.
Aber ein Testnet-Launch allein sagt uns noch nicht, ob Entwickler beide Umgebungen tatsächlich in großem Maßstab nutzen werden. Das ist der Teil, den ich jetzt beobachte.
Werden echte Entwickler DuskVM wählen, wenn die direkte L1-Ausführung entscheidend ist, oder wird sich die meiste Aktivität irgendwann doch in Richtung DuskEVM verlagern?
@Dusk_Foundation $DUSK #dusk
DuskVM ist wahrscheinlich wichtiger, als es auf den ersten Blick wirkt.
Ich habe mich in Dusk’s Ausführungsebene vertieft, und eine Sache ist mir besonders aufgefallen:
Dusk zwingt nicht jeden Entwickler in die EVM.
DuskVM führt Rust/WASM Smart Contracts direkt auf der Dusk L1 aus, während DuskEVM Entwicklern den SolidityEVM-Weg eröffnet. Diese Trennung ist interessant, weil die beiden Umgebungen unterschiedliche Probleme lösen.
Am 10. August ging dann das DuskEVM-Testnetz live und öffnete die EVM-kompatible Seite für Solidity- und Hardhat-basiertes Testing.
Was ich hier besonders spannend finde, ist die Architektur:
DuskVM → direkte L1-Ausführung
Rust/WASM → Protokoll-Ebene und spezialisierte Contracts
Privacy/ZK-Zugriff → näher an der Basisschicht
DuskEVM → vertrautes Ethereum-Tooling
$DUSK → natives Gas- und Staking-Asset
Meine erste Reaktion war tatsächlich: Warum zwei Ausführungspfade bauen?
Die Antwort scheint eher Flexibilität zu sein als Kompatibilität um ihrer selbst willen.
Aber ein Testnet-Launch allein sagt uns noch nicht, ob Entwickler beide Umgebungen tatsächlich in großem Maßstab nutzen werden. Das ist der Teil, den ich jetzt beobachte.
Werden echte Entwickler DuskVM wählen, wenn die direkte L1-Ausführung entscheidend ist, oder wird sich die meiste Aktivität irgendwann doch in Richtung DuskEVM verlagern?
@Dusk $DUSK #dusk
2
94
·
--
Bullisch
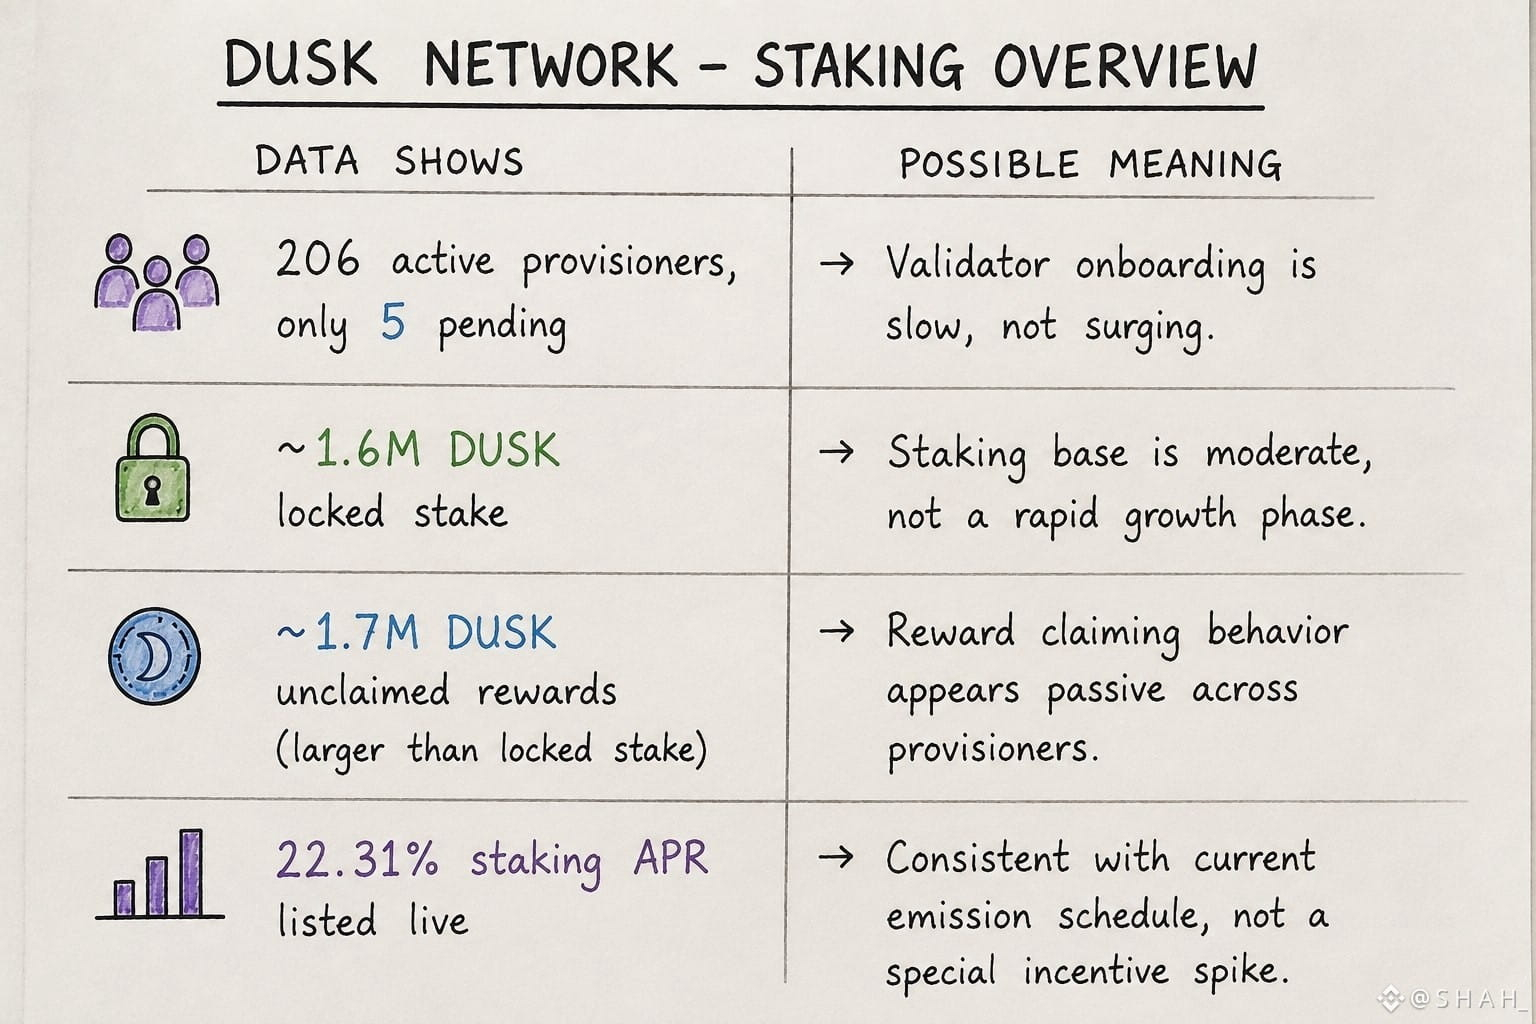
Bevor ich irgendetwas über Dusk schrieb, habe ich stattdessen dessen Explorer geöffnet – nicht die Doku. Als Erstes fiel etwas auf: 206 aktive Validatoren-Provisioner gegenüber nur 5 ausstehenden.
Für eine Chain, die sich noch um DuskEVM und RWA-Abwicklung herum positioniert, ist ein so dünner Eintrag in der Warteschlange für Validatoren nicht gerade überfüllt.
Das gesperrte Stake liegt derzeit bei etwa 1,6 Mio. DUSK, mit rund 1,7 Mio. DUSK in nicht beanspruchten Rewards.
Diese Zahl der nicht beanspruchten Rewards hat mich ins Stocken gebracht: Sie ist ungefähr genauso groß wie das gesperrte Stake selbst. Entweder ist das Claiming für die meisten Staker nicht automatisiert, oder ein Teil der Provisioner kümmert sich bislang einfach nicht darum, auszuzahlen.
Was das uns sagt: Die Beteiligung ist stabil, wächst aber aktuell nicht aggressiv, und das Verhalten beim Beanspruchen der Rewards wirkt eher passiv als aktiv.
Was es uns nicht sagt: Ich konnte nicht bestätigen, wie diese Werte zum Snapshot von letzter Woche im Vergleich stehen, oder ob die nicht beanspruchten Rewards zu ein paar großen Inhabern gehören oder zu vielen kleinen – der Explorer stellt das nicht sauber aufgeschlüsselt dar.
Wer Dusk’ Provisioner-Set direkt verfolgt: Ist die geringe Zahl an ausstehenden Validatoren ein Engpass oder nur ein Zeichen für ein kleineres, bewusst schlank gehaltenes Netzwerk?
#dusk @Dusk_Foundation $DUSK
Bevor ich irgendetwas über Dusk schrieb, habe ich stattdessen dessen Explorer geöffnet – nicht die Doku. Als Erstes fiel etwas auf: 206 aktive Validatoren-Provisioner gegenüber nur 5 ausstehenden.
Für eine Chain, die sich noch um DuskEVM und RWA-Abwicklung herum positioniert, ist ein so dünner Eintrag in der Warteschlange für Validatoren nicht gerade überfüllt.
Das gesperrte Stake liegt derzeit bei etwa 1,6 Mio. DUSK, mit rund 1,7 Mio. DUSK in nicht beanspruchten Rewards.
Diese Zahl der nicht beanspruchten Rewards hat mich ins Stocken gebracht: Sie ist ungefähr genauso groß wie das gesperrte Stake selbst. Entweder ist das Claiming für die meisten Staker nicht automatisiert, oder ein Teil der Provisioner kümmert sich bislang einfach nicht darum, auszuzahlen.
Was das uns sagt: Die Beteiligung ist stabil, wächst aber aktuell nicht aggressiv, und das Verhalten beim Beanspruchen der Rewards wirkt eher passiv als aktiv.
Was es uns nicht sagt: Ich konnte nicht bestätigen, wie diese Werte zum Snapshot von letzter Woche im Vergleich stehen, oder ob die nicht beanspruchten Rewards zu ein paar großen Inhabern gehören oder zu vielen kleinen – der Explorer stellt das nicht sauber aufgeschlüsselt dar.
Wer Dusk’ Provisioner-Set direkt verfolgt: Ist die geringe Zahl an ausstehenden Validatoren ein Engpass oder nur ein Zeichen für ein kleineres, bewusst schlank gehaltenes Netzwerk?
#dusk @Dusk $DUSK
1
1
127
·
--
Bullisch
1
218
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BinanceReports80%Recoveryof$6.3BillioninLossesfromHackIncident
1,605 Aufrufe
43 Kommentare
Binance-Neuigkeiten | Binance-Co-CEOs erklären, dass 80 % des Verlusts von 6,3 Milliarden US-Dollar bereits abgedeckt sind; Auszahlungen werden schrittweise wieder aufgenommen und der Nachweis der Reserven folgt am Montag
Binance News
·191 Likes
·169.2k Aufrufe
HeYiSaysWithdrawalsExpectedtoResumeWithin42Hours
1,694 Aufrufe
83 Kommentare
CZSaysCompensationIsinPlaceUsersAreProtected
1,060 Aufrufe
51 Kommentare