
Web3投研江南雨
101 Beiträge
Web3投研江南雨
Melden
Nutzer blockieren
前Web3投资机构研究员。目前全职做合约超短线交易,一天交易几十次。推特同名。

Top-Trader nach Handelsvolumen in den letzten 30 Tagen
Trade eröffnen

BNB Halter
Hochfrequenz-Trader
9.2 Jahre
3.2K+ Following
755 Follower
121 Like gegeben
1 Abzeichen
Beiträge
Portfolio
Alle
Zitierungen
PINNED
·
--
Über die öffentliche KI-Kette tau.net (Tokenname AGRS)
Tau
Tau ist ein Universum, das aus Ihren Ideen, Vorschlägen und Ihrem Wissen besteht. Es ist das erste dezentralisierte soziale Blockchain-Netzwerk, das in der Lage ist, einen Konsens seiner Benutzer zu erzielen und seine eigene Software in Echtzeit zu aktualisieren, sodass alle Benutzer steuern können, was die Software für sie tut.
Alles in allem kann Tau die Ideen, Vorschläge und das Wissen verschiedener Benutzer bündeln und seinen eigenen Code in Echtzeit aktualisieren, indem es logische künstliche Intelligenz nutzt, um die Lücke zwischen Menschen und Maschinen zu schließen.
Merken Sie den Unterschied? Wenn Sie sich kürzlich mit künstlicher Intelligenz befasst und ChatGPT verwendet haben, wissen Sie, dass die meiste KI maschinelles Lernen verwendet, das auf riesigen Internetdatensätzen basiert und es schwierig macht, die richtige Bedeutung und das richtige Wissen zwischenmenschlicher Kommunikation zu erfassen.
Was ist mit logikbasierter KI? Es ist effektiver als maschinelles Lernen in folgenden Bereichen:
1. Erklärbarkeit: Logikbasierte KI liefert klare und transparente Erklärungen darüber, wie Entscheidungen getroffen werden, was in bestimmten Anwendungen nützlich sein kann, beispielsweise in der rechtlichen oder medizinischen Diagnostik. In diesen Anwendungsszenarien sind Verantwortlichkeit und Erklärbarkeit wichtig.
2. Vorhersagbarkeit: Logikbasierte Systeme sind deterministisch, was bedeutet, dass sie bei gleichem Input immer den gleichen Output erzeugen.
3. Effizienz: Bei einfachen Aufgaben kann logikbasierte KI schneller sein als Algorithmen für maschinelles Lernen, da sie keine Schulung erfordert, um Entscheidungen auf der Grundlage einer kleinen Anzahl klar definierter Regeln zu treffen.
4. Anpassungsfähigkeit: Logikbasierte KI kann leicht modifiziert und aktualisiert werden, um sich an neue Erkenntnisse oder Umweltveränderungen anzupassen.
Diese Vorteile bilden den Wassergraben von Tau. Künstliche Intelligenz mithilfe von Logik hat auf einzigartige Weise ein Modell der Kommunikation zwischen Menschen mit Maschinen als Vermittler geschaffen.
Ein Team aus Doktoranden und Professoren mit Fachkenntnissen in den Bereichen künstliche Intelligenz, Logik und Mathematik arbeitet seit 2015 an Tau. Gründer und CEO Ohad Asor ist ein Softwareentwickler und Experte für maschinelles Lernen mit einem Hintergrund in Mathematik und Erfahrung bei GE Healthcare.
Über die öffentliche KI-Kette tau.net (Tokenname AGRS)
Tau
Tau ist ein Universum, das aus Ihren Ideen, Vorschlägen und Ihrem Wissen besteht. Es ist das erste dezentralisierte soziale Blockchain-Netzwerk, das in der Lage ist, einen Konsens seiner Benutzer zu erzielen und seine eigene Software in Echtzeit zu aktualisieren, sodass alle Benutzer steuern können, was die Software für sie tut.
Alles in allem kann Tau die Ideen, Vorschläge und das Wissen verschiedener Benutzer bündeln und seinen eigenen Code in Echtzeit aktualisieren, indem es logische künstliche Intelligenz nutzt, um die Lücke zwischen Menschen und Maschinen zu schließen.
Merken Sie den Unterschied? Wenn Sie sich kürzlich mit künstlicher Intelligenz befasst und ChatGPT verwendet haben, wissen Sie, dass die meiste KI maschinelles Lernen verwendet, das auf riesigen Internetdatensätzen basiert und es schwierig macht, die richtige Bedeutung und das richtige Wissen zwischenmenschlicher Kommunikation zu erfassen.
Was ist mit logikbasierter KI? Es ist effektiver als maschinelles Lernen in folgenden Bereichen:
1. Erklärbarkeit: Logikbasierte KI liefert klare und transparente Erklärungen darüber, wie Entscheidungen getroffen werden, was in bestimmten Anwendungen nützlich sein kann, beispielsweise in der rechtlichen oder medizinischen Diagnostik. In diesen Anwendungsszenarien sind Verantwortlichkeit und Erklärbarkeit wichtig.
2. Vorhersagbarkeit: Logikbasierte Systeme sind deterministisch, was bedeutet, dass sie bei gleichem Input immer den gleichen Output erzeugen.
3. Effizienz: Bei einfachen Aufgaben kann logikbasierte KI schneller sein als Algorithmen für maschinelles Lernen, da sie keine Schulung erfordert, um Entscheidungen auf der Grundlage einer kleinen Anzahl klar definierter Regeln zu treffen.
4. Anpassungsfähigkeit: Logikbasierte KI kann leicht modifiziert und aktualisiert werden, um sich an neue Erkenntnisse oder Umweltveränderungen anzupassen.
Diese Vorteile bilden den Wassergraben von Tau. Künstliche Intelligenz mithilfe von Logik hat auf einzigartige Weise ein Modell der Kommunikation zwischen Menschen mit Maschinen als Vermittler geschaffen.
Ein Team aus Doktoranden und Professoren mit Fachkenntnissen in den Bereichen künstliche Intelligenz, Logik und Mathematik arbeitet seit 2015 an Tau. Gründer und CEO Ohad Asor ist ein Softwareentwickler und Experte für maschinelles Lernen mit einem Hintergrund in Mathematik und Erfahrung bei GE Healthcare.
Tau
Tau ist ein Universum, das aus Ihren Ideen, Vorschlägen und Ihrem Wissen besteht. Es ist das erste dezentralisierte soziale Blockchain-Netzwerk, das in der Lage ist, einen Konsens seiner Benutzer zu erzielen und seine eigene Software in Echtzeit zu aktualisieren, sodass alle Benutzer steuern können, was die Software für sie tut.
Alles in allem kann Tau die Ideen, Vorschläge und das Wissen verschiedener Benutzer bündeln und seinen eigenen Code in Echtzeit aktualisieren, indem es logische künstliche Intelligenz nutzt, um die Lücke zwischen Menschen und Maschinen zu schließen.
Merken Sie den Unterschied? Wenn Sie sich kürzlich mit künstlicher Intelligenz befasst und ChatGPT verwendet haben, wissen Sie, dass die meiste KI maschinelles Lernen verwendet, das auf riesigen Internetdatensätzen basiert und es schwierig macht, die richtige Bedeutung und das richtige Wissen zwischenmenschlicher Kommunikation zu erfassen.
Was ist mit logikbasierter KI? Es ist effektiver als maschinelles Lernen in folgenden Bereichen:
1. Erklärbarkeit: Logikbasierte KI liefert klare und transparente Erklärungen darüber, wie Entscheidungen getroffen werden, was in bestimmten Anwendungen nützlich sein kann, beispielsweise in der rechtlichen oder medizinischen Diagnostik. In diesen Anwendungsszenarien sind Verantwortlichkeit und Erklärbarkeit wichtig.
2. Vorhersagbarkeit: Logikbasierte Systeme sind deterministisch, was bedeutet, dass sie bei gleichem Input immer den gleichen Output erzeugen.
3. Effizienz: Bei einfachen Aufgaben kann logikbasierte KI schneller sein als Algorithmen für maschinelles Lernen, da sie keine Schulung erfordert, um Entscheidungen auf der Grundlage einer kleinen Anzahl klar definierter Regeln zu treffen.
4. Anpassungsfähigkeit: Logikbasierte KI kann leicht modifiziert und aktualisiert werden, um sich an neue Erkenntnisse oder Umweltveränderungen anzupassen.
Diese Vorteile bilden den Wassergraben von Tau. Künstliche Intelligenz mithilfe von Logik hat auf einzigartige Weise ein Modell der Kommunikation zwischen Menschen mit Maschinen als Vermittler geschaffen.
Ein Team aus Doktoranden und Professoren mit Fachkenntnissen in den Bereichen künstliche Intelligenz, Logik und Mathematik arbeitet seit 2015 an Tau. Gründer und CEO Ohad Asor ist ein Softwareentwickler und Experte für maschinelles Lernen mit einem Hintergrund in Mathematik und Erfahrung bei GE Healthcare.
5
153
·
--
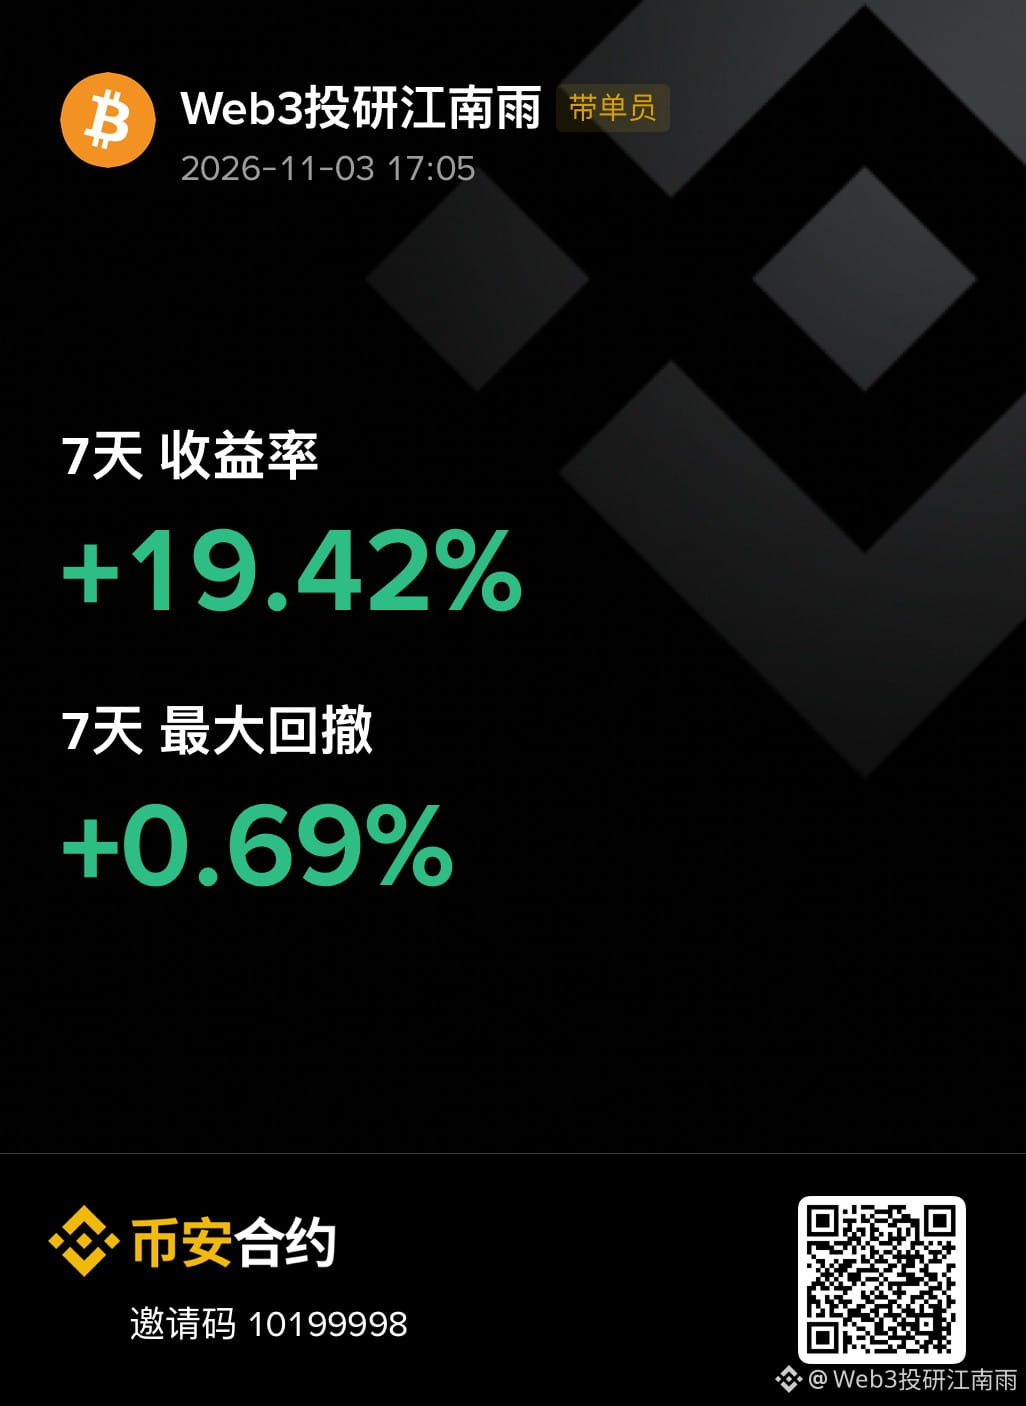
Mit 10.000 U Startkapital habe ich in 7 Tagen 19 % verdient, bei einem Drawdown von 0,69 %. Da ich hauptsächlich Arbitrage betreibe, ist das Risiko gering.
Mit 10.000 U Startkapital habe ich in 7 Tagen 19 % verdient, bei einem Drawdown von 0,69 %. Da ich hauptsächlich Arbitrage betreibe, ist das Risiko gering.
41
·
--
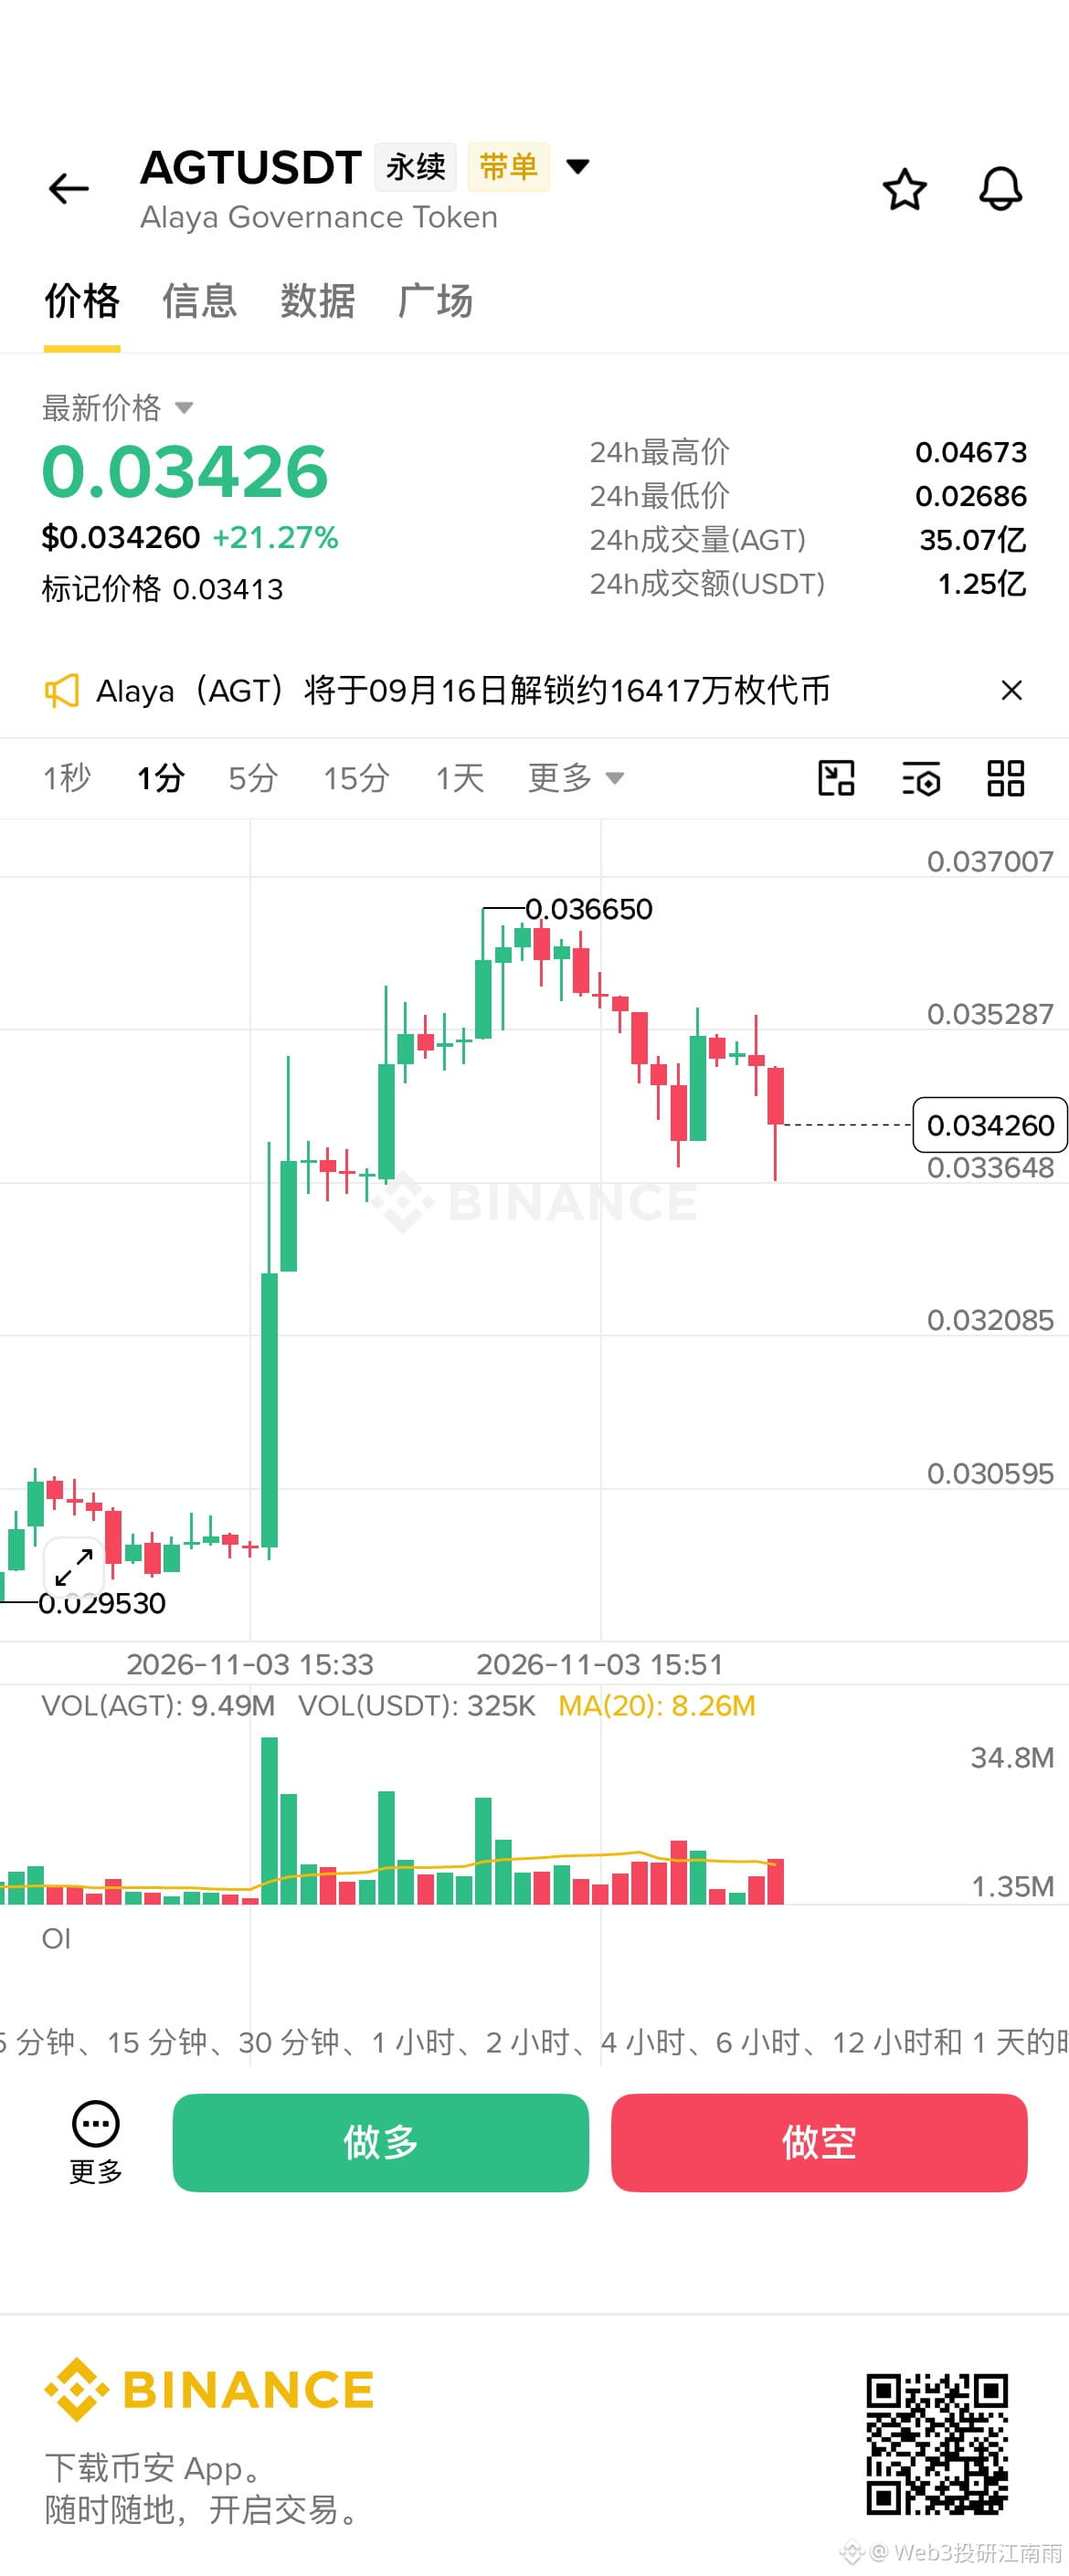
AGT leerverkaufen, der Kurs beginnt gerade stark einzubrechen. $AGT
{future}(AGTUSDT)
AGT leerverkaufen, der Kurs beginnt gerade stark einzubrechen. $AGT
Von einem Nutzer auf Binance geteilt
109
·
--
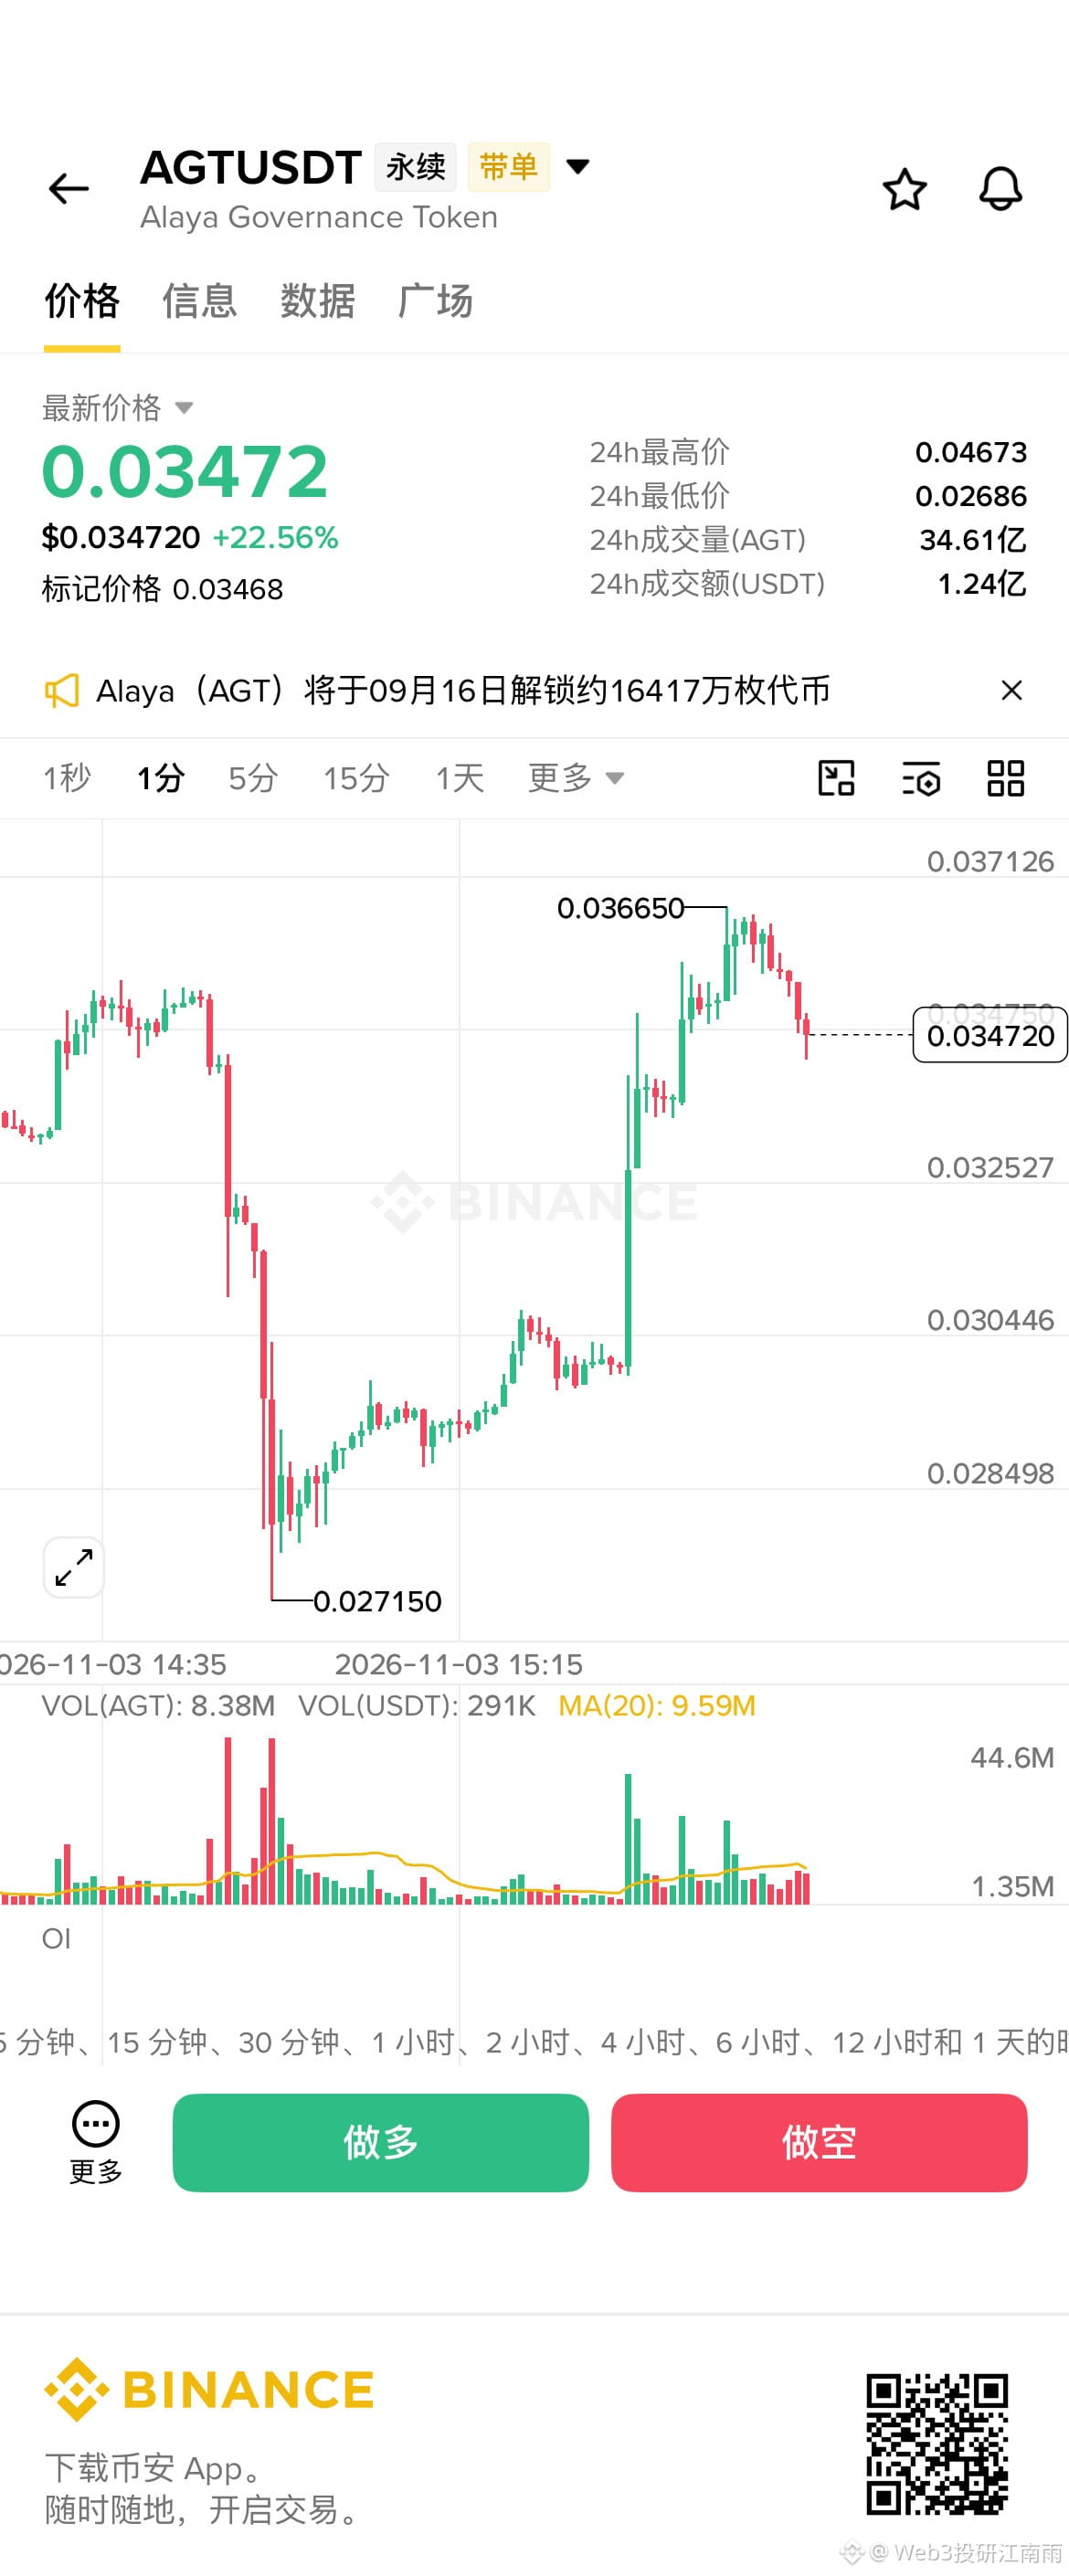
AGT, versuch es mit Leerverkäufen und kurzfristigem Handel. Wenn es nicht aufgeht, sofort aussteigen. $AGT
{future}(AGTUSDT)
AGT, versuch es mit Leerverkäufen und kurzfristigem Handel. Wenn es nicht aufgeht, sofort aussteigen. $AGT
Von einem Nutzer auf Binance geteilt
300
·
--
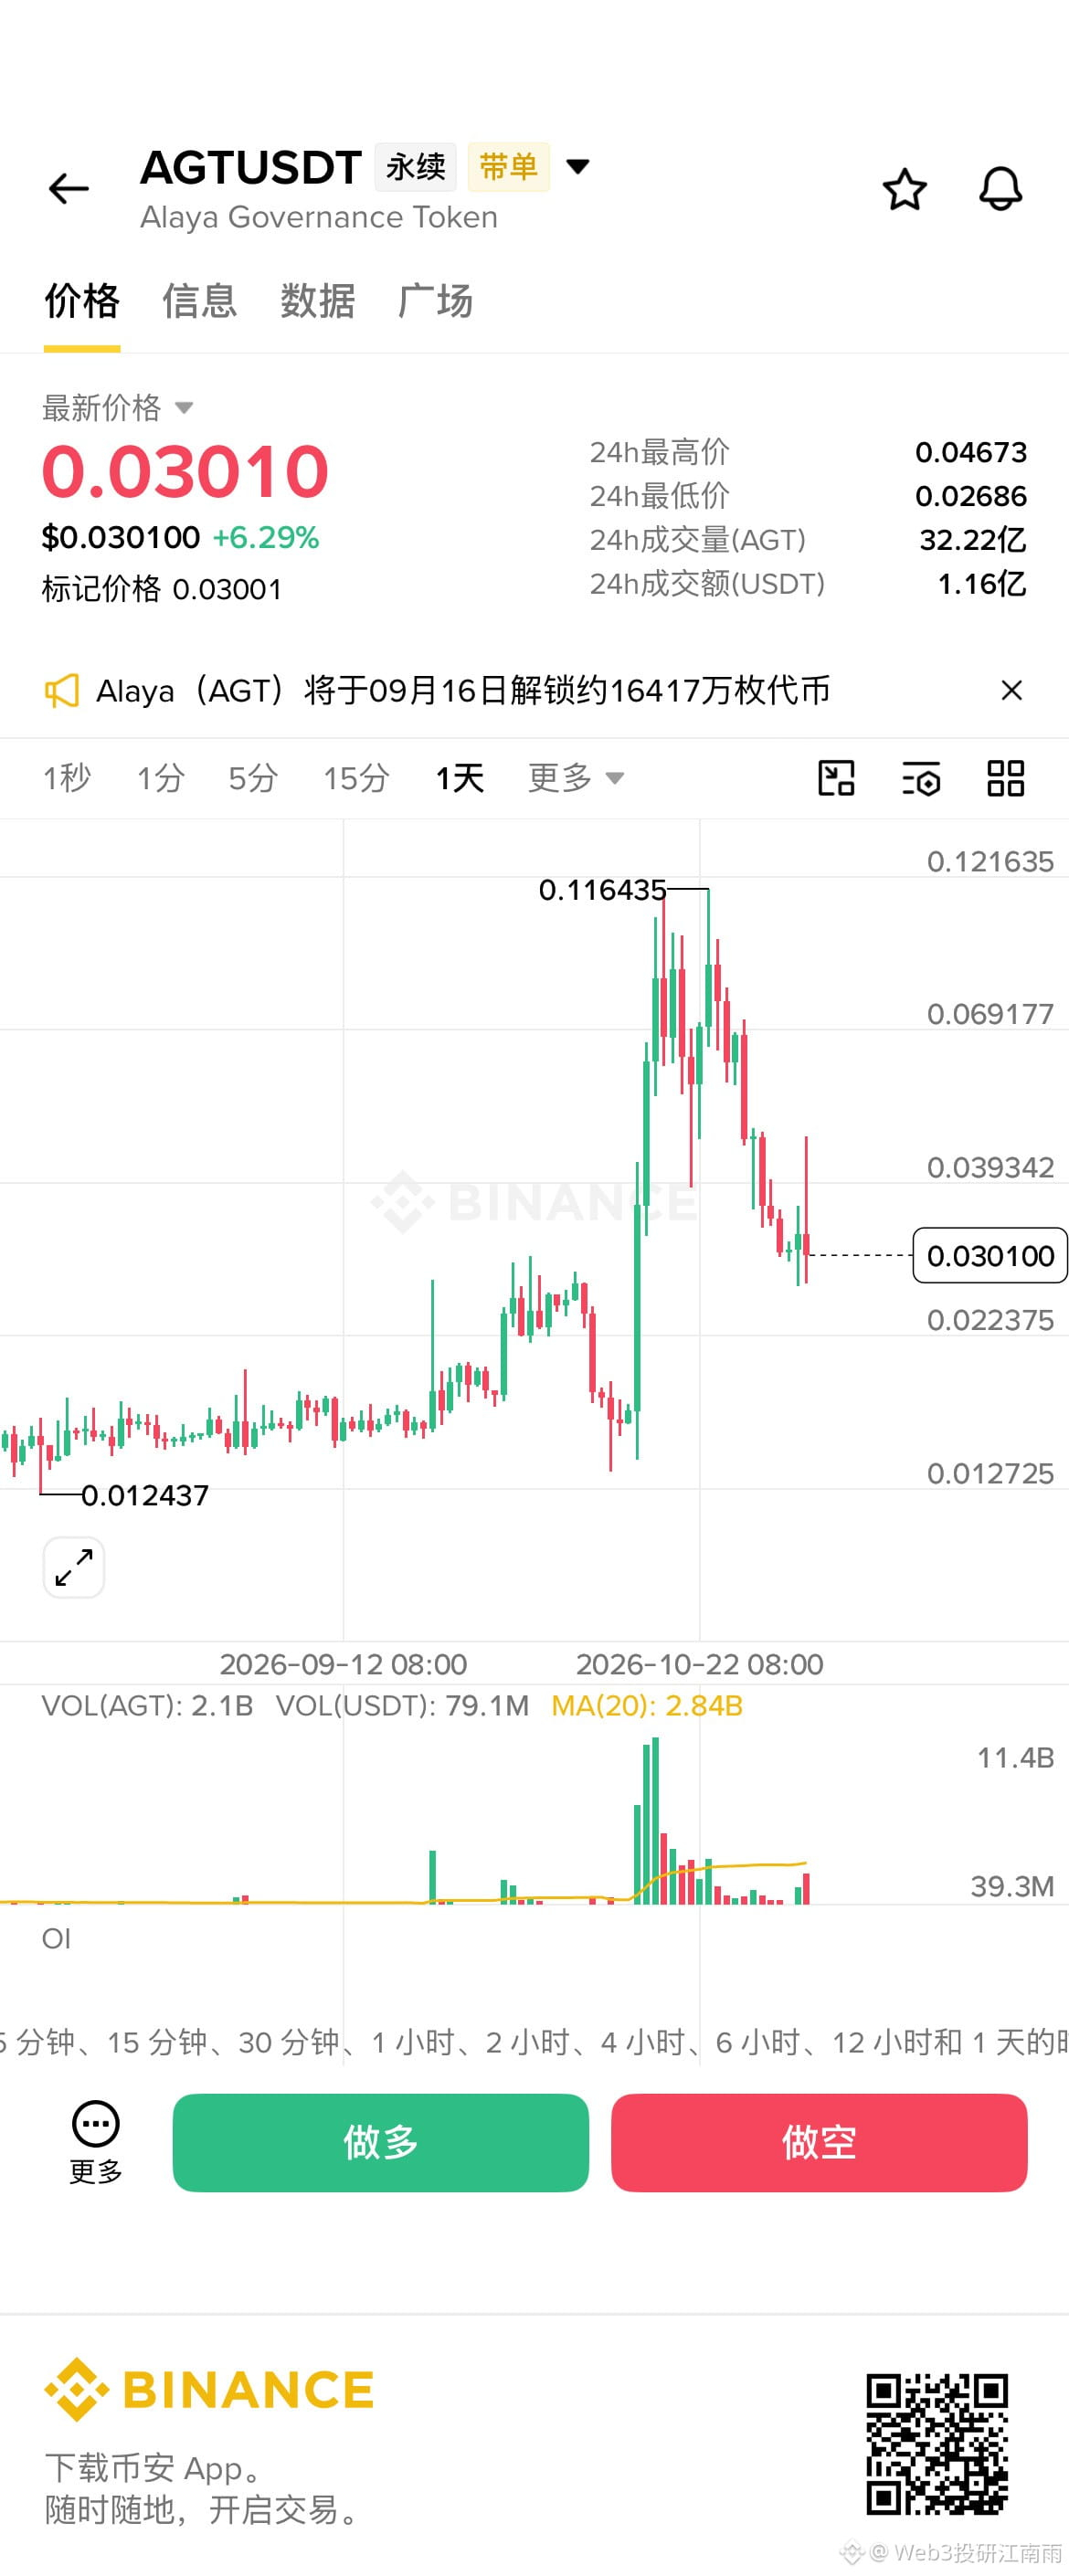
Ich verfolge AGT und vermute, dass gerade schwache Hände abgeschüttelt werden; möglicherweise kommt noch eine Aufwärtswelle. Ich beobachte die Entwicklung derzeit und warte auf Anzeichen einer Bodenbildung, um gestaffelt einzusteigen.
$AGT
{future}(AGTUSDT)
Ich verfolge AGT und vermute, dass gerade schwache Hände abgeschüttelt werden; möglicherweise kommt noch eine Aufwärtswelle. Ich beobachte die Entwicklung derzeit und warte auf Anzeichen einer Bodenbildung, um gestaffelt einzusteigen.
$AGT
$AGT
Von einem Nutzer auf Binance geteilt
1
414
·
--
30D-Trade $SKHYNIX 4.2M USDT
Die „Big Short“-Runde ist wieder vereint: Steve Eisman, das Vorbild für die Figur, die damals auf die Subprime-Krise wettete, und sein alter Partner Danny Moses setzen sich wieder zusammen und nehmen die von der Wall Street gerade mit KI-Rechenleistung verpackten „neuen Subprime-Kredite“ gründlich auseinander.
Vor einigen Monaten lobte Larry Fink, CEO von BlackRock, auf CNBC öffentlich eine von Nvidia und großen Wall-Street-Banken gemeinsam aufgelegte Verbriefung von Rechenleistung. Sie erinnere ihn an die hypothekenbesicherten Wertpapiere, die sie in den 70er-Jahren aufgelegt hätten. Moses, der vor dem Bildschirm saß, war völlig verblüfft. Seiner Ansicht nach ist das eine exakte Wiederholung der Subprime-Logik von 2006 bis 2007: Damals stellte die Wall Street Subprime-Kreditgebern Kreditlinien zur Vorfinanzierung bereit. Nachdem die Kreditgeber Darlehen vergeben hatten, verkauften sie diese an die Wall Street zurück, die sie bündelte und weiterverteilte. Sobald der Verkaufspreis der Kredite unter die Kostenschwelle von 102,5 fiel, strich die Wall Street die Kreditlinien – und die Subprime-Unternehmen gingen sofort pleite.
234
Sein alter Partner Steve Eisman schlug den Monatsbericht von Nvidia vom vergangenen Monat auf. Am Tag nach einem Umsatzsprung von 110 Prozent wurde im Quartalsbericht 10-Q offengelegt, dass 70 Prozent der Forderungen des Unternehmens mit der weltweit höchsten Marktkapitalisierung auf nur fünf Kunden entfielen. Am unteren Ende der Lieferkette kauft CoreWeave Chips auf Kredit und vermietet sie kurzfristig weiter; die Schulden einschließlich Leasingverbindlichkeiten belaufen sich auf 51 Milliarden Dollar. Moses sagte, er würde diese Firma niemals kaufen: Wegen der Diskrepanz in der Bilanz könne man schlicht nicht ausrechnen, wie sie Geld verdienen soll, wenn die GPU-Preise fallen und Open-Source-Modelle aufholen.
Nicht nur bei Rechenleistung geht die Rechnung nicht auf. Private Kredite in Höhe von mehreren Billionen Dollar entziehen sich der Bankenaufsicht; ein großer Teil davon wurde an Technologieunternehmen vergeben. Bei Private Equity wiederum verharrt die Rendite zehnjähriger US-Staatsanleihen bei 5,27 bis 5,3 Prozent, während sich der Zeitraum bis zur Liquiditätsbeschaffung bei Fonds von drei bis vier Jahren vor fünf oder sechs Jahren auf mittlerweile sieben bis zehn Jahre verlängert hat. Bei zahlreichen Fonds übersteigen die Rücknahmeanträge die Obergrenze von fünf Prozent, woraufhin sie Beschränkungen aktivieren und ihre Türen schließen. Moses warnt Privatanleger: Wenn solche hochtrabenden Private-Equity-Produkte in eurem Posteingang auftauchen, gibt es dafür nur einen Grund – die Institutionen wollen sie nicht mehr und suchen Privatanleger, denen sie die Positionen andrehen können.
Die US-Staatsverschuldung ist von 8 Billionen im Jahr 2008 auf über 40 Billionen gestiegen. In diesem Jahr stehen am privaten Markt außerdem KI-Anleiheemissionen im Umfang von 500 Milliarden Dollar an. Zum ersten Mal in der Geschichte ist die private Finanzierung so groß, dass sie US-Staatsanleihen verdrängt. Moses sagt, der Kauf langfristiger Anleihen im Wert von 20 Milliarden Dollar durch das Finanzministerium sei gegenüber dem Markt wie eine Ameise. Gold ist inzwischen mit einem Anteil von 27 Prozent die größte Einzelposition der Zentralbanken weltweit. Letztlich bleibt der Federal Reserve nur eine Möglichkeit, sich aus der Misere zu befreien: Sie muss zu 100 Prozent wieder die Geldpresse anwerfen.
#美股 $SKHYNIX
Die „Big Short“-Runde ist wieder vereint: Steve Eisman, das Vorbild für die Figur, die damals auf die Subprime-Krise wettete, und sein alter Partner Danny Moses setzen sich wieder zusammen und nehmen die von der Wall Street gerade mit KI-Rechenleistung verpackten „neuen Subprime-Kredite“ gründlich auseinander.
Vor einigen Monaten lobte Larry Fink, CEO von BlackRock, auf CNBC öffentlich eine von Nvidia und großen Wall-Street-Banken gemeinsam aufgelegte Verbriefung von Rechenleistung. Sie erinnere ihn an die hypothekenbesicherten Wertpapiere, die sie in den 70er-Jahren aufgelegt hätten. Moses, der vor dem Bildschirm saß, war völlig verblüfft. Seiner Ansicht nach ist das eine exakte Wiederholung der Subprime-Logik von 2006 bis 2007: Damals stellte die Wall Street Subprime-Kreditgebern Kreditlinien zur Vorfinanzierung bereit. Nachdem die Kreditgeber Darlehen vergeben hatten, verkauften sie diese an die Wall Street zurück, die sie bündelte und weiterverteilte. Sobald der Verkaufspreis der Kredite unter die Kostenschwelle von 102,5 fiel, strich die Wall Street die Kreditlinien – und die Subprime-Unternehmen gingen sofort pleite.
234
Sein alter Partner Steve Eisman schlug den Monatsbericht von Nvidia vom vergangenen Monat auf. Am Tag nach einem Umsatzsprung von 110 Prozent wurde im Quartalsbericht 10-Q offengelegt, dass 70 Prozent der Forderungen des Unternehmens mit der weltweit höchsten Marktkapitalisierung auf nur fünf Kunden entfielen. Am unteren Ende der Lieferkette kauft CoreWeave Chips auf Kredit und vermietet sie kurzfristig weiter; die Schulden einschließlich Leasingverbindlichkeiten belaufen sich auf 51 Milliarden Dollar. Moses sagte, er würde diese Firma niemals kaufen: Wegen der Diskrepanz in der Bilanz könne man schlicht nicht ausrechnen, wie sie Geld verdienen soll, wenn die GPU-Preise fallen und Open-Source-Modelle aufholen.
Nicht nur bei Rechenleistung geht die Rechnung nicht auf. Private Kredite in Höhe von mehreren Billionen Dollar entziehen sich der Bankenaufsicht; ein großer Teil davon wurde an Technologieunternehmen vergeben. Bei Private Equity wiederum verharrt die Rendite zehnjähriger US-Staatsanleihen bei 5,27 bis 5,3 Prozent, während sich der Zeitraum bis zur Liquiditätsbeschaffung bei Fonds von drei bis vier Jahren vor fünf oder sechs Jahren auf mittlerweile sieben bis zehn Jahre verlängert hat. Bei zahlreichen Fonds übersteigen die Rücknahmeanträge die Obergrenze von fünf Prozent, woraufhin sie Beschränkungen aktivieren und ihre Türen schließen. Moses warnt Privatanleger: Wenn solche hochtrabenden Private-Equity-Produkte in eurem Posteingang auftauchen, gibt es dafür nur einen Grund – die Institutionen wollen sie nicht mehr und suchen Privatanleger, denen sie die Positionen andrehen können.
Die US-Staatsverschuldung ist von 8 Billionen im Jahr 2008 auf über 40 Billionen gestiegen. In diesem Jahr stehen am privaten Markt außerdem KI-Anleiheemissionen im Umfang von 500 Milliarden Dollar an. Zum ersten Mal in der Geschichte ist die private Finanzierung so groß, dass sie US-Staatsanleihen verdrängt. Moses sagt, der Kauf langfristiger Anleihen im Wert von 20 Milliarden Dollar durch das Finanzministerium sei gegenüber dem Markt wie eine Ameise. Gold ist inzwischen mit einem Anteil von 27 Prozent die größte Einzelposition der Zentralbanken weltweit. Letztlich bleibt der Federal Reserve nur eine Möglichkeit, sich aus der Misere zu befreien: Sie muss zu 100 Prozent wieder die Geldpresse anwerfen.
#美股 $SKHYNIX
Vor einigen Monaten lobte Larry Fink, CEO von BlackRock, auf CNBC öffentlich eine von Nvidia und großen Wall-Street-Banken gemeinsam aufgelegte Verbriefung von Rechenleistung. Sie erinnere ihn an die hypothekenbesicherten Wertpapiere, die sie in den 70er-Jahren aufgelegt hätten. Moses, der vor dem Bildschirm saß, war völlig verblüfft. Seiner Ansicht nach ist das eine exakte Wiederholung der Subprime-Logik von 2006 bis 2007: Damals stellte die Wall Street Subprime-Kreditgebern Kreditlinien zur Vorfinanzierung bereit. Nachdem die Kreditgeber Darlehen vergeben hatten, verkauften sie diese an die Wall Street zurück, die sie bündelte und weiterverteilte. Sobald der Verkaufspreis der Kredite unter die Kostenschwelle von 102,5 fiel, strich die Wall Street die Kreditlinien – und die Subprime-Unternehmen gingen sofort pleite.
234
Sein alter Partner Steve Eisman schlug den Monatsbericht von Nvidia vom vergangenen Monat auf. Am Tag nach einem Umsatzsprung von 110 Prozent wurde im Quartalsbericht 10-Q offengelegt, dass 70 Prozent der Forderungen des Unternehmens mit der weltweit höchsten Marktkapitalisierung auf nur fünf Kunden entfielen. Am unteren Ende der Lieferkette kauft CoreWeave Chips auf Kredit und vermietet sie kurzfristig weiter; die Schulden einschließlich Leasingverbindlichkeiten belaufen sich auf 51 Milliarden Dollar. Moses sagte, er würde diese Firma niemals kaufen: Wegen der Diskrepanz in der Bilanz könne man schlicht nicht ausrechnen, wie sie Geld verdienen soll, wenn die GPU-Preise fallen und Open-Source-Modelle aufholen.
Nicht nur bei Rechenleistung geht die Rechnung nicht auf. Private Kredite in Höhe von mehreren Billionen Dollar entziehen sich der Bankenaufsicht; ein großer Teil davon wurde an Technologieunternehmen vergeben. Bei Private Equity wiederum verharrt die Rendite zehnjähriger US-Staatsanleihen bei 5,27 bis 5,3 Prozent, während sich der Zeitraum bis zur Liquiditätsbeschaffung bei Fonds von drei bis vier Jahren vor fünf oder sechs Jahren auf mittlerweile sieben bis zehn Jahre verlängert hat. Bei zahlreichen Fonds übersteigen die Rücknahmeanträge die Obergrenze von fünf Prozent, woraufhin sie Beschränkungen aktivieren und ihre Türen schließen. Moses warnt Privatanleger: Wenn solche hochtrabenden Private-Equity-Produkte in eurem Posteingang auftauchen, gibt es dafür nur einen Grund – die Institutionen wollen sie nicht mehr und suchen Privatanleger, denen sie die Positionen andrehen können.
Die US-Staatsverschuldung ist von 8 Billionen im Jahr 2008 auf über 40 Billionen gestiegen. In diesem Jahr stehen am privaten Markt außerdem KI-Anleiheemissionen im Umfang von 500 Milliarden Dollar an. Zum ersten Mal in der Geschichte ist die private Finanzierung so groß, dass sie US-Staatsanleihen verdrängt. Moses sagt, der Kauf langfristiger Anleihen im Wert von 20 Milliarden Dollar durch das Finanzministerium sei gegenüber dem Markt wie eine Ameise. Gold ist inzwischen mit einem Anteil von 27 Prozent die größte Einzelposition der Zentralbanken weltweit. Letztlich bleibt der Federal Reserve nur eine Möglichkeit, sich aus der Misere zu befreien: Sie muss zu 100 Prozent wieder die Geldpresse anwerfen.
#美股 $SKHYNIX
282
·
--
$MU Auszüge aus Microns Finanzbericht
① Der Großteil der HBM-Bit-Liefermenge für das Kalenderjahr 2027 ist bereits vertraglich vereinbart.
② Die Vertragspreise sind gegenüber dem Vorjahr deutlich gestiegen, und der Abstand bei der Bruttomarge im Vergleich zu herkömmlichem DRAM wird sich ebenfalls verringern.
③ Der Umsatz mit HBM wird schneller wachsen als der Gesamtumsatz des Unternehmens im vierten Quartal.
$MU Auszüge aus Microns Finanzbericht
① Der Großteil der HBM-Bit-Liefermenge für das Kalenderjahr 2027 ist bereits vertraglich vereinbart.
② Die Vertragspreise sind gegenüber dem Vorjahr deutlich gestiegen, und der Abstand bei der Bruttomarge im Vergleich zu herkömmlichem DRAM wird sich ebenfalls verringern.
③ Der Umsatz mit HBM wird schneller wachsen als der Gesamtumsatz des Unternehmens im vierten Quartal.
① Der Großteil der HBM-Bit-Liefermenge für das Kalenderjahr 2027 ist bereits vertraglich vereinbart.
② Die Vertragspreise sind gegenüber dem Vorjahr deutlich gestiegen, und der Abstand bei der Bruttomarge im Vergleich zu herkömmlichem DRAM wird sich ebenfalls verringern.
③ Der Umsatz mit HBM wird schneller wachsen als der Gesamtumsatz des Unternehmens im vierten Quartal.
193
·
--
Die Quartalszahlen des Speicherherstellers Micron (MU)$MU
Eine Notiz an den Markt: Markt und Unwissenheit gehen wieder Hand in Hand.
Ich habe mir gerade die Telefonkonferenz zu den Quartalszahlen von Micron angehört. Ein großer Teil des Marktes unterschätzt nach wie vor, wie nachhaltig die Ertragskraft von Micron, SK hynix und Samsung werden könnte.
Wir haben bereinigte Bruttomargen von 80 % und 87 % gesehen. Im nächsten Quartal wird die Bruttomarge bei 86,25 % liegen. Darauf wird der Fokus liegen.
Ich möchte dich von den Zahlen wegführen, denn die Geschichte dahinter ist viel wichtiger als die Zahlen selbst.
Es gibt ein Bandbreitenproblem und auch ein Lieferproblem. Und dann ist da die Nachfrage, die in den vergangenen anderthalb Jahren aufgrund des Ausbaus von Rechenzentren und der Nachfrage nach Speicherkomponenten für Server geradezu explodiert ist.
Die Quartalszahlen des Speicherherstellers Micron (MU)
$MU
Eine Notiz an den Markt: Markt und Unwissenheit gehen wieder Hand in Hand.
Ich habe mir gerade die Telefonkonferenz zu den Quartalszahlen von Micron angehört. Ein großer Teil des Marktes unterschätzt nach wie vor, wie nachhaltig die Ertragskraft von Micron, SK hynix und Samsung werden könnte.
Wir haben bereinigte Bruttomargen von 80 % und 87 % gesehen. Im nächsten Quartal wird die Bruttomarge bei 86,25 % liegen. Darauf wird der Fokus liegen.
Ich möchte dich von den Zahlen wegführen, denn die Geschichte dahinter ist viel wichtiger als die Zahlen selbst.
Es gibt ein Bandbreitenproblem und auch ein Lieferproblem. Und dann ist da die Nachfrage, die in den vergangenen anderthalb Jahren aufgrund des Ausbaus von Rechenzentren und der Nachfrage nach Speicherkomponenten für Server geradezu explodiert ist.
Eine Notiz an den Markt: Markt und Unwissenheit gehen wieder Hand in Hand.
Ich habe mir gerade die Telefonkonferenz zu den Quartalszahlen von Micron angehört. Ein großer Teil des Marktes unterschätzt nach wie vor, wie nachhaltig die Ertragskraft von Micron, SK hynix und Samsung werden könnte.
Wir haben bereinigte Bruttomargen von 80 % und 87 % gesehen. Im nächsten Quartal wird die Bruttomarge bei 86,25 % liegen. Darauf wird der Fokus liegen.
Ich möchte dich von den Zahlen wegführen, denn die Geschichte dahinter ist viel wichtiger als die Zahlen selbst.
Es gibt ein Bandbreitenproblem und auch ein Lieferproblem. Und dann ist da die Nachfrage, die in den vergangenen anderthalb Jahren aufgrund des Ausbaus von Rechenzentren und der Nachfrage nach Speicherkomponenten für Server geradezu explodiert ist.
442
·
--
Micron hat 26 strategische Kundenvereinbarungen unterzeichnet, von denen einige bis 2031 laufen. Ja, Sie haben richtig gehört: 2031.
10 SCAs mehr als im letzten Quartal.
$MU
Micron hat 26 strategische Kundenvereinbarungen unterzeichnet, von denen einige bis 2031 laufen. Ja, Sie haben richtig gehört: 2031.
10 SCAs mehr als im letzten Quartal.
$MU
10 SCAs mehr als im letzten Quartal.
$MU
219
·
--
Der Start: direkt das Geld der Einwohner abgreifen — die Dollar-Flut kommt von der Institutionenseite, sinkt weiter ab und erreicht am Ende den ganz normalen Menschen weltweit.
🔹 Dieses Jahr lief DTCC im Juli den Handel mit tokenisierten Wertpapieren durch, im Oktober ging der Tokenization Service live; Nasdaq handelt seit dem 6. Dezember an fünf Tagen pro Woche und nahezu 23 Stunden.
🔹 Stablecoins lösen die Frage nach dem Geld, 23-Stunden-Handel löst das Zeitproblem, die Tokenisierung von Vermögenswerten löst die Frage nach dem, was gekauft wird. Wenn diese drei Bausteine zusammenpassen, wird die nächste Runde in den USA nicht nur das Geld der Zentralbanken und Banken aufsaugen, sondern das ersparte Vermögen der globalen Privatbevölkerung.
🔹 Japan wird abpumpen, China wird nicht einspringen; die USA halten zuerst durch. Wenn am 18. Januar die Schleuse aufgeht, sinkt das Dollar-System vom B2B direkt ins B2C.
🔹 In der Umstellungsphase wird es wackeln — vielleicht sogar ordentlich heftig. Woher kommt das Geld und wohin geht es? Die nächste, höchstwahrscheinliche Chance steckt genau darin. Was ist deine Meinung?
Der Start: direkt das Geld der Einwohner abgreifen — die Dollar-Flut kommt von der Institutionenseite, sinkt weiter ab und erreicht am Ende den ganz normalen Menschen weltweit.
🔹 Dieses Jahr lief DTCC im Juli den Handel mit tokenisierten Wertpapieren durch, im Oktober ging der Tokenization Service live; Nasdaq handelt seit dem 6. Dezember an fünf Tagen pro Woche und nahezu 23 Stunden.
🔹 Stablecoins lösen die Frage nach dem Geld, 23-Stunden-Handel löst das Zeitproblem, die Tokenisierung von Vermögenswerten löst die Frage nach dem, was gekauft wird. Wenn diese drei Bausteine zusammenpassen, wird die nächste Runde in den USA nicht nur das Geld der Zentralbanken und Banken aufsaugen, sondern das ersparte Vermögen der globalen Privatbevölkerung.
🔹 Japan wird abpumpen, China wird nicht einspringen; die USA halten zuerst durch. Wenn am 18. Januar die Schleuse aufgeht, sinkt das Dollar-System vom B2B direkt ins B2C.
🔹 In der Umstellungsphase wird es wackeln — vielleicht sogar ordentlich heftig. Woher kommt das Geld und wohin geht es? Die nächste, höchstwahrscheinliche Chance steckt genau darin. Was ist deine Meinung?
🔹 Dieses Jahr lief DTCC im Juli den Handel mit tokenisierten Wertpapieren durch, im Oktober ging der Tokenization Service live; Nasdaq handelt seit dem 6. Dezember an fünf Tagen pro Woche und nahezu 23 Stunden.
🔹 Stablecoins lösen die Frage nach dem Geld, 23-Stunden-Handel löst das Zeitproblem, die Tokenisierung von Vermögenswerten löst die Frage nach dem, was gekauft wird. Wenn diese drei Bausteine zusammenpassen, wird die nächste Runde in den USA nicht nur das Geld der Zentralbanken und Banken aufsaugen, sondern das ersparte Vermögen der globalen Privatbevölkerung.
🔹 Japan wird abpumpen, China wird nicht einspringen; die USA halten zuerst durch. Wenn am 18. Januar die Schleuse aufgeht, sinkt das Dollar-System vom B2B direkt ins B2C.
🔹 In der Umstellungsphase wird es wackeln — vielleicht sogar ordentlich heftig. Woher kommt das Geld und wohin geht es? Die nächste, höchstwahrscheinliche Chance steckt genau darin. Was ist deine Meinung?
2.3k
·
--
Die Investitionsausgaben der nächstjährigen Megacloud-Anbieter werden voraussichtlich zwischen 1,1 Billionen und 1,2 Billionen US-Dollar liegen, und allein der Speicher könnte davon bereits 50% bis 60% ausmachen, also ungefähr 500 bis 700 Milliarden US-Dollar. UBS schätzt sogar, dass die Ausgaben nur für Speicher im kommenden Jahr allein 900 Milliarden US-Dollar erreichen werden
$SKHYNIX
Die Investitionsausgaben der nächstjährigen Megacloud-Anbieter werden voraussichtlich zwischen 1,1 Billionen und 1,2 Billionen US-Dollar liegen, und allein der Speicher könnte davon bereits 50% bis 60% ausmachen, also ungefähr 500 bis 700 Milliarden US-Dollar. UBS schätzt sogar, dass die Ausgaben nur für Speicher im kommenden Jahr allein 900 Milliarden US-Dollar erreichen werden
$SKHYNIX
$SKHYNIX
508
·
--
Teilweise korrekt
260918
Börsenschluss in den USA: Speicheraktien stürzen stark ab. Angeblich führte die Meldung über eine Ausweitung der Speicherkapazitäten von China Unis zu dieser Entwicklung.
$SKHYNIX
260918
Börsenschluss in den USA: Speicheraktien stürzen stark ab. Angeblich führte die Meldung über eine Ausweitung der Speicherkapazitäten von China Unis zu dieser Entwicklung.
$SKHYNIX
Börsenschluss in den USA: Speicheraktien stürzen stark ab. Angeblich führte die Meldung über eine Ausweitung der Speicherkapazitäten von China Unis zu dieser Entwicklung.
$SKHYNIX
237
·
--
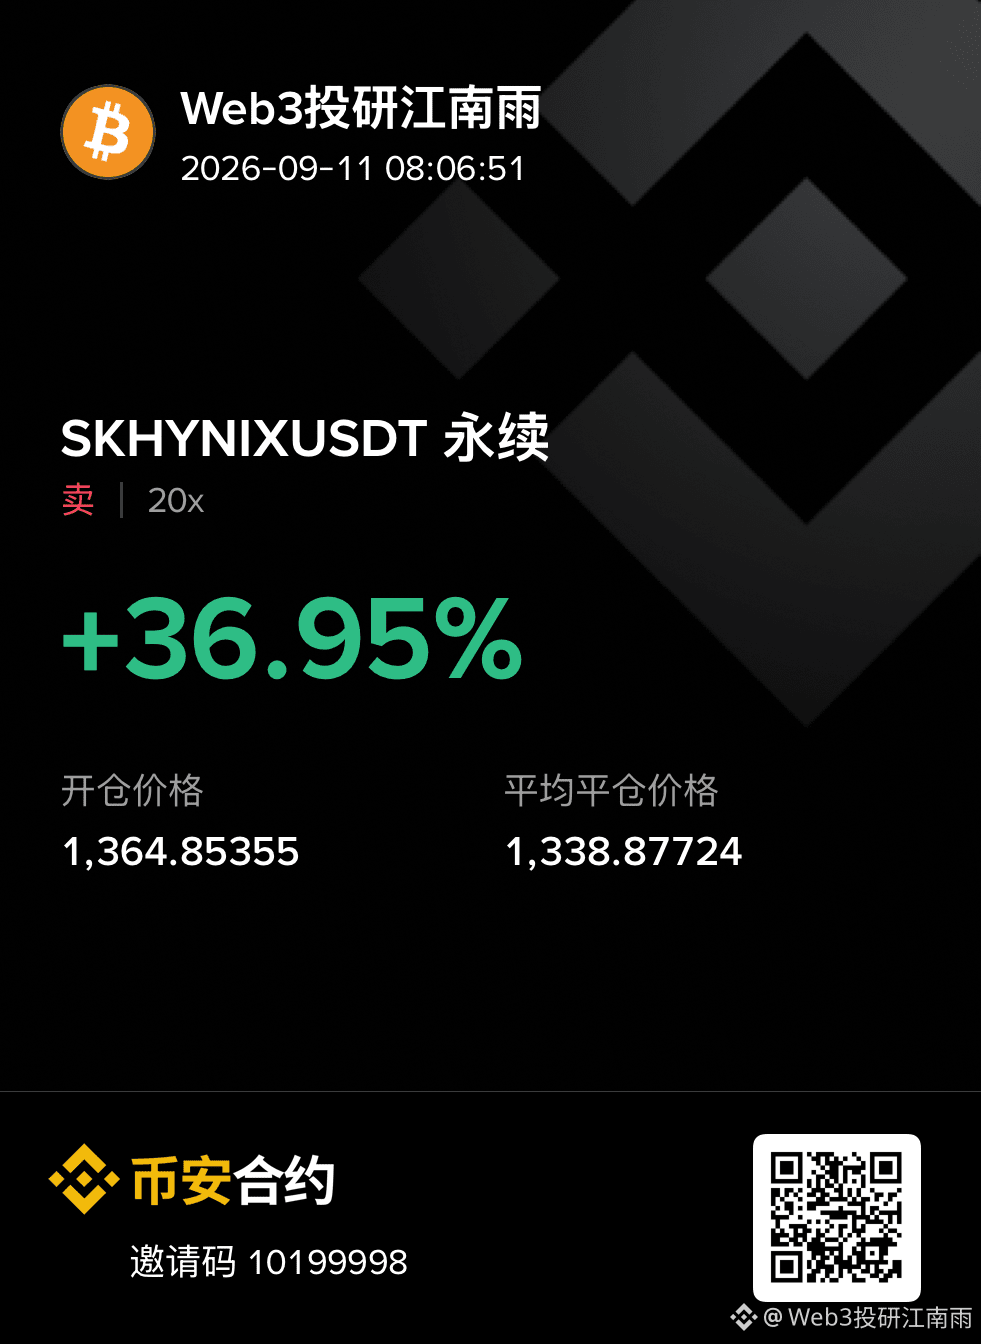
30D-Trade $SKHYNIX 2.6M USDT
$SKHYNIX
{future}(SKHYNIXUSDT)
Als der US-Markt fiel, ging ich bei Hynix short und schloss die Position über Nacht zur Eröffnung des nächsten Tages.
$SKHYNIX
Als der US-Markt fiel, ging ich bei Hynix short und schloss die Position über Nacht zur Eröffnung des nächsten Tages.
Als der US-Markt fiel, ging ich bei Hynix short und schloss die Position über Nacht zur Eröffnung des nächsten Tages.
669
·
--
Teilweise korrekt
30D-Trade $SKHYNIX 2.8M USDT
Nomura Securities
SK Hynix verfügt derzeit über etwa 25 % der weltweiten Speicherumsätze…… Wenn diese Schätzungen von Nomura richtig sind und SK Hynix seinen aktuellen Marktanteil beibehält…… dann bedeutet das, dass SK Hynix im Jahr 2030 einen Umsatz von rund 9180 Milliarden US-Dollar (US-Dollar) erzielen wird.
Von 2026 bis 2030…… wird SK Hynix einen Netto-Gewinn von 1,8 Billionen US-Dollar erwirtschaften, was 80 % mehr ist als seine aktuelle Marktkapitalisierung.
$SKHYNIX
Nomura Securities
SK Hynix verfügt derzeit über etwa 25 % der weltweiten Speicherumsätze…… Wenn diese Schätzungen von Nomura richtig sind und SK Hynix seinen aktuellen Marktanteil beibehält…… dann bedeutet das, dass SK Hynix im Jahr 2030 einen Umsatz von rund 9180 Milliarden US-Dollar (US-Dollar) erzielen wird.
Von 2026 bis 2030…… wird SK Hynix einen Netto-Gewinn von 1,8 Billionen US-Dollar erwirtschaften, was 80 % mehr ist als seine aktuelle Marktkapitalisierung.
$SKHYNIX
SK Hynix verfügt derzeit über etwa 25 % der weltweiten Speicherumsätze…… Wenn diese Schätzungen von Nomura richtig sind und SK Hynix seinen aktuellen Marktanteil beibehält…… dann bedeutet das, dass SK Hynix im Jahr 2030 einen Umsatz von rund 9180 Milliarden US-Dollar (US-Dollar) erzielen wird.
Von 2026 bis 2030…… wird SK Hynix einen Netto-Gewinn von 1,8 Billionen US-Dollar erwirtschaften, was 80 % mehr ist als seine aktuelle Marktkapitalisierung.
$SKHYNIX
273
·
--
Nomura hat dem Speichermarkt eine Zahl gesetzt, die man kaum übersehen kann.
Es wird erwartet, dass der gesamte Markt bis 2026 etwa 1 Billion US-Dollar erreichen wird. Und bis 2030 auf 3,7 Billionen US-Dollar. Das bedeutet: innerhalb von vier Jahren ein Wachstum von über dem 3,5-Fachen.
Rechenzentren werden 2030 83% des Gesamtvolumens ausmachen. KI-Rechenzentren werden den größten Einzelanteil darstellen.
Das Wachstum verläuft nicht gleichmäßig.
2024 liegt es bei ungefähr 185 Milliarden US-Dollar.
2025 bei 270 Milliarden US-Dollar.
Dann steigt es 2026 sprunghaft auf 1 Billion US-Dollar, danach geht es weiter nach oben.
$SKHYNIX
Nomura hat dem Speichermarkt eine Zahl gesetzt, die man kaum übersehen kann.
Es wird erwartet, dass der gesamte Markt bis 2026 etwa 1 Billion US-Dollar erreichen wird. Und bis 2030 auf 3,7 Billionen US-Dollar. Das bedeutet: innerhalb von vier Jahren ein Wachstum von über dem 3,5-Fachen.
Rechenzentren werden 2030 83% des Gesamtvolumens ausmachen. KI-Rechenzentren werden den größten Einzelanteil darstellen.
Das Wachstum verläuft nicht gleichmäßig.
2024 liegt es bei ungefähr 185 Milliarden US-Dollar.
2025 bei 270 Milliarden US-Dollar.
Dann steigt es 2026 sprunghaft auf 1 Billion US-Dollar, danach geht es weiter nach oben.
$SKHYNIX
Es wird erwartet, dass der gesamte Markt bis 2026 etwa 1 Billion US-Dollar erreichen wird. Und bis 2030 auf 3,7 Billionen US-Dollar. Das bedeutet: innerhalb von vier Jahren ein Wachstum von über dem 3,5-Fachen.
Rechenzentren werden 2030 83% des Gesamtvolumens ausmachen. KI-Rechenzentren werden den größten Einzelanteil darstellen.
Das Wachstum verläuft nicht gleichmäßig.
2024 liegt es bei ungefähr 185 Milliarden US-Dollar.
2025 bei 270 Milliarden US-Dollar.
Dann steigt es 2026 sprunghaft auf 1 Billion US-Dollar, danach geht es weiter nach oben.
$SKHYNIX
213
·
--
Notiz zur Speicherindustrie
260909
Gerüchten zufolge liegt die Ausbeute von Changxins HBM bei nur 25%. Daher stellt Changxin für andere HBM-Hersteller
keine Bedrohung dar
260908
Gerücht: Der Speicherbestand des Herstellers reicht nur für weniger als 10 Tage
260908
Es wird erwartet, dass die weltweite DRAM-Produktion bis 2027 nur um knapp über 20%
steigen wird
$SKHYNIX
{future}(SKHYNIXUSDT)
Notiz zur Speicherindustrie
260909
Gerüchten zufolge liegt die Ausbeute von Changxins HBM bei nur 25%. Daher stellt Changxin für andere HBM-Hersteller
keine Bedrohung dar
260908
Gerücht: Der Speicherbestand des Herstellers reicht nur für weniger als 10 Tage
260908
Es wird erwartet, dass die weltweite DRAM-Produktion bis 2027 nur um knapp über 20%
steigen wird
$SKHYNIX
260909
Gerüchten zufolge liegt die Ausbeute von Changxins HBM bei nur 25%. Daher stellt Changxin für andere HBM-Hersteller
keine Bedrohung dar
260908
Gerücht: Der Speicherbestand des Herstellers reicht nur für weniger als 10 Tage
260908
Es wird erwartet, dass die weltweite DRAM-Produktion bis 2027 nur um knapp über 20%
steigen wird
$SKHYNIX
106
·
--
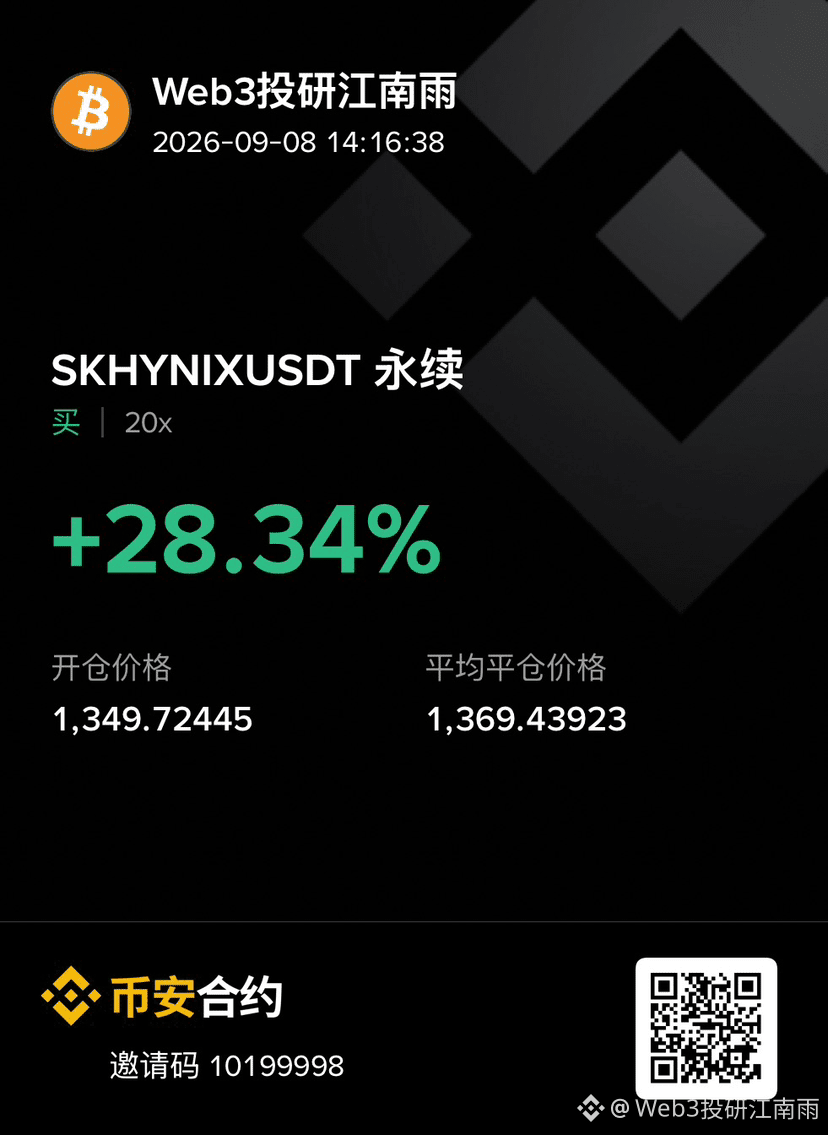
Heute Morgen gingen wir im kurzfristigen Handel Long bei $SKHYNIX ein; etwa 20 Minuten nach dem Börsenstart wurden alle Positionen vollständig geschlossen.
Heute Morgen gingen wir im kurzfristigen Handel Long bei $SKHYNIX ein; etwa 20 Minuten nach dem Börsenstart wurden alle Positionen vollständig geschlossen.
822
·
--
Letzten Freitag stiegen die Aktien im US-Börsenhandel, insbesondere die Lageraktien, stark. Deshalb bin ich heute zum Marktstart auf Long gegangen: $SKHYNIX , und habe dabei etwas verdient.
Letzten Freitag stiegen die Aktien im US-Börsenhandel, insbesondere die Lageraktien, stark. Deshalb bin ich heute zum Marktstart auf Long gegangen: $SKHYNIX , und habe dabei etwas verdient.
273
·
--
Nomura hat ihre Einschätzung zum globalen Speichermarkt veröffentlicht und die Dinge formuliert, die wir alle bereits wissen
Hier sind die wichtigsten Punkte aus Nomuras Sicht zum globalen Speichermarkt
Globaler Speicher:
- Die Hersteller behaupten, dass ein schwerer und anhaltender Angebotsmangel bestehen wird
- LTAs werden ihr Geschäft neu strukturieren, um es zu einem transparenten und stabilen Geschäft zu machen
- Kunden sind bereit, unattraktive Bedingungen zu akzeptieren, um sich Versorgung zu sichern
- Aufgrund des Angebotsmangels ist eine niedrigere Speicher-Spezifikation unvermeidlich
- Bis 2027 wird die Nachfrage aus Rechenzentren voraussichtlich nur zu 70 % und die Nachfrage außerhalb von Rechenzentren nur zu etwa 50 % gedeckt
- Nomura ist der Ansicht, dass $NVDA aufgrund des Mangels keine breite Einführung von mehrschichtigem HBM vornehmen kann
- Die Herausforderung durch chinesische Akteure dürfte keine wesentliche Bedrohung darstellen
- Zinsen und Devisen sind Risiken
- Es wird erwartet, dass der Investitionsausgaben-Zug weiterrollt
LTAs:
- Da die Verhandlungen noch laufen, gibt es erhebliche Unsicherheit, die die Institutionen zu einigen Annahmen zwingt
- LTAs werden etwa 50–70 % des gesamten $DRAM-NAND- und SSD-Umsatzes ausmachen. Hauptsächlich für CSPs (10–20 Kunden)
- Die verbleibenden 30–50 % werden direkt zum Spotpreis an den Markt verkauft
- LTAs laufen überwiegend über 5 Jahre, davon 3 Jahre mit starken Zusagen und die folgenden 2 Jahre mit Flexibilität
- Vorauszahlungen machen etwa 20–30 % des Umsatzes aus. Die Strafzahlungen für Kunden, die ihre Verpflichtungen auflösen, entsprechen etwa dem Einkaufswert eines Jahres
- Insgesamt bieten LTAs dem Geschäft enorme Visibilität, Preissetzungsmacht und Cashflow
Investitionssicht
- Nomura glaubt, dass Speicheraktien starkes Wachstum beibehalten können
- Sie sehen die Erholung und das Wachstum nur als Frage der Zeit
- Gesamt-DRAM
- Die Wafer-Kapazitätsauslastung für $DRAM liegt bei etwa 100 %
- Der Anteil von Rechenzentren am Speicherumsatz dürfte von 40 % im Jahr 2025 auf 83 % im Jahr 2030 steigen
- Der Speicherumsatz dürfte bis 2029 3 Billionen US-Dollar erreichen
- Samsung Electronics auf Basis des KGV für FY26E mit 5,2x und des KBV mit 2,2x. Auf Basis des KGV für FY27E mit 2,9x und des KBV mit 1,4x
- $SKHY auf Basis des KGV für FY26E mit 4,8x und des KBV mit 2,8x. Auf Basis des KGV für FY27E mit 3,1x und des KBV mit 1,7x
- Beide Unternehmen werden mit „Kaufen“ bewertet, gestützt auf verbesserte Margen, freien Cashflow und die Möglichkeit höherer Aktionärsrenditen
Für Samsung wurde ein Kursziel von 670K festgelegt (167,5 % Aufwärtspotenzial), für SK Hynix ein Kursziel von 4,7M (191,4 % Aufwärtspotenzial)
#美股 #TradFi
$SKHYNIX
{future}(SKHYNIXUSDT)
Nomura hat ihre Einschätzung zum globalen Speichermarkt veröffentlicht und die Dinge formuliert, die wir alle bereits wissen
Hier sind die wichtigsten Punkte aus Nomuras Sicht zum globalen Speichermarkt
Globaler Speicher:
- Die Hersteller behaupten, dass ein schwerer und anhaltender Angebotsmangel bestehen wird
- LTAs werden ihr Geschäft neu strukturieren, um es zu einem transparenten und stabilen Geschäft zu machen
- Kunden sind bereit, unattraktive Bedingungen zu akzeptieren, um sich Versorgung zu sichern
- Aufgrund des Angebotsmangels ist eine niedrigere Speicher-Spezifikation unvermeidlich
- Bis 2027 wird die Nachfrage aus Rechenzentren voraussichtlich nur zu 70 % und die Nachfrage außerhalb von Rechenzentren nur zu etwa 50 % gedeckt
- Nomura ist der Ansicht, dass $NVDA aufgrund des Mangels keine breite Einführung von mehrschichtigem HBM vornehmen kann
- Die Herausforderung durch chinesische Akteure dürfte keine wesentliche Bedrohung darstellen
- Zinsen und Devisen sind Risiken
- Es wird erwartet, dass der Investitionsausgaben-Zug weiterrollt
LTAs:
- Da die Verhandlungen noch laufen, gibt es erhebliche Unsicherheit, die die Institutionen zu einigen Annahmen zwingt
- LTAs werden etwa 50–70 % des gesamten $DRAM-NAND- und SSD-Umsatzes ausmachen. Hauptsächlich für CSPs (10–20 Kunden)
- Die verbleibenden 30–50 % werden direkt zum Spotpreis an den Markt verkauft
- LTAs laufen überwiegend über 5 Jahre, davon 3 Jahre mit starken Zusagen und die folgenden 2 Jahre mit Flexibilität
- Vorauszahlungen machen etwa 20–30 % des Umsatzes aus. Die Strafzahlungen für Kunden, die ihre Verpflichtungen auflösen, entsprechen etwa dem Einkaufswert eines Jahres
- Insgesamt bieten LTAs dem Geschäft enorme Visibilität, Preissetzungsmacht und Cashflow
Investitionssicht
- Nomura glaubt, dass Speicheraktien starkes Wachstum beibehalten können
- Sie sehen die Erholung und das Wachstum nur als Frage der Zeit
- Gesamt-DRAM
- Die Wafer-Kapazitätsauslastung für $DRAM liegt bei etwa 100 %
- Der Anteil von Rechenzentren am Speicherumsatz dürfte von 40 % im Jahr 2025 auf 83 % im Jahr 2030 steigen
- Der Speicherumsatz dürfte bis 2029 3 Billionen US-Dollar erreichen
- Samsung Electronics auf Basis des KGV für FY26E mit 5,2x und des KBV mit 2,2x. Auf Basis des KGV für FY27E mit 2,9x und des KBV mit 1,4x
- $SKHY auf Basis des KGV für FY26E mit 4,8x und des KBV mit 2,8x. Auf Basis des KGV für FY27E mit 3,1x und des KBV mit 1,7x
- Beide Unternehmen werden mit „Kaufen“ bewertet, gestützt auf verbesserte Margen, freien Cashflow und die Möglichkeit höherer Aktionärsrenditen
Für Samsung wurde ein Kursziel von 670K festgelegt (167,5 % Aufwärtspotenzial), für SK Hynix ein Kursziel von 4,7M (191,4 % Aufwärtspotenzial)
#美股 #TradFi
$SKHYNIX
Hier sind die wichtigsten Punkte aus Nomuras Sicht zum globalen Speichermarkt
Globaler Speicher:
- Die Hersteller behaupten, dass ein schwerer und anhaltender Angebotsmangel bestehen wird
- LTAs werden ihr Geschäft neu strukturieren, um es zu einem transparenten und stabilen Geschäft zu machen
- Kunden sind bereit, unattraktive Bedingungen zu akzeptieren, um sich Versorgung zu sichern
- Aufgrund des Angebotsmangels ist eine niedrigere Speicher-Spezifikation unvermeidlich
- Bis 2027 wird die Nachfrage aus Rechenzentren voraussichtlich nur zu 70 % und die Nachfrage außerhalb von Rechenzentren nur zu etwa 50 % gedeckt
- Nomura ist der Ansicht, dass $NVDA aufgrund des Mangels keine breite Einführung von mehrschichtigem HBM vornehmen kann
- Die Herausforderung durch chinesische Akteure dürfte keine wesentliche Bedrohung darstellen
- Zinsen und Devisen sind Risiken
- Es wird erwartet, dass der Investitionsausgaben-Zug weiterrollt
LTAs:
- Da die Verhandlungen noch laufen, gibt es erhebliche Unsicherheit, die die Institutionen zu einigen Annahmen zwingt
- LTAs werden etwa 50–70 % des gesamten $DRAM-NAND- und SSD-Umsatzes ausmachen. Hauptsächlich für CSPs (10–20 Kunden)
- Die verbleibenden 30–50 % werden direkt zum Spotpreis an den Markt verkauft
- LTAs laufen überwiegend über 5 Jahre, davon 3 Jahre mit starken Zusagen und die folgenden 2 Jahre mit Flexibilität
- Vorauszahlungen machen etwa 20–30 % des Umsatzes aus. Die Strafzahlungen für Kunden, die ihre Verpflichtungen auflösen, entsprechen etwa dem Einkaufswert eines Jahres
- Insgesamt bieten LTAs dem Geschäft enorme Visibilität, Preissetzungsmacht und Cashflow
Investitionssicht
- Nomura glaubt, dass Speicheraktien starkes Wachstum beibehalten können
- Sie sehen die Erholung und das Wachstum nur als Frage der Zeit
- Gesamt-DRAM
- Die Wafer-Kapazitätsauslastung für $DRAM liegt bei etwa 100 %
- Der Anteil von Rechenzentren am Speicherumsatz dürfte von 40 % im Jahr 2025 auf 83 % im Jahr 2030 steigen
- Der Speicherumsatz dürfte bis 2029 3 Billionen US-Dollar erreichen
- Samsung Electronics auf Basis des KGV für FY26E mit 5,2x und des KBV mit 2,2x. Auf Basis des KGV für FY27E mit 2,9x und des KBV mit 1,4x
- $SKHY auf Basis des KGV für FY26E mit 4,8x und des KBV mit 2,8x. Auf Basis des KGV für FY27E mit 3,1x und des KBV mit 1,7x
- Beide Unternehmen werden mit „Kaufen“ bewertet, gestützt auf verbesserte Margen, freien Cashflow und die Möglichkeit höherer Aktionärsrenditen
Für Samsung wurde ein Kursziel von 670K festgelegt (167,5 % Aufwärtspotenzial), für SK Hynix ein Kursziel von 4,7M (191,4 % Aufwärtspotenzial)
#美股 #TradFi
$SKHYNIX
232
·
--
Verifiziert
Microns eigener HBM-Architekt, live auf der Hot-Chips-Konferenz:
„Die Rechenleistung wächst ungefähr alle zwei Jahre um das Dreifache. HBM hat zwar viele Bandbreitenprobleme gelöst und die Bandbreite erhöht, bleibt aber dennoch hinter der Nachfrage zurück und wächst nur etwa alle zwei Jahre um das Zweifache. Daher besteht das Problem der Speicherwand weiterhin, und tatsächlich könnte es sich sogar verschärfen.“
— Raghu Sreeramaneni, Micron-Forscher, HBM-Designarchitektur
Dies ist eine strukturelle Lücke, die sich mit jeder Produktgeneration weiter vergrößert. Der Markt hat diesen Unterschied noch nicht erkannt.
#美股 $SKHYNIX $MU
Microns eigener HBM-Architekt, live auf der Hot-Chips-Konferenz:
„Die Rechenleistung wächst ungefähr alle zwei Jahre um das Dreifache. HBM hat zwar viele Bandbreitenprobleme gelöst und die Bandbreite erhöht, bleibt aber dennoch hinter der Nachfrage zurück und wächst nur etwa alle zwei Jahre um das Zweifache. Daher besteht das Problem der Speicherwand weiterhin, und tatsächlich könnte es sich sogar verschärfen.“
— Raghu Sreeramaneni, Micron-Forscher, HBM-Designarchitektur
Dies ist eine strukturelle Lücke, die sich mit jeder Produktgeneration weiter vergrößert. Der Markt hat diesen Unterschied noch nicht erkannt.
#美股 $SKHYNIX $MU
„Die Rechenleistung wächst ungefähr alle zwei Jahre um das Dreifache. HBM hat zwar viele Bandbreitenprobleme gelöst und die Bandbreite erhöht, bleibt aber dennoch hinter der Nachfrage zurück und wächst nur etwa alle zwei Jahre um das Zweifache. Daher besteht das Problem der Speicherwand weiterhin, und tatsächlich könnte es sich sogar verschärfen.“
— Raghu Sreeramaneni, Micron-Forscher, HBM-Designarchitektur
Dies ist eine strukturelle Lücke, die sich mit jeder Produktgeneration weiter vergrößert. Der Markt hat diesen Unterschied noch nicht erkannt.
#美股 $SKHYNIX $MU
271
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BitcoinRebounds$75KAsChipsLead
10,474 Aufrufe
146 Kommentare
Marktüberblick | Bitcoin erholt sich nach Rückgang unter 75.000 $ auf 75.600 $, während Chip-Aktien nach überraschend starken Arbeitsmarktdaten die Rally anführen
Binance News
·17 Likes
·5.1k Aufrufe
JobsReportRaisesHikeOdds
135,224 Aufrufe
1,192 Kommentare
US Data Center Rules May Constrain AI Expansion
20,153 Aufrufe
111 Kommentare