

币圈老司机
1k Beiträge

币圈老司机
 Square Verified
Melden
Nutzer blockieren
币圈老司机,一个追逐热点的老韭菜,//Twitter:@SEFATUBA3//二级市场博主//币安注册邀请码:BQLSJ // 用我的邀请码注册欢迎私信我入小群

Live Trader

原创之星

USD1 Halter
Hochfrequenz-Trader
8.9 Jahre
68 Following
11.1K+ Follower
6.2K+ Like gegeben
2 Abzeichen
Beiträge
Alle
Zitierungen
Videos
Live
PINNED
·
--
Artikel
Erfahrener Fahrer Anfänger Lehrbeitrag, kontinuierlich aktualisiert!!!Dieser Artikel wird kontinuierlich nützliche Tutorials für Anfänger sammeln sowie die ursprünglichen technischen Analyseindikatoren, damit die Leute die Artikel oder Videos direkt ansehen können.
Rückvergütungslink: https://accounts.marketwebb.systems/register?ref=BQLSJ
Rückvergütungs-Code: BQLSJ
Der Unterricht ist in 10 Artikel unterteilt, Anfänger können geduldig zuschauen.
Die umfassendste Registrierungsanleitung für die Binance-Börse im Internet.
[币安交易所注册教程](https://app.binance.com/uni-qr/cart/28119540255626?l=zh-CN&r=11710895&uc=web_square_share_link&uco=K2MsBpL2-QroZKtM_Q7UbQ&us=copylink)
Dieser Leitfaden bietet einen detaillierten Registrierungsprozess für die Binance-Börse, einschließlich der Erstellung eines Kontos, der Identitätsprüfung (KYC), der Sicherheitseinstellungen und anderer wichtiger Schritte, die Ihnen helfen, schnell und sicher mit dem Handel zu beginnen.
Erfahrener Fahrer Anfänger Lehrbeitrag, kontinuierlich aktualisiert!!!
Dieser Artikel wird kontinuierlich nützliche Tutorials für Anfänger sammeln sowie die ursprünglichen technischen Analyseindikatoren, damit die Leute die Artikel oder Videos direkt ansehen können.
Rückvergütungslink: https://accounts.marketwebb.systems/register?ref=BQLSJ
Rückvergütungs-Code: BQLSJ
Der Unterricht ist in 10 Artikel unterteilt, Anfänger können geduldig zuschauen.
Die umfassendste Registrierungsanleitung für die Binance-Börse im Internet.
币安交易所注册教程
Dieser Leitfaden bietet einen detaillierten Registrierungsprozess für die Binance-Börse, einschließlich der Erstellung eines Kontos, der Identitätsprüfung (KYC), der Sicherheitseinstellungen und anderer wichtiger Schritte, die Ihnen helfen, schnell und sicher mit dem Handel zu beginnen.
Rückvergütungslink: https://accounts.marketwebb.systems/register?ref=BQLSJ
Rückvergütungs-Code: BQLSJ
Der Unterricht ist in 10 Artikel unterteilt, Anfänger können geduldig zuschauen.
Die umfassendste Registrierungsanleitung für die Binance-Börse im Internet.
币安交易所注册教程
Dieser Leitfaden bietet einen detaillierten Registrierungsprozess für die Binance-Börse, einschließlich der Erstellung eines Kontos, der Identitätsprüfung (KYC), der Sicherheitseinstellungen und anderer wichtiger Schritte, die Ihnen helfen, schnell und sicher mit dem Handel zu beginnen.
6
10
36
1.8k
·
--
Teilweise korrekt
Übersetzung ansehen
我用Ai算了下,币安赚40亿美金需要多久
Coinbase 2024~2025 年均净利大约 19 亿刀,自己报全球成交份额到了 10.7%。币安行业侧大概 33%~35%,量差不多是它 3 倍出头。
同利润率外推:币安一年大概 60 亿量级。40 亿美金?大概半年到一年就能攒满。
费率打个对折呢?有效利润率按一半算,一年大概 30 亿,攒满 40 亿大约一年半
我用Ai算了下,币安赚40亿美金需要多久
Coinbase 2024~2025 年均净利大约 19 亿刀,自己报全球成交份额到了 10.7%。币安行业侧大概 33%~35%,量差不多是它 3 倍出头。
同利润率外推:币安一年大概 60 亿量级。40 亿美金?大概半年到一年就能攒满。
费率打个对折呢?有效利润率按一半算,一年大概 30 亿,攒满 40 亿大约一年半
Coinbase 2024~2025 年均净利大约 19 亿刀,自己报全球成交份额到了 10.7%。币安行业侧大概 33%~35%,量差不多是它 3 倍出头。
同利润率外推:币安一年大概 60 亿量级。40 亿美金?大概半年到一年就能攒满。
费率打个对折呢?有效利润率按一半算,一年大概 30 亿,攒满 40 亿大约一年半
2
1
2.8k
·
--
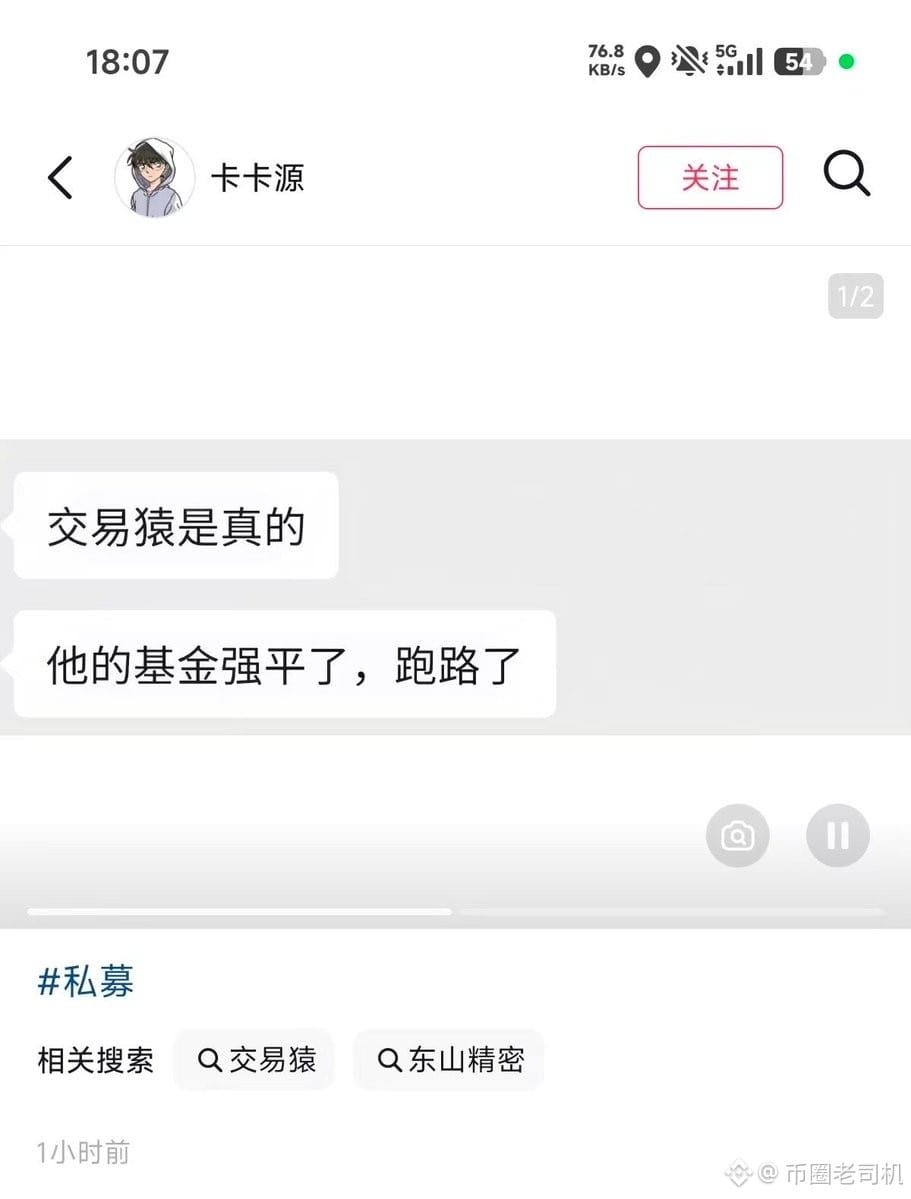
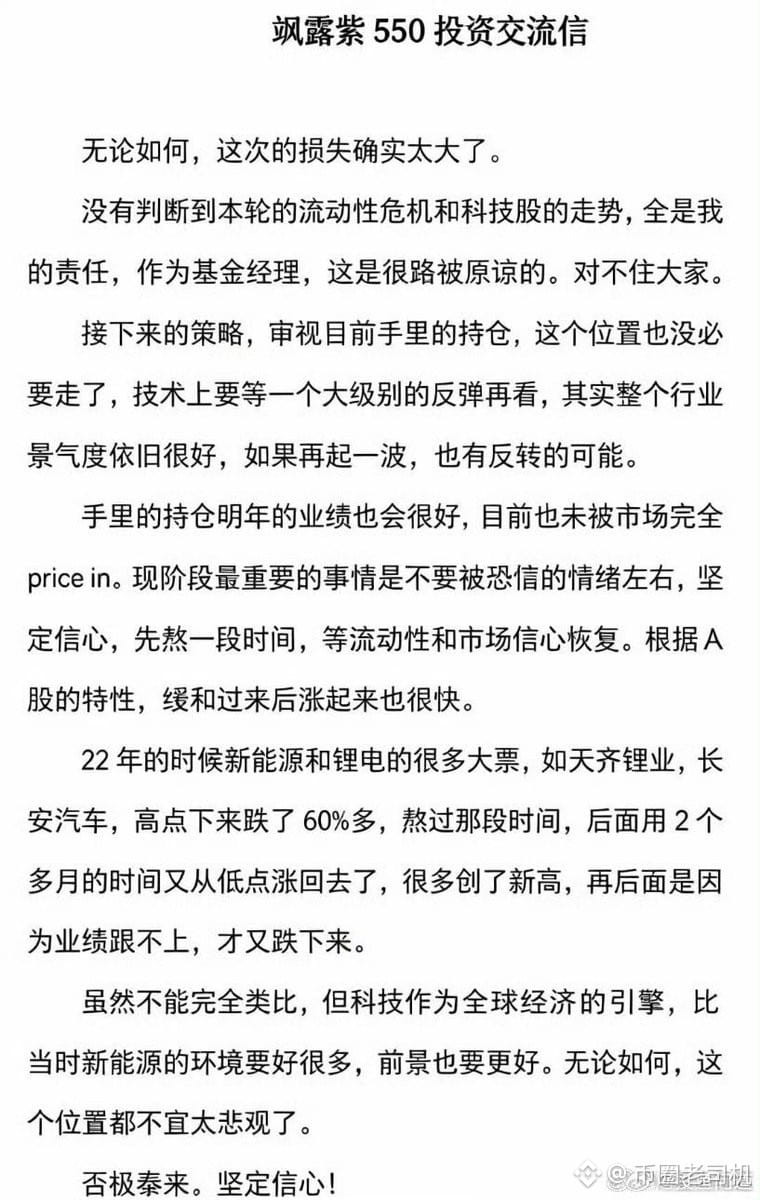
Ich habe gehört, dass der Private-Equity-Boss Trading Ape 1,9 Milliarden RMB verloren hat
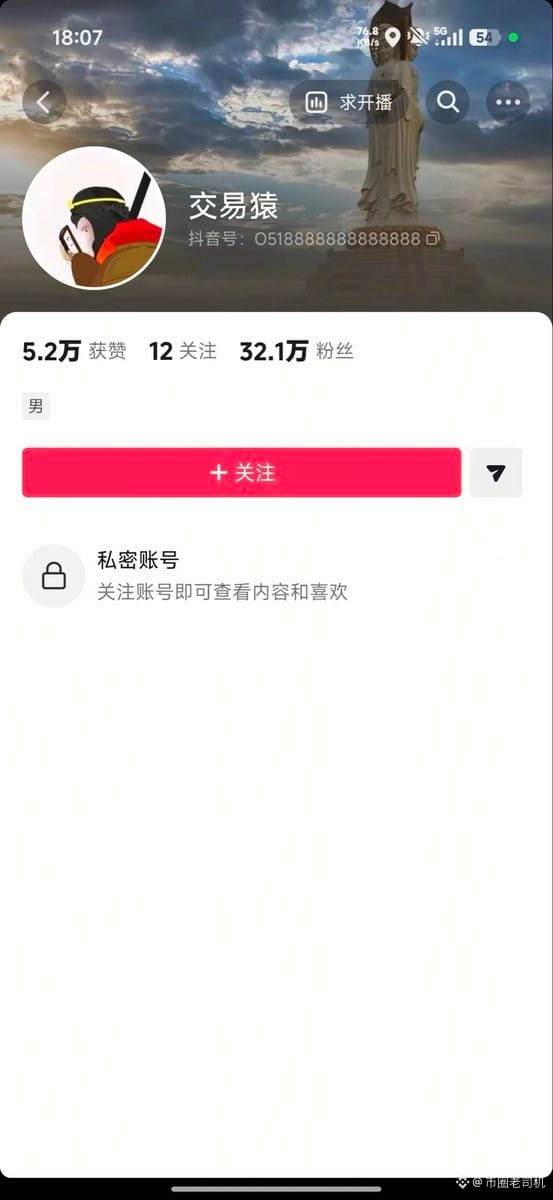
Er hat gerade alles auf Douyin ausgeblendet
Ich habe eben nachgerechnet: Die Dongshan Precision, die er zwischen dem 1.7. und dem 20.7. gekauft hat, dürfte einen Einstandspreis um 240 gehabt haben, mit 1,7-fachem Hebel. Den Kursen der letzten Tage zufolge ist er bereits liquidiert worden
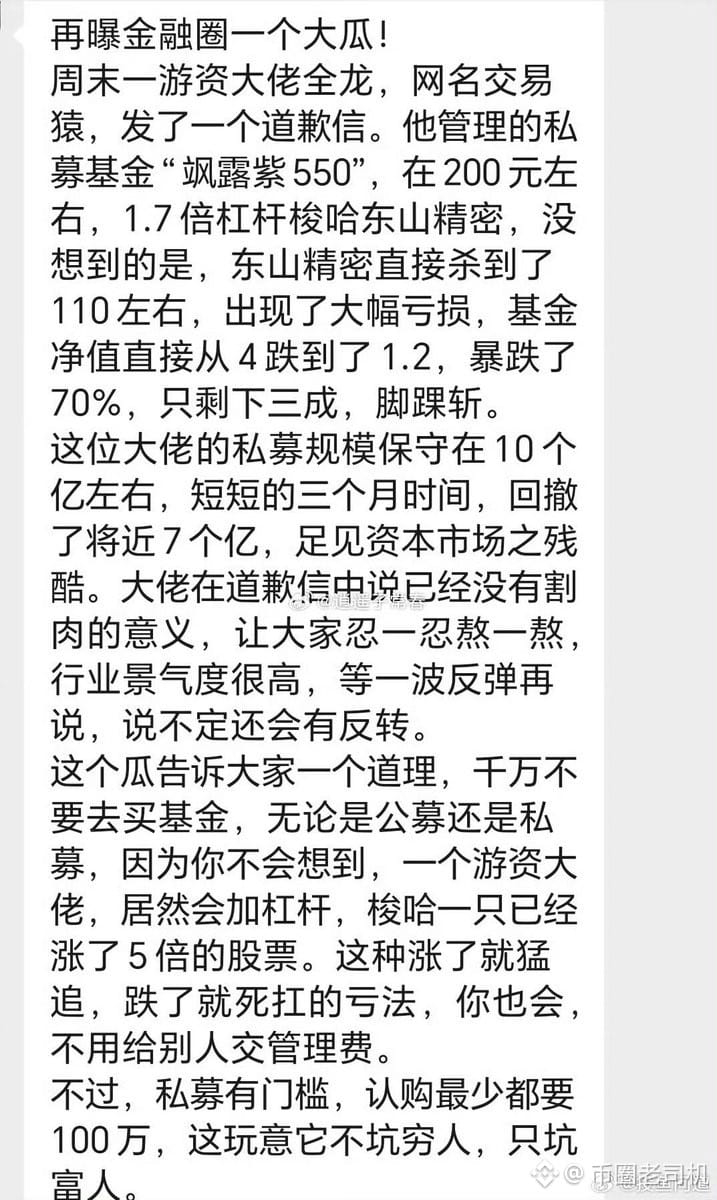
Außerdem kursiert im Internet ein Entschuldigungsschreiben von Trading Ape
Ich habe es auch im Bild eingefügt
Ich habe gehört, dass der Private-Equity-Boss Trading Ape 1,9 Milliarden RMB verloren hat
Er hat gerade alles auf Douyin ausgeblendet
Ich habe eben nachgerechnet: Die Dongshan Precision, die er zwischen dem 1.7. und dem 20.7. gekauft hat, dürfte einen Einstandspreis um 240 gehabt haben, mit 1,7-fachem Hebel. Den Kursen der letzten Tage zufolge ist er bereits liquidiert worden
Außerdem kursiert im Internet ein Entschuldigungsschreiben von Trading Ape
Ich habe es auch im Bild eingefügt
Er hat gerade alles auf Douyin ausgeblendet
Ich habe eben nachgerechnet: Die Dongshan Precision, die er zwischen dem 1.7. und dem 20.7. gekauft hat, dürfte einen Einstandspreis um 240 gehabt haben, mit 1,7-fachem Hebel. Den Kursen der letzten Tage zufolge ist er bereits liquidiert worden
Außerdem kursiert im Internet ein Entschuldigungsschreiben von Trading Ape
Ich habe es auch im Bild eingefügt
24
2
64
69.7k
·
--
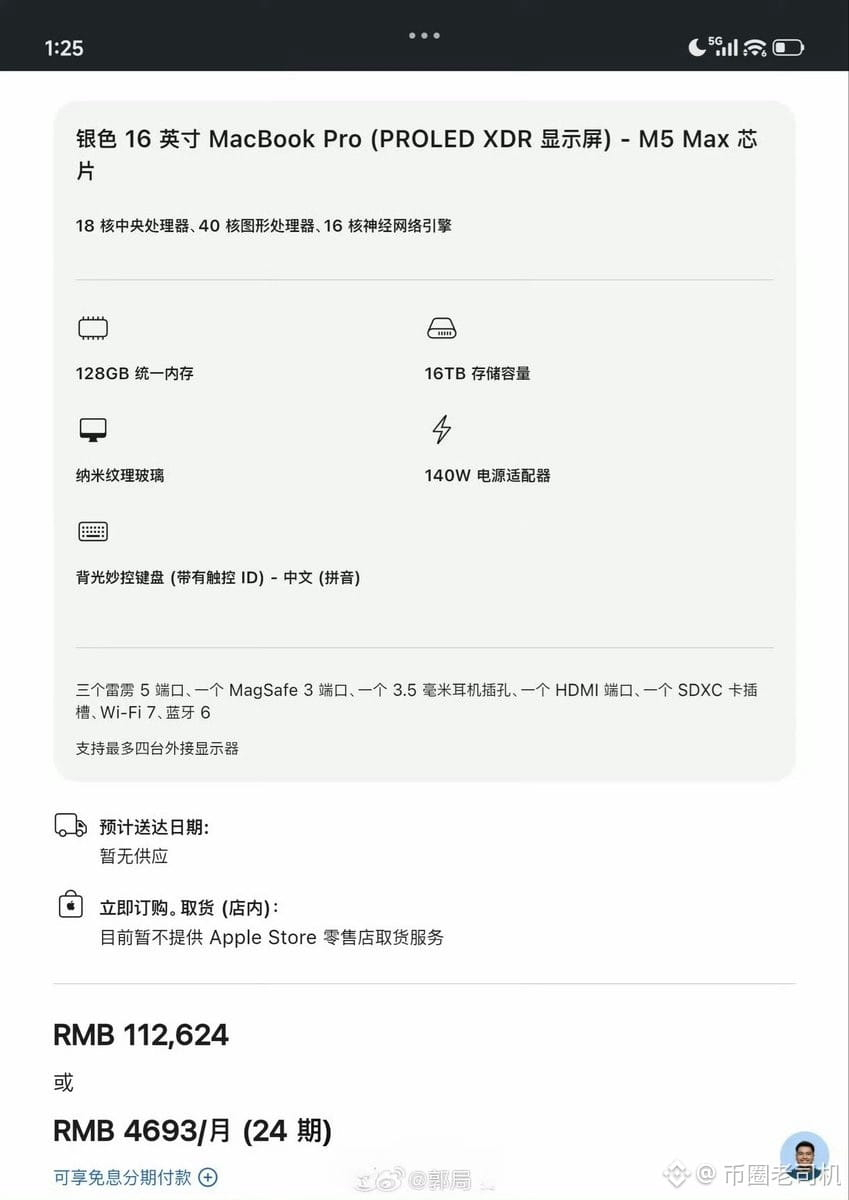
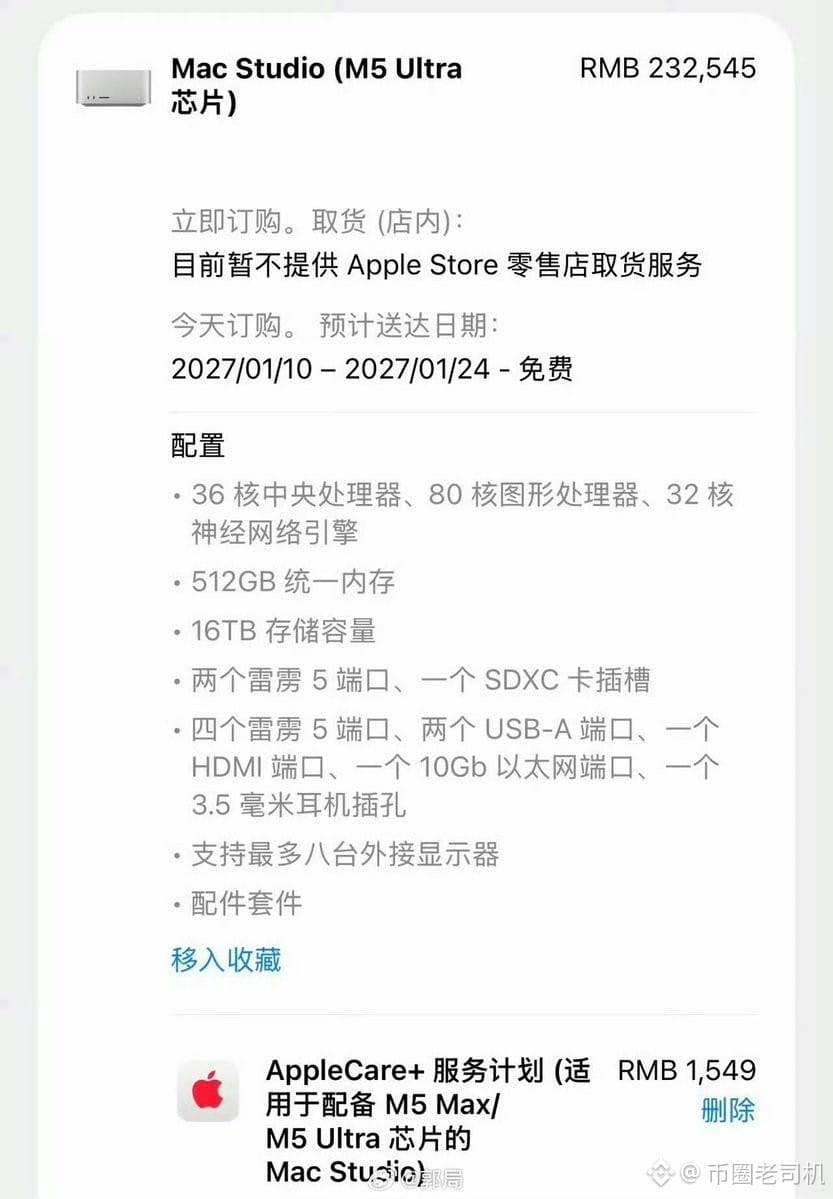
Apples neuer Computer, der heute erschienen ist, kostet über 110.000
Die Top-Konfiguration kostet 230.000
Wer hat meinen Xiaomi YU7 auf dem Schreibtisch von jemand anderem geparkt?
Ich vermisse Cook irgendwie ein bisschen
Apples neuer Computer, der heute erschienen ist, kostet über 110.000
Die Top-Konfiguration kostet 230.000
Wer hat meinen Xiaomi YU7 auf dem Schreibtisch von jemand anderem geparkt?
Ich vermisse Cook irgendwie ein bisschen
Die Top-Konfiguration kostet 230.000
Wer hat meinen Xiaomi YU7 auf dem Schreibtisch von jemand anderem geparkt?
Ich vermisse Cook irgendwie ein bisschen
3.1k
·
--
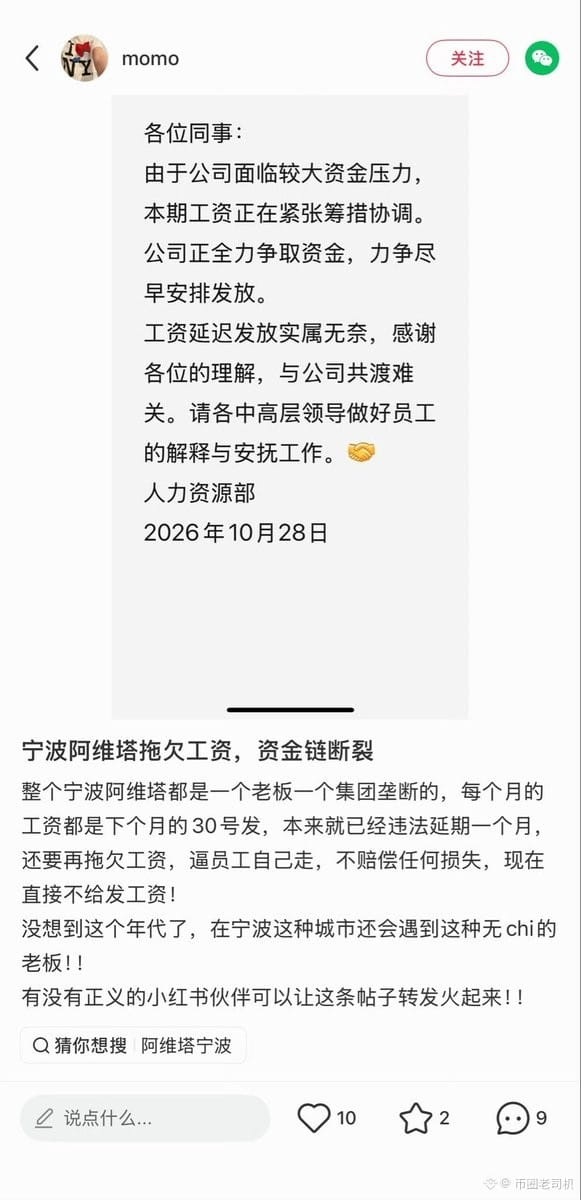
Kann Ningbo Avita offenbar keine Löhne mehr zahlen?
Angeblich zahlt Ningbo Avita die Löhne nicht und die Finanzierungskette ist zusammengebrochen.
Das gesamte Ningbo Avita wird von einem einzigen Eigentümer und einer einzigen Unternehmensgruppe monopolisiert.
Die Löhne für jeden Monat werden erst am 30. des Folgemonats ausgezahlt. Sie kommen ohnehin schon rechtswidrig einen Monat zu spät, und jetzt werden die Löhne noch weiter zurückgehalten, um die Beschäftigten dazu zu zwingen, selbst zu kündigen, ohne irgendeine Entschädigung. Jetzt werden die Löhne überhaupt nicht mehr ausgezahlt.
Die Verkaufszahlen von Avita sind dieses Jahr ziemlich stark zurückgegangen. Ich meine, der Rückgang lag bei 30 %.
Kann Ningbo Avita offenbar keine Löhne mehr zahlen?
Angeblich zahlt Ningbo Avita die Löhne nicht und die Finanzierungskette ist zusammengebrochen.
Das gesamte Ningbo Avita wird von einem einzigen Eigentümer und einer einzigen Unternehmensgruppe monopolisiert.
Die Löhne für jeden Monat werden erst am 30. des Folgemonats ausgezahlt. Sie kommen ohnehin schon rechtswidrig einen Monat zu spät, und jetzt werden die Löhne noch weiter zurückgehalten, um die Beschäftigten dazu zu zwingen, selbst zu kündigen, ohne irgendeine Entschädigung. Jetzt werden die Löhne überhaupt nicht mehr ausgezahlt.
Die Verkaufszahlen von Avita sind dieses Jahr ziemlich stark zurückgegangen. Ich meine, der Rückgang lag bei 30 %.
Angeblich zahlt Ningbo Avita die Löhne nicht und die Finanzierungskette ist zusammengebrochen.
Das gesamte Ningbo Avita wird von einem einzigen Eigentümer und einer einzigen Unternehmensgruppe monopolisiert.
Die Löhne für jeden Monat werden erst am 30. des Folgemonats ausgezahlt. Sie kommen ohnehin schon rechtswidrig einen Monat zu spät, und jetzt werden die Löhne noch weiter zurückgehalten, um die Beschäftigten dazu zu zwingen, selbst zu kündigen, ohne irgendeine Entschädigung. Jetzt werden die Löhne überhaupt nicht mehr ausgezahlt.
Die Verkaufszahlen von Avita sind dieses Jahr ziemlich stark zurückgegangen. Ich meine, der Rückgang lag bei 30 %.
6
4
11.6k
·
--
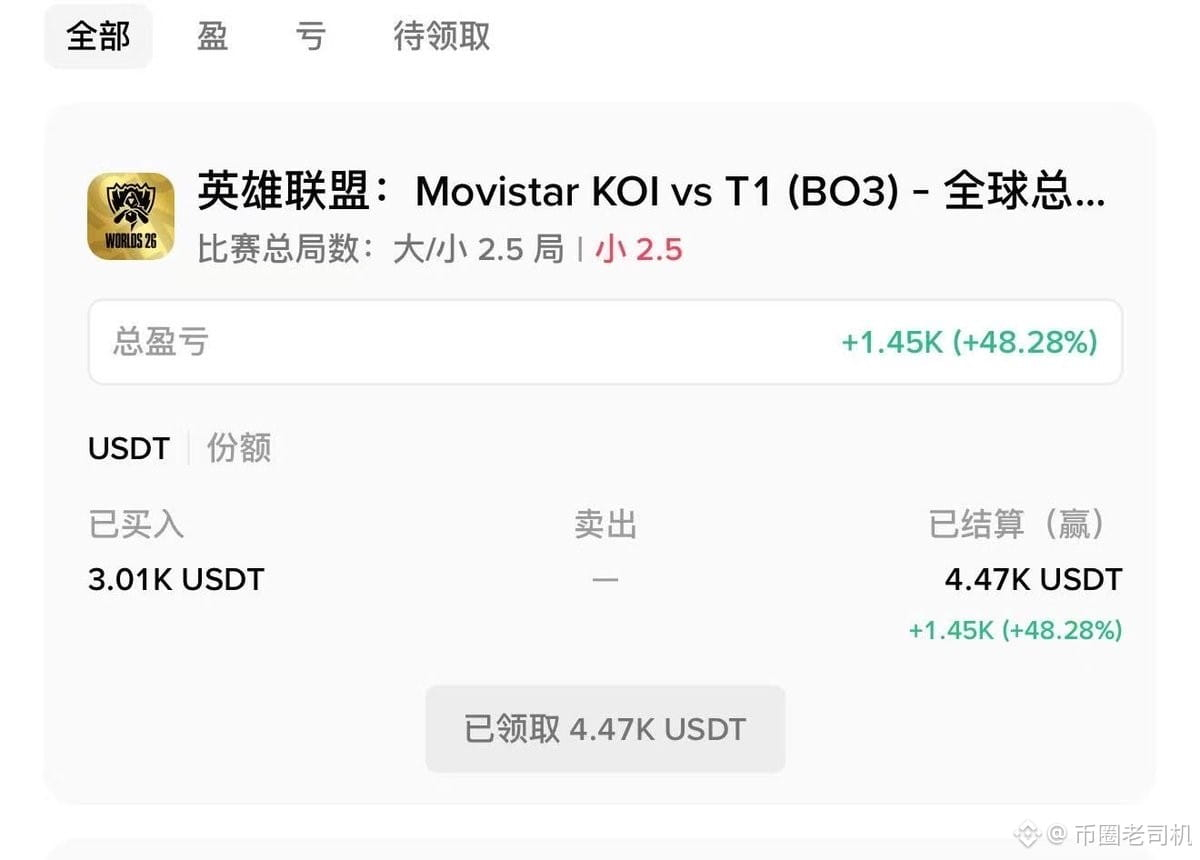
Als Wett-Junkie macht’s doch mehr Spaß
KOL gegen T1: 1.400 U im Plus
Das Essensgeld für diesen Monat ist gesichert 😆😆😆
Als Wett-Junkie macht’s doch mehr Spaß
KOL gegen T1: 1.400 U im Plus
Das Essensgeld für diesen Monat ist gesichert 😆😆😆
KOL gegen T1: 1.400 U im Plus
Das Essensgeld für diesen Monat ist gesichert 😆😆😆
4
2
4.2k
·
--
Sieht es so aus, als würde der KI-Sektor einbrechen? Nachdem Google die Erwartungen verfehlt hat, fällt nun auch Samsung.
An der koreanischen Börse legte Samsung Electronics heute zum Handelsstart zunächst um etwa 3 % zu. Als die Details bekannt wurden, drehte die Aktie jedoch direkt ins Minus und fiel am Vormittag zeitweise um rund 4 %. Auch der KOSDAQ wurde mit nach unten gezogen und rutschte unter die Marke von 6000 Punkten.
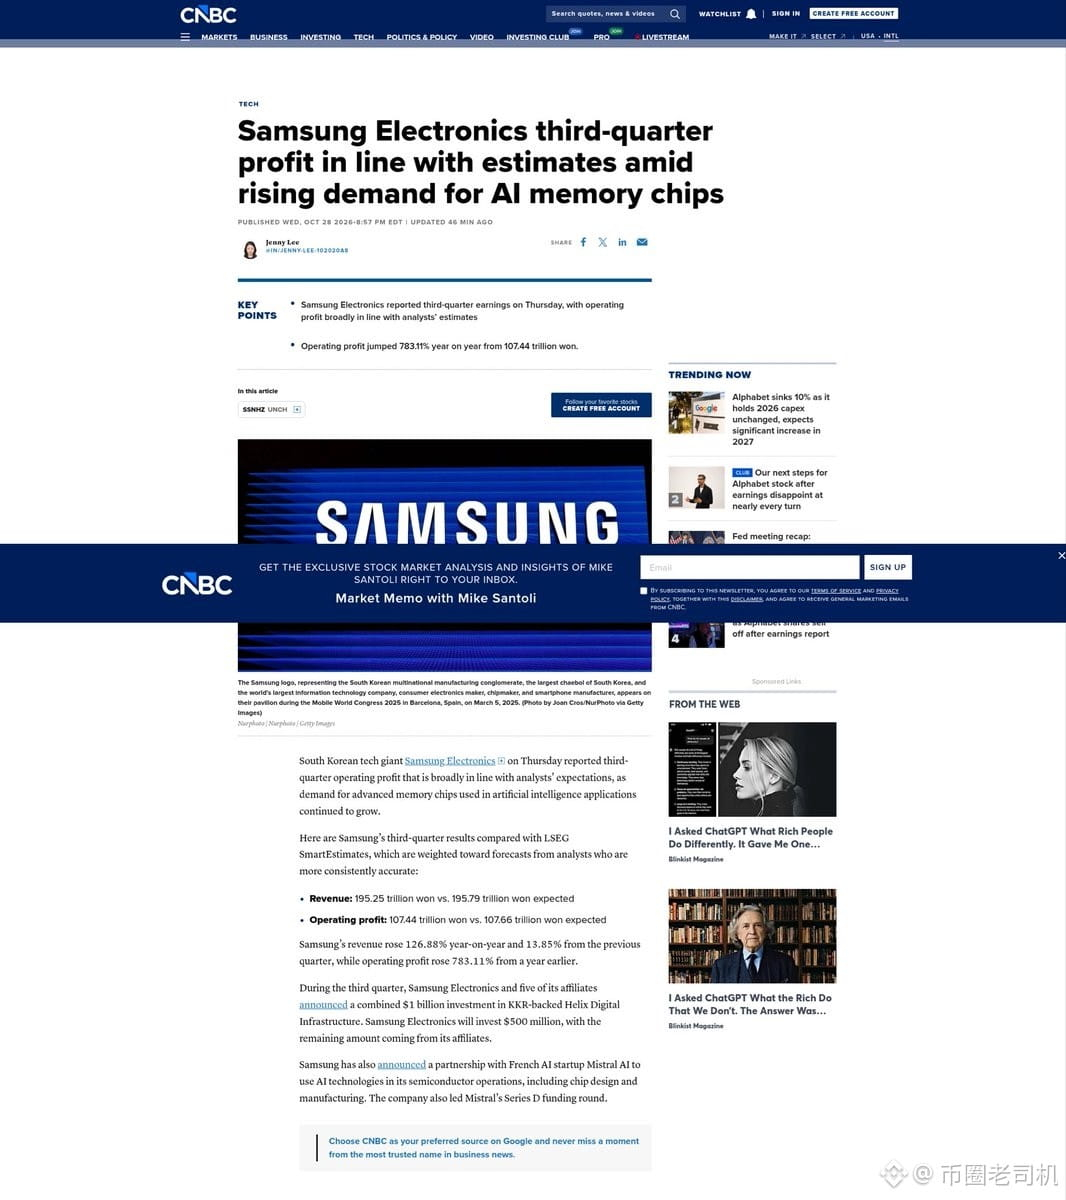
Sind die Geschäftszahlen schlecht? Ich habe sie mir angesehen – so schlecht sind sie gar nicht.
Der Umsatz lag bei 195 Billionen Won, der operative Gewinn bei 107,4 Billionen Won, also etwa 80,4 Milliarden US-Dollar. Im Jahresvergleich war das ein Anstieg um fast das Achtfache. Allein die Halbleitersparte DS erwirtschaftete 106,5
Sieht es so aus, als würde der KI-Sektor einbrechen? Nachdem Google die Erwartungen verfehlt hat, fällt nun auch Samsung.
An der koreanischen Börse legte Samsung Electronics heute zum Handelsstart zunächst um etwa 3 % zu. Als die Details bekannt wurden, drehte die Aktie jedoch direkt ins Minus und fiel am Vormittag zeitweise um rund 4 %. Auch der KOSDAQ wurde mit nach unten gezogen und rutschte unter die Marke von 6000 Punkten.
Sind die Geschäftszahlen schlecht? Ich habe sie mir angesehen – so schlecht sind sie gar nicht.
Der Umsatz lag bei 195 Billionen Won, der operative Gewinn bei 107,4 Billionen Won, also etwa 80,4 Milliarden US-Dollar. Im Jahresvergleich war das ein Anstieg um fast das Achtfache. Allein die Halbleitersparte DS erwirtschaftete 106,5
An der koreanischen Börse legte Samsung Electronics heute zum Handelsstart zunächst um etwa 3 % zu. Als die Details bekannt wurden, drehte die Aktie jedoch direkt ins Minus und fiel am Vormittag zeitweise um rund 4 %. Auch der KOSDAQ wurde mit nach unten gezogen und rutschte unter die Marke von 6000 Punkten.
Sind die Geschäftszahlen schlecht? Ich habe sie mir angesehen – so schlecht sind sie gar nicht.
Der Umsatz lag bei 195 Billionen Won, der operative Gewinn bei 107,4 Billionen Won, also etwa 80,4 Milliarden US-Dollar. Im Jahresvergleich war das ein Anstieg um fast das Achtfache. Allein die Halbleitersparte DS erwirtschaftete 106,5
1.5k
·
--
Verifiziert
Google nachbörslich abgeschmiert
Kaum waren die Zahlen raus, ging’s direkt ungefähr 7 bis über 10 % runter.
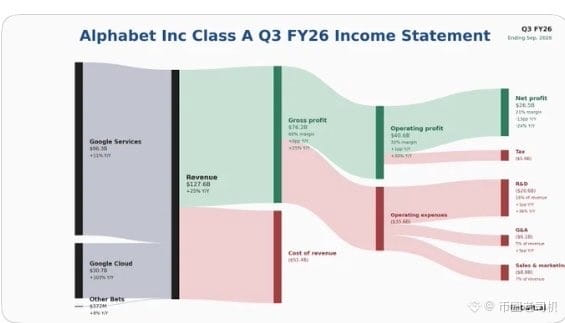
Verdammt, das ist schon ziemlich heftig. Cloud hat sich innerhalb eines Jahres verdoppelt und 30,7 Milliarden US-Dollar umgesetzt – ein Plus von 103 % im Jahresvergleich. Damit ist der Bereich drauf und dran, Azure einzuholen. Der Betriebsgewinn stieg außerdem um 30 %, die Cloud-Gewinnmarge erreichte 36 %.
Die Ergebnisse sehen eigentlich ganz ordentlich aus. Hauptsächlich lag der Gewinn je Aktie unter den Erwartungen.
Der EPS lag nur bei 2,12 US-Dollar, erwartet wurden etwas über 3 US-Dollar. Zum ersten Mal seit vier Jahren blieben sowohl Umsatz als auch Gewinn hinter den Erwartungen zurück.
Ich hab mir mal angeschaut, warum die Aktie so abverkauft wird.
Das Werbegeschäft schwächelt. Search blieb hinter den Erwartungen zurück, die Werbeeinnahmen lagen etwa 1,4 Milliarden US-Dollar unter den Prognosen. Google lebt von Suchanzeigen – wenn es da auch nur ein bisschen hapert, ist der Markt gleich enttäuscht.
Außerdem gab es unrealisierte Verluste von rund 8,7 Milliarden US-Dollar bei Aktieninvestments. In einer Fußnote schreibt das Unternehmen: Der Nettogewinn sank dadurch um 6,7 Milliarden, der EPS wurde um etwa 0,55 US-Dollar gedrückt. Im Vorjahr hatte dieser Bereich noch Gewinne gebracht, dieses Jahr kam der Verlust aus dem Nichts.
Am bittersten ist, dass der freie Cashflow im Quartal mit rund 9,1 Milliarden US-Dollar negativ war – schon das zweite Quartal in Folge. Die Investitionsausgaben stiegen auf 51,4 Milliarden, und für das Gesamtjahr sollen noch 195 bis 205 Milliarden verbrannt werden. Der CFO sagte außerdem, dass die Investitionen 2027 weiter hochgefahren werden.
Der Markt stürzt nicht ab, weil ihm die KI-Story fehlt, sondern weil er wissen will, wie viel Geld nach dem ganzen Verbrennen noch übrig ist.
US-Aktien kaufen? Über @MSX_CN
Google nachbörslich abgeschmiert
Kaum waren die Zahlen raus, ging’s direkt ungefähr 7 bis über 10 % runter.
Verdammt, das ist schon ziemlich heftig. Cloud hat sich innerhalb eines Jahres verdoppelt und 30,7 Milliarden US-Dollar umgesetzt – ein Plus von 103 % im Jahresvergleich. Damit ist der Bereich drauf und dran, Azure einzuholen. Der Betriebsgewinn stieg außerdem um 30 %, die Cloud-Gewinnmarge erreichte 36 %.
Die Ergebnisse sehen eigentlich ganz ordentlich aus. Hauptsächlich lag der Gewinn je Aktie unter den Erwartungen.
Der EPS lag nur bei 2,12 US-Dollar, erwartet wurden etwas über 3 US-Dollar. Zum ersten Mal seit vier Jahren blieben sowohl Umsatz als auch Gewinn hinter den Erwartungen zurück.
Ich hab mir mal angeschaut, warum die Aktie so abverkauft wird.
Das Werbegeschäft schwächelt. Search blieb hinter den Erwartungen zurück, die Werbeeinnahmen lagen etwa 1,4 Milliarden US-Dollar unter den Prognosen. Google lebt von Suchanzeigen – wenn es da auch nur ein bisschen hapert, ist der Markt gleich enttäuscht.
Außerdem gab es unrealisierte Verluste von rund 8,7 Milliarden US-Dollar bei Aktieninvestments. In einer Fußnote schreibt das Unternehmen: Der Nettogewinn sank dadurch um 6,7 Milliarden, der EPS wurde um etwa 0,55 US-Dollar gedrückt. Im Vorjahr hatte dieser Bereich noch Gewinne gebracht, dieses Jahr kam der Verlust aus dem Nichts.
Am bittersten ist, dass der freie Cashflow im Quartal mit rund 9,1 Milliarden US-Dollar negativ war – schon das zweite Quartal in Folge. Die Investitionsausgaben stiegen auf 51,4 Milliarden, und für das Gesamtjahr sollen noch 195 bis 205 Milliarden verbrannt werden. Der CFO sagte außerdem, dass die Investitionen 2027 weiter hochgefahren werden.
Der Markt stürzt nicht ab, weil ihm die KI-Story fehlt, sondern weil er wissen will, wie viel Geld nach dem ganzen Verbrennen noch übrig ist.
US-Aktien kaufen? Über @MSX_CN
Kaum waren die Zahlen raus, ging’s direkt ungefähr 7 bis über 10 % runter.
Verdammt, das ist schon ziemlich heftig. Cloud hat sich innerhalb eines Jahres verdoppelt und 30,7 Milliarden US-Dollar umgesetzt – ein Plus von 103 % im Jahresvergleich. Damit ist der Bereich drauf und dran, Azure einzuholen. Der Betriebsgewinn stieg außerdem um 30 %, die Cloud-Gewinnmarge erreichte 36 %.
Die Ergebnisse sehen eigentlich ganz ordentlich aus. Hauptsächlich lag der Gewinn je Aktie unter den Erwartungen.
Der EPS lag nur bei 2,12 US-Dollar, erwartet wurden etwas über 3 US-Dollar. Zum ersten Mal seit vier Jahren blieben sowohl Umsatz als auch Gewinn hinter den Erwartungen zurück.
Ich hab mir mal angeschaut, warum die Aktie so abverkauft wird.
Das Werbegeschäft schwächelt. Search blieb hinter den Erwartungen zurück, die Werbeeinnahmen lagen etwa 1,4 Milliarden US-Dollar unter den Prognosen. Google lebt von Suchanzeigen – wenn es da auch nur ein bisschen hapert, ist der Markt gleich enttäuscht.
Außerdem gab es unrealisierte Verluste von rund 8,7 Milliarden US-Dollar bei Aktieninvestments. In einer Fußnote schreibt das Unternehmen: Der Nettogewinn sank dadurch um 6,7 Milliarden, der EPS wurde um etwa 0,55 US-Dollar gedrückt. Im Vorjahr hatte dieser Bereich noch Gewinne gebracht, dieses Jahr kam der Verlust aus dem Nichts.
Am bittersten ist, dass der freie Cashflow im Quartal mit rund 9,1 Milliarden US-Dollar negativ war – schon das zweite Quartal in Folge. Die Investitionsausgaben stiegen auf 51,4 Milliarden, und für das Gesamtjahr sollen noch 195 bis 205 Milliarden verbrannt werden. Der CFO sagte außerdem, dass die Investitionen 2027 weiter hochgefahren werden.
Der Markt stürzt nicht ab, weil ihm die KI-Story fehlt, sondern weil er wissen will, wie viel Geld nach dem ganzen Verbrennen noch übrig ist.
US-Aktien kaufen? Über @MSX_CN
1.1k
·
--
Predict, dieses Projekt ist echt Müll.
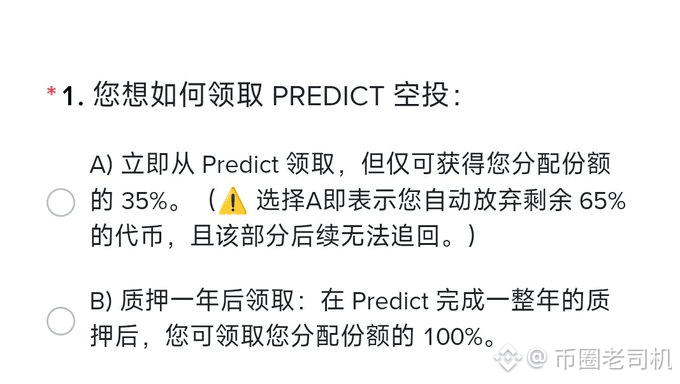
Der TGE steht kurz bevor, ich habe ewig auf X gescrollt und nicht mal Diskussionen dazu gefunden.
Die wenigen Beiträge, die es gibt, sind alle nur Kritik.
Entweder bringt ihr euren Token ordentlich raus oder lasst es ganz bleiben.
Mit 35 % um die Ecke zu kommen, ist doch geradezu eine Einladung, dafür kritisiert zu werden, oder?
So eine Verschwendung des wertvollen Traffics aus der Binance Wallet – und dann habt ihr euch auch noch den schlechtesten Ruf eingehandelt.
Predict, dieses Projekt ist echt Müll.
Der TGE steht kurz bevor, ich habe ewig auf X gescrollt und nicht mal Diskussionen dazu gefunden.
Die wenigen Beiträge, die es gibt, sind alle nur Kritik.
Entweder bringt ihr euren Token ordentlich raus oder lasst es ganz bleiben.
Mit 35 % um die Ecke zu kommen, ist doch geradezu eine Einladung, dafür kritisiert zu werden, oder?
So eine Verschwendung des wertvollen Traffics aus der Binance Wallet – und dann habt ihr euch auch noch den schlechtesten Ruf eingehandelt.
Der TGE steht kurz bevor, ich habe ewig auf X gescrollt und nicht mal Diskussionen dazu gefunden.
Die wenigen Beiträge, die es gibt, sind alle nur Kritik.
Entweder bringt ihr euren Token ordentlich raus oder lasst es ganz bleiben.
Mit 35 % um die Ecke zu kommen, ist doch geradezu eine Einladung, dafür kritisiert zu werden, oder?
So eine Verschwendung des wertvollen Traffics aus der Binance Wallet – und dann habt ihr euch auch noch den schlechtesten Ruf eingehandelt.
2.4k
·
--
Verifiziert
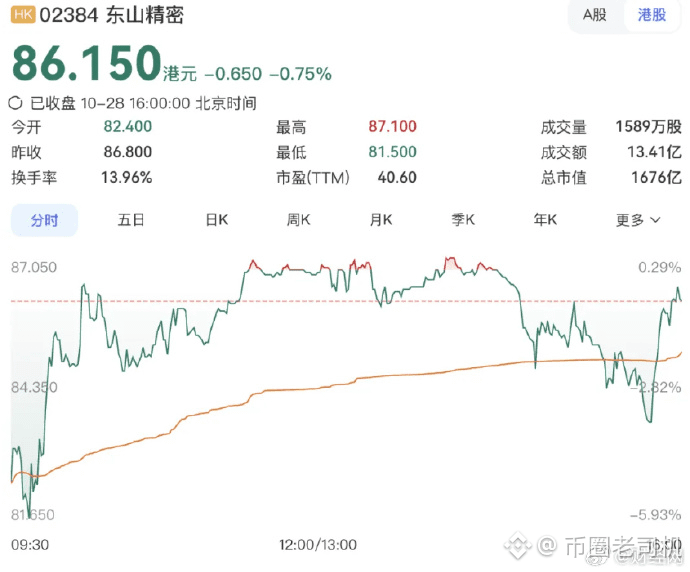
Dongshan Precision ist bei seinem Hongkonger Börsengang unter den Ausgabepreis gefallen.
Der Ausgabepreis lag bei 86,8 HK$, doch zur Eröffnung sackte die Aktie direkt auf 82,4 HK$ ab – ein Minus von über 5 %.
Noch krasser: Das öffentliche Angebot war nur 0,52-fach überzeichnet. Die Kleinanleger sind fast alle abgesprungen, und trotzdem lag die Zuteilungsquote für ein Los bei 100 %.
Das ist noch nicht einmal das Bitterste. Die H-Aktien wurden mit einem Abschlag von rund 35 % gegenüber den A-Aktien angeboten – sie kosteten also nur etwa 65 % so viel –, und trotzdem wollte sie niemand haben. Ankerinvestoren wie Alibaba und Morgan Asset Management legten zusammen rund 680 Millionen US-Dollar auf den Tisch und stützten damit die Hälfte des Angebots. Die Institutionellen fingen den Fall auf, die Kleinanleger stimmten mit den Füßen ab.
Ein Anleger zeichnete zum Höchstbetrag 600.000 Aktien und lag im Handelsverlauf zeitweise mit rund 3,18 Millionen HK$ im Minus. Damit ist sie wohl endgültig die am schlechtesten aufgenommene Neuemission des Jahres.
Erinnert ihr euch an ChaPanda?
Damals war das öffentliche Angebot ebenfalls nur etwa 0,5-fach gezeichnet, und am ersten Handelstag stürzte die Aktie um rund 27 % ab. Erst vor zwei Wochen setzte die Börsenaufsicht den Handel aus und erklärte, sie beobachte den Fall mit großer Aufmerksamkeit: Der IPO könnte möglicherweise manipuliert worden sein. Es bestand der Verdacht auf eine koordinierte Scheinzeichnung – mit nicht offengelegten Absprachen sollte künstliche Nachfrage vorgetäuscht werden, während die eingesammelten Mittel anschließend zurückflossen.
ChaPanda hat das Vertrauen in Hongkonger IPO-Zeichnungen damals regelrecht zerstört.
Bei Dongshan Precision gibt es KI-Fantasie, den „Aktienkönig von Suzhou“ und die Story rund um optische Module – trotzdem greift der Markt nicht zu.
Das Vermögen der Familie Yuan ist laut Hurun-Rangliste stark gestiegen, aber die Hongkonger Börse lässt das völlig kalt.
Bei den Aktien, die aus dem „Mian-A“ zum Börsengang kommen, hat man das Gefühl, dass die meisten Schrott sind.
Dongshan Precision ist bei seinem Hongkonger Börsengang unter den Ausgabepreis gefallen.
Der Ausgabepreis lag bei 86,8 HK$, doch zur Eröffnung sackte die Aktie direkt auf 82,4 HK$ ab – ein Minus von über 5 %.
Noch krasser: Das öffentliche Angebot war nur 0,52-fach überzeichnet. Die Kleinanleger sind fast alle abgesprungen, und trotzdem lag die Zuteilungsquote für ein Los bei 100 %.
Das ist noch nicht einmal das Bitterste. Die H-Aktien wurden mit einem Abschlag von rund 35 % gegenüber den A-Aktien angeboten – sie kosteten also nur etwa 65 % so viel –, und trotzdem wollte sie niemand haben. Ankerinvestoren wie Alibaba und Morgan Asset Management legten zusammen rund 680 Millionen US-Dollar auf den Tisch und stützten damit die Hälfte des Angebots. Die Institutionellen fingen den Fall auf, die Kleinanleger stimmten mit den Füßen ab.
Ein Anleger zeichnete zum Höchstbetrag 600.000 Aktien und lag im Handelsverlauf zeitweise mit rund 3,18 Millionen HK$ im Minus. Damit ist sie wohl endgültig die am schlechtesten aufgenommene Neuemission des Jahres.
Erinnert ihr euch an ChaPanda?
Damals war das öffentliche Angebot ebenfalls nur etwa 0,5-fach gezeichnet, und am ersten Handelstag stürzte die Aktie um rund 27 % ab. Erst vor zwei Wochen setzte die Börsenaufsicht den Handel aus und erklärte, sie beobachte den Fall mit großer Aufmerksamkeit: Der IPO könnte möglicherweise manipuliert worden sein. Es bestand der Verdacht auf eine koordinierte Scheinzeichnung – mit nicht offengelegten Absprachen sollte künstliche Nachfrage vorgetäuscht werden, während die eingesammelten Mittel anschließend zurückflossen.
ChaPanda hat das Vertrauen in Hongkonger IPO-Zeichnungen damals regelrecht zerstört.
Bei Dongshan Precision gibt es KI-Fantasie, den „Aktienkönig von Suzhou“ und die Story rund um optische Module – trotzdem greift der Markt nicht zu.
Das Vermögen der Familie Yuan ist laut Hurun-Rangliste stark gestiegen, aber die Hongkonger Börse lässt das völlig kalt.
Bei den Aktien, die aus dem „Mian-A“ zum Börsengang kommen, hat man das Gefühl, dass die meisten Schrott sind.
Der Ausgabepreis lag bei 86,8 HK$, doch zur Eröffnung sackte die Aktie direkt auf 82,4 HK$ ab – ein Minus von über 5 %.
Noch krasser: Das öffentliche Angebot war nur 0,52-fach überzeichnet. Die Kleinanleger sind fast alle abgesprungen, und trotzdem lag die Zuteilungsquote für ein Los bei 100 %.
Das ist noch nicht einmal das Bitterste. Die H-Aktien wurden mit einem Abschlag von rund 35 % gegenüber den A-Aktien angeboten – sie kosteten also nur etwa 65 % so viel –, und trotzdem wollte sie niemand haben. Ankerinvestoren wie Alibaba und Morgan Asset Management legten zusammen rund 680 Millionen US-Dollar auf den Tisch und stützten damit die Hälfte des Angebots. Die Institutionellen fingen den Fall auf, die Kleinanleger stimmten mit den Füßen ab.
Ein Anleger zeichnete zum Höchstbetrag 600.000 Aktien und lag im Handelsverlauf zeitweise mit rund 3,18 Millionen HK$ im Minus. Damit ist sie wohl endgültig die am schlechtesten aufgenommene Neuemission des Jahres.
Erinnert ihr euch an ChaPanda?
Damals war das öffentliche Angebot ebenfalls nur etwa 0,5-fach gezeichnet, und am ersten Handelstag stürzte die Aktie um rund 27 % ab. Erst vor zwei Wochen setzte die Börsenaufsicht den Handel aus und erklärte, sie beobachte den Fall mit großer Aufmerksamkeit: Der IPO könnte möglicherweise manipuliert worden sein. Es bestand der Verdacht auf eine koordinierte Scheinzeichnung – mit nicht offengelegten Absprachen sollte künstliche Nachfrage vorgetäuscht werden, während die eingesammelten Mittel anschließend zurückflossen.
ChaPanda hat das Vertrauen in Hongkonger IPO-Zeichnungen damals regelrecht zerstört.
Bei Dongshan Precision gibt es KI-Fantasie, den „Aktienkönig von Suzhou“ und die Story rund um optische Module – trotzdem greift der Markt nicht zu.
Das Vermögen der Familie Yuan ist laut Hurun-Rangliste stark gestiegen, aber die Hongkonger Börse lässt das völlig kalt.
Bei den Aktien, die aus dem „Mian-A“ zum Börsengang kommen, hat man das Gefühl, dass die meisten Schrott sind.
4.4k
·
--
Übersetzung ansehen
长鑫要小批量产 HBM3E 了
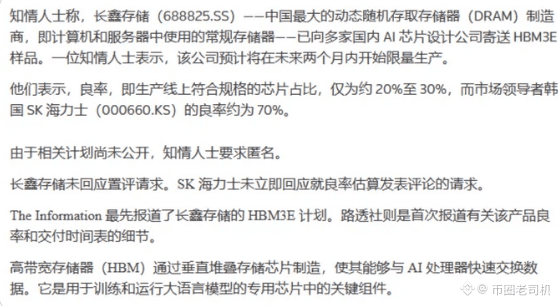
路透消息,长鑫存储计划两个月内小规模开干 HBM3E,已经给国内 AI 芯片厂送样。
良率大概 20%–30%,对标海力士那边差不多 70%。
翻译一下:性能看着更像上一代,但好歹从 PPT 挪进产线了。
国产真的要崛起了?还是吹牛逼?
长鑫要小批量产 HBM3E 了
路透消息,长鑫存储计划两个月内小规模开干 HBM3E,已经给国内 AI 芯片厂送样。
良率大概 20%–30%,对标海力士那边差不多 70%。
翻译一下:性能看着更像上一代,但好歹从 PPT 挪进产线了。
国产真的要崛起了?还是吹牛逼?
路透消息,长鑫存储计划两个月内小规模开干 HBM3E,已经给国内 AI 芯片厂送样。
良率大概 20%–30%,对标海力士那边差不多 70%。
翻译一下:性能看着更像上一代,但好歹从 PPT 挪进产线了。
国产真的要崛起了?还是吹牛逼?
527
·
--
Übersetzung ansehen
SK海力士净利润暴雷,股价反而大涨?来分析下财报
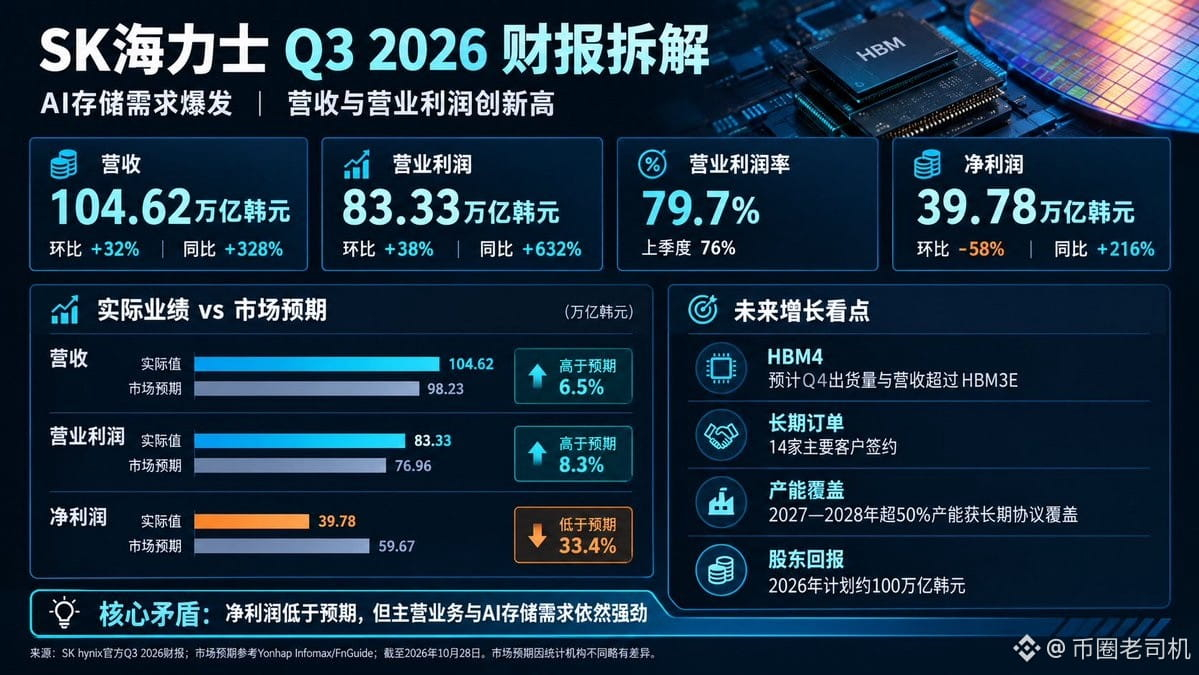
第三季度净利润39.78万亿韩元,低于市场预期的61.29万亿韩元,差了接近35%
按正常理解,利润不及预期,股价应该承压吧?
但市场偏偏不按这个剧本走,海力士股价盘中一度上涨9.4%,韩国KOSPI指数也跟着走强。
问题来了,资金到底在炒什么?
一、净利润确实不及预期,但主营业务强得离谱。
SK海力士第三季度营收104.62万亿韩元,环比增长32%,同比增长328%;营业利润83.33万亿韩元,环比增长38%,同比增长632%。
营业利润率达到79.7%,接近80%。
这是什么概念?
去年同期营业利润只有11.38万亿韩元,现在已经涨到83.33万亿韩元,差不多是去年的7.3倍。
而且,这是海力士历史上第一次单季度营收突破100万亿韩元。
所以,单看主营业务,这份财报不仅不差,反而相当炸裂。
真正的问题出在净利润:39.78万亿韩元,环比下降57.7%,低于市场预期。
这里要注意,净利润和营业利润的统计口径不同。海力士上一季度净利润高达93.92万亿韩元,包含投资收益等因素,因此本季度环比大幅回落,不能直接理解为主营业务突然恶化。
二、市场真正关心的,是HBM还能不能继续赚钱。
这轮AI行情,很多人还在盯着英伟达,其实存储产业链同样值得关注。
AI服务器不只是需要GPU,还需要大量高性能存储。HBM高带宽内存的技术门槛、良率要求和先进封装能力,都不是普通存储芯片能简单替代的。
海力士在财报中透露,HBM4出货已经开始全面展开,预计第四季度HBM4的出货量和营收都将超过HBM3E,成为主力产品。
另外,面向服务器的DDR5需求也在增长,企业级SSD销售同样受益于数据中心建设。
这意味着,海力士并不是只靠某一种产品涨价,而是AI数据中心对多类高附加值存储产品的需求都在增长。
当然,需求强劲不等于价格永远上涨,后续还得看供应扩张和竞争格局。
三、真正有分量的数据,是2027—2028年的订单。
海力士目前已经与14家主要客户签订长期供应协议,覆盖2027年和2028年超过50%的总产能。
同时,公司判断,存储供需紧张的局面可能延续到2030年。
这两个信息放在一起看,意义就不一样了。
过去市场担心的是,AI存储需求会不会只是一轮短周期繁荣。
现在海力士给出的信号是,未来两年的部分产能已经有长期协议支撑,需求可见度比单纯看一季度订单更高。
当然,签订长期协议不代表未来利润完全锁定,产品价格、合同条款和实际交付仍然会影响最终盈利。
但至少对市场来说,这有助于降低对短期需求突然消失的担忧。
四、还有一个容易被忽略的催化剂:100万亿韩元股东回报。
海力士宣布,2026年计划实施约100万亿韩元的股东回报,其中现金分红超过30万亿韩元,股票回购及注销超过60万亿韩元。
这不是一个小数字。
在AI投资热潮中,市场既担心企业疯狂扩产,也担心资本开支越来越大、现金流被吞噬。
而海力士一边准备扩大产能,一边宣布大规模股东回报,至少说明公司当前的现金创造能力相当强。
不过,这里面包括股票回购、注销和现金分红,不能简单理解为100万亿韩元全部发现金。
最后说下我的判断。
这次海力士反弹,核心是三件事:主营业务超预期、HBM4进入放量阶段、未来两年的产能订单有了更高的可见度。
再加上前期市场对AI估值和资本开支的担忧,股价就可能出现预期修复。
但别急着把一次大涨当成新一轮牛市的起点。
接下来真正需要盯住的,是第四季度HBM4的出货和收入、DRAM合约价格,以及英伟达、谷歌、微软等AI巨头的资本开支。
如果业绩继续上修,这波反弹就有基本面支撑;如果股价继续涨,但盈利预期开始见顶,就得小心市场提前透支增长。
老司机看财报,不是只看哪个数字不及预期,而是要看钱究竟从哪里赚来,未来还能不能继续赚。
海力士现在最大的看点,不是这个季度净利润少赚了多少,而是AI存储这门生意,究竟还能维持多久的高景气。
这才是决定后面股价空间的关键。
数据来源:SK海力士2026年第三季度官方财报、韩国联合通讯社及路透社报道。
买美股上msx @MSX_CN
SK海力士净利润暴雷,股价反而大涨?来分析下财报
第三季度净利润39.78万亿韩元,低于市场预期的61.29万亿韩元,差了接近35%
按正常理解,利润不及预期,股价应该承压吧?
但市场偏偏不按这个剧本走,海力士股价盘中一度上涨9.4%,韩国KOSPI指数也跟着走强。
问题来了,资金到底在炒什么?
一、净利润确实不及预期,但主营业务强得离谱。
SK海力士第三季度营收104.62万亿韩元,环比增长32%,同比增长328%;营业利润83.33万亿韩元,环比增长38%,同比增长632%。
营业利润率达到79.7%,接近80%。
这是什么概念?
去年同期营业利润只有11.38万亿韩元,现在已经涨到83.33万亿韩元,差不多是去年的7.3倍。
而且,这是海力士历史上第一次单季度营收突破100万亿韩元。
所以,单看主营业务,这份财报不仅不差,反而相当炸裂。
真正的问题出在净利润:39.78万亿韩元,环比下降57.7%,低于市场预期。
这里要注意,净利润和营业利润的统计口径不同。海力士上一季度净利润高达93.92万亿韩元,包含投资收益等因素,因此本季度环比大幅回落,不能直接理解为主营业务突然恶化。
二、市场真正关心的,是HBM还能不能继续赚钱。
这轮AI行情,很多人还在盯着英伟达,其实存储产业链同样值得关注。
AI服务器不只是需要GPU,还需要大量高性能存储。HBM高带宽内存的技术门槛、良率要求和先进封装能力,都不是普通存储芯片能简单替代的。
海力士在财报中透露,HBM4出货已经开始全面展开,预计第四季度HBM4的出货量和营收都将超过HBM3E,成为主力产品。
另外,面向服务器的DDR5需求也在增长,企业级SSD销售同样受益于数据中心建设。
这意味着,海力士并不是只靠某一种产品涨价,而是AI数据中心对多类高附加值存储产品的需求都在增长。
当然,需求强劲不等于价格永远上涨,后续还得看供应扩张和竞争格局。
三、真正有分量的数据,是2027—2028年的订单。
海力士目前已经与14家主要客户签订长期供应协议,覆盖2027年和2028年超过50%的总产能。
同时,公司判断,存储供需紧张的局面可能延续到2030年。
这两个信息放在一起看,意义就不一样了。
过去市场担心的是,AI存储需求会不会只是一轮短周期繁荣。
现在海力士给出的信号是,未来两年的部分产能已经有长期协议支撑,需求可见度比单纯看一季度订单更高。
当然,签订长期协议不代表未来利润完全锁定,产品价格、合同条款和实际交付仍然会影响最终盈利。
但至少对市场来说,这有助于降低对短期需求突然消失的担忧。
四、还有一个容易被忽略的催化剂:100万亿韩元股东回报。
海力士宣布,2026年计划实施约100万亿韩元的股东回报,其中现金分红超过30万亿韩元,股票回购及注销超过60万亿韩元。
这不是一个小数字。
在AI投资热潮中,市场既担心企业疯狂扩产,也担心资本开支越来越大、现金流被吞噬。
而海力士一边准备扩大产能,一边宣布大规模股东回报,至少说明公司当前的现金创造能力相当强。
不过,这里面包括股票回购、注销和现金分红,不能简单理解为100万亿韩元全部发现金。
最后说下我的判断。
这次海力士反弹,核心是三件事:主营业务超预期、HBM4进入放量阶段、未来两年的产能订单有了更高的可见度。
再加上前期市场对AI估值和资本开支的担忧,股价就可能出现预期修复。
但别急着把一次大涨当成新一轮牛市的起点。
接下来真正需要盯住的,是第四季度HBM4的出货和收入、DRAM合约价格,以及英伟达、谷歌、微软等AI巨头的资本开支。
如果业绩继续上修,这波反弹就有基本面支撑;如果股价继续涨,但盈利预期开始见顶,就得小心市场提前透支增长。
老司机看财报,不是只看哪个数字不及预期,而是要看钱究竟从哪里赚来,未来还能不能继续赚。
海力士现在最大的看点,不是这个季度净利润少赚了多少,而是AI存储这门生意,究竟还能维持多久的高景气。
这才是决定后面股价空间的关键。
数据来源:SK海力士2026年第三季度官方财报、韩国联合通讯社及路透社报道。
买美股上msx @MSX_CN
第三季度净利润39.78万亿韩元,低于市场预期的61.29万亿韩元,差了接近35%
按正常理解,利润不及预期,股价应该承压吧?
但市场偏偏不按这个剧本走,海力士股价盘中一度上涨9.4%,韩国KOSPI指数也跟着走强。
问题来了,资金到底在炒什么?
一、净利润确实不及预期,但主营业务强得离谱。
SK海力士第三季度营收104.62万亿韩元,环比增长32%,同比增长328%;营业利润83.33万亿韩元,环比增长38%,同比增长632%。
营业利润率达到79.7%,接近80%。
这是什么概念?
去年同期营业利润只有11.38万亿韩元,现在已经涨到83.33万亿韩元,差不多是去年的7.3倍。
而且,这是海力士历史上第一次单季度营收突破100万亿韩元。
所以,单看主营业务,这份财报不仅不差,反而相当炸裂。
真正的问题出在净利润:39.78万亿韩元,环比下降57.7%,低于市场预期。
这里要注意,净利润和营业利润的统计口径不同。海力士上一季度净利润高达93.92万亿韩元,包含投资收益等因素,因此本季度环比大幅回落,不能直接理解为主营业务突然恶化。
二、市场真正关心的,是HBM还能不能继续赚钱。
这轮AI行情,很多人还在盯着英伟达,其实存储产业链同样值得关注。
AI服务器不只是需要GPU,还需要大量高性能存储。HBM高带宽内存的技术门槛、良率要求和先进封装能力,都不是普通存储芯片能简单替代的。
海力士在财报中透露,HBM4出货已经开始全面展开,预计第四季度HBM4的出货量和营收都将超过HBM3E,成为主力产品。
另外,面向服务器的DDR5需求也在增长,企业级SSD销售同样受益于数据中心建设。
这意味着,海力士并不是只靠某一种产品涨价,而是AI数据中心对多类高附加值存储产品的需求都在增长。
当然,需求强劲不等于价格永远上涨,后续还得看供应扩张和竞争格局。
三、真正有分量的数据,是2027—2028年的订单。
海力士目前已经与14家主要客户签订长期供应协议,覆盖2027年和2028年超过50%的总产能。
同时,公司判断,存储供需紧张的局面可能延续到2030年。
这两个信息放在一起看,意义就不一样了。
过去市场担心的是,AI存储需求会不会只是一轮短周期繁荣。
现在海力士给出的信号是,未来两年的部分产能已经有长期协议支撑,需求可见度比单纯看一季度订单更高。
当然,签订长期协议不代表未来利润完全锁定,产品价格、合同条款和实际交付仍然会影响最终盈利。
但至少对市场来说,这有助于降低对短期需求突然消失的担忧。
四、还有一个容易被忽略的催化剂:100万亿韩元股东回报。
海力士宣布,2026年计划实施约100万亿韩元的股东回报,其中现金分红超过30万亿韩元,股票回购及注销超过60万亿韩元。
这不是一个小数字。
在AI投资热潮中,市场既担心企业疯狂扩产,也担心资本开支越来越大、现金流被吞噬。
而海力士一边准备扩大产能,一边宣布大规模股东回报,至少说明公司当前的现金创造能力相当强。
不过,这里面包括股票回购、注销和现金分红,不能简单理解为100万亿韩元全部发现金。
最后说下我的判断。
这次海力士反弹,核心是三件事:主营业务超预期、HBM4进入放量阶段、未来两年的产能订单有了更高的可见度。
再加上前期市场对AI估值和资本开支的担忧,股价就可能出现预期修复。
但别急着把一次大涨当成新一轮牛市的起点。
接下来真正需要盯住的,是第四季度HBM4的出货和收入、DRAM合约价格,以及英伟达、谷歌、微软等AI巨头的资本开支。
如果业绩继续上修,这波反弹就有基本面支撑;如果股价继续涨,但盈利预期开始见顶,就得小心市场提前透支增长。
老司机看财报,不是只看哪个数字不及预期,而是要看钱究竟从哪里赚来,未来还能不能继续赚。
海力士现在最大的看点,不是这个季度净利润少赚了多少,而是AI存储这门生意,究竟还能维持多久的高景气。
这才是决定后面股价空间的关键。
数据来源:SK海力士2026年第三季度官方财报、韩国联合通讯社及路透社报道。
买美股上msx @MSX_CN
358
·
--
Übersetzung ansehen
昨天超预期压了robihood
妈的,亏完了
笨蛋Ai https://t.co/MznNZy2FLB
昨天超预期压了robihood
妈的,亏完了
笨蛋Ai https://t.co/MznNZy2FLB
妈的,亏完了
笨蛋Ai https://t.co/MznNZy2FLB
262
·
--
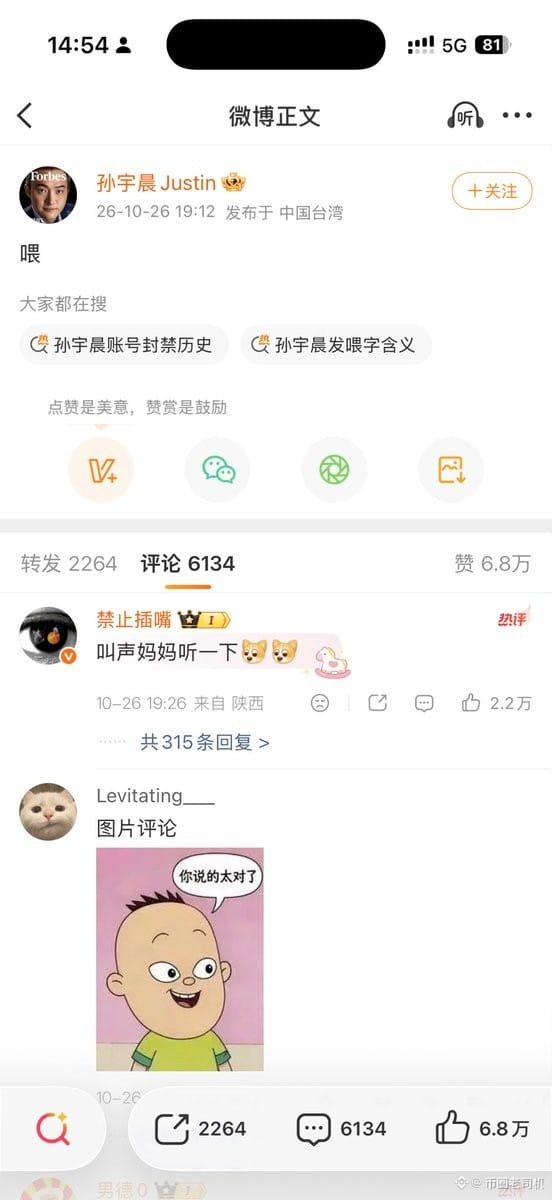
Bruder Sun hat sich gestern bei Weibo angemeldet und gleich seinen ersten Beitrag veröffentlicht.
Hallo?
Ich hab gesehen, dass in den Kommentaren alle Bruder Sun auffordern, „Mama“ zu sagen oder nach Peking zurückzugehen.
Ich kann nicht mehr 🤣🤣🤣🤣
Bruder Sun hat sich gestern bei Weibo angemeldet und gleich seinen ersten Beitrag veröffentlicht.
Hallo?
Ich hab gesehen, dass in den Kommentaren alle Bruder Sun auffordern, „Mama“ zu sagen oder nach Peking zurückzugehen.
Ich kann nicht mehr 🤣🤣🤣🤣
Hallo?
Ich hab gesehen, dass in den Kommentaren alle Bruder Sun auffordern, „Mama“ zu sagen oder nach Peking zurückzugehen.
Ich kann nicht mehr 🤣🤣🤣🤣
3
2
2.2k
·
--
Übersetzung ansehen
慢雾首席信息安全官
已确认 Coinbase 数据泄露事件
黑客获取了超过 7 万名用户的联系信息
目前尚未确认用户密码或资金是否被盗
Coinbase最近有资金的可以先避险一下
https://x.com/delcrxpto/status/2115232528034378181
慢雾首席信息安全官
已确认 Coinbase 数据泄露事件
黑客获取了超过 7 万名用户的联系信息
目前尚未确认用户密码或资金是否被盗
Coinbase最近有资金的可以先避险一下
https://x.com/delcrxpto/status/2115232528034378181
已确认 Coinbase 数据泄露事件
黑客获取了超过 7 万名用户的联系信息
目前尚未确认用户密码或资金是否被盗
Coinbase最近有资金的可以先避险一下
https://x.com/delcrxpto/status/2115232528034378181
1
1
671
·
--
🎙️ Der heutige Lagerbestand wird stark einbrechen—schau dir die Kursentwicklung an
Beenden
01 h 08 m 05 s
1.4k
0
0
·
--
🎙️ US-Aktien heute Abend mit starkem Comeback! Jetzt ist die Zeit, bei Hairisu zuzugreifen!
Beenden
01 h 23 m 18 s
1.3k
0
0
·
--
Verifiziert
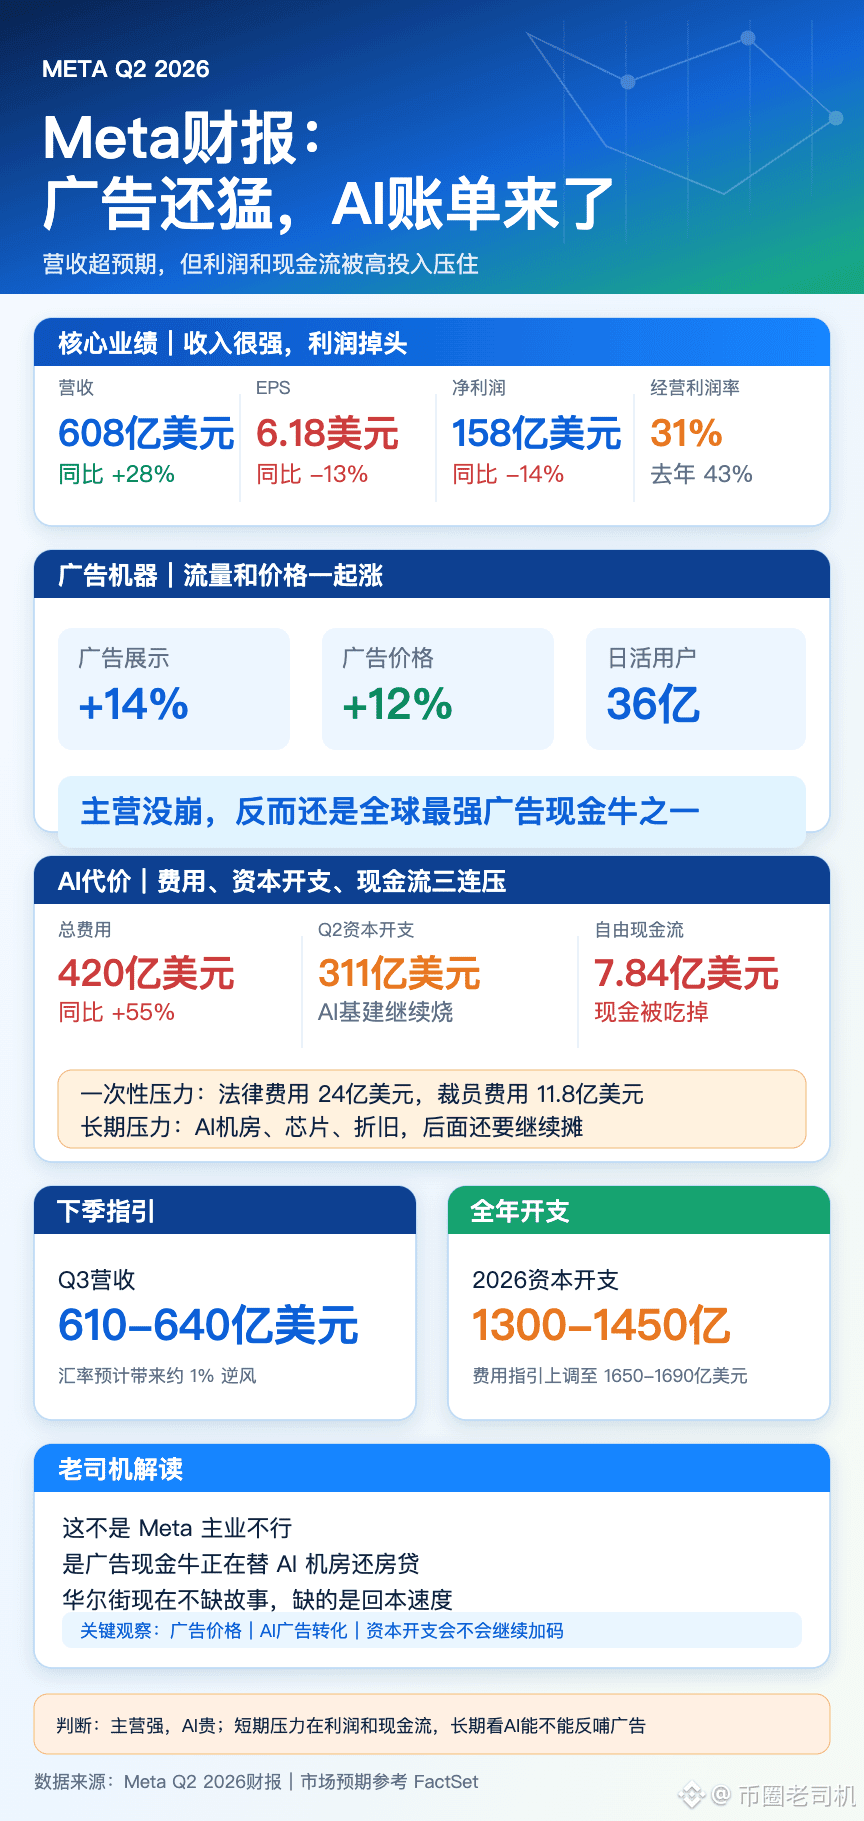
# Meta Q2-Geschäftsbericht-Interpretation
Meta — Jungs, schaut bei diesem Bericht nicht nur auf den Kurssturz
Wirklich spannend sind zwei Zahlen, die gegeneinander spielen
Umsatz 60,8 Milliarden US-Dollar, im Jahresvergleich +28%
Ad-Impressions +14%, Werbepreise +12%
Das zeigt: Facebook, Instagram und WhatsApp — diese Werbemaschine — kann noch immer richtig liefern
Aber auf der anderen Seite: EPS nur 6,18 US-Dollar, im Jahresvergleich -13%
Die Kosten sind direkt auf 42,0 Milliarden US-Dollar gestiegen, im Jahresvergleich +55%
Darunter 2,4 Milliarden US-Dollar für rechtliche Themen und 1,18 Milliarden US-Dollar für Abfindungen/Entlassungen
Am auffälligsten ist der freie Cashflow
Im Q2 bleiben nur 784 Millionen US-Dollar
Es ist nicht so, dass kein Geld verdient wird — aber das, was verdient wird, wird im Grunde wieder von der AI-Infrastruktur “aufgefressen”
Meta hat die Guidance für die Capex dieses Jahr auf 130 bis 145 Milliarden US-Dollar angehoben
Zuckerberg setzt gerade auf eine Sache:
AI ist nicht nur dazu da, Geschichten zu erzählen — sie muss als Nächstes alles von Werbung bis Empfehlungen, Content-Produktion bis hin zu persönlichen Assistenten komplett neu bauen
Wenn dieses Setup wirklich funktioniert, bleibt Meta eine Cashcow — nur als Upgrade-Version
Wenn es nicht klappt, dann zahlt die Werbesparte am Ende den Kredit der AI-Rechenzentren mit
Also lautet mein Fazit zu diesem Bericht:
Das Kerngeschäft ist stark, AI ist teuer, und der Markt will jetzt keine Träume mehr hören — er will sehen, wie schnell das Geld zurückkommt
Als Nächstes sind drei Dinge entscheidend
Kann der Werbepreis weiter steigen?
Können AI-Tools wirklich die Conversion bei Werbung verbessern?
Geht die Investitionsausgabe (Capex) weiter nach oben?
Meta ist nicht “abgestürzt”
Eher so: Im Wall Street fragen sie Zuckerberg jetzt eine einfache Sache:
Bruder, wann wird deine AI-Rechnung endlich zu Profit?
Datenquelle: Meta Q2 2026 Geschäftsbericht, Markterwartungen als Referenz FactSet
# Meta Q2-Geschäftsbericht-Interpretation
Meta — Jungs, schaut bei diesem Bericht nicht nur auf den Kurssturz
Wirklich spannend sind zwei Zahlen, die gegeneinander spielen
Umsatz 60,8 Milliarden US-Dollar, im Jahresvergleich +28%
Ad-Impressions +14%, Werbepreise +12%
Das zeigt: Facebook, Instagram und WhatsApp — diese Werbemaschine — kann noch immer richtig liefern
Aber auf der anderen Seite: EPS nur 6,18 US-Dollar, im Jahresvergleich -13%
Die Kosten sind direkt auf 42,0 Milliarden US-Dollar gestiegen, im Jahresvergleich +55%
Darunter 2,4 Milliarden US-Dollar für rechtliche Themen und 1,18 Milliarden US-Dollar für Abfindungen/Entlassungen
Am auffälligsten ist der freie Cashflow
Im Q2 bleiben nur 784 Millionen US-Dollar
Es ist nicht so, dass kein Geld verdient wird — aber das, was verdient wird, wird im Grunde wieder von der AI-Infrastruktur “aufgefressen”
Meta hat die Guidance für die Capex dieses Jahr auf 130 bis 145 Milliarden US-Dollar angehoben
Zuckerberg setzt gerade auf eine Sache:
AI ist nicht nur dazu da, Geschichten zu erzählen — sie muss als Nächstes alles von Werbung bis Empfehlungen, Content-Produktion bis hin zu persönlichen Assistenten komplett neu bauen
Wenn dieses Setup wirklich funktioniert, bleibt Meta eine Cashcow — nur als Upgrade-Version
Wenn es nicht klappt, dann zahlt die Werbesparte am Ende den Kredit der AI-Rechenzentren mit
Also lautet mein Fazit zu diesem Bericht:
Das Kerngeschäft ist stark, AI ist teuer, und der Markt will jetzt keine Träume mehr hören — er will sehen, wie schnell das Geld zurückkommt
Als Nächstes sind drei Dinge entscheidend
Kann der Werbepreis weiter steigen?
Können AI-Tools wirklich die Conversion bei Werbung verbessern?
Geht die Investitionsausgabe (Capex) weiter nach oben?
Meta ist nicht “abgestürzt”
Eher so: Im Wall Street fragen sie Zuckerberg jetzt eine einfache Sache:
Bruder, wann wird deine AI-Rechnung endlich zu Profit?
Datenquelle: Meta Q2 2026 Geschäftsbericht, Markterwartungen als Referenz FactSet
Meta — Jungs, schaut bei diesem Bericht nicht nur auf den Kurssturz
Wirklich spannend sind zwei Zahlen, die gegeneinander spielen
Umsatz 60,8 Milliarden US-Dollar, im Jahresvergleich +28%
Ad-Impressions +14%, Werbepreise +12%
Das zeigt: Facebook, Instagram und WhatsApp — diese Werbemaschine — kann noch immer richtig liefern
Aber auf der anderen Seite: EPS nur 6,18 US-Dollar, im Jahresvergleich -13%
Die Kosten sind direkt auf 42,0 Milliarden US-Dollar gestiegen, im Jahresvergleich +55%
Darunter 2,4 Milliarden US-Dollar für rechtliche Themen und 1,18 Milliarden US-Dollar für Abfindungen/Entlassungen
Am auffälligsten ist der freie Cashflow
Im Q2 bleiben nur 784 Millionen US-Dollar
Es ist nicht so, dass kein Geld verdient wird — aber das, was verdient wird, wird im Grunde wieder von der AI-Infrastruktur “aufgefressen”
Meta hat die Guidance für die Capex dieses Jahr auf 130 bis 145 Milliarden US-Dollar angehoben
Zuckerberg setzt gerade auf eine Sache:
AI ist nicht nur dazu da, Geschichten zu erzählen — sie muss als Nächstes alles von Werbung bis Empfehlungen, Content-Produktion bis hin zu persönlichen Assistenten komplett neu bauen
Wenn dieses Setup wirklich funktioniert, bleibt Meta eine Cashcow — nur als Upgrade-Version
Wenn es nicht klappt, dann zahlt die Werbesparte am Ende den Kredit der AI-Rechenzentren mit
Also lautet mein Fazit zu diesem Bericht:
Das Kerngeschäft ist stark, AI ist teuer, und der Markt will jetzt keine Träume mehr hören — er will sehen, wie schnell das Geld zurückkommt
Als Nächstes sind drei Dinge entscheidend
Kann der Werbepreis weiter steigen?
Können AI-Tools wirklich die Conversion bei Werbung verbessern?
Geht die Investitionsausgabe (Capex) weiter nach oben?
Meta ist nicht “abgestürzt”
Eher so: Im Wall Street fragen sie Zuckerberg jetzt eine einfache Sache:
Bruder, wann wird deine AI-Rechnung endlich zu Profit?
Datenquelle: Meta Q2 2026 Geschäftsbericht, Markterwartungen als Referenz FactSet
1
3
1.9k
·
--
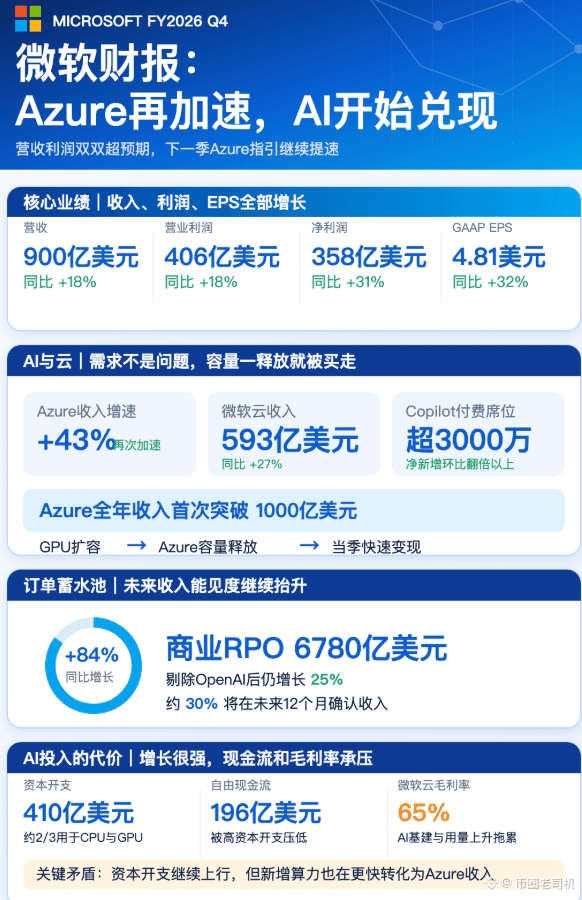
Dieser Quartalsbericht von Microsoft sendet ein ganz klares Signal: KI erzählt nicht mehr nur Geschichten, sondern wird kontinuierlich in Umsätze umgewandelt.
In diesem Quartal belief sich der Umsatz von Microsoft auf 90 Milliarden US-Dollar, ein Plus von 18 %; die Betriebsgewinne lagen bei 40,6 Milliarden US-Dollar (+18 %); der Nettogewinn betrug 35,8 Milliarden US-Dollar (+31 %). Allerdings ist im Nettogewinn ein Anlageertrag aus einer Anthropic-Investition in Höhe von 3,2 Milliarden US-Dollar enthalten. Bereinigt um diese Investitionswirkung liegt das Wachstum des Nettogewinns bei rund 22 %; das Kerngeschäft bleibt demnach sehr solide.
Der größte Höhepunkt ist weiterhin Azure. Der Azure-Umsatz stieg im Jahresvergleich um 43 %, und damit lag er über den Markterwartungen. Microsoft rechnet für das nächste Quartal (bei konstanten Wechselkursen) mit weiteren Zuwächsen von etwa 45 %. Das Management sagte, dass die Kundennachfrage aktuell weiterhin das verfügbare Rechenkapazitätsangebot übersteigt. Nachdem die neu eingesetzten CPU- und GPU-Kapazitäten in den Betrieb gegangen sind, können sie sehr schnell in Umsätze umgewandelt werden. Das zeigt, dass der groß angelegte Ausbau von KI-Rechenzentren durch Microsoft kein blinder Expansionsdrang ist, sondern tatsächlich eine starke Nachfrage von Unternehmen dahintersteht.
Auch bei KI-Software beginnt die Erntephase. Die kostenpflichtigen Seats für Microsoft 365 Copilot haben bereits die 30-Millionen-Marke überschritten; im laufenden Quartal kamen netto neue Sitze hinzu, wobei der Zuwachs im Vergleich zum Vorquartal doppelt so hoch ausfiel. Microsoft verkauft nicht nur Rechenleistung über Azure, sondern kann über Copilot zusätzlich pro Seat und nach Nutzung abrechnen und so ein doppeltes Monetarisierungsmodell aus „Cloud-Infrastruktur + KI-Anwendungen“ etablieren.
Doch die Kosten einer Hochwachstumsphase sind ebenfalls deutlich. Die Investitionsausgaben in diesem Quartal lagen bei 41 Milliarden US-Dollar; davon flossen rund zwei Drittel in CPU- und GPU-Kapazitäten. Der Free Cashflow belief sich lediglich auf 19,6 Milliarden US-Dollar, und die Cloud-Bruttomarge ist auf 65 % gesunken. Für das nächste Quartal rechnet Microsoft zudem mit Investitionsausgaben von über 50 Milliarden US-Dollar.
Insgesamt ist diese Veröffentlichung insgesamt eher stark. Azure beschleunigt, Copilot skaliert stark, und die Auftragslage ist ausreichend—alles deutet darauf hin, dass Microsoft den KI-Bonus zunehmend realisiert. Als Nächstes richtet sich der Fokus des Marktes weniger auf die Frage, ob es Bedarf an KI gibt, sondern darauf, ob diese enormen Investitionen weiterhin zu einem schnelleren Wachstum der Umsätze führen können und ob Microsoft die Profitabilität im Cloud-Geschäft aufrechterhält.
Dieser Quartalsbericht von Microsoft sendet ein ganz klares Signal: KI erzählt nicht mehr nur Geschichten, sondern wird kontinuierlich in Umsätze umgewandelt.
In diesem Quartal belief sich der Umsatz von Microsoft auf 90 Milliarden US-Dollar, ein Plus von 18 %; die Betriebsgewinne lagen bei 40,6 Milliarden US-Dollar (+18 %); der Nettogewinn betrug 35,8 Milliarden US-Dollar (+31 %). Allerdings ist im Nettogewinn ein Anlageertrag aus einer Anthropic-Investition in Höhe von 3,2 Milliarden US-Dollar enthalten. Bereinigt um diese Investitionswirkung liegt das Wachstum des Nettogewinns bei rund 22 %; das Kerngeschäft bleibt demnach sehr solide.
Der größte Höhepunkt ist weiterhin Azure. Der Azure-Umsatz stieg im Jahresvergleich um 43 %, und damit lag er über den Markterwartungen. Microsoft rechnet für das nächste Quartal (bei konstanten Wechselkursen) mit weiteren Zuwächsen von etwa 45 %. Das Management sagte, dass die Kundennachfrage aktuell weiterhin das verfügbare Rechenkapazitätsangebot übersteigt. Nachdem die neu eingesetzten CPU- und GPU-Kapazitäten in den Betrieb gegangen sind, können sie sehr schnell in Umsätze umgewandelt werden. Das zeigt, dass der groß angelegte Ausbau von KI-Rechenzentren durch Microsoft kein blinder Expansionsdrang ist, sondern tatsächlich eine starke Nachfrage von Unternehmen dahintersteht.
Auch bei KI-Software beginnt die Erntephase. Die kostenpflichtigen Seats für Microsoft 365 Copilot haben bereits die 30-Millionen-Marke überschritten; im laufenden Quartal kamen netto neue Sitze hinzu, wobei der Zuwachs im Vergleich zum Vorquartal doppelt so hoch ausfiel. Microsoft verkauft nicht nur Rechenleistung über Azure, sondern kann über Copilot zusätzlich pro Seat und nach Nutzung abrechnen und so ein doppeltes Monetarisierungsmodell aus „Cloud-Infrastruktur + KI-Anwendungen“ etablieren.
Doch die Kosten einer Hochwachstumsphase sind ebenfalls deutlich. Die Investitionsausgaben in diesem Quartal lagen bei 41 Milliarden US-Dollar; davon flossen rund zwei Drittel in CPU- und GPU-Kapazitäten. Der Free Cashflow belief sich lediglich auf 19,6 Milliarden US-Dollar, und die Cloud-Bruttomarge ist auf 65 % gesunken. Für das nächste Quartal rechnet Microsoft zudem mit Investitionsausgaben von über 50 Milliarden US-Dollar.
Insgesamt ist diese Veröffentlichung insgesamt eher stark. Azure beschleunigt, Copilot skaliert stark, und die Auftragslage ist ausreichend—alles deutet darauf hin, dass Microsoft den KI-Bonus zunehmend realisiert. Als Nächstes richtet sich der Fokus des Marktes weniger auf die Frage, ob es Bedarf an KI gibt, sondern darauf, ob diese enormen Investitionen weiterhin zu einem schnelleren Wachstum der Umsätze führen können und ob Microsoft die Profitabilität im Cloud-Geschäft aufrechterhält.
In diesem Quartal belief sich der Umsatz von Microsoft auf 90 Milliarden US-Dollar, ein Plus von 18 %; die Betriebsgewinne lagen bei 40,6 Milliarden US-Dollar (+18 %); der Nettogewinn betrug 35,8 Milliarden US-Dollar (+31 %). Allerdings ist im Nettogewinn ein Anlageertrag aus einer Anthropic-Investition in Höhe von 3,2 Milliarden US-Dollar enthalten. Bereinigt um diese Investitionswirkung liegt das Wachstum des Nettogewinns bei rund 22 %; das Kerngeschäft bleibt demnach sehr solide.
Der größte Höhepunkt ist weiterhin Azure. Der Azure-Umsatz stieg im Jahresvergleich um 43 %, und damit lag er über den Markterwartungen. Microsoft rechnet für das nächste Quartal (bei konstanten Wechselkursen) mit weiteren Zuwächsen von etwa 45 %. Das Management sagte, dass die Kundennachfrage aktuell weiterhin das verfügbare Rechenkapazitätsangebot übersteigt. Nachdem die neu eingesetzten CPU- und GPU-Kapazitäten in den Betrieb gegangen sind, können sie sehr schnell in Umsätze umgewandelt werden. Das zeigt, dass der groß angelegte Ausbau von KI-Rechenzentren durch Microsoft kein blinder Expansionsdrang ist, sondern tatsächlich eine starke Nachfrage von Unternehmen dahintersteht.
Auch bei KI-Software beginnt die Erntephase. Die kostenpflichtigen Seats für Microsoft 365 Copilot haben bereits die 30-Millionen-Marke überschritten; im laufenden Quartal kamen netto neue Sitze hinzu, wobei der Zuwachs im Vergleich zum Vorquartal doppelt so hoch ausfiel. Microsoft verkauft nicht nur Rechenleistung über Azure, sondern kann über Copilot zusätzlich pro Seat und nach Nutzung abrechnen und so ein doppeltes Monetarisierungsmodell aus „Cloud-Infrastruktur + KI-Anwendungen“ etablieren.
Doch die Kosten einer Hochwachstumsphase sind ebenfalls deutlich. Die Investitionsausgaben in diesem Quartal lagen bei 41 Milliarden US-Dollar; davon flossen rund zwei Drittel in CPU- und GPU-Kapazitäten. Der Free Cashflow belief sich lediglich auf 19,6 Milliarden US-Dollar, und die Cloud-Bruttomarge ist auf 65 % gesunken. Für das nächste Quartal rechnet Microsoft zudem mit Investitionsausgaben von über 50 Milliarden US-Dollar.
Insgesamt ist diese Veröffentlichung insgesamt eher stark. Azure beschleunigt, Copilot skaliert stark, und die Auftragslage ist ausreichend—alles deutet darauf hin, dass Microsoft den KI-Bonus zunehmend realisiert. Als Nächstes richtet sich der Fokus des Marktes weniger auf die Frage, ob es Bedarf an KI gibt, sondern darauf, ob diese enormen Investitionen weiterhin zu einem schnelleren Wachstum der Umsätze führen können und ob Microsoft die Profitabilität im Cloud-Geschäft aufrechterhält.
1
3.8k
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
EarningsSeason
6.5M Aufrufe
32,574 Kommentare
Berichtssaison, Session 3: Übertreffen Google und Microsoft die Gewinnerwartungen?
Binance Square Official
·184 Likes
·108.8k Aufrufe
USMidtermElections
68,123 Aufrufe
858 Kommentare
StrategySTRCReaches$99.95ForFirstTimeIn165Days
93 Aufrufe
5 Kommentare