

Alpha哥AI投资日记
252 Beiträge
Alpha哥AI投资日记
Melden
Nutzer blockieren
2025投资收益率打败99%币安用户
Hochfrequenz-Trader
9.2 Jahre
16 Following
93 Follower
62 Like gegeben
Beiträge
Alle
Zitierungen
·
--
Übersetzung ansehen
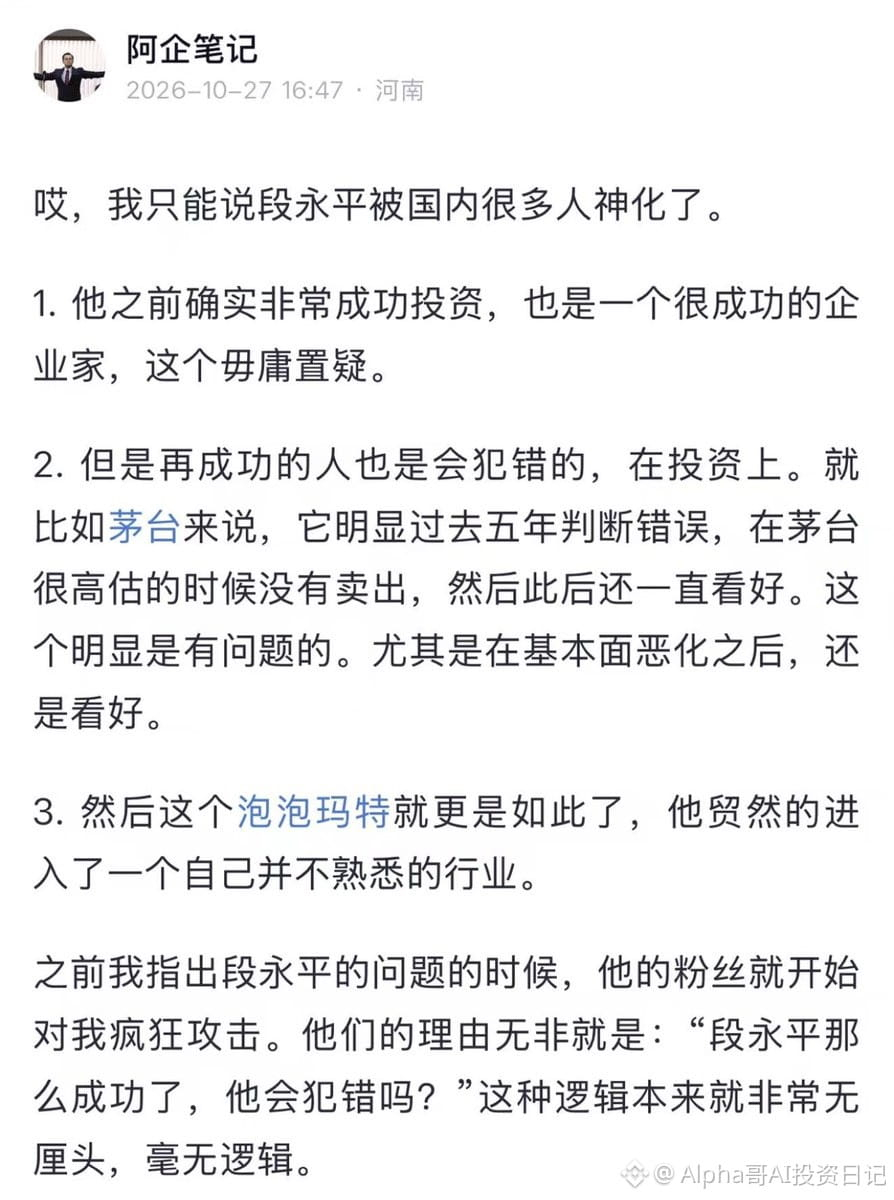
我一直觉得投资最忌讳的就是过度迷信所谓的“股神”和“大师”。
巴菲特是历史上最成功的投资人之一,但他对新兴科技的判断也并非总是准确。
2011 年重仓 IBM,最终证明是一笔失败的投资;2018 年,巴菲特把 BTC 称为“老鼠药的平方”(Rat Poison Squared),当时 BTC 还不到 1 万美元。更早在 2013 年,芒格第一次把 BTC 比作“老鼠药”时,BTC 才 100 多美元。
这并不妨碍巴菲特和芒格依然是伟大的投资人,巴菲特当然后来买入苹果,又成为他最成功的投资之一。
再成功的人,也有自己的能力圈和认知盲区。长期业绩优秀,不代表每一次判断都正确;过去看对了很多次,也不意味着未来就不会犯错。
真正值得学习的是大师的思考方法,而不是把大师的每一句话都奉为真理。投资最重要的始终是独立思考,警惕权威崇拜。
100
·
--
Übersetzung ansehen
最近在思考一个问题:这里很多人觉得黄金 ethereum:0x68749665ff8d2d112fa859aa293f07a622782f38 是个底部,都在抄底;而大多数人觉得油价高企只是比较暂时性的事情。有没有可能这个比较流行的 idea 是错的?what if 油价有可能比大家想象的更有韧性?
结合上周各种石油股(比如 $CVX 、 $XOM 突破),未来一段时间石油股和油价有可能依然会强势,超出大家的预期
密切关注黄金油比例
引用: https://x.com/i/web/status/2114897573790339149
最近在思考一个问题:这里很多人觉得黄金 ethereum:0x68749665ff8d2d112fa859aa293f07a622782f38 是个底部,都在抄底;而大多数人觉得油价高企只是比较暂时性的事情。有没有可能这个比较流行的 idea 是错的?what if 油价有可能比大家想象的更有韧性?
结合上周各种石油股(比如 $CVX 、 $XOM 突破),未来一段时间石油股和油价有可能依然会强势,超出大家的预期
密切关注黄金油比例
引用: https://x.com/i/web/status/2114897573790339149
结合上周各种石油股(比如 $CVX 、 $XOM 突破),未来一段时间石油股和油价有可能依然会强势,超出大家的预期
密切关注黄金油比例
引用: https://x.com/i/web/status/2114897573790339149
675
·
--
Übersetzung ansehen
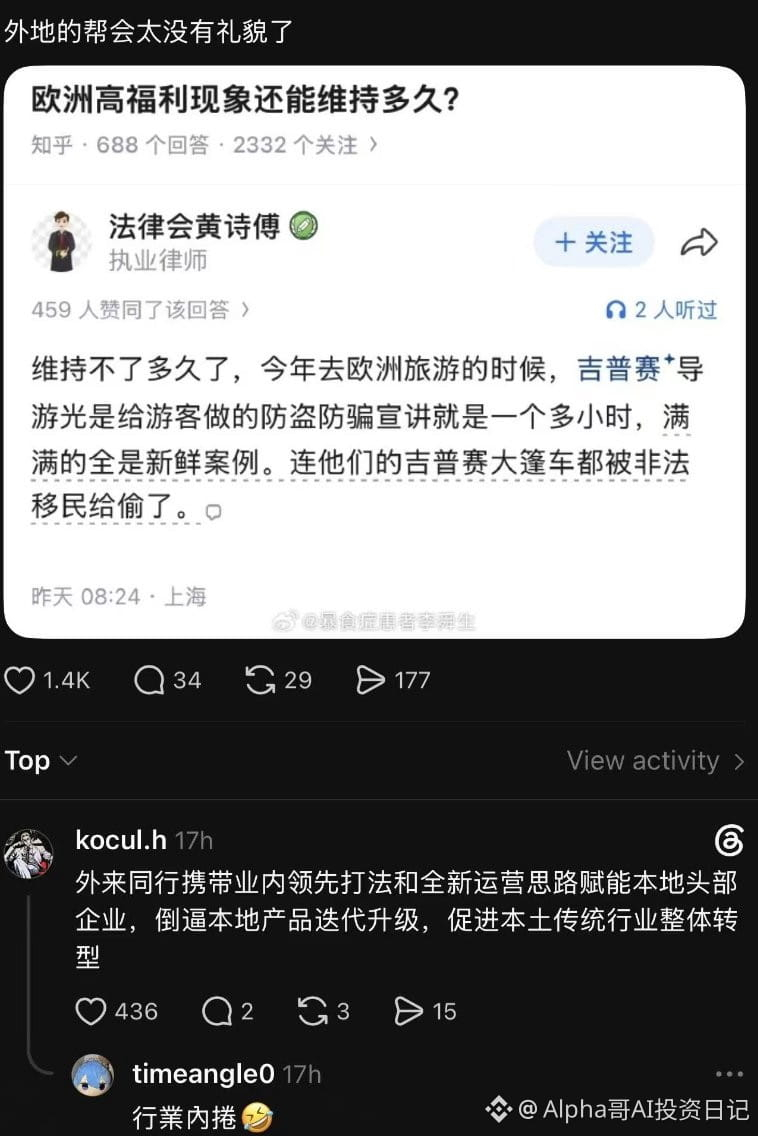
外来同行携带业内领先打法和全新运营思路赋能本地头部企业,倒逼本地产品迭代升级,促进本土传统行业整体转
型
吉普赛人: 我也有今天???
外来同行携带业内领先打法和全新运营思路赋能本地头部企业,倒逼本地产品迭代升级,促进本土传统行业整体转
型
吉普赛人: 我也有今天???
型
吉普赛人: 我也有今天???
72
·
--
Übersetzung ansehen
韩股海力士这几天受 Anthropic IPO 的刺激,还有可能增加投资者权益分红的利好,反抽拉了一下,没有像之前预计的一样,很快完成去杠杆过程
但是好像中期"去杠杆"没有完成,根据韩国金融投资协会数据,融资余额于6月24日攀至38.63万亿韩元峰值后有所回落,但截至本月23日仍达30.15万亿韩元,高于年初的27.42万亿韩元。
从中期来看,拉长了去杠杆的过程
引用: https://x.com/i/web/status/2112350954263916994
韩股海力士这几天受 Anthropic IPO 的刺激,还有可能增加投资者权益分红的利好,反抽拉了一下,没有像之前预计的一样,很快完成去杠杆过程
但是好像中期"去杠杆"没有完成,根据韩国金融投资协会数据,融资余额于6月24日攀至38.63万亿韩元峰值后有所回落,但截至本月23日仍达30.15万亿韩元,高于年初的27.42万亿韩元。
从中期来看,拉长了去杠杆的过程
引用: https://x.com/i/web/status/2112350954263916994
但是好像中期"去杠杆"没有完成,根据韩国金融投资协会数据,融资余额于6月24日攀至38.63万亿韩元峰值后有所回落,但截至本月23日仍达30.15万亿韩元,高于年初的27.42万亿韩元。
从中期来看,拉长了去杠杆的过程
引用: https://x.com/i/web/status/2112350954263916994
283
·
--
Übersetzung ansehen
Anthropic 的 S-1,让AI看了下结论是: 长期确实是一家非常牛逼的公司,但短期资本市场可能过于乐观了
财务数据确实惊人:
2025 年营收 $4.6B,2026 年仅上半年就达到 $16.3B。Q2 单季度营收 $11.6B,甚至已经实现接近 $1B 的 GAAP 经营利润。
企业大客户数量爆发,80% 的收入来自按 Token 使用量付费。但对于投资者来说,重要的不只是增长有多快,而是增长还能持续多久。Q3 营收 $16.8B,环比增长 45%,表面上依然非常亮眼。
管理层自己写明的风险:
1.明确预期增速将下降,"可能比我们预期的更显著、更快",并承认"过去难以准确预测收入"。
2.80% 按量计费,大客户多数无长约或可随时缩减,有些大客户合同带灵活终止条款。
3.5–7% 的收入来自违反使用政策的客户(9 个月口径),8–9 月加强了封禁,会拖累后续增速。
4.季节性被高增长掩盖:2025 年底假期两周消费下降约 20%,增速放缓后会显现。
另外但从月度趋势来看,增长动能已经明显放缓。7 月底的 Revenue Run Rate 已经超过 $65B,而整个 Q3 的收入年化也只有 $67.2B。分月份的收入可能已经走平,甚至出现回落。
与此同时,Anthropic 在 S-1 中披露了数千亿美元的长期算力采购及租赁承诺。这些成本具有很强的刚性,一旦收入增长不及预期,经营杠杆也可能反噬
所以我认为 Q4 的数据非常关键。如果 Q4 能继续大幅增长,说明 AI Agent 的需求仍然在快速释放;但如果收入增速明显下台阶,市场就不得不重新审视对未来几年的增长预期。
我长期非常看好 AI,也相信 AI Agent 会创造巨大的经济价值。但长期看好AI和是否在高估值梭哈一家公司是两回事。
在 $2T 的估值预期下,我觉得市场可能已经提前透支了未来几年的高速增长。
S-1 原文:
https://www.sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-s…
·
--
Anthropic S-1-Originaltext:
https://www.sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm
Wer Interesse hat, kann eine KI bitten, den Text zu erläutern.
Anthropic S-1-Originaltext:
https://www.sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm
Wer Interesse hat, kann eine KI bitten, den Text zu erläutern.
https://www.sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm
Wer Interesse hat, kann eine KI bitten, den Text zu erläutern.
249
·
--
Verifiziert
Übersetzung ansehen
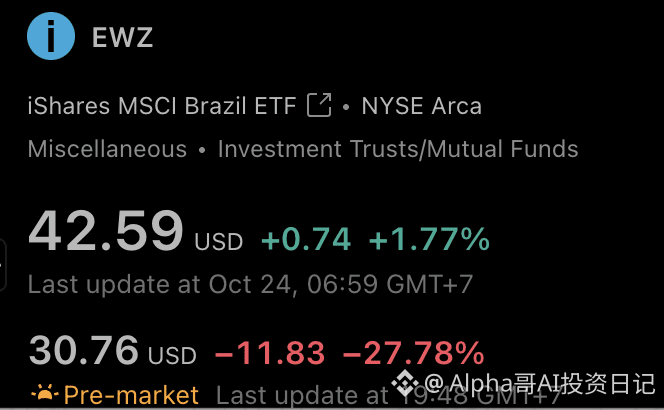
今天巴西 ETF( $EWZ )盘前暴跌 27.78%,直逼 -30%!
因为巴西大选爆出大冷门, 左翼总统卢拉意外连任,在第一轮投票落后右翼候选人博索纳罗的情况下,第二轮成功逆转。这是巴西自 1989 年恢复总统直选以来,首次出现第一轮落后者最终胜选
市场原本押注右翼上台,结果预期彻底落空
今天巴西 ETF( $EWZ )盘前暴跌 27.78%,直逼 -30%!
因为巴西大选爆出大冷门, 左翼总统卢拉意外连任,在第一轮投票落后右翼候选人博索纳罗的情况下,第二轮成功逆转。这是巴西自 1989 年恢复总统直选以来,首次出现第一轮落后者最终胜选
市场原本押注右翼上台,结果预期彻底落空
因为巴西大选爆出大冷门, 左翼总统卢拉意外连任,在第一轮投票落后右翼候选人博索纳罗的情况下,第二轮成功逆转。这是巴西自 1989 年恢复总统直选以来,首次出现第一轮落后者最终胜选
市场原本押注右翼上台,结果预期彻底落空
764
·
--
Übersetzung ansehen
据福克斯商业频道:Anthropic将于美东时间上午9点(北京时间今晚21:00)发布S-1文件
AI投资人起立, 准备下单! https://twitter.com/DeItaone/status/2114680761848897631
据福克斯商业频道:Anthropic将于美东时间上午9点(北京时间今晚21:00)发布S-1文件
AI投资人起立, 准备下单! https://twitter.com/DeItaone/status/2114680761848897631
AI投资人起立, 准备下单! https://twitter.com/DeItaone/status/2114680761848897631
491
·
--
Verifiziert
Fühlt sich an, als hätte man MEME gekauft und wäre damit augenblicklich auf null gefallen 😂
Der Brasilien-🇧🇷-ETF $EWZ stürzte im Nachthandel um 18 % ab https://twitter.com/antonlavay/status/2114544640804392966
Fühlt sich an, als hätte man MEME gekauft und wäre damit augenblicklich auf null gefallen 😂
Der Brasilien-🇧🇷-ETF $EWZ stürzte im Nachthandel um 18 % ab https://twitter.com/antonlavay/status/2114544640804392966
Der Brasilien-🇧🇷-ETF $EWZ stürzte im Nachthandel um 18 % ab https://twitter.com/antonlavay/status/2114544640804392966
927
·
--
Andy Xie wies bereits 2007 darauf hin, dass die Wettbewerbsfähigkeit chinesischer Immobilienentwickler zu einem großen Teil davon abhing, ob sie Zugang zu Grundstücken und Bankkrediten hatten. Da sich mit dem Besitz von Grundstücken Wertsteigerungen erzielen ließen, neigten die Entwickler dazu, die Bebauung hinauszuzögern, während ihr gesamtes Geschäftsmodell stark von der Finanzierung abhing. Er warnte außerdem: Wenn die Immobilienpreise nicht mehr steigen oder sogar fallen, könnte dieses Geschäftsmodell dazu führen, dass zahlreiche Immobilienunternehmen bankrottgehen. Das ist im Wesentlichen der zentrale Mechanismus hinter der späteren Krise des hoch verschuldeten chinesischen Immobilienentwicklungsmodells.
Seine Prognose kam allerdings 13 Jahre zu früh. Er unterschätzte, wie lange ein bereits überhitzter Markt dank institutioneller Unterstützung weiter steigen konnte.
Andy Xie prognostizierte 2011, dass die durchschnittlichen Immobilienpreise landesweit innerhalb von zwei bis drei Jahren um 50 % fallen würden. 2013 sagte er erneut voraus, dass sich die Immobilienpreise in den folgenden fünf Jahren halbieren würden. Beides völlig falsch – wer auf ihn gehört hat, ist erledigt 😂
Wer sich also mit Leerverkäufen beschäftigt, sollte nicht nur untersuchen, warum etwas fallen muss, sondern auch, was es am Laufen hält und was schließlich den Zusammenbruch auslöst.
Zitat: https://x.com/i/web/status/2114520240239579386
865
·
--
Verifiziert
Halbleiter fallen weiter, doch Kleinanleger kaufen unermüdlich den Dip und setzen massiv auf dreifach gehebelte Long-ETFs für Halbleiter.
Der dreifach gehebelte Long-ETF für Halbleiter $SOXL ist seit seinem Hoch am 6. Oktober um 51 % und seit dem Hoch im Juni um 72 % gefallen. In den vergangenen zwei Wochen flossen jedoch netto 9,27 Milliarden US-Dollar in den Fonds – der größte Zweiwochenzufluss aller Zeiten. https://twitter.com/globalmktobserv/status/2114331642873418062
Der dreifach gehebelte Long-ETF für Halbleiter $SOXL ist seit seinem Hoch am 6. Oktober um 51 % und seit dem Hoch im Juni um 72 % gefallen. In den vergangenen zwei Wochen flossen jedoch netto 9,27 Milliarden US-Dollar in den Fonds – der größte Zweiwochenzufluss aller Zeiten. https://twitter.com/globalmktobserv/status/2114331642873418062
1.2k
·
--
Die Aktien rund um KI-Engpässe entwickeln sich zuletzt nicht besonders gut. Kürzlich habe ich eine andere Art von Engpass-Asset entdeckt:
„Flüssige Token speziell für den Antrieb der physischen Welt – Physical AI“
Sobald man sie ins Auto füllt, kann es damit mehrere hundert Kilometer am Stück fahren. Man zahlt nach Verbrauch: hoher Verbrauch, echter Bedarf bei den Nutzern und eine extrem starke Wiederkaufsrate. Sind die Token aufgebraucht, wird die Inferenz sofort eingestellt – und das Auto bleibt am Straßenrand stehen.
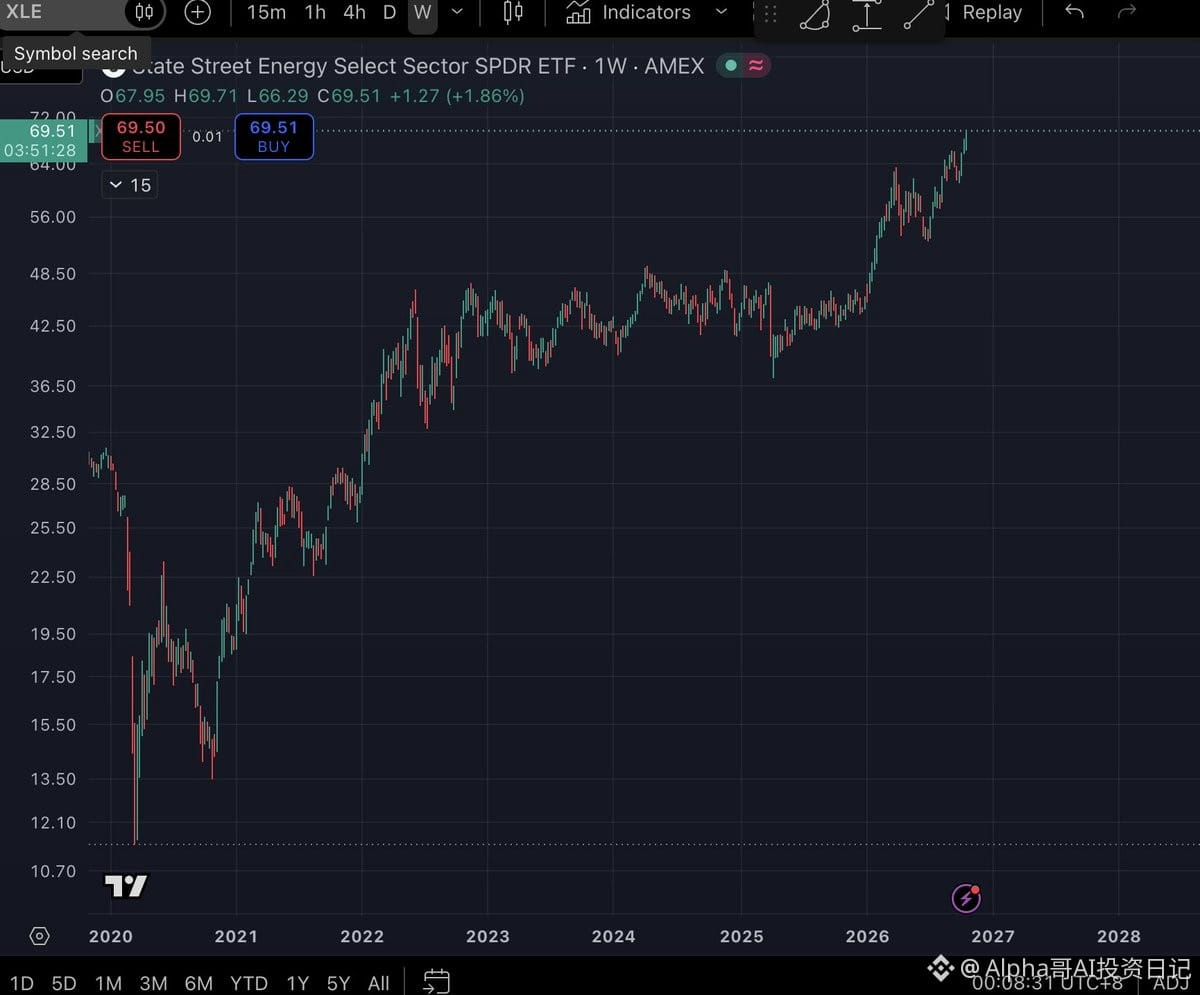
Die Aktien von Unternehmen, die sich zuletzt mit dieser Wertschöpfungskette beschäftigt haben, sind ziemlich gut gestiegen. Der ETF $XLE ist kräftig ausgebrochen.
Ach ja: „Flüssige Token speziell für den Antrieb der physischen Welt – Physical AI“ haben auch noch einen anderen Namen: Erdöl.
859
·
--
70
·
--
Übersetzung ansehen
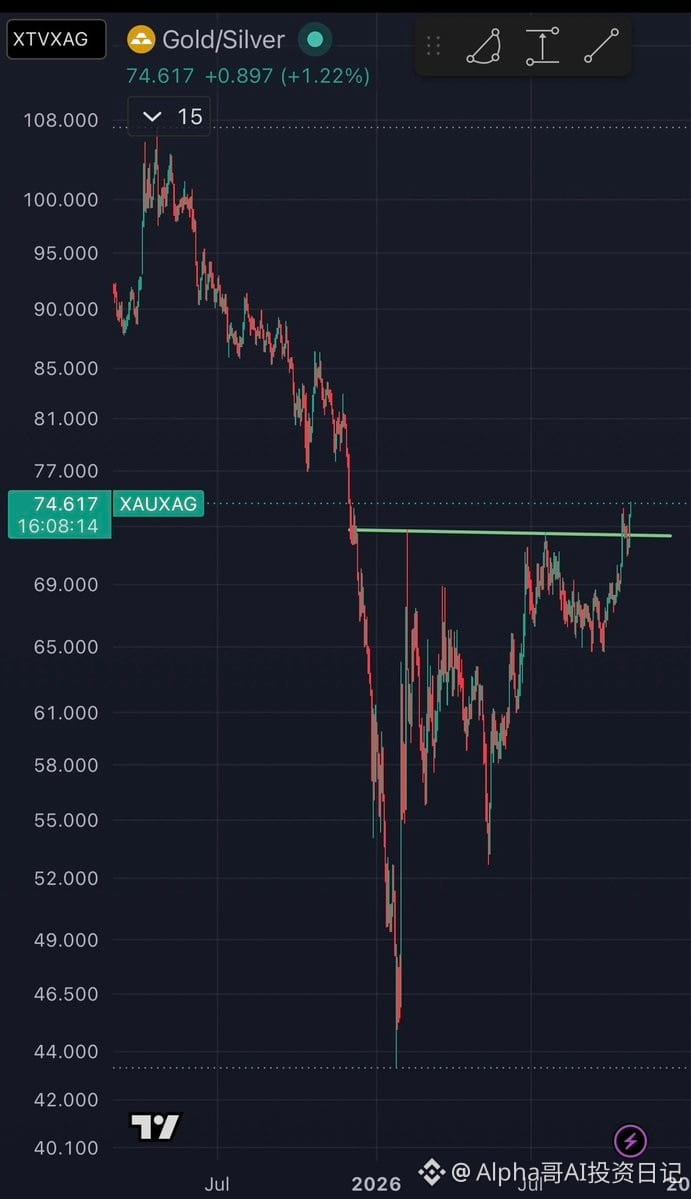
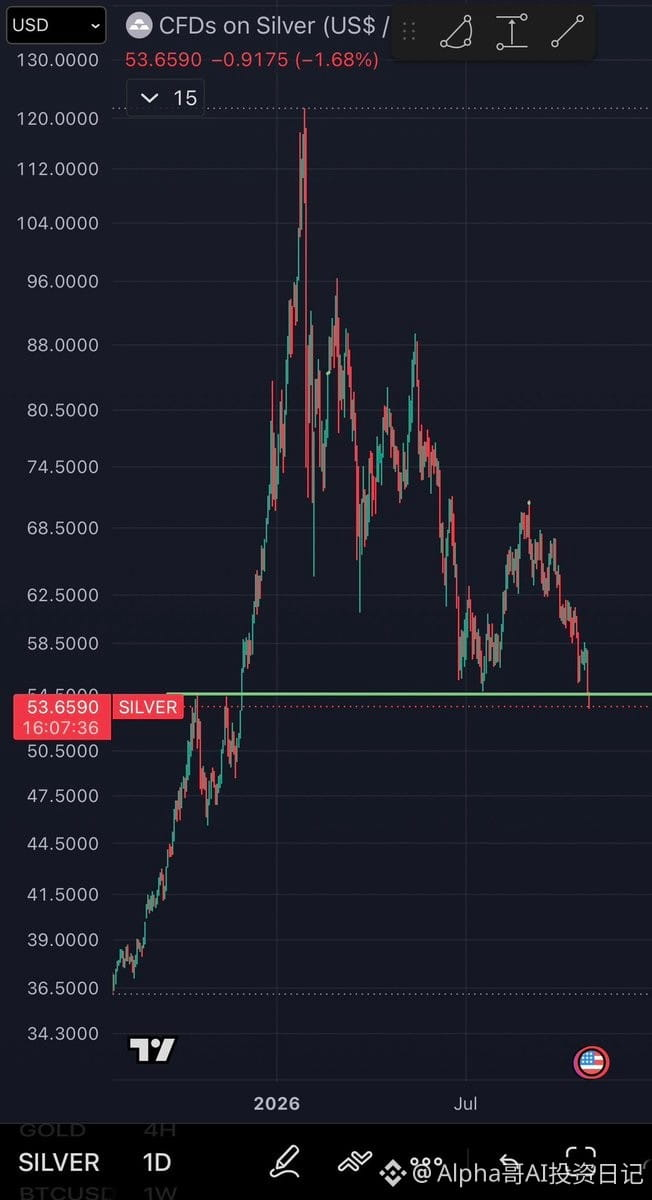
上周就说了,白银 $XAG 的走势非常弱,可能还要去 50 美元以下扫一波多头止损。
现在来看,黄金/白银比价(Gold/Silver Ratio)已经突破 72–73 附近的关键阻力位,说明白银相对黄金正在进一步走弱。
更值得警惕的是,白银已经跌破去年 10 月、11 月两个高点形成的支撑区域(54–55 美元)
从日线来看,反弹高点不断下移,支撑接连失守,整个技术形态相当难看
感觉这一轮调整还没结束,接下来大概率还要继续向下洗一波
引用: https://x.com/i/web/status/2110391173579993173
上周就说了,白银 $XAG 的走势非常弱,可能还要去 50 美元以下扫一波多头止损。
现在来看,黄金/白银比价(Gold/Silver Ratio)已经突破 72–73 附近的关键阻力位,说明白银相对黄金正在进一步走弱。
更值得警惕的是,白银已经跌破去年 10 月、11 月两个高点形成的支撑区域(54–55 美元)
从日线来看,反弹高点不断下移,支撑接连失守,整个技术形态相当难看
感觉这一轮调整还没结束,接下来大概率还要继续向下洗一波
引用: https://x.com/i/web/status/2110391173579993173
现在来看,黄金/白银比价(Gold/Silver Ratio)已经突破 72–73 附近的关键阻力位,说明白银相对黄金正在进一步走弱。
更值得警惕的是,白银已经跌破去年 10 月、11 月两个高点形成的支撑区域(54–55 美元)
从日线来看,反弹高点不断下移,支撑接连失守,整个技术形态相当难看
感觉这一轮调整还没结束,接下来大概率还要继续向下洗一波
引用: https://x.com/i/web/status/2110391173579993173
354
·
--
Die Marktentwicklung der letzten Tage hat perfekt veranschaulicht, was „Yields falling for the wrong reasons“ bedeutet.
Die US10Y-Rendite hatte zuvor den langfristigen Widerstand an der Nackenlinie bei 4,80 % mit Wucht durchbrochen und war bis auf ein Hoch von fast 5,40 % gestiegen. Erst in den letzten beiden Tagen fiel sie dann an einem einzigen Tag um 14,1 Basispunkte auf 4,978 %. Wäre dieser Renditerückgang auf eine moderate Abkühlung der Inflation und dovishe Signale der Fed zurückzuführen, wären die US-Aktien längst durch die Decke gegangen.
Der zentrale Widerspruch besteht aber darin, dass der heftige Einbruch der US-Aktien und geopolitische schwarze Schwäne Anleger in US-Staatsanleihen als sicheren Hafen getrieben haben. Die Käufe von US-Staatsanleihen zur Absicherung haben die Renditen erst regelrecht nach unten gedrückt 😂
IEFETF-0,02%
8
·
--
Übersetzung ansehen
最近 $SAP , $NOW 涨势不错,加上前面提到的汤森路透 $TRI,在美股大盘大跌的情况下, 走出了小牛
一部分资金可能已经开始重新思考:AI 革命的利润,最后到底会留在哪里?
现在 X 上很多人对“AI 受益股”的理解,已经有点教条主义了
一说 AI,就是存储、CPU、GPU、光模块。仿佛只有供给紧张、能够“卡脖子”的硬件,才配叫 AI 受益股。
我倒是觉得一部分此前被错杀的企业软件公司,可能恰恰是性价比很高的 AI 受益股。
逻辑其实很直接。
第一,大模型能力正在越来越像 utility。
模型厂商持续竞争,企业可以调用不同模型。假如同等能力的调用成本持续下降,掌握客户、数据和业务入口的软件公司,就有机会用更低的成本,提供更有价值的产品。
第二,能写代码,距离替换企业核心系统还很远。
SAP 管的是财务、采购、供应链;ServiceNow 深嵌企业的 IT 服务和审批流程。背后还有多年积累的数据、权限、审计要求,以及大量系统集成. 做出一个功能相似的界面,和让一家跨国公司迁走整套业务,是两回事。哪个 大公司 CTO 敢拍板,公司不用 SAP 或者不用 ServiceNow?这些系统难替换,AI 还能帮它们提高自动化程度、拓展功能的价值
第三,高毛利的订阅业务,有机会叠加新的增长来源。
AI 可以帮助软件公司销售更高价的版本、增加付费模块、扩大使用场景,也可能降低研发和服务成本。
已经有一些数据值得看:ServiceNow 二季度订阅收入同比增长 24.5%,AI 业务年度合同价值突破 10 亿美元;SAP 最新季度的当前云订单储备,按固定汇率增长 26%。这至少说明,部分企业软件的需求和 AI 商业化仍在推进。
第四,预期差可能比“谁最缺货”更重要。
此前“Claude要干掉 SaaS”的叙事,已经让不少软件股经历过一轮估值压缩。如果接下来发现,其中一些公司既保住了客户,又通过 AI 增加收入,市场就要同时重估它们的盈利能力和估值。
此前按“AI 受害者”定价,后来却逐步兑现“AI 受益者”的业绩。
大模型越卷,最终越可能…
40
·
--
Übersetzung ansehen
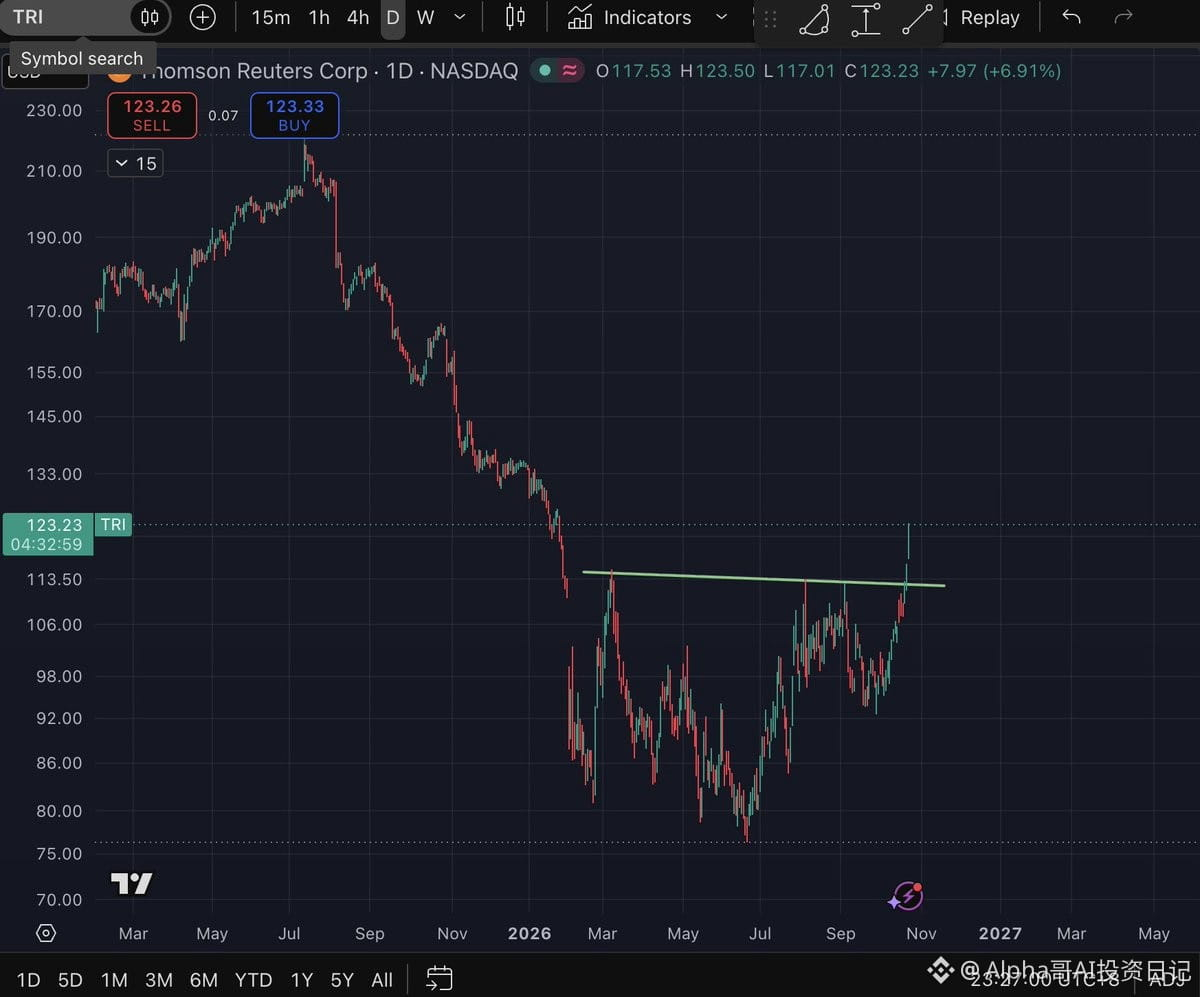
这几天美股大跌,AI 产业链承压,有个票却逆势突破了:汤森路透 $TRI
今天上涨 6.91%;从 10 月 19 日收盘的 108.23 美元算起,三个交易日累计上涨约 13.9%;
此前几次反弹都在 112—115 美元附近遇阻,现在已经向上突破这块压力区。大盘承压时走出这种相对强势,值得留意。
很多人听到路透,只想到新闻。实际上,汤森路透还有法律、税务、会计和企业合规领域的专业数据库与软件。此前被市场担心会遭到 AI 替代,但二季度总营收仍增长 9%,三大核心业务的有机收入增长 10%。这些数据至少说明,专业客户的付费需求仍有韧性。市场开始重新评估路透这个“AI 受害者”
最近发布新版 CoCounsel Tax, Audit & Accounting AI解决方案。可以规划任务、编写并运行代码完成税务计算,交给会计师、税务人员审核。 现在AI大模型能力越来越强,掌握“专业内容+客户关系+工作流程”的公司,可能更容易把 AI 变成客户愿意付费的产品。
我的理解,这波在交易此前过度悲观的预期修复+专业 AI 商业化的可能性。当市场开始质疑算力投资的回报,拥有专业数据和付费客户的应用公司,可能重新获得关注。
接下来就看 11 月 3 日财报,增长和利润能不能继续beat
28
·
--
Übersetzung ansehen
全球各地开始 UBI 探索了 https://twitter.com/supermao/status/2113252756060520488
全球各地开始 UBI 探索了 https://twitter.com/supermao/status/2113252756060520488
39
·
--
Übersetzung ansehen
最近虽然仓位相对轻一些,处于相对防守姿态,但如果要说 AI 这一波从五年周期的角度来看就完全结束了,完全复刻 2000 年,这个概率是很低很低的
当然,这里AI 股也分板块。有些之前预期和杠杆高的板块,深入调整一下也是正常的
未来两三个月多头可能会相对难受一点,杀掉一些杠杆,后面才能更好的拉升。有可能来一波让大家觉得 2000 年复现、AI 泡沫完蛋了,然后再大 V 天龙
对于普通散户来说,有杠杆的要降低杠杆,没杠杆的,场外多赚钱。
吃好睡好,等机会,等带血的筹码
引用: https://x.com/i/web/status/2113173310095913130
最近虽然仓位相对轻一些,处于相对防守姿态,但如果要说 AI 这一波从五年周期的角度来看就完全结束了,完全复刻 2000 年,这个概率是很低很低的
当然,这里AI 股也分板块。有些之前预期和杠杆高的板块,深入调整一下也是正常的
未来两三个月多头可能会相对难受一点,杀掉一些杠杆,后面才能更好的拉升。有可能来一波让大家觉得 2000 年复现、AI 泡沫完蛋了,然后再大 V 天龙
对于普通散户来说,有杠杆的要降低杠杆,没杠杆的,场外多赚钱。
吃好睡好,等机会,等带血的筹码
引用: https://x.com/i/web/status/2113173310095913130
当然,这里AI 股也分板块。有些之前预期和杠杆高的板块,深入调整一下也是正常的
未来两三个月多头可能会相对难受一点,杀掉一些杠杆,后面才能更好的拉升。有可能来一波让大家觉得 2000 年复现、AI 泡沫完蛋了,然后再大 V 天龙
对于普通散户来说,有杠杆的要降低杠杆,没杠杆的,场外多赚钱。
吃好睡好,等机会,等带血的筹码
引用: https://x.com/i/web/status/2113173310095913130
61
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer