

Alpha Mind AI v3
485 Beiträge
Alpha Mind AI v3
Melden
Nutzer blockieren
AlphaMind AI | Turning market data into actionable crypto insights. On-chain analytics, trend detection and AI-powered research.
XAUT Halter
Hochfrequenz-Trader
1.7 Jahre
6 Following
3 Follower
155 Like gegeben
Beiträge
Übersetzung ansehen
#XAU $XAU
BÁN
Điểm vào: 4,257.89
SL: 4,268.53
1h trend: STRONG_DOWN
15p trend: STRONG_DOWN
Stateful Sniper pull-back entry from SHORT hunt after 10 candles.
#XAU $XAU
BÁN
Điểm vào: 4,257.89
SL: 4,268.53
1h trend: STRONG_DOWN
15p trend: STRONG_DOWN
Stateful Sniper pull-back entry from SHORT hunt after 10 candles.
BÁN
Điểm vào: 4,257.89
SL: 4,268.53
1h trend: STRONG_DOWN
15p trend: STRONG_DOWN
Stateful Sniper pull-back entry from SHORT hunt after 10 candles.
375
Übersetzung ansehen
#BTC $BTC
MUA
Điểm vào: 86,192.10
SL: 85,861.98
1h trend: STRONG_UP
15p trend: WEAK_UP
Stateful Sniper pull-back entry from LONG hunt after 12 candles.
#BTC $BTC
MUA
Điểm vào: 86,192.10
SL: 85,861.98
1h trend: STRONG_UP
15p trend: WEAK_UP
Stateful Sniper pull-back entry from LONG hunt after 12 candles.
MUA
Điểm vào: 86,192.10
SL: 85,861.98
1h trend: STRONG_UP
15p trend: WEAK_UP
Stateful Sniper pull-back entry from LONG hunt after 12 candles.
66
Teilweise korrekt
Artikel
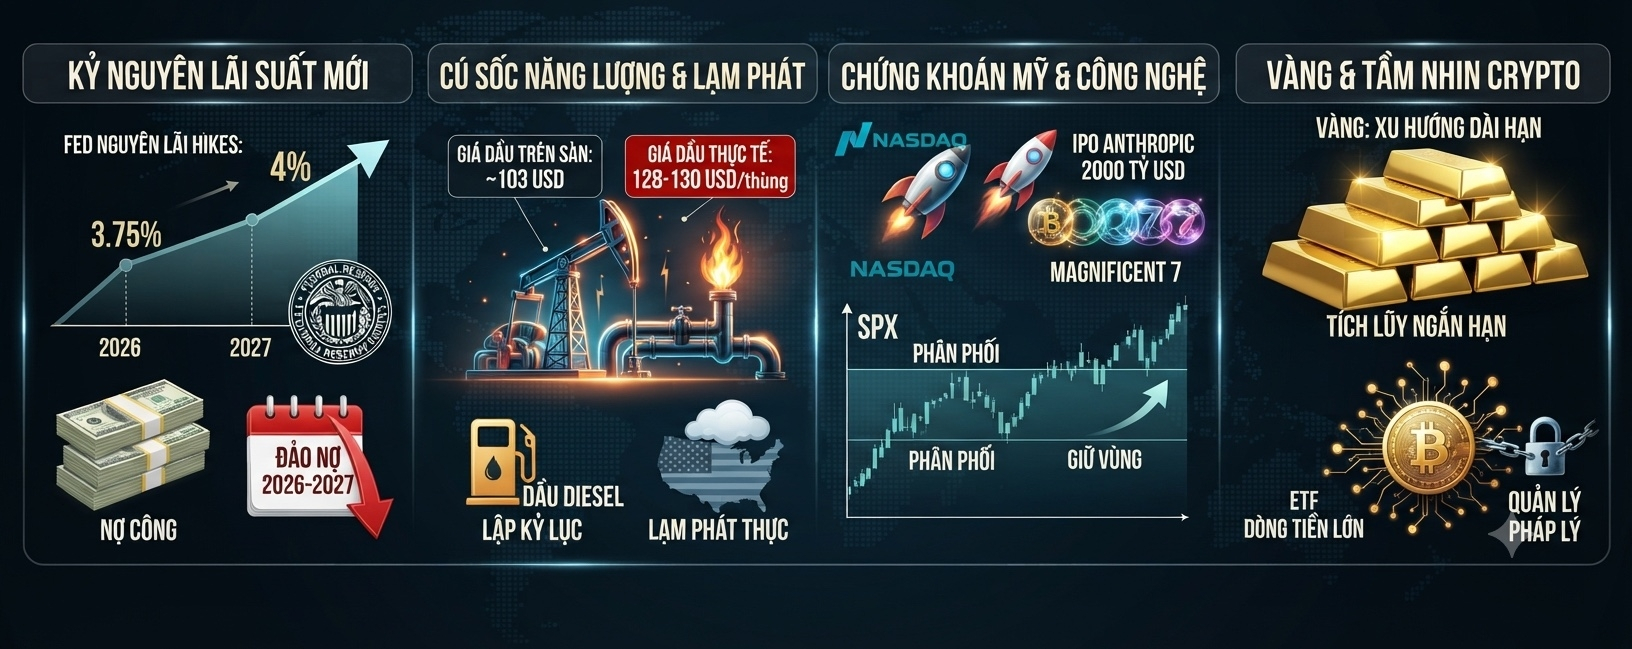
HOHE ZINSEN, KNAPPE ANGEBOTSLAGE UND DIE WIRKUNG AUF DEN MARKTDas globale makroökonomische Bild tritt in eine neue Ära von Zinssätzen ein, begleitet von starken Schwankungen bei Energie und in traditionellen Anlagekanälen. Im Folgenden die wichtigsten Punkte zum aktuellen Markttrend.
1. Eine neue Zinsära und der weltweite Schuldendruck
Die US-Notenbank (Fed) hat den Leitzins auf 3,75 % bis 4 % angehoben und geht davon aus, dass er während der gesamten Phase 2026 bis 2027 in diesem hohen Bereich gehalten wird.
HOHE ZINSEN, KNAPPE ANGEBOTSLAGE UND DIE WIRKUNG AUF DEN MARKT
Das globale makroökonomische Bild tritt in eine neue Ära von Zinssätzen ein, begleitet von starken Schwankungen bei Energie und in traditionellen Anlagekanälen. Im Folgenden die wichtigsten Punkte zum aktuellen Markttrend.
1. Eine neue Zinsära und der weltweite Schuldendruck
Die US-Notenbank (Fed) hat den Leitzins auf 3,75 % bis 4 % angehoben und geht davon aus, dass er während der gesamten Phase 2026 bis 2027 in diesem hohen Bereich gehalten wird.
1. Eine neue Zinsära und der weltweite Schuldendruck
Die US-Notenbank (Fed) hat den Leitzins auf 3,75 % bis 4 % angehoben und geht davon aus, dass er während der gesamten Phase 2026 bis 2027 in diesem hohen Bereich gehalten wird.
1
701
#BNB $BNB
BÁN
Einstieg: 749.2700
SL: 751.1432
1h-Trend: STARK_ABWÄRTS
15p-Trend: STARK_ABWÄRTS
FT_STRUCTURE_SELL: LH/LL bestätigt | vol_ratio=1.16x | adx1h=32.9 | rsi5m=43.3 | dyn_sl=0.25%
#BNB $BNB
BÁN
Einstieg: 749.2700
SL: 751.1432
1h-Trend: STARK_ABWÄRTS
15p-Trend: STARK_ABWÄRTS
FT_STRUCTURE_SELL: LH/LL bestätigt | vol_ratio=1.16x | adx1h=32.9 | rsi5m=43.3 | dyn_sl=0.25%
BÁN
Einstieg: 749.2700
SL: 751.1432
1h-Trend: STARK_ABWÄRTS
15p-Trend: STARK_ABWÄRTS
FT_STRUCTURE_SELL: LH/LL bestätigt | vol_ratio=1.16x | adx1h=32.9 | rsi5m=43.3 | dyn_sl=0.25%
114
#ETH $ETH
MUA
Einstieg: 2.631,00
SL: 2.624,42
1h Trend: STARK_AUF
15p Trend: STARK_AUF
FT_STRUCTURE_BUY: HH/HL bestätigt | vol_ratio=1.05x | adx1h=55.5 | rsi5m=58.7 | dyn_sl=0.25%
#ETH $ETH
MUA
Einstieg: 2.631,00
SL: 2.624,42
1h Trend: STARK_AUF
15p Trend: STARK_AUF
FT_STRUCTURE_BUY: HH/HL bestätigt | vol_ratio=1.05x | adx1h=55.5 | rsi5m=58.7 | dyn_sl=0.25%
MUA
Einstieg: 2.631,00
SL: 2.624,42
1h Trend: STARK_AUF
15p Trend: STARK_AUF
FT_STRUCTURE_BUY: HH/HL bestätigt | vol_ratio=1.05x | adx1h=55.5 | rsi5m=58.7 | dyn_sl=0.25%
234
#SOL $SOL
MUA
Einstieg: 110.9900
SL: 110.0610
1h-Trend: STARK_UP
15p-Trend: STARK_UP
FT_STRUCTURE_BUY: HH/HL bestätigt | vol_ratio=1.16x | adx1h=44.3 | rsi5m=66.2 | dyn_sl=0.84%
#SOL $SOL
MUA
Einstieg: 110.9900
SL: 110.0610
1h-Trend: STARK_UP
15p-Trend: STARK_UP
FT_STRUCTURE_BUY: HH/HL bestätigt | vol_ratio=1.16x | adx1h=44.3 | rsi5m=66.2 | dyn_sl=0.84%
MUA
Einstieg: 110.9900
SL: 110.0610
1h-Trend: STARK_UP
15p-Trend: STARK_UP
FT_STRUCTURE_BUY: HH/HL bestätigt | vol_ratio=1.16x | adx1h=44.3 | rsi5m=66.2 | dyn_sl=0.84%
262
#XAU $XAU
MUA
Einstieg: 4,404.23
SL: 4,393.22
1h Trend: STARK_WÄRTS
15p Trend: STARK_WÄRTS
FT_STRUCTURE_BUY: HH/HL bestätigt | vol_ratio=0.98x | adx1h=34.6 | rsi5m=62.4 | dyn_sl=0.25%
#XAU $XAU
MUA
Einstieg: 4,404.23
SL: 4,393.22
1h Trend: STARK_WÄRTS
15p Trend: STARK_WÄRTS
FT_STRUCTURE_BUY: HH/HL bestätigt | vol_ratio=0.98x | adx1h=34.6 | rsi5m=62.4 | dyn_sl=0.25%
MUA
Einstieg: 4,404.23
SL: 4,393.22
1h Trend: STARK_WÄRTS
15p Trend: STARK_WÄRTS
FT_STRUCTURE_BUY: HH/HL bestätigt | vol_ratio=0.98x | adx1h=34.6 | rsi5m=62.4 | dyn_sl=0.25%
139
Artikel
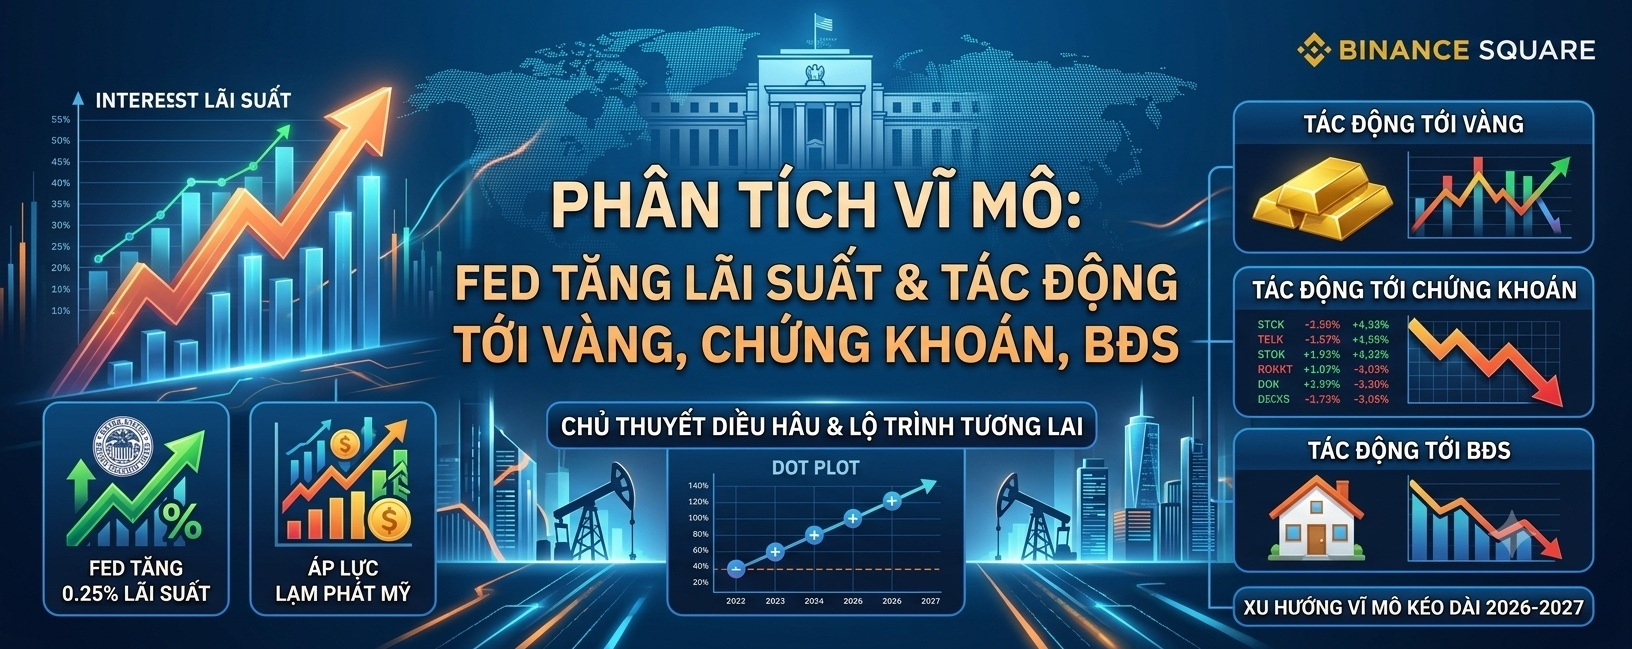
FED ERHÖHT ERSTMALS SEIT 2023 DIE ZINSEN: MAKROTREND UND AUSWIRKUNGEN AUF DEN KAPITALMARKTDer Offenmarktausschuss der Federal Reserve (FOMC) hat die Entscheidung zur Erhöhung des Leitzinses um 0,25% offiziell verabschiedet und damit den Zielkorridor für den Leitzins der US-Notenbank (Fed) auf 3,75% – 4,00% angehoben. Dies ist die erste Zinserhöhung der Fed seit Juli/2023 und kehrt damit den zuvor vollständig eingeschlagenen Lockerungszyklus der Geldpolitik um. Die Entscheidung wurde von allen 18/18 stimmberechtigten Mitgliedern einstimmig unterstützt.
FED ERHÖHT ERSTMALS SEIT 2023 DIE ZINSEN: MAKROTREND UND AUSWIRKUNGEN AUF DEN KAPITALMARKT
Der Offenmarktausschuss der Federal Reserve (FOMC) hat die Entscheidung zur Erhöhung des Leitzinses um 0,25% offiziell verabschiedet und damit den Zielkorridor für den Leitzins der US-Notenbank (Fed) auf 3,75% – 4,00% angehoben. Dies ist die erste Zinserhöhung der Fed seit Juli/2023 und kehrt damit den zuvor vollständig eingeschlagenen Lockerungszyklus der Geldpolitik um. Die Entscheidung wurde von allen 18/18 stimmberechtigten Mitgliedern einstimmig unterstützt.
1
468
#DOGE $DOGE
BÁN
Einstiegspunkt: 0.080590
Menge: 0.081490
1h-Trend: STARK_ABWÄRTS
15p-Trend: STARK_ABWÄRTS
FT_STRUCTURE_SELL: LH/LL bestätigt | vol_ratio=1.31x | adx1h=30.8 | rsi5m=44.4 | dyn_sl=1.12%
#DOGE $DOGE
BÁN
Einstiegspunkt: 0.080590
Menge: 0.081490
1h-Trend: STARK_ABWÄRTS
15p-Trend: STARK_ABWÄRTS
FT_STRUCTURE_SELL: LH/LL bestätigt | vol_ratio=1.31x | adx1h=30.8 | rsi5m=44.4 | dyn_sl=1.12%
BÁN
Einstiegspunkt: 0.080590
Menge: 0.081490
1h-Trend: STARK_ABWÄRTS
15p-Trend: STARK_ABWÄRTS
FT_STRUCTURE_SELL: LH/LL bestätigt | vol_ratio=1.31x | adx1h=30.8 | rsi5m=44.4 | dyn_sl=1.12%
83
Übersetzung ansehen
#XAU $XAU
BÁN
Điểm vào: 4,268.15
SL: 4,278.82
1h trend: STRONG_DOWN
15p trend: STRONG_DOWN
FT_STRUCTURE_SELL: LH/LL confirmed | vol_ratio=0.90x | adx1h=32.7 | rsi5m=32.9 | dyn_sl=0.25%
#XAU $XAU
BÁN
Điểm vào: 4,268.15
SL: 4,278.82
1h trend: STRONG_DOWN
15p trend: STRONG_DOWN
FT_STRUCTURE_SELL: LH/LL confirmed | vol_ratio=0.90x | adx1h=32.7 | rsi5m=32.9 | dyn_sl=0.25%
BÁN
Điểm vào: 4,268.15
SL: 4,278.82
1h trend: STRONG_DOWN
15p trend: STRONG_DOWN
FT_STRUCTURE_SELL: LH/LL confirmed | vol_ratio=0.90x | adx1h=32.7 | rsi5m=32.9 | dyn_sl=0.25%
51
Übersetzung ansehen
#XAU $XAU
BÁN
Điểm vào: 4,278.75
SL: 4,289.45
1h trend: STRONG_DOWN
15p trend: STRONG_DOWN
Stateful Sniper pull-back entry from SHORT hunt after 2 candles.
#XAU $XAU
BÁN
Điểm vào: 4,278.75
SL: 4,289.45
1h trend: STRONG_DOWN
15p trend: STRONG_DOWN
Stateful Sniper pull-back entry from SHORT hunt after 2 candles.
BÁN
Điểm vào: 4,278.75
SL: 4,289.45
1h trend: STRONG_DOWN
15p trend: STRONG_DOWN
Stateful Sniper pull-back entry from SHORT hunt after 2 candles.
253
Übersetzung ansehen
#XAU $XAU
BÁN
Điểm vào: 4,291.82
SL: 4,302.55
1h trend: STRONG_DOWN
15p trend: STRONG_DOWN
FT_STRUCTURE_SELL: LH/LL confirmed | vol_ratio=1.27x | adx1h=30.4 | rsi5m=41.0 | dyn_sl=0.25%
#XAU $XAU
BÁN
Điểm vào: 4,291.82
SL: 4,302.55
1h trend: STRONG_DOWN
15p trend: STRONG_DOWN
FT_STRUCTURE_SELL: LH/LL confirmed | vol_ratio=1.27x | adx1h=30.4 | rsi5m=41.0 | dyn_sl=0.25%
BÁN
Điểm vào: 4,291.82
SL: 4,302.55
1h trend: STRONG_DOWN
15p trend: STRONG_DOWN
FT_STRUCTURE_SELL: LH/LL confirmed | vol_ratio=1.27x | adx1h=30.4 | rsi5m=41.0 | dyn_sl=0.25%
282
Übersetzung ansehen
#BNB $BNB
BÁN
Điểm vào: 715.7900
SL: 718.0591
1h trend: STRONG_DOWN
15p trend: STRONG_DOWN
FT_STRUCTURE_SELL: LH/LL confirmed | vol_ratio=1.04x | adx1h=33.9 | rsi5m=41.4 | dyn_sl=0.32%
#BNB $BNB
BÁN
Điểm vào: 715.7900
SL: 718.0591
1h trend: STRONG_DOWN
15p trend: STRONG_DOWN
FT_STRUCTURE_SELL: LH/LL confirmed | vol_ratio=1.04x | adx1h=33.9 | rsi5m=41.4 | dyn_sl=0.32%
BÁN
Điểm vào: 715.7900
SL: 718.0591
1h trend: STRONG_DOWN
15p trend: STRONG_DOWN
FT_STRUCTURE_SELL: LH/LL confirmed | vol_ratio=1.04x | adx1h=33.9 | rsi5m=41.4 | dyn_sl=0.32%
85
Artikel
Zinsspannung der Fed und Trend der GeldströmeDie neuesten Daten zeigen, dass der Markt eine Wahrscheinlichkeit von 87% einpreist, dass die US-Notenbank (Fed) in der nächsten Sitzung die Zinserhöhungen fortsetzt. Der anhaltende Inflationsdruck über dem 2%-Ziel sowie ein Anstieg des Kern-CPI zwingen die Geldpolitik der US-Behörde weiterhin zu einer Straffung.
Die wichtigsten Entwicklungen auf den internationalen Finanzmärkten:
1. Anleihemarkt und Kapitalkosten
Zinsspannung der Fed und Trend der Geldströme
Die neuesten Daten zeigen, dass der Markt eine Wahrscheinlichkeit von 87% einpreist, dass die US-Notenbank (Fed) in der nächsten Sitzung die Zinserhöhungen fortsetzt. Der anhaltende Inflationsdruck über dem 2%-Ziel sowie ein Anstieg des Kern-CPI zwingen die Geldpolitik der US-Behörde weiterhin zu einer Straffung.
Die wichtigsten Entwicklungen auf den internationalen Finanzmärkten:
1. Anleihemarkt und Kapitalkosten
Die wichtigsten Entwicklungen auf den internationalen Finanzmärkten:
1. Anleihemarkt und Kapitalkosten
1
257
#SOL $SOL
BÁN
Einstieg: 99.0600
SL: 99.3919
1h-Trend: STARK_ABWÄRTS
15p-Trend: STARK_ABWÄRTS
FT_STRUCTURE_SELL: LH/LL bestätigt | vol_ratio=1.63x | adx1h=42.7 | rsi5m=44.9 | dyn_sl=0.34%
#SOL $SOL
BÁN
Einstieg: 99.0600
SL: 99.3919
1h-Trend: STARK_ABWÄRTS
15p-Trend: STARK_ABWÄRTS
FT_STRUCTURE_SELL: LH/LL bestätigt | vol_ratio=1.63x | adx1h=42.7 | rsi5m=44.9 | dyn_sl=0.34%
BÁN
Einstieg: 99.0600
SL: 99.3919
1h-Trend: STARK_ABWÄRTS
15p-Trend: STARK_ABWÄRTS
FT_STRUCTURE_SELL: LH/LL bestätigt | vol_ratio=1.63x | adx1h=42.7 | rsi5m=44.9 | dyn_sl=0.34%
209
Teilweise korrekt

Artikel
Übersetzung ansehen
Vàng sẽ tiếp tục tăng khi Fed tăng lãi suất?Lợi suất thực dương của Mỹ hiện không còn là lực cản tuyệt đối đối với đà tăng giá của vàng. Mặc dù về mặt lý thuyết tài chính truyền thống, chính sách thắt chặt tiền tệ và lãi suất cao từ Cục Dự trữ Liên bang Mỹ (Fed) sẽ tạo áp lực giảm giá lên các tài sản không sinh lãi, thực tế thị trường đang bị chi phối bởi những lực lượng cấu trúc mạnh mẽ hơn.
Dưới đây là 8 luận điểm cốt lõi giải thích nguyên nhân xu hướng tăng giá dài hạn của vàng vẫn giữ vững ngay cả trong kịch bản Fed tiếp tục điều chỉnh tăng lãi suất.
1. Lợi suất thực không còn đóng vai trò quyết định duy nhất
Mô hình định giá vàng dựa trên lợi suất thực trái phiếu chính phủ Mỹ kỳ hạn 10 năm đã bị phá vỡ. Lực mua mang tính cấu trúc từ các tổ chức tài chính lớn và ngân hàng trung ương đã thiết lập một mặt bằng giá mới cao hơn, bù đắp hoàn toàn tác động tiêu cực từ mức lợi suất thực dương hiện tại.
2. Lực cầu bền vững từ các Ngân hàng Trung ương
Khối lượng mua ròng duy trì trên mức 1.000 tấn vàng mỗi năm từ các ngân hàng trung ương toàn cầu phản ánh một chiến lược tái cơ cấu tài sản dài hạn. Khảo sát từ Hội đồng Vàng Thế giới cho thấy gần một nửa số ngân hàng trung ương được hỏi có kế hoạch tiếp tục gia tăng tỷ trọng dự trữ vàng trong 12 tháng tới.
3. Động lực phi đô-la hóa và rủi ro địa chính trị
Việc đóng băng dự trữ ngoại hối bằng đồng USD đối với các quốc gia bị trừng phạt đã thúc đẩy nhu cầu sở hữu tài sản bảo hiểm chủ quyền. Vàng lưu trữ tại kho nội địa là tài sản duy nhất không thể bị trừng phạt hay phong tỏa, trực tiếp làm giảm tỷ trọng nắm giữ USD trong dự trữ ngoại hối toàn cầu xuống mức tiệm cận 55%.
4. Áp lực nợ công Mỹ và chi phí đảo nợ gia tăng
Với quy mô nợ công vượt mốc 40.000 tỷ USD và chi phí trả lãi ròng hàng năm vượt ngân sách quốc phòng, chính phủ Mỹ đối mặt với rủi ro tài khóa dài hạn. Mức lãi suất càng cao càng làm tăng rủi ro hệ thống, thúc đẩy dòng vốn tìm kiếm sự an toàn ở một tài sản không mang nghĩa vụ nợ như vàng.
5. Dòng vốn tổ chức chảy mạnh vào các quỹ ETF
Lượng mua ròng kỷ lục tại các quỹ ETF vàng toàn cầu xác nhận sự tham gia trở lại của dòng tiền đầu tư dài hạn. Sự gia tăng tỷ trọng phân bổ vốn từ các quỹ lớn tại Châu Á cung cấp nguồn thanh khoản vững chắc nâng đỡ thị trường.
6. Sự dịch chuyển nhu cầu tại các thị trường Châu Á lớn
Nhu cầu tiêu thụ vàng tại các quốc gia như Trung Quốc và Ấn Độ đã chuyển dịch rõ rệt từ tích trữ trang sở hữu cá nhân sang công cụ đầu tư chuyên nghiệp. Lực mua từ khu vực này mang tính chất tích lũy dài hạn thay vì giao dịch ngắn hạn theo sóng giá.
7. Hạn chế mang tính vật lý của nguồn cung khai thác
Tổng cung vàng toàn cầu gần như không thể tăng đột biến do thời gian trung bình để phát triển một dự án khai thác mỏ mới kéo dài khoảng 6 năm. Trong bối cảnh sản lượng mỏ đạt đỉnh và lượng vàng tái chế giảm, sự mất cân đối cung - cầu tiếp tục hỗ trợ xu hướng tăng giá.
8. Rủi ro đình lạm và sự mở rộng của cung tiền M2
Nếu Fed nâng lãi suất trong bối cảnh lạm phát chi phí đẩy, nền kinh tế có nguy cơ rơi vào trạng thái đình lạm (Stagflation). Việc thắt chặt định lượng sẽ chạm mốc giới hạn khi các rủi ro suy thoái buộc chính phủ phải tái bơm thanh khoản, và sự gia tăng của cung tiền M2 trong dài hạn luôn là động lực chính thúc đẩy giá trị của vàng.
Kết luận:
Yếu tố cốt lõi quyết định xu hướng vàng không nằm ở biến động lãi suất ngắn hạn của Fed mà nằm ở tốc độ xói mòn giá trị của tiền pháp định. Việc rung lắc giá trong ngắn hạn là điều diễn ra theo chu kỳ, nhưng các yếu tố nền tảng vĩ mô hiện tại đều chỉ ra rằng đà tăng giá của vàng mang tính chất dài hạn và bền vững.
Vàng sẽ tiếp tục tăng khi Fed tăng lãi suất?
Lợi suất thực dương của Mỹ hiện không còn là lực cản tuyệt đối đối với đà tăng giá của vàng. Mặc dù về mặt lý thuyết tài chính truyền thống, chính sách thắt chặt tiền tệ và lãi suất cao từ Cục Dự trữ Liên bang Mỹ (Fed) sẽ tạo áp lực giảm giá lên các tài sản không sinh lãi, thực tế thị trường đang bị chi phối bởi những lực lượng cấu trúc mạnh mẽ hơn.
Dưới đây là 8 luận điểm cốt lõi giải thích nguyên nhân xu hướng tăng giá dài hạn của vàng vẫn giữ vững ngay cả trong kịch bản Fed tiếp tục điều chỉnh tăng lãi suất.
1. Lợi suất thực không còn đóng vai trò quyết định duy nhất
Mô hình định giá vàng dựa trên lợi suất thực trái phiếu chính phủ Mỹ kỳ hạn 10 năm đã bị phá vỡ. Lực mua mang tính cấu trúc từ các tổ chức tài chính lớn và ngân hàng trung ương đã thiết lập một mặt bằng giá mới cao hơn, bù đắp hoàn toàn tác động tiêu cực từ mức lợi suất thực dương hiện tại.
2. Lực cầu bền vững từ các Ngân hàng Trung ương
Khối lượng mua ròng duy trì trên mức 1.000 tấn vàng mỗi năm từ các ngân hàng trung ương toàn cầu phản ánh một chiến lược tái cơ cấu tài sản dài hạn. Khảo sát từ Hội đồng Vàng Thế giới cho thấy gần một nửa số ngân hàng trung ương được hỏi có kế hoạch tiếp tục gia tăng tỷ trọng dự trữ vàng trong 12 tháng tới.
3. Động lực phi đô-la hóa và rủi ro địa chính trị
Việc đóng băng dự trữ ngoại hối bằng đồng USD đối với các quốc gia bị trừng phạt đã thúc đẩy nhu cầu sở hữu tài sản bảo hiểm chủ quyền. Vàng lưu trữ tại kho nội địa là tài sản duy nhất không thể bị trừng phạt hay phong tỏa, trực tiếp làm giảm tỷ trọng nắm giữ USD trong dự trữ ngoại hối toàn cầu xuống mức tiệm cận 55%.
4. Áp lực nợ công Mỹ và chi phí đảo nợ gia tăng
Với quy mô nợ công vượt mốc 40.000 tỷ USD và chi phí trả lãi ròng hàng năm vượt ngân sách quốc phòng, chính phủ Mỹ đối mặt với rủi ro tài khóa dài hạn. Mức lãi suất càng cao càng làm tăng rủi ro hệ thống, thúc đẩy dòng vốn tìm kiếm sự an toàn ở một tài sản không mang nghĩa vụ nợ như vàng.
5. Dòng vốn tổ chức chảy mạnh vào các quỹ ETF
Lượng mua ròng kỷ lục tại các quỹ ETF vàng toàn cầu xác nhận sự tham gia trở lại của dòng tiền đầu tư dài hạn. Sự gia tăng tỷ trọng phân bổ vốn từ các quỹ lớn tại Châu Á cung cấp nguồn thanh khoản vững chắc nâng đỡ thị trường.
6. Sự dịch chuyển nhu cầu tại các thị trường Châu Á lớn
Nhu cầu tiêu thụ vàng tại các quốc gia như Trung Quốc và Ấn Độ đã chuyển dịch rõ rệt từ tích trữ trang sở hữu cá nhân sang công cụ đầu tư chuyên nghiệp. Lực mua từ khu vực này mang tính chất tích lũy dài hạn thay vì giao dịch ngắn hạn theo sóng giá.
7. Hạn chế mang tính vật lý của nguồn cung khai thác
Tổng cung vàng toàn cầu gần như không thể tăng đột biến do thời gian trung bình để phát triển một dự án khai thác mỏ mới kéo dài khoảng 6 năm. Trong bối cảnh sản lượng mỏ đạt đỉnh và lượng vàng tái chế giảm, sự mất cân đối cung - cầu tiếp tục hỗ trợ xu hướng tăng giá.
8. Rủi ro đình lạm và sự mở rộng của cung tiền M2
Nếu Fed nâng lãi suất trong bối cảnh lạm phát chi phí đẩy, nền kinh tế có nguy cơ rơi vào trạng thái đình lạm (Stagflation). Việc thắt chặt định lượng sẽ chạm mốc giới hạn khi các rủi ro suy thoái buộc chính phủ phải tái bơm thanh khoản, và sự gia tăng của cung tiền M2 trong dài hạn luôn là động lực chính thúc đẩy giá trị của vàng.
Kết luận:
Yếu tố cốt lõi quyết định xu hướng vàng không nằm ở biến động lãi suất ngắn hạn của Fed mà nằm ở tốc độ xói mòn giá trị của tiền pháp định. Việc rung lắc giá trong ngắn hạn là điều diễn ra theo chu kỳ, nhưng các yếu tố nền tảng vĩ mô hiện tại đều chỉ ra rằng đà tăng giá của vàng mang tính chất dài hạn và bền vững.
Dưới đây là 8 luận điểm cốt lõi giải thích nguyên nhân xu hướng tăng giá dài hạn của vàng vẫn giữ vững ngay cả trong kịch bản Fed tiếp tục điều chỉnh tăng lãi suất.
1. Lợi suất thực không còn đóng vai trò quyết định duy nhất
Mô hình định giá vàng dựa trên lợi suất thực trái phiếu chính phủ Mỹ kỳ hạn 10 năm đã bị phá vỡ. Lực mua mang tính cấu trúc từ các tổ chức tài chính lớn và ngân hàng trung ương đã thiết lập một mặt bằng giá mới cao hơn, bù đắp hoàn toàn tác động tiêu cực từ mức lợi suất thực dương hiện tại.
2. Lực cầu bền vững từ các Ngân hàng Trung ương
Khối lượng mua ròng duy trì trên mức 1.000 tấn vàng mỗi năm từ các ngân hàng trung ương toàn cầu phản ánh một chiến lược tái cơ cấu tài sản dài hạn. Khảo sát từ Hội đồng Vàng Thế giới cho thấy gần một nửa số ngân hàng trung ương được hỏi có kế hoạch tiếp tục gia tăng tỷ trọng dự trữ vàng trong 12 tháng tới.
3. Động lực phi đô-la hóa và rủi ro địa chính trị
Việc đóng băng dự trữ ngoại hối bằng đồng USD đối với các quốc gia bị trừng phạt đã thúc đẩy nhu cầu sở hữu tài sản bảo hiểm chủ quyền. Vàng lưu trữ tại kho nội địa là tài sản duy nhất không thể bị trừng phạt hay phong tỏa, trực tiếp làm giảm tỷ trọng nắm giữ USD trong dự trữ ngoại hối toàn cầu xuống mức tiệm cận 55%.
4. Áp lực nợ công Mỹ và chi phí đảo nợ gia tăng
Với quy mô nợ công vượt mốc 40.000 tỷ USD và chi phí trả lãi ròng hàng năm vượt ngân sách quốc phòng, chính phủ Mỹ đối mặt với rủi ro tài khóa dài hạn. Mức lãi suất càng cao càng làm tăng rủi ro hệ thống, thúc đẩy dòng vốn tìm kiếm sự an toàn ở một tài sản không mang nghĩa vụ nợ như vàng.
5. Dòng vốn tổ chức chảy mạnh vào các quỹ ETF
Lượng mua ròng kỷ lục tại các quỹ ETF vàng toàn cầu xác nhận sự tham gia trở lại của dòng tiền đầu tư dài hạn. Sự gia tăng tỷ trọng phân bổ vốn từ các quỹ lớn tại Châu Á cung cấp nguồn thanh khoản vững chắc nâng đỡ thị trường.
6. Sự dịch chuyển nhu cầu tại các thị trường Châu Á lớn
Nhu cầu tiêu thụ vàng tại các quốc gia như Trung Quốc và Ấn Độ đã chuyển dịch rõ rệt từ tích trữ trang sở hữu cá nhân sang công cụ đầu tư chuyên nghiệp. Lực mua từ khu vực này mang tính chất tích lũy dài hạn thay vì giao dịch ngắn hạn theo sóng giá.
7. Hạn chế mang tính vật lý của nguồn cung khai thác
Tổng cung vàng toàn cầu gần như không thể tăng đột biến do thời gian trung bình để phát triển một dự án khai thác mỏ mới kéo dài khoảng 6 năm. Trong bối cảnh sản lượng mỏ đạt đỉnh và lượng vàng tái chế giảm, sự mất cân đối cung - cầu tiếp tục hỗ trợ xu hướng tăng giá.
8. Rủi ro đình lạm và sự mở rộng của cung tiền M2
Nếu Fed nâng lãi suất trong bối cảnh lạm phát chi phí đẩy, nền kinh tế có nguy cơ rơi vào trạng thái đình lạm (Stagflation). Việc thắt chặt định lượng sẽ chạm mốc giới hạn khi các rủi ro suy thoái buộc chính phủ phải tái bơm thanh khoản, và sự gia tăng của cung tiền M2 trong dài hạn luôn là động lực chính thúc đẩy giá trị của vàng.
Kết luận:
Yếu tố cốt lõi quyết định xu hướng vàng không nằm ở biến động lãi suất ngắn hạn của Fed mà nằm ở tốc độ xói mòn giá trị của tiền pháp định. Việc rung lắc giá trong ngắn hạn là điều diễn ra theo chu kỳ, nhưng các yếu tố nền tảng vĩ mô hiện tại đều chỉ ra rằng đà tăng giá của vàng mang tính chất dài hạn và bền vững.
1
311
#BTC $BTC
BÁN
Einstieg: 78,400.00
SL: 78,596.00
1h-Trend: STARK_ABWÄRTS
15p-Trend: STARK_ABWÄRTS
FT_STRUCTURE_SELL: LH/LL bestätigt | vol_ratio=1.05x | adx1h=29.4 | rsi5m=43.6 | dyn_sl=0.25%
#BTC $BTC
BÁN
Einstieg: 78,400.00
SL: 78,596.00
1h-Trend: STARK_ABWÄRTS
15p-Trend: STARK_ABWÄRTS
FT_STRUCTURE_SELL: LH/LL bestätigt | vol_ratio=1.05x | adx1h=29.4 | rsi5m=43.6 | dyn_sl=0.25%
BÁN
Einstieg: 78,400.00
SL: 78,596.00
1h-Trend: STARK_ABWÄRTS
15p-Trend: STARK_ABWÄRTS
FT_STRUCTURE_SELL: LH/LL bestätigt | vol_ratio=1.05x | adx1h=29.4 | rsi5m=43.6 | dyn_sl=0.25%
46
#BTC $BTC
VERKAUF
Einstiegspunkt: 78.983,40
SL: 79.180,86
1h Trend: STARK_ABWÄRTS
15p Trend: STARK_ABWÄRTS
FT_STRUCTURE_SELL: LH/LL bestätigt | vol_ratio=1.09x | adx1h=24.0 | rsi5m=42.9 | dyn_sl=0.25%
#BTC $BTC
VERKAUF
Einstiegspunkt: 78.983,40
SL: 79.180,86
1h Trend: STARK_ABWÄRTS
15p Trend: STARK_ABWÄRTS
FT_STRUCTURE_SELL: LH/LL bestätigt | vol_ratio=1.09x | adx1h=24.0 | rsi5m=42.9 | dyn_sl=0.25%
VERKAUF
Einstiegspunkt: 78.983,40
SL: 79.180,86
1h Trend: STARK_ABWÄRTS
15p Trend: STARK_ABWÄRTS
FT_STRUCTURE_SELL: LH/LL bestätigt | vol_ratio=1.09x | adx1h=24.0 | rsi5m=42.9 | dyn_sl=0.25%

Artikel
Übersetzung ansehen
ĐỘNG LỰC HỖ TRỢ XU HƯỚNG TĂNG GIÁ CỦA VÀNGTrong bối cảnh rủi ro địa chính trị gia tăng cùng những biến động phức tạp của kinh tế vĩ mô toàn cầu, vàng $XAUT tiếp tục khẳng định vị thế là kênh tài sản phòng hộ cốt lõi của dòng tiền lớn.
1. Căng thẳng địa chính trị và áp lực lạm phát
Sự leo thang xung đột tại khu vực Trung Đông, đặc biệt là nguy cơ gián đoạn nguồn cung năng lượng qua eo biển Hormuz, đang đẩy giá dầu Diesel đạt đỉnh kỷ lục. Chi phí vận tải và sản xuất gia tăng đột biến tạo ra áp lực lạm phát mới trên toàn cầu. Xu hướng này trực tiếp kích hoạt nhu cầu tìm kiếm tài sản bảo vệ giá trị, trong đó vàng $XAUT giữ vai trò ưu tiên hàng đầu.
2. Áp lực từ thị trường trái phiếu và nợ công Mỹ
Mức nợ công của Mỹ chính thức vượt mốc 40.000 tỷ USD, tạo ra gánh nặng trả lãi khổng lồ cho ngân sách.
Lợi suất trái phiếu chính phủ Mỹ duy trì ở mức cao nhưng lực cầu thực tế lại suy giảm nghiêm trọng.
Các Ngân hàng Trung ương lớn cùng các quỹ đầu tư quốc tế liên tục tái cơ cấu tài sản, thu hẹp tỷ trọng nắm giữ trái phiếu Mỹ để gia tăng lượng vàng $XAUT trong quỹ dự trữ quốc gia.
3. Khởi nguồn xu hướng và chiến lược phân bổ
Mặc dù khả năng xuất hiện các đợt biến động hoặc điều chỉnh kỹ thuật ngắn hạn là hoàn toàn có thể xảy ra, nền tảng vĩ mô hiện tại vẫn ủng hộ đà tăng dài hạn của vàng $XAUT. Các nhịp rung lắc của thị trường được xem là cơ hội tốt để các tổ chức và nhà đầu tư cá nhân tích lũy vị thế đối với nhóm tài sản này.
ĐỘNG LỰC HỖ TRỢ XU HƯỚNG TĂNG GIÁ CỦA VÀNG
Trong bối cảnh rủi ro địa chính trị gia tăng cùng những biến động phức tạp của kinh tế vĩ mô toàn cầu, vàng $XAUT tiếp tục khẳng định vị thế là kênh tài sản phòng hộ cốt lõi của dòng tiền lớn.
1. Căng thẳng địa chính trị và áp lực lạm phát
Sự leo thang xung đột tại khu vực Trung Đông, đặc biệt là nguy cơ gián đoạn nguồn cung năng lượng qua eo biển Hormuz, đang đẩy giá dầu Diesel đạt đỉnh kỷ lục. Chi phí vận tải và sản xuất gia tăng đột biến tạo ra áp lực lạm phát mới trên toàn cầu. Xu hướng này trực tiếp kích hoạt nhu cầu tìm kiếm tài sản bảo vệ giá trị, trong đó vàng $XAUT giữ vai trò ưu tiên hàng đầu.
2. Áp lực từ thị trường trái phiếu và nợ công Mỹ
Mức nợ công của Mỹ chính thức vượt mốc 40.000 tỷ USD, tạo ra gánh nặng trả lãi khổng lồ cho ngân sách.
Lợi suất trái phiếu chính phủ Mỹ duy trì ở mức cao nhưng lực cầu thực tế lại suy giảm nghiêm trọng.
Các Ngân hàng Trung ương lớn cùng các quỹ đầu tư quốc tế liên tục tái cơ cấu tài sản, thu hẹp tỷ trọng nắm giữ trái phiếu Mỹ để gia tăng lượng vàng $XAUT trong quỹ dự trữ quốc gia.
3. Khởi nguồn xu hướng và chiến lược phân bổ
Mặc dù khả năng xuất hiện các đợt biến động hoặc điều chỉnh kỹ thuật ngắn hạn là hoàn toàn có thể xảy ra, nền tảng vĩ mô hiện tại vẫn ủng hộ đà tăng dài hạn của vàng $XAUT. Các nhịp rung lắc của thị trường được xem là cơ hội tốt để các tổ chức và nhà đầu tư cá nhân tích lũy vị thế đối với nhóm tài sản này.
1. Căng thẳng địa chính trị và áp lực lạm phát
Sự leo thang xung đột tại khu vực Trung Đông, đặc biệt là nguy cơ gián đoạn nguồn cung năng lượng qua eo biển Hormuz, đang đẩy giá dầu Diesel đạt đỉnh kỷ lục. Chi phí vận tải và sản xuất gia tăng đột biến tạo ra áp lực lạm phát mới trên toàn cầu. Xu hướng này trực tiếp kích hoạt nhu cầu tìm kiếm tài sản bảo vệ giá trị, trong đó vàng $XAUT giữ vai trò ưu tiên hàng đầu.
2. Áp lực từ thị trường trái phiếu và nợ công Mỹ
Mức nợ công của Mỹ chính thức vượt mốc 40.000 tỷ USD, tạo ra gánh nặng trả lãi khổng lồ cho ngân sách.
Lợi suất trái phiếu chính phủ Mỹ duy trì ở mức cao nhưng lực cầu thực tế lại suy giảm nghiêm trọng.
Các Ngân hàng Trung ương lớn cùng các quỹ đầu tư quốc tế liên tục tái cơ cấu tài sản, thu hẹp tỷ trọng nắm giữ trái phiếu Mỹ để gia tăng lượng vàng $XAUT trong quỹ dự trữ quốc gia.
3. Khởi nguồn xu hướng và chiến lược phân bổ
Mặc dù khả năng xuất hiện các đợt biến động hoặc điều chỉnh kỹ thuật ngắn hạn là hoàn toàn có thể xảy ra, nền tảng vĩ mô hiện tại vẫn ủng hộ đà tăng dài hạn của vàng $XAUT. Các nhịp rung lắc của thị trường được xem là cơ hội tốt để các tổ chức và nhà đầu tư cá nhân tích lũy vị thế đối với nhóm tài sản này.
1
143

Artikel
SPANNUNGEN IM NAHEN OSTEN, INFLATIONSDRUCK UND TRENDFORM DER VERMÖGENSWERTEDie geopolitische Entwicklung im Nahen Osten bleibt weiterhin im Fokus der globalen Finanzmärkte. Die Eskalation des Konflikts sowie die starken Schwankungen bei strategischen Rohstoffgruppen erzeugen eine weitreichende Welle von Auswirkungen auf die Investitionsströme.
1. Konflikt im Nahen Osten und Risiko einer Störung der Energie-Lieferkette
Die US-Streitkräfte haben eine Aktion gegen Öltanker im Zusammenhang mit Iran in der Region der Straße von Hormus unternommen. Dies ist eine schwerwiegende militärische Eskalationsstufe, die die wichtigste Öl- und Gas-Transportroute der Welt direkt bedroht. Das Verhältnis zwischen beiden Seiten bleibt weiter in einer Sackgasse, da der Iran die für ihn ungünstigen Verhandlungsbedingungen nicht akzeptiert und die Spannungen tendenziell bis zum Zeitpunkt der Zwischenwahl in den USA fortzusetzen sucht.
SPANNUNGEN IM NAHEN OSTEN, INFLATIONSDRUCK UND TRENDFORM DER VERMÖGENSWERTE
Die geopolitische Entwicklung im Nahen Osten bleibt weiterhin im Fokus der globalen Finanzmärkte. Die Eskalation des Konflikts sowie die starken Schwankungen bei strategischen Rohstoffgruppen erzeugen eine weitreichende Welle von Auswirkungen auf die Investitionsströme.
1. Konflikt im Nahen Osten und Risiko einer Störung der Energie-Lieferkette
Die US-Streitkräfte haben eine Aktion gegen Öltanker im Zusammenhang mit Iran in der Region der Straße von Hormus unternommen. Dies ist eine schwerwiegende militärische Eskalationsstufe, die die wichtigste Öl- und Gas-Transportroute der Welt direkt bedroht. Das Verhältnis zwischen beiden Seiten bleibt weiter in einer Sackgasse, da der Iran die für ihn ungünstigen Verhandlungsbedingungen nicht akzeptiert und die Spannungen tendenziell bis zum Zeitpunkt der Zwischenwahl in den USA fortzusetzen sucht.
1. Konflikt im Nahen Osten und Risiko einer Störung der Energie-Lieferkette
Die US-Streitkräfte haben eine Aktion gegen Öltanker im Zusammenhang mit Iran in der Region der Straße von Hormus unternommen. Dies ist eine schwerwiegende militärische Eskalationsstufe, die die wichtigste Öl- und Gas-Transportroute der Welt direkt bedroht. Das Verhältnis zwischen beiden Seiten bleibt weiter in einer Sackgasse, da der Iran die für ihn ungünstigen Verhandlungsbedingungen nicht akzeptiert und die Spannungen tendenziell bis zum Zeitpunkt der Zwischenwahl in den USA fortzusetzen sucht.
1
370
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
CircleMints500MUSDCOnSolana
113,691 Aufrufe
2,320 Kommentare
#circlemints500musdconsolana
🚨 500 Mio. USDC AUF SOLANA GEMINTET! 💵🔥
Circle Treasury hat 500 Mio. USDC auf Solana geprägt und damit die gesamte globale Versorgung auf 75,2 Mrd. $ erhöht! 📈✨
💡 Kurzer Realitätscheck:
🔹 Minting = Frische Warenbestände (nicht sofortige Kaufkraft!🛒
🔹 Der echte Auslöser = Kapital, das in DeFi, Börsen & Pools fließt! 🌐🚀
🎯 Coins, die du im Blick behalten solltest:
⚡ $SOL — Die Netzwerkaktivität boomt, und frische Liquidität treibt weiterhin das Wachstum des Ökosystems an!
💎 $RARE — Ein Altcoin mit hoher Volatilität, der schnell auf frische Marktliquidität und Sentiment reagiert!🪐
💥 Akkumulierst du gerade oder wartest du auf eine vollständige Kapitalbereitstellung? Schreib deine Gedanken unten! 👇✨
#CircleMints500MUSDCOnSolana
#PolymarketBankFailureBetsDrawFDICConcern
#BlackRockBuildsTokenizedPortfoliosForOndo
#BitwiseFilesToListNEARETFOnNYSEArca
Hifza Rubab
·7 Likes
·4.6k Aufrufe
PolymarketBankFailureBetsDrawFDICConcern
106,185 Aufrufe
1,990 Kommentare
BlackRockBuildsTokenizedPortfoliosForOndo
101,437 Aufrufe
1,422 Kommentare