
404_U
3.4k Beiträge

404_U
Melden
Nutzer blockieren
热门话题分析 | 市场宏观分析 | 用我邀请码永久打折手续费,邀请码4040U自动反佣到自己账户。
20 Following
2.1K+ Follower
2.0K+ Like gegeben
Beiträge
PINNED
·
--
So sparst du Transaktionsgebühren auf verschiedene Weise!
Warum sollte man eine Einladungsnummer verknüpfen? Ganz einfach – auf lange Sicht sparst du Geld.
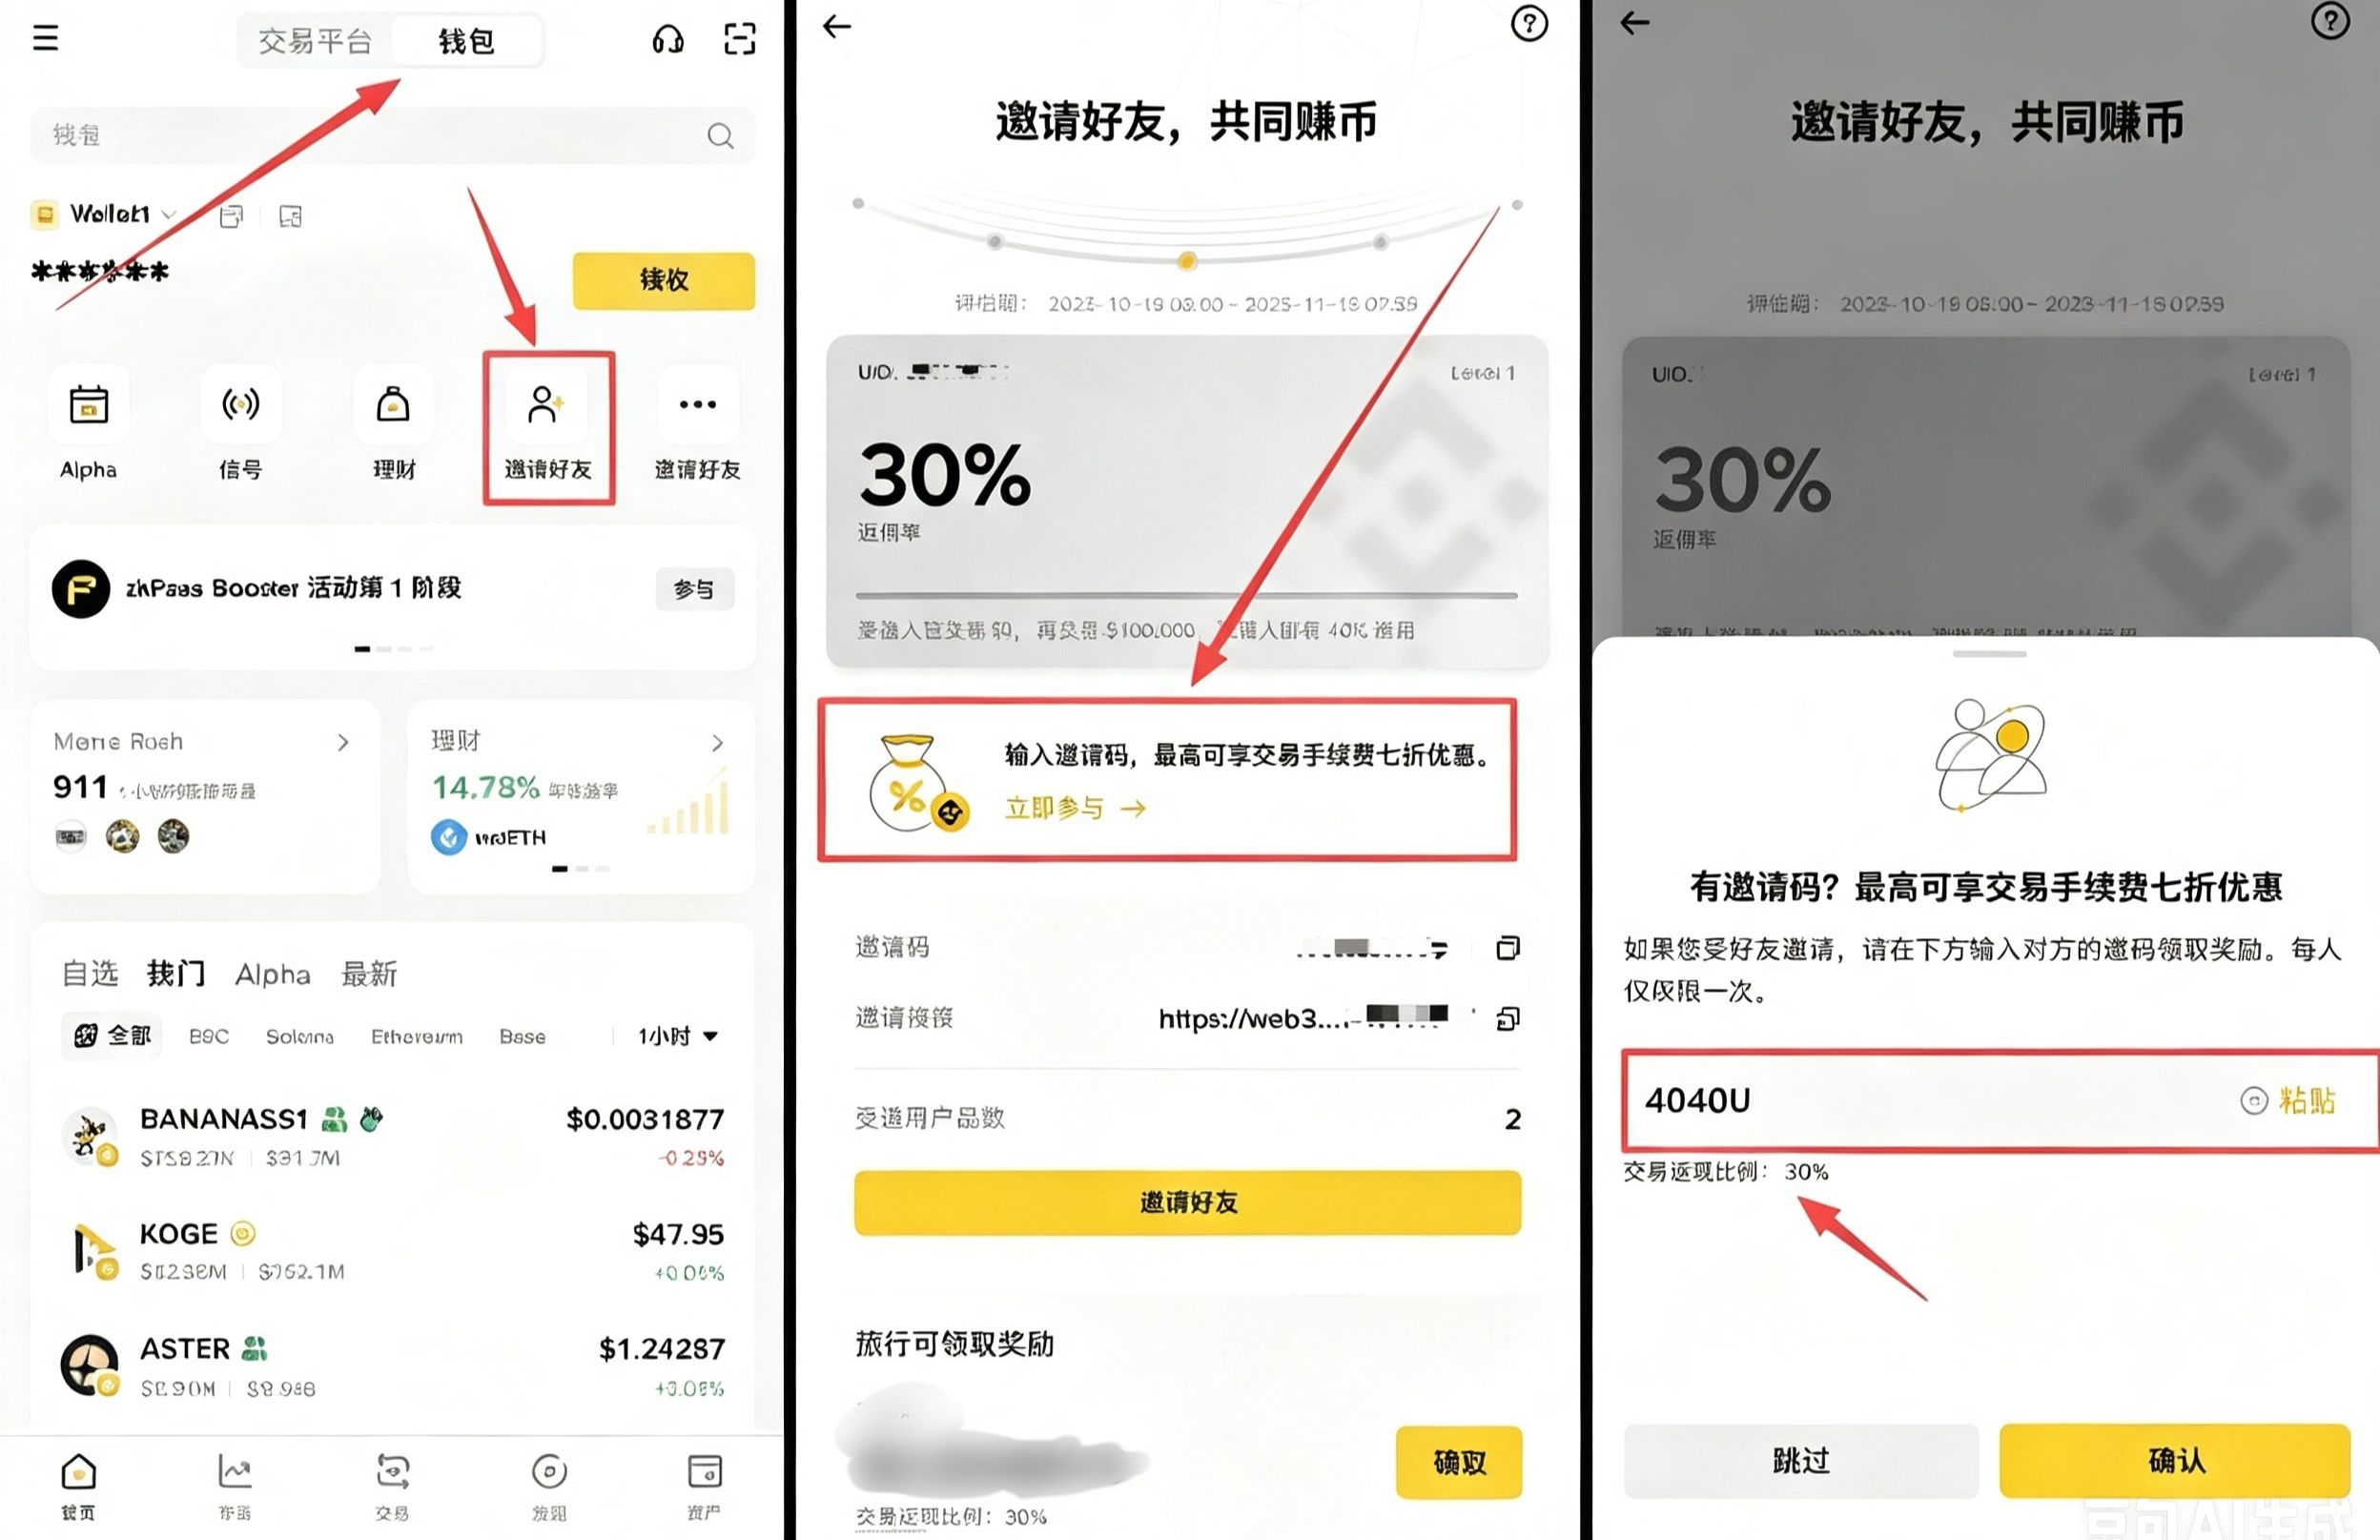
Registriere dich mit meiner Einladungsnummer ([4040U](https://www.bsmkweb.cc/register?ref=4040U)) und erhältst dauerhaft 20% Rabatt auf die Handelsgebühren
Binance-Wallet-Einladungsnummer: 4040U. Nach der Verknüpfung werden die Gebühren um 30% reduziert, oder [点击这里一键绑定](https://web3.binance.com/referral?ref=4040U)
Nimm an Swap/Kettenübergreifenden/ähnlichen Aktionen teil; dabei fallen normalerweise Plattformservicegebühren/Routinggebühren sowie Netzwerkgebühren an
Rebates aktivieren = einen Teil der Gebühren zurückholen, die man eigentlich zahlen müsste. Je mehr man nutzt, desto mehr spart man
So sparst du Transaktionsgebühren auf verschiedene Weise!
Warum sollte man eine Einladungsnummer verknüpfen? Ganz einfach – auf lange Sicht sparst du Geld.
Registriere dich mit meiner Einladungsnummer (4040U) und erhältst dauerhaft 20% Rabatt auf die Handelsgebühren
Binance-Wallet-Einladungsnummer: 4040U. Nach der Verknüpfung werden die Gebühren um 30% reduziert, oder 点击这里一键绑定
Nimm an Swap/Kettenübergreifenden/ähnlichen Aktionen teil; dabei fallen normalerweise Plattformservicegebühren/Routinggebühren sowie Netzwerkgebühren an
Rebates aktivieren = einen Teil der Gebühren zurückholen, die man eigentlich zahlen müsste. Je mehr man nutzt, desto mehr spart man
Warum sollte man eine Einladungsnummer verknüpfen? Ganz einfach – auf lange Sicht sparst du Geld.
Registriere dich mit meiner Einladungsnummer (4040U) und erhältst dauerhaft 20% Rabatt auf die Handelsgebühren
Binance-Wallet-Einladungsnummer: 4040U. Nach der Verknüpfung werden die Gebühren um 30% reduziert, oder 点击这里一键绑定
Nimm an Swap/Kettenübergreifenden/ähnlichen Aktionen teil; dabei fallen normalerweise Plattformservicegebühren/Routinggebühren sowie Netzwerkgebühren an
Rebates aktivieren = einen Teil der Gebühren zurückholen, die man eigentlich zahlen müsste. Je mehr man nutzt, desto mehr spart man
2.2k
7
75
2.2k
·
--
Teilweise korrekt
#美国中期选举落幕,美伊局势或迎新变数 2026年11月3日 endete die Abstimmung bei den US-Zwischenwahlen. Um den 4. November bestätigten die Medien, dass die Demokraten beide Kammern des Kongresses zurückerobert hatten. Damit begann für die Beziehungen zwischen den USA und dem Iran unmittelbar das „Fenster nach der Wahl“.
Dafür gibt es zwei Gründe: Erstens bestraften die Wähler mit ihrer Stimme die hohen Ölpreise und den Krieg mit dem Iran. Die Republikaner erlitten Verluste, weil der Konflikt die Energiepreise in die Höhe trieb und die Lebenshaltungskosten die Haushalte belasteten. Zweitens tritt der neue Kongress sein Amt erst am 3. Januar 2027 an. Während der Übergangszeit behält das Weiße Haus zwar weiterhin die militärische und diplomatische Initiative, doch spätere Haushaltsmittel und Kriegsvollmachten werden vom Kongress kontrolliert. Die aktuellen Streitpunkte sind die Reihenfolge einer Aufhebung der Sanktionen, der Umgang mit hoch angereichertem Uran und die freie Passage durch die Straße von Hormus. Es gibt Signale für Verhandlungen, aber noch keine konkreten Ergebnisse.
Am Markt notierte WTI (CL) am 5. November bei 86,93 US-Dollar je Barrel und Brent (BZ) bei 93,81 US-Dollar je Barrel; der geopolitische Risikoaufschlag wurde rasch abgebaut. Kurzfristig bestehen weiterhin Risiken durch Kämpfe bei laufenden Verhandlungen, auf Minen laufende Öltanker und begrenzte Angriffe. CL/BZ dürften schwanken und eine eher bärische Tendenz aufweisen, wobei das Abwärtspotenzial begrenzt ist – kurzfristig 📉. Mittelfristig senkt die Kontrolle durch den Kongress die Wahrscheinlichkeit einer Eskalation. Sollte die freie Passage durch die Straße von Hormus wiederhergestellt werden, wird der Kriegsaufschlag weiter abgebaut; CL/BZ mittelfristig 📉. Im Zusammenspiel dürfte Erdgas (NG) mit dem nachlassenden Versorgungsrisiko eher 📉 tendieren. Gold (GC) steht unter dem Einfluss gegenläufiger Kräfte aus Realzinsen und sicherer Hafen-Nachfrage; mittelfristig 📈.
Sollten die Verhandlungen scheitern oder begrenzte Militärschläge wieder aufgenommen werden, könnten die Ölpreise rasch steigen. Dies ist eine ereignisbasierte Einschätzung und keine Anlageberatung.
$CL
{future}(CLUSDT)
$BZ
{future}(BZUSDT)
#美国中期选举落幕,美伊局势或迎新变数 2026年11月3日 endete die Abstimmung bei den US-Zwischenwahlen. Um den 4. November bestätigten die Medien, dass die Demokraten beide Kammern des Kongresses zurückerobert hatten. Damit begann für die Beziehungen zwischen den USA und dem Iran unmittelbar das „Fenster nach der Wahl“.
Dafür gibt es zwei Gründe: Erstens bestraften die Wähler mit ihrer Stimme die hohen Ölpreise und den Krieg mit dem Iran. Die Republikaner erlitten Verluste, weil der Konflikt die Energiepreise in die Höhe trieb und die Lebenshaltungskosten die Haushalte belasteten. Zweitens tritt der neue Kongress sein Amt erst am 3. Januar 2027 an. Während der Übergangszeit behält das Weiße Haus zwar weiterhin die militärische und diplomatische Initiative, doch spätere Haushaltsmittel und Kriegsvollmachten werden vom Kongress kontrolliert. Die aktuellen Streitpunkte sind die Reihenfolge einer Aufhebung der Sanktionen, der Umgang mit hoch angereichertem Uran und die freie Passage durch die Straße von Hormus. Es gibt Signale für Verhandlungen, aber noch keine konkreten Ergebnisse.
Am Markt notierte WTI (CL) am 5. November bei 86,93 US-Dollar je Barrel und Brent (BZ) bei 93,81 US-Dollar je Barrel; der geopolitische Risikoaufschlag wurde rasch abgebaut. Kurzfristig bestehen weiterhin Risiken durch Kämpfe bei laufenden Verhandlungen, auf Minen laufende Öltanker und begrenzte Angriffe. CL/BZ dürften schwanken und eine eher bärische Tendenz aufweisen, wobei das Abwärtspotenzial begrenzt ist – kurzfristig 📉. Mittelfristig senkt die Kontrolle durch den Kongress die Wahrscheinlichkeit einer Eskalation. Sollte die freie Passage durch die Straße von Hormus wiederhergestellt werden, wird der Kriegsaufschlag weiter abgebaut; CL/BZ mittelfristig 📉. Im Zusammenspiel dürfte Erdgas (NG) mit dem nachlassenden Versorgungsrisiko eher 📉 tendieren. Gold (GC) steht unter dem Einfluss gegenläufiger Kräfte aus Realzinsen und sicherer Hafen-Nachfrage; mittelfristig 📈.
Sollten die Verhandlungen scheitern oder begrenzte Militärschläge wieder aufgenommen werden, könnten die Ölpreise rasch steigen. Dies ist eine ereignisbasierte Einschätzung und keine Anlageberatung.
$CL
$BZ
Dafür gibt es zwei Gründe: Erstens bestraften die Wähler mit ihrer Stimme die hohen Ölpreise und den Krieg mit dem Iran. Die Republikaner erlitten Verluste, weil der Konflikt die Energiepreise in die Höhe trieb und die Lebenshaltungskosten die Haushalte belasteten. Zweitens tritt der neue Kongress sein Amt erst am 3. Januar 2027 an. Während der Übergangszeit behält das Weiße Haus zwar weiterhin die militärische und diplomatische Initiative, doch spätere Haushaltsmittel und Kriegsvollmachten werden vom Kongress kontrolliert. Die aktuellen Streitpunkte sind die Reihenfolge einer Aufhebung der Sanktionen, der Umgang mit hoch angereichertem Uran und die freie Passage durch die Straße von Hormus. Es gibt Signale für Verhandlungen, aber noch keine konkreten Ergebnisse.
Am Markt notierte WTI (CL) am 5. November bei 86,93 US-Dollar je Barrel und Brent (BZ) bei 93,81 US-Dollar je Barrel; der geopolitische Risikoaufschlag wurde rasch abgebaut. Kurzfristig bestehen weiterhin Risiken durch Kämpfe bei laufenden Verhandlungen, auf Minen laufende Öltanker und begrenzte Angriffe. CL/BZ dürften schwanken und eine eher bärische Tendenz aufweisen, wobei das Abwärtspotenzial begrenzt ist – kurzfristig 📉. Mittelfristig senkt die Kontrolle durch den Kongress die Wahrscheinlichkeit einer Eskalation. Sollte die freie Passage durch die Straße von Hormus wiederhergestellt werden, wird der Kriegsaufschlag weiter abgebaut; CL/BZ mittelfristig 📉. Im Zusammenspiel dürfte Erdgas (NG) mit dem nachlassenden Versorgungsrisiko eher 📉 tendieren. Gold (GC) steht unter dem Einfluss gegenläufiger Kräfte aus Realzinsen und sicherer Hafen-Nachfrage; mittelfristig 📈.
Sollten die Verhandlungen scheitern oder begrenzte Militärschläge wieder aufgenommen werden, könnten die Ölpreise rasch steigen. Dies ist eine ereignisbasierte Einschätzung und keine Anlageberatung.
$CL
$BZ
2.7k
·
--
Teilweise korrekt
#原油价格跌破100美元 Der Rohölpreis über 100 Dollar: Das geschah vom 2. bis 5. November 2026. Signale für Verhandlungen zwischen den USA und dem Iran sowie die Aussicht auf eine Wiederaufnahme des Schiffsverkehrs durch die Straße von Hormus ließen die geopolitische Risikoprämie rasch schwinden. Am 4. November fiel der Abrechnungspreis für Brent (BZ) auf 94,62 US-Dollar pro Barrel, WTI (CL) sank auf rund 88 US-Dollar. Im Wochenverlauf summierte sich der Rückgang auf knapp 20 Prozent – der stärkste Wochenverlust seit 2020.
Dafür gab es drei Hauptgründe:
Entspannung der geopolitischen Lage: Das diplomatische Fenster zwischen den USA und dem Iran öffnete sich. Der Markt setzte darauf, dass der Konflikt früher als erwartet endet; die zuvor über 100 Dollar liegende „Kriegsprämie“ wurde rasch abgebaut;
Verbesserte Versorgungserwartungen: Die Aussicht auf eine Wiederaufnahme des Schiffsverkehrs durch die Straße von Hormus verbesserte sich, und Saudi-Arabiens Ost-West-Pipeline wurde schrittweise wieder in Betrieb genommen. Die angespannte physische Versorgungslage lockerte sich dadurch etwas;
Kettenreaktion bei den Verkäufen: Trendfolgende CTA-Fonds bauten Positionen ab. Der Anteil der BZ-Longpositionen sank von 73 auf 55 Prozent, während die technische Lage den Rückgang verstärkte.
Die Fundamentaldaten sind jedoch keineswegs entspannt: Die weltweiten Lagerbestände liegen rund eine Milliarde Barrel unter dem Vorkriegsniveau, die Dieselvorräte sind niedrig und die OPEC+ hält an den Förderkürzungen fest. Der Spielraum für einen starken Ölpreisrückgang ist daher begrenzt.
Kurzfristig 📉: Solange die Erwartungen an Verhandlungen nicht enttäuscht werden, dürfte CL die Unterstützung bei 85 Dollar testen; bei BZ liegt die Marke bei etwa 90 Dollar;
Mittel- bis langfristig 📈: Niedrige Lagerbestände und wiederkehrende geopolitische Spannungen. Scheitern die Verhandlungen, könnte die Risikoprämie zurückkehren; ein dauerhaftes Absinken des Preisniveaus unter 90 Dollar ist daher schwer vorstellbar.
Die Nachrichtenlage im Nahen Osten ist äußerst sensibel; die Kurse können sich an einem Tag in beide Richtungen um 5 Prozent oder mehr bewegen. Nicht ungesichert auf fallende Kurse setzen.
$CL
{future}(CLUSDT)
$BZ
{future}(BZUSDT)
#原油价格跌破100美元 Der Rohölpreis über 100 Dollar: Das geschah vom 2. bis 5. November 2026. Signale für Verhandlungen zwischen den USA und dem Iran sowie die Aussicht auf eine Wiederaufnahme des Schiffsverkehrs durch die Straße von Hormus ließen die geopolitische Risikoprämie rasch schwinden. Am 4. November fiel der Abrechnungspreis für Brent (BZ) auf 94,62 US-Dollar pro Barrel, WTI (CL) sank auf rund 88 US-Dollar. Im Wochenverlauf summierte sich der Rückgang auf knapp 20 Prozent – der stärkste Wochenverlust seit 2020.
Dafür gab es drei Hauptgründe:
Entspannung der geopolitischen Lage: Das diplomatische Fenster zwischen den USA und dem Iran öffnete sich. Der Markt setzte darauf, dass der Konflikt früher als erwartet endet; die zuvor über 100 Dollar liegende „Kriegsprämie“ wurde rasch abgebaut;
Verbesserte Versorgungserwartungen: Die Aussicht auf eine Wiederaufnahme des Schiffsverkehrs durch die Straße von Hormus verbesserte sich, und Saudi-Arabiens Ost-West-Pipeline wurde schrittweise wieder in Betrieb genommen. Die angespannte physische Versorgungslage lockerte sich dadurch etwas;
Kettenreaktion bei den Verkäufen: Trendfolgende CTA-Fonds bauten Positionen ab. Der Anteil der BZ-Longpositionen sank von 73 auf 55 Prozent, während die technische Lage den Rückgang verstärkte.
Die Fundamentaldaten sind jedoch keineswegs entspannt: Die weltweiten Lagerbestände liegen rund eine Milliarde Barrel unter dem Vorkriegsniveau, die Dieselvorräte sind niedrig und die OPEC+ hält an den Förderkürzungen fest. Der Spielraum für einen starken Ölpreisrückgang ist daher begrenzt.
Kurzfristig 📉: Solange die Erwartungen an Verhandlungen nicht enttäuscht werden, dürfte CL die Unterstützung bei 85 Dollar testen; bei BZ liegt die Marke bei etwa 90 Dollar;
Mittel- bis langfristig 📈: Niedrige Lagerbestände und wiederkehrende geopolitische Spannungen. Scheitern die Verhandlungen, könnte die Risikoprämie zurückkehren; ein dauerhaftes Absinken des Preisniveaus unter 90 Dollar ist daher schwer vorstellbar.
Die Nachrichtenlage im Nahen Osten ist äußerst sensibel; die Kurse können sich an einem Tag in beide Richtungen um 5 Prozent oder mehr bewegen. Nicht ungesichert auf fallende Kurse setzen.
$CL
$BZ
Dafür gab es drei Hauptgründe:
Entspannung der geopolitischen Lage: Das diplomatische Fenster zwischen den USA und dem Iran öffnete sich. Der Markt setzte darauf, dass der Konflikt früher als erwartet endet; die zuvor über 100 Dollar liegende „Kriegsprämie“ wurde rasch abgebaut;
Verbesserte Versorgungserwartungen: Die Aussicht auf eine Wiederaufnahme des Schiffsverkehrs durch die Straße von Hormus verbesserte sich, und Saudi-Arabiens Ost-West-Pipeline wurde schrittweise wieder in Betrieb genommen. Die angespannte physische Versorgungslage lockerte sich dadurch etwas;
Kettenreaktion bei den Verkäufen: Trendfolgende CTA-Fonds bauten Positionen ab. Der Anteil der BZ-Longpositionen sank von 73 auf 55 Prozent, während die technische Lage den Rückgang verstärkte.
Die Fundamentaldaten sind jedoch keineswegs entspannt: Die weltweiten Lagerbestände liegen rund eine Milliarde Barrel unter dem Vorkriegsniveau, die Dieselvorräte sind niedrig und die OPEC+ hält an den Förderkürzungen fest. Der Spielraum für einen starken Ölpreisrückgang ist daher begrenzt.
Kurzfristig 📉: Solange die Erwartungen an Verhandlungen nicht enttäuscht werden, dürfte CL die Unterstützung bei 85 Dollar testen; bei BZ liegt die Marke bei etwa 90 Dollar;
Mittel- bis langfristig 📈: Niedrige Lagerbestände und wiederkehrende geopolitische Spannungen. Scheitern die Verhandlungen, könnte die Risikoprämie zurückkehren; ein dauerhaftes Absinken des Preisniveaus unter 90 Dollar ist daher schwer vorstellbar.
Die Nachrichtenlage im Nahen Osten ist äußerst sensibel; die Kurse können sich an einem Tag in beide Richtungen um 5 Prozent oder mehr bewegen. Nicht ungesichert auf fallende Kurse setzen.
$CL
$BZ
1.3k
·
--
#非农就业数据推升加息预期 US-Arbeitsmarktbericht weit über Erwartungen, Zinserhöhungsängste kehren zurück – Kryptomärkte kurzfristig unter Druck
Das Ereignis trat am 6. November 2026 ein: Das US-Arbeitsministerium veröffentlichte für Oktober einen Zuwachs von 165.000 neuen Stellen außerhalb der Landwirtschaft – weit mehr als die Markterwartung von etwa 60.000 bis 70.000. Die Arbeitslosenquote sank auf 4,1 %, der durchschnittliche Stundenlohn stieg im Monatsvergleich um 0,4 %, und die Daten für August und September wurden zusammen um 84.000 nach oben korrigiert. Alle drei Kennzahlen fielen gleichzeitig heißer aus als erwartet. Händler erhöhten daraufhin die Wahrscheinlichkeit einer Zinserhöhung der US-Notenbank um 25 Basispunkte im Dezember von etwa 75 % auf 80–85 %. Die Rendite zweijähriger US-Staatsanleihen sprang nach oben, der US-Dollar legte zu.
Hauptursache: Der Arbeitsmarkt kühlte sich nicht wie erwartet ab. Die hartnäckige Lohnentwicklung könnte sich auf die Dienstleistungsinflation übertragen. Hinzu kommt der inflationsfördernde Nachfragedruck durch KI-Investitionen. Damit gewann die „Inflationsbekämpfung“ wieder die Oberhand in der Logik der US-Notenbank, und die Erwartungen an eine Lockerung wurden endgültig nach hinten verschoben.
Kurzfristig 📉: Die Erwartung einer knapperen Liquidität setzt Risikoanlagen unmittelbar unter Druck. Nach der Veröffentlichung der Daten fiel BTC unter 76.000 US-Dollar und verlor an einem Tag fast 5 %. Bei mehr als 230.000 Marktteilnehmern wurden Positionen liquidiert; ETH und SOL brachen ebenfalls stark ein.
Mittelfristig auseinanderlaufende Entwicklungen: Sollten die Zinserhöhungen umgesetzt sein und die Inflation ihren Höhepunkt erreicht haben, könnten BTC und BNB als liquide Kernanlagen zuerst wieder anziehen 📈. Bei hoch bewerteten Altcoins wie XRP ist dagegen weiterhin ein Abbau der Überbewertung nötig 📉.
Kurzfristig bärisch, langfristig strukturell bullisch – solange die Zinserhöhungserwartungen noch nicht vollständig eingepreist sind, dürfte der Kryptomarkt insgesamt schwach bleiben. Sobald der Zinspfad klarer ist, wird Kapital in die führenden Anlagen zurückfließen.
Makrodaten können sich schnell drehen. Bei gehebelten Positionen ist Vorsicht geboten; nach dem Arbeitsmarktbericht hat die Volatilität deutlich zugenommen.
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$SOL
{future}(SOLUSDT)
#非农就业数据推升加息预期 US-Arbeitsmarktbericht weit über Erwartungen, Zinserhöhungsängste kehren zurück – Kryptomärkte kurzfristig unter Druck
Das Ereignis trat am 6. November 2026 ein: Das US-Arbeitsministerium veröffentlichte für Oktober einen Zuwachs von 165.000 neuen Stellen außerhalb der Landwirtschaft – weit mehr als die Markterwartung von etwa 60.000 bis 70.000. Die Arbeitslosenquote sank auf 4,1 %, der durchschnittliche Stundenlohn stieg im Monatsvergleich um 0,4 %, und die Daten für August und September wurden zusammen um 84.000 nach oben korrigiert. Alle drei Kennzahlen fielen gleichzeitig heißer aus als erwartet. Händler erhöhten daraufhin die Wahrscheinlichkeit einer Zinserhöhung der US-Notenbank um 25 Basispunkte im Dezember von etwa 75 % auf 80–85 %. Die Rendite zweijähriger US-Staatsanleihen sprang nach oben, der US-Dollar legte zu.
Hauptursache: Der Arbeitsmarkt kühlte sich nicht wie erwartet ab. Die hartnäckige Lohnentwicklung könnte sich auf die Dienstleistungsinflation übertragen. Hinzu kommt der inflationsfördernde Nachfragedruck durch KI-Investitionen. Damit gewann die „Inflationsbekämpfung“ wieder die Oberhand in der Logik der US-Notenbank, und die Erwartungen an eine Lockerung wurden endgültig nach hinten verschoben.
Kurzfristig 📉: Die Erwartung einer knapperen Liquidität setzt Risikoanlagen unmittelbar unter Druck. Nach der Veröffentlichung der Daten fiel BTC unter 76.000 US-Dollar und verlor an einem Tag fast 5 %. Bei mehr als 230.000 Marktteilnehmern wurden Positionen liquidiert; ETH und SOL brachen ebenfalls stark ein.
Mittelfristig auseinanderlaufende Entwicklungen: Sollten die Zinserhöhungen umgesetzt sein und die Inflation ihren Höhepunkt erreicht haben, könnten BTC und BNB als liquide Kernanlagen zuerst wieder anziehen 📈. Bei hoch bewerteten Altcoins wie XRP ist dagegen weiterhin ein Abbau der Überbewertung nötig 📉.
Kurzfristig bärisch, langfristig strukturell bullisch – solange die Zinserhöhungserwartungen noch nicht vollständig eingepreist sind, dürfte der Kryptomarkt insgesamt schwach bleiben. Sobald der Zinspfad klarer ist, wird Kapital in die führenden Anlagen zurückfließen.
Makrodaten können sich schnell drehen. Bei gehebelten Positionen ist Vorsicht geboten; nach dem Arbeitsmarktbericht hat die Volatilität deutlich zugenommen.
$BTC
$ETH
$SOL
Das Ereignis trat am 6. November 2026 ein: Das US-Arbeitsministerium veröffentlichte für Oktober einen Zuwachs von 165.000 neuen Stellen außerhalb der Landwirtschaft – weit mehr als die Markterwartung von etwa 60.000 bis 70.000. Die Arbeitslosenquote sank auf 4,1 %, der durchschnittliche Stundenlohn stieg im Monatsvergleich um 0,4 %, und die Daten für August und September wurden zusammen um 84.000 nach oben korrigiert. Alle drei Kennzahlen fielen gleichzeitig heißer aus als erwartet. Händler erhöhten daraufhin die Wahrscheinlichkeit einer Zinserhöhung der US-Notenbank um 25 Basispunkte im Dezember von etwa 75 % auf 80–85 %. Die Rendite zweijähriger US-Staatsanleihen sprang nach oben, der US-Dollar legte zu.
Hauptursache: Der Arbeitsmarkt kühlte sich nicht wie erwartet ab. Die hartnäckige Lohnentwicklung könnte sich auf die Dienstleistungsinflation übertragen. Hinzu kommt der inflationsfördernde Nachfragedruck durch KI-Investitionen. Damit gewann die „Inflationsbekämpfung“ wieder die Oberhand in der Logik der US-Notenbank, und die Erwartungen an eine Lockerung wurden endgültig nach hinten verschoben.
Kurzfristig 📉: Die Erwartung einer knapperen Liquidität setzt Risikoanlagen unmittelbar unter Druck. Nach der Veröffentlichung der Daten fiel BTC unter 76.000 US-Dollar und verlor an einem Tag fast 5 %. Bei mehr als 230.000 Marktteilnehmern wurden Positionen liquidiert; ETH und SOL brachen ebenfalls stark ein.
Mittelfristig auseinanderlaufende Entwicklungen: Sollten die Zinserhöhungen umgesetzt sein und die Inflation ihren Höhepunkt erreicht haben, könnten BTC und BNB als liquide Kernanlagen zuerst wieder anziehen 📈. Bei hoch bewerteten Altcoins wie XRP ist dagegen weiterhin ein Abbau der Überbewertung nötig 📉.
Kurzfristig bärisch, langfristig strukturell bullisch – solange die Zinserhöhungserwartungen noch nicht vollständig eingepreist sind, dürfte der Kryptomarkt insgesamt schwach bleiben. Sobald der Zinspfad klarer ist, wird Kapital in die führenden Anlagen zurückfließen.
Makrodaten können sich schnell drehen. Bei gehebelten Positionen ist Vorsicht geboten; nach dem Arbeitsmarktbericht hat die Volatilität deutlich zugenommen.
$BTC
$ETH
$SOL
817
·
--
#俄央行为非合格投资者列明BTC等 Die russische Zentralbank legt für Privatanleger eine Liste vor: keine vollständige Öffnung, sondern regulierter Zugang mit klaren Grenzen
Der jüngste Stand ist vom 6. November: Laut der Nachrichtenagentur TASS hat die russische Zentralbank offiziell die Liste der Krypto-Assets festgelegt, die nicht qualifizierten Anlegern zugänglich gemacht werden dürfen. Sie umfasst nur BTC, ETH und USDT. Die entsprechende Anordnung tritt am 17. November in Kraft; Börsen können die Assets dann öffentlich handeln. Die rechtliche Grundlage bildet das am 4. August von Putin unterzeichnete Gesetz über digitale Währungen und digitale Rechte, das am 1. September in Kraft getreten ist.
Die Auswahlkriterien sind streng: hohe Marktkapitalisierung, hohes durchschnittliches tägliches Handelsvolumen und eine mindestens fünfjährige Preisentwicklung auf ausländischen Plattformen. Außerdem müssen die Assets transparent und rückverfolgbar sein. Privacy Coins und Assets, denen es an ausreichender Liquidität mangelt, bleiben außen vor. Hinzu kommen zwei Beschränkungen: Privatanleger dürfen über einen einzelnen zugelassenen Vermittler pro Jahr höchstens 300.000 Rubel (etwa 3.800 US-Dollar) investieren und müssen einen Wissenstest bestehen. Zahlungen mit Kryptowährungen bleiben im Inland verboten; der Rubel ist das einzige gesetzliche Zahlungsmittel.
Dahinter stehen drei Faktoren: Der Bedarf an grenzüberschreitenden Abrechnungen und Vermögenskanälen angesichts des Sanktionsdrucks, der Finanzierungsbedarf durch besicherte Kredite im Hochzinsumfeld (14 %) sowie die Eingliederung des grauen Marktes in einen regulierbaren Rahmen, um systemische Risiken zu senken.
Kurzfristig 📈: Der Zugang für reguliertes Kapital öffnet sich, und die Liquiditätserwartungen für BTC und ETH verbessern sich;
Langfristig 📉: Begrenzte Investitionen, die Beschränkung auf drei Coins sowie Volatilitäts- und geopolitische Sanktionsrisiken machen einen umfassenden Bullenmarkt unwahrscheinlich. SOL, XRP und andere bleiben vorerst für Privatanleger ausgeschlossen.
Die Politik kann sich im Zuge der Sanktionsauseinandersetzungen jederzeit verschärfen. Der Rubel-Zugang und die Compliance bei der Verwahrung bleiben Unsicherheitsfaktoren. „Zugang“ sollte nicht als „blind optimistisch“ missverstanden werden.
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$SOL
{future}(SOLUSDT)
#俄央行为非合格投资者列明BTC等 Die russische Zentralbank legt für Privatanleger eine Liste vor: keine vollständige Öffnung, sondern regulierter Zugang mit klaren Grenzen
Der jüngste Stand ist vom 6. November: Laut der Nachrichtenagentur TASS hat die russische Zentralbank offiziell die Liste der Krypto-Assets festgelegt, die nicht qualifizierten Anlegern zugänglich gemacht werden dürfen. Sie umfasst nur BTC, ETH und USDT. Die entsprechende Anordnung tritt am 17. November in Kraft; Börsen können die Assets dann öffentlich handeln. Die rechtliche Grundlage bildet das am 4. August von Putin unterzeichnete Gesetz über digitale Währungen und digitale Rechte, das am 1. September in Kraft getreten ist.
Die Auswahlkriterien sind streng: hohe Marktkapitalisierung, hohes durchschnittliches tägliches Handelsvolumen und eine mindestens fünfjährige Preisentwicklung auf ausländischen Plattformen. Außerdem müssen die Assets transparent und rückverfolgbar sein. Privacy Coins und Assets, denen es an ausreichender Liquidität mangelt, bleiben außen vor. Hinzu kommen zwei Beschränkungen: Privatanleger dürfen über einen einzelnen zugelassenen Vermittler pro Jahr höchstens 300.000 Rubel (etwa 3.800 US-Dollar) investieren und müssen einen Wissenstest bestehen. Zahlungen mit Kryptowährungen bleiben im Inland verboten; der Rubel ist das einzige gesetzliche Zahlungsmittel.
Dahinter stehen drei Faktoren: Der Bedarf an grenzüberschreitenden Abrechnungen und Vermögenskanälen angesichts des Sanktionsdrucks, der Finanzierungsbedarf durch besicherte Kredite im Hochzinsumfeld (14 %) sowie die Eingliederung des grauen Marktes in einen regulierbaren Rahmen, um systemische Risiken zu senken.
Kurzfristig 📈: Der Zugang für reguliertes Kapital öffnet sich, und die Liquiditätserwartungen für BTC und ETH verbessern sich;
Langfristig 📉: Begrenzte Investitionen, die Beschränkung auf drei Coins sowie Volatilitäts- und geopolitische Sanktionsrisiken machen einen umfassenden Bullenmarkt unwahrscheinlich. SOL, XRP und andere bleiben vorerst für Privatanleger ausgeschlossen.
Die Politik kann sich im Zuge der Sanktionsauseinandersetzungen jederzeit verschärfen. Der Rubel-Zugang und die Compliance bei der Verwahrung bleiben Unsicherheitsfaktoren. „Zugang“ sollte nicht als „blind optimistisch“ missverstanden werden.
$BTC
$ETH
$SOL
Der jüngste Stand ist vom 6. November: Laut der Nachrichtenagentur TASS hat die russische Zentralbank offiziell die Liste der Krypto-Assets festgelegt, die nicht qualifizierten Anlegern zugänglich gemacht werden dürfen. Sie umfasst nur BTC, ETH und USDT. Die entsprechende Anordnung tritt am 17. November in Kraft; Börsen können die Assets dann öffentlich handeln. Die rechtliche Grundlage bildet das am 4. August von Putin unterzeichnete Gesetz über digitale Währungen und digitale Rechte, das am 1. September in Kraft getreten ist.
Die Auswahlkriterien sind streng: hohe Marktkapitalisierung, hohes durchschnittliches tägliches Handelsvolumen und eine mindestens fünfjährige Preisentwicklung auf ausländischen Plattformen. Außerdem müssen die Assets transparent und rückverfolgbar sein. Privacy Coins und Assets, denen es an ausreichender Liquidität mangelt, bleiben außen vor. Hinzu kommen zwei Beschränkungen: Privatanleger dürfen über einen einzelnen zugelassenen Vermittler pro Jahr höchstens 300.000 Rubel (etwa 3.800 US-Dollar) investieren und müssen einen Wissenstest bestehen. Zahlungen mit Kryptowährungen bleiben im Inland verboten; der Rubel ist das einzige gesetzliche Zahlungsmittel.
Dahinter stehen drei Faktoren: Der Bedarf an grenzüberschreitenden Abrechnungen und Vermögenskanälen angesichts des Sanktionsdrucks, der Finanzierungsbedarf durch besicherte Kredite im Hochzinsumfeld (14 %) sowie die Eingliederung des grauen Marktes in einen regulierbaren Rahmen, um systemische Risiken zu senken.
Kurzfristig 📈: Der Zugang für reguliertes Kapital öffnet sich, und die Liquiditätserwartungen für BTC und ETH verbessern sich;
Langfristig 📉: Begrenzte Investitionen, die Beschränkung auf drei Coins sowie Volatilitäts- und geopolitische Sanktionsrisiken machen einen umfassenden Bullenmarkt unwahrscheinlich. SOL, XRP und andere bleiben vorerst für Privatanleger ausgeschlossen.
Die Politik kann sich im Zuge der Sanktionsauseinandersetzungen jederzeit verschärfen. Der Rubel-Zugang und die Compliance bei der Verwahrung bleiben Unsicherheitsfaktoren. „Zugang“ sollte nicht als „blind optimistisch“ missverstanden werden.
$BTC
$ETH
$SOL
365
·
--
#估值承压下Anthropic还能如期上市吗 Anthropics „Bewertung gerät unter Druck“ ist der jüngste Wirbel, der gerade erst losgebrochen ist: Am 26. Oktober 2026 reichte das Unternehmen sein S-1 ein; die Roadshow war für die Woche ab dem 9. November und der Börsengang vor Thanksgiving geplant. Doch nach dem Ausverkauf bei US-Technologieaktien am 5. und 6. November stellten institutionelle Anleger das angestrebte Bewertungsziel von 1,5 Billionen US-Dollar geschlossen infrage. Einige Gebote wurden auf 1,2–1 Billion US-Dollar gesenkt, und die Wahrscheinlichkeit eines Börsengangs noch in diesem Jahr fiel von 84 % auf 60 %.
Der Druck hat drei Hauptursachen: Erstens das makroökonomische Umfeld: Nach den Zwischenwahlen verlor der Nasdaq an einem einzigen Tag mehr als 5 %, und die Flucht in sichere Anlagen ließ die Stimmung gegenüber KI-Vermögenswerten deutlich kippen. Zweitens die Fundamentaldaten: Der Umsatz im dritten Quartal stieg zwar kräftig auf 16,96 Milliarden US-Dollar, doch aus einem Betriebsgewinn wurde ein Betriebsverlust. Die zugesagten Ausgaben für Rechenleistung belaufen sich bereits auf nahezu 900 Milliarden US-Dollar; die festen Zahlungsverpflichtungen übersteigen den freien Cashflow bei Weitem. Drittens der Wandel der Bewertungslogik: Auf dem privaten Markt wurde nach „Narrativ + Wachstum“ bewertet, während der öffentliche Markt nun nach Kapitalkosten und Rückzahlungszeiträumen neu bewertet.
Für den Kryptomarkt könnte die Abkühlung bei KI-Aktien auf die Risikobereitschaft übergreifen: Kurzfristig geraten KI-bezogene Werte und Vermögenswerte mit hohem Beta unter Druck; BTC, ETH, SOL und LINK tendieren kurzfristig abwärts 📉. Sollte Anthropic mit einem Abschlag erfolgreich an die Börse gehen und sich der Bewertungsanker stabilisieren, könnten sich die Liquiditätserwartungen mittelfristig erholen; BTC und ETH bleiben weiterhin aussichtsreich 📈.
Die IPO-Bewertung und die Schwankungen der makroökonomischen Zinsen bergen erhebliche Unsicherheiten; die Korrelation mit dem Kryptomarkt kann starke Schwankungen mit sich bringen. Dies stellt keine Anlageberatung dar.
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$ANTHROPIC
{future}(ANTHROPICUSDT)
#估值承压下Anthropic还能如期上市吗 Anthropics „Bewertung gerät unter Druck“ ist der jüngste Wirbel, der gerade erst losgebrochen ist: Am 26. Oktober 2026 reichte das Unternehmen sein S-1 ein; die Roadshow war für die Woche ab dem 9. November und der Börsengang vor Thanksgiving geplant. Doch nach dem Ausverkauf bei US-Technologieaktien am 5. und 6. November stellten institutionelle Anleger das angestrebte Bewertungsziel von 1,5 Billionen US-Dollar geschlossen infrage. Einige Gebote wurden auf 1,2–1 Billion US-Dollar gesenkt, und die Wahrscheinlichkeit eines Börsengangs noch in diesem Jahr fiel von 84 % auf 60 %.
Der Druck hat drei Hauptursachen: Erstens das makroökonomische Umfeld: Nach den Zwischenwahlen verlor der Nasdaq an einem einzigen Tag mehr als 5 %, und die Flucht in sichere Anlagen ließ die Stimmung gegenüber KI-Vermögenswerten deutlich kippen. Zweitens die Fundamentaldaten: Der Umsatz im dritten Quartal stieg zwar kräftig auf 16,96 Milliarden US-Dollar, doch aus einem Betriebsgewinn wurde ein Betriebsverlust. Die zugesagten Ausgaben für Rechenleistung belaufen sich bereits auf nahezu 900 Milliarden US-Dollar; die festen Zahlungsverpflichtungen übersteigen den freien Cashflow bei Weitem. Drittens der Wandel der Bewertungslogik: Auf dem privaten Markt wurde nach „Narrativ + Wachstum“ bewertet, während der öffentliche Markt nun nach Kapitalkosten und Rückzahlungszeiträumen neu bewertet.
Für den Kryptomarkt könnte die Abkühlung bei KI-Aktien auf die Risikobereitschaft übergreifen: Kurzfristig geraten KI-bezogene Werte und Vermögenswerte mit hohem Beta unter Druck; BTC, ETH, SOL und LINK tendieren kurzfristig abwärts 📉. Sollte Anthropic mit einem Abschlag erfolgreich an die Börse gehen und sich der Bewertungsanker stabilisieren, könnten sich die Liquiditätserwartungen mittelfristig erholen; BTC und ETH bleiben weiterhin aussichtsreich 📈.
Die IPO-Bewertung und die Schwankungen der makroökonomischen Zinsen bergen erhebliche Unsicherheiten; die Korrelation mit dem Kryptomarkt kann starke Schwankungen mit sich bringen. Dies stellt keine Anlageberatung dar.
$BTC
$ETH
$ANTHROPIC
Der Druck hat drei Hauptursachen: Erstens das makroökonomische Umfeld: Nach den Zwischenwahlen verlor der Nasdaq an einem einzigen Tag mehr als 5 %, und die Flucht in sichere Anlagen ließ die Stimmung gegenüber KI-Vermögenswerten deutlich kippen. Zweitens die Fundamentaldaten: Der Umsatz im dritten Quartal stieg zwar kräftig auf 16,96 Milliarden US-Dollar, doch aus einem Betriebsgewinn wurde ein Betriebsverlust. Die zugesagten Ausgaben für Rechenleistung belaufen sich bereits auf nahezu 900 Milliarden US-Dollar; die festen Zahlungsverpflichtungen übersteigen den freien Cashflow bei Weitem. Drittens der Wandel der Bewertungslogik: Auf dem privaten Markt wurde nach „Narrativ + Wachstum“ bewertet, während der öffentliche Markt nun nach Kapitalkosten und Rückzahlungszeiträumen neu bewertet.
Für den Kryptomarkt könnte die Abkühlung bei KI-Aktien auf die Risikobereitschaft übergreifen: Kurzfristig geraten KI-bezogene Werte und Vermögenswerte mit hohem Beta unter Druck; BTC, ETH, SOL und LINK tendieren kurzfristig abwärts 📉. Sollte Anthropic mit einem Abschlag erfolgreich an die Börse gehen und sich der Bewertungsanker stabilisieren, könnten sich die Liquiditätserwartungen mittelfristig erholen; BTC und ETH bleiben weiterhin aussichtsreich 📈.
Die IPO-Bewertung und die Schwankungen der makroökonomischen Zinsen bergen erhebliche Unsicherheiten; die Korrelation mit dem Kryptomarkt kann starke Schwankungen mit sich bringen. Dies stellt keine Anlageberatung dar.
$BTC
$ETH
$ANTHROPIC
635
·
--
#比特币反弹至7.5万美元芯片股领涨 Die US-Beschäftigung außerhalb der Landwirtschaft legte im Oktober um 165.000 Stellen zu und übertraf damit die Prognose von 65.000 deutlich. Die Arbeitslosenquote sank auf 4,1 %. Nach Veröffentlichung der Daten setzten Händler verstärkt auf eine Zinserhöhung der Fed im Dezember. Am Markt kam es jedoch zu einer Erholung nach dem Motto „Wenn die schlechten Nachrichten raus sind“: Der Nasdaq stieg um knapp 2 %, der Philadelphia Semiconductor Index schoss zeitweise um mehr als 6 % nach oben. NVDA legte an einem Tag rund 2 Billionen Yuan an Marktkapitalisierung zu, AMD und MU stiegen um mehr als 7 %. Aktien aus den Bereichen optische Kommunikation und Speicherchips zogen geschlossen kräftig an, und SpaceX gewann ebenfalls mehr als 6 %.
Bei Kryptowährungen fiel die Erholung „ähnlich, aber heftiger“ aus: BTC rang wiederholt in der Spanne von 75.000 bis 77.000 US-Dollar um eine Richtung und notiert zuletzt bei etwa 75.700. In den vergangenen 24 Stunden wurden marktweit mehr als 230.000 Konten liquidiert – ein Zeichen dafür, dass der Abbau gehebelter Positionen noch nicht abgeschlossen ist.
Die treibende Logik lässt sich in einer Kette zusammenfassen: starke Konjunkturdaten → bestätigte wirtschaftliche Widerstandsfähigkeit → Nachkäufe bei Technologieaktien nach dem Rückgang → Übergreifen der Risikobereitschaft auf Kryptowährungen. Die Neubewertung der Erwartungen an die KI-Investitionen in Rechenleistung ist der wichtigste Grund für die Führung der Chipaktien. BTC zieht dank seiner doppelten Rolle als „digitales Gold“ und Risikoanlage mit – es handelt sich nicht um eine eigenständige Rally.
Kurzfristig 📉: Zinserhöhungserwartungen und Nachwirkungen der Liquidationen; die Marke von 75.000 bleibt umkämpft.
Mittelfristig 📈: Die positive Dynamik der Halbleiterbranche und die KI-Infrastrukturthese sind intakt; BTC dürfte die Unterstützung bei 74.000 halten.
Langfristig 📈: Sollte die Fed wieder eine lockerere Haltung einnehmen und institutionelles Kapital zurückkehren, ist zum Jahresende ein Stand von über 85.000 denkbar.
Eine Kehrtwende bei den Konjunkturdaten, weitere Liquidationen gehebelter Positionen oder abrupte regulatorische Änderungen bleiben Risiken. Setze nicht mit hoch gehebelten Kontrakten auf eine bestimmte Richtung.
$BTC
{future}(BTCUSDT)
$NVDA
{future}(NVDAUSDT)
$MU
{future}(MUUSDT)
#比特币反弹至7.5万美元芯片股领涨 Die US-Beschäftigung außerhalb der Landwirtschaft legte im Oktober um 165.000 Stellen zu und übertraf damit die Prognose von 65.000 deutlich. Die Arbeitslosenquote sank auf 4,1 %. Nach Veröffentlichung der Daten setzten Händler verstärkt auf eine Zinserhöhung der Fed im Dezember. Am Markt kam es jedoch zu einer Erholung nach dem Motto „Wenn die schlechten Nachrichten raus sind“: Der Nasdaq stieg um knapp 2 %, der Philadelphia Semiconductor Index schoss zeitweise um mehr als 6 % nach oben. NVDA legte an einem Tag rund 2 Billionen Yuan an Marktkapitalisierung zu, AMD und MU stiegen um mehr als 7 %. Aktien aus den Bereichen optische Kommunikation und Speicherchips zogen geschlossen kräftig an, und SpaceX gewann ebenfalls mehr als 6 %.
Bei Kryptowährungen fiel die Erholung „ähnlich, aber heftiger“ aus: BTC rang wiederholt in der Spanne von 75.000 bis 77.000 US-Dollar um eine Richtung und notiert zuletzt bei etwa 75.700. In den vergangenen 24 Stunden wurden marktweit mehr als 230.000 Konten liquidiert – ein Zeichen dafür, dass der Abbau gehebelter Positionen noch nicht abgeschlossen ist.
Die treibende Logik lässt sich in einer Kette zusammenfassen: starke Konjunkturdaten → bestätigte wirtschaftliche Widerstandsfähigkeit → Nachkäufe bei Technologieaktien nach dem Rückgang → Übergreifen der Risikobereitschaft auf Kryptowährungen. Die Neubewertung der Erwartungen an die KI-Investitionen in Rechenleistung ist der wichtigste Grund für die Führung der Chipaktien. BTC zieht dank seiner doppelten Rolle als „digitales Gold“ und Risikoanlage mit – es handelt sich nicht um eine eigenständige Rally.
Kurzfristig 📉: Zinserhöhungserwartungen und Nachwirkungen der Liquidationen; die Marke von 75.000 bleibt umkämpft.
Mittelfristig 📈: Die positive Dynamik der Halbleiterbranche und die KI-Infrastrukturthese sind intakt; BTC dürfte die Unterstützung bei 74.000 halten.
Langfristig 📈: Sollte die Fed wieder eine lockerere Haltung einnehmen und institutionelles Kapital zurückkehren, ist zum Jahresende ein Stand von über 85.000 denkbar.
Eine Kehrtwende bei den Konjunkturdaten, weitere Liquidationen gehebelter Positionen oder abrupte regulatorische Änderungen bleiben Risiken. Setze nicht mit hoch gehebelten Kontrakten auf eine bestimmte Richtung.
$BTC
$NVDA
$MU
Bei Kryptowährungen fiel die Erholung „ähnlich, aber heftiger“ aus: BTC rang wiederholt in der Spanne von 75.000 bis 77.000 US-Dollar um eine Richtung und notiert zuletzt bei etwa 75.700. In den vergangenen 24 Stunden wurden marktweit mehr als 230.000 Konten liquidiert – ein Zeichen dafür, dass der Abbau gehebelter Positionen noch nicht abgeschlossen ist.
Die treibende Logik lässt sich in einer Kette zusammenfassen: starke Konjunkturdaten → bestätigte wirtschaftliche Widerstandsfähigkeit → Nachkäufe bei Technologieaktien nach dem Rückgang → Übergreifen der Risikobereitschaft auf Kryptowährungen. Die Neubewertung der Erwartungen an die KI-Investitionen in Rechenleistung ist der wichtigste Grund für die Führung der Chipaktien. BTC zieht dank seiner doppelten Rolle als „digitales Gold“ und Risikoanlage mit – es handelt sich nicht um eine eigenständige Rally.
Kurzfristig 📉: Zinserhöhungserwartungen und Nachwirkungen der Liquidationen; die Marke von 75.000 bleibt umkämpft.
Mittelfristig 📈: Die positive Dynamik der Halbleiterbranche und die KI-Infrastrukturthese sind intakt; BTC dürfte die Unterstützung bei 74.000 halten.
Langfristig 📈: Sollte die Fed wieder eine lockerere Haltung einnehmen und institutionelles Kapital zurückkehren, ist zum Jahresende ein Stand von über 85.000 denkbar.
Eine Kehrtwende bei den Konjunkturdaten, weitere Liquidationen gehebelter Positionen oder abrupte regulatorische Änderungen bleiben Risiken. Setze nicht mit hoch gehebelten Kontrakten auf eine bestimmte Richtung.
$BTC
$NVDA
$MU
1.3k
·
--
#美国11月密歇根预期指数初值50.9 Der vorläufige Index der Verbrauchererwartungen der University of Michigan für November wurde am 6. November 2026 veröffentlicht. Er lag bei 50,9 und damit über den erwarteten 49,5 und dem vorherigen Wert von 48,8. Der vorläufige Gesamtindex des Verbrauchervertrauens lag im selben Zeitraum bei 51,0; die Inflationserwartung für ein Jahr sank von 4,7 % auf 4,3 %. Der Erhebungszeitraum reichte vom 20. Oktober bis zum 2. November und spiegelt die Stimmung nach der Wahl noch nicht vollständig wider.
Ursachen im Überblick: Erstens haben sich die Inflationserwartungen am Rande abgekühlt, doch 4,3 % sind weiterhin hoch. 57 % der Befragten sind nach wie vor der Ansicht, dass die hohen Preise ihren Lebensstandard beeinträchtigen. Zweitens konzentrierte sich die Verbesserung auf Gruppen mit mittlerem und niedrigem Einkommen sowie unabhängige Wähler. Bei vermögenden Personen sank das Vertrauen aufgrund der vorherigen Schwankungen am Aktienmarkt hingegen um 5 %. Drittens nehmen Sorgen über eine „KI-Blase“ Gestalt an. Hinzu kommt, dass die Märkte wieder stärker mit Zinserhöhungen der US-Notenbank rechnen (Wahrscheinlichkeit einer Zinserhöhung im Dezember: etwa 77 %), was zinssensible Anlagen belastet.
Auswirkungen auf die Märkte: Kurzfristig stehen führende Konsum- und Technologieunternehmen unter dem doppelten Druck hoher Zinsen und hoher Bewertungen. NVDA 📉, AAPL 📉 und AMZN 📉 konsolidieren unter Druck. Sollten die Inflationserwartungen jedoch weiter sinken und die Löhne robust bleiben, könnte der Druck auf die Zinsseite mittelfristig nachlassen. Dann könnten Anlagen mit verlässlichen Gewinnaussichten wie MSFT 📈 und TSLA 📈 neu bewertet werden.
Der vorläufige Wert ist eine Schätzung für den aktuellen Zeitraum und kann mit dem endgültigen Wert am 20. November noch korrigiert werden. Geopolitische Konflikte und ein Wiederanstieg der Energiepreise sind die größten Quellen möglicher Abweichungen von den Erwartungen.
$NVDA
{future}(NVDAUSDT)
$AAPL
{future}(AAPLUSDT)
$AMZN
{future}(AMZNUSDT)
#美国11月密歇根预期指数初值50.9 Der vorläufige Index der Verbrauchererwartungen der University of Michigan für November wurde am 6. November 2026 veröffentlicht. Er lag bei 50,9 und damit über den erwarteten 49,5 und dem vorherigen Wert von 48,8. Der vorläufige Gesamtindex des Verbrauchervertrauens lag im selben Zeitraum bei 51,0; die Inflationserwartung für ein Jahr sank von 4,7 % auf 4,3 %. Der Erhebungszeitraum reichte vom 20. Oktober bis zum 2. November und spiegelt die Stimmung nach der Wahl noch nicht vollständig wider.
Ursachen im Überblick: Erstens haben sich die Inflationserwartungen am Rande abgekühlt, doch 4,3 % sind weiterhin hoch. 57 % der Befragten sind nach wie vor der Ansicht, dass die hohen Preise ihren Lebensstandard beeinträchtigen. Zweitens konzentrierte sich die Verbesserung auf Gruppen mit mittlerem und niedrigem Einkommen sowie unabhängige Wähler. Bei vermögenden Personen sank das Vertrauen aufgrund der vorherigen Schwankungen am Aktienmarkt hingegen um 5 %. Drittens nehmen Sorgen über eine „KI-Blase“ Gestalt an. Hinzu kommt, dass die Märkte wieder stärker mit Zinserhöhungen der US-Notenbank rechnen (Wahrscheinlichkeit einer Zinserhöhung im Dezember: etwa 77 %), was zinssensible Anlagen belastet.
Auswirkungen auf die Märkte: Kurzfristig stehen führende Konsum- und Technologieunternehmen unter dem doppelten Druck hoher Zinsen und hoher Bewertungen. NVDA 📉, AAPL 📉 und AMZN 📉 konsolidieren unter Druck. Sollten die Inflationserwartungen jedoch weiter sinken und die Löhne robust bleiben, könnte der Druck auf die Zinsseite mittelfristig nachlassen. Dann könnten Anlagen mit verlässlichen Gewinnaussichten wie MSFT 📈 und TSLA 📈 neu bewertet werden.
Der vorläufige Wert ist eine Schätzung für den aktuellen Zeitraum und kann mit dem endgültigen Wert am 20. November noch korrigiert werden. Geopolitische Konflikte und ein Wiederanstieg der Energiepreise sind die größten Quellen möglicher Abweichungen von den Erwartungen.
$NVDA
$AAPL
$AMZN
Ursachen im Überblick: Erstens haben sich die Inflationserwartungen am Rande abgekühlt, doch 4,3 % sind weiterhin hoch. 57 % der Befragten sind nach wie vor der Ansicht, dass die hohen Preise ihren Lebensstandard beeinträchtigen. Zweitens konzentrierte sich die Verbesserung auf Gruppen mit mittlerem und niedrigem Einkommen sowie unabhängige Wähler. Bei vermögenden Personen sank das Vertrauen aufgrund der vorherigen Schwankungen am Aktienmarkt hingegen um 5 %. Drittens nehmen Sorgen über eine „KI-Blase“ Gestalt an. Hinzu kommt, dass die Märkte wieder stärker mit Zinserhöhungen der US-Notenbank rechnen (Wahrscheinlichkeit einer Zinserhöhung im Dezember: etwa 77 %), was zinssensible Anlagen belastet.
Auswirkungen auf die Märkte: Kurzfristig stehen führende Konsum- und Technologieunternehmen unter dem doppelten Druck hoher Zinsen und hoher Bewertungen. NVDA 📉, AAPL 📉 und AMZN 📉 konsolidieren unter Druck. Sollten die Inflationserwartungen jedoch weiter sinken und die Löhne robust bleiben, könnte der Druck auf die Zinsseite mittelfristig nachlassen. Dann könnten Anlagen mit verlässlichen Gewinnaussichten wie MSFT 📈 und TSLA 📈 neu bewertet werden.
Der vorläufige Wert ist eine Schätzung für den aktuellen Zeitraum und kann mit dem endgültigen Wert am 20. November noch korrigiert werden. Geopolitische Konflikte und ein Wiederanstieg der Energiepreise sind die größten Quellen möglicher Abweichungen von den Erwartungen.
$NVDA
$AAPL
$AMZN
341
·
--
#美股一夜蒸发超2万亿,多家对冲基金面临清算 Am 5. November 2026, US-Ostküstenzeit, erlebten die US-Aktienmärkte einen „Schwarzen Donnerstag“: Der Nasdaq 100 brach an einem einzigen Tag um 6,4 % ein, die Marktkapitalisierung des Gesamtmarkts schrumpfte um rund 2,3 Billionen US-Dollar und der Angstindex VIX schoss um 70 % nach oben.
Der unmittelbare Auslöser war die Sorge, dass der neue Kongress nach den Zwischenwahlen die Regulierung von KI-Rechenzentren verschärfen könnte. Die bisherige Erzählung von einer „unbegrenzten Expansion der KI-Infrastruktur“ wurde neu bewertet. Der tiefere Grund für den Absturz war eine Kettenreaktion bei gehebelten Positionen: Hoch gehebelte KI-Positionen von Hedgefonds wie Walleye gerieten unter Nachschussforderungen. CTA- und Volatilitätsziel-Fonds bauten mechanisch Positionen ab, während Privatanleger gleichzeitig flohen. Bei ausbleibenden Käufern kam es zu einer sich selbst verstärkenden Verkaufswelle.
NVDA 📉 Kurzfristig: Der Abbau hoch gehebelter Positionen ist noch nicht abgeschlossen, daher pessimistisch; langfristig: KI-Rechenleistung ist unverzichtbar, daher optimistisch 📈
MSFT / AMZN / GOOGL 📉 Kurzfristig: Die Erwartungen an die Investitionsausgaben für Cloud-Dienste stehen unter Druck, daher pessimistisch; langfristig: Der Wettbewerbsvorteil durch solide Cashflows bleibt bestehen, daher optimistisch 📈
TSLA 📉 Kurzfristig: Abwärtsdruck durch die allgemeine Marktstimmung, daher pessimistisch; langfristig: abhängig von Auslieferungen und der KI-Erzählung, neutral bis leicht optimistisch 📈
Der systematische Verkaufsdruck ist kurzfristig noch nicht abgeklungen. Volatilitätsziel-Fonds könnten in den kommenden 24–48 Stunden noch Positionen im Umfang von mehreren Hundert Milliarden abbauen. Der langfristige KI-Trend ist jedoch intakt; nach dem starken Einbruch dürfte es zu einer Erholung kommen – nur ist dies kein einseitiger Markt mehr, in dem man Technologieaktien blind kaufen kann.
Die Erwartung einer restriktiven Fed-Politik und der fortgesetzte Abbau von Positionen bei gehebelten Fonds wirken zusammen. Bevor sich ein Boden bestätigt, sollte man beim Einsatz von Hebel vorsichtig sein und sich vor einer Kettenreaktion aus Nachschussforderungen und Zwangsliquidierungen hüten.
$MSFT
{future}(MSFTUSDT)
$NVDA
{future}(NVDAUSDT)
$TSLA
{future}(TSLAUSDT)
#美股一夜蒸发超2万亿,多家对冲基金面临清算 Am 5. November 2026, US-Ostküstenzeit, erlebten die US-Aktienmärkte einen „Schwarzen Donnerstag“: Der Nasdaq 100 brach an einem einzigen Tag um 6,4 % ein, die Marktkapitalisierung des Gesamtmarkts schrumpfte um rund 2,3 Billionen US-Dollar und der Angstindex VIX schoss um 70 % nach oben.
Der unmittelbare Auslöser war die Sorge, dass der neue Kongress nach den Zwischenwahlen die Regulierung von KI-Rechenzentren verschärfen könnte. Die bisherige Erzählung von einer „unbegrenzten Expansion der KI-Infrastruktur“ wurde neu bewertet. Der tiefere Grund für den Absturz war eine Kettenreaktion bei gehebelten Positionen: Hoch gehebelte KI-Positionen von Hedgefonds wie Walleye gerieten unter Nachschussforderungen. CTA- und Volatilitätsziel-Fonds bauten mechanisch Positionen ab, während Privatanleger gleichzeitig flohen. Bei ausbleibenden Käufern kam es zu einer sich selbst verstärkenden Verkaufswelle.
NVDA 📉 Kurzfristig: Der Abbau hoch gehebelter Positionen ist noch nicht abgeschlossen, daher pessimistisch; langfristig: KI-Rechenleistung ist unverzichtbar, daher optimistisch 📈
MSFT / AMZN / GOOGL 📉 Kurzfristig: Die Erwartungen an die Investitionsausgaben für Cloud-Dienste stehen unter Druck, daher pessimistisch; langfristig: Der Wettbewerbsvorteil durch solide Cashflows bleibt bestehen, daher optimistisch 📈
TSLA 📉 Kurzfristig: Abwärtsdruck durch die allgemeine Marktstimmung, daher pessimistisch; langfristig: abhängig von Auslieferungen und der KI-Erzählung, neutral bis leicht optimistisch 📈
Der systematische Verkaufsdruck ist kurzfristig noch nicht abgeklungen. Volatilitätsziel-Fonds könnten in den kommenden 24–48 Stunden noch Positionen im Umfang von mehreren Hundert Milliarden abbauen. Der langfristige KI-Trend ist jedoch intakt; nach dem starken Einbruch dürfte es zu einer Erholung kommen – nur ist dies kein einseitiger Markt mehr, in dem man Technologieaktien blind kaufen kann.
Die Erwartung einer restriktiven Fed-Politik und der fortgesetzte Abbau von Positionen bei gehebelten Fonds wirken zusammen. Bevor sich ein Boden bestätigt, sollte man beim Einsatz von Hebel vorsichtig sein und sich vor einer Kettenreaktion aus Nachschussforderungen und Zwangsliquidierungen hüten.
$MSFT
$NVDA
$TSLA
Der unmittelbare Auslöser war die Sorge, dass der neue Kongress nach den Zwischenwahlen die Regulierung von KI-Rechenzentren verschärfen könnte. Die bisherige Erzählung von einer „unbegrenzten Expansion der KI-Infrastruktur“ wurde neu bewertet. Der tiefere Grund für den Absturz war eine Kettenreaktion bei gehebelten Positionen: Hoch gehebelte KI-Positionen von Hedgefonds wie Walleye gerieten unter Nachschussforderungen. CTA- und Volatilitätsziel-Fonds bauten mechanisch Positionen ab, während Privatanleger gleichzeitig flohen. Bei ausbleibenden Käufern kam es zu einer sich selbst verstärkenden Verkaufswelle.
NVDA 📉 Kurzfristig: Der Abbau hoch gehebelter Positionen ist noch nicht abgeschlossen, daher pessimistisch; langfristig: KI-Rechenleistung ist unverzichtbar, daher optimistisch 📈
MSFT / AMZN / GOOGL 📉 Kurzfristig: Die Erwartungen an die Investitionsausgaben für Cloud-Dienste stehen unter Druck, daher pessimistisch; langfristig: Der Wettbewerbsvorteil durch solide Cashflows bleibt bestehen, daher optimistisch 📈
TSLA 📉 Kurzfristig: Abwärtsdruck durch die allgemeine Marktstimmung, daher pessimistisch; langfristig: abhängig von Auslieferungen und der KI-Erzählung, neutral bis leicht optimistisch 📈
Der systematische Verkaufsdruck ist kurzfristig noch nicht abgeklungen. Volatilitätsziel-Fonds könnten in den kommenden 24–48 Stunden noch Positionen im Umfang von mehreren Hundert Milliarden abbauen. Der langfristige KI-Trend ist jedoch intakt; nach dem starken Einbruch dürfte es zu einer Erholung kommen – nur ist dies kein einseitiger Markt mehr, in dem man Technologieaktien blind kaufen kann.
Die Erwartung einer restriktiven Fed-Politik und der fortgesetzte Abbau von Positionen bei gehebelten Fonds wirken zusammen. Bevor sich ein Boden bestätigt, sollte man beim Einsatz von Hebel vorsichtig sein und sich vor einer Kettenreaktion aus Nachschussforderungen und Zwangsliquidierungen hüten.
$MSFT
$NVDA
$TSLA
498
·
--
#美国拟收紧数据中心监管,AI扩张或面临新约束 Der jüngste Wendepunkt bei der Verschärfung der Regulierung von US-Rechenzentren kam nach den Zwischenwahlen vom 3. November 2026: Die Demokraten eroberten beide Kammern des Kongresses zurück und gewannen in wichtigen Bundesstaaten wie Texas, Georgia und Nevada die Gouverneursposten. Der designierte Gouverneur von Texas, Hinojosa, sprach sich für einen „Stopp neuer Genehmigungen für Rechenzentren bis zur Verabschiedung entsprechender Gesetze“ aus. Zusammen mit dem einjährigen Moratorium in New York vom vergangenen Juli und dem Einfrieren der Genehmigungen für Netzanschlüsse in Texas im September verlagerte sich die Regulierung damit von einer bundesweiten Initiative hin zu verbindlichen Vorgaben auf Ebene der Bundesstaaten.
Die Ursache: „zu wenig Strom und unzufriedene Bürger“. Der Stromverbrauch eines einzelnen KI-Rechenzentrums kann Hunderte Megawatt erreichen. Steigende Strompreise für Haushalte, hoher Wasserverbrauch und der Widerstand der Gemeinden entluden sich geballt. Mehr als 550 lokale Verbote sind landesweit in Kraft; Goldman Sachs schätzt, dass von den Verschärfungen betroffene geplante Kapazitäten rund 45 % der landesweiten Gesamtmenge ausmachen. Im Kern geht es bei der Politik nicht darum, KI zu stoppen, sondern die Kosten für Stromerzeugung, Übertragung und Netzanschluss von den Steuerzahlern zurück auf die Entwickler zu verlagern.
Kurzfristig 📉: Die KI-Infrastrukturkette gerät unter Druck. Genehmigungsverfahren dauern länger, CAPEX wird nach hinten verschoben. Bei nicht finanzierten Projekten nach 2028 ist das Risiko am größten. Die Erwartungen an Entwickler nach Art von Rechenzentrums-REITs und an Aufträge für Stromausrüstung werden nach unten korrigiert.
Mittelfristig bis langfristig 📈: Führende Cloud-Anbieter und KI-Chiphersteller profitieren dagegen von der Angebotsknappheit. NVDA (unverzichtbare Rechenleistung), MSFT (eigene Kernkraftversorgung und strengere Risikokontrolle bei Projekten), GOOGL (verlagert Investitionen ins Ausland und setzt auf Malaysia mit 15 Milliarden US-Dollar) und AMZN (bindet sich im Gegenzug für Zusagen zum Schutz vor Strompreissteigerungen an zusätzliche Energiequellen) können die Kosten weitergeben.
Die Regulierung erhöht die „Eintrittshürden“, statt „KI zu töten“ – kurzfristig drückt sie die Bewertungen 📉, langfristig konzentrieren sich die Wettbewerbsvorteile bei den Marktführern 📈.
Zu beobachten sind der Fortgang der Gesetzgebung in den Bundesstaaten, die Verlängerung der Sitzungsperiode in Texas bis Mai 2027 sowie mögliche neue Beschränkungen für den Bau von Rechenzentren, falls die Strompreise für Haushalte wieder steigen.
$NVDA
{future}(NVDAUSDT)
$MSFT
{future}(MSFTUSDT)
$GOOGL
{future}(GOOGLUSDT)
#美国拟收紧数据中心监管,AI扩张或面临新约束 Der jüngste Wendepunkt bei der Verschärfung der Regulierung von US-Rechenzentren kam nach den Zwischenwahlen vom 3. November 2026: Die Demokraten eroberten beide Kammern des Kongresses zurück und gewannen in wichtigen Bundesstaaten wie Texas, Georgia und Nevada die Gouverneursposten. Der designierte Gouverneur von Texas, Hinojosa, sprach sich für einen „Stopp neuer Genehmigungen für Rechenzentren bis zur Verabschiedung entsprechender Gesetze“ aus. Zusammen mit dem einjährigen Moratorium in New York vom vergangenen Juli und dem Einfrieren der Genehmigungen für Netzanschlüsse in Texas im September verlagerte sich die Regulierung damit von einer bundesweiten Initiative hin zu verbindlichen Vorgaben auf Ebene der Bundesstaaten.
Die Ursache: „zu wenig Strom und unzufriedene Bürger“. Der Stromverbrauch eines einzelnen KI-Rechenzentrums kann Hunderte Megawatt erreichen. Steigende Strompreise für Haushalte, hoher Wasserverbrauch und der Widerstand der Gemeinden entluden sich geballt. Mehr als 550 lokale Verbote sind landesweit in Kraft; Goldman Sachs schätzt, dass von den Verschärfungen betroffene geplante Kapazitäten rund 45 % der landesweiten Gesamtmenge ausmachen. Im Kern geht es bei der Politik nicht darum, KI zu stoppen, sondern die Kosten für Stromerzeugung, Übertragung und Netzanschluss von den Steuerzahlern zurück auf die Entwickler zu verlagern.
Kurzfristig 📉: Die KI-Infrastrukturkette gerät unter Druck. Genehmigungsverfahren dauern länger, CAPEX wird nach hinten verschoben. Bei nicht finanzierten Projekten nach 2028 ist das Risiko am größten. Die Erwartungen an Entwickler nach Art von Rechenzentrums-REITs und an Aufträge für Stromausrüstung werden nach unten korrigiert.
Mittelfristig bis langfristig 📈: Führende Cloud-Anbieter und KI-Chiphersteller profitieren dagegen von der Angebotsknappheit. NVDA (unverzichtbare Rechenleistung), MSFT (eigene Kernkraftversorgung und strengere Risikokontrolle bei Projekten), GOOGL (verlagert Investitionen ins Ausland und setzt auf Malaysia mit 15 Milliarden US-Dollar) und AMZN (bindet sich im Gegenzug für Zusagen zum Schutz vor Strompreissteigerungen an zusätzliche Energiequellen) können die Kosten weitergeben.
Die Regulierung erhöht die „Eintrittshürden“, statt „KI zu töten“ – kurzfristig drückt sie die Bewertungen 📉, langfristig konzentrieren sich die Wettbewerbsvorteile bei den Marktführern 📈.
Zu beobachten sind der Fortgang der Gesetzgebung in den Bundesstaaten, die Verlängerung der Sitzungsperiode in Texas bis Mai 2027 sowie mögliche neue Beschränkungen für den Bau von Rechenzentren, falls die Strompreise für Haushalte wieder steigen.
$NVDA
$MSFT
$GOOGL
Die Ursache: „zu wenig Strom und unzufriedene Bürger“. Der Stromverbrauch eines einzelnen KI-Rechenzentrums kann Hunderte Megawatt erreichen. Steigende Strompreise für Haushalte, hoher Wasserverbrauch und der Widerstand der Gemeinden entluden sich geballt. Mehr als 550 lokale Verbote sind landesweit in Kraft; Goldman Sachs schätzt, dass von den Verschärfungen betroffene geplante Kapazitäten rund 45 % der landesweiten Gesamtmenge ausmachen. Im Kern geht es bei der Politik nicht darum, KI zu stoppen, sondern die Kosten für Stromerzeugung, Übertragung und Netzanschluss von den Steuerzahlern zurück auf die Entwickler zu verlagern.
Kurzfristig 📉: Die KI-Infrastrukturkette gerät unter Druck. Genehmigungsverfahren dauern länger, CAPEX wird nach hinten verschoben. Bei nicht finanzierten Projekten nach 2028 ist das Risiko am größten. Die Erwartungen an Entwickler nach Art von Rechenzentrums-REITs und an Aufträge für Stromausrüstung werden nach unten korrigiert.
Mittelfristig bis langfristig 📈: Führende Cloud-Anbieter und KI-Chiphersteller profitieren dagegen von der Angebotsknappheit. NVDA (unverzichtbare Rechenleistung), MSFT (eigene Kernkraftversorgung und strengere Risikokontrolle bei Projekten), GOOGL (verlagert Investitionen ins Ausland und setzt auf Malaysia mit 15 Milliarden US-Dollar) und AMZN (bindet sich im Gegenzug für Zusagen zum Schutz vor Strompreissteigerungen an zusätzliche Energiequellen) können die Kosten weitergeben.
Die Regulierung erhöht die „Eintrittshürden“, statt „KI zu töten“ – kurzfristig drückt sie die Bewertungen 📉, langfristig konzentrieren sich die Wettbewerbsvorteile bei den Marktführern 📈.
Zu beobachten sind der Fortgang der Gesetzgebung in den Bundesstaaten, die Verlängerung der Sitzungsperiode in Texas bis Mai 2027 sowie mögliche neue Beschränkungen für den Bau von Rechenzentren, falls die Strompreise für Haushalte wieder steigen.
$NVDA
$MSFT
$GOOGL
228
·
--
Übersetzung ansehen
#非农就业数据推升加息预期 美国公布的10月非农就业人数新增16.5万人,远超市场预期的约6万人,失业率回落至4.1%。
就业数据异常强劲叠加前期数据上修,显示劳动力市场极具韧性。这推翻了此前的降息预期,市场担忧通胀回落受阻,交易员大幅押注美联储将在12月重启加息。高利率预期令美债收益率飙升,科技股面临估值重压。
短期来看,利率风险升温对高估值科技股形成压制 📉。但芯片等AI核心标的(如美光MU、台积电TSM、英伟达NVDA)盘前仍有反弹;长期看,依托强劲基本面,龙头科技股依然具备上涨动能 📈。
$MU
{future}(MUUSDT)
$NVDA
{future}(NVDAUSDT)
$TSM
{future}(TSMUSDT)
#非农就业数据推升加息预期 美国公布的10月非农就业人数新增16.5万人,远超市场预期的约6万人,失业率回落至4.1%。
就业数据异常强劲叠加前期数据上修,显示劳动力市场极具韧性。这推翻了此前的降息预期,市场担忧通胀回落受阻,交易员大幅押注美联储将在12月重启加息。高利率预期令美债收益率飙升,科技股面临估值重压。
短期来看,利率风险升温对高估值科技股形成压制 📉。但芯片等AI核心标的(如美光MU、台积电TSM、英伟达NVDA)盘前仍有反弹;长期看,依托强劲基本面,龙头科技股依然具备上涨动能 📈。
$MU
$NVDA
$TSM
就业数据异常强劲叠加前期数据上修,显示劳动力市场极具韧性。这推翻了此前的降息预期,市场担忧通胀回落受阻,交易员大幅押注美联储将在12月重启加息。高利率预期令美债收益率飙升,科技股面临估值重压。
短期来看,利率风险升温对高估值科技股形成压制 📉。但芯片等AI核心标的(如美光MU、台积电TSM、英伟达NVDA)盘前仍有反弹;长期看,依托强劲基本面,龙头科技股依然具备上涨动能 📈。
$MU
$NVDA
$TSM
402
·
--
#Chainalysis遭攻击致密码哈希及令牌泄露 Chainalysis legte am 30. Oktober 2026 erstmals offen, dass es zu einem externen Eindringen gekommen war. Zunächst hieß es lediglich, auf grundlegende Nutzerdaten sei zugegriffen worden. Am 4. November wurde die offizielle Mitteilung ausgeweitet: Namen, Benutzernamen, Passwort-Hashes und aktive Tokens (live tokens) aller Nutzer seien offengelegt worden. Zentrale Compliance-Produkte wie KYT und Reactor waren zeitweise vollständig offline; ab dem 6. November wurde der Betrieb schrittweise über eine Whitelist wiederhergestellt.
Die Hauptursache war, dass externe Angreifer mithilfe „offensiver agentischer Techniken“ in interne Systeme eindrangen. Zusammen mit einem On-Path-Angriff (Abfangen der Kommunikation durch einen Mittelsmann auf dem Übertragungsweg) führte dies dazu, dass einige Klartextpasswörter und gespeicherte Zugangsdaten ausgelesen wurden. Die anfängliche Einschätzung, es seien keine Zugangsdaten offengelegt worden, wurde durch die eigene Untersuchung innerhalb von fünf Tagen widerlegt.
Kurzfristig 📉: Das Vertrauen in die Compliance-Infrastruktur ist beschädigt. Zusammen mit den Nachwirkungen des jüngsten Diebstahls bei Binance geraten die Marktstimmung für BTC, ETH und SOL unter Druck. Kapital sucht eher sichere Anlagen, während das Interesse an Privacy-Coins wie XMR wieder zunimmt.
Langfristig 📈: Wenn Chainalysis den Austausch der Schlüssel und die Audits abschließt und Institutionen ihre Sicherheitsinvestitionen erhöhen, könnten Compliance-Kanäle für Stablecoins wie USDT sogar gestärkt werden. Nach dem Abbau der Risiken durch Intermediäre könnte die Branche wieder zu einer neutralen bis leicht positiven Entwicklung zurückkehren.
Das gleichzeitige Offenlegen von Passwort-Hashes und aktiven Tokens bedeutet ein sehr hohes Risiko für Credential-Stuffing-Angriffe und vorgetäuschte Ermittlungen. Mögliche Verzögerungen bei Auszahlungen an den betreffenden Börsen könnten die Volatilität verstärken.
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$SOL
{future}(SOLUSDT)
#Chainalysis遭攻击致密码哈希及令牌泄露 Chainalysis legte am 30. Oktober 2026 erstmals offen, dass es zu einem externen Eindringen gekommen war. Zunächst hieß es lediglich, auf grundlegende Nutzerdaten sei zugegriffen worden. Am 4. November wurde die offizielle Mitteilung ausgeweitet: Namen, Benutzernamen, Passwort-Hashes und aktive Tokens (live tokens) aller Nutzer seien offengelegt worden. Zentrale Compliance-Produkte wie KYT und Reactor waren zeitweise vollständig offline; ab dem 6. November wurde der Betrieb schrittweise über eine Whitelist wiederhergestellt.
Die Hauptursache war, dass externe Angreifer mithilfe „offensiver agentischer Techniken“ in interne Systeme eindrangen. Zusammen mit einem On-Path-Angriff (Abfangen der Kommunikation durch einen Mittelsmann auf dem Übertragungsweg) führte dies dazu, dass einige Klartextpasswörter und gespeicherte Zugangsdaten ausgelesen wurden. Die anfängliche Einschätzung, es seien keine Zugangsdaten offengelegt worden, wurde durch die eigene Untersuchung innerhalb von fünf Tagen widerlegt.
Kurzfristig 📉: Das Vertrauen in die Compliance-Infrastruktur ist beschädigt. Zusammen mit den Nachwirkungen des jüngsten Diebstahls bei Binance geraten die Marktstimmung für BTC, ETH und SOL unter Druck. Kapital sucht eher sichere Anlagen, während das Interesse an Privacy-Coins wie XMR wieder zunimmt.
Langfristig 📈: Wenn Chainalysis den Austausch der Schlüssel und die Audits abschließt und Institutionen ihre Sicherheitsinvestitionen erhöhen, könnten Compliance-Kanäle für Stablecoins wie USDT sogar gestärkt werden. Nach dem Abbau der Risiken durch Intermediäre könnte die Branche wieder zu einer neutralen bis leicht positiven Entwicklung zurückkehren.
Das gleichzeitige Offenlegen von Passwort-Hashes und aktiven Tokens bedeutet ein sehr hohes Risiko für Credential-Stuffing-Angriffe und vorgetäuschte Ermittlungen. Mögliche Verzögerungen bei Auszahlungen an den betreffenden Börsen könnten die Volatilität verstärken.
$BTC
$ETH
$SOL
Die Hauptursache war, dass externe Angreifer mithilfe „offensiver agentischer Techniken“ in interne Systeme eindrangen. Zusammen mit einem On-Path-Angriff (Abfangen der Kommunikation durch einen Mittelsmann auf dem Übertragungsweg) führte dies dazu, dass einige Klartextpasswörter und gespeicherte Zugangsdaten ausgelesen wurden. Die anfängliche Einschätzung, es seien keine Zugangsdaten offengelegt worden, wurde durch die eigene Untersuchung innerhalb von fünf Tagen widerlegt.
Kurzfristig 📉: Das Vertrauen in die Compliance-Infrastruktur ist beschädigt. Zusammen mit den Nachwirkungen des jüngsten Diebstahls bei Binance geraten die Marktstimmung für BTC, ETH und SOL unter Druck. Kapital sucht eher sichere Anlagen, während das Interesse an Privacy-Coins wie XMR wieder zunimmt.
Langfristig 📈: Wenn Chainalysis den Austausch der Schlüssel und die Audits abschließt und Institutionen ihre Sicherheitsinvestitionen erhöhen, könnten Compliance-Kanäle für Stablecoins wie USDT sogar gestärkt werden. Nach dem Abbau der Risiken durch Intermediäre könnte die Branche wieder zu einer neutralen bis leicht positiven Entwicklung zurückkehren.
Das gleichzeitige Offenlegen von Passwort-Hashes und aktiven Tokens bedeutet ein sehr hohes Risiko für Credential-Stuffing-Angriffe und vorgetäuschte Ermittlungen. Mögliche Verzögerungen bei Auszahlungen an den betreffenden Börsen könnten die Volatilität verstärken.
$BTC
$ETH
$SOL
292
·
--
Übersetzung ansehen
#欧洲央行目标2029年发行数字欧元 欧洲央行“数字欧元”最新进展:目标2029,短期压加密、长期看分化
最新口径来自2026年10月法国央行副行长在外滩年会透露:若欧盟立法顺利,数字欧元将于2027年下半年试点,2029年全面启动。欧洲央行此前确认,准备阶段已结束,核心卡点在2026年立法审批。
推进原因有三:一是欧元区现金交易占比从2019年68%跌到2024年40%,公共数字支付工具缺位;二是Visa、万事达在欧洲卡支付占约70%,叠加美元稳定币垄断,欧洲要夺回支付主权;三是用合规法币替代品对冲 BTC、ETH 这类高波动资产的支付场景。
短期📉:数字欧元挤压私人稳定币与加密支付叙事,对 XRP、SOL 的“跨境结算”故事偏空,资金可能被合规通道吸走。
长期📈:若欧央行采用公共链改造(曾有接入以太坊技术讨论),ETH 等底层设施反而获机构级订单预期;BTC 作为非主权储值属性不受直接替代。
一句话:数字欧元不是加密的终结,而是把“野孩子”关进监管围栏——短期情绪承压,长期利好合规化龙头。
立法推迟、隐私争议、银行体系存款流失反弹,均可能拖慢2029时间表。
$BTC
{future}(BTCUSDT)
$XRP
{future}(XRPUSDT)
$SOL
{future}(SOLUSDT)
#欧洲央行目标2029年发行数字欧元 欧洲央行“数字欧元”最新进展:目标2029,短期压加密、长期看分化
最新口径来自2026年10月法国央行副行长在外滩年会透露:若欧盟立法顺利,数字欧元将于2027年下半年试点,2029年全面启动。欧洲央行此前确认,准备阶段已结束,核心卡点在2026年立法审批。
推进原因有三:一是欧元区现金交易占比从2019年68%跌到2024年40%,公共数字支付工具缺位;二是Visa、万事达在欧洲卡支付占约70%,叠加美元稳定币垄断,欧洲要夺回支付主权;三是用合规法币替代品对冲 BTC、ETH 这类高波动资产的支付场景。
短期📉:数字欧元挤压私人稳定币与加密支付叙事,对 XRP、SOL 的“跨境结算”故事偏空,资金可能被合规通道吸走。
长期📈:若欧央行采用公共链改造(曾有接入以太坊技术讨论),ETH 等底层设施反而获机构级订单预期;BTC 作为非主权储值属性不受直接替代。
一句话:数字欧元不是加密的终结,而是把“野孩子”关进监管围栏——短期情绪承压,长期利好合规化龙头。
立法推迟、隐私争议、银行体系存款流失反弹,均可能拖慢2029时间表。
$BTC
$XRP
$SOL
最新口径来自2026年10月法国央行副行长在外滩年会透露:若欧盟立法顺利,数字欧元将于2027年下半年试点,2029年全面启动。欧洲央行此前确认,准备阶段已结束,核心卡点在2026年立法审批。
推进原因有三:一是欧元区现金交易占比从2019年68%跌到2024年40%,公共数字支付工具缺位;二是Visa、万事达在欧洲卡支付占约70%,叠加美元稳定币垄断,欧洲要夺回支付主权;三是用合规法币替代品对冲 BTC、ETH 这类高波动资产的支付场景。
短期📉:数字欧元挤压私人稳定币与加密支付叙事,对 XRP、SOL 的“跨境结算”故事偏空,资金可能被合规通道吸走。
长期📈:若欧央行采用公共链改造(曾有接入以太坊技术讨论),ETH 等底层设施反而获机构级订单预期;BTC 作为非主权储值属性不受直接替代。
一句话:数字欧元不是加密的终结,而是把“野孩子”关进监管围栏——短期情绪承压,长期利好合规化龙头。
立法推迟、隐私争议、银行体系存款流失反弹,均可能拖慢2029时间表。
$BTC
$XRP
$SOL
284
·
--
Übersetzung ansehen
#香港拟推税务优惠涵盖数字资产 香港数字资产税务动作近期密集落地:2026年11月4日,立法会三读通过《2026年税务(修订)(加密资产申报框架及经修订共同汇报标准)条例草案》,同步推进“加密资产申报+CARF国际信息交换”与“家办/基金税务优惠扩容”两条线。前者2027年起实施、2028年起对外交换资料;后者将数字资产纳入合资格投资,可追溯至2025/26课税年度生效。
动因很明确:一是对接OECD全球加密税务透明标准,避免被贴“避税洼地”标签;二是用清晰规则换机构信任——家族办公室、长线资金过去不敢重仓,核心顾虑就是跨境税务与合规不确定性;三是配合《稳定币条例》、虚拟资产牌照体系,把香港做成合规型数字金融枢纽。
资产层面,BTC、ETH、USDT、SOL等主流标的被纳入可识别、可申报、可托管框架,长期流动性溢价抬升。
观点:长期📈看多,监管确定性是核心利好;短期📈偏多但伴随📉扰动——申报合规成本上升、空壳账户与灰色资金出清,会带来阶段性抛压与流动性重构。
政策落地节奏、跨境信息交换边界、合规代币白名单口径仍可能收紧,非合规资产不享受税收优惠。
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$BNB
{future}(BNBUSDT)
#香港拟推税务优惠涵盖数字资产 香港数字资产税务动作近期密集落地:2026年11月4日,立法会三读通过《2026年税务(修订)(加密资产申报框架及经修订共同汇报标准)条例草案》,同步推进“加密资产申报+CARF国际信息交换”与“家办/基金税务优惠扩容”两条线。前者2027年起实施、2028年起对外交换资料;后者将数字资产纳入合资格投资,可追溯至2025/26课税年度生效。
动因很明确:一是对接OECD全球加密税务透明标准,避免被贴“避税洼地”标签;二是用清晰规则换机构信任——家族办公室、长线资金过去不敢重仓,核心顾虑就是跨境税务与合规不确定性;三是配合《稳定币条例》、虚拟资产牌照体系,把香港做成合规型数字金融枢纽。
资产层面,BTC、ETH、USDT、SOL等主流标的被纳入可识别、可申报、可托管框架,长期流动性溢价抬升。
观点:长期📈看多,监管确定性是核心利好;短期📈偏多但伴随📉扰动——申报合规成本上升、空壳账户与灰色资金出清,会带来阶段性抛压与流动性重构。
政策落地节奏、跨境信息交换边界、合规代币白名单口径仍可能收紧,非合规资产不享受税收优惠。
$BTC
$ETH
$BNB
动因很明确:一是对接OECD全球加密税务透明标准,避免被贴“避税洼地”标签;二是用清晰规则换机构信任——家族办公室、长线资金过去不敢重仓,核心顾虑就是跨境税务与合规不确定性;三是配合《稳定币条例》、虚拟资产牌照体系,把香港做成合规型数字金融枢纽。
资产层面,BTC、ETH、USDT、SOL等主流标的被纳入可识别、可申报、可托管框架,长期流动性溢价抬升。
观点:长期📈看多,监管确定性是核心利好;短期📈偏多但伴随📉扰动——申报合规成本上升、空壳账户与灰色资金出清,会带来阶段性抛压与流动性重构。
政策落地节奏、跨境信息交换边界、合规代币白名单口径仍可能收紧,非合规资产不享受税收优惠。
$BTC
$ETH
$BNB
30
·
--
Übersetzung ansehen
#韩国推迟加密货币征税至2029年 韩国政府在2026年11月5日由财政部长李炯日公开确认,拟将加密货币收益税从原定的2027年1月再度推迟至2029年1月,这将是该税制自2020年立法以来的第四次延期,最终仍需国会修法通过。
CARF信息交换时间差——OECD框架下韩国2027年即可交换数据,但美国要到2029年才接入。若提前开征,本土交易所用户会被精准征税,而海外(尤其美国平台)交易难以追查,造成"国内严、境外松"的公平失衡。
监管框架未就绪——《数字资产法》尚未落地,交易所合规、私钥钱包核查、亏损结转规则都还在起草。
年轻选民压力——韩国加密投资者以年轻人为主,征税民意支持度低,政策层面选择顺水推舟。
短期📈:延税消除未来两年抛压预期,散户资金留存意愿增强,情绪偏多。
中期📈:配合韩国《数字资产法》推进,东亚资金端边际改善,但需盯紧2027年国会立法节点。
长期中性偏多:2029年终将征税,22%综合税率(含地方税)是悬顶之剑,合规成本会重构交易结构。
延税仍是"拟议"阶段,国会博弈、CARF进度或地缘监管突变均可能改写时间表;加密资产波动剧烈,以上为事件驱动分析,非投资建议。
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$SOL
{future}(SOLUSDT)
#韩国推迟加密货币征税至2029年 韩国政府在2026年11月5日由财政部长李炯日公开确认,拟将加密货币收益税从原定的2027年1月再度推迟至2029年1月,这将是该税制自2020年立法以来的第四次延期,最终仍需国会修法通过。
CARF信息交换时间差——OECD框架下韩国2027年即可交换数据,但美国要到2029年才接入。若提前开征,本土交易所用户会被精准征税,而海外(尤其美国平台)交易难以追查,造成"国内严、境外松"的公平失衡。
监管框架未就绪——《数字资产法》尚未落地,交易所合规、私钥钱包核查、亏损结转规则都还在起草。
年轻选民压力——韩国加密投资者以年轻人为主,征税民意支持度低,政策层面选择顺水推舟。
短期📈:延税消除未来两年抛压预期,散户资金留存意愿增强,情绪偏多。
中期📈:配合韩国《数字资产法》推进,东亚资金端边际改善,但需盯紧2027年国会立法节点。
长期中性偏多:2029年终将征税,22%综合税率(含地方税)是悬顶之剑,合规成本会重构交易结构。
延税仍是"拟议"阶段,国会博弈、CARF进度或地缘监管突变均可能改写时间表;加密资产波动剧烈,以上为事件驱动分析,非投资建议。
$BTC
$ETH
$SOL
CARF信息交换时间差——OECD框架下韩国2027年即可交换数据,但美国要到2029年才接入。若提前开征,本土交易所用户会被精准征税,而海外(尤其美国平台)交易难以追查,造成"国内严、境外松"的公平失衡。
监管框架未就绪——《数字资产法》尚未落地,交易所合规、私钥钱包核查、亏损结转规则都还在起草。
年轻选民压力——韩国加密投资者以年轻人为主,征税民意支持度低,政策层面选择顺水推舟。
短期📈:延税消除未来两年抛压预期,散户资金留存意愿增强,情绪偏多。
中期📈:配合韩国《数字资产法》推进,东亚资金端边际改善,但需盯紧2027年国会立法节点。
长期中性偏多:2029年终将征税,22%综合税率(含地方税)是悬顶之剑,合规成本会重构交易结构。
延税仍是"拟议"阶段,国会博弈、CARF进度或地缘监管突变均可能改写时间表;加密资产波动剧烈,以上为事件驱动分析,非投资建议。
$BTC
$ETH
$SOL
44
·
--
#俄调查委提议加密纳入反洗钱 Russlands Untersuchungskomitee schlägt vor, Krypto in die Geldwäschebekämpfung einzubeziehen: Zeitpunkt, Ursachen und Einschätzung der Aufwärts- und Abwärtsrisiken
6. November 2026 – Das russische Untersuchungskomitee hat auf der UN-Konferenz zur Rückführung von Vermögenswerten in Wien offiziell vorgeschlagen, Krypto-Assets in die nationale Infrastruktur zur Geldwäschebekämpfung aufzunehmen. Mithilfe der Finanzermittlungsbehörde Rosfinmonitoring sollen On-Chain-Transaktionen nachverfolgt und die grenzüberschreitende Zusammenarbeit sowie die Rückführung von Erträgen aus Straftaten verstärkt werden.
Dafür gibt es drei Hauptgründe: Erstens ist Krypto angesichts der Sanktionen zu einem grenzüberschreitenden Zahlungsweg und Kanal für Geldflüsse im Graubereich geworden. Das tägliche durchschnittliche Handelsvolumen mit Kryptowährungen in Russland liegt bei etwa 648 Millionen US-Dollar. Zweitens kommt es häufig zu Geldwäsche über nicht lizenzierte Börsen, die Umwandlung von Bargeld in Kryptowährungen und Betrug. Der FSB hatte zuvor bereits neun inoffizielle Wechselstuben in Moskau durchsucht. Drittens muss die Regulierung nach Putins Unterzeichnung des ersten Gesetzes zu digitalen Vermögenswerten im August von der „Gesetzgebung“ zur „lückenlosen Durchsetzung“ übergehen.
Kurzfristig 📉: Die verpflichtende Verknüpfung mit KYC/TIN, eine Meldepflicht ab 60.000 Rubel und der zunehmende Druck auf Privacy-Coins. Assets mit anonymisierenden Eigenschaften wie XMR trifft es zuerst; die Liquidität im außerbörslichen Handel und im grenzüberschreitenden Zahlungsverkehr wird eingeschränkt.
Langfristig 📈: Die Regulierung stärkt letztlich die Stellung von BTC und ETH als etablierte Assets. Die Nachfrage nach USDT für kontrollierte grenzüberschreitende Zahlungen bleibt bestehen. Russlands Kurs „nutzen, aber nicht halten“ ist klar; staatliche regulierte Kanäle kommen der breiteren Institutionalisierung des Marktes zugute.
Der Spielraum für Regulierungsarbitrage schrumpft, während anonyme Coins und nicht lizenzierte Plattformen vor dem Aus stehen. Angesichts geopolitischer Machtkämpfe können sich die Grenzen des Zulässigen jedoch weiterhin abrupt verschieben.
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$USDT
#俄调查委提议加密纳入反洗钱 Russlands Untersuchungskomitee schlägt vor, Krypto in die Geldwäschebekämpfung einzubeziehen: Zeitpunkt, Ursachen und Einschätzung der Aufwärts- und Abwärtsrisiken
6. November 2026 – Das russische Untersuchungskomitee hat auf der UN-Konferenz zur Rückführung von Vermögenswerten in Wien offiziell vorgeschlagen, Krypto-Assets in die nationale Infrastruktur zur Geldwäschebekämpfung aufzunehmen. Mithilfe der Finanzermittlungsbehörde Rosfinmonitoring sollen On-Chain-Transaktionen nachverfolgt und die grenzüberschreitende Zusammenarbeit sowie die Rückführung von Erträgen aus Straftaten verstärkt werden.
Dafür gibt es drei Hauptgründe: Erstens ist Krypto angesichts der Sanktionen zu einem grenzüberschreitenden Zahlungsweg und Kanal für Geldflüsse im Graubereich geworden. Das tägliche durchschnittliche Handelsvolumen mit Kryptowährungen in Russland liegt bei etwa 648 Millionen US-Dollar. Zweitens kommt es häufig zu Geldwäsche über nicht lizenzierte Börsen, die Umwandlung von Bargeld in Kryptowährungen und Betrug. Der FSB hatte zuvor bereits neun inoffizielle Wechselstuben in Moskau durchsucht. Drittens muss die Regulierung nach Putins Unterzeichnung des ersten Gesetzes zu digitalen Vermögenswerten im August von der „Gesetzgebung“ zur „lückenlosen Durchsetzung“ übergehen.
Kurzfristig 📉: Die verpflichtende Verknüpfung mit KYC/TIN, eine Meldepflicht ab 60.000 Rubel und der zunehmende Druck auf Privacy-Coins. Assets mit anonymisierenden Eigenschaften wie XMR trifft es zuerst; die Liquidität im außerbörslichen Handel und im grenzüberschreitenden Zahlungsverkehr wird eingeschränkt.
Langfristig 📈: Die Regulierung stärkt letztlich die Stellung von BTC und ETH als etablierte Assets. Die Nachfrage nach USDT für kontrollierte grenzüberschreitende Zahlungen bleibt bestehen. Russlands Kurs „nutzen, aber nicht halten“ ist klar; staatliche regulierte Kanäle kommen der breiteren Institutionalisierung des Marktes zugute.
Der Spielraum für Regulierungsarbitrage schrumpft, während anonyme Coins und nicht lizenzierte Plattformen vor dem Aus stehen. Angesichts geopolitischer Machtkämpfe können sich die Grenzen des Zulässigen jedoch weiterhin abrupt verschieben.
$BTC
$ETH
$USDT
6. November 2026 – Das russische Untersuchungskomitee hat auf der UN-Konferenz zur Rückführung von Vermögenswerten in Wien offiziell vorgeschlagen, Krypto-Assets in die nationale Infrastruktur zur Geldwäschebekämpfung aufzunehmen. Mithilfe der Finanzermittlungsbehörde Rosfinmonitoring sollen On-Chain-Transaktionen nachverfolgt und die grenzüberschreitende Zusammenarbeit sowie die Rückführung von Erträgen aus Straftaten verstärkt werden.
Dafür gibt es drei Hauptgründe: Erstens ist Krypto angesichts der Sanktionen zu einem grenzüberschreitenden Zahlungsweg und Kanal für Geldflüsse im Graubereich geworden. Das tägliche durchschnittliche Handelsvolumen mit Kryptowährungen in Russland liegt bei etwa 648 Millionen US-Dollar. Zweitens kommt es häufig zu Geldwäsche über nicht lizenzierte Börsen, die Umwandlung von Bargeld in Kryptowährungen und Betrug. Der FSB hatte zuvor bereits neun inoffizielle Wechselstuben in Moskau durchsucht. Drittens muss die Regulierung nach Putins Unterzeichnung des ersten Gesetzes zu digitalen Vermögenswerten im August von der „Gesetzgebung“ zur „lückenlosen Durchsetzung“ übergehen.
Kurzfristig 📉: Die verpflichtende Verknüpfung mit KYC/TIN, eine Meldepflicht ab 60.000 Rubel und der zunehmende Druck auf Privacy-Coins. Assets mit anonymisierenden Eigenschaften wie XMR trifft es zuerst; die Liquidität im außerbörslichen Handel und im grenzüberschreitenden Zahlungsverkehr wird eingeschränkt.
Langfristig 📈: Die Regulierung stärkt letztlich die Stellung von BTC und ETH als etablierte Assets. Die Nachfrage nach USDT für kontrollierte grenzüberschreitende Zahlungen bleibt bestehen. Russlands Kurs „nutzen, aber nicht halten“ ist klar; staatliche regulierte Kanäle kommen der breiteren Institutionalisierung des Marktes zugute.
Der Spielraum für Regulierungsarbitrage schrumpft, während anonyme Coins und nicht lizenzierte Plattformen vor dem Aus stehen. Angesichts geopolitischer Machtkämpfe können sich die Grenzen des Zulässigen jedoch weiterhin abrupt verschieben.
$BTC
$ETH
$USDT
307
·
--
#AnthropicIPO估值遭大型投资者质疑 Anthropics IPO wird „heruntergehandelt“: Der KI-Mythos muss sich nun rechnen
Am Abend des 5. November US-Ostküstenzeit, also am 6. November Pekinger Zeit, berichteten Reuters und das Wall Street Journal zeitgleich: Große institutionelle Anleger, die sich an Anthropics (Ticker: ANT) IPO beteiligen, akzeptieren die Bewertung von 1,5 Billionen US-Dollar nicht mehr. Einige Käufer drücken sie direkt auf etwa 1 Billion US-Dollar. Der ursprünglich für die Woche ab dem 16. November geplante Börsengang ist damit ungewiss.
Der zentrale Konflikt hat drei Ebenen: Erstens lösten sich am 5. November an einem einzigen Tag rund 2,5 Billionen US-Dollar an Börsenwert bei Tech-Aktien in Luft auf. Die KI-Erzählung wechselte von einem „Wachstumsaufschlag“ zu einem „Risikoabschlag“. Zweitens stieg der Umsatz im dritten Quartal zwar stark auf 17 Milliarden US-Dollar, doch standen einem Nettoverlust von 23,3 Milliarden US-Dollar und einem operativen Verlust von 567 Millionen US-Dollar gegenüber; das Wachstum sank im Quartalsvergleich von 144 % auf 47 %. Drittens binden die im S-1 offengelegten, verbindlichen Verpflichtungen für Rechenleistung und Infrastruktur in Höhe von 895 Milliarden US-Dollar künftige Cashflows. Da die Umsatzzahlen für Oktober fehlen, trauen sich institutionelle Anleger nicht, die Aktien zu übernehmen.
Auch der Kryptomarkt steht unter Druck: BTC, ETH und SOL gaben kurzfristig ebenfalls nach, und die Stimmung bei RNDR und LINK, die als Abbild der KI-Rechenleistung gelten, kühlte sich ab.
Einschätzung: Kurzfristig sind KI- und hoch bewertete Vermögenswerte 📉 bärisch einzuschätzen; die Wahrscheinlichkeit für einen Kursrückgang unter den Ausgabepreis oder eine Verschiebung steigt. Langfristig bleiben die grundlegenden großen Sprachmodelle und dezentralen Rechennetzwerke 📈 attraktiv, doch die Preisbildung richtet sich wieder nach der „Realität der Cashflows“.
Eine Verschiebung des IPOs oder ein Kursrückgang unter den Ausgabepreis könnte eine Kettenreaktion des Schuldenabbaus im KI-Sektor auslösen und die Schwankungen bei Kryptoanlagen mit hohem Beta verstärken. Setzen Sie nicht mit Hebel auf ein einzelnes Ereignis.
$ANTHROPIC
{future}(ANTHROPICUSDT)
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
#AnthropicIPO估值遭大型投资者质疑 Anthropics IPO wird „heruntergehandelt“: Der KI-Mythos muss sich nun rechnen
Am Abend des 5. November US-Ostküstenzeit, also am 6. November Pekinger Zeit, berichteten Reuters und das Wall Street Journal zeitgleich: Große institutionelle Anleger, die sich an Anthropics (Ticker: ANT) IPO beteiligen, akzeptieren die Bewertung von 1,5 Billionen US-Dollar nicht mehr. Einige Käufer drücken sie direkt auf etwa 1 Billion US-Dollar. Der ursprünglich für die Woche ab dem 16. November geplante Börsengang ist damit ungewiss.
Der zentrale Konflikt hat drei Ebenen: Erstens lösten sich am 5. November an einem einzigen Tag rund 2,5 Billionen US-Dollar an Börsenwert bei Tech-Aktien in Luft auf. Die KI-Erzählung wechselte von einem „Wachstumsaufschlag“ zu einem „Risikoabschlag“. Zweitens stieg der Umsatz im dritten Quartal zwar stark auf 17 Milliarden US-Dollar, doch standen einem Nettoverlust von 23,3 Milliarden US-Dollar und einem operativen Verlust von 567 Millionen US-Dollar gegenüber; das Wachstum sank im Quartalsvergleich von 144 % auf 47 %. Drittens binden die im S-1 offengelegten, verbindlichen Verpflichtungen für Rechenleistung und Infrastruktur in Höhe von 895 Milliarden US-Dollar künftige Cashflows. Da die Umsatzzahlen für Oktober fehlen, trauen sich institutionelle Anleger nicht, die Aktien zu übernehmen.
Auch der Kryptomarkt steht unter Druck: BTC, ETH und SOL gaben kurzfristig ebenfalls nach, und die Stimmung bei RNDR und LINK, die als Abbild der KI-Rechenleistung gelten, kühlte sich ab.
Einschätzung: Kurzfristig sind KI- und hoch bewertete Vermögenswerte 📉 bärisch einzuschätzen; die Wahrscheinlichkeit für einen Kursrückgang unter den Ausgabepreis oder eine Verschiebung steigt. Langfristig bleiben die grundlegenden großen Sprachmodelle und dezentralen Rechennetzwerke 📈 attraktiv, doch die Preisbildung richtet sich wieder nach der „Realität der Cashflows“.
Eine Verschiebung des IPOs oder ein Kursrückgang unter den Ausgabepreis könnte eine Kettenreaktion des Schuldenabbaus im KI-Sektor auslösen und die Schwankungen bei Kryptoanlagen mit hohem Beta verstärken. Setzen Sie nicht mit Hebel auf ein einzelnes Ereignis.
$ANTHROPIC
$BTC
$ETH
Am Abend des 5. November US-Ostküstenzeit, also am 6. November Pekinger Zeit, berichteten Reuters und das Wall Street Journal zeitgleich: Große institutionelle Anleger, die sich an Anthropics (Ticker: ANT) IPO beteiligen, akzeptieren die Bewertung von 1,5 Billionen US-Dollar nicht mehr. Einige Käufer drücken sie direkt auf etwa 1 Billion US-Dollar. Der ursprünglich für die Woche ab dem 16. November geplante Börsengang ist damit ungewiss.
Der zentrale Konflikt hat drei Ebenen: Erstens lösten sich am 5. November an einem einzigen Tag rund 2,5 Billionen US-Dollar an Börsenwert bei Tech-Aktien in Luft auf. Die KI-Erzählung wechselte von einem „Wachstumsaufschlag“ zu einem „Risikoabschlag“. Zweitens stieg der Umsatz im dritten Quartal zwar stark auf 17 Milliarden US-Dollar, doch standen einem Nettoverlust von 23,3 Milliarden US-Dollar und einem operativen Verlust von 567 Millionen US-Dollar gegenüber; das Wachstum sank im Quartalsvergleich von 144 % auf 47 %. Drittens binden die im S-1 offengelegten, verbindlichen Verpflichtungen für Rechenleistung und Infrastruktur in Höhe von 895 Milliarden US-Dollar künftige Cashflows. Da die Umsatzzahlen für Oktober fehlen, trauen sich institutionelle Anleger nicht, die Aktien zu übernehmen.
Auch der Kryptomarkt steht unter Druck: BTC, ETH und SOL gaben kurzfristig ebenfalls nach, und die Stimmung bei RNDR und LINK, die als Abbild der KI-Rechenleistung gelten, kühlte sich ab.
Einschätzung: Kurzfristig sind KI- und hoch bewertete Vermögenswerte 📉 bärisch einzuschätzen; die Wahrscheinlichkeit für einen Kursrückgang unter den Ausgabepreis oder eine Verschiebung steigt. Langfristig bleiben die grundlegenden großen Sprachmodelle und dezentralen Rechennetzwerke 📈 attraktiv, doch die Preisbildung richtet sich wieder nach der „Realität der Cashflows“.
Eine Verschiebung des IPOs oder ein Kursrückgang unter den Ausgabepreis könnte eine Kettenreaktion des Schuldenabbaus im KI-Sektor auslösen und die Schwankungen bei Kryptoanlagen mit hohem Beta verstärken. Setzen Sie nicht mit Hebel auf ein einzelnes Ereignis.
$ANTHROPIC
$BTC
$ETH
379
·
--
#美国中期选举落幕,美伊局势或迎新变数 Der Markt verarbeitet weiterhin die neuen Faktoren „Wahl vorbei – Kurswechsel zwischen den USA und dem Iran“.
Die Ursache ist unmittelbar: Der seit mehr als acht Monaten andauernde Konflikt zwischen den USA und dem Iran hat die Ölpreise und die Inflation in die Höhe getrieben. Die Wähler brachten mit ihrer Stimme ihre Kriegsmüdigkeit und ihren Unmut über die Lebenshaltungskosten zum Ausdruck. Vance sagte unverblümt: „Der Grund für die Niederlage war der Krieg.“ Nachdem die Demokraten die Kontrolle über den Kongress übernommen haben, werden sie das Weiße Haus mithilfe ihrer Haushaltsbefugnisse und entsprechender Gesetze zu den Kriegsbefugnissen in die Schranken weisen und auf ein Ende der Kampfhandlungen drängen. Trump hält sich jedoch weiterhin eine militärische Option offen. Der Schiffsverkehr durch die Straße von Hormus ist noch nicht wieder aufgenommen worden, und die zentralen Streitpunkte der Verhandlungen – die Aufhebung der Sanktionen, die Nuklearaktivitäten und die Kontrolle der Meerenge – sind ungelöst. Kurzfristig entsteht dadurch vielmehr das Risiko einer Eskalation während der „Lame-Duck-Phase“.
Brent-Rohöl-Futures (BZ) werden kurzfristig durch die Risiken rund um die Meerenge und vereinzelte Angriffe gestützt. Die geopolitische Risikoprämie dürfte schwanken; kurzfristig 📈 mit leicht positiver Tendenz. Sollten die Friedensverhandlungen nach Amtsantritt des neuen Kongresses im Januar 2027 substanziell vorankommen, dürfte sich das Angebot mittelfristig erholen und die Ölpreise unter Druck setzen 📉. Die Rüstungswerte RTX und HII profitieren kurzfristig 📈 von den konfliktbedingten Aufschlägen; sollte sich ein Truppenabzug mittelfristig konkretisieren, dürften sie nachgeben 📉. Die Energieaktie XOM korreliert stark mit dem Ölpreis, könnte kurzfristig uneinheitlich verlaufen und den Schwankungen von BZ folgen.
Ein Scheitern der Verhandlungen zwischen den USA und dem Iran oder eine erneute Sperrung der Meerenge könnte heftige Ausschläge bei den Ölpreisen und Rüstungsaktien in beide Richtungen auslösen. Die Hebelwirkung im Portfolio sollte begrenzt werden.
$CL
{future}(CLUSDT)
$BZ
{future}(BZUSDT)
$XOM
{future}(XOMUSDT)
#美国中期选举落幕,美伊局势或迎新变数 Der Markt verarbeitet weiterhin die neuen Faktoren „Wahl vorbei – Kurswechsel zwischen den USA und dem Iran“.
Die Ursache ist unmittelbar: Der seit mehr als acht Monaten andauernde Konflikt zwischen den USA und dem Iran hat die Ölpreise und die Inflation in die Höhe getrieben. Die Wähler brachten mit ihrer Stimme ihre Kriegsmüdigkeit und ihren Unmut über die Lebenshaltungskosten zum Ausdruck. Vance sagte unverblümt: „Der Grund für die Niederlage war der Krieg.“ Nachdem die Demokraten die Kontrolle über den Kongress übernommen haben, werden sie das Weiße Haus mithilfe ihrer Haushaltsbefugnisse und entsprechender Gesetze zu den Kriegsbefugnissen in die Schranken weisen und auf ein Ende der Kampfhandlungen drängen. Trump hält sich jedoch weiterhin eine militärische Option offen. Der Schiffsverkehr durch die Straße von Hormus ist noch nicht wieder aufgenommen worden, und die zentralen Streitpunkte der Verhandlungen – die Aufhebung der Sanktionen, die Nuklearaktivitäten und die Kontrolle der Meerenge – sind ungelöst. Kurzfristig entsteht dadurch vielmehr das Risiko einer Eskalation während der „Lame-Duck-Phase“.
Brent-Rohöl-Futures (BZ) werden kurzfristig durch die Risiken rund um die Meerenge und vereinzelte Angriffe gestützt. Die geopolitische Risikoprämie dürfte schwanken; kurzfristig 📈 mit leicht positiver Tendenz. Sollten die Friedensverhandlungen nach Amtsantritt des neuen Kongresses im Januar 2027 substanziell vorankommen, dürfte sich das Angebot mittelfristig erholen und die Ölpreise unter Druck setzen 📉. Die Rüstungswerte RTX und HII profitieren kurzfristig 📈 von den konfliktbedingten Aufschlägen; sollte sich ein Truppenabzug mittelfristig konkretisieren, dürften sie nachgeben 📉. Die Energieaktie XOM korreliert stark mit dem Ölpreis, könnte kurzfristig uneinheitlich verlaufen und den Schwankungen von BZ folgen.
Ein Scheitern der Verhandlungen zwischen den USA und dem Iran oder eine erneute Sperrung der Meerenge könnte heftige Ausschläge bei den Ölpreisen und Rüstungsaktien in beide Richtungen auslösen. Die Hebelwirkung im Portfolio sollte begrenzt werden.
$CL
$BZ
$XOM
Die Ursache ist unmittelbar: Der seit mehr als acht Monaten andauernde Konflikt zwischen den USA und dem Iran hat die Ölpreise und die Inflation in die Höhe getrieben. Die Wähler brachten mit ihrer Stimme ihre Kriegsmüdigkeit und ihren Unmut über die Lebenshaltungskosten zum Ausdruck. Vance sagte unverblümt: „Der Grund für die Niederlage war der Krieg.“ Nachdem die Demokraten die Kontrolle über den Kongress übernommen haben, werden sie das Weiße Haus mithilfe ihrer Haushaltsbefugnisse und entsprechender Gesetze zu den Kriegsbefugnissen in die Schranken weisen und auf ein Ende der Kampfhandlungen drängen. Trump hält sich jedoch weiterhin eine militärische Option offen. Der Schiffsverkehr durch die Straße von Hormus ist noch nicht wieder aufgenommen worden, und die zentralen Streitpunkte der Verhandlungen – die Aufhebung der Sanktionen, die Nuklearaktivitäten und die Kontrolle der Meerenge – sind ungelöst. Kurzfristig entsteht dadurch vielmehr das Risiko einer Eskalation während der „Lame-Duck-Phase“.
Brent-Rohöl-Futures (BZ) werden kurzfristig durch die Risiken rund um die Meerenge und vereinzelte Angriffe gestützt. Die geopolitische Risikoprämie dürfte schwanken; kurzfristig 📈 mit leicht positiver Tendenz. Sollten die Friedensverhandlungen nach Amtsantritt des neuen Kongresses im Januar 2027 substanziell vorankommen, dürfte sich das Angebot mittelfristig erholen und die Ölpreise unter Druck setzen 📉. Die Rüstungswerte RTX und HII profitieren kurzfristig 📈 von den konfliktbedingten Aufschlägen; sollte sich ein Truppenabzug mittelfristig konkretisieren, dürften sie nachgeben 📉. Die Energieaktie XOM korreliert stark mit dem Ölpreis, könnte kurzfristig uneinheitlich verlaufen und den Schwankungen von BZ folgen.
Ein Scheitern der Verhandlungen zwischen den USA und dem Iran oder eine erneute Sperrung der Meerenge könnte heftige Ausschläge bei den Ölpreisen und Rüstungsaktien in beide Richtungen auslösen. Die Hebelwirkung im Portfolio sollte begrenzt werden.
$CL
$BZ
$XOM
1.2k
·
--
Verifiziert
#纳斯达克100期货上涨1.4% Am vorherigen Handelstag (5. November) brach der Nasdaq-100-Kassakurs um 6,36 % ein; die Futures fielen im nächtlichen Handel zeitweise auf etwa 26.366 Punkte. Am 6. November gegen 4:14 Uhr erholten sich die Nasdaq-100-Futures um rund 1,48 % (also um die vom Markt genannten „1,4 %“). NVDA legte im nächtlichen Handel um 2,4 % zu, AMD und MU stiegen um mehr als 5 %, und auch AVGO erholte sich.
Der Absturz hatte drei Hauptursachen: ① Nach den Zwischenwahlen übernahmen die Demokraten die Kontrolle über den Kongress. Am Markt wuchs die Sorge, dass eine strengere KI-Regulierung und Einschränkungen beim Ausbau von Rechenzentren drohen; ② WTI stieg über 90 US-Dollar, Brent näherte sich 99 US-Dollar. Die Inflationserwartungen zogen wieder an, und die CME-Preise implizierten für eine Zinserhöhung im Dezember eine Wahrscheinlichkeit von über 65–80 %; ③ Zweifel daran, ob sich die hohen KI-Investitionen auszahlen, lösten einen panikartigen Ausverkauf aus.
Die Erholung lässt sich durch Schnäppchenkäufe nach dem überverkauften Ausverkauf und die Aussage aus Texas erklären, dass bereits genehmigte Rechenzentren weitergebaut werden dürfen. Das milderte die regulatorischen Befürchtungen; hinzu kam eine Gegenbewegung bei Chipwerten.
Einschätzung: Kurzfristig 📉 – Die Arbeitsmarktdaten stehen kurz bevor, die Volatilität ist nicht gesunken und die Futures liegen weiterhin unter den 50- und 200-Tage-Durchschnitten. Die Erholung wirkt eher wie ein Dead-Cat-Bounce. Langfristig 📈 – Der Zyklus rund um KI-Infrastruktur und Investitionen in Cloud-Kapitalgüter ist intakt; die zentralen Investmentthesen für NVDA, AMD, AVGO und MU bestehen fort.
Überraschend starke, restriktive Konjunkturdaten oder eine tatsächliche Umsetzung der Regulierung könnten die Bewertungen erneut unter Druck setzen.
$MU
{future}(MUUSDT)
$NVDA
{future}(NVDAUSDT)
$AMD
{future}(AMDUSDT)
#纳斯达克100期货上涨1.4% Am vorherigen Handelstag (5. November) brach der Nasdaq-100-Kassakurs um 6,36 % ein; die Futures fielen im nächtlichen Handel zeitweise auf etwa 26.366 Punkte. Am 6. November gegen 4:14 Uhr erholten sich die Nasdaq-100-Futures um rund 1,48 % (also um die vom Markt genannten „1,4 %“). NVDA legte im nächtlichen Handel um 2,4 % zu, AMD und MU stiegen um mehr als 5 %, und auch AVGO erholte sich.
Der Absturz hatte drei Hauptursachen: ① Nach den Zwischenwahlen übernahmen die Demokraten die Kontrolle über den Kongress. Am Markt wuchs die Sorge, dass eine strengere KI-Regulierung und Einschränkungen beim Ausbau von Rechenzentren drohen; ② WTI stieg über 90 US-Dollar, Brent näherte sich 99 US-Dollar. Die Inflationserwartungen zogen wieder an, und die CME-Preise implizierten für eine Zinserhöhung im Dezember eine Wahrscheinlichkeit von über 65–80 %; ③ Zweifel daran, ob sich die hohen KI-Investitionen auszahlen, lösten einen panikartigen Ausverkauf aus.
Die Erholung lässt sich durch Schnäppchenkäufe nach dem überverkauften Ausverkauf und die Aussage aus Texas erklären, dass bereits genehmigte Rechenzentren weitergebaut werden dürfen. Das milderte die regulatorischen Befürchtungen; hinzu kam eine Gegenbewegung bei Chipwerten.
Einschätzung: Kurzfristig 📉 – Die Arbeitsmarktdaten stehen kurz bevor, die Volatilität ist nicht gesunken und die Futures liegen weiterhin unter den 50- und 200-Tage-Durchschnitten. Die Erholung wirkt eher wie ein Dead-Cat-Bounce. Langfristig 📈 – Der Zyklus rund um KI-Infrastruktur und Investitionen in Cloud-Kapitalgüter ist intakt; die zentralen Investmentthesen für NVDA, AMD, AVGO und MU bestehen fort.
Überraschend starke, restriktive Konjunkturdaten oder eine tatsächliche Umsetzung der Regulierung könnten die Bewertungen erneut unter Druck setzen.
$MU
$NVDA
$AMD
Der Absturz hatte drei Hauptursachen: ① Nach den Zwischenwahlen übernahmen die Demokraten die Kontrolle über den Kongress. Am Markt wuchs die Sorge, dass eine strengere KI-Regulierung und Einschränkungen beim Ausbau von Rechenzentren drohen; ② WTI stieg über 90 US-Dollar, Brent näherte sich 99 US-Dollar. Die Inflationserwartungen zogen wieder an, und die CME-Preise implizierten für eine Zinserhöhung im Dezember eine Wahrscheinlichkeit von über 65–80 %; ③ Zweifel daran, ob sich die hohen KI-Investitionen auszahlen, lösten einen panikartigen Ausverkauf aus.
Die Erholung lässt sich durch Schnäppchenkäufe nach dem überverkauften Ausverkauf und die Aussage aus Texas erklären, dass bereits genehmigte Rechenzentren weitergebaut werden dürfen. Das milderte die regulatorischen Befürchtungen; hinzu kam eine Gegenbewegung bei Chipwerten.
Einschätzung: Kurzfristig 📉 – Die Arbeitsmarktdaten stehen kurz bevor, die Volatilität ist nicht gesunken und die Futures liegen weiterhin unter den 50- und 200-Tage-Durchschnitten. Die Erholung wirkt eher wie ein Dead-Cat-Bounce. Langfristig 📈 – Der Zyklus rund um KI-Infrastruktur und Investitionen in Cloud-Kapitalgüter ist intakt; die zentralen Investmentthesen für NVDA, AMD, AVGO und MU bestehen fort.
Überraschend starke, restriktive Konjunkturdaten oder eine tatsächliche Umsetzung der Regulierung könnten die Bewertungen erneut unter Druck setzen.
$MU
$NVDA
$AMD
1
1.3k
·
--
#美国中期选举落幕,美伊局势或迎新变数 Die US-Zwischenwahlen 2026 fanden am 3. November Ortszeit statt; ab dem 4. November zeichnete sich das Ergebnis nach und nach ab. Die Demokraten eroberten beide Kammern des Kongresses zurück. Damit ist der Wahlprozess nun abgeschlossen.
Der Auslöser ist eindeutig: Der seit mehr als acht Monaten andauernde Krieg zwischen den USA und Iran treibt Ölpreise und Inflation in die Höhe. Die Benzinpreise sind im Jahresvergleich um mehr als 34 % gestiegen. Die Wähler bestrafen die Regierungspartei an den Wahlurnen. „Krieg beenden und Lebenshaltungskosten senken“ ist zur zentralen Forderung geworden. Nach den Zwischenwahlen kontrolliert der Kongress den „Geldbeutel“. Die Demokraten können ihre Haushaltsbefugnisse nutzen, um das Weiße Haus an weiteren militärischen Aktionen zu hindern; ein Zeitfenster für Verhandlungen zwischen den USA und Iran öffnet sich. Allerdings kontrolliert Iran weiterhin faktisch die Straße von Hormus, und bei der Atomfrage sind die roten Linien noch nicht überschritten. Hinzu kommt, dass das Weiße Haus während der „Lame-Duck“-Phase (bis zum Amtsantritt des neuen Kongresses im Januar nächsten Jahres) möglicherweise weiterhin versuchen wird, durch militärischen Druck Zeit zu gewinnen. Die Lage ist daher von „kurzfristigem Chaos und langfristigen Verhandlungen“ geprägt.
Energie: WTI und Brent werden kurzfristig durch geopolitische Risikoprämien gestützt. XOM (ExxonMobil) 📈 kurzfristig bullisch / 📉 mittelfristig bärisch (wenn eine Einigung zustande kommt und die Ölpreise nachgeben); CVX (Chevron) zeigt eine ähnliche Entwicklung.
Rüstung: RTX (Raytheon) und LMT (Lockheed Martin) 📈 kurzfristig bullisch; die Erwartungen an Rüstungs- und Wiederaufbauaufträge sind hoch.
Big Tech: Die geopolitische Unsicherheit lässt die Renditen von US-Staatsanleihen und die Inflationserwartungen steigen; NVDA (Nvidia) 📉 steht kurzfristig unter Druck.
Fazit: Kurzfristig wechseln sich „Konflikt und Verhandlungen“ ab; Energie- und Rüstungswerte könnten kräftige Impulse erfahren. Mittelfristig dürften bei einer tatsächlichen Waffenruhe die Ölpreisprämie verschwinden und Rüstungswerte nachgeben.
Eine plötzliche Änderung der Schifffahrt durch die Straße von Hormus, eine unerwartete militärische Eskalation oder ein Scheitern der Verhandlungen können die Lage verändern. Dies ist eine ereignisgetriebene Analyse und keine Anlageberatung.
$WTI.US
{stock_us}(WTI.US)
$XOM
{future}(XOMUSDT)
$NVDA
{future}(NVDAUSDT)
#美国中期选举落幕,美伊局势或迎新变数 Die US-Zwischenwahlen 2026 fanden am 3. November Ortszeit statt; ab dem 4. November zeichnete sich das Ergebnis nach und nach ab. Die Demokraten eroberten beide Kammern des Kongresses zurück. Damit ist der Wahlprozess nun abgeschlossen.
Der Auslöser ist eindeutig: Der seit mehr als acht Monaten andauernde Krieg zwischen den USA und Iran treibt Ölpreise und Inflation in die Höhe. Die Benzinpreise sind im Jahresvergleich um mehr als 34 % gestiegen. Die Wähler bestrafen die Regierungspartei an den Wahlurnen. „Krieg beenden und Lebenshaltungskosten senken“ ist zur zentralen Forderung geworden. Nach den Zwischenwahlen kontrolliert der Kongress den „Geldbeutel“. Die Demokraten können ihre Haushaltsbefugnisse nutzen, um das Weiße Haus an weiteren militärischen Aktionen zu hindern; ein Zeitfenster für Verhandlungen zwischen den USA und Iran öffnet sich. Allerdings kontrolliert Iran weiterhin faktisch die Straße von Hormus, und bei der Atomfrage sind die roten Linien noch nicht überschritten. Hinzu kommt, dass das Weiße Haus während der „Lame-Duck“-Phase (bis zum Amtsantritt des neuen Kongresses im Januar nächsten Jahres) möglicherweise weiterhin versuchen wird, durch militärischen Druck Zeit zu gewinnen. Die Lage ist daher von „kurzfristigem Chaos und langfristigen Verhandlungen“ geprägt.
Energie: WTI und Brent werden kurzfristig durch geopolitische Risikoprämien gestützt. XOM (ExxonMobil) 📈 kurzfristig bullisch / 📉 mittelfristig bärisch (wenn eine Einigung zustande kommt und die Ölpreise nachgeben); CVX (Chevron) zeigt eine ähnliche Entwicklung.
Rüstung: RTX (Raytheon) und LMT (Lockheed Martin) 📈 kurzfristig bullisch; die Erwartungen an Rüstungs- und Wiederaufbauaufträge sind hoch.
Big Tech: Die geopolitische Unsicherheit lässt die Renditen von US-Staatsanleihen und die Inflationserwartungen steigen; NVDA (Nvidia) 📉 steht kurzfristig unter Druck.
Fazit: Kurzfristig wechseln sich „Konflikt und Verhandlungen“ ab; Energie- und Rüstungswerte könnten kräftige Impulse erfahren. Mittelfristig dürften bei einer tatsächlichen Waffenruhe die Ölpreisprämie verschwinden und Rüstungswerte nachgeben.
Eine plötzliche Änderung der Schifffahrt durch die Straße von Hormus, eine unerwartete militärische Eskalation oder ein Scheitern der Verhandlungen können die Lage verändern. Dies ist eine ereignisgetriebene Analyse und keine Anlageberatung.
$WTI.US
$XOM
$NVDA
Der Auslöser ist eindeutig: Der seit mehr als acht Monaten andauernde Krieg zwischen den USA und Iran treibt Ölpreise und Inflation in die Höhe. Die Benzinpreise sind im Jahresvergleich um mehr als 34 % gestiegen. Die Wähler bestrafen die Regierungspartei an den Wahlurnen. „Krieg beenden und Lebenshaltungskosten senken“ ist zur zentralen Forderung geworden. Nach den Zwischenwahlen kontrolliert der Kongress den „Geldbeutel“. Die Demokraten können ihre Haushaltsbefugnisse nutzen, um das Weiße Haus an weiteren militärischen Aktionen zu hindern; ein Zeitfenster für Verhandlungen zwischen den USA und Iran öffnet sich. Allerdings kontrolliert Iran weiterhin faktisch die Straße von Hormus, und bei der Atomfrage sind die roten Linien noch nicht überschritten. Hinzu kommt, dass das Weiße Haus während der „Lame-Duck“-Phase (bis zum Amtsantritt des neuen Kongresses im Januar nächsten Jahres) möglicherweise weiterhin versuchen wird, durch militärischen Druck Zeit zu gewinnen. Die Lage ist daher von „kurzfristigem Chaos und langfristigen Verhandlungen“ geprägt.
Energie: WTI und Brent werden kurzfristig durch geopolitische Risikoprämien gestützt. XOM (ExxonMobil) 📈 kurzfristig bullisch / 📉 mittelfristig bärisch (wenn eine Einigung zustande kommt und die Ölpreise nachgeben); CVX (Chevron) zeigt eine ähnliche Entwicklung.
Rüstung: RTX (Raytheon) und LMT (Lockheed Martin) 📈 kurzfristig bullisch; die Erwartungen an Rüstungs- und Wiederaufbauaufträge sind hoch.
Big Tech: Die geopolitische Unsicherheit lässt die Renditen von US-Staatsanleihen und die Inflationserwartungen steigen; NVDA (Nvidia) 📉 steht kurzfristig unter Druck.
Fazit: Kurzfristig wechseln sich „Konflikt und Verhandlungen“ ab; Energie- und Rüstungswerte könnten kräftige Impulse erfahren. Mittelfristig dürften bei einer tatsächlichen Waffenruhe die Ölpreisprämie verschwinden und Rüstungswerte nachgeben.
Eine plötzliche Änderung der Schifffahrt durch die Straße von Hormus, eine unerwartete militärische Eskalation oder ein Scheitern der Verhandlungen können die Lage verändern. Dies ist eine ereignisgetriebene Analyse und keine Anlageberatung.
$WTI.US
$XOM
$NVDA
3.6k
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
HuangExitNvidiaStrategyInFocus
61,128 Aufrufe
790 Kommentare
AKTIEN | Nvidias Jensen Huang tritt zurück, Colette Kress zur Interims-CEO ernannt
Binance News
·20 Likes
·29.6k Aufrufe
AnthropicRejectsIPODelayValuationinQuestion
647,920 Aufrufe
5,070 Kommentare
BitMineReports$6.3BNetLossForFiscal2026
7,143 Aufrufe
96 Kommentare