#美联储利率决议 Dass die US-Notenbank diesmal stillhält, ist praktisch ausgemacht: Laut CME FedWatch liegt die Wahrscheinlichkeit, dass der Leitzins bei 3,75–4,00 % bleibt, bei rund 90,6 %. Die eigentliche Frage, die man sich frühzeitig stellen sollte, ist also: Kommt es im Dezember zu einer weiteren Zinserhöhung?
Werfen wir zunächst einen Blick auf die drei jüngsten Datensätze. Sie weisen in entgegengesetzte Richtungen:
Erstens: Der Arbeitsmarkt ist schwach. Im September kamen außerhalb der Landwirtschaft nur 29.000 neue Stellen hinzu – weit weniger als die Markterwartung von 90.000. Die Arbeitslosenquote stieg leicht von 4,1 auf 4,2 %. Für sich genommen ist das ein Signal zugunsten einer lockeren Geldpolitik: Die Gründe für eine Zinserhöhung durch die Fed sind damit schwächer geworden.
Zweitens: Die Inflation gibt noch nicht nach. Die PCE-Inflation dürfte weiterhin gut einen Prozentpunkt über dem Ziel von 2 % liegen und frühestens 2028 wieder den Zielwert erreichen. Zusammen mit den steigenden Energiepreisen und den neuen Zöllen, die die Lebenshaltungskosten zusätzlich in die Höhe treiben, bleibt die Inflation ein Belastungsfaktor für die Fed.
Drittens: Die Wirtschaft verliert nicht an Schwung. Die jüngste Schätzung der Atlanta Fed für das annualisierte BIP-Wachstum im dritten Quartal liegt laut GDPNow noch bei 3,7 % (die offizielle Schätzung wird erst diesen Donnerstag veröffentlicht – ein doppelter Termin: Zinsentscheid und BIP, zwei wichtige Zahlen an einem Abend). Das liegt über der von der Fed selbst angesetzten Schwelle von 2 %, oberhalb derer Inflationsdruck entstehen könnte. Die Grundlage für eine sanfte Landung ist also weiterhin vorhanden.
Betrachtet man alle drei Faktoren zusammen, wird das Bild klarer: Der Arbeitsmarkt ist schwach, aber nicht eingebrochen; die Inflation ist hoch und hartnäckig; die Wirtschaft ist stabil und braucht keinen zusätzlichen Stimulus. In dieser Konstellation hat die Fed keinen Grund, auf Zinssenkungen umzuschwenken. Gleichzeitig wird sie aber auch nicht allein wegen eines schwachen Arbeitsmarktberichts für einen Monat von ihrem Kurs ablassen.
Am 16. September erhöhte das FOMC die Zinsen gerade erst um 25 Basispunkte. Im am 7. Oktober veröffentlichten Sitzungsprotokoll steht unmissverständlich: „Die Mehrheit der Sitzungsteilnehmer hielt eine weitere Zinserhöhung bis Ende 2026 möglicherweise für angemessen.“ In der jüngsten Reuters-Umfrage erwarteten alle 100 befragten Ökonomen eine weitere Zinserhöhung im Dezember.
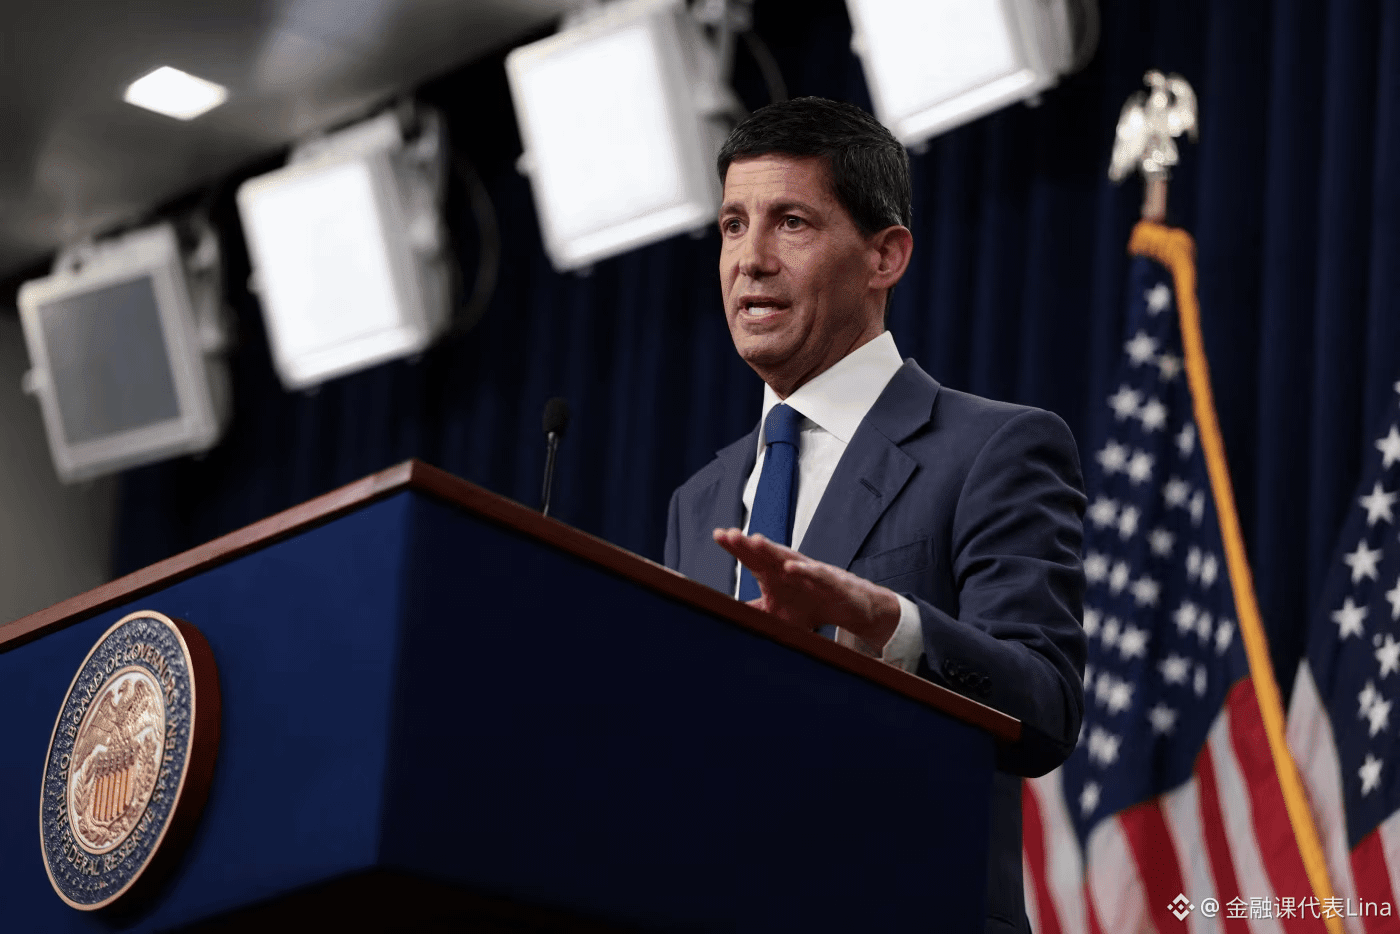
Meine Einschätzung lautet daher: Diese Woche bleibt die Fed still, schlägt aber einen eher restriktiven Ton an. Warsh wird das Zeitfenster für eine Zinserhöhung im Dezember wahrscheinlich offenhalten. Entscheidend ist nicht, ob sie diesmal handelt, sondern wie viel Spielraum er für Dezember lässt – das wird der Kern der Neubewertung durch die Märkte im kommenden Monat sein. $SPY $QQQ $BTC #FOMC #Fed #Macro