
#mstr
mstr
957,380 Aufrufe
5,625 Kommentare
Hot
Zuletzt

·
--
Verifiziert
Saylor sendet wieder ein Signal! Ein Satz wie „A little more orange“ deutet darauf hin, dass Strategy möglicherweise weiter BTC aufkauft!
Michael Saylor ist wieder da.
Am 20. September veröffentlichte er auf X „A little more orange“ und fügte eine Grafik mit den Bitcoin-Beständen von Strategy hinzu.
Wer Saylor kennt, weiß: Solche „Orange-Punkte“-Ankündigungen sind zuvor mehrfach aufgetaucht, bevor Strategy die BTC-Aufstockung bekannt gab. Die neuesten Regulierungsunterlagen zeigen, dass Strategy per 13. September rund 845.050 BTC hält, und dass zwischen dem 8. und dem 13. September keine BTC gekauft oder verkauft wurden.
Wenn dieses Signal am Ende tatsächlich auf einen neuen Zukauf hinweist, rückt vor allem das hier in den Fokus:
💰 Wie viele BTC wird Strategy kaufen?
🔥 Geht die jüngste Phase des Stillstands beim Halten von BTC zu Ende?
📈 Werden Unternehmensmittel weiterhin ein wichtiger Käufer von BTC sein?
Der letzte öffentlich bekannt gegebene BTC-Zukauf von Strategy fand zuvor am 31. August statt:
4603 BTC, etwa 369,7 Millionen USD.
So ergibt sich nun ein recht spannendes Signal:
Saylor sendet ein oranges Signal
↓
Markt spekuliert über Aufstockung
↓
Warten auf die Regulierungsunterlagen am Montag
↓
Bestätigung, ob Strategy erneut gekauft hat
Natürlich handelt es sich derzeit nur um einen Hinweis – keine bestätigte Kauforder.
Die wirkliche Antwort kommt, wenn Strategy die nächsten Regulierungsunterlagen einreicht.
Doch eines lässt sich sagen: Solange Saylor weiter „orange Signale“ sendet, wird der Markt weiterhin auf den Wallet von Strategy schauen.
Schließlich kann jede Aufstockung bei einem Volumen von 845.050 BTC schnell zum Mittelpunkt der Aufmerksamkeit werden.
#BTC #Strategy #MSTR #michaelsaylor暗示增持btc
1
9
2.7k
·
--
BTC ist weiterhin sehr stark, aber MSTR ist bereits zuerst schwächer geworden. MSTRUSDT notiert aktuell in der Nähe von 163,9. Vom vorherigen Hoch bei 170,5 fällt es kontinuierlich zurück; die letzte stündliche Kerze ist bereits von einem Bereich um 166 auf unter 164 gefallen. Während der Kurs fällt, steigt das OI von etwa 526.000 auf rund 531.000.
Einstieg zur Beobachtung: 164,6–165,2
Stopp-Loss als Referenz: 166,4–166,8
Erstes Ziel: 162,2
Zweites Ziel: nahe 160
Wenn die Schwäche anhält, beobachte als nächsten Schritt den Bereich 156–157.
Wenn der Preis jedoch wieder 165 zurückerobert und weiter über 166 zurückkehrt, sollte dieser Ausbruchsdurchbruch erneut als potenziell fehlschlagend betrachtet werden; die Short-Logik für kurzfristig muss dann neu bewertet werden.
#BTC #MSTR
208

·
--
Übersetzung ansehen
If you're hunting long setups today, $MSTR just entered a high-clarity execution zone.
⚡ $MSTR — LONG SETUP
📍 Entry: 162.5 – 163.48
🎯 TP1: 165.45
🎯 TP2: 166.77
🎯 TP3: 168.74
🛑 Stop Loss: 161.51
Trade here 👇
📌 Trade management rules: see pinned post.
Are you riding this move on $MSTR or watching from the sidelines? Drop your take below!
#WriteToEarn #MSTR #CryptoTrading #BinanceSquare #Crypto
1
98
·
--
Übersetzung ansehen
#mstr 早上就开始做多mstr了,昨天短线思维太严重,看不清再加上自己瞎操作,下午mstr上涨的时候错过了,然后给自己开了冷静期到18点,晚上8点追多,赚钱了也就没有格局,最高到400多U
币圈祖训:舔一口就跑
这是目前没办法的事,做波段要等本金多了以后再去做,我的仓位控制,杠杠管理不能改,不能为了去做波段赚大钱就是高杠杠,重仓位。我的策略依旧是低杠杆,轻仓做,虽然慢一点,那就用时间来证明自己的策略是稳定盈利的。
很多时候不能着急赚钱,牢记:保住本金、保住本金、保住本金。
慢就是快,就让别人尽情的嘲笑吧^O^!
#mstr 早上就开始做多mstr了,昨天短线思维太严重,看不清再加上自己瞎操作,下午mstr上涨的时候错过了,然后给自己开了冷静期到18点,晚上8点追多,赚钱了也就没有格局,最高到400多U
币圈祖训:舔一口就跑
这是目前没办法的事,做波段要等本金多了以后再去做,我的仓位控制,杠杠管理不能改,不能为了去做波段赚大钱就是高杠杠,重仓位。我的策略依旧是低杠杆,轻仓做,虽然慢一点,那就用时间来证明自己的策略是稳定盈利的。
很多时候不能着急赚钱,牢记:保住本金、保住本金、保住本金。
慢就是快,就让别人尽情的嘲笑吧^O^!
币圈祖训:舔一口就跑
这是目前没办法的事,做波段要等本金多了以后再去做,我的仓位控制,杠杠管理不能改,不能为了去做波段赚大钱就是高杠杠,重仓位。我的策略依旧是低杠杆,轻仓做,虽然慢一点,那就用时间来证明自己的策略是稳定盈利的。
很多时候不能着急赚钱,牢记:保住本金、保住本金、保住本金。
慢就是快,就让别人尽情的嘲笑吧^O^!
1
35

Übersetzung ansehen
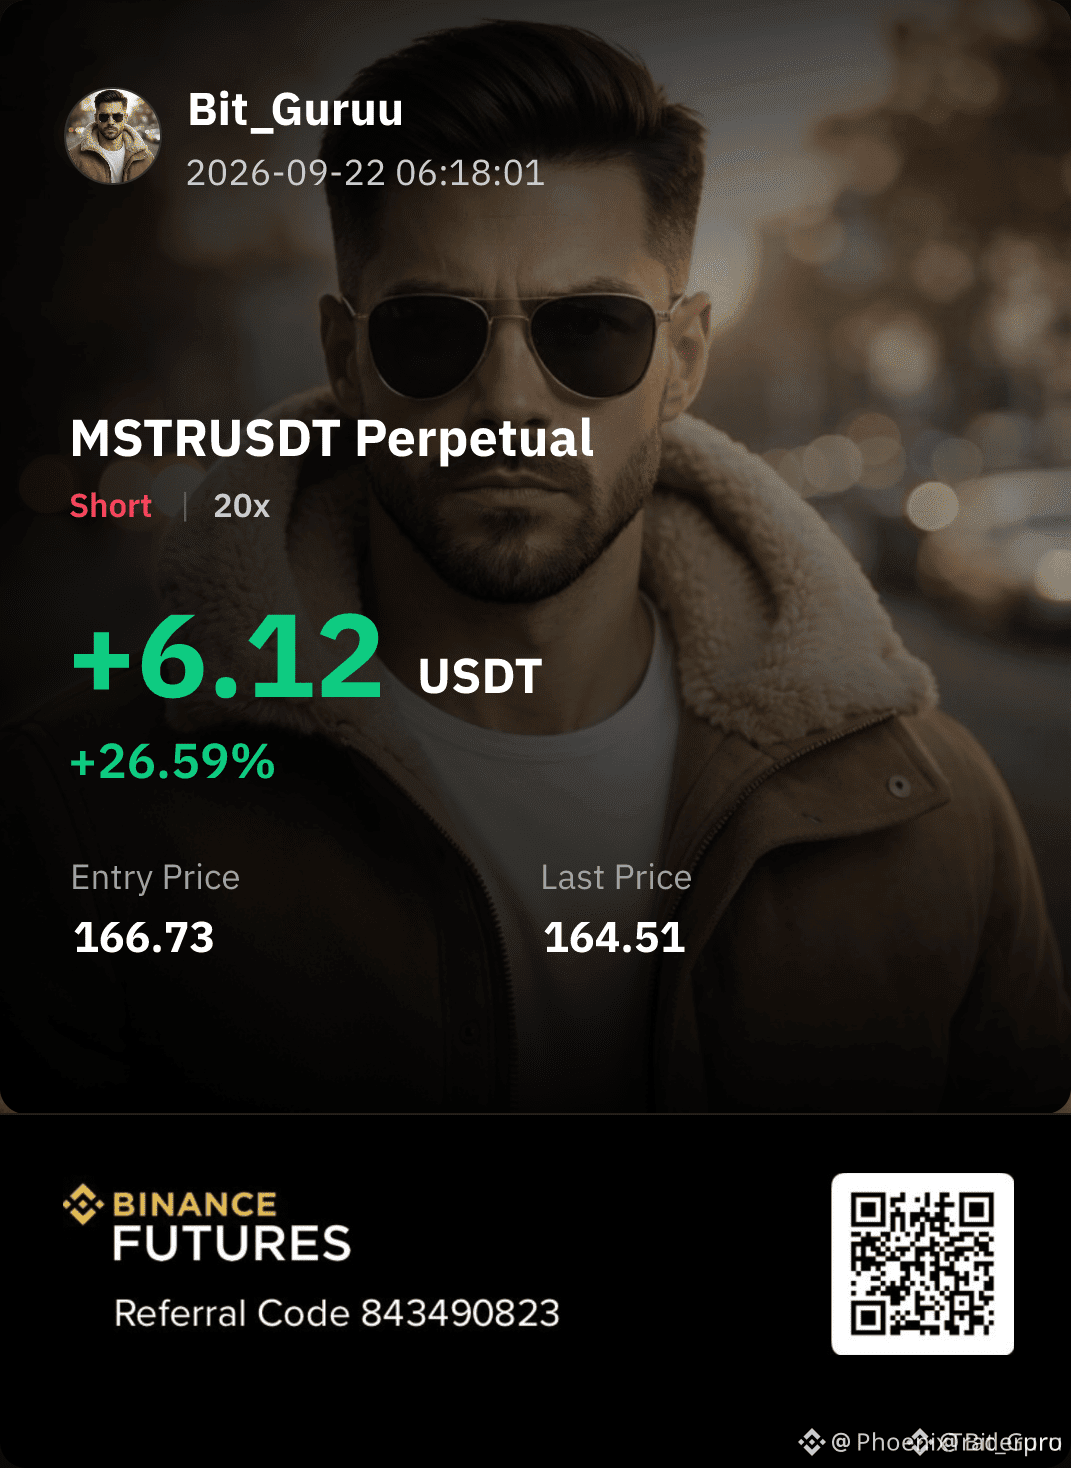
🎯 $MSTR TAGS FINAL TARGET AT 164.510 AS SHORT MOMENTUM DELIVERS PERFECT EXECUTION! 💥
Target: 164.510 🎯
That is a wrap on $MSTR as price action slides straight into our final take-profit objective at 164.510. 📊 The momentum played out precisely to script, allowing us to harvest the full move right as seller volume peaked. ⚡
Order flow gave us the tell early, and trade management did the heavy lifting to lock in every bit of this move cleanly. 💡 Position is now fully closed and capital is secured while we reset the radar for the next high-conviction setup. 💬 Did you lock in profits on this run, or are you looking for a re-entry? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #MSTR #TakeProfit #TradeUpdate #Crypto
🎯 ⚡
32

·
--
Übersetzung ansehen
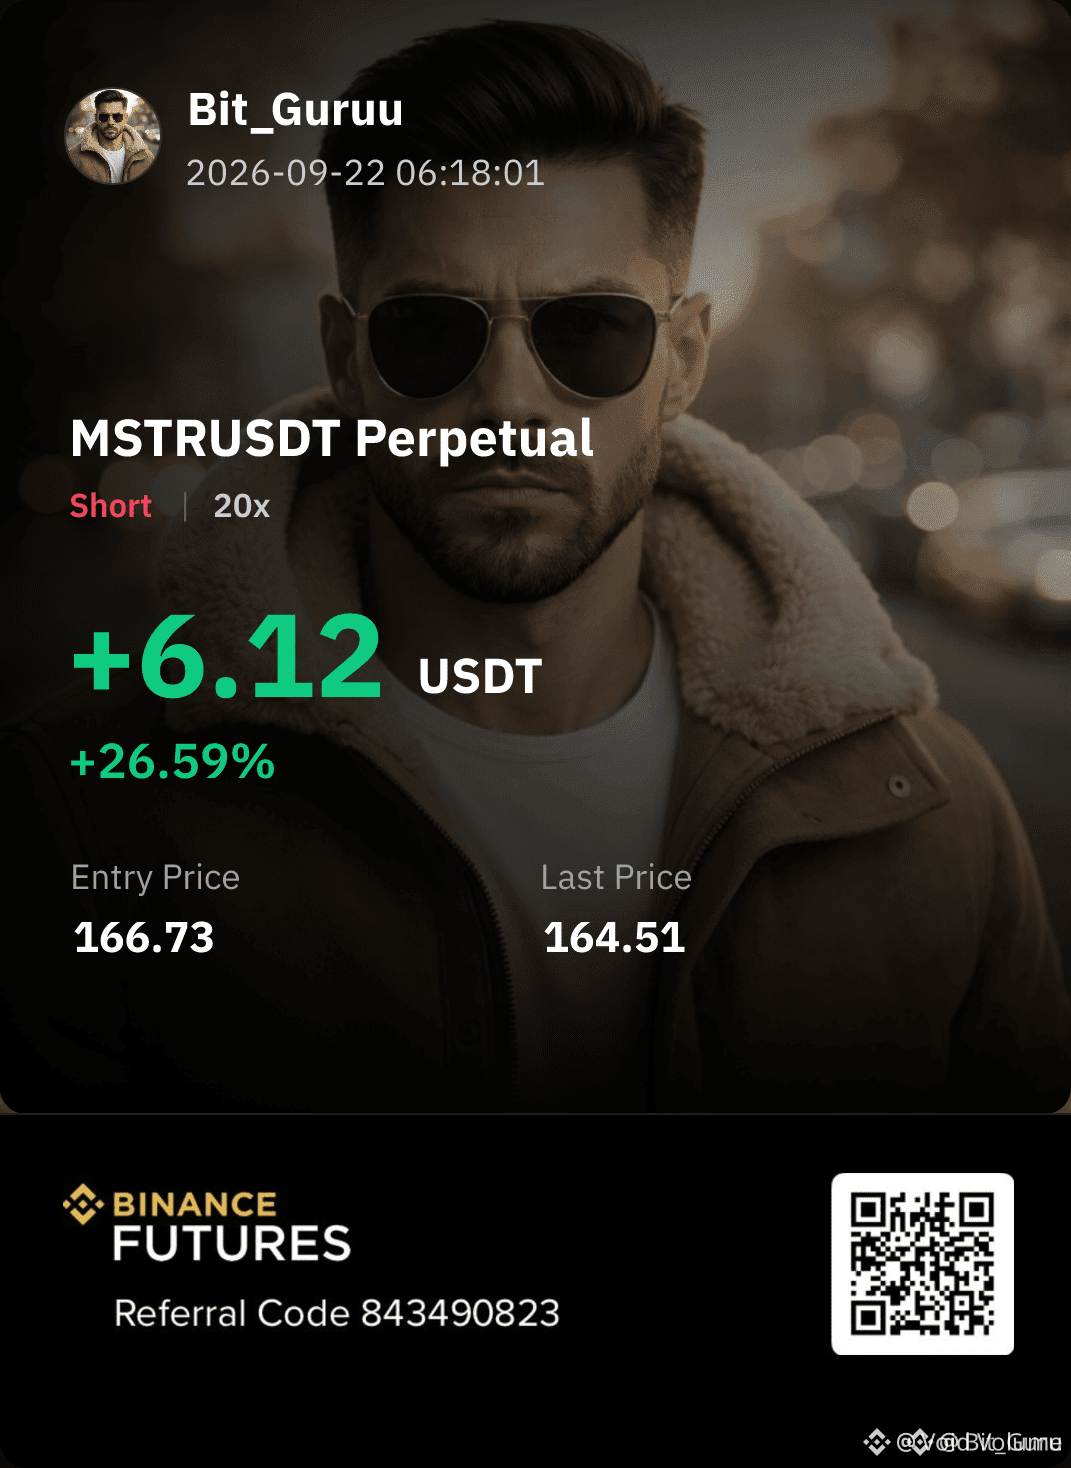
🎯 $MSTR FINAL TARGET SMASHED AS LIQUIDITY IS FULLY ABSORBED AT 164.51! 📉
Target: 164.510 🎯
Precision execution on $MSTR as the final projected take-profit level at 164.510 has been cleanly delivered. 📊 The downside order flow unfolded systematically, sweeping internal range liquidity right into our designated exit zone.
🔍 With TP3 fully filled and price inefficiency balanced, this structural trade is officially closed. Systematic execution and strict risk management continue to navigate market noise with institutional clarity.
💬 Did you lock in profits at the final target, or are you awaiting the next market structure shift? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #MSTR #SmartMoney #TradeUpdate #PriceAction
🎯 🦈
29

·
--
Übersetzung ansehen
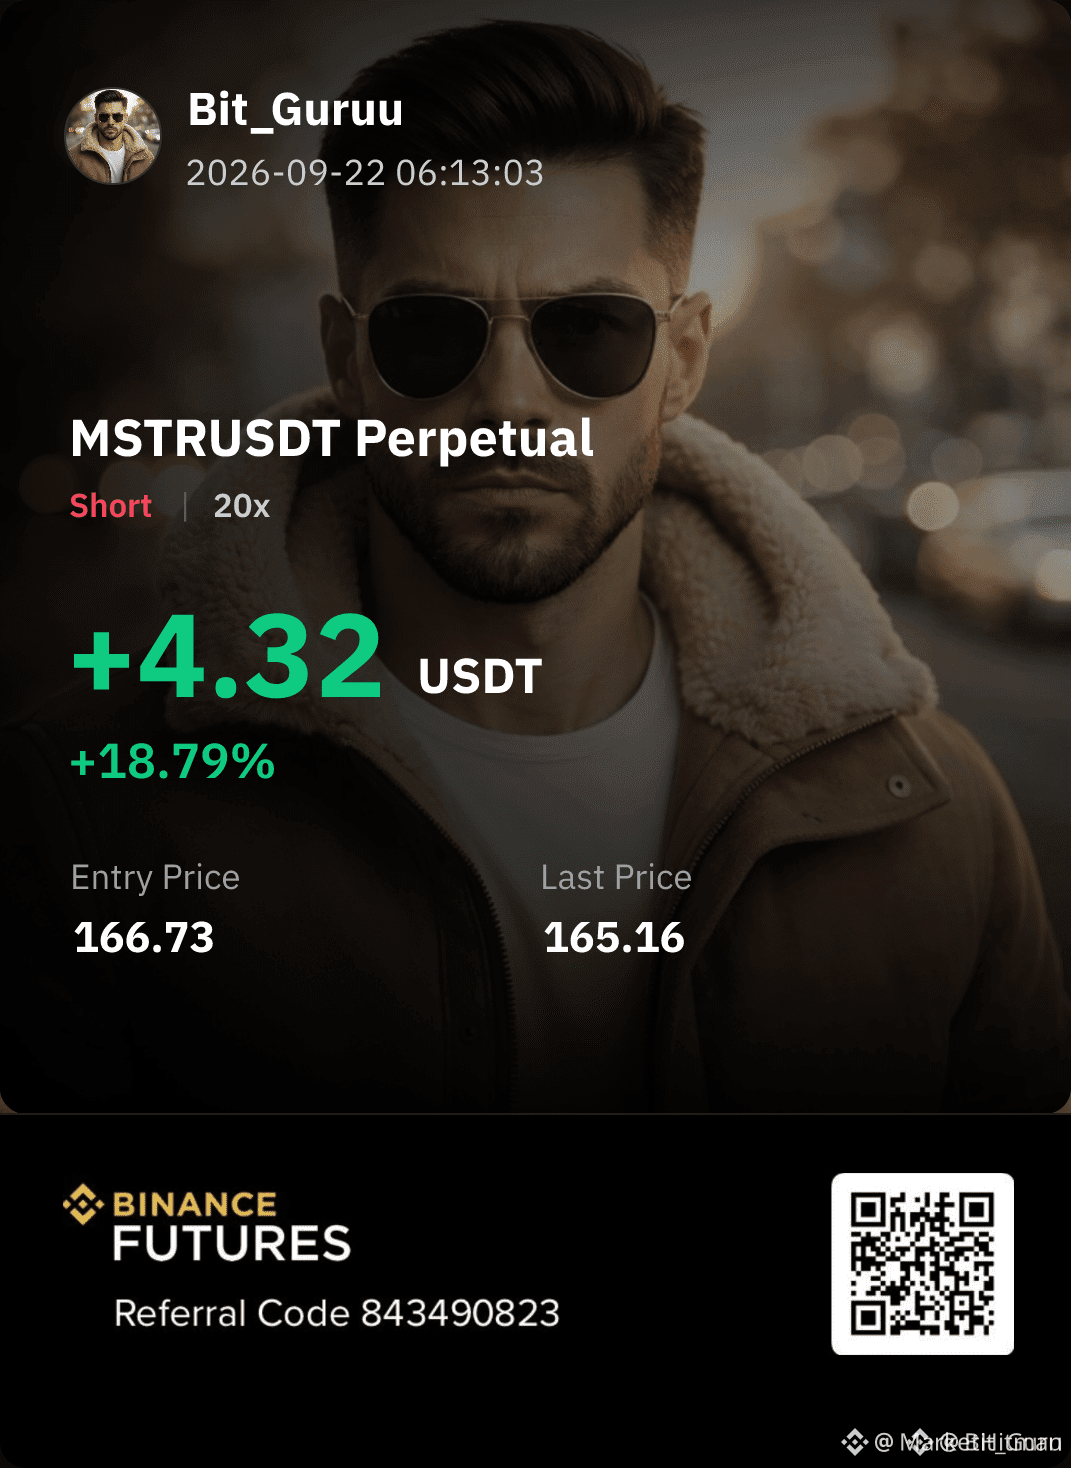
🚨 $MSTR SLIDES PAST SECOND TARGET AS BEARISH MOMENTUM ACCELERATES! 📉
Target: 164.584 🎯
Seller pressure on $MSTR just sliced straight through our secondary target at 165.160 with clean efficiency. 📊 Order flow shows heavy distribution as the bid side thins out, leaving price vulnerable to further downside expansion.
With the position sitting in solid profit, lock in capital protection by shifting stops to breakeven right now. 🛡️ We are letting the remaining runner probe deeper liquidity pool targets down toward 164.584.
🔍 Are you securing profits here at TP2 or letting your position ride all the way down to TP3? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #MSTR #ShortSetup #Trading #Crypto #Momentum
📉 ⚡
38

·
--
Übersetzung ansehen
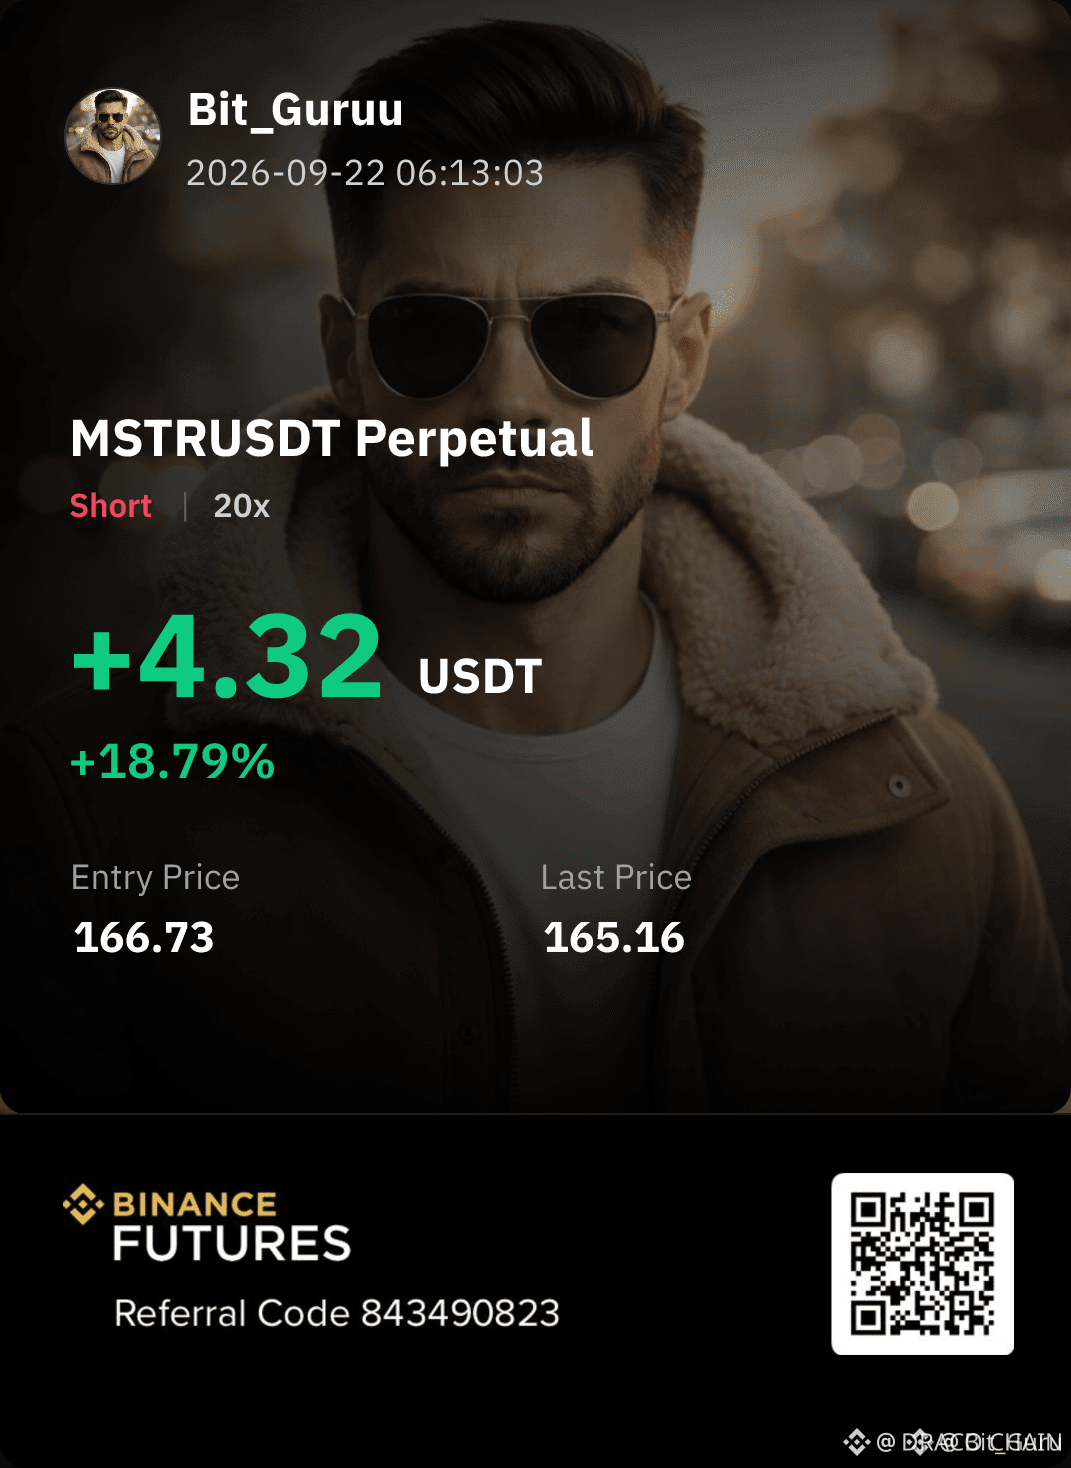
🚨 $MSTR SMASHES TP2 AS INSTITUTIONAL SHORT ACCELERATES TOWARD TP3! 🔻
Target: 164.584 🎯
TP2 has been cleared as institutional sell-side pressure pushes $MSTR down to 165.160, delivering immediate momentum off the initial structural breakdown. 📊 Order flow remains heavily controlled by smart money sellers as price moves cleanly toward the primary liquidity target at 164.584. 🌊
💡 With structural downside established, protecting capital is priority. Moving risk parameters to entry eliminates exposure while leaving trailing downside open for TP3 fill. 💬 Are you securing partial profits here or holding for the full sweep at support? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #MSTR #ShortSetup #PriceAction #MarketStructure #Crypto
🔻 🦈
40
·
--
🚨$BTC
{spot}(BTCUSDT)
$MSTR / STRATEGY IS STACKING BTC AGAIN! ₿🔥
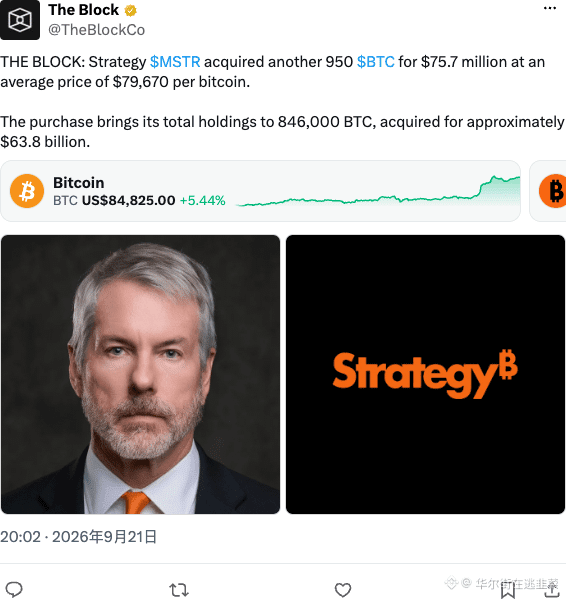
Strategy hat zwischen dem 14. und 20. September weitere 950 BTC zu einem durchschnittlichen Preis von rund 79.670 US-Dollar pro Bitcoin gekauft und hält nun wieder insgesamt ungefähr 846.000 BTC.
Die kumulierte Bitcoin-Investition des Unternehmens liegt jetzt bei fast 63,8 Milliarden US-Dollar, mit einem durchschnittlichen Erwerbspreis von etwa 75.416 US-Dollar pro BTC, einschließlich Gebühren und Ausgaben.
Bei 846.000 BTC kontrolliert Strategy ungefähr 4% des maximalen Bitcoin-Angebots von 21 Millionen. 👀
Doch Bitcoin war nicht das einzige Ziel. Strategy hat außerdem rund 174 Millionen US-Dollar ausgegeben, um bevorzugte STRC-Aktien zurückzukaufen, und dabei ihre ATM-Programme in dem Zeitraum ungenutzt gelassen.
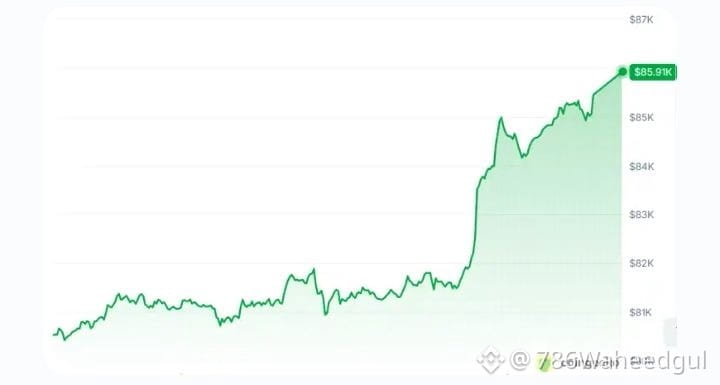
In der Zwischenzeit zeigt BTC eine starke Dynamik: Zuletzt wurde es bei etwa 85,9K gehandelt, mit Gewinnen von ungefähr 9,6% über sieben Tage.
Strategy stapelt weiter. Die große Frage: Wie viel BTC wird es als Nächstes halten? 🚀
#Bitcoin #BTC #Strategy #MSTR #Crypto
🚨$BTC
$MSTR / STRATEGY IS STACKING BTC AGAIN! ₿🔥
Strategy hat zwischen dem 14. und 20. September weitere 950 BTC zu einem durchschnittlichen Preis von rund 79.670 US-Dollar pro Bitcoin gekauft und hält nun wieder insgesamt ungefähr 846.000 BTC.
Die kumulierte Bitcoin-Investition des Unternehmens liegt jetzt bei fast 63,8 Milliarden US-Dollar, mit einem durchschnittlichen Erwerbspreis von etwa 75.416 US-Dollar pro BTC, einschließlich Gebühren und Ausgaben.
Bei 846.000 BTC kontrolliert Strategy ungefähr 4% des maximalen Bitcoin-Angebots von 21 Millionen. 👀
Doch Bitcoin war nicht das einzige Ziel. Strategy hat außerdem rund 174 Millionen US-Dollar ausgegeben, um bevorzugte STRC-Aktien zurückzukaufen, und dabei ihre ATM-Programme in dem Zeitraum ungenutzt gelassen.
In der Zwischenzeit zeigt BTC eine starke Dynamik: Zuletzt wurde es bei etwa 85,9K gehandelt, mit Gewinnen von ungefähr 9,6% über sieben Tage.
Strategy stapelt weiter. Die große Frage: Wie viel BTC wird es als Nächstes halten? 🚀
#Bitcoin #BTC #Strategy #MSTR #Crypto
93

Übersetzung ansehen
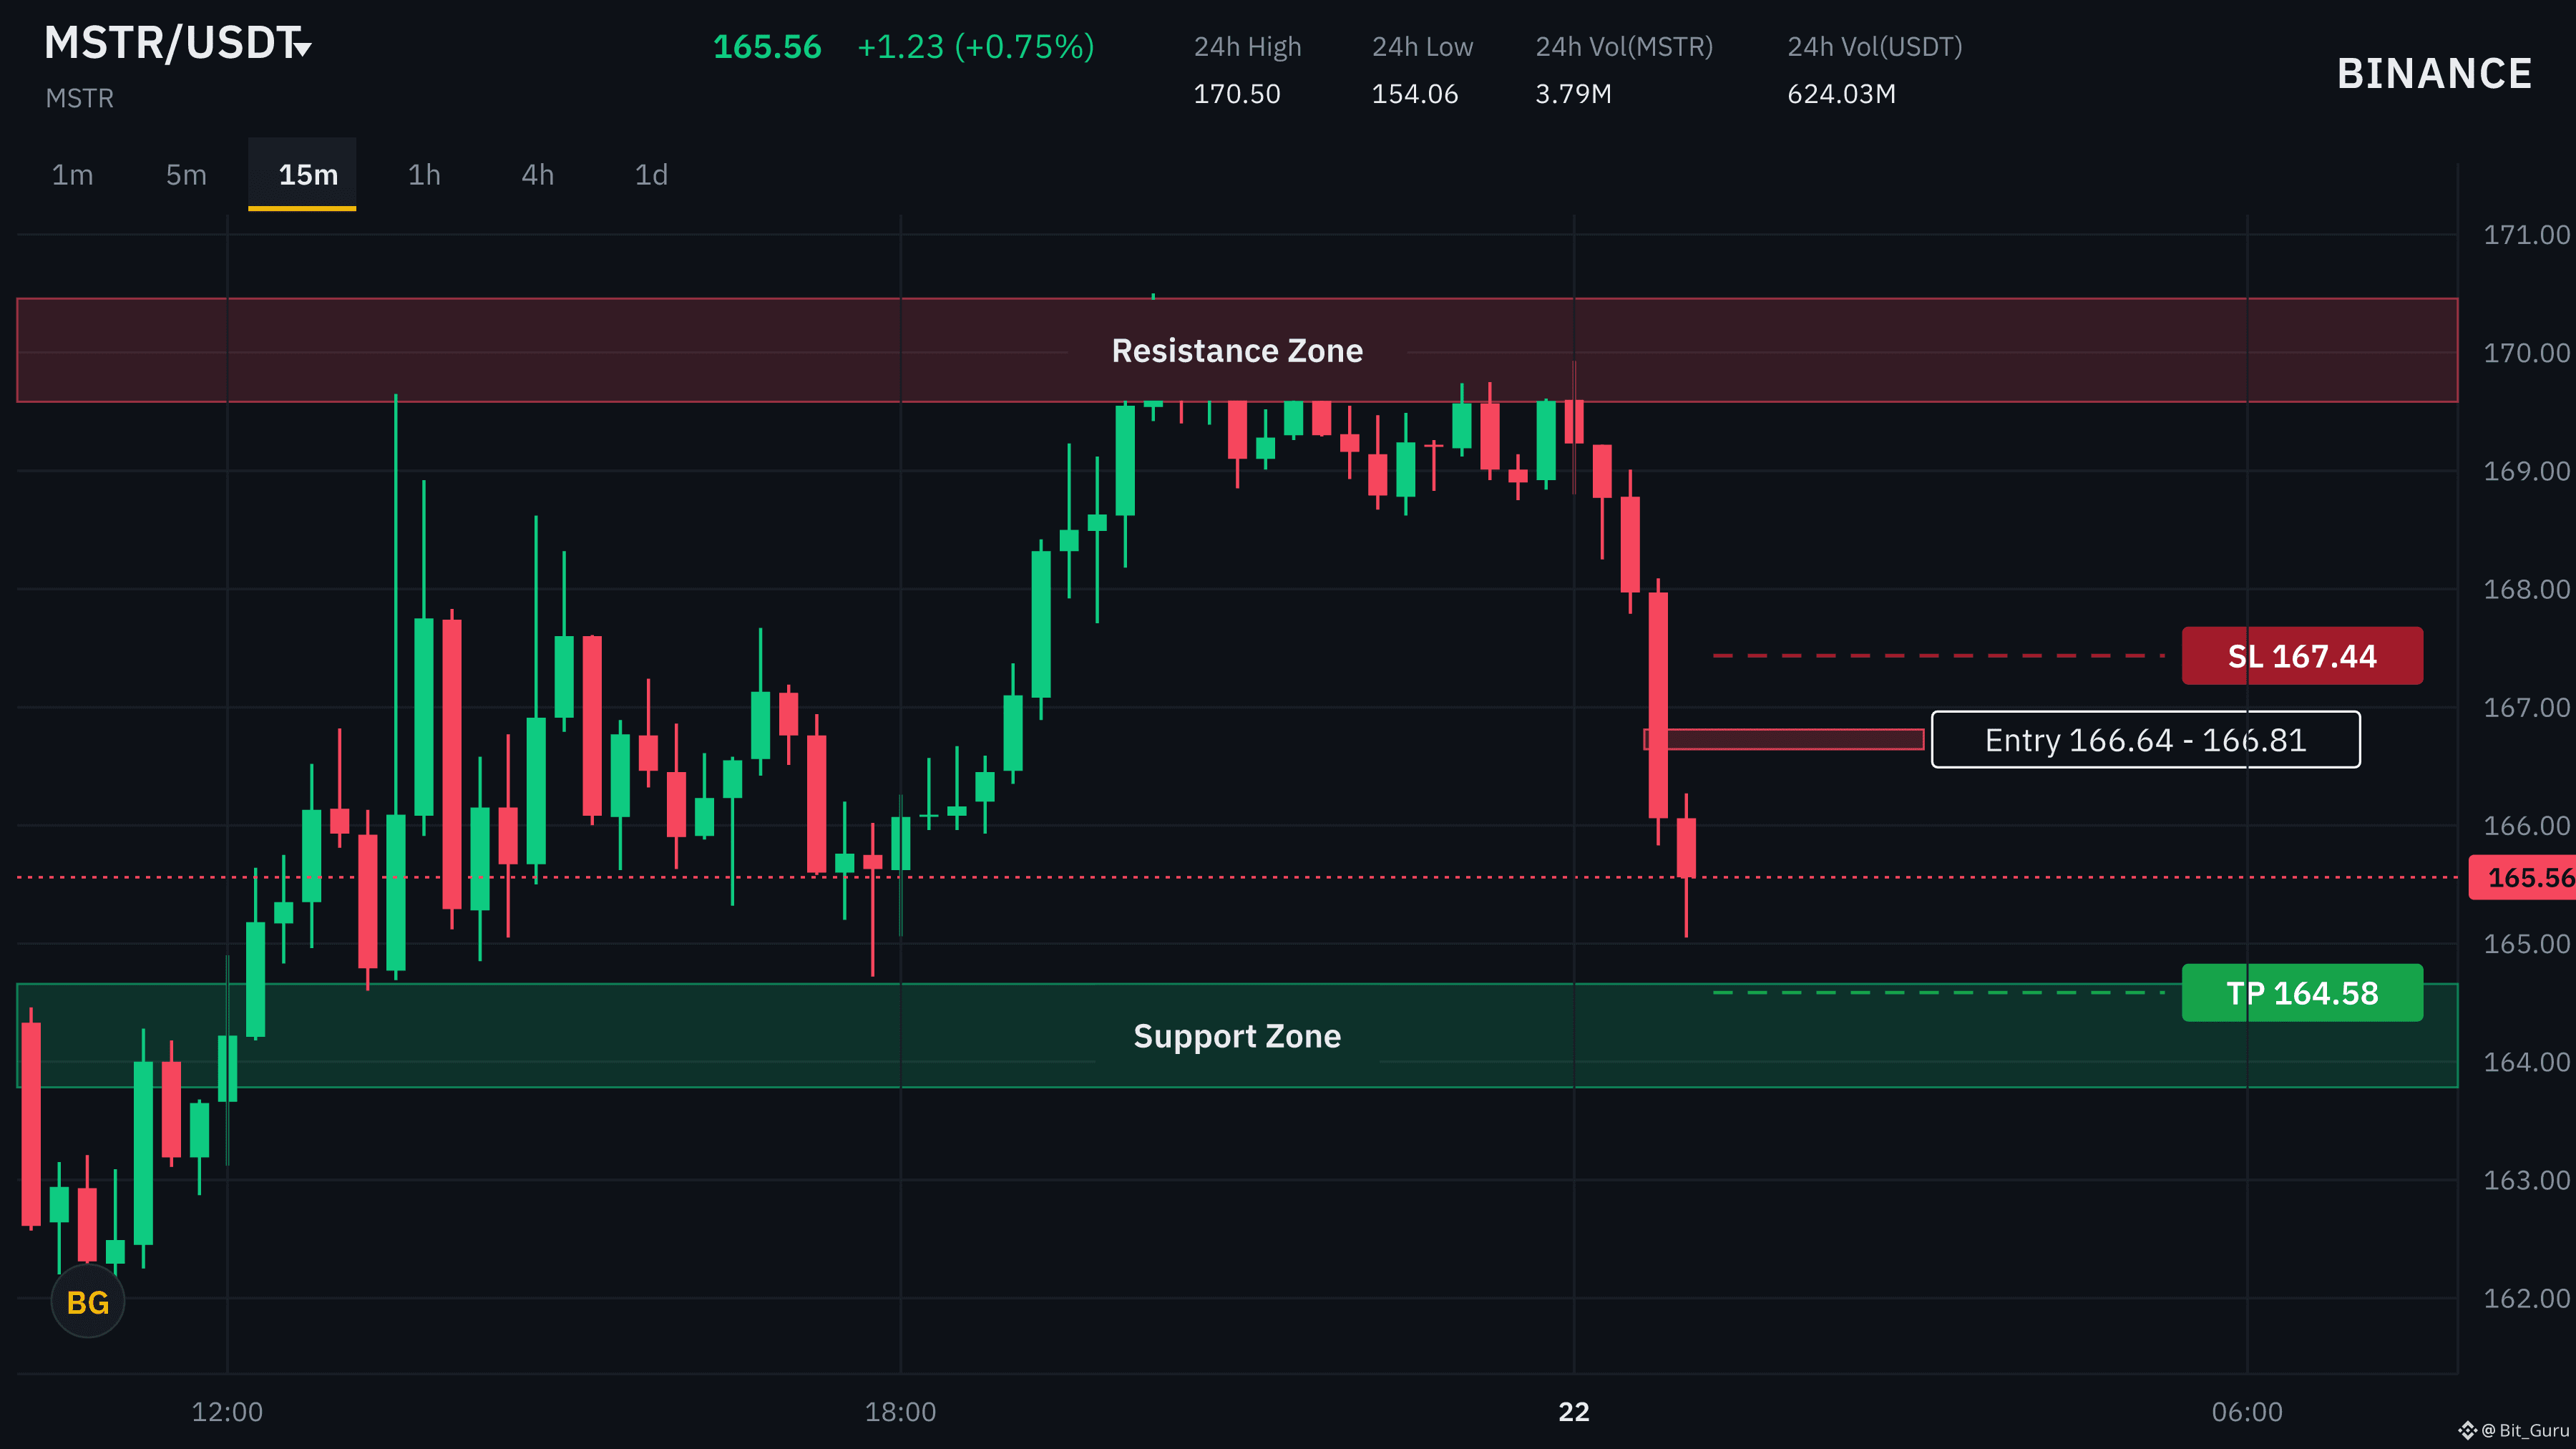
🔴 $MSTR SWEEPS LOCAL LIQUIDITY INTO OUR PREMIUM BEARISH ORDER BLOCK! 🚨
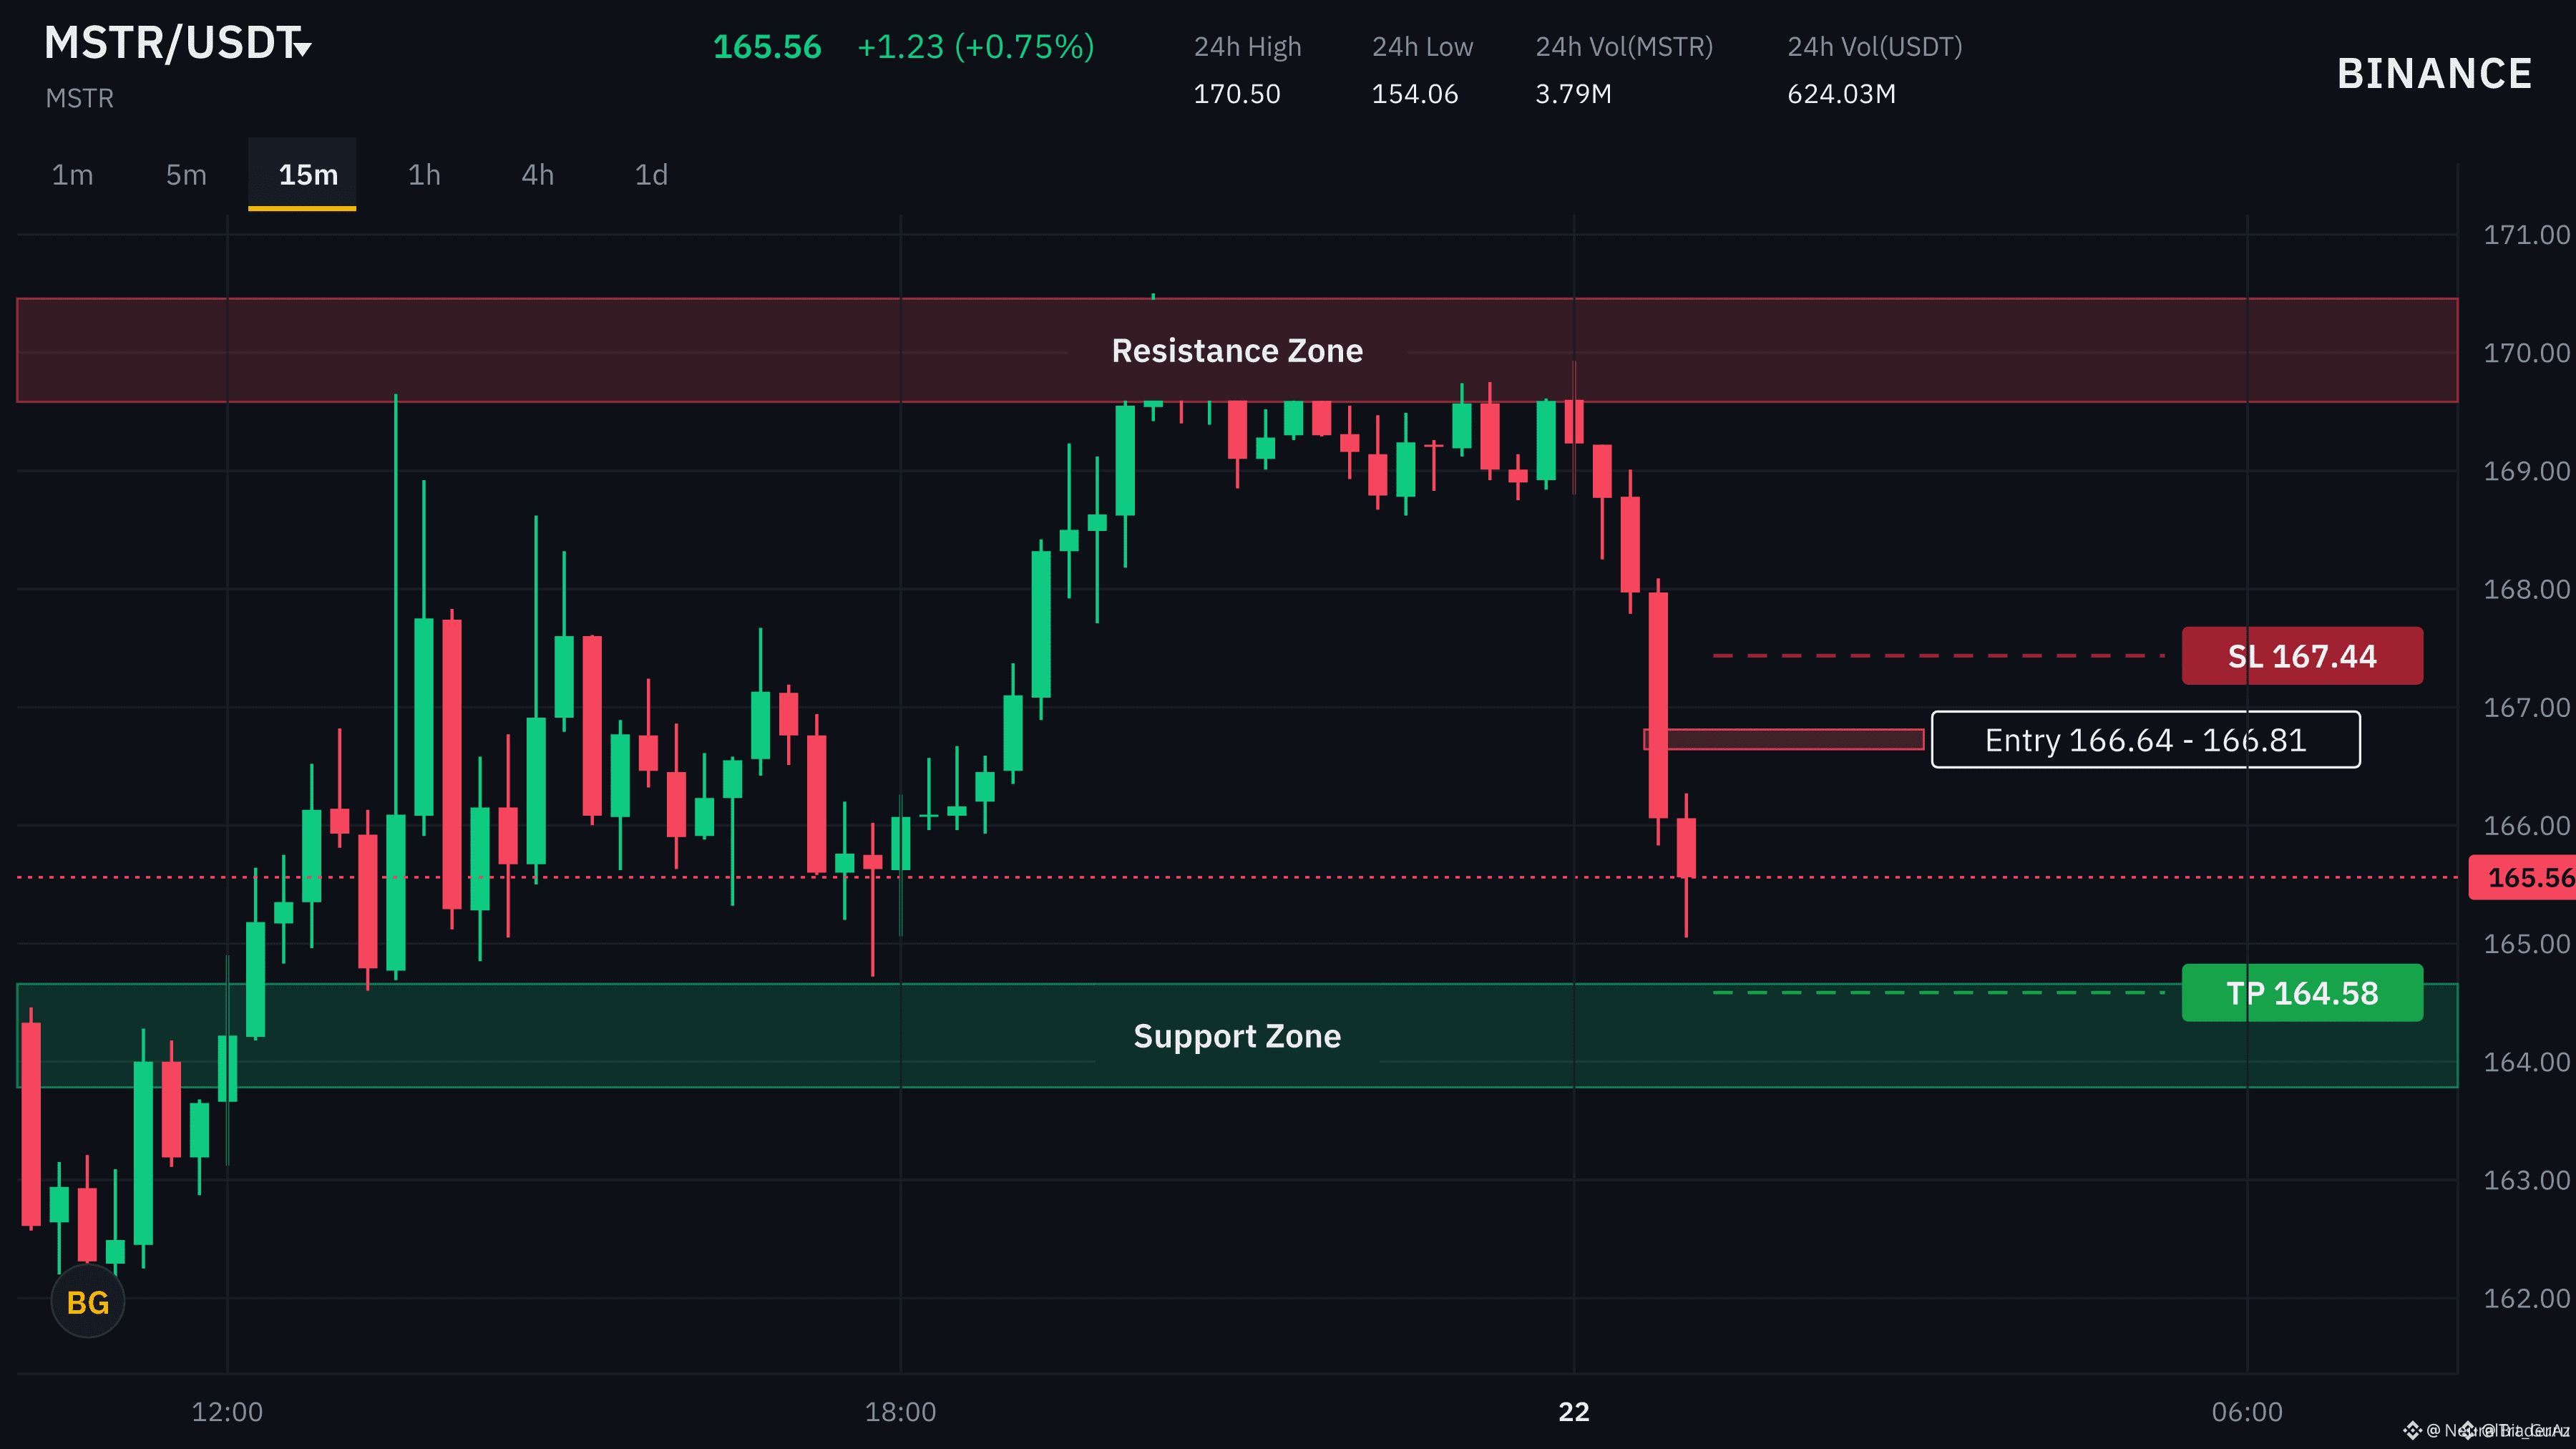
Entry: 166.643 - 166.810 ⚡
Target: 164.584 🎯
Stop Loss: 167.435 ⚠️
Price has tapped directly into our designated supply zone, completing a classic buy-side liquidity sweep before encountering institutional rejection. 🔍 We are seeing clear signs of distribution as smart money capitalizes on late retail buyers pushing into overhead resistance.
With structure shifting lower on lower timeframes, order flow favors a clean re-fill of the efficiency gap below. 📉 Risk parameters remain strictly locked above structural invalidation while target liquidity sits uncollected down at 164.584. 💬 Are you positioning for the drop to target liquidity, or waiting for further confirmation? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #MSTR #ShortSetup #MarketStructure #CryptoTrading #OrderFlow
🐻 📉
34
·
--
🔻 $MSTR TAP-IN COMPLETT, WÄHREND VERKÄUFER DIE KONTROLLE ÜBER DEN ORDER-BLOCK ÜBERNEHMEN! 📉
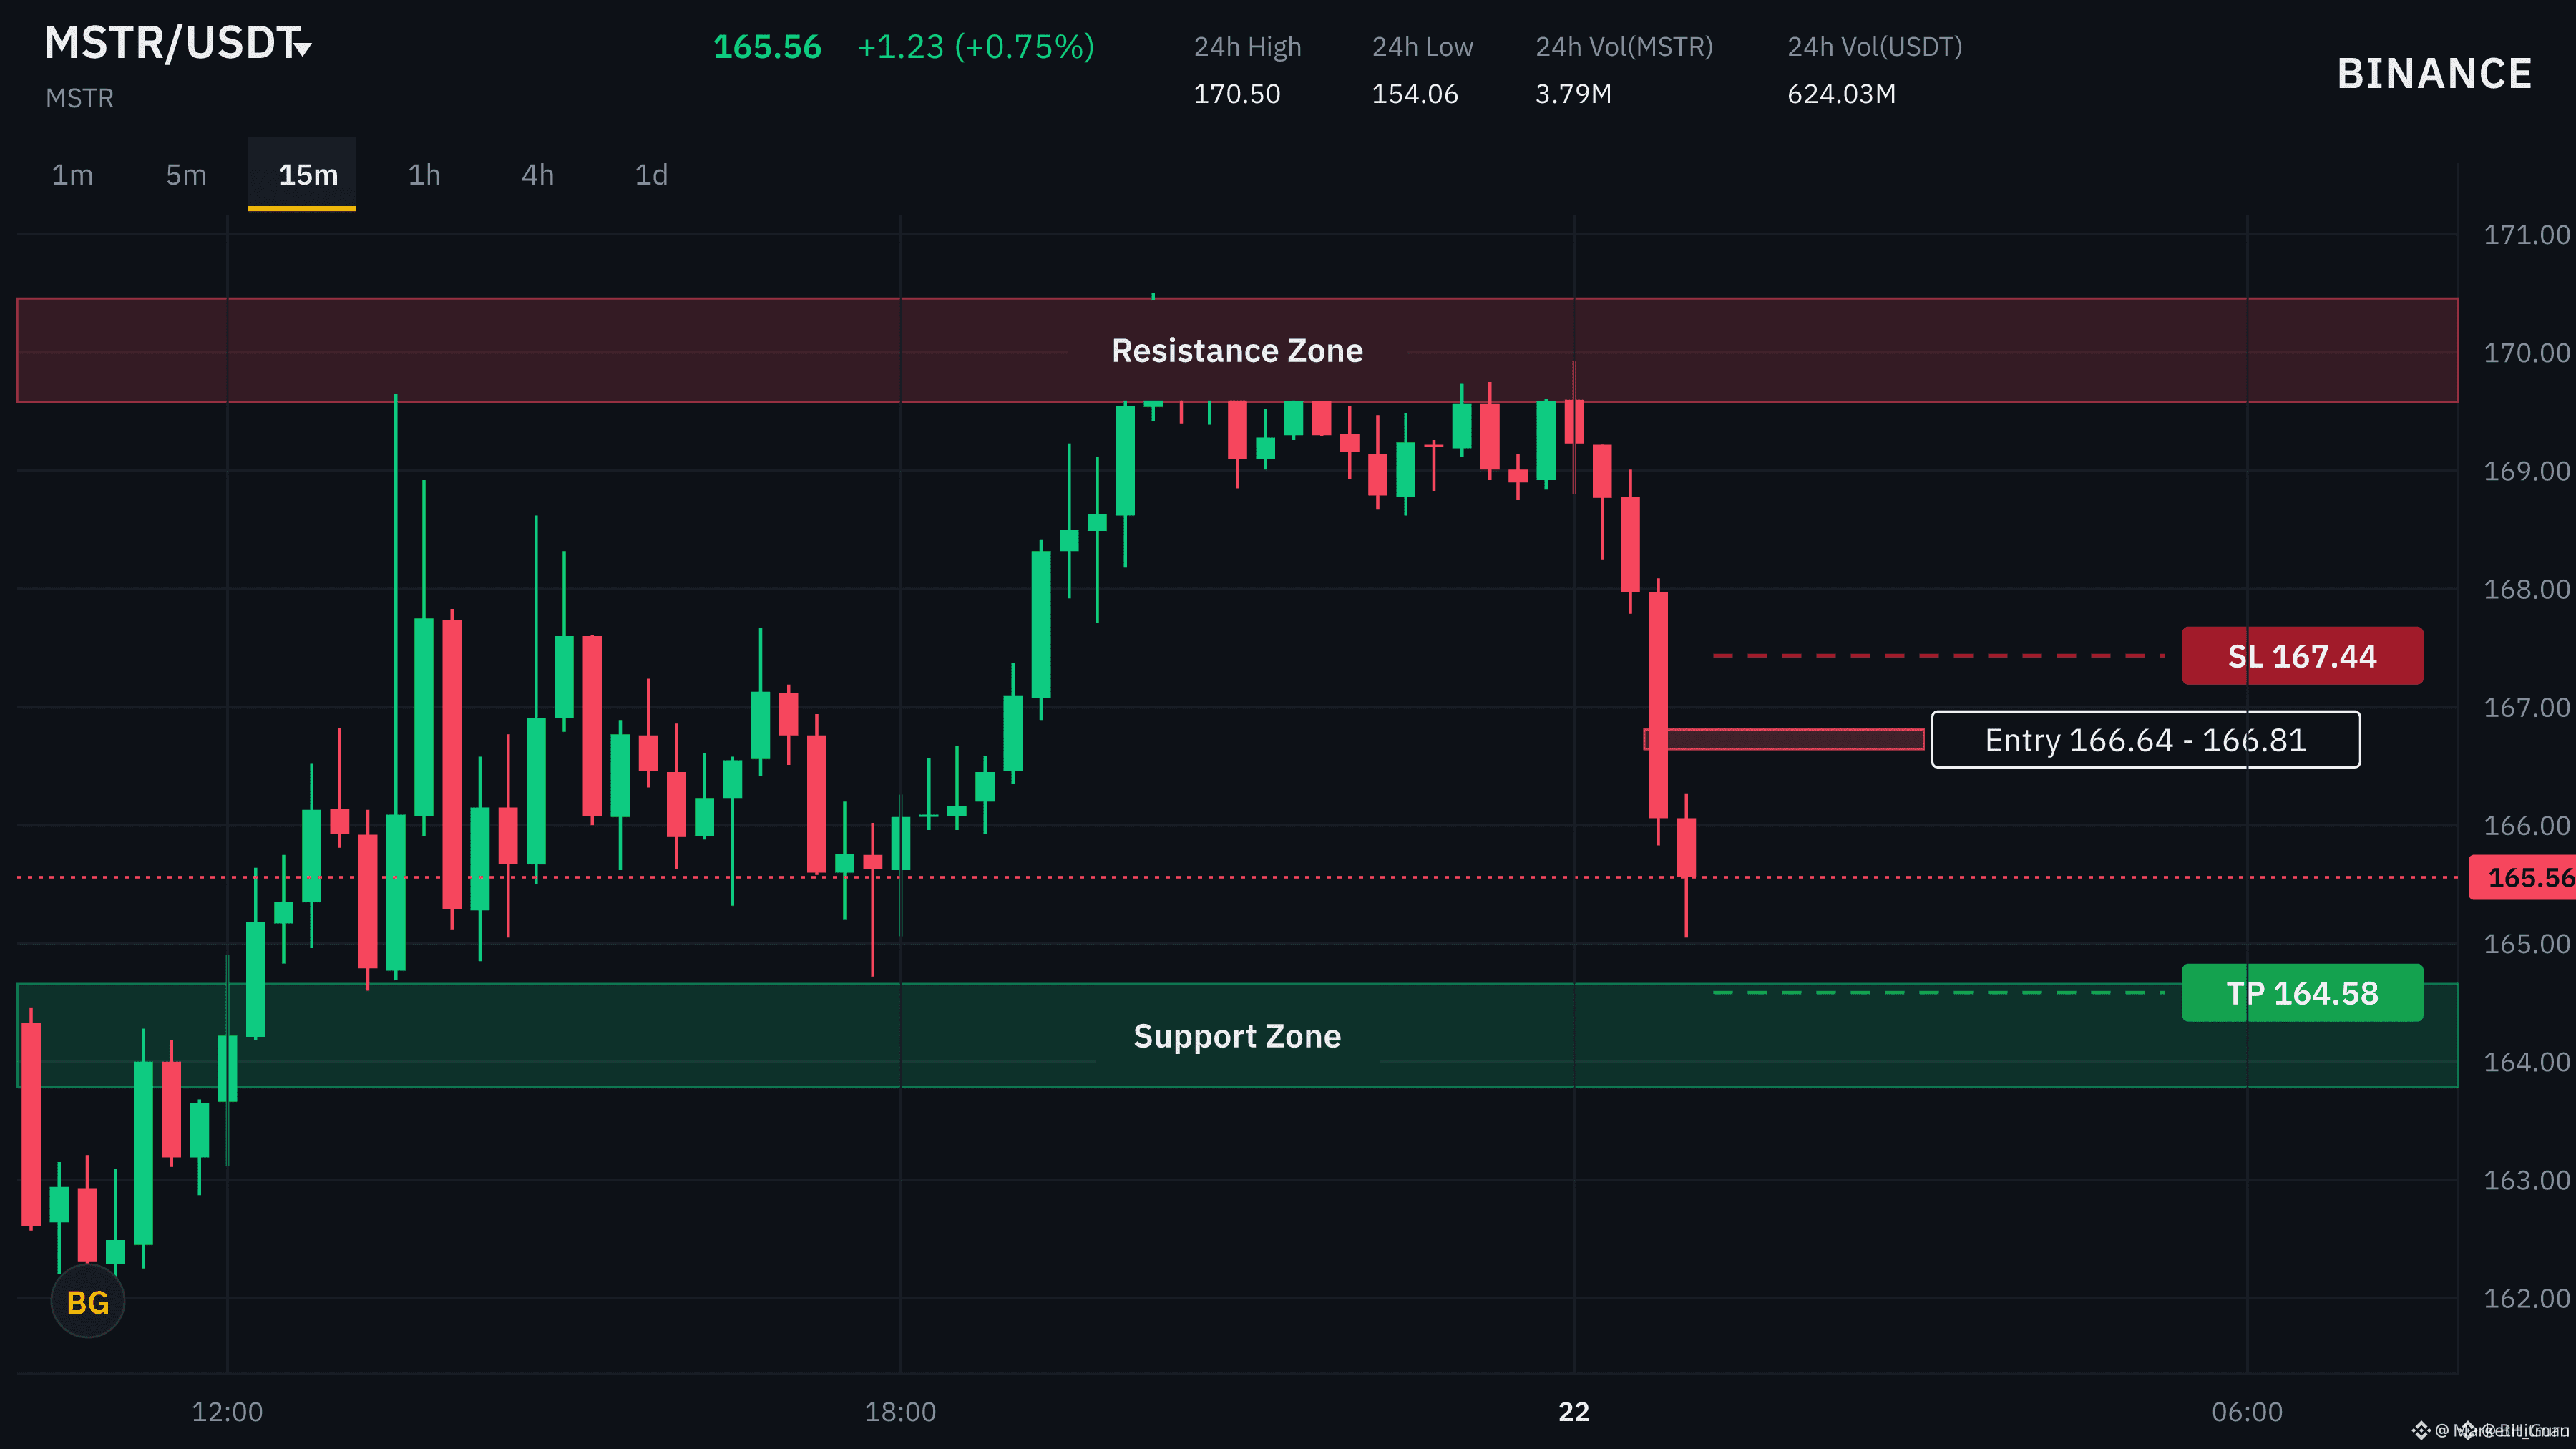
Einstieg: 166.643 - 166.810 ⚡
Ziel: 164.584 🎯
Stop Loss: 167.435 ⚠️
Der Preis ist direkt in unsere geplante Short-Interest-Zone gerutscht. Der Aufwärtsimpuls ist genau wie geplant erschöpft, sodass aggressive Käufer gefangen bleiben, während die Liquidität am oberen Widerstandsrand abgefischt wird. 📊
Die technische Struktur spricht hier stark für eine Verkäuferkontrolle: Der Orderflow verschiebt sich rasch in Richtung unseres Downside-Liquiditäts-Pools. Die Invalidierungen bleiben eng und klar definiert, während wir diesen Bruch verfolgen. 🔍
💬 Reitest du dieses Short-Setup bis zu den Zielen hinunter oder beobachtest du von der Seitenlinie aus? 👇
⚠️ Keine Finanzberatung. Verwalte immer dein Risiko. 🛡️
🏷️ #MSTR #ShortSetup #PriceAction #CryptoTrading
🐻 📉
49

Übersetzung ansehen
🚨 MACRO SURGE ACCELERATES AS $MSTR AND CHIP GIANTS TRIGGER HEAVY INSTITUTIONAL DEMAND! 💥
Institutional risk-on sentiment is spilling directly into crypto-adjacent equities, led by $MSTR bursting 9.47% alongside broad semiconductor dominance. 📊 The Nasdaq printing fresh all-time highs confirms deep structural capital expansion across high-beta assets.
When legacy tech liquidity sweeps to new extremes, smart money historically channels that momentum straight into digital asset infrastructure. 💡 Market participants are taking note as order flow shifts back toward aggressive macro expansion. 💬 Is this equity momentum about to ignite the next leg up for crypto spot markets? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #MSTR #Macro #Crypto #Trading #MarketStructure
🦈 ⚡
29
·
--
Der Preis ist endlich in unserem Gebiet angekommen 👀✅
$MSTR sits bei 166.560, und der Read hier ist bärisch.
🟢 Entry: 166.643 - 166.810
🎯 TP: 164.584
🔴 SL: 167.435
👀 Ich werde das hier aktualisieren, wenn sich etwas ändert.
#MSTR #CryptoTrading
Der Preis ist endlich in unserem Gebiet angekommen 👀✅
$MSTR sits bei 166.560, und der Read hier ist bärisch.
🟢 Entry: 166.643 - 166.810
🎯 TP: 164.584
🔴 SL: 167.435
👀 Ich werde das hier aktualisieren, wenn sich etwas ändert.
#MSTR #CryptoTrading
$MSTR sits bei 166.560, und der Read hier ist bärisch.
🟢 Entry: 166.643 - 166.810
🎯 TP: 164.584
🔴 SL: 167.435
👀 Ich werde das hier aktualisieren, wenn sich etwas ändert.
#MSTR #CryptoTrading
417

·
--
$MSTR hat es um 9,3 % nach oben gezogen – bei den On-Chain-US-Aktien-Benchmarks ist diese Tages-Spanne schon ziemlich heftig. Ich habe kurz auf Funding und OI geschaut: Es gibt ein interessantes Bild. Die Finanzierungskosten-Rate bleibt völlig unverändert bei 0, und die offenen Kontrakte sind von gestern mit fast 550.000 Kontrakten leicht gesunken auf 522.000. Als der Preis nach oben schoss, ist die Positionierung sogar etwas zurückgegangen – es scheint, dass weder Long- noch Short-Seite gerade eilig neue Trades aufmachen, um diese Bewegung anzutreiben.
Das ist nicht die Logik von reinem „Leverage-Push“ wie bei Krypto-Altcoins mit geliehenem Hebel. Die Positionen von $MSTR liegen bei über 520.000 Kontrakten, und das 24h-Volumen schafft es auf 630 Millionen US-Dollar, aber die Finanzierungskosten-Rate ist 0. Das heißt: Im Markt arbeitet vorhandenes Kapital, nicht hauptsächlich durch massiven FOMO-Zufluss neuer Leveraged-Gelder. Die Longs sind nicht so überfüllt, dass sie dem Short dafür „bezahlen“ müssen, und die Shorts sind auch nicht verzweifelt genug, um sofort zu liquidieren und ihre Schulden „wegzubügeln“. Der Aufwärtstrend wird nicht durch die Finanzierungskosten-„Bändigung“ eingespannt. Die Elastizität bei On-Chain-US-Aktien-Benchmarks hängt aktuell eher von den Erwartungen an das zugrunde liegende Asset ab: $MSTR fokussiert die Story von BTC und den Unternehmens-Bilanzdaten, der Hebel-Effekt ist nicht so direkt.
Der alten Hunder-Judgement nach gilt: Ein Anstieg ohne Gebührenunterstützung verläuft eher stabiler als dieser „Leverage-Cowboy“, bei dem das Funding völlig durchdreht. Die Auslöser sind simpel: Der $MSTR-Preis muss 160 US-Dollar halten (nicht darunter fallen) und die Funding Rate den ganzen Tag unter 0,0005 % bleiben – dann tendiere ich zu „Position halten/abwarten“. Die stärkste Gegenargumentation ist: Wenn BTC schnell korrigiert, wird $MSTR als High-Beta-Asset sehr wahrscheinlich noch härter fallen, weil die aktuelle Prämie bereits starke Erwartungen an die zukünftige Entwicklung des Krypto-Markts einpreist.
Der zweite Effekt liegt darin: Wenn so ein Low-Leverage- bzw. sogar Zero-Leverage-Anstieg länger anhält, könnte das einen Teil traditioneller Institutionen anziehen, die extreme Volatilität nicht mögen – über so eine Abbildungs-Position wie $MSTR. Umgekehrt: Falls es die aktuelle Hitze nicht halten kann, könnte das Positionsvolumen weiter sinken, die Liquidität schlechter werden und der Preis leichter von großen Orders gesteuert werden. Die Invalidierungsbedingungen sind zwei Punkte: Erstens – wenn die Funding Rate dauerhaft positiv bleibt und über 0,001 % steigt, heißt das, dass die Longs anfangen, sich zu drängen und die Rally womöglich dem Ende entgegengeht. Zweitens – wenn der Preis unter 160 US-Dollar fällt, kann die 9,3 %-Renditeprämie sehr schnell verdampfen. Aktuell: halten oder beobachten, nicht hinterherjagen – abwarten, bis es zurücksetzt oder seitwärts verdaut, und dann schauen, ob es wieder eine Gelegenheit zum günstigen Einstieg (Low-Scoop) gibt.
Trading-Tag: #BinanceFutures #TradFi #USDⓈM #MSTR #MSTRUSDT $MSTR
$MSTR hat es um 9,3 % nach oben gezogen – bei den On-Chain-US-Aktien-Benchmarks ist diese Tages-Spanne schon ziemlich heftig. Ich habe kurz auf Funding und OI geschaut: Es gibt ein interessantes Bild. Die Finanzierungskosten-Rate bleibt völlig unverändert bei 0, und die offenen Kontrakte sind von gestern mit fast 550.000 Kontrakten leicht gesunken auf 522.000. Als der Preis nach oben schoss, ist die Positionierung sogar etwas zurückgegangen – es scheint, dass weder Long- noch Short-Seite gerade eilig neue Trades aufmachen, um diese Bewegung anzutreiben.
Das ist nicht die Logik von reinem „Leverage-Push“ wie bei Krypto-Altcoins mit geliehenem Hebel. Die Positionen von $MSTR liegen bei über 520.000 Kontrakten, und das 24h-Volumen schafft es auf 630 Millionen US-Dollar, aber die Finanzierungskosten-Rate ist 0. Das heißt: Im Markt arbeitet vorhandenes Kapital, nicht hauptsächlich durch massiven FOMO-Zufluss neuer Leveraged-Gelder. Die Longs sind nicht so überfüllt, dass sie dem Short dafür „bezahlen“ müssen, und die Shorts sind auch nicht verzweifelt genug, um sofort zu liquidieren und ihre Schulden „wegzubügeln“. Der Aufwärtstrend wird nicht durch die Finanzierungskosten-„Bändigung“ eingespannt. Die Elastizität bei On-Chain-US-Aktien-Benchmarks hängt aktuell eher von den Erwartungen an das zugrunde liegende Asset ab: $MSTR fokussiert die Story von BTC und den Unternehmens-Bilanzdaten, der Hebel-Effekt ist nicht so direkt.
Der alten Hunder-Judgement nach gilt: Ein Anstieg ohne Gebührenunterstützung verläuft eher stabiler als dieser „Leverage-Cowboy“, bei dem das Funding völlig durchdreht. Die Auslöser sind simpel: Der $MSTR -Preis muss 160 US-Dollar halten (nicht darunter fallen) und die Funding Rate den ganzen Tag unter 0,0005 % bleiben – dann tendiere ich zu „Position halten/abwarten“. Die stärkste Gegenargumentation ist: Wenn BTC schnell korrigiert, wird $MSTR als High-Beta-Asset sehr wahrscheinlich noch härter fallen, weil die aktuelle Prämie bereits starke Erwartungen an die zukünftige Entwicklung des Krypto-Markts einpreist.
Der zweite Effekt liegt darin: Wenn so ein Low-Leverage- bzw. sogar Zero-Leverage-Anstieg länger anhält, könnte das einen Teil traditioneller Institutionen anziehen, die extreme Volatilität nicht mögen – über so eine Abbildungs-Position wie $MSTR . Umgekehrt: Falls es die aktuelle Hitze nicht halten kann, könnte das Positionsvolumen weiter sinken, die Liquidität schlechter werden und der Preis leichter von großen Orders gesteuert werden. Die Invalidierungsbedingungen sind zwei Punkte: Erstens – wenn die Funding Rate dauerhaft positiv bleibt und über 0,001 % steigt, heißt das, dass die Longs anfangen, sich zu drängen und die Rally womöglich dem Ende entgegengeht. Zweitens – wenn der Preis unter 160 US-Dollar fällt, kann die 9,3 %-Renditeprämie sehr schnell verdampfen. Aktuell: halten oder beobachten, nicht hinterherjagen – abwarten, bis es zurücksetzt oder seitwärts verdaut, und dann schauen, ob es wieder eine Gelegenheit zum günstigen Einstieg (Low-Scoop) gibt.
Trading-Tag: #BinanceFutures #TradFi #USDⓈM #MSTR #MSTRUSDT $MSTR
26

·
--
Übersetzung ansehen
INSTITUTIONAL BID EXTENDS AS $MSTR AND CRYPTO EQUITIES FRONT-RUN MACRO LIQUIDITY 🚀 ⚡
Nasdaq futures pushing +1% is fueling an immediate risk-on rotation across equity proxies, with $MSTR surging 5.82% and $BNC leading the charge up 8.7% in pre-market trading. 📊 Smart money is aggressively pricing in institutional exposure ahead of spot order flow continuation.
This synchronized expansion across traditional equity bridges highlights heavy accumulation within macro liquidity pools. 🔍 When institutional proxy vehicles sweep higher before the main session, it often signals structural momentum building for the broader digital asset ecosystem. 💡
💬 Are you tracking equity proxy order flow to anticipate the next spot crypto expansion, or waiting for structural retests? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #MSTR #Crypto #MarketStructure #PreMarket #Liquidity
🎯 🦈
346
·
--
$MSTR 24 Stunden stieg es um 6,823 %, der Preis liegt bei 163,45. Gleichzeitig beträgt die Funding-Rate der Kontrakte 0,00037641; das Open Interest liegt bei 450.000 Kontrakten. Das ist nur ein einzelnes Signal zur Einschätzung, denn es gibt keine passenden makroökonomischen Nachrichten oder Daten zur BTC-Korrelation. Eine Funding-Rate größer als null bedeutet: Wer Long-Positionen hält, zahlt Gebühren an diejenigen, die Short-Positionen halten. Der Kursanstieg plus die positive Funding-Rate heißt, dass Longs beim Hochjagen die Kosten bezahlen—ihre Einstiegskosten werden durch die Funding-Gebühren nach und nach aufgezehrt.
Dass Longs bereit sind, weiter für diese Gebühren zu zahlen und die Position durchzuhalten, zeigt: Sie setzen nicht auf den aktuellen Kurs, sondern darauf, dass es noch einen deutlich größeren Anstieg gibt, um die Kosten zu kompensieren. Doch diese Gebühr ist nicht niedrig; kumuliert kann sie den Gewinn spürbar schmälern. Wenn der Preis in den nächsten Schritten eher seitwärts läuft statt weiter stark zu steigen, verlieren Longs täglich Blut. Außerdem steigt das Open Interest noch an, was darauf hindeutet, dass weiterhin Kapital einströmt, um auf die Richtung zu setzen—das verstärkt die Überfüllung.
Übersehene Kosten: Longs kaufen Zeit auf passive Weise. Das ist keine kostenlose Hebelwirkung. Jeder Tag mit offenen Positionen hat einen klaren Preis. Wenn $MSTR den Schwung der Kursbewegung verliert, werden diese unrealisierten Gewinne und Gewinne auf dem Papier durch die Funding-Gebühren nach und nach ausgeglichen—Longs wechseln dann von aktivem Angriff zu passiver Verteidigung.
Stärkstes Gegenargument: Falls der Anstieg des Aktienkurses durch handfeste Verbesserungen der Unternehmensgrundlagen getrieben wird—z. B. durch eine Neubewertung des Bitcoin-Bestands oder eine Marktneubewertung durch eine Geschäftsumstellung—dann könnte der aktuelle Funding-Rate-Aufschlag durch die starken Fundamentaldaten aufgezehrt werden. Welche Daten würden meine Einschätzung widerlegen? Wenn die Funding-Rate während des Kursanstiegs schnell zurückgeht, bedeutet das, dass neue Longs zu niedrigeren Einstiegskosten hinzukommen und sich die Überfüllung entspannt—dann fällt meine bärische Logik weg.
Als Nächstes beobachte ich fortlaufend die relative Entwicklung von Funding-Rate und Preis. Wenn der Preis seitwärts geht, aber die Funding-Rate nicht sinkt, werden Longs gezwungen sein, zu reduzieren, weil die Kosten das nicht tragen. Ich werde Longs nicht zum aktuellen Preis nachkaufen. Aktionell entscheide ich mich für Abwarten. Wenn der Kurs zurücksetzt, aber die Funding-Rate nicht fällt, sondern sogar steigt, würde ich erwägen, mit geringer Positionsgröße einen Short-Test einzugehen. Wenn die Funding-Rate schnell auf nahe null fällt, ist dieses Überfüllungs-Signal aufgehoben—dann bewerte ich neu.
Trading-Tag: #TradFi #链上美股 #MSTR
Wo glaubst du, liegt diese Einschätzung am wahrscheinlichsten falsch?
1
2.2k

·
--
Strategy hat erneut kräftig aufgekauft: 950 Brote für 75,70 Millionen, Durchschnittspreis 79.670. Der Gesamtbestand geht auf 846.000 Coins hoch, Kosten 6,38 Milliarden. Diese Position ist aggressiver als bei vielen Ländern: Der Durchschnitt liegt unter 79.000. Zu diesem Kurs ist der Buchgewinn jetzt einfach herrlich. Privatanleger sind noch am Rätseln, ob die Zinsen gesenkt werden – die anderen haben bereits still und geduldig zu großen Walen gehortet.
$BTC #Strategy #MSTR
$BTC #Strategy #MSTR
218
·
--
Spot $BTC 266.5K USDT
Saylor will also $BTC kaufen?
Saylor hat nur vier Worte geschickt: „Noch etwas mehr Orange.“ Der Markt geht allgemein davon aus, dass damit auf eine mögliche erneute Kauforder von Strategy im BTC-Umfeld hingedeutet wird, aber: Eine Andeutung ist noch kein tatsächlicher Trade.
Die neuesten SEC-Unterlagen zeigen, dass Strategy per 13. September 845.050 BTC hält – zu Gesamtkosten von 63,73 Milliarden US-Dollar, mit einem durchschnittlichen Kaufpreis von 75.412 US-Dollar; vom 8. bis 13. September hat das Unternehmen weder gekauft noch verkauft.
Währenddessen hat BTC wieder die Marke nahe 80.000 US-Dollar zurückerobert. MSTR ist am vergangenen Freitag um 16,39% stark gestiegen und schloss bei 153,92 US-Dollar – der Markt war offenbar bereits im Voraus „angeheizt“.
Als Nächstes kommt es nur auf eine Sache an: In der nächsten Veröffentlichung, ob wirklich ein neuer „Orange-Punkt“ auftaucht.
Wenn sich der Zukauf bestätigt, zeigt das: Strategy ist nach BTC oberhalb des Durchschnittskosten-Niveaus weiterhin bereit zu kaufen; wenn nicht, ist dieser Tweet lediglich ein Stimmungs-Signal.
Erst die Akte lesen, dann der Story folgen.
#BTC #MSTR #MichaelSaylor
1
376
·
--
🚀 INSTITUTIONELLES KAPITAL ÜBERFLUTET TRADFI-KRYPTO-PROXIES AS $MSTR AND $COIN ZÜNDEN! 📈
📌 TradFi sendet ein unmissverständliches Signal, da kryptogebundene Aktien über die gesamte Breite aggressive grüne Kerzen drucken. Starke institutionelle Orders haben $MSTR um 9,68% nach oben geschoben, während $COIN mit 6,02% dicht dahinter folgte – ein Zeichen dafür, dass Käufer mit tiefen Taschen früh positionieren. 📊
💡 Wenn Aktien-Proxys mit dieser Geschwindigkeit ausbrechen, bleiben Spot-Kryptomärkte selten lange still. Die Liquidität von Wall Street baut ihre Brücke, bevor die nächste große Momentum-Welle entfaltet wird. 💬 Spielst du dieses Kapital-Flow-Event vor oder beobachtest du nur von der Seitenlinie? 👇
⚠️ Keine Finanzberatung. Manage immer dein Risiko. 🛡️
🏷️ #MSTR #COIN #CryptoStocks #TradFi #MarketUpdate
🎯 🦈
98
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#AI股持续上涨还有哪些投资机会
217 Aufrufe
3 Kommentare
2
#AIStocksWhatNext
1,736 Aufrufe
15 Kommentare
3
#CardanoAddedToX402KitForADAPayments
1,932 Aufrufe
160 Kommentare
4
#XRPRises8%
10,011 Aufrufe
493 Kommentare
5
#AMDHits$1TrillionMarketCap
246 Aufrufe
24 Kommentare
6
#BitcoinSpotETFs$999MNetInflow
650 Aufrufe
39 Kommentare
7
#AppleGoogleSeekStablecoinTokenizedDepositTalent
6,549 Aufrufe
364 Kommentare
8
#NvidiaToBuyAnother$1.5BSBEnergySharesPreIPO
1,284 Aufrufe
32 Kommentare
9
#AgoraGetsPreliminaryOCCApprovalForTrustBank
3,937 Aufrufe
184 Kommentare
10
#NEARRisesNearly80%InAWeek
74,036 Aufrufe
1,334 Kommentare